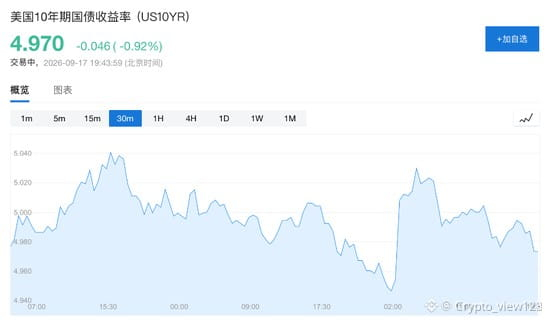
أولًا أثنِ على الأمر: لقد كانت زيادة الفائدة هذه المرة رائعة. تحققت المواقف المتشددة، وتبدّت أيضًا العزيمة على كبح التضخم؛ فانخفضت عوائد سندات الخزانة الأمريكية على الفور. عندها تنفّس المتفرجون الصعداء.
ما أجملها… لكن الأمر يقتصر على الطرف القصير عند المنحنى.
أما الطرف الطويل فلم يتحرك كثيرًا. وأنا دائمًا لا أتردد في حساب هذه المسألة بأشدّ الطرق برودة: يحدد الطرف القصير السياسة والتوقعات، فيُكبَط الضغط؛ بينما يحدد الطرف الطويل توقعات التضخم وعرض التمويل المالي، فلا يُكبَط. وسعر النفط ما يزال في طريقه إلى الارتفاع، فتتبعُه توقعات التضخم. وفي التسعير على الطرف الطويل، لم يكن يوجد يومًا كلمتا “الاعتقاد”.
ومن ثم، فإن ما يُسمّى اختيار السوق هو أن يصدّق “وورش”. وبصياغة أدق، السوق يصدّق أنه لن ينعطف فورًا، لكنه لا يعتزم أن يصدّق أنه قادر على ردّ التضخم إلى الوراء. فالأولى مسألة تخص مدة ولايته، أما الثانية فهي مسألة هيكلية. إن أخطأ المرء في تفسير الأولى على أنها الثانية، فهنا فقط يمكن أن يصل إلى نتيجة “زيادة الفائدة مقابل تيسير”، وهي نتيجة مريحة… لكنها غير موثوقة.
والحكم هو كالتالي: ما يصدّقه السوق هو المسار قصير الأجل لـ“وورش” فقط، لا قدرته على كبح التضخم—وجود ضغط على الطرف القصير وعدم تحرك الطرف الطويل يعني أن هذه الثقة تنتهي عند تاريخ الاستحقاق.
ولكي تعرف متى ستنتهي هذه الثقة، يكفي أن تنظر إلى شيء واحد: هل ستنخفض عوائد سندات العشر سنوات تباعًا مع الطرف القصير. إذا كانا يسيران معًا، فهذا يعني أن توقعات التضخم على الطرف الطويل تم بالفعل كبحها بزيادة الفائدة—وأعترف بذلك. وإذا لم يسيرا معًا، فإن نافذة الارتداد هذه هي المكان الذي يُستخدم لتدوير المراكز وإعادة تبديلها.
انظر إلى رمز الاستجابة السريعة 👇 للانضمام إلى المجموعة؛ ففي المجموعة يتم تحديث فارق الفائدة بين الطرفين القصير والطويل وسعر النفط يوميًا.
#美联储 #比特币 #宏观
ما أجملها… لكن الأمر يقتصر على الطرف القصير عند المنحنى.
أما الطرف الطويل فلم يتحرك كثيرًا. وأنا دائمًا لا أتردد في حساب هذه المسألة بأشدّ الطرق برودة: يحدد الطرف القصير السياسة والتوقعات، فيُكبَط الضغط؛ بينما يحدد الطرف الطويل توقعات التضخم وعرض التمويل المالي، فلا يُكبَط. وسعر النفط ما يزال في طريقه إلى الارتفاع، فتتبعُه توقعات التضخم. وفي التسعير على الطرف الطويل، لم يكن يوجد يومًا كلمتا “الاعتقاد”.
ومن ثم، فإن ما يُسمّى اختيار السوق هو أن يصدّق “وورش”. وبصياغة أدق، السوق يصدّق أنه لن ينعطف فورًا، لكنه لا يعتزم أن يصدّق أنه قادر على ردّ التضخم إلى الوراء. فالأولى مسألة تخص مدة ولايته، أما الثانية فهي مسألة هيكلية. إن أخطأ المرء في تفسير الأولى على أنها الثانية، فهنا فقط يمكن أن يصل إلى نتيجة “زيادة الفائدة مقابل تيسير”، وهي نتيجة مريحة… لكنها غير موثوقة.
والحكم هو كالتالي: ما يصدّقه السوق هو المسار قصير الأجل لـ“وورش” فقط، لا قدرته على كبح التضخم—وجود ضغط على الطرف القصير وعدم تحرك الطرف الطويل يعني أن هذه الثقة تنتهي عند تاريخ الاستحقاق.
ولكي تعرف متى ستنتهي هذه الثقة، يكفي أن تنظر إلى شيء واحد: هل ستنخفض عوائد سندات العشر سنوات تباعًا مع الطرف القصير. إذا كانا يسيران معًا، فهذا يعني أن توقعات التضخم على الطرف الطويل تم بالفعل كبحها بزيادة الفائدة—وأعترف بذلك. وإذا لم يسيرا معًا، فإن نافذة الارتداد هذه هي المكان الذي يُستخدم لتدوير المراكز وإعادة تبديلها.
انظر إلى رمز الاستجابة السريعة 👇 للانضمام إلى المجموعة؛ ففي المجموعة يتم تحديث فارق الفائدة بين الطرفين القصير والطويل وسعر النفط يوميًا.
#美联储 #比特币 #宏观