
#realyield
realyield
80,100 مشاهدات
655 يقومون بالنقاش
رائج
جديد

·
--
غيّر العائد الحقيقي طريقة تقييم بروتوكولات التمويل اللامركزي — ومع ذلك، لم يحدّث معظم الناس تصوّرهم بعد.
لسنوات، استقطب التمويل اللامركزي رأس المال من خلال إصدار الرموز. أصدرت البروتوكولات رموز الحوكمة ووزّعتها كحوافز للسيولة، فقفزت القيمة الإجمالية المقفلة (TVL). لكن هذا النمو كان ديونًا، لا إيرادات. كان العائد تخفيفًا لقيمة الرموز في هيئة عائد. وعندما تباطأ الإصدار أو انعكست الأسواق، تبخرت السيولة بين ليلة وضحاها.
يغيّر العائد الحقيقي المعادلة. فهو يعني توزيع إيرادات البروتوكول — أي الرسوم الناتجة عن الاستخدام الفعلي — مباشرةً على المساهمين بالتخزين أو مزوّدي السيولة، وبأصول راسخة. من دون الحاجة إلى التضخم.
لماذا يهم هذا الآن؟
• تثبت البروتوكولات ذات العائد الحقيقي ملاءمة المنتج للسوق. فتحصيل الرسوم يتطلب وجود مستخدمين يرون قيمة كافية تستحق الدفع.
• العائد الحقيقي مستدام ذاتيًا. ولا يتطلب ارتفاع سعر الرمز كي يظل جذابًا.
• إنه يميّز البروتوكولات الجادة عن المشاريع القائمة على السرديات. يمكنك تقييمه كنشاط تجاري، لا كمضاربة.
• مع دخول رؤوس الأموال المؤسسية إلى التمويل اللامركزي، يوفّر العائد الحقيقي لغة تقييم تفهمها الأسواق المالية التقليدية مسبقًا: التدفقات النقدية.
شهدت منظومتَا $ETH و$BNB نموًا مطردًا في كثافة الرسوم الحقيقية. وتوجّه الشبكات الفرعية $AVAX أحجامًا من المعاملات بمستوى النشاط التجاري. لن تحسم دورة التمويل اللامركزي المقبلة لصالح أعلى معدلات الإصدار — بل لصالح البروتوكولات التي تولّد أكبر قدر من النشاط الاقتصادي الحقيقي.
بدأ التمويل اللامركزي بإصدار الرموز. وسيجعل العائد الحقيقي استمراره ممكنًا.
#DeFi #RealYield #CryptoInvesting #ويب3
غيّر العائد الحقيقي طريقة تقييم بروتوكولات التمويل اللامركزي — ومع ذلك، لم يحدّث معظم الناس تصوّرهم بعد.
لسنوات، استقطب التمويل اللامركزي رأس المال من خلال إصدار الرموز. أصدرت البروتوكولات رموز الحوكمة ووزّعتها كحوافز للسيولة، فقفزت القيمة الإجمالية المقفلة (TVL). لكن هذا النمو كان ديونًا، لا إيرادات. كان العائد تخفيفًا لقيمة الرموز في هيئة عائد. وعندما تباطأ الإصدار أو انعكست الأسواق، تبخرت السيولة بين ليلة وضحاها.
يغيّر العائد الحقيقي المعادلة. فهو يعني توزيع إيرادات البروتوكول — أي الرسوم الناتجة عن الاستخدام الفعلي — مباشرةً على المساهمين بالتخزين أو مزوّدي السيولة، وبأصول راسخة. من دون الحاجة إلى التضخم.
لماذا يهم هذا الآن؟
• تثبت البروتوكولات ذات العائد الحقيقي ملاءمة المنتج للسوق. فتحصيل الرسوم يتطلب وجود مستخدمين يرون قيمة كافية تستحق الدفع.
• العائد الحقيقي مستدام ذاتيًا. ولا يتطلب ارتفاع سعر الرمز كي يظل جذابًا.
• إنه يميّز البروتوكولات الجادة عن المشاريع القائمة على السرديات. يمكنك تقييمه كنشاط تجاري، لا كمضاربة.
• مع دخول رؤوس الأموال المؤسسية إلى التمويل اللامركزي، يوفّر العائد الحقيقي لغة تقييم تفهمها الأسواق المالية التقليدية مسبقًا: التدفقات النقدية.
شهدت منظومتَا $ETH و$BNB نموًا مطردًا في كثافة الرسوم الحقيقية. وتوجّه الشبكات الفرعية $AVAX أحجامًا من المعاملات بمستوى النشاط التجاري. لن تحسم دورة التمويل اللامركزي المقبلة لصالح أعلى معدلات الإصدار — بل لصالح البروتوكولات التي تولّد أكبر قدر من النشاط الاقتصادي الحقيقي.
بدأ التمويل اللامركزي بإصدار الرموز. وسيجعل العائد الحقيقي استمراره ممكنًا.
#DeFi #RealYield #CryptoInvesting #ويب3
لسنوات، استقطب التمويل اللامركزي رأس المال من خلال إصدار الرموز. أصدرت البروتوكولات رموز الحوكمة ووزّعتها كحوافز للسيولة، فقفزت القيمة الإجمالية المقفلة (TVL). لكن هذا النمو كان ديونًا، لا إيرادات. كان العائد تخفيفًا لقيمة الرموز في هيئة عائد. وعندما تباطأ الإصدار أو انعكست الأسواق، تبخرت السيولة بين ليلة وضحاها.
يغيّر العائد الحقيقي المعادلة. فهو يعني توزيع إيرادات البروتوكول — أي الرسوم الناتجة عن الاستخدام الفعلي — مباشرةً على المساهمين بالتخزين أو مزوّدي السيولة، وبأصول راسخة. من دون الحاجة إلى التضخم.
لماذا يهم هذا الآن؟
• تثبت البروتوكولات ذات العائد الحقيقي ملاءمة المنتج للسوق. فتحصيل الرسوم يتطلب وجود مستخدمين يرون قيمة كافية تستحق الدفع.
• العائد الحقيقي مستدام ذاتيًا. ولا يتطلب ارتفاع سعر الرمز كي يظل جذابًا.
• إنه يميّز البروتوكولات الجادة عن المشاريع القائمة على السرديات. يمكنك تقييمه كنشاط تجاري، لا كمضاربة.
• مع دخول رؤوس الأموال المؤسسية إلى التمويل اللامركزي، يوفّر العائد الحقيقي لغة تقييم تفهمها الأسواق المالية التقليدية مسبقًا: التدفقات النقدية.
شهدت منظومتَا $ETH و$BNB نموًا مطردًا في كثافة الرسوم الحقيقية. وتوجّه الشبكات الفرعية $AVAX أحجامًا من المعاملات بمستوى النشاط التجاري. لن تحسم دورة التمويل اللامركزي المقبلة لصالح أعلى معدلات الإصدار — بل لصالح البروتوكولات التي تولّد أكبر قدر من النشاط الاقتصادي الحقيقي.
بدأ التمويل اللامركزي بإصدار الرموز. وسيجعل العائد الحقيقي استمراره ممكنًا.
#DeFi #RealYield #CryptoInvesting #ويب3
81
مقالة
💰 هل انتهت «الرموز الوهمية»؟ في 2026، تدخل DeFi عصر العوائد الحقيقيةلسنوات طويلة، كانت الغالبية العظمى من رموز الحوكمة الخاصة بـDeFi تعاني من المشكلة نفسها: فهي كانت تمنح حق التصويت... لكن قيمة اقتصادية مباشرة قليلة جدًا لمستحقيها.
في عام 2026، يتطور هذا النموذج بسرعة.
يُولي المستثمرون الآن اهتمامًا أكبر للبروتوكولات القادرة على توليد إيرادات مستدامة بدلًا من الاكتفاء بوعود النمو. تفرض اتجاهًا جديدًا نفسها: تقاسم الإيرادات (Fee Switching) وReal Yield.
📊 1. رموز تلتقط القيمة أخيرًا
💰 هل انتهت «الرموز الوهمية»؟ في 2026، تدخل DeFi عصر العوائد الحقيقية
لسنوات طويلة، كانت الغالبية العظمى من رموز الحوكمة الخاصة بـDeFi تعاني من المشكلة نفسها: فهي كانت تمنح حق التصويت... لكن قيمة اقتصادية مباشرة قليلة جدًا لمستحقيها.
في عام 2026، يتطور هذا النموذج بسرعة.
يُولي المستثمرون الآن اهتمامًا أكبر للبروتوكولات القادرة على توليد إيرادات مستدامة بدلًا من الاكتفاء بوعود النمو. تفرض اتجاهًا جديدًا نفسها: تقاسم الإيرادات (Fee Switching) وReal Yield.
📊 1. رموز تلتقط القيمة أخيرًا
في عام 2026، يتطور هذا النموذج بسرعة.
يُولي المستثمرون الآن اهتمامًا أكبر للبروتوكولات القادرة على توليد إيرادات مستدامة بدلًا من الاكتفاء بوعود النمو. تفرض اتجاهًا جديدًا نفسها: تقاسم الإيرادات (Fee Switching) وReal Yield.
📊 1. رموز تلتقط القيمة أخيرًا
53
·
--
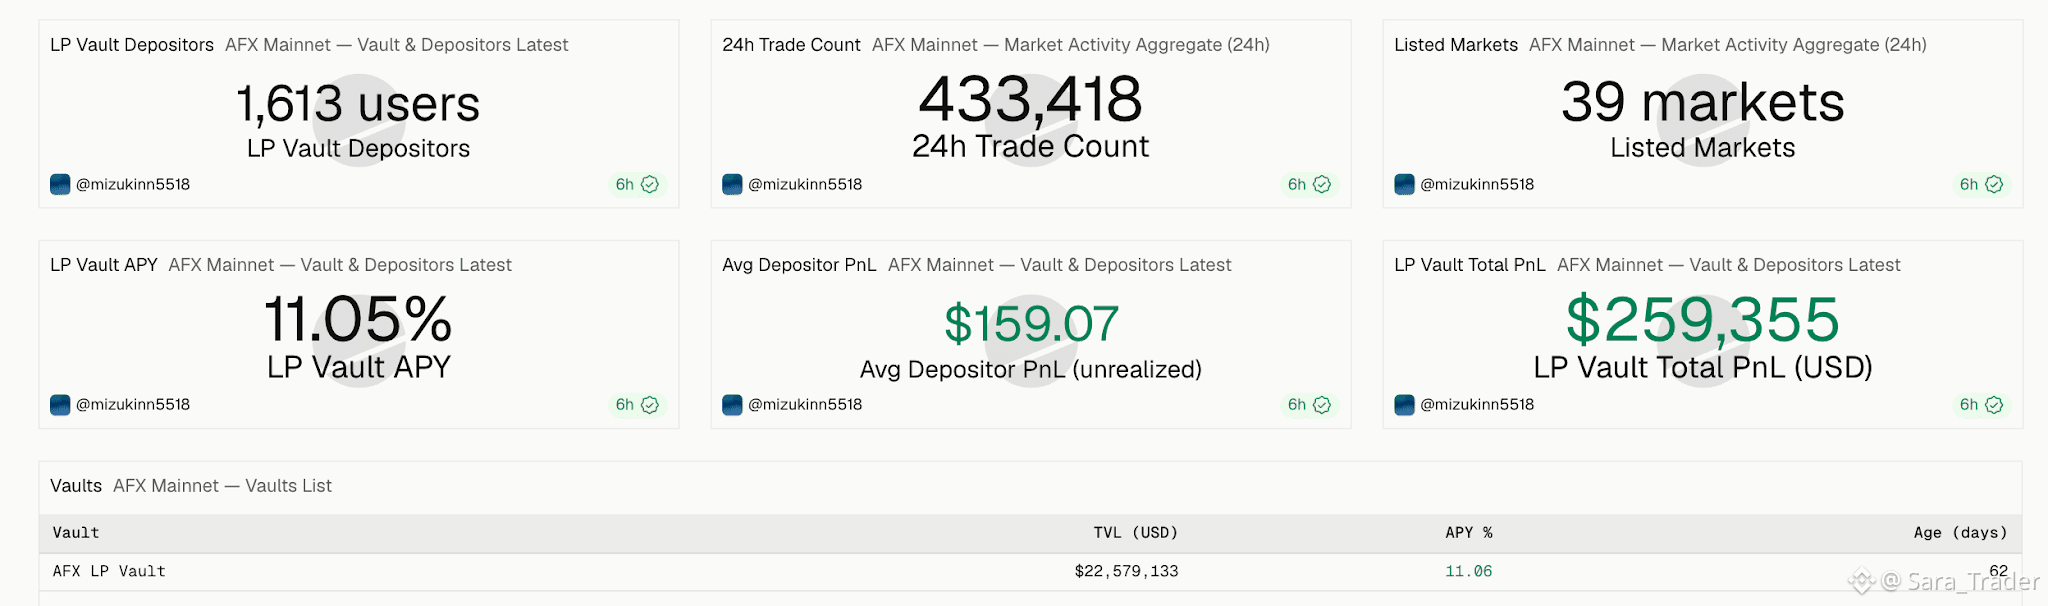
عوائد الخزائن عبر منصات الـ DEX الدائمة ليست قابلة للمقارنة بشكل “تفاح مقابل تفاح”. 🏦
مصدران مختلفان جدًا:
• خزائن تعتمد على الانبعاثات/النقاط فقط: نسب APR رئيسية تبلغ 200–400%، لكن القيمة = انبعاثات الرموز. يعتمد ذلك بالكامل على ثبات سعر TGE. تذبذب عالي.
• خزائن بعائد حقيقي: يتم الدفع من رسوم التداول الفعلية. عائد وصفي أقل، لكنه لا يختفي.
@AFX_XYZ Vault هو النوع ذو العائد الحقيقي: ~11.44% APY من تقاسم الرسوم، بالإضافة إلى نقاط في الأعلى، دون أي عقوبة. لذا فإن الجانب السلبي لديك لديه أرضية مبنية على الرسوم بينما تحصل أيضًا على صعود عبر النقاط.
قاعدة إرشادية: افصل “الـ APR الحقيقي” عن “الـ APR في حال ثبات الرمز” قبل أن تحدد حجم الاستثمار.
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
عوائد الخزائن عبر منصات الـ DEX الدائمة ليست قابلة للمقارنة بشكل “تفاح مقابل تفاح”. 🏦
مصدران مختلفان جدًا:
• خزائن تعتمد على الانبعاثات/النقاط فقط: نسب APR رئيسية تبلغ 200–400%، لكن القيمة = انبعاثات الرموز. يعتمد ذلك بالكامل على ثبات سعر TGE. تذبذب عالي.
• خزائن بعائد حقيقي: يتم الدفع من رسوم التداول الفعلية. عائد وصفي أقل، لكنه لا يختفي.
@AFX_XYZ Vault هو النوع ذو العائد الحقيقي: ~11.44% APY من تقاسم الرسوم، بالإضافة إلى نقاط في الأعلى، دون أي عقوبة. لذا فإن الجانب السلبي لديك لديه أرضية مبنية على الرسوم بينما تحصل أيضًا على صعود عبر النقاط.
قاعدة إرشادية: افصل “الـ APR الحقيقي” عن “الـ APR في حال ثبات الرمز” قبل أن تحدد حجم الاستثمار.
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
مصدران مختلفان جدًا:
• خزائن تعتمد على الانبعاثات/النقاط فقط: نسب APR رئيسية تبلغ 200–400%، لكن القيمة = انبعاثات الرموز. يعتمد ذلك بالكامل على ثبات سعر TGE. تذبذب عالي.
• خزائن بعائد حقيقي: يتم الدفع من رسوم التداول الفعلية. عائد وصفي أقل، لكنه لا يختفي.
@AFX_XYZ Vault هو النوع ذو العائد الحقيقي: ~11.44% APY من تقاسم الرسوم، بالإضافة إلى نقاط في الأعلى، دون أي عقوبة. لذا فإن الجانب السلبي لديك لديه أرضية مبنية على الرسوم بينما تحصل أيضًا على صعود عبر النقاط.
قاعدة إرشادية: افصل “الـ APR الحقيقي” عن “الـ APR في حال ثبات الرمز” قبل أن تحدد حجم الاستثمار.
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
1
136
🌾 ربيع ديفي؟ عوائد مستدامة تعود إلى البروتوكولات
في 29 يونيو 2026، تظهر علامات انتعاش في التمويل اللامركزي. رغم أن إجمالي القيمة السوقية يبلغ 2.14 تريليون دولار، فإن ديفي تحقق عوائد حقيقية مرة أخرى. يقود الطلب على الإقراض، وتكامل الأصول الحقيقية (RWA)، والنشاط العضوي الاقتصاديات على السلسلة. تهيمن إيثيريوم $ETH على ديفي، لكن سلاسل أخرى تكتسب حصة. قد تكون موجة ديفي القادمة أكثر هدوءًا لكنها أكثر استدامة — تركز على الإيرادات الحقيقية بدل برامج الحوافز الرمزية التضخمية.
📌 الخلاصة الرئيسية:
العوائد الحقيقية في ديفي تشير إلى طلب عضوي — الموجة التالية مبنية على إيرادات مستدامة، لا على تضخم الرموز.
#DeFi #RealYield
#BinanceAlphaAlert
🌾 ربيع ديفي؟ عوائد مستدامة تعود إلى البروتوكولات
في 29 يونيو 2026، تظهر علامات انتعاش في التمويل اللامركزي. رغم أن إجمالي القيمة السوقية يبلغ 2.14 تريليون دولار، فإن ديفي تحقق عوائد حقيقية مرة أخرى. يقود الطلب على الإقراض، وتكامل الأصول الحقيقية (RWA)، والنشاط العضوي الاقتصاديات على السلسلة. تهيمن إيثيريوم $ETH على ديفي، لكن سلاسل أخرى تكتسب حصة. قد تكون موجة ديفي القادمة أكثر هدوءًا لكنها أكثر استدامة — تركز على الإيرادات الحقيقية بدل برامج الحوافز الرمزية التضخمية.
📌 الخلاصة الرئيسية:
العوائد الحقيقية في ديفي تشير إلى طلب عضوي — الموجة التالية مبنية على إيرادات مستدامة، لا على تضخم الرموز.
#DeFi #RealYield
#BinanceAlphaAlert
في 29 يونيو 2026، تظهر علامات انتعاش في التمويل اللامركزي. رغم أن إجمالي القيمة السوقية يبلغ 2.14 تريليون دولار، فإن ديفي تحقق عوائد حقيقية مرة أخرى. يقود الطلب على الإقراض، وتكامل الأصول الحقيقية (RWA)، والنشاط العضوي الاقتصاديات على السلسلة. تهيمن إيثيريوم $ETH على ديفي، لكن سلاسل أخرى تكتسب حصة. قد تكون موجة ديفي القادمة أكثر هدوءًا لكنها أكثر استدامة — تركز على الإيرادات الحقيقية بدل برامج الحوافز الرمزية التضخمية.
📌 الخلاصة الرئيسية:
العوائد الحقيقية في ديفي تشير إلى طلب عضوي — الموجة التالية مبنية على إيرادات مستدامة، لا على تضخم الرموز.
#DeFi #RealYield
#BinanceAlphaAlert
30

·
--
$GRVT يعيد تعريف فائدة الرمز كعضوية حية 🔥
معظم رموز البورصات ليست سوى تذاكر دخول. اشترِ وابقَ على الأمل. GRVT يقلب هذا النموذج بالكامل. يحصل مالكو الرموز على رسوم أقل وعائد أعلى وحصة من إيرادات البروتوكول ووصول مبكر إلى المنتجات الجديدة — كل ذلك عبر الاستخدام الفعّال للمنصة.
تتدفق 100% من فائض الاقتصاد مرة أخرى إلى حاملي الرموز عبر عمليات إعادة الشراء وإعادة الاستثمار. هذا يعني أن كل دولار تكسبه المنصة يزيد مباشرةً من القيمة الجوهرية لـ $GRVT. لا ضجيج، بل مواءمة حقيقية للتدفقات النقدية.
مع اقتراب TGE، هذه واحدة من البنى القليلة التي يعمل فيها رمزك فعليًا لصالحك بدلًا من أن يظل خامدًا. أي عامل برأيك سيؤثر أكثر على القيمة طويلة الأجل؟
ليست نصيحة مالية. دائمًا أدرِخ مخاطرك.
#GRVT #Tokenomics #RealYield #Crypto
🔥
$GRVT يعيد تعريف فائدة الرمز كعضوية حية 🔥
معظم رموز البورصات ليست سوى تذاكر دخول. اشترِ وابقَ على الأمل. GRVT يقلب هذا النموذج بالكامل. يحصل مالكو الرموز على رسوم أقل وعائد أعلى وحصة من إيرادات البروتوكول ووصول مبكر إلى المنتجات الجديدة — كل ذلك عبر الاستخدام الفعّال للمنصة.
تتدفق 100% من فائض الاقتصاد مرة أخرى إلى حاملي الرموز عبر عمليات إعادة الشراء وإعادة الاستثمار. هذا يعني أن كل دولار تكسبه المنصة يزيد مباشرةً من القيمة الجوهرية لـ $GRVT. لا ضجيج، بل مواءمة حقيقية للتدفقات النقدية.
مع اقتراب TGE، هذه واحدة من البنى القليلة التي يعمل فيها رمزك فعليًا لصالحك بدلًا من أن يظل خامدًا. أي عامل برأيك سيؤثر أكثر على القيمة طويلة الأجل؟
ليست نصيحة مالية. دائمًا أدرِخ مخاطرك.
#GRVT #Tokenomics #RealYield #Crypto
🔥
معظم رموز البورصات ليست سوى تذاكر دخول. اشترِ وابقَ على الأمل. GRVT يقلب هذا النموذج بالكامل. يحصل مالكو الرموز على رسوم أقل وعائد أعلى وحصة من إيرادات البروتوكول ووصول مبكر إلى المنتجات الجديدة — كل ذلك عبر الاستخدام الفعّال للمنصة.
تتدفق 100% من فائض الاقتصاد مرة أخرى إلى حاملي الرموز عبر عمليات إعادة الشراء وإعادة الاستثمار. هذا يعني أن كل دولار تكسبه المنصة يزيد مباشرةً من القيمة الجوهرية لـ $GRVT. لا ضجيج، بل مواءمة حقيقية للتدفقات النقدية.
مع اقتراب TGE، هذه واحدة من البنى القليلة التي يعمل فيها رمزك فعليًا لصالحك بدلًا من أن يظل خامدًا. أي عامل برأيك سيؤثر أكثر على القيمة طويلة الأجل؟
ليست نصيحة مالية. دائمًا أدرِخ مخاطرك.
#GRVT #Tokenomics #RealYield #Crypto
🔥
15
·
--
أوضح تدفق مايو شيئًا لن تعترف به معظم المحافظ.
الأصول التي لا تحقق عائدات تعرضت لأكبر العقوبات. الأصول الإنتاجية احتفظت بمستوى أفضل نسبيًا - وهذه الفجوة مهمة مع دخولنا يونيو.
$ETH بعد Pectra تُولد عائدات حقيقية من الستاكينغ بينما تقلل رسوم البلوبر من التكاليف. هذا ضغط على العرض ودوّامة طلب تعملان في آن واحد. $BNB عمليات الحرق تستمر في تجاوز الإصدارات بمستويات النشاط الحالية - وهو آلية انكماش تتراكم بصمت. $ADA مكافآت الستاكينغ استمرت في العمل بينما كان الجميع في حالة من الذعر يتجددون مخططات الأسعار.
في هذه الأثناء، السندات التقليدية TradFi تجلس بالقرب من 5%. هذا الخلفية لا تقتل الكريبتو - بل ترفع المعايير. الأصول التي تنجو في عالم تنافسي من حيث الأسعار هي التي تحقق الأرباح أثناء الاحتفاظ بها.
تدفقات ETF الخاصة بـ BTC سيطرت على عناوين هذا الأسبوع. لاحظ أي سلاسل لم تدخل قائمة التدفقات. هذا التباين ليس ضجيجًا - إنه الأطروحة الحقيقية للمحفظة.
كان مايو اختبار ضغط. يونيو هو الوقت الذي ستكتشف فيه ما إذا كانت حيازاتك قد نجحت في ذلك.
تجارة الأصول الإنتاجية عادت إلى قائمة الطعام. التعرض العام لم يعد كافيًا بعد الآن.
#Crypto #RealYield #DeFi #CryptoInvesting #العملات_البديلة
أوضح تدفق مايو شيئًا لن تعترف به معظم المحافظ.
الأصول التي لا تحقق عائدات تعرضت لأكبر العقوبات. الأصول الإنتاجية احتفظت بمستوى أفضل نسبيًا - وهذه الفجوة مهمة مع دخولنا يونيو.
$ETH بعد Pectra تُولد عائدات حقيقية من الستاكينغ بينما تقلل رسوم البلوبر من التكاليف. هذا ضغط على العرض ودوّامة طلب تعملان في آن واحد. $BNB عمليات الحرق تستمر في تجاوز الإصدارات بمستويات النشاط الحالية - وهو آلية انكماش تتراكم بصمت. $ADA مكافآت الستاكينغ استمرت في العمل بينما كان الجميع في حالة من الذعر يتجددون مخططات الأسعار.
في هذه الأثناء، السندات التقليدية TradFi تجلس بالقرب من 5%. هذا الخلفية لا تقتل الكريبتو - بل ترفع المعايير. الأصول التي تنجو في عالم تنافسي من حيث الأسعار هي التي تحقق الأرباح أثناء الاحتفاظ بها.
تدفقات ETF الخاصة بـ BTC سيطرت على عناوين هذا الأسبوع. لاحظ أي سلاسل لم تدخل قائمة التدفقات. هذا التباين ليس ضجيجًا - إنه الأطروحة الحقيقية للمحفظة.
كان مايو اختبار ضغط. يونيو هو الوقت الذي ستكتشف فيه ما إذا كانت حيازاتك قد نجحت في ذلك.
تجارة الأصول الإنتاجية عادت إلى قائمة الطعام. التعرض العام لم يعد كافيًا بعد الآن.
#Crypto #RealYield #DeFi #CryptoInvesting #العملات_البديلة
الأصول التي لا تحقق عائدات تعرضت لأكبر العقوبات. الأصول الإنتاجية احتفظت بمستوى أفضل نسبيًا - وهذه الفجوة مهمة مع دخولنا يونيو.
$ETH بعد Pectra تُولد عائدات حقيقية من الستاكينغ بينما تقلل رسوم البلوبر من التكاليف. هذا ضغط على العرض ودوّامة طلب تعملان في آن واحد. $BNB عمليات الحرق تستمر في تجاوز الإصدارات بمستويات النشاط الحالية - وهو آلية انكماش تتراكم بصمت. $ADA مكافآت الستاكينغ استمرت في العمل بينما كان الجميع في حالة من الذعر يتجددون مخططات الأسعار.
في هذه الأثناء، السندات التقليدية TradFi تجلس بالقرب من 5%. هذا الخلفية لا تقتل الكريبتو - بل ترفع المعايير. الأصول التي تنجو في عالم تنافسي من حيث الأسعار هي التي تحقق الأرباح أثناء الاحتفاظ بها.
تدفقات ETF الخاصة بـ BTC سيطرت على عناوين هذا الأسبوع. لاحظ أي سلاسل لم تدخل قائمة التدفقات. هذا التباين ليس ضجيجًا - إنه الأطروحة الحقيقية للمحفظة.
كان مايو اختبار ضغط. يونيو هو الوقت الذي ستكتشف فيه ما إذا كانت حيازاتك قد نجحت في ذلك.
تجارة الأصول الإنتاجية عادت إلى قائمة الطعام. التعرض العام لم يعد كافيًا بعد الآن.
#Crypto #RealYield #DeFi #CryptoInvesting #العملات_البديلة
110

$AFX CUMULATIVE VOLUME NEARING $1 BILLION - REAL YIELD MACHINE 🔥
بلغ الحجم للتو $946M مع إقفال $20.71M وإيراد بروتوكول سنوي بقيمة $1.07M. يُعيد برنامج VIP 30-50% من عائدات رسوم هذا البروتوكول كتدفق عائد حقيقي بالدولار الأمريكي (USDC) لمتداولين نشطين. لا توجد انبعاثات رمزية مُحدثة للتضخم، ولا عائد APR مُزوّر - فقط عائد حقيقي مدعوم بنشاط على السلسلة.
هذه ليست مجرد ضجة. الأرقام ترتفع بسرعة والزخم حقيقي. هل هناك L1 سيادي يقدم تنفيذًا مؤسسيًا مع مشاركة نصف الإيرادات مع مستخدميه؟ هذا محرّك جدير بالمتابعة.
هل تبحث عن فرص عائد حقيقي، أم ما زلت تطارد مزارع الانبعاثات؟
ليست نصيحة مالية. دائمًا أدرِك مخاطرَك.
#AFX #DeFi #RealYield #Derivatives
🔥
$AFX CUMULATIVE VOLUME NEARING $1 BILLION - REAL YIELD MACHINE 🔥
بلغ الحجم للتو $946M مع إقفال $20.71M وإيراد بروتوكول سنوي بقيمة $1.07M. يُعيد برنامج VIP 30-50% من عائدات رسوم هذا البروتوكول كتدفق عائد حقيقي بالدولار الأمريكي (USDC) لمتداولين نشطين. لا توجد انبعاثات رمزية مُحدثة للتضخم، ولا عائد APR مُزوّر - فقط عائد حقيقي مدعوم بنشاط على السلسلة.
هذه ليست مجرد ضجة. الأرقام ترتفع بسرعة والزخم حقيقي. هل هناك L1 سيادي يقدم تنفيذًا مؤسسيًا مع مشاركة نصف الإيرادات مع مستخدميه؟ هذا محرّك جدير بالمتابعة.
هل تبحث عن فرص عائد حقيقي، أم ما زلت تطارد مزارع الانبعاثات؟
ليست نصيحة مالية. دائمًا أدرِك مخاطرَك.
#AFX #DeFi #RealYield #Derivatives
🔥
بلغ الحجم للتو $946M مع إقفال $20.71M وإيراد بروتوكول سنوي بقيمة $1.07M. يُعيد برنامج VIP 30-50% من عائدات رسوم هذا البروتوكول كتدفق عائد حقيقي بالدولار الأمريكي (USDC) لمتداولين نشطين. لا توجد انبعاثات رمزية مُحدثة للتضخم، ولا عائد APR مُزوّر - فقط عائد حقيقي مدعوم بنشاط على السلسلة.
هذه ليست مجرد ضجة. الأرقام ترتفع بسرعة والزخم حقيقي. هل هناك L1 سيادي يقدم تنفيذًا مؤسسيًا مع مشاركة نصف الإيرادات مع مستخدميه؟ هذا محرّك جدير بالمتابعة.
هل تبحث عن فرص عائد حقيقي، أم ما زلت تطارد مزارع الانبعاثات؟
ليست نصيحة مالية. دائمًا أدرِك مخاطرَك.
#AFX #DeFi #RealYield #Derivatives
🔥
34
·
--
كنت أشاهد تجمع سيولة يعلن عن 40% APY على البيتكوين الملفوف الأسبوع الماضي.
في عالم الكريبتو، نحن مبرمجون بيولوجيًا لملاحقة أعلى نسبة. نرى APY هائلة على لوحة المعلومات ونفترض على الفور أن البروتوكول مربح للغاية.
نفترض أن العائد هو مكافأة لرأسمالنا.
لكن عندما تتبعت مسار الشبكة الفعلي، كان هناك صفر من الإيرادات الخارجية.
صفر من الطلب على الاقتراض.
صفر من رسوم الشبكة.
كان البروتوكول ببساطة يضخم عملته الأصلية بشكل مفرط لدفع العائدات للمودعين.
لم يكن معدل فائدة.
كان معدل تضخم محلي.
كانوا في الأساس يقومون برشوة المستخدمين بأصل يتناقص بسرعة فقط لتضخيم مقاييسهم بشكل مصطنع.
نحن نخلط باستمرار بين التخفيف والربح.
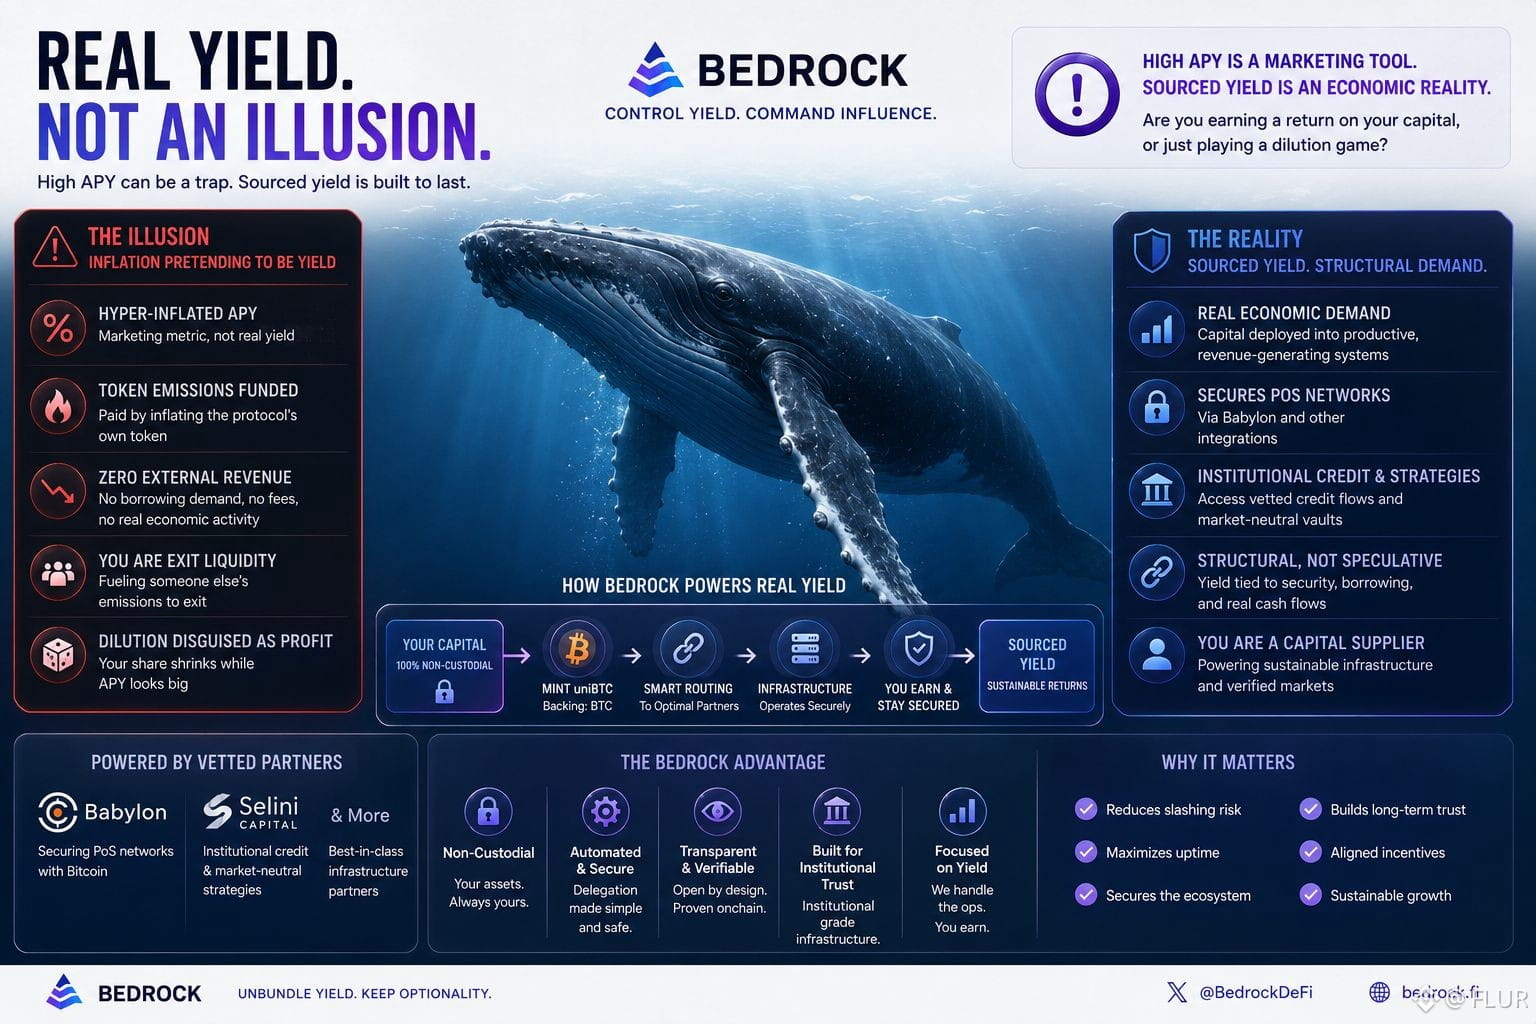
هذا الفخ السلوكي هو بالضبط السبب الذي جعلني أركز كثيرًا على أصل هيكل العائد في Bedrock.
لا تصنع Bedrock APY اصطناعية من الهواء.
عندما تقوم بإصدار uniBTC، يتم نشر البيتكوين الأساسي في بيئات مدفوعة بالطلب الاقتصادي الفعلي.
بدلاً من الاعتماد على حلقة عملة تضخمية، يوفر رأس المال أمانًا كريبتو-اقتصاديًا أساسيًا لشبكات PoS عبر Babylon، أو يتصل مباشرة بتدفقات الائتمان المؤسسي واستراتيجيات محايدة السوق من خلال خزائن مدارة بشكل احترافي (مثل تكاملها مع Selini Capital).
العائد مرتبط بأمان الشبكة الهيكلي والاقتراض المؤسسي، وليس بطباعة الرموز الداخلية.
هذا يغير بشكل جذري دورك في النظام البيئي.
تتوقف عن العمل كسيولة خروج لجدول إصدار مؤقت، وتبدأ في العمل كمزود لسوق ائتماني موثوق ومستدام.
APY العالي هو أداة تسويقية.
العائد المستمد هو واقع اقتصادي.
هل تكسب فعليًا عائدًا على رأس مالك، أم أنك تشارك فقط في لعبة تخفيف متعددة اللاعبين؟
@Bedrock #Bedrock $BR
{future}(BRUSDT)
#BTCFi
$BTC
{future}(BTCUSDT)
$RIF
{future}(RIFUSDT)
#RealYield
كنت أشاهد تجمع سيولة يعلن عن 40% APY على البيتكوين الملفوف الأسبوع الماضي.
في عالم الكريبتو، نحن مبرمجون بيولوجيًا لملاحقة أعلى نسبة. نرى APY هائلة على لوحة المعلومات ونفترض على الفور أن البروتوكول مربح للغاية.
نفترض أن العائد هو مكافأة لرأسمالنا.
لكن عندما تتبعت مسار الشبكة الفعلي، كان هناك صفر من الإيرادات الخارجية.
صفر من الطلب على الاقتراض.
صفر من رسوم الشبكة.
كان البروتوكول ببساطة يضخم عملته الأصلية بشكل مفرط لدفع العائدات للمودعين.
لم يكن معدل فائدة.
كان معدل تضخم محلي.
كانوا في الأساس يقومون برشوة المستخدمين بأصل يتناقص بسرعة فقط لتضخيم مقاييسهم بشكل مصطنع.
نحن نخلط باستمرار بين التخفيف والربح.
هذا الفخ السلوكي هو بالضبط السبب الذي جعلني أركز كثيرًا على أصل هيكل العائد في Bedrock.
لا تصنع Bedrock APY اصطناعية من الهواء.
عندما تقوم بإصدار uniBTC، يتم نشر البيتكوين الأساسي في بيئات مدفوعة بالطلب الاقتصادي الفعلي.
بدلاً من الاعتماد على حلقة عملة تضخمية، يوفر رأس المال أمانًا كريبتو-اقتصاديًا أساسيًا لشبكات PoS عبر Babylon، أو يتصل مباشرة بتدفقات الائتمان المؤسسي واستراتيجيات محايدة السوق من خلال خزائن مدارة بشكل احترافي (مثل تكاملها مع Selini Capital).
العائد مرتبط بأمان الشبكة الهيكلي والاقتراض المؤسسي، وليس بطباعة الرموز الداخلية.
هذا يغير بشكل جذري دورك في النظام البيئي.
تتوقف عن العمل كسيولة خروج لجدول إصدار مؤقت، وتبدأ في العمل كمزود لسوق ائتماني موثوق ومستدام.
APY العالي هو أداة تسويقية.
العائد المستمد هو واقع اقتصادي.
هل تكسب فعليًا عائدًا على رأس مالك، أم أنك تشارك فقط في لعبة تخفيف متعددة اللاعبين؟
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
في عالم الكريبتو، نحن مبرمجون بيولوجيًا لملاحقة أعلى نسبة. نرى APY هائلة على لوحة المعلومات ونفترض على الفور أن البروتوكول مربح للغاية.
نفترض أن العائد هو مكافأة لرأسمالنا.
لكن عندما تتبعت مسار الشبكة الفعلي، كان هناك صفر من الإيرادات الخارجية.
صفر من الطلب على الاقتراض.
صفر من رسوم الشبكة.
كان البروتوكول ببساطة يضخم عملته الأصلية بشكل مفرط لدفع العائدات للمودعين.
لم يكن معدل فائدة.
كان معدل تضخم محلي.
كانوا في الأساس يقومون برشوة المستخدمين بأصل يتناقص بسرعة فقط لتضخيم مقاييسهم بشكل مصطنع.
نحن نخلط باستمرار بين التخفيف والربح.
هذا الفخ السلوكي هو بالضبط السبب الذي جعلني أركز كثيرًا على أصل هيكل العائد في Bedrock.
لا تصنع Bedrock APY اصطناعية من الهواء.
عندما تقوم بإصدار uniBTC، يتم نشر البيتكوين الأساسي في بيئات مدفوعة بالطلب الاقتصادي الفعلي.
بدلاً من الاعتماد على حلقة عملة تضخمية، يوفر رأس المال أمانًا كريبتو-اقتصاديًا أساسيًا لشبكات PoS عبر Babylon، أو يتصل مباشرة بتدفقات الائتمان المؤسسي واستراتيجيات محايدة السوق من خلال خزائن مدارة بشكل احترافي (مثل تكاملها مع Selini Capital).
العائد مرتبط بأمان الشبكة الهيكلي والاقتراض المؤسسي، وليس بطباعة الرموز الداخلية.
هذا يغير بشكل جذري دورك في النظام البيئي.
تتوقف عن العمل كسيولة خروج لجدول إصدار مؤقت، وتبدأ في العمل كمزود لسوق ائتماني موثوق ومستدام.
APY العالي هو أداة تسويقية.
العائد المستمد هو واقع اقتصادي.
هل تكسب فعليًا عائدًا على رأس مالك، أم أنك تشارك فقط في لعبة تخفيف متعددة اللاعبين؟
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
1
241
·
--
تطور عوائد DeFi: من الإصدارات إلى الإيرادات
الحقبة الأولى من DeFi بُنيت على كذبة اتفقنا جميعًا على تصديقها. قامت البروتوكولات بطباعة رموز حوكمة، ووزعتها على مزوّدي السيولة، ثم سمت ذلك "عائدًا". لم يكن عائدًا — بل كان تخفيفًا للملكية مُرتديًا ثوب الدخل. كان البروتوكول يدفع لك رموزه الخاصة التي أصبحت تدريجيًا أقل قيمة لتعويض حقيقة أن الاقتصاديات لم تكن تعمل بالفعل بعد.
تلك الحقبة تقترب من نهايتها، والبديل أكثر إثارة بكثير.
العائد الحقيقي يُغيّر كل شيء. عندما يوزّع بروتوكول إيراد رسوم فعلي على حاملي الرموز، يجب أن تنطبق المعادلات. لا يمكنك تضخيم الطريق لاستدامته. فالبروتوكولات إما أن تولّد نشاطًا اقتصاديًا حقيقيًا أو لا تفعل ذلك. والآن يمكن للسوق التمييز بين بروتوكول يحقق 50 مليون دولار في الرسوم وآخر يوزّع 50 مليون دولار من الرموز المطبوعة.
هذا الفصل يخلق إطار تقييم جديدًا. تصبح الرسوم إلى FDV هي نسبة P/E في عالم الكريبتو. البروتوكولات ذات الإيرادات الحقيقية تتداول بعلاوات. أما البروتوكولات التي تعتمد على الإصدارات فتتداول بخصومات. والمرة الأولى أخيرًا يُسعّر السوق ما يهم — القدرة الإنتاجية، لا الإمكانات السردية.
تداعيات ذلك تتعاظم. يستطيع المموّلون المؤسسيون الذين لم يستطيعوا تبرير التعرض لـ "زراعة العوائد" أن يدعموا نماذج تقاسم الرسوم. تتحول مخصصات الخزينة من رهانات تخمينية إلى مراكز تُنتج دخلًا. وتتغير معادلة العائد المعدّل حسب المخاطر بالكامل عندما يأتي العائد من نشاط اقتصادي بدلًا من إصدار الرموز.
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
تطور عوائد DeFi: من الإصدارات إلى الإيرادات
الحقبة الأولى من DeFi بُنيت على كذبة اتفقنا جميعًا على تصديقها. قامت البروتوكولات بطباعة رموز حوكمة، ووزعتها على مزوّدي السيولة، ثم سمت ذلك "عائدًا". لم يكن عائدًا — بل كان تخفيفًا للملكية مُرتديًا ثوب الدخل. كان البروتوكول يدفع لك رموزه الخاصة التي أصبحت تدريجيًا أقل قيمة لتعويض حقيقة أن الاقتصاديات لم تكن تعمل بالفعل بعد.
تلك الحقبة تقترب من نهايتها، والبديل أكثر إثارة بكثير.
العائد الحقيقي يُغيّر كل شيء. عندما يوزّع بروتوكول إيراد رسوم فعلي على حاملي الرموز، يجب أن تنطبق المعادلات. لا يمكنك تضخيم الطريق لاستدامته. فالبروتوكولات إما أن تولّد نشاطًا اقتصاديًا حقيقيًا أو لا تفعل ذلك. والآن يمكن للسوق التمييز بين بروتوكول يحقق 50 مليون دولار في الرسوم وآخر يوزّع 50 مليون دولار من الرموز المطبوعة.
هذا الفصل يخلق إطار تقييم جديدًا. تصبح الرسوم إلى FDV هي نسبة P/E في عالم الكريبتو. البروتوكولات ذات الإيرادات الحقيقية تتداول بعلاوات. أما البروتوكولات التي تعتمد على الإصدارات فتتداول بخصومات. والمرة الأولى أخيرًا يُسعّر السوق ما يهم — القدرة الإنتاجية، لا الإمكانات السردية.
تداعيات ذلك تتعاظم. يستطيع المموّلون المؤسسيون الذين لم يستطيعوا تبرير التعرض لـ "زراعة العوائد" أن يدعموا نماذج تقاسم الرسوم. تتحول مخصصات الخزينة من رهانات تخمينية إلى مراكز تُنتج دخلًا. وتتغير معادلة العائد المعدّل حسب المخاطر بالكامل عندما يأتي العائد من نشاط اقتصادي بدلًا من إصدار الرموز.
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
الحقبة الأولى من DeFi بُنيت على كذبة اتفقنا جميعًا على تصديقها. قامت البروتوكولات بطباعة رموز حوكمة، ووزعتها على مزوّدي السيولة، ثم سمت ذلك "عائدًا". لم يكن عائدًا — بل كان تخفيفًا للملكية مُرتديًا ثوب الدخل. كان البروتوكول يدفع لك رموزه الخاصة التي أصبحت تدريجيًا أقل قيمة لتعويض حقيقة أن الاقتصاديات لم تكن تعمل بالفعل بعد.
تلك الحقبة تقترب من نهايتها، والبديل أكثر إثارة بكثير.
العائد الحقيقي يُغيّر كل شيء. عندما يوزّع بروتوكول إيراد رسوم فعلي على حاملي الرموز، يجب أن تنطبق المعادلات. لا يمكنك تضخيم الطريق لاستدامته. فالبروتوكولات إما أن تولّد نشاطًا اقتصاديًا حقيقيًا أو لا تفعل ذلك. والآن يمكن للسوق التمييز بين بروتوكول يحقق 50 مليون دولار في الرسوم وآخر يوزّع 50 مليون دولار من الرموز المطبوعة.
هذا الفصل يخلق إطار تقييم جديدًا. تصبح الرسوم إلى FDV هي نسبة P/E في عالم الكريبتو. البروتوكولات ذات الإيرادات الحقيقية تتداول بعلاوات. أما البروتوكولات التي تعتمد على الإصدارات فتتداول بخصومات. والمرة الأولى أخيرًا يُسعّر السوق ما يهم — القدرة الإنتاجية، لا الإمكانات السردية.
تداعيات ذلك تتعاظم. يستطيع المموّلون المؤسسيون الذين لم يستطيعوا تبرير التعرض لـ "زراعة العوائد" أن يدعموا نماذج تقاسم الرسوم. تتحول مخصصات الخزينة من رهانات تخمينية إلى مراكز تُنتج دخلًا. وتتغير معادلة العائد المعدّل حسب المخاطر بالكامل عندما يأتي العائد من نشاط اقتصادي بدلًا من إصدار الرموز.
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
138
·
--
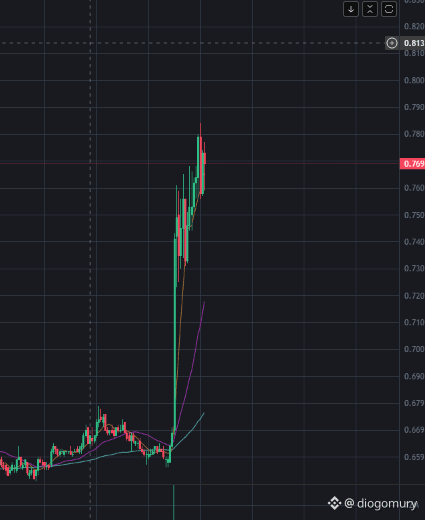
🚨 ألفا: تضخم عدواني وقوة "العائد الحقيقي" في $ASTER
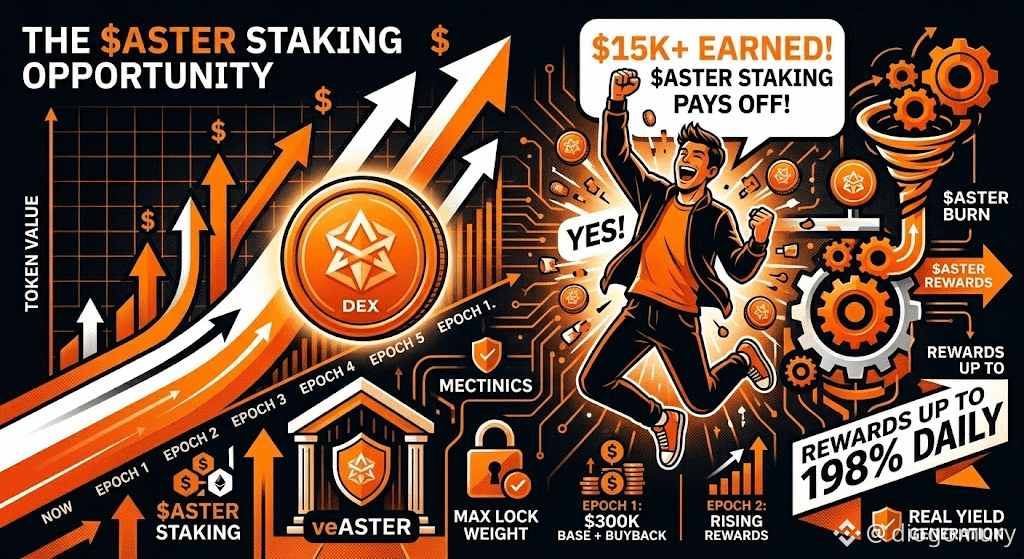
كنت أبحث في التحديث الجديد للرموز الاقتصادية لـ Aster ونموذج الاقتصاد الذي وضعوه جذب انتباهي بشكل كبير. لقد نفذوا نظام إعادة الشراء (Buyback) والحرق (Burn) الذي يمكن أن يصل إلى 198%. ماذا يعني هذا عملياً؟
🔥 إعادة الشراء: 99% من الرسوم اليومية التي تولدها المنصة تُستخدم لإعادة شراء $ASTER في السوق (ضغط شراء مستمر). 🔥 الحرق: كمية مكافئة (99% إضافية) تُحرق من احتياطيات الفريق، مما يقلل المعروض الإجمالي (الهدف هو تقليل المعروض من 8 مليارات إلى 3 مليارات توكن).
لكن القفزة الكبيرة هنا هي: التوكنات المعادة للشراء لا تختفي، بل تذهب مباشرة إلى مكافآت الولاء. بمعنى آخر، المستخدم الذي يقوم بالتخزين لفترة طويلة ويقفل توكناته (مولداً veASTER) هو من يستحوذ على كل هذه القيمة من رسوم الوسيط.
النماذج التي تستخدم إيرادات البروتوكول نفسها لمكافأة من يدعم الشبكة (العائد الحقيقي) أصبحت المعيار الذهبي للبقاء في DeFi.
هل هناك أحد هنا يراقب أو يزرع في هذا النظام البيئي؟ 👇
#ASTER $ASTER #RealYield #CryptoInsights
🚨 ألفا: تضخم عدواني وقوة "العائد الحقيقي" في $ASTER
كنت أبحث في التحديث الجديد للرموز الاقتصادية لـ Aster ونموذج الاقتصاد الذي وضعوه جذب انتباهي بشكل كبير. لقد نفذوا نظام إعادة الشراء (Buyback) والحرق (Burn) الذي يمكن أن يصل إلى 198%. ماذا يعني هذا عملياً؟
🔥 إعادة الشراء: 99% من الرسوم اليومية التي تولدها المنصة تُستخدم لإعادة شراء $ASTER في السوق (ضغط شراء مستمر). 🔥 الحرق: كمية مكافئة (99% إضافية) تُحرق من احتياطيات الفريق، مما يقلل المعروض الإجمالي (الهدف هو تقليل المعروض من 8 مليارات إلى 3 مليارات توكن).
لكن القفزة الكبيرة هنا هي: التوكنات المعادة للشراء لا تختفي، بل تذهب مباشرة إلى مكافآت الولاء. بمعنى آخر، المستخدم الذي يقوم بالتخزين لفترة طويلة ويقفل توكناته (مولداً veASTER) هو من يستحوذ على كل هذه القيمة من رسوم الوسيط.
النماذج التي تستخدم إيرادات البروتوكول نفسها لمكافأة من يدعم الشبكة (العائد الحقيقي) أصبحت المعيار الذهبي للبقاء في DeFi.
هل هناك أحد هنا يراقب أو يزرع في هذا النظام البيئي؟ 👇
#ASTER $ASTER #RealYield #CryptoInsights
كنت أبحث في التحديث الجديد للرموز الاقتصادية لـ Aster ونموذج الاقتصاد الذي وضعوه جذب انتباهي بشكل كبير. لقد نفذوا نظام إعادة الشراء (Buyback) والحرق (Burn) الذي يمكن أن يصل إلى 198%. ماذا يعني هذا عملياً؟
🔥 إعادة الشراء: 99% من الرسوم اليومية التي تولدها المنصة تُستخدم لإعادة شراء $ASTER في السوق (ضغط شراء مستمر). 🔥 الحرق: كمية مكافئة (99% إضافية) تُحرق من احتياطيات الفريق، مما يقلل المعروض الإجمالي (الهدف هو تقليل المعروض من 8 مليارات إلى 3 مليارات توكن).
لكن القفزة الكبيرة هنا هي: التوكنات المعادة للشراء لا تختفي، بل تذهب مباشرة إلى مكافآت الولاء. بمعنى آخر، المستخدم الذي يقوم بالتخزين لفترة طويلة ويقفل توكناته (مولداً veASTER) هو من يستحوذ على كل هذه القيمة من رسوم الوسيط.
النماذج التي تستخدم إيرادات البروتوكول نفسها لمكافأة من يدعم الشبكة (العائد الحقيقي) أصبحت المعيار الذهبي للبقاء في DeFi.
هل هناك أحد هنا يراقب أو يزرع في هذا النظام البيئي؟ 👇
#ASTER $ASTER #RealYield #CryptoInsights
109
·
--
$TMX تُثبّت موعد إطلاقها في 25 أغسطس، مع اقتصاديات رمزية واضحة وآليات عائد حقيقي 🚨 ⚡
حددت TermMax موعد إطلاقها في 25 أغسطس، بإجمالي معروض ثابت يبلغ مليار وحدة، ونسبة تداول أولية واضحة تبلغ 20%. 📊 سيلحظ المستثمرون المحترفون غياب ترتيبات التداول الأولي المنخفضة الاستغلالية: إذ يخضع كل من الفريق والداعمين الأوائل لفترة حظر صارمة مدتها 12 شهرًا، ما يحافظ على الحوافز الداعمة للزخم طويل الأمد.
بدلًا من حقوق الحوكمة العامة، يتيح تخزين $TMX للحصول على sTMX الاستفادة مباشرةً من التدفقات النقدية الحقيقية للبروتوكول، الناتجة عن رسوم الإقراض والتداول. 💡 تبلغ إيرادات البروتوكول الشهرية حاليًا 19 ألف دولار، ما يجعل نمو أحجام التداول مستقبلًا المحفّز الرئيسي لتحويل هذه البنية إلى منظومة قوية تحقق عوائد حقيقية. 💬 هل ستجذب التمويلات اللامركزية ذات السعر الثابت موجة السيولة الكبرى القادمة، أم أن العائد الحقيقي لا يزال في بداياته؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
$TMX تُثبّت موعد إطلاقها في 25 أغسطس، مع اقتصاديات رمزية واضحة وآليات عائد حقيقي 🚨 ⚡
حددت TermMax موعد إطلاقها في 25 أغسطس، بإجمالي معروض ثابت يبلغ مليار وحدة، ونسبة تداول أولية واضحة تبلغ 20%. 📊 سيلحظ المستثمرون المحترفون غياب ترتيبات التداول الأولي المنخفضة الاستغلالية: إذ يخضع كل من الفريق والداعمين الأوائل لفترة حظر صارمة مدتها 12 شهرًا، ما يحافظ على الحوافز الداعمة للزخم طويل الأمد.
بدلًا من حقوق الحوكمة العامة، يتيح تخزين $TMX للحصول على sTMX الاستفادة مباشرةً من التدفقات النقدية الحقيقية للبروتوكول، الناتجة عن رسوم الإقراض والتداول. 💡 تبلغ إيرادات البروتوكول الشهرية حاليًا 19 ألف دولار، ما يجعل نمو أحجام التداول مستقبلًا المحفّز الرئيسي لتحويل هذه البنية إلى منظومة قوية تحقق عوائد حقيقية. 💬 هل ستجذب التمويلات اللامركزية ذات السعر الثابت موجة السيولة الكبرى القادمة، أم أن العائد الحقيقي لا يزال في بداياته؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
حددت TermMax موعد إطلاقها في 25 أغسطس، بإجمالي معروض ثابت يبلغ مليار وحدة، ونسبة تداول أولية واضحة تبلغ 20%. 📊 سيلحظ المستثمرون المحترفون غياب ترتيبات التداول الأولي المنخفضة الاستغلالية: إذ يخضع كل من الفريق والداعمين الأوائل لفترة حظر صارمة مدتها 12 شهرًا، ما يحافظ على الحوافز الداعمة للزخم طويل الأمد.
بدلًا من حقوق الحوكمة العامة، يتيح تخزين $TMX للحصول على sTMX الاستفادة مباشرةً من التدفقات النقدية الحقيقية للبروتوكول، الناتجة عن رسوم الإقراض والتداول. 💡 تبلغ إيرادات البروتوكول الشهرية حاليًا 19 ألف دولار، ما يجعل نمو أحجام التداول مستقبلًا المحفّز الرئيسي لتحويل هذه البنية إلى منظومة قوية تحقق عوائد حقيقية. 💬 هل ستجذب التمويلات اللامركزية ذات السعر الثابت موجة السيولة الكبرى القادمة، أم أن العائد الحقيقي لا يزال في بداياته؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
15
·
--
🦈 وحوش الإيرادات الحقيقية مثل $HYPE و$TRX تمتص معروض السوق سرًا! ⚡
لم تعد الأموال الذكية تطارد المشاريع الوهمية، بل أصبحت رؤوس الأموال المؤسسية تستثمر في بروتوكولات قوية الإيرادات، تعمل بنشاط على تقليص معروض الرموز أو إعادة شرائها. تتصدر وحوش الفئة الأولى مثل $HYPE و$TRX المشهد، إذ توجّه رسوم التداول المرتفعة مباشرةً إلى عمليات إعادة شراء متواصلة للرموز وحرق دائم للمعروض. 📊
سواء أكان ذلك عبر تقاسم الإيرادات مباشرةً أم عمليات إعادة الشراء الضخمة التي نراها لدى عمالقة مثل $UNI ، فإن تحصيل العوائد باستمرار يخلق أرضية خفية تصمد أمام دورات السوق. 💡 عندما تتوزع السيولة على ضجيج المضاربات، تمتص المشاريع المدعومة بتدفقات نقدية حقيقية من البروتوكول ضغوط البيع أولًا، باستمرار. 🌊
💬 أي المسارين تثق به أكثر للتوسع القادم: حرق رسوم البروتوكول بلا هوادة أم إعادة توزيع الإيرادات بانتظام؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
🦈 وحوش الإيرادات الحقيقية مثل $HYPE و$TRX تمتص معروض السوق سرًا! ⚡
لم تعد الأموال الذكية تطارد المشاريع الوهمية، بل أصبحت رؤوس الأموال المؤسسية تستثمر في بروتوكولات قوية الإيرادات، تعمل بنشاط على تقليص معروض الرموز أو إعادة شرائها. تتصدر وحوش الفئة الأولى مثل $HYPE و$TRX المشهد، إذ توجّه رسوم التداول المرتفعة مباشرةً إلى عمليات إعادة شراء متواصلة للرموز وحرق دائم للمعروض. 📊
سواء أكان ذلك عبر تقاسم الإيرادات مباشرةً أم عمليات إعادة الشراء الضخمة التي نراها لدى عمالقة مثل $UNI ، فإن تحصيل العوائد باستمرار يخلق أرضية خفية تصمد أمام دورات السوق. 💡 عندما تتوزع السيولة على ضجيج المضاربات، تمتص المشاريع المدعومة بتدفقات نقدية حقيقية من البروتوكول ضغوط البيع أولًا، باستمرار. 🌊
💬 أي المسارين تثق به أكثر للتوسع القادم: حرق رسوم البروتوكول بلا هوادة أم إعادة توزيع الإيرادات بانتظام؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
لم تعد الأموال الذكية تطارد المشاريع الوهمية، بل أصبحت رؤوس الأموال المؤسسية تستثمر في بروتوكولات قوية الإيرادات، تعمل بنشاط على تقليص معروض الرموز أو إعادة شرائها. تتصدر وحوش الفئة الأولى مثل $HYPE و$TRX المشهد، إذ توجّه رسوم التداول المرتفعة مباشرةً إلى عمليات إعادة شراء متواصلة للرموز وحرق دائم للمعروض. 📊
سواء أكان ذلك عبر تقاسم الإيرادات مباشرةً أم عمليات إعادة الشراء الضخمة التي نراها لدى عمالقة مثل $UNI ، فإن تحصيل العوائد باستمرار يخلق أرضية خفية تصمد أمام دورات السوق. 💡 عندما تتوزع السيولة على ضجيج المضاربات، تمتص المشاريع المدعومة بتدفقات نقدية حقيقية من البروتوكول ضغوط البيع أولًا، باستمرار. 🌊
💬 أي المسارين تثق به أكثر للتوسع القادم: حرق رسوم البروتوكول بلا هوادة أم إعادة توزيع الإيرادات بانتظام؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
6
·
--
العائد الحقيقي مقابل العائد التضخمي: مقياس التمويل اللامركزي الذي يهم فعلًا
خلال موجة الصعود في عام 2021، وزّعت البروتوكولات عوائد سنوية مئوية مذهلة، موّلتها بالكامل من تضخم الرموز. 300%، و1,000%، وأحيانًا أكثر. بدا الأمر كأنه مال مجاني — وكان كذلك، إلى أن جفّ تدفق الإصدار، بعدما باع المشاركون الأوائل رموزهم للمتأخرين.
علّم هذا الانهيار قطاع التمويل اللامركزي درسًا قاسيًا: العائد المدعوم لا شيء سوى رموز حوكمة جديدة الإصدار ليس دخلًا. إنه تخفيف بطيء للقيمة، متنكر في هيئة أرقام خضراء.
العائد الحقيقي يغيّر المعادلة. فهو إيرادات ناتجة عن نشاط البروتوكول الفعلي — مثل رسوم التداول، وفوائد الاقتراض، وغرامات التصفية — وتُوزّع على مزوّدي السيولة أو المشاركين في التخزين. من دون الحاجة إلى إصدار رموز جديدة.
لماذا يهم هذا التمييز الآن؟
1. تصمد البروتوكولات المستدامة أمام الأسواق الهابطة، بينما تنهار البروتوكولات التضخمية عندما تتغير المعنويات.
2. يتزايد اهتمام رؤوس الأموال المؤسسية بالعائد الحقيقي قبل تخصيص الأموال. فالأموال التي تتطلب معايير استثمارية بمستوى صناديق التقاعد لن تقترب من عوائد بونزي السنوية.
3. تكشف إيرادات الرسوم، بوصفها مقياسًا للصحة، مدى ملاءمة البروتوكول للسوق بصورة أفضل من القيمة الإجمالية المقفلة (TVL)، التي يمكن تضخيمها برؤوس الأموال الانتهازية الساعية وراء مكافآت الإصدار.
إن نضوج أسواق الرسوم $ETH ، وحجم تداول البورصات اللامركزية على السلسلة $BNB ، ومعدل معالجة المعاملات $SOL ، يبني بهدوء أساسًا للعائد الحقيقي في أنحاء المنظومة. البروتوكولات التي ستصمد أمام الدورة القادمة هي تلك التي تكسب عوائدها، لا تلك التي تطبعها.
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
العائد الحقيقي مقابل العائد التضخمي: مقياس التمويل اللامركزي الذي يهم فعلًا
خلال موجة الصعود في عام 2021، وزّعت البروتوكولات عوائد سنوية مئوية مذهلة، موّلتها بالكامل من تضخم الرموز. 300%، و1,000%، وأحيانًا أكثر. بدا الأمر كأنه مال مجاني — وكان كذلك، إلى أن جفّ تدفق الإصدار، بعدما باع المشاركون الأوائل رموزهم للمتأخرين.
علّم هذا الانهيار قطاع التمويل اللامركزي درسًا قاسيًا: العائد المدعوم لا شيء سوى رموز حوكمة جديدة الإصدار ليس دخلًا. إنه تخفيف بطيء للقيمة، متنكر في هيئة أرقام خضراء.
العائد الحقيقي يغيّر المعادلة. فهو إيرادات ناتجة عن نشاط البروتوكول الفعلي — مثل رسوم التداول، وفوائد الاقتراض، وغرامات التصفية — وتُوزّع على مزوّدي السيولة أو المشاركين في التخزين. من دون الحاجة إلى إصدار رموز جديدة.
لماذا يهم هذا التمييز الآن؟
1. تصمد البروتوكولات المستدامة أمام الأسواق الهابطة، بينما تنهار البروتوكولات التضخمية عندما تتغير المعنويات.
2. يتزايد اهتمام رؤوس الأموال المؤسسية بالعائد الحقيقي قبل تخصيص الأموال. فالأموال التي تتطلب معايير استثمارية بمستوى صناديق التقاعد لن تقترب من عوائد بونزي السنوية.
3. تكشف إيرادات الرسوم، بوصفها مقياسًا للصحة، مدى ملاءمة البروتوكول للسوق بصورة أفضل من القيمة الإجمالية المقفلة (TVL)، التي يمكن تضخيمها برؤوس الأموال الانتهازية الساعية وراء مكافآت الإصدار.
إن نضوج أسواق الرسوم $ETH ، وحجم تداول البورصات اللامركزية على السلسلة $BNB ، ومعدل معالجة المعاملات $SOL ، يبني بهدوء أساسًا للعائد الحقيقي في أنحاء المنظومة. البروتوكولات التي ستصمد أمام الدورة القادمة هي تلك التي تكسب عوائدها، لا تلك التي تطبعها.
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
خلال موجة الصعود في عام 2021، وزّعت البروتوكولات عوائد سنوية مئوية مذهلة، موّلتها بالكامل من تضخم الرموز. 300%، و1,000%، وأحيانًا أكثر. بدا الأمر كأنه مال مجاني — وكان كذلك، إلى أن جفّ تدفق الإصدار، بعدما باع المشاركون الأوائل رموزهم للمتأخرين.
علّم هذا الانهيار قطاع التمويل اللامركزي درسًا قاسيًا: العائد المدعوم لا شيء سوى رموز حوكمة جديدة الإصدار ليس دخلًا. إنه تخفيف بطيء للقيمة، متنكر في هيئة أرقام خضراء.
العائد الحقيقي يغيّر المعادلة. فهو إيرادات ناتجة عن نشاط البروتوكول الفعلي — مثل رسوم التداول، وفوائد الاقتراض، وغرامات التصفية — وتُوزّع على مزوّدي السيولة أو المشاركين في التخزين. من دون الحاجة إلى إصدار رموز جديدة.
لماذا يهم هذا التمييز الآن؟
1. تصمد البروتوكولات المستدامة أمام الأسواق الهابطة، بينما تنهار البروتوكولات التضخمية عندما تتغير المعنويات.
2. يتزايد اهتمام رؤوس الأموال المؤسسية بالعائد الحقيقي قبل تخصيص الأموال. فالأموال التي تتطلب معايير استثمارية بمستوى صناديق التقاعد لن تقترب من عوائد بونزي السنوية.
3. تكشف إيرادات الرسوم، بوصفها مقياسًا للصحة، مدى ملاءمة البروتوكول للسوق بصورة أفضل من القيمة الإجمالية المقفلة (TVL)، التي يمكن تضخيمها برؤوس الأموال الانتهازية الساعية وراء مكافآت الإصدار.
إن نضوج أسواق الرسوم $ETH ، وحجم تداول البورصات اللامركزية على السلسلة $BNB ، ومعدل معالجة المعاملات $SOL ، يبني بهدوء أساسًا للعائد الحقيقي في أنحاء المنظومة. البروتوكولات التي ستصمد أمام الدورة القادمة هي تلك التي تكسب عوائدها، لا تلك التي تطبعها.
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
40
·
--
العائد الحقيقي مقابل تضخم الرموز: انقسام تقييم التمويل اللامركزي الذي لا يتحدث عنه أحد بما يكفي
ليست كل عوائد التمويل اللامركزي متساوية. فهناك فرق جوهري بين البروتوكولات التي تحقق إيرادات من نشاط اقتصادي فعلي، وتلك التي تكتفي بسكّ الرموز لجذب السيولة.
يؤدي العائد الناتج عن إصدار الرموز إلى تضخيم القيمة الإجمالية المقفلة (TVL)، ويخلق وهمًا بالتبني. وعندما تنفد الحوافز، يخرج رأس المال الانتهازي بعنف. وقد شهدنا تكرار ذلك خلال دورة 2021-2022: انهارت البروتوكولات التي لم تحقق إيرادات حقيقية من الرسوم بمجرد تباطؤ إصدار الرموز.
أما العائد الحقيقي — من رسوم التداول والإقراض والاقتراض وأقساط الخيارات — فيختلف من الناحية الهيكلية. فهو ينمو مع الاستخدام، لا مع الإصدار. وتُنشئ البروتوكولات التي تستحوذ على عائد حقيقي حلقة تغذية راجعة مستدامة: فزيادة الاستخدام ترفع الرسوم، ما يجذب مشاركين متوافقين في المصالح بدلًا من السيولة الانتهازية.
المقاييس التي ينبغي مراقبتها: إيرادات الرسوم لكل دولار من القيمة الإجمالية المقفلة (TVL)، ونسبة إصدار الرموز إلى الرسوم، ونسبة العائد المدفوع بأصول غير أصلية. فهذه المقاييس تميز البروتوكولات القادرة على الاستمرار عن أوهام استئجار السيولة.
$ETH يضم أعمق منظومة للتمويل اللامركزي ذات العائد الحقيقي — رسوم منصات التداول اللامركزية (DEX)، وفروق الإقراض، وعوائد التخزين السائل، وكلها مدفوعة بنشاط اقتصادي حقيقي. ويستفيد $BNB من بيئة BSC ذات الإنتاجية العالية، التي تولّد أحجام تداول حقيقية على منصات التداول اللامركزية. وتستحق كلتا السلسلتين المتابعة مع بدء التحول التالي في التمويل اللامركزي.
ستكافئ الدورة المقبلة البروتوكولات التي صمدت بفضل الإيرادات الحقيقية — لا تلك التي اكتفت بشراء السيولة.
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
العائد الحقيقي مقابل تضخم الرموز: انقسام تقييم التمويل اللامركزي الذي لا يتحدث عنه أحد بما يكفي
ليست كل عوائد التمويل اللامركزي متساوية. فهناك فرق جوهري بين البروتوكولات التي تحقق إيرادات من نشاط اقتصادي فعلي، وتلك التي تكتفي بسكّ الرموز لجذب السيولة.
يؤدي العائد الناتج عن إصدار الرموز إلى تضخيم القيمة الإجمالية المقفلة (TVL)، ويخلق وهمًا بالتبني. وعندما تنفد الحوافز، يخرج رأس المال الانتهازي بعنف. وقد شهدنا تكرار ذلك خلال دورة 2021-2022: انهارت البروتوكولات التي لم تحقق إيرادات حقيقية من الرسوم بمجرد تباطؤ إصدار الرموز.
أما العائد الحقيقي — من رسوم التداول والإقراض والاقتراض وأقساط الخيارات — فيختلف من الناحية الهيكلية. فهو ينمو مع الاستخدام، لا مع الإصدار. وتُنشئ البروتوكولات التي تستحوذ على عائد حقيقي حلقة تغذية راجعة مستدامة: فزيادة الاستخدام ترفع الرسوم، ما يجذب مشاركين متوافقين في المصالح بدلًا من السيولة الانتهازية.
المقاييس التي ينبغي مراقبتها: إيرادات الرسوم لكل دولار من القيمة الإجمالية المقفلة (TVL)، ونسبة إصدار الرموز إلى الرسوم، ونسبة العائد المدفوع بأصول غير أصلية. فهذه المقاييس تميز البروتوكولات القادرة على الاستمرار عن أوهام استئجار السيولة.
$ETH يضم أعمق منظومة للتمويل اللامركزي ذات العائد الحقيقي — رسوم منصات التداول اللامركزية (DEX)، وفروق الإقراض، وعوائد التخزين السائل، وكلها مدفوعة بنشاط اقتصادي حقيقي. ويستفيد $BNB من بيئة BSC ذات الإنتاجية العالية، التي تولّد أحجام تداول حقيقية على منصات التداول اللامركزية. وتستحق كلتا السلسلتين المتابعة مع بدء التحول التالي في التمويل اللامركزي.
ستكافئ الدورة المقبلة البروتوكولات التي صمدت بفضل الإيرادات الحقيقية — لا تلك التي اكتفت بشراء السيولة.
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
ليست كل عوائد التمويل اللامركزي متساوية. فهناك فرق جوهري بين البروتوكولات التي تحقق إيرادات من نشاط اقتصادي فعلي، وتلك التي تكتفي بسكّ الرموز لجذب السيولة.
يؤدي العائد الناتج عن إصدار الرموز إلى تضخيم القيمة الإجمالية المقفلة (TVL)، ويخلق وهمًا بالتبني. وعندما تنفد الحوافز، يخرج رأس المال الانتهازي بعنف. وقد شهدنا تكرار ذلك خلال دورة 2021-2022: انهارت البروتوكولات التي لم تحقق إيرادات حقيقية من الرسوم بمجرد تباطؤ إصدار الرموز.
أما العائد الحقيقي — من رسوم التداول والإقراض والاقتراض وأقساط الخيارات — فيختلف من الناحية الهيكلية. فهو ينمو مع الاستخدام، لا مع الإصدار. وتُنشئ البروتوكولات التي تستحوذ على عائد حقيقي حلقة تغذية راجعة مستدامة: فزيادة الاستخدام ترفع الرسوم، ما يجذب مشاركين متوافقين في المصالح بدلًا من السيولة الانتهازية.
المقاييس التي ينبغي مراقبتها: إيرادات الرسوم لكل دولار من القيمة الإجمالية المقفلة (TVL)، ونسبة إصدار الرموز إلى الرسوم، ونسبة العائد المدفوع بأصول غير أصلية. فهذه المقاييس تميز البروتوكولات القادرة على الاستمرار عن أوهام استئجار السيولة.
$ETH يضم أعمق منظومة للتمويل اللامركزي ذات العائد الحقيقي — رسوم منصات التداول اللامركزية (DEX)، وفروق الإقراض، وعوائد التخزين السائل، وكلها مدفوعة بنشاط اقتصادي حقيقي. ويستفيد $BNB من بيئة BSC ذات الإنتاجية العالية، التي تولّد أحجام تداول حقيقية على منصات التداول اللامركزية. وتستحق كلتا السلسلتين المتابعة مع بدء التحول التالي في التمويل اللامركزي.
ستكافئ الدورة المقبلة البروتوكولات التي صمدت بفضل الإيرادات الحقيقية — لا تلك التي اكتفت بشراء السيولة.
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
15
·
--
العائد الحقيقي في التمويل اللامركزي مقابل العائد التضخمي: اعرف ما الذي تكسبه فعليًا
أحد أهم الفروق في التمويل اللامركزي يغفل عنه معظم المشاركين الأفراد: الفرق بين العائد الحقيقي والعائد التضخمي.
يعتمد العائد التضخمي على إصدار الرموز. تُصدر البروتوكولات رموزها الأصلية وتوزعها كعائد سنوي بالنسبة المئوية (APR). يبدو الرقم مغريًا — أحيانًا 50% أو 100% أو حتى أكثر — لكن هذا العائد يخفّض باستمرار حصص حاملي الرموز الحاليين. أنت لا تكسب إيرادات؛ بل تتلقى رموزًا حديثة الإصدار. وغالبًا ما تقترب العوائد الصافية من الصفر أو تصبح سلبية عند احتساب انخفاض قيمة الرمز.
أما العائد الحقيقي فمختلف. فهو يأتي من إيرادات البروتوكول الفعلية — رسوم التداول، وعائدات التصفية، وفروق أسعار الفائدة، وهوامش الإقراض — التي تُوزَّع على المشاركين في التخزين أو مزوّدي السيولة (LPs) بأصول راسخة. وهذا نموذج مستدام، إذ يحقق البروتوكول تدفقات نقدية فعلية.
كيف تميّز بينهما:
→ تحقّق من مصدر العائد: هل هو إصدار الرموز أم إيرادات الرسوم؟
→ راجع لوحات بيانات إيرادات البروتوكول، لا أرقام APR وحدها
→ قيّم معدل تضخم الرمز مقارنةً بـ APR — إذا تجاوز التضخم APR، فأنت تخسر قيمة حقيقية
→ أعطِ الأولوية للبروتوكولات التي يرتبط فيها نمو القيمة الإجمالية المقفلة (TVL) بنمو الإيرادات
تُحقق منظومات $ETH L2 إيرادات من الرسوم على نطاق واسع. وتبني بروتوكولات $BNB DeFi هياكل عوائد مستدامة. وتعمل منصات التداول اللامركزية (DEXs) القائمة على $SOL على تطوير طبقة العائد الحقيقي لديها. البروتوكولات التي ستصمد أمام دورة السوق الهابطة القادمة هي تلك التي يُكتسب فيها العائد، لا يُطبع.
اسعَ وراء العائد الحقيقي. وتجاهل ضجيج التضخم.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
العائد الحقيقي في التمويل اللامركزي مقابل العائد التضخمي: اعرف ما الذي تكسبه فعليًا
أحد أهم الفروق في التمويل اللامركزي يغفل عنه معظم المشاركين الأفراد: الفرق بين العائد الحقيقي والعائد التضخمي.
يعتمد العائد التضخمي على إصدار الرموز. تُصدر البروتوكولات رموزها الأصلية وتوزعها كعائد سنوي بالنسبة المئوية (APR). يبدو الرقم مغريًا — أحيانًا 50% أو 100% أو حتى أكثر — لكن هذا العائد يخفّض باستمرار حصص حاملي الرموز الحاليين. أنت لا تكسب إيرادات؛ بل تتلقى رموزًا حديثة الإصدار. وغالبًا ما تقترب العوائد الصافية من الصفر أو تصبح سلبية عند احتساب انخفاض قيمة الرمز.
أما العائد الحقيقي فمختلف. فهو يأتي من إيرادات البروتوكول الفعلية — رسوم التداول، وعائدات التصفية، وفروق أسعار الفائدة، وهوامش الإقراض — التي تُوزَّع على المشاركين في التخزين أو مزوّدي السيولة (LPs) بأصول راسخة. وهذا نموذج مستدام، إذ يحقق البروتوكول تدفقات نقدية فعلية.
كيف تميّز بينهما:
→ تحقّق من مصدر العائد: هل هو إصدار الرموز أم إيرادات الرسوم؟
→ راجع لوحات بيانات إيرادات البروتوكول، لا أرقام APR وحدها
→ قيّم معدل تضخم الرمز مقارنةً بـ APR — إذا تجاوز التضخم APR، فأنت تخسر قيمة حقيقية
→ أعطِ الأولوية للبروتوكولات التي يرتبط فيها نمو القيمة الإجمالية المقفلة (TVL) بنمو الإيرادات
تُحقق منظومات $ETH L2 إيرادات من الرسوم على نطاق واسع. وتبني بروتوكولات $BNB DeFi هياكل عوائد مستدامة. وتعمل منصات التداول اللامركزية (DEXs) القائمة على $SOL على تطوير طبقة العائد الحقيقي لديها. البروتوكولات التي ستصمد أمام دورة السوق الهابطة القادمة هي تلك التي يُكتسب فيها العائد، لا يُطبع.
اسعَ وراء العائد الحقيقي. وتجاهل ضجيج التضخم.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
أحد أهم الفروق في التمويل اللامركزي يغفل عنه معظم المشاركين الأفراد: الفرق بين العائد الحقيقي والعائد التضخمي.
يعتمد العائد التضخمي على إصدار الرموز. تُصدر البروتوكولات رموزها الأصلية وتوزعها كعائد سنوي بالنسبة المئوية (APR). يبدو الرقم مغريًا — أحيانًا 50% أو 100% أو حتى أكثر — لكن هذا العائد يخفّض باستمرار حصص حاملي الرموز الحاليين. أنت لا تكسب إيرادات؛ بل تتلقى رموزًا حديثة الإصدار. وغالبًا ما تقترب العوائد الصافية من الصفر أو تصبح سلبية عند احتساب انخفاض قيمة الرمز.
أما العائد الحقيقي فمختلف. فهو يأتي من إيرادات البروتوكول الفعلية — رسوم التداول، وعائدات التصفية، وفروق أسعار الفائدة، وهوامش الإقراض — التي تُوزَّع على المشاركين في التخزين أو مزوّدي السيولة (LPs) بأصول راسخة. وهذا نموذج مستدام، إذ يحقق البروتوكول تدفقات نقدية فعلية.
كيف تميّز بينهما:
→ تحقّق من مصدر العائد: هل هو إصدار الرموز أم إيرادات الرسوم؟
→ راجع لوحات بيانات إيرادات البروتوكول، لا أرقام APR وحدها
→ قيّم معدل تضخم الرمز مقارنةً بـ APR — إذا تجاوز التضخم APR، فأنت تخسر قيمة حقيقية
→ أعطِ الأولوية للبروتوكولات التي يرتبط فيها نمو القيمة الإجمالية المقفلة (TVL) بنمو الإيرادات
تُحقق منظومات $ETH L2 إيرادات من الرسوم على نطاق واسع. وتبني بروتوكولات $BNB DeFi هياكل عوائد مستدامة. وتعمل منصات التداول اللامركزية (DEXs) القائمة على $SOL على تطوير طبقة العائد الحقيقي لديها. البروتوكولات التي ستصمد أمام دورة السوق الهابطة القادمة هي تلك التي يُكتسب فيها العائد، لا يُطبع.
اسعَ وراء العائد الحقيقي. وتجاهل ضجيج التضخم.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
30
·
--
ثورة العائد الحقيقي في التمويل اللامركزي: لماذا يُعدّ التدفق النقدي للبروتوكول الميزة التنافسية الوحيدة التي تدوم
بُني ازدهار التمويل اللامركزي في عام 2021 إلى حد كبير على آلية واحدة: إصدار الرموز. كانت البروتوكولات تُصدر رموز الحوكمة، وتوزعها كمكافآت لتعدين السيولة، فتشاهد القيمة الإجمالية المقفلة ترتفع بشكل هائل بين ليلة وضحاها. المشكلة؟ كان هذا رأس المال مستأجرًا دائمًا، لا مملوكًا.
تتبع السيولة الانتهازية العائد. وبمجرد أن يتباطأ إصدار الرموز أو يقدم منافس عائدًا سنويًا أعلى، يتبخر رأس المال. تنهار القيمة الإجمالية المقفلة، ويتبعها سعر الرمز. ثم تتكرر الدورة.
يغيّر العائد الحقيقي المعادلة. فالبروتوكول الذي يحقق إيرادات مستدامة — من رسوم التداول، أو فروق أسعار الاقتراض، أو رسوم التصفية — ويوزع هذه الإيرادات على المودعين، يحقق توافقًا حقيقيًا في المصالح. يبقى رأس المال لأن النشاط التجاري الأساسي يدر عوائد، لا لأن البروتوكول يطبع الرموز ليحافظ على أهميته.
أوضح معيار للاختبار هو: هل يستطيع البروتوكول الاستمرار من دون أي إصدار للرموز؟ إذا كان الجواب نعم، فلديه نشاط تجاري حقيقي. وإذا كان لا، فهو مخطط بونزي مرفق برمز حوكمة.
هذا المنظور الجديد مهم لبناء المحافظ الاستثمارية. تجاهل القيمة الإجمالية المقفلة وحدها، واسأل بدلًا من ذلك: ما إيرادات البروتوكول مقابل كل دولار من القيمة الإجمالية المقفلة؟ ما النسبة التي تذهب إلى حاملي الرموز؟ وكيف كان اتجاه الإيرادات خلال الأشهر الثلاثة إلى الستة الماضية؟
البروتوكولات التي تصمد في الأسواق الهابطة مع تراجع إصدار الرموز، بينما تظل إيرادات الرسوم مستقرة أو تنمو، هي الأوفر حظًا لقيادة الدورة التالية. $ETH يستضيف معظم هذه البنية التحتية. ويعمل نظام $BNB البيئي بنشاط على تطويرها. وكلاهما يعزز دوامة العائد الحقيقي.
العائد الحقيقي ليس مجرد سردية، بل هو نموذج أعمال. ونماذج الأعمال تتراكم عوائدها بمرور الوقت.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
ثورة العائد الحقيقي في التمويل اللامركزي: لماذا يُعدّ التدفق النقدي للبروتوكول الميزة التنافسية الوحيدة التي تدوم
بُني ازدهار التمويل اللامركزي في عام 2021 إلى حد كبير على آلية واحدة: إصدار الرموز. كانت البروتوكولات تُصدر رموز الحوكمة، وتوزعها كمكافآت لتعدين السيولة، فتشاهد القيمة الإجمالية المقفلة ترتفع بشكل هائل بين ليلة وضحاها. المشكلة؟ كان هذا رأس المال مستأجرًا دائمًا، لا مملوكًا.
تتبع السيولة الانتهازية العائد. وبمجرد أن يتباطأ إصدار الرموز أو يقدم منافس عائدًا سنويًا أعلى، يتبخر رأس المال. تنهار القيمة الإجمالية المقفلة، ويتبعها سعر الرمز. ثم تتكرر الدورة.
يغيّر العائد الحقيقي المعادلة. فالبروتوكول الذي يحقق إيرادات مستدامة — من رسوم التداول، أو فروق أسعار الاقتراض، أو رسوم التصفية — ويوزع هذه الإيرادات على المودعين، يحقق توافقًا حقيقيًا في المصالح. يبقى رأس المال لأن النشاط التجاري الأساسي يدر عوائد، لا لأن البروتوكول يطبع الرموز ليحافظ على أهميته.
أوضح معيار للاختبار هو: هل يستطيع البروتوكول الاستمرار من دون أي إصدار للرموز؟ إذا كان الجواب نعم، فلديه نشاط تجاري حقيقي. وإذا كان لا، فهو مخطط بونزي مرفق برمز حوكمة.
هذا المنظور الجديد مهم لبناء المحافظ الاستثمارية. تجاهل القيمة الإجمالية المقفلة وحدها، واسأل بدلًا من ذلك: ما إيرادات البروتوكول مقابل كل دولار من القيمة الإجمالية المقفلة؟ ما النسبة التي تذهب إلى حاملي الرموز؟ وكيف كان اتجاه الإيرادات خلال الأشهر الثلاثة إلى الستة الماضية؟
البروتوكولات التي تصمد في الأسواق الهابطة مع تراجع إصدار الرموز، بينما تظل إيرادات الرسوم مستقرة أو تنمو، هي الأوفر حظًا لقيادة الدورة التالية. $ETH يستضيف معظم هذه البنية التحتية. ويعمل نظام $BNB البيئي بنشاط على تطويرها. وكلاهما يعزز دوامة العائد الحقيقي.
العائد الحقيقي ليس مجرد سردية، بل هو نموذج أعمال. ونماذج الأعمال تتراكم عوائدها بمرور الوقت.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
بُني ازدهار التمويل اللامركزي في عام 2021 إلى حد كبير على آلية واحدة: إصدار الرموز. كانت البروتوكولات تُصدر رموز الحوكمة، وتوزعها كمكافآت لتعدين السيولة، فتشاهد القيمة الإجمالية المقفلة ترتفع بشكل هائل بين ليلة وضحاها. المشكلة؟ كان هذا رأس المال مستأجرًا دائمًا، لا مملوكًا.
تتبع السيولة الانتهازية العائد. وبمجرد أن يتباطأ إصدار الرموز أو يقدم منافس عائدًا سنويًا أعلى، يتبخر رأس المال. تنهار القيمة الإجمالية المقفلة، ويتبعها سعر الرمز. ثم تتكرر الدورة.
يغيّر العائد الحقيقي المعادلة. فالبروتوكول الذي يحقق إيرادات مستدامة — من رسوم التداول، أو فروق أسعار الاقتراض، أو رسوم التصفية — ويوزع هذه الإيرادات على المودعين، يحقق توافقًا حقيقيًا في المصالح. يبقى رأس المال لأن النشاط التجاري الأساسي يدر عوائد، لا لأن البروتوكول يطبع الرموز ليحافظ على أهميته.
أوضح معيار للاختبار هو: هل يستطيع البروتوكول الاستمرار من دون أي إصدار للرموز؟ إذا كان الجواب نعم، فلديه نشاط تجاري حقيقي. وإذا كان لا، فهو مخطط بونزي مرفق برمز حوكمة.
هذا المنظور الجديد مهم لبناء المحافظ الاستثمارية. تجاهل القيمة الإجمالية المقفلة وحدها، واسأل بدلًا من ذلك: ما إيرادات البروتوكول مقابل كل دولار من القيمة الإجمالية المقفلة؟ ما النسبة التي تذهب إلى حاملي الرموز؟ وكيف كان اتجاه الإيرادات خلال الأشهر الثلاثة إلى الستة الماضية؟
البروتوكولات التي تصمد في الأسواق الهابطة مع تراجع إصدار الرموز، بينما تظل إيرادات الرسوم مستقرة أو تنمو، هي الأوفر حظًا لقيادة الدورة التالية. $ETH يستضيف معظم هذه البنية التحتية. ويعمل نظام $BNB البيئي بنشاط على تطويرها. وكلاهما يعزز دوامة العائد الحقيقي.
العائد الحقيقي ليس مجرد سردية، بل هو نموذج أعمال. ونماذج الأعمال تتراكم عوائدها بمرور الوقت.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
25
·
--
ثورة العائد الحقيقي: كيف يفصل التمويل اللامركزي بين الإشارة والضجيج
لسنوات، تنافست بروتوكولات التمويل اللامركزي على أرقام العائد السنوي APY التي لا تعني شيئًا — عوائد مقوّمة برموز مُصدرة حديثًا لا طلب خارجي عليها. وفي نهاية المطاف، سعّر السوق الحقيقة: فالأموال الانتهازية تخرج بمجرد تباطؤ إصدار الرموز، والعوائد السنوية المتضخمة ليست سوى تخفيف للقيمة في ثوبٍ مستتر.
غيّر إطار «العائد الحقيقي» مسار النقاش. فبدلًا من قياس العوائد برموز الحوكمة الأصلية، يطرح سؤالًا أصعب: ما مقدار الإيرادات التي يحققها هذا البروتوكول من نشاط المستخدمين الفعلي، وما الحصة التي تعود منها إلى المشاركين؟
كانت بروتوكولات مثل GMX رائدةً في هذا النموذج — إذ توزّع 70% من رسوم التداول على مزوّدي السيولة والمودعين، بعملة ETH وUSDC، لا برموز مُصدرة حديثًا. وكانت النتيجة رأس مالًا مستقرًا بقي حتى خلال الأسواق الهابطة، لأن الحوافز كانت مقوّمة بأصول يرغب الناس فيها فعلًا.
ينتشر المنطق نفسه عبر منظومة البلوك تشين. إذ تُقيَّم بروتوكولات الإقراض بناءً على دخل الفوائد مقارنةً بعمق السيولة. وتُقاس منصات التداول اللامركزية DEXs بإيرادات الرسوم لكل دولار من إجمالي القيمة المقفلة TVL، لا بحجم التداول وحده. وحتى اقتصاديات الرموز في $BNB tokenomics — حيث يجري الحرق ربع السنوي بتمويل من إيرادات Binance — تتبع منطق العائد الحقيقي على مستوى الشبكة.
لهذا التحول أهمية بنيوية. فبروتوكولات العائد الحقيقي تبني ثقةً تتنامى مع الوقت: الإيرادات الأعلى تجذب مزيدًا من السيولة، ما يتيح تنفيذًا أفضل، ويزيد حجم التداول، ويولّد مزيدًا من إيرادات الرسوم. إنها حلقة نمو لا تتطلب تضخمًا مستمرًا في عدد الرموز كي تستمر.
في منظومتَي $ETH و$SOL ، بروتوكولات التمويل اللامركزي الجديرة بالمتابعة على المدى الطويل هي تلك التي يمكنك فيها فتح مستكشف بلوك تشين، والاطلاع على دخل الرسوم، وفهم سبب وجود العائد.
إذا لم تستطع تفسير مصدر العائد، فمن المرجح أنه يأتي منك.
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
ثورة العائد الحقيقي: كيف يفصل التمويل اللامركزي بين الإشارة والضجيج
لسنوات، تنافست بروتوكولات التمويل اللامركزي على أرقام العائد السنوي APY التي لا تعني شيئًا — عوائد مقوّمة برموز مُصدرة حديثًا لا طلب خارجي عليها. وفي نهاية المطاف، سعّر السوق الحقيقة: فالأموال الانتهازية تخرج بمجرد تباطؤ إصدار الرموز، والعوائد السنوية المتضخمة ليست سوى تخفيف للقيمة في ثوبٍ مستتر.
غيّر إطار «العائد الحقيقي» مسار النقاش. فبدلًا من قياس العوائد برموز الحوكمة الأصلية، يطرح سؤالًا أصعب: ما مقدار الإيرادات التي يحققها هذا البروتوكول من نشاط المستخدمين الفعلي، وما الحصة التي تعود منها إلى المشاركين؟
كانت بروتوكولات مثل GMX رائدةً في هذا النموذج — إذ توزّع 70% من رسوم التداول على مزوّدي السيولة والمودعين، بعملة ETH وUSDC، لا برموز مُصدرة حديثًا. وكانت النتيجة رأس مالًا مستقرًا بقي حتى خلال الأسواق الهابطة، لأن الحوافز كانت مقوّمة بأصول يرغب الناس فيها فعلًا.
ينتشر المنطق نفسه عبر منظومة البلوك تشين. إذ تُقيَّم بروتوكولات الإقراض بناءً على دخل الفوائد مقارنةً بعمق السيولة. وتُقاس منصات التداول اللامركزية DEXs بإيرادات الرسوم لكل دولار من إجمالي القيمة المقفلة TVL، لا بحجم التداول وحده. وحتى اقتصاديات الرموز في $BNB tokenomics — حيث يجري الحرق ربع السنوي بتمويل من إيرادات Binance — تتبع منطق العائد الحقيقي على مستوى الشبكة.
لهذا التحول أهمية بنيوية. فبروتوكولات العائد الحقيقي تبني ثقةً تتنامى مع الوقت: الإيرادات الأعلى تجذب مزيدًا من السيولة، ما يتيح تنفيذًا أفضل، ويزيد حجم التداول، ويولّد مزيدًا من إيرادات الرسوم. إنها حلقة نمو لا تتطلب تضخمًا مستمرًا في عدد الرموز كي تستمر.
في منظومتَي $ETH و$SOL ، بروتوكولات التمويل اللامركزي الجديرة بالمتابعة على المدى الطويل هي تلك التي يمكنك فيها فتح مستكشف بلوك تشين، والاطلاع على دخل الرسوم، وفهم سبب وجود العائد.
إذا لم تستطع تفسير مصدر العائد، فمن المرجح أنه يأتي منك.
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
لسنوات، تنافست بروتوكولات التمويل اللامركزي على أرقام العائد السنوي APY التي لا تعني شيئًا — عوائد مقوّمة برموز مُصدرة حديثًا لا طلب خارجي عليها. وفي نهاية المطاف، سعّر السوق الحقيقة: فالأموال الانتهازية تخرج بمجرد تباطؤ إصدار الرموز، والعوائد السنوية المتضخمة ليست سوى تخفيف للقيمة في ثوبٍ مستتر.
غيّر إطار «العائد الحقيقي» مسار النقاش. فبدلًا من قياس العوائد برموز الحوكمة الأصلية، يطرح سؤالًا أصعب: ما مقدار الإيرادات التي يحققها هذا البروتوكول من نشاط المستخدمين الفعلي، وما الحصة التي تعود منها إلى المشاركين؟
كانت بروتوكولات مثل GMX رائدةً في هذا النموذج — إذ توزّع 70% من رسوم التداول على مزوّدي السيولة والمودعين، بعملة ETH وUSDC، لا برموز مُصدرة حديثًا. وكانت النتيجة رأس مالًا مستقرًا بقي حتى خلال الأسواق الهابطة، لأن الحوافز كانت مقوّمة بأصول يرغب الناس فيها فعلًا.
ينتشر المنطق نفسه عبر منظومة البلوك تشين. إذ تُقيَّم بروتوكولات الإقراض بناءً على دخل الفوائد مقارنةً بعمق السيولة. وتُقاس منصات التداول اللامركزية DEXs بإيرادات الرسوم لكل دولار من إجمالي القيمة المقفلة TVL، لا بحجم التداول وحده. وحتى اقتصاديات الرموز في $BNB tokenomics — حيث يجري الحرق ربع السنوي بتمويل من إيرادات Binance — تتبع منطق العائد الحقيقي على مستوى الشبكة.
لهذا التحول أهمية بنيوية. فبروتوكولات العائد الحقيقي تبني ثقةً تتنامى مع الوقت: الإيرادات الأعلى تجذب مزيدًا من السيولة، ما يتيح تنفيذًا أفضل، ويزيد حجم التداول، ويولّد مزيدًا من إيرادات الرسوم. إنها حلقة نمو لا تتطلب تضخمًا مستمرًا في عدد الرموز كي تستمر.
في منظومتَي $ETH و$SOL ، بروتوكولات التمويل اللامركزي الجديرة بالمتابعة على المدى الطويل هي تلك التي يمكنك فيها فتح مستكشف بلوك تشين، والاطلاع على دخل الرسوم، وفهم سبب وجود العائد.
إذا لم تستطع تفسير مصدر العائد، فمن المرجح أنه يأتي منك.
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
23
·
--
يفصل العائد الحقيقي بين الإشارة والضجيج في التمويل اللامركزي.
لسنوات، تنافست البروتوكولات على إصدار الرموز، إذ أغرقت السوق برموز تضخمية ووصفتها بأنها «عائد» لجذب القيمة الإجمالية المقفلة (TVL). هذا العصر يوشك أن ينتهي بهدوء. دورة التمويل اللامركزي القادمة ستكون من نصيب البروتوكولات التي تحقق إيرادات فعلية من نشاط اقتصادي حقيقي وتعيدها إلى أصحاب المصلحة.
إليك كيف يبدو العائد الحقيقي:
🔹 إيرادات الرسوم الناتجة عن حجم التداول أو نشاط الاقتراض
🔹 توزيعات بأصول راسخة ($ETH و$BNB والعملات المستقرة)، لا برموز حوكمة عديمة القيمة
🔹 عائد يزداد مع استخدام البروتوكول، لا مع سعر الرمز
🔹 استدامة حتى مع انخفاض القيمة الإجمالية المقفلة (TVL)، دون الاعتماد على مشارك جديد لتمويل السابقين
قد تصل معدلات العائد السنوية (APY) القائمة على إصدار الرموز إلى 500% خلال موجات الصعود، ثم تنهار إلى ما يقارب الصفر عندما تنخفض أسعار الرموز. أما بروتوكولات العائد الحقيقي، فتحافظ على أهميتها عبر دورات السوق لأن نموذجها الاقتصادي منطقي بمعزل عن معنويات السوق.
السؤال الأهم الذي ينبغي طرحه قبل الإيداع: من أين يأتي هذا العائد فعليًا؟ إذا كانت الإجابة «إصدار رموز البروتوكول»، فاعلم أن شخصًا آخر يدفع مقابل عائدك، وعندما يتوقف عن ذلك، يتوقف معدل العائد السنوي (APY) أيضًا.
تتجه المشاريع المبنية على بنية $ETH و $BNB بشكل متزايد إلى تصميم اقتصادات الرموز حول تقاسم الإيرادات بدلًا من تخفيف قيمة الحصص. وتحذو منظومات $SOL حذوها.
العائد الحقيقي ليس القصة الأكثر إثارة في عالم العملات المشفرة، لكنه الأكثر استدامة.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
يفصل العائد الحقيقي بين الإشارة والضجيج في التمويل اللامركزي.
لسنوات، تنافست البروتوكولات على إصدار الرموز، إذ أغرقت السوق برموز تضخمية ووصفتها بأنها «عائد» لجذب القيمة الإجمالية المقفلة (TVL). هذا العصر يوشك أن ينتهي بهدوء. دورة التمويل اللامركزي القادمة ستكون من نصيب البروتوكولات التي تحقق إيرادات فعلية من نشاط اقتصادي حقيقي وتعيدها إلى أصحاب المصلحة.
إليك كيف يبدو العائد الحقيقي:
🔹 إيرادات الرسوم الناتجة عن حجم التداول أو نشاط الاقتراض
🔹 توزيعات بأصول راسخة ($ETH و$BNB والعملات المستقرة)، لا برموز حوكمة عديمة القيمة
🔹 عائد يزداد مع استخدام البروتوكول، لا مع سعر الرمز
🔹 استدامة حتى مع انخفاض القيمة الإجمالية المقفلة (TVL)، دون الاعتماد على مشارك جديد لتمويل السابقين
قد تصل معدلات العائد السنوية (APY) القائمة على إصدار الرموز إلى 500% خلال موجات الصعود، ثم تنهار إلى ما يقارب الصفر عندما تنخفض أسعار الرموز. أما بروتوكولات العائد الحقيقي، فتحافظ على أهميتها عبر دورات السوق لأن نموذجها الاقتصادي منطقي بمعزل عن معنويات السوق.
السؤال الأهم الذي ينبغي طرحه قبل الإيداع: من أين يأتي هذا العائد فعليًا؟ إذا كانت الإجابة «إصدار رموز البروتوكول»، فاعلم أن شخصًا آخر يدفع مقابل عائدك، وعندما يتوقف عن ذلك، يتوقف معدل العائد السنوي (APY) أيضًا.
تتجه المشاريع المبنية على بنية $ETH و $BNB بشكل متزايد إلى تصميم اقتصادات الرموز حول تقاسم الإيرادات بدلًا من تخفيف قيمة الحصص. وتحذو منظومات $SOL حذوها.
العائد الحقيقي ليس القصة الأكثر إثارة في عالم العملات المشفرة، لكنه الأكثر استدامة.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
لسنوات، تنافست البروتوكولات على إصدار الرموز، إذ أغرقت السوق برموز تضخمية ووصفتها بأنها «عائد» لجذب القيمة الإجمالية المقفلة (TVL). هذا العصر يوشك أن ينتهي بهدوء. دورة التمويل اللامركزي القادمة ستكون من نصيب البروتوكولات التي تحقق إيرادات فعلية من نشاط اقتصادي حقيقي وتعيدها إلى أصحاب المصلحة.
إليك كيف يبدو العائد الحقيقي:
🔹 إيرادات الرسوم الناتجة عن حجم التداول أو نشاط الاقتراض
🔹 توزيعات بأصول راسخة ($ETH و$BNB والعملات المستقرة)، لا برموز حوكمة عديمة القيمة
🔹 عائد يزداد مع استخدام البروتوكول، لا مع سعر الرمز
🔹 استدامة حتى مع انخفاض القيمة الإجمالية المقفلة (TVL)، دون الاعتماد على مشارك جديد لتمويل السابقين
قد تصل معدلات العائد السنوية (APY) القائمة على إصدار الرموز إلى 500% خلال موجات الصعود، ثم تنهار إلى ما يقارب الصفر عندما تنخفض أسعار الرموز. أما بروتوكولات العائد الحقيقي، فتحافظ على أهميتها عبر دورات السوق لأن نموذجها الاقتصادي منطقي بمعزل عن معنويات السوق.
السؤال الأهم الذي ينبغي طرحه قبل الإيداع: من أين يأتي هذا العائد فعليًا؟ إذا كانت الإجابة «إصدار رموز البروتوكول»، فاعلم أن شخصًا آخر يدفع مقابل عائدك، وعندما يتوقف عن ذلك، يتوقف معدل العائد السنوي (APY) أيضًا.
تتجه المشاريع المبنية على بنية $ETH و $BNB بشكل متزايد إلى تصميم اقتصادات الرموز حول تقاسم الإيرادات بدلًا من تخفيف قيمة الحصص. وتحذو منظومات $SOL حذوها.
العائد الحقيقي ليس القصة الأكثر إثارة في عالم العملات المشفرة، لكنه الأكثر استدامة.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
29

🚨 يحقق $PAPER إيرادات بروتوكول بقيمة 42 مليون دولار خلال ستة أيام متجاوزًا سيركل! 🦈
بعد ستة أيام من الإطلاق، حقق $PAPER إيرادات تراكمية بقيمة 42.24 مليون دولار، ولم يتفوق عليه سوى تيثر على مستوى الشبكة بأكملها وفقًا لمقاييس اليوم الواحد. 📊 وخلف هذا الزخم المذهل، وُزّع مبلغ 41.58 مليون دولار—أي نسبة مذهلة تبلغ 98.46% من إجمالي رسوم البروتوكول المحصّلة—مباشرةً على مُودِعي الرموز.
تكشف الآليات الكامنة وراء ذلك عن قصة مثيرة لتدفق أوامر التداول: إذ تعتمد توزيعات أرباح المودعين بدرجة كبيرة على تصفية مراكز المتداولين، وعلى تجاوز أرصدة مزوّدي السيولة حدّ الـ5 ملايين دولار. 🌊 وفي هذه الحلقة المغلقة، تحقق السيولة الذكية عائدًا مباشرةً من المشاركين النشطين في السوق.
💬 هل تمثل هذه الآلية الدوّارة لإعادة توزيع الرسوم التطور التالي للعائد الحقيقي للبروتوكولات، أم أن زخمها سيخبو عندما يتراجع حجم تداول المتداولين؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
🚨 يحقق $PAPER إيرادات بروتوكول بقيمة 42 مليون دولار خلال ستة أيام متجاوزًا سيركل! 🦈
بعد ستة أيام من الإطلاق، حقق $PAPER إيرادات تراكمية بقيمة 42.24 مليون دولار، ولم يتفوق عليه سوى تيثر على مستوى الشبكة بأكملها وفقًا لمقاييس اليوم الواحد. 📊 وخلف هذا الزخم المذهل، وُزّع مبلغ 41.58 مليون دولار—أي نسبة مذهلة تبلغ 98.46% من إجمالي رسوم البروتوكول المحصّلة—مباشرةً على مُودِعي الرموز.
تكشف الآليات الكامنة وراء ذلك عن قصة مثيرة لتدفق أوامر التداول: إذ تعتمد توزيعات أرباح المودعين بدرجة كبيرة على تصفية مراكز المتداولين، وعلى تجاوز أرصدة مزوّدي السيولة حدّ الـ5 ملايين دولار. 🌊 وفي هذه الحلقة المغلقة، تحقق السيولة الذكية عائدًا مباشرةً من المشاركين النشطين في السوق.
💬 هل تمثل هذه الآلية الدوّارة لإعادة توزيع الرسوم التطور التالي للعائد الحقيقي للبروتوكولات، أم أن زخمها سيخبو عندما يتراجع حجم تداول المتداولين؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
بعد ستة أيام من الإطلاق، حقق $PAPER إيرادات تراكمية بقيمة 42.24 مليون دولار، ولم يتفوق عليه سوى تيثر على مستوى الشبكة بأكملها وفقًا لمقاييس اليوم الواحد. 📊 وخلف هذا الزخم المذهل، وُزّع مبلغ 41.58 مليون دولار—أي نسبة مذهلة تبلغ 98.46% من إجمالي رسوم البروتوكول المحصّلة—مباشرةً على مُودِعي الرموز.
تكشف الآليات الكامنة وراء ذلك عن قصة مثيرة لتدفق أوامر التداول: إذ تعتمد توزيعات أرباح المودعين بدرجة كبيرة على تصفية مراكز المتداولين، وعلى تجاوز أرصدة مزوّدي السيولة حدّ الـ5 ملايين دولار. 🌊 وفي هذه الحلقة المغلقة، تحقق السيولة الذكية عائدًا مباشرةً من المشاركين النشطين في السوق.
💬 هل تمثل هذه الآلية الدوّارة لإعادة توزيع الرسوم التطور التالي للعائد الحقيقي للبروتوكولات، أم أن زخمها سيخبو عندما يتراجع حجم تداول المتداولين؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
3
·
--
إيرادات بروتوكولات التمويل اللامركزي: المقياس الذي يميّز الإشارة عن الضوضاء
كانت القيمة الإجمالية المقفلة (TVL) المقياس الأبرز في التمويل اللامركزي 1.0. فقد جعلت البروتوكولات تبدو ضخمة من دون أن تكشف ما إذا كانت تحقق اقتصاديات مستدامة. لكن ذلك العصر قد انتهى.
يُقيَّم التمويل اللامركزي الناضج اليوم بناءً على الإيرادات الحقيقية — أي الرسوم التي تجنيها البروتوكولات من نشاط المستخدمين الفعلي، لا من السيولة الانتهازية التي تطارد حوافز غير مستدامة وتضخّم الأرقام.
هذا التحول مهم لعدة أسباب:
إيرادات الرسوم مقاومة للتلاعب. فلا يمكنك اصطناع أحجام تداول عضوية على نطاق واسع من دون تكبّد تكاليف هائلة.
تكشف نسب الإيرادات إلى القيمة الإجمالية المقفلة (TVL) عن الفجوات في كفاءة رأس المال بين الشبكات. وتتفوق بروتوكولات الإقراض القائمة على ETH باستمرار وفق هذا المقياس، بينما تعمل منظومات الطبقة الثانية وسلسلة BNB على تضييق الفجوة من خلال تصميم رأسي متخصص.
إن عمليات إعادة شراء الرموز المموّلة من إيرادات البروتوكول تخلق ضغط طلب حقيقيًا — وهو تحسّن هيكلي مقارنةً برموز الحوكمة التي لا تولّد تدفقات نقدية. وقد مهّدت آلية الحرق $BNB لهذا النهج على مستوى منصات التداول؛ والآن تتبنى بروتوكولات التمويل اللامركزي النموذج نفسه.
تجذب البروتوكولات ذات المزايا التنافسية القوية في الرسوم شركاء سيولة مؤسسيين، ما يسرّع قابلية التركيب والنمو عبر السلاسل.
ستكون البروتوكولات التي تصمد أمام السوق الهابطة المقبلة هي تلك التي لديها حد أدنى مضمون من الإيرادات، لا مجرد سقف مرتفع للقيمة الإجمالية المقفلة. ابدأ بقراءة بيانات الأرباح والخسائر، لا لوحات متابعة القيمة الإجمالية المقفلة فحسب.
العائد الحقيقي هو الجسر بين التمويل اللامركزي والتمويل التقليدي.
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
إيرادات بروتوكولات التمويل اللامركزي: المقياس الذي يميّز الإشارة عن الضوضاء
كانت القيمة الإجمالية المقفلة (TVL) المقياس الأبرز في التمويل اللامركزي 1.0. فقد جعلت البروتوكولات تبدو ضخمة من دون أن تكشف ما إذا كانت تحقق اقتصاديات مستدامة. لكن ذلك العصر قد انتهى.
يُقيَّم التمويل اللامركزي الناضج اليوم بناءً على الإيرادات الحقيقية — أي الرسوم التي تجنيها البروتوكولات من نشاط المستخدمين الفعلي، لا من السيولة الانتهازية التي تطارد حوافز غير مستدامة وتضخّم الأرقام.
هذا التحول مهم لعدة أسباب:
إيرادات الرسوم مقاومة للتلاعب. فلا يمكنك اصطناع أحجام تداول عضوية على نطاق واسع من دون تكبّد تكاليف هائلة.
تكشف نسب الإيرادات إلى القيمة الإجمالية المقفلة (TVL) عن الفجوات في كفاءة رأس المال بين الشبكات. وتتفوق بروتوكولات الإقراض القائمة على ETH باستمرار وفق هذا المقياس، بينما تعمل منظومات الطبقة الثانية وسلسلة BNB على تضييق الفجوة من خلال تصميم رأسي متخصص.
إن عمليات إعادة شراء الرموز المموّلة من إيرادات البروتوكول تخلق ضغط طلب حقيقيًا — وهو تحسّن هيكلي مقارنةً برموز الحوكمة التي لا تولّد تدفقات نقدية. وقد مهّدت آلية الحرق $BNB لهذا النهج على مستوى منصات التداول؛ والآن تتبنى بروتوكولات التمويل اللامركزي النموذج نفسه.
تجذب البروتوكولات ذات المزايا التنافسية القوية في الرسوم شركاء سيولة مؤسسيين، ما يسرّع قابلية التركيب والنمو عبر السلاسل.
ستكون البروتوكولات التي تصمد أمام السوق الهابطة المقبلة هي تلك التي لديها حد أدنى مضمون من الإيرادات، لا مجرد سقف مرتفع للقيمة الإجمالية المقفلة. ابدأ بقراءة بيانات الأرباح والخسائر، لا لوحات متابعة القيمة الإجمالية المقفلة فحسب.
العائد الحقيقي هو الجسر بين التمويل اللامركزي والتمويل التقليدي.
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
كانت القيمة الإجمالية المقفلة (TVL) المقياس الأبرز في التمويل اللامركزي 1.0. فقد جعلت البروتوكولات تبدو ضخمة من دون أن تكشف ما إذا كانت تحقق اقتصاديات مستدامة. لكن ذلك العصر قد انتهى.
يُقيَّم التمويل اللامركزي الناضج اليوم بناءً على الإيرادات الحقيقية — أي الرسوم التي تجنيها البروتوكولات من نشاط المستخدمين الفعلي، لا من السيولة الانتهازية التي تطارد حوافز غير مستدامة وتضخّم الأرقام.
هذا التحول مهم لعدة أسباب:
إيرادات الرسوم مقاومة للتلاعب. فلا يمكنك اصطناع أحجام تداول عضوية على نطاق واسع من دون تكبّد تكاليف هائلة.
تكشف نسب الإيرادات إلى القيمة الإجمالية المقفلة (TVL) عن الفجوات في كفاءة رأس المال بين الشبكات. وتتفوق بروتوكولات الإقراض القائمة على ETH باستمرار وفق هذا المقياس، بينما تعمل منظومات الطبقة الثانية وسلسلة BNB على تضييق الفجوة من خلال تصميم رأسي متخصص.
إن عمليات إعادة شراء الرموز المموّلة من إيرادات البروتوكول تخلق ضغط طلب حقيقيًا — وهو تحسّن هيكلي مقارنةً برموز الحوكمة التي لا تولّد تدفقات نقدية. وقد مهّدت آلية الحرق $BNB لهذا النهج على مستوى منصات التداول؛ والآن تتبنى بروتوكولات التمويل اللامركزي النموذج نفسه.
تجذب البروتوكولات ذات المزايا التنافسية القوية في الرسوم شركاء سيولة مؤسسيين، ما يسرّع قابلية التركيب والنمو عبر السلاسل.
ستكون البروتوكولات التي تصمد أمام السوق الهابطة المقبلة هي تلك التي لديها حد أدنى مضمون من الإيرادات، لا مجرد سقف مرتفع للقيمة الإجمالية المقفلة. ابدأ بقراءة بيانات الأرباح والخسائر، لا لوحات متابعة القيمة الإجمالية المقفلة فحسب.
العائد الحقيقي هو الجسر بين التمويل اللامركزي والتمويل التقليدي.
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
50
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#CryptoSelloffTriggersMultipleWhaleLiquidations
73,555 مشاهدات
929 يقومون بالنقاش
2
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
91,667 مشاهدات
1,079 يقومون بالنقاش
3
#WillFOMCMinutesReinforceRateHikeExpectations?
17,196 مشاهدات
382 يقومون بالنقاش
4
#BitcoinActiveSupplyInProfitDropsBelow45%
162,096 مشاهدات
1,404 يقومون بالنقاش
5
#TONStrategyReports$23.97MQ3NetLoss
15,922 مشاهدات
110 يقومون بالنقاش
6
#KavaSaysAbnormalActivityLimitedToKavaLend
105,654 مشاهدات
771 يقومون بالنقاش
7
#WORPTLetsTouristsConvertCryptoToThaiBaht
29,328 مشاهدات
279 يقومون بالنقاش
8
#WhoWillSucceedJensenHuangatNvidia?
288,359 مشاهدات
2,030 يقومون بالنقاش
9
#WhatWillDriveCryptoandStocks’NextRebound?
775,565 مشاهدات
3,829 يقومون بالنقاش
10
#TradFiForBeginners
804,208 مشاهدات
4,830 يقومون بالنقاش