
#ecbtotestaiagentsindigitaleuropayments
ecbtotestaiagentsindigitaleuropayments
60,152 مشاهدات
618 يقومون بالنقاش
رائج
جديد
·
--
تمّ التحقق
#ecbtotestaiagentsindigitaleuropayments
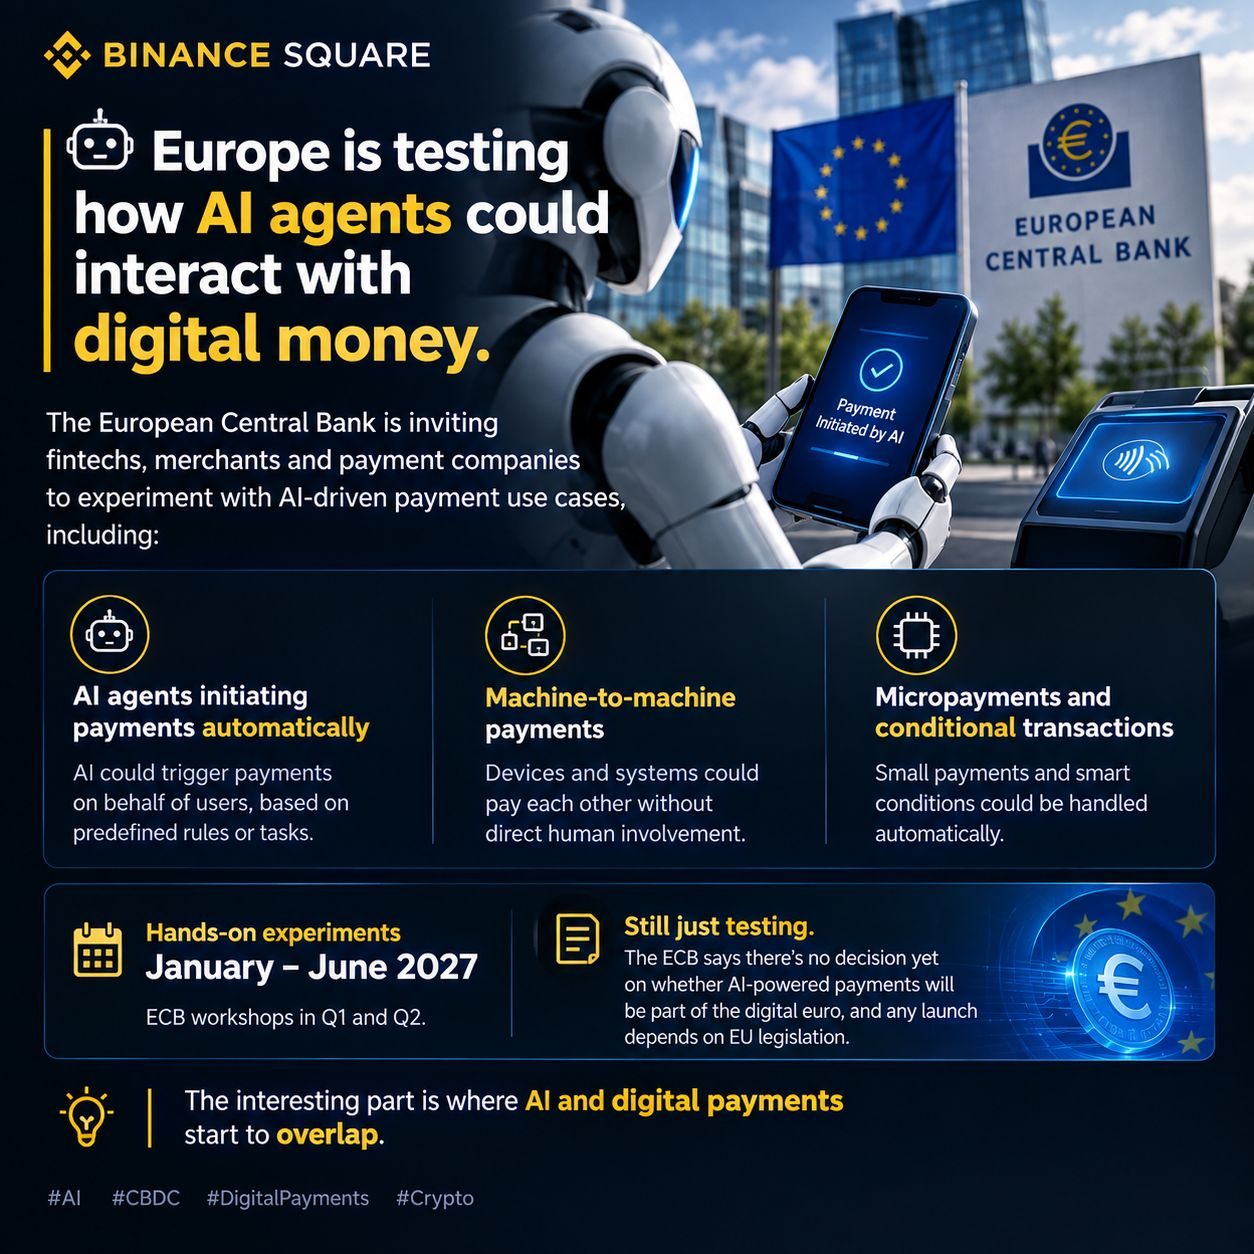
🤖 أوروبا تختبر كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
تدعوالبنك المركزي الأوروبيشركات التكنولوجيا المالية والتجار وشركات المدفوعات إلى تجربة حالات استخدام مدفوعات مدفوعة بالذكاء الاصطناعي، بما في ذلك:
• وكلاء ذكاء اصطناعي يقومون ببدء المدفوعات تلقائياً
• مدفوعات بين الآلات دون تدخل بشري مباشر
• مدفوعات صغيرة ومعاملات مشروطة تتم معالجتها تلقائياً
المرات التجريبية العملية مخطط لها من يناير إلى يونيو 2027، مع ورش عمل تابعة للبنك المركزي الأوروبي خلال الربع الأول والثاني.
لكن هذا لا يزال مجرد اختبار. يقول البنك المركزي الأوروبي إنه لا توجد حتى الآن أي قرارات بشأن ما إذا كانت المدفوعات المدعومة بالذكاء الاصطناعي ستصبح جزءاً من اليورو الرقمي، وأن أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي.
والجزء المثير للاهتمام هو المكان الذي يبدأ فيه التقاء الذكاء الاصطناعي والمدفوعات الرقمية.
#Aİ #CBDC #digitalpayments #crypto
#ecbtotestaiagentsindigitaleuropayments
🤖 أوروبا تختبر كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
تدعوالبنك المركزي الأوروبيشركات التكنولوجيا المالية والتجار وشركات المدفوعات إلى تجربة حالات استخدام مدفوعات مدفوعة بالذكاء الاصطناعي، بما في ذلك:
• وكلاء ذكاء اصطناعي يقومون ببدء المدفوعات تلقائياً
• مدفوعات بين الآلات دون تدخل بشري مباشر
• مدفوعات صغيرة ومعاملات مشروطة تتم معالجتها تلقائياً
المرات التجريبية العملية مخطط لها من يناير إلى يونيو 2027، مع ورش عمل تابعة للبنك المركزي الأوروبي خلال الربع الأول والثاني.
لكن هذا لا يزال مجرد اختبار. يقول البنك المركزي الأوروبي إنه لا توجد حتى الآن أي قرارات بشأن ما إذا كانت المدفوعات المدعومة بالذكاء الاصطناعي ستصبح جزءاً من اليورو الرقمي، وأن أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي.
والجزء المثير للاهتمام هو المكان الذي يبدأ فيه التقاء الذكاء الاصطناعي والمدفوعات الرقمية.
#Aİ #CBDC #digitalpayments #crypto
🤖 أوروبا تختبر كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
تدعوالبنك المركزي الأوروبيشركات التكنولوجيا المالية والتجار وشركات المدفوعات إلى تجربة حالات استخدام مدفوعات مدفوعة بالذكاء الاصطناعي، بما في ذلك:
• وكلاء ذكاء اصطناعي يقومون ببدء المدفوعات تلقائياً
• مدفوعات بين الآلات دون تدخل بشري مباشر
• مدفوعات صغيرة ومعاملات مشروطة تتم معالجتها تلقائياً
المرات التجريبية العملية مخطط لها من يناير إلى يونيو 2027، مع ورش عمل تابعة للبنك المركزي الأوروبي خلال الربع الأول والثاني.
لكن هذا لا يزال مجرد اختبار. يقول البنك المركزي الأوروبي إنه لا توجد حتى الآن أي قرارات بشأن ما إذا كانت المدفوعات المدعومة بالذكاء الاصطناعي ستصبح جزءاً من اليورو الرقمي، وأن أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي.
والجزء المثير للاهتمام هو المكان الذي يبدأ فيه التقاء الذكاء الاصطناعي والمدفوعات الرقمية.
#Aİ #CBDC #digitalpayments #crypto
18

·
--
صاعد
#ecbtotestaiagentsindigitaleuropayments
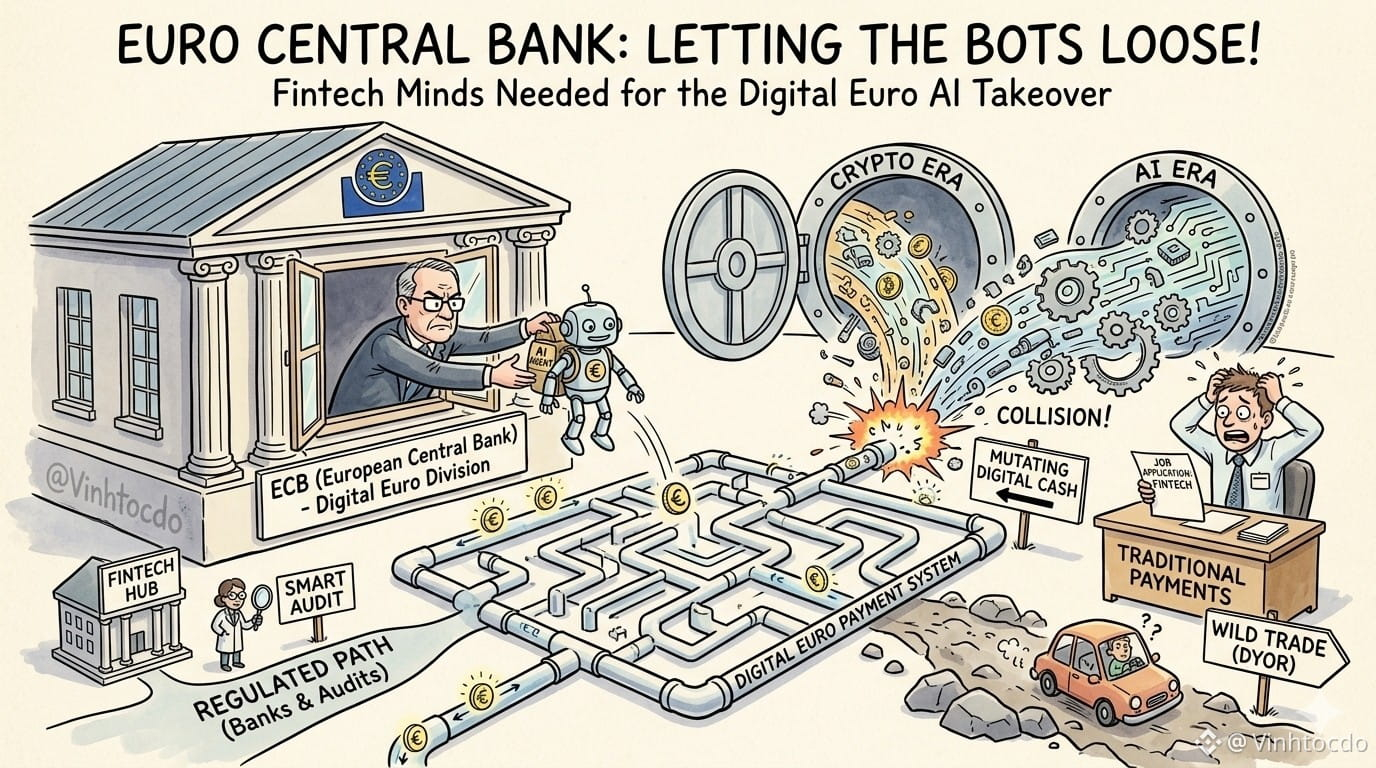
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
🚀 سجّل باستخدام الكود VINHTOCDO أو عبر هذا الرابط: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
👇 انقر للتداول أدناه لتقديم الدعم:
$FET
{future}(FETUSDT)
$OCEAN $BNB
{future}(BNBUSDT)
#DigitalEuro #ECB #AIAgents #VINHTOCDO #Fintech #CryptoAI
#ecbtotestaiagentsindigitaleuropayments
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
🚀 سجّل باستخدام الكود VINHTOCDO أو عبر هذا الرابط: https://www.binance.com/register?ref=VINHTOCDO
👇 انقر للتداول أدناه لتقديم الدعم:
$FET
$OCEAN $BNB
#DigitalEuro #ECB #AIAgents #VINHTOCDO #Fintech #CryptoAI
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
🚀 سجّل باستخدام الكود VINHTOCDO أو عبر هذا الرابط: https://www.binance.com/register?ref=VINHTOCDO
👇 انقر للتداول أدناه لتقديم الدعم:
$FET
$OCEAN $BNB
#DigitalEuro #ECB #AIAgents #VINHTOCDO #Fintech #CryptoAI
3
235

#ecbtotestaiagentsindigitaleuropayments
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
متابعة من فضلكم
$FET
$OCEAN $BNB
#DigitalEuro #ECB #AIAgents #Fintech #CryptoAi
#ecbtotestaiagentsindigitaleuropayments
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
متابعة من فضلكم
$FET
$OCEAN $BNB
#DigitalEuro #ECB #AIAgents #Fintech #CryptoAi
🤖 سيختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي! 💶✨
نعم، لقد قرأت ذلك بشكل صحيح! البنك المركزي الأوروبي يبحث حرفيًا عن عقول في مجال التكنولوجيا المالية للسماح لروبوتات الذكاء الاصطناعي بالتعامل مع مدفوعات اليورو الرقمي بحلول عام 2027. إن عصرَي العملات المشفرة والذكاء الاصطناعي يتصادمان أسرع من تصفياتك السائلة! 💥
هل نحن جاهزون لاقتصادات “من روبوت إلى روبوت” حيث يشتري الذكاء الاصطناعي سعة التخزين السحابية الخاصة به؟ 🌌
🛒 ماذا يجب أن يفعل المتداولون؟
📈 راقب البنية التحتية: النقد الرقمي الخاضع للتنظيم يتغير. راقب المشاريع المتعلقة بالـAI في مجال العملات المشفرة وبروتوكولات التسوية الآلية.
🛡 ابقَ يقظًا: عندما يبدأ وكلاء الذكاء الاصطناعي في إنفاق النقد، ستصبح تدقيقات العقود الذكية وأمن السلسلة (on-chain) كل شيء.
DYOR! هذا ليس نصيحة مالية على الإطلاق.
متابعة من فضلكم
$FET
$OCEAN $BNB
#DigitalEuro #ECB #AIAgents #Fintech #CryptoAi
3
433
·
--
صحيح جزئيًا
#ecbtotestaiagentsindigitaleuropayments 🚨 قد تُصبح وكلاء الذكاء الاصطناعي على وشك الدفع باليورو الرقمي!
البنك المركزي الأوروبي يدرس طريقة تتيح لوكلاء الذكاء الاصطناعي إجراء المدفوعات. وكل ذلك ضمن حدود محددة. وليست مجرد نظرية. بل يتم اختبارها فعليًا.
🔹 تحدد التعليمات لوكيل الذكاء الاصطناعي ما يُسمح له بالإنفاق عليه. بدون مفاجآت. بدون تجاوز للحدود.
🔹 يمكن للرموز أن تُقيّد من يمكن للوكيل أن يدفع له، وكم يمكنه دفعه. وكم مرة. تخيّل الأمر مثل منح طفل بطاقة خصم مع قواعد.
🔹 تحدث عمليات تحقق في الوقت الفعلي في كل مرة تتم فيها عملية دفع. يتحقق النظام مما إذا كانت القواعد تُتَّبع. وإذا لم تُتَّبع، يتم إيقاف عملية الدفع.
🔹 بعض المدفوعات تحتاج إلى تأكيد بشري. مثل عندما تشتري شيئًا.. أما غيرها، خصوصًا المدفوعات الصغيرة أو الروتينية، فقد تمر دون تدخل من أحد.
🔹 المدفوعات مُنظَّمة على مراحل. قد ينتظر الذكاء الاصطناعي حتى وصول التسليم أو تحقق معلم مشروع قبل إرسال الأموال.
بالنسبة للمتداولين فهذا أمر ضخم. فهو يجمع بين الذكاء الاصطناعي، والمدفوعات الرقمية، والستابل كوينز، والأصول المُرمّزة، والتسوق الذكي. كل ذلك في تدفق واحد.
هل يمكن أن تكون المدفوعات الوَكيلية هي الحلقة المفقودة بين الذكاء الاصطناعي والمال الحقيقي؟ ربما.. إذا كان الأمر كذلك فنحن نقترب يومًا بعد يوم. 👇 #AI #blockchain #Khan62 #Web3 $LINK $ONDO $XLM
{future}(LINKUSDT)
{future}(ONDOUSDT)
{future}(XLMUSDT)
#ecbtotestaiagentsindigitaleuropayments 🚨 قد تُصبح وكلاء الذكاء الاصطناعي على وشك الدفع باليورو الرقمي!
البنك المركزي الأوروبي يدرس طريقة تتيح لوكلاء الذكاء الاصطناعي إجراء المدفوعات. وكل ذلك ضمن حدود محددة. وليست مجرد نظرية. بل يتم اختبارها فعليًا.
🔹 تحدد التعليمات لوكيل الذكاء الاصطناعي ما يُسمح له بالإنفاق عليه. بدون مفاجآت. بدون تجاوز للحدود.
🔹 يمكن للرموز أن تُقيّد من يمكن للوكيل أن يدفع له، وكم يمكنه دفعه. وكم مرة. تخيّل الأمر مثل منح طفل بطاقة خصم مع قواعد.
🔹 تحدث عمليات تحقق في الوقت الفعلي في كل مرة تتم فيها عملية دفع. يتحقق النظام مما إذا كانت القواعد تُتَّبع. وإذا لم تُتَّبع، يتم إيقاف عملية الدفع.
🔹 بعض المدفوعات تحتاج إلى تأكيد بشري. مثل عندما تشتري شيئًا.. أما غيرها، خصوصًا المدفوعات الصغيرة أو الروتينية، فقد تمر دون تدخل من أحد.
🔹 المدفوعات مُنظَّمة على مراحل. قد ينتظر الذكاء الاصطناعي حتى وصول التسليم أو تحقق معلم مشروع قبل إرسال الأموال.
بالنسبة للمتداولين فهذا أمر ضخم. فهو يجمع بين الذكاء الاصطناعي، والمدفوعات الرقمية، والستابل كوينز، والأصول المُرمّزة، والتسوق الذكي. كل ذلك في تدفق واحد.
هل يمكن أن تكون المدفوعات الوَكيلية هي الحلقة المفقودة بين الذكاء الاصطناعي والمال الحقيقي؟ ربما.. إذا كان الأمر كذلك فنحن نقترب يومًا بعد يوم. 👇 #AI #blockchain #Khan62 #Web3 $LINK $ONDO $XLM
البنك المركزي الأوروبي يدرس طريقة تتيح لوكلاء الذكاء الاصطناعي إجراء المدفوعات. وكل ذلك ضمن حدود محددة. وليست مجرد نظرية. بل يتم اختبارها فعليًا.
🔹 تحدد التعليمات لوكيل الذكاء الاصطناعي ما يُسمح له بالإنفاق عليه. بدون مفاجآت. بدون تجاوز للحدود.
🔹 يمكن للرموز أن تُقيّد من يمكن للوكيل أن يدفع له، وكم يمكنه دفعه. وكم مرة. تخيّل الأمر مثل منح طفل بطاقة خصم مع قواعد.
🔹 تحدث عمليات تحقق في الوقت الفعلي في كل مرة تتم فيها عملية دفع. يتحقق النظام مما إذا كانت القواعد تُتَّبع. وإذا لم تُتَّبع، يتم إيقاف عملية الدفع.
🔹 بعض المدفوعات تحتاج إلى تأكيد بشري. مثل عندما تشتري شيئًا.. أما غيرها، خصوصًا المدفوعات الصغيرة أو الروتينية، فقد تمر دون تدخل من أحد.
🔹 المدفوعات مُنظَّمة على مراحل. قد ينتظر الذكاء الاصطناعي حتى وصول التسليم أو تحقق معلم مشروع قبل إرسال الأموال.
بالنسبة للمتداولين فهذا أمر ضخم. فهو يجمع بين الذكاء الاصطناعي، والمدفوعات الرقمية، والستابل كوينز، والأصول المُرمّزة، والتسوق الذكي. كل ذلك في تدفق واحد.
هل يمكن أن تكون المدفوعات الوَكيلية هي الحلقة المفقودة بين الذكاء الاصطناعي والمال الحقيقي؟ ربما.. إذا كان الأمر كذلك فنحن نقترب يومًا بعد يوم. 👇 #AI #blockchain #Khan62 #Web3 $LINK $ONDO $XLM
1
2
2.4k
·
--
مقالة
اختبارات البنك المركزي الأوروبي لمدفوعات مدعومة بالذكاء الاصطناعي: ماذا قد يعني ذلك لليورو الرقمي والـCrypto والمال الرقمي#ecbtotestaiagentsindigitaleuropayments
اختبارات البنك المركزي الأوروبي لمدفوعات مدعومة بالذكاء الاصطناعي: أوروبا تستكشف مستقبل الذكاء والمال الرقمي
🤖 قد يكون للذكاء الاصطناعي دور جديد في المدفوعات الرقمية.
يستكشف البنك المركزي الأوروبي (ECB) كيف يمكن أن تبدو المدفوعات عندما يتفاعل وكلاء الذكاء الاصطناعي والأجهزة المتصلة والمال الرقمي تلقائياً. وتجمع هذه المبادرة شركات التكنولوجيا المالية والتجار ومقدمي خدمات الدفع في تجارب مصممة لاختبار أشكال جديدة من المدفوعات الآلية.
قد تصبح هذه التطورات خطوة مهمة في تطور مدفوعات الذكاء الاصطناعي والمال الرقمي والـCBDC واليورو الرقمي.
اختبارات البنك المركزي الأوروبي لمدفوعات مدعومة بالذكاء الاصطناعي: ماذا قد يعني ذلك لليورو الرقمي والـCrypto والمال الرقمي
#ecbtotestaiagentsindigitaleuropayments
اختبارات البنك المركزي الأوروبي لمدفوعات مدعومة بالذكاء الاصطناعي: أوروبا تستكشف مستقبل الذكاء والمال الرقمي
🤖 قد يكون للذكاء الاصطناعي دور جديد في المدفوعات الرقمية.
يستكشف البنك المركزي الأوروبي (ECB) كيف يمكن أن تبدو المدفوعات عندما يتفاعل وكلاء الذكاء الاصطناعي والأجهزة المتصلة والمال الرقمي تلقائياً. وتجمع هذه المبادرة شركات التكنولوجيا المالية والتجار ومقدمي خدمات الدفع في تجارب مصممة لاختبار أشكال جديدة من المدفوعات الآلية.
قد تصبح هذه التطورات خطوة مهمة في تطور مدفوعات الذكاء الاصطناعي والمال الرقمي والـCBDC واليورو الرقمي.
اختبارات البنك المركزي الأوروبي لمدفوعات مدعومة بالذكاء الاصطناعي: أوروبا تستكشف مستقبل الذكاء والمال الرقمي
🤖 قد يكون للذكاء الاصطناعي دور جديد في المدفوعات الرقمية.
يستكشف البنك المركزي الأوروبي (ECB) كيف يمكن أن تبدو المدفوعات عندما يتفاعل وكلاء الذكاء الاصطناعي والأجهزة المتصلة والمال الرقمي تلقائياً. وتجمع هذه المبادرة شركات التكنولوجيا المالية والتجار ومقدمي خدمات الدفع في تجارب مصممة لاختبار أشكال جديدة من المدفوعات الآلية.
قد تصبح هذه التطورات خطوة مهمة في تطور مدفوعات الذكاء الاصطناعي والمال الرقمي والـCBDC واليورو الرقمي.
78
·
--
تمّ التحقق
#ecbtotestaiagentsindigitaleuropayments
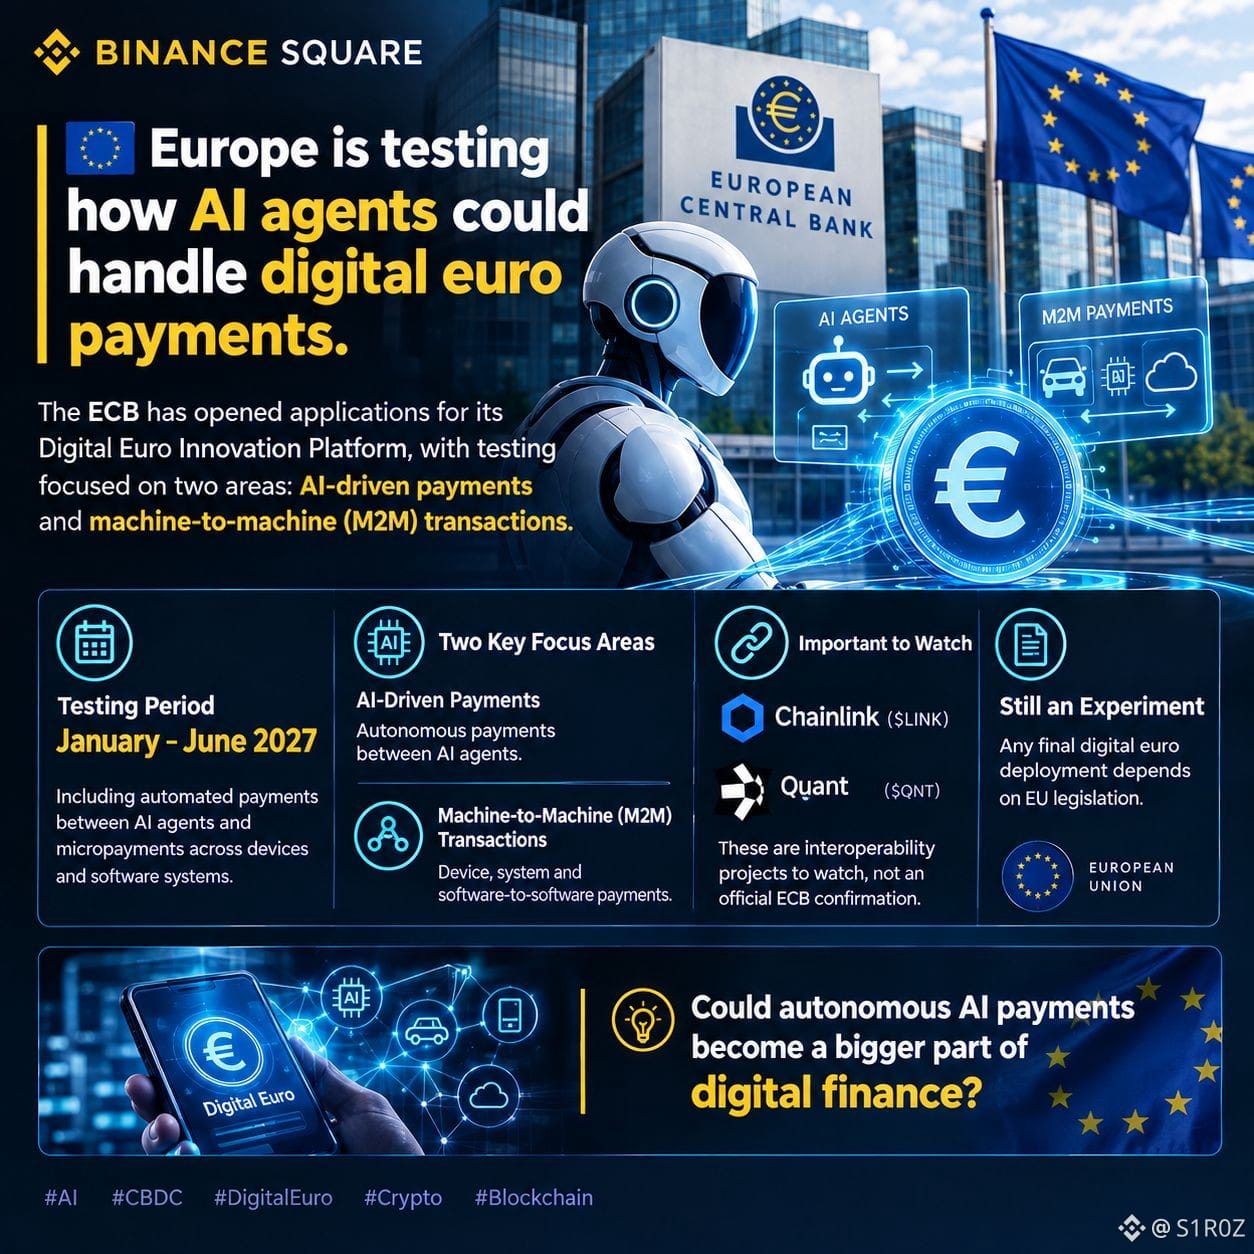
🇪🇺🤖 أوروبا تختبر كيف يمكن لوكلاء الذكاء الاصطناعي التعامل مع مدفوعات اليورو الرقمي.
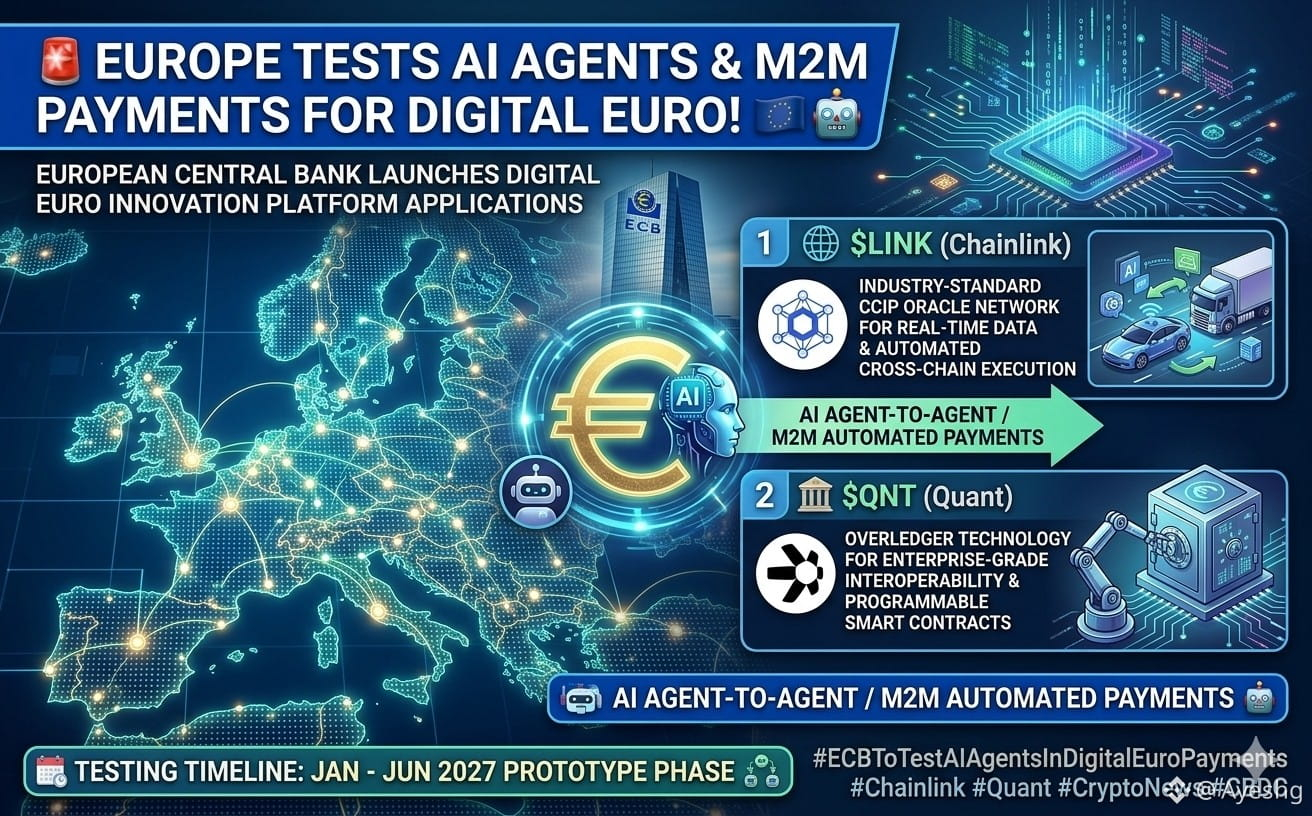
قد فتحت الجهة المصرفية المركزية الأوروبية (ECB) باب التقديمات لمنصة الابتكار الخاصة باليورو الرقمي، مع التركيز على مجالين للاختبار: المدفوعات التي يقودها الذكاء الاصطناعي والمعاملات بين الآلات (M2M).
المخطط إجراء التجارب من يناير إلى يونيو 2027، بما في ذلك المدفوعات الآلية بين وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة عبر الأجهزة وأنظمة البرامج.
تشير المصادر أيضًا إلى $LINK و $QNT كمشاريع للتوافقية تستحق المتابعة، لكن هذه الروابط جزء من تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي.
في الوقت الحالي، ما زالت هذه مرحلة تجريبية. وأي نشر نهائي لليورو الرقمي يعتمد على تشريعات الاتحاد الأوروبي.
هل يمكن أن تصبح المدفوعات المستقلة بالذكاء الاصطناعي جزءًا أكبر من التمويل الرقمي؟
{spot}(QNTUSDT)
{spot}(LINKUSDT)
#AI #CBDC #digitaleuro #crypto #blockchain
#ecbtotestaiagentsindigitaleuropayments
🇪🇺🤖 أوروبا تختبر كيف يمكن لوكلاء الذكاء الاصطناعي التعامل مع مدفوعات اليورو الرقمي.
قد فتحت الجهة المصرفية المركزية الأوروبية (ECB) باب التقديمات لمنصة الابتكار الخاصة باليورو الرقمي، مع التركيز على مجالين للاختبار: المدفوعات التي يقودها الذكاء الاصطناعي والمعاملات بين الآلات (M2M).
المخطط إجراء التجارب من يناير إلى يونيو 2027، بما في ذلك المدفوعات الآلية بين وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة عبر الأجهزة وأنظمة البرامج.
تشير المصادر أيضًا إلى $LINK و $QNT كمشاريع للتوافقية تستحق المتابعة، لكن هذه الروابط جزء من تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي.
في الوقت الحالي، ما زالت هذه مرحلة تجريبية. وأي نشر نهائي لليورو الرقمي يعتمد على تشريعات الاتحاد الأوروبي.
هل يمكن أن تصبح المدفوعات المستقلة بالذكاء الاصطناعي جزءًا أكبر من التمويل الرقمي؟
#AI #CBDC #digitaleuro #crypto #blockchain
🇪🇺🤖 أوروبا تختبر كيف يمكن لوكلاء الذكاء الاصطناعي التعامل مع مدفوعات اليورو الرقمي.
قد فتحت الجهة المصرفية المركزية الأوروبية (ECB) باب التقديمات لمنصة الابتكار الخاصة باليورو الرقمي، مع التركيز على مجالين للاختبار: المدفوعات التي يقودها الذكاء الاصطناعي والمعاملات بين الآلات (M2M).
المخطط إجراء التجارب من يناير إلى يونيو 2027، بما في ذلك المدفوعات الآلية بين وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة عبر الأجهزة وأنظمة البرامج.
تشير المصادر أيضًا إلى $LINK و $QNT كمشاريع للتوافقية تستحق المتابعة، لكن هذه الروابط جزء من تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي.
في الوقت الحالي، ما زالت هذه مرحلة تجريبية. وأي نشر نهائي لليورو الرقمي يعتمد على تشريعات الاتحاد الأوروبي.
هل يمكن أن تصبح المدفوعات المستقلة بالذكاء الاصطناعي جزءًا أكبر من التمويل الرقمي؟
#AI #CBDC #digitaleuro #crypto #blockchain
44
·
--
صاعد
تمّ التحقق
#ecbtotestaiagentsindigitaleuropayments 🚨 سيستكشف البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي والمدفوعات المجهرية من أجل اليورو الرقمي 🇪🇺🤖
فتح البنك المركزي الأوروبي باب التقديمات لموجة جديدة من منصته الخاصة بالابتكار التابعة لليورو الرقمي، حيث تتمثل إحدى مجالات التركيز الرئيسية في الذكاء الاصطناعي في المدفوعات.
🔑 ما الذي يخطط البنك المركزي الأوروبي لاستكشافه:
• تجارب دفع مدعومة بالذكاء الاصطناعي
• وكلاء الذكاء الاصطناعي والتفاعلات بين الوكلاء
• المدفوعات المجهرية
• وظائف جديدة لتطبيقات الدفع
• حالات استخدام للمدفوعات المشروطة والمُؤتمتة
من المتوقع أن تمتد أعمال خط التجارب من يناير حتى يونيو 2027، بينما سيجري خط استكشاف مخصص للذكاء الاصطناعي عبر ورش عمل خلال الربع الأول والربع الثاني من عام 2027.
💡 لماذا يهم ذلك بالنسبة إلى العملات الرقمية
قد يؤدي تطوير وكلاء ذكاء اصطناعي يمكنهم التفاعل مع أنظمة الدفع إلى خلق طلب جديد على بنية تحتية تدعم:
🤖 المعاملات الذاتية
🔗 قابلية التشغيل البيني
💳 المدفوعات المجهرية
⚡ التسوية الآلية
من بين مشاريع العملات الرقمية التي يتم تداولها كثيرًا حول هذه المواضيع: $LINK و $QNT، رغم أن إعلان البنك المركزي الأوروبي لا يذكر أيًا من المشروعين كمشارك أو كمزوّد للتقنية.
كما يشدد البنك المركزي الأوروبي أيضًا على أن اليورو الرقمي لا يزال خاضعًا للعملية التشريعية الأوروبية، ولم يُتخذ بعد قرار نهائي بشأن الإصدار.
السؤال الأكبر:$QNT
هل يمكن أن تصبح وكلاء الذكاء الاصطناعي جزءًا مهمًا من الجيل القادم من المدفوعات الرقمية؟ 🤖💶$ECBK.US
#ECB #DigitalEuro #AI #LINK #QNT #Crypto #CBDC #EarningsSeason #BinanceSquare
#ecbtotestaiagentsindigitaleuropayments 🚨 سيستكشف البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي والمدفوعات المجهرية من أجل اليورو الرقمي 🇪🇺🤖
فتح البنك المركزي الأوروبي باب التقديمات لموجة جديدة من منصته الخاصة بالابتكار التابعة لليورو الرقمي، حيث تتمثل إحدى مجالات التركيز الرئيسية في الذكاء الاصطناعي في المدفوعات.
🔑 ما الذي يخطط البنك المركزي الأوروبي لاستكشافه:
• تجارب دفع مدعومة بالذكاء الاصطناعي
• وكلاء الذكاء الاصطناعي والتفاعلات بين الوكلاء
• المدفوعات المجهرية
• وظائف جديدة لتطبيقات الدفع
• حالات استخدام للمدفوعات المشروطة والمُؤتمتة
من المتوقع أن تمتد أعمال خط التجارب من يناير حتى يونيو 2027، بينما سيجري خط استكشاف مخصص للذكاء الاصطناعي عبر ورش عمل خلال الربع الأول والربع الثاني من عام 2027.
💡 لماذا يهم ذلك بالنسبة إلى العملات الرقمية
قد يؤدي تطوير وكلاء ذكاء اصطناعي يمكنهم التفاعل مع أنظمة الدفع إلى خلق طلب جديد على بنية تحتية تدعم:
🤖 المعاملات الذاتية
🔗 قابلية التشغيل البيني
💳 المدفوعات المجهرية
⚡ التسوية الآلية
من بين مشاريع العملات الرقمية التي يتم تداولها كثيرًا حول هذه المواضيع: $LINK و $QNT ، رغم أن إعلان البنك المركزي الأوروبي لا يذكر أيًا من المشروعين كمشارك أو كمزوّد للتقنية.
كما يشدد البنك المركزي الأوروبي أيضًا على أن اليورو الرقمي لا يزال خاضعًا للعملية التشريعية الأوروبية، ولم يُتخذ بعد قرار نهائي بشأن الإصدار.
السؤال الأكبر:$QNT
هل يمكن أن تصبح وكلاء الذكاء الاصطناعي جزءًا مهمًا من الجيل القادم من المدفوعات الرقمية؟ 🤖💶$ECBK.US
#ECB #DigitalEuro #AI #LINK #QNT #Crypto #CBDC #EarningsSeason #BinanceSquare
فتح البنك المركزي الأوروبي باب التقديمات لموجة جديدة من منصته الخاصة بالابتكار التابعة لليورو الرقمي، حيث تتمثل إحدى مجالات التركيز الرئيسية في الذكاء الاصطناعي في المدفوعات.
🔑 ما الذي يخطط البنك المركزي الأوروبي لاستكشافه:
• تجارب دفع مدعومة بالذكاء الاصطناعي
• وكلاء الذكاء الاصطناعي والتفاعلات بين الوكلاء
• المدفوعات المجهرية
• وظائف جديدة لتطبيقات الدفع
• حالات استخدام للمدفوعات المشروطة والمُؤتمتة
من المتوقع أن تمتد أعمال خط التجارب من يناير حتى يونيو 2027، بينما سيجري خط استكشاف مخصص للذكاء الاصطناعي عبر ورش عمل خلال الربع الأول والربع الثاني من عام 2027.
💡 لماذا يهم ذلك بالنسبة إلى العملات الرقمية
قد يؤدي تطوير وكلاء ذكاء اصطناعي يمكنهم التفاعل مع أنظمة الدفع إلى خلق طلب جديد على بنية تحتية تدعم:
🤖 المعاملات الذاتية
🔗 قابلية التشغيل البيني
💳 المدفوعات المجهرية
⚡ التسوية الآلية
من بين مشاريع العملات الرقمية التي يتم تداولها كثيرًا حول هذه المواضيع: $LINK و $QNT ، رغم أن إعلان البنك المركزي الأوروبي لا يذكر أيًا من المشروعين كمشارك أو كمزوّد للتقنية.
كما يشدد البنك المركزي الأوروبي أيضًا على أن اليورو الرقمي لا يزال خاضعًا للعملية التشريعية الأوروبية، ولم يُتخذ بعد قرار نهائي بشأن الإصدار.
السؤال الأكبر:$QNT
هل يمكن أن تصبح وكلاء الذكاء الاصطناعي جزءًا مهمًا من الجيل القادم من المدفوعات الرقمية؟ 🤖💶$ECBK.US
#ECB #DigitalEuro #AI #LINK #QNT #Crypto #CBDC #EarningsSeason #BinanceSquare
1
3.3k
·
--
صاعد
#ECBToTestAIAgentsInDigitalEuroPayments
تستكشف الجهة المصرفية الأوروبية (ECB) تحوّلًا مثيرًا للاهتمام: فقد تصبح وكلاء الذكاء الاصطناعي في نهاية المطاف مشاركين فعّالين في المدفوعات الرقمية، وليس مجرد أدوات يستخدمها البشر لإجراء المدفوعات. تقول الـ ECB إن استكشافها في عام 2027 سينظر إلى تجارب الدفع المدعومة بالذكاء الاصطناعي، وتفاعلات وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة، مع مراعاة الخصوصية والتحكم من جانب المستخدم وحماية البيانات.
🤖💶 قد يغيّر “الذكاء الاصطناعي + اليورو الرقمي” طريقة عمل المدفوعات.
تستكشف الـ ECB ما إذا كان بإمكان وكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، بما في ذلك المدفوعات الصغيرة وحتى تفاعلات “وكيل إلى وكيل”.
والفكرة الأكبر ليست فقط “يمكن للذكاء الاصطناعي أن يدفع”. بل هي ما إذا كان بإمكان المستخدمين منح الذكاء الاصطناعي تفويضًا مضبوطًا للتعامل مع معاملات معيّنة، مع بقاء الخصوصية والأمان والتحكم البشري في صميم العملية.
إذا نجح ذلك، فقد تصبح المدفوعات أكثر أتمتة وسياقية وقابلة للتحول من آلة إلى آلة.
قد يكون عام 2027 أرض اختبار مهمة لجيل المدفوعات الرقمية القادم. 🚀
#ECB #DigitalEuro #AI #Payments #Fintech #CBDC
ومن المقرر أن يُطلق مشروع تجريبي منفصل لليورو الرقمي التابع للـ ECB في النصف الثاني من عام 2027، في حين يظل أي إصدار أولي محتمل مشروطًا ب تشريعات الاتحاد الأوروبي وقرار لاحق من الـ ECB.
#ECBToTestAIAgentsInDigitalEuroPayments
تستكشف الجهة المصرفية الأوروبية (ECB) تحوّلًا مثيرًا للاهتمام: فقد تصبح وكلاء الذكاء الاصطناعي في نهاية المطاف مشاركين فعّالين في المدفوعات الرقمية، وليس مجرد أدوات يستخدمها البشر لإجراء المدفوعات. تقول الـ ECB إن استكشافها في عام 2027 سينظر إلى تجارب الدفع المدعومة بالذكاء الاصطناعي، وتفاعلات وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة، مع مراعاة الخصوصية والتحكم من جانب المستخدم وحماية البيانات.
🤖💶 قد يغيّر “الذكاء الاصطناعي + اليورو الرقمي” طريقة عمل المدفوعات.
تستكشف الـ ECB ما إذا كان بإمكان وكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، بما في ذلك المدفوعات الصغيرة وحتى تفاعلات “وكيل إلى وكيل”.
والفكرة الأكبر ليست فقط “يمكن للذكاء الاصطناعي أن يدفع”. بل هي ما إذا كان بإمكان المستخدمين منح الذكاء الاصطناعي تفويضًا مضبوطًا للتعامل مع معاملات معيّنة، مع بقاء الخصوصية والأمان والتحكم البشري في صميم العملية.
إذا نجح ذلك، فقد تصبح المدفوعات أكثر أتمتة وسياقية وقابلة للتحول من آلة إلى آلة.
قد يكون عام 2027 أرض اختبار مهمة لجيل المدفوعات الرقمية القادم. 🚀
#ECB #DigitalEuro #AI #Payments #Fintech #CBDC
ومن المقرر أن يُطلق مشروع تجريبي منفصل لليورو الرقمي التابع للـ ECB في النصف الثاني من عام 2027، في حين يظل أي إصدار أولي محتمل مشروطًا ب تشريعات الاتحاد الأوروبي وقرار لاحق من الـ ECB.
تستكشف الجهة المصرفية الأوروبية (ECB) تحوّلًا مثيرًا للاهتمام: فقد تصبح وكلاء الذكاء الاصطناعي في نهاية المطاف مشاركين فعّالين في المدفوعات الرقمية، وليس مجرد أدوات يستخدمها البشر لإجراء المدفوعات. تقول الـ ECB إن استكشافها في عام 2027 سينظر إلى تجارب الدفع المدعومة بالذكاء الاصطناعي، وتفاعلات وكلاء الذكاء الاصطناعي والمدفوعات الصغيرة، مع مراعاة الخصوصية والتحكم من جانب المستخدم وحماية البيانات.
🤖💶 قد يغيّر “الذكاء الاصطناعي + اليورو الرقمي” طريقة عمل المدفوعات.
تستكشف الـ ECB ما إذا كان بإمكان وكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، بما في ذلك المدفوعات الصغيرة وحتى تفاعلات “وكيل إلى وكيل”.
والفكرة الأكبر ليست فقط “يمكن للذكاء الاصطناعي أن يدفع”. بل هي ما إذا كان بإمكان المستخدمين منح الذكاء الاصطناعي تفويضًا مضبوطًا للتعامل مع معاملات معيّنة، مع بقاء الخصوصية والأمان والتحكم البشري في صميم العملية.
إذا نجح ذلك، فقد تصبح المدفوعات أكثر أتمتة وسياقية وقابلة للتحول من آلة إلى آلة.
قد يكون عام 2027 أرض اختبار مهمة لجيل المدفوعات الرقمية القادم. 🚀
#ECB #DigitalEuro #AI #Payments #Fintech #CBDC
ومن المقرر أن يُطلق مشروع تجريبي منفصل لليورو الرقمي التابع للـ ECB في النصف الثاني من عام 2027، في حين يظل أي إصدار أولي محتمل مشروطًا ب تشريعات الاتحاد الأوروبي وقرار لاحق من الـ ECB.
65
تخيّل ذلك: وكيل ذكاء اصطناعي آلي مع سلطة تنفيذ مباشرة على رصيد عملة رقمية يواجه محفّزًا غير نمطي في السوق، ويبدأ حلقة متتابعة من التسويات الدقيقة قبل أن يلاحظ أي شخص.
معظم المشاركين في عالم العملات المشفرة يعرفون بالفعل ألم بوت آلي يفسّر تذبذبًا بشكل خاطئ ويسحب رصيدًا محفظيًا أو يقع في حلقة غير مقصودة. ومع تولّي الأنظمة الخوارزمية زمام تخصيص رأس المال، فإن منح برنامج مستقل سيطرة مباشرة على مسارات التسوية يُدخل نقاط فشل حرجة لا يمكن معالجتها بمجرد تجاوز يدوي بسيط.
يبدو أن استكشاف البنك المركزي الأوروبي لوكلاء ذكاء اصطناعي مستقلين لتدفقات مدفوعات اليورو الرقمي يُعد اختراقًا تشغيليًا على الورق. من الناحية النظرية، قد تُبسّط تسويات “آلة إلى آلة” المصالحة المؤسسية، متجاوزة الاحتكاك اليدوي الذي لا يزال قائمًا عبر شبكات البنوك ومسارات قابلية التشغيل البيني المرتبطة بأصول مثل $QNT.
تكمن نقاط الضعف الأساسية في حدود التنفيذ. فبخلاف العقود الذكية الحتمية، تعمل الوكلاء التوليديون والتنبؤيون على نماذج احتمالية؛ وهذا يعني أن مدخلات بيانات غير متوقعة أو متجهات استغلال جديدة قد تُطلق معاملات غير مقصودة بسرعة كبيرة من خلال الآلة. وفي حين أن سيولة السوق الحالية تعتمد على أصول تسوية مألوفة مثل $USDT وأصول احتياطية مثل $BTC حيث تكون البروتوكولات قد حددت المعاملات، فإن مسارات البنك المركزي المستقلة تعمل بإتمام فوري وبتحمّل ضئيل جدًا لهلاوس خوارزمية.
إذا قامت البنية التحتية المؤسسية بتطبيع منح نماذج مستقلة حقوق تنفيذ غير مقيدة قبل وضع حواجز حماية مقاومة للتلاعب، فإن السوق يواجه خطر استبدال بيروقراطية بشرية بطيئة بانتكاسات نظامية فورية لا يمكن احتواؤها.
أين ترسم الحد الفاصل بين كفاءة المعاملات المستقلة والمخاطر النظامية غير المقبولة؟
#ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot
تخيّل ذلك: وكيل ذكاء اصطناعي آلي مع سلطة تنفيذ مباشرة على رصيد عملة رقمية يواجه محفّزًا غير نمطي في السوق، ويبدأ حلقة متتابعة من التسويات الدقيقة قبل أن يلاحظ أي شخص.
معظم المشاركين في عالم العملات المشفرة يعرفون بالفعل ألم بوت آلي يفسّر تذبذبًا بشكل خاطئ ويسحب رصيدًا محفظيًا أو يقع في حلقة غير مقصودة. ومع تولّي الأنظمة الخوارزمية زمام تخصيص رأس المال، فإن منح برنامج مستقل سيطرة مباشرة على مسارات التسوية يُدخل نقاط فشل حرجة لا يمكن معالجتها بمجرد تجاوز يدوي بسيط.
يبدو أن استكشاف البنك المركزي الأوروبي لوكلاء ذكاء اصطناعي مستقلين لتدفقات مدفوعات اليورو الرقمي يُعد اختراقًا تشغيليًا على الورق. من الناحية النظرية، قد تُبسّط تسويات “آلة إلى آلة” المصالحة المؤسسية، متجاوزة الاحتكاك اليدوي الذي لا يزال قائمًا عبر شبكات البنوك ومسارات قابلية التشغيل البيني المرتبطة بأصول مثل $QNT .
تكمن نقاط الضعف الأساسية في حدود التنفيذ. فبخلاف العقود الذكية الحتمية، تعمل الوكلاء التوليديون والتنبؤيون على نماذج احتمالية؛ وهذا يعني أن مدخلات بيانات غير متوقعة أو متجهات استغلال جديدة قد تُطلق معاملات غير مقصودة بسرعة كبيرة من خلال الآلة. وفي حين أن سيولة السوق الحالية تعتمد على أصول تسوية مألوفة مثل $USDT وأصول احتياطية مثل $BTC حيث تكون البروتوكولات قد حددت المعاملات، فإن مسارات البنك المركزي المستقلة تعمل بإتمام فوري وبتحمّل ضئيل جدًا لهلاوس خوارزمية.
إذا قامت البنية التحتية المؤسسية بتطبيع منح نماذج مستقلة حقوق تنفيذ غير مقيدة قبل وضع حواجز حماية مقاومة للتلاعب، فإن السوق يواجه خطر استبدال بيروقراطية بشرية بطيئة بانتكاسات نظامية فورية لا يمكن احتواؤها.
أين ترسم الحد الفاصل بين كفاءة المعاملات المستقلة والمخاطر النظامية غير المقبولة؟
#ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot
معظم المشاركين في عالم العملات المشفرة يعرفون بالفعل ألم بوت آلي يفسّر تذبذبًا بشكل خاطئ ويسحب رصيدًا محفظيًا أو يقع في حلقة غير مقصودة. ومع تولّي الأنظمة الخوارزمية زمام تخصيص رأس المال، فإن منح برنامج مستقل سيطرة مباشرة على مسارات التسوية يُدخل نقاط فشل حرجة لا يمكن معالجتها بمجرد تجاوز يدوي بسيط.
يبدو أن استكشاف البنك المركزي الأوروبي لوكلاء ذكاء اصطناعي مستقلين لتدفقات مدفوعات اليورو الرقمي يُعد اختراقًا تشغيليًا على الورق. من الناحية النظرية، قد تُبسّط تسويات “آلة إلى آلة” المصالحة المؤسسية، متجاوزة الاحتكاك اليدوي الذي لا يزال قائمًا عبر شبكات البنوك ومسارات قابلية التشغيل البيني المرتبطة بأصول مثل $QNT .
تكمن نقاط الضعف الأساسية في حدود التنفيذ. فبخلاف العقود الذكية الحتمية، تعمل الوكلاء التوليديون والتنبؤيون على نماذج احتمالية؛ وهذا يعني أن مدخلات بيانات غير متوقعة أو متجهات استغلال جديدة قد تُطلق معاملات غير مقصودة بسرعة كبيرة من خلال الآلة. وفي حين أن سيولة السوق الحالية تعتمد على أصول تسوية مألوفة مثل $USDT وأصول احتياطية مثل $BTC حيث تكون البروتوكولات قد حددت المعاملات، فإن مسارات البنك المركزي المستقلة تعمل بإتمام فوري وبتحمّل ضئيل جدًا لهلاوس خوارزمية.
إذا قامت البنية التحتية المؤسسية بتطبيع منح نماذج مستقلة حقوق تنفيذ غير مقيدة قبل وضع حواجز حماية مقاومة للتلاعب، فإن السوق يواجه خطر استبدال بيروقراطية بشرية بطيئة بانتكاسات نظامية فورية لا يمكن احتواؤها.
أين ترسم الحد الفاصل بين كفاءة المعاملات المستقلة والمخاطر النظامية غير المقبولة؟
#ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot
180
صحيح جزئيًا
مقالة
#ecbtotestaiagentsindigitaleuropayments#ecbtotestaiagentsindigitaleuropayments
🤖 مستقبل المال: وكلاء الذكاء الاصطناعي للدفع باليورو الرقمي؟
يستكشف البنك المركزي الأوروبي (ECB) بنشاط طرقًا لتمكين وكلاء الذكاء الاصطناعي من إجراء مدفوعات مستقلة—ولم يعد الأمر مجرد فرضية؛ فاختبارات على أرض الواقع جارية بالفعل!
أبرز ملامح النظام:
تفويضات إنفاق صارمة: تحدد التفويضات الواضحة ما يُسمح لوكيل ذكاء اصطناعي بالإنفاق عليه، مما يمنع أي مفاجآت أو تجاوزات.
رموز أمان ذكية: تقيّد الرموز من يمكن للوكيل دفعه، والحد الأقصى للمبلغ، وتكرار المعاملات—يشبه منح بطاقة خصم مع قواعد صارمة.
#ecbtotestaiagentsindigitaleuropayments
#ecbtotestaiagentsindigitaleuropayments
🤖 مستقبل المال: وكلاء الذكاء الاصطناعي للدفع باليورو الرقمي؟
يستكشف البنك المركزي الأوروبي (ECB) بنشاط طرقًا لتمكين وكلاء الذكاء الاصطناعي من إجراء مدفوعات مستقلة—ولم يعد الأمر مجرد فرضية؛ فاختبارات على أرض الواقع جارية بالفعل!
أبرز ملامح النظام:
تفويضات إنفاق صارمة: تحدد التفويضات الواضحة ما يُسمح لوكيل ذكاء اصطناعي بالإنفاق عليه، مما يمنع أي مفاجآت أو تجاوزات.
رموز أمان ذكية: تقيّد الرموز من يمكن للوكيل دفعه، والحد الأقصى للمبلغ، وتكرار المعاملات—يشبه منح بطاقة خصم مع قواعد صارمة.
🤖 مستقبل المال: وكلاء الذكاء الاصطناعي للدفع باليورو الرقمي؟
يستكشف البنك المركزي الأوروبي (ECB) بنشاط طرقًا لتمكين وكلاء الذكاء الاصطناعي من إجراء مدفوعات مستقلة—ولم يعد الأمر مجرد فرضية؛ فاختبارات على أرض الواقع جارية بالفعل!
أبرز ملامح النظام:
تفويضات إنفاق صارمة: تحدد التفويضات الواضحة ما يُسمح لوكيل ذكاء اصطناعي بالإنفاق عليه، مما يمنع أي مفاجآت أو تجاوزات.
رموز أمان ذكية: تقيّد الرموز من يمكن للوكيل دفعه، والحد الأقصى للمبلغ، وتكرار المعاملات—يشبه منح بطاقة خصم مع قواعد صارمة.
1
2
1.3k

تمّ التحقق
وكلاء الذكاء الاصطناعي + اليورو الرقمي — هذا يصبح مثيرًا للاهتمامتقوم المفوضية المصرفية الأوروبية (ECB) الآن باستكشاف وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي ضمن مسار عملها التالي للابتكار. 👀
الفكرة بسيطة:
🤖 يمكن لوكلاء الذكاء الاصطناعي التفاعل مع أنظمة الدفع
💳 قد تصبح المدفوعات أكثر أتمتة
🔐 يمكن للّوائح والحدود أن تتحكم في ما يُسمح لوكيل بالقيام به
⚡ قد تتم المعاملات الصغيرة أو الروتينية دون الحاجة إلى إدخال بشري مستمر
تخطط المفوضية المصرفية الأوروبية (ECB) لاستكشاف حالات الاستخدام هذه في عام 2027، بينما من المتوقع أن يبدأ البرنامج التجريبي الأوسع لليورو الرقمي في النصف الثاني من عام 2027.
بالنسبة للعملات المشفرة، أتابع كيف يتطور هذا حول $LINK $ONDO $XLM
وكلاء الذكاء الاصطناعي + اليورو الرقمي — هذا يصبح مثيرًا للاهتمام
تقوم المفوضية المصرفية الأوروبية (ECB) الآن باستكشاف وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي ضمن مسار عملها التالي للابتكار. 👀
الفكرة بسيطة:
🤖 يمكن لوكلاء الذكاء الاصطناعي التفاعل مع أنظمة الدفع
💳 قد تصبح المدفوعات أكثر أتمتة
🔐 يمكن للّوائح والحدود أن تتحكم في ما يُسمح لوكيل بالقيام به
⚡ قد تتم المعاملات الصغيرة أو الروتينية دون الحاجة إلى إدخال بشري مستمر
تخطط المفوضية المصرفية الأوروبية (ECB) لاستكشاف حالات الاستخدام هذه في عام 2027، بينما من المتوقع أن يبدأ البرنامج التجريبي الأوسع لليورو الرقمي في النصف الثاني من عام 2027.
بالنسبة للعملات المشفرة، أتابع كيف يتطور هذا حول $LINK $ONDO $XLM
الفكرة بسيطة:
🤖 يمكن لوكلاء الذكاء الاصطناعي التفاعل مع أنظمة الدفع
💳 قد تصبح المدفوعات أكثر أتمتة
🔐 يمكن للّوائح والحدود أن تتحكم في ما يُسمح لوكيل بالقيام به
⚡ قد تتم المعاملات الصغيرة أو الروتينية دون الحاجة إلى إدخال بشري مستمر
تخطط المفوضية المصرفية الأوروبية (ECB) لاستكشاف حالات الاستخدام هذه في عام 2027، بينما من المتوقع أن يبدأ البرنامج التجريبي الأوسع لليورو الرقمي في النصف الثاني من عام 2027.
بالنسبة للعملات المشفرة، أتابع كيف يتطور هذا حول $LINK $ONDO $XLM
2
1
749
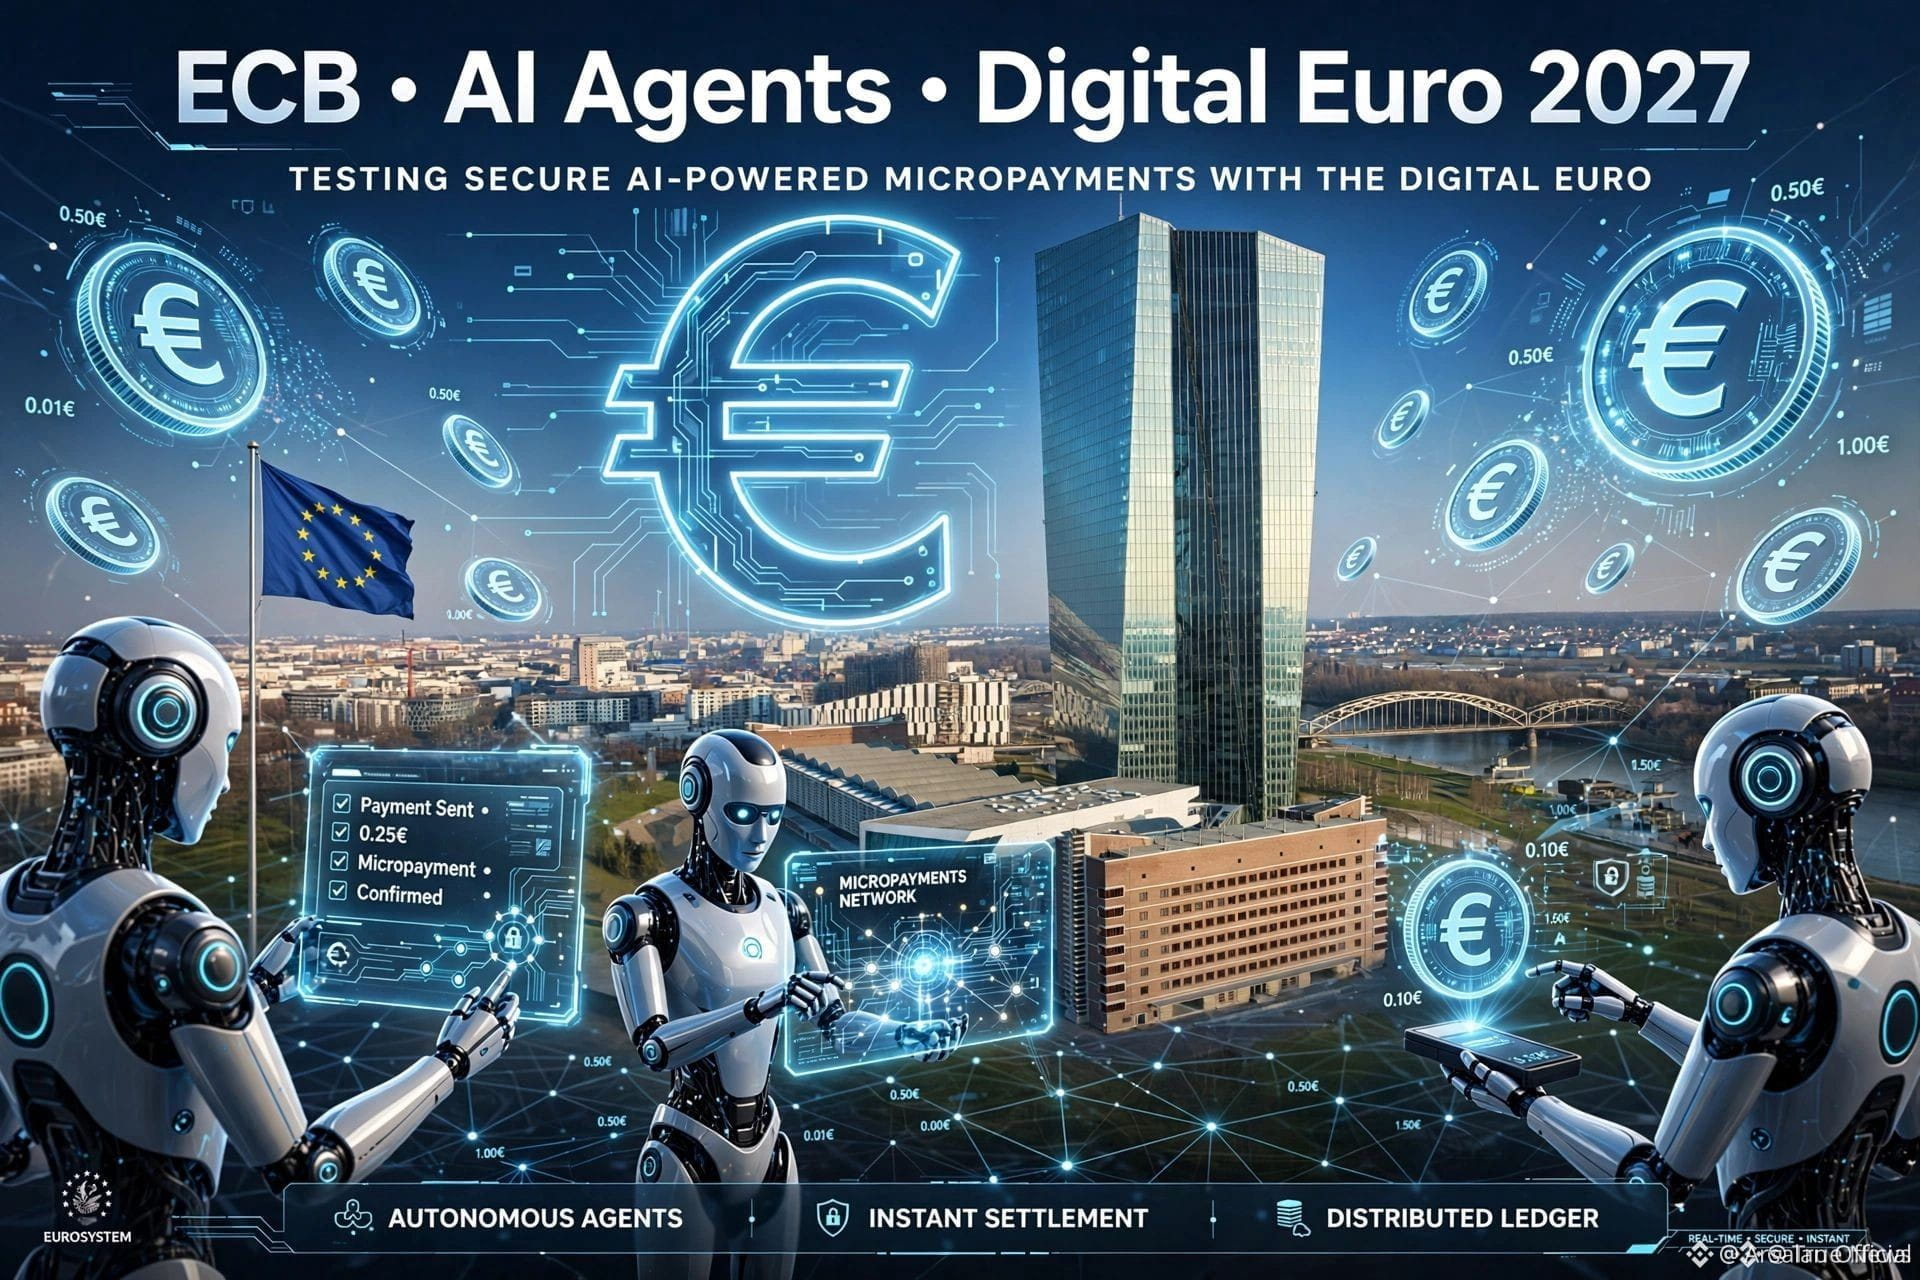
#ECBToTestAIAgentsInDigitalEuroPayments من المقرر أن تختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في المدفوعات باليورو الرقمي، لاستكشاف كيفية تفاعل الأنظمة المستقلة للذكاء الاصطناعي مع البنية التحتية للمدفوعات الرقمية مع الحفاظ على الأمان والضمانات التنظيمية. 🤖💶
#ECB #DigitalEuro #AIPayments #FinTech $ECBK.US
{stock_us}(ECBK.US)
#ECBToTestAIAgentsInDigitalEuroPayments من المقرر أن تختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي في المدفوعات باليورو الرقمي، لاستكشاف كيفية تفاعل الأنظمة المستقلة للذكاء الاصطناعي مع البنية التحتية للمدفوعات الرقمية مع الحفاظ على الأمان والضمانات التنظيمية. 🤖💶
#ECB #DigitalEuro #AIPayments #FinTech $ECBK.US
#ECB #DigitalEuro #AIPayments #FinTech $ECBK.US
ECBKUS+0.53%
1
63
#ECBToTestAIAgentsInDigitalEuroPayments
تقوم BCE بفتح باب الترشح لاختبار وكلاء الذكاء الاصطناعي مع اليورو الرقمي الأوروبي.
ما هو: استكشاف المدفوعات المدعومة بالذكاء الاصطناعي، والميكرو-مدفوعات، والتفاعلات بين الآلات-بالآلات مع مستقبل اليورو الرقمي.
الجدول الزمني:
- التقديمات: حتى 9 نوفمبر 2026
- التجريب: من يناير إلى يونيو 2027
- ورش العمل في فرانكفورت: بداية 2027
ستغطي النماذج الأولية الإيصالات الإلكترونية، والمدفوعات المشروطة، والمعاملات متعددة الأطراف، مع التركيز على الخصوصية منذ التصميم.
هذا منفصل عن التجربة الرئيسية لليورو الرقمي، والتي تبدأ في النصف الثاني من عام 2027 مع 36 موردًا، بما في ذلك Deutsche Bank وRevolut وStripe وAdyen.
أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي. أول إصدار ممكن في عام 2029.
وكلاء الذكاء الاصطناعي يدفعون 0.01€ مقابل البيانات أو واجهات برمجة التطبيقات أو المحتوى. اقتصاد الوكلاء.
هل سيكون المستقبل هو CBDC + IA؟
$OCEAN $FET $LINK
#CBDC #CryptoNews
{spot}(FETUSDT)
{spot}(LINKUSDT)
#ECBToTestAIAgentsInDigitalEuroPayments
تقوم BCE بفتح باب الترشح لاختبار وكلاء الذكاء الاصطناعي مع اليورو الرقمي الأوروبي.
ما هو: استكشاف المدفوعات المدعومة بالذكاء الاصطناعي، والميكرو-مدفوعات، والتفاعلات بين الآلات-بالآلات مع مستقبل اليورو الرقمي.
الجدول الزمني:
- التقديمات: حتى 9 نوفمبر 2026
- التجريب: من يناير إلى يونيو 2027
- ورش العمل في فرانكفورت: بداية 2027
ستغطي النماذج الأولية الإيصالات الإلكترونية، والمدفوعات المشروطة، والمعاملات متعددة الأطراف، مع التركيز على الخصوصية منذ التصميم.
هذا منفصل عن التجربة الرئيسية لليورو الرقمي، والتي تبدأ في النصف الثاني من عام 2027 مع 36 موردًا، بما في ذلك Deutsche Bank وRevolut وStripe وAdyen.
أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي. أول إصدار ممكن في عام 2029.
وكلاء الذكاء الاصطناعي يدفعون 0.01€ مقابل البيانات أو واجهات برمجة التطبيقات أو المحتوى. اقتصاد الوكلاء.
هل سيكون المستقبل هو CBDC + IA؟
$OCEAN $FET $LINK
#CBDC #CryptoNews
تقوم BCE بفتح باب الترشح لاختبار وكلاء الذكاء الاصطناعي مع اليورو الرقمي الأوروبي.
ما هو: استكشاف المدفوعات المدعومة بالذكاء الاصطناعي، والميكرو-مدفوعات، والتفاعلات بين الآلات-بالآلات مع مستقبل اليورو الرقمي.
الجدول الزمني:
- التقديمات: حتى 9 نوفمبر 2026
- التجريب: من يناير إلى يونيو 2027
- ورش العمل في فرانكفورت: بداية 2027
ستغطي النماذج الأولية الإيصالات الإلكترونية، والمدفوعات المشروطة، والمعاملات متعددة الأطراف، مع التركيز على الخصوصية منذ التصميم.
هذا منفصل عن التجربة الرئيسية لليورو الرقمي، والتي تبدأ في النصف الثاني من عام 2027 مع 36 موردًا، بما في ذلك Deutsche Bank وRevolut وStripe وAdyen.
أي إطلاق يعتمد على تشريعات الاتحاد الأوروبي. أول إصدار ممكن في عام 2029.
وكلاء الذكاء الاصطناعي يدفعون 0.01€ مقابل البيانات أو واجهات برمجة التطبيقات أو المحتوى. اقتصاد الوكلاء.
هل سيكون المستقبل هو CBDC + IA؟
$OCEAN $FET $LINK
#CBDC #CryptoNews
1
2
136

يُقال إن البنك المركزي الأوروبي يختبر وكلاء الذكاء الاصطناعي لاستخدامهم المحتمل في مدفوعات اليورو الرقمي. وتشير هذه الخطوة إلى توجه كبير نحو دمج ذكاء اصطناعي متقدم في البنية التحتية للبنوك المركزية، وقد تمهد الطريق في المستقبل لتجارب دفع أكثر كفاءة وأتمتة، وربما أكثر تخصيصًا. وتترتب على هذه المبادرة آثار كبيرة على الأسواق المالية والتبني الأوسع للعملات الرقمية للبنوك المركزية (CBDCs)، إذ تستكشف كيفية قيام الذكاء الاصطناعي بإدارة المعاملات وتعزيز الأمان وتحسين التفاعل مع المستخدمين ضمن منظومة للعملة الرقمية. وتبرز هذه المبادرة التقاطع المتزايد بين الذكاء الاصطناعي والقطاع المالي.
إخلاء المسؤولية: هذا ليس نصيحة استثمارية.
#ECBToTestAIAgentsInDigitalEuroPayments
يُقال إن البنك المركزي الأوروبي يختبر وكلاء الذكاء الاصطناعي لاستخدامهم المحتمل في مدفوعات اليورو الرقمي. وتشير هذه الخطوة إلى توجه كبير نحو دمج ذكاء اصطناعي متقدم في البنية التحتية للبنوك المركزية، وقد تمهد الطريق في المستقبل لتجارب دفع أكثر كفاءة وأتمتة، وربما أكثر تخصيصًا. وتترتب على هذه المبادرة آثار كبيرة على الأسواق المالية والتبني الأوسع للعملات الرقمية للبنوك المركزية (CBDCs)، إذ تستكشف كيفية قيام الذكاء الاصطناعي بإدارة المعاملات وتعزيز الأمان وتحسين التفاعل مع المستخدمين ضمن منظومة للعملة الرقمية. وتبرز هذه المبادرة التقاطع المتزايد بين الذكاء الاصطناعي والقطاع المالي.
إخلاء المسؤولية: هذا ليس نصيحة استثمارية.
#ECBToTestAIAgentsInDigitalEuroPayments
إخلاء المسؤولية: هذا ليس نصيحة استثمارية.
#ECBToTestAIAgentsInDigitalEuroPayments
1
49
·
--
صاعد
#ecbtotestaiagentsindigitaleuropayments
🇪🇺🚨 يختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي لمدفوعات رقمية! 🤖💶
يستكشف البنك المركزي الأوروبي تقنية وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي، وهو مؤشر آخر على أن مستقبل التمويل قد يصبح أكثر أتمتة بشكل متزايد.
🤖 وكلاء الذكاء الاصطناعي
💶 مدفوعات اليورو الرقمي
⚡ معاملات مالية مؤتمتة
🏦 تجارب على مستوى البنوك المركزية
تخيّل أن وكلاء الذكاء الاصطناعي قادرون على بدء المدفوعات وإدارتها استنادًا إلى قواعد محددة مسبقًا.
قد يؤدي الجمع بين الذكاء الاصطناعي + العملات الرقمية + المدفوعات القابلة للبرمجة إلى فتح فصل جديد تمامًا في البنية التحتية المالية. 👀
يدخل الذكاء الاصطناعي نظام المال. 🔥
#digitaleuro #AI #crypto
#ecbtotestaiagentsindigitaleuropayments
🇪🇺🚨 يختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي لمدفوعات رقمية! 🤖💶
يستكشف البنك المركزي الأوروبي تقنية وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي، وهو مؤشر آخر على أن مستقبل التمويل قد يصبح أكثر أتمتة بشكل متزايد.
🤖 وكلاء الذكاء الاصطناعي
💶 مدفوعات اليورو الرقمي
⚡ معاملات مالية مؤتمتة
🏦 تجارب على مستوى البنوك المركزية
تخيّل أن وكلاء الذكاء الاصطناعي قادرون على بدء المدفوعات وإدارتها استنادًا إلى قواعد محددة مسبقًا.
قد يؤدي الجمع بين الذكاء الاصطناعي + العملات الرقمية + المدفوعات القابلة للبرمجة إلى فتح فصل جديد تمامًا في البنية التحتية المالية. 👀
يدخل الذكاء الاصطناعي نظام المال. 🔥
#digitaleuro #AI #crypto
🇪🇺🚨 يختبر البنك المركزي الأوروبي وكلاء الذكاء الاصطناعي لمدفوعات رقمية! 🤖💶
يستكشف البنك المركزي الأوروبي تقنية وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي، وهو مؤشر آخر على أن مستقبل التمويل قد يصبح أكثر أتمتة بشكل متزايد.
🤖 وكلاء الذكاء الاصطناعي
💶 مدفوعات اليورو الرقمي
⚡ معاملات مالية مؤتمتة
🏦 تجارب على مستوى البنوك المركزية
تخيّل أن وكلاء الذكاء الاصطناعي قادرون على بدء المدفوعات وإدارتها استنادًا إلى قواعد محددة مسبقًا.
قد يؤدي الجمع بين الذكاء الاصطناعي + العملات الرقمية + المدفوعات القابلة للبرمجة إلى فتح فصل جديد تمامًا في البنية التحتية المالية. 👀
يدخل الذكاء الاصطناعي نظام المال. 🔥
#digitaleuro #AI #crypto
65
·
--
تمّ التحقق
مقالة
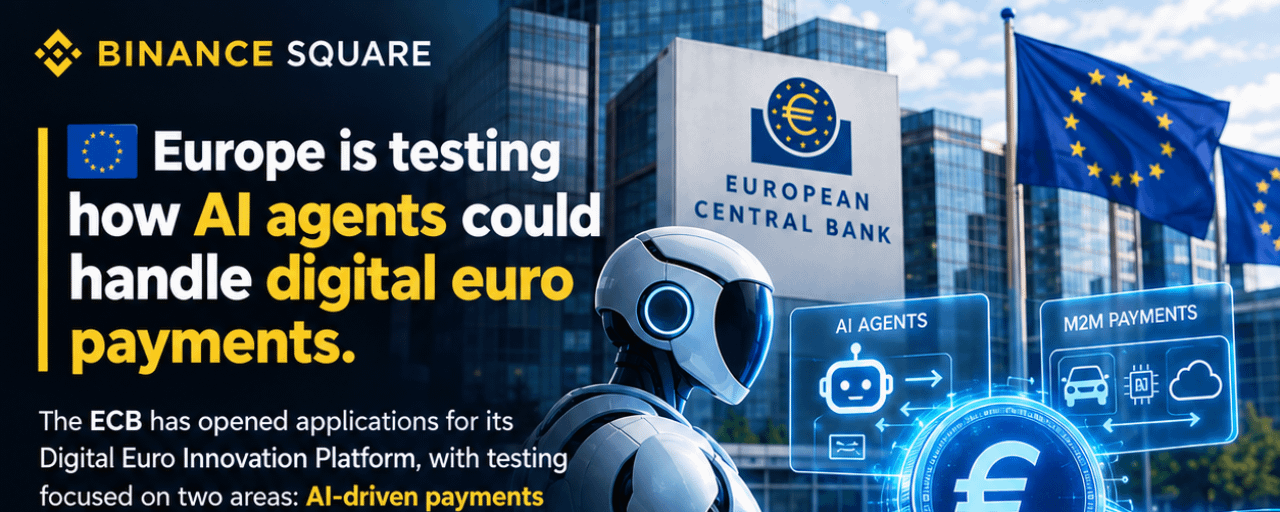
اختبارات البنك المركزي الأوروبي لوكلاء الذكاء الاصطناعي والمدفوعات بين الآلات لليورو الرقمي#ecbtotestaiagentsindigitaleuropayments
تتحرك أوروبا نحو اختبار كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
لقد فتح البنك المركزي الأوروبي باب التقديمات لمنصته الخاصة بمنصة الابتكار لليورو الرقمي، مع تجارب تركز على المدفوعات المدعومة بالذكاء الاصطناعي والمعاملات بين الآلات (M2M).
تُخطط عملية الاختبار للفترة من يناير إلى يونيو 2027 وقد تشمل مدفوعات آلية بين وكلاء الذكاء الاصطناعي، والمدفوعات الصغيرة، والمعاملات التي تُجرى بين الأجهزة والأنظمة البرمجية المتصلة.
هناك أيضًا زاوية مرتبطة بالعملات المشفرة تستحق المتابعة. يشير المصدر إلى $LINK و$QNT باعتبارهما مشاريع تتعلق بالتوافقية وقد تكون ذات صلة بهذا الاتجاه الأوسع. ومع ذلك، فإن هذه الروابط تدخل ضمن تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي أو تأييدًا له.
اختبارات البنك المركزي الأوروبي لوكلاء الذكاء الاصطناعي والمدفوعات بين الآلات لليورو الرقمي
#ecbtotestaiagentsindigitaleuropayments
تتحرك أوروبا نحو اختبار كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
لقد فتح البنك المركزي الأوروبي باب التقديمات لمنصته الخاصة بمنصة الابتكار لليورو الرقمي، مع تجارب تركز على المدفوعات المدعومة بالذكاء الاصطناعي والمعاملات بين الآلات (M2M).
تُخطط عملية الاختبار للفترة من يناير إلى يونيو 2027 وقد تشمل مدفوعات آلية بين وكلاء الذكاء الاصطناعي، والمدفوعات الصغيرة، والمعاملات التي تُجرى بين الأجهزة والأنظمة البرمجية المتصلة.
هناك أيضًا زاوية مرتبطة بالعملات المشفرة تستحق المتابعة. يشير المصدر إلى $LINK و$QNT باعتبارهما مشاريع تتعلق بالتوافقية وقد تكون ذات صلة بهذا الاتجاه الأوسع. ومع ذلك، فإن هذه الروابط تدخل ضمن تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي أو تأييدًا له.
تتحرك أوروبا نحو اختبار كيفية تفاعل وكلاء الذكاء الاصطناعي مع الأموال الرقمية.
لقد فتح البنك المركزي الأوروبي باب التقديمات لمنصته الخاصة بمنصة الابتكار لليورو الرقمي، مع تجارب تركز على المدفوعات المدعومة بالذكاء الاصطناعي والمعاملات بين الآلات (M2M).
تُخطط عملية الاختبار للفترة من يناير إلى يونيو 2027 وقد تشمل مدفوعات آلية بين وكلاء الذكاء الاصطناعي، والمدفوعات الصغيرة، والمعاملات التي تُجرى بين الأجهزة والأنظمة البرمجية المتصلة.
هناك أيضًا زاوية مرتبطة بالعملات المشفرة تستحق المتابعة. يشير المصدر إلى $LINK و$QNT باعتبارهما مشاريع تتعلق بالتوافقية وقد تكون ذات صلة بهذا الاتجاه الأوسع. ومع ذلك، فإن هذه الروابط تدخل ضمن تفسير المقال وليست تأكيدًا من البنك المركزي الأوروبي أو تأييدًا له.
55

·
--
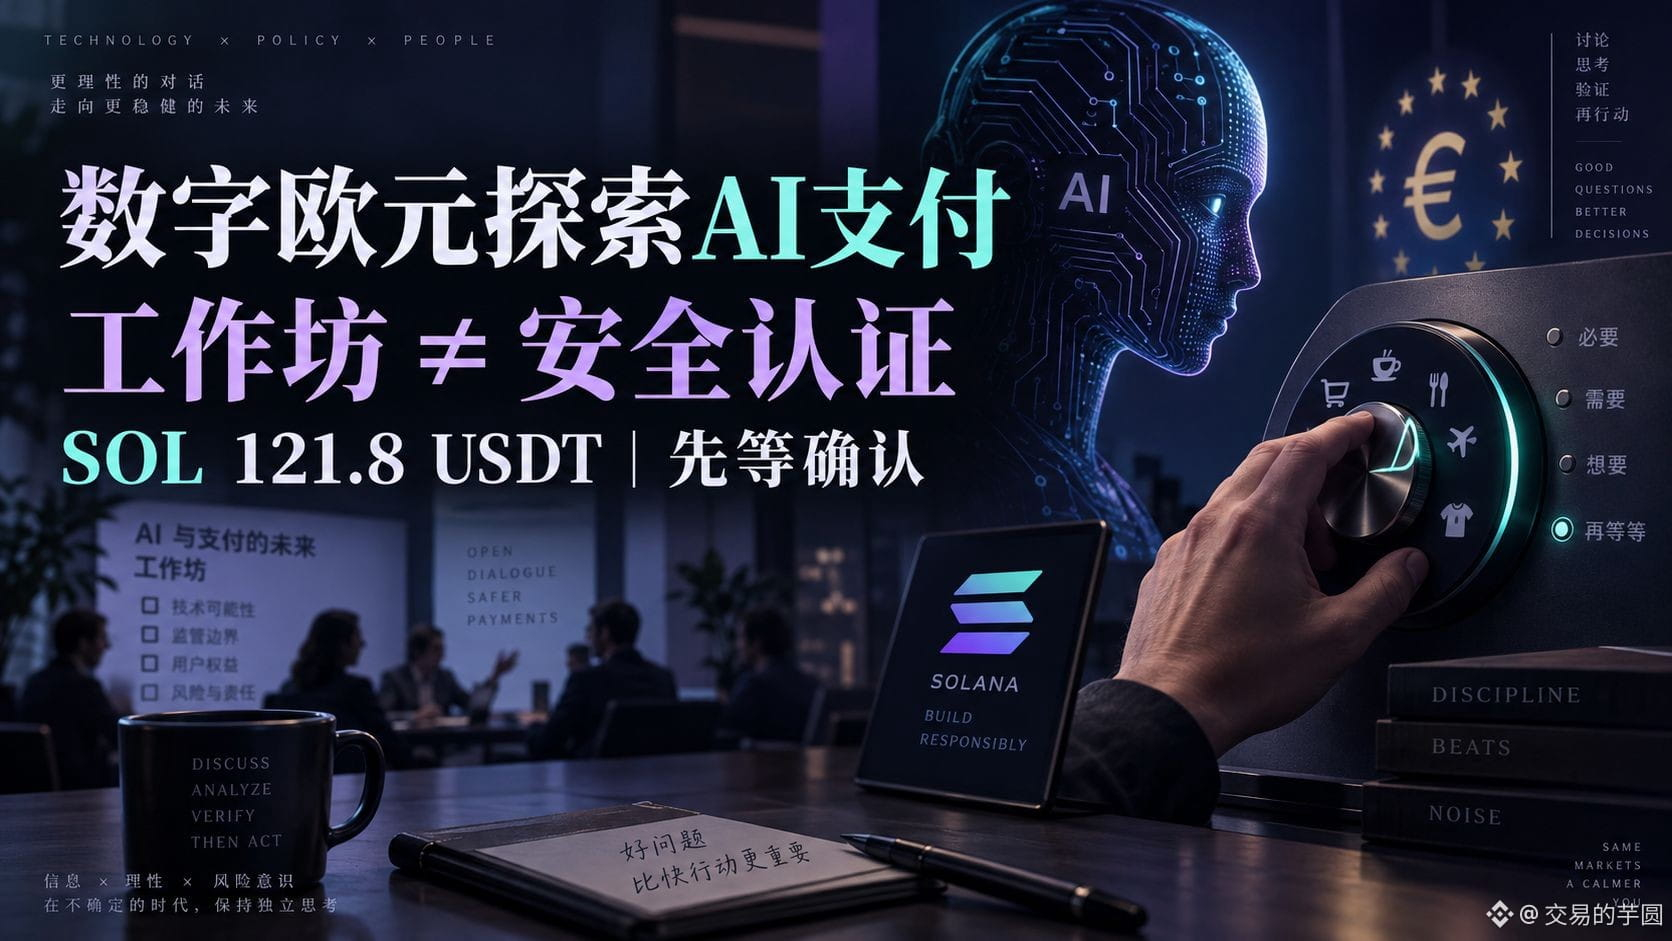
يدخل وكلاء الذكاء الاصطناعي لليورو الرقمي إلى ساحة جديدة على قائمة الأكثر سخونة|ورشة العمل ليست تفويضًا تلقائيًا|قبل تأكيد SOL عند 121.8 سأنتظر
موقفي هو التركيز على احتياجات جديدة للدفع عبر الآلات، لكن أولًا سأراجع سيطرة المستخدم، ولا ألاحق سردية «تطبيق البنك المركزي للذكاء الاصطناعي» على شكل شراء صفقات منصات بلوكشين عامة. ظهرت على الساحة مؤخرًا علامة #ECBToTestAIAgentsInDigitalEuroPayments، تُظهر 504 مشاهدة و82 تعليقًا؛ وتبقى صيغة الوسم كما هي في الصفحة. كما أن نطاق الوقائع ما زال يُحكم عليه وفق النص الرسمي، ولا أتعامل مع ألفاظ قائمة السخونة كأنها تعني أن اختبار الدفع الحقيقي قد بدأ.
في 28 سبتمبر، فتحت الجهة المعنية في البنك المركزي الأوروبي استبيانًا/جمعًا لأفكار يضم مسارات الاستكشاف، تشمل تجربة الدفع بالذكاء الاصطناعي، والوكلاء، والمدفوعات الدقيقة، والتفاعلات بين الوكلاء. وفي الوقت نفسه طُلبت مناقشات حول الخصوصية، والتحكم من جانب المستخدم، وحماية البيانات. تُنظم أنشطة الاستكشاف في الربعين الأول والثاني من عام 2027، عبر ورش عمل حضورية، ولا يمكن خلطها مع سير عمل تجريبي آخر لتطوير نموذج أولي من يناير إلى يونيو. [إعلان البنك المركزي](https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews260928.en.html)。
تحققت أيضًا مرة أخرى من الصفحة السادسة من مستند الاستبيان الرسمي: يركز هذا الاتجاه على حالات استخدام الدفع. كما أن الأمن السيبراني، ومنع الاحتيال، والامتثال، وإدارة المخاطر الداخلية ليست ضمن نطاق هذا العمل. لذلك لا يمكن تفسير المشاركة في الاستبيان على أنها قيام البنك المركزي بإجراء اعتماد أمني على محفظة أو وكيل أو بلوكشين بعينه؛ ولا يمكن إعلان أن اليورو الرقمي قد صُدِر، أو أن SOL أصبحت أصل تسوية مُختار.
لماذا يؤثر ذلك في سوق العملات المشفرة؟ حكمتُ من منطلق مستقل أن المدفوعات التي تقوم بها الآلة والمدفوعات الدقيقة تجعل المنافسة بين أدوات الدفع الآلي أكثر تحديدًا. يجري الحديث في نظام سول عن الدفع وخدمات الوكلاء، لكن ما إذا كانت «السخونة» ستتحول إلى استخدام مستمر يعتمد على الربط الحقيقي وسجلات التسوية واحتياجات الرسوم. اتجاهات البحث لدى البنك المركزي ليست التزامًا من سول بالشراء، ولا يمكن استنتاج أن كل مبلغ صغير «لا يحمل مخاطر» من مجرد وجود «مدفوعات دقيقة».
على سبيل المثال، قد يرسل الوكيل سلسلة من تعليمات بمبالغ صغيرة متكررة؛ فحتى لو لم تكن كل عملية كبيرة، فقد تتراكم المصروفات الإجمالية بسرعة. هذا مجرد توضيح لفرضية آلية، وليس حادثًا وقع بالفعل. وعندما أقيّم أدوات من هذا النوع أطرح الأسئلة: من الذي يمنح التفويض؟ ما إجمالي الحد/السقف؟ متى تنتهي الصلاحية؟ هل يمكن إيقافها؟ وهل يمكن التحقق من الفواتير/السجلات؟ يجب أن تكون سيطرة المستخدم قابلة للتطبيق على شكل صلاحيات وإجراءات يمكن فحصها، ولا تكفي كتابتها في عبارات دعائية؛ كما أن قائمة الورش ليست ضمانًا للعائد.
الأداء الفعلي في السوق: الساعة 21:56 بتوقيت بكين، كان تداول Binance SOL/USDT عند 121.50، بمكاسب 1.360% على مدار 24 ساعة متتالية، منخفض 116.32، مرتفع 121.69، وقد اقترب من الحد/الطرف العلوي للنطاق. الارتفاع هو حقيقة سعرية، ولم يثبت بعد أن موضوع الذكاء الاصطناعي هو سبب الارتفاع. 121.8 هي خط تأكيدي الذي وضعته، وليست تقييمًا صادرًا عن البنك المركزي.
إذا كنت أتداول بنفسي الآن: لا أشارك، والتموضع صفر؛ فقط أفكر في شراء فوري بلا رافعة مالية. عندما يُغلق الشمعة الكاملة للساعة فوق 121.8، ثم يعود للسعر بين 121.3 و121.8 ويحافظ عليه، ويكون السحب/الإيداع في منصة التداول فعليًا طبيعيًا، عندها فقط سأختبر بتوظيف أقصى 0.3% من إجمالي رأس المال. عند 122.6 أنصّف/أقلل، وعند 123.4 أُغلق ما تبقى من التموضع. عند 120.7 وقف خسارة صارم (إغلاق كامل). إذا أغلق ساعتين متتاليتين أسفل 121.3 فسأخرج بالكامل كذلك. إذا تم الإلغاء عبر هبوط ما دون 116.3 قبل ذلك، فسألغيه؛ وإذا ارتفع إلى الهدف لا ألاحق، ولا أستخدم رافعة ولا أُدخل تعويضًا للخسائر.
إذا غيّر المستند الرسمي نطاق العمل، سأعيد تقييم الحدث؛ وإذا فقد السعر الدعم/النطاق المرسوم سأسحب شروط المشاركة في التداول قصير الأجل. عدم التفعيل لا يُعد تنفيذًا، ولا يُعد ربحًا؛ وقد يستمر الانزلاق/الفرق في التنفيذ عند وقف الخسارة.
#ECBToTestAIAgentsInDigitalEuroPayments #SOL
ما سبق مجرد ملاحظات شخصية للسوق ولا يشكل نصيحة استثمارية.
يدخل وكلاء الذكاء الاصطناعي لليورو الرقمي إلى ساحة جديدة على قائمة الأكثر سخونة|ورشة العمل ليست تفويضًا تلقائيًا|قبل تأكيد SOL عند 121.8 سأنتظر
موقفي هو التركيز على احتياجات جديدة للدفع عبر الآلات، لكن أولًا سأراجع سيطرة المستخدم، ولا ألاحق سردية «تطبيق البنك المركزي للذكاء الاصطناعي» على شكل شراء صفقات منصات بلوكشين عامة. ظهرت على الساحة مؤخرًا علامة #ECBToTestAIAgentsInDigitalEuroPayments، تُظهر 504 مشاهدة و82 تعليقًا؛ وتبقى صيغة الوسم كما هي في الصفحة. كما أن نطاق الوقائع ما زال يُحكم عليه وفق النص الرسمي، ولا أتعامل مع ألفاظ قائمة السخونة كأنها تعني أن اختبار الدفع الحقيقي قد بدأ.
في 28 سبتمبر، فتحت الجهة المعنية في البنك المركزي الأوروبي استبيانًا/جمعًا لأفكار يضم مسارات الاستكشاف، تشمل تجربة الدفع بالذكاء الاصطناعي، والوكلاء، والمدفوعات الدقيقة، والتفاعلات بين الوكلاء. وفي الوقت نفسه طُلبت مناقشات حول الخصوصية، والتحكم من جانب المستخدم، وحماية البيانات. تُنظم أنشطة الاستكشاف في الربعين الأول والثاني من عام 2027، عبر ورش عمل حضورية، ولا يمكن خلطها مع سير عمل تجريبي آخر لتطوير نموذج أولي من يناير إلى يونيو. [إعلان البنك المركزي](https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews260928.en.html)。
تحققت أيضًا مرة أخرى من الصفحة السادسة من مستند الاستبيان الرسمي: يركز هذا الاتجاه على حالات استخدام الدفع. كما أن الأمن السيبراني، ومنع الاحتيال، والامتثال، وإدارة المخاطر الداخلية ليست ضمن نطاق هذا العمل. لذلك لا يمكن تفسير المشاركة في الاستبيان على أنها قيام البنك المركزي بإجراء اعتماد أمني على محفظة أو وكيل أو بلوكشين بعينه؛ ولا يمكن إعلان أن اليورو الرقمي قد صُدِر، أو أن SOL أصبحت أصل تسوية مُختار.
لماذا يؤثر ذلك في سوق العملات المشفرة؟ حكمتُ من منطلق مستقل أن المدفوعات التي تقوم بها الآلة والمدفوعات الدقيقة تجعل المنافسة بين أدوات الدفع الآلي أكثر تحديدًا. يجري الحديث في نظام سول عن الدفع وخدمات الوكلاء، لكن ما إذا كانت «السخونة» ستتحول إلى استخدام مستمر يعتمد على الربط الحقيقي وسجلات التسوية واحتياجات الرسوم. اتجاهات البحث لدى البنك المركزي ليست التزامًا من سول بالشراء، ولا يمكن استنتاج أن كل مبلغ صغير «لا يحمل مخاطر» من مجرد وجود «مدفوعات دقيقة».
على سبيل المثال، قد يرسل الوكيل سلسلة من تعليمات بمبالغ صغيرة متكررة؛ فحتى لو لم تكن كل عملية كبيرة، فقد تتراكم المصروفات الإجمالية بسرعة. هذا مجرد توضيح لفرضية آلية، وليس حادثًا وقع بالفعل. وعندما أقيّم أدوات من هذا النوع أطرح الأسئلة: من الذي يمنح التفويض؟ ما إجمالي الحد/السقف؟ متى تنتهي الصلاحية؟ هل يمكن إيقافها؟ وهل يمكن التحقق من الفواتير/السجلات؟ يجب أن تكون سيطرة المستخدم قابلة للتطبيق على شكل صلاحيات وإجراءات يمكن فحصها، ولا تكفي كتابتها في عبارات دعائية؛ كما أن قائمة الورش ليست ضمانًا للعائد.
الأداء الفعلي في السوق: الساعة 21:56 بتوقيت بكين، كان تداول Binance SOL/USDT عند 121.50، بمكاسب 1.360% على مدار 24 ساعة متتالية، منخفض 116.32، مرتفع 121.69، وقد اقترب من الحد/الطرف العلوي للنطاق. الارتفاع هو حقيقة سعرية، ولم يثبت بعد أن موضوع الذكاء الاصطناعي هو سبب الارتفاع. 121.8 هي خط تأكيدي الذي وضعته، وليست تقييمًا صادرًا عن البنك المركزي.
إذا كنت أتداول بنفسي الآن: لا أشارك، والتموضع صفر؛ فقط أفكر في شراء فوري بلا رافعة مالية. عندما يُغلق الشمعة الكاملة للساعة فوق 121.8، ثم يعود للسعر بين 121.3 و121.8 ويحافظ عليه، ويكون السحب/الإيداع في منصة التداول فعليًا طبيعيًا، عندها فقط سأختبر بتوظيف أقصى 0.3% من إجمالي رأس المال. عند 122.6 أنصّف/أقلل، وعند 123.4 أُغلق ما تبقى من التموضع. عند 120.7 وقف خسارة صارم (إغلاق كامل). إذا أغلق ساعتين متتاليتين أسفل 121.3 فسأخرج بالكامل كذلك. إذا تم الإلغاء عبر هبوط ما دون 116.3 قبل ذلك، فسألغيه؛ وإذا ارتفع إلى الهدف لا ألاحق، ولا أستخدم رافعة ولا أُدخل تعويضًا للخسائر.
إذا غيّر المستند الرسمي نطاق العمل، سأعيد تقييم الحدث؛ وإذا فقد السعر الدعم/النطاق المرسوم سأسحب شروط المشاركة في التداول قصير الأجل. عدم التفعيل لا يُعد تنفيذًا، ولا يُعد ربحًا؛ وقد يستمر الانزلاق/الفرق في التنفيذ عند وقف الخسارة.
#ECBToTestAIAgentsInDigitalEuroPayments #SOL
ما سبق مجرد ملاحظات شخصية للسوق ولا يشكل نصيحة استثمارية.
موقفي هو التركيز على احتياجات جديدة للدفع عبر الآلات، لكن أولًا سأراجع سيطرة المستخدم، ولا ألاحق سردية «تطبيق البنك المركزي للذكاء الاصطناعي» على شكل شراء صفقات منصات بلوكشين عامة. ظهرت على الساحة مؤخرًا علامة #ECBToTestAIAgentsInDigitalEuroPayments، تُظهر 504 مشاهدة و82 تعليقًا؛ وتبقى صيغة الوسم كما هي في الصفحة. كما أن نطاق الوقائع ما زال يُحكم عليه وفق النص الرسمي، ولا أتعامل مع ألفاظ قائمة السخونة كأنها تعني أن اختبار الدفع الحقيقي قد بدأ.
في 28 سبتمبر، فتحت الجهة المعنية في البنك المركزي الأوروبي استبيانًا/جمعًا لأفكار يضم مسارات الاستكشاف، تشمل تجربة الدفع بالذكاء الاصطناعي، والوكلاء، والمدفوعات الدقيقة، والتفاعلات بين الوكلاء. وفي الوقت نفسه طُلبت مناقشات حول الخصوصية، والتحكم من جانب المستخدم، وحماية البيانات. تُنظم أنشطة الاستكشاف في الربعين الأول والثاني من عام 2027، عبر ورش عمل حضورية، ولا يمكن خلطها مع سير عمل تجريبي آخر لتطوير نموذج أولي من يناير إلى يونيو. [إعلان البنك المركزي](https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews260928.en.html)。
تحققت أيضًا مرة أخرى من الصفحة السادسة من مستند الاستبيان الرسمي: يركز هذا الاتجاه على حالات استخدام الدفع. كما أن الأمن السيبراني، ومنع الاحتيال، والامتثال، وإدارة المخاطر الداخلية ليست ضمن نطاق هذا العمل. لذلك لا يمكن تفسير المشاركة في الاستبيان على أنها قيام البنك المركزي بإجراء اعتماد أمني على محفظة أو وكيل أو بلوكشين بعينه؛ ولا يمكن إعلان أن اليورو الرقمي قد صُدِر، أو أن SOL أصبحت أصل تسوية مُختار.
لماذا يؤثر ذلك في سوق العملات المشفرة؟ حكمتُ من منطلق مستقل أن المدفوعات التي تقوم بها الآلة والمدفوعات الدقيقة تجعل المنافسة بين أدوات الدفع الآلي أكثر تحديدًا. يجري الحديث في نظام سول عن الدفع وخدمات الوكلاء، لكن ما إذا كانت «السخونة» ستتحول إلى استخدام مستمر يعتمد على الربط الحقيقي وسجلات التسوية واحتياجات الرسوم. اتجاهات البحث لدى البنك المركزي ليست التزامًا من سول بالشراء، ولا يمكن استنتاج أن كل مبلغ صغير «لا يحمل مخاطر» من مجرد وجود «مدفوعات دقيقة».
على سبيل المثال، قد يرسل الوكيل سلسلة من تعليمات بمبالغ صغيرة متكررة؛ فحتى لو لم تكن كل عملية كبيرة، فقد تتراكم المصروفات الإجمالية بسرعة. هذا مجرد توضيح لفرضية آلية، وليس حادثًا وقع بالفعل. وعندما أقيّم أدوات من هذا النوع أطرح الأسئلة: من الذي يمنح التفويض؟ ما إجمالي الحد/السقف؟ متى تنتهي الصلاحية؟ هل يمكن إيقافها؟ وهل يمكن التحقق من الفواتير/السجلات؟ يجب أن تكون سيطرة المستخدم قابلة للتطبيق على شكل صلاحيات وإجراءات يمكن فحصها، ولا تكفي كتابتها في عبارات دعائية؛ كما أن قائمة الورش ليست ضمانًا للعائد.
الأداء الفعلي في السوق: الساعة 21:56 بتوقيت بكين، كان تداول Binance SOL/USDT عند 121.50، بمكاسب 1.360% على مدار 24 ساعة متتالية، منخفض 116.32، مرتفع 121.69، وقد اقترب من الحد/الطرف العلوي للنطاق. الارتفاع هو حقيقة سعرية، ولم يثبت بعد أن موضوع الذكاء الاصطناعي هو سبب الارتفاع. 121.8 هي خط تأكيدي الذي وضعته، وليست تقييمًا صادرًا عن البنك المركزي.
إذا كنت أتداول بنفسي الآن: لا أشارك، والتموضع صفر؛ فقط أفكر في شراء فوري بلا رافعة مالية. عندما يُغلق الشمعة الكاملة للساعة فوق 121.8، ثم يعود للسعر بين 121.3 و121.8 ويحافظ عليه، ويكون السحب/الإيداع في منصة التداول فعليًا طبيعيًا، عندها فقط سأختبر بتوظيف أقصى 0.3% من إجمالي رأس المال. عند 122.6 أنصّف/أقلل، وعند 123.4 أُغلق ما تبقى من التموضع. عند 120.7 وقف خسارة صارم (إغلاق كامل). إذا أغلق ساعتين متتاليتين أسفل 121.3 فسأخرج بالكامل كذلك. إذا تم الإلغاء عبر هبوط ما دون 116.3 قبل ذلك، فسألغيه؛ وإذا ارتفع إلى الهدف لا ألاحق، ولا أستخدم رافعة ولا أُدخل تعويضًا للخسائر.
إذا غيّر المستند الرسمي نطاق العمل، سأعيد تقييم الحدث؛ وإذا فقد السعر الدعم/النطاق المرسوم سأسحب شروط المشاركة في التداول قصير الأجل. عدم التفعيل لا يُعد تنفيذًا، ولا يُعد ربحًا؛ وقد يستمر الانزلاق/الفرق في التنفيذ عند وقف الخسارة.
#ECBToTestAIAgentsInDigitalEuroPayments #SOL
ما سبق مجرد ملاحظات شخصية للسوق ولا يشكل نصيحة استثمارية.
1
1
83

#ECBToTestAIAgentsInDigitalEuroPayments 🤖💶 يختبر البنك المركزي الأوروبي (ECB) وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي — خطوة جديدة نحو تمويل رقمي أكثر ذكاءً! 🚀
يستكشف البنك المركزي الأوروبي كيف يمكن لوكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، من خلال الجمع بين الذكاء الاصطناعي وتقنيات المدفوعات الرقمية من الجيل التالي. 💳🤖
تم تصميم وكلاء الذكاء الاصطناعي لأداء مهام نيابةً عن المستخدمين، مثل العثور على المعلومات، أو مقارنة الخيارات، أو تنفيذ المعاملات الرقمية وفقًا لتعليمات محددة مسبقًا. وعند دمجها مع المدفوعات الرقمية، قد تتيح ذلك طرقًا جديدة للناس والشركات لإدارة المعاملات اليومية بكفاءة أكبر. ⚡📱
تكون الفكرة مثيرة للاهتمام بشكل خاص لأن التمويل الرقمي يتجه نحو تجارب دفع أكثر أتمتة وقابلة للبرمجة وسهلة الاستخدام. 🌐💰 يمكن للذكاء الاصطناعي أن يساعد المستخدمين على إدارة المشتريات الروتينية، بينما توفر أنظمة الدفع البنية التحتية لإجراء معاملات آمنة.
لكن التطورات مثل هذه تثير أيضًا أسئلة مهمة حول الأمان والخصوصية والتحكم من جانب المستخدم والشفافية ومنع الاحتيال. 🔐🛡️ وسيحتاج أي نظام مستقبلي إلى ضمانات قوية بحيث يظل المستخدمون متحكمين في أموالهم وقادرين على فهم ما يفعله وكيل الذكاء الاصطناعي نيابةً عنهم.
📊 الذكاء الاصطناعي + المدفوعات الرقمية = مشهد مالي يتطور بسرعة.
💬 ما رأيك في استخدام وكلاء الذكاء الاصطناعي للمدفوعات الرقمية؟
🤔 هل ستثق في وكيل ذكاء اصطناعي لإجراء دفعة نيابةً عنك؟
#ECB #DigitalEuro #AI #AIAgents #DigitalPayments #FinTech #Blockchain #DigitalFinance #Innovation #Technology #FutureOfFinance #Payments 🤖💶🚀
#ECBToTestAIAgentsInDigitalEuroPayments 🤖💶 يختبر البنك المركزي الأوروبي (ECB) وكلاء الذكاء الاصطناعي في مدفوعات اليورو الرقمي — خطوة جديدة نحو تمويل رقمي أكثر ذكاءً! 🚀
يستكشف البنك المركزي الأوروبي كيف يمكن لوكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، من خلال الجمع بين الذكاء الاصطناعي وتقنيات المدفوعات الرقمية من الجيل التالي. 💳🤖
تم تصميم وكلاء الذكاء الاصطناعي لأداء مهام نيابةً عن المستخدمين، مثل العثور على المعلومات، أو مقارنة الخيارات، أو تنفيذ المعاملات الرقمية وفقًا لتعليمات محددة مسبقًا. وعند دمجها مع المدفوعات الرقمية، قد تتيح ذلك طرقًا جديدة للناس والشركات لإدارة المعاملات اليومية بكفاءة أكبر. ⚡📱
تكون الفكرة مثيرة للاهتمام بشكل خاص لأن التمويل الرقمي يتجه نحو تجارب دفع أكثر أتمتة وقابلة للبرمجة وسهلة الاستخدام. 🌐💰 يمكن للذكاء الاصطناعي أن يساعد المستخدمين على إدارة المشتريات الروتينية، بينما توفر أنظمة الدفع البنية التحتية لإجراء معاملات آمنة.
لكن التطورات مثل هذه تثير أيضًا أسئلة مهمة حول الأمان والخصوصية والتحكم من جانب المستخدم والشفافية ومنع الاحتيال. 🔐🛡️ وسيحتاج أي نظام مستقبلي إلى ضمانات قوية بحيث يظل المستخدمون متحكمين في أموالهم وقادرين على فهم ما يفعله وكيل الذكاء الاصطناعي نيابةً عنهم.
📊 الذكاء الاصطناعي + المدفوعات الرقمية = مشهد مالي يتطور بسرعة.
💬 ما رأيك في استخدام وكلاء الذكاء الاصطناعي للمدفوعات الرقمية؟
🤔 هل ستثق في وكيل ذكاء اصطناعي لإجراء دفعة نيابةً عنك؟
#ECB #DigitalEuro #AI #AIAgents #DigitalPayments #FinTech #Blockchain #DigitalFinance #Innovation #Technology #FutureOfFinance #Payments 🤖💶🚀
يستكشف البنك المركزي الأوروبي كيف يمكن لوكلاء الذكاء الاصطناعي التفاعل مع مدفوعات اليورو الرقمي، من خلال الجمع بين الذكاء الاصطناعي وتقنيات المدفوعات الرقمية من الجيل التالي. 💳🤖
تم تصميم وكلاء الذكاء الاصطناعي لأداء مهام نيابةً عن المستخدمين، مثل العثور على المعلومات، أو مقارنة الخيارات، أو تنفيذ المعاملات الرقمية وفقًا لتعليمات محددة مسبقًا. وعند دمجها مع المدفوعات الرقمية، قد تتيح ذلك طرقًا جديدة للناس والشركات لإدارة المعاملات اليومية بكفاءة أكبر. ⚡📱
تكون الفكرة مثيرة للاهتمام بشكل خاص لأن التمويل الرقمي يتجه نحو تجارب دفع أكثر أتمتة وقابلة للبرمجة وسهلة الاستخدام. 🌐💰 يمكن للذكاء الاصطناعي أن يساعد المستخدمين على إدارة المشتريات الروتينية، بينما توفر أنظمة الدفع البنية التحتية لإجراء معاملات آمنة.
لكن التطورات مثل هذه تثير أيضًا أسئلة مهمة حول الأمان والخصوصية والتحكم من جانب المستخدم والشفافية ومنع الاحتيال. 🔐🛡️ وسيحتاج أي نظام مستقبلي إلى ضمانات قوية بحيث يظل المستخدمون متحكمين في أموالهم وقادرين على فهم ما يفعله وكيل الذكاء الاصطناعي نيابةً عنهم.
📊 الذكاء الاصطناعي + المدفوعات الرقمية = مشهد مالي يتطور بسرعة.
💬 ما رأيك في استخدام وكلاء الذكاء الاصطناعي للمدفوعات الرقمية؟
🤔 هل ستثق في وكيل ذكاء اصطناعي لإجراء دفعة نيابةً عنك؟
#ECB #DigitalEuro #AI #AIAgents #DigitalPayments #FinTech #Blockchain #DigitalFinance #Innovation #Technology #FutureOfFinance #Payments 🤖💶🚀
73
·
--
أعلنت مؤخراً “البنك المركزي الأوروبي” (ECB) أنه سيختبر تطبيق وكلاء الذكاء الاصطناعي (AI) في المدفوعات باليورو الرقمي، بهدف تحسين كفاءة المدفوعات وأمانها. ستشمل عملية الاختبار قيام وكلاء الذكاء الاصطناعي بتنفيذ المعاملات تلقائياً، مع ضمان الامتثال لمتطلبات الجهات التنظيمية. وقد يشير هذا الإجراء إلى أن اليورو الرقمي في المستقبل سيصبح أكثر ذكاءً. كيف يمكن لنتائج اختبار البنك المركزي الأوروبي أن تؤثر في المشهد المالي للمدفوعات في أوروبا؟#ECBToTestAIAgentsInDigitalEuroPayments
أعلنت مؤخراً “البنك المركزي الأوروبي” (ECB) أنه سيختبر تطبيق وكلاء الذكاء الاصطناعي (AI) في المدفوعات باليورو الرقمي، بهدف تحسين كفاءة المدفوعات وأمانها. ستشمل عملية الاختبار قيام وكلاء الذكاء الاصطناعي بتنفيذ المعاملات تلقائياً، مع ضمان الامتثال لمتطلبات الجهات التنظيمية. وقد يشير هذا الإجراء إلى أن اليورو الرقمي في المستقبل سيصبح أكثر ذكاءً. كيف يمكن لنتائج اختبار البنك المركزي الأوروبي أن تؤثر في المشهد المالي للمدفوعات في أوروبا؟#ECBToTestAIAgentsInDigitalEuroPayments
1
1
13
·
--
هابط
تمّ التحقق
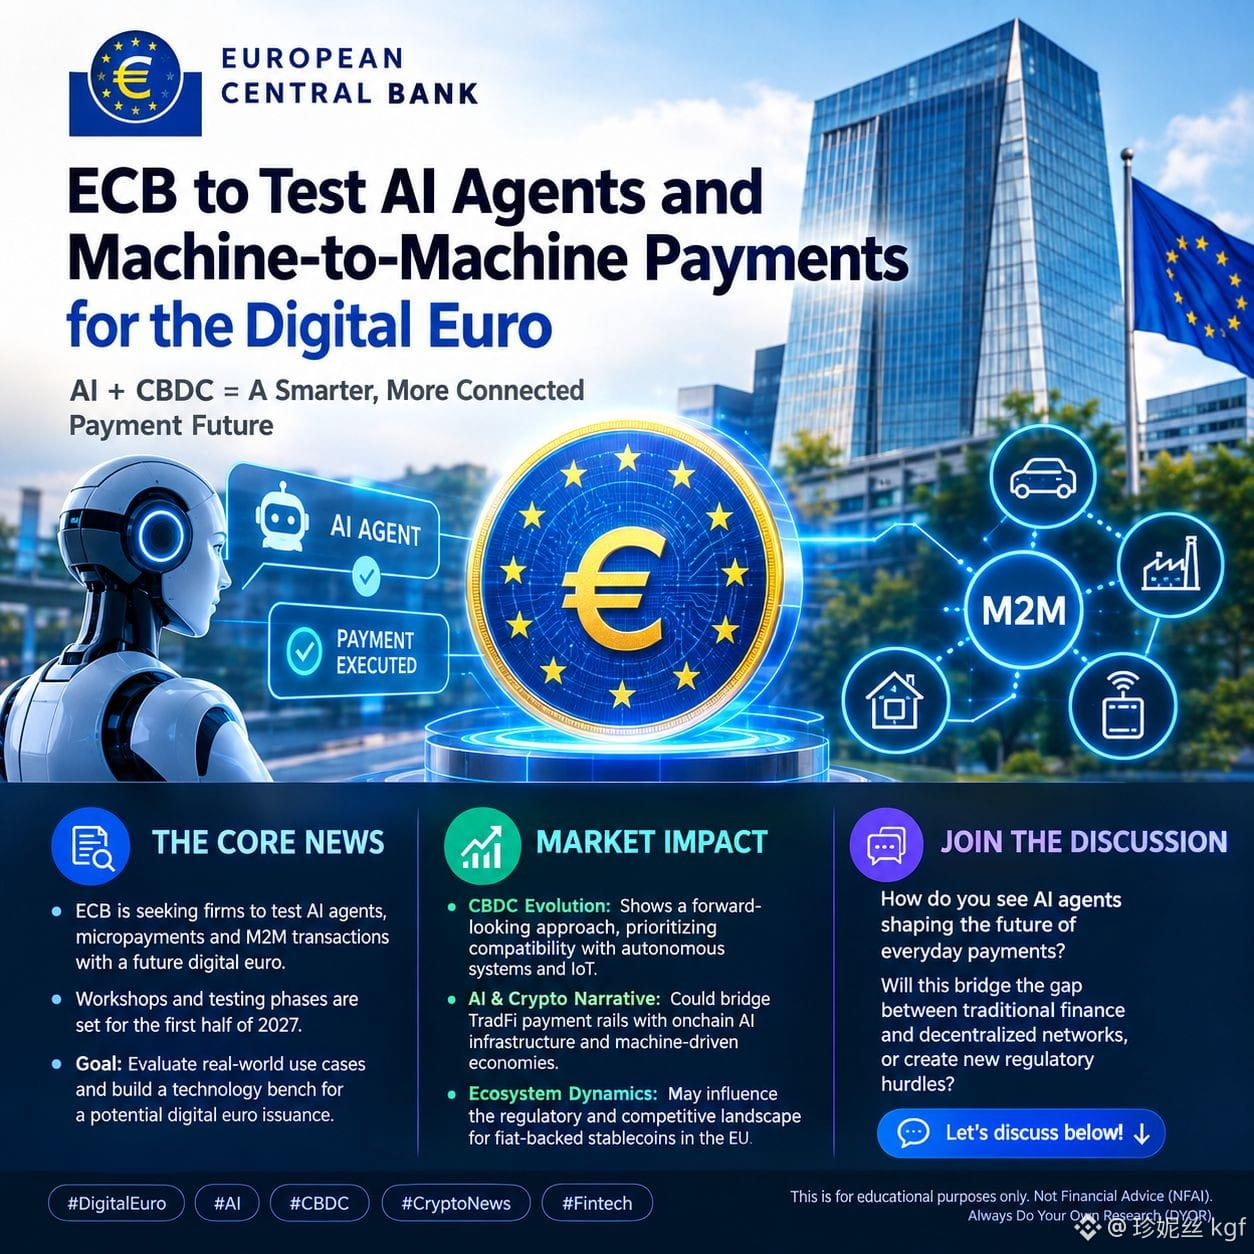
#ecbtotestaiagentsindigitaleuropayments 🏛️ سيختبر البنك المركزي الأوروبي عملاء/وكلاء ذكاء اصطناعي ومدفوعات بين الآلات للآلة إلى الآلة (M2M) مع اليورو الرقمي
يتوسع تقاطع الذكاء الاصطناعي مع العملات الرقمية للبنوك المركزية. يقوم البنك المركزي الأوروبي بشكل رسمي باستكشاف كيف يمكن لوكلاء ذكاء اصطناعي مستقلين تنفيذ المدفوعات باستخدام يورو رقمي مستقبلي.
📰 أخبار أساسية
• يسعى البنك المركزي الأوروبي (ECB) إلى شركات لاختبار كيفية عمل وكلاء الذكاء الاصطناعي والميكرو-مدفوعات ومعاملات من آلة إلى آلة (M2M) مع يورو رقمي مستقبلي [[1]].
• تأتي هذه المبادرة ضمن موجة جديدة من منصة ابتكار اليورو الرقمي، مع ورش عمل ومراحل اختبار تستهدف النصف الأول من عام 2027 [[15]].
• يتمثل الهدف الأساسي في تقييم حالات الاستخدام في العالم الحقيقي وبناء مجموعة متينة من التقنيات التي قد يستند إليها البنك المركزي الأوروبي إذا تم إصدار اليورو الرقمي رسميًا [[10]].
📊 تأثير السوق
• تطور عملات البنوك المركزية الرقمية (CBDC) يوضح هذا نهجًا استباقيًا تجاه العملات الرقمية للبنوك المركزية، مع إعطاء الأولوية للتوافق مع الأنظمة المستقلة وإنترنت الأشياء (IoT).
• سردية الذكاء الاصطناعي واللامركزية/التشفير (AI & Crypto) يعزز هذا التحرك اتجاه «الوكلاء الاقتصاديين المستقلين»، وقد يربط بين مسارات الدفع التقليدية (TradFi) وبنية تحتية للذكاء الاصطناعي على السلسلة (onchain) واقتصادات تقودها الآلات.
• ديناميكيات النظام البيئي مع تقدم حلول العملات الورقية الرقمية المؤسسية، قد يؤثر ذلك في البيئة التنظيمية والتنافسية بالنسبة للعملات المستقرة المدعومة بالورق (stablecoins) القائمة داخل الاتحاد الأوروبي.
💬 شارك في النقاش
كيف ترى دور وكلاء الذكاء الاصطناعي في تشكيل مستقبل المدفوعات اليومية؟ هل سيسد الفجوة بين التمويل التقليدي والشبكات اللامركزية، أم سيخلق عوائق تنظيمية جديدة؟ لنتحدث أدناه! 👇
#اليورو_الرقمي #AI #CBDC #CryptoNews #Fintech
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$GPS $HBAR $ZEC
{future}(ZECUSDT)
{future}(HBARUSDT)
{future}(GPSUSDT)
#ecbtotestaiagentsindigitaleuropayments 🏛️ سيختبر البنك المركزي الأوروبي عملاء/وكلاء ذكاء اصطناعي ومدفوعات بين الآلات للآلة إلى الآلة (M2M) مع اليورو الرقمي
يتوسع تقاطع الذكاء الاصطناعي مع العملات الرقمية للبنوك المركزية. يقوم البنك المركزي الأوروبي بشكل رسمي باستكشاف كيف يمكن لوكلاء ذكاء اصطناعي مستقلين تنفيذ المدفوعات باستخدام يورو رقمي مستقبلي.
📰 أخبار أساسية
• يسعى البنك المركزي الأوروبي (ECB) إلى شركات لاختبار كيفية عمل وكلاء الذكاء الاصطناعي والميكرو-مدفوعات ومعاملات من آلة إلى آلة (M2M) مع يورو رقمي مستقبلي [[1]].
• تأتي هذه المبادرة ضمن موجة جديدة من منصة ابتكار اليورو الرقمي، مع ورش عمل ومراحل اختبار تستهدف النصف الأول من عام 2027 [[15]].
• يتمثل الهدف الأساسي في تقييم حالات الاستخدام في العالم الحقيقي وبناء مجموعة متينة من التقنيات التي قد يستند إليها البنك المركزي الأوروبي إذا تم إصدار اليورو الرقمي رسميًا [[10]].
📊 تأثير السوق
• تطور عملات البنوك المركزية الرقمية (CBDC) يوضح هذا نهجًا استباقيًا تجاه العملات الرقمية للبنوك المركزية، مع إعطاء الأولوية للتوافق مع الأنظمة المستقلة وإنترنت الأشياء (IoT).
• سردية الذكاء الاصطناعي واللامركزية/التشفير (AI & Crypto) يعزز هذا التحرك اتجاه «الوكلاء الاقتصاديين المستقلين»، وقد يربط بين مسارات الدفع التقليدية (TradFi) وبنية تحتية للذكاء الاصطناعي على السلسلة (onchain) واقتصادات تقودها الآلات.
• ديناميكيات النظام البيئي مع تقدم حلول العملات الورقية الرقمية المؤسسية، قد يؤثر ذلك في البيئة التنظيمية والتنافسية بالنسبة للعملات المستقرة المدعومة بالورق (stablecoins) القائمة داخل الاتحاد الأوروبي.
💬 شارك في النقاش
كيف ترى دور وكلاء الذكاء الاصطناعي في تشكيل مستقبل المدفوعات اليومية؟ هل سيسد الفجوة بين التمويل التقليدي والشبكات اللامركزية، أم سيخلق عوائق تنظيمية جديدة؟ لنتحدث أدناه! 👇
#اليورو_الرقمي #AI #CBDC #CryptoNews #Fintech
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$GPS $HBAR $ZEC
يتوسع تقاطع الذكاء الاصطناعي مع العملات الرقمية للبنوك المركزية. يقوم البنك المركزي الأوروبي بشكل رسمي باستكشاف كيف يمكن لوكلاء ذكاء اصطناعي مستقلين تنفيذ المدفوعات باستخدام يورو رقمي مستقبلي.
📰 أخبار أساسية
• يسعى البنك المركزي الأوروبي (ECB) إلى شركات لاختبار كيفية عمل وكلاء الذكاء الاصطناعي والميكرو-مدفوعات ومعاملات من آلة إلى آلة (M2M) مع يورو رقمي مستقبلي [[1]].
• تأتي هذه المبادرة ضمن موجة جديدة من منصة ابتكار اليورو الرقمي، مع ورش عمل ومراحل اختبار تستهدف النصف الأول من عام 2027 [[15]].
• يتمثل الهدف الأساسي في تقييم حالات الاستخدام في العالم الحقيقي وبناء مجموعة متينة من التقنيات التي قد يستند إليها البنك المركزي الأوروبي إذا تم إصدار اليورو الرقمي رسميًا [[10]].
📊 تأثير السوق
• تطور عملات البنوك المركزية الرقمية (CBDC) يوضح هذا نهجًا استباقيًا تجاه العملات الرقمية للبنوك المركزية، مع إعطاء الأولوية للتوافق مع الأنظمة المستقلة وإنترنت الأشياء (IoT).
• سردية الذكاء الاصطناعي واللامركزية/التشفير (AI & Crypto) يعزز هذا التحرك اتجاه «الوكلاء الاقتصاديين المستقلين»، وقد يربط بين مسارات الدفع التقليدية (TradFi) وبنية تحتية للذكاء الاصطناعي على السلسلة (onchain) واقتصادات تقودها الآلات.
• ديناميكيات النظام البيئي مع تقدم حلول العملات الورقية الرقمية المؤسسية، قد يؤثر ذلك في البيئة التنظيمية والتنافسية بالنسبة للعملات المستقرة المدعومة بالورق (stablecoins) القائمة داخل الاتحاد الأوروبي.
💬 شارك في النقاش
كيف ترى دور وكلاء الذكاء الاصطناعي في تشكيل مستقبل المدفوعات اليومية؟ هل سيسد الفجوة بين التمويل التقليدي والشبكات اللامركزية، أم سيخلق عوائق تنظيمية جديدة؟ لنتحدث أدناه! 👇
#اليورو_الرقمي #AI #CBDC #CryptoNews #Fintech
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$GPS $HBAR $ZEC
749
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#WhoWillSucceedJensenHuangatNvidia?
189,572 مشاهدات
1,744 يقومون بالنقاش
2
#WhatWillDriveCryptoandStocks’NextRebound?
604,795 مشاهدات
3,582 يقومون بالنقاش
3
#TradFiForBeginners
743,810 مشاهدات
4,550 يقومون بالنقاش
4
#BitcoinActiveSupplyInProfitDropsBelow45%
85,167 مشاهدات
780 يقومون بالنقاش
5
#KavaSaysAbnormalActivityLimitedToKavaLend
49,845 مشاهدات
441 يقومون بالنقاش
6
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
36,124 مشاهدات
380 يقومون بالنقاش
7
#USPPIMissMayEaseBTCPressure
319,095 مشاهدات
2,304 يقومون بالنقاش
8
#WORPTLetsTouristsConvertCryptoToThaiBaht
11,351 مشاهدات
109 يقومون بالنقاش
9
#TONStrategyReports$23.97MQ3NetLoss
11,087 مشاهدات
49 يقومون بالنقاش
10
#PolkadotCommunityApprovesNewStrategyWith97%Vote
30,965 مشاهدات
300 يقومون بالنقاش