
#globalstocks
globalstocks
16,837 مشاهدات
30 يقومون بالنقاش
رائج
جديد
·
--
#GlobalStockFundsSee $18.62Bتدفقات واردة لصناديق الاستثمار العالمية في الأسهم تُظهر تدفقًا قويًا قدره $18.62B، مما يعكس طلبًا قويًا من المستثمرين عبر أسواق الأسهم. قد يدعم هذا التمويل الجديد زخم السوق ويعزز الثقة. 📈💰 #GlobalStocks #StockMarket #الاستثمار #الأسواق #FinanceSector
#GlobalStockFundsSee $18.62Bتدفقات واردة لصناديق الاستثمار العالمية في الأسهم تُظهر تدفقًا قويًا قدره $18.62B، مما يعكس طلبًا قويًا من المستثمرين عبر أسواق الأسهم. قد يدعم هذا التمويل الجديد زخم السوق ويعزز الثقة. 📈💰 #GlobalStocks #StockMarket #الاستثمار #الأسواق #FinanceSector
73

·
--
صاعد
تباين أسواق الأسهم العالمية مع انتقال رأس المال بعيداً عن قطاع الذكاء الاصطناعي نحو القطاعات الدفاعية
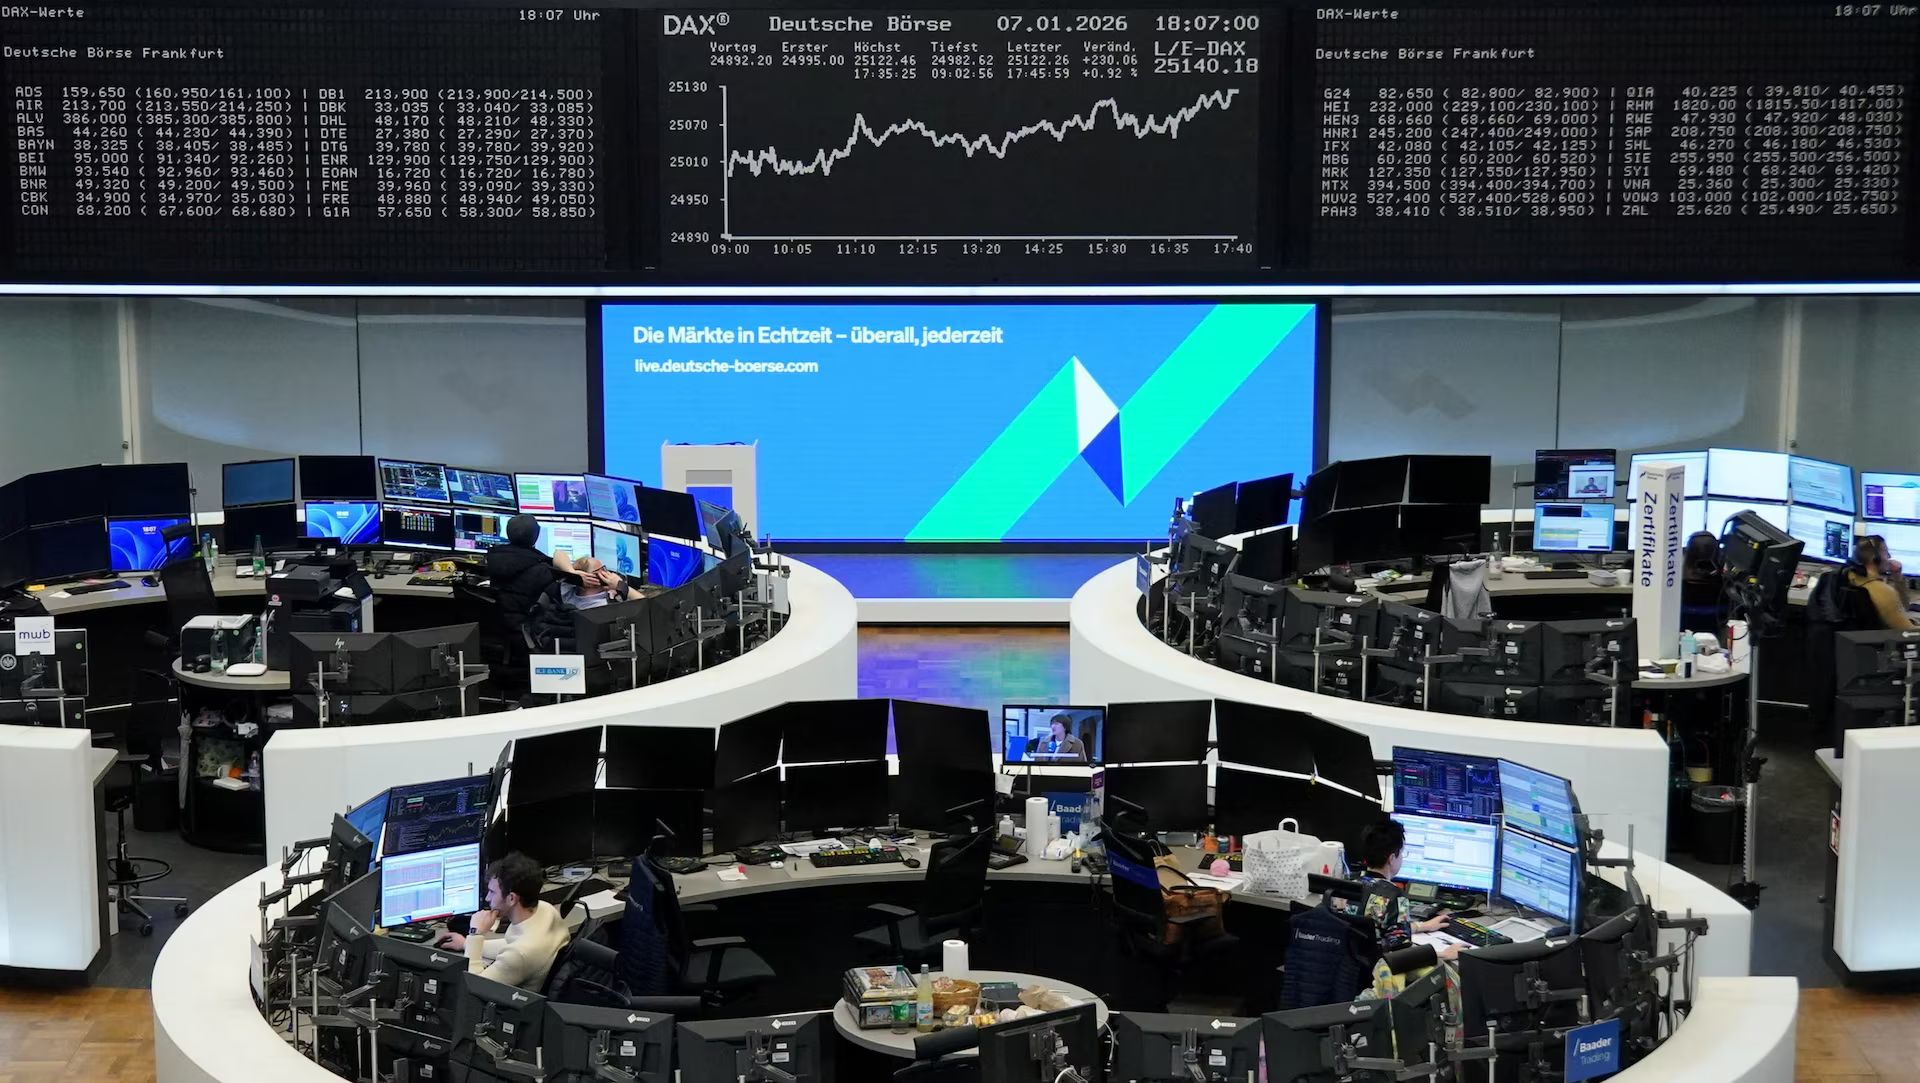
📉 أنهت الأسهم العالمية أسبوع 20–24 يوليو بتباين إقليمي حاد. فقد مؤشر S&P 500 بنسبة 0.6%، وتراجع ناسداك المركب 2.1%، وانخفض مؤشر داو جونز 0.4%، مسجلاً ثاني انخفاض أسبوعي متتالٍ لمؤشرات الولايات المتحدة الرئيسية. وفي المقابل، ارتفع مؤشر STOXX Europe 600 بنسبة 0.47%، ما يعكس مرونة أكبر.
💻 ظلت أسهم الذكاء الاصطناعي وشركات أشباه الموصلات المصدر الرئيسي للضغط، بعد أن أعاد المستثمرون تقييم التقييمات المرتفعة والعوائد الناتجة عن ارتفاع سريع في الإنفاق الرأسمالي. هبطت ألفابت بنحو 7% بعد رفع توقعاتها لنفقات الإنفاق الرأسمالي، بينما تراجعت تسلا بنحو 15% في ظل أرباح أضعف ومخاوف بشأن تكاليف استثمارات الذكاء الاصطناعي. امتد موجة البيع عبر آسيا؛ إذ تراجع KOSPI بنحو 5.7% وخسر Nikkei 225 قرابة 2.7% يوم الجمعة.
🛢 دفعت حدة التوترات بين الولايات المتحدة وإيران أسعار خام برنت إلى ما فوق 100 دولار للبرميل قبل أن تهدأ إلى نحو 96.78 دولار. لا يزال النفط قد حقق مكاسب تقارب 8–10% خلال الأسبوع، ما أعاد مخاوف التضخم، وأبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 4.7%، ما زاد الضغط على أسهم النمو مرتفعة التقييم.
🔄 تشير أداءات القطاعات إلى أن رأس المال يدور داخل السوق بدل أن ينسحب منه بالكامل. تراجعت خدمات الاتصالات والسلع التقديرية نحو 6% لكل منهما تقريباً، بينما ارتفعت المرافق بنحو 2.3% وصعدت الصناعة 1.6%. كما حافظت الطاقة والقطاع المالي وقطاعات دفاعية منتقاة على قوة نسبية.
📊 يراقب كثير من المستثمرين منطقة 7,300–7,350 على مؤشر S&P 500. قد يدعم الحفاظ على هذه المنطقة، إلى جانب تراجع برنت دون 95 دولاراً، ونتائج قوية من مايكروسوفت وميتا وأبل وأمازون، تعافياً باتجاه 7,500–7,550. أما إرشادات ضعيفة من شركات التكنولوجيا الكبرى أو تصاعد إضافي في إيران فقد يدفع المؤشر بدلاً من ذلك إلى الاقتراب من 7,200.
👀 ستحدد اجتماعات الاحتياطي الفيدرالي وأسعار النفط وجودة أرباح شركات التكنولوجيا الكبرى ما إذا كان هذا الانخفاض الحالي سيظل مجرد تفكيك طبيعي لوضعيات مكتظة، أو يتطور إلى تصحيح أعمق.
#GlobalStocks $NVDAB $INTCB $GOOGLB
تباين أسواق الأسهم العالمية مع انتقال رأس المال بعيداً عن قطاع الذكاء الاصطناعي نحو القطاعات الدفاعية
📉 أنهت الأسهم العالمية أسبوع 20–24 يوليو بتباين إقليمي حاد. فقد مؤشر S&P 500 بنسبة 0.6%، وتراجع ناسداك المركب 2.1%، وانخفض مؤشر داو جونز 0.4%، مسجلاً ثاني انخفاض أسبوعي متتالٍ لمؤشرات الولايات المتحدة الرئيسية. وفي المقابل، ارتفع مؤشر STOXX Europe 600 بنسبة 0.47%، ما يعكس مرونة أكبر.
💻 ظلت أسهم الذكاء الاصطناعي وشركات أشباه الموصلات المصدر الرئيسي للضغط، بعد أن أعاد المستثمرون تقييم التقييمات المرتفعة والعوائد الناتجة عن ارتفاع سريع في الإنفاق الرأسمالي. هبطت ألفابت بنحو 7% بعد رفع توقعاتها لنفقات الإنفاق الرأسمالي، بينما تراجعت تسلا بنحو 15% في ظل أرباح أضعف ومخاوف بشأن تكاليف استثمارات الذكاء الاصطناعي. امتد موجة البيع عبر آسيا؛ إذ تراجع KOSPI بنحو 5.7% وخسر Nikkei 225 قرابة 2.7% يوم الجمعة.
🛢 دفعت حدة التوترات بين الولايات المتحدة وإيران أسعار خام برنت إلى ما فوق 100 دولار للبرميل قبل أن تهدأ إلى نحو 96.78 دولار. لا يزال النفط قد حقق مكاسب تقارب 8–10% خلال الأسبوع، ما أعاد مخاوف التضخم، وأبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 4.7%، ما زاد الضغط على أسهم النمو مرتفعة التقييم.
🔄 تشير أداءات القطاعات إلى أن رأس المال يدور داخل السوق بدل أن ينسحب منه بالكامل. تراجعت خدمات الاتصالات والسلع التقديرية نحو 6% لكل منهما تقريباً، بينما ارتفعت المرافق بنحو 2.3% وصعدت الصناعة 1.6%. كما حافظت الطاقة والقطاع المالي وقطاعات دفاعية منتقاة على قوة نسبية.
📊 يراقب كثير من المستثمرين منطقة 7,300–7,350 على مؤشر S&P 500. قد يدعم الحفاظ على هذه المنطقة، إلى جانب تراجع برنت دون 95 دولاراً، ونتائج قوية من مايكروسوفت وميتا وأبل وأمازون، تعافياً باتجاه 7,500–7,550. أما إرشادات ضعيفة من شركات التكنولوجيا الكبرى أو تصاعد إضافي في إيران فقد يدفع المؤشر بدلاً من ذلك إلى الاقتراب من 7,200.
👀 ستحدد اجتماعات الاحتياطي الفيدرالي وأسعار النفط وجودة أرباح شركات التكنولوجيا الكبرى ما إذا كان هذا الانخفاض الحالي سيظل مجرد تفكيك طبيعي لوضعيات مكتظة، أو يتطور إلى تصحيح أعمق.
#GlobalStocks $NVDAB $INTCB $GOOGLB
📉 أنهت الأسهم العالمية أسبوع 20–24 يوليو بتباين إقليمي حاد. فقد مؤشر S&P 500 بنسبة 0.6%، وتراجع ناسداك المركب 2.1%، وانخفض مؤشر داو جونز 0.4%، مسجلاً ثاني انخفاض أسبوعي متتالٍ لمؤشرات الولايات المتحدة الرئيسية. وفي المقابل، ارتفع مؤشر STOXX Europe 600 بنسبة 0.47%، ما يعكس مرونة أكبر.
💻 ظلت أسهم الذكاء الاصطناعي وشركات أشباه الموصلات المصدر الرئيسي للضغط، بعد أن أعاد المستثمرون تقييم التقييمات المرتفعة والعوائد الناتجة عن ارتفاع سريع في الإنفاق الرأسمالي. هبطت ألفابت بنحو 7% بعد رفع توقعاتها لنفقات الإنفاق الرأسمالي، بينما تراجعت تسلا بنحو 15% في ظل أرباح أضعف ومخاوف بشأن تكاليف استثمارات الذكاء الاصطناعي. امتد موجة البيع عبر آسيا؛ إذ تراجع KOSPI بنحو 5.7% وخسر Nikkei 225 قرابة 2.7% يوم الجمعة.
🛢 دفعت حدة التوترات بين الولايات المتحدة وإيران أسعار خام برنت إلى ما فوق 100 دولار للبرميل قبل أن تهدأ إلى نحو 96.78 دولار. لا يزال النفط قد حقق مكاسب تقارب 8–10% خلال الأسبوع، ما أعاد مخاوف التضخم، وأبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 4.7%، ما زاد الضغط على أسهم النمو مرتفعة التقييم.
🔄 تشير أداءات القطاعات إلى أن رأس المال يدور داخل السوق بدل أن ينسحب منه بالكامل. تراجعت خدمات الاتصالات والسلع التقديرية نحو 6% لكل منهما تقريباً، بينما ارتفعت المرافق بنحو 2.3% وصعدت الصناعة 1.6%. كما حافظت الطاقة والقطاع المالي وقطاعات دفاعية منتقاة على قوة نسبية.
📊 يراقب كثير من المستثمرين منطقة 7,300–7,350 على مؤشر S&P 500. قد يدعم الحفاظ على هذه المنطقة، إلى جانب تراجع برنت دون 95 دولاراً، ونتائج قوية من مايكروسوفت وميتا وأبل وأمازون، تعافياً باتجاه 7,500–7,550. أما إرشادات ضعيفة من شركات التكنولوجيا الكبرى أو تصاعد إضافي في إيران فقد يدفع المؤشر بدلاً من ذلك إلى الاقتراب من 7,200.
👀 ستحدد اجتماعات الاحتياطي الفيدرالي وأسعار النفط وجودة أرباح شركات التكنولوجيا الكبرى ما إذا كان هذا الانخفاض الحالي سيظل مجرد تفكيك طبيعي لوضعيات مكتظة، أو يتطور إلى تصحيح أعمق.
#GlobalStocks $NVDAB $INTCB $GOOGLB
94
·
--
صاعد
تباين أسواق الأسهم العالمية خلال الفترة من 27 يوليو إلى 1 أغسطس مع قيام مجلس الاحتياطي الفيدرالي وعوائد السندات وأرباح التكنولوجيا الكبرى بدفع تدفقات رأس المال
🌍 شهدت الأسهم العالمية أسبوعًا متقلبًا حيث تفاعل المستثمرون مع قرار الاحتياطي الفيدرالي وأبرز نتائج أرباح الربع الثاني. واجهت أسهم الولايات المتحدة ضغطًا أشد، بينما كانت الأسواق الأوروبية والآسيوية أكثر استقرارًا نسبيًا.
📉 أدى ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل بعد اجتماع مجلس الاحتياطي الفيدرالي في 29 يوليو إلى كبح أداء مؤشر S&P 500 وناسداك وداو جونز. وظلّت ناسداك الأكثر تقلبًا، إذ كانت أسهم التكنولوجيا وشركات أشباه الموصلات وقطاع الذكاء الاصطناعي حساسة بشكل خاص لتكاليف رأس المال المرتفعة والتقييمات المرتفعة.
💻 تعافت الأسواق بشكل انتقائي قرب نهاية الأسبوع، مدعومة بنتائج إيجابية من مايكروسوفت وأمازون. أظهرت ردود فعل متباينة تجاه ميتا وآبل أن المستثمرين يركزون بدرجة أقل على نمو العناوين الرئيسية وأكثر على الهوامش وتدفقاته النقدية والعوائد القابلة للقياس من الإنفاق على الذكاء الاصطناعي.
🔄 تحوّل رأس المال بعيدًا عن مراكز الذكاء الاصطناعي المزدحمة نحو القطاع المالي والصناعات والمرافق والشركات ذات التدفقات النقدية الأكثر استقرارًا. وقد ساعد ذلك في الحد من ضغوط البيع الأوسع، رغم أن الأداء ظل غير متكافئ بشكل كبير بين الأسهم الفردية.
🌏 سجلت الأسواق الأوروبية عمومًا مكاسب متواضعة أو تحركت جانبًا، بينما واصلت اليابان إظهار قوة نسبية. واجهت الأسواق الآسيوية ذات التعرض الأكبر لسلسلة توريد أشباه الموصلات ضغطًا أكبر بسبب تقلبات أسهم الرقائق العالمية.
📊 ارتفع مؤشر VIX بشكل حاد بسبب قرار مجلس الاحتياطي الفيدرالي، لكنه خفّ بسرعة بنهاية الأسبوع، بينما أظهرت أسواق الائتمان علامات محدودة على التوتر. يشير هذا إلى أن التقلبات الأخيرة كانت تعكس إعادة تخصيص المحافظ بدلًا من أن تكون عمليات بيع منهجية.
🔎 في أوائل أغسطس، ستُعد بيانات التوظيف في الولايات المتحدة وعوائد السندات وبقية تقارير الأرباح عوامل رئيسية. تتحرك الأسواق من مرحلة تصديق قصة الذكاء الاصطناعي إلى مرحلة مطالبة أدلة واضحة على نمو الإيرادات وعوائد التدفق النقدي.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
تباين أسواق الأسهم العالمية خلال الفترة من 27 يوليو إلى 1 أغسطس مع قيام مجلس الاحتياطي الفيدرالي وعوائد السندات وأرباح التكنولوجيا الكبرى بدفع تدفقات رأس المال
🌍 شهدت الأسهم العالمية أسبوعًا متقلبًا حيث تفاعل المستثمرون مع قرار الاحتياطي الفيدرالي وأبرز نتائج أرباح الربع الثاني. واجهت أسهم الولايات المتحدة ضغطًا أشد، بينما كانت الأسواق الأوروبية والآسيوية أكثر استقرارًا نسبيًا.
📉 أدى ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل بعد اجتماع مجلس الاحتياطي الفيدرالي في 29 يوليو إلى كبح أداء مؤشر S&P 500 وناسداك وداو جونز. وظلّت ناسداك الأكثر تقلبًا، إذ كانت أسهم التكنولوجيا وشركات أشباه الموصلات وقطاع الذكاء الاصطناعي حساسة بشكل خاص لتكاليف رأس المال المرتفعة والتقييمات المرتفعة.
💻 تعافت الأسواق بشكل انتقائي قرب نهاية الأسبوع، مدعومة بنتائج إيجابية من مايكروسوفت وأمازون. أظهرت ردود فعل متباينة تجاه ميتا وآبل أن المستثمرين يركزون بدرجة أقل على نمو العناوين الرئيسية وأكثر على الهوامش وتدفقاته النقدية والعوائد القابلة للقياس من الإنفاق على الذكاء الاصطناعي.
🔄 تحوّل رأس المال بعيدًا عن مراكز الذكاء الاصطناعي المزدحمة نحو القطاع المالي والصناعات والمرافق والشركات ذات التدفقات النقدية الأكثر استقرارًا. وقد ساعد ذلك في الحد من ضغوط البيع الأوسع، رغم أن الأداء ظل غير متكافئ بشكل كبير بين الأسهم الفردية.
🌏 سجلت الأسواق الأوروبية عمومًا مكاسب متواضعة أو تحركت جانبًا، بينما واصلت اليابان إظهار قوة نسبية. واجهت الأسواق الآسيوية ذات التعرض الأكبر لسلسلة توريد أشباه الموصلات ضغطًا أكبر بسبب تقلبات أسهم الرقائق العالمية.
📊 ارتفع مؤشر VIX بشكل حاد بسبب قرار مجلس الاحتياطي الفيدرالي، لكنه خفّ بسرعة بنهاية الأسبوع، بينما أظهرت أسواق الائتمان علامات محدودة على التوتر. يشير هذا إلى أن التقلبات الأخيرة كانت تعكس إعادة تخصيص المحافظ بدلًا من أن تكون عمليات بيع منهجية.
🔎 في أوائل أغسطس، ستُعد بيانات التوظيف في الولايات المتحدة وعوائد السندات وبقية تقارير الأرباح عوامل رئيسية. تتحرك الأسواق من مرحلة تصديق قصة الذكاء الاصطناعي إلى مرحلة مطالبة أدلة واضحة على نمو الإيرادات وعوائد التدفق النقدي.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
🌍 شهدت الأسهم العالمية أسبوعًا متقلبًا حيث تفاعل المستثمرون مع قرار الاحتياطي الفيدرالي وأبرز نتائج أرباح الربع الثاني. واجهت أسهم الولايات المتحدة ضغطًا أشد، بينما كانت الأسواق الأوروبية والآسيوية أكثر استقرارًا نسبيًا.
📉 أدى ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل بعد اجتماع مجلس الاحتياطي الفيدرالي في 29 يوليو إلى كبح أداء مؤشر S&P 500 وناسداك وداو جونز. وظلّت ناسداك الأكثر تقلبًا، إذ كانت أسهم التكنولوجيا وشركات أشباه الموصلات وقطاع الذكاء الاصطناعي حساسة بشكل خاص لتكاليف رأس المال المرتفعة والتقييمات المرتفعة.
💻 تعافت الأسواق بشكل انتقائي قرب نهاية الأسبوع، مدعومة بنتائج إيجابية من مايكروسوفت وأمازون. أظهرت ردود فعل متباينة تجاه ميتا وآبل أن المستثمرين يركزون بدرجة أقل على نمو العناوين الرئيسية وأكثر على الهوامش وتدفقاته النقدية والعوائد القابلة للقياس من الإنفاق على الذكاء الاصطناعي.
🔄 تحوّل رأس المال بعيدًا عن مراكز الذكاء الاصطناعي المزدحمة نحو القطاع المالي والصناعات والمرافق والشركات ذات التدفقات النقدية الأكثر استقرارًا. وقد ساعد ذلك في الحد من ضغوط البيع الأوسع، رغم أن الأداء ظل غير متكافئ بشكل كبير بين الأسهم الفردية.
🌏 سجلت الأسواق الأوروبية عمومًا مكاسب متواضعة أو تحركت جانبًا، بينما واصلت اليابان إظهار قوة نسبية. واجهت الأسواق الآسيوية ذات التعرض الأكبر لسلسلة توريد أشباه الموصلات ضغطًا أكبر بسبب تقلبات أسهم الرقائق العالمية.
📊 ارتفع مؤشر VIX بشكل حاد بسبب قرار مجلس الاحتياطي الفيدرالي، لكنه خفّ بسرعة بنهاية الأسبوع، بينما أظهرت أسواق الائتمان علامات محدودة على التوتر. يشير هذا إلى أن التقلبات الأخيرة كانت تعكس إعادة تخصيص المحافظ بدلًا من أن تكون عمليات بيع منهجية.
🔎 في أوائل أغسطس، ستُعد بيانات التوظيف في الولايات المتحدة وعوائد السندات وبقية تقارير الأرباح عوامل رئيسية. تتحرك الأسواق من مرحلة تصديق قصة الذكاء الاصطناعي إلى مرحلة مطالبة أدلة واضحة على نمو الإيرادات وعوائد التدفق النقدي.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
35
·
--
صاعد
وول ستريت تتعافى بحذر مع تمديد الهدنة بين الولايات المتحدة وإيران
🌤 تحركات العقود الآجلة للأسهم الأمريكية ارتفعت بعد أن مدد ترامب الهدنة مع إيران إلى أجل غير مسمى، مما أدى إلى انتعاش في السوق بعد عدة جلسات dominated by عناوين الحرب. أظهرت التداولات قبل السوق تقدم كل من عقود S&P 500 وناسداك، مما يشير إلى أن شهية المخاطرة على المدى القصير قد تحسنت.
🌍 ردت أوروبا بحذر أكبر، حيث بقي مؤشر STOXX 600 تقريبًا ثابتًا بينما توازن الأسواق بين توتر جيوسياسي أقل مقابل مخاطر الطاقة المرتفعة. تفوقت القطاعات المتعلقة بالطاقة والمواد، بينما تأخرت قطاعات السفر والترفيه، مما يدل على أن المزاج تحسن ولكنه لا يزال بعيدًا عن الشمولية.
⛽ النقطة الرئيسية هي أن الأسواق لا تعامل هذا على أنه إعادة تعيين كاملة، لأن وضع هرمز لا يزال غير مستقر والنفط لا يزال يتأرجح بالقرب من منطقة 100 دولار. هذا يبقي مخاوف التضخم حية ويجعل الانتعاش الحالي يبدو أكثر كاستعادة محسوبة من كونه اختراقًا واضحًا للمخاطر.
👀 على مدار الـ 24-48 ساعة القادمة، من المحتمل أن تستمر الأسهم الأمريكية في تتبع العناوين من الشرق الأوسط وتحركات النفط الخام. النغمة على المدى القصير أكثر بناءً، لكنها لا تزال إعدادًا صعوديًا مشروطًا بدلاً من إشارة واضحة.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
وول ستريت تتعافى بحذر مع تمديد الهدنة بين الولايات المتحدة وإيران
🌤 تحركات العقود الآجلة للأسهم الأمريكية ارتفعت بعد أن مدد ترامب الهدنة مع إيران إلى أجل غير مسمى، مما أدى إلى انتعاش في السوق بعد عدة جلسات dominated by عناوين الحرب. أظهرت التداولات قبل السوق تقدم كل من عقود S&P 500 وناسداك، مما يشير إلى أن شهية المخاطرة على المدى القصير قد تحسنت.
🌍 ردت أوروبا بحذر أكبر، حيث بقي مؤشر STOXX 600 تقريبًا ثابتًا بينما توازن الأسواق بين توتر جيوسياسي أقل مقابل مخاطر الطاقة المرتفعة. تفوقت القطاعات المتعلقة بالطاقة والمواد، بينما تأخرت قطاعات السفر والترفيه، مما يدل على أن المزاج تحسن ولكنه لا يزال بعيدًا عن الشمولية.
⛽ النقطة الرئيسية هي أن الأسواق لا تعامل هذا على أنه إعادة تعيين كاملة، لأن وضع هرمز لا يزال غير مستقر والنفط لا يزال يتأرجح بالقرب من منطقة 100 دولار. هذا يبقي مخاوف التضخم حية ويجعل الانتعاش الحالي يبدو أكثر كاستعادة محسوبة من كونه اختراقًا واضحًا للمخاطر.
👀 على مدار الـ 24-48 ساعة القادمة، من المحتمل أن تستمر الأسهم الأمريكية في تتبع العناوين من الشرق الأوسط وتحركات النفط الخام. النغمة على المدى القصير أكثر بناءً، لكنها لا تزال إعدادًا صعوديًا مشروطًا بدلاً من إشارة واضحة.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
🌤 تحركات العقود الآجلة للأسهم الأمريكية ارتفعت بعد أن مدد ترامب الهدنة مع إيران إلى أجل غير مسمى، مما أدى إلى انتعاش في السوق بعد عدة جلسات dominated by عناوين الحرب. أظهرت التداولات قبل السوق تقدم كل من عقود S&P 500 وناسداك، مما يشير إلى أن شهية المخاطرة على المدى القصير قد تحسنت.
🌍 ردت أوروبا بحذر أكبر، حيث بقي مؤشر STOXX 600 تقريبًا ثابتًا بينما توازن الأسواق بين توتر جيوسياسي أقل مقابل مخاطر الطاقة المرتفعة. تفوقت القطاعات المتعلقة بالطاقة والمواد، بينما تأخرت قطاعات السفر والترفيه، مما يدل على أن المزاج تحسن ولكنه لا يزال بعيدًا عن الشمولية.
⛽ النقطة الرئيسية هي أن الأسواق لا تعامل هذا على أنه إعادة تعيين كاملة، لأن وضع هرمز لا يزال غير مستقر والنفط لا يزال يتأرجح بالقرب من منطقة 100 دولار. هذا يبقي مخاوف التضخم حية ويجعل الانتعاش الحالي يبدو أكثر كاستعادة محسوبة من كونه اختراقًا واضحًا للمخاطر.
👀 على مدار الـ 24-48 ساعة القادمة، من المحتمل أن تستمر الأسهم الأمريكية في تتبع العناوين من الشرق الأوسط وتحركات النفط الخام. النغمة على المدى القصير أكثر بناءً، لكنها لا تزال إعدادًا صعوديًا مشروطًا بدلاً من إشارة واضحة.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
1
485
#GlobalStocksNearRecordHighs
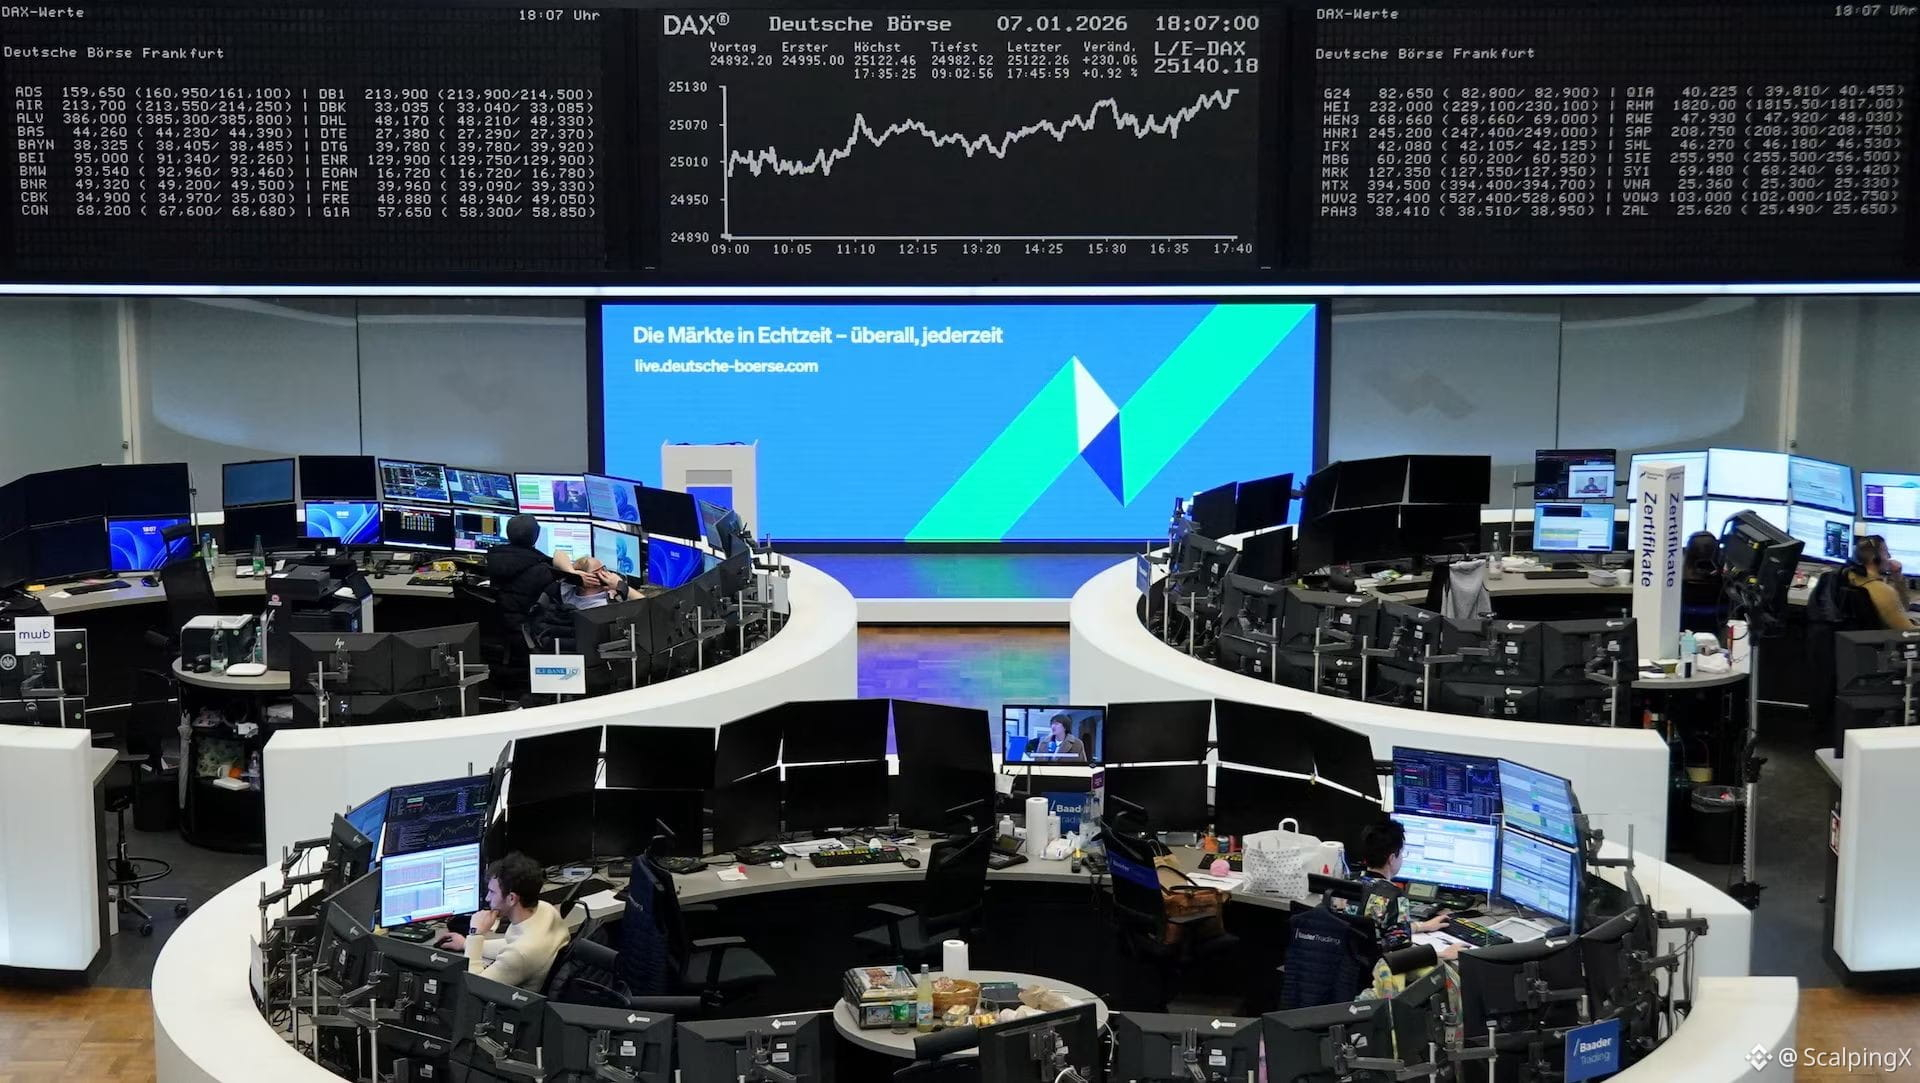
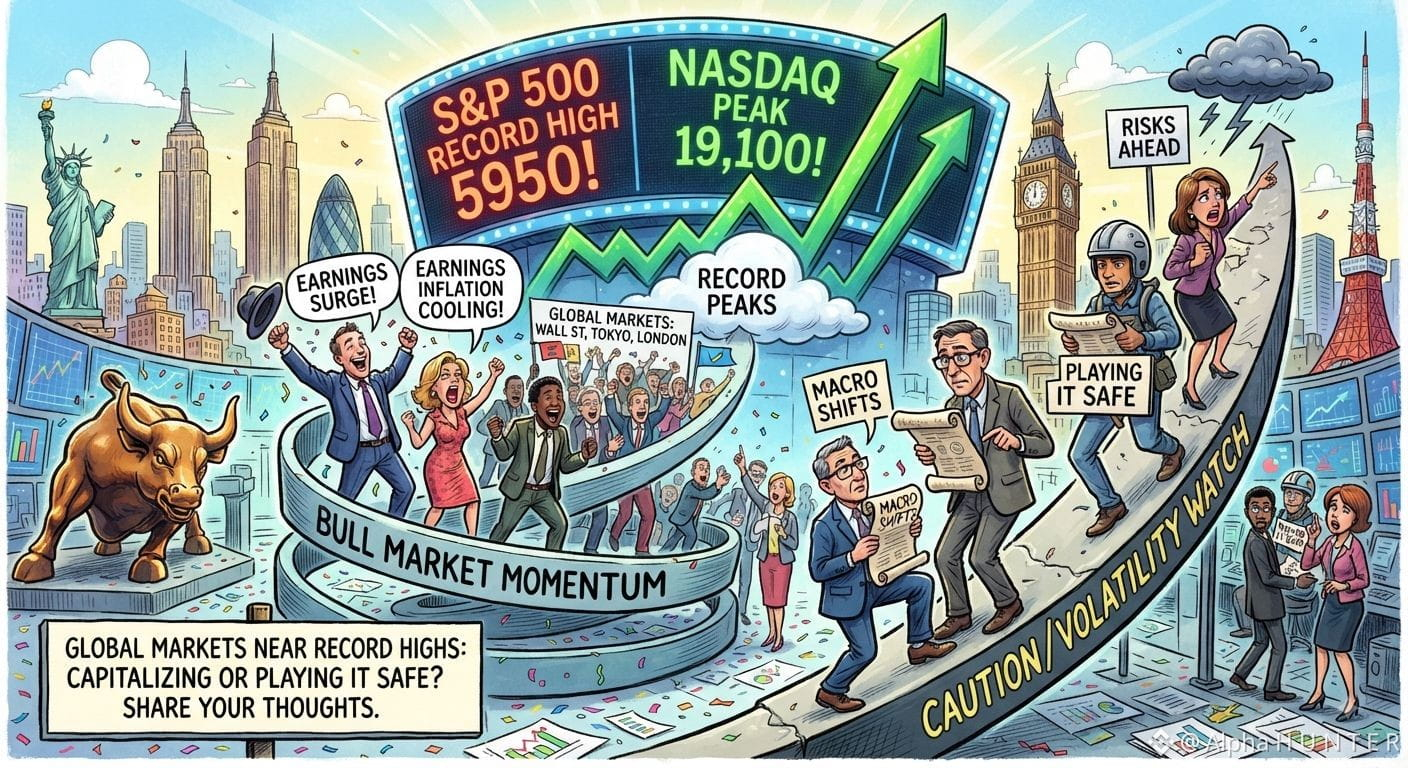
تتداول أسواق الأسهم العالمية حاليًا قرب مستويات قياسية قياسية، مدفوعةً بنتائج الشركات القوية وتراجع بيانات التضخم الذي عزز ثقة المستثمرين حول العالم. حققت وول ستريت مؤخرًا إنجازات جديدة، حيث دفعت المؤشرات الرئيسية مثل مؤشر S&P 500 والناسداك إلى الأعلى عقب تقارير اقتصادية داعمة. وفي الوقت نفسه، تواصل الأسواق الآسيوية والأوروبية عكس هذا الزخم الإيجابي.
لكن مع وصول الأسواق التقليدية إلى قمم جديدة واستمرار قوة قطاعات التكنولوجيا/الذكاء الاصطناعي، يراقب المستثمرون الأذكياء عن كثب التحولات الاقتصادية الكلية واحتمال حدوث تقلبات. هل تقوم بتعديل استراتيجية محفظتك للاستفادة من هذه المستويات القياسية، أم تفضل اللعب بأمان؟ شارك أفكارك أدناه!
⚠️ ليس نصيحة مالية.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
{future}(ACEUSDT)
$AKE
{future}(AKEUSDT)
$VELVET
{future}(VELVETUSDT)
#GlobalStocksNearRecordHighs
تتداول أسواق الأسهم العالمية حاليًا قرب مستويات قياسية قياسية، مدفوعةً بنتائج الشركات القوية وتراجع بيانات التضخم الذي عزز ثقة المستثمرين حول العالم. حققت وول ستريت مؤخرًا إنجازات جديدة، حيث دفعت المؤشرات الرئيسية مثل مؤشر S&P 500 والناسداك إلى الأعلى عقب تقارير اقتصادية داعمة. وفي الوقت نفسه، تواصل الأسواق الآسيوية والأوروبية عكس هذا الزخم الإيجابي.
لكن مع وصول الأسواق التقليدية إلى قمم جديدة واستمرار قوة قطاعات التكنولوجيا/الذكاء الاصطناعي، يراقب المستثمرون الأذكياء عن كثب التحولات الاقتصادية الكلية واحتمال حدوث تقلبات. هل تقوم بتعديل استراتيجية محفظتك للاستفادة من هذه المستويات القياسية، أم تفضل اللعب بأمان؟ شارك أفكارك أدناه!
⚠️ ليس نصيحة مالية.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
$AKE
$VELVET
تتداول أسواق الأسهم العالمية حاليًا قرب مستويات قياسية قياسية، مدفوعةً بنتائج الشركات القوية وتراجع بيانات التضخم الذي عزز ثقة المستثمرين حول العالم. حققت وول ستريت مؤخرًا إنجازات جديدة، حيث دفعت المؤشرات الرئيسية مثل مؤشر S&P 500 والناسداك إلى الأعلى عقب تقارير اقتصادية داعمة. وفي الوقت نفسه، تواصل الأسواق الآسيوية والأوروبية عكس هذا الزخم الإيجابي.
لكن مع وصول الأسواق التقليدية إلى قمم جديدة واستمرار قوة قطاعات التكنولوجيا/الذكاء الاصطناعي، يراقب المستثمرون الأذكياء عن كثب التحولات الاقتصادية الكلية واحتمال حدوث تقلبات. هل تقوم بتعديل استراتيجية محفظتك للاستفادة من هذه المستويات القياسية، أم تفضل اللعب بأمان؟ شارك أفكارك أدناه!
⚠️ ليس نصيحة مالية.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
$AKE
$VELVET
270
·
--
صاعد
أكمان يدفع اقتراحًا ضخمًا لجلب Universal Music إلى الولايات المتحدة.
🎵 قدمت شركة بيرشينغ سكوير اقتراحًا غير ملزم للاستحواذ على مجموعة Universal Music بتقييم يقارب 55.75 مليار يورو، أو 30.40 يورو للسهم. هذا السعر يمثل زيادة بنسبة 78% مقارنة بإغلاق 2 أبريل، مما يعيد تسليط الضوء على قصة تقييم UMG.
🌍 الزاوية الرئيسية ليست فقط حجم العرض، ولكن الخطة لدمج UMG في "UMG الجديدة" المدرجة في بورصة نيويورك. إذا حدث ذلك، يمكن أن تحصل UMG على وصول أفضل إلى رأس المال المؤسسي الأمريكي، وسيولة أعمق، وطريق أقوى نحو الشمول في المؤشرات الرئيسية.
📈 يجادل أكمان بأن أسهم UMG قد تم كبحها لسنوات بسبب مكان إدراجها، وميزانية غير مستخدمة بشكل جيد، وقصة تخصيص رأس المال غير الواضحة. وقد رد السوق بسرعة، حيث ارتفعت أسهم كل من UMG وبولوري بعد الأخبار.
⚖️ ومع ذلك، لا يزال هذا مجرد اقتراح أولي ولم يتم قبوله رسميًا من قبل الأطراف الرئيسية. في الوقت الحالي، القصة تتعلق أكثر بإمكانية فتح القيمة بدلاً من صفقة من المؤكد أنها ستغلق.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
أكمان يدفع اقتراحًا ضخمًا لجلب Universal Music إلى الولايات المتحدة.
🎵 قدمت شركة بيرشينغ سكوير اقتراحًا غير ملزم للاستحواذ على مجموعة Universal Music بتقييم يقارب 55.75 مليار يورو، أو 30.40 يورو للسهم. هذا السعر يمثل زيادة بنسبة 78% مقارنة بإغلاق 2 أبريل، مما يعيد تسليط الضوء على قصة تقييم UMG.
🌍 الزاوية الرئيسية ليست فقط حجم العرض، ولكن الخطة لدمج UMG في "UMG الجديدة" المدرجة في بورصة نيويورك. إذا حدث ذلك، يمكن أن تحصل UMG على وصول أفضل إلى رأس المال المؤسسي الأمريكي، وسيولة أعمق، وطريق أقوى نحو الشمول في المؤشرات الرئيسية.
📈 يجادل أكمان بأن أسهم UMG قد تم كبحها لسنوات بسبب مكان إدراجها، وميزانية غير مستخدمة بشكل جيد، وقصة تخصيص رأس المال غير الواضحة. وقد رد السوق بسرعة، حيث ارتفعت أسهم كل من UMG وبولوري بعد الأخبار.
⚖️ ومع ذلك، لا يزال هذا مجرد اقتراح أولي ولم يتم قبوله رسميًا من قبل الأطراف الرئيسية. في الوقت الحالي، القصة تتعلق أكثر بإمكانية فتح القيمة بدلاً من صفقة من المؤكد أنها ستغلق.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
🎵 قدمت شركة بيرشينغ سكوير اقتراحًا غير ملزم للاستحواذ على مجموعة Universal Music بتقييم يقارب 55.75 مليار يورو، أو 30.40 يورو للسهم. هذا السعر يمثل زيادة بنسبة 78% مقارنة بإغلاق 2 أبريل، مما يعيد تسليط الضوء على قصة تقييم UMG.
🌍 الزاوية الرئيسية ليست فقط حجم العرض، ولكن الخطة لدمج UMG في "UMG الجديدة" المدرجة في بورصة نيويورك. إذا حدث ذلك، يمكن أن تحصل UMG على وصول أفضل إلى رأس المال المؤسسي الأمريكي، وسيولة أعمق، وطريق أقوى نحو الشمول في المؤشرات الرئيسية.
📈 يجادل أكمان بأن أسهم UMG قد تم كبحها لسنوات بسبب مكان إدراجها، وميزانية غير مستخدمة بشكل جيد، وقصة تخصيص رأس المال غير الواضحة. وقد رد السوق بسرعة، حيث ارتفعت أسهم كل من UMG وبولوري بعد الأخبار.
⚖️ ومع ذلك، لا يزال هذا مجرد اقتراح أولي ولم يتم قبوله رسميًا من قبل الأطراف الرئيسية. في الوقت الحالي، القصة تتعلق أكثر بإمكانية فتح القيمة بدلاً من صفقة من المؤكد أنها ستغلق.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
2
1
1.9k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#ElSalvadorBTCHoldingsRiseTo7777
4,288 مشاهدات
153 يقومون بالنقاش
2
#MemeLaunchpads82%OfArcDayOneVolume
12,781 مشاهدات
359 يقومون بالنقاش
3
#OstiumLoanDisputeHearingSetInNYFederalCourt
13,011 مشاهدات
291 يقومون بالنقاش
4
#HyperliquidUSDCSupplyOvertakesSolana
3,110 مشاهدات
107 يقومون بالنقاش
5
#SKPoliceRefer18PolymarketUsersToProsecutors
9,565 مشاهدات
281 يقومون بالنقاش
6
#FedSEPProjects2026RateAt4.1%
23,662 مشاهدات
399 يقومون بالنقاش
7
#USHouseAdvancesBitcoinReserveBill
11,702 مشاهدات
259 يقومون بالنقاش
8
#AmazonGetsWarrantsToBuyGeneracStock
11,176 مشاهدات
230 يقومون بالنقاش
9
#DotPlotSignalsOneMoreHikeIn2026
37,303 مشاهدات
642 يقومون بالنقاش
10
#RobinhoodToSupportCircleArcNetwork
13,213 مشاهدات
245 يقومون بالنقاش