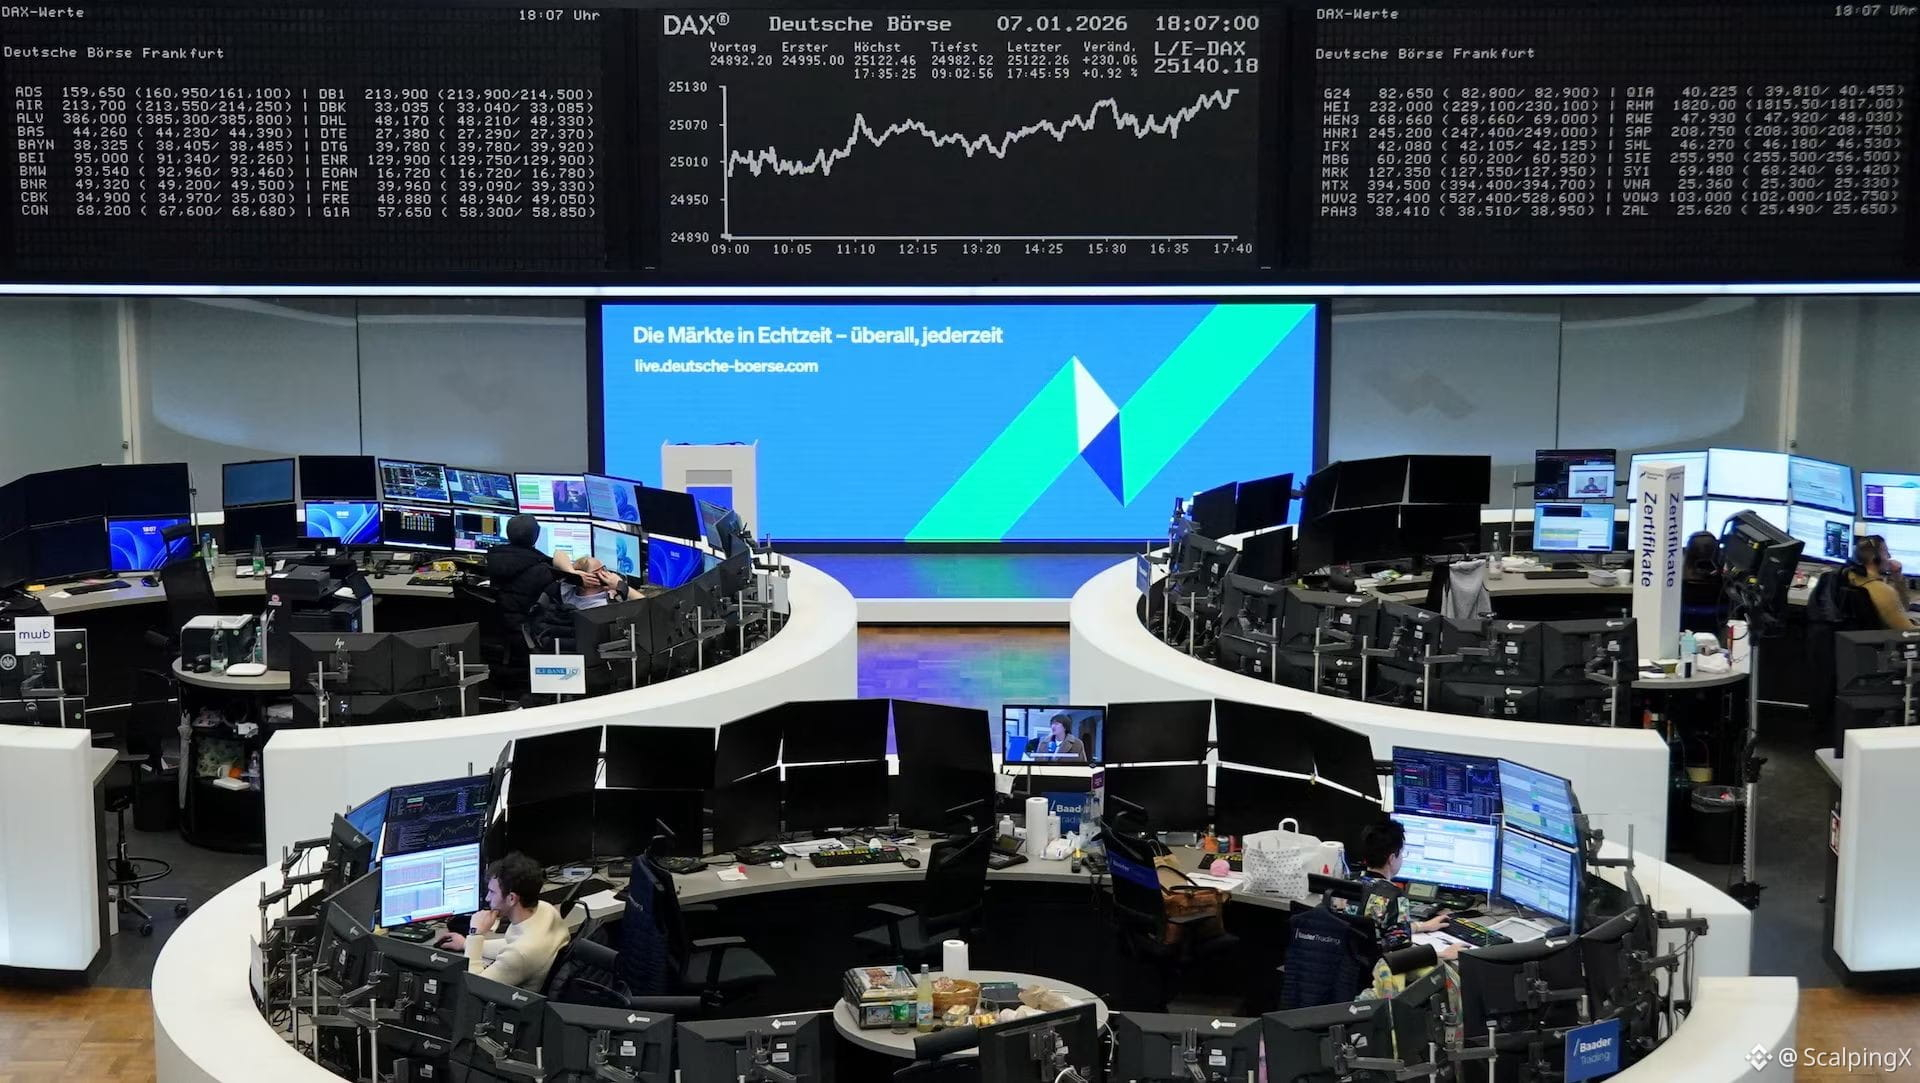
تباين أسواق الأسهم العالمية خلال الفترة من 27 يوليو إلى 1 أغسطس مع قيام مجلس الاحتياطي الفيدرالي وعوائد السندات وأرباح التكنولوجيا الكبرى بدفع تدفقات رأس المال
🌍 شهدت الأسهم العالمية أسبوعًا متقلبًا حيث تفاعل المستثمرون مع قرار الاحتياطي الفيدرالي وأبرز نتائج أرباح الربع الثاني. واجهت أسهم الولايات المتحدة ضغطًا أشد، بينما كانت الأسواق الأوروبية والآسيوية أكثر استقرارًا نسبيًا.
📉 أدى ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل بعد اجتماع مجلس الاحتياطي الفيدرالي في 29 يوليو إلى كبح أداء مؤشر S&P 500 وناسداك وداو جونز. وظلّت ناسداك الأكثر تقلبًا، إذ كانت أسهم التكنولوجيا وشركات أشباه الموصلات وقطاع الذكاء الاصطناعي حساسة بشكل خاص لتكاليف رأس المال المرتفعة والتقييمات المرتفعة.
💻 تعافت الأسواق بشكل انتقائي قرب نهاية الأسبوع، مدعومة بنتائج إيجابية من مايكروسوفت وأمازون. أظهرت ردود فعل متباينة تجاه ميتا وآبل أن المستثمرين يركزون بدرجة أقل على نمو العناوين الرئيسية وأكثر على الهوامش وتدفقاته النقدية والعوائد القابلة للقياس من الإنفاق على الذكاء الاصطناعي.
🔄 تحوّل رأس المال بعيدًا عن مراكز الذكاء الاصطناعي المزدحمة نحو القطاع المالي والصناعات والمرافق والشركات ذات التدفقات النقدية الأكثر استقرارًا. وقد ساعد ذلك في الحد من ضغوط البيع الأوسع، رغم أن الأداء ظل غير متكافئ بشكل كبير بين الأسهم الفردية.
🌏 سجلت الأسواق الأوروبية عمومًا مكاسب متواضعة أو تحركت جانبًا، بينما واصلت اليابان إظهار قوة نسبية. واجهت الأسواق الآسيوية ذات التعرض الأكبر لسلسلة توريد أشباه الموصلات ضغطًا أكبر بسبب تقلبات أسهم الرقائق العالمية.
📊 ارتفع مؤشر VIX بشكل حاد بسبب قرار مجلس الاحتياطي الفيدرالي، لكنه خفّ بسرعة بنهاية الأسبوع، بينما أظهرت أسواق الائتمان علامات محدودة على التوتر. يشير هذا إلى أن التقلبات الأخيرة كانت تعكس إعادة تخصيص المحافظ بدلًا من أن تكون عمليات بيع منهجية.
🔎 في أوائل أغسطس، ستُعد بيانات التوظيف في الولايات المتحدة وعوائد السندات وبقية تقارير الأرباح عوامل رئيسية. تتحرك الأسواق من مرحلة تصديق قصة الذكاء الاصطناعي إلى مرحلة مطالبة أدلة واضحة على نمو الإيرادات وعوائد التدفق النقدي.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
🌍 شهدت الأسهم العالمية أسبوعًا متقلبًا حيث تفاعل المستثمرون مع قرار الاحتياطي الفيدرالي وأبرز نتائج أرباح الربع الثاني. واجهت أسهم الولايات المتحدة ضغطًا أشد، بينما كانت الأسواق الأوروبية والآسيوية أكثر استقرارًا نسبيًا.
📉 أدى ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل بعد اجتماع مجلس الاحتياطي الفيدرالي في 29 يوليو إلى كبح أداء مؤشر S&P 500 وناسداك وداو جونز. وظلّت ناسداك الأكثر تقلبًا، إذ كانت أسهم التكنولوجيا وشركات أشباه الموصلات وقطاع الذكاء الاصطناعي حساسة بشكل خاص لتكاليف رأس المال المرتفعة والتقييمات المرتفعة.
💻 تعافت الأسواق بشكل انتقائي قرب نهاية الأسبوع، مدعومة بنتائج إيجابية من مايكروسوفت وأمازون. أظهرت ردود فعل متباينة تجاه ميتا وآبل أن المستثمرين يركزون بدرجة أقل على نمو العناوين الرئيسية وأكثر على الهوامش وتدفقاته النقدية والعوائد القابلة للقياس من الإنفاق على الذكاء الاصطناعي.
🔄 تحوّل رأس المال بعيدًا عن مراكز الذكاء الاصطناعي المزدحمة نحو القطاع المالي والصناعات والمرافق والشركات ذات التدفقات النقدية الأكثر استقرارًا. وقد ساعد ذلك في الحد من ضغوط البيع الأوسع، رغم أن الأداء ظل غير متكافئ بشكل كبير بين الأسهم الفردية.
🌏 سجلت الأسواق الأوروبية عمومًا مكاسب متواضعة أو تحركت جانبًا، بينما واصلت اليابان إظهار قوة نسبية. واجهت الأسواق الآسيوية ذات التعرض الأكبر لسلسلة توريد أشباه الموصلات ضغطًا أكبر بسبب تقلبات أسهم الرقائق العالمية.
📊 ارتفع مؤشر VIX بشكل حاد بسبب قرار مجلس الاحتياطي الفيدرالي، لكنه خفّ بسرعة بنهاية الأسبوع، بينما أظهرت أسواق الائتمان علامات محدودة على التوتر. يشير هذا إلى أن التقلبات الأخيرة كانت تعكس إعادة تخصيص المحافظ بدلًا من أن تكون عمليات بيع منهجية.
🔎 في أوائل أغسطس، ستُعد بيانات التوظيف في الولايات المتحدة وعوائد السندات وبقية تقارير الأرباح عوامل رئيسية. تتحرك الأسواق من مرحلة تصديق قصة الذكاء الاصطناعي إلى مرحلة مطالبة أدلة واضحة على نمو الإيرادات وعوائد التدفق النقدي.
#GlobalStocks $NVDAB $AAPLB $GOOG.US