
#termmax
termmax
2.1M مشاهدات
58,854 يقومون بالنقاش
رائج
جديد
·
--
صاعد
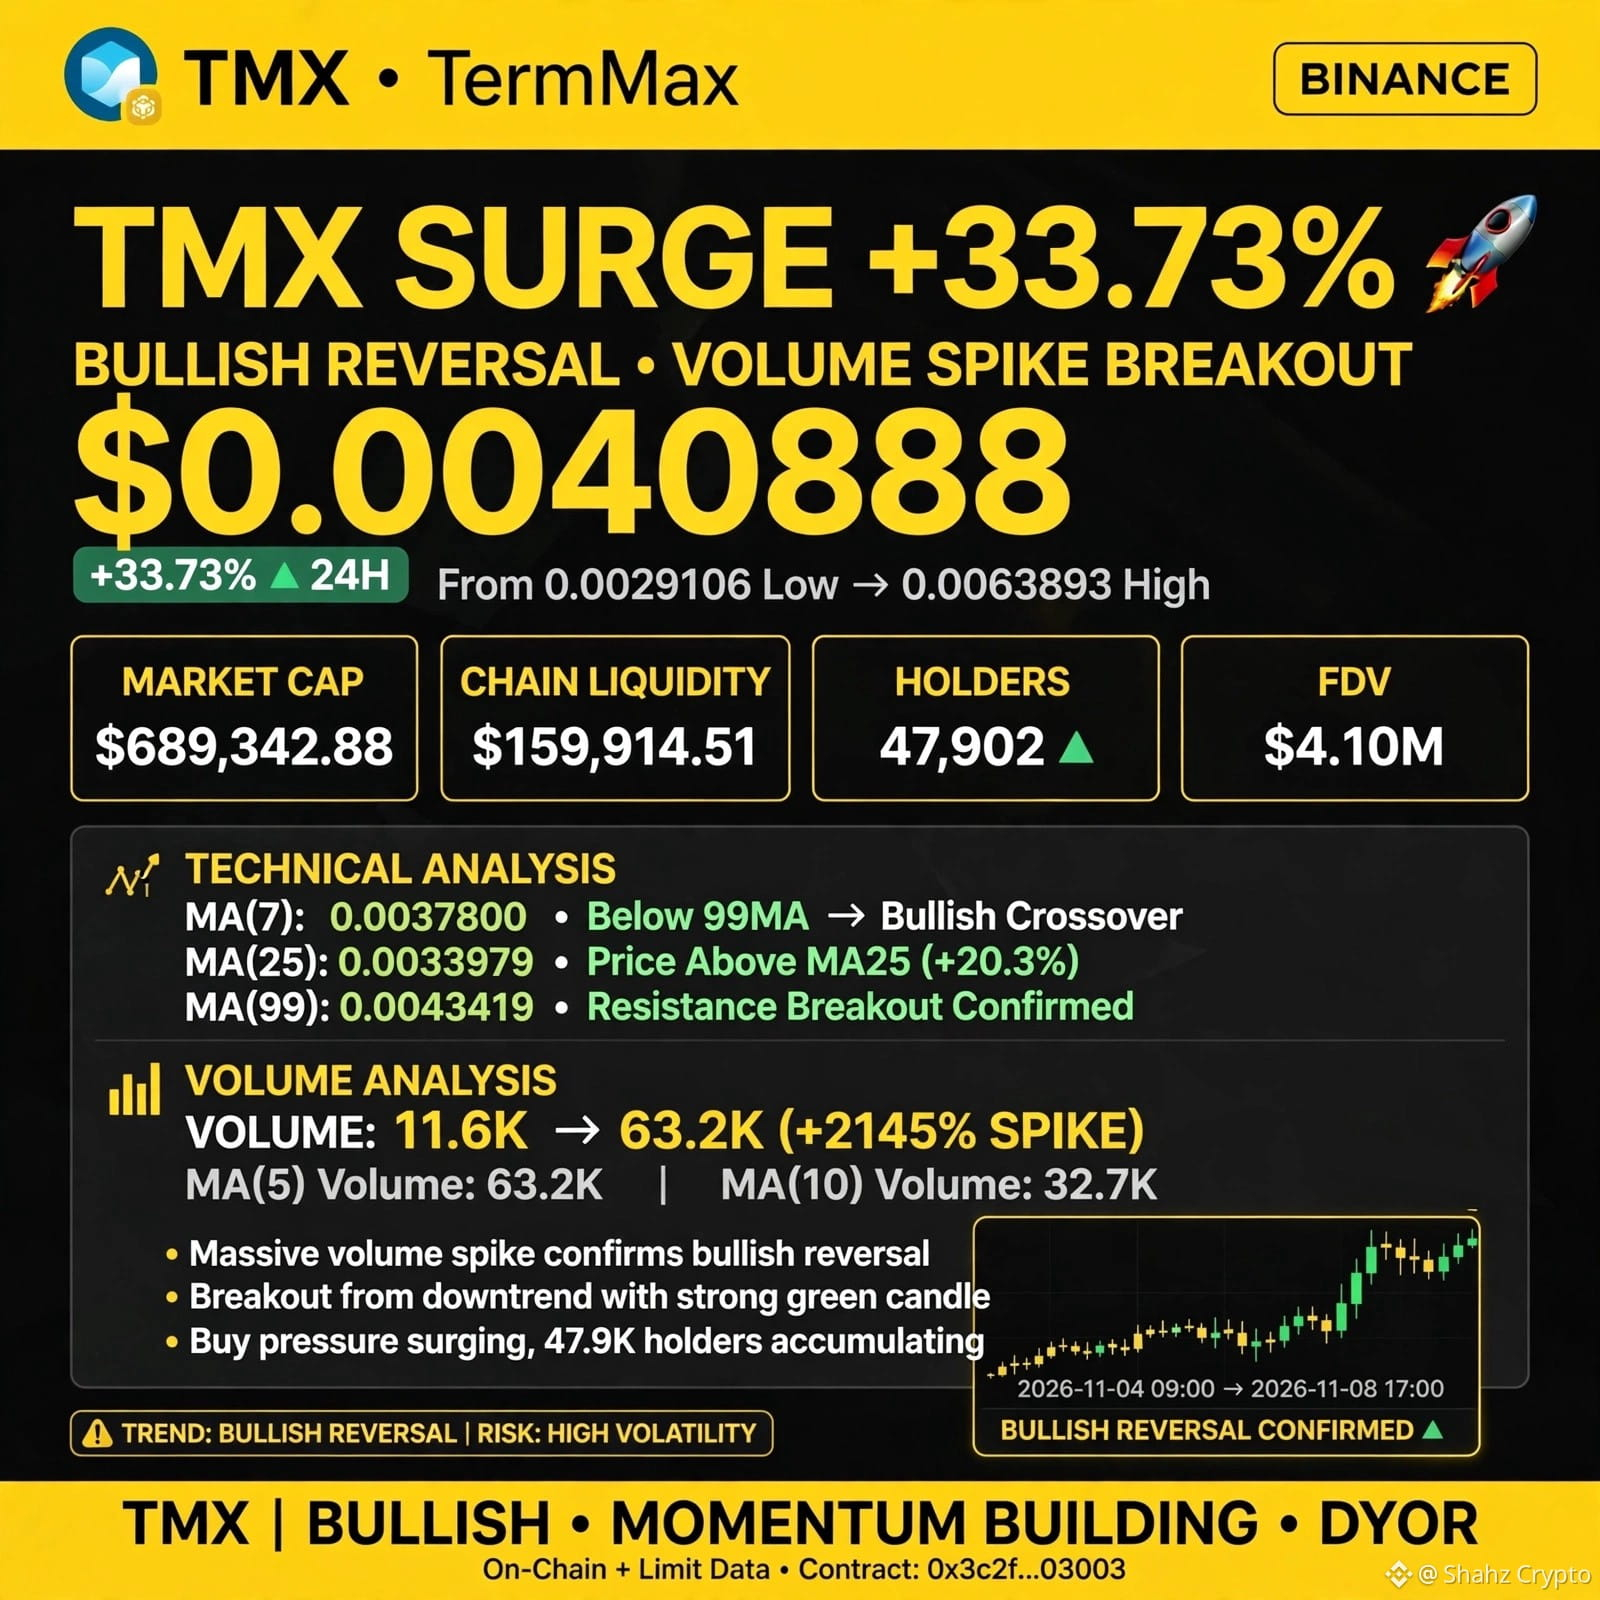
TMX +33.73% ارتفاع! $0.0040888 - انعكاس بعد قفزة هائلة في حجم التداول!
$TMX ارتفع TermMax بنسبة 33.73% إلى $0.0040888
من أدنى مستوى عند $0.0029106 إلى أعلى مستوى عند $0.0063893، ارتفع حجم التداول من 11.6K إلى 63.2K (قفزة بنسبة +2145%)، مع تراكم الكمية لدى 47,902 حاملًا.
$TMX
انعكاس صعودي فوق MA7 وMA25، مع اختراق مقاومة MA99.
@BinancePk
#TMX #TermMax #Binance #CryptoPump
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
TMX +33.73% ارتفاع! $0.0040888 - انعكاس بعد قفزة هائلة في حجم التداول!
$TMX ارتفع TermMax بنسبة 33.73% إلى $0.0040888
من أدنى مستوى عند $0.0029106 إلى أعلى مستوى عند $0.0063893، ارتفع حجم التداول من 11.6K إلى 63.2K (قفزة بنسبة +2145%)، مع تراكم الكمية لدى 47,902 حاملًا.
$TMX
انعكاس صعودي فوق MA7 وMA25، مع اختراق مقاومة MA99.
@Binance Pakistan
#TMX #TermMax #Binance #CryptoPump
$TMX
$TMX ارتفع TermMax بنسبة 33.73% إلى $0.0040888
من أدنى مستوى عند $0.0029106 إلى أعلى مستوى عند $0.0063893، ارتفع حجم التداول من 11.6K إلى 63.2K (قفزة بنسبة +2145%)، مع تراكم الكمية لدى 47,902 حاملًا.
$TMX
انعكاس صعودي فوق MA7 وMA25، مع اختراق مقاومة MA99.
@Binance Pakistan
#TMX #TermMax #Binance #CryptoPump
$TMX
2
2
638

💡 يُضفي $TERMMAX القدرة على التنبؤ المؤسسي على ساحة العوائد اللامركزية ⚡
غالبًا ما تُبقي فوضى أسعار الفائدة المتغيرة المقترضين في حيرة، بينما يسارع المُقرضون لمواكبة العوائد المتقلبة في الأسواق المضطربة. 📊 يضع $TERMMAX حدًا لهذه الضوضاء عبر تثبيت الآجال وأسعار الفائدة، محولًا الديون اللامركزية إلى أداة دقيقة. 💡
إن الجمع بين آليات الاقتراض والإقراض وتداول الخيارات تحت مظلة واحدة مدعومة بالحوكمة يتيح مرونة هيكلية كبيرة. 🔍 نتابع كيف تبني فائدة النظام البيئي الناشئ بهدوء أساسًا متينًا، قبل أن ينتبه إليها الجمهور الأوسع. ⚡
💬 هل تتمسك بأسعار الفائدة المتغيرة أم تغيّر استراتيجيتك نحو عوائد ثابتة يمكن التنبؤ بها؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
💡 يُضفي $TERMMAX القدرة على التنبؤ المؤسسي على ساحة العوائد اللامركزية ⚡
غالبًا ما تُبقي فوضى أسعار الفائدة المتغيرة المقترضين في حيرة، بينما يسارع المُقرضون لمواكبة العوائد المتقلبة في الأسواق المضطربة. 📊 يضع $TERMMAX حدًا لهذه الضوضاء عبر تثبيت الآجال وأسعار الفائدة، محولًا الديون اللامركزية إلى أداة دقيقة. 💡
إن الجمع بين آليات الاقتراض والإقراض وتداول الخيارات تحت مظلة واحدة مدعومة بالحوكمة يتيح مرونة هيكلية كبيرة. 🔍 نتابع كيف تبني فائدة النظام البيئي الناشئ بهدوء أساسًا متينًا، قبل أن ينتبه إليها الجمهور الأوسع. ⚡
💬 هل تتمسك بأسعار الفائدة المتغيرة أم تغيّر استراتيجيتك نحو عوائد ثابتة يمكن التنبؤ بها؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
غالبًا ما تُبقي فوضى أسعار الفائدة المتغيرة المقترضين في حيرة، بينما يسارع المُقرضون لمواكبة العوائد المتقلبة في الأسواق المضطربة. 📊 يضع $TERMMAX حدًا لهذه الضوضاء عبر تثبيت الآجال وأسعار الفائدة، محولًا الديون اللامركزية إلى أداة دقيقة. 💡
إن الجمع بين آليات الاقتراض والإقراض وتداول الخيارات تحت مظلة واحدة مدعومة بالحوكمة يتيح مرونة هيكلية كبيرة. 🔍 نتابع كيف تبني فائدة النظام البيئي الناشئ بهدوء أساسًا متينًا، قبل أن ينتبه إليها الجمهور الأوسع. ⚡
💬 هل تتمسك بأسعار الفائدة المتغيرة أم تغيّر استراتيجيتك نحو عوائد ثابتة يمكن التنبؤ بها؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRate #Crypto
🔥 💎
1
1
13

·
--
🦈 من يتحكم حقًا في عوائد التمويل اللامركزي؟ آليات الحدود في $TERMMAX 💡
لم تعد بروتوكولات المعدلات الثابتة تتنافس على السيولة فحسب، بل تتنافس أيضًا على دقة التسعير. 🔍 يغيّر $TERMMAX قواعد اللعبة بالاعتماد على أمناء يحددون نطاقات معينة لمعدل الفائدة السنوي، ثم تحوّل صانعة السوق الآلية (AMM) هذه النطاقات إلى منحنيات تسعير ديناميكية للمقترضين والمقرضين. 🌊
📌 لكن هنا تكمن نقطة النفوذ الخفية: إذا جعلت هذه المعايير واسعة جدًا، يصبح التنفيذ غير فعّال؛ وإذا ضيّقتها أكثر من اللازم، فقد تؤدي التقلبات المفاجئة إلى الخروج عن النطاق. فالعائد المتوقع لا يتعلق فقط بإجمالي رأس المال المحتجز، بل بمن يسيطر على الحدود التي يتحرك ضمنها ذلك رأس المال. 💡
🤔 هل تفضّل منحنيات المعدلات الخوارزمية أم حدود العائد التي يحددها الأمناء عند تثبيت معدلاتك؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
🦈 من يتحكم حقًا في عوائد التمويل اللامركزي؟ آليات الحدود في $TERMMAX 💡
لم تعد بروتوكولات المعدلات الثابتة تتنافس على السيولة فحسب، بل تتنافس أيضًا على دقة التسعير. 🔍 يغيّر $TERMMAX قواعد اللعبة بالاعتماد على أمناء يحددون نطاقات معينة لمعدل الفائدة السنوي، ثم تحوّل صانعة السوق الآلية (AMM) هذه النطاقات إلى منحنيات تسعير ديناميكية للمقترضين والمقرضين. 🌊
📌 لكن هنا تكمن نقطة النفوذ الخفية: إذا جعلت هذه المعايير واسعة جدًا، يصبح التنفيذ غير فعّال؛ وإذا ضيّقتها أكثر من اللازم، فقد تؤدي التقلبات المفاجئة إلى الخروج عن النطاق. فالعائد المتوقع لا يتعلق فقط بإجمالي رأس المال المحتجز، بل بمن يسيطر على الحدود التي يتحرك ضمنها ذلك رأس المال. 💡
🤔 هل تفضّل منحنيات المعدلات الخوارزمية أم حدود العائد التي يحددها الأمناء عند تثبيت معدلاتك؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
لم تعد بروتوكولات المعدلات الثابتة تتنافس على السيولة فحسب، بل تتنافس أيضًا على دقة التسعير. 🔍 يغيّر $TERMMAX قواعد اللعبة بالاعتماد على أمناء يحددون نطاقات معينة لمعدل الفائدة السنوي، ثم تحوّل صانعة السوق الآلية (AMM) هذه النطاقات إلى منحنيات تسعير ديناميكية للمقترضين والمقرضين. 🌊
📌 لكن هنا تكمن نقطة النفوذ الخفية: إذا جعلت هذه المعايير واسعة جدًا، يصبح التنفيذ غير فعّال؛ وإذا ضيّقتها أكثر من اللازم، فقد تؤدي التقلبات المفاجئة إلى الخروج عن النطاق. فالعائد المتوقع لا يتعلق فقط بإجمالي رأس المال المحتجز، بل بمن يسيطر على الحدود التي يتحرك ضمنها ذلك رأس المال. 💡
🤔 هل تفضّل منحنيات المعدلات الخوارزمية أم حدود العائد التي يحددها الأمناء عند تثبيت معدلاتك؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #DeFi #FixedRates #Yield #Crypto
💡 🦈
9

·
--
🚨 عاجل: نافذة المطالبة بالمكافآت مفتوحة للفائزين في CreatorPad الخاص بـ $TERMMAX! 💥
إذا حصلت على تخصيص في حملة CreatorPad الخاصة بـ $TERMMAX، فالوقت ينفد لتأمين عوائدك. 🔒 توجّه مباشرةً إلى بوابة التعزيز وتحقّق من إتمام مهامك فورًا، قبل أن تمنعك اللقطة من الوصول إلى رموزك.
نجحنا في اجتياز مجمع التعزيز العالمي، وحققنا مركزًا متقدمًا عند المرتبة #7 على لوحة المتصدرين في CreatorPad. 📊 يعرف المشاركون الأذكياء أن ترك التخصيصات دون المطالبة بها يعني ببساطة إعادة قيمة مجانية إلى المجمع.
💬 هل ثبّتَّ تخصيصك في CreatorPad في الوقت المناسب، أم فاتتك نافذة التحقق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
🚨 عاجل: نافذة المطالبة بالمكافآت مفتوحة للفائزين في CreatorPad الخاص بـ $TERMMAX! 💥
إذا حصلت على تخصيص في حملة CreatorPad الخاصة بـ $TERMMAX، فالوقت ينفد لتأمين عوائدك. 🔒 توجّه مباشرةً إلى بوابة التعزيز وتحقّق من إتمام مهامك فورًا، قبل أن تمنعك اللقطة من الوصول إلى رموزك.
نجحنا في اجتياز مجمع التعزيز العالمي، وحققنا مركزًا متقدمًا عند المرتبة #7 على لوحة المتصدرين في CreatorPad. 📊 يعرف المشاركون الأذكياء أن ترك التخصيصات دون المطالبة بها يعني ببساطة إعادة قيمة مجانية إلى المجمع.
💬 هل ثبّتَّ تخصيصك في CreatorPad في الوقت المناسب، أم فاتتك نافذة التحقق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
إذا حصلت على تخصيص في حملة CreatorPad الخاصة بـ $TERMMAX، فالوقت ينفد لتأمين عوائدك. 🔒 توجّه مباشرةً إلى بوابة التعزيز وتحقّق من إتمام مهامك فورًا، قبل أن تمنعك اللقطة من الوصول إلى رموزك.
نجحنا في اجتياز مجمع التعزيز العالمي، وحققنا مركزًا متقدمًا عند المرتبة #7 على لوحة المتصدرين في CreatorPad. 📊 يعرف المشاركون الأذكياء أن ترك التخصيصات دون المطالبة بها يعني ببساطة إعادة قيمة مجانية إلى المجمع.
💬 هل ثبّتَّ تخصيصك في CreatorPad في الوقت المناسب، أم فاتتك نافذة التحقق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #TERMMAX #CreatorPad #Airdrop #Crypto #Web3
🔥 💎
8
·
--
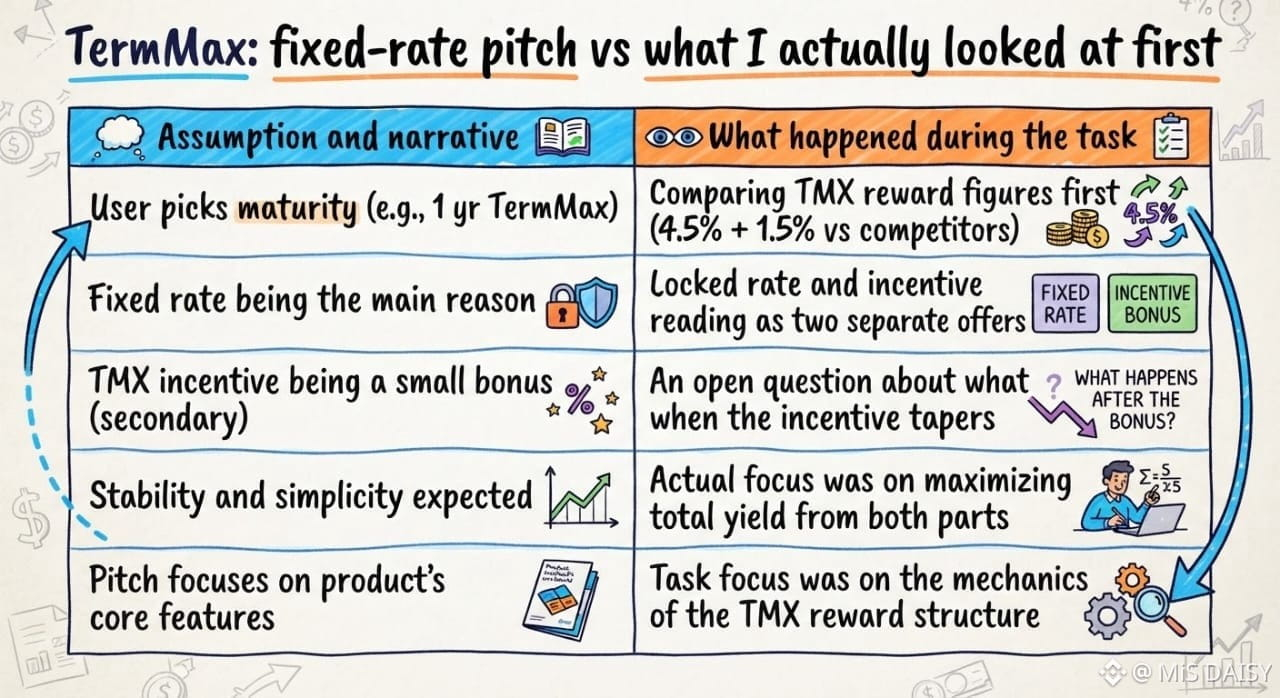
ما جعلني أتوقف عند TermMax هو سرعة انتقال انتباهي من المعدل الثابت إلى الرقم المجاور له. يقوم المنتج على فكرة بسيطة: اختر أجل الاستحقاق، وثبّت المعدل، واعرف بالضبط ما عليك دفعه أو ما ستكسبه. وهذا يختلف عن مجمعات المعدلات المتغيرة، حيث تتبدل العوائد ساعة بساعة. لكن أثناء إنجاز المهمة باستخدام @termmax _ts، بدا المعدل الذي أستطيع تثبيته فعليًا والحافز المضاف إليه كأنهما عرضان منفصلان، وكان العرض الثاني أكثر بروزًا. إذا كانت مكافآت $TMX هي ما يجعل أجل استحقاق معين يبدو جديرًا بالاختيار، فإن المعدل الثابت يصبح حدًا أدنى يستند إليه القرار، لا سببًا لاتخاذه. وجدت نفسي أقارن أرقام المكافآت قبل مقارنة الشروط، وهذا عكس العادة التي يبدو أن منتجًا ذا معدل ثابت صُمم لترسيخها. ولا أزال أتساءل عما يفعله المستخدم عندما يتراجع الحافز ولا يبقى سوى المعدل الثابت المجرد. ربما يكون الطلب على اليقين حقيقيًا لكنه بطيء، ولا تفعل المكافآت سوى إبقاء الناس في المكان مدة تكفي لملاحظته. أو ربما تكون المكافآت هي كل ما يتكوّن منه هذا المكان. #TermMax
ما جعلني أتوقف عند TermMax هو سرعة انتقال انتباهي من المعدل الثابت إلى الرقم المجاور له. يقوم المنتج على فكرة بسيطة: اختر أجل الاستحقاق، وثبّت المعدل، واعرف بالضبط ما عليك دفعه أو ما ستكسبه. وهذا يختلف عن مجمعات المعدلات المتغيرة، حيث تتبدل العوائد ساعة بساعة. لكن أثناء إنجاز المهمة باستخدام @TermMax _ts، بدا المعدل الذي أستطيع تثبيته فعليًا والحافز المضاف إليه كأنهما عرضان منفصلان، وكان العرض الثاني أكثر بروزًا. إذا كانت مكافآت $TMX هي ما يجعل أجل استحقاق معين يبدو جديرًا بالاختيار، فإن المعدل الثابت يصبح حدًا أدنى يستند إليه القرار، لا سببًا لاتخاذه. وجدت نفسي أقارن أرقام المكافآت قبل مقارنة الشروط، وهذا عكس العادة التي يبدو أن منتجًا ذا معدل ثابت صُمم لترسيخها. ولا أزال أتساءل عما يفعله المستخدم عندما يتراجع الحافز ولا يبقى سوى المعدل الثابت المجرد. ربما يكون الطلب على اليقين حقيقيًا لكنه بطيء، ولا تفعل المكافآت سوى إبقاء الناس في المكان مدة تكفي لملاحظته. أو ربما تكون المكافآت هي كل ما يتكوّن منه هذا المكان. #TermMax
1
871

·
--
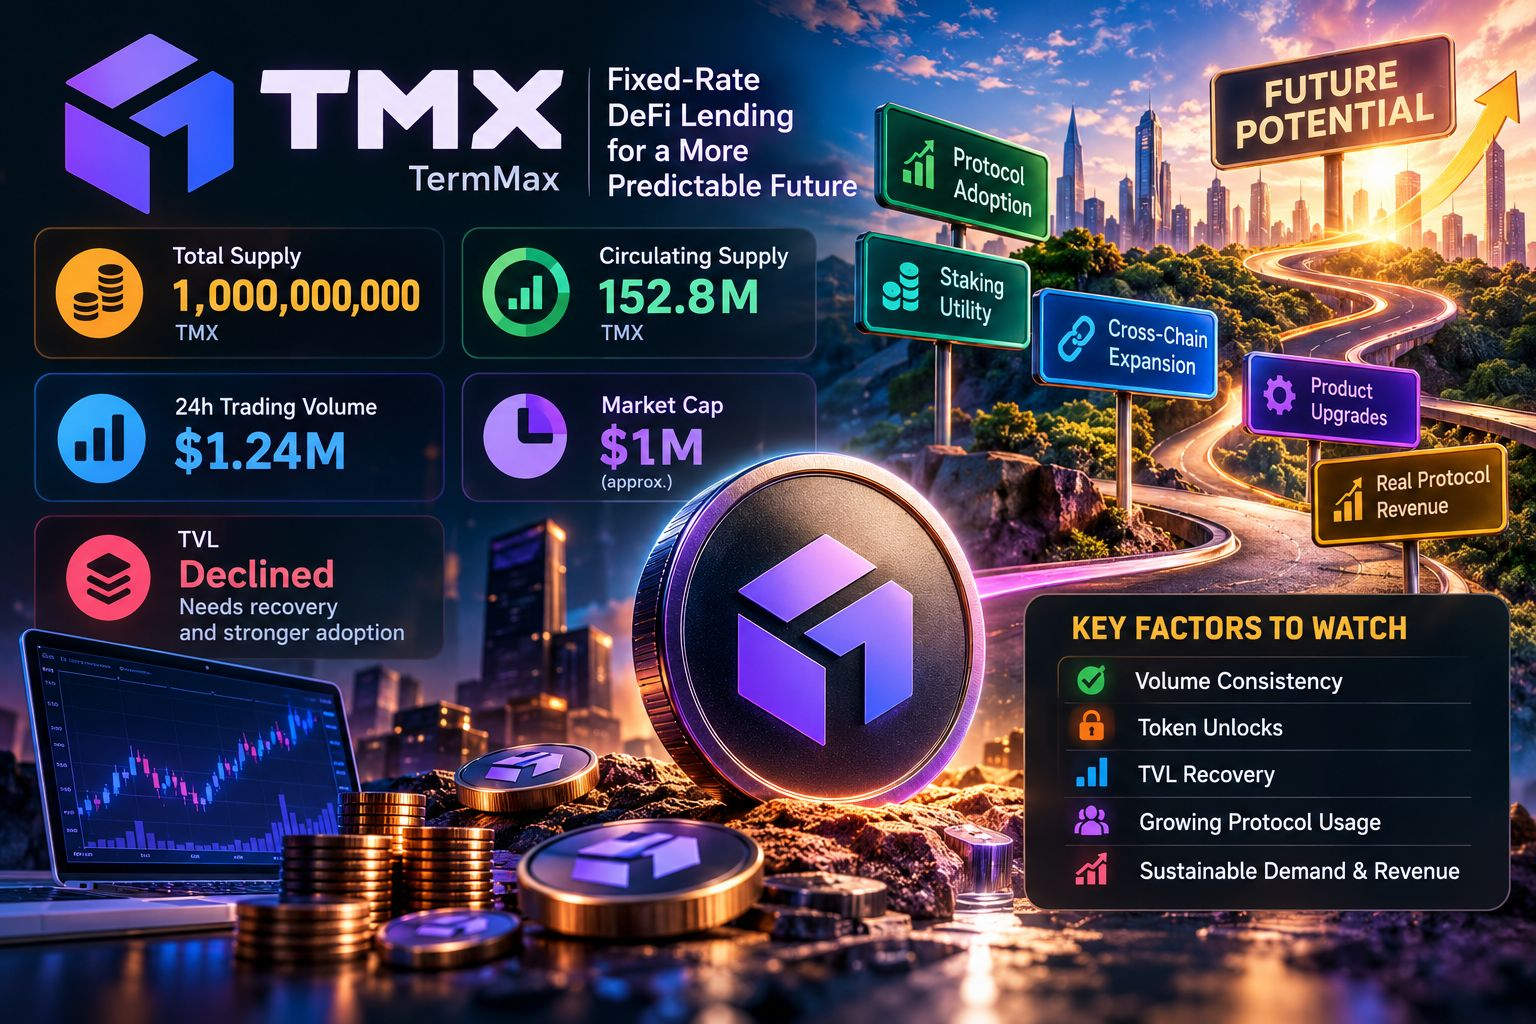
🔍 TMX: فرصة مقوّمة بأقل من قيمتها أم رهان عالي المخاطر على التعافي؟
يبلغ الحد الأقصى الثابت لمعروض TMX مليار رمز، والمتداول منها حاليًا نحو 152.8 مليونًا. ويُقدّر حجم التداول المُعلن خلال 24 ساعة بنحو 1.24 مليون دولار، فيما تبلغ القيمة السوقية قرابة مليون دولار. لكن القيمة الإجمالية المقفلة (TVL) في TermMax انخفضت بشكل حاد، ما يجعل تبنّي البروتوكول مؤشرًا أساسيًا ينبغي متابعته.
تعتمد التوقعات طويلة الأجل على قدرة الإقراض في التمويل اللامركزي بسعر فائدة ثابت، وفائدة التخزين، والتوسع بين السلاسل، وترقيات المنتجات القادمة على جذب طلب مستدام. فالتقييم المنخفض وحده لا يضمن التعافي. سأراقب استقرار أحجام التداول، وفكّ قفل الرموز، وتعافي القيمة الإجمالية المقفلة (TVL)، والإيرادات الفعلية للبروتوكول قبل استخلاص استنتاجات أكثر حسمًا.
هل تستطيع TMX استعادة زخمها من خلال الاستخدام الفعلي؟
$ZEC
{future}(ZECUSDT)
$DASH
{future}(DASHUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#TermMax
🔍 TMX: فرصة مقوّمة بأقل من قيمتها أم رهان عالي المخاطر على التعافي؟
يبلغ الحد الأقصى الثابت لمعروض TMX مليار رمز، والمتداول منها حاليًا نحو 152.8 مليونًا. ويُقدّر حجم التداول المُعلن خلال 24 ساعة بنحو 1.24 مليون دولار، فيما تبلغ القيمة السوقية قرابة مليون دولار. لكن القيمة الإجمالية المقفلة (TVL) في TermMax انخفضت بشكل حاد، ما يجعل تبنّي البروتوكول مؤشرًا أساسيًا ينبغي متابعته.
تعتمد التوقعات طويلة الأجل على قدرة الإقراض في التمويل اللامركزي بسعر فائدة ثابت، وفائدة التخزين، والتوسع بين السلاسل، وترقيات المنتجات القادمة على جذب طلب مستدام. فالتقييم المنخفض وحده لا يضمن التعافي. سأراقب استقرار أحجام التداول، وفكّ قفل الرموز، وتعافي القيمة الإجمالية المقفلة (TVL)، والإيرادات الفعلية للبروتوكول قبل استخلاص استنتاجات أكثر حسمًا.
هل تستطيع TMX استعادة زخمها من خلال الاستخدام الفعلي؟
$ZEC
$DASH
$TMX
#TermMax
يبلغ الحد الأقصى الثابت لمعروض TMX مليار رمز، والمتداول منها حاليًا نحو 152.8 مليونًا. ويُقدّر حجم التداول المُعلن خلال 24 ساعة بنحو 1.24 مليون دولار، فيما تبلغ القيمة السوقية قرابة مليون دولار. لكن القيمة الإجمالية المقفلة (TVL) في TermMax انخفضت بشكل حاد، ما يجعل تبنّي البروتوكول مؤشرًا أساسيًا ينبغي متابعته.
تعتمد التوقعات طويلة الأجل على قدرة الإقراض في التمويل اللامركزي بسعر فائدة ثابت، وفائدة التخزين، والتوسع بين السلاسل، وترقيات المنتجات القادمة على جذب طلب مستدام. فالتقييم المنخفض وحده لا يضمن التعافي. سأراقب استقرار أحجام التداول، وفكّ قفل الرموز، وتعافي القيمة الإجمالية المقفلة (TVL)، والإيرادات الفعلية للبروتوكول قبل استخلاص استنتاجات أكثر حسمًا.
هل تستطيع TMX استعادة زخمها من خلال الاستخدام الفعلي؟
$ZEC
$DASH
$TMX
#TermMax
5
2k
·
--
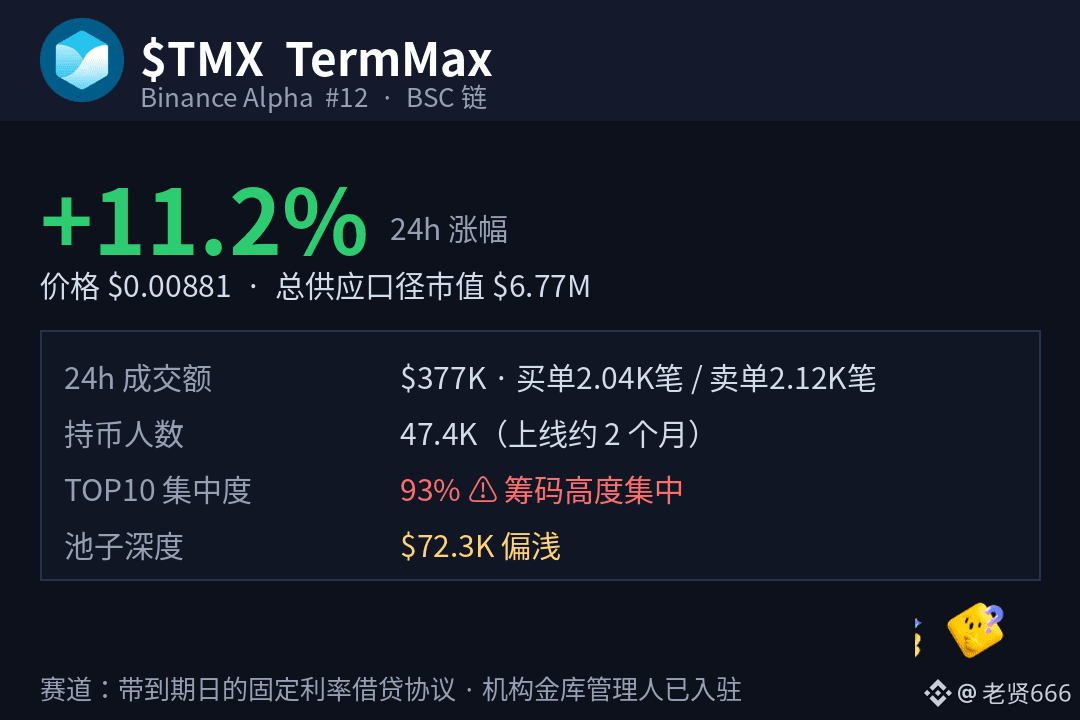
الخلاصة من البداية: $TMX سأضعه على قائمة المراقبة، فتركيز الحيازات يثير قلقي. 🤔
راجعت اليوم 280 عملة في قائمة Alpha، وجاء TMX (TermMax) في المرتبة 12، مرتفعًا 11.2% خلال 24 ساعة، وسعره $0.00881. المثير للاهتمام أن هذه العملة أُدرجت قبل شهرين فقط، ومع ذلك وصل عدد حامليها إلى 47 ألفًا — وهذا نمو سريع في عدد المستخدمين، يجعلها ضمن الفئة الأسرع نموًا في قطاع Alpha.
على السلسلة، بلغ حجم التداول خلال 24 ساعة 377 ألف دولار، مع 2.04K عملية شراء و2.12K عملية بيع. التوازن بين الشراء والبيع شبه متساوٍ، ما يدل على اهتمام حقيقي، وليس مجرد بضعة عناوين تتبادل العملات فيما بينها. 👀
لكن لكل قصة وجهان: أكبر 10 محافظ تسيطر على 93% من المعروض، ولا تتجاوز سيولة المجمع 70 ألف دولار، أي إنها ضحلة. هذا نموذج مألوف: عدد كبير من الأشخاص، ومعروض قليل، وحيازات تتركز في أيدي قلة — كقارب صغير يتمايل بشدة حين تعلو الأمواج.
ما طبيعة المشروع؟ هو بروتوكول إقراض بسعر فائدة ثابت وتاريخ استحقاق محدد. تودع أموالك فيه، فيُثبّت سعر الفائدة والمدة، فلا يحتاج المقرضون والمقترضون إلى التخمين بشأن أسعار الفائدة المتغيرة. الموقع الرسمي ts.finance متاح، ويعمل المشروع على عدة شبكات، منها Ethereum وArbitrum وBNB Chain، كما تدير مؤسسات مثل MEV Capital وKeyrock خزائن عليه. لذا، فأساسياته ليست مجرد كلام فارغ.
الخلاصة: مراقبة. وهذه هي نقطة الخروج التي حددتها: إذا استمر هذا التركّز في الحيازات وتراجع حجم التداول، سأزيله من القائمة؛ أما إذا توزعت الحيازات وازدادت سيولة المجمع، فسأرفع تصنيفه إلى متابعة.
هذا ليس نصيحة استثمارية. فالعملات في قطاع Alpha قد تهبط بصمت. تابعوني، ونلتقي غدًا عند دفتر الحسابات. 📒
#BinanceAlpha #TermMax #DeFi
الخلاصة من البداية: $TMX سأضعه على قائمة المراقبة، فتركيز الحيازات يثير قلقي. 🤔
راجعت اليوم 280 عملة في قائمة Alpha، وجاء TMX (TermMax) في المرتبة 12، مرتفعًا 11.2% خلال 24 ساعة، وسعره $0.00881. المثير للاهتمام أن هذه العملة أُدرجت قبل شهرين فقط، ومع ذلك وصل عدد حامليها إلى 47 ألفًا — وهذا نمو سريع في عدد المستخدمين، يجعلها ضمن الفئة الأسرع نموًا في قطاع Alpha.
على السلسلة، بلغ حجم التداول خلال 24 ساعة 377 ألف دولار، مع 2.04K عملية شراء و2.12K عملية بيع. التوازن بين الشراء والبيع شبه متساوٍ، ما يدل على اهتمام حقيقي، وليس مجرد بضعة عناوين تتبادل العملات فيما بينها. 👀
لكن لكل قصة وجهان: أكبر 10 محافظ تسيطر على 93% من المعروض، ولا تتجاوز سيولة المجمع 70 ألف دولار، أي إنها ضحلة. هذا نموذج مألوف: عدد كبير من الأشخاص، ومعروض قليل، وحيازات تتركز في أيدي قلة — كقارب صغير يتمايل بشدة حين تعلو الأمواج.
ما طبيعة المشروع؟ هو بروتوكول إقراض بسعر فائدة ثابت وتاريخ استحقاق محدد. تودع أموالك فيه، فيُثبّت سعر الفائدة والمدة، فلا يحتاج المقرضون والمقترضون إلى التخمين بشأن أسعار الفائدة المتغيرة. الموقع الرسمي ts.finance متاح، ويعمل المشروع على عدة شبكات، منها Ethereum وArbitrum وBNB Chain، كما تدير مؤسسات مثل MEV Capital وKeyrock خزائن عليه. لذا، فأساسياته ليست مجرد كلام فارغ.
الخلاصة: مراقبة. وهذه هي نقطة الخروج التي حددتها: إذا استمر هذا التركّز في الحيازات وتراجع حجم التداول، سأزيله من القائمة؛ أما إذا توزعت الحيازات وازدادت سيولة المجمع، فسأرفع تصنيفه إلى متابعة.
هذا ليس نصيحة استثمارية. فالعملات في قطاع Alpha قد تهبط بصمت. تابعوني، ونلتقي غدًا عند دفتر الحسابات. 📒
#BinanceAlpha #TermMax #DeFi
راجعت اليوم 280 عملة في قائمة Alpha، وجاء TMX (TermMax) في المرتبة 12، مرتفعًا 11.2% خلال 24 ساعة، وسعره $0.00881. المثير للاهتمام أن هذه العملة أُدرجت قبل شهرين فقط، ومع ذلك وصل عدد حامليها إلى 47 ألفًا — وهذا نمو سريع في عدد المستخدمين، يجعلها ضمن الفئة الأسرع نموًا في قطاع Alpha.
على السلسلة، بلغ حجم التداول خلال 24 ساعة 377 ألف دولار، مع 2.04K عملية شراء و2.12K عملية بيع. التوازن بين الشراء والبيع شبه متساوٍ، ما يدل على اهتمام حقيقي، وليس مجرد بضعة عناوين تتبادل العملات فيما بينها. 👀
لكن لكل قصة وجهان: أكبر 10 محافظ تسيطر على 93% من المعروض، ولا تتجاوز سيولة المجمع 70 ألف دولار، أي إنها ضحلة. هذا نموذج مألوف: عدد كبير من الأشخاص، ومعروض قليل، وحيازات تتركز في أيدي قلة — كقارب صغير يتمايل بشدة حين تعلو الأمواج.
ما طبيعة المشروع؟ هو بروتوكول إقراض بسعر فائدة ثابت وتاريخ استحقاق محدد. تودع أموالك فيه، فيُثبّت سعر الفائدة والمدة، فلا يحتاج المقرضون والمقترضون إلى التخمين بشأن أسعار الفائدة المتغيرة. الموقع الرسمي ts.finance متاح، ويعمل المشروع على عدة شبكات، منها Ethereum وArbitrum وBNB Chain، كما تدير مؤسسات مثل MEV Capital وKeyrock خزائن عليه. لذا، فأساسياته ليست مجرد كلام فارغ.
الخلاصة: مراقبة. وهذه هي نقطة الخروج التي حددتها: إذا استمر هذا التركّز في الحيازات وتراجع حجم التداول، سأزيله من القائمة؛ أما إذا توزعت الحيازات وازدادت سيولة المجمع، فسأرفع تصنيفه إلى متابعة.
هذا ليس نصيحة استثمارية. فالعملات في قطاع Alpha قد تهبط بصمت. تابعوني، ونلتقي غدًا عند دفتر الحسابات. 📒
#BinanceAlpha #TermMax #DeFi
602
·
--
#termmax @termmax TermMax هو مشروع للتمويل اللامركزي (DeFi) يركّز على سوق الاقتراض والإقراض بأسعار فائدة ثابتة، ويساعد المستخدمين على إدارة العوائد وتكاليف الاقتراض بمزيد من التحكم. يطوّر المشروع منتجات مثل الإقراض والاقتراض والرافعة المالية والخزائن على عدة سلاسل بلوكتشين. وتتمثل أبرز مزايا TermMax في سعيه إلى بناء بنية تحتية للأصول ذات الدخل الثابت في التمويل اللامركزي، إلى جانب التوسع نحو الأصول الحقيقية (RWA) والمستخدمين من المؤسسات. ويُستخدم رمز TMX في الحوكمة والتخزين التحصيصي وتحفيز المنظومة. ويُعد المشروع جديرًا بالاهتمام في ظل التوجه نحو التمويل اللامركزي والتمويل على السلسلة.
#termmax @TermMax TermMax هو مشروع للتمويل اللامركزي (DeFi) يركّز على سوق الاقتراض والإقراض بأسعار فائدة ثابتة، ويساعد المستخدمين على إدارة العوائد وتكاليف الاقتراض بمزيد من التحكم. يطوّر المشروع منتجات مثل الإقراض والاقتراض والرافعة المالية والخزائن على عدة سلاسل بلوكتشين. وتتمثل أبرز مزايا TermMax في سعيه إلى بناء بنية تحتية للأصول ذات الدخل الثابت في التمويل اللامركزي، إلى جانب التوسع نحو الأصول الحقيقية (RWA) والمستخدمين من المؤسسات. ويُستخدم رمز TMX في الحوكمة والتخزين التحصيصي وتحفيز المنظومة. ويُعد المشروع جديرًا بالاهتمام في ظل التوجه نحو التمويل اللامركزي والتمويل على السلسلة.
1
27

·
--
#termmax @termmax $TMX لنكن واقعيين—إن التقلب المستمر في عالم العملات المشفرة قد يكون مرهقًا. لذلك، فإن إيجاد الاستقرار من خلال الإقراض بسعر فائدة ثابت يشبه نسمة هواء منعشة. @termmax يقوم بعمل رائع في بناء أدوات مالية يمكن التنبؤ بها، تساعد المستخدمين العاديين على حماية رأس مالهم الذي كسبوه بجهد. #TermMax
#termmax @TermMax $TMX لنكن واقعيين—إن التقلب المستمر في عالم العملات المشفرة قد يكون مرهقًا. لذلك، فإن إيجاد الاستقرار من خلال الإقراض بسعر فائدة ثابت يشبه نسمة هواء منعشة. @TermMax يقوم بعمل رائع في بناء أدوات مالية يمكن التنبؤ بها، تساعد المستخدمين العاديين على حماية رأس مالهم الذي كسبوه بجهد. #TermMax
88
·
--
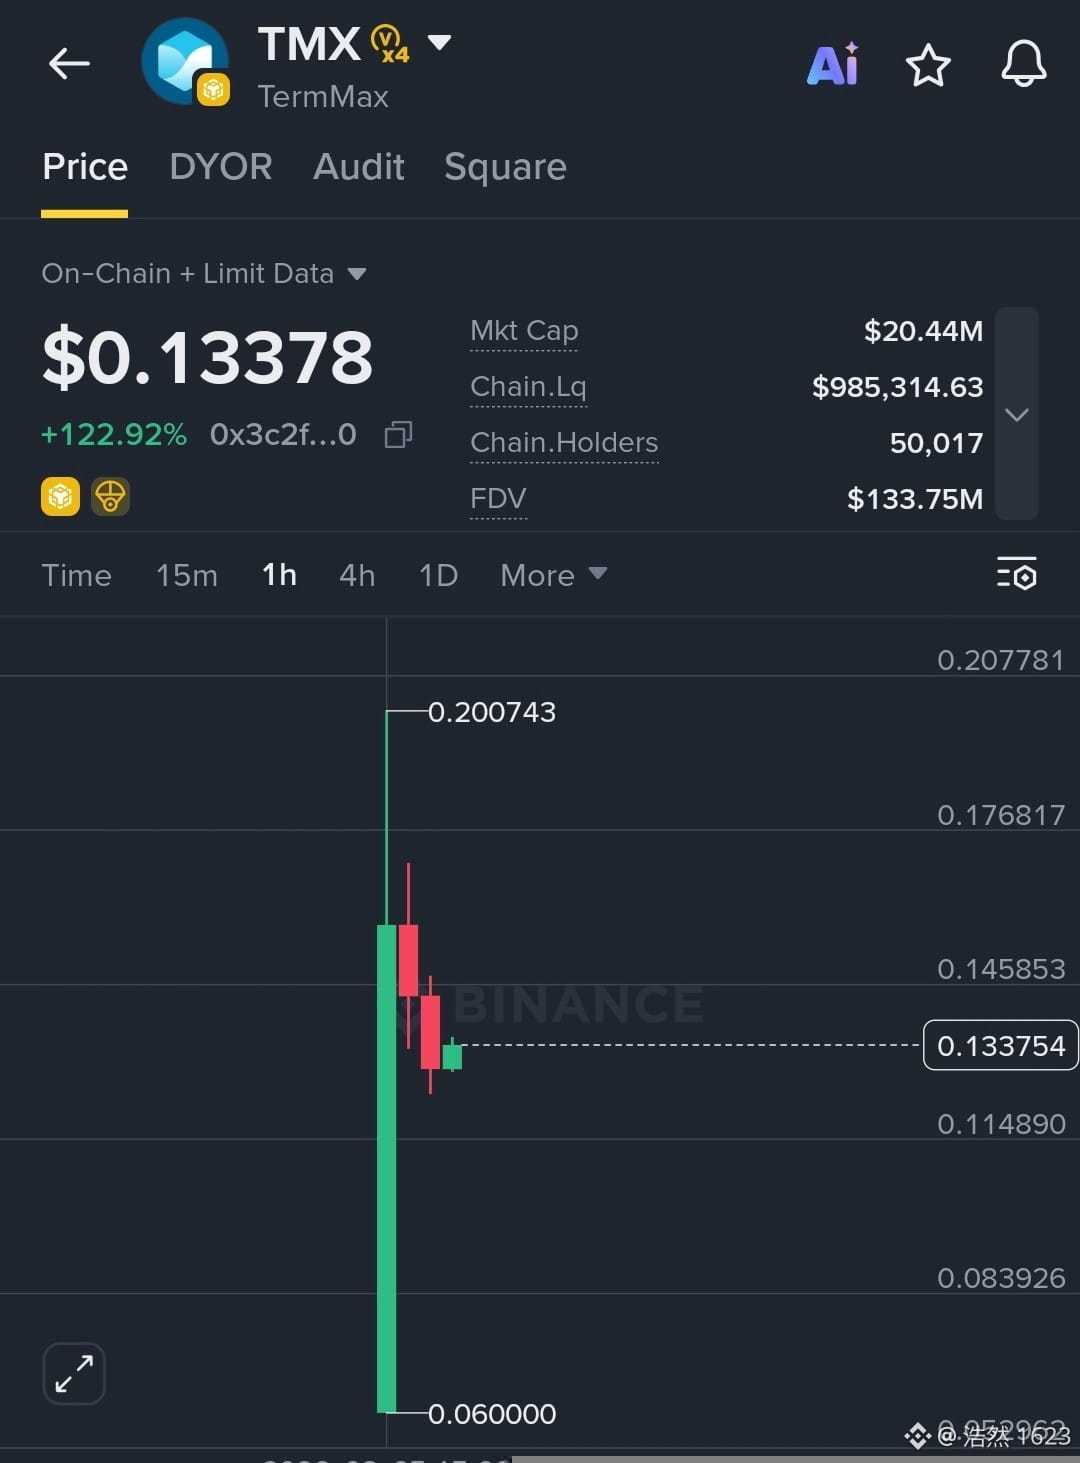
$TMX is يظهر تذبذباً كبيراً بعد ارتفاع حاد أولي حتى 0.200743، تلاه تراجع باتجاه دعم رئيسي حول 0.114890. التداول حالياً عند 0.13378 مع مكسب ضخم قدره +122.92%، ويعكس الرسم البياني قوة الشراء المبكر ثم استقراراً نشطاً في السعر. طالما أن المشترين يحافظون على منطقة 0.11500 كدعم صلب، فإن الإعداد يميل إلى تَواصل احتمال الارتداد باتجاه مستويات المقاومة العليا.
الهدف 1: 0.1458 الهدف 2: 0.1768 الهدف 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
{future}(ONGUSDT)
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
$TMX is يظهر تذبذباً كبيراً بعد ارتفاع حاد أولي حتى 0.200743، تلاه تراجع باتجاه دعم رئيسي حول 0.114890. التداول حالياً عند 0.13378 مع مكسب ضخم قدره +122.92%، ويعكس الرسم البياني قوة الشراء المبكر ثم استقراراً نشطاً في السعر. طالما أن المشترين يحافظون على منطقة 0.11500 كدعم صلب، فإن الإعداد يميل إلى تَواصل احتمال الارتداد باتجاه مستويات المقاومة العليا.
الهدف 1: 0.1458 الهدف 2: 0.1768 الهدف 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
الهدف 1: 0.1458 الهدف 2: 0.1768 الهدف 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
1
46
·
--
صاعد
#termmax إدارة تقلبات أسعار الفائدة كانت دائمًا واحدة من أكبر العقبات أمام المشاركة السلسة في التمويل اللامركزي (DeFi). عندما تتقلب العوائد العائمة كتلةً بكتلة، يواجه كلٌّ من المقرضين والمقترضين عوائد غير متوقعة وتكاليف اقتراض تتغير باستمرار.
@termmax يعالج هذا التحدي في السيولة من خلال إنشاء أسواق إقراض واقتراض لا مركزية، بأسعار فائدة ثابتة ولفترات محددة.
#termmax إدارة تقلبات أسعار الفائدة كانت دائمًا واحدة من أكبر العقبات أمام المشاركة السلسة في التمويل اللامركزي (DeFi). عندما تتقلب العوائد العائمة كتلةً بكتلة، يواجه كلٌّ من المقرضين والمقترضين عوائد غير متوقعة وتكاليف اقتراض تتغير باستمرار.
@TermMax يعالج هذا التحدي في السيولة من خلال إنشاء أسواق إقراض واقتراض لا مركزية، بأسعار فائدة ثابتة ولفترات محددة.
@TermMax يعالج هذا التحدي في السيولة من خلال إنشاء أسواق إقراض واقتراض لا مركزية، بأسعار فائدة ثابتة ولفترات محددة.
1
1
135
·
--
#termmax أعدت قراءة وثائق @termmax ، فتعثرت عند مجموعة من المصطلحات: FT وXT. في البداية اعتبرتُهما مجرد تسميتين لنفس الشيء، وفقط عندما فهمتُ الأمر جيدًا اكتشفت أن ذلك يعني تقسيم مركز واحد إلى شطرين: عائد وتكلفة.$SPCXB
في TermMax، سوق بمدة محددة يقوم بتفكيك علاقة التمويل ليعبر عنها. FT تمثل الجزء الذي يمكنك استرجاع مبلغ ثابت منه عند الاستحقاق—الجهة التي تملك ذلك هي الدائنون، والمنطق قريب من “إيصال/شهادة دفع عند الاستحقاق”. أما XT، فهي تقابل الطرف الآخر داخل بنية الرافعة والتكاليف.
بترجمة إلى كلام الناس: في صفقة فائدة ثابتة واحدة، يتم تقسيمها إلى دورين: “عائد مضمون تحصيله” و“تحمل تكلفة بهدف الزيادة في العائد”. كل من لديه احتياج مختلف يأخذ ما يناسبه، وليس كل شيء يُحشر الجميع في نفس المركز الضبابي.
كنت أظن أن هذا التفكيك مجرد تبسيط للقيود المحاسبية. ثم فكرت أكثر واتضح لي أن هذا التقسيم يجعل المخاطر والعوائد قابلة للتسعير منفصلة، والتداول منفصلة. من يريد اليقين يتملك FT، ومن يريد توسيع التعرض يقف على الطرف الآخر—ومطالب الطرفين تُستدعى وتلتقي داخل السوق نفسه.$SNDKB
لكن يجب أيضًا توضيح الحدود. “الثابت” في FT يعني وفق معيار الاستحقاق، لا يعني أنك تستطيع استرداده/بيعه في منتصف الطريق “بالسعر الأصلي” متى شئت—سعر السوق سيتذبذب مع تغير الفائدة والمدة المتبقية. أما جانب XT فيحمل بطبيعته مخاطرةً مُكبّرة؛ فلا يعني أن حمله وحده يجعلك تجني أرباحًا دون عناء. التفكيك يحدد الأدوار فقط، دون القضاء على مخاطر أي طرف.
عندما وصلتُ إلى هنا أصبح فهمي لـ #TermMax أكثر رسوخًا: ليس لأنه اخترع أداة مضمونة الربح، بل لأنه أخذ في صفقة واحدة مطالب “أريد اليقين” ومطالب “أريد المرونة” وحوّلها إلى كيانين يمكن تداول كل واحد منهما على حدة.
الفائدة الثابتة تضبط شكل العائد، لكنها لا تضبط سعر السوق عند خروجك في منتصف الطريق.
@termmax #TermMax
#termmax أعدت قراءة وثائق @TermMax ، فتعثرت عند مجموعة من المصطلحات: FT وXT. في البداية اعتبرتُهما مجرد تسميتين لنفس الشيء، وفقط عندما فهمتُ الأمر جيدًا اكتشفت أن ذلك يعني تقسيم مركز واحد إلى شطرين: عائد وتكلفة.$SPCXB
في TermMax، سوق بمدة محددة يقوم بتفكيك علاقة التمويل ليعبر عنها. FT تمثل الجزء الذي يمكنك استرجاع مبلغ ثابت منه عند الاستحقاق—الجهة التي تملك ذلك هي الدائنون، والمنطق قريب من “إيصال/شهادة دفع عند الاستحقاق”. أما XT، فهي تقابل الطرف الآخر داخل بنية الرافعة والتكاليف.
بترجمة إلى كلام الناس: في صفقة فائدة ثابتة واحدة، يتم تقسيمها إلى دورين: “عائد مضمون تحصيله” و“تحمل تكلفة بهدف الزيادة في العائد”. كل من لديه احتياج مختلف يأخذ ما يناسبه، وليس كل شيء يُحشر الجميع في نفس المركز الضبابي.
كنت أظن أن هذا التفكيك مجرد تبسيط للقيود المحاسبية. ثم فكرت أكثر واتضح لي أن هذا التقسيم يجعل المخاطر والعوائد قابلة للتسعير منفصلة، والتداول منفصلة. من يريد اليقين يتملك FT، ومن يريد توسيع التعرض يقف على الطرف الآخر—ومطالب الطرفين تُستدعى وتلتقي داخل السوق نفسه.$SNDKB
لكن يجب أيضًا توضيح الحدود. “الثابت” في FT يعني وفق معيار الاستحقاق، لا يعني أنك تستطيع استرداده/بيعه في منتصف الطريق “بالسعر الأصلي” متى شئت—سعر السوق سيتذبذب مع تغير الفائدة والمدة المتبقية. أما جانب XT فيحمل بطبيعته مخاطرةً مُكبّرة؛ فلا يعني أن حمله وحده يجعلك تجني أرباحًا دون عناء. التفكيك يحدد الأدوار فقط، دون القضاء على مخاطر أي طرف.
عندما وصلتُ إلى هنا أصبح فهمي لـ #TermMax أكثر رسوخًا: ليس لأنه اخترع أداة مضمونة الربح، بل لأنه أخذ في صفقة واحدة مطالب “أريد اليقين” ومطالب “أريد المرونة” وحوّلها إلى كيانين يمكن تداول كل واحد منهما على حدة.
الفائدة الثابتة تضبط شكل العائد، لكنها لا تضبط سعر السوق عند خروجك في منتصف الطريق.
@TermMax #TermMax
في TermMax، سوق بمدة محددة يقوم بتفكيك علاقة التمويل ليعبر عنها. FT تمثل الجزء الذي يمكنك استرجاع مبلغ ثابت منه عند الاستحقاق—الجهة التي تملك ذلك هي الدائنون، والمنطق قريب من “إيصال/شهادة دفع عند الاستحقاق”. أما XT، فهي تقابل الطرف الآخر داخل بنية الرافعة والتكاليف.
بترجمة إلى كلام الناس: في صفقة فائدة ثابتة واحدة، يتم تقسيمها إلى دورين: “عائد مضمون تحصيله” و“تحمل تكلفة بهدف الزيادة في العائد”. كل من لديه احتياج مختلف يأخذ ما يناسبه، وليس كل شيء يُحشر الجميع في نفس المركز الضبابي.
كنت أظن أن هذا التفكيك مجرد تبسيط للقيود المحاسبية. ثم فكرت أكثر واتضح لي أن هذا التقسيم يجعل المخاطر والعوائد قابلة للتسعير منفصلة، والتداول منفصلة. من يريد اليقين يتملك FT، ومن يريد توسيع التعرض يقف على الطرف الآخر—ومطالب الطرفين تُستدعى وتلتقي داخل السوق نفسه.$SNDKB
لكن يجب أيضًا توضيح الحدود. “الثابت” في FT يعني وفق معيار الاستحقاق، لا يعني أنك تستطيع استرداده/بيعه في منتصف الطريق “بالسعر الأصلي” متى شئت—سعر السوق سيتذبذب مع تغير الفائدة والمدة المتبقية. أما جانب XT فيحمل بطبيعته مخاطرةً مُكبّرة؛ فلا يعني أن حمله وحده يجعلك تجني أرباحًا دون عناء. التفكيك يحدد الأدوار فقط، دون القضاء على مخاطر أي طرف.
عندما وصلتُ إلى هنا أصبح فهمي لـ #TermMax أكثر رسوخًا: ليس لأنه اخترع أداة مضمونة الربح، بل لأنه أخذ في صفقة واحدة مطالب “أريد اليقين” ومطالب “أريد المرونة” وحوّلها إلى كيانين يمكن تداول كل واحد منهما على حدة.
الفائدة الثابتة تضبط شكل العائد، لكنها لا تضبط سعر السوق عند خروجك في منتصف الطريق.
@TermMax #TermMax
FT和XT到底差在哪?
100%
想要确定性该持有哪个?
0%
2 الأصوات • تمّ إغلاق التصويت
1
1
92

#termmax عند الساعة الثانية صباحًا فكرت في إضافة قرض عملة مستقرة، وعند فتح Aave رأيت أن فائدة اقتراض USDC ارتفعت خلال يوم واحد من 8% إلى 13%، وأن سجل الأرباح/الديون لاستراتيجية التدوير (loop) لا يمكن حسابه إطلاقًا. جرّبت الانتقال إلى TermMax؛ وبعدها وجدت في صفحة الطلب أن تاريخ الاستحقاق ورقم ثابت معروضان مباشرةً، وعندما تتم الصفقة تُقفل التكلفة الإجمالية فورًا. كنت أحدق في الشاشة لثوانٍ معدودة؛ وبعد سنوات من اللعب في DeFi، هذه هي المرة الأولى التي أعرف فيها قبل فتح الصفقة كم المبلغ الذي يجب سداده عند الاستحقاق بالضبط. $SPCXB
عندما فككت آلية العمل فهمت السبب: هذا “السعر/الفائدة الثابتة” لا يحدده البروتوكول من طرف واحد، بل يخرج من تعاملات السوق. عند الاقتراض من TermMax، يتم الأمر جوهريًا بصك (mint) FT ثم بيعه بخصم؛ وتحويل نسبة الخصم سنويًا يعطي “معدلك الفعلي”. مثلًا: قيمة اسمية 100، وFT مستحقة بعد ثلاثة أشهر، تمّت الصفقة عند 97، فالمعدل السنوي تقريبًا يزيد قليلًا عن 12%. الدين يُصبح رقمًا ميتًا عند لحظة الصك، ولا علاقة له بعدها بكيفية ارتفاع/قفز معدل استخدام (utilization) في البركة/المجمع. هذا يختلف تمامًا عن Aave الذي يعدّل السعر فورًا عبر منحنى معدل الاستخدام؛ عالمان مختلفان بالكامل.
حسبتُ حسابًا على احتياج حقيقي. اقترض 50 ألف U لتشغيل استراتيجية لمدة ثلاثة أشهر. على Aave، متوسط الفائدة العائمة حسبه 10%، لكن الأيام التي “تشتعل” فيها السوق وتصل إلى أكثر من 20% ليست قليلة، وقد تتراوح فائدة الثلاثة أشهر بين 1250U و2500U. إذا ثُبِّتت TermMax على 12%، فالفائدة ستكون 1500U ولن يزيد ذلك سنتًا واحدًا. قد لا يكون متوسط السعر وحده أرخص بالضرورة، لكن بما أن عائد جانب الاستراتيجية ثابت، فإن تكلفة جانب الاقتراض عائمة تشبه المشي نصف مكشوف—فإن اليقين بحد ذاته ينبغي تسعيره. $SNDKB
بالطبع للفائدة الثابتة ثمنها. السداد المبكر يتطلب إعادة شراء FT بسعر السوق آنذاك؛ عندما تهبط الفائدة ترتفع قيمة FT، وبالتالي سيكون الخروج مُكلِّفًا بخسارة. وحتى في الأسواق الصغيرة، الانزلاق السعري (slippage) سيعضك أيضًا. حاليًا توجد مئات الأسواق في TermMax؛ عمومًا عمق العملات المستقرة الرئيسية جيد، لكن في أسواق “الذيل الطويل” الطلب/العرض تكون أوامرها أرفع. لذلك قبل تقديم الطلب، فكر مسبقًا: هل هذه الأموال ستُمسك إلى تاريخ الاستحقاق، أم قد تسحبها في أي لحظة؟ هذا الحكم يساوي أكثر بكثير من رقم الفائدة نفسه.
#TermMax @Square-Creator-0f84001b3db77 @TermMax
#termmax عند الساعة الثانية صباحًا فكرت في إضافة قرض عملة مستقرة، وعند فتح Aave رأيت أن فائدة اقتراض USDC ارتفعت خلال يوم واحد من 8% إلى 13%، وأن سجل الأرباح/الديون لاستراتيجية التدوير (loop) لا يمكن حسابه إطلاقًا. جرّبت الانتقال إلى TermMax؛ وبعدها وجدت في صفحة الطلب أن تاريخ الاستحقاق ورقم ثابت معروضان مباشرةً، وعندما تتم الصفقة تُقفل التكلفة الإجمالية فورًا. كنت أحدق في الشاشة لثوانٍ معدودة؛ وبعد سنوات من اللعب في DeFi، هذه هي المرة الأولى التي أعرف فيها قبل فتح الصفقة كم المبلغ الذي يجب سداده عند الاستحقاق بالضبط. $SPCXB
عندما فككت آلية العمل فهمت السبب: هذا “السعر/الفائدة الثابتة” لا يحدده البروتوكول من طرف واحد، بل يخرج من تعاملات السوق. عند الاقتراض من TermMax، يتم الأمر جوهريًا بصك (mint) FT ثم بيعه بخصم؛ وتحويل نسبة الخصم سنويًا يعطي “معدلك الفعلي”. مثلًا: قيمة اسمية 100، وFT مستحقة بعد ثلاثة أشهر، تمّت الصفقة عند 97، فالمعدل السنوي تقريبًا يزيد قليلًا عن 12%. الدين يُصبح رقمًا ميتًا عند لحظة الصك، ولا علاقة له بعدها بكيفية ارتفاع/قفز معدل استخدام (utilization) في البركة/المجمع. هذا يختلف تمامًا عن Aave الذي يعدّل السعر فورًا عبر منحنى معدل الاستخدام؛ عالمان مختلفان بالكامل.
حسبتُ حسابًا على احتياج حقيقي. اقترض 50 ألف U لتشغيل استراتيجية لمدة ثلاثة أشهر. على Aave، متوسط الفائدة العائمة حسبه 10%، لكن الأيام التي “تشتعل” فيها السوق وتصل إلى أكثر من 20% ليست قليلة، وقد تتراوح فائدة الثلاثة أشهر بين 1250U و2500U. إذا ثُبِّتت TermMax على 12%، فالفائدة ستكون 1500U ولن يزيد ذلك سنتًا واحدًا. قد لا يكون متوسط السعر وحده أرخص بالضرورة، لكن بما أن عائد جانب الاستراتيجية ثابت، فإن تكلفة جانب الاقتراض عائمة تشبه المشي نصف مكشوف—فإن اليقين بحد ذاته ينبغي تسعيره. $SNDKB
بالطبع للفائدة الثابتة ثمنها. السداد المبكر يتطلب إعادة شراء FT بسعر السوق آنذاك؛ عندما تهبط الفائدة ترتفع قيمة FT، وبالتالي سيكون الخروج مُكلِّفًا بخسارة. وحتى في الأسواق الصغيرة، الانزلاق السعري (slippage) سيعضك أيضًا. حاليًا توجد مئات الأسواق في TermMax؛ عمومًا عمق العملات المستقرة الرئيسية جيد، لكن في أسواق “الذيل الطويل” الطلب/العرض تكون أوامرها أرفع. لذلك قبل تقديم الطلب، فكر مسبقًا: هل هذه الأموال ستُمسك إلى تاريخ الاستحقاق، أم قد تسحبها في أي لحظة؟ هذا الحكم يساوي أكثر بكثير من رقم الفائدة نفسه.
#TermMax @TalhaxAlpha @TermMax
عندما فككت آلية العمل فهمت السبب: هذا “السعر/الفائدة الثابتة” لا يحدده البروتوكول من طرف واحد، بل يخرج من تعاملات السوق. عند الاقتراض من TermMax، يتم الأمر جوهريًا بصك (mint) FT ثم بيعه بخصم؛ وتحويل نسبة الخصم سنويًا يعطي “معدلك الفعلي”. مثلًا: قيمة اسمية 100، وFT مستحقة بعد ثلاثة أشهر، تمّت الصفقة عند 97، فالمعدل السنوي تقريبًا يزيد قليلًا عن 12%. الدين يُصبح رقمًا ميتًا عند لحظة الصك، ولا علاقة له بعدها بكيفية ارتفاع/قفز معدل استخدام (utilization) في البركة/المجمع. هذا يختلف تمامًا عن Aave الذي يعدّل السعر فورًا عبر منحنى معدل الاستخدام؛ عالمان مختلفان بالكامل.
حسبتُ حسابًا على احتياج حقيقي. اقترض 50 ألف U لتشغيل استراتيجية لمدة ثلاثة أشهر. على Aave، متوسط الفائدة العائمة حسبه 10%، لكن الأيام التي “تشتعل” فيها السوق وتصل إلى أكثر من 20% ليست قليلة، وقد تتراوح فائدة الثلاثة أشهر بين 1250U و2500U. إذا ثُبِّتت TermMax على 12%، فالفائدة ستكون 1500U ولن يزيد ذلك سنتًا واحدًا. قد لا يكون متوسط السعر وحده أرخص بالضرورة، لكن بما أن عائد جانب الاستراتيجية ثابت، فإن تكلفة جانب الاقتراض عائمة تشبه المشي نصف مكشوف—فإن اليقين بحد ذاته ينبغي تسعيره. $SNDKB
بالطبع للفائدة الثابتة ثمنها. السداد المبكر يتطلب إعادة شراء FT بسعر السوق آنذاك؛ عندما تهبط الفائدة ترتفع قيمة FT، وبالتالي سيكون الخروج مُكلِّفًا بخسارة. وحتى في الأسواق الصغيرة، الانزلاق السعري (slippage) سيعضك أيضًا. حاليًا توجد مئات الأسواق في TermMax؛ عمومًا عمق العملات المستقرة الرئيسية جيد، لكن في أسواق “الذيل الطويل” الطلب/العرض تكون أوامرها أرفع. لذلك قبل تقديم الطلب، فكر مسبقًا: هل هذه الأموال ستُمسك إلى تاريخ الاستحقاق، أم قد تسحبها في أي لحظة؟ هذا الحكم يساوي أكثر بكثير من رقم الفائدة نفسه.
#TermMax @TalhaxAlpha @TermMax
固定利率我早就想要了
0%
还是觉得浮动更灵活
100%
看提前退出的实测
0%
1 الأصوات • تمّ إغلاق التصويت
1
83
·
--
#termmax @termmax
أرى فكرة قوية @termmax تحديدًا في أن المشروع يحاول بناء سوق DeFi كامل بمعدل ثابت. آجال محددة، أسعار ثابتة، رافعة ائتمانية، استراتيجيات vault، وإمكانية العمل باستخدام ضمانات تولِّد عائدًا (yield-bearing) تشكّل أساسًا لسوق مالي أكثر تنظيمًا داخل البلوك تشين. ومن المثير للاهتمام متابعة كيفية تطوّر هذا المفهوم لاحقًا.
#termmax @TermMax
أرى فكرة قوية @TermMax تحديدًا في أن المشروع يحاول بناء سوق DeFi كامل بمعدل ثابت. آجال محددة، أسعار ثابتة، رافعة ائتمانية، استراتيجيات vault، وإمكانية العمل باستخدام ضمانات تولِّد عائدًا (yield-bearing) تشكّل أساسًا لسوق مالي أكثر تنظيمًا داخل البلوك تشين. ومن المثير للاهتمام متابعة كيفية تطوّر هذا المفهوم لاحقًا.
أرى فكرة قوية @TermMax تحديدًا في أن المشروع يحاول بناء سوق DeFi كامل بمعدل ثابت. آجال محددة، أسعار ثابتة، رافعة ائتمانية، استراتيجيات vault، وإمكانية العمل باستخدام ضمانات تولِّد عائدًا (yield-bearing) تشكّل أساسًا لسوق مالي أكثر تنظيمًا داخل البلوك تشين. ومن المثير للاهتمام متابعة كيفية تطوّر هذا المفهوم لاحقًا.
95
·
--
$BLESS $ENA
يمكن لـ TermMax تغيير الاستراتيجية بمعدلَين مختلفَين جدًا، اعتمادًا على الاتجاه الذي تتحرك به عملية تغيير المخاطر.
تفعيل إجراء منسّق يقوم بتقليل التعرض — بالانسحاب من سوق محفوف بالمخاطر، أو بتشديد معلمة — يحدث فورًا. دون انتظار، دون مراجعة.
أما إجراء منسّق يقوم بزيادة التعرض — بإضافة سوق جديد، أو بإرخاء معلمة للمخاطر — فيجب أن ينتظر أولًا عبر «قفل زمني» (Timelock)، وبشكل افتراضي ليوم واحد؛ خلال هذه المدة يمكن لدور «Guardian» منفصل التدخل وعكس الإجراء قبل أن يصبح ساريًا أصلًا.
هذا عدم التماثل هو تصميم مقصود. لم يُبنَ لإبطاء المنسّقين عمومًا. بل صُمّم لإبطائهم في اتجاه واحد تحديدًا — الاتجاه الذي تنتهي فيه أموال المودعين إلى أن تكون أكثر تعرضًا مما كانت عليه في اليوم السابق.
لا يزال المودعون يثقون بشخص لإدارة رأس مالهم بشكل جيد. ما تغيّر هو مقدار الضرر الذي يمكن أن تُحدثه تلك الثقة قبل أن تتاح الفرصة لشخص آخر لالتقاط الأمر.
#TermMax @termmax
{future}(ENAUSDT)
هل ينبغي أن تكون تغييرات مخاطر الـ vault متماثلة؟
$BLESS $ENA
يمكن لـ TermMax تغيير الاستراتيجية بمعدلَين مختلفَين جدًا، اعتمادًا على الاتجاه الذي تتحرك به عملية تغيير المخاطر.
تفعيل إجراء منسّق يقوم بتقليل التعرض — بالانسحاب من سوق محفوف بالمخاطر، أو بتشديد معلمة — يحدث فورًا. دون انتظار، دون مراجعة.
أما إجراء منسّق يقوم بزيادة التعرض — بإضافة سوق جديد، أو بإرخاء معلمة للمخاطر — فيجب أن ينتظر أولًا عبر «قفل زمني» (Timelock)، وبشكل افتراضي ليوم واحد؛ خلال هذه المدة يمكن لدور «Guardian» منفصل التدخل وعكس الإجراء قبل أن يصبح ساريًا أصلًا.
هذا عدم التماثل هو تصميم مقصود. لم يُبنَ لإبطاء المنسّقين عمومًا. بل صُمّم لإبطائهم في اتجاه واحد تحديدًا — الاتجاه الذي تنتهي فيه أموال المودعين إلى أن تكون أكثر تعرضًا مما كانت عليه في اليوم السابق.
لا يزال المودعون يثقون بشخص لإدارة رأس مالهم بشكل جيد. ما تغيّر هو مقدار الضرر الذي يمكن أن تُحدثه تلك الثقة قبل أن تتاح الفرصة لشخص آخر لالتقاط الأمر.
#TermMax @TermMax
هل ينبغي أن تكون تغييرات مخاطر الـ vault متماثلة؟
يمكن لـ TermMax تغيير الاستراتيجية بمعدلَين مختلفَين جدًا، اعتمادًا على الاتجاه الذي تتحرك به عملية تغيير المخاطر.
تفعيل إجراء منسّق يقوم بتقليل التعرض — بالانسحاب من سوق محفوف بالمخاطر، أو بتشديد معلمة — يحدث فورًا. دون انتظار، دون مراجعة.
أما إجراء منسّق يقوم بزيادة التعرض — بإضافة سوق جديد، أو بإرخاء معلمة للمخاطر — فيجب أن ينتظر أولًا عبر «قفل زمني» (Timelock)، وبشكل افتراضي ليوم واحد؛ خلال هذه المدة يمكن لدور «Guardian» منفصل التدخل وعكس الإجراء قبل أن يصبح ساريًا أصلًا.
هذا عدم التماثل هو تصميم مقصود. لم يُبنَ لإبطاء المنسّقين عمومًا. بل صُمّم لإبطائهم في اتجاه واحد تحديدًا — الاتجاه الذي تنتهي فيه أموال المودعين إلى أن تكون أكثر تعرضًا مما كانت عليه في اليوم السابق.
لا يزال المودعون يثقون بشخص لإدارة رأس مالهم بشكل جيد. ما تغيّر هو مقدار الضرر الذي يمكن أن تُحدثه تلك الثقة قبل أن تتاح الفرصة لشخص آخر لالتقاط الأمر.
#TermMax @TermMax
هل ينبغي أن تكون تغييرات مخاطر الـ vault متماثلة؟
⚖️ Yes, keep them equal
100%
⏳ No, risk-up needs a delay
0%
⚡ Risk-down should be instant
0%
🤔 Depends on the vault
0%
1 الأصوات • تمّ إغلاق التصويت
1
427
·
--
اقترب TGE الخاص بـ TermMax مؤخرًا، والجروب كله يخمن سعر الافتتاح، لكنني أفضل أن أتكلم عن منتجه نفسه. في البداية اعتبرته مجرد منتج ثابت العائد عادي، مثل صندوق توفير المال على السلسلة؛ لكن عندما فصلت FT وXT ونظرت إليهما بتفصيل، أدركت أنني كنت أضيّق الفهم كثيرًا.
يشبه FT “قسيمة صفرية” يتم استردادها عند الاستحقاق فورًا: تدخل وتُقفل مبلغًا، وتكون العوائد محددة مسبقًا—الفكرة هي راحة البال. أما XT فيعزل تقلبات أسعار الفائدة المستقبلية وحده، ليصبح أصلًا قابلًا للتداول. بهذه الطريقة، لم يعد الدين مجرد ضمان ميت لا يتحرك في الصندوق، بل صار يمكن تحويله وبيعه في السوق الثانوية، فأصبح أصلًا مُدرًّا للعائد. فكرت في الأمر: أليس هذا هو نقل منتج مشتقات “تحوط/مضاربة الفائدة” من التمويل التقليدي إلى السلسلة؟ وبالمناسبة، أضافوا له شيئًا من روح اللا مركزية.
لكن الشيء الذي فاجأني فعلًا هو آلية “الأوامر المحددة” لديه. في بروتوكولات الإقراض التي لعبت بها سابقًا، كانت الفائدة غالبًا تُحسم بشكل موحد من المنصة، والمستخدم لا يملك إلا القبول كأمر واقع. هنا الوضع مختلف: يمكن لطرف الإيداع أن يحدد “أقل فائدة سنوية”، ويمكن للمقترض أن يضع “حدًا أقصى لفائدة القرض”، ثم يتكفل الراوتر بالمطابقة. بهذه الخطوة تُعاد صلاحية التسعير إلى السوق؛ وكل شخص يمكنه التعبير عن نواياه المالية. جرّبت تعليق أوامر في شبكة الاختبار، وكان التشغيل غير معقد، لكن سيولة شبكة الاختبار مزيفة، ولا تقول الكثير.
ومع ذلك، لا تُفرح كثيرًا؛ فهذه المرونة في التسعير لها نقاط ضعف واضحة أيضًا: عندما لا تكون الجهة المقابلة كافية من حيث العمق، فقد تظل أوامرك معلّقة إلى أجل غير مسمى دون تنفيذ. وإذا أصبحت الحركة (ال行情) متطرفة، تجف السيولة فورًا. كذلك، الفائدة الثابتة تقفل مخاطر الفائدة الآنية؛ لكن إذا تغيّر سعر الفائدة في السوق لاحقًا كثيرًا، فإن تكلفةك التي قفلتها سابقًا ستتحول إلى خسارة. لقد وقعت في هذا سابقًا مع منتج دخل ثابت آخر: قفلت نصف سنة بفائدة مرتفعة، ثم تضاعف سعر الفائدة في السوق—وكان ذلك مزعجًا جدًا.
لذلك، الخطوة التالية هي مراقبة ثلاث نقاط: هل يمكن للأوامر ذات الاتجاهين أن تُنتج عمقًا متواصلًا؟ ما حجم الانزلاق (الـ Slippage) لدى التجميع器 تحت الصدمات عالية التردد؟ وهل سعر XT يعكس حقًا معنويات الرافعة المالية في السوق؟ بعد اجتياز هذه المراحل، عندها فقط سأعترف أنه أعاد تشكيل كفاءة الإقراض بالفعل. في الوقت الحالي سأنتظر TGE أولًا لنرى كيف تتطور السيولة الحقيقية.
#TermMax @termmax
اقترب TGE الخاص بـ TermMax مؤخرًا، والجروب كله يخمن سعر الافتتاح، لكنني أفضل أن أتكلم عن منتجه نفسه. في البداية اعتبرته مجرد منتج ثابت العائد عادي، مثل صندوق توفير المال على السلسلة؛ لكن عندما فصلت FT وXT ونظرت إليهما بتفصيل، أدركت أنني كنت أضيّق الفهم كثيرًا.
يشبه FT “قسيمة صفرية” يتم استردادها عند الاستحقاق فورًا: تدخل وتُقفل مبلغًا، وتكون العوائد محددة مسبقًا—الفكرة هي راحة البال. أما XT فيعزل تقلبات أسعار الفائدة المستقبلية وحده، ليصبح أصلًا قابلًا للتداول. بهذه الطريقة، لم يعد الدين مجرد ضمان ميت لا يتحرك في الصندوق، بل صار يمكن تحويله وبيعه في السوق الثانوية، فأصبح أصلًا مُدرًّا للعائد. فكرت في الأمر: أليس هذا هو نقل منتج مشتقات “تحوط/مضاربة الفائدة” من التمويل التقليدي إلى السلسلة؟ وبالمناسبة، أضافوا له شيئًا من روح اللا مركزية.
لكن الشيء الذي فاجأني فعلًا هو آلية “الأوامر المحددة” لديه. في بروتوكولات الإقراض التي لعبت بها سابقًا، كانت الفائدة غالبًا تُحسم بشكل موحد من المنصة، والمستخدم لا يملك إلا القبول كأمر واقع. هنا الوضع مختلف: يمكن لطرف الإيداع أن يحدد “أقل فائدة سنوية”، ويمكن للمقترض أن يضع “حدًا أقصى لفائدة القرض”، ثم يتكفل الراوتر بالمطابقة. بهذه الخطوة تُعاد صلاحية التسعير إلى السوق؛ وكل شخص يمكنه التعبير عن نواياه المالية. جرّبت تعليق أوامر في شبكة الاختبار، وكان التشغيل غير معقد، لكن سيولة شبكة الاختبار مزيفة، ولا تقول الكثير.
ومع ذلك، لا تُفرح كثيرًا؛ فهذه المرونة في التسعير لها نقاط ضعف واضحة أيضًا: عندما لا تكون الجهة المقابلة كافية من حيث العمق، فقد تظل أوامرك معلّقة إلى أجل غير مسمى دون تنفيذ. وإذا أصبحت الحركة (ال行情) متطرفة، تجف السيولة فورًا. كذلك، الفائدة الثابتة تقفل مخاطر الفائدة الآنية؛ لكن إذا تغيّر سعر الفائدة في السوق لاحقًا كثيرًا، فإن تكلفةك التي قفلتها سابقًا ستتحول إلى خسارة. لقد وقعت في هذا سابقًا مع منتج دخل ثابت آخر: قفلت نصف سنة بفائدة مرتفعة، ثم تضاعف سعر الفائدة في السوق—وكان ذلك مزعجًا جدًا.
لذلك، الخطوة التالية هي مراقبة ثلاث نقاط: هل يمكن للأوامر ذات الاتجاهين أن تُنتج عمقًا متواصلًا؟ ما حجم الانزلاق (الـ Slippage) لدى التجميع器 تحت الصدمات عالية التردد؟ وهل سعر XT يعكس حقًا معنويات الرافعة المالية في السوق؟ بعد اجتياز هذه المراحل، عندها فقط سأعترف أنه أعاد تشكيل كفاءة الإقراض بالفعل. في الوقت الحالي سأنتظر TGE أولًا لنرى كيف تتطور السيولة الحقيقية.
#TermMax @TermMax
يشبه FT “قسيمة صفرية” يتم استردادها عند الاستحقاق فورًا: تدخل وتُقفل مبلغًا، وتكون العوائد محددة مسبقًا—الفكرة هي راحة البال. أما XT فيعزل تقلبات أسعار الفائدة المستقبلية وحده، ليصبح أصلًا قابلًا للتداول. بهذه الطريقة، لم يعد الدين مجرد ضمان ميت لا يتحرك في الصندوق، بل صار يمكن تحويله وبيعه في السوق الثانوية، فأصبح أصلًا مُدرًّا للعائد. فكرت في الأمر: أليس هذا هو نقل منتج مشتقات “تحوط/مضاربة الفائدة” من التمويل التقليدي إلى السلسلة؟ وبالمناسبة، أضافوا له شيئًا من روح اللا مركزية.
لكن الشيء الذي فاجأني فعلًا هو آلية “الأوامر المحددة” لديه. في بروتوكولات الإقراض التي لعبت بها سابقًا، كانت الفائدة غالبًا تُحسم بشكل موحد من المنصة، والمستخدم لا يملك إلا القبول كأمر واقع. هنا الوضع مختلف: يمكن لطرف الإيداع أن يحدد “أقل فائدة سنوية”، ويمكن للمقترض أن يضع “حدًا أقصى لفائدة القرض”، ثم يتكفل الراوتر بالمطابقة. بهذه الخطوة تُعاد صلاحية التسعير إلى السوق؛ وكل شخص يمكنه التعبير عن نواياه المالية. جرّبت تعليق أوامر في شبكة الاختبار، وكان التشغيل غير معقد، لكن سيولة شبكة الاختبار مزيفة، ولا تقول الكثير.
ومع ذلك، لا تُفرح كثيرًا؛ فهذه المرونة في التسعير لها نقاط ضعف واضحة أيضًا: عندما لا تكون الجهة المقابلة كافية من حيث العمق، فقد تظل أوامرك معلّقة إلى أجل غير مسمى دون تنفيذ. وإذا أصبحت الحركة (ال行情) متطرفة، تجف السيولة فورًا. كذلك، الفائدة الثابتة تقفل مخاطر الفائدة الآنية؛ لكن إذا تغيّر سعر الفائدة في السوق لاحقًا كثيرًا، فإن تكلفةك التي قفلتها سابقًا ستتحول إلى خسارة. لقد وقعت في هذا سابقًا مع منتج دخل ثابت آخر: قفلت نصف سنة بفائدة مرتفعة، ثم تضاعف سعر الفائدة في السوق—وكان ذلك مزعجًا جدًا.
لذلك، الخطوة التالية هي مراقبة ثلاث نقاط: هل يمكن للأوامر ذات الاتجاهين أن تُنتج عمقًا متواصلًا؟ ما حجم الانزلاق (الـ Slippage) لدى التجميع器 تحت الصدمات عالية التردد؟ وهل سعر XT يعكس حقًا معنويات الرافعة المالية في السوق؟ بعد اجتياز هذه المراحل، عندها فقط سأعترف أنه أعاد تشكيل كفاءة الإقراض بالفعل. في الوقت الحالي سأنتظر TGE أولًا لنرى كيف تتطور السيولة الحقيقية.
#TermMax @TermMax
169

·
--
صاعد
تمّ التحقق
TermMax يدخل مرحلة جديدة مع تفعيل مدقق airdrop الخاص بـ $TMX الآن وتحديد موعد TGE ليوم 25 أغسطس. يضمن توصيل المحفظة الصحيحة عرض حصتك بناءً على نشاط تم التحقق منه، وتغلق نافذة التأكيد في 23 أغسطس. تكون الخيارات المتعلقة بالمطالبة والجدولة (vesting) ومكافآت الحوافز (staking) نهائية بمجرد إرسالها. خلف أخبار الرمز، يواصل البروتوكول تقديم الإقراض والاقتراض بمعدل ثابت وشروط معروفة، وأسواق Alpha على سلسلة BNB Chain التي تتيح تداول Call وPut دون مخاطر التصفية، وصناديق Dual Investment التي تكافئ مزودي السيولة بعلاوات ونقاط AP. ظل التركيز على القدرة على التنبؤ ثابتًا حتى مع توسع المنتج عبر سلاسل متعددة. يبدو هذا المسار المحسوب من البنية التحتية إلى إطلاق الرمز متعمدًا. ما زلت تستكشف الاستراتيجيات المختلفة وتتابع كيفية استعداد المجتمع. @termmax #TermMax
TermMax يدخل مرحلة جديدة مع تفعيل مدقق airdrop الخاص بـ $TMX الآن وتحديد موعد TGE ليوم 25 أغسطس. يضمن توصيل المحفظة الصحيحة عرض حصتك بناءً على نشاط تم التحقق منه، وتغلق نافذة التأكيد في 23 أغسطس. تكون الخيارات المتعلقة بالمطالبة والجدولة (vesting) ومكافآت الحوافز (staking) نهائية بمجرد إرسالها. خلف أخبار الرمز، يواصل البروتوكول تقديم الإقراض والاقتراض بمعدل ثابت وشروط معروفة، وأسواق Alpha على سلسلة BNB Chain التي تتيح تداول Call وPut دون مخاطر التصفية، وصناديق Dual Investment التي تكافئ مزودي السيولة بعلاوات ونقاط AP. ظل التركيز على القدرة على التنبؤ ثابتًا حتى مع توسع المنتج عبر سلاسل متعددة. يبدو هذا المسار المحسوب من البنية التحتية إلى إطلاق الرمز متعمدًا. ما زلت تستكشف الاستراتيجيات المختلفة وتتابع كيفية استعداد المجتمع. @TermMax #TermMax
1
2
7

·
--
#termmax @termmax تتميّز TermMax في مجال التمويل اللامركزي (DeFi) بتقديم إقراض واقتراض حقيقيين بأسعار فائدة ثابتة وتواريخ استحقاق محددة. وداعًا لمفاجآت أسعار الفائدة المتغيرة والقلق المستمر من التصفية — ثبّت عائدك أو تكلفتك مسبقًا. بفضل دعمها لعدة شبكات (بما فيها BNB Chain)، وخزائنها التي يديرها قيّمون، والرافعة المالية بنقرة واحدة، وإجمالي القيمة المقفلة المتنامي، فإنها تجلب إلى البلوك تشين مستوىً من القدرة على التنبؤ يضاهي المؤسسات. متحمّس لرؤية $TMX في حدث توليد الرموز (TGE). اطّلع على البروتوكول وحملة Binance Wallet Booster الجارية!
@TermMax
#TermMax
#termmax @TermMax تتميّز TermMax في مجال التمويل اللامركزي (DeFi) بتقديم إقراض واقتراض حقيقيين بأسعار فائدة ثابتة وتواريخ استحقاق محددة. وداعًا لمفاجآت أسعار الفائدة المتغيرة والقلق المستمر من التصفية — ثبّت عائدك أو تكلفتك مسبقًا. بفضل دعمها لعدة شبكات (بما فيها BNB Chain)، وخزائنها التي يديرها قيّمون، والرافعة المالية بنقرة واحدة، وإجمالي القيمة المقفلة المتنامي، فإنها تجلب إلى البلوك تشين مستوىً من القدرة على التنبؤ يضاهي المؤسسات. متحمّس لرؤية $TMX في حدث توليد الرموز (TGE). اطّلع على البروتوكول وحملة Binance Wallet Booster الجارية!
@TermMax
#TermMax
@TermMax
#TermMax
68
·
--
#termmax @termmax
TermMax – توسيع إمكانات الإقراض على البلوك تشين
يقدم TermMax نهجًا لافتًا لسوق الإقراض على السلسلة، ولا سيما للأصول التي كان من الصعب سابقًا إدراجها في نماذج الاقتراض والإقراض التقليدية. فبدلًا من التركيز حصرًا على الأصول ذات السيولة العالية مثل BTC وETH والعملات المستقرة، يسعى TermMax إلى بناء نظام أكثر مرونة، يوسّع إمكانات استخدام رأس المال ويحسّن كفاءة الأصول على البلوك تشين.
تكمن أبرز مزايا TermMax في آلية إدارة المخاطر وقدرته على إنشاء أسواق إقراض ملائمة لكل نوع من الأصول. ويمكن للمستخدمين الوصول إلى السيولة من دون الاضطرار إلى بيع الأصول التي يحتفظون بها، فيما تتاح لمقدمي رأس المال فرص إضافية لتحقيق العوائد.
ما أقدّره في TermMax هو أن المشروع لا يكتفي بنقل نموذج الإقراض التقليدي إلى البلوك تشين، بل يحاول معالجة مسألة أهم: كيف يمكن تحويل أنواع أكثر من الأصول إلى مصادر فعّالة لرأس المال في التمويل اللامركزي.
إذا واصل TermMax تحقيق تقدم جيد في السيولة وتجربة المستخدم وإدارة المخاطر، فقد يصبح مكوّنًا بارزًا في الجيل التالي من الإقراض في التمويل اللامركزي.
#termmax @TermMax
TermMax – توسيع إمكانات الإقراض على البلوك تشين
يقدم TermMax نهجًا لافتًا لسوق الإقراض على السلسلة، ولا سيما للأصول التي كان من الصعب سابقًا إدراجها في نماذج الاقتراض والإقراض التقليدية. فبدلًا من التركيز حصرًا على الأصول ذات السيولة العالية مثل BTC وETH والعملات المستقرة، يسعى TermMax إلى بناء نظام أكثر مرونة، يوسّع إمكانات استخدام رأس المال ويحسّن كفاءة الأصول على البلوك تشين.
تكمن أبرز مزايا TermMax في آلية إدارة المخاطر وقدرته على إنشاء أسواق إقراض ملائمة لكل نوع من الأصول. ويمكن للمستخدمين الوصول إلى السيولة من دون الاضطرار إلى بيع الأصول التي يحتفظون بها، فيما تتاح لمقدمي رأس المال فرص إضافية لتحقيق العوائد.
ما أقدّره في TermMax هو أن المشروع لا يكتفي بنقل نموذج الإقراض التقليدي إلى البلوك تشين، بل يحاول معالجة مسألة أهم: كيف يمكن تحويل أنواع أكثر من الأصول إلى مصادر فعّالة لرأس المال في التمويل اللامركزي.
إذا واصل TermMax تحقيق تقدم جيد في السيولة وتجربة المستخدم وإدارة المخاطر، فقد يصبح مكوّنًا بارزًا في الجيل التالي من الإقراض في التمويل اللامركزي.
TermMax – توسيع إمكانات الإقراض على البلوك تشين
يقدم TermMax نهجًا لافتًا لسوق الإقراض على السلسلة، ولا سيما للأصول التي كان من الصعب سابقًا إدراجها في نماذج الاقتراض والإقراض التقليدية. فبدلًا من التركيز حصرًا على الأصول ذات السيولة العالية مثل BTC وETH والعملات المستقرة، يسعى TermMax إلى بناء نظام أكثر مرونة، يوسّع إمكانات استخدام رأس المال ويحسّن كفاءة الأصول على البلوك تشين.
تكمن أبرز مزايا TermMax في آلية إدارة المخاطر وقدرته على إنشاء أسواق إقراض ملائمة لكل نوع من الأصول. ويمكن للمستخدمين الوصول إلى السيولة من دون الاضطرار إلى بيع الأصول التي يحتفظون بها، فيما تتاح لمقدمي رأس المال فرص إضافية لتحقيق العوائد.
ما أقدّره في TermMax هو أن المشروع لا يكتفي بنقل نموذج الإقراض التقليدي إلى البلوك تشين، بل يحاول معالجة مسألة أهم: كيف يمكن تحويل أنواع أكثر من الأصول إلى مصادر فعّالة لرأس المال في التمويل اللامركزي.
إذا واصل TermMax تحقيق تقدم جيد في السيولة وتجربة المستخدم وإدارة المخاطر، فقد يصبح مكوّنًا بارزًا في الجيل التالي من الإقراض في التمويل اللامركزي.
149
·
--
صاعد
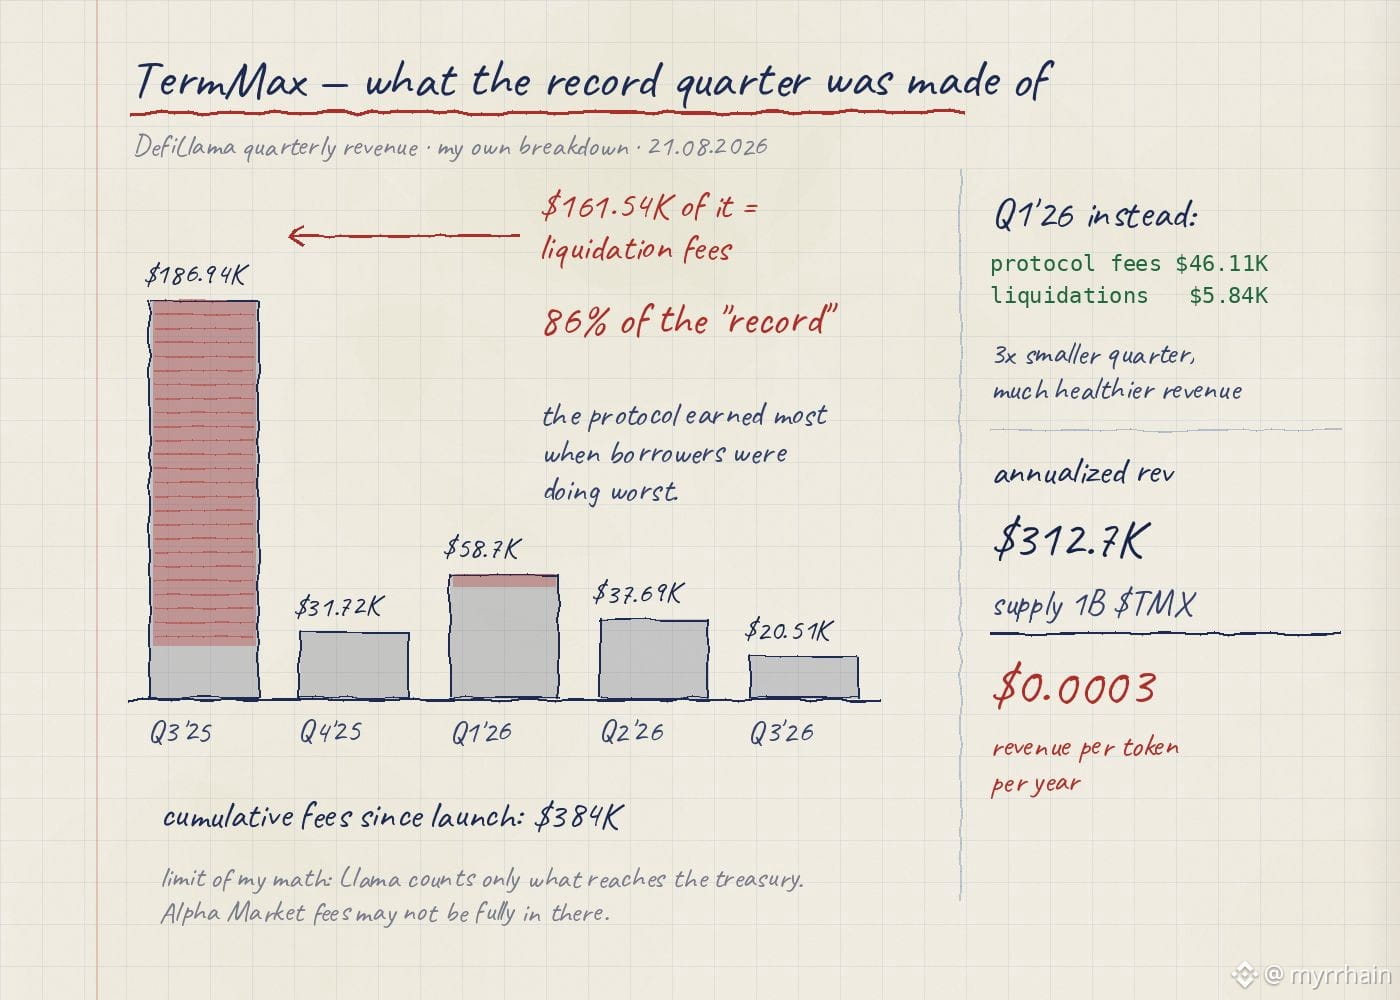
حَفرتُ في @termmax للإيرادات الفصلية ووجدتُ الشيء الذي غالبًا ما يختبئ خلف كلمة "record".
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
حَفرتُ في @TermMax للإيرادات الفصلية ووجدتُ الشيء الذي غالبًا ما يختبئ خلف كلمة "record".
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
91
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
27,216 مشاهدات
396 يقومون بالنقاش
2
#AnthropicToDebutAfter$83IPOPricing
8,621 مشاهدات
47 يقومون بالنقاش
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
6,434 مشاهدات
114 يقومون بالنقاش
4
#CanGTA6'sLaunchLiftTTWOShares?
3,903 مشاهدات
85 يقومون بالنقاش
5
#FOMCMinutesHighlightAIDebtRisks
8,910 مشاهدات
133 يقومون بالنقاش
6
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
11,314 مشاهدات
182 يقومون بالنقاش
7
#TrumpAdministrationLaunchesProjectToCombatCybercrime
7 مشاهدات
2 يقومون بالنقاش
8
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
2,183 مشاهدات
32 يقومون بالنقاش
9
#GoldmanSachsQ3BitcoinETFHoldingsReach$1.283B
746 مشاهدات
7 يقومون بالنقاش
10
#TetherBackedUSATStablecoinLaunchesOnAvalanche
1,509 مشاهدات
39 يقومون بالنقاش