

#japanbonds
japanbonds
14,289 مشاهدات
55 يقومون بالنقاش
رائج
جديد

أظهرت عملية طرح سندات حكومية يابانية لأجل 40 عامًا فائقة الطول التي أكملها اليوم وزارة المالية اليابانية أن نسبة التغطية بالمزايدة بلغت 3.1 مرات، متجاوزة بكثير 2.82 مرة في المرة السابقة ومتوسط الـ12 شهرًا الماضية البالغ 2.67 مرة، ما يشير إلى أن الطلب سجل أعلى مستوى منذ عام 2020. ولم يقدم محافظ بنك اليابان أويدا كازوئو توجيهات واضحة سابقًا بشأن مسار رفع الفائدة، ما دفع عائدات سندات 40 عامًا عند مستوى مرتفع بلغ 4.23% إلى جذب قدر كبير من أموال التخصيص طويل الأجل.
ويُظهر ذلك أن مخاوف السوق من أن بنك اليابان يتأخر عن منحنى التضخم تتزايد. وبسبب بطء وتيرة رفع الفائدة، بدأ المستثمرون في المراهنة على احتمال أن يُجبر البنك لاحقًا على تشديد نقدي أكثر حدة. إن ظاهرة الاندفاع الشديد نحو شراء هذا النوع من سندات آجالها طويلة للغاية تعكس مدى حذر أموال المؤسسات تجاه عدم التوازن الكلي في المستقبل.
وبالنسبة للنظام المالي العالمي، فإن التقلبات الحادة في عوائد الطرف الأكثر طولًا في سندات اليابان تزيد المخاطر الطويلة الأمد لإغلاق صفقات فروقات العائد عبر الحدود (Carry Trade). ومع استمرار ارتفاع المستوى المحوري لتكلفة الاقتراض المحتملة بالين، تواجه أنماط السيولة بين السندات السيادية الرئيسية وأصول الدولار إعادة تشكيل عميقة.
أما بالنسبة لسوق العملات المشفرة، فهذا يعني أن موجة الصدمة الثانية الناتجة عن تشديد السيولة عالميًا لم تنته بعد. فإذا أُجبر اليابان لاحقًا على رفع الفائدة بشكل حاد بما يؤدي إلى تدفق السيولة إلى الداخل مجددًا، فإن الأصول ذات المخاطر، مثل $BTC ، ستتعرض مرة أخرى لضغط في التقييم، ويجب على المستثمرين الانتباه إلى مخاطر تخفيض الرافعة على نحو يشبه «حادثًا أسود».
#JapanBonds #BankOfJapan #MacroEconomy
102

·
--
شهد سوق السندات اليابانية الحكومية يوم الثلاثاء تقلبات، حيث اتجهت عوائد سندات الحكومة اليابانية إلى الارتفاع. وتراقب السوق حاليًا عن كثب تطورات إعادة تشكيل مجلس الوزراء لدى رئيس الوزراء الياباني كيشيدا، فضلًا عن خطة دعم الأسر وإعفاءات ضريبة الاستهلاك على المواد الغذائية التي تعمل الحكومة على بلورتها.
وأشار المحلل الاستراتيجي الأول لدى شركة ميتسوبيشي سوميتومو ترست آست مانجمنت كاتسوотوشي إينادومِه إلى أنه مع تقدم مفاوضات خفض الضرائب، تتصاعد بشكل ملحوظ المخاوف بشأن مصادر التمويل المالي. تخطط الحكومة اليابانية لتنفيذ خفض للضرائب ودعم لتخفيف الضغوط على الأسر، لكن في ظل عدم وضوح تفاصيل خطة تمويل هذه الإجراءات حتى الآن، يشعر المستثمرون بمزيد من التوجس تجاه الأوضاع المالية التي كانت أصلاً متشددة في اليابان، وهو ما يؤدي بشكل مباشر إلى دفع عوائد السندات الحكومية إلى الارتفاع.
ومن منظور أسواق المال التقليدية، فإن اختيار الشخص المسؤول عن صندوق المعاشات الاستثمارية التابع للحكومة (GPIF) في إطار إعادة تشكيل مجلس الوزراء يعد أمرًا بالغ الأهمية. ما إذا كان GPIF سيقوم في المستقبل بتعديل الأوزان المخصصة لأصول السندات اليابانية الحكومية سيؤثر مباشرة في المسار طويل الأجل لعوائد تلك السندات وفي استقرار سعر صرف الين. إن توقعات التوسع المالي وتشابك المنافسة على جانب التمويل يجعلان معنويات السيولة على مستوى الاقتصاد الكلي حذرة إلى حد كبير.
أما بالنسبة إلى سوق العملات المشفرة، فإن تغيّر عوائد سندات الحكومة اليابانية وأسعار صرف الين ظل دائمًا مؤشّرًا مهمًا لاتجاهات تداول الاقتراض والاستثمار عالميًا (Carry Trade). فإذا استمرت عوائد سندات الحكومة اليابانية في الارتفاع بما يدفع تدفقات الين إلى العودة، فقد يحدث ذلك اضطرابًا معينًا في سيولة الأصول ذات المخاطر على المدى القصير، لكن الأثر الإجمالي لا يزال يعتمد على مدى تنفيذ السياسات المالية لاحقًا وعلى رد فعل التمويل الفعلي. $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
مقالة
تزايد تداول عقود سندات اليابان الآجلة في سنغافورة مع ارتفاع حدة التقلباتأفادت بلومبرغ بأن نشاط التداول في عقود سندات اليابان الآجلة في سنغافورة شهد ارتفاعًا ملحوظًا، مدفوعًا بزيادة التقلبات وزيادة المشاركة من الصناديق العالمية وتجار القيمة النسبية. ويعكس الارتفاع في أحجام التداول تركيزًا أكبر على أدوات الدين اليابانية في ظل ظروف سوق متغيرة وتغير شهية المخاطر لدى المستثمرين.
يتجه المشاركون في السوق بشكل متزايد إلى عقود سندات اليابان الآجلة باعتبارها أداة للتحوط من تحركات أسعار الفائدة المتقلبة أو للاستفادة منها، وكذلك لمواجهة تقلبات أسعار صرف العملات. ويشير ارتفاع التداول إلى تحول أوسع في استراتيجيات المستثمرين، حيث يسعى المتداولون إلى إدارة التعرض للسندات اليابانية في بيئة أكثر ديناميكية.
تزايد تداول عقود سندات اليابان الآجلة في سنغافورة مع ارتفاع حدة التقلبات
أفادت بلومبرغ بأن نشاط التداول في عقود سندات اليابان الآجلة في سنغافورة شهد ارتفاعًا ملحوظًا، مدفوعًا بزيادة التقلبات وزيادة المشاركة من الصناديق العالمية وتجار القيمة النسبية. ويعكس الارتفاع في أحجام التداول تركيزًا أكبر على أدوات الدين اليابانية في ظل ظروف سوق متغيرة وتغير شهية المخاطر لدى المستثمرين.
يتجه المشاركون في السوق بشكل متزايد إلى عقود سندات اليابان الآجلة باعتبارها أداة للتحوط من تحركات أسعار الفائدة المتقلبة أو للاستفادة منها، وكذلك لمواجهة تقلبات أسعار صرف العملات. ويشير ارتفاع التداول إلى تحول أوسع في استراتيجيات المستثمرين، حيث يسعى المتداولون إلى إدارة التعرض للسندات اليابانية في بيئة أكثر ديناميكية.
يتجه المشاركون في السوق بشكل متزايد إلى عقود سندات اليابان الآجلة باعتبارها أداة للتحوط من تحركات أسعار الفائدة المتقلبة أو للاستفادة منها، وكذلك لمواجهة تقلبات أسعار صرف العملات. ويشير ارتفاع التداول إلى تحول أوسع في استراتيجيات المستثمرين، حيث يسعى المتداولون إلى إدارة التعرض للسندات اليابانية في بيئة أكثر ديناميكية.
1
62

أعلنت وزارة المالية اليابانية اليوم عن إتمام مزاد سندات الدين الحكومية لأجل 40 عاماً، وبلغت نسبة العطاءات في السوق 3.1، وهو أعلى بكثير من 2.82 في المرة السابقة ومتوسط 2.67 خلال الأشهر الـ12 الماضية، ليصل إلى أعلى مستوى للطلب منذ عام 2020. ومع جذب العائد البالغ 4.23%، ارتفعت عقود سَنَدات الخزينة اليابانية فور المزاد. ويشير ذلك إلى أن قوة المشترين في الطرف الطويل ما تزال قوية للغاية في ظل غياب توجيه واضح من محافظ بنك اليابان أوئيهدا كازوُو بشأن رفع الفائدة.
ومن منظور تقني وماكرو، حظيت سندات الأجل الطويل بإقبال شديد، ما يعني أن الأموال المؤسسية تعمل بنشاط على قفل أرباح فائضة. كان السوق قلقاً سابقاً من احتمال تأجيل بنك اليابان لخطوات التشديد، لكن بقاء عوائد السندات طويلة الأجل عند نطاق مرتفع تاريخياً وفر هامش أمان ممتاز. وقد أدى ذلك إلى تخفيف فعّال لهواجس الذعر البيعي في سوق السندات.
وفي الأسواق المالية التقليدية، استقر عائد سندات الأجل الطويل ترافقاً مع ارتفاع العقود الآجلة، ما خفّض مباشرةً مخاطر الذيل النظامية لارتفاع تكاليف الاقتراض العالمية بشكل حاد. وقد تَمّ احتواء صدمة سيولة الين تقنياً، وظل هيكل فروقات العائد بين الدولار والعملات الرئيسية مستقراً، بما يخلق بيئة تداول أكثر اعتدالاً من ناحية السيولة الكلية.
وبالنسبة إلى الأصول ذات المخاطر مثل العملات المشفرة، يبعث هذا بلا شك إشارة إيجابية. فقد زالت مؤقتاً ضغوط الإغلاق العنيف مجدداً لمراكز «كارى تراد» بالين، وتحسنت توقعات السيولة العالمية على الهامش، ما أدى إلى ارتفاع واضح في شهية المخاطر. ومن المتوقع أن تواصل الأصول الأساسية مثل $BTC مسارها الصاعد، وتختبر صعوداً نطاقات المقاومة الرئيسية في ظل دعم السيولة.
#JapanBonds #BankOfJapan #GlobalMacro
49
في سوق السندات الحكومية اليابانية، تُظهر عوائد السندات لأجل مختلف اليوم اتجاهاً تصاعدياً شاملاً. ومن بين ذلك، بلغت عائدات السندات اليابانية القياسية لأجل 10 سنوات 3.035%؛ كما ارتفع عائد سندات آجال فائقة الطول لِمدة 20 عاماً بمقدار 4 نقاط أساس إلى 3.925%، بينما ارتفع عائد السندات لِمدة 30 عاماً أيضاً بمقدار 4 نقاط أساس ليبلغ مستوى مرتفعاً عند 4.190%.
يعكس هذا التحرك في العوائد تصاعداً مستمراً في توقعات السوق بشأن قيام بنك اليابان بتطبيع السياسة النقدية. ويشير الارتفاع الكبير في عوائد الطرف الطويل إلى أن المستثمرين يعيدون تقييم مدى إلحاح قيام اليابان بالتخلص من سياسة التيسير المفرط؛ إذ إن تكاليف الاقتراض التي كانت مكبوتة سابقاً بفعل أسعار الفائدة السلبية وتوجيه منحنى العوائد (YCC) تخضع لإعادة تسعير هيكلية، وقد يترتب على هذا التحول تأثير بعيد المدى على السيولة العالمية.
بالنسبة للأسواق المالية التقليدية، فإن ارتفاع عوائد السندات الحكومية اليابانية يضعف مباشرةً أساس عمليات تداول الين بالاقتراض (Carry Trade). وبسبب ارتفاع تكلفة اقتراض الين، تزداد ضغوط عودة الأصول من الخارج إلى الداخل بشكل ملحوظ، ما قد يؤدي ليس فقط إلى رفع معدلات الاقتراض القياسية في أسواق الدخل الثابت عالمياً، بل أيضاً إلى ممارسة تأثير سحب مستمر على سندات الخزانة الأميركية (المعروفة بـ"سندات الولايات المتحدة") وعلى الأصول عالية التقييم ذات المخاطر عالمياً.
وفي مجال الأصول المشفرة، لطالما كانت بيئة السيولة الكلية التي تميل إلى التضييق على الهامش عامل سلبي محتمل. ومع ارتفاع معدلات الفائدة الخالية من المخاطر عالمياً وتقليص الرافعة المالية للأموال المتحركة لأغراض المراجحة، قد تواجه أوامر شراء السهميات عالية التقلب تحدياً على الهامش. وإذا ضاقت فجوة العائد بالين بشكل أكبر وأدت إلى تسويات وعمليات إغلاق مراكز واسعة النطاق، فإن السوق الكريبتو، ويمثلها ضمنياً $BTC ، قد يواجه في المدى القصير ضغوطاً أشد على السيولة وخطر تصحيح التقييمات.
#JapanBonds #BondYields #MacroEconomy
82
في يوم الثلاثاء، شهدت عوائد سندات الحكومة اليابانية ارتفاعًا. أشار كاتسوتوشي إينادوميه، كبير الاستراتيجيين في إدارة الأصول لدى شركة ميزوهو/ميسومي تومو شينتاكو (كما ورد)، إلى طوكيو قائلاً إن المفاوضات الجارية بشأن خفض الضرائب على المواد الغذائية وخطط إعانات الأسر تسببت في تصاعد قلق السوق بوضوح حيال فجوة التمويل في المالية العامة. لقد حسمت الحكومة اليابانية أمرها بشأن خطة خفض الضرائب والإعانات التي تقترب، لكنها لم تحدد بعد مصادر التمويل المحددة، كما أن تعاقب وزير الصحة والعمل والرعاية الاجتماعية، المسؤول عن تعيينات GPIF (صندوق التقاعد الحكومي للاستثمار)، ضمن إعادة تشكيل الحكومة، جعل السوق شديد اليقظة تجاه أي تحول في تخصيص أصول أموال المؤسسات اليابانية.
وتكمن خطورة هذا التطور في أن فجوة متزايدة تتشكل بين حجم الديون السيادية الضخمة المتراكمة على مدى سنوات طويلة، وبين الإنفاق الحكومي “الجامد” من حيث الالتزامات المالية. تتوقع السوق على نطاق واسع أن مسار تطبيع السياسة النقدية أمام بنك اليابان سيظل شاقًا، وفي الوقت نفسه فإن توسيع التحفيز المالي في ظل غياب مصادر تمويل مستقرة من شأنه أن يؤدي، عمليًا، إلى زيادة مباشرة لضغوط المعروض من السندات الحكومية. وإذا لم يتمكن صندوق GPIF وغيره من “فرق القادة” على نطاق واسع من استيعاب هذا المعروض، فإن قابلية استدامة الدين السيادي طويل الأجل ستتعرض من جديد لاختبارات صارمة.
ومن منظور الأسواق المالية التقليدية، فإن ارتفاع عوائد سندات اليابان سيدفع لا محالة رؤوس الأموال العالمية إلى العودة إلى داخل اليابان، ما يرفع حدّ العوائد الخالية من المخاطر عالميًا، ويزيد من المخاطر النظامية المحتملة لعمليات الاقتراض بالين والشراء (Carry Trade) على نحو محتمل. ومع إعادة تسعير علاوة مخاطر الائتمان السيادي، قد تواجه عوائد سندات الحكومات اليابانية طويلة الأجل ضغوط ارتفاع سلبية، كما سيشهد سوق الصرف الأجنبي تضخمًا ملموسًا في التقلبات، وهو ما سيكون غير مواتٍ للغاية للقاعدة العامة في بيئة الاقتصاد الكلي بالنسبة للأصول عالية التقييم المعرضة للمخاطر.
أما بالنسبة لسوق العملات المشفرة، فإن $BTC سيواجه مع الأصول الخطرة الرئيسية اختبارين مزدوجين يتمثلان في تشديد السيولة وتزايد مشاعر تجنب المخاطر. فمن السهل جدًا أن يؤدي تراجع السيولة العالمية، الناجم عن ارتفاع عوائد سندات اليابان، إلى تشغيل عمليات تصحيح/تصفية تلقائية لرؤوس أموال الرافعة المالية عبر الأسواق. وفي ظل تداخل توقعات السياسة الكلية مع المخاطر الجيوسياسية، يتعين على المستثمرين أن يظلوا شديدي الحذر من التقلبات السلبية التي تَنتقل عبر قنوات السيولة، ويُعد الحفاظ على موقف دفاعي في الأجل القصير خيارًا أكثر عقلانية.
#JapanBonds #YieldCurve #MacroEconomics
114
شهدت سوق السندات اليابانية يوم الثلاثاء تغيرات واضحة، إذ ارتفع عائد سندات الحكومة اليابانية على امتداد منحنى العائدات. وأشار كبير الاستراتيجيين لدى إدارة الأصول في شركة ميتسو (Mitsui Sumitomo Trust Asset Management) Katsutoshi Inadome إلى أنه مع تقدم مفاوضات خفض الضرائب على السلع الغذائية، تصاعدت مخاوف السوق بشكل ملحوظ بشأن مصادر تمويل تخفيض ضرائب الحكومة. وتعتزم الحكومة اليابانية في يوم الثلاثاء حسم خطة تخفيض ضريبة الاستهلاك والإعانات الموجهة للأسر، لكنها لم توضح بشكل محدد طريقة جمع الأموال الرئيسية، ما تزامن مع إعادة تشكيل حكومة رئيس الوزراء فوميو كيشيدا (Kishi) وتغيّر تعيين وزير مكتب وزارة الاقتصاد والتخطيط والإدارة الذي يشرف على صندوق استثمارات التقاعد الحكومي (GPIF)، الأمر الذي أثار توقعات قوية لإعادة توزيع السيولة.
ومن منظور الاقتصاد الكلي، غالباً ما تقترن التوسعات المالية بزيادة ضغط العرض على سندات الحكومة. يعيد السوق تسعير صحة المالية العامة اليابانية واحتمالات إصدار السندات، مع مراقبة دقيقة لتوجهات تخصيص أصول GPIF في المستقبل—إذ إن زيادة المشتريات المباشرة من سندات الين هي ما يحدد الحد الأعلى لإمكانات الفائدة وفرص دعم سعر صرف الين.
وعلى المستوى الفني، تعيد التغيرات في عوائد السندات السيادية العالمية تشكيل بنية تقلبات سوق الصرف ومخاطر الأصول الكلية. وبالنسبة لمتعاملين متعددين الأصول، فإن ارتفاع عوائد سندات اليابان لم يترجم إلى حالة ذعر تؤدي إلى تخفيض الرافعة بشكل حاد؛ بل يعكس، على العكس، متانة الأساسيات التي تتجلى في قيام اليابان تدريجياً بالتخلص من الانكماش والانتقال إلى جعل التحفيز المالي حالةً اعتيادية. وإذا أدّى ذلك إلى تشكيل تَماسك (توقف مؤقت) على مستوى تداول الدولار/ين خلال مرحلة معينة، فسيسهم فعلياً في تخفيف ضغط التشديد على السيولة عالمياً، ويوفر قاعدة ماكرو أكثر مرونة لارتداد الأصول ذات المخاطر.
أما بالنسبة لسوق العملات الرقمية، فإن استمرار دورة التوسع المالي يتمثل جوهرياً في تخفيف الثقة (الائتمان) في العملات الورقية. وفي الأجل الطويل، ينطوي ذلك على نظرة إيجابية تجاه الأصول الصلبة وإطلاق تفضيل المخاطر. طالما لم تظهر مخاطر تصفية قصوى في عمليات الاقتراض بالين (carry trade)، فإن سيولة السوق تميل إلى العودة إلى الأصول ذات بيتا المرتفعة. تقع $BTC فوق مستوى دعم المتوسطات المتحركة الحاسمة، ومع تحرك بيئة السيولة الماكرو تدريجياً لصالح جانب المشترين في خضم التذبذب، تتوقع تنشيطاً إضافياً لمرحلة الارتفاع التعويضي لعملات السوق الرئيسية.
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
صاعد
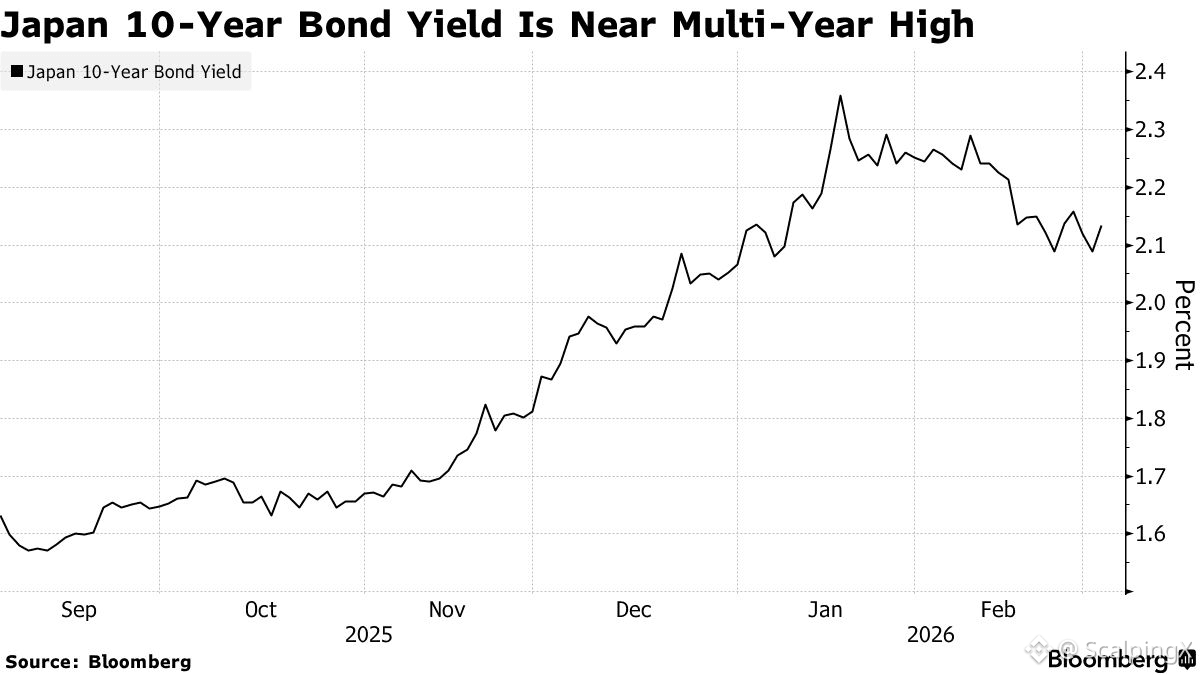
اليابان 10 سنوات JGB – طلب قوي في المزاد، لكن العوائد ترتفع مع عودة مخاطر التضخم المدفوعة بالنفط.
📌 شهد مزاد 3 مارس لسندات اليابان الحكومية لمدة 10 سنوات طلبًا ثابتًا، مع نسبة تغطية للعرض تصل إلى 3.3، أعلى من 3.02 في البيع السابق وأعلى قليلاً من المتوسط لمدة 12 شهرًا البالغ 3.23.
💡 تراوحت العوائد المقبولة حول 2.122%–2.129%، بينما ظلت عوائد السندات المرجعية لمدة 10 سنوات فوق 2.1% بعد انخفاض قصير لمدة يومين.
⚠️ الرسالة الرئيسية هي أن الضغوط الجيوسياسية لم تتحول إلى "عرض ملاذ آمن" نظيف للسندات، حيث أحيى ارتفاع أسعار النفط المخاوف بشأن التضخم وأبقى العوائد العالمية تحت ضغط تصاعدي.
⏱️ محليًا، تظل الأنظار على مسار تطبيع بنك اليابان، مع توجيهات قادمة من المحتمل أن تشكل مدى استعداد المستثمرين لتحمل العوائد المرتفعة.
✅ على المدى القصير، لا يزال الطلب الأساسي على سندات JGB يبدو سليمًا، لكن التسعير يصبح حساسًا بشكل متزايد تجاه النفط وتوقعات التضخم؛ ستشكل إشارات بنك اليابان الفلتر الرئيسي للمخاطر.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC AND عائد السندات اليابانية 3% — فخّ الماكرو الذي يتجاهله الجميع ⚡
ضغط عائد سندات اليابان لأجل 10 سنوات عند 2.805%، والخط النفسي عند 3% هو “فخّ” تتفاداه المؤسسات. 🏦 التوسع المالي لرئيس الوزراء تاكايتشي يسحب في اتجاه، بينما بنك اليابان يحاول الدفاع عن مصداقية تطبيعه — صراع كلاسيكي شدّ وجذب بينما السيولة العالمية تُسعّر هذا بهدوء الآن.
كسر 3% قد يشعل موجة من بيع السندات، ما يؤدي إلى تشديد الظروف النقدية عالميًا. 📊 هذا النوع من الصدمات الماكرو تاريخيًا يدفع أصول المخاطرة إلى التهافت بحثًا عن ملاذ. المؤسسات تراقب طوكيو عن قرب أكثر بكثير مما يدركه معظم المتداولين الأفراد. 🔍
وتحت نيران مفتوحة، تتعرض وتيرة تقليص ميزانية بنك اليابان، ويعلو السؤال حول استقلاليته أكثر من أي وقت مضى. 💡 برأيك، كم بسرعة يتسلسل هذا الضغط الماكرو إلى عالم العملات المشفرة؟ 💬
⚠️ ليس نصيحة مالية. تحلَّ دائمًا بإدارة جيدة للمخاطر. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#Nikkei225Jumps2.5%ToThreeMonthHigh
17,403 مشاهدات
356 يقومون بالنقاش
2
#DriftHackVictimsBeginClaims
93,671 مشاهدات
1,034 يقومون بالنقاش
3
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
8,834 مشاهدات
98 يقومون بالنقاش
4
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
31,006 مشاهدات
213 يقومون بالنقاش
5
#EthereumValidatorExitQueueJumps392%
236,321 مشاهدات
2,043 يقومون بالنقاش
6
#IMFApprovesElSalvador$138MWithBitcoinWaiver
21,965 مشاهدات
124 يقومون بالنقاش
7
#SECHaltsCryptoETFReviewsAmidFundingLapse
356,313 مشاهدات
2,725 يقومون بالنقاش
8
#ZcashETFPostsFirstWeeklyOutflow$93.6M
107,950 مشاهدات
286 يقومون بالنقاش
9
#GreekPoliceBustCryptoScamRingArrest17
486,787 مشاهدات
3,273 يقومون بالنقاش
10
#BitcoinRejectedAt$87K
246,563 مشاهدات
369 يقومون بالنقاش