

#bonds
bonds
148,152 مشاهدات
514 يقومون بالنقاش
رائج
جديد

·
--
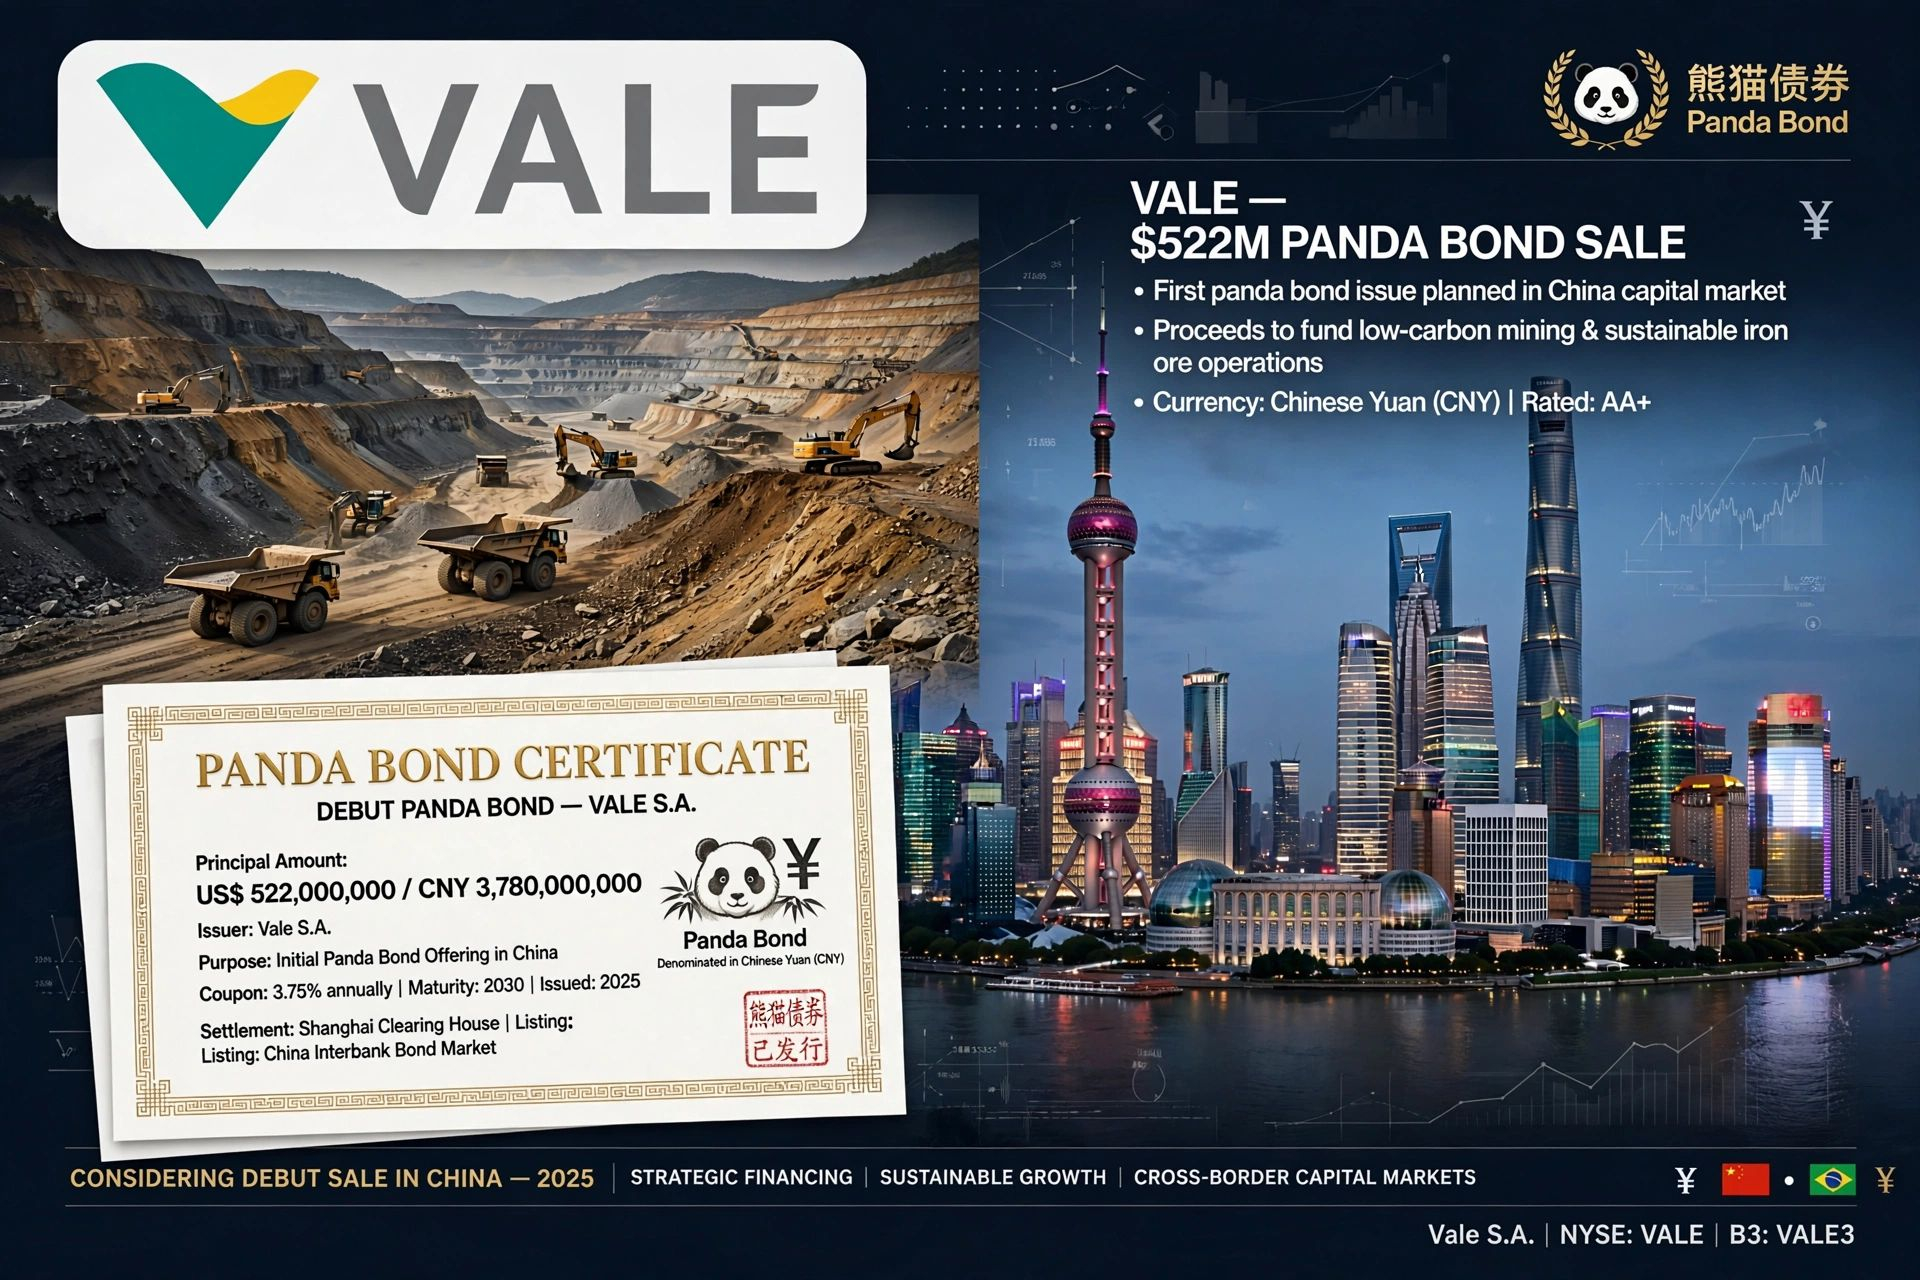
*⛏️ فالي تطلق أول سند “باندا” بقيمة 522 مليون دولار — عملاق التعدين في البرازيل يتطلع إلى الصين*
تسعى شركة فالي (Vale S.A. (NYSE: VALE))، أكبر منتج لخام الحديد في العالم، إلى دخول السوق الصيني للديون داخل البلاد بشكل استراتيجي.
ووفقًا لتقارير، تنظر فالي في إصدار سند “باندا” بقيمة تقارب 522 مليون دولار (حوالي 3.78 مليار يوان صيني CNY) — وهو أول سند لها مُسمّى باليوان الصيني (CNY) ويتم إصداره داخل الصين.
وفي 9 سبتمبر 2026، أصدرت فالي توضيحًا:
لم يتم اتخاذ أي قرار بعد بشأن مسألة إصدار أوراق دين، ونحن نراجع بانتظام أساليب تمويل مختلفة ضمن إدارتنا المالية المعتادة.
هم بصدد الاستكشاف لكن لم يتم توقيع أي شيء بعد.
ما الذي يُعدّ سند “باندا”؟
- سندات تُصدر في الصين من شركة أجنبية، ومُسعّرة/مُقومة باليوان
- يتم بيعها في سوق السندات بين البنوك في الصين، ويجري تسويتها عبر Shanghai Clearing House
- يتطلب تصنيفًا ائتمانيًا قويًا (متوقع أن يكون AA+ أو أعلى لفالي)
لماذا قد تقوم فالي بهذا الإجراء؟
1. تنويع التمويل: حاليًا لدى فالي 5.5 مليار دولار نقدًا، و5 مليارات دولار خطوط ائتمان، وإجمالي ديون يبلغ 17.3 مليار دولار (وفقًا لـ Fitch). يتيح سوق “باندا” أسعارًا لليوان أقل من تلك الخاصة بقروض USD SOFR.
2. *أكثر من 50% من خام الحديد في فالي يُباع إلى الصين:* بما أن فالي تحقق أرباحًا وتقترض أيضًا باليوان الصيني، فهذا يعمل كتحوط طبيعي.
3. التمويل الأخضر: من المتوقع الحصول على تمويل للتعدين منخفض الكربون، ولإنتاج خام الحديد المستدام، ومشاريع التحول في الطاقة.
4. تعميق روابط البرازيل مع الصين يتماشى مع الاتجاه المتزايد لدى الشركات في أمريكا اللاتينية للوصول إلى رأس المال الصيني.
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
VALEUS-1.60%
162

🚨 عاجل: جيم كرامر يحذر من تحرّك في سوق السندات قد يوقع كثيرًا من المتداولين في مفاجأة.
كلماته: "أعتقد أن حدوث ضغط شراء على السندات قد يقع فعليًا."
معظم الناس الذين يمرّون سريعًا على هذا لن يفهموا لماذا الأمر مهم. إنه مهم جدًا.
هناك الكثير من الأموال التي تراهن بأن أسعار السندات ستواصل الهبوط. هذا هو الرهان القصير.
لكن ضغط الشراء (short squeeze) يحدث عندما تفشل هذه الرهانات. تتوقف الأسعار عن الهبوط وتبدأ في الارتفاع. المتداولون الذين كانوا في مراكز بيع على المكشوف يُجبرون على شراء السندات مرة أخرى لتقليل خسائرهم.
هذا الشراء يدفع الأسعار للأعلى. الأسعار الأعلى تجبر المزيد من المراكز القصيرة على الشراء. وهكذا تتغذّى الحلقة.
عندما تقفز أسعار السندات، تنخفض العوائد (yields). والعوائد هي ما يحدد تكلفة الرهون العقارية وقروض السيارات والديون الشركاتية واقتراض الحكومات.
لذا فإن أي تحرّك عنيف واحد في السندات لا يبقى في السندات. يمكن أن يمتد إلى الأسهم والدولار وكل أصل تُسعِّره الفائدة الخالية من المخاطر.
كرامر لا يقول إنه أمر مؤكد. إنه يقول إنه ممكن. لكن ضغط الشراء لا يعلن عن نفسه. يبدو هادئًا، ثم فجأة لم يعد هادئًا.
الصفقة المزدحمة لا تكون آمنة إلا حتى اللحظة التي لا تكون فيها كذلك.
راقب العوائد.
تابع للحصول على تحديثات فورية للاقتصاد الكلي والأسواق مع تطور هذا الأمر.
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
الآن مباشرة: الأصول عالية المخاطر تتفاعل مع الارتفاع المستمر في عوائد السندات العالمية.
مع ارتفاع العوائد، تتشدد الأوضاع المالية، وتزداد تكلفة الفرصة المترتبة على الاحتفاظ بالأصول الأكثر خطورة.
وقد يؤدي ذلك إلى ضغط على الأسهم والعمالت الرقمية وغيرها من الأصول عالية بيتا، خاصة إذا واصلت العوائد الصعود.
السؤال الرئيسي الآن: إلى أي مستوى يمكن أن ترتفع العوائد قبل أن تبدأ الأسواق بإعادة تسعير المخاطر بشكل أكثر حدة؟
#bonds #crypto #bitcoin
22
·
--
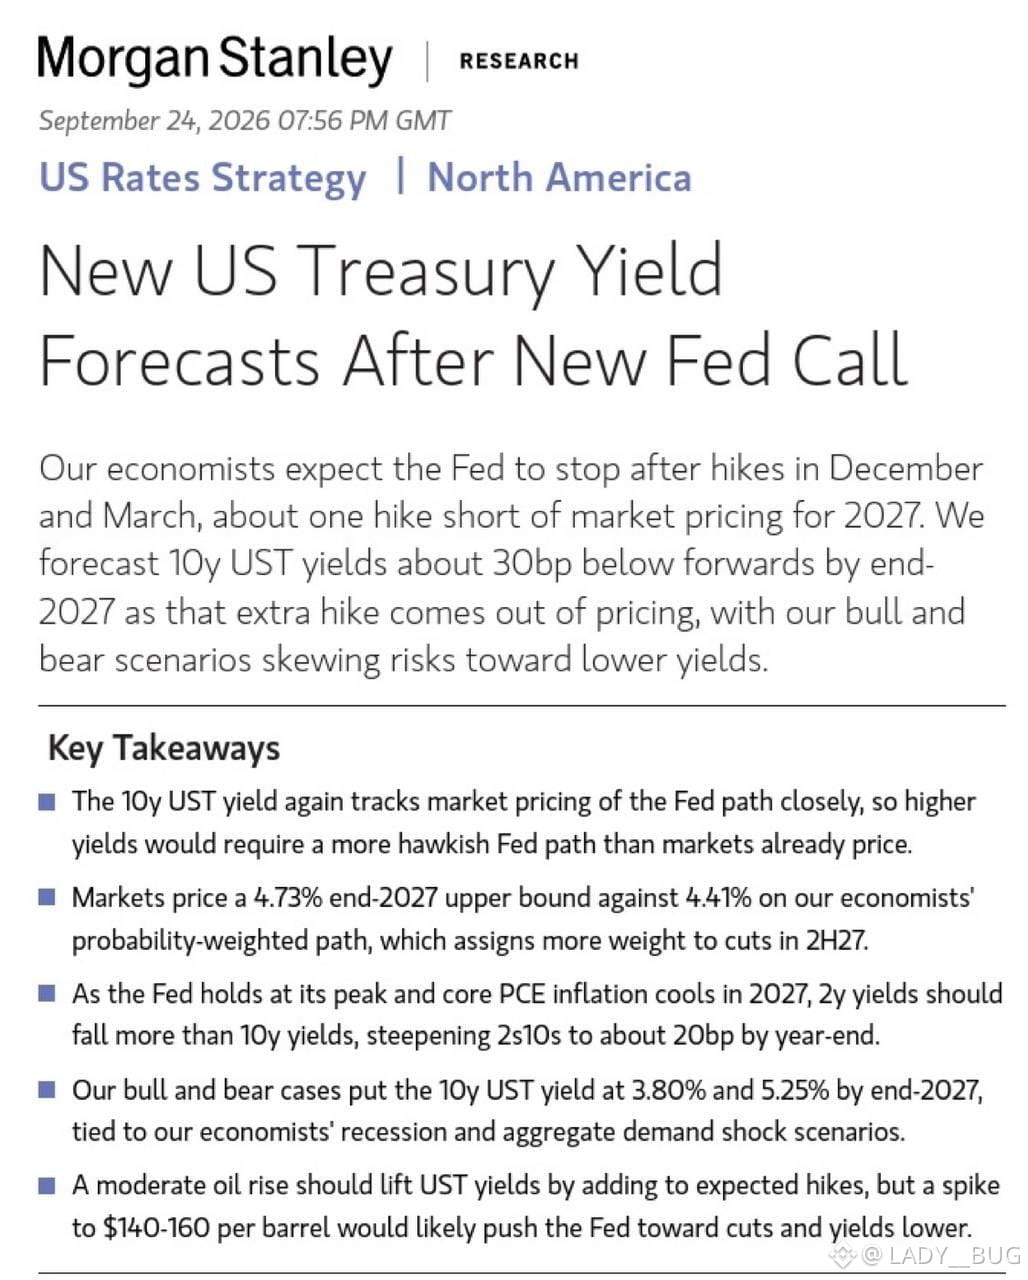
📉 توقعات سوق السندات
من غير المرجح أن يستمر عائد 10 سنوات الذي يجلس في نطاق 5% طويلًا.
تتوقع مورغان ستانلي أن يرفع الاحتياطي الفيدرالي 25 نقطة أساس في ديسمبر و25 نقطة أساس أخرى في مارس، ثم يثبت عند 4.25–4.50%.
السوق تتسعّر رفعًا واحدًا إضافيًا بحلول 2027. إذا تلاشت تلك التوقعات، فقد تنخفض عوائد الخزانة.
التركيز: قد ينخفض عائد 2Y بشكل أشد من عائد 10Y في النصف الثاني من 2027، ما يؤدي إلى اتساع/تسطيح منحنى العائد مرة أخرى.
راقب: أسعار النفط $CL $BZ & الاقتصاد.
الخلاصة: يبدو أن سوق السندات يبالغ في ردّ الفعل تجاه المزيد من تشديد الاحتياطي الفيدرالي. في 2027، من الأرجح أن تنخفض عوائد سندات الخزانة أكثر من أن ترتفع.
#Bonds #Fed #TreasuryYields #Macro
NFA
84
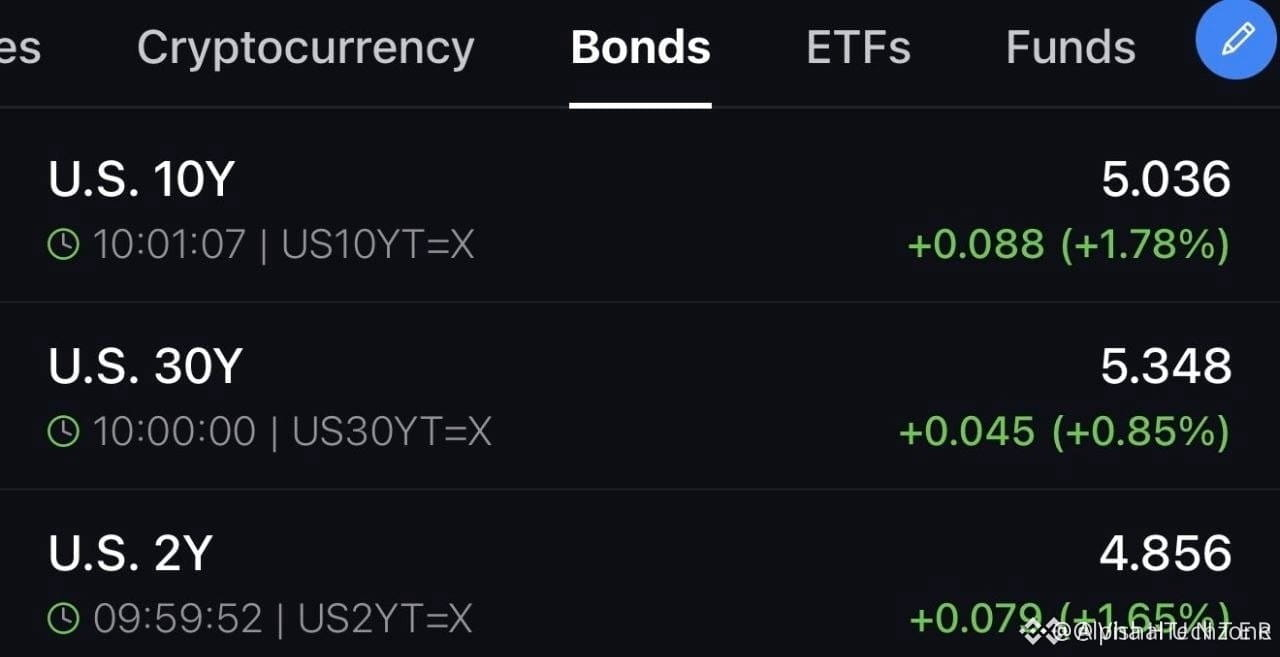
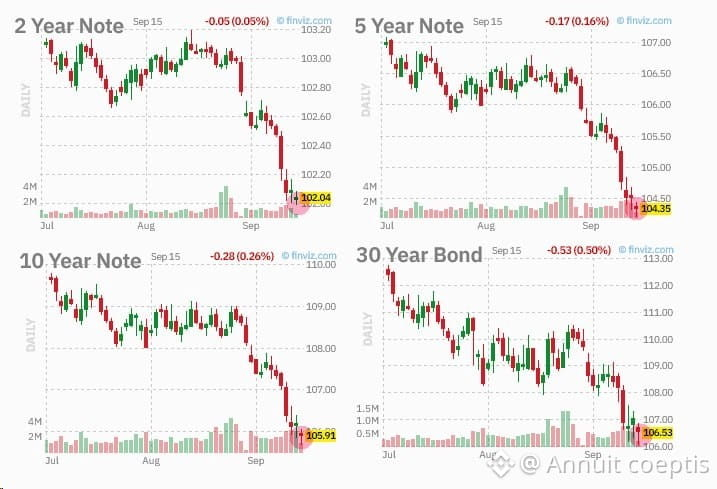
🚨 تسارع عوائد السندات الأميركية
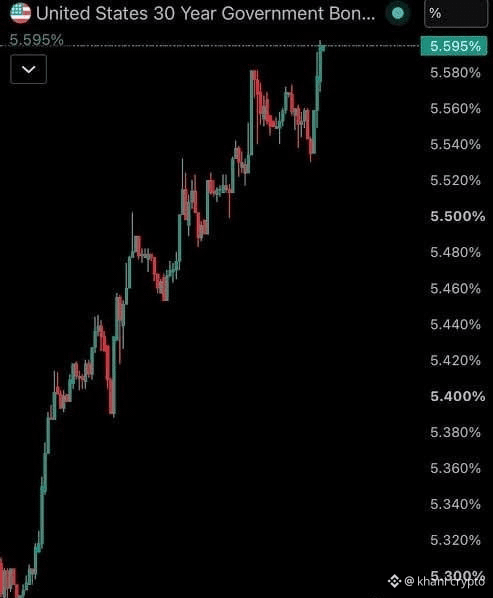
🇺🇸 عادت عائدات الخزانة الأميركية لأجل 10 سنوات لتقترب من أعلى مستوياتها منذ 2023، بينما بلغ عائد 30 سنة 5,035%، وهو مطابق لمستويات 2007.
إن ارتفاع العجز، والتضخم، والأزمة الطاقية العالمية تُبقي الضغط على العوائد.
قد يكون عصر الفوائد فائقة الانخفاض أبعد مما كان متوقعًا.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 تسارع عوائد السندات الأميركية
🇺🇸 عادت عائدات الخزانة الأميركية لأجل 10 سنوات لتقترب من أعلى مستوياتها منذ 2023، بينما بلغ عائد 30 سنة 5,035%، وهو مطابق لمستويات 2007.
إن ارتفاع العجز، والتضخم، والأزمة الطاقية العالمية تُبقي الضغط على العوائد.
قد يكون عصر الفوائد فائقة الانخفاض أبعد مما كان متوقعًا.
#US #Treasury #Bonds
$XAU
$BTC
75

·
--
تم الإبلاغ عن أن بنك إنجلترا كان على وشك إيقاف بيع السندات الحكومية طويلة الأجل في المملكة المتحدة، وذلك قبل أن يعلن وزير المالية البريطاني جيريمي هانت (Jeremy Hunt) في 28 أكتوبر عن أول مشروع ميزانية له. ووفقًا لما كشفته صحيفة «التليغراف» (The Daily Telegraph)، يعتزم بنك إنجلترا إيقاف التخلي عن سندات مدتها 20 و30 عامًا التي راكمها خلال الأزمة المالية السابقة، وذلك للتخفيف من الضغط الذي يسببه ارتفاع تكاليف الاقتراض على وزارة الخزانة.
والسبب الرئيسي وراء ذلك هو حجم الخسائر المالية الكبيرة. يقدّر خبراء الاقتصاد أنه منذ بدء بيع هذه الديون طويلة الأجل في عام 2022، فقد ألحق ذلك خسائر بنحو 22 مليار جنيه إسترليني على دافعي الضرائب في المملكة المتحدة. وفي ظل بيئة عالمية يشهد فيها سوق السندات موجة بيع واسعة، يمكن أن يؤدي إيقاف هذا البيع المتسارع بخصم (depreciated selling) إلى توفير ما يصل إلى حوالي 2.5 مليار جنيه إسترليني سنويًا على وزارة الخزانة، ما يمنح وزير المالية الجديد بعض مساحة المناورة في السياسة، رغم أن ذلك يجعل قواعد الميزانية المخصصة لتحقيق التوازن في المصروفات اليومية أكثر تعقيدًا.
ومن منظور الأسواق الماكرو التقليدية، فإن تعديل وتيرة تقليص حجم الميزانية لدى البنك المركزي يؤثر مباشرة على توازن العرض والطلب في سوق السندات. إن إيقاف بيع السندات طويلة الأجل يساعد على التخفيف المؤقت من ضغوط ارتفاع عوائد السندات طويلة الأجل، ويساهم إلى حد ما في استقرار مشاعر السوق تجاه الجدارة الائتمانية السيادية للمملكة المتحدة. كما أن منافسة السيولة بين الدولار والجنيه الإسترليني قد تشهد أيضًا تعديلات دقيقة نتيجة لذلك.
وبالنسبة إلى سوق العملات الرقمية، فإن ذلك يعكس المفاضلة الواقعية التي تواجهها البنوك المركزية الرئيسية بين تشديد السيولة وقدرتها على تحمل الأعباء المالية. ورغم أن هذا لا يعني التحول الشامل نحو التيسير، فإن تخفيف ضغط بيع السندات طويلة الأجل قد يجعل بيئة السيولة العامة أكثر اعتدالًا قليلًا. يمكن لمستثمري العملات الرقمية لاحقًا متابعة التطورات في أسواق السندات لدى الاقتصادات الرئيسية كافة، والنظر بعقلانية في التغيرات الهيكلية في تدفقات الأموال. $BTC
#BankOfEngland #Bonds #MacroEconomy
54

ووفقًا لأحدث ما ورد في صحيفة «التليغراف» البريطانية، قبل أيام من إعلان وزير المالية جيريمي هانت (Jeremy Hunt) في 28 أكتوبر عن أول مشروع لميزانية سنوية، كانت بنك إنجلترا (BOE) يستعد لإيقاف بيع السندات الحكومية طويلة الأجل لمدة 20 عامًا و30 عامًا. وتهدف هذه التعديلات إلى تخفيف الضغط الهائل على وزارة الخزانة جراء قفزة تكاليف الاقتراض؛ إذ إن هذه الديون طويلة الأجل التي تم تجميعها خلال الأزمة المالية، أدت إلى خسائر كبيرة دافعت عنها الدولة للمكلفين بالضرائب تقارب 22 مليار جنيه إسترليني منذ بيعها في 2022.
وعلى مستوى المنطق الاقتصادي الكلي العميق، وفي ظل الرياح المعاكسة المتمثلة في عمليات بيع مكثفة للسندات عالميًا، فإن قيام بنك إنجلترا بشكل اضطراري بالضغط على مكبح التيسير الكمي/التشديد الكمي (QT) يعكس في جوهره تعارضًا حادًا بين قابلية تحمل الديون السيادية وبين سياسة نقدية أكثر تشددًا. ورغم أن إيقاف البيع بخسارة للسندات طويلة الأجل قد يوفر سنويًا نحو 2.5 مليار جنيه إسترليني كخسائر محاسبية على الورق، فإن هذا التنازل لا يمكنه إخفاء هشاشة المالية العامة في بريطانيا، بل قد يجعل مساعي وزير المالية لتحقيق قاعدة موازنة الميزانية بين النفقات والإيرادات اليومية أكثر تعقيدًا وأكثر سلبية.
وبالنسبة إلى الأسواق المالية التقليدية، قد يؤدي تعليق بيع سندات آجالها الطويلة في الأجل القصير إلى كبح الارتفاع الحاد في عوائد السندات البريطانية طويلة الأجل، بما يخفف مؤقتًا ضغوط السيولة. غير أن هذا التعديل السياسي القسري يبعث رسالة تحذير إلى السوق: إن مسار التطبيع في الميزانيات العمومية للبنوك المركزية الكبرى يصطدم فعليًا بسقف صلب لتكلفة الديون السيادية. وإذا استمرت ضغوط العجز المالي في دفع البنك المركزي إلى إبطاء تقليص حجم ميزانيته (缩表)، فإن مخاطر توسيع الائتمان بالعملة الورقية والمخاطر الكامنة لحدوث تضخم ثانوي ستتراكم أكثر.
أما بالنسبة إلى سوق العملات المشفرة، فإن التذبذب في السياسة النقدية الناجم عن أزمة الديون ليس بالضرورة خبرًا إيجابيًا بالكامل. ورغم أن تباطؤ توقعات التشديد على السيولة قد يمنح بعض الوقت للتنفس بالنسبة للأصول عالية المخاطر مثل $BTC ، فإن هشاشة منظومة الائتمان السيادي وعدم اليقين على مستوى الاقتصاد الكلي التي تظهر خلف ذلك، قد تؤدي في الأجل القصير إلى زيادة تقلبات الأصول التي تدفعها مشاعر تجنب المخاطر؛ وعلى المستثمرين أن يظلوا حذرين من المخاطر السلبية الناجمة عن تباين السيولة.
#BankOfEngland #Bonds #MacroEconomy
8
تعديل شامل لعوائد سندات الخزانة الأمريكية عشية القرارات الحاسمة. ومع اقتراب أحدث قرارات مجلس الاحتياطي الفيدرالي (المركزي الأمريكي)، تراجعت معظم عوائد سندات الخزانة الأمريكية، حيث انخفضت عوائد أجل عامين بمقدار 3.3 نقاط أساس إلى 4.610%، بينما انخفضت عوائد السندات القياسية لأجل 10 سنوات بمقدار نقطة أساس واحدة إلى 4.964%، في حين شهد الطرف الأطول لأجل 30 عامًا ارتفاعًا طفيفًا عكس الاتجاه بلغ 0.8 نقطة أساس إلى 5.362%. وفي الوقت نفسه، أصدر محللو شركة TD Securities تحذيرًا، توقعوا أن يقوم الاحتياطي الفيدرالي ليس فقط ببدء جولة جديدة من التشديد في سبتمبر عبر رفع الفائدة 25 نقطة أساس، بل قد يصل مجموع زيادات الفائدة حتى الربع الأول من عام 2027 إلى 75 نقطة أساس، مع الحفاظ على موقف أكثر تشددًا خلال عدة أشهر لاحقة.
يتعارض هذا التقدير بشكل حاد جدًا مع التوقعات السائدة في السوق بشأن التحول إلى سياسة أكثر تساهلًا. تُظهر لزوجة البيانات الاقتصادية الكلية وتوقعات المؤسسات باستمرار دورة التشديد أن مرونة ضغوط التضخم قد تتجاوز بكثير التقديرات المتفائلة لدى معظم المستثمرين. وإذا اختار الاحتياطي الفيدرالي الحفاظ على مسار فائدة أعلى ولمدة أطول، أو حتى إعادة فتح قناة رفع الفائدة، فسيتم تقويض منطق تسعير الأصول الذي بُني خلال النصف عام الماضي على أساس توقعات خفض الفائدة بشكل كامل.
ومن منظور الأسواق المالية التقليدية، تعكس التغيرات الدقيقة في منحنى العائد القلق المزدوج لدى السيولة حيال انكماش/تشدّد السيولة في الأجلين القصير والمتوسط، إلى جانب مخاوف من ركود اقتصادي محتمل على المدى الطويل. توفر بيئة الفائدة المرتفعة دعمًا قويًا للدولار، لكنها في المقابل تمارس ضغطًا مباشرًا على التقييمات على أسواق الأسهم ذات التقييمات المرتفعة والأصول ذات المخاطر، وتزداد نزعة الحذر الدفاعية في السوق بشكل ملحوظ.
أما بالنسبة للأصول المشفرة، فإن هذه التوقعات المتشائمة بشأن تشديد السيولة على المدى الطويل تمثل سلبيًا محتملاً شديدًا. ففي ظل بقاء العوائد الحقيقية عند مستويات مرتفعة، سيتم كبح التدفقات الإضافية من الأموال المؤسسية بشكل حاد، وقد تواجه علاوة السيولة للأصول المشفرة الرئيسية وأصول $BTC ضغطًا للانكماش. يحتاج المستثمرون إلى الحفاظ على قدر عالٍ من الحذر، والتنبه إلى مخاطر تقليل/خفض الرافعة المالية بعد إخفاق توقعات التشديد في التحقق.
#Fed #InterestRates #Bonds #CryptoMacro
37
·
--
شهد سوق السندات اليابانية اليوم تطورات جديدة. وبتأثير توقعات تشديد بنك اليابان المركزي، ارتفع عائد السندات اليابانية طويلة الأجل. إذ صعد عائد سندات الحكومة اليابانية لأجل 10 سنوات القياسي بمقدار 0.5 نقطة أساس، ليغلق عند 2.990%. إضافة إلى ارتفاع سخونة التوقعات المتعلقة بالسياسات المحلية، فإن بيانات التضخم الاستهلاكي الأميركية التي جاءت أقوى من المتوقع رفعت عوائد سندات الخزانة الأميركية، ما أحدث أيضاً أثرًا مترابطًا على سوق السندات المحلي في اليابان.
وتكمن النواة وراء هذا المسار في أن اجتماعي السياسة النقدية المرتقبين سيعقدهما كل من مجلس الاحتياطي الفيدرالي وبنك اليابان خلال وقت لاحق من هذا الأسبوع. وفي الوقت الحالي، لا يركز السوق فقط على قرارات السياسات لدى البنكين المركزيين، بل يراقب أيضاً تطورات الأوضاع في إيران واحتمال تقلب أسعار الطاقة. ومع تداخل حالة من عدم اليقين الاقتصادي الكلي المتعدد، تتصاعد حدة منافسة التوقعات لدى المستثمرين.
وعند النظر إلى الصورة الأوسع للأسواق المالية، يقترب عائد السندات اليابانية من مستويات محورية، ما يعكس ضغوطاً لإعادة تسعير تكاليف الاقتراض العالمية. ومع تغير فرق العائد بين اليابان والولايات المتحدة، وما تسببه التطورات الجيوسياسية من اضطرابات في السلع الأساسية، قد تتأثر تقلبات سوق العملات الأجنبية وتدفقات السيولة العالمية برد فعل متسلسل.
أما بالنسبة لسوق العملات المشفرة، فإن مسار أسعار الفائدة لدى البنوك المركزية الرئيسية عالمياً يُعد بمثابة مؤشر لاتجاه تدفقات الأموال. وغالباً ما يصاحب ارتفاع عائد السندات اليابانية زيادة في احتمال إعادة تنظيم معاملات “الين الممول بالاقتراض” (carry trade). وخلال الأجل القصير، تكون الأنباء الاقتصادية الكلية كثيفة، وفي مرحلة انتظار وهضم المعلومات بالنسبة للأصول عالية المخاطر بشكل عام، بما في ذلك $BTC . وستظل الاتجاهات المستقبلية بحاجة إلى مزيد من المراقبة لمدى وضوح وضع السيولة على مستوى الاقتصاد الكلي.
#BOJ #InterestRates #Bonds #MacroEconomics
42

ارتفعت عوائد السندات الحكومية الأسترالية إلى أعلى مستوياتها منذ مايو 2011 خلال جلسات التداول الأخيرة، مدفوعة بعمليات بيع حادة بين عشية وضحاها في سندات الخزانة الأمريكية. وارتفعت عائدات أستراليا القياسية لأجل 3 سنوات بمقدار 18 نقطة أساس إلى 5.03%، في حين صعد عائد 10 سنوات 13 نقطة أساس إلى 5.38%، ما يعكس ضغوط بيع عالمية شديدة عبر أسواق الديون السيادية.
ويرجع هذا الارتفاع العدواني في العوائد العالمية بشكل أساسي إلى تصاعد التوترات الجيوسياسية في الشرق الأوسط، والتي دفعت أسعار النفط إلى الارتفاع بشكل حاد. إذ تعيد تكاليف الطاقة المتزايدة إحياء مخاوف التضخم في كبرى الاقتصادات، ما يجبر المتداولين على فك رهانات خفض الفائدة بسرعة والاستعداد لنهج سياساتي طويل الأمد “أعلى لفترة أطول” من جانب البنوك المركزية العالمية.
كما يشعر المشهد المالي الأوسع بالبرودة الفورية نتيجة تشديد الظروف. فارتفاع العوائد السيادية يعزز عوائد ديون السيادة مقارنةً بالأصول عالية المخاطر، ما يضع ضغوطاً هبوطية شديدة على الأسهم والسلع العالمية، في الوقت نفسه يرفع عوائد العملات الورقية ويدفع رأس المال إلى ملاذات آمنة محافظة مثل النقد والدولار الأمريكي.
وبالنسبة لقطاع العملات المشفرة، فإن ارتفاع العوائد السيادية عادةً ما يسحب السيولة من الأصول المضاربة. ومع تجاوز العوائد التقليدية “الخالية من المخاطر” حاجز 5%، يتراجع الطلب المؤسسي على صفقات ذات حساسية عالية للتقلبات مثل $BTC diminishes في الأجل القريب، ما يجعل أسواق الأصول الرقمية الأوسع عرضة للتماسك/التوحيد إلى أن تستقر أسعار الطاقة وتبرد حدة التوترات الجيوسياسية.
#bonds #macro #oil
14
أظهرت البيانات الاقتصادية الأميركية الكلية الصادرة اليوم أن مبيعات المنازل القائمة في الولايات المتحدة لشهر أغسطس بلغت 3.98 مليون وحدة، بما يطابق التوقعات لكنه يتراجع عن مستوى الشهر السابق البالغ 4.06 مليون وحدة. وفي الوقت نفسه، ارتفعت مبيعات الجملة الأميركية لشهر يوليو بشكل حاد بنسبة 0.8% بعد انخفاضٍ مُعدَّل صعوداً بنسبة -2.9%، بينما قفزت عوائد سندات الخزانة الأميركية لأجل 3 سنوات و5 سنوات بمقدار 10 نقاط أساس خلال اليوم.
وتبرز هذه الصورة الاقتصادية المختلطة متانة الاقتصاد الأوسع رغم استمرار الضغوط في القطاعات الحساسة لأسعار الفائدة. ففيما تعكس سوق الإسكان أثر التبريد الناجم عن ارتفاع معدلات الرهن العقاري، فإن الارتداد القوي في نشاط الجملة يشير إلى استمرار الطلب المحلي والزخم الاقتصادي الأساسي.
وتشير الزيادة السريعة بنحو 10 نقاط أساس عبر عوائد سندات الخزانة المتوسطة الأجل إلى أن أسواق السندات تعيد تسعير توقعات خفض الفائدة، ما يفرض ضغطاً صعودياً جديداً على تكاليف الاقتراض ويوفر دعماً قصير الأجل للدولار الأميركي. ومع دفع العوائد إلى الأعلى، تتكيّف الشهية التقليدية للملاذ الآمن مع ظروف نقدية أكثر تشدداً لفترة أطول.
وبالنسبة لأسواق العملات الرقمية، تميل عوائد السندات المرتفعة عادةً إلى تشديد سيولة الأصول ذات المخاطر والحد من الزخم الصعودي العدواني لـ $BTC in في الأجل القريب. ينبغي للمستثمرين توقع تماسك ضمن نطاقات محددة عبر الأصول الرقمية الرئيسية حتى تظهر إشارات أوضح بشأن السيولة ومسارات التيسير المقبلة لدى الاحتياطي الفيدرالي.
#macro #bonds #crypto
23
واصلت عوائد السندات الحكومية البريطانية عمليات البيع الحادة يوم الخميس، مسجلة أعلى مستوياتها منذ 19 عامًا بعد أن تجاوز النفط الخام 100 دولار للبرميل لأول مرة في ستة أسابيع. وقد أكمل مكتب إدارة الدين في المملكة المتحدة مزادًا بقيمة 5 مليارات جنيه إسترليني لسندات آجال 2030 بعائد متوسط قدره 4.786%—وهو الأعلى منذ أكتوبر 2023—بعد بيع سندات لأجل 30 عامًا في وقت سابق من الأسبوع وصل إلى مستويات لم تُشهد منذ عام 1998.
يُبرز هذا التسعير المتشدد لديْن سيادي مخاوف متزايدة في السوق إزاء التضخم العنيد الذي اشتعل مجددًا بفعل ارتفاع أسعار الطاقة. وكما لاحظت سوزاناه ستريتر من Wealth Club، فإن ارتفاع النفط يعمل كعامل محفّز رئيسي، ويُضاعف التحولات الهيكلية حيث يقوم رأس المال المؤسسي بشكل متزايد بإعادة التوجيه بعيدًا عن الديون السيادية التقليدية بحثًا عن عائد أعلى.
ومن المؤكد أن ارتفاع العوائد العالمية يؤدي إلى تشديد الظروف المالية الأوسع، ما يرفع تكاليف الاقتراض في جميع القطاعات ويضغط للأسفل على الأصول ذات المخاطر، والأسهم، وقطاعات النمو ذات المدة الأطول.
وبالنسبة لأسواق العملات المشفرة، تعني عوائد المؤشر الخالية من المخاطر الأعلى سيولة عالمية أكثر تشددًا وبيئة أكثر حذرًا تفضّل “تجنب المخاطر”. وحتى تستقر أسواق السندات السيادية وتبرد مخاوف التضخم المرتبطة بالطاقة، قد تستمر $BTC والأصول الرقمية في مواجهة تحديات اقتصادية كلية على المدى القريب.
#bonds #macro #inflation
13
·
--
هابط
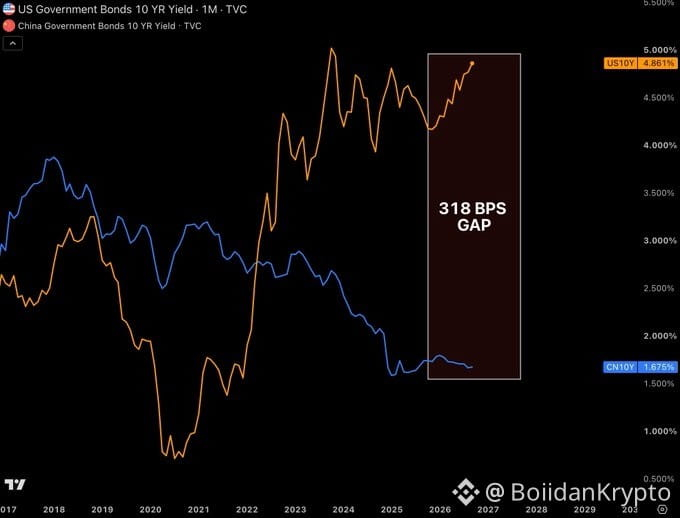
🚨 تنبيه سوق السندات 🇺🇸🇨🇳
فجوة عائد سندات الولايات المتحدة لأجل 10 سنوات مقابل الصين تتّسع إلى مستويات نادرة لم تُسجَّل منذ أكثر من عقد — ولا يتحدث عنها إلا القليلون تقريبًا بشأن ما يعنيه ذلك لمحفظتك.
📈 العوائد الأمريكية تواصل الارتفاع — فالبنك الاحتياطي الفيدرالي يمسك بخناق معركته ضد التضخم، بينما تحاول وزارة الخزانة بهدوء تهدئة العوائد إلى الأسفل.
📉 عوائد الصين مثبتة قرب أدنى مستويات قياسية — إذ تدفع بيانات النمو الضعيفة بنك الشعب الصيني إلى الميل أكثر نحو التحفيز.
اقتصادَان من أكبر اقتصادات العالم، يتحركان في اتجاهين متعاكسين تمامًا. 🌍⚡
سؤال للتعليقات 👇
هل هذه أكبر فجوة/تباعد اقتصادي كبرى في العقد — أم فخّ للسندات في طريقه إلى التشكّل؟ إلى أين ستتجه الفجوة من هنا؟
اكتب رأيك بالأسفل. صعوديون vs. متشائمون — لنسمع حججكم. 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 تنبيه سوق السندات 🇺🇸🇨🇳
فجوة عائد سندات الولايات المتحدة لأجل 10 سنوات مقابل الصين تتّسع إلى مستويات نادرة لم تُسجَّل منذ أكثر من عقد — ولا يتحدث عنها إلا القليلون تقريبًا بشأن ما يعنيه ذلك لمحفظتك.
📈 العوائد الأمريكية تواصل الارتفاع — فالبنك الاحتياطي الفيدرالي يمسك بخناق معركته ضد التضخم، بينما تحاول وزارة الخزانة بهدوء تهدئة العوائد إلى الأسفل.
📉 عوائد الصين مثبتة قرب أدنى مستويات قياسية — إذ تدفع بيانات النمو الضعيفة بنك الشعب الصيني إلى الميل أكثر نحو التحفيز.
اقتصادَان من أكبر اقتصادات العالم، يتحركان في اتجاهين متعاكسين تمامًا. 🌍⚡
سؤال للتعليقات 👇
هل هذه أكبر فجوة/تباعد اقتصادي كبرى في العقد — أم فخّ للسندات في طريقه إلى التشكّل؟ إلى أين ستتجه الفجوة من هنا؟
اكتب رأيك بالأسفل. صعوديون vs. متشائمون — لنسمع حججكم. 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
الخزانة الأمريكية على وشك الدخول إلى سوق السندات بمليارات.
تعتزم الخزانة إعادة شراء ما يصل إلى 6 مليارات دولار من ديون أمريكية أطول أجل غدًا.
وهذا أكبر من مجرد عملية روتينية.
يمكن أن تساعد عمليات إعادة الشراء التي تقوم بها الخزانة في تحسين السيولة وتقديم دعم للسندات الممتدة آجالها في وقت تكون فيه العوائد مرتفعة. وتأتي هذه الخطوة بينما يبلغ عائد السندات لأجل 10 سنوات نحو 4.8%، قريبًا من أعلى مستوياته في سنوات.
لكن إليكم الجزء الذي ينبغي للأسواق مراقبته:
تقوم الحكومة في الوقت نفسه بتشغيل عجز هائل وتدير بنشاط عمل سوق الخزانة.
وهذا يعني أن سوق السندات بات يُعد أحد أهم نقاط الضغط في الأسواق العالمية.
إذا ساعدت عمليات إعادة الشراء على دفع العوائد الطويلة إلى الانخفاض، فقد تتسع الظروف المالية.
وقد يمتد ذلك إلى الأسهم والذهب والدولار والبيتكوين.
لكن إذا واصل المستثمرون طلب عوائد أعلى رغم تدخل الخزانة، تصبح الرسالة أكثر إزعاجًا:
يريد السوق المزيد من التعويض مقابل الاحتفاظ بديون الولايات المتحدة.
وهذه مشكلة لا يمكن لأي برنامج لإعادة الشراء حلها بشكل دائم.
المعركة الحقيقية ليست فقط حول 6 مليارات دولار.
بل تتعلق بما إذا كان أكبر سوق سندات في العالم قادرًا على استيعاب احتياجات أمريكا الهائلة للاقتراض دون مواصلة المطالبة بعوائد أعلى.
قد تكون عملية إعادة الشراء غدًا صغيرة.
لكن الإشارة التي ترسلها قد تكون هائلة.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
تستعد هيئة إدارة الدين في المملكة المتحدة لتسعير طرح سندات حكومية مُجمّع (gilt) يستحق في يناير 2056، مساء الثلاثاء، في وقت ارتفعت فيه تكاليف الاقتراض إلى مستويات لم تُشهد منذ عام 1998. مدفوعًا بعمليات بيع مكثفة للديون عالميًا ضربت الدين البريطاني بقسوة أكبر من غيره من الأسواق المتقدمة، قفز عائد السندات لأجل 30 عامًا إلى 5.83%، بينما جرى تسعير الإصدار الجديد بفارق يتراوح بين 0.75 و1 نقطة أساس فوق سندات 2055.
يعكس هذا التوسّع المرجعي—والذي قد يرفع التمويل حتى 5 مليارات جنيه إسترليني كتفعيل (tap) على خط قائم بقيمة 59 مليار جنيه—حدة الضغط المالي. ويعكس الاقتراض بأعلى تكلفة منذ إنشاء مكتب الدين قبل أكثر من 25 عامًا رسوخ توقعات التضخم، وتزايد الشكوك في الأسواق بشأن استدامة ديون الحكومات طويلة الأجل.
بشكل عام، يؤدي ارتفاع عوائد السندات الحكومية (gilt) إلى موجات ارتدادية عبر أسواق الدخل الثابت عالميًا، ما يرفع علاوات أجل الاستحقاق، ويشدّ الظروف المالية، ويعزز خلفية أسعار الفائدة «الأعلى لفترة أطول» في الاقتصادات الكبرى. وتستمر هذه الديناميكية في الضغط على مضاعفات الأسهم وعلى فروقات الائتمان في جميع أنحاء العالم.
وبالنسبة إلى العملات المشفرة، فإن الارتفاعات المستمرة في عوائد السيادية الخالية من المخاطر تستنزف مباشرة السيولة من الأصول عالية المخاطر. ومع تراجع رؤوس الأموال نحو عوائد دفاعية، يواجه $BTC والسوق الأوسع رياحًا معاكسة، ما يتطلب استقرارًا اقتصاديًا كليًا مستمرًا قبل أن يمكن للزخم عالي بيتا أن يشتعل مجددًا بشكل حقيقي. 📉
#bonds #macroeconomics #liquidity
16
🚨 الخزانة الأمريكية على وشك إعادة شراء ديونها بنفسها.
والتوقيت… مُثير للغاية. 🇺🇸💵
الحكومة الأمريكية تنفق الآن أكثر من 1 تريليون دولار سنويًا فقط على الفوائد.
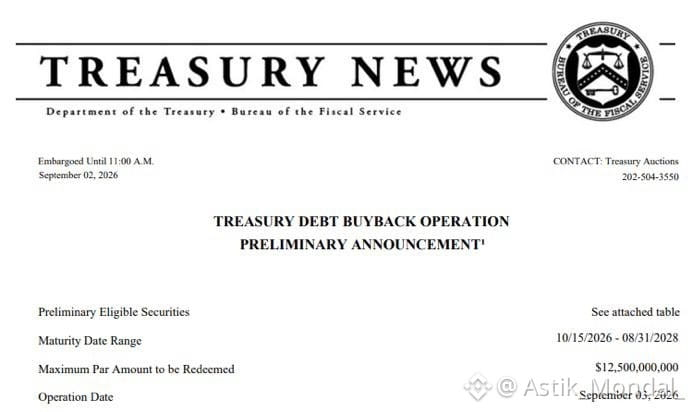
والآن تستعد الخزانة لإعادة شراء 12.5 مليار دولار من سنداتها الخاصة بينما العوائد تقترب من أعلى مستوياتها منذ ما يقرب من عقدين.
لماذا هذا مهم؟
لأن سوق السندات أصبح أحد أكبر نقاط الضغط في اقتصاد الولايات المتحدة.
ارتفاع العوائد = ارتفاع تكاليف الاقتراض.
ارتفاع تكاليف الاقتراض = المزيد من مصروفات الفوائد.
والآن تتدخل الخزانة في السوق.
قبل أيام فقط، في مجموعة العشرين (G20)، قال وزير الخزانة سكوت بيسنت:
“لم أقم بشراء أي شيء بعد.”
لكن التحذير الأكبر جاء من المستثمر الأسطوري ستانلي دراكنميلر.
فقد دافع مرشد بيسنت السابق علنًا عن أن الحكومة يجب ألا تتدخل في سوق السندات.
وهذا يضعنا أمام صدام مثير للاهتمام:
🇺🇸 الخزانة تريد إدارة عبء ديونها.
📈 مستثمرو السندات يريدون لقوى السوق تحديد العوائد.
💰 دافعو الضرائب يواجهون بالفعل فاتورة فوائد ضخمة.
وإذا أصبحت عمليات إعادة الشراء التي تقوم بها الخزانة أكبر أو أكثر تكرارًا، فقد يصبح سوق السندات أحد أكبر الأحداث الاقتصادية الكلية في هذه الدورة.
راقب سندات الخزانة الأمريكية عن كثب.
هناك شيء كبير يتغير تحت السطح.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
مقالة
أسواق السندات تواجه ضغطاً بيعياً مع عودة مخاطر التضخمتعرضت أسواق السندات العالمية لضغوط متجددة يوم الاثنين، إذ أدى الارتفاع الحاد في أسعار النفط إلى تكثيف المخاوف من أن يظل التضخم عنيداً بما قد يجبر البنوك المركزية على الإبقاء على أسعار الفائدة أعلى. وارتفعت تكاليف الاقتراض قصيرة الأجل في أوروبا واليابان إلى مستويات قياسية لعدة سنوات.
تسارعت عمليات البيع بعد أن تجاوز سعر خام برنت حاجز 90 دولاراً للبرميل، وذلك في ظل تصاعد العمل العسكري المتجدد بين الولايات المتحدة وإيران. وأبقى تحرك أسعار النفط على إضافة مخاطر التضخم في وقت كانت فيه الأسواق تعيد تقييم النظرة لسياسة السياسة النقدية عقب خطاب جاكسون هول الذي ألقاه رئيس الاحتياطي الفيدرالي كيفن وارس، وفقاً لما ذكرته وكالة رويترز.
أسواق السندات تواجه ضغطاً بيعياً مع عودة مخاطر التضخم
تعرضت أسواق السندات العالمية لضغوط متجددة يوم الاثنين، إذ أدى الارتفاع الحاد في أسعار النفط إلى تكثيف المخاوف من أن يظل التضخم عنيداً بما قد يجبر البنوك المركزية على الإبقاء على أسعار الفائدة أعلى. وارتفعت تكاليف الاقتراض قصيرة الأجل في أوروبا واليابان إلى مستويات قياسية لعدة سنوات.
تسارعت عمليات البيع بعد أن تجاوز سعر خام برنت حاجز 90 دولاراً للبرميل، وذلك في ظل تصاعد العمل العسكري المتجدد بين الولايات المتحدة وإيران. وأبقى تحرك أسعار النفط على إضافة مخاطر التضخم في وقت كانت فيه الأسواق تعيد تقييم النظرة لسياسة السياسة النقدية عقب خطاب جاكسون هول الذي ألقاه رئيس الاحتياطي الفيدرالي كيفن وارس، وفقاً لما ذكرته وكالة رويترز.
تسارعت عمليات البيع بعد أن تجاوز سعر خام برنت حاجز 90 دولاراً للبرميل، وذلك في ظل تصاعد العمل العسكري المتجدد بين الولايات المتحدة وإيران. وأبقى تحرك أسعار النفط على إضافة مخاطر التضخم في وقت كانت فيه الأسواق تعيد تقييم النظرة لسياسة السياسة النقدية عقب خطاب جاكسون هول الذي ألقاه رئيس الاحتياطي الفيدرالي كيفن وارس، وفقاً لما ذكرته وكالة رويترز.
1
191
أكدت وزيرة الخزانة الأمريكية جانيت يلين مؤخرًا مخاوف متزايدة بشأن الضغوط في سوق الدين السيادي، ونفت بشكل حاسم مزاعم وجود خلل. وفي حديثها عن الأوضاع الاقتصادية الراهنة، شددت يلين على أنها لا ترى اضطرابات في سوق سندات الخزانة الأمريكية، مؤكدةً أنه ما زال يتفوق على نظرائه رغم العجز المالي الضخم.
تهدف ملاحظاتها إلى تثبيت معنويات السوق في وقت أدى فيه ارتفاع أسعار الطاقة المستمرة وتفاقم التوترات في الشرق الأوسط التي تشمل إيران إلى دفع العوائد طويلة الأجل صعودًا. ومن خلال الدفاع عن عمليات إعادة شراء سندات الخزانة باعتبارها غير مُعطِّلة، تدفع يلين بنشاط للرد على انتقادات كبار المصرفيين المركزيين للحفاظ على إدارة ديون يمكن التنبؤ بها.
بالنسبة للقطاع المالي التقليدي، يساعد هذا الطمأنة على استقرار سوق السندات، ومنع حدوث قفزة حادة في العوائد قد تعزز قوة الدولار الأمريكي (DXY) وتربك أسواق الأسهم. وإذا خفَّ تضخم مدفوع بالطاقة كما هو متوقع، فمن المفترض أن يهدأ تذبذب أسعار الفائدة، ما يتيح مساحة للـمخاطر.
بالنسبة إلى منظومة العملات المشفرة، تقلل الأسواق الائتمانية المستقرة من خطر سحب السيولة بشكل عدواني، ما يحافظ على إمكانية دوران رأس المال إلى $BTC وإلى الأصول الرقمية مع تراجع حدة الهلع في المشهد الكلي.
#treasury #economy #bonds
77
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#EtherGains70.9%InQ3
11,971 مشاهدات
259 يقومون بالنقاش
2
#TreasuryLetsStatesFileStablecoinCertificationsEarly
0 مشاهدات
0 يقومون بالنقاش
3
#US10YearYieldNears5.3%
48,882 مشاهدات
467 يقومون بالنقاش
4
#DollarIndexHitsHighestSinceMay2025
2,257 مشاهدات
147 يقومون بالنقاش
5
#USWeeklyJoblessClaimsFallTo197000
6,495 مشاهدات
187 يقومون بالنقاش
6
#BitcoinETFsTake$6.34BillionInQ3
3,317 مشاهدات
45 يقومون بالنقاش
7
#KoreaProposesTokenizingStocksAndBonds
35,152 مشاهدات
554 يقومون بالنقاش
8
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
114,526 مشاهدات
1,290 يقومون بالنقاش
9
#MicronBeatsEarningsLiftsGuidance
63,646 مشاهدات
949 يقومون بالنقاش
10
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
43,676 مشاهدات
735 يقومون بالنقاش