

#fedproposespaymentstablecoinrules
fedproposespaymentstablecoinrules
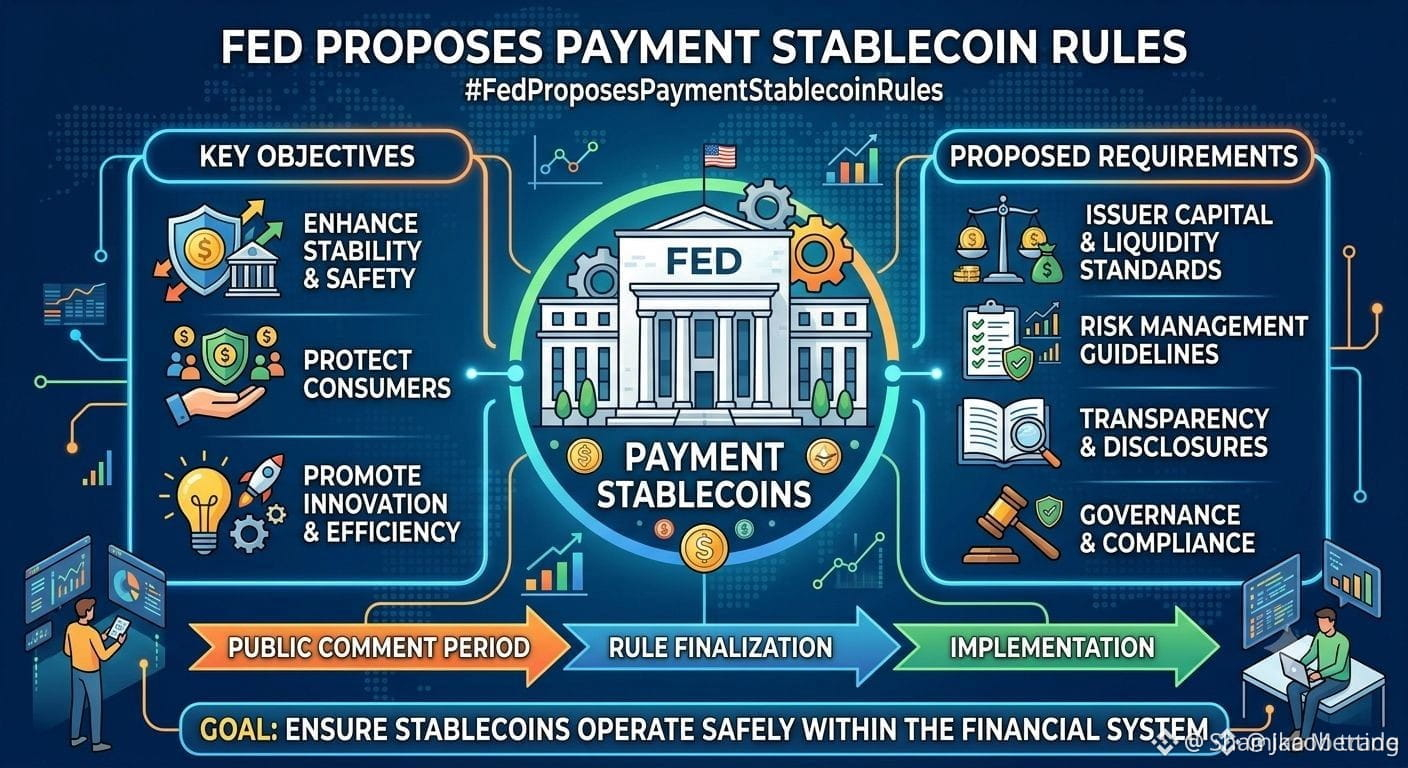
US Federal Reserve has released two proposed rules for payment stablecoins to implement the regulatory authority granted under the GENIUS Act. The proposals would move stablecoin issuance and bank-related crypto activities under formal rulemaking rather than prior enforcement guidance.
رائج
جديد

عرض الترجمة
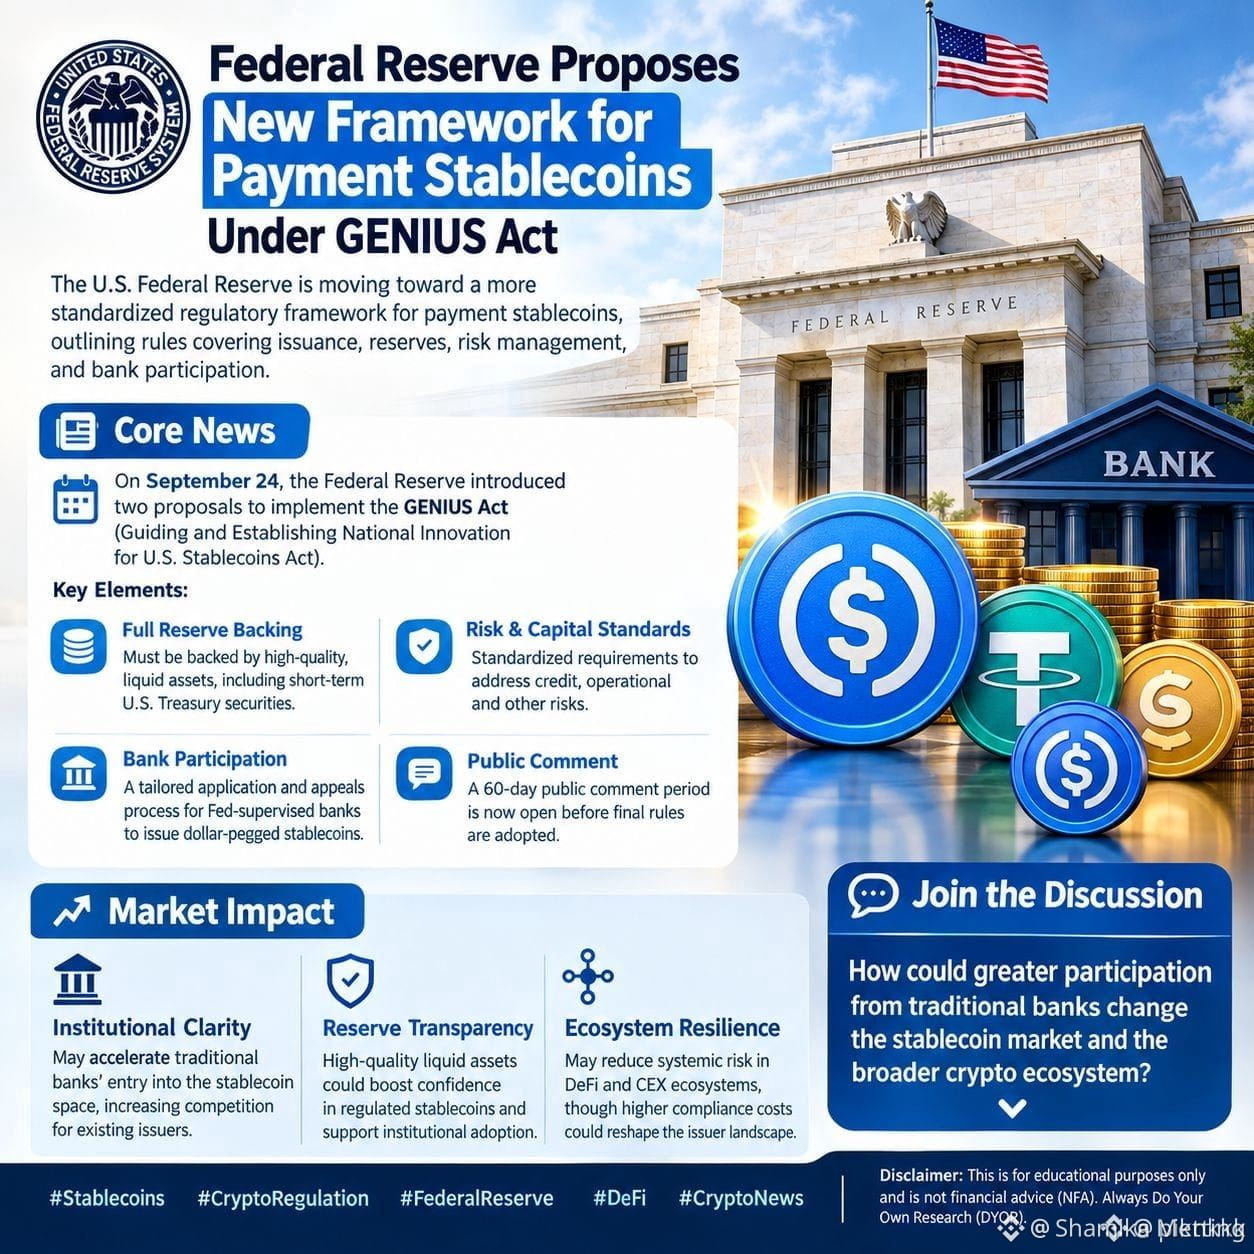
#fedproposespaymentstablecoinrules 🏛️ تكشف الاحتياطي الفيدرالي الأمريكي عن إطار تنظيمي جديد لعملات الستابلكوين المدفوعة
يتجه المشهد التنظيمي للأصول الرقمية خطوة كبيرة إلى الأمام. فقد قدّم الاحتياطي الفيدرالي الأمريكي مقترحات لتوحيد طريقة إصدار عملات الستابلكوين الخاصة بالمدفوعات وإدارتها.
📰 ملخص الأخبار الأساسية
في 24 سبتمبر، أصدر الاحتياطي الفيدرالي قواعد لتطبيق قانون GENIUS. تشمل ركائز رئيسية:
• تغطية احتياطية كاملة: يجب على المُصدِرين الحفاظ على دعم 1:1 للرموز بأصول سائلة وعالية الجودة مثل أذون الخزانة الأمريكية قصيرة الأجل.
• معايير رأسمالية صارمة: يواجه المُصدِرون متطلبات رأسمالية موحّدة وأطر قوية لإدارة المخاطر للتخفيف من المخاطر التشغيلية.
• تكامل البنوك: يتم وضع عملية تقديم طلبات مخصصة للبنوك الخاضعة لرقابة الاحتياطي الفيدرالي لإصدار بشكل قانوني عملات ستابلكوين مربوطة بالدولار.
• فترة تعليقات عامة مدتها 60 يومًا متاحة الآن قبل اعتماد النسخة النهائية.
📊 تحليل أثر السوق
• وضوح مؤسسي: ستؤدي المسارات الواضحة إلى تسريع دخول البنوك التقليدية إلى قطاع الستابلكوين، وتعزيز المنافسة الصحية.
#Stablecoins #CryptoRegulation #FederalReserve #DeFi #CryptoNews
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
متابعة من فضلكم
$GRT $SEI $PUMP
1
1.3k
عرض الترجمة
#FedProposesPaymentStablecoinRules
🏦 عاجل: الاحتياطي الفيدرالي يقترح قواعد جديدة للعملات المستقرة! 💵🪙
📅 في 24 سبتمبر 2026، اقترح الفيدرالي لوائح جديدة لتنفيذ قانون GENIUS.
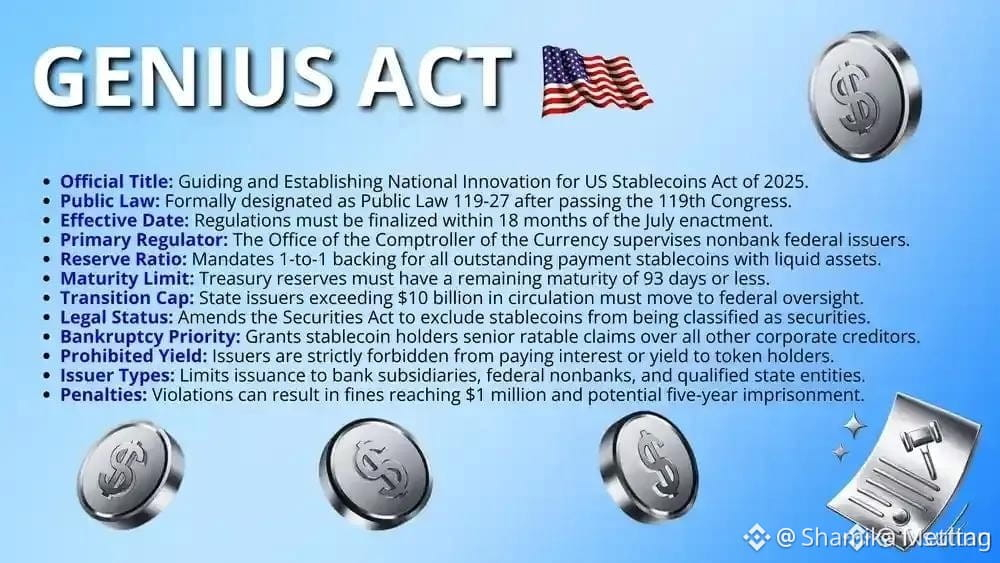
✅ تغطية 1:1 💰: دولار احتياطي مقابل كل دولار من العملات المستقرة.
⏱️ الاسترداد خلال يومي عمل 💸.
🏦 متطلبات رأس المال 📊: 2% لأول 20 مليار دولار، ونسب أقل للشرائح الأكبر.
✅ موافقة الفيدرالي 🇺🇸: فترة قرار تصل إلى 120 يومًا وفق المقترح.
📢 فترة التعليق العام: 60 يومًا.
🚀 خطوة نحو تنظيم العملات المستقرة في أمريكا، وقد تساعد على زيادة ثقة المؤسسات بها، لكن القواعد لا تزال مقترحة وليست نهائية.
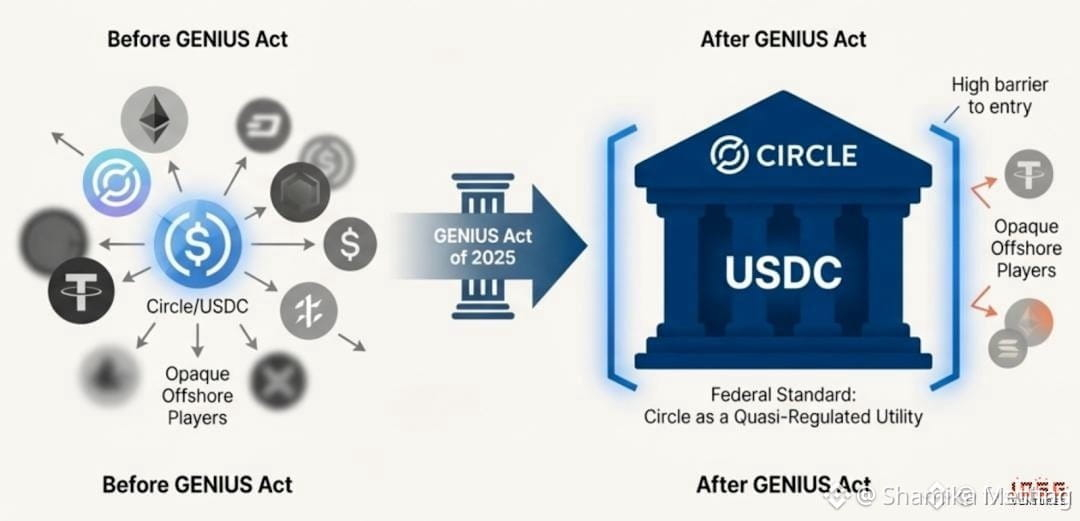
💵 USDT & USDC 🪙: هل التنظيم الجديد سيزيد الاعتماد عليهما؟ 🤔📈
متابعة من فضلكم
#Stablecoin #Fed 🏦 #GENIUSAct 🇺🇸 #USDT 💰 #USDC 💵 #CryptoRegulation 🚀
1
53
·
--
صاعد
عرض الترجمة
عاجل: الاحتياطي الفيدرالي يقترح قواعد عملة مستقرة مرتبطة بالدفع! 🏦💵
في 24 سبتمبر 2026، اقترح الاحتياطي الفيدرالي لوائح جديدة لتنفيذ قانون GENIUS.
أبرز النقاط:
✅ 1:1 تغطية إلزامية: يجب على المُصدِرين الاحتفاظ بـ 1 دولار من الاحتياطيات المسموح بها مقابل كل 1 دولار من العملة المستقرة. الاحتياطيات المسموح بها: النقد، أرصدة الاحتياطي الفيدرالي، أذون خزانة قصيرة الأجل (≤93 يومًا).
✅ استرداد خلال يومين: يجب على المُصدِرين استرداد الرموز خلال يومين عمل.
✅ قواعد رأس المال: 2% على أول 20 مليار دولار، و1% على المبالغ التي تتجاوز 50 مليار دولار. إذا استمر العجز، سيتم إجراء تصفية قسرية & استرداد.
✅ موافقة البنك: نافذة قرار للـ Fed مدتها 120 يومًا، ويُعتبر مُعتمَدًا تلقائيًا إذا ظل الـ Fed صامتًا.
مدة التعليق العام لمدة 60 يومًا مفتوحة الآن. هذه هي أول إطار حوكمة احترازي ملموس للعملات المستقرة في الولايات المتحدة! التنظيم = اعتماد جماعي؟
ما رأيك، هل أنت متفائل تجاه $USDT & $USDC؟
#stablecoin #Fed #GENIUSAct #FedProposesPaymentStablecoinRules CryptoRegulation #fedproposespaymentstablecoinrules $USDC
{future}(USDCUSDT)
#BinanceTurns8
عاجل: الاحتياطي الفيدرالي يقترح قواعد عملة مستقرة مرتبطة بالدفع! 🏦💵
في 24 سبتمبر 2026، اقترح الاحتياطي الفيدرالي لوائح جديدة لتنفيذ قانون GENIUS.
أبرز النقاط:
✅ 1:1 تغطية إلزامية: يجب على المُصدِرين الاحتفاظ بـ 1 دولار من الاحتياطيات المسموح بها مقابل كل 1 دولار من العملة المستقرة. الاحتياطيات المسموح بها: النقد، أرصدة الاحتياطي الفيدرالي، أذون خزانة قصيرة الأجل (≤93 يومًا).
✅ استرداد خلال يومين: يجب على المُصدِرين استرداد الرموز خلال يومين عمل.
✅ قواعد رأس المال: 2% على أول 20 مليار دولار، و1% على المبالغ التي تتجاوز 50 مليار دولار. إذا استمر العجز، سيتم إجراء تصفية قسرية & استرداد.
✅ موافقة البنك: نافذة قرار للـ Fed مدتها 120 يومًا، ويُعتبر مُعتمَدًا تلقائيًا إذا ظل الـ Fed صامتًا.
مدة التعليق العام لمدة 60 يومًا مفتوحة الآن. هذه هي أول إطار حوكمة احترازي ملموس للعملات المستقرة في الولايات المتحدة! التنظيم = اعتماد جماعي؟
ما رأيك، هل أنت متفائل تجاه $USDT & $USDC ؟
#stablecoin #Fed #GENIUSAct #FedProposesPaymentStablecoinRules CryptoRegulation #fedproposespaymentstablecoinrules $USDC
#BinanceTurns8
101
عرض الترجمة
#FedProposesPaymentStablecoinRules
🚨 معلومات مهمة: تقترح الاحتياطي الفيدرالي اشتراط رأس مال بنسبة 2% لمُصدري عملات الـstablecoins! 🇺🇸💵
🏦 سيستلزم الإطار المقترح احتياطي رأس مال بنسبة 2% على أول 20 مليار دولار من إصدار التوكنات لمُصدري stablecoins الخاصة بالدفع المغطاة.
🚫 لا عائد مباشر: كما سيُحظر على مُصدري stablecoins الخاصة بالدفع دفع فوائد أو عائد مباشرةً إلى حاملي التوكنات.
📋 يُعدّ هذا الاقتراح جزءًا من تنفيذ قانون GENIUS من قِبل الاحتياطي الفيدرالي ويتضمن متطلبات إضافية بشأن رأس المال وإدارة المخاطر.
🌐 تدخل تنظيمات stablecoins إلى مرحلة أكثر تحديدًا في الولايات المتحدة.
👀 هل يمكن لقواعد رأس مال أكثر صرامة أن تعيد تشكيل سوق الـstablecoins؟
متابعة من فضلكم
#Fed #StablecoinNews #CryptoMarkets
$BTW
{alpha}(560x444045b0ee1ee319a660a5e3d604ca0ffa35acaa)
#FedProposesPaymentStablecoinRules
🚨 معلومات مهمة: تقترح الاحتياطي الفيدرالي اشتراط رأس مال بنسبة 2% لمُصدري عملات الـstablecoins! 🇺🇸💵
🏦 سيستلزم الإطار المقترح احتياطي رأس مال بنسبة 2% على أول 20 مليار دولار من إصدار التوكنات لمُصدري stablecoins الخاصة بالدفع المغطاة.
🚫 لا عائد مباشر: كما سيُحظر على مُصدري stablecoins الخاصة بالدفع دفع فوائد أو عائد مباشرةً إلى حاملي التوكنات.
📋 يُعدّ هذا الاقتراح جزءًا من تنفيذ قانون GENIUS من قِبل الاحتياطي الفيدرالي ويتضمن متطلبات إضافية بشأن رأس المال وإدارة المخاطر.
🌐 تدخل تنظيمات stablecoins إلى مرحلة أكثر تحديدًا في الولايات المتحدة.
👀 هل يمكن لقواعد رأس مال أكثر صرامة أن تعيد تشكيل سوق الـstablecoins؟
متابعة من فضلكم
#Fed #StablecoinNews #CryptoMarkets
$BTW
2
281
·
--
عاجل: الاحتياطي الفيدرالي يقترح قواعد عملة مستقرة مرتبطة بالدفع! 🏦💵
في 24 سبتمبر 2026، اقترح الاحتياطي الفيدرالي لوائح جديدة لتنفيذ قانون GENIUS.
أبرز النقاط:
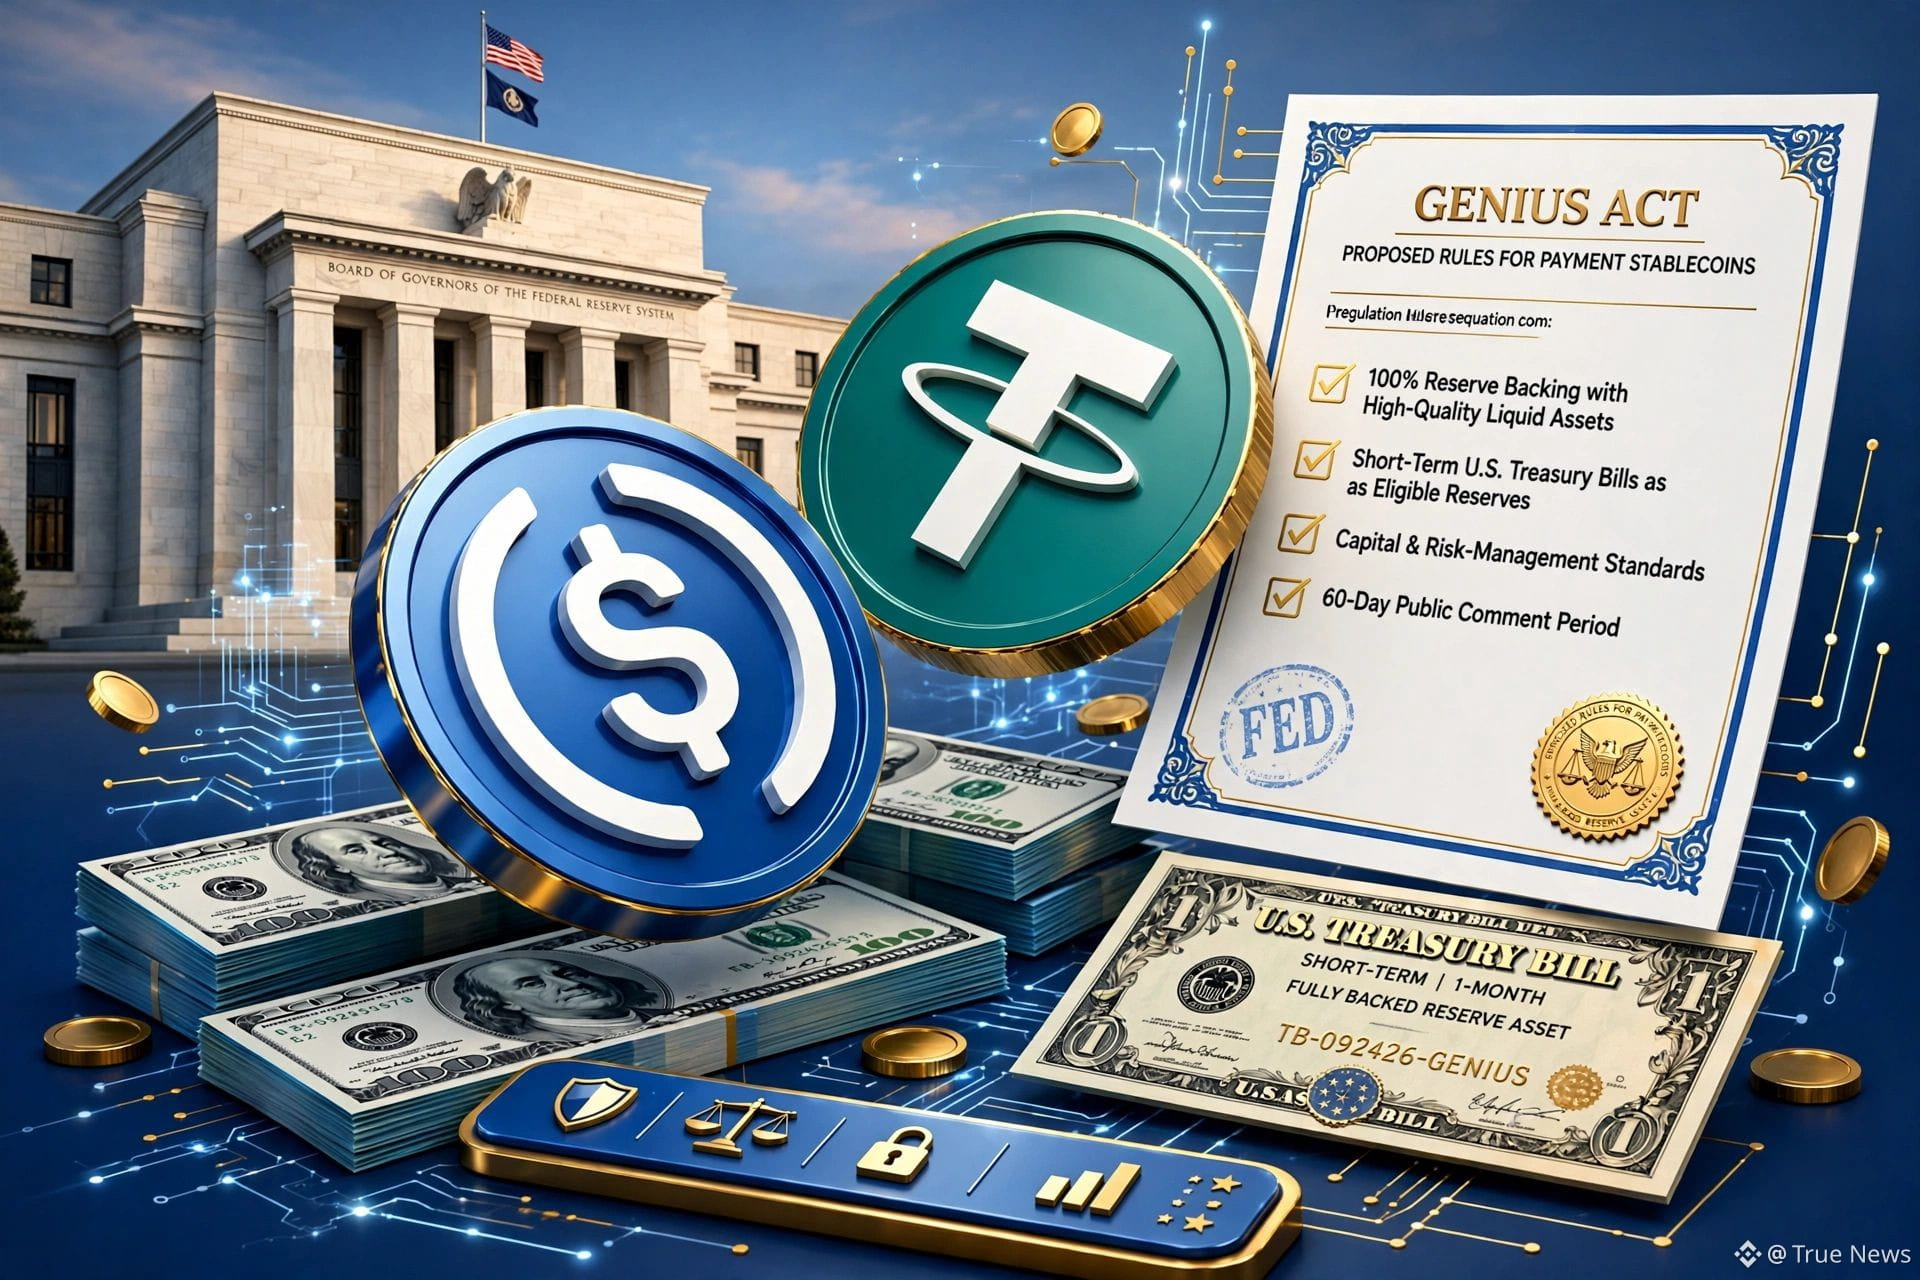
✅ 1:1 تغطية إلزامية: يجب على المُصدِرين الاحتفاظ بـ 1 دولار من الاحتياطيات المسموح بها مقابل كل 1 دولار من العملة المستقرة. الاحتياطيات المسموح بها: النقد، أرصدة الاحتياطي الفيدرالي، أذون خزانة قصيرة الأجل (≤93 يومًا).
✅ استرداد خلال يومين: يجب على المُصدِرين استرداد الرموز خلال يومين عمل.
✅ قواعد رأس المال: 2% على أول 20 مليار دولار، و1% على المبالغ التي تتجاوز 50 مليار دولار. إذا استمر العجز، سيتم إجراء تصفية قسرية & استرداد.
✅ موافقة البنك: نافذة قرار للـ Fed مدتها 120 يومًا، ويُعتبر مُعتمَدًا تلقائيًا إذا ظل الـ Fed صامتًا.
مدة التعليق العام لمدة 60 يومًا مفتوحة الآن. هذه هي أول إطار حوكمة احترازي ملموس للعملات المستقرة في الولايات المتحدة! التنظيم = اعتماد جماعي؟
ما رأيك، هل أنت متفائل تجاه $USDT & $USDC؟
#Stablecoin #Fed #GENIUSAct #CryptoRegulation #BinanceSquare #fedproposespaymentstablecoinrules
Binance BiBi:
Working on it. Your reply is on the way.
3
1
9
7.1k
·
--
صاعد
🚨 يقوم الاحتياطي الفيدرالي والهيئة الأمنية والبورصات ببناء دليل القواعد بهدوء—وهو ما كانت العملات المشفرة تنتظره.
قدّم الاحتياطي الفيدرالي للتو إطارًا رسميًا لمُصدري عملات مستقرة للمدفوعات ضمن قانون GENIUS، بما في ذلك تغطية بنسبة 1:1 باحتياطيات سائلة عالية الجودة مثل سندات الخزانة قصيرة الأجل، ومتطلبات رأس المال، ومعايير إدارة المخاطر، وقواعد الحفظ، وإجراءات اعتماد مخصصة للبنوك التي ترغب في إصدار عملات مستقرة.
وفي الوقت نفسه تقريبًا، أوضحت قيادة/طاقم هيئة الأوراق المالية والبورصات أن الشبكات التشفيرية الوظيفية، مثل عمليات إعادة شراء الرموز، لا تُنشئ تلقائيًا عقدًا للأوراق المالية من تلقاء نفسها. كما شددت الهيئة أن هذا إرشاد للموظفين وليس قاعدة جديدة مُلزمة.
هذا التوافق يُحدث فرقًا.
الاحتياطي الفيدرالي → قواعد أوضح للدولار الرقمي.
هيئة الأوراق المالية والبورصات → وضوح أكبر لأصول التشفير الوظيفية.
هذه ليست عملية “إلغاء تنظيم”.
بل إنها شيء قد يكون أكثر أهمية:
يتم سحب العملات المشفرة بشكل أعمق إلى داخل النظام المالي المُنظَّم بدل دفعها خارجًا عنه.
وبالنسبة للعملات المستقرة، الاتجاه واضح: احتياطيات أكثر، إشراف أكثر، ومشاركة بنكية أكثر.
وإذا نجى هذا الإطار من مرحلة التعليقات، فقد تبدو المرحلة التالية من التبنّي أقل مثل “التشفير مقابل البنوك”…
وأكثر مثل قيام البنوك بإصدار نقود مهيّأة للتشفير من داخلها. 👀
$USDC $CRCL $COIN $ETH
{future}(USDCUSDT)
{future}(CRCLUSDT)
{future}(COINUSDT)
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
🚨 يقوم الاحتياطي الفيدرالي والهيئة الأمنية والبورصات ببناء دليل القواعد بهدوء—وهو ما كانت العملات المشفرة تنتظره.
قدّم الاحتياطي الفيدرالي للتو إطارًا رسميًا لمُصدري عملات مستقرة للمدفوعات ضمن قانون GENIUS، بما في ذلك تغطية بنسبة 1:1 باحتياطيات سائلة عالية الجودة مثل سندات الخزانة قصيرة الأجل، ومتطلبات رأس المال، ومعايير إدارة المخاطر، وقواعد الحفظ، وإجراءات اعتماد مخصصة للبنوك التي ترغب في إصدار عملات مستقرة.
وفي الوقت نفسه تقريبًا، أوضحت قيادة/طاقم هيئة الأوراق المالية والبورصات أن الشبكات التشفيرية الوظيفية، مثل عمليات إعادة شراء الرموز، لا تُنشئ تلقائيًا عقدًا للأوراق المالية من تلقاء نفسها. كما شددت الهيئة أن هذا إرشاد للموظفين وليس قاعدة جديدة مُلزمة.
هذا التوافق يُحدث فرقًا.
الاحتياطي الفيدرالي → قواعد أوضح للدولار الرقمي.
هيئة الأوراق المالية والبورصات → وضوح أكبر لأصول التشفير الوظيفية.
هذه ليست عملية “إلغاء تنظيم”.
بل إنها شيء قد يكون أكثر أهمية:
يتم سحب العملات المشفرة بشكل أعمق إلى داخل النظام المالي المُنظَّم بدل دفعها خارجًا عنه.
وبالنسبة للعملات المستقرة، الاتجاه واضح: احتياطيات أكثر، إشراف أكثر، ومشاركة بنكية أكثر.
وإذا نجى هذا الإطار من مرحلة التعليقات، فقد تبدو المرحلة التالية من التبنّي أقل مثل “التشفير مقابل البنوك”…
وأكثر مثل قيام البنوك بإصدار نقود مهيّأة للتشفير من داخلها. 👀
$USDC $CRCL $COIN $ETH
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
Bega1911:
https://app.binance.com/uni-qr/request-to-pay?billOrderId=456225039178694656&billType=request_a_payment
2
3
4.3k
·
--
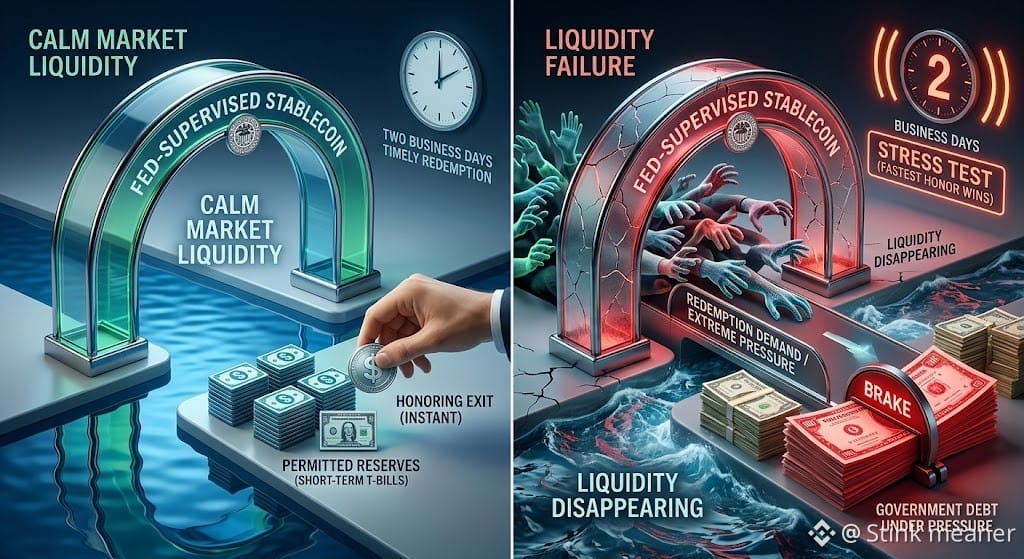
💵 قواعد الاحتياطي الفيدرالي الجديدة للعملات المستقرة في الحقيقة اختبار توتر مُقنّع كأنه دليل قواعد...
#fedproposespaymentstablecoinrules
قدّم مجلس الاحتياطي الفيدرالي مقترحات بموجب قانون GENIUS تُلزم مُصدري العملات المستقرة للدفع الخاضعين لإشراف المجلس بأن يقوموا بتغطية الرموز بالكامل باحتياطيات مسموح بها مثل أذون الخزانة قصيرة الأجل، إلى جانب متطلبات رأس المال وإدارة المخاطر. كما يقترح أيضًا عملية للبنوك الخاضعة للإشراف التي تسعى إلى الحصول على موافقة لإصدار عملات مستقرة للدفع.
لكن أكثر سطر كاشف جاء من الحاكم مايكل بار:
لا تكون العملة المستقرة مستقرة فعلًا إلا إذا كان يمكن استبدالها بالقيمة الاسمية (عند قدم) بشكل فوري في ظروف التوتر — بما في ذلك عندما تكون حتى ديون الحكومة التي تكون عادةً شديدة السيولة تحت الضغط.
هذا اختبار أصعب بكثير من “هل تبقى عند 1 دولار اليوم؟”
لأن النظام الحقيقي يبدو مثل:
عملة مستقرة → أصول احتياطية → طلبات الاسترداد → السيولة
في الأسواق الهادئة، قد تبدو البنية شبه مملة.
الاختبار الحقيقي يأتي عندما تتصاعد عمليات الاسترداد ويريد الجميع السيولة في الوقت نفسه.
تشير ملاحظات بحث الاحتياطي الفيدرالي إلى أن اقتراحه يحدد الاسترداد في وقت مناسب خلال يومين عمل، بينما تتناول مقترحات أخرى لتطبيق GENIUS توقيتًا أطول تحت ضغط استرداد شديد.
وهذا هو الجزء المثير للاهتمام:
قد يُحسم سباق العملات المستقرة في المستقبل بأقل قدر من “من يستطيع إصدار أكبر عدد من الرموز” — وأكثر من “من يستطيع تنفيذ الخروج بأسرع وقت عندما تختفي السيولة”.
DYOR: هذه قواعد مقترحة وليست متطلبات نهائية، وتطبق تحديدًا على المُصدرين/الكيانات ضمن حدود التنظيم الفيدرالية ذات الصلة.
$USDC $ONE $QNT
{future}(QNTUSDT)
{future}(ONEUSDT)
{future}(USDCUSDT)
#FedProposesPaymentStablecoinRules #Stablecoins #USDC #CryptoRegulation
💵 قواعد الاحتياطي الفيدرالي الجديدة للعملات المستقرة في الحقيقة اختبار توتر مُقنّع كأنه دليل قواعد...
#fedproposespaymentstablecoinrules
قدّم مجلس الاحتياطي الفيدرالي مقترحات بموجب قانون GENIUS تُلزم مُصدري العملات المستقرة للدفع الخاضعين لإشراف المجلس بأن يقوموا بتغطية الرموز بالكامل باحتياطيات مسموح بها مثل أذون الخزانة قصيرة الأجل، إلى جانب متطلبات رأس المال وإدارة المخاطر. كما يقترح أيضًا عملية للبنوك الخاضعة للإشراف التي تسعى إلى الحصول على موافقة لإصدار عملات مستقرة للدفع.
لكن أكثر سطر كاشف جاء من الحاكم مايكل بار:
لا تكون العملة المستقرة مستقرة فعلًا إلا إذا كان يمكن استبدالها بالقيمة الاسمية (عند قدم) بشكل فوري في ظروف التوتر — بما في ذلك عندما تكون حتى ديون الحكومة التي تكون عادةً شديدة السيولة تحت الضغط.
هذا اختبار أصعب بكثير من “هل تبقى عند 1 دولار اليوم؟”
لأن النظام الحقيقي يبدو مثل:
عملة مستقرة → أصول احتياطية → طلبات الاسترداد → السيولة
في الأسواق الهادئة، قد تبدو البنية شبه مملة.
الاختبار الحقيقي يأتي عندما تتصاعد عمليات الاسترداد ويريد الجميع السيولة في الوقت نفسه.
تشير ملاحظات بحث الاحتياطي الفيدرالي إلى أن اقتراحه يحدد الاسترداد في وقت مناسب خلال يومين عمل، بينما تتناول مقترحات أخرى لتطبيق GENIUS توقيتًا أطول تحت ضغط استرداد شديد.
وهذا هو الجزء المثير للاهتمام:
قد يُحسم سباق العملات المستقرة في المستقبل بأقل قدر من “من يستطيع إصدار أكبر عدد من الرموز” — وأكثر من “من يستطيع تنفيذ الخروج بأسرع وقت عندما تختفي السيولة”.
DYOR: هذه قواعد مقترحة وليست متطلبات نهائية، وتطبق تحديدًا على المُصدرين/الكيانات ضمن حدود التنظيم الفيدرالية ذات الصلة.
$USDC $ONE $QNT
#FedProposesPaymentStablecoinRules #Stablecoins #USDC #CryptoRegulation
phu chanhluu 98:
follow me
1
4
6.2k


·
--
صاعد
#fedproposespaymentstablecoinrules
تقدم الاحتياطي الفيدرالي مقترحات لقواعد العملات المستقرة للدفع: ماذا سيتغير بالنسبة للمُصدرين؟
يعتمد تبنّي العملات المستقرة جزئياً على الثقة في الأصول والأنظمة الكامنة وراء كل رمز.
في 24 سبتمبر 2026، طلب الاحتياطي الفيدرالي تعليقات عامة على مقترحين بموجب قانون GENIUS، يتناولان مُصدري عملات مستقرة للدفع الخاضعين لإشرافه والأنشطة المصرفية ذات الصلة.
الأول من شأنه أن يتطلب تغطية كاملة بأصول احتياطية مؤهلة، بما في ذلك أذون الخزانة قصيرة الأجل. كما يتناول متطلبات رأس المال، وإدارة المخاطر، والحفظ الآمن للأصول التي تدعم العملات المستقرة.
أما الثاني فسيؤسس عملية تقديم طلب للمصارف الخاضعة لإشراف الاحتياطي الفيدرالي التي تسعى للحصول على موافقة لإصدار العملات المستقرة، مع اشتراط خطط عمل، ومعلومات مالية، ومستندات داعمة.
هذه ما تزال مقترحات. تنتهي فترة التعليق بعد 60 يوماً من النشر في السجل الفيدرالي، وقد تتغير المتطلبات النهائية.
رأيي: قد تساعد المتطلبات الأوضح للاحتياطيات والمتطلبات التشغيلية البنوك والشركات على تقييم مُصدري العملات المستقرة بشكل أكثر اتساقاً. كما أن الامتثال يكلف المال، لذا قد يؤثر التصميم النهائي على الشركات التي تستطيع المنافسة وكيف يتم تسعير الخدمات.
بالنسبة للمستخدمين، تظل الأسئلة العملية واضحة: ما مدى سهولة الاسترداد؟ من يحمي الاحتياطيات؟ ومدى موثوقية عمل العمليات أثناء فترات الضغط؟
سأراقب ما إذا كان الإطار النهائي يجمع بين حماية أقوى ومتطلبات دخول قابلة للتطبيق. قد يؤدي هذا التوازن إلى تشكيل المنافسة وفائدة العملات المستقرة للدفع.
ما الذي يهمك أكثر: شفافية الاحتياطيات، أم استرداد موثوق، أم منافسة أكبر بين المُصدرين؟
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
{future}(ONEUSDT)
{future}(BTWUSDT)
{future}(QNTUSDT)
#fedproposespaymentstablecoinrules
تقدم الاحتياطي الفيدرالي مقترحات لقواعد العملات المستقرة للدفع: ماذا سيتغير بالنسبة للمُصدرين؟
يعتمد تبنّي العملات المستقرة جزئياً على الثقة في الأصول والأنظمة الكامنة وراء كل رمز.
في 24 سبتمبر 2026، طلب الاحتياطي الفيدرالي تعليقات عامة على مقترحين بموجب قانون GENIUS، يتناولان مُصدري عملات مستقرة للدفع الخاضعين لإشرافه والأنشطة المصرفية ذات الصلة.
الأول من شأنه أن يتطلب تغطية كاملة بأصول احتياطية مؤهلة، بما في ذلك أذون الخزانة قصيرة الأجل. كما يتناول متطلبات رأس المال، وإدارة المخاطر، والحفظ الآمن للأصول التي تدعم العملات المستقرة.
أما الثاني فسيؤسس عملية تقديم طلب للمصارف الخاضعة لإشراف الاحتياطي الفيدرالي التي تسعى للحصول على موافقة لإصدار العملات المستقرة، مع اشتراط خطط عمل، ومعلومات مالية، ومستندات داعمة.
هذه ما تزال مقترحات. تنتهي فترة التعليق بعد 60 يوماً من النشر في السجل الفيدرالي، وقد تتغير المتطلبات النهائية.
رأيي: قد تساعد المتطلبات الأوضح للاحتياطيات والمتطلبات التشغيلية البنوك والشركات على تقييم مُصدري العملات المستقرة بشكل أكثر اتساقاً. كما أن الامتثال يكلف المال، لذا قد يؤثر التصميم النهائي على الشركات التي تستطيع المنافسة وكيف يتم تسعير الخدمات.
بالنسبة للمستخدمين، تظل الأسئلة العملية واضحة: ما مدى سهولة الاسترداد؟ من يحمي الاحتياطيات؟ ومدى موثوقية عمل العمليات أثناء فترات الضغط؟
سأراقب ما إذا كان الإطار النهائي يجمع بين حماية أقوى ومتطلبات دخول قابلة للتطبيق. قد يؤدي هذا التوازن إلى تشكيل المنافسة وفائدة العملات المستقرة للدفع.
ما الذي يهمك أكثر: شفافية الاحتياطيات، أم استرداد موثوق، أم منافسة أكبر بين المُصدرين؟
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
2
1.9k
🚨 عاجل: مجلس الاحتياطي الفيدرالي يقترح متطلبات رأسمال بنسبة 2% لمصدري العملات المستقرة! 🇺🇸💵
🏦 الإطار المقترح سيُلزم بوجود احتياطي رأسمالي بنسبة 2% على أول 20 مليار دولار من إصدار العملات لمصدري العملات المستقرة الخاصة بالدفع الخاضعين للتغطية.
🚫 بدون عائد مباشر: سيُحظر على مُصدري العملات المستقرة الخاصة بالدفع دفع الفائدة أو العائد مباشرةً إلى حاملي الرموز.
📋 يُعدّ هذا المقترح جزءًا من تنفيذ قانون GENIUS لدى مجلس الاحتياطي الفيدرالي، ويتضمن متطلبات إضافية لرأس المال وإدارة المخاطر.
🌐 تنظيم العملات المستقرة يدخل مرحلة أكثر تحديدًا في الولايات المتحدة.
👀 هل يمكن لقواعد رأسمال أكثر صرامة أن تعيد تشكيل سوق العملات المستقرة؟
تابع للحصول على تحديثات يومية ⚡
$QNT $ONE $BTW
#FedProposesPaymentStablecoinRules
386
·
--
صاعد
#FedProposesPaymentStablecoinRules
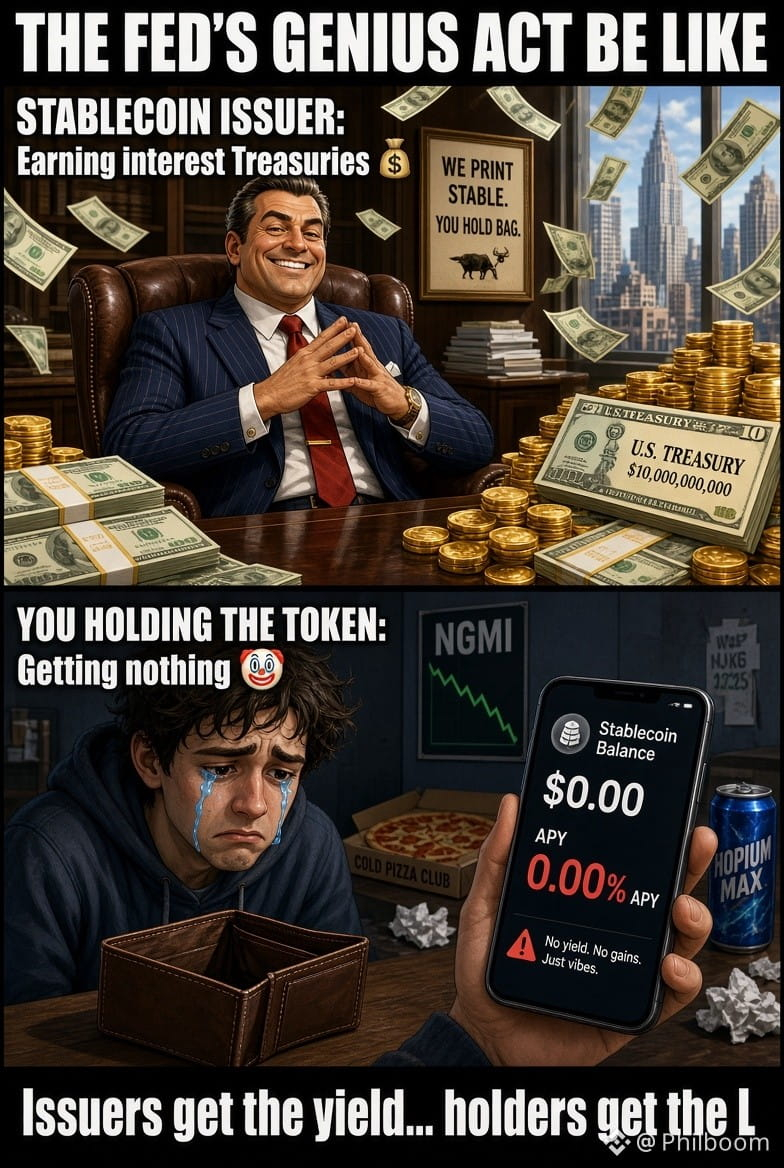
قالت الاحتياطي الفيدرالي للتو لجهات إصدار العملات المستقرة إن بإمكانها كسب فائدة من سندات الخزانة لكن لا يمكنكم كسب فائدة على رموزهم 🏛️😂
24 سبتمبر. طلب مجلس الاحتياطي الفيدرالي من الجمهور الإدلاء بآرائه حول مسودتين من القواعد لتطبيق قانون GENIUS. الأولى تقول إن مُصدري العملات المستقرة الخاضعين لإشراف الاحتياطي الفيدرالي يجب أن يغطوا كل رمز في جميع الأوقات باحتياطيات مسموح بها، بشكل أساسي أذون خزانة قصيرة الأجل وأصول سائلة عالية الجودة أخرى، بالإضافة إلى قواعد رأسمالية وإدارة مخاطر موحدة. والثانية تحدد مسارًا لتقديم طلبات للبنوك التي تريد إصدار عملات مستقرة عبر شركة تابعة. تظل التعليقات مفتوحة لمدة 60 يومًا بعد نشر السجل الفيدرالي. 📊
وهذه هي الجملة التي تهم أكثر بهدوء 🧠
يُحظر على الجهات المصدرة دفع فائدة أو عائد فقط مقابل حيازة عملة دفع مستقرة. اقرأ ذلك مرتين. يمكن أن تبقى الاحتياطيات خلف الرمز في سندات الخزانة لتدر فائدة حقيقية، بينما الشخص الذي يحمل الرمز لا يحصل على شيء مقابل ذلك. وهذه هي بالضبط المعركة التي كانت تخوضها معهد سياسة البنوك، وهي نفس البنوك التي بنت ودائعها المرقمنة الخاصة بها. تشير CoinDesk إلى أن قانون GENIUS أصبح الآن القانون الرئيسي لمكافآت العملات المستقرة لأن تعديل قانون CLARITY فشل. 😂
لوحة النتائج التي لم يكن أحد يريدها 🎯
كان الموعد النهائي لقواعد القانون هو 18 يوليو. فقدت الجهات التنظيمية الموعد. يستهدف OCC الآن نوفمبر، وما زالت الممارسة الكاملة مطبقة مخطط لها ليكون ذلك في 18 يناير 2027. اختبر بنك أمريكي (US Bank) عملته المستقرة من نوع Stellar داخل أسوارِه في هذه الأثناء. الجهات التنظيمية تكتب كتيّب القواعد بينما البنوك تستعد للعب بالفعل. 💡
قال الحاكم بارينصًا وبوضوح إن مزيدًا من العمل سيكون لا محالة مطلوبًا إذا كان من المقرر أن تكون العملات المستقرة أدوات دفع موثوقة. 🚀
$USDC
{spot}(USDCUSDT)
#FedProposesPaymentStablecoinRules
قالت الاحتياطي الفيدرالي للتو لجهات إصدار العملات المستقرة إن بإمكانها كسب فائدة من سندات الخزانة لكن لا يمكنكم كسب فائدة على رموزهم 🏛️😂
24 سبتمبر. طلب مجلس الاحتياطي الفيدرالي من الجمهور الإدلاء بآرائه حول مسودتين من القواعد لتطبيق قانون GENIUS. الأولى تقول إن مُصدري العملات المستقرة الخاضعين لإشراف الاحتياطي الفيدرالي يجب أن يغطوا كل رمز في جميع الأوقات باحتياطيات مسموح بها، بشكل أساسي أذون خزانة قصيرة الأجل وأصول سائلة عالية الجودة أخرى، بالإضافة إلى قواعد رأسمالية وإدارة مخاطر موحدة. والثانية تحدد مسارًا لتقديم طلبات للبنوك التي تريد إصدار عملات مستقرة عبر شركة تابعة. تظل التعليقات مفتوحة لمدة 60 يومًا بعد نشر السجل الفيدرالي. 📊
وهذه هي الجملة التي تهم أكثر بهدوء 🧠
يُحظر على الجهات المصدرة دفع فائدة أو عائد فقط مقابل حيازة عملة دفع مستقرة. اقرأ ذلك مرتين. يمكن أن تبقى الاحتياطيات خلف الرمز في سندات الخزانة لتدر فائدة حقيقية، بينما الشخص الذي يحمل الرمز لا يحصل على شيء مقابل ذلك. وهذه هي بالضبط المعركة التي كانت تخوضها معهد سياسة البنوك، وهي نفس البنوك التي بنت ودائعها المرقمنة الخاصة بها. تشير CoinDesk إلى أن قانون GENIUS أصبح الآن القانون الرئيسي لمكافآت العملات المستقرة لأن تعديل قانون CLARITY فشل. 😂
لوحة النتائج التي لم يكن أحد يريدها 🎯
كان الموعد النهائي لقواعد القانون هو 18 يوليو. فقدت الجهات التنظيمية الموعد. يستهدف OCC الآن نوفمبر، وما زالت الممارسة الكاملة مطبقة مخطط لها ليكون ذلك في 18 يناير 2027. اختبر بنك أمريكي (US Bank) عملته المستقرة من نوع Stellar داخل أسوارِه في هذه الأثناء. الجهات التنظيمية تكتب كتيّب القواعد بينما البنوك تستعد للعب بالفعل. 💡
قال الحاكم بارينصًا وبوضوح إن مزيدًا من العمل سيكون لا محالة مطلوبًا إذا كان من المقرر أن تكون العملات المستقرة أدوات دفع موثوقة. 🚀
$USDC
76
·
--
#fedproposespaymentstablecoinrules FED’S STABLECOIN RULES: قواعد ستابلكوين فيد المستقرة: إشارة تشفير كبيرة
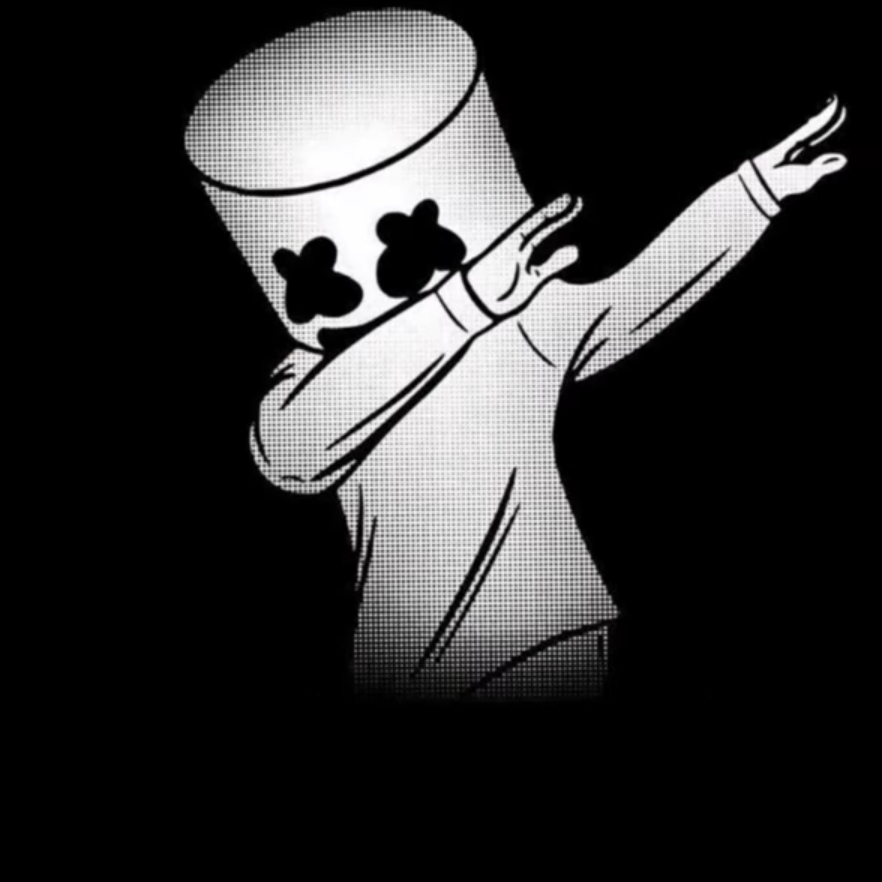
أعلنت الاحتياطي الفيدرالي عن حزمتين من قواعد لوضع GENIUS Act موضع التنفيذ، وذلك بوضع ستابلكوينات الدفع تحت قواعد.
أبرز النقاط:
• تغطية احتياطية بنسبة 100% بأصول، مثل سندات الخزانة قصيرة الأجل.
• ضوابط رأس المال والمخاطر.
• متطلبات الاسترداد والتقارير.
• عملية موافقة مخصصة للبنوك الخاضعة لإشراف الاحتياطي الفيدرالي والتي ترغب في إصدار ستابلكوينات.
• ستظل التعليقات العامة مفتوحة لمدة ستين يومًا.
بالنسبة للمتداولين، قد يكون هذا مهمًا لأن الستابلكوينات تربط بين القطاع المصرفي، والسيولة بالدولار، والبورصات، والمدفوعات على السلسلة.
هل يمكن أن يؤدي اعتماد الستابلكوين إلى تسريع الأمور؟ وما الأثر الذي قد يحدث على BTC؟ وعلى العملات البديلة؟ شارك وجهة نظرك!..#stablecoin #crypto #cryptotrading #TradingSignals
$BTC $ETH $BNB
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(BNBUSDT)
#fedproposespaymentstablecoinrules FED’S STABLECOIN RULES: قواعد ستابلكوين فيد المستقرة: إشارة تشفير كبيرة
أعلنت الاحتياطي الفيدرالي عن حزمتين من قواعد لوضع GENIUS Act موضع التنفيذ، وذلك بوضع ستابلكوينات الدفع تحت قواعد.
أبرز النقاط:
• تغطية احتياطية بنسبة 100% بأصول، مثل سندات الخزانة قصيرة الأجل.
• ضوابط رأس المال والمخاطر.
• متطلبات الاسترداد والتقارير.
• عملية موافقة مخصصة للبنوك الخاضعة لإشراف الاحتياطي الفيدرالي والتي ترغب في إصدار ستابلكوينات.
• ستظل التعليقات العامة مفتوحة لمدة ستين يومًا.
بالنسبة للمتداولين، قد يكون هذا مهمًا لأن الستابلكوينات تربط بين القطاع المصرفي، والسيولة بالدولار، والبورصات، والمدفوعات على السلسلة.
هل يمكن أن يؤدي اعتماد الستابلكوين إلى تسريع الأمور؟ وما الأثر الذي قد يحدث على BTC؟ وعلى العملات البديلة؟ شارك وجهة نظرك!..#stablecoin #crypto #cryptotrading #TradingSignals
$BTC $ETH $BNB
442
·
--
صاعد
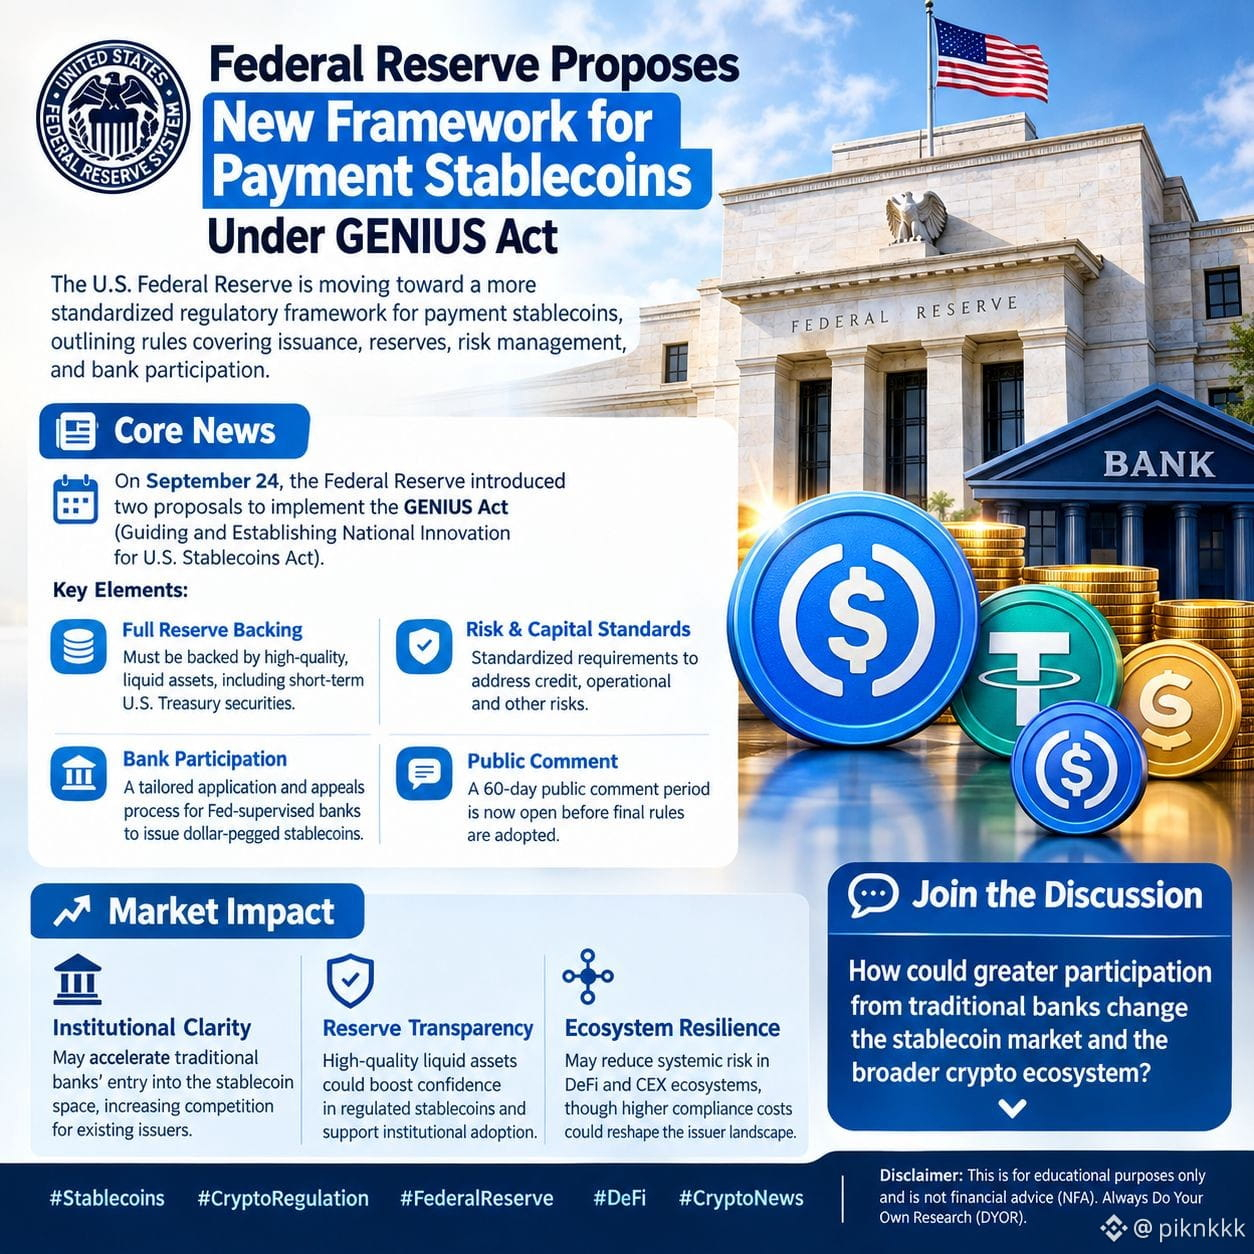
#fedproposespaymentstablecoinrules 🏛️ تكشف الاحتياطي الفيدرالي الأمريكي عن إطار تنظيمي جديد لعملات الستابلكوين المدفوعة
يتجه المشهد التنظيمي للأصول الرقمية خطوة كبيرة إلى الأمام. فقد قدّم الاحتياطي الفيدرالي الأمريكي مقترحات لتوحيد طريقة إصدار عملات الستابلكوين الخاصة بالمدفوعات وإدارتها.
📰 ملخص الأخبار الأساسية
في 24 سبتمبر، أصدر الاحتياطي الفيدرالي قواعد لتطبيق قانون GENIUS. تشمل ركائز رئيسية:
• تغطية احتياطية كاملة: يجب على المُصدِرين الحفاظ على دعم 1:1 للرموز بأصول سائلة وعالية الجودة مثل أذون الخزانة الأمريكية قصيرة الأجل.
• معايير رأسمالية صارمة: يواجه المُصدِرون متطلبات رأسمالية موحّدة وأطر قوية لإدارة المخاطر للتخفيف من المخاطر التشغيلية.
• تكامل البنوك: يتم وضع عملية تقديم طلبات مخصصة للبنوك الخاضعة لرقابة الاحتياطي الفيدرالي لإصدار بشكل قانوني عملات ستابلكوين مربوطة بالدولار.
• فترة تعليقات عامة مدتها 60 يومًا متاحة الآن قبل اعتماد النسخة النهائية.
📊 تحليل أثر السوق
• وضوح مؤسسي: ستؤدي المسارات الواضحة إلى تسريع دخول البنوك التقليدية إلى قطاع الستابلكوين، وتعزيز المنافسة الصحية.
• تعزيز الثقة: إن إلزام استخدام أصول سائلة وعالية الجودة يقوّي سلامة الستابلكوين الخاضعة للتنظيم، ما يعزز الثقة المؤسسية.
• مرونة النظام البيئي: تقلّل الأطر الموحّدة المخاطر النظامية في بيئات DeFi وCEX، رغم أن تكاليف الامتثال قد تُعيد تشكيل المُصدِرين.
💬 شارك في النقاش
كيف سيؤثر دخول البنوك التقليدية إلى مجال الستابلكوين على قادة السوق الحاليين وعلى منظومة DeFi الأوسع؟ شارك أفكارك أدناه! 👇
#Stablecoins #CryptoRegulation #FederalReserve #DeFi #CryptoNews
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$GRT $SEI $PUMP
{future}(PUMPUSDT)
{future}(SEIUSDT)
{future}(GRTUSDT)
#fedproposespaymentstablecoinrules 🏛️ تكشف الاحتياطي الفيدرالي الأمريكي عن إطار تنظيمي جديد لعملات الستابلكوين المدفوعة
يتجه المشهد التنظيمي للأصول الرقمية خطوة كبيرة إلى الأمام. فقد قدّم الاحتياطي الفيدرالي الأمريكي مقترحات لتوحيد طريقة إصدار عملات الستابلكوين الخاصة بالمدفوعات وإدارتها.
📰 ملخص الأخبار الأساسية
في 24 سبتمبر، أصدر الاحتياطي الفيدرالي قواعد لتطبيق قانون GENIUS. تشمل ركائز رئيسية:
• تغطية احتياطية كاملة: يجب على المُصدِرين الحفاظ على دعم 1:1 للرموز بأصول سائلة وعالية الجودة مثل أذون الخزانة الأمريكية قصيرة الأجل.
• معايير رأسمالية صارمة: يواجه المُصدِرون متطلبات رأسمالية موحّدة وأطر قوية لإدارة المخاطر للتخفيف من المخاطر التشغيلية.
• تكامل البنوك: يتم وضع عملية تقديم طلبات مخصصة للبنوك الخاضعة لرقابة الاحتياطي الفيدرالي لإصدار بشكل قانوني عملات ستابلكوين مربوطة بالدولار.
• فترة تعليقات عامة مدتها 60 يومًا متاحة الآن قبل اعتماد النسخة النهائية.
📊 تحليل أثر السوق
• وضوح مؤسسي: ستؤدي المسارات الواضحة إلى تسريع دخول البنوك التقليدية إلى قطاع الستابلكوين، وتعزيز المنافسة الصحية.
• تعزيز الثقة: إن إلزام استخدام أصول سائلة وعالية الجودة يقوّي سلامة الستابلكوين الخاضعة للتنظيم، ما يعزز الثقة المؤسسية.
• مرونة النظام البيئي: تقلّل الأطر الموحّدة المخاطر النظامية في بيئات DeFi وCEX، رغم أن تكاليف الامتثال قد تُعيد تشكيل المُصدِرين.
💬 شارك في النقاش
كيف سيؤثر دخول البنوك التقليدية إلى مجال الستابلكوين على قادة السوق الحاليين وعلى منظومة DeFi الأوسع؟ شارك أفكارك أدناه! 👇
#Stablecoins #CryptoRegulation #FederalReserve #DeFi #CryptoNews
هذا المحتوى لأغراض تعليمية فقط. ليس نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$GRT $SEI $PUMP
547

·
--
تستمر سخونة اقتراحات العملات المستقرة في الارتفاع|لا يزال يلزم إجراء العناية الواجبة والمراقبة عند الاستعانة بمصادر خارجية|عندما يكون SOL عند 118 دولارًا سأنتظر
موقفي: أولًا أنظر إلى من يتحكم بالمفاتيح، ومن يصون الكود، ومن يستطيع التعامل مع الأعطال، ثم أنظر إلى سردية الدفع؛ SOL لا يشارك مؤقتًا. في ساحة بينانس، موضوع قواعد العملات المستقرة في هذه الجولة أظهر وجود 363 شخصًا يناقشونها، بزيادة قدرها 258 عن الجولة السابقة؛ هذا تغيّر في الاهتمام يمكن التحقق منه، وليس دليلًا على طلب شراء. لم يظهر SOL ضمن قائمة بحث الست ساعات لهذه الجولة، لذلك لا أكتب ارتفاع البحث على عملات أخرى باعتباره سخونة SOL.
هذه المرة سأراجع حقيقة سهلة أن تُتجاهل: وفقًا لمقترح قواعد مجلس الاحتياطي الفيدرالي بتاريخ 24 سبتمبر، المادة 247.13(a)(5)، يُقترح أن يُطلب من مُصدري العملات المستقرة للدفع ضمن نطاق إشرافه إجراء عناية واجبة مناسبة تجاه العلاقات مع الأطراف الثالثة، وفرض ذلك عبر العقود على مقدمي الخدمات لتنفيذ تدابير تلبي المتطلبات ذات الصلة، ثم إجراء مراقبة مستمرة عند الحاجة، بما في ذلك الاطلاع على ملخصات نتائج التدقيق والاختبارات وغيرها من المواد. والأمثلة في قسم التوضيح تشمل كود العقود الذكية، وإسناد مفاتيح خاصة، ورصد الامتثال على السلسلة. أما قانون GENIUS الرسمي فيمنح صلاحية وضع معايير لإدارة مخاطر التشغيل والامتثال وتقنية المعلومات؛ وبنود مقدمي الخدمات تحديدًا واردة في المقترح ولا يمكن خلطها على أنها مطبّقة نهائيًا، ولا هي حادثة أمان جديدة حدثت اليوم.
لماذا يرتبط ذلك بـ SOL؟ يمكن لتطبيقات الدفع بالعملات المستقرة أن تستخدم شبكة بلوكتشين عامة، لكنها ما تزال تعتمد على مطوّري العقود ومقدمي الاستضافة ومقدمي واجهات الخدمة. حكم آليتي هو أن جودة التحكم من طرف ثالث تؤثر على ما إذا كانت المؤسسة ستقرر وضع الأعمال على السلسلة، وهل يمكنها تقديم الخدمة بشكل مستمر. التشغيل الشبكي السليم لا يضمن أن إدارة المفاتيح أو الواجهة الخلفية لكل تطبيق تعمل بالمثل؛ ووجود إعلان تعاون لا يعني بالضرورة أن التحكم قد تم قبوله بعد التحقق. قد تؤدي الاستثمارات الامتثالّية المحتملة إلى رفع عتبة الدخول، وقد تحسن أيضًا الاعتمادية التشغيلية—الجانبان يجب النظر إليهما وفق التنفيذ الفعلي، ولا يمكن اختيار الجانب الإيجابي فقط.
سأتحقق مما يهم: صلاحيات مقدمي الخدمات، وخطط الاختبار والاستجابة للطوارئ، وليس استخدام عبارة "الاستعانة بفريق متخصص" كبديل عن فحص المخاطر. هذا لا يعني أن أحد تطبيقات Solana قد فقد السيطرة بالفعل، ولا توجد أدلة على أن المقترح جعل المؤسسات تزيد حيازات SOL. بقاء أصل مبلغ العملة المستقرة في السلسلة يندرج تحت معايير مختلفة عن احتياجات رسوم SOL ودرجة الانكشاف على الاحتفاظ بالعملة؛ لا بد من رؤية بقاء الأعمال الفعلي واستخدام الرسوم كي نناقش بشكل أعمق كيفية التقاط القيمة.
وضع السوق أيضًا يجب كتابته بشكل مستقل وواضح: في هذه الجولة، تسعير Kraken الفوري بالدولار كان 118.36 أولًا، ثم أعادت المراجعة قبل النشر إلى 118.29. النطاق خلال 24 ساعة: 117.64 إلى 124.75، والسعر ما يزال قرب الطرف السفلي من النطاق ولم يعد إلى مستوى 120 الذي أؤكده. هذا التسعير لا يثبت أن الهبوط حدث بسبب رقابة مقدمي الخدمات، ولا يثبت أن كل أموال السوق انسحبت. 117.64 هو أدنى نقطة ضمن نافذة متحركة، وليست وعدًا مضمونًا بالتمسك.
إذا كنت أتعامل أنا شخصيًا، فموقفي هو صفر؛ أفكر فقط في الدخول بشراء (بدون رافعة) على أساس سبوت، ولا ألاحق الهبوط. إذا أغلق الساعة فوق 120، ثم عاد للاختبار بين 119.5 و120 وتم الحفاظ عليه، وكانت الأسعار والتداولات وإجراءات الإيداع/السحب طبيعية، عندها سأشارك بنسبة لا تتجاوز 0.3% من إجمالي الأموال. عند 122 سأُخفض إلى النصف، وعند 124 سأغلق بقية الحيازة. بعد الدخول، سأضع وقف خسارة صلب عند 118.5، أو إذا حدث إغلاق ساعتين متتاليتين أقل من 119.5 فسيتم الخروج بالكامل. قبل الدخول، إذا تم كسر 116.5، أو حدث خلل في القناة/المسار، أو لم يكن هناك ارتداد بعد العودة للاختبار وعدم وجود承接، يتم إلغاء الخطة ولا تتم الموازنة/التوسيط. استعادة 120 بفعالية ستُبطل حكمي الحالي بأنني لن أشارك؛ وإذا تعذر الحفاظ على منطقة التأكيد أو ساءت معلومات السيطرة التشغيلية، فسأتراجع عن شرط تجربة الشراء. هذه كلها خطط مشروطة وليست مراجعة لإتمام صفقات أو أرباح.
المصدر: مقترح مجلس الاحتياطي الفيدرالي بتاريخ 24 سبتمبر، المادة 247.13؛ المادة 4 من القانون العام 119–27؛ Kraken SOL/USD؛ الصفحة الرئيسية لساحة بينانس.
#FedProposesPaymentStablecoinRules #SOL
الملحوظة: ما سبق مجرد مراقبة شخصية للسوق ولا يشكل نصيحة استثمارية.
88
·
--
#fedproposespaymentstablecoinrules
يقترح بنك الاحتياطي الفيدرالي قواعد للمدفوعات بالعملة المستقرة
انتهت فترة الانتظار.
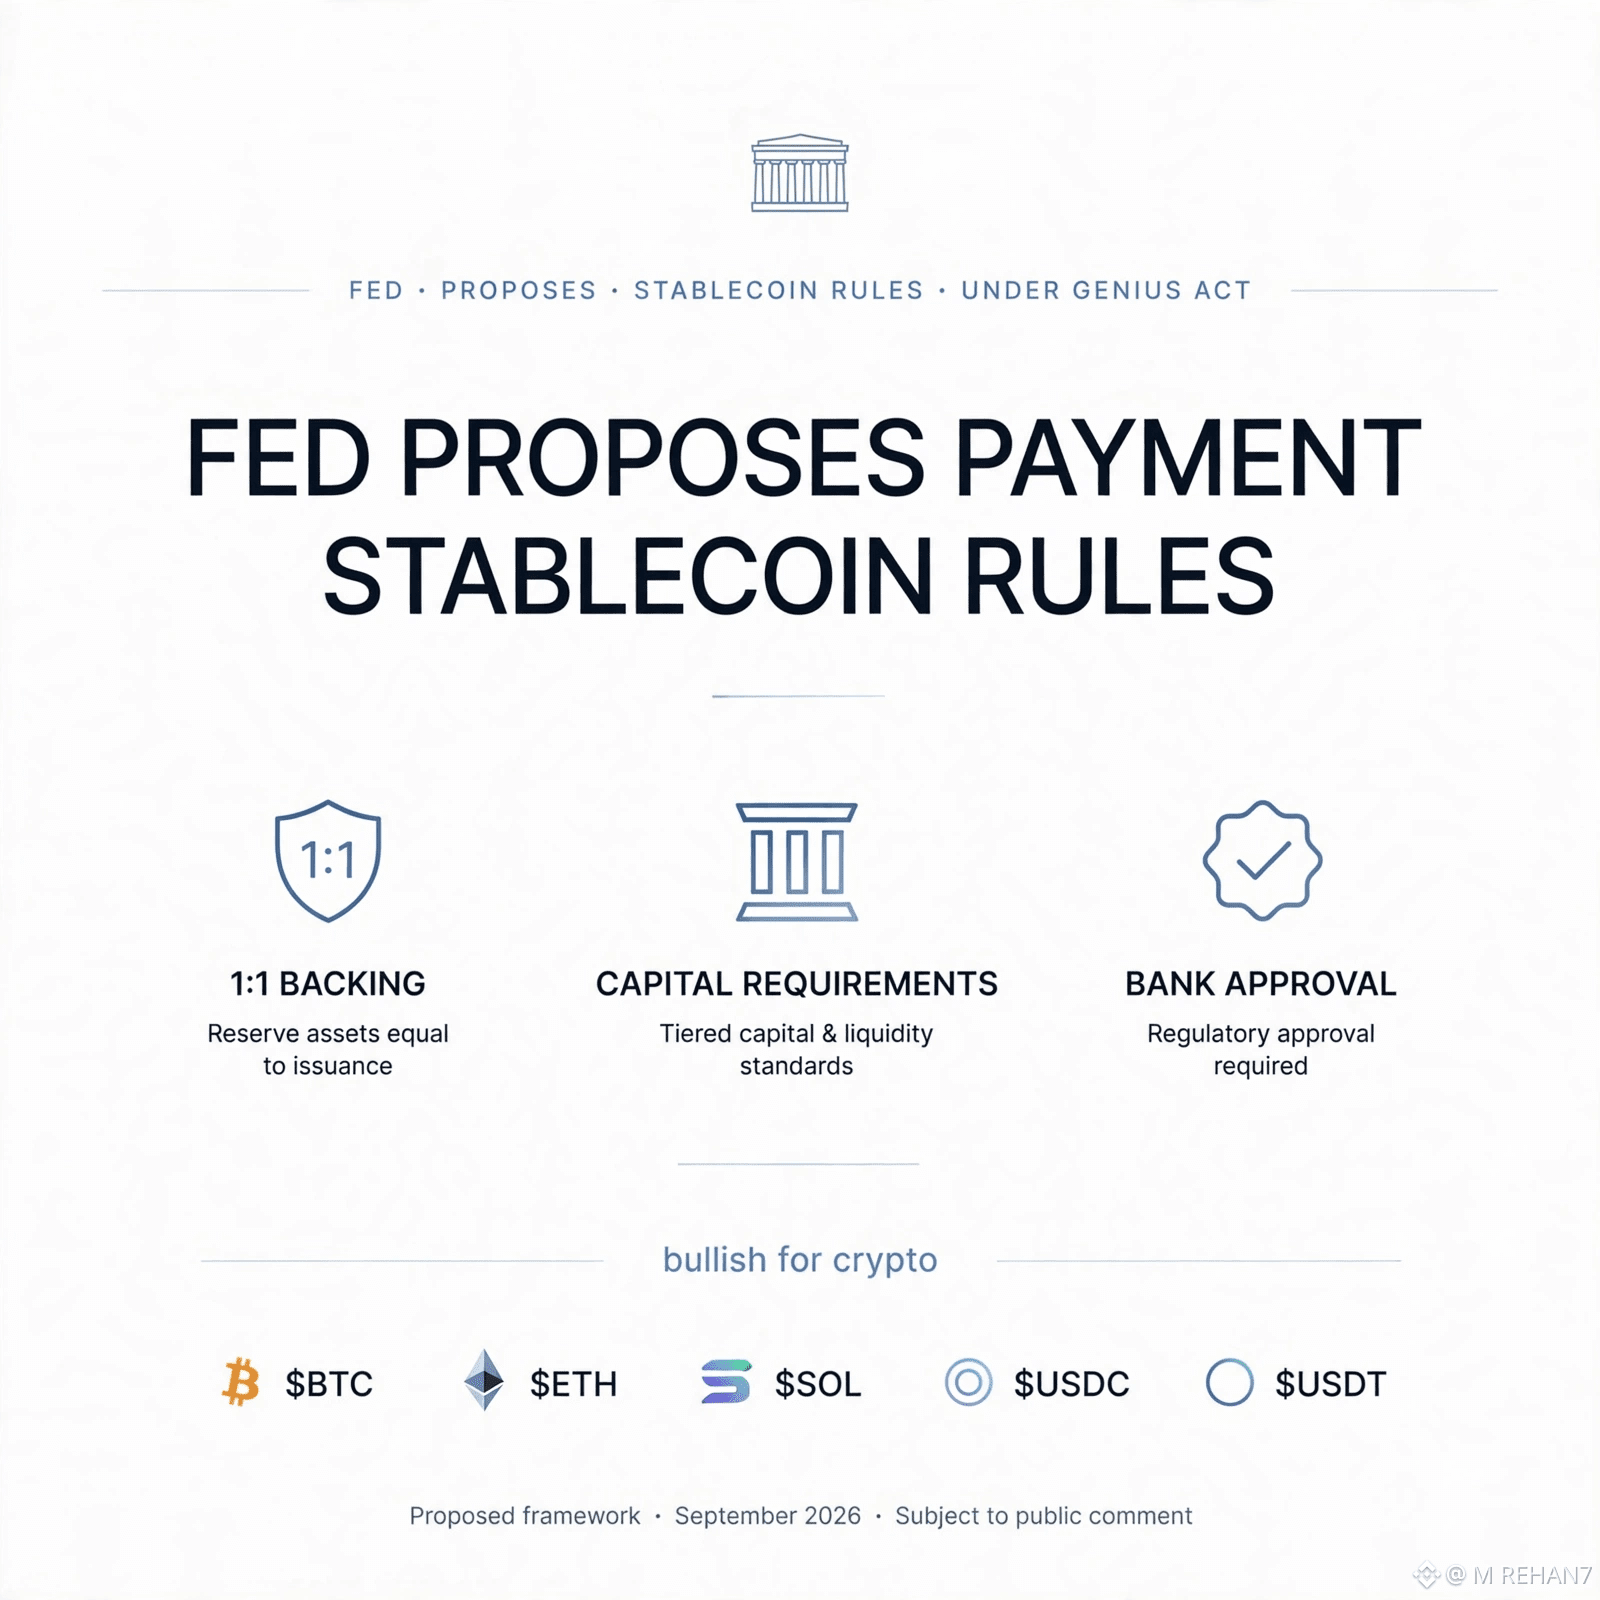
مجلس الاحتياطي الفيدرالي — 24 سبتمبر 2026 — اقترح إطار قانون GENIUS:
• تغطية 1:1: يجب أن تكون USDT وUSDC مدعومتين بنسبة 100% بأذون خزانة قصيرة الأجل + نقدًا
• متطلبات رأس المال: معايير رأس مال & سيولة على مراحل إلزامية
• موافقة البنوك: مسار مُرخّص للبنوك لإصدار عملات مستقرة بحلول 2027
كما أوضحت هيئة الأوراق المالية (SEC): عمليات إعادة شراء الرموز على شبكات تعمل بشكل فعّال ≠ أوراق مالية.
هذه ليست إلغاءً للتنظيم.
بل هي تحويلها إلى نظام مؤسسي.
الفيدرالي يسحب العملات المستقرة إلى داخل البنوك، لا يدفعها للخارج.
لماذا يهمنا نحن:
موثوق $USDC $USDT = سيولة أعمق $BTC $ETH $SOL
عملات مستقرة يصدرها البنك = سوق 170B$ -> 300B$+
خسارة أقل للشكوك (FUD)، وتبنٍّ أكبر
أكبر إشارة صعودية لـ BTC $ETH $SOL منذ موافقة الصناديق المتداولة (ETF).
هل أنت متفائل أم متشائم بشأن ذلك؟
أنا متفائل: BTC $ETH $SOL USDC USDT
#fedproposespaymentstablecoinrules #BTC #ETH #SOL
2
3
391
$USDC #fedproposespaymentstablecoinrules
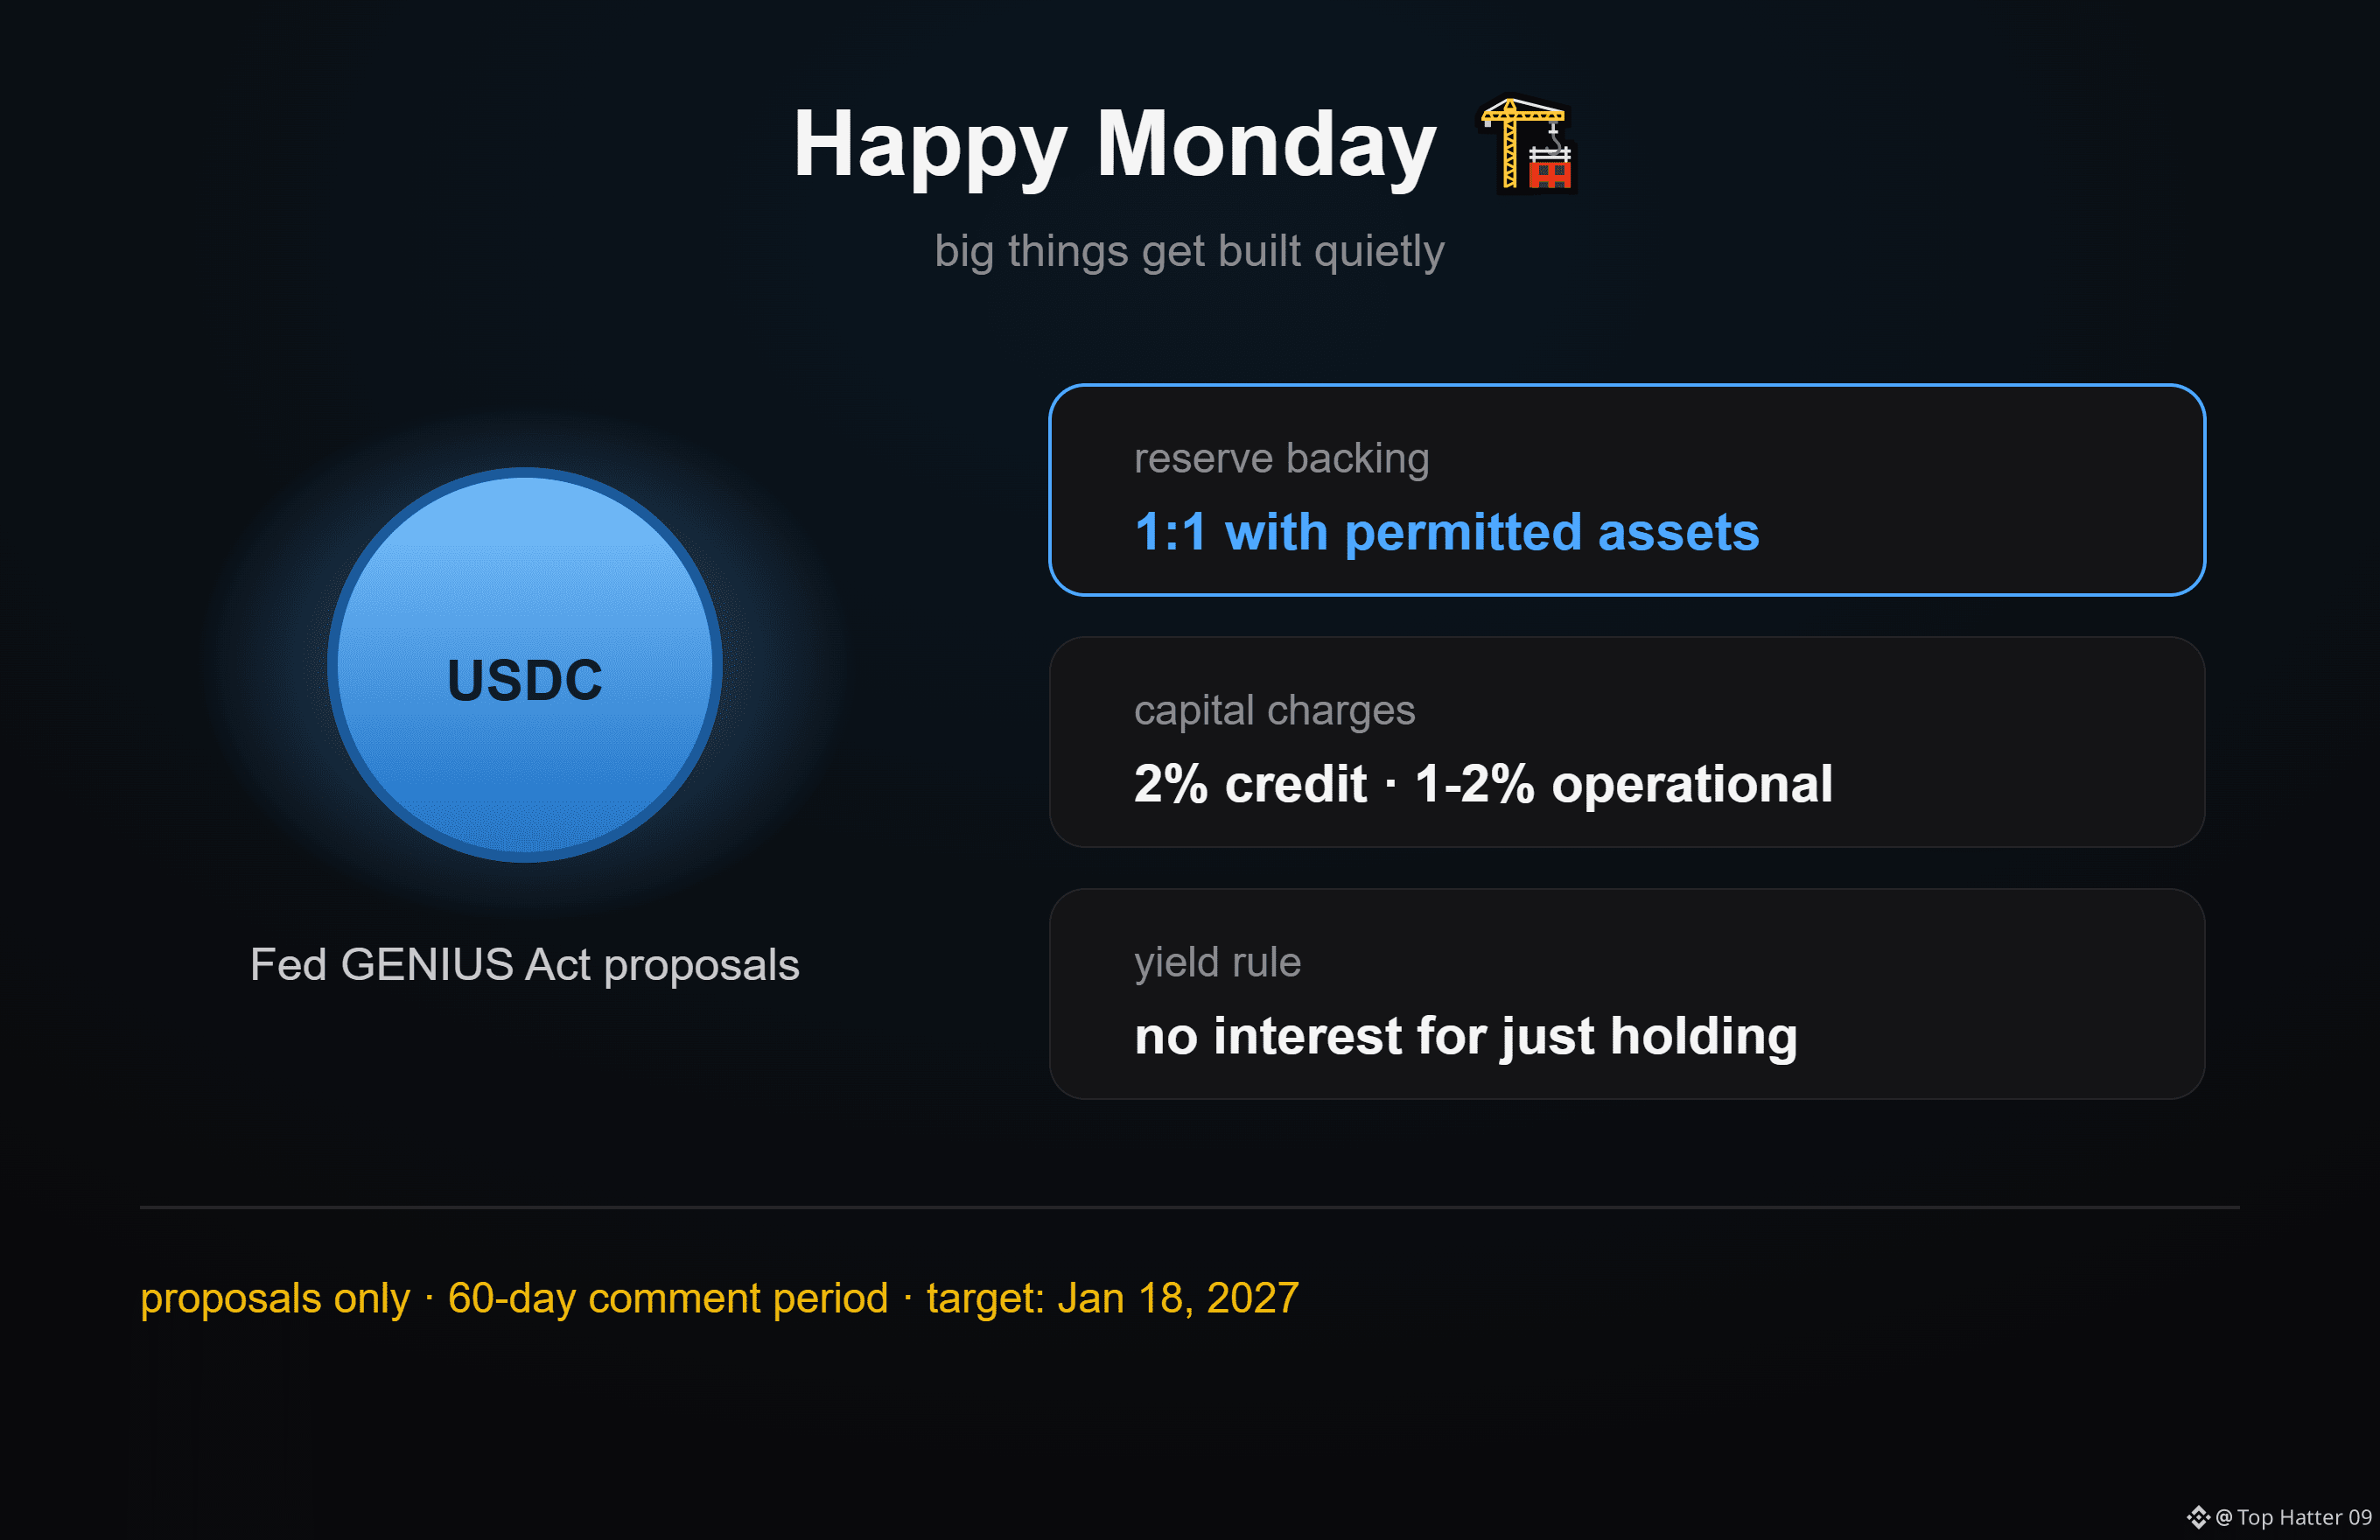
هذه إحدى القصص التي يتجاوزها الكثيرون دون اهتمام لأنها لا تتضمن أي دراما تتعلق بالسعر. ففي 24 سبتمبر، أصدرت الاحتياطي الفيدرالي مقترحين لمصدّري العملات المستقرة الذين يشرف عليهم، وذلك بموجب قانون GENIUS.
أولاً: يتعين على المصدّرين دعم عملاتهم المستقرة بنسبة واحد إلى واحد بأصول مسموح بها، مثل الدولار الأمريكي، والأرصدة لدى الاحتياطي الفيدرالي، والودائع المضمونة، وسندات الخزانة قصيرة الأجل. ثانياً: توجد أيضاً متطلبات رأسمالية، بفرض شحنة قدرها 2% مقابل مخاطر الائتمان، و1% إلى 2% مقابل مخاطر تشغيلية، حسب حجم المصدّر. كما لا يجوز للمصدّرين دفع فائدة أو عائد فقط مقابل الاحتفاظ بعملة مستقرة، وهي نقطة كانت مصدر قلق كبير لصناعة البنوك. والبنوك التي ترغب في إطلاق عملتها المستقرة الخاصة بها ستمر بعملية تقديم طلب منفصلة.
هذه ليست قواعد نهائية بعد. ستبقى التعليقات العامة مفتوحة لمدة 60 يوماً، مع استهداف تطبيق كامل للمتطلبات في 18 يناير 2027.
تأمل الاثنين: تُبنى الأشياء الكبيرة بهدوء. تُوضع القاعدة ببطء، وغالباً ما يكون المستفيدون الأكبر هم الأشخاص الذين يكونون جاهزين عند اكتمالها.
أتمنى لك أسبوعاً قوياً.
$USDC #Stablecoins #HappyMonday
{future}(USDCUSDT)
$USDC #fedproposespaymentstablecoinrules
هذه إحدى القصص التي يتجاوزها الكثيرون دون اهتمام لأنها لا تتضمن أي دراما تتعلق بالسعر. ففي 24 سبتمبر، أصدرت الاحتياطي الفيدرالي مقترحين لمصدّري العملات المستقرة الذين يشرف عليهم، وذلك بموجب قانون GENIUS.
أولاً: يتعين على المصدّرين دعم عملاتهم المستقرة بنسبة واحد إلى واحد بأصول مسموح بها، مثل الدولار الأمريكي، والأرصدة لدى الاحتياطي الفيدرالي، والودائع المضمونة، وسندات الخزانة قصيرة الأجل. ثانياً: توجد أيضاً متطلبات رأسمالية، بفرض شحنة قدرها 2% مقابل مخاطر الائتمان، و1% إلى 2% مقابل مخاطر تشغيلية، حسب حجم المصدّر. كما لا يجوز للمصدّرين دفع فائدة أو عائد فقط مقابل الاحتفاظ بعملة مستقرة، وهي نقطة كانت مصدر قلق كبير لصناعة البنوك. والبنوك التي ترغب في إطلاق عملتها المستقرة الخاصة بها ستمر بعملية تقديم طلب منفصلة.
هذه ليست قواعد نهائية بعد. ستبقى التعليقات العامة مفتوحة لمدة 60 يوماً، مع استهداف تطبيق كامل للمتطلبات في 18 يناير 2027.
تأمل الاثنين: تُبنى الأشياء الكبيرة بهدوء. تُوضع القاعدة ببطء، وغالباً ما يكون المستفيدون الأكبر هم الأشخاص الذين يكونون جاهزين عند اكتمالها.
أتمنى لك أسبوعاً قوياً.
$USDC #Stablecoins #HappyMonday
1
2.3k

·
--
صاعد
#fedproposespaymentstablecoinrules 🏛️ تقترح الاحتياطي الفيدرالي إطارًا تنظيميًا جديدًا للمدفوعات المرتبطة بالـ”ستابل كوين”
يتطور المشهد التنظيمي للأصول الرقمية. لقد كشف الاحتياطي الفيدرالي للتو عن اقتراح شامل لوضع ضوابط واضحة ورسمية لجهات إصدار عملات “ستابل كوين” الخاصة بالمدفوعات.
📰 أبرز الأخبار
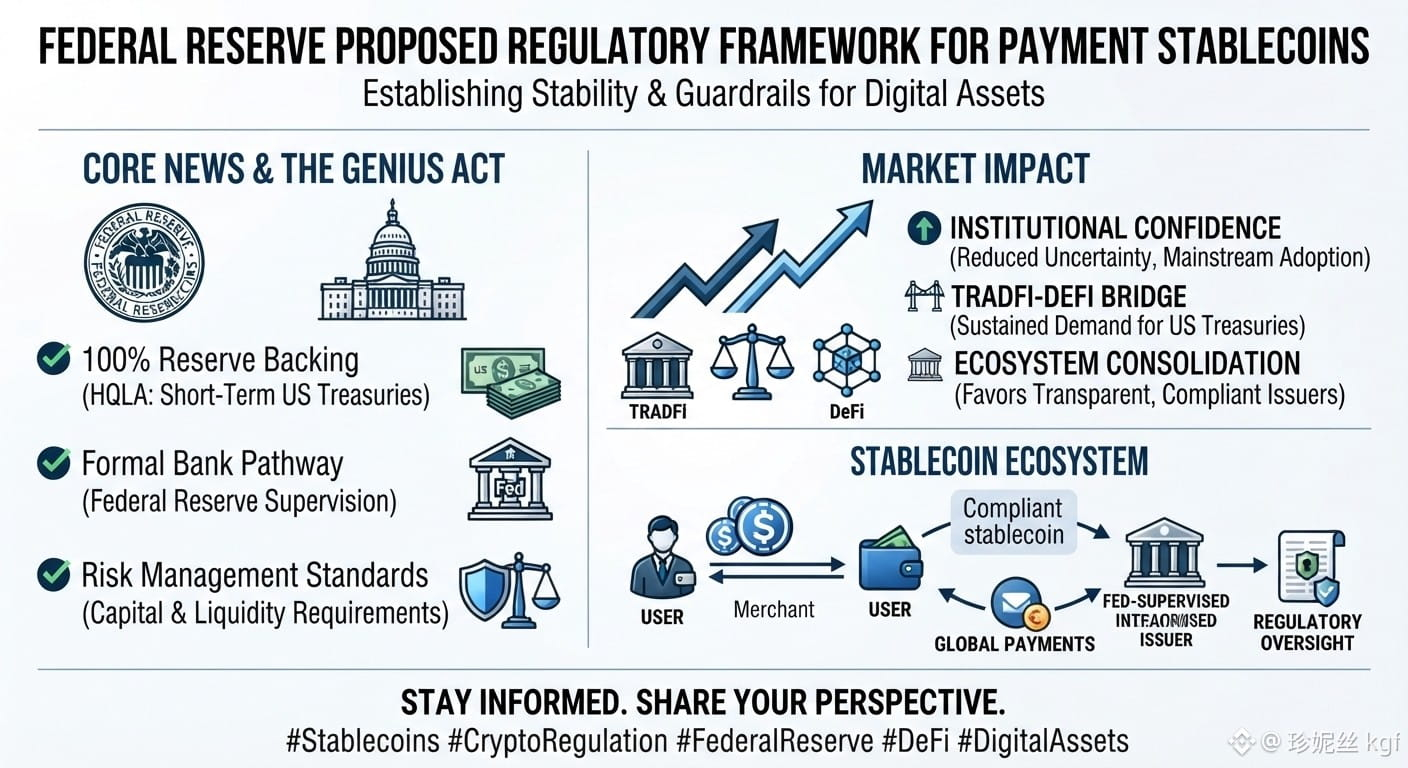
وبموجب القواعد الجديدة المقترحة المرتبطة بقانون GENIUS، يهدف الاحتياطي الفيدرالي إلى ضمان الاستقرار وحماية المستهلكين في مجال المدفوعات الرقمية. تشمل النقاط الرئيسية:
• 💵 دعم احتياطي بنسبة 100% يجب على مُصدري العملات المستقرة دعمها بالكامل بأصول عالية الجودة وسائلة (HQLA)، مثل أذون الخزانة الأمريكية قصيرة الأجل.
• 🏦 مسار مصرفي رسمي عملية تقديم طلبات مخصصة للمصارف الخاضعة لإشراف الاحتياطي الفيدرالي التي تسعى لإصدار “ستابل كوين” للمدفوعات.
• 🛡️ معايير إدارة المخاطر متطلبات رأسمال موحّدة لمعالجة مخاطر الائتمان والمخاطر التشغيلية، بما يضمن إمكانية استرداد “ستابل كوين” بشكل موثوق عند القيمة الاسمية (par)، حتى خلال فترات ضغوط في السوق.
📊 تأثير السوق
• ثقة المؤسسات توفّر الأطر التنظيمية الواضحة تقليلًا لعدم اليقين، ما قد يسرّع التبنّي السائد والمؤسسي لـ“ستابل كوين” مدعومة بالعملة الورقية والملتزمة.
• جسر TradFi–DeFi قد يؤدي إلزام احتياطيات HQLA إلى طلب مؤسسي مستمر على سندات الخزانة الأمريكية قصيرة الأجل، ما يعزز دمج التمويل التقليدي مع مسارات الدفع المبنية على البلوك تشين.
• توحيد النظام البيئي من المرجح أن تؤدي متطلبات الامتثال ورأس المال الأعلى إلى تفضيل المُصدِرين الراسخين والشفافين، مع رفع عتبة الدخول للنماذج الأصغر أو غير المتوافقة.
💬 انضم للمناقشة
كيف تعتقد أن هذا الوضوح التنظيمي الجديد سيشكل مستقبل تبنّي “ستابل كوين” في المدفوعات العالمية اليومية؟ شارك رأيك في التعليقات أدناه! 👇
#Stablecoins #CryptoRegulation #FederalReserve #DeFi #DigitalAssets
هذا المحتوى لأغراض تعليمية فقط. ليست نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$ALGO $AUDIO $GRT
{future}(GRTUSDT)
{spot}(AUDIOUSDT)
{future}(ALGOUSDT)
#fedproposespaymentstablecoinrules 🏛️ تقترح الاحتياطي الفيدرالي إطارًا تنظيميًا جديدًا للمدفوعات المرتبطة بالـ”ستابل كوين”
يتطور المشهد التنظيمي للأصول الرقمية. لقد كشف الاحتياطي الفيدرالي للتو عن اقتراح شامل لوضع ضوابط واضحة ورسمية لجهات إصدار عملات “ستابل كوين” الخاصة بالمدفوعات.
📰 أبرز الأخبار
وبموجب القواعد الجديدة المقترحة المرتبطة بقانون GENIUS، يهدف الاحتياطي الفيدرالي إلى ضمان الاستقرار وحماية المستهلكين في مجال المدفوعات الرقمية. تشمل النقاط الرئيسية:
• 💵 دعم احتياطي بنسبة 100% يجب على مُصدري العملات المستقرة دعمها بالكامل بأصول عالية الجودة وسائلة (HQLA)، مثل أذون الخزانة الأمريكية قصيرة الأجل.
• 🏦 مسار مصرفي رسمي عملية تقديم طلبات مخصصة للمصارف الخاضعة لإشراف الاحتياطي الفيدرالي التي تسعى لإصدار “ستابل كوين” للمدفوعات.
• 🛡️ معايير إدارة المخاطر متطلبات رأسمال موحّدة لمعالجة مخاطر الائتمان والمخاطر التشغيلية، بما يضمن إمكانية استرداد “ستابل كوين” بشكل موثوق عند القيمة الاسمية (par)، حتى خلال فترات ضغوط في السوق.
📊 تأثير السوق
• ثقة المؤسسات توفّر الأطر التنظيمية الواضحة تقليلًا لعدم اليقين، ما قد يسرّع التبنّي السائد والمؤسسي لـ“ستابل كوين” مدعومة بالعملة الورقية والملتزمة.
• جسر TradFi–DeFi قد يؤدي إلزام احتياطيات HQLA إلى طلب مؤسسي مستمر على سندات الخزانة الأمريكية قصيرة الأجل، ما يعزز دمج التمويل التقليدي مع مسارات الدفع المبنية على البلوك تشين.
• توحيد النظام البيئي من المرجح أن تؤدي متطلبات الامتثال ورأس المال الأعلى إلى تفضيل المُصدِرين الراسخين والشفافين، مع رفع عتبة الدخول للنماذج الأصغر أو غير المتوافقة.
💬 انضم للمناقشة
كيف تعتقد أن هذا الوضوح التنظيمي الجديد سيشكل مستقبل تبنّي “ستابل كوين” في المدفوعات العالمية اليومية؟ شارك رأيك في التعليقات أدناه! 👇
#Stablecoins #CryptoRegulation #FederalReserve #DeFi #DigitalAssets
هذا المحتوى لأغراض تعليمية فقط. ليست نصيحة مالية (NFA). قم دائمًا بإجراء بحثك الخاص (DYOR).
$ALGO $AUDIO $GRT
FEDAT - sport digital assets marketplace:
Я предполагаю,что регулирование — это не смерть криптоиндустрии, а ее взросление. 100% резервы и банковский надзор превращают стейблкоины из нишевого крипто-инструмента в легитимный слой глобальных расчетов. Ждем притока традиционных банков в этот сектор! 💪🤝👍
1
2
912
#FedProposesPaymentStablecoinRules
🏦 يلتزم الاحتياطي الفيدرالي بتقديم قواعد أكثر وضوحًا للعملات المستقرة
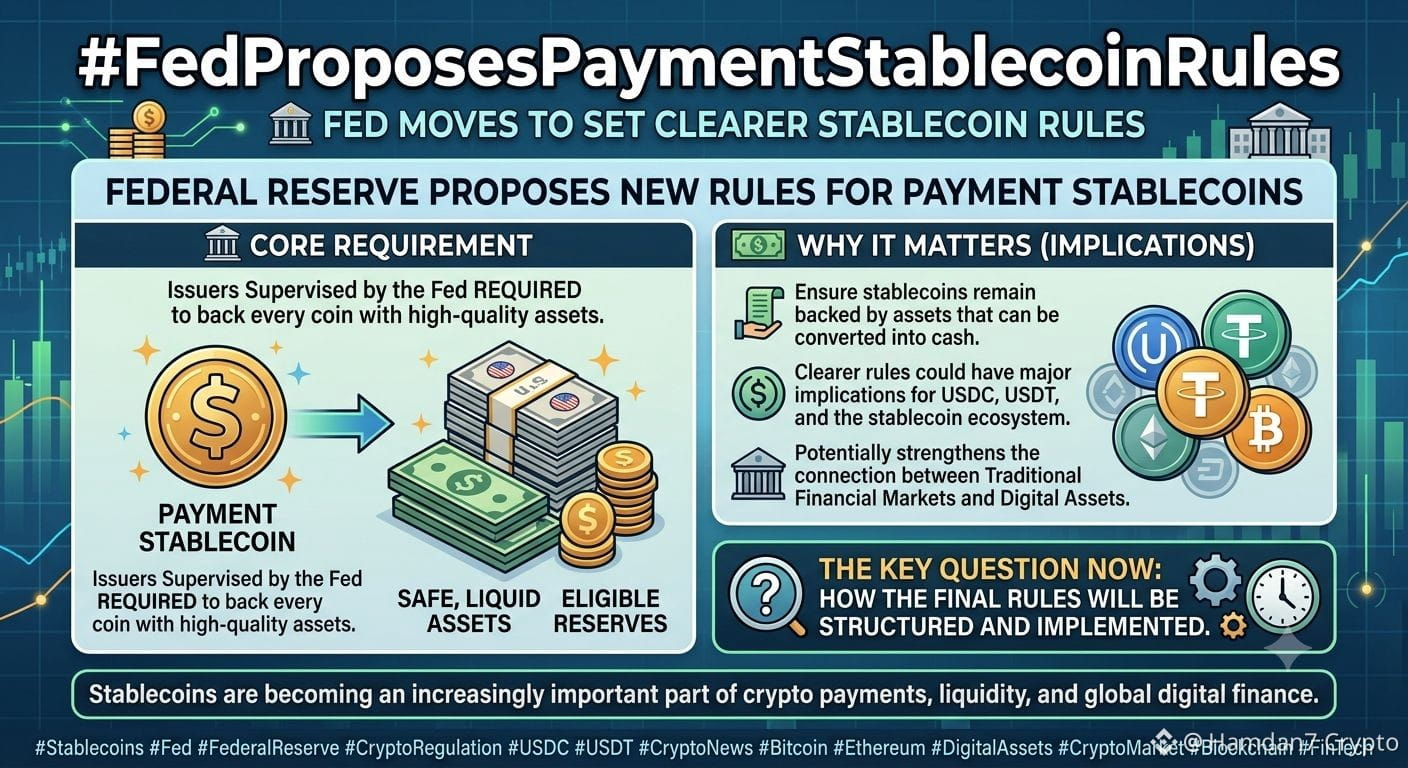
قدّم الاحتياطي الفيدرالي الأمريكي قواعد جديدة لمدفوعات العملات المستقرة، في خطوة رئيسية أخرى نحو وضع إطار تنظيمي أوضح لسوق العملات المستقرة المتنامي بسرعة.
وبموجب المقترح، سيُطلب من مُصدري العملات المستقرة الخاضعين لإشراف الاحتياطي الفيدرالي أن يكونوا مدعومين بكل عملة بأصول عالية الجودة وآمنة وسائلة، بما في ذلك أذونات الخزانة الأمريكية وغيرها من الاحتياطيات المؤهلة.
💵 لماذا هذا مهم:
تُصمَّم متطلبات الاحتياطي القوية لضمان بقاء العملات المستقرة مدعومة بأصول يمكن تحويلها إلى نقد عند الحاجة.
بالنسبة لسوق العملات المشفرة، قد يكون للقواعد الأكثر وضوحًا آثار كبيرة على USDC وUSDT والنظام البيئي الأوسع للعملات المستقرة، مع احتمال تعزيز الروابط بين الأسواق المالية التقليدية والأصول الرقمية.
🔎 السؤال الأساسي الآن هو كيف سيتم هيكلة القواعد النهائية وتنفيذها.
تتحول العملات المستقرة إلى جزء متزايد الأهمية في مدفوعات العملات المشفرة والسيولة والتمويل الرقمي العالمي.
#Stablecoins #Fed #FederalReserve #CryptoRegulation #USDC #USDT #CryptoNews #Bitcoin #Ethereum #DigitalAssets #CryptoMarket #Blockchain #FinTech
5
#FedProposesPaymentStablecoinRules
🚨 يقترح الاحتياطي الفيدرالي الأمريكي قواعد جديدة للعملات المستقرة
قدّم الاحتياطي الفيدرالي الأمريكي مقترحين جديدين بشأن عملات الدفع المستقرة، كجزء من تنفيذ قانون GENIUS. تركز المقترحات على متطلبات الاحتياطي ومعايير رأس المال وإدارة المخاطر لمصدري العملات المستقرة الخاضعين لإشراف الاحتياطي الفيدرالي. �
رويترز +1
💵 لماذا هذا مهم بالنسبة للعملات المشفرة
تُعد العملات المستقرة مثل USDC وغيرها من الرموز المرتبطة بالدولار جزءًا مهمًا من سوق العملات المشفرة.
وبموجب الإطار المقترح، سيتعين على مُصدري العملات المستقرة الخاضعين للإشراف دعم عملاتهم المستقرة الخاصة بالدفع بأصول احتياطية مسموح بها، بما في ذلك أصول مثل أذون الخزانة الأمريكية قصيرة الأجل. �
رويترز
كما يقترح الاحتياطي الفيدرالي معايير حول رأس المال وإدارة المخاطر والعملية التنظيمية للأنشطة المرتبطة بالبنوك والمتعلقة بالعملات المستقرة. �
VitalLaw
📌 النقطة المهمة: هذه قواعد مقترحة وليست قواعد نهائية بعد. وقد فتح الاحتياطي الفيدرالي الأمريكي عملية لتلقي التعليقات العامة.
🔥 سؤال السوق
هل يمكن أن يؤدي تنظيم أكثر وضوحًا للعملات المستقرة إلى زيادة الثقة والتبنّي في مدفوعات العملات المشفرة؟
USDC أم USDT أو عملة مستقرة أخرى — أيّها برأيك سيستفيد أكثر من تنظيم أوضح؟ 👇
#Binance #Stablecoin #USDC #USDT #CryptoNews #Crypto #GENIUSAct #FederalReserve #Bitcoin #Ethereum #BNB #BinanceSquare #CryptoMarket #Blockchain
31
·
--
استمرار حماس مقترحات العملات المستقرة|يجب الاحتفاظ بحقوق قانونية مماثلة عند “تسنيد” الأصول|عندما تصل ETH إلى 2650 دولارًا سأنتظر
موقفي هو التركيز على وضوح القواعد، لكن ليس لأن “الأصول الاحتياطية يمكن أن تُسجَّل على السلسلة” سأشتري ETH اندفاعًا. في الساحة #FedProposesPaymentStablecoinRules ناقش هذا المحور 258 شخصًا في هذه الجولة، مقارنة بـ206 في الجولة السابقة، والاهتمام في تزايد؛ والحكم المستقل لدي هو أن الحقوق القانونية للأصول، ومسار التنفيذ على السلسلة، واحتياج العملات الأصلية—يجب تدقيقها بندًا بندًا، ولا يمكن اختصار الحلقة الوسطى.
الوقائع تأتي من وثيقة مجلس الاحتياطي الفيدرالي الصادرة في 24 سبتمبر وتطلب آراءً. تقترح المادة 247.11 السماح بأن تكون بعض الاحتياطيات المؤهلة موجودة بصيغة “تسنيد/ترميز”، لكن تشترط أن تكون حقوقها القانونية مماثلة لنفس الأصل في صورته غير المُرمّزة، وأن تمتثل للقوانين واللوائح المعمول بها. لقد قارنت وثيقة GENIUS الرسمية (القانون)؛ إذ إن مادتها الرابعة أيضًا تذكر أن بعض الاحتياطيات يمكن اعتماد صيغة ترميز لها. ولا يجوز خلط القانون/المشروع وهذه المقترحات التنفيذية الحالية: ليست هذه قواعد نهائية جديدة صدرت اليوم، وليست موافقة على تحويل كل رموز RWA إلى احتياطي عملات مستقرة.
لماذا يؤثر هذا التفصيل في سوق العملات المشفرة؟ آليتي في التفكير هي أن وجود أرصدة على السلسلة وحده لا يجيب عن سؤال “لمن تعود الملكية؟” و“من يحق له السداد؟” و“كيف تُطالب الحقوق؟” إذا استخدم المُصدِر أدوات ترميز لإدارة الاحتياطيات، فسيظل عليه تدقيق أهلية الأصول الأساسية والترتيبات القانونية. لن تصبح “الرموز التي تحمل اسم سندات الخزانة” مؤهلة تلقائيًا لمجرد وجود عنوان عقد (Contract address)؛ يجب النظر إلى الحقوق التي يحصل عليها حامل الرمز فعليًا، ولا ينبغي اعتبار الملصقات التسويقية اعترافًا تنظيميًا.
وبالنسبة إلى ETH، قد تؤدي ترميز الأصول الاحتياطية إلى زيادة الطلب على البنية التحتية، لكن هذا مسار محتمل وليس “طلب شراء” وقع بالفعل. إن نوع دفتر الأستاذ المستخدم، وما إذا كانت هناك حاجة لتنفيذ المعاملات على شبكة إيثيريوم الرئيسية، وتيرة التداول الفعلية والرسوم—كلها ستغيّر النتيجة. من يحمل رموزًا تمثل سندات الخزانة يشتري حقوق ذلك الأصل؛ والاستعداد لدفع رسوم تشغيل على السلسلة هو استخدام آخر للأموال. لا يمكن جمع حجميْهما مباشرة، ولا يمكن تحويل إجمالي مبلغ الاحتياطيات كله إلى “طلب على ETH”.
كيف سأتصرف؟ سأبدأ بتدقيق الأصول المؤهلة والوثائق القانونية، ثم أدقق بنية الإطلاق على السلسلة والاستخدام الحقيقي. إذا كانت الحقوق غير واضحة، أو لم تُنفَّذ فعليًا عبر شبكة إيثيريوم، أو كان الأمر مجرد تجارب دون تداول مستمر، فسأخفض توقعات التقاط قيمة ETH مباشرة. هذا ليس إنكارًا للترميز، بل عدم خلط حجم المنتج المالي بسعر العملة الأصلية.
كيف انعكس ذلك في السوق؟ في هذه الجولة، يبلغ سعر ETH الفوري بالدولار على Kraken نحو 2650.36؛ وخلال الـ24 ساعة الماضية تراوح بين 2635.57 و2718.36، وما زال السعر في موقع منخفض نسبيًا داخل النطاق. السعر لم يعطني تأكيدًا لأني يجب أن ألاحق الخبر، ولا توجد أدلة على أن هذا التغير ناجم عن بند الاحتياطيات. أما صندوق ETH في الولايات المتحدة (بياناته) فآخر “يوم إتمام” وفق أحدث تحديث ما زال في 25 سبتمبر؛ ولن أكتبه على أنه “استثمار/شراء جديد” اليوم.
إذا كنت أتداول لحسابي الشخصي: لا أشارك، ولا أملك أي مركز (الكمية صفر). لا أبيع على المكشوف ولا أستخدم الرافعة. أفكر فقط في حالة “شراء سبوت مشروط”: إذا أغلق الساعة فوق 2665، ثم عاد إلى 2655–2665 ليحافظ عليها، وكان السعر المعلن والعمليات (الإيداع/السحب) طبيعية، عندها فقط أشارك بما لا يزيد عن 0.3% من إجمالي رأس المال. عند 2685 أنقص إلى النصف، وعند 2700 أقفل الباقي. عند 2640 أوقف الخسارة بشكل حازم، أو إذا كانت ساعتان متتاليتان تُغلقان تحت 2655، أخرج بالكامل. قبل الدخول: إذا هبط السعر دون 2630 تُلغى الخطة. إذا حدث اختراق بلا استمرار/تجسير، أو ظهرت حالة شذوذ في القناة/السيولة، فسأستبعد قرار المشاركة ولا أُعوِّض الخسارة بصفقة إضافية.
الوقائع مسؤولة عن رسم الحدود، والسعر مسؤول عن التحقق من استمرار الزخم. إذا لم يتم تشغيل الشرط، فلا توجد صفقة؛ ولا نحول “الانتظار” إلى ربح.
المصدر: مقترح مجلس الاحتياطي الفيدرالي 247.11(b)(8) بتاريخ 24 سبتمبر؛ مادة 4 من مشروع GENIUS الرسمي؛ بيانات تداول Kraken.#FedProposesPaymentStablecoinRules #ETH
هذه الملاحظة مجرد مراقبة شخصية للسوق ولا تشكل نصيحة استثمارية.
82
·
--
لا تزال قواعد العملات المستقرة تتصدر قائمة الأكثر تداولًا في الساحة|احتياطيات المُصدِرين ليست أموالًا تُقرض اعتباطًا|عند 759 دولارًا لِـBNB سأنتظر
موقفي واضح: أولًا ننظر إلى مَن تعود له الأموال، وهل يمكن السداد/الاسترداد في وقتٍ مناسب، ثم ننظر إلى قصة العائد؛ حاليًا BNB لا يشارك. في الساحة، ما يزال موضوع قواعد العملات المستقرة في هذه الجولة يُظهر 363 شخصًا يناقشون، وهو نفس العدد في الجولة السابقة؛ ولا يمكن الاستناد إلى ذلك للادعاء بوجود تسريع مستمر. BNB غير موجود ضمن قائمة البحث لمدة ست ساعات، واهتمام الحديث التنظيمي ليس شراءً من قبل BNB.
الحقائق المُتحقَّق منها هي أن مقترح الاحتياطي الفيدرالي بتاريخ 24 سبتمبر، المادة 247.10(c)(5)، والمتعلقة بمُصدري العملات المستقرة المرخَّص لهم ضمن نطاق إشرافه، يعتزم تقييد الرهن المباشر أو غير المباشر، أو إعادة الرهن، أو الاستخدام المتكرر لأصول الاحتياطي النظامية، بما في ذلك المسارات عبر الحفظ لدى طرف ثالث. وبالفعل، تفرض المادة 4(a)(2) من مشروع قانون GENIUS الرسمي المتطلبات نفسها، لذا فالأمر ليس حظرًا يُطرح لأول مرة اليوم، وما تزال تفاصيل التنفيذ قيد طلب الآراء.
لا يمكن تصوير القيود على أنها بلا استثناءات: فالقانون يحدد التزامات هامشية لاستثمارات احتياطية مؤهلة بعينها، والتزامات خدمات الحفظ/الإيداع القياسية، واستخدامًا لخلق سيولة لتلبية احتياجات الاسترداد المتوقعة؛ كما أن البند الأخير يتضمن عمليات إعادة شراء/ريبو لأذون الخزانة لمدة لا تتجاوز 93 يومًا، وبشروط التسوية أو الموافقة المسبقة. ويذكر المقترح أيضًا أن الأموال التي يُسمح بها صراحةً في عمليات الريبو واحتياطي الريبو العكسي لها حدودها. تركيزي ليس حفظ البنود، بل ألا نترجم الاستثناءات المحدودة إلى أن «الاحتياط يمكن أخذه كيفما يُراد سعياً وراء عوائد مرتفعة».
لماذا قد يؤثر ذلك على سوق العملات المشفرة؟ احتياطي الدولار خلف مُصدري العملات المستقرة هو طبقة مختلفة عن العملة المستقرة التي يحملها المستخدمون في محافظهم. وضع المستخدم لرموزه في تطبيق الإقراض ليس شيئًا يمكن خلطه مع قيام المُصدِر بإعادة تمويل احتياطي الاسترداد؛ وهذه القاعدة على جانب المُصدِر لا يمكن تلخيصها بأنها «يُمنع كل الإقراض على السلسلة». وبالنسبة لبيئة BNB Chain، يهمني أكثر موثوقية أصول التسوية، وسلاسة قنوات الاسترداد، ومخاطر العقود وعمليات التصفية لدى تطبيقات الإقراض نفسها. تحسين قواعد جانب المُصدِر قد يساعد المؤسسات على تقدير المخاطر، لكنه لن يحوّل تلقائيًا أصل الاحتياطي إلى أموال لشراء BNB.
ما سبق هو حكمٌ آلي/ميكانيكي للآلية، وليس اكتشافًا بأن أي مُصدِر بعينه قد استولى على الاحتياطيات، ولا توجد أدلة تنسب هبوط BNB إلى هذا المقترح. في هذه الجولة، كان سعر Kraken الفوري بالدولار عند 758.81 أولًا، ثم تم إعادة التحقق قبل النشر عند 759.05، وخلال 24 ساعة تراوح بين 758.38 و784.04، والأسعار كانت قريبة من طرف النافذة الأدنى. 758.38 هو قاع متحرك/متداول، وليس دعمًا مضمونًا؛ وخطة المراقبة السابقة لم تتضمن دليل إتمام صفقة، لذلك لا أكتبها كأنني وقفت خسارتي أو حققت أرباحًا.
إذا كنت أتداول بنفسي حاليًا: موقفي/حجم مراكز: صفر. الاتجاه الوحيد هو التفكير في تجربة شراء فورية بدون رافعة مالية بعد التأكد، ولا أبيع على المكشوف. عند إغلاق الساعة فوق 766، ثم ارتداد/اختبار 764 إلى 766 والاحتفاظ به، ومع كون السعر طبيعيًا فيما يتعلق بالإدخال/السحب (الـ充提): سأشارك بأقصى حد 0.3% من إجمالي الأموال؛ عند 772 سيتم تقليل/نصف الصفقة، وعند 778 سيتم إغلاق باقي الرصيد. بعد الدخول، حدّ خسارة صارم عند 761، أو إذا حدثت ساعتان متتاليتان مع إغلاق أقل من 764 يتم الخروج بالكامل؛ وإذا انكسر قبل الدخول تحت 756 يتم إلغاء الخطة وعدم عمل تسوية/متوسط نزول. استعادة والاحتفاظ بـ 766 فقط تُلغي موقفي المؤقت بعدم المشاركة؛ أي خلل في قناة التسوية، أو كسر مستوى الإلغاء/الإلغاء تحت نقطة محددة، أو عدم القدرة على المحافظة على منطقة الارتداد، كلها تُبطل شروط تجربة الدخول. انتظار الصفقة لا يُعد تنفيذًا، والاهتمام/الحرارة الإخبارية لا يستبدل ميزانية المخاطر.
المصادر: مادة 247.10 من مقترح الاحتياطي الفيدرالي بتاريخ 24 سبتمبر؛ المادة 4(a)(2) من Public Law 119–27؛ Kraken BNB/USD؛ قائمة Binance Square للأكثر تداولًا.
#FedProposesPaymentStablecoinRules #BNB
ما سبق هو لمراقبة شخصية للسوق فقط ولا يشكل نصيحة استثمارية.
56
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#GoldFallsTo$4144
1,368 مشاهدات
43 يقومون بالنقاش
2
#QNTFallsOver40%FromMorningHigh
9,941 مشاهدات
344 يقومون بالنقاش
3
#KospiFalls2.7%SamsungSKHynixDropOver5%
790 مشاهدات
104 يقومون بالنقاش
4
#BitgetCEOConfirms$388MStolenInHack
495 مشاهدات
20 يقومون بالنقاش
5
#BTCFallsBelow$83000
10,835 مشاهدات
103 يقومون بالنقاش
6
#BitgetDetailsSecurityIncidentTimeline
8,527 مشاهدات
263 يقومون بالنقاش
7
#BitcoinSpotETFs$2.39BWeeklyNetInflow
3,832 مشاهدات
23 يقومون بالنقاش
8
#FedProposesPaymentStablecoinRules
34,808 مشاهدات
628 يقومون بالنقاش
9
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
36,544 مشاهدات
665 يقومون بالنقاش
10
#USChinaRelease$30BTariffCutProductLists
3,460 مشاهدات
51 يقومون بالنقاش