

NAEEMVERSE
83 貼文
NAEEMVERSE
舉報
封鎖用戶
中頻交易者
10.9 個月
46 關注
68 粉絲
115 點讚數
貼文
全部
引用
·
--
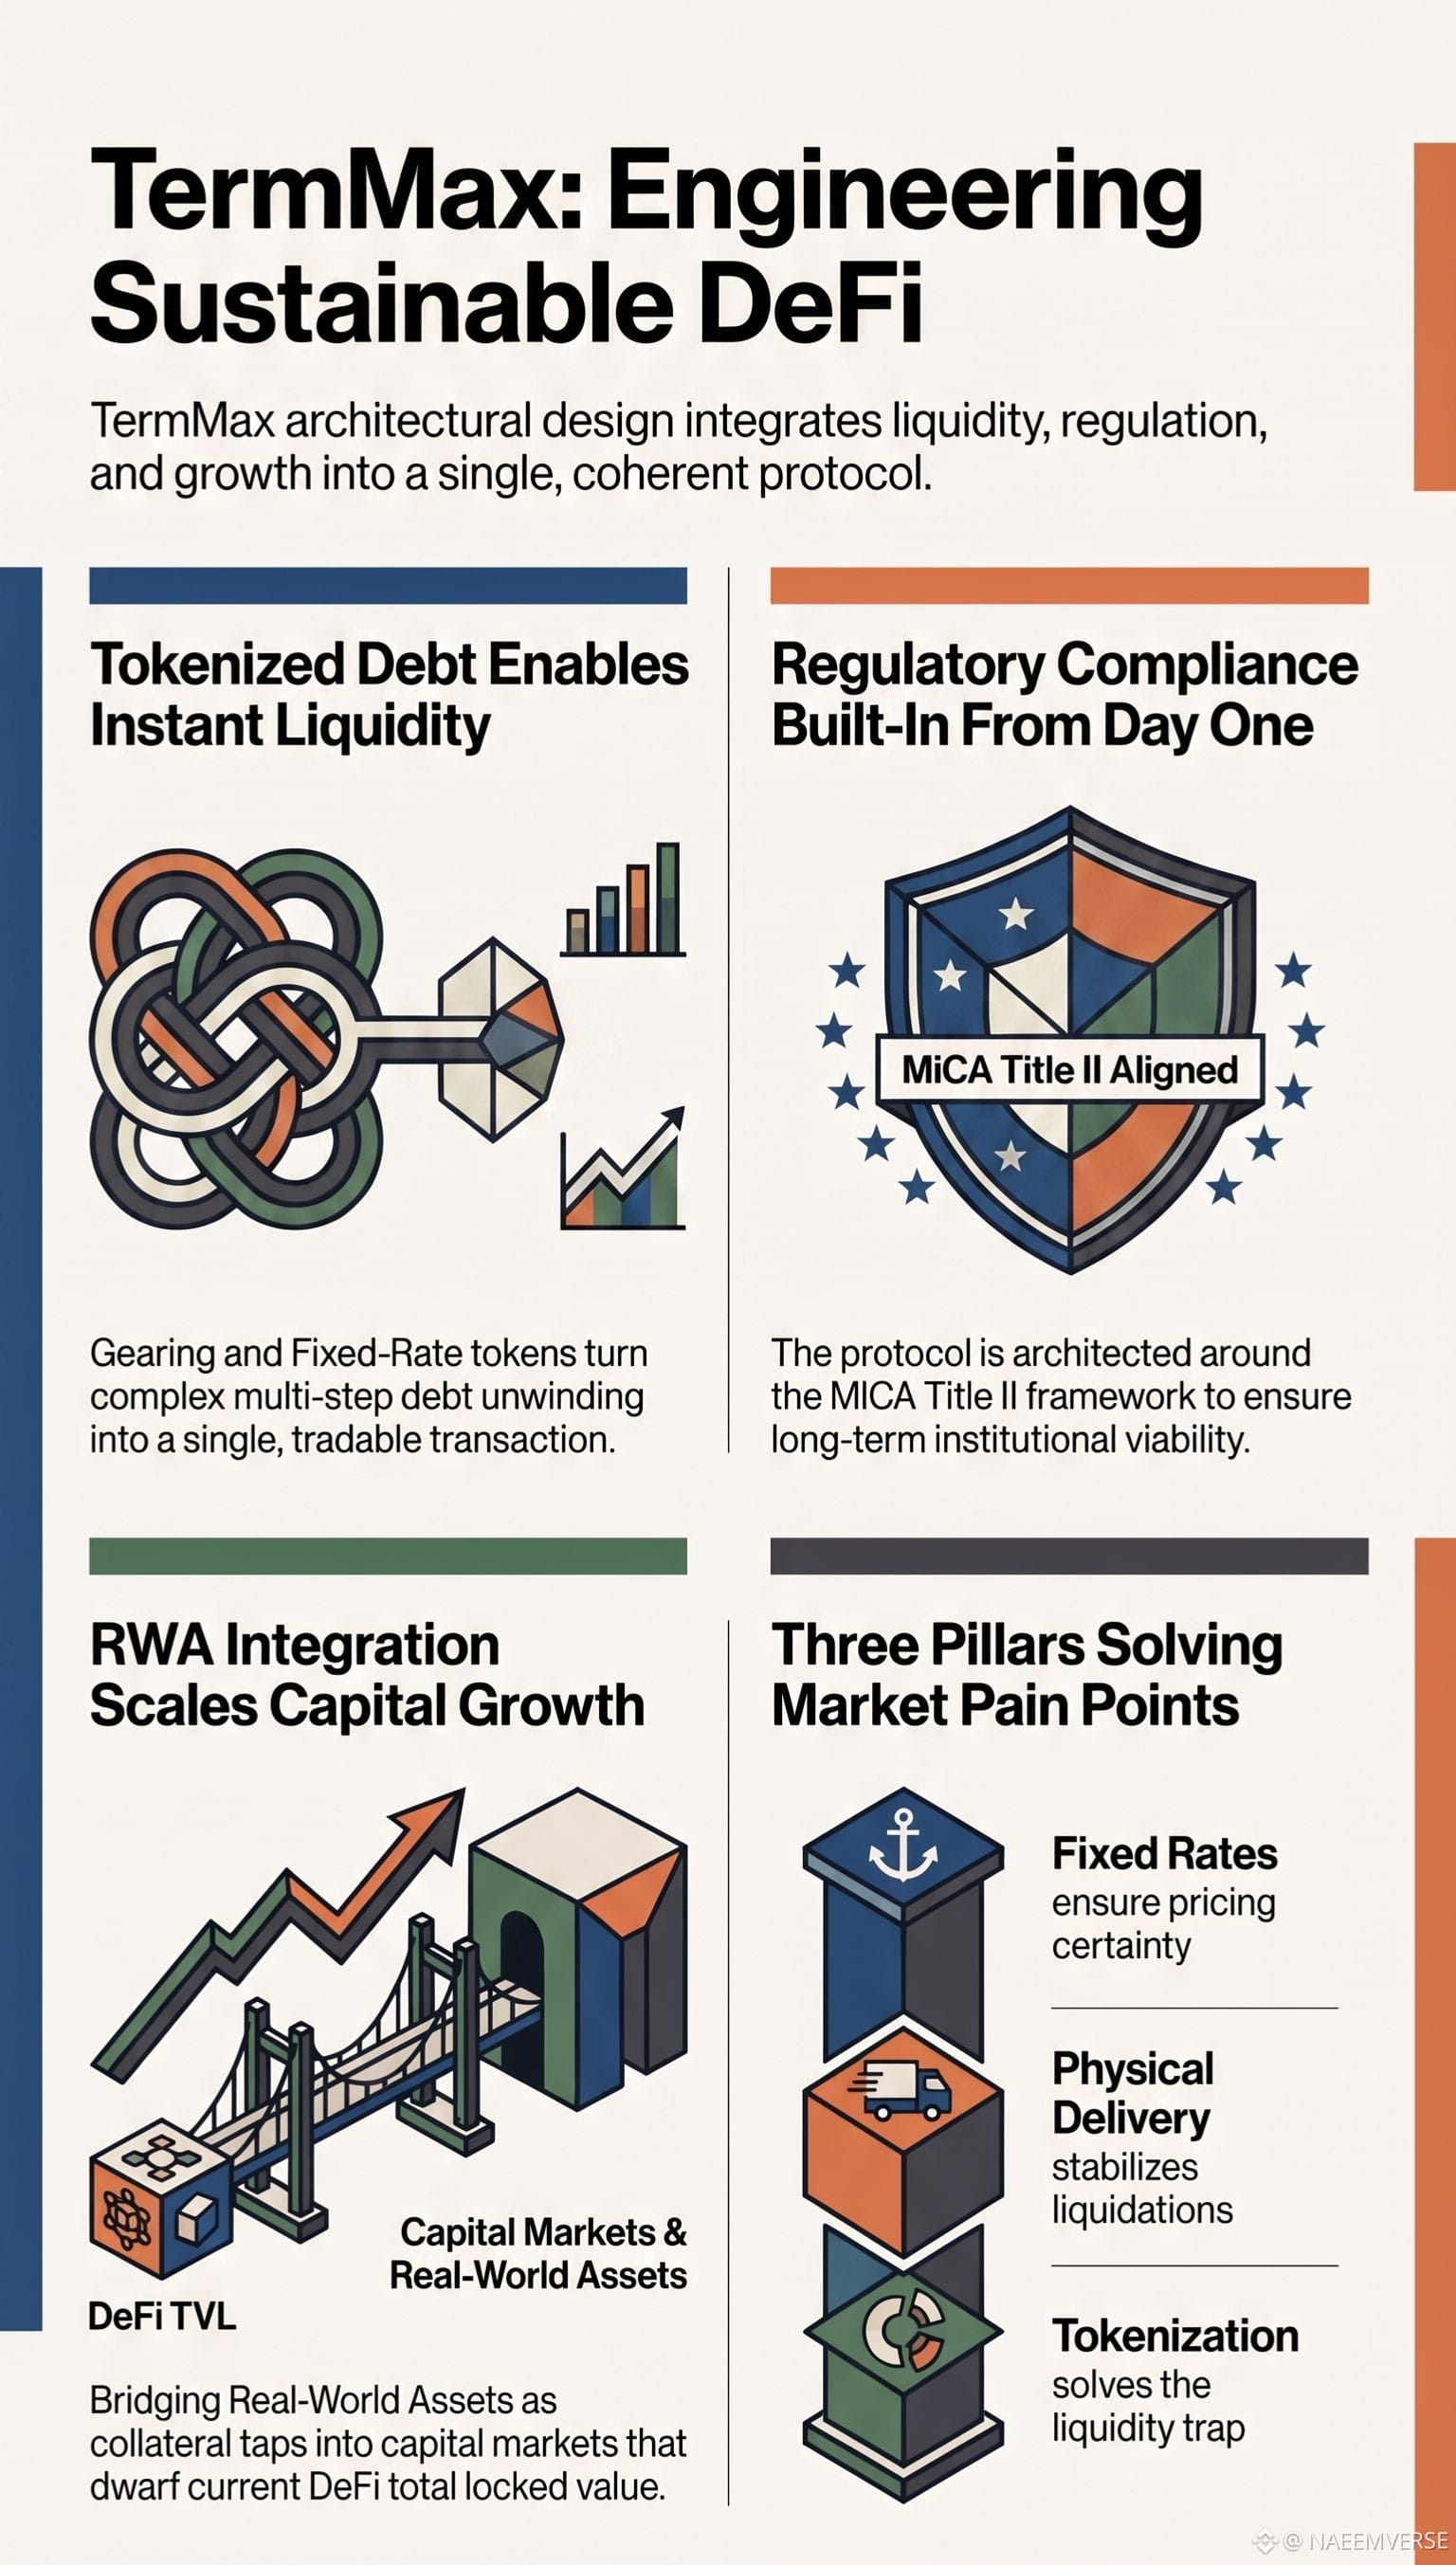
一直在深入研究借貸領域,近期尤其是 TermMax。關注的不是表面功能,而是它在財務上是否站得住腳、以及是否能符合監管要求。大多數專案上線時靠熱度推進,隨後就會埋下一個等待爆發的代幣通膨問題。TermMax 讀起來不一樣。
**將債務視為流動資產。** TermMax 不只是發放貸款,而是把整個債務部位進行代幣化。槓桿代幣(Gearing Tokens, GT)持有槓桿一側,固定利率代幣(Fixed-Rate Tokens, FT)持有收益一側,兩者都可自由交易。這就消除了大家抱怨的那種手動「循環」問題。原本需要好幾筆交易才能完成的事,現在只要一筆。
**在被迫之前就先做好合規。** 他們的 TMX 代幣白皮書已經遵循 MiCA 第 II 章標準。多數專案會在不得不面對監管審查之前刻意迴避。TermMax 早早就圍繞這點設計,這意味著他們更像是為了長期發展做打算,而不是為了快速套現撤退。
**以使用量打造成長,而不是靠炒作。** TMX 的預挖與獎勵結構更偏向真實使用者,而不是短期的挖礦農夫。Binance 生態系活動正在吸引真正的參與者,而 RWA 擔保品則打開了一個價值數兆的擔保品市場之門,遠遠超出目前在 DeFi 中已鎖定的規模。
固定利率消除定價的不確定性。實物交割移除了清算瓶頸。代幣化債務移除了流動性瓶頸。三個分別的問題,卻是同一套一致的設計。
監管對齊是否真的能吸引更嚴肅的資金?還是只會讓協議變慢,卻不改變採用情況?
#TermMax @termmax
一直在深入研究借貸領域,近期尤其是 TermMax。關注的不是表面功能,而是它在財務上是否站得住腳、以及是否能符合監管要求。大多數專案上線時靠熱度推進,隨後就會埋下一個等待爆發的代幣通膨問題。TermMax 讀起來不一樣。
**將債務視為流動資產。** TermMax 不只是發放貸款,而是把整個債務部位進行代幣化。槓桿代幣(Gearing Tokens, GT)持有槓桿一側,固定利率代幣(Fixed-Rate Tokens, FT)持有收益一側,兩者都可自由交易。這就消除了大家抱怨的那種手動「循環」問題。原本需要好幾筆交易才能完成的事,現在只要一筆。
**在被迫之前就先做好合規。** 他們的 TMX 代幣白皮書已經遵循 MiCA 第 II 章標準。多數專案會在不得不面對監管審查之前刻意迴避。TermMax 早早就圍繞這點設計,這意味著他們更像是為了長期發展做打算,而不是為了快速套現撤退。
**以使用量打造成長,而不是靠炒作。** TMX 的預挖與獎勵結構更偏向真實使用者,而不是短期的挖礦農夫。Binance 生態系活動正在吸引真正的參與者,而 RWA 擔保品則打開了一個價值數兆的擔保品市場之門,遠遠超出目前在 DeFi 中已鎖定的規模。
固定利率消除定價的不確定性。實物交割移除了清算瓶頸。代幣化債務移除了流動性瓶頸。三個分別的問題,卻是同一套一致的設計。
監管對齊是否真的能吸引更嚴肅的資金?還是只會讓協議變慢,卻不改變採用情況?
#TermMax @TermMax
69
·
--
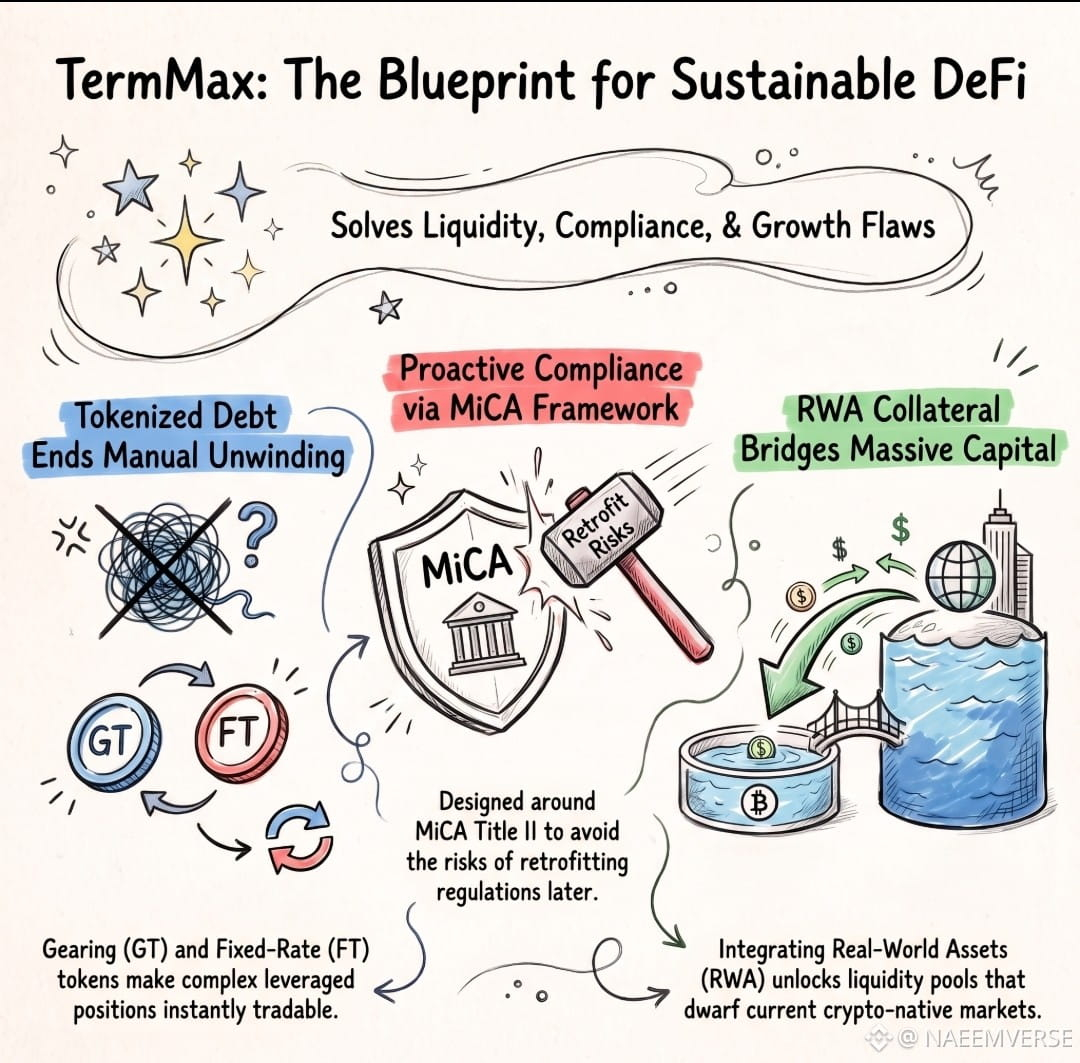
最近我一直在深入研究 TermMax 的財務架構,從表面特徵一路挖到支撐其長期可持續性的核心。以下是我看到最關鍵的幾點。
債務流動性問題。大多數借貸協議在你加槓桿之後,就會讓你動彈不得。想撤出?你只能手動拆解迴圈,每一步都要付 gas 與滑點。TermMax 直接把整個債務部位代幣化。槓桿代幣(Gearing Tokens,GT)代表槓桿部位,固定利率代幣(Fixed-Rate Tokens,FT)代表收益端。兩者皆可交易。過去需要多步才能完成的解套,現在變成單一交易。這不是表面修修補補的「美化」,它改變了 DeFi 中使用槓桿債務所能做到的事情。
監管疑問:沒人想回答的那個問題。大多數代幣專案要嘛把合規當成之後再說、要嘛乾脆完全不處理。TermMax 的 TMX 代幣白皮書已圍繞 MiCA 第 II 篇架構打造。這是一個賭:未來五年仍站得住的協議,是那些不需要在壓力之下臨時補做合規的人。這個賭能否成真,取決於 MiCA 的執行情況;但從意圖來看,它不像一般常見的「先做再說,事後再求原諒」套路。
成長問題。代幣通膨摧毀的協議,往往比駭客攻擊更致命。前置預挖(pre-mine)與獎勵設計採用更偏向促進使用而非投機的取向,這是一個訊號。更大的關鍵是加入 RWA 作為抵押品:這不只是新增一種資產類別,而是通往一座足以遠超目前被鎖定於 DeFi 之資本的橋梁。現實世界資產作為抵押只有在法律與託管端都站得住時才行,因此合規與成長在這裡真正連到一起,而不是被拆成兩張互不相干的投影片。
固定利率解決定價不確定性問題。實體交割解決清算問題。代幣化債務解決流動性問題。三個不同的痛點、一套一致的設計。
你怎麼看?監管對齊是否真的能把更正規的資本吸引進 DeFi?還是只是讓協議變慢,卻無法在採用率上帶來實質改變?
@termmax #TermMax
最近我一直在深入研究 TermMax 的財務架構,從表面特徵一路挖到支撐其長期可持續性的核心。以下是我看到最關鍵的幾點。
債務流動性問題。大多數借貸協議在你加槓桿之後,就會讓你動彈不得。想撤出?你只能手動拆解迴圈,每一步都要付 gas 與滑點。TermMax 直接把整個債務部位代幣化。槓桿代幣(Gearing Tokens,GT)代表槓桿部位,固定利率代幣(Fixed-Rate Tokens,FT)代表收益端。兩者皆可交易。過去需要多步才能完成的解套,現在變成單一交易。這不是表面修修補補的「美化」,它改變了 DeFi 中使用槓桿債務所能做到的事情。
監管疑問:沒人想回答的那個問題。大多數代幣專案要嘛把合規當成之後再說、要嘛乾脆完全不處理。TermMax 的 TMX 代幣白皮書已圍繞 MiCA 第 II 篇架構打造。這是一個賭:未來五年仍站得住的協議,是那些不需要在壓力之下臨時補做合規的人。這個賭能否成真,取決於 MiCA 的執行情況;但從意圖來看,它不像一般常見的「先做再說,事後再求原諒」套路。
成長問題。代幣通膨摧毀的協議,往往比駭客攻擊更致命。前置預挖(pre-mine)與獎勵設計採用更偏向促進使用而非投機的取向,這是一個訊號。更大的關鍵是加入 RWA 作為抵押品:這不只是新增一種資產類別,而是通往一座足以遠超目前被鎖定於 DeFi 之資本的橋梁。現實世界資產作為抵押只有在法律與託管端都站得住時才行,因此合規與成長在這裡真正連到一起,而不是被拆成兩張互不相干的投影片。
固定利率解決定價不確定性問題。實體交割解決清算問題。代幣化債務解決流動性問題。三個不同的痛點、一套一致的設計。
你怎麼看?監管對齊是否真的能把更正規的資本吸引進 DeFi?還是只是讓協議變慢,卻無法在採用率上帶來實質改變?
@TermMax #TermMax
76
·
--
#termmax @termmax
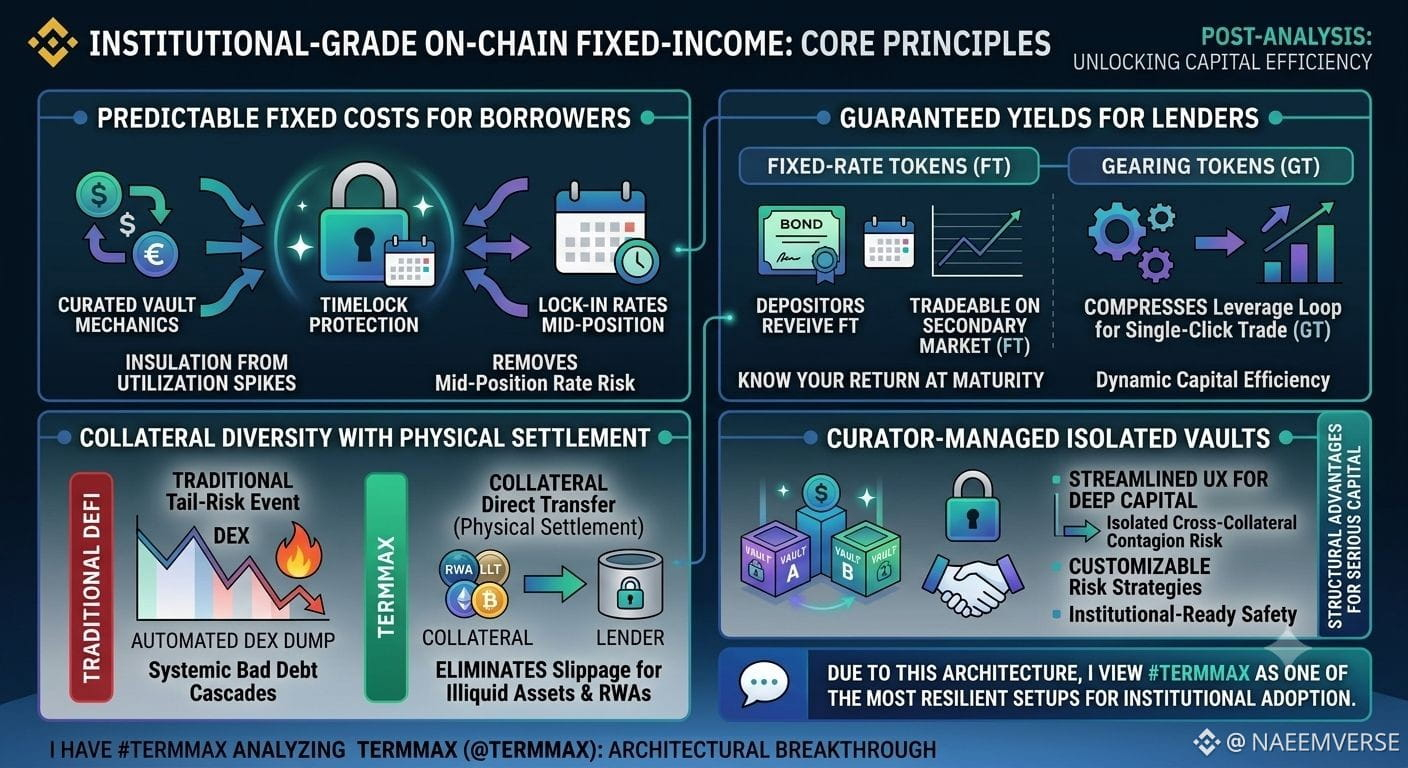
仔細看資金市場實際如何管理風險,你會不斷撞上同一個弱點:清算設計。
大多數放貸平台在處理陷入困境的倉位時,會把抵押品直接丟進 DEX 拍賣。對於流動性高的藍籌資產這沒問題。但對於長尾代幣或 RWA 來說很快就會崩潰。當波動率飆升、薄弱的訂單簿無法吸收賣壓時,滑點就會越滾越大,導致連鎖清算,並讓整個協議產生壞帳。
TermMax 透過實物交割式清算來解決。它不再把抵押品硬塞進淺薄的 DEX 池進行火柴式拋售,而是讓底層抵押品直接進入放貸方的金庫作為結算。放貸方拿到的是資產的實際價值,而不是在恐慌狀態下某個訂單簿剛好給出的價格。由於清算不再依賴當下必須存在深度的市場流動性,TermMax 就能安全地支援更廣泛的抵押品範圍,包括 RWA 以及結構性信用。
由策展人管理的金庫也支撐了這一點。策展人會依照各自策略設定風險參數,讓風險較高的資產與主要流動性池隔離。若某個金庫遭受打擊,結算損失就留在該金庫內,不會擴散。
實物結算加上金庫隔離,構成了一套面向真正計畫長期留在鏈上的機構的框架,而不是只為了薅一輪獲利、拿完就走。
直接問一句更好:既然實物交割能消除非流動資產的滑點風險,那機構仍在使用標準的自動化清算時,理由是什麼?
#termmax @TermMax
仔細看資金市場實際如何管理風險,你會不斷撞上同一個弱點:清算設計。
大多數放貸平台在處理陷入困境的倉位時,會把抵押品直接丟進 DEX 拍賣。對於流動性高的藍籌資產這沒問題。但對於長尾代幣或 RWA 來說很快就會崩潰。當波動率飆升、薄弱的訂單簿無法吸收賣壓時,滑點就會越滾越大,導致連鎖清算,並讓整個協議產生壞帳。
TermMax 透過實物交割式清算來解決。它不再把抵押品硬塞進淺薄的 DEX 池進行火柴式拋售,而是讓底層抵押品直接進入放貸方的金庫作為結算。放貸方拿到的是資產的實際價值,而不是在恐慌狀態下某個訂單簿剛好給出的價格。由於清算不再依賴當下必須存在深度的市場流動性,TermMax 就能安全地支援更廣泛的抵押品範圍,包括 RWA 以及結構性信用。
由策展人管理的金庫也支撐了這一點。策展人會依照各自策略設定風險參數,讓風險較高的資產與主要流動性池隔離。若某個金庫遭受打擊,結算損失就留在該金庫內,不會擴散。
實物結算加上金庫隔離,構成了一套面向真正計畫長期留在鏈上的機構的框架,而不是只為了薅一輪獲利、拿完就走。
直接問一句更好:既然實物交割能消除非流動資產的滑點風險,那機構仍在使用標準的自動化清算時,理由是什麼?
86
·
--
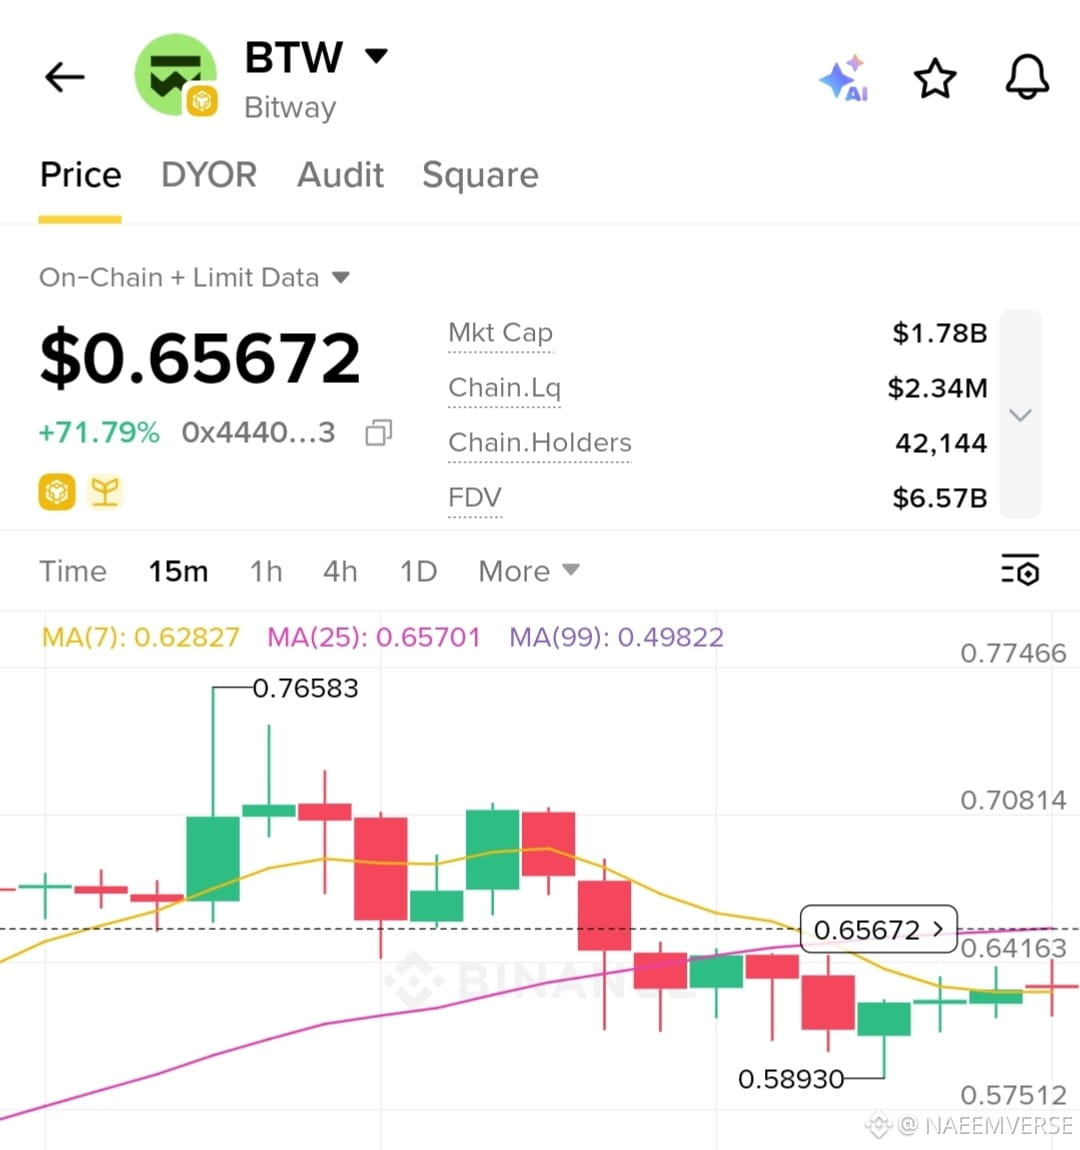
$BTW 其實會真的打到 1 美元嗎?👀
目前價格是 0.657 美元,今天上漲了 71.79%,早些時候還標到 0.766 美元的高點。市值剛剛突破 17.8 億美元(1.78B),持幣地址數也仍在超過 42K。對於一個幾天前還在更低價位交易的代幣來說,這種動能真的很驚人。
如果到了 1 美元,根據目前的流通量,市值大約會落在 27 億美元(2.7B)左右。這種市場環境下,這並非不可能,尤其是在這麼活躍的成交量帶動下。
不過我仍然拿著 Booster Campaign(推廣活動)時的那 170,現在先不打算動。若這個趨勢持續,1 美元似乎沒有想像中那麼遙遠。
你覺得 BTW 這波衝刺最高會到哪裡?0.80?1?還是更高?
#Crypto #BTW #Binance #CryptoJourney #tothemoon
127
·
--
#termmax @termmax
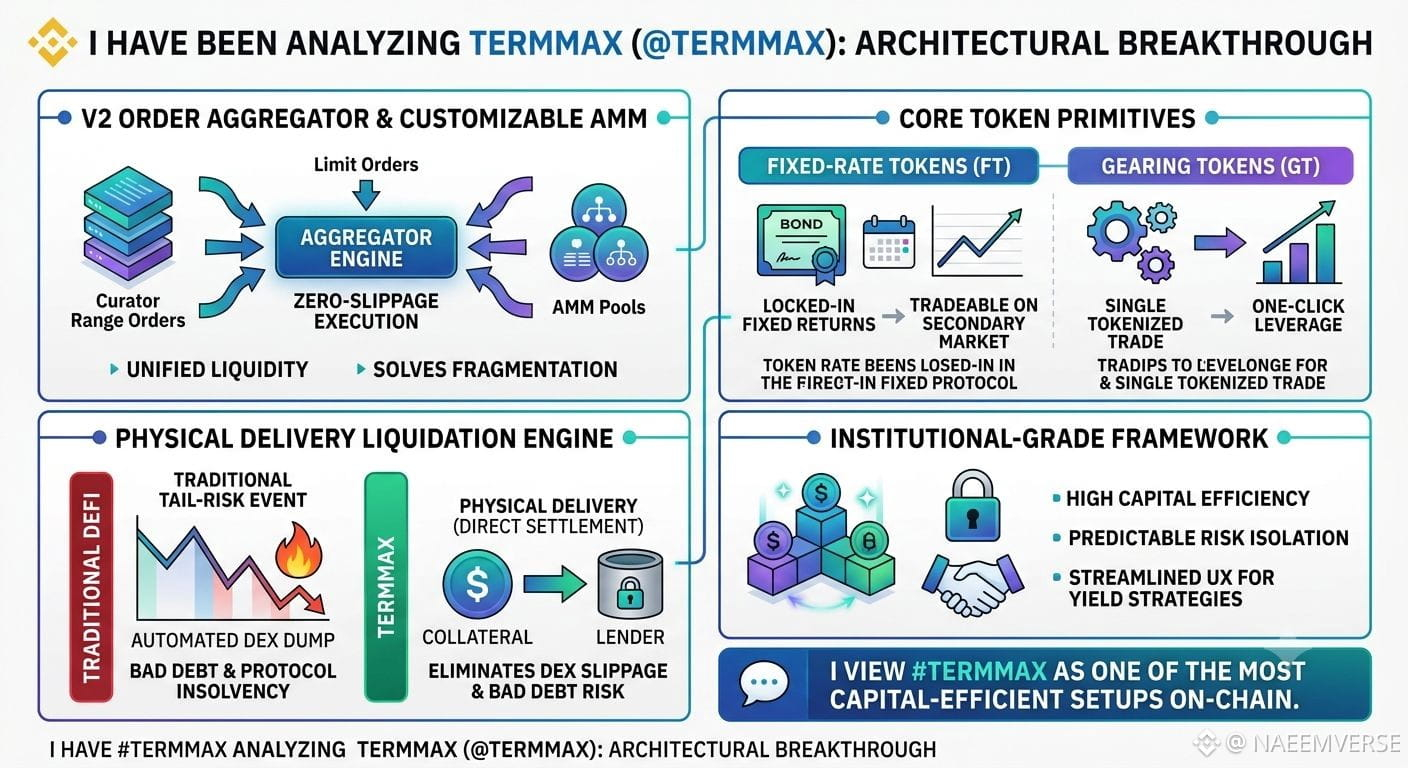
我最近一直在深度分析 TermMax,它的核心架構感覺像是對傳統 DeFi 借貸模型的基礎性升級。大多數資金市場仍依賴動態利用率曲線以及自動化 DEX 清算,這類機制在極端市場波動時往往會觸發壞賬連鎖反應。TermMax 通過引入一種高效、機構級的固定收益基礎設施,徹底改變了這種動態。
我認爲 V2 訂單聚合器和可定製 AMM 是解決資本碎片化問題最關鍵的突破。TermMax 並不是把流動性分散到針對不同到期日的孤立池中,而是將 Curator Range Orders、限價單以及 AMM 池整合到同一個執行層上。因此,無論頭寸規模還是自定義到期日如何,用戶都能獲得零滑點的執行效果。
他們的兩項核心代幣原語同樣讓我印象深刻:
固定利率代幣(FT):以折扣形式發行的零息債務工具,能夠在到期時保證鎖定收益,同時仍可在二級市場上進行交易,從而支持提前退出。
槓桿代幣(GT):把複雜的、多步驟收益循環策略代幣化的槓桿工具,只需一次點擊即可完成無縫交易。
我也認爲他們的實物交割清算引擎是爲引入現實世界資產(RWA)開闢新路的關鍵變化。在尾部風險事件中,抵押品會被直接轉移給出借人,而不是被拋售到流動性很薄的訂單簿上,這將徹底消除 DEX 滑點以及協議資不抵債的風險。
我認爲 TermMax 是當下最資本高效的鏈上部署之一。你們這季度是打算鎖定固定利率金庫,還是繼續使用浮動利率?
#termmax @TermMax
我最近一直在深度分析 TermMax,它的核心架構感覺像是對傳統 DeFi 借貸模型的基礎性升級。大多數資金市場仍依賴動態利用率曲線以及自動化 DEX 清算,這類機制在極端市場波動時往往會觸發壞賬連鎖反應。TermMax 通過引入一種高效、機構級的固定收益基礎設施,徹底改變了這種動態。
我認爲 V2 訂單聚合器和可定製 AMM 是解決資本碎片化問題最關鍵的突破。TermMax 並不是把流動性分散到針對不同到期日的孤立池中,而是將 Curator Range Orders、限價單以及 AMM 池整合到同一個執行層上。因此,無論頭寸規模還是自定義到期日如何,用戶都能獲得零滑點的執行效果。
他們的兩項核心代幣原語同樣讓我印象深刻:
固定利率代幣(FT):以折扣形式發行的零息債務工具,能夠在到期時保證鎖定收益,同時仍可在二級市場上進行交易,從而支持提前退出。
槓桿代幣(GT):把複雜的、多步驟收益循環策略代幣化的槓桿工具,只需一次點擊即可完成無縫交易。
我也認爲他們的實物交割清算引擎是爲引入現實世界資產(RWA)開闢新路的關鍵變化。在尾部風險事件中,抵押品會被直接轉移給出借人,而不是被拋售到流動性很薄的訂單簿上,這將徹底消除 DEX 滑點以及協議資不抵債的風險。
我認爲 TermMax 是當下最資本高效的鏈上部署之一。你們這季度是打算鎖定固定利率金庫,還是繼續使用浮動利率?
71
·
--
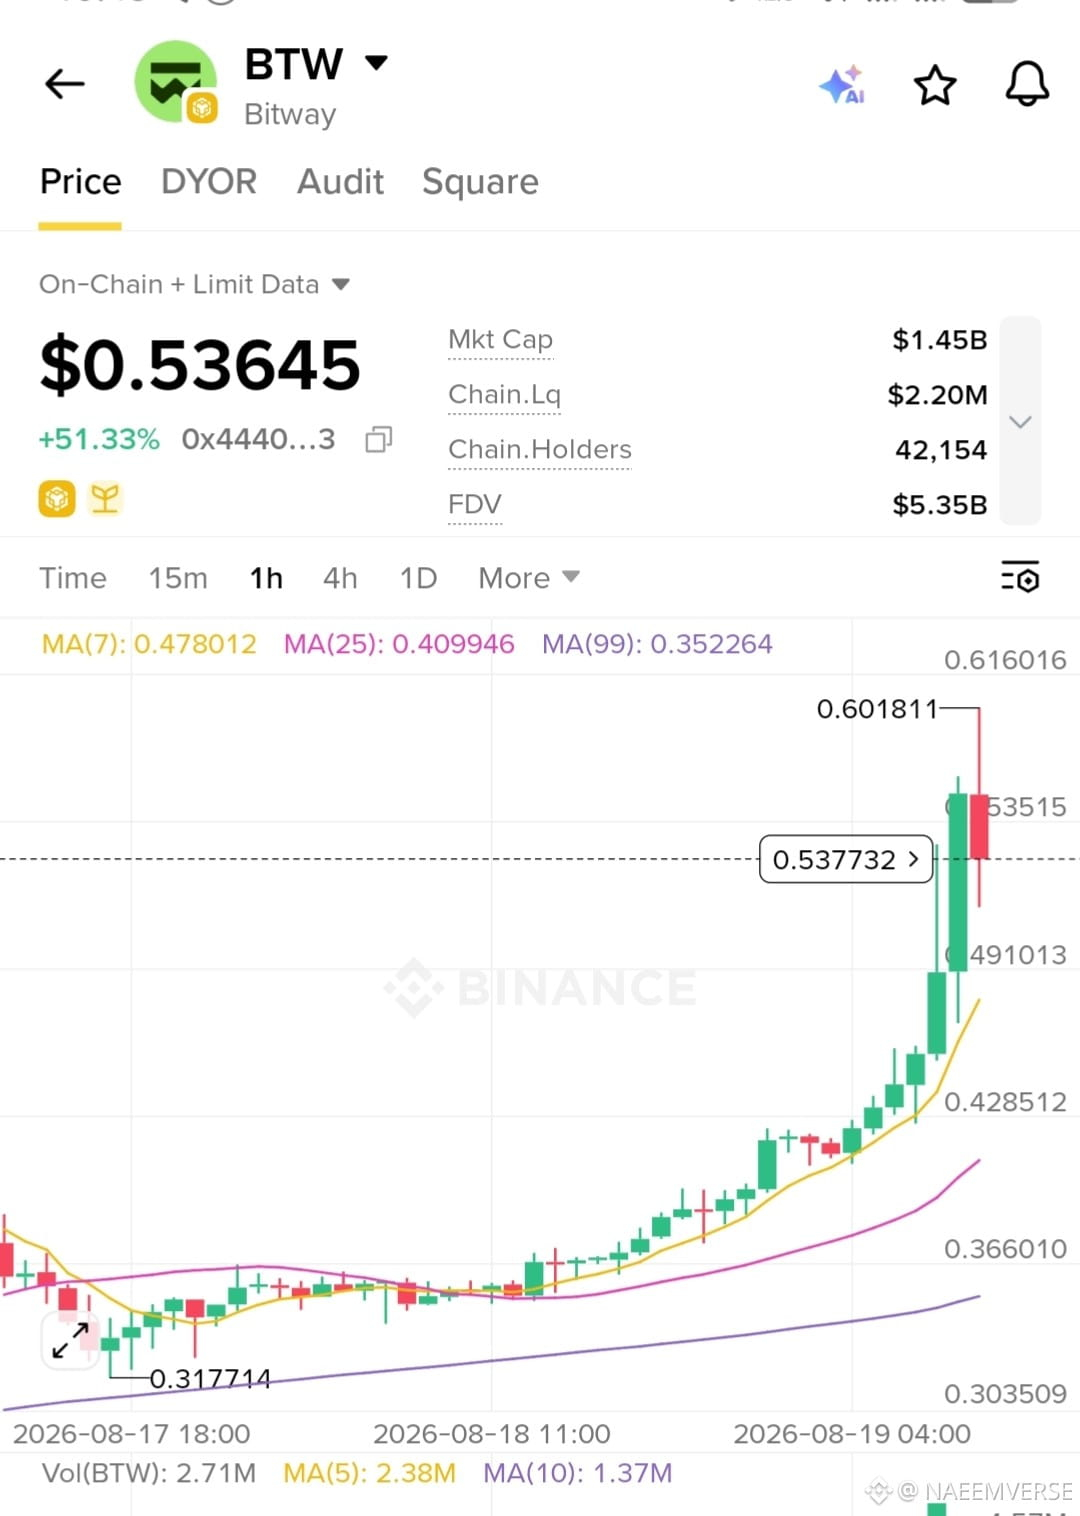
$BTW 今天正在上演一場真正的秀 😅
價格上漲超過 51%,並剛剛在接近 0.60 美元的位置打出新的歷史高點(ATH)。市值已經突破 14.5 億美元;鏈上持有者超過 42K;而且就在這波行情啓動之時,成交量明顯放大。這可不只是噪音,這是實打實的參與。
我在 Booster Campaign 的倉位裏早早賣掉了大部分(順帶說明:通過幾次賣出共計 2,000 + 420 + 200),但我留了 220 BTW,並且今天是第一次,這個決定真的開始回報了。
讓我印象最深的並不只是價格,而是走勢結構。連續好幾周的穩步爬升,然後成交量介入,隨之而來的纔是這波上漲。這種模式通常比那種毫無徵兆的直線垂直衝高更健康。
非財務建議,只是看着圖表覺得不錯。如果你還在持有自己在活動中的 BTW,那麼今天一直是個耐心等候的好日子。
#Crypto #BTW #Binance #Web3 #Airdrop
259
·
--
我還是會想着這個 😅
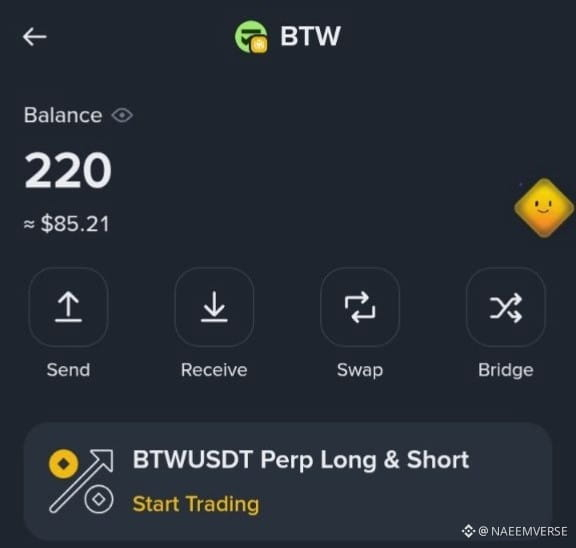
在 BTW Booster Campaign 活動中,我總共收到了 2,840 $BTW 。
我的售賣記錄:
• 2,000 BTW → 售出,成交價 $25
• 420 BTC → 售出,成交價 $12
• 200 BTC → 售出,成交價 $31
• 220 BTC → 仍在持有
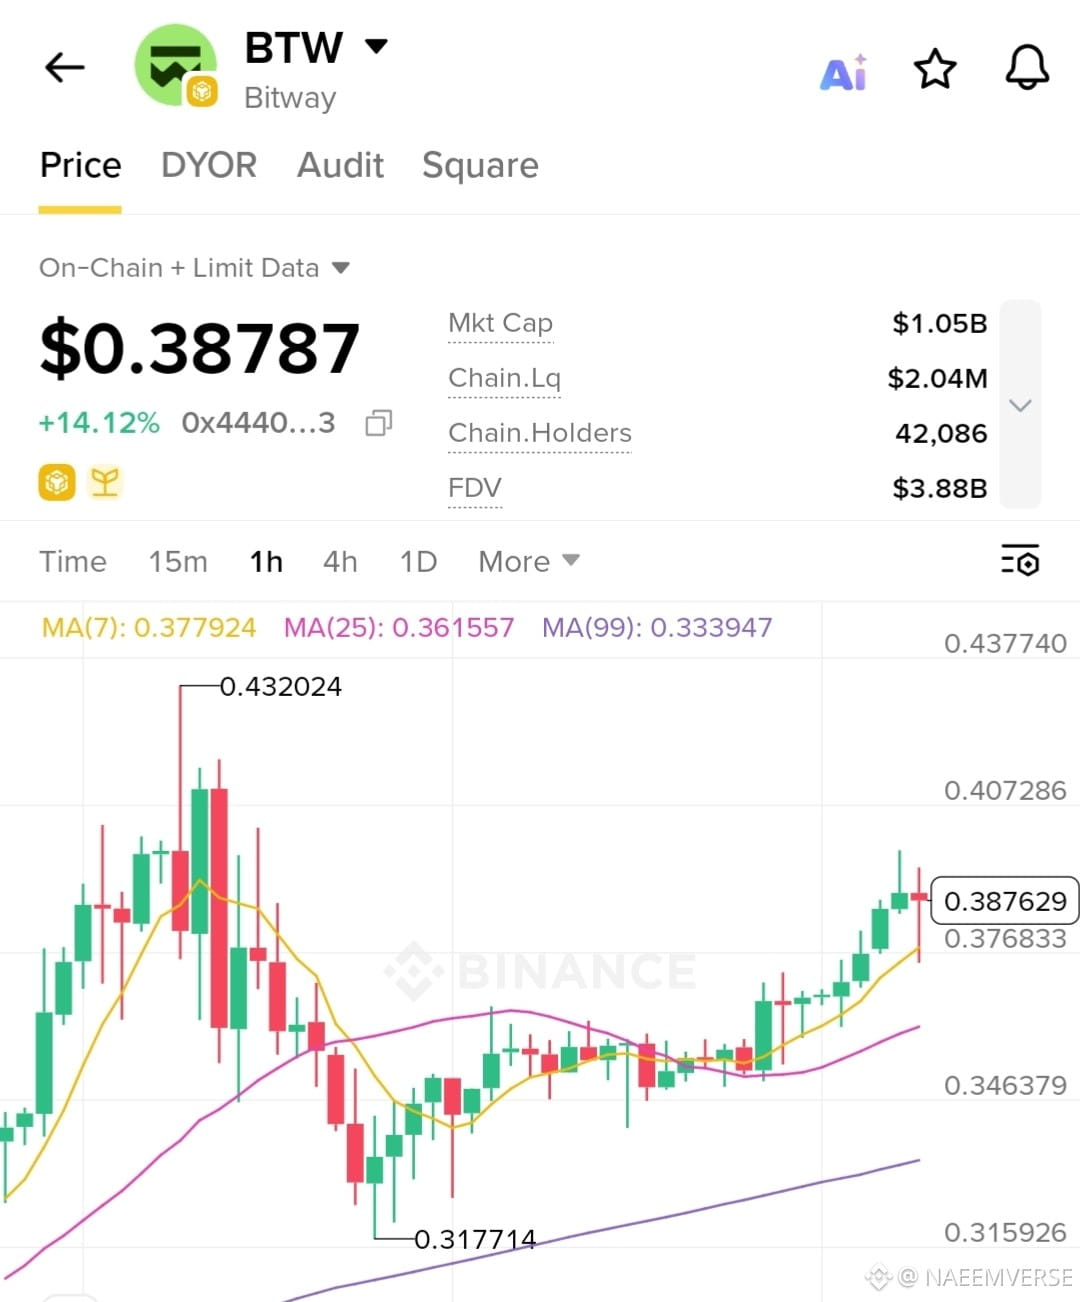
BTW 現在大約是 $0.388。
最痛的部分是什麼?😂
BTW 就在昨天剛剛衝到了 $0.45 的歷史最高價(ATH)。
如果我當初只是一直把所有 2,840 BTC 都拿到今天:
2,840 × $0.388 = $1,101.92
在 ATH 的價格:
2,840 × $0.45 = $1,278
這就是加密貨幣。止盈當然是好事,但看着自己賣掉的舊籌碼又繼續暴漲,真的很痛。😭
你在 Booster Campaign 裏一共拿到了多少 $BTW ?現在還剩下多少在持有?👀
#crypto #BTW #BİNANCE #Airdrop
#BinanceSquare
219
·
--
我認為這個長期策略完全說得通。
我認為這個長期策略完全說得通。
Web3Alpha
·
--
#termmax @TermMax 我真的對 TermMax 非常樂觀。🚀 我們已經與 TermMax 合作很久了,到目前爲止,它的規則和整體做法都相當不錯。我真心希望 TermMax 不會讓我們失望,並用良好的利潤回報我們長期以來的努力。
對於那些一直穩定且有耐心地投入的人,我相信未來會非常有前景。我對 TermMax 充滿信心,也很期待接下來會發生什麼。🔥
@TermMax #TermMax #Crypto #DeFi
對於那些一直穩定且有耐心地投入的人,我相信未來會非常有前景。我對 TermMax 充滿信心,也很期待接下來會發生什麼。🔥
@TermMax #TermMax #Crypto #DeFi
34
·
--
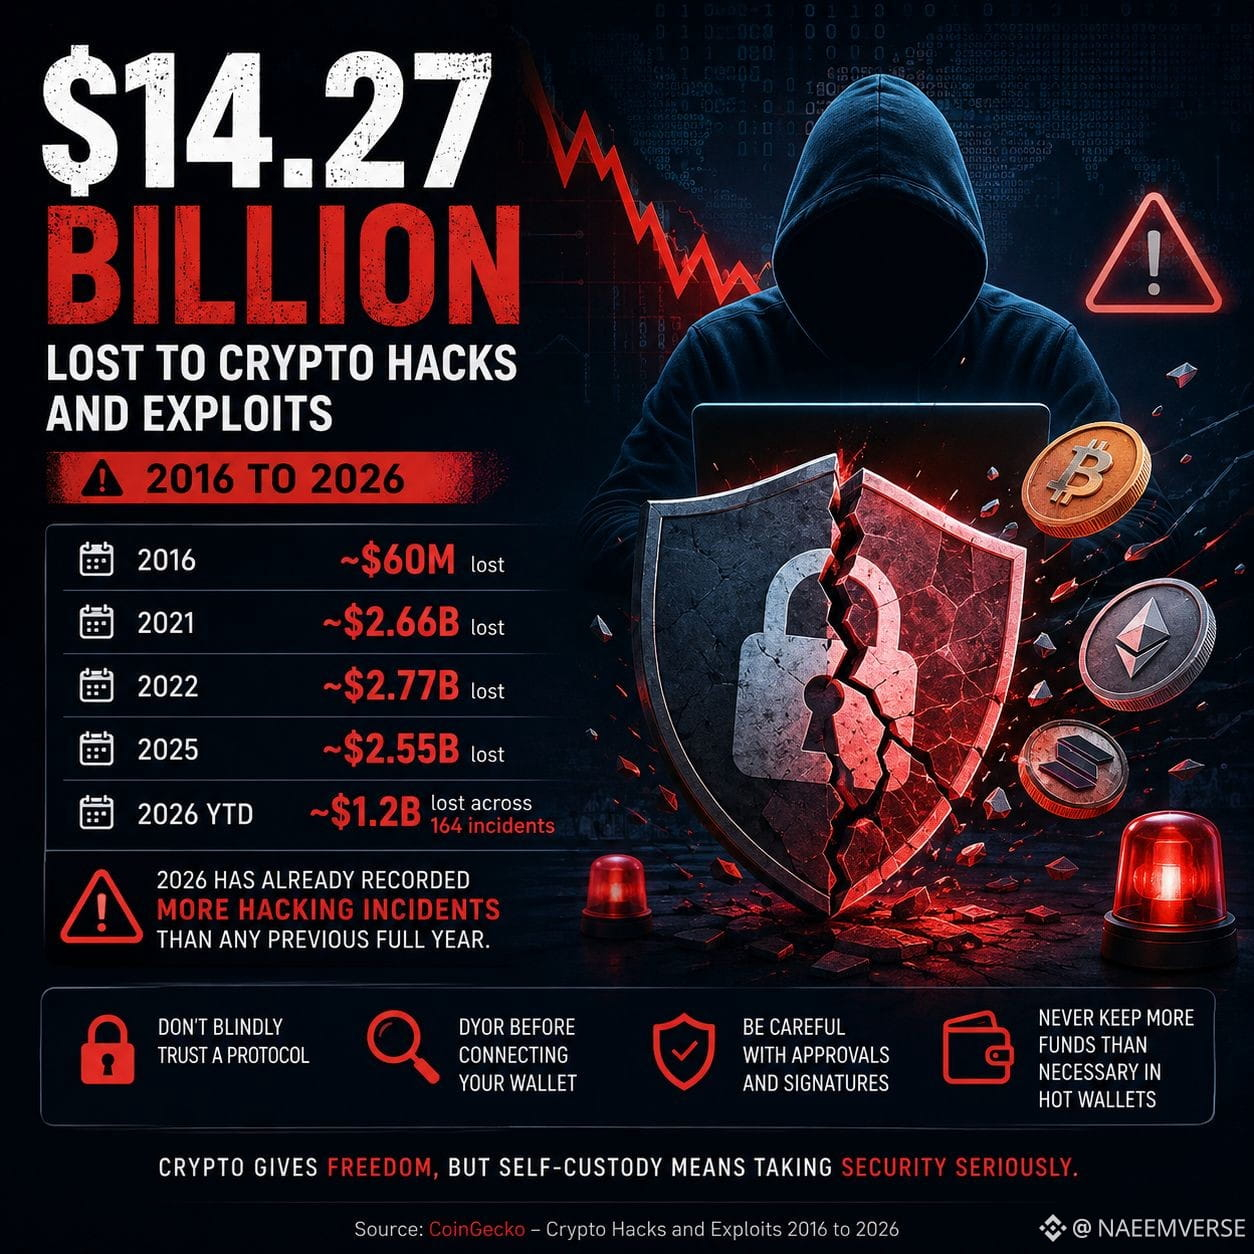
根據 CoinGecko 最新數據,從 2016 年以來,加密貨幣因遭駭擊與資安漏洞而損失了 142.7 億美元。
趨勢線本身就講述了一切:
• 2016:約 6000 萬美元
• 2021:26.6 億美元
• 2022:27.7 億美元(仍是史上最糟的一年)
• 2025:25.5 億美元
• 2026 迄今:12 億美元,發生於 164 起事件;已經比以往任何一個完整年份的事件數還多
多年來,資安工具確實有大幅進步。審計如今已是標準流程,漏洞懸賞很常見,監控也更快了。但損失並沒有消失,只是改變了型態。它不一定總是某個可疑的協議或明顯的「地毯式詐騙」。許多損失來自於智慧合約漏洞、洩露的私鑰、釣魚連結、跨鏈橋的漏洞,或是單純被社交工程操控,導致簽署了錯誤的內容。
這也正是每天在這個領域行動的人最該記住的重點:
🔐 不要因為某個協議很熱門就以為它很安全
🧪 在連接你的錢包之前,實際去查證你正在互動的內容
🚨 對授權與簽名請求放慢腳步;多數人往往在不自覺的情況下就把資金弄丟了,甚至不知道自己簽了什麼
💰 讓熱錢包保持輕量。如果你目前不需要把它保持流動性,就不該一直把資金放在那裡
自我託管才是加密貨幣的核心,但這也意味著資安責任落在你身上,而不是交給交易所或銀行。
很好奇大家怎麼看:就現在而言,比起智慧合約漏洞,哪個風險更大——還是人為錯誤?從事件數據來看,人為因素似乎越來越像主因。
來源:CoinGecko
#Crypto #CryptoSecurity #CryptoHacks #Web3 #Blockchain
62
·
--
出色的觀察。對於 Web3 金融而言,高效執行至關重要。
出色的觀察。對於 Web3 金融而言,高效執行至關重要。
Crypto Janala
·
--
#termmax @TermMax
“一鍵槓桿”正在徹底改變現代去中心化金融(DeFi)領域!TermMax 成功地將複雜的金融策略轉化爲簡單、易獲取且安全的工具,讓全球加密貨幣愛好者都能輕鬆使用。通過消除不必要的步驟,@TermMaxFi 讓用戶能夠更高效地優化收益耕作(yield farming)策略,並輕鬆管理借款倉位。無論你是希望爲你的穩定幣鎖定有保障的固定利率,還是想利用資產獲得更高的市場回報,TermMax 都能爲你提供理想的基礎設施,以完全精確的方式執行你的計劃。我對團隊正在爲 Web3 金融的未來打造的願景、安全標準和創新架構印象深刻。讓我們與這個了不起的社區一起共同成長吧!”
“一鍵槓桿”正在徹底改變現代去中心化金融(DeFi)領域!TermMax 成功地將複雜的金融策略轉化爲簡單、易獲取且安全的工具,讓全球加密貨幣愛好者都能輕鬆使用。通過消除不必要的步驟,@TermMaxFi 讓用戶能夠更高效地優化收益耕作(yield farming)策略,並輕鬆管理借款倉位。無論你是希望爲你的穩定幣鎖定有保障的固定利率,還是想利用資產獲得更高的市場回報,TermMax 都能爲你提供理想的基礎設施,以完全精確的方式執行你的計劃。我對團隊正在爲 Web3 金融的未來打造的願景、安全標準和創新架構印象深刻。讓我們與這個了不起的社區一起共同成長吧!”
59
·
--
真實
#termmax @termmax
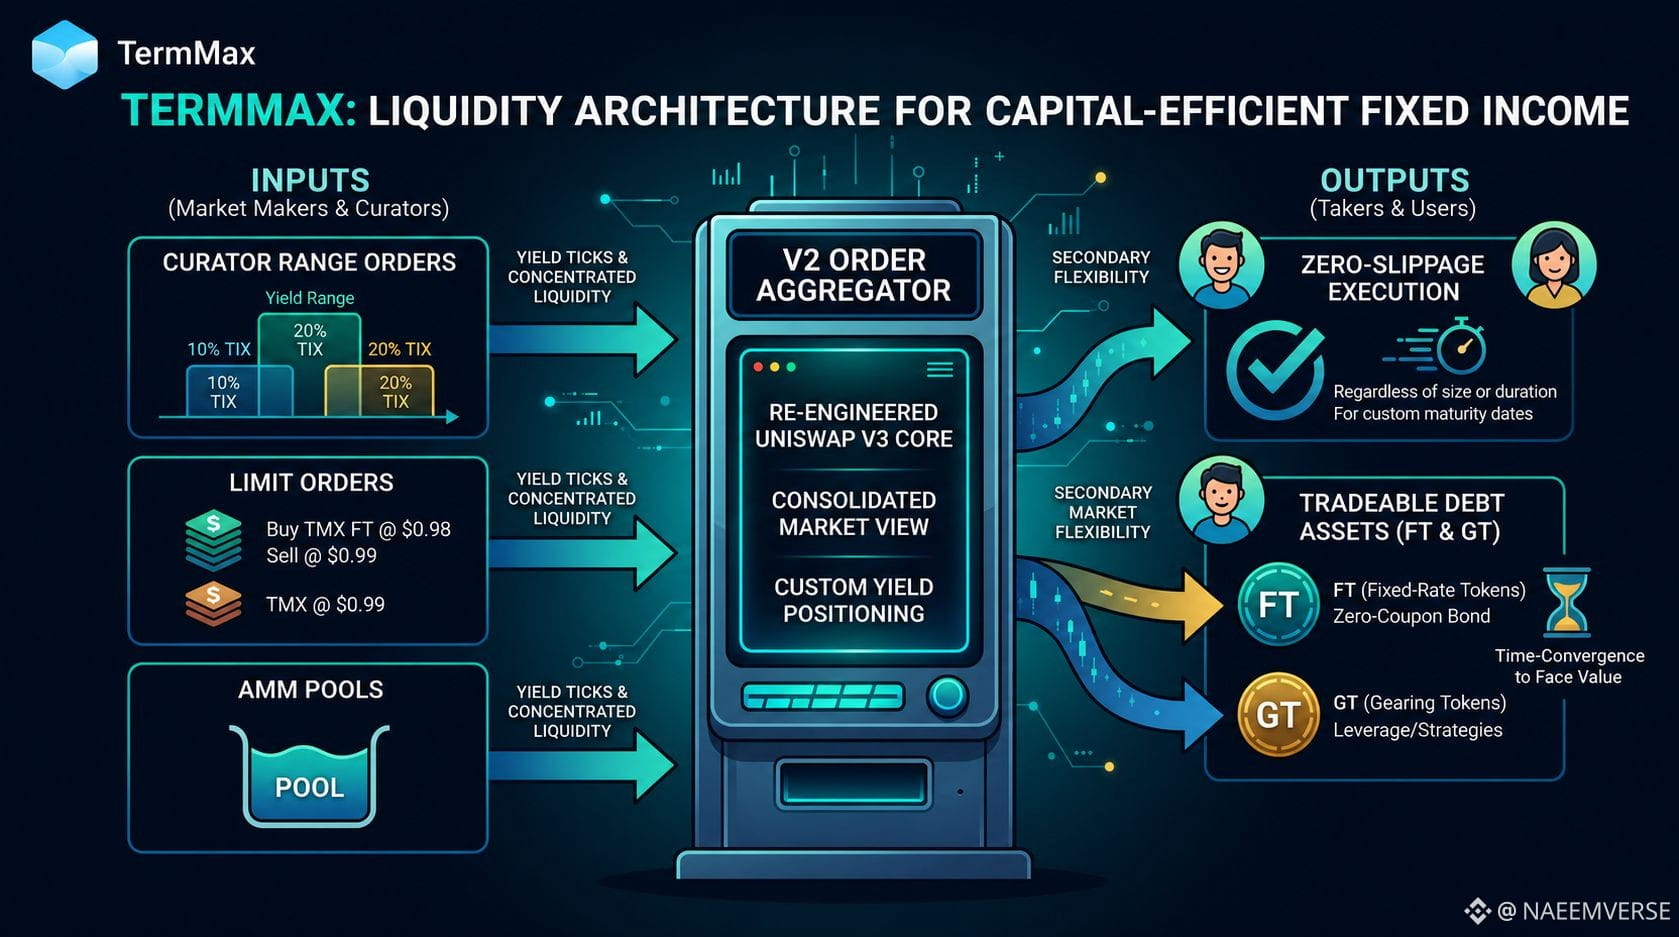
分析 @TermMax 的核心程式碼庫與技術規格,揭示了對固定收益 DeFi 機制的根本性重新思考。多數傳統借貸協議試圖將固定利率產品強行納入統一、剛性的流動性池。這通常會導致不同到期日之間的流動性嚴重碎片化,或使流動性提供者面臨高額無常損失。
TermMax 透過其可自訂 AMM 搭配區間委託(Range Orders)解決此瓶頸。它並非將固定利率交易強制塞入傳統的不變式曲線,而是讓做市商能夠在高度特定的收益刻度上配置流動性。
當透過 V2 訂單聚合器(V2 Order Aggregator)進行彙總時,系統會將策展方的區間委託、限價委託以及 AMM 池整合成單一的執行層。對於下單方(takers)而言,這意味著不論部位規模或持有期間,都能實現零滑價(zero-slippage)的執行。
此外,透過將債務代幣化為零息(zero-coupon)的固定利率代幣(Fixed-Rate Tokens, FT),使用者得以保留二級市場流動性。你並不只是把資金鎖死;你手中持有的是一種可交易資產,會隨著到期日臨近而穩步收斂至其面值(face value)。
透過結合精細的流動性區間管理與靈活的二級交易,#TermMax 建立了一套資本效率高、且為機構型收益策略執行量身打造的配置。
當流動性區間委託能為客製到期日消除滑價,那麼對機構玩家而言,變動利率借貸是否會變得過時?
#termmax @TermMax
分析 @TermMax 的核心程式碼庫與技術規格,揭示了對固定收益 DeFi 機制的根本性重新思考。多數傳統借貸協議試圖將固定利率產品強行納入統一、剛性的流動性池。這通常會導致不同到期日之間的流動性嚴重碎片化,或使流動性提供者面臨高額無常損失。
TermMax 透過其可自訂 AMM 搭配區間委託(Range Orders)解決此瓶頸。它並非將固定利率交易強制塞入傳統的不變式曲線,而是讓做市商能夠在高度特定的收益刻度上配置流動性。
當透過 V2 訂單聚合器(V2 Order Aggregator)進行彙總時,系統會將策展方的區間委託、限價委託以及 AMM 池整合成單一的執行層。對於下單方(takers)而言,這意味著不論部位規模或持有期間,都能實現零滑價(zero-slippage)的執行。
此外,透過將債務代幣化為零息(zero-coupon)的固定利率代幣(Fixed-Rate Tokens, FT),使用者得以保留二級市場流動性。你並不只是把資金鎖死;你手中持有的是一種可交易資產,會隨著到期日臨近而穩步收斂至其面值(face value)。
透過結合精細的流動性區間管理與靈活的二級交易,#TermMax 建立了一套資本效率高、且為機構型收益策略執行量身打造的配置。
當流動性區間委託能為客製到期日消除滑價,那麼對機構玩家而言,變動利率借貸是否會變得過時?
5
4
5
70
·
--
只需一鍵即可輕鬆啟用,節省大量時間。優秀的專案。
只需一鍵即可輕鬆啟用,節省大量時間。優秀的專案。
Web3Alpha
·
--
#termmax @TermMax
與 @TermMaxFi 🐬 一起探索 DeFi 的下一波浪潮
固定利率借貸、一鍵加槓桿,以及創新的鏈上產品——TermMax 正在打造更可預測、更靈活的 DeFi 體驗。
我很期待探索生態系統,完成任務,並在過程中持續學習。🔥
Web3 進展飛快。讓我們一起建設、學習與創收。💙
#TermMax #TMX #DeFi #Web3 #Crypto
與 @TermMaxFi 🐬 一起探索 DeFi 的下一波浪潮
固定利率借貸、一鍵加槓桿,以及創新的鏈上產品——TermMax 正在打造更可預測、更靈活的 DeFi 體驗。
我很期待探索生態系統,完成任務,並在過程中持續學習。🔥
Web3 進展飛快。讓我們一起建設、學習與創收。💙
#TermMax #TMX #DeFi #Web3 #Crypto
56
·
--
固定利率解決方案對投資組合管理和風險降低而言可說是徹底改變遊戲規則。太棒了!以下是 @TermMaxFi 帶來的重點整理!
固定利率解決方案對投資組合管理和風險降低而言可說是徹底改變遊戲規則。太棒了!以下是 @TermMaxFi 帶來的重點整理!
Crypto Janala
·
--
#termmax @TermMax
告別去中心化金融(DeFi)中不可預測的收益與波動不定的利率!@TermMaxFi 正式在 Web3 領域掀起革命,提供穩健的固定利率借貸解決方案,打造最大資本效率的體驗。在 TermMax 上,穩定性與機會在同一個高度直覺且無縫的單一平台中結合。透過消除利率波動,使用者可以用固定成本借入資產,並以可預期的收益出借資金,讓投資組合管理變得更加輕鬆,且安全性大幅提升。此外,平台的進階功能(包含一鍵槓桿)讓交易者能夠在不需要經過複雜流程的情況下,最大化資本潛力。我非常期待深入探索整個 TermMax 生態系,完成所有可用的社群任務,並為這個具突破性的 DeFi 協議成長貢獻力量。
告別去中心化金融(DeFi)中不可預測的收益與波動不定的利率!@TermMaxFi 正式在 Web3 領域掀起革命,提供穩健的固定利率借貸解決方案,打造最大資本效率的體驗。在 TermMax 上,穩定性與機會在同一個高度直覺且無縫的單一平台中結合。透過消除利率波動,使用者可以用固定成本借入資產,並以可預期的收益出借資金,讓投資組合管理變得更加輕鬆,且安全性大幅提升。此外,平台的進階功能(包含一鍵槓桿)讓交易者能夠在不需要經過複雜流程的情況下,最大化資本潛力。我非常期待深入探索整個 TermMax 生態系,完成所有可用的社群任務,並為這個具突破性的 DeFi 協議成長貢獻力量。
65
·
--
真實
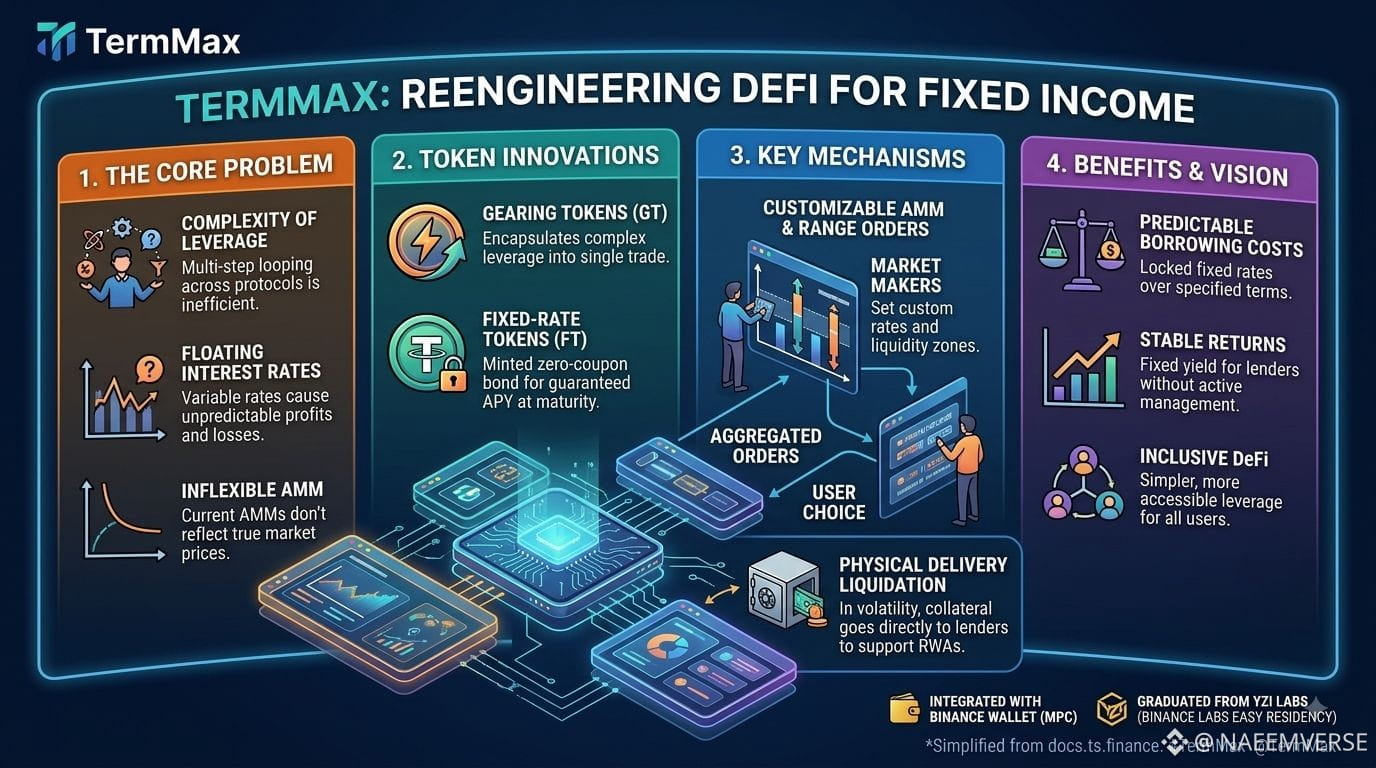
今天更深入地研讀 @TermMax(docs.ts.finance)的官方文件,讓我印象深刻的不只是其「固定APY」的承諾——更在於他們如何重新工程化核心的 Uniswap V3 AMM 模型,以解決 DeFi 中結構性流動性效率不足的問題。
多數傳統資金市場會迫使用戶面臨浮動利率的不確定性,或需要在多個協議之間進行複雜的多步循環式交易。TermMax 則用兩項核心代幣創新打破現狀:
槓桿代幣(Gearing Tokens,GT):將複雜的槓桿與收益策略封裝成一鍵式代幣交易。
固定利率代幣(Fixed-Rate Tokens,FT):鑄造零息債務工具,確保借貸成本可預測,並在到期時提供固定回報。
真正令我佩服的是其架構拆解中的「可自訂 AMM 搭配區間委託(Range Orders)」。做市商可以在不同市場之間配置區間委託。當這些委託被彙總後,讓採用者(takers)能夠完全依照自身偏好,以高度量身打造的利率進行借入或出借——從而消除固定期限池中常見的滑價問題。
此外,他們的「實物交割清算機制(Physical Delivery Liquidation Mechanism)」對於非標準抵押品(包含 RWAs 與流動性較低的資產)而言,是一個重大的安全升級:在尾部風險波動期間,出借方能直接收到抵押品交付,而不是依賴那些存在缺陷的清算拍賣流程。
憑藉 93% DeFiSafety PQR Score、持續的 Hypernative 鏈上監控,以及從 YZi Labs 畢業(Binance Labs EASY Residency 第 3 季),$TMX 並不只是打造另一個借貸池——他們正在為 Web3 建立固定收益層的基礎。
你是否好奇,今年自動化的區間委託 AMM 是否會正式取代傳統的利用率曲線?
#TermMax @termmax
今天更深入地研讀 @TermMax(docs.ts.finance)的官方文件,讓我印象深刻的不只是其「固定APY」的承諾——更在於他們如何重新工程化核心的 Uniswap V3 AMM 模型,以解決 DeFi 中結構性流動性效率不足的問題。
多數傳統資金市場會迫使用戶面臨浮動利率的不確定性,或需要在多個協議之間進行複雜的多步循環式交易。TermMax 則用兩項核心代幣創新打破現狀:
槓桿代幣(Gearing Tokens,GT):將複雜的槓桿與收益策略封裝成一鍵式代幣交易。
固定利率代幣(Fixed-Rate Tokens,FT):鑄造零息債務工具,確保借貸成本可預測,並在到期時提供固定回報。
真正令我佩服的是其架構拆解中的「可自訂 AMM 搭配區間委託(Range Orders)」。做市商可以在不同市場之間配置區間委託。當這些委託被彙總後,讓採用者(takers)能夠完全依照自身偏好,以高度量身打造的利率進行借入或出借——從而消除固定期限池中常見的滑價問題。
此外,他們的「實物交割清算機制(Physical Delivery Liquidation Mechanism)」對於非標準抵押品(包含 RWAs 與流動性較低的資產)而言,是一個重大的安全升級:在尾部風險波動期間,出借方能直接收到抵押品交付,而不是依賴那些存在缺陷的清算拍賣流程。
憑藉 93% DeFiSafety PQR Score、持續的 Hypernative 鏈上監控,以及從 YZi Labs 畢業(Binance Labs EASY Residency 第 3 季),$TMX 並不只是打造另一個借貸池——他們正在為 Web3 建立固定收益層的基礎。
你是否好奇,今年自動化的區間委託 AMM 是否會正式取代傳統的利用率曲線?
#TermMax @TermMax
8
3
6
86
·
--
#BinancePickAndWin 距離幣安 2026 足球挑戰賽的最後一天了——這趟旅程真的是太精彩了⚽🏆我每天都做了我的選擇,並且享受其中的每一刻🎯🔥要錯過這一次了,真心的
#BinancePickAndWin 距離幣安 2026 足球挑戰賽的最後一天了——這趟旅程真的是太精彩了⚽🏆我每天都做了我的選擇,並且享受其中的每一刻🎯🔥要錯過這一次了,真心的
69
·
--
#BinancePickAndWin 2026 年幣安足球挑戰賽就是那種能讓你成爲更懂球的球迷的事情 ⚽📊 每天都有精選和學習新知識,每個比賽日都不一樣 🎯🔥🏆
#BinancePickAndWin 2026 年幣安足球挑戰賽就是那種能讓你成爲更懂球的球迷的事情 ⚽📊 每天都有精選和學習新知識,每個比賽日都不一樣 🎯🔥🏆
66
·
--
#BinancePickAndWin 又把我的選擇在幣安上掉了一次,現在已經在期待結果了 ⚽✅ 2026 足球挑戰再怎麼過也不會膩,無論幾天都一樣 🔥🏆
#BinancePickAndWin 又把我的選擇在幣安上掉了一次,現在已經在期待結果了 ⚽✅ 2026 足球挑戰再怎麼過也不會膩,無論幾天都一樣 🔥🏆
84
·
--
#BinancePickAndWin The Binance 2026 Football Challenge已徹底改變我追蹤比賽的方式⚽📊當你的選擇牽動每一場賽事時,每個賽程都至關重要🎯🔥🏆
#BinancePickAndWin The Binance 2026 Football Challenge已徹底改變我追蹤比賽的方式⚽📊當你的選擇牽動每一場賽事時,每個賽程都至關重要🎯🔥🏆
8
·
--
#BinancePickAndWin 2026年Binance足球挑戰賽證明:每個比賽日都能比前一場更精彩⚽🔥 進行選擇並準備好看看結果🎯🏆
#BinancePickAndWin 2026年Binance足球挑戰賽證明:每個比賽日都能比前一場更精彩⚽🔥 進行選擇並準備好看看結果🎯🏆
73
·
--
#BinancePickAndWin The Binance 2026 Football Challenge讓我在每個比賽日都保持敏銳與專注 ⚽📊 勝負預測已鎖定,準備迎接任何結果 🎯🔥🏆
#BinancePickAndWin The Binance 2026 Football Challenge讓我在每個比賽日都保持敏銳與專注 ⚽📊 勝負預測已鎖定,準備迎接任何結果 🎯🔥🏆
9
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼