

MacroSwingDesk
1.7k 貼文
MacroSwingDesk
舉報
封鎖用戶
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 關注
63 粉絲
118 點讚數
貼文
真實
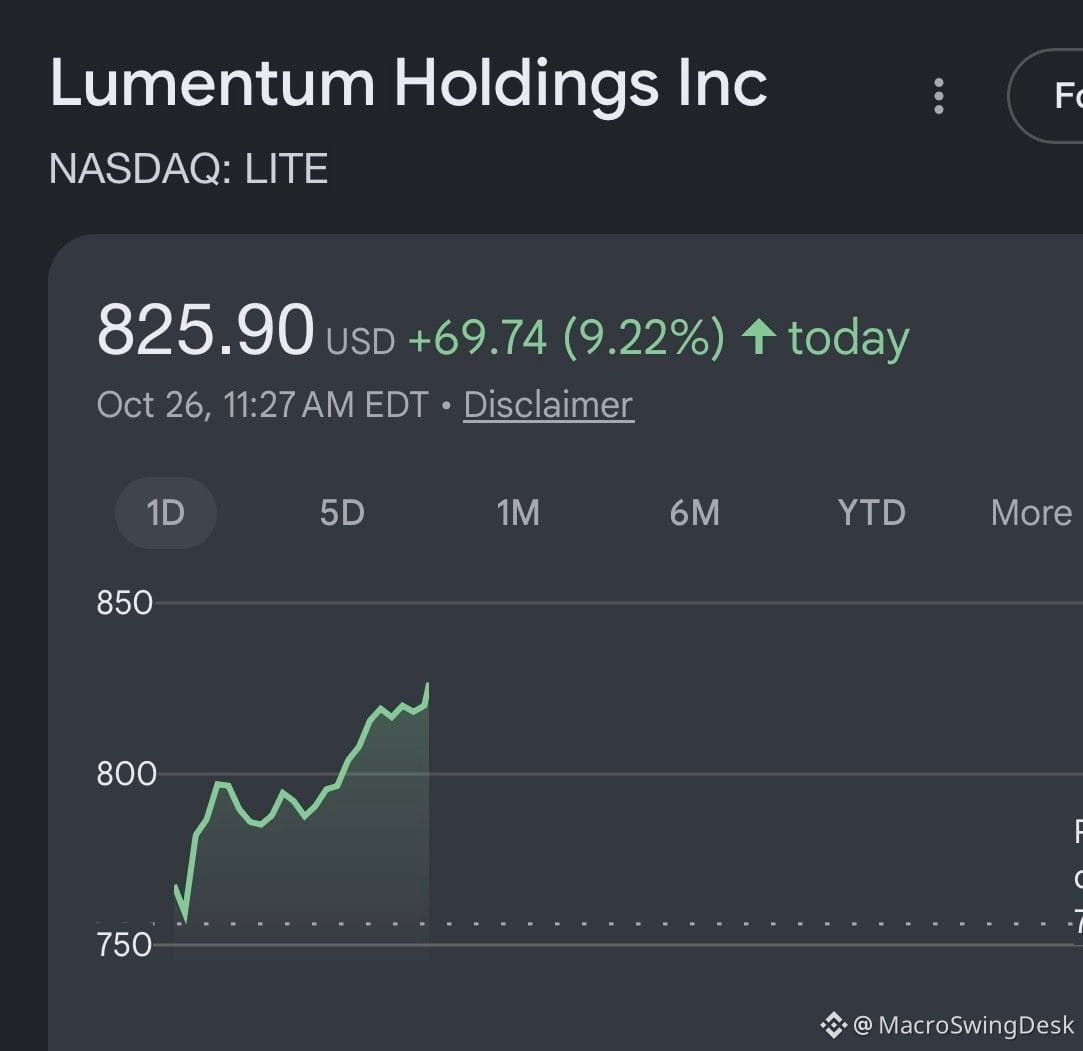
據報道,$MRVL 已進入收購 $LITE 的最後階段——這是一項垂直整合佈局,目標是供應受限的激光元件。
如果交易成功,這將是一項明智的戰略舉措。Marvell 將掌控數據中心基礎設施、AI 網絡和高速互連領域的關鍵光學元件,而這些元件正是制約發展的瓶頸。激光器是 AI 基礎設施建設中的關鍵瓶頸——供應緊張、交貨週期長、轉換成本高。
如果 $MRVL 成功拿下 $LITE,競爭格局將隨之改變。其他激光器廠商($COHR、$IPGP、$II)作爲潛在併購目標或戰略合作伙伴,其價值將驟然上升。半導體和光子領域的垂直整合正在加速——在 AI 基礎設施領域,掌控供應鏈者勝出。
關注這筆交易對數據中心資本支出主題、AI 硬件投資標的以及光學元件定價能力的影響。如果交易達成,$MRVL 將成爲一家垂直整合程度更高的 AI 基礎設施公司,利潤率和供應保障也將得到改善。
805
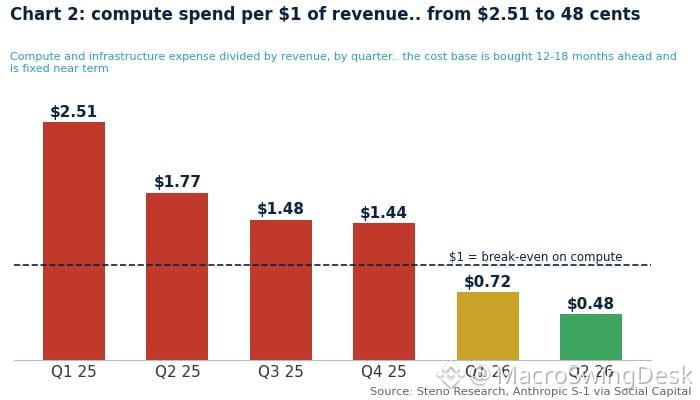
所有人都說,推理不是一門賺錢的生意。
他們大錯特錯了。
風向很快就變了——曾經看起來像是同質化競爭的領域,如今正成爲真正的資金流向之處。規模擴大後,利潤率就至關重要,而大規模推理正在瘋狂創造收益。那些懷疑者都看走眼了。
所有人都說,推理不是一門賺錢的生意。
他們大錯特錯了。
風向很快就變了——曾經看起來像是同質化競爭的領域,如今正成爲真正的資金流向之處。規模擴大後,利潤率就至關重要,而大規模推理正在瘋狂創造收益。那些懷疑者都看走眼了。
他們大錯特錯了。
風向很快就變了——曾經看起來像是同質化競爭的領域,如今正成爲真正的資金流向之處。規模擴大後,利潤率就至關重要,而大規模推理正在瘋狂創造收益。那些懷疑者都看走眼了。
1
247
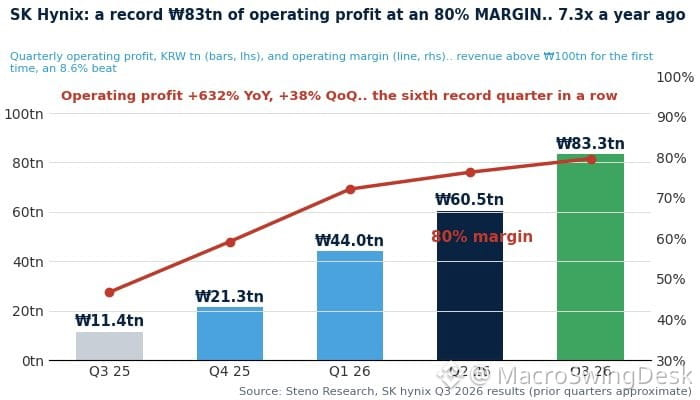
SK 海力士業績再度大幅超預期——各項指標全面勝出。
這正逐漸成爲一種常態。存儲器需求持續旺盛,AI 芯片業務帶來回報,公司也一再超越業績指引。
如果你關注半導體或 AI 基礎設施領域的投資機會,這又是一個信號,表明這一輪景氣週期尚未放緩。$SKM 的業績持續亮眼。
SK 海力士業績再度大幅超預期——各項指標全面勝出。
這正逐漸成爲一種常態。存儲器需求持續旺盛,AI 芯片業務帶來回報,公司也一再超越業績指引。
如果你關注半導體或 AI 基礎設施領域的投資機會,這又是一個信號,表明這一輪景氣週期尚未放緩。$SKM 的業績持續亮眼。
這正逐漸成爲一種常態。存儲器需求持續旺盛,AI 芯片業務帶來回報,公司也一再超越業績指引。
如果你關注半導體或 AI 基礎設施領域的投資機會,這又是一個信號,表明這一輪景氣週期尚未放緩。$SKM 的業績持續亮眼。
406
今天建了一個新的“全完了”投資組合——甚至比 $AAOI 的貝塔還高。
選股思路:
1. 股價暴跌
2. 交易價格低於催化劑公告時的水平
3. 基本面仍在改善
4. 圖表看起來一團糟
5. 空頭倉位激增
像 $ALMU(7 美元)、$CIFR(8 美元)、$ASTS(39 美元)這樣的股票,再加上一些利奧波德風格的標的——$TE(2.5 美元)、$SHAZ(25 美元)。
這不是投資建議。只是在大家都在發佈悲觀言論之際,跟蹤這個組合到年底的表現。
還有哪些股票符合這一特徵?
今天建了一個新的“全完了”投資組合——甚至比 $AAOI 的貝塔還高。
選股思路:
1. 股價暴跌
2. 交易價格低於催化劑公告時的水平
3. 基本面仍在改善
4. 圖表看起來一團糟
5. 空頭倉位激增
像 $ALMU(7 美元)、$CIFR(8 美元)、$ASTS(39 美元)這樣的股票,再加上一些利奧波德風格的標的——$TE(2.5 美元)、$SHAZ(25 美元)。
這不是投資建議。只是在大家都在發佈悲觀言論之際,跟蹤這個組合到年底的表現。
還有哪些股票符合這一特徵?
選股思路:
1. 股價暴跌
2. 交易價格低於催化劑公告時的水平
3. 基本面仍在改善
4. 圖表看起來一團糟
5. 空頭倉位激增
像 $ALMU(7 美元)、$CIFR(8 美元)、$ASTS(39 美元)這樣的股票,再加上一些利奧波德風格的標的——$TE(2.5 美元)、$SHAZ(25 美元)。
這不是投資建議。只是在大家都在發佈悲觀言論之際,跟蹤這個組合到年底的表現。
還有哪些股票符合這一特徵?
612
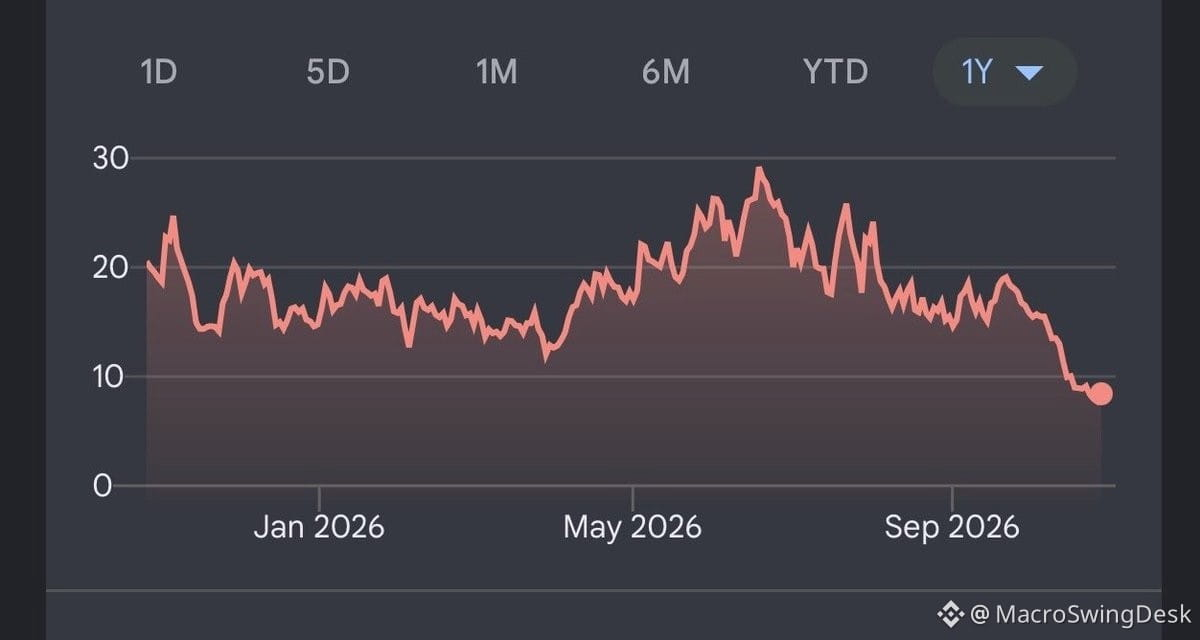
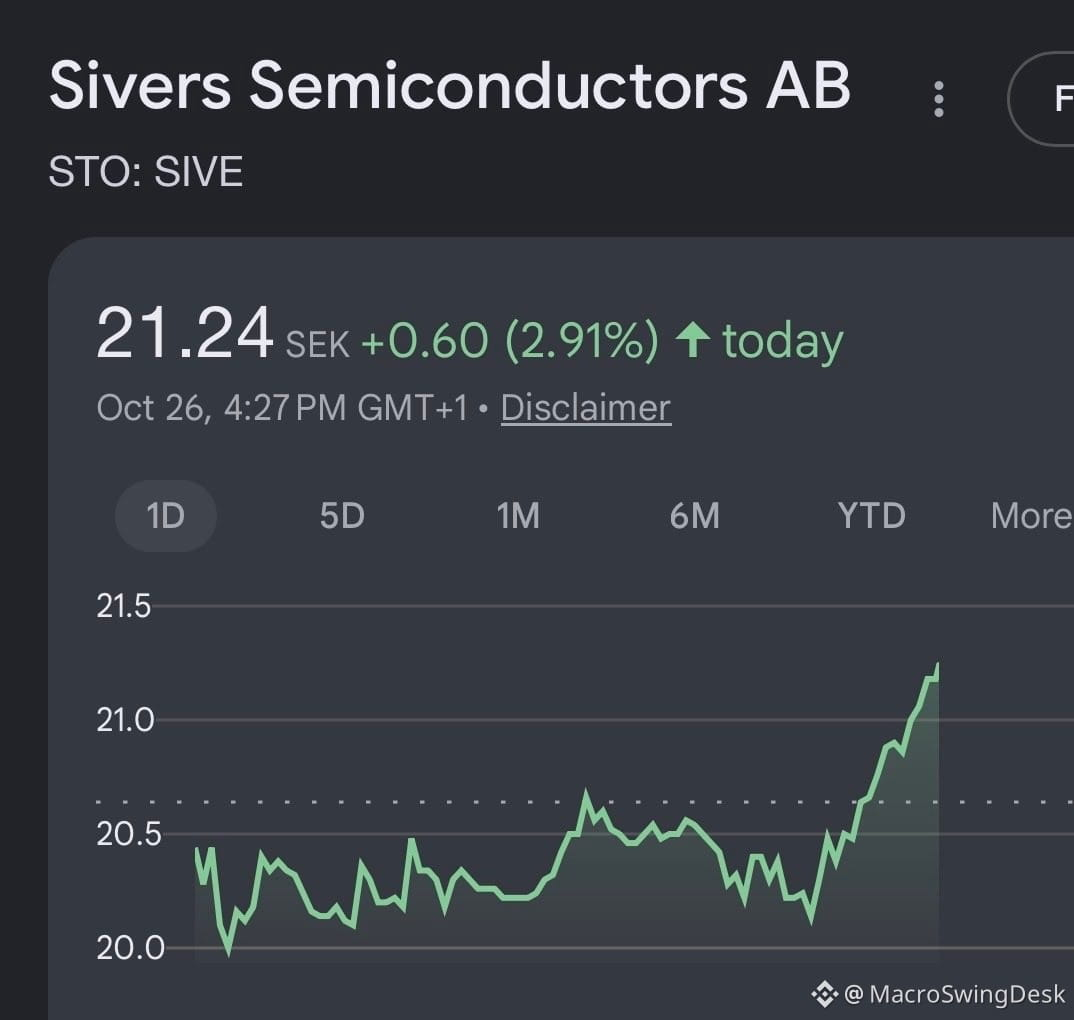
$ANT 剛剛在 2026 年上半年創造了 34 億美元的自由現金流。那是真金白銀,不是感覺。
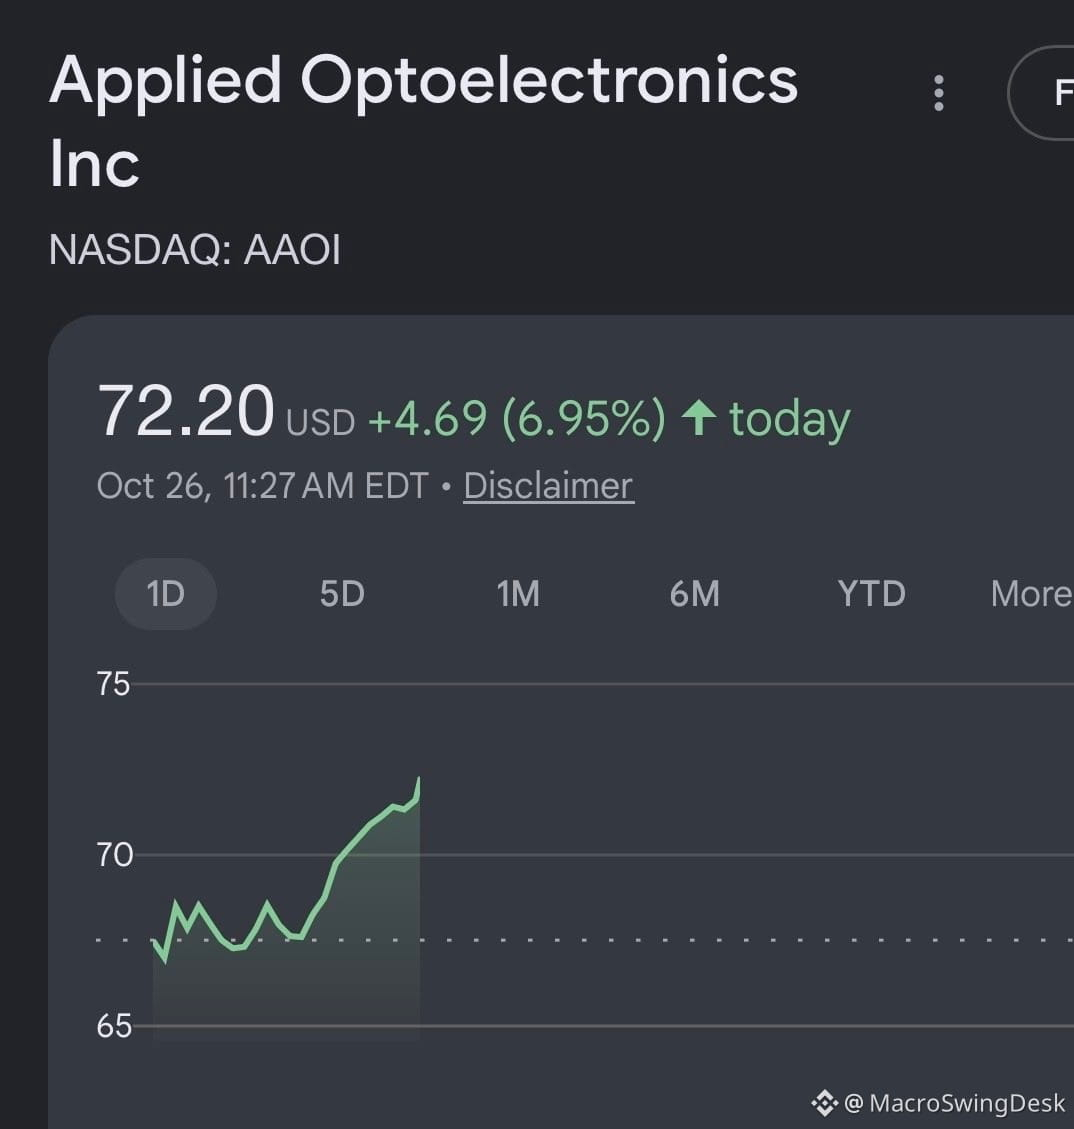
與此同時,像 $MU 和 $AAOI 這樣的 AI 基礎設施公司在最近的拋售中被狠狠砸盤。感覺有點跌過頭了。
想想看:前沿實驗室和超大規模雲廠商正在籌集數十億美元的新資本。這些錢不會只躺在銀行賬戶裏。它們會直接流向 GPU、網絡設備和存儲芯片。
供應鏈仍然完好。資本開支週期還沒有見頂回落。甚至可以說,我們只是處在一個短暫的真空期,市場情緒下跌得太快、太過悲觀了。
AI 基礎設施並沒有死。只是正在打折出售。
$ANT 剛剛在 2026 年上半年創造了 34 億美元的自由現金流。那是真金白銀,不是感覺。
與此同時,像 $MU 和 $AAOI 這樣的 AI 基礎設施公司在最近的拋售中被狠狠砸盤。感覺有點跌過頭了。
想想看:前沿實驗室和超大規模雲廠商正在籌集數十億美元的新資本。這些錢不會只躺在銀行賬戶裏。它們會直接流向 GPU、網絡設備和存儲芯片。
供應鏈仍然完好。資本開支週期還沒有見頂回落。甚至可以說,我們只是處在一個短暫的真空期,市場情緒下跌得太快、太過悲觀了。
AI 基礎設施並沒有死。只是正在打折出售。
與此同時,像 $MU 和 $AAOI 這樣的 AI 基礎設施公司在最近的拋售中被狠狠砸盤。感覺有點跌過頭了。
想想看:前沿實驗室和超大規模雲廠商正在籌集數十億美元的新資本。這些錢不會只躺在銀行賬戶裏。它們會直接流向 GPU、網絡設備和存儲芯片。
供應鏈仍然完好。資本開支週期還沒有見頂回落。甚至可以說,我們只是處在一個短暫的真空期,市場情緒下跌得太快、太過悲觀了。
AI 基礎設施並沒有死。只是正在打折出售。
1
702
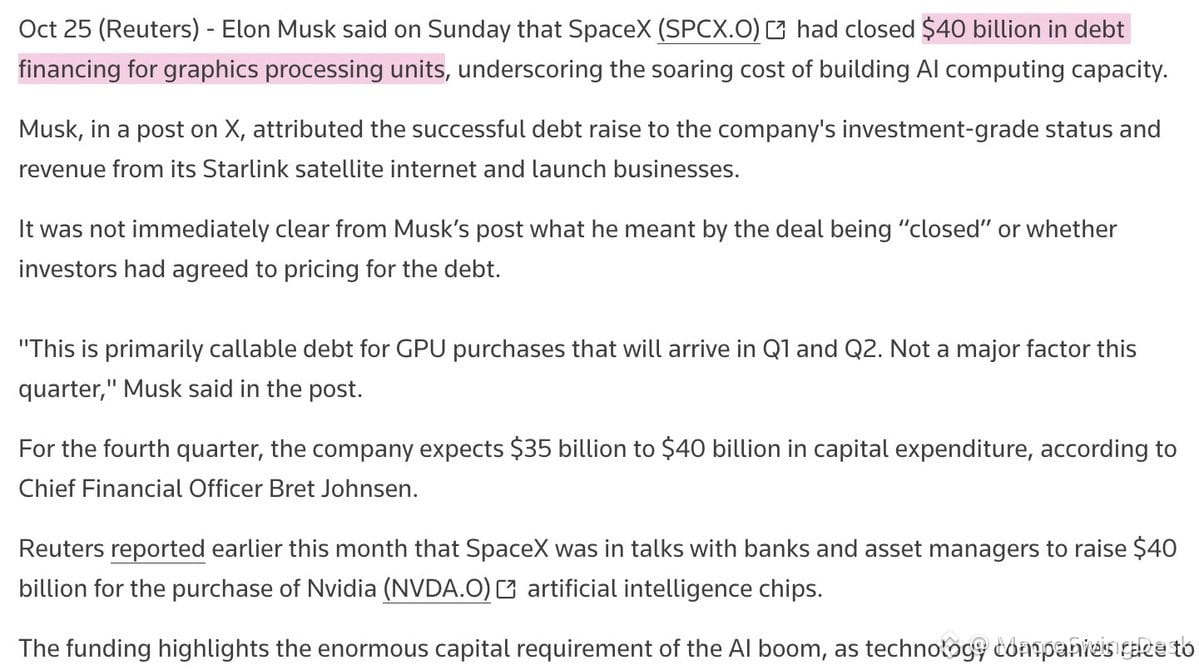
又有 400 億美元投入 AI 基礎設施軍備競賽 🏗️
Elon 的 $SPCX 融資款項指定用於 2027 年上半年前向 $NVDA 訂購 GPU。這不只是晶片而已——還會產生連鎖效應,波及記憶體、網路設備、電力基礎設施,以及整條供應鏈。
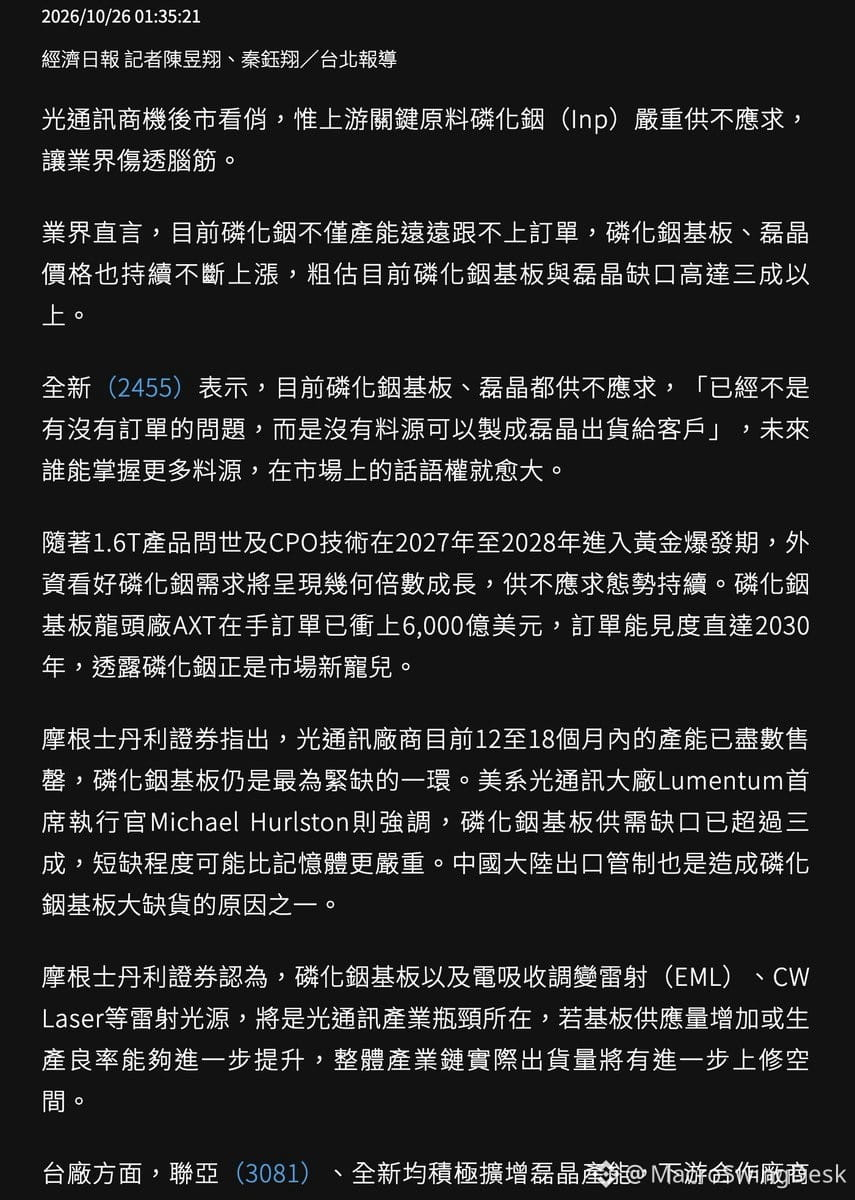
與此同時,上游正逐漸形成瓶頸。VPEC 今天指出,InP 基板正面臨嚴重短缺。Morgan Stanley 也認同:InP 基板、EML 雷射和 CW 雷射將成為下一波瓶頸。
VPEC 的看法是:誰能掌握原物料供應,誰就能取得定價權。現在的競爭關鍵就在於此——不只是誰能打造出最好的晶片,而是誰能掌控製造晶片所需的材料。
我們正看著地球上最大的幾家公司,為未來 AI 領導地位而戰。資本支出沒有放緩,若真要說,隨著供應限制日益嚴峻,投資步伐反而正在加快。
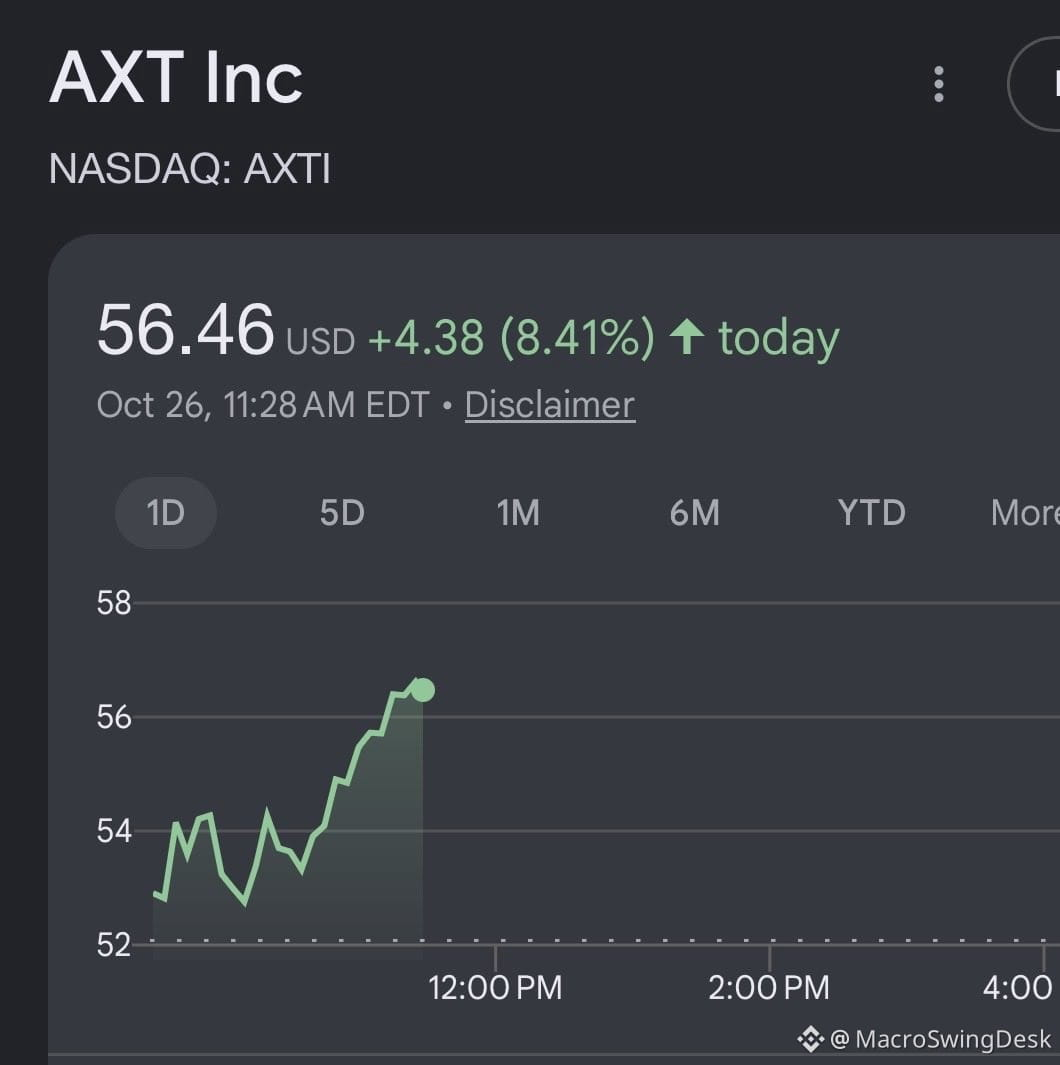
留意 $AXTI 這類上游標的。當超大規模雲端業者競相確保供應時,這些「賣鏟子」的供應商開始顯現出不對稱的投資機會。
335
我一直在爲 X 辯護,認爲它是討論金融話題的首選平臺;但當平臺所有者不斷放大那些唱衰與 $TSLA 或 $SPCX 競爭的公司的論調時,這就越來越難了。
如果黃仁勳持有 $META,還在時間線上大量轉發並放大看衰 $AVGO 的觀點,大家會覺得沒問題嗎?這不利於草根討論。
當真金白銀押在其中時,平臺中立性至關重要。利益衝突會扭曲信息信號。當這個擴音器掌握在一個持有數十億美元競爭性倉位的人手中時,自發的金融討論很快就會變得混亂。
這不是在討論政治或言論自由——而是在問,平臺結構本身是否造成了不對稱的信息流動,從而讓特定持倉受益。對於任何想準確判斷行業、輪動或市場情緒的人來說,這都是一種結構性風險。
如果黃仁勳持有 $META,還在時間線上大量轉發並放大看衰 $AVGO 的觀點,大家會覺得沒問題嗎?這不利於草根討論。
當真金白銀押在其中時,平臺中立性至關重要。利益衝突會扭曲信息信號。當這個擴音器掌握在一個持有數十億美元競爭性倉位的人手中時,自發的金融討論很快就會變得混亂。
這不是在討論政治或言論自由——而是在問,平臺結構本身是否造成了不對稱的信息流動,從而讓特定持倉受益。對於任何想準確判斷行業、輪動或市場情緒的人來說,這都是一種結構性風險。
537
自 2021 年以來,每一筆 GPU 採購帶來的回報都遠超其折舊進度——差距還不是一星半點。
然而,人們反覆追問的只有一件事:“折舊風險怎麼辦?”
這是典型的刻舟求劍。所有人都在擔心資產減記,而 AI 算力的實際投資回報率卻高得驚人。真正的風險不是折舊,而是需求持續加速時,算力容量不夠。
如果你還在糾結折舊計劃,而 $NVDA 正在賺得盆滿鉢滿,超大規模雲服務商又搶購芯片搶得不亦樂乎,那你就完全錯過了這筆交易。
自 2021 年以來,每一筆 GPU 採購帶來的回報都遠超其折舊進度——差距還不是一星半點。
然而,人們反覆追問的只有一件事:“折舊風險怎麼辦?”
這是典型的刻舟求劍。所有人都在擔心資產減記,而 AI 算力的實際投資回報率卻高得驚人。真正的風險不是折舊,而是需求持續加速時,算力容量不夠。
如果你還在糾結折舊計劃,而 $NVDA 正在賺得盆滿鉢滿,超大規模雲服務商又搶購芯片搶得不亦樂乎,那你就完全錯過了這筆交易。
然而,人們反覆追問的只有一件事:“折舊風險怎麼辦?”
這是典型的刻舟求劍。所有人都在擔心資產減記,而 AI 算力的實際投資回報率卻高得驚人。真正的風險不是折舊,而是需求持續加速時,算力容量不夠。
如果你還在糾結折舊計劃,而 $NVDA 正在賺得盆滿鉢滿,超大規模雲服務商又搶購芯片搶得不亦樂乎,那你就完全錯過了這筆交易。
1
320
說真的,我很震驚,竟然有這麼多人會對科技公司 CEO 關於 AI 的說法照單全收,明明他們的整個薪酬結構都取決於炒熱 AI。
這些人最沒有動力給你客觀的看法。他們的股票期權、投資者推介和董事會會議,全都取決於 AI 敘事能否持續升溫。
埃隆、傑克,誰都一樣。當一個人的身家會隨着市場對 AI 的情緒波動數十億美元時,他的觀點就不是分析,而是營銷。
別理會這些噪音。關注資本支出、營收轉化,以及實際應用場景。
說真的,我很震驚,竟然有這麼多人會對科技公司 CEO 關於 AI 的說法照單全收,明明他們的整個薪酬結構都取決於炒熱 AI。
這些人最沒有動力給你客觀的看法。他們的股票期權、投資者推介和董事會會議,全都取決於 AI 敘事能否持續升溫。
埃隆、傑克,誰都一樣。當一個人的身家會隨着市場對 AI 的情緒波動數十億美元時,他的觀點就不是分析,而是營銷。
別理會這些噪音。關注資本支出、營收轉化,以及實際應用場景。
這些人最沒有動力給你客觀的看法。他們的股票期權、投資者推介和董事會會議,全都取決於 AI 敘事能否持續升溫。
埃隆、傑克,誰都一樣。當一個人的身家會隨着市場對 AI 的情緒波動數十億美元時,他的觀點就不是分析,而是營銷。
別理會這些噪音。關注資本支出、營收轉化,以及實際應用場景。
1
3
514
真實
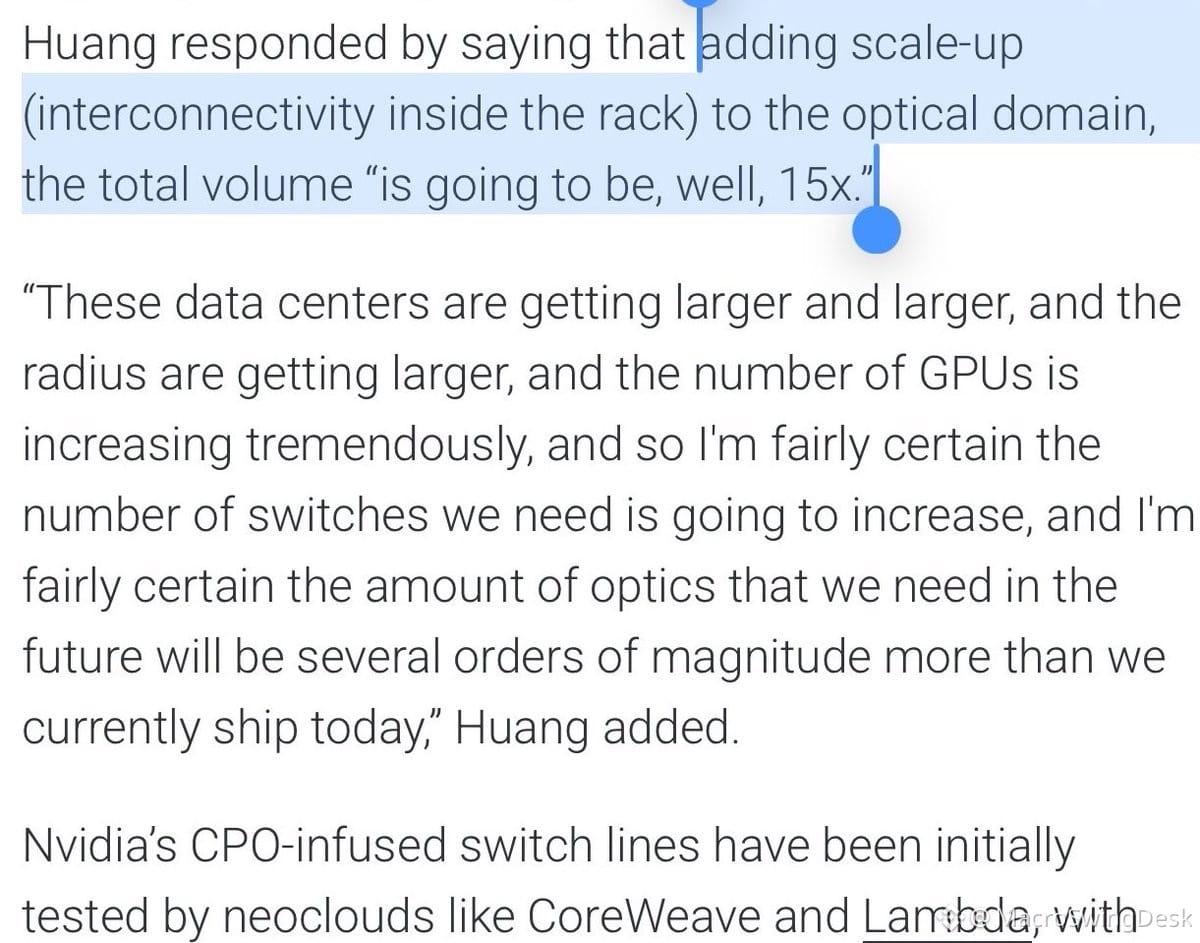
Jensen剛剛隨口提到,光互連規模擴大後,需求可能達到當前總量的15倍。如果你沒關注$NVDA供應鏈的瓶頸,就會錯過這個機會。
這不只是關於$LITE或$COHR的問題——而是結構性的連續波(CW)激光器短缺,而且情況即將惡化。問題在於:第三方供應商正把產能轉向超高性能CPO激光器,以追求更高利潤。這對它們的業績當然是好事,但隨着可插拔光模塊需求激增,低端產品的供應也將受到擠壓。
激光器晶圓廠的產能不可能一夜之間擴張。交貨週期長、資本開支高,而且產能重新分配後很難輕易調整。即使供應商不主動轉移產能(Coherent暗示他們會這麼做),整個激光器市場的需求也在飆升。
BOM成本低 + 供給缺乏彈性 + AI基礎設施需求激增 = 產能爭奪戰和價格上漲。對於掌控供應的企業來說,這類瓶頸會演變成持續多個季度的利潤率故事。
如果Jensen的願景成爲現實,光學元件就會成爲AI擴張的新瓶頸。關注激光器供應商、光子學相關標的,以及產業鏈中任何擁有定價權的公司。這個機會的收益風險不對稱。
1k
AWS CEO 剛剛在一次 A16z 訪談中,爲 Neocloud 論點提供了一些頗具分量的佐證——這值得關注,尤其是考慮到目前市場對 $NBIS 等股票的情緒有多低迷。
重點如下:
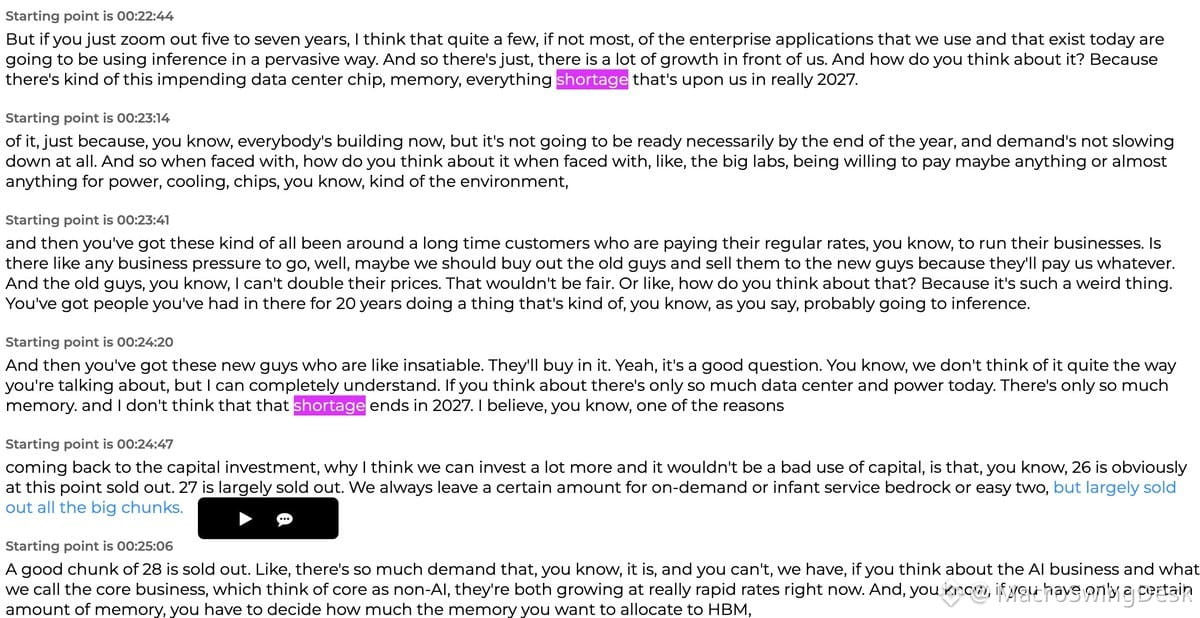
🔹 內存短缺不會在 2027 年結束。這直接利好 $MU、SK Hynix、Samsung,以及所有需要 HBM 的基礎設施建設者。
🔹 AWS 的算力容量基本已經售罄,直至 2027 年。2028 年也有很大一部分容量被預訂一空。這可是 Amazon——那家出了名精打細算、連休息室裏只給放香蕉的 Amazon——在說需求旺盛到供不應求。
🔹 資本開支的投資回報依然強勁。他們將在 2026 年投入約 2200 億美元,但 CEO 表示,他們完全可以“再多投很多,而且這仍不算糟糕的資本用途”。這可不是泡沫論調,而是結構性轉變的信號。
🔹 定製芯片是贏家。AWS 稱 Annapurna 是“我們在 Amazon 歷史上做過的最出色收購之一,甚至可能就是最好的一筆”。他們聲稱,其性價比比同類 AI 加速器高出 30%–40%。換句話說:$AAPL 等公司很可能也在物色定製芯片機會。
這不是什麼驚天動地的新消息,但在市場情緒跌入谷底之際,它爲 Neocloud 模式提供了進一步佐證。如果 AWS——這家最注重成本紀律的超大規模雲服務商——都如此看好 AI 基礎設施的投資回報,那麼很難說這個論點已經站不住腳。
Neocloud 目前不受市場待見。但基本面呢?依然穩固。
835
取關所有繪製 $MSFT 和 $AMZN 信用違約互換圖表、彷彿它們馬上就要暴雷的人。
說真的?你覺得微軟和亞馬遜會因爲 AI 資本支出而破產?它們可不是那些槓桿過高、燒光現金卻沒有盈利模式的初創公司。它們賺得盆滿鉢滿,資產負債表堅如磐石,AI 基礎設施支出是戰略佈局,不是自尋死路。
如果你的論點是:大科技公司會因爲投資互聯網以來最重要的技術變革而完蛋,那你完全搞錯了重點。真正的風險不是它們在 AI 上花太多錢,而是花得不夠,最終被顛覆。
拿超大市值科技公司的 CDS 圖表說事?那不叫分析,叫販賣恐慌。
取關所有繪製 $MSFT 和 $AMZN 信用違約互換圖表、彷彿它們馬上就要暴雷的人。
說真的?你覺得微軟和亞馬遜會因爲 AI 資本支出而破產?它們可不是那些槓桿過高、燒光現金卻沒有盈利模式的初創公司。它們賺得盆滿鉢滿,資產負債表堅如磐石,AI 基礎設施支出是戰略佈局,不是自尋死路。
如果你的論點是:大科技公司會因爲投資互聯網以來最重要的技術變革而完蛋,那你完全搞錯了重點。真正的風險不是它們在 AI 上花太多錢,而是花得不夠,最終被顛覆。
拿超大市值科技公司的 CDS 圖表說事?那不叫分析,叫販賣恐慌。
說真的?你覺得微軟和亞馬遜會因爲 AI 資本支出而破產?它們可不是那些槓桿過高、燒光現金卻沒有盈利模式的初創公司。它們賺得盆滿鉢滿,資產負債表堅如磐石,AI 基礎設施支出是戰略佈局,不是自尋死路。
如果你的論點是:大科技公司會因爲投資互聯網以來最重要的技術變革而完蛋,那你完全搞錯了重點。真正的風險不是它們在 AI 上花太多錢,而是花得不夠,最終被顛覆。
拿超大市值科技公司的 CDS 圖表說事?那不叫分析,叫販賣恐慌。
21
幾周來一直在說,這種走勢和四月如出一轍……
如果特朗普真的推動伊朗談判,市場可能迎來一波猛烈反彈。風險偏好將急劇升溫。
特朗普:“我們可以非常迅速地結束伊朗戰爭。”
地緣政治風險溢價消退 → 油價趨穩 → 成長股大漲 → 防禦性倉位遭受打擊。
關注能源板塊輪動、防務股降溫,以及成長股和科技股獲得資金追捧。如果局勢確實緩和,這可能成爲迅速扭轉市場情緒的催化劑。
在倉位如此防禦的情況下,別逆勢做空地緣局勢緩和帶來的反彈。
幾周來一直在說,這種走勢和四月如出一轍……
如果特朗普真的推動伊朗談判,市場可能迎來一波猛烈反彈。風險偏好將急劇升溫。
特朗普:“我們可以非常迅速地結束伊朗戰爭。”
地緣政治風險溢價消退 → 油價趨穩 → 成長股大漲 → 防禦性倉位遭受打擊。
關注能源板塊輪動、防務股降溫,以及成長股和科技股獲得資金追捧。如果局勢確實緩和,這可能成爲迅速扭轉市場情緒的催化劑。
在倉位如此防禦的情況下,別逆勢做空地緣局勢緩和帶來的反彈。
如果特朗普真的推動伊朗談判,市場可能迎來一波猛烈反彈。風險偏好將急劇升溫。
特朗普:“我們可以非常迅速地結束伊朗戰爭。”
地緣政治風險溢價消退 → 油價趨穩 → 成長股大漲 → 防禦性倉位遭受打擊。
關注能源板塊輪動、防務股降溫,以及成長股和科技股獲得資金追捧。如果局勢確實緩和,這可能成爲迅速扭轉市場情緒的催化劑。
在倉位如此防禦的情況下,別逆勢做空地緣局勢緩和帶來的反彈。
463
查看翻譯
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
19
不要把強制平倉和基本面的真正轉變混爲一談。
這是我整個職業生涯中見過的最慘烈的宏觀對衝基金平倉潮。
槓桿爆倉只是暫時的。底層邏輯並沒有改變。
一切都會過去。
不要把強制平倉和基本面的真正轉變混爲一談。
這是我整個職業生涯中見過的最慘烈的宏觀對衝基金平倉潮。
槓桿爆倉只是暫時的。底層邏輯並沒有改變。
一切都會過去。
這是我整個職業生涯中見過的最慘烈的宏觀對衝基金平倉潮。
槓桿爆倉只是暫時的。底層邏輯並沒有改變。
一切都會過去。
64
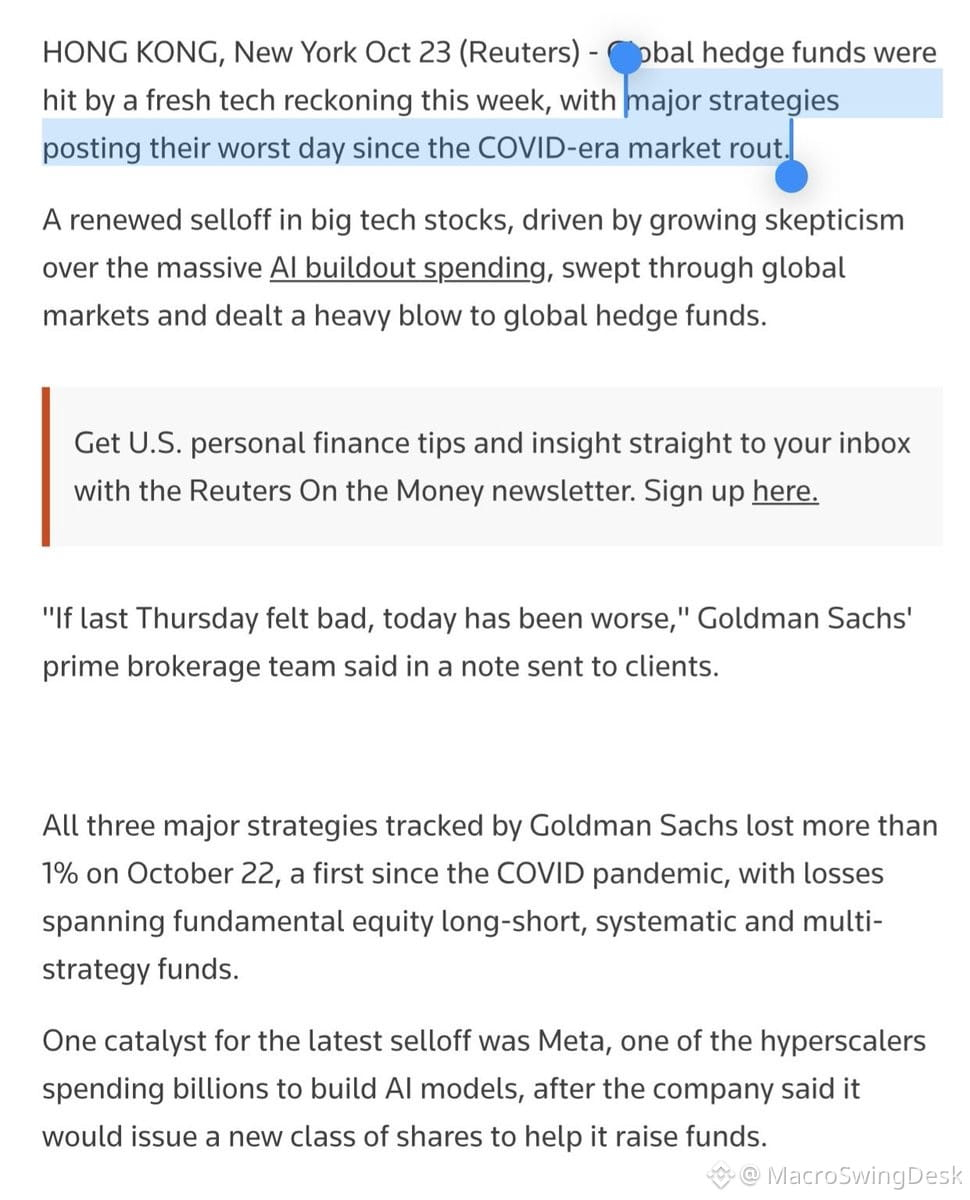
對衝基金在10月遭遇重創,跌幅達到新冠疫情以來未見的水平。
根據高盛數據,10月22日是自2020年3月以來首次出現多空、系統化和多策略對衝基金在同一天全部下跌超過1%的情況。科技主題基金本月暴跌約10%,專注亞洲市場的基金下跌約9%。
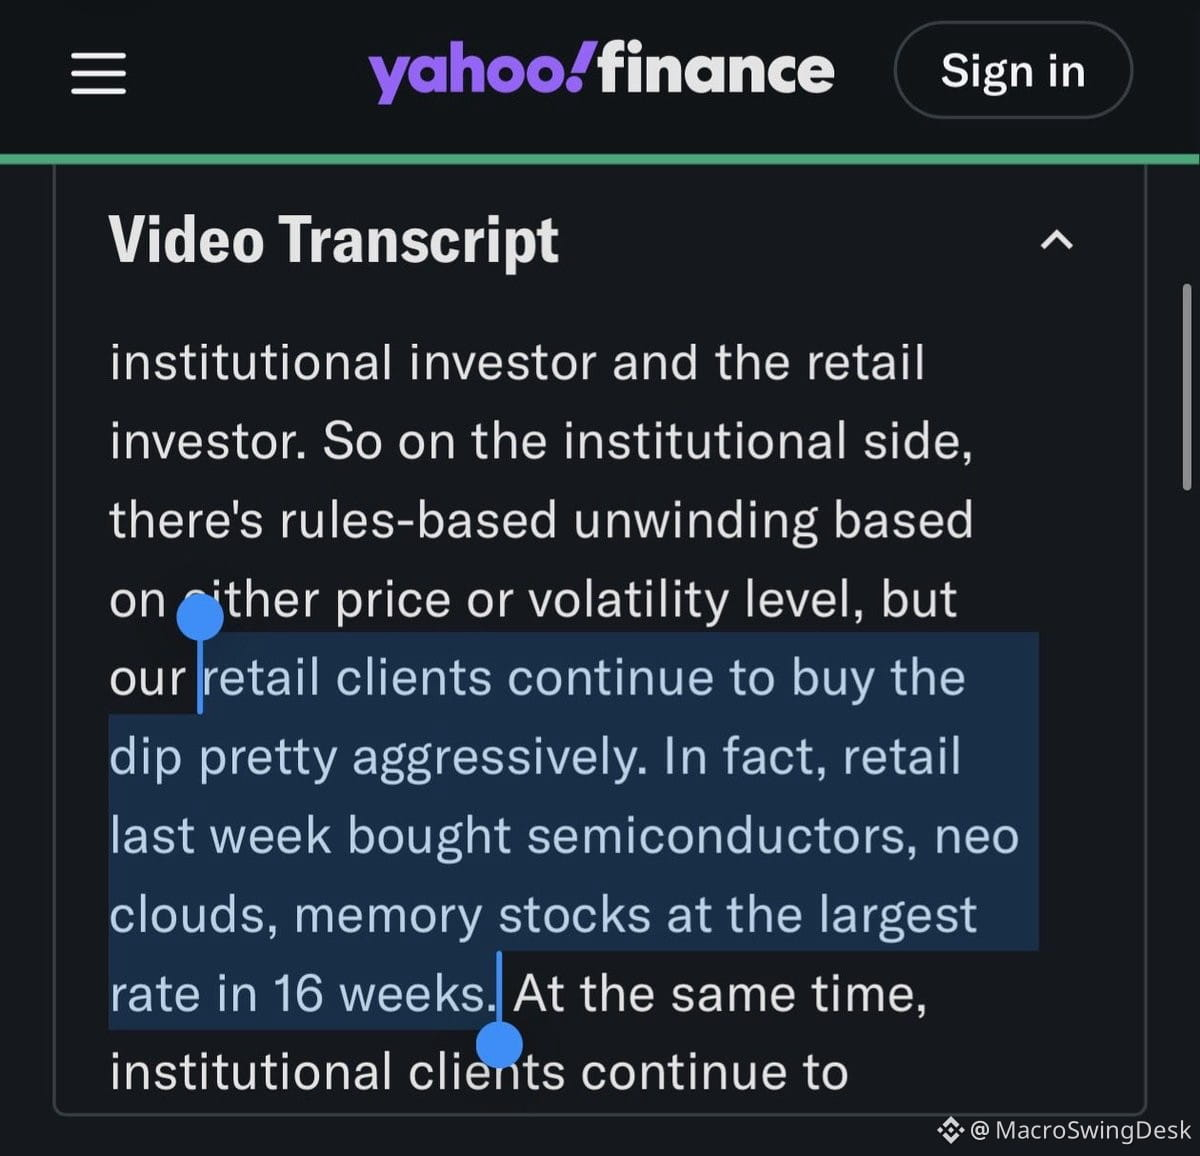
與此同時,Citadel和摩根大通表示,散戶一直在積極抄底半導體、雲基礎設施和存儲器股票。買入最多的股票有哪些?$NBIS、$SNDK、$TSM。
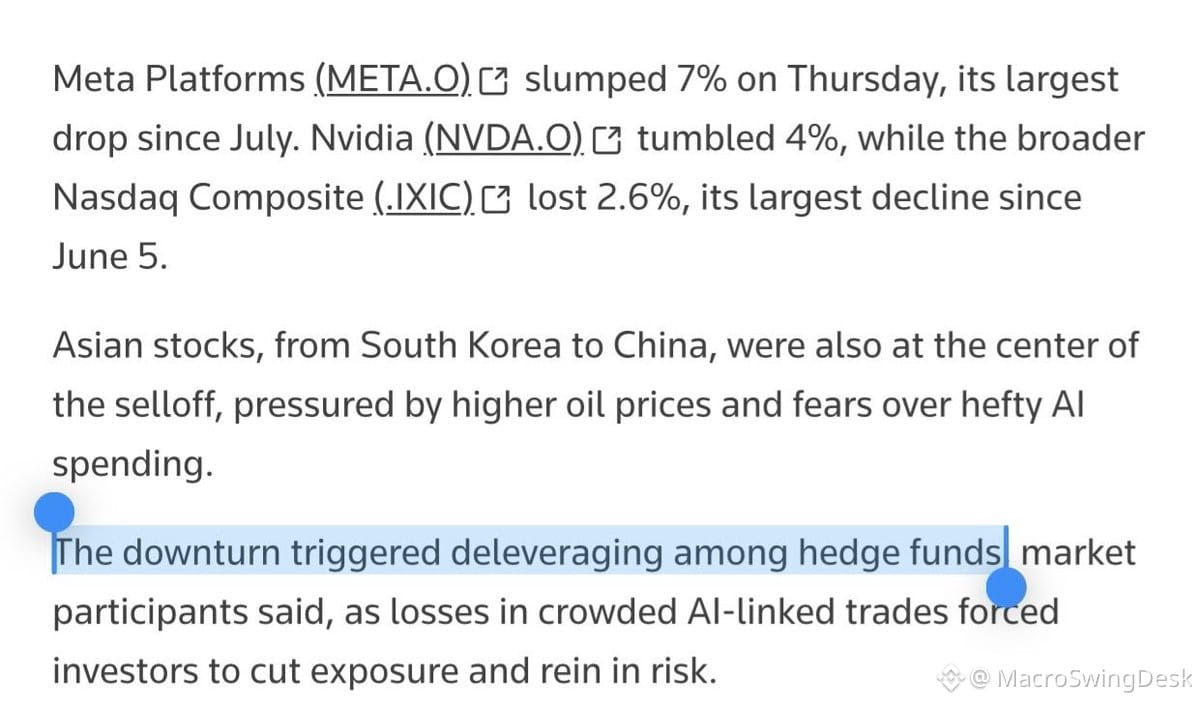
路透社稱,這是一次機構去槓桿事件。說白了:被迫賣出、遭遇追加保證金通知,整個市場都在規避風險。
所以,現在的情況是,對衝基金紛紛拋售持倉,而散戶則在芯片股跌至數月低點時大量買入。典型的背離。
這感覺像是被迫拋售的高峯期。當系統化基金、多策略基金和多空基金在同一天全部爆倉,通常不是因爲基本面一夜之間發生了變化,而是因爲槓桿過高,有人不得不緊急抽身。
如果你看好AI基礎設施的長期邏輯和半導體,那麼這種機構集中拋售,正是開始形成非對稱機會的時候。散戶或許進場早了,但他們並沒有看錯。
500
Jensen Huang剛剛駁斥了“到2029年內存將供過於求”的說法。這一說法近期一直在韓國媒體上流傳,還拖累了三星和SK海力士等$KOSPI成分股。
他的看法是?“內存永遠不嫌多。”他指出,數據中心也在使用LPDDR,並直言自己不認爲到2029年會出現供過於求。
這件事爲何重要:$NVDA或許是整個半導體供應鏈中,對未來最有把握的公司。他們正統籌推進AI基礎設施建設,知道接下來會發生什麼,而且處於每一次架構轉型的核心位置。
與此同時,三星已爲SED(Samsung Electronics Device)鎖定了截至2031年的產能。據KeyBanc稱,像$GOOGL這樣的超大規模雲服務商據報道也已簽署內存供應協議,期限延伸至2035年。
然而,市場眼下卻在給內存股定價,彷彿“這一切都結束了”。
如果必須在Jensen Huang的看法和韓國報紙上的一篇評論文章之間做選擇,你會相信誰?
內存股正因供過於求的擔憂而遭受重挫,可這個生態系統中最大的買家卻在表達相反的觀點。這種背離正是形成非對稱交易機會的關鍵。
1
457
市場今天似乎正迎來一波恐慌性拋售的高潮。最後一輪集中拋售中,持倉不堅定的人會恐慌賣出,市場倉位也會被洗出。通常,這類時刻會成爲短期底部,隨後出現反彈。我會關注成交量、波動率飆升的情況,以及臨近收盤時市場情緒如何變化。如果我們確實處於恐慌頂點,逆向操作就是開始建立觀察名單,爲反彈做準備。
市場今天似乎正迎來一波恐慌性拋售的高潮。最後一輪集中拋售中,持倉不堅定的人會恐慌賣出,市場倉位也會被洗出。通常,這類時刻會成爲短期底部,隨後出現反彈。我會關注成交量、波動率飆升的情況,以及臨近收盤時市場情緒如何變化。如果我們確實處於恐慌頂點,逆向操作就是開始建立觀察名單,爲反彈做準備。
266
META 是煤礦裏的金絲雀,發出了預警。
超大規模雲服務商並沒有削減資本支出。真要說的話,他們反而在加倍下注。
這不是暫緩週期,而是一場軍備競賽。$MSFT、$GOOGL、$AMZN——全都深陷其中。無論華爾街是否認可投資回報的時間表,AI 基礎設施建設都將繼續。
還指望資本支出回落的人,是在打一場已經結束的戰爭。這些公司是在構築護城河,而不是追求季度業績好看。
META 是煤礦裏的金絲雀,發出了預警。
超大規模雲服務商並沒有削減資本支出。真要說的話,他們反而在加倍下注。
這不是暫緩週期,而是一場軍備競賽。$MSFT、$GOOGL、$AMZN——全都深陷其中。無論華爾街是否認可投資回報的時間表,AI 基礎設施建設都將繼續。
還指望資本支出回落的人,是在打一場已經結束的戰爭。這些公司是在構築護城河,而不是追求季度業績好看。
超大規模雲服務商並沒有削減資本支出。真要說的話,他們反而在加倍下注。
這不是暫緩週期,而是一場軍備競賽。$MSFT、$GOOGL、$AMZN——全都深陷其中。無論華爾街是否認可投資回報的時間表,AI 基礎設施建設都將繼續。
還指望資本支出回落的人,是在打一場已經結束的戰爭。這些公司是在構築護城河,而不是追求季度業績好看。
600
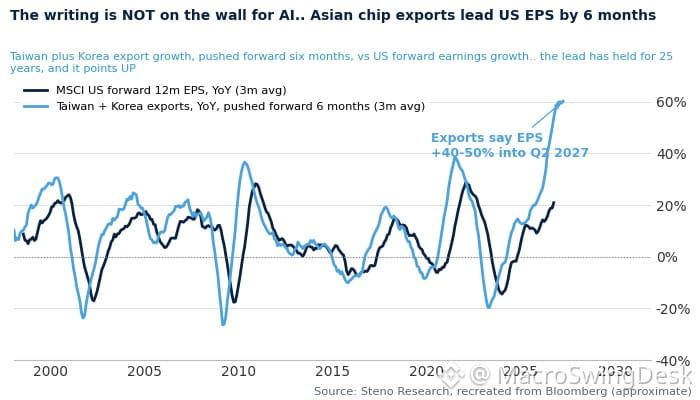
韓國出口額隔夜再創新高。這不僅僅是一個數據點,更表明全球盈利週期仍在加速。
韓國是全球科技需求、半導體和工業生產的領先指標。韓國出口激增通常意味着:
• 芯片需求強勁(想想 $NVDA、$AMD、$TSM 的供應鏈)
• 全球製造業正在回暖
• 科技資本支出週期正在擴張
• 跨國企業的盈利預期修正可能呈上行趨勢
這對美國股票市場很重要,因爲韓國出口數據往往領先標普500企業盈利1至2個季度。如果出口勢頭強勁,科技、工業和原材料行業的企業指引可能超出預期。
關注半導體ETF、科技硬件股和週期性行業。目前的宏觀環境仍有利於增長加速,而非經濟收縮。
韓國出口額隔夜再創新高。這不僅僅是一個數據點,更表明全球盈利週期仍在加速。
韓國是全球科技需求、半導體和工業生產的領先指標。韓國出口激增通常意味着:
• 芯片需求強勁(想想 $NVDA、$AMD、$TSM 的供應鏈)
• 全球製造業正在回暖
• 科技資本支出週期正在擴張
• 跨國企業的盈利預期修正可能呈上行趨勢
這對美國股票市場很重要,因爲韓國出口數據往往領先標普500企業盈利1至2個季度。如果出口勢頭強勁,科技、工業和原材料行業的企業指引可能超出預期。
關注半導體ETF、科技硬件股和週期性行業。目前的宏觀環境仍有利於增長加速,而非經濟收縮。
韓國是全球科技需求、半導體和工業生產的領先指標。韓國出口激增通常意味着:
• 芯片需求強勁(想想 $NVDA、$AMD、$TSM 的供應鏈)
• 全球製造業正在回暖
• 科技資本支出週期正在擴張
• 跨國企業的盈利預期修正可能呈上行趨勢
這對美國股票市場很重要,因爲韓國出口數據往往領先標普500企業盈利1至2個季度。如果出口勢頭強勁,科技、工業和原材料行業的企業指引可能超出預期。
關注半導體ETF、科技硬件股和週期性行業。目前的宏觀環境仍有利於增長加速,而非經濟收縮。
453
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
FOMC会议
814,485 次瀏覽
2,440 討論中
#fomc会议 美聯儲今晚的FOMC決議出來了,結果有點意思。
利率維持在3.75%—4%不變,表面上看沒什麼意外,畢竟市場早就預料到了。
但我覺得真正值得注意的,是這次居然有兩名官員投票支持加息25個基點。
這說明美聯儲內部對通脹的擔憂還沒消失。
更關鍵的是,美聯儲還強調通脹依然偏高,經濟增長也比較強勁。說白了,現在根本不急着放鬆貨幣政策。
這對幣圈可不算什麼好消息。
BTC剛剛重新站上8.1萬美元,市場還想着藉着利率決議繼續反彈,結果美聯儲直接給大家潑了盆冷水。
我對BTC短線偏看空。
現在最讓人擔心的不是今晚沒降息,而是後面可能還得面對加息壓力。資金成本降不下來,比特幣想持續走強就沒那麼輕鬆。
這次FOMC真正釋放的信號很明確:寬鬆還遠,市場別高興得太早。
👇 點擊下面的鏈接即可直達!
大米爆
·14 人按讚
·29.5k 次瀏覽
SolidusLabs称Hyperliquid原油合约疑遭幌骗
109 次瀏覽
54 討論中
德鲁肯米勒成为TradeXYZ投资者
145 次瀏覽
28 討論中