

KuProfit
75 貼文
KuProfit
舉報
封鎖用戶
12 關注
27 粉絲
113 點讚數
貼文
·
--
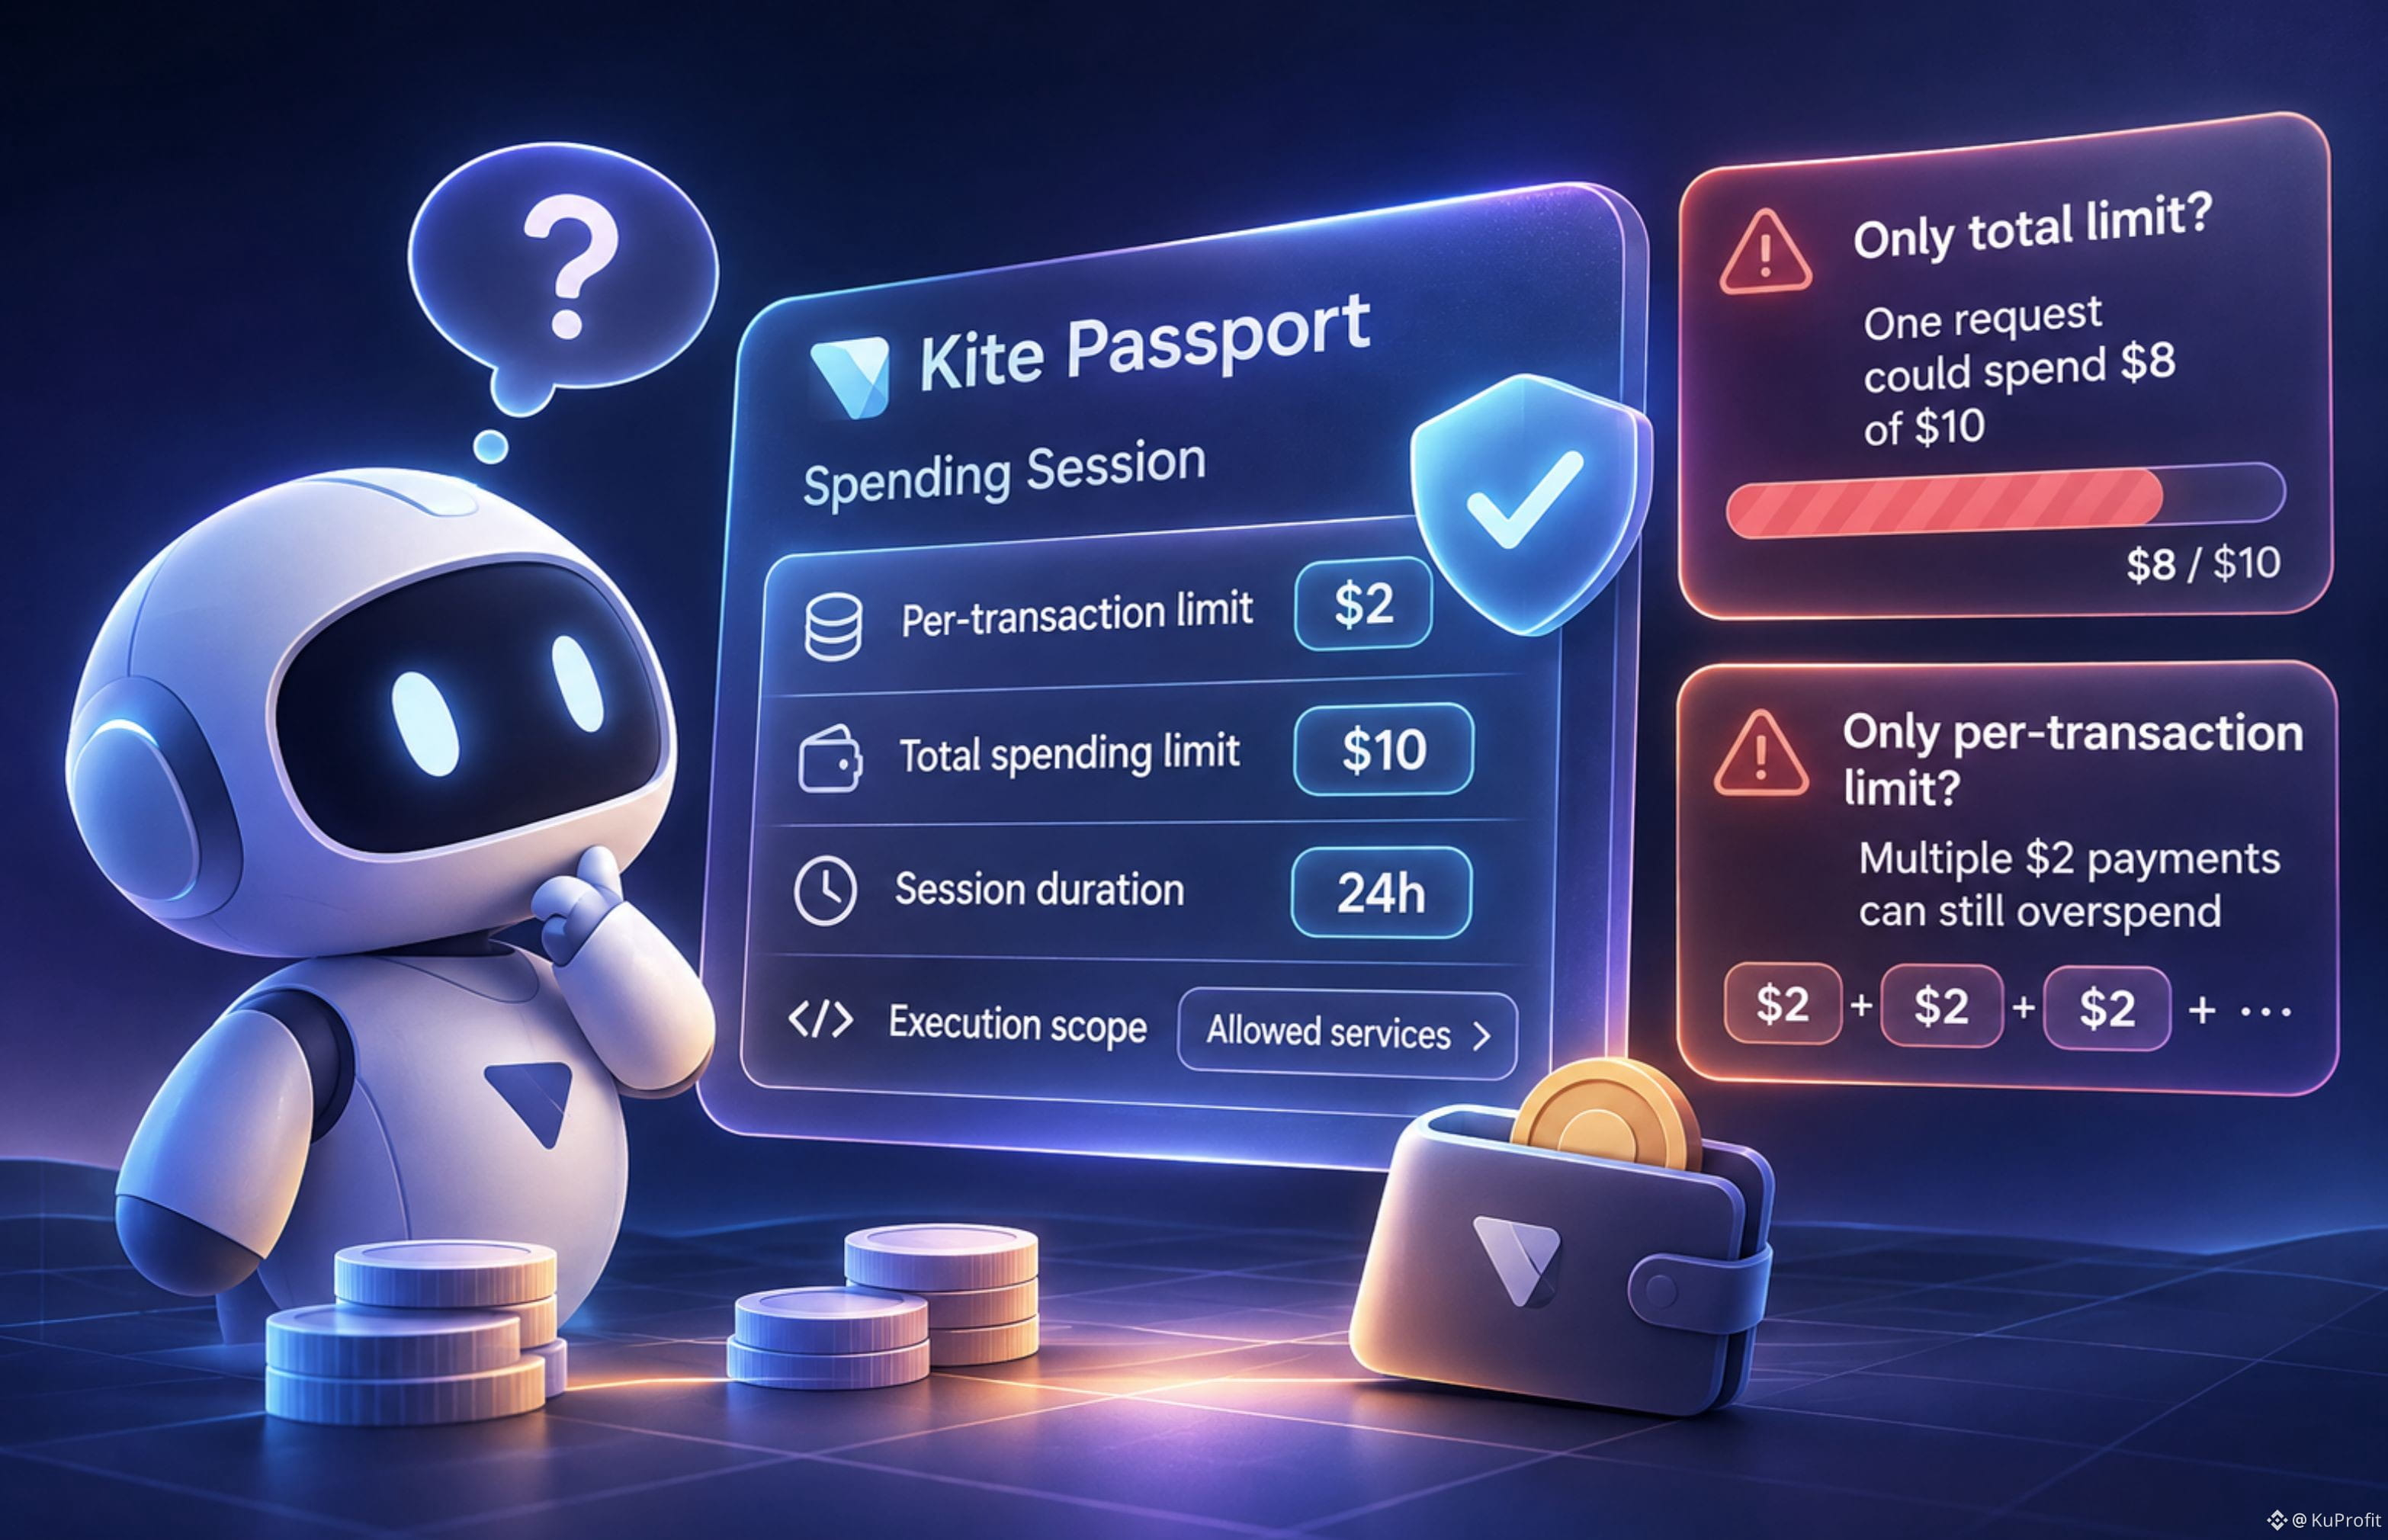
為什麼 AI 代理人需要同時設定單筆交易限額和總支出限額?
對自主 AI 代理人來說,$10 的預算聽起來像是足夠的安全規則。但它只回答了一個問題:代理人總共可以花多少錢?
它沒有回答代理人單次操作可以花多少錢。
想像代理人收到 $10 的支出預算。若沒有單筆交易限額,一次 API 請求就可能花掉 $8。總預算雖然沒有超支,但單一決策就用掉了可用資金的 80%。
現在來看相反的情況。代理人每筆交易最多只能花 $2,但沒有累計支出限額。它可以進行多筆小額付款,每筆都在允許範圍內,而總支出卻持續增加。
這是兩種不同的風險。Kite Passport 透過分別設定 Spending Session 參數來因應這些風險:
- `max_amount_per_tx` 限制單筆交易的金額。
- `max_total_amount` 限制整個工作階段的累計支出。
文件中的範例結合了 $2 的單筆交易限額、$10 的總預算,以及 24 小時的工作階段。
另外還有兩項值得注意的界線:工作階段到期時間和執行範圍。工作階段可以限制代理人能在哪些地方發出付費請求。如果付款超出設定限額或違反允許的範圍,後端就會拒絕。代理人必須先取得使用者明確核准,才能要求更廣泛的權限。
這項區別很重要,因為 AI 代理人要具備自主性,並不需要無限制的財務權限。
它需要足夠的權限來獨立完成任務,但不能多到讓一次錯誤決策演變成一連串失控的支出。
這就是交給代理人一個錢包,與賦予它受限的金錢支配權之間的差別。
你會如何界定代理人的自主性與使用者財務控制權之間的界線?
$KITE #KiteBBW
為什麼 AI 代理人需要同時設定單筆交易限額和總支出限額?
對自主 AI 代理人來說,$10 的預算聽起來像是足夠的安全規則。但它只回答了一個問題:代理人總共可以花多少錢?
它沒有回答代理人單次操作可以花多少錢。
想像代理人收到 $10 的支出預算。若沒有單筆交易限額,一次 API 請求就可能花掉 $8。總預算雖然沒有超支,但單一決策就用掉了可用資金的 80%。
現在來看相反的情況。代理人每筆交易最多只能花 $2,但沒有累計支出限額。它可以進行多筆小額付款,每筆都在允許範圍內,而總支出卻持續增加。
這是兩種不同的風險。Kite Passport 透過分別設定 Spending Session 參數來因應這些風險:
- `max_amount_per_tx` 限制單筆交易的金額。
- `max_total_amount` 限制整個工作階段的累計支出。
文件中的範例結合了 $2 的單筆交易限額、$10 的總預算,以及 24 小時的工作階段。
另外還有兩項值得注意的界線:工作階段到期時間和執行範圍。工作階段可以限制代理人能在哪些地方發出付費請求。如果付款超出設定限額或違反允許的範圍,後端就會拒絕。代理人必須先取得使用者明確核准,才能要求更廣泛的權限。
這項區別很重要,因為 AI 代理人要具備自主性,並不需要無限制的財務權限。
它需要足夠的權限來獨立完成任務,但不能多到讓一次錯誤決策演變成一連串失控的支出。
這就是交給代理人一個錢包,與賦予它受限的金錢支配權之間的差別。
你會如何界定代理人的自主性與使用者財務控制權之間的界線?
$KITE #KiteBBW
對自主 AI 代理人來說,$10 的預算聽起來像是足夠的安全規則。但它只回答了一個問題:代理人總共可以花多少錢?
它沒有回答代理人單次操作可以花多少錢。
想像代理人收到 $10 的支出預算。若沒有單筆交易限額,一次 API 請求就可能花掉 $8。總預算雖然沒有超支,但單一決策就用掉了可用資金的 80%。
現在來看相反的情況。代理人每筆交易最多只能花 $2,但沒有累計支出限額。它可以進行多筆小額付款,每筆都在允許範圍內,而總支出卻持續增加。
這是兩種不同的風險。Kite Passport 透過分別設定 Spending Session 參數來因應這些風險:
- `max_amount_per_tx` 限制單筆交易的金額。
- `max_total_amount` 限制整個工作階段的累計支出。
文件中的範例結合了 $2 的單筆交易限額、$10 的總預算,以及 24 小時的工作階段。
另外還有兩項值得注意的界線:工作階段到期時間和執行範圍。工作階段可以限制代理人能在哪些地方發出付費請求。如果付款超出設定限額或違反允許的範圍,後端就會拒絕。代理人必須先取得使用者明確核准,才能要求更廣泛的權限。
這項區別很重要,因為 AI 代理人要具備自主性,並不需要無限制的財務權限。
它需要足夠的權限來獨立完成任務,但不能多到讓一次錯誤決策演變成一連串失控的支出。
這就是交給代理人一個錢包,與賦予它受限的金錢支配權之間的差別。
你會如何界定代理人的自主性與使用者財務控制權之間的界線?
$KITE #KiteBBW
6
·
--
你猜中了市場的方向。那爲什麼你仍然可能虧錢?
看起來邏輯很簡單:
你覺得某個資產會漲 → 你買入 → 它上漲 → 你賺錢。
但正確的預測並不能保證交易一定盈利。
想象一下:
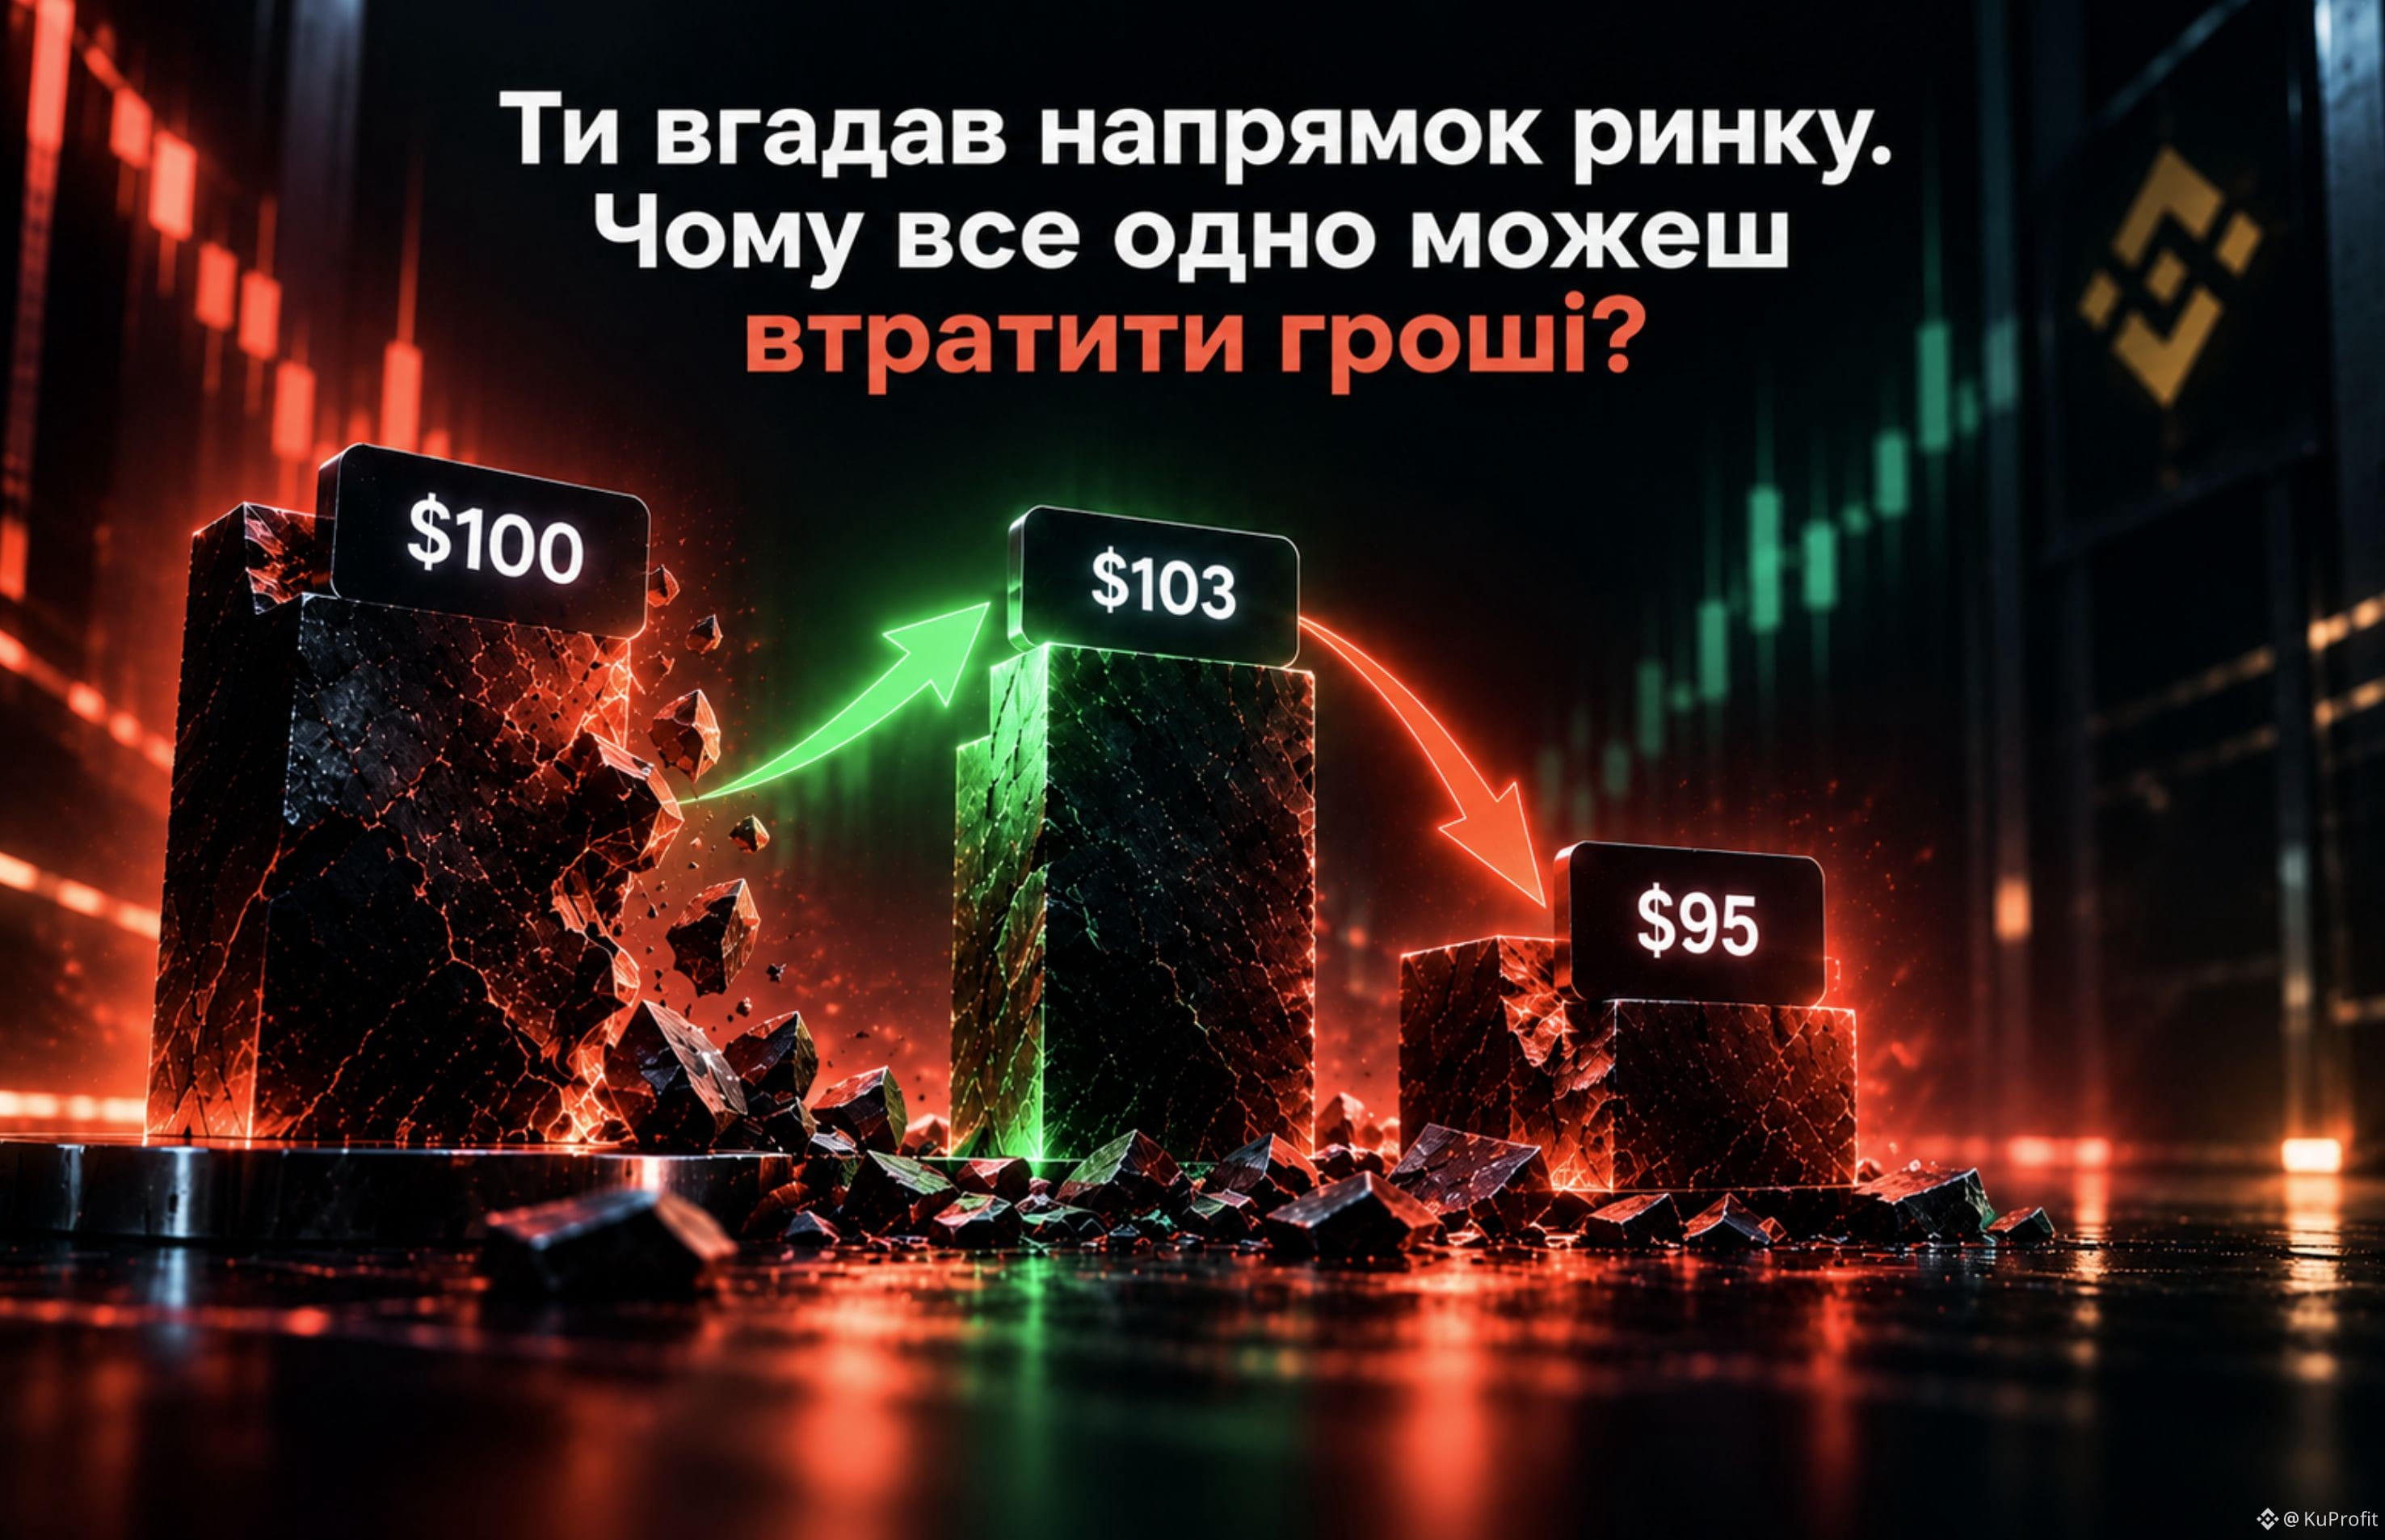
你以 100 美元買入某個資產,期待它漲到 110。
資產確實開始上漲了——但只漲到了 103。
隨後它掉頭下跌,一路跌到 95。
你方向判斷得沒錯,但漲跌幅度不足以讓你的交易達到預期結果。
還有一個關鍵點——時間。
你可能正確預測資產會漲,但如果它是在你已經關閉倉位之後纔開始上漲,或者在工具到期之後才發生,那麼你的預測就幫不上忙。
所以,“我準確預測了價格會往哪裏走”
和“我的交易賺到了錢”
兩者是有區別的。
結果不僅受方向影響,還取決於:
移動幅度;
入場與出場的時機;
倉位大小;
該工具本身的條件;
以及佣金和其他費用。
猜對方向只是交易的一部分。
你可以對市場判斷正確,卻把自己的倉位構建得不對。
#Trading #RiskManagement
你猜中了市場的方向。那爲什麼你仍然可能虧錢?
看起來邏輯很簡單:
你覺得某個資產會漲 → 你買入 → 它上漲 → 你賺錢。
但正確的預測並不能保證交易一定盈利。
想象一下:
你以 100 美元買入某個資產,期待它漲到 110。
資產確實開始上漲了——但只漲到了 103。
隨後它掉頭下跌,一路跌到 95。
你方向判斷得沒錯,但漲跌幅度不足以讓你的交易達到預期結果。
還有一個關鍵點——時間。
你可能正確預測資產會漲,但如果它是在你已經關閉倉位之後纔開始上漲,或者在工具到期之後才發生,那麼你的預測就幫不上忙。
所以,“我準確預測了價格會往哪裏走”
和“我的交易賺到了錢”
兩者是有區別的。
結果不僅受方向影響,還取決於:
移動幅度;
入場與出場的時機;
倉位大小;
該工具本身的條件;
以及佣金和其他費用。
猜對方向只是交易的一部分。
你可以對市場判斷正確,卻把自己的倉位構建得不對。
#Trading #RiskManagement
看起來邏輯很簡單:
你覺得某個資產會漲 → 你買入 → 它上漲 → 你賺錢。
但正確的預測並不能保證交易一定盈利。
想象一下:
你以 100 美元買入某個資產,期待它漲到 110。
資產確實開始上漲了——但只漲到了 103。
隨後它掉頭下跌,一路跌到 95。
你方向判斷得沒錯,但漲跌幅度不足以讓你的交易達到預期結果。
還有一個關鍵點——時間。
你可能正確預測資產會漲,但如果它是在你已經關閉倉位之後纔開始上漲,或者在工具到期之後才發生,那麼你的預測就幫不上忙。
所以,“我準確預測了價格會往哪裏走”
和“我的交易賺到了錢”
兩者是有區別的。
結果不僅受方向影響,還取決於:
移動幅度;
入場與出場的時機;
倉位大小;
該工具本身的條件;
以及佣金和其他費用。
猜對方向只是交易的一部分。
你可以對市場判斷正確,卻把自己的倉位構建得不對。
#Trading #RiskManagement
148
·
--
買入哪個更好:一次性買入還是把購買分成幾部分?
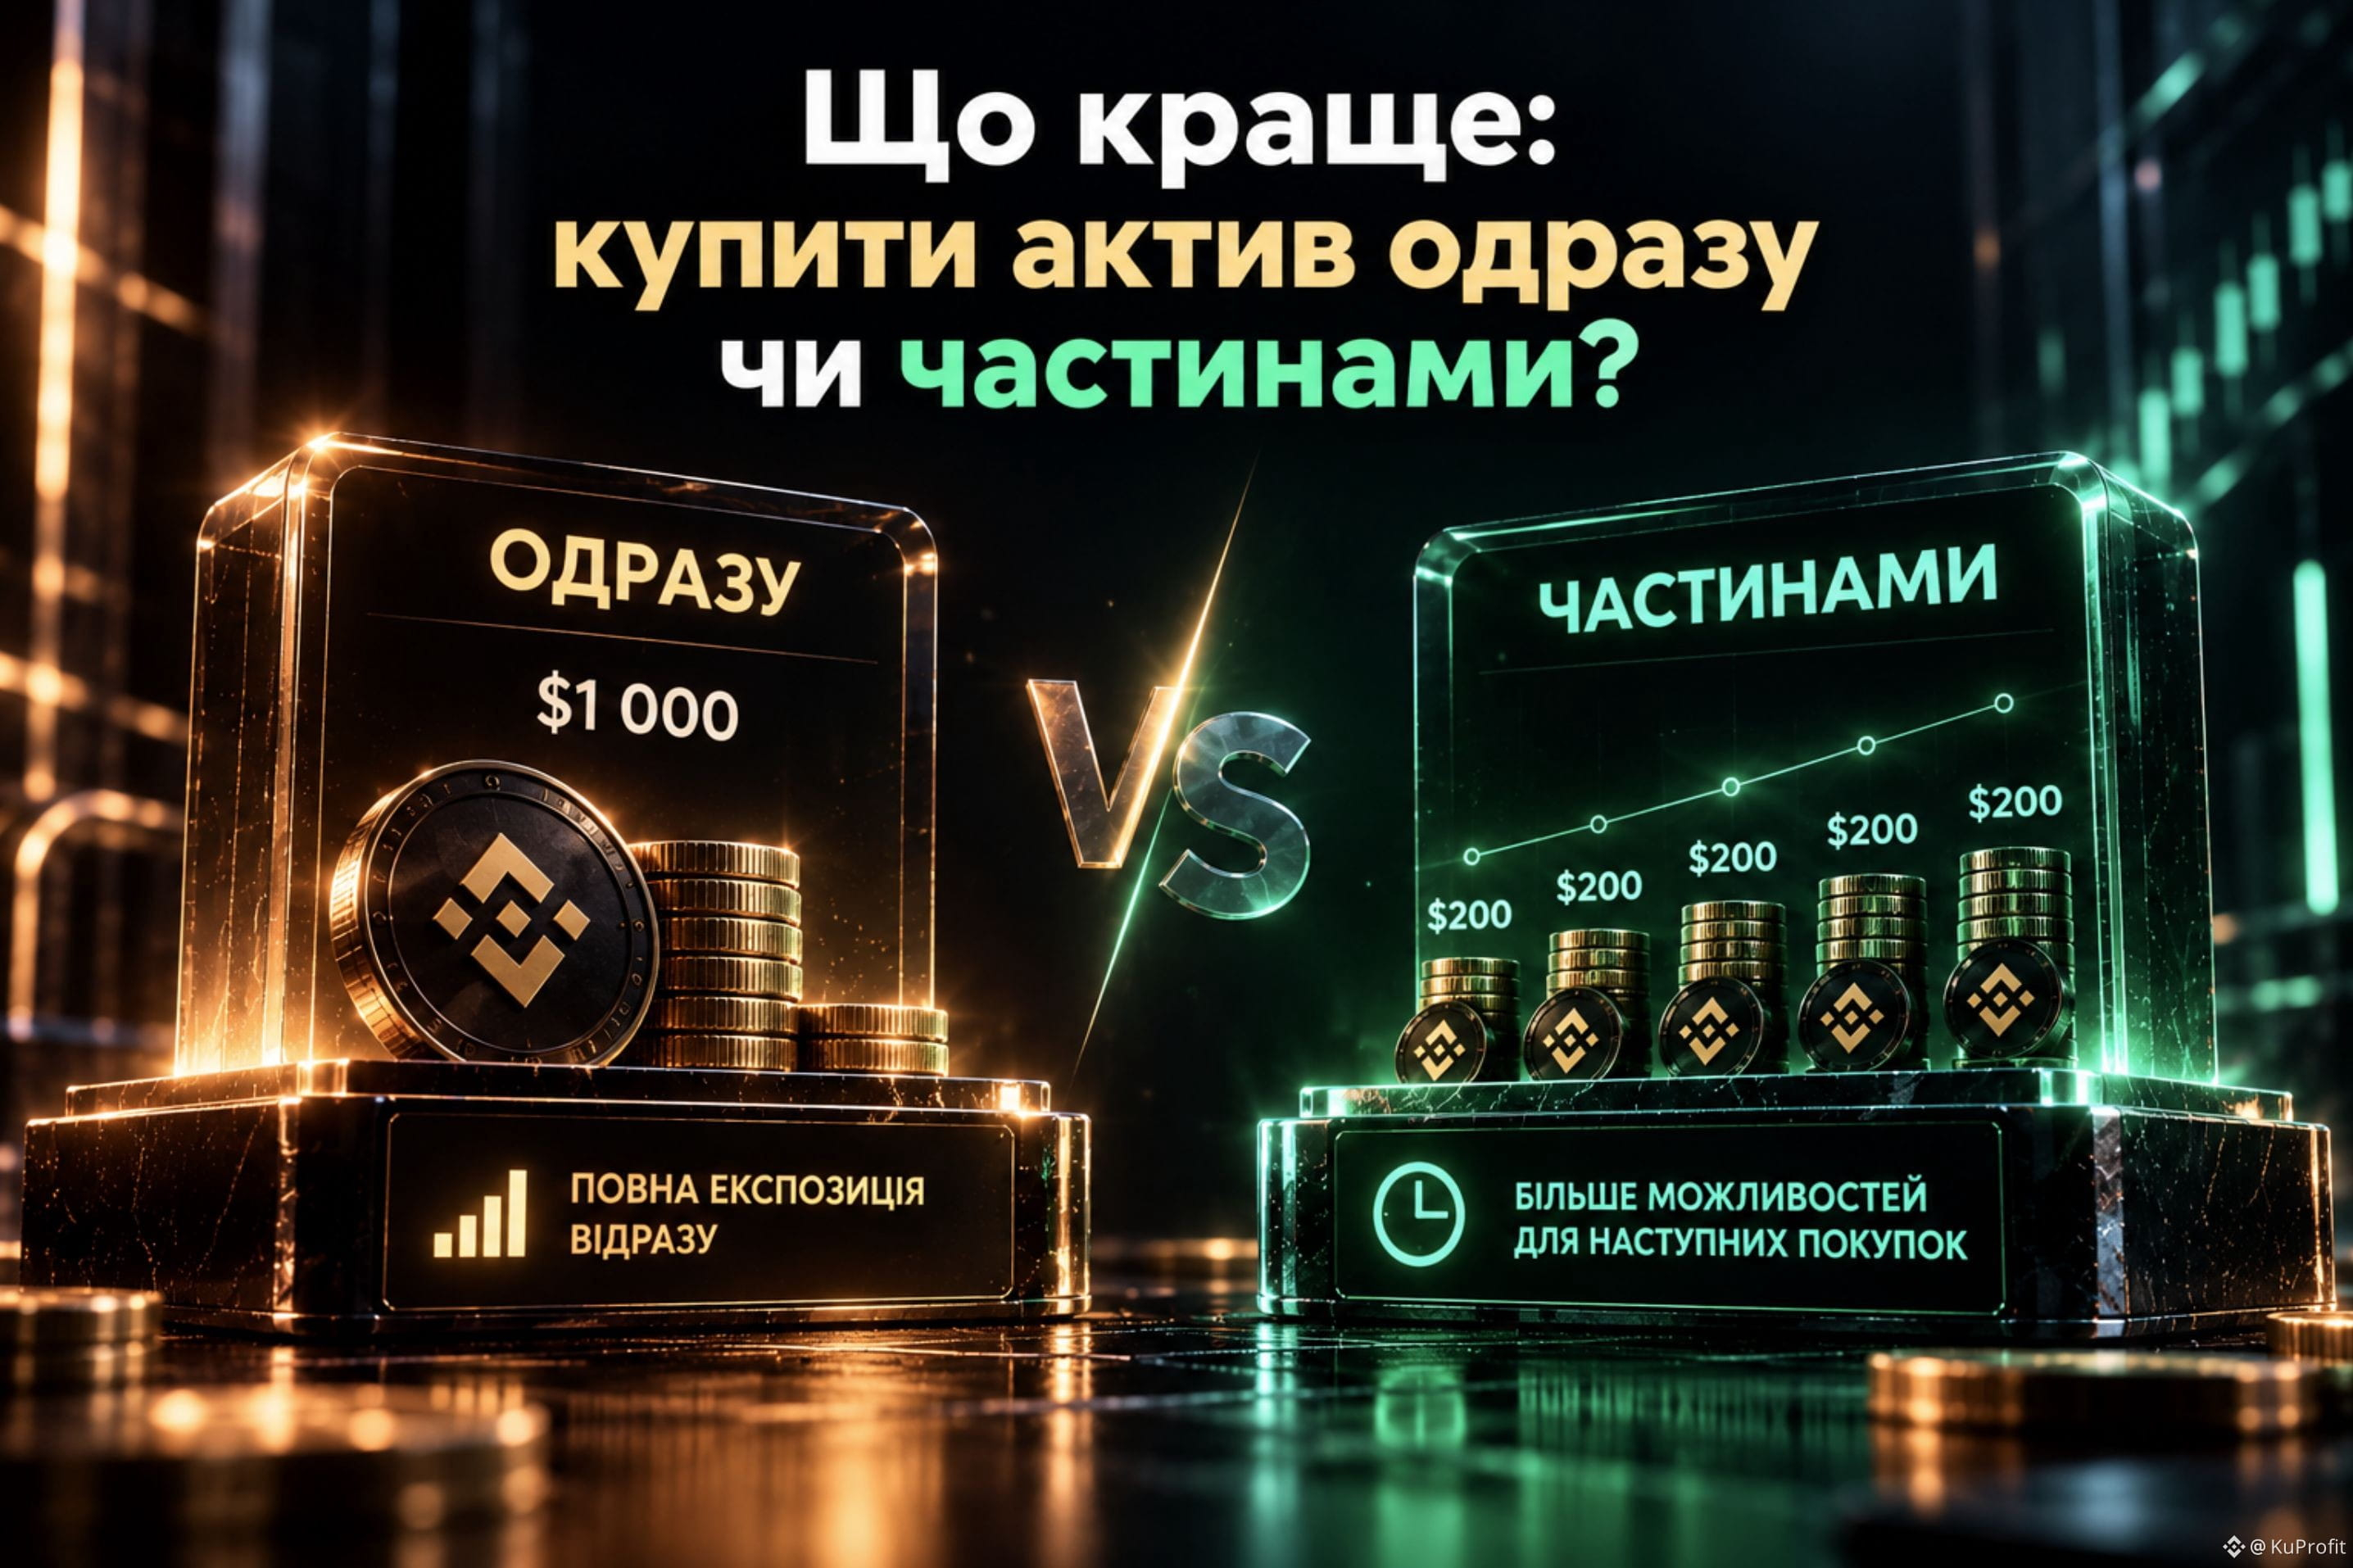
你有 1 000 美元,並決定買入一個資產。
有兩種選擇:
一次性投入 1 000 美元
或者
現在投入 200 美元 + 之後再投入 200 美元 + 再投入 200 美元,依此類推。
📈 如果該資產一開始就開始上漲,那麼一開始就用整筆資金買入,可以在行情波動中獲得完整的敞口。
📉 如果價格下跌,分批買入會讓一部分資金留到後續,以便在更低的價格進行下一次買入。
但重要的是:
分批買入並不會自動讓投資變得更有盈利。
你只是改變了進入倉位的方式。
一次性全部投入 → 現在獲得更高的敞口。
分批投入 → 現在敞口更低,但爲後續的買入留出更多資金。
所以問題不在於哪種方式永遠更好。
問題在於:
你想要立刻獲得全部敞口,還是想給自己留出資金,用於後續的入場點?
這纔是兩種做法之間的主要區別。
#Trading #Investing
買入哪個更好:一次性買入還是把購買分成幾部分?
你有 1 000 美元,並決定買入一個資產。
有兩種選擇:
一次性投入 1 000 美元
或者
現在投入 200 美元 + 之後再投入 200 美元 + 再投入 200 美元,依此類推。
📈 如果該資產一開始就開始上漲,那麼一開始就用整筆資金買入,可以在行情波動中獲得完整的敞口。
📉 如果價格下跌,分批買入會讓一部分資金留到後續,以便在更低的價格進行下一次買入。
但重要的是:
分批買入並不會自動讓投資變得更有盈利。
你只是改變了進入倉位的方式。
一次性全部投入 → 現在獲得更高的敞口。
分批投入 → 現在敞口更低,但爲後續的買入留出更多資金。
所以問題不在於哪種方式永遠更好。
問題在於:
你想要立刻獲得全部敞口,還是想給自己留出資金,用於後續的入場點?
這纔是兩種做法之間的主要區別。
#Trading #Investing
你有 1 000 美元,並決定買入一個資產。
有兩種選擇:
一次性投入 1 000 美元
或者
現在投入 200 美元 + 之後再投入 200 美元 + 再投入 200 美元,依此類推。
📈 如果該資產一開始就開始上漲,那麼一開始就用整筆資金買入,可以在行情波動中獲得完整的敞口。
📉 如果價格下跌,分批買入會讓一部分資金留到後續,以便在更低的價格進行下一次買入。
但重要的是:
分批買入並不會自動讓投資變得更有盈利。
你只是改變了進入倉位的方式。
一次性全部投入 → 現在獲得更高的敞口。
分批投入 → 現在敞口更低,但爲後續的買入留出更多資金。
所以問題不在於哪種方式永遠更好。
問題在於:
你想要立刻獲得全部敞口,還是想給自己留出資金,用於後續的入場點?
這纔是兩種做法之間的主要區別。
#Trading #Investing
214
·
--
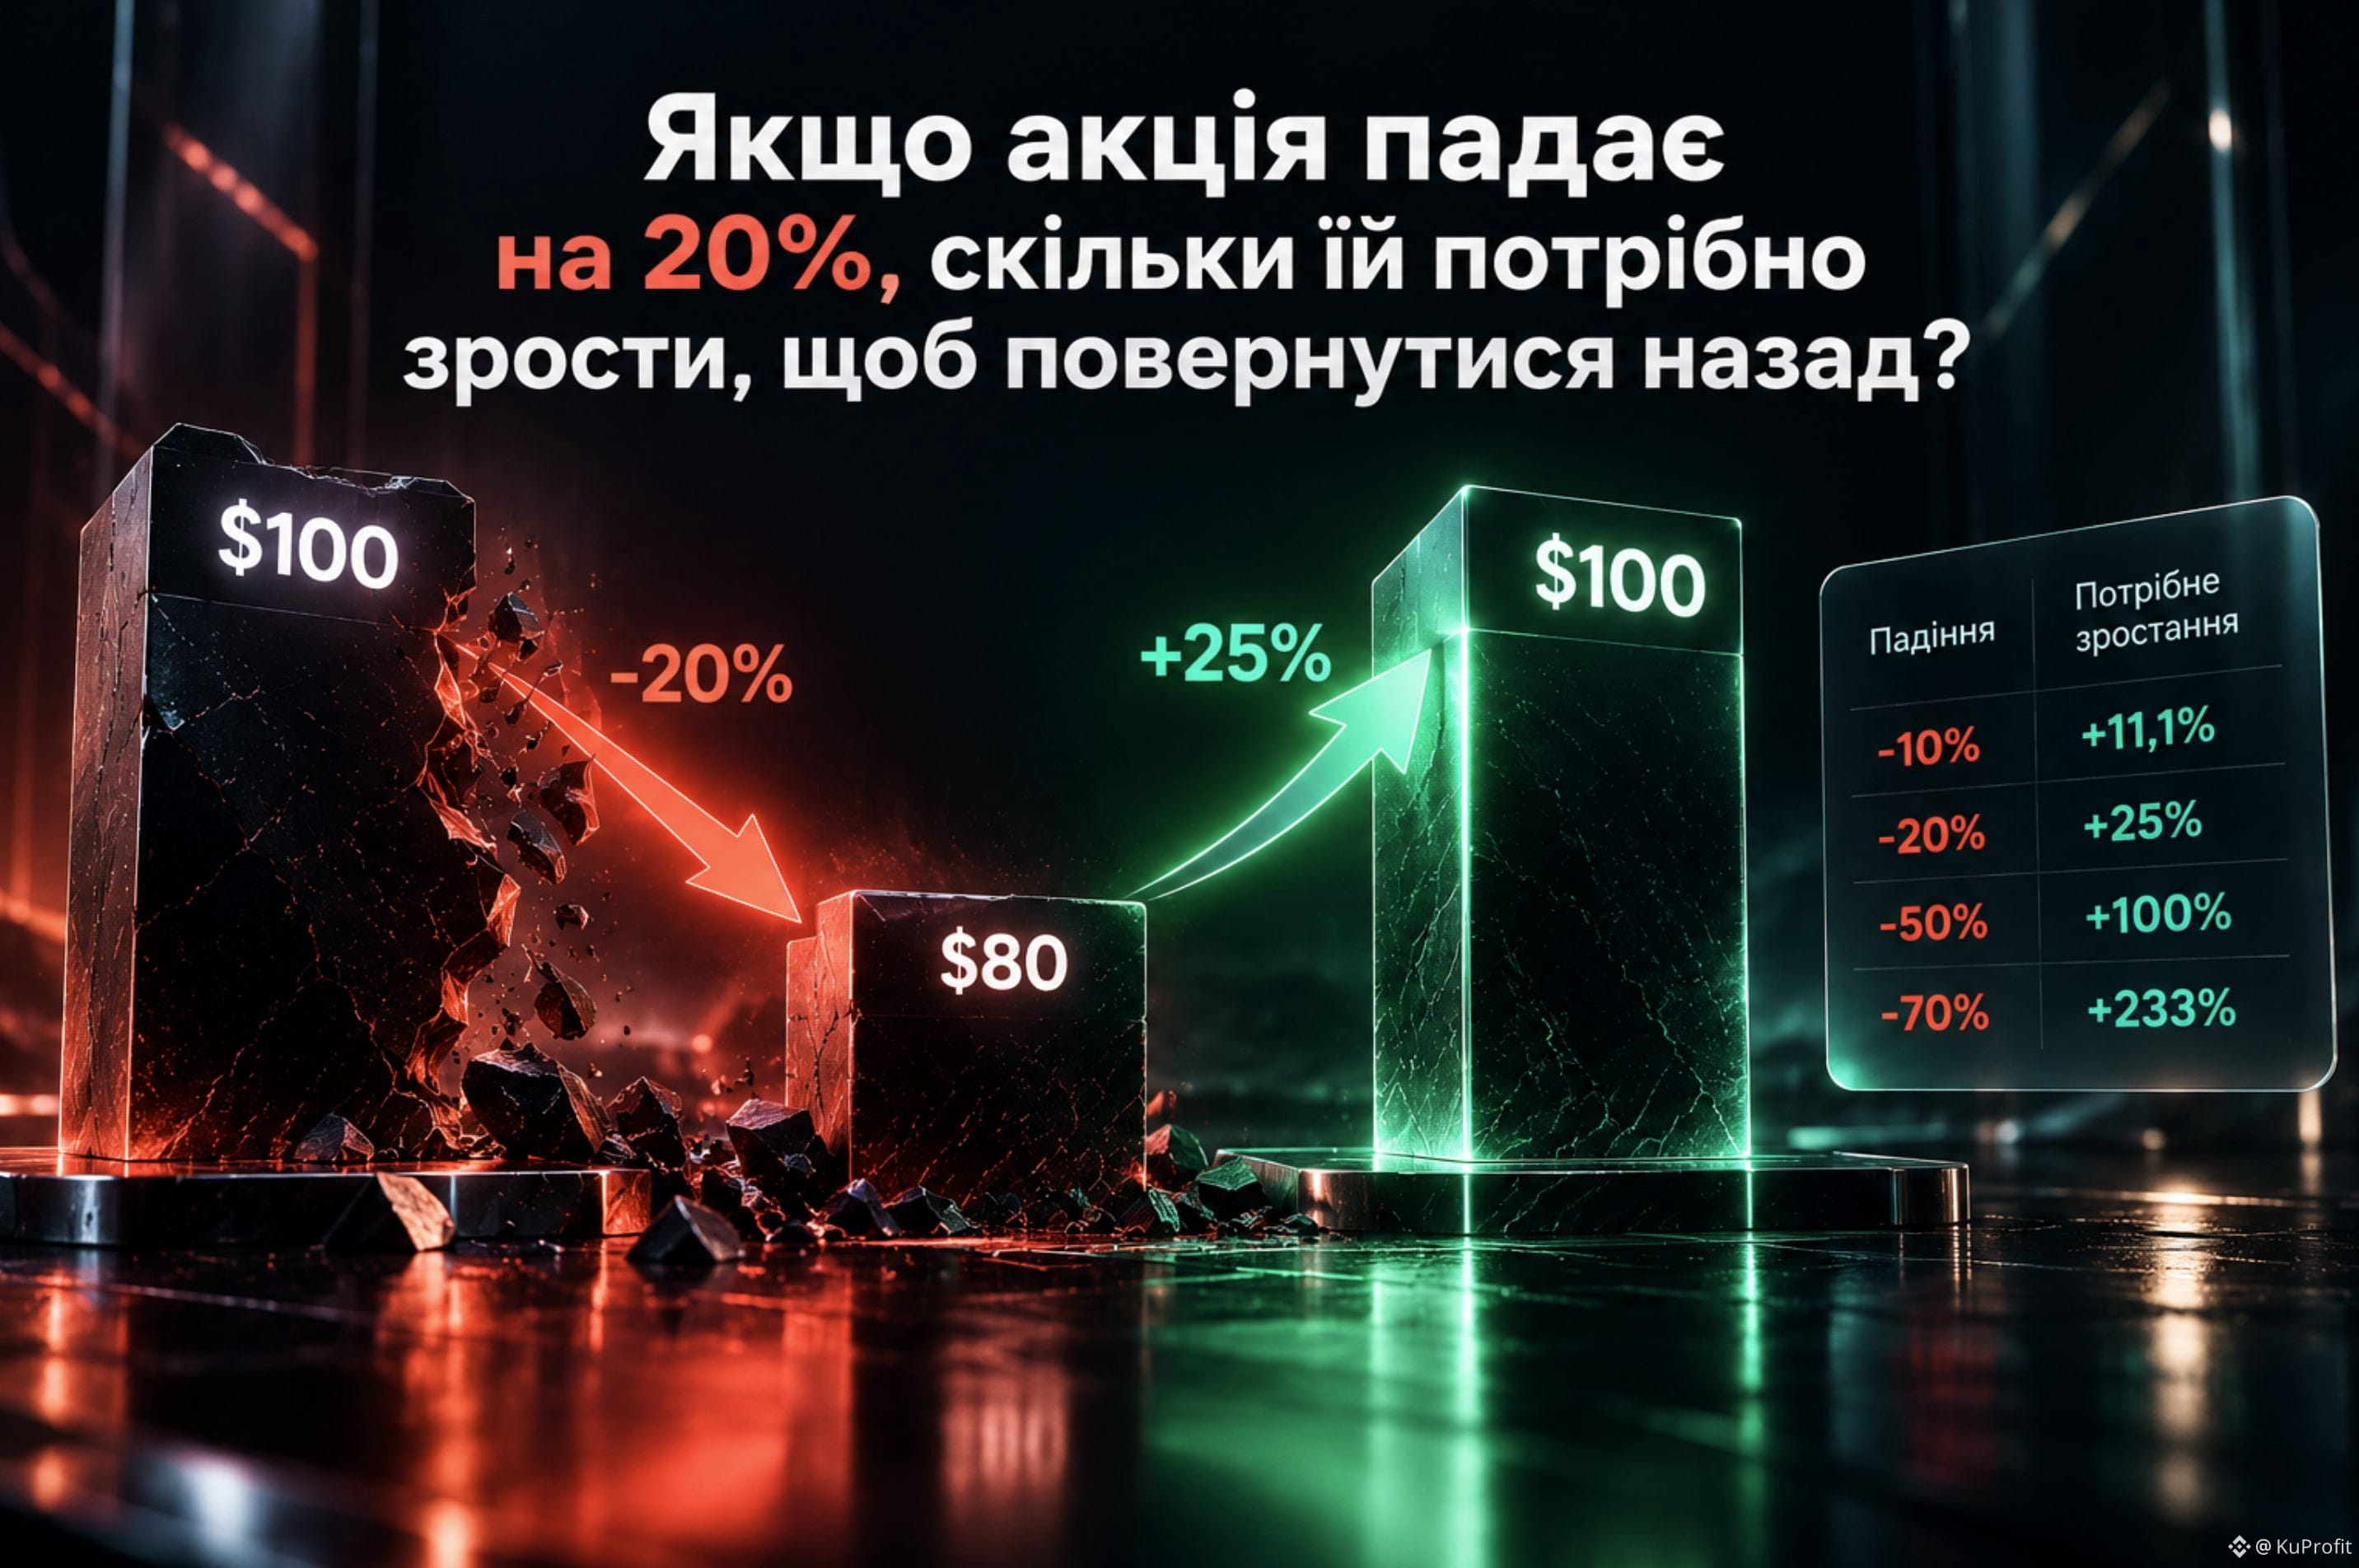
如果一隻股票下跌20%,它需要上漲多少才能回到原來的水平?
乍一看,答案——20% 。
但不是。
假設這隻股票原本價值100美元。
它下跌20% → 變成80美元。
要讓80美元重新回到100美元,就需要上漲25%。
也就是說:
100 → -20% → 80 → +25% → 100
爲什麼會這樣?
因爲百分比是從新的、更低的價值開始計算的。
跌得越厲害,要恢復所需的上漲就越多:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
所以,下跌50% 根本不是一個可以用“上漲50%”就能輕易修復的情況。
在我看來,這是評估風險時最重要的事情之一:
下跌和上漲的百分比並不對稱。
#Trading #Investing
如果一隻股票下跌20%,它需要上漲多少才能回到原來的水平?
乍一看,答案——20% 。
但不是。
假設這隻股票原本價值100美元。
它下跌20% → 變成80美元。
要讓80美元重新回到100美元,就需要上漲25%。
也就是說:
100 → -20% → 80 → +25% → 100
爲什麼會這樣?
因爲百分比是從新的、更低的價值開始計算的。
跌得越厲害,要恢復所需的上漲就越多:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
所以,下跌50% 根本不是一個可以用“上漲50%”就能輕易修復的情況。
在我看來,這是評估風險時最重要的事情之一:
下跌和上漲的百分比並不對稱。
#Trading #Investing
乍一看,答案——20% 。
但不是。
假設這隻股票原本價值100美元。
它下跌20% → 變成80美元。
要讓80美元重新回到100美元,就需要上漲25%。
也就是說:
100 → -20% → 80 → +25% → 100
爲什麼會這樣?
因爲百分比是從新的、更低的價值開始計算的。
跌得越厲害,要恢復所需的上漲就越多:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
所以,下跌50% 根本不是一個可以用“上漲50%”就能輕易修復的情況。
在我看來,這是評估風險時最重要的事情之一:
下跌和上漲的百分比並不對稱。
#Trading #Investing
98
·
--
定期購買股票真的就是“更便宜地買入”嗎?
Binance 最近新增了 Stock Recurring Buy(股票定投買入)——一種功能,允許按照預設時間表自動購買選定的股票和 ETF。
乍一看一切都很簡單:
選擇資產 → 設置日程 → 系統會自動替你買入。
但這裏有一個很容易忽略的點。
Binance 提醒:每次自動執行時的價格,可能會與創建計劃時的價格不同。
也就是說,假如我今天設置每週一用 100 美元買入 AAPL,並不意味着下一個週一我會用“今天的價格”買入。
我會按計劃的金額買入,但在執行當下按市場價格成交。
對我來說,這裏有意思的區別在於:
“我在進行定期投資”
和
“我在用划算的價格進行定期買入”。
前者 Recurring Buy 確實可以實現自動化。
後者——沒有人能保證。
訂單會在沒有額外確認的情況下自動執行,因此在下一次購買之前,價格可能會發生變化。
所以我把 Recurring Buy 不當作一種猜中理想價格的方式,而更像是:
“現在買還是等一等?”
這類問題不需要每次都手動決定。
自動化確實減少了部分手動操作。
但它並不能消除市場風險。
#TradFi
定期購買股票真的就是“更便宜地買入”嗎?
Binance 最近新增了 Stock Recurring Buy(股票定投買入)——一種功能,允許按照預設時間表自動購買選定的股票和 ETF。
乍一看一切都很簡單:
選擇資產 → 設置日程 → 系統會自動替你買入。
但這裏有一個很容易忽略的點。
Binance 提醒:每次自動執行時的價格,可能會與創建計劃時的價格不同。
也就是說,假如我今天設置每週一用 100 美元買入 AAPL,並不意味着下一個週一我會用“今天的價格”買入。
我會按計劃的金額買入,但在執行當下按市場價格成交。
對我來說,這裏有意思的區別在於:
“我在進行定期投資”
和
“我在用划算的價格進行定期買入”。
前者 Recurring Buy 確實可以實現自動化。
後者——沒有人能保證。
訂單會在沒有額外確認的情況下自動執行,因此在下一次購買之前,價格可能會發生變化。
所以我把 Recurring Buy 不當作一種猜中理想價格的方式,而更像是:
“現在買還是等一等?”
這類問題不需要每次都手動決定。
自動化確實減少了部分手動操作。
但它並不能消除市場風險。
#TradFi
Binance 最近新增了 Stock Recurring Buy(股票定投買入)——一種功能,允許按照預設時間表自動購買選定的股票和 ETF。
乍一看一切都很簡單:
選擇資產 → 設置日程 → 系統會自動替你買入。
但這裏有一個很容易忽略的點。
Binance 提醒:每次自動執行時的價格,可能會與創建計劃時的價格不同。
也就是說,假如我今天設置每週一用 100 美元買入 AAPL,並不意味着下一個週一我會用“今天的價格”買入。
我會按計劃的金額買入,但在執行當下按市場價格成交。
對我來說,這裏有意思的區別在於:
“我在進行定期投資”
和
“我在用划算的價格進行定期買入”。
前者 Recurring Buy 確實可以實現自動化。
後者——沒有人能保證。
訂單會在沒有額外確認的情況下自動執行,因此在下一次購買之前,價格可能會發生變化。
所以我把 Recurring Buy 不當作一種猜中理想價格的方式,而更像是:
“現在買還是等一等?”
這類問題不需要每次都手動決定。
自動化確實減少了部分手動操作。
但它並不能消除市場風險。
#TradFi

1
319
·
--
爲什麼兩份針對同一股票的永續合約可能具有不同的定價機制?
我注意到 TradFi 永續合約中的一個細節。
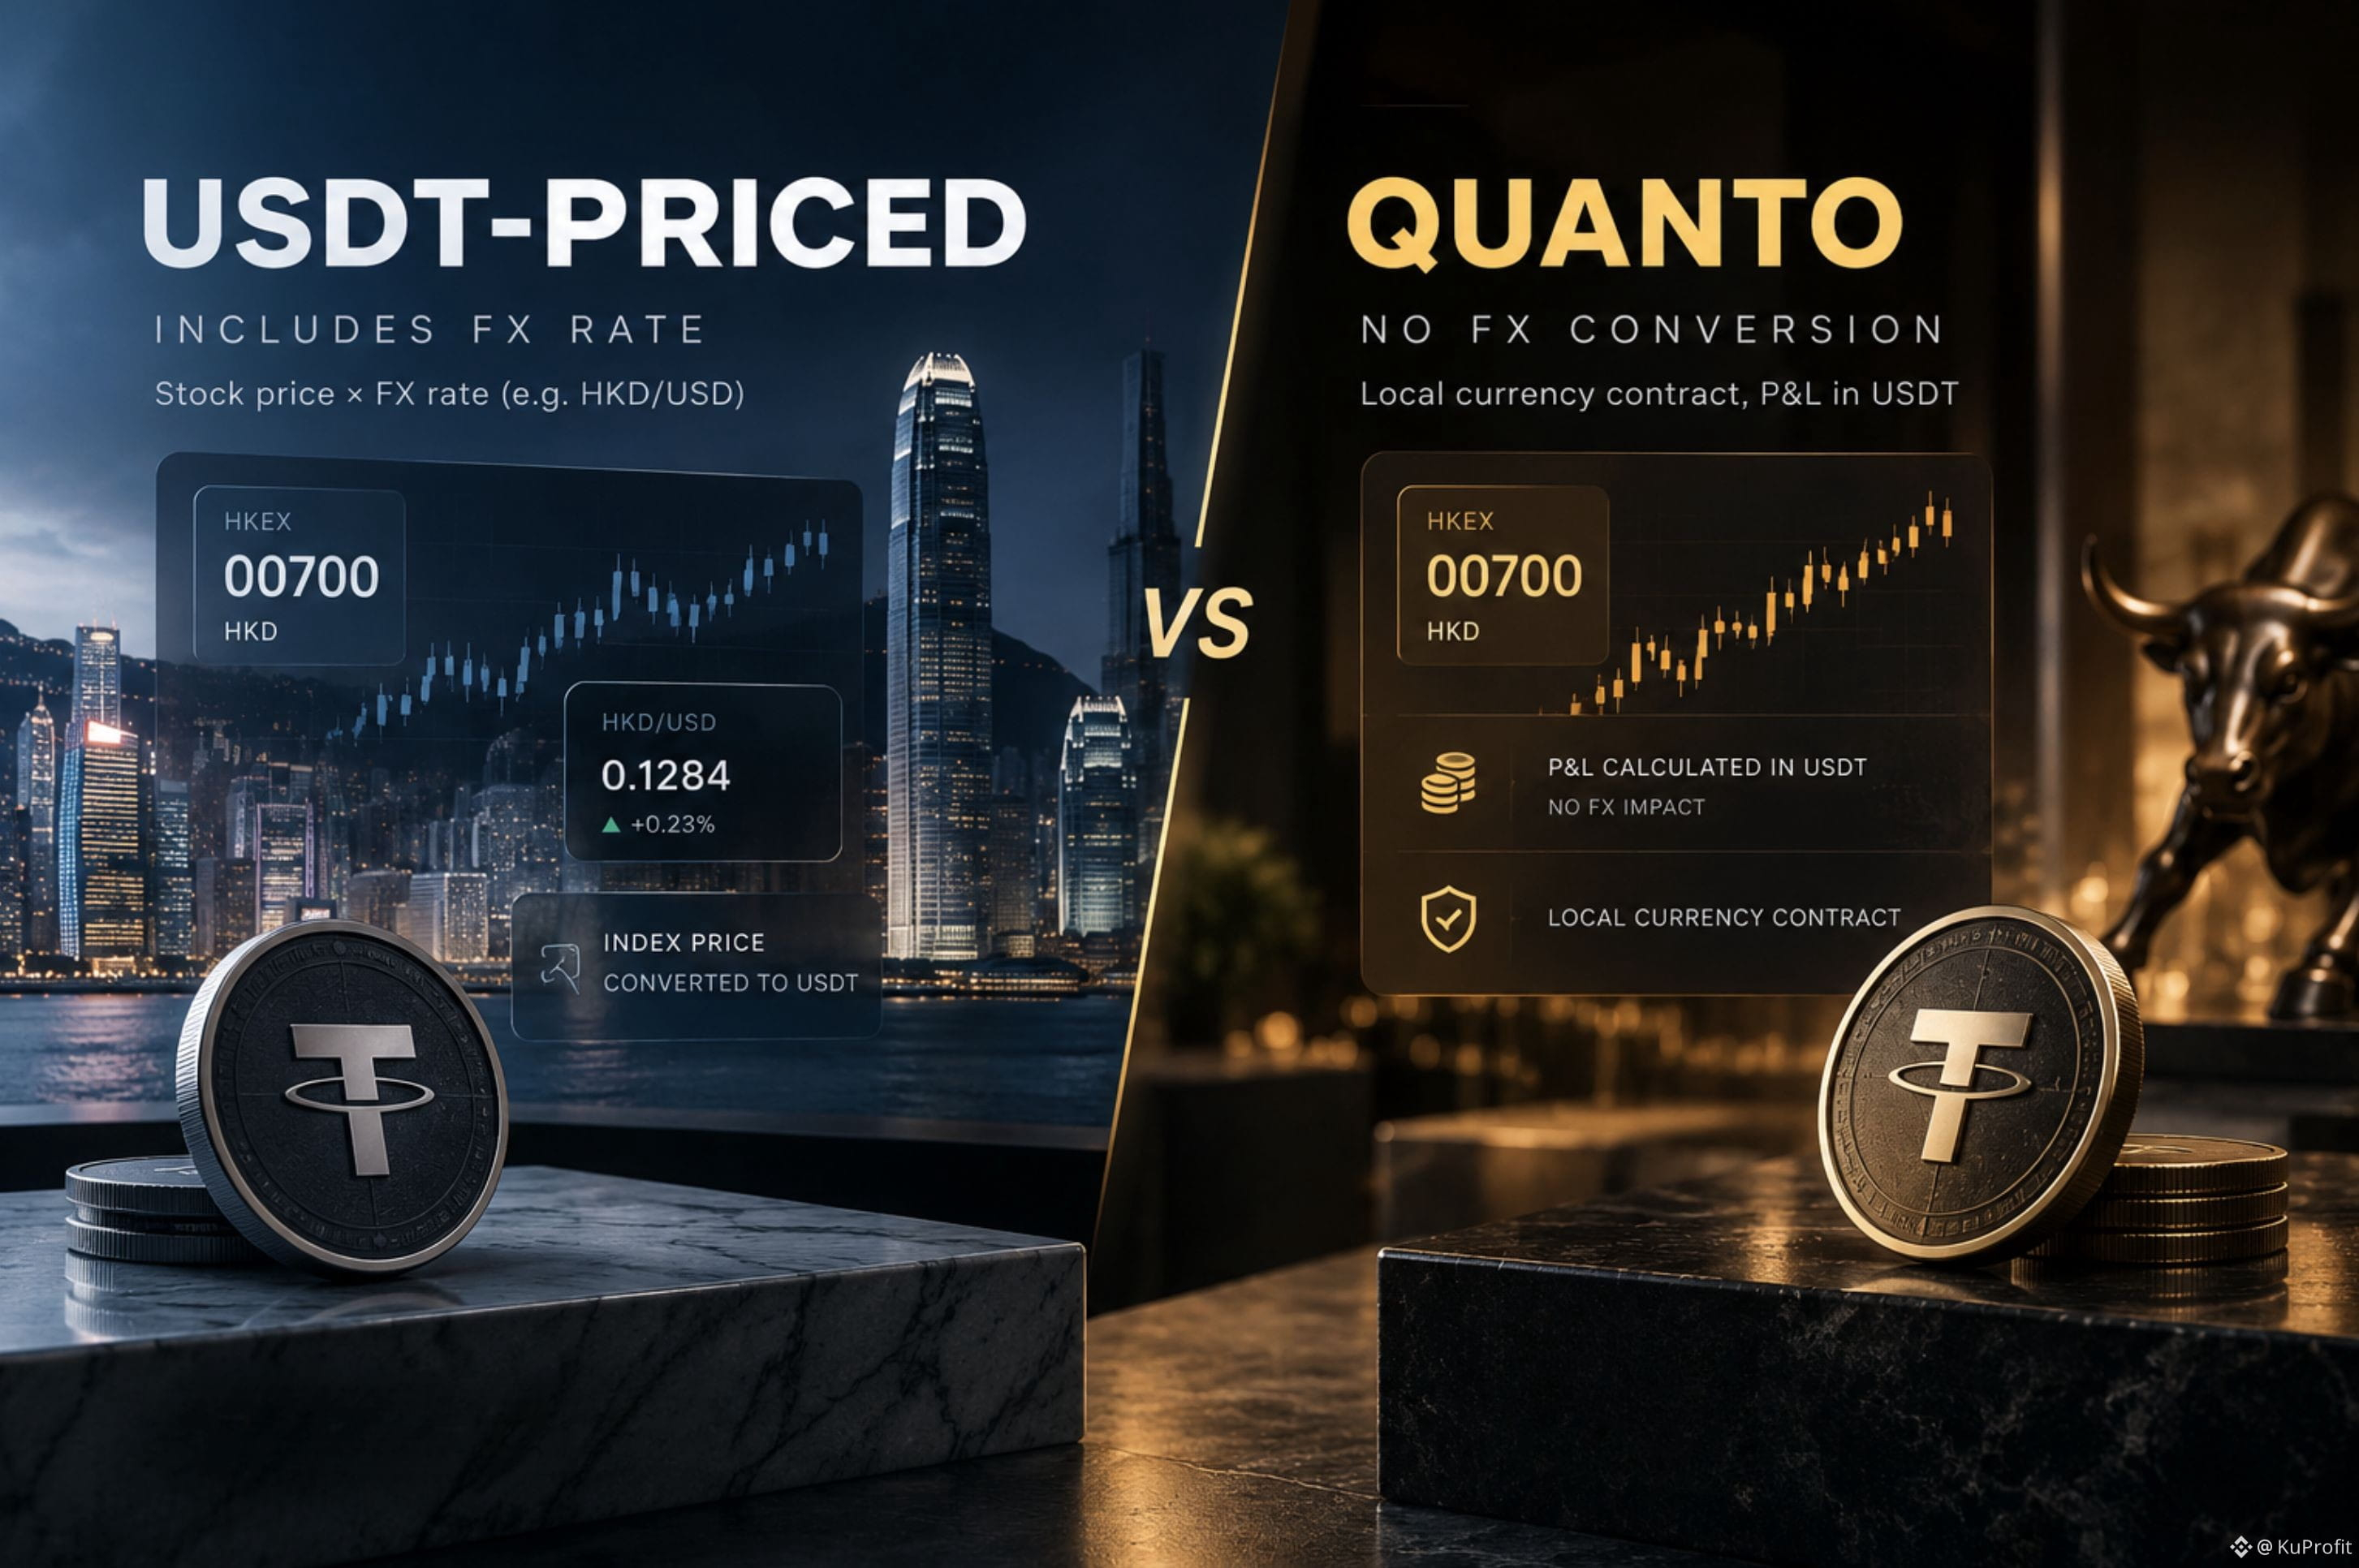
Binance 提供 USDT 計價(USDT-Priced)和 Quanto 兩種合約格式。
乍一看,如果標的資產相同,差別只是名字。
但機制不同。
在 USDT-Priced 合約中,指數價格的形成基於該股票在其主要交易所的股票價格,並結合匯率進行計算。
對於港股而言,這意味着:HKEX 的價格 + HKD/USD 匯率。
而 Quanto 採用另一種方式:合約以本地貨幣計價,但保證金和盈虧(P&L)的計算以 USDT 爲單位完成,不經過 FX 匯率換算。
這就帶來了一個有趣的差異。
如果股票本身沒有變化,但 HKD/USD 發生波動,那麼 USDT-Priced 合約的結果可能與 Quanto 不同。
也就是說,兩份合約可能追蹤同一個 underlying,但對匯率因素的敏感度不同。
對我來說,這是一個很好的例子,說明在選擇衍生品時,僅看標的資產是不夠的。
還需要看清楚價格如何形成,以及 P&L 如何計算。
有時,風險的關鍵部分不在資產本身,而在合約機制之中。
#TradFi
爲什麼兩份針對同一股票的永續合約可能具有不同的定價機制?
我注意到 TradFi 永續合約中的一個細節。
Binance 提供 USDT 計價(USDT-Priced)和 Quanto 兩種合約格式。
乍一看,如果標的資產相同,差別只是名字。
但機制不同。
在 USDT-Priced 合約中,指數價格的形成基於該股票在其主要交易所的股票價格,並結合匯率進行計算。
對於港股而言,這意味着:HKEX 的價格 + HKD/USD 匯率。
而 Quanto 採用另一種方式:合約以本地貨幣計價,但保證金和盈虧(P&L)的計算以 USDT 爲單位完成,不經過 FX 匯率換算。
這就帶來了一個有趣的差異。
如果股票本身沒有變化,但 HKD/USD 發生波動,那麼 USDT-Priced 合約的結果可能與 Quanto 不同。
也就是說,兩份合約可能追蹤同一個 underlying,但對匯率因素的敏感度不同。
對我來說,這是一個很好的例子,說明在選擇衍生品時,僅看標的資產是不夠的。
還需要看清楚價格如何形成,以及 P&L 如何計算。
有時,風險的關鍵部分不在資產本身,而在合約機制之中。
#TradFi
我注意到 TradFi 永續合約中的一個細節。
Binance 提供 USDT 計價(USDT-Priced)和 Quanto 兩種合約格式。
乍一看,如果標的資產相同,差別只是名字。
但機制不同。
在 USDT-Priced 合約中,指數價格的形成基於該股票在其主要交易所的股票價格,並結合匯率進行計算。
對於港股而言,這意味着:HKEX 的價格 + HKD/USD 匯率。
而 Quanto 採用另一種方式:合約以本地貨幣計價,但保證金和盈虧(P&L)的計算以 USDT 爲單位完成,不經過 FX 匯率換算。
這就帶來了一個有趣的差異。
如果股票本身沒有變化,但 HKD/USD 發生波動,那麼 USDT-Priced 合約的結果可能與 Quanto 不同。
也就是說,兩份合約可能追蹤同一個 underlying,但對匯率因素的敏感度不同。
對我來說,這是一個很好的例子,說明在選擇衍生品時,僅看標的資產是不夠的。
還需要看清楚價格如何形成,以及 P&L 如何計算。
有時,風險的關鍵部分不在資產本身,而在合約機制之中。
#TradFi
83
·
--
如果 Stock Perpetuals 每天 24/7 交易,爲什麼 Stock Options 只在常規交易時間?
我習慣了在 Binance 上,傳統資產已經可以以完全不同的交易模式出現。
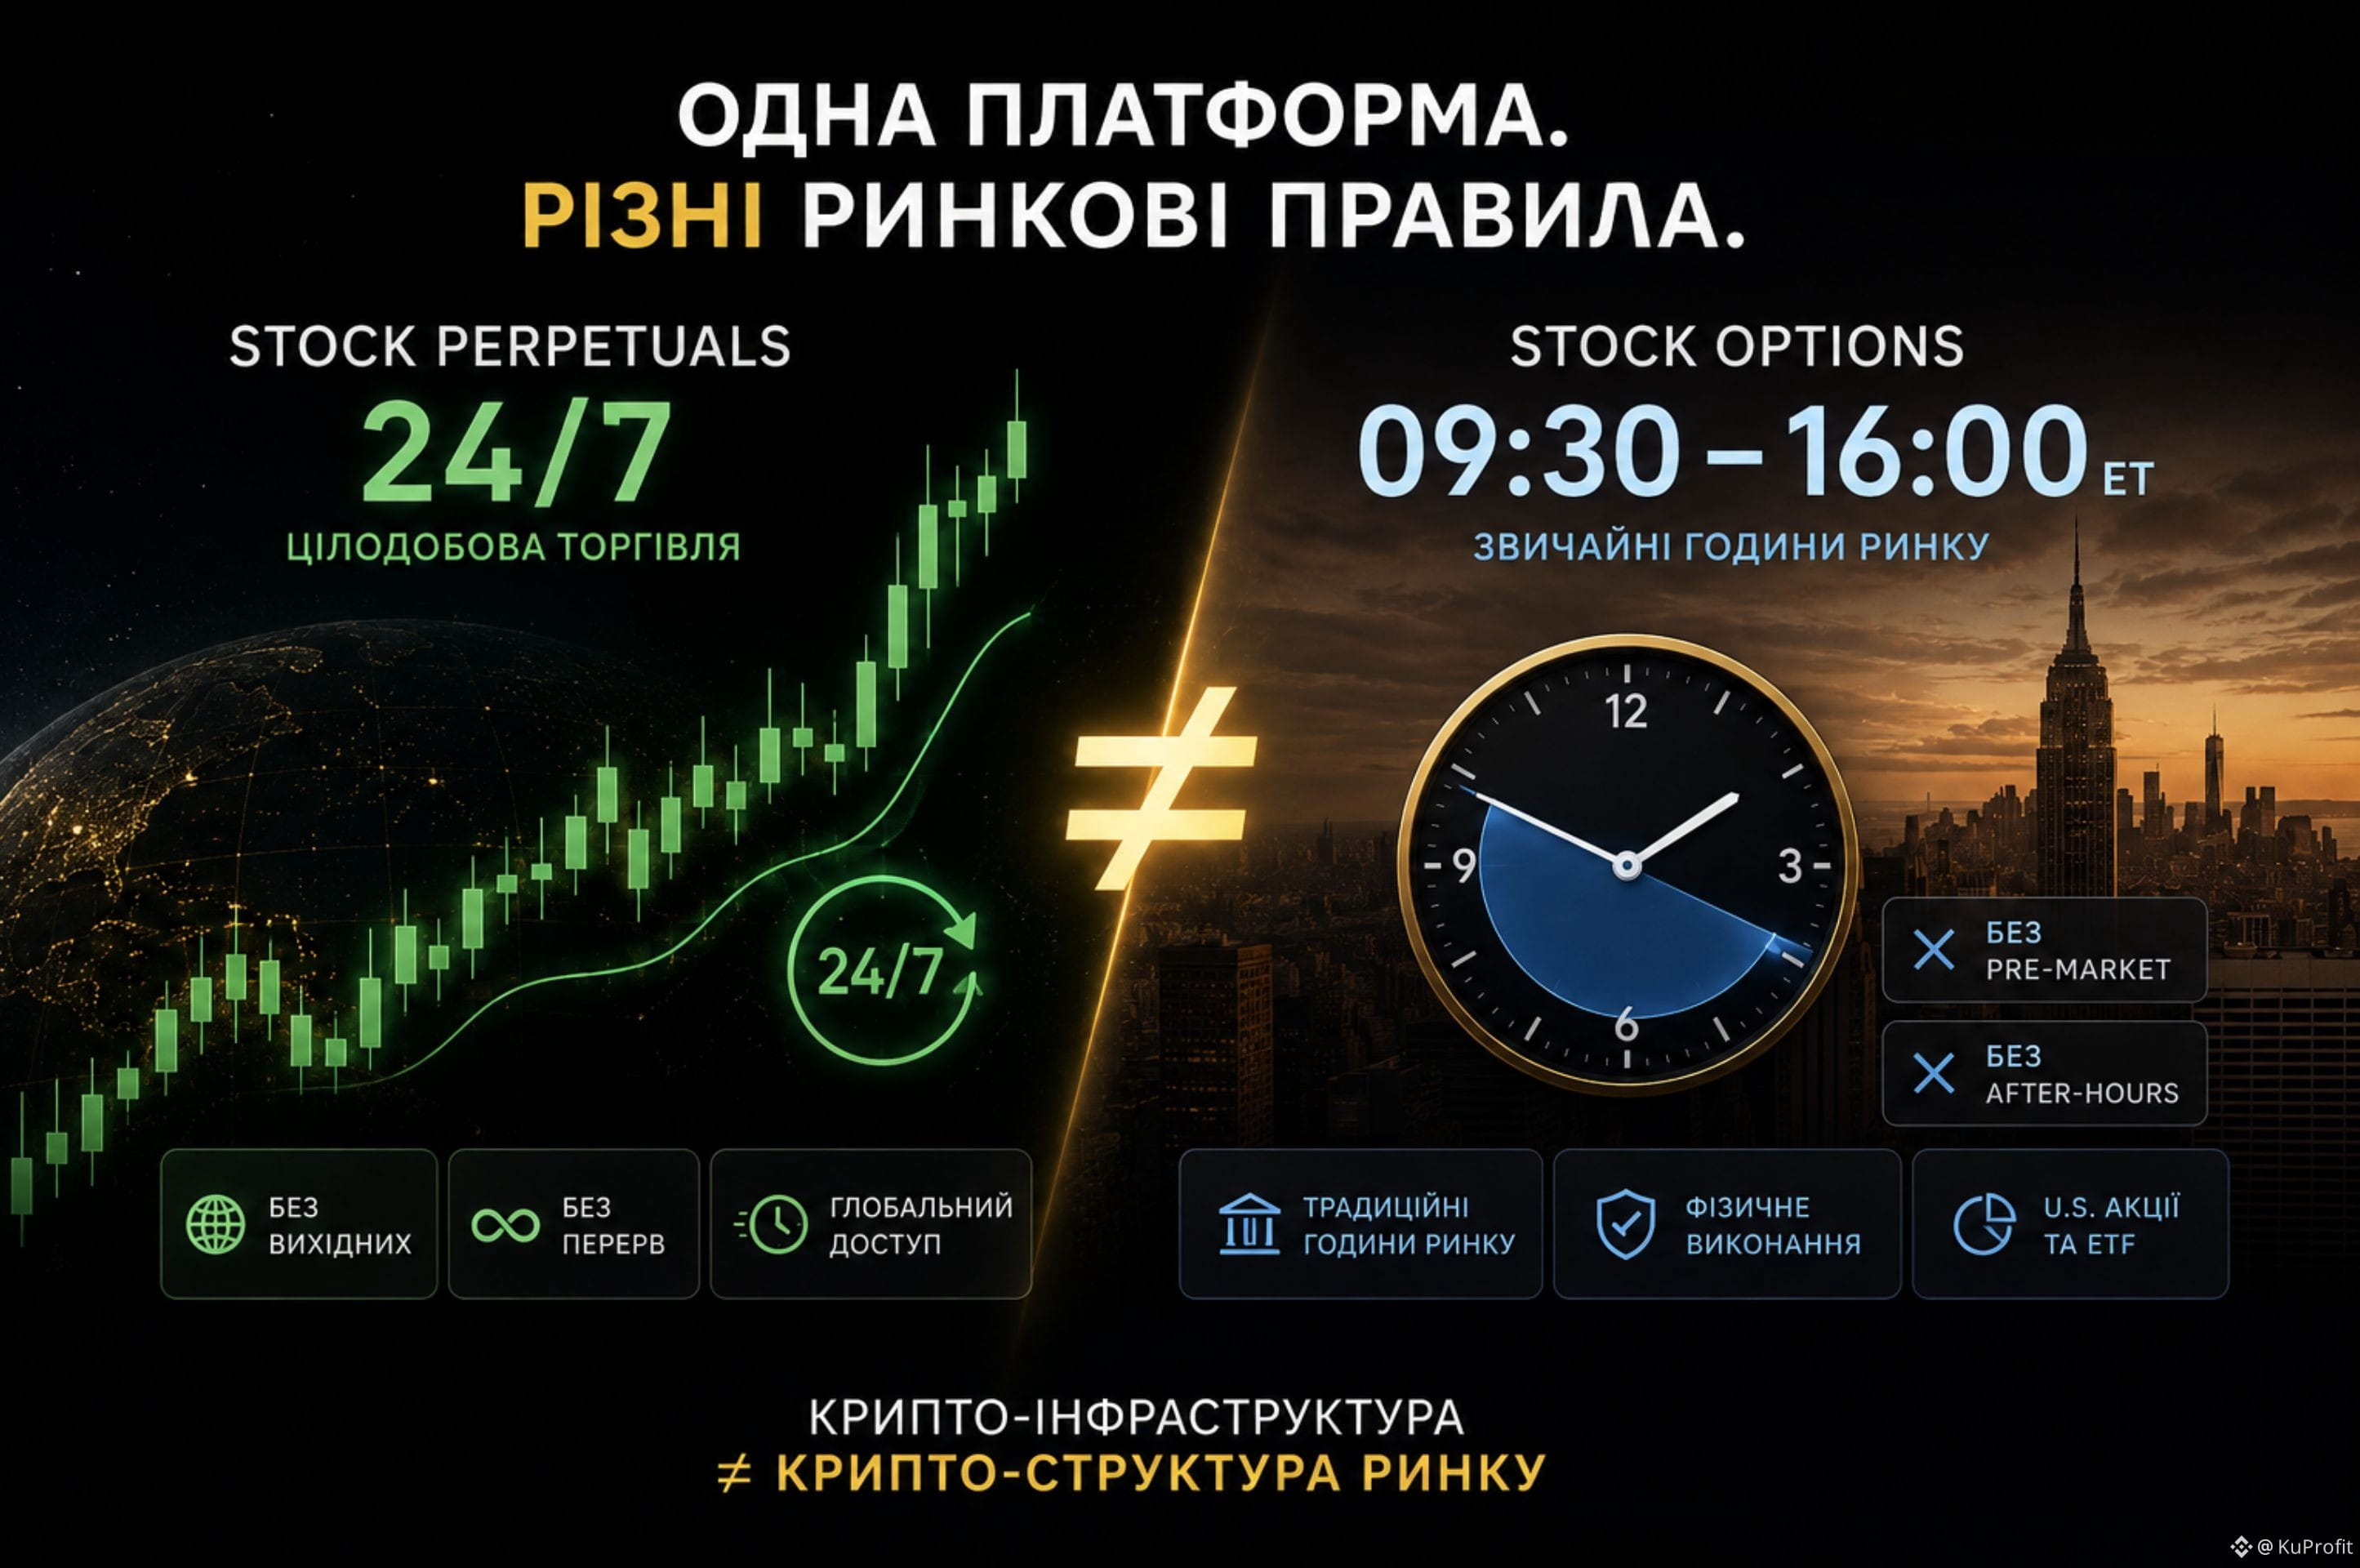
例如,Stock Perpetuals 是 24/7 交易的。
所以我開始好奇 Stock Options 會發生什麼。
Binance 推出了美國股票和 ETF 的期權,但它們並沒有切換到全天候模式。對於大多數這類期權,交易發生在美國市場的常規交易時段,不包含盤前和盤後。
如果在同一平臺上提供了兩個 TradFi 工具,爲什麼一個可以 24/7 交易,而另一個仍然綁定在傳統市場的交易時間上?
這對我來說是一個很好的例子:加密基礎設施 ≠ 加密市場結構。
把金融工具遷移到新的環境,並不意味着會自動改變其所有運作規則。
金融工具本身的邏輯,可能在某種程度上仍然是傳統的。
因此現在我對 Binance 上 TradFi 的發展,會用更不一樣的視角來看:
當傳統金融工具進入 crypto-native(加密原生)環境時,究竟會改變什麼——而什麼仍然與舊的市場模式綁定?
#TradFi #StockOptions
如果 Stock Perpetuals 每天 24/7 交易,爲什麼 Stock Options 只在常規交易時間?
我習慣了在 Binance 上,傳統資產已經可以以完全不同的交易模式出現。
例如,Stock Perpetuals 是 24/7 交易的。
所以我開始好奇 Stock Options 會發生什麼。
Binance 推出了美國股票和 ETF 的期權,但它們並沒有切換到全天候模式。對於大多數這類期權,交易發生在美國市場的常規交易時段,不包含盤前和盤後。
如果在同一平臺上提供了兩個 TradFi 工具,爲什麼一個可以 24/7 交易,而另一個仍然綁定在傳統市場的交易時間上?
這對我來說是一個很好的例子:加密基礎設施 ≠ 加密市場結構。
把金融工具遷移到新的環境,並不意味着會自動改變其所有運作規則。
金融工具本身的邏輯,可能在某種程度上仍然是傳統的。
因此現在我對 Binance 上 TradFi 的發展,會用更不一樣的視角來看:
當傳統金融工具進入 crypto-native(加密原生)環境時,究竟會改變什麼——而什麼仍然與舊的市場模式綁定?
#TradFi #StockOptions
我習慣了在 Binance 上,傳統資產已經可以以完全不同的交易模式出現。
例如,Stock Perpetuals 是 24/7 交易的。
所以我開始好奇 Stock Options 會發生什麼。
Binance 推出了美國股票和 ETF 的期權,但它們並沒有切換到全天候模式。對於大多數這類期權,交易發生在美國市場的常規交易時段,不包含盤前和盤後。
如果在同一平臺上提供了兩個 TradFi 工具,爲什麼一個可以 24/7 交易,而另一個仍然綁定在傳統市場的交易時間上?
這對我來說是一個很好的例子:加密基礎設施 ≠ 加密市場結構。
把金融工具遷移到新的環境,並不意味着會自動改變其所有運作規則。
金融工具本身的邏輯,可能在某種程度上仍然是傳統的。
因此現在我對 Binance 上 TradFi 的發展,會用更不一樣的視角來看:
當傳統金融工具進入 crypto-native(加密原生)環境時,究竟會改變什麼——而什麼仍然與舊的市場模式綁定?
#TradFi #StockOptions
134
·
--
罰金通常聽起來像是失敗的代價。
但如果這筆代價中的一部分會給到負責處理該頭寸的行爲者,那麼它真的是單純的罰金嗎?
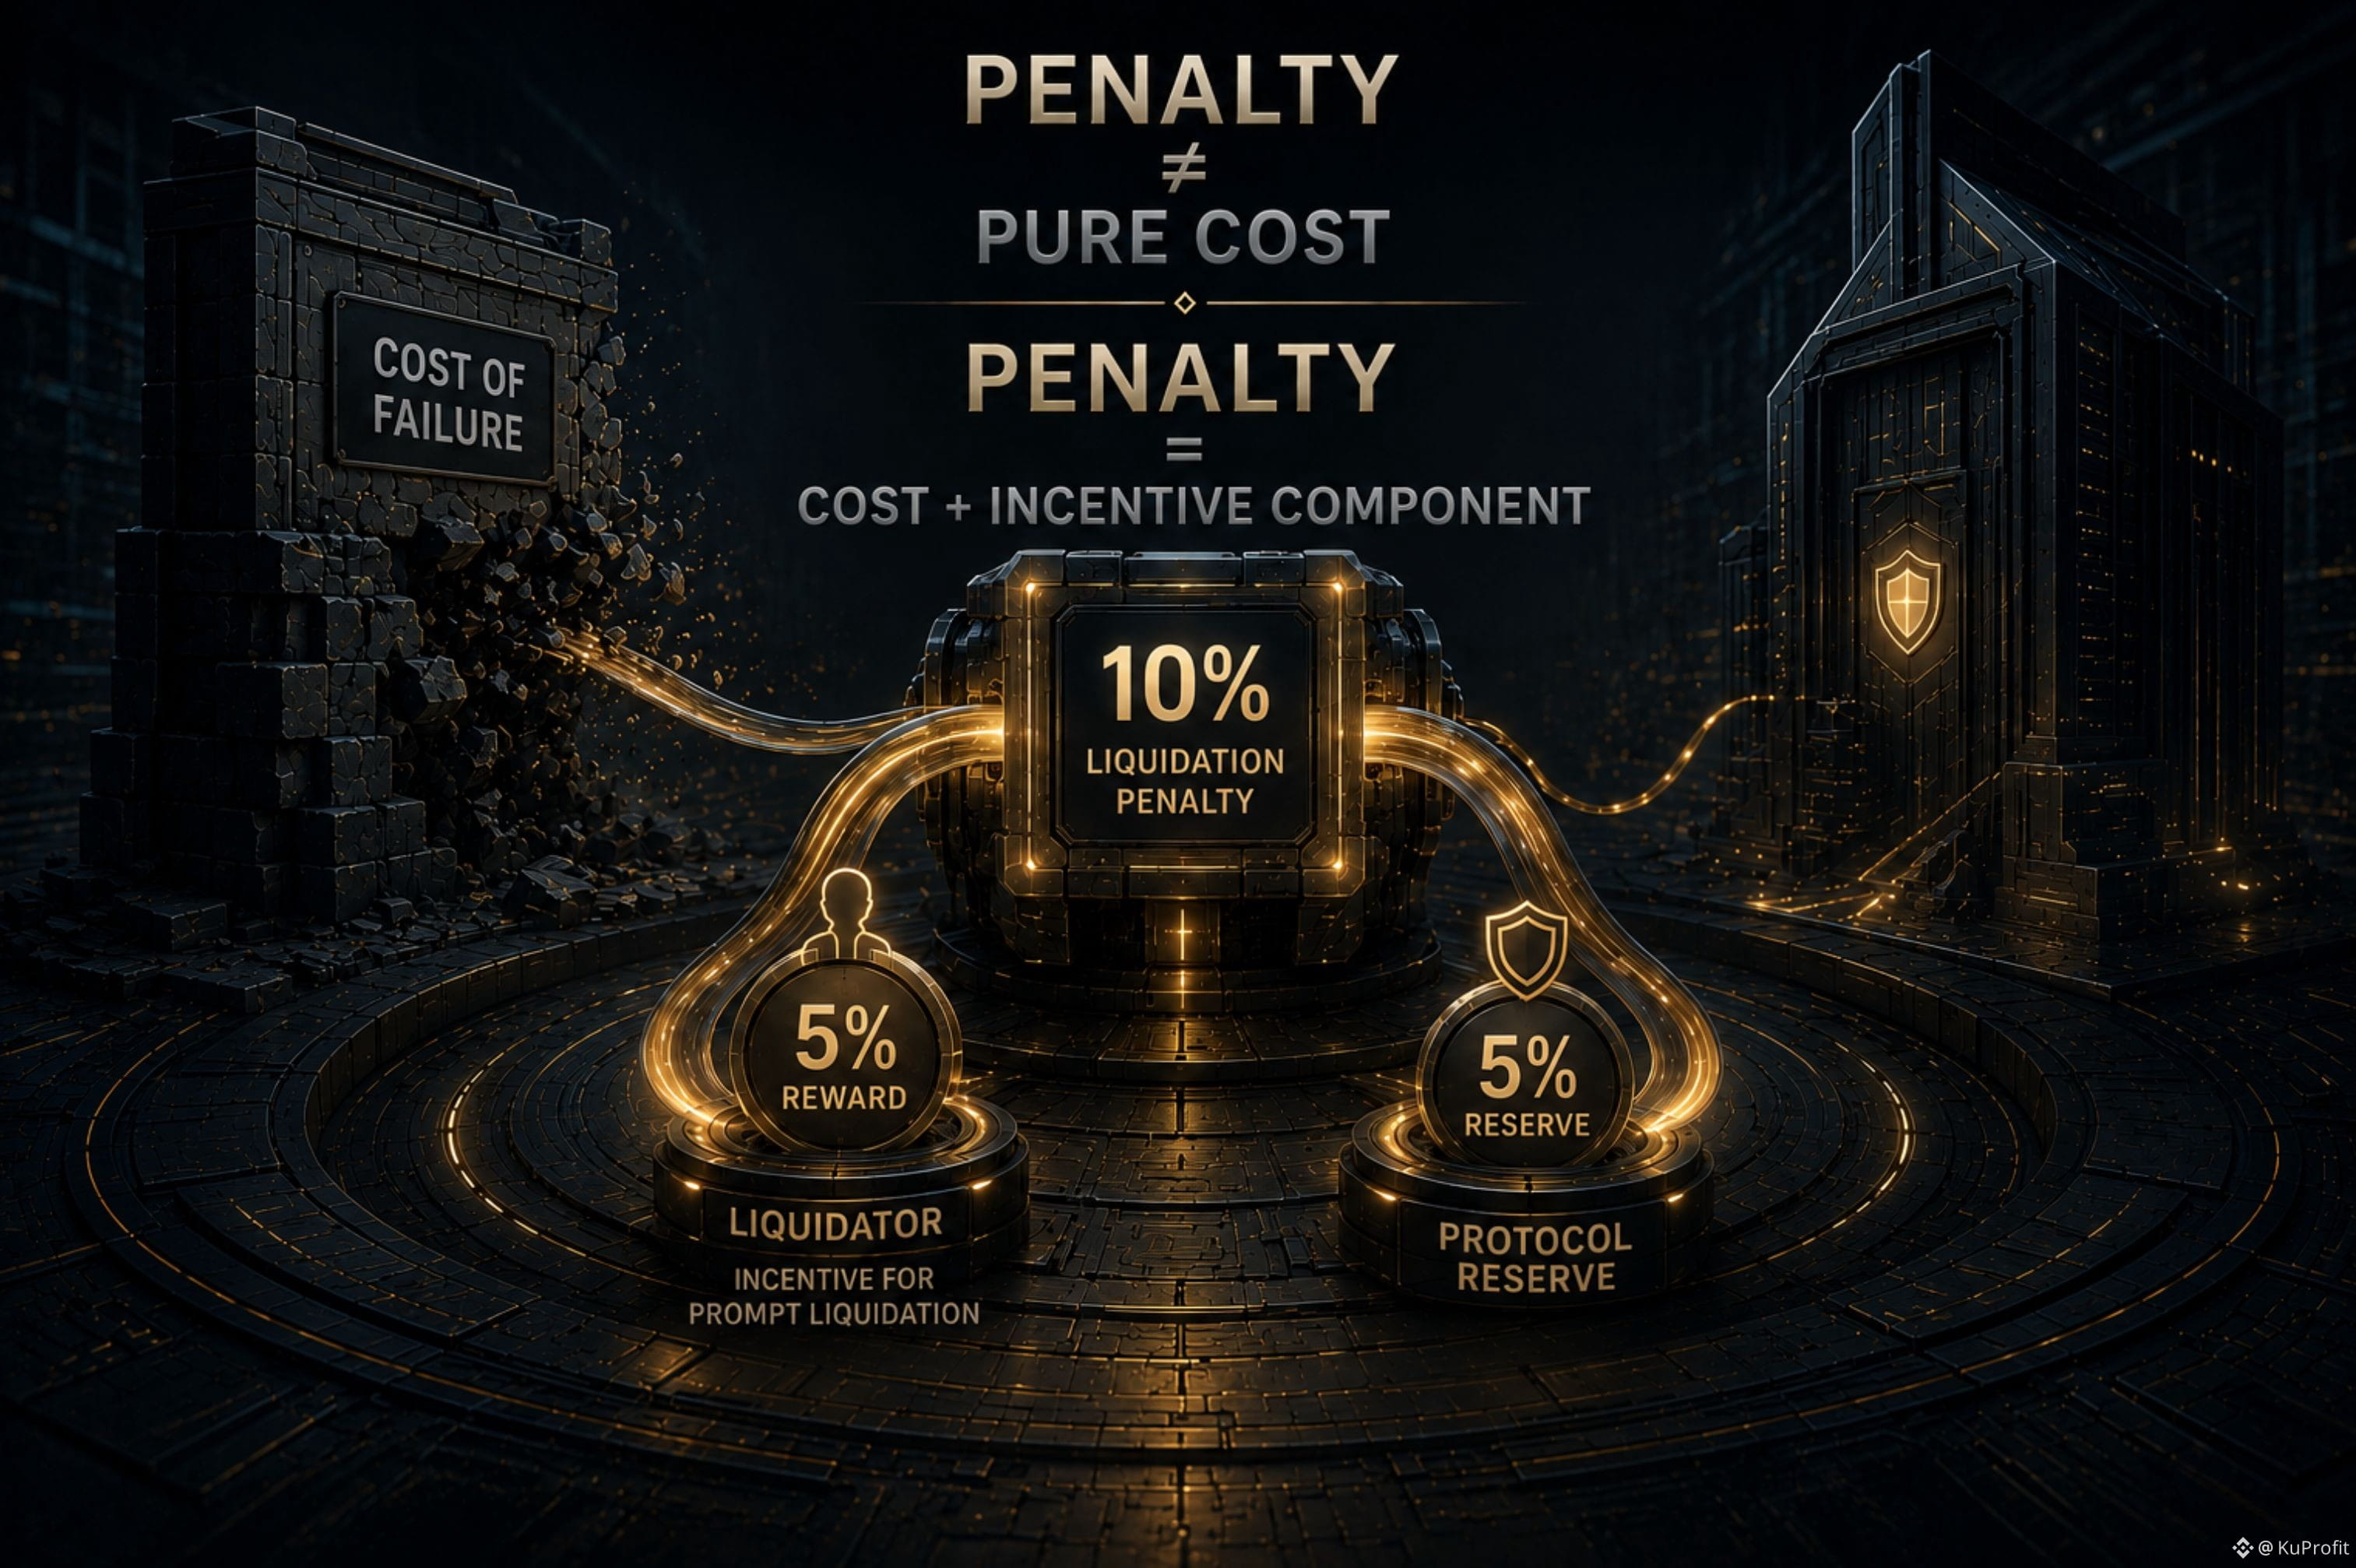
在 TermMax 中,清算會基於被清算債務價值施加 10% 的罰金。該罰金從借款人的抵押品中扣除。
但它最終流向哪裏,纔是更有意思的部分。
其中 5% 會作爲獎勵分配給清算者。
5% 進入協議儲備。
TermMax 將清算者的獎勵描述爲對及時清算的激勵。
因此,這項罰金做的不只是給失敗頭寸分配一個成本。
它其中一部分會爲執行清算的行爲者創造經濟激勵。
這會改變我們的心智模型:
清算罰金 ≠ 純粹的懲罰性成本。
它同樣也是清算激勵架構的一部分。
所以在考察清算罰金時,也許更好的問題不只是:它要花多少錢?
而是:
這筆成本會激勵誰——以及它在清算流程中扮演什麼角色?
#termmax @termmax
罰金通常聽起來像是失敗的代價。
但如果這筆代價中的一部分會給到負責處理該頭寸的行爲者,那麼它真的是單純的罰金嗎?
在 TermMax 中,清算會基於被清算債務價值施加 10% 的罰金。該罰金從借款人的抵押品中扣除。
但它最終流向哪裏,纔是更有意思的部分。
其中 5% 會作爲獎勵分配給清算者。
5% 進入協議儲備。
TermMax 將清算者的獎勵描述爲對及時清算的激勵。
因此,這項罰金做的不只是給失敗頭寸分配一個成本。
它其中一部分會爲執行清算的行爲者創造經濟激勵。
這會改變我們的心智模型:
清算罰金 ≠ 純粹的懲罰性成本。
它同樣也是清算激勵架構的一部分。
所以在考察清算罰金時,也許更好的問題不只是:它要花多少錢?
而是:
這筆成本會激勵誰——以及它在清算流程中扮演什麼角色?
#termmax @TermMax
但如果這筆代價中的一部分會給到負責處理該頭寸的行爲者,那麼它真的是單純的罰金嗎?
在 TermMax 中,清算會基於被清算債務價值施加 10% 的罰金。該罰金從借款人的抵押品中扣除。
但它最終流向哪裏,纔是更有意思的部分。
其中 5% 會作爲獎勵分配給清算者。
5% 進入協議儲備。
TermMax 將清算者的獎勵描述爲對及時清算的激勵。
因此,這項罰金做的不只是給失敗頭寸分配一個成本。
它其中一部分會爲執行清算的行爲者創造經濟激勵。
這會改變我們的心智模型:
清算罰金 ≠ 純粹的懲罰性成本。
它同樣也是清算激勵架構的一部分。
所以在考察清算罰金時,也許更好的問題不只是:它要花多少錢?
而是:
這筆成本會激勵誰——以及它在清算流程中扮演什麼角色?
#termmax @TermMax
103
·
--
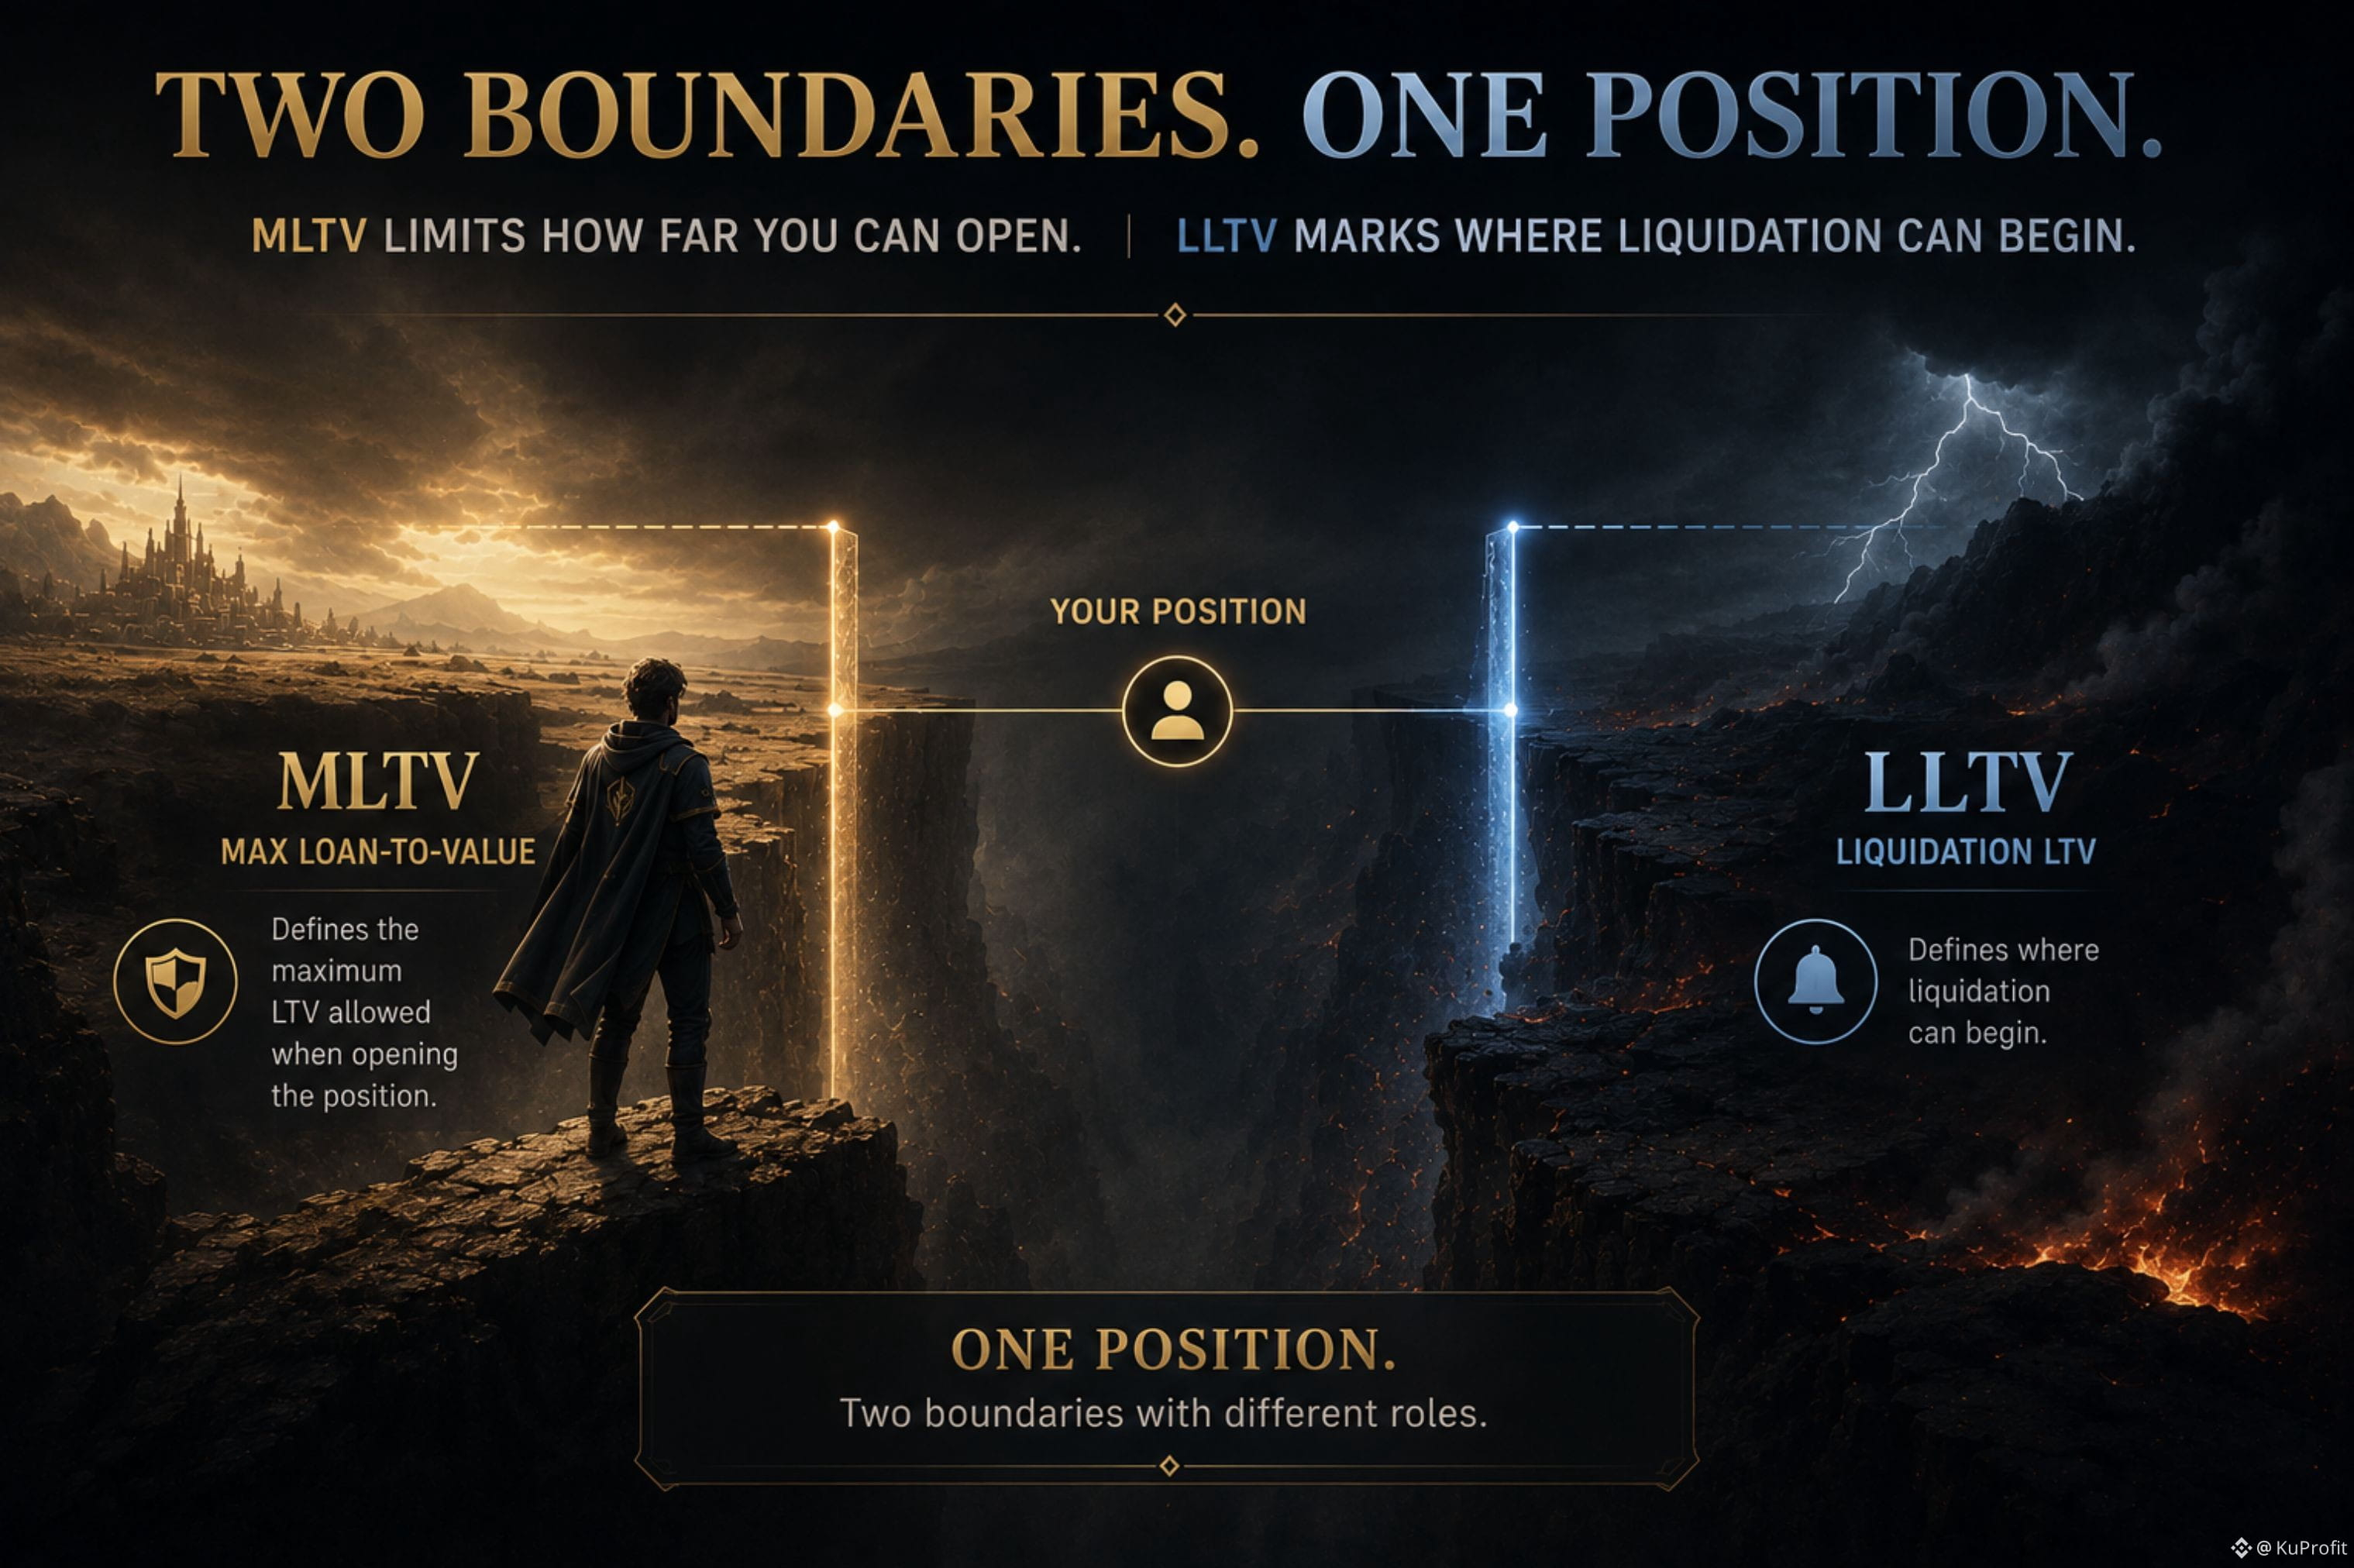
TermMax 的一個持倉有兩個不同的 LTV 邊界,這樣設計是有原因的。
一個邊界限制該持倉最多可以開到多遠。
另一個邊界標記清算何時可以開始。
很容易把 LTV 當作一個數字來理解——用它告訴你這個持倉有多麼風險。
但 TermMax 將其拆分爲兩個閾值:
MLTV 用來設定初始持倉的最大借款能力。
LLTV 定義 LTV 閾值,在達到該閾值時清算就可以開始。
它們之間的差值屬於協議設計的一部分:在借款上限和清算邊界之間設置緩衝區。
這並不意味着存在一個保證的安全裕度,或是清算邊界前固定比例的抵押品波動空間。
更有用的看法是:
一個持倉有一條邊界決定它最多能開到多遠;還有另一條邊界決定清算何時會開始。
因此在對比 TermMax 市場時,僅看“LTV”可能會掩蓋一個重要差異。
更好的問題是:
這個持倉可以從哪裏開始——而清算邊界又位於哪裏?
兩個 LTV 數值。
一個持倉。
不同的任務。
#termmax @termmax
TermMax 的一個持倉有兩個不同的 LTV 邊界,這樣設計是有原因的。
一個邊界限制該持倉最多可以開到多遠。
另一個邊界標記清算何時可以開始。
很容易把 LTV 當作一個數字來理解——用它告訴你這個持倉有多麼風險。
但 TermMax 將其拆分爲兩個閾值:
MLTV 用來設定初始持倉的最大借款能力。
LLTV 定義 LTV 閾值,在達到該閾值時清算就可以開始。
它們之間的差值屬於協議設計的一部分:在借款上限和清算邊界之間設置緩衝區。
這並不意味着存在一個保證的安全裕度,或是清算邊界前固定比例的抵押品波動空間。
更有用的看法是:
一個持倉有一條邊界決定它最多能開到多遠;還有另一條邊界決定清算何時會開始。
因此在對比 TermMax 市場時,僅看“LTV”可能會掩蓋一個重要差異。
更好的問題是:
這個持倉可以從哪裏開始——而清算邊界又位於哪裏?
兩個 LTV 數值。
一個持倉。
不同的任務。
#termmax @TermMax
一個邊界限制該持倉最多可以開到多遠。
另一個邊界標記清算何時可以開始。
很容易把 LTV 當作一個數字來理解——用它告訴你這個持倉有多麼風險。
但 TermMax 將其拆分爲兩個閾值:
MLTV 用來設定初始持倉的最大借款能力。
LLTV 定義 LTV 閾值,在達到該閾值時清算就可以開始。
它們之間的差值屬於協議設計的一部分:在借款上限和清算邊界之間設置緩衝區。
這並不意味着存在一個保證的安全裕度,或是清算邊界前固定比例的抵押品波動空間。
更有用的看法是:
一個持倉有一條邊界決定它最多能開到多遠;還有另一條邊界決定清算何時會開始。
因此在對比 TermMax 市場時,僅看“LTV”可能會掩蓋一個重要差異。
更好的問題是:
這個持倉可以從哪裏開始——而清算邊界又位於哪裏?
兩個 LTV 數值。
一個持倉。
不同的任務。
#termmax @TermMax
96
·
--
當清算無法完全清償貸款時,真正有趣的部分可能纔開始。
通常的思維模型很簡單:
抵押品 → 清算 → 債務被清償。
但這並不總是流程的終點。
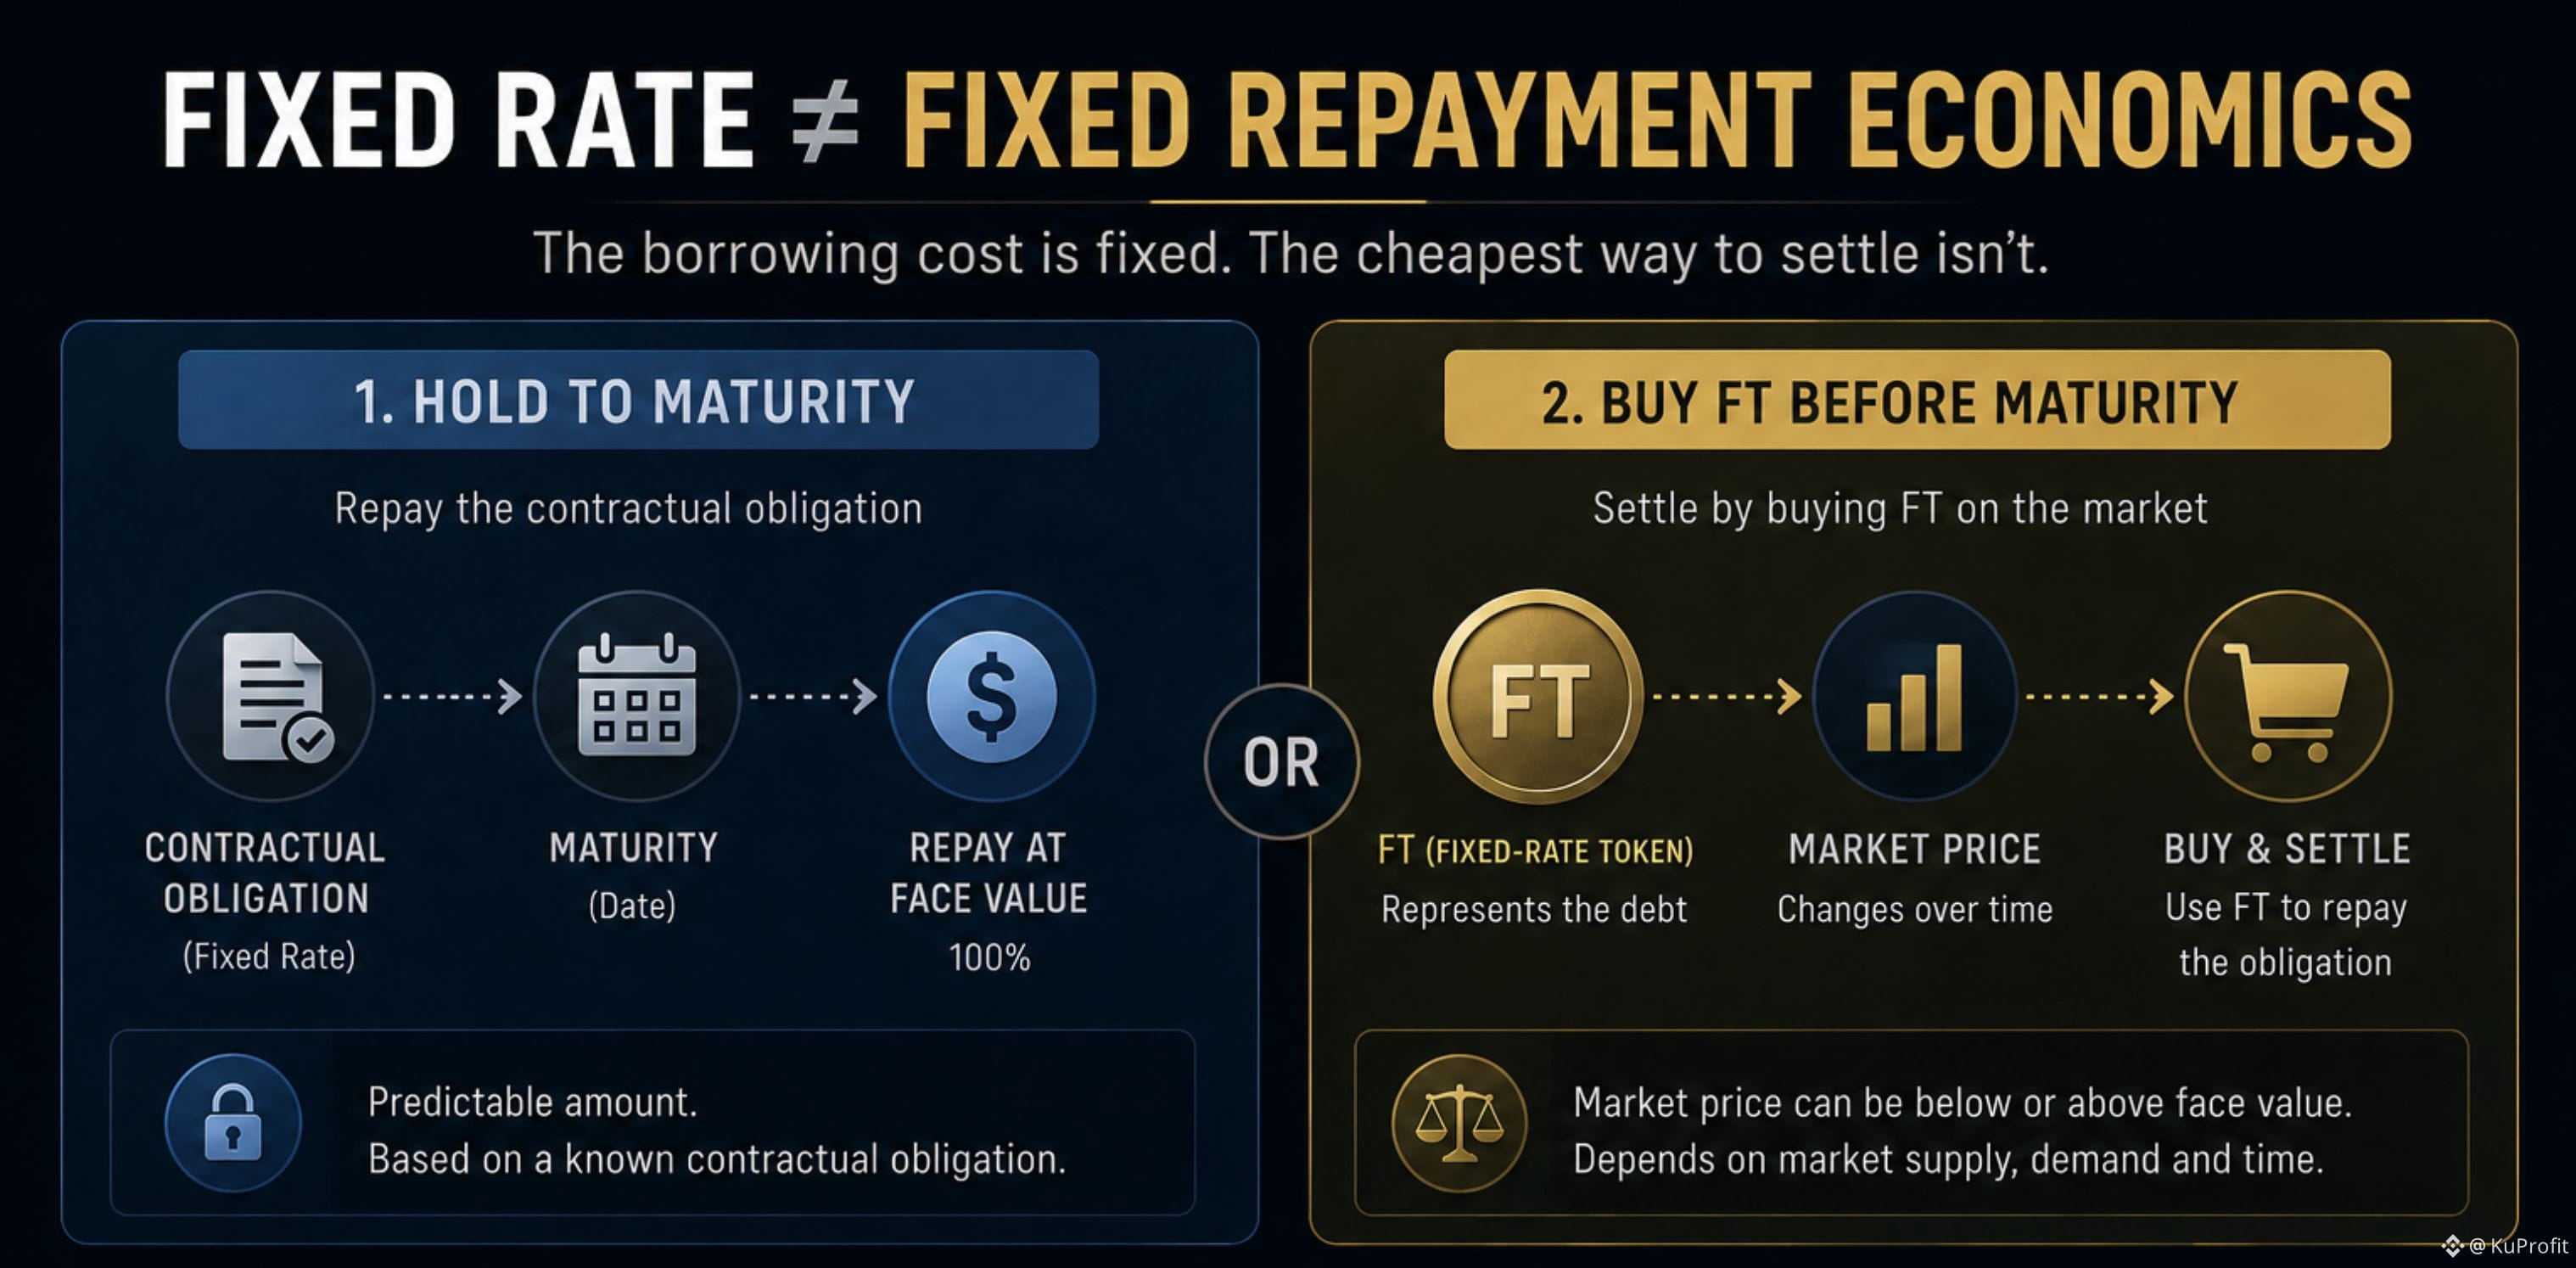
如果貸款在到期時仍未還清,它會進入一個爲期兩小時的清算窗口。若在該窗口結束後貸款仍未清償或僅被部分清算,實物交割(Physical Delivery)將開始。
這會改變回收路徑。
TermMax 並不會把剩餘頭寸僅僅當作“抵押品”。它會創建一個贖回池,其中包含基礎資產與抵押品代幣。
FT 持有者隨後可以通過該贖回池進行贖回,並基於其 FT 份額相對於市場中未償還總 FT 的佔比,獲得按比例分配。
這並不意味着保底回收。
也不意味着出借方就會直接拿走抵押品。
不過,這會引出另一個問題:當清算無法完全解決該頭寸時,剩餘資產價值會發生什麼?
實物交割並不會消除這種風險。它只是定義了下一步的解決機制。
#termmax @termmax
當清算無法完全清償貸款時,真正有趣的部分可能纔開始。
通常的思維模型很簡單:
抵押品 → 清算 → 債務被清償。
但這並不總是流程的終點。
如果貸款在到期時仍未還清,它會進入一個爲期兩小時的清算窗口。若在該窗口結束後貸款仍未清償或僅被部分清算,實物交割(Physical Delivery)將開始。
這會改變回收路徑。
TermMax 並不會把剩餘頭寸僅僅當作“抵押品”。它會創建一個贖回池,其中包含基礎資產與抵押品代幣。
FT 持有者隨後可以通過該贖回池進行贖回,並基於其 FT 份額相對於市場中未償還總 FT 的佔比,獲得按比例分配。
這並不意味着保底回收。
也不意味着出借方就會直接拿走抵押品。
不過,這會引出另一個問題:當清算無法完全解決該頭寸時,剩餘資產價值會發生什麼?
實物交割並不會消除這種風險。它只是定義了下一步的解決機制。
#termmax @TermMax
通常的思維模型很簡單:
抵押品 → 清算 → 債務被清償。
但這並不總是流程的終點。
如果貸款在到期時仍未還清,它會進入一個爲期兩小時的清算窗口。若在該窗口結束後貸款仍未清償或僅被部分清算,實物交割(Physical Delivery)將開始。
這會改變回收路徑。
TermMax 並不會把剩餘頭寸僅僅當作“抵押品”。它會創建一個贖回池,其中包含基礎資產與抵押品代幣。
FT 持有者隨後可以通過該贖回池進行贖回,並基於其 FT 份額相對於市場中未償還總 FT 的佔比,獲得按比例分配。
這並不意味着保底回收。
也不意味着出借方就會直接拿走抵押品。
不過,這會引出另一個問題:當清算無法完全解決該頭寸時,剩餘資產價值會發生什麼?
實物交割並不會消除這種風險。它只是定義了下一步的解決機制。
#termmax @TermMax
139
·
--
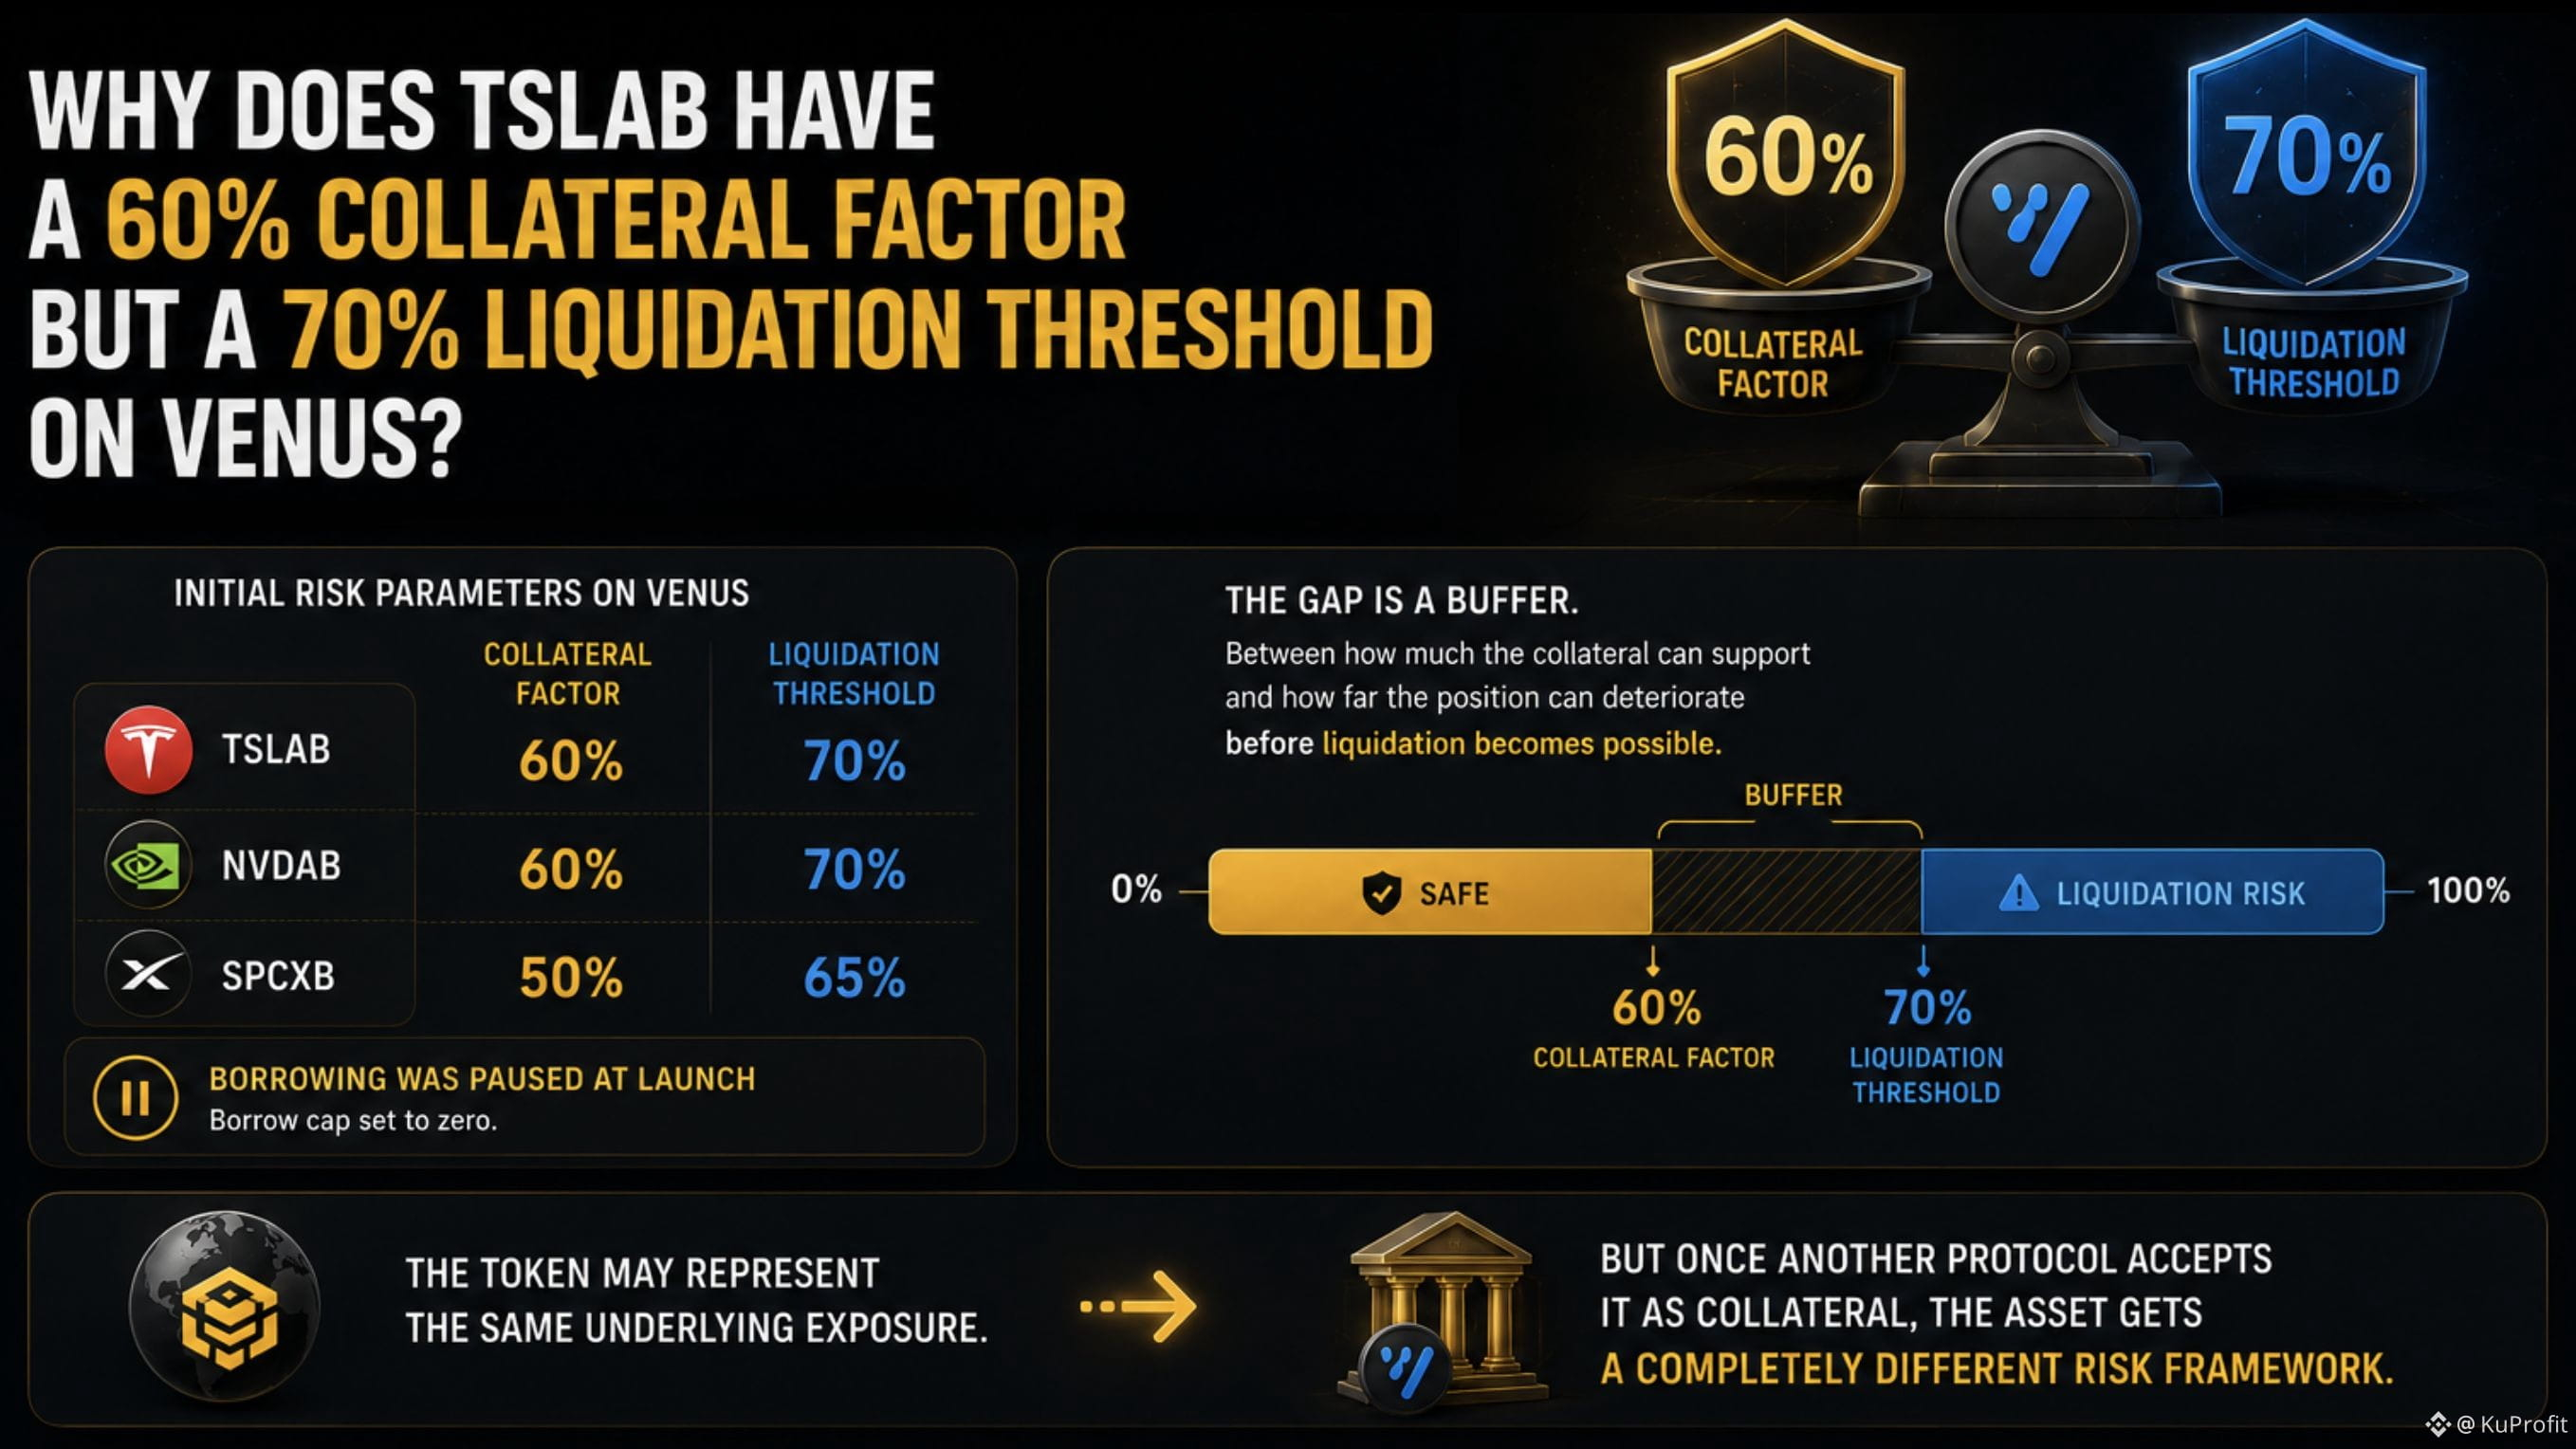
爲什麼 TSLAB 在 Venus 上有 60% 的抵押品系數(collateral factor),卻有 70% 的清算閾值(liquidation threshold)?
起初,這兩個數字看起來像是在用兩種方式表達同一件事。
如果 Venus 在借款時認可該資產價值的 60%,那爲什麼清算閾值是 70%?
後來我意識到,我把兩個不同的風險參數混在一起了。
抵押品系數回答的是一個問題:
“所提供的抵押資產價值中,多少可以計入借款能力?”
而清算閾值回答的是另一個問題:
“在什麼程度上,該頭寸將有資格被清算?”
對於 TSLAB 和 NVDAB,Venus 初始設置爲:
60% 抵押品系數
70% 清算閾值
對於 SPCXB:
50% 抵押品系數
65% 清算閾值。
還有一個重要細節:在上線時借款被暫停了,借款上限被設爲零。
所以這些數字並不是證據表明用戶已經在用 bStocks 進行借款。它們只是這些市場將如何被對待的初始風險參數。
這也讓我用不同的方式看待這兩個百分比。
抵押品系數限制的是:抵押品最多能創造多少借款能力。
清算閾值則定義:頭寸在何時會跨入清算風險區域。
因此,它們之間的差距並不構成矛盾。
它是一個緩衝,用於回答:
“這份抵押品最多能支撐多少?”
以及
“在清算變得可能之前,頭寸還能惡化到什麼程度?”
對我來說,這也是把代幣化股票引入 DeFi 時最有意思的地方之一。
代幣可能代表的是相同的底層敞口。
但一旦另一個協議將其接受爲抵押資產,這個資產就會被置於完全不同的風險框架之下。
#bstockscis @BinanceCIS
爲什麼 TSLAB 在 Venus 上有 60% 的抵押品系數(collateral factor),卻有 70% 的清算閾值(liquidation threshold)?
起初,這兩個數字看起來像是在用兩種方式表達同一件事。
如果 Venus 在借款時認可該資產價值的 60%,那爲什麼清算閾值是 70%?
後來我意識到,我把兩個不同的風險參數混在一起了。
抵押品系數回答的是一個問題:
“所提供的抵押資產價值中,多少可以計入借款能力?”
而清算閾值回答的是另一個問題:
“在什麼程度上,該頭寸將有資格被清算?”
對於 TSLAB 和 NVDAB,Venus 初始設置爲:
60% 抵押品系數
70% 清算閾值
對於 SPCXB:
50% 抵押品系數
65% 清算閾值。
還有一個重要細節:在上線時借款被暫停了,借款上限被設爲零。
所以這些數字並不是證據表明用戶已經在用 bStocks 進行借款。它們只是這些市場將如何被對待的初始風險參數。
這也讓我用不同的方式看待這兩個百分比。
抵押品系數限制的是:抵押品最多能創造多少借款能力。
清算閾值則定義:頭寸在何時會跨入清算風險區域。
因此,它們之間的差距並不構成矛盾。
它是一個緩衝,用於回答:
“這份抵押品最多能支撐多少?”
以及
“在清算變得可能之前,頭寸還能惡化到什麼程度?”
對我來說,這也是把代幣化股票引入 DeFi 時最有意思的地方之一。
代幣可能代表的是相同的底層敞口。
但一旦另一個協議將其接受爲抵押資產,這個資產就會被置於完全不同的風險框架之下。
#bstockscis @BinanceCIS
起初,這兩個數字看起來像是在用兩種方式表達同一件事。
如果 Venus 在借款時認可該資產價值的 60%,那爲什麼清算閾值是 70%?
後來我意識到,我把兩個不同的風險參數混在一起了。
抵押品系數回答的是一個問題:
“所提供的抵押資產價值中,多少可以計入借款能力?”
而清算閾值回答的是另一個問題:
“在什麼程度上,該頭寸將有資格被清算?”
對於 TSLAB 和 NVDAB,Venus 初始設置爲:
60% 抵押品系數
70% 清算閾值
對於 SPCXB:
50% 抵押品系數
65% 清算閾值。
還有一個重要細節:在上線時借款被暫停了,借款上限被設爲零。
所以這些數字並不是證據表明用戶已經在用 bStocks 進行借款。它們只是這些市場將如何被對待的初始風險參數。
這也讓我用不同的方式看待這兩個百分比。
抵押品系數限制的是:抵押品最多能創造多少借款能力。
清算閾值則定義:頭寸在何時會跨入清算風險區域。
因此,它們之間的差距並不構成矛盾。
它是一個緩衝,用於回答:
“這份抵押品最多能支撐多少?”
以及
“在清算變得可能之前,頭寸還能惡化到什麼程度?”
對我來說,這也是把代幣化股票引入 DeFi 時最有意思的地方之一。
代幣可能代表的是相同的底層敞口。
但一旦另一個協議將其接受爲抵押資產,這個資產就會被置於完全不同的風險框架之下。
#bstockscis @BinanceCIS
129
·
--
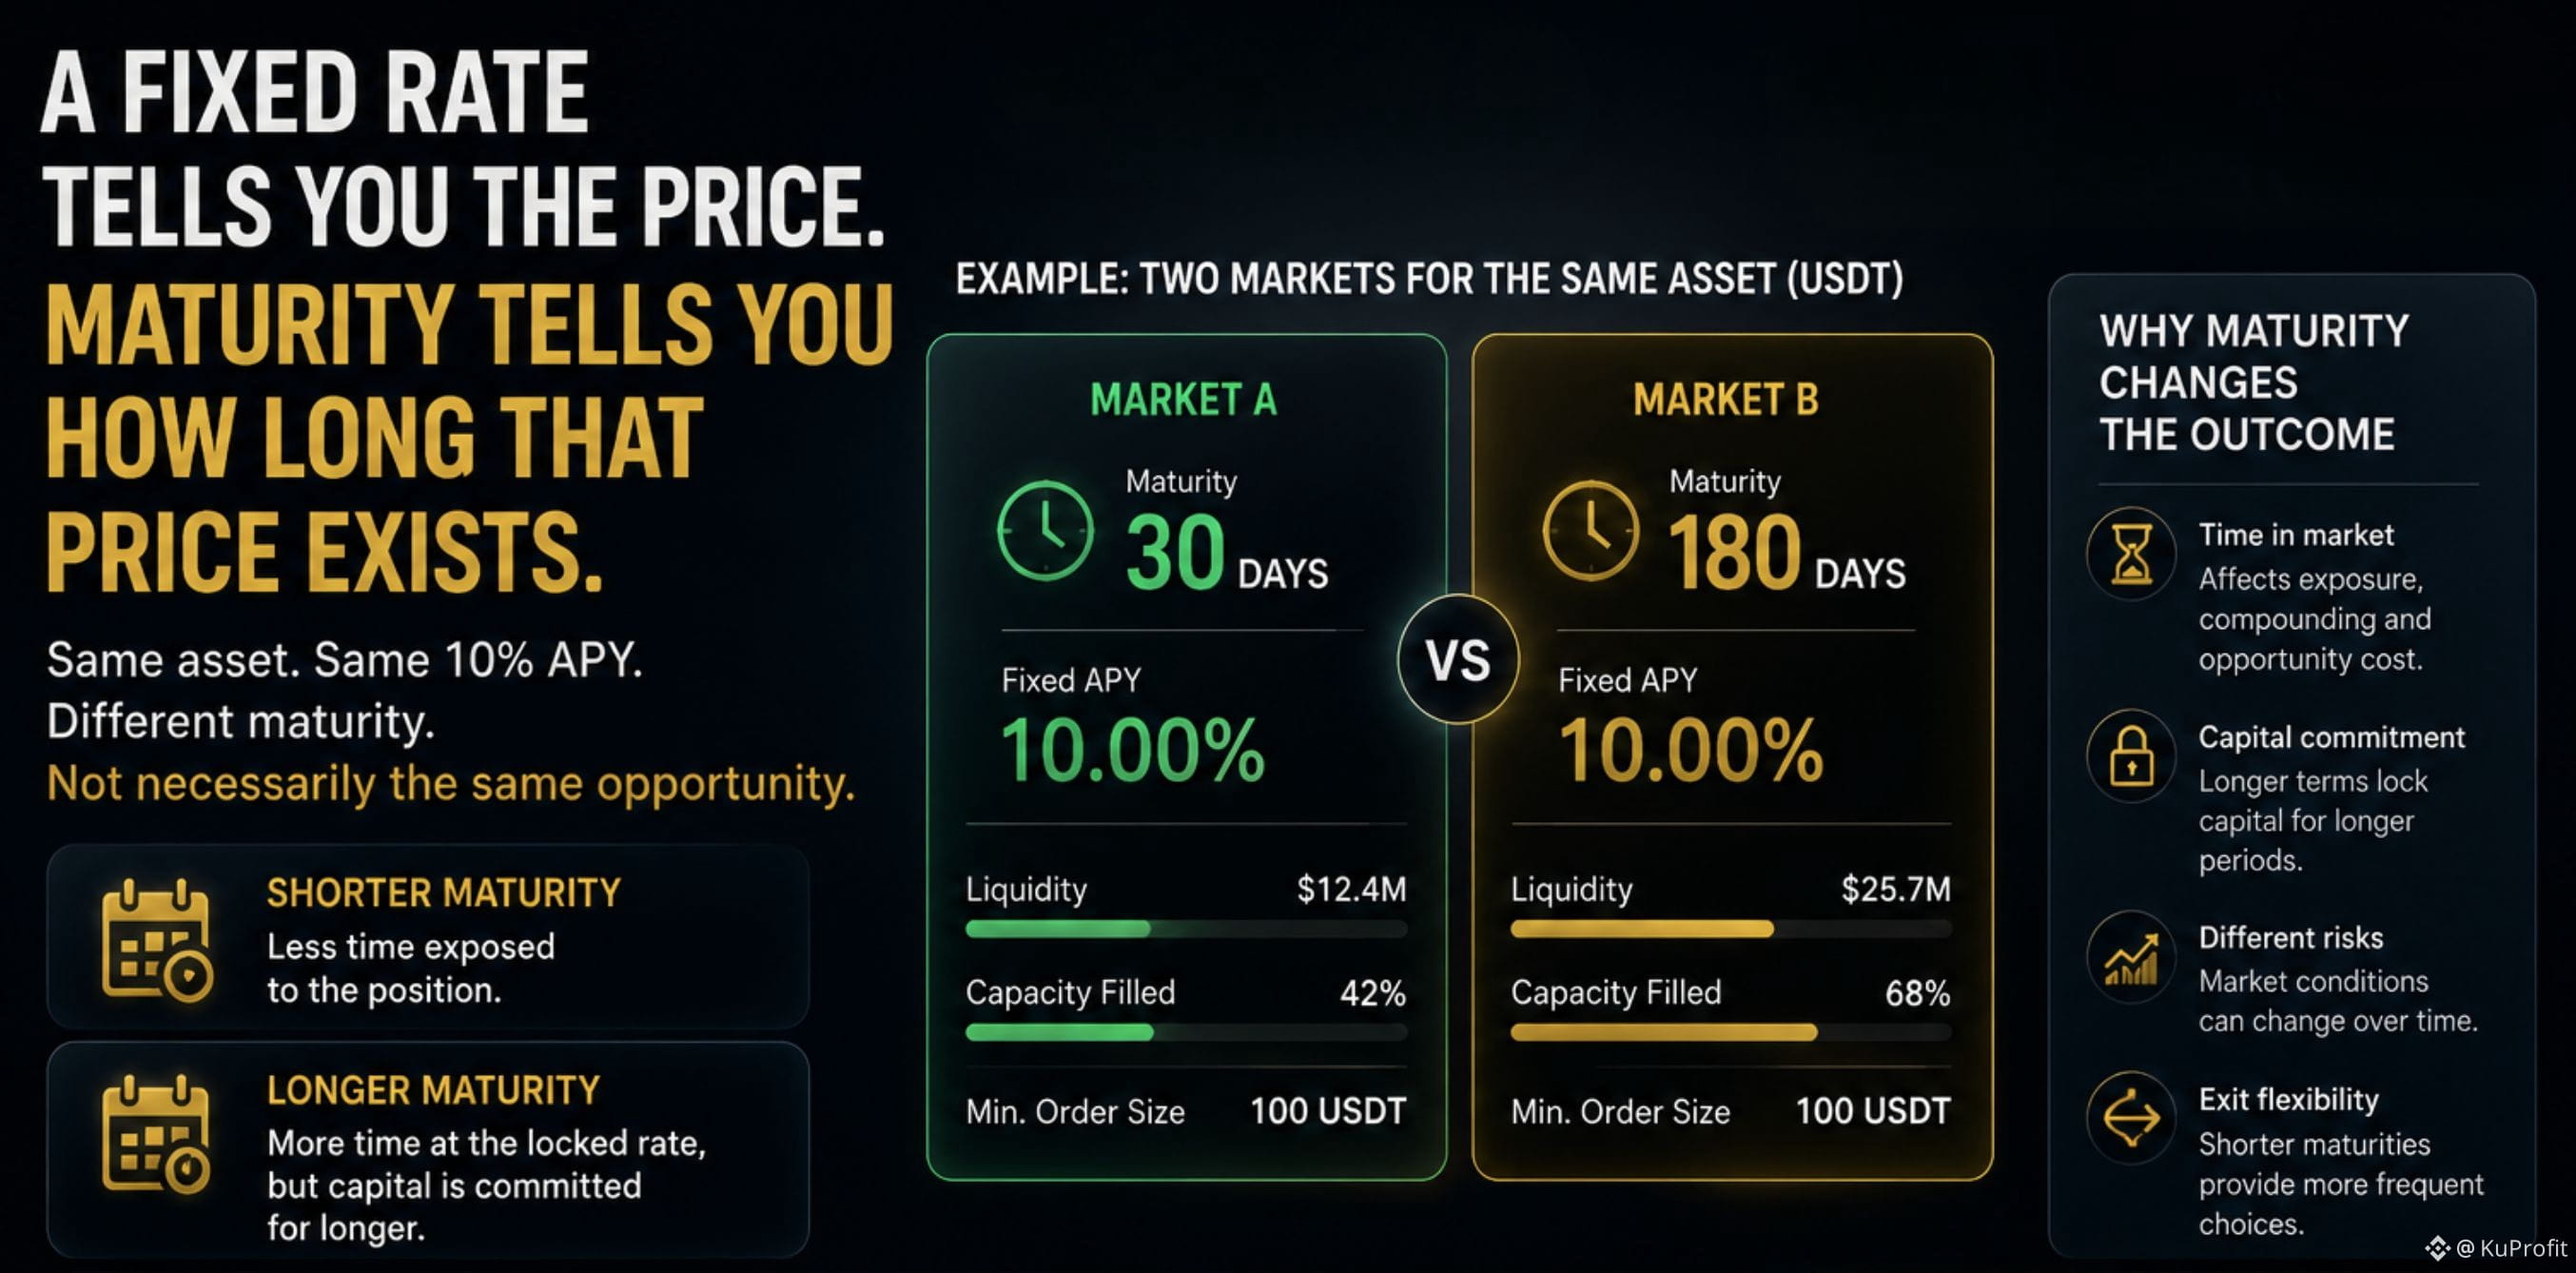
固定利率告訴你價格。
到期時間告訴你該價格會存在多久。
在瀏覽 TermMax 市場時,這一區分很容易被忽略。
目前,應用會展示到期日差異很大的市場——有些離現在只有幾周,有些則遠得多。
所以你可以想象兩個市場:
同一資產。
同樣 10% 年化收益率(APY)。
不同的到期時間。
它們不一定是同一種機會。
較短的到期時間可能意味着你在該倉位上的暴露時間更少。
較長的到期時間會讓你在鎖定利率下獲得更多時間,但同時也會讓你的資金更久地被佔用。
因此,我不會只按 APY 來對固定利率市場進行排序。
我會關注:
→ 利率
→ 到期時間
→ 流動性
→ 規模
→ 退出條件
利率是重點信息。
到期時間則是其背後的時間線。
#termmax @termmax
固定利率告訴你價格。
到期時間告訴你該價格會存在多久。
在瀏覽 TermMax 市場時,這一區分很容易被忽略。
目前,應用會展示到期日差異很大的市場——有些離現在只有幾周,有些則遠得多。
所以你可以想象兩個市場:
同一資產。
同樣 10% 年化收益率(APY)。
不同的到期時間。
它們不一定是同一種機會。
較短的到期時間可能意味着你在該倉位上的暴露時間更少。
較長的到期時間會讓你在鎖定利率下獲得更多時間,但同時也會讓你的資金更久地被佔用。
因此,我不會只按 APY 來對固定利率市場進行排序。
我會關注:
→ 利率
→ 到期時間
→ 流動性
→ 規模
→ 退出條件
利率是重點信息。
到期時間則是其背後的時間線。
#termmax @TermMax
到期時間告訴你該價格會存在多久。
在瀏覽 TermMax 市場時,這一區分很容易被忽略。
目前,應用會展示到期日差異很大的市場——有些離現在只有幾周,有些則遠得多。
所以你可以想象兩個市場:
同一資產。
同樣 10% 年化收益率(APY)。
不同的到期時間。
它們不一定是同一種機會。
較短的到期時間可能意味着你在該倉位上的暴露時間更少。
較長的到期時間會讓你在鎖定利率下獲得更多時間,但同時也會讓你的資金更久地被佔用。
因此,我不會只按 APY 來對固定利率市場進行排序。
我會關注:
→ 利率
→ 到期時間
→ 流動性
→ 規模
→ 退出條件
利率是重點信息。
到期時間則是其背後的時間線。
#termmax @TermMax
88
·
--
並非 DeFi 中的每一種固定利率都必須是單一數字。
TermMax 採用了不同的流動性方式。
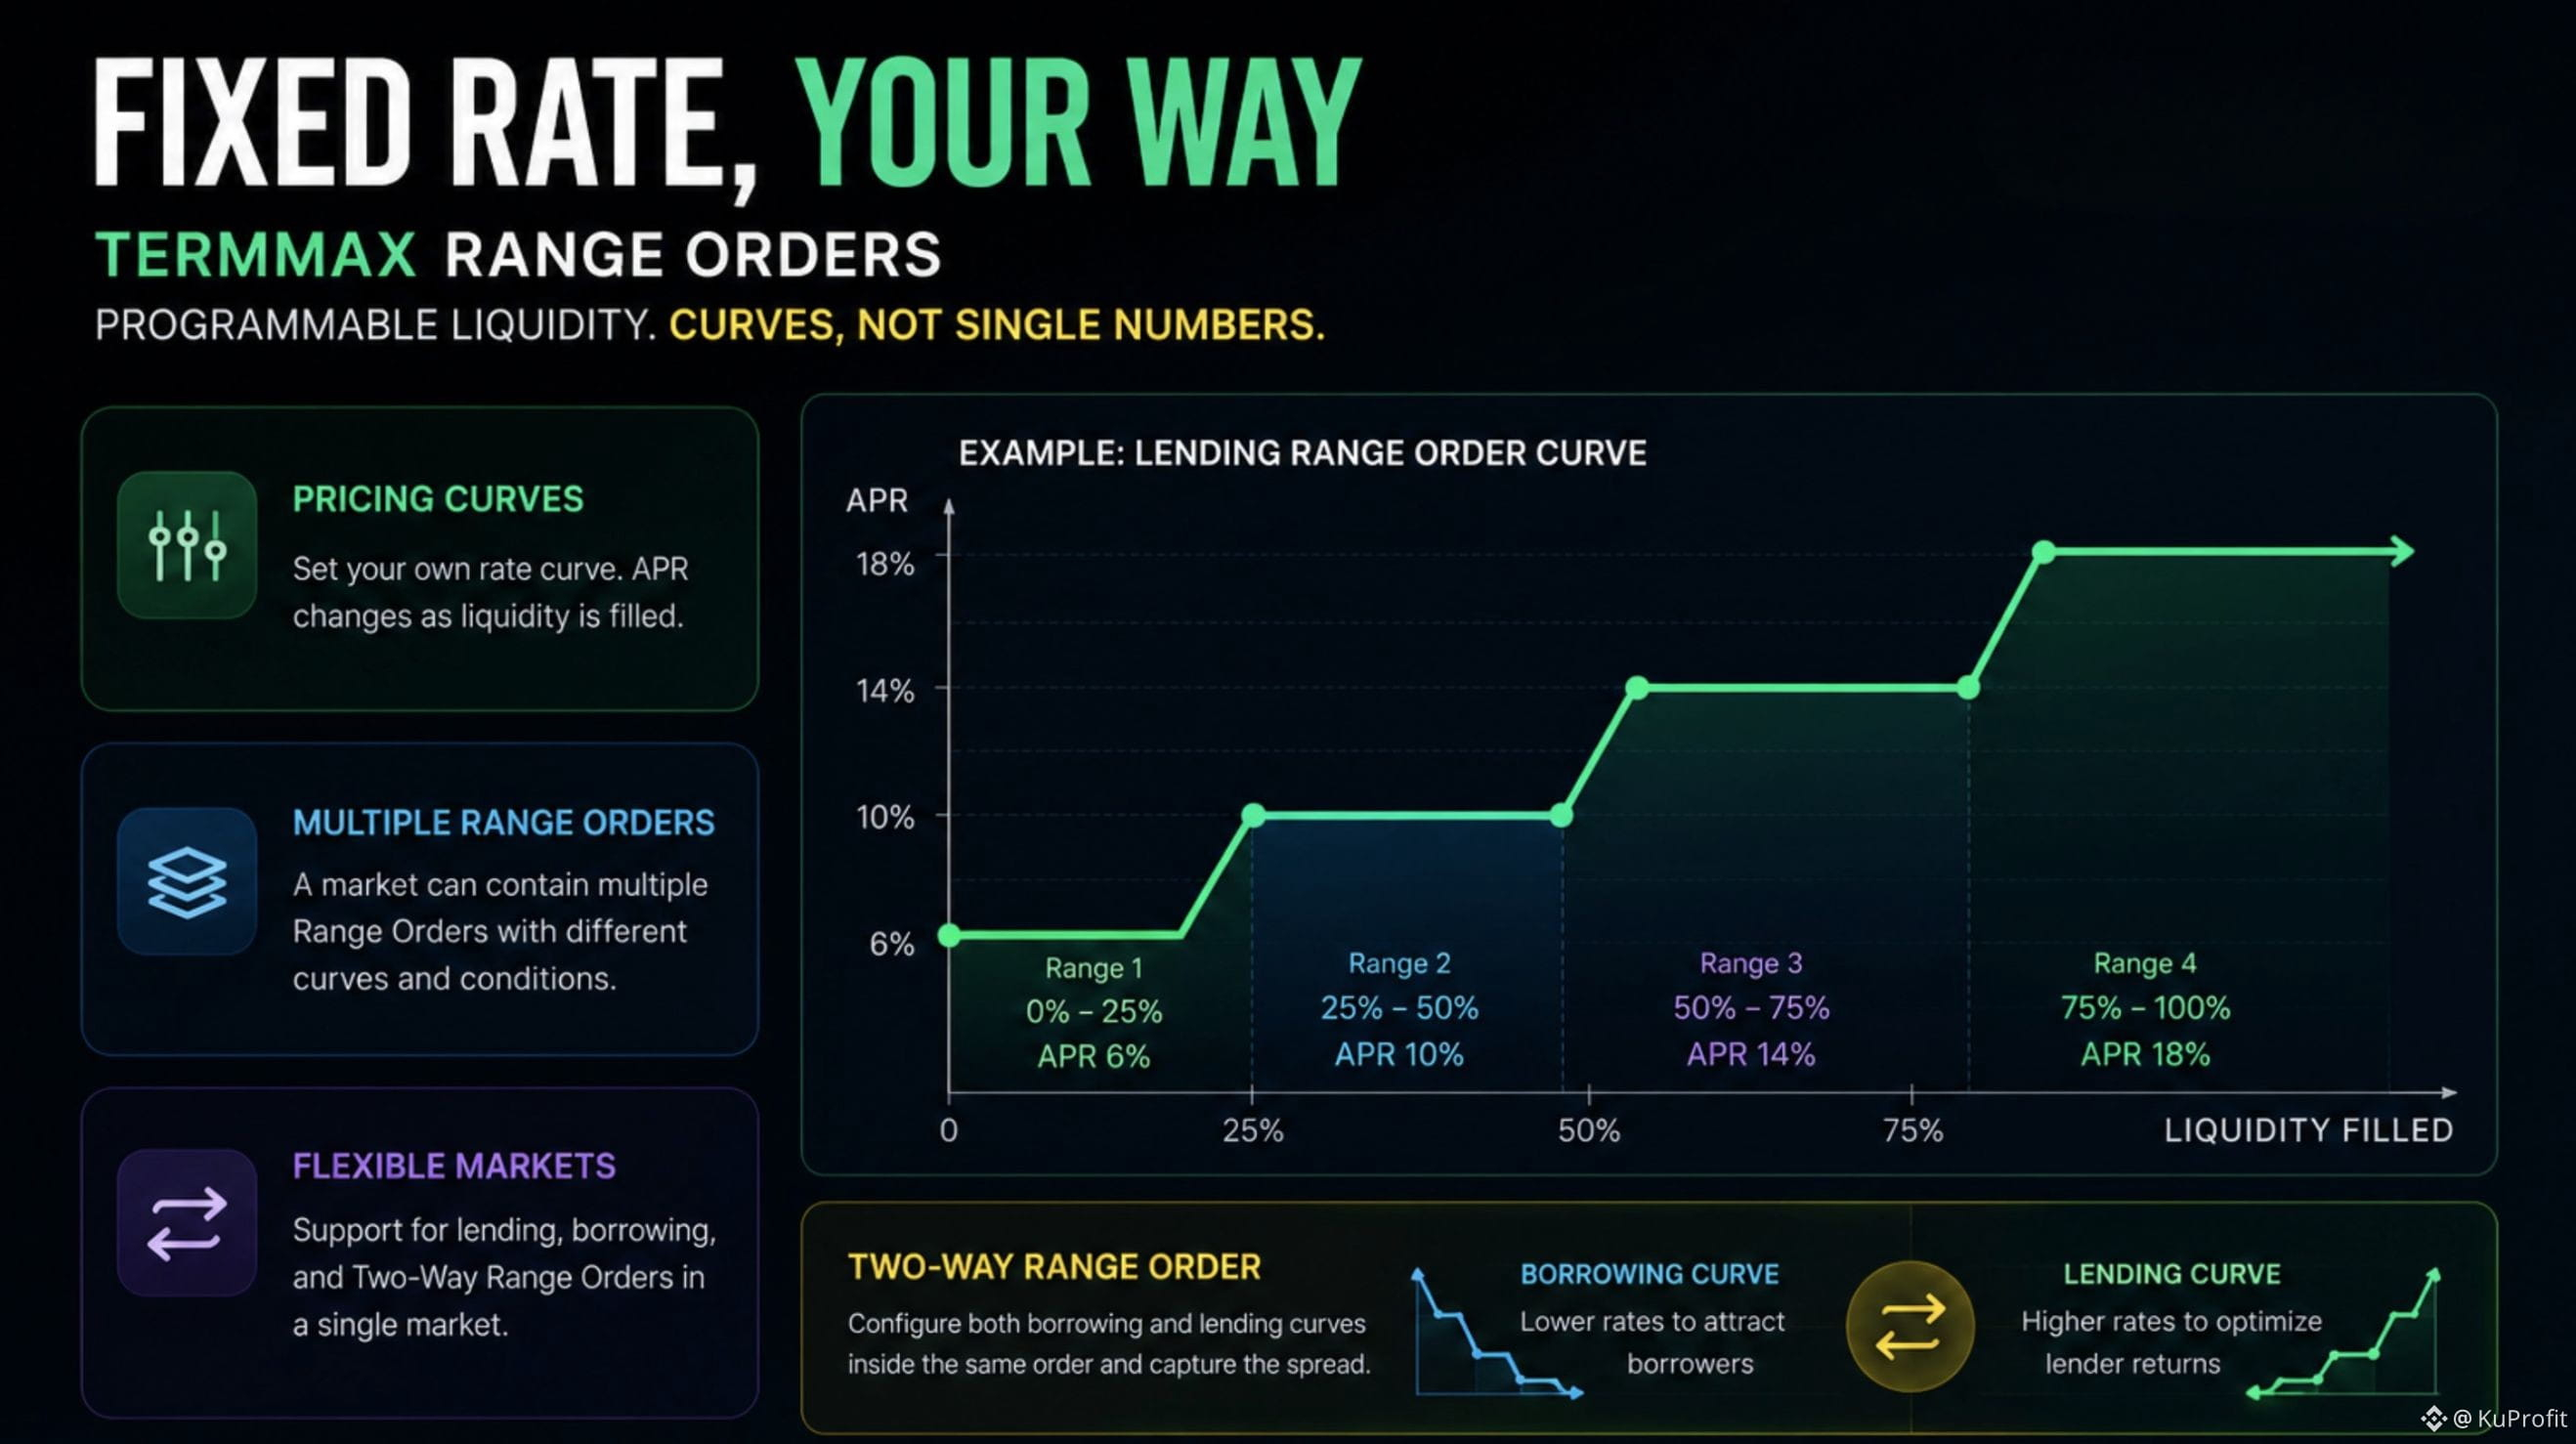
它的區間訂單允許市場使用一條定價曲線:隨着流動性被消耗,利率會發生變化。
因此你不必是:
→ 整個市場只有一個利率
而是可以是:
→ 第一個流動性區間一個利率
→ 下一個區間另一個利率
→ 在曲線更深處採用不同條件
單個市場可以包含多個區間訂單,而 TermMax 同時支持借貸曲線(借出與借入的兩種曲線)。
此外,還有一種“雙向區間訂單”:可以在同一個訂單中配置借貸雙方的流動性。
對我來說,這是 TermMax 中更有意思的部分之一:固定利率市場會變成可編程的流動性市場,而不是簡單的“固定 APR”產品。
#termmax @termmax
並非 DeFi 中的每一種固定利率都必須是單一數字。
TermMax 採用了不同的流動性方式。
它的區間訂單允許市場使用一條定價曲線:隨着流動性被消耗,利率會發生變化。
因此你不必是:
→ 整個市場只有一個利率
而是可以是:
→ 第一個流動性區間一個利率
→ 下一個區間另一個利率
→ 在曲線更深處採用不同條件
單個市場可以包含多個區間訂單,而 TermMax 同時支持借貸曲線(借出與借入的兩種曲線)。
此外,還有一種“雙向區間訂單”:可以在同一個訂單中配置借貸雙方的流動性。
對我來說,這是 TermMax 中更有意思的部分之一:固定利率市場會變成可編程的流動性市場,而不是簡單的“固定 APR”產品。
#termmax @TermMax
TermMax 採用了不同的流動性方式。
它的區間訂單允許市場使用一條定價曲線:隨着流動性被消耗,利率會發生變化。
因此你不必是:
→ 整個市場只有一個利率
而是可以是:
→ 第一個流動性區間一個利率
→ 下一個區間另一個利率
→ 在曲線更深處採用不同條件
單個市場可以包含多個區間訂單,而 TermMax 同時支持借貸曲線(借出與借入的兩種曲線)。
此外,還有一種“雙向區間訂單”:可以在同一個訂單中配置借貸雙方的流動性。
對我來說,這是 TermMax 中更有意思的部分之一:固定利率市場會變成可編程的流動性市場,而不是簡單的“固定 APR”產品。
#termmax @TermMax
2
60
·
--
爲什麼一次代幣轉賬會同時有原始數量(raw amount)和界面數量(UI amount)?
我以前以爲代幣轉賬只有一個數量:鏈上記錄的那個。
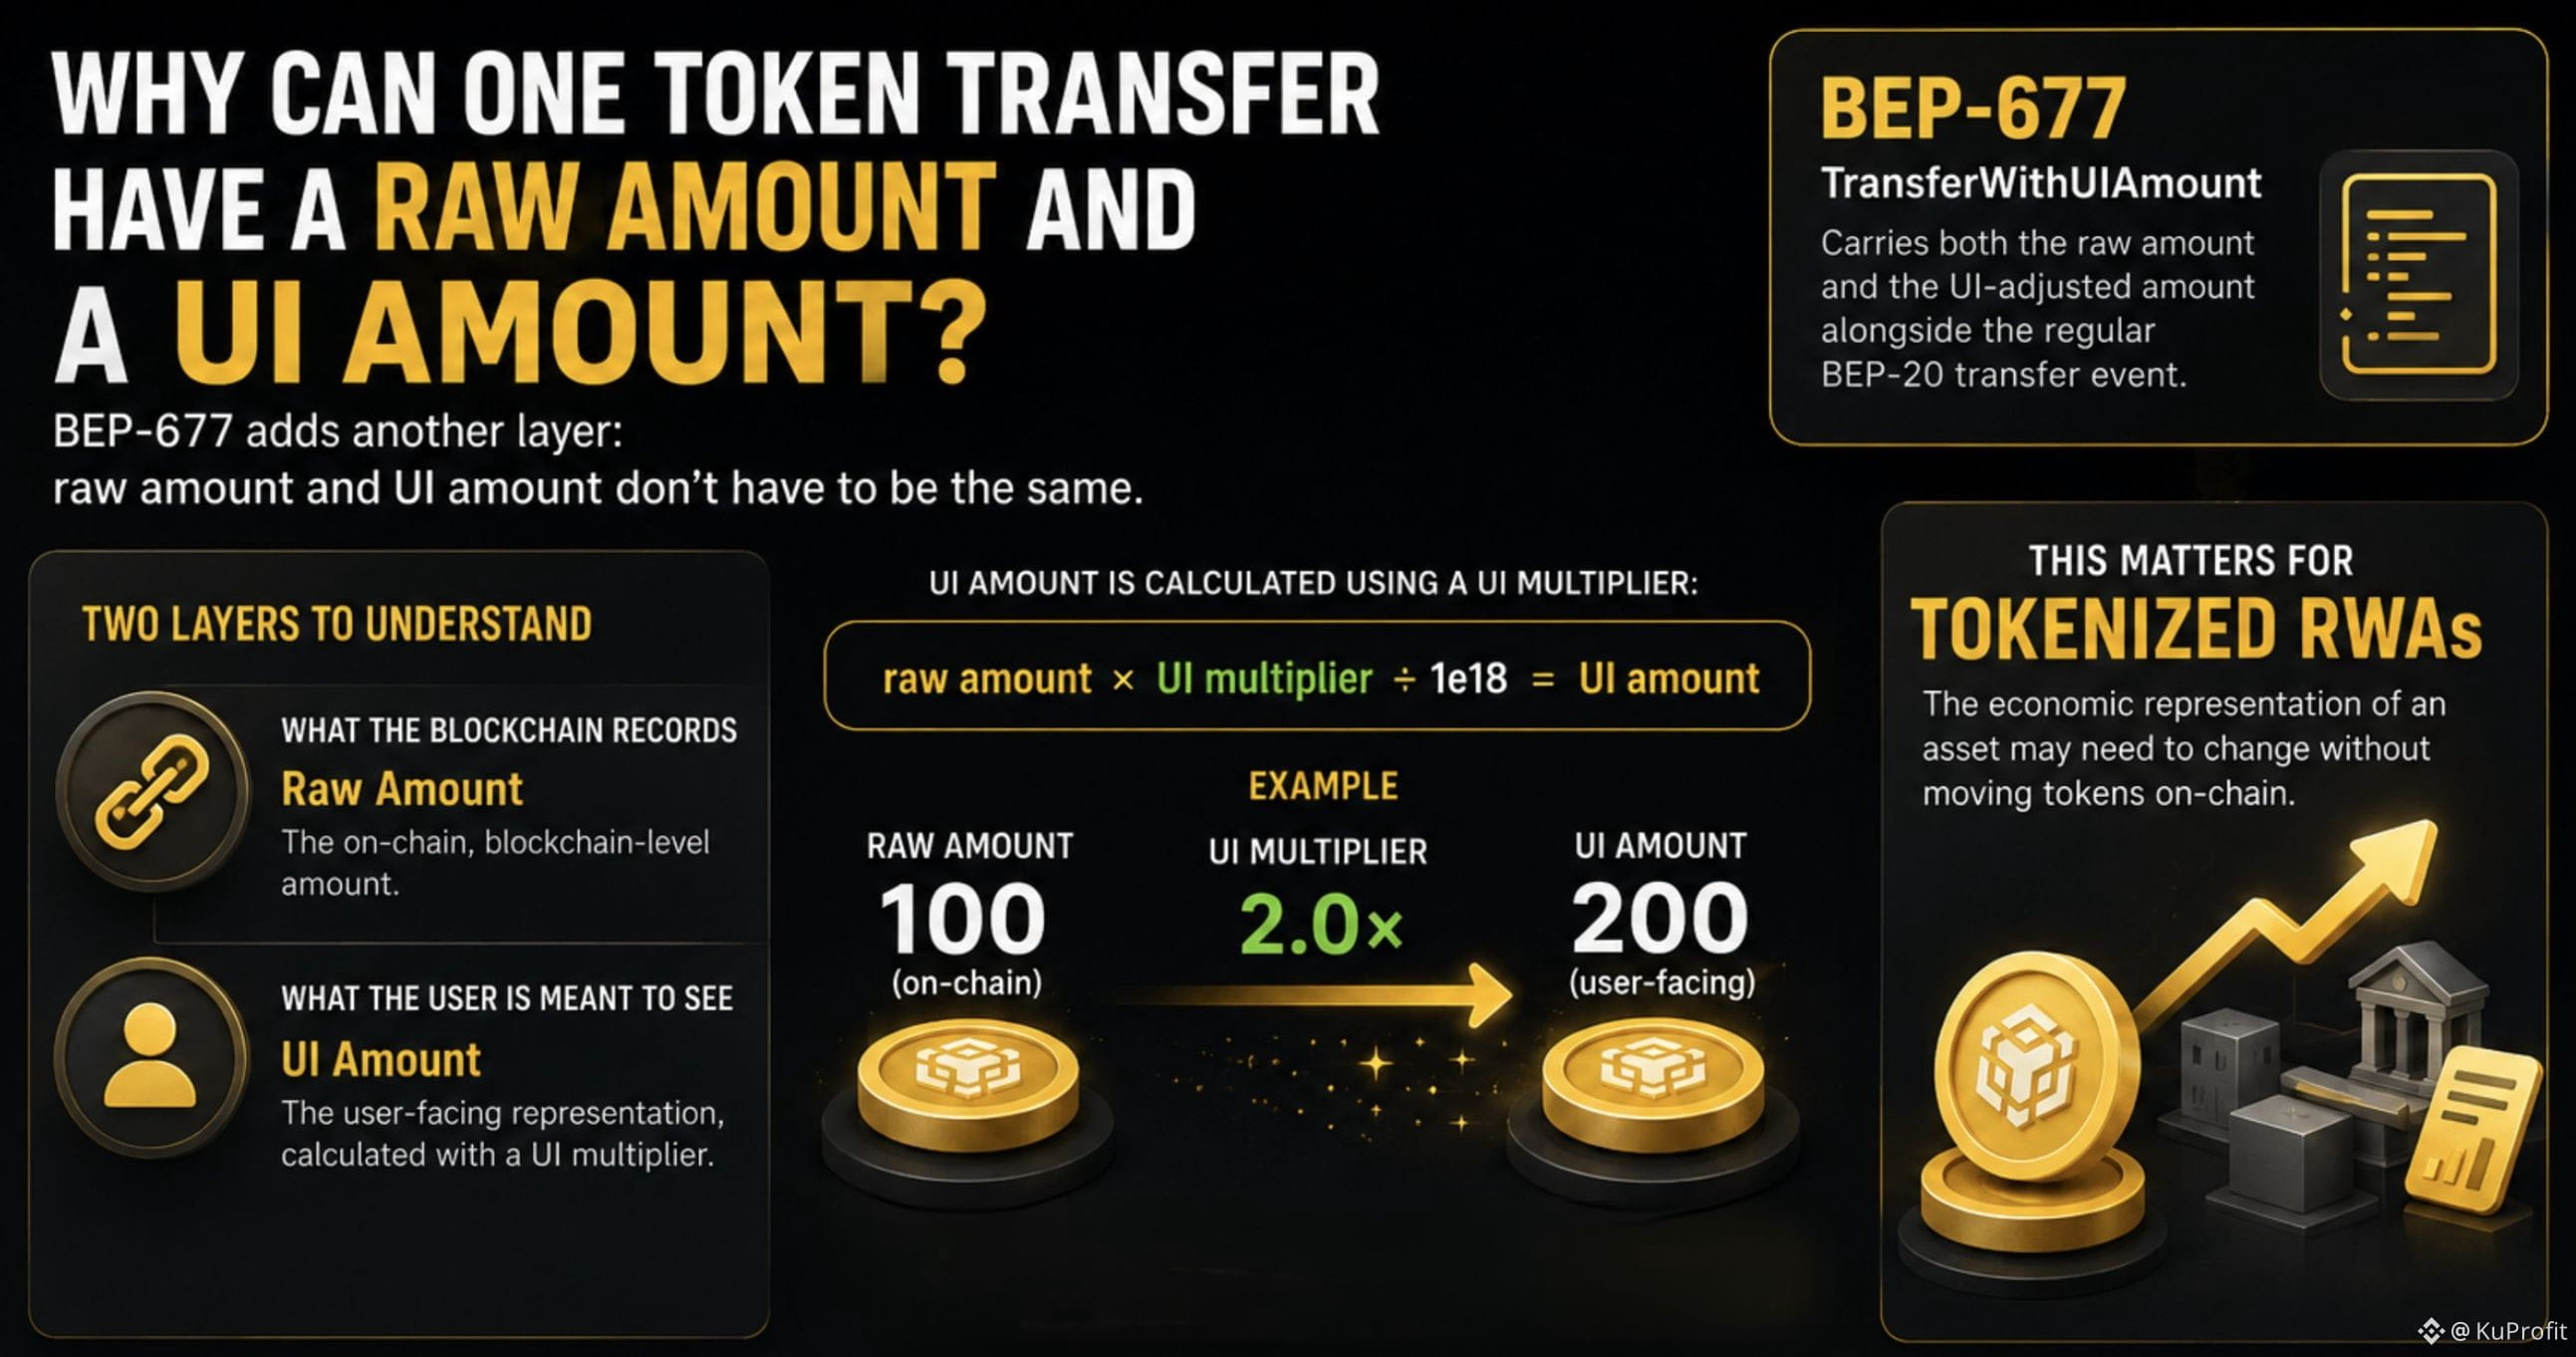
但 BEP-677 又增加了一層:原始數量和界面數量不一定相同。
那我看到的到底是哪個數字?
原始數量是區塊鏈層面的數量。
界面數量是面向用戶的展示方式,會使用一個 UI 倍數進行計算:
原始數量 × UI 倍數 ÷ 1e18 = 界面數量(UI amount)
例如,2.0× 的倍數可以讓 100 個原始單位看起來變成 200 個界面單位——同時不會改變原始餘額。
而 BEP-677 還更進一步。
它定義了 TransferWithUIAmount,該事件在常規的 BEP-20 轉賬事件之外,同時攜帶原始數量和經過 UI 調整後的數量。
這聽起來可能只是一個小小的技術細節。
但它解決的是代幣化 RWA 的真實問題:資產的經濟表示方式可能需要變化,而無需在鏈上移動代幣。
這也是我在關注 bStocks 時注意到這一點的原因。
Binance 將 bStocks 描述爲 BNB Smart Chain 上的 BEP-20 代幣,並表示他們集成了 BEP-677 / Scaled UI Amount,適用於 RWA 用例。
所以你需要關注的其實有兩層:
區塊鏈記錄了什麼
與
用戶應該看到什麼。
當你查看代幣餘額時,你實際在看的是哪一層?
#bstockscis @BinanceCIS
爲什麼一次代幣轉賬會同時有原始數量(raw amount)和界面數量(UI amount)?
我以前以爲代幣轉賬只有一個數量:鏈上記錄的那個。
但 BEP-677 又增加了一層:原始數量和界面數量不一定相同。
那我看到的到底是哪個數字?
原始數量是區塊鏈層面的數量。
界面數量是面向用戶的展示方式,會使用一個 UI 倍數進行計算:
原始數量 × UI 倍數 ÷ 1e18 = 界面數量(UI amount)
例如,2.0× 的倍數可以讓 100 個原始單位看起來變成 200 個界面單位——同時不會改變原始餘額。
而 BEP-677 還更進一步。
它定義了 TransferWithUIAmount,該事件在常規的 BEP-20 轉賬事件之外,同時攜帶原始數量和經過 UI 調整後的數量。
這聽起來可能只是一個小小的技術細節。
但它解決的是代幣化 RWA 的真實問題:資產的經濟表示方式可能需要變化,而無需在鏈上移動代幣。
這也是我在關注 bStocks 時注意到這一點的原因。
Binance 將 bStocks 描述爲 BNB Smart Chain 上的 BEP-20 代幣,並表示他們集成了 BEP-677 / Scaled UI Amount,適用於 RWA 用例。
所以你需要關注的其實有兩層:
區塊鏈記錄了什麼
與
用戶應該看到什麼。
當你查看代幣餘額時,你實際在看的是哪一層?
#bstockscis @BinanceCIS
我以前以爲代幣轉賬只有一個數量:鏈上記錄的那個。
但 BEP-677 又增加了一層:原始數量和界面數量不一定相同。
那我看到的到底是哪個數字?
原始數量是區塊鏈層面的數量。
界面數量是面向用戶的展示方式,會使用一個 UI 倍數進行計算:
原始數量 × UI 倍數 ÷ 1e18 = 界面數量(UI amount)
例如,2.0× 的倍數可以讓 100 個原始單位看起來變成 200 個界面單位——同時不會改變原始餘額。
而 BEP-677 還更進一步。
它定義了 TransferWithUIAmount,該事件在常規的 BEP-20 轉賬事件之外,同時攜帶原始數量和經過 UI 調整後的數量。
這聽起來可能只是一個小小的技術細節。
但它解決的是代幣化 RWA 的真實問題:資產的經濟表示方式可能需要變化,而無需在鏈上移動代幣。
這也是我在關注 bStocks 時注意到這一點的原因。
Binance 將 bStocks 描述爲 BNB Smart Chain 上的 BEP-20 代幣,並表示他們集成了 BEP-677 / Scaled UI Amount,適用於 RWA 用例。
所以你需要關注的其實有兩層:
區塊鏈記錄了什麼
與
用戶應該看到什麼。
當你查看代幣餘額時,你實際在看的是哪一層?
#bstockscis @BinanceCIS
2
1
88
·
--
如果一枚 bStock 運行在公共區塊鏈上,那麼究竟還是什麼決定轉賬是否被允許?
一開始,我以爲在 BNB Smart Chain 上的 BEP-20 代幣會像任何其他鏈上資產一樣運行:
錢包 → 交易 → 轉賬。
但 bStocks 又增加了一層。
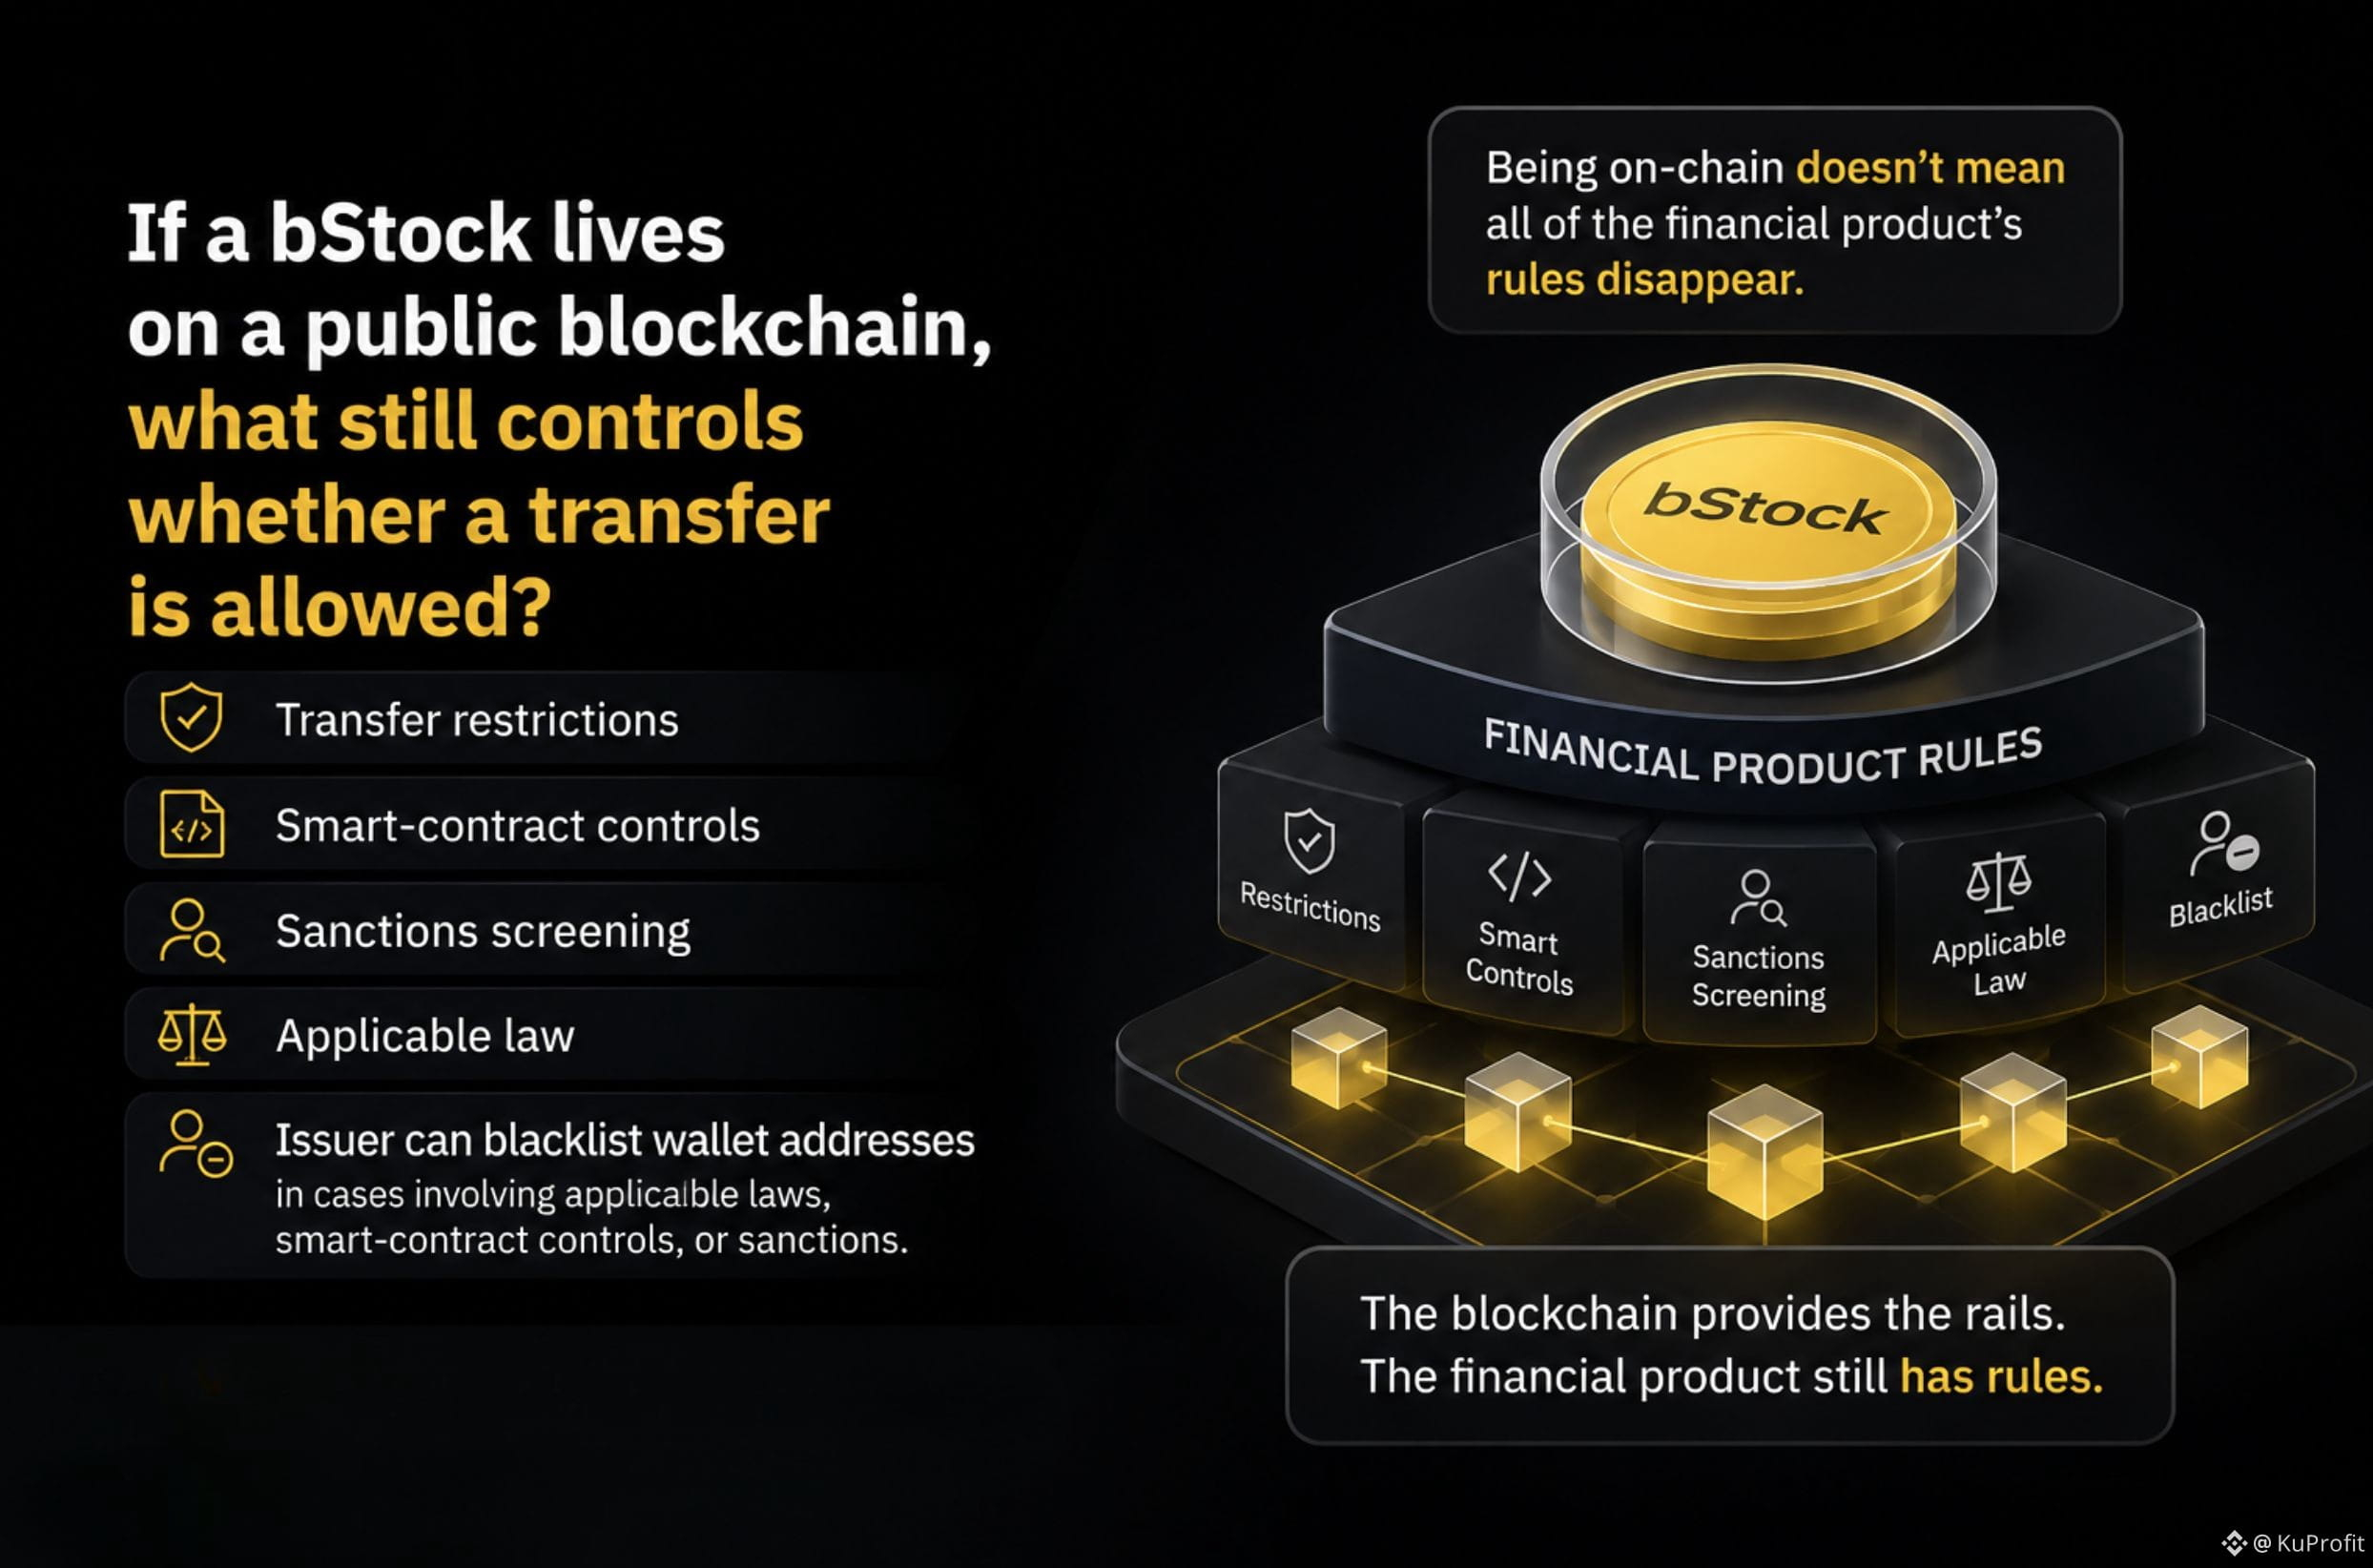
你可以將一枚 bStock 提現到兼容的 BNB Smart Chain 錢包中,以實現自託管。
然而,即使如此,提現仍然要受到轉賬限制、智能合約控制、制裁篩查以及適用法律的約束。
還有一個更有意思的細節:
發行方保留在涉及適用法律、智能合約控制或制裁的情況下,將錢包地址列入黑名單的權利。
所以,處於鏈上並不意味着該金融產品的所有規則都會消失。
區塊鏈提供的是“通行通道”(rails)。
金融產品仍然有規則。
自託管改變的是我在哪裏持有該代幣——而不是該產品適用哪些規則。
這種區別改變了我對 bStocks 的思考方式。
我不再只問:
“這個代幣是不是上鍊了?”
我還會問:
“究竟是什麼決定轉賬是否被允許?”
#bstockscis @BinanceCIS
如果一枚 bStock 運行在公共區塊鏈上,那麼究竟還是什麼決定轉賬是否被允許?
一開始,我以爲在 BNB Smart Chain 上的 BEP-20 代幣會像任何其他鏈上資產一樣運行:
錢包 → 交易 → 轉賬。
但 bStocks 又增加了一層。
你可以將一枚 bStock 提現到兼容的 BNB Smart Chain 錢包中,以實現自託管。
然而,即使如此,提現仍然要受到轉賬限制、智能合約控制、制裁篩查以及適用法律的約束。
還有一個更有意思的細節:
發行方保留在涉及適用法律、智能合約控制或制裁的情況下,將錢包地址列入黑名單的權利。
所以,處於鏈上並不意味着該金融產品的所有規則都會消失。
區塊鏈提供的是“通行通道”(rails)。
金融產品仍然有規則。
自託管改變的是我在哪裏持有該代幣——而不是該產品適用哪些規則。
這種區別改變了我對 bStocks 的思考方式。
我不再只問:
“這個代幣是不是上鍊了?”
我還會問:
“究竟是什麼決定轉賬是否被允許?”
#bstockscis @BinanceCIS
一開始,我以爲在 BNB Smart Chain 上的 BEP-20 代幣會像任何其他鏈上資產一樣運行:
錢包 → 交易 → 轉賬。
但 bStocks 又增加了一層。
你可以將一枚 bStock 提現到兼容的 BNB Smart Chain 錢包中,以實現自託管。
然而,即使如此,提現仍然要受到轉賬限制、智能合約控制、制裁篩查以及適用法律的約束。
還有一個更有意思的細節:
發行方保留在涉及適用法律、智能合約控制或制裁的情況下,將錢包地址列入黑名單的權利。
所以,處於鏈上並不意味着該金融產品的所有規則都會消失。
區塊鏈提供的是“通行通道”(rails)。
金融產品仍然有規則。
自託管改變的是我在哪裏持有該代幣——而不是該產品適用哪些規則。
這種區別改變了我對 bStocks 的思考方式。
我不再只問:
“這個代幣是不是上鍊了?”
我還會問:
“究竟是什麼決定轉賬是否被允許?”
#bstockscis @BinanceCIS
4
2
105
·
--
低相關性並不自動意味着低風險。
我過去一直以爲,把股票加入一個以加密資產爲主的投資組合,幾乎總是一個“分散化”的動作。
所以我做了一個簡單的30天檢驗。
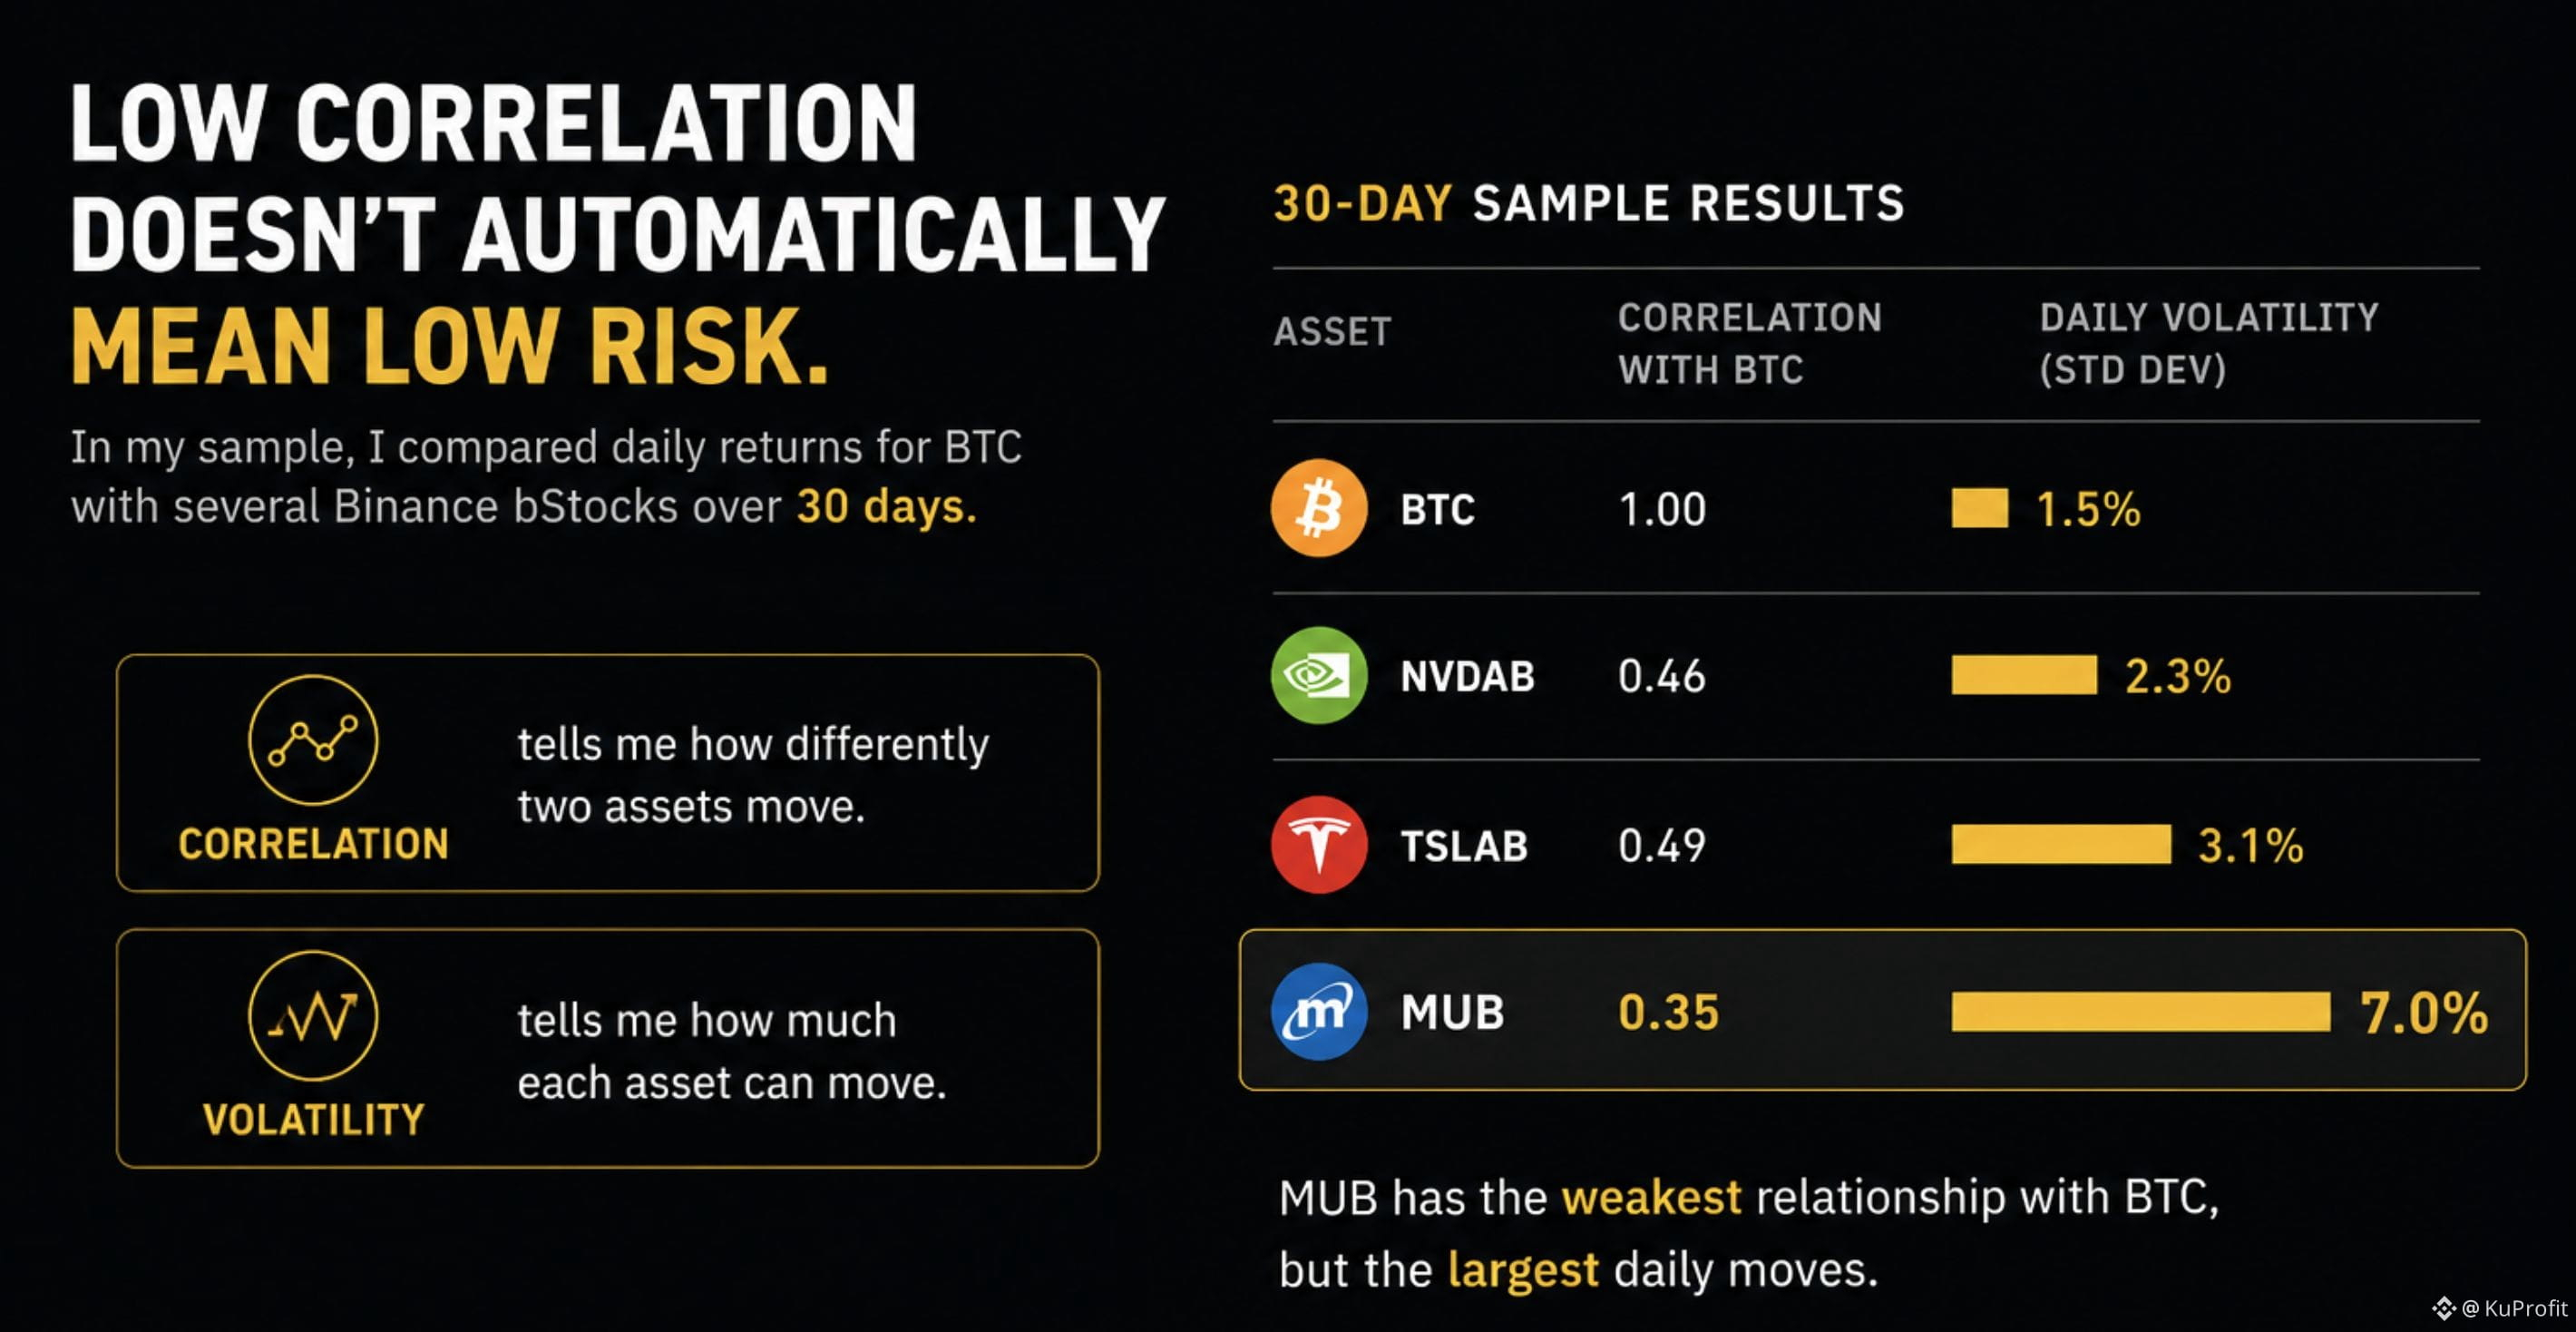
我把BTC的每日收益率,與幾隻Binance的bStocks進行對比,包括NVDAB、TSLAB和MUB。
結果比我預想得更有意思。
在我的樣本里,MUB與BTC的關係最弱——相關係數大約是0.35。
但MUB的每日波動幅度也遠遠最大:每日波動率約爲7%,而BTC大約只有1.5%。
這讓我對通過bStocks進行分散化的思路發生了改變。
相關性告訴我兩種資產的運動方式有多不同。
它並不告訴我每一種資產的波動幅度有多大。
所以我不會僅僅因爲某個資產不像BTC那樣完全同步波動,就稱它爲“分散化”。
我會問兩個獨立的問題:
它的運動有多不同?
以及它的波動有多大?
對我而言,這纔是更好的理解投資組合分散化的方法。
#bstockscis @BinanceCIS
低相關性並不自動意味着低風險。
我過去一直以爲,把股票加入一個以加密資產爲主的投資組合,幾乎總是一個“分散化”的動作。
所以我做了一個簡單的30天檢驗。
我把BTC的每日收益率,與幾隻Binance的bStocks進行對比,包括NVDAB、TSLAB和MUB。
結果比我預想得更有意思。
在我的樣本里,MUB與BTC的關係最弱——相關係數大約是0.35。
但MUB的每日波動幅度也遠遠最大:每日波動率約爲7%,而BTC大約只有1.5%。
這讓我對通過bStocks進行分散化的思路發生了改變。
相關性告訴我兩種資產的運動方式有多不同。
它並不告訴我每一種資產的波動幅度有多大。
所以我不會僅僅因爲某個資產不像BTC那樣完全同步波動,就稱它爲“分散化”。
我會問兩個獨立的問題:
它的運動有多不同?
以及它的波動有多大?
對我而言,這纔是更好的理解投資組合分散化的方法。
#bstockscis @BinanceCIS
我過去一直以爲,把股票加入一個以加密資產爲主的投資組合,幾乎總是一個“分散化”的動作。
所以我做了一個簡單的30天檢驗。
我把BTC的每日收益率,與幾隻Binance的bStocks進行對比,包括NVDAB、TSLAB和MUB。
結果比我預想得更有意思。
在我的樣本里,MUB與BTC的關係最弱——相關係數大約是0.35。
但MUB的每日波動幅度也遠遠最大:每日波動率約爲7%,而BTC大約只有1.5%。
這讓我對通過bStocks進行分散化的思路發生了改變。
相關性告訴我兩種資產的運動方式有多不同。
它並不告訴我每一種資產的波動幅度有多大。
所以我不會僅僅因爲某個資產不像BTC那樣完全同步波動,就稱它爲“分散化”。
我會問兩個獨立的問題:
它的運動有多不同?
以及它的波動有多大?
對我而言,這纔是更好的理解投資組合分散化的方法。
#bstockscis @BinanceCIS
2
1
125
·
--
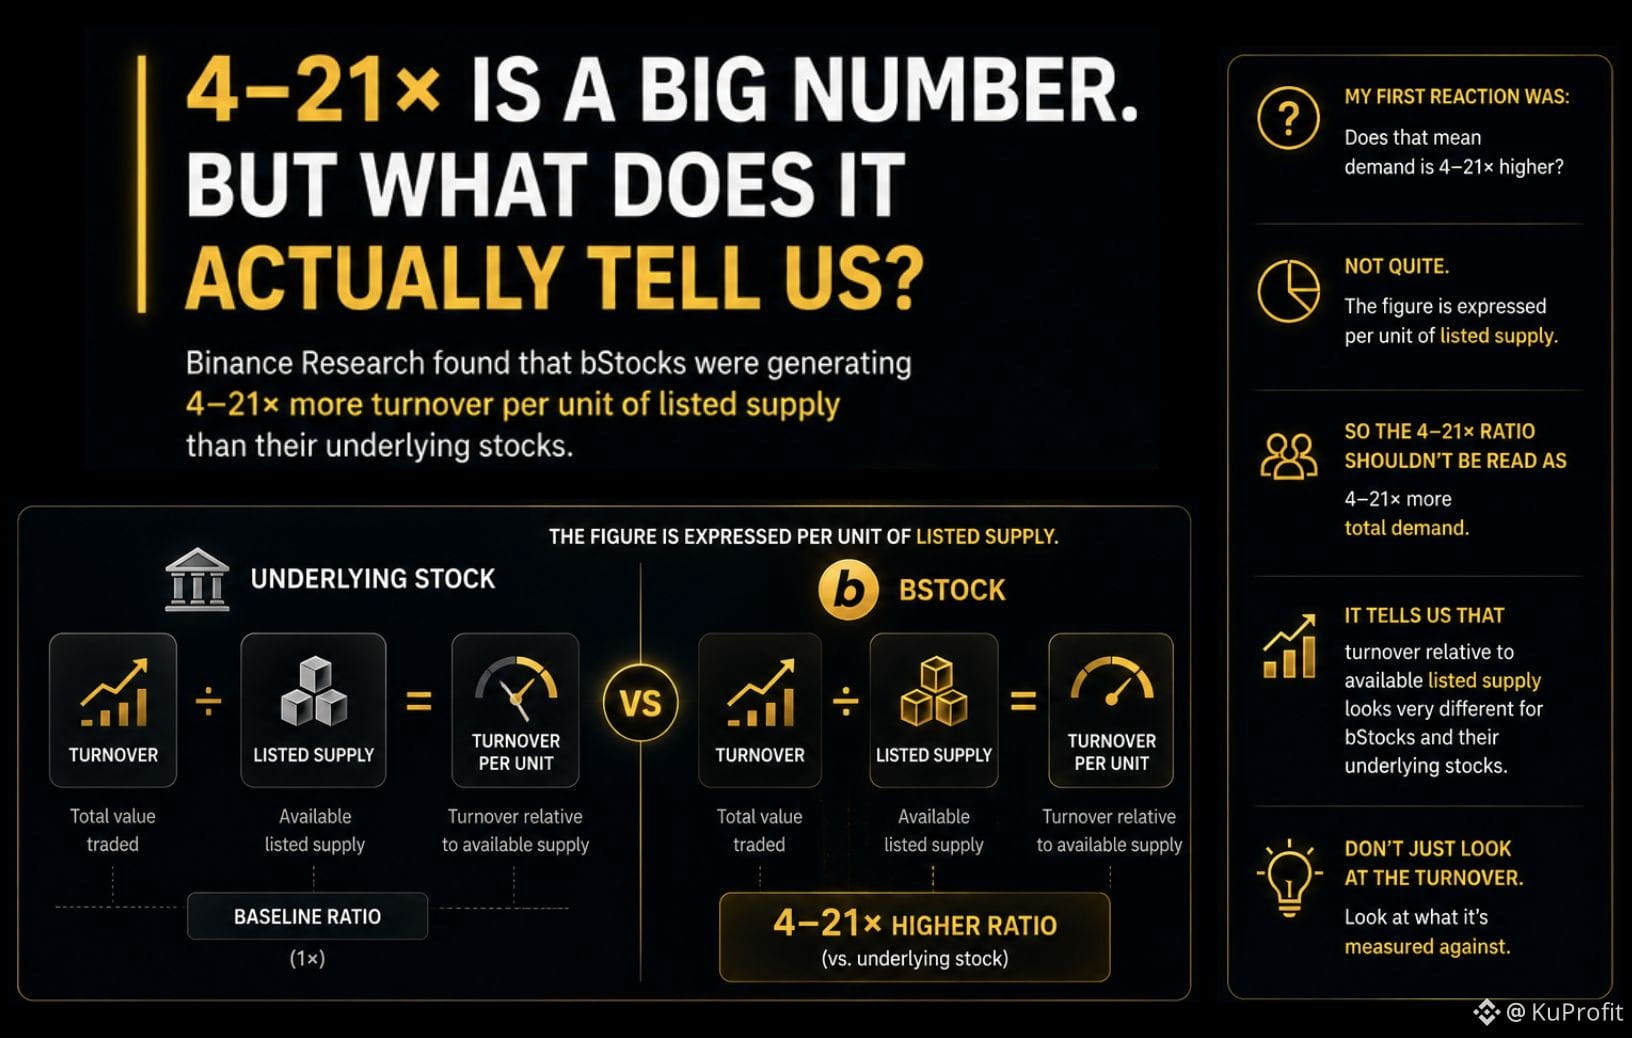
4–21×是一個很大的數字。但它到底告訴我們什麼?
Binance Research發現,bStocks在每單位已上市供給上產生的週轉率比其底層股票高出4–21×。
我第一反應是:
這是否意味着需求高出4–21×?
並不完全是。
這個數值是按每單位已上市供給來表示的。
因此,4–21×這個比例不能被解讀爲“總需求高出4–21×”。
它說明的是:bStocks與其底層股票相比,其週轉率相對於可用的已上市供給呈現出非常不同的情況。
這也是我覺得這個數字有趣的原因。
標題說的是4–21×。
但更好的問題是:
相對於什麼,4–21×?
因爲當你比較市場活躍度時,分母變化帶來的影響就能像分子一樣改變故事。
不要只看週轉率。要看它是與什麼進行衡量的。
#bstockscis @BinanceCIS
4–21×是一個很大的數字。但它到底告訴我們什麼?
Binance Research發現,bStocks在每單位已上市供給上產生的週轉率比其底層股票高出4–21×。
我第一反應是:
這是否意味着需求高出4–21×?
並不完全是。
這個數值是按每單位已上市供給來表示的。
因此,4–21×這個比例不能被解讀爲“總需求高出4–21×”。
它說明的是:bStocks與其底層股票相比,其週轉率相對於可用的已上市供給呈現出非常不同的情況。
這也是我覺得這個數字有趣的原因。
標題說的是4–21×。
但更好的問題是:
相對於什麼,4–21×?
因爲當你比較市場活躍度時,分母變化帶來的影響就能像分子一樣改變故事。
不要只看週轉率。要看它是與什麼進行衡量的。
#bstockscis @BinanceCIS
Binance Research發現,bStocks在每單位已上市供給上產生的週轉率比其底層股票高出4–21×。
我第一反應是:
這是否意味着需求高出4–21×?
並不完全是。
這個數值是按每單位已上市供給來表示的。
因此,4–21×這個比例不能被解讀爲“總需求高出4–21×”。
它說明的是:bStocks與其底層股票相比,其週轉率相對於可用的已上市供給呈現出非常不同的情況。
這也是我覺得這個數字有趣的原因。
標題說的是4–21×。
但更好的問題是:
相對於什麼,4–21×?
因爲當你比較市場活躍度時,分母變化帶來的影響就能像分子一樣改變故事。
不要只看週轉率。要看它是與什麼進行衡量的。
#bstockscis @BinanceCIS
2
2
116
·
--
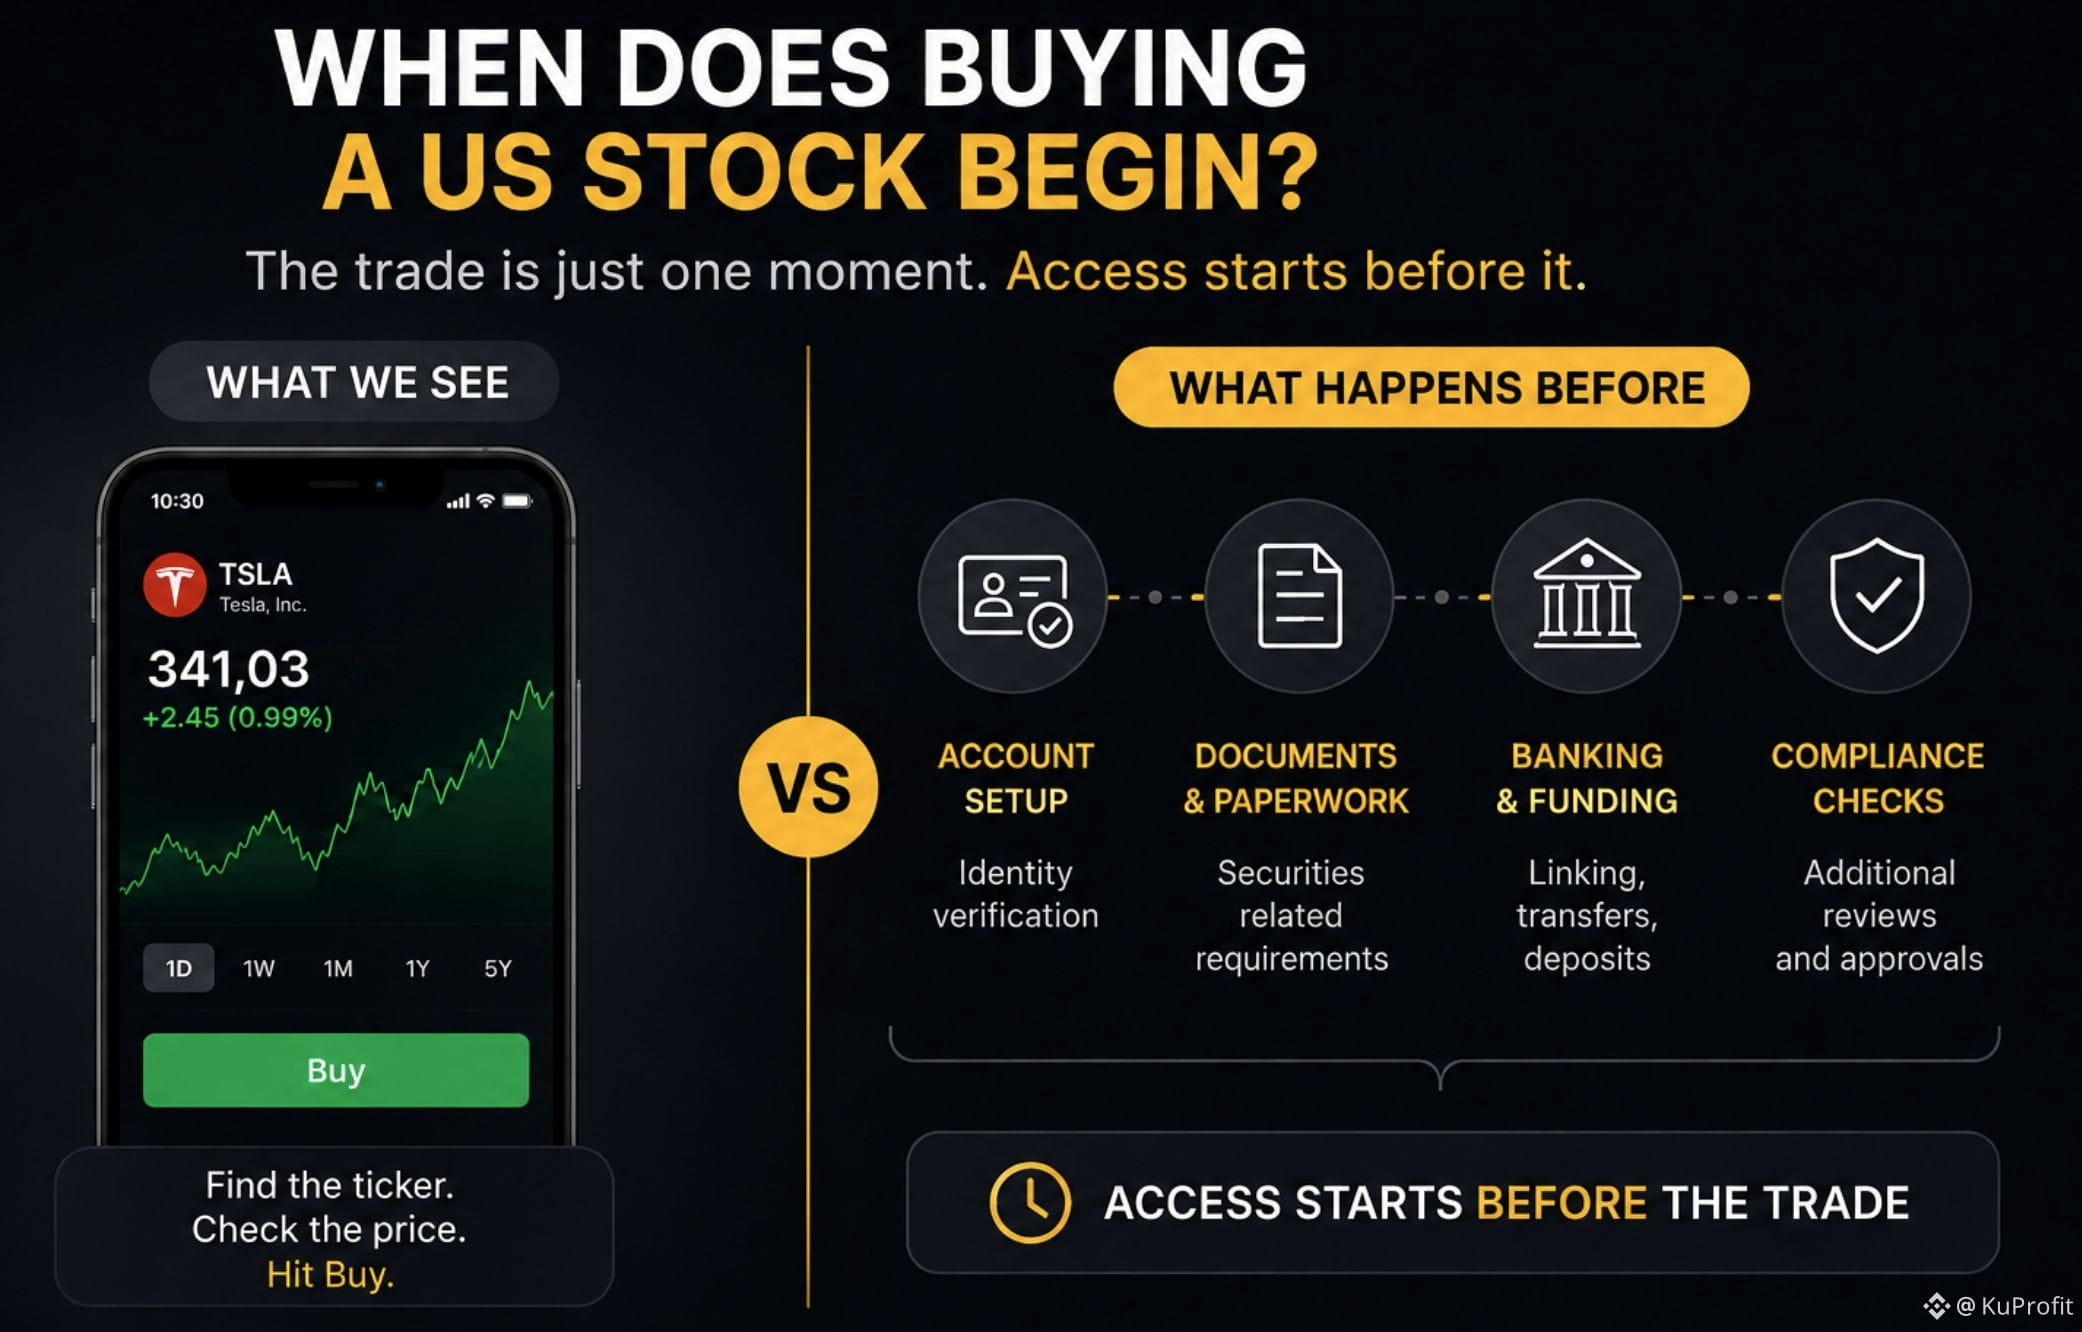
購買一隻美國股票到底從什麼時候開始?
當我想象自己在買一隻美國股票時,我通常從同一個地方開始:
找代碼。
看價格。
點“買入”。
但這會跳過過程裏一個容易被忽視的環節。
首先,獲得對該資產的訪問權限。
其中一部分可能就是:在你能夠進入該股票之前,需要先完成所要求的證券文件。
這讓我重新思考,當我說:
“我想買這隻股票。”
我到底是什麼意思。
下單本身只是這個過程中的一個瞬間。
在我還沒進入下單界面之前,可能已經存在一些要求。
正是 bStocks 讓我以不同的方式看待整個過程。
標的股票本身並沒有變化。
但通向對它進行持倉/交易的路徑可能會不一樣。
所以我開始追問:
“在我點下‘買入’按鈕之前,買一隻美國股票要經歷多少步驟?”
對我來說,這是投資裏一個很容易被忽略的部分。
我們往往只關注交易,因爲它是看得見的部分。
但訪問權限是在交易之前就開始的。
#bstockscis @BinanceCIS
購買一隻美國股票到底從什麼時候開始?
當我想象自己在買一隻美國股票時,我通常從同一個地方開始:
找代碼。
看價格。
點“買入”。
但這會跳過過程裏一個容易被忽視的環節。
首先,獲得對該資產的訪問權限。
其中一部分可能就是:在你能夠進入該股票之前,需要先完成所要求的證券文件。
這讓我重新思考,當我說:
“我想買這隻股票。”
我到底是什麼意思。
下單本身只是這個過程中的一個瞬間。
在我還沒進入下單界面之前,可能已經存在一些要求。
正是 bStocks 讓我以不同的方式看待整個過程。
標的股票本身並沒有變化。
但通向對它進行持倉/交易的路徑可能會不一樣。
所以我開始追問:
“在我點下‘買入’按鈕之前,買一隻美國股票要經歷多少步驟?”
對我來說,這是投資裏一個很容易被忽略的部分。
我們往往只關注交易,因爲它是看得見的部分。
但訪問權限是在交易之前就開始的。
#bstockscis @BinanceCIS
當我想象自己在買一隻美國股票時,我通常從同一個地方開始:
找代碼。
看價格。
點“買入”。
但這會跳過過程裏一個容易被忽視的環節。
首先,獲得對該資產的訪問權限。
其中一部分可能就是:在你能夠進入該股票之前,需要先完成所要求的證券文件。
這讓我重新思考,當我說:
“我想買這隻股票。”
我到底是什麼意思。
下單本身只是這個過程中的一個瞬間。
在我還沒進入下單界面之前,可能已經存在一些要求。
正是 bStocks 讓我以不同的方式看待整個過程。
標的股票本身並沒有變化。
但通向對它進行持倉/交易的路徑可能會不一樣。
所以我開始追問:
“在我點下‘買入’按鈕之前,買一隻美國股票要經歷多少步驟?”
對我來說,這是投資裏一個很容易被忽略的部分。
我們往往只關注交易,因爲它是看得見的部分。
但訪問權限是在交易之前就開始的。
#bstockscis @BinanceCIS
2
110
·
--
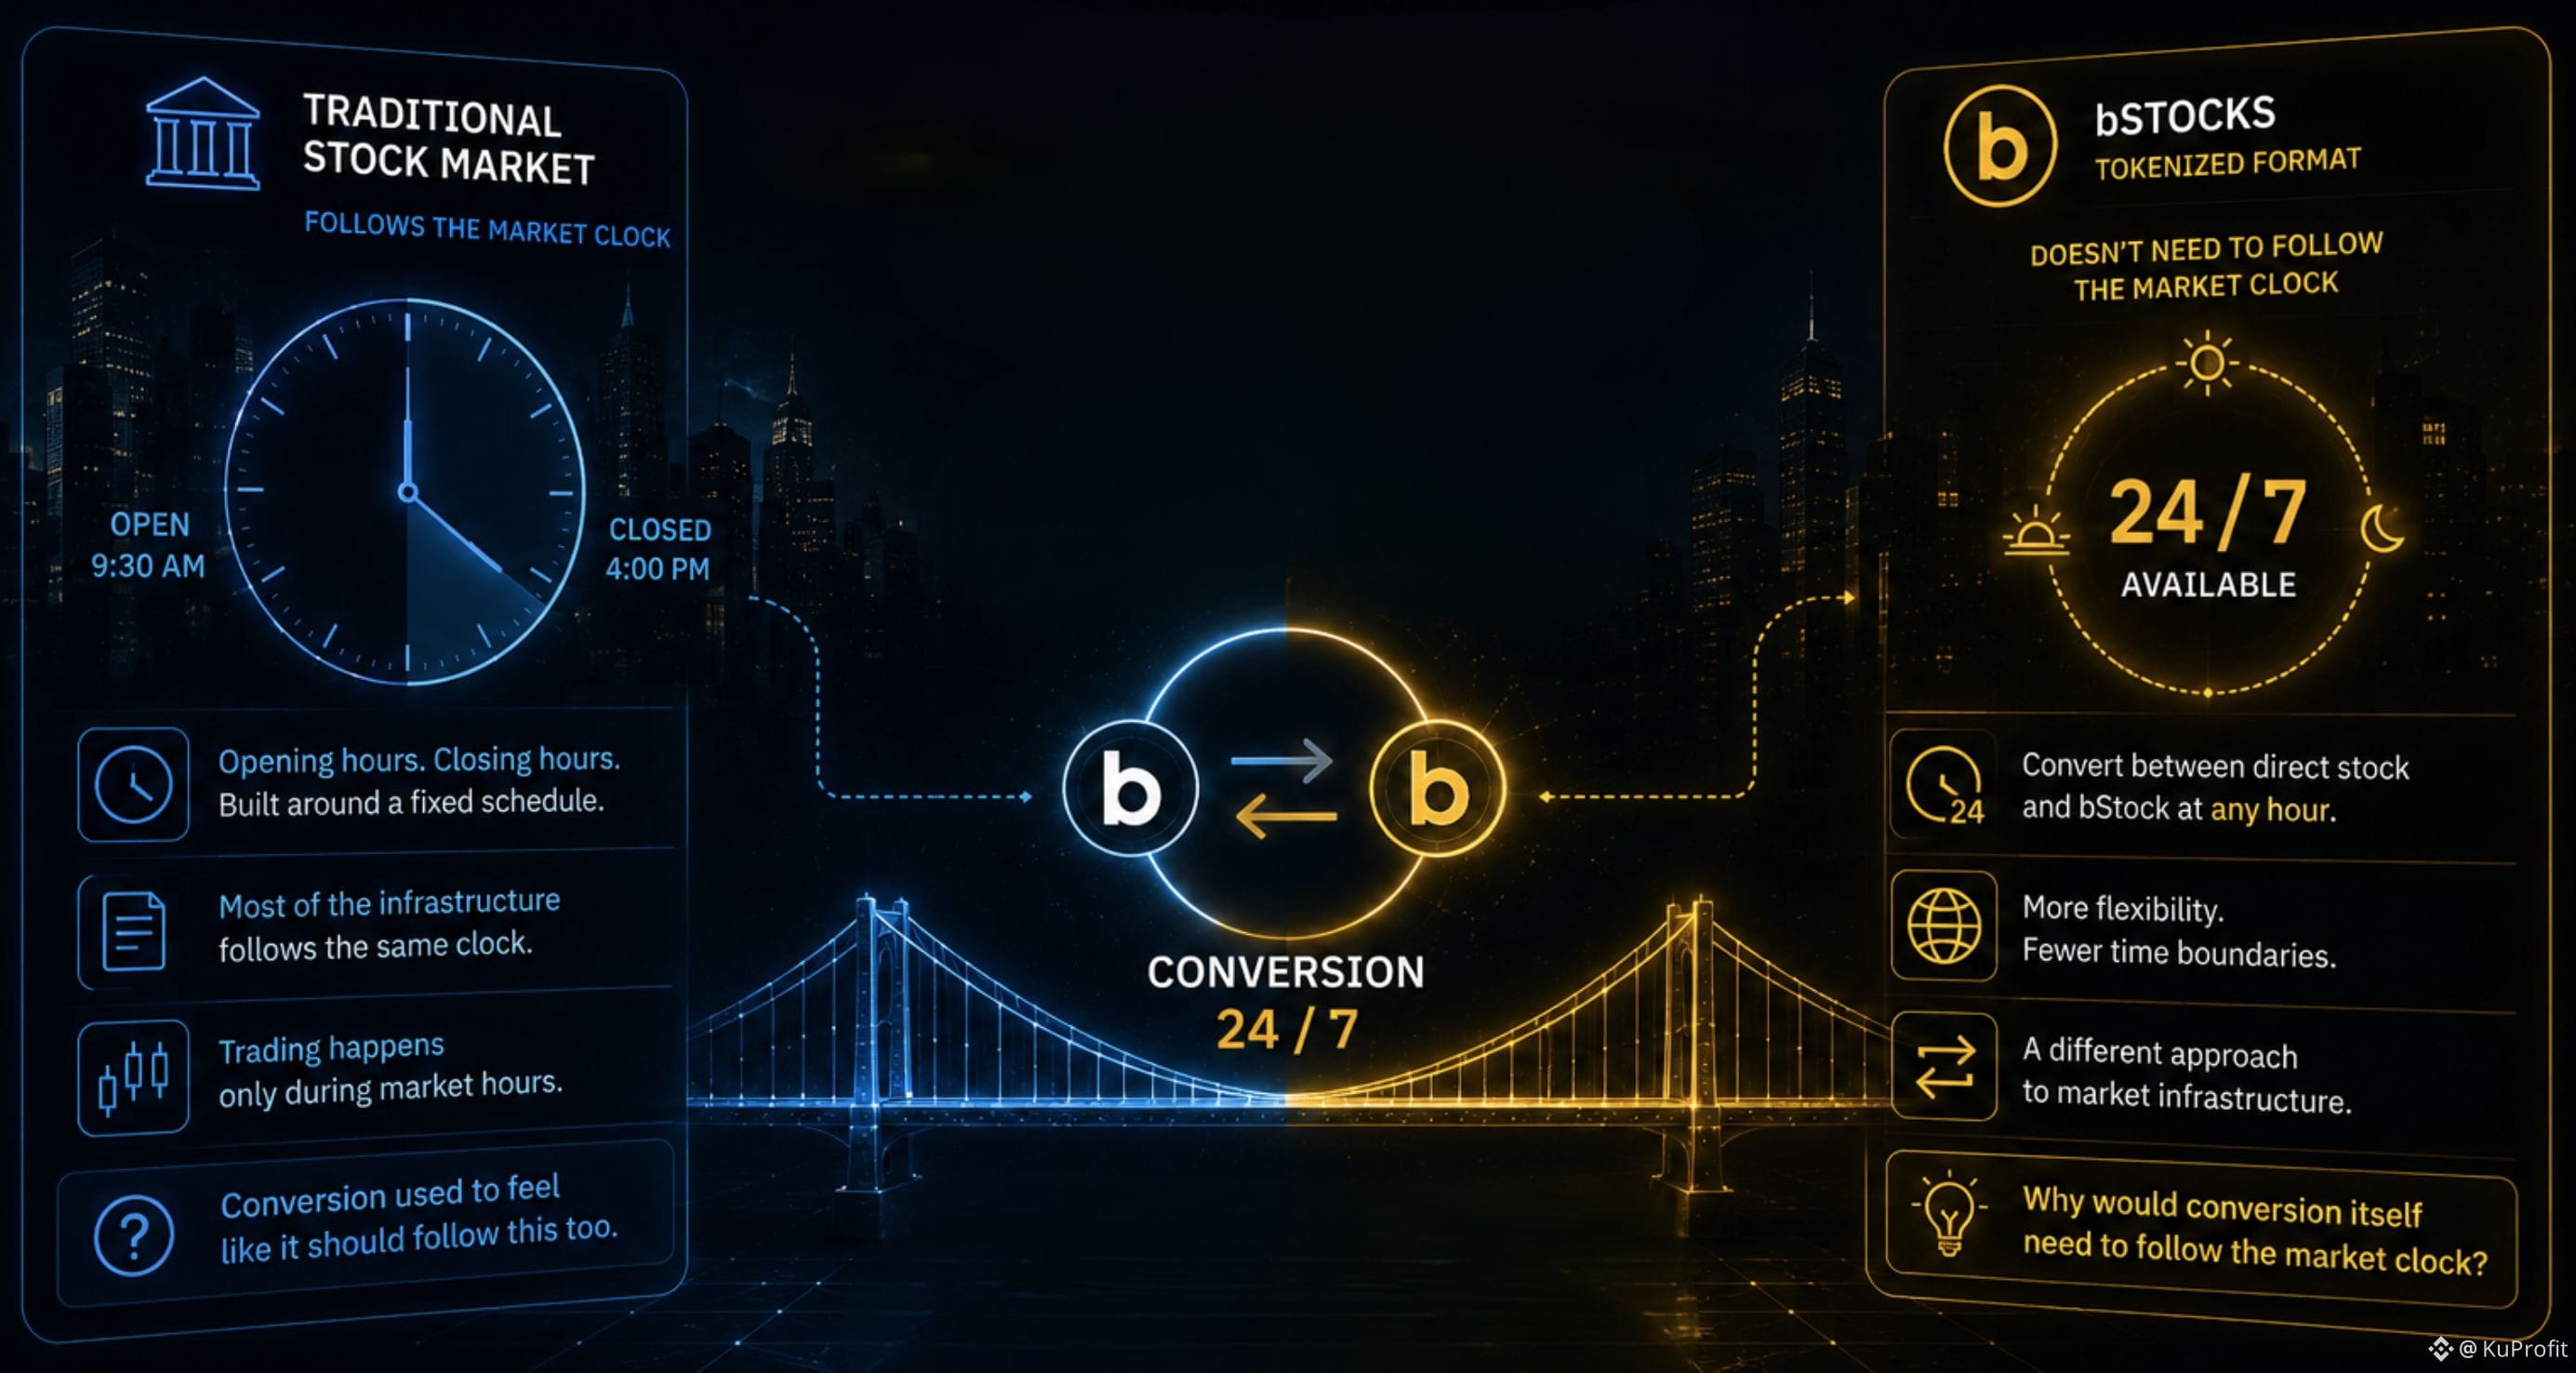
爲什麼轉換本身需要遵循市場時鐘?
我理解爲什麼股票交易歷來遵循交易時段。
因爲基礎市場有開盤時間。也有收盤時間。
而且圍繞股票的絕大多數基礎設施都是按這個時間表建立的。
但後來我看到關於 bStocks 的一些信息,讓我停下來思考:
轉換在任何時間都可用。
起初,我以爲轉換是一種會自然地遵循與標的股票相同時鐘的東西。
但如果我能夠在傳統交易時段之外,在直接股票和 bStock 之間進行切換,那麼這個假設就沒那麼顯而易見了。
有意思的部分不只是“轉換在任何時間都可用”。
而是它改變了什麼。
基礎市場可能有自己的交易日程,而兩種格式之間的轉換卻可以在任何時間進行。
這讓我產生疑問:
爲什麼轉換本身需要遵循市場時鐘?
對我來說,這正是傳統市場基礎設施與代幣化格式之間更有意思的差異之一。
市場可能仍然有自己的時間。
但連接這兩種格式的“橋樑”不一定需要遵循。
#bstockscis @BinanceCIS
爲什麼轉換本身需要遵循市場時鐘?
我理解爲什麼股票交易歷來遵循交易時段。
因爲基礎市場有開盤時間。也有收盤時間。
而且圍繞股票的絕大多數基礎設施都是按這個時間表建立的。
但後來我看到關於 bStocks 的一些信息,讓我停下來思考:
轉換在任何時間都可用。
起初,我以爲轉換是一種會自然地遵循與標的股票相同時鐘的東西。
但如果我能夠在傳統交易時段之外,在直接股票和 bStock 之間進行切換,那麼這個假設就沒那麼顯而易見了。
有意思的部分不只是“轉換在任何時間都可用”。
而是它改變了什麼。
基礎市場可能有自己的交易日程,而兩種格式之間的轉換卻可以在任何時間進行。
這讓我產生疑問:
爲什麼轉換本身需要遵循市場時鐘?
對我來說,這正是傳統市場基礎設施與代幣化格式之間更有意思的差異之一。
市場可能仍然有自己的時間。
但連接這兩種格式的“橋樑”不一定需要遵循。
#bstockscis @BinanceCIS
我理解爲什麼股票交易歷來遵循交易時段。
因爲基礎市場有開盤時間。也有收盤時間。
而且圍繞股票的絕大多數基礎設施都是按這個時間表建立的。
但後來我看到關於 bStocks 的一些信息,讓我停下來思考:
轉換在任何時間都可用。
起初,我以爲轉換是一種會自然地遵循與標的股票相同時鐘的東西。
但如果我能夠在傳統交易時段之外,在直接股票和 bStock 之間進行切換,那麼這個假設就沒那麼顯而易見了。
有意思的部分不只是“轉換在任何時間都可用”。
而是它改變了什麼。
基礎市場可能有自己的交易日程,而兩種格式之間的轉換卻可以在任何時間進行。
這讓我產生疑問:
爲什麼轉換本身需要遵循市場時鐘?
對我來說,這正是傳統市場基礎設施與代幣化格式之間更有意思的差異之一。
市場可能仍然有自己的時間。
但連接這兩種格式的“橋樑”不一定需要遵循。
#bstockscis @BinanceCIS
103
·
--
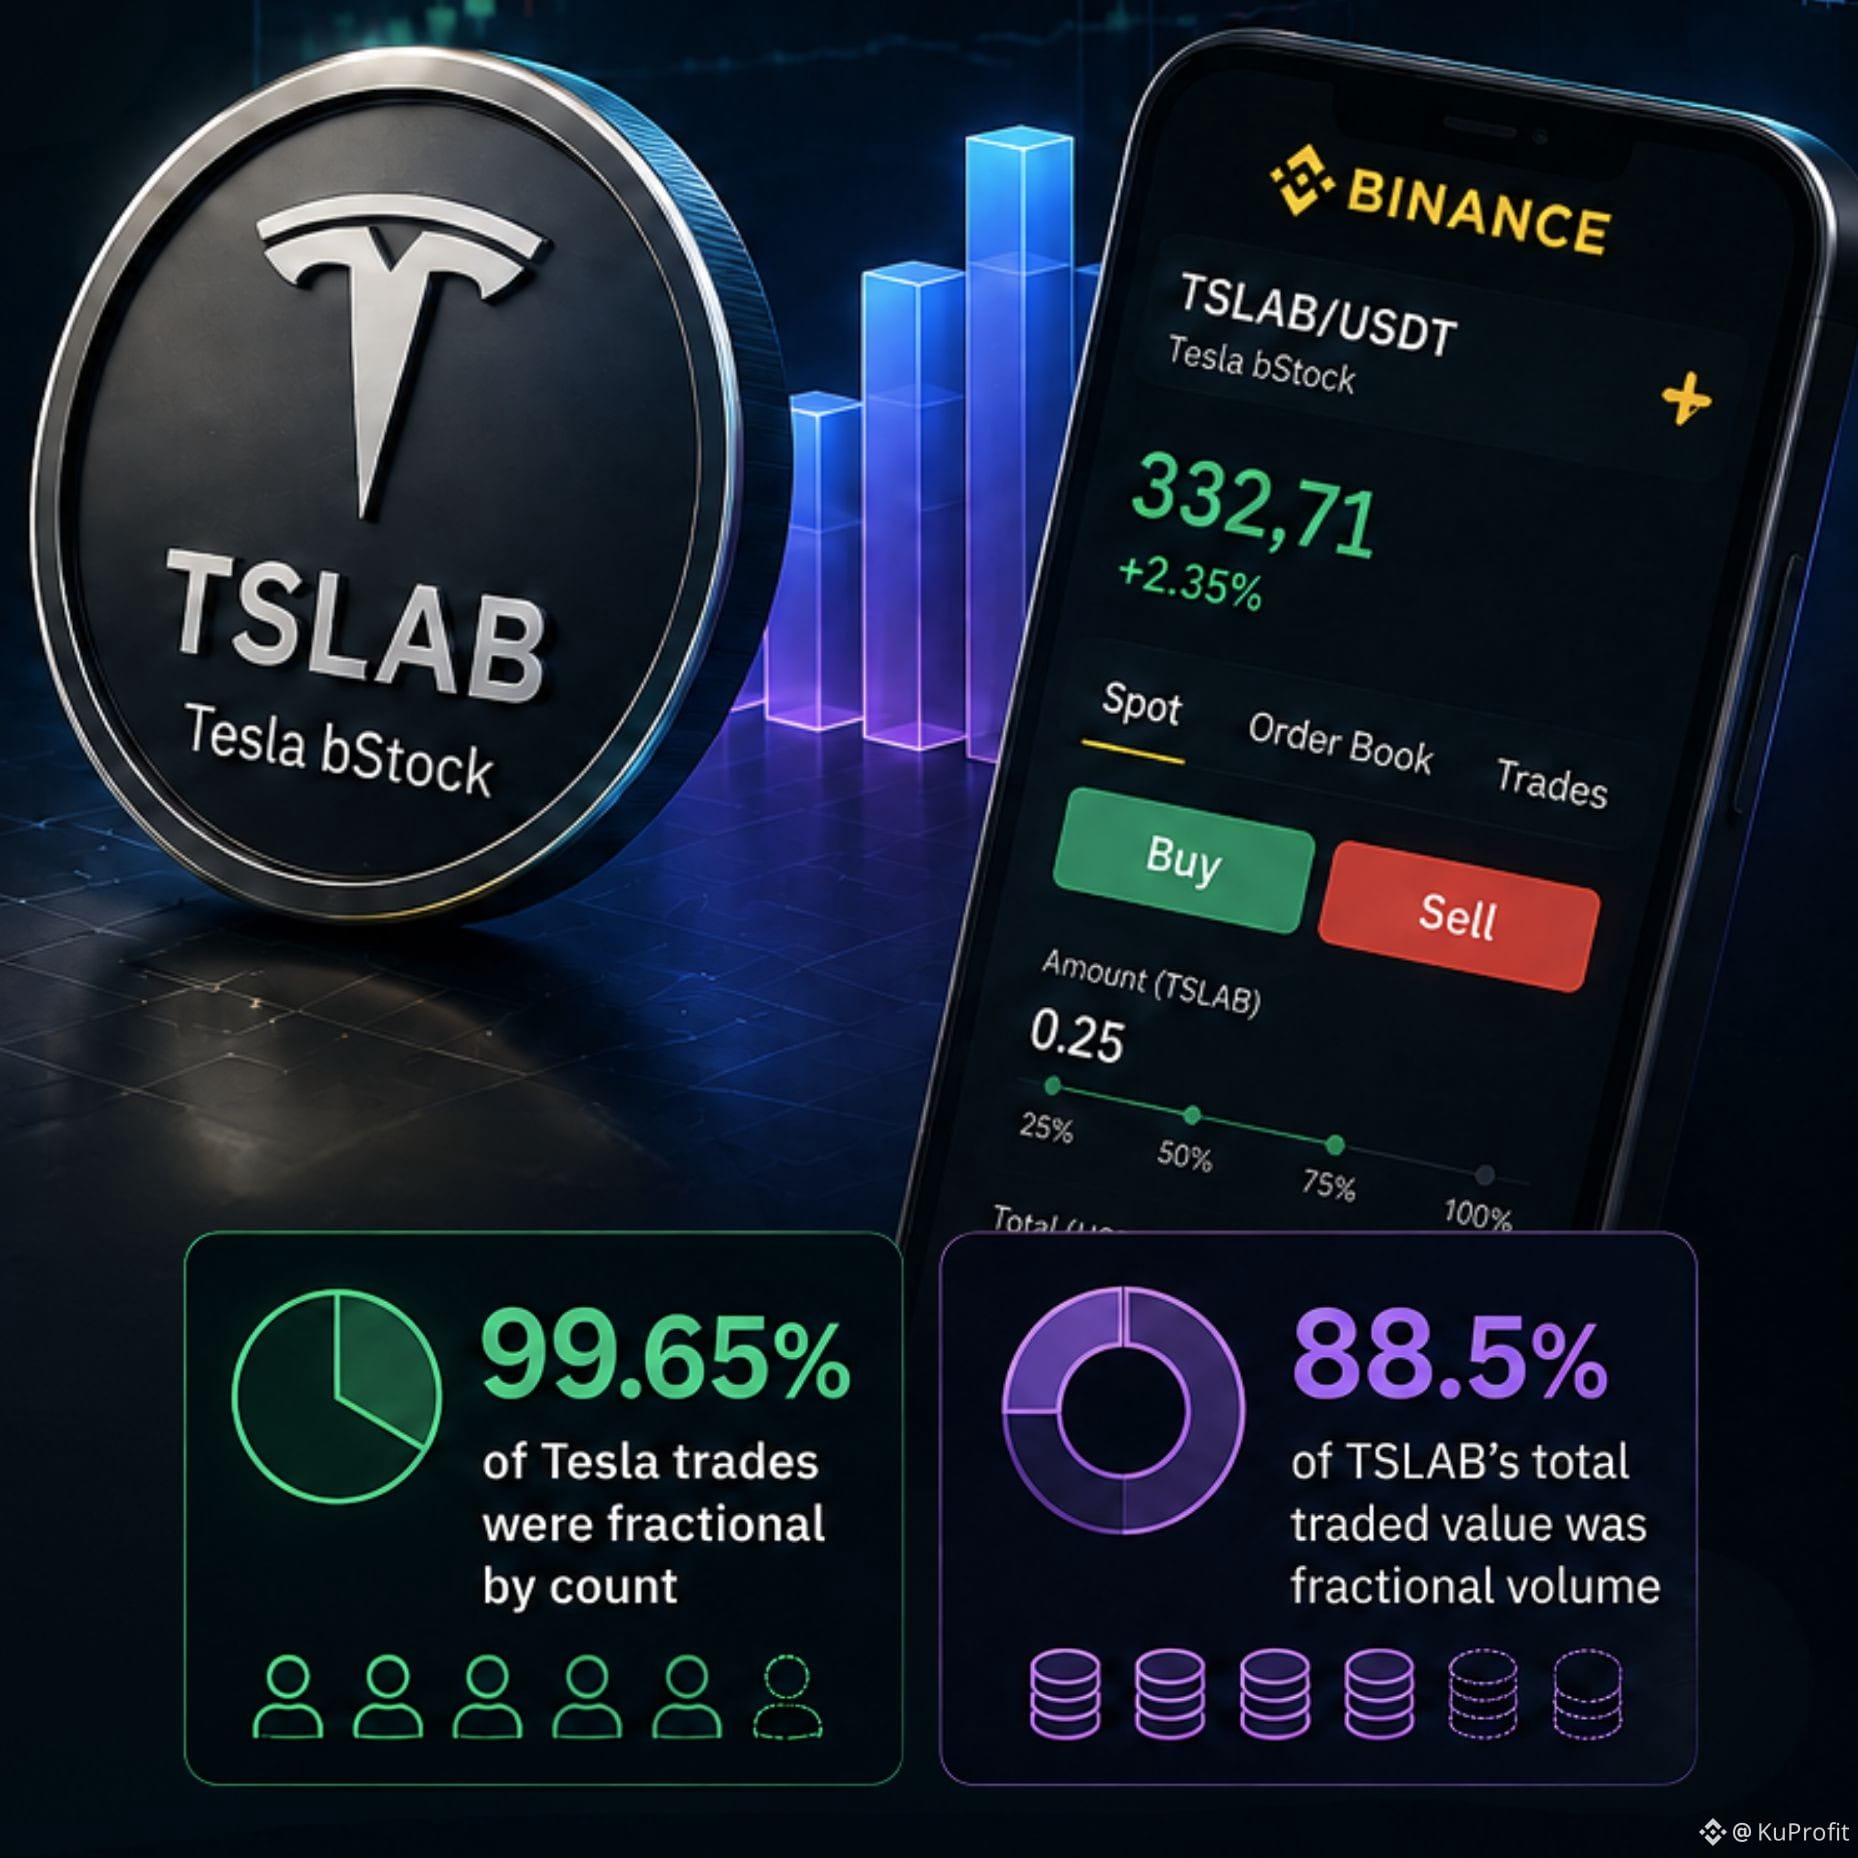
如果特斯拉99.65%的交易在“交易筆數”層面都是零股(fractional),那麼零股持有真的是一種“僅僅提供接入”的功能嗎?
當我第一次想到零股持有時,我主要把它視爲一種無障礙功能。
一種讓你在不需要足夠資金買到整股的情況下,也能獲得對一隻昂貴股票的敞口。
後來我接觸到了TSLAB的早期數據。
大約99.65%的特斯拉交易在筆數上是零股。
而零股交易的成交量佔TSLAB總成交價值的88.5%。
這讓我開始以不同的方式看待零股持有。
如果零股交易幾乎佔據了交易筆數的全部活動,同時又代表了絕大多數的成交價值,它看起來就不像只是爲小型投資者設計的功能。
我開始思考:
如果零股持有不僅僅是在改變“誰能接觸到一隻股票”,而是改變了“這種敞口究竟是如何被交易”的方式呢?
整股模式會讓投資單位非常直觀。
零股交易則把持倉規模與“一整股的價格”分離開來。
你可以先決定你想要多少敞口,而不必在一開始就先問自己能不能買得起一整股。
而我認爲,更有意思的是這一點。
問題不只是:
“我能不能買特斯拉的一部分?”
而是:
“當這份‘分數’成爲交易的正常單位時,會發生什麼?”
對我來說,這比僅僅把零股持有稱作接入功能,更能引發關於零股持有的思考。
#bstockscis @BinanceCIS
如果特斯拉99.65%的交易在“交易筆數”層面都是零股(fractional),那麼零股持有真的是一種“僅僅提供接入”的功能嗎?
當我第一次想到零股持有時,我主要把它視爲一種無障礙功能。
一種讓你在不需要足夠資金買到整股的情況下,也能獲得對一隻昂貴股票的敞口。
後來我接觸到了TSLAB的早期數據。
大約99.65%的特斯拉交易在筆數上是零股。
而零股交易的成交量佔TSLAB總成交價值的88.5%。
這讓我開始以不同的方式看待零股持有。
如果零股交易幾乎佔據了交易筆數的全部活動,同時又代表了絕大多數的成交價值,它看起來就不像只是爲小型投資者設計的功能。
我開始思考:
如果零股持有不僅僅是在改變“誰能接觸到一隻股票”,而是改變了“這種敞口究竟是如何被交易”的方式呢?
整股模式會讓投資單位非常直觀。
零股交易則把持倉規模與“一整股的價格”分離開來。
你可以先決定你想要多少敞口,而不必在一開始就先問自己能不能買得起一整股。
而我認爲,更有意思的是這一點。
問題不只是:
“我能不能買特斯拉的一部分?”
而是:
“當這份‘分數’成爲交易的正常單位時,會發生什麼?”
對我來說,這比僅僅把零股持有稱作接入功能,更能引發關於零股持有的思考。
#bstockscis @BinanceCIS
當我第一次想到零股持有時,我主要把它視爲一種無障礙功能。
一種讓你在不需要足夠資金買到整股的情況下,也能獲得對一隻昂貴股票的敞口。
後來我接觸到了TSLAB的早期數據。
大約99.65%的特斯拉交易在筆數上是零股。
而零股交易的成交量佔TSLAB總成交價值的88.5%。
這讓我開始以不同的方式看待零股持有。
如果零股交易幾乎佔據了交易筆數的全部活動,同時又代表了絕大多數的成交價值,它看起來就不像只是爲小型投資者設計的功能。
我開始思考:
如果零股持有不僅僅是在改變“誰能接觸到一隻股票”,而是改變了“這種敞口究竟是如何被交易”的方式呢?
整股模式會讓投資單位非常直觀。
零股交易則把持倉規模與“一整股的價格”分離開來。
你可以先決定你想要多少敞口,而不必在一開始就先問自己能不能買得起一整股。
而我認爲,更有意思的是這一點。
問題不只是:
“我能不能買特斯拉的一部分?”
而是:
“當這份‘分數’成爲交易的正常單位時,會發生什麼?”
對我來說,這比僅僅把零股持有稱作接入功能,更能引發關於零股持有的思考。
#bstockscis @BinanceCIS
115
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
币安恢复HYPE与APT提现
9,574 次瀏覽
65 討論中
幣安63億那個事,最新進展出來了:已經凍結/攔截了28.5億,自有資金補了98%以上,提現分批恢復,下週末前爭取恢復HYPE、INJ那批。
錢賠得起,信任纔是長期賬。
現在最噁心的不是黑客,是趁火打劫的騙子。廣場官方都發提醒了:冒充客服說能加速提現、要你交解鎖費的,全是騙子。幣安不會主動私聊你要錢,也不會賣排隊名額。
你要是收到這種私信,直接拉黑舉報,別猶豫。
$BTC $BNB
旺财_Dog
·0 人按讚
·1.1k 次瀏覽
估值承压下Anthropic还能如期上市吗
365,547 次瀏覽
454 討論中
韩国草案拟设交易所持股上限15%至20%
13,703 次瀏覽
75 討論中