

#realyield
realyield
80,100 次瀏覽
655 討論中
熱門
最新

·
--
真實收益改變了 DeFi 協議的估值方式——但大多數人仍未更新自己的認知模型。
多年來,DeFi 通過代幣發行吸引資金。協議鑄造治理代幣,將其作爲流動性激勵發放,鎖倉總價值(TVL)隨之激增。但這種增長靠的是負債,而非收入。所謂收益,不過是包裝成回報的稀釋。當代幣發行放緩或市場轉向時,流動性一夜之間便會蒸發。
真實收益改變了這一局面。它指的是協議收入——來自實際使用所產生的費用——以藍籌資產計價,並直接分配給質押者或流動性提供者(LP)。無需通脹。
這爲何在當下如此重要:
• 有真實收益的協議證明了產品與市場的契合度。費用收入意味着有用戶認爲產品足夠有價值,願意爲之付費。
• 真實收益能夠自我維持。即使代幣價格不上漲,它依然具有吸引力。
• 它能區分嚴肅的協議與只靠敘事炒作的項目。你可以像分析一家企業那樣對其建模,而不是把它當作投機標的。
• 隨着機構資金進入 DeFi,真實收益提供了一種傳統金融(TradFi)早已熟悉的估值語言:現金流。
$ETH 和$BNB 生態系統的真實費用密度穩步提升。$AVAX 子網正在承載商業級交易量。下一輪 DeFi 週期的勝者,不會是代幣發行量最高的協議,而是創造最多真實經濟活動的協議。
代幣發行讓 DeFi 起步。真實收益將讓它長久發展。
#DeFi #RealYield #CryptoInvesting #Web3
真實收益改變了 DeFi 協議的估值方式——但大多數人仍未更新自己的認知模型。
多年來,DeFi 通過代幣發行吸引資金。協議鑄造治理代幣,將其作爲流動性激勵發放,鎖倉總價值(TVL)隨之激增。但這種增長靠的是負債,而非收入。所謂收益,不過是包裝成回報的稀釋。當代幣發行放緩或市場轉向時,流動性一夜之間便會蒸發。
真實收益改變了這一局面。它指的是協議收入——來自實際使用所產生的費用——以藍籌資產計價,並直接分配給質押者或流動性提供者(LP)。無需通脹。
這爲何在當下如此重要:
• 有真實收益的協議證明了產品與市場的契合度。費用收入意味着有用戶認爲產品足夠有價值,願意爲之付費。
• 真實收益能夠自我維持。即使代幣價格不上漲,它依然具有吸引力。
• 它能區分嚴肅的協議與只靠敘事炒作的項目。你可以像分析一家企業那樣對其建模,而不是把它當作投機標的。
• 隨着機構資金進入 DeFi,真實收益提供了一種傳統金融(TradFi)早已熟悉的估值語言:現金流。
$ETH 和$BNB 生態系統的真實費用密度穩步提升。$AVAX 子網正在承載商業級交易量。下一輪 DeFi 週期的勝者,不會是代幣發行量最高的協議,而是創造最多真實經濟活動的協議。
代幣發行讓 DeFi 起步。真實收益將讓它長久發展。
#DeFi #RealYield #CryptoInvesting #Web3
多年來,DeFi 通過代幣發行吸引資金。協議鑄造治理代幣,將其作爲流動性激勵發放,鎖倉總價值(TVL)隨之激增。但這種增長靠的是負債,而非收入。所謂收益,不過是包裝成回報的稀釋。當代幣發行放緩或市場轉向時,流動性一夜之間便會蒸發。
真實收益改變了這一局面。它指的是協議收入——來自實際使用所產生的費用——以藍籌資產計價,並直接分配給質押者或流動性提供者(LP)。無需通脹。
這爲何在當下如此重要:
• 有真實收益的協議證明了產品與市場的契合度。費用收入意味着有用戶認爲產品足夠有價值,願意爲之付費。
• 真實收益能夠自我維持。即使代幣價格不上漲,它依然具有吸引力。
• 它能區分嚴肅的協議與只靠敘事炒作的項目。你可以像分析一家企業那樣對其建模,而不是把它當作投機標的。
• 隨着機構資金進入 DeFi,真實收益提供了一種傳統金融(TradFi)早已熟悉的估值語言:現金流。
$ETH 和$BNB 生態系統的真實費用密度穩步提升。$AVAX 子網正在承載商業級交易量。下一輪 DeFi 週期的勝者,不會是代幣發行量最高的協議,而是創造最多真實經濟活動的協議。
代幣發行讓 DeFi 起步。真實收益將讓它長久發展。
#DeFi #RealYield #CryptoInvesting #Web3
81
文章
💰 “幽靈代幣”的終結?在 2026 年,DeFi 進入真實收益時代多年來,DeFi 治理代幣中的很大一部分都遭遇着同樣的問題:它們提供了投票權……但對其持有人而言,直接的經濟價值卻少得可憐。
到 2026 年,這種模式正在快速演進。
投資者現在更加重視那些能夠產生可持續收入的協議,而不是僅僅依靠增長的空洞承諾。新的趨勢正在興起:收入分成(Fee Switching)與真實收益(Real Yield)。
📊 1. 終於能夠捕獲價值的代幣
💰 “幽靈代幣”的終結?在 2026 年,DeFi 進入真實收益時代
多年來,DeFi 治理代幣中的很大一部分都遭遇着同樣的問題:它們提供了投票權……但對其持有人而言,直接的經濟價值卻少得可憐。
到 2026 年,這種模式正在快速演進。
投資者現在更加重視那些能夠產生可持續收入的協議,而不是僅僅依靠增長的空洞承諾。新的趨勢正在興起:收入分成(Fee Switching)與真實收益(Real Yield)。
📊 1. 終於能夠捕獲價值的代幣
到 2026 年,這種模式正在快速演進。
投資者現在更加重視那些能夠產生可持續收入的協議,而不是僅僅依靠增長的空洞承諾。新的趨勢正在興起:收入分成(Fee Switching)與真實收益(Real Yield)。
📊 1. 終於能夠捕獲價值的代幣
53
·
--
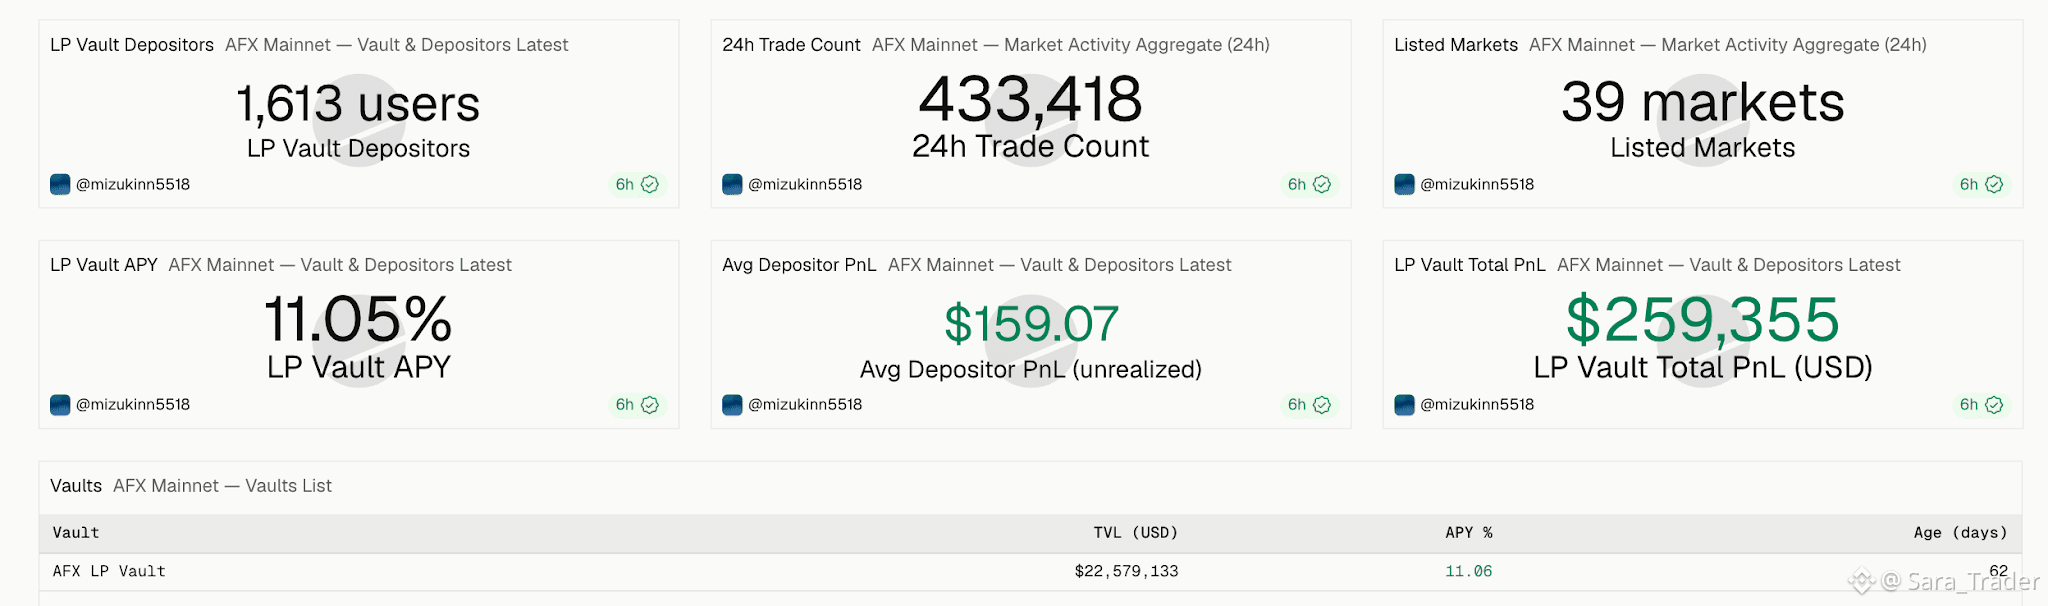
永續 DEX 上的金庫收益並不是“可直接對比的蘋果到蘋果”。🏦
兩種來源非常不同:
• 僅靠發行/積分的金庫:標稱 APR 可能高達 200–400%,但其價值=代幣發行。完全取決於 TGE(代幣生成事件)價格能否維持。波動極大。
• 真實收益金庫:來自實際交易手續費支付。標稱更低,但不會憑空消失。
@AFX_XYZ Vault 屬於真實收益類型:通過手續費分成獲得約 11.44% APY,之上再疊加積分,並且沒有懲罰。所以你的下行有一個“基於手續費的底線”,同時你仍能獲得積分帶來的上行。
經驗法則:在你計算倉位前,把“真實”的 APR 與“若代幣能持有”的 APR 分開。
#AFX #RealYield #YieldFarming #DeFi NFA。👉
https://app.afx.xyz/?src=bn3
永續 DEX 上的金庫收益並不是“可直接對比的蘋果到蘋果”。🏦
兩種來源非常不同:
• 僅靠發行/積分的金庫:標稱 APR 可能高達 200–400%,但其價值=代幣發行。完全取決於 TGE(代幣生成事件)價格能否維持。波動極大。
• 真實收益金庫:來自實際交易手續費支付。標稱更低,但不會憑空消失。
@AFX_XYZ Vault 屬於真實收益類型:通過手續費分成獲得約 11.44% APY,之上再疊加積分,並且沒有懲罰。所以你的下行有一個“基於手續費的底線”,同時你仍能獲得積分帶來的上行。
經驗法則:在你計算倉位前,把“真實”的 APR 與“若代幣能持有”的 APR 分開。
#AFX #RealYield #YieldFarming #DeFi NFA。👉
https://app.afx.xyz/?src=bn3
兩種來源非常不同:
• 僅靠發行/積分的金庫:標稱 APR 可能高達 200–400%,但其價值=代幣發行。完全取決於 TGE(代幣生成事件)價格能否維持。波動極大。
• 真實收益金庫:來自實際交易手續費支付。標稱更低,但不會憑空消失。
@AFX_XYZ Vault 屬於真實收益類型:通過手續費分成獲得約 11.44% APY,之上再疊加積分,並且沒有懲罰。所以你的下行有一個“基於手續費的底線”,同時你仍能獲得積分帶來的上行。
經驗法則:在你計算倉位前,把“真實”的 APR 與“若代幣能持有”的 APR 分開。
#AFX #RealYield #YieldFarming #DeFi NFA。👉
https://app.afx.xyz/?src=bn3
1
136
🌾 DeFi 春天?可持續收益重回協議
2026年6月29日,去中心化金融呈現復甦跡象。儘管總市值爲 2.14T 美元,但 DeFi 又一次產生了真實收益。借貸需求、RWA(現實世界資產)整合以及有機活躍度正在推動鏈上經濟。以太坊 $ETH 在 DeFi 中佔據主導地位,但其他鏈正在擴大份額。下一波 DeFi 可能更安靜,但更可持續——重點關注真實收入,而非被誇大的代幣激勵計劃。
📌 關鍵要點:
DeFi 中的真實收益表明存在有機需求——下一波建立在可持續的收入之上,而不是代幣通脹。
#DeFi #RealYield
#BinanceAlphaAlert
🌾 DeFi 春天?可持續收益重回協議
2026年6月29日,去中心化金融呈現復甦跡象。儘管總市值爲 2.14T 美元,但 DeFi 又一次產生了真實收益。借貸需求、RWA(現實世界資產)整合以及有機活躍度正在推動鏈上經濟。以太坊 $ETH 在 DeFi 中佔據主導地位,但其他鏈正在擴大份額。下一波 DeFi 可能更安靜,但更可持續——重點關注真實收入,而非被誇大的代幣激勵計劃。
📌 關鍵要點:
DeFi 中的真實收益表明存在有機需求——下一波建立在可持續的收入之上,而不是代幣通脹。
#DeFi #RealYield
#BinanceAlphaAlert
2026年6月29日,去中心化金融呈現復甦跡象。儘管總市值爲 2.14T 美元,但 DeFi 又一次產生了真實收益。借貸需求、RWA(現實世界資產)整合以及有機活躍度正在推動鏈上經濟。以太坊 $ETH 在 DeFi 中佔據主導地位,但其他鏈正在擴大份額。下一波 DeFi 可能更安靜,但更可持續——重點關注真實收入,而非被誇大的代幣激勵計劃。
📌 關鍵要點:
DeFi 中的真實收益表明存在有機需求——下一波建立在可持續的收入之上,而不是代幣通脹。
#DeFi #RealYield
#BinanceAlphaAlert
30

·
--
$GRVT 正在將代幣效用重新定義爲一種活的會員資格 🔥
大多數交易所代幣只是入場券。拿着它並祈禱。GRVT 完全顛覆了這個模式。代幣持有者通過積極使用平臺,可獲得更低費用、更高收益、協議收入分成以及新產品的優先體驗——一切都來自於你實際在平臺上的使用。
100% 的經濟剩餘會通過回購與再投資迴流給持有人。這意味着平臺賺到的每一美元都會直接提升 $GRVT 的內在價值。沒有炒作,只有真正的現金流一致性。
隨着 TGE 的臨近,這是少數幾種結構之一:你的代幣會真正爲你工作,而不是隻是閒置不動。你認爲哪個因素在長期價值中最重要?
非投資建議。請務必管理好你的風險。
#GRVT #Tokenomics #RealYield #Crypto
🔥
$GRVT 正在將代幣效用重新定義爲一種活的會員資格 🔥
大多數交易所代幣只是入場券。拿着它並祈禱。GRVT 完全顛覆了這個模式。代幣持有者通過積極使用平臺,可獲得更低費用、更高收益、協議收入分成以及新產品的優先體驗——一切都來自於你實際在平臺上的使用。
100% 的經濟剩餘會通過回購與再投資迴流給持有人。這意味着平臺賺到的每一美元都會直接提升 $GRVT 的內在價值。沒有炒作,只有真正的現金流一致性。
隨着 TGE 的臨近,這是少數幾種結構之一:你的代幣會真正爲你工作,而不是隻是閒置不動。你認爲哪個因素在長期價值中最重要?
非投資建議。請務必管理好你的風險。
#GRVT #Tokenomics #RealYield #Crypto
🔥
大多數交易所代幣只是入場券。拿着它並祈禱。GRVT 完全顛覆了這個模式。代幣持有者通過積極使用平臺,可獲得更低費用、更高收益、協議收入分成以及新產品的優先體驗——一切都來自於你實際在平臺上的使用。
100% 的經濟剩餘會通過回購與再投資迴流給持有人。這意味着平臺賺到的每一美元都會直接提升 $GRVT 的內在價值。沒有炒作,只有真正的現金流一致性。
隨着 TGE 的臨近,這是少數幾種結構之一:你的代幣會真正爲你工作,而不是隻是閒置不動。你認爲哪個因素在長期價值中最重要?
非投資建議。請務必管理好你的風險。
#GRVT #Tokenomics #RealYield #Crypto
🔥
15
·
--
五月的衝擊澄清了大多數投資組合不願承認的事情。
無收益資產受到的懲罰最爲嚴重。生產性資產相對錶現較好——這個差距在進入六月時很重要。
$ETH post-Pectra正在產生真正的質押收益,而blob費用壓縮了成本。這是供應緊縮和需求飛輪同時運行。$BNB 在當前活動水平下,銷燬量持續超過發行量——這是一種悄然複合的通縮機制。$ADA 質押獎勵在每個人都在恐慌刷新價格圖表時依然持續。
與此同時,傳統金融債券的收益率接近5%。這樣的背景並不會打擊加密貨幣——反而提高了門檻。那些能夠在利率競爭的世界中生存下來的資產,是在你持有期間能賺取收益的。
本週的頭條是BTC ETF的資金流出。注意哪些鏈沒有出現在流出名單上。這種分歧不是噪音——它是現實投資組合的理論。
五月是一次壓力測試。六月是你發現你的持倉是否通過測試的時刻。
生產性資產交易重新回到了菜單上。普通的暴露已經不夠了。
#Crypto #RealYield #DeFi #CryptoInvesting #山寨幣
五月的衝擊澄清了大多數投資組合不願承認的事情。
無收益資產受到的懲罰最爲嚴重。生產性資產相對錶現較好——這個差距在進入六月時很重要。
$ETH post-Pectra正在產生真正的質押收益,而blob費用壓縮了成本。這是供應緊縮和需求飛輪同時運行。$BNB 在當前活動水平下,銷燬量持續超過發行量——這是一種悄然複合的通縮機制。$ADA 質押獎勵在每個人都在恐慌刷新價格圖表時依然持續。
與此同時,傳統金融債券的收益率接近5%。這樣的背景並不會打擊加密貨幣——反而提高了門檻。那些能夠在利率競爭的世界中生存下來的資產,是在你持有期間能賺取收益的。
本週的頭條是BTC ETF的資金流出。注意哪些鏈沒有出現在流出名單上。這種分歧不是噪音——它是現實投資組合的理論。
五月是一次壓力測試。六月是你發現你的持倉是否通過測試的時刻。
生產性資產交易重新回到了菜單上。普通的暴露已經不夠了。
#Crypto #RealYield #DeFi #CryptoInvesting #山寨幣
無收益資產受到的懲罰最爲嚴重。生產性資產相對錶現較好——這個差距在進入六月時很重要。
$ETH post-Pectra正在產生真正的質押收益,而blob費用壓縮了成本。這是供應緊縮和需求飛輪同時運行。$BNB 在當前活動水平下,銷燬量持續超過發行量——這是一種悄然複合的通縮機制。$ADA 質押獎勵在每個人都在恐慌刷新價格圖表時依然持續。
與此同時,傳統金融債券的收益率接近5%。這樣的背景並不會打擊加密貨幣——反而提高了門檻。那些能夠在利率競爭的世界中生存下來的資產,是在你持有期間能賺取收益的。
本週的頭條是BTC ETF的資金流出。注意哪些鏈沒有出現在流出名單上。這種分歧不是噪音——它是現實投資組合的理論。
五月是一次壓力測試。六月是你發現你的持倉是否通過測試的時刻。
生產性資產交易重新回到了菜單上。普通的暴露已經不夠了。
#Crypto #RealYield #DeFi #CryptoInvesting #山寨幣
110

$AFX 累計成交量逼近 $10 億 - 實際收益機器 🔥
成交量剛剛達到 $946M,已鎖定 $20.71M,協議年化收入爲 $1.07M。VIP 項目會把該費用收入的 30-50% 以強勁的 USDC 實際收益形式返還給活躍交易者。沒有通脹式代幣發行,沒有虛假 APR —— 只有由鏈上活動支撐的真實收益。
這不是炒作。數據上漲很快,而且勢頭確實存在。一個主權級 L1 在提供機構級執行的同時,把一半收入分享給用戶?這就是值得持續關注的飛輪。
你是在尋找真實收益的機會,還是仍在追逐“挖礦式”的激勵農場?
非財務建議。務必管理你的風險。
#AFX #DeFi #RealYield #Derivatives
🔥
$AFX 累計成交量逼近 $10 億 - 實際收益機器 🔥
成交量剛剛達到 $946M,已鎖定 $20.71M,協議年化收入爲 $1.07M。VIP 項目會把該費用收入的 30-50% 以強勁的 USDC 實際收益形式返還給活躍交易者。沒有通脹式代幣發行,沒有虛假 APR —— 只有由鏈上活動支撐的真實收益。
這不是炒作。數據上漲很快,而且勢頭確實存在。一個主權級 L1 在提供機構級執行的同時,把一半收入分享給用戶?這就是值得持續關注的飛輪。
你是在尋找真實收益的機會,還是仍在追逐“挖礦式”的激勵農場?
非財務建議。務必管理你的風險。
#AFX #DeFi #RealYield #Derivatives
🔥
成交量剛剛達到 $946M,已鎖定 $20.71M,協議年化收入爲 $1.07M。VIP 項目會把該費用收入的 30-50% 以強勁的 USDC 實際收益形式返還給活躍交易者。沒有通脹式代幣發行,沒有虛假 APR —— 只有由鏈上活動支撐的真實收益。
這不是炒作。數據上漲很快,而且勢頭確實存在。一個主權級 L1 在提供機構級執行的同時,把一半收入分享給用戶?這就是值得持續關注的飛輪。
你是在尋找真實收益的機會,還是仍在追逐“挖礦式”的激勵農場?
非財務建議。務必管理你的風險。
#AFX #DeFi #RealYield #Derivatives
🔥
34
·
--
上週我在看一個流動性池,宣傳包裹比特幣的年化收益率(APY)達到了40%。
在加密貨幣行業,我們天生就被引導去追逐最高的收益百分比。我們在儀表板上看到巨大的APY,立刻就認爲這個協議非常盈利。
我們以爲收益是對我們資本的回報。
但當我追蹤實際的鏈上路由時,發現外部收入爲零。
借貸需求爲零。
網絡費用爲零。
這個協議只是通過超發其原生代幣來支付存款者。
這並不是利率。
而是一個本地化的通貨膨脹率。
他們實際上是在用一種迅速貶值的資產來賄賂用戶,只是爲了人爲地擡高他們的指標。
我們常常把稀釋和利潤混淆。
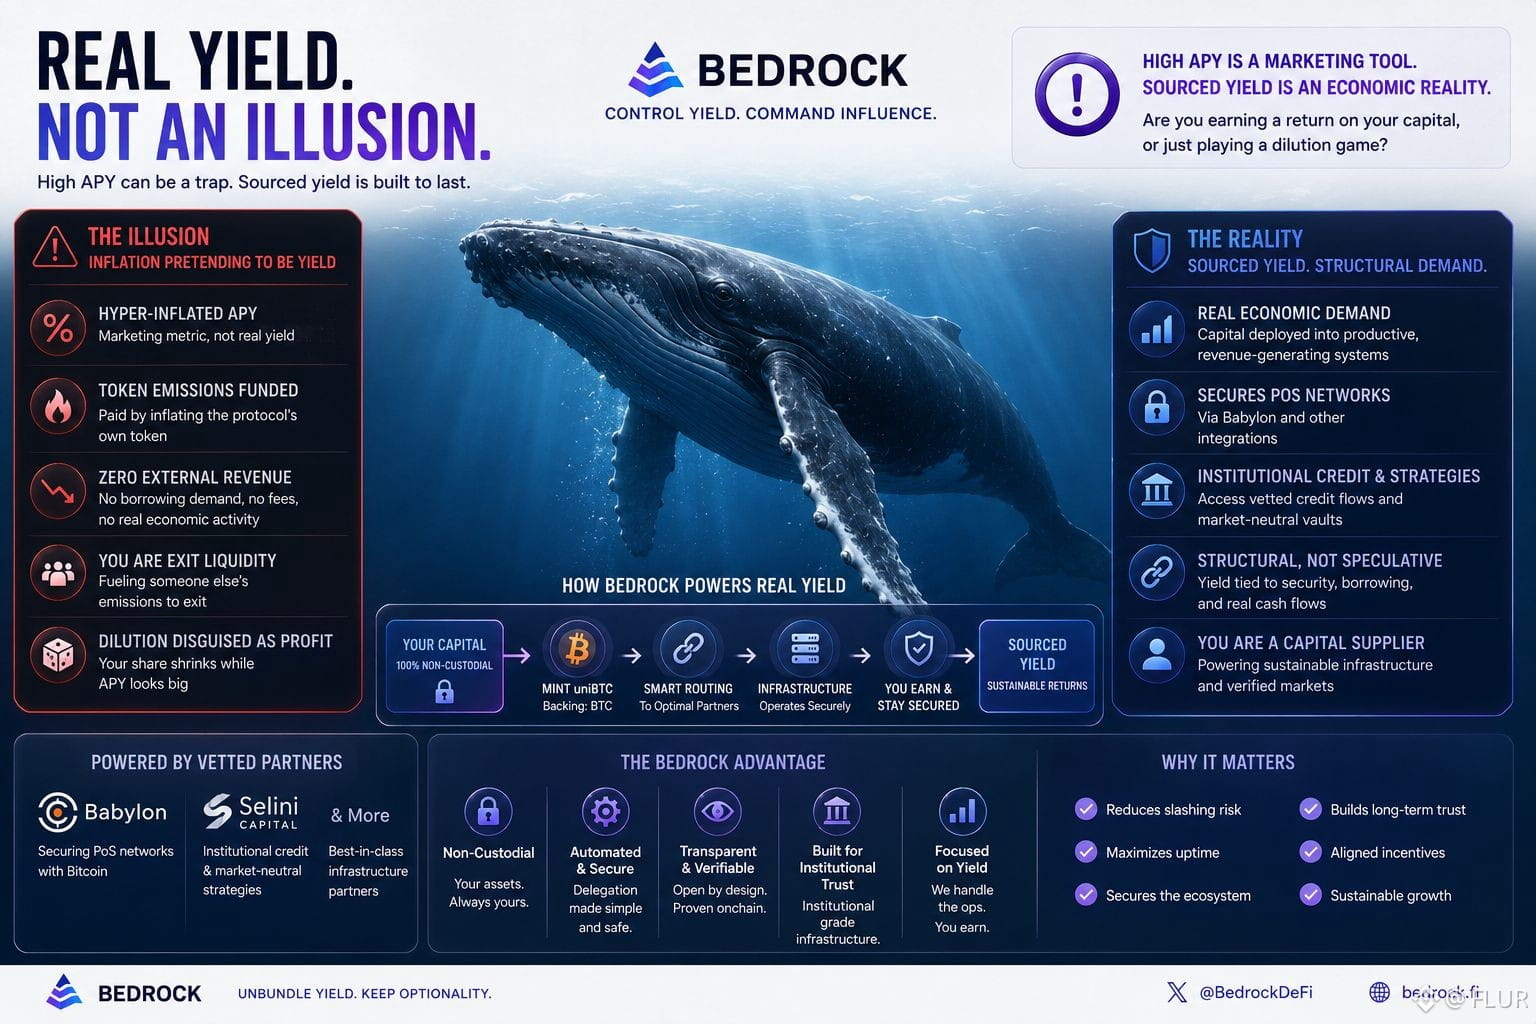
這種行爲陷阱正是我爲什麼對Bedrock的收益結構如此關注的原因。
Bedrock並不是憑空製造合成APY。
當你鑄造uniBTC時,底層比特幣被部署到由實際經濟需求驅動的環境中。
與依賴通貨膨脹代幣循環不同,資本通過Babylon爲PoS網絡提供基礎的加密經濟安全,或直接接入機構信貸流和市場中性策略,通過專業管理的金庫(如與Selini Capital的集成)。
收益與結構性網絡安全和機構借貸掛鉤,而不是內部代幣印刷。
這從根本上改變了你在生態系統中的角色。
你不再是暫時發行計劃的退出流動性,而是開始作爲一個經過驗證的、可持續的信貸市場的供應者。
高APY是一個營銷工具。
來源收益是一種經濟現實。
你真的在爲你的資本賺取回報嗎,還是隻是在參與一個多人稀釋遊戲?
@Bedrock #Bedrock $BR
{future}(BRUSDT)
#BTCFi
$BTC
{future}(BTCUSDT)
$RIF
{future}(RIFUSDT)
#RealYield
上週我在看一個流動性池,宣傳包裹比特幣的年化收益率(APY)達到了40%。
在加密貨幣行業,我們天生就被引導去追逐最高的收益百分比。我們在儀表板上看到巨大的APY,立刻就認爲這個協議非常盈利。
我們以爲收益是對我們資本的回報。
但當我追蹤實際的鏈上路由時,發現外部收入爲零。
借貸需求爲零。
網絡費用爲零。
這個協議只是通過超發其原生代幣來支付存款者。
這並不是利率。
而是一個本地化的通貨膨脹率。
他們實際上是在用一種迅速貶值的資產來賄賂用戶,只是爲了人爲地擡高他們的指標。
我們常常把稀釋和利潤混淆。
這種行爲陷阱正是我爲什麼對Bedrock的收益結構如此關注的原因。
Bedrock並不是憑空製造合成APY。
當你鑄造uniBTC時,底層比特幣被部署到由實際經濟需求驅動的環境中。
與依賴通貨膨脹代幣循環不同,資本通過Babylon爲PoS網絡提供基礎的加密經濟安全,或直接接入機構信貸流和市場中性策略,通過專業管理的金庫(如與Selini Capital的集成)。
收益與結構性網絡安全和機構借貸掛鉤,而不是內部代幣印刷。
這從根本上改變了你在生態系統中的角色。
你不再是暫時發行計劃的退出流動性,而是開始作爲一個經過驗證的、可持續的信貸市場的供應者。
高APY是一個營銷工具。
來源收益是一種經濟現實。
你真的在爲你的資本賺取回報嗎,還是隻是在參與一個多人稀釋遊戲?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
在加密貨幣行業,我們天生就被引導去追逐最高的收益百分比。我們在儀表板上看到巨大的APY,立刻就認爲這個協議非常盈利。
我們以爲收益是對我們資本的回報。
但當我追蹤實際的鏈上路由時,發現外部收入爲零。
借貸需求爲零。
網絡費用爲零。
這個協議只是通過超發其原生代幣來支付存款者。
這並不是利率。
而是一個本地化的通貨膨脹率。
他們實際上是在用一種迅速貶值的資產來賄賂用戶,只是爲了人爲地擡高他們的指標。
我們常常把稀釋和利潤混淆。
這種行爲陷阱正是我爲什麼對Bedrock的收益結構如此關注的原因。
Bedrock並不是憑空製造合成APY。
當你鑄造uniBTC時,底層比特幣被部署到由實際經濟需求驅動的環境中。
與依賴通貨膨脹代幣循環不同,資本通過Babylon爲PoS網絡提供基礎的加密經濟安全,或直接接入機構信貸流和市場中性策略,通過專業管理的金庫(如與Selini Capital的集成)。
收益與結構性網絡安全和機構借貸掛鉤,而不是內部代幣印刷。
這從根本上改變了你在生態系統中的角色。
你不再是暫時發行計劃的退出流動性,而是開始作爲一個經過驗證的、可持續的信貸市場的供應者。
高APY是一個營銷工具。
來源收益是一種經濟現實。
你真的在爲你的資本賺取回報嗎,還是隻是在參與一個多人稀釋遊戲?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
1
241
·
--
DeFi 的收益演進:從激勵到收入
DeFi 的第一個時代建立在我們共同認同的一個謊言之上。協議鑄造治理代幣,分發給流動性提供者,並將其稱爲“收益”。這不是真正的收益——而是被包裝成收入的稀釋。協議用自身不斷變得愈發毫不值錢的代幣來支付你,以彌補當時經濟學實際上還並未真正成立。
那個時代正在結束,替代它的則更加引人入勝。
真正的收益會改變一切。當協議向代幣質押者分配真實的手續費收入時,數學就必須閉合。你無法通過通脹來實現可持續性。協議要麼產生真實的經濟活動,要麼就沒有。如今,市場能夠分辨出:一個協議是否在賺 5000 萬美元的手續費,還是隻是分發 5000 萬美元的“憑空鑄造”的代幣。
這種分離帶來了新的估值框架。手續費/FDV 相當於加密世界的市盈率(P/E)。擁有真實收入的協議會以溢價交易;靠激勵生存的協議則以折價交易。市場終於在定價真正重要的東西——是生產能力,而不是敘事潛力。
影響會不斷複利式地累積。那些無法爲“收益耕作”暴露提供合理理由的機構配置者,現在可以爲手續費分成模式提供資金支持。金庫配置也將從投機性下注轉向能夠產生現金流的倉位。當收益來自經濟活動而非代幣排放時,整個風險調整後的回報計算方式也會隨之改變。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
DeFi 的收益演進:從激勵到收入
DeFi 的第一個時代建立在我們共同認同的一個謊言之上。協議鑄造治理代幣,分發給流動性提供者,並將其稱爲“收益”。這不是真正的收益——而是被包裝成收入的稀釋。協議用自身不斷變得愈發毫不值錢的代幣來支付你,以彌補當時經濟學實際上還並未真正成立。
那個時代正在結束,替代它的則更加引人入勝。
真正的收益會改變一切。當協議向代幣質押者分配真實的手續費收入時,數學就必須閉合。你無法通過通脹來實現可持續性。協議要麼產生真實的經濟活動,要麼就沒有。如今,市場能夠分辨出:一個協議是否在賺 5000 萬美元的手續費,還是隻是分發 5000 萬美元的“憑空鑄造”的代幣。
這種分離帶來了新的估值框架。手續費/FDV 相當於加密世界的市盈率(P/E)。擁有真實收入的協議會以溢價交易;靠激勵生存的協議則以折價交易。市場終於在定價真正重要的東西——是生產能力,而不是敘事潛力。
影響會不斷複利式地累積。那些無法爲“收益耕作”暴露提供合理理由的機構配置者,現在可以爲手續費分成模式提供資金支持。金庫配置也將從投機性下注轉向能夠產生現金流的倉位。當收益來自經濟活動而非代幣排放時,整個風險調整後的回報計算方式也會隨之改變。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
DeFi 的第一個時代建立在我們共同認同的一個謊言之上。協議鑄造治理代幣,分發給流動性提供者,並將其稱爲“收益”。這不是真正的收益——而是被包裝成收入的稀釋。協議用自身不斷變得愈發毫不值錢的代幣來支付你,以彌補當時經濟學實際上還並未真正成立。
那個時代正在結束,替代它的則更加引人入勝。
真正的收益會改變一切。當協議向代幣質押者分配真實的手續費收入時,數學就必須閉合。你無法通過通脹來實現可持續性。協議要麼產生真實的經濟活動,要麼就沒有。如今,市場能夠分辨出:一個協議是否在賺 5000 萬美元的手續費,還是隻是分發 5000 萬美元的“憑空鑄造”的代幣。
這種分離帶來了新的估值框架。手續費/FDV 相當於加密世界的市盈率(P/E)。擁有真實收入的協議會以溢價交易;靠激勵生存的協議則以折價交易。市場終於在定價真正重要的東西——是生產能力,而不是敘事潛力。
影響會不斷複利式地累積。那些無法爲“收益耕作”暴露提供合理理由的機構配置者,現在可以爲手續費分成模式提供資金支持。金庫配置也將從投機性下注轉向能夠產生現金流的倉位。當收益來自經濟活動而非代幣排放時,整個風險調整後的回報計算方式也會隨之改變。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
138
·
--
🚨 Alpha: 激進的通貨緊縮和 $ASTER 中 "真實收益" 的力量
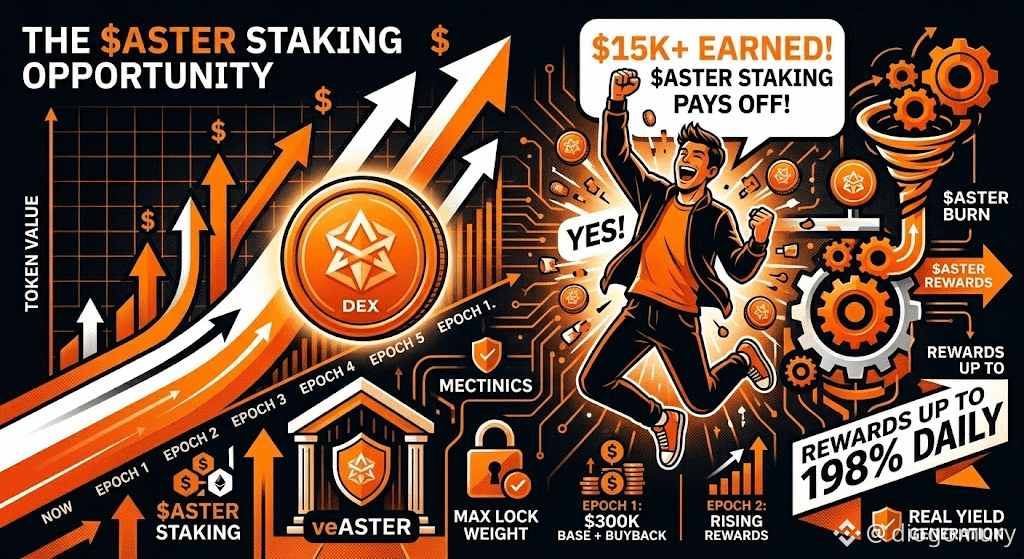
我在研究 Aster 的新經濟模型更新時,發現他們構建的經濟模型非常吸引我。他們實施了一個回購(Buyback)和銷燬(Burn)系統,最高可達 198%。這在實際操作中意味着什麼?
🔥 回購:平臺每天產生的 99% 收費用於在市場上回購 $ASTER (持續的購買壓力)。🔥 銷燬:等量的(再加上 99%)從團隊儲備中銷燬,減少總供應量(目標是從 80 億降到 30 億個代幣)。
但關鍵在於:被回購的代幣不會消失,它們會直接進入忠誠獎勵(Loyalty Rewards)。換句話說,長期質押並鎖定代幣(生成 veASTER)的用戶將捕獲這些交易所費用的全部價值。
使用協議自身收入來獎勵那些支持網絡的模型(真實收益)正在成爲 DeFi 中生存的黃金標準。
這裏有人已經在關注或在這個生態系統中進行農耕嗎?👇
#ASTER $ASTER #RealYield #CryptoInsights
🚨 Alpha: 激進的通貨緊縮和 $ASTER 中 "真實收益" 的力量
我在研究 Aster 的新經濟模型更新時,發現他們構建的經濟模型非常吸引我。他們實施了一個回購(Buyback)和銷燬(Burn)系統,最高可達 198%。這在實際操作中意味着什麼?
🔥 回購:平臺每天產生的 99% 收費用於在市場上回購 $ASTER (持續的購買壓力)。🔥 銷燬:等量的(再加上 99%)從團隊儲備中銷燬,減少總供應量(目標是從 80 億降到 30 億個代幣)。
但關鍵在於:被回購的代幣不會消失,它們會直接進入忠誠獎勵(Loyalty Rewards)。換句話說,長期質押並鎖定代幣(生成 veASTER)的用戶將捕獲這些交易所費用的全部價值。
使用協議自身收入來獎勵那些支持網絡的模型(真實收益)正在成爲 DeFi 中生存的黃金標準。
這裏有人已經在關注或在這個生態系統中進行農耕嗎?👇
#ASTER $ASTER #RealYield #CryptoInsights
我在研究 Aster 的新經濟模型更新時,發現他們構建的經濟模型非常吸引我。他們實施了一個回購(Buyback)和銷燬(Burn)系統,最高可達 198%。這在實際操作中意味着什麼?
🔥 回購:平臺每天產生的 99% 收費用於在市場上回購 $ASTER (持續的購買壓力)。🔥 銷燬:等量的(再加上 99%)從團隊儲備中銷燬,減少總供應量(目標是從 80 億降到 30 億個代幣)。
但關鍵在於:被回購的代幣不會消失,它們會直接進入忠誠獎勵(Loyalty Rewards)。換句話說,長期質押並鎖定代幣(生成 veASTER)的用戶將捕獲這些交易所費用的全部價值。
使用協議自身收入來獎勵那些支持網絡的模型(真實收益)正在成爲 DeFi 中生存的黃金標準。
這裏有人已經在關注或在這個生態系統中進行農耕嗎?👇
#ASTER $ASTER #RealYield #CryptoInsights
109
·
--
$TMX 鎖定 8 月 25 日 TGE,代幣經濟模型異常簡潔,真實收益機制引人矚目 🚨 ⚡
TermMax 已將上線日期定爲 8 月 25 日,代幣總供應量固定爲 10 億枚,初始流通比例僅爲 20%,清晰明瞭。📊 精明的資金會注意到,這裏沒有掠奪性的低流通量設計:團隊和早期支持者都面臨嚴格的 12 個月鎖定期,以維持長期發展的動力。
質押 $TMX 獲得 sTMX,不是爲了獲取泛泛的治理權,而是直接分享協議借貸和交易手續費所帶來的真實現金流。💡 目前協議月收入爲 1.9 萬美元,未來交易量的增長將成爲關鍵催化劑,推動這一架構成爲真正的收益引擎。💬 固定利率 DeFi 能否抓住下一波大型流動性浪潮?還是說真實收益仍處於早期階段?👇
⚠️ 以上內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
$TMX 鎖定 8 月 25 日 TGE,代幣經濟模型異常簡潔,真實收益機制引人矚目 🚨 ⚡
TermMax 已將上線日期定爲 8 月 25 日,代幣總供應量固定爲 10 億枚,初始流通比例僅爲 20%,清晰明瞭。📊 精明的資金會注意到,這裏沒有掠奪性的低流通量設計:團隊和早期支持者都面臨嚴格的 12 個月鎖定期,以維持長期發展的動力。
質押 $TMX 獲得 sTMX,不是爲了獲取泛泛的治理權,而是直接分享協議借貸和交易手續費所帶來的真實現金流。💡 目前協議月收入爲 1.9 萬美元,未來交易量的增長將成爲關鍵催化劑,推動這一架構成爲真正的收益引擎。💬 固定利率 DeFi 能否抓住下一波大型流動性浪潮?還是說真實收益仍處於早期階段?👇
⚠️ 以上內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
TermMax 已將上線日期定爲 8 月 25 日,代幣總供應量固定爲 10 億枚,初始流通比例僅爲 20%,清晰明瞭。📊 精明的資金會注意到,這裏沒有掠奪性的低流通量設計:團隊和早期支持者都面臨嚴格的 12 個月鎖定期,以維持長期發展的動力。
質押 $TMX 獲得 sTMX,不是爲了獲取泛泛的治理權,而是直接分享協議借貸和交易手續費所帶來的真實現金流。💡 目前協議月收入爲 1.9 萬美元,未來交易量的增長將成爲關鍵催化劑,推動這一架構成爲真正的收益引擎。💬 固定利率 DeFi 能否抓住下一波大型流動性浪潮?還是說真實收益仍處於早期階段?👇
⚠️ 以上內容不構成財務建議。請務必管理好風險。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
15
·
--
🦈 像 $HYPE 和 $TRX 這樣的真正營收巨獸,正在暗中吸收市場供應!⚡
聰明資金不再追逐空中樓閣——機構資本正涌入協議營收強勁的項目,它們會主動銷燬代幣或回購代幣。像 $HYPE 和 $TRX 這樣的頂級巨獸,通過將高額交易手續費直接用於持續回購代幣和永久銷燬代幣,遙遙領先。📊
無論是直接分享收入,還是像 $UNI 這樣的巨頭所採用的大規模回購,持續獲取收益都能形成一道隱形底部,穿越市場週期。💡 當流動性分散在投機噪音之中時,擁有真實協議現金流支撐的項目總能率先吸收拋壓。🌊
💬 面對下一輪擴張,你更信任哪條路:強力銷燬協議手續費,還是穩定分配收入?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
🦈 像 $HYPE 和 $TRX 這樣的真正營收巨獸,正在暗中吸收市場供應!⚡
聰明資金不再追逐空中樓閣——機構資本正涌入協議營收強勁的項目,它們會主動銷燬代幣或回購代幣。像 $HYPE 和 $TRX 這樣的頂級巨獸,通過將高額交易手續費直接用於持續回購代幣和永久銷燬代幣,遙遙領先。📊
無論是直接分享收入,還是像 $UNI 這樣的巨頭所採用的大規模回購,持續獲取收益都能形成一道隱形底部,穿越市場週期。💡 當流動性分散在投機噪音之中時,擁有真實協議現金流支撐的項目總能率先吸收拋壓。🌊
💬 面對下一輪擴張,你更信任哪條路:強力銷燬協議手續費,還是穩定分配收入?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
聰明資金不再追逐空中樓閣——機構資本正涌入協議營收強勁的項目,它們會主動銷燬代幣或回購代幣。像 $HYPE 和 $TRX 這樣的頂級巨獸,通過將高額交易手續費直接用於持續回購代幣和永久銷燬代幣,遙遙領先。📊
無論是直接分享收入,還是像 $UNI 這樣的巨頭所採用的大規模回購,持續獲取收益都能形成一道隱形底部,穿越市場週期。💡 當流動性分散在投機噪音之中時,擁有真實協議現金流支撐的項目總能率先吸收拋壓。🌊
💬 面對下一輪擴張,你更信任哪條路:強力銷燬協議手續費,還是穩定分配收入?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
6
·
--
真實收益率 vs. 通脹型收益率:真正重要的 DeFi 指標
在 2021 年牛市期間,各協議發放了高得驚人的 APY,而這些收益完全由代幣通脹支撐。300%、1,000%,有時甚至更高。這感覺就像白送錢——的確如此,直到代幣發行的水龍頭乾涸,而早期參與者早已把代幣賣給了後來者。
這場後遺症給 DeFi 上了沉重的一課:僅靠新鑄造的治理代幣支撐的收益並非收入,而是披着綠色數字外衣的緩慢稀釋。
真實收益改變了這一局面。它來自協議的實際活動所產生的收入——交易手續費、借貸利息、清算罰金——並分配給流動性提供者或質押者。無需增發代幣。
爲什麼這種區別在當下如此重要?
1. 可持續的協議能夠挺過熊市。通脹型協議則會在市場情緒轉向時崩潰。
2. 機構資本在配置資金前,越來越看重真實收益。養老金級別的資金不會碰龐氏式 APY。
3. 手續費收入作爲健康度指標,比 TVL 更能體現協議與市場的契合度;TVL 則可能被追逐代幣發行獎勵的機會主義資本虛增。
$ETH 手續費市場、$BNB 鏈上 DEX 交易量,以及 $SOL 交易吞吐量的成熟,正在悄然爲整個生態系統奠定真實收益的基礎。能夠挺過下一個週期的協議,將是那些靠收益賺錢,而不是靠增發代幣制造收益的協議。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
真實收益率 vs. 通脹型收益率:真正重要的 DeFi 指標
在 2021 年牛市期間,各協議發放了高得驚人的 APY,而這些收益完全由代幣通脹支撐。300%、1,000%,有時甚至更高。這感覺就像白送錢——的確如此,直到代幣發行的水龍頭乾涸,而早期參與者早已把代幣賣給了後來者。
這場後遺症給 DeFi 上了沉重的一課:僅靠新鑄造的治理代幣支撐的收益並非收入,而是披着綠色數字外衣的緩慢稀釋。
真實收益改變了這一局面。它來自協議的實際活動所產生的收入——交易手續費、借貸利息、清算罰金——並分配給流動性提供者或質押者。無需增發代幣。
爲什麼這種區別在當下如此重要?
1. 可持續的協議能夠挺過熊市。通脹型協議則會在市場情緒轉向時崩潰。
2. 機構資本在配置資金前,越來越看重真實收益。養老金級別的資金不會碰龐氏式 APY。
3. 手續費收入作爲健康度指標,比 TVL 更能體現協議與市場的契合度;TVL 則可能被追逐代幣發行獎勵的機會主義資本虛增。
$ETH 手續費市場、$BNB 鏈上 DEX 交易量,以及 $SOL 交易吞吐量的成熟,正在悄然爲整個生態系統奠定真實收益的基礎。能夠挺過下一個週期的協議,將是那些靠收益賺錢,而不是靠增發代幣制造收益的協議。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
在 2021 年牛市期間,各協議發放了高得驚人的 APY,而這些收益完全由代幣通脹支撐。300%、1,000%,有時甚至更高。這感覺就像白送錢——的確如此,直到代幣發行的水龍頭乾涸,而早期參與者早已把代幣賣給了後來者。
這場後遺症給 DeFi 上了沉重的一課:僅靠新鑄造的治理代幣支撐的收益並非收入,而是披着綠色數字外衣的緩慢稀釋。
真實收益改變了這一局面。它來自協議的實際活動所產生的收入——交易手續費、借貸利息、清算罰金——並分配給流動性提供者或質押者。無需增發代幣。
爲什麼這種區別在當下如此重要?
1. 可持續的協議能夠挺過熊市。通脹型協議則會在市場情緒轉向時崩潰。
2. 機構資本在配置資金前,越來越看重真實收益。養老金級別的資金不會碰龐氏式 APY。
3. 手續費收入作爲健康度指標,比 TVL 更能體現協議與市場的契合度;TVL 則可能被追逐代幣發行獎勵的機會主義資本虛增。
$ETH 手續費市場、$BNB 鏈上 DEX 交易量,以及 $SOL 交易吞吐量的成熟,正在悄然爲整個生態系統奠定真實收益的基礎。能夠挺過下一個週期的協議,將是那些靠收益賺錢,而不是靠增發代幣制造收益的協議。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
40
·
--
真實收益 vs. 代幣通脹:鮮少有人充分討論的 DeFi 估值分歧
並非所有 DeFi 收益都一樣。協議通過真實經濟活動創造收入,與單純鑄造代幣吸引流動性,兩者有着根本區別。
代幣發行收益會推高 TVL,製造出採用率提升的假象。一旦激勵枯竭,逐利資本就會迅速撤離。2021—2022 年週期中,這種情況反覆上演:沒有真實手續費收入的協議,在代幣發行放緩的那一刻便轟然崩塌。
真實收益——來自交易手續費、借貸利差、期權權利金等——在結構上截然不同。它隨使用量增長,而非隨代幣發行量增長。能夠獲取真實收益的協議會形成可持續的正向循環:使用量增加帶來更多手續費,進而吸引目標一致的參與者,而非逐利流動性。
值得關注的指標包括:每單位 TVL 對應的手續費收入、代幣發行量與手續費收入之比,以及以非原生資產支付的收益佔比。這些指標能幫助區分可持續的協議與靠租借流動性製造的假象。
$ETH 擁有最全面的真實收益 DeFi 生態,DEX 手續費、借貸利差和流動性質押收益都源自真實的經濟活動。$BNB 則受益於 BSC 的高吞吐環境,由此產生真實的 DEX 交易量。隨着下一輪 DeFi 輪動開啓,這兩條鏈都值得關注。
下一輪週期將獎勵那些依靠真實收入存活下來的協議,而不是單純花錢買流動性的協議。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
真實收益 vs. 代幣通脹:鮮少有人充分討論的 DeFi 估值分歧
並非所有 DeFi 收益都一樣。協議通過真實經濟活動創造收入,與單純鑄造代幣吸引流動性,兩者有着根本區別。
代幣發行收益會推高 TVL,製造出採用率提升的假象。一旦激勵枯竭,逐利資本就會迅速撤離。2021—2022 年週期中,這種情況反覆上演:沒有真實手續費收入的協議,在代幣發行放緩的那一刻便轟然崩塌。
真實收益——來自交易手續費、借貸利差、期權權利金等——在結構上截然不同。它隨使用量增長,而非隨代幣發行量增長。能夠獲取真實收益的協議會形成可持續的正向循環:使用量增加帶來更多手續費,進而吸引目標一致的參與者,而非逐利流動性。
值得關注的指標包括:每單位 TVL 對應的手續費收入、代幣發行量與手續費收入之比,以及以非原生資產支付的收益佔比。這些指標能幫助區分可持續的協議與靠租借流動性製造的假象。
$ETH 擁有最全面的真實收益 DeFi 生態,DEX 手續費、借貸利差和流動性質押收益都源自真實的經濟活動。$BNB 則受益於 BSC 的高吞吐環境,由此產生真實的 DEX 交易量。隨着下一輪 DeFi 輪動開啓,這兩條鏈都值得關注。
下一輪週期將獎勵那些依靠真實收入存活下來的協議,而不是單純花錢買流動性的協議。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
並非所有 DeFi 收益都一樣。協議通過真實經濟活動創造收入,與單純鑄造代幣吸引流動性,兩者有着根本區別。
代幣發行收益會推高 TVL,製造出採用率提升的假象。一旦激勵枯竭,逐利資本就會迅速撤離。2021—2022 年週期中,這種情況反覆上演:沒有真實手續費收入的協議,在代幣發行放緩的那一刻便轟然崩塌。
真實收益——來自交易手續費、借貸利差、期權權利金等——在結構上截然不同。它隨使用量增長,而非隨代幣發行量增長。能夠獲取真實收益的協議會形成可持續的正向循環:使用量增加帶來更多手續費,進而吸引目標一致的參與者,而非逐利流動性。
值得關注的指標包括:每單位 TVL 對應的手續費收入、代幣發行量與手續費收入之比,以及以非原生資產支付的收益佔比。這些指標能幫助區分可持續的協議與靠租借流動性製造的假象。
$ETH 擁有最全面的真實收益 DeFi 生態,DEX 手續費、借貸利差和流動性質押收益都源自真實的經濟活動。$BNB 則受益於 BSC 的高吞吐環境,由此產生真實的 DEX 交易量。隨着下一輪 DeFi 輪動開啓,這兩條鏈都值得關注。
下一輪週期將獎勵那些依靠真實收入存活下來的協議,而不是單純花錢買流動性的協議。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
15
·
--
DeFi真實收益與通脹型收益:瞭解你的實際收益
DeFi中最重要的區別之一,卻被大多數散戶參與者忽視了:真實收益與通脹型收益之間的差異。
通脹型收益由代幣發行驅動。協議增發原生代幣,並以年化收益率(APR)的形式分發。數字看起來很誘人——有時達到50%、100%,甚至更高——但這種收益會不斷稀釋現有持有者的權益。你賺到的不是收入,而是新鑄造的代幣。一旦將代幣貶值考慮在內,淨回報往往趨近於零,甚至變成負數。
真實收益則不同。它來自協議的實際收入——交易手續費、清算所得、利差、借貸利潤——並以成熟資產的形式分配給質押者或流動性提供者。這種收益模式可持續,因爲協議確實在創造現金流。
如何辨別兩者:
→ 查看收益來源:是代幣發行,還是手續費收入?
→ 關注協議收入看板,而不只是APR數字
→ 對比代幣通脹率與APR——如果通脹率高於APR,你的實際價值就在縮水
→ 優先選擇TVL增長與收入增長相關聯的協議
$ETH L2生態正在大規模創造手續費收入。$BNB DeFi協議正在構建可持續的收益結構。基於$SOL的DEX正在完善其真實收益體系。能夠挺過下一輪熊市的協議,將是那些通過賺取收益、而非印發代幣來創造回報的協議。
追求真實收益,忽略通脹噪音。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
DeFi真實收益與通脹型收益:瞭解你的實際收益
DeFi中最重要的區別之一,卻被大多數散戶參與者忽視了:真實收益與通脹型收益之間的差異。
通脹型收益由代幣發行驅動。協議增發原生代幣,並以年化收益率(APR)的形式分發。數字看起來很誘人——有時達到50%、100%,甚至更高——但這種收益會不斷稀釋現有持有者的權益。你賺到的不是收入,而是新鑄造的代幣。一旦將代幣貶值考慮在內,淨回報往往趨近於零,甚至變成負數。
真實收益則不同。它來自協議的實際收入——交易手續費、清算所得、利差、借貸利潤——並以成熟資產的形式分配給質押者或流動性提供者。這種收益模式可持續,因爲協議確實在創造現金流。
如何辨別兩者:
→ 查看收益來源:是代幣發行,還是手續費收入?
→ 關注協議收入看板,而不只是APR數字
→ 對比代幣通脹率與APR——如果通脹率高於APR,你的實際價值就在縮水
→ 優先選擇TVL增長與收入增長相關聯的協議
$ETH L2生態正在大規模創造手續費收入。$BNB DeFi協議正在構建可持續的收益結構。基於$SOL 的DEX正在完善其真實收益體系。能夠挺過下一輪熊市的協議,將是那些通過賺取收益、而非印發代幣來創造回報的協議。
追求真實收益,忽略通脹噪音。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
DeFi中最重要的區別之一,卻被大多數散戶參與者忽視了:真實收益與通脹型收益之間的差異。
通脹型收益由代幣發行驅動。協議增發原生代幣,並以年化收益率(APR)的形式分發。數字看起來很誘人——有時達到50%、100%,甚至更高——但這種收益會不斷稀釋現有持有者的權益。你賺到的不是收入,而是新鑄造的代幣。一旦將代幣貶值考慮在內,淨回報往往趨近於零,甚至變成負數。
真實收益則不同。它來自協議的實際收入——交易手續費、清算所得、利差、借貸利潤——並以成熟資產的形式分配給質押者或流動性提供者。這種收益模式可持續,因爲協議確實在創造現金流。
如何辨別兩者:
→ 查看收益來源:是代幣發行,還是手續費收入?
→ 關注協議收入看板,而不只是APR數字
→ 對比代幣通脹率與APR——如果通脹率高於APR,你的實際價值就在縮水
→ 優先選擇TVL增長與收入增長相關聯的協議
$ETH L2生態正在大規模創造手續費收入。$BNB DeFi協議正在構建可持續的收益結構。基於$SOL 的DEX正在完善其真實收益體系。能夠挺過下一輪熊市的協議,將是那些通過賺取收益、而非印發代幣來創造回報的協議。
追求真實收益,忽略通脹噪音。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
30
·
--
DeFi真實收益革命:爲什麼協議現金流纔是唯一持久的護城河
2021年的DeFi熱潮,很大程度上建立在一種機制之上:代幣發行。協議鑄造治理代幣,將其作爲流動性挖礦獎勵分發,然後眼看着TVL一夜之間暴漲。問題在哪?這些資本始終是租來的,從未真正屬於協議。
逐利的流動性追着收益走。一旦代幣發行放緩,或競爭對手提供更高的APR,資本便會蒸發。TVL隨之暴跌,代幣價格也會跟着下跌。這個循環週而復始。
真實收益改變了這個局面。協議通過交易費、借貸利差或清算費等方式創造可持續收入,並將收入分配給質押者,就能形成真正的利益一致。資本之所以留下,是因爲底層業務能夠帶來回報,而不是因爲協議靠不斷髮行代幣來刷存在感。
最直接的判斷標準是:如果沒有任何代幣發行,這個協議還能生存嗎?如果可以,它就擁有真正的業務。如果不行,那它就是一個掛着治理代幣的龐氏騙局。
這種重新審視對投資組合構建至關重要。不要只看TVL。換個角度問:協議每單位TVL能產生多少收入?有多少收入流向代幣持有者?過去3–6個月的收入趨勢如何?
在熊市中,即使代幣發行減少,仍能保持或增加手續費收入的協議,最有可能引領下一個週期。$ETH 承載着這套基礎設施的大部分。$BNB生態正在積極朝這個方向建設。兩者都在不斷強化真實收益飛輪。
真實收益不是一種敘事,而是一種商業模式。而商業模式會產生複利。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
DeFi真實收益革命:爲什麼協議現金流纔是唯一持久的護城河
2021年的DeFi熱潮,很大程度上建立在一種機制之上:代幣發行。協議鑄造治理代幣,將其作爲流動性挖礦獎勵分發,然後眼看着TVL一夜之間暴漲。問題在哪?這些資本始終是租來的,從未真正屬於協議。
逐利的流動性追着收益走。一旦代幣發行放緩,或競爭對手提供更高的APR,資本便會蒸發。TVL隨之暴跌,代幣價格也會跟着下跌。這個循環週而復始。
真實收益改變了這個局面。協議通過交易費、借貸利差或清算費等方式創造可持續收入,並將收入分配給質押者,就能形成真正的利益一致。資本之所以留下,是因爲底層業務能夠帶來回報,而不是因爲協議靠不斷髮行代幣來刷存在感。
最直接的判斷標準是:如果沒有任何代幣發行,這個協議還能生存嗎?如果可以,它就擁有真正的業務。如果不行,那它就是一個掛着治理代幣的龐氏騙局。
這種重新審視對投資組合構建至關重要。不要只看TVL。換個角度問:協議每單位TVL能產生多少收入?有多少收入流向代幣持有者?過去3–6個月的收入趨勢如何?
在熊市中,即使代幣發行減少,仍能保持或增加手續費收入的協議,最有可能引領下一個週期。$ETH 承載着這套基礎設施的大部分。$BNB 生態正在積極朝這個方向建設。兩者都在不斷強化真實收益飛輪。
真實收益不是一種敘事,而是一種商業模式。而商業模式會產生複利。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
2021年的DeFi熱潮,很大程度上建立在一種機制之上:代幣發行。協議鑄造治理代幣,將其作爲流動性挖礦獎勵分發,然後眼看着TVL一夜之間暴漲。問題在哪?這些資本始終是租來的,從未真正屬於協議。
逐利的流動性追着收益走。一旦代幣發行放緩,或競爭對手提供更高的APR,資本便會蒸發。TVL隨之暴跌,代幣價格也會跟着下跌。這個循環週而復始。
真實收益改變了這個局面。協議通過交易費、借貸利差或清算費等方式創造可持續收入,並將收入分配給質押者,就能形成真正的利益一致。資本之所以留下,是因爲底層業務能夠帶來回報,而不是因爲協議靠不斷髮行代幣來刷存在感。
最直接的判斷標準是:如果沒有任何代幣發行,這個協議還能生存嗎?如果可以,它就擁有真正的業務。如果不行,那它就是一個掛着治理代幣的龐氏騙局。
這種重新審視對投資組合構建至關重要。不要只看TVL。換個角度問:協議每單位TVL能產生多少收入?有多少收入流向代幣持有者?過去3–6個月的收入趨勢如何?
在熊市中,即使代幣發行減少,仍能保持或增加手續費收入的協議,最有可能引領下一個週期。$ETH 承載着這套基礎設施的大部分。$BNB 生態正在積極朝這個方向建設。兩者都在不斷強化真實收益飛輪。
真實收益不是一種敘事,而是一種商業模式。而商業模式會產生複利。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
25
·
--
真實收益革命:DeFi 如何區分信號與噪聲
多年來,DeFi 協議一直在 APY 數字上相互競爭,但這些數字毫無意義——收益以剛剛鑄造、沒有外部需求的代幣計價。市場最終認清了事實:排放速度一放緩,逐利資本就會立即撤離,而虛高的 APY 不過是掩蓋稀釋效應的幌子。
“真實收益”框架改變了討論方向。它不再用原生治理代幣衡量回報,而是提出一個更難回答的問題:協議通過實際用戶活動創造了多少收入?其中又有多少迴流給參與者?
GMX 等協議率先採用了這種模式——將 70% 的交易手續費以 ETH 和 USDC 的形式分配給流動性提供者和質押者,而不是用新鑄造的代幣支付。結果是資本留存性更強,即使在熊市中也能留下來,因爲激勵是以人們真正想要的資產計價的。
同樣的邏輯正在整個生態中擴展開來。評估借貸協議時,人們會考察利息收入與流動性深度。衡量 DEX 時,人們會關注每美元 TVL 帶來的手續費收入,而非單純的交易量。甚至 $BNB 代幣經濟學——由幣安收入資助的季度銷燬——也遵循了鏈層面的真實收益邏輯。
這種轉變具有結構性意義。真實收益協議能夠建立不斷累積的信任:更高的收入吸引更多流動性,更多流動性帶來更好的執行效果,進而推動更多交易量,並創造更多手續費收入。這是一個無需持續增發代幣也能維持的飛輪。
對於 $ETH 和 $SOL 生態系統而言,值得長期關注的 DeFi 協議,是那些讓你能夠打開區塊瀏覽器、查看手續費收入,並弄明白收益從何而來的協議。
如果你無法解釋收益從何而來,那它很可能來自你自己。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
真實收益革命:DeFi 如何區分信號與噪聲
多年來,DeFi 協議一直在 APY 數字上相互競爭,但這些數字毫無意義——收益以剛剛鑄造、沒有外部需求的代幣計價。市場最終認清了事實:排放速度一放緩,逐利資本就會立即撤離,而虛高的 APY 不過是掩蓋稀釋效應的幌子。
“真實收益”框架改變了討論方向。它不再用原生治理代幣衡量回報,而是提出一個更難回答的問題:協議通過實際用戶活動創造了多少收入?其中又有多少迴流給參與者?
GMX 等協議率先採用了這種模式——將 70% 的交易手續費以 ETH 和 USDC 的形式分配給流動性提供者和質押者,而不是用新鑄造的代幣支付。結果是資本留存性更強,即使在熊市中也能留下來,因爲激勵是以人們真正想要的資產計價的。
同樣的邏輯正在整個生態中擴展開來。評估借貸協議時,人們會考察利息收入與流動性深度。衡量 DEX 時,人們會關注每美元 TVL 帶來的手續費收入,而非單純的交易量。甚至 $BNB 代幣經濟學——由幣安收入資助的季度銷燬——也遵循了鏈層面的真實收益邏輯。
這種轉變具有結構性意義。真實收益協議能夠建立不斷累積的信任:更高的收入吸引更多流動性,更多流動性帶來更好的執行效果,進而推動更多交易量,並創造更多手續費收入。這是一個無需持續增發代幣也能維持的飛輪。
對於 $ETH 和 $SOL 生態系統而言,值得長期關注的 DeFi 協議,是那些讓你能夠打開區塊瀏覽器、查看手續費收入,並弄明白收益從何而來的協議。
如果你無法解釋收益從何而來,那它很可能來自你自己。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
多年來,DeFi 協議一直在 APY 數字上相互競爭,但這些數字毫無意義——收益以剛剛鑄造、沒有外部需求的代幣計價。市場最終認清了事實:排放速度一放緩,逐利資本就會立即撤離,而虛高的 APY 不過是掩蓋稀釋效應的幌子。
“真實收益”框架改變了討論方向。它不再用原生治理代幣衡量回報,而是提出一個更難回答的問題:協議通過實際用戶活動創造了多少收入?其中又有多少迴流給參與者?
GMX 等協議率先採用了這種模式——將 70% 的交易手續費以 ETH 和 USDC 的形式分配給流動性提供者和質押者,而不是用新鑄造的代幣支付。結果是資本留存性更強,即使在熊市中也能留下來,因爲激勵是以人們真正想要的資產計價的。
同樣的邏輯正在整個生態中擴展開來。評估借貸協議時,人們會考察利息收入與流動性深度。衡量 DEX 時,人們會關注每美元 TVL 帶來的手續費收入,而非單純的交易量。甚至 $BNB 代幣經濟學——由幣安收入資助的季度銷燬——也遵循了鏈層面的真實收益邏輯。
這種轉變具有結構性意義。真實收益協議能夠建立不斷累積的信任:更高的收入吸引更多流動性,更多流動性帶來更好的執行效果,進而推動更多交易量,並創造更多手續費收入。這是一個無需持續增發代幣也能維持的飛輪。
對於 $ETH 和 $SOL 生態系統而言,值得長期關注的 DeFi 協議,是那些讓你能夠打開區塊瀏覽器、查看手續費收入,並弄明白收益從何而來的協議。
如果你無法解釋收益從何而來,那它很可能來自你自己。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
23
·
--
真實收益正在 DeFi 中撥開迷霧,顯露信號。
多年來,各個協議都在比拼代幣釋放量——將通脹型代幣當作“收益”發放,以吸引 TVL。那個時代正悄然走向終結。DeFi 的下一個週期將屬於那些能通過真實經濟活動創造實際收入,並將收入回饋給利益相關者的協議。
真實收益實際上是這樣的:
🔹 來自交易量或借貸活動的手續費收入
🔹 以成熟資產($ETH、$BNB、穩定幣)分配,而非毫無價值的治理代幣
🔹 收益隨協議使用量增長,而非隨代幣價格變化
🔹 即使 TVL 較低也能持續,不依賴後來者爲先來者買單
基於代幣釋放的 APY 在牛市期間可能高達 500%,而代幣價格下跌時則會跌至接近零。真實收益型協議在不同市場週期中都能保持活力,因爲其經濟模式不依賴市場情緒也能成立。
存入資金前,最關鍵的問題是:這些收益究竟從何而來?如果答案是“協議代幣釋放”,就要明白,是別人替你支付了收益——他們一旦停止,APY 也會隨之消失。
基於 $ETH 和 $BNB 基礎設施構建的項目,正越來越多地圍繞收入分成而非代幣稀釋來設計代幣經濟模型。$SOL 生態系統也在跟進。
真實收益不是加密領域裏最激動人心的故事,但它最經得起時間考驗。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
真實收益正在 DeFi 中撥開迷霧,顯露信號。
多年來,各個協議都在比拼代幣釋放量——將通脹型代幣當作“收益”發放,以吸引 TVL。那個時代正悄然走向終結。DeFi 的下一個週期將屬於那些能通過真實經濟活動創造實際收入,並將收入回饋給利益相關者的協議。
真實收益實際上是這樣的:
🔹 來自交易量或借貸活動的手續費收入
🔹 以成熟資產($ETH 、$BNB 、穩定幣)分配,而非毫無價值的治理代幣
🔹 收益隨協議使用量增長,而非隨代幣價格變化
🔹 即使 TVL 較低也能持續,不依賴後來者爲先來者買單
基於代幣釋放的 APY 在牛市期間可能高達 500%,而代幣價格下跌時則會跌至接近零。真實收益型協議在不同市場週期中都能保持活力,因爲其經濟模式不依賴市場情緒也能成立。
存入資金前,最關鍵的問題是:這些收益究竟從何而來?如果答案是“協議代幣釋放”,就要明白,是別人替你支付了收益——他們一旦停止,APY 也會隨之消失。
基於 $ETH 和 $BNB 基礎設施構建的項目,正越來越多地圍繞收入分成而非代幣稀釋來設計代幣經濟模型。$SOL 生態系統也在跟進。
真實收益不是加密領域裏最激動人心的故事,但它最經得起時間考驗。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
多年來,各個協議都在比拼代幣釋放量——將通脹型代幣當作“收益”發放,以吸引 TVL。那個時代正悄然走向終結。DeFi 的下一個週期將屬於那些能通過真實經濟活動創造實際收入,並將收入回饋給利益相關者的協議。
真實收益實際上是這樣的:
🔹 來自交易量或借貸活動的手續費收入
🔹 以成熟資產($ETH 、$BNB 、穩定幣)分配,而非毫無價值的治理代幣
🔹 收益隨協議使用量增長,而非隨代幣價格變化
🔹 即使 TVL 較低也能持續,不依賴後來者爲先來者買單
基於代幣釋放的 APY 在牛市期間可能高達 500%,而代幣價格下跌時則會跌至接近零。真實收益型協議在不同市場週期中都能保持活力,因爲其經濟模式不依賴市場情緒也能成立。
存入資金前,最關鍵的問題是:這些收益究竟從何而來?如果答案是“協議代幣釋放”,就要明白,是別人替你支付了收益——他們一旦停止,APY 也會隨之消失。
基於 $ETH 和 $BNB 基礎設施構建的項目,正越來越多地圍繞收入分成而非代幣稀釋來設計代幣經濟模型。$SOL 生態系統也在跟進。
真實收益不是加密領域裏最激動人心的故事,但它最經得起時間考驗。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
29

🚨 $PAPER 六天創造 4200 萬美元協議收入,超越 CIRCLE!🦈
上線僅六天,$PAPER 累計收入已達 4224 萬美元;按單日指標計算,在整個網絡中僅次於 Tether。📊 在這驚人的增長速度背後,4158 萬美元——佔協議產生的全部費用的 98.46%,已直接分配給代幣質押者。
其底層機制揭示了一段耐人尋味的訂單流故事:質押者分紅主要來自交易者被清算,以及 LP 餘額超過 500 萬美元上限後的溢出部分。🌊 在這個閉環中,聰明的流動性直接從激進的市場參與者身上獲取收益。
💬 這種動態費用再分配飛輪,是否代表着協議真實收益的下一階段演進?還是說,一旦交易量降溫,這套機制就會失去動力?👇
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
🚨 $PAPER 六天創造 4200 萬美元協議收入,超越 CIRCLE!🦈
上線僅六天,$PAPER 累計收入已達 4224 萬美元;按單日指標計算,在整個網絡中僅次於 Tether。📊 在這驚人的增長速度背後,4158 萬美元——佔協議產生的全部費用的 98.46%,已直接分配給代幣質押者。
其底層機制揭示了一段耐人尋味的訂單流故事:質押者分紅主要來自交易者被清算,以及 LP 餘額超過 500 萬美元上限後的溢出部分。🌊 在這個閉環中,聰明的流動性直接從激進的市場參與者身上獲取收益。
💬 這種動態費用再分配飛輪,是否代表着協議真實收益的下一階段演進?還是說,一旦交易量降溫,這套機制就會失去動力?👇
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
上線僅六天,$PAPER 累計收入已達 4224 萬美元;按單日指標計算,在整個網絡中僅次於 Tether。📊 在這驚人的增長速度背後,4158 萬美元——佔協議產生的全部費用的 98.46%,已直接分配給代幣質押者。
其底層機制揭示了一段耐人尋味的訂單流故事:質押者分紅主要來自交易者被清算,以及 LP 餘額超過 500 萬美元上限後的溢出部分。🌊 在這個閉環中,聰明的流動性直接從激進的市場參與者身上獲取收益。
💬 這種動態費用再分配飛輪,是否代表着協議真實收益的下一階段演進?還是說,一旦交易量降溫,這套機制就會失去動力?👇
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
3
·
--
DeFi 協議收入:區分信號與噪聲的指標
總鎖倉價值(TVL)曾是 DeFi 1.0 的標誌性指標。它讓協議看起來規模龐大,卻無法揭示它們是否創造了可持續的經濟效益。那個時代已經結束。
如今,衡量成熟 DeFi 的標準是真實收入——協議從真實用戶活動中賺取的費用,而非被追逐不可持續排放獎勵的逐利流動性虛增的數據。
這一轉變有幾個重要原因:
手續費收入不易操縱。要大規模僞造自然產生的兌換交易量,成本高得驚人。
收入與 TVL 的比率揭示了不同鏈之間的資本效率差距。基於 ETH 的借貸協議在這一指標上始終表現出色,而 Layer 2 和 BNB Chain 生態則通過專注於垂直領域的設計,逐步縮小差距。
用協議收入回購代幣,能帶來真實的需求壓力——這相比沒有現金流的治理代幣,是一種結構性改進。$BNB 的銷燬機制率先在交易所層面踐行了這一邏輯;如今,DeFi 協議也開始採用相同模式。
手續費護城河穩固的協議能夠吸引機構流動性合作伙伴,加速可組合性發展與跨鏈增長。
能夠挺過下一輪熊市的協議,將是擁有收入底線的協議,而不只是 TVL 天花板高的協議。開始閱讀損益表,而不只是查看 TVL 儀表盤。
真實收益是 DeFi 與傳統金融之間的橋樑。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
DeFi 協議收入:區分信號與噪聲的指標
總鎖倉價值(TVL)曾是 DeFi 1.0 的標誌性指標。它讓協議看起來規模龐大,卻無法揭示它們是否創造了可持續的經濟效益。那個時代已經結束。
如今,衡量成熟 DeFi 的標準是真實收入——協議從真實用戶活動中賺取的費用,而非被追逐不可持續排放獎勵的逐利流動性虛增的數據。
這一轉變有幾個重要原因:
手續費收入不易操縱。要大規模僞造自然產生的兌換交易量,成本高得驚人。
收入與 TVL 的比率揭示了不同鏈之間的資本效率差距。基於 ETH 的借貸協議在這一指標上始終表現出色,而 Layer 2 和 BNB Chain 生態則通過專注於垂直領域的設計,逐步縮小差距。
用協議收入回購代幣,能帶來真實的需求壓力——這相比沒有現金流的治理代幣,是一種結構性改進。$BNB 的銷燬機制率先在交易所層面踐行了這一邏輯;如今,DeFi 協議也開始採用相同模式。
手續費護城河穩固的協議能夠吸引機構流動性合作伙伴,加速可組合性發展與跨鏈增長。
能夠挺過下一輪熊市的協議,將是擁有收入底線的協議,而不只是 TVL 天花板高的協議。開始閱讀損益表,而不只是查看 TVL 儀表盤。
真實收益是 DeFi 與傳統金融之間的橋樑。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
總鎖倉價值(TVL)曾是 DeFi 1.0 的標誌性指標。它讓協議看起來規模龐大,卻無法揭示它們是否創造了可持續的經濟效益。那個時代已經結束。
如今,衡量成熟 DeFi 的標準是真實收入——協議從真實用戶活動中賺取的費用,而非被追逐不可持續排放獎勵的逐利流動性虛增的數據。
這一轉變有幾個重要原因:
手續費收入不易操縱。要大規模僞造自然產生的兌換交易量,成本高得驚人。
收入與 TVL 的比率揭示了不同鏈之間的資本效率差距。基於 ETH 的借貸協議在這一指標上始終表現出色,而 Layer 2 和 BNB Chain 生態則通過專注於垂直領域的設計,逐步縮小差距。
用協議收入回購代幣,能帶來真實的需求壓力——這相比沒有現金流的治理代幣,是一種結構性改進。$BNB 的銷燬機制率先在交易所層面踐行了這一邏輯;如今,DeFi 協議也開始採用相同模式。
手續費護城河穩固的協議能夠吸引機構流動性合作伙伴,加速可組合性發展與跨鏈增長。
能夠挺過下一輪熊市的協議,將是擁有收入底線的協議,而不只是 TVL 天花板高的協議。開始閱讀損益表,而不只是查看 TVL 儀表盤。
真實收益是 DeFi 與傳統金融之間的橋樑。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
50
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#加密市场大幅回调,多名巨鲸遭遇清算
298,178 次瀏覽
575 討論中
2
#美国现货XRPETF周流出创8个月新高
176,032 次瀏覽
547 討論中
3
#加息预期仍强,FOMC纪要会否再添鹰派信号?
100,126 次瀏覽
204 討論中
4
#比特币活跃供应盈利占比跌破45%
479,757 次瀏覽
457 討論中
5
#Kava称异常跨链活动仅限KavaLend
92,574 次瀏覽
331 討論中
6
#英伟达正物色新CEO,谁会接替黄仁勋?
703,785 次瀏覽
904 討論中
7
#加密美股齐跌,下轮反弹的驱动力在哪?
1.6M 次瀏覽
2,556 討論中
8
#新人宝典:从零了解TradFi
2.1M 次瀏覽
1,347 討論中
9
#泰国推出WORPT支持游客加密货币兑泰铢消费
246,401 次瀏覽
366 討論中
10
#TONStrategy第三季度净亏损2397万美元
59,425 次瀏覽
143 討論中