

#metals
metals
110,727 次瀏覽
418 討論中
熱門
最新

·
--
看漲
金屬出現分化:黃金在面臨壓力時回落,而銅與鋅仍因實際緊俏而獲得支撐
🟡 9月21日至25日,黃金下跌約2%–2.3%,至約4,280–4,288美元/盎司;白銀則下跌約4%。主要壓力來自美國10年期國債收益率升至5%以上,以及DXY維持在101附近,這增加了對不產生收益資產的機會成本,儘管中東風險仍在。
📉 這次走勢更像是對利率預期的重新定價,而不是對貴金屬的全面撤離。黃金投機頭寸仍保持明顯的淨多倉,而GLD持倉在9月24日僅小幅下滑。
🔶 銅則走向相反。LME三個月期銅維持在約14,620–14,630美元/噸附近,而COMEX一度觸及約15,060美元/噸。現貨對三個月期的價差(cash-to-3-month backwardation)擴大至約125美元/噸,表明即期可得金屬仍然強勁溢價,儘管美元走強。
⚙️ 鋅同樣相對緊俏,backwardation約在106美元/噸。中國的深度負面加工費(treatment charges)以及Nyrstar對Budel冶煉廠的審查進一步加劇了供應擔憂。鎳則走弱,因庫存繼續累積。
🏗️ 鐵礦石沒有隨銅上行。大連期貨價格仍在約713–715元/噸,SGX在95–96美元/噸附近徘徊;中國港口庫存升至約1.4545億噸。節前“黃金週”備貨提供了幫助,但鋼材利潤偏弱以及高爐檢修限制了需求。
📌 這並非金屬市場的“一致性”風險撤離周。貴金屬主要仍由收益率和美元驅動,而銅與鋅仍受實際緊俏支撐。對黃金和白銀而言,美國PCE將是關鍵;對銅和鐵礦石而言,中國節後需求將更爲重要。
#Metals $XAU $XAG $COPPER
301
·
--
看漲
金屬週報 8月31日–9月6日:黃金緊盯美聯儲,而銅價延續連漲勢頭
🥇 黃金在一系列劇烈波動後,本週收於約 4,420–4,430 美元/盎司,走勢主要由美國利率預期驅動。儘管伊朗—霍爾木茲緊張局勢升級,金價周初仍然下跌;在 Christopher Waller 釋放更溫和的表態後,金價又反彈超過 2%;隨後在 +162,000 的非農就業數據公佈後再度承壓。這一走勢表明,黃金交易更像是對美聯儲預期的映射,而非持續性的地緣政治避險資產。
🥈 白銀走勢與黃金類似但波動更大,週末收於約 66 美元/盎司,整體基本持平至略有上漲。鉑金也變化不大,徘徊在 1,810–1,830 美元/盎司附近。整體來看,貴金屬仍高度受實際收益率和美元走勢影響,而地緣政治風險僅提供了間歇性的支撐。
🟠 銅價則朝相反方向運行。LME 銅價連續第 10 週上漲,交易於約 14,400 美元/噸附近,接近歷史高位。這是自 1994 年以來最長的周度連漲紀錄。SHFE 銅庫存下降約 13%,至約 63,000 噸,同時在美國可能對精煉銅加徵關稅之前,金屬仍持續流向美國。
🏭 銅價支撐並不只是來自庫存。全球礦山產量在今年上半年下降約 1.1%,而智利及若干主要礦山仍持續面臨擾動。中國製造業 PMI 錄得 49.8,仍指向需求偏弱,但受供給受限影響,即便增長信號疲軟,銅價依然保持韌性。
📊 展望下週,黃金仍將聚焦美國 PPI、CPI 以及 FOMC 預期,4,360–4,530 美元/盎司區間是重點關注區域。只要庫存維持緊張,銅價短期偏向中性略偏多,但如果中國需求不及預期,或美國精煉銅關稅政策發生變化,風險將上升。分化依舊明顯:貴金屬在定價美聯儲,而銅在定價供給和庫存。
#Metals $XAU $XAG $COPPER
152
·
--
看漲
金屬市場概覽,8月24–29日:黃金與白銀下跌,而銅和鋅依然堅挺
🥇 黃金本週收跌約3%。此前金價一度觸及約4,696美元,爲三個月多以來的最高水平。8月28日,美聯儲主席凱文·沃什(Kevin Warsh)的鷹派表態推動美國2年期國債收益率逼近4.35%,從而引發黃金約六週以來最急劇的下跌。白銀跌幅更大,週五下跌約3.5%–4.3%。
📉 儘管出現拋售,黃金8月份仍上漲約11%。因此,這一走勢更像是對美國利率預期的重新定價(並被擁擠的投機倉位放大),而不是更廣泛貴金屬趨勢的徹底反轉。
🏭 由於現貨市場的緊張局面仍具支撐作用,銅的表現相對更好。倫敦金屬交易所(LME)的可用庫存降至約107,050噸,而上期所(SHFE)庫存下降19.1%至72,428噸。週五COMEX銅僅小幅下跌,顯示庫存與金屬流動的作用仍明顯超過利率壓力。
⚙️ 鋅在基礎金屬中表現最突出。LME價格升至自2022年5月以來的最高水平。可用庫存降至約75,600噸,相當於全球消費約兩天的量;同時,現貨遠期貼水(backwardation)繼續表明近端供應偏緊。
🔄 鈀金也出現背離,8月28日上漲超過5%,而黃金和白銀則下跌。空頭回補以及其更強的工業屬性,可能推動了這一上行動作。
📊 本週凸顯了金屬間兩類不同的驅動因素。黃金與白銀仍對利率、收益率以及美元敏感,而銅與鋅更多由庫存和實體供給所驅動。下週,美國非農就業數據將是貴金屬的關鍵變量;而對銅與鋅而言,LME與SHFE庫存仍是核心關注點。
#Metals $XAU $XAG $COPPER
187

·
--
看跌
🔴 $COPPER
{future}(COPPERUSDT)
長線清算警報
💰 清算金額:
$1.4506K
📍 清算價格:
6.75(BINANCE)
━━━━━━━━━━━━━━
📊 交易展望
🎯 目標:
6.63
📥 入場區:
6.71
📈 止盈:
6.66
🛑 止損:
6.82
━━━━━━━━━━━━━━
⚡ 精英交易洞察 ⚡
多頭清算反映出隨着價格穿透下行流動性而不斷增強的賣壓。在入場前等待看跌確認可能有助於減少假信號,而保持嚴格的止損紀律則能在出現突然反彈時保護資金。
#Copper #commodities #Metals
🔴 $COPPER
長線清算警報
💰 清算金額:
$1.4506K
📍 清算價格:
6.75(BINANCE)
━━━━━━━━━━━━━━
📊 交易展望
🎯 目標:
6.63
📥 入場區:
6.71
📈 止盈:
6.66
🛑 止損:
6.82
━━━━━━━━━━━━━━
⚡ 精英交易洞察 ⚡
多頭清算反映出隨着價格穿透下行流動性而不斷增強的賣壓。在入場前等待看跌確認可能有助於減少假信號,而保持嚴格的止損紀律則能在出現突然反彈時保護資金。
#Copper #commodities #Metals
長線清算警報
💰 清算金額:
$1.4506K
📍 清算價格:
6.75(BINANCE)
━━━━━━━━━━━━━━
📊 交易展望
🎯 目標:
6.63
📥 入場區:
6.71
📈 止盈:
6.66
🛑 止損:
6.82
━━━━━━━━━━━━━━
⚡ 精英交易洞察 ⚡
多頭清算反映出隨着價格穿透下行流動性而不斷增強的賣壓。在入場前等待看跌確認可能有助於減少假信號,而保持嚴格的止損紀律則能在出現突然反彈時保護資金。
#Copper #commodities #Metals
3
·
--
看漲
真實
2026年6月29日–7月4日全球金屬市場概覽顯示:在賤金屬與貴金屬之間存在明顯分化。
🌐 賤金屬(如銅、鋁、鋅和鎳)大多在窄幅區間內交易。原因是市場在更緊的供應預期、庫存下降以及工業需求不均衡的影響下趨於平衡。相比之下,貴金屬表現更強,黃金和白銀領漲。
⚡ 主要催化因素是美國6月就業數據不及預期,推動市場對美聯儲更偏鴿派的預期升溫。隨着收益率與美元承壓,黃金上破4,100美元/盎司關口,而白銀則攀升至60–62美元/盎司區間附近。
🟠 銅短期內尚未完全突破,部分原因在於價格已處於較高水平,而中國需求展望仍偏混合。不過,從中長期來看,緊張的礦山供給、較低的LME庫存以及關鍵產地的擾動風險,仍爲其提供支撐。
🏗️ 鋁在前期上漲後回落降溫,但低出現貨庫存與供應風險持續提供支撐。由於供給過剩壓力,鎳和鉛仍偏弱;而錫則因其結構性短缺敘事而相對堅挺。
🔌 一個關鍵的中期主題是來自人工智能、數據中心以及電網升級的金屬需求不斷上升。隨着對電力基礎設施、可再生能源和電動汽車的投資持續擴張,銅和鋁是最明顯的受益者。
📉 分化在鐵礦石和鋼鐵市場同樣可見。由於新增供給以及偏弱的中國地產需求,相關價格仍承壓。這也使得供需支撐更強的有色金屬與仍缺乏強勁增長催化劑的黑色金屬出現了區隔。
🔎 短期內,市場將關注美國通脹數據、美聯儲信號、中東談判、美國對銅的關稅決定以及中國的工業數據。銅、鋁、錫、黃金與白銀的中長期前景依然偏樂觀,但波動率可能仍將維持較高水平。
#Metals $XAU $XAG $COPPER
2
945
·
--
看漲
全球金屬市場分化,黃金受到美聯儲壓力,銅因供應緊張而堅挺
📉 本週金屬市場出現分化。由於美國經濟數據強勁,美元和國債收益率上升,貴金屬承壓,市場開始預期美聯儲會更鷹派地持續一段時間。
🟡 黃金仍然受到美伊緊張局勢的支持,但地緣政治因素並不足以抵消宏觀壓力。由於通脹和就業數據依然火熱,持有黃金的機會成本上升,導致反彈看起來更像是技術性而非趨勢驅動。
⚪ 白銀表現稍微強一些,得益於其雙重貨幣和工業角色,但仍然受到貴金屬整體壓力的影響。鉑金和鈀金持續疲軟,因爲電動汽車轉型繼續對汽車催化劑需求造成影響。
🔶 銅是關鍵的異類。儘管宏觀波動性存在,價格仍受到更緊的實物信號、LME庫存下降、取消的倉單增加以及金屬流向美國的支持,特別是在潛在關稅變化之前。
🏗️ 供應風險也增強了銅的前景。格拉斯伯格等主要礦山的中斷使得2026年的快速再平衡變得不太可能,而來自人工智能數據中心、電網和電氣化的需求繼續支持長期展望。
🌍 伊朗和霍爾木茲仍然是關鍵風險,但影響是雙向的。緊張局勢可能短期內支持黃金,而更高的能源和物流成本可能增加通脹壓力。對於銅和鎳來說,供應鏈風險可能在中斷持續時間較長時造成額外溢價。
📌 總體來看,貴金屬對美聯儲、美元和收益率仍然敏感,而銅則因庫存、供應限制和工業需求獲得更強的支持。下週,市場將關注美國政策信號、霍爾木茲、LME/COMEX庫存以及美國銅關稅更新。
#Metals $XAU $XAG $COPPER
3.3k


Binance News
·
--
貴金屬 | LME銅、鋁和錫上漲,鋅、鉛和鎳下跌
據華爾街見聞報道,LME銅期貨上漲2美元至每噸14,622美元;鋁上漲18美元至每噸3,268美元;鋅下跌56美元至每噸3,900美元;鉛下跌5美元至每噸1,929美元;鎳下跌172美元至每噸16,329美元;錫上漲338美元至每噸54,348美元;鈷維持不變,報每噸39,640美元。
2
33
·
--
看漲
金屬分化:黃金交易美聯儲、銅聚焦美國關稅,而鐵礦石-鋰則押注中國
🥇 本週現貨黃金下跌約2%至2.5%,白銀下滑約3%至4%。美國通脹數據強化了市場對美聯儲進一步加息的預期。收益率接近5%壓過了來自霍爾木茲緊張局勢的避險需求,使黃金儘管在週五反彈,仍連續第三週下跌,同時油價走緩。
📉 更長週期的倉位尚未出現明確反轉。全球黃金ETF持倉仍接近歷史高位,投機性頭寸仍然顯著偏多,表明這一下跌主要由實際收益率和資金成本推動,而非大規模清倉所致。
🟠 在基礎金屬中,銅是最突出的波動。COMEX和LME觸及歷史高位後,因有報道稱白宮尚未就精煉銅的關稅做出決定,價格迅速回落。COMEX週四跌幅超過5%,而LME現貨結構從升水轉爲貼水,顯示短期緊張程度有所緩解。
⛏️ 礦端供給仍受制約。由於智利、Grasberg和Kamoa-Kakula面臨產量壓力,冶煉加工費已降至零值或負值。即便在COMEX因大量流入而導致美國陰極庫存仍較高的情況下,精礦依然偏緊。
🏗️ 鐵礦石短暫升至100美元/噸以上,隨後因中國鋼廠利潤走弱而回落至約97美元。鋰同樣受到過剩供應和庫存壓力的牽制,使兩大市場都主要與中國特定需求掛鉤。
📆 9月14日至18日,黃金和白銀將關注美聯儲動向,銅將聚焦美國關稅信號,而鐵礦石和鋰仍取決於中國的工業狀況。
#Metals $XAU $XAG $COPPER

282
·
--
看漲
全球金屬市場概覽:2026年7月6–11日
🌍 本週全球金屬市場波動劇烈。美國—伊朗緊張局勢、霍爾木茲海峽相關進展以及美元走勢共同影響了市場情緒。鋁跑贏基礎金屬板塊,而銅則承壓於風險厭惡情緒以及對全球增長的擔憂。
🏗️ LME鋁從約3,105美元/噸上漲至3,141–3,159美元/噸。漲勢得到潛在的中東供應中斷、較高的能源與航運成本,以及中國庫存補充的支撐。LME庫存降至2022年以來最低水平,而中國庫存較4月峯值下降約25%。
🔌 銅在約13,160–13,400美元/噸區間內交易,並在7月8日因地緣緊張局勢引發更廣泛的“風險撤退”動作而大幅下跌。然而,LME與中國的庫存走低、上海升水走高,以及來自AI、數據中心、電動汽車和基礎設施的長期需求,繼續爲價格提供了支撐。
🛡️ 金價從約4,076美元/盎司反彈至4,120美元/盎司以上,原因是中東緊張局勢再次加劇。銀價波動更大,並在本週最後一個交易時段上漲約3.1%。持續的央行買盤也有助於爲貴金屬建立更堅實的“底部”。
📈 7月10日出現較廣泛的反彈:銅上漲1.71%,鋁上漲2.29%,鋅上漲2.49%,金上漲1.23%。該走勢表明,隨着市場情緒趨於穩定,現貨需求與供應偏緊的狀況可能繼續限制下行壓力。
🔎 短期內,金屬價格可能仍將對霍爾木茲相關進展、油價、中國經濟數據以及LME庫存走勢保持敏感。當前,鋁的支撐基本面最爲明確;銅可能在雙向波動中延續震盪;而金與銀仍將繼續充當地緣政治風險對衝工具。
#Metals $XAU $XAG $COPPER
192
·
--
看漲
2023年6月15日至20日全球金屬市場概覽:黃金在強勁反彈後降溫,銅保持其供給驅動的故事
🟡 本週金屬市場波動劇烈,美國與伊朗的發展緩解了霍爾木茲海峽的擔憂,油價遠離近期的壓力水平。這爲貴金屬創造了混合的局面:溫和的能源通脹支持了對美聯儲政策不再鷹派的希望,而較低的地緣政治風險降低了短期避險需求。
⚪ 黃金和白銀在本週的早期和中期上漲,因爲交易者對美聯儲的預期、美元的敏感性和通脹壓力的緩解做出了反應。到本週末,風險溢價的減弱和獲利了結對兩個市場造成了壓力,黃金回落,白銀在早期強勢後也有所回落。
🔵 白銀仍然引人注目,因爲它既具有貨幣屬性也有工業驅動。與主要受美元、美聯儲前景和防禦性資金流影響的黃金不同,白銀也得到了太陽能、電氣化和製造需求的支持。這幫助它在某些時候顯示出相對強勢,儘管波動性依然較高。
🟠 在基本金屬中,銅繼續脫穎而出。價格保持在較高水平,因爲緊張的供應、較低的庫存和主要礦山的干擾風險加強了來自電網、電動汽車和綠色基礎設施的長期需求。
⚙️ 鋁、鉑金和其他工業金屬也因結構性供需因素獲得支持,但市場依然不平衡。鉑金有更明顯的供應短缺故事,而與中國建築週期更緊密相關的金屬仍需謹慎觀察。
📌 總體來看,6月15日至20日強調了金屬市場的明顯分化。黃金和白銀主要受到宏觀資金流和地緣政治溢價的影響,而銅和一些基本金屬則受到供應約束、庫存趨勢和能源轉型需求的支持。
#Metals $XAU $XAG $COPPER
675
·
--
看漲
8月10–15日全球金屬市場概覽:黃金延續反彈,而銅領跑基本金屬
🟡 過去一週金屬市場出現明顯分化:貴金屬受益於美元走弱與美債殖利率下滑;相較之下,基本金屬更強烈地受庫存狀況與供應風險影響。相對偏薄的夏季流動性使整體波動保持在可控範圍內。
🥇 黃金延續反彈,並在一度觸及近兩個月來的高點,隨後在週末附近進行整固。由於美國數據後市場對聯準會(Fed)預期轉趨溫和、ETF資金流入以及持續存在的地緣政治風險,均提供支撐。相對而言,白銀表現優於同儕,受益於黃金走強以及工業需求。
🔶 在基本金屬中,銅仍是表現最突出的品種,價格維持在偏高水準附近。LME庫存持續下滑,而COMEX庫存則上升,顯示金屬流入美國、使得國外(非美國境內)供應可得性進一步趨緊。安托法加斯塔(Antofagasta)在Los Pelambres中斷後下調了產量指引;同時,印尼冶煉問題也加劇了更廣泛的供應疑慮。
🏭 鋅與鋁也因低庫存與產能風險而獲得支撐。隨著市場評估印尼礦石供應可能增加的情形,鎳的表現相對落後。鐵礦石、鋼鐵與電池金屬則相對偏弱,因傳統工業需求改善有限。
📊 整體而言,黃金與銅仍是最值得關注的兩大金屬:黃金主要受宏觀條件帶動,而銅則更直接地由現貨市場的供需緊張支撐。下週,美元、美債殖利率、中國數據、懷俄明州傑克森霍爾(Jackson Hole)以及智利與印尼的供應進展,可能仍是重要的市場推動因素。
#Metals $XAU $XAG $COPPER
95
·
--
看漲
2026年8月17日至22日全球金屬市場概覽:黃金和白銀領漲,基礎金屬表現參差不齊
🥇 黃金在一週內上漲約5%,短暫觸及4,624–4,632/盎司區間,爲三個月多以來的最高水平。上漲得益於美元走弱,令美國收益率回落;同時,受美國財政部擴大長期國債回購計劃影響,財政方面的擔憂有所重燃。
🥈 白銀同樣錄得強勁漲幅,攀升至約69.5–69.9/盎司,爲大約兩個月來的高位。該金屬受益於宏觀層面對避險資產的支撐,以及相對穩定的工業需求預期。
🏦 投資需求繼續爲貴金屬提供堅實支撐。近幾周,以實物支持的黃金ETF出現強勁資金流入,而央行購金仍維持在較高水平,從而強化了需求,不僅限於短期投機頭寸。
🟠 銅價在每噸14,000–14,200美元附近交易,但走勢不夠一致。倫敦金屬交易所(LME)庫存此前曾大幅下滑,並推動現貨升水走高;隨後從低位反彈超過17%,且近期供給偏緊狀況有所緩和。
🏭 較弱的中國經濟數據繼續對工業金屬形成壓制。相對而言,鋁和鋅仍受較低的LME庫存支撐,凸顯了基礎金屬在實體供給狀況上的明顯分化。
⛏️ 鐵礦石維持在每噸95–96美元附近。中國進口相對穩定,但疲弱的鋼材需求以及港口庫存偏高,持續限制了價格出現持續上行動力的可能。
📊 展望後市,市場可能重點關注美元走勢、美聯儲政策信號、美國PCE數據、每日LME庫存變化以及中國需求指標。貴金屬對宏觀環境高度敏感;而銅及其他基礎金屬則可能繼續對庫存流動與全球增長前景作出強烈反應。
#Metals $XAUT $XAG $COPPER
111
·
--
看漲
全球金屬市場概覽:2026年8月3–8日
🥇 貴金屬本週收官強勁上漲,主要由黃金和白銀領漲。黃金本週累計漲幅超過7%,創下數月以來最強的單週表現之一;白銀表現更爲突出,並一度上破進入每盎司63–64美元區間。
📉 本週後段的主要催化因素來自美國就業數據不及預期。7月新增非農就業人數減少23,000人,且此前數據也被大幅下修,令市場對9月再次加息的預期降溫。美國國債收益率和美元在公佈後走低,爲黃金和白銀提供了直接支撐。
🏦 央行需求繼續爲黃金提供結構性支撐。中國在7月向黃金儲備新增約20噸黃金,相當於約64萬盎司,爲2023年末以來最大的月度增幅。中國央行(PBOC)已將其購金連勝期延長至連續21個月。
⚙️ 鉑金和鈀金也在本週最後一個交易時段上漲,但漲幅相較黃金和白銀更爲溫和。在基本金屬中,銅仍受到現貨庫存偏緊和供應風險的支撐,不過價格走勢的強度不及貴金屬。
📊 在經歷急劇反彈之後,下週的關注點將轉向8月12日的美國CPI數據。若通脹低於預期,可能繼續對美元和美國國債收益率形成壓力,從而維持對貴金屬有利的環境。相反,若通脹走強,可能在此前強勁的周度上漲後引發獲利了結。
#Metals $XAU $XAG $COPPER
98
·
--
看漲
2026年6月22–27日全球金屬市場概覽——修正加深,但長期基本面仍保持完整
📉 上週全球金屬市場出現劇烈修正,尤其是在週中附近;隨後在本期末之前出現了部分技術性反彈。更強勢的美元、更“熱”的美國通脹數據以及更廣泛的風險厭惡情緒,使宏觀層面的壓力主導了短期供需敘事。
⚙️ 工業金屬承壓,原因是此前強勁反彈後的投機性倉位被逐步撤出。銅仍是最值得關注的金屬,因爲其中長期展望仍得到供應缺口、電氣化、電網擴張以及AI/數據中心需求的支撐。
🏗️ 鋁在跌破一個重要支撐區域後表現相對較弱。此反映出市場對全球增長預期的敏感性,尤其是在來自中國的需求信號尚未出現有意義改善的情況下。
🪙 在貴金屬方面,黃金一度短暫測試心理關口4,000美元/盎司附近,然後在週末前後回升。然而,強勢美元、更高的實際收益率,以及對美聯儲更鷹派立場的預期,仍繼續限制短期上行空間。
🥈 由於白銀的工業屬性更高且風險偏好更弱,白銀的表現明顯落後於黃金。儘管長期缺口故事依然具備支撐,但本週的急劇下跌表明,白銀在由宏觀驅動的拋售中可能更容易承壓。
📊 現貨市場信號仍未顯示金屬市場呈現明顯“寬鬆”。較低的LME註冊庫存以及不斷上升的off-warrant(非擔保倉單)庫存,表明此次下跌很可能更多源於宏觀壓力與倉位調整,而不是長期基本面徹底失衡。
🔎 短期內,金屬仍將對美元、美國收益率、即將公佈的就業與通脹數據,以及來自中國的政策信號保持敏感。波動率可能仍將維持高位,但具備更強供應缺口故事的金屬(尤其是銅)依然擁有更具建設性的中期基礎。
#Metals $XAU $XAG $COPPER
1
5.9k

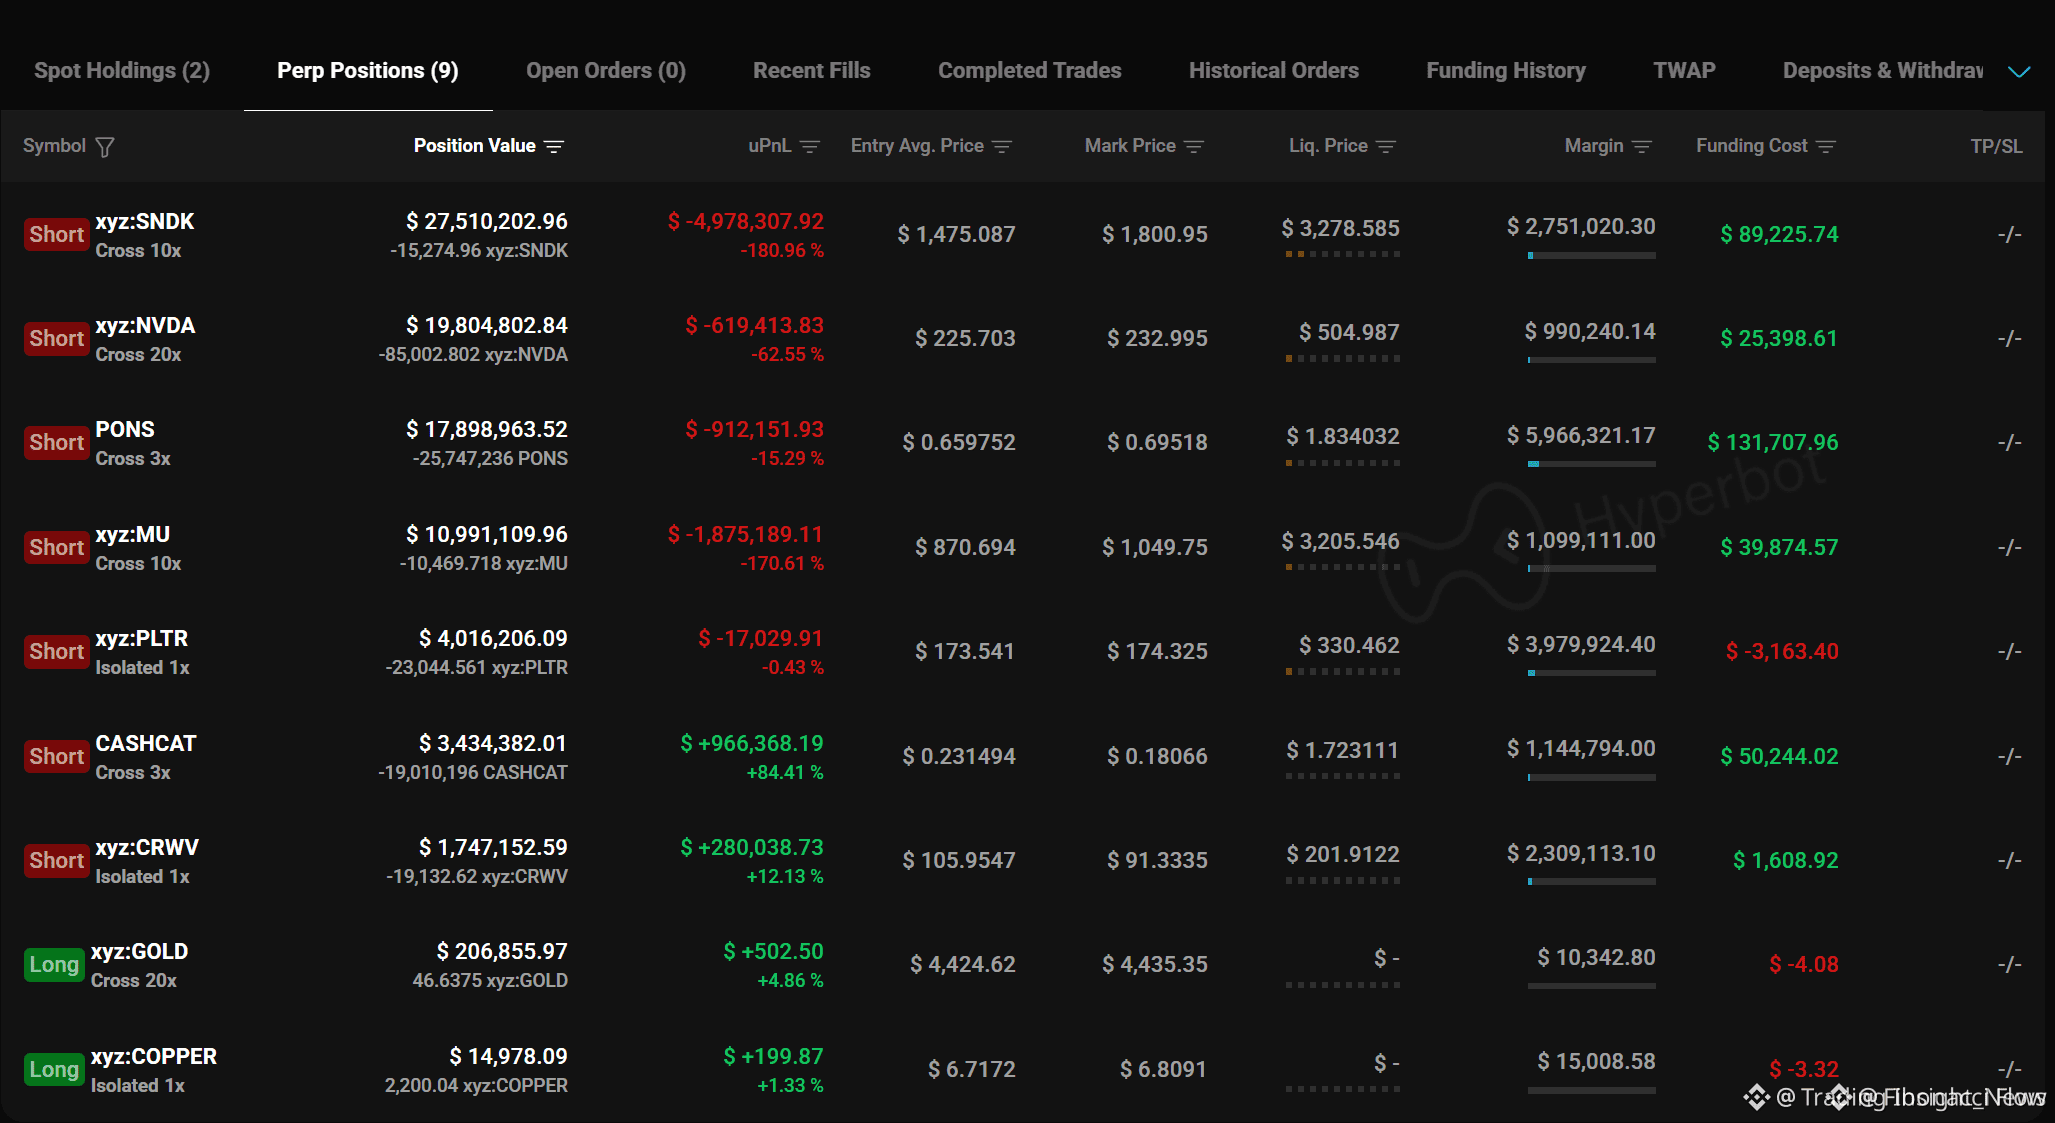
🦈 $XAU 鯨魚再度發動:長週期金屬重新走強,而科技空頭下沉 📈
入場:40.0251 / 2,200.04 ⚡
“Loracle”鯨魚剛剛在 $XAU 於 40.0251 建立了 10x 做多,並在 $COPPER 於 2,200.04 建立了 1x 做多,資產負債表上閃現綠色。📊 這一轉向大聲宣告:宏觀驅動的“安全着陸”行情——通脹壓力正在爲貴金屬與基礎金屬開闢一條新的需求走廊。🌊 與此同時,科技空頭倉位持續流血,證明股市中的看漲浪潮仍在猛烈推進。
流動性獵手現在正盯上下一輪金屬突破,因爲賣方正手忙腳亂地尋求掩護。💡 你準備好在金屬上漲潮中乘風而起、而讓科技空頭在水下沉沒嗎?💬
⚠️ 非財務建議。務必管理好你的風險。🛡️
🏷️ #XAU #LongSetup #Metals #WhaleShift #Crypto
🔥 💎
110

·
--
🚨 $XAU AND $XAG SURGE: 金屬揭示聰明資金的持續累積!📈
入場:$4,310 ⚡
入場:$64.4 ⚡
📊 $XAU 被打壓至$4,310,而$XAG 延伸至$64.4,顯示出超越一次性反彈的相對強勢。這不只是價格噪音:金屬正在吸收回調,並在日內持續擡高更高的底部——這是一種典型的短線累積痕跡。
💡 結構更偏向於“回調買入”,而不是被擊穿。觀察銀價是否能在重新站上後守住$64.4這一區間支撐,以及金價在掃蕩之後能否守住$4,310。若兩者都能守住,動能可能擴張;若不能,預期將進行更低位的流動性探尋。🌊
🤔 你是在買入重新奪回,還是等更深的掃蕩之後再進行倉位配置?
⚠️ 非財務建議。請務必管理好你的風險。🛡️
🏷️ #XAU #XAG #Metals #SmartMoney #Crypto
📈 ⚡
148
·
--
🦈 $SILVER FUTURES 持有 64.39,作爲現貨回撤至 63.86 ⚡
入場:63.86 ⚡
$SILVER 現貨在 63.86,紐約期貨在 64.39 均在盤中上漲 1%,且期貨升水維持了短期動能不掉。📊 這種價差表明,槓桿型參與者仍在爲敞口加價,而不是在回落中選擇淡化走勢。
💡 結構很關鍵:重新站回並守住 63.86,會把盤中區間轉化爲潛在的需求支撐位;而 64.39 仍是任何延續行情時可見的流動性磁石。⚖️ 如果價格能夠尊重這種升水,那麼阻力最小的路徑依然偏建設性。
💬 你是在買入現貨確認信號,還是在等待回掃至期貨升水區域?
⚠️ 不構成金融建議。請務必管理好你的風險。🛡️
🏷️ #SILVER #SMC #Liquidity #Macro #Metals
🎯 🦈
49
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#Anthropic招股书或估值超2万亿美元
22,249 次瀏覽
176 討論中
2
#黑客从DCENT钱包盗取超1240万枚XRP
9,730 次瀏覽
92 討論中
3
#SEC称去中心化代币回购通常非投资合约
7,957 次瀏覽
79 討論中
4
#英国FCA获法院令追缴85.1万英镑
55,289 次瀏覽
262 討論中
5
#Chainlink上线CCIP2支持企业验证
68,738 次瀏覽
261 討論中
6
#黄金跌至4144美元
213,981 次瀏覽
690 討論中
7
#QNT从日内高点回落逾40%
80,308 次瀏覽
300 討論中
8
#USDT一周新增84.59万持有者
32,806 次瀏覽
110 討論中
9
#韩股Kospi指数跌2.7%三星SK海力士跌超5%
72,984 次瀏覽
188 討論中
10
#Bitget确认3.88亿美元资产被盗
158,930 次瀏覽
230 討論中