
#fomc
fomc
7.8M 次瀏覽
10,444 討論中
熱門
最新
·
--
CPI出來了,市場也動了——但真正的行情在下週
昨晚 CPI 數據出來,不管是漲了還是跌了,
我敢打賭:大部分人看完數據的第一反應是——
"然後呢?接下來怎麼走?"
先給大家一個核心判斷:
CPI 只是期中考試,FOMC 纔是期末考試。
爲什麼這麼說?
因爲 CPI 只告訴你"通脹怎麼樣",
而 FOMC 告訴你"美聯儲打算怎麼辦"。
市場真正關心的,不是數據本身,是數據背後的政策反應。
昨晚的 CPI 不管是超預期、符合預期還是低於預期,
都只是在給下週的 FOMC 投票"加分或減分"。
現在的情況很清晰:
PPI 已經超預期了(5.4% vs 5.3%)原油破 100 美元,通脹壓力還在上行9 月加息概率已經 70%+ 了
所以即使 CPI 符合預期,也只是"不增加加息的理由",
但想把加息預期打下來,很難。
真正的變量是下週的三件大事:
9 月 15 日:CLARITY Act 程序性投票(60票門檻)9 月 15-16 日:FOMC 議息會議 + 點陣圖9 月 17-18 日:日本央行議息會議
這三件事疊在一起,
相當於給加密市場同時做了三次壓力測試。
我週末會在聊天室裏做一個深度分享:
《下週三大事件全解析 + 操作策略》
包括每個事件的三種情景、對應倉位怎麼調、哪些幣可能受益。
想聽的,來我聊天室發「下週」報名,週六晚上 8 點開講。
#BinanceSquare #CPI #fomc #加密市场
CPI出來了,市場也動了——但真正的行情在下週
昨晚 CPI 數據出來,不管是漲了還是跌了,
我敢打賭:大部分人看完數據的第一反應是——
"然後呢?接下來怎麼走?"
先給大家一個核心判斷:
CPI 只是期中考試,FOMC 纔是期末考試。
爲什麼這麼說?
因爲 CPI 只告訴你"通脹怎麼樣",
而 FOMC 告訴你"美聯儲打算怎麼辦"。
市場真正關心的,不是數據本身,是數據背後的政策反應。
昨晚的 CPI 不管是超預期、符合預期還是低於預期,
都只是在給下週的 FOMC 投票"加分或減分"。
現在的情況很清晰:
PPI 已經超預期了(5.4% vs 5.3%)原油破 100 美元,通脹壓力還在上行9 月加息概率已經 70%+ 了
所以即使 CPI 符合預期,也只是"不增加加息的理由",
但想把加息預期打下來,很難。
真正的變量是下週的三件大事:
9 月 15 日:CLARITY Act 程序性投票(60票門檻)9 月 15-16 日:FOMC 議息會議 + 點陣圖9 月 17-18 日:日本央行議息會議
這三件事疊在一起,
相當於給加密市場同時做了三次壓力測試。
我週末會在聊天室裏做一個深度分享:
《下週三大事件全解析 + 操作策略》
包括每個事件的三種情景、對應倉位怎麼調、哪些幣可能受益。
想聽的,來我聊天室發「下週」報名,週六晚上 8 點開講。
#BinanceSquare #CPI #fomc #加密市场
昨晚 CPI 數據出來,不管是漲了還是跌了,
我敢打賭:大部分人看完數據的第一反應是——
"然後呢?接下來怎麼走?"
先給大家一個核心判斷:
CPI 只是期中考試,FOMC 纔是期末考試。
爲什麼這麼說?
因爲 CPI 只告訴你"通脹怎麼樣",
而 FOMC 告訴你"美聯儲打算怎麼辦"。
市場真正關心的,不是數據本身,是數據背後的政策反應。
昨晚的 CPI 不管是超預期、符合預期還是低於預期,
都只是在給下週的 FOMC 投票"加分或減分"。
現在的情況很清晰:
PPI 已經超預期了(5.4% vs 5.3%)原油破 100 美元,通脹壓力還在上行9 月加息概率已經 70%+ 了
所以即使 CPI 符合預期,也只是"不增加加息的理由",
但想把加息預期打下來,很難。
真正的變量是下週的三件大事:
9 月 15 日:CLARITY Act 程序性投票(60票門檻)9 月 15-16 日:FOMC 議息會議 + 點陣圖9 月 17-18 日:日本央行議息會議
這三件事疊在一起,
相當於給加密市場同時做了三次壓力測試。
我週末會在聊天室裏做一個深度分享:
《下週三大事件全解析 + 操作策略》
包括每個事件的三種情景、對應倉位怎麼調、哪些幣可能受益。
想聽的,來我聊天室發「下週」報名,週六晚上 8 點開講。
#BinanceSquare #CPI #fomc #加密市场

2
1.1k

真實
9月美國消費者信心崩到47.8,預期是51。
一年通脹預期跳到4.6%,五年期也頂到3.4%。
錢包覺得薄,物價還在漲——滯脹味越來越濃。
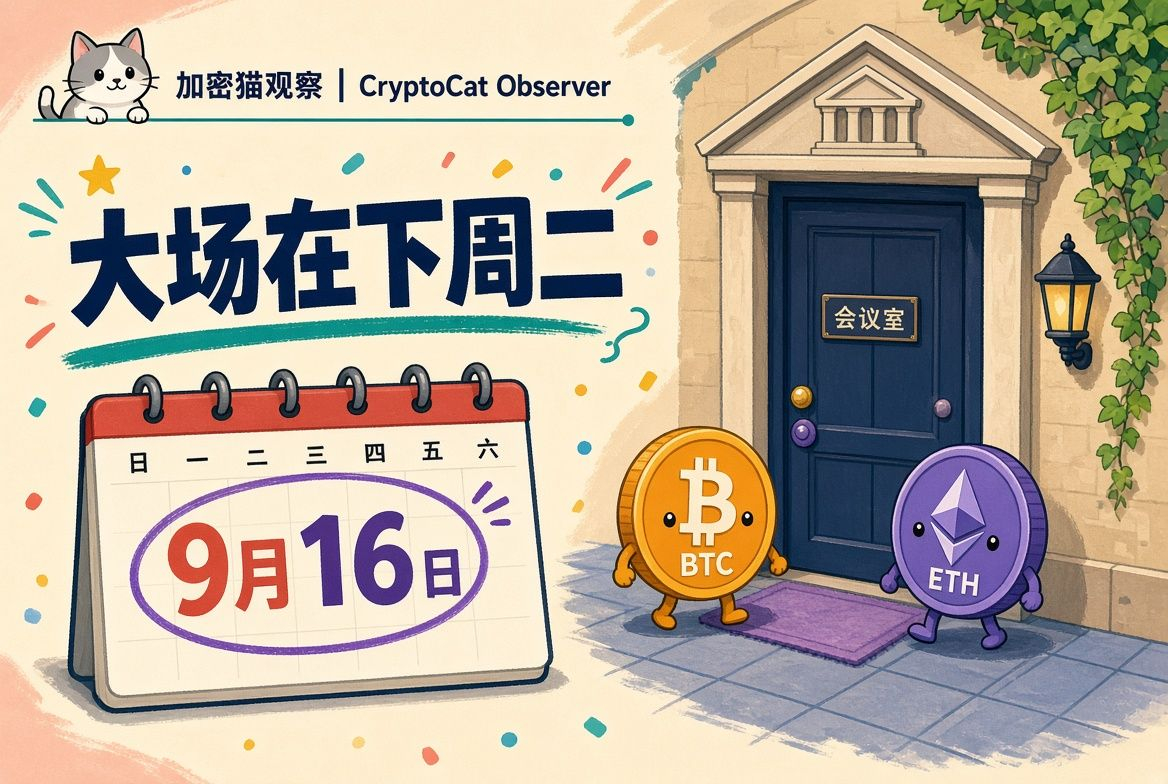
下週二FOMC兩難:加息壓通脹,還是收手保經濟?
#美联储 #FOMC
9月美國消費者信心崩到47.8,預期是51。
一年通脹預期跳到4.6%,五年期也頂到3.4%。
錢包覺得薄,物價還在漲——滯脹味越來越濃。
下週二FOMC兩難:加息壓通脹,還是收手保經濟?
#美联储 #FOMC
一年通脹預期跳到4.6%,五年期也頂到3.4%。
錢包覺得薄,物價還在漲——滯脹味越來越濃。
下週二FOMC兩難:加息壓通脹,還是收手保經濟?
#美联储 #FOMC
992
·
--
FOMC 之前,我的三條紀律:不加倉、不抄底、留子彈
這周 CPI、PPI 連續超預期,市場對加息的押注在升溫。FOMC 下週二三開會,北京時間 9/17 凌晨出決議。
我的判斷:9 月大概率不加息,但鮑威爾只要嘴硬一次,風險資產就得再抖一波。
這種時候,比猜對方向更重要的是活到答案揭曉。我給自己定了三條紀律,也分享給你:
第一,決議出來前不加倉、不抄底。市場會先給出答案,沒必要用真金白銀去賭。
第二,把手頭項目的安全審計清單重新過一遍。這個月的攻擊密度說明:行情可以等,代碼不能等。
第三,弱市是打磨工具的窗口。鏈上監控、異常報警這類需求正在變多,這是我在 FuturaKey 堅持做安全類產品的原因。
最後說句大實話:市場不缺機會,缺的是機會來的時候還有子彈的人。
你現在幾成倉?評論區聊聊。
以上僅爲個人觀察,不構成投資建議。
#BTC #FOMC #Web3 #链上安全 #FuturaKey
FOMC 之前,我的三條紀律:不加倉、不抄底、留子彈
這周 CPI、PPI 連續超預期,市場對加息的押注在升溫。FOMC 下週二三開會,北京時間 9/17 凌晨出決議。
我的判斷:9 月大概率不加息,但鮑威爾只要嘴硬一次,風險資產就得再抖一波。
這種時候,比猜對方向更重要的是活到答案揭曉。我給自己定了三條紀律,也分享給你:
第一,決議出來前不加倉、不抄底。市場會先給出答案,沒必要用真金白銀去賭。
第二,把手頭項目的安全審計清單重新過一遍。這個月的攻擊密度說明:行情可以等,代碼不能等。
第三,弱市是打磨工具的窗口。鏈上監控、異常報警這類需求正在變多,這是我在 FuturaKey 堅持做安全類產品的原因。
最後說句大實話:市場不缺機會,缺的是機會來的時候還有子彈的人。
你現在幾成倉?評論區聊聊。
以上僅爲個人觀察,不構成投資建議。
#BTC #FOMC #Web3 #链上安全 #FuturaKey
這周 CPI、PPI 連續超預期,市場對加息的押注在升溫。FOMC 下週二三開會,北京時間 9/17 凌晨出決議。
我的判斷:9 月大概率不加息,但鮑威爾只要嘴硬一次,風險資產就得再抖一波。
這種時候,比猜對方向更重要的是活到答案揭曉。我給自己定了三條紀律,也分享給你:
第一,決議出來前不加倉、不抄底。市場會先給出答案,沒必要用真金白銀去賭。
第二,把手頭項目的安全審計清單重新過一遍。這個月的攻擊密度說明:行情可以等,代碼不能等。
第三,弱市是打磨工具的窗口。鏈上監控、異常報警這類需求正在變多,這是我在 FuturaKey 堅持做安全類產品的原因。
最後說句大實話:市場不缺機會,缺的是機會來的時候還有子彈的人。
你現在幾成倉?評論區聊聊。
以上僅爲個人觀察,不構成投資建議。
#BTC #FOMC #Web3 #链上安全 #FuturaKey
27
·
--
FOMC還沒開,盤面已經先交卷了。
Binance這組24小時數據挺有意思:BTC在77,400附近,只漲0.19%,區間卻打到76,046—79,890;ETH漲4.00%,SOL漲2.01%。這不是“全市場一起衝”,更像資金在提前做利率預期的相對強弱交易。Binance Research最新月報也把ETF資金和利率路徑放在9月觀察位上。
9月15—16日的FOMC,是未來幾天最大的波動開關。會前如果ETH繼續跑贏、BTC能重新站穩79,000附近,說明風險偏好還有承接;如果BTC衝高回落、ETH強度同步掉,先按事件前擠倉處理,別把一根綠K當成趨勢確認。
我會等會議後的第一輪迴踩。BTC守住76,000附近,或者ETH回踩後重新放量,才更像資金願意接力。反過來,BTC失守區間下沿,山寨通常會先捱打。你覺得這次是提前定價,還是等會議落地纔會選方向?
$BTC $ETH $SOL #FOMC #加密市場
FOMC還沒開,盤面已經先交卷了。
Binance這組24小時數據挺有意思:BTC在77,400附近,只漲0.19%,區間卻打到76,046—79,890;ETH漲4.00%,SOL漲2.01%。這不是“全市場一起衝”,更像資金在提前做利率預期的相對強弱交易。Binance Research最新月報也把ETF資金和利率路徑放在9月觀察位上。
9月15—16日的FOMC,是未來幾天最大的波動開關。會前如果ETH繼續跑贏、BTC能重新站穩79,000附近,說明風險偏好還有承接;如果BTC衝高回落、ETH強度同步掉,先按事件前擠倉處理,別把一根綠K當成趨勢確認。
我會等會議後的第一輪迴踩。BTC守住76,000附近,或者ETH回踩後重新放量,才更像資金願意接力。反過來,BTC失守區間下沿,山寨通常會先捱打。你覺得這次是提前定價,還是等會議落地纔會選方向?
$BTC $ETH $SOL #FOMC #加密市場
Binance這組24小時數據挺有意思:BTC在77,400附近,只漲0.19%,區間卻打到76,046—79,890;ETH漲4.00%,SOL漲2.01%。這不是“全市場一起衝”,更像資金在提前做利率預期的相對強弱交易。Binance Research最新月報也把ETF資金和利率路徑放在9月觀察位上。
9月15—16日的FOMC,是未來幾天最大的波動開關。會前如果ETH繼續跑贏、BTC能重新站穩79,000附近,說明風險偏好還有承接;如果BTC衝高回落、ETH強度同步掉,先按事件前擠倉處理,別把一根綠K當成趨勢確認。
我會等會議後的第一輪迴踩。BTC守住76,000附近,或者ETH回踩後重新放量,才更像資金願意接力。反過來,BTC失守區間下沿,山寨通常會先捱打。你覺得這次是提前定價,還是等會議落地纔會選方向?
$BTC $ETH $SOL #FOMC #加密市場

507

·
--
看跌
$BTC 別再觀望了。
下週FOMC大概率直接加息25個基點,市場已經在提前定價。
PPI爆了、油價破百、核心通脹還死死卡着,今晚CPI再給點熱度,概率直接衝到80%+。
那些現在還在等“確認”的人,等消息落地的時候,機會早就被人搶走了。
真正賺錢的窗口,永遠只留給提前佈局的人。
站在25bp這一邊的,已經開始行動。
你還在等什麼?
{future}(BTCUSDT)
#CPI数据来袭能否触发9月加息 #加密市场板块连续两日下跌 #美联储加息 #fomc
$BTC 別再觀望了。
下週FOMC大概率直接加息25個基點,市場已經在提前定價。
PPI爆了、油價破百、核心通脹還死死卡着,今晚CPI再給點熱度,概率直接衝到80%+。
那些現在還在等“確認”的人,等消息落地的時候,機會早就被人搶走了。
真正賺錢的窗口,永遠只留給提前佈局的人。
站在25bp這一邊的,已經開始行動。
你還在等什麼?
#CPI数据来袭能否触发9月加息 #加密市场板块连续两日下跌 #美联储加息 #fomc
下週FOMC大概率直接加息25個基點,市場已經在提前定價。
PPI爆了、油價破百、核心通脹還死死卡着,今晚CPI再給點熱度,概率直接衝到80%+。
那些現在還在等“確認”的人,等消息落地的時候,機會早就被人搶走了。
真正賺錢的窗口,永遠只留給提前佈局的人。
站在25bp這一邊的,已經開始行動。
你還在等什麼?
#CPI数据来袭能否触发9月加息 #加密市场板块连续两日下跌 #美联储加息 #fomc

104

·
--
午盤觀察:加息預期還在高位,幣價橫着等數據。
據公開彙總(金十/PANews 等援引 CME FedWatch,9/11),9 月 FOMC 加息 25bp 概率約 71%,維持不變約 29%。盤面沒有大方向,$BTC 現報約 7.70 萬美元(Coinbase/Kraken),$ETH 約 2453、$SOL 約 99.6,相對早盤略擡一點,但更像縮量整理。
短線別把橫盤當成拐點;宏觀定價鬆一點之前,倉位先留餘地。
#FedWatch #FOMC
午盤觀察:加息預期還在高位,幣價橫着等數據。
據公開彙總(金十/PANews 等援引 CME FedWatch,9/11),9 月 FOMC 加息 25bp 概率約 71%,維持不變約 29%。盤面沒有大方向,$BTC 現報約 7.70 萬美元(Coinbase/Kraken),$ETH 約 2453、$SOL 約 99.6,相對早盤略擡一點,但更像縮量整理。
短線別把橫盤當成拐點;宏觀定價鬆一點之前,倉位先留餘地。
#FedWatch #FOMC
據公開彙總(金十/PANews 等援引 CME FedWatch,9/11),9 月 FOMC 加息 25bp 概率約 71%,維持不變約 29%。盤面沒有大方向,$BTC 現報約 7.70 萬美元(Coinbase/Kraken),$ETH 約 2453、$SOL 約 99.6,相對早盤略擡一點,但更像縮量整理。
短線別把橫盤當成拐點;宏觀定價鬆一點之前,倉位先留餘地。
#FedWatch #FOMC
127
·
--
看漲
美聯儲越猶豫,BTC越危險——但原因不是你以爲的那個。
這周真正該盯的不是BTC的K線,是10年期美債收益率。
三個數對齊一下:
BTC 78,500附近,9月3日摸到82,283後兩次在80,500被摁回來,78,000是短線支撐,破了看77,200。
10年期美債4.798%,2025年1月以來最高;30年期5.286%,接近2007年以來最高。
9月加息概率:8月中高盛還說"極低",現在66%。
反直覺的部分來了。有分析師認爲,如果美聯儲在加息上遲疑,10年期可能升破5%甚至到5.1%,2007年7月以來最高。翻譯一下:對長債來說,加息不是利空,猶豫纔是。
邏輯很直:美聯儲果斷 → 通脹預期被錨住 → 長端要求的通脹補償下降;美聯儲拖延 → 市場自己給"通脹失控"定價 → 長端失控。
爲什麼這事跟你的倉位有關?
長端收益率是全球風險資產的定價錨。它上行,持有不生息資產的機會成本就上升,錢迴流貨幣基金和短債。9月8日那根陰線就是這麼來的。
但別線性推導。2023年美聯儲連續加息期間,BTC逆勢漲了21%。真正決定方向的不是"加不加",而是市場把這次讀成緊縮週期的尾聲還是起點。
9月16日FOMC,之前的CPI是最後一個變量。
我不預測價格,只說盯什麼:加息落地後,如果2年期上行、10年/30年期回落,說明美聯儲可信度還在,風險資產反而能鬆口氣;如果各期限同步上行,那才麻煩——那是市場在給美國財政定價,這個美聯儲管不了。
你押16號加還是不加?
#BTC #美联储
{future}(BTCUSDT)
#FOMC #宏观数据
美聯儲越猶豫,BTC越危險——但原因不是你以爲的那個。
這周真正該盯的不是BTC的K線,是10年期美債收益率。
三個數對齊一下:
BTC 78,500附近,9月3日摸到82,283後兩次在80,500被摁回來,78,000是短線支撐,破了看77,200。
10年期美債4.798%,2025年1月以來最高;30年期5.286%,接近2007年以來最高。
9月加息概率:8月中高盛還說"極低",現在66%。
反直覺的部分來了。有分析師認爲,如果美聯儲在加息上遲疑,10年期可能升破5%甚至到5.1%,2007年7月以來最高。翻譯一下:對長債來說,加息不是利空,猶豫纔是。
邏輯很直:美聯儲果斷 → 通脹預期被錨住 → 長端要求的通脹補償下降;美聯儲拖延 → 市場自己給"通脹失控"定價 → 長端失控。
爲什麼這事跟你的倉位有關?
長端收益率是全球風險資產的定價錨。它上行,持有不生息資產的機會成本就上升,錢迴流貨幣基金和短債。9月8日那根陰線就是這麼來的。
但別線性推導。2023年美聯儲連續加息期間,BTC逆勢漲了21%。真正決定方向的不是"加不加",而是市場把這次讀成緊縮週期的尾聲還是起點。
9月16日FOMC,之前的CPI是最後一個變量。
我不預測價格,只說盯什麼:加息落地後,如果2年期上行、10年/30年期回落,說明美聯儲可信度還在,風險資產反而能鬆口氣;如果各期限同步上行,那才麻煩——那是市場在給美國財政定價,這個美聯儲管不了。
你押16號加還是不加?
#BTC #美联储
#FOMC #宏观数据
這周真正該盯的不是BTC的K線,是10年期美債收益率。
三個數對齊一下:
BTC 78,500附近,9月3日摸到82,283後兩次在80,500被摁回來,78,000是短線支撐,破了看77,200。
10年期美債4.798%,2025年1月以來最高;30年期5.286%,接近2007年以來最高。
9月加息概率:8月中高盛還說"極低",現在66%。
反直覺的部分來了。有分析師認爲,如果美聯儲在加息上遲疑,10年期可能升破5%甚至到5.1%,2007年7月以來最高。翻譯一下:對長債來說,加息不是利空,猶豫纔是。
邏輯很直:美聯儲果斷 → 通脹預期被錨住 → 長端要求的通脹補償下降;美聯儲拖延 → 市場自己給"通脹失控"定價 → 長端失控。
爲什麼這事跟你的倉位有關?
長端收益率是全球風險資產的定價錨。它上行,持有不生息資產的機會成本就上升,錢迴流貨幣基金和短債。9月8日那根陰線就是這麼來的。
但別線性推導。2023年美聯儲連續加息期間,BTC逆勢漲了21%。真正決定方向的不是"加不加",而是市場把這次讀成緊縮週期的尾聲還是起點。
9月16日FOMC,之前的CPI是最後一個變量。
我不預測價格,只說盯什麼:加息落地後,如果2年期上行、10年/30年期回落,說明美聯儲可信度還在,風險資產反而能鬆口氣;如果各期限同步上行,那才麻煩——那是市場在給美國財政定價,這個美聯儲管不了。
你押16號加還是不加?
#BTC #美联储
#FOMC #宏观数据

90
真實
🥇 黃金每週準備 | 9月14–18日
XAU 上次成交:約 $4,349(周內高點 $4,443 / 低點 $4,292)
本週波動劇烈。黃金未能在PPI/CPI之後以及加息概率上升的背景下守住 $4,400。週五回調買盤在約 $4,300 附近入場,但周度收盤仍然走低。
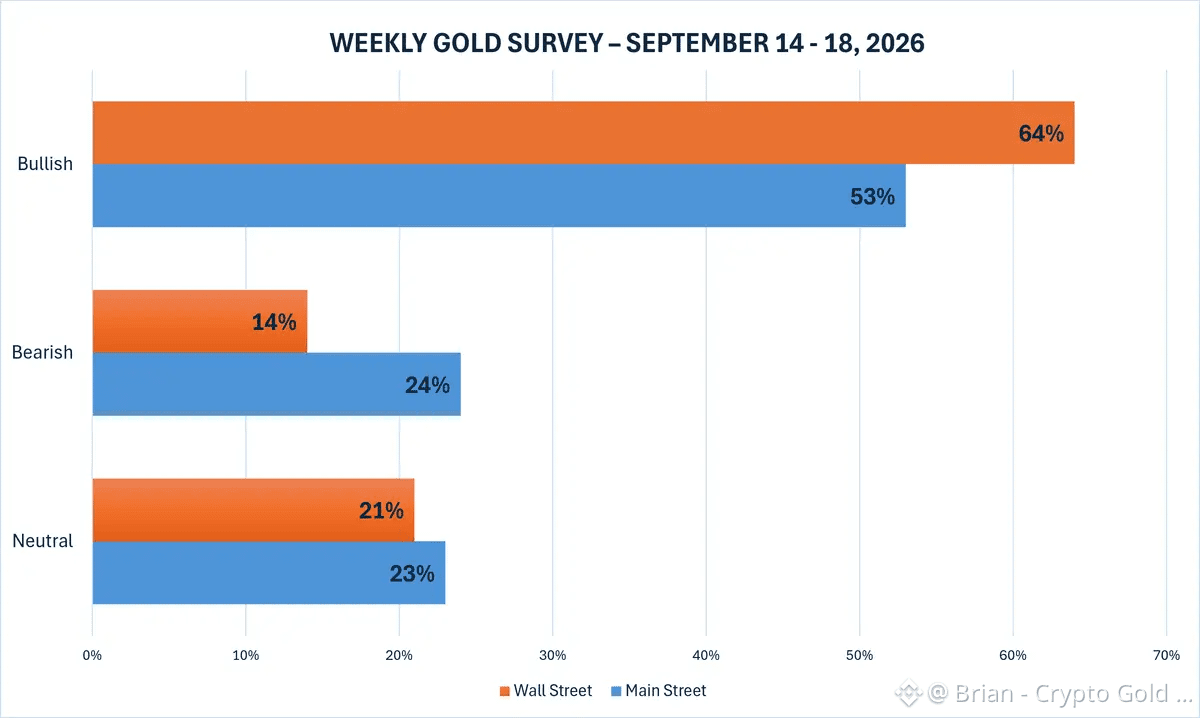
📊 Kitco 調查(下週)
華爾街:64% 🟢 | 14% 🔴 | 21% ⚪
主街:53% 🟢 | 24% 🔴 | 23% ⚪
🎯 美聯儲FOMC纔是全場主線(週三 2pm ET)
• 期貨約90%已定價加息 +25bp
• 經濟學家遠不如期貨那麼確定(13/48)
• $4,300 = 形成中的支撐位
• $4,400 = 關鍵迴歸位
• 不加息 → 可能擠壓上行至 $4,460–$4,540,目標看向 $5,000
• 加息但不偏鷹 → 買消息引發的反彈
• 加息且偏鷹 → 回調,可能較淺
📅 另外:週三看零售銷售;週四看英國央行BoE;隔夜看日本央行BoJ
別搶跑二選一。交易市場的反應。倉位下調。
#Gold #XAUUSD #FOMC #Fed
祝你週末愉快!
🥇 黃金每週準備 | 9月14–18日
XAU 上次成交:約 $4,349(周內高點 $4,443 / 低點 $4,292)
本週波動劇烈。黃金未能在PPI/CPI之後以及加息概率上升的背景下守住 $4,400。週五回調買盤在約 $4,300 附近入場,但周度收盤仍然走低。
📊 Kitco 調查(下週)
華爾街:64% 🟢 | 14% 🔴 | 21% ⚪
主街:53% 🟢 | 24% 🔴 | 23% ⚪
🎯 美聯儲FOMC纔是全場主線(週三 2pm ET)
• 期貨約90%已定價加息 +25bp
• 經濟學家遠不如期貨那麼確定(13/48)
• $4,300 = 形成中的支撐位
• $4,400 = 關鍵迴歸位
• 不加息 → 可能擠壓上行至 $4,460–$4,540,目標看向 $5,000
• 加息但不偏鷹 → 買消息引發的反彈
• 加息且偏鷹 → 回調,可能較淺
📅 另外:週三看零售銷售;週四看英國央行BoE;隔夜看日本央行BoJ
別搶跑二選一。交易市場的反應。倉位下調。
#Gold #XAUUSD #FOMC #Fed
祝你週末愉快!
XAU 上次成交:約 $4,349(周內高點 $4,443 / 低點 $4,292)
本週波動劇烈。黃金未能在PPI/CPI之後以及加息概率上升的背景下守住 $4,400。週五回調買盤在約 $4,300 附近入場,但周度收盤仍然走低。
📊 Kitco 調查(下週)
華爾街:64% 🟢 | 14% 🔴 | 21% ⚪
主街:53% 🟢 | 24% 🔴 | 23% ⚪
🎯 美聯儲FOMC纔是全場主線(週三 2pm ET)
• 期貨約90%已定價加息 +25bp
• 經濟學家遠不如期貨那麼確定(13/48)
• $4,300 = 形成中的支撐位
• $4,400 = 關鍵迴歸位
• 不加息 → 可能擠壓上行至 $4,460–$4,540,目標看向 $5,000
• 加息但不偏鷹 → 買消息引發的反彈
• 加息且偏鷹 → 回調,可能較淺
📅 另外:週三看零售銷售;週四看英國央行BoE;隔夜看日本央行BoJ
別搶跑二選一。交易市場的反應。倉位下調。
#Gold #XAUUSD #FOMC #Fed
祝你週末愉快!
1
121
·
--
真實
🌪 市場已經消化了可能並不存在的上漲
事實:
• CPI $BTC 後突然大幅拉昇,但到夜裏又全部吐回——擠空(squeeze)被吹散
• 價格回到分割區間 76,900-77,400
• 1小時動量爲零:雙方都沒有力氣
• FedWatch:9月16日加息概率 85%,一個月前是 48%
• 美聯儲自 9月5日以來保持沉默:加息概率在搖擺——交易員把自己嚇到了
• Forbes 在 09.09 仍指出:這是緊張情緒而非信心,加息可能被高估
🧠 我的想法:BTC 被卡住了,而加息概率從 48% 到 85% 來回擺動——本質上同樣是一種緊張。一個不太受歡迎的觀點:如果幾乎所有人都已經相信會加息,並提前賣出了 BTC(本週 -5%),那麼真正的意外將會是相反的——16號不會加息。屆時出於恐懼賣出的人會開始回補:這將成爲衝向 80,500 的拉昇燃料。
華爾街沒有給出明確方向:他沒有承諾加息,但也沒有排除。
⚠️ 這不是讓你向前猛衝的理由。日線收盤高於 78,565——通往 80,500 的路;低於 76,900——驚慌的人羣會奔向 74,600。週二將決定誰是對的。
❓ 你覺得到10月 BTC 會在什麼位置?👇
#fomc #bitcoin
{future}(BTCUSDT)
🌪 市場已經消化了可能並不存在的上漲
事實:
• CPI $BTC 後突然大幅拉昇,但到夜裏又全部吐回——擠空(squeeze)被吹散
• 價格回到分割區間 76,900-77,400
• 1小時動量爲零:雙方都沒有力氣
• FedWatch:9月16日加息概率 85%,一個月前是 48%
• 美聯儲自 9月5日以來保持沉默:加息概率在搖擺——交易員把自己嚇到了
• Forbes 在 09.09 仍指出:這是緊張情緒而非信心,加息可能被高估
🧠 我的想法:BTC 被卡住了,而加息概率從 48% 到 85% 來回擺動——本質上同樣是一種緊張。一個不太受歡迎的觀點:如果幾乎所有人都已經相信會加息,並提前賣出了 BTC(本週 -5%),那麼真正的意外將會是相反的——16號不會加息。屆時出於恐懼賣出的人會開始回補:這將成爲衝向 80,500 的拉昇燃料。
華爾街沒有給出明確方向:他沒有承諾加息,但也沒有排除。
⚠️ 這不是讓你向前猛衝的理由。日線收盤高於 78,565——通往 80,500 的路;低於 76,900——驚慌的人羣會奔向 74,600。週二將決定誰是對的。
❓ 你覺得到10月 BTC 會在什麼位置?👇
#fomc #bitcoin
事實:
• CPI $BTC 後突然大幅拉昇,但到夜裏又全部吐回——擠空(squeeze)被吹散
• 價格回到分割區間 76,900-77,400
• 1小時動量爲零:雙方都沒有力氣
• FedWatch:9月16日加息概率 85%,一個月前是 48%
• 美聯儲自 9月5日以來保持沉默:加息概率在搖擺——交易員把自己嚇到了
• Forbes 在 09.09 仍指出:這是緊張情緒而非信心,加息可能被高估
🧠 我的想法:BTC 被卡住了,而加息概率從 48% 到 85% 來回擺動——本質上同樣是一種緊張。一個不太受歡迎的觀點:如果幾乎所有人都已經相信會加息,並提前賣出了 BTC(本週 -5%),那麼真正的意外將會是相反的——16號不會加息。屆時出於恐懼賣出的人會開始回補:這將成爲衝向 80,500 的拉昇燃料。
華爾街沒有給出明確方向:他沒有承諾加息,但也沒有排除。
⚠️ 這不是讓你向前猛衝的理由。日線收盤高於 78,565——通往 80,500 的路;低於 76,900——驚慌的人羣會奔向 74,600。週二將決定誰是對的。
❓ 你覺得到10月 BTC 會在什麼位置?👇
#fomc #bitcoin
Полетим на $80к и выше
Полетим на $75к и ниже
Зависнем на $76к-$79к
16 剩餘小時數
2
180
·
--
文章
64K 下方的陷阱——CPI 3.4%,FOMC 87% 加息,BTC 77K64K 下方的陷阱——CPI 3.4%,FOMC 87% 加息,BTC 77K:二元陷阱。
• CPI 3.4% 同比(0.4% 環比)——符合但不平靜。核心 2.4%(自 2021 年 3 月以來最低)與 headline(汽油/能源 +3.9%)相矛盾——美聯儲必須做選擇。結果:Polymarket 預測 16/09 加息 87%(3.50-3.75% → +25bp)。BTC 77,255 美元(+0.1%):盤整,而非破位。
• 恐懼與貪婪 63(貪婪)——沒有狂喜(75+),沒有恐懼(25-)。當情緒在二元階段(FOMC 16/09)處於中間時,波動率會在無方向的情況下大爆發。ETH +2%,BNB +2.4%,SOL +2.1%:資金流向流動性較好的山寨幣。BTC 主導率 56.7%。ETF ARKB -1.64 億美元,160K 名交易者被清算 / 53.6 億美元:槓桿依然巨大。
64K 下方的陷阱——CPI 3.4%,FOMC 87% 加息,BTC 77K
64K 下方的陷阱——CPI 3.4%,FOMC 87% 加息,BTC 77K:二元陷阱。
• CPI 3.4% 同比(0.4% 環比)——符合但不平靜。核心 2.4%(自 2021 年 3 月以來最低)與 headline(汽油/能源 +3.9%)相矛盾——美聯儲必須做選擇。結果:Polymarket 預測 16/09 加息 87%(3.50-3.75% → +25bp)。BTC 77,255 美元(+0.1%):盤整,而非破位。
• 恐懼與貪婪 63(貪婪)——沒有狂喜(75+),沒有恐懼(25-)。當情緒在二元階段(FOMC 16/09)處於中間時,波動率會在無方向的情況下大爆發。ETH +2%,BNB +2.4%,SOL +2.1%:資金流向流動性較好的山寨幣。BTC 主導率 56.7%。ETF ARKB -1.64 億美元,160K 名交易者被清算 / 53.6 億美元:槓桿依然巨大。
• CPI 3.4% 同比(0.4% 環比)——符合但不平靜。核心 2.4%(自 2021 年 3 月以來最低)與 headline(汽油/能源 +3.9%)相矛盾——美聯儲必須做選擇。結果:Polymarket 預測 16/09 加息 87%(3.50-3.75% → +25bp)。BTC 77,255 美元(+0.1%):盤整,而非破位。
• 恐懼與貪婪 63(貪婪)——沒有狂喜(75+),沒有恐懼(25-)。當情緒在二元階段(FOMC 16/09)處於中間時,波動率會在無方向的情況下大爆發。ETH +2%,BNB +2.4%,SOL +2.1%:資金流向流動性較好的山寨幣。BTC 主導率 56.7%。ETF ARKB -1.64 億美元,160K 名交易者被清算 / 53.6 億美元:槓桿依然巨大。
9
·
--
🚨 警惕市場:下次美聯儲會議對加密貨幣有何影響?
加密投資者正將目光投向將於2026年9月15日和16日舉行的美國聯邦儲備會議。在市場出現分歧且預期劇烈之際,焦點在於維持利率不變還是上調0.25%(將使利率穩定在3.75% - 4.00%區間),同時也受到通脹數據和近期表態的影響。
這將如何影響比特幣和加密貨幣?
短期承壓:一旦提高利率或採取偏鷹派(Hawkish)口吻,美元的強勢將增強,並會在短期內對比特幣等高風險資產形成壓力,進而引發波動,並對槓桿合約(Leverage)造成清算風險。
考驗支撐:市場在謹慎中運行,持續關注比特幣的關鍵支撐位以及現貨ETF(交易所交易基金)的資金流向。
前景展望:市場仍在觀望美聯儲是否會嚴格遵循貨幣政策路徑,交易者期待緊縮週期的尾聲,以便流動性迴歸並支撐上漲行情。
📉 總結:接下來需要保持謹慎,風險管理是未來幾天交易的關鍵,直到官方決定公佈以及美聯儲措辭明確爲止。
#البيتكوين
{future}(BNBUSDT)
#اقتصاد_رقمي #Cryptocurrency #bitcoin #fomc
🚨 警惕市場:下次美聯儲會議對加密貨幣有何影響?
加密投資者正將目光投向將於2026年9月15日和16日舉行的美國聯邦儲備會議。在市場出現分歧且預期劇烈之際,焦點在於維持利率不變還是上調0.25%(將使利率穩定在3.75% - 4.00%區間),同時也受到通脹數據和近期表態的影響。
這將如何影響比特幣和加密貨幣?
短期承壓:一旦提高利率或採取偏鷹派(Hawkish)口吻,美元的強勢將增強,並會在短期內對比特幣等高風險資產形成壓力,進而引發波動,並對槓桿合約(Leverage)造成清算風險。
考驗支撐:市場在謹慎中運行,持續關注比特幣的關鍵支撐位以及現貨ETF(交易所交易基金)的資金流向。
前景展望:市場仍在觀望美聯儲是否會嚴格遵循貨幣政策路徑,交易者期待緊縮週期的尾聲,以便流動性迴歸並支撐上漲行情。
📉 總結:接下來需要保持謹慎,風險管理是未來幾天交易的關鍵,直到官方決定公佈以及美聯儲措辭明確爲止。
#البيتكوين
#اقتصاد_رقمي #Cryptocurrency #bitcoin #fomc
加密投資者正將目光投向將於2026年9月15日和16日舉行的美國聯邦儲備會議。在市場出現分歧且預期劇烈之際,焦點在於維持利率不變還是上調0.25%(將使利率穩定在3.75% - 4.00%區間),同時也受到通脹數據和近期表態的影響。
這將如何影響比特幣和加密貨幣?
短期承壓:一旦提高利率或採取偏鷹派(Hawkish)口吻,美元的強勢將增強,並會在短期內對比特幣等高風險資產形成壓力,進而引發波動,並對槓桿合約(Leverage)造成清算風險。
考驗支撐:市場在謹慎中運行,持續關注比特幣的關鍵支撐位以及現貨ETF(交易所交易基金)的資金流向。
前景展望:市場仍在觀望美聯儲是否會嚴格遵循貨幣政策路徑,交易者期待緊縮週期的尾聲,以便流動性迴歸並支撐上漲行情。
📉 總結:接下來需要保持謹慎,風險管理是未來幾天交易的關鍵,直到官方決定公佈以及美聯儲措辭明確爲止。
#البيتكوين
#اقتصاد_رقمي #Cryptocurrency #bitcoin #fomc
105
·
--
文章
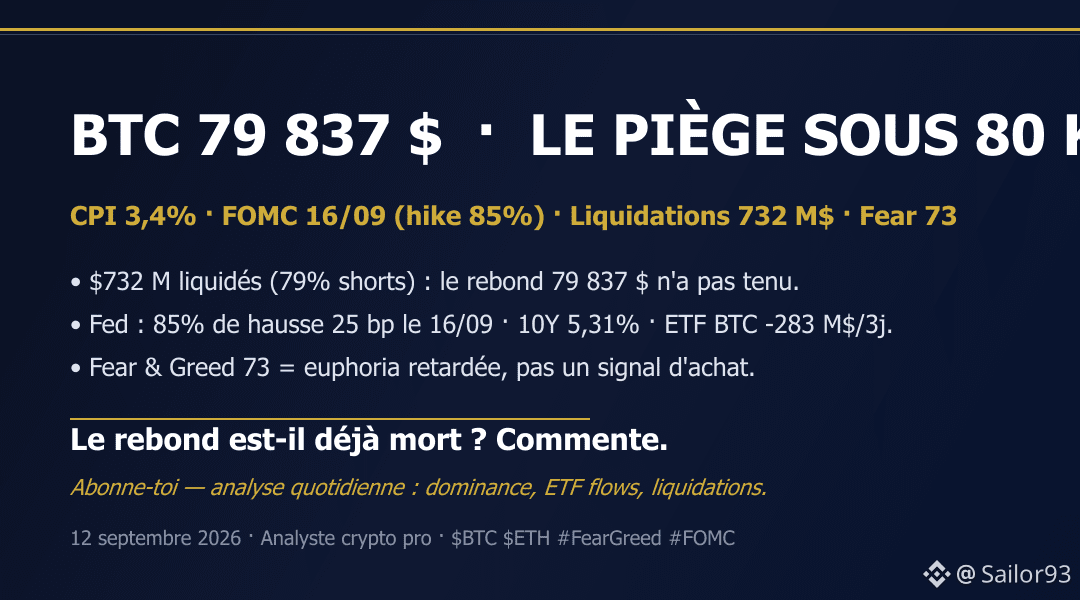
80 K 下方的陷阱——BTC 79,837 美元80 K 下方的陷阱——BTC 79,837 美元:CPI 3.4% 與 7.32 億美元清算之後,聯儲會否終結這波反彈?
• BTC 觸及 79,837 美元(+3%),在 CPI 3.4%(符合預期)之後上漲,隨後回落:被清算 7.32 億美元,其中反彈中有 79% 的空頭被擠壓——表明市場是在賣消息,而不是順勢承接。
• 16/09 FOMC:上漲 25 個基點的概率爲 85%。美國 10 年期國債收益率 5.31%。BTC ETF 過去 3 天資金流出 -2.83 億美元。BTC 主導率 56.8% = 資金高度集中,山寨幣在拋壓中更受暴露。Fear & Greed 73(貪婪):情緒滯後於宏觀現實。
80 K 下方的陷阱——BTC 79,837 美元
80 K 下方的陷阱——BTC 79,837 美元:CPI 3.4% 與 7.32 億美元清算之後,聯儲會否終結這波反彈?
• BTC 觸及 79,837 美元(+3%),在 CPI 3.4%(符合預期)之後上漲,隨後回落:被清算 7.32 億美元,其中反彈中有 79% 的空頭被擠壓——表明市場是在賣消息,而不是順勢承接。
• 16/09 FOMC:上漲 25 個基點的概率爲 85%。美國 10 年期國債收益率 5.31%。BTC ETF 過去 3 天資金流出 -2.83 億美元。BTC 主導率 56.8% = 資金高度集中,山寨幣在拋壓中更受暴露。Fear & Greed 73(貪婪):情緒滯後於宏觀現實。
• BTC 觸及 79,837 美元(+3%),在 CPI 3.4%(符合預期)之後上漲,隨後回落:被清算 7.32 億美元,其中反彈中有 79% 的空頭被擠壓——表明市場是在賣消息,而不是順勢承接。
• 16/09 FOMC:上漲 25 個基點的概率爲 85%。美國 10 年期國債收益率 5.31%。BTC ETF 過去 3 天資金流出 -2.83 億美元。BTC 主導率 56.8% = 資金高度集中,山寨幣在拋壓中更受暴露。Fear & Greed 73(貪婪):情緒滯後於宏觀現實。
14
·
--

文章
BTC 77 200 $ — FOMC 之前“快買/突拉”(SNAP)還是拋售出清(FLUSH)?BTC 77 200 $ · FOMC 之前“快買/突拉”(SNAP)還是拋售出清(FLUSH)?
• BTC -1,6%(24小時),跌破 EMA20 · ETH 約 2 512 $(-2,7%)· 恐懼指數 63(貪婪)——情緒滯後 = 爆炸式的背離/錯位。
• ETF BTC -465 M$/24h(3天負面)· 清算 160 K / 5,3 B$ · BTC 主導率 56,8% = 資本集中在領頭者。
• 美國10年期 4,99% · CPI 3,4% 符合預期 · 美聯儲 FOMC 16/09:69-85% +25 bp · 無風險利率約 5% = 對“減半敘事”的壓力。
在美聯儲之前你是做多還是做空?說出你的立場——我們明天來分析。
BTC 77 200 $ — FOMC 之前“快買/突拉”(SNAP)還是拋售出清(FLUSH)?
BTC 77 200 $ · FOMC 之前“快買/突拉”(SNAP)還是拋售出清(FLUSH)?
• BTC -1,6%(24小時),跌破 EMA20 · ETH 約 2 512 $(-2,7%)· 恐懼指數 63(貪婪)——情緒滯後 = 爆炸式的背離/錯位。
• ETF BTC -465 M$/24h(3天負面)· 清算 160 K / 5,3 B$ · BTC 主導率 56,8% = 資本集中在領頭者。
• 美國10年期 4,99% · CPI 3,4% 符合預期 · 美聯儲 FOMC 16/09:69-85% +25 bp · 無風險利率約 5% = 對“減半敘事”的壓力。
在美聯儲之前你是做多還是做空?說出你的立場——我們明天來分析。
• BTC -1,6%(24小時),跌破 EMA20 · ETH 約 2 512 $(-2,7%)· 恐懼指數 63(貪婪)——情緒滯後 = 爆炸式的背離/錯位。
• ETF BTC -465 M$/24h(3天負面)· 清算 160 K / 5,3 B$ · BTC 主導率 56,8% = 資本集中在領頭者。
• 美國10年期 4,99% · CPI 3,4% 符合預期 · 美聯儲 FOMC 16/09:69-85% +25 bp · 無風險利率約 5% = 對“減半敘事”的壓力。
在美聯儲之前你是做多還是做空?說出你的立場——我們明天來分析。
9
·
--

文章
BTC 77 200 美元——在美聯儲之前:一次正經的回調,還是簡單的消化?BTC 77 200 美元——在美聯儲之前:一次正經的回調,還是簡單的消化?
市場不會睡覺,它在等待。而“等待”比“賣出”更危險。
• BTC -1,6% / 24小時(77 218 美元 → 77 200 美元),BTC 主導率 58,15%:資金正在集中,山寨幣已經承壓。BTC 既不漲也不跌地橫着,什麼都上不去。
• 恐懼與貪婪 63(貪婪),落後於日內走弱:情緒沒有做出調整。10-15 個點的滯後=如果 1小時 RSSI 仍低於 45,出現突然拋售的風險很大。
BTC 77 200 美元——在美聯儲之前:一次正經的回調,還是簡單的消化?
BTC 77 200 美元——在美聯儲之前:一次正經的回調,還是簡單的消化?
市場不會睡覺,它在等待。而“等待”比“賣出”更危險。
• BTC -1,6% / 24小時(77 218 美元 → 77 200 美元),BTC 主導率 58,15%:資金正在集中,山寨幣已經承壓。BTC 既不漲也不跌地橫着,什麼都上不去。
• 恐懼與貪婪 63(貪婪),落後於日內走弱:情緒沒有做出調整。10-15 個點的滯後=如果 1小時 RSSI 仍低於 45,出現突然拋售的風險很大。
市場不會睡覺,它在等待。而“等待”比“賣出”更危險。
• BTC -1,6% / 24小時(77 218 美元 → 77 200 美元),BTC 主導率 58,15%:資金正在集中,山寨幣已經承壓。BTC 既不漲也不跌地橫着,什麼都上不去。
• 恐懼與貪婪 63(貪婪),落後於日內走弱:情緒沒有做出調整。10-15 個點的滯後=如果 1小時 RSSI 仍低於 45,出現突然拋售的風險很大。
2
·
--

文章
9月12日的悖論——美聯儲在上調,加密貨幣也在上調9月12日的悖論——美聯儲在上調,加密貨幣也在上調
• BTC 79,093 美元(+2.55%)——ETH 2,621 美元(+7.75%)——加密市值 2.70T$. 美聯儲預計 16/09 上漲 90%。核心 CPI +0.3%(預期 0.2%)。市場在繼續攀升。當宏觀邏輯失效,價格跟隨的是資金流,而不是教科書。
• 恐懼與貪婪 71(貪婪)——較昨日 54 的急劇反彈。ETF 比特幣 -449M$(3 天)(ARKB -164M$),但 ETH 質押(ETHB +14M$)吸收了影響。未平倉合約 4250B$——槓桿仍然巨大。844M$ 強平,其中 655M$ 做多:即使在上漲中,痛感依然真實。
9月12日的悖論——美聯儲在上調,加密貨幣也在上調
9月12日的悖論——美聯儲在上調,加密貨幣也在上調
• BTC 79,093 美元(+2.55%)——ETH 2,621 美元(+7.75%)——加密市值 2.70T$. 美聯儲預計 16/09 上漲 90%。核心 CPI +0.3%(預期 0.2%)。市場在繼續攀升。當宏觀邏輯失效,價格跟隨的是資金流,而不是教科書。
• 恐懼與貪婪 71(貪婪)——較昨日 54 的急劇反彈。ETF 比特幣 -449M$(3 天)(ARKB -164M$),但 ETH 質押(ETHB +14M$)吸收了影響。未平倉合約 4250B$——槓桿仍然巨大。844M$ 強平,其中 655M$ 做多:即使在上漲中,痛感依然真實。
• BTC 79,093 美元(+2.55%)——ETH 2,621 美元(+7.75%)——加密市值 2.70T$. 美聯儲預計 16/09 上漲 90%。核心 CPI +0.3%(預期 0.2%)。市場在繼續攀升。當宏觀邏輯失效,價格跟隨的是資金流,而不是教科書。
• 恐懼與貪婪 71(貪婪)——較昨日 54 的急劇反彈。ETF 比特幣 -449M$(3 天)(ARKB -164M$),但 ETH 質押(ETHB +14M$)吸收了影響。未平倉合約 4250B$——槓桿仍然巨大。844M$ 強平,其中 655M$ 做多:即使在上漲中,痛感依然真實。
66
·
--

文章
FAME = 63 但 BTC = 77 215 $ — 9 月 12 日的悖論陷阱——63(貪婪)但 BTC 在 77 215 $:爲什麼這次反彈是“陷阱”
• BTC 77 214,93 $(+0,02 %)— ETH 2 511,92 $(−0,14 %)。恐懼與貪婪 63(貪婪,+7 點)——信心在一天內飆升。恐懼消散得也如此之快,市場會把如釋重負誤當成強勁。即使是同一場反彈,也可能仍是同一個陷阱。
• 美聯儲 16/09 — 美聯儲維持 3,50-3,75 %;CPI 約 3,4 %;10 年期收益率約 5 %。宏觀推動利多;加密隨資金流動。但 BTC ETF 出現流出(ARKB 3 天內 -1.64 億美元)+ 16 萬名交易者被強平 / 53.6 億美元,表明槓桿依然巨大——即使在上漲行情中也有 8.44 億美元被清算。
FAME = 63 但 BTC = 77 215 $ — 9 月 12 日的悖論
陷阱——63(貪婪)但 BTC 在 77 215 $:爲什麼這次反彈是“陷阱”
• BTC 77 214,93 $(+0,02 %)— ETH 2 511,92 $(−0,14 %)。恐懼與貪婪 63(貪婪,+7 點)——信心在一天內飆升。恐懼消散得也如此之快,市場會把如釋重負誤當成強勁。即使是同一場反彈,也可能仍是同一個陷阱。
• 美聯儲 16/09 — 美聯儲維持 3,50-3,75 %;CPI 約 3,4 %;10 年期收益率約 5 %。宏觀推動利多;加密隨資金流動。但 BTC ETF 出現流出(ARKB 3 天內 -1.64 億美元)+ 16 萬名交易者被強平 / 53.6 億美元,表明槓桿依然巨大——即使在上漲行情中也有 8.44 億美元被清算。
• BTC 77 214,93 $(+0,02 %)— ETH 2 511,92 $(−0,14 %)。恐懼與貪婪 63(貪婪,+7 點)——信心在一天內飆升。恐懼消散得也如此之快,市場會把如釋重負誤當成強勁。即使是同一場反彈,也可能仍是同一個陷阱。
• 美聯儲 16/09 — 美聯儲維持 3,50-3,75 %;CPI 約 3,4 %;10 年期收益率約 5 %。宏觀推動利多;加密隨資金流動。但 BTC ETF 出現流出(ARKB 3 天內 -1.64 億美元)+ 16 萬名交易者被強平 / 53.6 億美元,表明槓桿依然巨大——即使在上漲行情中也有 8.44 億美元被清算。
16
·
--

文章
77K 下方的陷阱——BTC 77,340$ — FEAR 56BTC 77,340$ — FEAR 56 — FOMC 之前的突發要來了?
• BTC 77,340$(+0.7% 24h)——高於 EMA20(~77K),但 MACD 爲負。結構仍在,動能已疲憊。當 ATR > 2,000 美元時,下一波從不算小。
• ETF BTC:-4.4 B$ 在 13 次連續出逃中 · 市值 2.64 T(-1.1%)· 清算 907 M$ / 24h · 主導率 58.7% = 資金躲進儲備,而不是風險裏。
• CPI 3.4% 符合,PPI 5.4%偏熱。美聯儲 85% 的概率在 9/16 加息 +25 個基點——已被定價,但利率組合在“5%且無直接增長”的敘事下,契合減半(halving)。Fear & Greed 56(貪婪),落後於價格 = 爆炸式的節奏錯位。
77K 下方的陷阱——BTC 77,340$ — FEAR 56
BTC 77,340$ — FEAR 56 — FOMC 之前的突發要來了?
• BTC 77,340$(+0.7% 24h)——高於 EMA20(~77K),但 MACD 爲負。結構仍在,動能已疲憊。當 ATR > 2,000 美元時,下一波從不算小。
• ETF BTC:-4.4 B$ 在 13 次連續出逃中 · 市值 2.64 T(-1.1%)· 清算 907 M$ / 24h · 主導率 58.7% = 資金躲進儲備,而不是風險裏。
• CPI 3.4% 符合,PPI 5.4%偏熱。美聯儲 85% 的概率在 9/16 加息 +25 個基點——已被定價,但利率組合在“5%且無直接增長”的敘事下,契合減半(halving)。Fear & Greed 56(貪婪),落後於價格 = 爆炸式的節奏錯位。
• BTC 77,340$(+0.7% 24h)——高於 EMA20(~77K),但 MACD 爲負。結構仍在,動能已疲憊。當 ATR > 2,000 美元時,下一波從不算小。
• ETF BTC:-4.4 B$ 在 13 次連續出逃中 · 市值 2.64 T(-1.1%)· 清算 907 M$ / 24h · 主導率 58.7% = 資金躲進儲備,而不是風險裏。
• CPI 3.4% 符合,PPI 5.4%偏熱。美聯儲 85% 的概率在 9/16 加息 +25 個基點——已被定價,但利率組合在“5%且無直接增長”的敘事下,契合減半(halving)。Fear & Greed 56(貪婪),落後於價格 = 爆炸式的節奏錯位。
2
·
--

文章
BTC 77 253 美元 — 恐懼 63 — 突襲還是擠壓?BTC 77 253 美元 — 恐懼 63 — 突襲(SNAP)還是擠壓(SQUEEZE)?FOMC 前?\n\n• BTC $77,253(+0,58%)— 高於 EMA20(約 77K),但 MACD 爲負。結構仍在,動能衰竭。當 ATR \u003e $2 000 時,下一波行情從不算小。\n\n• BTC ETF:24 小時 -4.65 億美元 · 160K 交易者爆倉 / 53.6 億美元 · 市值約 2.64 萬億美元(-1.1%)。情緒(恐懼 63 / 貪婪)落後於價格 = 爆炸式偏移。\n\n• CPI 3.5% 符合預期,FOMC 16/09 維持 3.50-3.75%,已按 85% 計入。矛盾組合:無風險利率 5% + 缺乏增長 = 直接壓制“減半(halving)”敘事。市場在說謊。\n\n你押 16/09 的 snap 還是 75.5K 前的 squeeze?留言——我們明天分析。\n\n訂閱每日分析。下一個信號:16/09 的 FOMC。別錯過 snap。\n\n$BTC $ETH #FearGreed #FOMC
BTC 77 253 美元 — 恐懼 63 — 突襲還是擠壓?
BTC 77 253 美元 — 恐懼 63 — 突襲(SNAP)還是擠壓(SQUEEZE)?FOMC 前?\n\n• BTC $77,253(+0,58%)— 高於 EMA20(約 77K),但 MACD 爲負。結構仍在,動能衰竭。當 ATR \u003e $2 000 時,下一波行情從不算小。\n\n• BTC ETF:24 小時 -4.65 億美元 · 160K 交易者爆倉 / 53.6 億美元 · 市值約 2.64 萬億美元(-1.1%)。情緒(恐懼 63 / 貪婪)落後於價格 = 爆炸式偏移。\n\n• CPI 3.5% 符合預期,FOMC 16/09 維持 3.50-3.75%,已按 85% 計入。矛盾組合:無風險利率 5% + 缺乏增長 = 直接壓制“減半(halving)”敘事。市場在說謊。\n\n你押 16/09 的 snap 還是 75.5K 前的 squeeze?留言——我們明天分析。\n\n訂閱每日分析。下一個信號:16/09 的 FOMC。別錯過 snap。\n\n$BTC $ETH #FearGreed #FOMC
7
CPIWatch | 美聯儲準備加息了嗎?
最新的通脹圖景讓美聯儲的決策變得更有意思
非農就業人數表現強於預期:8月新增162K崗位,而失業率仍爲4.1%
隨後我們又看到更偏熱的PPI數據:生產者價格環比上漲0.4%,同比上漲5.4%
現在CPI仍維持在3.4%,而核心CPI仍在持續顯示價格壓力
對我來說,這個信息正在變得相當清晰
美國經濟仍然表現出足夠的韌性,能夠承受更緊的政策;但通脹降溫速度又不夠快,尚未向美聯儲目標靠攏
我的觀點略偏鷹派
如果美聯儲在即將到來的會議上選擇加息而不是按兵不動,我也不會感到意外
這可能會給比特幣和股票等風險資產帶來壓力,同時支撐美元,並且可能引發黃金市場波動
不過市場會在決策周圍迅速且激進地移動,所以我更願意等待確認,而不是追逐第一波行情
接下來的幾個交易時段可能對BTC、黃金以及更廣泛的風險市場都非常關鍵
你的看法是什麼?
加息還是維持
#CPIWatch #CPI #Fed #FOMC #bitcoin
CPIWatch | 美聯儲準備加息了嗎?
最新的通脹圖景讓美聯儲的決策變得更有意思
非農就業人數表現強於預期:8月新增162K崗位,而失業率仍爲4.1%
隨後我們又看到更偏熱的PPI數據:生產者價格環比上漲0.4%,同比上漲5.4%
現在CPI仍維持在3.4%,而核心CPI仍在持續顯示價格壓力
對我來說,這個信息正在變得相當清晰
美國經濟仍然表現出足夠的韌性,能夠承受更緊的政策;但通脹降溫速度又不夠快,尚未向美聯儲目標靠攏
我的觀點略偏鷹派
如果美聯儲在即將到來的會議上選擇加息而不是按兵不動,我也不會感到意外
這可能會給比特幣和股票等風險資產帶來壓力,同時支撐美元,並且可能引發黃金市場波動
不過市場會在決策周圍迅速且激進地移動,所以我更願意等待確認,而不是追逐第一波行情
接下來的幾個交易時段可能對BTC、黃金以及更廣泛的風險市場都非常關鍵
你的看法是什麼?
加息還是維持
#CPIWatch #CPI #Fed #FOMC #bitcoin
最新的通脹圖景讓美聯儲的決策變得更有意思
非農就業人數表現強於預期:8月新增162K崗位,而失業率仍爲4.1%
隨後我們又看到更偏熱的PPI數據:生產者價格環比上漲0.4%,同比上漲5.4%
現在CPI仍維持在3.4%,而核心CPI仍在持續顯示價格壓力
對我來說,這個信息正在變得相當清晰
美國經濟仍然表現出足夠的韌性,能夠承受更緊的政策;但通脹降溫速度又不夠快,尚未向美聯儲目標靠攏
我的觀點略偏鷹派
如果美聯儲在即將到來的會議上選擇加息而不是按兵不動,我也不會感到意外
這可能會給比特幣和股票等風險資產帶來壓力,同時支撐美元,並且可能引發黃金市場波動
不過市場會在決策周圍迅速且激進地移動,所以我更願意等待確認,而不是追逐第一波行情
接下來的幾個交易時段可能對BTC、黃金以及更廣泛的風險市場都非常關鍵
你的看法是什麼?
加息還是維持
#CPIWatch #CPI #Fed #FOMC #bitcoin

Sherrill Solum W0P5:
Wowwww its amazing💕
2
2
133
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#美国2年期国债收益率升至4.61%
4,501 次瀏覽
57 討論中
2
#美国10年期国债收益率逼近5%
2,896 次瀏覽
42 討論中
3
#全网爆仓6.74亿美元
71,140 次瀏覽
335 討論中
4
#代币化股票持有者增长619.1%
3,804 次瀏覽
92 討論中
5
#Revolut遭假政府邮件骗取用户数据
15,729 次瀏覽
127 討論中
6
#加拿大OSFI称代币化存款等同传统存款
20,274 次瀏覽
144 討論中
7
#美国合众银行完成Stellar跨境支付试点
35,176 次瀏覽
445 討論中
8
#英伟达洽谈至多100亿美元投资Anthropic
29,344 次瀏覽
204 討論中
9
#空头爆仓推动以太坊反弹
96,173 次瀏覽
398 討論中
10
#以太坊时隔七个月重返2600美元
182,235 次瀏覽
529 討論中