

#arbitrum
arbitrum
2.7M 次瀏覽
6,705 討論中
熱門
最新
·
--
yyy
·
--
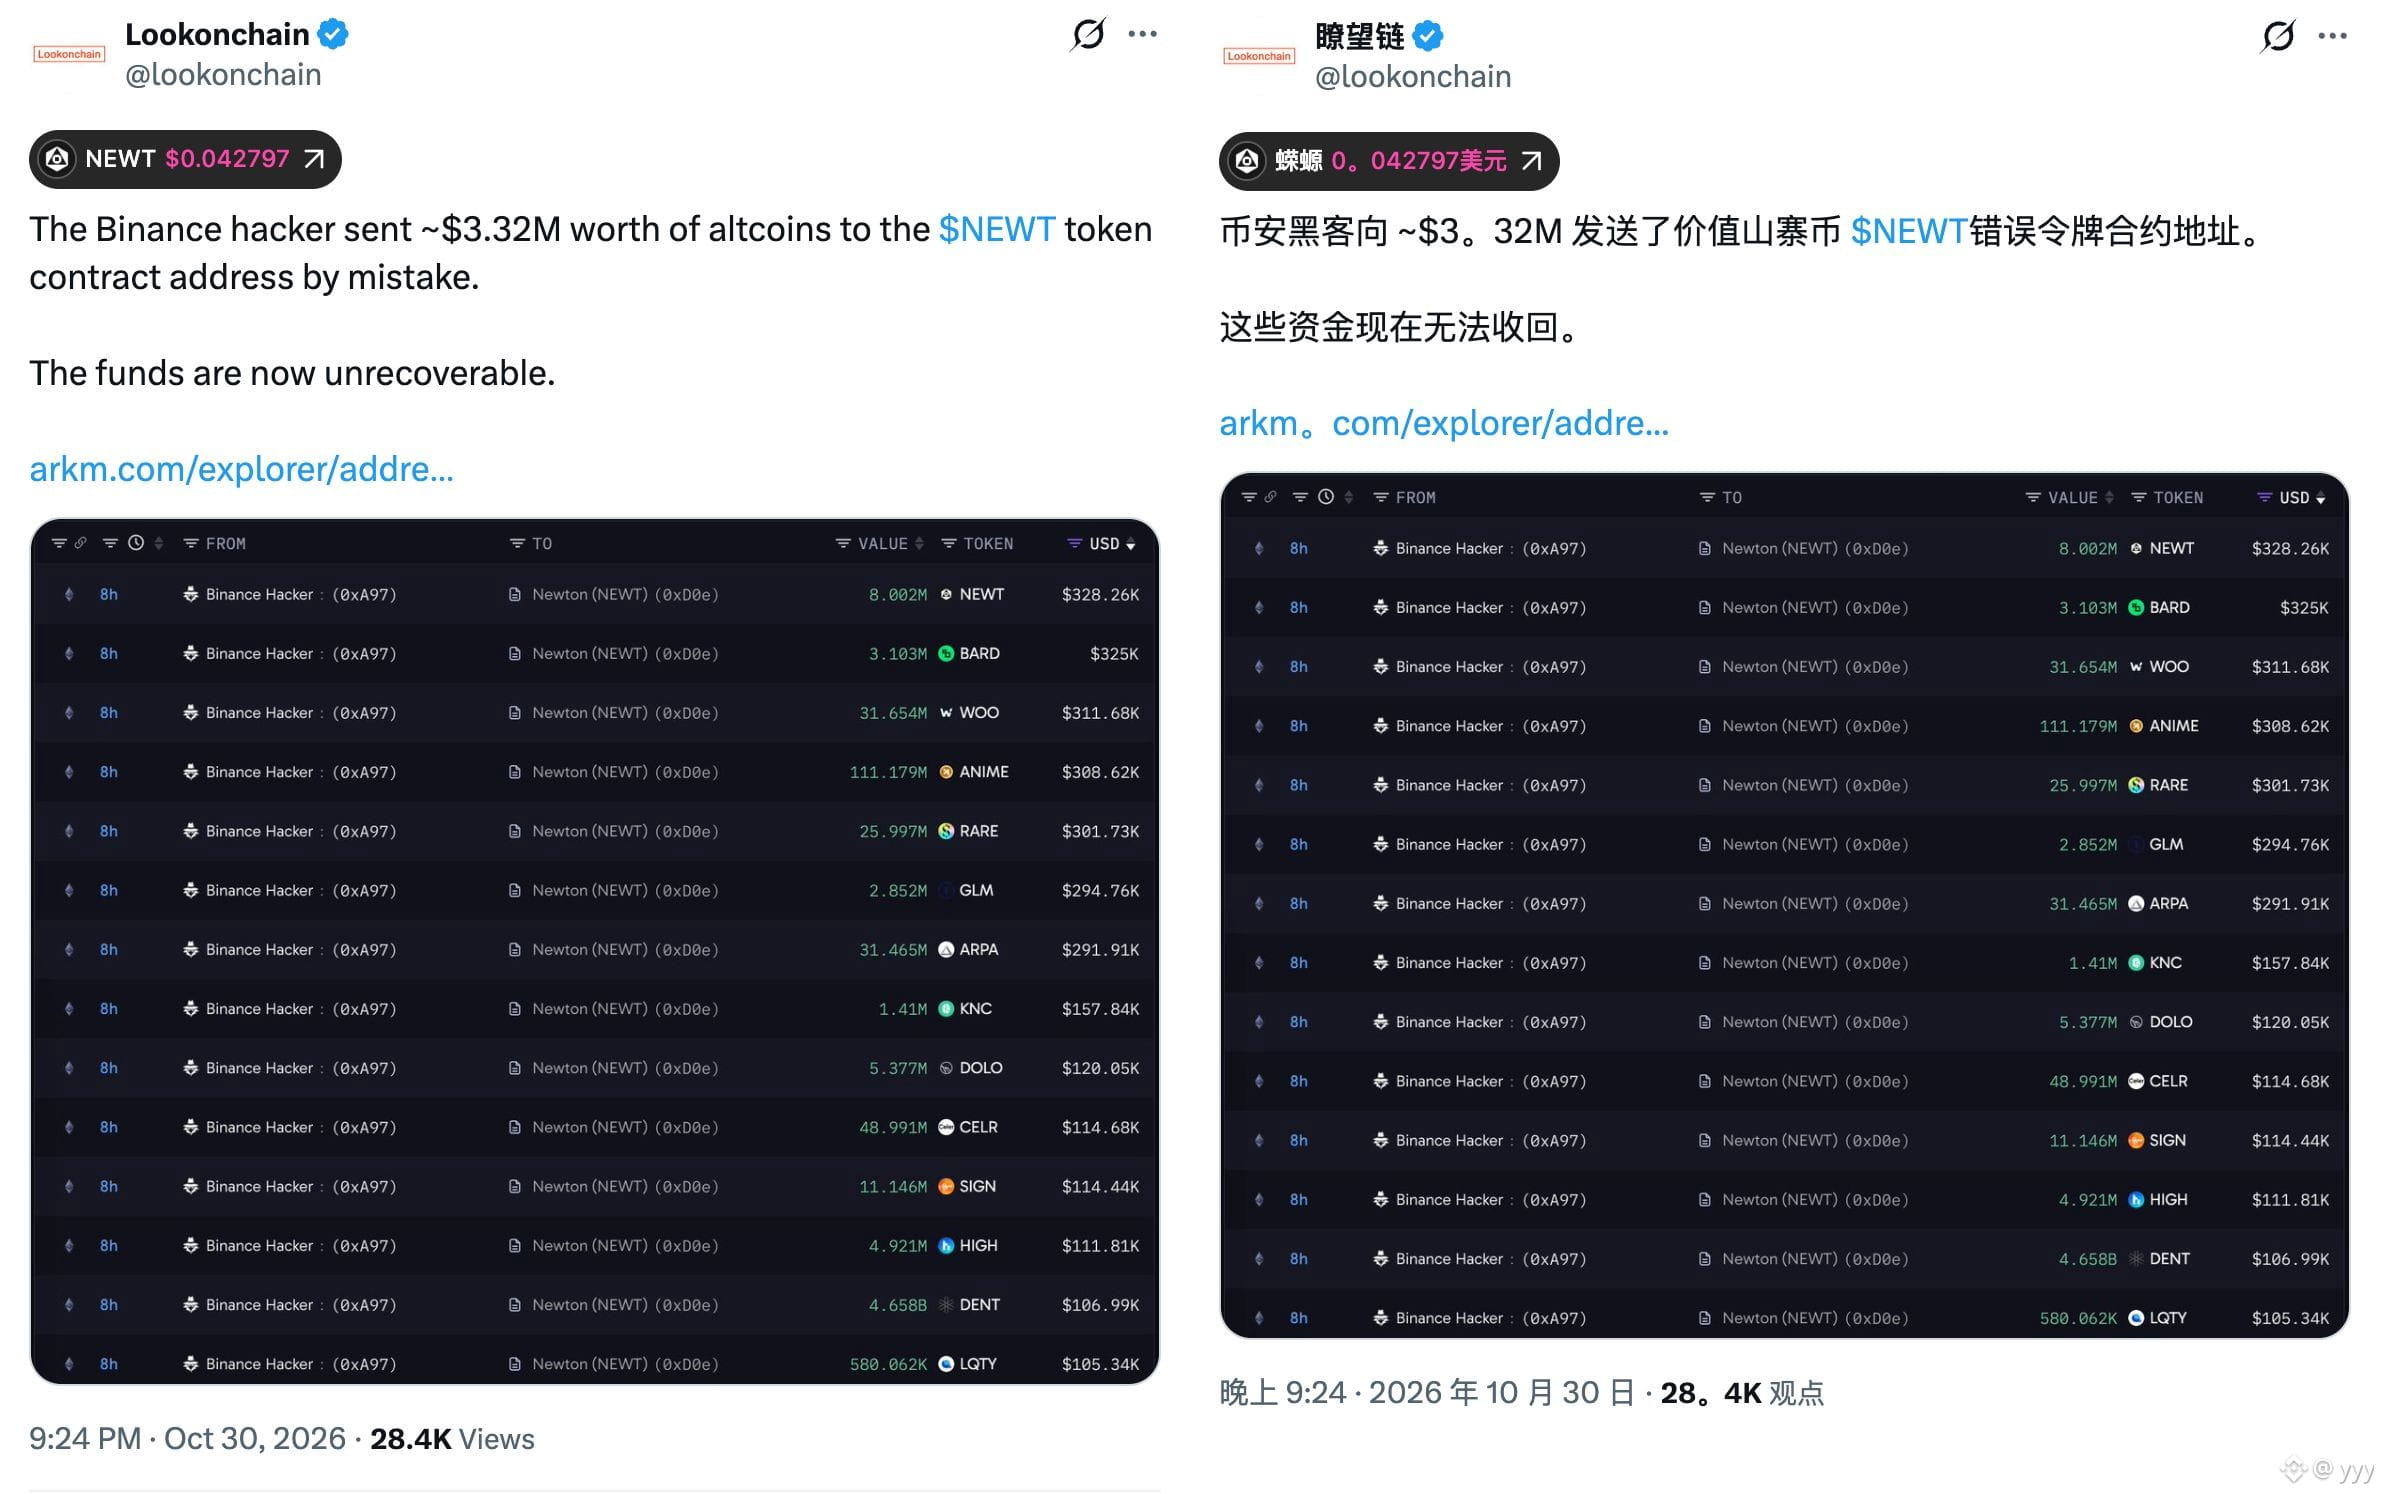
關於斯塔克Starknet 凍結了幣安黑客轉入的428枚約 $19的 $STRK 代幣的段子,權當看個樂子就好,並沒有鏈上證據證明真實性。
想要啓用凍結特權,不是創始人 @EliBenSasson 或者其他單一特權人點一下凍結開關就能一鍵凍結的。
Starknet 跟Arbitrum 類似,需要安全委員會(SC) 12個多籤成員中的9個簽名才能執行緊急凍結。
你告訴我Starknet 大費周折協調各多籤只爲幫幣安追回19美元,我信你個鬼。
#Binance #STARKNET $STRK
想要啓用凍結特權,不是創始人 @EliBenSasson 或者其他單一特權人點一下凍結開關就能一鍵凍結的。
Starknet 跟Arbitrum 類似,需要安全委員會(SC) 12個多籤成員中的9個簽名才能執行緊急凍結。
你告訴我Starknet 大費周折協調各多籤只爲幫幣安追回19美元,我信你個鬼。
#Binance #STARKNET $STRK
魔力sama:
这些都是垃圾资产,核心就大饼二饼TRX
2
7.6k

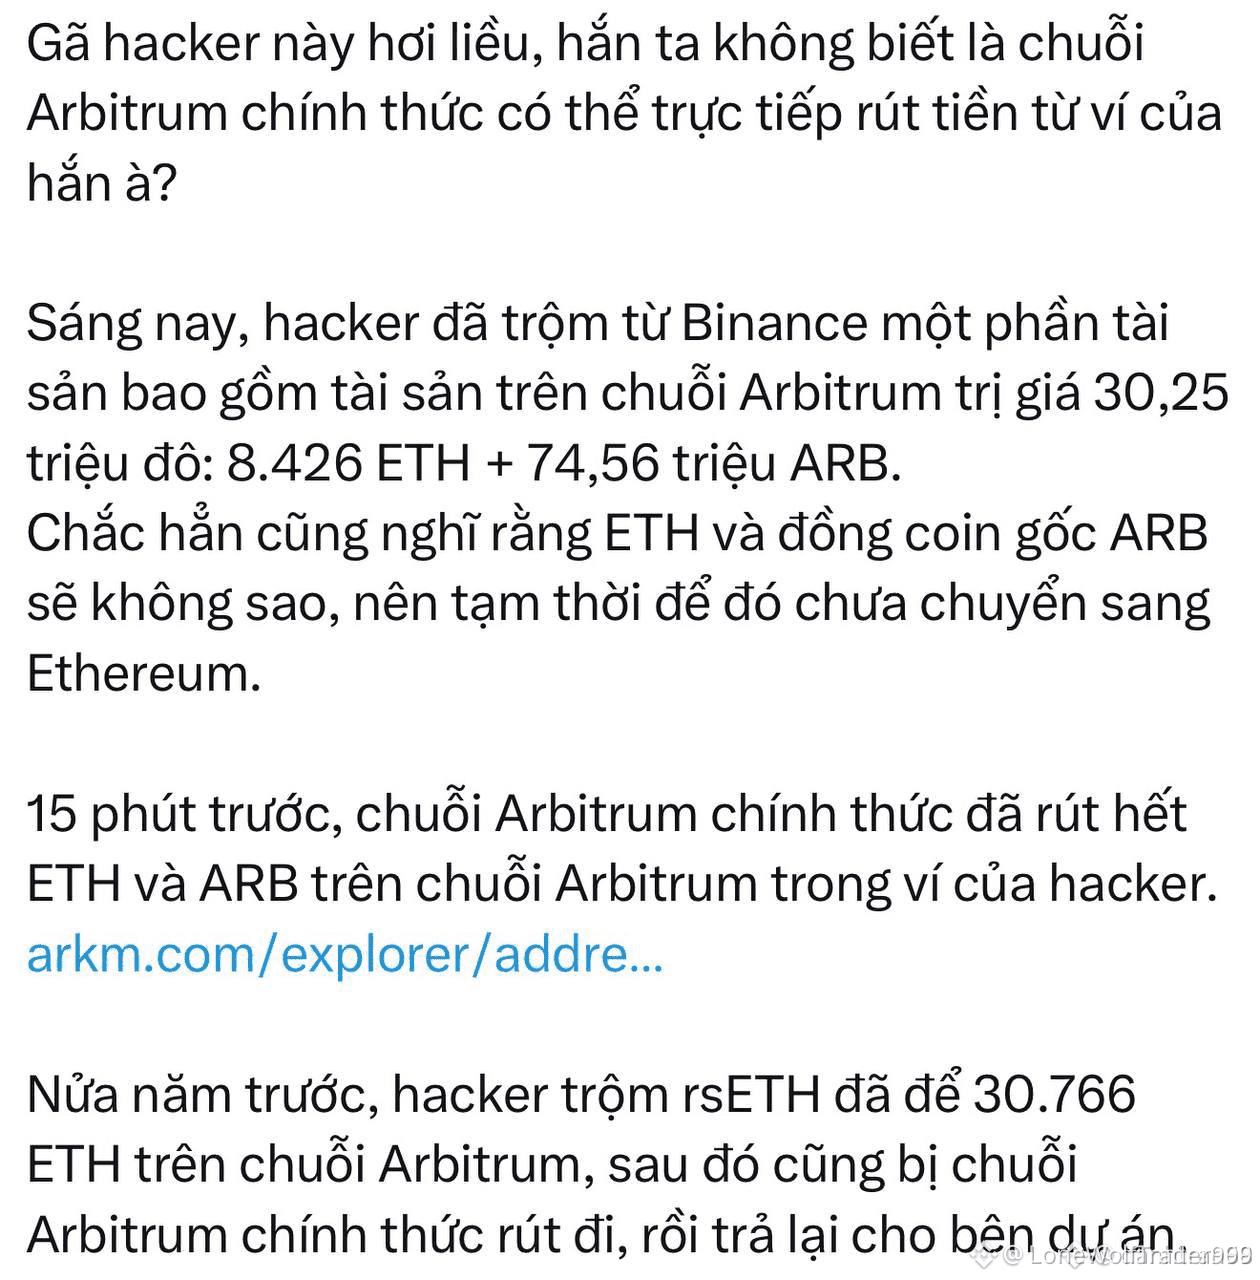
幣安黑客事件追蹤出新動作了:Arbitrum安全委員會動用緊急權力,把黑客錢包裏的7456萬枚ARB和8425枚ETH(約3050萬美元)轉進了凍結中間錢包,現在只有委員會再行動或Arbitrum DAO投票才能動這筆錢。注意,凍結不等於追回:原生BTC、ETH本來就凍不住,Chainalysis估計這次被盜約59億美元,幣安已覈實凍結總額約30億美元。交易所說全額賠付用戶損失,充提還停着。這出大戲,追回的部分纔剛剛開始。#Binance #Arbitrum
幣安黑客事件追蹤出新動作了:Arbitrum安全委員會動用緊急權力,把黑客錢包裏的7456萬枚ARB和8425枚ETH(約3050萬美元)轉進了凍結中間錢包,現在只有委員會再行動或Arbitrum DAO投票才能動這筆錢。注意,凍結不等於追回:原生BTC、ETH本來就凍不住,Chainalysis估計這次被盜約59億美元,幣安已覈實凍結總額約30億美元。交易所說全額賠付用戶損失,充提還停着。這出大戲,追回的部分纔剛剛開始。#Binance #Arbitrum
798

·
--
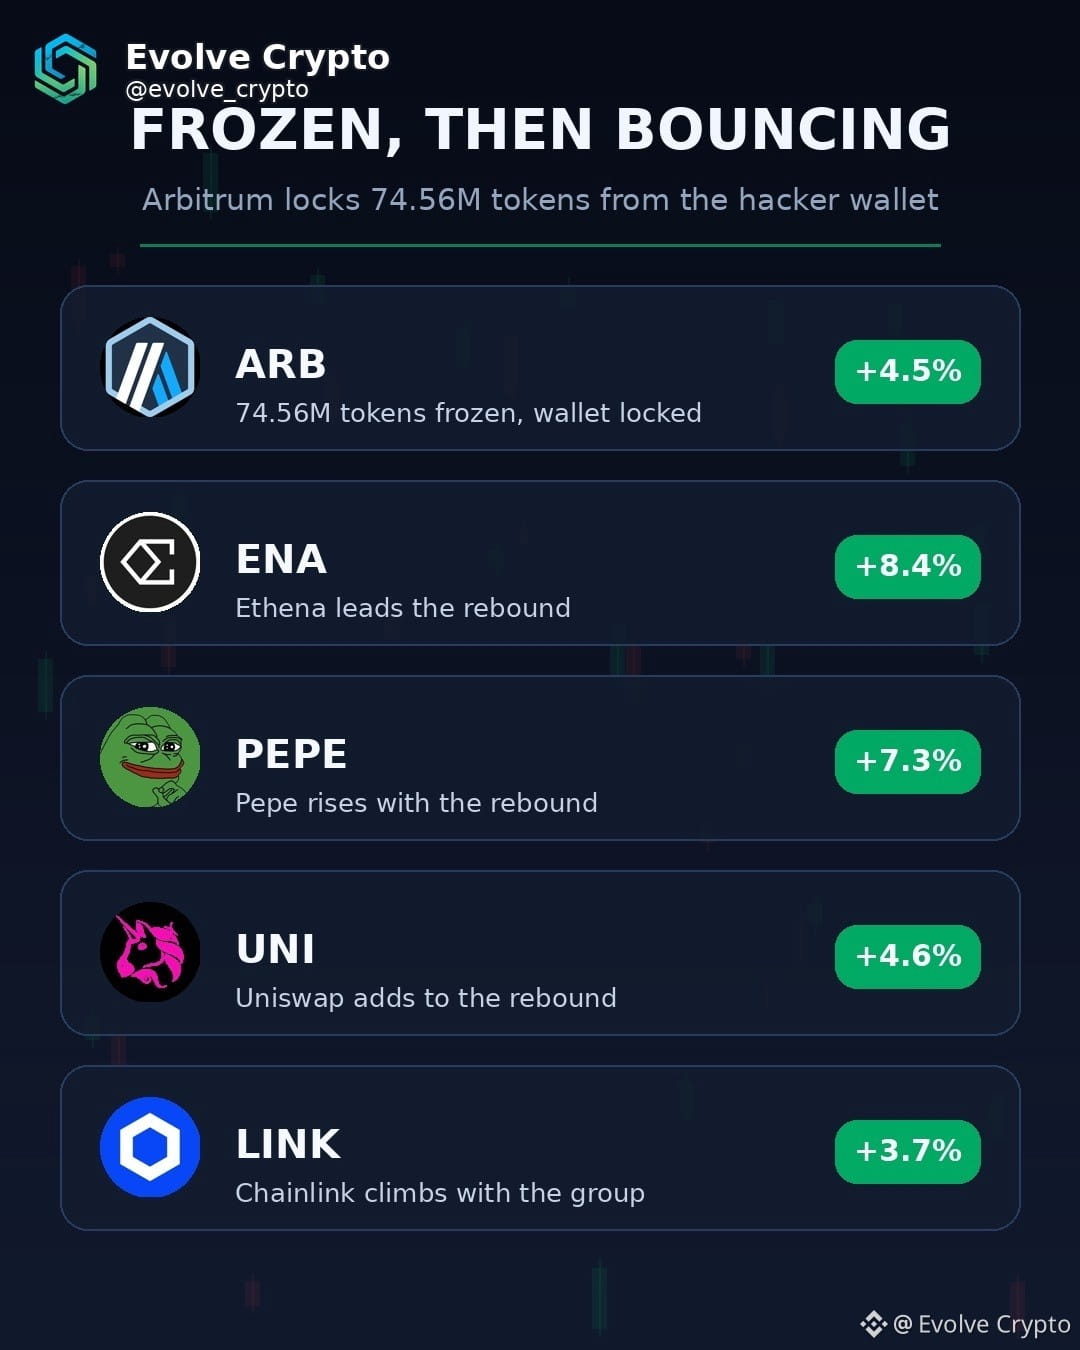
幣安被盜之後,DeFi先出手:Aave凍結市場,Arbitrum「收走」7456萬枚ARB幣安這次被盜,值得盯的已經不只是幣安本身,而是 DeFi 的反應速度。
兩條官方信息:
一,Aave。北京時間 10 月 30 日 06:44,Aave 官方稱所有 DAO 運營的 V3、V4 市場已凍結:暫停新存款和新借款,用戶仍可提款、還款,合約本身未受影響。
風險服務商 LlamaRisk 披露,一個與攻擊者關聯的錢包在凍結前約 40 分鐘,往 Aave V3 存入約 6000 萬 USDT,借走 19,762 枚 WETH(約 4460 萬美元)。該倉位目前仍是超額抵押,也是攻擊者在 Aave 上唯一的倉位。借出去的 $ETH,已經離場了。
幣安被盜之後,DeFi先出手:Aave凍結市場,Arbitrum「收走」7456萬枚ARB
幣安這次被盜,值得盯的已經不只是幣安本身,而是 DeFi 的反應速度。
兩條官方信息:
一,Aave。北京時間 10 月 30 日 06:44,Aave 官方稱所有 DAO 運營的 V3、V4 市場已凍結:暫停新存款和新借款,用戶仍可提款、還款,合約本身未受影響。
風險服務商 LlamaRisk 披露,一個與攻擊者關聯的錢包在凍結前約 40 分鐘,往 Aave V3 存入約 6000 萬 USDT,借走 19,762 枚 WETH(約 4460 萬美元)。該倉位目前仍是超額抵押,也是攻擊者在 Aave 上唯一的倉位。借出去的 $ETH ,已經離場了。
兩條官方信息:
一,Aave。北京時間 10 月 30 日 06:44,Aave 官方稱所有 DAO 運營的 V3、V4 市場已凍結:暫停新存款和新借款,用戶仍可提款、還款,合約本身未受影響。
風險服務商 LlamaRisk 披露,一個與攻擊者關聯的錢包在凍結前約 40 分鐘,往 Aave V3 存入約 6000 萬 USDT,借走 19,762 枚 WETH(約 4460 萬美元)。該倉位目前仍是超額抵押,也是攻擊者在 Aave 上唯一的倉位。借出去的 $ETH ,已經離場了。
375
·
--
Arbitrum 安全委員會在 10 月 30 日做了一件 L2 治理裏很少見的事:直接把攻擊者地址裏的資產移走了。
1. 凍結規模(10 月 30 日,CoinDesk / Disruption Banking):Arbitrum 安全委員會執行緊急交易,將與幣安事件相關的 74,559,805 枚 ARB 與 8,425 枚 ETH 轉入中間凍結錢包,合計約 3050 萬美元。此後這筆資金只有經安全委員會進一步行動,或 Arbitrum DAO 治理投票,才能再次動用。
2. 與穩定幣凍結的區別:穩定幣發行方凍結靠的是發行方黑名單,資產本身沒有移動。這一次是網絡治理層直接把資產從原地址移出,委員會同時稱操作未影響其他 Arbitrum 用戶或應用。
3. 有先例可循(CoinDesk,10 月 30 日回顧):4 月 21 日,同一委員會曾以類似方式凍結與 Kelp DAO 事件相關的約 7100 萬美元 ETH。緊急權力不是這次臨時發明的開關,而是一套已經用過一次的機制。
4. 凍結不等於追回:被凍結的資產只是暫時無法被攻擊者動用,最終處置仍需走後續治理或法律程序。短期看,這筆凍結改變不了損失總額;長期看,它會成爲衡量 L2 緊急權力邊界的一個案例。
$ARB
#Arbitrum #ARB
僅個人看法,不構成投資建議
Arbitrum 安全委員會在 10 月 30 日做了一件 L2 治理裏很少見的事:直接把攻擊者地址裏的資產移走了。
1. 凍結規模(10 月 30 日,CoinDesk / Disruption Banking):Arbitrum 安全委員會執行緊急交易,將與幣安事件相關的 74,559,805 枚 ARB 與 8,425 枚 ETH 轉入中間凍結錢包,合計約 3050 萬美元。此後這筆資金只有經安全委員會進一步行動,或 Arbitrum DAO 治理投票,才能再次動用。
2. 與穩定幣凍結的區別:穩定幣發行方凍結靠的是發行方黑名單,資產本身沒有移動。這一次是網絡治理層直接把資產從原地址移出,委員會同時稱操作未影響其他 Arbitrum 用戶或應用。
3. 有先例可循(CoinDesk,10 月 30 日回顧):4 月 21 日,同一委員會曾以類似方式凍結與 Kelp DAO 事件相關的約 7100 萬美元 ETH。緊急權力不是這次臨時發明的開關,而是一套已經用過一次的機制。
4. 凍結不等於追回:被凍結的資產只是暫時無法被攻擊者動用,最終處置仍需走後續治理或法律程序。短期看,這筆凍結改變不了損失總額;長期看,它會成爲衡量 L2 緊急權力邊界的一個案例。
$ARB
#Arbitrum #ARB
僅個人看法,不構成投資建議
1. 凍結規模(10 月 30 日,CoinDesk / Disruption Banking):Arbitrum 安全委員會執行緊急交易,將與幣安事件相關的 74,559,805 枚 ARB 與 8,425 枚 ETH 轉入中間凍結錢包,合計約 3050 萬美元。此後這筆資金只有經安全委員會進一步行動,或 Arbitrum DAO 治理投票,才能再次動用。
2. 與穩定幣凍結的區別:穩定幣發行方凍結靠的是發行方黑名單,資產本身沒有移動。這一次是網絡治理層直接把資產從原地址移出,委員會同時稱操作未影響其他 Arbitrum 用戶或應用。
3. 有先例可循(CoinDesk,10 月 30 日回顧):4 月 21 日,同一委員會曾以類似方式凍結與 Kelp DAO 事件相關的約 7100 萬美元 ETH。緊急權力不是這次臨時發明的開關,而是一套已經用過一次的機制。
4. 凍結不等於追回:被凍結的資產只是暫時無法被攻擊者動用,最終處置仍需走後續治理或法律程序。短期看,這筆凍結改變不了損失總額;長期看,它會成爲衡量 L2 緊急權力邊界的一個案例。
$ARB
#Arbitrum #ARB
僅個人看法,不構成投資建議
46

·
--
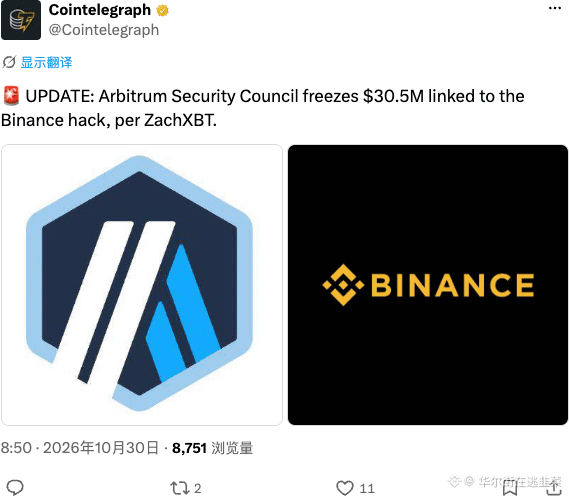
Arbitrum安全理事會出手了,直接凍結了與幣安黑客案相關的3000萬美元資產。這錢算是被按住了。鏈上追蹤這招太狠,黑客現在只能乾瞪眼。Arbitrum這次幹得漂亮,資金一旦上鍊,就跑不了了。
$ETH $ARB #Arbitrum #Security
Arbitrum安全理事會出手了,直接凍結了與幣安黑客案相關的3000萬美元資產。這錢算是被按住了。鏈上追蹤這招太狠,黑客現在只能乾瞪眼。Arbitrum這次幹得漂亮,資金一旦上鍊,就跑不了了。
$ETH $ARB #Arbitrum #Security
$ETH $ARB #Arbitrum #Security
1
294
·
--
$PEPE 、$ARB 或 $RAY :此刻最值得關注的山寨幣故事是哪一個?
PEPE 在迷因幣交易波動以及有關巨鯨活動的報道中引發關注。
{spot}(PEPEUSDT)
在 Arbitrum 凍結與 Binance 漏洞事件相關的資金後,ARB 迎來一項重大的安全進展。
{spot}(ARBUSDT)
與此同時,RAY 面臨兩種截然不同的說法:第三季度收入增長強勁,以及對疑似對敲交易的擔憂。
{spot}(RAYUSDT)
這些進展凸顯了加密領域的三個不同方面:迷因幣市場情緒、區塊鏈安全和 DeFi 活動。
你認爲哪一個最值得加密社區密切關注?
歡迎在評論區分享你的理由。👇
#Altcoins #PEPE #Arbitrum #Raydium #CryptoAnalysis
$PEPE 、$ARB 或 $RAY :此刻最值得關注的山寨幣故事是哪一個?
PEPE 在迷因幣交易波動以及有關巨鯨活動的報道中引發關注。
在 Arbitrum 凍結與 Binance 漏洞事件相關的資金後,ARB 迎來一項重大的安全進展。
與此同時,RAY 面臨兩種截然不同的說法:第三季度收入增長強勁,以及對疑似對敲交易的擔憂。
這些進展凸顯了加密領域的三個不同方面:迷因幣市場情緒、區塊鏈安全和 DeFi 活動。
你認爲哪一個最值得加密社區密切關注?
歡迎在評論區分享你的理由。👇
#Altcoins #PEPE #Arbitrum #Raydium #CryptoAnalysis
PEPE 在迷因幣交易波動以及有關巨鯨活動的報道中引發關注。
在 Arbitrum 凍結與 Binance 漏洞事件相關的資金後,ARB 迎來一項重大的安全進展。
與此同時,RAY 面臨兩種截然不同的說法:第三季度收入增長強勁,以及對疑似對敲交易的擔憂。
這些進展凸顯了加密領域的三個不同方面:迷因幣市場情緒、區塊鏈安全和 DeFi 活動。
你認爲哪一個最值得加密社區密切關注?
歡迎在評論區分享你的理由。👇
#Altcoins #PEPE #Arbitrum #Raydium #CryptoAnalysis
🐸 PEPE — Meme momentum
⚡ ARB — Security response
☀️ RAY — DeFi activity
👀 Need more confirmation
21 剩餘小時數
307
·
--
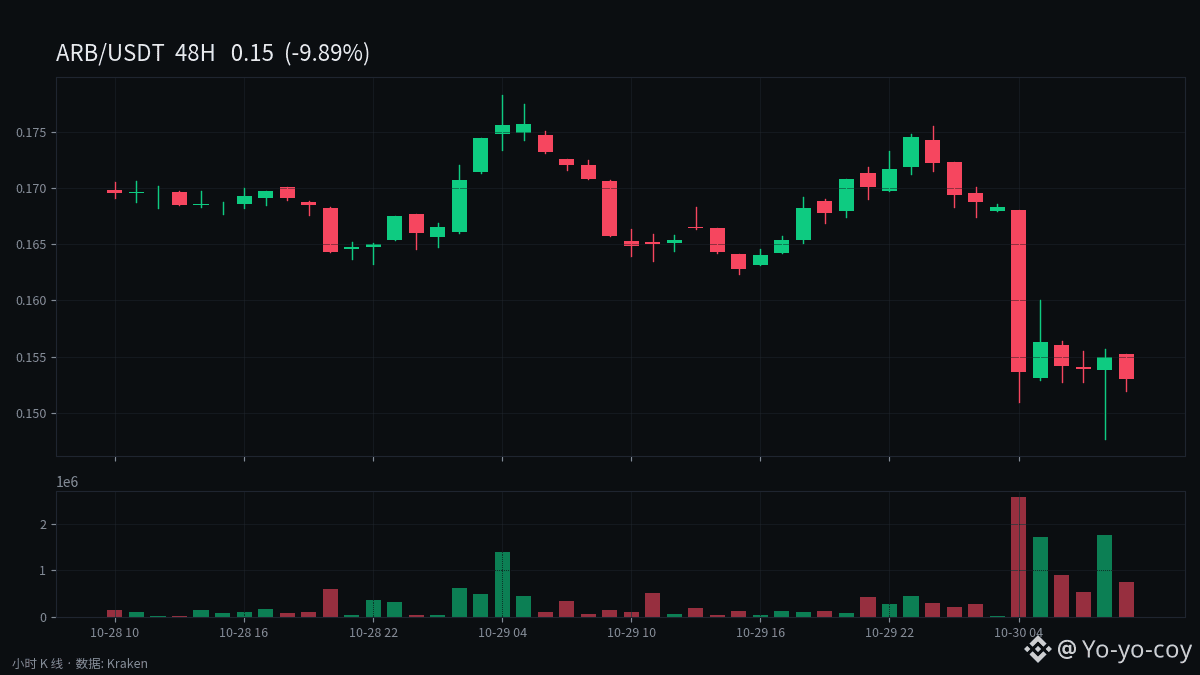
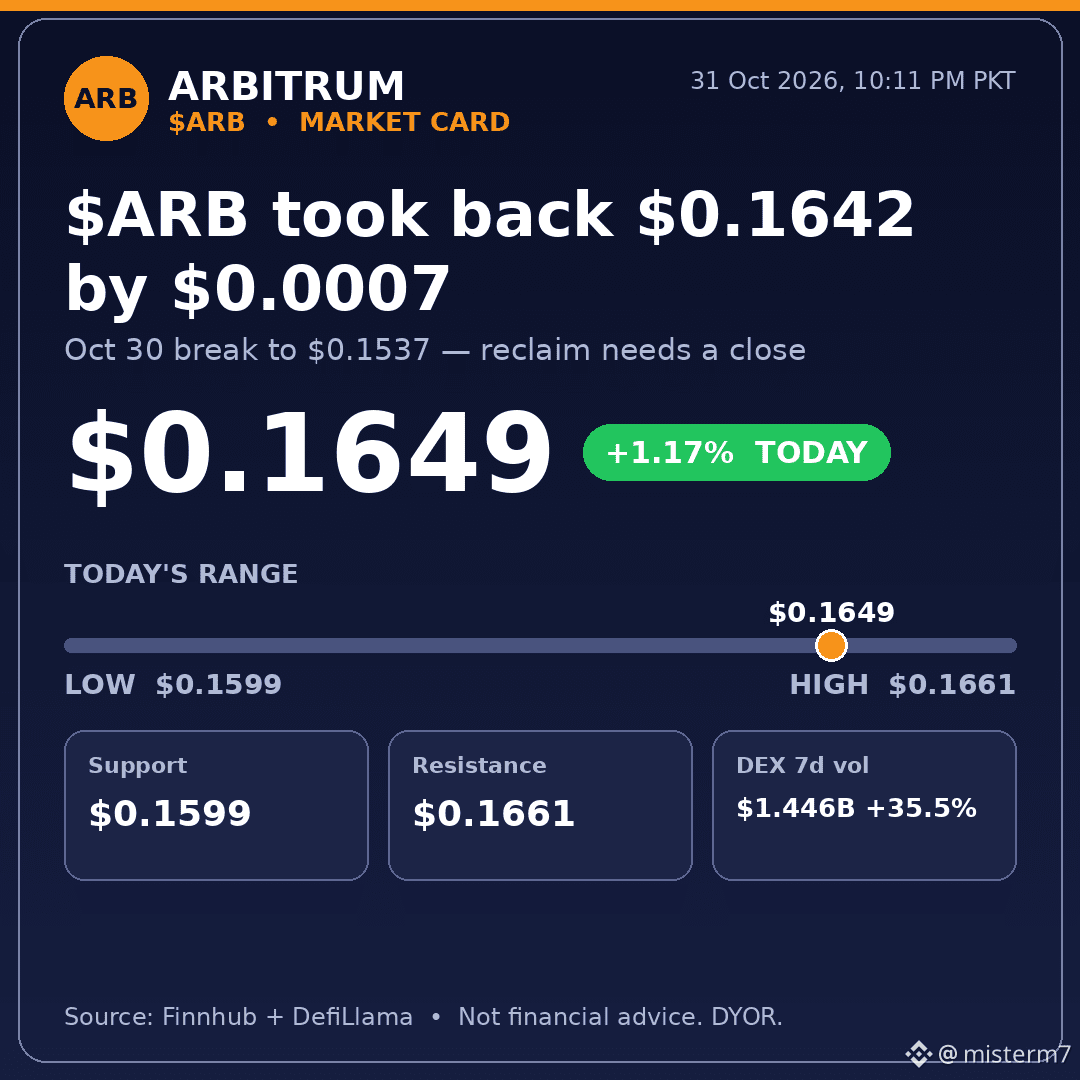
$ARB 剛剛奪回了$0.1642——高出$0.0007。還談不上收復,只是一次挑釁。
10月30日,$0.1642失守,$ARB 一路跌至$0.1537。現在價格爲$0.1649(+1.17%,區間$0.1599–$0.1661)。我持中性看法,但略偏謹慎:走勢太脆弱,需要收盤確認,而不是一根影線。
使用情況支持耐心等待:Arbitrum DEX的7日交易量爲$1.446B,增長35.52%,TVL則維持在$1.437B。交易仍在繼續,價格卻滯後。
若突破$0.1661,下一目標是$0.1779。若$0.1642失守,$0.1599以及$0.1511很快就會再次出現。若收盤跌破$0.1599,我的判斷就錯了。
$ARB 能否守住$0.1642直到明天收盤?說說你的價位。
數據:Finnhub + DefiLlama,巴基斯坦標準時間晚上10:11。$ARB $ETH $BTC #Arbitrum
非投資建議。請自行研究。
$ARB 剛剛奪回了$0.1642——高出$0.0007。還談不上收復,只是一次挑釁。
10月30日,$0.1642失守,$ARB 一路跌至$0.1537。現在價格爲$0.1649(+1.17%,區間$0.1599–$0.1661)。我持中性看法,但略偏謹慎:走勢太脆弱,需要收盤確認,而不是一根影線。
使用情況支持耐心等待:Arbitrum DEX的7日交易量爲$1.446B,增長35.52%,TVL則維持在$1.437B。交易仍在繼續,價格卻滯後。
若突破$0.1661,下一目標是$0.1779。若$0.1642失守,$0.1599以及$0.1511很快就會再次出現。若收盤跌破$0.1599,我的判斷就錯了。
$ARB 能否守住$0.1642直到明天收盤?說說你的價位。
數據:Finnhub + DefiLlama,巴基斯坦標準時間晚上10:11。$ARB $ETH $BTC #Arbitrum
非投資建議。請自行研究。
10月30日,$0.1642失守,$ARB 一路跌至$0.1537。現在價格爲$0.1649(+1.17%,區間$0.1599–$0.1661)。我持中性看法,但略偏謹慎:走勢太脆弱,需要收盤確認,而不是一根影線。
使用情況支持耐心等待:Arbitrum DEX的7日交易量爲$1.446B,增長35.52%,TVL則維持在$1.437B。交易仍在繼續,價格卻滯後。
若突破$0.1661,下一目標是$0.1779。若$0.1642失守,$0.1599以及$0.1511很快就會再次出現。若收盤跌破$0.1599,我的判斷就錯了。
$ARB 能否守住$0.1642直到明天收盤?說說你的價位。
數據:Finnhub + DefiLlama,巴基斯坦標準時間晚上10:11。$ARB $ETH $BTC #Arbitrum
非投資建議。請自行研究。
2
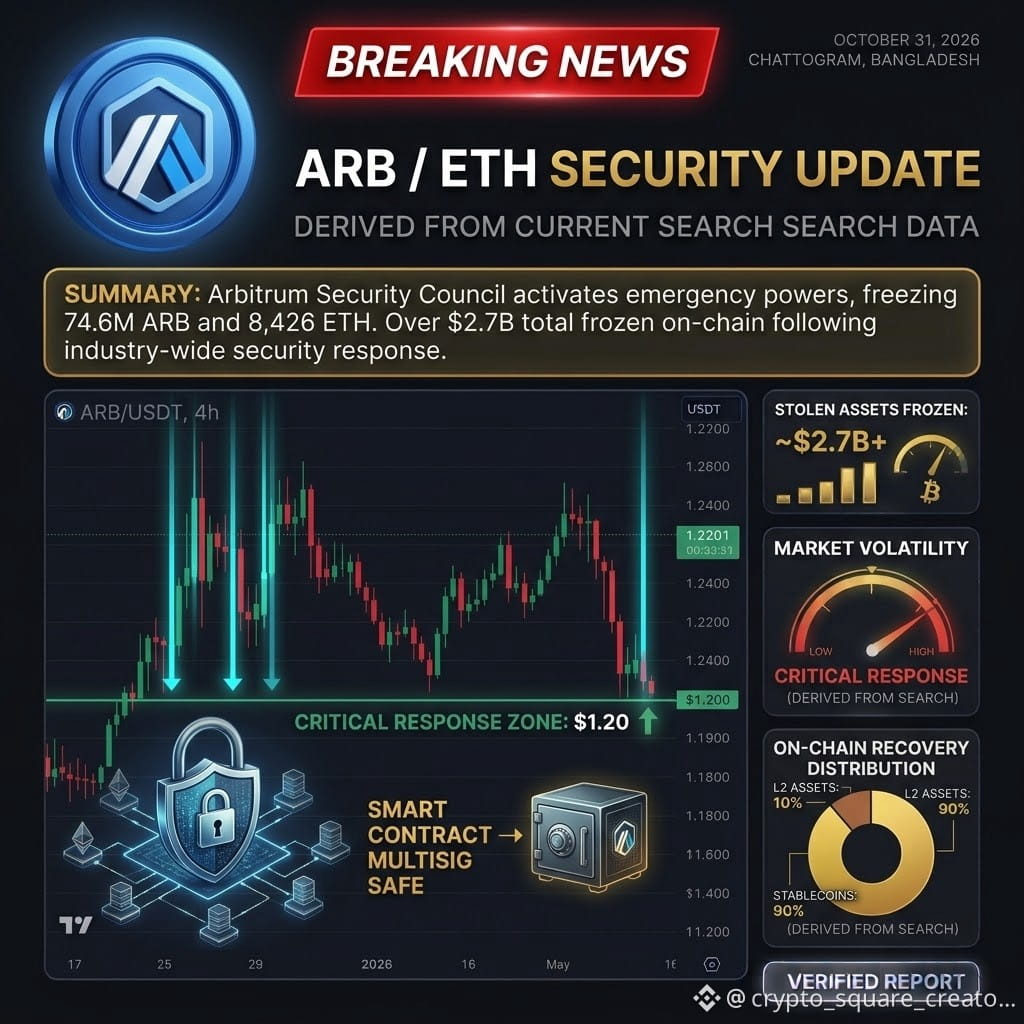
🚨 突發新聞:Arbitrum 安全委員會執行緊急凍結,追回數百萬美元被盜資金!
隨着針對 Layer 2 協議的安全應對措施不斷升級,Arbitrum($ARB)和 Ethereum($ETH)正經歷劇烈波動。
事件經過:在 Binance 熱錢包遭遇 63.6 億美元攻擊後,Arbitrum 安全委員會動用緊急協議權限,凍結並強制轉移黑客錢包中的 7460 萬枚 ARB 和 8426 枚 ETH(總計約 3000 萬美元)。
重要意義:通過發行方迅速協調,超過 27 億美元的被盜穩定幣和 L2 資產現已在鏈上被凍結。雖然這些干預措施保護了生態系統的流動性,但前所未有地動用緊急多重簽名凍結機制,也引發了業內關於協議安全與去中心化原則的激烈爭論。
緊急凍結究竟是在保護市場,還是在損害去中心化?分享你的看法!👇
#Arbitrum #ARB #Ethereum #ETH #CryptoNews #BinanceSquare #安全
不構成財務建議。$ARB $ETH $ETH
{spot}(ARBUSDT)
🚨 突發新聞:Arbitrum 安全委員會執行緊急凍結,追回數百萬美元被盜資金!
隨着針對 Layer 2 協議的安全應對措施不斷升級,Arbitrum($ARB )和 Ethereum($ETH )正經歷劇烈波動。
事件經過:在 Binance 熱錢包遭遇 63.6 億美元攻擊後,Arbitrum 安全委員會動用緊急協議權限,凍結並強制轉移黑客錢包中的 7460 萬枚 ARB 和 8426 枚 ETH(總計約 3000 萬美元)。
重要意義:通過發行方迅速協調,超過 27 億美元的被盜穩定幣和 L2 資產現已在鏈上被凍結。雖然這些干預措施保護了生態系統的流動性,但前所未有地動用緊急多重簽名凍結機制,也引發了業內關於協議安全與去中心化原則的激烈爭論。
緊急凍結究竟是在保護市場,還是在損害去中心化?分享你的看法!👇
#Arbitrum #ARB #Ethereum #ETH #CryptoNews #BinanceSquare #安全
不構成財務建議。$ARB $ETH $ETH
隨着針對 Layer 2 協議的安全應對措施不斷升級,Arbitrum($ARB )和 Ethereum($ETH )正經歷劇烈波動。
事件經過:在 Binance 熱錢包遭遇 63.6 億美元攻擊後,Arbitrum 安全委員會動用緊急協議權限,凍結並強制轉移黑客錢包中的 7460 萬枚 ARB 和 8426 枚 ETH(總計約 3000 萬美元)。
重要意義:通過發行方迅速協調,超過 27 億美元的被盜穩定幣和 L2 資產現已在鏈上被凍結。雖然這些干預措施保護了生態系統的流動性,但前所未有地動用緊急多重簽名凍結機制,也引發了業內關於協議安全與去中心化原則的激烈爭論。
緊急凍結究竟是在保護市場,還是在損害去中心化?分享你的看法!👇
#Arbitrum #ARB #Ethereum #ETH #CryptoNews #BinanceSquare #安全
不構成財務建議。$ARB $ETH $ETH
166
·
--
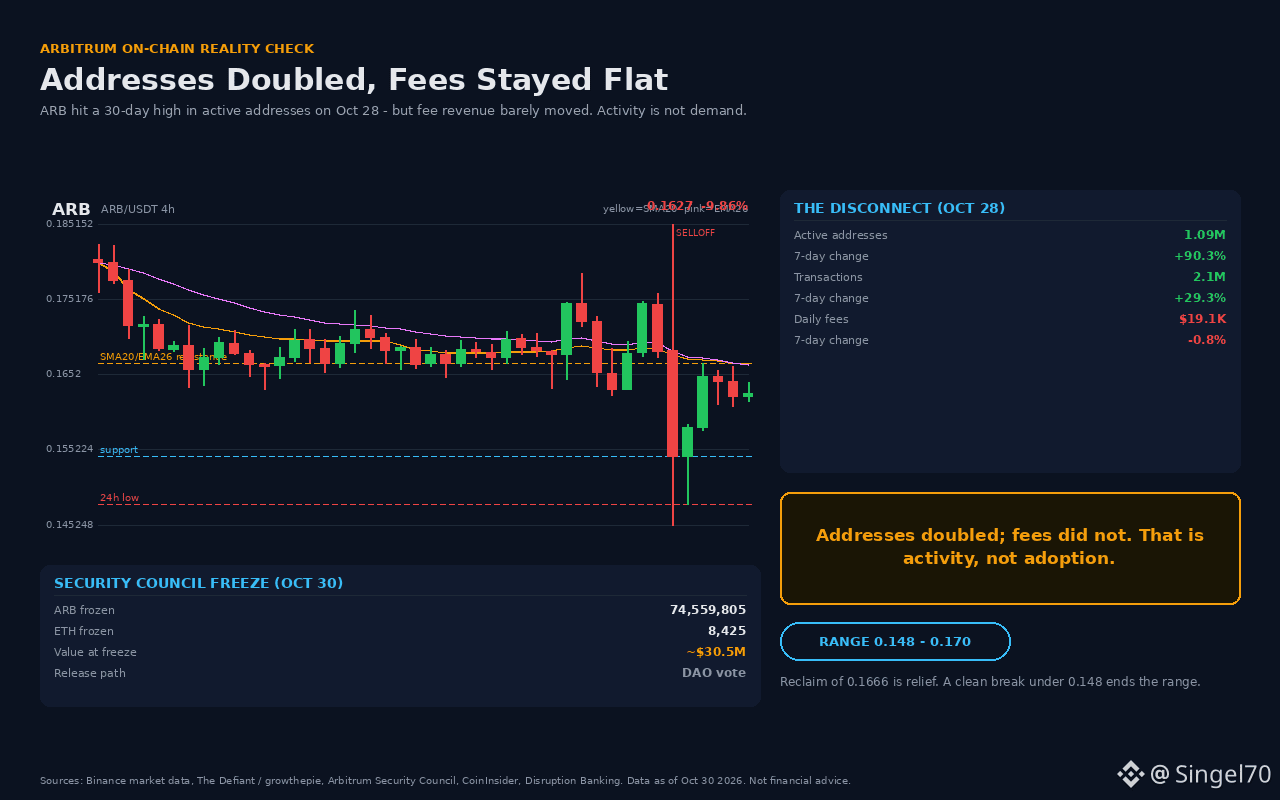
#Arbitrum 1.09百萬地址紀錄誕生,但沒人談論的細節:手續費原地踏步。
📌 實際數據(growthepie / The Defiant,10月28日):
• 日活躍地址數:~1.09M(周環比 +%90.3)
• 交易筆數:2.1M(僅 +%29.3)
• 用戶日手續費:~$19.1K(-%0.8)
• 10月21日的前一個峯值:571.767 個地址
📉 解讀:地址數翻了一倍,交易和手續費卻沒有按同樣比例增長。這種情況看起來不像是有機需求,更像是低成本、自動化或活動帶來的互動痕跡。地址數 ≠ 用戶數。
🐋 10月30日:Arbitrum 安全委員會動用緊急權限,將與 Binance 漏洞攻擊相關的 74.56M ARB + 8.425 ETH(約$30.5M)轉入被凍結的錢包。注意:一些標題寫着“$74.5M”;準確說法是代幣數量爲 74.56M,價值約$30.5M。只有通過 DAO 投票才能解凍。
📈 ARB 4小時:0.1627(-%3.7),低於 SMA20/EMA26 的 0.1666,RSI 爲 45.6。區間 0.148 - 0.170。
🎯 計劃:4小時收盤價高於 0.1666 -> 0.170 / 0.1765。低於 0.1543 -> 防守 0.148。若跌破 0.148,情景失效;必須嚴格止損。方向:中性,在確認信號出現前沒有做多的理由。
📌 你覺得地址數的增長來自真實用戶,還是獎勵獵人?👇
#Arbitrum #ARB #OnChain $ARB $ETH
本文不構成財務建議。
#Arbitrum 1.09百萬地址紀錄誕生,但沒人談論的細節:手續費原地踏步。
📌 實際數據(growthepie / The Defiant,10月28日):
• 日活躍地址數:~1.09M(周環比 +%90.3)
• 交易筆數:2.1M(僅 +%29.3)
• 用戶日手續費:~$19.1K(-%0.8)
• 10月21日的前一個峯值:571.767 個地址
📉 解讀:地址數翻了一倍,交易和手續費卻沒有按同樣比例增長。這種情況看起來不像是有機需求,更像是低成本、自動化或活動帶來的互動痕跡。地址數 ≠ 用戶數。
🐋 10月30日:Arbitrum 安全委員會動用緊急權限,將與 Binance 漏洞攻擊相關的 74.56M ARB + 8.425 ETH(約$30.5M)轉入被凍結的錢包。注意:一些標題寫着“$74.5M”;準確說法是代幣數量爲 74.56M,價值約$30.5M。只有通過 DAO 投票才能解凍。
📈 ARB 4小時:0.1627(-%3.7),低於 SMA20/EMA26 的 0.1666,RSI 爲 45.6。區間 0.148 - 0.170。
🎯 計劃:4小時收盤價高於 0.1666 -> 0.170 / 0.1765。低於 0.1543 -> 防守 0.148。若跌破 0.148,情景失效;必須嚴格止損。方向:中性,在確認信號出現前沒有做多的理由。
📌 你覺得地址數的增長來自真實用戶,還是獎勵獵人?👇
#Arbitrum #ARB #OnChain $ARB $ETH
本文不構成財務建議。
📌 實際數據(growthepie / The Defiant,10月28日):
• 日活躍地址數:~1.09M(周環比 +%90.3)
• 交易筆數:2.1M(僅 +%29.3)
• 用戶日手續費:~$19.1K(-%0.8)
• 10月21日的前一個峯值:571.767 個地址
📉 解讀:地址數翻了一倍,交易和手續費卻沒有按同樣比例增長。這種情況看起來不像是有機需求,更像是低成本、自動化或活動帶來的互動痕跡。地址數 ≠ 用戶數。
🐋 10月30日:Arbitrum 安全委員會動用緊急權限,將與 Binance 漏洞攻擊相關的 74.56M ARB + 8.425 ETH(約$30.5M)轉入被凍結的錢包。注意:一些標題寫着“$74.5M”;準確說法是代幣數量爲 74.56M,價值約$30.5M。只有通過 DAO 投票才能解凍。
📈 ARB 4小時:0.1627(-%3.7),低於 SMA20/EMA26 的 0.1666,RSI 爲 45.6。區間 0.148 - 0.170。
🎯 計劃:4小時收盤價高於 0.1666 -> 0.170 / 0.1765。低於 0.1543 -> 防守 0.148。若跌破 0.148,情景失效;必須嚴格止損。方向:中性,在確認信號出現前沒有做多的理由。
📌 你覺得地址數的增長來自真實用戶,還是獎勵獵人?👇
#Arbitrum #ARB #OnChain $ARB $ETH
本文不構成財務建議。
155
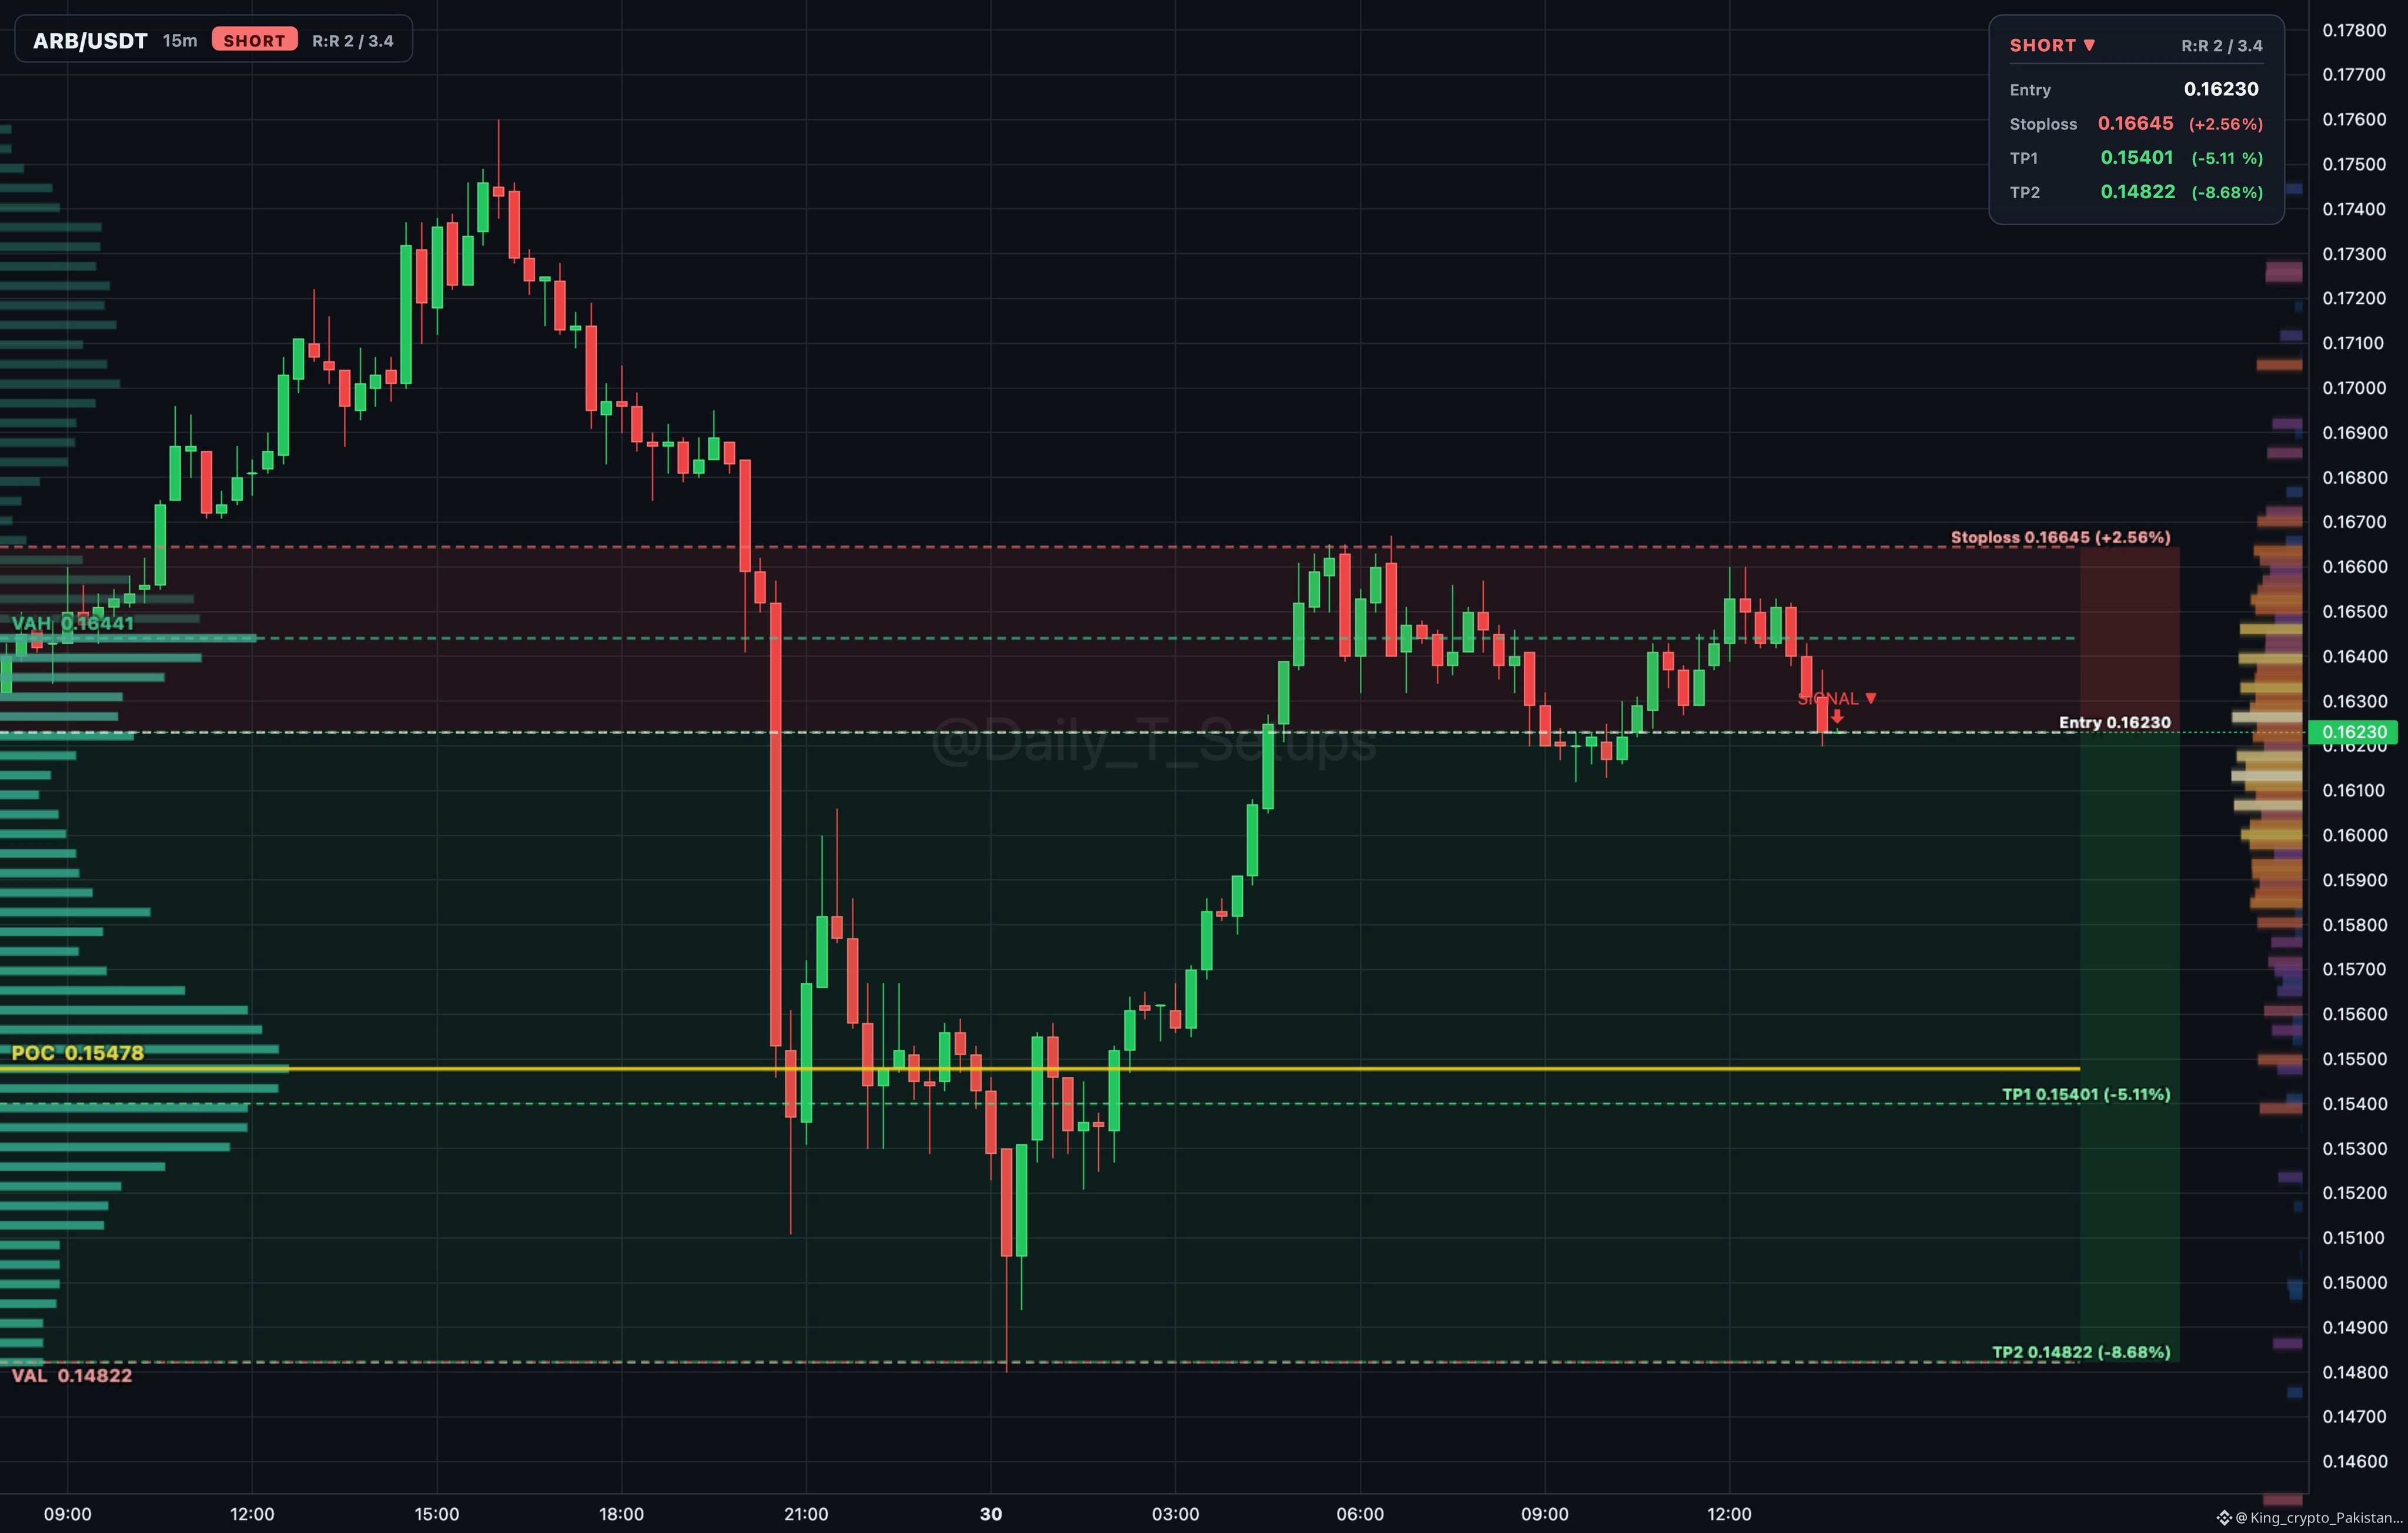
$ARB 拍賣輪動顯示,賣方在 0.14822 至 0.16441 的價值區間內分佈。
{spot}(ARBUSDT)
🔽 做空方案
📍 入場:0.1624
🛑 止損:0.16645(+2.5%)
🎯 TP1:0.1543(-5.0%)
🎯 TP2:0.14822(-8.7%)
⚖️ TP1 時平掉一半倉位 → 止損移至入場價
#Arbitrum
$ARB 拍賣輪動顯示,賣方在 0.14822 至 0.16441 的價值區間內分佈。
🔽 做空方案
📍 入場:0.1624
🛑 止損:0.16645(+2.5%)
🎯 TP1:0.1543(-5.0%)
🎯 TP2:0.14822(-8.7%)
⚖️ TP1 時平掉一半倉位 → 止損移至入場價
#Arbitrum
🔽 做空方案
📍 入場:0.1624
🛑 止損:0.16645(+2.5%)
🎯 TP1:0.1543(-5.0%)
🎯 TP2:0.14822(-8.7%)
⚖️ TP1 時平掉一半倉位 → 止損移至入場價
#Arbitrum
1
35
大盤一片紅,$ARB 偏偏逆勢走強:現價約0.17美元,24小時約+3%至+4%,日內區間0.1624-0.1786美元,市值約11.5億美元。關鍵位卡在0.1714美元,站穩纔算真正反轉,跌破0.1642就轉弱。別忘了背景:7天約-8.5%、30天約-18%,這波更像超跌反彈而不是趨勢反轉。追高之前先問自己:你是在做反彈,還是在接最後一棒?#Arbitrum #逆勢
大盤一片紅,$ARB 偏偏逆勢走強:現價約0.17美元,24小時約+3%至+4%,日內區間0.1624-0.1786美元,市值約11.5億美元。關鍵位卡在0.1714美元,站穩纔算真正反轉,跌破0.1642就轉弱。別忘了背景:7天約-8.5%、30天約-18%,這波更像超跌反彈而不是趨勢反轉。追高之前先問自己:你是在做反彈,還是在接最後一棒?#Arbitrum #逆勢
142

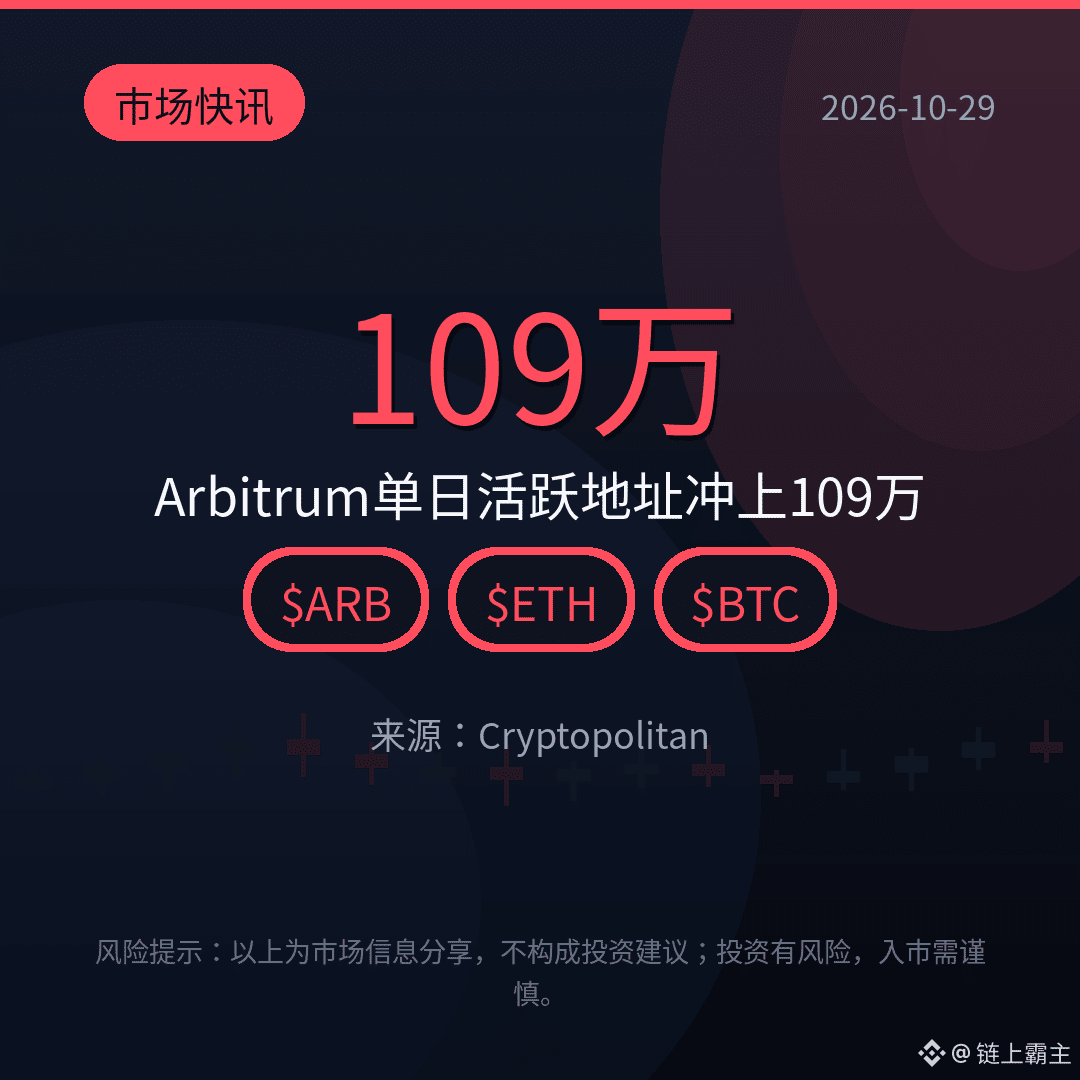
109萬活躍地址、30日新高——這條數據今天在時間線上被當成“Arbitrum 回來了”在傳。但活躍地址是流量指標,不是用戶數,更不是收入。L2 這個賽道,這兩件事被混淆太久了,值得拆開一次。
先把量級擺清楚。1,090,000 個活躍地址平攤到 30 天,差不多每天 3.6 萬個獨立地址在鏈上有動作。這個數字本身沒問題,問題是它由什麼構成。同一個 109 萬,可以是 109 萬個新來的付費用戶,也可以是 20 萬個老地址輪流換合約刷了五遍,再加一批任務平臺的批量錢包。這兩種情況畫出來是同一條上升曲線,估值上是兩個完全不同的東西。🔍
所以真正要拆的不是“漲了多少”,是下面三層。
第一層,新增和存量的比例。新增地址佔比如果上不去,說明這波是存量在提高交互頻率,通常由激勵、積分、任務驅動,邊際成本極低,補貼一停就歸零。有含金量的信號是“首次交互即爲付費交互”的比例:新地址一進來就在付優先費、付跨鏈費,而不是先領一筆補貼再走。
第二層,交互集中度。看這 109 萬地址的動作是不是擠在少數幾個合約上。如果前十合約喫掉大部分調用,裏面還有幾張做任務、做積分的老面孔,這批增量的性質基本就定了。反過來,如果分散在 DEX、借貸、衍生品這些真正產生手續費的地方,才談得上需求。
第三層,收入傳導。地址數要變成價值,中間必須過一道:手續費 → 排序器收入 → 代幣捕獲。Arbitrum 這條鏈上前兩段能走通,第三段一直是斷的。所以地址數新高對 ARB 的意義,取決於它能不能往下游傳導,而不是它自己站得多高。
盤面這邊其實給的是反向提示。從永續端看,地址數創新高的同時,資金費率和持倉量都沒有給出匹配的方向性定價。這種“數據熱、倉位冷”的組合有個很樸素的解釋:增量參與者不是價格敏感型,他們來刷交互,不承擔方向風險,數據退潮時也不會留下買盤。這也是過去兩年“地址數新高”對 L2 代幣價格領先性一直很弱的原因——它領先的是活動量,不是資金流。
敘事層面還有一層變化。市場給 L2 定價的錨,已經從“用戶增長/TVL”換成了“有沒有現金流、有沒有回購銷燬”。在新錨下面,109 萬活躍地址的信息權重比 2023 年低不少——不是沒意義,而是它必須先被翻譯成收入,纔有資格進估值模型。在完成這次翻譯之前,它頂多算一個情緒素材。
風險點有三個。
一是“30日新高”這個表述本身的相對性。如果前面 29 天都在低位趴着,新高只是均值迴歸,不是趨勢拐點。
二是僞相關。地址數和價格同向的樣本很多,但因果很弱。更常見的路徑是:激勵期地址數衝高,價格滯後反應,激勵結束地址數回落,然後被市場讀成“生態衰退”,形成負反饋。
三是數據口徑。活躍地址的定義各家不同,跨鏈、合約調用、內部交易算不算,都會改變絕對值的量級,橫向比較需要留出誤差。
我的處理方式是:在“新增地址中首次交互即付費”的比例被拆出來之前,不把 109 萬當成看多理由。真正該跟蹤的是排序器收入,以及鏈上手續費裏來自非激勵交互的那部分份額,而不是地址曲線的斜率。📉
數據的熱度退得比倉位快,別拿地址數當持有的理由。
#ARB #Arbitrum #Crypto
109萬活躍地址、30日新高——這條數據今天在時間線上被當成“Arbitrum 回來了”在傳。但活躍地址是流量指標,不是用戶數,更不是收入。L2 這個賽道,這兩件事被混淆太久了,值得拆開一次。
先把量級擺清楚。1,090,000 個活躍地址平攤到 30 天,差不多每天 3.6 萬個獨立地址在鏈上有動作。這個數字本身沒問題,問題是它由什麼構成。同一個 109 萬,可以是 109 萬個新來的付費用戶,也可以是 20 萬個老地址輪流換合約刷了五遍,再加一批任務平臺的批量錢包。這兩種情況畫出來是同一條上升曲線,估值上是兩個完全不同的東西。🔍
所以真正要拆的不是“漲了多少”,是下面三層。
第一層,新增和存量的比例。新增地址佔比如果上不去,說明這波是存量在提高交互頻率,通常由激勵、積分、任務驅動,邊際成本極低,補貼一停就歸零。有含金量的信號是“首次交互即爲付費交互”的比例:新地址一進來就在付優先費、付跨鏈費,而不是先領一筆補貼再走。
第二層,交互集中度。看這 109 萬地址的動作是不是擠在少數幾個合約上。如果前十合約喫掉大部分調用,裏面還有幾張做任務、做積分的老面孔,這批增量的性質基本就定了。反過來,如果分散在 DEX、借貸、衍生品這些真正產生手續費的地方,才談得上需求。
第三層,收入傳導。地址數要變成價值,中間必須過一道:手續費 → 排序器收入 → 代幣捕獲。Arbitrum 這條鏈上前兩段能走通,第三段一直是斷的。所以地址數新高對 ARB 的意義,取決於它能不能往下游傳導,而不是它自己站得多高。
盤面這邊其實給的是反向提示。從永續端看,地址數創新高的同時,資金費率和持倉量都沒有給出匹配的方向性定價。這種“數據熱、倉位冷”的組合有個很樸素的解釋:增量參與者不是價格敏感型,他們來刷交互,不承擔方向風險,數據退潮時也不會留下買盤。這也是過去兩年“地址數新高”對 L2 代幣價格領先性一直很弱的原因——它領先的是活動量,不是資金流。
敘事層面還有一層變化。市場給 L2 定價的錨,已經從“用戶增長/TVL”換成了“有沒有現金流、有沒有回購銷燬”。在新錨下面,109 萬活躍地址的信息權重比 2023 年低不少——不是沒意義,而是它必須先被翻譯成收入,纔有資格進估值模型。在完成這次翻譯之前,它頂多算一個情緒素材。
風險點有三個。
一是“30日新高”這個表述本身的相對性。如果前面 29 天都在低位趴着,新高只是均值迴歸,不是趨勢拐點。
二是僞相關。地址數和價格同向的樣本很多,但因果很弱。更常見的路徑是:激勵期地址數衝高,價格滯後反應,激勵結束地址數回落,然後被市場讀成“生態衰退”,形成負反饋。
三是數據口徑。活躍地址的定義各家不同,跨鏈、合約調用、內部交易算不算,都會改變絕對值的量級,橫向比較需要留出誤差。
我的處理方式是:在“新增地址中首次交互即付費”的比例被拆出來之前,不把 109 萬當成看多理由。真正該跟蹤的是排序器收入,以及鏈上手續費裏來自非激勵交互的那部分份額,而不是地址曲線的斜率。📉
數據的熱度退得比倉位快,別拿地址數當持有的理由。
#ARB #Arbitrum #Crypto
先把量級擺清楚。1,090,000 個活躍地址平攤到 30 天,差不多每天 3.6 萬個獨立地址在鏈上有動作。這個數字本身沒問題,問題是它由什麼構成。同一個 109 萬,可以是 109 萬個新來的付費用戶,也可以是 20 萬個老地址輪流換合約刷了五遍,再加一批任務平臺的批量錢包。這兩種情況畫出來是同一條上升曲線,估值上是兩個完全不同的東西。🔍
所以真正要拆的不是“漲了多少”,是下面三層。
第一層,新增和存量的比例。新增地址佔比如果上不去,說明這波是存量在提高交互頻率,通常由激勵、積分、任務驅動,邊際成本極低,補貼一停就歸零。有含金量的信號是“首次交互即爲付費交互”的比例:新地址一進來就在付優先費、付跨鏈費,而不是先領一筆補貼再走。
第二層,交互集中度。看這 109 萬地址的動作是不是擠在少數幾個合約上。如果前十合約喫掉大部分調用,裏面還有幾張做任務、做積分的老面孔,這批增量的性質基本就定了。反過來,如果分散在 DEX、借貸、衍生品這些真正產生手續費的地方,才談得上需求。
第三層,收入傳導。地址數要變成價值,中間必須過一道:手續費 → 排序器收入 → 代幣捕獲。Arbitrum 這條鏈上前兩段能走通,第三段一直是斷的。所以地址數新高對 ARB 的意義,取決於它能不能往下游傳導,而不是它自己站得多高。
盤面這邊其實給的是反向提示。從永續端看,地址數創新高的同時,資金費率和持倉量都沒有給出匹配的方向性定價。這種“數據熱、倉位冷”的組合有個很樸素的解釋:增量參與者不是價格敏感型,他們來刷交互,不承擔方向風險,數據退潮時也不會留下買盤。這也是過去兩年“地址數新高”對 L2 代幣價格領先性一直很弱的原因——它領先的是活動量,不是資金流。
敘事層面還有一層變化。市場給 L2 定價的錨,已經從“用戶增長/TVL”換成了“有沒有現金流、有沒有回購銷燬”。在新錨下面,109 萬活躍地址的信息權重比 2023 年低不少——不是沒意義,而是它必須先被翻譯成收入,纔有資格進估值模型。在完成這次翻譯之前,它頂多算一個情緒素材。
風險點有三個。
一是“30日新高”這個表述本身的相對性。如果前面 29 天都在低位趴着,新高只是均值迴歸,不是趨勢拐點。
二是僞相關。地址數和價格同向的樣本很多,但因果很弱。更常見的路徑是:激勵期地址數衝高,價格滯後反應,激勵結束地址數回落,然後被市場讀成“生態衰退”,形成負反饋。
三是數據口徑。活躍地址的定義各家不同,跨鏈、合約調用、內部交易算不算,都會改變絕對值的量級,橫向比較需要留出誤差。
我的處理方式是:在“新增地址中首次交互即付費”的比例被拆出來之前,不把 109 萬當成看多理由。真正該跟蹤的是排序器收入,以及鏈上手續費裏來自非激勵交互的那部分份額,而不是地址曲線的斜率。📉
數據的熱度退得比倉位快,別拿地址數當持有的理由。
#ARB #Arbitrum #Crypto
1
30


🚨 $ARB 正面臨嚴峻的現實考驗:鏈上資金流動揭示了排序器的控制權!👁️
🔍 近期經由 $ARB 轉移的鏈上資金,暴露出 Layer 2 可擴展性與真正去中心化之間微妙的界線。遊離於監管之外的資金試圖通過中心化排序器洗白,卻立即被追蹤到,這讓整個市場重新評估風險模型。🌊
💡 當交易能夠在排序器層面被監控和限制時,完全匿名的假象很快就會消失。持倉交易者需要弄清楚,這些治理動態會削弱機構的興趣,還是會增強合規能力。📊
💬 排序器的干預是在長期保護生態系統,還是徹底扼殺了 $ARB 的核心理念?👇
⚠️ 以上不構成投資建議。請始終做好風險管理。🛡️
🏷️ #ARB #Arbitrum #Layer2 #CryptoNarratives
⚡ 🦈
🚨 $ARB 正面臨嚴峻的現實考驗:鏈上資金流動揭示了排序器的控制權!👁️
🔍 近期經由 $ARB 轉移的鏈上資金,暴露出 Layer 2 可擴展性與真正去中心化之間微妙的界線。遊離於監管之外的資金試圖通過中心化排序器洗白,卻立即被追蹤到,這讓整個市場重新評估風險模型。🌊
💡 當交易能夠在排序器層面被監控和限制時,完全匿名的假象很快就會消失。持倉交易者需要弄清楚,這些治理動態會削弱機構的興趣,還是會增強合規能力。📊
💬 排序器的干預是在長期保護生態系統,還是徹底扼殺了 $ARB 的核心理念?👇
⚠️ 以上不構成投資建議。請始終做好風險管理。🛡️
🏷️ #ARB #Arbitrum #Layer2 #CryptoNarratives
⚡ 🦈
🔍 近期經由 $ARB 轉移的鏈上資金,暴露出 Layer 2 可擴展性與真正去中心化之間微妙的界線。遊離於監管之外的資金試圖通過中心化排序器洗白,卻立即被追蹤到,這讓整個市場重新評估風險模型。🌊
💡 當交易能夠在排序器層面被監控和限制時,完全匿名的假象很快就會消失。持倉交易者需要弄清楚,這些治理動態會削弱機構的興趣,還是會增強合規能力。📊
💬 排序器的干預是在長期保護生態系統,還是徹底扼殺了 $ARB 的核心理念?👇
⚠️ 以上不構成投資建議。請始終做好風險管理。🛡️
🏷️ #ARB #Arbitrum #Layer2 #CryptoNarratives
⚡ 🦈
2
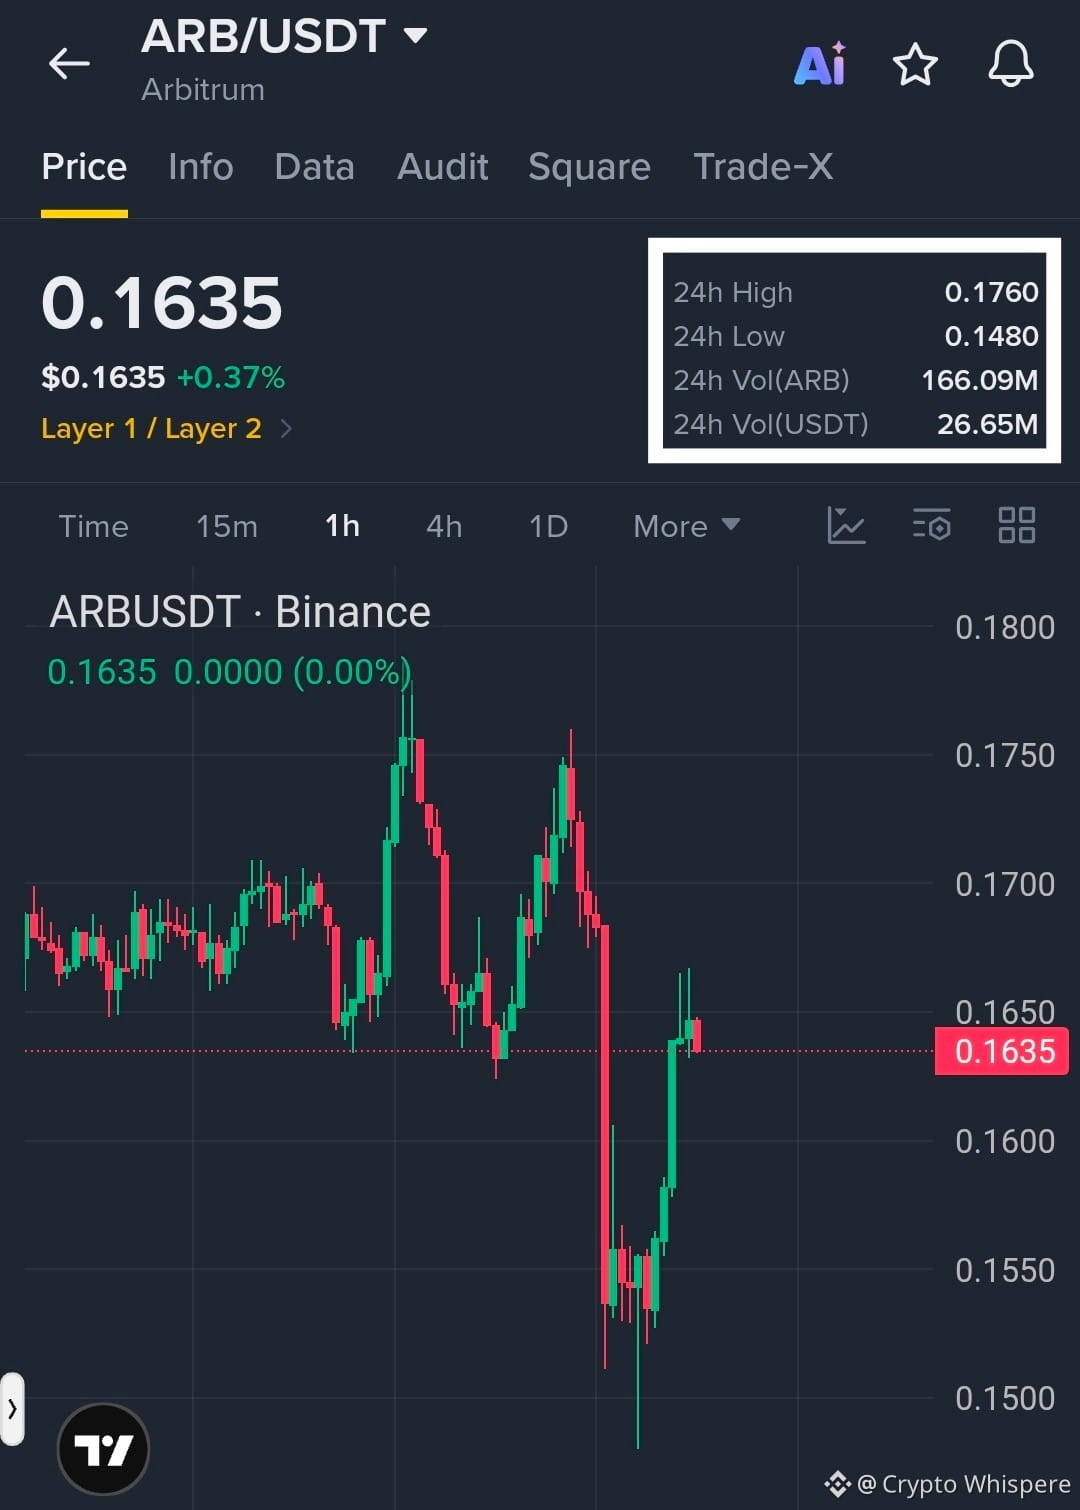
$ARB /USDT 做空交易 🛑
入場區間:$0.1635 – $0.1650
止損:$0.1680
止盈1:$0.1600
止盈2:$0.1560
止盈3:$0.1530
ARB 在較高價位受阻後顯示出看跌壓力。儘管近期有所回升,價格仍難以維持在 $0.1650 阻力位上方。若在該區域再次受阻,可能會觸發新一輪下跌,向較低的支撐位移動。
#Arbitrum #CryptoSignals #Binance
{spot}(ARBUSDT)
$ARB /USDT 做空交易 🛑
入場區間:$0.1635 – $0.1650
止損:$0.1680
止盈1:$0.1600
止盈2:$0.1560
止盈3:$0.1530
ARB 在較高價位受阻後顯示出看跌壓力。儘管近期有所回升,價格仍難以維持在 $0.1650 阻力位上方。若在該區域再次受阻,可能會觸發新一輪下跌,向較低的支撐位移動。
#Arbitrum #CryptoSignals #Binance
入場區間:$0.1635 – $0.1650
止損:$0.1680
止盈1:$0.1600
止盈2:$0.1560
止盈3:$0.1530
ARB 在較高價位受阻後顯示出看跌壓力。儘管近期有所回升,價格仍難以維持在 $0.1650 阻力位上方。若在該區域再次受阻,可能會觸發新一輪下跌,向較低的支撐位移動。
#Arbitrum #CryptoSignals #Binance
160
·
--
真實
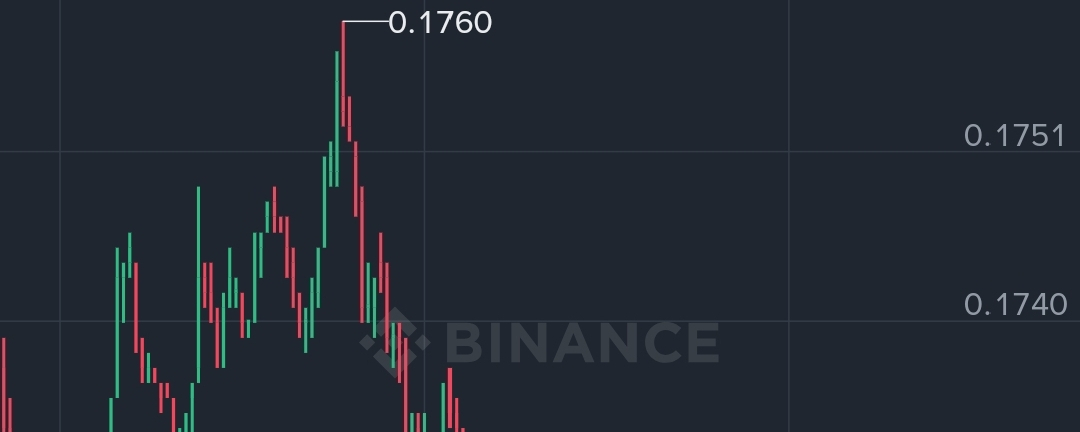
文章
ARB.... $$Arbitrum($ARB )正在經歷局部反彈,從近期四周低點回升,目前交易價格接近 0.170–0.177 美元區間。短期上漲勢頭得到了網絡活躍地址數激增 263% 的支撐,活躍地址數達到 109 萬,創 30 日新高。
推動 ARB 上漲的關鍵因素
規模高達 1 億 ARB 的穩定幣激勵提案:一項重要的鏈下快照投票以 94.7% 的壓倒性多數獲得通過,支持撥出 1 億枚 $ARB 代幣作爲激勵。這筆鉅額資金將爲 Paxos 的全球美元(USDG)提供啓動助力,使其成爲 Arbitrum DeFi 復興激勵計劃(DRIP)的核心資產。
ARB.... $$
Arbitrum($ARB )正在經歷局部反彈,從近期四周低點回升,目前交易價格接近 0.170–0.177 美元區間。短期上漲勢頭得到了網絡活躍地址數激增 263% 的支撐,活躍地址數達到 109 萬,創 30 日新高。
推動 ARB 上漲的關鍵因素
規模高達 1 億 ARB 的穩定幣激勵提案:一項重要的鏈下快照投票以 94.7% 的壓倒性多數獲得通過,支持撥出 1 億枚 $ARB 代幣作爲激勵。這筆鉅額資金將爲 Paxos 的全球美元(USDG)提供啓動助力,使其成爲 Arbitrum DeFi 復興激勵計劃(DRIP)的核心資產。
推動 ARB 上漲的關鍵因素
規模高達 1 億 ARB 的穩定幣激勵提案:一項重要的鏈下快照投票以 94.7% 的壓倒性多數獲得通過,支持撥出 1 億枚 $ARB 代幣作爲激勵。這筆鉅額資金將爲 Paxos 的全球美元(USDG)提供啓動助力,使其成爲 Arbitrum DeFi 復興激勵計劃(DRIP)的核心資產。
ARB+1.54%
BENUS-3.20%
428
🚨 $ARB 空頭擠壓警報——空頭正承受壓力!🟢
💥價值 $98,800 的 $ARB 空頭頭寸在 $0.169 被強制平倉!
空頭陷入困境!空頭頭寸被清算後會引發被迫回補買入,從而爲上漲行情提供動力。
📊 *市場概況*
資產:Arbitrum ( $ARB )
清算類型:空頭
清算金額:$98.8K
清算價格:$0.169
信號:潛在看漲動能
🎯 *$ARB 接下來會怎樣?*
只要 $ARB 守住 $0.169 上方,我會謹慎看漲。
*看漲情景:* 若價格持續站在 $0.170 上方,可能吸引新的買家並引發又一輪空頭擠壓。
*看跌失效條件:* 若無法守住 $0.169,反彈勢頭可能減弱。
`$ARB #Arbitrum #ShortSqueeze`
{spot}(ARBUSDT)
🚨 $ARB 空頭擠壓警報——空頭正承受壓力!🟢
💥價值 $98,800 的 $ARB 空頭頭寸在 $0.169 被強制平倉!
空頭陷入困境!空頭頭寸被清算後會引發被迫回補買入,從而爲上漲行情提供動力。
📊 *市場概況*
資產:Arbitrum ( $ARB )
清算類型:空頭
清算金額:$98.8K
清算價格:$0.169
信號:潛在看漲動能
🎯 *$ARB 接下來會怎樣?*
只要 $ARB 守住 $0.169 上方,我會謹慎看漲。
*看漲情景:* 若價格持續站在 $0.170 上方,可能吸引新的買家並引發又一輪空頭擠壓。
*看跌失效條件:* 若無法守住 $0.169,反彈勢頭可能減弱。
`$ARB #Arbitrum #ShortSqueeze`
💥價值 $98,800 的 $ARB 空頭頭寸在 $0.169 被強制平倉!
空頭陷入困境!空頭頭寸被清算後會引發被迫回補買入,從而爲上漲行情提供動力。
📊 *市場概況*
資產:Arbitrum ( $ARB )
清算類型:空頭
清算金額:$98.8K
清算價格:$0.169
信號:潛在看漲動能
🎯 *$ARB 接下來會怎樣?*
只要 $ARB 守住 $0.169 上方,我會謹慎看漲。
*看漲情景:* 若價格持續站在 $0.170 上方,可能吸引新的買家並引發又一輪空頭擠壓。
*看跌失效條件:* 若無法守住 $0.169,反彈勢頭可能減弱。
`$ARB #Arbitrum #ShortSqueeze`
72
·
--
$ARB 還是$OP ,下一段行情會選哪一個?只能選一個。
ARB現價$0.1530,今日下跌11.15%,成交量爲$21.93M;4小時圖剛剛又下跌了7.5%。📉
這走勢真難看。
RSI爲34,價格低於20日和50日均線,而且空頭正在支付資金費率。就連$BNB 現在看起來都是更穩健的強勢交易。
我正密切關注$0.1530。守住它,我會認可這波反彈;跌破它,我就繼續觀望。⚠️
守住$0.1530還是跌破它,你站哪邊?👀
#Arbitrum #Layer2
$ARB 還是$OP ,下一段行情會選哪一個?只能選一個。
ARB現價$0.1530,今日下跌11.15%,成交量爲$21.93M;4小時圖剛剛又下跌了7.5%。📉
這走勢真難看。
RSI爲34,價格低於20日和50日均線,而且空頭正在支付資金費率。就連$BNB 現在看起來都是更穩健的強勢交易。
我正密切關注$0.1530。守住它,我會認可這波反彈;跌破它,我就繼續觀望。⚠️
守住$0.1530還是跌破它,你站哪邊?👀
#Arbitrum #Layer2
ARB現價$0.1530,今日下跌11.15%,成交量爲$21.93M;4小時圖剛剛又下跌了7.5%。📉
這走勢真難看。
RSI爲34,價格低於20日和50日均線,而且空頭正在支付資金費率。就連$BNB 現在看起來都是更穩健的強勢交易。
我正密切關注$0.1530。守住它,我會認可這波反彈;跌破它,我就繼續觀望。⚠️
守住$0.1530還是跌破它,你站哪邊?👀
#Arbitrum #Layer2
72
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安已回填九成受影响资产
30,061 次瀏覽
118 討論中
2
#何一表示储备证明10种代币全额背书
8,261 次瀏覽
55 討論中
3
#币安SAFU基金完成7499枚BTC转移
46,422 次瀏覽
62 討論中
4
#RichardTeng表示无需用户承担损失
5,051 次瀏覽
44 討論中
5
#CZ称币安赔付到位最重要是保护用户
133,355 次瀏覽
360 討論中
6
#英特尔创1974年以来最差单日表现
49,219 次瀏覽
92 討論中
7
#TRM称柬埔寨赌场收10.7亿美元加密资产
63,456 次瀏覽
196 討論中
8
#USDC七日流通量减少约8亿枚
19,482 次瀏覽
157 討論中
9
#疑似朝鲜攻击占加密黑客损失近89%
401,235 次瀏覽
467 討論中
10
#OpenAI下调融资目标100亿美元
65,596 次瀏覽
196 討論中