
Lào Thoại Ngân
305 Bài đăng

Lào Thoại Ngân
Báo cáo
Chặn người dùng
280 Đang theo dõi
67 Người theo dõi
137 Đã thích
Bài đăng
Tất cả
Trích dẫn
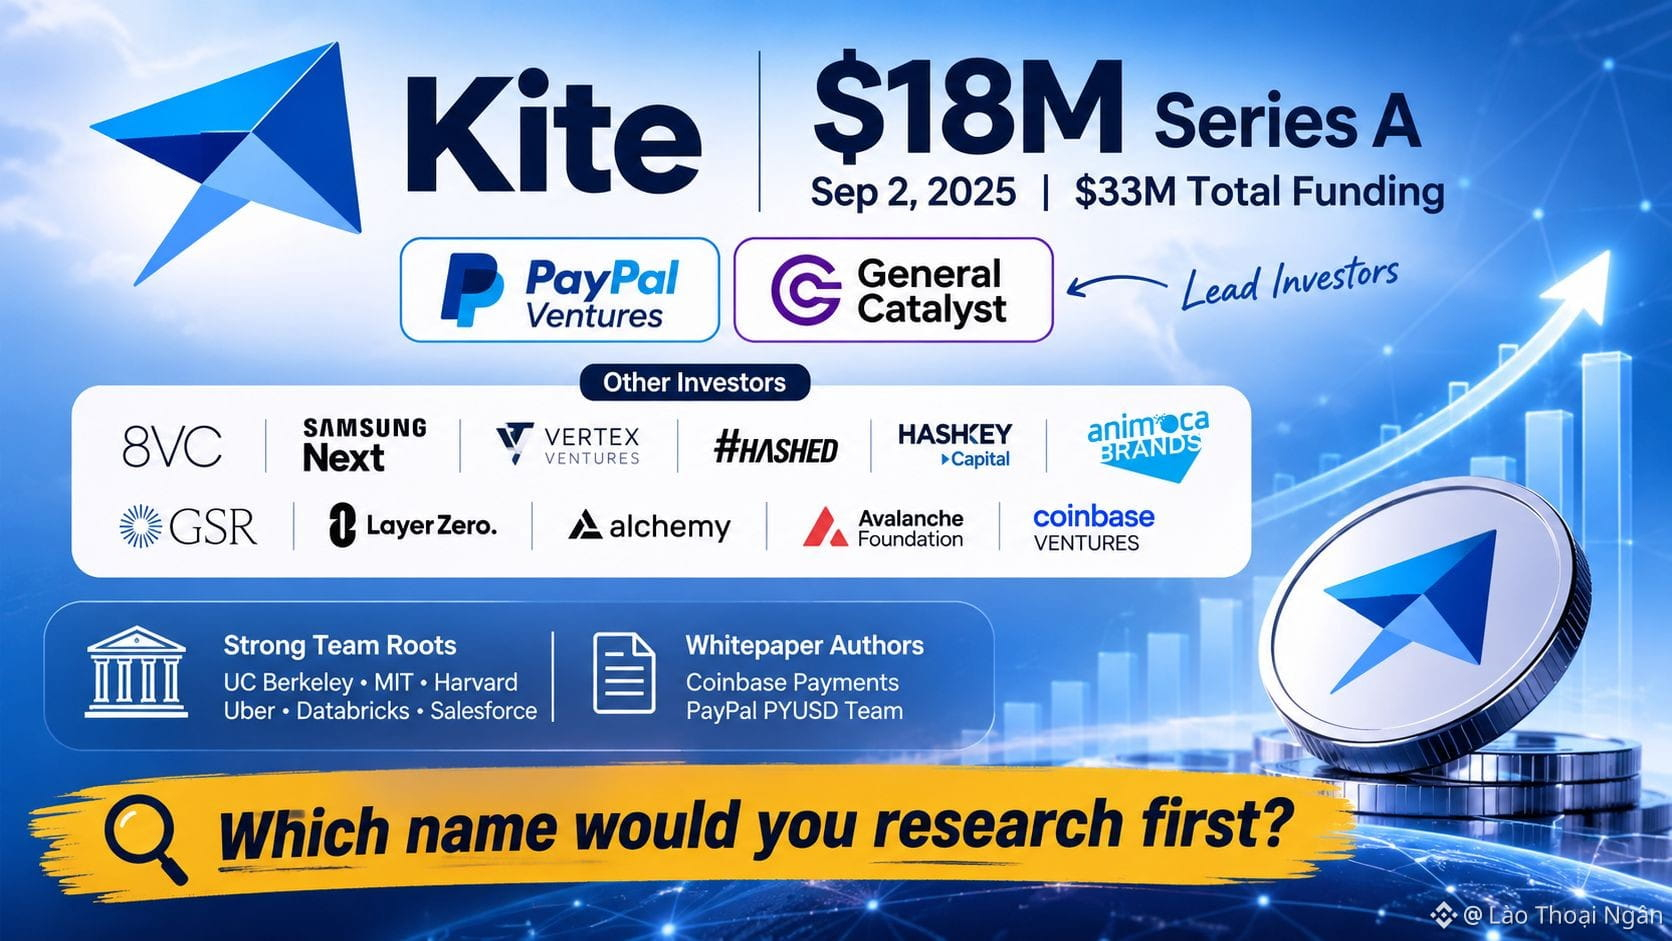
Hai cái tên dẫn đầu vòng Series A của Kite: PayPal Ventures và General Catalyst. Vòng gọi vốn trị giá 18 triệu đô la, được công bố vào ngày 2 tháng 9 năm 2025, nâng tổng số vốn huy động lên 33 triệu đô la.
Danh sách các nhà đầu tư còn lại giống như bản đồ cho thấy thanh toán qua các tác nhân cần hoạt động ở đâu. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy và Avalanche Foundation đã tham gia, cùng với Coinbase Ventures. Kite trước đây có tên là Zettablock. Đội ngũ có thành viên từng học tập hoặc làm việc tại UC Berkeley, MIT, Harvard, Uber, Databricks và Salesforce; danh sách tác giả sách trắng có những người đến từ nhóm thanh toán của Coinbase và đội ngũ PYUSD của PayPal.
Đối tác Alan Du của PayPal Ventures cho rằng thanh toán chính là khoảng trống kỹ thuật mà Kite ra đời để lấp đầy. Có vốn không đồng nghĩa với được chấp nhận, và không ai nên xem đó là bằng chứng. Nhưng điều đó cho thấy ai đang chú ý.
Hãy cho tôi biết bạn sẽ tìm hiểu cái tên nào trong danh sách trước tiên.
#KiteBBW $KITE
{spot}(KITEUSDT)
Hai cái tên dẫn đầu vòng Series A của Kite: PayPal Ventures và General Catalyst. Vòng gọi vốn trị giá 18 triệu đô la, được công bố vào ngày 2 tháng 9 năm 2025, nâng tổng số vốn huy động lên 33 triệu đô la.
Danh sách các nhà đầu tư còn lại giống như bản đồ cho thấy thanh toán qua các tác nhân cần hoạt động ở đâu. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy và Avalanche Foundation đã tham gia, cùng với Coinbase Ventures. Kite trước đây có tên là Zettablock. Đội ngũ có thành viên từng học tập hoặc làm việc tại UC Berkeley, MIT, Harvard, Uber, Databricks và Salesforce; danh sách tác giả sách trắng có những người đến từ nhóm thanh toán của Coinbase và đội ngũ PYUSD của PayPal.
Đối tác Alan Du của PayPal Ventures cho rằng thanh toán chính là khoảng trống kỹ thuật mà Kite ra đời để lấp đầy. Có vốn không đồng nghĩa với được chấp nhận, và không ai nên xem đó là bằng chứng. Nhưng điều đó cho thấy ai đang chú ý.
Hãy cho tôi biết bạn sẽ tìm hiểu cái tên nào trong danh sách trước tiên.
#KiteBBW $KITE
Danh sách các nhà đầu tư còn lại giống như bản đồ cho thấy thanh toán qua các tác nhân cần hoạt động ở đâu. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy và Avalanche Foundation đã tham gia, cùng với Coinbase Ventures. Kite trước đây có tên là Zettablock. Đội ngũ có thành viên từng học tập hoặc làm việc tại UC Berkeley, MIT, Harvard, Uber, Databricks và Salesforce; danh sách tác giả sách trắng có những người đến từ nhóm thanh toán của Coinbase và đội ngũ PYUSD của PayPal.
Đối tác Alan Du của PayPal Ventures cho rằng thanh toán chính là khoảng trống kỹ thuật mà Kite ra đời để lấp đầy. Có vốn không đồng nghĩa với được chấp nhận, và không ai nên xem đó là bằng chứng. Nhưng điều đó cho thấy ai đang chú ý.
Hãy cho tôi biết bạn sẽ tìm hiểu cái tên nào trong danh sách trước tiên.
#KiteBBW $KITE
1
222
76
66
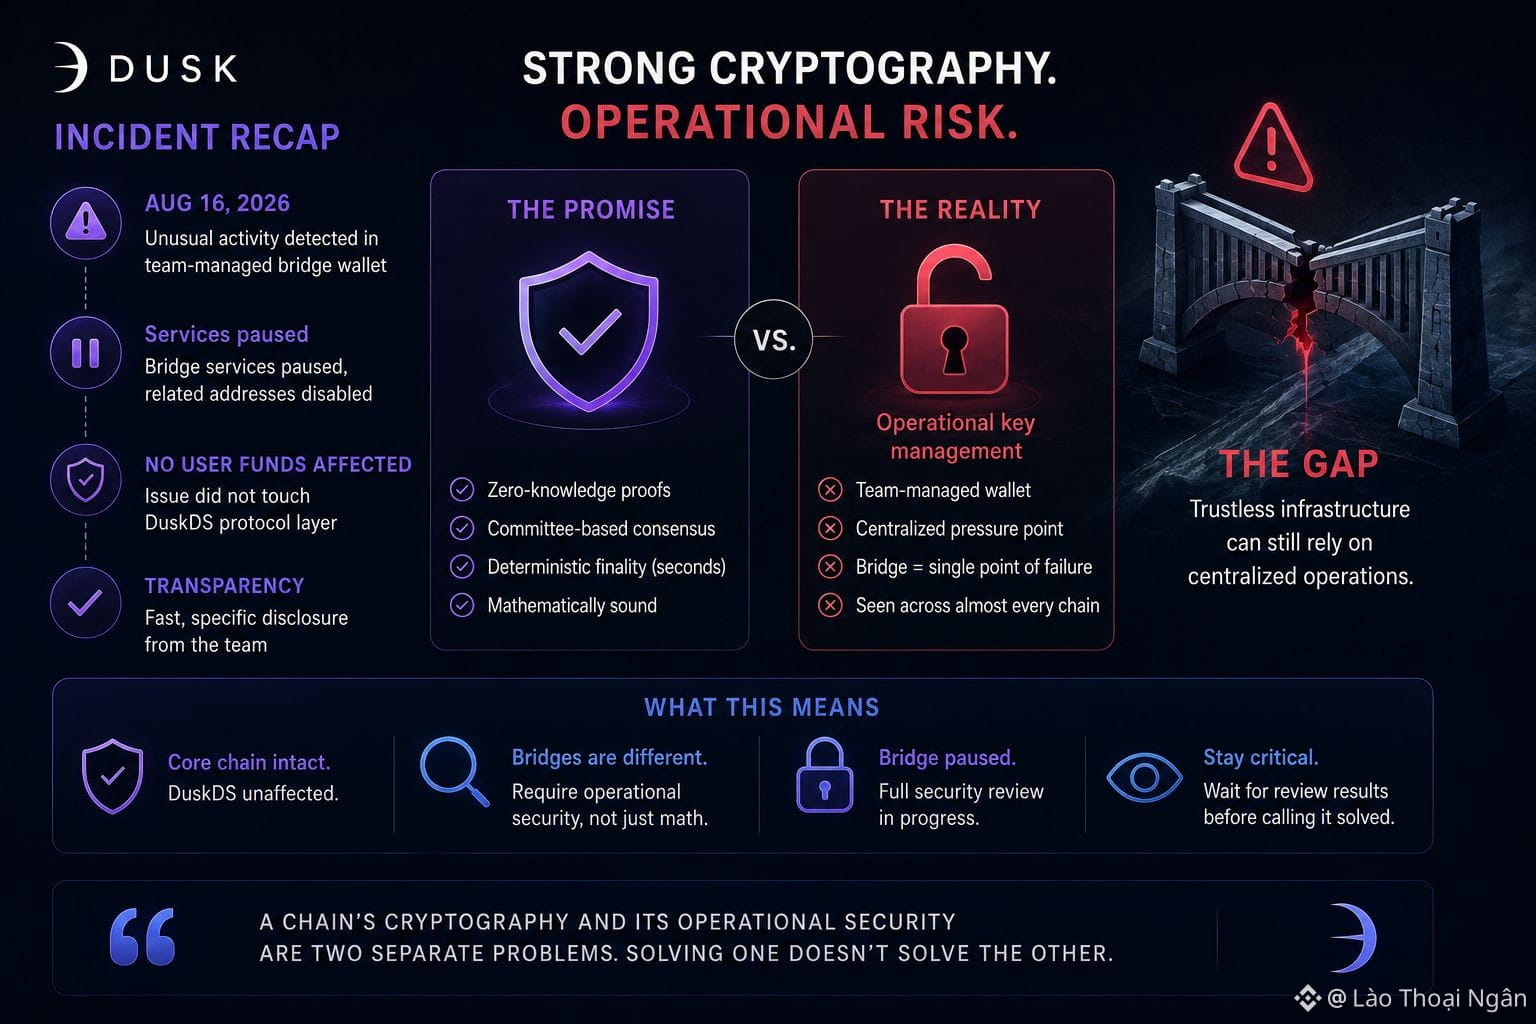
Vào ngày 16 tháng 8 năm 2026, các hệ thống giám sát của Dusk đã phát hiện hoạt động bất thường liên quan đến một ví mà chính nhóm quản lý cho các hoạt động cầu nối. Chỉ trong vài ngày, nhóm đã vô hiệu hóa các địa chỉ liên quan, tạm dừng hoàn toàn các dịch vụ cầu nối và đăng một thông báo cho biết không có quỹ người dùng nào bị ảnh hưởng, đồng thời sự cố này chưa hề chạm tới lớp giao thức DuskDS. Tôi xem phản hồi đó một cách nghiêm túc: trung thực, nhanh chóng và cụ thể.
Nhưng tôi vẫn không ngừng suy nghĩ về một chi tiết: điểm gây lỗi là một ví do nhóm quản lý, không phải lỗi smart contract hay một sai sót trong cơ chế đồng thuận. Toàn bộ lời chào mời của Dusk dựa trên các cam kết mật mã, bằng chứng zero-knowledge, cơ chế đồng thuận dựa trên ủy ban và tính hoàn tất cuối cùng theo quyết định xác định trong vài giây. Tất cả điều đó đã không bảo vệ được cầu nối, vì điểm yếu của cầu nối nằm ở việc quản lý khóa vận hành—một nhóm rủi ro giống như những gì đã làm cạn kiệt các cầu nối trên gần như mọi chuỗi trong thị trường crypto. Dusk trình bày hạ tầng của riêng mình là có thể cuối cùng mang các quy trình phát hành bản địa cho chứng khoán được quản lý khi các tổ chức và sàn giao dịch đã có sẵn ủy quyền và thiết lập sản phẩm. Một giao thức có thể đúng về mặt toán học và vẫn phụ thuộc vào việc con người quản lý khóa đúng cách mỗi ngày.
Đây không phải là lý do để loại bỏ mô hình bảo mật của Dusk. Chuỗi cốt lõi vẫn không bị ảnh hưởng, và việc công bố thông tin còn tốt hơn những gì phần lớn dự án cung cấp sau một sự cố như thế này. Điều nó cho thấy là có một khoảng cách giữa ngôn ngữ “hạ tầng không cần tin tưởng” trong marketing của Dusk và thực tế rằng các cầu nối, việc giám hộ và các ví vận hành vẫn là những điểm “tập trung” tạo áp lực trên gần như mọi mạng lưới, kể cả Dusk. Bất kỳ ai coi mật mã của Dusk là một cam kết đảm bảo an toàn toàn diện đều đang bỏ qua nơi sự cố thực sự đã xảy ra. Cầu nối sẽ vẫn tạm dừng trong khi nhóm chạy một đợt đánh giá bảo mật đầy đủ hơn, và tôi muốn thấy kết quả của đợt đánh giá đó trước khi coi cầu nối đã được giải quyết thay vì chỉ là đã được vá. Mật mã của một chuỗi và an ninh vận hành là hai vấn đề tách biệt nhau, và sự cố này nhắc nhở rằng việc giải quyết một vấn đề không đồng nghĩa với việc giải quyết vấn đề còn lại.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Vào ngày 16 tháng 8 năm 2026, các hệ thống giám sát của Dusk đã phát hiện hoạt động bất thường liên quan đến một ví mà chính nhóm quản lý cho các hoạt động cầu nối. Chỉ trong vài ngày, nhóm đã vô hiệu hóa các địa chỉ liên quan, tạm dừng hoàn toàn các dịch vụ cầu nối và đăng một thông báo cho biết không có quỹ người dùng nào bị ảnh hưởng, đồng thời sự cố này chưa hề chạm tới lớp giao thức DuskDS. Tôi xem phản hồi đó một cách nghiêm túc: trung thực, nhanh chóng và cụ thể.
Nhưng tôi vẫn không ngừng suy nghĩ về một chi tiết: điểm gây lỗi là một ví do nhóm quản lý, không phải lỗi smart contract hay một sai sót trong cơ chế đồng thuận. Toàn bộ lời chào mời của Dusk dựa trên các cam kết mật mã, bằng chứng zero-knowledge, cơ chế đồng thuận dựa trên ủy ban và tính hoàn tất cuối cùng theo quyết định xác định trong vài giây. Tất cả điều đó đã không bảo vệ được cầu nối, vì điểm yếu của cầu nối nằm ở việc quản lý khóa vận hành—một nhóm rủi ro giống như những gì đã làm cạn kiệt các cầu nối trên gần như mọi chuỗi trong thị trường crypto. Dusk trình bày hạ tầng của riêng mình là có thể cuối cùng mang các quy trình phát hành bản địa cho chứng khoán được quản lý khi các tổ chức và sàn giao dịch đã có sẵn ủy quyền và thiết lập sản phẩm. Một giao thức có thể đúng về mặt toán học và vẫn phụ thuộc vào việc con người quản lý khóa đúng cách mỗi ngày.
Đây không phải là lý do để loại bỏ mô hình bảo mật của Dusk. Chuỗi cốt lõi vẫn không bị ảnh hưởng, và việc công bố thông tin còn tốt hơn những gì phần lớn dự án cung cấp sau một sự cố như thế này. Điều nó cho thấy là có một khoảng cách giữa ngôn ngữ “hạ tầng không cần tin tưởng” trong marketing của Dusk và thực tế rằng các cầu nối, việc giám hộ và các ví vận hành vẫn là những điểm “tập trung” tạo áp lực trên gần như mọi mạng lưới, kể cả Dusk. Bất kỳ ai coi mật mã của Dusk là một cam kết đảm bảo an toàn toàn diện đều đang bỏ qua nơi sự cố thực sự đã xảy ra. Cầu nối sẽ vẫn tạm dừng trong khi nhóm chạy một đợt đánh giá bảo mật đầy đủ hơn, và tôi muốn thấy kết quả của đợt đánh giá đó trước khi coi cầu nối đã được giải quyết thay vì chỉ là đã được vá. Mật mã của một chuỗi và an ninh vận hành là hai vấn đề tách biệt nhau, và sự cố này nhắc nhở rằng việc giải quyết một vấn đề không đồng nghĩa với việc giải quyết vấn đề còn lại.
@Dusk #dusk $DUSK
Nhưng tôi vẫn không ngừng suy nghĩ về một chi tiết: điểm gây lỗi là một ví do nhóm quản lý, không phải lỗi smart contract hay một sai sót trong cơ chế đồng thuận. Toàn bộ lời chào mời của Dusk dựa trên các cam kết mật mã, bằng chứng zero-knowledge, cơ chế đồng thuận dựa trên ủy ban và tính hoàn tất cuối cùng theo quyết định xác định trong vài giây. Tất cả điều đó đã không bảo vệ được cầu nối, vì điểm yếu của cầu nối nằm ở việc quản lý khóa vận hành—một nhóm rủi ro giống như những gì đã làm cạn kiệt các cầu nối trên gần như mọi chuỗi trong thị trường crypto. Dusk trình bày hạ tầng của riêng mình là có thể cuối cùng mang các quy trình phát hành bản địa cho chứng khoán được quản lý khi các tổ chức và sàn giao dịch đã có sẵn ủy quyền và thiết lập sản phẩm. Một giao thức có thể đúng về mặt toán học và vẫn phụ thuộc vào việc con người quản lý khóa đúng cách mỗi ngày.
Đây không phải là lý do để loại bỏ mô hình bảo mật của Dusk. Chuỗi cốt lõi vẫn không bị ảnh hưởng, và việc công bố thông tin còn tốt hơn những gì phần lớn dự án cung cấp sau một sự cố như thế này. Điều nó cho thấy là có một khoảng cách giữa ngôn ngữ “hạ tầng không cần tin tưởng” trong marketing của Dusk và thực tế rằng các cầu nối, việc giám hộ và các ví vận hành vẫn là những điểm “tập trung” tạo áp lực trên gần như mọi mạng lưới, kể cả Dusk. Bất kỳ ai coi mật mã của Dusk là một cam kết đảm bảo an toàn toàn diện đều đang bỏ qua nơi sự cố thực sự đã xảy ra. Cầu nối sẽ vẫn tạm dừng trong khi nhóm chạy một đợt đánh giá bảo mật đầy đủ hơn, và tôi muốn thấy kết quả của đợt đánh giá đó trước khi coi cầu nối đã được giải quyết thay vì chỉ là đã được vá. Mật mã của một chuỗi và an ninh vận hành là hai vấn đề tách biệt nhau, và sự cố này nhắc nhở rằng việc giải quyết một vấn đề không đồng nghĩa với việc giải quyết vấn đề còn lại.
@Dusk #dusk $DUSK
1
88
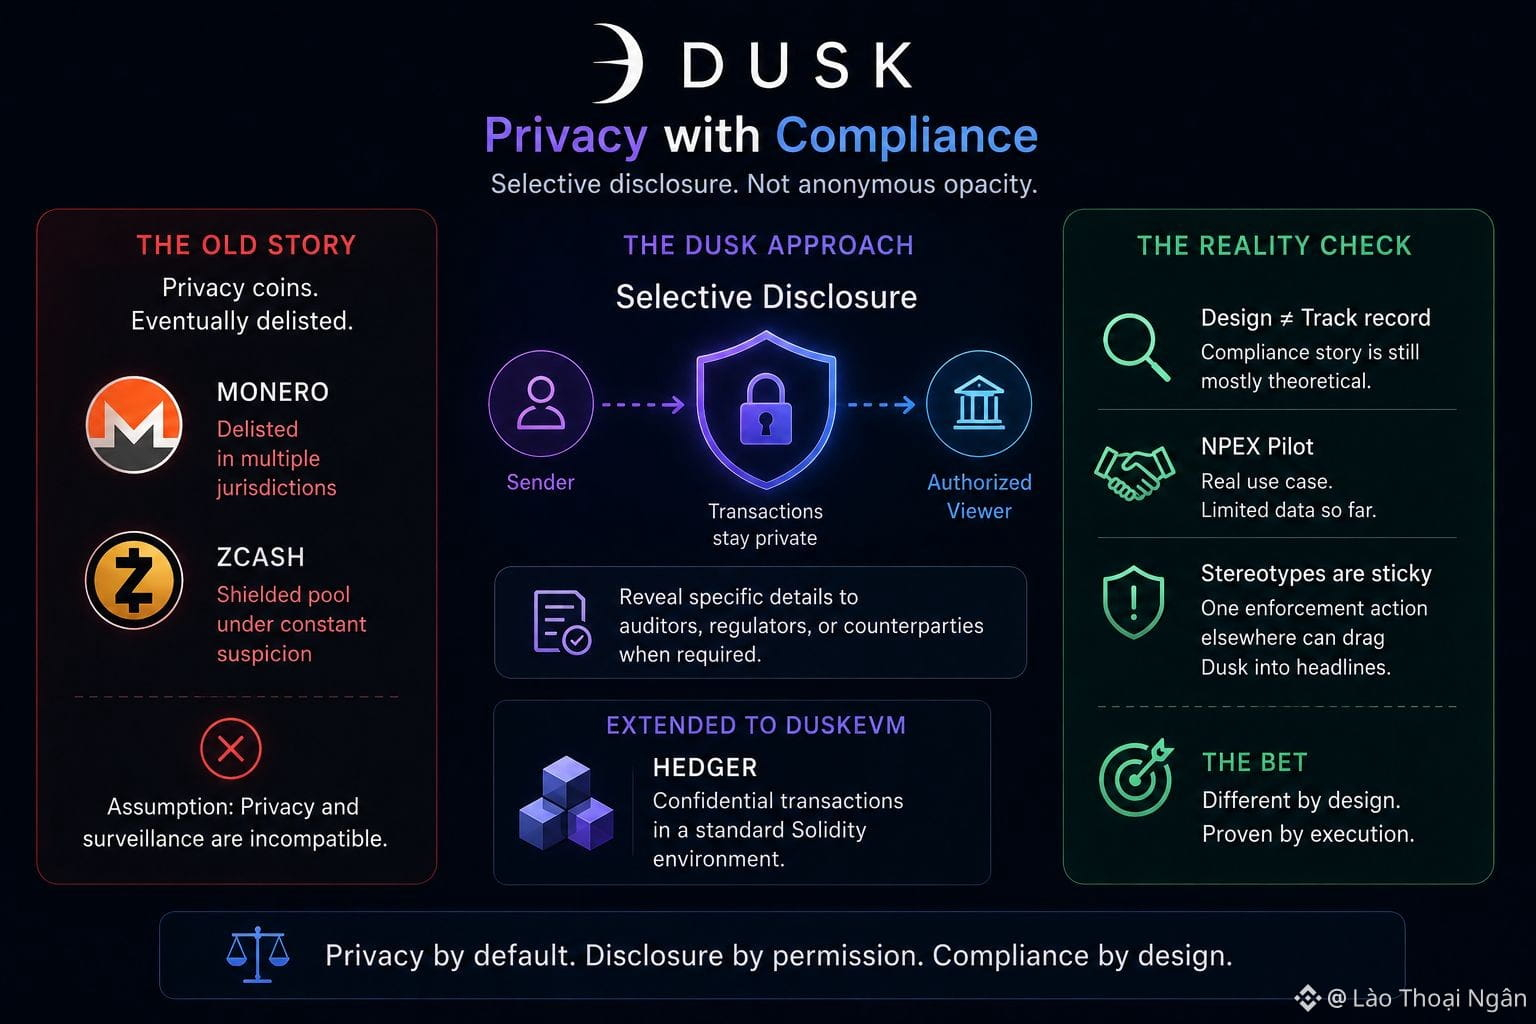
Hãy nhắc đến các đồng privacy với bất kỳ ai đã theo dõi vài vòng sàn giao dịch và bạn sẽ nhận được phản ứng theo phản xạ y hệt: cuối cùng họ sẽ bị delist. Monero đã bị gỡ khỏi các nền tảng lớn tại hơn một khu vực pháp lý. Zcash đã dành nhiều năm để bảo vệ “pool” được che chắn khỏi cùng một sự nghi ngờ. Giả định nằm sẵn trong phản xạ đó là quyền riêng tư và yêu cầu giám sát tài chính đơn giản là không tương thích với nhau, dứt khoát. Dusk Network tồn tại đặc biệt để kiểm tra liệu giả định ấy có đúng thật hay chỉ là một định kiến được xây từ những dự án chưa từng thử giải quyết phần tuân thủ.
Câu trả lời của Dusk là tiết lộ có chọn lọc. Các giao dịch mặc định sẽ được giữ ẩn khỏi sổ cái công khai, nhưng giao thức cho phép người gửi tiết lộ các chi tiết cụ thể cho một người xem được ủy quyền—dù đó là bên kiểm toán, cơ quan quản lý, hay đối tác cần bằng chứng cho hồ sơ tuân thủ của chính họ. Trên giấy tờ, đây là một thiết kế khác biệt một cách có ý nghĩa so với mô hình ẩn danh tất cả hoặc không của các đồng privacy trước đó, và nó nhắm đúng vào chính điểm phản đối đã khiến những đồng coin ấy bị rút khỏi sàn sau sàn. Logic tiết lộ tương tự cũng được lên kế hoạch mở rộng sang DuskEVM, nơi một công cụ có tên Hedger được cho là sẽ đưa các quy trình giao dịch mang tính bảo mật vào một môi trường Solidity vốn vẫn được xem là “thông thường”.
Tôi cũng muốn nói thẳng về giới hạn ở đây. Thiết kế có thể thỏa mãn các cơ quan quản lý không đồng nghĩa với việc có sẵn “thành tích” thỏa mãn các cơ quan quản lý, và câu chuyện tuân thủ của Dusk đến nay vẫn chủ yếu mang tính lý thuyết ngoài phạm vi thử nghiệm NPEX. Định kiến bám dai, và chỉ cần một hành động thực thi nhắm vào một dự án privacy không liên quan cũng đủ để kéo Dusk lên trang tin nhờ sự liên tưởng. Công nghệ theo cảm nhận của tôi trông thật sự khác biệt. Việc thị trường và các cơ quan quản lý có đối xử với nó theo cách đó hay không là một câu hỏi khác—mà Dusk vẫn chưa trả lời đầy đủ.
@Dusk_Foundation #dusk $DUSK
Hãy nhắc đến các đồng privacy với bất kỳ ai đã theo dõi vài vòng sàn giao dịch và bạn sẽ nhận được phản ứng theo phản xạ y hệt: cuối cùng họ sẽ bị delist. Monero đã bị gỡ khỏi các nền tảng lớn tại hơn một khu vực pháp lý. Zcash đã dành nhiều năm để bảo vệ “pool” được che chắn khỏi cùng một sự nghi ngờ. Giả định nằm sẵn trong phản xạ đó là quyền riêng tư và yêu cầu giám sát tài chính đơn giản là không tương thích với nhau, dứt khoát. Dusk Network tồn tại đặc biệt để kiểm tra liệu giả định ấy có đúng thật hay chỉ là một định kiến được xây từ những dự án chưa từng thử giải quyết phần tuân thủ.
Câu trả lời của Dusk là tiết lộ có chọn lọc. Các giao dịch mặc định sẽ được giữ ẩn khỏi sổ cái công khai, nhưng giao thức cho phép người gửi tiết lộ các chi tiết cụ thể cho một người xem được ủy quyền—dù đó là bên kiểm toán, cơ quan quản lý, hay đối tác cần bằng chứng cho hồ sơ tuân thủ của chính họ. Trên giấy tờ, đây là một thiết kế khác biệt một cách có ý nghĩa so với mô hình ẩn danh tất cả hoặc không của các đồng privacy trước đó, và nó nhắm đúng vào chính điểm phản đối đã khiến những đồng coin ấy bị rút khỏi sàn sau sàn. Logic tiết lộ tương tự cũng được lên kế hoạch mở rộng sang DuskEVM, nơi một công cụ có tên Hedger được cho là sẽ đưa các quy trình giao dịch mang tính bảo mật vào một môi trường Solidity vốn vẫn được xem là “thông thường”.
Tôi cũng muốn nói thẳng về giới hạn ở đây. Thiết kế có thể thỏa mãn các cơ quan quản lý không đồng nghĩa với việc có sẵn “thành tích” thỏa mãn các cơ quan quản lý, và câu chuyện tuân thủ của Dusk đến nay vẫn chủ yếu mang tính lý thuyết ngoài phạm vi thử nghiệm NPEX. Định kiến bám dai, và chỉ cần một hành động thực thi nhắm vào một dự án privacy không liên quan cũng đủ để kéo Dusk lên trang tin nhờ sự liên tưởng. Công nghệ theo cảm nhận của tôi trông thật sự khác biệt. Việc thị trường và các cơ quan quản lý có đối xử với nó theo cách đó hay không là một câu hỏi khác—mà Dusk vẫn chưa trả lời đầy đủ.
@Dusk #dusk $DUSK
Câu trả lời của Dusk là tiết lộ có chọn lọc. Các giao dịch mặc định sẽ được giữ ẩn khỏi sổ cái công khai, nhưng giao thức cho phép người gửi tiết lộ các chi tiết cụ thể cho một người xem được ủy quyền—dù đó là bên kiểm toán, cơ quan quản lý, hay đối tác cần bằng chứng cho hồ sơ tuân thủ của chính họ. Trên giấy tờ, đây là một thiết kế khác biệt một cách có ý nghĩa so với mô hình ẩn danh tất cả hoặc không của các đồng privacy trước đó, và nó nhắm đúng vào chính điểm phản đối đã khiến những đồng coin ấy bị rút khỏi sàn sau sàn. Logic tiết lộ tương tự cũng được lên kế hoạch mở rộng sang DuskEVM, nơi một công cụ có tên Hedger được cho là sẽ đưa các quy trình giao dịch mang tính bảo mật vào một môi trường Solidity vốn vẫn được xem là “thông thường”.
Tôi cũng muốn nói thẳng về giới hạn ở đây. Thiết kế có thể thỏa mãn các cơ quan quản lý không đồng nghĩa với việc có sẵn “thành tích” thỏa mãn các cơ quan quản lý, và câu chuyện tuân thủ của Dusk đến nay vẫn chủ yếu mang tính lý thuyết ngoài phạm vi thử nghiệm NPEX. Định kiến bám dai, và chỉ cần một hành động thực thi nhắm vào một dự án privacy không liên quan cũng đủ để kéo Dusk lên trang tin nhờ sự liên tưởng. Công nghệ theo cảm nhận của tôi trông thật sự khác biệt. Việc thị trường và các cơ quan quản lý có đối xử với nó theo cách đó hay không là một câu hỏi khác—mà Dusk vẫn chưa trả lời đầy đủ.
@Dusk #dusk $DUSK
71
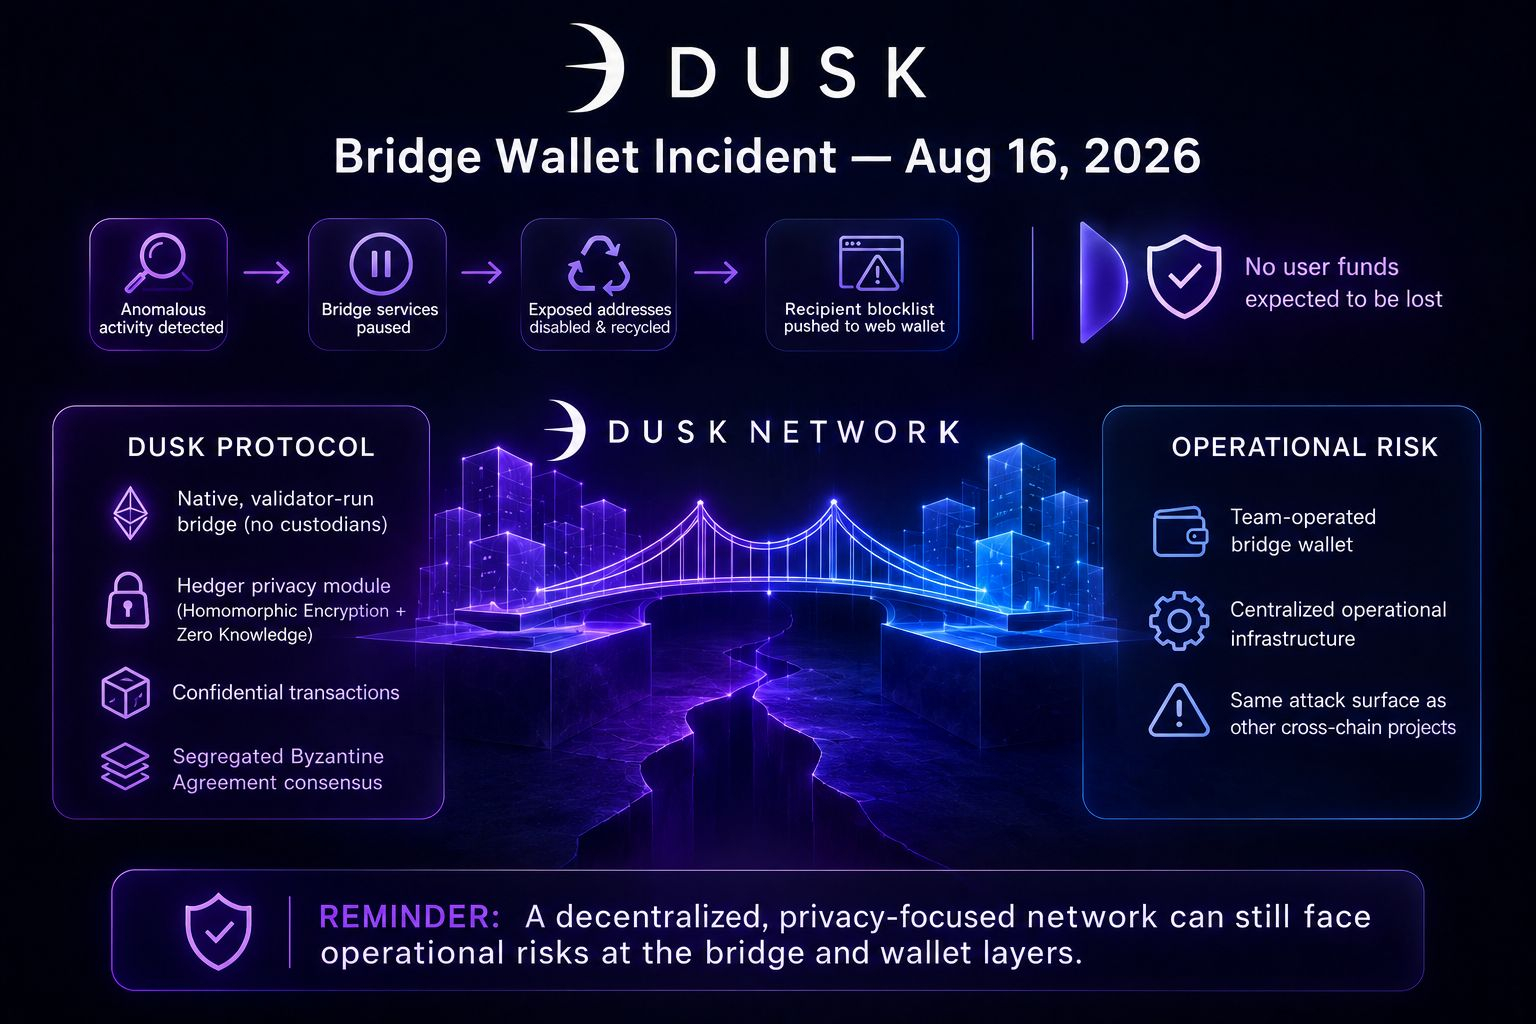
Vào ngày 16 tháng 8 năm 2026, hệ thống giám sát của Dusk Network đã phát hiện hành vi bất thường liên quan đến một ví mà chính nhóm tự quản lý để vận hành các hoạt động cầu (bridge). Dịch vụ cầu đã được tạm dừng, một lô các địa chỉ bị lộ đã bị vô hiệu hóa và tái sử dụng (recycled), và danh sách chặn người nhận đã được đẩy lên web wallet để nó có thể cảnh báo người dùng trước khi một giao dịch chuyển đến đích đến nguy hiểm hoặc đã bị gắn cờ. Nhóm cho biết chỉ có một số ít giao dịch xảy ra trong khoảng thời gian đó, được phối hợp xử lý nhanh chóng với Binance sau khi một phần luồng giao dịch chạm đến sàn, và không kỳ vọng sẽ bị mất bất kỳ quỹ người dùng nào. Tôi không có lý do để nghi ngờ tài khoản đó, và chính DuskDS cũng không bị ảnh hưởng ở cấp độ giao thức.
Dưới đây là phần đáng để cân nhắc kỹ. Toàn bộ phần giới thiệu của Dusk Network dựa trên những từ như “không cần tin cậy” (trustless) và “phi tập trung”, và tài liệu riêng của họ mô tả cầu DuskEVM mới hơn là bản gốc (native), được trình xác thực vận hành (validator run), không cần bất kỳ bên lưu ký trung gian bên ngoài nào. Cầu mới đó nằm ở lớp bên dưới mainnet DuskEVM sắp tới—lớp dự kiến sẽ truyền các giao dịch bảo mật thông qua Hedger, mô-đun quyền riêng tư của họ, được xây dựng trên mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero knowledge proofs). Sự cố tháng 8 đã không xảy ra ở đây. Nó xảy ra trong một ví cũ hơn—do nhóm vận hành—được dùng cho các hoạt động cầu xuyên chuỗi, kiểu hạ tầng vận hành tồn tại bên cạnh giao thức thay vì nằm bên trong các quy tắc đồng thuận (consensus) của nó. Sự phân biệt này là có thật, nhưng nó cũng chính là “đường nối” nơi rủi ro tập trung thường tồn tại trong các dự án, mà mặt khác lại tiếp thị mình dựa trên sự phi tập trung.
Tôi không nghĩ sự cố này làm suy yếu các bằng chứng bảo mật của Phoenix hay cơ chế đồng thuận Segregated Byzantine Agreement nằm bên dưới chuỗi. Nhưng đây là một lời nhắc rõ ràng rằng một mạng lưới tập trung vào quyền riêng tư và hướng tới tuân thủ vẫn mang cùng bề mặt tấn công mang tính vận hành như bất kỳ dự án nào đang chuyển tài sản giữa các chuỗi, và bề mặt đó xứng đáng được soi xét—độc lập với việc mật mã có chặt chẽ đến đâu.
@Dusk_Foundation #dusk $DUSK
Vào ngày 16 tháng 8 năm 2026, hệ thống giám sát của Dusk Network đã phát hiện hành vi bất thường liên quan đến một ví mà chính nhóm tự quản lý để vận hành các hoạt động cầu (bridge). Dịch vụ cầu đã được tạm dừng, một lô các địa chỉ bị lộ đã bị vô hiệu hóa và tái sử dụng (recycled), và danh sách chặn người nhận đã được đẩy lên web wallet để nó có thể cảnh báo người dùng trước khi một giao dịch chuyển đến đích đến nguy hiểm hoặc đã bị gắn cờ. Nhóm cho biết chỉ có một số ít giao dịch xảy ra trong khoảng thời gian đó, được phối hợp xử lý nhanh chóng với Binance sau khi một phần luồng giao dịch chạm đến sàn, và không kỳ vọng sẽ bị mất bất kỳ quỹ người dùng nào. Tôi không có lý do để nghi ngờ tài khoản đó, và chính DuskDS cũng không bị ảnh hưởng ở cấp độ giao thức.
Dưới đây là phần đáng để cân nhắc kỹ. Toàn bộ phần giới thiệu của Dusk Network dựa trên những từ như “không cần tin cậy” (trustless) và “phi tập trung”, và tài liệu riêng của họ mô tả cầu DuskEVM mới hơn là bản gốc (native), được trình xác thực vận hành (validator run), không cần bất kỳ bên lưu ký trung gian bên ngoài nào. Cầu mới đó nằm ở lớp bên dưới mainnet DuskEVM sắp tới—lớp dự kiến sẽ truyền các giao dịch bảo mật thông qua Hedger, mô-đun quyền riêng tư của họ, được xây dựng trên mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero knowledge proofs). Sự cố tháng 8 đã không xảy ra ở đây. Nó xảy ra trong một ví cũ hơn—do nhóm vận hành—được dùng cho các hoạt động cầu xuyên chuỗi, kiểu hạ tầng vận hành tồn tại bên cạnh giao thức thay vì nằm bên trong các quy tắc đồng thuận (consensus) của nó. Sự phân biệt này là có thật, nhưng nó cũng chính là “đường nối” nơi rủi ro tập trung thường tồn tại trong các dự án, mà mặt khác lại tiếp thị mình dựa trên sự phi tập trung.
Tôi không nghĩ sự cố này làm suy yếu các bằng chứng bảo mật của Phoenix hay cơ chế đồng thuận Segregated Byzantine Agreement nằm bên dưới chuỗi. Nhưng đây là một lời nhắc rõ ràng rằng một mạng lưới tập trung vào quyền riêng tư và hướng tới tuân thủ vẫn mang cùng bề mặt tấn công mang tính vận hành như bất kỳ dự án nào đang chuyển tài sản giữa các chuỗi, và bề mặt đó xứng đáng được soi xét—độc lập với việc mật mã có chặt chẽ đến đâu.
@Dusk #dusk $DUSK
Dưới đây là phần đáng để cân nhắc kỹ. Toàn bộ phần giới thiệu của Dusk Network dựa trên những từ như “không cần tin cậy” (trustless) và “phi tập trung”, và tài liệu riêng của họ mô tả cầu DuskEVM mới hơn là bản gốc (native), được trình xác thực vận hành (validator run), không cần bất kỳ bên lưu ký trung gian bên ngoài nào. Cầu mới đó nằm ở lớp bên dưới mainnet DuskEVM sắp tới—lớp dự kiến sẽ truyền các giao dịch bảo mật thông qua Hedger, mô-đun quyền riêng tư của họ, được xây dựng trên mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero knowledge proofs). Sự cố tháng 8 đã không xảy ra ở đây. Nó xảy ra trong một ví cũ hơn—do nhóm vận hành—được dùng cho các hoạt động cầu xuyên chuỗi, kiểu hạ tầng vận hành tồn tại bên cạnh giao thức thay vì nằm bên trong các quy tắc đồng thuận (consensus) của nó. Sự phân biệt này là có thật, nhưng nó cũng chính là “đường nối” nơi rủi ro tập trung thường tồn tại trong các dự án, mà mặt khác lại tiếp thị mình dựa trên sự phi tập trung.
Tôi không nghĩ sự cố này làm suy yếu các bằng chứng bảo mật của Phoenix hay cơ chế đồng thuận Segregated Byzantine Agreement nằm bên dưới chuỗi. Nhưng đây là một lời nhắc rõ ràng rằng một mạng lưới tập trung vào quyền riêng tư và hướng tới tuân thủ vẫn mang cùng bề mặt tấn công mang tính vận hành như bất kỳ dự án nào đang chuyển tài sản giữa các chuỗi, và bề mặt đó xứng đáng được soi xét—độc lập với việc mật mã có chặt chẽ đến đâu.
@Dusk #dusk $DUSK
79
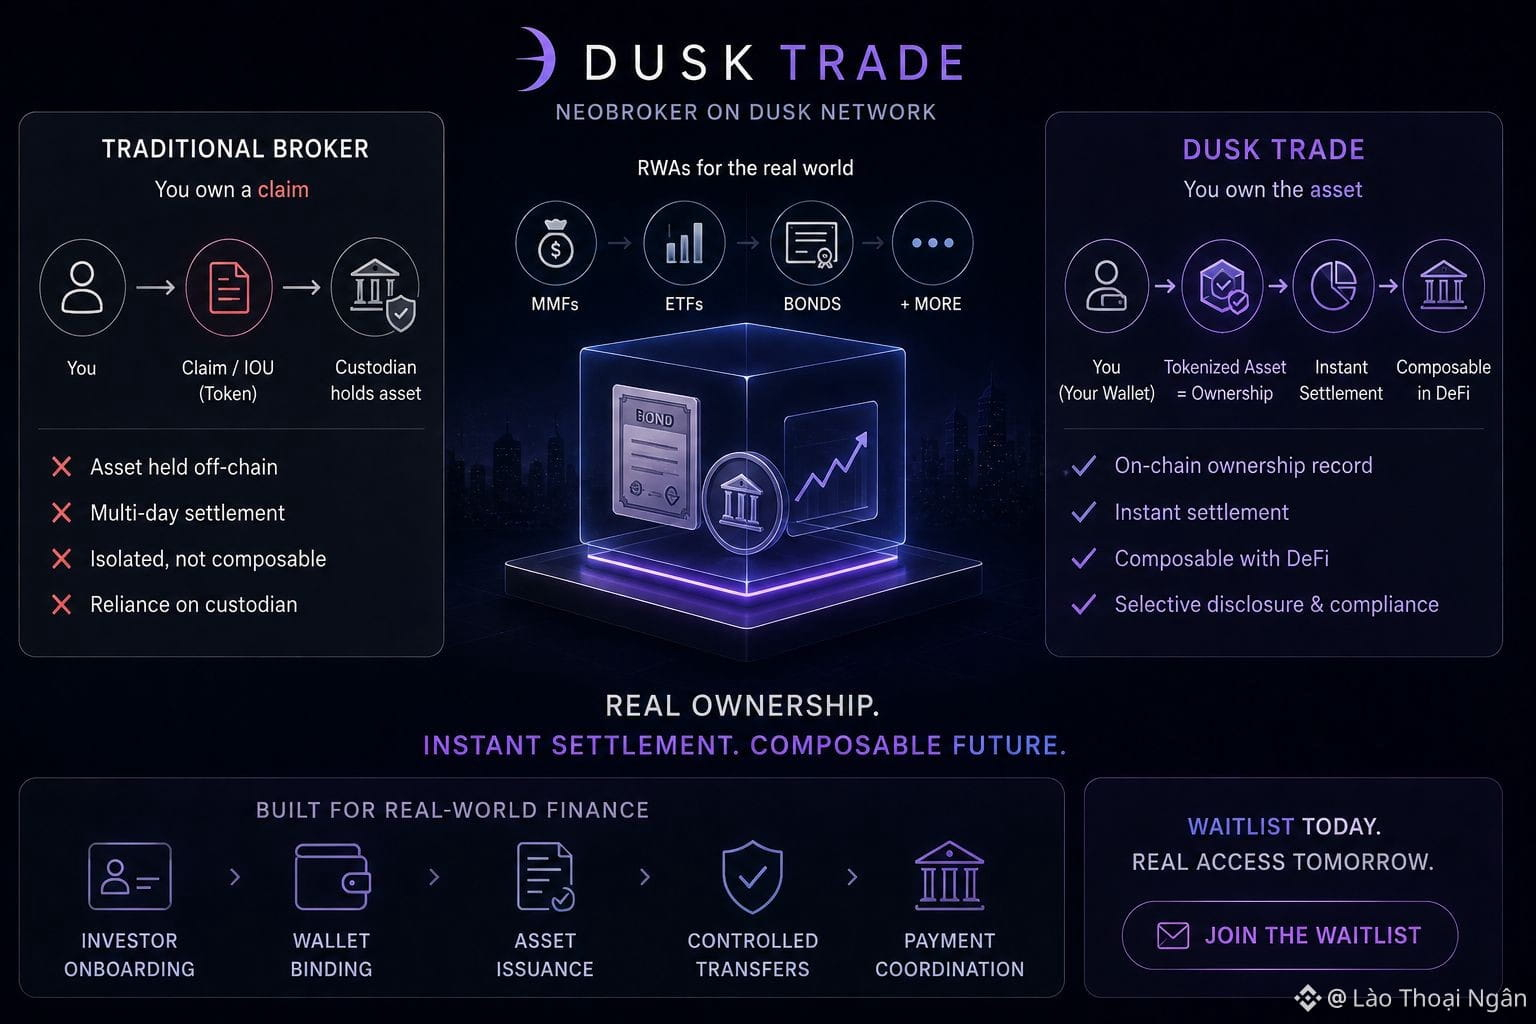
Một công ty môi giới không lưu ký tài sản của bạn dưới tên của chính mình nghe có vẻ như một mâu thuẫn, cho đến khi bạn đọc Dusk Trade thực sự đang cố gắng làm gì.
Dusk Trade là một neobroker mà Dusk đang xây dựng trên chính chuỗi của mình, nhằm đưa các quỹ thị trường tiền tệ, ETF, trái phiếu và các tài sản thực ngoài đời khác vào những ví mà người dùng thực sự kiểm soát. Lời giới thiệu rất cụ thể: quyền sở hữu thực sự thay vì chỉ là một yêu cầu đòi quyền đối với một yêu cầu khác, thanh toán tức thời thay vì chu kỳ nhiều ngày mà các công ty môi giới truyền thống vẫn vận hành, và khả năng kết hợp với phần còn lại của DeFi thay vì một tài sản bị “đóng băng” trong tài khoản lưu ký.
Tôi muốn dừng lại ở từ quan trọng đó: “quyền sở hữu”. Nhiều sản phẩm RWA token hóa trên các chuỗi khác thực chất là biên lai. Bạn nắm một token đại diện cho quyền yêu cầu đối với một bên lưu ký đang giữ tài sản thật ở nơi khác, và bạn đang tin vào giấy tờ của bên lưu ký đó. Kiến trúc của Dusk, với cơ chế tiết lộ có chọn lọc (selective disclosure) và thanh toán tất định (deterministic settlement) được tích hợp sẵn vào lớp nền, đang hướng tới việc biến chính token thành “hồ sơ quyền sở hữu” thay vì chỉ là một con trỏ tới thứ được giữ ở ngoài chuỗi. Quy trình vận hành đằng sau cũng rất cụ thể: bao gồm onboarding nhà đầu tư, liên kết ví, chuyển giao có kiểm soát và điều phối thanh toán—không chỉ đơn thuần là một hợp đồng token được thả lên trên một quỹ hiện có.
Trái phiếu và quỹ thị trường tiền tệ không phải là các token không cần xin phép (permissionless). Chúng mang điều kiện về việc ai được nắm giữ và cách chúng có thể được chuyển nhượng—đúng là thứ mà một lớp môi giới được cho là phải quản lý ngay từ đầu, dù là onchain hay off.
Đó là một khác biệt đáng kể trên giấy. Liệu nó có đứng vững hay không phụ thuộc hoàn toàn vào cách triển khai khi dòng tiền thật đi qua nó. Danh sách chờ và bộ tài liệu thiết kế không giống một nền tảng thực sự xử lý các khoản thanh toán trái phiếu ở quy mô lớn trong điều kiện căng thẳng của thị trường. Tôi quan tâm đến Dusk Trade chính xác vì “yêu cầu quyền sở hữu” của nó là khác thường—không phải vì phần khó đã được hoàn thành.
Hãy xem điều gì xảy ra sau khi danh sách chờ mở ra, biến thành một sản phẩm thực sự đang được người dùng sử dụng.
@Dusk_Foundation $DUSK #dusk $BTW $TUT
Một công ty môi giới không lưu ký tài sản của bạn dưới tên của chính mình nghe có vẻ như một mâu thuẫn, cho đến khi bạn đọc Dusk Trade thực sự đang cố gắng làm gì.
Dusk Trade là một neobroker mà Dusk đang xây dựng trên chính chuỗi của mình, nhằm đưa các quỹ thị trường tiền tệ, ETF, trái phiếu và các tài sản thực ngoài đời khác vào những ví mà người dùng thực sự kiểm soát. Lời giới thiệu rất cụ thể: quyền sở hữu thực sự thay vì chỉ là một yêu cầu đòi quyền đối với một yêu cầu khác, thanh toán tức thời thay vì chu kỳ nhiều ngày mà các công ty môi giới truyền thống vẫn vận hành, và khả năng kết hợp với phần còn lại của DeFi thay vì một tài sản bị “đóng băng” trong tài khoản lưu ký.
Tôi muốn dừng lại ở từ quan trọng đó: “quyền sở hữu”. Nhiều sản phẩm RWA token hóa trên các chuỗi khác thực chất là biên lai. Bạn nắm một token đại diện cho quyền yêu cầu đối với một bên lưu ký đang giữ tài sản thật ở nơi khác, và bạn đang tin vào giấy tờ của bên lưu ký đó. Kiến trúc của Dusk, với cơ chế tiết lộ có chọn lọc (selective disclosure) và thanh toán tất định (deterministic settlement) được tích hợp sẵn vào lớp nền, đang hướng tới việc biến chính token thành “hồ sơ quyền sở hữu” thay vì chỉ là một con trỏ tới thứ được giữ ở ngoài chuỗi. Quy trình vận hành đằng sau cũng rất cụ thể: bao gồm onboarding nhà đầu tư, liên kết ví, chuyển giao có kiểm soát và điều phối thanh toán—không chỉ đơn thuần là một hợp đồng token được thả lên trên một quỹ hiện có.
Trái phiếu và quỹ thị trường tiền tệ không phải là các token không cần xin phép (permissionless). Chúng mang điều kiện về việc ai được nắm giữ và cách chúng có thể được chuyển nhượng—đúng là thứ mà một lớp môi giới được cho là phải quản lý ngay từ đầu, dù là onchain hay off.
Đó là một khác biệt đáng kể trên giấy. Liệu nó có đứng vững hay không phụ thuộc hoàn toàn vào cách triển khai khi dòng tiền thật đi qua nó. Danh sách chờ và bộ tài liệu thiết kế không giống một nền tảng thực sự xử lý các khoản thanh toán trái phiếu ở quy mô lớn trong điều kiện căng thẳng của thị trường. Tôi quan tâm đến Dusk Trade chính xác vì “yêu cầu quyền sở hữu” của nó là khác thường—không phải vì phần khó đã được hoàn thành.
Hãy xem điều gì xảy ra sau khi danh sách chờ mở ra, biến thành một sản phẩm thực sự đang được người dùng sử dụng.
@Dusk $DUSK #dusk $BTW $TUT
Dusk Trade là một neobroker mà Dusk đang xây dựng trên chính chuỗi của mình, nhằm đưa các quỹ thị trường tiền tệ, ETF, trái phiếu và các tài sản thực ngoài đời khác vào những ví mà người dùng thực sự kiểm soát. Lời giới thiệu rất cụ thể: quyền sở hữu thực sự thay vì chỉ là một yêu cầu đòi quyền đối với một yêu cầu khác, thanh toán tức thời thay vì chu kỳ nhiều ngày mà các công ty môi giới truyền thống vẫn vận hành, và khả năng kết hợp với phần còn lại của DeFi thay vì một tài sản bị “đóng băng” trong tài khoản lưu ký.
Tôi muốn dừng lại ở từ quan trọng đó: “quyền sở hữu”. Nhiều sản phẩm RWA token hóa trên các chuỗi khác thực chất là biên lai. Bạn nắm một token đại diện cho quyền yêu cầu đối với một bên lưu ký đang giữ tài sản thật ở nơi khác, và bạn đang tin vào giấy tờ của bên lưu ký đó. Kiến trúc của Dusk, với cơ chế tiết lộ có chọn lọc (selective disclosure) và thanh toán tất định (deterministic settlement) được tích hợp sẵn vào lớp nền, đang hướng tới việc biến chính token thành “hồ sơ quyền sở hữu” thay vì chỉ là một con trỏ tới thứ được giữ ở ngoài chuỗi. Quy trình vận hành đằng sau cũng rất cụ thể: bao gồm onboarding nhà đầu tư, liên kết ví, chuyển giao có kiểm soát và điều phối thanh toán—không chỉ đơn thuần là một hợp đồng token được thả lên trên một quỹ hiện có.
Trái phiếu và quỹ thị trường tiền tệ không phải là các token không cần xin phép (permissionless). Chúng mang điều kiện về việc ai được nắm giữ và cách chúng có thể được chuyển nhượng—đúng là thứ mà một lớp môi giới được cho là phải quản lý ngay từ đầu, dù là onchain hay off.
Đó là một khác biệt đáng kể trên giấy. Liệu nó có đứng vững hay không phụ thuộc hoàn toàn vào cách triển khai khi dòng tiền thật đi qua nó. Danh sách chờ và bộ tài liệu thiết kế không giống một nền tảng thực sự xử lý các khoản thanh toán trái phiếu ở quy mô lớn trong điều kiện căng thẳng của thị trường. Tôi quan tâm đến Dusk Trade chính xác vì “yêu cầu quyền sở hữu” của nó là khác thường—không phải vì phần khó đã được hoàn thành.
Hãy xem điều gì xảy ra sau khi danh sách chờ mở ra, biến thành một sản phẩm thực sự đang được người dùng sử dụng.
@Dusk $DUSK #dusk $BTW $TUT
84
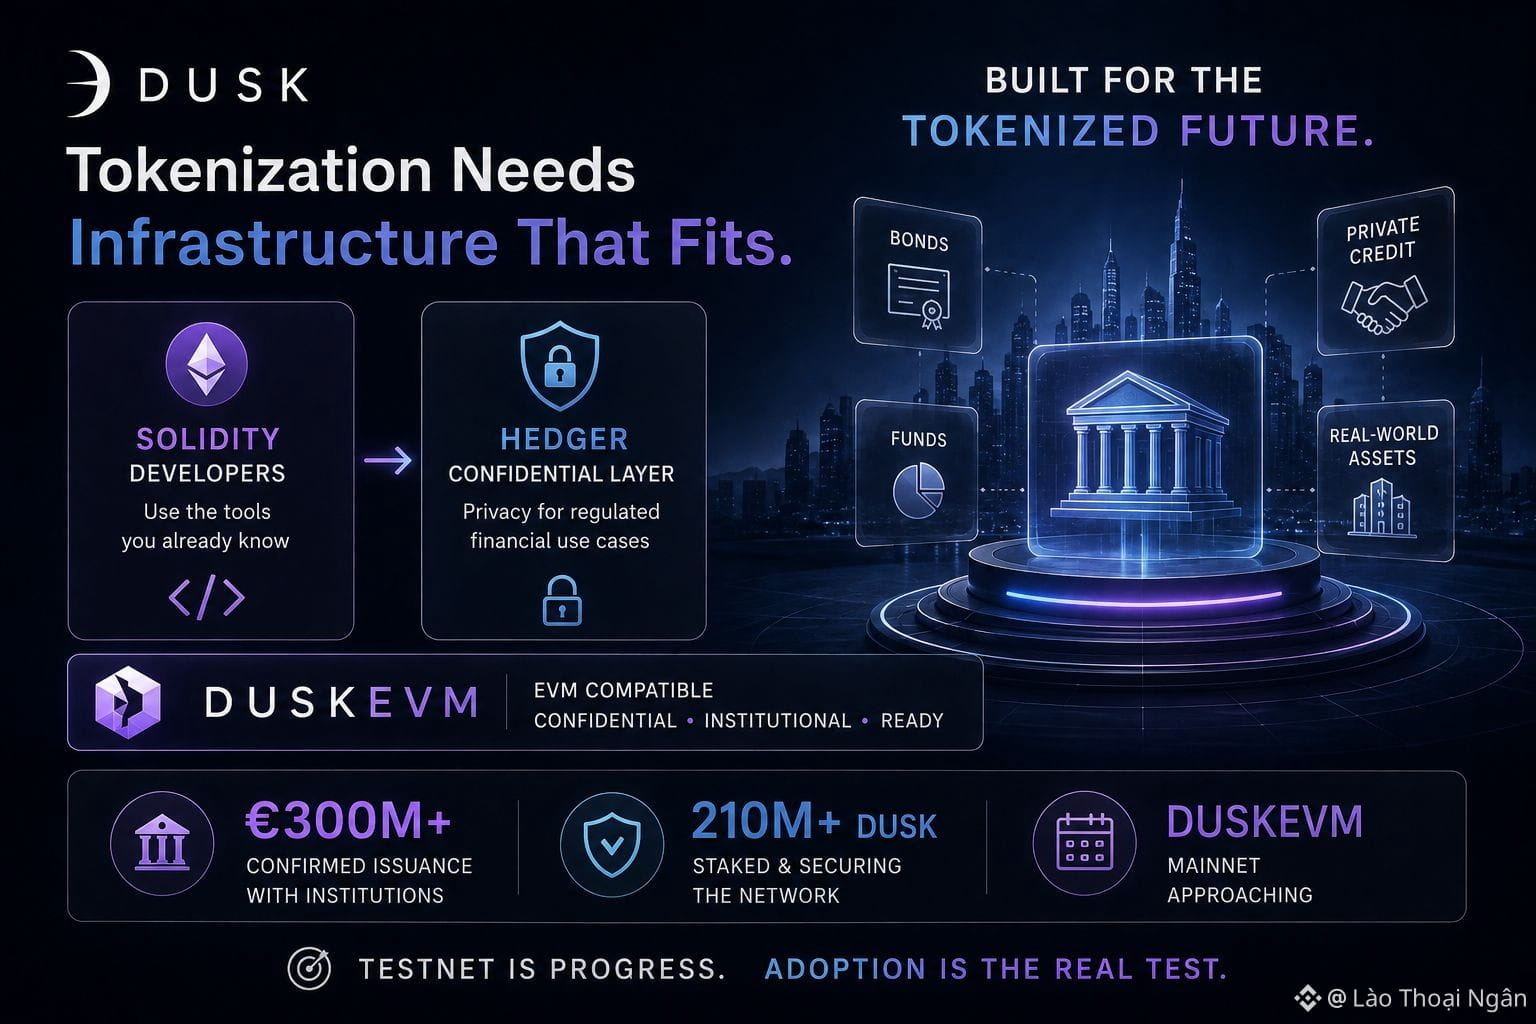
Mỗi chu kỳ đều có một câu người ta lặp đi lặp lại cho đến khi nó mất ý nghĩa. Hiện tại, đó là mã hóa tài sản. Trái phiếu, quỹ, tín dụng tư nhân—tất cả được cho là đang chuyển sang onchain vào năm 2026. Phần lớn câu chuyện đó vẫn chỉ là lời nói.
Điều khiến Dusk Network đáng theo dõi giữa đống nhiễu này chính là thời điểm. DuskEVM đang tiến gần mainnet gần như đúng vào khoảnh khắc mà sự quan tâm của các tổ chức đến các tài sản được mã hóa đã dừng lại ở mức lý thuyết. Điều đó không phải ngẫu nhiên—đó là kế hoạch. Các nhà phát triển Solidity, tức là nguồn lực lớn nhất của những người xây dựng smart contract ở bất kỳ đâu, sẽ có thể triển khai trên Dusk bằng những công cụ họ đã có, đồng thời có quyền truy cập Hedger—lớp giao dịch bảo mật (confidential transaction layer) của dự án, được xây dựng riêng cho các use case tài chính được quản lý.
Sự kết hợp này giải quyết một vấn đề cụ thể. Hệ sinh thái công cụ của Ethereum thì vô cùng lớn. Câu chuyện về quyền riêng tư của Ethereum, cho bất cứ thứ gì mà các tổ chức thực sự muốn đưa tài sản thật lên chuỗi, lại khá mỏng. Dusk đang cố gắng mượn cái thứ nhất và sửa cái thứ hai, thay vì yêu cầu các nhà phát triển từ bỏ mọi thứ họ biết để chuyển sang một chuỗi quyền riêng tư ngách với lượng nhà phát triển nhỏ.
Dusk cũng không chỉ dựa vào những lời hứa để chứng minh điều đó. Mạng lưới đã mang theo hơn 300 triệu euro vốn phát hành đã được xác nhận cùng các đối tác tổ chức, bên cạnh hơn 210 triệu DUSK đã được stake để bảo đảm chính chính chuỗi. Những con số như vậy không chứng minh rằng mainnet của DuskEVM sẽ ra mắt suôn sẻ, nhưng chúng cho thấy nhu cầu từ phía các tổ chức mà thời điểm này phụ thuộc vào đã và đang xuất hiện—không chỉ là điều được hứa trong lộ trình.
Tuy nhiên, tôi muốn nói thận trọng ở đây. Sắp đến mainnet không đồng nghĩa với việc mainnet đã mang lại kết quả. Rất nhiều dự án hạ tầng đã chạm đúng khoảnh khắc này: công cụ đã sẵn sàng, thời điểm đúng, và rồi gặp khó khăn trong việc đưa các ứng dụng thực sự cùng thanh khoản thực sự lên chuỗi ngay khi nó được ra mắt. Dusk vẫn phải chứng minh phần đó. Hoạt động trên testnet và mã code đã được kiểm toán là cần thiết. Chúng không giống với việc các nhà phát triển giao sản phẩm mà người dùng thật sự sử dụng.
@Dusk_Foundation $DUSK #dusk $BTW $TRUMP
Mỗi chu kỳ đều có một câu người ta lặp đi lặp lại cho đến khi nó mất ý nghĩa. Hiện tại, đó là mã hóa tài sản. Trái phiếu, quỹ, tín dụng tư nhân—tất cả được cho là đang chuyển sang onchain vào năm 2026. Phần lớn câu chuyện đó vẫn chỉ là lời nói.
Điều khiến Dusk Network đáng theo dõi giữa đống nhiễu này chính là thời điểm. DuskEVM đang tiến gần mainnet gần như đúng vào khoảnh khắc mà sự quan tâm của các tổ chức đến các tài sản được mã hóa đã dừng lại ở mức lý thuyết. Điều đó không phải ngẫu nhiên—đó là kế hoạch. Các nhà phát triển Solidity, tức là nguồn lực lớn nhất của những người xây dựng smart contract ở bất kỳ đâu, sẽ có thể triển khai trên Dusk bằng những công cụ họ đã có, đồng thời có quyền truy cập Hedger—lớp giao dịch bảo mật (confidential transaction layer) của dự án, được xây dựng riêng cho các use case tài chính được quản lý.
Sự kết hợp này giải quyết một vấn đề cụ thể. Hệ sinh thái công cụ của Ethereum thì vô cùng lớn. Câu chuyện về quyền riêng tư của Ethereum, cho bất cứ thứ gì mà các tổ chức thực sự muốn đưa tài sản thật lên chuỗi, lại khá mỏng. Dusk đang cố gắng mượn cái thứ nhất và sửa cái thứ hai, thay vì yêu cầu các nhà phát triển từ bỏ mọi thứ họ biết để chuyển sang một chuỗi quyền riêng tư ngách với lượng nhà phát triển nhỏ.
Dusk cũng không chỉ dựa vào những lời hứa để chứng minh điều đó. Mạng lưới đã mang theo hơn 300 triệu euro vốn phát hành đã được xác nhận cùng các đối tác tổ chức, bên cạnh hơn 210 triệu DUSK đã được stake để bảo đảm chính chính chuỗi. Những con số như vậy không chứng minh rằng mainnet của DuskEVM sẽ ra mắt suôn sẻ, nhưng chúng cho thấy nhu cầu từ phía các tổ chức mà thời điểm này phụ thuộc vào đã và đang xuất hiện—không chỉ là điều được hứa trong lộ trình.
Tuy nhiên, tôi muốn nói thận trọng ở đây. Sắp đến mainnet không đồng nghĩa với việc mainnet đã mang lại kết quả. Rất nhiều dự án hạ tầng đã chạm đúng khoảnh khắc này: công cụ đã sẵn sàng, thời điểm đúng, và rồi gặp khó khăn trong việc đưa các ứng dụng thực sự cùng thanh khoản thực sự lên chuỗi ngay khi nó được ra mắt. Dusk vẫn phải chứng minh phần đó. Hoạt động trên testnet và mã code đã được kiểm toán là cần thiết. Chúng không giống với việc các nhà phát triển giao sản phẩm mà người dùng thật sự sử dụng.
@Dusk $DUSK #dusk $BTW $TRUMP
Điều khiến Dusk Network đáng theo dõi giữa đống nhiễu này chính là thời điểm. DuskEVM đang tiến gần mainnet gần như đúng vào khoảnh khắc mà sự quan tâm của các tổ chức đến các tài sản được mã hóa đã dừng lại ở mức lý thuyết. Điều đó không phải ngẫu nhiên—đó là kế hoạch. Các nhà phát triển Solidity, tức là nguồn lực lớn nhất của những người xây dựng smart contract ở bất kỳ đâu, sẽ có thể triển khai trên Dusk bằng những công cụ họ đã có, đồng thời có quyền truy cập Hedger—lớp giao dịch bảo mật (confidential transaction layer) của dự án, được xây dựng riêng cho các use case tài chính được quản lý.
Sự kết hợp này giải quyết một vấn đề cụ thể. Hệ sinh thái công cụ của Ethereum thì vô cùng lớn. Câu chuyện về quyền riêng tư của Ethereum, cho bất cứ thứ gì mà các tổ chức thực sự muốn đưa tài sản thật lên chuỗi, lại khá mỏng. Dusk đang cố gắng mượn cái thứ nhất và sửa cái thứ hai, thay vì yêu cầu các nhà phát triển từ bỏ mọi thứ họ biết để chuyển sang một chuỗi quyền riêng tư ngách với lượng nhà phát triển nhỏ.
Dusk cũng không chỉ dựa vào những lời hứa để chứng minh điều đó. Mạng lưới đã mang theo hơn 300 triệu euro vốn phát hành đã được xác nhận cùng các đối tác tổ chức, bên cạnh hơn 210 triệu DUSK đã được stake để bảo đảm chính chính chuỗi. Những con số như vậy không chứng minh rằng mainnet của DuskEVM sẽ ra mắt suôn sẻ, nhưng chúng cho thấy nhu cầu từ phía các tổ chức mà thời điểm này phụ thuộc vào đã và đang xuất hiện—không chỉ là điều được hứa trong lộ trình.
Tuy nhiên, tôi muốn nói thận trọng ở đây. Sắp đến mainnet không đồng nghĩa với việc mainnet đã mang lại kết quả. Rất nhiều dự án hạ tầng đã chạm đúng khoảnh khắc này: công cụ đã sẵn sàng, thời điểm đúng, và rồi gặp khó khăn trong việc đưa các ứng dụng thực sự cùng thanh khoản thực sự lên chuỗi ngay khi nó được ra mắt. Dusk vẫn phải chứng minh phần đó. Hoạt động trên testnet và mã code đã được kiểm toán là cần thiết. Chúng không giống với việc các nhà phát triển giao sản phẩm mà người dùng thật sự sử dụng.
@Dusk $DUSK #dusk $BTW $TRUMP
71
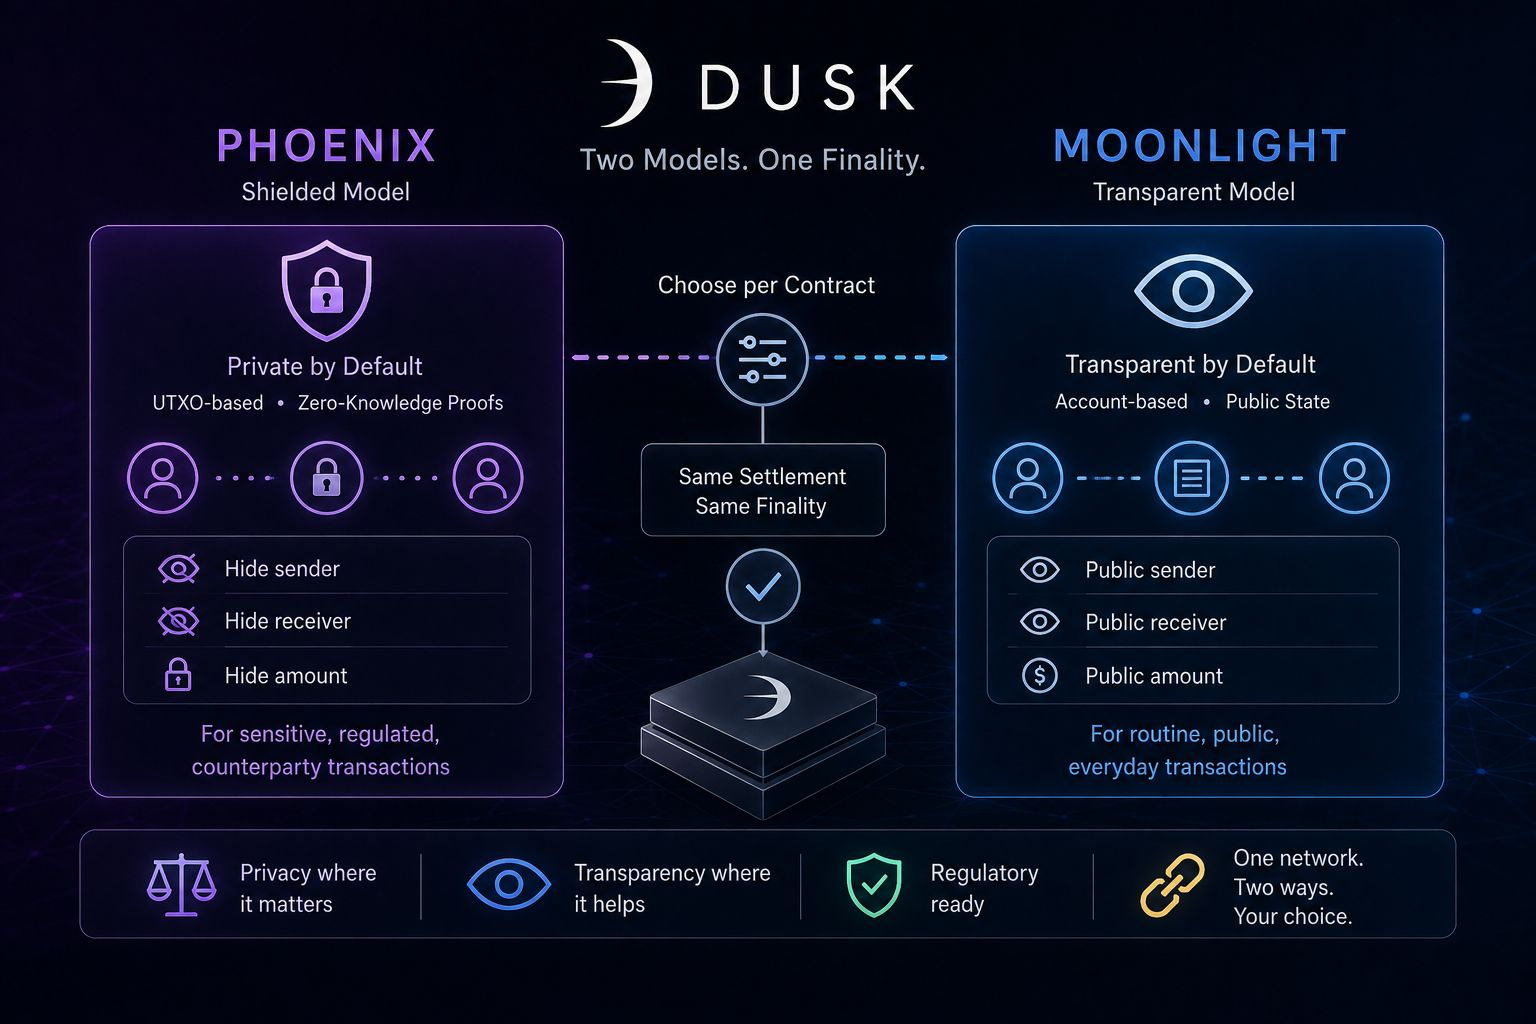
Quyền riêng tư hay minh bạch. Hầu hết các blockchain đều buộc bạn phải lựa chọn ở cấp độ giao thức và “khóa” bạn vào lựa chọn đó. Dusk Network đã từ chối sự đánh đổi ấy, xây dựng hai mô hình giao dịch ngay trong lớp nền—một trong những quyết định thực tế hơn mà tôi từng thấy trong lĩnh vực này.
Phoenix là mô hình được che chắn (shielded), dựa trên UTXO, sử dụng bằng chứng không kiến thức (zero-knowledge proofs) để ẩn người gửi, người nhận và số tiền—mô hình mà bạn sẽ chọn khi quyết toán một giao dịch bảo mật, nơi các đối tác không có lý do gì để xem vị thế của nhau. Moonlight là nửa còn lại: một mô hình minh bạch, dựa trên tài khoản, gần với những gì các nhà phát triển Ethereum kỳ vọng hơn—số dư công khai, đọc trạng thái rõ ràng, không có chi phí tạo bằng chứng phát sinh cho mỗi lần chuyển.
Vì sao Dusk Network lại cần cả hai? Bởi không phải mọi giao dịch trên một mạng tài chính đều cần cùng mức độ bảo mật. Một DAO nhận/chi một khoản tài trợ công khai thì không cần che chắn. Một tổ chức phát hành trái phiếu khi thanh toán với nhà mua theo thể chế có thể sẽ yêu cầu điều đó về mặt pháp lý. Việc áp đặt một mô hình cho mọi trường hợp sử dụng sẽ hoặc làm lộ quá mức các giao dịch nhạy cảm, hoặc tạo thêm ma sát không cần thiết cho các giao dịch thường ngày. Cho phép nhà phát triển chọn theo từng hợp đồng là câu trả lời thẳng thắn hơn cho cách mà hạ tầng tài chính thực sự vận hành, và nó thực sự là cả hệ thống thu gọn trong một mô hình: giữ riêng tư khi đó là điều quan trọng, chuyển sang minh bạch khi không phải, và quyết toán theo bất kỳ hướng nào với cùng một mức độ cuối cùng.
Tôi cũng sẽ nêu ra sự mâu thuẫn hiển nhiên. Tính tùy chọn rất mạnh mẽ với nhà phát triển nhưng lại gây rối cho những người khác. Nếu giao diện ví không làm rõ giao dịch đang dùng mô hình nào, người dùng có thể tin rằng họ có quyền riêng tư mà thực tế không có, hoặc phải trả chi phí tạo bằng chứng mà họ không hề cần. Tài liệu của Dusk Network nói thẳng về sự tách biệt này—điều đó tôi tôn trọng—nhưng tài liệu thì không phải là trải nghiệm người dùng “không thể sai”.
Cách tiếp cận hai mô hình là lựa chọn đúng đắn cho một chuỗi được xây dựng trên nền tảng tài chính được quản lý. Việc công cụ của Dusk Network có khiến lựa chọn đó trở nên dễ nhận biết với người dùng không chuyên vẫn đang được hoàn thiện, và tôi thà nói điều đó một cách rõ ràng còn hơn là giả vờ rằng mọi thứ đã được giải quyết trọn vẹn.
@Dusk_Foundation #dusk $DUSK $BTW $ONG
Quyền riêng tư hay minh bạch. Hầu hết các blockchain đều buộc bạn phải lựa chọn ở cấp độ giao thức và “khóa” bạn vào lựa chọn đó. Dusk Network đã từ chối sự đánh đổi ấy, xây dựng hai mô hình giao dịch ngay trong lớp nền—một trong những quyết định thực tế hơn mà tôi từng thấy trong lĩnh vực này.
Phoenix là mô hình được che chắn (shielded), dựa trên UTXO, sử dụng bằng chứng không kiến thức (zero-knowledge proofs) để ẩn người gửi, người nhận và số tiền—mô hình mà bạn sẽ chọn khi quyết toán một giao dịch bảo mật, nơi các đối tác không có lý do gì để xem vị thế của nhau. Moonlight là nửa còn lại: một mô hình minh bạch, dựa trên tài khoản, gần với những gì các nhà phát triển Ethereum kỳ vọng hơn—số dư công khai, đọc trạng thái rõ ràng, không có chi phí tạo bằng chứng phát sinh cho mỗi lần chuyển.
Vì sao Dusk Network lại cần cả hai? Bởi không phải mọi giao dịch trên một mạng tài chính đều cần cùng mức độ bảo mật. Một DAO nhận/chi một khoản tài trợ công khai thì không cần che chắn. Một tổ chức phát hành trái phiếu khi thanh toán với nhà mua theo thể chế có thể sẽ yêu cầu điều đó về mặt pháp lý. Việc áp đặt một mô hình cho mọi trường hợp sử dụng sẽ hoặc làm lộ quá mức các giao dịch nhạy cảm, hoặc tạo thêm ma sát không cần thiết cho các giao dịch thường ngày. Cho phép nhà phát triển chọn theo từng hợp đồng là câu trả lời thẳng thắn hơn cho cách mà hạ tầng tài chính thực sự vận hành, và nó thực sự là cả hệ thống thu gọn trong một mô hình: giữ riêng tư khi đó là điều quan trọng, chuyển sang minh bạch khi không phải, và quyết toán theo bất kỳ hướng nào với cùng một mức độ cuối cùng.
Tôi cũng sẽ nêu ra sự mâu thuẫn hiển nhiên. Tính tùy chọn rất mạnh mẽ với nhà phát triển nhưng lại gây rối cho những người khác. Nếu giao diện ví không làm rõ giao dịch đang dùng mô hình nào, người dùng có thể tin rằng họ có quyền riêng tư mà thực tế không có, hoặc phải trả chi phí tạo bằng chứng mà họ không hề cần. Tài liệu của Dusk Network nói thẳng về sự tách biệt này—điều đó tôi tôn trọng—nhưng tài liệu thì không phải là trải nghiệm người dùng “không thể sai”.
Cách tiếp cận hai mô hình là lựa chọn đúng đắn cho một chuỗi được xây dựng trên nền tảng tài chính được quản lý. Việc công cụ của Dusk Network có khiến lựa chọn đó trở nên dễ nhận biết với người dùng không chuyên vẫn đang được hoàn thiện, và tôi thà nói điều đó một cách rõ ràng còn hơn là giả vờ rằng mọi thứ đã được giải quyết trọn vẹn.
@Dusk #dusk $DUSK $BTW $ONG
Phoenix là mô hình được che chắn (shielded), dựa trên UTXO, sử dụng bằng chứng không kiến thức (zero-knowledge proofs) để ẩn người gửi, người nhận và số tiền—mô hình mà bạn sẽ chọn khi quyết toán một giao dịch bảo mật, nơi các đối tác không có lý do gì để xem vị thế của nhau. Moonlight là nửa còn lại: một mô hình minh bạch, dựa trên tài khoản, gần với những gì các nhà phát triển Ethereum kỳ vọng hơn—số dư công khai, đọc trạng thái rõ ràng, không có chi phí tạo bằng chứng phát sinh cho mỗi lần chuyển.
Vì sao Dusk Network lại cần cả hai? Bởi không phải mọi giao dịch trên một mạng tài chính đều cần cùng mức độ bảo mật. Một DAO nhận/chi một khoản tài trợ công khai thì không cần che chắn. Một tổ chức phát hành trái phiếu khi thanh toán với nhà mua theo thể chế có thể sẽ yêu cầu điều đó về mặt pháp lý. Việc áp đặt một mô hình cho mọi trường hợp sử dụng sẽ hoặc làm lộ quá mức các giao dịch nhạy cảm, hoặc tạo thêm ma sát không cần thiết cho các giao dịch thường ngày. Cho phép nhà phát triển chọn theo từng hợp đồng là câu trả lời thẳng thắn hơn cho cách mà hạ tầng tài chính thực sự vận hành, và nó thực sự là cả hệ thống thu gọn trong một mô hình: giữ riêng tư khi đó là điều quan trọng, chuyển sang minh bạch khi không phải, và quyết toán theo bất kỳ hướng nào với cùng một mức độ cuối cùng.
Tôi cũng sẽ nêu ra sự mâu thuẫn hiển nhiên. Tính tùy chọn rất mạnh mẽ với nhà phát triển nhưng lại gây rối cho những người khác. Nếu giao diện ví không làm rõ giao dịch đang dùng mô hình nào, người dùng có thể tin rằng họ có quyền riêng tư mà thực tế không có, hoặc phải trả chi phí tạo bằng chứng mà họ không hề cần. Tài liệu của Dusk Network nói thẳng về sự tách biệt này—điều đó tôi tôn trọng—nhưng tài liệu thì không phải là trải nghiệm người dùng “không thể sai”.
Cách tiếp cận hai mô hình là lựa chọn đúng đắn cho một chuỗi được xây dựng trên nền tảng tài chính được quản lý. Việc công cụ của Dusk Network có khiến lựa chọn đó trở nên dễ nhận biết với người dùng không chuyên vẫn đang được hoàn thiện, và tôi thà nói điều đó một cách rõ ràng còn hơn là giả vờ rằng mọi thứ đã được giải quyết trọn vẹn.
@Dusk #dusk $DUSK $BTW $ONG
60
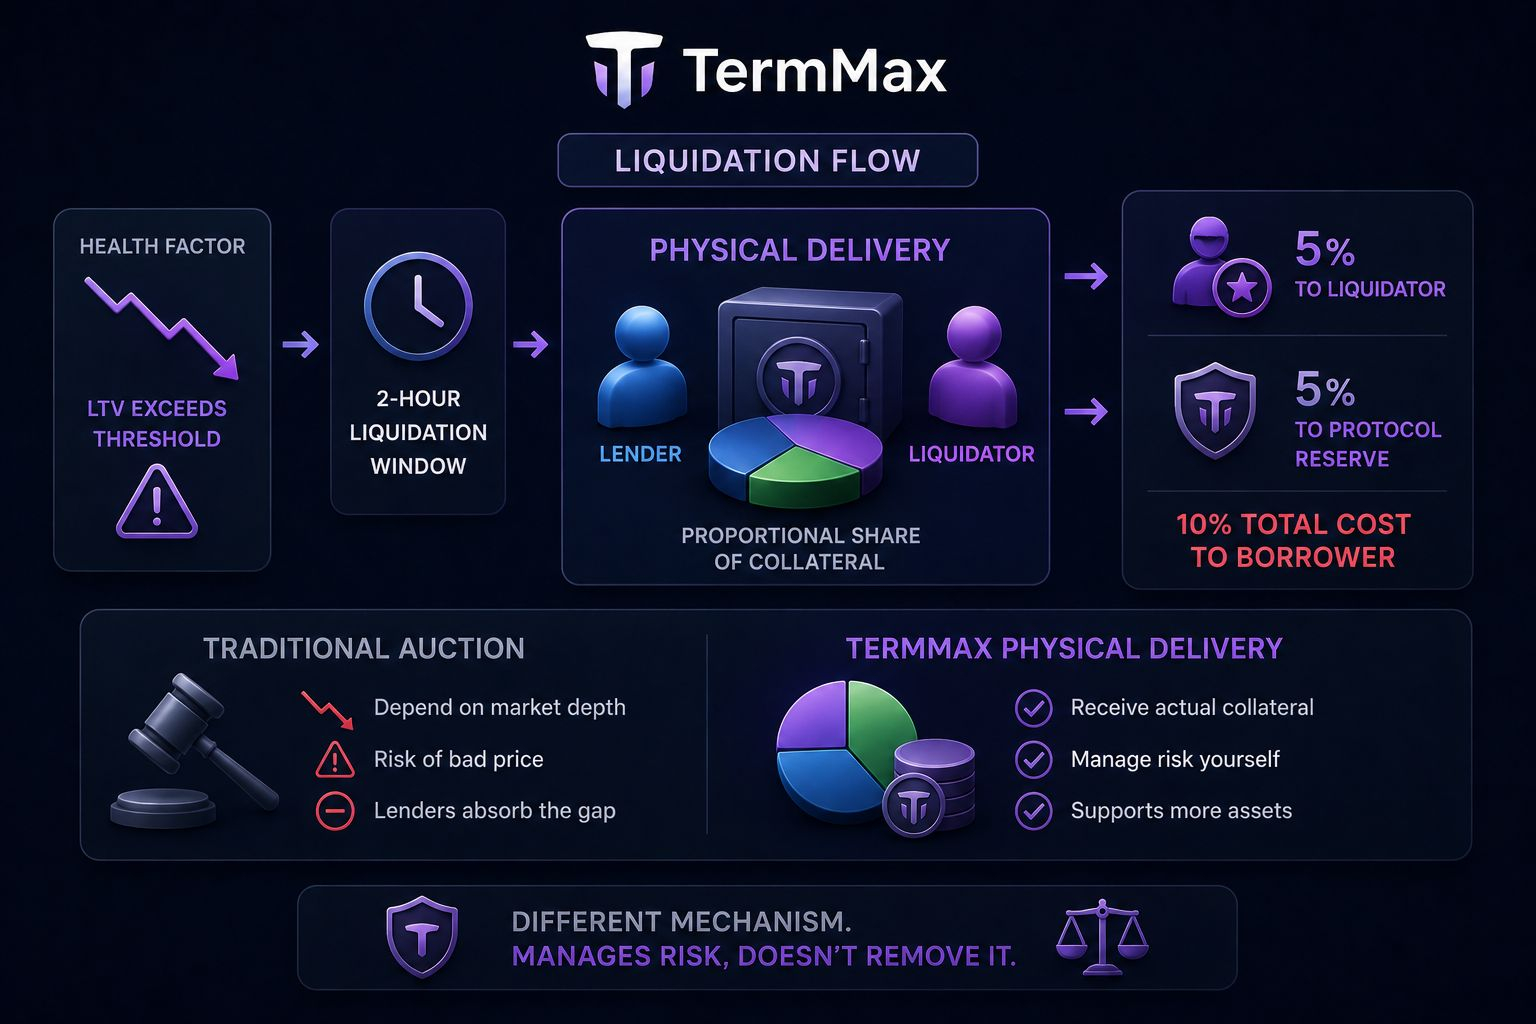
TermMax đã chuyển từ việc ra mắt trên 2 chuỗi lên 3 chuỗi, rồi báo cáo triển khai trên 7 chuỗi, trong khi giao diện V2 hiện tại của nó giờ đây hiển thị khoảng 11 mạng.
Đó là một sự mở rộng đáng kể về phạm vi mà TermMax có thể hoạt động. Nhưng nó không cho tôi biết thanh khoản đã mở rộng với cùng tốc độ hay không.
Một mạng mới có thể tạo thêm một nơi để các thị trường vay và cho vay lãi suất cố định của TermMax tồn tại. Điều nó không thể hiện là liệu mạng đó có phát triển đủ vốn ở cả hai phía của thị trường để trở nên có ý nghĩa về mặt kinh tế hay không.
Sự phân biệt này quan trọng hơn khi dấu chân mở rộng.
Nếu phần lớn thanh khoản khả dụng vẫn tập trung ở một vài chuỗi đã được thiết lập, thì việc thêm một mạng khác sẽ làm tăng khả năng tiếp cận mà không nhất thiết phân bổ lại chính thị trường.
Điều tôi chưa biết là liệu các đợt triển khai mới hơn của TermMax đang dần chiếm tỷ trọng lớn hơn về hoạt động và thanh khoản, hay giao thức đang trở nên đa chuỗi chủ yếu ở lớp triển khai.
Tổng TVL cũng không thể giải quyết được vấn đề đó cho tôi. TVL có thể tăng lên trong khi vẫn chỉ có hai hoặc ba mạng đó tiếp tục nắm giữ phần lớn chiều sâu thanh khoản khả dụng.
Tín hiệu mạnh hơn sẽ là sự phân bổ bên dưới con số tổng đó: lượng thanh khoản cho vay và vay mượn nằm trên từng mạng, mức độ tập trung vẫn còn lớn ở các chuỗi hàng đầu ra sao, và liệu các triển khai mới có giữ được hoạt động qua nhiều chu kỳ trưởng thành hay không.
Điều đó sẽ cho tôi biết TermMax chỉ đang mở rộng số lượng nơi có thể khởi chạy một thị trường, hay thực sự đang mở rộng nơi các thị trường của nó trở nên hữu ích về mặt kinh tế.
Vì vậy, tôi sẽ đánh giá giai đoạn tiếp theo trong quá trình mở rộng đa chuỗi của TermMax dựa ít hơn vào việc lại có thêm một chuỗi xuất hiện trong giao diện, và nhiều hơn vào việc liệu mức độ tập trung thanh khoản có bắt đầu giảm khi dấu chân mở rộng hay không.
Câu hỏi lớn hơn là liệu TermMax có thể chuyển khả năng sẵn có trên mạng rộng hơn thành chiều sâu thị trường rộng hơn hay không.
Tôi đang theo dõi tỷ trọng thanh khoản theo từng chuỗi, mức độ tập trung trong các mạng hàng đầu, và liệu các chuỗi mới có tiếp tục duy trì hoạt động đáng kể sau giai đoạn ra mắt ban đầu hay không.
@termmax #TermMax $BTW $ONG
TermMax đã chuyển từ việc ra mắt trên 2 chuỗi lên 3 chuỗi, rồi báo cáo triển khai trên 7 chuỗi, trong khi giao diện V2 hiện tại của nó giờ đây hiển thị khoảng 11 mạng.
Đó là một sự mở rộng đáng kể về phạm vi mà TermMax có thể hoạt động. Nhưng nó không cho tôi biết thanh khoản đã mở rộng với cùng tốc độ hay không.
Một mạng mới có thể tạo thêm một nơi để các thị trường vay và cho vay lãi suất cố định của TermMax tồn tại. Điều nó không thể hiện là liệu mạng đó có phát triển đủ vốn ở cả hai phía của thị trường để trở nên có ý nghĩa về mặt kinh tế hay không.
Sự phân biệt này quan trọng hơn khi dấu chân mở rộng.
Nếu phần lớn thanh khoản khả dụng vẫn tập trung ở một vài chuỗi đã được thiết lập, thì việc thêm một mạng khác sẽ làm tăng khả năng tiếp cận mà không nhất thiết phân bổ lại chính thị trường.
Điều tôi chưa biết là liệu các đợt triển khai mới hơn của TermMax đang dần chiếm tỷ trọng lớn hơn về hoạt động và thanh khoản, hay giao thức đang trở nên đa chuỗi chủ yếu ở lớp triển khai.
Tổng TVL cũng không thể giải quyết được vấn đề đó cho tôi. TVL có thể tăng lên trong khi vẫn chỉ có hai hoặc ba mạng đó tiếp tục nắm giữ phần lớn chiều sâu thanh khoản khả dụng.
Tín hiệu mạnh hơn sẽ là sự phân bổ bên dưới con số tổng đó: lượng thanh khoản cho vay và vay mượn nằm trên từng mạng, mức độ tập trung vẫn còn lớn ở các chuỗi hàng đầu ra sao, và liệu các triển khai mới có giữ được hoạt động qua nhiều chu kỳ trưởng thành hay không.
Điều đó sẽ cho tôi biết TermMax chỉ đang mở rộng số lượng nơi có thể khởi chạy một thị trường, hay thực sự đang mở rộng nơi các thị trường của nó trở nên hữu ích về mặt kinh tế.
Vì vậy, tôi sẽ đánh giá giai đoạn tiếp theo trong quá trình mở rộng đa chuỗi của TermMax dựa ít hơn vào việc lại có thêm một chuỗi xuất hiện trong giao diện, và nhiều hơn vào việc liệu mức độ tập trung thanh khoản có bắt đầu giảm khi dấu chân mở rộng hay không.
Câu hỏi lớn hơn là liệu TermMax có thể chuyển khả năng sẵn có trên mạng rộng hơn thành chiều sâu thị trường rộng hơn hay không.
Tôi đang theo dõi tỷ trọng thanh khoản theo từng chuỗi, mức độ tập trung trong các mạng hàng đầu, và liệu các chuỗi mới có tiếp tục duy trì hoạt động đáng kể sau giai đoạn ra mắt ban đầu hay không.
@TermMax #TermMax $BTW $ONG
Đó là một sự mở rộng đáng kể về phạm vi mà TermMax có thể hoạt động. Nhưng nó không cho tôi biết thanh khoản đã mở rộng với cùng tốc độ hay không.
Một mạng mới có thể tạo thêm một nơi để các thị trường vay và cho vay lãi suất cố định của TermMax tồn tại. Điều nó không thể hiện là liệu mạng đó có phát triển đủ vốn ở cả hai phía của thị trường để trở nên có ý nghĩa về mặt kinh tế hay không.
Sự phân biệt này quan trọng hơn khi dấu chân mở rộng.
Nếu phần lớn thanh khoản khả dụng vẫn tập trung ở một vài chuỗi đã được thiết lập, thì việc thêm một mạng khác sẽ làm tăng khả năng tiếp cận mà không nhất thiết phân bổ lại chính thị trường.
Điều tôi chưa biết là liệu các đợt triển khai mới hơn của TermMax đang dần chiếm tỷ trọng lớn hơn về hoạt động và thanh khoản, hay giao thức đang trở nên đa chuỗi chủ yếu ở lớp triển khai.
Tổng TVL cũng không thể giải quyết được vấn đề đó cho tôi. TVL có thể tăng lên trong khi vẫn chỉ có hai hoặc ba mạng đó tiếp tục nắm giữ phần lớn chiều sâu thanh khoản khả dụng.
Tín hiệu mạnh hơn sẽ là sự phân bổ bên dưới con số tổng đó: lượng thanh khoản cho vay và vay mượn nằm trên từng mạng, mức độ tập trung vẫn còn lớn ở các chuỗi hàng đầu ra sao, và liệu các triển khai mới có giữ được hoạt động qua nhiều chu kỳ trưởng thành hay không.
Điều đó sẽ cho tôi biết TermMax chỉ đang mở rộng số lượng nơi có thể khởi chạy một thị trường, hay thực sự đang mở rộng nơi các thị trường của nó trở nên hữu ích về mặt kinh tế.
Vì vậy, tôi sẽ đánh giá giai đoạn tiếp theo trong quá trình mở rộng đa chuỗi của TermMax dựa ít hơn vào việc lại có thêm một chuỗi xuất hiện trong giao diện, và nhiều hơn vào việc liệu mức độ tập trung thanh khoản có bắt đầu giảm khi dấu chân mở rộng hay không.
Câu hỏi lớn hơn là liệu TermMax có thể chuyển khả năng sẵn có trên mạng rộng hơn thành chiều sâu thị trường rộng hơn hay không.
Tôi đang theo dõi tỷ trọng thanh khoản theo từng chuỗi, mức độ tập trung trong các mạng hàng đầu, và liệu các chuỗi mới có tiếp tục duy trì hoạt động đáng kể sau giai đoạn ra mắt ban đầu hay không.
@TermMax #TermMax $BTW $ONG
467
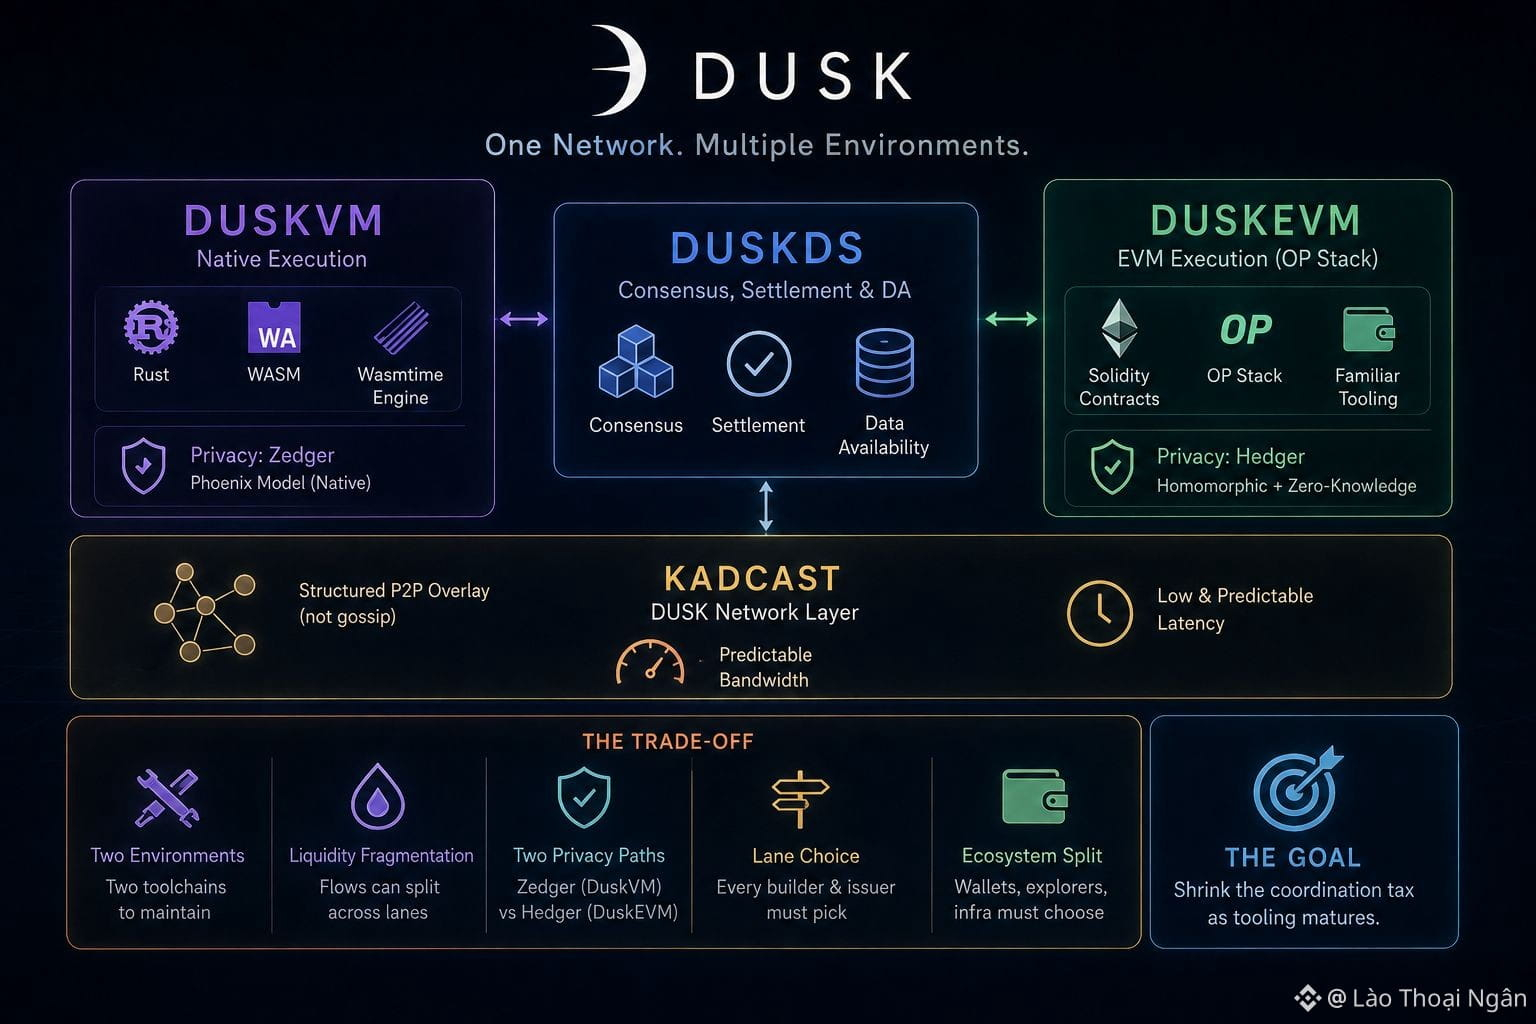
Modular là một trong những từ thoải mái nhất trong ngành này, và Dusk Network sử dụng nó rất nhiều. DuskDS đảm nhiệm cơ chế đồng thuận, thanh toán và tính sẵn sàng dữ liệu. DuskVM chạy trực tiếp các hợp đồng Rust và WASM trên lớp nền thông qua một engine Wasmtime. DuskEVM là một môi trường thực thi riêng trong OP Stack, nơi các hợp đồng Solidity được thanh toán trở lại qua DuskDS, với DUSK là token phí gas. Trên giấy tờ thì điều này nghe như sự kết hợp tốt nhất của cả hai thế giới: một môi trường bản địa cho các đội muốn truy cập trực tiếp vào các primitive quyền riêng tư của Dusk, và một môi trường EVM quen thuộc cho tất cả những người còn lại.
Tôi muốn ngồi lại với phần đánh đổi trong một giây thay vì lặp lại lời chào hàng. Hai môi trường thực thi đồng nghĩa với hai bộ công cụ, hai nơi thanh khoản có thể được gom riêng rẽ, và hai lộ trình quyền riêng tư khác nhau: Zedger trên DuskVM và Hedger trên DuskEVM, được xây dựng dựa trên các cách tiếp cận mật mã khác nhau. Một builder chọn DuskEVM vì sự quen thuộc sẽ có hỗ trợ Solidity, nhưng lại dựa vào sự kết hợp giữa mã hóa đồng cấu (homomorphic encryption) và zero knowledge của Hedger, thay vì mô hình Phoenix bản địa mà phần lớn tài liệu chuyên sâu về quyền riêng tư trên Dusk mô tả.
Tất cả những điều này không làm cho kiến trúc trở nên sai. Việc tách phần thanh toán khỏi phần thực thi là một lựa chọn có cơ sở, và nhiều chuỗi cũng tách trạng thái qua các rollups vì những lý do tương tự. Nhưng gọi nó là hoàn toàn mang tính cộng thêm thì đang đánh giá thấp cái giá phải trả. Bất kỳ nhà phát hành nào cũng giờ phải chọn một hướng, và mọi ví hoặc trình khám phá được cộng đồng xây dựng phải quyết định chọn bên nào, hoặc hỗ trợ cả hai.
Bên dưới cả hai môi trường là Kadcast, lớp peer-to-peer riêng của Dusk Network—một lớp overlay có cấu trúc thay vì cơ chế lan truyền dựa trên gossip mà hầu hết các chuỗi mặc định sử dụng—được xây dựng đặc biệt để giữ băng thông và độ trễ có thể dự đoán được khi mạng phát triển. Phần dùng chung này là lập luận mạnh nhất rằng đây là một hệ thống được phối hợp, chứ không phải hai chuỗi mang chung một cái tên. Tuy nhiên, một lớp mạng dùng chung không tự thân nào gộp hai hệ sinh thái nhà phát triển lại với nhau. Tính mô-đun là một quyết định thực sự, kèm theo một “chi phí phối hợp” thực sự—không phải là một bản nâng cấp miễn phí.
@Dusk_Foundation #dusk $DUSK $BTW $ACE
Modular là một trong những từ thoải mái nhất trong ngành này, và Dusk Network sử dụng nó rất nhiều. DuskDS đảm nhiệm cơ chế đồng thuận, thanh toán và tính sẵn sàng dữ liệu. DuskVM chạy trực tiếp các hợp đồng Rust và WASM trên lớp nền thông qua một engine Wasmtime. DuskEVM là một môi trường thực thi riêng trong OP Stack, nơi các hợp đồng Solidity được thanh toán trở lại qua DuskDS, với DUSK là token phí gas. Trên giấy tờ thì điều này nghe như sự kết hợp tốt nhất của cả hai thế giới: một môi trường bản địa cho các đội muốn truy cập trực tiếp vào các primitive quyền riêng tư của Dusk, và một môi trường EVM quen thuộc cho tất cả những người còn lại.
Tôi muốn ngồi lại với phần đánh đổi trong một giây thay vì lặp lại lời chào hàng. Hai môi trường thực thi đồng nghĩa với hai bộ công cụ, hai nơi thanh khoản có thể được gom riêng rẽ, và hai lộ trình quyền riêng tư khác nhau: Zedger trên DuskVM và Hedger trên DuskEVM, được xây dựng dựa trên các cách tiếp cận mật mã khác nhau. Một builder chọn DuskEVM vì sự quen thuộc sẽ có hỗ trợ Solidity, nhưng lại dựa vào sự kết hợp giữa mã hóa đồng cấu (homomorphic encryption) và zero knowledge của Hedger, thay vì mô hình Phoenix bản địa mà phần lớn tài liệu chuyên sâu về quyền riêng tư trên Dusk mô tả.
Tất cả những điều này không làm cho kiến trúc trở nên sai. Việc tách phần thanh toán khỏi phần thực thi là một lựa chọn có cơ sở, và nhiều chuỗi cũng tách trạng thái qua các rollups vì những lý do tương tự. Nhưng gọi nó là hoàn toàn mang tính cộng thêm thì đang đánh giá thấp cái giá phải trả. Bất kỳ nhà phát hành nào cũng giờ phải chọn một hướng, và mọi ví hoặc trình khám phá được cộng đồng xây dựng phải quyết định chọn bên nào, hoặc hỗ trợ cả hai.
Bên dưới cả hai môi trường là Kadcast, lớp peer-to-peer riêng của Dusk Network—một lớp overlay có cấu trúc thay vì cơ chế lan truyền dựa trên gossip mà hầu hết các chuỗi mặc định sử dụng—được xây dựng đặc biệt để giữ băng thông và độ trễ có thể dự đoán được khi mạng phát triển. Phần dùng chung này là lập luận mạnh nhất rằng đây là một hệ thống được phối hợp, chứ không phải hai chuỗi mang chung một cái tên. Tuy nhiên, một lớp mạng dùng chung không tự thân nào gộp hai hệ sinh thái nhà phát triển lại với nhau. Tính mô-đun là một quyết định thực sự, kèm theo một “chi phí phối hợp” thực sự—không phải là một bản nâng cấp miễn phí.
@Dusk #dusk $DUSK $BTW $ACE
Tôi muốn ngồi lại với phần đánh đổi trong một giây thay vì lặp lại lời chào hàng. Hai môi trường thực thi đồng nghĩa với hai bộ công cụ, hai nơi thanh khoản có thể được gom riêng rẽ, và hai lộ trình quyền riêng tư khác nhau: Zedger trên DuskVM và Hedger trên DuskEVM, được xây dựng dựa trên các cách tiếp cận mật mã khác nhau. Một builder chọn DuskEVM vì sự quen thuộc sẽ có hỗ trợ Solidity, nhưng lại dựa vào sự kết hợp giữa mã hóa đồng cấu (homomorphic encryption) và zero knowledge của Hedger, thay vì mô hình Phoenix bản địa mà phần lớn tài liệu chuyên sâu về quyền riêng tư trên Dusk mô tả.
Tất cả những điều này không làm cho kiến trúc trở nên sai. Việc tách phần thanh toán khỏi phần thực thi là một lựa chọn có cơ sở, và nhiều chuỗi cũng tách trạng thái qua các rollups vì những lý do tương tự. Nhưng gọi nó là hoàn toàn mang tính cộng thêm thì đang đánh giá thấp cái giá phải trả. Bất kỳ nhà phát hành nào cũng giờ phải chọn một hướng, và mọi ví hoặc trình khám phá được cộng đồng xây dựng phải quyết định chọn bên nào, hoặc hỗ trợ cả hai.
Bên dưới cả hai môi trường là Kadcast, lớp peer-to-peer riêng của Dusk Network—một lớp overlay có cấu trúc thay vì cơ chế lan truyền dựa trên gossip mà hầu hết các chuỗi mặc định sử dụng—được xây dựng đặc biệt để giữ băng thông và độ trễ có thể dự đoán được khi mạng phát triển. Phần dùng chung này là lập luận mạnh nhất rằng đây là một hệ thống được phối hợp, chứ không phải hai chuỗi mang chung một cái tên. Tuy nhiên, một lớp mạng dùng chung không tự thân nào gộp hai hệ sinh thái nhà phát triển lại với nhau. Tính mô-đun là một quyết định thực sự, kèm theo một “chi phí phối hợp” thực sự—không phải là một bản nâng cấp miễn phí.
@Dusk #dusk $DUSK $BTW $ACE
44
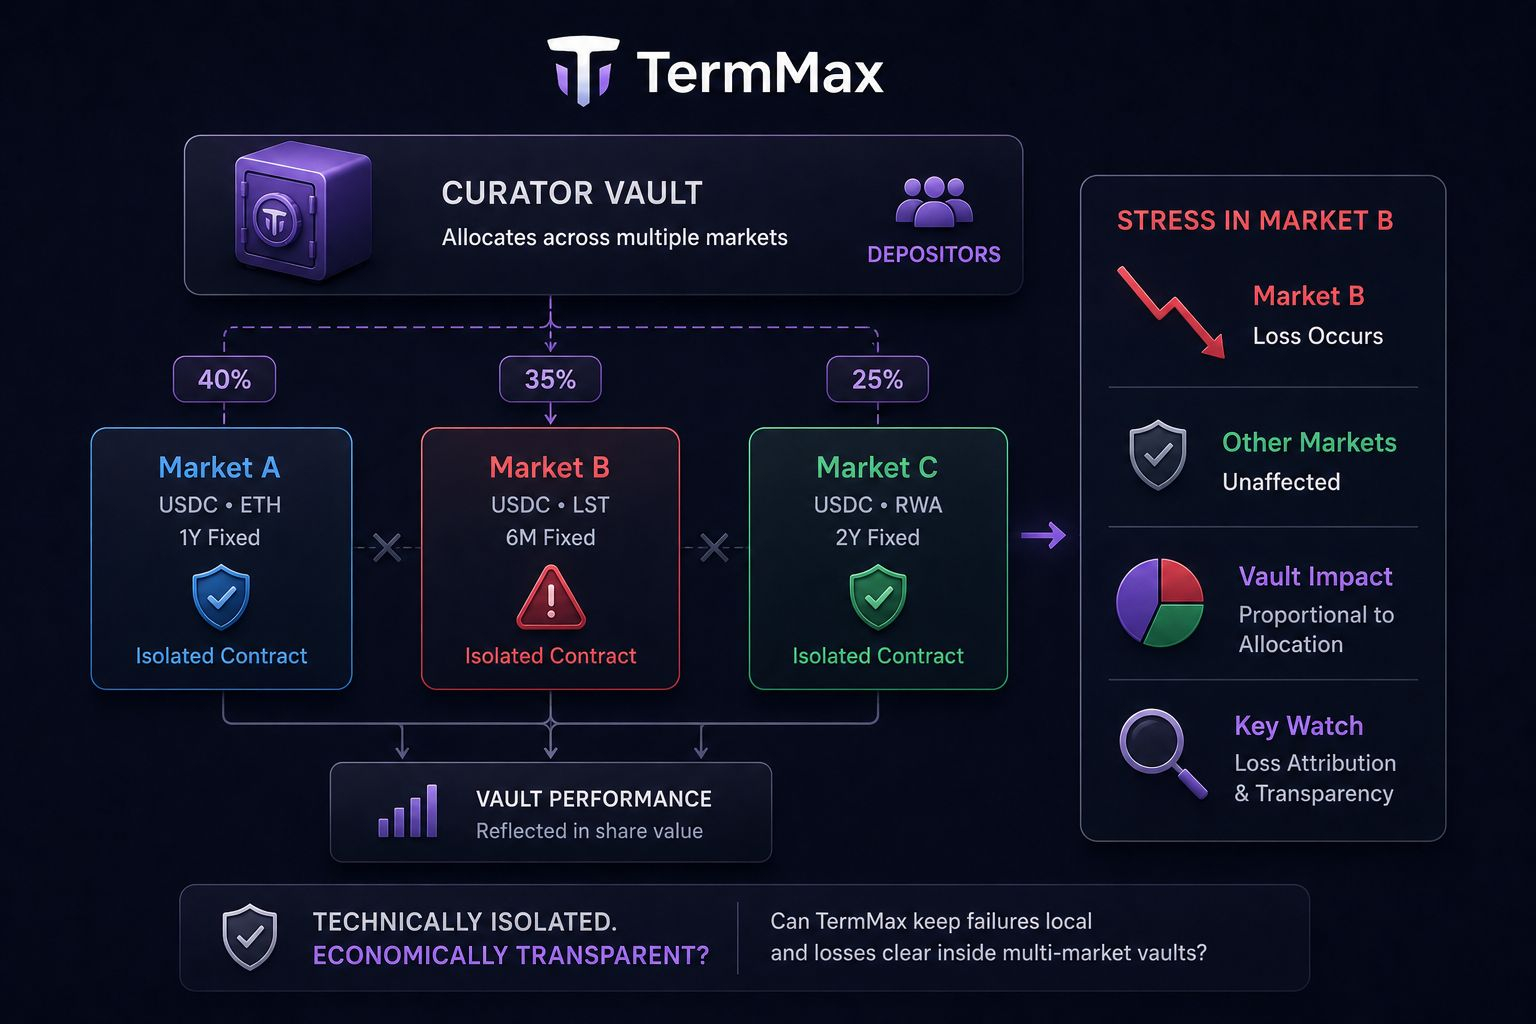
Điều khiến tôi đặc biệt ấn tượng ở TermMax, một giao thức vay và cho vay lãi suất cố định phi tập trung, là mô hình bảo mật của nó cô lập riêng từng thị trường như thế nào.
Mỗi thị trường TermMax vận hành thông qua một hợp đồng riêng. Nếu có sự cố xảy ra ở một thị trường, mục tiêu là ngăn vấn đề đó tự động lan rộng sang các hợp đồng nằm sau những thị trường khác.
Đó là một ranh giới có ý nghĩa, đặc biệt khi các tài sản thế chấp, tài sản nợ và kỳ hạn có thể mang những hồ sơ rủi ro rất khác nhau.
Tuy nhiên, người dùng không phải lúc nào cũng tiếp xúc với các thị trường đó từng cái một.
Một vault của TermMax curator có thể nằm phía trên nhiều thị trường đã được đưa vào danh sách cho phép và chia phân bổ vốn của người gửi vào giữa chúng. Nhờ đó, các thị trường vẫn có thể được cô lập về mặt kỹ thuật với nhau, trong khi lợi nhuận và thua lỗ vẫn tiếp tục chảy vào cùng một vị thế vault.
Nếu một thị trường cơ sở nào đó bị căng thẳng, thì các hợp đồng của thị trường còn lại không nhất thiết phải thất bại để người gửi vào vault phải gánh chịu khoản lỗ.
Điều tôi chưa biết là liệu khoản lỗ đó có được quy cho một cách rõ ràng, gọn gàng cho thị trường gây ra nó hay không, hay việc vault quản lý vị thế có thể làm cho ranh giới kinh tế trở nên khó truy vết hơn từ phía người gửi.
Đó là nơi cần có bằng chứng thuyết phục hơn.
Nếu một vault đa thị trường có thể chứng minh rằng các khoản lỗ vẫn minh bạch và tỷ lệ thuận một cách tương đối với số vốn được phân bổ cho thị trường đang căng thẳng, thì TermMax đã duy trì một ranh giới kinh tế có ý nghĩa dù vault bao phủ nhiều thị trường được cô lập.
Tôi muốn tìm hiểu thêm từ việc quy trách nhiệm lỗ theo từng thị trường một cách rõ ràng trong điều kiện căng thẳng, hơn là chỉ từ kiến trúc cô lập đơn thuần.
Câu hỏi là liệu TermMax có thể khiến các thất bại chỉ xảy ra cục bộ về mặt kỹ thuật, đồng thời vẫn giữ cho các khoản lỗ của người gửi trở nên rõ ràng và được giới hạn trong các vault đa thị trường hay không.
Tôi đang theo dõi việc quy trách nhiệm lỗ theo cấp vault, các trọng số phân bổ và cách tình trạng căng thẳng của từng thị trường riêng lẻ thể hiện lên giá trị cổ phần của vault.
@termmax #TermMax $BTW $ACE $PORTAL
Điều khiến tôi đặc biệt ấn tượng ở TermMax, một giao thức vay và cho vay lãi suất cố định phi tập trung, là mô hình bảo mật của nó cô lập riêng từng thị trường như thế nào.
Mỗi thị trường TermMax vận hành thông qua một hợp đồng riêng. Nếu có sự cố xảy ra ở một thị trường, mục tiêu là ngăn vấn đề đó tự động lan rộng sang các hợp đồng nằm sau những thị trường khác.
Đó là một ranh giới có ý nghĩa, đặc biệt khi các tài sản thế chấp, tài sản nợ và kỳ hạn có thể mang những hồ sơ rủi ro rất khác nhau.
Tuy nhiên, người dùng không phải lúc nào cũng tiếp xúc với các thị trường đó từng cái một.
Một vault của TermMax curator có thể nằm phía trên nhiều thị trường đã được đưa vào danh sách cho phép và chia phân bổ vốn của người gửi vào giữa chúng. Nhờ đó, các thị trường vẫn có thể được cô lập về mặt kỹ thuật với nhau, trong khi lợi nhuận và thua lỗ vẫn tiếp tục chảy vào cùng một vị thế vault.
Nếu một thị trường cơ sở nào đó bị căng thẳng, thì các hợp đồng của thị trường còn lại không nhất thiết phải thất bại để người gửi vào vault phải gánh chịu khoản lỗ.
Điều tôi chưa biết là liệu khoản lỗ đó có được quy cho một cách rõ ràng, gọn gàng cho thị trường gây ra nó hay không, hay việc vault quản lý vị thế có thể làm cho ranh giới kinh tế trở nên khó truy vết hơn từ phía người gửi.
Đó là nơi cần có bằng chứng thuyết phục hơn.
Nếu một vault đa thị trường có thể chứng minh rằng các khoản lỗ vẫn minh bạch và tỷ lệ thuận một cách tương đối với số vốn được phân bổ cho thị trường đang căng thẳng, thì TermMax đã duy trì một ranh giới kinh tế có ý nghĩa dù vault bao phủ nhiều thị trường được cô lập.
Tôi muốn tìm hiểu thêm từ việc quy trách nhiệm lỗ theo từng thị trường một cách rõ ràng trong điều kiện căng thẳng, hơn là chỉ từ kiến trúc cô lập đơn thuần.
Câu hỏi là liệu TermMax có thể khiến các thất bại chỉ xảy ra cục bộ về mặt kỹ thuật, đồng thời vẫn giữ cho các khoản lỗ của người gửi trở nên rõ ràng và được giới hạn trong các vault đa thị trường hay không.
Tôi đang theo dõi việc quy trách nhiệm lỗ theo cấp vault, các trọng số phân bổ và cách tình trạng căng thẳng của từng thị trường riêng lẻ thể hiện lên giá trị cổ phần của vault.
@TermMax #TermMax $BTW $ACE $PORTAL
Mỗi thị trường TermMax vận hành thông qua một hợp đồng riêng. Nếu có sự cố xảy ra ở một thị trường, mục tiêu là ngăn vấn đề đó tự động lan rộng sang các hợp đồng nằm sau những thị trường khác.
Đó là một ranh giới có ý nghĩa, đặc biệt khi các tài sản thế chấp, tài sản nợ và kỳ hạn có thể mang những hồ sơ rủi ro rất khác nhau.
Tuy nhiên, người dùng không phải lúc nào cũng tiếp xúc với các thị trường đó từng cái một.
Một vault của TermMax curator có thể nằm phía trên nhiều thị trường đã được đưa vào danh sách cho phép và chia phân bổ vốn của người gửi vào giữa chúng. Nhờ đó, các thị trường vẫn có thể được cô lập về mặt kỹ thuật với nhau, trong khi lợi nhuận và thua lỗ vẫn tiếp tục chảy vào cùng một vị thế vault.
Nếu một thị trường cơ sở nào đó bị căng thẳng, thì các hợp đồng của thị trường còn lại không nhất thiết phải thất bại để người gửi vào vault phải gánh chịu khoản lỗ.
Điều tôi chưa biết là liệu khoản lỗ đó có được quy cho một cách rõ ràng, gọn gàng cho thị trường gây ra nó hay không, hay việc vault quản lý vị thế có thể làm cho ranh giới kinh tế trở nên khó truy vết hơn từ phía người gửi.
Đó là nơi cần có bằng chứng thuyết phục hơn.
Nếu một vault đa thị trường có thể chứng minh rằng các khoản lỗ vẫn minh bạch và tỷ lệ thuận một cách tương đối với số vốn được phân bổ cho thị trường đang căng thẳng, thì TermMax đã duy trì một ranh giới kinh tế có ý nghĩa dù vault bao phủ nhiều thị trường được cô lập.
Tôi muốn tìm hiểu thêm từ việc quy trách nhiệm lỗ theo từng thị trường một cách rõ ràng trong điều kiện căng thẳng, hơn là chỉ từ kiến trúc cô lập đơn thuần.
Câu hỏi là liệu TermMax có thể khiến các thất bại chỉ xảy ra cục bộ về mặt kỹ thuật, đồng thời vẫn giữ cho các khoản lỗ của người gửi trở nên rõ ràng và được giới hạn trong các vault đa thị trường hay không.
Tôi đang theo dõi việc quy trách nhiệm lỗ theo cấp vault, các trọng số phân bổ và cách tình trạng căng thẳng của từng thị trường riêng lẻ thể hiện lên giá trị cổ phần của vault.
@TermMax #TermMax $BTW $ACE $PORTAL
560
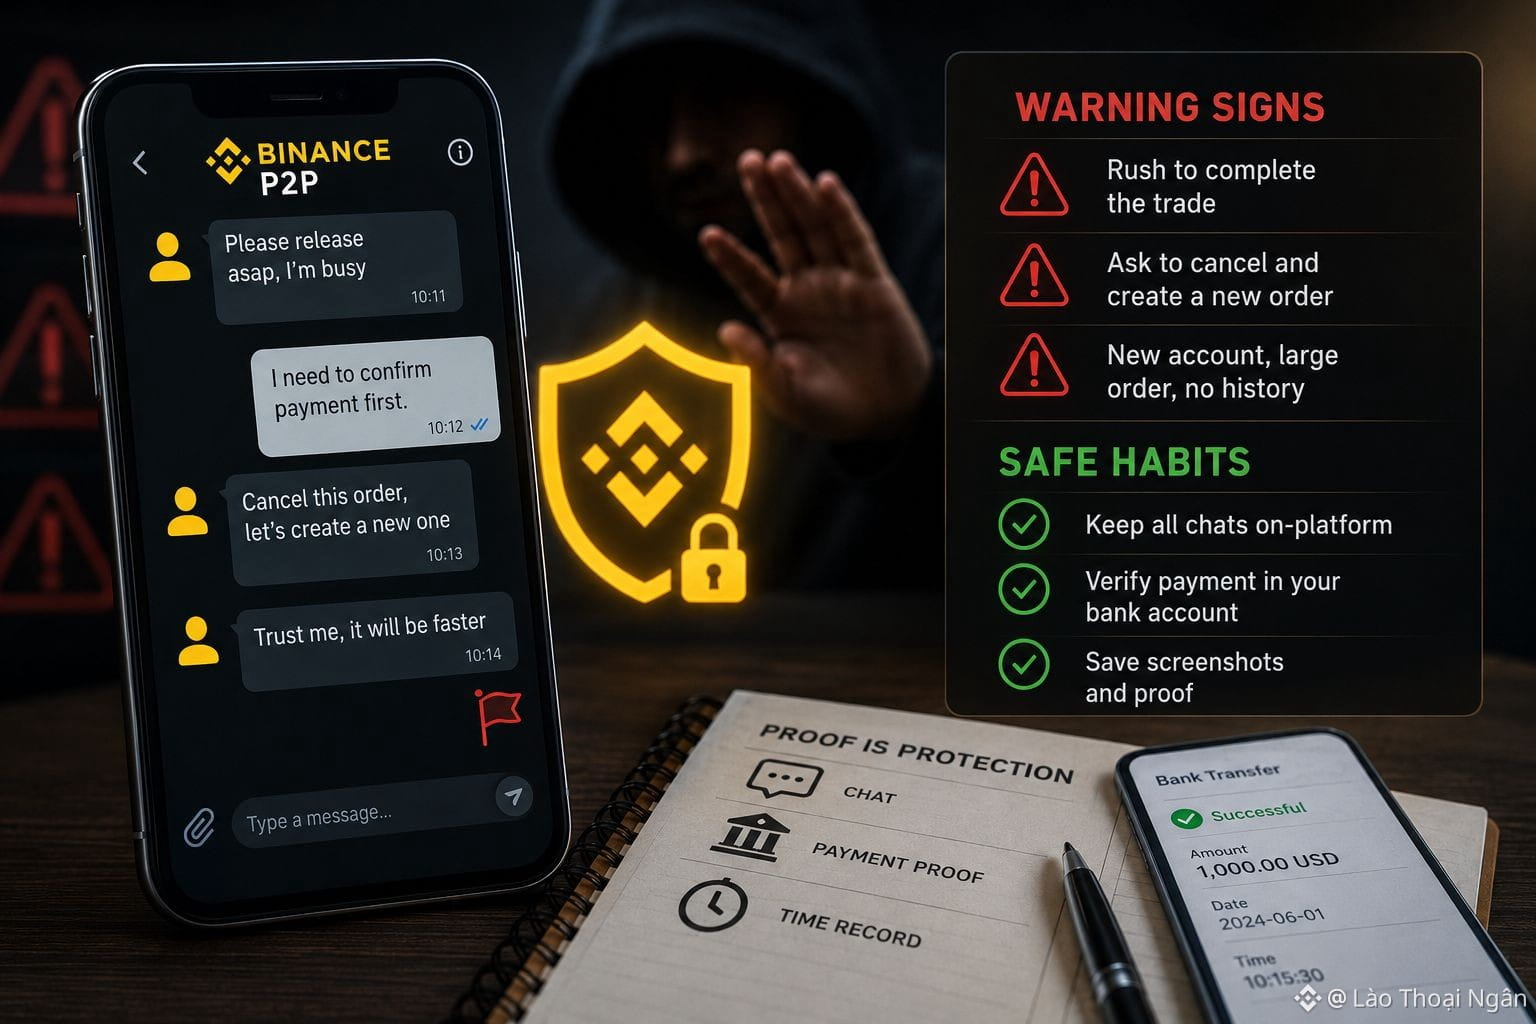
Có những dấu hiệu cảnh báo mà tôi chỉ nhận ra sau khi đã va vấp vài lần khi giao dịch trên Binance P2P. Một trong số đó là khi đối tác liên tục hối thúc tôi hoàn tất giao dịch thật nhanh, viện lý do bận việc hoặc sắp hết thời gian, ngay cả khi thời gian giữ lệnh vẫn còn khá dài.
Dấu hiệu thứ hai là khi người mua đề nghị tôi hủy lệnh hiện tại để tạo lệnh mới với số tiền khác, thường kèm lý do như nhập sai số hoặc đổi ý về số lượng. Đây là chiêu trò khiến người bán mất cảnh giác, bởi lệnh mới có thể không còn được bảo vệ bởi ký quỹ như lệnh ban đầu nếu thực hiện sai quy trình.
Dấu hiệu thứ ba, và có lẽ phổ biến nhất, là những tài khoản mới tạo, chưa có lịch sử giao dịch nhưng lại đặt lệnh với số tiền rất lớn ngay từ đầu. Tôi không nói mọi tài khoản mới đều đáng ngờ, nhưng kết hợp với hành vi hối thúc, đây là tổ hợp cần hết sức thận trọng.
Từ những lần va chạm đó, tôi hình thành thói quen lưu lại mọi thứ liên quan đến giao dịch trên Binance P2P: chụp màn hình cuộc trò chuyện, lưu ảnh sao kê ngân hàng thể hiện số tiền và thời gian giao dịch, thậm chí ghi chú lại thời điểm tôi nhấn xác nhận hoặc release. Có một lần nhờ những ảnh chụp này mà tôi giải quyết tranh chấp với đội ngũ hỗ trợ chỉ trong vài giờ, thay vì mất nhiều ngày tranh cãi mà không có bằng chứng cụ thể.
Với tôi, sự cẩn trọng không phải vì thiếu tin tưởng vào Binance P2P, mà vì tôi hiểu bằng chứng luôn là thứ bảo vệ mình tốt nhất trong mọi tình huống.
@Binance_Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Có những dấu hiệu cảnh báo mà tôi chỉ nhận ra sau khi đã va vấp vài lần khi giao dịch trên Binance P2P. Một trong số đó là khi đối tác liên tục hối thúc tôi hoàn tất giao dịch thật nhanh, viện lý do bận việc hoặc sắp hết thời gian, ngay cả khi thời gian giữ lệnh vẫn còn khá dài.
Dấu hiệu thứ hai là khi người mua đề nghị tôi hủy lệnh hiện tại để tạo lệnh mới với số tiền khác, thường kèm lý do như nhập sai số hoặc đổi ý về số lượng. Đây là chiêu trò khiến người bán mất cảnh giác, bởi lệnh mới có thể không còn được bảo vệ bởi ký quỹ như lệnh ban đầu nếu thực hiện sai quy trình.
Dấu hiệu thứ ba, và có lẽ phổ biến nhất, là những tài khoản mới tạo, chưa có lịch sử giao dịch nhưng lại đặt lệnh với số tiền rất lớn ngay từ đầu. Tôi không nói mọi tài khoản mới đều đáng ngờ, nhưng kết hợp với hành vi hối thúc, đây là tổ hợp cần hết sức thận trọng.
Từ những lần va chạm đó, tôi hình thành thói quen lưu lại mọi thứ liên quan đến giao dịch trên Binance P2P: chụp màn hình cuộc trò chuyện, lưu ảnh sao kê ngân hàng thể hiện số tiền và thời gian giao dịch, thậm chí ghi chú lại thời điểm tôi nhấn xác nhận hoặc release. Có một lần nhờ những ảnh chụp này mà tôi giải quyết tranh chấp với đội ngũ hỗ trợ chỉ trong vài giờ, thay vì mất nhiều ngày tranh cãi mà không có bằng chứng cụ thể.
Với tôi, sự cẩn trọng không phải vì thiếu tin tưởng vào Binance P2P, mà vì tôi hiểu bằng chứng luôn là thứ bảo vệ mình tốt nhất trong mọi tình huống.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Dấu hiệu thứ hai là khi người mua đề nghị tôi hủy lệnh hiện tại để tạo lệnh mới với số tiền khác, thường kèm lý do như nhập sai số hoặc đổi ý về số lượng. Đây là chiêu trò khiến người bán mất cảnh giác, bởi lệnh mới có thể không còn được bảo vệ bởi ký quỹ như lệnh ban đầu nếu thực hiện sai quy trình.
Dấu hiệu thứ ba, và có lẽ phổ biến nhất, là những tài khoản mới tạo, chưa có lịch sử giao dịch nhưng lại đặt lệnh với số tiền rất lớn ngay từ đầu. Tôi không nói mọi tài khoản mới đều đáng ngờ, nhưng kết hợp với hành vi hối thúc, đây là tổ hợp cần hết sức thận trọng.
Từ những lần va chạm đó, tôi hình thành thói quen lưu lại mọi thứ liên quan đến giao dịch trên Binance P2P: chụp màn hình cuộc trò chuyện, lưu ảnh sao kê ngân hàng thể hiện số tiền và thời gian giao dịch, thậm chí ghi chú lại thời điểm tôi nhấn xác nhận hoặc release. Có một lần nhờ những ảnh chụp này mà tôi giải quyết tranh chấp với đội ngũ hỗ trợ chỉ trong vài giờ, thay vì mất nhiều ngày tranh cãi mà không có bằng chứng cụ thể.
Với tôi, sự cẩn trọng không phải vì thiếu tin tưởng vào Binance P2P, mà vì tôi hiểu bằng chứng luôn là thứ bảo vệ mình tốt nhất trong mọi tình huống.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
426
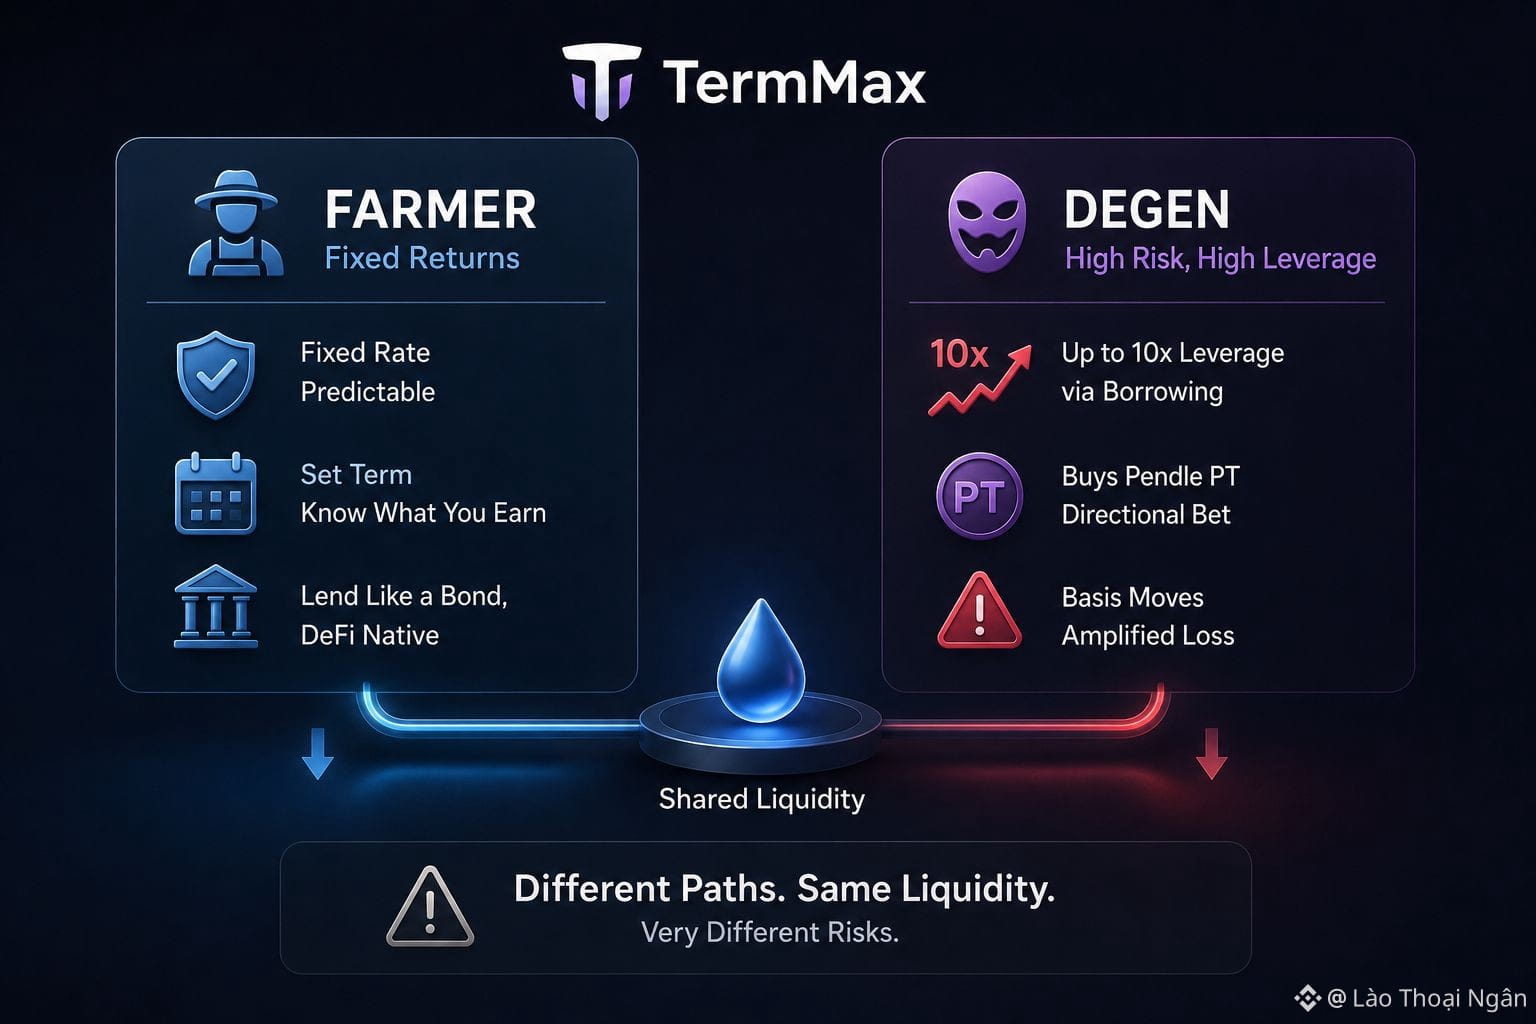
Đọc phần tự giới thiệu của TermMax và bạn sẽ thấy có ba nhóm người dùng được mô tả ngay trong tài liệu: Degens, Farmers và LPs. Đó là một cách gọi thẳng thắn, và tôi tôn trọng sự thẳng thắn đó, nhưng nó cũng phơi bày một khoảng trống mà tôi cứ quay lại mãi. TermMax quảng bá kiến trúc lãi suất cố định như “liều thuốc giải” cho sự hỗn loạn của lãi suất thả nổi trong DeFi—một nơi mà người cho vay cuối cùng cũng nhận được tính dự đoán như trái phiếu, thay vì một con số thay đổi theo từng block. Đó là lời chào dành cho Farmer, và nó khá thuyết phục.
Sau đó là vault dành cho Degen. Một người gửi tiền đưa vào vốn, vault vay gấp chín lần số tiền đó từ thanh khoản của LP theo lãi suất cố định, và vị thế kết hợp mua Pendle Principal Tokens với mức đòn bẩy xấp xỉ 10 lần trên chênh lệch lợi suất cơ sở. Thứ đó không phải trái phiếu. Đó là một cược có đòn bẩy theo hướng (directional) với chi phí tài trợ cố định—gần tinh thần hơn với giao dịch ký quỹ (margin trade) hơn là một khoản tiền gửi kỳ hạn—và TermMax nhúng nó vào đúng nền tảng mà lại đặt “lợi nhuận có thể dự đoán cho người cho vay” lên ngay vị trí trung tâm.
Cũng đáng để hỏi: rốt cuộc ai là người thật sự đọc phần chi tiết cẩn thận trước khi gửi tiền? Một Farmer tìm kiếm mức cố định 6% không nhất thiết phải mở đúng trang giống như một Degen săn tìm mức 10x, nhưng cuối cùng cả hai khoản gửi đều rút từ và lại quay trở về cùng một thanh khoản nền tảng. Vì vậy, sản phẩm “yên tĩnh” và sản phẩm “ồn ào” lại gắn với nhau ở tầng bên trong hơn nhiều so với những gì cách xây dựng thương hiệu tách bạch trên trang chủ có thể khiến một người ghé thăm lần đầu tưởng tượng.
Không sản phẩm nào sai khi được đề xuất. Nhưng cách gắn thương hiệu lại nằm gần với thu nhập cố định hơn so với thực sự phạm vi của toàn bộ sản phẩm, và một người dùng mới lướt qua “fixed-rate DeFi” có thể chưa nhận ra rằng một nhánh trên TermMax mang rủi ro mặc định (default risk) tăng gấp mười lần nếu PT basis chuyển động ngược lại vị thế. Tôi mong TermMax sẽ kẻ một đường ranh giới rõ ràng hơn giữa sản phẩm dành cho Farmer và sản phẩm dành cho Degen trong chính hoạt động marketing của mình, vì hiện tại phần khung cảnh yên ả ở đầu trang lại che phủ một cơ chế “ồn” hơn rất nhiều ở bên dưới, và hai nhóm đối tượng hoàn toàn khác nhau đọc cùng một trang chủ đang phải gánh chịu những mức rủi ro rất khác nhau mà không có cảnh báo tương xứng.
@termmax #TermMax $BTW $PORTAL $HEMI
Đọc phần tự giới thiệu của TermMax và bạn sẽ thấy có ba nhóm người dùng được mô tả ngay trong tài liệu: Degens, Farmers và LPs. Đó là một cách gọi thẳng thắn, và tôi tôn trọng sự thẳng thắn đó, nhưng nó cũng phơi bày một khoảng trống mà tôi cứ quay lại mãi. TermMax quảng bá kiến trúc lãi suất cố định như “liều thuốc giải” cho sự hỗn loạn của lãi suất thả nổi trong DeFi—một nơi mà người cho vay cuối cùng cũng nhận được tính dự đoán như trái phiếu, thay vì một con số thay đổi theo từng block. Đó là lời chào dành cho Farmer, và nó khá thuyết phục.
Sau đó là vault dành cho Degen. Một người gửi tiền đưa vào vốn, vault vay gấp chín lần số tiền đó từ thanh khoản của LP theo lãi suất cố định, và vị thế kết hợp mua Pendle Principal Tokens với mức đòn bẩy xấp xỉ 10 lần trên chênh lệch lợi suất cơ sở. Thứ đó không phải trái phiếu. Đó là một cược có đòn bẩy theo hướng (directional) với chi phí tài trợ cố định—gần tinh thần hơn với giao dịch ký quỹ (margin trade) hơn là một khoản tiền gửi kỳ hạn—và TermMax nhúng nó vào đúng nền tảng mà lại đặt “lợi nhuận có thể dự đoán cho người cho vay” lên ngay vị trí trung tâm.
Cũng đáng để hỏi: rốt cuộc ai là người thật sự đọc phần chi tiết cẩn thận trước khi gửi tiền? Một Farmer tìm kiếm mức cố định 6% không nhất thiết phải mở đúng trang giống như một Degen săn tìm mức 10x, nhưng cuối cùng cả hai khoản gửi đều rút từ và lại quay trở về cùng một thanh khoản nền tảng. Vì vậy, sản phẩm “yên tĩnh” và sản phẩm “ồn ào” lại gắn với nhau ở tầng bên trong hơn nhiều so với những gì cách xây dựng thương hiệu tách bạch trên trang chủ có thể khiến một người ghé thăm lần đầu tưởng tượng.
Không sản phẩm nào sai khi được đề xuất. Nhưng cách gắn thương hiệu lại nằm gần với thu nhập cố định hơn so với thực sự phạm vi của toàn bộ sản phẩm, và một người dùng mới lướt qua “fixed-rate DeFi” có thể chưa nhận ra rằng một nhánh trên TermMax mang rủi ro mặc định (default risk) tăng gấp mười lần nếu PT basis chuyển động ngược lại vị thế. Tôi mong TermMax sẽ kẻ một đường ranh giới rõ ràng hơn giữa sản phẩm dành cho Farmer và sản phẩm dành cho Degen trong chính hoạt động marketing của mình, vì hiện tại phần khung cảnh yên ả ở đầu trang lại che phủ một cơ chế “ồn” hơn rất nhiều ở bên dưới, và hai nhóm đối tượng hoàn toàn khác nhau đọc cùng một trang chủ đang phải gánh chịu những mức rủi ro rất khác nhau mà không có cảnh báo tương xứng.
@TermMax #TermMax $BTW $PORTAL $HEMI
Sau đó là vault dành cho Degen. Một người gửi tiền đưa vào vốn, vault vay gấp chín lần số tiền đó từ thanh khoản của LP theo lãi suất cố định, và vị thế kết hợp mua Pendle Principal Tokens với mức đòn bẩy xấp xỉ 10 lần trên chênh lệch lợi suất cơ sở. Thứ đó không phải trái phiếu. Đó là một cược có đòn bẩy theo hướng (directional) với chi phí tài trợ cố định—gần tinh thần hơn với giao dịch ký quỹ (margin trade) hơn là một khoản tiền gửi kỳ hạn—và TermMax nhúng nó vào đúng nền tảng mà lại đặt “lợi nhuận có thể dự đoán cho người cho vay” lên ngay vị trí trung tâm.
Cũng đáng để hỏi: rốt cuộc ai là người thật sự đọc phần chi tiết cẩn thận trước khi gửi tiền? Một Farmer tìm kiếm mức cố định 6% không nhất thiết phải mở đúng trang giống như một Degen săn tìm mức 10x, nhưng cuối cùng cả hai khoản gửi đều rút từ và lại quay trở về cùng một thanh khoản nền tảng. Vì vậy, sản phẩm “yên tĩnh” và sản phẩm “ồn ào” lại gắn với nhau ở tầng bên trong hơn nhiều so với những gì cách xây dựng thương hiệu tách bạch trên trang chủ có thể khiến một người ghé thăm lần đầu tưởng tượng.
Không sản phẩm nào sai khi được đề xuất. Nhưng cách gắn thương hiệu lại nằm gần với thu nhập cố định hơn so với thực sự phạm vi của toàn bộ sản phẩm, và một người dùng mới lướt qua “fixed-rate DeFi” có thể chưa nhận ra rằng một nhánh trên TermMax mang rủi ro mặc định (default risk) tăng gấp mười lần nếu PT basis chuyển động ngược lại vị thế. Tôi mong TermMax sẽ kẻ một đường ranh giới rõ ràng hơn giữa sản phẩm dành cho Farmer và sản phẩm dành cho Degen trong chính hoạt động marketing của mình, vì hiện tại phần khung cảnh yên ả ở đầu trang lại che phủ một cơ chế “ồn” hơn rất nhiều ở bên dưới, và hai nhóm đối tượng hoàn toàn khác nhau đọc cùng một trang chủ đang phải gánh chịu những mức rủi ro rất khác nhau mà không có cảnh báo tương xứng.
@TermMax #TermMax $BTW $PORTAL $HEMI
1
1
316
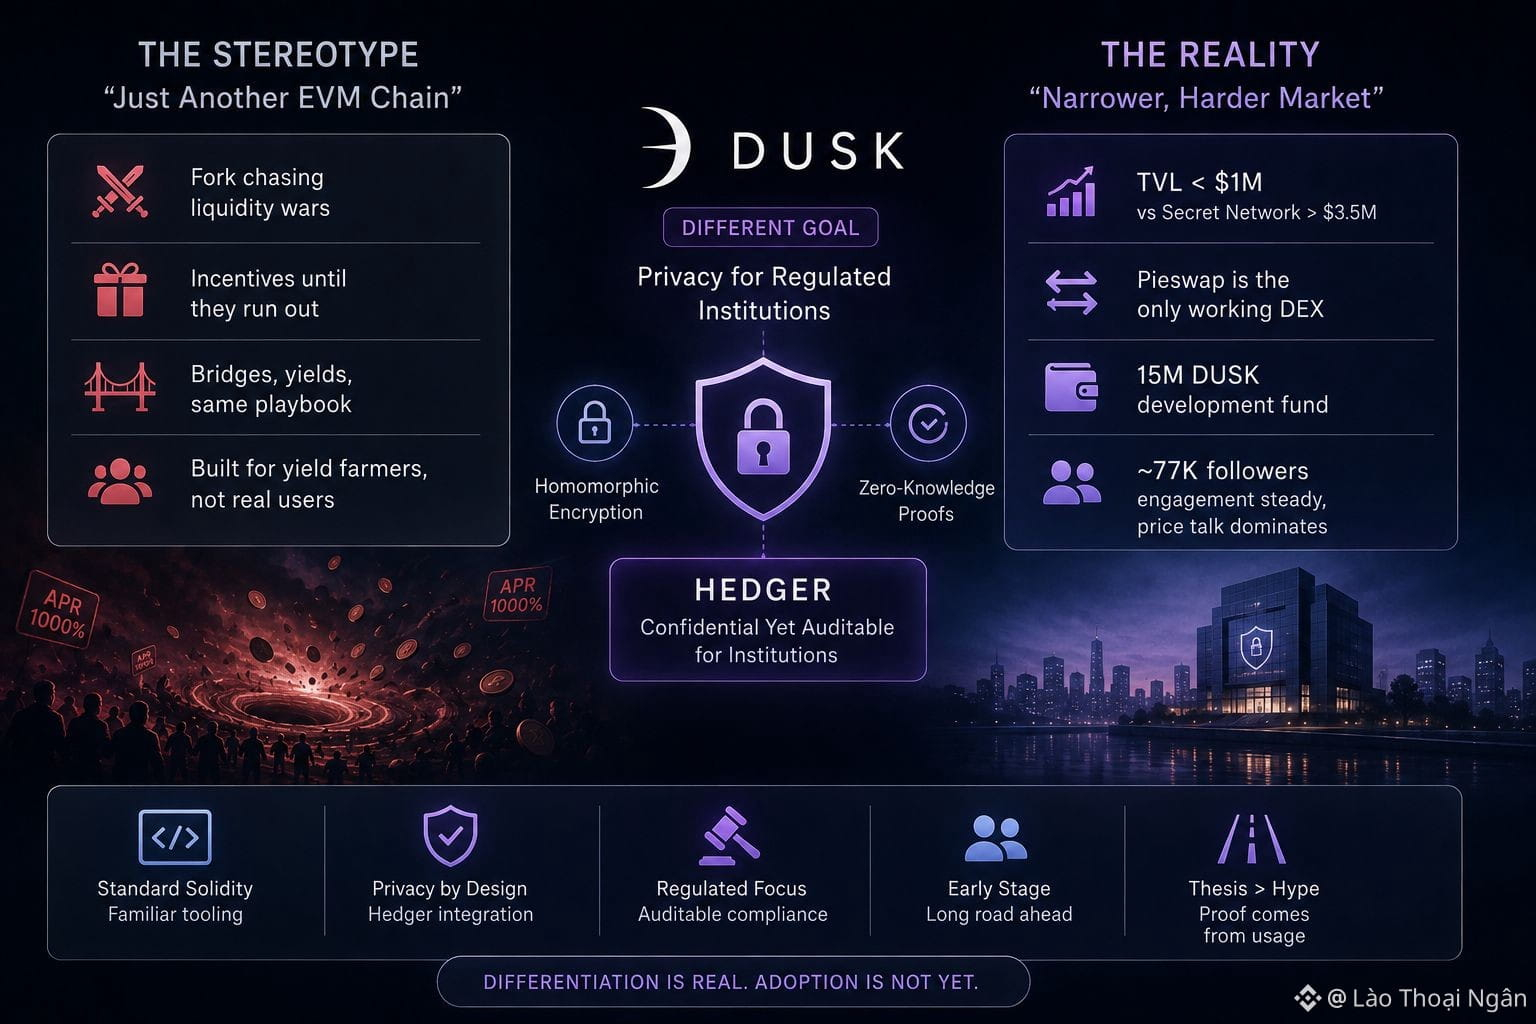
Có một cách lười biếng để đọc bất kỳ chuỗi EVM tương thích mới nào: lại thêm một nhánh (fork) đuổi theo cùng cuộc chiến khai thác thanh khoản, lại một chuỗi hứa hẹn cầu nối và ưu đãi cho đến khi các ưu đãi cạn kiệt. Tôi cũng tự bắt mình lặp lại cách đọc đó, và Dusk Network là một bài kiểm tra hữu ích xem liệu cách đó có công bằng hay không.
Ở bề nổi, Dusk đúng theo khuôn mẫu. DuskEVM chạy chuẩn Solidity, hỗ trợ công cụ quen thuộc và muốn các nhà phát triển đến theo cách họ vẫn làm với bất kỳ chuỗi EVM nào khác. Nhưng mục tiêu được công bố lại khác với một cuộc chiếm đoạt thanh khoản. Điểm khác biệt là Hedger—một nền tảng quyền riêng tư kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs), để các hợp đồng có thể xử lý số dư bí mật trong khi vẫn có thể kiểm toán, nhắm thẳng tới các tổ chức được quản lý thay vì những “nông dân năng suất” nhảy qua các pool.
Chính tại đây, định kiến trở nên khó chịu hơn là tự tan đi một cách gọn gàng. Tổng giá trị bị khóa (TVL) trên Dusk hiện ở dưới 1 triệu USD, thấp xa so với các đối tác tập trung vào quyền riêng tư như Secret Network—nơi nắm hơn 3,5 triệu USD—và Pieswap về cơ bản là sàn giao dịch phi tập quyền (DEX) hoạt động duy nhất trong hệ sinh thái ngay lúc này. Quỹ phát triển 15 triệu DUSK được lập ra để “ươm mầm” cho các nhà xây dựng, nhưng bộ công cụ và hỗ trợ grant vẫn chưa đủ để thu hút một làn sóng các đội ngũ. Cộng đồng Dusk có khoảng 77.000 người theo dõi với mức tương tác ổn định, nhưng các cuộc thảo luận vẫn nghiêng về biến động giá nhiều hơn là về những gì thực sự đã được triển khai trong tuần đó—một tín hiệu lặng lẽ riêng về việc product-market fit đang ở đâu. Vì vậy, câu trả lời thẳng thắn không phải là định kiến đó sai. Mà là Dusk chọn một thị trường hẹp hơn, khó hơn so với DeFi nói chung, và các thị trường hẹp thường chậm hơn trong việc xuất hiện bằng chứng, ngay cả khi luận điểm đúng.
Tôi nghĩ sự khác biệt là có thật trên giấy. Liệu nó có xuất hiện trong mức độ sử dụng thay vì chỉ nằm ở tài liệu hay không vẫn là câu hỏi mở, và bất kỳ ai lạc quan về DuskEVM cũng nên ngồi chung với khoảng trống đó thay vì tranh luận để gạt nó đi.
@Dusk_Foundation #dusk $DUSK $BTW $PORTAL
Có một cách lười biếng để đọc bất kỳ chuỗi EVM tương thích mới nào: lại thêm một nhánh (fork) đuổi theo cùng cuộc chiến khai thác thanh khoản, lại một chuỗi hứa hẹn cầu nối và ưu đãi cho đến khi các ưu đãi cạn kiệt. Tôi cũng tự bắt mình lặp lại cách đọc đó, và Dusk Network là một bài kiểm tra hữu ích xem liệu cách đó có công bằng hay không.
Ở bề nổi, Dusk đúng theo khuôn mẫu. DuskEVM chạy chuẩn Solidity, hỗ trợ công cụ quen thuộc và muốn các nhà phát triển đến theo cách họ vẫn làm với bất kỳ chuỗi EVM nào khác. Nhưng mục tiêu được công bố lại khác với một cuộc chiếm đoạt thanh khoản. Điểm khác biệt là Hedger—một nền tảng quyền riêng tư kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs), để các hợp đồng có thể xử lý số dư bí mật trong khi vẫn có thể kiểm toán, nhắm thẳng tới các tổ chức được quản lý thay vì những “nông dân năng suất” nhảy qua các pool.
Chính tại đây, định kiến trở nên khó chịu hơn là tự tan đi một cách gọn gàng. Tổng giá trị bị khóa (TVL) trên Dusk hiện ở dưới 1 triệu USD, thấp xa so với các đối tác tập trung vào quyền riêng tư như Secret Network—nơi nắm hơn 3,5 triệu USD—và Pieswap về cơ bản là sàn giao dịch phi tập quyền (DEX) hoạt động duy nhất trong hệ sinh thái ngay lúc này. Quỹ phát triển 15 triệu DUSK được lập ra để “ươm mầm” cho các nhà xây dựng, nhưng bộ công cụ và hỗ trợ grant vẫn chưa đủ để thu hút một làn sóng các đội ngũ. Cộng đồng Dusk có khoảng 77.000 người theo dõi với mức tương tác ổn định, nhưng các cuộc thảo luận vẫn nghiêng về biến động giá nhiều hơn là về những gì thực sự đã được triển khai trong tuần đó—một tín hiệu lặng lẽ riêng về việc product-market fit đang ở đâu. Vì vậy, câu trả lời thẳng thắn không phải là định kiến đó sai. Mà là Dusk chọn một thị trường hẹp hơn, khó hơn so với DeFi nói chung, và các thị trường hẹp thường chậm hơn trong việc xuất hiện bằng chứng, ngay cả khi luận điểm đúng.
Tôi nghĩ sự khác biệt là có thật trên giấy. Liệu nó có xuất hiện trong mức độ sử dụng thay vì chỉ nằm ở tài liệu hay không vẫn là câu hỏi mở, và bất kỳ ai lạc quan về DuskEVM cũng nên ngồi chung với khoảng trống đó thay vì tranh luận để gạt nó đi.
@Dusk #dusk $DUSK $BTW $PORTAL
Ở bề nổi, Dusk đúng theo khuôn mẫu. DuskEVM chạy chuẩn Solidity, hỗ trợ công cụ quen thuộc và muốn các nhà phát triển đến theo cách họ vẫn làm với bất kỳ chuỗi EVM nào khác. Nhưng mục tiêu được công bố lại khác với một cuộc chiếm đoạt thanh khoản. Điểm khác biệt là Hedger—một nền tảng quyền riêng tư kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs), để các hợp đồng có thể xử lý số dư bí mật trong khi vẫn có thể kiểm toán, nhắm thẳng tới các tổ chức được quản lý thay vì những “nông dân năng suất” nhảy qua các pool.
Chính tại đây, định kiến trở nên khó chịu hơn là tự tan đi một cách gọn gàng. Tổng giá trị bị khóa (TVL) trên Dusk hiện ở dưới 1 triệu USD, thấp xa so với các đối tác tập trung vào quyền riêng tư như Secret Network—nơi nắm hơn 3,5 triệu USD—và Pieswap về cơ bản là sàn giao dịch phi tập quyền (DEX) hoạt động duy nhất trong hệ sinh thái ngay lúc này. Quỹ phát triển 15 triệu DUSK được lập ra để “ươm mầm” cho các nhà xây dựng, nhưng bộ công cụ và hỗ trợ grant vẫn chưa đủ để thu hút một làn sóng các đội ngũ. Cộng đồng Dusk có khoảng 77.000 người theo dõi với mức tương tác ổn định, nhưng các cuộc thảo luận vẫn nghiêng về biến động giá nhiều hơn là về những gì thực sự đã được triển khai trong tuần đó—một tín hiệu lặng lẽ riêng về việc product-market fit đang ở đâu. Vì vậy, câu trả lời thẳng thắn không phải là định kiến đó sai. Mà là Dusk chọn một thị trường hẹp hơn, khó hơn so với DeFi nói chung, và các thị trường hẹp thường chậm hơn trong việc xuất hiện bằng chứng, ngay cả khi luận điểm đúng.
Tôi nghĩ sự khác biệt là có thật trên giấy. Liệu nó có xuất hiện trong mức độ sử dụng thay vì chỉ nằm ở tài liệu hay không vẫn là câu hỏi mở, và bất kỳ ai lạc quan về DuskEVM cũng nên ngồi chung với khoảng trống đó thay vì tranh luận để gạt nó đi.
@Dusk #dusk $DUSK $BTW $PORTAL
66
Tôi bắt đầu sử dụng Binance P2P như một cách để chuyển tiền cho gia đình ở nước ngoài, vì việc đổi crypto sang tiền tệ địa phương thông qua một bên bán đã được xác minh thì nhanh hơn hầu hết các dịch vụ chuyển tiền mà tôi từng thử trước đó. Binance P2P bảo vệ kiểu giao dịch này bằng cách xác minh KYC trên mọi tài khoản, sử dụng ký quỹ giữ tài sản crypto của bên bán cho đến khi lệnh được xác nhận, và một hệ thống chat ghi lại toàn bộ cuộc trò chuyện trong trường hợp sau này cần xem xét lại. Nếu có sự cố xảy ra, cả hai bên đều có thể gửi kháng nghị tranh chấp trực tiếp tới bộ phận hỗ trợ của Binance.
Vì tôi giao dịch cùng một tuyến khá thường xuyên, việc xác minh đối tác nhanh chóng trở thành thói quen của tôi. Tôi xem có bao nhiêu lệnh đã hoàn tất mà một bên bán có, tỷ lệ hoàn thành của họ, và liệu các đánh giá gần đây có nhắc đến việc thanh toán trơn tru, đúng thời hạn hay không. Tôi cũng đọc lại lịch sử chat từ các lệnh trước khi bên bán hiển thị, chú ý cách họ trao đổi, vì một bên bán né tránh câu trả lời trực tiếp hoặc vội vàng lướt qua các câu hỏi của tôi thì không phải kiểu người tôi muốn giao dịch, dù mức giá của họ trông có vẻ tốt đến đâu.
Một bên bán tôi suýt nữa đã dùng có tỷ lệ hoàn thành khá ổn, nhưng trong phản hồi gần đây có một mẫu hình mô tả việc xác nhận bị trễ và đưa ra lý do khá mơ hồ; điều đó đủ để tôi chọn người khác. Hiện tại tôi lưu một bản ghi ngắn về mọi bên bán mà tôi đã giao dịch thành công, kèm theo ảnh chụp màn hình các lệnh hoàn tất—một phần để tự tôi tham khảo và một phần vì điều đó giúp cuộc trò chuyện với bộ phận hỗ trợ nhanh hơn vào lần duy nhất tôi cần nhờ họ truy vết một khoản chuyển tiền bị trễ trên Binance P2P.
Tôi cũng học cách so sánh tỷ giá giữa một vài bên bán đã được xác minh thay vì vội vàng chọn ngay bên đầu tiên tôi thấy, vì một quy trình chậm hơn một chút gần như luôn đem lại lợi ích về sự an tâm. Gia đình tôi giờ đã biết rằng khi tiền đến, chúng đến thông qua một hệ thống mà tôi thực sự tin tưởng, chứ không chỉ là phương án nhanh nhất mà tôi tình cờ tìm được vào ngày hôm đó.
@Binance_Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Tôi bắt đầu sử dụng Binance P2P như một cách để chuyển tiền cho gia đình ở nước ngoài, vì việc đổi crypto sang tiền tệ địa phương thông qua một bên bán đã được xác minh thì nhanh hơn hầu hết các dịch vụ chuyển tiền mà tôi từng thử trước đó. Binance P2P bảo vệ kiểu giao dịch này bằng cách xác minh KYC trên mọi tài khoản, sử dụng ký quỹ giữ tài sản crypto của bên bán cho đến khi lệnh được xác nhận, và một hệ thống chat ghi lại toàn bộ cuộc trò chuyện trong trường hợp sau này cần xem xét lại. Nếu có sự cố xảy ra, cả hai bên đều có thể gửi kháng nghị tranh chấp trực tiếp tới bộ phận hỗ trợ của Binance.
Vì tôi giao dịch cùng một tuyến khá thường xuyên, việc xác minh đối tác nhanh chóng trở thành thói quen của tôi. Tôi xem có bao nhiêu lệnh đã hoàn tất mà một bên bán có, tỷ lệ hoàn thành của họ, và liệu các đánh giá gần đây có nhắc đến việc thanh toán trơn tru, đúng thời hạn hay không. Tôi cũng đọc lại lịch sử chat từ các lệnh trước khi bên bán hiển thị, chú ý cách họ trao đổi, vì một bên bán né tránh câu trả lời trực tiếp hoặc vội vàng lướt qua các câu hỏi của tôi thì không phải kiểu người tôi muốn giao dịch, dù mức giá của họ trông có vẻ tốt đến đâu.
Một bên bán tôi suýt nữa đã dùng có tỷ lệ hoàn thành khá ổn, nhưng trong phản hồi gần đây có một mẫu hình mô tả việc xác nhận bị trễ và đưa ra lý do khá mơ hồ; điều đó đủ để tôi chọn người khác. Hiện tại tôi lưu một bản ghi ngắn về mọi bên bán mà tôi đã giao dịch thành công, kèm theo ảnh chụp màn hình các lệnh hoàn tất—một phần để tự tôi tham khảo và một phần vì điều đó giúp cuộc trò chuyện với bộ phận hỗ trợ nhanh hơn vào lần duy nhất tôi cần nhờ họ truy vết một khoản chuyển tiền bị trễ trên Binance P2P.
Tôi cũng học cách so sánh tỷ giá giữa một vài bên bán đã được xác minh thay vì vội vàng chọn ngay bên đầu tiên tôi thấy, vì một quy trình chậm hơn một chút gần như luôn đem lại lợi ích về sự an tâm. Gia đình tôi giờ đã biết rằng khi tiền đến, chúng đến thông qua một hệ thống mà tôi thực sự tin tưởng, chứ không chỉ là phương án nhanh nhất mà tôi tình cờ tìm được vào ngày hôm đó.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Vì tôi giao dịch cùng một tuyến khá thường xuyên, việc xác minh đối tác nhanh chóng trở thành thói quen của tôi. Tôi xem có bao nhiêu lệnh đã hoàn tất mà một bên bán có, tỷ lệ hoàn thành của họ, và liệu các đánh giá gần đây có nhắc đến việc thanh toán trơn tru, đúng thời hạn hay không. Tôi cũng đọc lại lịch sử chat từ các lệnh trước khi bên bán hiển thị, chú ý cách họ trao đổi, vì một bên bán né tránh câu trả lời trực tiếp hoặc vội vàng lướt qua các câu hỏi của tôi thì không phải kiểu người tôi muốn giao dịch, dù mức giá của họ trông có vẻ tốt đến đâu.
Một bên bán tôi suýt nữa đã dùng có tỷ lệ hoàn thành khá ổn, nhưng trong phản hồi gần đây có một mẫu hình mô tả việc xác nhận bị trễ và đưa ra lý do khá mơ hồ; điều đó đủ để tôi chọn người khác. Hiện tại tôi lưu một bản ghi ngắn về mọi bên bán mà tôi đã giao dịch thành công, kèm theo ảnh chụp màn hình các lệnh hoàn tất—một phần để tự tôi tham khảo và một phần vì điều đó giúp cuộc trò chuyện với bộ phận hỗ trợ nhanh hơn vào lần duy nhất tôi cần nhờ họ truy vết một khoản chuyển tiền bị trễ trên Binance P2P.
Tôi cũng học cách so sánh tỷ giá giữa một vài bên bán đã được xác minh thay vì vội vàng chọn ngay bên đầu tiên tôi thấy, vì một quy trình chậm hơn một chút gần như luôn đem lại lợi ích về sự an tâm. Gia đình tôi giờ đã biết rằng khi tiền đến, chúng đến thông qua một hệ thống mà tôi thực sự tin tưởng, chứ không chỉ là phương án nhanh nhất mà tôi tình cờ tìm được vào ngày hôm đó.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
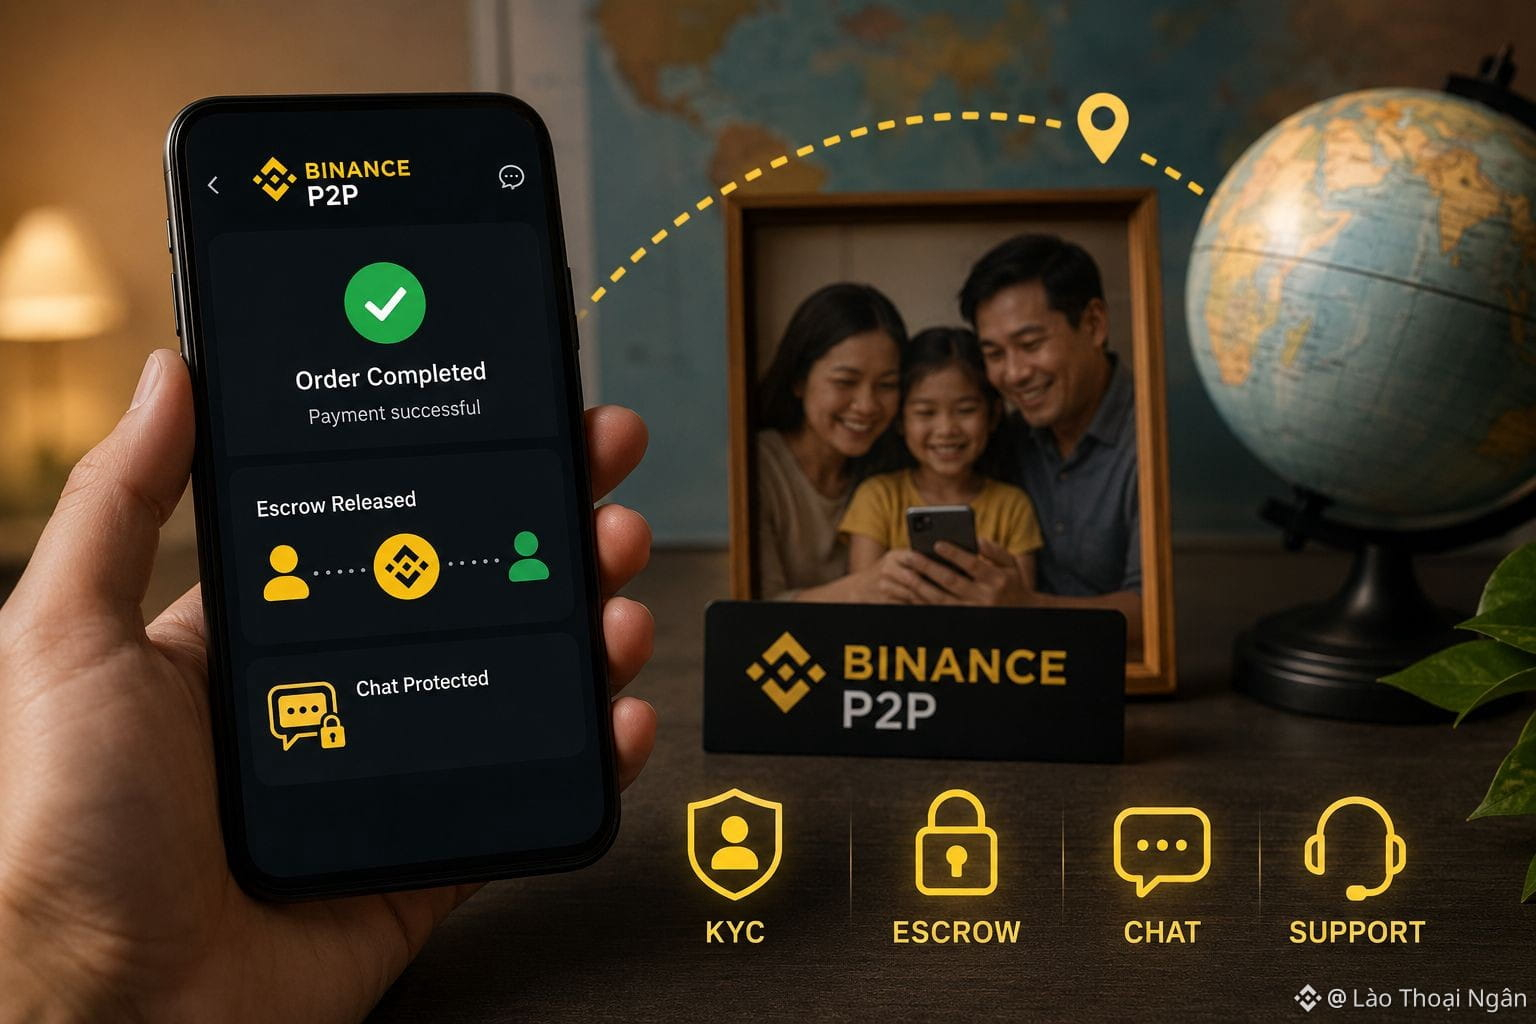
180
Nói “lớp 2 tương thích EVM” với hầu hết các nhà giao dịch crypto và DuskEVM—môi trường thực thi mới của Dusk Network—thì rất dễ bị xếp chung vào hồ sơ cùng hàng chục dự án khác, chủ yếu được xây để cắt giảm phí gas cho các lệnh swap và đúc NFT, gần như có thể thay thế cho nhau trong con mắt của bất kỳ ai đã “bridge” qua ba đến bốn trong số đó chỉ trong cùng một buổi chiều. Tôi hiểu bản năng xếp nó vào đúng cái “ngăn” trong đầu ngay khi mọi người nghe rằng nó chạy trên OP Stack và nói “Solidity chuẩn”.
Tuy nhiên, tôi không nghĩ việc xếp như vậy sẽ đứng vững nếu bạn xem DuskEVM thực sự chốt/settle đến cái gì. Nó neo vào DuskDS—lớp nền của Dusk Network—lớp này hoàn tất các block thông qua Succinct Attestation (Xác thực súc tích), một thiết kế proof-of-stake dựa trên ủy ban, được xây cho việc settlement mang tính tất định hơn là “finality” xác suất mà hầu hết các rollup mục đích chung kế thừa từ Ethereum. Ở phía trên là Hedger, kết hợp mã hóa đồng cấu (homomorphic encryption) với các bằng chứng zero-knowledge để cung cấp cho các ứng dụng của DuskEVM các giao dịch mang tính bí mật mà vẫn không rời khỏi môi trường EVM. Sự kết hợp đó—bộ công cụ quen thuộc cộng với settlement tất định cộng với tùy chọn bảo mật—không phải thứ mà các L2 thiên về mở rộng điển hình được thiết kế để cung cấp. Ngay cả cấu trúc phí cũng phản ánh điều này: người dùng trả gas bằng DUSK cho phần thực thi và một khoản phí riêng cho tính sẵn có dữ liệu để đăng các batch trở lại DuskDS. Thiết kế này chỉ hợp lý nếu lớp settlement ở bên dưới đang làm những công việc khác biệt, chứ không chỉ “chuyển tiếp lệnh” để tiết kiệm gas.
Tất cả điều đó không đảm bảo việc được áp dụng. Một chuỗi có thể khác biệt về mặt kiến trúc nhưng vẫn không thu hút nhà phát triển, và DuskEVM hiện vẫn đủ sớm đến mức lớp ứng dụng thực tế của nó còn mỏng so với các rollup đã trưởng thành, với tổng giá trị bị khóa (TVL) và địa chỉ hoạt động hằng ngày ở mức sẽ thua xa khi so sánh trực tiếp ngày hôm nay. Nhưng định kiến cho rằng mọi chuỗi tương thích EVM đều có thể thay thế nhau như “hệ thống đường ống” (plumbing) lại nhầm lẫn lớp công cụ với lớp settlement—và trên Dusk Network, hai thứ đó đang làm những nhiệm vụ rất khác nhau.
@Dusk_Foundation #dusk $DUSK $VELVET $BTW
Nói “lớp 2 tương thích EVM” với hầu hết các nhà giao dịch crypto và DuskEVM—môi trường thực thi mới của Dusk Network—thì rất dễ bị xếp chung vào hồ sơ cùng hàng chục dự án khác, chủ yếu được xây để cắt giảm phí gas cho các lệnh swap và đúc NFT, gần như có thể thay thế cho nhau trong con mắt của bất kỳ ai đã “bridge” qua ba đến bốn trong số đó chỉ trong cùng một buổi chiều. Tôi hiểu bản năng xếp nó vào đúng cái “ngăn” trong đầu ngay khi mọi người nghe rằng nó chạy trên OP Stack và nói “Solidity chuẩn”.
Tuy nhiên, tôi không nghĩ việc xếp như vậy sẽ đứng vững nếu bạn xem DuskEVM thực sự chốt/settle đến cái gì. Nó neo vào DuskDS—lớp nền của Dusk Network—lớp này hoàn tất các block thông qua Succinct Attestation (Xác thực súc tích), một thiết kế proof-of-stake dựa trên ủy ban, được xây cho việc settlement mang tính tất định hơn là “finality” xác suất mà hầu hết các rollup mục đích chung kế thừa từ Ethereum. Ở phía trên là Hedger, kết hợp mã hóa đồng cấu (homomorphic encryption) với các bằng chứng zero-knowledge để cung cấp cho các ứng dụng của DuskEVM các giao dịch mang tính bí mật mà vẫn không rời khỏi môi trường EVM. Sự kết hợp đó—bộ công cụ quen thuộc cộng với settlement tất định cộng với tùy chọn bảo mật—không phải thứ mà các L2 thiên về mở rộng điển hình được thiết kế để cung cấp. Ngay cả cấu trúc phí cũng phản ánh điều này: người dùng trả gas bằng DUSK cho phần thực thi và một khoản phí riêng cho tính sẵn có dữ liệu để đăng các batch trở lại DuskDS. Thiết kế này chỉ hợp lý nếu lớp settlement ở bên dưới đang làm những công việc khác biệt, chứ không chỉ “chuyển tiếp lệnh” để tiết kiệm gas.
Tất cả điều đó không đảm bảo việc được áp dụng. Một chuỗi có thể khác biệt về mặt kiến trúc nhưng vẫn không thu hút nhà phát triển, và DuskEVM hiện vẫn đủ sớm đến mức lớp ứng dụng thực tế của nó còn mỏng so với các rollup đã trưởng thành, với tổng giá trị bị khóa (TVL) và địa chỉ hoạt động hằng ngày ở mức sẽ thua xa khi so sánh trực tiếp ngày hôm nay. Nhưng định kiến cho rằng mọi chuỗi tương thích EVM đều có thể thay thế nhau như “hệ thống đường ống” (plumbing) lại nhầm lẫn lớp công cụ với lớp settlement—và trên Dusk Network, hai thứ đó đang làm những nhiệm vụ rất khác nhau.
@Dusk #dusk $DUSK $VELVET $BTW
Tuy nhiên, tôi không nghĩ việc xếp như vậy sẽ đứng vững nếu bạn xem DuskEVM thực sự chốt/settle đến cái gì. Nó neo vào DuskDS—lớp nền của Dusk Network—lớp này hoàn tất các block thông qua Succinct Attestation (Xác thực súc tích), một thiết kế proof-of-stake dựa trên ủy ban, được xây cho việc settlement mang tính tất định hơn là “finality” xác suất mà hầu hết các rollup mục đích chung kế thừa từ Ethereum. Ở phía trên là Hedger, kết hợp mã hóa đồng cấu (homomorphic encryption) với các bằng chứng zero-knowledge để cung cấp cho các ứng dụng của DuskEVM các giao dịch mang tính bí mật mà vẫn không rời khỏi môi trường EVM. Sự kết hợp đó—bộ công cụ quen thuộc cộng với settlement tất định cộng với tùy chọn bảo mật—không phải thứ mà các L2 thiên về mở rộng điển hình được thiết kế để cung cấp. Ngay cả cấu trúc phí cũng phản ánh điều này: người dùng trả gas bằng DUSK cho phần thực thi và một khoản phí riêng cho tính sẵn có dữ liệu để đăng các batch trở lại DuskDS. Thiết kế này chỉ hợp lý nếu lớp settlement ở bên dưới đang làm những công việc khác biệt, chứ không chỉ “chuyển tiếp lệnh” để tiết kiệm gas.
Tất cả điều đó không đảm bảo việc được áp dụng. Một chuỗi có thể khác biệt về mặt kiến trúc nhưng vẫn không thu hút nhà phát triển, và DuskEVM hiện vẫn đủ sớm đến mức lớp ứng dụng thực tế của nó còn mỏng so với các rollup đã trưởng thành, với tổng giá trị bị khóa (TVL) và địa chỉ hoạt động hằng ngày ở mức sẽ thua xa khi so sánh trực tiếp ngày hôm nay. Nhưng định kiến cho rằng mọi chuỗi tương thích EVM đều có thể thay thế nhau như “hệ thống đường ống” (plumbing) lại nhầm lẫn lớp công cụ với lớp settlement—và trên Dusk Network, hai thứ đó đang làm những nhiệm vụ rất khác nhau.
@Dusk #dusk $DUSK $VELVET $BTW
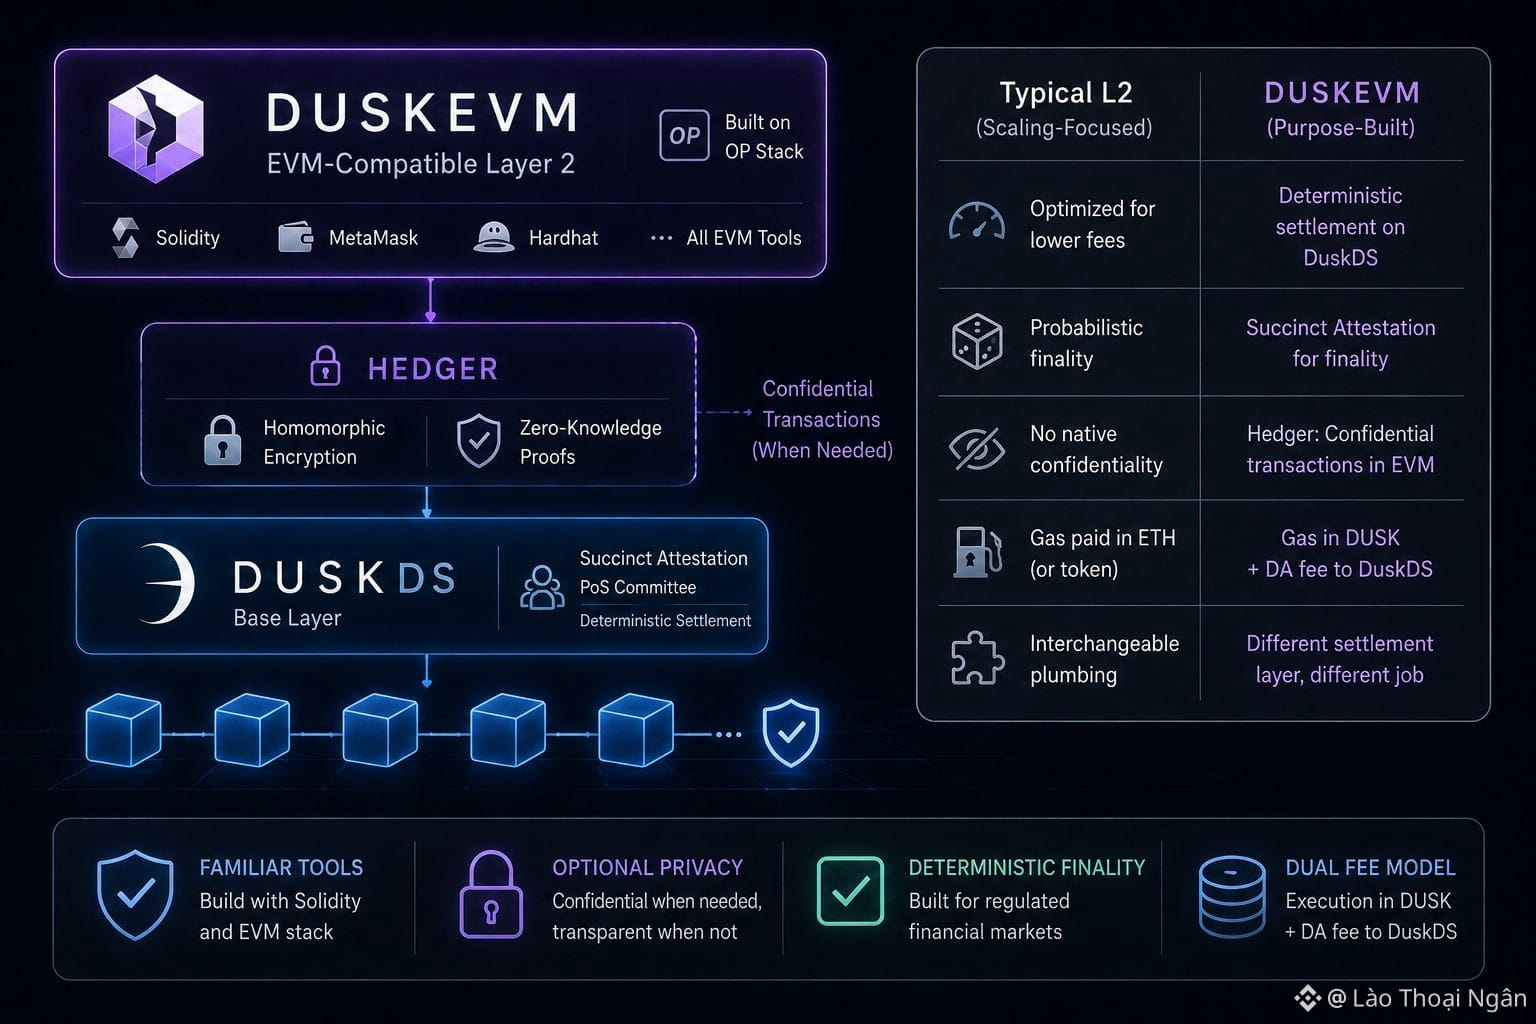
51
Hãy nói “lãi suất cố định” với một người có nền tảng tài chính truyền thống, và bộ não của họ sẽ tự xếp nó vào nhóm an toàn, nhàm chán, có thể dự đoán được—cùng nhóm với tín phiếu kho bạc (treasury bill) hay trái phiếu doanh nghiệp. Tôi đã chứng kiến nhiều người mang giả định đó thẳng vào TermMax mà không kiểm tra xem nó có đúng hay không.
Một nhà đầu tư trái phiếu mua một kỳ hạn một năm sẽ kỳ vọng nhận lại đô la, chứ không phải cổ phần trong hàng tồn kho của tổ chức phát hành. TermMax không hoạt động theo cách đó nếu người đi vay vỡ nợ. Nếu khoản vay không được trả vào thời hạn và cửa sổ thanh lý hai giờ không thể đóng vị thế do thị trường mỏng hoặc biến động, cơ chế giao hàng vật lý của giao thức sẽ được kích hoạt. Thay vì nhận token nợ mà bạn đã cho vay ban đầu, bạn sẽ nhận trực tiếp tài sản thế chấp của người vay—bất kể đó là gì. Nếu bạn đã cho USDC vay trong một thị trường được hậu thuẫn bởi RWA kém thanh khoản hơn hoặc một LST biến động, giao hàng vật lý có thể trao cho bạn một tài sản mà bạn chưa hề chọn nắm giữ, với giá trị có thể thấp hơn số tiền mà bạn được hưởng, và việc quản lý rủi ro/phơi nhiễm không mong muốn đó sau này sẽ trở thành công việc của bạn, chứ không phải của giao thức.
Đây không phải là một lỗi chỉ riêng ở TermMax. Nó giống với cách mà phần lớn các nền tảng DeFi cho vay có thế chấp quá mức thực sự “giải quyết” rủi ro, và TermMax minh bạch hơn nhiều đối thủ ở chỗ cơ chế được thể hiện rõ ràng, thay vì được giấu trong các phép tính thanh lý. Nhưng định kiến cho rằng lãi suất cố định đồng nghĩa với mức độ chắc chắn “đẳng cấp TradFi” lại vỡ ngay tại đúng điểm này. Trái phiếu có một quyền yêu cầu pháp lý đi kèm. Một vị thế TermMax có hợp đồng thông minh và một quỹ tài sản thế chấp, được tách riêng theo từng thị trường, giúp giới hạn sự lây lan rủi ro nhưng không loại bỏ phơi nhiễm khi vỡ nợ.
Tôi thà rằng TermMax đi theo sự khác biệt này hơn là để người dùng mới cho rằng chúng giống nhau. Lãi suất cố định giúp giải quyết rủi ro lãi suất. Nó không giải quyết rủi ro tín dụng, và việc giả vờ rằng đó là cùng một vấn đề sẽ khiến người ta gặp một cú sốc khó chịu lần đầu tiên một thị trường bị thanh lý để giao hàng vật lý thay vì trả bằng tiền mặt.
@termmax #TermMax $VELVET $BTW $ACE
Hãy nói “lãi suất cố định” với một người có nền tảng tài chính truyền thống, và bộ não của họ sẽ tự xếp nó vào nhóm an toàn, nhàm chán, có thể dự đoán được—cùng nhóm với tín phiếu kho bạc (treasury bill) hay trái phiếu doanh nghiệp. Tôi đã chứng kiến nhiều người mang giả định đó thẳng vào TermMax mà không kiểm tra xem nó có đúng hay không.
Một nhà đầu tư trái phiếu mua một kỳ hạn một năm sẽ kỳ vọng nhận lại đô la, chứ không phải cổ phần trong hàng tồn kho của tổ chức phát hành. TermMax không hoạt động theo cách đó nếu người đi vay vỡ nợ. Nếu khoản vay không được trả vào thời hạn và cửa sổ thanh lý hai giờ không thể đóng vị thế do thị trường mỏng hoặc biến động, cơ chế giao hàng vật lý của giao thức sẽ được kích hoạt. Thay vì nhận token nợ mà bạn đã cho vay ban đầu, bạn sẽ nhận trực tiếp tài sản thế chấp của người vay—bất kể đó là gì. Nếu bạn đã cho USDC vay trong một thị trường được hậu thuẫn bởi RWA kém thanh khoản hơn hoặc một LST biến động, giao hàng vật lý có thể trao cho bạn một tài sản mà bạn chưa hề chọn nắm giữ, với giá trị có thể thấp hơn số tiền mà bạn được hưởng, và việc quản lý rủi ro/phơi nhiễm không mong muốn đó sau này sẽ trở thành công việc của bạn, chứ không phải của giao thức.
Đây không phải là một lỗi chỉ riêng ở TermMax. Nó giống với cách mà phần lớn các nền tảng DeFi cho vay có thế chấp quá mức thực sự “giải quyết” rủi ro, và TermMax minh bạch hơn nhiều đối thủ ở chỗ cơ chế được thể hiện rõ ràng, thay vì được giấu trong các phép tính thanh lý. Nhưng định kiến cho rằng lãi suất cố định đồng nghĩa với mức độ chắc chắn “đẳng cấp TradFi” lại vỡ ngay tại đúng điểm này. Trái phiếu có một quyền yêu cầu pháp lý đi kèm. Một vị thế TermMax có hợp đồng thông minh và một quỹ tài sản thế chấp, được tách riêng theo từng thị trường, giúp giới hạn sự lây lan rủi ro nhưng không loại bỏ phơi nhiễm khi vỡ nợ.
Tôi thà rằng TermMax đi theo sự khác biệt này hơn là để người dùng mới cho rằng chúng giống nhau. Lãi suất cố định giúp giải quyết rủi ro lãi suất. Nó không giải quyết rủi ro tín dụng, và việc giả vờ rằng đó là cùng một vấn đề sẽ khiến người ta gặp một cú sốc khó chịu lần đầu tiên một thị trường bị thanh lý để giao hàng vật lý thay vì trả bằng tiền mặt.
@TermMax #TermMax $VELVET $BTW $ACE
Một nhà đầu tư trái phiếu mua một kỳ hạn một năm sẽ kỳ vọng nhận lại đô la, chứ không phải cổ phần trong hàng tồn kho của tổ chức phát hành. TermMax không hoạt động theo cách đó nếu người đi vay vỡ nợ. Nếu khoản vay không được trả vào thời hạn và cửa sổ thanh lý hai giờ không thể đóng vị thế do thị trường mỏng hoặc biến động, cơ chế giao hàng vật lý của giao thức sẽ được kích hoạt. Thay vì nhận token nợ mà bạn đã cho vay ban đầu, bạn sẽ nhận trực tiếp tài sản thế chấp của người vay—bất kể đó là gì. Nếu bạn đã cho USDC vay trong một thị trường được hậu thuẫn bởi RWA kém thanh khoản hơn hoặc một LST biến động, giao hàng vật lý có thể trao cho bạn một tài sản mà bạn chưa hề chọn nắm giữ, với giá trị có thể thấp hơn số tiền mà bạn được hưởng, và việc quản lý rủi ro/phơi nhiễm không mong muốn đó sau này sẽ trở thành công việc của bạn, chứ không phải của giao thức.
Đây không phải là một lỗi chỉ riêng ở TermMax. Nó giống với cách mà phần lớn các nền tảng DeFi cho vay có thế chấp quá mức thực sự “giải quyết” rủi ro, và TermMax minh bạch hơn nhiều đối thủ ở chỗ cơ chế được thể hiện rõ ràng, thay vì được giấu trong các phép tính thanh lý. Nhưng định kiến cho rằng lãi suất cố định đồng nghĩa với mức độ chắc chắn “đẳng cấp TradFi” lại vỡ ngay tại đúng điểm này. Trái phiếu có một quyền yêu cầu pháp lý đi kèm. Một vị thế TermMax có hợp đồng thông minh và một quỹ tài sản thế chấp, được tách riêng theo từng thị trường, giúp giới hạn sự lây lan rủi ro nhưng không loại bỏ phơi nhiễm khi vỡ nợ.
Tôi thà rằng TermMax đi theo sự khác biệt này hơn là để người dùng mới cho rằng chúng giống nhau. Lãi suất cố định giúp giải quyết rủi ro lãi suất. Nó không giải quyết rủi ro tín dụng, và việc giả vờ rằng đó là cùng một vấn đề sẽ khiến người ta gặp một cú sốc khó chịu lần đầu tiên một thị trường bị thanh lý để giao hàng vật lý thay vì trả bằng tiền mặt.
@TermMax #TermMax $VELVET $BTW $ACE
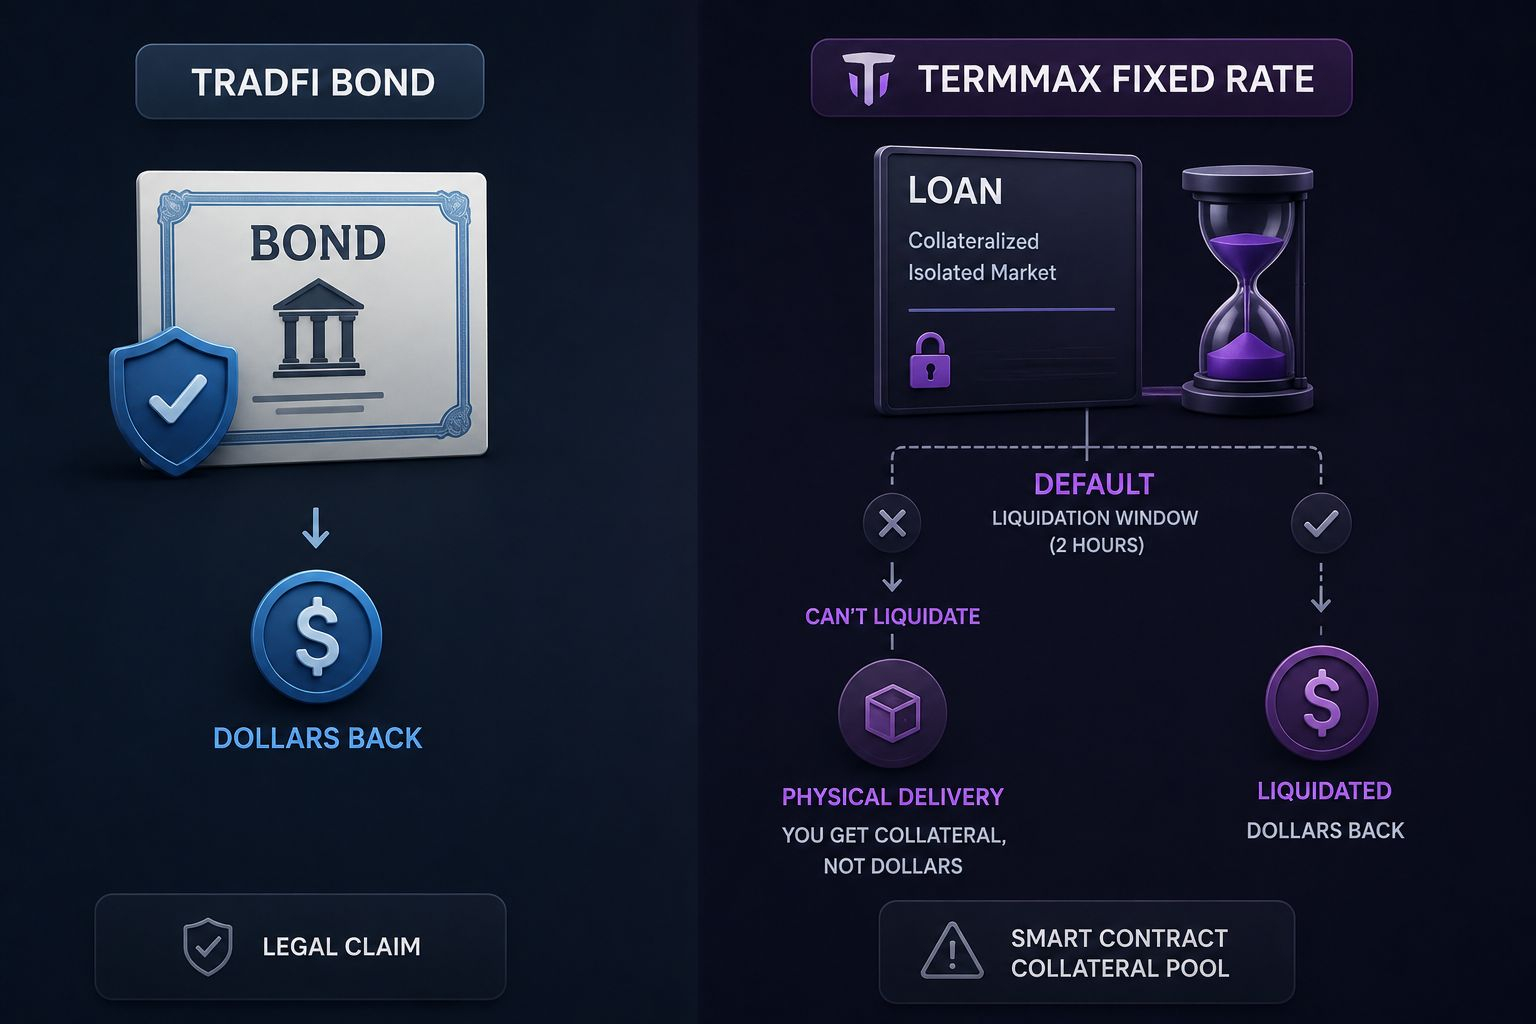
433
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
315,669 lượt xem
1,355 đang thảo luận
Bão #TinFed và #TheoDõiFOMC sắp đổ bộ: Anh em nhỏ lẻ nên làm gì để không bị "quét" sạch túi tiền?
Tunglx
·1 lượt thích
·444 lượt xem
TinFed
385,435 lượt xem
1,077 đang thảo luận
BinanceWithdrawalScamWarning
39,831 lượt xem
641 đang thảo luận