
gen1us
103 Bài đăng
gen1us
Báo cáo
Chặn người dùng
Follow me on X: https://x.com/t0u5en 🚀
Trader thường xuyên
{thời gian} năm
12 Đang theo dõi
62 Người theo dõi
104 Đã thích
Bài đăng
·
--
Tăng giá
#dusk @Dusk_Foundation $DUSK
Bản chất của Dusk là quyền riêng tư khi cần thiết, minh bạch khi hữu ích. Ai cũng có thể viết câu đó. Vì vậy tôi đã làm việc “nhàm” và ghi lại chính xác các trường mà trình khám phá mainnet cung cấp, và phần nào của dữ liệu đó sẽ dừng lại.
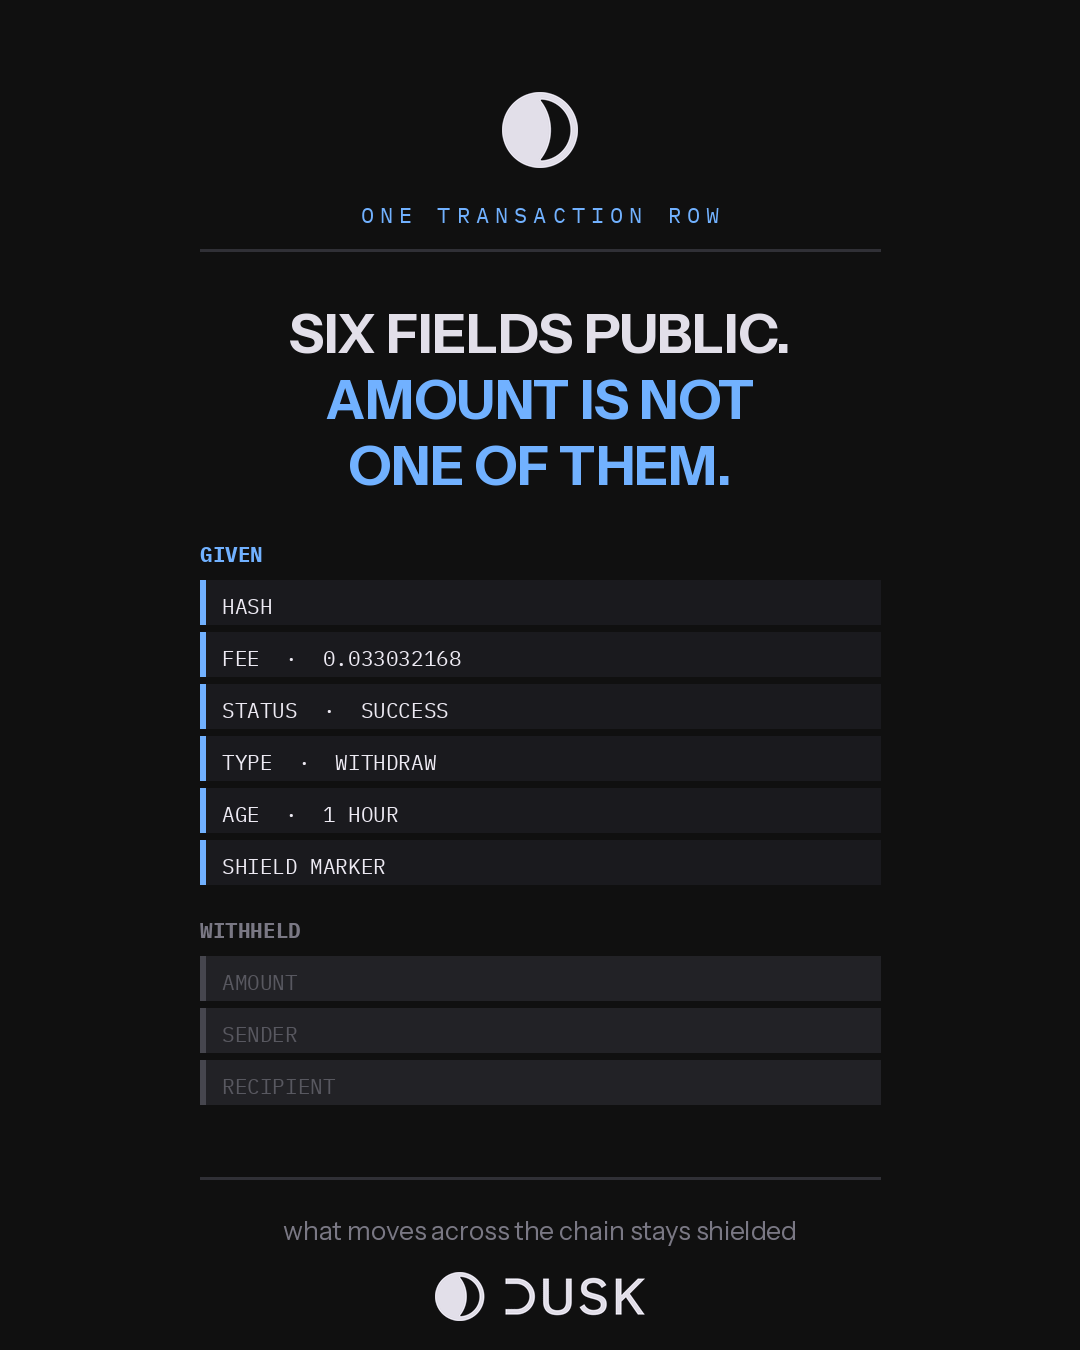
Một dòng giao dịch cung cấp sáu thứ: mã băm (hash), phí đến chín chữ số thập phân, thành công hay thất bại, loại thao tác (operation type), độ tuổi (age), và một dấu hiệu (shield marker). Đó là danh sách đầy đủ. Không có cột số tiền. Không có cột người gửi và người nhận. Tôi có thể cho bạn biết một lệnh WITHDRAW có phí 0.033032168 DUSK, đã thành công và được thanh toán khoảng một giờ trước khi tôi xem. Nhưng tôi không thể cho biết nó là bao nhiêu, hoặc của ai.
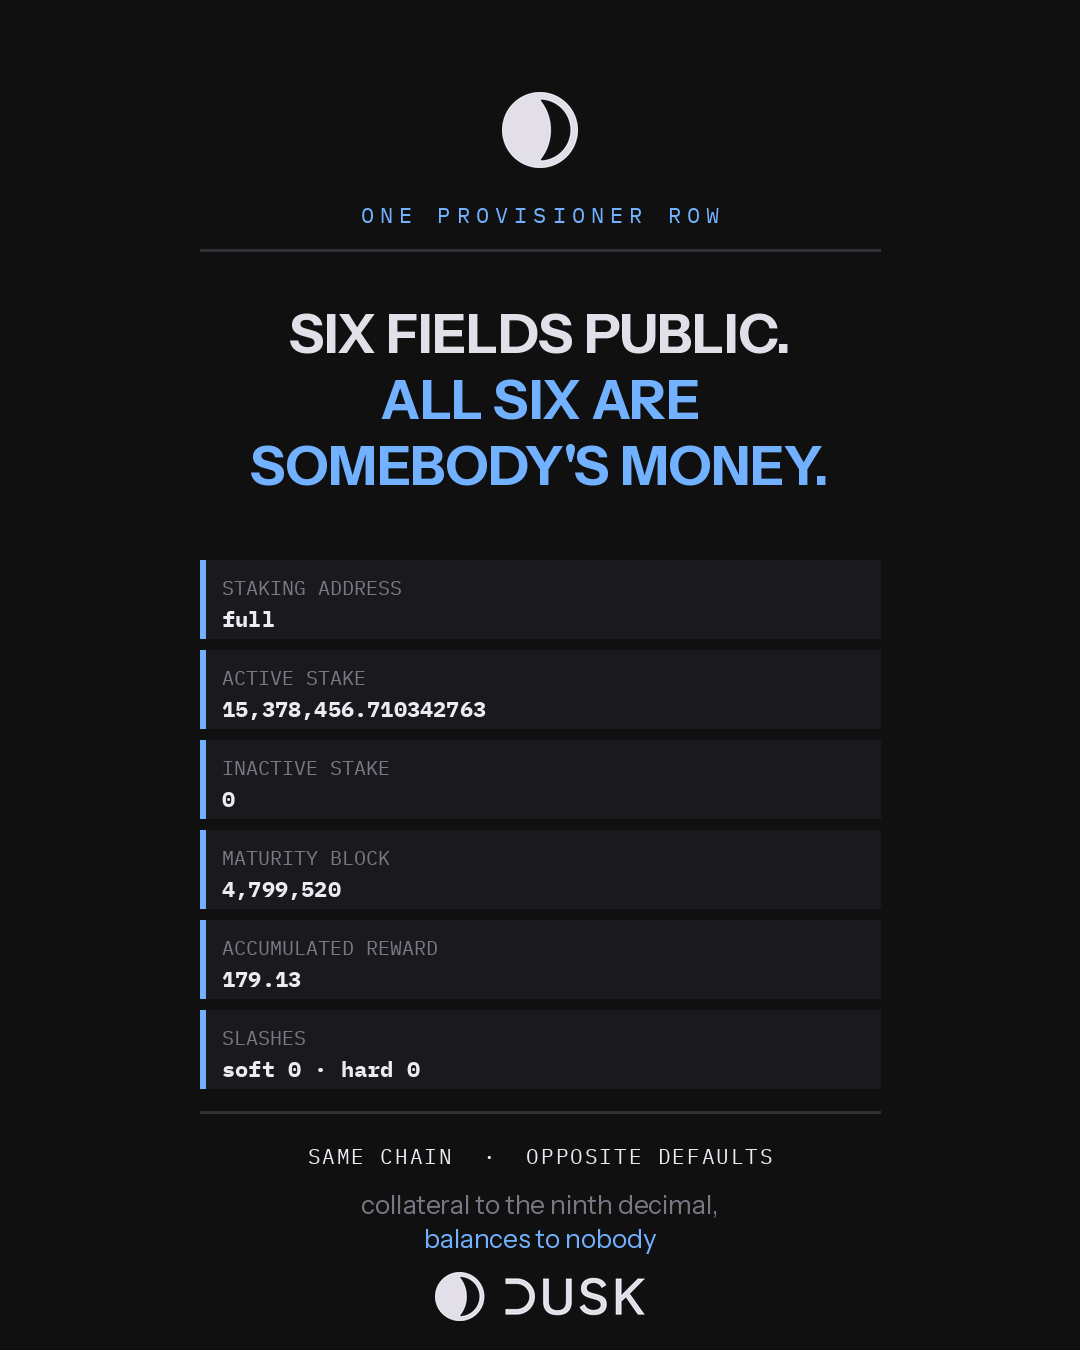
Giờ hãy xem danh sách provisioner (đơn vị cung cấp), cũng trên chính trình khám phá đó, với một tab nằm ngang. Nó cho biết địa chỉ staking, lượng stake đang hoạt động (active stake) đến chín chữ số thập phân 15,378,456.710342763 cho trường hợp lớn nhất khi tôi đọc vào tuần này; còn stake không hoạt động (inactive stake), khối trưởng thành (maturity block), phần thưởng tích lũy (accumulated reward), và các số lần bị phạt soft/hard (soft và hard slash counts). Sáu trường nữa, nhưng lần này, trường nào cũng là một con số liên quan đến tiền của ai đó.
Cùng một chuỗi, cùng một buổi chiều, nhưng mặc định trái ngược. Đó là thiết kế nằm ở hai tab.
Điều bảo mật mạng lại được “phơi” ra tới chữ số thập phân thứ chín, vì đối tác phải có khả năng tự kiểm chứng mà không cần xin phép. Còn những gì di chuyển qua mạng thì được che chắn, vì kích thước của một giao dịch là chuyện không ai ngoài các bên liên quan và bất kỳ ai được quyền xem xét có thể biết.
Đáng để gọi tên thứ mà nó tốn. Việc công bố tài sản ký quỹ theo từng địa chỉ khiến hành vi của nhà vận hành có thể bị đối thủ đọc được, và Dusk chấp nhận điều đó, vì một lớp thanh toán mà bạn phải tin tưởng vào tính an toàn của nó thì không phải là thứ một tổ chức có thể bảo trợ.
Giới hạn chân thật: tôi đã lập danh mục từ trình khám phá, không phải từ giao thức. Những gì mà block explorer hiển thị là một phần do quyết định giao diện (UI). Và tiết lộ có chọn lọc nghĩa là một người đánh giá được ủy quyền sẽ thấy nhiều hơn tôi, đó chính là điểm cốt lõi, và cũng là phần mà tôi không thể tự kiểm chứng từ một trang công khai.
Nếu bạn là cơ quan quản lý, thì bạn sẽ yêu cầu những cột nào trong số đó trước?
#dusk @Dusk $DUSK
Bản chất của Dusk là quyền riêng tư khi cần thiết, minh bạch khi hữu ích. Ai cũng có thể viết câu đó. Vì vậy tôi đã làm việc “nhàm” và ghi lại chính xác các trường mà trình khám phá mainnet cung cấp, và phần nào của dữ liệu đó sẽ dừng lại.
Một dòng giao dịch cung cấp sáu thứ: mã băm (hash), phí đến chín chữ số thập phân, thành công hay thất bại, loại thao tác (operation type), độ tuổi (age), và một dấu hiệu (shield marker). Đó là danh sách đầy đủ. Không có cột số tiền. Không có cột người gửi và người nhận. Tôi có thể cho bạn biết một lệnh WITHDRAW có phí 0.033032168 DUSK, đã thành công và được thanh toán khoảng một giờ trước khi tôi xem. Nhưng tôi không thể cho biết nó là bao nhiêu, hoặc của ai.
Giờ hãy xem danh sách provisioner (đơn vị cung cấp), cũng trên chính trình khám phá đó, với một tab nằm ngang. Nó cho biết địa chỉ staking, lượng stake đang hoạt động (active stake) đến chín chữ số thập phân 15,378,456.710342763 cho trường hợp lớn nhất khi tôi đọc vào tuần này; còn stake không hoạt động (inactive stake), khối trưởng thành (maturity block), phần thưởng tích lũy (accumulated reward), và các số lần bị phạt soft/hard (soft và hard slash counts). Sáu trường nữa, nhưng lần này, trường nào cũng là một con số liên quan đến tiền của ai đó.
Cùng một chuỗi, cùng một buổi chiều, nhưng mặc định trái ngược. Đó là thiết kế nằm ở hai tab.
Điều bảo mật mạng lại được “phơi” ra tới chữ số thập phân thứ chín, vì đối tác phải có khả năng tự kiểm chứng mà không cần xin phép. Còn những gì di chuyển qua mạng thì được che chắn, vì kích thước của một giao dịch là chuyện không ai ngoài các bên liên quan và bất kỳ ai được quyền xem xét có thể biết.
Đáng để gọi tên thứ mà nó tốn. Việc công bố tài sản ký quỹ theo từng địa chỉ khiến hành vi của nhà vận hành có thể bị đối thủ đọc được, và Dusk chấp nhận điều đó, vì một lớp thanh toán mà bạn phải tin tưởng vào tính an toàn của nó thì không phải là thứ một tổ chức có thể bảo trợ.
Giới hạn chân thật: tôi đã lập danh mục từ trình khám phá, không phải từ giao thức. Những gì mà block explorer hiển thị là một phần do quyết định giao diện (UI). Và tiết lộ có chọn lọc nghĩa là một người đánh giá được ủy quyền sẽ thấy nhiều hơn tôi, đó chính là điểm cốt lõi, và cũng là phần mà tôi không thể tự kiểm chứng từ một trang công khai.
Nếu bạn là cơ quan quản lý, thì bạn sẽ yêu cầu những cột nào trong số đó trước?
Bản chất của Dusk là quyền riêng tư khi cần thiết, minh bạch khi hữu ích. Ai cũng có thể viết câu đó. Vì vậy tôi đã làm việc “nhàm” và ghi lại chính xác các trường mà trình khám phá mainnet cung cấp, và phần nào của dữ liệu đó sẽ dừng lại.
Một dòng giao dịch cung cấp sáu thứ: mã băm (hash), phí đến chín chữ số thập phân, thành công hay thất bại, loại thao tác (operation type), độ tuổi (age), và một dấu hiệu (shield marker). Đó là danh sách đầy đủ. Không có cột số tiền. Không có cột người gửi và người nhận. Tôi có thể cho bạn biết một lệnh WITHDRAW có phí 0.033032168 DUSK, đã thành công và được thanh toán khoảng một giờ trước khi tôi xem. Nhưng tôi không thể cho biết nó là bao nhiêu, hoặc của ai.
Giờ hãy xem danh sách provisioner (đơn vị cung cấp), cũng trên chính trình khám phá đó, với một tab nằm ngang. Nó cho biết địa chỉ staking, lượng stake đang hoạt động (active stake) đến chín chữ số thập phân 15,378,456.710342763 cho trường hợp lớn nhất khi tôi đọc vào tuần này; còn stake không hoạt động (inactive stake), khối trưởng thành (maturity block), phần thưởng tích lũy (accumulated reward), và các số lần bị phạt soft/hard (soft và hard slash counts). Sáu trường nữa, nhưng lần này, trường nào cũng là một con số liên quan đến tiền của ai đó.
Cùng một chuỗi, cùng một buổi chiều, nhưng mặc định trái ngược. Đó là thiết kế nằm ở hai tab.
Điều bảo mật mạng lại được “phơi” ra tới chữ số thập phân thứ chín, vì đối tác phải có khả năng tự kiểm chứng mà không cần xin phép. Còn những gì di chuyển qua mạng thì được che chắn, vì kích thước của một giao dịch là chuyện không ai ngoài các bên liên quan và bất kỳ ai được quyền xem xét có thể biết.
Đáng để gọi tên thứ mà nó tốn. Việc công bố tài sản ký quỹ theo từng địa chỉ khiến hành vi của nhà vận hành có thể bị đối thủ đọc được, và Dusk chấp nhận điều đó, vì một lớp thanh toán mà bạn phải tin tưởng vào tính an toàn của nó thì không phải là thứ một tổ chức có thể bảo trợ.
Giới hạn chân thật: tôi đã lập danh mục từ trình khám phá, không phải từ giao thức. Những gì mà block explorer hiển thị là một phần do quyết định giao diện (UI). Và tiết lộ có chọn lọc nghĩa là một người đánh giá được ủy quyền sẽ thấy nhiều hơn tôi, đó chính là điểm cốt lõi, và cũng là phần mà tôi không thể tự kiểm chứng từ một trang công khai.
Nếu bạn là cơ quan quản lý, thì bạn sẽ yêu cầu những cột nào trong số đó trước?
69
·
--
#dusk @Dusk_Foundation $DUSK
Hoàng hôn mô tả mình như cung cấp giải quyết tất định. Từ đó làm rất nhiều việc trong một câu, nên trong vài ngày qua tôi đã thử đo xem chiếc đồng hồ nằm bên dưới nó có thực sự giữ thời hay không.
Hai mẫu, lấy cách nhau ba ngày, đều từ danh sách khối của trình duyệt mainnet.
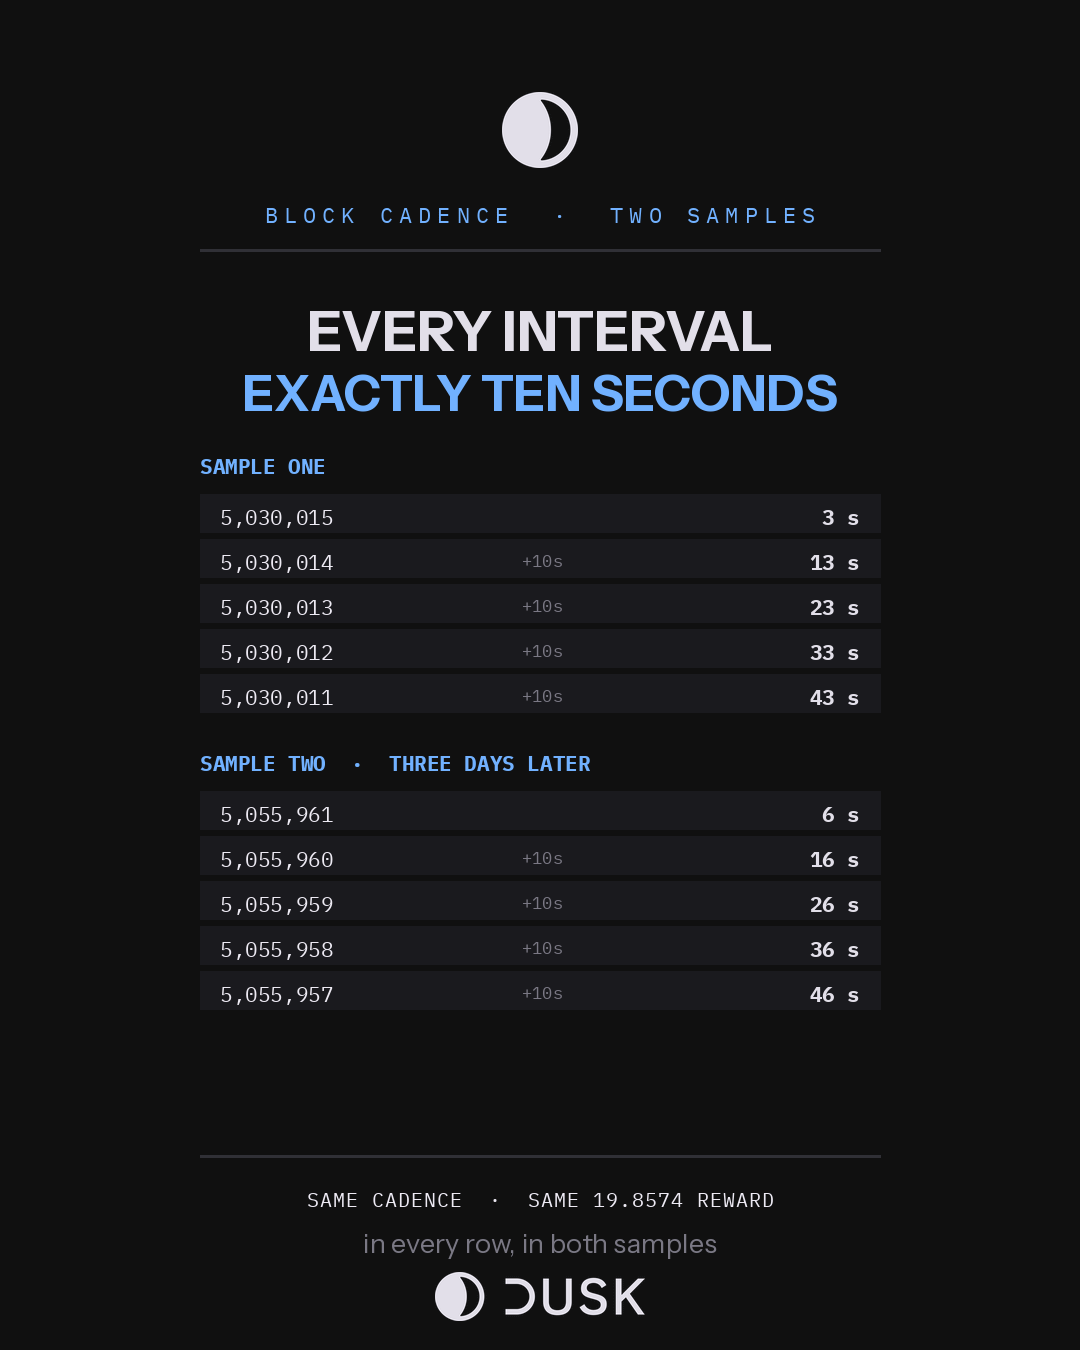
Mẫu đầu, sáu khối liên tiếp. Trình duyệt hiển thị chúng đã cũ lần lượt ở các mốc 3, 13, 23, 33, 43 và 53 giây. Mỗi khoảng cách đúng mười giây. Mẫu thứ hai, ba ngày sau đó, năm khối liên tiếp: 6, 16, 26, 36 và 46 giây. Mỗi khoảng lại đúng mười giây.
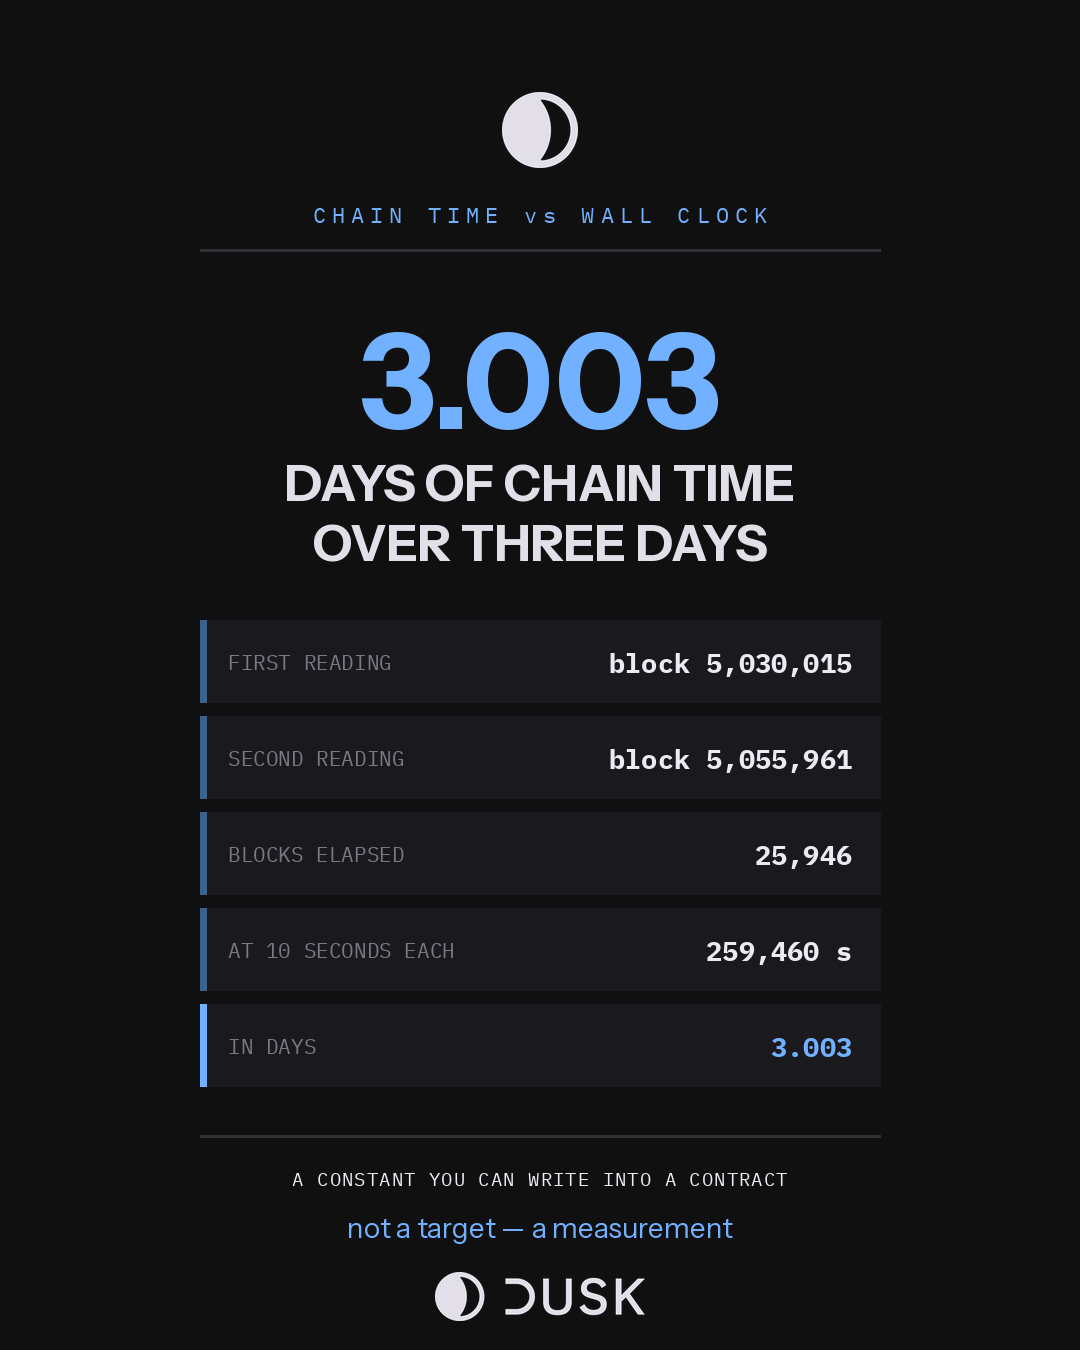
Rồi cùng câu hỏi, nhưng trên thang đo ba ngày. Lần đọc đầu tiên của tôi là khối 5.030.015 và lần thứ hai là 5.055.961, chênh nhau 25.946 khối. Với mười giây cho mỗi khối, đó là 259.460 giây, tương đương 3,003 ngày thời gian chuỗi so với ba ngày theo đồng hồ thực tế ngoài đời. Sự trôi trong hơn một phần tư triệu giây là đủ nhỏ để tôi không thể tách nó ra khỏi sai số không chính xác của chính mình về thời điểm tôi mở các trang.
Mỗi khối trong cả hai mẫu đều nhận đúng 19,8574 DUSK. Không phải xấp xỉ, không phải trung bình trong khung thời gian - cùng bốn chữ số thập phân trong mọi dòng, cách nhau ba ngày.
Đây là điều ít kịch tính nhất tôi từng đo được trên chuỗi này và có lẽ cũng là điều mang tính hệ quả nhất. T+2 trong các thị trường truyền thống chưa bao giờ là hai ngày tính toán. Đó là hai ngày quỹ thời gian thừa của tổ chức, và mọi lời hứa phía sau đều phải được viết đủ “lỏng” để sống sót qua khoảng thời gian đó. Khi khoảng thời gian lúc nào cũng bằng đúng cùng một con số, lời đảm bảo không còn cần đến phần đệm đó nữa. Bạn có thể đưa cửa sổ thanh toán vào một hợp đồng thay vì coi nó là một ước tính.
Sự thẳng thắn của giới hạn: tôi chỉ lấy hai cửa sổ, mỗi cửa sổ gồm năm hoặc sáu khối. Đó là bằng chứng cho một nhịp độ ổn định trong điều kiện bình thường, chứ không phải là bằng chứng trong trường hợp đối kháng. Điều nó cho thấy là hằng số đủ “thật” để có thể xây dựng dựa vào ngay hôm nay.
Nếu bạn đang viết điều khoản thanh toán, bạn muốn trích dẫn một mục tiêu hay một phép đo?
#dusk @Dusk $DUSK
Hoàng hôn mô tả mình như cung cấp giải quyết tất định. Từ đó làm rất nhiều việc trong một câu, nên trong vài ngày qua tôi đã thử đo xem chiếc đồng hồ nằm bên dưới nó có thực sự giữ thời hay không.
Hai mẫu, lấy cách nhau ba ngày, đều từ danh sách khối của trình duyệt mainnet.
Mẫu đầu, sáu khối liên tiếp. Trình duyệt hiển thị chúng đã cũ lần lượt ở các mốc 3, 13, 23, 33, 43 và 53 giây. Mỗi khoảng cách đúng mười giây. Mẫu thứ hai, ba ngày sau đó, năm khối liên tiếp: 6, 16, 26, 36 và 46 giây. Mỗi khoảng lại đúng mười giây.
Rồi cùng câu hỏi, nhưng trên thang đo ba ngày. Lần đọc đầu tiên của tôi là khối 5.030.015 và lần thứ hai là 5.055.961, chênh nhau 25.946 khối. Với mười giây cho mỗi khối, đó là 259.460 giây, tương đương 3,003 ngày thời gian chuỗi so với ba ngày theo đồng hồ thực tế ngoài đời. Sự trôi trong hơn một phần tư triệu giây là đủ nhỏ để tôi không thể tách nó ra khỏi sai số không chính xác của chính mình về thời điểm tôi mở các trang.
Mỗi khối trong cả hai mẫu đều nhận đúng 19,8574 DUSK. Không phải xấp xỉ, không phải trung bình trong khung thời gian - cùng bốn chữ số thập phân trong mọi dòng, cách nhau ba ngày.
Đây là điều ít kịch tính nhất tôi từng đo được trên chuỗi này và có lẽ cũng là điều mang tính hệ quả nhất. T+2 trong các thị trường truyền thống chưa bao giờ là hai ngày tính toán. Đó là hai ngày quỹ thời gian thừa của tổ chức, và mọi lời hứa phía sau đều phải được viết đủ “lỏng” để sống sót qua khoảng thời gian đó. Khi khoảng thời gian lúc nào cũng bằng đúng cùng một con số, lời đảm bảo không còn cần đến phần đệm đó nữa. Bạn có thể đưa cửa sổ thanh toán vào một hợp đồng thay vì coi nó là một ước tính.
Sự thẳng thắn của giới hạn: tôi chỉ lấy hai cửa sổ, mỗi cửa sổ gồm năm hoặc sáu khối. Đó là bằng chứng cho một nhịp độ ổn định trong điều kiện bình thường, chứ không phải là bằng chứng trong trường hợp đối kháng. Điều nó cho thấy là hằng số đủ “thật” để có thể xây dựng dựa vào ngay hôm nay.
Nếu bạn đang viết điều khoản thanh toán, bạn muốn trích dẫn một mục tiêu hay một phép đo?
Hoàng hôn mô tả mình như cung cấp giải quyết tất định. Từ đó làm rất nhiều việc trong một câu, nên trong vài ngày qua tôi đã thử đo xem chiếc đồng hồ nằm bên dưới nó có thực sự giữ thời hay không.
Hai mẫu, lấy cách nhau ba ngày, đều từ danh sách khối của trình duyệt mainnet.
Mẫu đầu, sáu khối liên tiếp. Trình duyệt hiển thị chúng đã cũ lần lượt ở các mốc 3, 13, 23, 33, 43 và 53 giây. Mỗi khoảng cách đúng mười giây. Mẫu thứ hai, ba ngày sau đó, năm khối liên tiếp: 6, 16, 26, 36 và 46 giây. Mỗi khoảng lại đúng mười giây.
Rồi cùng câu hỏi, nhưng trên thang đo ba ngày. Lần đọc đầu tiên của tôi là khối 5.030.015 và lần thứ hai là 5.055.961, chênh nhau 25.946 khối. Với mười giây cho mỗi khối, đó là 259.460 giây, tương đương 3,003 ngày thời gian chuỗi so với ba ngày theo đồng hồ thực tế ngoài đời. Sự trôi trong hơn một phần tư triệu giây là đủ nhỏ để tôi không thể tách nó ra khỏi sai số không chính xác của chính mình về thời điểm tôi mở các trang.
Mỗi khối trong cả hai mẫu đều nhận đúng 19,8574 DUSK. Không phải xấp xỉ, không phải trung bình trong khung thời gian - cùng bốn chữ số thập phân trong mọi dòng, cách nhau ba ngày.
Đây là điều ít kịch tính nhất tôi từng đo được trên chuỗi này và có lẽ cũng là điều mang tính hệ quả nhất. T+2 trong các thị trường truyền thống chưa bao giờ là hai ngày tính toán. Đó là hai ngày quỹ thời gian thừa của tổ chức, và mọi lời hứa phía sau đều phải được viết đủ “lỏng” để sống sót qua khoảng thời gian đó. Khi khoảng thời gian lúc nào cũng bằng đúng cùng một con số, lời đảm bảo không còn cần đến phần đệm đó nữa. Bạn có thể đưa cửa sổ thanh toán vào một hợp đồng thay vì coi nó là một ước tính.
Sự thẳng thắn của giới hạn: tôi chỉ lấy hai cửa sổ, mỗi cửa sổ gồm năm hoặc sáu khối. Đó là bằng chứng cho một nhịp độ ổn định trong điều kiện bình thường, chứ không phải là bằng chứng trong trường hợp đối kháng. Điều nó cho thấy là hằng số đủ “thật” để có thể xây dựng dựa vào ngay hôm nay.
Nếu bạn đang viết điều khoản thanh toán, bạn muốn trích dẫn một mục tiêu hay một phép đo?
95
·
--
#dusk @Dusk_Foundation $DUSK
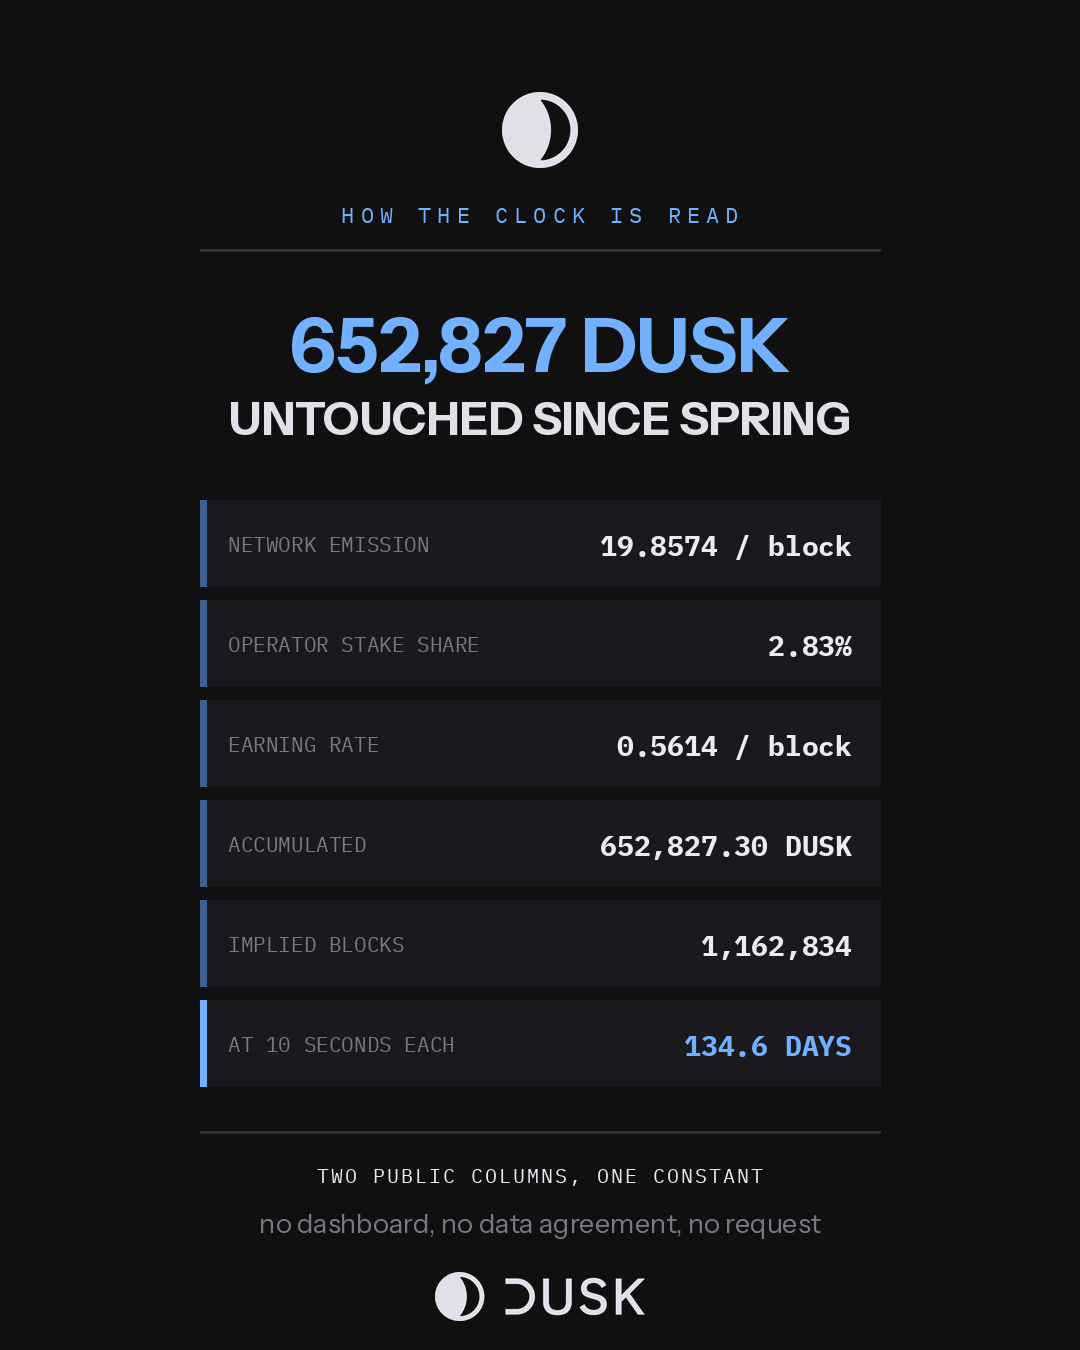
Danh sách các nhà cung cấp có một cột mà lần trước tôi đi ngang qua: phần thưởng tích lũy. Nó đọc như nhiễu. Một nhà vận hành ngồi trên 652,827 DUSK, nhà khác trên 50.08, cả hai đều đảm bảo cùng một chuỗi vào đúng cùng thời điểm. Rồi tôi chợt nhận ra cột đó là một chiếc đồng hồ, và tôi có thể đọc nó.
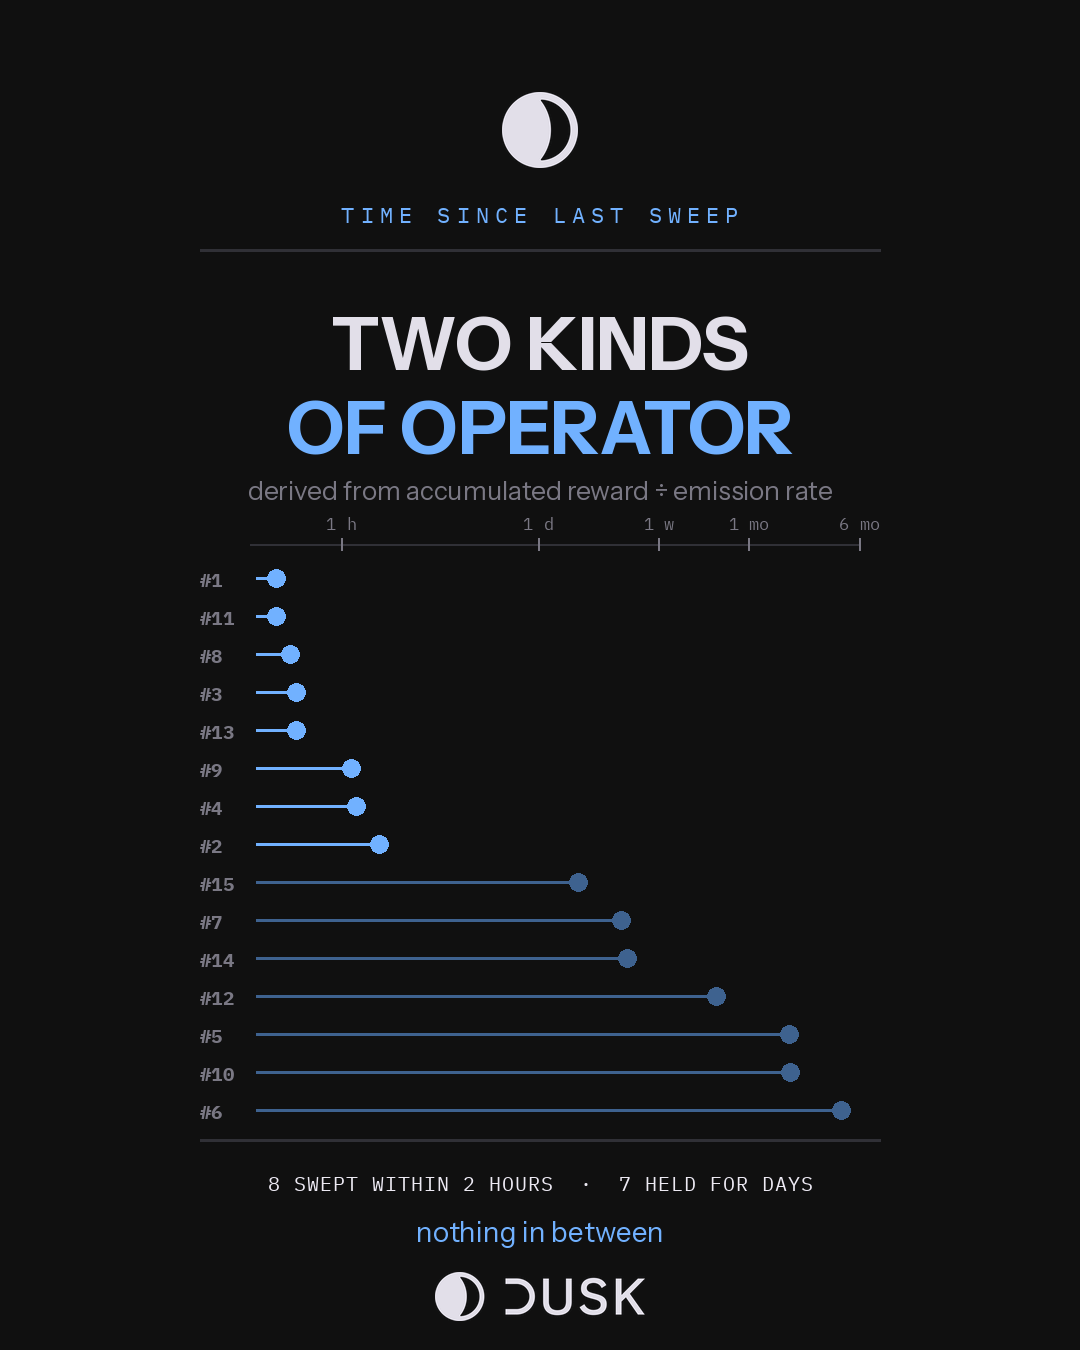
Phát hành trên Dusk được cố định. 19.8574 DUSK mỗi block, block cách nhau mười giây, được chia theo trọng số stake. Vì vậy, tốc độ kiếm tiền của một nhà vận hành không phải là chuyện may mắn hay chiến lược, mà là phép toán. Nút nắm 2.83% trong 213.57M staked nhận 0.5614 DUSK mỗi block, luôn luôn như vậy. Lấy số dư tích lũy của nó chia cho tỉ lệ đó, bạn sẽ biết được bao lâu rồi kể từ lần quét cuối cùng.
Làm phép đó cho mười lăm nhà cung cấp đầu tiên, chúng tách thành hai nhóm, không có khoảng trống giữa. Tám người đã quét trong vòng hai giờ trước đó—nhà cung cấp lớn nhất trên mạng, chiếm 7.20% tổng stake, đã thu 21 phút trước khi tôi tải trang. Bảy người còn lại thì để yên: 1.9 ngày, 3.8, 4.2, 17.7, 57.4, 58.6, và một người ở 134.6 ngày, nắm 652,827 DUSK và chưa đụng đến kể từ mùa xuân.
Không ai công bố điều đó. Tôi suy ra từ hai cột công khai và một hằng số của giao thức. Phần đáng để ngồi với chính là ở đó. Một tổ chức đối soát những gì các validator của họ nhận được không cần hỏi họ, không cần tin một dashboard, cũng không cần ký thỏa thuận dữ liệu. Sổ cái đã trả lời sẵn—theo từng địa chỉ—cho bất kỳ ai muốn chia.
Giới hạn trung thực: giả định mỗi stake được giữ ổn định trong suốt cả khoảng thời gian quan sát. Trong suốt hơn 134 ngày, gần như chắc chắn nó đã không ổn định, vì vậy các khoảng dài là ước tính kèm thanh sai số thực, không phải hóa đơn. Các khoảng ngắn, đo bằng phút, thì chắc chắn.
Đó là nửa yên tĩnh hơn của thứ mà Dusk đang xây dựng. Có thể giữ bí mật số dư. Bản ghi về ai đã đảm bảo chuỗi, và họ được trả bao nhiêu cho việc đó, vẫn rõ ràng đối với bất kỳ ai có một chiếc máy tính.
Nếu bạn vận hành một nơi được quản lý, bạn sẽ muốn kiểm toán các validator của mình bằng cách yêu cầu, hay bằng phép toán?
#dusk @Dusk $DUSK
Danh sách các nhà cung cấp có một cột mà lần trước tôi đi ngang qua: phần thưởng tích lũy. Nó đọc như nhiễu. Một nhà vận hành ngồi trên 652,827 DUSK, nhà khác trên 50.08, cả hai đều đảm bảo cùng một chuỗi vào đúng cùng thời điểm. Rồi tôi chợt nhận ra cột đó là một chiếc đồng hồ, và tôi có thể đọc nó.
Phát hành trên Dusk được cố định. 19.8574 DUSK mỗi block, block cách nhau mười giây, được chia theo trọng số stake. Vì vậy, tốc độ kiếm tiền của một nhà vận hành không phải là chuyện may mắn hay chiến lược, mà là phép toán. Nút nắm 2.83% trong 213.57M staked nhận 0.5614 DUSK mỗi block, luôn luôn như vậy. Lấy số dư tích lũy của nó chia cho tỉ lệ đó, bạn sẽ biết được bao lâu rồi kể từ lần quét cuối cùng.
Làm phép đó cho mười lăm nhà cung cấp đầu tiên, chúng tách thành hai nhóm, không có khoảng trống giữa. Tám người đã quét trong vòng hai giờ trước đó—nhà cung cấp lớn nhất trên mạng, chiếm 7.20% tổng stake, đã thu 21 phút trước khi tôi tải trang. Bảy người còn lại thì để yên: 1.9 ngày, 3.8, 4.2, 17.7, 57.4, 58.6, và một người ở 134.6 ngày, nắm 652,827 DUSK và chưa đụng đến kể từ mùa xuân.
Không ai công bố điều đó. Tôi suy ra từ hai cột công khai và một hằng số của giao thức. Phần đáng để ngồi với chính là ở đó. Một tổ chức đối soát những gì các validator của họ nhận được không cần hỏi họ, không cần tin một dashboard, cũng không cần ký thỏa thuận dữ liệu. Sổ cái đã trả lời sẵn—theo từng địa chỉ—cho bất kỳ ai muốn chia.
Giới hạn trung thực: giả định mỗi stake được giữ ổn định trong suốt cả khoảng thời gian quan sát. Trong suốt hơn 134 ngày, gần như chắc chắn nó đã không ổn định, vì vậy các khoảng dài là ước tính kèm thanh sai số thực, không phải hóa đơn. Các khoảng ngắn, đo bằng phút, thì chắc chắn.
Đó là nửa yên tĩnh hơn của thứ mà Dusk đang xây dựng. Có thể giữ bí mật số dư. Bản ghi về ai đã đảm bảo chuỗi, và họ được trả bao nhiêu cho việc đó, vẫn rõ ràng đối với bất kỳ ai có một chiếc máy tính.
Nếu bạn vận hành một nơi được quản lý, bạn sẽ muốn kiểm toán các validator của mình bằng cách yêu cầu, hay bằng phép toán?
Danh sách các nhà cung cấp có một cột mà lần trước tôi đi ngang qua: phần thưởng tích lũy. Nó đọc như nhiễu. Một nhà vận hành ngồi trên 652,827 DUSK, nhà khác trên 50.08, cả hai đều đảm bảo cùng một chuỗi vào đúng cùng thời điểm. Rồi tôi chợt nhận ra cột đó là một chiếc đồng hồ, và tôi có thể đọc nó.
Phát hành trên Dusk được cố định. 19.8574 DUSK mỗi block, block cách nhau mười giây, được chia theo trọng số stake. Vì vậy, tốc độ kiếm tiền của một nhà vận hành không phải là chuyện may mắn hay chiến lược, mà là phép toán. Nút nắm 2.83% trong 213.57M staked nhận 0.5614 DUSK mỗi block, luôn luôn như vậy. Lấy số dư tích lũy của nó chia cho tỉ lệ đó, bạn sẽ biết được bao lâu rồi kể từ lần quét cuối cùng.
Làm phép đó cho mười lăm nhà cung cấp đầu tiên, chúng tách thành hai nhóm, không có khoảng trống giữa. Tám người đã quét trong vòng hai giờ trước đó—nhà cung cấp lớn nhất trên mạng, chiếm 7.20% tổng stake, đã thu 21 phút trước khi tôi tải trang. Bảy người còn lại thì để yên: 1.9 ngày, 3.8, 4.2, 17.7, 57.4, 58.6, và một người ở 134.6 ngày, nắm 652,827 DUSK và chưa đụng đến kể từ mùa xuân.
Không ai công bố điều đó. Tôi suy ra từ hai cột công khai và một hằng số của giao thức. Phần đáng để ngồi với chính là ở đó. Một tổ chức đối soát những gì các validator của họ nhận được không cần hỏi họ, không cần tin một dashboard, cũng không cần ký thỏa thuận dữ liệu. Sổ cái đã trả lời sẵn—theo từng địa chỉ—cho bất kỳ ai muốn chia.
Giới hạn trung thực: giả định mỗi stake được giữ ổn định trong suốt cả khoảng thời gian quan sát. Trong suốt hơn 134 ngày, gần như chắc chắn nó đã không ổn định, vì vậy các khoảng dài là ước tính kèm thanh sai số thực, không phải hóa đơn. Các khoảng ngắn, đo bằng phút, thì chắc chắn.
Đó là nửa yên tĩnh hơn của thứ mà Dusk đang xây dựng. Có thể giữ bí mật số dư. Bản ghi về ai đã đảm bảo chuỗi, và họ được trả bao nhiêu cho việc đó, vẫn rõ ràng đối với bất kỳ ai có một chiếc máy tính.
Nếu bạn vận hành một nơi được quản lý, bạn sẽ muốn kiểm toán các validator của mình bằng cách yêu cầu, hay bằng phép toán?
103
·
--
#dusk @Dusk_Foundation $DUSK
Một bên tổ chức giao dịch không thể đối xử tập trình xác thực (validator set) của mình như một khái niệm trừu tượng. Nếu Dusk Trade sẽ vận hành như một MTF được quản lý, cuối cùng vẫn phải có ai đó chịu trách nhiệm cho các nhà vận hành mà máy móc của họ khiến các giao dịch của nó trở thành quyết định cuối cùng. Vì vậy, tôi mở danh sách provisioner và đọc phần đầu của nó.
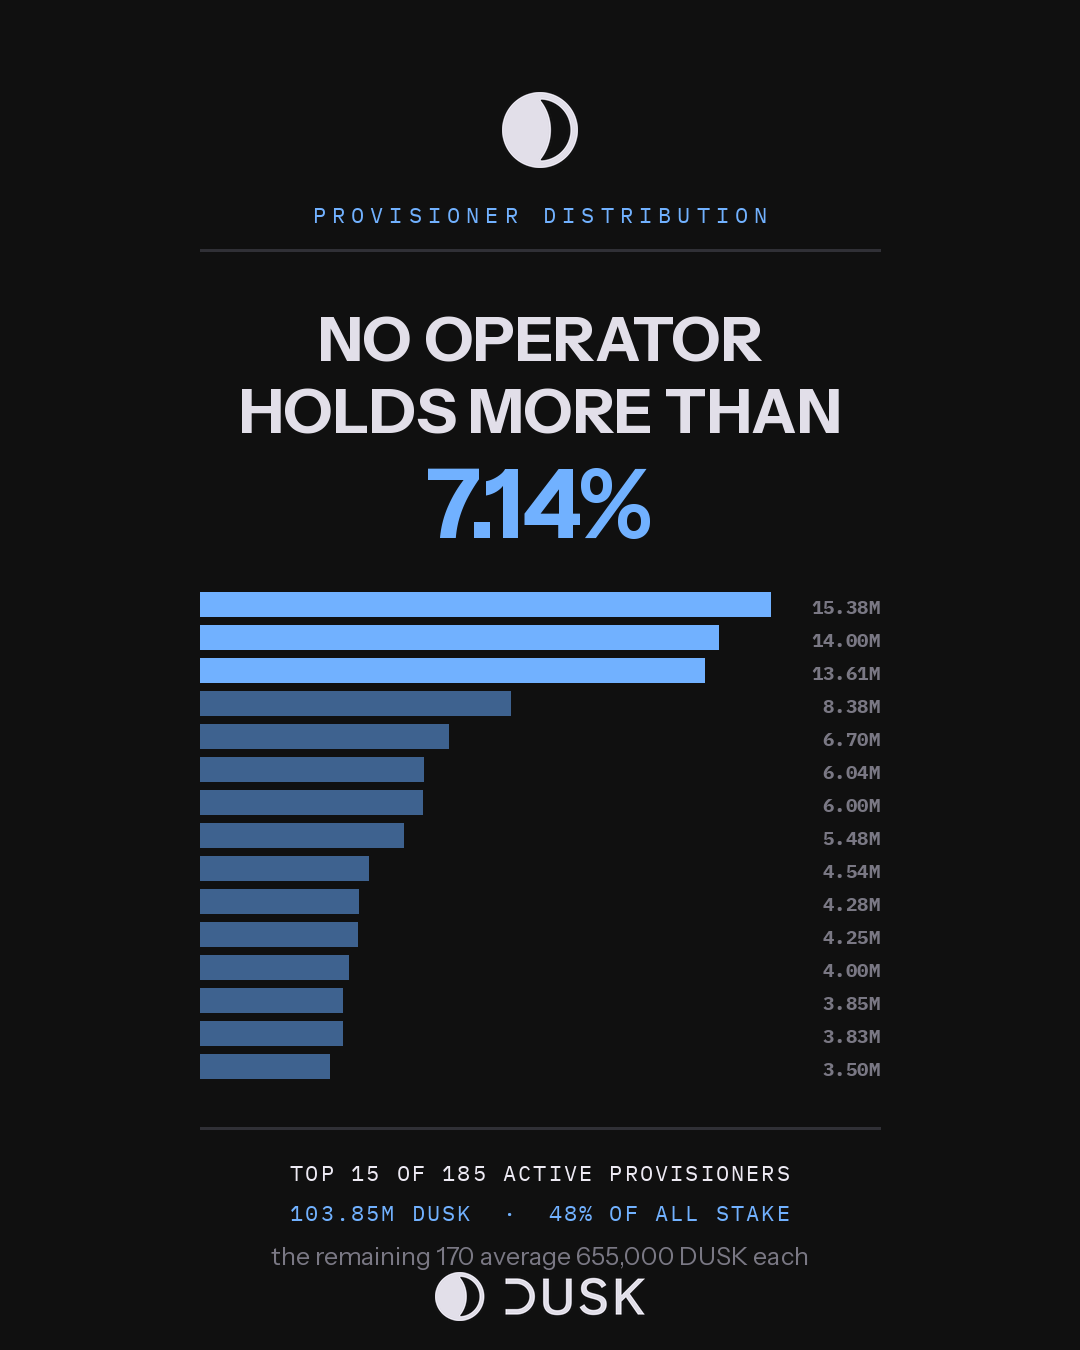
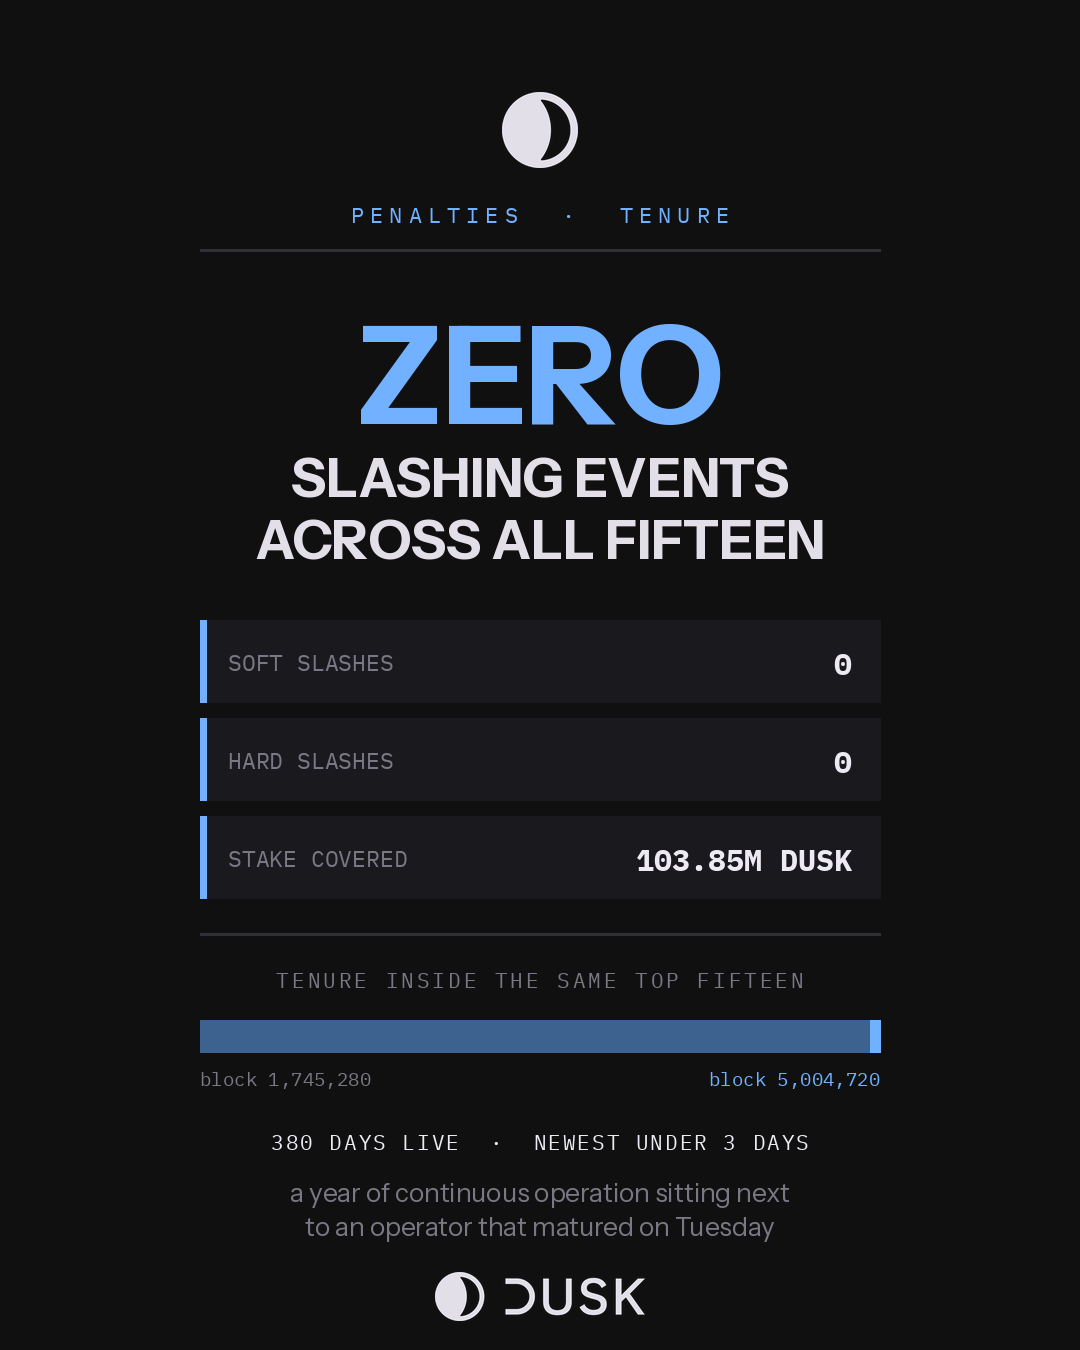
Năm khoản đặt cược lớn nhất trên mainnet, tính bằng DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Mở rộng lên top mười lăm và tổng lại là 103,85M - chỉ dưới một nửa toàn bộ số vốn bị khóa, do 15 trong số 185 provisioner đang hoạt động nắm giữ. Nhà vận hành đơn lẻ lớn nhất chiếm 7,14% tổng số stake. 170 nút còn lại trung bình khoảng 655.000 DUSK mỗi nút, vì vậy phần “đuôi” không hề mang tính trang trí.
Rồi đến cột mà tôi không ngờ lại yên ắng đến vậy. Với mỗi trong số mười lăm người đó: Soft 0, Hard 0. Không có bất kỳ sự kiện phạt (penalty) nào xảy ra trong các nhà vận hành đang bảo đảm cho một nửa chuỗi.
Tiếp theo là các khối trưởng thành (maturity blocks), nơi mà tập hợp bắt đầu không còn trông như tĩnh nữa. Mục cũ nhất trong top mười lăm đã trưởng thành ở block 1.745.280. So với một chuỗi hiện đã vượt quá 5.030.000 với thời gian mỗi block là mười giây, nhà vận hành đó đã hoạt động khoảng 380 ngày. Mục mới nhất đã trưởng thành ở 5.004.720 - chưa đầy ba ngày trước. Cùng một trang, cùng một danh sách. Trên một năm vận hành liên tục, ngồi cạnh một người mới tham gia từ hôm Thứ Ba.
Đáng nói rõ điều nó không cho bạn biết. Trọng số stake không phải là danh tính. Trình khám phá (explorer) đưa cho tôi các địa chỉ, không phải các pháp nhân, và một đối tác tương đương về việc tiếp nhận (onboarding) tại một venue theo quy định của EU cần dạng thứ hai. Thứ nó đưa cho tôi là phần mà hầu hết các mạng để ngầm: chính sự phân phối đó, theo từng địa chỉ, được công bố và được tính lại mỗi block.
Đó là nửa kém hào nhoáng của quyền riêng tư có thể lập trình. Số dư có thể được che giấu. Phần tài sản thế chấp dùng để đảm bảo cho chúng thì không thể.
Nếu bạn đang thẩm định để bảo đảm tính cuối cùng của thanh toán (settlement finality), thì bạn muốn biết điều gì trước - tên của các nhà vận hành, hay các con số đứng sau họ?
#dusk @Dusk $DUSK
Một bên tổ chức giao dịch không thể đối xử tập trình xác thực (validator set) của mình như một khái niệm trừu tượng. Nếu Dusk Trade sẽ vận hành như một MTF được quản lý, cuối cùng vẫn phải có ai đó chịu trách nhiệm cho các nhà vận hành mà máy móc của họ khiến các giao dịch của nó trở thành quyết định cuối cùng. Vì vậy, tôi mở danh sách provisioner và đọc phần đầu của nó.
Năm khoản đặt cược lớn nhất trên mainnet, tính bằng DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Mở rộng lên top mười lăm và tổng lại là 103,85M - chỉ dưới một nửa toàn bộ số vốn bị khóa, do 15 trong số 185 provisioner đang hoạt động nắm giữ. Nhà vận hành đơn lẻ lớn nhất chiếm 7,14% tổng số stake. 170 nút còn lại trung bình khoảng 655.000 DUSK mỗi nút, vì vậy phần “đuôi” không hề mang tính trang trí.
Rồi đến cột mà tôi không ngờ lại yên ắng đến vậy. Với mỗi trong số mười lăm người đó: Soft 0, Hard 0. Không có bất kỳ sự kiện phạt (penalty) nào xảy ra trong các nhà vận hành đang bảo đảm cho một nửa chuỗi.
Tiếp theo là các khối trưởng thành (maturity blocks), nơi mà tập hợp bắt đầu không còn trông như tĩnh nữa. Mục cũ nhất trong top mười lăm đã trưởng thành ở block 1.745.280. So với một chuỗi hiện đã vượt quá 5.030.000 với thời gian mỗi block là mười giây, nhà vận hành đó đã hoạt động khoảng 380 ngày. Mục mới nhất đã trưởng thành ở 5.004.720 - chưa đầy ba ngày trước. Cùng một trang, cùng một danh sách. Trên một năm vận hành liên tục, ngồi cạnh một người mới tham gia từ hôm Thứ Ba.
Đáng nói rõ điều nó không cho bạn biết. Trọng số stake không phải là danh tính. Trình khám phá (explorer) đưa cho tôi các địa chỉ, không phải các pháp nhân, và một đối tác tương đương về việc tiếp nhận (onboarding) tại một venue theo quy định của EU cần dạng thứ hai. Thứ nó đưa cho tôi là phần mà hầu hết các mạng để ngầm: chính sự phân phối đó, theo từng địa chỉ, được công bố và được tính lại mỗi block.
Đó là nửa kém hào nhoáng của quyền riêng tư có thể lập trình. Số dư có thể được che giấu. Phần tài sản thế chấp dùng để đảm bảo cho chúng thì không thể.
Nếu bạn đang thẩm định để bảo đảm tính cuối cùng của thanh toán (settlement finality), thì bạn muốn biết điều gì trước - tên của các nhà vận hành, hay các con số đứng sau họ?
Một bên tổ chức giao dịch không thể đối xử tập trình xác thực (validator set) của mình như một khái niệm trừu tượng. Nếu Dusk Trade sẽ vận hành như một MTF được quản lý, cuối cùng vẫn phải có ai đó chịu trách nhiệm cho các nhà vận hành mà máy móc của họ khiến các giao dịch của nó trở thành quyết định cuối cùng. Vì vậy, tôi mở danh sách provisioner và đọc phần đầu của nó.
Năm khoản đặt cược lớn nhất trên mainnet, tính bằng DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Mở rộng lên top mười lăm và tổng lại là 103,85M - chỉ dưới một nửa toàn bộ số vốn bị khóa, do 15 trong số 185 provisioner đang hoạt động nắm giữ. Nhà vận hành đơn lẻ lớn nhất chiếm 7,14% tổng số stake. 170 nút còn lại trung bình khoảng 655.000 DUSK mỗi nút, vì vậy phần “đuôi” không hề mang tính trang trí.
Rồi đến cột mà tôi không ngờ lại yên ắng đến vậy. Với mỗi trong số mười lăm người đó: Soft 0, Hard 0. Không có bất kỳ sự kiện phạt (penalty) nào xảy ra trong các nhà vận hành đang bảo đảm cho một nửa chuỗi.
Tiếp theo là các khối trưởng thành (maturity blocks), nơi mà tập hợp bắt đầu không còn trông như tĩnh nữa. Mục cũ nhất trong top mười lăm đã trưởng thành ở block 1.745.280. So với một chuỗi hiện đã vượt quá 5.030.000 với thời gian mỗi block là mười giây, nhà vận hành đó đã hoạt động khoảng 380 ngày. Mục mới nhất đã trưởng thành ở 5.004.720 - chưa đầy ba ngày trước. Cùng một trang, cùng một danh sách. Trên một năm vận hành liên tục, ngồi cạnh một người mới tham gia từ hôm Thứ Ba.
Đáng nói rõ điều nó không cho bạn biết. Trọng số stake không phải là danh tính. Trình khám phá (explorer) đưa cho tôi các địa chỉ, không phải các pháp nhân, và một đối tác tương đương về việc tiếp nhận (onboarding) tại một venue theo quy định của EU cần dạng thứ hai. Thứ nó đưa cho tôi là phần mà hầu hết các mạng để ngầm: chính sự phân phối đó, theo từng địa chỉ, được công bố và được tính lại mỗi block.
Đó là nửa kém hào nhoáng của quyền riêng tư có thể lập trình. Số dư có thể được che giấu. Phần tài sản thế chấp dùng để đảm bảo cho chúng thì không thể.
Nếu bạn đang thẩm định để bảo đảm tính cuối cùng của thanh toán (settlement finality), thì bạn muốn biết điều gì trước - tên của các nhà vận hành, hay các con số đứng sau họ?
1
97
·
--
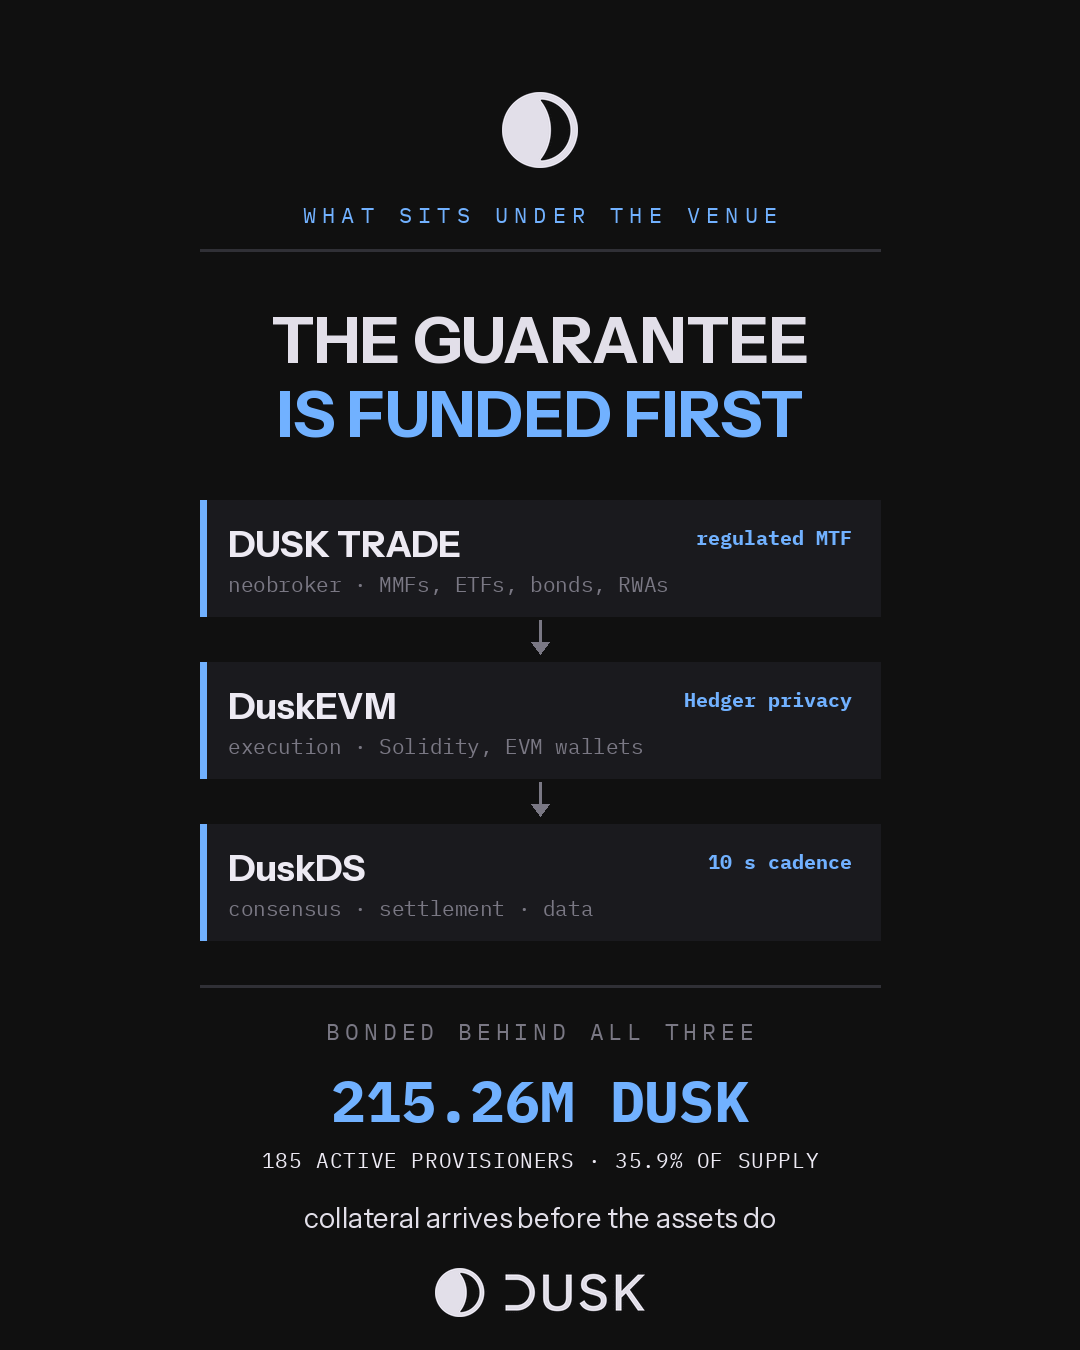
Dusk Trade được thiết kế để trở thành một neobroker: các MMF, ETF, trái phiếu và RWA được nắm giữ như quyền sở hữu thực sự, được cấu trúc để vận hành như một MTF được quản lý. Trước khi đánh giá một lớp ứng dụng như vậy, tôi muốn biết phía bên dưới nó. Vì thế tôi đã đo lường lượng tài sản thế chấp.
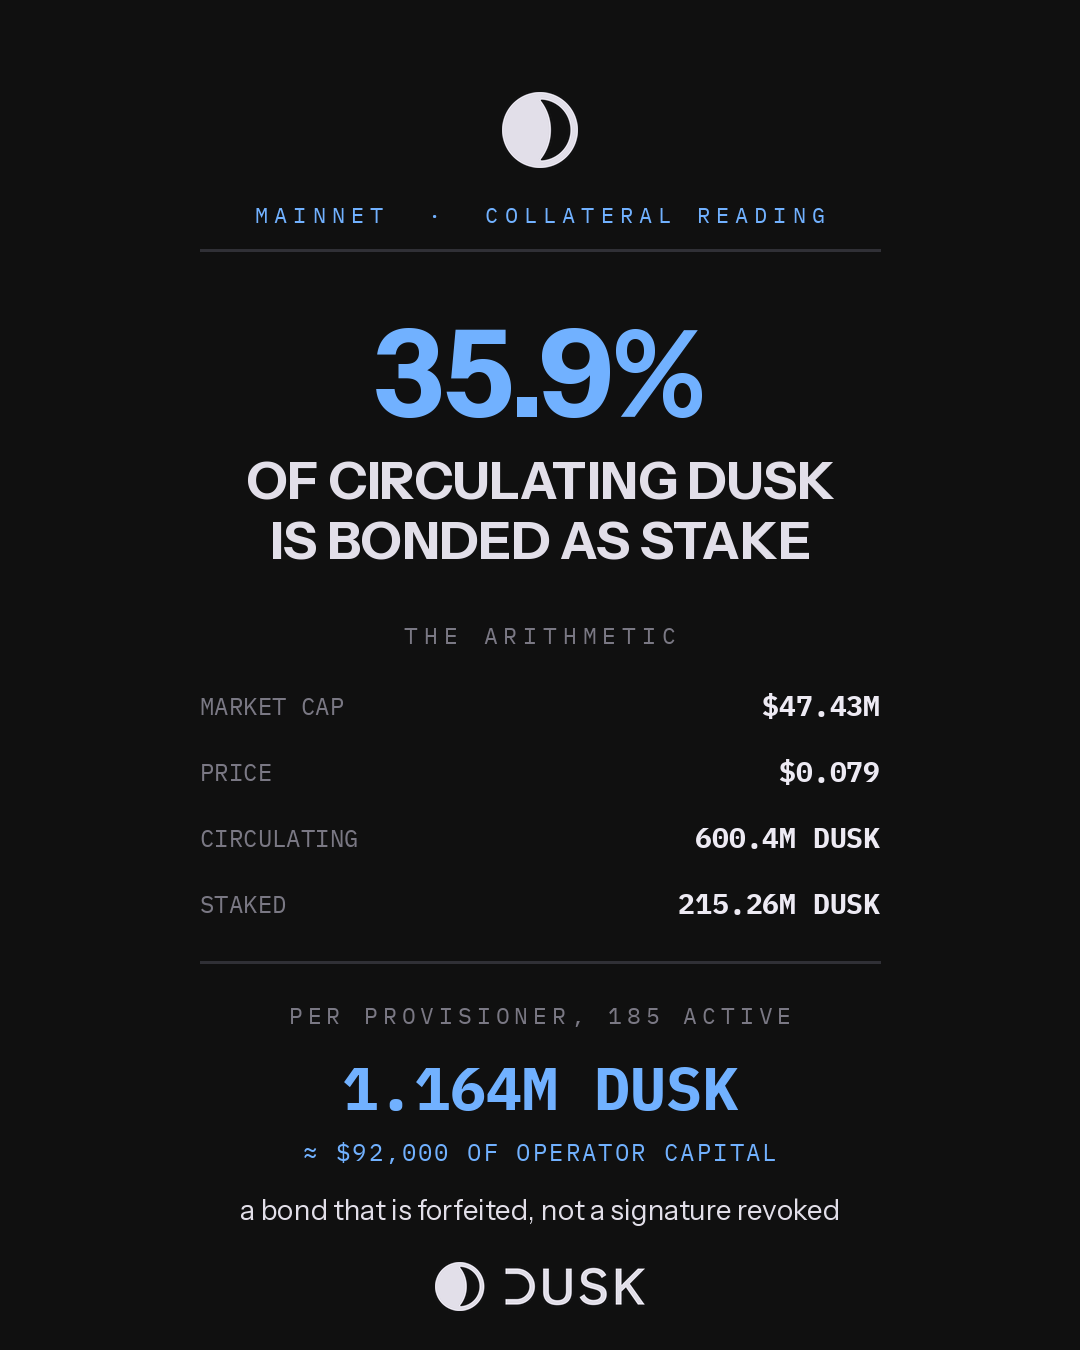
Trình duyệt mainnet: 215,26M DUSK được phong tỏa qua 185 provisioner đang hoạt động. Vốn hóa 47,43M so với giá 0,079 cho thấy lượng cung lưu hành vào khoảng 600,4M. Điều đó có nghĩa là hiện tại, khoảng 35,9% của toàn bộ DUSK đang lưu hành được khóa dưới dạng stake.
Chia ra. Mức trung bình là 1,164M DUSK cho mỗi provisioner, tương đương khoảng 92.000 USD vốn tự có của nhà vận hành nằm sau mỗi node. Không phải một chữ ký có thể bị thu hồi. Là một trái phiếu bị tước.
Rồi đến phần đáng để ngồi cùng. Toàn bộ lượng tài sản thế chấp đó tạo ra 19,8574 DUSK mỗi block, mỗi block cách mười giây, dù block đó có quyết toán một giao dịch trái phiếu hay không. Trong ngày qua, tôi đã đếm vài trăm giao dịch trên toàn mạng. Nếu đo theo chi phí trên mỗi giao dịch, đây là một cách vận hành chuỗi một cách phi lý.
Được đo như một điều kiện tiên quyết, nó là cách duy nhất. Một neobroker không thể nói với khách hàng rằng việc quyết toán sẽ trở nên cuối cùng sau khi đủ nhiều người khác bắt đầu giao dịch. Nền tảng phải mở ra với sự đảm bảo đã được cấp vốn sẵn. Dusk đang mua “ngân sách” cho một tài sản chứng khoán trước khối lượng mà hệ thống được xây để mang, và 35,9% cho thấy những nhà vận hành các node đó đã chấp nhận hóa đơn này từ trước.
Đó cũng là giới hạn thẳng thắn của con số. Stake cho bạn biết chi phí để tấn công sổ cái. Nó không nói gì về việc liệu tài sản có đến được trên đó hay không. NPEX dự kiến sẽ đẩy hơn 300M EUR lên onchain thông qua Dusk; cho đến khi việc đó diễn ra, đây là năng lực đang chờ nhu cầu.
Nếu bạn đang ký duyệt việc lưu ký một trái phiếu được token hóa, bạn muốn xem trước điều gì - giấy phép của nền tảng, hay phần tài sản thế chấp nằm phía sau sổ cái mà nó quyết toán?
#dusk @Dusk_Foundation $DUSK
Dusk Trade được thiết kế để trở thành một neobroker: các MMF, ETF, trái phiếu và RWA được nắm giữ như quyền sở hữu thực sự, được cấu trúc để vận hành như một MTF được quản lý. Trước khi đánh giá một lớp ứng dụng như vậy, tôi muốn biết phía bên dưới nó. Vì thế tôi đã đo lường lượng tài sản thế chấp.
Trình duyệt mainnet: 215,26M DUSK được phong tỏa qua 185 provisioner đang hoạt động. Vốn hóa 47,43M so với giá 0,079 cho thấy lượng cung lưu hành vào khoảng 600,4M. Điều đó có nghĩa là hiện tại, khoảng 35,9% của toàn bộ DUSK đang lưu hành được khóa dưới dạng stake.
Chia ra. Mức trung bình là 1,164M DUSK cho mỗi provisioner, tương đương khoảng 92.000 USD vốn tự có của nhà vận hành nằm sau mỗi node. Không phải một chữ ký có thể bị thu hồi. Là một trái phiếu bị tước.
Rồi đến phần đáng để ngồi cùng. Toàn bộ lượng tài sản thế chấp đó tạo ra 19,8574 DUSK mỗi block, mỗi block cách mười giây, dù block đó có quyết toán một giao dịch trái phiếu hay không. Trong ngày qua, tôi đã đếm vài trăm giao dịch trên toàn mạng. Nếu đo theo chi phí trên mỗi giao dịch, đây là một cách vận hành chuỗi một cách phi lý.
Được đo như một điều kiện tiên quyết, nó là cách duy nhất. Một neobroker không thể nói với khách hàng rằng việc quyết toán sẽ trở nên cuối cùng sau khi đủ nhiều người khác bắt đầu giao dịch. Nền tảng phải mở ra với sự đảm bảo đã được cấp vốn sẵn. Dusk đang mua “ngân sách” cho một tài sản chứng khoán trước khối lượng mà hệ thống được xây để mang, và 35,9% cho thấy những nhà vận hành các node đó đã chấp nhận hóa đơn này từ trước.
Đó cũng là giới hạn thẳng thắn của con số. Stake cho bạn biết chi phí để tấn công sổ cái. Nó không nói gì về việc liệu tài sản có đến được trên đó hay không. NPEX dự kiến sẽ đẩy hơn 300M EUR lên onchain thông qua Dusk; cho đến khi việc đó diễn ra, đây là năng lực đang chờ nhu cầu.
Nếu bạn đang ký duyệt việc lưu ký một trái phiếu được token hóa, bạn muốn xem trước điều gì - giấy phép của nền tảng, hay phần tài sản thế chấp nằm phía sau sổ cái mà nó quyết toán?
#dusk @Dusk $DUSK
Trình duyệt mainnet: 215,26M DUSK được phong tỏa qua 185 provisioner đang hoạt động. Vốn hóa 47,43M so với giá 0,079 cho thấy lượng cung lưu hành vào khoảng 600,4M. Điều đó có nghĩa là hiện tại, khoảng 35,9% của toàn bộ DUSK đang lưu hành được khóa dưới dạng stake.
Chia ra. Mức trung bình là 1,164M DUSK cho mỗi provisioner, tương đương khoảng 92.000 USD vốn tự có của nhà vận hành nằm sau mỗi node. Không phải một chữ ký có thể bị thu hồi. Là một trái phiếu bị tước.
Rồi đến phần đáng để ngồi cùng. Toàn bộ lượng tài sản thế chấp đó tạo ra 19,8574 DUSK mỗi block, mỗi block cách mười giây, dù block đó có quyết toán một giao dịch trái phiếu hay không. Trong ngày qua, tôi đã đếm vài trăm giao dịch trên toàn mạng. Nếu đo theo chi phí trên mỗi giao dịch, đây là một cách vận hành chuỗi một cách phi lý.
Được đo như một điều kiện tiên quyết, nó là cách duy nhất. Một neobroker không thể nói với khách hàng rằng việc quyết toán sẽ trở nên cuối cùng sau khi đủ nhiều người khác bắt đầu giao dịch. Nền tảng phải mở ra với sự đảm bảo đã được cấp vốn sẵn. Dusk đang mua “ngân sách” cho một tài sản chứng khoán trước khối lượng mà hệ thống được xây để mang, và 35,9% cho thấy những nhà vận hành các node đó đã chấp nhận hóa đơn này từ trước.
Đó cũng là giới hạn thẳng thắn của con số. Stake cho bạn biết chi phí để tấn công sổ cái. Nó không nói gì về việc liệu tài sản có đến được trên đó hay không. NPEX dự kiến sẽ đẩy hơn 300M EUR lên onchain thông qua Dusk; cho đến khi việc đó diễn ra, đây là năng lực đang chờ nhu cầu.
Nếu bạn đang ký duyệt việc lưu ký một trái phiếu được token hóa, bạn muốn xem trước điều gì - giấy phép của nền tảng, hay phần tài sản thế chấp nằm phía sau sổ cái mà nó quyết toán?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Tôi đã kỳ vọng phí trên Dusk sẽ thay đổi. Mỗi chuỗi mà tôi đo giá đều đối chiếu mức thực thi với nhu cầu, vì vậy tôi mở trình khám phá mainnet và ghi lại các giao dịch liên tiếp thực sự đã trả bao nhiêu.
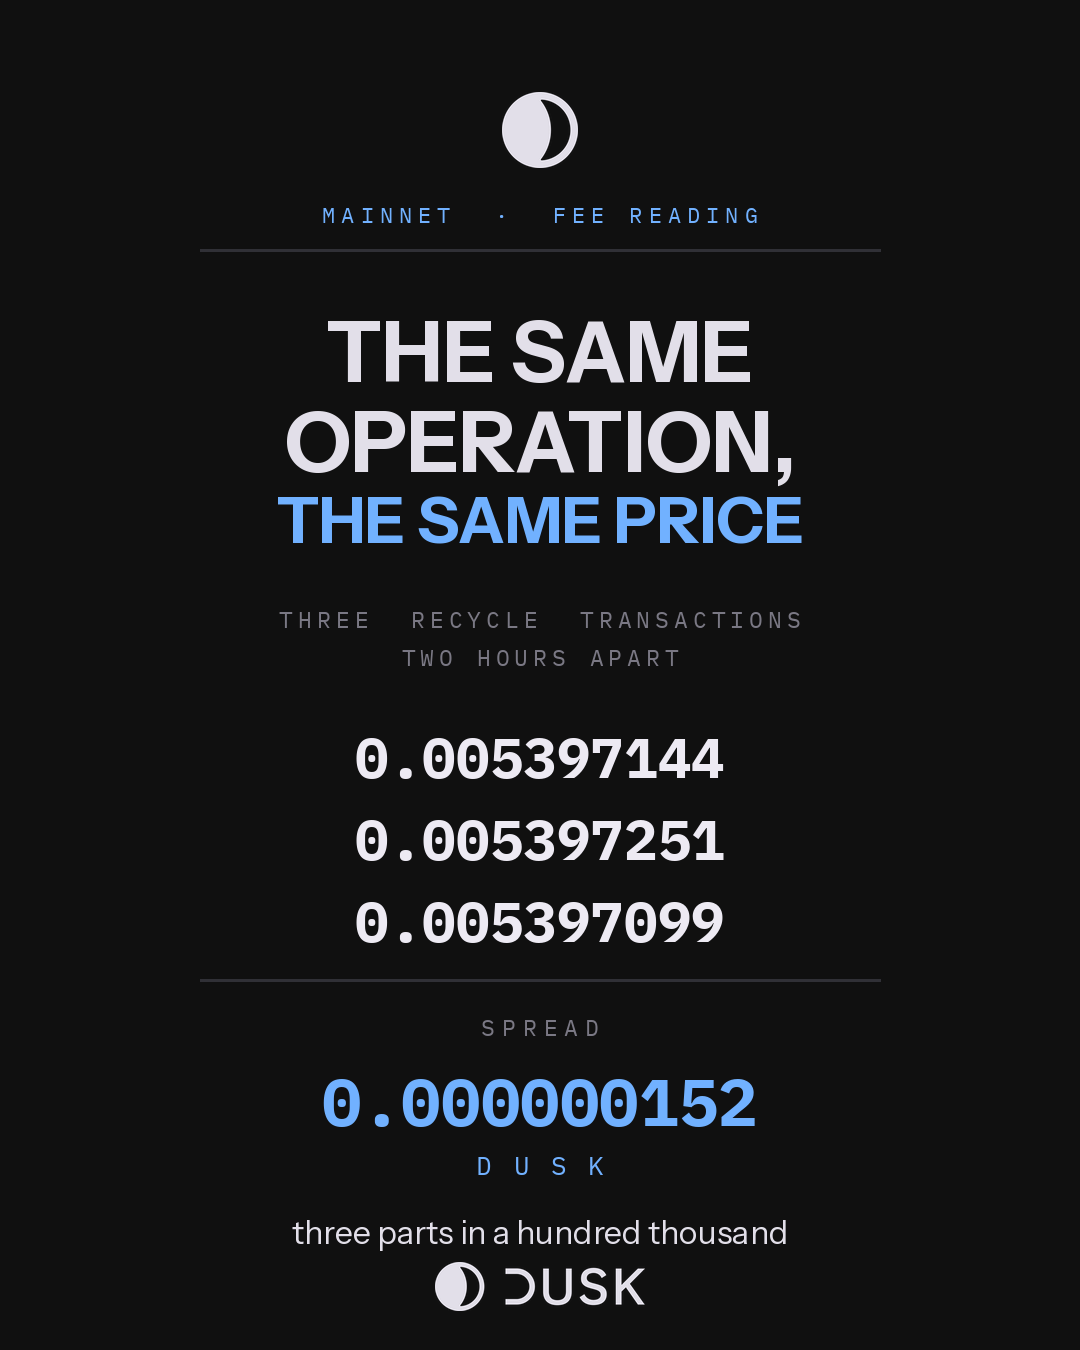
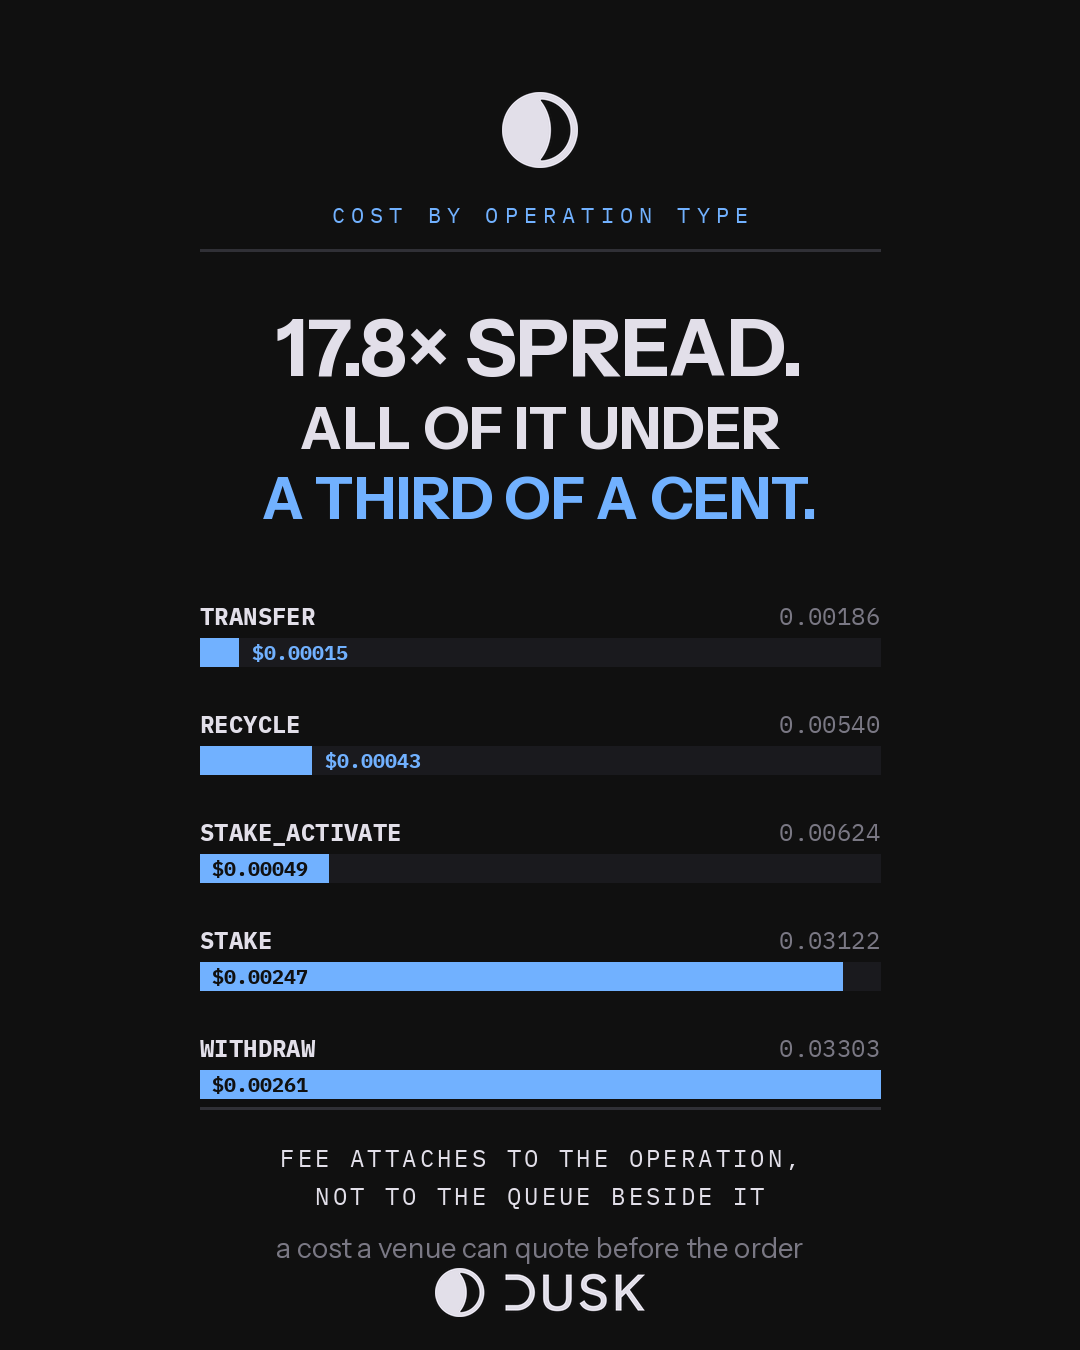
Ba lần thao tác RECYCLE, trải trong hai giờ: 0.005397144, 0.005397251, 0.005397099 DUSK. Khoảng cách giữa mức đắt nhất và rẻ nhất là 0.000000152 DUSK. Ba phần trong một trăm nghìn.
Hai lần thao tác STAKE, cũng cách nhau hai giờ: 0.031224718 và 0.031225406. Bức tranh giống hệt, chênh lệch 0.000000688. Ba lần thao tác STAKE_ACTIVATE với giá 0.006239518 mỗi lần, giống hệt chữ số cuối.
Danh sách block giải thích điều đó. Block 5,030,015 và mọi block bên dưới đều hiển thị AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Không có phiên đấu giá phí để giành. Chi phí gắn vào thao tác bạn đang thực hiện, không phải vào việc có bao nhiêu người đang làm cùng bạn.
Sự chênh lệch theo loại thao tác là có thật. WITHDRAW ở 0.03303245 so với TRANSFER mà tôi đo trước đó ở 0.00186 là hệ số 17.8. Nhưng theo giá hiện tại, toàn bộ dải này nằm giữa $0.00015 và $0.0026. Đầu đắt nhất của chuỗi này tương đương một phần tư xu.
Đáng để gọi tên chi phí của thiết kế. Một thị trường phí trả cho các validator chính xác nhất khi chuỗi bận rộn. Dusk thì từ bỏ điều đó: 19.8574 DUSK mỗi block, 8,826 block kể từ lần đọc trước của tôi, 175,262 DUSK được phát hành trong 24.5 giờ, bất kể block đó có giao dịch hay không. Ở đây, an ninh được mua theo lịch trình thay vì theo nhu cầu.
Chỉ có ý nghĩa với thương vụ đó nếu bạn biết người dùng của mình là ai. Một bên cung cấp dịch vụ báo giá cho khách hàng phải nêu chi phí trước khi đặt lệnh, chứ không phải phát hiện ra sau đó. Một con số giữ được đến năm chữ số thập phân trong nhiều giờ là con số bạn có thể đưa vào tài liệu và được giữ cam kết.
Các nhà cung cấp hoạt động 184 đến 185, đang chờ 11 đến 10, stake hiện tại 215.26M.
Bạn muốn cái nào hơn: để một khoản bảo lãnh được chốt - một khoản phí tìm ra giá thị trường, hay một khoản bạn có thể in ra trước?
#dusk @Dusk $DUSK
Tôi đã kỳ vọng phí trên Dusk sẽ thay đổi. Mỗi chuỗi mà tôi đo giá đều đối chiếu mức thực thi với nhu cầu, vì vậy tôi mở trình khám phá mainnet và ghi lại các giao dịch liên tiếp thực sự đã trả bao nhiêu.
Ba lần thao tác RECYCLE, trải trong hai giờ: 0.005397144, 0.005397251, 0.005397099 DUSK. Khoảng cách giữa mức đắt nhất và rẻ nhất là 0.000000152 DUSK. Ba phần trong một trăm nghìn.
Hai lần thao tác STAKE, cũng cách nhau hai giờ: 0.031224718 và 0.031225406. Bức tranh giống hệt, chênh lệch 0.000000688. Ba lần thao tác STAKE_ACTIVATE với giá 0.006239518 mỗi lần, giống hệt chữ số cuối.
Danh sách block giải thích điều đó. Block 5,030,015 và mọi block bên dưới đều hiển thị AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Không có phiên đấu giá phí để giành. Chi phí gắn vào thao tác bạn đang thực hiện, không phải vào việc có bao nhiêu người đang làm cùng bạn.
Sự chênh lệch theo loại thao tác là có thật. WITHDRAW ở 0.03303245 so với TRANSFER mà tôi đo trước đó ở 0.00186 là hệ số 17.8. Nhưng theo giá hiện tại, toàn bộ dải này nằm giữa $0.00015 và $0.0026. Đầu đắt nhất của chuỗi này tương đương một phần tư xu.
Đáng để gọi tên chi phí của thiết kế. Một thị trường phí trả cho các validator chính xác nhất khi chuỗi bận rộn. Dusk thì từ bỏ điều đó: 19.8574 DUSK mỗi block, 8,826 block kể từ lần đọc trước của tôi, 175,262 DUSK được phát hành trong 24.5 giờ, bất kể block đó có giao dịch hay không. Ở đây, an ninh được mua theo lịch trình thay vì theo nhu cầu.
Chỉ có ý nghĩa với thương vụ đó nếu bạn biết người dùng của mình là ai. Một bên cung cấp dịch vụ báo giá cho khách hàng phải nêu chi phí trước khi đặt lệnh, chứ không phải phát hiện ra sau đó. Một con số giữ được đến năm chữ số thập phân trong nhiều giờ là con số bạn có thể đưa vào tài liệu và được giữ cam kết.
Các nhà cung cấp hoạt động 184 đến 185, đang chờ 11 đến 10, stake hiện tại 215.26M.
Bạn muốn cái nào hơn: để một khoản bảo lãnh được chốt - một khoản phí tìm ra giá thị trường, hay một khoản bạn có thể in ra trước?
Tôi đã kỳ vọng phí trên Dusk sẽ thay đổi. Mỗi chuỗi mà tôi đo giá đều đối chiếu mức thực thi với nhu cầu, vì vậy tôi mở trình khám phá mainnet và ghi lại các giao dịch liên tiếp thực sự đã trả bao nhiêu.
Ba lần thao tác RECYCLE, trải trong hai giờ: 0.005397144, 0.005397251, 0.005397099 DUSK. Khoảng cách giữa mức đắt nhất và rẻ nhất là 0.000000152 DUSK. Ba phần trong một trăm nghìn.
Hai lần thao tác STAKE, cũng cách nhau hai giờ: 0.031224718 và 0.031225406. Bức tranh giống hệt, chênh lệch 0.000000688. Ba lần thao tác STAKE_ACTIVATE với giá 0.006239518 mỗi lần, giống hệt chữ số cuối.
Danh sách block giải thích điều đó. Block 5,030,015 và mọi block bên dưới đều hiển thị AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Không có phiên đấu giá phí để giành. Chi phí gắn vào thao tác bạn đang thực hiện, không phải vào việc có bao nhiêu người đang làm cùng bạn.
Sự chênh lệch theo loại thao tác là có thật. WITHDRAW ở 0.03303245 so với TRANSFER mà tôi đo trước đó ở 0.00186 là hệ số 17.8. Nhưng theo giá hiện tại, toàn bộ dải này nằm giữa $0.00015 và $0.0026. Đầu đắt nhất của chuỗi này tương đương một phần tư xu.
Đáng để gọi tên chi phí của thiết kế. Một thị trường phí trả cho các validator chính xác nhất khi chuỗi bận rộn. Dusk thì từ bỏ điều đó: 19.8574 DUSK mỗi block, 8,826 block kể từ lần đọc trước của tôi, 175,262 DUSK được phát hành trong 24.5 giờ, bất kể block đó có giao dịch hay không. Ở đây, an ninh được mua theo lịch trình thay vì theo nhu cầu.
Chỉ có ý nghĩa với thương vụ đó nếu bạn biết người dùng của mình là ai. Một bên cung cấp dịch vụ báo giá cho khách hàng phải nêu chi phí trước khi đặt lệnh, chứ không phải phát hiện ra sau đó. Một con số giữ được đến năm chữ số thập phân trong nhiều giờ là con số bạn có thể đưa vào tài liệu và được giữ cam kết.
Các nhà cung cấp hoạt động 184 đến 185, đang chờ 11 đến 10, stake hiện tại 215.26M.
Bạn muốn cái nào hơn: để một khoản bảo lãnh được chốt - một khoản phí tìm ra giá thị trường, hay một khoản bạn có thể in ra trước?
2
3
78
·
--
Đúng một phần
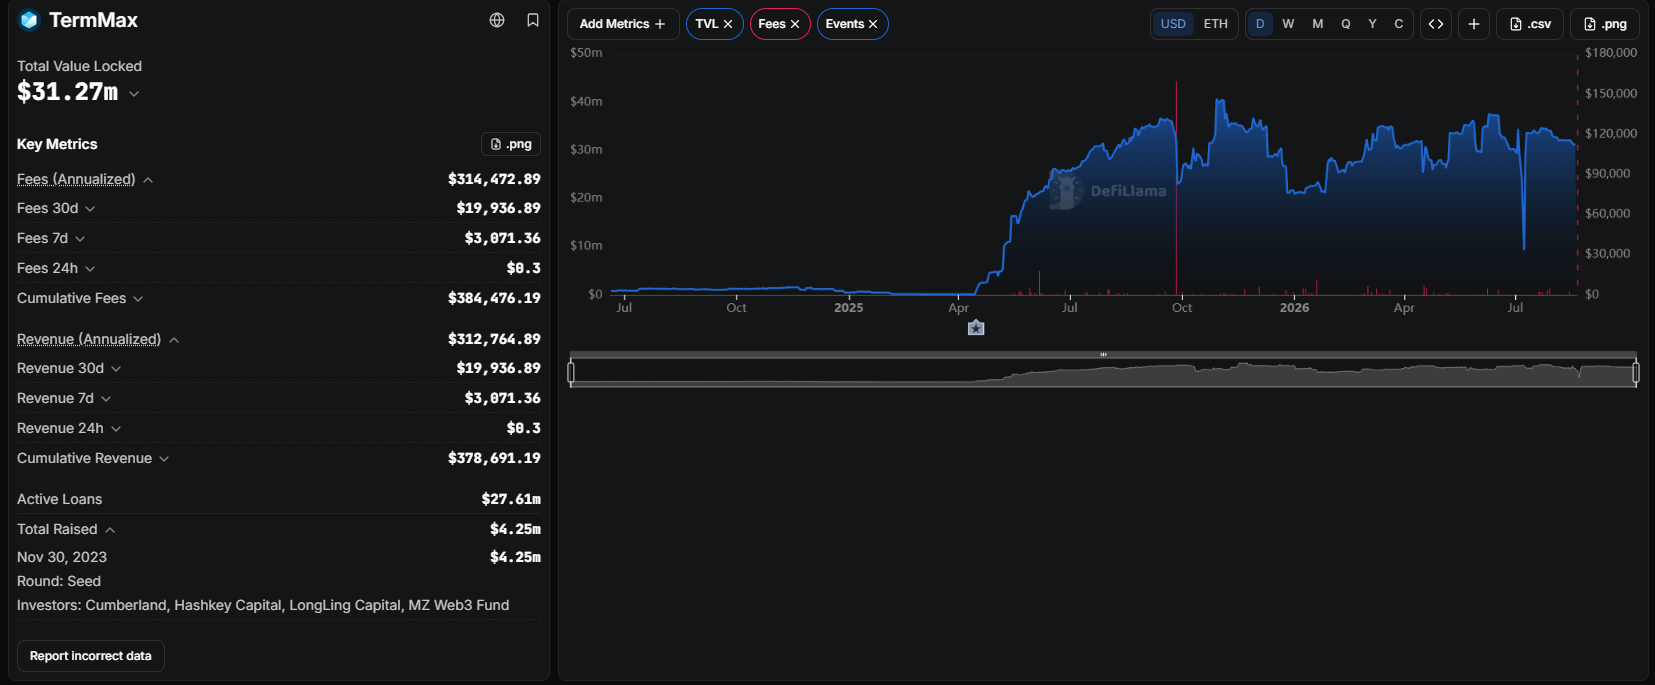
Quý tốt nhất từ trước đến nay của TermMax đã kiếm được 186,94 nghìn USD. Chỉ 23,75 nghìn USD trong số đó đến từ hoạt động cho vay.
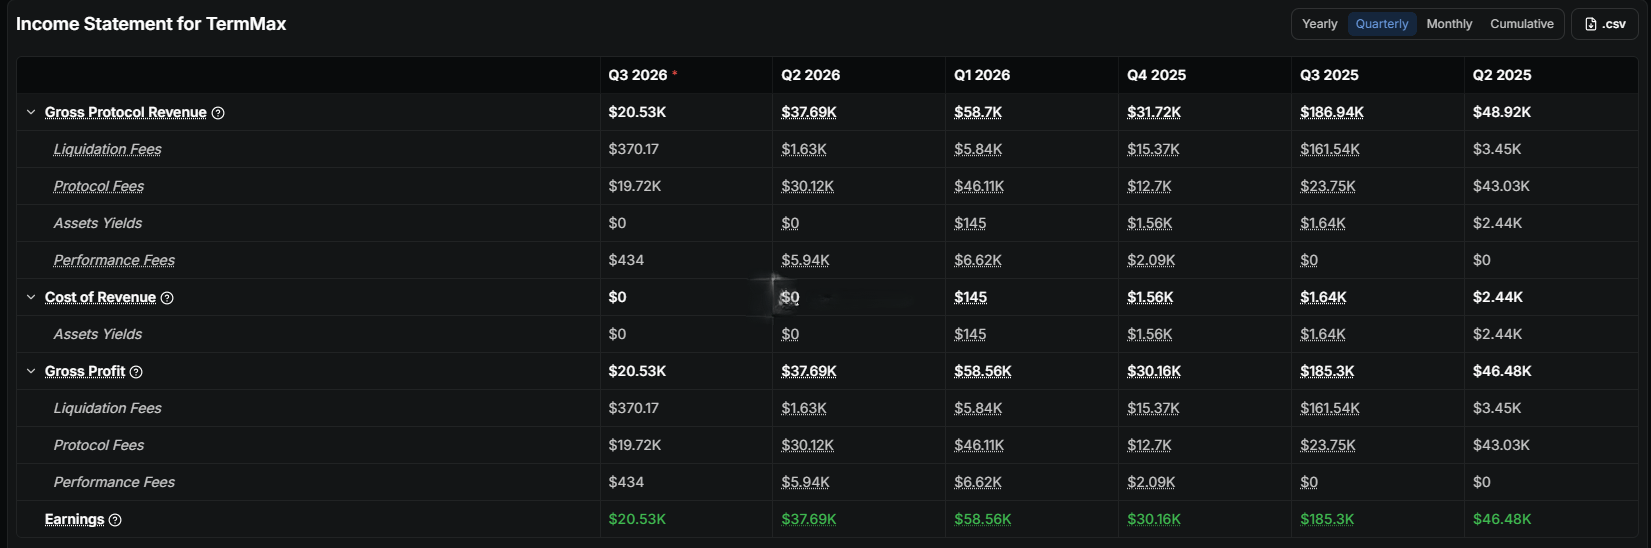
Tôi ngừng đọc con số phí trên tiêu đề và chuyển sang xem báo cáo thu nhập.
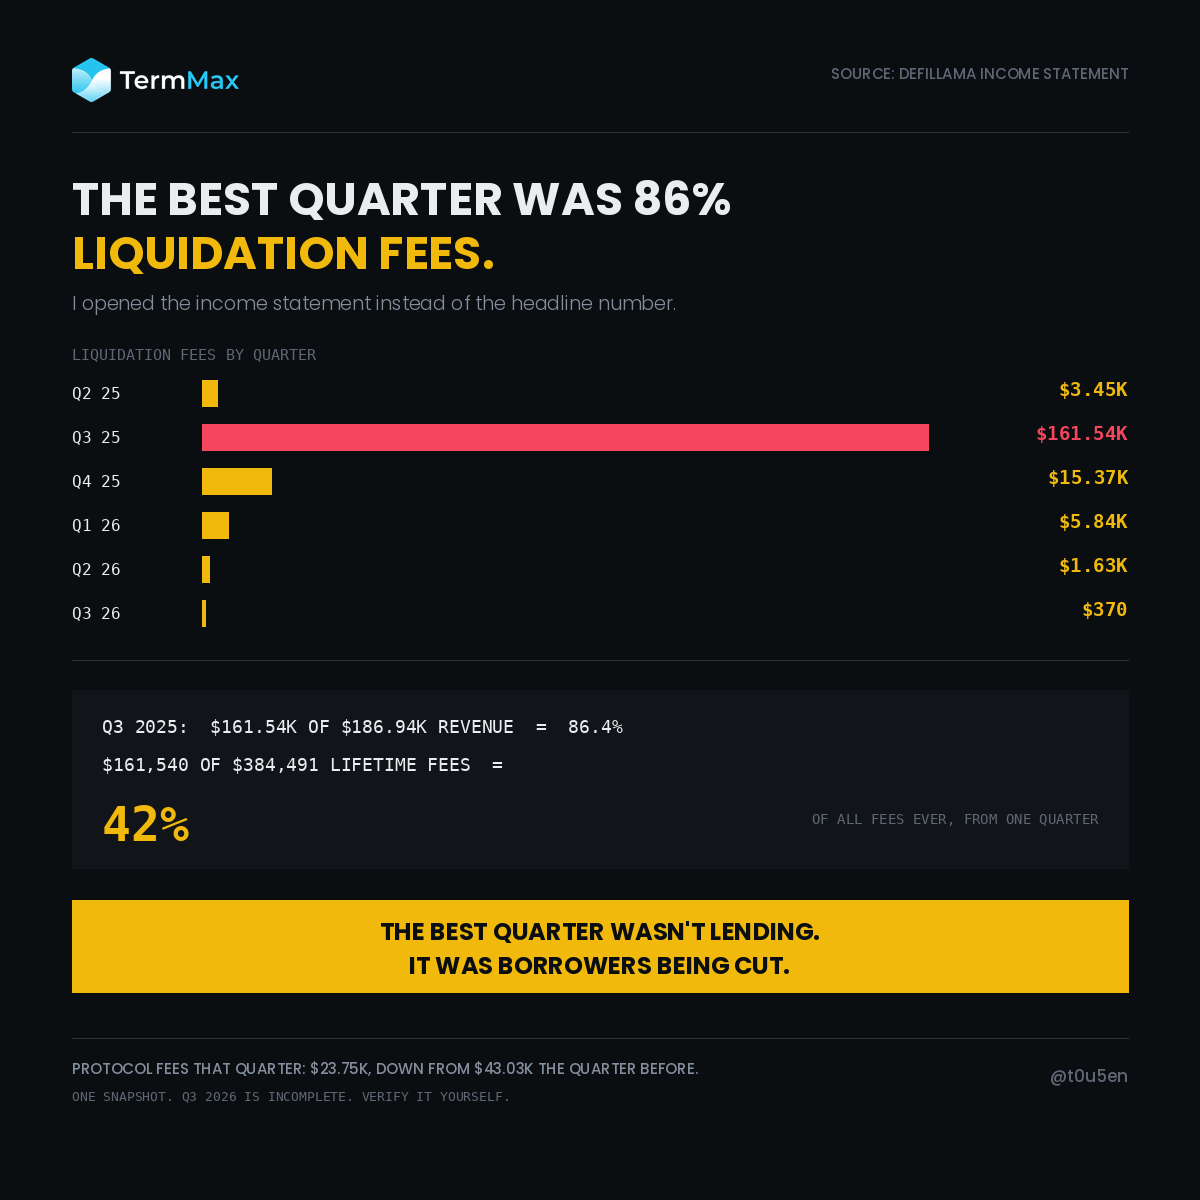
Q3 2025, tổng doanh thu giao thức: 186,94 nghìn USD. Phí thanh lý nằm trong đó: 161,54 nghìn USD.
161,54 / 186,94 = 86,4%
Quý trông như đạt đỉnh hiệu suất thực ra gần như hoàn toàn do bên vay bị cắt.
Và phí giao thức trong quý đó là 23,75 nghìn USD, giảm từ 43,03 nghìn USD của quý trước. Hoạt động cho vay giảm trong khi doanh thu tăng gấp ba.
Rồi các đợt thanh lý dừng lại.
Q3 2025: 161,54 nghìn USD
Q4 2025: 15,37 nghìn USD
Q1 2026: 5,84 nghìn USD
Q2 2026: 1,63 nghìn USD
Q3 2026: 370,17 nghìn USD
Đó là mức giảm 436 lần từ đỉnh đến hiện tại.
Chia thêm một lần nữa. Tổng phí lũy kế trong toàn bộ vòng đời của giao thức: 384.491,41 USD. Trong đó, 161.540 USD đến từ đúng một quý thanh lý.
42% mọi khoản phí mà giao thức này từng thu được đến từ đúng một giai đoạn ba tháng khi các vị thế bùng nổ.
Đây là chỗ tôi đã sai — và đó là bài đăng của chính tôi từ hôm qua.
Tôi ước tính rằng tám chuỗi không phải Ethereum nắm giữ khoảng 0,50 triệu USD, dựa trên một tỷ lệ phần trăm. Cuối cùng tôi đã mở phần chia tách thực tế.
Số thực tế: 424.802,93 USD. BSC 180.589, Robinhood Chain 110.919, Berachain 83.075, X Layer 28.800, Base 14.968, Arbitrum 6.449. Hyperliquid L1 và BSquared nắm giữ đúng 0.
Tính lại: 424.802 / 8 = 53.100 USD trung bình. 30.820.000 / 53.100 = 580 lần, không phải 492 lần mà tôi đã đăng. Hai trong số chín chuỗi là chuỗi rỗng.
Hạn chế: Q3 2026 là một quý chưa hoàn chỉnh, nên các con số sẽ tăng. Doanh thu từ thanh lý vốn dĩ biến động theo kiểu “giật cục”, và một quý đầy biến động không đủ để định nghĩa một giao thức. Sự sụt giảm phí thanh lý có thể phản ánh các vị thế khỏe hơn chứ không nhất thiết là ít người dùng hơn, và tôi không thể phân biệt hai điều đó chỉ từ trang này.
Nhưng nó có nghĩa là lịch sử phí không phải là xu hướng kinh doanh. Đó chỉ là một sự kiện, xung quanh nó là các quý yên ắng.
Bạn muốn một giao thức cho vay kiếm được con số nào?
@termmax #TermMax
Quý tốt nhất từ trước đến nay của TermMax đã kiếm được 186,94 nghìn USD. Chỉ 23,75 nghìn USD trong số đó đến từ hoạt động cho vay.
Tôi ngừng đọc con số phí trên tiêu đề và chuyển sang xem báo cáo thu nhập.
Q3 2025, tổng doanh thu giao thức: 186,94 nghìn USD. Phí thanh lý nằm trong đó: 161,54 nghìn USD.
161,54 / 186,94 = 86,4%
Quý trông như đạt đỉnh hiệu suất thực ra gần như hoàn toàn do bên vay bị cắt.
Và phí giao thức trong quý đó là 23,75 nghìn USD, giảm từ 43,03 nghìn USD của quý trước. Hoạt động cho vay giảm trong khi doanh thu tăng gấp ba.
Rồi các đợt thanh lý dừng lại.
Q3 2025: 161,54 nghìn USD
Q4 2025: 15,37 nghìn USD
Q1 2026: 5,84 nghìn USD
Q2 2026: 1,63 nghìn USD
Q3 2026: 370,17 nghìn USD
Đó là mức giảm 436 lần từ đỉnh đến hiện tại.
Chia thêm một lần nữa. Tổng phí lũy kế trong toàn bộ vòng đời của giao thức: 384.491,41 USD. Trong đó, 161.540 USD đến từ đúng một quý thanh lý.
42% mọi khoản phí mà giao thức này từng thu được đến từ đúng một giai đoạn ba tháng khi các vị thế bùng nổ.
Đây là chỗ tôi đã sai — và đó là bài đăng của chính tôi từ hôm qua.
Tôi ước tính rằng tám chuỗi không phải Ethereum nắm giữ khoảng 0,50 triệu USD, dựa trên một tỷ lệ phần trăm. Cuối cùng tôi đã mở phần chia tách thực tế.
Số thực tế: 424.802,93 USD. BSC 180.589, Robinhood Chain 110.919, Berachain 83.075, X Layer 28.800, Base 14.968, Arbitrum 6.449. Hyperliquid L1 và BSquared nắm giữ đúng 0.
Tính lại: 424.802 / 8 = 53.100 USD trung bình. 30.820.000 / 53.100 = 580 lần, không phải 492 lần mà tôi đã đăng. Hai trong số chín chuỗi là chuỗi rỗng.
Hạn chế: Q3 2026 là một quý chưa hoàn chỉnh, nên các con số sẽ tăng. Doanh thu từ thanh lý vốn dĩ biến động theo kiểu “giật cục”, và một quý đầy biến động không đủ để định nghĩa một giao thức. Sự sụt giảm phí thanh lý có thể phản ánh các vị thế khỏe hơn chứ không nhất thiết là ít người dùng hơn, và tôi không thể phân biệt hai điều đó chỉ từ trang này.
Nhưng nó có nghĩa là lịch sử phí không phải là xu hướng kinh doanh. Đó chỉ là một sự kiện, xung quanh nó là các quý yên ắng.
Bạn muốn một giao thức cho vay kiếm được con số nào?
@TermMax #TermMax
Tôi ngừng đọc con số phí trên tiêu đề và chuyển sang xem báo cáo thu nhập.
Q3 2025, tổng doanh thu giao thức: 186,94 nghìn USD. Phí thanh lý nằm trong đó: 161,54 nghìn USD.
161,54 / 186,94 = 86,4%
Quý trông như đạt đỉnh hiệu suất thực ra gần như hoàn toàn do bên vay bị cắt.
Và phí giao thức trong quý đó là 23,75 nghìn USD, giảm từ 43,03 nghìn USD của quý trước. Hoạt động cho vay giảm trong khi doanh thu tăng gấp ba.
Rồi các đợt thanh lý dừng lại.
Q3 2025: 161,54 nghìn USD
Q4 2025: 15,37 nghìn USD
Q1 2026: 5,84 nghìn USD
Q2 2026: 1,63 nghìn USD
Q3 2026: 370,17 nghìn USD
Đó là mức giảm 436 lần từ đỉnh đến hiện tại.
Chia thêm một lần nữa. Tổng phí lũy kế trong toàn bộ vòng đời của giao thức: 384.491,41 USD. Trong đó, 161.540 USD đến từ đúng một quý thanh lý.
42% mọi khoản phí mà giao thức này từng thu được đến từ đúng một giai đoạn ba tháng khi các vị thế bùng nổ.
Đây là chỗ tôi đã sai — và đó là bài đăng của chính tôi từ hôm qua.
Tôi ước tính rằng tám chuỗi không phải Ethereum nắm giữ khoảng 0,50 triệu USD, dựa trên một tỷ lệ phần trăm. Cuối cùng tôi đã mở phần chia tách thực tế.
Số thực tế: 424.802,93 USD. BSC 180.589, Robinhood Chain 110.919, Berachain 83.075, X Layer 28.800, Base 14.968, Arbitrum 6.449. Hyperliquid L1 và BSquared nắm giữ đúng 0.
Tính lại: 424.802 / 8 = 53.100 USD trung bình. 30.820.000 / 53.100 = 580 lần, không phải 492 lần mà tôi đã đăng. Hai trong số chín chuỗi là chuỗi rỗng.
Hạn chế: Q3 2026 là một quý chưa hoàn chỉnh, nên các con số sẽ tăng. Doanh thu từ thanh lý vốn dĩ biến động theo kiểu “giật cục”, và một quý đầy biến động không đủ để định nghĩa một giao thức. Sự sụt giảm phí thanh lý có thể phản ánh các vị thế khỏe hơn chứ không nhất thiết là ít người dùng hơn, và tôi không thể phân biệt hai điều đó chỉ từ trang này.
Nhưng nó có nghĩa là lịch sử phí không phải là xu hướng kinh doanh. Đó chỉ là một sự kiện, xung quanh nó là các quý yên ắng.
Bạn muốn một giao thức cho vay kiếm được con số nào?
@TermMax #TermMax
2
2
111
·
--
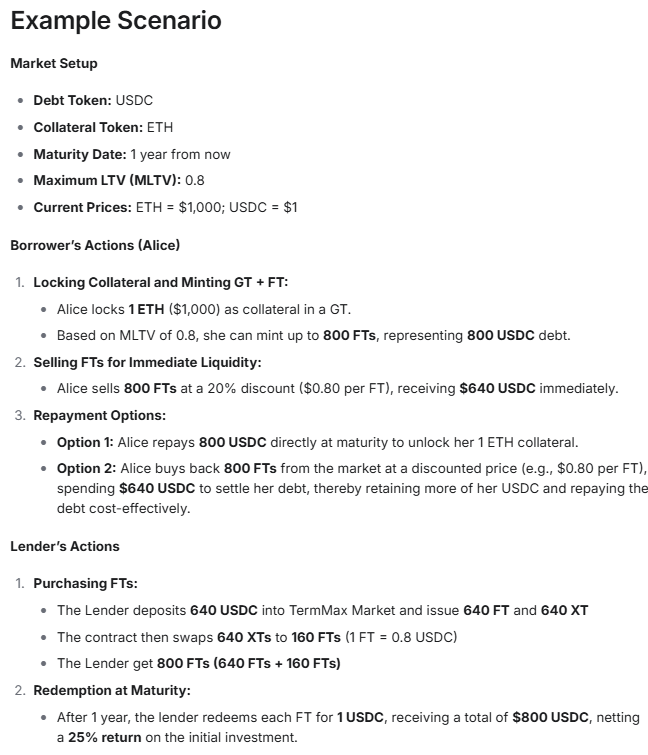
Tôi đã đọc ví dụ về khoản trả nợ của TermMax ba lần. Trên một trang, bên cho vay kiếm được $160 và bên vay không phải trả gì.
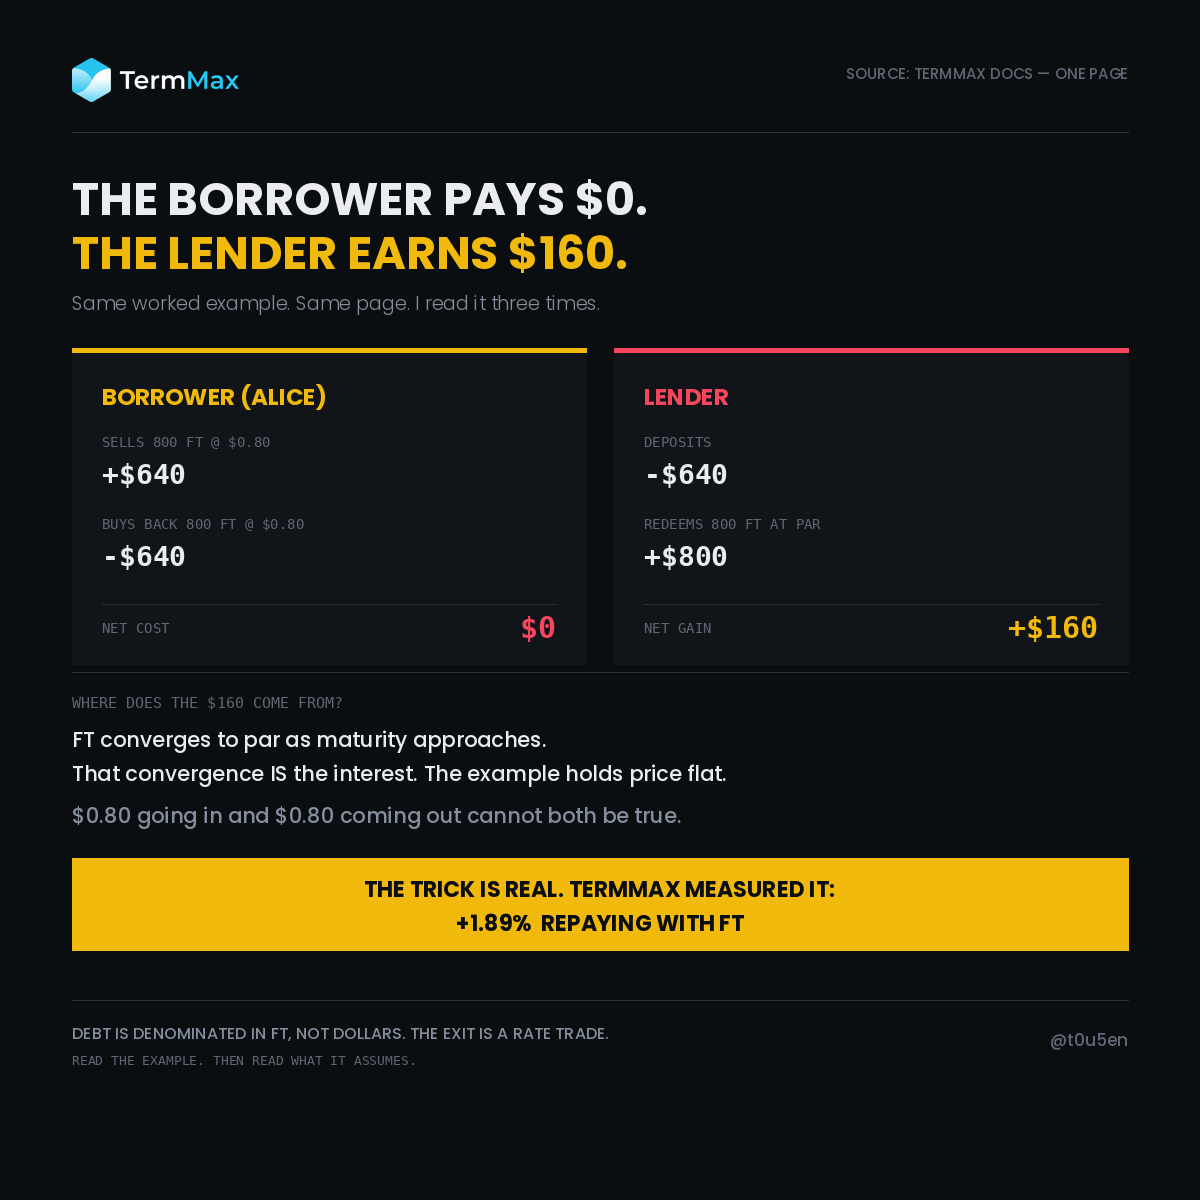
Alice khóa 1 ETH trị giá $1,000. Với MLTV ở mức 0,8, cô ấy mint 800 FT, bán chúng với giá $0,80, nhận về $640.
Tùy chọn 2 đến ngày đáo hạn: mua lại 800 FT với giá $0,80 và thanh toán $640.
Lấy $640. Trả lại $640. Chi phí vay: bằng không.
Giờ đến bên cho vay, vẫn trang đó. Gửi 640 USDC, kết thúc nắm giữ 800 FT, đổi chúng lấy 800 USDC. Lợi nhuận 25%. Cộng thêm $160.
Một bên không trả gì. Bên còn lại kiếm được $160. Khoản $160 đó không có nguồn.
Đây là chỗ tôi sai. Tôi đã giả định rằng mình hiểu nhầm cơ chế. Không phải vậy. Tôi đã đọc ví dụ sai.
FT là một trái phiếu zero-coupon. Nó giao dịch dưới mệnh giá chính xác vì chưa đến ngày đáo hạn, và nó hội tụ về $1,00 khi thời gian đáo hạn đến gần. Sự hội tụ ĐÓ chính là lãi.
Tài liệu trích dẫn $0,80 đi vào và $0,80 đi ra. Hai mức giá không thể cùng đúng ở hai đầu của cùng một kỳ hạn. Giữ giá không đổi giúp phép tính dễ đọc. Nó cũng xóa luôn chi phí của khoản vay.
Nhưng mẹo cốt lõi là có thật, và đó là phần đáng biết.
Vì khoản nợ ở đây được tính bằng FT chứ không phải đô la, người vay có thể thanh toán bằng cách mua FT trên thị trường thay vì trả theo mệnh giá. Nếu lãi suất tăng từ lúc bạn vay, FT sẽ giao dịch rẻ hơn và chi phí để tất toán nợ của bạn sẽ giảm.
TermMax đo điều này bằng chính họ. Tất toán thủ công với FT trả về 19,953206 USDC so với tất toán thông qua giao diện. Chênh lệch +1,89%. Với vị thế $1m, khoảng $18,900.
Phần lớn các giao thức sẽ phạt việc rút sớm bằng trượt giá. Ở đây, việc rút ra là một giao dịch theo lãi suất, và người vay lại đứng đúng phía có lợi khi lãi suất chuyển bất lợi cho bên cho vay.
Hạn chế: Tôi đang đọc tài liệu và một bài test do một dự án công bố, chứ không chạy vị thế. Hãy coi +1,89% là minh họa, không phải lợi suất kỳ vọng. Nó cũng cần thanh khoản FT tồn tại được.
Hãy đọc ví dụ. Rồi đọc phần nó ngầm giả định.
Bạn muốn đứng về phía nào trong giao dịch FT?
@termmax #TermMax
Tôi đã đọc ví dụ về khoản trả nợ của TermMax ba lần. Trên một trang, bên cho vay kiếm được $160 và bên vay không phải trả gì.
Alice khóa 1 ETH trị giá $1,000. Với MLTV ở mức 0,8, cô ấy mint 800 FT, bán chúng với giá $0,80, nhận về $640.
Tùy chọn 2 đến ngày đáo hạn: mua lại 800 FT với giá $0,80 và thanh toán $640.
Lấy $640. Trả lại $640. Chi phí vay: bằng không.
Giờ đến bên cho vay, vẫn trang đó. Gửi 640 USDC, kết thúc nắm giữ 800 FT, đổi chúng lấy 800 USDC. Lợi nhuận 25%. Cộng thêm $160.
Một bên không trả gì. Bên còn lại kiếm được $160. Khoản $160 đó không có nguồn.
Đây là chỗ tôi sai. Tôi đã giả định rằng mình hiểu nhầm cơ chế. Không phải vậy. Tôi đã đọc ví dụ sai.
FT là một trái phiếu zero-coupon. Nó giao dịch dưới mệnh giá chính xác vì chưa đến ngày đáo hạn, và nó hội tụ về $1,00 khi thời gian đáo hạn đến gần. Sự hội tụ ĐÓ chính là lãi.
Tài liệu trích dẫn $0,80 đi vào và $0,80 đi ra. Hai mức giá không thể cùng đúng ở hai đầu của cùng một kỳ hạn. Giữ giá không đổi giúp phép tính dễ đọc. Nó cũng xóa luôn chi phí của khoản vay.
Nhưng mẹo cốt lõi là có thật, và đó là phần đáng biết.
Vì khoản nợ ở đây được tính bằng FT chứ không phải đô la, người vay có thể thanh toán bằng cách mua FT trên thị trường thay vì trả theo mệnh giá. Nếu lãi suất tăng từ lúc bạn vay, FT sẽ giao dịch rẻ hơn và chi phí để tất toán nợ của bạn sẽ giảm.
TermMax đo điều này bằng chính họ. Tất toán thủ công với FT trả về 19,953206 USDC so với tất toán thông qua giao diện. Chênh lệch +1,89%. Với vị thế $1m, khoảng $18,900.
Phần lớn các giao thức sẽ phạt việc rút sớm bằng trượt giá. Ở đây, việc rút ra là một giao dịch theo lãi suất, và người vay lại đứng đúng phía có lợi khi lãi suất chuyển bất lợi cho bên cho vay.
Hạn chế: Tôi đang đọc tài liệu và một bài test do một dự án công bố, chứ không chạy vị thế. Hãy coi +1,89% là minh họa, không phải lợi suất kỳ vọng. Nó cũng cần thanh khoản FT tồn tại được.
Hãy đọc ví dụ. Rồi đọc phần nó ngầm giả định.
Bạn muốn đứng về phía nào trong giao dịch FT?
@TermMax #TermMax
Alice khóa 1 ETH trị giá $1,000. Với MLTV ở mức 0,8, cô ấy mint 800 FT, bán chúng với giá $0,80, nhận về $640.
Tùy chọn 2 đến ngày đáo hạn: mua lại 800 FT với giá $0,80 và thanh toán $640.
Lấy $640. Trả lại $640. Chi phí vay: bằng không.
Giờ đến bên cho vay, vẫn trang đó. Gửi 640 USDC, kết thúc nắm giữ 800 FT, đổi chúng lấy 800 USDC. Lợi nhuận 25%. Cộng thêm $160.
Một bên không trả gì. Bên còn lại kiếm được $160. Khoản $160 đó không có nguồn.
Đây là chỗ tôi sai. Tôi đã giả định rằng mình hiểu nhầm cơ chế. Không phải vậy. Tôi đã đọc ví dụ sai.
FT là một trái phiếu zero-coupon. Nó giao dịch dưới mệnh giá chính xác vì chưa đến ngày đáo hạn, và nó hội tụ về $1,00 khi thời gian đáo hạn đến gần. Sự hội tụ ĐÓ chính là lãi.
Tài liệu trích dẫn $0,80 đi vào và $0,80 đi ra. Hai mức giá không thể cùng đúng ở hai đầu của cùng một kỳ hạn. Giữ giá không đổi giúp phép tính dễ đọc. Nó cũng xóa luôn chi phí của khoản vay.
Nhưng mẹo cốt lõi là có thật, và đó là phần đáng biết.
Vì khoản nợ ở đây được tính bằng FT chứ không phải đô la, người vay có thể thanh toán bằng cách mua FT trên thị trường thay vì trả theo mệnh giá. Nếu lãi suất tăng từ lúc bạn vay, FT sẽ giao dịch rẻ hơn và chi phí để tất toán nợ của bạn sẽ giảm.
TermMax đo điều này bằng chính họ. Tất toán thủ công với FT trả về 19,953206 USDC so với tất toán thông qua giao diện. Chênh lệch +1,89%. Với vị thế $1m, khoảng $18,900.
Phần lớn các giao thức sẽ phạt việc rút sớm bằng trượt giá. Ở đây, việc rút ra là một giao dịch theo lãi suất, và người vay lại đứng đúng phía có lợi khi lãi suất chuyển bất lợi cho bên cho vay.
Hạn chế: Tôi đang đọc tài liệu và một bài test do một dự án công bố, chứ không chạy vị thế. Hãy coi +1,89% là minh họa, không phải lợi suất kỳ vọng. Nó cũng cần thanh khoản FT tồn tại được.
Hãy đọc ví dụ. Rồi đọc phần nó ngầm giả định.
Bạn muốn đứng về phía nào trong giao dịch FT?
@TermMax #TermMax
2
6
92
·
--
Đã xác minh
#dusk @Dusk_Foundation $DUSK
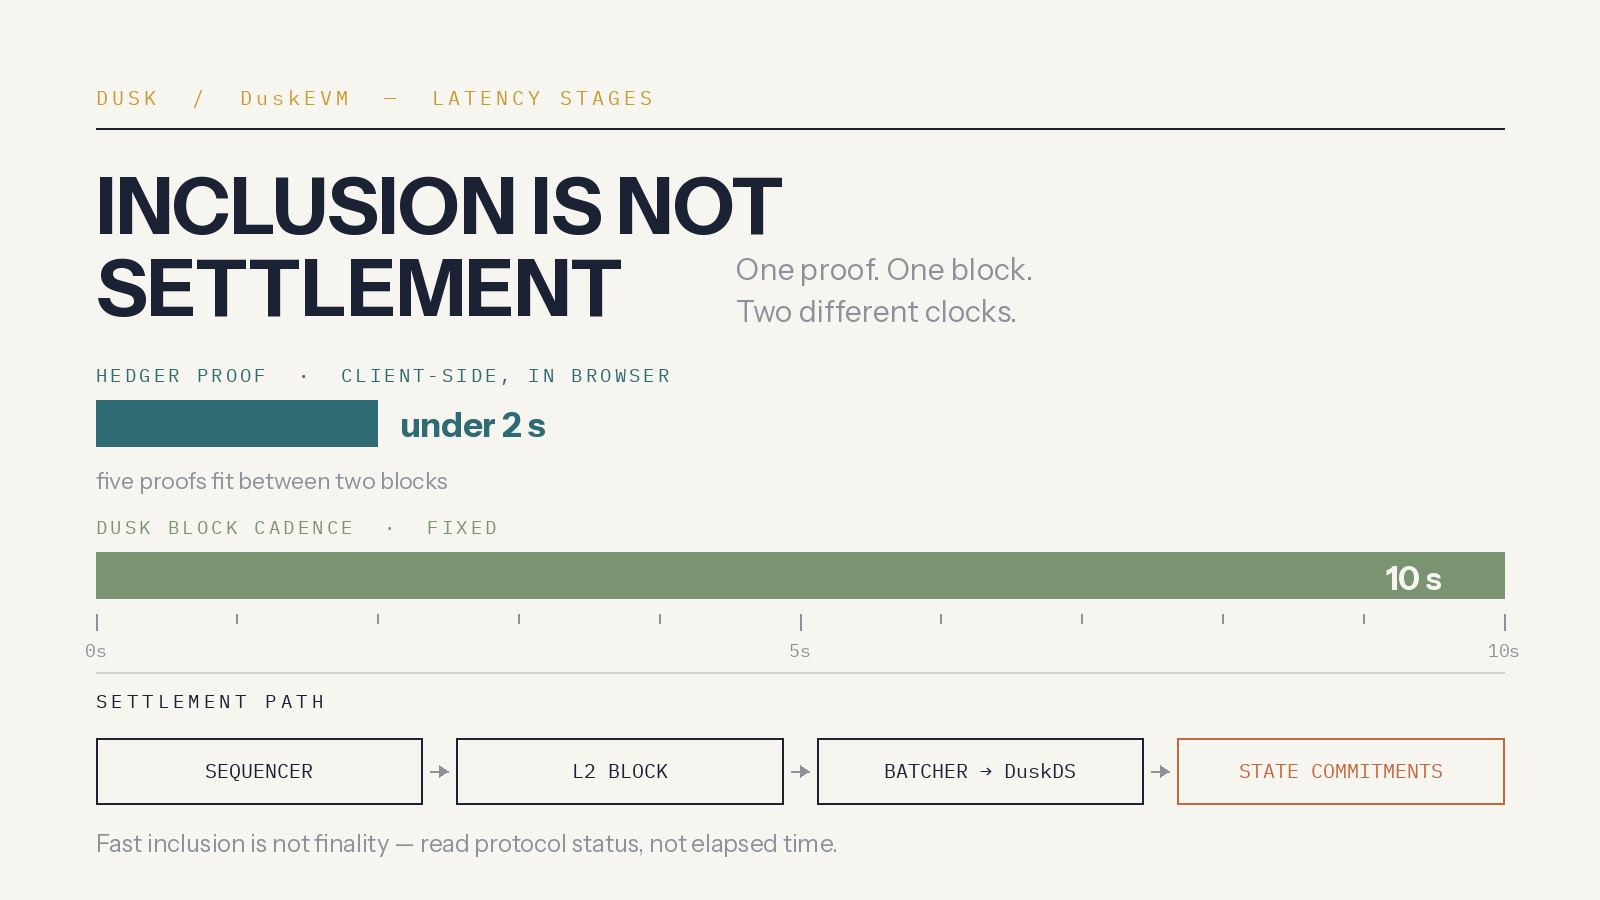
Tôi dự kiến phần chứng minh sẽ là chậm. Hedger tạo bằng chứng giao dịch bí mật phía máy khách, trong trình duyệt, dưới hai giây - ElGamal trên ECC cho các giá trị được mã hoá, kèm các ZK proof để đảm bảo tính đúng đắn. Hai giây nghe có vẻ như một khoảng chờ, nên tôi vào trình explorer để xem hai giây đáng giá gì trên chuỗi này.
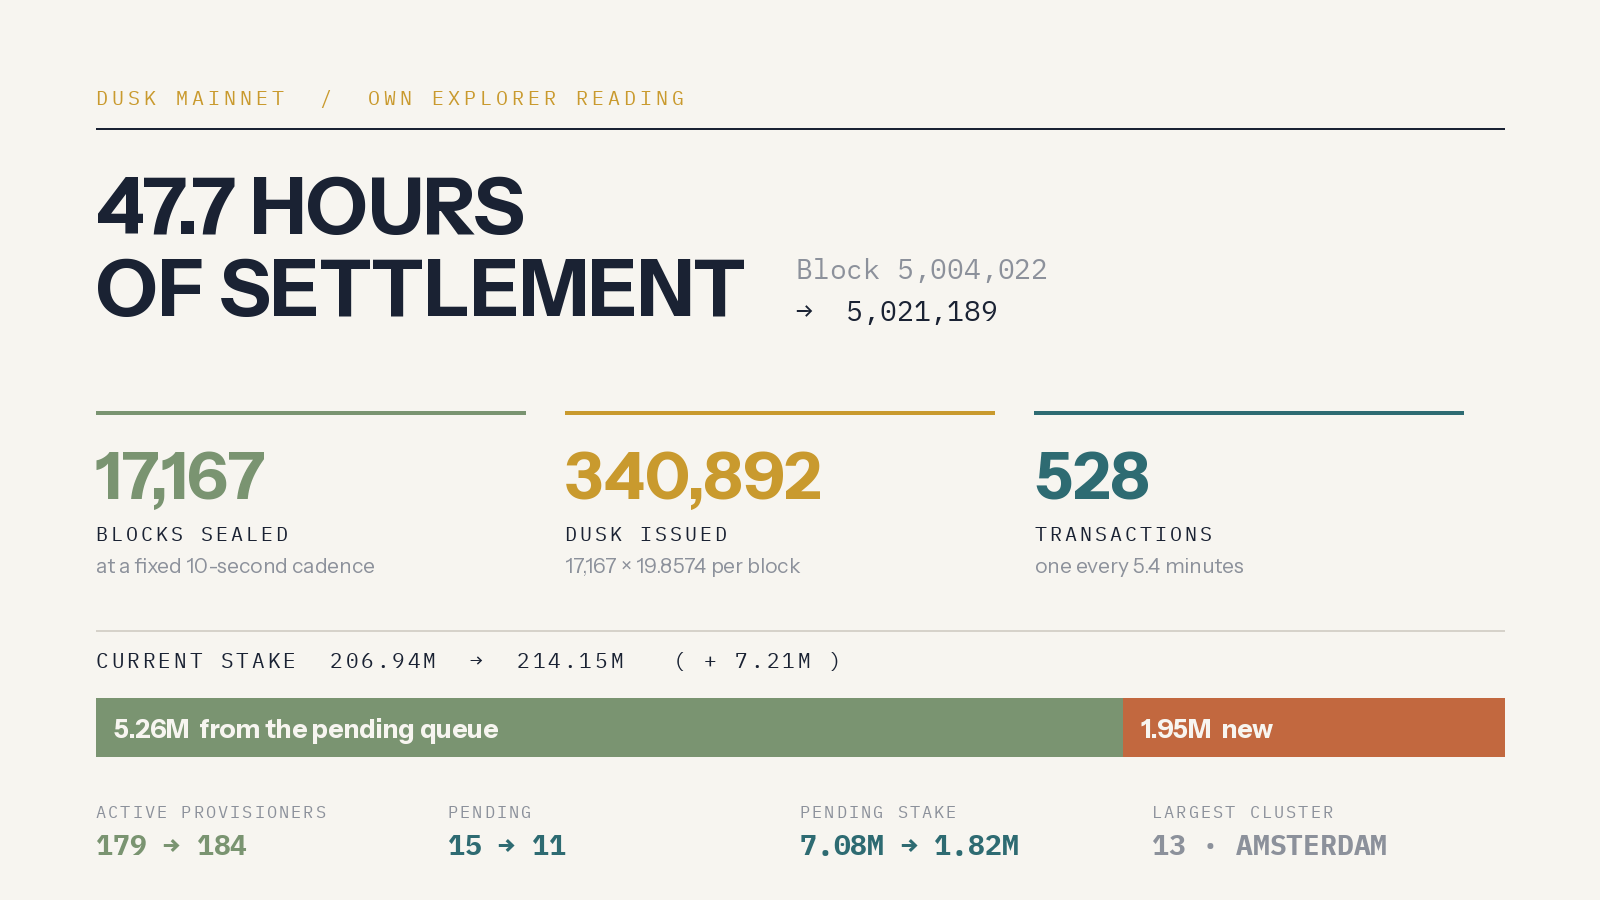
Mainnet, block 5.021.189. Lần đọc trước của tôi là 5.004.022. Đó là 17.167 block với chu kỳ cố định mười giây: 171.670 giây, tương đương 47,7 giờ. Mỗi cái trong số đó trả 19,8574 DUSK - 340.892 DUSK được phát hành trong chưa đầy hai ngày, phần lớn là vào các block mang zero transactions.
Vậy phép tính với Hedger là: một proof hoàn tất trong dưới 2 giây so với block 10 giây. Năm proof sẽ vừa khít giữa hai block. Mật mã phía người dùng không phải là hàng đợi. Block mới là thứ quyết định.
Điều tôi không ngờ tới là tài liệu lại nói điều này ngay chính trong đó. Một giao dịch DuskEVM chạy sequencer, rồi đến block L2, sau đó batcher công bố dữ liệu lên DuskDS, rồi các cam kết trạng thái và bằng chứng lỗi neo nó vào phần settlement. Và tài liệu nêu thẳng rằng việc được đưa vào (inclusion) là nhanh, nhưng inclusion và settlement là hai giai đoạn khác nhau, và các ứng dụng nên đọc trạng thái theo giao thức thay vì suy ra tính cuối cùng từ thời gian trôi qua. Một dự án tối ưu cho bản demo sẽ vui vẻ để "dưới hai giây" ngầm hiểu là end-to-end. Còn dự án này thì ghi phần hiệu chỉnh vào chính tài liệu của nó.
Bên dưới, lớp settlement đã nặng hơn trong đúng khoảng 47,7 giờ đó. Stake hiện tại tăng từ 206,94M lên 214,15M, cộng thêm 7,21M. Stake đang chờ giảm 7,08M xuống còn 1,82M, nên trong đó 5,26M của mức tăng là phần hàng đợi chuyển sang bảo mật chủ động và khoảng 1,95M là thực sự mới.
Các provisioner chủ động: từ 179 lên 184, còn pending từ 15 xuống 11.
Proving nhanh mang lại trải nghiệm người dùng. Settlement mang tính xác định là thứ một sàn giao dịch được quản lý thực sự phải ký duyệt. Đây là hai bài toán khác nhau, và điểm thú vị là chúng đang được triển khai như một “bộ stack” duy nhất.
Nếu bạn là cán bộ tuân thủ ở sàn đó, bạn sẽ hỏi con số nào trước - thời gian proving hay giai đoạn settlement?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Tôi dự kiến phần chứng minh sẽ là chậm. Hedger tạo bằng chứng giao dịch bí mật phía máy khách, trong trình duyệt, dưới hai giây - ElGamal trên ECC cho các giá trị được mã hoá, kèm các ZK proof để đảm bảo tính đúng đắn. Hai giây nghe có vẻ như một khoảng chờ, nên tôi vào trình explorer để xem hai giây đáng giá gì trên chuỗi này.
Mainnet, block 5.021.189. Lần đọc trước của tôi là 5.004.022. Đó là 17.167 block với chu kỳ cố định mười giây: 171.670 giây, tương đương 47,7 giờ. Mỗi cái trong số đó trả 19,8574 DUSK - 340.892 DUSK được phát hành trong chưa đầy hai ngày, phần lớn là vào các block mang zero transactions.
Vậy phép tính với Hedger là: một proof hoàn tất trong dưới 2 giây so với block 10 giây. Năm proof sẽ vừa khít giữa hai block. Mật mã phía người dùng không phải là hàng đợi. Block mới là thứ quyết định.
Điều tôi không ngờ tới là tài liệu lại nói điều này ngay chính trong đó. Một giao dịch DuskEVM chạy sequencer, rồi đến block L2, sau đó batcher công bố dữ liệu lên DuskDS, rồi các cam kết trạng thái và bằng chứng lỗi neo nó vào phần settlement. Và tài liệu nêu thẳng rằng việc được đưa vào (inclusion) là nhanh, nhưng inclusion và settlement là hai giai đoạn khác nhau, và các ứng dụng nên đọc trạng thái theo giao thức thay vì suy ra tính cuối cùng từ thời gian trôi qua. Một dự án tối ưu cho bản demo sẽ vui vẻ để "dưới hai giây" ngầm hiểu là end-to-end. Còn dự án này thì ghi phần hiệu chỉnh vào chính tài liệu của nó.
Bên dưới, lớp settlement đã nặng hơn trong đúng khoảng 47,7 giờ đó. Stake hiện tại tăng từ 206,94M lên 214,15M, cộng thêm 7,21M. Stake đang chờ giảm 7,08M xuống còn 1,82M, nên trong đó 5,26M của mức tăng là phần hàng đợi chuyển sang bảo mật chủ động và khoảng 1,95M là thực sự mới.
Các provisioner chủ động: từ 179 lên 184, còn pending từ 15 xuống 11.
Proving nhanh mang lại trải nghiệm người dùng. Settlement mang tính xác định là thứ một sàn giao dịch được quản lý thực sự phải ký duyệt. Đây là hai bài toán khác nhau, và điểm thú vị là chúng đang được triển khai như một “bộ stack” duy nhất.
Nếu bạn là cán bộ tuân thủ ở sàn đó, bạn sẽ hỏi con số nào trước - thời gian proving hay giai đoạn settlement?
Tôi dự kiến phần chứng minh sẽ là chậm. Hedger tạo bằng chứng giao dịch bí mật phía máy khách, trong trình duyệt, dưới hai giây - ElGamal trên ECC cho các giá trị được mã hoá, kèm các ZK proof để đảm bảo tính đúng đắn. Hai giây nghe có vẻ như một khoảng chờ, nên tôi vào trình explorer để xem hai giây đáng giá gì trên chuỗi này.
Mainnet, block 5.021.189. Lần đọc trước của tôi là 5.004.022. Đó là 17.167 block với chu kỳ cố định mười giây: 171.670 giây, tương đương 47,7 giờ. Mỗi cái trong số đó trả 19,8574 DUSK - 340.892 DUSK được phát hành trong chưa đầy hai ngày, phần lớn là vào các block mang zero transactions.
Vậy phép tính với Hedger là: một proof hoàn tất trong dưới 2 giây so với block 10 giây. Năm proof sẽ vừa khít giữa hai block. Mật mã phía người dùng không phải là hàng đợi. Block mới là thứ quyết định.
Điều tôi không ngờ tới là tài liệu lại nói điều này ngay chính trong đó. Một giao dịch DuskEVM chạy sequencer, rồi đến block L2, sau đó batcher công bố dữ liệu lên DuskDS, rồi các cam kết trạng thái và bằng chứng lỗi neo nó vào phần settlement. Và tài liệu nêu thẳng rằng việc được đưa vào (inclusion) là nhanh, nhưng inclusion và settlement là hai giai đoạn khác nhau, và các ứng dụng nên đọc trạng thái theo giao thức thay vì suy ra tính cuối cùng từ thời gian trôi qua. Một dự án tối ưu cho bản demo sẽ vui vẻ để "dưới hai giây" ngầm hiểu là end-to-end. Còn dự án này thì ghi phần hiệu chỉnh vào chính tài liệu của nó.
Bên dưới, lớp settlement đã nặng hơn trong đúng khoảng 47,7 giờ đó. Stake hiện tại tăng từ 206,94M lên 214,15M, cộng thêm 7,21M. Stake đang chờ giảm 7,08M xuống còn 1,82M, nên trong đó 5,26M của mức tăng là phần hàng đợi chuyển sang bảo mật chủ động và khoảng 1,95M là thực sự mới.
Các provisioner chủ động: từ 179 lên 184, còn pending từ 15 xuống 11.
Proving nhanh mang lại trải nghiệm người dùng. Settlement mang tính xác định là thứ một sàn giao dịch được quản lý thực sự phải ký duyệt. Đây là hai bài toán khác nhau, và điểm thú vị là chúng đang được triển khai như một “bộ stack” duy nhất.
Nếu bạn là cán bộ tuân thủ ở sàn đó, bạn sẽ hỏi con số nào trước - thời gian proving hay giai đoạn settlement?
2
87
·
--
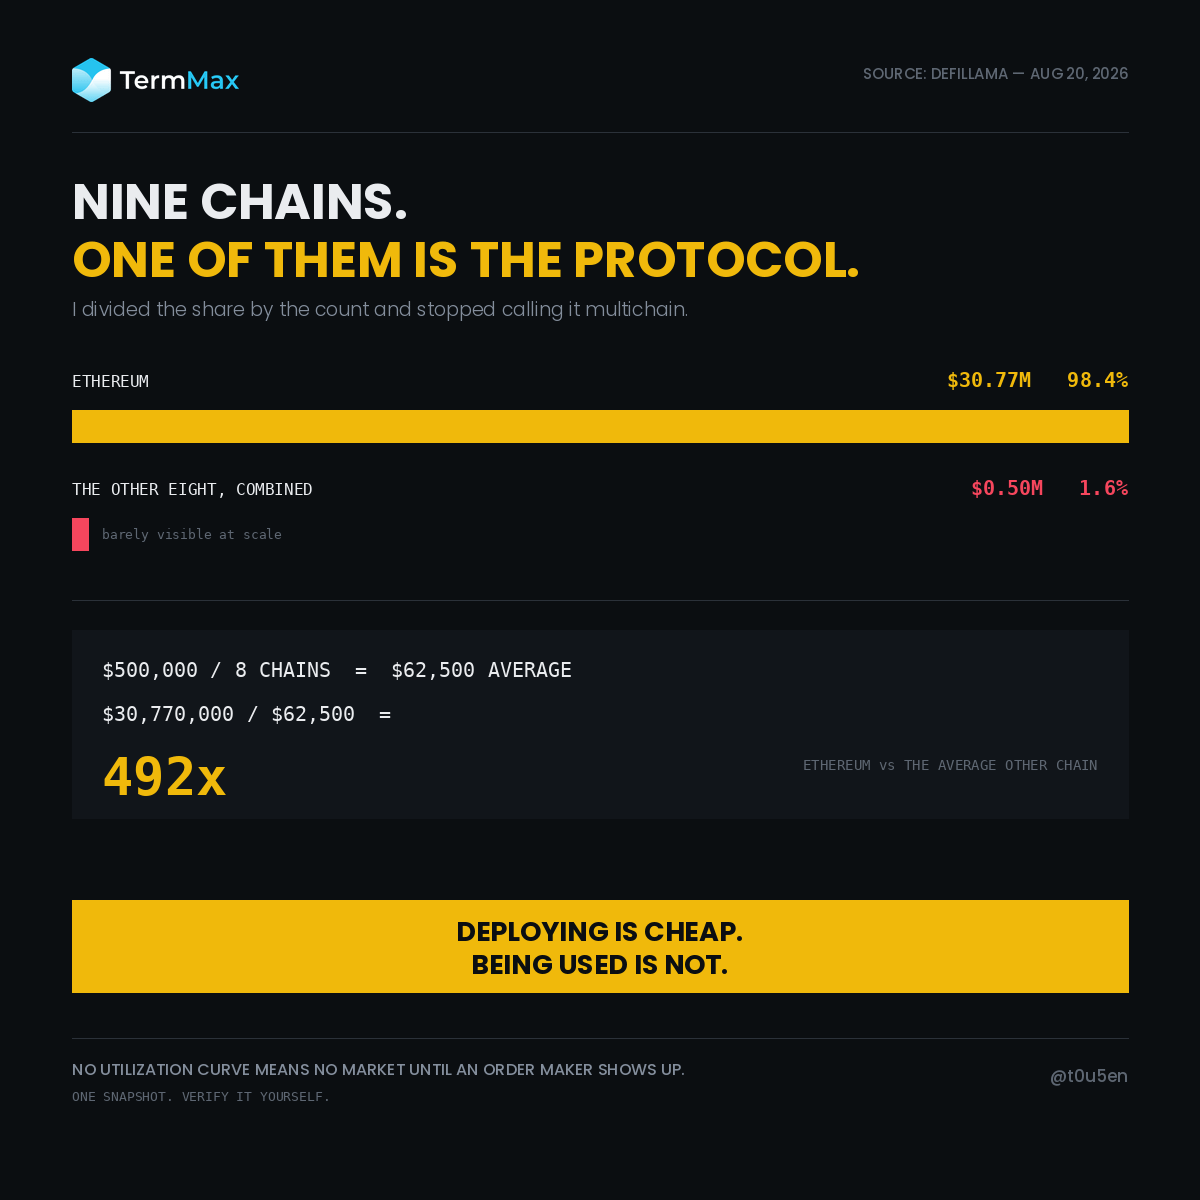
TermMax hoạt động trên chín chuỗi. Tám trong số đó nắm giữ tổng cộng nửa triệu đô la.
Tôi mở trang DefiLlama để kiểm tra chi tiết theo chuỗi và kết cục chỉ làm một phép chia.
TVL: 31,27 triệu USD
Tỷ trọng Ethereum: 98,4%
31,27 x 0,984 = 30,77 triệu USD trên Ethereum.
Tất cả phần còn lại, cộng chung cả tám chuỗi: khoảng 0,50 triệu USD.
Chia đều cho tám: 500.000 / 8 = 62.500 USD trung bình mỗi chuỗi.
30.770.000 / 62.500 = 492
Ethereum mang tải khoảng 492 lần so với mức trung bình của các chuỗi còn lại.
Đây là chỗ tôi đã sai. Tôi hiểu “chín chuỗi” theo nghĩa là số nơi có người dùng (reach). Tôi cho rằng một giao thức đa chuỗi là giao thức có người dùng ở chín nơi.
Không phải vậy. Đó là một giao thức với tám địa chỉ.
Và khi tôi nghĩ về cách TermMax thực sự vận hành, điều đó không còn giống như một thất bại nữa.
Ở đây không có đường cong sử dụng (utilization curve). Một bên cho vay theo mô hình pooled có thể triển khai trên một chuỗi mới, bơm một chút thanh khoản, và đường cong sẽ tự định giá cho nó. Một thị trường xuất hiện ngay khi các hợp đồng được triển khai.
Các thị trường của TermMax thì không hoạt động theo kiểu đó. Thanh khoản đến từ các nhà đặt lệnh (order makers) đặt lệnh theo dải (range orders) ở những mức tỷ giá mà họ chọn. Nếu không ai xuất hiện trên một chuỗi nhất định, sẽ không có tỷ giá. Không có thị trường mỏng (thin market). Mọi thứ bằng không.
Vì vậy, việc triển khai và việc được áp dụng ở đây hoàn toàn tách rời. Gửi hợp đồng sang một chuỗi thứ chín tốn một giao dịch deploy. Để có một thị trường trên đó, cần thuyết phục một chuyên gia định giá rủi ro ở nơi đó.
Đây là một bài toán khó hơn so với những slide tổng số chuỗi thường thừa nhận.
Hạn chế: một lần chụp, DefiLlama, tính đến hôm nay. Tỷ trọng theo chuỗi thay đổi. Con số 0,50 triệu USD được suy ra từ phần chênh lệch 1,6% chứ không đọc trực tiếp từng chuỗi, nên hãy xem đó là một phép xấp xỉ. Và một chuỗi có thể gần bằng 0 hôm nay chỉ đơn giản là mới, chứ chưa hẳn đã chết. Tôi không thể phân biệt hai trường hợp đó chỉ từ trang này.
Chín logo trên một slide. Một trong số đó là giao thức.
Mở cùng trang đó, chia cùng hai con số đó, và cho tôi biết liệu bạn có ra kết quả khác không.
Vì sao tám chuỗi lại nằm gần bằng 0?
@termmax #TermMax
TermMax hoạt động trên chín chuỗi. Tám trong số đó nắm giữ tổng cộng nửa triệu đô la.
Tôi mở trang DefiLlama để kiểm tra chi tiết theo chuỗi và kết cục chỉ làm một phép chia.
TVL: 31,27 triệu USD
Tỷ trọng Ethereum: 98,4%
31,27 x 0,984 = 30,77 triệu USD trên Ethereum.
Tất cả phần còn lại, cộng chung cả tám chuỗi: khoảng 0,50 triệu USD.
Chia đều cho tám: 500.000 / 8 = 62.500 USD trung bình mỗi chuỗi.
30.770.000 / 62.500 = 492
Ethereum mang tải khoảng 492 lần so với mức trung bình của các chuỗi còn lại.
Đây là chỗ tôi đã sai. Tôi hiểu “chín chuỗi” theo nghĩa là số nơi có người dùng (reach). Tôi cho rằng một giao thức đa chuỗi là giao thức có người dùng ở chín nơi.
Không phải vậy. Đó là một giao thức với tám địa chỉ.
Và khi tôi nghĩ về cách TermMax thực sự vận hành, điều đó không còn giống như một thất bại nữa.
Ở đây không có đường cong sử dụng (utilization curve). Một bên cho vay theo mô hình pooled có thể triển khai trên một chuỗi mới, bơm một chút thanh khoản, và đường cong sẽ tự định giá cho nó. Một thị trường xuất hiện ngay khi các hợp đồng được triển khai.
Các thị trường của TermMax thì không hoạt động theo kiểu đó. Thanh khoản đến từ các nhà đặt lệnh (order makers) đặt lệnh theo dải (range orders) ở những mức tỷ giá mà họ chọn. Nếu không ai xuất hiện trên một chuỗi nhất định, sẽ không có tỷ giá. Không có thị trường mỏng (thin market). Mọi thứ bằng không.
Vì vậy, việc triển khai và việc được áp dụng ở đây hoàn toàn tách rời. Gửi hợp đồng sang một chuỗi thứ chín tốn một giao dịch deploy. Để có một thị trường trên đó, cần thuyết phục một chuyên gia định giá rủi ro ở nơi đó.
Đây là một bài toán khó hơn so với những slide tổng số chuỗi thường thừa nhận.
Hạn chế: một lần chụp, DefiLlama, tính đến hôm nay. Tỷ trọng theo chuỗi thay đổi. Con số 0,50 triệu USD được suy ra từ phần chênh lệch 1,6% chứ không đọc trực tiếp từng chuỗi, nên hãy xem đó là một phép xấp xỉ. Và một chuỗi có thể gần bằng 0 hôm nay chỉ đơn giản là mới, chứ chưa hẳn đã chết. Tôi không thể phân biệt hai trường hợp đó chỉ từ trang này.
Chín logo trên một slide. Một trong số đó là giao thức.
Mở cùng trang đó, chia cùng hai con số đó, và cho tôi biết liệu bạn có ra kết quả khác không.
Vì sao tám chuỗi lại nằm gần bằng 0?
@TermMax #TermMax
Tôi mở trang DefiLlama để kiểm tra chi tiết theo chuỗi và kết cục chỉ làm một phép chia.
TVL: 31,27 triệu USD
Tỷ trọng Ethereum: 98,4%
31,27 x 0,984 = 30,77 triệu USD trên Ethereum.
Tất cả phần còn lại, cộng chung cả tám chuỗi: khoảng 0,50 triệu USD.
Chia đều cho tám: 500.000 / 8 = 62.500 USD trung bình mỗi chuỗi.
30.770.000 / 62.500 = 492
Ethereum mang tải khoảng 492 lần so với mức trung bình của các chuỗi còn lại.
Đây là chỗ tôi đã sai. Tôi hiểu “chín chuỗi” theo nghĩa là số nơi có người dùng (reach). Tôi cho rằng một giao thức đa chuỗi là giao thức có người dùng ở chín nơi.
Không phải vậy. Đó là một giao thức với tám địa chỉ.
Và khi tôi nghĩ về cách TermMax thực sự vận hành, điều đó không còn giống như một thất bại nữa.
Ở đây không có đường cong sử dụng (utilization curve). Một bên cho vay theo mô hình pooled có thể triển khai trên một chuỗi mới, bơm một chút thanh khoản, và đường cong sẽ tự định giá cho nó. Một thị trường xuất hiện ngay khi các hợp đồng được triển khai.
Các thị trường của TermMax thì không hoạt động theo kiểu đó. Thanh khoản đến từ các nhà đặt lệnh (order makers) đặt lệnh theo dải (range orders) ở những mức tỷ giá mà họ chọn. Nếu không ai xuất hiện trên một chuỗi nhất định, sẽ không có tỷ giá. Không có thị trường mỏng (thin market). Mọi thứ bằng không.
Vì vậy, việc triển khai và việc được áp dụng ở đây hoàn toàn tách rời. Gửi hợp đồng sang một chuỗi thứ chín tốn một giao dịch deploy. Để có một thị trường trên đó, cần thuyết phục một chuyên gia định giá rủi ro ở nơi đó.
Đây là một bài toán khó hơn so với những slide tổng số chuỗi thường thừa nhận.
Hạn chế: một lần chụp, DefiLlama, tính đến hôm nay. Tỷ trọng theo chuỗi thay đổi. Con số 0,50 triệu USD được suy ra từ phần chênh lệch 1,6% chứ không đọc trực tiếp từng chuỗi, nên hãy xem đó là một phép xấp xỉ. Và một chuỗi có thể gần bằng 0 hôm nay chỉ đơn giản là mới, chứ chưa hẳn đã chết. Tôi không thể phân biệt hai trường hợp đó chỉ từ trang này.
Chín logo trên một slide. Một trong số đó là giao thức.
Mở cùng trang đó, chia cùng hai con số đó, và cho tôi biết liệu bạn có ra kết quả khác không.
Vì sao tám chuỗi lại nằm gần bằng 0?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Hai điều tôi đã hiểu sai về các quy tắc token hóa của EU. Thứ hai đã thay đổi cách tôi đọc mọi lộ trình RWA.
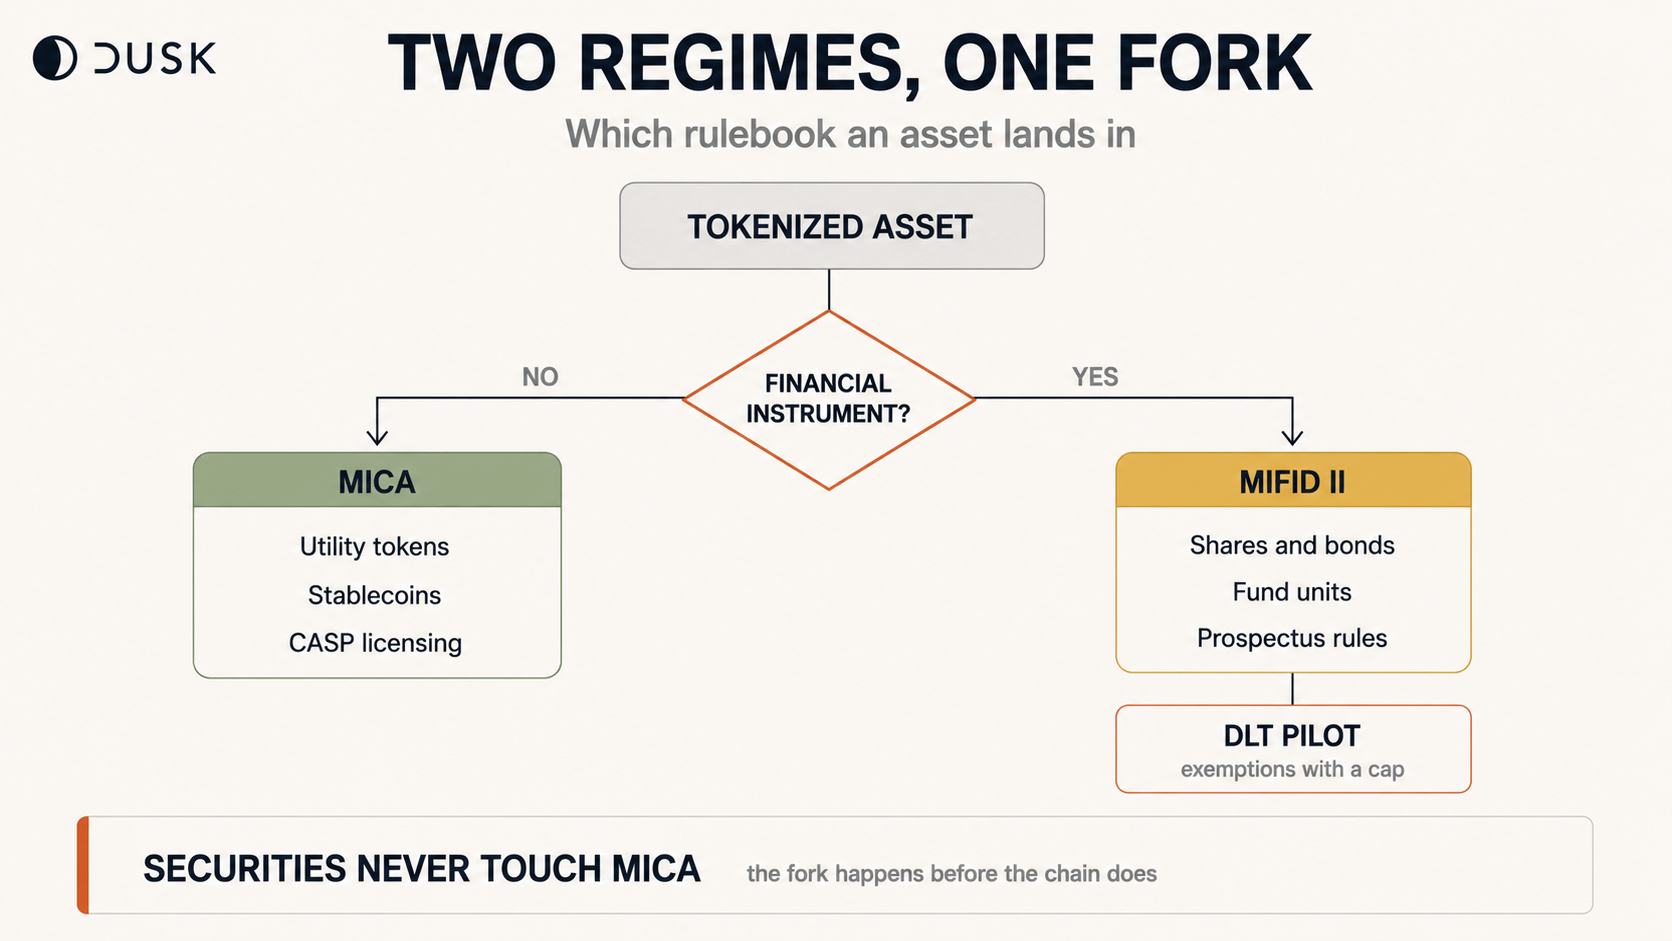
Thứ nhất: MiCA không bao phủ chứng khoán được token hóa. Điều 2(4) loại trừ mọi thứ được coi là công cụ tài chính. Cổ phiếu token hóa, trái phiếu, chứng chỉ quỹ đều nằm dưới MiFID II - cùng khung pháp lý áp dụng cho một trái phiếu giấy từ năm 1990. "MiCA-compliant" nghĩa là dành cho một token thanh toán. Với một token chứng khoán thì đó là một nhầm phạm trù.
Thứ hai, và đây là thứ đã khiến tôi dừng lại.
Chứng khoán trên DLT hoạt động theo một chế độ riêng: Quy định 2022/858, DLT Pilot. Chế độ này cấp các miễn trừ từ CSDR và MiFIR để các sàn giao dịch có thể thanh toán trên chuỗi. 21X tại Đức vận hành theo chế độ này.
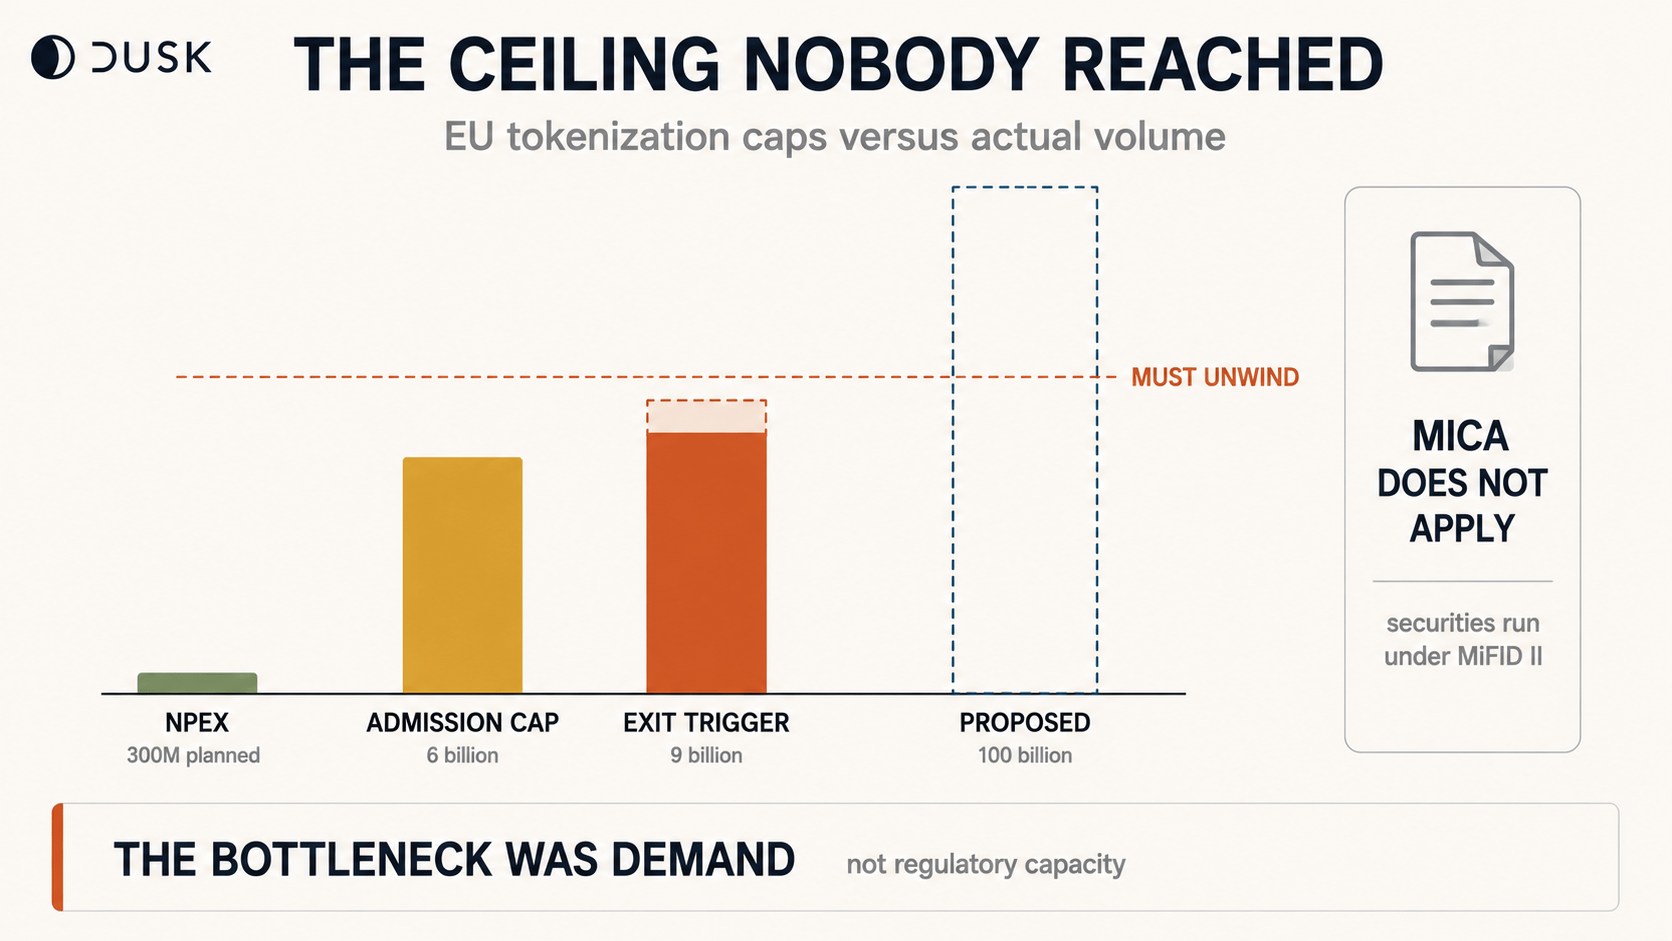
Nó cũng có một mức trần. Giá trị thị trường tổng hợp của mọi công cụ tài chính DLT trên một hạ tầng duy nhất không được vượt quá 6 tỷ euro tại thời điểm được cấp phép.
Và ở mức 9 tỷ euro, nhà vận hành phải triển khai một chiến lược chuyển đổi trở lại hạ tầng truyền thống.
Chế độ này được thiết kế sao cho việc vượt qua một ngưỡng sẽ khiến bạn buộc phải tháo gỡ.
Tôi hiểu logic. Sandbox giữ rủi ro bằng cách giới hạn quy mô. Nhưng điều đó tạo ra một động lực kỳ lạ: xây hệ thống thanh toán đủ tốt để thu hút khối lượng, và phần thưởng của bạn lại là kế hoạch di chuyển.
Ủy ban đã nhận thấy điều đó. Đề xuất tháng 12 của họ loại bỏ giới hạn theo từng công cụ và nâng tổng mức lên 100 tỷ euro. Tính đến tháng 6/2026 thì đây vẫn là một đề xuất đang đi qua quy trình lập pháp, chưa phải là luật.
Vậy Dusk thực sự đang nằm ở đâu. NPEX dự kiến 300M+ EUR được đưa lên onchain. So với ngưỡng 9 tỷ euro thì đó khoảng 3%. Không gian còn lại là rất lớn.
Đấy là điểm. Mọi sàn/đơn vị token hóa tại EU hoạt động ngày hôm nay đều còn nhỏ đến mức ràng buộc đó chưa hề “đụng trần”. Ủy ban đang nâng một giới hạn mà chưa ai tiến gần đến việc chạm tới.
Điều đó cho thấy nút thắt chưa bao giờ là năng lực quản lý. Mà là nhu cầu.
Câu hỏi về hạ tầng đã được giải quyết trên giấy. Trần 6 tỷ euro chưa từng được kiểm chứng vì chưa có nơi nào cần đến nó.
Bạn muốn thấy điều gì trước - trần được nâng lên, hay một nơi cụ thể thực sự tiến gần tới nó?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Hai điều tôi đã hiểu sai về các quy tắc token hóa của EU. Thứ hai đã thay đổi cách tôi đọc mọi lộ trình RWA.
Thứ nhất: MiCA không bao phủ chứng khoán được token hóa. Điều 2(4) loại trừ mọi thứ được coi là công cụ tài chính. Cổ phiếu token hóa, trái phiếu, chứng chỉ quỹ đều nằm dưới MiFID II - cùng khung pháp lý áp dụng cho một trái phiếu giấy từ năm 1990. "MiCA-compliant" nghĩa là dành cho một token thanh toán. Với một token chứng khoán thì đó là một nhầm phạm trù.
Thứ hai, và đây là thứ đã khiến tôi dừng lại.
Chứng khoán trên DLT hoạt động theo một chế độ riêng: Quy định 2022/858, DLT Pilot. Chế độ này cấp các miễn trừ từ CSDR và MiFIR để các sàn giao dịch có thể thanh toán trên chuỗi. 21X tại Đức vận hành theo chế độ này.
Nó cũng có một mức trần. Giá trị thị trường tổng hợp của mọi công cụ tài chính DLT trên một hạ tầng duy nhất không được vượt quá 6 tỷ euro tại thời điểm được cấp phép.
Và ở mức 9 tỷ euro, nhà vận hành phải triển khai một chiến lược chuyển đổi trở lại hạ tầng truyền thống.
Chế độ này được thiết kế sao cho việc vượt qua một ngưỡng sẽ khiến bạn buộc phải tháo gỡ.
Tôi hiểu logic. Sandbox giữ rủi ro bằng cách giới hạn quy mô. Nhưng điều đó tạo ra một động lực kỳ lạ: xây hệ thống thanh toán đủ tốt để thu hút khối lượng, và phần thưởng của bạn lại là kế hoạch di chuyển.
Ủy ban đã nhận thấy điều đó. Đề xuất tháng 12 của họ loại bỏ giới hạn theo từng công cụ và nâng tổng mức lên 100 tỷ euro. Tính đến tháng 6/2026 thì đây vẫn là một đề xuất đang đi qua quy trình lập pháp, chưa phải là luật.
Vậy Dusk thực sự đang nằm ở đâu. NPEX dự kiến 300M+ EUR được đưa lên onchain. So với ngưỡng 9 tỷ euro thì đó khoảng 3%. Không gian còn lại là rất lớn.
Đấy là điểm. Mọi sàn/đơn vị token hóa tại EU hoạt động ngày hôm nay đều còn nhỏ đến mức ràng buộc đó chưa hề “đụng trần”. Ủy ban đang nâng một giới hạn mà chưa ai tiến gần đến việc chạm tới.
Điều đó cho thấy nút thắt chưa bao giờ là năng lực quản lý. Mà là nhu cầu.
Câu hỏi về hạ tầng đã được giải quyết trên giấy. Trần 6 tỷ euro chưa từng được kiểm chứng vì chưa có nơi nào cần đến nó.
Bạn muốn thấy điều gì trước - trần được nâng lên, hay một nơi cụ thể thực sự tiến gần tới nó?
Hai điều tôi đã hiểu sai về các quy tắc token hóa của EU. Thứ hai đã thay đổi cách tôi đọc mọi lộ trình RWA.
Thứ nhất: MiCA không bao phủ chứng khoán được token hóa. Điều 2(4) loại trừ mọi thứ được coi là công cụ tài chính. Cổ phiếu token hóa, trái phiếu, chứng chỉ quỹ đều nằm dưới MiFID II - cùng khung pháp lý áp dụng cho một trái phiếu giấy từ năm 1990. "MiCA-compliant" nghĩa là dành cho một token thanh toán. Với một token chứng khoán thì đó là một nhầm phạm trù.
Thứ hai, và đây là thứ đã khiến tôi dừng lại.
Chứng khoán trên DLT hoạt động theo một chế độ riêng: Quy định 2022/858, DLT Pilot. Chế độ này cấp các miễn trừ từ CSDR và MiFIR để các sàn giao dịch có thể thanh toán trên chuỗi. 21X tại Đức vận hành theo chế độ này.
Nó cũng có một mức trần. Giá trị thị trường tổng hợp của mọi công cụ tài chính DLT trên một hạ tầng duy nhất không được vượt quá 6 tỷ euro tại thời điểm được cấp phép.
Và ở mức 9 tỷ euro, nhà vận hành phải triển khai một chiến lược chuyển đổi trở lại hạ tầng truyền thống.
Chế độ này được thiết kế sao cho việc vượt qua một ngưỡng sẽ khiến bạn buộc phải tháo gỡ.
Tôi hiểu logic. Sandbox giữ rủi ro bằng cách giới hạn quy mô. Nhưng điều đó tạo ra một động lực kỳ lạ: xây hệ thống thanh toán đủ tốt để thu hút khối lượng, và phần thưởng của bạn lại là kế hoạch di chuyển.
Ủy ban đã nhận thấy điều đó. Đề xuất tháng 12 của họ loại bỏ giới hạn theo từng công cụ và nâng tổng mức lên 100 tỷ euro. Tính đến tháng 6/2026 thì đây vẫn là một đề xuất đang đi qua quy trình lập pháp, chưa phải là luật.
Vậy Dusk thực sự đang nằm ở đâu. NPEX dự kiến 300M+ EUR được đưa lên onchain. So với ngưỡng 9 tỷ euro thì đó khoảng 3%. Không gian còn lại là rất lớn.
Đấy là điểm. Mọi sàn/đơn vị token hóa tại EU hoạt động ngày hôm nay đều còn nhỏ đến mức ràng buộc đó chưa hề “đụng trần”. Ủy ban đang nâng một giới hạn mà chưa ai tiến gần đến việc chạm tới.
Điều đó cho thấy nút thắt chưa bao giờ là năng lực quản lý. Mà là nhu cầu.
Câu hỏi về hạ tầng đã được giải quyết trên giấy. Trần 6 tỷ euro chưa từng được kiểm chứng vì chưa có nơi nào cần đến nó.
Bạn muốn thấy điều gì trước - trần được nâng lên, hay một nơi cụ thể thực sự tiến gần tới nó?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
2
5
·
--
Mọi bài viết về TermMax Alpha đều lặp lại cùng một câu: tận dụng đòn bẩy mà không bị thanh lý. Tôi muốn đặt câu hỏi mà câu đó tránh né.
Nếu không ai bị thanh lý, ai sẽ chịu khoản lỗ?
Tài liệu trả lời thẳng thừng. Long nghĩa là mua một call. Short nghĩa là mua một put. Max Cost là phí bảo hiểm trả trước và cũng là mức lỗ tối đa có thể. Còn Dual Investment được định nghĩa là "bên đối tác cung cấp thanh khoản cho các tùy chọn Long/Short; về bản chất là người bán option".
Đấy rồi. Rủi ro không hề bị “loại bỏ bằng thiết kế”. Nó được bán cho một ai đó.
Hãy để tôi đưa ra con số. Đây là các số liệu minh họa của riêng tôi, không phải báo giá trực tiếp - tôi đang cho bạn thấy hình dạng, không phải một giao dịch.
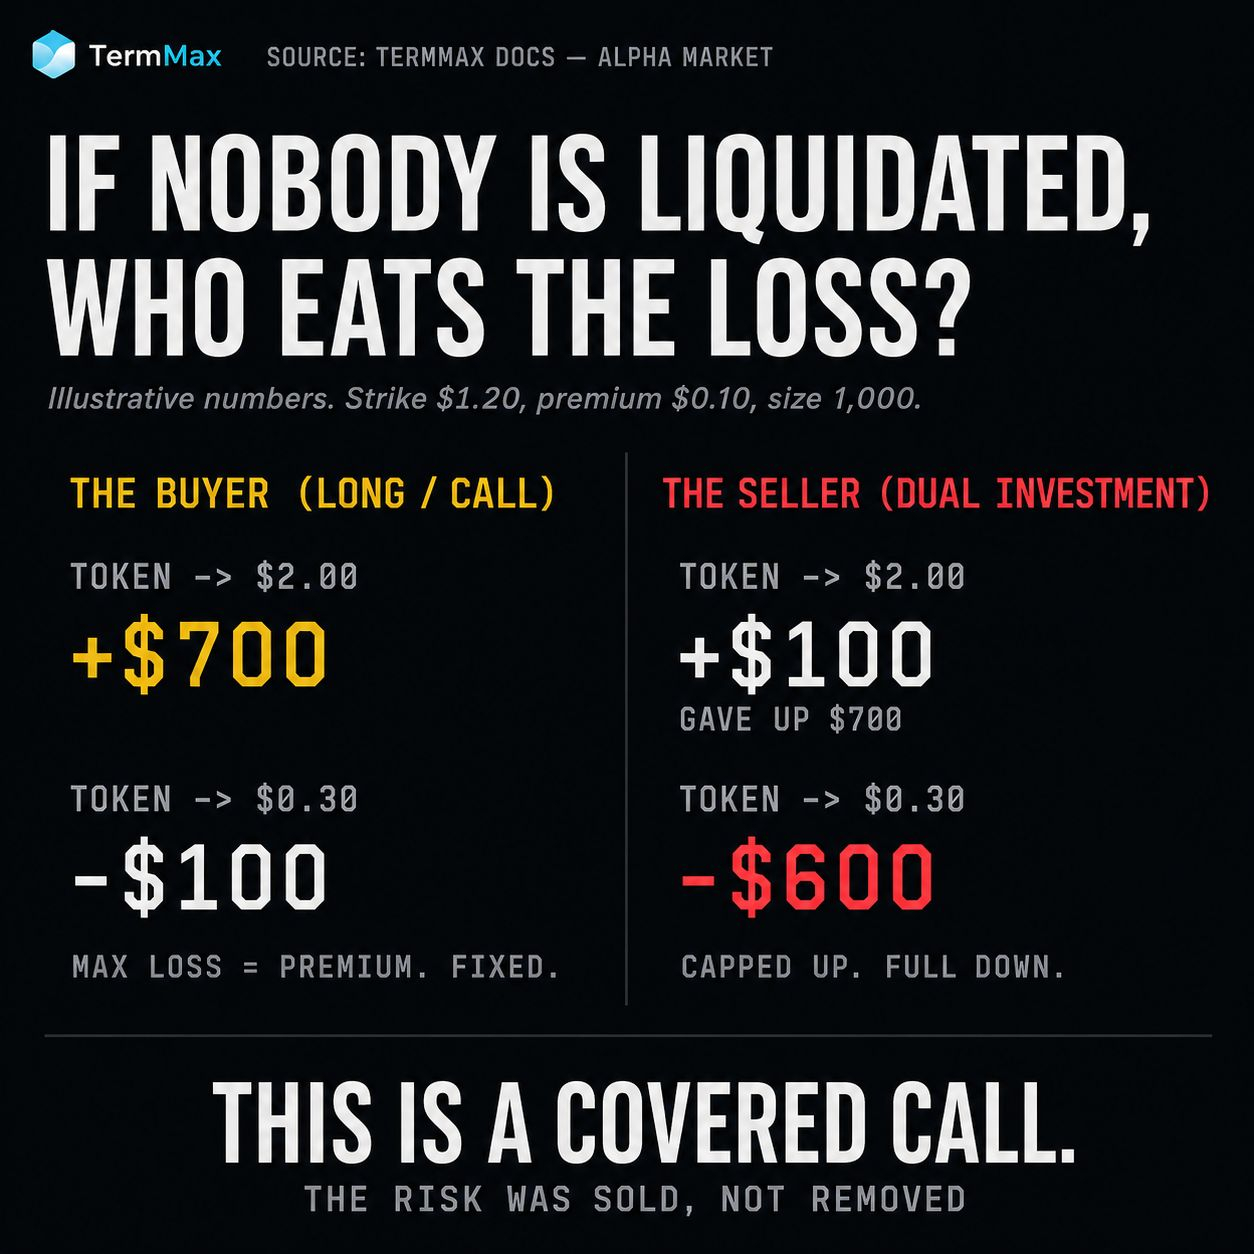
Giả sử một token Alpha có giá ở $1.00. Một trader đi Long, strike $1.20, premium $0.10, quy mô 1,000 token. Max Cost = $100.
Token tăng lên $2.00:
(2.00 - 1.20) x 1,000 = $800
trừ đi premium $100 = lãi ròng $700 trên khoản rủi ro $100.
Token rơi xuống $0.30:
Lỗ = $100. Không phải vị thế. Không phải cuộc gọi ký quỹ lúc 3 giờ sáng. $100.
Điều đó thật sự có lợi cho trader. Giờ lật ngược chỗ ngồi.
Người nạp Dual Investment đã bỏ ra 1,000 token tại strike đó và thu $100 ngay từ đầu, được bảo đảm, bất kể chuyện gì xảy ra tiếp theo.
Token ở $2.00: token của họ chuyển đổi theo $1.20 = $1,200 + $100 = $1,300. Nếu chỉ nắm giữ thì sẽ là $2,000. Họ đã từ bỏ $700 - đúng bằng số tiền trader kiếm được.
Token ở $0.30: họ vẫn giữ 1,000 token trị giá $300, cộng thêm $100. Họ đã “ăn” toàn bộ phần sụt giảm.
Lợi nhuận bị giới hạn, rủi ro giảm không giới hạn, và phải trả phí bảo hiểm để lấy sự “rắc rối” đó. Đó là covered call. Nó đã là covered call trong suốt bốn mươi năm.
Vì vậy, APY hai chữ số trên các vault đó không phải là lợi suất theo nghĩa mà đa số mọi người hiểu. Nó là khoản bù đắp cho việc đứng ở phía đối diện với một “cược” có đòn bẩy của người khác trên một token mới vừa được niêm yết.
Không có gì bị hỏng ở đây. Cấu trúc này là trung thực, miễn là bạn đọc kỹ qua phần tiêu đề. Nhưng “không thanh lý” chỉ mô tả một chỗ ngồi ở bàn, và trang APY của vault là nơi chỗ ngồi còn lại đang nằm.
Nếu bạn đang nạp tiền, bạn là bên bán. Hãy định giá theo cách đó.
@termmax #TermMax
Mọi bài viết về TermMax Alpha đều lặp lại cùng một câu: tận dụng đòn bẩy mà không bị thanh lý. Tôi muốn đặt câu hỏi mà câu đó tránh né.
Nếu không ai bị thanh lý, ai sẽ chịu khoản lỗ?
Tài liệu trả lời thẳng thừng. Long nghĩa là mua một call. Short nghĩa là mua một put. Max Cost là phí bảo hiểm trả trước và cũng là mức lỗ tối đa có thể. Còn Dual Investment được định nghĩa là "bên đối tác cung cấp thanh khoản cho các tùy chọn Long/Short; về bản chất là người bán option".
Đấy rồi. Rủi ro không hề bị “loại bỏ bằng thiết kế”. Nó được bán cho một ai đó.
Hãy để tôi đưa ra con số. Đây là các số liệu minh họa của riêng tôi, không phải báo giá trực tiếp - tôi đang cho bạn thấy hình dạng, không phải một giao dịch.
Giả sử một token Alpha có giá ở $1.00. Một trader đi Long, strike $1.20, premium $0.10, quy mô 1,000 token. Max Cost = $100.
Token tăng lên $2.00:
(2.00 - 1.20) x 1,000 = $800
trừ đi premium $100 = lãi ròng $700 trên khoản rủi ro $100.
Token rơi xuống $0.30:
Lỗ = $100. Không phải vị thế. Không phải cuộc gọi ký quỹ lúc 3 giờ sáng. $100.
Điều đó thật sự có lợi cho trader. Giờ lật ngược chỗ ngồi.
Người nạp Dual Investment đã bỏ ra 1,000 token tại strike đó và thu $100 ngay từ đầu, được bảo đảm, bất kể chuyện gì xảy ra tiếp theo.
Token ở $2.00: token của họ chuyển đổi theo $1.20 = $1,200 + $100 = $1,300. Nếu chỉ nắm giữ thì sẽ là $2,000. Họ đã từ bỏ $700 - đúng bằng số tiền trader kiếm được.
Token ở $0.30: họ vẫn giữ 1,000 token trị giá $300, cộng thêm $100. Họ đã “ăn” toàn bộ phần sụt giảm.
Lợi nhuận bị giới hạn, rủi ro giảm không giới hạn, và phải trả phí bảo hiểm để lấy sự “rắc rối” đó. Đó là covered call. Nó đã là covered call trong suốt bốn mươi năm.
Vì vậy, APY hai chữ số trên các vault đó không phải là lợi suất theo nghĩa mà đa số mọi người hiểu. Nó là khoản bù đắp cho việc đứng ở phía đối diện với một “cược” có đòn bẩy của người khác trên một token mới vừa được niêm yết.
Không có gì bị hỏng ở đây. Cấu trúc này là trung thực, miễn là bạn đọc kỹ qua phần tiêu đề. Nhưng “không thanh lý” chỉ mô tả một chỗ ngồi ở bàn, và trang APY của vault là nơi chỗ ngồi còn lại đang nằm.
Nếu bạn đang nạp tiền, bạn là bên bán. Hãy định giá theo cách đó.
@TermMax #TermMax
Nếu không ai bị thanh lý, ai sẽ chịu khoản lỗ?
Tài liệu trả lời thẳng thừng. Long nghĩa là mua một call. Short nghĩa là mua một put. Max Cost là phí bảo hiểm trả trước và cũng là mức lỗ tối đa có thể. Còn Dual Investment được định nghĩa là "bên đối tác cung cấp thanh khoản cho các tùy chọn Long/Short; về bản chất là người bán option".
Đấy rồi. Rủi ro không hề bị “loại bỏ bằng thiết kế”. Nó được bán cho một ai đó.
Hãy để tôi đưa ra con số. Đây là các số liệu minh họa của riêng tôi, không phải báo giá trực tiếp - tôi đang cho bạn thấy hình dạng, không phải một giao dịch.
Giả sử một token Alpha có giá ở $1.00. Một trader đi Long, strike $1.20, premium $0.10, quy mô 1,000 token. Max Cost = $100.
Token tăng lên $2.00:
(2.00 - 1.20) x 1,000 = $800
trừ đi premium $100 = lãi ròng $700 trên khoản rủi ro $100.
Token rơi xuống $0.30:
Lỗ = $100. Không phải vị thế. Không phải cuộc gọi ký quỹ lúc 3 giờ sáng. $100.
Điều đó thật sự có lợi cho trader. Giờ lật ngược chỗ ngồi.
Người nạp Dual Investment đã bỏ ra 1,000 token tại strike đó và thu $100 ngay từ đầu, được bảo đảm, bất kể chuyện gì xảy ra tiếp theo.
Token ở $2.00: token của họ chuyển đổi theo $1.20 = $1,200 + $100 = $1,300. Nếu chỉ nắm giữ thì sẽ là $2,000. Họ đã từ bỏ $700 - đúng bằng số tiền trader kiếm được.
Token ở $0.30: họ vẫn giữ 1,000 token trị giá $300, cộng thêm $100. Họ đã “ăn” toàn bộ phần sụt giảm.
Lợi nhuận bị giới hạn, rủi ro giảm không giới hạn, và phải trả phí bảo hiểm để lấy sự “rắc rối” đó. Đó là covered call. Nó đã là covered call trong suốt bốn mươi năm.
Vì vậy, APY hai chữ số trên các vault đó không phải là lợi suất theo nghĩa mà đa số mọi người hiểu. Nó là khoản bù đắp cho việc đứng ở phía đối diện với một “cược” có đòn bẩy của người khác trên một token mới vừa được niêm yết.
Không có gì bị hỏng ở đây. Cấu trúc này là trung thực, miễn là bạn đọc kỹ qua phần tiêu đề. Nhưng “không thanh lý” chỉ mô tả một chỗ ngồi ở bàn, và trang APY của vault là nơi chỗ ngồi còn lại đang nằm.
Nếu bạn đang nạp tiền, bạn là bên bán. Hãy định giá theo cách đó.
@TermMax #TermMax
11
4
103
·
--
Đã xác minh
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Sáu tuần trước, EU đã đóng cánh cửa đối với mô hình kinh doanh đã tạo nên ngành neobroker.
Điều 39a MiFIR - lệnh cấm trên phạm vi toàn khối về việc thanh toán cho dòng lệnh (payment for order flow) - bắt đầu có hiệu lực từ ngày 1/7/2026. Các công ty không còn có thể nhận bất kỳ khoản phí hay lợi ích nào để định tuyến lệnh của khách hàng tới một địa điểm giao dịch cụ thể. Đức đã loại bỏ quy tắc miễn trừ chuyển tiếp để tuân thủ.
Dusk Trade đang được xây dựng như một neobroker cho tài sản được mã hóa (tokenized) - MMF, ETF, trái phiếu, RWA trên DuskEVM - được thiết kế để hoạt động như một MTF được quản lý theo các quy tắc của EU.
Vì vậy, nó bước vào một thị trường nơi “động cơ doanh thu neobroker” tiêu chuẩn là bất hợp pháp ngay từ ngày đầu.
Ba cách để tài trợ cho một venue mà không cần thanh toán cho dòng lệnh.
Phí hoa hồng rõ ràng là trung thực và dập tắt “đường ống giao dịch miễn phí”.
Thực thi độc quyền. BaFin đã làm rõ rằng việc khớp lệnh của khách hàng từ sổ của chính bạn nhìn chung nằm ngoài phạm vi PFOF, miễn là bảo đảm thực hiện tốt nhất (best execution). Nhưng một nhà điều hành MTF đứng ở phía bên kia của dòng lệnh khách hàng chính là xung đột mà giấy phép MTF tồn tại để quản lý.
Hoặc phí từ phía tổ chức phát hành. Niêm yết, phát hành, thanh toán - do bên đưa tài sản chịu, thay vì bên giao dịch.
Tôi nghĩ phương án thứ ba là câu trả lời “sạch”. Rồi tôi đọc xem cơ quan quản lý đang theo dõi điều gì.
Họ đặc biệt giám sát các nỗ lực “tái thương hiệu” PFOF thành các khoản phí thanh toán nội bộ theo nhóm được thổi phồng.
Điều đó đồng nghĩa: một venue sở hữu lớp thanh toán của chính nó - đúng như một sàn giao dịch có gốc theo chuỗi (chain-native exchange) - lại nằm đúng vào điểm mà giám sát viên đang tập trung soi kỹ nhất.
Tôi đã kiểm tra cả hai mạng khi viết bài này. Mainnet: 68.167 giao dịch kể từ genesis, và mọi giao dịch gần đây đều là các hoạt động staking; có hai giao dịch thất bại. Testnet: 218.709 - gấp ba về khối lượng, với các loại giao dịch mà mainnet không có. Môi trường test bận rộn hơn môi trường trực tiếp.
Tích hợp dọc là “điểm bán” cho các thị trường tokenized: phát hành, giao dịch và thanh toán trong cùng một môi trường. Đây cũng là cấu trúc mà các nhà quản lý thấy khó định giá nhất.
Sở hữu toàn bộ “ngăn xếp” chính là sản phẩm. Và cũng chính là rủi ro.
Có ai thấy mô hình phí được công bố cho Dusk Trade chưa?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Sáu tuần trước, EU đã đóng cánh cửa đối với mô hình kinh doanh đã tạo nên ngành neobroker.
Điều 39a MiFIR - lệnh cấm trên phạm vi toàn khối về việc thanh toán cho dòng lệnh (payment for order flow) - bắt đầu có hiệu lực từ ngày 1/7/2026. Các công ty không còn có thể nhận bất kỳ khoản phí hay lợi ích nào để định tuyến lệnh của khách hàng tới một địa điểm giao dịch cụ thể. Đức đã loại bỏ quy tắc miễn trừ chuyển tiếp để tuân thủ.
Dusk Trade đang được xây dựng như một neobroker cho tài sản được mã hóa (tokenized) - MMF, ETF, trái phiếu, RWA trên DuskEVM - được thiết kế để hoạt động như một MTF được quản lý theo các quy tắc của EU.
Vì vậy, nó bước vào một thị trường nơi “động cơ doanh thu neobroker” tiêu chuẩn là bất hợp pháp ngay từ ngày đầu.
Ba cách để tài trợ cho một venue mà không cần thanh toán cho dòng lệnh.
Phí hoa hồng rõ ràng là trung thực và dập tắt “đường ống giao dịch miễn phí”.
Thực thi độc quyền. BaFin đã làm rõ rằng việc khớp lệnh của khách hàng từ sổ của chính bạn nhìn chung nằm ngoài phạm vi PFOF, miễn là bảo đảm thực hiện tốt nhất (best execution). Nhưng một nhà điều hành MTF đứng ở phía bên kia của dòng lệnh khách hàng chính là xung đột mà giấy phép MTF tồn tại để quản lý.
Hoặc phí từ phía tổ chức phát hành. Niêm yết, phát hành, thanh toán - do bên đưa tài sản chịu, thay vì bên giao dịch.
Tôi nghĩ phương án thứ ba là câu trả lời “sạch”. Rồi tôi đọc xem cơ quan quản lý đang theo dõi điều gì.
Họ đặc biệt giám sát các nỗ lực “tái thương hiệu” PFOF thành các khoản phí thanh toán nội bộ theo nhóm được thổi phồng.
Điều đó đồng nghĩa: một venue sở hữu lớp thanh toán của chính nó - đúng như một sàn giao dịch có gốc theo chuỗi (chain-native exchange) - lại nằm đúng vào điểm mà giám sát viên đang tập trung soi kỹ nhất.
Tôi đã kiểm tra cả hai mạng khi viết bài này. Mainnet: 68.167 giao dịch kể từ genesis, và mọi giao dịch gần đây đều là các hoạt động staking; có hai giao dịch thất bại. Testnet: 218.709 - gấp ba về khối lượng, với các loại giao dịch mà mainnet không có. Môi trường test bận rộn hơn môi trường trực tiếp.
Tích hợp dọc là “điểm bán” cho các thị trường tokenized: phát hành, giao dịch và thanh toán trong cùng một môi trường. Đây cũng là cấu trúc mà các nhà quản lý thấy khó định giá nhất.
Sở hữu toàn bộ “ngăn xếp” chính là sản phẩm. Và cũng chính là rủi ro.
Có ai thấy mô hình phí được công bố cho Dusk Trade chưa?
Sáu tuần trước, EU đã đóng cánh cửa đối với mô hình kinh doanh đã tạo nên ngành neobroker.
Điều 39a MiFIR - lệnh cấm trên phạm vi toàn khối về việc thanh toán cho dòng lệnh (payment for order flow) - bắt đầu có hiệu lực từ ngày 1/7/2026. Các công ty không còn có thể nhận bất kỳ khoản phí hay lợi ích nào để định tuyến lệnh của khách hàng tới một địa điểm giao dịch cụ thể. Đức đã loại bỏ quy tắc miễn trừ chuyển tiếp để tuân thủ.
Dusk Trade đang được xây dựng như một neobroker cho tài sản được mã hóa (tokenized) - MMF, ETF, trái phiếu, RWA trên DuskEVM - được thiết kế để hoạt động như một MTF được quản lý theo các quy tắc của EU.
Vì vậy, nó bước vào một thị trường nơi “động cơ doanh thu neobroker” tiêu chuẩn là bất hợp pháp ngay từ ngày đầu.
Ba cách để tài trợ cho một venue mà không cần thanh toán cho dòng lệnh.
Phí hoa hồng rõ ràng là trung thực và dập tắt “đường ống giao dịch miễn phí”.
Thực thi độc quyền. BaFin đã làm rõ rằng việc khớp lệnh của khách hàng từ sổ của chính bạn nhìn chung nằm ngoài phạm vi PFOF, miễn là bảo đảm thực hiện tốt nhất (best execution). Nhưng một nhà điều hành MTF đứng ở phía bên kia của dòng lệnh khách hàng chính là xung đột mà giấy phép MTF tồn tại để quản lý.
Hoặc phí từ phía tổ chức phát hành. Niêm yết, phát hành, thanh toán - do bên đưa tài sản chịu, thay vì bên giao dịch.
Tôi nghĩ phương án thứ ba là câu trả lời “sạch”. Rồi tôi đọc xem cơ quan quản lý đang theo dõi điều gì.
Họ đặc biệt giám sát các nỗ lực “tái thương hiệu” PFOF thành các khoản phí thanh toán nội bộ theo nhóm được thổi phồng.
Điều đó đồng nghĩa: một venue sở hữu lớp thanh toán của chính nó - đúng như một sàn giao dịch có gốc theo chuỗi (chain-native exchange) - lại nằm đúng vào điểm mà giám sát viên đang tập trung soi kỹ nhất.
Tôi đã kiểm tra cả hai mạng khi viết bài này. Mainnet: 68.167 giao dịch kể từ genesis, và mọi giao dịch gần đây đều là các hoạt động staking; có hai giao dịch thất bại. Testnet: 218.709 - gấp ba về khối lượng, với các loại giao dịch mà mainnet không có. Môi trường test bận rộn hơn môi trường trực tiếp.
Tích hợp dọc là “điểm bán” cho các thị trường tokenized: phát hành, giao dịch và thanh toán trong cùng một môi trường. Đây cũng là cấu trúc mà các nhà quản lý thấy khó định giá nhất.
Sở hữu toàn bộ “ngăn xếp” chính là sản phẩm. Và cũng chính là rủi ro.
Có ai thấy mô hình phí được công bố cho Dusk Trade chưa?
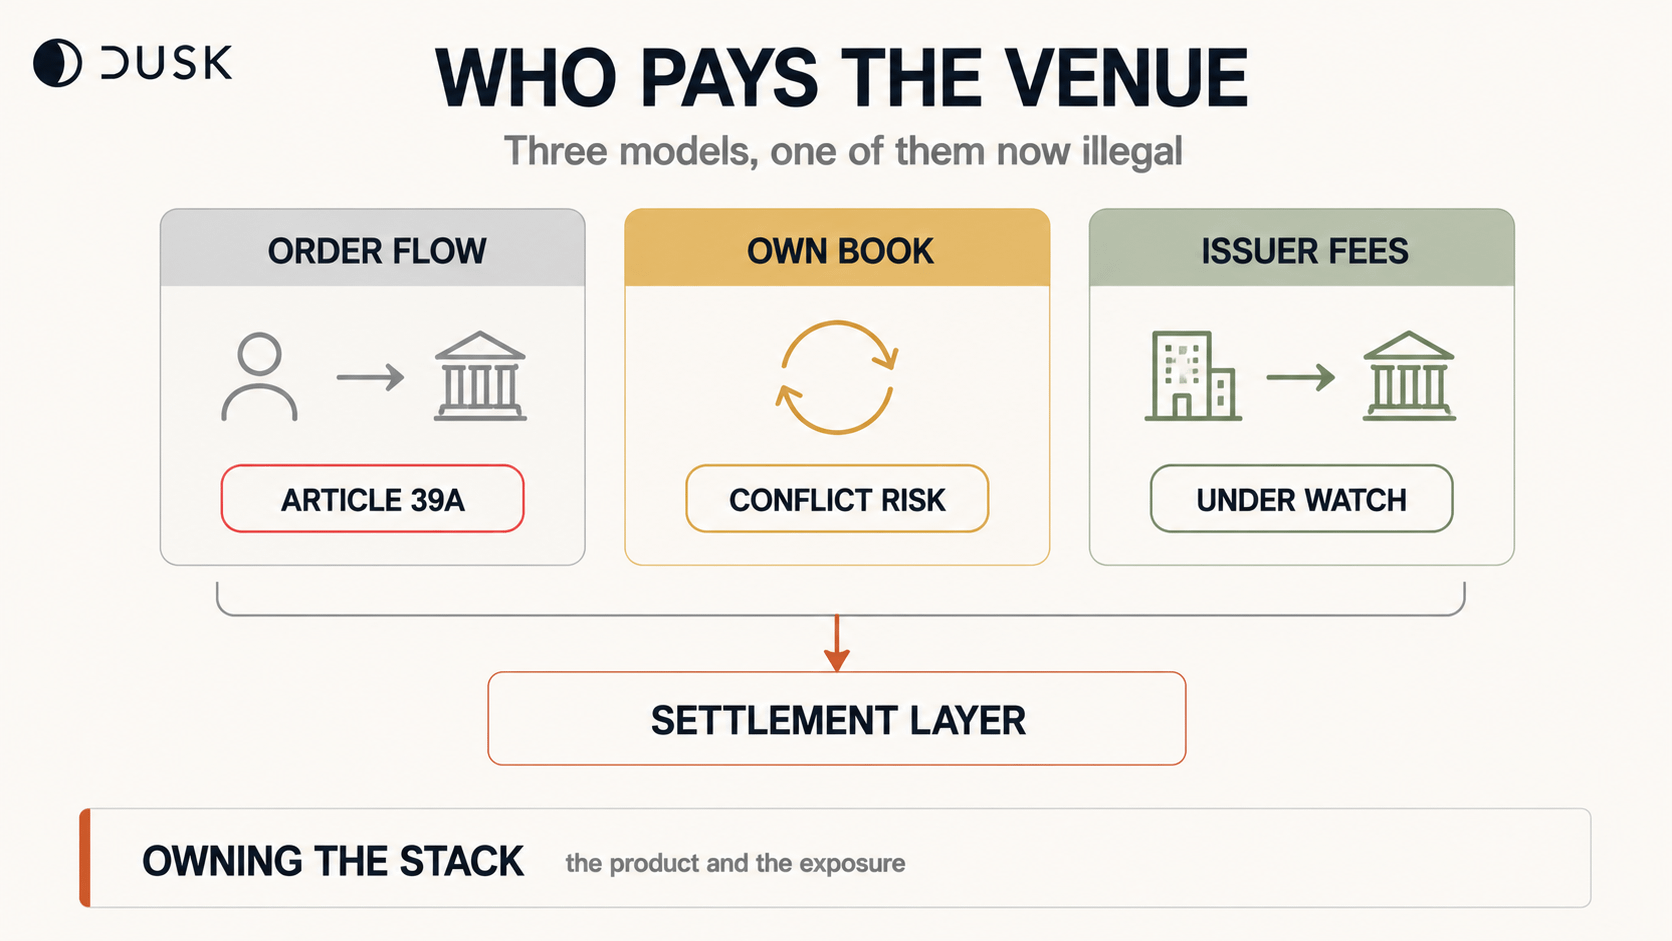
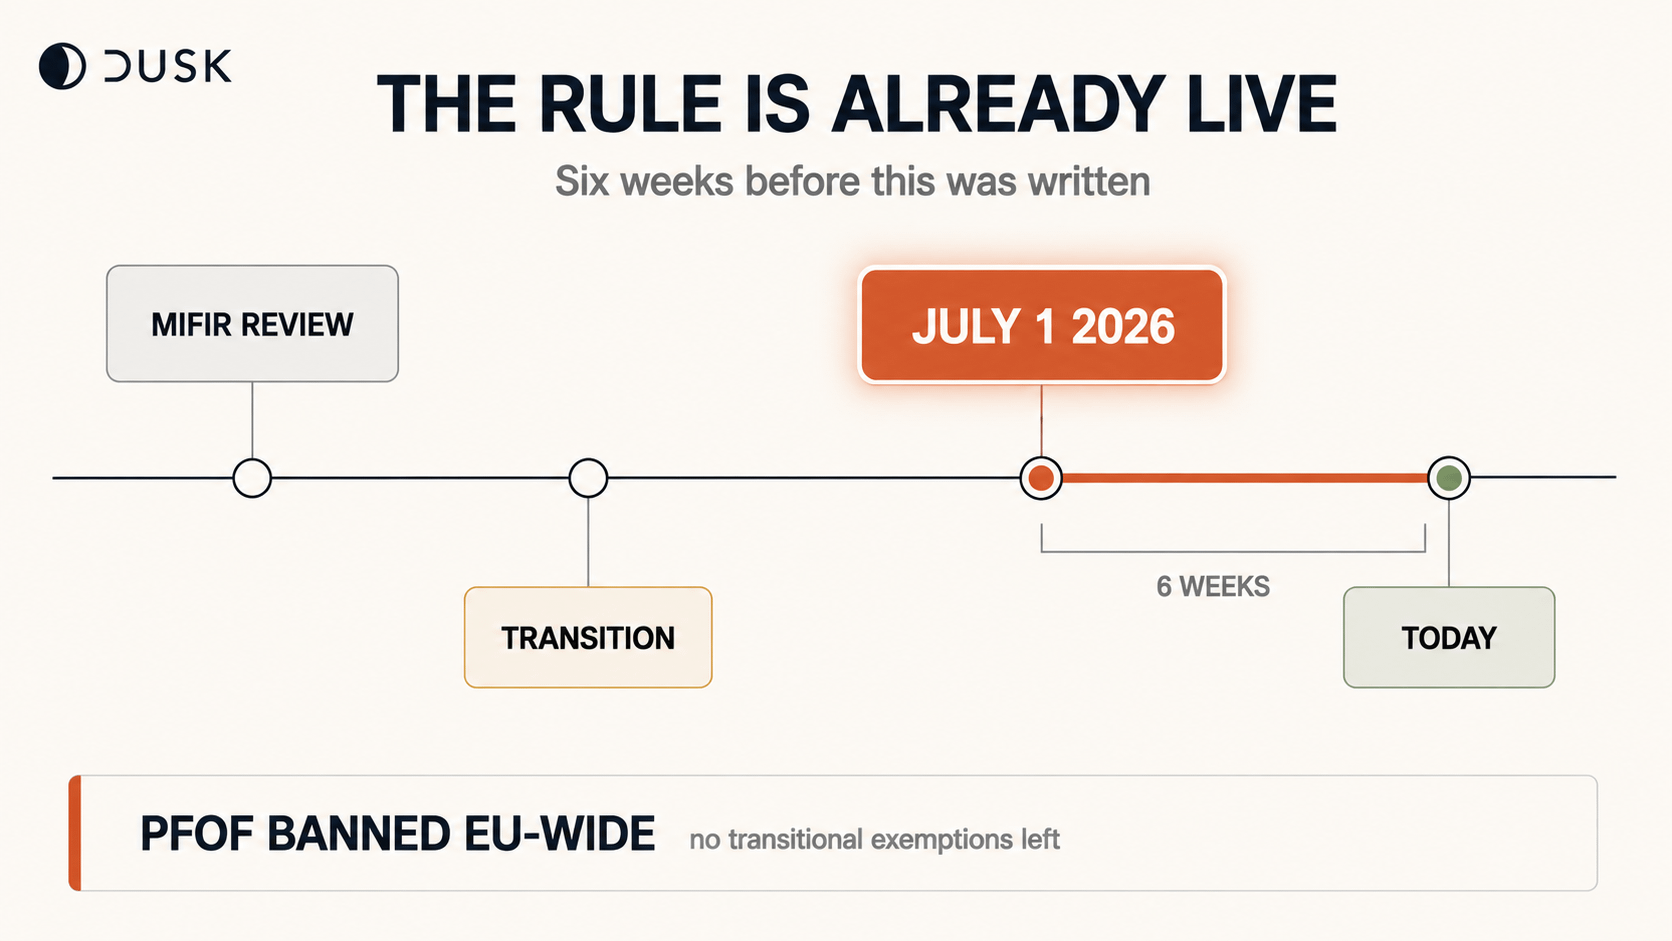
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
9
·
--
Tăng giá
Dưới sách lệnh (order book) có một dải B/S. Tôi nghĩ đó là gợi ý về hướng đi. Nhưng tôi đã kiểm tra trên bốn mã (ticker) và quy tắc đã bị gãy.
Dải này cho thấy tỷ lệ các lệnh mua so với bán trong cuốn sổ lệnh nhìn thấy được. Logic: càng có nhiều người mua — giá càng đi lên.
Tôi đã gỡ bốn bStocks lúc 14:50, chỉ trong một khoảnh khắc.
$ALABB : B 25,05% - thay đổi -9,57%
SOXSB: B 52,09% - thay đổi +10,11%
SNXXB: B 55,21% - thay đổi -2,04%
$MSTRB : B 74,30% - thay đổi +2,87%
Ở hai đầu thì quy tắc hoạt động. Ít người mua nhất ở ALABB, và nó cũng rơi sâu nhất. Nhiều nhất ở MSTRB, và nó đang ở trạng thái tăng.
Bây giờ là phần giữa.
SOXSB và SNXXB gần như giống nhau: 52,09% so với 55,21%, chênh lệch 3 điểm.
Thay đổi trong ngày: +10,11% so với -2,04%. Chênh lệch 12 điểm.
Ba điểm trong sổ lệnh và mười hai trong giá. Quy tắc ở đây không giải thích được gì.
Tương quan theo bốn điểm r = 0,63. Có vẻ như có mối liên hệ, nhưng với mẫu nhỏ như vậy thì chẳng chứng minh được điều gì.
Đây là chỗ tôi đã sai. Dải hiển thị cuốn sổ lệnh ở hiện tại, ngay trong giây này. Thay đổi trong 24 giờ cho thấy điều đã xảy ra. Tôi đã so sánh lát cắt hiện tại với ngày hôm trước và kỳ vọng rằng một thứ sẽ giải thích thứ kia.
Thực tế: đọc dải như trạng thái của hàng chờ tại khoảnh khắc đó, chứ không phải như một dự báo.
Hạn chế: bốn ticker, một lát cắt. Muốn kết luận thì cần hàng chục phép đo ở nhiều ngày khác nhau.
Sổ lệnh cho biết ai đang đứng đó ngay lúc này. Không nói ai sẽ đến.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Dưới sách lệnh (order book) có một dải B/S. Tôi nghĩ đó là gợi ý về hướng đi. Nhưng tôi đã kiểm tra trên bốn mã (ticker) và quy tắc đã bị gãy.
Dải này cho thấy tỷ lệ các lệnh mua so với bán trong cuốn sổ lệnh nhìn thấy được. Logic: càng có nhiều người mua — giá càng đi lên.
Tôi đã gỡ bốn bStocks lúc 14:50, chỉ trong một khoảnh khắc.
$ALABB : B 25,05% - thay đổi -9,57%
SOXSB: B 52,09% - thay đổi +10,11%
SNXXB: B 55,21% - thay đổi -2,04%
$MSTRB : B 74,30% - thay đổi +2,87%
Ở hai đầu thì quy tắc hoạt động. Ít người mua nhất ở ALABB, và nó cũng rơi sâu nhất. Nhiều nhất ở MSTRB, và nó đang ở trạng thái tăng.
Bây giờ là phần giữa.
SOXSB và SNXXB gần như giống nhau: 52,09% so với 55,21%, chênh lệch 3 điểm.
Thay đổi trong ngày: +10,11% so với -2,04%. Chênh lệch 12 điểm.
Ba điểm trong sổ lệnh và mười hai trong giá. Quy tắc ở đây không giải thích được gì.
Tương quan theo bốn điểm r = 0,63. Có vẻ như có mối liên hệ, nhưng với mẫu nhỏ như vậy thì chẳng chứng minh được điều gì.
Đây là chỗ tôi đã sai. Dải hiển thị cuốn sổ lệnh ở hiện tại, ngay trong giây này. Thay đổi trong 24 giờ cho thấy điều đã xảy ra. Tôi đã so sánh lát cắt hiện tại với ngày hôm trước và kỳ vọng rằng một thứ sẽ giải thích thứ kia.
Thực tế: đọc dải như trạng thái của hàng chờ tại khoảnh khắc đó, chứ không phải như một dự báo.
Hạn chế: bốn ticker, một lát cắt. Muốn kết luận thì cần hàng chục phép đo ở nhiều ngày khác nhau.
Sổ lệnh cho biết ai đang đứng đó ngay lúc này. Không nói ai sẽ đến.
@BinanceCIS #bStocksCIS
Dải này cho thấy tỷ lệ các lệnh mua so với bán trong cuốn sổ lệnh nhìn thấy được. Logic: càng có nhiều người mua — giá càng đi lên.
Tôi đã gỡ bốn bStocks lúc 14:50, chỉ trong một khoảnh khắc.
$ALABB : B 25,05% - thay đổi -9,57%
SOXSB: B 52,09% - thay đổi +10,11%
SNXXB: B 55,21% - thay đổi -2,04%
$MSTRB : B 74,30% - thay đổi +2,87%
Ở hai đầu thì quy tắc hoạt động. Ít người mua nhất ở ALABB, và nó cũng rơi sâu nhất. Nhiều nhất ở MSTRB, và nó đang ở trạng thái tăng.
Bây giờ là phần giữa.
SOXSB và SNXXB gần như giống nhau: 52,09% so với 55,21%, chênh lệch 3 điểm.
Thay đổi trong ngày: +10,11% so với -2,04%. Chênh lệch 12 điểm.
Ba điểm trong sổ lệnh và mười hai trong giá. Quy tắc ở đây không giải thích được gì.
Tương quan theo bốn điểm r = 0,63. Có vẻ như có mối liên hệ, nhưng với mẫu nhỏ như vậy thì chẳng chứng minh được điều gì.
Đây là chỗ tôi đã sai. Dải hiển thị cuốn sổ lệnh ở hiện tại, ngay trong giây này. Thay đổi trong 24 giờ cho thấy điều đã xảy ra. Tôi đã so sánh lát cắt hiện tại với ngày hôm trước và kỳ vọng rằng một thứ sẽ giải thích thứ kia.
Thực tế: đọc dải như trạng thái của hàng chờ tại khoảnh khắc đó, chứ không phải như một dự báo.
Hạn chế: bốn ticker, một lát cắt. Muốn kết luận thì cần hàng chục phép đo ở nhiều ngày khác nhau.
Sổ lệnh cho biết ai đang đứng đó ngay lúc này. Không nói ai sẽ đến.
@BinanceCIS #bStocksCIS
6
4
104
·
--
Đúng một phần
Tôi cho rằng TermMax là một fork khác của Pendle. Rồi tôi chia hai con số trên trang DefiLlama của nó và nhận được kết quả mà tôi không ngờ tới.
Khoản vay đang hoạt động: 27,22 triệu USD. TVL: 31,25 triệu USD.
27,22 / 31,25 = 87,1% mức sử dụng.
Cao đấy. Các thị trường stablecoin của Aave thường nằm đâu đó trong khoảng 50–70%. Ý nghĩ đầu tiên của tôi là mình đã đọc nhầm chỉ số — 87% trên một giao thức mà đa số người ta chưa từng nghe tới thì có vẻ sai.
Vậy nên tôi kiểm tra lại TermMax thực sự là gì, và con số không còn trông kỳ lạ nữa.
Không có đường cong mức sử dụng ở đây. Mỗi thị trường mint FT (một trái phiếu không kỳ hạn, 1 FT được quy đổi cho 1 token nợ khi đáo hạn) và XT, trong đó FT + XT luôn bằng 1. Người vay mint FT dựa trên tài sản thế chấp rồi bán nó với giá chiết khấu — khoản chiết khấu ĐÓ chính là lãi suất cố định. Vốn không ngồi im chờ một đường cong để định giá nó. Nó được “khớp” bởi các nhà tạo lệnh thiết lập đường cong theo biên độ, hoặc hoàn toàn không có.
Rồi tôi nhận ra thêm một điều khác ngay trên cùng trang.
Phí hằng năm: 315.653,62 USD
Doanh thu hằng năm: 313.945,62 USD
Chênh lệch là 1.708 USD. 99,46% phí chuyển thẳng thành doanh thu của giao thức. Theo phương pháp của DefiLlama, các khoản phí đó đến từ ba nguồn: phí giao thức trên FT được chiết khấu về tài sản gốc, phí thanh lý trên tài sản thế chấp GT, và phí hiệu suất.
Và giờ là phần tôi sẽ không tô vẽ. Tài liệu định giá khoản pre-mine 40M $TMX trên nền FDV 60M $.
60.000.000 / 315.653,62 = ~190x giá trên phí.
Đó là bội số rất đắt so với một nền phí quá nhỏ. Mức sử dụng cao trên 31 triệu USD thì vẫn chỉ là 31 triệu USD.
Hai điều đúng cùng lúc: cơ chế thực sự khác với lending theo dạng pool, và doanh thu thì nhỏ bé. Tôi đăng cả hai.
Ảnh chụp là từ DefiLlama, ngày 17/08/2026. Bạn tự kiểm tra nhé.
@termmax #TermMax
Tôi cho rằng TermMax là một fork khác của Pendle. Rồi tôi chia hai con số trên trang DefiLlama của nó và nhận được kết quả mà tôi không ngờ tới.
Khoản vay đang hoạt động: 27,22 triệu USD. TVL: 31,25 triệu USD.
27,22 / 31,25 = 87,1% mức sử dụng.
Cao đấy. Các thị trường stablecoin của Aave thường nằm đâu đó trong khoảng 50–70%. Ý nghĩ đầu tiên của tôi là mình đã đọc nhầm chỉ số — 87% trên một giao thức mà đa số người ta chưa từng nghe tới thì có vẻ sai.
Vậy nên tôi kiểm tra lại TermMax thực sự là gì, và con số không còn trông kỳ lạ nữa.
Không có đường cong mức sử dụng ở đây. Mỗi thị trường mint FT (một trái phiếu không kỳ hạn, 1 FT được quy đổi cho 1 token nợ khi đáo hạn) và XT, trong đó FT + XT luôn bằng 1. Người vay mint FT dựa trên tài sản thế chấp rồi bán nó với giá chiết khấu — khoản chiết khấu ĐÓ chính là lãi suất cố định. Vốn không ngồi im chờ một đường cong để định giá nó. Nó được “khớp” bởi các nhà tạo lệnh thiết lập đường cong theo biên độ, hoặc hoàn toàn không có.
Rồi tôi nhận ra thêm một điều khác ngay trên cùng trang.
Phí hằng năm: 315.653,62 USD
Doanh thu hằng năm: 313.945,62 USD
Chênh lệch là 1.708 USD. 99,46% phí chuyển thẳng thành doanh thu của giao thức. Theo phương pháp của DefiLlama, các khoản phí đó đến từ ba nguồn: phí giao thức trên FT được chiết khấu về tài sản gốc, phí thanh lý trên tài sản thế chấp GT, và phí hiệu suất.
Và giờ là phần tôi sẽ không tô vẽ. Tài liệu định giá khoản pre-mine 40M $TMX trên nền FDV 60M $.
60.000.000 / 315.653,62 = ~190x giá trên phí.
Đó là bội số rất đắt so với một nền phí quá nhỏ. Mức sử dụng cao trên 31 triệu USD thì vẫn chỉ là 31 triệu USD.
Hai điều đúng cùng lúc: cơ chế thực sự khác với lending theo dạng pool, và doanh thu thì nhỏ bé. Tôi đăng cả hai.
Ảnh chụp là từ DefiLlama, ngày 17/08/2026. Bạn tự kiểm tra nhé.
@TermMax #TermMax
Khoản vay đang hoạt động: 27,22 triệu USD. TVL: 31,25 triệu USD.
27,22 / 31,25 = 87,1% mức sử dụng.
Cao đấy. Các thị trường stablecoin của Aave thường nằm đâu đó trong khoảng 50–70%. Ý nghĩ đầu tiên của tôi là mình đã đọc nhầm chỉ số — 87% trên một giao thức mà đa số người ta chưa từng nghe tới thì có vẻ sai.
Vậy nên tôi kiểm tra lại TermMax thực sự là gì, và con số không còn trông kỳ lạ nữa.
Không có đường cong mức sử dụng ở đây. Mỗi thị trường mint FT (một trái phiếu không kỳ hạn, 1 FT được quy đổi cho 1 token nợ khi đáo hạn) và XT, trong đó FT + XT luôn bằng 1. Người vay mint FT dựa trên tài sản thế chấp rồi bán nó với giá chiết khấu — khoản chiết khấu ĐÓ chính là lãi suất cố định. Vốn không ngồi im chờ một đường cong để định giá nó. Nó được “khớp” bởi các nhà tạo lệnh thiết lập đường cong theo biên độ, hoặc hoàn toàn không có.
Rồi tôi nhận ra thêm một điều khác ngay trên cùng trang.
Phí hằng năm: 315.653,62 USD
Doanh thu hằng năm: 313.945,62 USD
Chênh lệch là 1.708 USD. 99,46% phí chuyển thẳng thành doanh thu của giao thức. Theo phương pháp của DefiLlama, các khoản phí đó đến từ ba nguồn: phí giao thức trên FT được chiết khấu về tài sản gốc, phí thanh lý trên tài sản thế chấp GT, và phí hiệu suất.
Và giờ là phần tôi sẽ không tô vẽ. Tài liệu định giá khoản pre-mine 40M $TMX trên nền FDV 60M $.
60.000.000 / 315.653,62 = ~190x giá trên phí.
Đó là bội số rất đắt so với một nền phí quá nhỏ. Mức sử dụng cao trên 31 triệu USD thì vẫn chỉ là 31 triệu USD.
Hai điều đúng cùng lúc: cơ chế thực sự khác với lending theo dạng pool, và doanh thu thì nhỏ bé. Tôi đăng cả hai.
Ảnh chụp là từ DefiLlama, ngày 17/08/2026. Bạn tự kiểm tra nhé.
@TermMax #TermMax
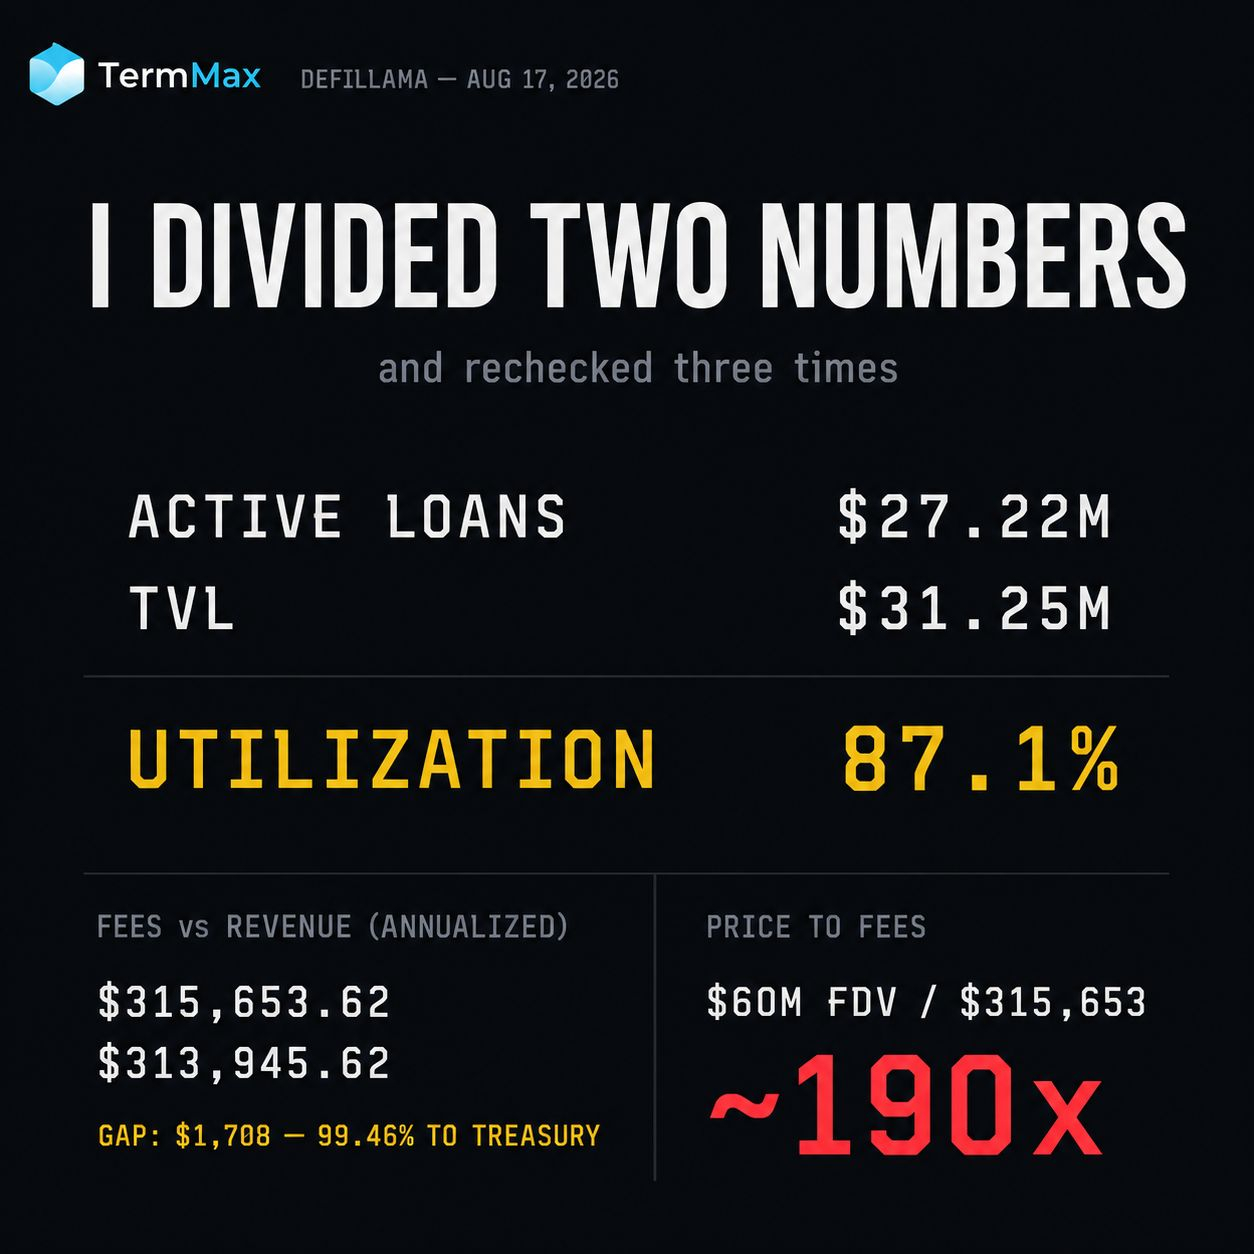
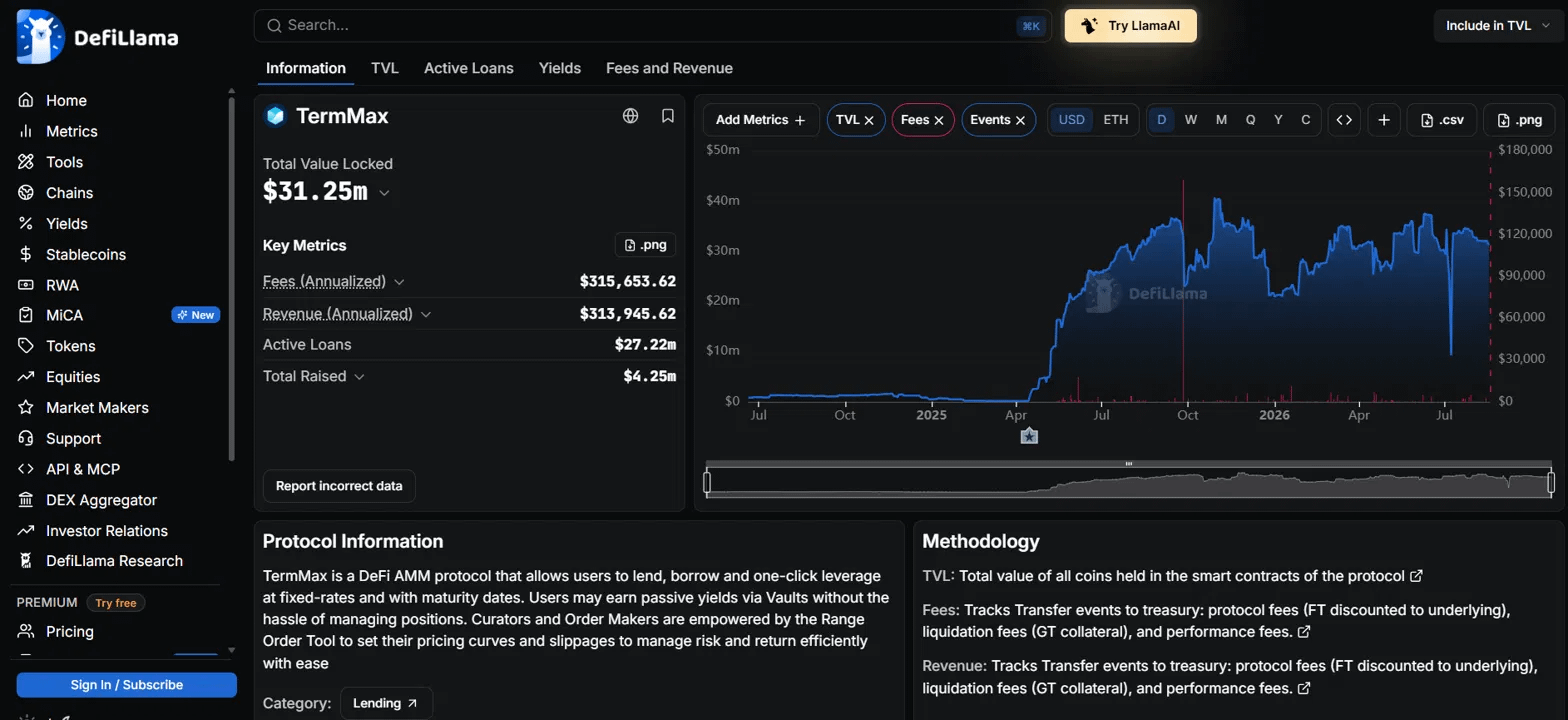
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Ai cũng chụp màn hình trình khám phá Dusk. Hầu như không ai đọc nó đến lần thứ hai.
Tôi đã kiểm tra cùng một trang cách nhau 39 giờ và một cặp con số đã lặng lẽ thay đổi.
Nhà cung cấp dịch vụ (provisioners) đang hoạt động: 170 → 175
Nhà cung cấp dịch vụ (provisioners) đang chờ: 26 → 20
Sáu người rời khỏi hàng chờ. Năm người trở thành đang hoạt động. Đó chính là vòng đời staking đang diễn ra ngay trước mắt bạn, và đây là điều đầu tiên tôi thấy trên chuỗi này trông giống một “operator” đưa ra quyết định, thay vì một giao thức tự vận hành.
Dusk không kích hoạt stake ngay lập tức. Stake mới sẽ chờ đến ranh giới của một epoch trước khi được tính vào đồng thuận. Giữa hai lần tôi đọc, khoảng 6,6 epoch đã trôi qua, và hàng chờ đã được rút đi bởi sáu.
Rồi đến con số không chịu “hành xử” như mong đợi.
Stake đang chờ đã TĂNG trong cùng khung thời gian - từ 11,39M lên 11,97M. Sáu provisioners rời khỏi hàng chờ, nhưng hàng chờ vẫn tiếp tục tăng. Vốn mới đến nhanh hơn so với việc được xử lý.
Cơ cấu cũng thay đổi. Stake trung bình cho mỗi provisioner đang chờ tăng từ 0,438M lên 0,599M DUSK. Stake trung bình cho mỗi provisioner đang hoạt động giảm từ 1,151M xuống 1,127M.
Ghép những điều đó lại, ta có: các operator nhỏ hơn đang kích hoạt, trong khi các operator lớn hơn vẫn còn chờ. Tập đang hoạt động đang mở rộng, trong khi trọng lượng trung bình của nó lại mỏng đi.
Với một chuỗi bán “finality xác định” cho các nơi được quản lý, đây là một chỉ số thú vị hơn TPS. Tổng stake hiện ở mức 197,14M so với khoảng 603M đang lưu hành - tức khoảng 33% được khóa. Provisioner đang hoạt động trung bình giữ khoảng ~1,13M DUSK, cao hơn hơn một nghìn lần so với mức tối thiểu 1.000 DUSK.
Giao dịch trong cùng khung thời gian: 521 trên 14.291 block. 3,65% số block có chứa một giao dịch, tăng từ 3,2% mà tôi đo được vài ngày trước. Các loại gồm STAKE, UNSTAKE, WITHDRAW. Vẫn chưa có giao dịch chuyển tiền.
Vậy mạng không hề “đứng yên” - chỉ là mọi chuyển động đều đến từ con người đang quyết định có nên vận hành nó hay không.
Điều tôi không thể biết từ trình khám phá: liệu provisioner đang chờ thứ sáu có được kích hoạt rồi ngay lập tức unstake, hay thất bại hoàn toàn trong việc kích hoạt? Đây là hai câu chuyện khác nhau và giao diện không phân biệt.
Provisioner đang chờ thứ sáu đã đi đâu?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Ai cũng chụp màn hình trình khám phá Dusk. Hầu như không ai đọc nó đến lần thứ hai.
Tôi đã kiểm tra cùng một trang cách nhau 39 giờ và một cặp con số đã lặng lẽ thay đổi.
Nhà cung cấp dịch vụ (provisioners) đang hoạt động: 170 → 175
Nhà cung cấp dịch vụ (provisioners) đang chờ: 26 → 20
Sáu người rời khỏi hàng chờ. Năm người trở thành đang hoạt động. Đó chính là vòng đời staking đang diễn ra ngay trước mắt bạn, và đây là điều đầu tiên tôi thấy trên chuỗi này trông giống một “operator” đưa ra quyết định, thay vì một giao thức tự vận hành.
Dusk không kích hoạt stake ngay lập tức. Stake mới sẽ chờ đến ranh giới của một epoch trước khi được tính vào đồng thuận. Giữa hai lần tôi đọc, khoảng 6,6 epoch đã trôi qua, và hàng chờ đã được rút đi bởi sáu.
Rồi đến con số không chịu “hành xử” như mong đợi.
Stake đang chờ đã TĂNG trong cùng khung thời gian - từ 11,39M lên 11,97M. Sáu provisioners rời khỏi hàng chờ, nhưng hàng chờ vẫn tiếp tục tăng. Vốn mới đến nhanh hơn so với việc được xử lý.
Cơ cấu cũng thay đổi. Stake trung bình cho mỗi provisioner đang chờ tăng từ 0,438M lên 0,599M DUSK. Stake trung bình cho mỗi provisioner đang hoạt động giảm từ 1,151M xuống 1,127M.
Ghép những điều đó lại, ta có: các operator nhỏ hơn đang kích hoạt, trong khi các operator lớn hơn vẫn còn chờ. Tập đang hoạt động đang mở rộng, trong khi trọng lượng trung bình của nó lại mỏng đi.
Với một chuỗi bán “finality xác định” cho các nơi được quản lý, đây là một chỉ số thú vị hơn TPS. Tổng stake hiện ở mức 197,14M so với khoảng 603M đang lưu hành - tức khoảng 33% được khóa. Provisioner đang hoạt động trung bình giữ khoảng ~1,13M DUSK, cao hơn hơn một nghìn lần so với mức tối thiểu 1.000 DUSK.
Giao dịch trong cùng khung thời gian: 521 trên 14.291 block. 3,65% số block có chứa một giao dịch, tăng từ 3,2% mà tôi đo được vài ngày trước. Các loại gồm STAKE, UNSTAKE, WITHDRAW. Vẫn chưa có giao dịch chuyển tiền.
Vậy mạng không hề “đứng yên” - chỉ là mọi chuyển động đều đến từ con người đang quyết định có nên vận hành nó hay không.
Điều tôi không thể biết từ trình khám phá: liệu provisioner đang chờ thứ sáu có được kích hoạt rồi ngay lập tức unstake, hay thất bại hoàn toàn trong việc kích hoạt? Đây là hai câu chuyện khác nhau và giao diện không phân biệt.
Provisioner đang chờ thứ sáu đã đi đâu?
Ai cũng chụp màn hình trình khám phá Dusk. Hầu như không ai đọc nó đến lần thứ hai.
Tôi đã kiểm tra cùng một trang cách nhau 39 giờ và một cặp con số đã lặng lẽ thay đổi.
Nhà cung cấp dịch vụ (provisioners) đang hoạt động: 170 → 175
Nhà cung cấp dịch vụ (provisioners) đang chờ: 26 → 20
Sáu người rời khỏi hàng chờ. Năm người trở thành đang hoạt động. Đó chính là vòng đời staking đang diễn ra ngay trước mắt bạn, và đây là điều đầu tiên tôi thấy trên chuỗi này trông giống một “operator” đưa ra quyết định, thay vì một giao thức tự vận hành.
Dusk không kích hoạt stake ngay lập tức. Stake mới sẽ chờ đến ranh giới của một epoch trước khi được tính vào đồng thuận. Giữa hai lần tôi đọc, khoảng 6,6 epoch đã trôi qua, và hàng chờ đã được rút đi bởi sáu.
Rồi đến con số không chịu “hành xử” như mong đợi.
Stake đang chờ đã TĂNG trong cùng khung thời gian - từ 11,39M lên 11,97M. Sáu provisioners rời khỏi hàng chờ, nhưng hàng chờ vẫn tiếp tục tăng. Vốn mới đến nhanh hơn so với việc được xử lý.
Cơ cấu cũng thay đổi. Stake trung bình cho mỗi provisioner đang chờ tăng từ 0,438M lên 0,599M DUSK. Stake trung bình cho mỗi provisioner đang hoạt động giảm từ 1,151M xuống 1,127M.
Ghép những điều đó lại, ta có: các operator nhỏ hơn đang kích hoạt, trong khi các operator lớn hơn vẫn còn chờ. Tập đang hoạt động đang mở rộng, trong khi trọng lượng trung bình của nó lại mỏng đi.
Với một chuỗi bán “finality xác định” cho các nơi được quản lý, đây là một chỉ số thú vị hơn TPS. Tổng stake hiện ở mức 197,14M so với khoảng 603M đang lưu hành - tức khoảng 33% được khóa. Provisioner đang hoạt động trung bình giữ khoảng ~1,13M DUSK, cao hơn hơn một nghìn lần so với mức tối thiểu 1.000 DUSK.
Giao dịch trong cùng khung thời gian: 521 trên 14.291 block. 3,65% số block có chứa một giao dịch, tăng từ 3,2% mà tôi đo được vài ngày trước. Các loại gồm STAKE, UNSTAKE, WITHDRAW. Vẫn chưa có giao dịch chuyển tiền.
Vậy mạng không hề “đứng yên” - chỉ là mọi chuyển động đều đến từ con người đang quyết định có nên vận hành nó hay không.
Điều tôi không thể biết từ trình khám phá: liệu provisioner đang chờ thứ sáu có được kích hoạt rồi ngay lập tức unstake, hay thất bại hoàn toàn trong việc kích hoạt? Đây là hai câu chuyện khác nhau và giao diện không phân biệt.
Provisioner đang chờ thứ sáu đã đi đâu?
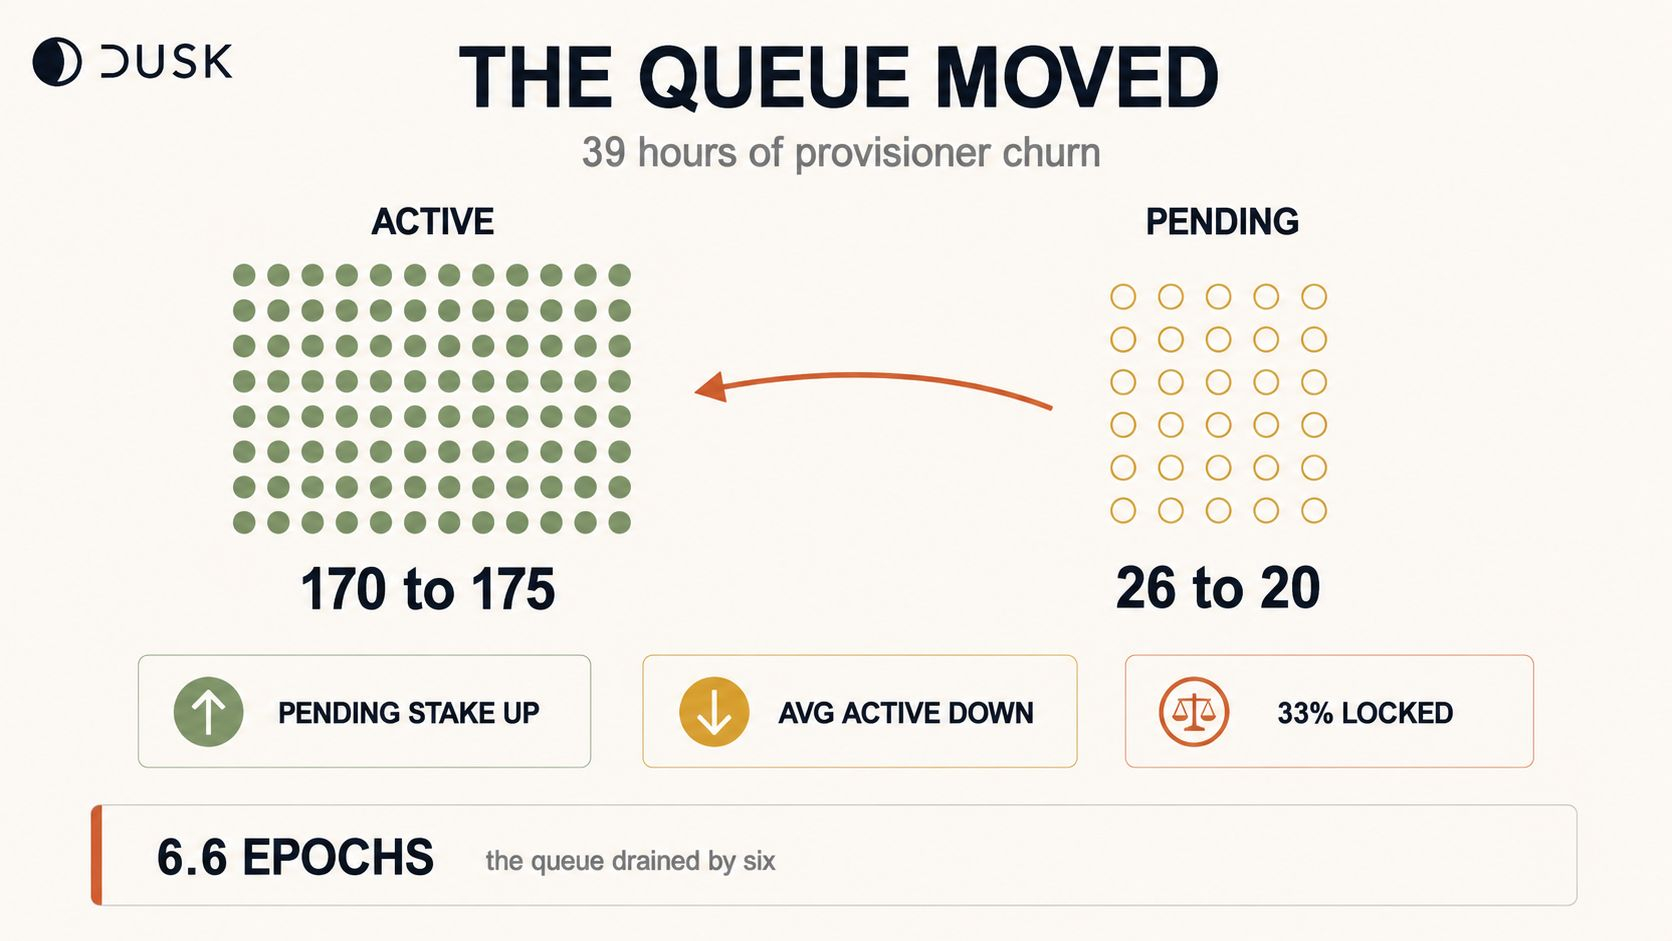
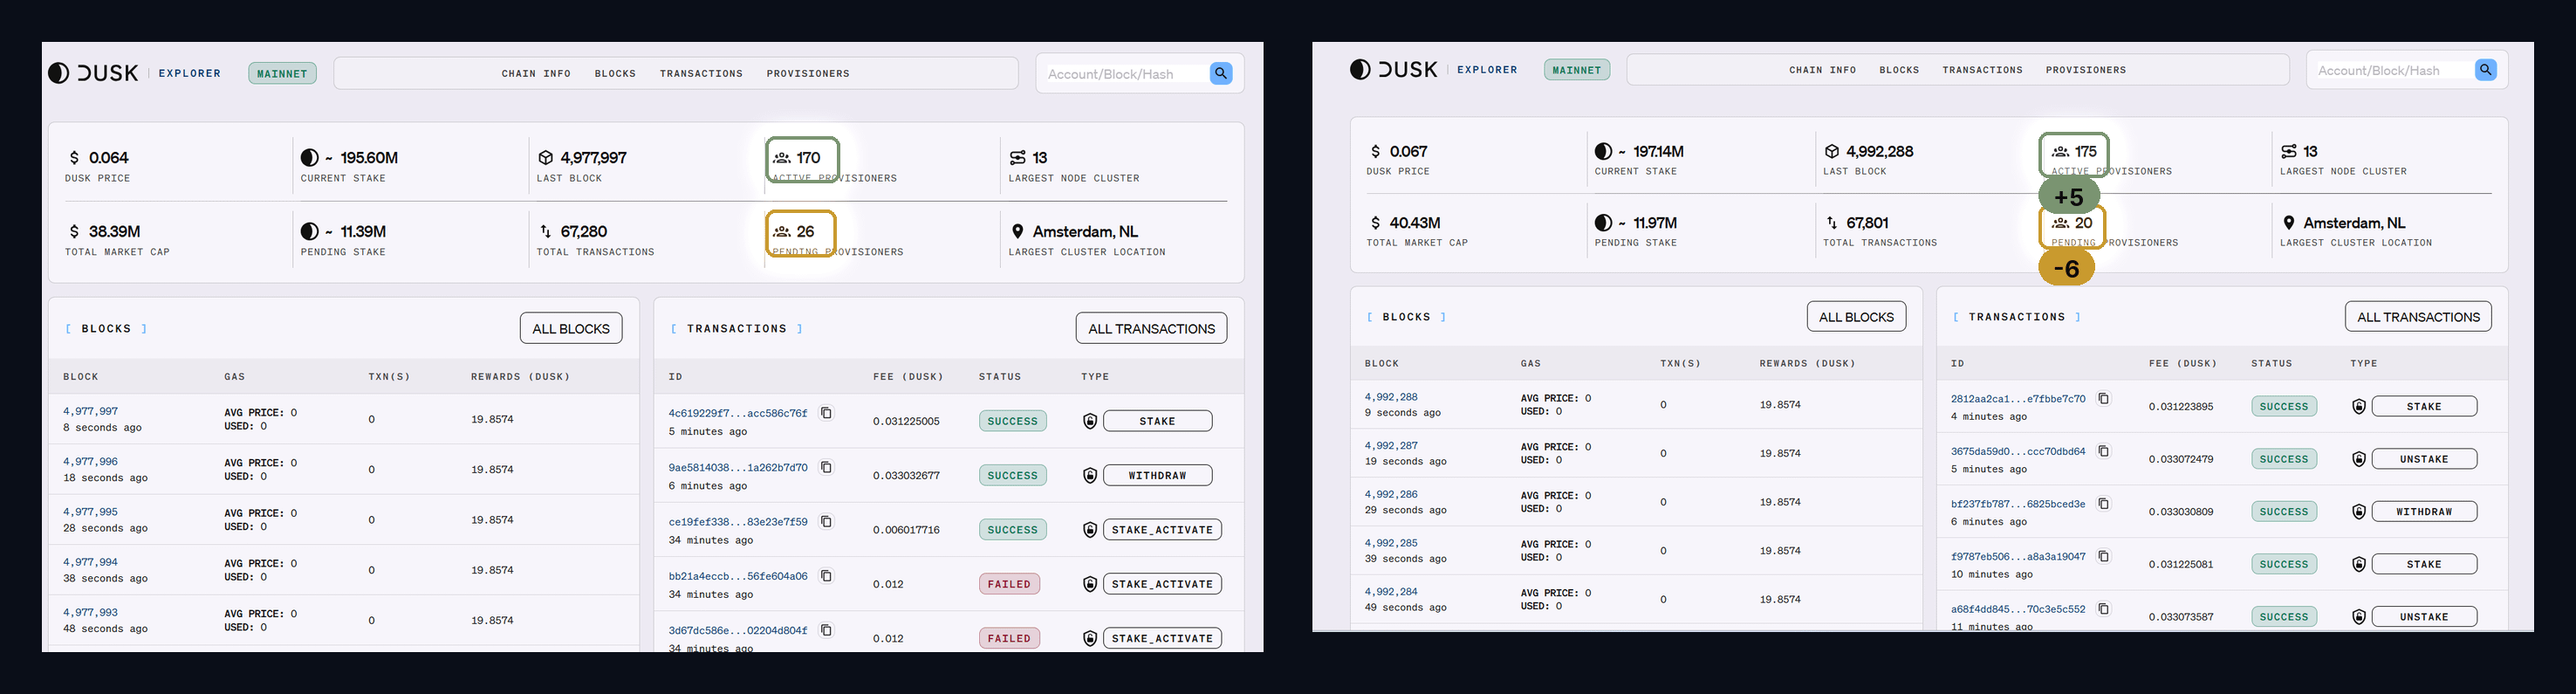
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
86
·
--
Chỉ số hôm nay đã nói rằng không có chuyện gì xảy ra. Bên trong nó là cả một ngày trọn vẹn.
Sắp xếp toàn bộ tab bStocks theo biến động trong 24 giờ và ghi ra từng mã ticker.
Ra được 66 mã: 20 mã giảm, 46 mã tăng.
Đầu tiên mình nhìn vào $SPYB , chỉ số được token hóa của thị trường rộng.
+0,03%
Không. Một ngày mà chẳng có gì xảy ra.
Sau đó xem các mã trong danh sách.
SOXSB: -3,97%
ALABB: +6,05%
Biên độ:
6,05 + 3,97 = 10,02 điểm.
10,02 ÷ 0,03 = 334
Độ phân tán trong danh sách lớn gấp 334 lần so với mức di chuyển của chính chỉ số.
Đây là chỗ mình đã sai. Mình mở chỉ số để hiểu tâm trạng của thị trường. Nhưng chỉ số là giá trị trung bình, và nó nói dối về việc thực sự điều gì đã xảy ra.
Còn một chi tiết nữa khiến mình tin rằng đây không phải là nhiễu. Trong danh sách có một cặp $SOXLB và $SOXSB , là hai công cụ đối nghịch trong cùng một sector.
SOXLB: +3,94%
SOXSB: -3,97%
Cái “gương” với chênh lệch 0,03. Giá bên trong danh sách giữ liên kết với nhau, chứ không chạy lung tung một cách hỗn loạn.
Thực hành: giờ mình không nhìn vào chỉ số nữa, mà nhìn vào các mã trong danh sách đã được sắp xếp.
Giới hạn: một lát cắt, danh sách mình tự ghi tay và có thể đã bỏ sót thứ gì đó ở phía trên. 66 là ngưỡng dưới.
Chỉ số hiển thị giá trị trung bình. Giá trị trung bình không cho thấy ngày.
@BinanceCIS #bStocksCIS
Chỉ số hôm nay đã nói rằng không có chuyện gì xảy ra. Bên trong nó là cả một ngày trọn vẹn.
Sắp xếp toàn bộ tab bStocks theo biến động trong 24 giờ và ghi ra từng mã ticker.
Ra được 66 mã: 20 mã giảm, 46 mã tăng.
Đầu tiên mình nhìn vào $SPYB , chỉ số được token hóa của thị trường rộng.
+0,03%
Không. Một ngày mà chẳng có gì xảy ra.
Sau đó xem các mã trong danh sách.
SOXSB: -3,97%
ALABB: +6,05%
Biên độ:
6,05 + 3,97 = 10,02 điểm.
10,02 ÷ 0,03 = 334
Độ phân tán trong danh sách lớn gấp 334 lần so với mức di chuyển của chính chỉ số.
Đây là chỗ mình đã sai. Mình mở chỉ số để hiểu tâm trạng của thị trường. Nhưng chỉ số là giá trị trung bình, và nó nói dối về việc thực sự điều gì đã xảy ra.
Còn một chi tiết nữa khiến mình tin rằng đây không phải là nhiễu. Trong danh sách có một cặp $SOXLB và $SOXSB , là hai công cụ đối nghịch trong cùng một sector.
SOXLB: +3,94%
SOXSB: -3,97%
Cái “gương” với chênh lệch 0,03. Giá bên trong danh sách giữ liên kết với nhau, chứ không chạy lung tung một cách hỗn loạn.
Thực hành: giờ mình không nhìn vào chỉ số nữa, mà nhìn vào các mã trong danh sách đã được sắp xếp.
Giới hạn: một lát cắt, danh sách mình tự ghi tay và có thể đã bỏ sót thứ gì đó ở phía trên. 66 là ngưỡng dưới.
Chỉ số hiển thị giá trị trung bình. Giá trị trung bình không cho thấy ngày.
@BinanceCIS #bStocksCIS
Sắp xếp toàn bộ tab bStocks theo biến động trong 24 giờ và ghi ra từng mã ticker.
Ra được 66 mã: 20 mã giảm, 46 mã tăng.
Đầu tiên mình nhìn vào $SPYB , chỉ số được token hóa của thị trường rộng.
+0,03%
Không. Một ngày mà chẳng có gì xảy ra.
Sau đó xem các mã trong danh sách.
SOXSB: -3,97%
ALABB: +6,05%
Biên độ:
6,05 + 3,97 = 10,02 điểm.
10,02 ÷ 0,03 = 334
Độ phân tán trong danh sách lớn gấp 334 lần so với mức di chuyển của chính chỉ số.
Đây là chỗ mình đã sai. Mình mở chỉ số để hiểu tâm trạng của thị trường. Nhưng chỉ số là giá trị trung bình, và nó nói dối về việc thực sự điều gì đã xảy ra.
Còn một chi tiết nữa khiến mình tin rằng đây không phải là nhiễu. Trong danh sách có một cặp $SOXLB và $SOXSB , là hai công cụ đối nghịch trong cùng một sector.
SOXLB: +3,94%
SOXSB: -3,97%
Cái “gương” với chênh lệch 0,03. Giá bên trong danh sách giữ liên kết với nhau, chứ không chạy lung tung một cách hỗn loạn.
Thực hành: giờ mình không nhìn vào chỉ số nữa, mà nhìn vào các mã trong danh sách đã được sắp xếp.
Giới hạn: một lát cắt, danh sách mình tự ghi tay và có thể đã bỏ sót thứ gì đó ở phía trên. 66 là ngưỡng dưới.
Chỉ số hiển thị giá trị trung bình. Giá trị trung bình không cho thấy ngày.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"Quyền riêng tư kèm tuân thủ" là câu nói mà mọi chuỗi RWA đều dùng. Tôi muốn biết nó phân rã thành những gì, nên tôi đã dành một buổi tối để đọc cách Dusk thực sự cấu trúc tính hiển thị.
Giả định ban đầu của tôi: quyền riêng tư là một công tắc. Bật hoặc tắt. Được che chắn hoặc công khai.
Điều đó sai, và phần thú vị là vì sao nó sai.
Một giao dịch đơn lẻ không có một trạng thái hiển thị duy nhất. Nó có một trạng thái khác nhau cho mỗi người quan sát.
Công chúng thấy rằng một giao dịch hợp lệ đã xảy ra và mạng đã chấp nhận nó. Không phải ai. Không phải bao nhiêu.
Đối tác thấy những gì họ cần để hoàn tất phần của mình. Số tiền, loại tài sản, trạng thái thanh toán.
Nhà điều hành sàn giao dịch thấy những gì họ cần để vận hành một sổ cái và đáp ứng các nghĩa vụ của chính mình. Vị thế, hạn mức, mức độ rủi ro phơi bày.
Một người xem xét được ủy quyền thấy những gì phạm vi nhiệm vụ của họ bao gồm, và chỉ vậy. Không phải toàn bộ sổ cái. Không phải mọi thứ mãi mãi.
Bốn người quan sát. Một giao dịch. Bốn bộ dữ liệu khác nhau.
Khi tôi nhìn ra theo cách đó, ràng buộc thiết kế trở nên rõ ràng. Một chuỗi hoàn toàn minh bạch cho cả bốn người cùng một cái nhìn, nghĩa là vị thế của bạn bị lộ cho các đối thủ cạnh tranh. Một chuỗi hoàn toàn không thể nhìn thấy cho cả bốn người chẳng nhận được gì, nghĩa là không thực thể được cấp phép nào có thể vận hành trên đó.
Ngăn xếp của Dusk tìm cách làm cho ranh giới có thể lập trình hơn là nhị phân - Phoenix cho chuyển khoản được che chắn, Moonlight cho các luồng kiểu tài khoản công khai, và Hedger trên DuskEVM kết hợp mã hóa đồng cấu (homomorphic encryption) với bằng chứng không kiến thức (zero-knowledge proofs) để một sàn giao dịch có thể tính toán trên các giá trị mà họ không thể đọc.
Điểm mà tôi thật sự chưa chắc: mức độ chi tiết của phần xem của người xem xét trên thực tế sẽ tới đâu. Theo từng giao dịch? Theo từng tài khoản? Giới hạn theo thời gian? Tài liệu mô tả khả năng, chứ không phải cấu hình mặc định vận hành, và chúng là hai thứ khác nhau.
Nếu ai đó đã đọc chi tiết việc triển khai khóa xem (viewing key), thì khoảng trống mà tôi muốn được lấp đầy chính là ở đó.
Câu hỏi của tôi dành cho phòng: trong bốn kiểu nhìn đó, kiểu nào khó làm đúng nhất? Tôi đoán là nhà điều hành sàn, vì họ cần nhiều dữ liệu nhất trong khi lại là bên ít được tin cậy nhất so với ba bên còn lại.
#dusk $DUSK @Dusk $BNB $SOL
"Quyền riêng tư kèm tuân thủ" là câu nói mà mọi chuỗi RWA đều dùng. Tôi muốn biết nó phân rã thành những gì, nên tôi đã dành một buổi tối để đọc cách Dusk thực sự cấu trúc tính hiển thị.
Giả định ban đầu của tôi: quyền riêng tư là một công tắc. Bật hoặc tắt. Được che chắn hoặc công khai.
Điều đó sai, và phần thú vị là vì sao nó sai.
Một giao dịch đơn lẻ không có một trạng thái hiển thị duy nhất. Nó có một trạng thái khác nhau cho mỗi người quan sát.
Công chúng thấy rằng một giao dịch hợp lệ đã xảy ra và mạng đã chấp nhận nó. Không phải ai. Không phải bao nhiêu.
Đối tác thấy những gì họ cần để hoàn tất phần của mình. Số tiền, loại tài sản, trạng thái thanh toán.
Nhà điều hành sàn giao dịch thấy những gì họ cần để vận hành một sổ cái và đáp ứng các nghĩa vụ của chính mình. Vị thế, hạn mức, mức độ rủi ro phơi bày.
Một người xem xét được ủy quyền thấy những gì phạm vi nhiệm vụ của họ bao gồm, và chỉ vậy. Không phải toàn bộ sổ cái. Không phải mọi thứ mãi mãi.
Bốn người quan sát. Một giao dịch. Bốn bộ dữ liệu khác nhau.
Khi tôi nhìn ra theo cách đó, ràng buộc thiết kế trở nên rõ ràng. Một chuỗi hoàn toàn minh bạch cho cả bốn người cùng một cái nhìn, nghĩa là vị thế của bạn bị lộ cho các đối thủ cạnh tranh. Một chuỗi hoàn toàn không thể nhìn thấy cho cả bốn người chẳng nhận được gì, nghĩa là không thực thể được cấp phép nào có thể vận hành trên đó.
Ngăn xếp của Dusk tìm cách làm cho ranh giới có thể lập trình hơn là nhị phân - Phoenix cho chuyển khoản được che chắn, Moonlight cho các luồng kiểu tài khoản công khai, và Hedger trên DuskEVM kết hợp mã hóa đồng cấu (homomorphic encryption) với bằng chứng không kiến thức (zero-knowledge proofs) để một sàn giao dịch có thể tính toán trên các giá trị mà họ không thể đọc.
Điểm mà tôi thật sự chưa chắc: mức độ chi tiết của phần xem của người xem xét trên thực tế sẽ tới đâu. Theo từng giao dịch? Theo từng tài khoản? Giới hạn theo thời gian? Tài liệu mô tả khả năng, chứ không phải cấu hình mặc định vận hành, và chúng là hai thứ khác nhau.
Nếu ai đó đã đọc chi tiết việc triển khai khóa xem (viewing key), thì khoảng trống mà tôi muốn được lấp đầy chính là ở đó.
Câu hỏi của tôi dành cho phòng: trong bốn kiểu nhìn đó, kiểu nào khó làm đúng nhất? Tôi đoán là nhà điều hành sàn, vì họ cần nhiều dữ liệu nhất trong khi lại là bên ít được tin cậy nhất so với ba bên còn lại.
"Quyền riêng tư kèm tuân thủ" là câu nói mà mọi chuỗi RWA đều dùng. Tôi muốn biết nó phân rã thành những gì, nên tôi đã dành một buổi tối để đọc cách Dusk thực sự cấu trúc tính hiển thị.
Giả định ban đầu của tôi: quyền riêng tư là một công tắc. Bật hoặc tắt. Được che chắn hoặc công khai.
Điều đó sai, và phần thú vị là vì sao nó sai.
Một giao dịch đơn lẻ không có một trạng thái hiển thị duy nhất. Nó có một trạng thái khác nhau cho mỗi người quan sát.
Công chúng thấy rằng một giao dịch hợp lệ đã xảy ra và mạng đã chấp nhận nó. Không phải ai. Không phải bao nhiêu.
Đối tác thấy những gì họ cần để hoàn tất phần của mình. Số tiền, loại tài sản, trạng thái thanh toán.
Nhà điều hành sàn giao dịch thấy những gì họ cần để vận hành một sổ cái và đáp ứng các nghĩa vụ của chính mình. Vị thế, hạn mức, mức độ rủi ro phơi bày.
Một người xem xét được ủy quyền thấy những gì phạm vi nhiệm vụ của họ bao gồm, và chỉ vậy. Không phải toàn bộ sổ cái. Không phải mọi thứ mãi mãi.
Bốn người quan sát. Một giao dịch. Bốn bộ dữ liệu khác nhau.
Khi tôi nhìn ra theo cách đó, ràng buộc thiết kế trở nên rõ ràng. Một chuỗi hoàn toàn minh bạch cho cả bốn người cùng một cái nhìn, nghĩa là vị thế của bạn bị lộ cho các đối thủ cạnh tranh. Một chuỗi hoàn toàn không thể nhìn thấy cho cả bốn người chẳng nhận được gì, nghĩa là không thực thể được cấp phép nào có thể vận hành trên đó.
Ngăn xếp của Dusk tìm cách làm cho ranh giới có thể lập trình hơn là nhị phân - Phoenix cho chuyển khoản được che chắn, Moonlight cho các luồng kiểu tài khoản công khai, và Hedger trên DuskEVM kết hợp mã hóa đồng cấu (homomorphic encryption) với bằng chứng không kiến thức (zero-knowledge proofs) để một sàn giao dịch có thể tính toán trên các giá trị mà họ không thể đọc.
Điểm mà tôi thật sự chưa chắc: mức độ chi tiết của phần xem của người xem xét trên thực tế sẽ tới đâu. Theo từng giao dịch? Theo từng tài khoản? Giới hạn theo thời gian? Tài liệu mô tả khả năng, chứ không phải cấu hình mặc định vận hành, và chúng là hai thứ khác nhau.
Nếu ai đó đã đọc chi tiết việc triển khai khóa xem (viewing key), thì khoảng trống mà tôi muốn được lấp đầy chính là ở đó.
Câu hỏi của tôi dành cho phòng: trong bốn kiểu nhìn đó, kiểu nào khó làm đúng nhất? Tôi đoán là nhà điều hành sàn, vì họ cần nhiều dữ liệu nhất trong khi lại là bên ít được tin cậy nhất so với ba bên còn lại.
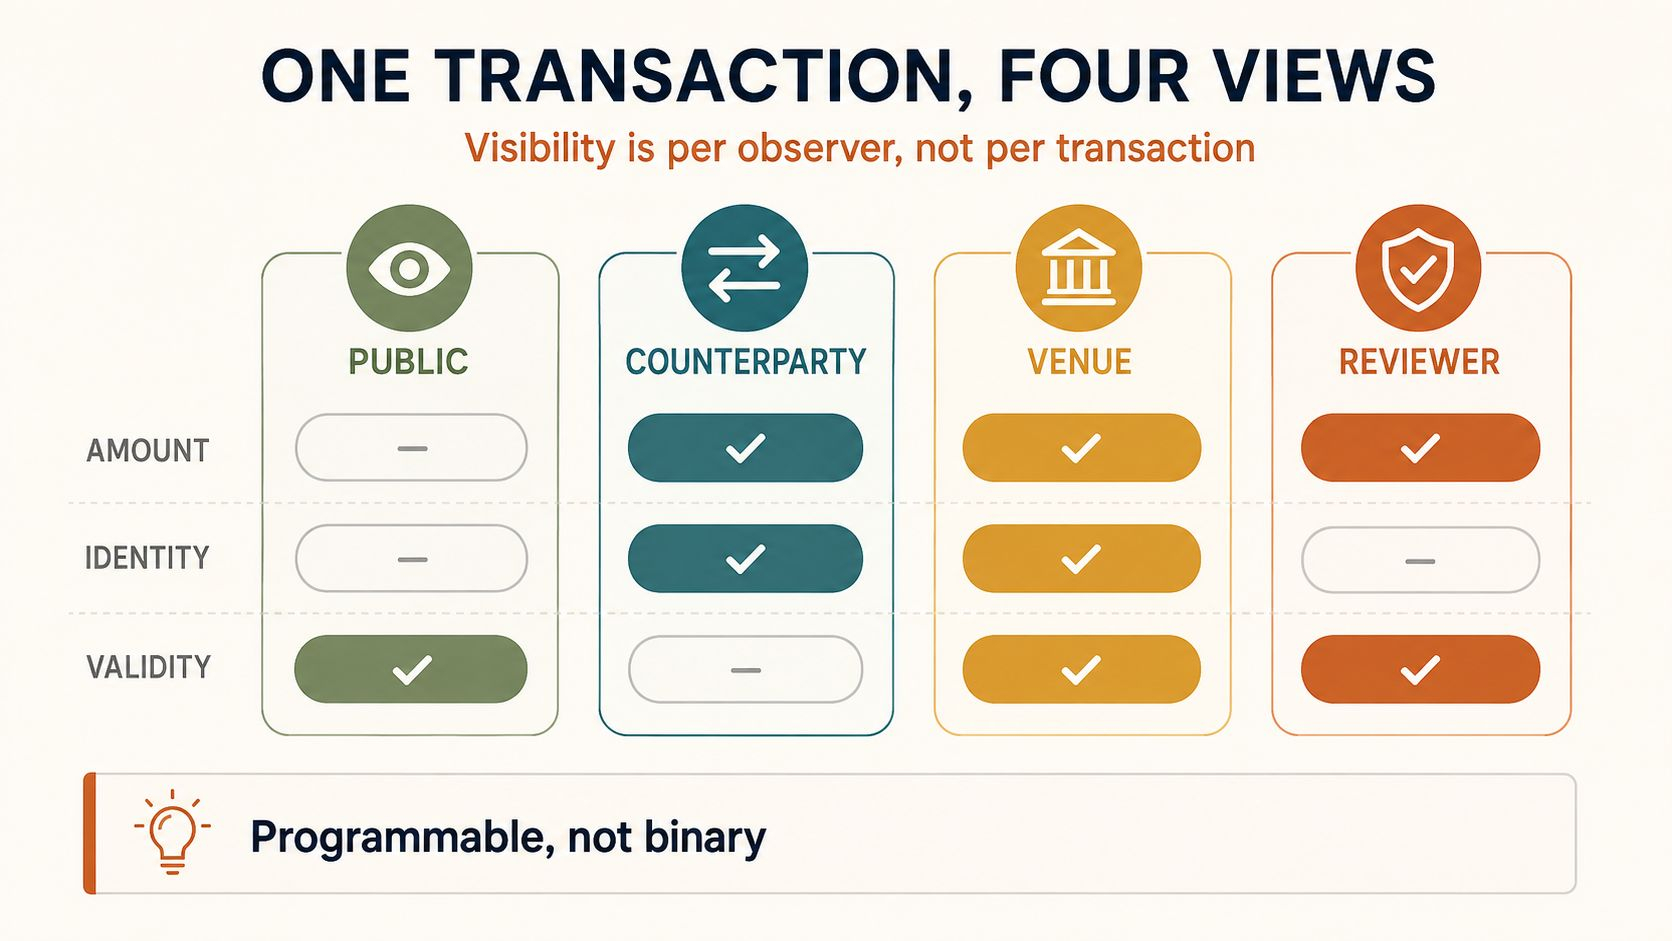
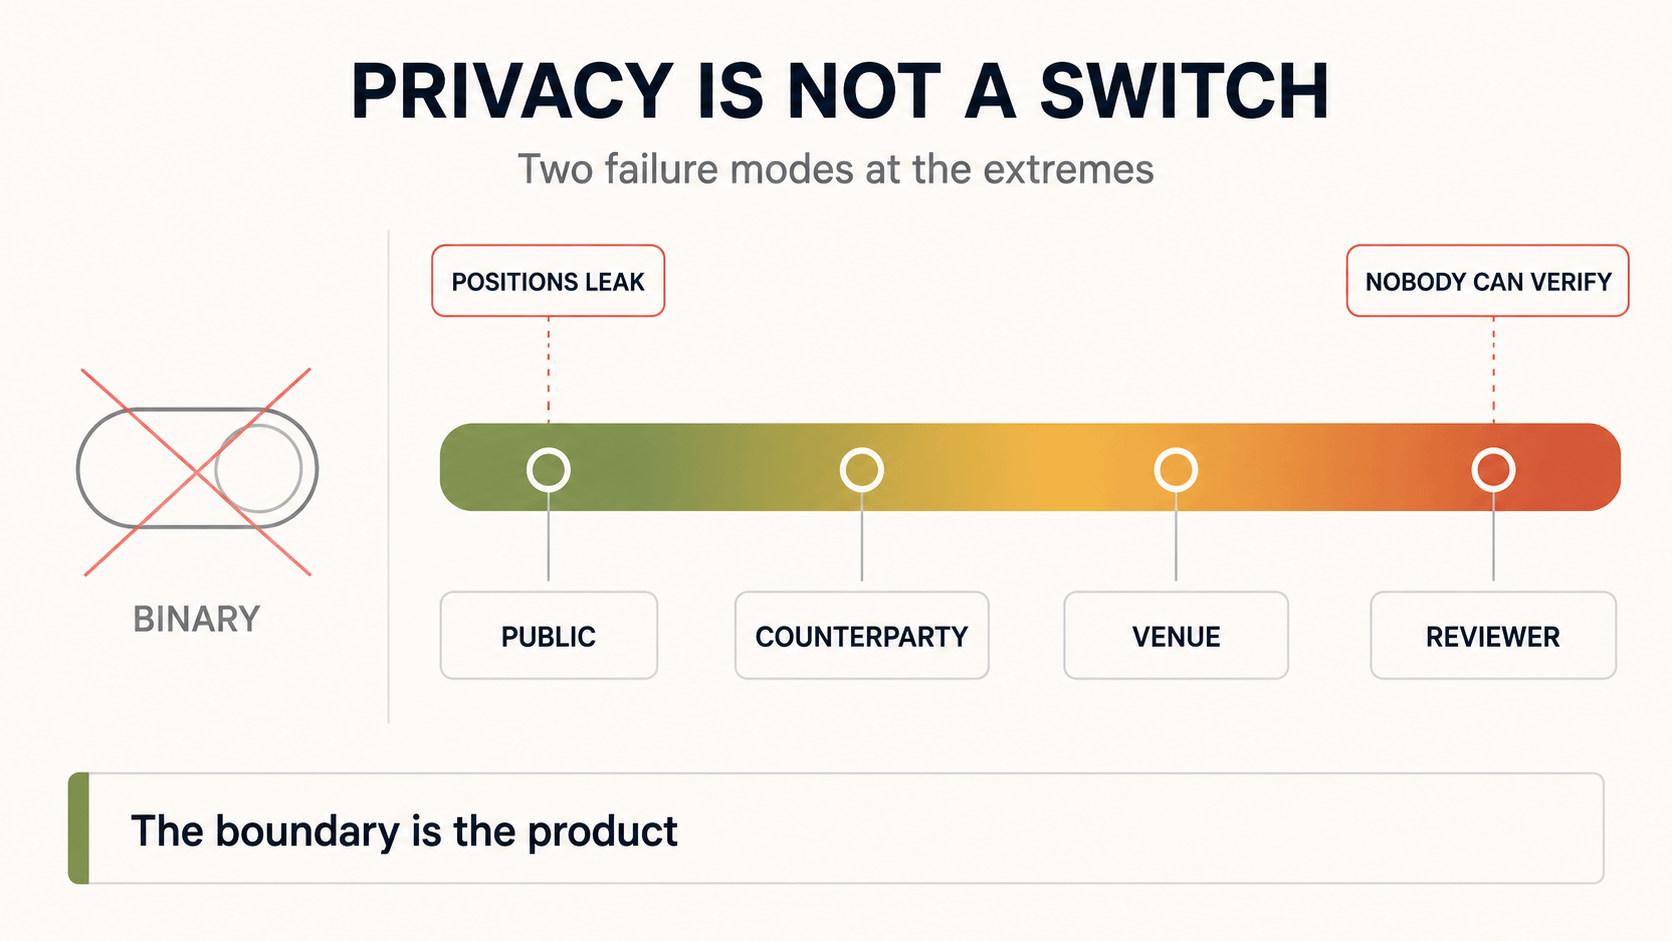
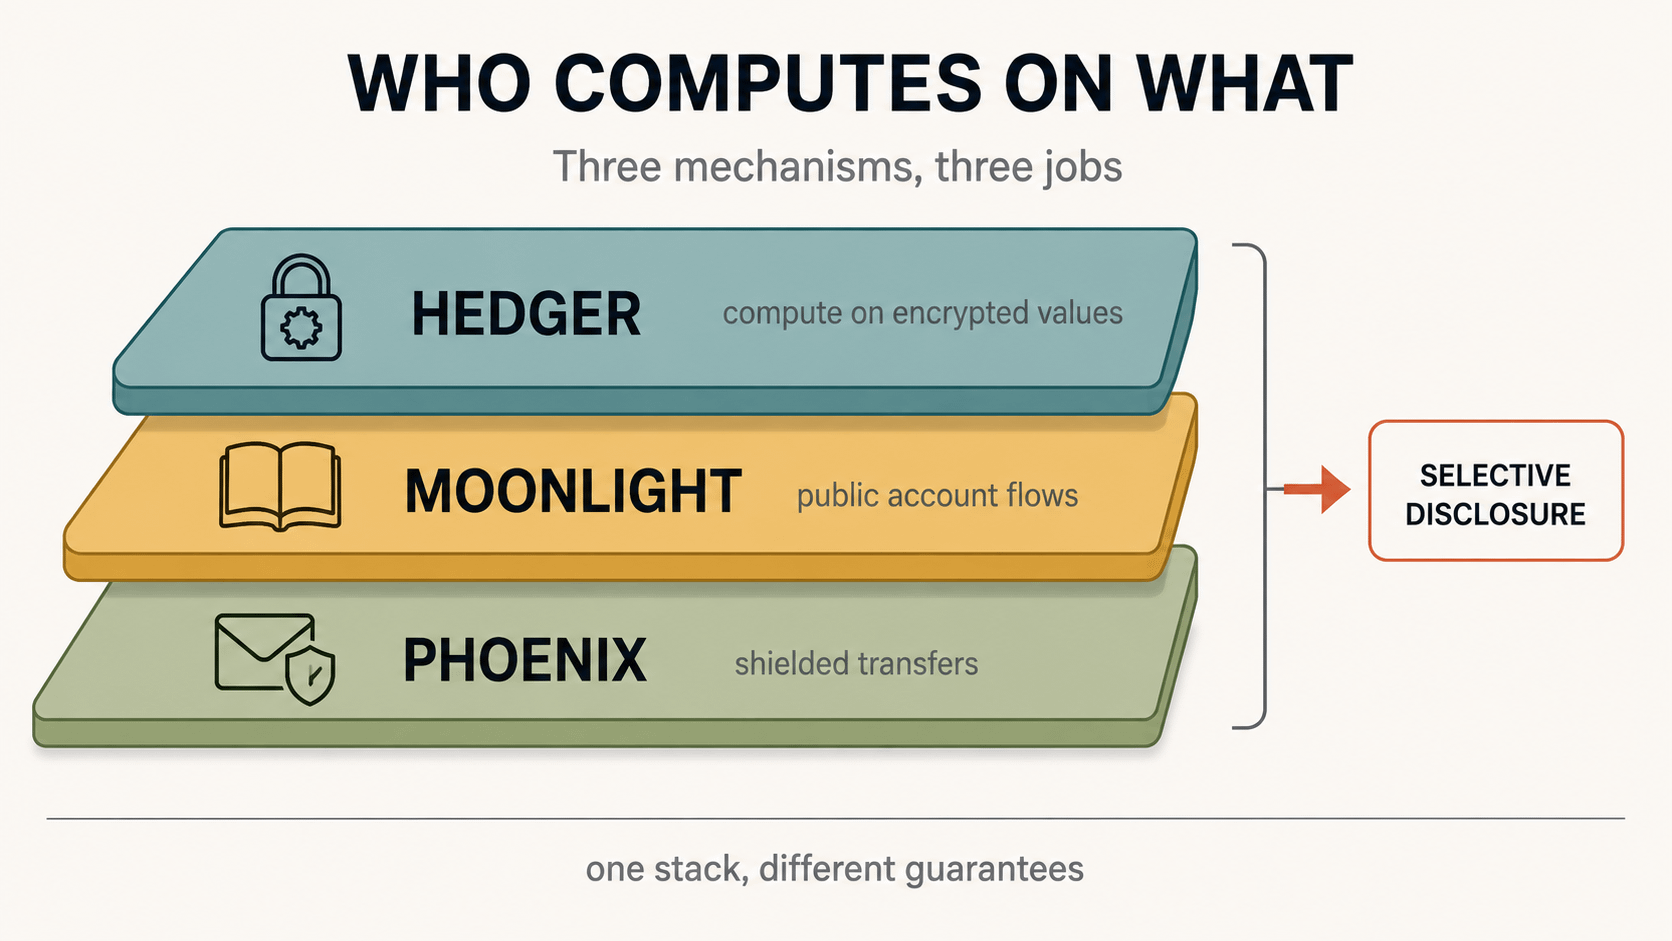
1
80
·
--
Hai bStocks đã đi cùng một quãng đường trong 1 ngày. Nhưng phí vào một bên đắt gấp 18 lần.
Mở cùng lúc lúc 17:45: $SPCXB và $DELLB .
Biên độ trong 1 ngày:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Gần như giống nhau. Tiếp theo là biểu mẫu lệnh.
SPCXB: mua 139,87, bán 139,86. Spread 0,01.
DELLB: mua 491,68, bán 490,96. Spread 0,72.
Theo phần trăm:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread rộng hơn gấp 20,5 lần.
Quan trọng là thế này. Tôi chia spread cho biên độ, tức là phần dịch chuyển trong ngày mà chính lệnh vào sẽ “ăn mất”:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Chênh lệch gấp 18 lần.
Câu trả lời ở phần tiêu đề. Khối lượng trong 1 ngày:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Ít hơn 140 lần.
Và thêm một chi tiết. Lúc 17:45, giao dịch cuối cùng trên chuỗi DELLB là lúc 17:15:40. Nửa giờ không có bất kỳ giao dịch nào. Trên SPCXB, trong cùng khoảng thời gian, các lệnh diễn ra mỗi ~13 giây.
Đây là chỗ tôi đã sai. Tôi nghĩ rằng thị trường mỏng chỉ là ít người tham gia hơn. Thực ra đó là khoản thuế/chi phí cho việc vào lệnh: ở DELLB, giá phải đi qua 14,5% biên độ dao động trong ngày để tôi chỉ quay về đúng mức 0.
Giới hạn: một lát cắt tại 17:45. Spread ở các cặp mỏng có thể dao động; khi Nasdaq mở cửa có thể hẹp hơn.
Cùng một quãng đường. Khác nhau giá của việc tham gia.
Bây giờ trước khi vào lệnh, tôi chia spread cho biên độ. Ba con số từ màn hình, một phép chia.
Hãy tính số của bạn theo ticker của bạn và gửi lại.
@BinanceCIS #bStocksCIS
Hai bStocks đã đi cùng một quãng đường trong 1 ngày. Nhưng phí vào một bên đắt gấp 18 lần.
Mở cùng lúc lúc 17:45: $SPCXB và $DELLB .
Biên độ trong 1 ngày:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Gần như giống nhau. Tiếp theo là biểu mẫu lệnh.
SPCXB: mua 139,87, bán 139,86. Spread 0,01.
DELLB: mua 491,68, bán 490,96. Spread 0,72.
Theo phần trăm:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread rộng hơn gấp 20,5 lần.
Quan trọng là thế này. Tôi chia spread cho biên độ, tức là phần dịch chuyển trong ngày mà chính lệnh vào sẽ “ăn mất”:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Chênh lệch gấp 18 lần.
Câu trả lời ở phần tiêu đề. Khối lượng trong 1 ngày:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Ít hơn 140 lần.
Và thêm một chi tiết. Lúc 17:45, giao dịch cuối cùng trên chuỗi DELLB là lúc 17:15:40. Nửa giờ không có bất kỳ giao dịch nào. Trên SPCXB, trong cùng khoảng thời gian, các lệnh diễn ra mỗi ~13 giây.
Đây là chỗ tôi đã sai. Tôi nghĩ rằng thị trường mỏng chỉ là ít người tham gia hơn. Thực ra đó là khoản thuế/chi phí cho việc vào lệnh: ở DELLB, giá phải đi qua 14,5% biên độ dao động trong ngày để tôi chỉ quay về đúng mức 0.
Giới hạn: một lát cắt tại 17:45. Spread ở các cặp mỏng có thể dao động; khi Nasdaq mở cửa có thể hẹp hơn.
Cùng một quãng đường. Khác nhau giá của việc tham gia.
Bây giờ trước khi vào lệnh, tôi chia spread cho biên độ. Ba con số từ màn hình, một phép chia.
Hãy tính số của bạn theo ticker của bạn và gửi lại.
@BinanceCIS #bStocksCIS
Mở cùng lúc lúc 17:45: $SPCXB và $DELLB .
Biên độ trong 1 ngày:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Gần như giống nhau. Tiếp theo là biểu mẫu lệnh.
SPCXB: mua 139,87, bán 139,86. Spread 0,01.
DELLB: mua 491,68, bán 490,96. Spread 0,72.
Theo phần trăm:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread rộng hơn gấp 20,5 lần.
Quan trọng là thế này. Tôi chia spread cho biên độ, tức là phần dịch chuyển trong ngày mà chính lệnh vào sẽ “ăn mất”:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Chênh lệch gấp 18 lần.
Câu trả lời ở phần tiêu đề. Khối lượng trong 1 ngày:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Ít hơn 140 lần.
Và thêm một chi tiết. Lúc 17:45, giao dịch cuối cùng trên chuỗi DELLB là lúc 17:15:40. Nửa giờ không có bất kỳ giao dịch nào. Trên SPCXB, trong cùng khoảng thời gian, các lệnh diễn ra mỗi ~13 giây.
Đây là chỗ tôi đã sai. Tôi nghĩ rằng thị trường mỏng chỉ là ít người tham gia hơn. Thực ra đó là khoản thuế/chi phí cho việc vào lệnh: ở DELLB, giá phải đi qua 14,5% biên độ dao động trong ngày để tôi chỉ quay về đúng mức 0.
Giới hạn: một lát cắt tại 17:45. Spread ở các cặp mỏng có thể dao động; khi Nasdaq mở cửa có thể hẹp hơn.
Cùng một quãng đường. Khác nhau giá của việc tham gia.
Bây giờ trước khi vào lệnh, tôi chia spread cho biên độ. Ba con số từ màn hình, một phép chia.
Hãy tính số của bạn theo ticker của bạn và gửi lại.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Hôm nay tôi đã kiểm tra trình khám phá Dusk hai lần, cách nhau khoảng năm giờ. Tôi muốn xem sự thay đổi (delta) thay vì chỉ chụp nhanh - vì các mức trung bình mọi thời đại có thể che mất những gì đang xảy ra ngay lúc này.
Lần đọc thứ nhất: block 4,976,167, tổng số giao dịch 67,221.
Lần đọc thứ hai: block 4,977,997, tổng số giao dịch 67,280.
Vậy trong khoảng thời gian đó, chuỗi đã tạo ra 1,830 block và xử lý 59 giao dịch.
Điều này tương đương 3,2% số block mang bất kỳ nội dung gì. Cao hơn con số toàn thời gian là 1,35%, điều này thật sự khiến tôi ngạc nhiên - hoạt động đang tăng lên, chỉ từ một nền rất thấp. Ước tính khoảng 12 giao dịch mỗi giờ.
Phát thải trong cùng khoảng thời gian: 1,830 × 19.8574 = 36,339 DUSK.
Chia cho 59 và bạn nhận được khoảng 616 DUSK được phát hành cho mỗi giao dịch được xử lý. Các khoản phí mà tôi thấy được ghi nhận lần lượt là 0.006, 0.012, 0.012, 0.031, 0.033.
Nhưng chi tiết thực sự khiến tôi dừng lại nằm ở loại giao dịch. STAKE. WITHDRAW. STAKE_ACTIVATE, cả ba loại đó, trong đó hai loại đã thất bại hoàn toàn.
Không có một lần chuyển tiền nào. Không có một lần gọi hợp đồng nào.
Mọi thứ đang diễn ra trên Dusk lúc này đều là mạng đang tự duy trì.
Stake đang chờ (pending stake) tăng từ 10.97M lên 11.39M trong đúng năm giờ đó, vì vậy vốn vẫn đang tiếp tục được cam kết. Đây là một tín hiệu thật sự và tôi không muốn phớt lờ.
Các lưu ý trung thực: năm giờ là một khung thời gian hẹp và rất có thể không phải cao điểm. Và lưu lượng staking là việc sử dụng thật - một tập validator đảm bảo an toàn cho một chuỗi thì không phải là chuyện nhỏ.
Tuy vậy, với cơ sở hạ tầng được xây dựng riêng để mang các chứng khoán đã được quản lý, thì khối lượng công việc quan sát được hôm nay là một tập validator đang tự giữ cho mình hoạt động.
Điều gì sẽ làm tôi thay đổi cách đọc: khối đầu tiên mà tôi mở và thấy rằng có một giao dịch chuyển giá trị do ai đó muốn chuyển, chứ không phải vì họ đang quản lý một stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Hôm nay tôi đã kiểm tra trình khám phá Dusk hai lần, cách nhau khoảng năm giờ. Tôi muốn xem sự thay đổi (delta) thay vì chỉ chụp nhanh - vì các mức trung bình mọi thời đại có thể che mất những gì đang xảy ra ngay lúc này.
Lần đọc thứ nhất: block 4,976,167, tổng số giao dịch 67,221.
Lần đọc thứ hai: block 4,977,997, tổng số giao dịch 67,280.
Vậy trong khoảng thời gian đó, chuỗi đã tạo ra 1,830 block và xử lý 59 giao dịch.
Điều này tương đương 3,2% số block mang bất kỳ nội dung gì. Cao hơn con số toàn thời gian là 1,35%, điều này thật sự khiến tôi ngạc nhiên - hoạt động đang tăng lên, chỉ từ một nền rất thấp. Ước tính khoảng 12 giao dịch mỗi giờ.
Phát thải trong cùng khoảng thời gian: 1,830 × 19.8574 = 36,339 DUSK.
Chia cho 59 và bạn nhận được khoảng 616 DUSK được phát hành cho mỗi giao dịch được xử lý. Các khoản phí mà tôi thấy được ghi nhận lần lượt là 0.006, 0.012, 0.012, 0.031, 0.033.
Nhưng chi tiết thực sự khiến tôi dừng lại nằm ở loại giao dịch. STAKE. WITHDRAW. STAKE_ACTIVATE, cả ba loại đó, trong đó hai loại đã thất bại hoàn toàn.
Không có một lần chuyển tiền nào. Không có một lần gọi hợp đồng nào.
Mọi thứ đang diễn ra trên Dusk lúc này đều là mạng đang tự duy trì.
Stake đang chờ (pending stake) tăng từ 10.97M lên 11.39M trong đúng năm giờ đó, vì vậy vốn vẫn đang tiếp tục được cam kết. Đây là một tín hiệu thật sự và tôi không muốn phớt lờ.
Các lưu ý trung thực: năm giờ là một khung thời gian hẹp và rất có thể không phải cao điểm. Và lưu lượng staking là việc sử dụng thật - một tập validator đảm bảo an toàn cho một chuỗi thì không phải là chuyện nhỏ.
Tuy vậy, với cơ sở hạ tầng được xây dựng riêng để mang các chứng khoán đã được quản lý, thì khối lượng công việc quan sát được hôm nay là một tập validator đang tự giữ cho mình hoạt động.
Điều gì sẽ làm tôi thay đổi cách đọc: khối đầu tiên mà tôi mở và thấy rằng có một giao dịch chuyển giá trị do ai đó muốn chuyển, chứ không phải vì họ đang quản lý một stake.
Hôm nay tôi đã kiểm tra trình khám phá Dusk hai lần, cách nhau khoảng năm giờ. Tôi muốn xem sự thay đổi (delta) thay vì chỉ chụp nhanh - vì các mức trung bình mọi thời đại có thể che mất những gì đang xảy ra ngay lúc này.
Lần đọc thứ nhất: block 4,976,167, tổng số giao dịch 67,221.
Lần đọc thứ hai: block 4,977,997, tổng số giao dịch 67,280.
Vậy trong khoảng thời gian đó, chuỗi đã tạo ra 1,830 block và xử lý 59 giao dịch.
Điều này tương đương 3,2% số block mang bất kỳ nội dung gì. Cao hơn con số toàn thời gian là 1,35%, điều này thật sự khiến tôi ngạc nhiên - hoạt động đang tăng lên, chỉ từ một nền rất thấp. Ước tính khoảng 12 giao dịch mỗi giờ.
Phát thải trong cùng khoảng thời gian: 1,830 × 19.8574 = 36,339 DUSK.
Chia cho 59 và bạn nhận được khoảng 616 DUSK được phát hành cho mỗi giao dịch được xử lý. Các khoản phí mà tôi thấy được ghi nhận lần lượt là 0.006, 0.012, 0.012, 0.031, 0.033.
Nhưng chi tiết thực sự khiến tôi dừng lại nằm ở loại giao dịch. STAKE. WITHDRAW. STAKE_ACTIVATE, cả ba loại đó, trong đó hai loại đã thất bại hoàn toàn.
Không có một lần chuyển tiền nào. Không có một lần gọi hợp đồng nào.
Mọi thứ đang diễn ra trên Dusk lúc này đều là mạng đang tự duy trì.
Stake đang chờ (pending stake) tăng từ 10.97M lên 11.39M trong đúng năm giờ đó, vì vậy vốn vẫn đang tiếp tục được cam kết. Đây là một tín hiệu thật sự và tôi không muốn phớt lờ.
Các lưu ý trung thực: năm giờ là một khung thời gian hẹp và rất có thể không phải cao điểm. Và lưu lượng staking là việc sử dụng thật - một tập validator đảm bảo an toàn cho một chuỗi thì không phải là chuyện nhỏ.
Tuy vậy, với cơ sở hạ tầng được xây dựng riêng để mang các chứng khoán đã được quản lý, thì khối lượng công việc quan sát được hôm nay là một tập validator đang tự giữ cho mình hoạt động.
Điều gì sẽ làm tôi thay đổi cách đọc: khối đầu tiên mà tôi mở và thấy rằng có một giao dịch chuyển giá trị do ai đó muốn chuyển, chứ không phải vì họ đang quản lý một stake.
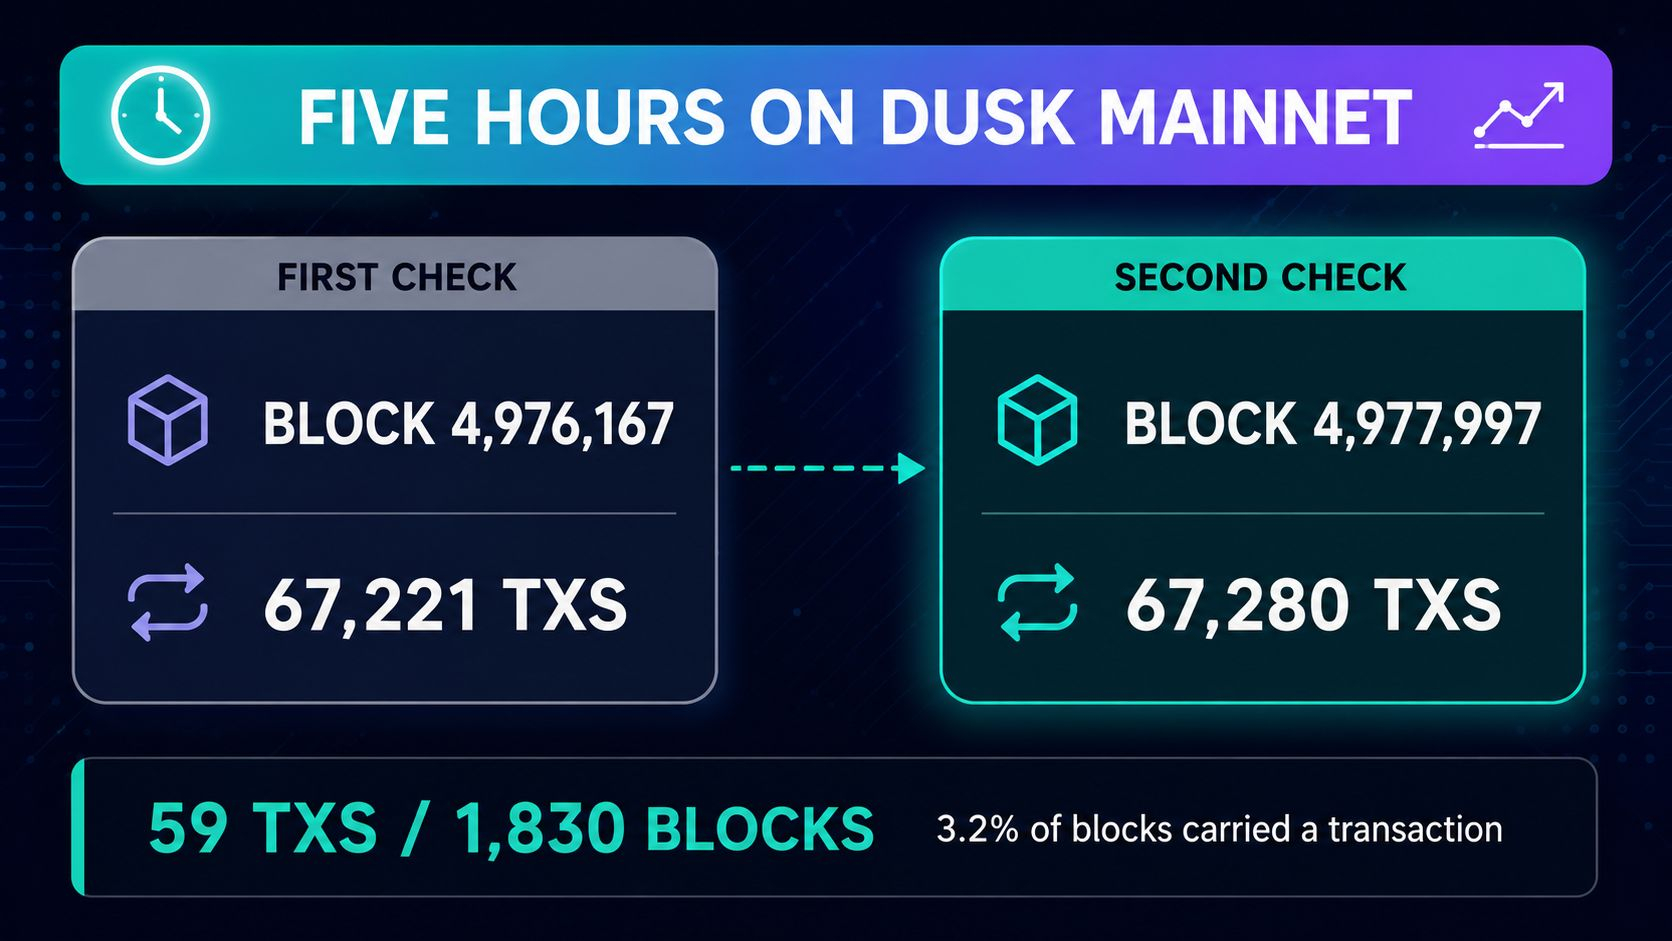
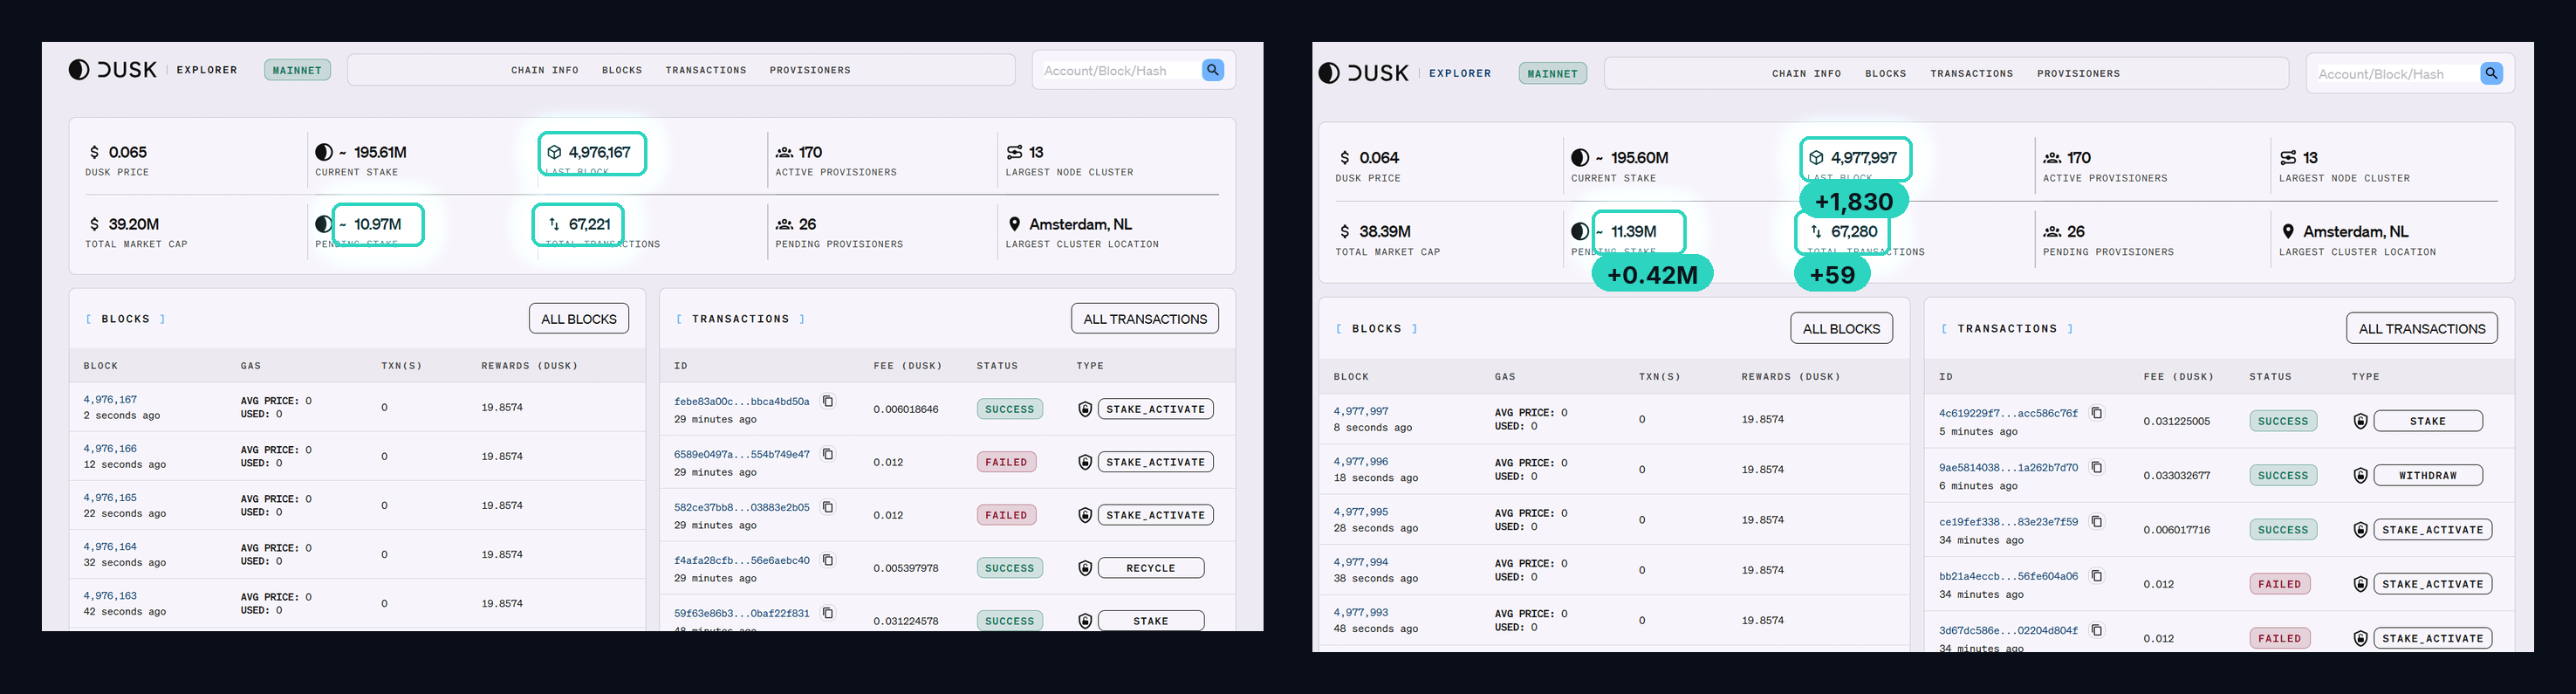
2
2
98
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
906,524 lượt xem
3,115 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·145 lượt xem
TinFed
74,290 lượt xem
350 đang thảo luận
TheoDõiFOMC
82,909 lượt xem
547 đang thảo luận