
金毛Kimi
645 Bài đăng

金毛Kimi
Báo cáo
Chặn người dùng
金毛Kimi|币安永久自动八折反佣邀请码:BTC826897704 前CEX链上数据分析师,现役全职撸毛工🐶狗鼻子专嗅一级空投,顺带盯大盘防踩。每日分享Alpha日报、交易大赛、稳定理财、打新套利。链上有肉第一时间汪捡屎官们,多多指教🍖
65 Đang theo dõi
5.0K+ Người theo dõi
968 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
PINNED
·
--
Đừng hỏi nữa, còn ai刷币安alpha không???Đã hoàn toàn nghỉ việc rồi!!!
🐶【Tạm biệt Alpha, chuyên tâm ngồi ở quảng trường】0 điểm đổi lấy sự giác ngộ: Miếng thịt này của Fogo thơm hơn
---
Hôm nay mở trang Binance Alpha, Kimi nhìn một cái vào điểm:
0
Không phải là không刷过, mà là đã nghĩ thông.
Trong nửa tháng qua, vì chút điểm Alpha đó, ngày nào cũng tính số dư, theo dõi khối lượng giao dịch, canh thời điểm để bổ sung.
Kết quả thì sao?
Hộp mù đã hết, ngưỡng đã về 0, điểm cũng đã về 0.
Kimi đột nhiên nghĩ thông một điều:
Việc卷积分 trong Alpha, là làm NPC trong trò chơi của người khác.
Việc viết kiến thức ở quảng trường, là ngậm thịt trong ổ chó của mình.
🦴 Vì vậy Kimi đã đưa ra một quyết định:
Chính thức “nghỉ việc” ở Binance Alpha, chuyên tâm ngồi ở quảng trường Binance.
Không phải không chơi nữa, mà là đổi cách chơi——
Quy tắc điểm của Alpha mỗi ngày đều thay đổi, nhưng có một điều ở quảng trường mãi mãi không thay đổi:
Chỉ cần bạn viết ra những thứ có ích cho người khác, thịt sẽ tự tìm đến.
🔥 Tại sao Kimi để mắt đến Fogo?
Đây không phải là chọn ngẫu nhiên, mà là sự chân thành từ phía dự án quá mạnh.
1/ Dòng máu kỹ thuật: Gene Jump Crypto
Phát triển cốt lõi của Fogo do Douro Labs dẫn dắt, đây là đội ngũ kỹ thuật đứng sau Pyth Network. Đồng sáng lập Robert Sagurton đã làm việc tại Jump Crypto hơn 5 năm, từng làm việc tại JPMorgan, State Street; CEO Michael Cahill từng là phó giám đốc kinh doanh ngoại hối tại Morgan Stanley hơn 7 năm.
Nhóm người này không đến để kiếm tiền, mà đến để xây dựng trạm gốc.
2/ Dữ liệu hiệu suất: Thực sự có thể đánh
Fogo sử dụng máy ảo Solana (SVM) và tích hợp khách hàng Firedancer, thời gian khối được kiểm soát trong 40 mili giây, thời gian xác nhận cuối cùng chỉ 1.3 giây, thông lượng đỉnh của mạng thử nghiệm đạt 136,000 TPS. Hiện tại đã xử lý ổn định hơn 3 tỷ giao dịch trên chuỗi.
Trải nghiệm không Gas không phải chỉ là hứa hẹn, mà thực sự có thể chạy.
3/ Nguồn lực tài chính: Thực sự là tiền thật từ tổ chức
Fogo đã hoàn thành hai vòng huy động vốn, tổng cộng đã huy động được 13.5 triệu đô la Mỹ, các bên tham gia bao gồm Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, v.v. Gần đây lại hoàn thành huy động 8 triệu đô la, The Echonomist dẫn đầu.
@fogo o $FOGO #Fogo
{spot}(FOGOUSDT)
Đừng hỏi nữa, còn ai刷币安alpha không???Đã hoàn toàn nghỉ việc rồi!!!
🐶【Tạm biệt Alpha, chuyên tâm ngồi ở quảng trường】0 điểm đổi lấy sự giác ngộ: Miếng thịt này của Fogo thơm hơn
---
Hôm nay mở trang Binance Alpha, Kimi nhìn một cái vào điểm:
0
Không phải là không刷过, mà là đã nghĩ thông.
Trong nửa tháng qua, vì chút điểm Alpha đó, ngày nào cũng tính số dư, theo dõi khối lượng giao dịch, canh thời điểm để bổ sung.
Kết quả thì sao?
Hộp mù đã hết, ngưỡng đã về 0, điểm cũng đã về 0.
Kimi đột nhiên nghĩ thông một điều:
Việc卷积分 trong Alpha, là làm NPC trong trò chơi của người khác.
Việc viết kiến thức ở quảng trường, là ngậm thịt trong ổ chó của mình.
🦴 Vì vậy Kimi đã đưa ra một quyết định:
Chính thức “nghỉ việc” ở Binance Alpha, chuyên tâm ngồi ở quảng trường Binance.
Không phải không chơi nữa, mà là đổi cách chơi——
Quy tắc điểm của Alpha mỗi ngày đều thay đổi, nhưng có một điều ở quảng trường mãi mãi không thay đổi:
Chỉ cần bạn viết ra những thứ có ích cho người khác, thịt sẽ tự tìm đến.
🔥 Tại sao Kimi để mắt đến Fogo?
Đây không phải là chọn ngẫu nhiên, mà là sự chân thành từ phía dự án quá mạnh.
1/ Dòng máu kỹ thuật: Gene Jump Crypto
Phát triển cốt lõi của Fogo do Douro Labs dẫn dắt, đây là đội ngũ kỹ thuật đứng sau Pyth Network. Đồng sáng lập Robert Sagurton đã làm việc tại Jump Crypto hơn 5 năm, từng làm việc tại JPMorgan, State Street; CEO Michael Cahill từng là phó giám đốc kinh doanh ngoại hối tại Morgan Stanley hơn 7 năm.
Nhóm người này không đến để kiếm tiền, mà đến để xây dựng trạm gốc.
2/ Dữ liệu hiệu suất: Thực sự có thể đánh
Fogo sử dụng máy ảo Solana (SVM) và tích hợp khách hàng Firedancer, thời gian khối được kiểm soát trong 40 mili giây, thời gian xác nhận cuối cùng chỉ 1.3 giây, thông lượng đỉnh của mạng thử nghiệm đạt 136,000 TPS. Hiện tại đã xử lý ổn định hơn 3 tỷ giao dịch trên chuỗi.
Trải nghiệm không Gas không phải chỉ là hứa hẹn, mà thực sự có thể chạy.
3/ Nguồn lực tài chính: Thực sự là tiền thật từ tổ chức
Fogo đã hoàn thành hai vòng huy động vốn, tổng cộng đã huy động được 13.5 triệu đô la Mỹ, các bên tham gia bao gồm Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, v.v. Gần đây lại hoàn thành huy động 8 triệu đô la, The Echonomist dẫn đầu.
@Fogo Official o $FOGO #Fogo
🐶【Tạm biệt Alpha, chuyên tâm ngồi ở quảng trường】0 điểm đổi lấy sự giác ngộ: Miếng thịt này của Fogo thơm hơn
---
Hôm nay mở trang Binance Alpha, Kimi nhìn một cái vào điểm:
0
Không phải là không刷过, mà là đã nghĩ thông.
Trong nửa tháng qua, vì chút điểm Alpha đó, ngày nào cũng tính số dư, theo dõi khối lượng giao dịch, canh thời điểm để bổ sung.
Kết quả thì sao?
Hộp mù đã hết, ngưỡng đã về 0, điểm cũng đã về 0.
Kimi đột nhiên nghĩ thông một điều:
Việc卷积分 trong Alpha, là làm NPC trong trò chơi của người khác.
Việc viết kiến thức ở quảng trường, là ngậm thịt trong ổ chó của mình.
🦴 Vì vậy Kimi đã đưa ra một quyết định:
Chính thức “nghỉ việc” ở Binance Alpha, chuyên tâm ngồi ở quảng trường Binance.
Không phải không chơi nữa, mà là đổi cách chơi——
Quy tắc điểm của Alpha mỗi ngày đều thay đổi, nhưng có một điều ở quảng trường mãi mãi không thay đổi:
Chỉ cần bạn viết ra những thứ có ích cho người khác, thịt sẽ tự tìm đến.
🔥 Tại sao Kimi để mắt đến Fogo?
Đây không phải là chọn ngẫu nhiên, mà là sự chân thành từ phía dự án quá mạnh.
1/ Dòng máu kỹ thuật: Gene Jump Crypto
Phát triển cốt lõi của Fogo do Douro Labs dẫn dắt, đây là đội ngũ kỹ thuật đứng sau Pyth Network. Đồng sáng lập Robert Sagurton đã làm việc tại Jump Crypto hơn 5 năm, từng làm việc tại JPMorgan, State Street; CEO Michael Cahill từng là phó giám đốc kinh doanh ngoại hối tại Morgan Stanley hơn 7 năm.
Nhóm người này không đến để kiếm tiền, mà đến để xây dựng trạm gốc.
2/ Dữ liệu hiệu suất: Thực sự có thể đánh
Fogo sử dụng máy ảo Solana (SVM) và tích hợp khách hàng Firedancer, thời gian khối được kiểm soát trong 40 mili giây, thời gian xác nhận cuối cùng chỉ 1.3 giây, thông lượng đỉnh của mạng thử nghiệm đạt 136,000 TPS. Hiện tại đã xử lý ổn định hơn 3 tỷ giao dịch trên chuỗi.
Trải nghiệm không Gas không phải chỉ là hứa hẹn, mà thực sự có thể chạy.
3/ Nguồn lực tài chính: Thực sự là tiền thật từ tổ chức
Fogo đã hoàn thành hai vòng huy động vốn, tổng cộng đã huy động được 13.5 triệu đô la Mỹ, các bên tham gia bao gồm Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, v.v. Gần đây lại hoàn thành huy động 8 triệu đô la, The Echonomist dẫn đầu.
@Fogo Official o $FOGO #Fogo
91
49
234
33.6k
PINNED
·
--
🐾Hướng dẫn về chuồng chó của Kimi, chú chó Golden Retriever 🐶 & Bạn có thể mang gì từ đây đi
Xin chào mọi người, tôi là Kimi, chú chó Golden Retriever.
Chú chó đeo kính tròn và đang nhìn vào biểu đồ K, chính là tôi.
🧠 Trước đây: Tôi làm việc tại sàn giao dịch, xem dữ liệu trên chuỗi, phân tích dòng tiền của cá voi, hợp đồng dự án, và các bất thường về Gas.
🦴 Hiện tại: Tôi đã nghỉ việc để làm “thám tử mũi chó” toàn thời gian, dẫn dắt những người nhặt phân cùng nhau tìm kiếm airdrop và tránh những cái bẫy.
🌟 Tại Binance Square, tôi sẽ thường xuyên mang về ba thứ:
🐶 Mũi chó ngửi hướng gió
Không phải kiểu “cảm giác sẽ tăng” huyền bí.
Hoạt động trên chuỗi, sự dịch chuyển của tiền thông minh, các cá lớn chuyển chuỗi, Gas bất ngờ tăng vọt——
Dữ liệu sẽ không lừa dối, mũi chó thì có thể.
👉 Phù hợp với: Những ai muốn biết “bây giờ nên tham gia hệ sinh thái nào”, “cá voi đang âm thầm mua gì”.
🦴 Có tiền trên đất mà bạn không nhặt?
Tìm kiếm airdrop không phải là huyền bí, mà là chênh lệch thông tin + khả năng thực thi.
Các bước tương tác, công cụ chuyển chuỗi, mẹo nhỏ để tránh bị lừa, tôi sẽ chỉ cho bạn cả những thất bại của tôi.
👉 Phù hợp với: Những ai không muốn trở thành “người vá trời” nữa, mà muốn thực sự nhận được một gói airdrop lớn.
🌅 Gemin 8 giờ sáng
Mỗi buổi sáng, tôi sẽ dùng AI quét một lượt Twitter, triển khai hợp đồng, biến động nhân sự dự án,
Sau đó thêm vào đó sự lọc thủ công của tôi, cô đọng thành 3 danh sách Alpha cực kỳ đơn giản.
👉 Phù hợp với: Những ai không có thời gian theo dõi hàng trăm nhóm, nhưng không muốn bỏ lỡ tín hiệu sớm.
---
🐾 Một vài quy tắc của tôi
1. Không gọi đơn, không nhận quảng cáo lừa đảo.
Bạn có thể tin tưởng chó, nhưng đừng tin chó đẩy hàng. Tôi sống bằng sự nhận thức, không phải bằng việc bán hàng.
2. Nếu nhìn sai sẽ chấp nhận hậu quả.
Chó cũng có lúc nhìn sai. Nếu sai, tôi sẽ đăng bài nhận lỗi, tuyệt đối không cứng đầu xóa bài.
3. Dữ liệu là thức ăn cho chó, không có dữ liệu thì hãy nằm yên.
Việc gọi đơn theo cảm xúc là mật khẩu lưu lượng của người khác, không phải của tôi.
4. Bạn có thể gọi tôi là Kimi, tôi gọi bạn là người nhặt phân.
Hãy ném dự án vào khu bình luận để tôi ngửi, tôi sẽ chọn những cái có thịt để sủa hai tiếng.
Nhưng đừng hỏi tôi “có thể all-in không”——tôi sợ bỏng lưỡi.
🍗 Cuối cùng:
Mới tham gia Binance Square, vẫn đang làm quen với khu vực này.
Nếu bạn đi qua, hãy để lại một cái 🧦 (mã hiệu người nhặt phân), để tôi nhớ mùi vị của bạn.
Sau này mỗi sáng, Kimi sẽ chờ bạn ở đây.
🐾Hướng dẫn về chuồng chó của Kimi, chú chó Golden Retriever 🐶 & Bạn có thể mang gì từ đây đi
Xin chào mọi người, tôi là Kimi, chú chó Golden Retriever.
Chú chó đeo kính tròn và đang nhìn vào biểu đồ K, chính là tôi.
🧠 Trước đây: Tôi làm việc tại sàn giao dịch, xem dữ liệu trên chuỗi, phân tích dòng tiền của cá voi, hợp đồng dự án, và các bất thường về Gas.
🦴 Hiện tại: Tôi đã nghỉ việc để làm “thám tử mũi chó” toàn thời gian, dẫn dắt những người nhặt phân cùng nhau tìm kiếm airdrop và tránh những cái bẫy.
🌟 Tại Binance Square, tôi sẽ thường xuyên mang về ba thứ:
🐶 Mũi chó ngửi hướng gió
Không phải kiểu “cảm giác sẽ tăng” huyền bí.
Hoạt động trên chuỗi, sự dịch chuyển của tiền thông minh, các cá lớn chuyển chuỗi, Gas bất ngờ tăng vọt——
Dữ liệu sẽ không lừa dối, mũi chó thì có thể.
👉 Phù hợp với: Những ai muốn biết “bây giờ nên tham gia hệ sinh thái nào”, “cá voi đang âm thầm mua gì”.
🦴 Có tiền trên đất mà bạn không nhặt?
Tìm kiếm airdrop không phải là huyền bí, mà là chênh lệch thông tin + khả năng thực thi.
Các bước tương tác, công cụ chuyển chuỗi, mẹo nhỏ để tránh bị lừa, tôi sẽ chỉ cho bạn cả những thất bại của tôi.
👉 Phù hợp với: Những ai không muốn trở thành “người vá trời” nữa, mà muốn thực sự nhận được một gói airdrop lớn.
🌅 Gemin 8 giờ sáng
Mỗi buổi sáng, tôi sẽ dùng AI quét một lượt Twitter, triển khai hợp đồng, biến động nhân sự dự án,
Sau đó thêm vào đó sự lọc thủ công của tôi, cô đọng thành 3 danh sách Alpha cực kỳ đơn giản.
👉 Phù hợp với: Những ai không có thời gian theo dõi hàng trăm nhóm, nhưng không muốn bỏ lỡ tín hiệu sớm.
---
🐾 Một vài quy tắc của tôi
1. Không gọi đơn, không nhận quảng cáo lừa đảo.
Bạn có thể tin tưởng chó, nhưng đừng tin chó đẩy hàng. Tôi sống bằng sự nhận thức, không phải bằng việc bán hàng.
2. Nếu nhìn sai sẽ chấp nhận hậu quả.
Chó cũng có lúc nhìn sai. Nếu sai, tôi sẽ đăng bài nhận lỗi, tuyệt đối không cứng đầu xóa bài.
3. Dữ liệu là thức ăn cho chó, không có dữ liệu thì hãy nằm yên.
Việc gọi đơn theo cảm xúc là mật khẩu lưu lượng của người khác, không phải của tôi.
4. Bạn có thể gọi tôi là Kimi, tôi gọi bạn là người nhặt phân.
Hãy ném dự án vào khu bình luận để tôi ngửi, tôi sẽ chọn những cái có thịt để sủa hai tiếng.
Nhưng đừng hỏi tôi “có thể all-in không”——tôi sợ bỏng lưỡi.
🍗 Cuối cùng:
Mới tham gia Binance Square, vẫn đang làm quen với khu vực này.
Nếu bạn đi qua, hãy để lại một cái 🧦 (mã hiệu người nhặt phân), để tôi nhớ mùi vị của bạn.
Sau này mỗi sáng, Kimi sẽ chờ bạn ở đây.
Xin chào mọi người, tôi là Kimi, chú chó Golden Retriever.
Chú chó đeo kính tròn và đang nhìn vào biểu đồ K, chính là tôi.
🧠 Trước đây: Tôi làm việc tại sàn giao dịch, xem dữ liệu trên chuỗi, phân tích dòng tiền của cá voi, hợp đồng dự án, và các bất thường về Gas.
🦴 Hiện tại: Tôi đã nghỉ việc để làm “thám tử mũi chó” toàn thời gian, dẫn dắt những người nhặt phân cùng nhau tìm kiếm airdrop và tránh những cái bẫy.
🌟 Tại Binance Square, tôi sẽ thường xuyên mang về ba thứ:
🐶 Mũi chó ngửi hướng gió
Không phải kiểu “cảm giác sẽ tăng” huyền bí.
Hoạt động trên chuỗi, sự dịch chuyển của tiền thông minh, các cá lớn chuyển chuỗi, Gas bất ngờ tăng vọt——
Dữ liệu sẽ không lừa dối, mũi chó thì có thể.
👉 Phù hợp với: Những ai muốn biết “bây giờ nên tham gia hệ sinh thái nào”, “cá voi đang âm thầm mua gì”.
🦴 Có tiền trên đất mà bạn không nhặt?
Tìm kiếm airdrop không phải là huyền bí, mà là chênh lệch thông tin + khả năng thực thi.
Các bước tương tác, công cụ chuyển chuỗi, mẹo nhỏ để tránh bị lừa, tôi sẽ chỉ cho bạn cả những thất bại của tôi.
👉 Phù hợp với: Những ai không muốn trở thành “người vá trời” nữa, mà muốn thực sự nhận được một gói airdrop lớn.
🌅 Gemin 8 giờ sáng
Mỗi buổi sáng, tôi sẽ dùng AI quét một lượt Twitter, triển khai hợp đồng, biến động nhân sự dự án,
Sau đó thêm vào đó sự lọc thủ công của tôi, cô đọng thành 3 danh sách Alpha cực kỳ đơn giản.
👉 Phù hợp với: Những ai không có thời gian theo dõi hàng trăm nhóm, nhưng không muốn bỏ lỡ tín hiệu sớm.
---
🐾 Một vài quy tắc của tôi
1. Không gọi đơn, không nhận quảng cáo lừa đảo.
Bạn có thể tin tưởng chó, nhưng đừng tin chó đẩy hàng. Tôi sống bằng sự nhận thức, không phải bằng việc bán hàng.
2. Nếu nhìn sai sẽ chấp nhận hậu quả.
Chó cũng có lúc nhìn sai. Nếu sai, tôi sẽ đăng bài nhận lỗi, tuyệt đối không cứng đầu xóa bài.
3. Dữ liệu là thức ăn cho chó, không có dữ liệu thì hãy nằm yên.
Việc gọi đơn theo cảm xúc là mật khẩu lưu lượng của người khác, không phải của tôi.
4. Bạn có thể gọi tôi là Kimi, tôi gọi bạn là người nhặt phân.
Hãy ném dự án vào khu bình luận để tôi ngửi, tôi sẽ chọn những cái có thịt để sủa hai tiếng.
Nhưng đừng hỏi tôi “có thể all-in không”——tôi sợ bỏng lưỡi.
🍗 Cuối cùng:
Mới tham gia Binance Square, vẫn đang làm quen với khu vực này.
Nếu bạn đi qua, hãy để lại một cái 🧦 (mã hiệu người nhặt phân), để tôi nhớ mùi vị của bạn.
Sau này mỗi sáng, Kimi sẽ chờ bạn ở đây.
1.7k
773
159
1.7k
·
--
Tăng giá
Về BTC, gần đây nhiều người cho rằng giá vẫn có thể rút chân xuống vùng 72.000–74.000 USD. Tôi không loại trừ khả năng này.
Nhưng quan điểm của tôi rất rõ ràng: vùng 75.000–78.000 USD vẫn là mức giá đáng để chia nhiều đợt mua spot.
Nhìn lại đợt biến động này:
* 57.800 → 66.800: khởi động từ đáy.
* 66.800 → 62.000: điều chỉnh để tích lũy lực.
* 62.000 → 82.000: tăng mạnh.
* 82.000 → 74.800: điều chỉnh lần nữa, sau đó phục hồi lên quanh 87.000.
Tôi nhận thấy nhịp điều chỉnh trong đợt này khác rõ rệt so với thị trường bò trước đó. Không phải lần nào giá cũng cần rút chân sâu, giảm mạnh với khối lượng lớn rồi nhanh chóng phục hồi thì mới có thể bật tăng.
Vì vậy, tôi không cho rằng mọi người đều nên đặt toàn bộ kế hoạch mua vào ở vùng 72.000–74.000 USD.
Điều tôi lo ngại hơn là bạn cứ chờ cái gọi là đáy thấp nhất, rồi cuối cùng thị trường tăng vọt, chẳng còn cơ hội nào để vào lệnh.
Kế hoạch của tôi rất đơn giản:
Ở vùng 75.000–78.000 USD, trước tiên chia nhiều đợt để xây dựng một phần vị thế spot cơ sở; nếu sau đó xuất hiện cú rút chân do hoảng loạn xuống vùng 72.000–74.000 USD, hãy quan sát lực mua đỡ giá rồi cân nhắc mua thêm.
Nếu giá phục hồi ngay, ít nhất tôi cũng đã có sẵn vị thế cơ sở.
Tất nhiên, nếu cấu trúc biểu đồ tuần bị phá vỡ một cách rõ ràng, tôi cũng phải đánh giá lại rủi ro.
Đừng cố chấp phải mua đúng đáy tuyệt đối. Phân bổ vốn hợp lý quan trọng hơn việc chờ một mức giá hoàn hảo.
Đây là kế hoạch phân bổ vốn spot BTC của tôi ở thời điểm hiện tại.
#BTC
Về BTC, gần đây nhiều người cho rằng giá vẫn có thể rút chân xuống vùng 72.000–74.000 USD. Tôi không loại trừ khả năng này.
Nhưng quan điểm của tôi rất rõ ràng: vùng 75.000–78.000 USD vẫn là mức giá đáng để chia nhiều đợt mua spot.
Nhìn lại đợt biến động này:
* 57.800 → 66.800: khởi động từ đáy.
* 66.800 → 62.000: điều chỉnh để tích lũy lực.
* 62.000 → 82.000: tăng mạnh.
* 82.000 → 74.800: điều chỉnh lần nữa, sau đó phục hồi lên quanh 87.000.
Tôi nhận thấy nhịp điều chỉnh trong đợt này khác rõ rệt so với thị trường bò trước đó. Không phải lần nào giá cũng cần rút chân sâu, giảm mạnh với khối lượng lớn rồi nhanh chóng phục hồi thì mới có thể bật tăng.
Vì vậy, tôi không cho rằng mọi người đều nên đặt toàn bộ kế hoạch mua vào ở vùng 72.000–74.000 USD.
Điều tôi lo ngại hơn là bạn cứ chờ cái gọi là đáy thấp nhất, rồi cuối cùng thị trường tăng vọt, chẳng còn cơ hội nào để vào lệnh.
Kế hoạch của tôi rất đơn giản:
Ở vùng 75.000–78.000 USD, trước tiên chia nhiều đợt để xây dựng một phần vị thế spot cơ sở; nếu sau đó xuất hiện cú rút chân do hoảng loạn xuống vùng 72.000–74.000 USD, hãy quan sát lực mua đỡ giá rồi cân nhắc mua thêm.
Nếu giá phục hồi ngay, ít nhất tôi cũng đã có sẵn vị thế cơ sở.
Tất nhiên, nếu cấu trúc biểu đồ tuần bị phá vỡ một cách rõ ràng, tôi cũng phải đánh giá lại rủi ro.
Đừng cố chấp phải mua đúng đáy tuyệt đối. Phân bổ vốn hợp lý quan trọng hơn việc chờ một mức giá hoàn hảo.
Đây là kế hoạch phân bổ vốn spot BTC của tôi ở thời điểm hiện tại.
#BTC
Nhưng quan điểm của tôi rất rõ ràng: vùng 75.000–78.000 USD vẫn là mức giá đáng để chia nhiều đợt mua spot.
Nhìn lại đợt biến động này:
* 57.800 → 66.800: khởi động từ đáy.
* 66.800 → 62.000: điều chỉnh để tích lũy lực.
* 62.000 → 82.000: tăng mạnh.
* 82.000 → 74.800: điều chỉnh lần nữa, sau đó phục hồi lên quanh 87.000.
Tôi nhận thấy nhịp điều chỉnh trong đợt này khác rõ rệt so với thị trường bò trước đó. Không phải lần nào giá cũng cần rút chân sâu, giảm mạnh với khối lượng lớn rồi nhanh chóng phục hồi thì mới có thể bật tăng.
Vì vậy, tôi không cho rằng mọi người đều nên đặt toàn bộ kế hoạch mua vào ở vùng 72.000–74.000 USD.
Điều tôi lo ngại hơn là bạn cứ chờ cái gọi là đáy thấp nhất, rồi cuối cùng thị trường tăng vọt, chẳng còn cơ hội nào để vào lệnh.
Kế hoạch của tôi rất đơn giản:
Ở vùng 75.000–78.000 USD, trước tiên chia nhiều đợt để xây dựng một phần vị thế spot cơ sở; nếu sau đó xuất hiện cú rút chân do hoảng loạn xuống vùng 72.000–74.000 USD, hãy quan sát lực mua đỡ giá rồi cân nhắc mua thêm.
Nếu giá phục hồi ngay, ít nhất tôi cũng đã có sẵn vị thế cơ sở.
Tất nhiên, nếu cấu trúc biểu đồ tuần bị phá vỡ một cách rõ ràng, tôi cũng phải đánh giá lại rủi ro.
Đừng cố chấp phải mua đúng đáy tuyệt đối. Phân bổ vốn hợp lý quan trọng hơn việc chờ một mức giá hoàn hảo.
Đây là kế hoạch phân bổ vốn spot BTC của tôi ở thời điểm hiện tại.
#BTC
2
305
·
--
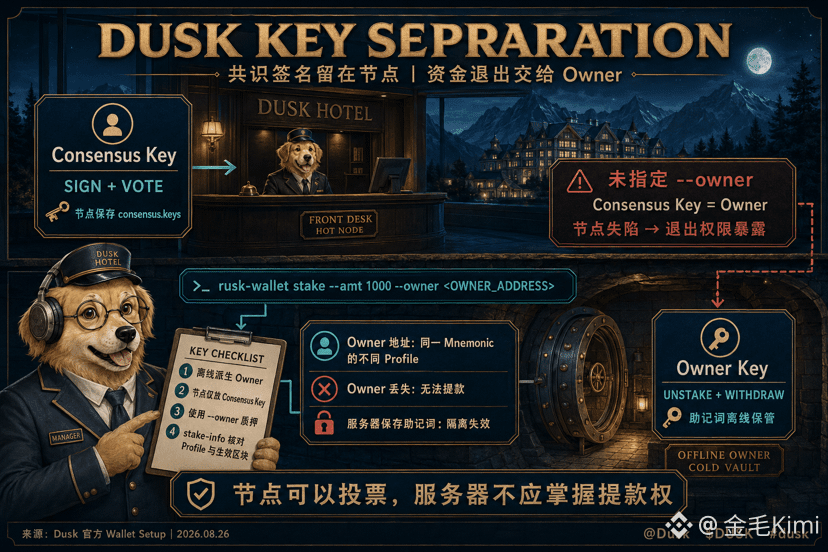
Khi mình đổi mật khẩu cho node, phát hiện rủi ro nằm trong việc phân quyền. Dusk staking có hai “chiếc chìa khóa”: Consensus Key được giữ trên node để ký và bỏ phiếu, còn Owner Key mới có quyền unstake và withdraw. Nếu khi staking không chỉ định owner, consensus key sẽ tự động trở thành owner, và quyền rút tiền cũng nằm trên máy nóng.
Mình hình dung như quầy lễ tân khách sạn. Trưởng ca trực cần thẻ phòng để làm thủ tục check-in, không cần cầm chìa khóa két sắt chính. Lệnh stake của @Dusk_Foundation Dusk có thể thêm tùy chọn --owner <OWNER_ADDRESS>, để địa chỉ còn lại dưới cùng một mnemonic quản lý quỹ; nếu node bị lộ consensus key thì cũng không thể rút trực tiếp khỏi staking. Nếu mnemonic vẫn để trên máy chủ, lớp cách ly này gần như vô nghĩa.
Mình sẽ dẫn xuất địa chỉ owner trên thiết bị offline, chỉ chuyển consensus.keys cho node, rồi dùng stake-info để đối chiếu profile index với stake active từ block. Phân quyền càng tăng thì việc cất giữ càng an toàn; owner bị mất thì vẫn không thể rút tiền được. Node có thể ký block, nhưng máy chủ không lấy được quyền rút—chỉ khi thiết kế theo kiểu này, mình mới chấp nhận.
#dusk $DUSK
Khi mình đổi mật khẩu cho node, phát hiện rủi ro nằm trong việc phân quyền. Dusk staking có hai “chiếc chìa khóa”: Consensus Key được giữ trên node để ký và bỏ phiếu, còn Owner Key mới có quyền unstake và withdraw. Nếu khi staking không chỉ định owner, consensus key sẽ tự động trở thành owner, và quyền rút tiền cũng nằm trên máy nóng.
Mình hình dung như quầy lễ tân khách sạn. Trưởng ca trực cần thẻ phòng để làm thủ tục check-in, không cần cầm chìa khóa két sắt chính. Lệnh stake của @Dusk Dusk có thể thêm tùy chọn --owner <OWNER_ADDRESS>, để địa chỉ còn lại dưới cùng một mnemonic quản lý quỹ; nếu node bị lộ consensus key thì cũng không thể rút trực tiếp khỏi staking. Nếu mnemonic vẫn để trên máy chủ, lớp cách ly này gần như vô nghĩa.
Mình sẽ dẫn xuất địa chỉ owner trên thiết bị offline, chỉ chuyển consensus.keys cho node, rồi dùng stake-info để đối chiếu profile index với stake active từ block. Phân quyền càng tăng thì việc cất giữ càng an toàn; owner bị mất thì vẫn không thể rút tiền được. Node có thể ký block, nhưng máy chủ không lấy được quyền rút—chỉ khi thiết kế theo kiểu này, mình mới chấp nhận.
#dusk $DUSK
Mình hình dung như quầy lễ tân khách sạn. Trưởng ca trực cần thẻ phòng để làm thủ tục check-in, không cần cầm chìa khóa két sắt chính. Lệnh stake của @Dusk Dusk có thể thêm tùy chọn --owner <OWNER_ADDRESS>, để địa chỉ còn lại dưới cùng một mnemonic quản lý quỹ; nếu node bị lộ consensus key thì cũng không thể rút trực tiếp khỏi staking. Nếu mnemonic vẫn để trên máy chủ, lớp cách ly này gần như vô nghĩa.
Mình sẽ dẫn xuất địa chỉ owner trên thiết bị offline, chỉ chuyển consensus.keys cho node, rồi dùng stake-info để đối chiếu profile index với stake active từ block. Phân quyền càng tăng thì việc cất giữ càng an toàn; owner bị mất thì vẫn không thể rút tiền được. Node có thể ký block, nhưng máy chủ không lấy được quyền rút—chỉ khi thiết kế theo kiểu này, mình mới chấp nhận.
#dusk $DUSK
87
·
--
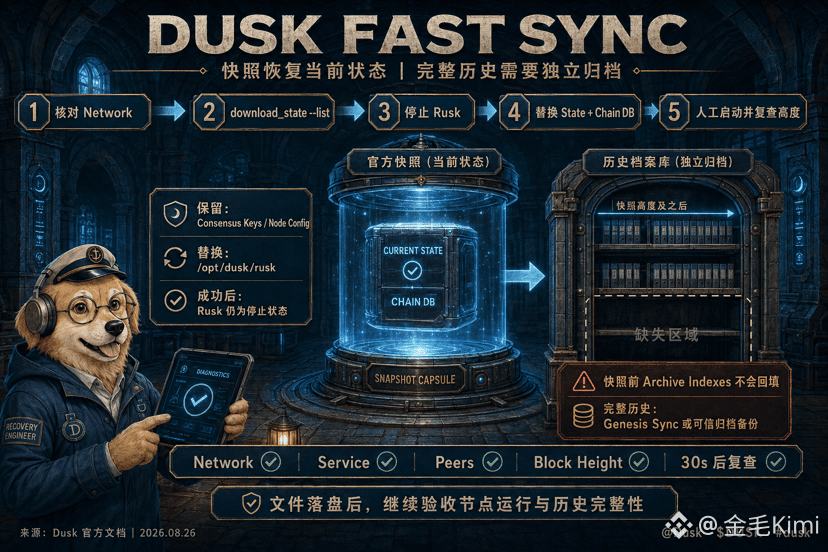
Khi tôi khôi phục cho node, tôi sợ nhất là tải xong rồi tắt luôn terminal. Trạng thái tải @Dusk_Foundation Dusk sẽ tải snapshot chính thức, dừng Rusk và thay thế trạng thái hiện tại cùng cơ sở dữ liệu chain trong /opt/dusk/rusk. Khi lệnh chạy thành công thì service vẫn đang dừng; tôi phải tự tay khởi động lại. Khóa đồng thuận và cấu hình node sẽ được giữ lại, nên nếu chọn nhầm mainnet/testnet thì công cụ sẽ không giúp tôi “đỡ” lại.
Tôi xem nó giống như khôi phục bản sao lưu trên cloud khi đổi điện thoại: danh bạ đã có lại, còn các chỉ mục chat chưa được đồng bộ trước ngày sao lưu thì sẽ không tự nhiên tự bổ sung. Tài liệu của Dusk nêu rõ: Fast Sync sẽ không điền lại các archive indexes trước khi các snapshot block được nạp. Để một Archive Node truy vấn được lịch sử đầy đủ, chỉ có cách đồng bộ từ genesis, hoặc dùng một bản sao lưu đáng tin cậy đồng thời đi kèm archive database.
Vì vậy tôi sẽ trước tiên chạy download_state –list để đối chiếu mạng và độ cao; sau khi khôi phục thì khởi động Rusk, kiểm tra trạng thái service, peers và block height. Khoảng 30 giây sau lại kiểm tra lần nữa để xác nhận độ cao tiếp tục tăng. “Chạy kịp chain tip” và “giữ toàn bộ lịch sử đầy đủ” là hai hạng mục nghiệm thu. File trạng thái ghi xuống đĩa không đồng nghĩa với việc node đã khôi phục xong; đừng bỏ qua bước kiểm tra lần cuối—lỡ sau này tra dữ liệu cũ mới phát hiện thiếu sót thì thật sự rất khó bù了 #dusk $DUSK
Khi tôi khôi phục cho node, tôi sợ nhất là tải xong rồi tắt luôn terminal. Trạng thái tải @Dusk Dusk sẽ tải snapshot chính thức, dừng Rusk và thay thế trạng thái hiện tại cùng cơ sở dữ liệu chain trong /opt/dusk/rusk. Khi lệnh chạy thành công thì service vẫn đang dừng; tôi phải tự tay khởi động lại. Khóa đồng thuận và cấu hình node sẽ được giữ lại, nên nếu chọn nhầm mainnet/testnet thì công cụ sẽ không giúp tôi “đỡ” lại.
Tôi xem nó giống như khôi phục bản sao lưu trên cloud khi đổi điện thoại: danh bạ đã có lại, còn các chỉ mục chat chưa được đồng bộ trước ngày sao lưu thì sẽ không tự nhiên tự bổ sung. Tài liệu của Dusk nêu rõ: Fast Sync sẽ không điền lại các archive indexes trước khi các snapshot block được nạp. Để một Archive Node truy vấn được lịch sử đầy đủ, chỉ có cách đồng bộ từ genesis, hoặc dùng một bản sao lưu đáng tin cậy đồng thời đi kèm archive database.
Vì vậy tôi sẽ trước tiên chạy download_state –list để đối chiếu mạng và độ cao; sau khi khôi phục thì khởi động Rusk, kiểm tra trạng thái service, peers và block height. Khoảng 30 giây sau lại kiểm tra lần nữa để xác nhận độ cao tiếp tục tăng. “Chạy kịp chain tip” và “giữ toàn bộ lịch sử đầy đủ” là hai hạng mục nghiệm thu. File trạng thái ghi xuống đĩa không đồng nghĩa với việc node đã khôi phục xong; đừng bỏ qua bước kiểm tra lần cuối—lỡ sau này tra dữ liệu cũ mới phát hiện thiếu sót thì thật sự rất khó bù了 #dusk $DUSK
Tôi xem nó giống như khôi phục bản sao lưu trên cloud khi đổi điện thoại: danh bạ đã có lại, còn các chỉ mục chat chưa được đồng bộ trước ngày sao lưu thì sẽ không tự nhiên tự bổ sung. Tài liệu của Dusk nêu rõ: Fast Sync sẽ không điền lại các archive indexes trước khi các snapshot block được nạp. Để một Archive Node truy vấn được lịch sử đầy đủ, chỉ có cách đồng bộ từ genesis, hoặc dùng một bản sao lưu đáng tin cậy đồng thời đi kèm archive database.
Vì vậy tôi sẽ trước tiên chạy download_state –list để đối chiếu mạng và độ cao; sau khi khôi phục thì khởi động Rusk, kiểm tra trạng thái service, peers và block height. Khoảng 30 giây sau lại kiểm tra lần nữa để xác nhận độ cao tiếp tục tăng. “Chạy kịp chain tip” và “giữ toàn bộ lịch sử đầy đủ” là hai hạng mục nghiệm thu. File trạng thái ghi xuống đĩa không đồng nghĩa với việc node đã khôi phục xong; đừng bỏ qua bước kiểm tra lần cuối—lỡ sau này tra dữ liệu cũ mới phát hiện thiếu sót thì thật sự rất khó bù了 #dusk $DUSK
173
·
--
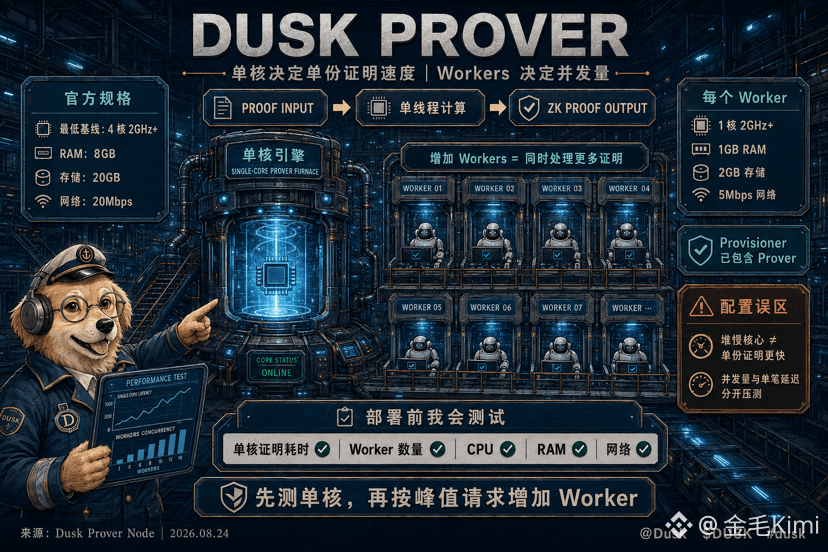
Tối qua khi mình mở rộng dung lượng cho máy chủ, suýt nữa đã đặt hàng theo ý nghĩ “lõi càng nhiều thì thời gian chứng minh cho từng giao dịch càng nhanh”. Chỉ đến khi đọc xong tài liệu @Dusk_Foundation Dusk Prover thì mình mới nhận ra việc tạo chứng minh ZK là tác vụ chạy đơn luồng: một chứng minh chủ yếu tận dụng hiệu năng của một lõi, còn việc tăng số worker chỉ giúp tăng khả năng xử lý đồng thời, chứ không tách một chứng minh duy nhất để chạy cùng lúc trên nhiều lõi.
Mình hình dung như một quán mì chỉ có bếp nấu cho một người. Lửa bếp đủ mạnh thì một bát mì ra nhanh; mở thêm bếp thì làm được nhiều bát cùng lúc hơn, nhưng không làm cho bát mì đang nấu trong nồi chín nhanh hơn trước.
Mức nền tảng tối thiểu do phía chính thức đưa ra là từ 4 lõi 2GHz trở lên, 8GB RAM, 20GB lưu trữ và mạng 20Mbps; mỗi khi tăng thêm 1 worker, còn phải dành thêm 1 lõi 2GHz trở lên, 1GB bộ nhớ, 2GB lưu trữ và băng thông 5Mbps.
Điều này khiến mình xem lại cơ sở hạ tầng ZK của Dusk. Cấu hình máy vừa ảnh hưởng đến lượng xếp hàng, vừa ảnh hưởng đến độ trễ cho từng giao dịch. Bản thân Provisioner đã bao gồm Prover, và các vai trò cũng không thể trộn lẫn để ước tính. Nếu mình thực sự triển khai, mình sẽ benchmark thời gian chứng minh theo từng lõi trước, rồi tính số worker theo mức yêu cầu cao nhất (peak). Đồng thời cứ theo dõi liên tục CPU, bộ nhớ và mạng. Chỉ mua một đống lõi chậm, nhìn panel thì hoành tráng, nhưng khi người dùng chờ chứng minh thì vẫn phải lo lắng sốt ruột.
#dusk $DUSK
Tối qua khi mình mở rộng dung lượng cho máy chủ, suýt nữa đã đặt hàng theo ý nghĩ “lõi càng nhiều thì thời gian chứng minh cho từng giao dịch càng nhanh”. Chỉ đến khi đọc xong tài liệu @Dusk Dusk Prover thì mình mới nhận ra việc tạo chứng minh ZK là tác vụ chạy đơn luồng: một chứng minh chủ yếu tận dụng hiệu năng của một lõi, còn việc tăng số worker chỉ giúp tăng khả năng xử lý đồng thời, chứ không tách một chứng minh duy nhất để chạy cùng lúc trên nhiều lõi.
Mình hình dung như một quán mì chỉ có bếp nấu cho một người. Lửa bếp đủ mạnh thì một bát mì ra nhanh; mở thêm bếp thì làm được nhiều bát cùng lúc hơn, nhưng không làm cho bát mì đang nấu trong nồi chín nhanh hơn trước.
Mức nền tảng tối thiểu do phía chính thức đưa ra là từ 4 lõi 2GHz trở lên, 8GB RAM, 20GB lưu trữ và mạng 20Mbps; mỗi khi tăng thêm 1 worker, còn phải dành thêm 1 lõi 2GHz trở lên, 1GB bộ nhớ, 2GB lưu trữ và băng thông 5Mbps.
Điều này khiến mình xem lại cơ sở hạ tầng ZK của Dusk. Cấu hình máy vừa ảnh hưởng đến lượng xếp hàng, vừa ảnh hưởng đến độ trễ cho từng giao dịch. Bản thân Provisioner đã bao gồm Prover, và các vai trò cũng không thể trộn lẫn để ước tính. Nếu mình thực sự triển khai, mình sẽ benchmark thời gian chứng minh theo từng lõi trước, rồi tính số worker theo mức yêu cầu cao nhất (peak). Đồng thời cứ theo dõi liên tục CPU, bộ nhớ và mạng. Chỉ mua một đống lõi chậm, nhìn panel thì hoành tráng, nhưng khi người dùng chờ chứng minh thì vẫn phải lo lắng sốt ruột.
#dusk $DUSK
Mình hình dung như một quán mì chỉ có bếp nấu cho một người. Lửa bếp đủ mạnh thì một bát mì ra nhanh; mở thêm bếp thì làm được nhiều bát cùng lúc hơn, nhưng không làm cho bát mì đang nấu trong nồi chín nhanh hơn trước.
Mức nền tảng tối thiểu do phía chính thức đưa ra là từ 4 lõi 2GHz trở lên, 8GB RAM, 20GB lưu trữ và mạng 20Mbps; mỗi khi tăng thêm 1 worker, còn phải dành thêm 1 lõi 2GHz trở lên, 1GB bộ nhớ, 2GB lưu trữ và băng thông 5Mbps.
Điều này khiến mình xem lại cơ sở hạ tầng ZK của Dusk. Cấu hình máy vừa ảnh hưởng đến lượng xếp hàng, vừa ảnh hưởng đến độ trễ cho từng giao dịch. Bản thân Provisioner đã bao gồm Prover, và các vai trò cũng không thể trộn lẫn để ước tính. Nếu mình thực sự triển khai, mình sẽ benchmark thời gian chứng minh theo từng lõi trước, rồi tính số worker theo mức yêu cầu cao nhất (peak). Đồng thời cứ theo dõi liên tục CPU, bộ nhớ và mạng. Chỉ mua một đống lõi chậm, nhìn panel thì hoành tráng, nhưng khi người dùng chờ chứng minh thì vẫn phải lo lắng sốt ruột.
#dusk $DUSK
106
·
--
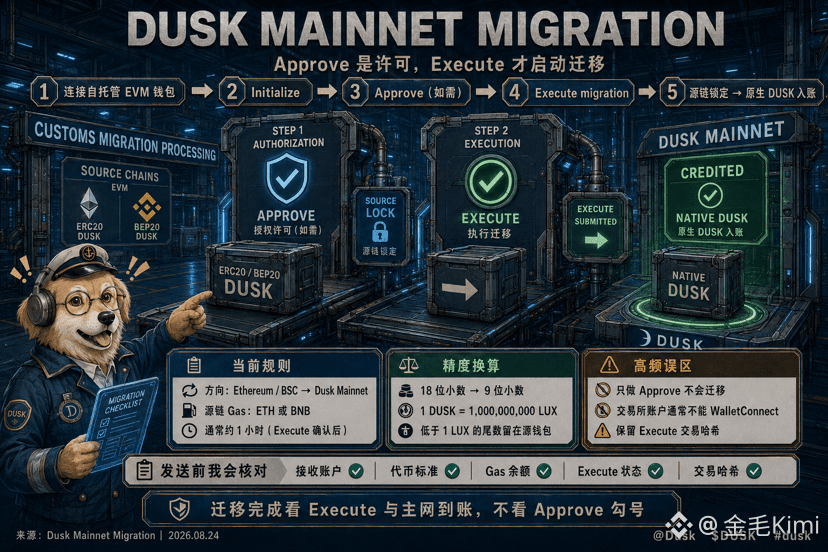
Khi tôi chuyển DUSK BEP20 lên mạng chính, tôi đã dừng lại sau khi thấy "Phê duyệt" thành công, nhưng số dư vẫn không thay đổi trong nửa ngày. Quá trình chuyển đổi ví web Dusk được thực hiện trong hai bước: kết nối với ví EVM tự quản lý đang giữ token, chọn ERC20 hoặc BEP20, khởi tạo, làm theo hướng dẫn để "Phê duyệt", và sau đó nhấp vào "Thực hiện chuyển đổi". Chỉ sau khi giao dịch được xác nhận, token trên chuỗi nguồn mới bị khóa và quá trình tiếp nhận trên mạng chính sẽ bắt đầu.
Tôi coi việc này giống như việc vận chuyển hàng từ kho. "Phê duyệt" chỉ đơn thuần là cho phép rút tiền; "Thực hiện" là thao tác giải phóng hàng hóa. Tài liệu chính thức nêu rõ rằng mỗi lần gửi yêu cầu phải trả phí gas trên chuỗi nguồn bằng ETH hoặc BNB, và việc xác nhận thực hiện thường mất khoảng một giờ. Token EVM sử dụng 18 chữ số thập phân, trong khi @Dusk_Foundation Dusk trên mạng chính sử dụng 9 chữ số thập phân. 1 DUSK tương đương 1 tỷ LUX; Số tiền chuyển đổi được làm tròn xuống, bất kỳ số tiền lẻ nào nhỏ hơn 1 LUX sẽ được giữ lại trong ví ban đầu.
Bây giờ, trước tiên tôi xác nhận rằng người nhận là tài khoản Dusk mà tôi kiểm soát, sau đó kiểm tra xem ví có hỗ trợ WalletConnect hay không, và cuối cùng lưu cả hai mã giao dịch. Tài khoản sàn giao dịch thường không thể kết nối trực tiếp; dấu tích "Đã duyệt" màu xanh lá cây không phải là bằng chứng đã nhận. Nếu số dư chưa được chuyển đến, trước tiên tôi kiểm tra trạng thái "Đã thực hiện", sau đó sử dụng mã giao dịch để liên hệ với bộ phận hỗ trợ chính thức. Quyền hạn và chuyển dữ liệu là hai việc khác nhau; hiểu sai điều này ngay từ cái nhìn đầu tiên sẽ dẫn đến một quá trình khắc phục sự cố dài và phức tạp.
#dusk $DUSK
Khi tôi chuyển DUSK BEP20 lên mạng chính, tôi đã dừng lại sau khi thấy "Phê duyệt" thành công, nhưng số dư vẫn không thay đổi trong nửa ngày. Quá trình chuyển đổi ví web Dusk được thực hiện trong hai bước: kết nối với ví EVM tự quản lý đang giữ token, chọn ERC20 hoặc BEP20, khởi tạo, làm theo hướng dẫn để "Phê duyệt", và sau đó nhấp vào "Thực hiện chuyển đổi". Chỉ sau khi giao dịch được xác nhận, token trên chuỗi nguồn mới bị khóa và quá trình tiếp nhận trên mạng chính sẽ bắt đầu.
Tôi coi việc này giống như việc vận chuyển hàng từ kho. "Phê duyệt" chỉ đơn thuần là cho phép rút tiền; "Thực hiện" là thao tác giải phóng hàng hóa. Tài liệu chính thức nêu rõ rằng mỗi lần gửi yêu cầu phải trả phí gas trên chuỗi nguồn bằng ETH hoặc BNB, và việc xác nhận thực hiện thường mất khoảng một giờ. Token EVM sử dụng 18 chữ số thập phân, trong khi @Dusk Dusk trên mạng chính sử dụng 9 chữ số thập phân. 1 DUSK tương đương 1 tỷ LUX; Số tiền chuyển đổi được làm tròn xuống, bất kỳ số tiền lẻ nào nhỏ hơn 1 LUX sẽ được giữ lại trong ví ban đầu.
Bây giờ, trước tiên tôi xác nhận rằng người nhận là tài khoản Dusk mà tôi kiểm soát, sau đó kiểm tra xem ví có hỗ trợ WalletConnect hay không, và cuối cùng lưu cả hai mã giao dịch. Tài khoản sàn giao dịch thường không thể kết nối trực tiếp; dấu tích "Đã duyệt" màu xanh lá cây không phải là bằng chứng đã nhận. Nếu số dư chưa được chuyển đến, trước tiên tôi kiểm tra trạng thái "Đã thực hiện", sau đó sử dụng mã giao dịch để liên hệ với bộ phận hỗ trợ chính thức. Quyền hạn và chuyển dữ liệu là hai việc khác nhau; hiểu sai điều này ngay từ cái nhìn đầu tiên sẽ dẫn đến một quá trình khắc phục sự cố dài và phức tạp.
#dusk $DUSK
Tôi coi việc này giống như việc vận chuyển hàng từ kho. "Phê duyệt" chỉ đơn thuần là cho phép rút tiền; "Thực hiện" là thao tác giải phóng hàng hóa. Tài liệu chính thức nêu rõ rằng mỗi lần gửi yêu cầu phải trả phí gas trên chuỗi nguồn bằng ETH hoặc BNB, và việc xác nhận thực hiện thường mất khoảng một giờ. Token EVM sử dụng 18 chữ số thập phân, trong khi @Dusk Dusk trên mạng chính sử dụng 9 chữ số thập phân. 1 DUSK tương đương 1 tỷ LUX; Số tiền chuyển đổi được làm tròn xuống, bất kỳ số tiền lẻ nào nhỏ hơn 1 LUX sẽ được giữ lại trong ví ban đầu.
Bây giờ, trước tiên tôi xác nhận rằng người nhận là tài khoản Dusk mà tôi kiểm soát, sau đó kiểm tra xem ví có hỗ trợ WalletConnect hay không, và cuối cùng lưu cả hai mã giao dịch. Tài khoản sàn giao dịch thường không thể kết nối trực tiếp; dấu tích "Đã duyệt" màu xanh lá cây không phải là bằng chứng đã nhận. Nếu số dư chưa được chuyển đến, trước tiên tôi kiểm tra trạng thái "Đã thực hiện", sau đó sử dụng mã giao dịch để liên hệ với bộ phận hỗ trợ chính thức. Quyền hạn và chuyển dữ liệu là hai việc khác nhau; hiểu sai điều này ngay từ cái nhìn đầu tiên sẽ dẫn đến một quá trình khắc phục sự cố dài và phức tạp.
#dusk $DUSK
127
·
--
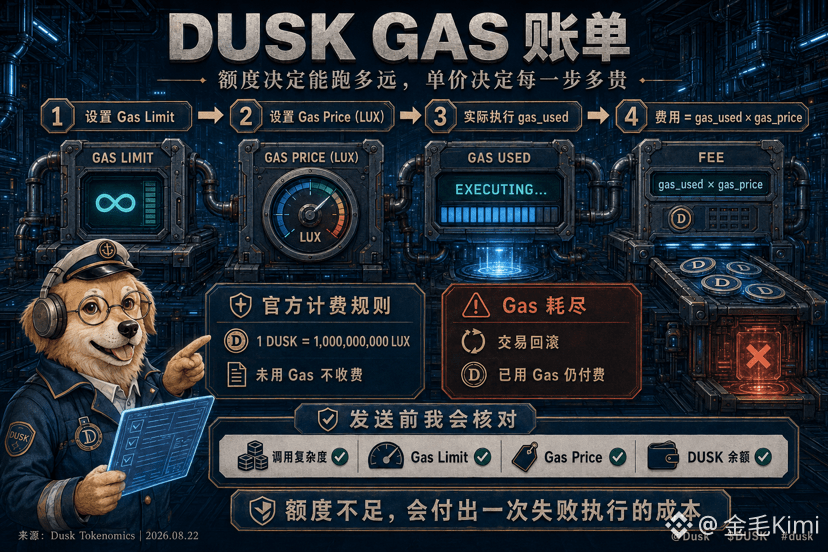
Khi tôi điều chỉnh phí trong ví, suýt nữa đã nhầm Gas Limit là khoản khấu trừ cuối cùng. @Dusk_Foundation Dusk tách phí thành Gas Limit và Gas Price: cái trước giới hạn lượng tính toán mà giao dịch có thể sử dụng, cái sau dùng LUX để quy định giá cho mỗi đơn vị Gas. Số tiền thực trả là gas_used × gas_price. Trên mạng chính, 1 DUSK = 1 tỷ LUX; phần hạn mức không được dùng sẽ không bị tính phí.
Tôi xem nó như việc nhà hàng quẹt thẻ để xin ủy quyền trước. Gas Limit là mức trần chi tiêu, Gas Price là đơn giá cho từng công đoạn, và gas_used mới là lượng công việc thực tế mà “bếp” hoàn thành. Để hạn mức cao chỉ làm tăng độ dư khi thực thi; nếu hợp đồng bị cạn Gas giữa chừng, trạng thái giao dịch sẽ bị hoàn lại (revert/rollback), còn phần Gas đã tiêu dùng vẫn phải trả—số tiền này không đổi lấy được kết quả trên chuỗi.
Trước khi bấm xác nhận, tôi sẽ kiểm tra đó là chuyển khoản thông thường hay gọi hợp đồng, rồi xem Gas Limit có đủ bao phủ đường thực thi hay không, đồng thời đối chiếu Gas Price với số dư DUSK. Hạ mức trần sẽ không làm giảm chi phí đơn vị, chỉ khiến tỉ lệ thất bại tăng lên; còn tăng giá đơn cách mù quáng cũng sẽ làm phình to chi phí ở từng bước. Thói quen thao tác của tôi rất cố định: các lệnh gọi phức tạp thì chừa chỗ dư, đồng thời đặt một ngưỡng phí mà tôi có thể chịu được.
#dusk $DUSK
Khi tôi điều chỉnh phí trong ví, suýt nữa đã nhầm Gas Limit là khoản khấu trừ cuối cùng. @Dusk Dusk tách phí thành Gas Limit và Gas Price: cái trước giới hạn lượng tính toán mà giao dịch có thể sử dụng, cái sau dùng LUX để quy định giá cho mỗi đơn vị Gas. Số tiền thực trả là gas_used × gas_price. Trên mạng chính, 1 DUSK = 1 tỷ LUX; phần hạn mức không được dùng sẽ không bị tính phí.
Tôi xem nó như việc nhà hàng quẹt thẻ để xin ủy quyền trước. Gas Limit là mức trần chi tiêu, Gas Price là đơn giá cho từng công đoạn, và gas_used mới là lượng công việc thực tế mà “bếp” hoàn thành. Để hạn mức cao chỉ làm tăng độ dư khi thực thi; nếu hợp đồng bị cạn Gas giữa chừng, trạng thái giao dịch sẽ bị hoàn lại (revert/rollback), còn phần Gas đã tiêu dùng vẫn phải trả—số tiền này không đổi lấy được kết quả trên chuỗi.
Trước khi bấm xác nhận, tôi sẽ kiểm tra đó là chuyển khoản thông thường hay gọi hợp đồng, rồi xem Gas Limit có đủ bao phủ đường thực thi hay không, đồng thời đối chiếu Gas Price với số dư DUSK. Hạ mức trần sẽ không làm giảm chi phí đơn vị, chỉ khiến tỉ lệ thất bại tăng lên; còn tăng giá đơn cách mù quáng cũng sẽ làm phình to chi phí ở từng bước. Thói quen thao tác của tôi rất cố định: các lệnh gọi phức tạp thì chừa chỗ dư, đồng thời đặt một ngưỡng phí mà tôi có thể chịu được.
#dusk $DUSK
Tôi xem nó như việc nhà hàng quẹt thẻ để xin ủy quyền trước. Gas Limit là mức trần chi tiêu, Gas Price là đơn giá cho từng công đoạn, và gas_used mới là lượng công việc thực tế mà “bếp” hoàn thành. Để hạn mức cao chỉ làm tăng độ dư khi thực thi; nếu hợp đồng bị cạn Gas giữa chừng, trạng thái giao dịch sẽ bị hoàn lại (revert/rollback), còn phần Gas đã tiêu dùng vẫn phải trả—số tiền này không đổi lấy được kết quả trên chuỗi.
Trước khi bấm xác nhận, tôi sẽ kiểm tra đó là chuyển khoản thông thường hay gọi hợp đồng, rồi xem Gas Limit có đủ bao phủ đường thực thi hay không, đồng thời đối chiếu Gas Price với số dư DUSK. Hạ mức trần sẽ không làm giảm chi phí đơn vị, chỉ khiến tỉ lệ thất bại tăng lên; còn tăng giá đơn cách mù quáng cũng sẽ làm phình to chi phí ở từng bước. Thói quen thao tác của tôi rất cố định: các lệnh gọi phức tạp thì chừa chỗ dư, đồng thời đặt một ngưỡng phí mà tôi có thể chịu được.
#dusk $DUSK
86
·
--
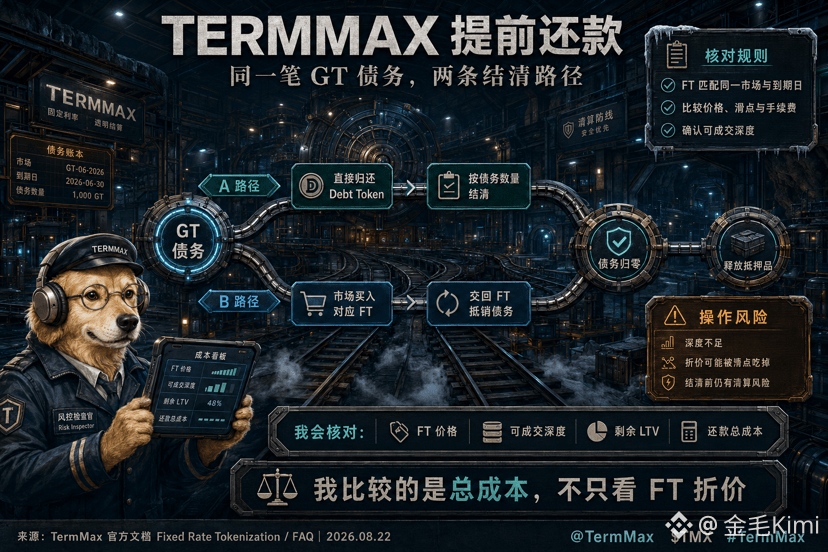
Khi tôi chuẩn bị trả trước một khoản vay lãi suất cố định, thì mới phát hiện nút “thanh toán” phía sau lại ẩn hai lộ trình luồng tiền. Bản ghi GT của TermMax ghi nhận tài sản thế chấp và nợ trái phiếu đã phát hành; người vay có thể trực tiếp nộp lại token nợ tương ứng, hoặc mua FT cùng kỳ hạn từ chính thị trường đó, rồi dùng FT để bù trừ khoản nợ trong GT; chỉ khi số lượng nợ về 0 thì tài sản thế chấp mới được giải phóng.
Tôi xem đó như việc thu hồi trước tờ phiếu mà mình đã ký. Trả trực tiếp token nợ thì chi phí dễ tính hơn; nếu lãi suất thị trường tăng, FT có thể thấp hơn mệnh giá, nên chi phí ghi sổ khi mua lại FT của tôi có thể thấp hơn. Nhưng chiết khấu không đồng nghĩa với việc tiết kiệm được tiền—độ sâu sổ lệnh, trượt giá và phí on-chain sẽ ảnh hưởng đến tổng số tiền khớp lệnh; mua nhầm thị trường hoặc kỳ hạn thì cũng không thể dùng để tất toán. FAQ chính thức mô tả “mua lại FT” như một con đường trả nợ tùy chọn của người vay, chứ không cam kết FT luôn giao dịch với mức chiết khấu.
Trước khi đặt lệnh, tôi sẽ đối chiếu hợp đồng FT và thị trường thuộc về nó, sau đó kiểm tra kỳ hạn và lượng có thể giao dịch, và đưa tổng chi phí mua lại vào so sánh cùng số tiền trả trực tiếp. Cho đến khi vị thế được tất toán hoàn tất, tài sản thế chấp tương ứng với GT vẫn chịu tác động của LLTV và giá oracle; FT có rẻ cũng không chặn được rủi ro tài sản thế chấp giảm làm kích hoạt thanh lý. Tôi chỉ tin vào báo giá đầy đủ; nhìn mỗi hai chữ “chiết khấu” là rất dễ trả học phí.
@termmax
#termmax
Khi tôi chuẩn bị trả trước một khoản vay lãi suất cố định, thì mới phát hiện nút “thanh toán” phía sau lại ẩn hai lộ trình luồng tiền. Bản ghi GT của TermMax ghi nhận tài sản thế chấp và nợ trái phiếu đã phát hành; người vay có thể trực tiếp nộp lại token nợ tương ứng, hoặc mua FT cùng kỳ hạn từ chính thị trường đó, rồi dùng FT để bù trừ khoản nợ trong GT; chỉ khi số lượng nợ về 0 thì tài sản thế chấp mới được giải phóng.
Tôi xem đó như việc thu hồi trước tờ phiếu mà mình đã ký. Trả trực tiếp token nợ thì chi phí dễ tính hơn; nếu lãi suất thị trường tăng, FT có thể thấp hơn mệnh giá, nên chi phí ghi sổ khi mua lại FT của tôi có thể thấp hơn. Nhưng chiết khấu không đồng nghĩa với việc tiết kiệm được tiền—độ sâu sổ lệnh, trượt giá và phí on-chain sẽ ảnh hưởng đến tổng số tiền khớp lệnh; mua nhầm thị trường hoặc kỳ hạn thì cũng không thể dùng để tất toán. FAQ chính thức mô tả “mua lại FT” như một con đường trả nợ tùy chọn của người vay, chứ không cam kết FT luôn giao dịch với mức chiết khấu.
Trước khi đặt lệnh, tôi sẽ đối chiếu hợp đồng FT và thị trường thuộc về nó, sau đó kiểm tra kỳ hạn và lượng có thể giao dịch, và đưa tổng chi phí mua lại vào so sánh cùng số tiền trả trực tiếp. Cho đến khi vị thế được tất toán hoàn tất, tài sản thế chấp tương ứng với GT vẫn chịu tác động của LLTV và giá oracle; FT có rẻ cũng không chặn được rủi ro tài sản thế chấp giảm làm kích hoạt thanh lý. Tôi chỉ tin vào báo giá đầy đủ; nhìn mỗi hai chữ “chiết khấu” là rất dễ trả học phí.
@TermMax
#termmax
Tôi xem đó như việc thu hồi trước tờ phiếu mà mình đã ký. Trả trực tiếp token nợ thì chi phí dễ tính hơn; nếu lãi suất thị trường tăng, FT có thể thấp hơn mệnh giá, nên chi phí ghi sổ khi mua lại FT của tôi có thể thấp hơn. Nhưng chiết khấu không đồng nghĩa với việc tiết kiệm được tiền—độ sâu sổ lệnh, trượt giá và phí on-chain sẽ ảnh hưởng đến tổng số tiền khớp lệnh; mua nhầm thị trường hoặc kỳ hạn thì cũng không thể dùng để tất toán. FAQ chính thức mô tả “mua lại FT” như một con đường trả nợ tùy chọn của người vay, chứ không cam kết FT luôn giao dịch với mức chiết khấu.
Trước khi đặt lệnh, tôi sẽ đối chiếu hợp đồng FT và thị trường thuộc về nó, sau đó kiểm tra kỳ hạn và lượng có thể giao dịch, và đưa tổng chi phí mua lại vào so sánh cùng số tiền trả trực tiếp. Cho đến khi vị thế được tất toán hoàn tất, tài sản thế chấp tương ứng với GT vẫn chịu tác động của LLTV và giá oracle; FT có rẻ cũng không chặn được rủi ro tài sản thế chấp giảm làm kích hoạt thanh lý. Tôi chỉ tin vào báo giá đầy đủ; nhìn mỗi hai chữ “chiết khấu” là rất dễ trả học phí.
@TermMax
#termmax
141
·
--
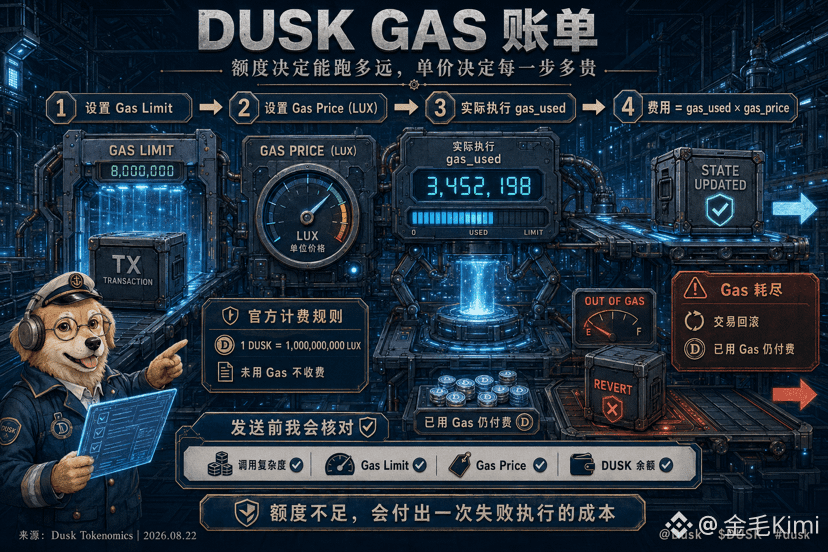
Khi tôi điều chỉnh phí trong ví, suýt nữa đã nhầm Gas Limit là số tiền sẽ bị trừ ở cuối cùng. Cách tính phí của @Dusk_Foundation Dusk được chia thành Gas Limit và Gas Price: Gas Limit giới hạn lượng tính toán tối đa mà một giao dịch có thể tiêu thụ; Gas Price là giá cho mỗi đơn vị Gas, được đánh dấu bằng LUX. Phí thực tế được quyết toán theo gas_used × gas_price; trên mainnet, 1 DUSK bằng 1 tỷ LUX, phần hạn mức chưa dùng sẽ không bị tính phí.
Tôi coi cơ chế này giống như việc nhà hàng quẹt thẻ để giữ trước (pre-authorization). Gas Limit giống như mức trần chi tiêu, Gas Price giống như đơn giá cho từng công đoạn, còn gas_used mới là lượng công việc thực tế mà bếp hoàn thành. Để hạn mức cao chỉ là dành thêm dung lượng dự phòng cho những lần gọi phức tạp; còn điền đơn giá cao thì mỗi bước thực thi sẽ đắt hơn. Nếu trong lúc hợp đồng chạy mà hạn mức bị tiêu hao hết, Dusk sẽ rollback giao dịch; phần Gas đã tiêu tốn vẫn phải trả, và số tiền đó không đổi được bản cập nhật trạng thái.
Vì vậy, trước khi bấm xác nhận, tôi sẽ kiểm tra lệnh gọi thuộc chuyển khoản thông thường hay thực thi hợp đồng, rồi đối chiếu xem Gas Limit có đủ bao phủ toàn bộ lộ trình không, cuối cùng mới kiểm tra Gas Price và số dư DUSK. Hạ mức trần quá thấp thì số tiền tiết kiệm được là phần dự phòng, đổi lại là tăng xác suất bị rollback; còn tăng đơn giá một cách mù quáng cũng chỉ khiến chi phí cho từng bước tính toán bị phóng đại. Nguyên tắc “giới hạn” trong thao tác của tôi rất cố định: thà giữ một lượng dư hợp lý, còn hơn lấy một lần thực thi thất bại để đánh cược phí. #dusk $DUSK
Khi tôi điều chỉnh phí trong ví, suýt nữa đã nhầm Gas Limit là số tiền sẽ bị trừ ở cuối cùng. Cách tính phí của @Dusk Dusk được chia thành Gas Limit và Gas Price: Gas Limit giới hạn lượng tính toán tối đa mà một giao dịch có thể tiêu thụ; Gas Price là giá cho mỗi đơn vị Gas, được đánh dấu bằng LUX. Phí thực tế được quyết toán theo gas_used × gas_price; trên mainnet, 1 DUSK bằng 1 tỷ LUX, phần hạn mức chưa dùng sẽ không bị tính phí.
Tôi coi cơ chế này giống như việc nhà hàng quẹt thẻ để giữ trước (pre-authorization). Gas Limit giống như mức trần chi tiêu, Gas Price giống như đơn giá cho từng công đoạn, còn gas_used mới là lượng công việc thực tế mà bếp hoàn thành. Để hạn mức cao chỉ là dành thêm dung lượng dự phòng cho những lần gọi phức tạp; còn điền đơn giá cao thì mỗi bước thực thi sẽ đắt hơn. Nếu trong lúc hợp đồng chạy mà hạn mức bị tiêu hao hết, Dusk sẽ rollback giao dịch; phần Gas đã tiêu tốn vẫn phải trả, và số tiền đó không đổi được bản cập nhật trạng thái.
Vì vậy, trước khi bấm xác nhận, tôi sẽ kiểm tra lệnh gọi thuộc chuyển khoản thông thường hay thực thi hợp đồng, rồi đối chiếu xem Gas Limit có đủ bao phủ toàn bộ lộ trình không, cuối cùng mới kiểm tra Gas Price và số dư DUSK. Hạ mức trần quá thấp thì số tiền tiết kiệm được là phần dự phòng, đổi lại là tăng xác suất bị rollback; còn tăng đơn giá một cách mù quáng cũng chỉ khiến chi phí cho từng bước tính toán bị phóng đại. Nguyên tắc “giới hạn” trong thao tác của tôi rất cố định: thà giữ một lượng dư hợp lý, còn hơn lấy một lần thực thi thất bại để đánh cược phí. #dusk $DUSK
Tôi coi cơ chế này giống như việc nhà hàng quẹt thẻ để giữ trước (pre-authorization). Gas Limit giống như mức trần chi tiêu, Gas Price giống như đơn giá cho từng công đoạn, còn gas_used mới là lượng công việc thực tế mà bếp hoàn thành. Để hạn mức cao chỉ là dành thêm dung lượng dự phòng cho những lần gọi phức tạp; còn điền đơn giá cao thì mỗi bước thực thi sẽ đắt hơn. Nếu trong lúc hợp đồng chạy mà hạn mức bị tiêu hao hết, Dusk sẽ rollback giao dịch; phần Gas đã tiêu tốn vẫn phải trả, và số tiền đó không đổi được bản cập nhật trạng thái.
Vì vậy, trước khi bấm xác nhận, tôi sẽ kiểm tra lệnh gọi thuộc chuyển khoản thông thường hay thực thi hợp đồng, rồi đối chiếu xem Gas Limit có đủ bao phủ toàn bộ lộ trình không, cuối cùng mới kiểm tra Gas Price và số dư DUSK. Hạ mức trần quá thấp thì số tiền tiết kiệm được là phần dự phòng, đổi lại là tăng xác suất bị rollback; còn tăng đơn giá một cách mù quáng cũng chỉ khiến chi phí cho từng bước tính toán bị phóng đại. Nguyên tắc “giới hạn” trong thao tác của tôi rất cố định: thà giữ một lượng dư hợp lý, còn hơn lấy một lần thực thi thất bại để đánh cược phí. #dusk $DUSK
130
·
--
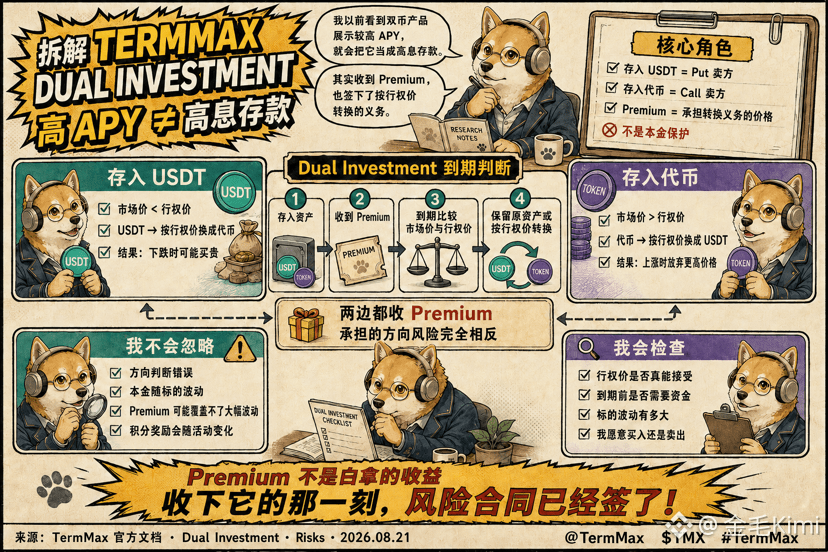
Trước đây tôi từng thấy các sản phẩm song tiền có APY cao, nên luôn vô thức coi đó như một khoản tiền gửi lãi suất cao. Thực ra Dual Investment của TermMax Alpha (@termmax TermMax Alpha) gần với việc bán quyền chọn hơn: gửi USDT là để cung cấp thanh khoản cho bên mua Put; gửi token là để cung cấp thanh khoản cho bên mua Call. Khoản Premium nhận được chính là cái giá mà tôi phải trả để gánh nghĩa vụ chuyển đổi.
Tôi ví nó như việc trước tiên thu phí bảo hiểm, rồi ký một bản cam kết sẽ giao dịch theo giá thực hiện. Khi kho USDT đáo hạn, nếu giá thị trường thấp hơn giá thực hiện, số tiền sẽ được đổi sang token theo giá thực hiện; tôi sẽ gánh rủi ro sụt giá sau khi mua đắt. Còn khi kho token gặp trường hợp giá thị trường cao hơn giá thực hiện, token sẽ được đổi sang USDT theo giá thực hiện; lúc đó tôi từ bỏ cơ hội tiếp tục tăng giá. Hai bên đều nhận được Premium, nhưng rủi ro theo hướng mà tôi gánh hoàn toàn ngược nhau.
Vì vậy tôi không chỉ chụp lấy con số lợi nhuận. Việc giá thực hiện có thực sự là mức giá tôi sẵn sàng mua vào hoặc bán ra hay không, trước ngày đáo hạn tôi có cần đến khoản tiền đó hay không, và biến động của tài sản cơ sở có thể vượt xa Premium hay không—mới là những yếu tố then chốt để đánh giá TermMax Dual Investment. Nhà phát hành cũng nhắc rằng phần thưởng điểm sẽ thay đổi theo từng sự kiện, không thể coi là dòng tiền mặt ổn định. Nó có thể “đóng gói” nghĩa vụ của bên bán để thao tác dễ hơn, nhưng không hề lấy đi nghĩa vụ. Ngay khoảnh khắc tôi nhận Premium, hợp đồng rủi ro thực chất đã được ký rồi.
#termmax
Trước đây tôi từng thấy các sản phẩm song tiền có APY cao, nên luôn vô thức coi đó như một khoản tiền gửi lãi suất cao. Thực ra Dual Investment của TermMax Alpha (@TermMax TermMax Alpha) gần với việc bán quyền chọn hơn: gửi USDT là để cung cấp thanh khoản cho bên mua Put; gửi token là để cung cấp thanh khoản cho bên mua Call. Khoản Premium nhận được chính là cái giá mà tôi phải trả để gánh nghĩa vụ chuyển đổi.
Tôi ví nó như việc trước tiên thu phí bảo hiểm, rồi ký một bản cam kết sẽ giao dịch theo giá thực hiện. Khi kho USDT đáo hạn, nếu giá thị trường thấp hơn giá thực hiện, số tiền sẽ được đổi sang token theo giá thực hiện; tôi sẽ gánh rủi ro sụt giá sau khi mua đắt. Còn khi kho token gặp trường hợp giá thị trường cao hơn giá thực hiện, token sẽ được đổi sang USDT theo giá thực hiện; lúc đó tôi từ bỏ cơ hội tiếp tục tăng giá. Hai bên đều nhận được Premium, nhưng rủi ro theo hướng mà tôi gánh hoàn toàn ngược nhau.
Vì vậy tôi không chỉ chụp lấy con số lợi nhuận. Việc giá thực hiện có thực sự là mức giá tôi sẵn sàng mua vào hoặc bán ra hay không, trước ngày đáo hạn tôi có cần đến khoản tiền đó hay không, và biến động của tài sản cơ sở có thể vượt xa Premium hay không—mới là những yếu tố then chốt để đánh giá TermMax Dual Investment. Nhà phát hành cũng nhắc rằng phần thưởng điểm sẽ thay đổi theo từng sự kiện, không thể coi là dòng tiền mặt ổn định. Nó có thể “đóng gói” nghĩa vụ của bên bán để thao tác dễ hơn, nhưng không hề lấy đi nghĩa vụ. Ngay khoảnh khắc tôi nhận Premium, hợp đồng rủi ro thực chất đã được ký rồi.
#termmax
Tôi ví nó như việc trước tiên thu phí bảo hiểm, rồi ký một bản cam kết sẽ giao dịch theo giá thực hiện. Khi kho USDT đáo hạn, nếu giá thị trường thấp hơn giá thực hiện, số tiền sẽ được đổi sang token theo giá thực hiện; tôi sẽ gánh rủi ro sụt giá sau khi mua đắt. Còn khi kho token gặp trường hợp giá thị trường cao hơn giá thực hiện, token sẽ được đổi sang USDT theo giá thực hiện; lúc đó tôi từ bỏ cơ hội tiếp tục tăng giá. Hai bên đều nhận được Premium, nhưng rủi ro theo hướng mà tôi gánh hoàn toàn ngược nhau.
Vì vậy tôi không chỉ chụp lấy con số lợi nhuận. Việc giá thực hiện có thực sự là mức giá tôi sẵn sàng mua vào hoặc bán ra hay không, trước ngày đáo hạn tôi có cần đến khoản tiền đó hay không, và biến động của tài sản cơ sở có thể vượt xa Premium hay không—mới là những yếu tố then chốt để đánh giá TermMax Dual Investment. Nhà phát hành cũng nhắc rằng phần thưởng điểm sẽ thay đổi theo từng sự kiện, không thể coi là dòng tiền mặt ổn định. Nó có thể “đóng gói” nghĩa vụ của bên bán để thao tác dễ hơn, nhưng không hề lấy đi nghĩa vụ. Ngay khoảnh khắc tôi nhận Premium, hợp đồng rủi ro thực chất đã được ký rồi.
#termmax
101
·
--
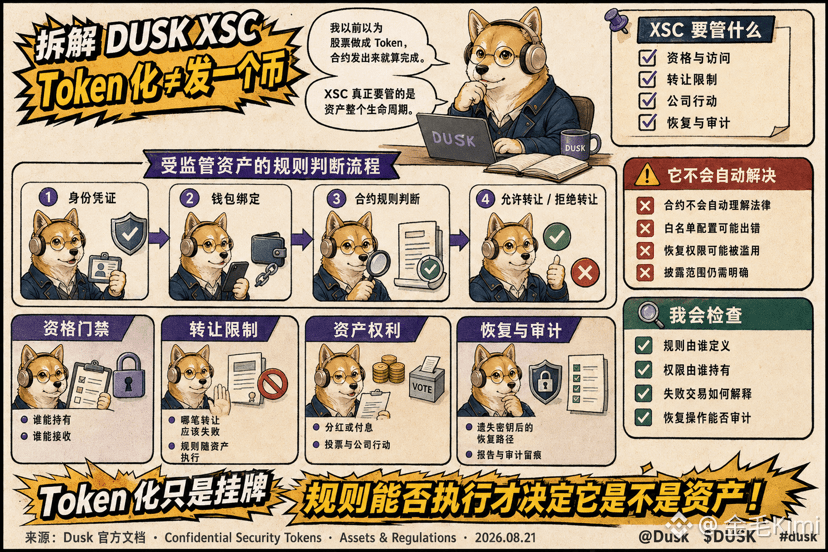
Trước đây tôi nghĩ làm cổ phiếu thành Token, hợp đồng phát ra là coi như xong. XSC của Dusk đã nhắc tôi một bài học: nó được định nghĩa là một chuẩn hợp đồng bí mật có thể được điều chỉnh theo yêu cầu nghiệp vụ để đáp ứng các ràng buộc về quyền riêng tư và quy tắc tuân thủ. Còn phần thật sự rắc rối của tài sản chịu quản lý là tư cách người nắm giữ và các giới hạn chuyển nhượng; cùng với cả các quyền sau đó đều không thể chỉ duy trì bằng các bản vá thủ công.
Tôi hình dung Token thông thường như một tấm biển nhà. Còn XSC xử lý giống như toàn bộ bộ quy tắc quản lý bất động sản. Ai được giữ, ai được nhận, giao dịch chuyển nhượng nào cần phải thất bại—đều cần giấy tờ nhận diện phối hợp với việc ràng buộc ví và logic hợp đồng cùng lúc để phán định; chia cổ tức hoặc trả lãi, việc bầu cử và khôi phục sau khi mất khóa bí mật, cùng với báo cáo kiểm toán—tất cả đều là một phần của vòng đời tài sản. @Dusk_Foundation Dusk muốn làm không phải chỉ là chuyển chứng khoán sang một lớp vỏ on-chain khác, mà là để các quy tắc vận hành cùng với tài sản.
Nhưng hợp đồng không tự hiểu pháp luật. Điều kiện về tư cách ở từng khu vực phải do bên phát hành và các chuyên gia định nghĩa. Nếu cấu hình sai danh sách trắng hoặc quyền hạn, có thể vô tình chặn nhà đầu tư đủ điều kiện ngoài cửa, hoặc đưa vào những người không nên được vào; còn việc khôi phục và các thao tác cưỡng chế lại cho bên phát hành năng lực để khắc phục, đồng thời cũng mang rủi ro lạm dụng quyền. Tôi quan tâm hơn việc Dusk có thể khiến các vai trò này để lại dấu vết và chấp nhận kiểm toán hay không. Token hóa chỉ là gắn bảng niêm yết; liệu quy tắc có thể được thực thi lâu dài hay không mới quyết định nó có thực sự là một tài sản.
#dusk $DUSK
Trước đây tôi nghĩ làm cổ phiếu thành Token, hợp đồng phát ra là coi như xong. XSC của Dusk đã nhắc tôi một bài học: nó được định nghĩa là một chuẩn hợp đồng bí mật có thể được điều chỉnh theo yêu cầu nghiệp vụ để đáp ứng các ràng buộc về quyền riêng tư và quy tắc tuân thủ. Còn phần thật sự rắc rối của tài sản chịu quản lý là tư cách người nắm giữ và các giới hạn chuyển nhượng; cùng với cả các quyền sau đó đều không thể chỉ duy trì bằng các bản vá thủ công.
Tôi hình dung Token thông thường như một tấm biển nhà. Còn XSC xử lý giống như toàn bộ bộ quy tắc quản lý bất động sản. Ai được giữ, ai được nhận, giao dịch chuyển nhượng nào cần phải thất bại—đều cần giấy tờ nhận diện phối hợp với việc ràng buộc ví và logic hợp đồng cùng lúc để phán định; chia cổ tức hoặc trả lãi, việc bầu cử và khôi phục sau khi mất khóa bí mật, cùng với báo cáo kiểm toán—tất cả đều là một phần của vòng đời tài sản. @Dusk Dusk muốn làm không phải chỉ là chuyển chứng khoán sang một lớp vỏ on-chain khác, mà là để các quy tắc vận hành cùng với tài sản.
Nhưng hợp đồng không tự hiểu pháp luật. Điều kiện về tư cách ở từng khu vực phải do bên phát hành và các chuyên gia định nghĩa. Nếu cấu hình sai danh sách trắng hoặc quyền hạn, có thể vô tình chặn nhà đầu tư đủ điều kiện ngoài cửa, hoặc đưa vào những người không nên được vào; còn việc khôi phục và các thao tác cưỡng chế lại cho bên phát hành năng lực để khắc phục, đồng thời cũng mang rủi ro lạm dụng quyền. Tôi quan tâm hơn việc Dusk có thể khiến các vai trò này để lại dấu vết và chấp nhận kiểm toán hay không. Token hóa chỉ là gắn bảng niêm yết; liệu quy tắc có thể được thực thi lâu dài hay không mới quyết định nó có thực sự là một tài sản.
#dusk $DUSK
Tôi hình dung Token thông thường như một tấm biển nhà. Còn XSC xử lý giống như toàn bộ bộ quy tắc quản lý bất động sản. Ai được giữ, ai được nhận, giao dịch chuyển nhượng nào cần phải thất bại—đều cần giấy tờ nhận diện phối hợp với việc ràng buộc ví và logic hợp đồng cùng lúc để phán định; chia cổ tức hoặc trả lãi, việc bầu cử và khôi phục sau khi mất khóa bí mật, cùng với báo cáo kiểm toán—tất cả đều là một phần của vòng đời tài sản. @Dusk Dusk muốn làm không phải chỉ là chuyển chứng khoán sang một lớp vỏ on-chain khác, mà là để các quy tắc vận hành cùng với tài sản.
Nhưng hợp đồng không tự hiểu pháp luật. Điều kiện về tư cách ở từng khu vực phải do bên phát hành và các chuyên gia định nghĩa. Nếu cấu hình sai danh sách trắng hoặc quyền hạn, có thể vô tình chặn nhà đầu tư đủ điều kiện ngoài cửa, hoặc đưa vào những người không nên được vào; còn việc khôi phục và các thao tác cưỡng chế lại cho bên phát hành năng lực để khắc phục, đồng thời cũng mang rủi ro lạm dụng quyền. Tôi quan tâm hơn việc Dusk có thể khiến các vai trò này để lại dấu vết và chấp nhận kiểm toán hay không. Token hóa chỉ là gắn bảng niêm yết; liệu quy tắc có thể được thực thi lâu dài hay không mới quyết định nó có thực sự là một tài sản.
#dusk $DUSK
1
2
125
·
--
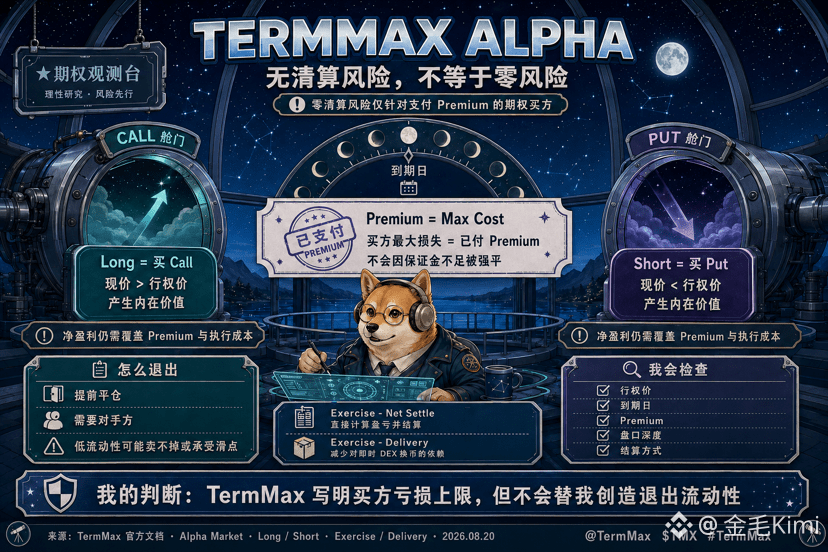
Khi tôi mua quyền chọn dạng mua kỳ hạn (bare buy) thì thứ tôi sợ nhất không phải là việc bị thanh lý, mà là nhìn đúng hướng nhưng lại chọn sai thời hạn. Trong TermMax Alpha, Long là mua Call, Short là mua Put; khi mở vị thế sẽ phải thanh toán Premium trước. Khoản phí này chính là Max Cost, cũng là giới hạn lỗ tối đa mà bên mua quyền chọn có thể chịu tại vị thế đó, nên sẽ không giống hợp đồng ký quỹ ở chỗ vì thiếu số dư mà bị buộc thanh lý.
Tôi hiểu nó như việc trước tiên mua một tấm vé thông hành có thời hạn chót. Call sẽ tạo ra giá trị nội tại khi giá hiện tại cao hơn giá thực hiện (strike); còn Put thì ngược lại. Để đạt được lợi nhuận ròng, bạn còn phải bù đắp Premium và chi phí thực hiện. TermMax hỗ trợ đóng vị thế trước thời hạn, đồng thời cũng có Exercise - Net Settle và Exercise - Delivery. Cái đầu tiên sẽ tính trực tiếp lãi/lỗ rồi tiến hành thanh toán; cái thứ hai có thể giảm sự phụ thuộc vào việc đổi token ngay trên DEX.
Không có rủi ro thanh lý chưa chắc đồng nghĩa với không có rủi ro. Tài liệu chính thức viết rất rõ: muốn thoát sớm thì bạn phải tìm được đối tác; khi thanh khoản không đủ, vị thế có thể không bán được hoặc phải chịu mức trượt giá (slippage) đáng kể. Tôi sẽ xem trước giá thực hiện và ngày đáo hạn, sau đó đối chiếu Premium và độ sâu sổ lệnh, cuối cùng mới xác nhận phương thức thanh toán. TermMax đã ghi rõ trước giới hạn lỗ của bên mua, nhưng không hề thay tôi đảm bảo rằng hướng đi là đúng, và càng không thể tự tạo ra thanh khoản để thoát khi bạn cần.
@termmax
#termmax
Khi tôi mua quyền chọn dạng mua kỳ hạn (bare buy) thì thứ tôi sợ nhất không phải là việc bị thanh lý, mà là nhìn đúng hướng nhưng lại chọn sai thời hạn. Trong TermMax Alpha, Long là mua Call, Short là mua Put; khi mở vị thế sẽ phải thanh toán Premium trước. Khoản phí này chính là Max Cost, cũng là giới hạn lỗ tối đa mà bên mua quyền chọn có thể chịu tại vị thế đó, nên sẽ không giống hợp đồng ký quỹ ở chỗ vì thiếu số dư mà bị buộc thanh lý.
Tôi hiểu nó như việc trước tiên mua một tấm vé thông hành có thời hạn chót. Call sẽ tạo ra giá trị nội tại khi giá hiện tại cao hơn giá thực hiện (strike); còn Put thì ngược lại. Để đạt được lợi nhuận ròng, bạn còn phải bù đắp Premium và chi phí thực hiện. TermMax hỗ trợ đóng vị thế trước thời hạn, đồng thời cũng có Exercise - Net Settle và Exercise - Delivery. Cái đầu tiên sẽ tính trực tiếp lãi/lỗ rồi tiến hành thanh toán; cái thứ hai có thể giảm sự phụ thuộc vào việc đổi token ngay trên DEX.
Không có rủi ro thanh lý chưa chắc đồng nghĩa với không có rủi ro. Tài liệu chính thức viết rất rõ: muốn thoát sớm thì bạn phải tìm được đối tác; khi thanh khoản không đủ, vị thế có thể không bán được hoặc phải chịu mức trượt giá (slippage) đáng kể. Tôi sẽ xem trước giá thực hiện và ngày đáo hạn, sau đó đối chiếu Premium và độ sâu sổ lệnh, cuối cùng mới xác nhận phương thức thanh toán. TermMax đã ghi rõ trước giới hạn lỗ của bên mua, nhưng không hề thay tôi đảm bảo rằng hướng đi là đúng, và càng không thể tự tạo ra thanh khoản để thoát khi bạn cần.
@TermMax
#termmax
Tôi hiểu nó như việc trước tiên mua một tấm vé thông hành có thời hạn chót. Call sẽ tạo ra giá trị nội tại khi giá hiện tại cao hơn giá thực hiện (strike); còn Put thì ngược lại. Để đạt được lợi nhuận ròng, bạn còn phải bù đắp Premium và chi phí thực hiện. TermMax hỗ trợ đóng vị thế trước thời hạn, đồng thời cũng có Exercise - Net Settle và Exercise - Delivery. Cái đầu tiên sẽ tính trực tiếp lãi/lỗ rồi tiến hành thanh toán; cái thứ hai có thể giảm sự phụ thuộc vào việc đổi token ngay trên DEX.
Không có rủi ro thanh lý chưa chắc đồng nghĩa với không có rủi ro. Tài liệu chính thức viết rất rõ: muốn thoát sớm thì bạn phải tìm được đối tác; khi thanh khoản không đủ, vị thế có thể không bán được hoặc phải chịu mức trượt giá (slippage) đáng kể. Tôi sẽ xem trước giá thực hiện và ngày đáo hạn, sau đó đối chiếu Premium và độ sâu sổ lệnh, cuối cùng mới xác nhận phương thức thanh toán. TermMax đã ghi rõ trước giới hạn lỗ của bên mua, nhưng không hề thay tôi đảm bảo rằng hướng đi là đúng, và càng không thể tự tạo ra thanh khoản để thoát khi bạn cần.
@TermMax
#termmax
132
·
--
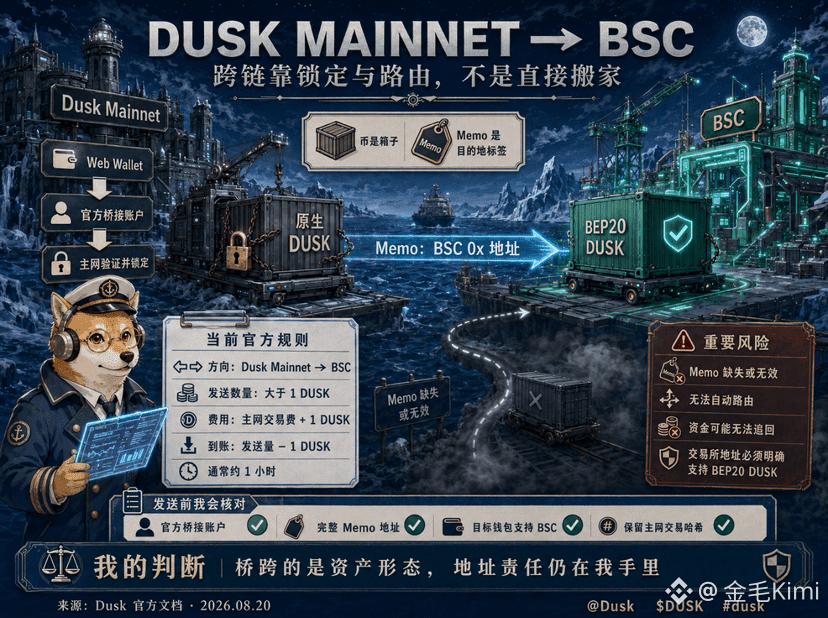
Tôi sợ cross-chain nhất không phải là phải chờ, mà là khi sao chép địa chỉ lại bỏ sót mất một chữ số. Dusk nhắc tôi lại quy trình từ cầu nối mainnet sang BSC: đây không phải là chuyển trực tiếp cùng một đồng sang chỗ khác, mà là gửi native DUSK từ mainnet tới tài khoản cầu nối chính thức; sau khi mainnet hoàn tất xác thực và khóa, thì mới tạo ra BEP20 DUSK tương ứng và chuyển đến địa chỉ BSC được chỉ định trong Memo.
Điều này giống như ký gửi hành lý. Đồng là cái thùng, còn Memo là nhãn nơi đến; nếu thiếu nhãn hoặc ghi sai, hệ thống sẽ không thể tự động phân loại. Tài liệu cầu nối Dusk mới nhất yêu cầu số lượng gửi phải lớn hơn 1 @Dusk_Foundation DUSK. Phí gồm phí giao dịch trên mainnet cộng thêm phí cầu nối 1 DUSK; thường mất khoảng một giờ để hoàn tất. Số lượng nhận được bằng số lượng gửi trừ đi 1 DUSK.
Thứ dễ bị bỏ qua nhất ở đây chính là hình thái tài sản. Ở phía BSC bạn nhận được BEP20 DUSK, còn native DUSK trên mainnet mới là căn cứ để phát hành. Trước khi chuyển, tôi sẽ rà soát đầy đủ tài khoản cầu nối chính thức và địa chỉ Memo, xác nhận ví đích có hỗ trợ BSC hay không; nếu là địa chỉ sàn giao dịch, thì phải xác nhận sàn đó nêu rõ hỗ trợ nạp DUSK cho mạng này. Cầu nối giúp chuyển thanh khoản xuyên chuỗi, nhưng trách nhiệm địa chỉ thì không được chuyển giao cho phía dự án. Thứ thực sự nguy hiểm không phải là chờ thêm một giờ, mà là đưa một giao dịch không thể đảo ngược vào nhầm Memo.
#dusk $DUSK
Tôi sợ cross-chain nhất không phải là phải chờ, mà là khi sao chép địa chỉ lại bỏ sót mất một chữ số. Dusk nhắc tôi lại quy trình từ cầu nối mainnet sang BSC: đây không phải là chuyển trực tiếp cùng một đồng sang chỗ khác, mà là gửi native DUSK từ mainnet tới tài khoản cầu nối chính thức; sau khi mainnet hoàn tất xác thực và khóa, thì mới tạo ra BEP20 DUSK tương ứng và chuyển đến địa chỉ BSC được chỉ định trong Memo.
Điều này giống như ký gửi hành lý. Đồng là cái thùng, còn Memo là nhãn nơi đến; nếu thiếu nhãn hoặc ghi sai, hệ thống sẽ không thể tự động phân loại. Tài liệu cầu nối Dusk mới nhất yêu cầu số lượng gửi phải lớn hơn 1 @Dusk DUSK. Phí gồm phí giao dịch trên mainnet cộng thêm phí cầu nối 1 DUSK; thường mất khoảng một giờ để hoàn tất. Số lượng nhận được bằng số lượng gửi trừ đi 1 DUSK.
Thứ dễ bị bỏ qua nhất ở đây chính là hình thái tài sản. Ở phía BSC bạn nhận được BEP20 DUSK, còn native DUSK trên mainnet mới là căn cứ để phát hành. Trước khi chuyển, tôi sẽ rà soát đầy đủ tài khoản cầu nối chính thức và địa chỉ Memo, xác nhận ví đích có hỗ trợ BSC hay không; nếu là địa chỉ sàn giao dịch, thì phải xác nhận sàn đó nêu rõ hỗ trợ nạp DUSK cho mạng này. Cầu nối giúp chuyển thanh khoản xuyên chuỗi, nhưng trách nhiệm địa chỉ thì không được chuyển giao cho phía dự án. Thứ thực sự nguy hiểm không phải là chờ thêm một giờ, mà là đưa một giao dịch không thể đảo ngược vào nhầm Memo.
#dusk $DUSK
Điều này giống như ký gửi hành lý. Đồng là cái thùng, còn Memo là nhãn nơi đến; nếu thiếu nhãn hoặc ghi sai, hệ thống sẽ không thể tự động phân loại. Tài liệu cầu nối Dusk mới nhất yêu cầu số lượng gửi phải lớn hơn 1 @Dusk DUSK. Phí gồm phí giao dịch trên mainnet cộng thêm phí cầu nối 1 DUSK; thường mất khoảng một giờ để hoàn tất. Số lượng nhận được bằng số lượng gửi trừ đi 1 DUSK.
Thứ dễ bị bỏ qua nhất ở đây chính là hình thái tài sản. Ở phía BSC bạn nhận được BEP20 DUSK, còn native DUSK trên mainnet mới là căn cứ để phát hành. Trước khi chuyển, tôi sẽ rà soát đầy đủ tài khoản cầu nối chính thức và địa chỉ Memo, xác nhận ví đích có hỗ trợ BSC hay không; nếu là địa chỉ sàn giao dịch, thì phải xác nhận sàn đó nêu rõ hỗ trợ nạp DUSK cho mạng này. Cầu nối giúp chuyển thanh khoản xuyên chuỗi, nhưng trách nhiệm địa chỉ thì không được chuyển giao cho phía dự án. Thứ thực sự nguy hiểm không phải là chờ thêm một giờ, mà là đưa một giao dịch không thể đảo ngược vào nhầm Memo.
#dusk $DUSK
127
·
--
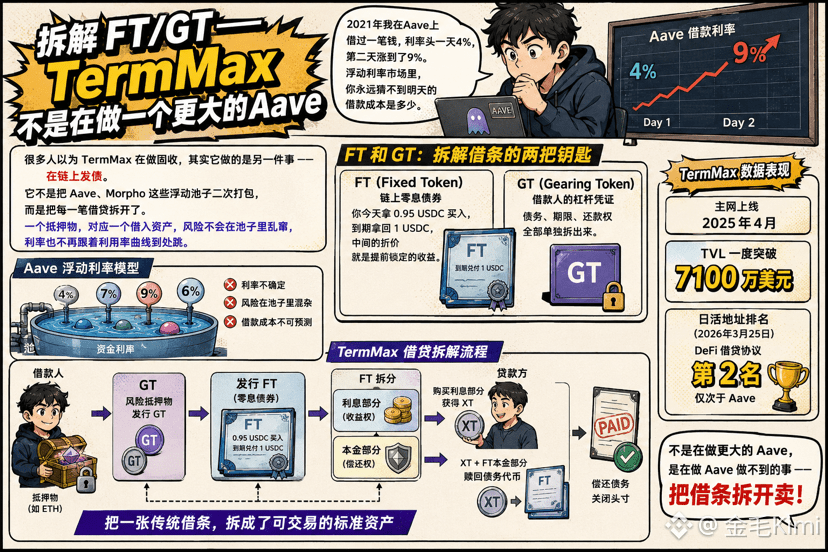
Phân rã FT/GT, TermMax không phải đang làm một Aave “to hơn”
Năm 2021, tôi đã mượn một khoản tiền trên Aave. Lãi suất ngày đầu là 4%, ngày hôm sau tăng lên 9%. Không phải phía dự án hố tôi, mà là do hiệu suất sử dụng vốn thay đổi, thuật toán tự động điều chỉnh. Từ đó tôi học được một điều: trong thị trường lãi suất thả nổi, bạn không bao giờ đoán được hôm sau chi phí vay sẽ là bao nhiêu.
Nhiều người nghĩ @termmax TermMax đang làm cố định thu nhập (fixed income). Thực ra, nó đang làm một việc khác: phát hành nợ (trái phiếu) trên chuỗi. Nó không phải là việc đóng gói lại các pool lãi suất thả nổi như Aave hay Morpho, mà là tách từng khoản vay ra. Một tài sản thế chấp tương ứng với một tài sản đi vay; rủi ro không “chạy loạn” trong pool, và lãi suất cũng không còn nhảy lung tung theo đường cong hiệu suất sử dụng vốn.
Việc tách này dựa trên hai token: FT và GT. FT (Fixed Token) giống như một tờ trái phiếu không lãi suất (zero-coupon) trên chuỗi: hôm nay bạn mua với 0,95 USDC, đến hạn nhận lại 1 USDC, phần chiết khấu chính là lợi nhuận đã được khóa trước. GT (Gearing Token) là giấy chứng nhận đòn bẩy của người đi vay; các thành phần như nợ, kỳ hạn và quyền trả nợ đều được tách riêng. Bên vay khóa tài sản thế chấp vào GT, phát hành FT, rồi FT tách ra hai phần: vốn gốc và lãi suất. Phần lãi suất được bán cho bên cho vay để đổi lấy XT; XT và phần vốn gốc của FT cùng được dùng để mua lại (chuộc) token nợ. Toàn bộ quá trình biến một “giấy vay nợ” truyền thống thành một tài sản chuẩn có thể giao dịch.
Kể từ khi mainnet ra mắt vào tháng 4/2025, TVL của TermMax từng vượt 71 triệu USD; số địa chỉ hoạt động hằng ngày đến ngày 25/03/2026 xếp thứ hai trong các giao thức cho vay DeFi, chỉ sau Aave. Nó không phải đang làm một Aave lớn hơn, mà là làm những việc mà Aave không làm được: tách giấy vay nợ ra để bán.
#termmax
Phân rã FT/GT, TermMax không phải đang làm một Aave “to hơn”
Năm 2021, tôi đã mượn một khoản tiền trên Aave. Lãi suất ngày đầu là 4%, ngày hôm sau tăng lên 9%. Không phải phía dự án hố tôi, mà là do hiệu suất sử dụng vốn thay đổi, thuật toán tự động điều chỉnh. Từ đó tôi học được một điều: trong thị trường lãi suất thả nổi, bạn không bao giờ đoán được hôm sau chi phí vay sẽ là bao nhiêu.
Nhiều người nghĩ @TermMax TermMax đang làm cố định thu nhập (fixed income). Thực ra, nó đang làm một việc khác: phát hành nợ (trái phiếu) trên chuỗi. Nó không phải là việc đóng gói lại các pool lãi suất thả nổi như Aave hay Morpho, mà là tách từng khoản vay ra. Một tài sản thế chấp tương ứng với một tài sản đi vay; rủi ro không “chạy loạn” trong pool, và lãi suất cũng không còn nhảy lung tung theo đường cong hiệu suất sử dụng vốn.
Việc tách này dựa trên hai token: FT và GT. FT (Fixed Token) giống như một tờ trái phiếu không lãi suất (zero-coupon) trên chuỗi: hôm nay bạn mua với 0,95 USDC, đến hạn nhận lại 1 USDC, phần chiết khấu chính là lợi nhuận đã được khóa trước. GT (Gearing Token) là giấy chứng nhận đòn bẩy của người đi vay; các thành phần như nợ, kỳ hạn và quyền trả nợ đều được tách riêng. Bên vay khóa tài sản thế chấp vào GT, phát hành FT, rồi FT tách ra hai phần: vốn gốc và lãi suất. Phần lãi suất được bán cho bên cho vay để đổi lấy XT; XT và phần vốn gốc của FT cùng được dùng để mua lại (chuộc) token nợ. Toàn bộ quá trình biến một “giấy vay nợ” truyền thống thành một tài sản chuẩn có thể giao dịch.
Kể từ khi mainnet ra mắt vào tháng 4/2025, TVL của TermMax từng vượt 71 triệu USD; số địa chỉ hoạt động hằng ngày đến ngày 25/03/2026 xếp thứ hai trong các giao thức cho vay DeFi, chỉ sau Aave. Nó không phải đang làm một Aave lớn hơn, mà là làm những việc mà Aave không làm được: tách giấy vay nợ ra để bán.
#termmax
Năm 2021, tôi đã mượn một khoản tiền trên Aave. Lãi suất ngày đầu là 4%, ngày hôm sau tăng lên 9%. Không phải phía dự án hố tôi, mà là do hiệu suất sử dụng vốn thay đổi, thuật toán tự động điều chỉnh. Từ đó tôi học được một điều: trong thị trường lãi suất thả nổi, bạn không bao giờ đoán được hôm sau chi phí vay sẽ là bao nhiêu.
Nhiều người nghĩ @TermMax TermMax đang làm cố định thu nhập (fixed income). Thực ra, nó đang làm một việc khác: phát hành nợ (trái phiếu) trên chuỗi. Nó không phải là việc đóng gói lại các pool lãi suất thả nổi như Aave hay Morpho, mà là tách từng khoản vay ra. Một tài sản thế chấp tương ứng với một tài sản đi vay; rủi ro không “chạy loạn” trong pool, và lãi suất cũng không còn nhảy lung tung theo đường cong hiệu suất sử dụng vốn.
Việc tách này dựa trên hai token: FT và GT. FT (Fixed Token) giống như một tờ trái phiếu không lãi suất (zero-coupon) trên chuỗi: hôm nay bạn mua với 0,95 USDC, đến hạn nhận lại 1 USDC, phần chiết khấu chính là lợi nhuận đã được khóa trước. GT (Gearing Token) là giấy chứng nhận đòn bẩy của người đi vay; các thành phần như nợ, kỳ hạn và quyền trả nợ đều được tách riêng. Bên vay khóa tài sản thế chấp vào GT, phát hành FT, rồi FT tách ra hai phần: vốn gốc và lãi suất. Phần lãi suất được bán cho bên cho vay để đổi lấy XT; XT và phần vốn gốc của FT cùng được dùng để mua lại (chuộc) token nợ. Toàn bộ quá trình biến một “giấy vay nợ” truyền thống thành một tài sản chuẩn có thể giao dịch.
Kể từ khi mainnet ra mắt vào tháng 4/2025, TVL của TermMax từng vượt 71 triệu USD; số địa chỉ hoạt động hằng ngày đến ngày 25/03/2026 xếp thứ hai trong các giao thức cho vay DeFi, chỉ sau Aave. Nó không phải đang làm một Aave lớn hơn, mà là làm những việc mà Aave không làm được: tách giấy vay nợ ra để bán.
#termmax
164
·
--
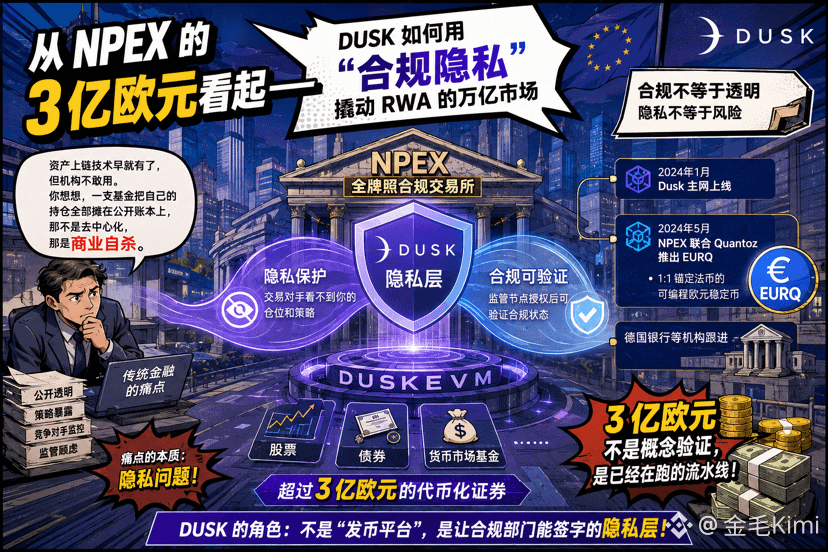
Nhìn từ khoản 300 triệu EUR của NPEX—Dusk đã dùng “quyền riêng tư tuân thủ” để khơi mở thị trường RWA hàng nghìn tỷ như thế nào
Tháng trước, tôi có nói chuyện với một người bạn làm quản lý tài sản truyền thống về RWA. Anh ấy nói một câu mà đến nay tôi vẫn nhớ: “Công nghệ để đưa tài sản lên chuỗi đã có từ lâu rồi, nhưng các tổ chức không dám dùng. Hãy nghĩ xem, một quỹ đem toàn bộ danh mục nắm giữ của mình trải hết trên sổ cái công khai—đó không phải là phi tập trung, mà là tự sát về mặt kinh doanh.”
Tài chính truyền thống không lên được chuỗi, từ trước đến nay chưa bao giờ là vấn đề kỹ thuật; mà là vấn đề quyền riêng tư. @Dusk_Foundation Dusk hợp tác với sàn giao dịch được cấp phép tại Hà Lan là NPEX, vừa vặn vá kín “khoảng hở” này. NPEX nắm trong tay các giấy phép toàn diện của Liên minh châu Âu như MTF, môi giới và ECSP. Trên nền tảng, đã có hơn 300 triệu EUR chứng khoán được token hóa—cổ phiếu, trái phiếu, quỹ thị trường tiền tệ—được thực thi end-to-end trên DuskEVM. Đối tác giao dịch không thể nhìn thấy vị thế và chiến lược của bạn, nhưng sau khi nút giám sát được ủy quyền thì có thể xác minh trạng thái tuân thủ.
Mạng chính ra mắt vào tháng 1, và vào tháng 5, NPEX phối hợp với Quantoz trên Dusk cho ra mắt EURQ—một stablecoin EUR lập trình được neo tỷ lệ 1:1 với tiền pháp định. Các ngân hàng tại Đức cũng đang vào cuộc. 300 triệu EUR không phải là “bằng chứng khái niệm”, mà là một dây chuyền đang chạy. Trong toàn bộ mô hình, vai trò của Dusk không phải là “nền tảng phát token”, mà là một lớp quyền riêng tư để bộ phận tuân thủ có thể ký duyệt. #dusk $DUSK
Nhìn từ khoản 300 triệu EUR của NPEX—Dusk đã dùng “quyền riêng tư tuân thủ” để khơi mở thị trường RWA hàng nghìn tỷ như thế nào
Tháng trước, tôi có nói chuyện với một người bạn làm quản lý tài sản truyền thống về RWA. Anh ấy nói một câu mà đến nay tôi vẫn nhớ: “Công nghệ để đưa tài sản lên chuỗi đã có từ lâu rồi, nhưng các tổ chức không dám dùng. Hãy nghĩ xem, một quỹ đem toàn bộ danh mục nắm giữ của mình trải hết trên sổ cái công khai—đó không phải là phi tập trung, mà là tự sát về mặt kinh doanh.”
Tài chính truyền thống không lên được chuỗi, từ trước đến nay chưa bao giờ là vấn đề kỹ thuật; mà là vấn đề quyền riêng tư. @Dusk Dusk hợp tác với sàn giao dịch được cấp phép tại Hà Lan là NPEX, vừa vặn vá kín “khoảng hở” này. NPEX nắm trong tay các giấy phép toàn diện của Liên minh châu Âu như MTF, môi giới và ECSP. Trên nền tảng, đã có hơn 300 triệu EUR chứng khoán được token hóa—cổ phiếu, trái phiếu, quỹ thị trường tiền tệ—được thực thi end-to-end trên DuskEVM. Đối tác giao dịch không thể nhìn thấy vị thế và chiến lược của bạn, nhưng sau khi nút giám sát được ủy quyền thì có thể xác minh trạng thái tuân thủ.
Mạng chính ra mắt vào tháng 1, và vào tháng 5, NPEX phối hợp với Quantoz trên Dusk cho ra mắt EURQ—một stablecoin EUR lập trình được neo tỷ lệ 1:1 với tiền pháp định. Các ngân hàng tại Đức cũng đang vào cuộc. 300 triệu EUR không phải là “bằng chứng khái niệm”, mà là một dây chuyền đang chạy. Trong toàn bộ mô hình, vai trò của Dusk không phải là “nền tảng phát token”, mà là một lớp quyền riêng tư để bộ phận tuân thủ có thể ký duyệt. #dusk $DUSK
Tháng trước, tôi có nói chuyện với một người bạn làm quản lý tài sản truyền thống về RWA. Anh ấy nói một câu mà đến nay tôi vẫn nhớ: “Công nghệ để đưa tài sản lên chuỗi đã có từ lâu rồi, nhưng các tổ chức không dám dùng. Hãy nghĩ xem, một quỹ đem toàn bộ danh mục nắm giữ của mình trải hết trên sổ cái công khai—đó không phải là phi tập trung, mà là tự sát về mặt kinh doanh.”
Tài chính truyền thống không lên được chuỗi, từ trước đến nay chưa bao giờ là vấn đề kỹ thuật; mà là vấn đề quyền riêng tư. @Dusk Dusk hợp tác với sàn giao dịch được cấp phép tại Hà Lan là NPEX, vừa vặn vá kín “khoảng hở” này. NPEX nắm trong tay các giấy phép toàn diện của Liên minh châu Âu như MTF, môi giới và ECSP. Trên nền tảng, đã có hơn 300 triệu EUR chứng khoán được token hóa—cổ phiếu, trái phiếu, quỹ thị trường tiền tệ—được thực thi end-to-end trên DuskEVM. Đối tác giao dịch không thể nhìn thấy vị thế và chiến lược của bạn, nhưng sau khi nút giám sát được ủy quyền thì có thể xác minh trạng thái tuân thủ.
Mạng chính ra mắt vào tháng 1, và vào tháng 5, NPEX phối hợp với Quantoz trên Dusk cho ra mắt EURQ—một stablecoin EUR lập trình được neo tỷ lệ 1:1 với tiền pháp định. Các ngân hàng tại Đức cũng đang vào cuộc. 300 triệu EUR không phải là “bằng chứng khái niệm”, mà là một dây chuyền đang chạy. Trong toàn bộ mô hình, vai trò của Dusk không phải là “nền tảng phát token”, mà là một lớp quyền riêng tư để bộ phận tuân thủ có thể ký duyệt. #dusk $DUSK
106
·
--
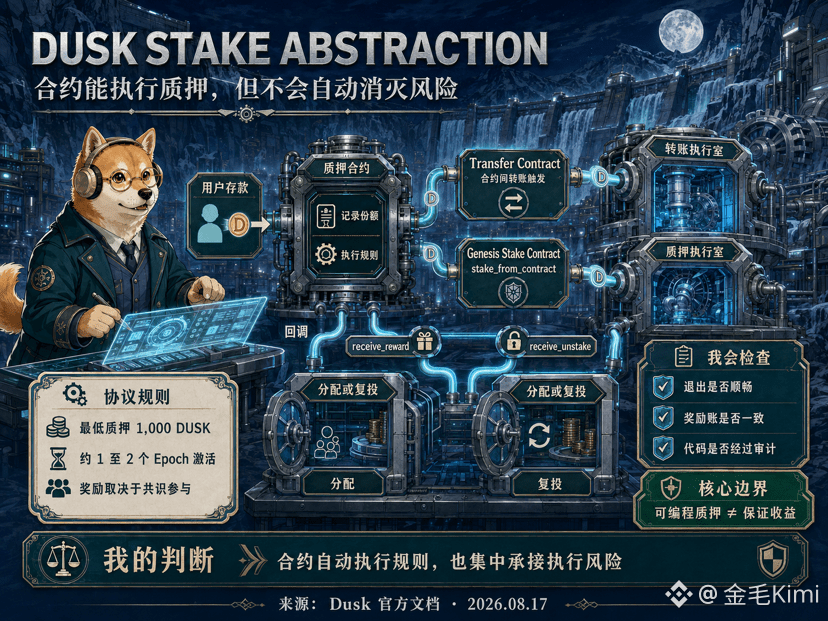
Lần đầu tiên tôi thấy Hyperstaking, suýt nữa lại hiểu nó như một kênh staking lợi suất cao khác. Còn @Dusk_Foundation Dusk Stake Abstraction thay đổi không phải là tỷ suất lợi nhuận, mà là ai có thể thực hiện staking: hợp đồng sẽ nhận tiền gửi của người dùng, thay mặt họ tiến hành staking, rồi phân bổ phần thưởng hoặc tái-stake theo các quy tắc đã được viết sẵn.
Nó giống như việc chuyển quầy “quỹ nhân công” thành một sổ cái tự động có thể kiểm toán. Hợp đồng vừa ghi nhận số lượng phần (shares), vừa tích hợp với Genesis Stake Contract và Transfer Contract. Tài liệu chính thức yêu cầu stake_from_contract phải được kích hoạt thông qua chuyển khoản giữa các hợp đồng, không thể được gọi trực tiếp từ hợp đồng staking; đồng thời hợp đồng cũng cần triển khai receive_unstake và receive_reward để có thể nhận lại vốn rút khỏi và phần thưởng.
Nó có thể hỗ trợ các staking pool và tự động phân phối phần thưởng, nhưng lại dồn rủi ro mã nguồn và lộ trình rút tiền vào trong một hợp đồng. Quy tắc chính thức cho thấy mức stake tối thiểu là 1,000 DUSK; sau khi gửi, khoảng 1–2 Epoch sẽ được kích hoạt, phần thưởng phụ thuộc vào mức độ tham gia đồng thuận. Tôi sẽ kiểm tra xem việc rút có trơn tru không, sổ sách phần thưởng có khớp không và mã nguồn có được kiểm toán hay không. Hợp đồng có thể tự động thực thi quy tắc, nhưng không thể tự động biến rủi ro biến mất.#dusk $DUSK
Lần đầu tiên tôi thấy Hyperstaking, suýt nữa lại hiểu nó như một kênh staking lợi suất cao khác. Còn @Dusk Dusk Stake Abstraction thay đổi không phải là tỷ suất lợi nhuận, mà là ai có thể thực hiện staking: hợp đồng sẽ nhận tiền gửi của người dùng, thay mặt họ tiến hành staking, rồi phân bổ phần thưởng hoặc tái-stake theo các quy tắc đã được viết sẵn.
Nó giống như việc chuyển quầy “quỹ nhân công” thành một sổ cái tự động có thể kiểm toán. Hợp đồng vừa ghi nhận số lượng phần (shares), vừa tích hợp với Genesis Stake Contract và Transfer Contract. Tài liệu chính thức yêu cầu stake_from_contract phải được kích hoạt thông qua chuyển khoản giữa các hợp đồng, không thể được gọi trực tiếp từ hợp đồng staking; đồng thời hợp đồng cũng cần triển khai receive_unstake và receive_reward để có thể nhận lại vốn rút khỏi và phần thưởng.
Nó có thể hỗ trợ các staking pool và tự động phân phối phần thưởng, nhưng lại dồn rủi ro mã nguồn và lộ trình rút tiền vào trong một hợp đồng. Quy tắc chính thức cho thấy mức stake tối thiểu là 1,000 DUSK; sau khi gửi, khoảng 1–2 Epoch sẽ được kích hoạt, phần thưởng phụ thuộc vào mức độ tham gia đồng thuận. Tôi sẽ kiểm tra xem việc rút có trơn tru không, sổ sách phần thưởng có khớp không và mã nguồn có được kiểm toán hay không. Hợp đồng có thể tự động thực thi quy tắc, nhưng không thể tự động biến rủi ro biến mất.#dusk $DUSK
Nó giống như việc chuyển quầy “quỹ nhân công” thành một sổ cái tự động có thể kiểm toán. Hợp đồng vừa ghi nhận số lượng phần (shares), vừa tích hợp với Genesis Stake Contract và Transfer Contract. Tài liệu chính thức yêu cầu stake_from_contract phải được kích hoạt thông qua chuyển khoản giữa các hợp đồng, không thể được gọi trực tiếp từ hợp đồng staking; đồng thời hợp đồng cũng cần triển khai receive_unstake và receive_reward để có thể nhận lại vốn rút khỏi và phần thưởng.
Nó có thể hỗ trợ các staking pool và tự động phân phối phần thưởng, nhưng lại dồn rủi ro mã nguồn và lộ trình rút tiền vào trong một hợp đồng. Quy tắc chính thức cho thấy mức stake tối thiểu là 1,000 DUSK; sau khi gửi, khoảng 1–2 Epoch sẽ được kích hoạt, phần thưởng phụ thuộc vào mức độ tham gia đồng thuận. Tôi sẽ kiểm tra xem việc rút có trơn tru không, sổ sách phần thưởng có khớp không và mã nguồn có được kiểm toán hay không. Hợp đồng có thể tự động thực thi quy tắc, nhưng không thể tự động biến rủi ro biến mất.#dusk $DUSK
138
·
--
“Hoàn thành KYC là có thể giao dịch on-chain”, câu này tôi ngày càng không tin nữa. Citadel 2 của Dusk tách việc cho phép truy cập thành việc cấp chứng thư (credential issuance) và bằng chứng không kiến thức (zero-knowledge proof), rồi chuyển cho bên cung cấp dịch vụ (service) để ra quyết định. License Provider xác minh ngoại tuyến người dùng, sau khi người dùng ký các thuộc tính thì sẽ phát hành giấy phép mã hóa và đăng ký lên hợp đồng; người dùng chỉ chứng minh rằng mình sở hữu một chứng cứ/giấy phép hợp lệ, không công khai thuộc tính cá nhân, cũng không lộ ra giấy phép cụ thể.
Điều này giống như việc vào kho tài nguyên của hội viên. Cổng ra vào chỉ hiển thị “chứng thư hợp lệ”, không cần sao chép CCCD. Hợp đồng sẽ xác minh bằng chứng và ghi lại Session; người dùng đưa Cookie cho Service Provider, và bên đó sẽ quyết định có cho thông qua hay không. Dusk làm cho việc tiết lộ tối thiểu và việc cho phép truy cập có thể xác minh cùng tồn tại.
Ranh giới rất rõ ràng. Tài liệu chính thức nêu rõ: tính hợp lệ về mặt mật mã không đồng nghĩa với việc chính sách được thiết lập. Service Provider vẫn phải quyết định tin những bên cấp chứng thư nào và các thuộc tính nào, kiểm tra các chứng cứ đã hết hạn hoặc bị thu hồi, và giới hạn việc tái sử dụng Cookie. Bộ SDK JavaScript đầy đủ vẫn được ghi chú là “sắp tới sẽ cung cấp”. Citadel 2 đưa ra khung xương kỹ thuật, nhưng việc bên cấp chứng thư có đáng tin hay không, công cụ đã chín muồi chưa, và việc tích hợp có diễn ra hay không—mới quyết định liệu nó có thể đứng vững hay không.
@Dusk_Foundation $DUSK #dusk
“Hoàn thành KYC là có thể giao dịch on-chain”, câu này tôi ngày càng không tin nữa. Citadel 2 của Dusk tách việc cho phép truy cập thành việc cấp chứng thư (credential issuance) và bằng chứng không kiến thức (zero-knowledge proof), rồi chuyển cho bên cung cấp dịch vụ (service) để ra quyết định. License Provider xác minh ngoại tuyến người dùng, sau khi người dùng ký các thuộc tính thì sẽ phát hành giấy phép mã hóa và đăng ký lên hợp đồng; người dùng chỉ chứng minh rằng mình sở hữu một chứng cứ/giấy phép hợp lệ, không công khai thuộc tính cá nhân, cũng không lộ ra giấy phép cụ thể.
Điều này giống như việc vào kho tài nguyên của hội viên. Cổng ra vào chỉ hiển thị “chứng thư hợp lệ”, không cần sao chép CCCD. Hợp đồng sẽ xác minh bằng chứng và ghi lại Session; người dùng đưa Cookie cho Service Provider, và bên đó sẽ quyết định có cho thông qua hay không. Dusk làm cho việc tiết lộ tối thiểu và việc cho phép truy cập có thể xác minh cùng tồn tại.
Ranh giới rất rõ ràng. Tài liệu chính thức nêu rõ: tính hợp lệ về mặt mật mã không đồng nghĩa với việc chính sách được thiết lập. Service Provider vẫn phải quyết định tin những bên cấp chứng thư nào và các thuộc tính nào, kiểm tra các chứng cứ đã hết hạn hoặc bị thu hồi, và giới hạn việc tái sử dụng Cookie. Bộ SDK JavaScript đầy đủ vẫn được ghi chú là “sắp tới sẽ cung cấp”. Citadel 2 đưa ra khung xương kỹ thuật, nhưng việc bên cấp chứng thư có đáng tin hay không, công cụ đã chín muồi chưa, và việc tích hợp có diễn ra hay không—mới quyết định liệu nó có thể đứng vững hay không.
@Dusk $DUSK #dusk
Điều này giống như việc vào kho tài nguyên của hội viên. Cổng ra vào chỉ hiển thị “chứng thư hợp lệ”, không cần sao chép CCCD. Hợp đồng sẽ xác minh bằng chứng và ghi lại Session; người dùng đưa Cookie cho Service Provider, và bên đó sẽ quyết định có cho thông qua hay không. Dusk làm cho việc tiết lộ tối thiểu và việc cho phép truy cập có thể xác minh cùng tồn tại.
Ranh giới rất rõ ràng. Tài liệu chính thức nêu rõ: tính hợp lệ về mặt mật mã không đồng nghĩa với việc chính sách được thiết lập. Service Provider vẫn phải quyết định tin những bên cấp chứng thư nào và các thuộc tính nào, kiểm tra các chứng cứ đã hết hạn hoặc bị thu hồi, và giới hạn việc tái sử dụng Cookie. Bộ SDK JavaScript đầy đủ vẫn được ghi chú là “sắp tới sẽ cung cấp”. Citadel 2 đưa ra khung xương kỹ thuật, nhưng việc bên cấp chứng thư có đáng tin hay không, công cụ đã chín muồi chưa, và việc tích hợp có diễn ra hay không—mới quyết định liệu nó có thể đứng vững hay không.
@Dusk $DUSK #dusk
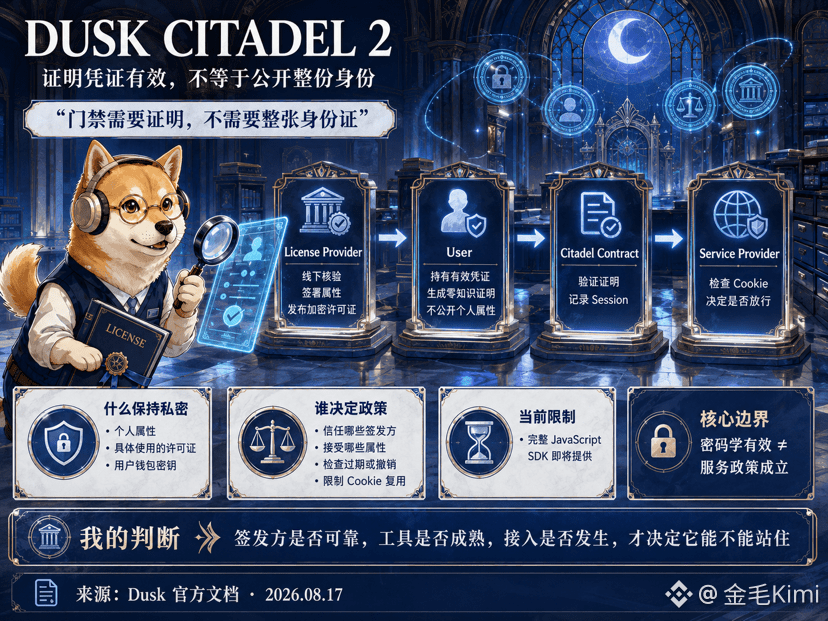
106
·
--
Gần đây có người nói với tôi rằng $niulai là “một meme phim”。
Tôi thấy cách nói đó cũng khá chính xác.
Nó lấy bộ phim《牛来》làm cổng nội dung, rồi đi vào cộng đồng Web3 theo cách của Meme.
Phim truyền thống có nội dung, Meme có sự lan truyền, Web3 có cộng đồng.
Nếu mấy phần này có thể thực sự phối hợp với nhau, thì quả thật có thể tạo ra một vài thứ mới.
#niulai #牛来
Gần đây có người nói với tôi rằng $niulai là “một meme phim”。
Tôi thấy cách nói đó cũng khá chính xác.
Nó lấy bộ phim《牛来》làm cổng nội dung, rồi đi vào cộng đồng Web3 theo cách của Meme.
Phim truyền thống có nội dung, Meme có sự lan truyền, Web3 có cộng đồng.
Nếu mấy phần này có thể thực sự phối hợp với nhau, thì quả thật có thể tạo ra một vài thứ mới.
#niulai #牛来
Tôi thấy cách nói đó cũng khá chính xác.
Nó lấy bộ phim《牛来》làm cổng nội dung, rồi đi vào cộng đồng Web3 theo cách của Meme.
Phim truyền thống có nội dung, Meme có sự lan truyền, Web3 có cộng đồng.
Nếu mấy phần này có thể thực sự phối hợp với nhau, thì quả thật có thể tạo ra một vài thứ mới.
#niulai #牛来
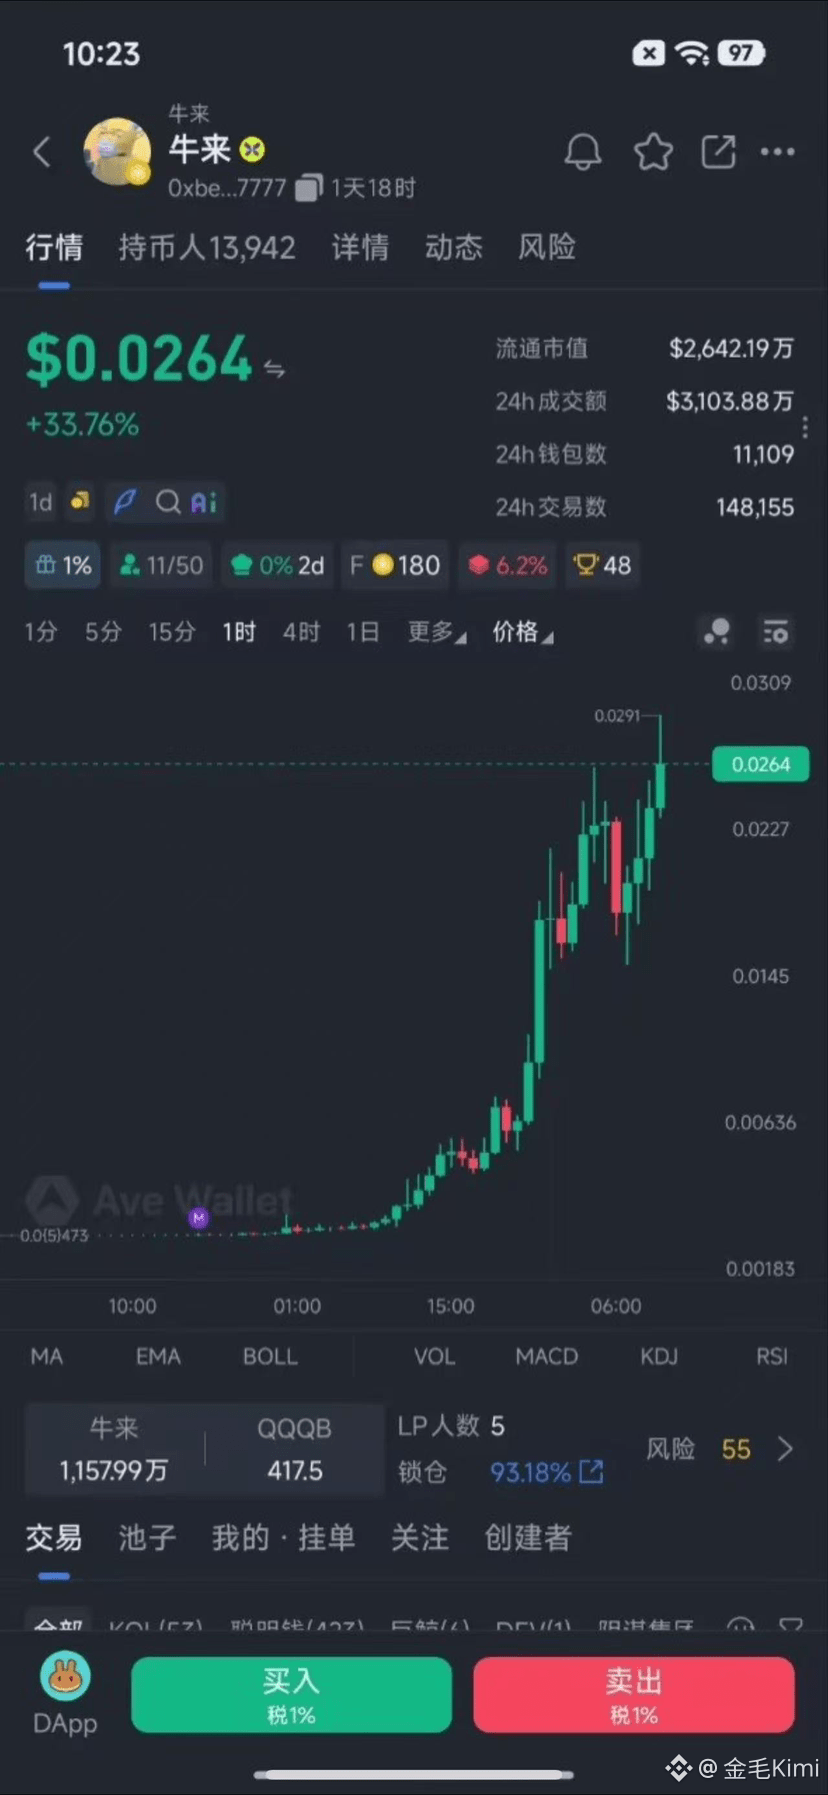
116
·
--
Tăng giá
Trước đây tôi xem chứng khoán trên chuỗi, chỉ chăm chăm vào việc tài sản có được phát hành hay không; sau đó tôi mới nhận ra: giá mà hợp đồng được “cho ăn” lấy từ đâu cũng quan trọng không kém. Dusk và NPEX chịu sự quản lý của AFM (Hà Lan) sử dụng tiêu chuẩn dữ liệu của Chainlink: DataLink đưa trực tiếp dữ liệu giao dịch chính thức của NPEX lên chuỗi, và trong thông báo của Dusk, được mô tả là oracle dữ liệu on-chain độc quyền của nền tảng này; Data Streams thì cung cấp các bản cập nhật giá độ trễ thấp và tần suất cao. Đây không phải là “đổi khung” cho giá.
Ảnh chụp màn hình từ nhóm chat chỉ có thể cho tôi biết “có người đã báo giá này”, còn việc tích hợp dữ liệu sàn giao dịch chính thức lại giống như một biên lai điện tử có đóng dấu, để các hợp đồng vay mượn và định giá, hoặc các hợp đồng thanh toán, có thể truy vết được nguồn gốc. Với các tài sản được Dusk nhắm tới là các tài sản được quản lý, giải quyết quyền riêng tư là để biết ai có thể xem; còn dữ liệu thị trường đáng tin cậy thì là cơ sở để hợp đồng được thực thi. Thiếu một mảnh thì rất khó tiến gần đến thị trường thực.
Tôi cũng sẽ không coi thông báo hợp tác là tương đương với giao dịch đã triển khai. Dữ liệu bao phủ được bao nhiêu tài sản, việc cập nhật có ổn định hay không, ứng dụng on-chain có được gọi liên tục hay không—vẫn phải được xác minh bằng sản phẩm sau đó và các bản ghi on-chain. Oracle còn mang rủi ro độ trễ và giá trị bất thường, và cũng phụ thuộc vào nguồn dữ liệu bên ngoài.
Vì vậy phán đoán của tôi rất đơn giản: nó đã bổ sung một “cửa ngõ” dữ liệu then chốt, nhưng khi cửa đã mở thì chưa đồng nghĩa với việc dòng tiền đã vào cuộc. @Dusk_Foundation $DUSK #dusk
Trước đây tôi xem chứng khoán trên chuỗi, chỉ chăm chăm vào việc tài sản có được phát hành hay không; sau đó tôi mới nhận ra: giá mà hợp đồng được “cho ăn” lấy từ đâu cũng quan trọng không kém. Dusk và NPEX chịu sự quản lý của AFM (Hà Lan) sử dụng tiêu chuẩn dữ liệu của Chainlink: DataLink đưa trực tiếp dữ liệu giao dịch chính thức của NPEX lên chuỗi, và trong thông báo của Dusk, được mô tả là oracle dữ liệu on-chain độc quyền của nền tảng này; Data Streams thì cung cấp các bản cập nhật giá độ trễ thấp và tần suất cao. Đây không phải là “đổi khung” cho giá.
Ảnh chụp màn hình từ nhóm chat chỉ có thể cho tôi biết “có người đã báo giá này”, còn việc tích hợp dữ liệu sàn giao dịch chính thức lại giống như một biên lai điện tử có đóng dấu, để các hợp đồng vay mượn và định giá, hoặc các hợp đồng thanh toán, có thể truy vết được nguồn gốc. Với các tài sản được Dusk nhắm tới là các tài sản được quản lý, giải quyết quyền riêng tư là để biết ai có thể xem; còn dữ liệu thị trường đáng tin cậy thì là cơ sở để hợp đồng được thực thi. Thiếu một mảnh thì rất khó tiến gần đến thị trường thực.
Tôi cũng sẽ không coi thông báo hợp tác là tương đương với giao dịch đã triển khai. Dữ liệu bao phủ được bao nhiêu tài sản, việc cập nhật có ổn định hay không, ứng dụng on-chain có được gọi liên tục hay không—vẫn phải được xác minh bằng sản phẩm sau đó và các bản ghi on-chain. Oracle còn mang rủi ro độ trễ và giá trị bất thường, và cũng phụ thuộc vào nguồn dữ liệu bên ngoài.
Vì vậy phán đoán của tôi rất đơn giản: nó đã bổ sung một “cửa ngõ” dữ liệu then chốt, nhưng khi cửa đã mở thì chưa đồng nghĩa với việc dòng tiền đã vào cuộc. @Dusk $DUSK #dusk
Ảnh chụp màn hình từ nhóm chat chỉ có thể cho tôi biết “có người đã báo giá này”, còn việc tích hợp dữ liệu sàn giao dịch chính thức lại giống như một biên lai điện tử có đóng dấu, để các hợp đồng vay mượn và định giá, hoặc các hợp đồng thanh toán, có thể truy vết được nguồn gốc. Với các tài sản được Dusk nhắm tới là các tài sản được quản lý, giải quyết quyền riêng tư là để biết ai có thể xem; còn dữ liệu thị trường đáng tin cậy thì là cơ sở để hợp đồng được thực thi. Thiếu một mảnh thì rất khó tiến gần đến thị trường thực.
Tôi cũng sẽ không coi thông báo hợp tác là tương đương với giao dịch đã triển khai. Dữ liệu bao phủ được bao nhiêu tài sản, việc cập nhật có ổn định hay không, ứng dụng on-chain có được gọi liên tục hay không—vẫn phải được xác minh bằng sản phẩm sau đó và các bản ghi on-chain. Oracle còn mang rủi ro độ trễ và giá trị bất thường, và cũng phụ thuộc vào nguồn dữ liệu bên ngoài.
Vì vậy phán đoán của tôi rất đơn giản: nó đã bổ sung một “cửa ngõ” dữ liệu then chốt, nhưng khi cửa đã mở thì chưa đồng nghĩa với việc dòng tiền đã vào cuộc. @Dusk $DUSK #dusk
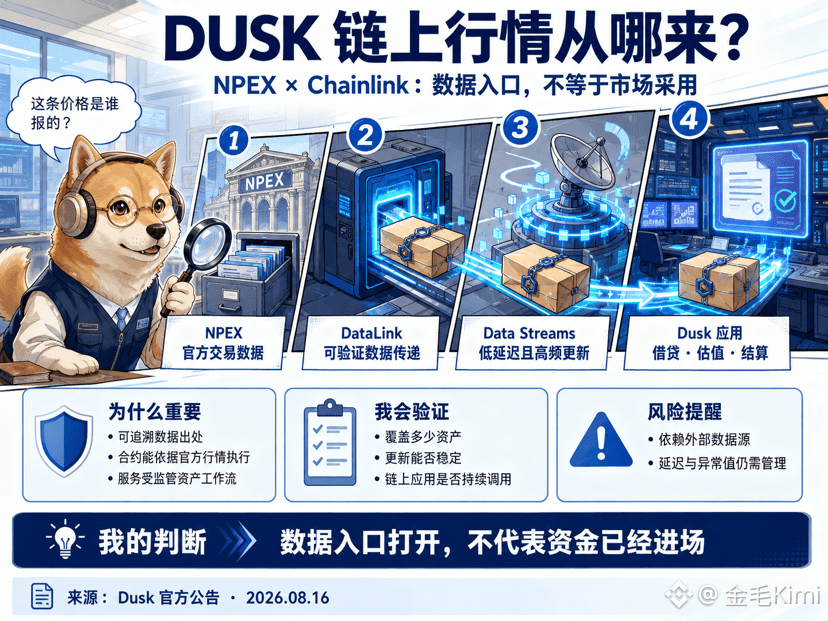
159
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
360,678 lượt xem
1,543 đang thảo luận
🚨 BREAKING: 🇺🇸 Cục Dự trữ Liên bang Mỹ (FED) sẽ công bố biên bản cuộc họp FOMC vào lúc 2:00 chiều (giờ ET).
• Giọng điệu diều hâu hơn (Hawkish): Tín hiệu tiêu cực, có thể gây áp lực giảm giá lên thị trường.
• Không có bất ngờ lớn: Tác động trung lập đối với thị trường.
• Giọng điệu ôn hòa hơn (Dovish): Tín hiệu tích cực, có thể thúc đẩy thị trường tăng giá.
⚠️ Đây là sự kiện cực kỳ quan trọng mà các nhà đầu tư cần theo dõi, bởi nội dung biên bản FED có thể tác động mạnh đến tâm lý thị trường và biến động giá của các tài sản tài chính, đặc biệt là tiền điện tử. #TheoDõiFOMC #TinFed
blogtienso
·0 lượt thích
·547 lượt xem
TinFed
424,500 lượt xem
1,311 đang thảo luận
MoreHikesExpectedIsBTCUnderPressure
1,033 lượt xem
47 đang thảo luận