

强叔交易日记
4.6k Bài đăng
强叔交易日记
Báo cáo
Chặn người dùng
公众号:强叔交易日记。75折手续费QS6666我是强叔,区块链爱好者,由大a转站币圈,擅长趋势预判,优质项目发掘师,精准投标山寨百倍十倍币
71 Đang theo dõi
8.9K+ Người theo dõi
22.3K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Sau khi xem lại Dusk, ngược lại tôi bắt đầu chú ý đến một vấn đề ít khi được thảo luận: “quyền thực thi” trên chuỗi rốt cuộc nên đặt ở đâu?
Gần đây khi nghiên cứu @Dusk_Foundation , tôi nhận ra mình ngày càng ít tập trung vào một chức năng đơn lẻ, mà bắt đầu xem một blockchain công khai về tài chính thì năng lực thực thi được phân bổ như thế nào.
Hiện tại, Dusk không phải là nhét mọi thứ vào một môi trường thực thi duy nhất. DuskEVM chịu trách nhiệm cho Solidity, Vyper và các công cụ quen thuộc của EVM; còn DuskVM chạy trực tiếp trên Dusk L1, dành cho các hợp đồng Rust/WASM, và có thể tương tác với tài sản cấp giao thức, mô hình giao dịch gốc, các năng lực về quyền riêng tư và ZK; còn lớp nền DuskDS sẽ phụ trách đồng thuận, thanh toán và tính sẵn có của dữ liệu. Tài liệu chính thức viết khá rõ ràng về sự phân công này.
Tôi nghĩ có một sự khác biệt dễ bị bỏ qua ở đây: EVM tương thích giải quyết bài toán “làm sao để mời được nhà phát triển vào”, còn môi trường thực thi gốc thì giải quyết “những việc nhất định phải gắn với L1 để làm cho thật tốt”.
Với các ứng dụng DeFi thông thường, công cụ EVM là đủ tiện; nhưng nếu bản thân ứng dụng liên quan đến giao dịch riêng tư, tài sản chịu quản lý hoặc cần gọi trực tiếp năng lực gốc của Dusk, thì việc xử lý mọi thứ theo đúng khuôn mẫu EVM truyền thống có thể lại hạn chế thiết kế của giao thức.
Đây cũng là một lăng kính mới để tôi hiểu lại Dusk. Nó không chỉ đơn thuần theo đuổi “tương thích được nhiều hơn”, mà đang cố gắng đặt các vị trí thực thi khác nhau cho các kiểu ứng dụng khác nhau, đồng thời để kết quả cuối cùng quay về cùng một lớp thanh toán.
Rồi nhìn $DUSK , bản thân nó vừa đảm nhiệm vai trò Gas vừa đảm nhiệm vai trò staking, nên việc thực thi giao dịch và an toàn mạng vì thế chia sẻ cùng một tài sản kinh tế.
Tất nhiên, kiến trúc này có thể thực sự thể hiện giá trị hay không còn tùy thuộc việc nhà phát triển có sẵn sàng rời khỏi lối đi thuần EVM để đổi lấy năng lực bản địa hay không, và các ứng dụng tài chính thực sự cuối cùng sẽ chọn cách thực thi nào.
Vì vậy hiện tại, thứ tôi muốn quan sát không phải là Dusk “có EVM hay không”, mà là liệu nó có thể chứng minh được một điều: trong các bối cảnh tài chính phức tạp, bản thân môi trường thực thi cũng có thể trở thành một phần của thiết kế giao thức. #dusk $DUSK @Dusk
Sau khi xem lại Dusk, ngược lại tôi bắt đầu chú ý đến một vấn đề ít khi được thảo luận: “quyền thực thi” trên chuỗi rốt cuộc nên đặt ở đâu?
Gần đây khi nghiên cứu @Dusk , tôi nhận ra mình ngày càng ít tập trung vào một chức năng đơn lẻ, mà bắt đầu xem một blockchain công khai về tài chính thì năng lực thực thi được phân bổ như thế nào.
Hiện tại, Dusk không phải là nhét mọi thứ vào một môi trường thực thi duy nhất. DuskEVM chịu trách nhiệm cho Solidity, Vyper và các công cụ quen thuộc của EVM; còn DuskVM chạy trực tiếp trên Dusk L1, dành cho các hợp đồng Rust/WASM, và có thể tương tác với tài sản cấp giao thức, mô hình giao dịch gốc, các năng lực về quyền riêng tư và ZK; còn lớp nền DuskDS sẽ phụ trách đồng thuận, thanh toán và tính sẵn có của dữ liệu. Tài liệu chính thức viết khá rõ ràng về sự phân công này.
Tôi nghĩ có một sự khác biệt dễ bị bỏ qua ở đây: EVM tương thích giải quyết bài toán “làm sao để mời được nhà phát triển vào”, còn môi trường thực thi gốc thì giải quyết “những việc nhất định phải gắn với L1 để làm cho thật tốt”.
Với các ứng dụng DeFi thông thường, công cụ EVM là đủ tiện; nhưng nếu bản thân ứng dụng liên quan đến giao dịch riêng tư, tài sản chịu quản lý hoặc cần gọi trực tiếp năng lực gốc của Dusk, thì việc xử lý mọi thứ theo đúng khuôn mẫu EVM truyền thống có thể lại hạn chế thiết kế của giao thức.
Đây cũng là một lăng kính mới để tôi hiểu lại Dusk. Nó không chỉ đơn thuần theo đuổi “tương thích được nhiều hơn”, mà đang cố gắng đặt các vị trí thực thi khác nhau cho các kiểu ứng dụng khác nhau, đồng thời để kết quả cuối cùng quay về cùng một lớp thanh toán.
Rồi nhìn $DUSK , bản thân nó vừa đảm nhiệm vai trò Gas vừa đảm nhiệm vai trò staking, nên việc thực thi giao dịch và an toàn mạng vì thế chia sẻ cùng một tài sản kinh tế.
Tất nhiên, kiến trúc này có thể thực sự thể hiện giá trị hay không còn tùy thuộc việc nhà phát triển có sẵn sàng rời khỏi lối đi thuần EVM để đổi lấy năng lực bản địa hay không, và các ứng dụng tài chính thực sự cuối cùng sẽ chọn cách thực thi nào.
Vì vậy hiện tại, thứ tôi muốn quan sát không phải là Dusk “có EVM hay không”, mà là liệu nó có thể chứng minh được một điều: trong các bối cảnh tài chính phức tạp, bản thân môi trường thực thi cũng có thể trở thành một phần của thiết kế giao thức. #dusk $DUSK @Dusk
Gần đây khi nghiên cứu @Dusk , tôi nhận ra mình ngày càng ít tập trung vào một chức năng đơn lẻ, mà bắt đầu xem một blockchain công khai về tài chính thì năng lực thực thi được phân bổ như thế nào.
Hiện tại, Dusk không phải là nhét mọi thứ vào một môi trường thực thi duy nhất. DuskEVM chịu trách nhiệm cho Solidity, Vyper và các công cụ quen thuộc của EVM; còn DuskVM chạy trực tiếp trên Dusk L1, dành cho các hợp đồng Rust/WASM, và có thể tương tác với tài sản cấp giao thức, mô hình giao dịch gốc, các năng lực về quyền riêng tư và ZK; còn lớp nền DuskDS sẽ phụ trách đồng thuận, thanh toán và tính sẵn có của dữ liệu. Tài liệu chính thức viết khá rõ ràng về sự phân công này.
Tôi nghĩ có một sự khác biệt dễ bị bỏ qua ở đây: EVM tương thích giải quyết bài toán “làm sao để mời được nhà phát triển vào”, còn môi trường thực thi gốc thì giải quyết “những việc nhất định phải gắn với L1 để làm cho thật tốt”.
Với các ứng dụng DeFi thông thường, công cụ EVM là đủ tiện; nhưng nếu bản thân ứng dụng liên quan đến giao dịch riêng tư, tài sản chịu quản lý hoặc cần gọi trực tiếp năng lực gốc của Dusk, thì việc xử lý mọi thứ theo đúng khuôn mẫu EVM truyền thống có thể lại hạn chế thiết kế của giao thức.
Đây cũng là một lăng kính mới để tôi hiểu lại Dusk. Nó không chỉ đơn thuần theo đuổi “tương thích được nhiều hơn”, mà đang cố gắng đặt các vị trí thực thi khác nhau cho các kiểu ứng dụng khác nhau, đồng thời để kết quả cuối cùng quay về cùng một lớp thanh toán.
Rồi nhìn $DUSK , bản thân nó vừa đảm nhiệm vai trò Gas vừa đảm nhiệm vai trò staking, nên việc thực thi giao dịch và an toàn mạng vì thế chia sẻ cùng một tài sản kinh tế.
Tất nhiên, kiến trúc này có thể thực sự thể hiện giá trị hay không còn tùy thuộc việc nhà phát triển có sẵn sàng rời khỏi lối đi thuần EVM để đổi lấy năng lực bản địa hay không, và các ứng dụng tài chính thực sự cuối cùng sẽ chọn cách thực thi nào.
Vì vậy hiện tại, thứ tôi muốn quan sát không phải là Dusk “có EVM hay không”, mà là liệu nó có thể chứng minh được một điều: trong các bối cảnh tài chính phức tạp, bản thân môi trường thực thi cũng có thể trở thành một phần của thiết kế giao thức. #dusk $DUSK @Dusk
3
137
·
--
Trên thị trường có rất nhiều người bàn về chuỗi quyền riêng tư, nhưng mọi người dễ rơi vào một hiểu lầm: coi “tuân thủ” đơn giản chỉ là một cổng KYC, và dồn toàn bộ vào việc “bảo mật” bằng chứng minh không kiến thức (ZKP). Gần đây, tôi xem lại một lần nữa whitepaper của Dusk và dừng lại suy nghĩ rất lâu — một chuỗi RWA cấp tổ chức thực sự, tuyệt không phải là vá thêm quyền riêng tư trên các DEX truyền thống, mà là cách giải quyết xung đột giữa “tính xác định của thanh toán” và “tính chung cuộc theo pháp luật” trong mạng phân tán.
Nhiều người chỉ tập trung vào việc Piecrust virtual machine của Dusk chạy ZK, nhưng lại bỏ qua lớp nền tảng hơn của nó: cơ chế Consensus — Succinct Attestation (SA). Trong PoS truyền thống, rủi ro phân nhánh mang tính xác suất là điểm chết lớn nhất đối với tài sản của tổ chức khi đưa lên chuỗi. Nếu việc thanh toán tồn tại rủi ro rollback thì về căn bản không thể nói đến tuân thủ tài chính truyền thống. Cơ chế SA của Dusk, thông qua bỏ phiếu xác định theo hai giai đoạn, rút ngắn tính “xác định của khối” xuống ngay trong phạm vi từng khối. Điều thực sự quan trọng không phải TPS cao đến mức nào, mà là ở lớp nền nó cung cấp cho các tổ chức tài chính một “bảo đảm thanh toán pháp lý không thể đảo ngược”.
Khi bạn ghép SA consensus, Piecrust virtual machine và Zedger (mô hình giao dịch dùng cho quyền riêng tư và quản lý tài sản) lại với nhau, bạn sẽ hiểu sự khác biệt nằm ở đâu: quyền riêng tư tài sản được ẩn giấu trong module Zedger nhờ kiến trúc ZK, nhưng các chứng cứ phục vụ kiểm toán tuân thủ lại có thể được ủy quyền cho cơ quan quản lý thông qua cơ chế Citadel. Điều này không nhằm giải quyết bài toán “phi tập trung làm sao để giấu tiền”, mà là “tài sản tuân thủ cấp tổ chức cần được lưu chuyển không cần cấp phép một cách hợp pháp và đúng chuẩn”.
Tất nhiên, kiến trúc này vẫn phải đối mặt với rủi ro xác thực cực kỳ khắt khe. Việc Piecrust là một ZK virtual machine được thiết kế riêng khi xử lý các tác vụ phối hợp xuyên chuỗi phức tạp và logic tổ hợp: thời gian tạo chứng minh ZK và mức tải CPU liệu có thể duy trì ổn định trong các kịch bản hiệu năng cao, đồng thời cao hay không, vẫn cần được kiểm chứng thực sự trong môi trường mạng chính chịu áp lực cao. Ngoài ra, cuộc đấu biện động giữa ranh giới tuân thủ giữa mô hình có cấp phép và không có cấp phép — luôn phức tạp hơn cả bản thân mã kỹ thuật.
Quay lại câu hỏi ban đầu: chuỗi quyền riêng tư phục vụ tuân thủ còn thiếu gì? Nó không thiếu một giải pháp ZKP thông thường, mà thiếu một hạ tầng nền tảng có thể khiến các dòng vốn tuân thủ đủ dũng cảm để “ra đời và đi vào thực tế”. Xét theo cơ chế, @Dusk_Foundation đúng là đã đi theo một lộ trình khó nhất nhưng sát nhất với bản chất kỹ thuật của tài chính tuân thủ. $DUSK #dusk
#dusk $DUSK @Dusk
Trên thị trường có rất nhiều người bàn về chuỗi quyền riêng tư, nhưng mọi người dễ rơi vào một hiểu lầm: coi “tuân thủ” đơn giản chỉ là một cổng KYC, và dồn toàn bộ vào việc “bảo mật” bằng chứng minh không kiến thức (ZKP). Gần đây, tôi xem lại một lần nữa whitepaper của Dusk và dừng lại suy nghĩ rất lâu — một chuỗi RWA cấp tổ chức thực sự, tuyệt không phải là vá thêm quyền riêng tư trên các DEX truyền thống, mà là cách giải quyết xung đột giữa “tính xác định của thanh toán” và “tính chung cuộc theo pháp luật” trong mạng phân tán.
Nhiều người chỉ tập trung vào việc Piecrust virtual machine của Dusk chạy ZK, nhưng lại bỏ qua lớp nền tảng hơn của nó: cơ chế Consensus — Succinct Attestation (SA). Trong PoS truyền thống, rủi ro phân nhánh mang tính xác suất là điểm chết lớn nhất đối với tài sản của tổ chức khi đưa lên chuỗi. Nếu việc thanh toán tồn tại rủi ro rollback thì về căn bản không thể nói đến tuân thủ tài chính truyền thống. Cơ chế SA của Dusk, thông qua bỏ phiếu xác định theo hai giai đoạn, rút ngắn tính “xác định của khối” xuống ngay trong phạm vi từng khối. Điều thực sự quan trọng không phải TPS cao đến mức nào, mà là ở lớp nền nó cung cấp cho các tổ chức tài chính một “bảo đảm thanh toán pháp lý không thể đảo ngược”.
Khi bạn ghép SA consensus, Piecrust virtual machine và Zedger (mô hình giao dịch dùng cho quyền riêng tư và quản lý tài sản) lại với nhau, bạn sẽ hiểu sự khác biệt nằm ở đâu: quyền riêng tư tài sản được ẩn giấu trong module Zedger nhờ kiến trúc ZK, nhưng các chứng cứ phục vụ kiểm toán tuân thủ lại có thể được ủy quyền cho cơ quan quản lý thông qua cơ chế Citadel. Điều này không nhằm giải quyết bài toán “phi tập trung làm sao để giấu tiền”, mà là “tài sản tuân thủ cấp tổ chức cần được lưu chuyển không cần cấp phép một cách hợp pháp và đúng chuẩn”.
Tất nhiên, kiến trúc này vẫn phải đối mặt với rủi ro xác thực cực kỳ khắt khe. Việc Piecrust là một ZK virtual machine được thiết kế riêng khi xử lý các tác vụ phối hợp xuyên chuỗi phức tạp và logic tổ hợp: thời gian tạo chứng minh ZK và mức tải CPU liệu có thể duy trì ổn định trong các kịch bản hiệu năng cao, đồng thời cao hay không, vẫn cần được kiểm chứng thực sự trong môi trường mạng chính chịu áp lực cao. Ngoài ra, cuộc đấu biện động giữa ranh giới tuân thủ giữa mô hình có cấp phép và không có cấp phép — luôn phức tạp hơn cả bản thân mã kỹ thuật.
Quay lại câu hỏi ban đầu: chuỗi quyền riêng tư phục vụ tuân thủ còn thiếu gì? Nó không thiếu một giải pháp ZKP thông thường, mà thiếu một hạ tầng nền tảng có thể khiến các dòng vốn tuân thủ đủ dũng cảm để “ra đời và đi vào thực tế”. Xét theo cơ chế, @Dusk đúng là đã đi theo một lộ trình khó nhất nhưng sát nhất với bản chất kỹ thuật của tài chính tuân thủ. $DUSK #dusk
#dusk $DUSK @Dusk
Nhiều người chỉ tập trung vào việc Piecrust virtual machine của Dusk chạy ZK, nhưng lại bỏ qua lớp nền tảng hơn của nó: cơ chế Consensus — Succinct Attestation (SA). Trong PoS truyền thống, rủi ro phân nhánh mang tính xác suất là điểm chết lớn nhất đối với tài sản của tổ chức khi đưa lên chuỗi. Nếu việc thanh toán tồn tại rủi ro rollback thì về căn bản không thể nói đến tuân thủ tài chính truyền thống. Cơ chế SA của Dusk, thông qua bỏ phiếu xác định theo hai giai đoạn, rút ngắn tính “xác định của khối” xuống ngay trong phạm vi từng khối. Điều thực sự quan trọng không phải TPS cao đến mức nào, mà là ở lớp nền nó cung cấp cho các tổ chức tài chính một “bảo đảm thanh toán pháp lý không thể đảo ngược”.
Khi bạn ghép SA consensus, Piecrust virtual machine và Zedger (mô hình giao dịch dùng cho quyền riêng tư và quản lý tài sản) lại với nhau, bạn sẽ hiểu sự khác biệt nằm ở đâu: quyền riêng tư tài sản được ẩn giấu trong module Zedger nhờ kiến trúc ZK, nhưng các chứng cứ phục vụ kiểm toán tuân thủ lại có thể được ủy quyền cho cơ quan quản lý thông qua cơ chế Citadel. Điều này không nhằm giải quyết bài toán “phi tập trung làm sao để giấu tiền”, mà là “tài sản tuân thủ cấp tổ chức cần được lưu chuyển không cần cấp phép một cách hợp pháp và đúng chuẩn”.
Tất nhiên, kiến trúc này vẫn phải đối mặt với rủi ro xác thực cực kỳ khắt khe. Việc Piecrust là một ZK virtual machine được thiết kế riêng khi xử lý các tác vụ phối hợp xuyên chuỗi phức tạp và logic tổ hợp: thời gian tạo chứng minh ZK và mức tải CPU liệu có thể duy trì ổn định trong các kịch bản hiệu năng cao, đồng thời cao hay không, vẫn cần được kiểm chứng thực sự trong môi trường mạng chính chịu áp lực cao. Ngoài ra, cuộc đấu biện động giữa ranh giới tuân thủ giữa mô hình có cấp phép và không có cấp phép — luôn phức tạp hơn cả bản thân mã kỹ thuật.
Quay lại câu hỏi ban đầu: chuỗi quyền riêng tư phục vụ tuân thủ còn thiếu gì? Nó không thiếu một giải pháp ZKP thông thường, mà thiếu một hạ tầng nền tảng có thể khiến các dòng vốn tuân thủ đủ dũng cảm để “ra đời và đi vào thực tế”. Xét theo cơ chế, @Dusk đúng là đã đi theo một lộ trình khó nhất nhưng sát nhất với bản chất kỹ thuật của tài chính tuân thủ. $DUSK #dusk
#dusk $DUSK @Dusk
141
·
--
Gần đây, các ông lớn truyền thống của thị trường chứng khoán Mỹ như Blackstone và những tổ chức kiểu “truyền thống” liên tục thực hiện các động tác đưa tài sản lên chuỗi. Ai cũng hô RWA là hạng mục nặng ký của nửa chặng sau, nhưng theo tôi, phần lớn các blockchain công khai ở lớp nền thực sự không thể gánh nổi khối lượng lớn về mặt tuân thủ. Tài chính truyền thống sợ nhất hai thứ: quyền riêng tư trong giao dịch công khai và việc không thể thông qua kiểm toán, đối chiếu của cơ quan quản lý. Và chuỗi quyền riêng tư tuân thủ “đời cũ” @Dusk_Foundation mà các bên để mắt chính là đúng vào điểm thắt cổ chai này.
Với tư cách là một “lão làng” đã nhiều năm nhìn cách vận hành lớp nền trên chuỗi, tôi thấy $DUSK đúng là có vài điểm khác biệt. Công nghệ cốt lõi được nhắc tới trong whitepaper dùng bằng chứng không kiến thức (ZKP) và mã hóa đồng cấu để thực hiện “tiết lộ có chọn lọc”. Nhờ đó, các tổ chức có thể che giấu vị thế và chi tiết giao dịch của mình, đồng thời vẫn có thể cung cấp cho cơ quan quản lý các chứng từ kiểm toán phù hợp với các quy định như luật MiCA của Liên minh Châu Âu. So với những dự án vá lỗi kiểu gắn plugin quyền riêng tư trực tiếp lên EVM, cách tiếp cận của nó—viết sẵn “quyền riêng tư + tuân thủ” vào ngay lớp nền Layer 1 theo cách nguyên sinh—cấu trúc gọn gàng hơn. Ngoài ra, việc thúc đẩy testnet DuskEVM cũng giải quyết được “điểm chết” trước đây: ngưỡng phát triển quá cao đối với các chain quyền riêng tư, và không tương thích được với hệ sinh thái Solidity.
Nhưng nói đi cũng phải nói lại: không thần thánh bất kỳ dự án nào thì đó là tư duy lý tính. Điểm yếu của Dusk cũng rất rõ ràng. Thứ nhất, tốc độ xây dựng hệ sinh thái quá chậm—đã làm nhiều năm rồi, ngoài một vài kế hoạch hợp tác với các sàn giao dịch được cấp phép tại châu Âu, thì thanh khoản thật sự trên chuỗi và ứng dụng TVL vẫn rất nghèo. Thứ hai, “tuân thủ” bản thân lại là con dao hai lưỡi: những người theo chủ nghĩa DeFi nguyên giáo cực kỳ “hardcore” trong crypto vốn đã tự nhiên bài xích các chain có “giao diện quản lý”, trong khi chu kỳ phê duyệt tuân thủ của các tổ chức tài chính truyền thống lại kéo dài vô cùng. Kết quả là nó bị kẹt ở giữa, cực kỳ khó xử. Nếu trong tương lai tài sản RWA vẫn tiếp tục tập trung vào Ethereum L2 hoặc những “ông lớn” cung cấp thanh khoản ở lớp nền, Dusk rất có thể sẽ trở thành một “quyển sổ nhỏ lặng im”—công nghệ rất cứng nhưng không ai dùng.
Quyền riêng tư trên chuỗi không đồng nghĩa với vô chính phủ tuyệt đối, và độ minh bạch tuyệt đối cũng chắc chắn không thể gánh nổi các khoản tiền lớn ngoài đời thực. Cách tìm ra cân bằng giữa lý tưởng phi tập trung của blockchain và trật tự trong khuôn khổ pháp lý thực tế—không chỉ là bài toán sống còn của Dusk, mà còn là câu hỏi bắt buộc đối với toàn bộ Web3 khi bước ra khỏi vòng tự sướng.
#dusk $DUSK @Dusk
Gần đây, các ông lớn truyền thống của thị trường chứng khoán Mỹ như Blackstone và những tổ chức kiểu “truyền thống” liên tục thực hiện các động tác đưa tài sản lên chuỗi. Ai cũng hô RWA là hạng mục nặng ký của nửa chặng sau, nhưng theo tôi, phần lớn các blockchain công khai ở lớp nền thực sự không thể gánh nổi khối lượng lớn về mặt tuân thủ. Tài chính truyền thống sợ nhất hai thứ: quyền riêng tư trong giao dịch công khai và việc không thể thông qua kiểm toán, đối chiếu của cơ quan quản lý. Và chuỗi quyền riêng tư tuân thủ “đời cũ” @Dusk mà các bên để mắt chính là đúng vào điểm thắt cổ chai này.
Với tư cách là một “lão làng” đã nhiều năm nhìn cách vận hành lớp nền trên chuỗi, tôi thấy $DUSK đúng là có vài điểm khác biệt. Công nghệ cốt lõi được nhắc tới trong whitepaper dùng bằng chứng không kiến thức (ZKP) và mã hóa đồng cấu để thực hiện “tiết lộ có chọn lọc”. Nhờ đó, các tổ chức có thể che giấu vị thế và chi tiết giao dịch của mình, đồng thời vẫn có thể cung cấp cho cơ quan quản lý các chứng từ kiểm toán phù hợp với các quy định như luật MiCA của Liên minh Châu Âu. So với những dự án vá lỗi kiểu gắn plugin quyền riêng tư trực tiếp lên EVM, cách tiếp cận của nó—viết sẵn “quyền riêng tư + tuân thủ” vào ngay lớp nền Layer 1 theo cách nguyên sinh—cấu trúc gọn gàng hơn. Ngoài ra, việc thúc đẩy testnet DuskEVM cũng giải quyết được “điểm chết” trước đây: ngưỡng phát triển quá cao đối với các chain quyền riêng tư, và không tương thích được với hệ sinh thái Solidity.
Nhưng nói đi cũng phải nói lại: không thần thánh bất kỳ dự án nào thì đó là tư duy lý tính. Điểm yếu của Dusk cũng rất rõ ràng. Thứ nhất, tốc độ xây dựng hệ sinh thái quá chậm—đã làm nhiều năm rồi, ngoài một vài kế hoạch hợp tác với các sàn giao dịch được cấp phép tại châu Âu, thì thanh khoản thật sự trên chuỗi và ứng dụng TVL vẫn rất nghèo. Thứ hai, “tuân thủ” bản thân lại là con dao hai lưỡi: những người theo chủ nghĩa DeFi nguyên giáo cực kỳ “hardcore” trong crypto vốn đã tự nhiên bài xích các chain có “giao diện quản lý”, trong khi chu kỳ phê duyệt tuân thủ của các tổ chức tài chính truyền thống lại kéo dài vô cùng. Kết quả là nó bị kẹt ở giữa, cực kỳ khó xử. Nếu trong tương lai tài sản RWA vẫn tiếp tục tập trung vào Ethereum L2 hoặc những “ông lớn” cung cấp thanh khoản ở lớp nền, Dusk rất có thể sẽ trở thành một “quyển sổ nhỏ lặng im”—công nghệ rất cứng nhưng không ai dùng.
Quyền riêng tư trên chuỗi không đồng nghĩa với vô chính phủ tuyệt đối, và độ minh bạch tuyệt đối cũng chắc chắn không thể gánh nổi các khoản tiền lớn ngoài đời thực. Cách tìm ra cân bằng giữa lý tưởng phi tập trung của blockchain và trật tự trong khuôn khổ pháp lý thực tế—không chỉ là bài toán sống còn của Dusk, mà còn là câu hỏi bắt buộc đối với toàn bộ Web3 khi bước ra khỏi vòng tự sướng.
#dusk $DUSK @Dusk
Với tư cách là một “lão làng” đã nhiều năm nhìn cách vận hành lớp nền trên chuỗi, tôi thấy $DUSK đúng là có vài điểm khác biệt. Công nghệ cốt lõi được nhắc tới trong whitepaper dùng bằng chứng không kiến thức (ZKP) và mã hóa đồng cấu để thực hiện “tiết lộ có chọn lọc”. Nhờ đó, các tổ chức có thể che giấu vị thế và chi tiết giao dịch của mình, đồng thời vẫn có thể cung cấp cho cơ quan quản lý các chứng từ kiểm toán phù hợp với các quy định như luật MiCA của Liên minh Châu Âu. So với những dự án vá lỗi kiểu gắn plugin quyền riêng tư trực tiếp lên EVM, cách tiếp cận của nó—viết sẵn “quyền riêng tư + tuân thủ” vào ngay lớp nền Layer 1 theo cách nguyên sinh—cấu trúc gọn gàng hơn. Ngoài ra, việc thúc đẩy testnet DuskEVM cũng giải quyết được “điểm chết” trước đây: ngưỡng phát triển quá cao đối với các chain quyền riêng tư, và không tương thích được với hệ sinh thái Solidity.
Nhưng nói đi cũng phải nói lại: không thần thánh bất kỳ dự án nào thì đó là tư duy lý tính. Điểm yếu của Dusk cũng rất rõ ràng. Thứ nhất, tốc độ xây dựng hệ sinh thái quá chậm—đã làm nhiều năm rồi, ngoài một vài kế hoạch hợp tác với các sàn giao dịch được cấp phép tại châu Âu, thì thanh khoản thật sự trên chuỗi và ứng dụng TVL vẫn rất nghèo. Thứ hai, “tuân thủ” bản thân lại là con dao hai lưỡi: những người theo chủ nghĩa DeFi nguyên giáo cực kỳ “hardcore” trong crypto vốn đã tự nhiên bài xích các chain có “giao diện quản lý”, trong khi chu kỳ phê duyệt tuân thủ của các tổ chức tài chính truyền thống lại kéo dài vô cùng. Kết quả là nó bị kẹt ở giữa, cực kỳ khó xử. Nếu trong tương lai tài sản RWA vẫn tiếp tục tập trung vào Ethereum L2 hoặc những “ông lớn” cung cấp thanh khoản ở lớp nền, Dusk rất có thể sẽ trở thành một “quyển sổ nhỏ lặng im”—công nghệ rất cứng nhưng không ai dùng.
Quyền riêng tư trên chuỗi không đồng nghĩa với vô chính phủ tuyệt đối, và độ minh bạch tuyệt đối cũng chắc chắn không thể gánh nổi các khoản tiền lớn ngoài đời thực. Cách tìm ra cân bằng giữa lý tưởng phi tập trung của blockchain và trật tự trong khuôn khổ pháp lý thực tế—không chỉ là bài toán sống còn của Dusk, mà còn là câu hỏi bắt buộc đối với toàn bộ Web3 khi bước ra khỏi vòng tự sướng.
#dusk $DUSK @Dusk
1
2
133
·
--
Đừng giả vờ rằng vừa có thể “tuân thủ” vừa có thể “riêng tư” — hãy nói về Dusk: những phần cứng và cả sự lúng túng thực sự
Gần đây khi tụ tập, mọi người tranh luận về lỗ hổng của vụ cầu nối xuyên chuỗi tháng trước. Nói cho cùng thì tội “nguyên gốc” của sổ cái minh bạch khiến hacker chỉ cần nhắm mắt là tìm đúng mục tiêu. Trong giới ai nói về quyền riêng tư cũng phải nhắc ZK, nhưng phần lớn các giao thức chỉ coi ZK như một chiếc áo choàng đen để lách giám quản. Thế nhưng nếu bạn lật qua whitepaper của @Dusk_Foundation , bạn sẽ thấy nhóm này chọn một lối đi cực kỳ khác thường và kỳ quặc: hướng tới “quyền riêng tư hợp pháp và tuân thủ.”
Là một người chơi lâu năm, tôi thật sự phải phàn nàn: việc vừa đáp ứng chuẩn mực tuân thủ của tổ chức vừa có quyền riêng tư phi tập trung nghe giống như muốn một con ngựa “không ăn cỏ mà vẫn chạy bạt mạng”. Nhưng $DUSK vẫn cứng rắn ôm lấy “khối xương khó nhằn” này nhờ logic nền tảng.
Khác với token kiểu ẩn danh hoàn toàn trong dark web, Dusk có một mô hình UTXO tên là Phoenix và hệ thống danh tính Citadel, dùng các bằng chứng ZK zero-knowledge PLONK để chạy Piecrust zkVM. Nói theo cách đời thường, ý tưởng cốt lõi là: bạn đi hộp đêm chứng minh mình đã đủ 18 tuổi, chỉ cần xuất trình một “thẻ mật mã” zero-knowledge. Nhân viên có thể xác nhận bạn tuân thủ quy định, nhưng không nhìn thấy số CMND và ngày sinh của bạn. Thậm chí khi quyết toán tài sản tài chính thật (RWA), kiểm toán viên có thể truy xuất bằng chứng tuân thủ, còn những người qua đường trên chuỗi thì không xem được số dư nắm giữ của bạn.
Việc thúc đẩy mainnet và DuskEVM của họ đúng là khá vững: bản nâng cấp Aegis của các node và cơ chế đồng thuận Succinct Attestation cũng thể hiện rất nhiều thiện chí kỹ thuật. Nhưng điều đó vẫn không thể xoá được tình thế khó khăn trong thực tế: cơ quan tuân thủ thì chê chưa “ngân hàng trung ương” đủ, còn dân “cướp crypto” thì chê chưa ẩn danh triệt để đủ — muốn làm vừa lòng cả hai bên thì rất dễ thành “được cả hai bên mắng”.
Từ ngày blockchain sinh ra, đó là lễ hội vô chính phủ hoang dã, rồi cuối cùng cũng phải đâm vào tường giám quản của thế giới thực. Dusk giống như dùng toán học bọc mã bằng một chiếc lồng kính: bên trong lồng là bảo vệ quyền riêng tư tuyệt đối, bên ngoài lồng là ranh giới luật lệ rõ ràng. Đây không phải sự thỏa hiệp, mà là bài kiểm tra mà cả ngành buộc phải làm khi từ thời manh nha hoang dã bước sang trật tự văn minh. #dusk.
#dusk $DUSK @Dusk
Đừng giả vờ rằng vừa có thể “tuân thủ” vừa có thể “riêng tư” — hãy nói về Dusk: những phần cứng và cả sự lúng túng thực sự
Gần đây khi tụ tập, mọi người tranh luận về lỗ hổng của vụ cầu nối xuyên chuỗi tháng trước. Nói cho cùng thì tội “nguyên gốc” của sổ cái minh bạch khiến hacker chỉ cần nhắm mắt là tìm đúng mục tiêu. Trong giới ai nói về quyền riêng tư cũng phải nhắc ZK, nhưng phần lớn các giao thức chỉ coi ZK như một chiếc áo choàng đen để lách giám quản. Thế nhưng nếu bạn lật qua whitepaper của @Dusk , bạn sẽ thấy nhóm này chọn một lối đi cực kỳ khác thường và kỳ quặc: hướng tới “quyền riêng tư hợp pháp và tuân thủ.”
Là một người chơi lâu năm, tôi thật sự phải phàn nàn: việc vừa đáp ứng chuẩn mực tuân thủ của tổ chức vừa có quyền riêng tư phi tập trung nghe giống như muốn một con ngựa “không ăn cỏ mà vẫn chạy bạt mạng”. Nhưng $DUSK vẫn cứng rắn ôm lấy “khối xương khó nhằn” này nhờ logic nền tảng.
Khác với token kiểu ẩn danh hoàn toàn trong dark web, Dusk có một mô hình UTXO tên là Phoenix và hệ thống danh tính Citadel, dùng các bằng chứng ZK zero-knowledge PLONK để chạy Piecrust zkVM. Nói theo cách đời thường, ý tưởng cốt lõi là: bạn đi hộp đêm chứng minh mình đã đủ 18 tuổi, chỉ cần xuất trình một “thẻ mật mã” zero-knowledge. Nhân viên có thể xác nhận bạn tuân thủ quy định, nhưng không nhìn thấy số CMND và ngày sinh của bạn. Thậm chí khi quyết toán tài sản tài chính thật (RWA), kiểm toán viên có thể truy xuất bằng chứng tuân thủ, còn những người qua đường trên chuỗi thì không xem được số dư nắm giữ của bạn.
Việc thúc đẩy mainnet và DuskEVM của họ đúng là khá vững: bản nâng cấp Aegis của các node và cơ chế đồng thuận Succinct Attestation cũng thể hiện rất nhiều thiện chí kỹ thuật. Nhưng điều đó vẫn không thể xoá được tình thế khó khăn trong thực tế: cơ quan tuân thủ thì chê chưa “ngân hàng trung ương” đủ, còn dân “cướp crypto” thì chê chưa ẩn danh triệt để đủ — muốn làm vừa lòng cả hai bên thì rất dễ thành “được cả hai bên mắng”.
Từ ngày blockchain sinh ra, đó là lễ hội vô chính phủ hoang dã, rồi cuối cùng cũng phải đâm vào tường giám quản của thế giới thực. Dusk giống như dùng toán học bọc mã bằng một chiếc lồng kính: bên trong lồng là bảo vệ quyền riêng tư tuyệt đối, bên ngoài lồng là ranh giới luật lệ rõ ràng. Đây không phải sự thỏa hiệp, mà là bài kiểm tra mà cả ngành buộc phải làm khi từ thời manh nha hoang dã bước sang trật tự văn minh. #dusk.
#dusk $DUSK @Dusk
Gần đây khi tụ tập, mọi người tranh luận về lỗ hổng của vụ cầu nối xuyên chuỗi tháng trước. Nói cho cùng thì tội “nguyên gốc” của sổ cái minh bạch khiến hacker chỉ cần nhắm mắt là tìm đúng mục tiêu. Trong giới ai nói về quyền riêng tư cũng phải nhắc ZK, nhưng phần lớn các giao thức chỉ coi ZK như một chiếc áo choàng đen để lách giám quản. Thế nhưng nếu bạn lật qua whitepaper của @Dusk , bạn sẽ thấy nhóm này chọn một lối đi cực kỳ khác thường và kỳ quặc: hướng tới “quyền riêng tư hợp pháp và tuân thủ.”
Là một người chơi lâu năm, tôi thật sự phải phàn nàn: việc vừa đáp ứng chuẩn mực tuân thủ của tổ chức vừa có quyền riêng tư phi tập trung nghe giống như muốn một con ngựa “không ăn cỏ mà vẫn chạy bạt mạng”. Nhưng $DUSK vẫn cứng rắn ôm lấy “khối xương khó nhằn” này nhờ logic nền tảng.
Khác với token kiểu ẩn danh hoàn toàn trong dark web, Dusk có một mô hình UTXO tên là Phoenix và hệ thống danh tính Citadel, dùng các bằng chứng ZK zero-knowledge PLONK để chạy Piecrust zkVM. Nói theo cách đời thường, ý tưởng cốt lõi là: bạn đi hộp đêm chứng minh mình đã đủ 18 tuổi, chỉ cần xuất trình một “thẻ mật mã” zero-knowledge. Nhân viên có thể xác nhận bạn tuân thủ quy định, nhưng không nhìn thấy số CMND và ngày sinh của bạn. Thậm chí khi quyết toán tài sản tài chính thật (RWA), kiểm toán viên có thể truy xuất bằng chứng tuân thủ, còn những người qua đường trên chuỗi thì không xem được số dư nắm giữ của bạn.
Việc thúc đẩy mainnet và DuskEVM của họ đúng là khá vững: bản nâng cấp Aegis của các node và cơ chế đồng thuận Succinct Attestation cũng thể hiện rất nhiều thiện chí kỹ thuật. Nhưng điều đó vẫn không thể xoá được tình thế khó khăn trong thực tế: cơ quan tuân thủ thì chê chưa “ngân hàng trung ương” đủ, còn dân “cướp crypto” thì chê chưa ẩn danh triệt để đủ — muốn làm vừa lòng cả hai bên thì rất dễ thành “được cả hai bên mắng”.
Từ ngày blockchain sinh ra, đó là lễ hội vô chính phủ hoang dã, rồi cuối cùng cũng phải đâm vào tường giám quản của thế giới thực. Dusk giống như dùng toán học bọc mã bằng một chiếc lồng kính: bên trong lồng là bảo vệ quyền riêng tư tuyệt đối, bên ngoài lồng là ranh giới luật lệ rõ ràng. Đây không phải sự thỏa hiệp, mà là bài kiểm tra mà cả ngành buộc phải làm khi từ thời manh nha hoang dã bước sang trật tự văn minh. #dusk.
#dusk $DUSK @Dusk
165
·
--
Tôi lại lật quyển bạch thư DUSK 2024 một lần nữa, nhưng ngược lại bị mắc kẹt bởi một chi tiết khá ít được nhắc tới: tài liệu đặt giới hạn khoảng 1MB cho kích thước khối, và có nói rằng chừng đó chỉ có thể chứa khoảng 250 giao dịch Phoenix. Con số tưởng như chỉ là tham số kỹ thuật, vậy mà khi khoanh đường kẻ vào ban đêm, tôi cứ suy nghĩ mãi: khi giao dịch ẩn danh thực sự được triển khai rộng rãi, liệu nút thắt cuối cùng có chuyển từ “có làm được ẩn danh hay không” sang “ai có quyền quyết định phân bổ tài nguyên” không? (dusk.network)
Trong ngành, khi nói về chuỗi ẩn danh, nhiều người chăm chăm vào ZKP và tiết lộ có chọn lọc, nhưng lại dễ quên rằng không gian khối bản thân cũng là một tài nguyên khan hiếm. Nói thẳng ra thì giống như một tòa nhà có thang máy chỉ ngần ấy: lúc bình thường chẳng ai chen thì không thấy gì, nhưng đến giờ cao điểm, thứ thực sự quyết định trải nghiệm không phải thang máy hiện đại tới đâu, mà là ai được ưu tiên lên.
Tôi thấy điểm thú vị của DUSK nằm ở chỗ này: bản thân DUSK vừa gánh Gas, vừa gắn với cơ chế đặt cược (staking) và phần thưởng đồng thuận. Muốn các node tham gia bảo mật mạng thì phải khóa DUSK; còn Gas đảm nhiệm chức năng về không gian khối, chi phí thực thi và chống rác thải. (dusk.network) Điều đó có nghĩa nó không chỉ là “đồng tiền trả phí”, mà là một quân cờ kinh tế nằm trong cơ chế định giá tài nguyên và bảo mật.
Nhưng tôi còn cảnh giác thêm tầng tiếp theo: nếu trong tương lai các tham số, phí hoặc quy tắc tài nguyên ngày càng phụ thuộc vào trọng số nắm giữ, thì các “cá voi” có thể xuất hiện vòng lặp phản hồi—nắm giữ càng nhiều thì ảnh hưởng tới quy tắc càng lớn, từ đó kiếm lợi từ quy tắc và lại tiếp tục gia tăng vị thế. Thiết kế quản trị vốn là công cụ phối hợp, nhưng cuối cùng có thể trở thành bộ khuếch đại lợi thế của vốn.
Quan điểm của tôi rất đơn giản: DUSK kết hợp quyền riêng tư, tuân thủ và tài chính on-chain—tôi ủng hộ hướng đi này; nhưng đại chúng có thể dễ dàng chỉ thấy ZKP “ngầu” cỡ nào, mà lại bỏ qua câu hỏi “ai là người đặt ra quy tắc” mới là vấn đề khó hơn về lâu dài. Thật phi tập trung, rốt cuộc là ai cũng có thể tham gia, hay các “cá voi” cũng phải bị quy tắc ràng buộc? Bạn nghĩ sao?
#dusk $DUSK @Dusk
Tôi lại lật quyển bạch thư DUSK 2024 một lần nữa, nhưng ngược lại bị mắc kẹt bởi một chi tiết khá ít được nhắc tới: tài liệu đặt giới hạn khoảng 1MB cho kích thước khối, và có nói rằng chừng đó chỉ có thể chứa khoảng 250 giao dịch Phoenix. Con số tưởng như chỉ là tham số kỹ thuật, vậy mà khi khoanh đường kẻ vào ban đêm, tôi cứ suy nghĩ mãi: khi giao dịch ẩn danh thực sự được triển khai rộng rãi, liệu nút thắt cuối cùng có chuyển từ “có làm được ẩn danh hay không” sang “ai có quyền quyết định phân bổ tài nguyên” không? (dusk.network)
Trong ngành, khi nói về chuỗi ẩn danh, nhiều người chăm chăm vào ZKP và tiết lộ có chọn lọc, nhưng lại dễ quên rằng không gian khối bản thân cũng là một tài nguyên khan hiếm. Nói thẳng ra thì giống như một tòa nhà có thang máy chỉ ngần ấy: lúc bình thường chẳng ai chen thì không thấy gì, nhưng đến giờ cao điểm, thứ thực sự quyết định trải nghiệm không phải thang máy hiện đại tới đâu, mà là ai được ưu tiên lên.
Tôi thấy điểm thú vị của DUSK nằm ở chỗ này: bản thân DUSK vừa gánh Gas, vừa gắn với cơ chế đặt cược (staking) và phần thưởng đồng thuận. Muốn các node tham gia bảo mật mạng thì phải khóa DUSK; còn Gas đảm nhiệm chức năng về không gian khối, chi phí thực thi và chống rác thải. (dusk.network) Điều đó có nghĩa nó không chỉ là “đồng tiền trả phí”, mà là một quân cờ kinh tế nằm trong cơ chế định giá tài nguyên và bảo mật.
Nhưng tôi còn cảnh giác thêm tầng tiếp theo: nếu trong tương lai các tham số, phí hoặc quy tắc tài nguyên ngày càng phụ thuộc vào trọng số nắm giữ, thì các “cá voi” có thể xuất hiện vòng lặp phản hồi—nắm giữ càng nhiều thì ảnh hưởng tới quy tắc càng lớn, từ đó kiếm lợi từ quy tắc và lại tiếp tục gia tăng vị thế. Thiết kế quản trị vốn là công cụ phối hợp, nhưng cuối cùng có thể trở thành bộ khuếch đại lợi thế của vốn.
Quan điểm của tôi rất đơn giản: DUSK kết hợp quyền riêng tư, tuân thủ và tài chính on-chain—tôi ủng hộ hướng đi này; nhưng đại chúng có thể dễ dàng chỉ thấy ZKP “ngầu” cỡ nào, mà lại bỏ qua câu hỏi “ai là người đặt ra quy tắc” mới là vấn đề khó hơn về lâu dài. Thật phi tập trung, rốt cuộc là ai cũng có thể tham gia, hay các “cá voi” cũng phải bị quy tắc ràng buộc? Bạn nghĩ sao?
#dusk $DUSK @Dusk
Trong ngành, khi nói về chuỗi ẩn danh, nhiều người chăm chăm vào ZKP và tiết lộ có chọn lọc, nhưng lại dễ quên rằng không gian khối bản thân cũng là một tài nguyên khan hiếm. Nói thẳng ra thì giống như một tòa nhà có thang máy chỉ ngần ấy: lúc bình thường chẳng ai chen thì không thấy gì, nhưng đến giờ cao điểm, thứ thực sự quyết định trải nghiệm không phải thang máy hiện đại tới đâu, mà là ai được ưu tiên lên.
Tôi thấy điểm thú vị của DUSK nằm ở chỗ này: bản thân DUSK vừa gánh Gas, vừa gắn với cơ chế đặt cược (staking) và phần thưởng đồng thuận. Muốn các node tham gia bảo mật mạng thì phải khóa DUSK; còn Gas đảm nhiệm chức năng về không gian khối, chi phí thực thi và chống rác thải. (dusk.network) Điều đó có nghĩa nó không chỉ là “đồng tiền trả phí”, mà là một quân cờ kinh tế nằm trong cơ chế định giá tài nguyên và bảo mật.
Nhưng tôi còn cảnh giác thêm tầng tiếp theo: nếu trong tương lai các tham số, phí hoặc quy tắc tài nguyên ngày càng phụ thuộc vào trọng số nắm giữ, thì các “cá voi” có thể xuất hiện vòng lặp phản hồi—nắm giữ càng nhiều thì ảnh hưởng tới quy tắc càng lớn, từ đó kiếm lợi từ quy tắc và lại tiếp tục gia tăng vị thế. Thiết kế quản trị vốn là công cụ phối hợp, nhưng cuối cùng có thể trở thành bộ khuếch đại lợi thế của vốn.
Quan điểm của tôi rất đơn giản: DUSK kết hợp quyền riêng tư, tuân thủ và tài chính on-chain—tôi ủng hộ hướng đi này; nhưng đại chúng có thể dễ dàng chỉ thấy ZKP “ngầu” cỡ nào, mà lại bỏ qua câu hỏi “ai là người đặt ra quy tắc” mới là vấn đề khó hơn về lâu dài. Thật phi tập trung, rốt cuộc là ai cũng có thể tham gia, hay các “cá voi” cũng phải bị quy tắc ràng buộc? Bạn nghĩ sao?
#dusk $DUSK @Dusk
1
1
175
·
--
Tăng giá
Tối qua tôi lại cập nhật và lật lại bạch giấy DUSK, đọc kỹ mấy đoạn về cơ chế phần thưởng. Tôi đã gạch đi gạch lại và cuối cùng tập trung vào một chi tiết rất dễ bị bỏ qua: phần thưởng của người bỏ phiếu gắn với credits, mà “mức độ ảnh hưởng” trong sự đồng thuận lại phụ thuộc vào việc staking và độ sâu tham gia mạng. Điều tôi thắc mắc ngay từ đầu không phải là “quyền riêng tư có đủ mạnh không”, mà là—khi bản thân các quy tắc lại tạo ra phần thưởng kinh tế, thì ai có động lực mạnh nhất để tác động dài hạn đến các quy tắc?
Nhiều người khi nhìn vào mảng tài chính quyền riêng tư thường phản ứng đầu tiên là các công nghệ như zero-knowledge proofs, tiết lộ có chọn lọc, tuân thủ những từ khóa “lớn”. Nhưng càng làm sâu phần hạ tầng, tôi càng thấy thứ dễ bị bỏ qua nhất lại là vòng khép kín giữa quyền quản trị và các ưu đãi kinh tế.
Nói ví dụ đời thường: trong một khu chung cư có quy định thu phí đỗ xe như thế nào. Người dân bình thường mỗi năm chỉ bầu một lần, nhưng một vài người sở hữu nhiều chỗ đỗ lại tham gia quyết sách của ban quản lý mỗi ngày, và còn được hưởng lợi liên tục từ những thay đổi trong quy định. Dần dà, người có phiếu nhiều không chỉ là “tham gia quản trị”, mà thực chất là tham gia xây dựng một bảng mức phí phù hợp hơn với mình.
Ở DUSK, tôi cũng liên tưởng đến vấn đề tương tự. DUSK vừa gánh vai trò staking, trọng số trong tham gia đồng thuận và ý nghĩa trong quản trị, vừa đảm nhiệm các chức năng nền tảng như thanh toán giao dịch và trả Gas. Nó không phải chỉ là “đồng tiền để đem đi bơm giá”, mà là cơ chế thanh toán trong cả vòng tuần hoàn kinh tế của mạng lưới. Kiến trúc sau cập nhật chính thức cũng tiếp tục coi DUSK là tài sản gốc cốt lõi cho staking, governance, settlement và Gas. (Dusk)
Tôi công nhận thiết kế này gắn token với nhu cầu mạng lưới thực tế, nhưng nghi ngờ của tôi cũng nằm ở đây: khi các “đại hộ” có thể dùng số tiền nắm giữ để tích lũy quyền lực tiếng nói mạnh hơn, đồng thời lại có thể nhận thêm lợi ích kinh tế thông qua việc tác động vào quy tắc, liệu sẽ hình thành vòng lặp nội sinh “nắm giữ càng nhiều → ảnh hưởng càng lớn → lợi ích càng nhiều → tiếp tục gia tăng mức độ” không?
Nhiều người nghĩ phi tập trung = ai cũng có quyền bỏ phiếu. Tôi thì ngược lại, cho rằng thứ quan trọng cần nhìn là: ai có năng lực duy trì quyền phát ngôn để “mua” được chiếc bàn đó.
Quan điểm của tôi: cơ chế thiết kế đáng được nghiên cứu, nhưng công bằng trong quản trị không thể chỉ dựa vào việc có hay không nút bầu chọn. Bạn nghĩ tương lai DUSK sẽ khó giải quyết nhất ở mảng công nghệ riêng tư, hay là tình trạng tập trung quá mức về quyền kinh tế? Hãy để lại bình luận
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Tối qua tôi lại cập nhật và lật lại bạch giấy DUSK, đọc kỹ mấy đoạn về cơ chế phần thưởng. Tôi đã gạch đi gạch lại và cuối cùng tập trung vào một chi tiết rất dễ bị bỏ qua: phần thưởng của người bỏ phiếu gắn với credits, mà “mức độ ảnh hưởng” trong sự đồng thuận lại phụ thuộc vào việc staking và độ sâu tham gia mạng. Điều tôi thắc mắc ngay từ đầu không phải là “quyền riêng tư có đủ mạnh không”, mà là—khi bản thân các quy tắc lại tạo ra phần thưởng kinh tế, thì ai có động lực mạnh nhất để tác động dài hạn đến các quy tắc?
Nhiều người khi nhìn vào mảng tài chính quyền riêng tư thường phản ứng đầu tiên là các công nghệ như zero-knowledge proofs, tiết lộ có chọn lọc, tuân thủ những từ khóa “lớn”. Nhưng càng làm sâu phần hạ tầng, tôi càng thấy thứ dễ bị bỏ qua nhất lại là vòng khép kín giữa quyền quản trị và các ưu đãi kinh tế.
Nói ví dụ đời thường: trong một khu chung cư có quy định thu phí đỗ xe như thế nào. Người dân bình thường mỗi năm chỉ bầu một lần, nhưng một vài người sở hữu nhiều chỗ đỗ lại tham gia quyết sách của ban quản lý mỗi ngày, và còn được hưởng lợi liên tục từ những thay đổi trong quy định. Dần dà, người có phiếu nhiều không chỉ là “tham gia quản trị”, mà thực chất là tham gia xây dựng một bảng mức phí phù hợp hơn với mình.
Ở DUSK, tôi cũng liên tưởng đến vấn đề tương tự. DUSK vừa gánh vai trò staking, trọng số trong tham gia đồng thuận và ý nghĩa trong quản trị, vừa đảm nhiệm các chức năng nền tảng như thanh toán giao dịch và trả Gas. Nó không phải chỉ là “đồng tiền để đem đi bơm giá”, mà là cơ chế thanh toán trong cả vòng tuần hoàn kinh tế của mạng lưới. Kiến trúc sau cập nhật chính thức cũng tiếp tục coi DUSK là tài sản gốc cốt lõi cho staking, governance, settlement và Gas. (Dusk)
Tôi công nhận thiết kế này gắn token với nhu cầu mạng lưới thực tế, nhưng nghi ngờ của tôi cũng nằm ở đây: khi các “đại hộ” có thể dùng số tiền nắm giữ để tích lũy quyền lực tiếng nói mạnh hơn, đồng thời lại có thể nhận thêm lợi ích kinh tế thông qua việc tác động vào quy tắc, liệu sẽ hình thành vòng lặp nội sinh “nắm giữ càng nhiều → ảnh hưởng càng lớn → lợi ích càng nhiều → tiếp tục gia tăng mức độ” không?
Nhiều người nghĩ phi tập trung = ai cũng có quyền bỏ phiếu. Tôi thì ngược lại, cho rằng thứ quan trọng cần nhìn là: ai có năng lực duy trì quyền phát ngôn để “mua” được chiếc bàn đó.
Quan điểm của tôi: cơ chế thiết kế đáng được nghiên cứu, nhưng công bằng trong quản trị không thể chỉ dựa vào việc có hay không nút bầu chọn. Bạn nghĩ tương lai DUSK sẽ khó giải quyết nhất ở mảng công nghệ riêng tư, hay là tình trạng tập trung quá mức về quyền kinh tế? Hãy để lại bình luận
#dusk $DUSK @Dusk
Nhiều người khi nhìn vào mảng tài chính quyền riêng tư thường phản ứng đầu tiên là các công nghệ như zero-knowledge proofs, tiết lộ có chọn lọc, tuân thủ những từ khóa “lớn”. Nhưng càng làm sâu phần hạ tầng, tôi càng thấy thứ dễ bị bỏ qua nhất lại là vòng khép kín giữa quyền quản trị và các ưu đãi kinh tế.
Nói ví dụ đời thường: trong một khu chung cư có quy định thu phí đỗ xe như thế nào. Người dân bình thường mỗi năm chỉ bầu một lần, nhưng một vài người sở hữu nhiều chỗ đỗ lại tham gia quyết sách của ban quản lý mỗi ngày, và còn được hưởng lợi liên tục từ những thay đổi trong quy định. Dần dà, người có phiếu nhiều không chỉ là “tham gia quản trị”, mà thực chất là tham gia xây dựng một bảng mức phí phù hợp hơn với mình.
Ở DUSK, tôi cũng liên tưởng đến vấn đề tương tự. DUSK vừa gánh vai trò staking, trọng số trong tham gia đồng thuận và ý nghĩa trong quản trị, vừa đảm nhiệm các chức năng nền tảng như thanh toán giao dịch và trả Gas. Nó không phải chỉ là “đồng tiền để đem đi bơm giá”, mà là cơ chế thanh toán trong cả vòng tuần hoàn kinh tế của mạng lưới. Kiến trúc sau cập nhật chính thức cũng tiếp tục coi DUSK là tài sản gốc cốt lõi cho staking, governance, settlement và Gas. (Dusk)
Tôi công nhận thiết kế này gắn token với nhu cầu mạng lưới thực tế, nhưng nghi ngờ của tôi cũng nằm ở đây: khi các “đại hộ” có thể dùng số tiền nắm giữ để tích lũy quyền lực tiếng nói mạnh hơn, đồng thời lại có thể nhận thêm lợi ích kinh tế thông qua việc tác động vào quy tắc, liệu sẽ hình thành vòng lặp nội sinh “nắm giữ càng nhiều → ảnh hưởng càng lớn → lợi ích càng nhiều → tiếp tục gia tăng mức độ” không?
Nhiều người nghĩ phi tập trung = ai cũng có quyền bỏ phiếu. Tôi thì ngược lại, cho rằng thứ quan trọng cần nhìn là: ai có năng lực duy trì quyền phát ngôn để “mua” được chiếc bàn đó.
Quan điểm của tôi: cơ chế thiết kế đáng được nghiên cứu, nhưng công bằng trong quản trị không thể chỉ dựa vào việc có hay không nút bầu chọn. Bạn nghĩ tương lai DUSK sẽ khó giải quyết nhất ở mảng công nghệ riêng tư, hay là tình trạng tập trung quá mức về quyền kinh tế? Hãy để lại bình luận
#dusk $DUSK @Dusk
148
·
--
Tôi đã lật đi lật lại vài lần một chi tiết khá “không nổi bật” trong whitepaper DUSK về “Stake Contract”, rồi lại thấy mình bắt đầu cảnh giác
Đêm qua khi đọc kỹ whitepaper DUSK 2024, tôi cố tình gạch vài vòng vào phần hợp đồng của Chương 6. Nhiều người chăm chăm vào câu chuyện về quyền riêng tư, RWA, tuân thủ, nhưng tôi lại dừng ở một chỗ rất cơ bản: Stake Contract rốt cuộc là khóa đồng, hay là đang phân phối lại “quyền phát ngôn” trong mạng? Whitepaper viết khá thẳng thừng: việc staking DUSK sẽ ảnh hưởng tới việc tham gia đồng thuận, nhận phần thưởng, đồng thời Gas cũng bắt buộc phải được thanh toán bằng DUSK. (Dusk CMS)
Nhận thức phổ biến trong ngành là: PoS là “staking nhiều thì an toàn hơn”; Gas là “phí giao dịch”. Nhưng điều dễ bị bỏ qua chính là khi hai thứ này chồng lên nhau thì token không chỉ còn là giấy chứng nhận sử dụng, mà đồng thời trở thành tư cách tham gia mạng và công cụ phân phối lợi ích. Theo cơ chế chính thức, phần thưởng của người xác thực đến từ DUSK phát hành mới và phí giao dịch của block; hành vi ác ý còn có thể bị phạt thậm chí cắt giảm lượng staking. (Dusk)
Tôi luôn có một phép so sánh khá “mộc” trong đầu: giống như một khu dân cư, phí quản lý bắt buộc phải đóng bằng cùng một loại điểm, còn việc bỏ phiếu, ứng cử ban quản trị và nhận thưởng cũng đều gắn với điểm. Ban đầu mọi người thấy công bằng, nhưng khi một “ông lớn” trong tay điểm càng ngày càng nhiều, thì họ có thể ảnh hưởng tới quy tắc; quy tắc nếu lại cho phép họ kiếm được nhiều hơn, rồi lấy số điểm kiếm được tiếp tục mở rộng quyền bỏ phiếu, thì cuối cùng hình thành một vòng lặp.
Vì vậy, giờ khi nhìn $DUSK, tôi quan tâm nhiều hơn tới cách nó xác định ranh giới giữa “quyền trọng vốn” và “lợi ích do quy tắc mang lại”. DIP quả thực cung cấp cơ chế đề xuất công khai và thảo luận cộng đồng—đây là điểm thiết kế mà tôi công nhận. (DOCS) Nhưng đám đông dễ bỏ qua: có quy trình quản trị không có nghĩa là quyền quản trị vốn đã cân bằng một cách tự nhiên. @Dusk_Foundation
Quan điểm của tôi là: cơ chế của DUSK có hàm lượng kỹ thuật, nhưng thứ thực sự đáng để theo dõi không phải là whitepaper viết đẹp đến đâu, mà là liệu trong tương lai các “ông lớn” có thể dùng quy tắc để tiếp tục “đóng băng” lợi nhuận thành quyền lực hay không.
Bạn nghĩ “stake” số lượng lớn trong PoS rốt cuộc là nền tảng cho an toàn, hay là một công cụ cộng lãi quyền lực tiềm ẩn?
#dusk $DUSK @Dusk
Tôi đã lật đi lật lại vài lần một chi tiết khá “không nổi bật” trong whitepaper DUSK về “Stake Contract”, rồi lại thấy mình bắt đầu cảnh giác
Đêm qua khi đọc kỹ whitepaper DUSK 2024, tôi cố tình gạch vài vòng vào phần hợp đồng của Chương 6. Nhiều người chăm chăm vào câu chuyện về quyền riêng tư, RWA, tuân thủ, nhưng tôi lại dừng ở một chỗ rất cơ bản: Stake Contract rốt cuộc là khóa đồng, hay là đang phân phối lại “quyền phát ngôn” trong mạng? Whitepaper viết khá thẳng thừng: việc staking DUSK sẽ ảnh hưởng tới việc tham gia đồng thuận, nhận phần thưởng, đồng thời Gas cũng bắt buộc phải được thanh toán bằng DUSK. (Dusk CMS)
Nhận thức phổ biến trong ngành là: PoS là “staking nhiều thì an toàn hơn”; Gas là “phí giao dịch”. Nhưng điều dễ bị bỏ qua chính là khi hai thứ này chồng lên nhau thì token không chỉ còn là giấy chứng nhận sử dụng, mà đồng thời trở thành tư cách tham gia mạng và công cụ phân phối lợi ích. Theo cơ chế chính thức, phần thưởng của người xác thực đến từ DUSK phát hành mới và phí giao dịch của block; hành vi ác ý còn có thể bị phạt thậm chí cắt giảm lượng staking. (Dusk)
Tôi luôn có một phép so sánh khá “mộc” trong đầu: giống như một khu dân cư, phí quản lý bắt buộc phải đóng bằng cùng một loại điểm, còn việc bỏ phiếu, ứng cử ban quản trị và nhận thưởng cũng đều gắn với điểm. Ban đầu mọi người thấy công bằng, nhưng khi một “ông lớn” trong tay điểm càng ngày càng nhiều, thì họ có thể ảnh hưởng tới quy tắc; quy tắc nếu lại cho phép họ kiếm được nhiều hơn, rồi lấy số điểm kiếm được tiếp tục mở rộng quyền bỏ phiếu, thì cuối cùng hình thành một vòng lặp.
Vì vậy, giờ khi nhìn $DUSK , tôi quan tâm nhiều hơn tới cách nó xác định ranh giới giữa “quyền trọng vốn” và “lợi ích do quy tắc mang lại”. DIP quả thực cung cấp cơ chế đề xuất công khai và thảo luận cộng đồng—đây là điểm thiết kế mà tôi công nhận. (DOCS) Nhưng đám đông dễ bỏ qua: có quy trình quản trị không có nghĩa là quyền quản trị vốn đã cân bằng một cách tự nhiên. @Dusk
Quan điểm của tôi là: cơ chế của DUSK có hàm lượng kỹ thuật, nhưng thứ thực sự đáng để theo dõi không phải là whitepaper viết đẹp đến đâu, mà là liệu trong tương lai các “ông lớn” có thể dùng quy tắc để tiếp tục “đóng băng” lợi nhuận thành quyền lực hay không.
Bạn nghĩ “stake” số lượng lớn trong PoS rốt cuộc là nền tảng cho an toàn, hay là một công cụ cộng lãi quyền lực tiềm ẩn?
#dusk $DUSK @Dusk
Đêm qua khi đọc kỹ whitepaper DUSK 2024, tôi cố tình gạch vài vòng vào phần hợp đồng của Chương 6. Nhiều người chăm chăm vào câu chuyện về quyền riêng tư, RWA, tuân thủ, nhưng tôi lại dừng ở một chỗ rất cơ bản: Stake Contract rốt cuộc là khóa đồng, hay là đang phân phối lại “quyền phát ngôn” trong mạng? Whitepaper viết khá thẳng thừng: việc staking DUSK sẽ ảnh hưởng tới việc tham gia đồng thuận, nhận phần thưởng, đồng thời Gas cũng bắt buộc phải được thanh toán bằng DUSK. (Dusk CMS)
Nhận thức phổ biến trong ngành là: PoS là “staking nhiều thì an toàn hơn”; Gas là “phí giao dịch”. Nhưng điều dễ bị bỏ qua chính là khi hai thứ này chồng lên nhau thì token không chỉ còn là giấy chứng nhận sử dụng, mà đồng thời trở thành tư cách tham gia mạng và công cụ phân phối lợi ích. Theo cơ chế chính thức, phần thưởng của người xác thực đến từ DUSK phát hành mới và phí giao dịch của block; hành vi ác ý còn có thể bị phạt thậm chí cắt giảm lượng staking. (Dusk)
Tôi luôn có một phép so sánh khá “mộc” trong đầu: giống như một khu dân cư, phí quản lý bắt buộc phải đóng bằng cùng một loại điểm, còn việc bỏ phiếu, ứng cử ban quản trị và nhận thưởng cũng đều gắn với điểm. Ban đầu mọi người thấy công bằng, nhưng khi một “ông lớn” trong tay điểm càng ngày càng nhiều, thì họ có thể ảnh hưởng tới quy tắc; quy tắc nếu lại cho phép họ kiếm được nhiều hơn, rồi lấy số điểm kiếm được tiếp tục mở rộng quyền bỏ phiếu, thì cuối cùng hình thành một vòng lặp.
Vì vậy, giờ khi nhìn $DUSK , tôi quan tâm nhiều hơn tới cách nó xác định ranh giới giữa “quyền trọng vốn” và “lợi ích do quy tắc mang lại”. DIP quả thực cung cấp cơ chế đề xuất công khai và thảo luận cộng đồng—đây là điểm thiết kế mà tôi công nhận. (DOCS) Nhưng đám đông dễ bỏ qua: có quy trình quản trị không có nghĩa là quyền quản trị vốn đã cân bằng một cách tự nhiên. @Dusk
Quan điểm của tôi là: cơ chế của DUSK có hàm lượng kỹ thuật, nhưng thứ thực sự đáng để theo dõi không phải là whitepaper viết đẹp đến đâu, mà là liệu trong tương lai các “ông lớn” có thể dùng quy tắc để tiếp tục “đóng băng” lợi nhuận thành quyền lực hay không.
Bạn nghĩ “stake” số lượng lớn trong PoS rốt cuộc là nền tảng cho an toàn, hay là một công cụ cộng lãi quyền lực tiềm ẩn?
#dusk $DUSK @Dusk
1
4
152
·
--
Vào lúc nửa đêm lật xem whitepaper của Dusk Network, đến Mục 4 về cơ chế đồng thuận Segregated Byzantine Agreement (SBA): phần “Sortition” (trích chọn xác suất) và chi tiết “Blind Bid” (đấu giá/đấu thầu mù) khiến tôi phải dùng bút huỳnh quang gạch đi gạch lại rất lâu. Bên chính thức tuyên bố đây là phương án tốt nhất cân bằng giữa tuân thủ, quyền riêng tư và thanh toán RWA, nhưng tôi vẫn luôn có một câu hỏi: dưới “chiếc áo choàng” của mật mã chứng minh không kiến thức ZK, liệu đấu thầu mù để bầu ra node sản xuất khối có thể thực sự đạt được sự tương xứng tuyệt đối về quyền và trách nhiệm không?
@Dusk_Foundation
Nhận thức thông thường trong ngành về mảng RWA là dùng công nghệ ZK để ẩn danh tính và tài sản, còn việc tuân thủ thì giao cho KYC ngoài chuỗi; nhưng một “vùng mù” mà nhiều người thường bỏ qua nằm ở chỗ—nếu lớp quyền riêng tư che phủ lợi ích được phân bổ trong lớp đồng thuận, thì rủi ro thao túng trong cơ chế quản trị sẽ được khuếch đại theo cấp số nhân.
Nó giống như một câu lạc bộ tư nhân cao cấp: quy định là mọi người đeo mặt nạ để vào phòng kín, dùng mực vô hình để nộp hồ sơ dự thầu trong đấu giá ẩn nhằm giành quyền vận hành dự án. Bề ngoài, “ẩn danh + đấu thầu kín” mang lại vẻ công bằng; nhưng nếu người chia bài và vài “ông trùm” dự thầu lớn nhất ngầm dùng cùng một bộ sức mạnh tính toán và “quỹ vốn” thì chiếc mặt nạ căn bản không thể che giấu được sự độc quyền của tư bản phía sau.
Trong thiết kế này, vai trò của token gốc $DUSK lại rất tinh tế. Bề ngoài, nó là vé tham gia trả Gas và quản trị trên chuỗi, nhưng trong cơ chế SBA, nó còn là quân cờ tham gia trò chơi “đấu thầu mù để bầu ra khối”. Từ đó hình thành một sai lệch động lực nội sinh cực kỳ độc hại: các dòng vốn có quy mô nắm giữ token lớn có thể kiểm soát quyền bỏ phiếu thông qua thế chấp token, sửa đổi lợi ích và quy tắc quản trị; sau đó lại dùng các quy tắc đó để giành thêm $DUSK, tiếp tục gia tăng quyền bỏ phiếu, tạo thành vòng lặp “rút máu” ngược.
Tôi thừa nhận Dusk có những đổi mới về kiến trúc đối với quyền riêng tư tuân thủ cấp doanh nghiệp và đồng thuận xác suất trên PoS, nhưng đại chúng lại hiểu nhầm rằng “có ZK thì nghĩa là phi tập trung tuyệt đối”—điều đó hiển nhiên là một cái bẫy ngược với lẽ thường. Bản chất của nó giống hơn một “chuỗi bán cấp phép” phục vụ cho các tổ chức tài chính lớn; cái gọi là đồng thuận hoàn toàn không cần cấp phép, trước sự tập trung vốn trong kinh tế token, thì lại rất mong manh.
Nếu triển khai thực sự, liệu “hộp đen” về sức mạnh tính toán/vốn trong cơ chế đấu thầu mù có trở thành công cụ hợp pháp để các ông lớn thay máu hay không? Hãy cùng thảo luận quan điểm của bạn trong phần bình luận.
#dusk $DUSK @Dusk
Vào lúc nửa đêm lật xem whitepaper của Dusk Network, đến Mục 4 về cơ chế đồng thuận Segregated Byzantine Agreement (SBA): phần “Sortition” (trích chọn xác suất) và chi tiết “Blind Bid” (đấu giá/đấu thầu mù) khiến tôi phải dùng bút huỳnh quang gạch đi gạch lại rất lâu. Bên chính thức tuyên bố đây là phương án tốt nhất cân bằng giữa tuân thủ, quyền riêng tư và thanh toán RWA, nhưng tôi vẫn luôn có một câu hỏi: dưới “chiếc áo choàng” của mật mã chứng minh không kiến thức ZK, liệu đấu thầu mù để bầu ra node sản xuất khối có thể thực sự đạt được sự tương xứng tuyệt đối về quyền và trách nhiệm không?
@Dusk
Nhận thức thông thường trong ngành về mảng RWA là dùng công nghệ ZK để ẩn danh tính và tài sản, còn việc tuân thủ thì giao cho KYC ngoài chuỗi; nhưng một “vùng mù” mà nhiều người thường bỏ qua nằm ở chỗ—nếu lớp quyền riêng tư che phủ lợi ích được phân bổ trong lớp đồng thuận, thì rủi ro thao túng trong cơ chế quản trị sẽ được khuếch đại theo cấp số nhân.
Nó giống như một câu lạc bộ tư nhân cao cấp: quy định là mọi người đeo mặt nạ để vào phòng kín, dùng mực vô hình để nộp hồ sơ dự thầu trong đấu giá ẩn nhằm giành quyền vận hành dự án. Bề ngoài, “ẩn danh + đấu thầu kín” mang lại vẻ công bằng; nhưng nếu người chia bài và vài “ông trùm” dự thầu lớn nhất ngầm dùng cùng một bộ sức mạnh tính toán và “quỹ vốn” thì chiếc mặt nạ căn bản không thể che giấu được sự độc quyền của tư bản phía sau.
Trong thiết kế này, vai trò của token gốc $DUSK lại rất tinh tế. Bề ngoài, nó là vé tham gia trả Gas và quản trị trên chuỗi, nhưng trong cơ chế SBA, nó còn là quân cờ tham gia trò chơi “đấu thầu mù để bầu ra khối”. Từ đó hình thành một sai lệch động lực nội sinh cực kỳ độc hại: các dòng vốn có quy mô nắm giữ token lớn có thể kiểm soát quyền bỏ phiếu thông qua thế chấp token, sửa đổi lợi ích và quy tắc quản trị; sau đó lại dùng các quy tắc đó để giành thêm $DUSK , tiếp tục gia tăng quyền bỏ phiếu, tạo thành vòng lặp “rút máu” ngược.
Tôi thừa nhận Dusk có những đổi mới về kiến trúc đối với quyền riêng tư tuân thủ cấp doanh nghiệp và đồng thuận xác suất trên PoS, nhưng đại chúng lại hiểu nhầm rằng “có ZK thì nghĩa là phi tập trung tuyệt đối”—điều đó hiển nhiên là một cái bẫy ngược với lẽ thường. Bản chất của nó giống hơn một “chuỗi bán cấp phép” phục vụ cho các tổ chức tài chính lớn; cái gọi là đồng thuận hoàn toàn không cần cấp phép, trước sự tập trung vốn trong kinh tế token, thì lại rất mong manh.
Nếu triển khai thực sự, liệu “hộp đen” về sức mạnh tính toán/vốn trong cơ chế đấu thầu mù có trở thành công cụ hợp pháp để các ông lớn thay máu hay không? Hãy cùng thảo luận quan điểm của bạn trong phần bình luận.
#dusk $DUSK @Dusk
@Dusk
Nhận thức thông thường trong ngành về mảng RWA là dùng công nghệ ZK để ẩn danh tính và tài sản, còn việc tuân thủ thì giao cho KYC ngoài chuỗi; nhưng một “vùng mù” mà nhiều người thường bỏ qua nằm ở chỗ—nếu lớp quyền riêng tư che phủ lợi ích được phân bổ trong lớp đồng thuận, thì rủi ro thao túng trong cơ chế quản trị sẽ được khuếch đại theo cấp số nhân.
Nó giống như một câu lạc bộ tư nhân cao cấp: quy định là mọi người đeo mặt nạ để vào phòng kín, dùng mực vô hình để nộp hồ sơ dự thầu trong đấu giá ẩn nhằm giành quyền vận hành dự án. Bề ngoài, “ẩn danh + đấu thầu kín” mang lại vẻ công bằng; nhưng nếu người chia bài và vài “ông trùm” dự thầu lớn nhất ngầm dùng cùng một bộ sức mạnh tính toán và “quỹ vốn” thì chiếc mặt nạ căn bản không thể che giấu được sự độc quyền của tư bản phía sau.
Trong thiết kế này, vai trò của token gốc $DUSK lại rất tinh tế. Bề ngoài, nó là vé tham gia trả Gas và quản trị trên chuỗi, nhưng trong cơ chế SBA, nó còn là quân cờ tham gia trò chơi “đấu thầu mù để bầu ra khối”. Từ đó hình thành một sai lệch động lực nội sinh cực kỳ độc hại: các dòng vốn có quy mô nắm giữ token lớn có thể kiểm soát quyền bỏ phiếu thông qua thế chấp token, sửa đổi lợi ích và quy tắc quản trị; sau đó lại dùng các quy tắc đó để giành thêm $DUSK , tiếp tục gia tăng quyền bỏ phiếu, tạo thành vòng lặp “rút máu” ngược.
Tôi thừa nhận Dusk có những đổi mới về kiến trúc đối với quyền riêng tư tuân thủ cấp doanh nghiệp và đồng thuận xác suất trên PoS, nhưng đại chúng lại hiểu nhầm rằng “có ZK thì nghĩa là phi tập trung tuyệt đối”—điều đó hiển nhiên là một cái bẫy ngược với lẽ thường. Bản chất của nó giống hơn một “chuỗi bán cấp phép” phục vụ cho các tổ chức tài chính lớn; cái gọi là đồng thuận hoàn toàn không cần cấp phép, trước sự tập trung vốn trong kinh tế token, thì lại rất mong manh.
Nếu triển khai thực sự, liệu “hộp đen” về sức mạnh tính toán/vốn trong cơ chế đấu thầu mù có trở thành công cụ hợp pháp để các ông lớn thay máu hay không? Hãy cùng thảo luận quan điểm của bạn trong phần bình luận.
#dusk $DUSK @Dusk
2
135
·
--
我反复划线后,反而盯上了DUSK白皮书里这个容易被忽略的细节
昨晚重新啃DUSK白皮书,我在共识部分停了很久:它不是简单让所有节点一起“喊票”,而是通过Provisioner委员会完成验证、投票和最终确认。真正让我琢磨的,不是速度,而是一个更底层的问题——当网络安全、区块提议和投票权都与质押绑定时,代币到底是在“使用”,还是已经悄悄变成了“规则筹码”?DUSK当前确实同时承担Gas和质押功能。(DOCS)
行业里讲PoS,大家第一反应通常是“多质押、多安全”。但我反复划线后觉得,盲区恰恰在这里:安全和权力往往是同一枚硬币的两面。生活里就像一个小区选业委会,谁交的物业费多、谁手里的房子多,通常话语权也更重;如果业委会还能决定下一轮收费规则,利益就可能形成循环。
放到DUSK上,DUSK不是单纯拿来付Gas。它还负责质押并参与共识,区块奖励又来自新增发行和交易费。(DOCS) 这意味着大户如果持续增加持仓,就可能同时获得收益、提高网络参与度,并在规则形成过程中拥有更强的经济影响力。真正值得警惕的,不是“大户存在”,而是会不会出现“靠规则获利→增加持仓→获得更大影响力→再推动有利规则”的内生循环。
我的态度很简单:我认可DUSK把隐私、合规、确定性结算和PoS机制放在一起设计,这比单纯讲一个“隐私链故事”扎实得多。(Dusk) 但我不会因为技术漂亮,就自动把代币价值等同于网络价值。很多人只盯TPS、机构叙事,我反而更想看长期治理中的权力分布。未来DUSK真正需要回答的,或许不是“能不能跑得快”,而是“谁能决定规则,以及规则最终服务谁?”你觉得这种质押与规则权绑定,究竟是安全机制,还是另一种利益集中?
#dusk $DUSK @Dusk
我反复划线后,反而盯上了DUSK白皮书里这个容易被忽略的细节
昨晚重新啃DUSK白皮书,我在共识部分停了很久:它不是简单让所有节点一起“喊票”,而是通过Provisioner委员会完成验证、投票和最终确认。真正让我琢磨的,不是速度,而是一个更底层的问题——当网络安全、区块提议和投票权都与质押绑定时,代币到底是在“使用”,还是已经悄悄变成了“规则筹码”?DUSK当前确实同时承担Gas和质押功能。(DOCS)
行业里讲PoS,大家第一反应通常是“多质押、多安全”。但我反复划线后觉得,盲区恰恰在这里:安全和权力往往是同一枚硬币的两面。生活里就像一个小区选业委会,谁交的物业费多、谁手里的房子多,通常话语权也更重;如果业委会还能决定下一轮收费规则,利益就可能形成循环。
放到DUSK上,DUSK不是单纯拿来付Gas。它还负责质押并参与共识,区块奖励又来自新增发行和交易费。(DOCS) 这意味着大户如果持续增加持仓,就可能同时获得收益、提高网络参与度,并在规则形成过程中拥有更强的经济影响力。真正值得警惕的,不是“大户存在”,而是会不会出现“靠规则获利→增加持仓→获得更大影响力→再推动有利规则”的内生循环。
我的态度很简单:我认可DUSK把隐私、合规、确定性结算和PoS机制放在一起设计,这比单纯讲一个“隐私链故事”扎实得多。(Dusk) 但我不会因为技术漂亮,就自动把代币价值等同于网络价值。很多人只盯TPS、机构叙事,我反而更想看长期治理中的权力分布。未来DUSK真正需要回答的,或许不是“能不能跑得快”,而是“谁能决定规则,以及规则最终服务谁?”你觉得这种质押与规则权绑定,究竟是安全机制,还是另一种利益集中?
#dusk $DUSK @Dusk
昨晚重新啃DUSK白皮书,我在共识部分停了很久:它不是简单让所有节点一起“喊票”,而是通过Provisioner委员会完成验证、投票和最终确认。真正让我琢磨的,不是速度,而是一个更底层的问题——当网络安全、区块提议和投票权都与质押绑定时,代币到底是在“使用”,还是已经悄悄变成了“规则筹码”?DUSK当前确实同时承担Gas和质押功能。(DOCS)
行业里讲PoS,大家第一反应通常是“多质押、多安全”。但我反复划线后觉得,盲区恰恰在这里:安全和权力往往是同一枚硬币的两面。生活里就像一个小区选业委会,谁交的物业费多、谁手里的房子多,通常话语权也更重;如果业委会还能决定下一轮收费规则,利益就可能形成循环。
放到DUSK上,DUSK不是单纯拿来付Gas。它还负责质押并参与共识,区块奖励又来自新增发行和交易费。(DOCS) 这意味着大户如果持续增加持仓,就可能同时获得收益、提高网络参与度,并在规则形成过程中拥有更强的经济影响力。真正值得警惕的,不是“大户存在”,而是会不会出现“靠规则获利→增加持仓→获得更大影响力→再推动有利规则”的内生循环。
我的态度很简单:我认可DUSK把隐私、合规、确定性结算和PoS机制放在一起设计,这比单纯讲一个“隐私链故事”扎实得多。(Dusk) 但我不会因为技术漂亮,就自动把代币价值等同于网络价值。很多人只盯TPS、机构叙事,我反而更想看长期治理中的权力分布。未来DUSK真正需要回答的,或许不是“能不能跑得快”,而是“谁能决定规则,以及规则最终服务谁?”你觉得这种质押与规则权绑定,究竟是安全机制,还是另一种利益集中?
#dusk $DUSK @Dusk
4
141
·
--
Những ngày này tiếp tục nghiên cứu @Dusk_Foundation , tôi nhận ra mình ngày càng để ý đến một thứ tưởng như rất cơ bản: tính cuối cùng (finality).
Nhiều người khi bàn về tài chính on-chain thì thường tập trung vào TPS, phí giao dịch và quyền riêng tư, nhưng nếu tài sản thực sự đi vào các khâu phát hành chứng khoán, giao dịch và thanh toán, thì ngược lại, tôi lại thấy “rốt cuộc giao dịch này khi nào mới được xem là kết thúc thật sự” còn quan trọng hơn.
Cách tiếp cận của Dusk khá thú vị. DuskDS xử lý xác minh khối thông qua Succinct Attestation; toàn bộ quá trình trải qua ba giai đoạn Proposal, Validation và Ratification, cuối cùng hình thành xác nhận khối mang tính xác định (deterministic). Với người dùng DeFi phổ thông, vài giây và nhanh hơn nữa có thể chỉ là khác biệt về trải nghiệm, nhưng với thanh toán chứng khoán, tính xác định lại là một chuyện hoàn toàn khác.
Bởi điều mà các tổ chức tài chính kiêng kỵ không chỉ là chậm, mà là việc giao dịch đã bị xem như hoàn tất, nhưng vẫn còn kỳ vọng có thể rollback hoặc sắp xếp lại trạng thái.
Đi xa hơn nữa, DuskDS không chỉ là lớp đồng thuận (consensus); nó còn đảm nhiệm các năng lực nền tảng như khả dụng dữ liệu (data availability) và mô hình giao dịch. Mô hình tài khoản công khai của Moonlight, mô hình giao dịch riêng tư của Phoenix, đều được xây dựng trên nền tảng này. Nhờ vậy, quyền riêng tư không được biến thành một mô-đun tách rời riêng biệt, mà được đặt cùng một luồng với đồng thuận và thanh toán.
Đây cũng là một sự thay đổi gần đây mà tôi đã nhận ra khi nhìn lại Dusk: thứ mà nó thực sự đối mặt có lẽ không phải là “làm thế nào để tạo một public chain riêng tư hơn”, mà là “sau khi tài sản tài chính được đưa on-chain, làm thế nào để các giao dịch vừa đáp ứng yêu cầu bảo vệ thông tin, vừa có được cơ chế thanh toán mang tính xác định mà các tổ chức có thể chấp nhận”.
Tất nhiên, thiết kế kiến trúc chỉ là điểm khởi đầu. Tiếp theo, tôi quan tâm nhiều hơn đến việc các nghiệp vụ thực tế như NPEX chạy được đến mức nào, và liệu các giao dịch này cuối cùng có mang lại nhu cầu liên tục về $DUSK Gas và staking hay không.
Nếu tài chính on-chain thực sự bắt đầu được quy mô hóa, thì tính cuối cùng có thể không phải là điểm bán hấp dẫn nhất, nhưng lại có thể là phần nền tảng cơ bản nhất. #dusk
#dusk $DUSK @Dusk
Những ngày này tiếp tục nghiên cứu @Dusk , tôi nhận ra mình ngày càng để ý đến một thứ tưởng như rất cơ bản: tính cuối cùng (finality).
Nhiều người khi bàn về tài chính on-chain thì thường tập trung vào TPS, phí giao dịch và quyền riêng tư, nhưng nếu tài sản thực sự đi vào các khâu phát hành chứng khoán, giao dịch và thanh toán, thì ngược lại, tôi lại thấy “rốt cuộc giao dịch này khi nào mới được xem là kết thúc thật sự” còn quan trọng hơn.
Cách tiếp cận của Dusk khá thú vị. DuskDS xử lý xác minh khối thông qua Succinct Attestation; toàn bộ quá trình trải qua ba giai đoạn Proposal, Validation và Ratification, cuối cùng hình thành xác nhận khối mang tính xác định (deterministic). Với người dùng DeFi phổ thông, vài giây và nhanh hơn nữa có thể chỉ là khác biệt về trải nghiệm, nhưng với thanh toán chứng khoán, tính xác định lại là một chuyện hoàn toàn khác.
Bởi điều mà các tổ chức tài chính kiêng kỵ không chỉ là chậm, mà là việc giao dịch đã bị xem như hoàn tất, nhưng vẫn còn kỳ vọng có thể rollback hoặc sắp xếp lại trạng thái.
Đi xa hơn nữa, DuskDS không chỉ là lớp đồng thuận (consensus); nó còn đảm nhiệm các năng lực nền tảng như khả dụng dữ liệu (data availability) và mô hình giao dịch. Mô hình tài khoản công khai của Moonlight, mô hình giao dịch riêng tư của Phoenix, đều được xây dựng trên nền tảng này. Nhờ vậy, quyền riêng tư không được biến thành một mô-đun tách rời riêng biệt, mà được đặt cùng một luồng với đồng thuận và thanh toán.
Đây cũng là một sự thay đổi gần đây mà tôi đã nhận ra khi nhìn lại Dusk: thứ mà nó thực sự đối mặt có lẽ không phải là “làm thế nào để tạo một public chain riêng tư hơn”, mà là “sau khi tài sản tài chính được đưa on-chain, làm thế nào để các giao dịch vừa đáp ứng yêu cầu bảo vệ thông tin, vừa có được cơ chế thanh toán mang tính xác định mà các tổ chức có thể chấp nhận”.
Tất nhiên, thiết kế kiến trúc chỉ là điểm khởi đầu. Tiếp theo, tôi quan tâm nhiều hơn đến việc các nghiệp vụ thực tế như NPEX chạy được đến mức nào, và liệu các giao dịch này cuối cùng có mang lại nhu cầu liên tục về $DUSK Gas và staking hay không.
Nếu tài chính on-chain thực sự bắt đầu được quy mô hóa, thì tính cuối cùng có thể không phải là điểm bán hấp dẫn nhất, nhưng lại có thể là phần nền tảng cơ bản nhất. #dusk
#dusk $DUSK @Dusk
Nhiều người khi bàn về tài chính on-chain thì thường tập trung vào TPS, phí giao dịch và quyền riêng tư, nhưng nếu tài sản thực sự đi vào các khâu phát hành chứng khoán, giao dịch và thanh toán, thì ngược lại, tôi lại thấy “rốt cuộc giao dịch này khi nào mới được xem là kết thúc thật sự” còn quan trọng hơn.
Cách tiếp cận của Dusk khá thú vị. DuskDS xử lý xác minh khối thông qua Succinct Attestation; toàn bộ quá trình trải qua ba giai đoạn Proposal, Validation và Ratification, cuối cùng hình thành xác nhận khối mang tính xác định (deterministic). Với người dùng DeFi phổ thông, vài giây và nhanh hơn nữa có thể chỉ là khác biệt về trải nghiệm, nhưng với thanh toán chứng khoán, tính xác định lại là một chuyện hoàn toàn khác.
Bởi điều mà các tổ chức tài chính kiêng kỵ không chỉ là chậm, mà là việc giao dịch đã bị xem như hoàn tất, nhưng vẫn còn kỳ vọng có thể rollback hoặc sắp xếp lại trạng thái.
Đi xa hơn nữa, DuskDS không chỉ là lớp đồng thuận (consensus); nó còn đảm nhiệm các năng lực nền tảng như khả dụng dữ liệu (data availability) và mô hình giao dịch. Mô hình tài khoản công khai của Moonlight, mô hình giao dịch riêng tư của Phoenix, đều được xây dựng trên nền tảng này. Nhờ vậy, quyền riêng tư không được biến thành một mô-đun tách rời riêng biệt, mà được đặt cùng một luồng với đồng thuận và thanh toán.
Đây cũng là một sự thay đổi gần đây mà tôi đã nhận ra khi nhìn lại Dusk: thứ mà nó thực sự đối mặt có lẽ không phải là “làm thế nào để tạo một public chain riêng tư hơn”, mà là “sau khi tài sản tài chính được đưa on-chain, làm thế nào để các giao dịch vừa đáp ứng yêu cầu bảo vệ thông tin, vừa có được cơ chế thanh toán mang tính xác định mà các tổ chức có thể chấp nhận”.
Tất nhiên, thiết kế kiến trúc chỉ là điểm khởi đầu. Tiếp theo, tôi quan tâm nhiều hơn đến việc các nghiệp vụ thực tế như NPEX chạy được đến mức nào, và liệu các giao dịch này cuối cùng có mang lại nhu cầu liên tục về $DUSK Gas và staking hay không.
Nếu tài chính on-chain thực sự bắt đầu được quy mô hóa, thì tính cuối cùng có thể không phải là điểm bán hấp dẫn nhất, nhưng lại có thể là phần nền tảng cơ bản nhất. #dusk
#dusk $DUSK @Dusk
2
129
·
--
Tối qua lướt Dusk Whitepaper phiên bản 2024 (Phần 3 Cơ chế đồng thuận), thấy công thức trong Succinct Attestation (SA — thuật toán đồng thuận) về việc ủy ban Provisioner được bốc chọn và phép tổng hợp chữ ký BLS, tôi đã gạch chân suy ngẫm cả nửa ngày. Đám đông bàn về các chuỗi RWA tuân thủ, nhưng lại say sưa với câu chuyện lớn “riêng tư + tuân thủ”, trong khi bỏ qua lỗ hổng cốt lõi ở lớp nền: tài chính tuân thủ cần tính xác định, còn chi phí cho các phương pháp xác minh quyền riêng tư truyền thống lại quá cao.
Điều này giống như vào một câu lạc bộ tư nhân hàng đầu: bạn vừa phải chứng minh với bảo vệ rằng mình đủ tư cách để vào, nhưng tuyệt đối không được lộ căn cước và số dư ngân hàng của mình cho người qua đường xem. Cách làm của Dusk là dùng chứng minh ZK kèm theo đồng thuận SA, để hội đồng thẩm định chỉ kiểm tra “kết quả toán học” chứ không nhìn vào “nội dung quyền riêng tư”.
Nhưng không có bữa trưa miễn phí trên đời, điểm rơi của mọi cơ chế đều nằm ở kinh tế token. Token gốc DUSK ở đây có vai trò cốt lõi không chỉ là phí Gas, mà còn là “phần thưởng/cược” để đồng thuận tạo khối và “quyền bỏ phiếu” trong quản trị. @Dusk_Foundation
Vấn đề nằm ở chỗ: bốc thăm ủy ban theo trọng số (stake-weighted sortition) có nghĩa là các tổ chức/quỹ nắm giữ lượng token cực lớn sẽ chiếm phần lớn xác suất được chọn cho các lần bốc thăm đồng thuận. Điều này tạo ra một độ lệch động lực nội sinh cực mạnh — cá voi có thể thông qua việc thế chấp DUSK để thiết lập/chỉnh sửa các quy tắc tham số tuân thủ, một cách đường hoàng lấy đi phần lớn phần thưởng tạo khối và trợ cấp Gas, rồi dùng số token kiếm được để gia tăng ngược lại quyền bỏ phiếu quản trị của mình, qua đó hình thành vòng lặp “người đặt ra luật = người được lợi tối đa”.
Quan điểm của tôi: ZK-VM (Rusk) của Dusk và đồng thuận SA đúng là đã làm rất ấn tượng về mặt kỹ thuật, đem đến sự mượt mà cho tính xác định cấp tài chính lẫn quyền riêng tư. Nhưng tôi vẫn giữ thái độ thận trọng ở chỗ: mọi người tưởng rằng chuỗi RWA là để mang đến cho nhà đầu tư nhỏ sự minh bạch của tài chính, nhưng sự tập trung của token ở lớp nền có thể lại tạo ra một “hộp đen tuân thủ” do các đại cá voi kiểm soát.
Nếu các quy tắc ở lớp nền có thể bị các đại cá voi dùng tỉ lệ thế chấp token để thao túng một cách gián tiếp, thì “quyền riêng tư khi tuân thủ” rốt cuộc là đang bảo vệ quyền riêng tư, hay đang bảo vệ độc quyền? Mời mọi người bàn luận ở phần bình luận.
#dusk $DUSK @Dusk
Tối qua lướt Dusk Whitepaper phiên bản 2024 (Phần 3 Cơ chế đồng thuận), thấy công thức trong Succinct Attestation (SA — thuật toán đồng thuận) về việc ủy ban Provisioner được bốc chọn và phép tổng hợp chữ ký BLS, tôi đã gạch chân suy ngẫm cả nửa ngày. Đám đông bàn về các chuỗi RWA tuân thủ, nhưng lại say sưa với câu chuyện lớn “riêng tư + tuân thủ”, trong khi bỏ qua lỗ hổng cốt lõi ở lớp nền: tài chính tuân thủ cần tính xác định, còn chi phí cho các phương pháp xác minh quyền riêng tư truyền thống lại quá cao.
Điều này giống như vào một câu lạc bộ tư nhân hàng đầu: bạn vừa phải chứng minh với bảo vệ rằng mình đủ tư cách để vào, nhưng tuyệt đối không được lộ căn cước và số dư ngân hàng của mình cho người qua đường xem. Cách làm của Dusk là dùng chứng minh ZK kèm theo đồng thuận SA, để hội đồng thẩm định chỉ kiểm tra “kết quả toán học” chứ không nhìn vào “nội dung quyền riêng tư”.
Nhưng không có bữa trưa miễn phí trên đời, điểm rơi của mọi cơ chế đều nằm ở kinh tế token. Token gốc DUSK ở đây có vai trò cốt lõi không chỉ là phí Gas, mà còn là “phần thưởng/cược” để đồng thuận tạo khối và “quyền bỏ phiếu” trong quản trị. @Dusk
Vấn đề nằm ở chỗ: bốc thăm ủy ban theo trọng số (stake-weighted sortition) có nghĩa là các tổ chức/quỹ nắm giữ lượng token cực lớn sẽ chiếm phần lớn xác suất được chọn cho các lần bốc thăm đồng thuận. Điều này tạo ra một độ lệch động lực nội sinh cực mạnh — cá voi có thể thông qua việc thế chấp DUSK để thiết lập/chỉnh sửa các quy tắc tham số tuân thủ, một cách đường hoàng lấy đi phần lớn phần thưởng tạo khối và trợ cấp Gas, rồi dùng số token kiếm được để gia tăng ngược lại quyền bỏ phiếu quản trị của mình, qua đó hình thành vòng lặp “người đặt ra luật = người được lợi tối đa”.
Quan điểm của tôi: ZK-VM (Rusk) của Dusk và đồng thuận SA đúng là đã làm rất ấn tượng về mặt kỹ thuật, đem đến sự mượt mà cho tính xác định cấp tài chính lẫn quyền riêng tư. Nhưng tôi vẫn giữ thái độ thận trọng ở chỗ: mọi người tưởng rằng chuỗi RWA là để mang đến cho nhà đầu tư nhỏ sự minh bạch của tài chính, nhưng sự tập trung của token ở lớp nền có thể lại tạo ra một “hộp đen tuân thủ” do các đại cá voi kiểm soát.
Nếu các quy tắc ở lớp nền có thể bị các đại cá voi dùng tỉ lệ thế chấp token để thao túng một cách gián tiếp, thì “quyền riêng tư khi tuân thủ” rốt cuộc là đang bảo vệ quyền riêng tư, hay đang bảo vệ độc quyền? Mời mọi người bàn luận ở phần bình luận.
#dusk $DUSK @Dusk
Điều này giống như vào một câu lạc bộ tư nhân hàng đầu: bạn vừa phải chứng minh với bảo vệ rằng mình đủ tư cách để vào, nhưng tuyệt đối không được lộ căn cước và số dư ngân hàng của mình cho người qua đường xem. Cách làm của Dusk là dùng chứng minh ZK kèm theo đồng thuận SA, để hội đồng thẩm định chỉ kiểm tra “kết quả toán học” chứ không nhìn vào “nội dung quyền riêng tư”.
Nhưng không có bữa trưa miễn phí trên đời, điểm rơi của mọi cơ chế đều nằm ở kinh tế token. Token gốc DUSK ở đây có vai trò cốt lõi không chỉ là phí Gas, mà còn là “phần thưởng/cược” để đồng thuận tạo khối và “quyền bỏ phiếu” trong quản trị. @Dusk
Vấn đề nằm ở chỗ: bốc thăm ủy ban theo trọng số (stake-weighted sortition) có nghĩa là các tổ chức/quỹ nắm giữ lượng token cực lớn sẽ chiếm phần lớn xác suất được chọn cho các lần bốc thăm đồng thuận. Điều này tạo ra một độ lệch động lực nội sinh cực mạnh — cá voi có thể thông qua việc thế chấp DUSK để thiết lập/chỉnh sửa các quy tắc tham số tuân thủ, một cách đường hoàng lấy đi phần lớn phần thưởng tạo khối và trợ cấp Gas, rồi dùng số token kiếm được để gia tăng ngược lại quyền bỏ phiếu quản trị của mình, qua đó hình thành vòng lặp “người đặt ra luật = người được lợi tối đa”.
Quan điểm của tôi: ZK-VM (Rusk) của Dusk và đồng thuận SA đúng là đã làm rất ấn tượng về mặt kỹ thuật, đem đến sự mượt mà cho tính xác định cấp tài chính lẫn quyền riêng tư. Nhưng tôi vẫn giữ thái độ thận trọng ở chỗ: mọi người tưởng rằng chuỗi RWA là để mang đến cho nhà đầu tư nhỏ sự minh bạch của tài chính, nhưng sự tập trung của token ở lớp nền có thể lại tạo ra một “hộp đen tuân thủ” do các đại cá voi kiểm soát.
Nếu các quy tắc ở lớp nền có thể bị các đại cá voi dùng tỉ lệ thế chấp token để thao túng một cách gián tiếp, thì “quyền riêng tư khi tuân thủ” rốt cuộc là đang bảo vệ quyền riêng tư, hay đang bảo vệ độc quyền? Mời mọi người bàn luận ở phần bình luận.
#dusk $DUSK @Dusk
巨鲸大户通过质押控制规则,形成合规垄断黑盒
0%
技术过于复杂导致落地慢,难以吸引主流金融机构
0%
散户缺乏话语权,沦为大户游戏里的流动性接盘侠
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
130
·
--
Đêm khuya lặp đi lặp lại ngẫm về sổ tay trắng của Dusk, phần 3.2 về thiết kế rút thăm cơ chế đề xuất ẩn và cơ chế “người xác minh tàng hình” khiến tôi phải kẻ dòng suy nghĩ rất lâu. Phần lớn mọi người khi nói về Dusk chỉ nhìn vào khái niệm RWA hoặc bằng chứng không tri thức, nhưng lại bỏ qua rủi ro va chạm ở lớp nền: nếu trong trạng thái riêng tư mà ngay cả việc ai đang tạo khối cũng không minh bạch, thì mạng dựa vào cái gì để chống lại hành vi gian lận trong “hậu trường”?
Ai cũng thường cho rằng “tuân thủ + riêng tư” chính là đích đến tối hậu ở Layer 1, nhưng nhận thức phổ biến lại thường mắc một lỗ hổng—đồng nhất “quyền riêng tư dữ liệu” với “an toàn cơ chế”.@Dusk_Foundation
Điều này giống như đến một sòng bạc tư nhân cao cấp chơi poker: trước khi đánh bài, mỗi người đều đeo mặt nạ (bằng chứng không tri thức ZK), số lượng chip giữa các bên được giữ bí mật (mô hình quyền riêng tư Moonlight). Để ngăn người chia bài và người chơi thông đồng gian lận, sòng bạc quy định việc chia bài do bốc thăm quyết định ai sẽ là người chia. Nhưng vấn đề là: nếu cả quá trình bốc thăm và kết quả bốc thăm đều được giấu trong “hộp đen”, thì các đại gia nắm giữ nhiều cổ phần có thể hoàn toàn dùng lợi thế tài chính mua lấy phần lớn “vé bốc thăm”, từ đó âm thầm hoàn thành việc xáo bài dưới màn che bí mật.
Và DUSK Token chính là “chip lẫn vé bốc thăm” cho bộ trò chơi này. Trong kiến trúc lớp nền của Dusk, DUSK không chỉ dùng để thanh toán phí Gas và sức mạnh tính toán cho các phép tính bằng chứng không tri thức, mà cốt lõi hơn là làm token ký quỹ để tham gia cơ chế rút thăm của đồng thuận SBA với vai trò Provisioner.
Ở đây chôn sẵn một rủi ro sai lệch động lực khuyến khích nội sinh: vì các nút tạo khối có thể lấy phần lớn phí giao dịch hợp lệ và phần thưởng phát hành thêm, các tổ chức/đại gia có quy mô vốn lớn có thể, thông qua việc ký quỹ DUSK với số lượng lớn, nắm—theo xác suất—quyền định ra và quyền xác minh các quy tắc. Trong lớp che riêng tư, sau khi đại gia mang đi các khoản chia lợi nhuận tạo khối cao ngất, họ lại hoàn toàn có thể tăng cường ký quỹ để củng cố quyền bỏ phiếu, hình thành vòng lặp “phình to vốn ➔ kiểm soát xác minh ➔ phản tác dụng phi tập trung” một cách kín đáo.
Quan điểm của tôi:
Kiến trúc dùng ZK-VM để giải quyết nỗi đau tuân thủ khi tổ chức tham gia là thực sự ấn tượng; nhưng tôi luôn cảnh giác với mô hình kinh tế của nó—khi “quyền riêng tư” trở thành tấm áo che cho đại gia làm điều sai trái, thì cơ chế quản trị và ký quỹ của Token lại có thể biến thành công cụ để vốn tự củng cố.
Khi “quyền riêng tư tuyệt đối” va chạm với “tập trung quân bài”, liệu kinh tế token có thực sự đè bẹp được trò chơi về mặt bản năng con người không? Mọi người nghĩ sao? Hãy chia sẻ ở phần bình luận!
#dusk $DUSK @Dusk
Đêm khuya lặp đi lặp lại ngẫm về sổ tay trắng của Dusk, phần 3.2 về thiết kế rút thăm cơ chế đề xuất ẩn và cơ chế “người xác minh tàng hình” khiến tôi phải kẻ dòng suy nghĩ rất lâu. Phần lớn mọi người khi nói về Dusk chỉ nhìn vào khái niệm RWA hoặc bằng chứng không tri thức, nhưng lại bỏ qua rủi ro va chạm ở lớp nền: nếu trong trạng thái riêng tư mà ngay cả việc ai đang tạo khối cũng không minh bạch, thì mạng dựa vào cái gì để chống lại hành vi gian lận trong “hậu trường”?
Ai cũng thường cho rằng “tuân thủ + riêng tư” chính là đích đến tối hậu ở Layer 1, nhưng nhận thức phổ biến lại thường mắc một lỗ hổng—đồng nhất “quyền riêng tư dữ liệu” với “an toàn cơ chế”.@Dusk
Điều này giống như đến một sòng bạc tư nhân cao cấp chơi poker: trước khi đánh bài, mỗi người đều đeo mặt nạ (bằng chứng không tri thức ZK), số lượng chip giữa các bên được giữ bí mật (mô hình quyền riêng tư Moonlight). Để ngăn người chia bài và người chơi thông đồng gian lận, sòng bạc quy định việc chia bài do bốc thăm quyết định ai sẽ là người chia. Nhưng vấn đề là: nếu cả quá trình bốc thăm và kết quả bốc thăm đều được giấu trong “hộp đen”, thì các đại gia nắm giữ nhiều cổ phần có thể hoàn toàn dùng lợi thế tài chính mua lấy phần lớn “vé bốc thăm”, từ đó âm thầm hoàn thành việc xáo bài dưới màn che bí mật.
Và DUSK Token chính là “chip lẫn vé bốc thăm” cho bộ trò chơi này. Trong kiến trúc lớp nền của Dusk, DUSK không chỉ dùng để thanh toán phí Gas và sức mạnh tính toán cho các phép tính bằng chứng không tri thức, mà cốt lõi hơn là làm token ký quỹ để tham gia cơ chế rút thăm của đồng thuận SBA với vai trò Provisioner.
Ở đây chôn sẵn một rủi ro sai lệch động lực khuyến khích nội sinh: vì các nút tạo khối có thể lấy phần lớn phí giao dịch hợp lệ và phần thưởng phát hành thêm, các tổ chức/đại gia có quy mô vốn lớn có thể, thông qua việc ký quỹ DUSK với số lượng lớn, nắm—theo xác suất—quyền định ra và quyền xác minh các quy tắc. Trong lớp che riêng tư, sau khi đại gia mang đi các khoản chia lợi nhuận tạo khối cao ngất, họ lại hoàn toàn có thể tăng cường ký quỹ để củng cố quyền bỏ phiếu, hình thành vòng lặp “phình to vốn ➔ kiểm soát xác minh ➔ phản tác dụng phi tập trung” một cách kín đáo.
Quan điểm của tôi:
Kiến trúc dùng ZK-VM để giải quyết nỗi đau tuân thủ khi tổ chức tham gia là thực sự ấn tượng; nhưng tôi luôn cảnh giác với mô hình kinh tế của nó—khi “quyền riêng tư” trở thành tấm áo che cho đại gia làm điều sai trái, thì cơ chế quản trị và ký quỹ của Token lại có thể biến thành công cụ để vốn tự củng cố.
Khi “quyền riêng tư tuyệt đối” va chạm với “tập trung quân bài”, liệu kinh tế token có thực sự đè bẹp được trò chơi về mặt bản năng con người không? Mọi người nghĩ sao? Hãy chia sẻ ở phần bình luận!
#dusk $DUSK @Dusk
Ai cũng thường cho rằng “tuân thủ + riêng tư” chính là đích đến tối hậu ở Layer 1, nhưng nhận thức phổ biến lại thường mắc một lỗ hổng—đồng nhất “quyền riêng tư dữ liệu” với “an toàn cơ chế”.@Dusk
Điều này giống như đến một sòng bạc tư nhân cao cấp chơi poker: trước khi đánh bài, mỗi người đều đeo mặt nạ (bằng chứng không tri thức ZK), số lượng chip giữa các bên được giữ bí mật (mô hình quyền riêng tư Moonlight). Để ngăn người chia bài và người chơi thông đồng gian lận, sòng bạc quy định việc chia bài do bốc thăm quyết định ai sẽ là người chia. Nhưng vấn đề là: nếu cả quá trình bốc thăm và kết quả bốc thăm đều được giấu trong “hộp đen”, thì các đại gia nắm giữ nhiều cổ phần có thể hoàn toàn dùng lợi thế tài chính mua lấy phần lớn “vé bốc thăm”, từ đó âm thầm hoàn thành việc xáo bài dưới màn che bí mật.
Và DUSK Token chính là “chip lẫn vé bốc thăm” cho bộ trò chơi này. Trong kiến trúc lớp nền của Dusk, DUSK không chỉ dùng để thanh toán phí Gas và sức mạnh tính toán cho các phép tính bằng chứng không tri thức, mà cốt lõi hơn là làm token ký quỹ để tham gia cơ chế rút thăm của đồng thuận SBA với vai trò Provisioner.
Ở đây chôn sẵn một rủi ro sai lệch động lực khuyến khích nội sinh: vì các nút tạo khối có thể lấy phần lớn phí giao dịch hợp lệ và phần thưởng phát hành thêm, các tổ chức/đại gia có quy mô vốn lớn có thể, thông qua việc ký quỹ DUSK với số lượng lớn, nắm—theo xác suất—quyền định ra và quyền xác minh các quy tắc. Trong lớp che riêng tư, sau khi đại gia mang đi các khoản chia lợi nhuận tạo khối cao ngất, họ lại hoàn toàn có thể tăng cường ký quỹ để củng cố quyền bỏ phiếu, hình thành vòng lặp “phình to vốn ➔ kiểm soát xác minh ➔ phản tác dụng phi tập trung” một cách kín đáo.
Quan điểm của tôi:
Kiến trúc dùng ZK-VM để giải quyết nỗi đau tuân thủ khi tổ chức tham gia là thực sự ấn tượng; nhưng tôi luôn cảnh giác với mô hình kinh tế của nó—khi “quyền riêng tư” trở thành tấm áo che cho đại gia làm điều sai trái, thì cơ chế quản trị và ký quỹ của Token lại có thể biến thành công cụ để vốn tự củng cố.
Khi “quyền riêng tư tuyệt đối” va chạm với “tập trung quân bài”, liệu kinh tế token có thực sự đè bẹp được trò chơi về mặt bản năng con người không? Mọi người nghĩ sao? Hãy chia sẻ ở phần bình luận!
#dusk $DUSK @Dusk
机构级 RWA 资产合规代币化,吃下传统金融万亿级蛋糕
0%
凭借零知识证明技术,建立真正的 Web3 绝对隐私基础设施
0%
筹码过于集中导致去中心化失效,仅适合短期波段交易
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
115
·
--
Đừng thổi phồng “quy chuẩn & quyền riêng tư” nữa, nói chuyện thẳng @Dusk_Foundation rốt cuộc kẹt ở đâu
Chơi dây xích bao nhiêu năm rồi, bực nhất là mấy dự án miệng thì hô hào làm “quy chuẩn & quyền riêng tư”, cuối cùng lại thành chuyện trên giấy. Hôm nay không nói lời hoa mỹ, tôi lấy thẳng $DUSK ra khỏi những trang bạch thư ít ai nhắc tới phần “xương cứng”: máy ảo Piecrust và giao thức nhận dạng Citadel.
Nhiều người nghĩ chain quyền riêng tư chỉ là ẩn số tiền. Nếu đơn giản đến vậy thì cơ quan quản lý đã tắt điện từ lâu rồi. Điểm “cứng” của @Dusk_Foundation nằm ở máy ảo Piecrust tự nghiên cứu. Lấy ví dụ đời thường: kiểm toán truyền thống của public chain giống như treo sao kê tiền gửi của bạn ngoài đường để cả thị trấn xem; còn Piecrust kết hợp Citadel thì giống như phát cho bạn một đồng xu mã hóa có thể chứng minh “tài sản của tôi hợp pháp”, người xác minh có thể chắc chắn bạn tuân thủ mà không nhìn thấy trong ví bạn có bao nhiêu “đạn thép”.
Thứ này viết thì khá đau đầu. Nhà phát triển phải thủ công tách trạng thái riêng tư và dữ liệu kiểm chứng công khai; chỉ cần sơ suất là sinh chứng bị timeout. Lý thuyết thì đầy đủ, nhưng triển khai thì toàn ổ mìn. Và chính vì thế $DUSK mới có thể “gồng” được ở vòng tài chính tổ chức: nó không quảng cáo hão huyền, mà cố tình dùng toán học “xé” cưỡng bức một khe hở giữa quyền riêng tư và quản lý — hai kẻ thù không đội trời chung.
Lịch sử tài chính của loài người đã giày vò qua vài trăm năm, bản chất là cứ giằng co mãi giữa “quyền riêng tư cá nhân” và “niềm tin tập thể”. Quyền riêng tư không phải để trốn tránh ánh sáng, mà để ngay giữa ban ngày vẫn có quyền được giữ im lặng. #dusk đi được xa đến đâu, phụ thuộc vào cuộc đọ sức giữa toán học và bản tính con người, cuối cùng dừng lại ở ai nắm quân bài.
#dusk $DUSK @Dusk
Đừng thổi phồng “quy chuẩn & quyền riêng tư” nữa, nói chuyện thẳng @Dusk rốt cuộc kẹt ở đâu
Chơi dây xích bao nhiêu năm rồi, bực nhất là mấy dự án miệng thì hô hào làm “quy chuẩn & quyền riêng tư”, cuối cùng lại thành chuyện trên giấy. Hôm nay không nói lời hoa mỹ, tôi lấy thẳng $DUSK ra khỏi những trang bạch thư ít ai nhắc tới phần “xương cứng”: máy ảo Piecrust và giao thức nhận dạng Citadel.
Nhiều người nghĩ chain quyền riêng tư chỉ là ẩn số tiền. Nếu đơn giản đến vậy thì cơ quan quản lý đã tắt điện từ lâu rồi. Điểm “cứng” của @Dusk nằm ở máy ảo Piecrust tự nghiên cứu. Lấy ví dụ đời thường: kiểm toán truyền thống của public chain giống như treo sao kê tiền gửi của bạn ngoài đường để cả thị trấn xem; còn Piecrust kết hợp Citadel thì giống như phát cho bạn một đồng xu mã hóa có thể chứng minh “tài sản của tôi hợp pháp”, người xác minh có thể chắc chắn bạn tuân thủ mà không nhìn thấy trong ví bạn có bao nhiêu “đạn thép”.
Thứ này viết thì khá đau đầu. Nhà phát triển phải thủ công tách trạng thái riêng tư và dữ liệu kiểm chứng công khai; chỉ cần sơ suất là sinh chứng bị timeout. Lý thuyết thì đầy đủ, nhưng triển khai thì toàn ổ mìn. Và chính vì thế $DUSK mới có thể “gồng” được ở vòng tài chính tổ chức: nó không quảng cáo hão huyền, mà cố tình dùng toán học “xé” cưỡng bức một khe hở giữa quyền riêng tư và quản lý — hai kẻ thù không đội trời chung.
Lịch sử tài chính của loài người đã giày vò qua vài trăm năm, bản chất là cứ giằng co mãi giữa “quyền riêng tư cá nhân” và “niềm tin tập thể”. Quyền riêng tư không phải để trốn tránh ánh sáng, mà để ngay giữa ban ngày vẫn có quyền được giữ im lặng. #dusk đi được xa đến đâu, phụ thuộc vào cuộc đọ sức giữa toán học và bản tính con người, cuối cùng dừng lại ở ai nắm quân bài.
#dusk $DUSK @Dusk
Chơi dây xích bao nhiêu năm rồi, bực nhất là mấy dự án miệng thì hô hào làm “quy chuẩn & quyền riêng tư”, cuối cùng lại thành chuyện trên giấy. Hôm nay không nói lời hoa mỹ, tôi lấy thẳng $DUSK ra khỏi những trang bạch thư ít ai nhắc tới phần “xương cứng”: máy ảo Piecrust và giao thức nhận dạng Citadel.
Nhiều người nghĩ chain quyền riêng tư chỉ là ẩn số tiền. Nếu đơn giản đến vậy thì cơ quan quản lý đã tắt điện từ lâu rồi. Điểm “cứng” của @Dusk nằm ở máy ảo Piecrust tự nghiên cứu. Lấy ví dụ đời thường: kiểm toán truyền thống của public chain giống như treo sao kê tiền gửi của bạn ngoài đường để cả thị trấn xem; còn Piecrust kết hợp Citadel thì giống như phát cho bạn một đồng xu mã hóa có thể chứng minh “tài sản của tôi hợp pháp”, người xác minh có thể chắc chắn bạn tuân thủ mà không nhìn thấy trong ví bạn có bao nhiêu “đạn thép”.
Thứ này viết thì khá đau đầu. Nhà phát triển phải thủ công tách trạng thái riêng tư và dữ liệu kiểm chứng công khai; chỉ cần sơ suất là sinh chứng bị timeout. Lý thuyết thì đầy đủ, nhưng triển khai thì toàn ổ mìn. Và chính vì thế $DUSK mới có thể “gồng” được ở vòng tài chính tổ chức: nó không quảng cáo hão huyền, mà cố tình dùng toán học “xé” cưỡng bức một khe hở giữa quyền riêng tư và quản lý — hai kẻ thù không đội trời chung.
Lịch sử tài chính của loài người đã giày vò qua vài trăm năm, bản chất là cứ giằng co mãi giữa “quyền riêng tư cá nhân” và “niềm tin tập thể”. Quyền riêng tư không phải để trốn tránh ánh sáng, mà để ngay giữa ban ngày vẫn có quyền được giữ im lặng. #dusk đi được xa đến đâu, phụ thuộc vào cuộc đọ sức giữa toán học và bản tính con người, cuối cùng dừng lại ở ai nắm quân bài.
#dusk $DUSK @Dusk
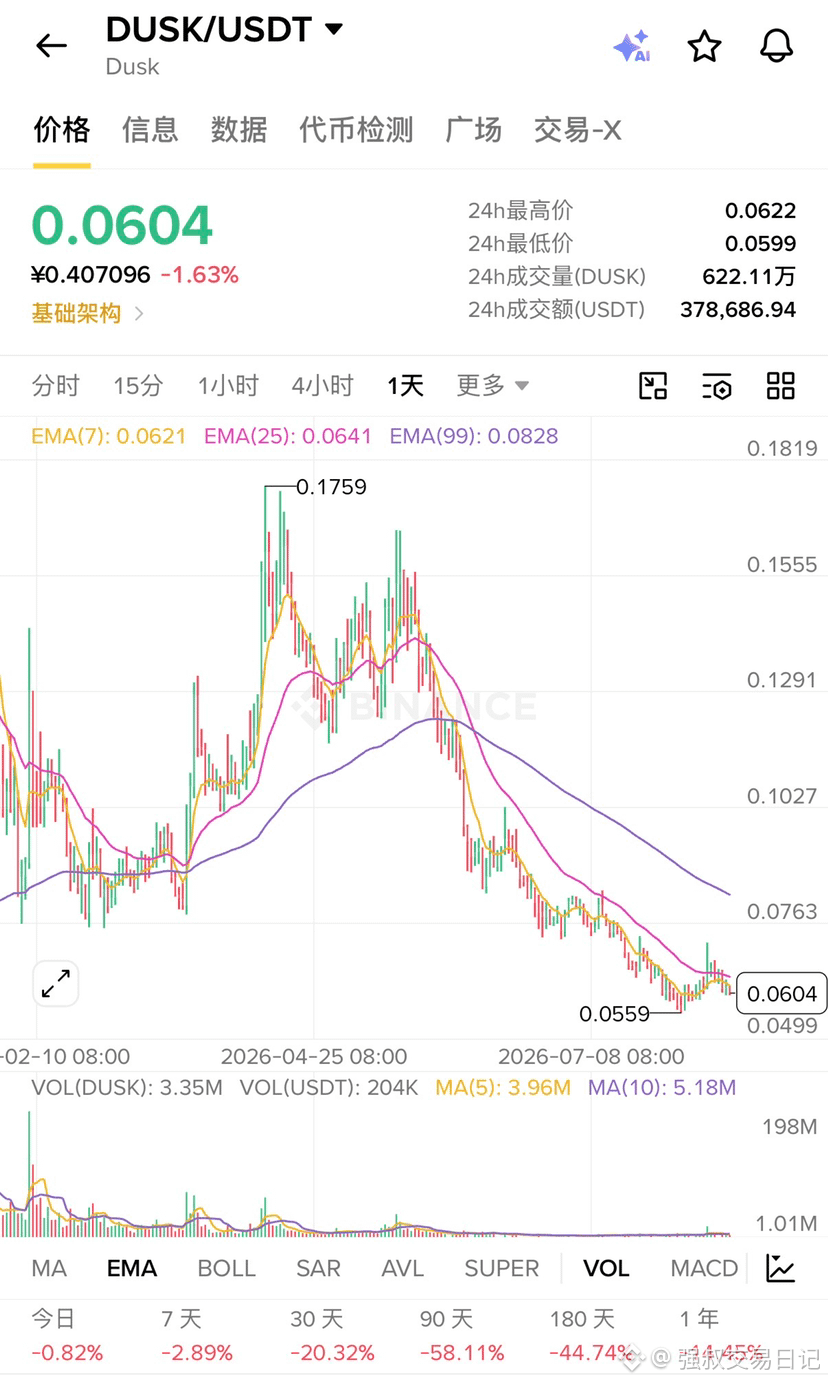
1
125
·
--
Cuối cùng, để lại một câu hỏi. Nếu nhìn lại sau nửa năm,
thì $7.7 hôm nay có rẻ như $1 hồi đó không nhỉ?
Hãy thảo luận trong phần bình luận nhé.
Tôi rất tò mò về ý kiến của mọi người.
$BNB #binance $BEAT
Cuối cùng, để lại một câu hỏi. Nếu nhìn lại sau nửa năm,
thì $7.7 hôm nay có rẻ như $1 hồi đó không nhỉ?
Hãy thảo luận trong phần bình luận nhé.
Tôi rất tò mò về ý kiến của mọi người.
$BNB #binance $BEAT
thì $7.7 hôm nay có rẻ như $1 hồi đó không nhỉ?
Hãy thảo luận trong phần bình luận nhé.
Tôi rất tò mò về ý kiến của mọi người.
$BNB #binance $BEAT
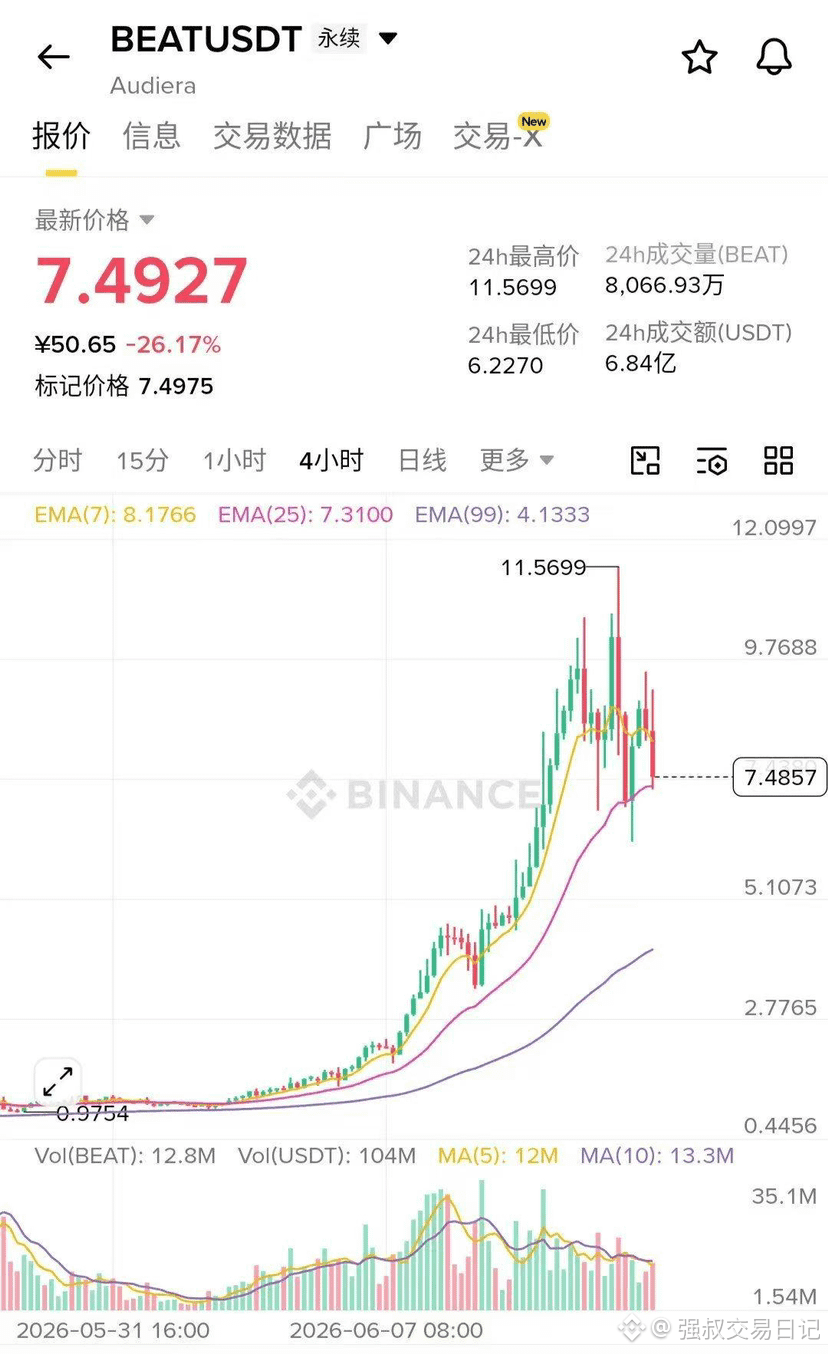
3
562
·
--
Nhiều người hỏi:
"Tại sao mọi người lại thích chú ý đến mức cao lịch sử?"
Lý do rất đơn giản.
Bởi vì mức cao lịch sử đại diện cho việc thị trường đã hoàn thành một vòng nâng cao nhận thức.
Khi một dự án từ đáy đi lên $8.
Điều nó thay đổi không chỉ là giá cả.
Quan trọng hơn là nhận thức của những người tham gia thị trường về nó.
Và việc tái định giá nhận thức, thường có giá trị hơn cả việc giá tăng.
$BEAT #Binance $BEAT
Nhiều người hỏi:
"Tại sao mọi người lại thích chú ý đến mức cao lịch sử?"
Lý do rất đơn giản.
Bởi vì mức cao lịch sử đại diện cho việc thị trường đã hoàn thành một vòng nâng cao nhận thức.
Khi một dự án từ đáy đi lên $8.
Điều nó thay đổi không chỉ là giá cả.
Quan trọng hơn là nhận thức của những người tham gia thị trường về nó.
Và việc tái định giá nhận thức, thường có giá trị hơn cả việc giá tăng.
$BEAT #Binance $BEAT
"Tại sao mọi người lại thích chú ý đến mức cao lịch sử?"
Lý do rất đơn giản.
Bởi vì mức cao lịch sử đại diện cho việc thị trường đã hoàn thành một vòng nâng cao nhận thức.
Khi một dự án từ đáy đi lên $8.
Điều nó thay đổi không chỉ là giá cả.
Quan trọng hơn là nhận thức của những người tham gia thị trường về nó.
Và việc tái định giá nhận thức, thường có giá trị hơn cả việc giá tăng.
$BEAT #Binance $BEAT
1
622
·
--
Nhiều người thích bắt đáy.
Người thực sự kiếm tiền,
thường là những người chốt lời ở đỉnh cao.
$BEAT $5.4.
Xu hướng vẫn đang tiếp diễn.
$BNB #binance $BEAT
Nhiều người thích bắt đáy.
Người thực sự kiếm tiền,
thường là những người chốt lời ở đỉnh cao.
$BEAT $5.4.
Xu hướng vẫn đang tiếp diễn.
$BNB #binance $BEAT
Người thực sự kiếm tiền,
thường là những người chốt lời ở đỉnh cao.
$BEAT $5.4.
Xu hướng vẫn đang tiếp diễn.
$BNB #binance $BEAT
1
366
·
--
Gần đây có nhiều người bàn tán về $BEAT.
Nói cho cùng,
thị trường không bao giờ thích chỉ có tăng giá.
Mà là lý do đứng sau sự tăng giá đó.
Audiera có doanh thu hàng tuần đạt 2.86 triệu USDT, tổng số token đã đốt vượt 12.35 triệu.
Đó là một trong những lý do. $BNB #binance $BEAT
Gần đây có nhiều người bàn tán về $BEAT.
Nói cho cùng,
thị trường không bao giờ thích chỉ có tăng giá.
Mà là lý do đứng sau sự tăng giá đó.
Audiera có doanh thu hàng tuần đạt 2.86 triệu USDT, tổng số token đã đốt vượt 12.35 triệu.
Đó là một trong những lý do. $BNB #binance $BEAT
Nói cho cùng,
thị trường không bao giờ thích chỉ có tăng giá.
Mà là lý do đứng sau sự tăng giá đó.
Audiera có doanh thu hàng tuần đạt 2.86 triệu USDT, tổng số token đã đốt vượt 12.35 triệu.
Đó là một trong những lý do. $BNB #binance $BEAT
1
161
·
--
Chiếc áo che của bể tối trên chuỗi, hay là nhu cầu thiết yếu của những trader thế hệ mới?
Thật lòng mà nói, thị trường đã khổ sở với giao dịch "minh bạch" từ lâu lắm rồi. Đó cũng là lý do tôi gần đây đã xem lại whitepaper của @GeniusOfficial , muốn xem trải nghiệm CEX trên chuỗi mà họ nói có thực sự chỉ là một lời hứa hẹn.
Nhiều người mỗi ngày đều chăm chú vào "Ghost Orders" (đơn hàng bóng) của nó để ca ngợi tính riêng tư, nhưng với tư cách là một lập trình viên cứng cựa ngày ngày vật lộn với smart contract, tôi lại quan tâm đến công nghệ tiềm ẩn sâu trong whitepaper: **định tuyến và ký chữ ký xuyên chuỗi nguyên tử hóa**.
Cái này dịch ra tiếng Việt đơn giản thì giống như bạn mua đồ uống ở máy bán hàng tự động ở Tokyo, bạn không cần biết về logistics phía sau, tiền xu được phân loại ra sao, hay máy móc kết nối mạng như thế nào, bạn chỉ cần nhấn nút, đồ uống sẽ rơi xuống. Hiện tại, hầu hết các aggregator bắt bạn phải phê duyệt, sau đó ký tên, rồi đổi Gas để có thể giao dịch xuyên chuỗi, phức tạp như làm visa. Genius muốn dùng một mạng tính toán đa bên (MPC) ẩn dưới lớp và quản lý ma trận ví để gom tất cả các tương tác đa chuỗi của người dùng vào trong một môi trường nền tảng, để hệ thống tự động ký và phân phát đơn hàng ở phía sau.
Logic này rất sexy, tương đương với việc xây dựng một bể tối cao cấp trên chuỗi. Các lệnh lớn được chia nhỏ thành hàng trăm mảnh, giao dịch trên các chuỗi khác nhau, và cuối cùng gộp kết quả lại. Điều này thật sự có thể giải quyết rất nhiều vấn đề về "rò rỉ Alpha", bảo vệ lá bài tẩy của các quỹ lớn.
Nhưng các trader lâu năm cần phải nghĩ suy kỹ càng: cách làm này, bao bọc sự phức tạp trong một cái hộp đen, yêu cầu phản hồi từ các node cơ sở phải thật nhanh và có khả năng chống kiểm duyệt cực kỳ cao. Nếu độ sâu thanh khoản không theo kịp, hoặc độ trễ trong việc phân phối nhiều gói ở nền tảng bị kẹt vài mili giây, trong tình huống cực đoan thì đó là sự khác biệt giữa sống và chết. Nó thực sự là một công cụ sản xuất hữu ích, hay chỉ là một hố đen thanh khoản với những từ ngữ mới, còn phải xem phản hồi thực tế từ các trader cao tần trong những tình huống cực đoan.
Từ mô hình token của $GENIUS , giá trị cốt lõi của nó hoàn toàn được neo vào chi phí giao dịch và ngưỡng truy cập các tính năng cao cấp của Genius Terminal. Điều này hoàn toàn hợp với khẩu vị của những người như chúng tôi: không cần những khái niệm mơ hồ, kiếm được doanh thu thực sự từ giao thức mới là điều quan trọng.
#genius $GENIUS
Chiếc áo che của bể tối trên chuỗi, hay là nhu cầu thiết yếu của những trader thế hệ mới?
Thật lòng mà nói, thị trường đã khổ sở với giao dịch "minh bạch" từ lâu lắm rồi. Đó cũng là lý do tôi gần đây đã xem lại whitepaper của @GeniusOfficial , muốn xem trải nghiệm CEX trên chuỗi mà họ nói có thực sự chỉ là một lời hứa hẹn.
Nhiều người mỗi ngày đều chăm chú vào "Ghost Orders" (đơn hàng bóng) của nó để ca ngợi tính riêng tư, nhưng với tư cách là một lập trình viên cứng cựa ngày ngày vật lộn với smart contract, tôi lại quan tâm đến công nghệ tiềm ẩn sâu trong whitepaper: **định tuyến và ký chữ ký xuyên chuỗi nguyên tử hóa**.
Cái này dịch ra tiếng Việt đơn giản thì giống như bạn mua đồ uống ở máy bán hàng tự động ở Tokyo, bạn không cần biết về logistics phía sau, tiền xu được phân loại ra sao, hay máy móc kết nối mạng như thế nào, bạn chỉ cần nhấn nút, đồ uống sẽ rơi xuống. Hiện tại, hầu hết các aggregator bắt bạn phải phê duyệt, sau đó ký tên, rồi đổi Gas để có thể giao dịch xuyên chuỗi, phức tạp như làm visa. Genius muốn dùng một mạng tính toán đa bên (MPC) ẩn dưới lớp và quản lý ma trận ví để gom tất cả các tương tác đa chuỗi của người dùng vào trong một môi trường nền tảng, để hệ thống tự động ký và phân phát đơn hàng ở phía sau.
Logic này rất sexy, tương đương với việc xây dựng một bể tối cao cấp trên chuỗi. Các lệnh lớn được chia nhỏ thành hàng trăm mảnh, giao dịch trên các chuỗi khác nhau, và cuối cùng gộp kết quả lại. Điều này thật sự có thể giải quyết rất nhiều vấn đề về "rò rỉ Alpha", bảo vệ lá bài tẩy của các quỹ lớn.
Nhưng các trader lâu năm cần phải nghĩ suy kỹ càng: cách làm này, bao bọc sự phức tạp trong một cái hộp đen, yêu cầu phản hồi từ các node cơ sở phải thật nhanh và có khả năng chống kiểm duyệt cực kỳ cao. Nếu độ sâu thanh khoản không theo kịp, hoặc độ trễ trong việc phân phối nhiều gói ở nền tảng bị kẹt vài mili giây, trong tình huống cực đoan thì đó là sự khác biệt giữa sống và chết. Nó thực sự là một công cụ sản xuất hữu ích, hay chỉ là một hố đen thanh khoản với những từ ngữ mới, còn phải xem phản hồi thực tế từ các trader cao tần trong những tình huống cực đoan.
Từ mô hình token của $GENIUS , giá trị cốt lõi của nó hoàn toàn được neo vào chi phí giao dịch và ngưỡng truy cập các tính năng cao cấp của Genius Terminal. Điều này hoàn toàn hợp với khẩu vị của những người như chúng tôi: không cần những khái niệm mơ hồ, kiếm được doanh thu thực sự từ giao thức mới là điều quan trọng.
#genius $GENIUS
Thật lòng mà nói, thị trường đã khổ sở với giao dịch "minh bạch" từ lâu lắm rồi. Đó cũng là lý do tôi gần đây đã xem lại whitepaper của @GeniusOfficial , muốn xem trải nghiệm CEX trên chuỗi mà họ nói có thực sự chỉ là một lời hứa hẹn.
Nhiều người mỗi ngày đều chăm chú vào "Ghost Orders" (đơn hàng bóng) của nó để ca ngợi tính riêng tư, nhưng với tư cách là một lập trình viên cứng cựa ngày ngày vật lộn với smart contract, tôi lại quan tâm đến công nghệ tiềm ẩn sâu trong whitepaper: **định tuyến và ký chữ ký xuyên chuỗi nguyên tử hóa**.
Cái này dịch ra tiếng Việt đơn giản thì giống như bạn mua đồ uống ở máy bán hàng tự động ở Tokyo, bạn không cần biết về logistics phía sau, tiền xu được phân loại ra sao, hay máy móc kết nối mạng như thế nào, bạn chỉ cần nhấn nút, đồ uống sẽ rơi xuống. Hiện tại, hầu hết các aggregator bắt bạn phải phê duyệt, sau đó ký tên, rồi đổi Gas để có thể giao dịch xuyên chuỗi, phức tạp như làm visa. Genius muốn dùng một mạng tính toán đa bên (MPC) ẩn dưới lớp và quản lý ma trận ví để gom tất cả các tương tác đa chuỗi của người dùng vào trong một môi trường nền tảng, để hệ thống tự động ký và phân phát đơn hàng ở phía sau.
Logic này rất sexy, tương đương với việc xây dựng một bể tối cao cấp trên chuỗi. Các lệnh lớn được chia nhỏ thành hàng trăm mảnh, giao dịch trên các chuỗi khác nhau, và cuối cùng gộp kết quả lại. Điều này thật sự có thể giải quyết rất nhiều vấn đề về "rò rỉ Alpha", bảo vệ lá bài tẩy của các quỹ lớn.
Nhưng các trader lâu năm cần phải nghĩ suy kỹ càng: cách làm này, bao bọc sự phức tạp trong một cái hộp đen, yêu cầu phản hồi từ các node cơ sở phải thật nhanh và có khả năng chống kiểm duyệt cực kỳ cao. Nếu độ sâu thanh khoản không theo kịp, hoặc độ trễ trong việc phân phối nhiều gói ở nền tảng bị kẹt vài mili giây, trong tình huống cực đoan thì đó là sự khác biệt giữa sống và chết. Nó thực sự là một công cụ sản xuất hữu ích, hay chỉ là một hố đen thanh khoản với những từ ngữ mới, còn phải xem phản hồi thực tế từ các trader cao tần trong những tình huống cực đoan.
Từ mô hình token của $GENIUS , giá trị cốt lõi của nó hoàn toàn được neo vào chi phí giao dịch và ngưỡng truy cập các tính năng cao cấp của Genius Terminal. Điều này hoàn toàn hợp với khẩu vị của những người như chúng tôi: không cần những khái niệm mơ hồ, kiếm được doanh thu thực sự từ giao thức mới là điều quan trọng.
#genius $GENIUS
4
161
·
--
BTCFi 2.0 thời đại, chúng ta thật sự cần nhiều tài sản phái sinh như vậy không?
Ngày nào cũng thấy trong nhóm la hét đủ loại staking, thật lòng mà nói tôi đã sớm trở nên chai lì. Cho đến gần đây khi xem lại @Bedrock , tôi phát hiện ra mánh khóe mà họ đẩy Bedrock 2.0 đã thay đổi cục diện. Trước đây mọi người chơi uniBTC cảm thấy chỉ là một trò chơi xếp chồng, nhưng lần này trong whitepaper có một chi tiết kỹ thuật thú vị: PoSL (khung thanh khoản chứng minh quyền lợi đồng nhất). Nói một cách đơn giản, đó là việc đưa các sản phẩm phái sinh BTC của bạn vào một “bể an toàn chung” đa chữ ký, không còn là việc khóa tiền trên một chuỗi duy nhất, mà là thông qua việc gọi chéo bất đồng bộ giữa các chuỗi để thông suốt thanh khoản.
Điều này giống như việc bạn cầm xe đi cầm ở nhiều cửa tiệm khác nhau, nhưng chìa khóa xe vẫn nằm trong một cái két an toàn, không ai có thể lấy đi, nhưng lợi nhuận thì có thể nhận được nhiều phần.
Những người chơi $BR lâu năm đều rõ, tỉ suất lợi nhuận BTC hiện tại thật ra chỉ là các điểm thưởng và phần thưởng thanh khoản chuyển từ tay trái sang tay phải. Điểm thông minh của Bedrock 2.0 là nó không còn ép buộc người dùng phải cược vào sự thành bại của một giao thức duy nhất, mà sử dụng kho tài chính mô-đun để thu được lợi nhuận từ chiến lược Delta trung tính và lãi suất RWA.
Nói thẳng ra, trước đây chúng ta mang vàng đi khắp nơi để tìm chỗ gửi, giờ nó giúp bạn biến vàng thành một “tín dụng tính toán” tổng quát.
Sự phát triển của blockchain luôn như vậy, chúng ta thường nghĩ mình đang tạo ra giá trị mới, thực ra chỉ đang liên tục khoác lên thanh khoản những bộ quần áo khác nhau. Nhưng có lẽ đó chính là điều thú vị trong thế giới crypto, chúng ta tìm kiếm viên đá vững chắc trong bong bóng.
#bedrock $BR
BTCFi 2.0 thời đại, chúng ta thật sự cần nhiều tài sản phái sinh như vậy không?
Ngày nào cũng thấy trong nhóm la hét đủ loại staking, thật lòng mà nói tôi đã sớm trở nên chai lì. Cho đến gần đây khi xem lại @Bedrock , tôi phát hiện ra mánh khóe mà họ đẩy Bedrock 2.0 đã thay đổi cục diện. Trước đây mọi người chơi uniBTC cảm thấy chỉ là một trò chơi xếp chồng, nhưng lần này trong whitepaper có một chi tiết kỹ thuật thú vị: PoSL (khung thanh khoản chứng minh quyền lợi đồng nhất). Nói một cách đơn giản, đó là việc đưa các sản phẩm phái sinh BTC của bạn vào một “bể an toàn chung” đa chữ ký, không còn là việc khóa tiền trên một chuỗi duy nhất, mà là thông qua việc gọi chéo bất đồng bộ giữa các chuỗi để thông suốt thanh khoản.
Điều này giống như việc bạn cầm xe đi cầm ở nhiều cửa tiệm khác nhau, nhưng chìa khóa xe vẫn nằm trong một cái két an toàn, không ai có thể lấy đi, nhưng lợi nhuận thì có thể nhận được nhiều phần.
Những người chơi $BR lâu năm đều rõ, tỉ suất lợi nhuận BTC hiện tại thật ra chỉ là các điểm thưởng và phần thưởng thanh khoản chuyển từ tay trái sang tay phải. Điểm thông minh của Bedrock 2.0 là nó không còn ép buộc người dùng phải cược vào sự thành bại của một giao thức duy nhất, mà sử dụng kho tài chính mô-đun để thu được lợi nhuận từ chiến lược Delta trung tính và lãi suất RWA.
Nói thẳng ra, trước đây chúng ta mang vàng đi khắp nơi để tìm chỗ gửi, giờ nó giúp bạn biến vàng thành một “tín dụng tính toán” tổng quát.
Sự phát triển của blockchain luôn như vậy, chúng ta thường nghĩ mình đang tạo ra giá trị mới, thực ra chỉ đang liên tục khoác lên thanh khoản những bộ quần áo khác nhau. Nhưng có lẽ đó chính là điều thú vị trong thế giới crypto, chúng ta tìm kiếm viên đá vững chắc trong bong bóng.
#bedrock $BR
Ngày nào cũng thấy trong nhóm la hét đủ loại staking, thật lòng mà nói tôi đã sớm trở nên chai lì. Cho đến gần đây khi xem lại @Bedrock , tôi phát hiện ra mánh khóe mà họ đẩy Bedrock 2.0 đã thay đổi cục diện. Trước đây mọi người chơi uniBTC cảm thấy chỉ là một trò chơi xếp chồng, nhưng lần này trong whitepaper có một chi tiết kỹ thuật thú vị: PoSL (khung thanh khoản chứng minh quyền lợi đồng nhất). Nói một cách đơn giản, đó là việc đưa các sản phẩm phái sinh BTC của bạn vào một “bể an toàn chung” đa chữ ký, không còn là việc khóa tiền trên một chuỗi duy nhất, mà là thông qua việc gọi chéo bất đồng bộ giữa các chuỗi để thông suốt thanh khoản.
Điều này giống như việc bạn cầm xe đi cầm ở nhiều cửa tiệm khác nhau, nhưng chìa khóa xe vẫn nằm trong một cái két an toàn, không ai có thể lấy đi, nhưng lợi nhuận thì có thể nhận được nhiều phần.
Những người chơi $BR lâu năm đều rõ, tỉ suất lợi nhuận BTC hiện tại thật ra chỉ là các điểm thưởng và phần thưởng thanh khoản chuyển từ tay trái sang tay phải. Điểm thông minh của Bedrock 2.0 là nó không còn ép buộc người dùng phải cược vào sự thành bại của một giao thức duy nhất, mà sử dụng kho tài chính mô-đun để thu được lợi nhuận từ chiến lược Delta trung tính và lãi suất RWA.
Nói thẳng ra, trước đây chúng ta mang vàng đi khắp nơi để tìm chỗ gửi, giờ nó giúp bạn biến vàng thành một “tín dụng tính toán” tổng quát.
Sự phát triển của blockchain luôn như vậy, chúng ta thường nghĩ mình đang tạo ra giá trị mới, thực ra chỉ đang liên tục khoác lên thanh khoản những bộ quần áo khác nhau. Nhưng có lẽ đó chính là điều thú vị trong thế giới crypto, chúng ta tìm kiếm viên đá vững chắc trong bong bóng.
#bedrock $BR
5
253
·
--
Đừng dùng "套娃" để lừa gạt những người bị kẹt, hãy bàn về sự đổi mới thật sự của Bedrock 2.0
Thị trường đang đi ngang như một con cá chết, thanh khoản lại bị đè nặng, con đường này cũng sắp bị chơi hỏng rồi. Hôm nay không cần nói những câu chuyện vĩ mô vô nghĩa, chỉ muốn từ góc nhìn của một "lão rau" đã lăn lộn trên chuỗi nhiều năm, phân tích về @Bedrock và những gì họ đang lăn xả với Bedrock 2.0.
Nói thật, trước đây BTCFi đầy rẫy thực chất chỉ là một cuộc thi套娃. Bạn lấy BTC đổi thành các tài sản gói lại, rồi lại đi thế chấp để lấy chứng nhận, chỉ làm tăng khả năng bị hack mà thôi, chẳng thấy gì thú vị. Nhưng lần này, khi xem lại các chi tiết kỹ thuật của họ, phát hiện có một cái mà trước đây không được marketing mấy: **Cơ chế Chia sẻ Lưu biến Phi đối xứng (Asymmetric Rheological Share Mechanism)**.
Giải thích đơn giản hơn, cái này không phải là kiểu ánh xạ tĩnh 1:1 đơn giản trước đây, mà là tách quyền ưu tiên thanh lý và hệ số lợi nhuận của tài sản cơ sở ra. Trước đây, khi chúng ta cầm một loại uniToken để chơi DeFi, điều chúng ta sợ nhất là giao thức cơ sở bị hack hoặc bị thanh lý dẫn đến đổ vỡ. Cơ chế phi đối xứng này, trong các nguồn thu đa dạng như Babylon, Symbiotic, đã tạo ra một vùng cách ly ở tầng hợp đồng thông minh. Điều này có nghĩa là, ngay cả khi một套娃 gặp sự cố thanh khoản, nó có thể “phát nổ định hướng” trong các phần phi đối xứng cụ thể, mà không làm cho toàn bộ các chủ sở hữu $BR và những người staking uniBTC cùng phải tan xác. Điều này thực sự là một bước tiến trong việc phòng ngừa rủi ro hệ thống, thực tế hơn nhiều so với việc cứ ngày ngày hô khẩu hiệu trên Twitter.
Sau vài vòng bò và gấu, mọi người đã chán ngấy với đủ loại điểm và chiêu trò. Trong thị trường cạnh tranh khô cằn này, khả năng phòng thủ của mã nguồn thường quyết định sự sống còn hơn là khả năng tấn công qua những câu chuyện.
Từ góc độ triết học, cả thế giới crypto đang chống lại sự gia tăng entropy của tập trung, trong khi các giao thức tái thế chấp về bản chất đang nỗ lực chống lại sự giảm lợi ích biên của vốn thông qua việc gia tăng tín dụng. Cuộc chiến động này về an toàn và hiệu quả sẽ không bao giờ có điểm dừng, ai sống sót đến cuối cùng, phụ thuộc vào mô hình toán học của họ có gần gũi với quy luật vật lý cơ sở hơn, chứ không phải ai có PPT đẹp hơn.
#bedrock $BR
Đừng dùng "套娃" để lừa gạt những người bị kẹt, hãy bàn về sự đổi mới thật sự của Bedrock 2.0
Thị trường đang đi ngang như một con cá chết, thanh khoản lại bị đè nặng, con đường này cũng sắp bị chơi hỏng rồi. Hôm nay không cần nói những câu chuyện vĩ mô vô nghĩa, chỉ muốn từ góc nhìn của một "lão rau" đã lăn lộn trên chuỗi nhiều năm, phân tích về @Bedrock và những gì họ đang lăn xả với Bedrock 2.0.
Nói thật, trước đây BTCFi đầy rẫy thực chất chỉ là một cuộc thi套娃. Bạn lấy BTC đổi thành các tài sản gói lại, rồi lại đi thế chấp để lấy chứng nhận, chỉ làm tăng khả năng bị hack mà thôi, chẳng thấy gì thú vị. Nhưng lần này, khi xem lại các chi tiết kỹ thuật của họ, phát hiện có một cái mà trước đây không được marketing mấy: **Cơ chế Chia sẻ Lưu biến Phi đối xứng (Asymmetric Rheological Share Mechanism)**.
Giải thích đơn giản hơn, cái này không phải là kiểu ánh xạ tĩnh 1:1 đơn giản trước đây, mà là tách quyền ưu tiên thanh lý và hệ số lợi nhuận của tài sản cơ sở ra. Trước đây, khi chúng ta cầm một loại uniToken để chơi DeFi, điều chúng ta sợ nhất là giao thức cơ sở bị hack hoặc bị thanh lý dẫn đến đổ vỡ. Cơ chế phi đối xứng này, trong các nguồn thu đa dạng như Babylon, Symbiotic, đã tạo ra một vùng cách ly ở tầng hợp đồng thông minh. Điều này có nghĩa là, ngay cả khi một套娃 gặp sự cố thanh khoản, nó có thể “phát nổ định hướng” trong các phần phi đối xứng cụ thể, mà không làm cho toàn bộ các chủ sở hữu $BR và những người staking uniBTC cùng phải tan xác. Điều này thực sự là một bước tiến trong việc phòng ngừa rủi ro hệ thống, thực tế hơn nhiều so với việc cứ ngày ngày hô khẩu hiệu trên Twitter.
Sau vài vòng bò và gấu, mọi người đã chán ngấy với đủ loại điểm và chiêu trò. Trong thị trường cạnh tranh khô cằn này, khả năng phòng thủ của mã nguồn thường quyết định sự sống còn hơn là khả năng tấn công qua những câu chuyện.
Từ góc độ triết học, cả thế giới crypto đang chống lại sự gia tăng entropy của tập trung, trong khi các giao thức tái thế chấp về bản chất đang nỗ lực chống lại sự giảm lợi ích biên của vốn thông qua việc gia tăng tín dụng. Cuộc chiến động này về an toàn và hiệu quả sẽ không bao giờ có điểm dừng, ai sống sót đến cuối cùng, phụ thuộc vào mô hình toán học của họ có gần gũi với quy luật vật lý cơ sở hơn, chứ không phải ai có PPT đẹp hơn.
#bedrock $BR
Thị trường đang đi ngang như một con cá chết, thanh khoản lại bị đè nặng, con đường này cũng sắp bị chơi hỏng rồi. Hôm nay không cần nói những câu chuyện vĩ mô vô nghĩa, chỉ muốn từ góc nhìn của một "lão rau" đã lăn lộn trên chuỗi nhiều năm, phân tích về @Bedrock và những gì họ đang lăn xả với Bedrock 2.0.
Nói thật, trước đây BTCFi đầy rẫy thực chất chỉ là một cuộc thi套娃. Bạn lấy BTC đổi thành các tài sản gói lại, rồi lại đi thế chấp để lấy chứng nhận, chỉ làm tăng khả năng bị hack mà thôi, chẳng thấy gì thú vị. Nhưng lần này, khi xem lại các chi tiết kỹ thuật của họ, phát hiện có một cái mà trước đây không được marketing mấy: **Cơ chế Chia sẻ Lưu biến Phi đối xứng (Asymmetric Rheological Share Mechanism)**.
Giải thích đơn giản hơn, cái này không phải là kiểu ánh xạ tĩnh 1:1 đơn giản trước đây, mà là tách quyền ưu tiên thanh lý và hệ số lợi nhuận của tài sản cơ sở ra. Trước đây, khi chúng ta cầm một loại uniToken để chơi DeFi, điều chúng ta sợ nhất là giao thức cơ sở bị hack hoặc bị thanh lý dẫn đến đổ vỡ. Cơ chế phi đối xứng này, trong các nguồn thu đa dạng như Babylon, Symbiotic, đã tạo ra một vùng cách ly ở tầng hợp đồng thông minh. Điều này có nghĩa là, ngay cả khi một套娃 gặp sự cố thanh khoản, nó có thể “phát nổ định hướng” trong các phần phi đối xứng cụ thể, mà không làm cho toàn bộ các chủ sở hữu $BR và những người staking uniBTC cùng phải tan xác. Điều này thực sự là một bước tiến trong việc phòng ngừa rủi ro hệ thống, thực tế hơn nhiều so với việc cứ ngày ngày hô khẩu hiệu trên Twitter.
Sau vài vòng bò và gấu, mọi người đã chán ngấy với đủ loại điểm và chiêu trò. Trong thị trường cạnh tranh khô cằn này, khả năng phòng thủ của mã nguồn thường quyết định sự sống còn hơn là khả năng tấn công qua những câu chuyện.
Từ góc độ triết học, cả thế giới crypto đang chống lại sự gia tăng entropy của tập trung, trong khi các giao thức tái thế chấp về bản chất đang nỗ lực chống lại sự giảm lợi ích biên của vốn thông qua việc gia tăng tín dụng. Cuộc chiến động này về an toàn và hiệu quả sẽ không bao giờ có điểm dừng, ai sống sót đến cuối cùng, phụ thuộc vào mô hình toán học của họ có gần gũi với quy luật vật lý cơ sở hơn, chứ không phải ai có PPT đẹp hơn.
#bedrock $BR
5
171
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
936,452 lượt xem
3,252 đang thảo luận
Ngày 6/45: DCA là thói quen, không phải canh bạc
Chào bạn, hôm nay là ngày 6 trong hành trình 45 ngày của mình. Bitcoin hôm nay tăng hơn 1.8%, một ngày khá dễ chịu sau những biến động vừa qua.
Như mọi ngày, mình vẫn đều đặn bỏ 50u để mua thêm Bitcoin. Cứ thế, bất kể thị trường xanh hay đỏ, việc này giờ đây giống như một thói quen ăn uống, tập thể dục vậy. Nó không còn là một quyết định cân nhắc quá nhiều, hay một pha ‘đánh bạc’ hy vọng thắng lớn nữa.
Mình nghĩ, chính việc coi DCA như một phần của lối sống, một thói quen tự chủ tài chính lành mạnh, đã giúp mình giữ được sự bình tĩnh. Không còn cảm giác FOMO khi giá lên hay hoảng loạn khi giá xuống. Mình chỉ đơn giản là đang vun đắp cho một tương lai dài hạn.
Bạn thì sao? Bạn đã xây dựng được thói quen kỷ luật nào cho mình chưa?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #AIStocksWhatNext $BTC
HotLike Team
·1 lượt thích
·289 lượt xem
TheoDõiFOMC
98,846 lượt xem
588 đang thảo luận
TinFed
83,524 lượt xem
395 đang thảo luận