
-Vibrant-
7.2k Bài đăng
-Vibrant-
Báo cáo
Chặn người dùng
565 Đang theo dõi
9.9K+ Người theo dõi
4.6K+ Đã thích
Bài đăng
Tất cả
Live
·
--
#dusk $DUSK @Dusk_Foundation
Khi ZK trở nên thực tiễn
Trước đây, tôi từng xem các bằng chứng Zero Knowledge như một thứ gì đó cực kỳ kỹ thuật và quá xa rời việc sử dụng blockchain trong đời sống hằng ngày. Khi tìm hiểu sâu hơn về Dusk, tôi đã thay đổi cách nhìn.
Dusk kết hợp các công cụ mật mã như BLS12-381, JubJub, Schnorr, Poseidon và cây Merkle để xây dựng một hạ tầng tập trung vào quyền riêng tư, nơi thông tin có thể được xác minh mà không cần tiết lộ mọi thứ phía sau nó.
Điểm thú vị là PLONK.
Thay vì đưa các chi tiết nhạy cảm lên onchain, người dùng có thể chứng minh rằng họ thỏa mãn một điều kiện cụ thể như đáp ứng KYC hoặc các yêu cầu đủ điều kiện mà không tiết lộ dữ liệu cá nhân không cần thiết.
Điều đó tạo ra một mô hình mạnh mẽ:
Chứng minh điều quan trọng. Giữ phần còn lại ở chế độ riêng tư.
Đối với tài chính được quản lý, sự cân bằng giữa quyền riêng tư, tuân thủ và khả năng xác minh có thể còn quan trọng hơn việc ZK chỉ là một từ khóa mật mã “thời thượng” khác.
Với PLONK V3 được giới thiệu lên mainnet thông qua bản nâng cấp Aegis, Dusk đang biến ý tưởng đó thành một hạ tầng thực sự.
$DUSK
Điều gì khiến ZK có giá trị nhất cho tài chính được quản lý?
#dusk $DUSK @Dusk
Khi ZK trở nên thực tiễn
Trước đây, tôi từng xem các bằng chứng Zero Knowledge như một thứ gì đó cực kỳ kỹ thuật và quá xa rời việc sử dụng blockchain trong đời sống hằng ngày. Khi tìm hiểu sâu hơn về Dusk, tôi đã thay đổi cách nhìn.
Dusk kết hợp các công cụ mật mã như BLS12-381, JubJub, Schnorr, Poseidon và cây Merkle để xây dựng một hạ tầng tập trung vào quyền riêng tư, nơi thông tin có thể được xác minh mà không cần tiết lộ mọi thứ phía sau nó.
Điểm thú vị là PLONK.
Thay vì đưa các chi tiết nhạy cảm lên onchain, người dùng có thể chứng minh rằng họ thỏa mãn một điều kiện cụ thể như đáp ứng KYC hoặc các yêu cầu đủ điều kiện mà không tiết lộ dữ liệu cá nhân không cần thiết.
Điều đó tạo ra một mô hình mạnh mẽ:
Chứng minh điều quan trọng. Giữ phần còn lại ở chế độ riêng tư.
Đối với tài chính được quản lý, sự cân bằng giữa quyền riêng tư, tuân thủ và khả năng xác minh có thể còn quan trọng hơn việc ZK chỉ là một từ khóa mật mã “thời thượng” khác.
Với PLONK V3 được giới thiệu lên mainnet thông qua bản nâng cấp Aegis, Dusk đang biến ý tưởng đó thành một hạ tầng thực sự.
$DUSK
Điều gì khiến ZK có giá trị nhất cho tài chính được quản lý?
Khi ZK trở nên thực tiễn
Trước đây, tôi từng xem các bằng chứng Zero Knowledge như một thứ gì đó cực kỳ kỹ thuật và quá xa rời việc sử dụng blockchain trong đời sống hằng ngày. Khi tìm hiểu sâu hơn về Dusk, tôi đã thay đổi cách nhìn.
Dusk kết hợp các công cụ mật mã như BLS12-381, JubJub, Schnorr, Poseidon và cây Merkle để xây dựng một hạ tầng tập trung vào quyền riêng tư, nơi thông tin có thể được xác minh mà không cần tiết lộ mọi thứ phía sau nó.
Điểm thú vị là PLONK.
Thay vì đưa các chi tiết nhạy cảm lên onchain, người dùng có thể chứng minh rằng họ thỏa mãn một điều kiện cụ thể như đáp ứng KYC hoặc các yêu cầu đủ điều kiện mà không tiết lộ dữ liệu cá nhân không cần thiết.
Điều đó tạo ra một mô hình mạnh mẽ:
Chứng minh điều quan trọng. Giữ phần còn lại ở chế độ riêng tư.
Đối với tài chính được quản lý, sự cân bằng giữa quyền riêng tư, tuân thủ và khả năng xác minh có thể còn quan trọng hơn việc ZK chỉ là một từ khóa mật mã “thời thượng” khác.
Với PLONK V3 được giới thiệu lên mainnet thông qua bản nâng cấp Aegis, Dusk đang biến ý tưởng đó thành một hạ tầng thực sự.
$DUSK
Điều gì khiến ZK có giá trị nhất cho tài chính được quản lý?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
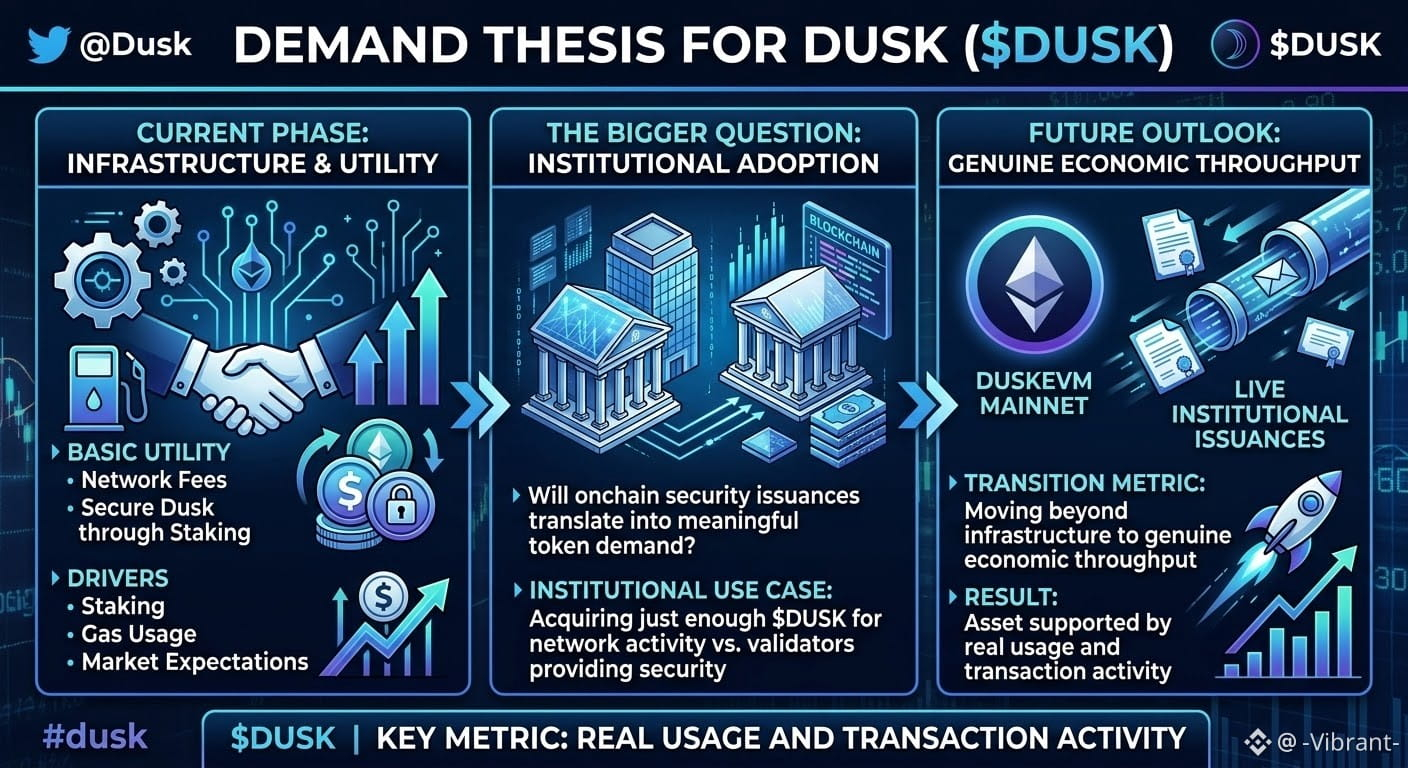
Tôi đã suy nghĩ về một khía cạnh khác của @Dusk và $DUSK gần đây: điều gì thực sự tạo ra nhu cầu bền vững cho token?
Tiện ích cốt lõi thì khá rõ ràng. $DUSK dùng để trả phí mạng và giúp bảo mật Dusk thông qua staking. Nhưng nếu các tổ chức cuối cùng phát hành và thanh toán chứng khoán onchain, thì câu hỏi lớn hơn là liệu hoạt động đó có chuyển thành nhu cầu token có ý nghĩa hay không.
Các tổ chức có thể không cần nắm giữ một lượng lớn DUSK. Họ có thể chỉ cần mua đủ để phục vụ hoạt động mạng, trong khi các validator cung cấp bảo mật kinh tế.
Điều đó biến việc áp dụng (adoption) thành biến số then chốt.
Hiện tại, Dusk vẫn đang ở giai đoạn xây dựng hạ tầng, nên nhu cầu token tự nhiên gắn nhiều hơn với staking, mức sử dụng gas và kỳ vọng thị trường hơn là các hoạt động quy mô lớn từ phía tổ chức.
Điều thay đổi phương trình là việc sử dụng thực tế.
Nếu DuskEVM mainnet và các đợt phát hành trực tiếp của tổ chức mang lại lượng giao dịch đáng kể, chúng ta sẽ bắt đầu thấy liệu Dusk có thể phát triển từ việc chỉ là tài sản gốc của mạng thành một tài sản được hỗ trợ bởi dòng chảy giá trị kinh tế thực sự hay không.
Đó là chỉ số mà tôi sẽ theo dõi.
#dusk $DUSK @Dusk
Tôi đã suy nghĩ về một khía cạnh khác của @Dusk và $DUSK gần đây: điều gì thực sự tạo ra nhu cầu bền vững cho token?
Tiện ích cốt lõi thì khá rõ ràng. $DUSK dùng để trả phí mạng và giúp bảo mật Dusk thông qua staking. Nhưng nếu các tổ chức cuối cùng phát hành và thanh toán chứng khoán onchain, thì câu hỏi lớn hơn là liệu hoạt động đó có chuyển thành nhu cầu token có ý nghĩa hay không.
Các tổ chức có thể không cần nắm giữ một lượng lớn DUSK. Họ có thể chỉ cần mua đủ để phục vụ hoạt động mạng, trong khi các validator cung cấp bảo mật kinh tế.
Điều đó biến việc áp dụng (adoption) thành biến số then chốt.
Hiện tại, Dusk vẫn đang ở giai đoạn xây dựng hạ tầng, nên nhu cầu token tự nhiên gắn nhiều hơn với staking, mức sử dụng gas và kỳ vọng thị trường hơn là các hoạt động quy mô lớn từ phía tổ chức.
Điều thay đổi phương trình là việc sử dụng thực tế.
Nếu DuskEVM mainnet và các đợt phát hành trực tiếp của tổ chức mang lại lượng giao dịch đáng kể, chúng ta sẽ bắt đầu thấy liệu Dusk có thể phát triển từ việc chỉ là tài sản gốc của mạng thành một tài sản được hỗ trợ bởi dòng chảy giá trị kinh tế thực sự hay không.
Đó là chỉ số mà tôi sẽ theo dõi.
Tôi đã suy nghĩ về một khía cạnh khác của @Dusk và $DUSK gần đây: điều gì thực sự tạo ra nhu cầu bền vững cho token?
Tiện ích cốt lõi thì khá rõ ràng. $DUSK dùng để trả phí mạng và giúp bảo mật Dusk thông qua staking. Nhưng nếu các tổ chức cuối cùng phát hành và thanh toán chứng khoán onchain, thì câu hỏi lớn hơn là liệu hoạt động đó có chuyển thành nhu cầu token có ý nghĩa hay không.
Các tổ chức có thể không cần nắm giữ một lượng lớn DUSK. Họ có thể chỉ cần mua đủ để phục vụ hoạt động mạng, trong khi các validator cung cấp bảo mật kinh tế.
Điều đó biến việc áp dụng (adoption) thành biến số then chốt.
Hiện tại, Dusk vẫn đang ở giai đoạn xây dựng hạ tầng, nên nhu cầu token tự nhiên gắn nhiều hơn với staking, mức sử dụng gas và kỳ vọng thị trường hơn là các hoạt động quy mô lớn từ phía tổ chức.
Điều thay đổi phương trình là việc sử dụng thực tế.
Nếu DuskEVM mainnet và các đợt phát hành trực tiếp của tổ chức mang lại lượng giao dịch đáng kể, chúng ta sẽ bắt đầu thấy liệu Dusk có thể phát triển từ việc chỉ là tài sản gốc của mạng thành một tài sản được hỗ trợ bởi dòng chảy giá trị kinh tế thực sự hay không.
Đó là chỉ số mà tôi sẽ theo dõi.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
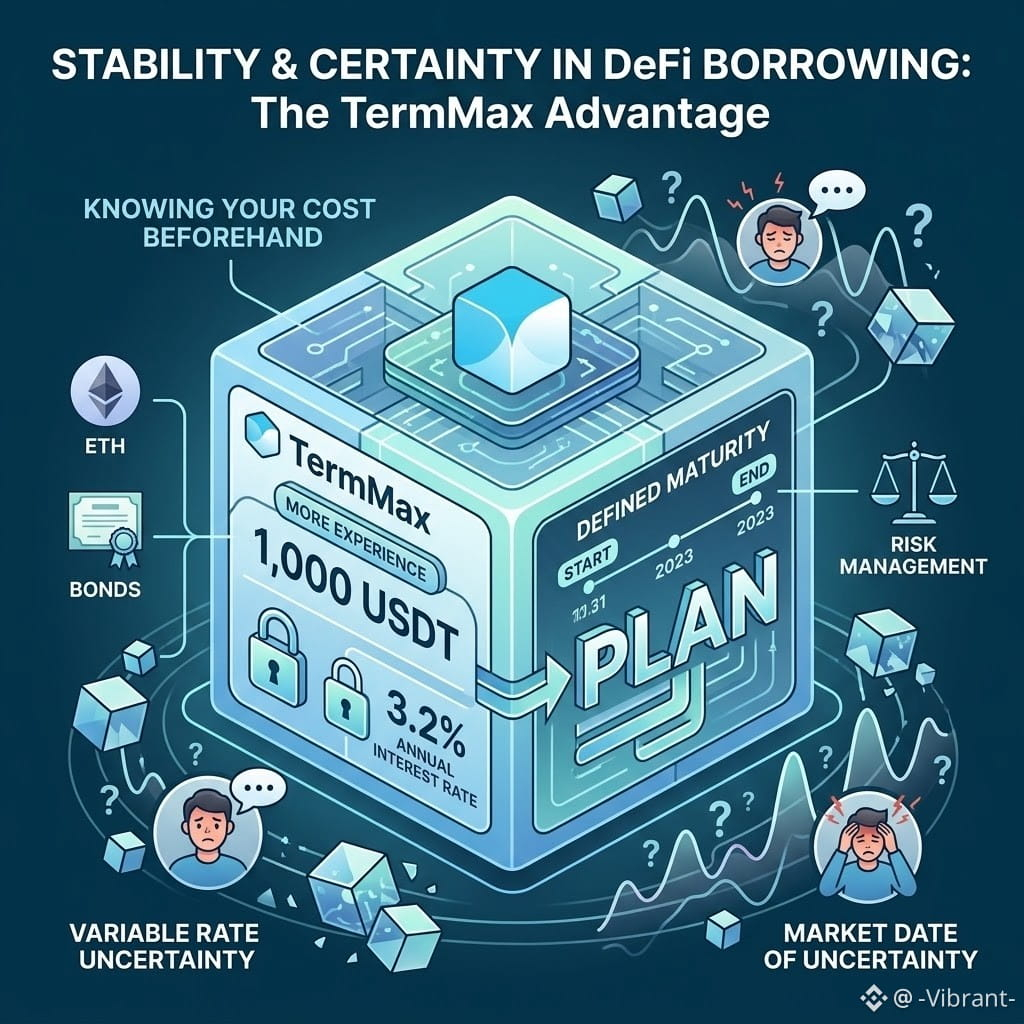
Vay mượn DeFi thường đi kèm một chút “đau đầu”:
Bạn vay → thị trường biến động → lãi suất thay đổi → bạn lại kiểm tra.
Tôi đã quen với chu kỳ đó. Khi cần thanh khoản, tôi thà giữ ETH và trái phiếu của mình hơn là bán chúng, nên việc vay dựa trên tài sản đó sẽ hợp lý hơn.
Nhưng vấn đề với lãi suất thả nổi là chi phí vay có thể thay đổi trong khi vị thế vẫn còn mở.
Vì vậy, trải nghiệm gần đây của tôi với TermMax đã thu hút sự chú ý.
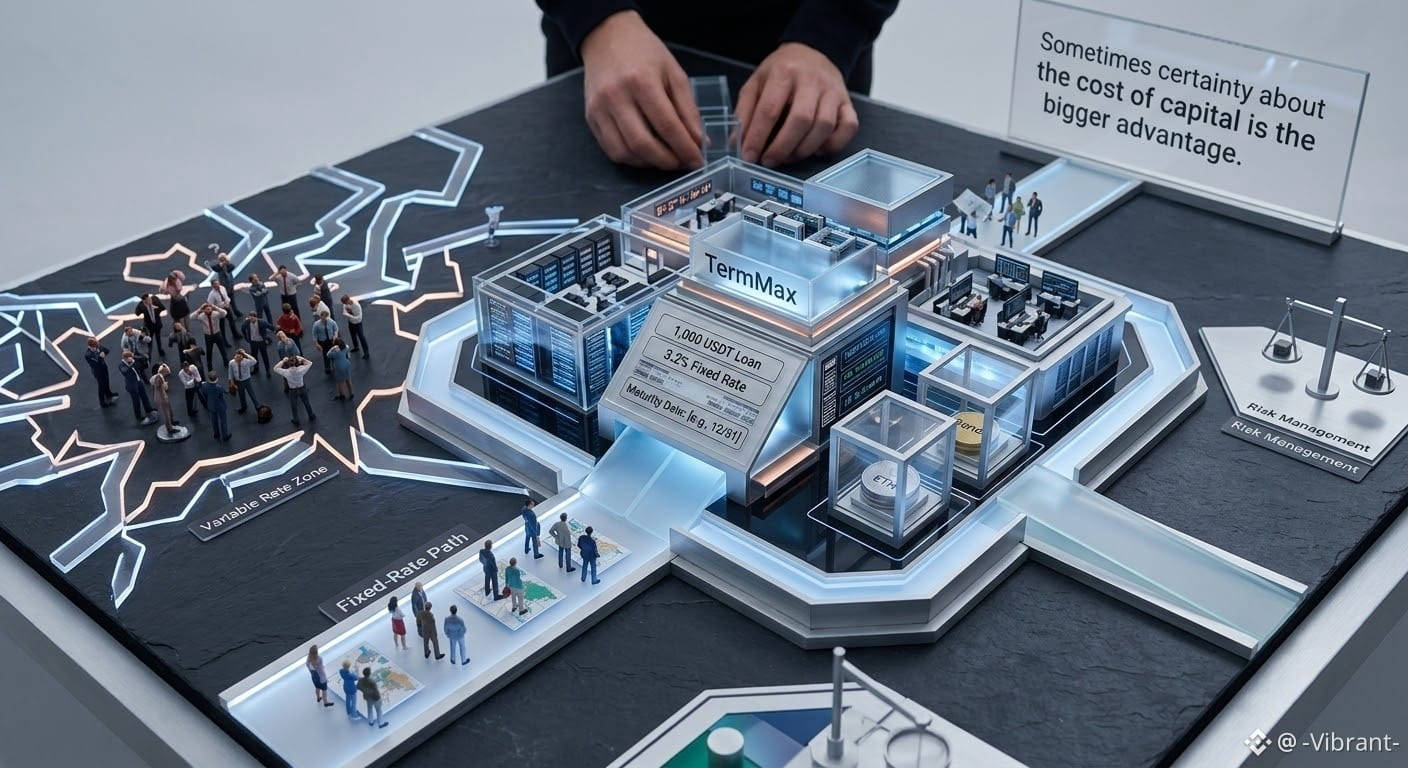
Tôi vay 1.000 USDT dựa trên tài sản của mình với lãi suất cố định 3,2%/năm và thời hạn đáo hạn được xác định.
Phần thú vị không chỉ là việc vay mà không cần bán lượng nắm giữ của tôi.
Mà là tôi biết trước chi phí tài trợ.
Tôi có thể tính toán vị thế trước khi tham gia, hiểu mình sẽ phải trả bao nhiêu khi đáo hạn, và lên kế hoạch vốn mà không phải băn khoăn liệu điều kiện thị trường ngày mai có khiến khoản vay đắt hơn hay không.
Điều này đặc biệt quan trọng trong những giai đoạn biến động mạnh.
Tất nhiên, lãi suất cố định không loại bỏ rủi ro bị thanh lý. Nếu tài sản thế chấp đi ngược lại bạn, bạn vẫn phải quản lý vị thế đúng cách.
Nhưng nó khiến tôi phải suy nghĩ lại về điều tôi thực sự muốn từ việc cho vay trong DeFi.
Đôi khi, lãi suất tốt nhất không nhất thiết là loại lãi suất hữu ích nhất.
Đôi khi, sự chắc chắn về chi phí vốn lại là lợi thế lớn hơn.
#dusk $DUSK @Dusk
Vay mượn DeFi thường đi kèm một chút “đau đầu”:
Bạn vay → thị trường biến động → lãi suất thay đổi → bạn lại kiểm tra.
Tôi đã quen với chu kỳ đó. Khi cần thanh khoản, tôi thà giữ ETH và trái phiếu của mình hơn là bán chúng, nên việc vay dựa trên tài sản đó sẽ hợp lý hơn.
Nhưng vấn đề với lãi suất thả nổi là chi phí vay có thể thay đổi trong khi vị thế vẫn còn mở.
Vì vậy, trải nghiệm gần đây của tôi với TermMax đã thu hút sự chú ý.
Tôi vay 1.000 USDT dựa trên tài sản của mình với lãi suất cố định 3,2%/năm và thời hạn đáo hạn được xác định.
Phần thú vị không chỉ là việc vay mà không cần bán lượng nắm giữ của tôi.
Mà là tôi biết trước chi phí tài trợ.
Tôi có thể tính toán vị thế trước khi tham gia, hiểu mình sẽ phải trả bao nhiêu khi đáo hạn, và lên kế hoạch vốn mà không phải băn khoăn liệu điều kiện thị trường ngày mai có khiến khoản vay đắt hơn hay không.
Điều này đặc biệt quan trọng trong những giai đoạn biến động mạnh.
Tất nhiên, lãi suất cố định không loại bỏ rủi ro bị thanh lý. Nếu tài sản thế chấp đi ngược lại bạn, bạn vẫn phải quản lý vị thế đúng cách.
Nhưng nó khiến tôi phải suy nghĩ lại về điều tôi thực sự muốn từ việc cho vay trong DeFi.
Đôi khi, lãi suất tốt nhất không nhất thiết là loại lãi suất hữu ích nhất.
Đôi khi, sự chắc chắn về chi phí vốn lại là lợi thế lớn hơn.
Vay mượn DeFi thường đi kèm một chút “đau đầu”:
Bạn vay → thị trường biến động → lãi suất thay đổi → bạn lại kiểm tra.
Tôi đã quen với chu kỳ đó. Khi cần thanh khoản, tôi thà giữ ETH và trái phiếu của mình hơn là bán chúng, nên việc vay dựa trên tài sản đó sẽ hợp lý hơn.
Nhưng vấn đề với lãi suất thả nổi là chi phí vay có thể thay đổi trong khi vị thế vẫn còn mở.
Vì vậy, trải nghiệm gần đây của tôi với TermMax đã thu hút sự chú ý.
Tôi vay 1.000 USDT dựa trên tài sản của mình với lãi suất cố định 3,2%/năm và thời hạn đáo hạn được xác định.
Phần thú vị không chỉ là việc vay mà không cần bán lượng nắm giữ của tôi.
Mà là tôi biết trước chi phí tài trợ.
Tôi có thể tính toán vị thế trước khi tham gia, hiểu mình sẽ phải trả bao nhiêu khi đáo hạn, và lên kế hoạch vốn mà không phải băn khoăn liệu điều kiện thị trường ngày mai có khiến khoản vay đắt hơn hay không.
Điều này đặc biệt quan trọng trong những giai đoạn biến động mạnh.
Tất nhiên, lãi suất cố định không loại bỏ rủi ro bị thanh lý. Nếu tài sản thế chấp đi ngược lại bạn, bạn vẫn phải quản lý vị thế đúng cách.
Nhưng nó khiến tôi phải suy nghĩ lại về điều tôi thực sự muốn từ việc cho vay trong DeFi.
Đôi khi, lãi suất tốt nhất không nhất thiết là loại lãi suất hữu ích nhất.
Đôi khi, sự chắc chắn về chi phí vốn lại là lợi thế lớn hơn.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Tôi đã xem DUSK sáng nay từ một góc nhìn hơi khác—không phải như một token L1 khác đang chờ đợi các đồn đoán để đẩy giá, mà như một tài sản gắn với hoạt động mạng thực sự.
Sau khi lên mainnet, DUSK có vai trò chức năng hơn trong toàn bộ hệ sinh thái: từ staking đến việc cung cấp năng lượng cho các hoạt động liên quan đến smart contract bảo mật và các ứng dụng tài chính tập trung vào quyền riêng tư. Điều đó đặt ra một câu hỏi thú vị về nhu cầu token: nếu các tổ chức thực sự bắt đầu sử dụng Dusk cho các tài sản được token hóa, các giao dịch tuân thủ và thực thi riêng tư, thì mức độ sử dụng mạng có thể trở thành động lực mạnh hơn nhiều so với các câu chuyện thị trường thuần túy.
Nhưng có một điểm “bẫy”.
Tiện ích chỉ thực sự quan trọng nếu người dùng đến. Nếu việc các tổ chức áp dụng diễn ra lâu hơn dự kiến trong khi lượng phát hành token và nguồn cung sẵn có tiếp tục tăng, thì các yếu tố kinh tế có thể chịu áp lực trước khi nhu cầu giao dịch thực sự trở nên đủ ý nghĩa.
Vì vậy, luận điểm lớn hơn về DUSK theo quan điểm của tôi không chỉ đơn giản là “quyền riêng tư + RWA = xu hướng tăng.”
Mà là liệu Dusk có thể chuyển được sự quan tâm của các tổ chức thành hoạt động ổn định trên chuỗi hay không.
Nếu điều đó xảy ra, tiện ích sẽ bắt đầu củng cố các động lực kinh tế của token. Còn nếu không, sự đầu cơ có thể vẫn là lực chi phối.
Đó là phần mà tôi đang theo dõi sát sao nhất.
$DUSK
#dusk $DUSK @Dusk Tôi đã xem DUSK sáng nay từ một góc nhìn hơi khác—không phải như một token L1 khác đang chờ đợi các đồn đoán để đẩy giá, mà như một tài sản gắn với hoạt động mạng thực sự.
Sau khi lên mainnet, DUSK có vai trò chức năng hơn trong toàn bộ hệ sinh thái: từ staking đến việc cung cấp năng lượng cho các hoạt động liên quan đến smart contract bảo mật và các ứng dụng tài chính tập trung vào quyền riêng tư. Điều đó đặt ra một câu hỏi thú vị về nhu cầu token: nếu các tổ chức thực sự bắt đầu sử dụng Dusk cho các tài sản được token hóa, các giao dịch tuân thủ và thực thi riêng tư, thì mức độ sử dụng mạng có thể trở thành động lực mạnh hơn nhiều so với các câu chuyện thị trường thuần túy.
Nhưng có một điểm “bẫy”.
Tiện ích chỉ thực sự quan trọng nếu người dùng đến. Nếu việc các tổ chức áp dụng diễn ra lâu hơn dự kiến trong khi lượng phát hành token và nguồn cung sẵn có tiếp tục tăng, thì các yếu tố kinh tế có thể chịu áp lực trước khi nhu cầu giao dịch thực sự trở nên đủ ý nghĩa.
Vì vậy, luận điểm lớn hơn về DUSK theo quan điểm của tôi không chỉ đơn giản là “quyền riêng tư + RWA = xu hướng tăng.”
Mà là liệu Dusk có thể chuyển được sự quan tâm của các tổ chức thành hoạt động ổn định trên chuỗi hay không.
Nếu điều đó xảy ra, tiện ích sẽ bắt đầu củng cố các động lực kinh tế của token. Còn nếu không, sự đầu cơ có thể vẫn là lực chi phối.
Đó là phần mà tôi đang theo dõi sát sao nhất.
$DUSK
Sau khi lên mainnet, DUSK có vai trò chức năng hơn trong toàn bộ hệ sinh thái: từ staking đến việc cung cấp năng lượng cho các hoạt động liên quan đến smart contract bảo mật và các ứng dụng tài chính tập trung vào quyền riêng tư. Điều đó đặt ra một câu hỏi thú vị về nhu cầu token: nếu các tổ chức thực sự bắt đầu sử dụng Dusk cho các tài sản được token hóa, các giao dịch tuân thủ và thực thi riêng tư, thì mức độ sử dụng mạng có thể trở thành động lực mạnh hơn nhiều so với các câu chuyện thị trường thuần túy.
Nhưng có một điểm “bẫy”.
Tiện ích chỉ thực sự quan trọng nếu người dùng đến. Nếu việc các tổ chức áp dụng diễn ra lâu hơn dự kiến trong khi lượng phát hành token và nguồn cung sẵn có tiếp tục tăng, thì các yếu tố kinh tế có thể chịu áp lực trước khi nhu cầu giao dịch thực sự trở nên đủ ý nghĩa.
Vì vậy, luận điểm lớn hơn về DUSK theo quan điểm của tôi không chỉ đơn giản là “quyền riêng tư + RWA = xu hướng tăng.”
Mà là liệu Dusk có thể chuyển được sự quan tâm của các tổ chức thành hoạt động ổn định trên chuỗi hay không.
Nếu điều đó xảy ra, tiện ích sẽ bắt đầu củng cố các động lực kinh tế của token. Còn nếu không, sự đầu cơ có thể vẫn là lực chi phối.
Đó là phần mà tôi đang theo dõi sát sao nhất.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
Dạo gần đây tôi đã nhìn Dusk từ một góc độ khác.
Thay vì bắt đầu với “Dusk riêng tư đến mức nào?”, tôi quan tâm hơn đến việc thực sự điều gì diễn ra bên dưới lớp riêng tư đó.
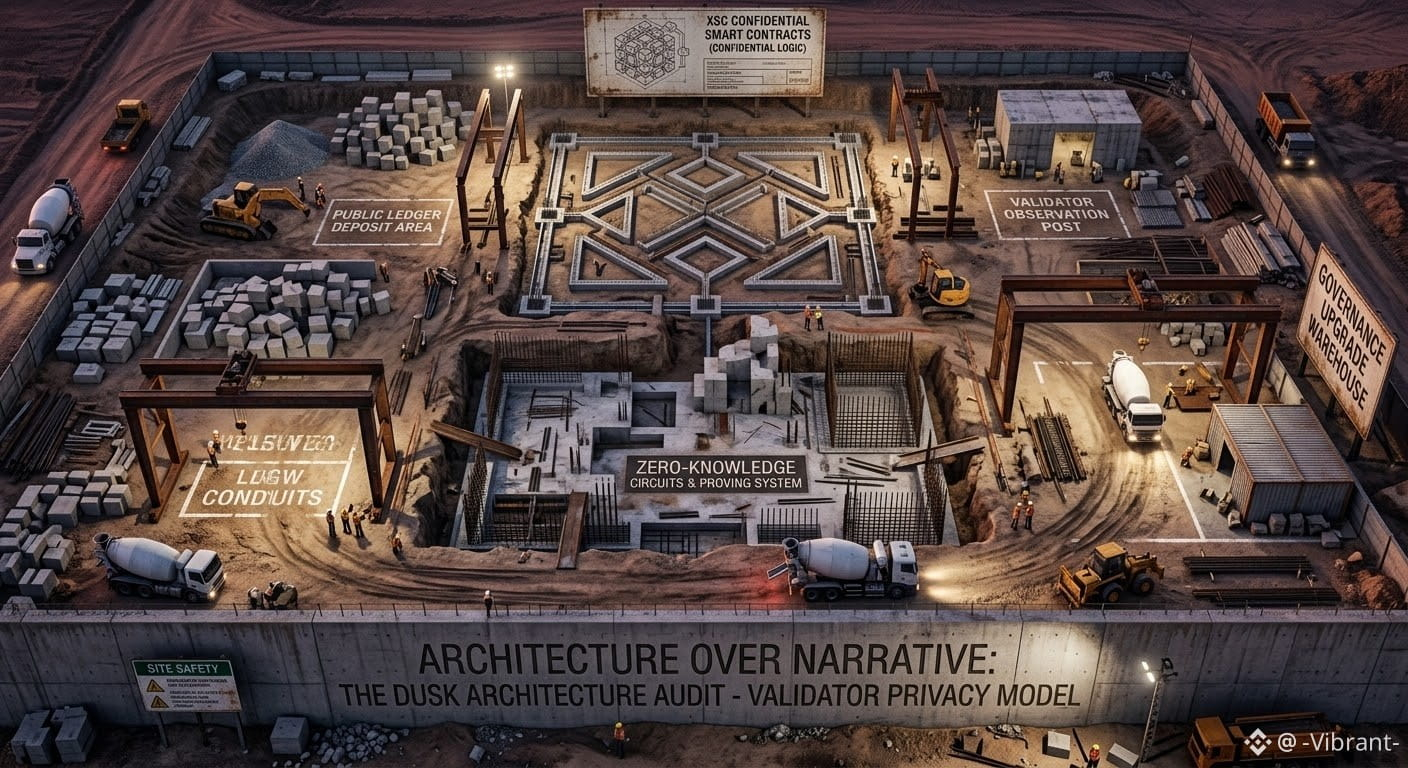
Dusk được xây dựng cho các tình huống sử dụng tài chính, với XSC cho phép logic hợp đồng thông minh bí mật. Nhưng điều này lại đặt ra một loạt câu hỏi khó hơn:
→ Các trình xác thực thực sự có thể quan sát được gì?
→ Điều gì sẽ bị che giấu trong quá trình thực thi?
→ Những đảm bảo nào đến từ mật mã, và những đảm bảo nào phụ thuộc vào giả định của mạng hoặc cách triển khai?
→ Khi giao thức thay đổi theo thời gian, các đảm bảo về quyền riêng tư được duy trì như thế nào?
Tôi đặc biệt hứng thú với phần quản trị (governance). Một giao thức được thiết kế cho tài chính chịu quản lý không thể xem các bản nâng cấp như chỉ là các bản phát hành tính năng đơn giản. Những thay đổi đối với việc thực thi, quyền riêng tư hay việc xác minh có thể ảnh hưởng trực tiếp đến mô hình tin cậy mà các ứng dụng được xây dựng dựa trên.
Vì vậy, thay vì khẳng định rằng tôi đã có sẵn câu trả lời, tôi đang đi sâu vào kiến trúc trước.
Nếu bạn đang xem xét Dusk dưới góc độ an ninh, bạn sẽ kiểm toán lớp nào trước tiên trước mọi thứ khác?
$DUSK #dusk
#dusk $DUSK @Dusk
Dạo gần đây tôi đã nhìn Dusk từ một góc độ khác.
Thay vì bắt đầu với “Dusk riêng tư đến mức nào?”, tôi quan tâm hơn đến việc thực sự điều gì diễn ra bên dưới lớp riêng tư đó.
Dusk được xây dựng cho các tình huống sử dụng tài chính, với XSC cho phép logic hợp đồng thông minh bí mật. Nhưng điều này lại đặt ra một loạt câu hỏi khó hơn:
→ Các trình xác thực thực sự có thể quan sát được gì?
→ Điều gì sẽ bị che giấu trong quá trình thực thi?
→ Những đảm bảo nào đến từ mật mã, và những đảm bảo nào phụ thuộc vào giả định của mạng hoặc cách triển khai?
→ Khi giao thức thay đổi theo thời gian, các đảm bảo về quyền riêng tư được duy trì như thế nào?
Tôi đặc biệt hứng thú với phần quản trị (governance). Một giao thức được thiết kế cho tài chính chịu quản lý không thể xem các bản nâng cấp như chỉ là các bản phát hành tính năng đơn giản. Những thay đổi đối với việc thực thi, quyền riêng tư hay việc xác minh có thể ảnh hưởng trực tiếp đến mô hình tin cậy mà các ứng dụng được xây dựng dựa trên.
Vì vậy, thay vì khẳng định rằng tôi đã có sẵn câu trả lời, tôi đang đi sâu vào kiến trúc trước.
Nếu bạn đang xem xét Dusk dưới góc độ an ninh, bạn sẽ kiểm toán lớp nào trước tiên trước mọi thứ khác?
$DUSK #dusk
Dạo gần đây tôi đã nhìn Dusk từ một góc độ khác.
Thay vì bắt đầu với “Dusk riêng tư đến mức nào?”, tôi quan tâm hơn đến việc thực sự điều gì diễn ra bên dưới lớp riêng tư đó.
Dusk được xây dựng cho các tình huống sử dụng tài chính, với XSC cho phép logic hợp đồng thông minh bí mật. Nhưng điều này lại đặt ra một loạt câu hỏi khó hơn:
→ Các trình xác thực thực sự có thể quan sát được gì?
→ Điều gì sẽ bị che giấu trong quá trình thực thi?
→ Những đảm bảo nào đến từ mật mã, và những đảm bảo nào phụ thuộc vào giả định của mạng hoặc cách triển khai?
→ Khi giao thức thay đổi theo thời gian, các đảm bảo về quyền riêng tư được duy trì như thế nào?
Tôi đặc biệt hứng thú với phần quản trị (governance). Một giao thức được thiết kế cho tài chính chịu quản lý không thể xem các bản nâng cấp như chỉ là các bản phát hành tính năng đơn giản. Những thay đổi đối với việc thực thi, quyền riêng tư hay việc xác minh có thể ảnh hưởng trực tiếp đến mô hình tin cậy mà các ứng dụng được xây dựng dựa trên.
Vì vậy, thay vì khẳng định rằng tôi đã có sẵn câu trả lời, tôi đang đi sâu vào kiến trúc trước.
Nếu bạn đang xem xét Dusk dưới góc độ an ninh, bạn sẽ kiểm toán lớp nào trước tiên trước mọi thứ khác?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
RWA Không Chỉ Là Tự Động Hóa
Trước đây tôi nghĩ vấn đề RWA khá đơn giản:
→ Lấy một tài sản trong thế giới thực
→ Đưa nó lên chuỗi
→ Biến nó thành tài sản có thể giao dịch
Nhưng khi tìm hiểu sâu hơn về Dusk, tôi đã nhìn nhận vấn đề khác đi.
Câu hỏi thú vị không chỉ là “Tài sản này có thể tồn tại trên chuỗi hay không?”
Mà là → “Có bao nhiêu phần trong vòng đời thực tế của nó có thể diễn ra trên chuỗi?”
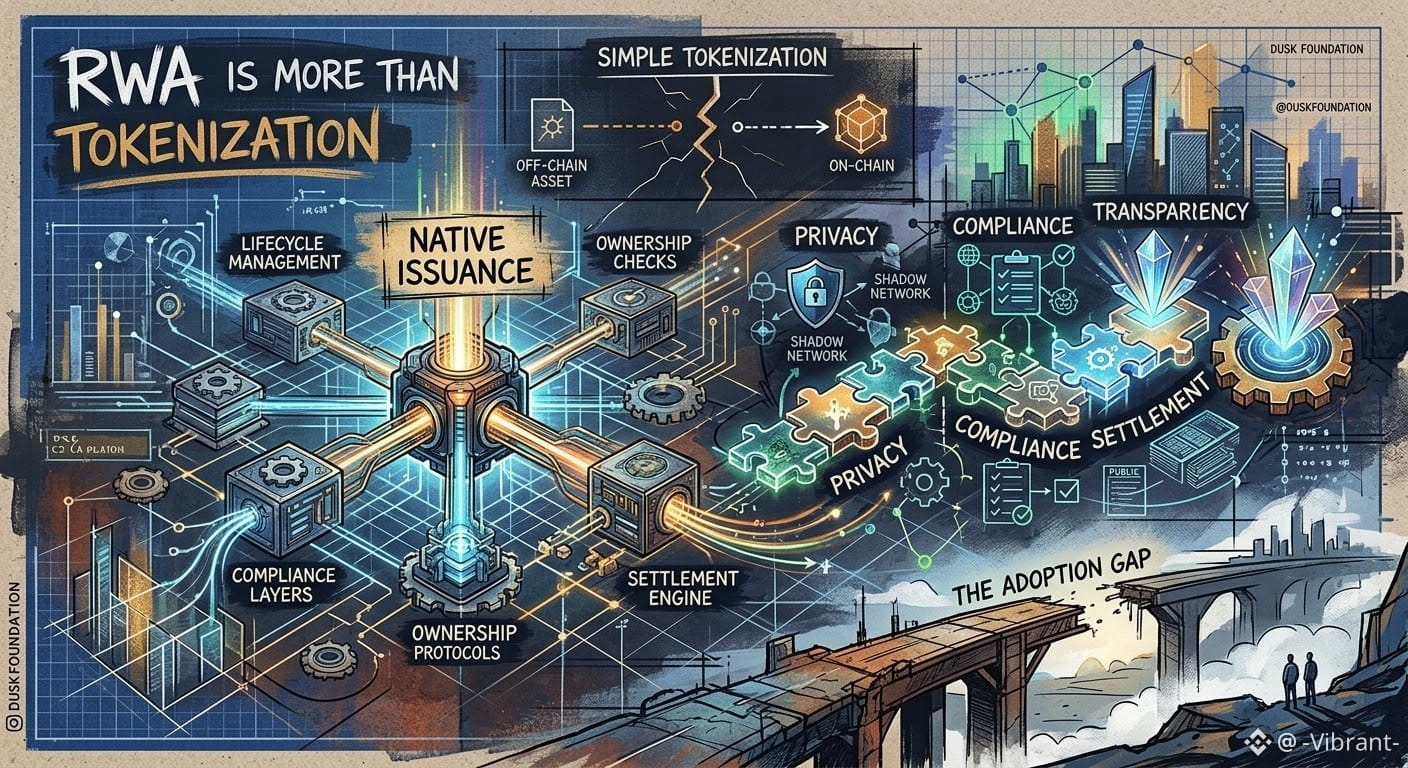
Chính ở đây, sự phân biệt của Dusk giữa token hóa và phát hành bản địa trở nên đáng chú ý.
Với token hóa đơn thuần, tài sản có thể tồn tại trên blockchain, nhưng việc kiểm tra quyền sở hữu, phát hành, chuyển nhượng, tuân thủ và thanh toán vẫn phụ thuộc rất nhiều vào các hệ thống bên ngoài.
Phát hành bản địa hướng tới một mô hình khác → nơi nhiều quy trình trong số đó có thể được xây dựng ngay trong môi trường on-chain.
Ngoài ra còn có vấn đề quyền riêng tư.
Đối với các tài sản được quản lý, việc công khai mọi thứ là không thực tế. Nhưng cũng không thể giấu hết.
Vì vậy, thách thức thực sự trở thành:
quyền riêng tư → tuân thủ → minh bạch → thanh toán
…and làm cho các mảnh ghép đó hoạt động cùng nhau mà không biến hệ thống thành một cơ sở dữ liệu công khai hoặc một “hộp đen”.
Tôi vẫn thận trọng. Hạ tầng có thể chứng minh điều gì là khả thi, nhưng việc được áp dụng rộng rãi lại là một bài kiểm tra hoàn toàn khác.
Khoảng cách đó có lẽ là phần tôi quan tâm nhất trong việc theo dõi Dusk.
#dusk $DUSK @Dusk
RWA Không Chỉ Là Tự Động Hóa
Trước đây tôi nghĩ vấn đề RWA khá đơn giản:
→ Lấy một tài sản trong thế giới thực
→ Đưa nó lên chuỗi
→ Biến nó thành tài sản có thể giao dịch
Nhưng khi tìm hiểu sâu hơn về Dusk, tôi đã nhìn nhận vấn đề khác đi.
Câu hỏi thú vị không chỉ là “Tài sản này có thể tồn tại trên chuỗi hay không?”
Mà là → “Có bao nhiêu phần trong vòng đời thực tế của nó có thể diễn ra trên chuỗi?”
Chính ở đây, sự phân biệt của Dusk giữa token hóa và phát hành bản địa trở nên đáng chú ý.
Với token hóa đơn thuần, tài sản có thể tồn tại trên blockchain, nhưng việc kiểm tra quyền sở hữu, phát hành, chuyển nhượng, tuân thủ và thanh toán vẫn phụ thuộc rất nhiều vào các hệ thống bên ngoài.
Phát hành bản địa hướng tới một mô hình khác → nơi nhiều quy trình trong số đó có thể được xây dựng ngay trong môi trường on-chain.
Ngoài ra còn có vấn đề quyền riêng tư.
Đối với các tài sản được quản lý, việc công khai mọi thứ là không thực tế. Nhưng cũng không thể giấu hết.
Vì vậy, thách thức thực sự trở thành:
quyền riêng tư → tuân thủ → minh bạch → thanh toán
…and làm cho các mảnh ghép đó hoạt động cùng nhau mà không biến hệ thống thành một cơ sở dữ liệu công khai hoặc một “hộp đen”.
Tôi vẫn thận trọng. Hạ tầng có thể chứng minh điều gì là khả thi, nhưng việc được áp dụng rộng rãi lại là một bài kiểm tra hoàn toàn khác.
Khoảng cách đó có lẽ là phần tôi quan tâm nhất trong việc theo dõi Dusk.
RWA Không Chỉ Là Tự Động Hóa
Trước đây tôi nghĩ vấn đề RWA khá đơn giản:
→ Lấy một tài sản trong thế giới thực
→ Đưa nó lên chuỗi
→ Biến nó thành tài sản có thể giao dịch
Nhưng khi tìm hiểu sâu hơn về Dusk, tôi đã nhìn nhận vấn đề khác đi.
Câu hỏi thú vị không chỉ là “Tài sản này có thể tồn tại trên chuỗi hay không?”
Mà là → “Có bao nhiêu phần trong vòng đời thực tế của nó có thể diễn ra trên chuỗi?”
Chính ở đây, sự phân biệt của Dusk giữa token hóa và phát hành bản địa trở nên đáng chú ý.
Với token hóa đơn thuần, tài sản có thể tồn tại trên blockchain, nhưng việc kiểm tra quyền sở hữu, phát hành, chuyển nhượng, tuân thủ và thanh toán vẫn phụ thuộc rất nhiều vào các hệ thống bên ngoài.
Phát hành bản địa hướng tới một mô hình khác → nơi nhiều quy trình trong số đó có thể được xây dựng ngay trong môi trường on-chain.
Ngoài ra còn có vấn đề quyền riêng tư.
Đối với các tài sản được quản lý, việc công khai mọi thứ là không thực tế. Nhưng cũng không thể giấu hết.
Vì vậy, thách thức thực sự trở thành:
quyền riêng tư → tuân thủ → minh bạch → thanh toán
…and làm cho các mảnh ghép đó hoạt động cùng nhau mà không biến hệ thống thành một cơ sở dữ liệu công khai hoặc một “hộp đen”.
Tôi vẫn thận trọng. Hạ tầng có thể chứng minh điều gì là khả thi, nhưng việc được áp dụng rộng rãi lại là một bài kiểm tra hoàn toàn khác.
Khoảng cách đó có lẽ là phần tôi quan tâm nhất trong việc theo dõi Dusk.
20
14
116
·
--
#termmax @termmax
Càng dành nhiều thời gian để tìm hiểu về TermMax, tôi càng nghĩ rằng ban đầu mình đã hiểu nhầm mục tiêu mà giao thức muốn trở thành.
Ban đầu tôi chỉ thấy phía vay lãi suất cố định và cho rằng đó cơ bản là toàn bộ luận điểm: vay với lãi suất đã biết, khóa kỳ hạn và kết thúc.
Nhưng các phần mới hơn khiến cách diễn giải đó dường như còn thiếu.
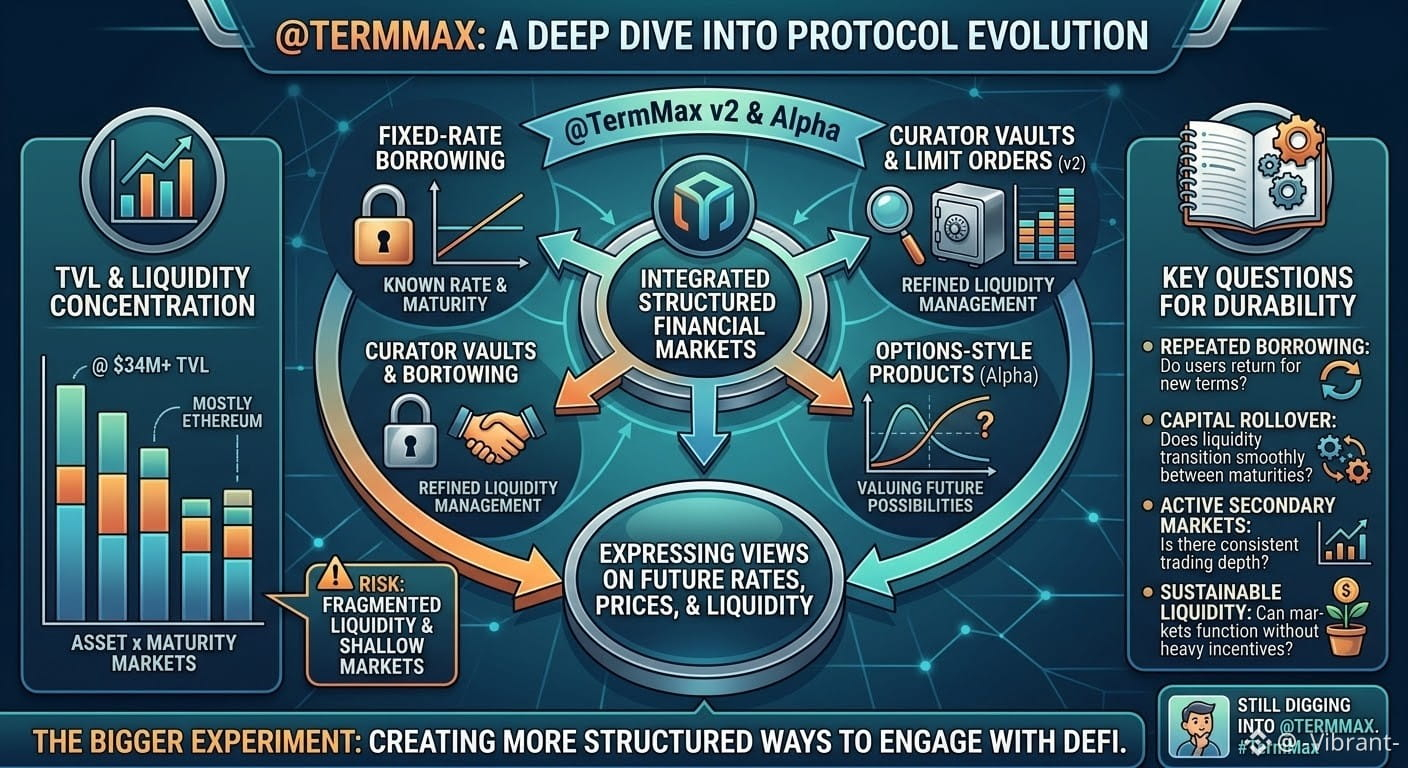
TermMax đang ở mức khoảng 34M USD TVL, với các khoản vay đang hoạt động ở mức tương tự, và Ethereum vẫn chiếm phần lớn thanh khoản. Rồi V2 bổ sung các thứ như vault của curator và lệnh giới hạn, trong khi TermMax Alpha chuyển sang các sản phẩm theo kiểu quyền chọn.
Nếu xét riêng lẻ, không có tính năng nào trong số đó là thật sự mang tính đột phá.
Điều làm tôi quan tâm là chúng kết hợp với nhau như thế nào.
Cho vay lãi suất cố định rốt cuộc là về việc định giá vốn trong một khoảng thời gian xác định. Quyền chọn đưa ý tưởng đó đi theo một hướng khác bằng cách gắn một giá trị cho khả năng trong tương lai. Vậy có lẽ thí nghiệm lớn hơn ở đây không chỉ là “xây dựng một thị trường cho vay tốt hơn”, mà là tạo ra những cách thức có cấu trúc để người dùng thể hiện quan điểm về lãi suất, giá cả, thanh khoản và việc thanh toán trong tương lai.
Điều đó cũng tạo ra một vấn đề mà theo tôi đáng để theo dõi sát.
Khi TermMax thêm nhiều kỳ đáo hạn, tài sản và loại sản phẩm hơn, thanh khoản có thể bị phân mảnh trên quá nhiều thị trường. Một con số TVL khỏe mạnh không tự động cho bạn biết liệu từng thị trường riêng lẻ có chiều sâu thực sự hay hoạt động chủ yếu tập trung ở một vài nơi.
Vì vậy, tôi ít quan tâm đến việc TVL tiếp tục tăng, và quan tâm nhiều hơn đến những gì xảy ra quanh kỳ đáo hạn.
Thực ra người vay có quay lại để vay thêm một kỳ không? Vốn có tự nhiên luân chuyển sang các kỳ đáo hạn mới không? Thị trường thứ cấp có duy trì hoạt động không? Và các thị trường đó có thể giữ được thanh khoản hữu ích mà không phải dựa quá nhiều vào các ưu đãi không?
Những câu trả lời đó sẽ cho tôi biết nhiều hơn về độ bền vững của giao thức so với một mốc TVL khác.
Vẫn đang tiếp tục đào sâu vào TermMax và cố gắng hiểu cuối cùng nó sẽ dẫn đến đâu. TermMax
#termmax @TermMax
Càng dành nhiều thời gian để tìm hiểu về TermMax, tôi càng nghĩ rằng ban đầu mình đã hiểu nhầm mục tiêu mà giao thức muốn trở thành.
Ban đầu tôi chỉ thấy phía vay lãi suất cố định và cho rằng đó cơ bản là toàn bộ luận điểm: vay với lãi suất đã biết, khóa kỳ hạn và kết thúc.
Nhưng các phần mới hơn khiến cách diễn giải đó dường như còn thiếu.
TermMax đang ở mức khoảng 34M USD TVL, với các khoản vay đang hoạt động ở mức tương tự, và Ethereum vẫn chiếm phần lớn thanh khoản. Rồi V2 bổ sung các thứ như vault của curator và lệnh giới hạn, trong khi TermMax Alpha chuyển sang các sản phẩm theo kiểu quyền chọn.
Nếu xét riêng lẻ, không có tính năng nào trong số đó là thật sự mang tính đột phá.
Điều làm tôi quan tâm là chúng kết hợp với nhau như thế nào.
Cho vay lãi suất cố định rốt cuộc là về việc định giá vốn trong một khoảng thời gian xác định. Quyền chọn đưa ý tưởng đó đi theo một hướng khác bằng cách gắn một giá trị cho khả năng trong tương lai. Vậy có lẽ thí nghiệm lớn hơn ở đây không chỉ là “xây dựng một thị trường cho vay tốt hơn”, mà là tạo ra những cách thức có cấu trúc để người dùng thể hiện quan điểm về lãi suất, giá cả, thanh khoản và việc thanh toán trong tương lai.
Điều đó cũng tạo ra một vấn đề mà theo tôi đáng để theo dõi sát.
Khi TermMax thêm nhiều kỳ đáo hạn, tài sản và loại sản phẩm hơn, thanh khoản có thể bị phân mảnh trên quá nhiều thị trường. Một con số TVL khỏe mạnh không tự động cho bạn biết liệu từng thị trường riêng lẻ có chiều sâu thực sự hay hoạt động chủ yếu tập trung ở một vài nơi.
Vì vậy, tôi ít quan tâm đến việc TVL tiếp tục tăng, và quan tâm nhiều hơn đến những gì xảy ra quanh kỳ đáo hạn.
Thực ra người vay có quay lại để vay thêm một kỳ không? Vốn có tự nhiên luân chuyển sang các kỳ đáo hạn mới không? Thị trường thứ cấp có duy trì hoạt động không? Và các thị trường đó có thể giữ được thanh khoản hữu ích mà không phải dựa quá nhiều vào các ưu đãi không?
Những câu trả lời đó sẽ cho tôi biết nhiều hơn về độ bền vững của giao thức so với một mốc TVL khác.
Vẫn đang tiếp tục đào sâu vào TermMax và cố gắng hiểu cuối cùng nó sẽ dẫn đến đâu. TermMax
Càng dành nhiều thời gian để tìm hiểu về TermMax, tôi càng nghĩ rằng ban đầu mình đã hiểu nhầm mục tiêu mà giao thức muốn trở thành.
Ban đầu tôi chỉ thấy phía vay lãi suất cố định và cho rằng đó cơ bản là toàn bộ luận điểm: vay với lãi suất đã biết, khóa kỳ hạn và kết thúc.
Nhưng các phần mới hơn khiến cách diễn giải đó dường như còn thiếu.
TermMax đang ở mức khoảng 34M USD TVL, với các khoản vay đang hoạt động ở mức tương tự, và Ethereum vẫn chiếm phần lớn thanh khoản. Rồi V2 bổ sung các thứ như vault của curator và lệnh giới hạn, trong khi TermMax Alpha chuyển sang các sản phẩm theo kiểu quyền chọn.
Nếu xét riêng lẻ, không có tính năng nào trong số đó là thật sự mang tính đột phá.
Điều làm tôi quan tâm là chúng kết hợp với nhau như thế nào.
Cho vay lãi suất cố định rốt cuộc là về việc định giá vốn trong một khoảng thời gian xác định. Quyền chọn đưa ý tưởng đó đi theo một hướng khác bằng cách gắn một giá trị cho khả năng trong tương lai. Vậy có lẽ thí nghiệm lớn hơn ở đây không chỉ là “xây dựng một thị trường cho vay tốt hơn”, mà là tạo ra những cách thức có cấu trúc để người dùng thể hiện quan điểm về lãi suất, giá cả, thanh khoản và việc thanh toán trong tương lai.
Điều đó cũng tạo ra một vấn đề mà theo tôi đáng để theo dõi sát.
Khi TermMax thêm nhiều kỳ đáo hạn, tài sản và loại sản phẩm hơn, thanh khoản có thể bị phân mảnh trên quá nhiều thị trường. Một con số TVL khỏe mạnh không tự động cho bạn biết liệu từng thị trường riêng lẻ có chiều sâu thực sự hay hoạt động chủ yếu tập trung ở một vài nơi.
Vì vậy, tôi ít quan tâm đến việc TVL tiếp tục tăng, và quan tâm nhiều hơn đến những gì xảy ra quanh kỳ đáo hạn.
Thực ra người vay có quay lại để vay thêm một kỳ không? Vốn có tự nhiên luân chuyển sang các kỳ đáo hạn mới không? Thị trường thứ cấp có duy trì hoạt động không? Và các thị trường đó có thể giữ được thanh khoản hữu ích mà không phải dựa quá nhiều vào các ưu đãi không?
Những câu trả lời đó sẽ cho tôi biết nhiều hơn về độ bền vững của giao thức so với một mốc TVL khác.
Vẫn đang tiếp tục đào sâu vào TermMax và cố gắng hiểu cuối cùng nó sẽ dẫn đến đâu. TermMax
10
8
107
·
--
#termmax @termmax
Dạo này tôi đã suy nghĩ về TermMax từ một góc nhìn hơi khác.
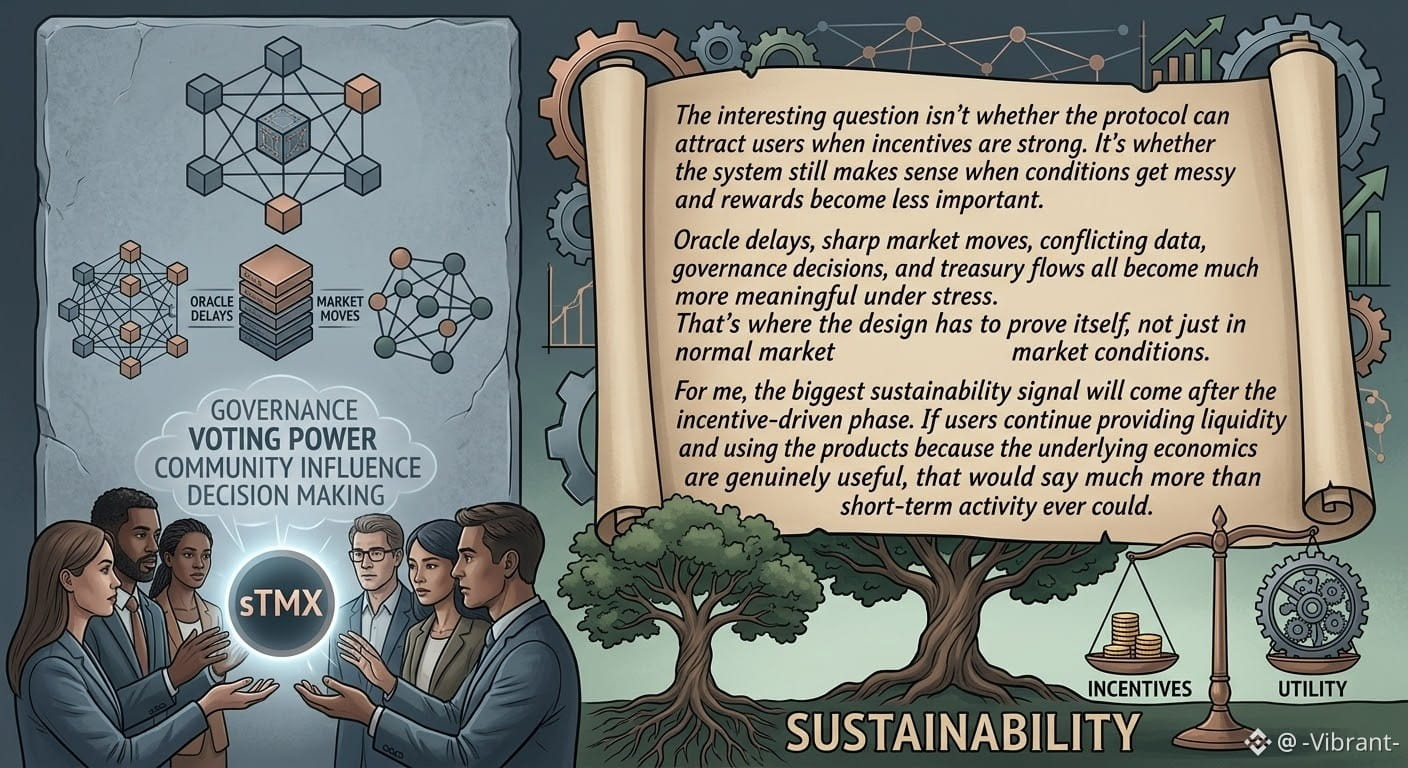
Câu hỏi thú vị không phải là liệu giao thức có thể thu hút người dùng khi các ưu đãi đủ mạnh hay không. Mà là liệu hệ thống còn hợp lý hay không khi các điều kiện trở nên rối hơn và phần thưởng trở nên kém quan trọng hơn.
Các khoản trễ từ Oracle, biến động thị trường mạnh, dữ liệu mâu thuẫn, các quyết định về quản trị và dòng chảy từ quỹ tài trợ (treasury) đều trở nên có ý nghĩa hơn rất nhiều trong giai đoạn chịu áp lực. Đó là nơi thiết kế phải chứng minh bản thân—không chỉ trong điều kiện thị trường bình thường.
Tôi cũng tò mò về quản trị sTMX. Quyền biểu quyết nhiều hơn cho người nắm giữ nghe có vẻ tốt, nhưng bài kiểm tra thực sự là cộng đồng có ảnh hưởng đến các quyết định quan trọng đến mức nào, thay vì chỉ đơn giản là điều chỉnh các tham số trong một khung sẵn có.
Với tôi, tín hiệu bền vững lớn nhất sẽ đến sau giai đoạn ưu đãi do động lực (incentive) thúc đẩy. Nếu người dùng vẫn tiếp tục cung cấp thanh khoản và sử dụng các sản phẩm vì các cơ chế kinh tế nền tảng thực sự hữu ích, thì điều đó sẽ nói lên nhiều hơn bất kỳ hoạt động ngắn hạn nào.
Các ưu đãi trước TGE có thể tạo sự chú ý. Tiện ích dài hạn mới là thứ giữ cho một hệ sinh thái được sống còn.
#termmax @TermMax
Dạo này tôi đã suy nghĩ về TermMax từ một góc nhìn hơi khác.
Câu hỏi thú vị không phải là liệu giao thức có thể thu hút người dùng khi các ưu đãi đủ mạnh hay không. Mà là liệu hệ thống còn hợp lý hay không khi các điều kiện trở nên rối hơn và phần thưởng trở nên kém quan trọng hơn.
Các khoản trễ từ Oracle, biến động thị trường mạnh, dữ liệu mâu thuẫn, các quyết định về quản trị và dòng chảy từ quỹ tài trợ (treasury) đều trở nên có ý nghĩa hơn rất nhiều trong giai đoạn chịu áp lực. Đó là nơi thiết kế phải chứng minh bản thân—không chỉ trong điều kiện thị trường bình thường.
Tôi cũng tò mò về quản trị sTMX. Quyền biểu quyết nhiều hơn cho người nắm giữ nghe có vẻ tốt, nhưng bài kiểm tra thực sự là cộng đồng có ảnh hưởng đến các quyết định quan trọng đến mức nào, thay vì chỉ đơn giản là điều chỉnh các tham số trong một khung sẵn có.
Với tôi, tín hiệu bền vững lớn nhất sẽ đến sau giai đoạn ưu đãi do động lực (incentive) thúc đẩy. Nếu người dùng vẫn tiếp tục cung cấp thanh khoản và sử dụng các sản phẩm vì các cơ chế kinh tế nền tảng thực sự hữu ích, thì điều đó sẽ nói lên nhiều hơn bất kỳ hoạt động ngắn hạn nào.
Các ưu đãi trước TGE có thể tạo sự chú ý. Tiện ích dài hạn mới là thứ giữ cho một hệ sinh thái được sống còn.
Dạo này tôi đã suy nghĩ về TermMax từ một góc nhìn hơi khác.
Câu hỏi thú vị không phải là liệu giao thức có thể thu hút người dùng khi các ưu đãi đủ mạnh hay không. Mà là liệu hệ thống còn hợp lý hay không khi các điều kiện trở nên rối hơn và phần thưởng trở nên kém quan trọng hơn.
Các khoản trễ từ Oracle, biến động thị trường mạnh, dữ liệu mâu thuẫn, các quyết định về quản trị và dòng chảy từ quỹ tài trợ (treasury) đều trở nên có ý nghĩa hơn rất nhiều trong giai đoạn chịu áp lực. Đó là nơi thiết kế phải chứng minh bản thân—không chỉ trong điều kiện thị trường bình thường.
Tôi cũng tò mò về quản trị sTMX. Quyền biểu quyết nhiều hơn cho người nắm giữ nghe có vẻ tốt, nhưng bài kiểm tra thực sự là cộng đồng có ảnh hưởng đến các quyết định quan trọng đến mức nào, thay vì chỉ đơn giản là điều chỉnh các tham số trong một khung sẵn có.
Với tôi, tín hiệu bền vững lớn nhất sẽ đến sau giai đoạn ưu đãi do động lực (incentive) thúc đẩy. Nếu người dùng vẫn tiếp tục cung cấp thanh khoản và sử dụng các sản phẩm vì các cơ chế kinh tế nền tảng thực sự hữu ích, thì điều đó sẽ nói lên nhiều hơn bất kỳ hoạt động ngắn hạn nào.
Các ưu đãi trước TGE có thể tạo sự chú ý. Tiện ích dài hạn mới là thứ giữ cho một hệ sinh thái được sống còn.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Tối nay tôi lại bắt đầu xem xét Dusk.
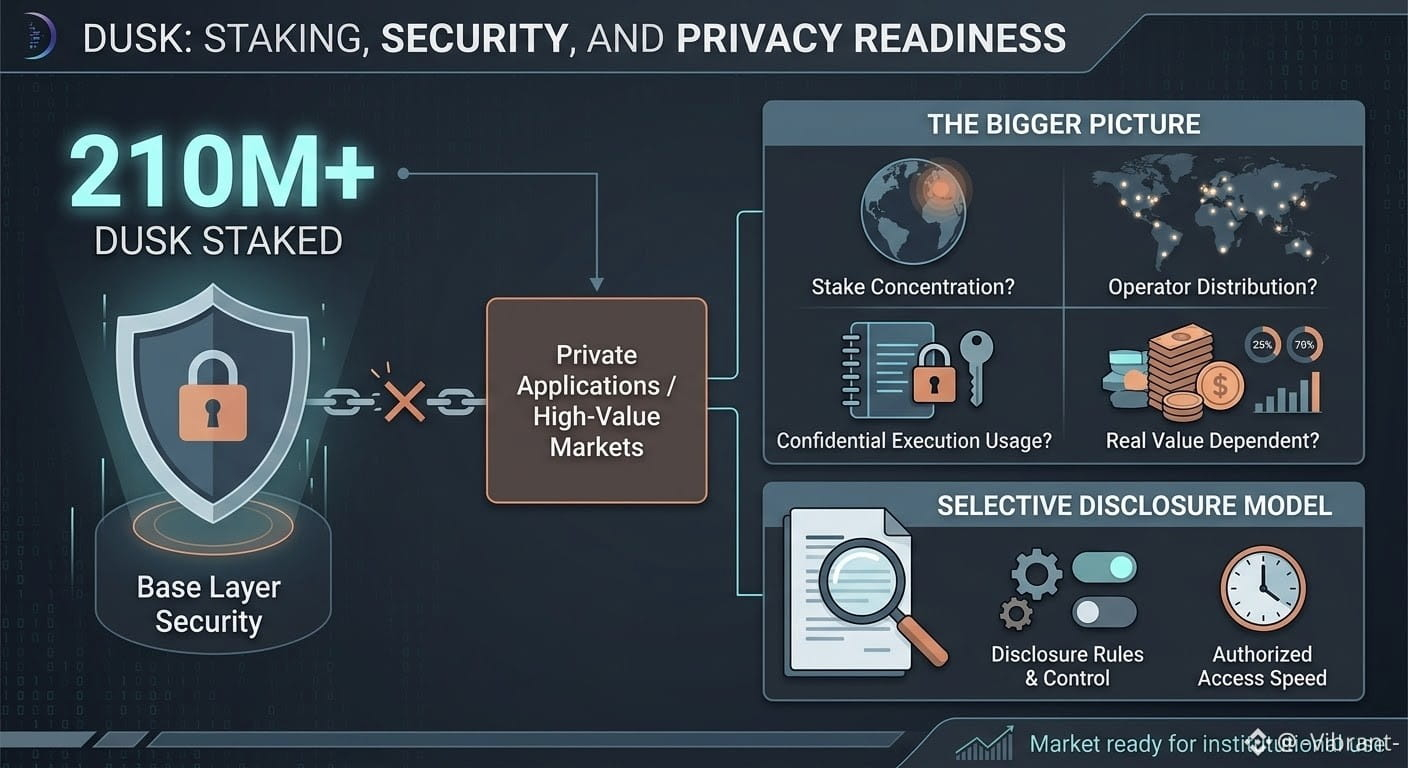
Có một con số nổi bật: 210M+ DUSK được đặt cọc.
Đó là một tín hiệu mạnh cho sự an toàn của lớp nền, nhưng tôi không nghĩ nó nên được xem như một thước đo trực tiếp cho mức độ an toàn quyền riêng tư.
Có một bức tranh lớn hơn:
→ Tỷ lệ đặt cọc đang được tập trung đến đâu?
→ Các nhà vận hành phân tán như thế nào?
→ Bao nhiêu hoạt động thực sự sử dụng thực thi bí mật?
→ Bao nhiêu giá trị thực sự phụ thuộc vào các ứng dụng tư nhân đó?
Mô hình tiết lộ có chọn lọc của Dusk chính là thứ khiến cuộc thảo luận trở nên thú vị. Thông tin tài chính có thể được giữ kín mà vẫn cho phép chứng minh quyền sở hữu, điều kiện đủ tư cách hoặc yêu cầu tuân thủ.
Nhưng rồi câu hỏi khó hơn xuất hiện:
Ai là người kiểm soát các quy tắc tiết lộ, ai có thể thay đổi chúng, và các bên được ủy quyền có thể truy cập bằng chứng cần thiết nhanh đến mức nào?
210M+ được đặt cọc là quan trọng.
Chỉ là nó có thể không phải là chỉ số cho biết liệu Dusk đã sẵn sàng cho các thị trường tài chính bí mật có giá trị cao hay chưa.
#dusk $DUSK @Dusk
Tối nay tôi lại bắt đầu xem xét Dusk.
Có một con số nổi bật: 210M+ DUSK được đặt cọc.
Đó là một tín hiệu mạnh cho sự an toàn của lớp nền, nhưng tôi không nghĩ nó nên được xem như một thước đo trực tiếp cho mức độ an toàn quyền riêng tư.
Có một bức tranh lớn hơn:
→ Tỷ lệ đặt cọc đang được tập trung đến đâu?
→ Các nhà vận hành phân tán như thế nào?
→ Bao nhiêu hoạt động thực sự sử dụng thực thi bí mật?
→ Bao nhiêu giá trị thực sự phụ thuộc vào các ứng dụng tư nhân đó?
Mô hình tiết lộ có chọn lọc của Dusk chính là thứ khiến cuộc thảo luận trở nên thú vị. Thông tin tài chính có thể được giữ kín mà vẫn cho phép chứng minh quyền sở hữu, điều kiện đủ tư cách hoặc yêu cầu tuân thủ.
Nhưng rồi câu hỏi khó hơn xuất hiện:
Ai là người kiểm soát các quy tắc tiết lộ, ai có thể thay đổi chúng, và các bên được ủy quyền có thể truy cập bằng chứng cần thiết nhanh đến mức nào?
210M+ được đặt cọc là quan trọng.
Chỉ là nó có thể không phải là chỉ số cho biết liệu Dusk đã sẵn sàng cho các thị trường tài chính bí mật có giá trị cao hay chưa.
Tối nay tôi lại bắt đầu xem xét Dusk.
Có một con số nổi bật: 210M+ DUSK được đặt cọc.
Đó là một tín hiệu mạnh cho sự an toàn của lớp nền, nhưng tôi không nghĩ nó nên được xem như một thước đo trực tiếp cho mức độ an toàn quyền riêng tư.
Có một bức tranh lớn hơn:
→ Tỷ lệ đặt cọc đang được tập trung đến đâu?
→ Các nhà vận hành phân tán như thế nào?
→ Bao nhiêu hoạt động thực sự sử dụng thực thi bí mật?
→ Bao nhiêu giá trị thực sự phụ thuộc vào các ứng dụng tư nhân đó?
Mô hình tiết lộ có chọn lọc của Dusk chính là thứ khiến cuộc thảo luận trở nên thú vị. Thông tin tài chính có thể được giữ kín mà vẫn cho phép chứng minh quyền sở hữu, điều kiện đủ tư cách hoặc yêu cầu tuân thủ.
Nhưng rồi câu hỏi khó hơn xuất hiện:
Ai là người kiểm soát các quy tắc tiết lộ, ai có thể thay đổi chúng, và các bên được ủy quyền có thể truy cập bằng chứng cần thiết nhanh đến mức nào?
210M+ được đặt cọc là quan trọng.
Chỉ là nó có thể không phải là chỉ số cho biết liệu Dusk đã sẵn sàng cho các thị trường tài chính bí mật có giá trị cao hay chưa.
40
31
166
·
--
#termmax @termmax
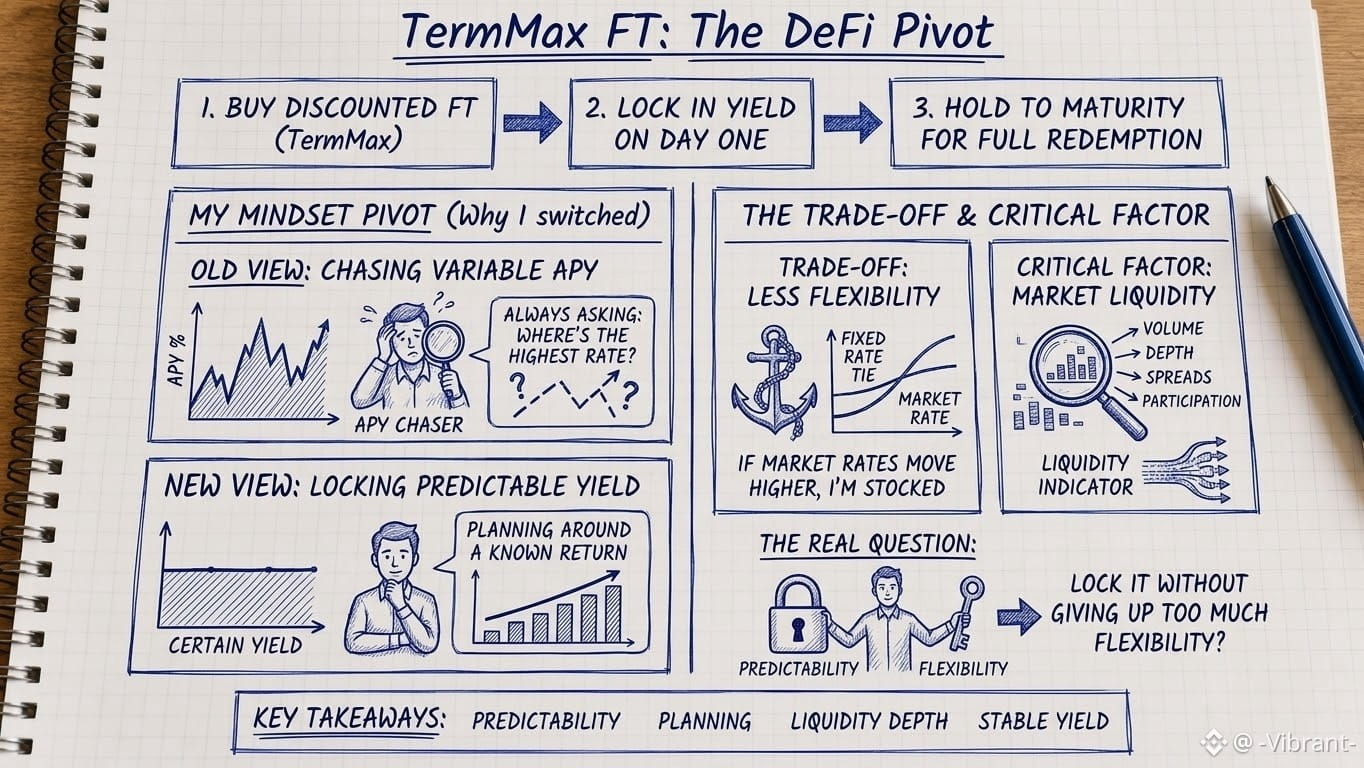
Trước đây, tôi cứ nghĩ lợi suất DeFi chủ yếu là việc săn bằng được APY cao nhất.
Rồi tôi bắt đầu nhìn TermMax FT theo cách khác → thay vì cứ theo dõi sự thay đổi của APY mỗi lần điều kiện thị trường biến động, tôi có thể chốt lợi nhuận ngay từ đầu.
Tôi mua Token Lãi Suất Cố Định bên dưới giá trị đáo hạn → nắm giữ → và nhận đủ giá trị hoàn trả khi kỳ hạn kết thúc.
Phần chênh lệch giữa số tiền tôi trả và giá trị đáo hạn chính là lợi suất mà tôi đã chốt từ ngày đầu.
Điều này đã thay đổi hoàn toàn cách tôi nghĩ → giờ đây tôi không còn liên tục tự hỏi APY biến động cao nhất ở đâu nữa. Tôi tập trung vào mức lợi nhuận mà mình thực sự có thể lên kế hoạch.
Với vốn cho ngắn đến trung hạn, tính dự đoán này có thể hữu ích hơn việc chạy theo thêm một mức lãi suất biến động “hoành tráng”.
Nhưng tôi cũng hiểu rằng có sự đánh đổi → sự chắc chắn luôn đi kèm cái giá là tính linh hoạt.
Nếu lợi suất thị trường tăng cao hơn sau khi tôi tham gia, tôi vẫn bị ràng buộc với mức lãi suất mà tôi đã chốt, trừ khi tôi thoát sớm.
Và lúc này tính thanh khoản trở nên cực kỳ quan trọng → nếu thị trường quá mỏng, thì lợi suất cố định tốt cũng chẳng có ý nghĩa nhiều nếu không thoát lệnh hiệu quả được.
Vì vậy, giờ tôi ít quan tâm đến con số APY “giật tít” hơn mà chú trọng xem bên dưới có gì → khối lượng giao dịch, độ sâu, chênh lệch giá (spread) và mức độ tham gia thực sự.
Bởi vì câu hỏi thực sự không chỉ là “Tôi có thể chốt lợi suất bao nhiêu?”
Mà là → “Tôi có thể chốt lợi suất đó mà không đánh đổi quá nhiều tính linh hoạt không?”
Bạn sẽ chọn lợi suất có thể dự đoán → hay giữ lấy sự tự do của APY biến động?
#termmax @TermMax
Trước đây, tôi cứ nghĩ lợi suất DeFi chủ yếu là việc săn bằng được APY cao nhất.
Rồi tôi bắt đầu nhìn TermMax FT theo cách khác → thay vì cứ theo dõi sự thay đổi của APY mỗi lần điều kiện thị trường biến động, tôi có thể chốt lợi nhuận ngay từ đầu.
Tôi mua Token Lãi Suất Cố Định bên dưới giá trị đáo hạn → nắm giữ → và nhận đủ giá trị hoàn trả khi kỳ hạn kết thúc.
Phần chênh lệch giữa số tiền tôi trả và giá trị đáo hạn chính là lợi suất mà tôi đã chốt từ ngày đầu.
Điều này đã thay đổi hoàn toàn cách tôi nghĩ → giờ đây tôi không còn liên tục tự hỏi APY biến động cao nhất ở đâu nữa. Tôi tập trung vào mức lợi nhuận mà mình thực sự có thể lên kế hoạch.
Với vốn cho ngắn đến trung hạn, tính dự đoán này có thể hữu ích hơn việc chạy theo thêm một mức lãi suất biến động “hoành tráng”.
Nhưng tôi cũng hiểu rằng có sự đánh đổi → sự chắc chắn luôn đi kèm cái giá là tính linh hoạt.
Nếu lợi suất thị trường tăng cao hơn sau khi tôi tham gia, tôi vẫn bị ràng buộc với mức lãi suất mà tôi đã chốt, trừ khi tôi thoát sớm.
Và lúc này tính thanh khoản trở nên cực kỳ quan trọng → nếu thị trường quá mỏng, thì lợi suất cố định tốt cũng chẳng có ý nghĩa nhiều nếu không thoát lệnh hiệu quả được.
Vì vậy, giờ tôi ít quan tâm đến con số APY “giật tít” hơn mà chú trọng xem bên dưới có gì → khối lượng giao dịch, độ sâu, chênh lệch giá (spread) và mức độ tham gia thực sự.
Bởi vì câu hỏi thực sự không chỉ là “Tôi có thể chốt lợi suất bao nhiêu?”
Mà là → “Tôi có thể chốt lợi suất đó mà không đánh đổi quá nhiều tính linh hoạt không?”
Bạn sẽ chọn lợi suất có thể dự đoán → hay giữ lấy sự tự do của APY biến động?
Trước đây, tôi cứ nghĩ lợi suất DeFi chủ yếu là việc săn bằng được APY cao nhất.
Rồi tôi bắt đầu nhìn TermMax FT theo cách khác → thay vì cứ theo dõi sự thay đổi của APY mỗi lần điều kiện thị trường biến động, tôi có thể chốt lợi nhuận ngay từ đầu.
Tôi mua Token Lãi Suất Cố Định bên dưới giá trị đáo hạn → nắm giữ → và nhận đủ giá trị hoàn trả khi kỳ hạn kết thúc.
Phần chênh lệch giữa số tiền tôi trả và giá trị đáo hạn chính là lợi suất mà tôi đã chốt từ ngày đầu.
Điều này đã thay đổi hoàn toàn cách tôi nghĩ → giờ đây tôi không còn liên tục tự hỏi APY biến động cao nhất ở đâu nữa. Tôi tập trung vào mức lợi nhuận mà mình thực sự có thể lên kế hoạch.
Với vốn cho ngắn đến trung hạn, tính dự đoán này có thể hữu ích hơn việc chạy theo thêm một mức lãi suất biến động “hoành tráng”.
Nhưng tôi cũng hiểu rằng có sự đánh đổi → sự chắc chắn luôn đi kèm cái giá là tính linh hoạt.
Nếu lợi suất thị trường tăng cao hơn sau khi tôi tham gia, tôi vẫn bị ràng buộc với mức lãi suất mà tôi đã chốt, trừ khi tôi thoát sớm.
Và lúc này tính thanh khoản trở nên cực kỳ quan trọng → nếu thị trường quá mỏng, thì lợi suất cố định tốt cũng chẳng có ý nghĩa nhiều nếu không thoát lệnh hiệu quả được.
Vì vậy, giờ tôi ít quan tâm đến con số APY “giật tít” hơn mà chú trọng xem bên dưới có gì → khối lượng giao dịch, độ sâu, chênh lệch giá (spread) và mức độ tham gia thực sự.
Bởi vì câu hỏi thực sự không chỉ là “Tôi có thể chốt lợi suất bao nhiêu?”
Mà là → “Tôi có thể chốt lợi suất đó mà không đánh đổi quá nhiều tính linh hoạt không?”
Bạn sẽ chọn lợi suất có thể dự đoán → hay giữ lấy sự tự do của APY biến động?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
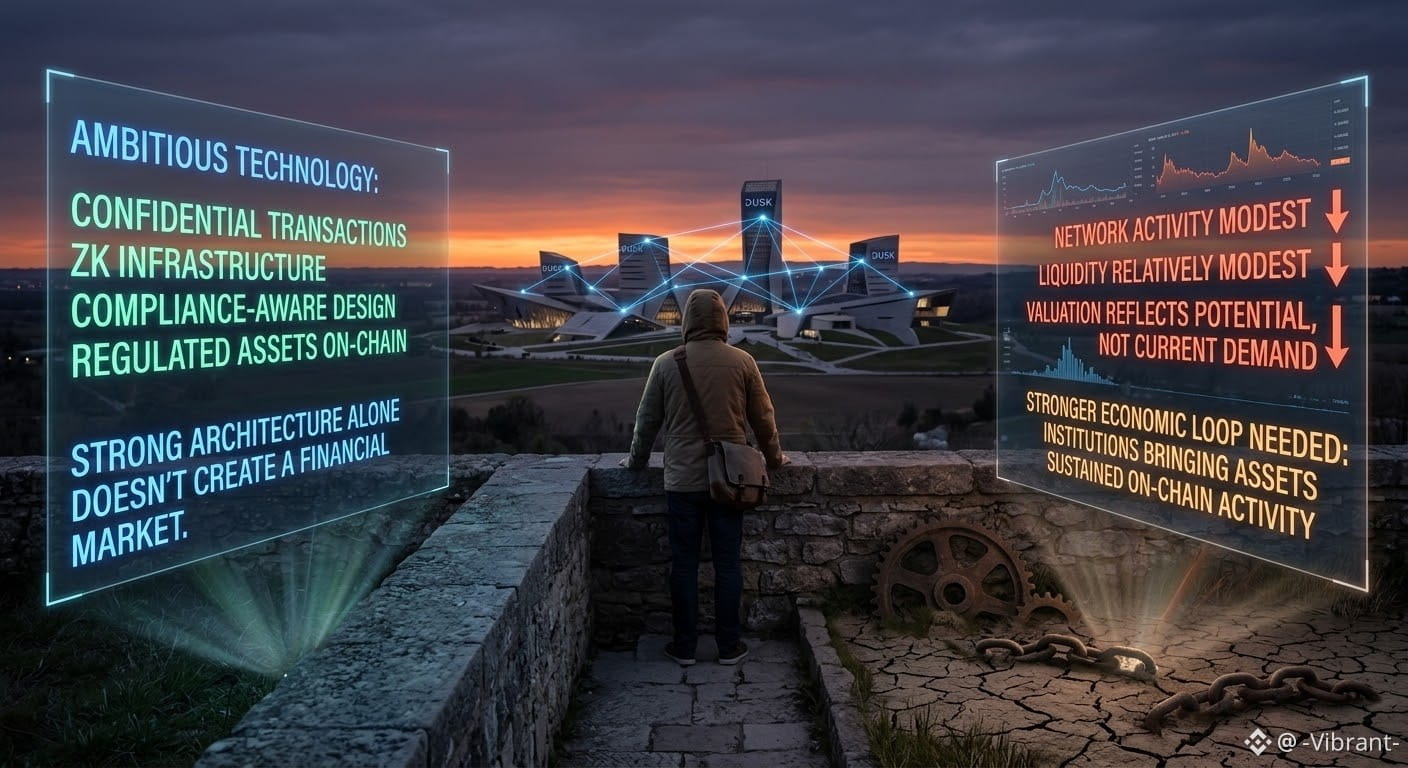
Tôi đã dành một chút thời gian để nhìn vượt qua câu chuyện của Dusk mainnet và tập trung vào việc mạng thực sự đang thể hiện điều gì hôm nay. Công nghệ ở đây thật tham vọng: giao dịch bí mật (confidential transactions), hạ tầng ZK (zero-knowledge), thiết kế ý thức tuân thủ, và một định hướng rõ ràng nhằm đưa các tài sản được quản lý lên chuỗi. Tuy nhiên, kiến trúc vững mạnh thôi thì chưa đủ để tạo ra một thị trường tài chính.
Các con số vẫn đặt ra một câu hỏi lớn hơn. Hoạt động mạng và thanh khoản vẫn ở mức khá khiêm tốn, trong khi phần lớn định giá của Dusk dường như phản ánh điều hệ sinh thái có thể trở thành hơn là nhu cầu đã thực sự đến. DUSK có tiện ích rõ ràng thông qua phí gas và staking, nhưng vòng lặp kinh tế mạnh mẽ—việc các tổ chức thực sự mang tài sản vào, giao dịch chúng và tạo ra hoạt động on-chain bền vững—vẫn là điều cần phải được chứng minh.
Và đó có lẽ là thách thức quan trọng nhất phía trước. Thanh toán riêng tư có giá trị, nhưng các thị trường tài chính cũng cần thanh khoản, đối tác giao dịch và hoạt động thứ cấp thực sự. Nếu vốn từ các tổ chức thực sự bắt đầu chảy qua Dusk, khoảng cách giữa luận điểm và các chỉ số có thể được thu hẹp nhanh chóng. Còn cho đến khi điều đó xảy ra, tôi nghĩ giai đoạn tiếp theo sẽ ít liên quan đến các thông báo hơn, và chủ yếu là chứng minh rằng người dùng thật và vốn thật muốn ở lại.
$DUSK
#dusk $DUSK @Dusk
Tôi đã dành một chút thời gian để nhìn vượt qua câu chuyện của Dusk mainnet và tập trung vào việc mạng thực sự đang thể hiện điều gì hôm nay. Công nghệ ở đây thật tham vọng: giao dịch bí mật (confidential transactions), hạ tầng ZK (zero-knowledge), thiết kế ý thức tuân thủ, và một định hướng rõ ràng nhằm đưa các tài sản được quản lý lên chuỗi. Tuy nhiên, kiến trúc vững mạnh thôi thì chưa đủ để tạo ra một thị trường tài chính.
Các con số vẫn đặt ra một câu hỏi lớn hơn. Hoạt động mạng và thanh khoản vẫn ở mức khá khiêm tốn, trong khi phần lớn định giá của Dusk dường như phản ánh điều hệ sinh thái có thể trở thành hơn là nhu cầu đã thực sự đến. DUSK có tiện ích rõ ràng thông qua phí gas và staking, nhưng vòng lặp kinh tế mạnh mẽ—việc các tổ chức thực sự mang tài sản vào, giao dịch chúng và tạo ra hoạt động on-chain bền vững—vẫn là điều cần phải được chứng minh.
Và đó có lẽ là thách thức quan trọng nhất phía trước. Thanh toán riêng tư có giá trị, nhưng các thị trường tài chính cũng cần thanh khoản, đối tác giao dịch và hoạt động thứ cấp thực sự. Nếu vốn từ các tổ chức thực sự bắt đầu chảy qua Dusk, khoảng cách giữa luận điểm và các chỉ số có thể được thu hẹp nhanh chóng. Còn cho đến khi điều đó xảy ra, tôi nghĩ giai đoạn tiếp theo sẽ ít liên quan đến các thông báo hơn, và chủ yếu là chứng minh rằng người dùng thật và vốn thật muốn ở lại.
$DUSK
Tôi đã dành một chút thời gian để nhìn vượt qua câu chuyện của Dusk mainnet và tập trung vào việc mạng thực sự đang thể hiện điều gì hôm nay. Công nghệ ở đây thật tham vọng: giao dịch bí mật (confidential transactions), hạ tầng ZK (zero-knowledge), thiết kế ý thức tuân thủ, và một định hướng rõ ràng nhằm đưa các tài sản được quản lý lên chuỗi. Tuy nhiên, kiến trúc vững mạnh thôi thì chưa đủ để tạo ra một thị trường tài chính.
Các con số vẫn đặt ra một câu hỏi lớn hơn. Hoạt động mạng và thanh khoản vẫn ở mức khá khiêm tốn, trong khi phần lớn định giá của Dusk dường như phản ánh điều hệ sinh thái có thể trở thành hơn là nhu cầu đã thực sự đến. DUSK có tiện ích rõ ràng thông qua phí gas và staking, nhưng vòng lặp kinh tế mạnh mẽ—việc các tổ chức thực sự mang tài sản vào, giao dịch chúng và tạo ra hoạt động on-chain bền vững—vẫn là điều cần phải được chứng minh.
Và đó có lẽ là thách thức quan trọng nhất phía trước. Thanh toán riêng tư có giá trị, nhưng các thị trường tài chính cũng cần thanh khoản, đối tác giao dịch và hoạt động thứ cấp thực sự. Nếu vốn từ các tổ chức thực sự bắt đầu chảy qua Dusk, khoảng cách giữa luận điểm và các chỉ số có thể được thu hẹp nhanh chóng. Còn cho đến khi điều đó xảy ra, tôi nghĩ giai đoạn tiếp theo sẽ ít liên quan đến các thông báo hơn, và chủ yếu là chứng minh rằng người dùng thật và vốn thật muốn ở lại.
$DUSK
40
19
169
·
--
#termmax @termmax
Điều khiến TermMax trở nên thú vị với tôi không chỉ đơn thuần là ý tưởng “chốt” một mức lãi suất cố định.
Điều quan trọng là chuyện gì xảy ra sau khi khoản vay được tạo ra.
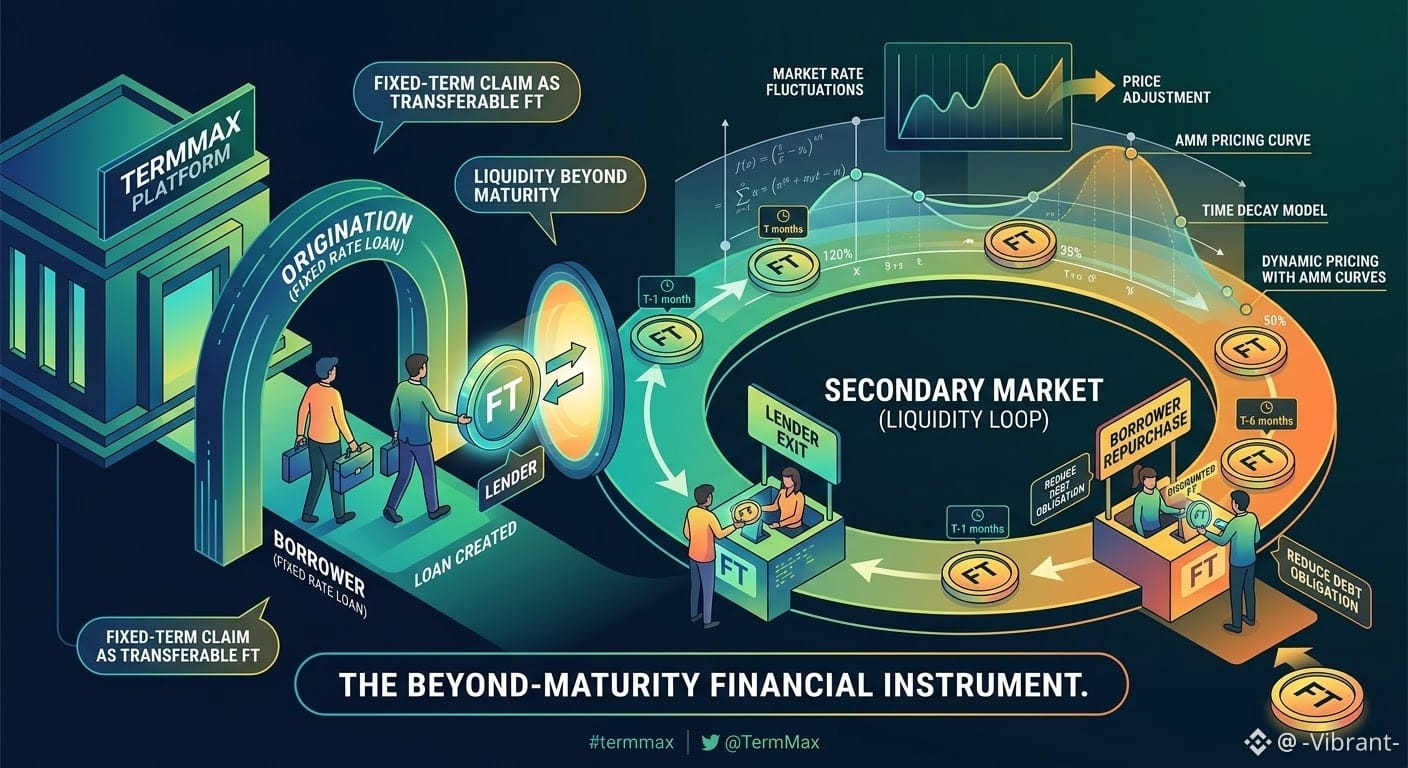
Thị trường không đứng yên. Lãi suất thay đổi, thanh khoản dịch chuyển, và đôi khi bạn nhận ra rằng việc nắm giữ vị thế đến tận ngày đáo hạn ban đầu không còn hợp lý nữa. TermMax tiếp cận vấn đề này bằng cách cho phép yêu cầu kỳ hạn cố định được chuyển nhượng dưới dạng một FT, giúp vị thế có một “cuộc đời” vượt ra khỏi thỏa thuận ban đầu.
Nghe thì có vẻ đơn giản cho đến khi bạn nghĩ đến chuyện định giá nó.
Một FT có cả vốn lẫn thời gian được “gài” trong giá trị của nó. Một yêu cầu đáo hạn vào tháng tới không thể được giao dịch giống hệt như một yêu cầu đáo hạn cách đó sáu tháng. Khi thêm sự biến động của lãi suất thị trường, điều kiện tài sản thế chấp và có thể cả thanh khoản thứ cấp bị giới hạn, thì bài toán định giá trên thị trường thứ cấp bỗng trở nên khó hơn nhiều.
Đó là lý do AMM và các đường cong định giá của TermMax trở nên đáng chú ý. Chúng không chỉ đơn giản là hỗ trợ một lần hoán đổi token khác; chúng còn giúp định giá một “khoản phải thu tài chính” mà giá trị của nó thay đổi theo thời gian.
Và còn một góc nhìn khác mà tôi thấy đặc biệt thú vị: thị trường thứ cấp không chỉ hữu ích cho các bên cho vay đang tìm cách thoát vị thế. Nếu một FT giao dịch thấp hơn mệnh giá, thì người đi vay có thể sử dụng thị trường đó để mua lại yêu cầu với mức chiết khấu và quản lý nghĩa vụ còn tồn đọng hiệu quả hơn.
Vì vậy, thử nghiệm lớn hơn ở đây không hẳn là “DeFi có thể cung cấp lãi suất cố định không?”.
Mà là liệu một công cụ nợ lãi suất cố định có thể vẫn duy trì tính thanh khoản, khả năng chuyển nhượng và còn hữu ích sau khi giao dịch ban đầu đã kết thúc hay không.
Đó là phần đáng theo dõi.
#termmax @TermMax
Điều khiến TermMax trở nên thú vị với tôi không chỉ đơn thuần là ý tưởng “chốt” một mức lãi suất cố định.
Điều quan trọng là chuyện gì xảy ra sau khi khoản vay được tạo ra.
Thị trường không đứng yên. Lãi suất thay đổi, thanh khoản dịch chuyển, và đôi khi bạn nhận ra rằng việc nắm giữ vị thế đến tận ngày đáo hạn ban đầu không còn hợp lý nữa. TermMax tiếp cận vấn đề này bằng cách cho phép yêu cầu kỳ hạn cố định được chuyển nhượng dưới dạng một FT, giúp vị thế có một “cuộc đời” vượt ra khỏi thỏa thuận ban đầu.
Nghe thì có vẻ đơn giản cho đến khi bạn nghĩ đến chuyện định giá nó.
Một FT có cả vốn lẫn thời gian được “gài” trong giá trị của nó. Một yêu cầu đáo hạn vào tháng tới không thể được giao dịch giống hệt như một yêu cầu đáo hạn cách đó sáu tháng. Khi thêm sự biến động của lãi suất thị trường, điều kiện tài sản thế chấp và có thể cả thanh khoản thứ cấp bị giới hạn, thì bài toán định giá trên thị trường thứ cấp bỗng trở nên khó hơn nhiều.
Đó là lý do AMM và các đường cong định giá của TermMax trở nên đáng chú ý. Chúng không chỉ đơn giản là hỗ trợ một lần hoán đổi token khác; chúng còn giúp định giá một “khoản phải thu tài chính” mà giá trị của nó thay đổi theo thời gian.
Và còn một góc nhìn khác mà tôi thấy đặc biệt thú vị: thị trường thứ cấp không chỉ hữu ích cho các bên cho vay đang tìm cách thoát vị thế. Nếu một FT giao dịch thấp hơn mệnh giá, thì người đi vay có thể sử dụng thị trường đó để mua lại yêu cầu với mức chiết khấu và quản lý nghĩa vụ còn tồn đọng hiệu quả hơn.
Vì vậy, thử nghiệm lớn hơn ở đây không hẳn là “DeFi có thể cung cấp lãi suất cố định không?”.
Mà là liệu một công cụ nợ lãi suất cố định có thể vẫn duy trì tính thanh khoản, khả năng chuyển nhượng và còn hữu ích sau khi giao dịch ban đầu đã kết thúc hay không.
Đó là phần đáng theo dõi.
Điều khiến TermMax trở nên thú vị với tôi không chỉ đơn thuần là ý tưởng “chốt” một mức lãi suất cố định.
Điều quan trọng là chuyện gì xảy ra sau khi khoản vay được tạo ra.
Thị trường không đứng yên. Lãi suất thay đổi, thanh khoản dịch chuyển, và đôi khi bạn nhận ra rằng việc nắm giữ vị thế đến tận ngày đáo hạn ban đầu không còn hợp lý nữa. TermMax tiếp cận vấn đề này bằng cách cho phép yêu cầu kỳ hạn cố định được chuyển nhượng dưới dạng một FT, giúp vị thế có một “cuộc đời” vượt ra khỏi thỏa thuận ban đầu.
Nghe thì có vẻ đơn giản cho đến khi bạn nghĩ đến chuyện định giá nó.
Một FT có cả vốn lẫn thời gian được “gài” trong giá trị của nó. Một yêu cầu đáo hạn vào tháng tới không thể được giao dịch giống hệt như một yêu cầu đáo hạn cách đó sáu tháng. Khi thêm sự biến động của lãi suất thị trường, điều kiện tài sản thế chấp và có thể cả thanh khoản thứ cấp bị giới hạn, thì bài toán định giá trên thị trường thứ cấp bỗng trở nên khó hơn nhiều.
Đó là lý do AMM và các đường cong định giá của TermMax trở nên đáng chú ý. Chúng không chỉ đơn giản là hỗ trợ một lần hoán đổi token khác; chúng còn giúp định giá một “khoản phải thu tài chính” mà giá trị của nó thay đổi theo thời gian.
Và còn một góc nhìn khác mà tôi thấy đặc biệt thú vị: thị trường thứ cấp không chỉ hữu ích cho các bên cho vay đang tìm cách thoát vị thế. Nếu một FT giao dịch thấp hơn mệnh giá, thì người đi vay có thể sử dụng thị trường đó để mua lại yêu cầu với mức chiết khấu và quản lý nghĩa vụ còn tồn đọng hiệu quả hơn.
Vì vậy, thử nghiệm lớn hơn ở đây không hẳn là “DeFi có thể cung cấp lãi suất cố định không?”.
Mà là liệu một công cụ nợ lãi suất cố định có thể vẫn duy trì tính thanh khoản, khả năng chuyển nhượng và còn hữu ích sau khi giao dịch ban đầu đã kết thúc hay không.
Đó là phần đáng theo dõi.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
Đặt cược Dusk có câu chuyện thú vị hơn nhiều so với biểu đồ phát hành thông thường 👇
Thật dễ dàng nhìn vào nguồn cung tối đa Dusk 1B và chỉ tập trung vào việc có bao nhiêu token được đưa vào lưu thông.
Nhưng bức tranh lớn hơn là:
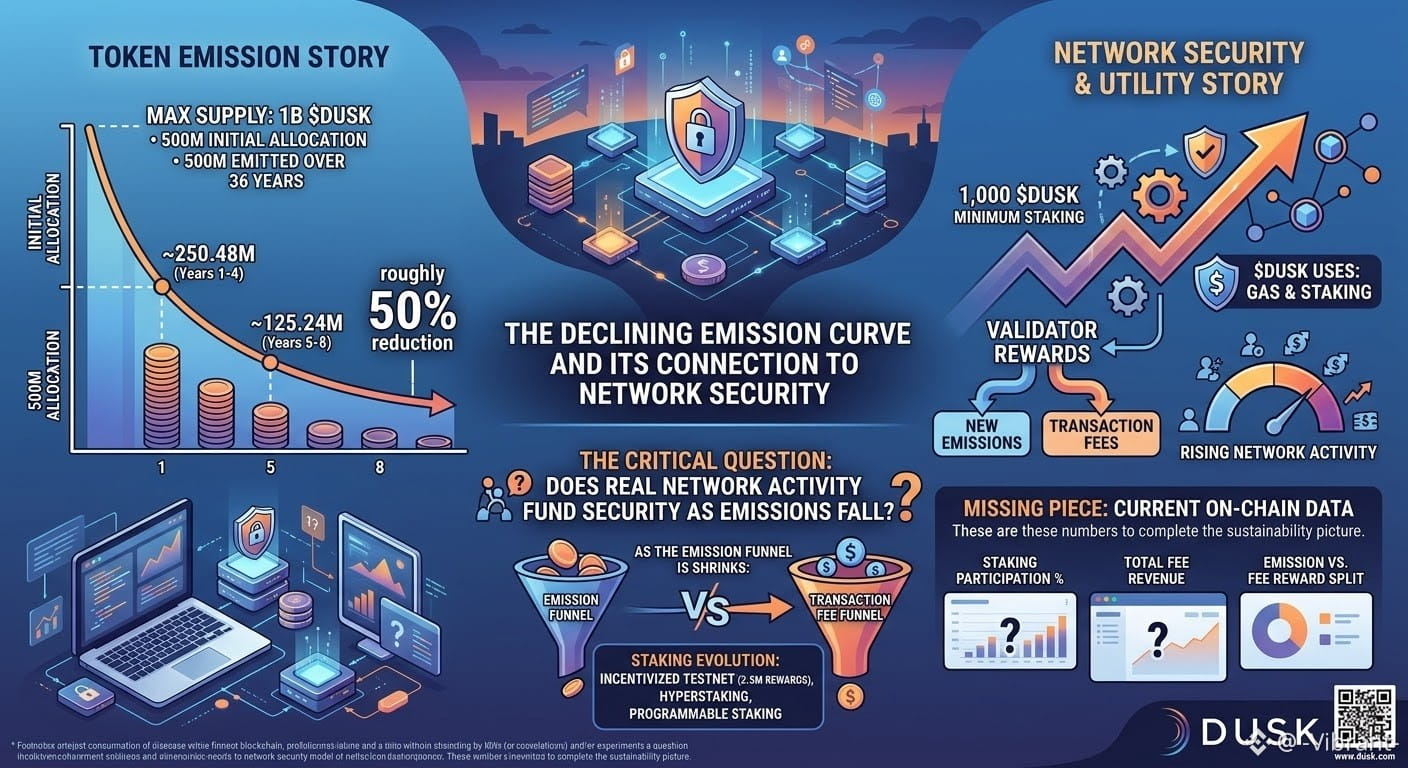
→ 500M Dusk được phân bổ ban đầu
→ 500M khác được phát hành trong suốt 36 năm
→ ~250,48M phát hành trong 4 năm đầu
→ ~125,24M trong 4 năm tiếp theo
→ giảm khoảng 50%
Đường cong giảm dần đó trở nên thú vị hơn khi bạn liên hệ nó với bảo mật mạng.
$DUSK được dùng cho cả gas và staking, và hiện tại việc staking trực tiếp yêu cầu 1.000 $DUSK. Phần thưởng cho validator có thể đến từ hai nguồn: phát hành mới + phí giao dịch.
Vì vậy, về mặt lý thuyết:
↓ Phát hành theo thời gian + ↑ mức độ hoạt động mạng = tầm quan trọng lớn hơn của doanh thu từ phí
Nhưng tôi sẽ không coi điều đó là đã được chứng minh. Câu hỏi cốt lõi là liệu mức sử dụng mạng thực tế có đủ lớn để phí có thể bù đắp một cách có ý nghĩa cho lượng phát hành suy giảm hay không.
Dusk cũng đã thử nghiệm staking từ khá lâu. Testnet được khuyến khích của họ từng có quỹ phần thưởng 2,5M $DUSK , trong khi Hyperstaking sau đó mở rộng thiết kế bằng cách cho phép smart contract tham gia vào logic staking.
Điều đó khiến câu hỏi dài hạn trở nên thú vị hơn là chỉ đơn giản hỏi xem có bao nhiêu token được phát hành.
Khi mức phát hành giảm → staking có trở nên “lập trình được” hơn không → và hoạt động mạng thực sự ngày càng chi trả cho bảo mật?
Phần còn thiếu đối với tôi là dữ liệu hiện tại trên chuỗi về mức độ tham gia staking, tổng doanh thu từ phí, và tỷ lệ chính xác giữa phần thưởng dựa trên phí và dựa trên phát hành.
Những con số đó sẽ làm bức tranh về tính bền vững trở nên rõ ràng hơn rất nhiều.
#dusk $DUSK @Dusk
Đặt cược Dusk có câu chuyện thú vị hơn nhiều so với biểu đồ phát hành thông thường 👇
Thật dễ dàng nhìn vào nguồn cung tối đa Dusk 1B và chỉ tập trung vào việc có bao nhiêu token được đưa vào lưu thông.
Nhưng bức tranh lớn hơn là:
→ 500M Dusk được phân bổ ban đầu
→ 500M khác được phát hành trong suốt 36 năm
→ ~250,48M phát hành trong 4 năm đầu
→ ~125,24M trong 4 năm tiếp theo
→ giảm khoảng 50%
Đường cong giảm dần đó trở nên thú vị hơn khi bạn liên hệ nó với bảo mật mạng.
$DUSK được dùng cho cả gas và staking, và hiện tại việc staking trực tiếp yêu cầu 1.000 $DUSK . Phần thưởng cho validator có thể đến từ hai nguồn: phát hành mới + phí giao dịch.
Vì vậy, về mặt lý thuyết:
↓ Phát hành theo thời gian + ↑ mức độ hoạt động mạng = tầm quan trọng lớn hơn của doanh thu từ phí
Nhưng tôi sẽ không coi điều đó là đã được chứng minh. Câu hỏi cốt lõi là liệu mức sử dụng mạng thực tế có đủ lớn để phí có thể bù đắp một cách có ý nghĩa cho lượng phát hành suy giảm hay không.
Dusk cũng đã thử nghiệm staking từ khá lâu. Testnet được khuyến khích của họ từng có quỹ phần thưởng 2,5M $DUSK , trong khi Hyperstaking sau đó mở rộng thiết kế bằng cách cho phép smart contract tham gia vào logic staking.
Điều đó khiến câu hỏi dài hạn trở nên thú vị hơn là chỉ đơn giản hỏi xem có bao nhiêu token được phát hành.
Khi mức phát hành giảm → staking có trở nên “lập trình được” hơn không → và hoạt động mạng thực sự ngày càng chi trả cho bảo mật?
Phần còn thiếu đối với tôi là dữ liệu hiện tại trên chuỗi về mức độ tham gia staking, tổng doanh thu từ phí, và tỷ lệ chính xác giữa phần thưởng dựa trên phí và dựa trên phát hành.
Những con số đó sẽ làm bức tranh về tính bền vững trở nên rõ ràng hơn rất nhiều.
Đặt cược Dusk có câu chuyện thú vị hơn nhiều so với biểu đồ phát hành thông thường 👇
Thật dễ dàng nhìn vào nguồn cung tối đa Dusk 1B và chỉ tập trung vào việc có bao nhiêu token được đưa vào lưu thông.
Nhưng bức tranh lớn hơn là:
→ 500M Dusk được phân bổ ban đầu
→ 500M khác được phát hành trong suốt 36 năm
→ ~250,48M phát hành trong 4 năm đầu
→ ~125,24M trong 4 năm tiếp theo
→ giảm khoảng 50%
Đường cong giảm dần đó trở nên thú vị hơn khi bạn liên hệ nó với bảo mật mạng.
$DUSK được dùng cho cả gas và staking, và hiện tại việc staking trực tiếp yêu cầu 1.000 $DUSK . Phần thưởng cho validator có thể đến từ hai nguồn: phát hành mới + phí giao dịch.
Vì vậy, về mặt lý thuyết:
↓ Phát hành theo thời gian + ↑ mức độ hoạt động mạng = tầm quan trọng lớn hơn của doanh thu từ phí
Nhưng tôi sẽ không coi điều đó là đã được chứng minh. Câu hỏi cốt lõi là liệu mức sử dụng mạng thực tế có đủ lớn để phí có thể bù đắp một cách có ý nghĩa cho lượng phát hành suy giảm hay không.
Dusk cũng đã thử nghiệm staking từ khá lâu. Testnet được khuyến khích của họ từng có quỹ phần thưởng 2,5M $DUSK , trong khi Hyperstaking sau đó mở rộng thiết kế bằng cách cho phép smart contract tham gia vào logic staking.
Điều đó khiến câu hỏi dài hạn trở nên thú vị hơn là chỉ đơn giản hỏi xem có bao nhiêu token được phát hành.
Khi mức phát hành giảm → staking có trở nên “lập trình được” hơn không → và hoạt động mạng thực sự ngày càng chi trả cho bảo mật?
Phần còn thiếu đối với tôi là dữ liệu hiện tại trên chuỗi về mức độ tham gia staking, tổng doanh thu từ phí, và tỷ lệ chính xác giữa phần thưởng dựa trên phí và dựa trên phát hành.
Những con số đó sẽ làm bức tranh về tính bền vững trở nên rõ ràng hơn rất nhiều.
75
34
259
·
--
#termmax @termmax
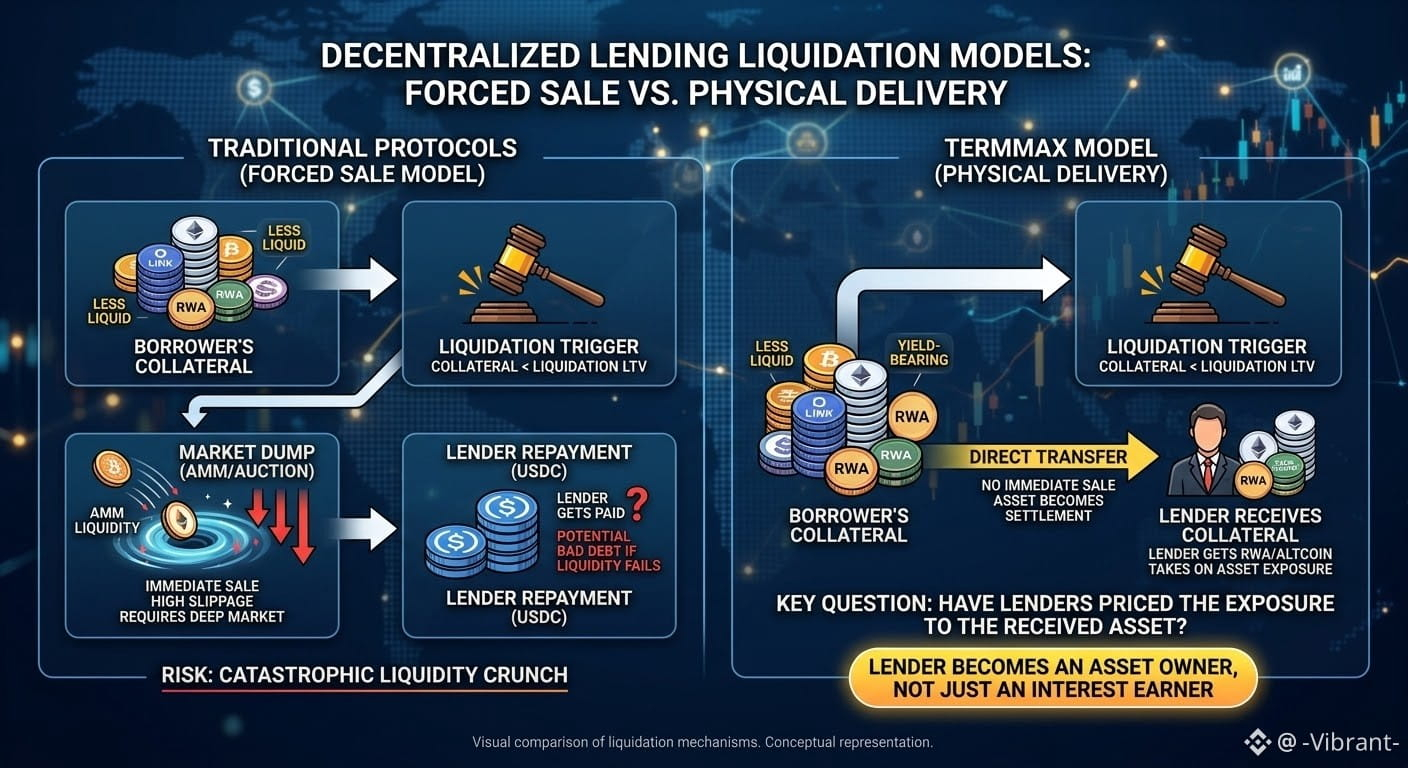
Ban đầu tôi cho rằng @TermMax xử lý thanh lý giống như đa số các giao thức cho vay: tài sản thế chấp được đưa ra thị trường, bên thanh lý sẽ tham gia, và tài sản được bán dưới áp lực. Đơn giản, quen thuộc, và thường phụ thuộc vào việc có đủ thanh khoản để hấp thụ việc bán.
Sau đó tôi xem kỹ hơn TermMax và nhận ra thiết kế về cơ bản là khác. Khi một vị thế vượt qua ngưỡng Liquidation LTV, tài sản thế chấp không được bán ngay thông qua AMM hay đấu giá. Thay vào đó, nó có thể được chuyển trực tiếp cho bên cho vay. Bản thân tài sản thế chấp trở thành cơ chế thanh toán.
Điều này dẫn tới một hệ quả thú vị đối với cho vay lãi suất cố định. Thanh lý không nhất thiết cần một thị trường sâu cho tài sản thế chấp, vì không bắt buộc phải có một người mua ngay lập tức. Điều đó có thể khiến các tài sản kém thanh khoản, tài sản sinh lợi, hoặc các RWA trở nên thực tế hơn như tài sản thế chấp.
Nhưng rủi ro chưa biến mất. Nó đã chuyển chỗ.
Một bên cho vay cung cấp USDC có thể kỳ vọng thu nhập lãi suất cố định ổn định, tuy nhiên thanh lý có thể khiến họ phải nắm giữ một tài sản mà họ chưa từng dự định sở hữu. Giao thức tránh việc bán cưỡng bức và phần trượt giá đi kèm, nhưng bên cho vay lại chịu rủi ro phơi nhiễm đối với tài sản phát sinh.
Vì vậy, câu hỏi lớn hơn đối với tôi không chỉ là việc giao nhận vật chất có an toàn hơn hay không.
Mà là liệu các bên cho vay có đang định giá đúng cho khả năng việc hoàn trả có thể đến dưới một hình thức hoàn toàn khác so với tài sản mà họ ban đầu kỳ vọng hay không.
Lãi suất cố định có thể mang tính dự đoán được. Nhưng tài sản mà cuối cùng bạn nhận được có thể không phải là tài sản bạn nghĩ.
#termmax @TermMax
Ban đầu tôi cho rằng @TermMax xử lý thanh lý giống như đa số các giao thức cho vay: tài sản thế chấp được đưa ra thị trường, bên thanh lý sẽ tham gia, và tài sản được bán dưới áp lực. Đơn giản, quen thuộc, và thường phụ thuộc vào việc có đủ thanh khoản để hấp thụ việc bán.
Sau đó tôi xem kỹ hơn TermMax và nhận ra thiết kế về cơ bản là khác. Khi một vị thế vượt qua ngưỡng Liquidation LTV, tài sản thế chấp không được bán ngay thông qua AMM hay đấu giá. Thay vào đó, nó có thể được chuyển trực tiếp cho bên cho vay. Bản thân tài sản thế chấp trở thành cơ chế thanh toán.
Điều này dẫn tới một hệ quả thú vị đối với cho vay lãi suất cố định. Thanh lý không nhất thiết cần một thị trường sâu cho tài sản thế chấp, vì không bắt buộc phải có một người mua ngay lập tức. Điều đó có thể khiến các tài sản kém thanh khoản, tài sản sinh lợi, hoặc các RWA trở nên thực tế hơn như tài sản thế chấp.
Nhưng rủi ro chưa biến mất. Nó đã chuyển chỗ.
Một bên cho vay cung cấp USDC có thể kỳ vọng thu nhập lãi suất cố định ổn định, tuy nhiên thanh lý có thể khiến họ phải nắm giữ một tài sản mà họ chưa từng dự định sở hữu. Giao thức tránh việc bán cưỡng bức và phần trượt giá đi kèm, nhưng bên cho vay lại chịu rủi ro phơi nhiễm đối với tài sản phát sinh.
Vì vậy, câu hỏi lớn hơn đối với tôi không chỉ là việc giao nhận vật chất có an toàn hơn hay không.
Mà là liệu các bên cho vay có đang định giá đúng cho khả năng việc hoàn trả có thể đến dưới một hình thức hoàn toàn khác so với tài sản mà họ ban đầu kỳ vọng hay không.
Lãi suất cố định có thể mang tính dự đoán được. Nhưng tài sản mà cuối cùng bạn nhận được có thể không phải là tài sản bạn nghĩ.
Ban đầu tôi cho rằng @TermMax xử lý thanh lý giống như đa số các giao thức cho vay: tài sản thế chấp được đưa ra thị trường, bên thanh lý sẽ tham gia, và tài sản được bán dưới áp lực. Đơn giản, quen thuộc, và thường phụ thuộc vào việc có đủ thanh khoản để hấp thụ việc bán.
Sau đó tôi xem kỹ hơn TermMax và nhận ra thiết kế về cơ bản là khác. Khi một vị thế vượt qua ngưỡng Liquidation LTV, tài sản thế chấp không được bán ngay thông qua AMM hay đấu giá. Thay vào đó, nó có thể được chuyển trực tiếp cho bên cho vay. Bản thân tài sản thế chấp trở thành cơ chế thanh toán.
Điều này dẫn tới một hệ quả thú vị đối với cho vay lãi suất cố định. Thanh lý không nhất thiết cần một thị trường sâu cho tài sản thế chấp, vì không bắt buộc phải có một người mua ngay lập tức. Điều đó có thể khiến các tài sản kém thanh khoản, tài sản sinh lợi, hoặc các RWA trở nên thực tế hơn như tài sản thế chấp.
Nhưng rủi ro chưa biến mất. Nó đã chuyển chỗ.
Một bên cho vay cung cấp USDC có thể kỳ vọng thu nhập lãi suất cố định ổn định, tuy nhiên thanh lý có thể khiến họ phải nắm giữ một tài sản mà họ chưa từng dự định sở hữu. Giao thức tránh việc bán cưỡng bức và phần trượt giá đi kèm, nhưng bên cho vay lại chịu rủi ro phơi nhiễm đối với tài sản phát sinh.
Vì vậy, câu hỏi lớn hơn đối với tôi không chỉ là việc giao nhận vật chất có an toàn hơn hay không.
Mà là liệu các bên cho vay có đang định giá đúng cho khả năng việc hoàn trả có thể đến dưới một hình thức hoàn toàn khác so với tài sản mà họ ban đầu kỳ vọng hay không.
Lãi suất cố định có thể mang tính dự đoán được. Nhưng tài sản mà cuối cùng bạn nhận được có thể không phải là tài sản bạn nghĩ.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
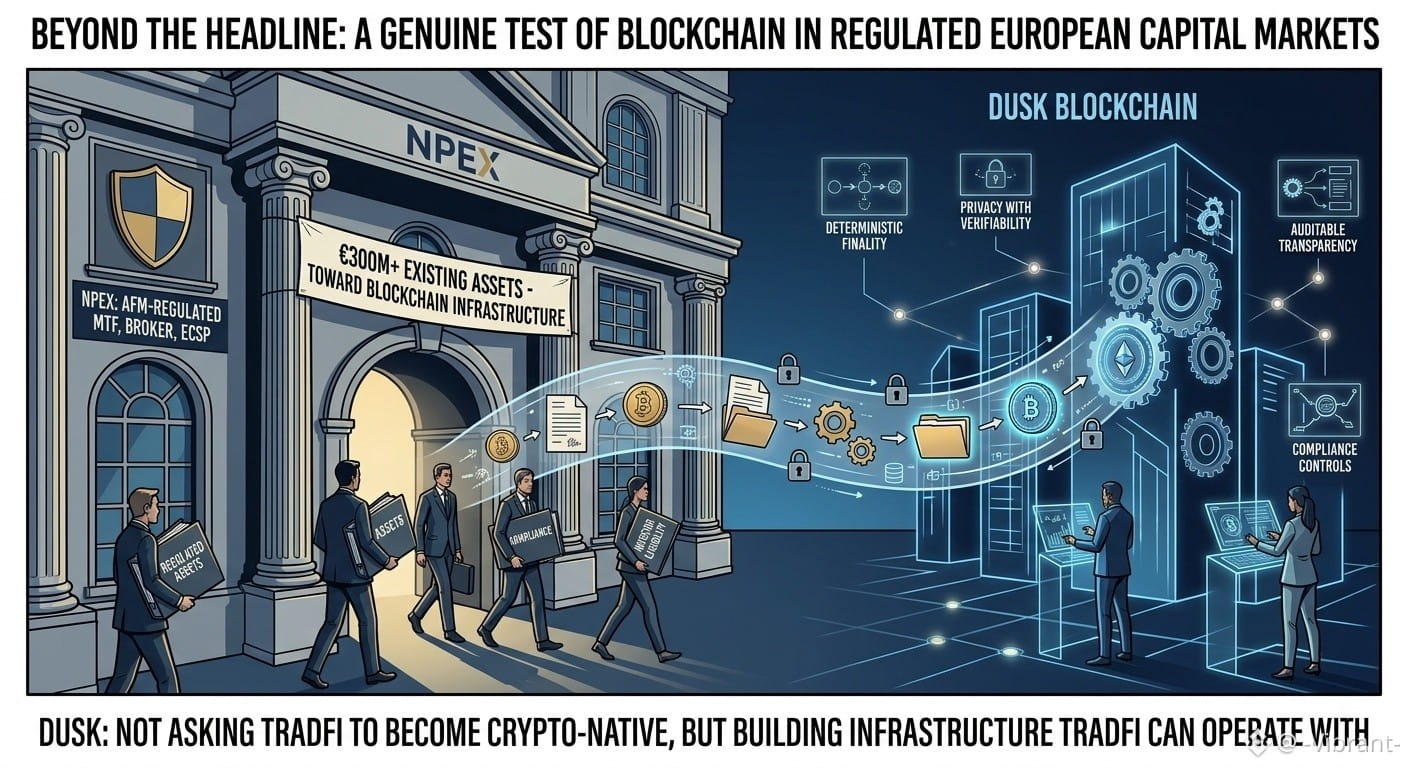
Tôi ban đầu coi quan hệ đối tác NPEX chỉ là một bản phát hành tin tức crypto tiêu chuẩn khác—một nỗ lực điển hình nhằm tạo đà giữa những cập nhật thực sự. Nhưng sau khi xem kỹ hơn, tôi nhận ra mình đã bỏ lỡ điểm mấu chốt.
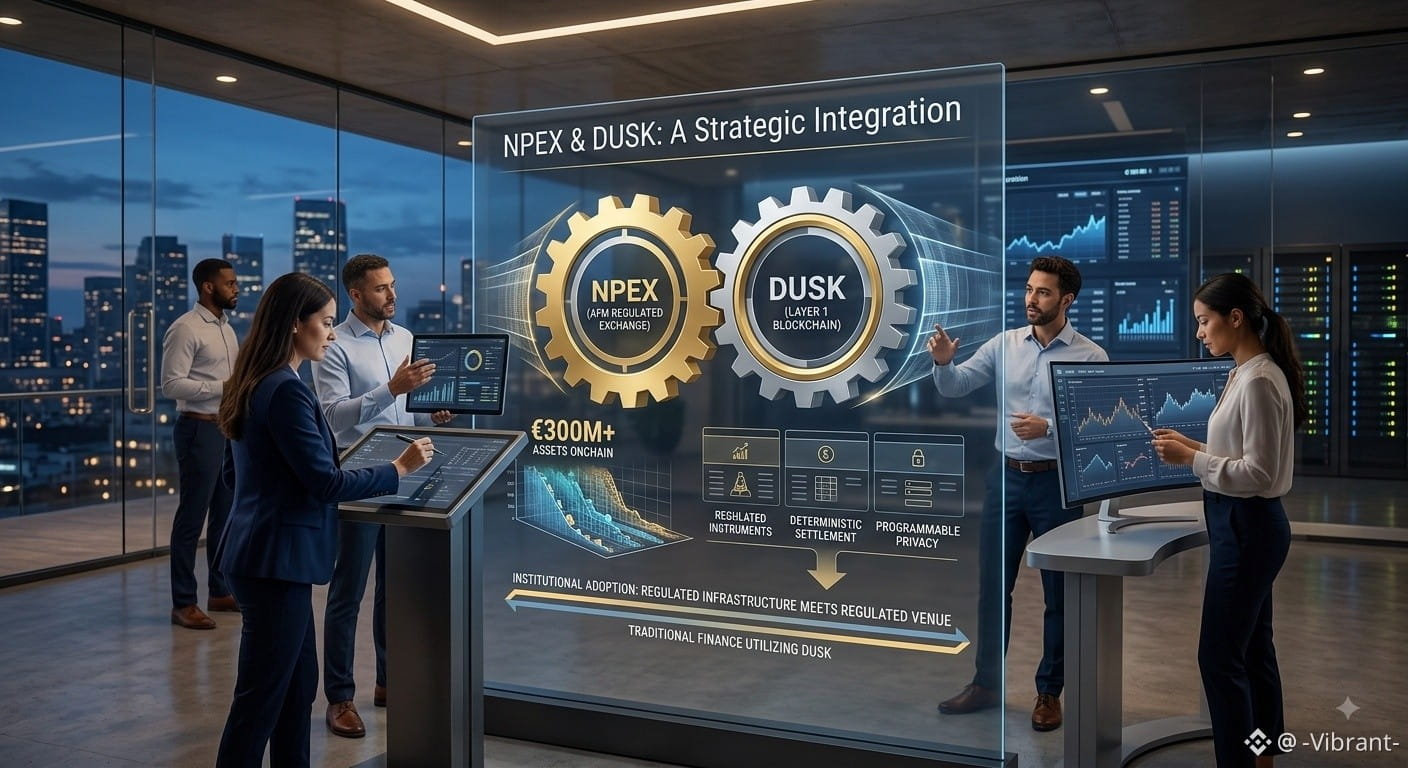
NPEX không phải là một startup tài sản số đang thử nghiệm token hóa RWA; đó là một thực thể đã được AFM quản lý, hoạt động như một Nền tảng giao dịch đa phương (Multilateral Trading Facility), một nhà môi giới được cấp phép, và một ECSP trong khuôn khổ pháp lý châu Âu. Thay vì ra mắt một sản phẩm tổng hợp hay một thí điểm quy mô nhỏ, kế hoạch là chuyển hơn 300 triệu euro các tài sản truyền thống hiện có sang mạng Dusk Layer 1.
Điều này thay đổi góc nhìn của tôi về cách việc các tổ chức áp dụng RWA sẽ diễn ra. Thay vì các nền tảng crypto thuyết phục tài chính truyền thống thử nghiệm token hóa, một sàn giao dịch hoàn toàn tuân thủ đã chọn kiến trúc blockchain công khai làm lớp backend cốt lõi. Tổ chức truyền thống không “đi theo văn hóa crypto”; công nghệ nền tảng được tích hợp thẳng vào tài chính truyền thống.
Tất nhiên, vẫn còn nhiều trở ngại vận hành đáng kể:
Mốc thời gian pháp lý: Các sàn giao dịch truyền thống vận hành dưới các chu kỳ tuân thủ và khung pháp lý kéo dài mà chỉ “code” không thể giải quyết.
Quyền riêng tư vs Tuân thủ: Dusk phải chứng minh rằng các tính năng riêng tư dựa trên kiến thức không đầy đủ (zero knowledge) của mình có thể tương thích với các tiêu chuẩn báo cáo và kiểm toán do các cơ quan quản lý tài chính châu Âu yêu cầu.
Rủi ro thực thi: Đưa 300 triệu euro thanh khoản trong thế giới thực lên onchain đòi hỏi việc chốt giao dịch hoàn hảo và độ tin cậy của hạ tầng khi chịu sự giám sát nặng nề.
Việc chuyển 300 triệu euro các công cụ tài chính được quản lý lên onchain là một cam kết cụ thể. Cho dù việc triển khai này có thực sự xác nhận kiến trúc của Dusk hay phơi bày các nút thắt về hiệu năng sẽ phụ thuộc hoàn toàn vào mức độ trơn tru của quá trình tích hợp.
#dusk $DUSK @Dusk
Tôi ban đầu coi quan hệ đối tác NPEX chỉ là một bản phát hành tin tức crypto tiêu chuẩn khác—một nỗ lực điển hình nhằm tạo đà giữa những cập nhật thực sự. Nhưng sau khi xem kỹ hơn, tôi nhận ra mình đã bỏ lỡ điểm mấu chốt.
NPEX không phải là một startup tài sản số đang thử nghiệm token hóa RWA; đó là một thực thể đã được AFM quản lý, hoạt động như một Nền tảng giao dịch đa phương (Multilateral Trading Facility), một nhà môi giới được cấp phép, và một ECSP trong khuôn khổ pháp lý châu Âu. Thay vì ra mắt một sản phẩm tổng hợp hay một thí điểm quy mô nhỏ, kế hoạch là chuyển hơn 300 triệu euro các tài sản truyền thống hiện có sang mạng Dusk Layer 1.
Điều này thay đổi góc nhìn của tôi về cách việc các tổ chức áp dụng RWA sẽ diễn ra. Thay vì các nền tảng crypto thuyết phục tài chính truyền thống thử nghiệm token hóa, một sàn giao dịch hoàn toàn tuân thủ đã chọn kiến trúc blockchain công khai làm lớp backend cốt lõi. Tổ chức truyền thống không “đi theo văn hóa crypto”; công nghệ nền tảng được tích hợp thẳng vào tài chính truyền thống.
Tất nhiên, vẫn còn nhiều trở ngại vận hành đáng kể:
Mốc thời gian pháp lý: Các sàn giao dịch truyền thống vận hành dưới các chu kỳ tuân thủ và khung pháp lý kéo dài mà chỉ “code” không thể giải quyết.
Quyền riêng tư vs Tuân thủ: Dusk phải chứng minh rằng các tính năng riêng tư dựa trên kiến thức không đầy đủ (zero knowledge) của mình có thể tương thích với các tiêu chuẩn báo cáo và kiểm toán do các cơ quan quản lý tài chính châu Âu yêu cầu.
Rủi ro thực thi: Đưa 300 triệu euro thanh khoản trong thế giới thực lên onchain đòi hỏi việc chốt giao dịch hoàn hảo và độ tin cậy của hạ tầng khi chịu sự giám sát nặng nề.
Việc chuyển 300 triệu euro các công cụ tài chính được quản lý lên onchain là một cam kết cụ thể. Cho dù việc triển khai này có thực sự xác nhận kiến trúc của Dusk hay phơi bày các nút thắt về hiệu năng sẽ phụ thuộc hoàn toàn vào mức độ trơn tru của quá trình tích hợp.
Tôi ban đầu coi quan hệ đối tác NPEX chỉ là một bản phát hành tin tức crypto tiêu chuẩn khác—một nỗ lực điển hình nhằm tạo đà giữa những cập nhật thực sự. Nhưng sau khi xem kỹ hơn, tôi nhận ra mình đã bỏ lỡ điểm mấu chốt.
NPEX không phải là một startup tài sản số đang thử nghiệm token hóa RWA; đó là một thực thể đã được AFM quản lý, hoạt động như một Nền tảng giao dịch đa phương (Multilateral Trading Facility), một nhà môi giới được cấp phép, và một ECSP trong khuôn khổ pháp lý châu Âu. Thay vì ra mắt một sản phẩm tổng hợp hay một thí điểm quy mô nhỏ, kế hoạch là chuyển hơn 300 triệu euro các tài sản truyền thống hiện có sang mạng Dusk Layer 1.
Điều này thay đổi góc nhìn của tôi về cách việc các tổ chức áp dụng RWA sẽ diễn ra. Thay vì các nền tảng crypto thuyết phục tài chính truyền thống thử nghiệm token hóa, một sàn giao dịch hoàn toàn tuân thủ đã chọn kiến trúc blockchain công khai làm lớp backend cốt lõi. Tổ chức truyền thống không “đi theo văn hóa crypto”; công nghệ nền tảng được tích hợp thẳng vào tài chính truyền thống.
Tất nhiên, vẫn còn nhiều trở ngại vận hành đáng kể:
Mốc thời gian pháp lý: Các sàn giao dịch truyền thống vận hành dưới các chu kỳ tuân thủ và khung pháp lý kéo dài mà chỉ “code” không thể giải quyết.
Quyền riêng tư vs Tuân thủ: Dusk phải chứng minh rằng các tính năng riêng tư dựa trên kiến thức không đầy đủ (zero knowledge) của mình có thể tương thích với các tiêu chuẩn báo cáo và kiểm toán do các cơ quan quản lý tài chính châu Âu yêu cầu.
Rủi ro thực thi: Đưa 300 triệu euro thanh khoản trong thế giới thực lên onchain đòi hỏi việc chốt giao dịch hoàn hảo và độ tin cậy của hạ tầng khi chịu sự giám sát nặng nề.
Việc chuyển 300 triệu euro các công cụ tài chính được quản lý lên onchain là một cam kết cụ thể. Cho dù việc triển khai này có thực sự xác nhận kiến trúc của Dusk hay phơi bày các nút thắt về hiệu năng sẽ phụ thuộc hoàn toàn vào mức độ trơn tru của quá trình tích hợp.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
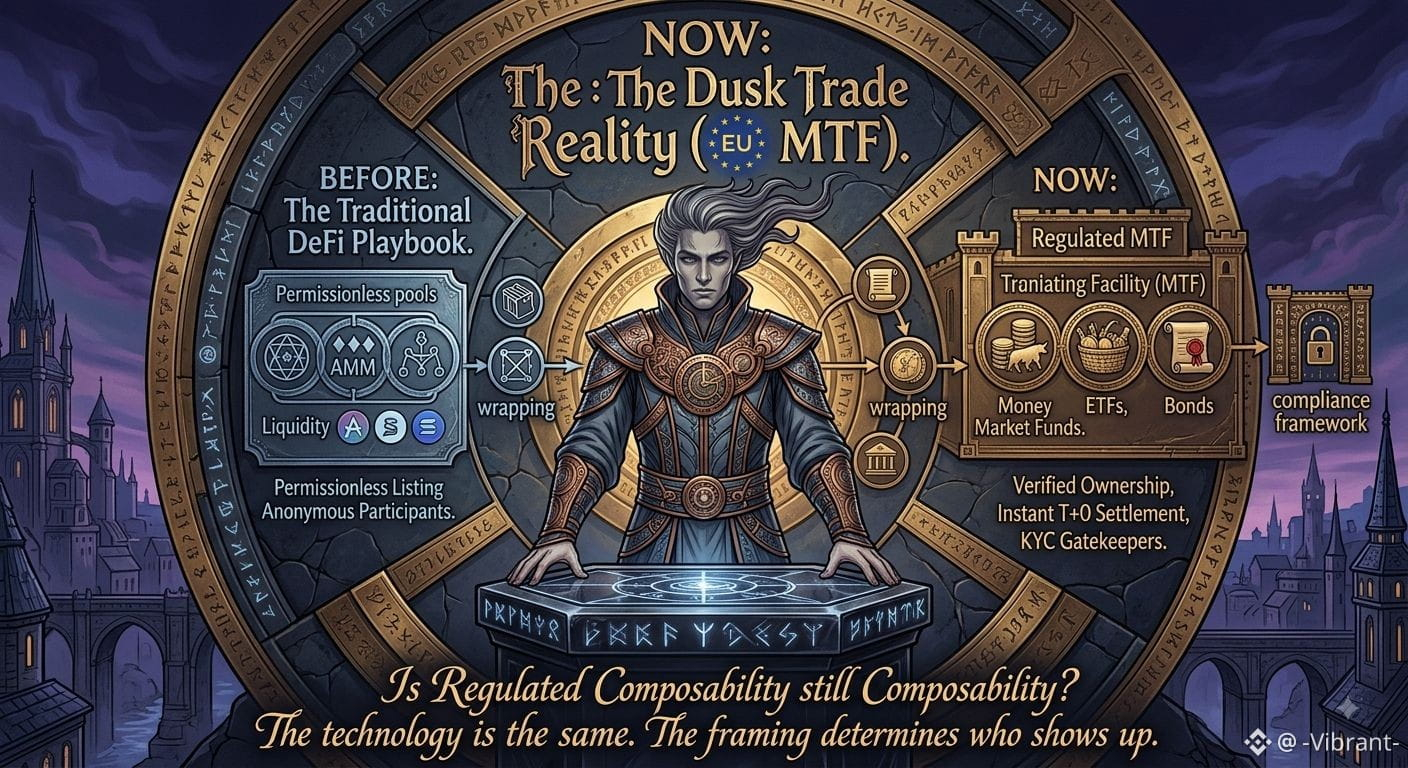
Ban đầu tôi nghĩ Dusk Trade chỉ là một nền tảng DeFi khác với các nhóm thanh khoản (liquidity pools), AMM và các danh sách token không cần xin phép. Giả định của tôi rất đơn giản: bọc các tài sản trong thế giới thực truyền thống và đưa thẳng chúng vào hạ tầng DEX theo phong cách EVM tiêu chuẩn.
Tôi đã hoàn toàn sai.
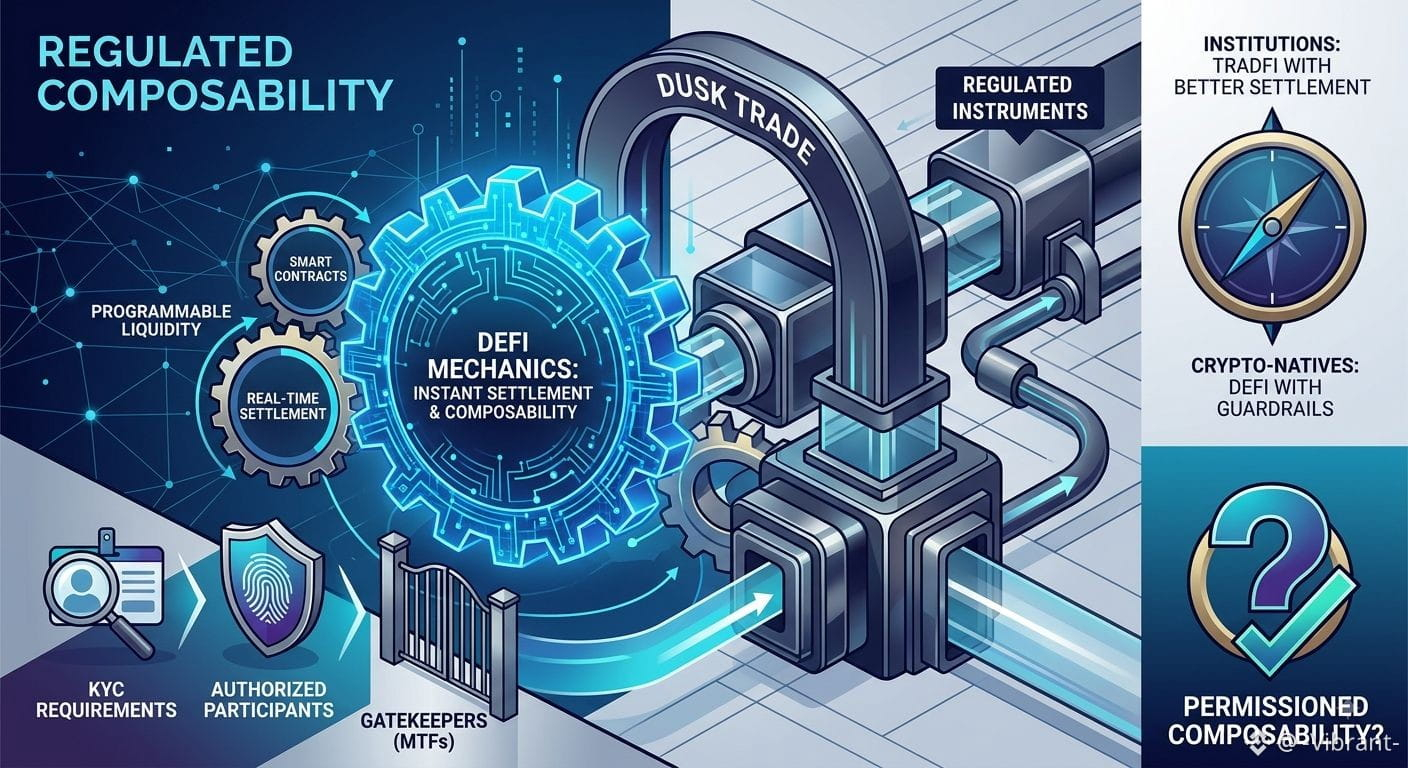
Dusk Trade thực ra được thiết kế như một Cơ sở Giao dịch Đa phương (Multilateral Trading Facility - MTF) được quản lý đầy đủ theo các tiêu chuẩn của EU, vận hành giống một neobroker hiện đại hơn là một DEX. Thay vì các token mang tính đầu cơ, nó tập trung vào các tài sản đạt chuẩn tổ chức như quỹ thị trường tiền tệ, ETF và trái phiếu. Trọng tâm ở đây chuyển từ thanh khoản ẩn danh sang quyền sở hữu hợp pháp đã được xác minh, thanh toán ngay lập tức và khả năng kết hợp (composable) tuân thủ.
Điều này đã thay đổi hoàn toàn góc nhìn của tôi về token hóa tài sản. Mục tiêu không phải là tái dựng TradFi trong các pool DeFi không cần cấp phép. Mà là điều ngược lại: lấy các công cụ tài chính đã được thiết lập và đưa chúng lên các làn thanh toán dựa trên blockchain nhanh hơn.
Thanh toán không cần xin phép Bất kỳ ai cũng có thể xác minh quyền sở hữu và thực hiện giao dịch tức thì.
Danh sách có kiểm soát Việc niêm yết tài sản và các bên tham gia yêu cầu KYC phù hợp và các tổ chức được ủy quyền.
Điều này tạo nên một cuộc tranh luận thú vị. Văn hóa DeFi thuần túy xem việc kiểm tra danh tính và “cổng kiểm soát” là nhược điểm, nhưng các tài sản tài chính được quản lý không thể tồn tại nếu thiếu chúng.
Nó khiến tôi đặt ra một câu hỏi đơn giản: Tính composability có còn đúng là composability thật sự nếu bạn cần được cấp phép để truy cập nó không? Liệu các tổ chức có xem đây là “DeFi với hàng rào an toàn” hay chỉ đơn giản là “TradFi với công nghệ tốt hơn” sẽ quyết định ai là người sử dụng.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ban đầu tôi nghĩ Dusk Trade chỉ là một nền tảng DeFi khác với các nhóm thanh khoản (liquidity pools), AMM và các danh sách token không cần xin phép. Giả định của tôi rất đơn giản: bọc các tài sản trong thế giới thực truyền thống và đưa thẳng chúng vào hạ tầng DEX theo phong cách EVM tiêu chuẩn.
Tôi đã hoàn toàn sai.
Dusk Trade thực ra được thiết kế như một Cơ sở Giao dịch Đa phương (Multilateral Trading Facility - MTF) được quản lý đầy đủ theo các tiêu chuẩn của EU, vận hành giống một neobroker hiện đại hơn là một DEX. Thay vì các token mang tính đầu cơ, nó tập trung vào các tài sản đạt chuẩn tổ chức như quỹ thị trường tiền tệ, ETF và trái phiếu. Trọng tâm ở đây chuyển từ thanh khoản ẩn danh sang quyền sở hữu hợp pháp đã được xác minh, thanh toán ngay lập tức và khả năng kết hợp (composable) tuân thủ.
Điều này đã thay đổi hoàn toàn góc nhìn của tôi về token hóa tài sản. Mục tiêu không phải là tái dựng TradFi trong các pool DeFi không cần cấp phép. Mà là điều ngược lại: lấy các công cụ tài chính đã được thiết lập và đưa chúng lên các làn thanh toán dựa trên blockchain nhanh hơn.
Thanh toán không cần xin phép Bất kỳ ai cũng có thể xác minh quyền sở hữu và thực hiện giao dịch tức thì.
Danh sách có kiểm soát Việc niêm yết tài sản và các bên tham gia yêu cầu KYC phù hợp và các tổ chức được ủy quyền.
Điều này tạo nên một cuộc tranh luận thú vị. Văn hóa DeFi thuần túy xem việc kiểm tra danh tính và “cổng kiểm soát” là nhược điểm, nhưng các tài sản tài chính được quản lý không thể tồn tại nếu thiếu chúng.
Nó khiến tôi đặt ra một câu hỏi đơn giản: Tính composability có còn đúng là composability thật sự nếu bạn cần được cấp phép để truy cập nó không? Liệu các tổ chức có xem đây là “DeFi với hàng rào an toàn” hay chỉ đơn giản là “TradFi với công nghệ tốt hơn” sẽ quyết định ai là người sử dụng.
$DUSK
Ban đầu tôi nghĩ Dusk Trade chỉ là một nền tảng DeFi khác với các nhóm thanh khoản (liquidity pools), AMM và các danh sách token không cần xin phép. Giả định của tôi rất đơn giản: bọc các tài sản trong thế giới thực truyền thống và đưa thẳng chúng vào hạ tầng DEX theo phong cách EVM tiêu chuẩn.
Tôi đã hoàn toàn sai.
Dusk Trade thực ra được thiết kế như một Cơ sở Giao dịch Đa phương (Multilateral Trading Facility - MTF) được quản lý đầy đủ theo các tiêu chuẩn của EU, vận hành giống một neobroker hiện đại hơn là một DEX. Thay vì các token mang tính đầu cơ, nó tập trung vào các tài sản đạt chuẩn tổ chức như quỹ thị trường tiền tệ, ETF và trái phiếu. Trọng tâm ở đây chuyển từ thanh khoản ẩn danh sang quyền sở hữu hợp pháp đã được xác minh, thanh toán ngay lập tức và khả năng kết hợp (composable) tuân thủ.
Điều này đã thay đổi hoàn toàn góc nhìn của tôi về token hóa tài sản. Mục tiêu không phải là tái dựng TradFi trong các pool DeFi không cần cấp phép. Mà là điều ngược lại: lấy các công cụ tài chính đã được thiết lập và đưa chúng lên các làn thanh toán dựa trên blockchain nhanh hơn.
Thanh toán không cần xin phép Bất kỳ ai cũng có thể xác minh quyền sở hữu và thực hiện giao dịch tức thì.
Danh sách có kiểm soát Việc niêm yết tài sản và các bên tham gia yêu cầu KYC phù hợp và các tổ chức được ủy quyền.
Điều này tạo nên một cuộc tranh luận thú vị. Văn hóa DeFi thuần túy xem việc kiểm tra danh tính và “cổng kiểm soát” là nhược điểm, nhưng các tài sản tài chính được quản lý không thể tồn tại nếu thiếu chúng.
Nó khiến tôi đặt ra một câu hỏi đơn giản: Tính composability có còn đúng là composability thật sự nếu bạn cần được cấp phép để truy cập nó không? Liệu các tổ chức có xem đây là “DeFi với hàng rào an toàn” hay chỉ đơn giản là “TradFi với công nghệ tốt hơn” sẽ quyết định ai là người sử dụng.
$DUSK
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
Quyền riêng tư không phải là lớp “thêm vào” ở lớp DuskEVM
Ban đầu, DuskEVM trông giống như một lộ trình quen thuộc cho các nhà phát triển Solidity: bộ công cụ EVM tiêu chuẩn, các hợp đồng quen thuộc và con đường dễ dàng hơn để những người xây dựng bước vào một hệ sinh thái mới.
Nhưng càng đi sâu, tôi càng thấy giả định đó sụp đổ.
Hedger đưa quyền riêng tư trở thành một phần của chính mô hình thực thi. Dữ liệu được mã hóa có thể được xử lý mà không lộ thông tin gốc, trong khi các bằng chứng không kiến thức có thể xác thực kết quả mà không cần công khai các đầu vào nhạy cảm. Điều này tạo ra một mô hình rất khác cho các ứng dụng tài chính: các giao dịch có thể được giữ bí mật, đồng thời vẫn cho phép các tổ chức được ủy quyền, kiểm toán viên hoặc cơ quan quản lý xác minh những điều quan trọng.
Sự phân biệt đó là quan trọng. Ý tưởng không chỉ đơn giản là “xây dựng bình thường rồi thêm một lớp quyền riêng tư sau”. Các nhà phát triển có thể thiết kế ứng dụng dựa trên sự bảo mật ngay từ ngày đầu, trong khi môi trường EVM giúp giảm rào cản cho các nhóm đã quen với Solidity.
Tuy vậy, có một câu hỏi hiển nhiên: quyền riêng tư có “giá” về mặt tính toán. Việc mã hóa và tạo bằng chứng có thể làm tăng chi phí xử lý so với các giao dịch minh bạch thông thường.
Vì vậy, phép thử thực sự đối với Dusk không phải là liệu việc thực thi bảo mật có khả thi về mặt kỹ thuật hay không. Mà là việc các tổ chức tài chính có xem sự phức tạp bổ sung đó có đáng giá hay không, đổi lấy quyền riêng tư, tuân thủ và tính minh bạch có kiểm soát.
Đó là phần mà tôi đang theo dõi sát sao nhất.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
Quyền riêng tư không phải là lớp “thêm vào” ở lớp DuskEVM
Ban đầu, DuskEVM trông giống như một lộ trình quen thuộc cho các nhà phát triển Solidity: bộ công cụ EVM tiêu chuẩn, các hợp đồng quen thuộc và con đường dễ dàng hơn để những người xây dựng bước vào một hệ sinh thái mới.
Nhưng càng đi sâu, tôi càng thấy giả định đó sụp đổ.
Hedger đưa quyền riêng tư trở thành một phần của chính mô hình thực thi. Dữ liệu được mã hóa có thể được xử lý mà không lộ thông tin gốc, trong khi các bằng chứng không kiến thức có thể xác thực kết quả mà không cần công khai các đầu vào nhạy cảm. Điều này tạo ra một mô hình rất khác cho các ứng dụng tài chính: các giao dịch có thể được giữ bí mật, đồng thời vẫn cho phép các tổ chức được ủy quyền, kiểm toán viên hoặc cơ quan quản lý xác minh những điều quan trọng.
Sự phân biệt đó là quan trọng. Ý tưởng không chỉ đơn giản là “xây dựng bình thường rồi thêm một lớp quyền riêng tư sau”. Các nhà phát triển có thể thiết kế ứng dụng dựa trên sự bảo mật ngay từ ngày đầu, trong khi môi trường EVM giúp giảm rào cản cho các nhóm đã quen với Solidity.
Tuy vậy, có một câu hỏi hiển nhiên: quyền riêng tư có “giá” về mặt tính toán. Việc mã hóa và tạo bằng chứng có thể làm tăng chi phí xử lý so với các giao dịch minh bạch thông thường.
Vì vậy, phép thử thực sự đối với Dusk không phải là liệu việc thực thi bảo mật có khả thi về mặt kỹ thuật hay không. Mà là việc các tổ chức tài chính có xem sự phức tạp bổ sung đó có đáng giá hay không, đổi lấy quyền riêng tư, tuân thủ và tính minh bạch có kiểm soát.
Đó là phần mà tôi đang theo dõi sát sao nhất.
#dusk $DUSK @Dusk
Quyền riêng tư không phải là lớp “thêm vào” ở lớp DuskEVM
Ban đầu, DuskEVM trông giống như một lộ trình quen thuộc cho các nhà phát triển Solidity: bộ công cụ EVM tiêu chuẩn, các hợp đồng quen thuộc và con đường dễ dàng hơn để những người xây dựng bước vào một hệ sinh thái mới.
Nhưng càng đi sâu, tôi càng thấy giả định đó sụp đổ.
Hedger đưa quyền riêng tư trở thành một phần của chính mô hình thực thi. Dữ liệu được mã hóa có thể được xử lý mà không lộ thông tin gốc, trong khi các bằng chứng không kiến thức có thể xác thực kết quả mà không cần công khai các đầu vào nhạy cảm. Điều này tạo ra một mô hình rất khác cho các ứng dụng tài chính: các giao dịch có thể được giữ bí mật, đồng thời vẫn cho phép các tổ chức được ủy quyền, kiểm toán viên hoặc cơ quan quản lý xác minh những điều quan trọng.
Sự phân biệt đó là quan trọng. Ý tưởng không chỉ đơn giản là “xây dựng bình thường rồi thêm một lớp quyền riêng tư sau”. Các nhà phát triển có thể thiết kế ứng dụng dựa trên sự bảo mật ngay từ ngày đầu, trong khi môi trường EVM giúp giảm rào cản cho các nhóm đã quen với Solidity.
Tuy vậy, có một câu hỏi hiển nhiên: quyền riêng tư có “giá” về mặt tính toán. Việc mã hóa và tạo bằng chứng có thể làm tăng chi phí xử lý so với các giao dịch minh bạch thông thường.
Vì vậy, phép thử thực sự đối với Dusk không phải là liệu việc thực thi bảo mật có khả thi về mặt kỹ thuật hay không. Mà là việc các tổ chức tài chính có xem sự phức tạp bổ sung đó có đáng giá hay không, đổi lấy quyền riêng tư, tuân thủ và tính minh bạch có kiểm soát.
Đó là phần mà tôi đang theo dõi sát sao nhất.
#dusk $DUSK @Dusk
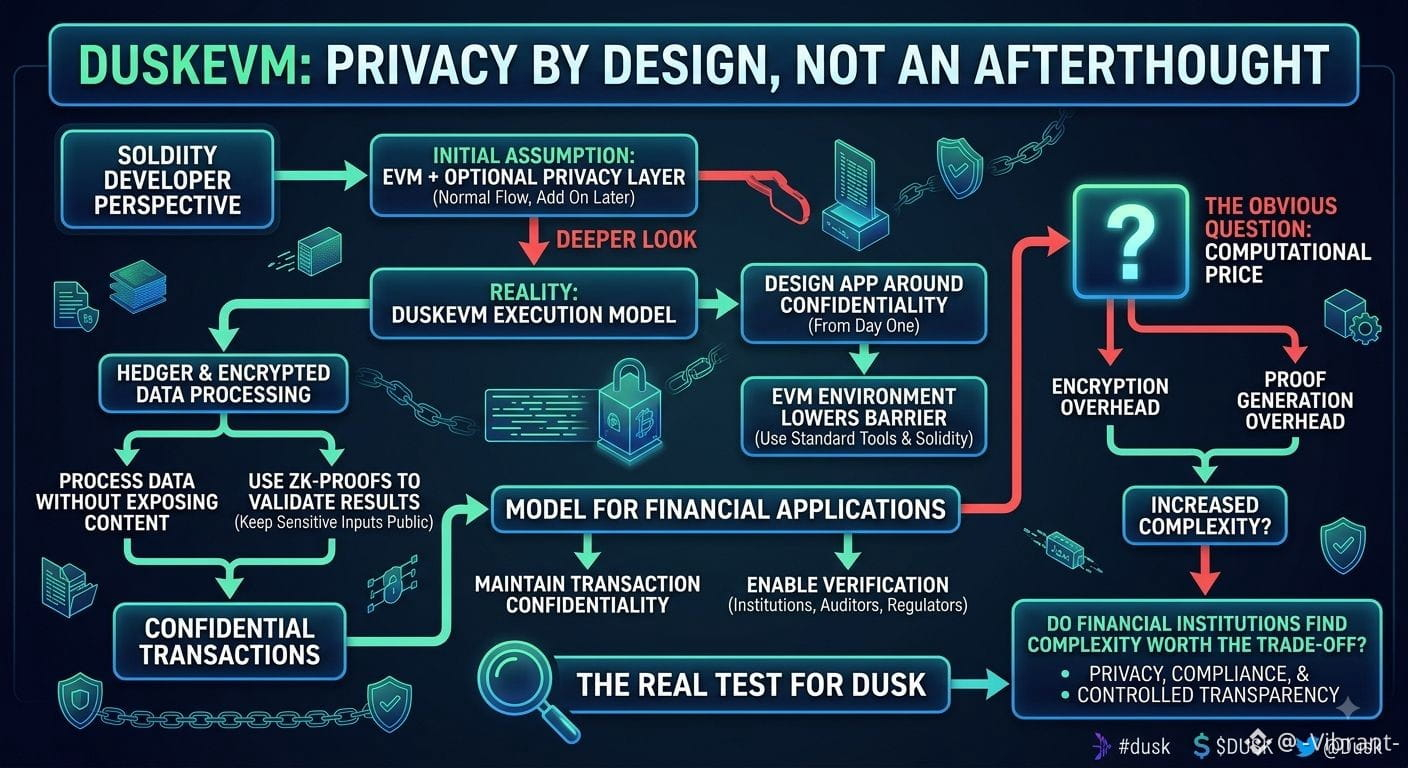
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
Quyền riêng tư chỉ là một mảnh ghép
Càng đi sâu vào DuskFoundation, tôi càng nghĩ rằng câu hỏi thực sự không chỉ đơn giản là blockchain có thể ẩn dữ liệu bao nhiêu.
Với các ứng dụng tài chính, thách thức khó hơn nằm ở việc xây dựng một hệ thống sao cho thông tin nhạy cảm vẫn được bảo mật, trong khi mạng vẫn có thể chứng minh rằng các quy tắc đúng đã được tuân thủ.
Đó là lý do cách tiếp cận XSC của Dusk trở nên thú vị đối với tôi. Tôi đang xem xét cách bảo mật dữ liệu, xác minh, các giả định về an ninh và cơ chế quản trị kết nối với nhau thay vì coi quyền riêng tư là một tính năng tách rời.
Những câu hỏi mà tôi đang tìm hiểu lúc này là → Mô hình bảo mật thực sự dựa vào điều gì? → Các giả định tin cậy then chốt nằm ở đâu? → Các thay đổi giao thức được quản trị như thế nào? → Điều gì xảy ra khi yêu cầu về quyền riêng tư xung đột với việc xác minh hoặc tuân thủ?
Tôi vẫn đang nghiên cứu, vì vậy tôi quan tâm hơn đến việc hiểu kiến trúc hơn là vội kết luận.
Nếu bạn phải kiểm tra một phần của Dusk trước tiên, bạn sẽ bắt đầu với XSC, ngăn xếp quyền riêng tư, đồng thuận hay quản trị?
$DUSK
#dusk $DUSK @Dusk
Quyền riêng tư chỉ là một mảnh ghép
Càng đi sâu vào DuskFoundation, tôi càng nghĩ rằng câu hỏi thực sự không chỉ đơn giản là blockchain có thể ẩn dữ liệu bao nhiêu.
Với các ứng dụng tài chính, thách thức khó hơn nằm ở việc xây dựng một hệ thống sao cho thông tin nhạy cảm vẫn được bảo mật, trong khi mạng vẫn có thể chứng minh rằng các quy tắc đúng đã được tuân thủ.
Đó là lý do cách tiếp cận XSC của Dusk trở nên thú vị đối với tôi. Tôi đang xem xét cách bảo mật dữ liệu, xác minh, các giả định về an ninh và cơ chế quản trị kết nối với nhau thay vì coi quyền riêng tư là một tính năng tách rời.
Những câu hỏi mà tôi đang tìm hiểu lúc này là → Mô hình bảo mật thực sự dựa vào điều gì? → Các giả định tin cậy then chốt nằm ở đâu? → Các thay đổi giao thức được quản trị như thế nào? → Điều gì xảy ra khi yêu cầu về quyền riêng tư xung đột với việc xác minh hoặc tuân thủ?
Tôi vẫn đang nghiên cứu, vì vậy tôi quan tâm hơn đến việc hiểu kiến trúc hơn là vội kết luận.
Nếu bạn phải kiểm tra một phần của Dusk trước tiên, bạn sẽ bắt đầu với XSC, ngăn xếp quyền riêng tư, đồng thuận hay quản trị?
$DUSK
Quyền riêng tư chỉ là một mảnh ghép
Càng đi sâu vào DuskFoundation, tôi càng nghĩ rằng câu hỏi thực sự không chỉ đơn giản là blockchain có thể ẩn dữ liệu bao nhiêu.
Với các ứng dụng tài chính, thách thức khó hơn nằm ở việc xây dựng một hệ thống sao cho thông tin nhạy cảm vẫn được bảo mật, trong khi mạng vẫn có thể chứng minh rằng các quy tắc đúng đã được tuân thủ.
Đó là lý do cách tiếp cận XSC của Dusk trở nên thú vị đối với tôi. Tôi đang xem xét cách bảo mật dữ liệu, xác minh, các giả định về an ninh và cơ chế quản trị kết nối với nhau thay vì coi quyền riêng tư là một tính năng tách rời.
Những câu hỏi mà tôi đang tìm hiểu lúc này là → Mô hình bảo mật thực sự dựa vào điều gì? → Các giả định tin cậy then chốt nằm ở đâu? → Các thay đổi giao thức được quản trị như thế nào? → Điều gì xảy ra khi yêu cầu về quyền riêng tư xung đột với việc xác minh hoặc tuân thủ?
Tôi vẫn đang nghiên cứu, vì vậy tôi quan tâm hơn đến việc hiểu kiến trúc hơn là vội kết luận.
Nếu bạn phải kiểm tra một phần của Dusk trước tiên, bạn sẽ bắt đầu với XSC, ngăn xếp quyền riêng tư, đồng thuận hay quản trị?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Tôi đã dành một khoảng thời gian để đi sâu hơn vào Dusk, bởi cụm từ “private blockchain for financial applications” (blockchain riêng tư cho các ứng dụng tài chính) bắt đầu cảm giác quá dễ lặp lại mà không thực sự mổ xẻ ý nghĩa của nó.
Điểm thú vị với tôi không chỉ là việc Dusk cố gắng giữ cho dữ liệu tài chính được bảo mật. Vấn đề khó hơn là xây dựng một hệ thống nơi thông tin nhạy cảm có thể vẫn được bảo vệ, trong khi mạng vẫn có thể thiết lập rằng mọi thứ đều hợp lệ. Sự giằng co giữa quyền riêng tư và khả năng kiểm chứng dường như nằm ở trung tâm trong kiến trúc của Dusk.
Chuẩn Confidential Security Contract (XSC) đặc biệt khiến tôi phải suy nghĩ lại cách mình nhìn về giao thức. Nó đặt ra một câu hỏi quan trọng hơn nhiều so với “cái gì được che giấu?”—mà là “cần phải chứng minh điều gì vẫn còn, ai có thể xác minh điều đó, và làm sao không lộ ra thông tin mà các ứng dụng hoặc người dùng kỳ vọng sẽ vẫn riêng tư?”
Rồi còn một lớp khác mà tôi thấy cũng thú vị không kém: quản trị.
Nếu về sau Dusk được dùng cho hạ tầng tài chính nghiêm túc, thì những thay đổi đối với mô hình quyền riêng tư và bảo mật sẽ không chỉ là các bản nâng cấp kỹ thuật. Chúng có thể thay đổi những giả định mà các ứng dụng được xây dựng dựa trên. Vì vậy, quản trị nâng cấp sẽ trở thành một phần của cuộc thảo luận về bảo mật, chứ không phải thứ gì đó tách rời khỏi nó.
Tôi vẫn đang cân nhắc xem các đánh đổi mạnh mẽ nhất thực sự nằm ở đâu, và tôi không nghĩ rằng chỉ đọc tài liệu một lần là đã có câu trả lời đầy đủ. Có lẽ đó là lý do khiến Dusk đáng để tiếp tục nghiên cứu.
Đối với những người đã dành nhiều thời gian hơn để tìm hiểu kiến trúc, bạn đánh giá thiết kế XSC như thế nào? Theo bạn, phần nào trong cách tiếp cận của Dusk mang lại đánh đổi lớn nhất về phi tập trung hoặc bảo mật?
$DUSK
#dusk $DUSK @Dusk
Tôi đã dành một khoảng thời gian để đi sâu hơn vào Dusk, bởi cụm từ “private blockchain for financial applications” (blockchain riêng tư cho các ứng dụng tài chính) bắt đầu cảm giác quá dễ lặp lại mà không thực sự mổ xẻ ý nghĩa của nó.
Điểm thú vị với tôi không chỉ là việc Dusk cố gắng giữ cho dữ liệu tài chính được bảo mật. Vấn đề khó hơn là xây dựng một hệ thống nơi thông tin nhạy cảm có thể vẫn được bảo vệ, trong khi mạng vẫn có thể thiết lập rằng mọi thứ đều hợp lệ. Sự giằng co giữa quyền riêng tư và khả năng kiểm chứng dường như nằm ở trung tâm trong kiến trúc của Dusk.
Chuẩn Confidential Security Contract (XSC) đặc biệt khiến tôi phải suy nghĩ lại cách mình nhìn về giao thức. Nó đặt ra một câu hỏi quan trọng hơn nhiều so với “cái gì được che giấu?”—mà là “cần phải chứng minh điều gì vẫn còn, ai có thể xác minh điều đó, và làm sao không lộ ra thông tin mà các ứng dụng hoặc người dùng kỳ vọng sẽ vẫn riêng tư?”
Rồi còn một lớp khác mà tôi thấy cũng thú vị không kém: quản trị.
Nếu về sau Dusk được dùng cho hạ tầng tài chính nghiêm túc, thì những thay đổi đối với mô hình quyền riêng tư và bảo mật sẽ không chỉ là các bản nâng cấp kỹ thuật. Chúng có thể thay đổi những giả định mà các ứng dụng được xây dựng dựa trên. Vì vậy, quản trị nâng cấp sẽ trở thành một phần của cuộc thảo luận về bảo mật, chứ không phải thứ gì đó tách rời khỏi nó.
Tôi vẫn đang cân nhắc xem các đánh đổi mạnh mẽ nhất thực sự nằm ở đâu, và tôi không nghĩ rằng chỉ đọc tài liệu một lần là đã có câu trả lời đầy đủ. Có lẽ đó là lý do khiến Dusk đáng để tiếp tục nghiên cứu.
Đối với những người đã dành nhiều thời gian hơn để tìm hiểu kiến trúc, bạn đánh giá thiết kế XSC như thế nào? Theo bạn, phần nào trong cách tiếp cận của Dusk mang lại đánh đổi lớn nhất về phi tập trung hoặc bảo mật?
$DUSK
Tôi đã dành một khoảng thời gian để đi sâu hơn vào Dusk, bởi cụm từ “private blockchain for financial applications” (blockchain riêng tư cho các ứng dụng tài chính) bắt đầu cảm giác quá dễ lặp lại mà không thực sự mổ xẻ ý nghĩa của nó.
Điểm thú vị với tôi không chỉ là việc Dusk cố gắng giữ cho dữ liệu tài chính được bảo mật. Vấn đề khó hơn là xây dựng một hệ thống nơi thông tin nhạy cảm có thể vẫn được bảo vệ, trong khi mạng vẫn có thể thiết lập rằng mọi thứ đều hợp lệ. Sự giằng co giữa quyền riêng tư và khả năng kiểm chứng dường như nằm ở trung tâm trong kiến trúc của Dusk.
Chuẩn Confidential Security Contract (XSC) đặc biệt khiến tôi phải suy nghĩ lại cách mình nhìn về giao thức. Nó đặt ra một câu hỏi quan trọng hơn nhiều so với “cái gì được che giấu?”—mà là “cần phải chứng minh điều gì vẫn còn, ai có thể xác minh điều đó, và làm sao không lộ ra thông tin mà các ứng dụng hoặc người dùng kỳ vọng sẽ vẫn riêng tư?”
Rồi còn một lớp khác mà tôi thấy cũng thú vị không kém: quản trị.
Nếu về sau Dusk được dùng cho hạ tầng tài chính nghiêm túc, thì những thay đổi đối với mô hình quyền riêng tư và bảo mật sẽ không chỉ là các bản nâng cấp kỹ thuật. Chúng có thể thay đổi những giả định mà các ứng dụng được xây dựng dựa trên. Vì vậy, quản trị nâng cấp sẽ trở thành một phần của cuộc thảo luận về bảo mật, chứ không phải thứ gì đó tách rời khỏi nó.
Tôi vẫn đang cân nhắc xem các đánh đổi mạnh mẽ nhất thực sự nằm ở đâu, và tôi không nghĩ rằng chỉ đọc tài liệu một lần là đã có câu trả lời đầy đủ. Có lẽ đó là lý do khiến Dusk đáng để tiếp tục nghiên cứu.
Đối với những người đã dành nhiều thời gian hơn để tìm hiểu kiến trúc, bạn đánh giá thiết kế XSC như thế nào? Theo bạn, phần nào trong cách tiếp cận của Dusk mang lại đánh đổi lớn nhất về phi tập trung hoặc bảo mật?
$DUSK
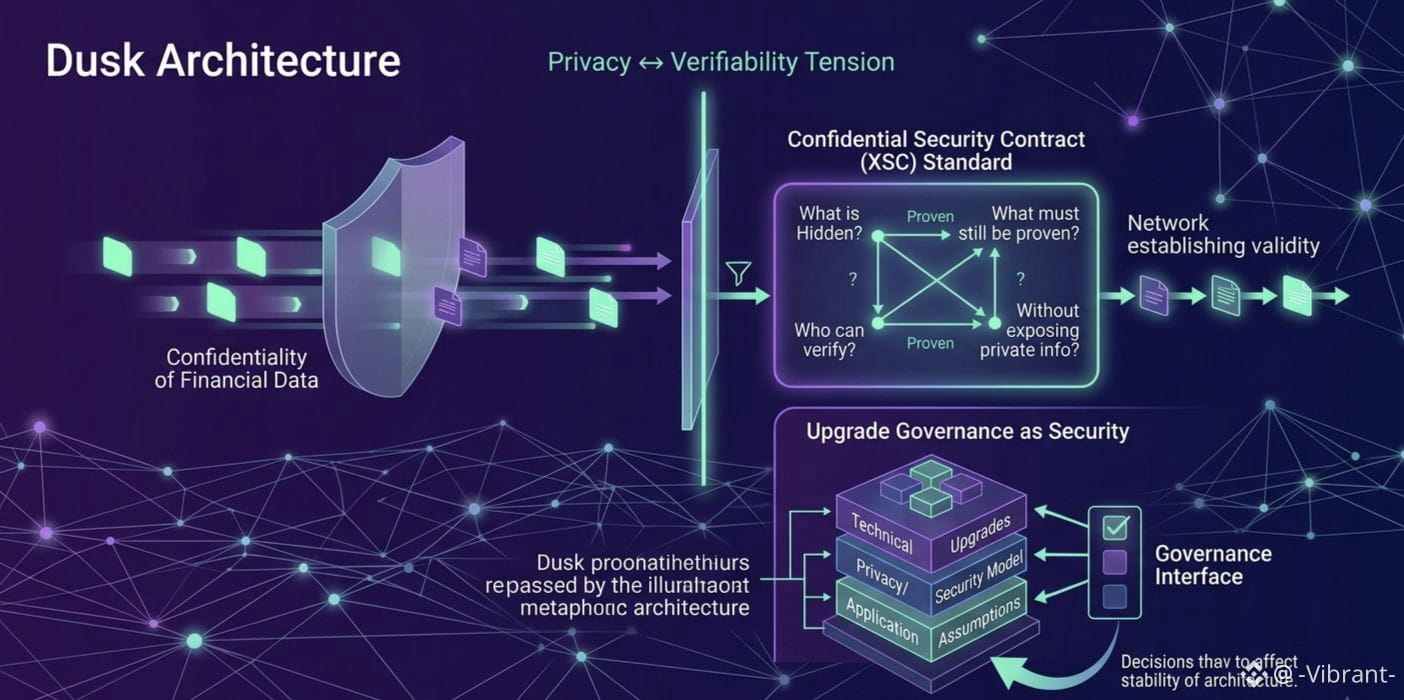
66
35
228
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
387,554 lượt xem
1,080 đang thảo luận
Fed giữ nguyên lãi suất, Bitcoin quay đầu về dưới 80.000 USD Sau phiên họp kéo dài hai ngày, Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu với tỷ lệ 10-2 để duy trì lãi suất tham chiếu trong phạm vi 3,75-4%. Thống đốc Fed Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack đã phản đối, đề xuất tăng lãi suất thêm 0,25 điểm cơ bản ngay lập tức.
Trong buổi họp báo sau đó, Chủ tịch Fed Kevin Warsh Fed nâng đánh giá hoạt động kinh tế Mỹ từ mức tăng trưởng ổn định lên tăng trưởng mạnh. Chi tiêu trong nước vẫn bền bỉ, năng suất lao động tăng, đầu tư vốn duy trì tích cực và thị trường việc làm tiếp tục hấp thụ lực lượng lao động.
#TinFed #TheoDõiFOMC #BinanceUpdatesProofofReservesAddresses #CZDismissesClaimsBinanceHackWasPredicted #CZDismissesClaimsBinanceHackWasPredicted $AAPLB $NVDAB $MSFTB
kynfoolishupdate
·0 lượt thích
·153 lượt xem
TheoDõiFOMC
316,349 lượt xem
1,357 đang thảo luận
BinanceReopensWithdrawalsForMoreAssets
7,684 lượt xem
326 đang thảo luận