#termmax @TermMax
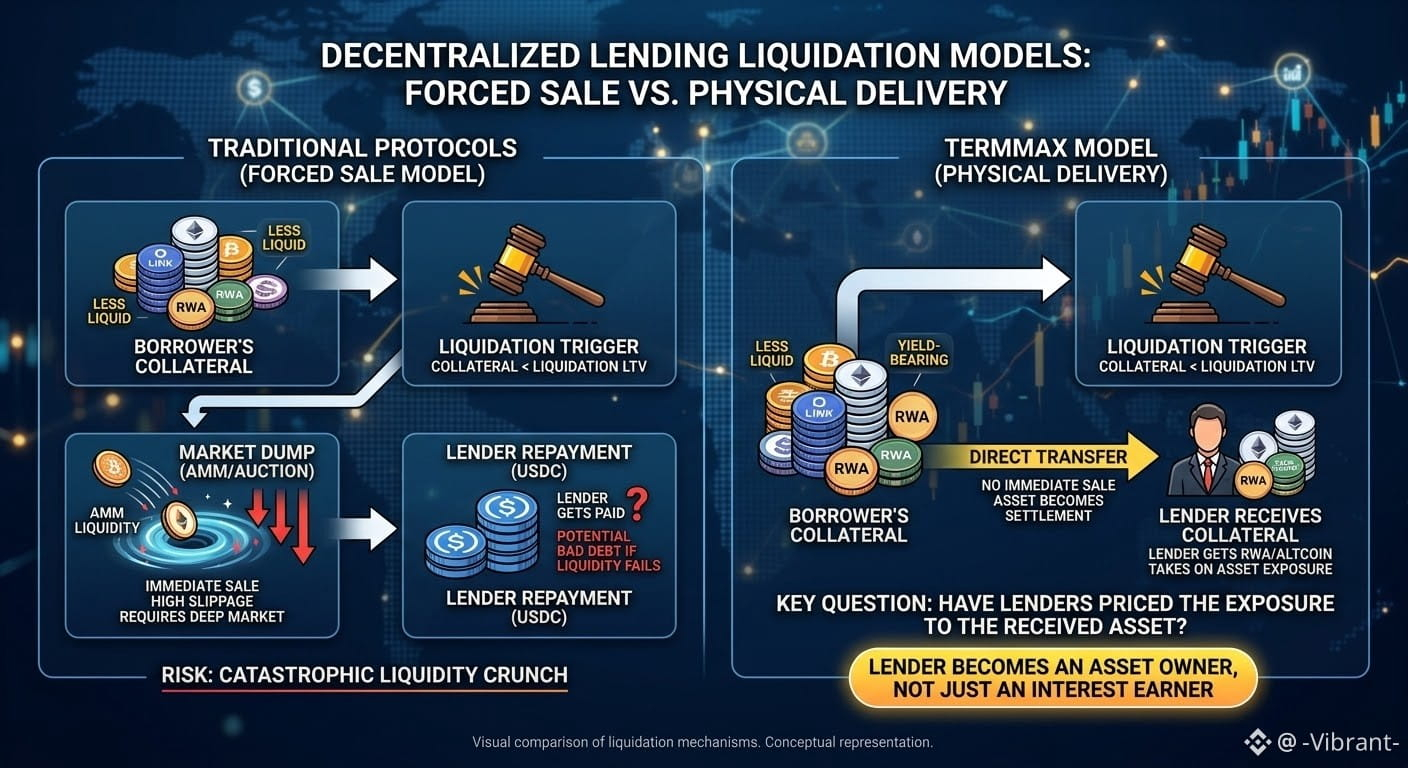
Ban đầu tôi cho rằng @TermMax xử lý thanh lý giống như đa số các giao thức cho vay: tài sản thế chấp được đưa ra thị trường, bên thanh lý sẽ tham gia, và tài sản được bán dưới áp lực. Đơn giản, quen thuộc, và thường phụ thuộc vào việc có đủ thanh khoản để hấp thụ việc bán.
Sau đó tôi xem kỹ hơn TermMax và nhận ra thiết kế về cơ bản là khác. Khi một vị thế vượt qua ngưỡng Liquidation LTV, tài sản thế chấp không được bán ngay thông qua AMM hay đấu giá. Thay vào đó, nó có thể được chuyển trực tiếp cho bên cho vay. Bản thân tài sản thế chấp trở thành cơ chế thanh toán.
Điều này dẫn tới một hệ quả thú vị đối với cho vay lãi suất cố định. Thanh lý không nhất thiết cần một thị trường sâu cho tài sản thế chấp, vì không bắt buộc phải có một người mua ngay lập tức. Điều đó có thể khiến các tài sản kém thanh khoản, tài sản sinh lợi, hoặc các RWA trở nên thực tế hơn như tài sản thế chấp.
Nhưng rủi ro chưa biến mất. Nó đã chuyển chỗ.
Một bên cho vay cung cấp USDC có thể kỳ vọng thu nhập lãi suất cố định ổn định, tuy nhiên thanh lý có thể khiến họ phải nắm giữ một tài sản mà họ chưa từng dự định sở hữu. Giao thức tránh việc bán cưỡng bức và phần trượt giá đi kèm, nhưng bên cho vay lại chịu rủi ro phơi nhiễm đối với tài sản phát sinh.
Vì vậy, câu hỏi lớn hơn đối với tôi không chỉ là việc giao nhận vật chất có an toàn hơn hay không.
Mà là liệu các bên cho vay có đang định giá đúng cho khả năng việc hoàn trả có thể đến dưới một hình thức hoàn toàn khác so với tài sản mà họ ban đầu kỳ vọng hay không.
Lãi suất cố định có thể mang tính dự đoán được. Nhưng tài sản mà cuối cùng bạn nhận được có thể không phải là tài sản bạn nghĩ.
Ban đầu tôi cho rằng @TermMax xử lý thanh lý giống như đa số các giao thức cho vay: tài sản thế chấp được đưa ra thị trường, bên thanh lý sẽ tham gia, và tài sản được bán dưới áp lực. Đơn giản, quen thuộc, và thường phụ thuộc vào việc có đủ thanh khoản để hấp thụ việc bán.
Sau đó tôi xem kỹ hơn TermMax và nhận ra thiết kế về cơ bản là khác. Khi một vị thế vượt qua ngưỡng Liquidation LTV, tài sản thế chấp không được bán ngay thông qua AMM hay đấu giá. Thay vào đó, nó có thể được chuyển trực tiếp cho bên cho vay. Bản thân tài sản thế chấp trở thành cơ chế thanh toán.
Điều này dẫn tới một hệ quả thú vị đối với cho vay lãi suất cố định. Thanh lý không nhất thiết cần một thị trường sâu cho tài sản thế chấp, vì không bắt buộc phải có một người mua ngay lập tức. Điều đó có thể khiến các tài sản kém thanh khoản, tài sản sinh lợi, hoặc các RWA trở nên thực tế hơn như tài sản thế chấp.
Nhưng rủi ro chưa biến mất. Nó đã chuyển chỗ.
Một bên cho vay cung cấp USDC có thể kỳ vọng thu nhập lãi suất cố định ổn định, tuy nhiên thanh lý có thể khiến họ phải nắm giữ một tài sản mà họ chưa từng dự định sở hữu. Giao thức tránh việc bán cưỡng bức và phần trượt giá đi kèm, nhưng bên cho vay lại chịu rủi ro phơi nhiễm đối với tài sản phát sinh.
Vì vậy, câu hỏi lớn hơn đối với tôi không chỉ là việc giao nhận vật chất có an toàn hơn hay không.
Mà là liệu các bên cho vay có đang định giá đúng cho khả năng việc hoàn trả có thể đến dưới một hình thức hoàn toàn khác so với tài sản mà họ ban đầu kỳ vọng hay không.
Lãi suất cố định có thể mang tính dự đoán được. Nhưng tài sản mà cuối cùng bạn nhận được có thể không phải là tài sản bạn nghĩ.