
PolinaK13
44 Bài đăng

PolinaK13
Báo cáo
Chặn người dùng
10 Đang theo dõi
29 Người theo dõi
44 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Xem bản dịch
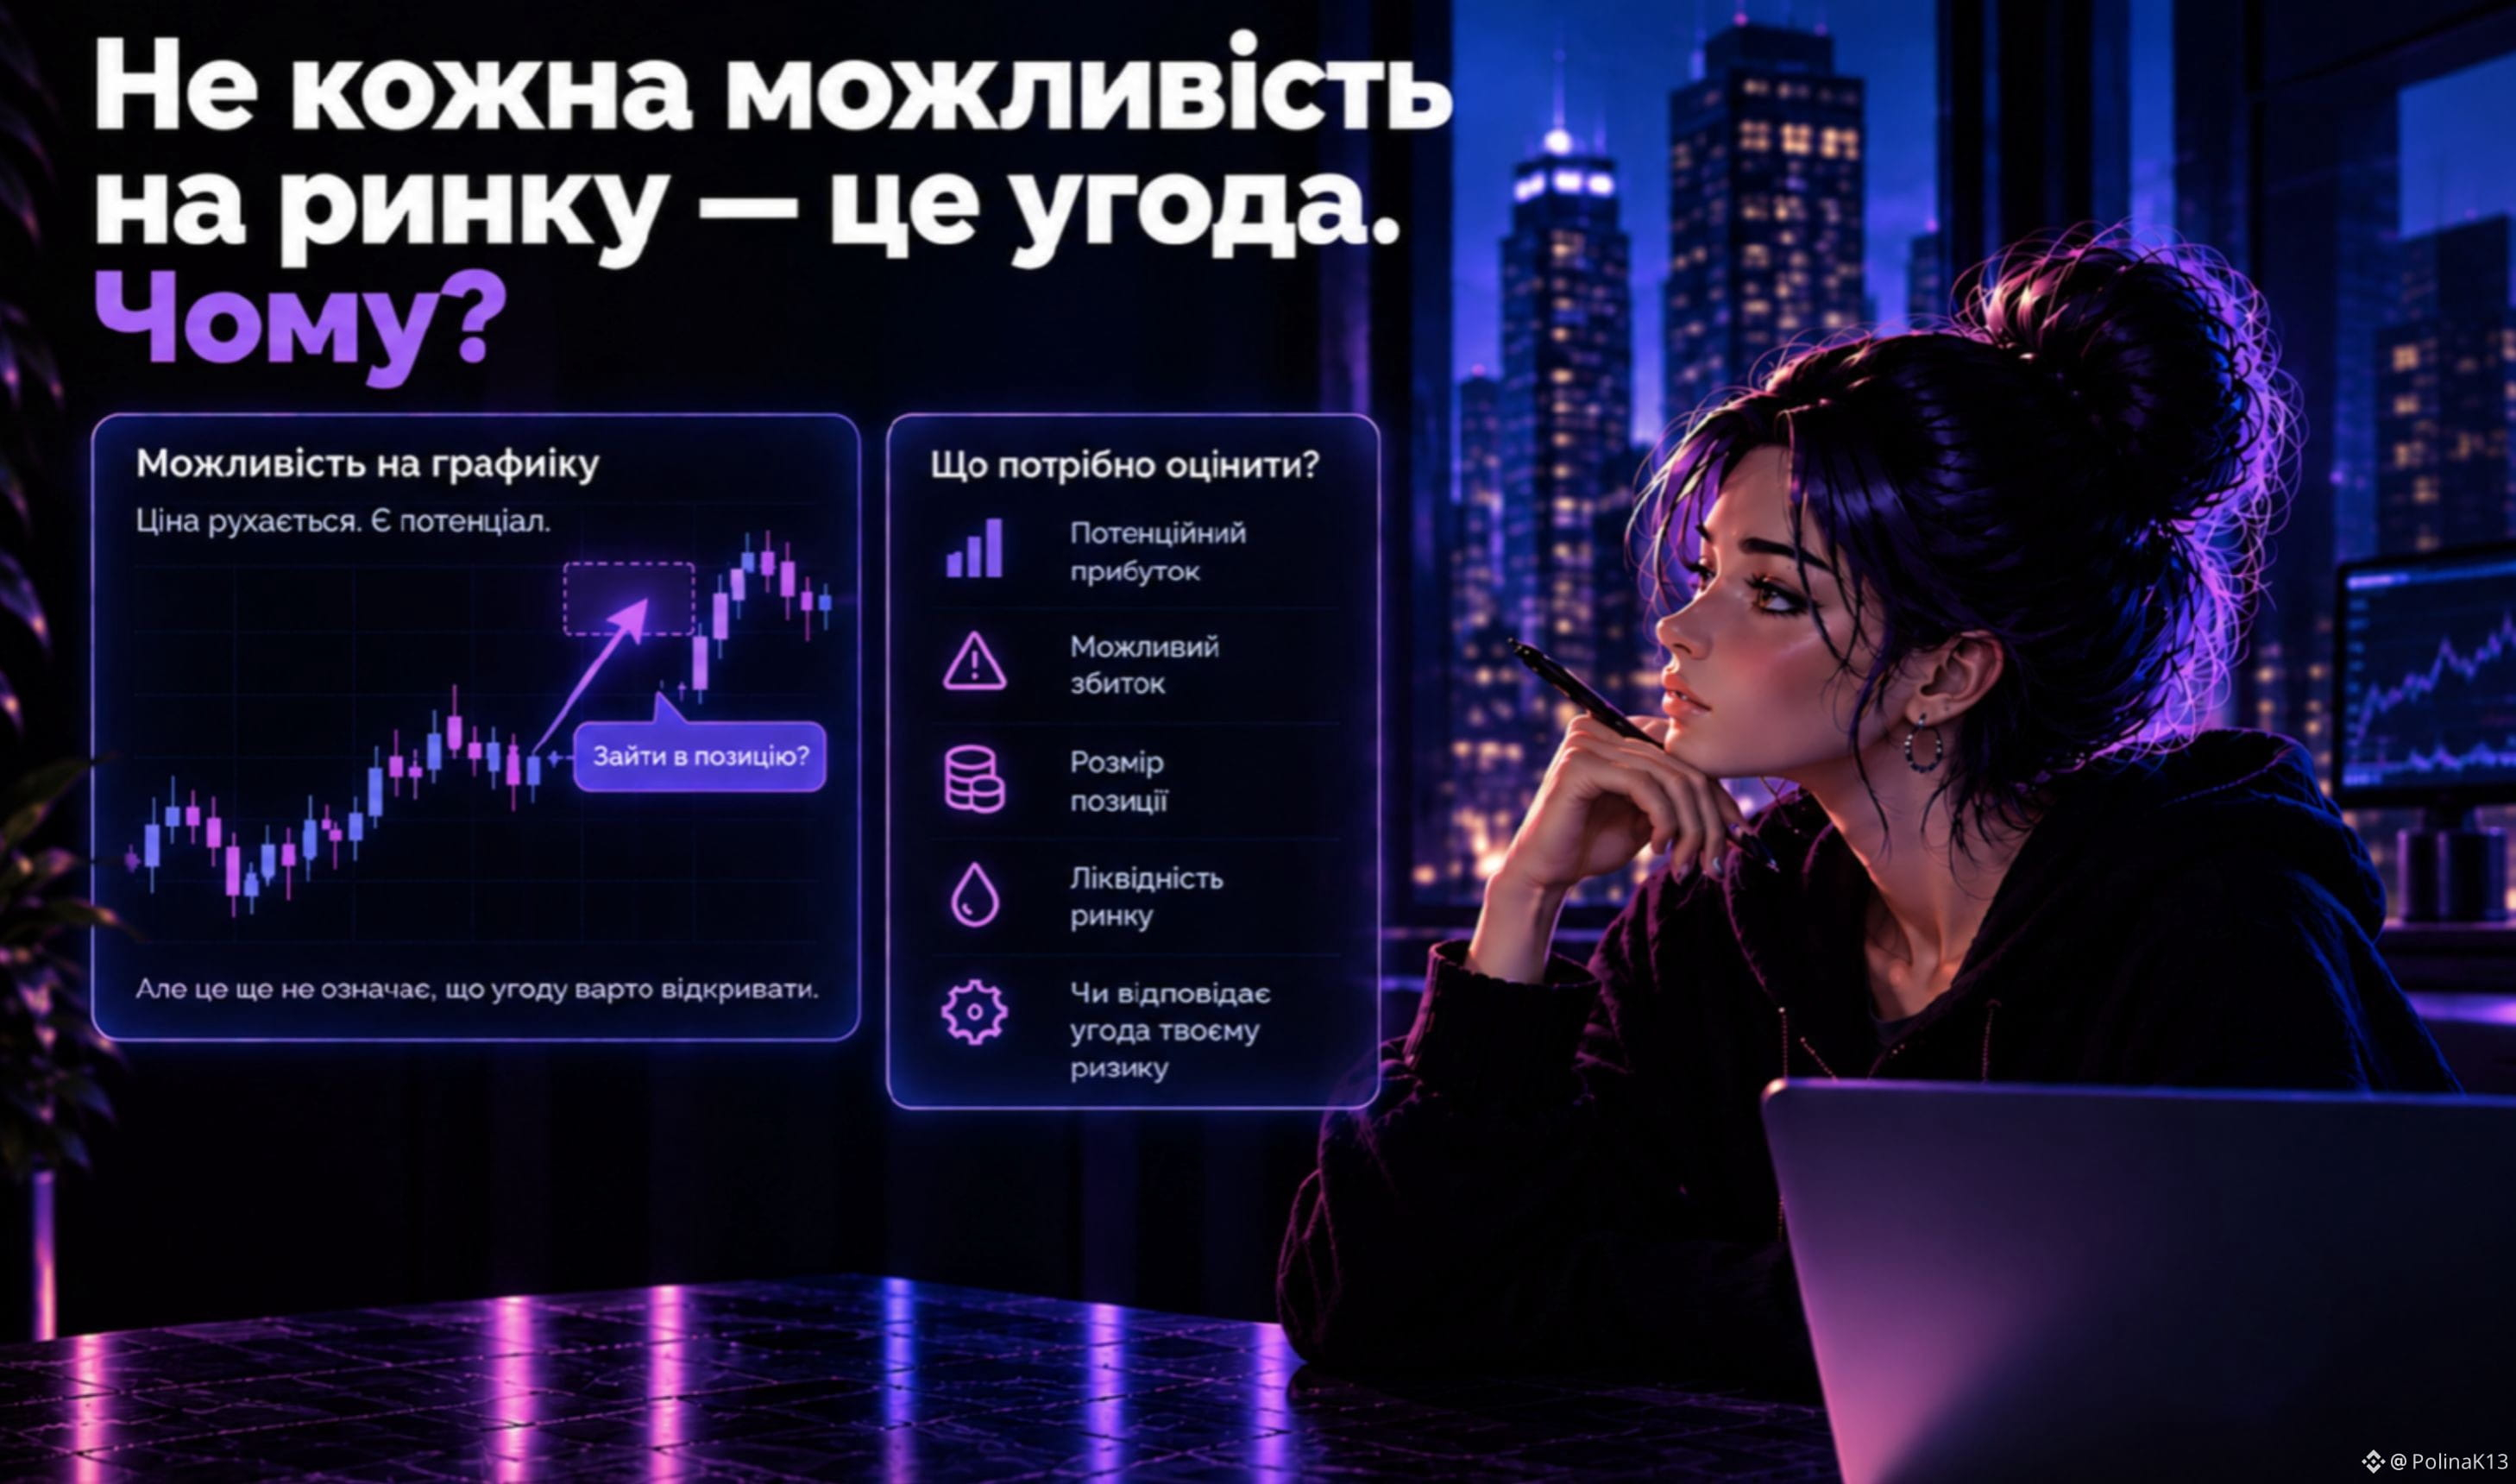
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
171
·
--
Xem bản dịch
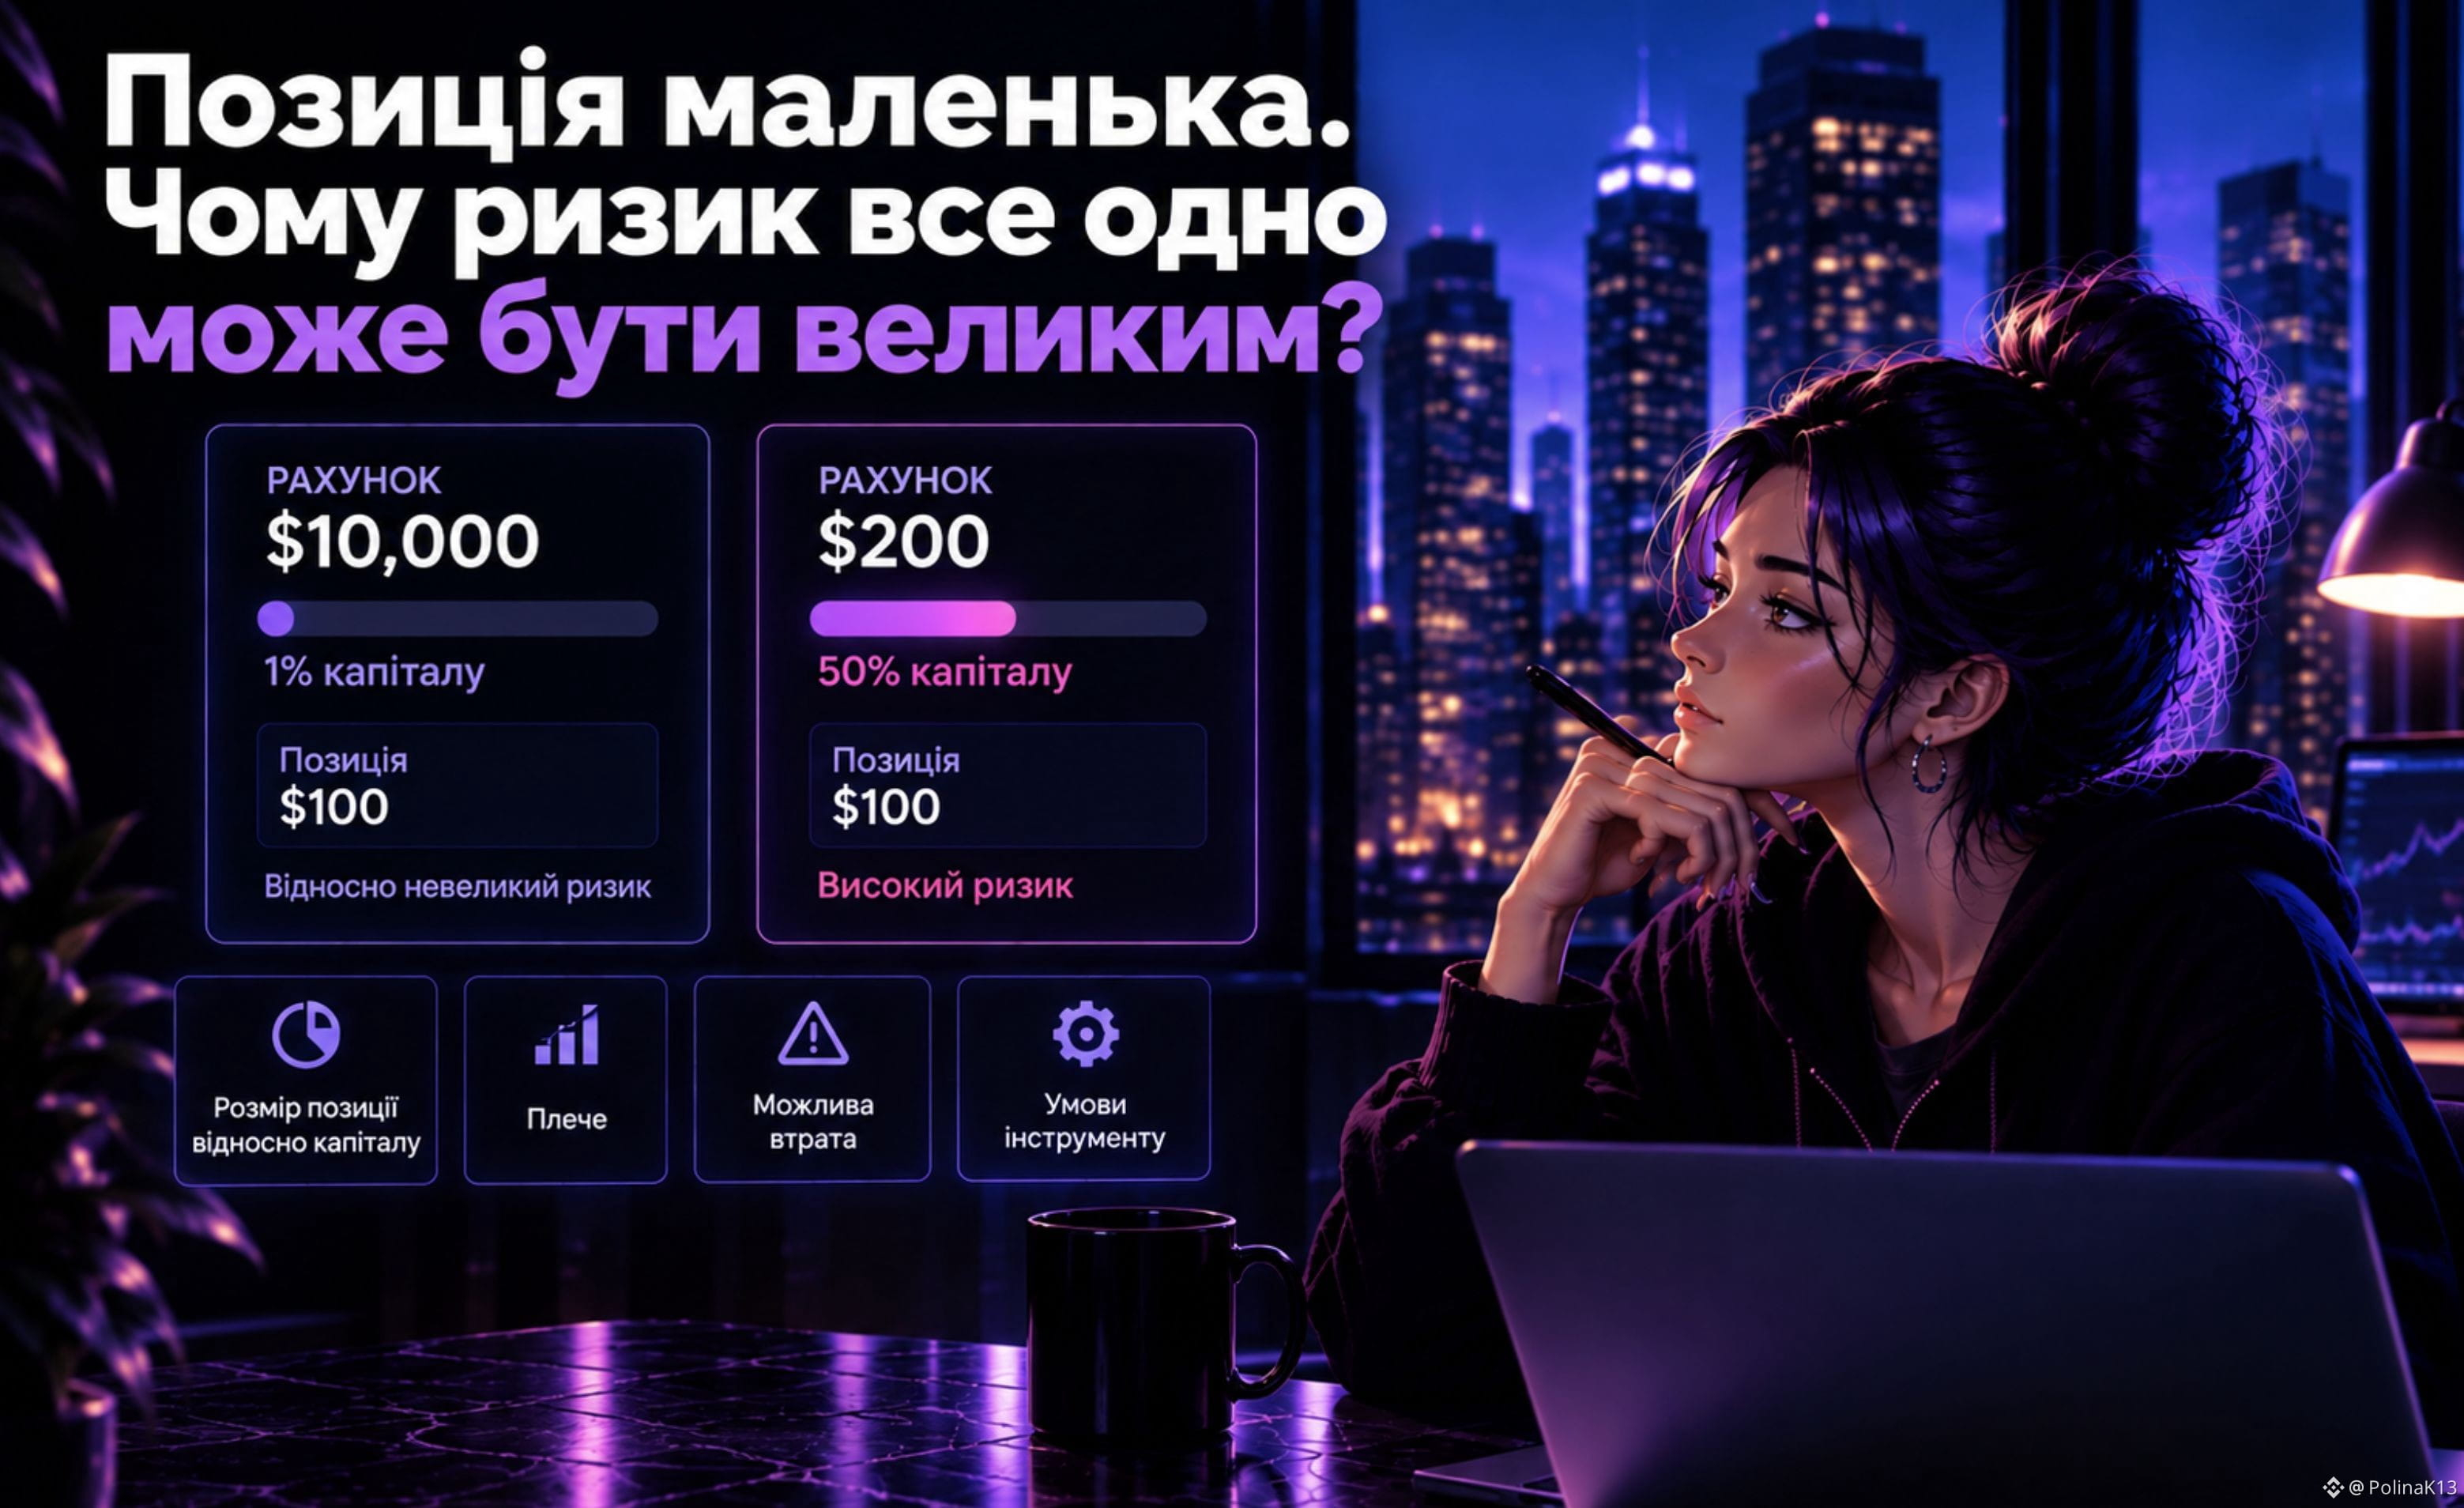
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
363
·
--
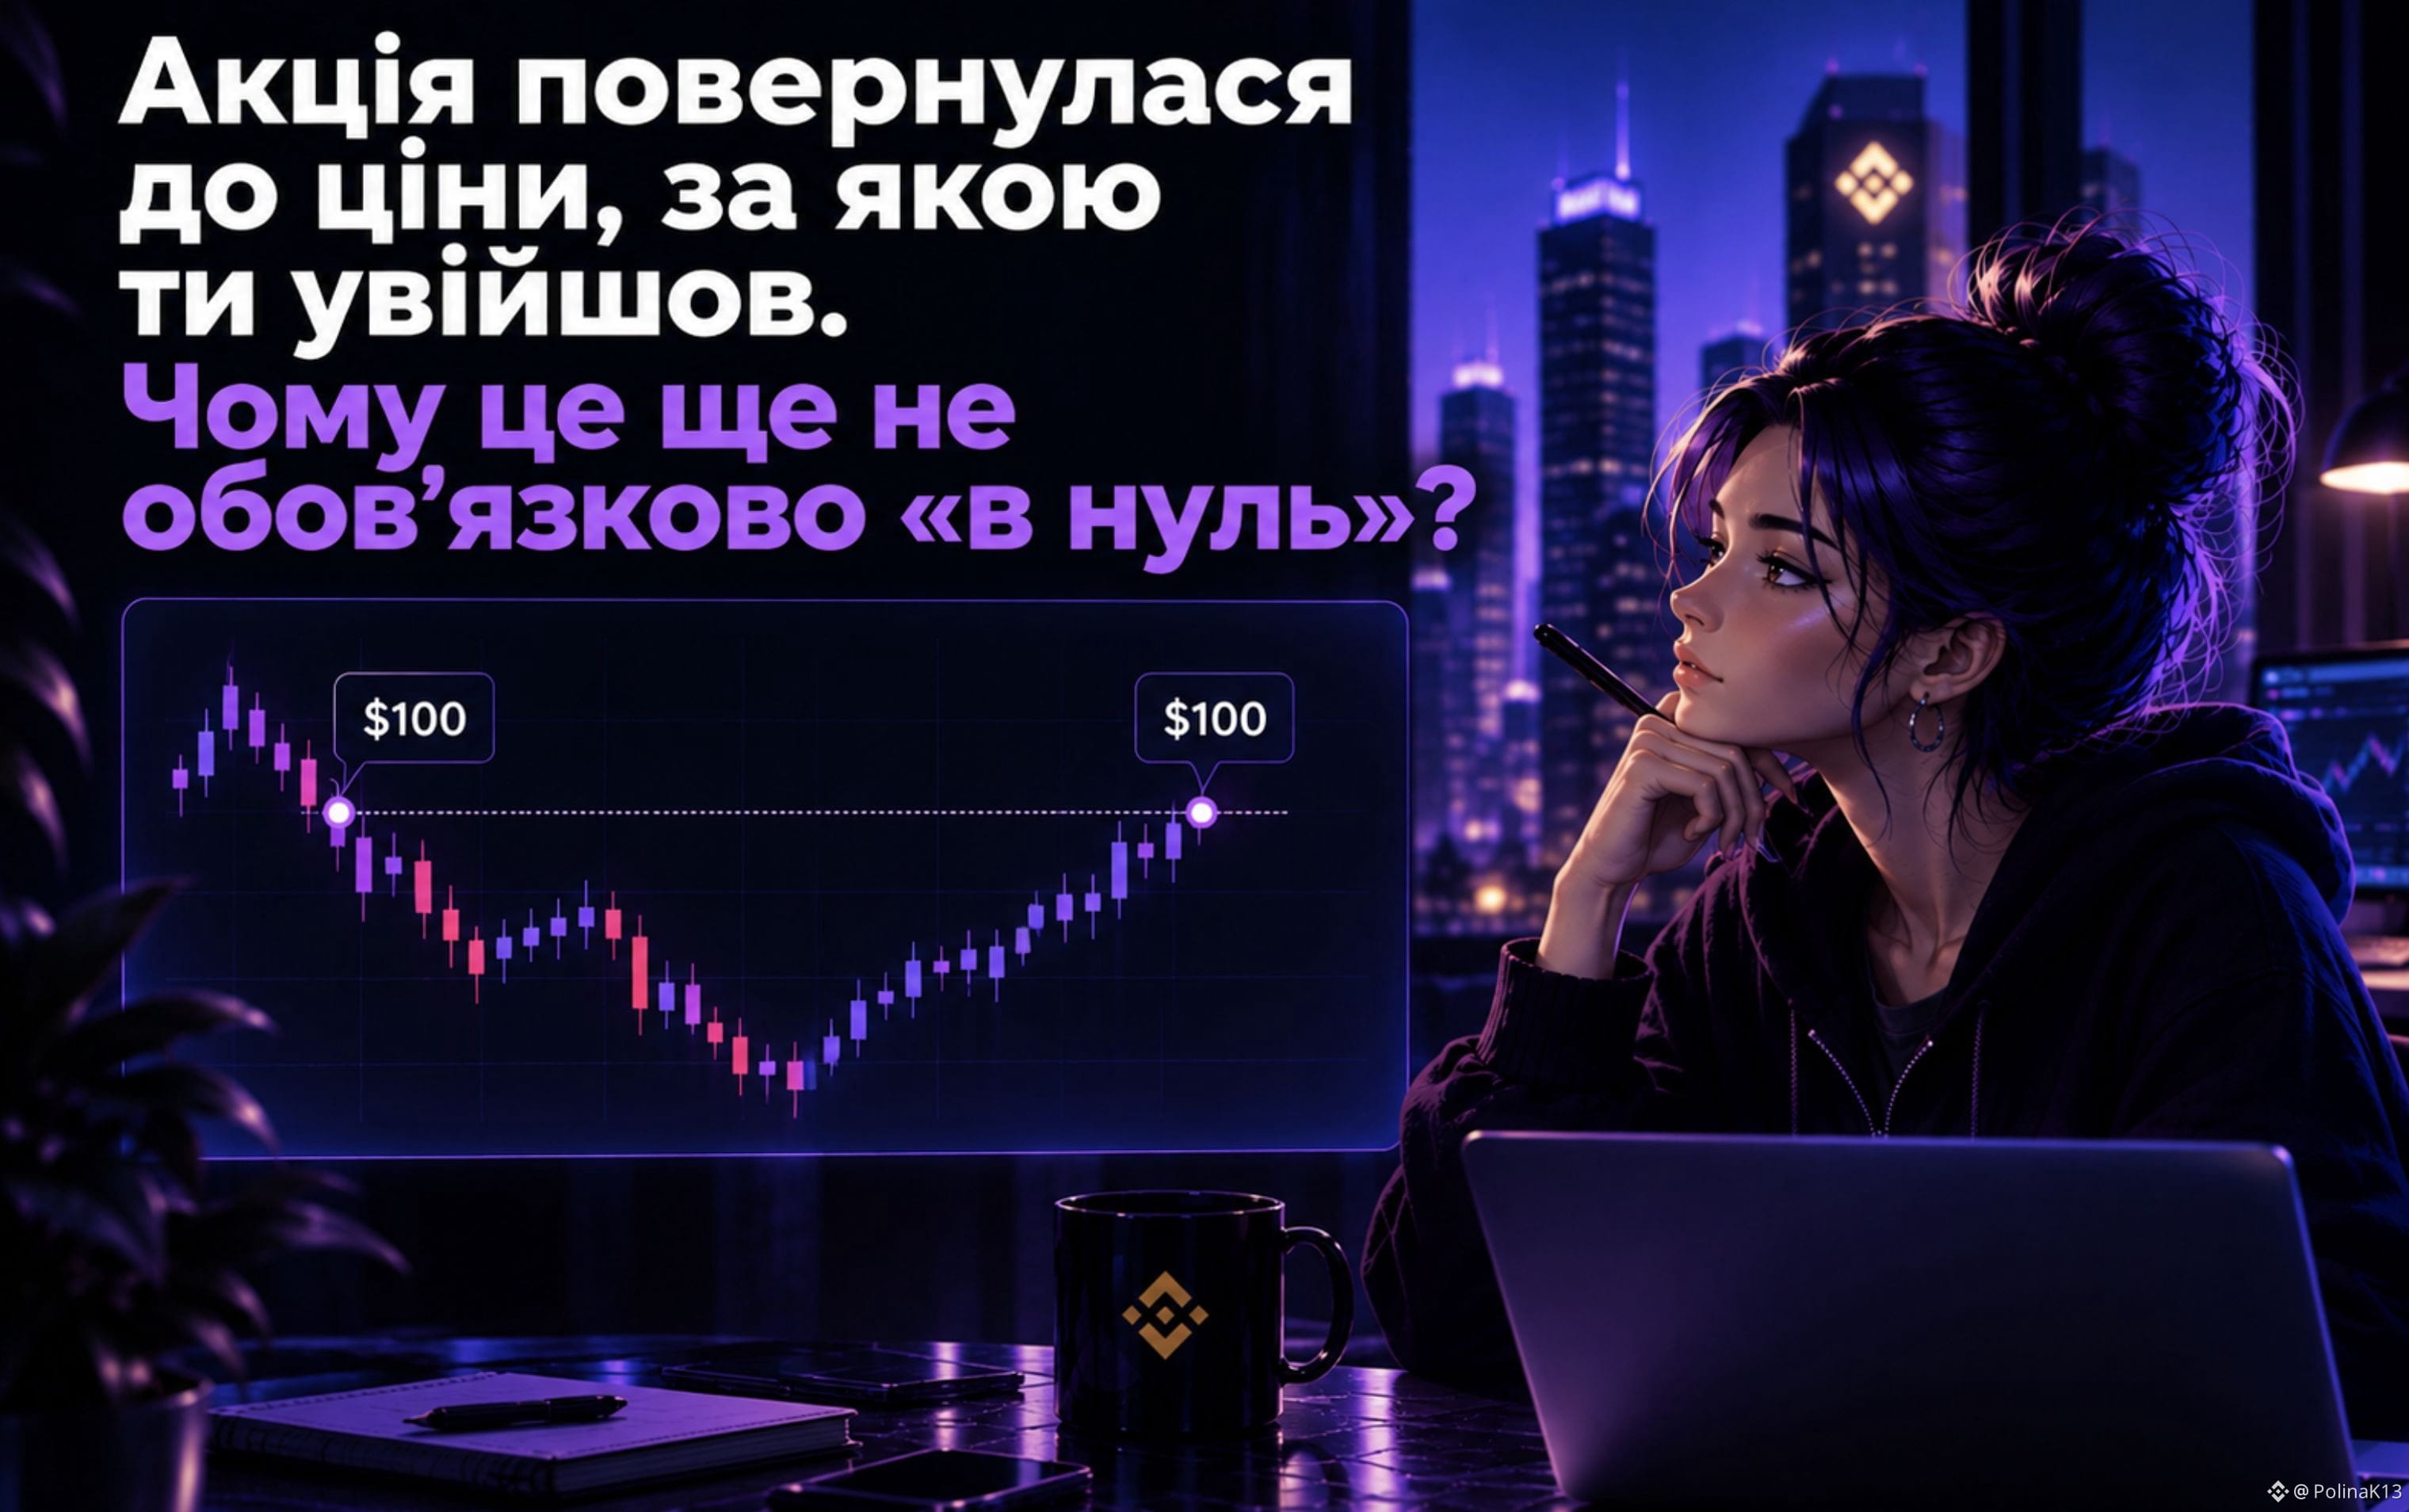
Khuyến mãi đã quay trở lại mức giá mà bạn đã tham gia. Tại sao điều đó vẫn chưa nhất thiết đồng nghĩa “về đúng không”?
Hãy hình dung:
Bạn mở một vị thế khi cổ phiếu có giá 100 đô la.
Ban đầu nó giảm xuống 95 đô la, rồi sau đó quay trở lại 100 đô la.
Có vẻ như:
“Giá quay lại → tôi lại về đúng không.”
Nhưng không hẳn.
Kết quả của một giao dịch có thể bị ảnh hưởng bởi các chi phí liên quan đến vị thế.
Ví dụ:
phí mở và phí đóng;
funding, nếu đó là perpetual;
chênh lệch giữa giá bạn thấy trên biểu đồ và giá thực tế khi khớp lệnh.
Vì vậy, ngay cả khi tài sản cơ sở đã quay lại đúng mức giá vào lệnh của bạn, kết quả thực tế của vị thế vẫn có thể vẫn là âm.
Và ở đây quan trọng là sự khác nhau:
Giá quay về điểm vào lệnh ≠ giao dịch tự động được đóng về đúng không.
Biểu đồ chỉ cho thấy biến động giá.
Còn P&L thực sự của bạn còn phụ thuộc vào bạn đang giao dịch bằng công cụ nào và những chi phí nào phát sinh trong suốt giao dịch.
Vì thế, chỉ nhìn vào:
“Lúc tôi vào giá 100 đô la, bây giờ lại là 100 đô la”
— là chưa đủ.
Đôi khi giá đã quay về đúng không, nhưng vị thế của bạn thì vẫn chưa.
#Trading #RiskManagement
Khuyến mãi đã quay trở lại mức giá mà bạn đã tham gia. Tại sao điều đó vẫn chưa nhất thiết đồng nghĩa “về đúng không”?
Hãy hình dung:
Bạn mở một vị thế khi cổ phiếu có giá 100 đô la.
Ban đầu nó giảm xuống 95 đô la, rồi sau đó quay trở lại 100 đô la.
Có vẻ như:
“Giá quay lại → tôi lại về đúng không.”
Nhưng không hẳn.
Kết quả của một giao dịch có thể bị ảnh hưởng bởi các chi phí liên quan đến vị thế.
Ví dụ:
phí mở và phí đóng;
funding, nếu đó là perpetual;
chênh lệch giữa giá bạn thấy trên biểu đồ và giá thực tế khi khớp lệnh.
Vì vậy, ngay cả khi tài sản cơ sở đã quay lại đúng mức giá vào lệnh của bạn, kết quả thực tế của vị thế vẫn có thể vẫn là âm.
Và ở đây quan trọng là sự khác nhau:
Giá quay về điểm vào lệnh ≠ giao dịch tự động được đóng về đúng không.
Biểu đồ chỉ cho thấy biến động giá.
Còn P&L thực sự của bạn còn phụ thuộc vào bạn đang giao dịch bằng công cụ nào và những chi phí nào phát sinh trong suốt giao dịch.
Vì thế, chỉ nhìn vào:
“Lúc tôi vào giá 100 đô la, bây giờ lại là 100 đô la”
— là chưa đủ.
Đôi khi giá đã quay về đúng không, nhưng vị thế của bạn thì vẫn chưa.
#Trading #RiskManagement
Hãy hình dung:
Bạn mở một vị thế khi cổ phiếu có giá 100 đô la.
Ban đầu nó giảm xuống 95 đô la, rồi sau đó quay trở lại 100 đô la.
Có vẻ như:
“Giá quay lại → tôi lại về đúng không.”
Nhưng không hẳn.
Kết quả của một giao dịch có thể bị ảnh hưởng bởi các chi phí liên quan đến vị thế.
Ví dụ:
phí mở và phí đóng;
funding, nếu đó là perpetual;
chênh lệch giữa giá bạn thấy trên biểu đồ và giá thực tế khi khớp lệnh.
Vì vậy, ngay cả khi tài sản cơ sở đã quay lại đúng mức giá vào lệnh của bạn, kết quả thực tế của vị thế vẫn có thể vẫn là âm.
Và ở đây quan trọng là sự khác nhau:
Giá quay về điểm vào lệnh ≠ giao dịch tự động được đóng về đúng không.
Biểu đồ chỉ cho thấy biến động giá.
Còn P&L thực sự của bạn còn phụ thuộc vào bạn đang giao dịch bằng công cụ nào và những chi phí nào phát sinh trong suốt giao dịch.
Vì thế, chỉ nhìn vào:
“Lúc tôi vào giá 100 đô la, bây giờ lại là 100 đô la”
— là chưa đủ.
Đôi khi giá đã quay về đúng không, nhưng vị thế của bạn thì vẫn chưa.
#Trading #RiskManagement
106
·
--
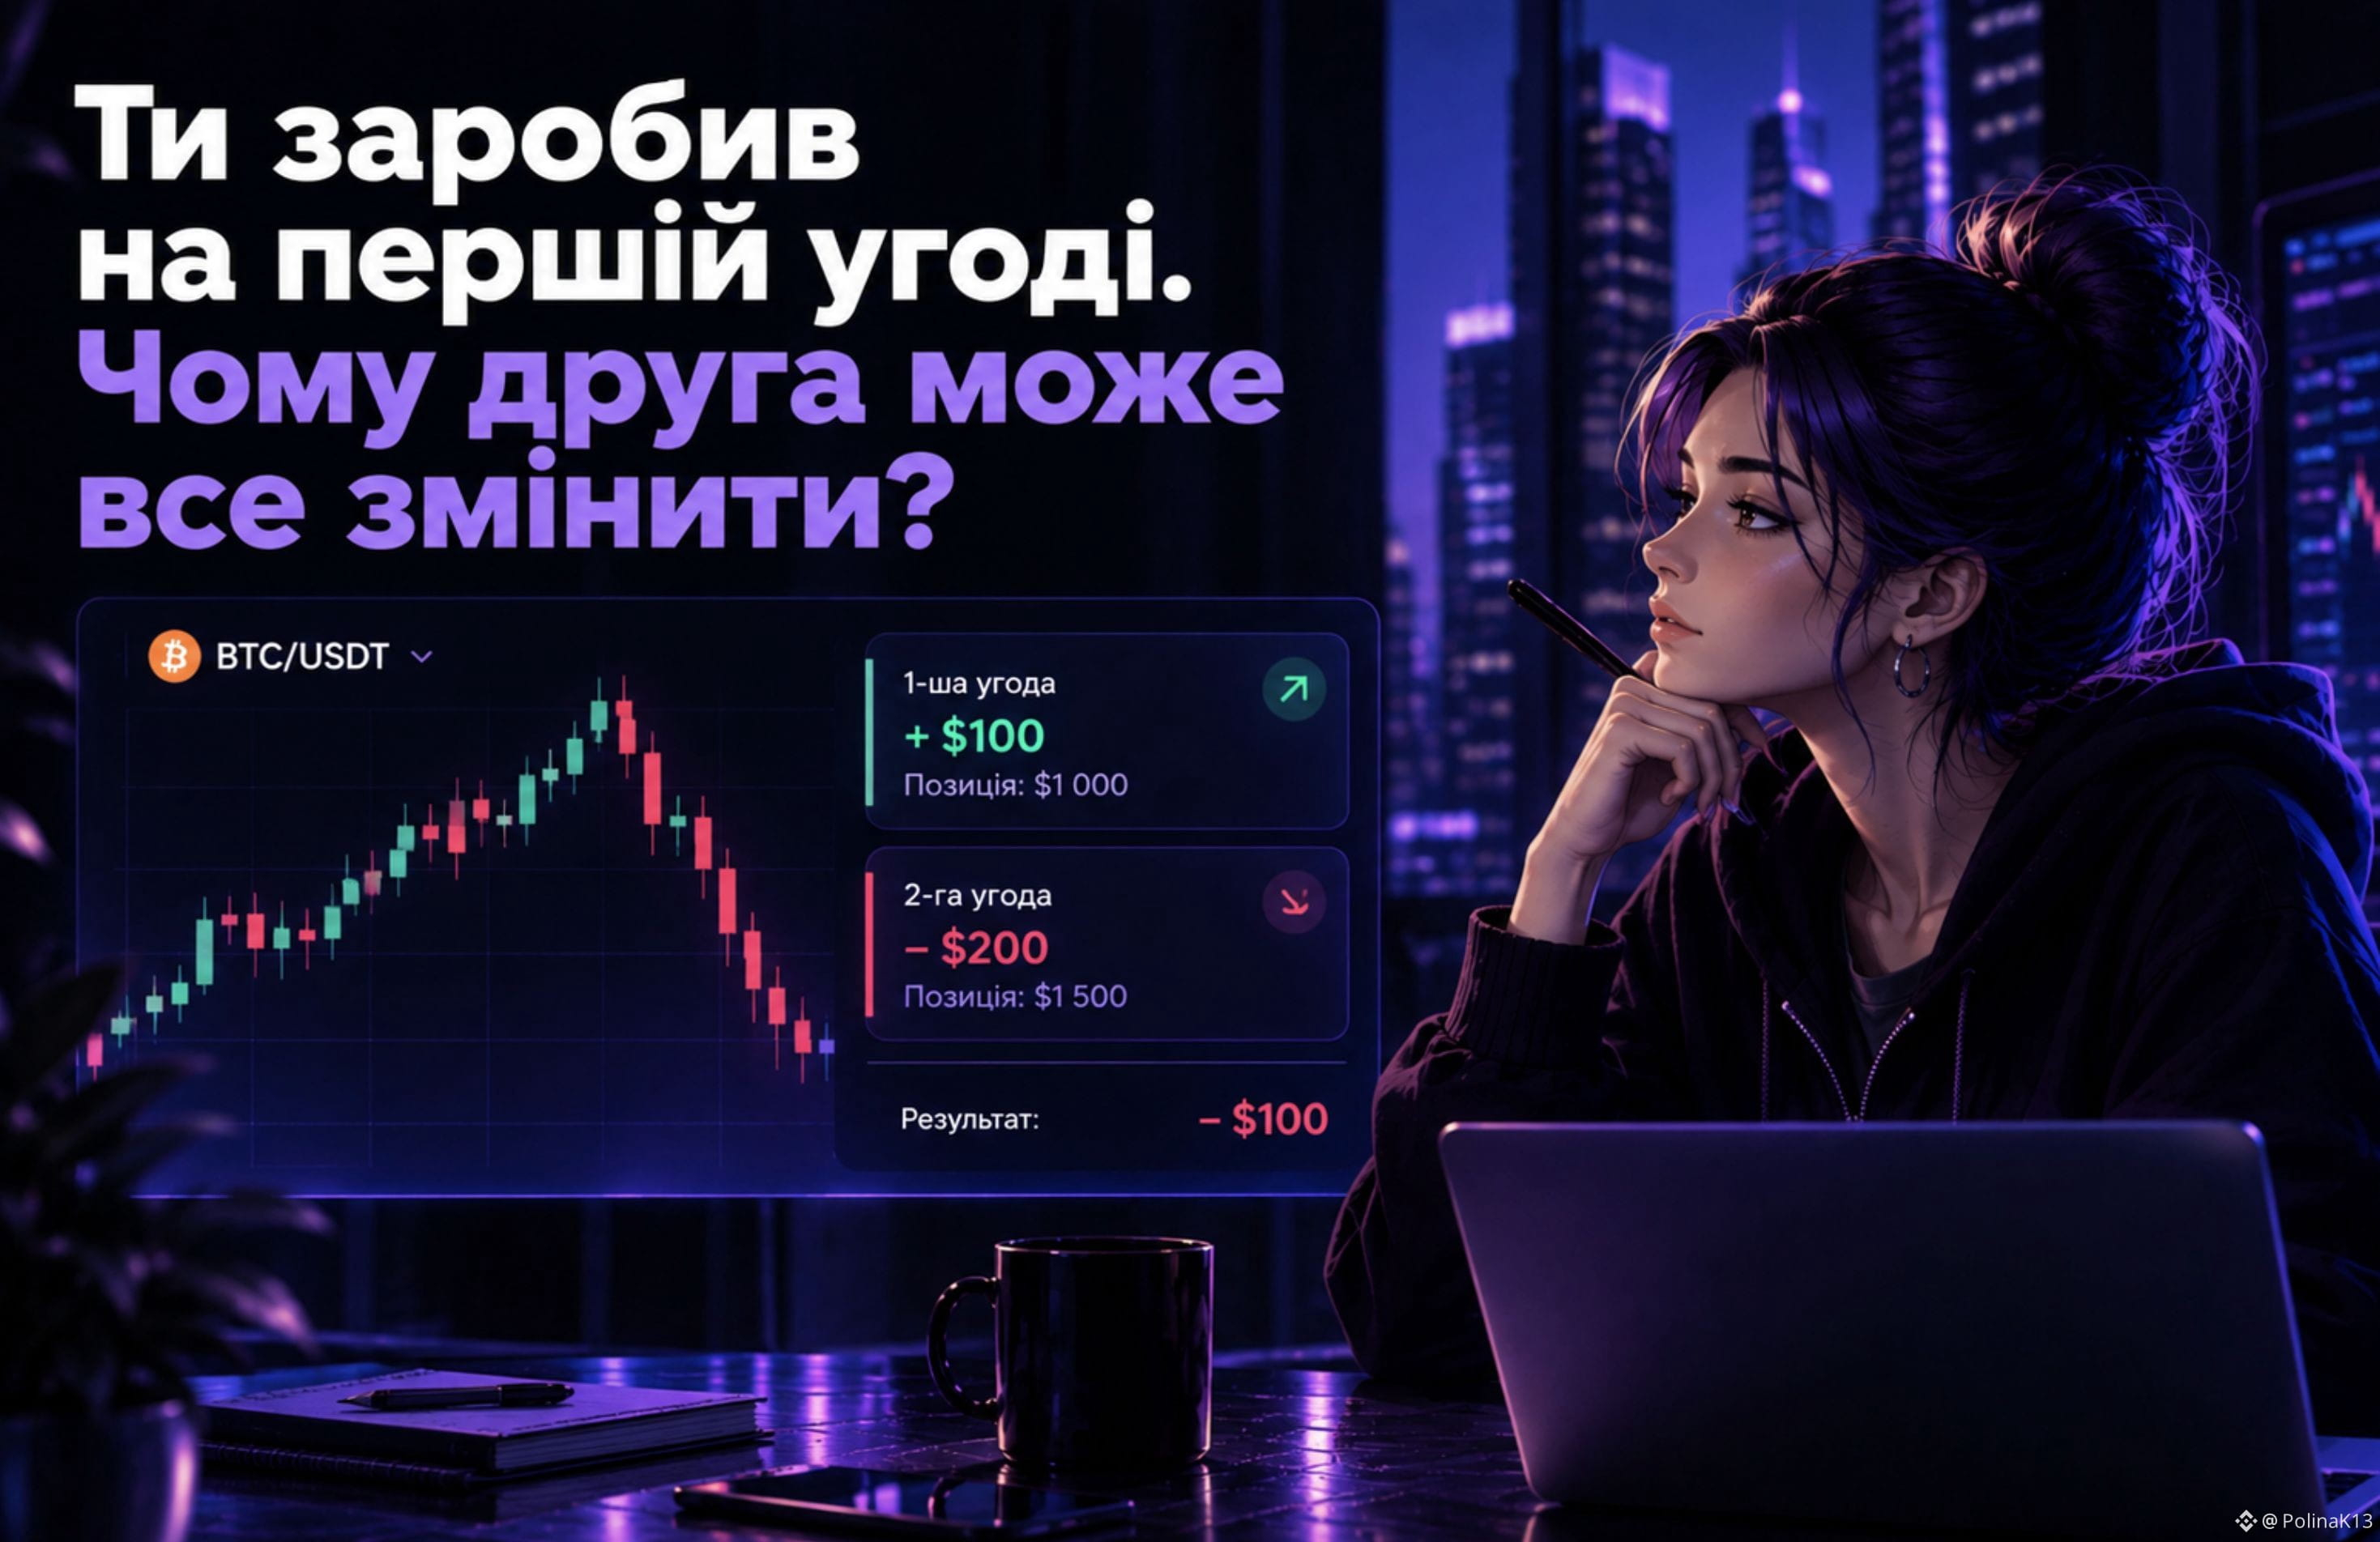
Bạn đã kiếm được trong giao dịch đầu tiên. Tại sao giao dịch thứ hai có thể thay đổi tất cả?
Hãy hình dung:
Bạn mở một giao dịch với $1 000 và kiếm được $100.
Trong tài khoản giờ đã có $1 100.
Có vẻ hợp lý:
“Đã thành công một lần — có thể lặp lại”.
Và ngay lúc này, phần quan trọng thường thay đổi — mức độ rủi ro.
Sau một giao dịch có lãi, trader có thể tăng vị thế, dùng nhiều đòn bẩy hơn hoặc đơn giản là bắt đầu mạo hiểm mạnh hơn.
Ví dụ:
Giao dịch 1: +$100
Giao dịch 2: −$200
Kết quả:
+$100 − $200 = −$100
Tức là một giao dịch thua không chỉ lấy đi lợi nhuận của giao dịch đầu tiên — nó chuyển toàn bộ kết quả sang âm.
Vì vậy vấn đề không phải là giao dịch thứ hai chắc chắn sẽ thất bại.
Vấn đề nảy sinh khi sau một lần thành công thì mức rủi ro được thay đổi.
Giao dịch có lãi không khiến giao dịch tiếp theo an toàn hơn.
Thị trường không biết rằng bạn vừa mới kiếm được.
Vì thế, sau khi có lãi, điều quan trọng là đánh giá vị thế tiếp theo giống như vị thế đầu tiên:
nếu lần này tôi sai thì mức lỗ sẽ là bao nhiêu?
#Trading #RiskManagement
Bạn đã kiếm được trong giao dịch đầu tiên. Tại sao giao dịch thứ hai có thể thay đổi tất cả?
Hãy hình dung:
Bạn mở một giao dịch với $1 000 và kiếm được $100.
Trong tài khoản giờ đã có $1 100.
Có vẻ hợp lý:
“Đã thành công một lần — có thể lặp lại”.
Và ngay lúc này, phần quan trọng thường thay đổi — mức độ rủi ro.
Sau một giao dịch có lãi, trader có thể tăng vị thế, dùng nhiều đòn bẩy hơn hoặc đơn giản là bắt đầu mạo hiểm mạnh hơn.
Ví dụ:
Giao dịch 1: +$100
Giao dịch 2: −$200
Kết quả:
+$100 − $200 = −$100
Tức là một giao dịch thua không chỉ lấy đi lợi nhuận của giao dịch đầu tiên — nó chuyển toàn bộ kết quả sang âm.
Vì vậy vấn đề không phải là giao dịch thứ hai chắc chắn sẽ thất bại.
Vấn đề nảy sinh khi sau một lần thành công thì mức rủi ro được thay đổi.
Giao dịch có lãi không khiến giao dịch tiếp theo an toàn hơn.
Thị trường không biết rằng bạn vừa mới kiếm được.
Vì thế, sau khi có lãi, điều quan trọng là đánh giá vị thế tiếp theo giống như vị thế đầu tiên:
nếu lần này tôi sai thì mức lỗ sẽ là bao nhiêu?
#Trading #RiskManagement
Hãy hình dung:
Bạn mở một giao dịch với $1 000 và kiếm được $100.
Trong tài khoản giờ đã có $1 100.
Có vẻ hợp lý:
“Đã thành công một lần — có thể lặp lại”.
Và ngay lúc này, phần quan trọng thường thay đổi — mức độ rủi ro.
Sau một giao dịch có lãi, trader có thể tăng vị thế, dùng nhiều đòn bẩy hơn hoặc đơn giản là bắt đầu mạo hiểm mạnh hơn.
Ví dụ:
Giao dịch 1: +$100
Giao dịch 2: −$200
Kết quả:
+$100 − $200 = −$100
Tức là một giao dịch thua không chỉ lấy đi lợi nhuận của giao dịch đầu tiên — nó chuyển toàn bộ kết quả sang âm.
Vì vậy vấn đề không phải là giao dịch thứ hai chắc chắn sẽ thất bại.
Vấn đề nảy sinh khi sau một lần thành công thì mức rủi ro được thay đổi.
Giao dịch có lãi không khiến giao dịch tiếp theo an toàn hơn.
Thị trường không biết rằng bạn vừa mới kiếm được.
Vì thế, sau khi có lãi, điều quan trọng là đánh giá vị thế tiếp theo giống như vị thế đầu tiên:
nếu lần này tôi sai thì mức lỗ sẽ là bao nhiêu?
#Trading #RiskManagement
3
1.7k
·
--
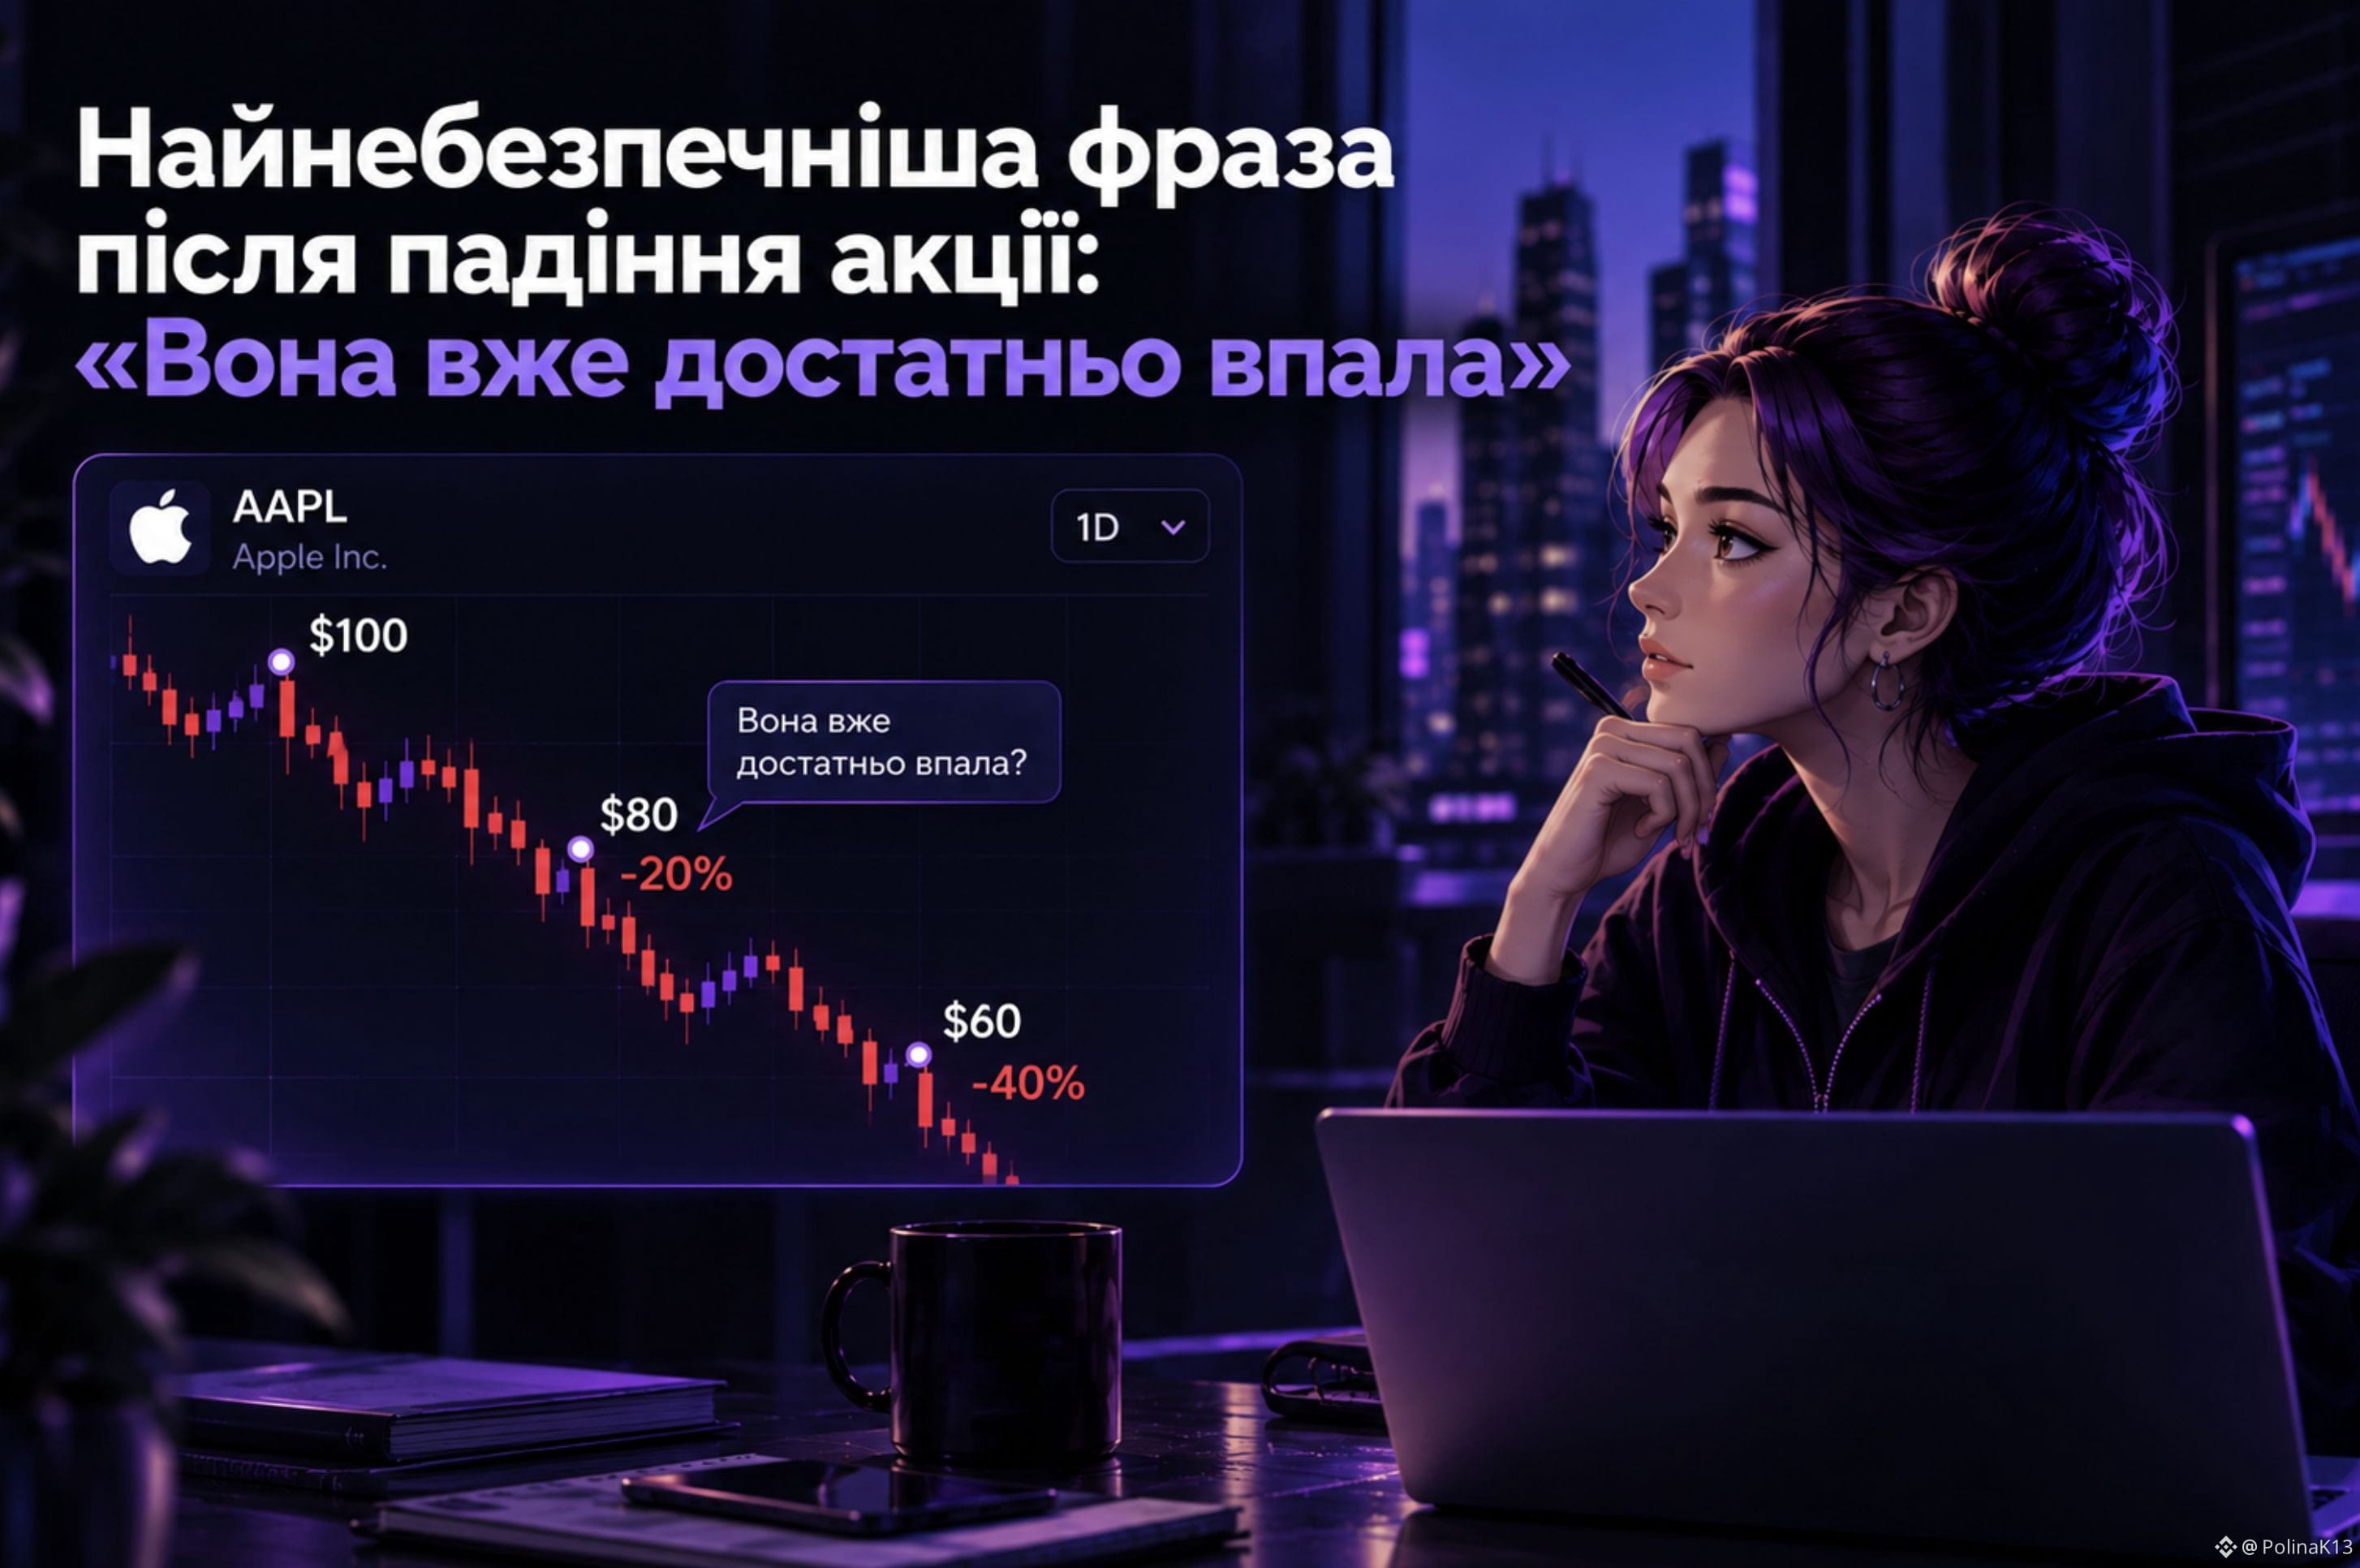
Câu nói nguy hiểm nhất sau khi cổ phiếu rơi: “Nó đã rơi đủ rồi”
Cổ phiếu đã giảm 20%.
Ý nghĩ đầu tiên:
“Thì còn rơi đi đâu nữa?”
Nhưng thị trường không biết “đủ thấp” là ở đâu đối với bạn.
Cổ phiếu có thể còn giảm thêm 10%, 20% hoặc thậm chí 50%.
Ví dụ:
$100 → $80 → $60
Tại $80, có thể bạn sẽ nghĩ cổ phiếu đã rẻ rồi.
Nhưng sau khi rơi xuống $60, câu hỏi xuất hiện:
Tại sao $80 lại từng được xem là đáy?
Vì vậy, thay vì:
❌ “Nó đã rơi nhiều như thế nào rồi?”
thì tốt hơn là hỏi:
✅ “Vì sao nó đang giảm?”
Triển vọng của công ty có thay đổi không?
Đó có phải phản ứng của thị trường không?
Có lý do nào để kỳ vọng sự phục hồi không?
Chỉ riêng việc giảm giá không tự làm cho tài sản trở nên rẻ.
Và trong TradFi Perpetual, điều này còn quan trọng hơn: việc có thể mở vị thế short không có nghĩa là mọi đợt giảm giá đều tự động trở thành cơ hội kiếm tiền.
“Vì nó đã rơi đủ rồi” — đó không phải là phân tích.
Chỉ là giả định rằng rồi sau đó sẽ tốt hơn.
#TradFi
Câu nói nguy hiểm nhất sau khi cổ phiếu rơi: “Nó đã rơi đủ rồi”
Cổ phiếu đã giảm 20%.
Ý nghĩ đầu tiên:
“Thì còn rơi đi đâu nữa?”
Nhưng thị trường không biết “đủ thấp” là ở đâu đối với bạn.
Cổ phiếu có thể còn giảm thêm 10%, 20% hoặc thậm chí 50%.
Ví dụ:
$100 → $80 → $60
Tại $80, có thể bạn sẽ nghĩ cổ phiếu đã rẻ rồi.
Nhưng sau khi rơi xuống $60, câu hỏi xuất hiện:
Tại sao $80 lại từng được xem là đáy?
Vì vậy, thay vì:
❌ “Nó đã rơi nhiều như thế nào rồi?”
thì tốt hơn là hỏi:
✅ “Vì sao nó đang giảm?”
Triển vọng của công ty có thay đổi không?
Đó có phải phản ứng của thị trường không?
Có lý do nào để kỳ vọng sự phục hồi không?
Chỉ riêng việc giảm giá không tự làm cho tài sản trở nên rẻ.
Và trong TradFi Perpetual, điều này còn quan trọng hơn: việc có thể mở vị thế short không có nghĩa là mọi đợt giảm giá đều tự động trở thành cơ hội kiếm tiền.
“Vì nó đã rơi đủ rồi” — đó không phải là phân tích.
Chỉ là giả định rằng rồi sau đó sẽ tốt hơn.
#TradFi
Cổ phiếu đã giảm 20%.
Ý nghĩ đầu tiên:
“Thì còn rơi đi đâu nữa?”
Nhưng thị trường không biết “đủ thấp” là ở đâu đối với bạn.
Cổ phiếu có thể còn giảm thêm 10%, 20% hoặc thậm chí 50%.
Ví dụ:
$100 → $80 → $60
Tại $80, có thể bạn sẽ nghĩ cổ phiếu đã rẻ rồi.
Nhưng sau khi rơi xuống $60, câu hỏi xuất hiện:
Tại sao $80 lại từng được xem là đáy?
Vì vậy, thay vì:
❌ “Nó đã rơi nhiều như thế nào rồi?”
thì tốt hơn là hỏi:
✅ “Vì sao nó đang giảm?”
Triển vọng của công ty có thay đổi không?
Đó có phải phản ứng của thị trường không?
Có lý do nào để kỳ vọng sự phục hồi không?
Chỉ riêng việc giảm giá không tự làm cho tài sản trở nên rẻ.
Và trong TradFi Perpetual, điều này còn quan trọng hơn: việc có thể mở vị thế short không có nghĩa là mọi đợt giảm giá đều tự động trở thành cơ hội kiếm tiền.
“Vì nó đã rơi đủ rồi” — đó không phải là phân tích.
Chỉ là giả định rằng rồi sau đó sẽ tốt hơn.
#TradFi
615
·
--
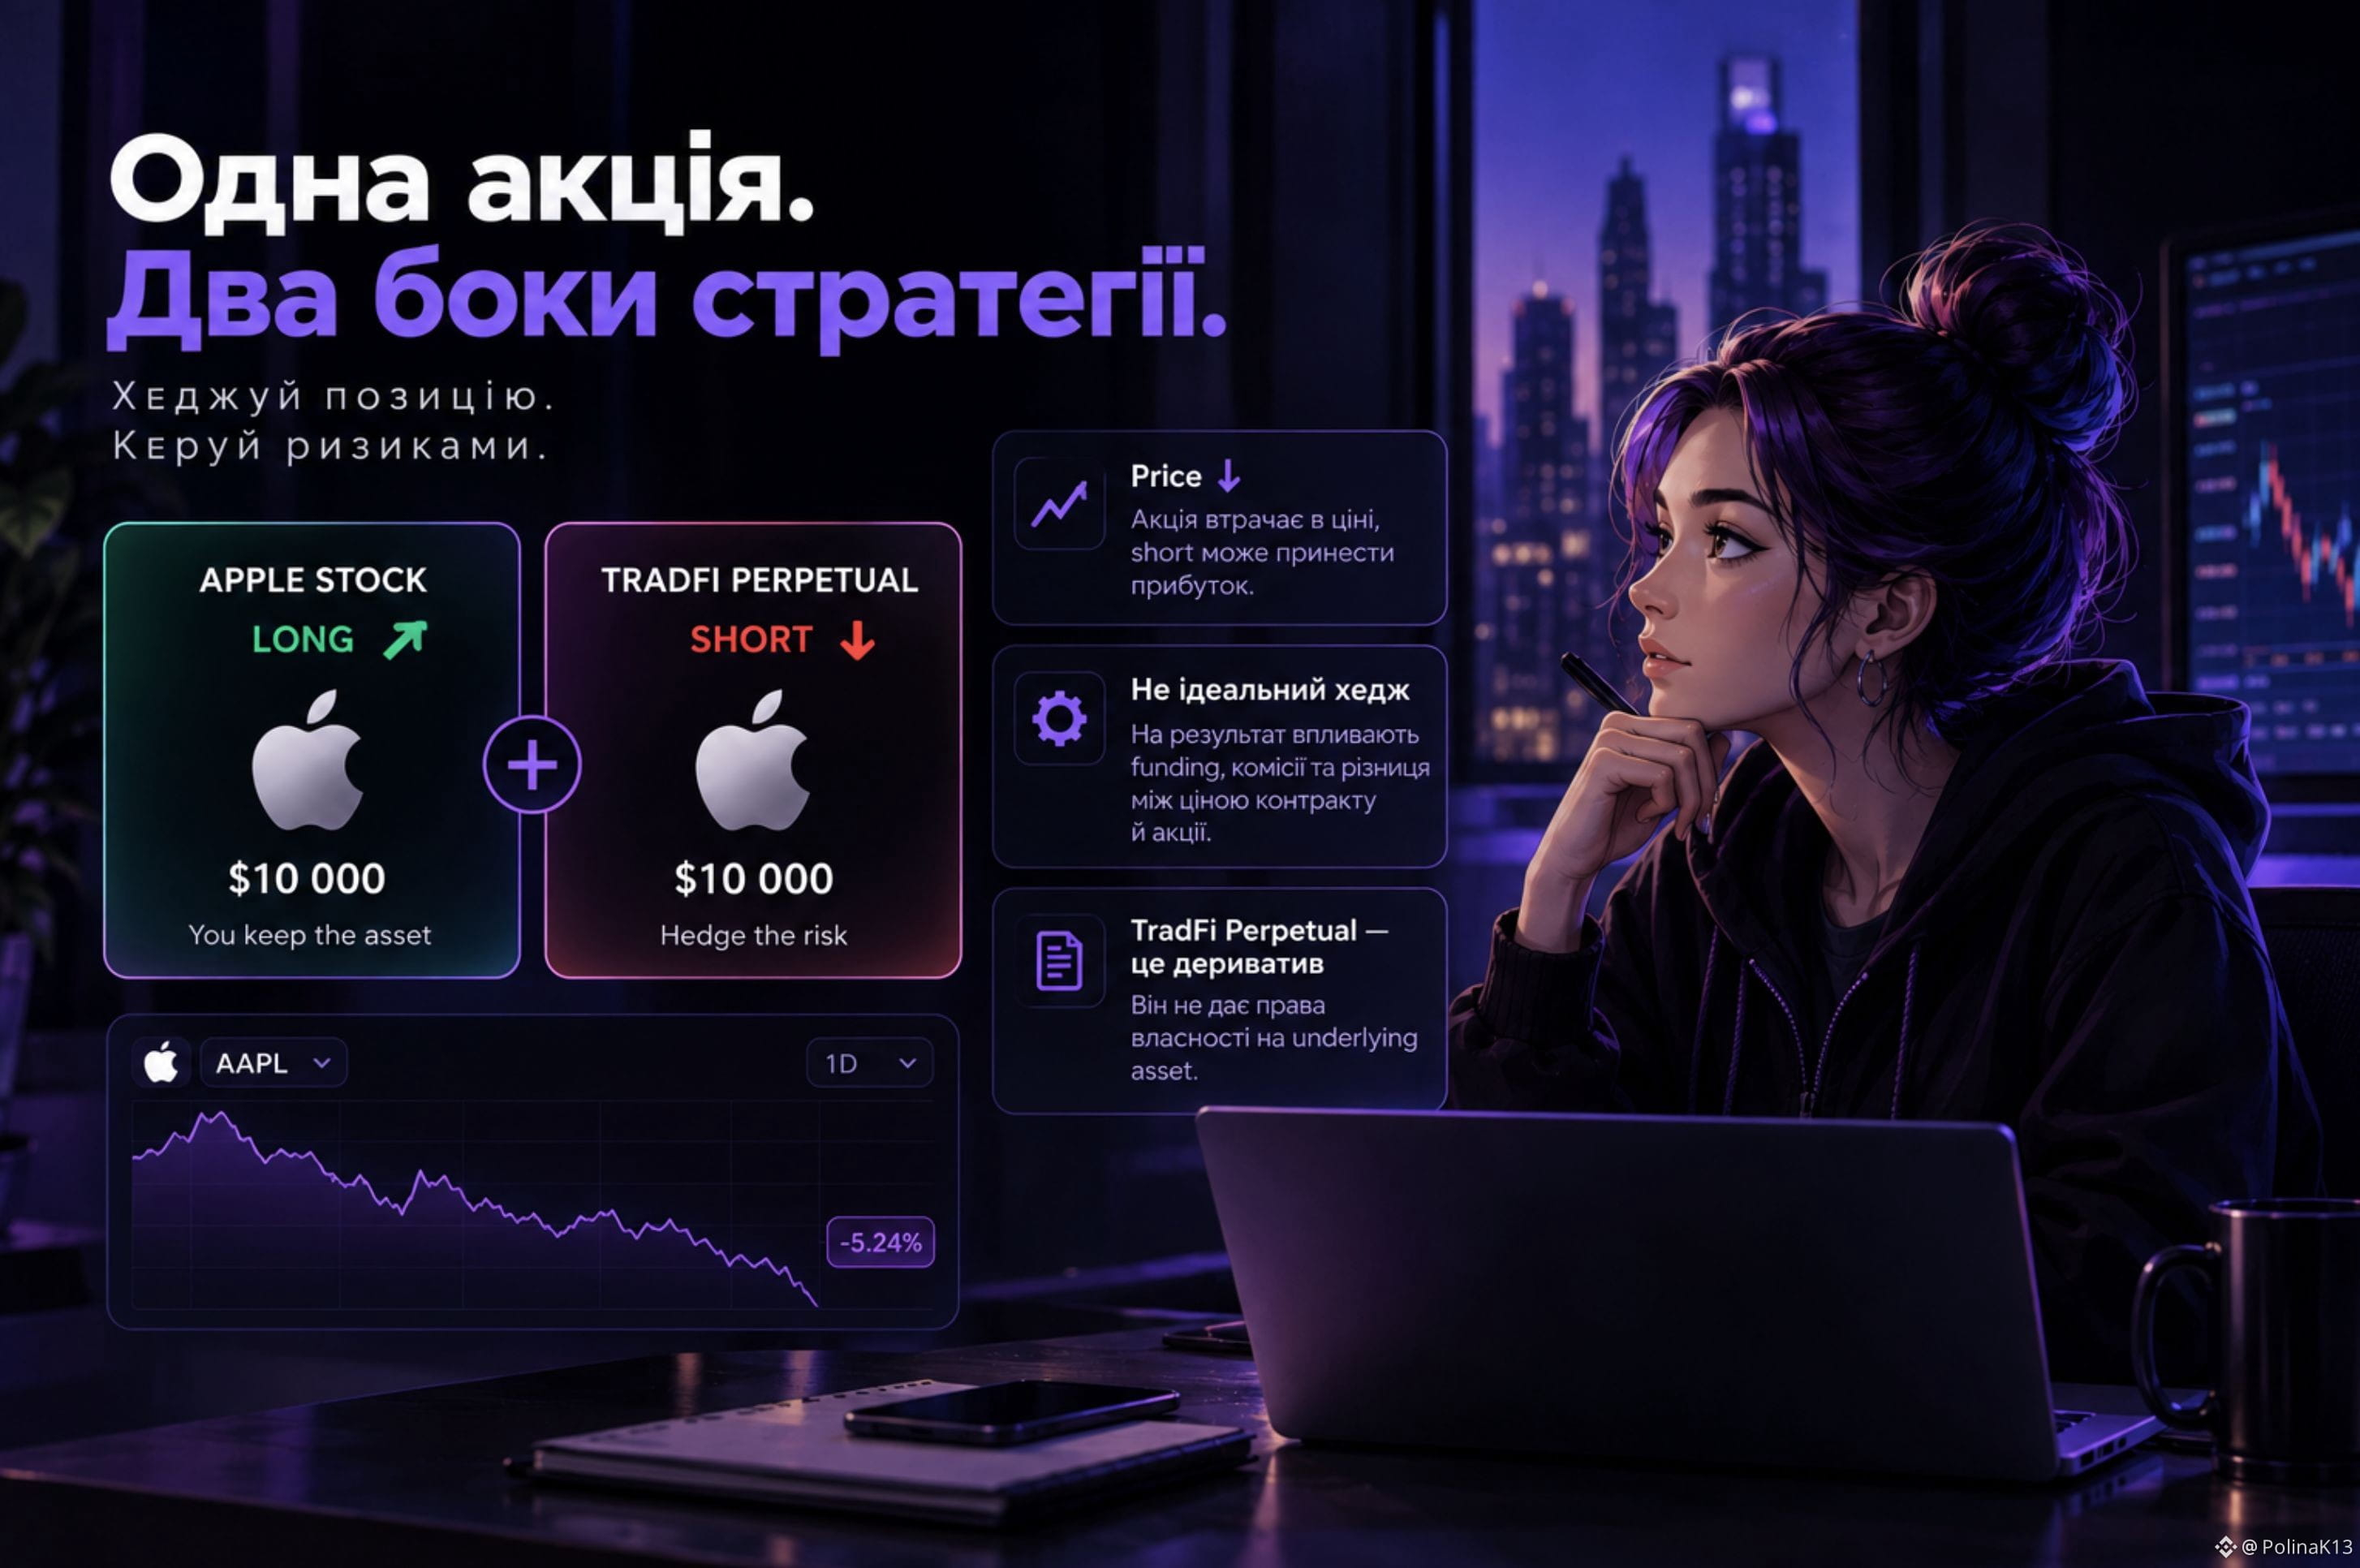
Có thể phòng hộ một cổ phiếu thông qua TradFi Perpetual mà không bán chính cổ phiếu đó không?
Hãy hình dung một tình huống: tôi có một cổ phiếu trị giá 10 000 USD, nhưng tôi kỳ vọng giá sẽ giảm ngắn hạn.
Tôi không muốn bán nó vì dự định sẽ giữ vị thế lâu hơn.
Vậy nảy ra ý tưởng mở một lệnh short TradFi Perpetual trên cùng underlying.
Nếu giá cổ phiếu giảm, giá trị của nó sẽ giảm và vị thế short có thể tạo ra lợi nhuận.
Thoạt nhìn mọi thứ có vẻ đơn giản:
cổ phiếu → long
perpetual → short
Nhưng có một điểm quan trọng.
TradFi Perpetual là một công cụ phái sinh, không phải chính cổ phiếu. Nó không trao quyền sở hữu đối với underlying asset.
Vì vậy, short không phải là bản sao hoàn hảo của vị thế cổ phiếu của tôi.
Kết quả có thể bị ảnh hưởng bởi funding, phí giao dịch, quy mô vị thế và sự chênh lệch giữa giá hợp đồng và giá cổ phiếu.
Chẳng hạn, nếu cổ phiếu giảm 5% thì điều đó không có nghĩa là short TradFi Perpetual sẽ tự động mang về đúng 5% lợi nhuận.
Chính vì thế, phòng hộ không chỉ đơn giản là mở một vị thế đối lập.
Cần xem mức độ phái sinh mô phỏng chính xác chuyển động của underlying và chi phí để duy trì chính hợp đồng phòng hộ đó là bao nhiêu.
Với tôi, đây là một ví dụ thú vị cho thấy TradFi Perpetual có thể được xem không chỉ như một công cụ để đầu cơ.
Trong một số tình huống, nó có thể giúp tạm thời giảm rủi ro của một vị thế đã có mà không cần bán chính tài sản.
#TradFi
Có thể phòng hộ một cổ phiếu thông qua TradFi Perpetual mà không bán chính cổ phiếu đó không?
Hãy hình dung một tình huống: tôi có một cổ phiếu trị giá 10 000 USD, nhưng tôi kỳ vọng giá sẽ giảm ngắn hạn.
Tôi không muốn bán nó vì dự định sẽ giữ vị thế lâu hơn.
Vậy nảy ra ý tưởng mở một lệnh short TradFi Perpetual trên cùng underlying.
Nếu giá cổ phiếu giảm, giá trị của nó sẽ giảm và vị thế short có thể tạo ra lợi nhuận.
Thoạt nhìn mọi thứ có vẻ đơn giản:
cổ phiếu → long
perpetual → short
Nhưng có một điểm quan trọng.
TradFi Perpetual là một công cụ phái sinh, không phải chính cổ phiếu. Nó không trao quyền sở hữu đối với underlying asset.
Vì vậy, short không phải là bản sao hoàn hảo của vị thế cổ phiếu của tôi.
Kết quả có thể bị ảnh hưởng bởi funding, phí giao dịch, quy mô vị thế và sự chênh lệch giữa giá hợp đồng và giá cổ phiếu.
Chẳng hạn, nếu cổ phiếu giảm 5% thì điều đó không có nghĩa là short TradFi Perpetual sẽ tự động mang về đúng 5% lợi nhuận.
Chính vì thế, phòng hộ không chỉ đơn giản là mở một vị thế đối lập.
Cần xem mức độ phái sinh mô phỏng chính xác chuyển động của underlying và chi phí để duy trì chính hợp đồng phòng hộ đó là bao nhiêu.
Với tôi, đây là một ví dụ thú vị cho thấy TradFi Perpetual có thể được xem không chỉ như một công cụ để đầu cơ.
Trong một số tình huống, nó có thể giúp tạm thời giảm rủi ro của một vị thế đã có mà không cần bán chính tài sản.
#TradFi
Hãy hình dung một tình huống: tôi có một cổ phiếu trị giá 10 000 USD, nhưng tôi kỳ vọng giá sẽ giảm ngắn hạn.
Tôi không muốn bán nó vì dự định sẽ giữ vị thế lâu hơn.
Vậy nảy ra ý tưởng mở một lệnh short TradFi Perpetual trên cùng underlying.
Nếu giá cổ phiếu giảm, giá trị của nó sẽ giảm và vị thế short có thể tạo ra lợi nhuận.
Thoạt nhìn mọi thứ có vẻ đơn giản:
cổ phiếu → long
perpetual → short
Nhưng có một điểm quan trọng.
TradFi Perpetual là một công cụ phái sinh, không phải chính cổ phiếu. Nó không trao quyền sở hữu đối với underlying asset.
Vì vậy, short không phải là bản sao hoàn hảo của vị thế cổ phiếu của tôi.
Kết quả có thể bị ảnh hưởng bởi funding, phí giao dịch, quy mô vị thế và sự chênh lệch giữa giá hợp đồng và giá cổ phiếu.
Chẳng hạn, nếu cổ phiếu giảm 5% thì điều đó không có nghĩa là short TradFi Perpetual sẽ tự động mang về đúng 5% lợi nhuận.
Chính vì thế, phòng hộ không chỉ đơn giản là mở một vị thế đối lập.
Cần xem mức độ phái sinh mô phỏng chính xác chuyển động của underlying và chi phí để duy trì chính hợp đồng phòng hộ đó là bao nhiêu.
Với tôi, đây là một ví dụ thú vị cho thấy TradFi Perpetual có thể được xem không chỉ như một công cụ để đầu cơ.
Trong một số tình huống, nó có thể giúp tạm thời giảm rủi ro của một vị thế đã có mà không cần bán chính tài sản.
#TradFi
194
·
--
Xem bản dịch
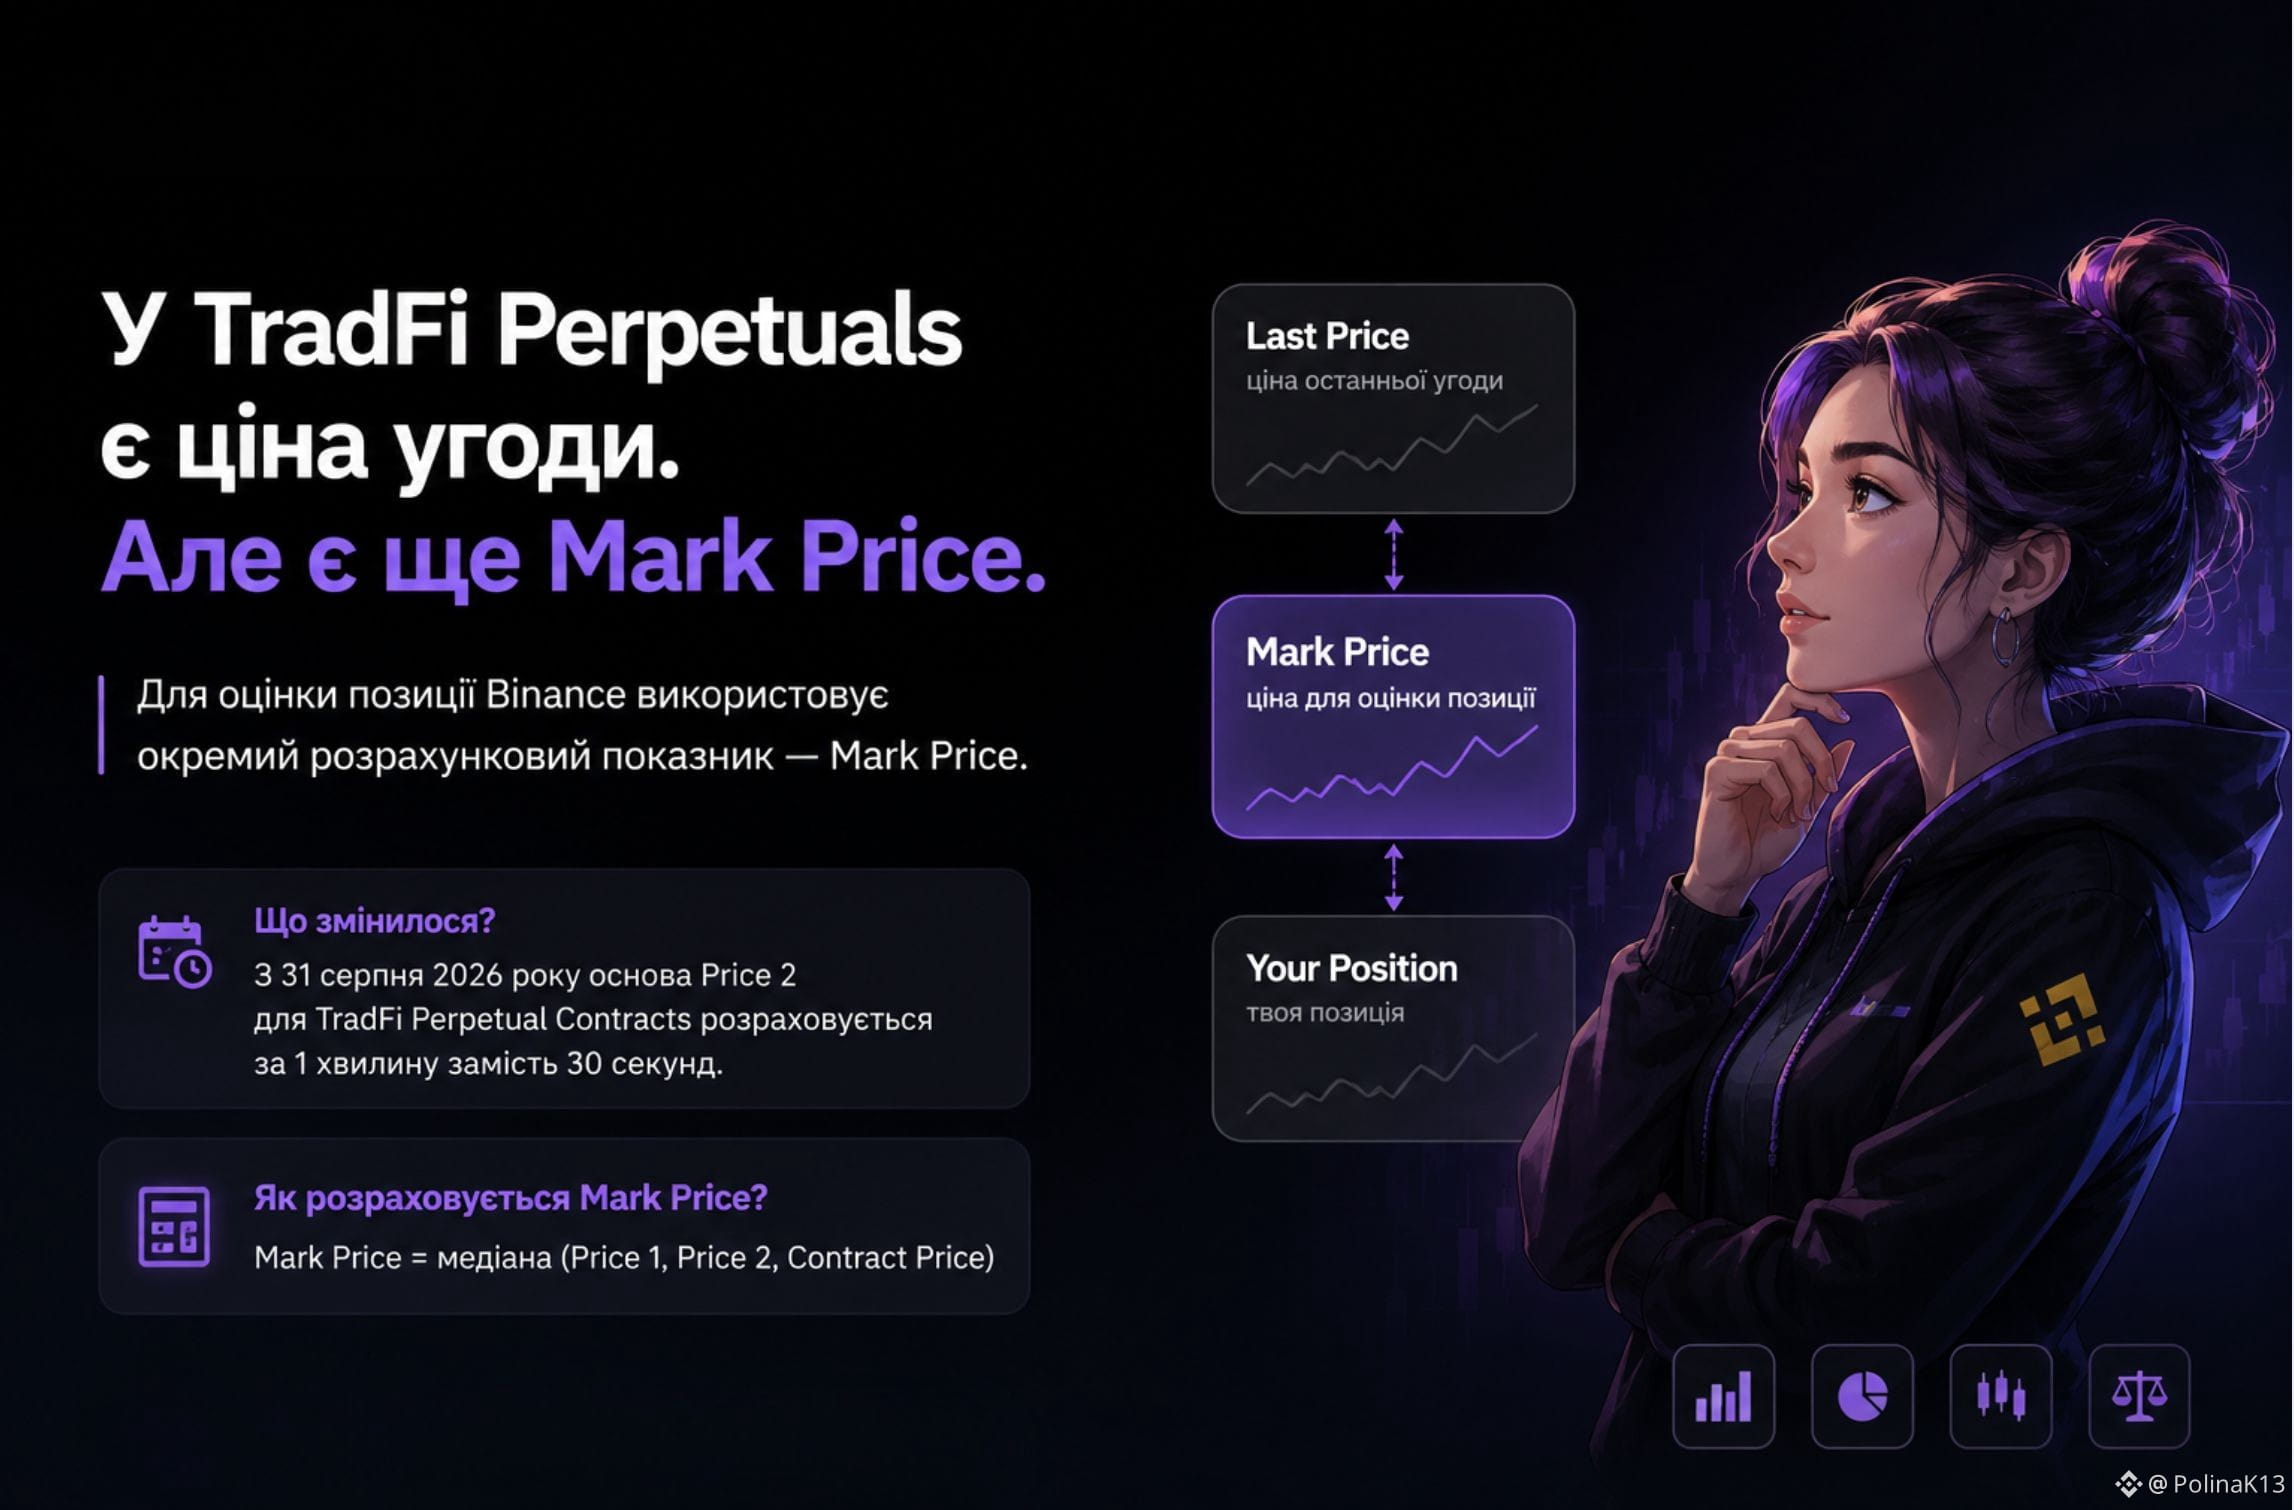
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
112
·
--
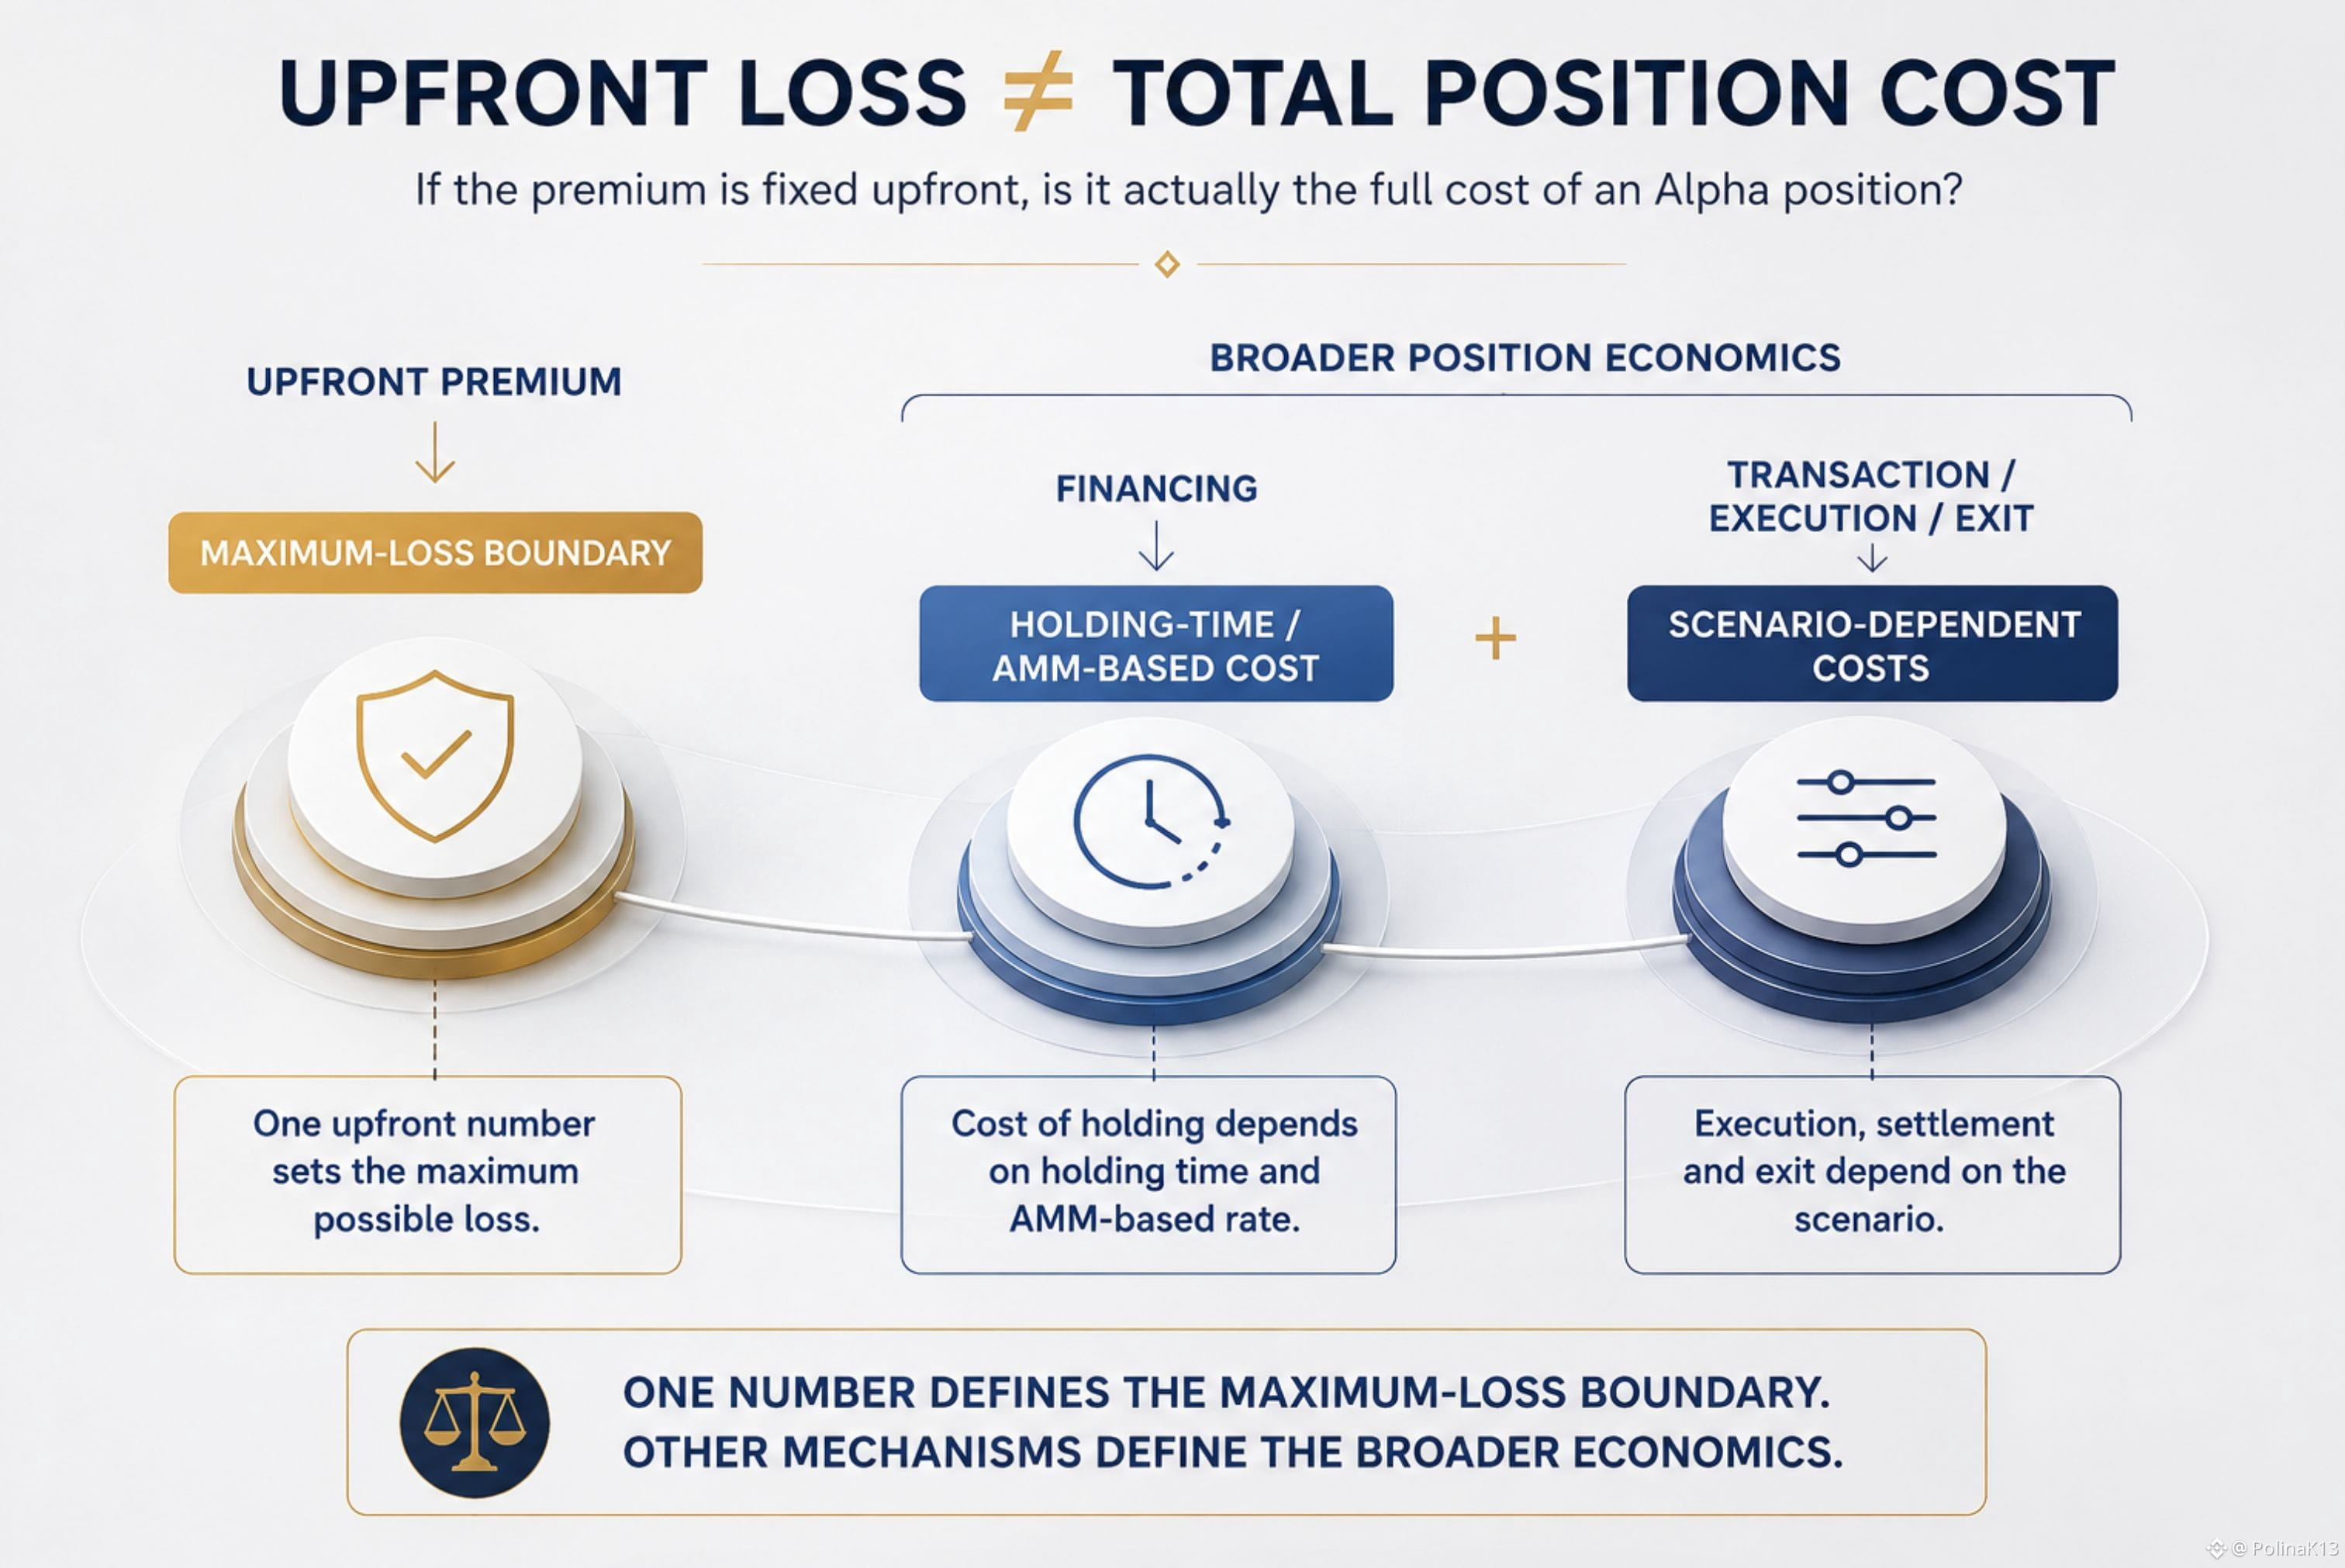
Nếu khoản phí bảo hiểm được cố định ngay từ đầu, liệu đó có thực sự là toàn bộ chi phí của một vị thế Alpha không?
Thật dễ dàng xem khoản phí bảo hiểm trả trước là chi phí của vị thế.
Rốt cuộc, TermMax định nghĩa Max Cost (Chi phí tối đa) là khoản phí bảo hiểm trả trước — và cũng là khoản lỗ tối đa có thể xảy ra của vị thế Alpha.
Nhưng điều đó chỉ trả lời một câu hỏi:
Khoản lỗ của vị thế có thể lớn đến mức nào?
Nó không nhất thiết trả lời một câu hỏi khác:
Bức tranh kinh tế tổng thể của việc nắm giữ hoặc thực thi vị thế là gì?
TermMax ghi nhận riêng cơ chế tài trợ cho quyền chọn.
Phần tài trợ này được tính dựa trên giá trị danh nghĩa của quyền chọn, tỷ lệ AMM và thời gian nắm giữ vị thế. Tỷ lệ lãi suất hằng năm dựa trên AMM cũng có thể thay đổi linh hoạt theo thời gian.
Và tài trợ không phải là cơ chế duy nhất tách riêng. TermMax cũng ghi nhận các chi phí liên quan đến giao dịch, thực thi và thoát lệnh có thể phát sinh tùy theo từng kịch bản.
Điểm khác biệt quan trọng không phải là:
phí bảo hiểm + phí = khoản lỗ tối đa lớn hơn.
Điều đó sẽ mâu thuẫn với mục đích mà Max Cost được thiết kế để phản ánh.
Sự khác biệt là:
ranh giới khoản lỗ tối đa
vs.
cấu trúc chi phí kinh tế tổng thể
Vì vậy, biết được khoản lỗ tối đa ngay từ đầu không có nghĩa là mọi chi phí kinh tế liên quan đến việc nắm giữ hoặc thực thi vị thế đều được cố định ngay từ đầu.
Sự phân biệt hữu ích không phải là rẻ so với đắt.
Mà là hiểu con số trả trước thực sự cho bạn biết điều gì — và không cho bạn biết điều gì.
LỖ TRẢ TRƯỚC ≠ TỔNG CHI PHÍ CỦA VỊ THẾ
#termmax @termmax
Nếu khoản phí bảo hiểm được cố định ngay từ đầu, liệu đó có thực sự là toàn bộ chi phí của một vị thế Alpha không?
Thật dễ dàng xem khoản phí bảo hiểm trả trước là chi phí của vị thế.
Rốt cuộc, TermMax định nghĩa Max Cost (Chi phí tối đa) là khoản phí bảo hiểm trả trước — và cũng là khoản lỗ tối đa có thể xảy ra của vị thế Alpha.
Nhưng điều đó chỉ trả lời một câu hỏi:
Khoản lỗ của vị thế có thể lớn đến mức nào?
Nó không nhất thiết trả lời một câu hỏi khác:
Bức tranh kinh tế tổng thể của việc nắm giữ hoặc thực thi vị thế là gì?
TermMax ghi nhận riêng cơ chế tài trợ cho quyền chọn.
Phần tài trợ này được tính dựa trên giá trị danh nghĩa của quyền chọn, tỷ lệ AMM và thời gian nắm giữ vị thế. Tỷ lệ lãi suất hằng năm dựa trên AMM cũng có thể thay đổi linh hoạt theo thời gian.
Và tài trợ không phải là cơ chế duy nhất tách riêng. TermMax cũng ghi nhận các chi phí liên quan đến giao dịch, thực thi và thoát lệnh có thể phát sinh tùy theo từng kịch bản.
Điểm khác biệt quan trọng không phải là:
phí bảo hiểm + phí = khoản lỗ tối đa lớn hơn.
Điều đó sẽ mâu thuẫn với mục đích mà Max Cost được thiết kế để phản ánh.
Sự khác biệt là:
ranh giới khoản lỗ tối đa
vs.
cấu trúc chi phí kinh tế tổng thể
Vì vậy, biết được khoản lỗ tối đa ngay từ đầu không có nghĩa là mọi chi phí kinh tế liên quan đến việc nắm giữ hoặc thực thi vị thế đều được cố định ngay từ đầu.
Sự phân biệt hữu ích không phải là rẻ so với đắt.
Mà là hiểu con số trả trước thực sự cho bạn biết điều gì — và không cho bạn biết điều gì.
LỖ TRẢ TRƯỚC ≠ TỔNG CHI PHÍ CỦA VỊ THẾ
#termmax @TermMax
Thật dễ dàng xem khoản phí bảo hiểm trả trước là chi phí của vị thế.
Rốt cuộc, TermMax định nghĩa Max Cost (Chi phí tối đa) là khoản phí bảo hiểm trả trước — và cũng là khoản lỗ tối đa có thể xảy ra của vị thế Alpha.
Nhưng điều đó chỉ trả lời một câu hỏi:
Khoản lỗ của vị thế có thể lớn đến mức nào?
Nó không nhất thiết trả lời một câu hỏi khác:
Bức tranh kinh tế tổng thể của việc nắm giữ hoặc thực thi vị thế là gì?
TermMax ghi nhận riêng cơ chế tài trợ cho quyền chọn.
Phần tài trợ này được tính dựa trên giá trị danh nghĩa của quyền chọn, tỷ lệ AMM và thời gian nắm giữ vị thế. Tỷ lệ lãi suất hằng năm dựa trên AMM cũng có thể thay đổi linh hoạt theo thời gian.
Và tài trợ không phải là cơ chế duy nhất tách riêng. TermMax cũng ghi nhận các chi phí liên quan đến giao dịch, thực thi và thoát lệnh có thể phát sinh tùy theo từng kịch bản.
Điểm khác biệt quan trọng không phải là:
phí bảo hiểm + phí = khoản lỗ tối đa lớn hơn.
Điều đó sẽ mâu thuẫn với mục đích mà Max Cost được thiết kế để phản ánh.
Sự khác biệt là:
ranh giới khoản lỗ tối đa
vs.
cấu trúc chi phí kinh tế tổng thể
Vì vậy, biết được khoản lỗ tối đa ngay từ đầu không có nghĩa là mọi chi phí kinh tế liên quan đến việc nắm giữ hoặc thực thi vị thế đều được cố định ngay từ đầu.
Sự phân biệt hữu ích không phải là rẻ so với đắt.
Mà là hiểu con số trả trước thực sự cho bạn biết điều gì — và không cho bạn biết điều gì.
LỖ TRẢ TRƯỚC ≠ TỔNG CHI PHÍ CỦA VỊ THẾ
#termmax @TermMax
82
·
--
Xem bản dịch
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
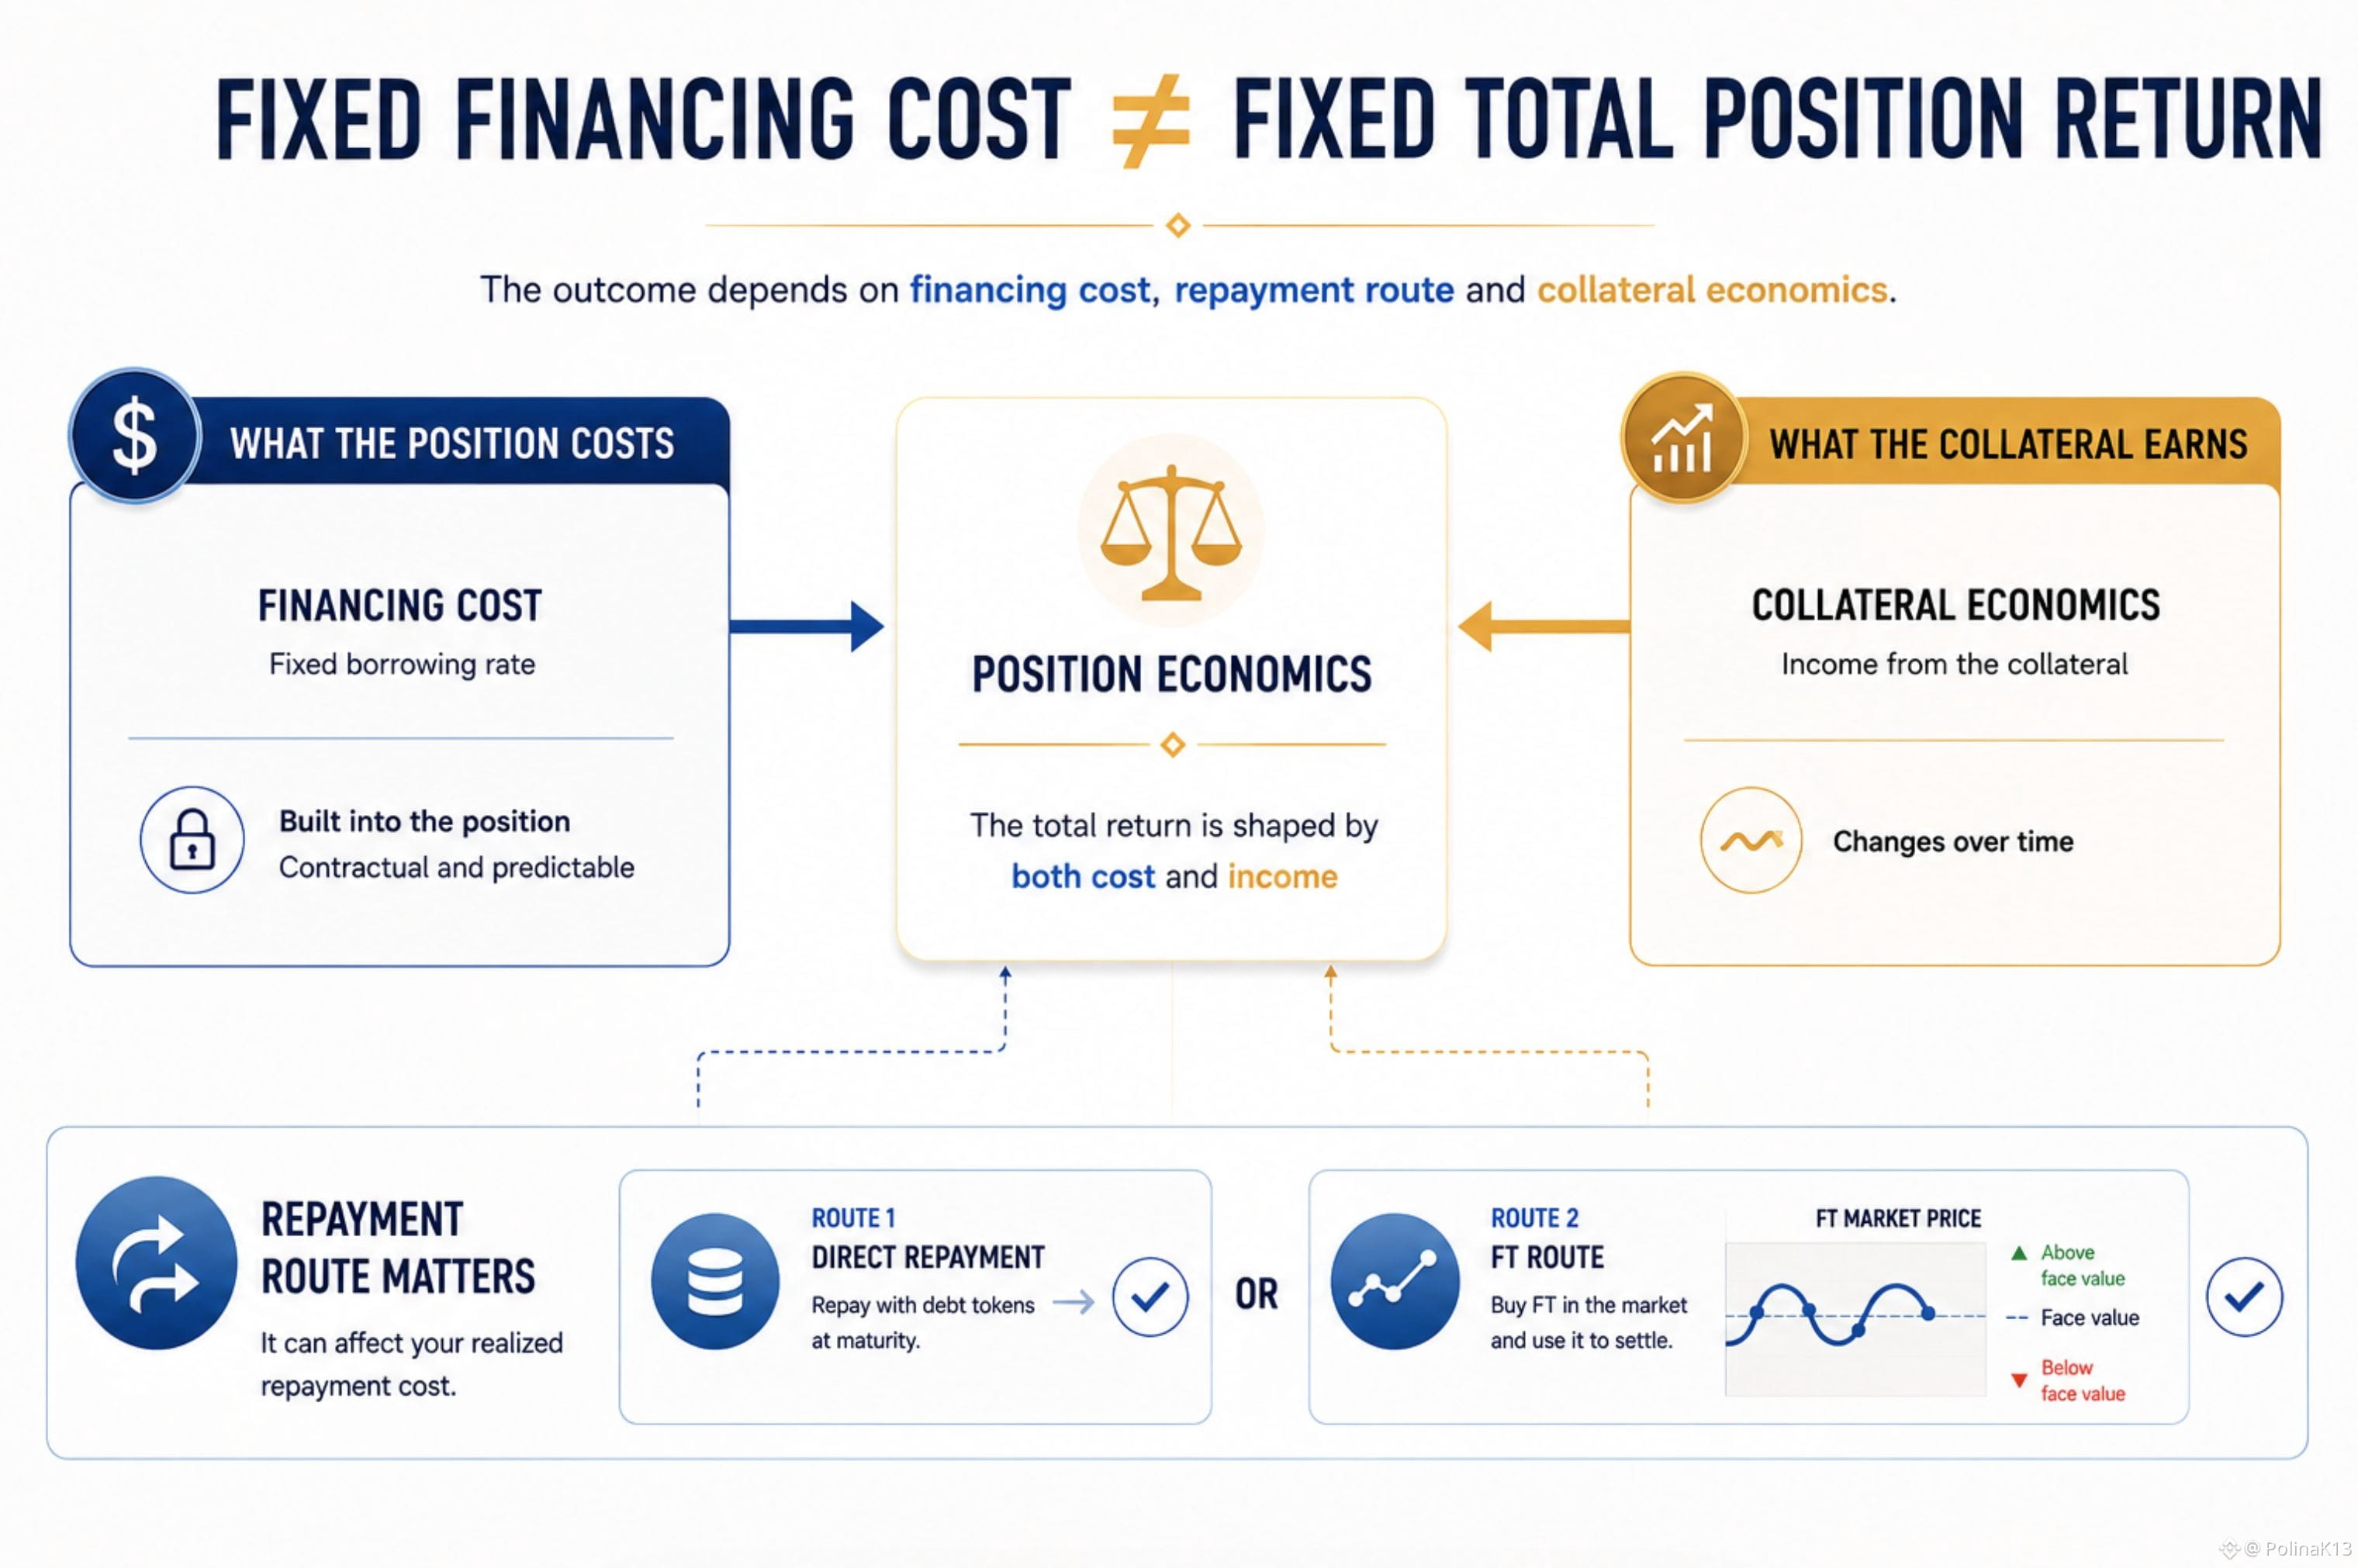
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @termmax
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
78
·
--
Xem bản dịch
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
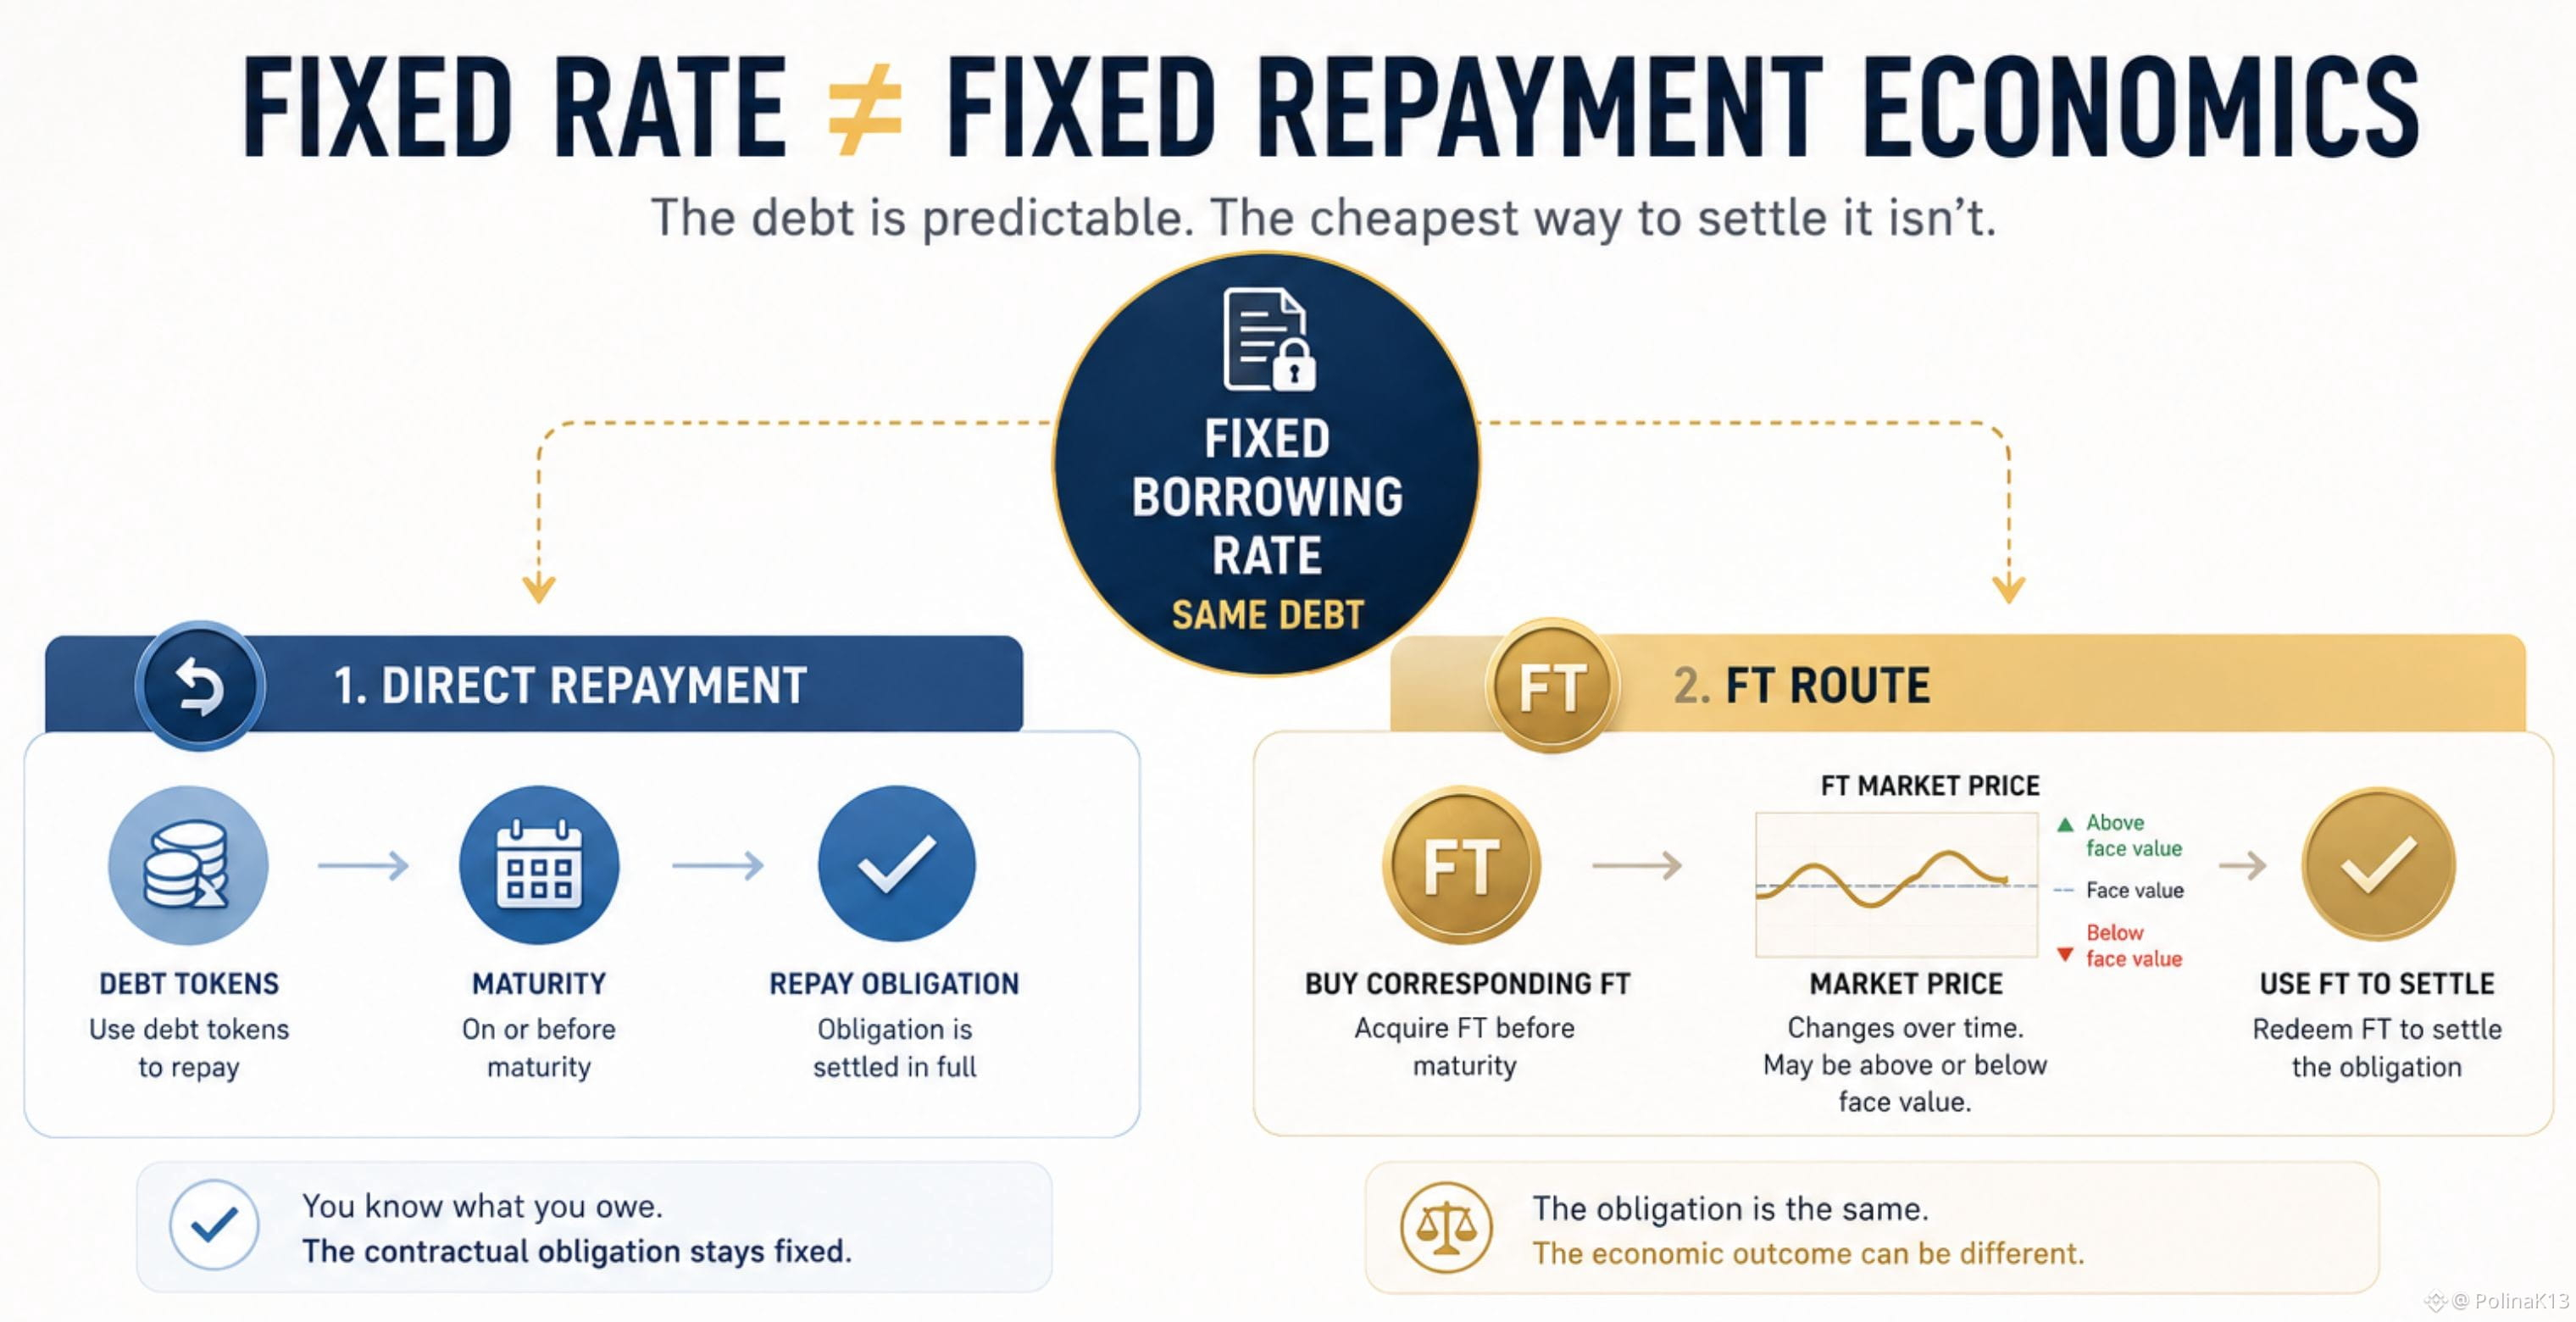
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @termmax
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
83
·
--
Xem bản dịch
What if you could get paid today for agreeing to a possible future conversion?
That's the basic idea behind Dual Investment.
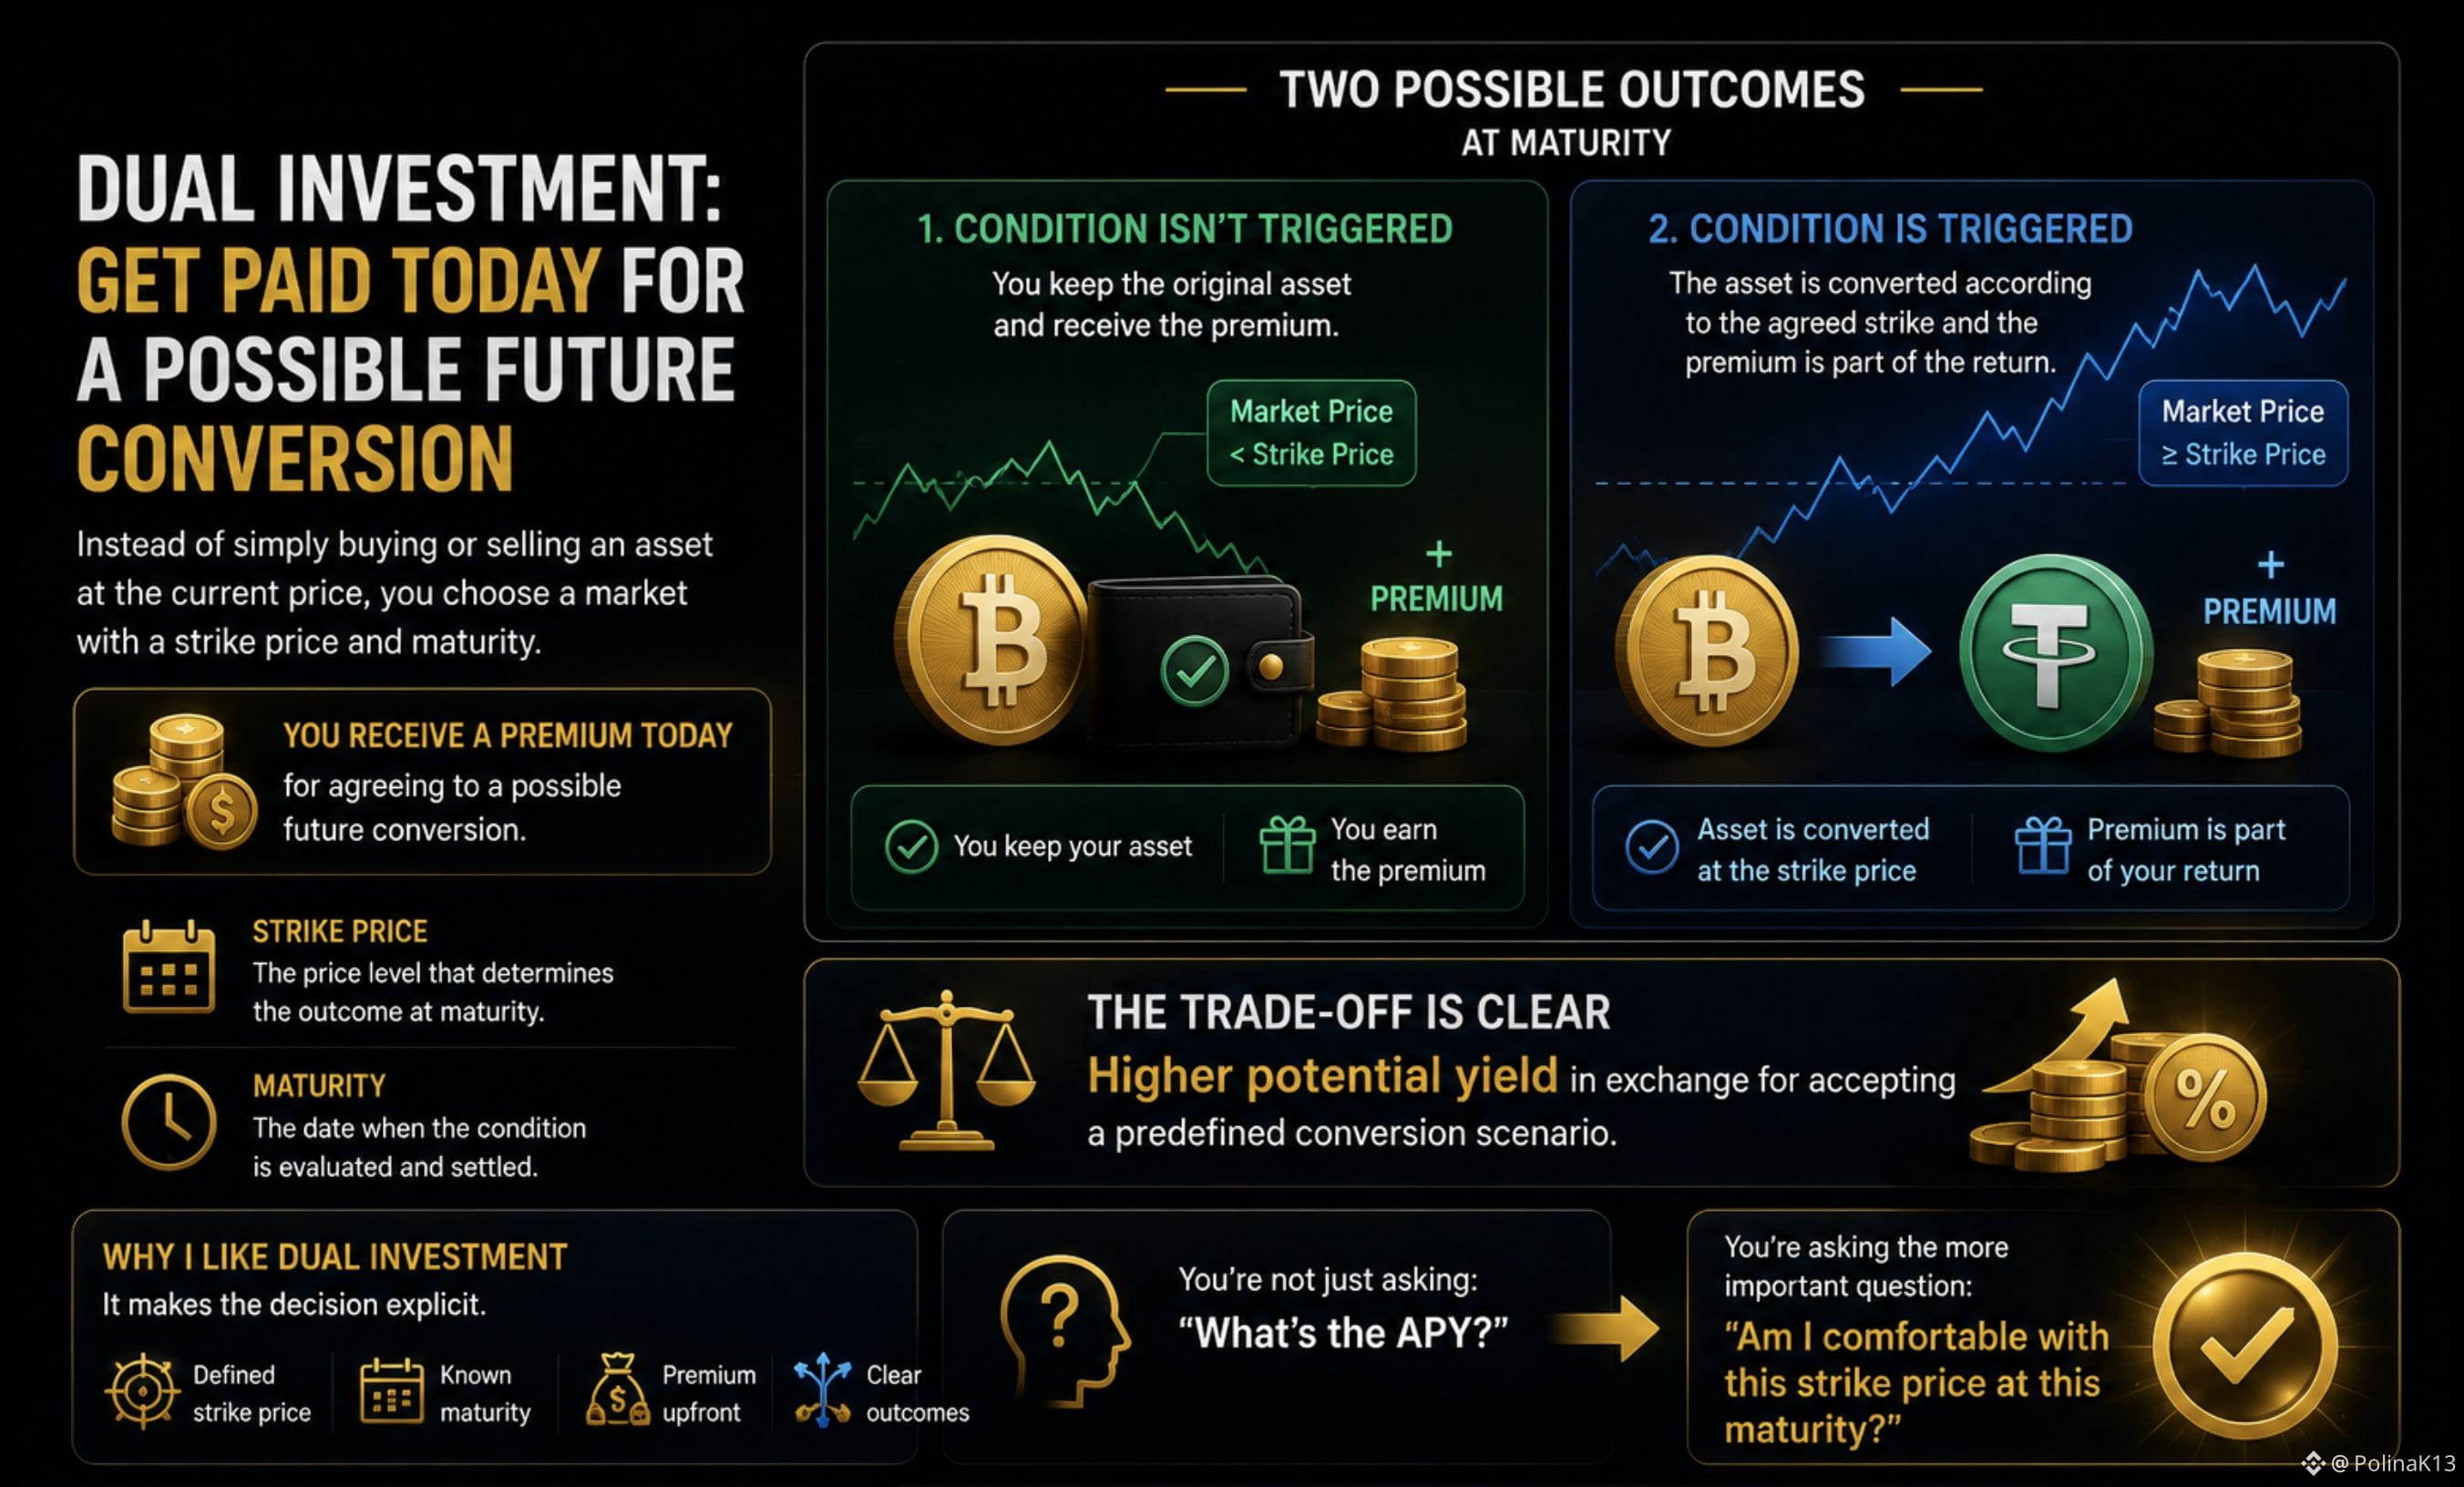
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @termmax
What if you could get paid today for agreeing to a possible future conversion?
That's the basic idea behind Dual Investment.
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @TermMax
That's the basic idea behind Dual Investment.
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @TermMax
56
·
--
Nếu token đã có trong ví của tôi rồi thì điều gì quyết định việc tôi có thể sử dụng nó hay không?
Trước đây tôi từng nghĩ rằng khi một tài sản đã nằm trong ví của mình, câu hỏi quan trọng nhất chỉ đơn giản là liệu tôi có quyền kiểm soát nó hay không.
Nhưng bStocks khiến tôi tách bạch hai điều.
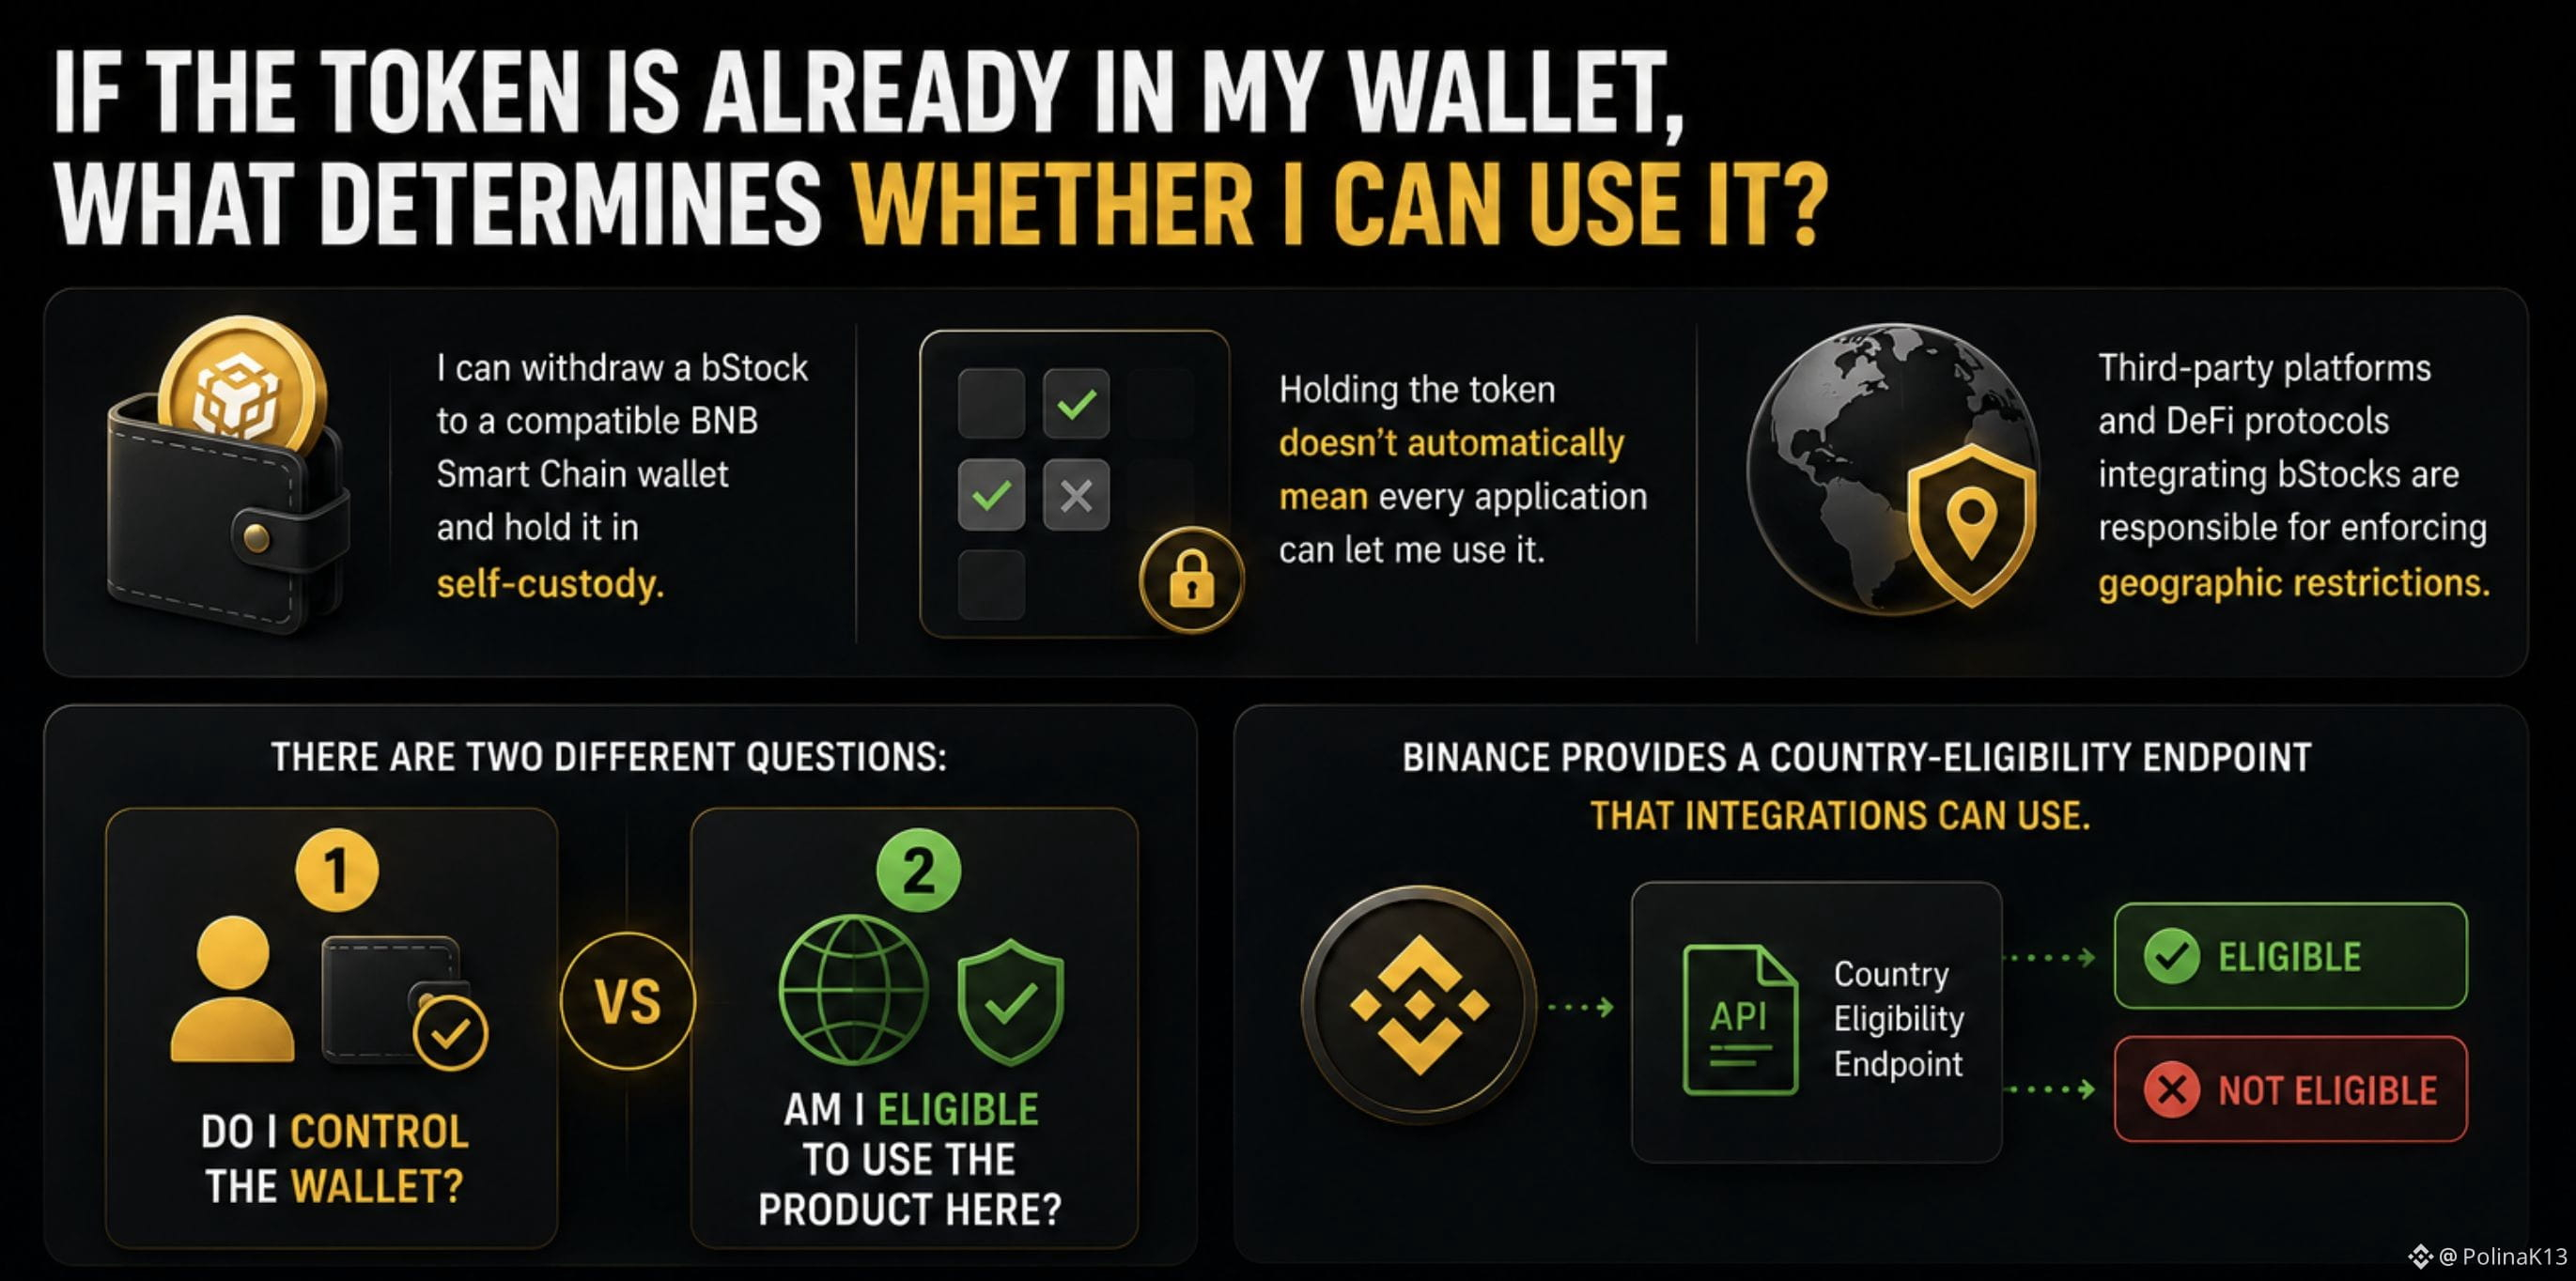
Tôi có thể rút một bStock sang một ví BNB Smart Chain tương thích và tự mình lưu giữ nó.
Tuy nhiên, việc nắm giữ token không có nghĩa là tự động mọi ứng dụng đều cho phép tôi sử dụng nó.
Các nền tảng bên thứ ba và các giao thức DeFi tích hợp bStocks chịu trách nhiệm thực thi các hạn chế theo khu vực.
Binance cũng cung cấp một endpoint kiểm tra khả năng đáp ứng theo quốc gia để các tích hợp có thể kiểm tra liệu người dùng có đủ điều kiện tại một khu vực pháp lý cụ thể hay không.
Vậy có hai câu hỏi khác nhau:
Tôi có kiểm soát ví không?
và
Tôi có đủ điều kiện để sử dụng sản phẩm ở đây không?
Đó là điểm phân biệt mà tôi thấy thú vị.
Tự lưu ký sẽ thay đổi nơi tôi nắm giữ tài sản.
Nhưng nó không tự động thay đổi nơi sản phẩm có thể được sử dụng.
Vì vậy, thay vì chỉ hỏi:
“Token có nằm trong ví của tôi không?”
tôi cũng sẽ hỏi:
“Điều gì quyết định việc tôi thực sự có thể sử dụng nó?”
Đối với tôi:
Quyền kiểm soát ví ≠ đủ điều kiện sử dụng sản phẩm.
#bstockscis @BinanceCIS
Nếu token đã có trong ví của tôi rồi thì điều gì quyết định việc tôi có thể sử dụng nó hay không?
Trước đây tôi từng nghĩ rằng khi một tài sản đã nằm trong ví của mình, câu hỏi quan trọng nhất chỉ đơn giản là liệu tôi có quyền kiểm soát nó hay không.
Nhưng bStocks khiến tôi tách bạch hai điều.
Tôi có thể rút một bStock sang một ví BNB Smart Chain tương thích và tự mình lưu giữ nó.
Tuy nhiên, việc nắm giữ token không có nghĩa là tự động mọi ứng dụng đều cho phép tôi sử dụng nó.
Các nền tảng bên thứ ba và các giao thức DeFi tích hợp bStocks chịu trách nhiệm thực thi các hạn chế theo khu vực.
Binance cũng cung cấp một endpoint kiểm tra khả năng đáp ứng theo quốc gia để các tích hợp có thể kiểm tra liệu người dùng có đủ điều kiện tại một khu vực pháp lý cụ thể hay không.
Vậy có hai câu hỏi khác nhau:
Tôi có kiểm soát ví không?
và
Tôi có đủ điều kiện để sử dụng sản phẩm ở đây không?
Đó là điểm phân biệt mà tôi thấy thú vị.
Tự lưu ký sẽ thay đổi nơi tôi nắm giữ tài sản.
Nhưng nó không tự động thay đổi nơi sản phẩm có thể được sử dụng.
Vì vậy, thay vì chỉ hỏi:
“Token có nằm trong ví của tôi không?”
tôi cũng sẽ hỏi:
“Điều gì quyết định việc tôi thực sự có thể sử dụng nó?”
Đối với tôi:
Quyền kiểm soát ví ≠ đủ điều kiện sử dụng sản phẩm.
#bstockscis @BinanceCIS
Trước đây tôi từng nghĩ rằng khi một tài sản đã nằm trong ví của mình, câu hỏi quan trọng nhất chỉ đơn giản là liệu tôi có quyền kiểm soát nó hay không.
Nhưng bStocks khiến tôi tách bạch hai điều.
Tôi có thể rút một bStock sang một ví BNB Smart Chain tương thích và tự mình lưu giữ nó.
Tuy nhiên, việc nắm giữ token không có nghĩa là tự động mọi ứng dụng đều cho phép tôi sử dụng nó.
Các nền tảng bên thứ ba và các giao thức DeFi tích hợp bStocks chịu trách nhiệm thực thi các hạn chế theo khu vực.
Binance cũng cung cấp một endpoint kiểm tra khả năng đáp ứng theo quốc gia để các tích hợp có thể kiểm tra liệu người dùng có đủ điều kiện tại một khu vực pháp lý cụ thể hay không.
Vậy có hai câu hỏi khác nhau:
Tôi có kiểm soát ví không?
và
Tôi có đủ điều kiện để sử dụng sản phẩm ở đây không?
Đó là điểm phân biệt mà tôi thấy thú vị.
Tự lưu ký sẽ thay đổi nơi tôi nắm giữ tài sản.
Nhưng nó không tự động thay đổi nơi sản phẩm có thể được sử dụng.
Vì vậy, thay vì chỉ hỏi:
“Token có nằm trong ví của tôi không?”
tôi cũng sẽ hỏi:
“Điều gì quyết định việc tôi thực sự có thể sử dụng nó?”
Đối với tôi:
Quyền kiểm soát ví ≠ đủ điều kiện sử dụng sản phẩm.
#bstockscis @BinanceCIS
2
1
73
·
--
Xem bản dịch
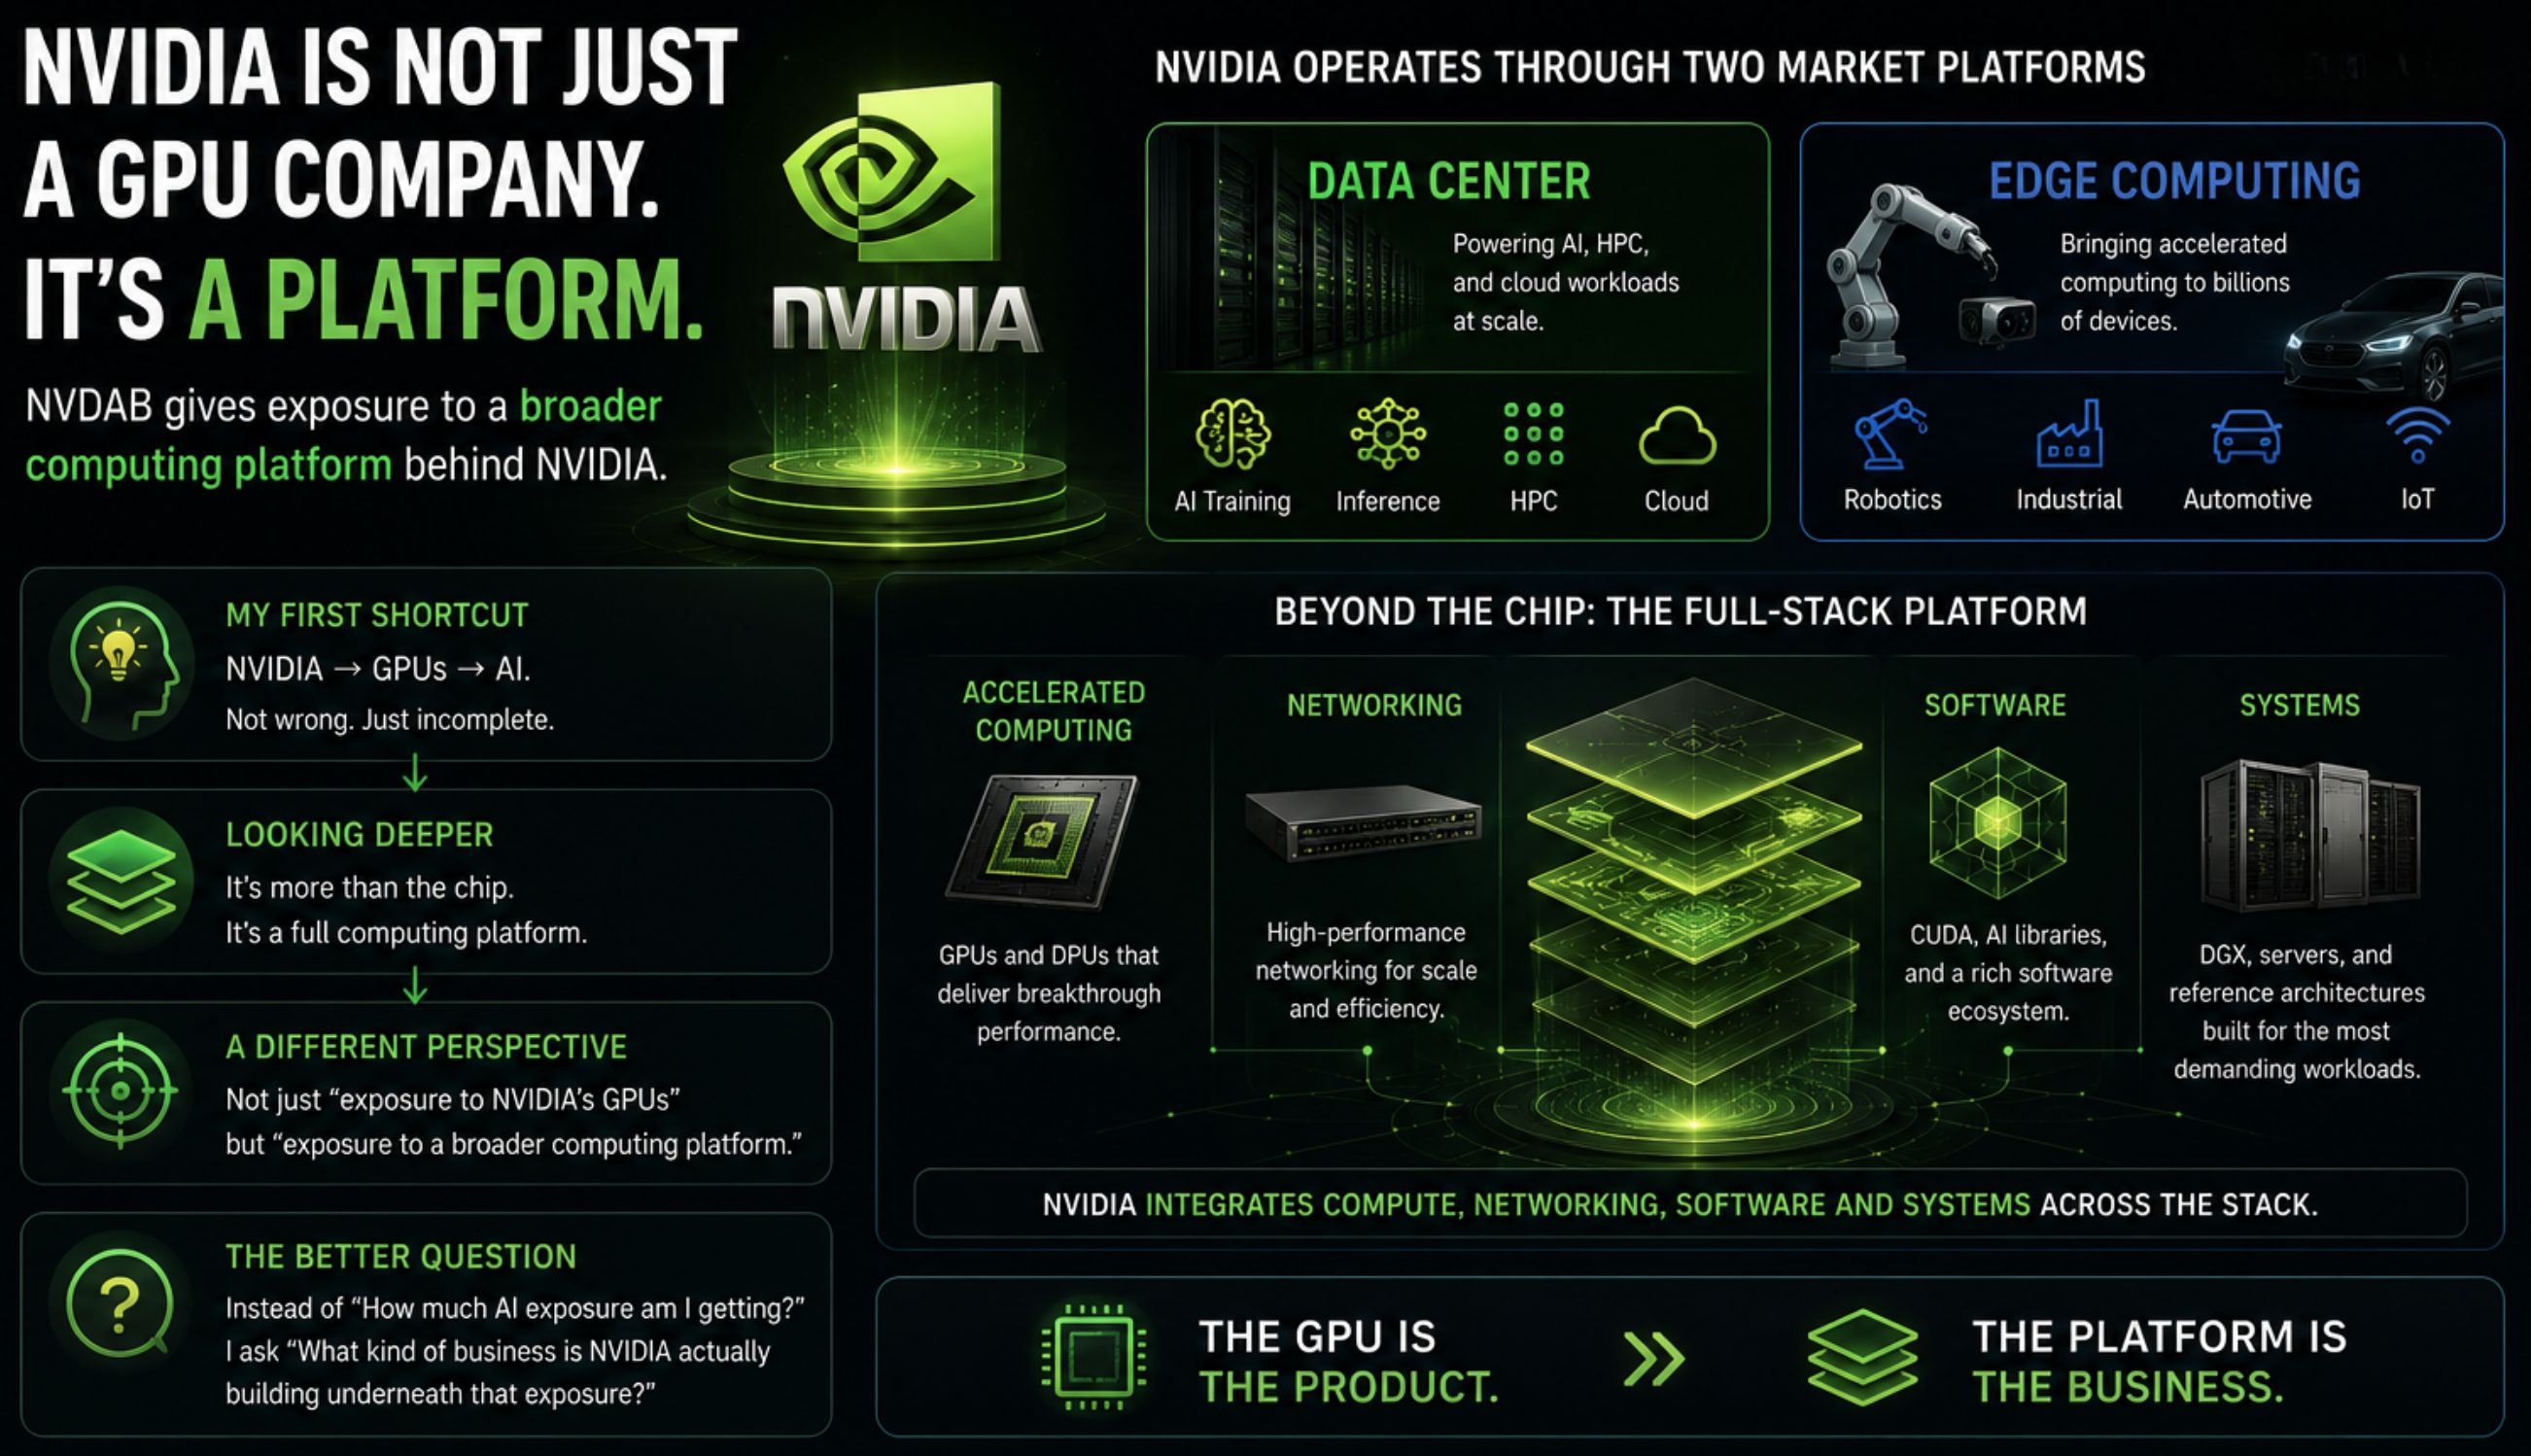
NVIDIA looks like a GPU company. But the business underneath is a platform.
When I first looked at NVDAB, my mental shortcut was simple:
NVIDIA → GPUs → AI.
That shortcut isn't wrong.
It just leaves out a layer I find more interesting.
NVIDIA now describes its business through two market platforms:
Data Center
and
Edge Computing.
And the platform goes beyond the chip itself.
NVIDIA combines accelerated computing, networking, software and systems across the stack.
So I started looking at NVDAB differently.
Not simply as:
“exposure to NVIDIA's GPUs”
but as:
“exposure to a broader computing platform.”
That changes the question for me.
Instead of asking:
“How much AI exposure am I getting?”
I'd ask:
“What kind of business is NVIDIA actually building underneath that exposure?”
For me:
The GPU is the product.
The platform is the business.
#bstockscis @BinanceCIS
NVIDIA looks like a GPU company. But the business underneath is a platform.
When I first looked at NVDAB, my mental shortcut was simple:
NVIDIA → GPUs → AI.
That shortcut isn't wrong.
It just leaves out a layer I find more interesting.
NVIDIA now describes its business through two market platforms:
Data Center
and
Edge Computing.
And the platform goes beyond the chip itself.
NVIDIA combines accelerated computing, networking, software and systems across the stack.
So I started looking at NVDAB differently.
Not simply as:
“exposure to NVIDIA's GPUs”
but as:
“exposure to a broader computing platform.”
That changes the question for me.
Instead of asking:
“How much AI exposure am I getting?”
I'd ask:
“What kind of business is NVIDIA actually building underneath that exposure?”
For me:
The GPU is the product.
The platform is the business.
#bstockscis @BinanceCIS
When I first looked at NVDAB, my mental shortcut was simple:
NVIDIA → GPUs → AI.
That shortcut isn't wrong.
It just leaves out a layer I find more interesting.
NVIDIA now describes its business through two market platforms:
Data Center
and
Edge Computing.
And the platform goes beyond the chip itself.
NVIDIA combines accelerated computing, networking, software and systems across the stack.
So I started looking at NVDAB differently.
Not simply as:
“exposure to NVIDIA's GPUs”
but as:
“exposure to a broader computing platform.”
That changes the question for me.
Instead of asking:
“How much AI exposure am I getting?”
I'd ask:
“What kind of business is NVIDIA actually building underneath that exposure?”
For me:
The GPU is the product.
The platform is the business.
#bstockscis @BinanceCIS
52
·
--
Xem bản dịch
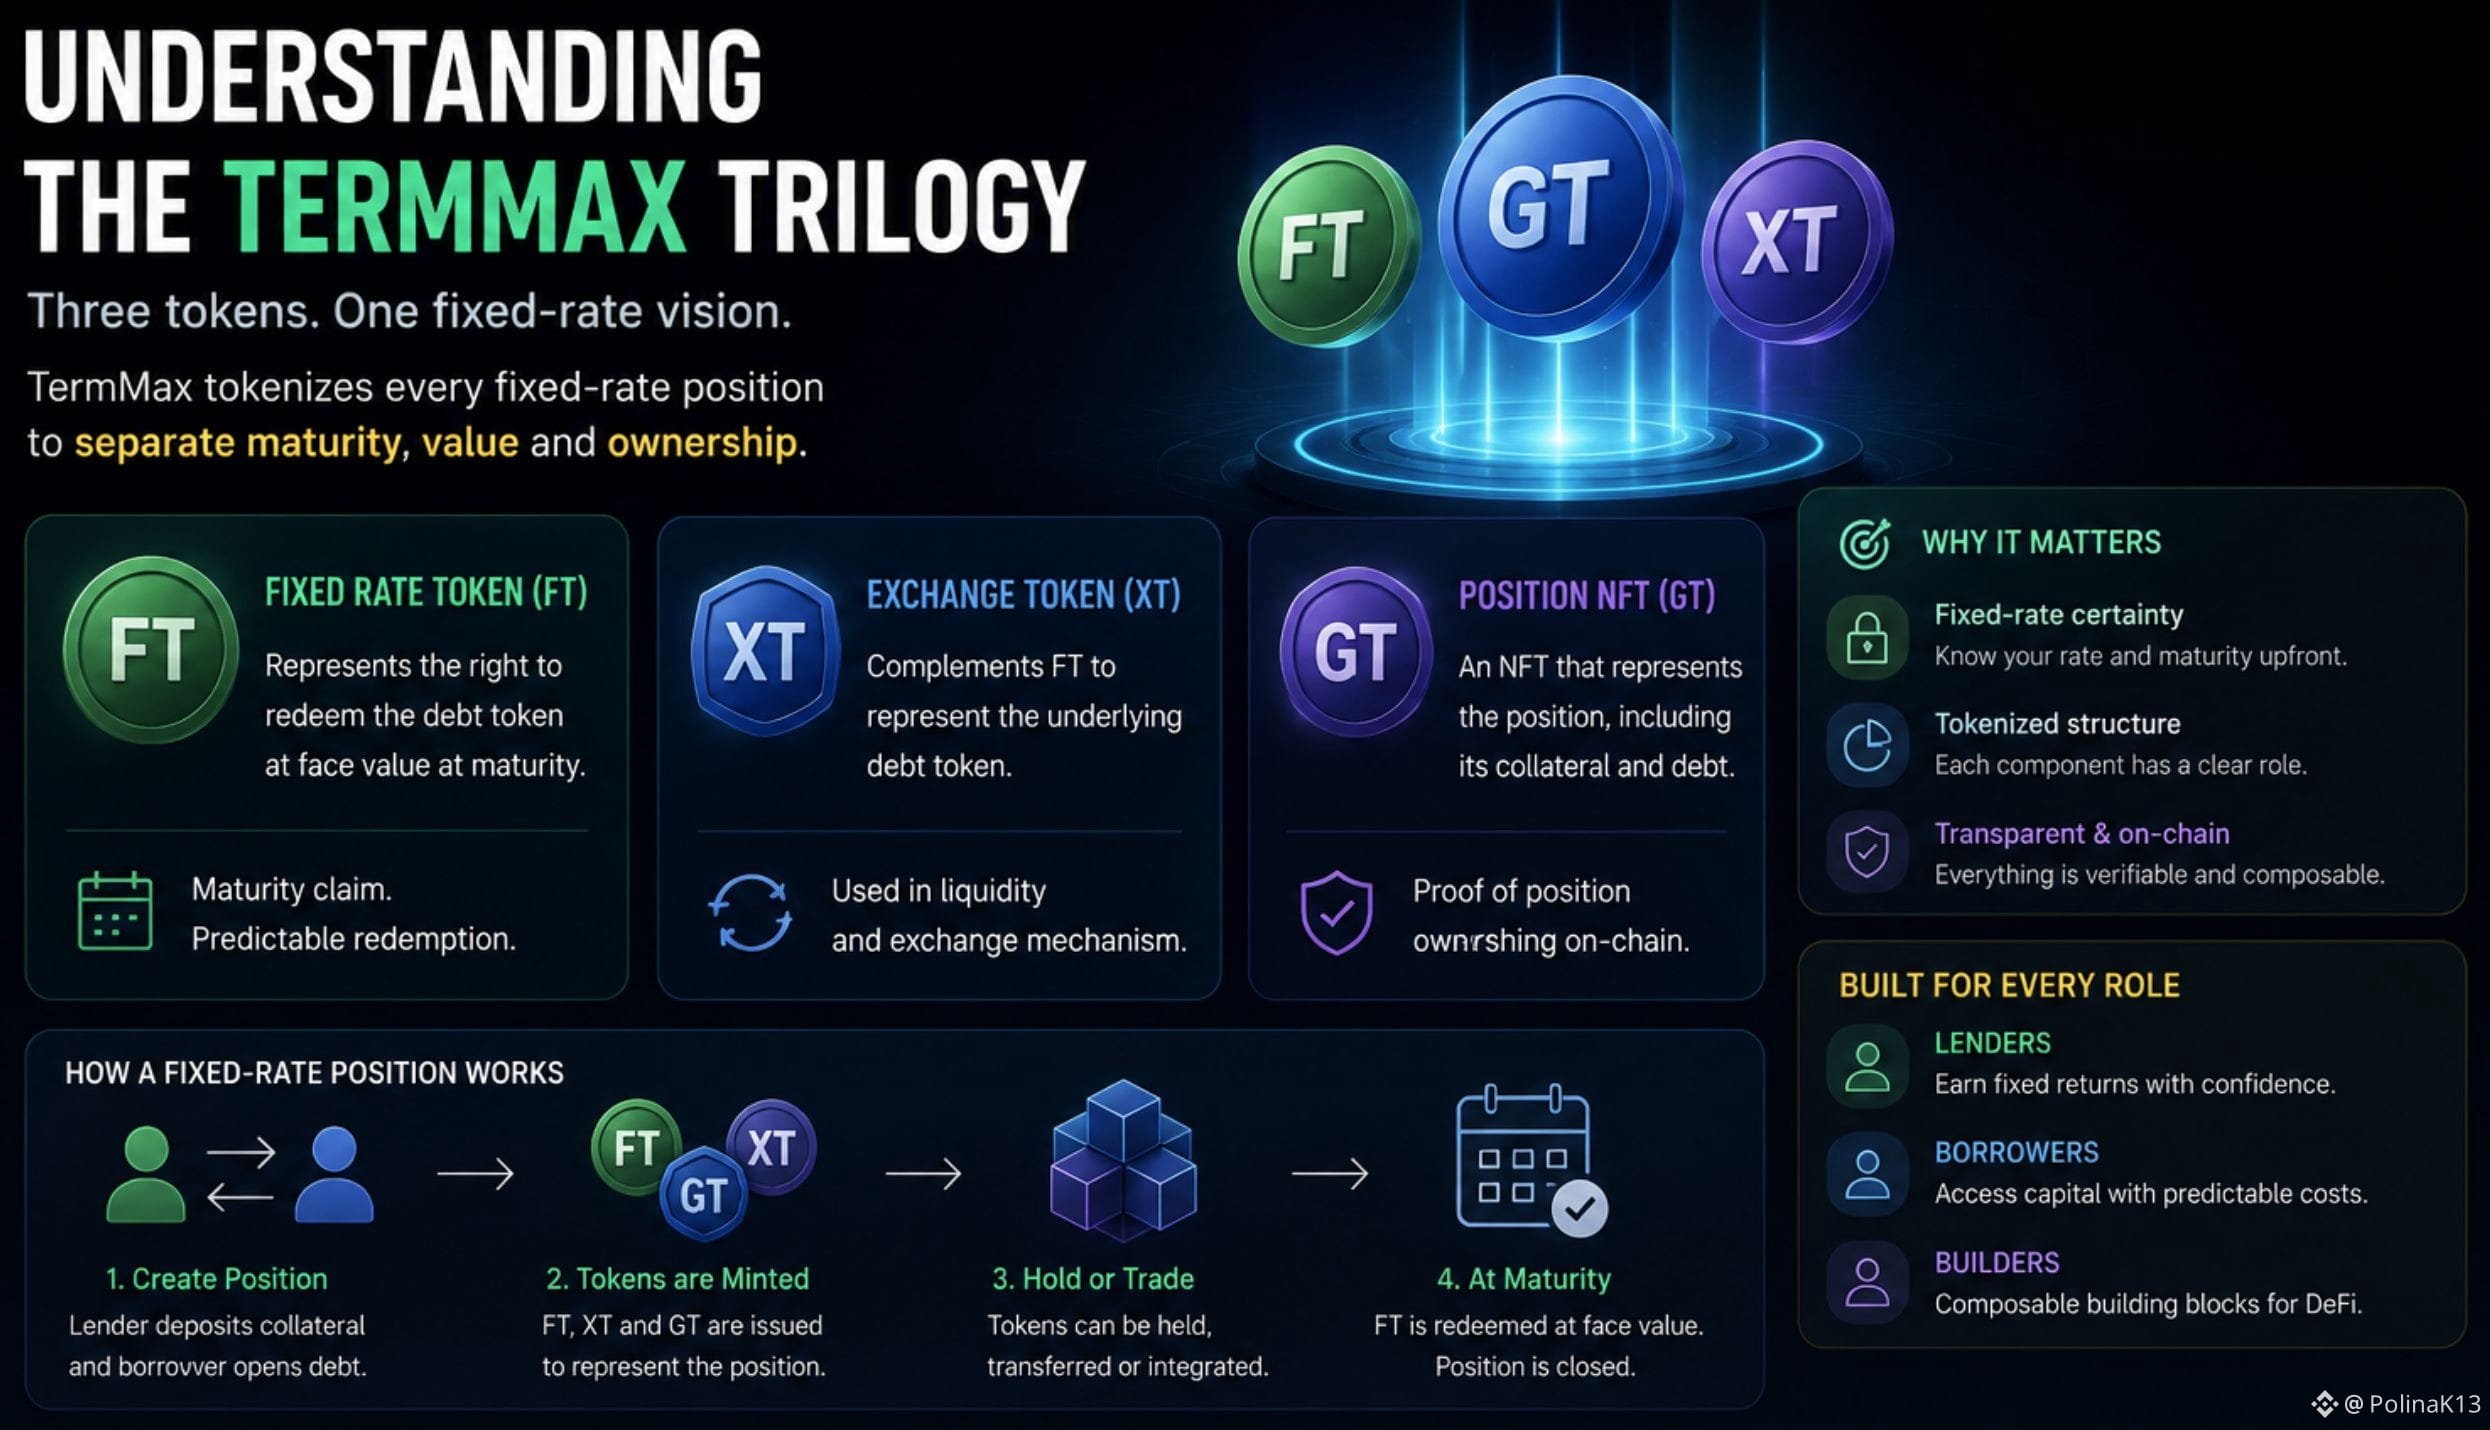
I wanted to understand what actually happens inside a TermMax fixed-rate position.
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @termmax
I wanted to understand what actually happens inside a TermMax fixed-rate position.
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @TermMax
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @TermMax
71
·
--
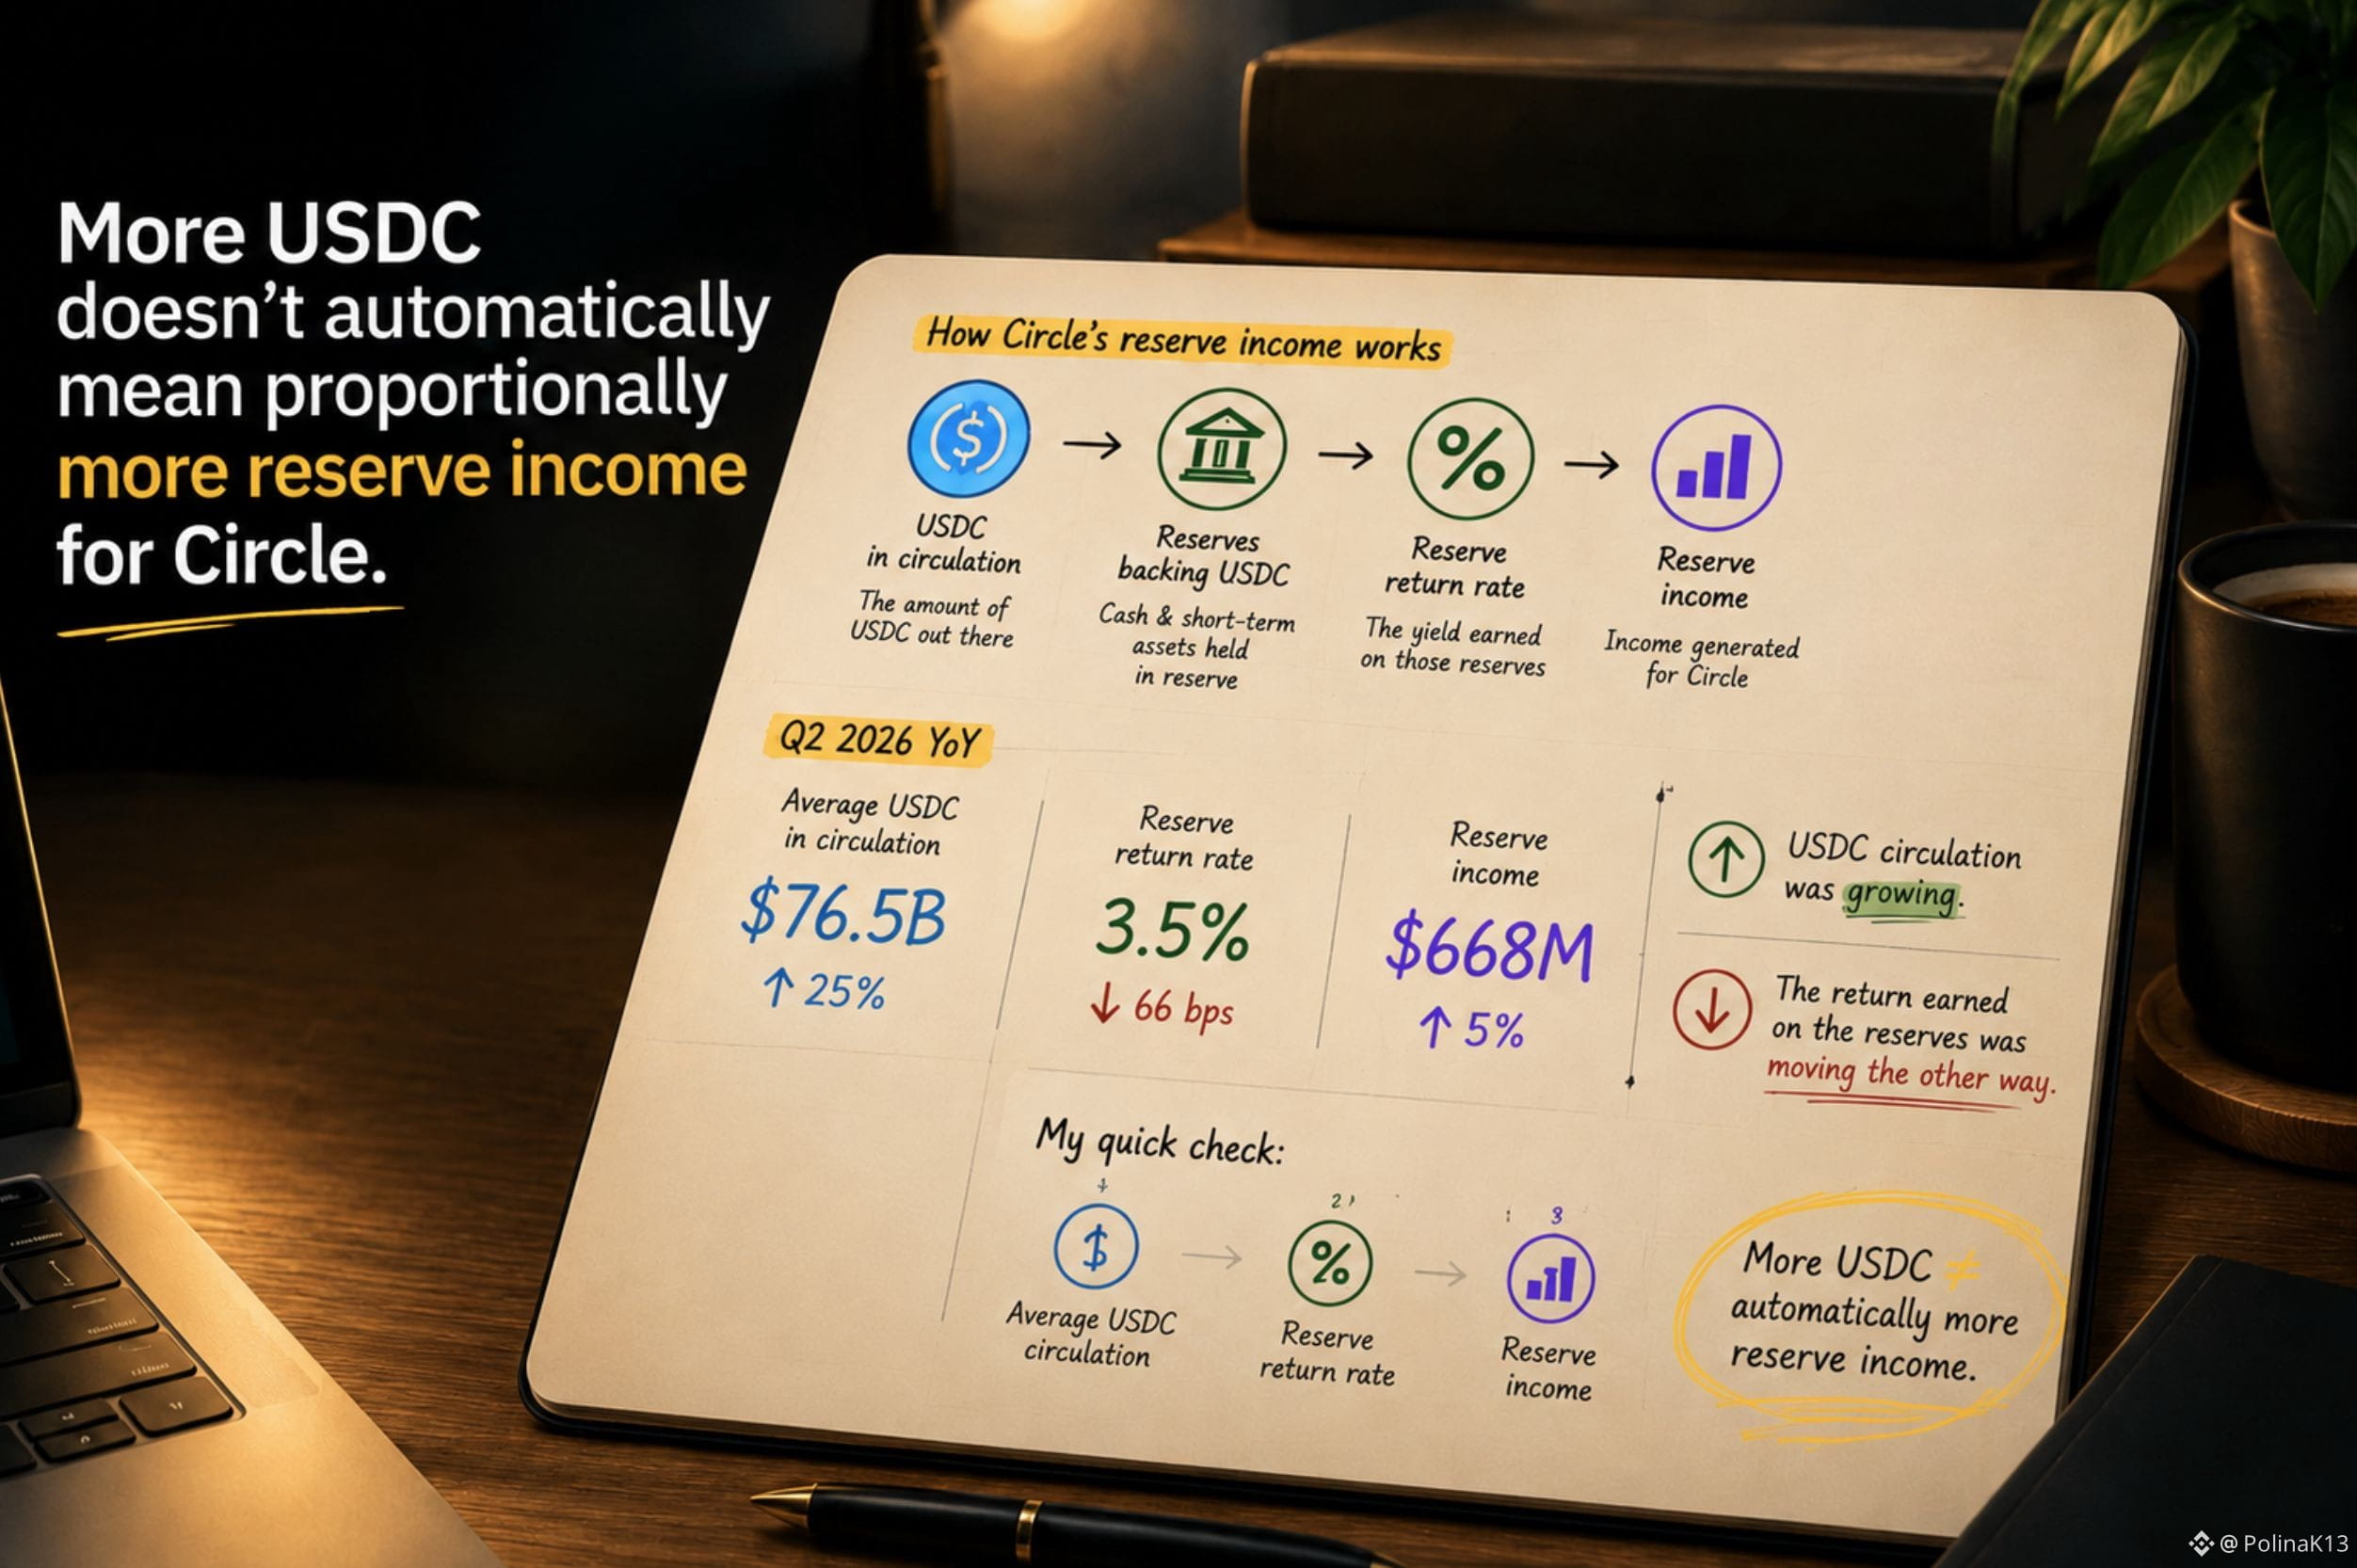
USDC nhiều hơn không có nghĩa là thu nhập dự trữ của Circle cũng sẽ tăng tương ứng một cách tự động.
CRCLB là một trong những bStocks khiến tôi chú ý vì nhãn dán rõ ràng thì rất đơn giản:
Circle = USDC.
Vì vậy khi lượng USDC lưu hành tăng, trực giác đầu tiên của tôi là kỳ vọng thu nhập dự trữ của Circle cũng sẽ tăng gần như cùng nhịp.
Nhưng các số liệu gần đây lại khiến giả định đó trông có phần quá đơn giản.
Ở Q2, lượng USDC trung bình trong lưu hành đạt khoảng 76,5 tỷ USD, tăng 25% so với cùng kỳ năm trước.
Tuy nhiên, thu nhập dự trữ vào khoảng 668 triệu USD, chỉ tăng 5% so với cùng kỳ năm trước.
Vì sao có khoảng cách đó?
Vì thu nhập dự trữ phụ thuộc vào cả hai yếu tố: số lượng USDC trong lưu hành và lợi suất/ tỷ suất sinh lời nhận được từ các khoản dự trữ đứng sau nó.
Và trong khi lượng lưu hành đang tăng, thì tỷ lệ lợi suất dự trữ lại giảm xuống khoảng 3,5%, giảm 66 điểm cơ bản (bps) so với cùng kỳ năm trước.
Lượng USDC lưu hành đang tăng. Còn lợi suất kiếm được trên các khoản dự trữ thì lại đi theo hướng ngược lại.
Điều đó đã thay đổi cách tôi nhìn về CRCLB.
Tôi không muốn dừng lại ở:
“Việc áp dụng USDC đang tăng.”
Tôi muốn đặt câu hỏi:
“Rằng việc tăng trưởng đó thực sự đang tác động thế nào tới kinh tế của Circle?”
Cách kiểm tra nhanh của tôi sẽ là:
1. Lượng USDC lưu hành trung bình
2. Tỷ lệ lợi suất dự trữ
3. Thu nhập dự trữ
Bởi vì:
USDC nhiều hơn ≠ tự động có thu nhập dự trữ nhiều hơn.
#bstockscis @BinanceCIS
USDC nhiều hơn không có nghĩa là thu nhập dự trữ của Circle cũng sẽ tăng tương ứng một cách tự động.
CRCLB là một trong những bStocks khiến tôi chú ý vì nhãn dán rõ ràng thì rất đơn giản:
Circle = USDC.
Vì vậy khi lượng USDC lưu hành tăng, trực giác đầu tiên của tôi là kỳ vọng thu nhập dự trữ của Circle cũng sẽ tăng gần như cùng nhịp.
Nhưng các số liệu gần đây lại khiến giả định đó trông có phần quá đơn giản.
Ở Q2, lượng USDC trung bình trong lưu hành đạt khoảng 76,5 tỷ USD, tăng 25% so với cùng kỳ năm trước.
Tuy nhiên, thu nhập dự trữ vào khoảng 668 triệu USD, chỉ tăng 5% so với cùng kỳ năm trước.
Vì sao có khoảng cách đó?
Vì thu nhập dự trữ phụ thuộc vào cả hai yếu tố: số lượng USDC trong lưu hành và lợi suất/ tỷ suất sinh lời nhận được từ các khoản dự trữ đứng sau nó.
Và trong khi lượng lưu hành đang tăng, thì tỷ lệ lợi suất dự trữ lại giảm xuống khoảng 3,5%, giảm 66 điểm cơ bản (bps) so với cùng kỳ năm trước.
Lượng USDC lưu hành đang tăng. Còn lợi suất kiếm được trên các khoản dự trữ thì lại đi theo hướng ngược lại.
Điều đó đã thay đổi cách tôi nhìn về CRCLB.
Tôi không muốn dừng lại ở:
“Việc áp dụng USDC đang tăng.”
Tôi muốn đặt câu hỏi:
“Rằng việc tăng trưởng đó thực sự đang tác động thế nào tới kinh tế của Circle?”
Cách kiểm tra nhanh của tôi sẽ là:
1. Lượng USDC lưu hành trung bình
2. Tỷ lệ lợi suất dự trữ
3. Thu nhập dự trữ
Bởi vì:
USDC nhiều hơn ≠ tự động có thu nhập dự trữ nhiều hơn.
#bstockscis @BinanceCIS
CRCLB là một trong những bStocks khiến tôi chú ý vì nhãn dán rõ ràng thì rất đơn giản:
Circle = USDC.
Vì vậy khi lượng USDC lưu hành tăng, trực giác đầu tiên của tôi là kỳ vọng thu nhập dự trữ của Circle cũng sẽ tăng gần như cùng nhịp.
Nhưng các số liệu gần đây lại khiến giả định đó trông có phần quá đơn giản.
Ở Q2, lượng USDC trung bình trong lưu hành đạt khoảng 76,5 tỷ USD, tăng 25% so với cùng kỳ năm trước.
Tuy nhiên, thu nhập dự trữ vào khoảng 668 triệu USD, chỉ tăng 5% so với cùng kỳ năm trước.
Vì sao có khoảng cách đó?
Vì thu nhập dự trữ phụ thuộc vào cả hai yếu tố: số lượng USDC trong lưu hành và lợi suất/ tỷ suất sinh lời nhận được từ các khoản dự trữ đứng sau nó.
Và trong khi lượng lưu hành đang tăng, thì tỷ lệ lợi suất dự trữ lại giảm xuống khoảng 3,5%, giảm 66 điểm cơ bản (bps) so với cùng kỳ năm trước.
Lượng USDC lưu hành đang tăng. Còn lợi suất kiếm được trên các khoản dự trữ thì lại đi theo hướng ngược lại.
Điều đó đã thay đổi cách tôi nhìn về CRCLB.
Tôi không muốn dừng lại ở:
“Việc áp dụng USDC đang tăng.”
Tôi muốn đặt câu hỏi:
“Rằng việc tăng trưởng đó thực sự đang tác động thế nào tới kinh tế của Circle?”
Cách kiểm tra nhanh của tôi sẽ là:
1. Lượng USDC lưu hành trung bình
2. Tỷ lệ lợi suất dự trữ
3. Thu nhập dự trữ
Bởi vì:
USDC nhiều hơn ≠ tự động có thu nhập dự trữ nhiều hơn.
#bstockscis @BinanceCIS
2
1
212
·
--
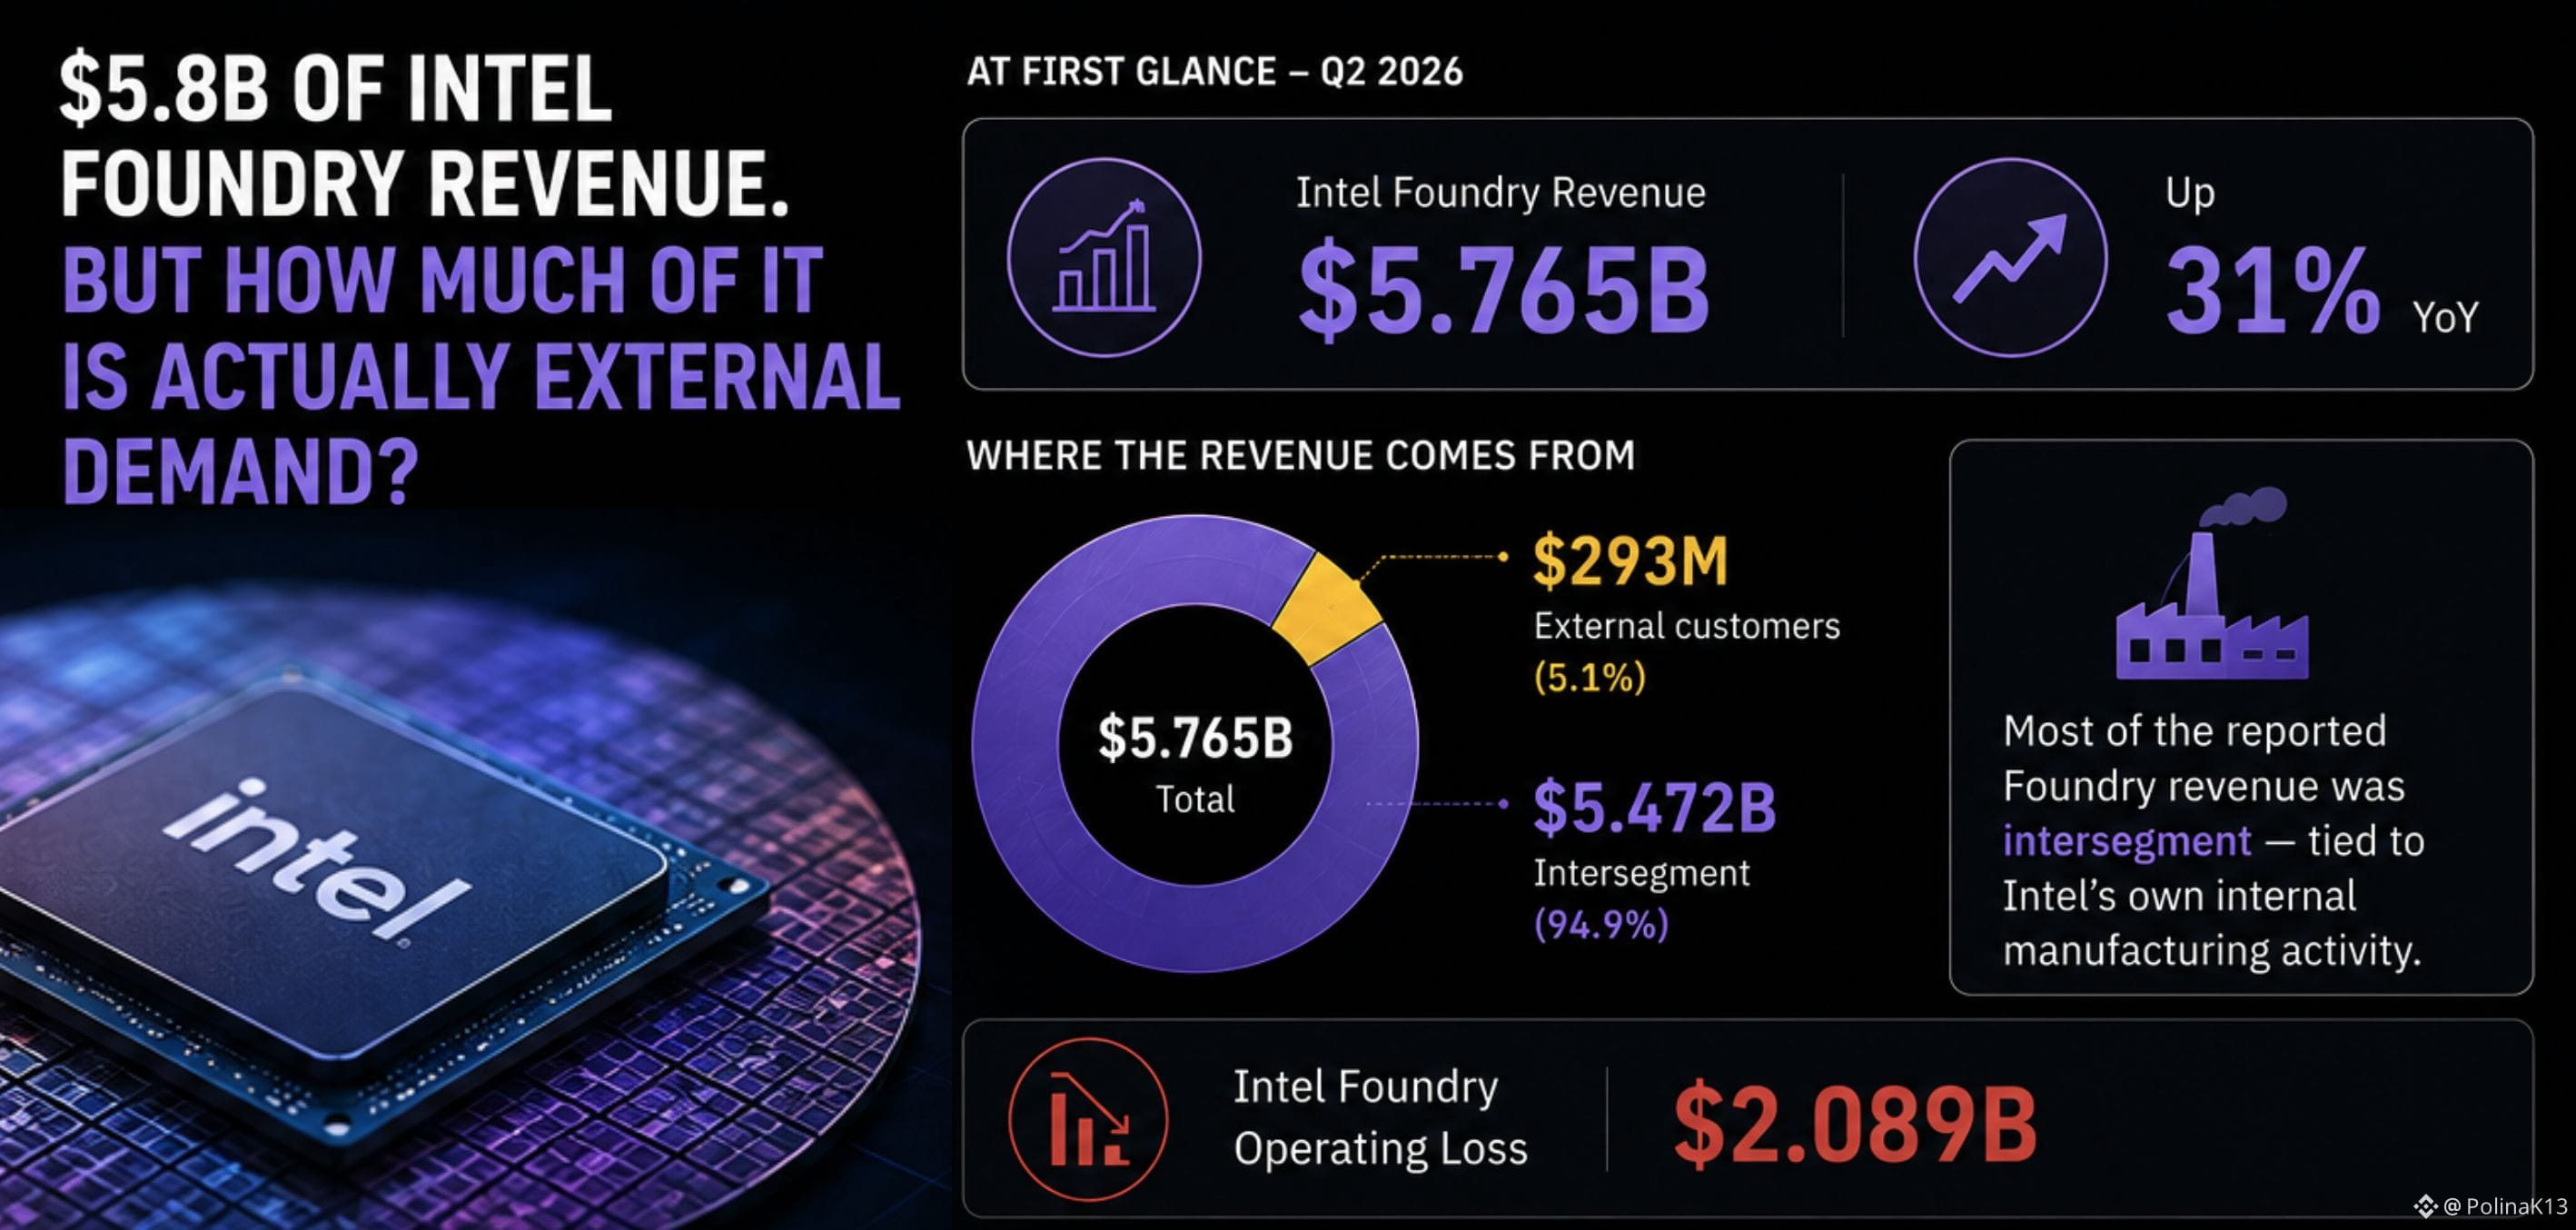
5,8B USD doanh thu mảng Intel Foundry. Nhưng thực sự bao nhiêu trong đó là nhu cầu từ bên ngoài?
INTCB là một trong những bStocks mà chúng ta có thể dùng để có được sự tiếp xúc với Intel.
Thoạt nhìn, doanh thu Q2 của Intel Foundry trông giống như một doanh nghiệp xưởng đúc quy mô lớn:
5,765B USD, tăng 31% YoY.
Nhưng rồi tôi nhìn sâu hơn một lớp.
Chỉ có 293M USD đến từ khách hàng bên ngoài.
Phần lớn doanh thu Foundry được báo cáo là doanh thu liên phân khúc — gắn với hoạt động sản xuất nội bộ của Intel. Intel cũng báo cáo khoản lỗ hoạt động 2,089B USD cho phân khúc này.
Điều đó đã thay đổi cách tôi đọc con số tiêu đề.
Doanh thu Foundry ≠ nhu cầu xưởng đúc từ bên ngoài.
Một phân khúc có thể lớn trước khi hoạt động kinh doanh với khách hàng bên ngoài của nó là lớn.
Vì vậy, khi tôi xem INTCB, tôi không chỉ muốn biết:
“Intel Foundry lớn đến mức nào?”
Tôi muốn biết:
“Bao nhiêu phần của hoạt động đó thực sự được các khách hàng bên ngoài mua?”
Với tôi, đây là cách hiểu câu chuyện về xưởng đúc hữu ích hơn rất nhiều.
#bstockscis @BinanceCIS
5,8B USD doanh thu mảng Intel Foundry. Nhưng thực sự bao nhiêu trong đó là nhu cầu từ bên ngoài?
INTCB là một trong những bStocks mà chúng ta có thể dùng để có được sự tiếp xúc với Intel.
Thoạt nhìn, doanh thu Q2 của Intel Foundry trông giống như một doanh nghiệp xưởng đúc quy mô lớn:
5,765B USD, tăng 31% YoY.
Nhưng rồi tôi nhìn sâu hơn một lớp.
Chỉ có 293M USD đến từ khách hàng bên ngoài.
Phần lớn doanh thu Foundry được báo cáo là doanh thu liên phân khúc — gắn với hoạt động sản xuất nội bộ của Intel. Intel cũng báo cáo khoản lỗ hoạt động 2,089B USD cho phân khúc này.
Điều đó đã thay đổi cách tôi đọc con số tiêu đề.
Doanh thu Foundry ≠ nhu cầu xưởng đúc từ bên ngoài.
Một phân khúc có thể lớn trước khi hoạt động kinh doanh với khách hàng bên ngoài của nó là lớn.
Vì vậy, khi tôi xem INTCB, tôi không chỉ muốn biết:
“Intel Foundry lớn đến mức nào?”
Tôi muốn biết:
“Bao nhiêu phần của hoạt động đó thực sự được các khách hàng bên ngoài mua?”
Với tôi, đây là cách hiểu câu chuyện về xưởng đúc hữu ích hơn rất nhiều.
#bstockscis @BinanceCIS
INTCB là một trong những bStocks mà chúng ta có thể dùng để có được sự tiếp xúc với Intel.
Thoạt nhìn, doanh thu Q2 của Intel Foundry trông giống như một doanh nghiệp xưởng đúc quy mô lớn:
5,765B USD, tăng 31% YoY.
Nhưng rồi tôi nhìn sâu hơn một lớp.
Chỉ có 293M USD đến từ khách hàng bên ngoài.
Phần lớn doanh thu Foundry được báo cáo là doanh thu liên phân khúc — gắn với hoạt động sản xuất nội bộ của Intel. Intel cũng báo cáo khoản lỗ hoạt động 2,089B USD cho phân khúc này.
Điều đó đã thay đổi cách tôi đọc con số tiêu đề.
Doanh thu Foundry ≠ nhu cầu xưởng đúc từ bên ngoài.
Một phân khúc có thể lớn trước khi hoạt động kinh doanh với khách hàng bên ngoài của nó là lớn.
Vì vậy, khi tôi xem INTCB, tôi không chỉ muốn biết:
“Intel Foundry lớn đến mức nào?”
Tôi muốn biết:
“Bao nhiêu phần của hoạt động đó thực sự được các khách hàng bên ngoài mua?”
Với tôi, đây là cách hiểu câu chuyện về xưởng đúc hữu ích hơn rất nhiều.
#bstockscis @BinanceCIS
4
2
91
·
--
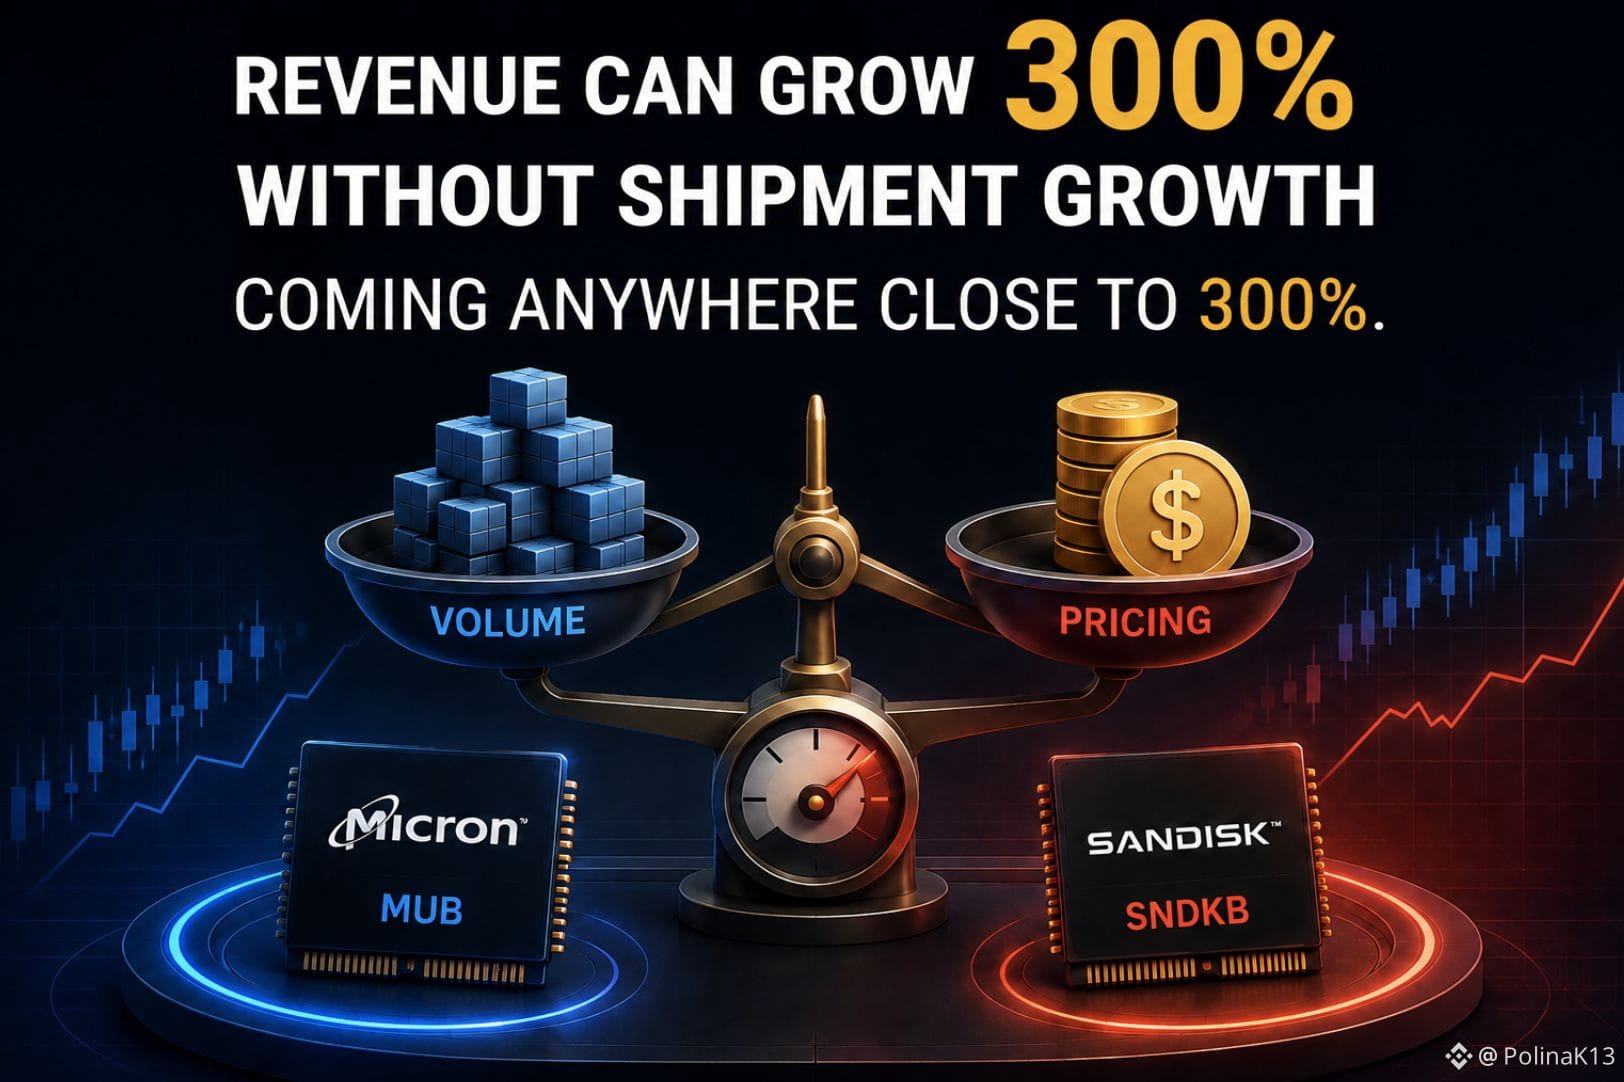
Doanh thu có thể tăng 300%+ mà không có tăng trưởng lô hàng đến gần mức 300%.
MUB và SNDKB đều có sẵn dưới dạng bStocks và nằm trong vũ trụ rộng hơn của ngành bán dẫn/bộ nhớ.
Vì vậy, thoạt nhìn, rất dễ xếp chúng vào cùng một câu chuyện tăng trưởng chung của ngành bán dẫn.
Nhưng hãy xem những gì thực sự đang thúc đẩy các con số.
Với Micron, doanh thu DRAM đạt 31,3B USD trong quý tài chính Q3, tăng 343% so với cùng kỳ năm trước (YoY) và chiếm 76% tổng doanh thu.
Tuy nhiên, số lượng bit DRAM xuất xưởng chỉ tăng ở mức thấp 20% YoY, trong khi giá bán trung bình (DRAM ASPs) lại tăng ở mức thấp 2-60%.
Nói cách khác, tăng trưởng doanh thu DRAM không đơn giản chỉ là bán nhiều bit hơn đáng kể.
Kỳ gần nhất của SanDisk cũng kể một câu chuyện tương tự nhưng từ một góc nhìn khác.
Doanh thu quý tài chính Q4 của hãng đạt 8,97B USD, tăng 51% theo tuần tự — trong đó khoảng một phần ba mức tăng theo tuần tự đến từ khối lượng cao hơn và hai phần ba đến từ giá bán cao hơn.
Điều đó khiến tôi phải suy nghĩ lại cách mình đọc chữ “tăng trưởng” khi xem các bStocks.
Mã ticker cho tôi biết tôi đang nhận tiếp xúc với công ty nào.
Nhưng con số tăng trưởng trên tiêu đề không tự động cho tôi biết điều gì đang thúc đẩy sự tiếp xúc đó.
Hai bStocks có thể cùng nằm trong một nhóm rộng, nhưng những yếu tố rất khác nhau sẽ quyết định kết quả tài chính của chúng.
Trước khi so sánh các tốc độ tăng trưởng, hãy hỏi điều gì đang nằm bên dưới sự tăng trưởng.
#bstockscis @BinanceCIS
Doanh thu có thể tăng 300%+ mà không có tăng trưởng lô hàng đến gần mức 300%.
MUB và SNDKB đều có sẵn dưới dạng bStocks và nằm trong vũ trụ rộng hơn của ngành bán dẫn/bộ nhớ.
Vì vậy, thoạt nhìn, rất dễ xếp chúng vào cùng một câu chuyện tăng trưởng chung của ngành bán dẫn.
Nhưng hãy xem những gì thực sự đang thúc đẩy các con số.
Với Micron, doanh thu DRAM đạt 31,3B USD trong quý tài chính Q3, tăng 343% so với cùng kỳ năm trước (YoY) và chiếm 76% tổng doanh thu.
Tuy nhiên, số lượng bit DRAM xuất xưởng chỉ tăng ở mức thấp 20% YoY, trong khi giá bán trung bình (DRAM ASPs) lại tăng ở mức thấp 2-60%.
Nói cách khác, tăng trưởng doanh thu DRAM không đơn giản chỉ là bán nhiều bit hơn đáng kể.
Kỳ gần nhất của SanDisk cũng kể một câu chuyện tương tự nhưng từ một góc nhìn khác.
Doanh thu quý tài chính Q4 của hãng đạt 8,97B USD, tăng 51% theo tuần tự — trong đó khoảng một phần ba mức tăng theo tuần tự đến từ khối lượng cao hơn và hai phần ba đến từ giá bán cao hơn.
Điều đó khiến tôi phải suy nghĩ lại cách mình đọc chữ “tăng trưởng” khi xem các bStocks.
Mã ticker cho tôi biết tôi đang nhận tiếp xúc với công ty nào.
Nhưng con số tăng trưởng trên tiêu đề không tự động cho tôi biết điều gì đang thúc đẩy sự tiếp xúc đó.
Hai bStocks có thể cùng nằm trong một nhóm rộng, nhưng những yếu tố rất khác nhau sẽ quyết định kết quả tài chính của chúng.
Trước khi so sánh các tốc độ tăng trưởng, hãy hỏi điều gì đang nằm bên dưới sự tăng trưởng.
#bstockscis @BinanceCIS
MUB và SNDKB đều có sẵn dưới dạng bStocks và nằm trong vũ trụ rộng hơn của ngành bán dẫn/bộ nhớ.
Vì vậy, thoạt nhìn, rất dễ xếp chúng vào cùng một câu chuyện tăng trưởng chung của ngành bán dẫn.
Nhưng hãy xem những gì thực sự đang thúc đẩy các con số.
Với Micron, doanh thu DRAM đạt 31,3B USD trong quý tài chính Q3, tăng 343% so với cùng kỳ năm trước (YoY) và chiếm 76% tổng doanh thu.
Tuy nhiên, số lượng bit DRAM xuất xưởng chỉ tăng ở mức thấp 20% YoY, trong khi giá bán trung bình (DRAM ASPs) lại tăng ở mức thấp 2-60%.
Nói cách khác, tăng trưởng doanh thu DRAM không đơn giản chỉ là bán nhiều bit hơn đáng kể.
Kỳ gần nhất của SanDisk cũng kể một câu chuyện tương tự nhưng từ một góc nhìn khác.
Doanh thu quý tài chính Q4 của hãng đạt 8,97B USD, tăng 51% theo tuần tự — trong đó khoảng một phần ba mức tăng theo tuần tự đến từ khối lượng cao hơn và hai phần ba đến từ giá bán cao hơn.
Điều đó khiến tôi phải suy nghĩ lại cách mình đọc chữ “tăng trưởng” khi xem các bStocks.
Mã ticker cho tôi biết tôi đang nhận tiếp xúc với công ty nào.
Nhưng con số tăng trưởng trên tiêu đề không tự động cho tôi biết điều gì đang thúc đẩy sự tiếp xúc đó.
Hai bStocks có thể cùng nằm trong một nhóm rộng, nhưng những yếu tố rất khác nhau sẽ quyết định kết quả tài chính của chúng.
Trước khi so sánh các tốc độ tăng trưởng, hãy hỏi điều gì đang nằm bên dưới sự tăng trưởng.
#bstockscis @BinanceCIS
2
1
130
·
--
Xem bản dịch
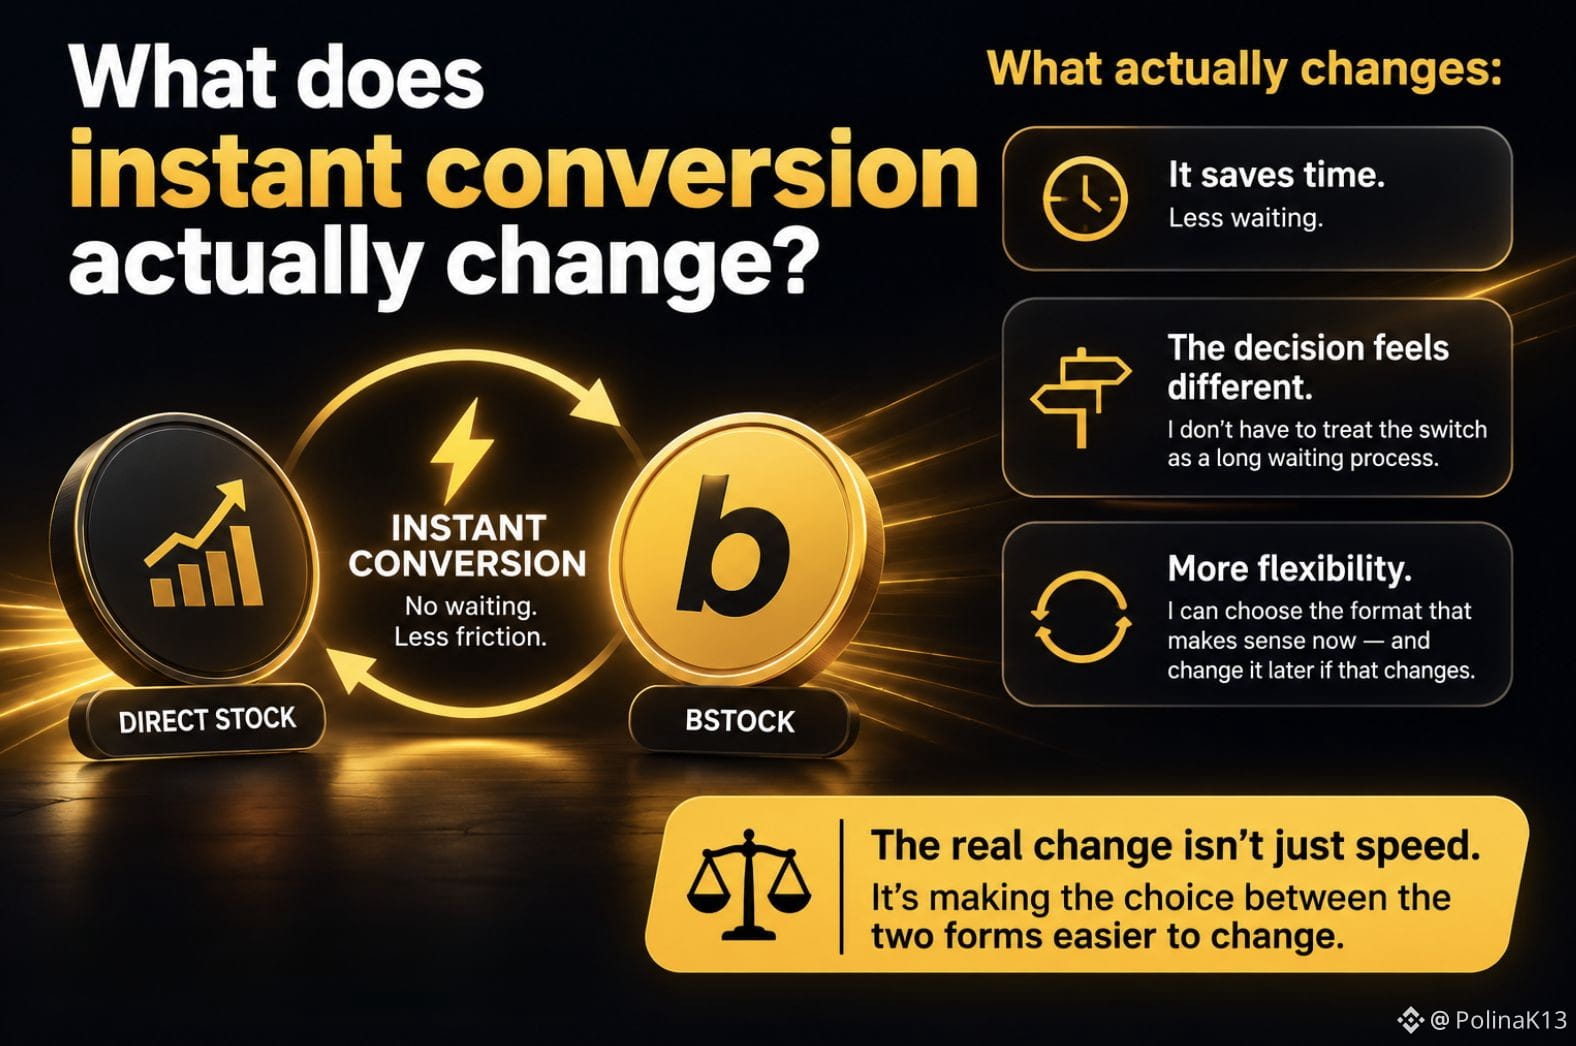
What does instant conversion actually change?
When I first saw that eligible stocks can be converted into bStocks instantly, I thought the main benefit was obvious:
It saves time.
But the more I thought about it, the less that seemed to be the whole story.
If moving between a direct stock and a bStock doesn't require me to wait for a traditional conversion process, the decision itself starts to feel different.
I don't have to treat the switch as a decision that comes with a long waiting period.
I can choose the format that makes sense for what I want to do now — and change it later if that changes.
That made me look at the word “instant” differently.
It's not just about how quickly the conversion happens.
It's about how much friction there is in changing my decision.
So I started wondering:
Does instant conversion simply save time, or does it make switching between the two forms of exposure a different kind of decision?
For me, that's the more interesting part.
The value isn't only in getting from one form to another faster.
It's in making the choice between them easier to change.
#bstockscis @BinanceCIS
What does instant conversion actually change?
When I first saw that eligible stocks can be converted into bStocks instantly, I thought the main benefit was obvious:
It saves time.
But the more I thought about it, the less that seemed to be the whole story.
If moving between a direct stock and a bStock doesn't require me to wait for a traditional conversion process, the decision itself starts to feel different.
I don't have to treat the switch as a decision that comes with a long waiting period.
I can choose the format that makes sense for what I want to do now — and change it later if that changes.
That made me look at the word “instant” differently.
It's not just about how quickly the conversion happens.
It's about how much friction there is in changing my decision.
So I started wondering:
Does instant conversion simply save time, or does it make switching between the two forms of exposure a different kind of decision?
For me, that's the more interesting part.
The value isn't only in getting from one form to another faster.
It's in making the choice between them easier to change.
#bstockscis @BinanceCIS
When I first saw that eligible stocks can be converted into bStocks instantly, I thought the main benefit was obvious:
It saves time.
But the more I thought about it, the less that seemed to be the whole story.
If moving between a direct stock and a bStock doesn't require me to wait for a traditional conversion process, the decision itself starts to feel different.
I don't have to treat the switch as a decision that comes with a long waiting period.
I can choose the format that makes sense for what I want to do now — and change it later if that changes.
That made me look at the word “instant” differently.
It's not just about how quickly the conversion happens.
It's about how much friction there is in changing my decision.
So I started wondering:
Does instant conversion simply save time, or does it make switching between the two forms of exposure a different kind of decision?
For me, that's the more interesting part.
The value isn't only in getting from one form to another faster.
It's in making the choice between them easier to change.
#bstockscis @BinanceCIS
85
·
--
Xem bản dịch
If a bStock tracks a listed stock, is it the same financial product?
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
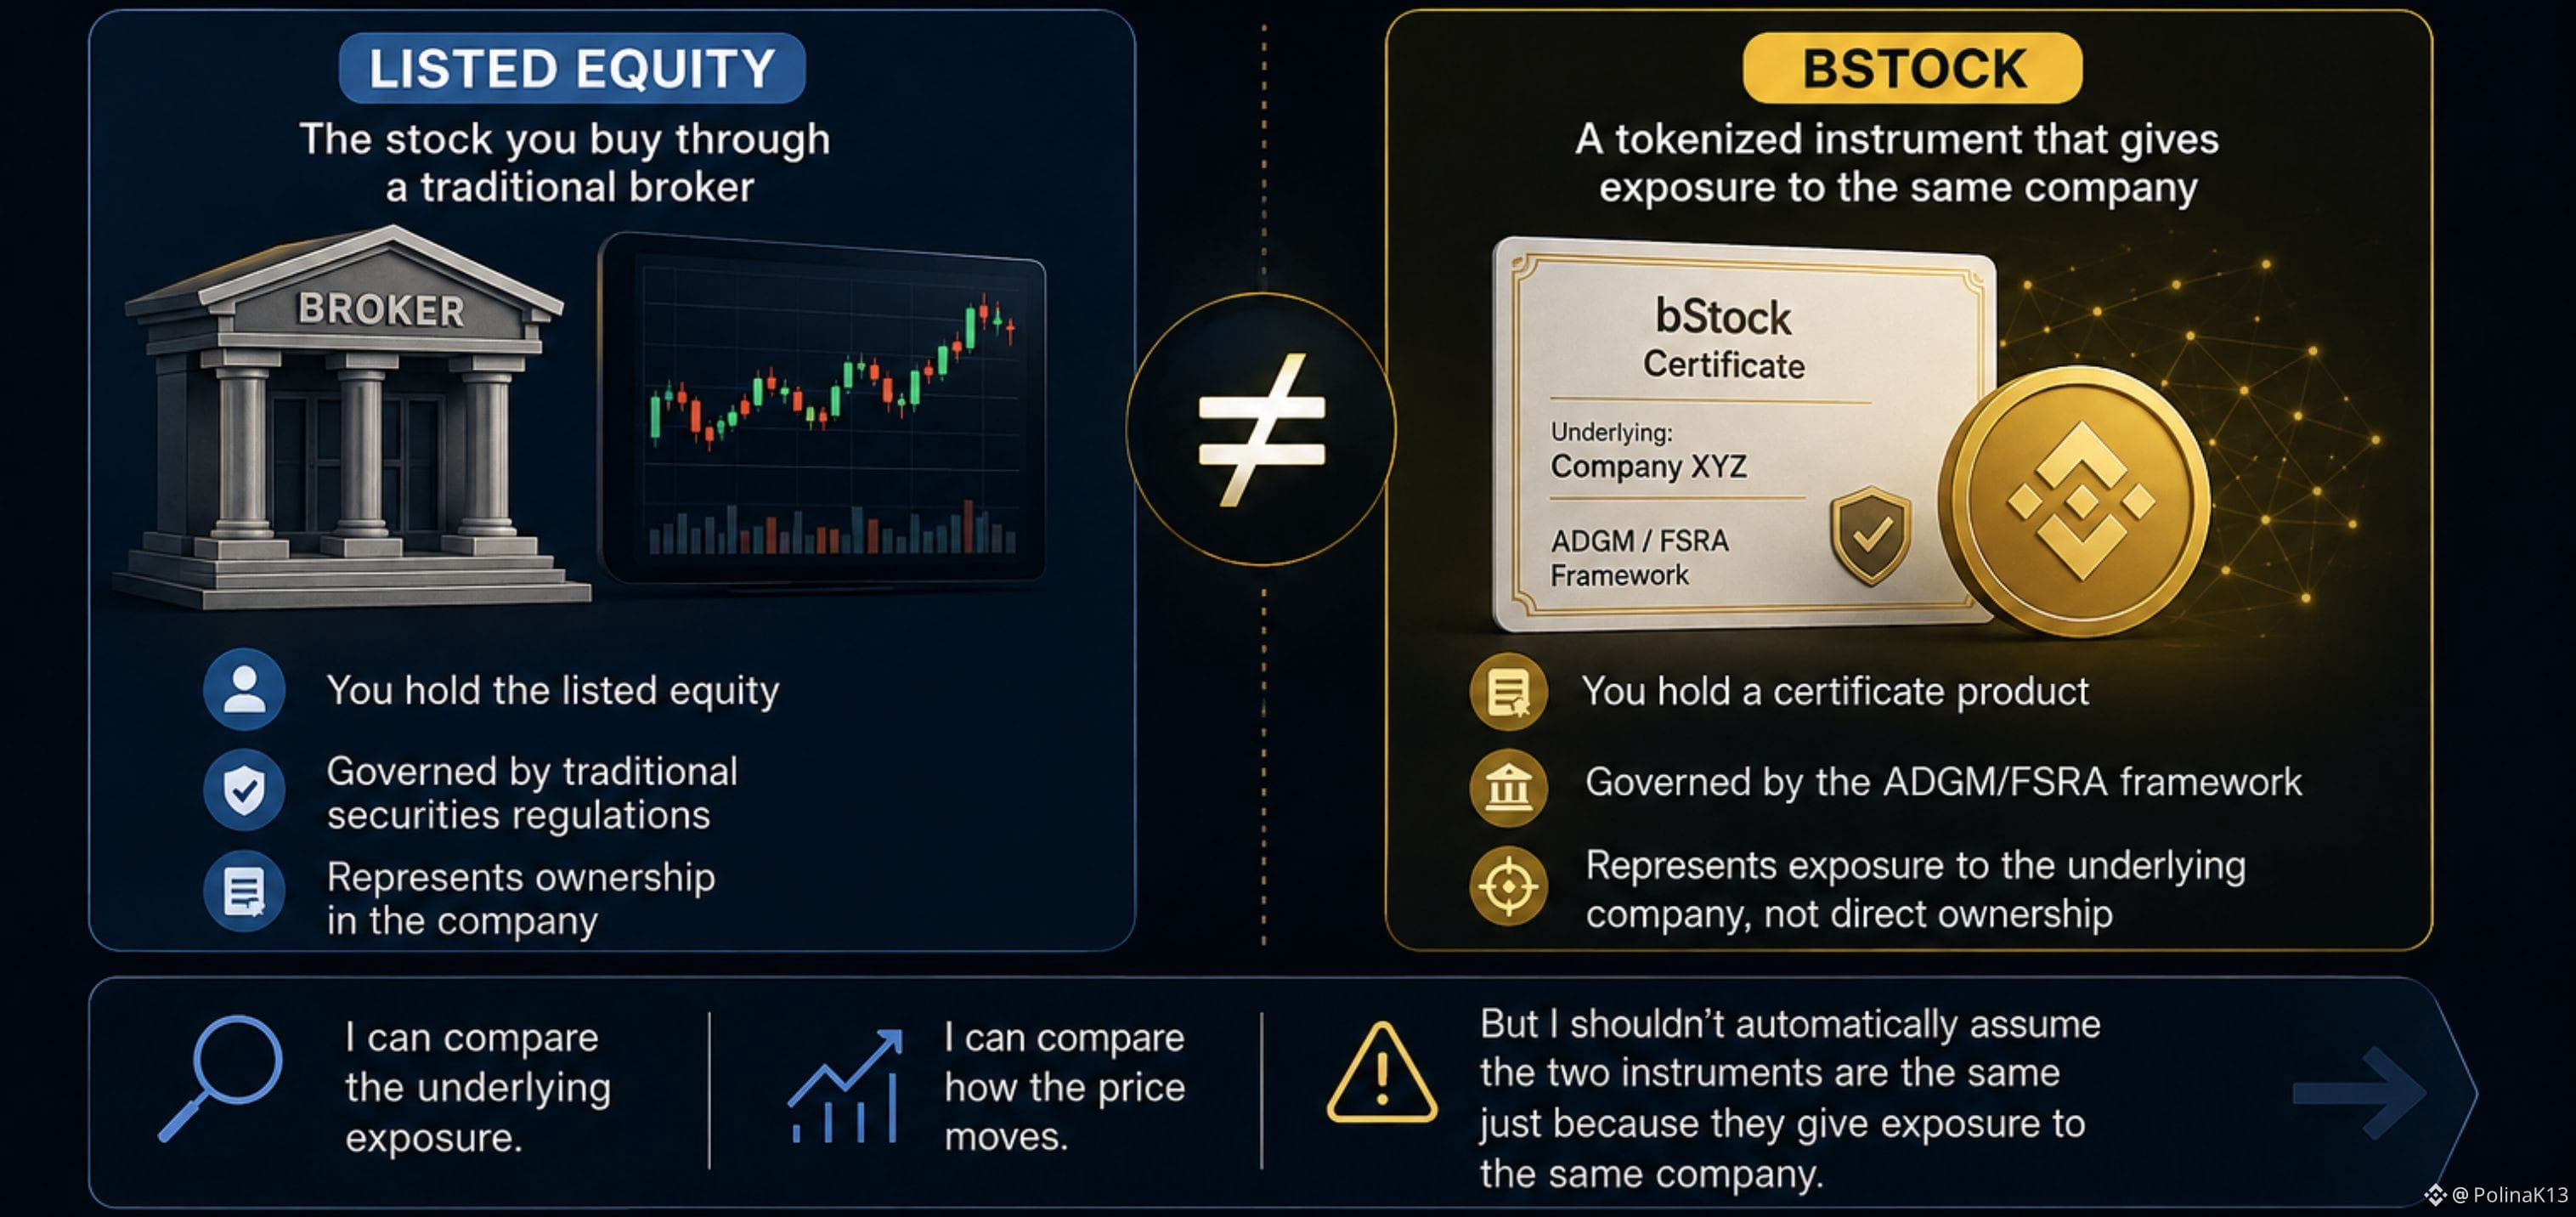
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
If a bStock tracks a listed stock, is it the same financial product?
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
73
·
--
Xem bản dịch
Why can the same bStock have completely different starting points?
When I first looked at bStocks, I mostly thought about the token itself.
Then I started thinking about the person holding it.
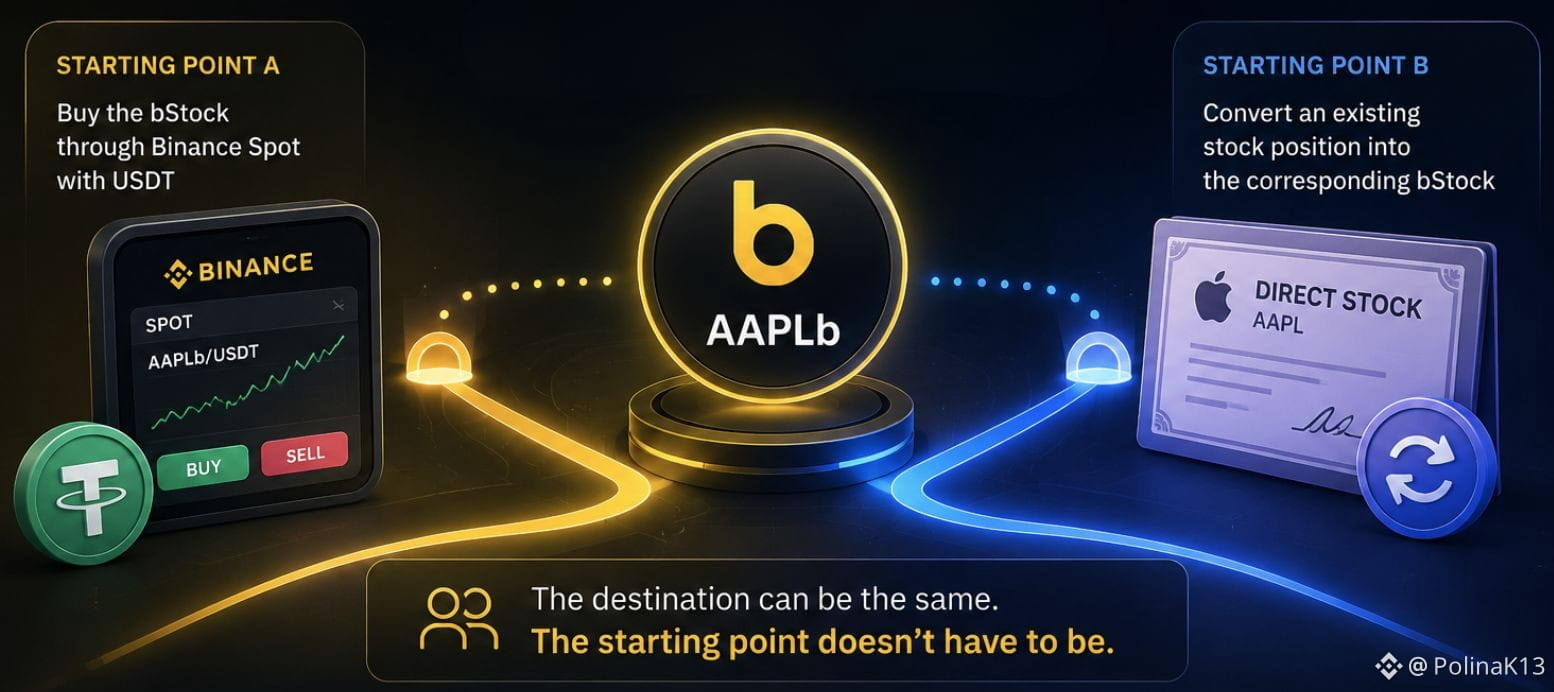
Two people can end up with the same bStock while coming from completely different places.
One might already hold USDT and buy the bStock through Binance Spot.
Someone else might already have exposure to the underlying stock and enter the same bStock through the conversion route.
Same token.
Different starting point.
And I think that's more interesting than it first sounds.
Tokenization doesn't necessarily have to be a completely new path for someone entering the market.
It can also become another format for someone who already has exposure to the underlying asset.
That's why I started looking at bStocks less as a single way to access stocks and more as a bridge between different starting points.
The question isn't only:
“How do I get this bStock?”
It's:
“Where am I starting from before I get there?”
For me, that's one of the more interesting things about tokenized assets.
The destination can be the same.
The starting point doesn't have to be.
#bstockscis @BinanceCIS
Why can the same bStock have completely different starting points?
When I first looked at bStocks, I mostly thought about the token itself.
Then I started thinking about the person holding it.
Two people can end up with the same bStock while coming from completely different places.
One might already hold USDT and buy the bStock through Binance Spot.
Someone else might already have exposure to the underlying stock and enter the same bStock through the conversion route.
Same token.
Different starting point.
And I think that's more interesting than it first sounds.
Tokenization doesn't necessarily have to be a completely new path for someone entering the market.
It can also become another format for someone who already has exposure to the underlying asset.
That's why I started looking at bStocks less as a single way to access stocks and more as a bridge between different starting points.
The question isn't only:
“How do I get this bStock?”
It's:
“Where am I starting from before I get there?”
For me, that's one of the more interesting things about tokenized assets.
The destination can be the same.
The starting point doesn't have to be.
#bstockscis @BinanceCIS
When I first looked at bStocks, I mostly thought about the token itself.
Then I started thinking about the person holding it.
Two people can end up with the same bStock while coming from completely different places.
One might already hold USDT and buy the bStock through Binance Spot.
Someone else might already have exposure to the underlying stock and enter the same bStock through the conversion route.
Same token.
Different starting point.
And I think that's more interesting than it first sounds.
Tokenization doesn't necessarily have to be a completely new path for someone entering the market.
It can also become another format for someone who already has exposure to the underlying asset.
That's why I started looking at bStocks less as a single way to access stocks and more as a bridge between different starting points.
The question isn't only:
“How do I get this bStock?”
It's:
“Where am I starting from before I get there?”
For me, that's one of the more interesting things about tokenized assets.
The destination can be the same.
The starting point doesn't have to be.
#bstockscis @BinanceCIS
3
1
95
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
AIStocksWhatNext
86,226 lượt xem
1,083 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng trong chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: Những cơ hội đầu tư nào khác vẫn còn khi các cổ phiếu AI tiếp tục tăng?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết kèm hashtag #AIStocksWhatNext
Chia sẻ bạn đang lạc quan hay bi quan, và đăng danh mục nắm giữ hoặc giao dịch cổ phiếu AI của bạn — việc sử dụng widget giao dịch có thể giúp bạn đủ điều kiện tốt hơn.
Bạn cũng có thể tăng sức thuyết phục cho bài đăng bằng cách chia sẻ dữ liệu hoặc biểu đồ và tránh sử dụng hình ảnh do AI tạo.
✍️Tạo nội dung dựa trên các góc dưới đây:
- Nvidia cho biết doanh số chip sẽ tăng gấp đôi vào năm tới, và các công ty AI hàng đầu tiếp tục đạt doanh thu kỷ lục, khoản chi cho năng lực tính toán phía sau điều đó còn đáng kinh ngạc hơn. Nhu cầu AI thực sự đang bùng nổ sao? Và có thể kéo dài trong bao lâu? Các cổ phiếu AI đang tăng trên toàn bảng. Đây có phải là một đợt bứt phá thật sự hay chỉ là một nhịp hồi ngắn hạn?
- Các nhà lãnh đạo ngành kêu gọi chậm lại việc phát triển AI, trong khi Trump dự định xây dựng “AI Force”, cho rằng AI có thể đóng góp 25% GDP của Mỹ trong tương lai. Bạn đứng về phía nào? Việc được hậu thuẫn ở cấp bang liệu có phải là một thắng lợi dài hạn cho các cổ phiếu AI không?
- Bạn có đang mua cổ phiếu AI không? Chia sẻ hoạt động giao dịch/nắm giữ liên quan đến AI của bạn với widget chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận một lượt tăng lưu lượng ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký feed nếu bài đăng của bạn được chọn.
- Nhận cơ hội để bài viết của bạn được đăng trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #AIStocksWhatNext hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·188 lượt thích
·282.2k lượt xem
45NgayTuDoTaiChinh
925,529 lượt xem
3,184 đang thảo luận
TinFed
80,177 lượt xem
380 đang thảo luận