

web3李李-软件开发
191 Bài đăng
web3李李-软件开发
Báo cáo
Chặn người dùng
推特@lishun60938 公众号:web3李李-软件开发 我们擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
12 Đang theo dõi
54 Người theo dõi
129 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Bài viết
Xem bản dịch
私钥丢失成了众多 DApp 被盗的重要原因?不少人存在一个认知误区:DApp 依托区块链运行,天然去中心化,就算有人私钥丢失,也很难影响整个项目资产。但现实中,大量 DApp 被盗案件,根源恰恰是管理员私钥泄露。很多人疑惑:去中心化应用,难道还存在管理员权限?
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
私钥丢失成了众多 DApp 被盗的重要原因?
不少人存在一个认知误区:DApp 依托区块链运行,天然去中心化,就算有人私钥丢失,也很难影响整个项目资产。但现实中,大量 DApp 被盗案件,根源恰恰是管理员私钥泄露。很多人疑惑:去中心化应用,难道还存在管理员权限?
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
1
81
·
--
Bài viết
Xem bản dịch
零撸 Web3:不花一分钱,"白嫖" 一年能赚多少?很多人听到 "币圈赚钱",第一反应是 "得先投钱"。其实 Web3 里有一种玩法,一分钱本金都不用花,靠时间、手速和脑子就能赚钱 —— 这就是圈内人常说的"零撸"。
零撸,字面意思就是 "零成本薅羊毛"。核心逻辑就一句话:用你的注意力和操作,去换取项目方撒的钱。 为啥项目方愿意白送钱?因为他们在冷启动阶段需要用户、需要流量、需要测试网有人玩,撒币是成本最低的获客方式。你贡献了行为数据,他给你发代币,各取所需。
下面用两个经典例子,讲清楚零撸到底怎么赚钱。
例子一:Uniswap 空投,一个动作白拿四位数美元
Uniswap 是全球最大的去中心化交易所(DEX)。2020 年 9 月,它搞了一次震惊全圈的空投:凡是之前用过它、交互过的用户,每人免费领 400 个 UNI 代币。
当时的操作有多简单?你只要在 Uniswap 上买过一笔币、加过一笔流动性、或者只是把钱包连上去做过交易,就算 "交互过"。就是这样随手操作过的人,凭空收到了 400 个 UNI。
UNI 上线后价格一度冲到好几美元,400 个 UNI 最多价值一万多美元。很多人就是随手用了下软件,一分钱本金没出,白捡了一笔能顶普通上班族好几个月的工资。这,就是零撸的暴力美学 —— 不是靠运气的赌博,而是靠 "你正好参与过" 的资格兑现。
例子二:撸空投大军,靠 "做任务" 赚辛苦钱
Uniswap 开了一个好头,从此撸空投成了一门产业。后来的 Arbitrum、LayerZero、zkSync 这些明星项目,为了抢用户,纷纷搞 "积分制" 空投:你在测试网上做任务、刷交易、领徽章、攒积分,积分越多,正式发币时分的空投越多。
这帮专业 "撸毛党" 的玩法非常硬核:一人养几百上千个钱包地址,每天固定时间去各项目测试网做任务、交互、领水,日复一日。等项目正式上线发币,每个钱包按积分领代币,几百个地址加起来,一轮空投下来少则几万 U,多则几十万 U。
你说这是不是 "零撸"?成本几乎为零,花的是时间、是耐心、是执行力。圈内甚至有句玩笑话:"撸毛撸得好,月入过万不是梦。"
零撸赚钱的三条线
把两个例子拆开看,零撸大概就三条路:
蹲空投—— 守株待兔,等潜力项目发币时按资格分钱(像 Uniswap);做任务攒积分—— 用操作换积分,积分再换空投(像 Arbitrum);捡漏早期福利—— 水龙头领测试币、新手签到、平台发放的免费 NFT,量小但能积少成多。
必须泼的三盆冷水
零撸听着爽,但真要干,得先听几句实话:
别信 "零撸必赚" 的鬼话。 99% 的项目发币不值钱,你撸回来一堆归零代币,等于白忙活。Uniswap 这种暴富神话是极少数。别为省事去做任务。有人一听说 "刷交互能赚空投",就去买脚本、找人代撸,结果要么被项目方识别成 "机器号" 直接拉黑,要么被黑中介骗走钱包私钥,钱没赚到,钱包先空了。保护好你的私钥和钱包。零撸是零成本赚钱,不是零风险试错。任何让你 "授权"" 签名 ""填私钥" 的,都先停一停 —— 安全永远是第一位的。
总结
零撸的本质,是用时间换免费筹码,再用免费筹码兑现真金白银。它不是什么一夜暴富的捷径,而是一门需要耐心、执行力和安全意识的 "时间生意"。想做,就从最简单的蹲空投、做任务开始,先把钱包备好、私钥藏好,剩下的,交给时间和运气。
零撸 Web3:不花一分钱,"白嫖" 一年能赚多少?
很多人听到 "币圈赚钱",第一反应是 "得先投钱"。其实 Web3 里有一种玩法,一分钱本金都不用花,靠时间、手速和脑子就能赚钱 —— 这就是圈内人常说的"零撸"。
零撸,字面意思就是 "零成本薅羊毛"。核心逻辑就一句话:用你的注意力和操作,去换取项目方撒的钱。 为啥项目方愿意白送钱?因为他们在冷启动阶段需要用户、需要流量、需要测试网有人玩,撒币是成本最低的获客方式。你贡献了行为数据,他给你发代币,各取所需。
下面用两个经典例子,讲清楚零撸到底怎么赚钱。
例子一:Uniswap 空投,一个动作白拿四位数美元
Uniswap 是全球最大的去中心化交易所(DEX)。2020 年 9 月,它搞了一次震惊全圈的空投:凡是之前用过它、交互过的用户,每人免费领 400 个 UNI 代币。
当时的操作有多简单?你只要在 Uniswap 上买过一笔币、加过一笔流动性、或者只是把钱包连上去做过交易,就算 "交互过"。就是这样随手操作过的人,凭空收到了 400 个 UNI。
UNI 上线后价格一度冲到好几美元,400 个 UNI 最多价值一万多美元。很多人就是随手用了下软件,一分钱本金没出,白捡了一笔能顶普通上班族好几个月的工资。这,就是零撸的暴力美学 —— 不是靠运气的赌博,而是靠 "你正好参与过" 的资格兑现。
例子二:撸空投大军,靠 "做任务" 赚辛苦钱
Uniswap 开了一个好头,从此撸空投成了一门产业。后来的 Arbitrum、LayerZero、zkSync 这些明星项目,为了抢用户,纷纷搞 "积分制" 空投:你在测试网上做任务、刷交易、领徽章、攒积分,积分越多,正式发币时分的空投越多。
这帮专业 "撸毛党" 的玩法非常硬核:一人养几百上千个钱包地址,每天固定时间去各项目测试网做任务、交互、领水,日复一日。等项目正式上线发币,每个钱包按积分领代币,几百个地址加起来,一轮空投下来少则几万 U,多则几十万 U。
你说这是不是 "零撸"?成本几乎为零,花的是时间、是耐心、是执行力。圈内甚至有句玩笑话:"撸毛撸得好,月入过万不是梦。"
零撸赚钱的三条线
把两个例子拆开看,零撸大概就三条路:
蹲空投—— 守株待兔,等潜力项目发币时按资格分钱(像 Uniswap);做任务攒积分—— 用操作换积分,积分再换空投(像 Arbitrum);捡漏早期福利—— 水龙头领测试币、新手签到、平台发放的免费 NFT,量小但能积少成多。
必须泼的三盆冷水
零撸听着爽,但真要干,得先听几句实话:
别信 "零撸必赚" 的鬼话。 99% 的项目发币不值钱,你撸回来一堆归零代币,等于白忙活。Uniswap 这种暴富神话是极少数。别为省事去做任务。有人一听说 "刷交互能赚空投",就去买脚本、找人代撸,结果要么被项目方识别成 "机器号" 直接拉黑,要么被黑中介骗走钱包私钥,钱没赚到,钱包先空了。保护好你的私钥和钱包。零撸是零成本赚钱,不是零风险试错。任何让你 "授权"" 签名 ""填私钥" 的,都先停一停 —— 安全永远是第一位的。
总结
零撸的本质,是用时间换免费筹码,再用免费筹码兑现真金白银。它不是什么一夜暴富的捷径,而是一门需要耐心、执行力和安全意识的 "时间生意"。想做,就从最简单的蹲空投、做任务开始,先把钱包备好、私钥藏好,剩下的,交给时间和运气。
零撸,字面意思就是 "零成本薅羊毛"。核心逻辑就一句话:用你的注意力和操作,去换取项目方撒的钱。 为啥项目方愿意白送钱?因为他们在冷启动阶段需要用户、需要流量、需要测试网有人玩,撒币是成本最低的获客方式。你贡献了行为数据,他给你发代币,各取所需。
下面用两个经典例子,讲清楚零撸到底怎么赚钱。
例子一:Uniswap 空投,一个动作白拿四位数美元
Uniswap 是全球最大的去中心化交易所(DEX)。2020 年 9 月,它搞了一次震惊全圈的空投:凡是之前用过它、交互过的用户,每人免费领 400 个 UNI 代币。
当时的操作有多简单?你只要在 Uniswap 上买过一笔币、加过一笔流动性、或者只是把钱包连上去做过交易,就算 "交互过"。就是这样随手操作过的人,凭空收到了 400 个 UNI。
UNI 上线后价格一度冲到好几美元,400 个 UNI 最多价值一万多美元。很多人就是随手用了下软件,一分钱本金没出,白捡了一笔能顶普通上班族好几个月的工资。这,就是零撸的暴力美学 —— 不是靠运气的赌博,而是靠 "你正好参与过" 的资格兑现。
例子二:撸空投大军,靠 "做任务" 赚辛苦钱
Uniswap 开了一个好头,从此撸空投成了一门产业。后来的 Arbitrum、LayerZero、zkSync 这些明星项目,为了抢用户,纷纷搞 "积分制" 空投:你在测试网上做任务、刷交易、领徽章、攒积分,积分越多,正式发币时分的空投越多。
这帮专业 "撸毛党" 的玩法非常硬核:一人养几百上千个钱包地址,每天固定时间去各项目测试网做任务、交互、领水,日复一日。等项目正式上线发币,每个钱包按积分领代币,几百个地址加起来,一轮空投下来少则几万 U,多则几十万 U。
你说这是不是 "零撸"?成本几乎为零,花的是时间、是耐心、是执行力。圈内甚至有句玩笑话:"撸毛撸得好,月入过万不是梦。"
零撸赚钱的三条线
把两个例子拆开看,零撸大概就三条路:
蹲空投—— 守株待兔,等潜力项目发币时按资格分钱(像 Uniswap);做任务攒积分—— 用操作换积分,积分再换空投(像 Arbitrum);捡漏早期福利—— 水龙头领测试币、新手签到、平台发放的免费 NFT,量小但能积少成多。
必须泼的三盆冷水
零撸听着爽,但真要干,得先听几句实话:
别信 "零撸必赚" 的鬼话。 99% 的项目发币不值钱,你撸回来一堆归零代币,等于白忙活。Uniswap 这种暴富神话是极少数。别为省事去做任务。有人一听说 "刷交互能赚空投",就去买脚本、找人代撸,结果要么被项目方识别成 "机器号" 直接拉黑,要么被黑中介骗走钱包私钥,钱没赚到,钱包先空了。保护好你的私钥和钱包。零撸是零成本赚钱,不是零风险试错。任何让你 "授权"" 签名 ""填私钥" 的,都先停一停 —— 安全永远是第一位的。
总结
零撸的本质,是用时间换免费筹码,再用免费筹码兑现真金白银。它不是什么一夜暴富的捷径,而是一门需要耐心、执行力和安全意识的 "时间生意"。想做,就从最简单的蹲空投、做任务开始,先把钱包备好、私钥藏好,剩下的,交给时间和运气。
2
918
·
--
Bài viết
10 câu hỏi bên dự án cần làm rõ nhất khi phát triển DAppNhững ai làm dự án Web3 hầu như ngày nào cũng vướng cùng một câu hỏi: rốt cuộc phải triển khai phần phát triển kỹ thuật như thế nào? Nhiều bên dự án có ý tưởng rất hay nhưng lại liên tục gặp trở ngại và mắc sai lầm ở các khâu như báo giá, tiến độ và bảo mật. Hôm nay, tôi sẽ giải thích thật dễ hiểu 10 vấn đề cốt lõi nhất khi phát triển DApp — tất cả đều là những điều bên dự án quan tâm nhất và nhất định phải hỏi rõ trước khi ký hợp đồng.
I. Phát triển một DApp tốn bao nhiêu tiền? Báo giá bao gồm những gì?
Đây là câu hỏi được hỏi nhiều nhất, nhưng thực sự không có mức giá cố định. Mấu chốt là bạn muốn phát triển thêm từ mẫu hay tùy chỉnh từ đầu — phát triển từ mẫu có chi phí hợp lý, triển khai nhanh; còn tùy chỉnh từ đầu thì cần báo giá dựa trên tính năng, nhu cầu đa chuỗi và độ phức tạp của tương tác. Báo giá thường bao gồm phát triển hợp đồng thông minh, giao diện người dùng, backend, kiểm thử và triển khai. Tuy nhiên, cần lưu ý kiểm toán bảo mật của bên thứ ba thường được tính phí riêng, vì công việc này được giao cho các đơn vị bên ngoài như CertiK. Dịch vụ hậu mãi cũng có hai loại: sửa lỗi trong thời gian ngắn sau khi ra mắt thường miễn phí; còn vận hành dài hạn, lưu trữ node và nâng cấp phiên bản sẽ tính phí riêng. Báo giá chuyên nghiệp sẽ tách rõ từng hạng mục, bao gồm và không bao gồm những gì, tuyệt đối không có chi phí ẩn.
10 câu hỏi bên dự án cần làm rõ nhất khi phát triển DApp
Những ai làm dự án Web3 hầu như ngày nào cũng vướng cùng một câu hỏi: rốt cuộc phải triển khai phần phát triển kỹ thuật như thế nào? Nhiều bên dự án có ý tưởng rất hay nhưng lại liên tục gặp trở ngại và mắc sai lầm ở các khâu như báo giá, tiến độ và bảo mật. Hôm nay, tôi sẽ giải thích thật dễ hiểu 10 vấn đề cốt lõi nhất khi phát triển DApp — tất cả đều là những điều bên dự án quan tâm nhất và nhất định phải hỏi rõ trước khi ký hợp đồng.
I. Phát triển một DApp tốn bao nhiêu tiền? Báo giá bao gồm những gì?
Đây là câu hỏi được hỏi nhiều nhất, nhưng thực sự không có mức giá cố định. Mấu chốt là bạn muốn phát triển thêm từ mẫu hay tùy chỉnh từ đầu — phát triển từ mẫu có chi phí hợp lý, triển khai nhanh; còn tùy chỉnh từ đầu thì cần báo giá dựa trên tính năng, nhu cầu đa chuỗi và độ phức tạp của tương tác. Báo giá thường bao gồm phát triển hợp đồng thông minh, giao diện người dùng, backend, kiểm thử và triển khai. Tuy nhiên, cần lưu ý kiểm toán bảo mật của bên thứ ba thường được tính phí riêng, vì công việc này được giao cho các đơn vị bên ngoài như CertiK. Dịch vụ hậu mãi cũng có hai loại: sửa lỗi trong thời gian ngắn sau khi ra mắt thường miễn phí; còn vận hành dài hạn, lưu trữ node và nâng cấp phiên bản sẽ tính phí riêng. Báo giá chuyên nghiệp sẽ tách rõ từng hạng mục, bao gồm và không bao gồm những gì, tuyệt đối không có chi phí ẩn.
I. Phát triển một DApp tốn bao nhiêu tiền? Báo giá bao gồm những gì?
Đây là câu hỏi được hỏi nhiều nhất, nhưng thực sự không có mức giá cố định. Mấu chốt là bạn muốn phát triển thêm từ mẫu hay tùy chỉnh từ đầu — phát triển từ mẫu có chi phí hợp lý, triển khai nhanh; còn tùy chỉnh từ đầu thì cần báo giá dựa trên tính năng, nhu cầu đa chuỗi và độ phức tạp của tương tác. Báo giá thường bao gồm phát triển hợp đồng thông minh, giao diện người dùng, backend, kiểm thử và triển khai. Tuy nhiên, cần lưu ý kiểm toán bảo mật của bên thứ ba thường được tính phí riêng, vì công việc này được giao cho các đơn vị bên ngoài như CertiK. Dịch vụ hậu mãi cũng có hai loại: sửa lỗi trong thời gian ngắn sau khi ra mắt thường miễn phí; còn vận hành dài hạn, lưu trữ node và nâng cấp phiên bản sẽ tính phí riêng. Báo giá chuyên nghiệp sẽ tách rõ từng hạng mục, bao gồm và không bao gồm những gì, tuyệt đối không có chi phí ẩn.
1
55
·
--
Haha! Các lập trình viên và nhà thiết kế của chúng tôi đều làm việc tại văn phòng, không phải làm từ xa 😅#web3软件开发
Haha! Các lập trình viên và nhà thiết kế của chúng tôi đều làm việc tại văn phòng, không phải làm từ xa 😅#web3软件开发
1
72
·
--
Bài viết
Xem bản dịch
Web3团队做量化,为什么越来越多选私有化自建AI量化?做 Web3 项目,几乎都会遇到一个问题:到底用交易所自带的 AI 量化,还是自己开发一套私有化量化系统?很多团队一开始觉得“交易所自带免费的,先用着”,跑着跑着才发现,策略失效、滑点巨大、数据拿不到、风控也管不住。 这篇文章不卖概念,只把两种方案的核心差异拆开讲,帮你看清钱到底该花在哪。 01 一句话讲清区别 交易所自带的 AI 量化,本质是它给你封装好的标准化“黑盒工具”,只能用预设好的模型、参数和风控规则;你设置的开仓阈值、持仓周期,都在交易所系统里留存,大量用户共用同一套模型,行情一来容易集体同向开平仓,互相造成巨大滑点。 而私有化 AI 量化,是完全属于你的策略引擎,模型、数据、逻辑、资金路由全部由你掌控,还能适配 Web3 多链、多 DEX、多 CEX 混合交易场景。 02 五个核心差异点
策略保密 交易所 AI 是共用模型,大量人跑同款策略,容易撞策略、被滑点收割,极端行情下还可能限制你的策略启停。私有化系统里,模型、训练数据、特征只在你的服务器运行,独家策略不拥挤,Web3 的 DEX 池子浅,这个优势尤其重要。场景自由 交易所 AI 只能在这一家交易、只支持开放品种,模型固定,不能接链上数据、不能跨 CEX+DEX 套利。私有化系统可同时对接多个 CEX API 和 DEX 合约,把巨鲸行为、流动性变化、合约事件直接喂给 AI,强化学习、时序模型、多因子风控都能按需开发。资金与风控 交易所 AI 的资金在交易所账户,风控上限由平台定,遇到极端行情、维护、API 限流就可能被强制停掉。私有化系统由你定义全套风控,分级熔断、单笔占比、Gas 上限、滑点硬限制、多签审批,还能做分层资金路由,服务器独立部署,交易所无权关停。数据自主权 交易所模型是提前训练好的二手数据,缺链上维度,你拿不到权重和训练日志,亏了都不知道错在哪。私有化系统所有历史与实时数据本地存储,模型白盒化,每笔交易的预测得分、判断因子都留日志,可回溯、可持续调优,形成你自己的数据资产。长期成本与扩展 交易所 AI 大多按交易分成、订阅收费,交易量越大付得越多,也没法对接你自己的后台、多账户管理。私有化系统是一次性开发加服务器运维,没有交易抽成,交易量再大也不给第三方交策略使用费,还能扩展多账户、报表看板、预警系统、多签权限和团队子账号。 03 私有化 AI 量化,还能帮你做什么 除了交易本身,私有化系统自带完整社区功能,可导入自有团队、绑定成员关系、沉淀私域流量,搭建属于你自己的业务底盘。支持接入你想要的策略,对接币安、欧易、Gate 等交易所统一管理;自带跟单功能,新手可以跟优秀跟单员,懂交易的可以申请成为跟单员,用户进来就能找到适合自己的位置,更容易留住。 04 到底怎么选 市面上的第三方 AI 量化工具,大多是“年费 + 盈利抽成”双收费,年费通常 200U 起步,策略盈利后平台还要抽约 20% 分成,赚得越多分得越多。长期跑策略、资金体量较大的团队,自研私有化反而更划算,一次投入,后续没有高额抽成。 所以结论很简单:小资金、新手、只想简单跑网格、对隐私和数据没要求的,用交易所自带就够;资金体量较大、做多市场、需要链上数据做因子、策略不想外泄、要强风控、要长期迭代、做 Web3 原生交易(MEME、LP、跨链套利)的团队,才真正适合私有化 AI 量化。 AI 量化不是做不做的问题,而是用谁的能力、把数据握在谁手里的问题。看清这五个差异,你的钱就不会白花。
Web3团队做量化,为什么越来越多选私有化自建AI量化?
做 Web3 项目,几乎都会遇到一个问题:到底用交易所自带的 AI 量化,还是自己开发一套私有化量化系统?很多团队一开始觉得“交易所自带免费的,先用着”,跑着跑着才发现,策略失效、滑点巨大、数据拿不到、风控也管不住。 这篇文章不卖概念,只把两种方案的核心差异拆开讲,帮你看清钱到底该花在哪。 01 一句话讲清区别 交易所自带的 AI 量化,本质是它给你封装好的标准化“黑盒工具”,只能用预设好的模型、参数和风控规则;你设置的开仓阈值、持仓周期,都在交易所系统里留存,大量用户共用同一套模型,行情一来容易集体同向开平仓,互相造成巨大滑点。 而私有化 AI 量化,是完全属于你的策略引擎,模型、数据、逻辑、资金路由全部由你掌控,还能适配 Web3 多链、多 DEX、多 CEX 混合交易场景。 02 五个核心差异点
策略保密 交易所 AI 是共用模型,大量人跑同款策略,容易撞策略、被滑点收割,极端行情下还可能限制你的策略启停。私有化系统里,模型、训练数据、特征只在你的服务器运行,独家策略不拥挤,Web3 的 DEX 池子浅,这个优势尤其重要。场景自由 交易所 AI 只能在这一家交易、只支持开放品种,模型固定,不能接链上数据、不能跨 CEX+DEX 套利。私有化系统可同时对接多个 CEX API 和 DEX 合约,把巨鲸行为、流动性变化、合约事件直接喂给 AI,强化学习、时序模型、多因子风控都能按需开发。资金与风控 交易所 AI 的资金在交易所账户,风控上限由平台定,遇到极端行情、维护、API 限流就可能被强制停掉。私有化系统由你定义全套风控,分级熔断、单笔占比、Gas 上限、滑点硬限制、多签审批,还能做分层资金路由,服务器独立部署,交易所无权关停。数据自主权 交易所模型是提前训练好的二手数据,缺链上维度,你拿不到权重和训练日志,亏了都不知道错在哪。私有化系统所有历史与实时数据本地存储,模型白盒化,每笔交易的预测得分、判断因子都留日志,可回溯、可持续调优,形成你自己的数据资产。长期成本与扩展 交易所 AI 大多按交易分成、订阅收费,交易量越大付得越多,也没法对接你自己的后台、多账户管理。私有化系统是一次性开发加服务器运维,没有交易抽成,交易量再大也不给第三方交策略使用费,还能扩展多账户、报表看板、预警系统、多签权限和团队子账号。 03 私有化 AI 量化,还能帮你做什么 除了交易本身,私有化系统自带完整社区功能,可导入自有团队、绑定成员关系、沉淀私域流量,搭建属于你自己的业务底盘。支持接入你想要的策略,对接币安、欧易、Gate 等交易所统一管理;自带跟单功能,新手可以跟优秀跟单员,懂交易的可以申请成为跟单员,用户进来就能找到适合自己的位置,更容易留住。 04 到底怎么选 市面上的第三方 AI 量化工具,大多是“年费 + 盈利抽成”双收费,年费通常 200U 起步,策略盈利后平台还要抽约 20% 分成,赚得越多分得越多。长期跑策略、资金体量较大的团队,自研私有化反而更划算,一次投入,后续没有高额抽成。 所以结论很简单:小资金、新手、只想简单跑网格、对隐私和数据没要求的,用交易所自带就够;资金体量较大、做多市场、需要链上数据做因子、策略不想外泄、要强风控、要长期迭代、做 Web3 原生交易(MEME、LP、跨链套利)的团队,才真正适合私有化 AI 量化。 AI 量化不是做不做的问题,而是用谁的能力、把数据握在谁手里的问题。看清这五个差异,你的钱就不会白花。
策略保密 交易所 AI 是共用模型,大量人跑同款策略,容易撞策略、被滑点收割,极端行情下还可能限制你的策略启停。私有化系统里,模型、训练数据、特征只在你的服务器运行,独家策略不拥挤,Web3 的 DEX 池子浅,这个优势尤其重要。场景自由 交易所 AI 只能在这一家交易、只支持开放品种,模型固定,不能接链上数据、不能跨 CEX+DEX 套利。私有化系统可同时对接多个 CEX API 和 DEX 合约,把巨鲸行为、流动性变化、合约事件直接喂给 AI,强化学习、时序模型、多因子风控都能按需开发。资金与风控 交易所 AI 的资金在交易所账户,风控上限由平台定,遇到极端行情、维护、API 限流就可能被强制停掉。私有化系统由你定义全套风控,分级熔断、单笔占比、Gas 上限、滑点硬限制、多签审批,还能做分层资金路由,服务器独立部署,交易所无权关停。数据自主权 交易所模型是提前训练好的二手数据,缺链上维度,你拿不到权重和训练日志,亏了都不知道错在哪。私有化系统所有历史与实时数据本地存储,模型白盒化,每笔交易的预测得分、判断因子都留日志,可回溯、可持续调优,形成你自己的数据资产。长期成本与扩展 交易所 AI 大多按交易分成、订阅收费,交易量越大付得越多,也没法对接你自己的后台、多账户管理。私有化系统是一次性开发加服务器运维,没有交易抽成,交易量再大也不给第三方交策略使用费,还能扩展多账户、报表看板、预警系统、多签权限和团队子账号。 03 私有化 AI 量化,还能帮你做什么 除了交易本身,私有化系统自带完整社区功能,可导入自有团队、绑定成员关系、沉淀私域流量,搭建属于你自己的业务底盘。支持接入你想要的策略,对接币安、欧易、Gate 等交易所统一管理;自带跟单功能,新手可以跟优秀跟单员,懂交易的可以申请成为跟单员,用户进来就能找到适合自己的位置,更容易留住。 04 到底怎么选 市面上的第三方 AI 量化工具,大多是“年费 + 盈利抽成”双收费,年费通常 200U 起步,策略盈利后平台还要抽约 20% 分成,赚得越多分得越多。长期跑策略、资金体量较大的团队,自研私有化反而更划算,一次投入,后续没有高额抽成。 所以结论很简单:小资金、新手、只想简单跑网格、对隐私和数据没要求的,用交易所自带就够;资金体量较大、做多市场、需要链上数据做因子、策略不想外泄、要强风控、要长期迭代、做 Web3 原生交易(MEME、LP、跨链套利)的团队,才真正适合私有化 AI 量化。 AI 量化不是做不做的问题,而是用谁的能力、把数据握在谁手里的问题。看清这五个差异,你的钱就不会白花。
1
69
·
--
Bài viết
Xem bản dịch
通证经济,到底在改传统商业的什么东西?一句话先讲透:传统商业模式靠股权、合同、积分来激励和分钱,而通证经济用一条链上的通证,把 "权益、贡献、收益、投票权" 全部标准化、自动流转、透明分润 —— 把 "老板雇员工、商家卖顾客" 的关系,硬生生变成了一伙人共同经营的利益共同体。
那它到底改了什么?往下看。
一、传统模式卡在哪
老一套的玩法,有几个绕不开的毛病。
第一,钱分得不透明。利润主要流向股东和投资人,员工拿死工资加年终奖,用户、供应商、帮你拉新宣传的人,最多领点优惠券和积分。可积分不能分红、不能流转,平台哪天改规则,说作废就作废。
第二,信任全靠中介。签合同、做对账、走平台、请审计,又贵又慢,还有赖账和篡改数据的空间。
第三,治理是中心化的。决策权在老板和董事会手里,用户没有半点话语权。
第四,资产流动性太差。普通股权门槛高、难转让,资产确权又麻烦。
二、通证经济带来了哪些变化
记住一点:通证不是 "币" 这么简单,它可以承载使用权、收益权、投票权、贡献凭证,甚至是实体资产的份额。有了它,商业模式从六个维度被改写。
第一,分钱模式变了。 以前是 "出钱的拿大头",现在是 "谁创造价值谁分钱"。用户、推广者、开发者、供应商,只要产生正向价值,就能拿到通证;项目赚了钱,按智能合约自动分给持有者。本质就是把 "分红权" 拆成小份,发给所有价值创造者,不再只给投资人。
第二,用户地位变了。 以前用户是 "收钱对象",买完就走,复购靠砸广告。现在用户消费、拉新、传播都能积累通证,分享项目成长的红利。生态好了,自己手里通证就值钱,于是用户会自发去维护生态 —— 这就是它和积分最大的区别。
第三,信任靠代码。 以前对账、结算、回款、分佣全靠人工和平台,周期长、纠纷多。现在规则写死在链上,条件一满足,通证自动发、分润自动算、回购销毁自动执行,账本公开可查。多方协作的信任成本大幅下降。
第四,治理去中心化。 以前管理层拍板,现在持有治理通证的人,可以对产品迭代、费率调整、资金用途投票。适合协议、公链这类生态项目,缺点是容易巨鲸控盘、效率不高。
第五,资产流动起来。 房产、供应链票据、版权这些实体资产,可以上链拆分成通证,普通人也能小额参与,资产流动性大大提升。这就是现在大热的 RWA 赛道。
第六,激励变长期。 以前是月度绩效、销售提成,短期导向。现在通证常设计锁仓、分步解锁、销毁机制,让你愿意长期留在生态里,而不是薅一把羊毛就跑。
三、但通证不是万能药
先说清楚,不是所有生意都适合。标准化、多边协作、持续现金流、需要社区共建的场景(协议、平台、RWA、内容社区)最匹配;纯粹线下零售、单一 B 端供货,硬发通证只会变成营销噱头。
更要命的是几个坑:
一是合规红线。通证如果被认定为证券,就得守证券法;很多项目把通证包装成 "消费积分",却承诺保本高收益,本质就是违规。
二是激励悖论。通证激励很容易变成 "炒币优先、建设靠边",大家只顾接盘,生态没人干活 —— 这是绝大多数土狗项目崩盘的根本原因。好的通证经济,必须让通证价值锚定真实现金流和真实服务。
三是通证只是工具。生意能不能成,还是看有没有真实需求、能不能产生正向现金流。链和通证解决的是分配、信任、激励,它不能凭空造出利润来。
四、本质一句话
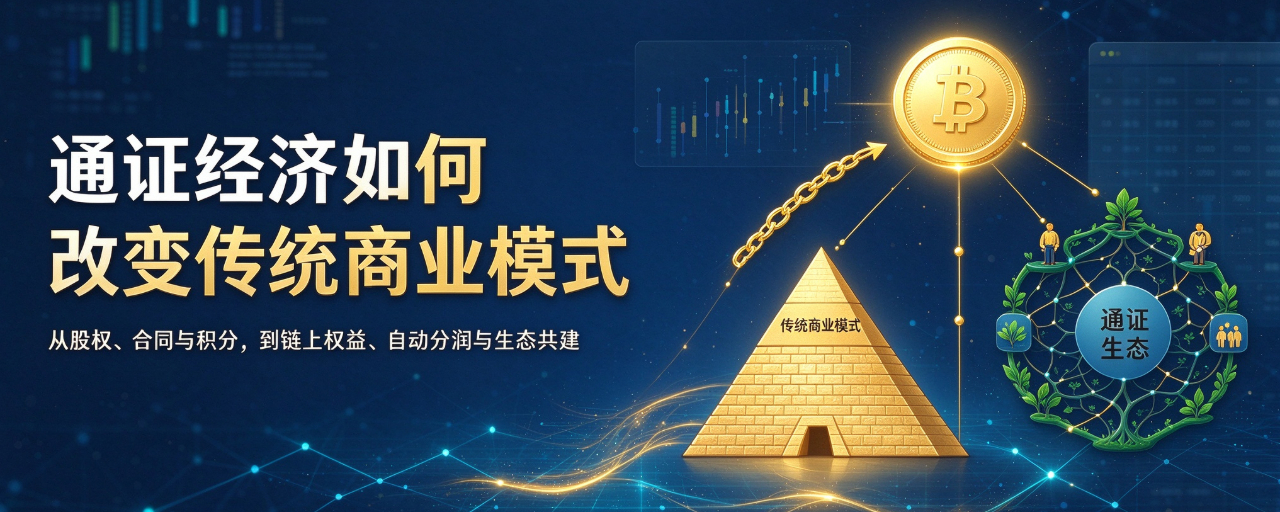
传统公司是金字塔:中心企业拿走大部分价值,其他人领固定报酬;通证经济是网状生态:用链上可编程的权益,把生态创造的价值按贡献自动还给每个参与者。说到底,它重构的是生产关系,而不是凭空变出利润。
通证经济,到底在改传统商业的什么东西?
一句话先讲透:传统商业模式靠股权、合同、积分来激励和分钱,而通证经济用一条链上的通证,把 "权益、贡献、收益、投票权" 全部标准化、自动流转、透明分润 —— 把 "老板雇员工、商家卖顾客" 的关系,硬生生变成了一伙人共同经营的利益共同体。
那它到底改了什么?往下看。
一、传统模式卡在哪
老一套的玩法,有几个绕不开的毛病。
第一,钱分得不透明。利润主要流向股东和投资人,员工拿死工资加年终奖,用户、供应商、帮你拉新宣传的人,最多领点优惠券和积分。可积分不能分红、不能流转,平台哪天改规则,说作废就作废。
第二,信任全靠中介。签合同、做对账、走平台、请审计,又贵又慢,还有赖账和篡改数据的空间。
第三,治理是中心化的。决策权在老板和董事会手里,用户没有半点话语权。
第四,资产流动性太差。普通股权门槛高、难转让,资产确权又麻烦。
二、通证经济带来了哪些变化
记住一点:通证不是 "币" 这么简单,它可以承载使用权、收益权、投票权、贡献凭证,甚至是实体资产的份额。有了它,商业模式从六个维度被改写。
第一,分钱模式变了。 以前是 "出钱的拿大头",现在是 "谁创造价值谁分钱"。用户、推广者、开发者、供应商,只要产生正向价值,就能拿到通证;项目赚了钱,按智能合约自动分给持有者。本质就是把 "分红权" 拆成小份,发给所有价值创造者,不再只给投资人。
第二,用户地位变了。 以前用户是 "收钱对象",买完就走,复购靠砸广告。现在用户消费、拉新、传播都能积累通证,分享项目成长的红利。生态好了,自己手里通证就值钱,于是用户会自发去维护生态 —— 这就是它和积分最大的区别。
第三,信任靠代码。 以前对账、结算、回款、分佣全靠人工和平台,周期长、纠纷多。现在规则写死在链上,条件一满足,通证自动发、分润自动算、回购销毁自动执行,账本公开可查。多方协作的信任成本大幅下降。
第四,治理去中心化。 以前管理层拍板,现在持有治理通证的人,可以对产品迭代、费率调整、资金用途投票。适合协议、公链这类生态项目,缺点是容易巨鲸控盘、效率不高。
第五,资产流动起来。 房产、供应链票据、版权这些实体资产,可以上链拆分成通证,普通人也能小额参与,资产流动性大大提升。这就是现在大热的 RWA 赛道。
第六,激励变长期。 以前是月度绩效、销售提成,短期导向。现在通证常设计锁仓、分步解锁、销毁机制,让你愿意长期留在生态里,而不是薅一把羊毛就跑。
三、但通证不是万能药
先说清楚,不是所有生意都适合。标准化、多边协作、持续现金流、需要社区共建的场景(协议、平台、RWA、内容社区)最匹配;纯粹线下零售、单一 B 端供货,硬发通证只会变成营销噱头。
更要命的是几个坑:
一是合规红线。通证如果被认定为证券,就得守证券法;很多项目把通证包装成 "消费积分",却承诺保本高收益,本质就是违规。
二是激励悖论。通证激励很容易变成 "炒币优先、建设靠边",大家只顾接盘,生态没人干活 —— 这是绝大多数土狗项目崩盘的根本原因。好的通证经济,必须让通证价值锚定真实现金流和真实服务。
三是通证只是工具。生意能不能成,还是看有没有真实需求、能不能产生正向现金流。链和通证解决的是分配、信任、激励,它不能凭空造出利润来。
四、本质一句话
传统公司是金字塔:中心企业拿走大部分价值,其他人领固定报酬;通证经济是网状生态:用链上可编程的权益,把生态创造的价值按贡献自动还给每个参与者。说到底,它重构的是生产关系,而不是凭空变出利润。
那它到底改了什么?往下看。
一、传统模式卡在哪
老一套的玩法,有几个绕不开的毛病。
第一,钱分得不透明。利润主要流向股东和投资人,员工拿死工资加年终奖,用户、供应商、帮你拉新宣传的人,最多领点优惠券和积分。可积分不能分红、不能流转,平台哪天改规则,说作废就作废。
第二,信任全靠中介。签合同、做对账、走平台、请审计,又贵又慢,还有赖账和篡改数据的空间。
第三,治理是中心化的。决策权在老板和董事会手里,用户没有半点话语权。
第四,资产流动性太差。普通股权门槛高、难转让,资产确权又麻烦。
二、通证经济带来了哪些变化
记住一点:通证不是 "币" 这么简单,它可以承载使用权、收益权、投票权、贡献凭证,甚至是实体资产的份额。有了它,商业模式从六个维度被改写。
第一,分钱模式变了。 以前是 "出钱的拿大头",现在是 "谁创造价值谁分钱"。用户、推广者、开发者、供应商,只要产生正向价值,就能拿到通证;项目赚了钱,按智能合约自动分给持有者。本质就是把 "分红权" 拆成小份,发给所有价值创造者,不再只给投资人。
第二,用户地位变了。 以前用户是 "收钱对象",买完就走,复购靠砸广告。现在用户消费、拉新、传播都能积累通证,分享项目成长的红利。生态好了,自己手里通证就值钱,于是用户会自发去维护生态 —— 这就是它和积分最大的区别。
第三,信任靠代码。 以前对账、结算、回款、分佣全靠人工和平台,周期长、纠纷多。现在规则写死在链上,条件一满足,通证自动发、分润自动算、回购销毁自动执行,账本公开可查。多方协作的信任成本大幅下降。
第四,治理去中心化。 以前管理层拍板,现在持有治理通证的人,可以对产品迭代、费率调整、资金用途投票。适合协议、公链这类生态项目,缺点是容易巨鲸控盘、效率不高。
第五,资产流动起来。 房产、供应链票据、版权这些实体资产,可以上链拆分成通证,普通人也能小额参与,资产流动性大大提升。这就是现在大热的 RWA 赛道。
第六,激励变长期。 以前是月度绩效、销售提成,短期导向。现在通证常设计锁仓、分步解锁、销毁机制,让你愿意长期留在生态里,而不是薅一把羊毛就跑。
三、但通证不是万能药
先说清楚,不是所有生意都适合。标准化、多边协作、持续现金流、需要社区共建的场景(协议、平台、RWA、内容社区)最匹配;纯粹线下零售、单一 B 端供货,硬发通证只会变成营销噱头。
更要命的是几个坑:
一是合规红线。通证如果被认定为证券,就得守证券法;很多项目把通证包装成 "消费积分",却承诺保本高收益,本质就是违规。
二是激励悖论。通证激励很容易变成 "炒币优先、建设靠边",大家只顾接盘,生态没人干活 —— 这是绝大多数土狗项目崩盘的根本原因。好的通证经济,必须让通证价值锚定真实现金流和真实服务。
三是通证只是工具。生意能不能成,还是看有没有真实需求、能不能产生正向现金流。链和通证解决的是分配、信任、激励,它不能凭空造出利润来。
四、本质一句话
传统公司是金字塔:中心企业拿走大部分价值,其他人领固定报酬;通证经济是网状生态:用链上可编程的权益,把生态创造的价值按贡献自动还给每个参与者。说到底,它重构的是生产关系,而不是凭空变出利润。
1
72
·
--
Bài viết
Làm thế nào để giảm thiểu hiệu quả rủi ro lỗ hổng hợp đồng thông minh? Hướng dẫn bảo vệ toàn diện từ khâu phát triển đến khi đưa vào vận hànhLàm thế nào để giảm thiểu hiệu quả rủi ro lỗ hổng hợp đồng thông minh? Hướng dẫn bảo vệ toàn diện từ khâu phát triển đến khi đưa vào vận hành
Một khi hợp đồng thông minh được triển khai lên chuỗi, gần như không thể thay đổi. Nếu tồn tại lỗ hổng, nhẹ thì bị tin tặc tấn công gây thất thoát tài sản, nặng thì khiến toàn bộ dự án mất trắng. Trong thế giới Web3, “mã nguồn là quy tắc”; mức độ an toàn của hợp đồng quyết định trực tiếp sự tồn vong của dự án. Vì vậy, không thể đợi “triển khai rồi tính” mới xử lý lỗ hổng hợp đồng; cần xây dựng biện pháp phòng ngừa có hệ thống trong toàn bộ vòng đời, từ phát triển, kiểm toán, đưa vào vận hành đến bảo trì. Dưới đây là phân tích năm khâu.
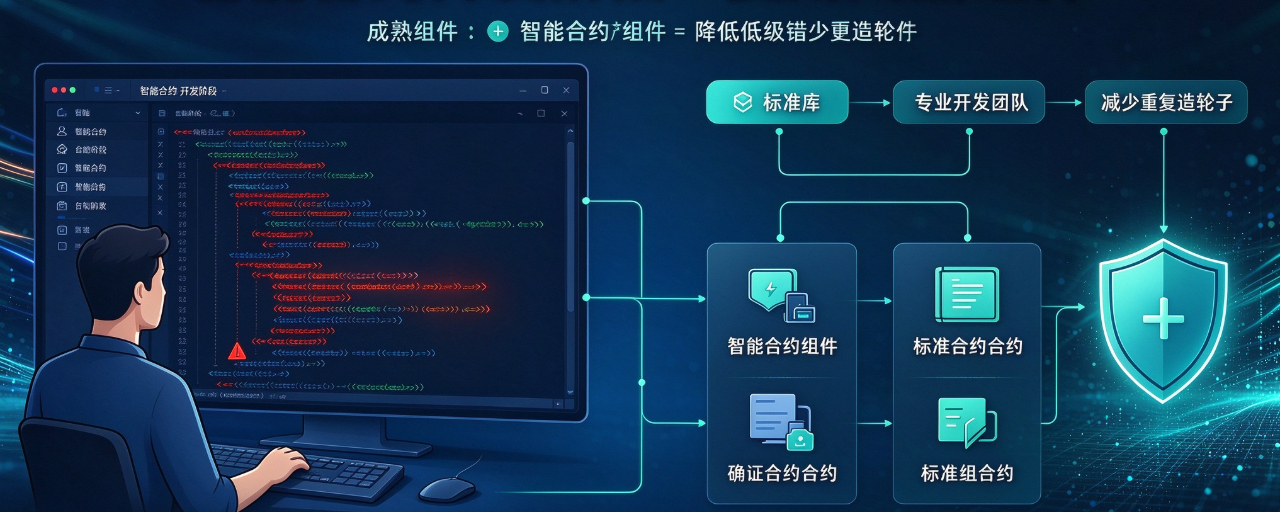
I. Giai đoạn phát triển: không tự phát triển lại những thành phần đã có, tận dụng các thành phần đã được kiểm chứng
Làm thế nào để giảm thiểu hiệu quả rủi ro lỗ hổng hợp đồng thông minh? Hướng dẫn bảo vệ toàn diện từ khâu phát triển đến khi đưa vào vận hành
Làm thế nào để giảm thiểu hiệu quả rủi ro lỗ hổng hợp đồng thông minh? Hướng dẫn bảo vệ toàn diện từ khâu phát triển đến khi đưa vào vận hành
Một khi hợp đồng thông minh được triển khai lên chuỗi, gần như không thể thay đổi. Nếu tồn tại lỗ hổng, nhẹ thì bị tin tặc tấn công gây thất thoát tài sản, nặng thì khiến toàn bộ dự án mất trắng. Trong thế giới Web3, “mã nguồn là quy tắc”; mức độ an toàn của hợp đồng quyết định trực tiếp sự tồn vong của dự án. Vì vậy, không thể đợi “triển khai rồi tính” mới xử lý lỗ hổng hợp đồng; cần xây dựng biện pháp phòng ngừa có hệ thống trong toàn bộ vòng đời, từ phát triển, kiểm toán, đưa vào vận hành đến bảo trì. Dưới đây là phân tích năm khâu.
I. Giai đoạn phát triển: không tự phát triển lại những thành phần đã có, tận dụng các thành phần đã được kiểm chứng
Một khi hợp đồng thông minh được triển khai lên chuỗi, gần như không thể thay đổi. Nếu tồn tại lỗ hổng, nhẹ thì bị tin tặc tấn công gây thất thoát tài sản, nặng thì khiến toàn bộ dự án mất trắng. Trong thế giới Web3, “mã nguồn là quy tắc”; mức độ an toàn của hợp đồng quyết định trực tiếp sự tồn vong của dự án. Vì vậy, không thể đợi “triển khai rồi tính” mới xử lý lỗ hổng hợp đồng; cần xây dựng biện pháp phòng ngừa có hệ thống trong toàn bộ vòng đời, từ phát triển, kiểm toán, đưa vào vận hành đến bảo trì. Dưới đây là phân tích năm khâu.
I. Giai đoạn phát triển: không tự phát triển lại những thành phần đã có, tận dụng các thành phần đã được kiểm chứng
1
111
·
--
Bài viết
Logic nền tảng đằng sau sự sống còn và sụp đổ của các dự án Web3Con đường để một dự án blockchain sống sót đơn giản hơn nhiều so với tưởng tượng — rốt cuộc chỉ có bốn hướng.
Thứ nhất, trở thành một nền kinh tế có chủ quyền. Một số ít blockchain như Ethereum, Solana và Sui có thông lượng, khả năng kết hợp và mật độ hệ sinh thái nhà phát triển đủ lớn để về lý thuyết có thể vận hành nền kinh tế token toàn cầu, cùng nền tảng bảo mật độc lập và bền vững. Thứ hai, trở thành chuyên gia trong một lĩnh vực dọc. Hyperliquid là ví dụ tiêu biểu nhất: về bản chất, đây là một sàn giao dịch tích hợp theo chiều dọc, tình cờ sử dụng blockchain layer 1 làm lớp thực thi. Các sàn giao dịch chuyên biệt kiểu này có lợi nhuận ổn định, nhưng mức tăng trưởng tối đa bị giới hạn bởi thị trường ngách; nên được định giá như "một sàn giao dịch có hào lũy sâu", chứ không phải một nền kinh tế mở. Thứ ba, trở thành L2. Dựa vào L1 và thuê bảo mật của nó, L2 có thể trở thành một mô hình kinh doanh khá tốt, nhưng về bản chất chỉ là cửa hàng dựng trên Shopify. Ngay cả khi một L2 chết, trạng thái hoạt động vẫn có thể được tái tạo ở nơi khác, nên nó không tích lũy giá trị như chuỗi mẹ — L1 có tính lâu bền, còn L2 chỉ đi thuê. Thứ tư là trường hợp khó xử: BNB. Thị trường định giá nó như một nền kinh tế có chủ quyền, nhưng nó không phi tập trung; lớp nền tảng thực sự tạo nên tính lâu bền của nó là bảng cân đối kế toán của Binance. Đây là một mô hình kinh doanh tốt, nhưng nên được định giá như "token của một sàn giao dịch tập trung khoác áo L1".
Logic nền tảng đằng sau sự sống còn và sụp đổ của các dự án Web3
Con đường để một dự án blockchain sống sót đơn giản hơn nhiều so với tưởng tượng — rốt cuộc chỉ có bốn hướng.
Thứ nhất, trở thành một nền kinh tế có chủ quyền. Một số ít blockchain như Ethereum, Solana và Sui có thông lượng, khả năng kết hợp và mật độ hệ sinh thái nhà phát triển đủ lớn để về lý thuyết có thể vận hành nền kinh tế token toàn cầu, cùng nền tảng bảo mật độc lập và bền vững. Thứ hai, trở thành chuyên gia trong một lĩnh vực dọc. Hyperliquid là ví dụ tiêu biểu nhất: về bản chất, đây là một sàn giao dịch tích hợp theo chiều dọc, tình cờ sử dụng blockchain layer 1 làm lớp thực thi. Các sàn giao dịch chuyên biệt kiểu này có lợi nhuận ổn định, nhưng mức tăng trưởng tối đa bị giới hạn bởi thị trường ngách; nên được định giá như "một sàn giao dịch có hào lũy sâu", chứ không phải một nền kinh tế mở. Thứ ba, trở thành L2. Dựa vào L1 và thuê bảo mật của nó, L2 có thể trở thành một mô hình kinh doanh khá tốt, nhưng về bản chất chỉ là cửa hàng dựng trên Shopify. Ngay cả khi một L2 chết, trạng thái hoạt động vẫn có thể được tái tạo ở nơi khác, nên nó không tích lũy giá trị như chuỗi mẹ — L1 có tính lâu bền, còn L2 chỉ đi thuê. Thứ tư là trường hợp khó xử: BNB. Thị trường định giá nó như một nền kinh tế có chủ quyền, nhưng nó không phi tập trung; lớp nền tảng thực sự tạo nên tính lâu bền của nó là bảng cân đối kế toán của Binance. Đây là một mô hình kinh doanh tốt, nhưng nên được định giá như "token của một sàn giao dịch tập trung khoác áo L1".
Thứ nhất, trở thành một nền kinh tế có chủ quyền. Một số ít blockchain như Ethereum, Solana và Sui có thông lượng, khả năng kết hợp và mật độ hệ sinh thái nhà phát triển đủ lớn để về lý thuyết có thể vận hành nền kinh tế token toàn cầu, cùng nền tảng bảo mật độc lập và bền vững. Thứ hai, trở thành chuyên gia trong một lĩnh vực dọc. Hyperliquid là ví dụ tiêu biểu nhất: về bản chất, đây là một sàn giao dịch tích hợp theo chiều dọc, tình cờ sử dụng blockchain layer 1 làm lớp thực thi. Các sàn giao dịch chuyên biệt kiểu này có lợi nhuận ổn định, nhưng mức tăng trưởng tối đa bị giới hạn bởi thị trường ngách; nên được định giá như "một sàn giao dịch có hào lũy sâu", chứ không phải một nền kinh tế mở. Thứ ba, trở thành L2. Dựa vào L1 và thuê bảo mật của nó, L2 có thể trở thành một mô hình kinh doanh khá tốt, nhưng về bản chất chỉ là cửa hàng dựng trên Shopify. Ngay cả khi một L2 chết, trạng thái hoạt động vẫn có thể được tái tạo ở nơi khác, nên nó không tích lũy giá trị như chuỗi mẹ — L1 có tính lâu bền, còn L2 chỉ đi thuê. Thứ tư là trường hợp khó xử: BNB. Thị trường định giá nó như một nền kinh tế có chủ quyền, nhưng nó không phi tập trung; lớp nền tảng thực sự tạo nên tính lâu bền của nó là bảng cân đối kế toán của Binance. Đây là một mô hình kinh doanh tốt, nhưng nên được định giá như "token của một sàn giao dịch tập trung khoác áo L1".
266
·
--
Bài viết
Khối lượng giao dịch Uniswap v4 vượt một nửa: DEX đổi cách vận hành, cơ hội và rủi ro cho các dự án đều nằm ở đâyTrong 30 ngày qua, khối lượng giao dịch của Uniswap v4 vượt 44 tỷ USD, chiếm 49,9% tổng khối lượng giao dịch của toàn giao thức, chỉ nhỉnh hơn v3 với 44,9% vài điểm phần trăm. Nhiều người nhìn con số này và lập tức nghĩ rằng “phiên bản mới đã thay thế phiên bản cũ”. Nhưng với những người hoạt động trong Web3, điều thực sự cần xem không phải là “v4 đã thắng”, mà là “vì sao v4 thắng và cách chiến thắng đó có làm thay đổi chiến lược sắp tới của bạn hay không”.
01 Đây không phải một lần nâng cấp phiên bản thông thường
Trước tiên, hãy đặt sự việc vào đúng bối cảnh. Uniswap v3 ra mắt năm 2021, nhờ “thanh khoản tập trung” mà củng cố vị thế thống trị của DEX. Trong những năm sau đó, gần như mọi DEX đều sao chép thiết kế này. v4 mất hai năm phát triển, nhiều lần trì hoãn, và đến tận bây giờ thị phần khối lượng giao dịch mới thực sự bắt kịp v3 — 49,9% so với 44,9%, chỉ chênh nhau nửa điểm phần trăm.
Khối lượng giao dịch Uniswap v4 vượt một nửa: DEX đổi cách vận hành, cơ hội và rủi ro cho các dự án đều nằm ở đây
Trong 30 ngày qua, khối lượng giao dịch của Uniswap v4 vượt 44 tỷ USD, chiếm 49,9% tổng khối lượng giao dịch của toàn giao thức, chỉ nhỉnh hơn v3 với 44,9% vài điểm phần trăm. Nhiều người nhìn con số này và lập tức nghĩ rằng “phiên bản mới đã thay thế phiên bản cũ”. Nhưng với những người hoạt động trong Web3, điều thực sự cần xem không phải là “v4 đã thắng”, mà là “vì sao v4 thắng và cách chiến thắng đó có làm thay đổi chiến lược sắp tới của bạn hay không”.
01 Đây không phải một lần nâng cấp phiên bản thông thường
Trước tiên, hãy đặt sự việc vào đúng bối cảnh. Uniswap v3 ra mắt năm 2021, nhờ “thanh khoản tập trung” mà củng cố vị thế thống trị của DEX. Trong những năm sau đó, gần như mọi DEX đều sao chép thiết kế này. v4 mất hai năm phát triển, nhiều lần trì hoãn, và đến tận bây giờ thị phần khối lượng giao dịch mới thực sự bắt kịp v3 — 49,9% so với 44,9%, chỉ chênh nhau nửa điểm phần trăm.
01 Đây không phải một lần nâng cấp phiên bản thông thường
Trước tiên, hãy đặt sự việc vào đúng bối cảnh. Uniswap v3 ra mắt năm 2021, nhờ “thanh khoản tập trung” mà củng cố vị thế thống trị của DEX. Trong những năm sau đó, gần như mọi DEX đều sao chép thiết kế này. v4 mất hai năm phát triển, nhiều lần trì hoãn, và đến tận bây giờ thị phần khối lượng giao dịch mới thực sự bắt kịp v3 — 49,9% so với 44,9%, chỉ chênh nhau nửa điểm phần trăm.
1
432
·
--
Bài viết
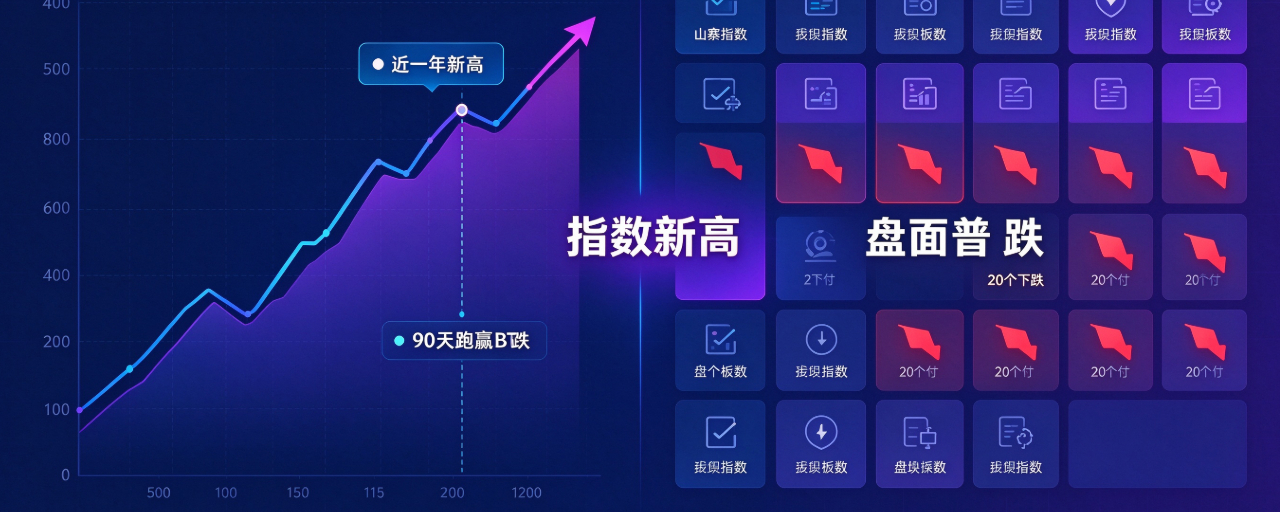
Chỉ số mùa altcoin lập đỉnh mới trong một năm, nhưng thị trường lại giảm trên diện rộng — tín hiệu phân kỳ này đáng cảnh giác hơn bản thân chỉ sốGần đây, thị trường altcoin xuất hiện một cặp số liệu rất mâu thuẫn khiến nhiều người bối rối: Chỉ số mùa altcoin lập đỉnh mới trong gần một năm, nhưng cùng lúc đó, 20 nhóm ngành nhỏ trên thị trường đang giảm trong ngày.
Một bên là dữ liệu dài hạn cho thấy xu hướng tăng mạnh, một bên là diễn biến ngắn hạn đồng loạt suy yếu. Điều này thực sự có ý nghĩa gì? Hôm nay, tôi sẽ giải thích thật dễ hiểu, đặc biệt là để cảnh báo những ai vẫn đang nhìn chỉ số rồi lao vào thị trường.
I. Trước tiên, hãy hiểu rõ hai số liệu này nói lên điều gì
Xét trong 90 ngày: nhiều altcoin vượt trội hơn BTC, chỉ số lập đỉnh mới. Nhìn lại ba tháng, lợi nhuận của nhiều altcoin thực sự vượt xa Bitcoin, dòng tiền trên thị trường liên tục chảy vào các đồng vốn hóa nhỏ và vừa. Khi số liệu này xuất hiện, nhiều người bắt đầu hô hào “mùa altcoin đã chính thức bắt đầu”.
Chỉ số mùa altcoin lập đỉnh mới trong một năm, nhưng thị trường lại giảm trên diện rộng — tín hiệu phân kỳ này đáng cảnh giác hơn bản thân chỉ số
Gần đây, thị trường altcoin xuất hiện một cặp số liệu rất mâu thuẫn khiến nhiều người bối rối: Chỉ số mùa altcoin lập đỉnh mới trong gần một năm, nhưng cùng lúc đó, 20 nhóm ngành nhỏ trên thị trường đang giảm trong ngày.
Một bên là dữ liệu dài hạn cho thấy xu hướng tăng mạnh, một bên là diễn biến ngắn hạn đồng loạt suy yếu. Điều này thực sự có ý nghĩa gì? Hôm nay, tôi sẽ giải thích thật dễ hiểu, đặc biệt là để cảnh báo những ai vẫn đang nhìn chỉ số rồi lao vào thị trường.
I. Trước tiên, hãy hiểu rõ hai số liệu này nói lên điều gì
Xét trong 90 ngày: nhiều altcoin vượt trội hơn BTC, chỉ số lập đỉnh mới. Nhìn lại ba tháng, lợi nhuận của nhiều altcoin thực sự vượt xa Bitcoin, dòng tiền trên thị trường liên tục chảy vào các đồng vốn hóa nhỏ và vừa. Khi số liệu này xuất hiện, nhiều người bắt đầu hô hào “mùa altcoin đã chính thức bắt đầu”.
Một bên là dữ liệu dài hạn cho thấy xu hướng tăng mạnh, một bên là diễn biến ngắn hạn đồng loạt suy yếu. Điều này thực sự có ý nghĩa gì? Hôm nay, tôi sẽ giải thích thật dễ hiểu, đặc biệt là để cảnh báo những ai vẫn đang nhìn chỉ số rồi lao vào thị trường.
I. Trước tiên, hãy hiểu rõ hai số liệu này nói lên điều gì
Xét trong 90 ngày: nhiều altcoin vượt trội hơn BTC, chỉ số lập đỉnh mới. Nhìn lại ba tháng, lợi nhuận của nhiều altcoin thực sự vượt xa Bitcoin, dòng tiền trên thị trường liên tục chảy vào các đồng vốn hóa nhỏ và vừa. Khi số liệu này xuất hiện, nhiều người bắt đầu hô hào “mùa altcoin đã chính thức bắt đầu”.
108
·
--
Bài viết
Số giao dịch trên Robinhood Chain lao dốc 42%: Trợ cấp không cứu nổi bong bóng Meme, L2 của sàn giao dịch gặp khó khi khởi độngTheo số liệu thống kê của Growthepie được CoinDesk dẫn lại, mức độ hoạt động trên chuỗi của Robinhood Chain đã sụt giảm đáng kể. Vào giữa tháng 9, L2 do sàn giao dịch tự phát triển này xử lý trung bình 10,8 triệu giao dịch mỗi ngày; trong khi đó, từ ngày 2 đến ngày 8 tháng 10, con số này giảm còn 6,2 triệu giao dịch mỗi ngày, tương ứng mức giảm tới 42% so với kỳ trước. Đáng chú ý, Robinhood vẫn tiếp tục trợ cấp phí Gas cho giao dịch Swap, nhờ đó người dùng đổi token không phải trả phí mạng, nhưng chính sách trợ cấp vẫn không thể giữ chân người dùng trên chuỗi. Những số liệu này phơi bày rõ bài toán khởi động nguội mà các blockchain của sàn giao dịch thường gặp phải: các chỉ số trên chuỗi được tạo nên nhờ cơn sốt Meme và trợ cấp rất khó chuyển hóa thành một hệ sinh thái bền vững lâu dài.
Số giao dịch trên Robinhood Chain lao dốc 42%: Trợ cấp không cứu nổi bong bóng Meme, L2 của sàn giao dịch gặp khó khi khởi động
Theo số liệu thống kê của Growthepie được CoinDesk dẫn lại, mức độ hoạt động trên chuỗi của Robinhood Chain đã sụt giảm đáng kể. Vào giữa tháng 9, L2 do sàn giao dịch tự phát triển này xử lý trung bình 10,8 triệu giao dịch mỗi ngày; trong khi đó, từ ngày 2 đến ngày 8 tháng 10, con số này giảm còn 6,2 triệu giao dịch mỗi ngày, tương ứng mức giảm tới 42% so với kỳ trước. Đáng chú ý, Robinhood vẫn tiếp tục trợ cấp phí Gas cho giao dịch Swap, nhờ đó người dùng đổi token không phải trả phí mạng, nhưng chính sách trợ cấp vẫn không thể giữ chân người dùng trên chuỗi. Những số liệu này phơi bày rõ bài toán khởi động nguội mà các blockchain của sàn giao dịch thường gặp phải: các chỉ số trên chuỗi được tạo nên nhờ cơn sốt Meme và trợ cấp rất khó chuyển hóa thành một hệ sinh thái bền vững lâu dài.
421
·
--
Bài viết
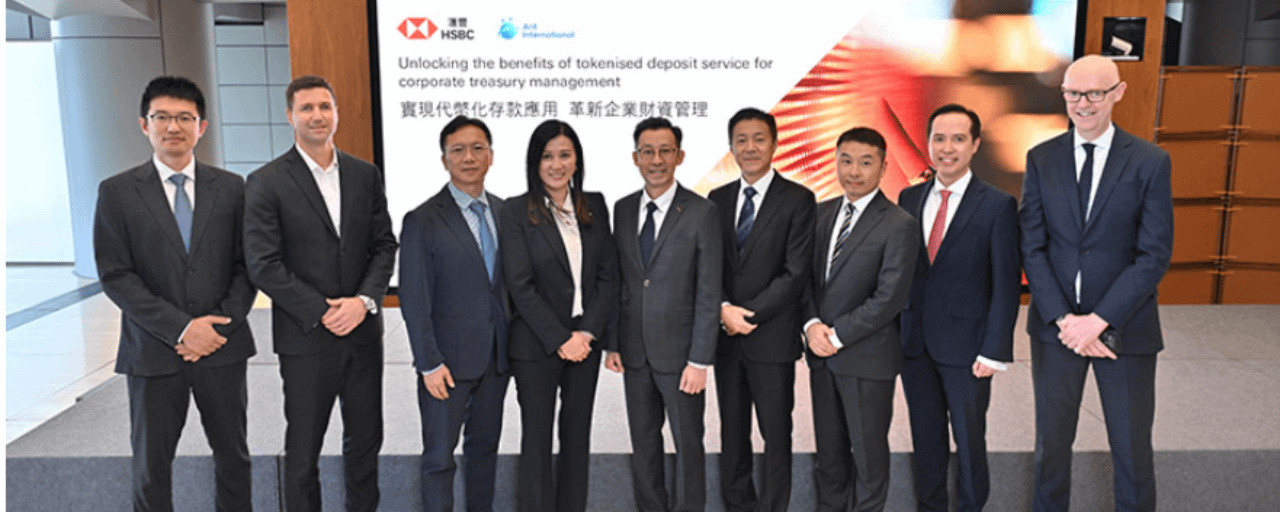
HSBC × Ant Digital Technologies: Tiền gửi được token hóa + thanh toán bằng AI Agent mở ra hướng đi mới cho tự động hóa RWATrong khuôn khổ hệ sinh thái tài sản token hóa Ensemble của Cơ quan Tiền tệ Hồng Kông, HSBC và Ant Digital Technologies đã hoàn tất thử nghiệm kỹ thuật về thanh toán vi mô bằng AI Agent. Đây không chỉ là một màn trình diễn demo đơn giản trên chuỗi, mà còn là bước đi quan trọng trong quá trình ngân hàng truyền thống và doanh nghiệp công nghệ Web2 cùng tìm hiểu các kịch bản ứng dụng tiền gửi được token hóa. Thử nghiệm này cũng mở ra những hướng phát triển mới cho các đơn vị triển khai dự án RWA. Điều đáng để họ tìm hiểu sâu không phải là chiêu quảng bá “AI tự động thanh toán”, mà là cách kiến trúc này giải quyết một số điểm nghẽn lâu nay trong việc đưa tài sản token hóa vào ứng dụng thực tế.
HSBC × Ant Digital Technologies: Tiền gửi được token hóa + thanh toán bằng AI Agent mở ra hướng đi mới cho tự động hóa RWA
Trong khuôn khổ hệ sinh thái tài sản token hóa Ensemble của Cơ quan Tiền tệ Hồng Kông, HSBC và Ant Digital Technologies đã hoàn tất thử nghiệm kỹ thuật về thanh toán vi mô bằng AI Agent. Đây không chỉ là một màn trình diễn demo đơn giản trên chuỗi, mà còn là bước đi quan trọng trong quá trình ngân hàng truyền thống và doanh nghiệp công nghệ Web2 cùng tìm hiểu các kịch bản ứng dụng tiền gửi được token hóa. Thử nghiệm này cũng mở ra những hướng phát triển mới cho các đơn vị triển khai dự án RWA. Điều đáng để họ tìm hiểu sâu không phải là chiêu quảng bá “AI tự động thanh toán”, mà là cách kiến trúc này giải quyết một số điểm nghẽn lâu nay trong việc đưa tài sản token hóa vào ứng dụng thực tế.
1
103
·
--
Bài viết
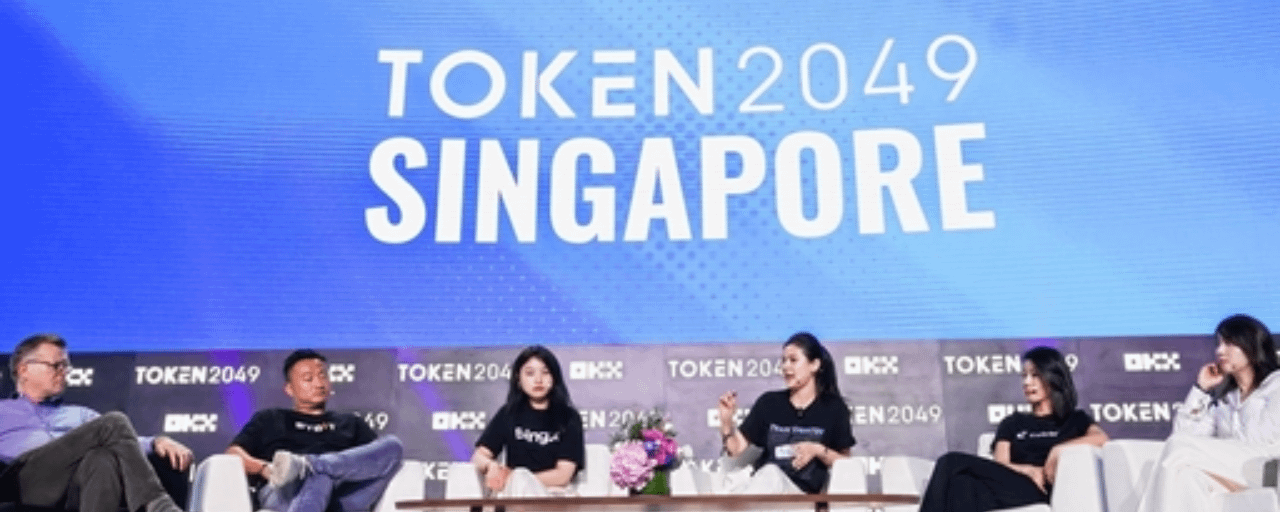
Tạm biệt những câu chuyện đầu cơ thuần túy! TOKEN2049 hé lộ đâu mới là động lực tăng trưởng thực sự của ngành tiền mã hóaLà sự kiện thường niên trọng điểm của ngành tiền mã hóa, TOKEN2049 Singapore quy tụ các lãnh đạo cấp cao trong lĩnh vực tài chính truyền thống, nhà phát triển blockchain Layer 1, lãnh đạo sàn giao dịch và nhà sáng lập dự án. Thông điệp cốt lõi mà hội nghị truyền tải rất rõ ràng: ngành đang rời xa giai đoạn trước đây dựa vào những câu chuyện về token để đầu cơ; các cơ hội tăng trưởng mới tập trung vào mô hình mới kết hợp ba lĩnh vực: triển khai thanh toán bằng stablecoin trong nền kinh tế thực, thanh toán on-chain cho AI Agent và token hóa tài sản thực RWA. Đây cũng là những thước đo tham khảo quan trọng nhất hiện nay đối với việc nâng cấp sản phẩm, hoạch định huy động vốn và mở rộng thị trường của các dự án.
Eric Trump phát biểu tại hội trường chính của sự kiện, chỉ ra động lực tăng trưởng tiềm năng của ngành trong chu kỳ này: AI sẽ trở thành lĩnh vực tăng trưởng nhanh nhất trong ngành tiền mã hóa, còn dòng vốn rủi ro sẽ luân chuyển giữa lĩnh vực AI và tài sản tiền mã hóa. Ông tiếp tục lạc quan về token hóa tài sản và stablecoin đô la Mỹ, đồng thời cho rằng các ngân hàng truyền thống không còn bài xích tiền mã hóa mà đang chủ động tìm hiểu những công nghệ liên quan. BTC trở lại trên mốc 80.000 USD sẽ là tín hiệu mang tính biểu tượng cho thấy dòng vốn lớn quay lại thị trường tiền mã hóa. Với các dự án, đây không phải là dự báo thị trường nghiêm ngặt, mà chủ yếu là quan điểm của người tham gia thị trường; đồng thời, nó phần nào phản ánh sự thay đổi trong ưu tiên của dòng vốn tổ chức. Vốn đang dần rời xa những dự án chỉ có ý tưởng mà thiếu hoạt động kinh doanh thực chất, và ưu tiên các lĩnh vực có thể kết nối với những tình huống sử dụng trong tài chính truyền thống, đồng thời có tiềm năng tạo dòng tiền.
Tạm biệt những câu chuyện đầu cơ thuần túy! TOKEN2049 hé lộ đâu mới là động lực tăng trưởng thực sự của ngành tiền mã hóa
Là sự kiện thường niên trọng điểm của ngành tiền mã hóa, TOKEN2049 Singapore quy tụ các lãnh đạo cấp cao trong lĩnh vực tài chính truyền thống, nhà phát triển blockchain Layer 1, lãnh đạo sàn giao dịch và nhà sáng lập dự án. Thông điệp cốt lõi mà hội nghị truyền tải rất rõ ràng: ngành đang rời xa giai đoạn trước đây dựa vào những câu chuyện về token để đầu cơ; các cơ hội tăng trưởng mới tập trung vào mô hình mới kết hợp ba lĩnh vực: triển khai thanh toán bằng stablecoin trong nền kinh tế thực, thanh toán on-chain cho AI Agent và token hóa tài sản thực RWA. Đây cũng là những thước đo tham khảo quan trọng nhất hiện nay đối với việc nâng cấp sản phẩm, hoạch định huy động vốn và mở rộng thị trường của các dự án.
Eric Trump phát biểu tại hội trường chính của sự kiện, chỉ ra động lực tăng trưởng tiềm năng của ngành trong chu kỳ này: AI sẽ trở thành lĩnh vực tăng trưởng nhanh nhất trong ngành tiền mã hóa, còn dòng vốn rủi ro sẽ luân chuyển giữa lĩnh vực AI và tài sản tiền mã hóa. Ông tiếp tục lạc quan về token hóa tài sản và stablecoin đô la Mỹ, đồng thời cho rằng các ngân hàng truyền thống không còn bài xích tiền mã hóa mà đang chủ động tìm hiểu những công nghệ liên quan. BTC trở lại trên mốc 80.000 USD sẽ là tín hiệu mang tính biểu tượng cho thấy dòng vốn lớn quay lại thị trường tiền mã hóa. Với các dự án, đây không phải là dự báo thị trường nghiêm ngặt, mà chủ yếu là quan điểm của người tham gia thị trường; đồng thời, nó phần nào phản ánh sự thay đổi trong ưu tiên của dòng vốn tổ chức. Vốn đang dần rời xa những dự án chỉ có ý tưởng mà thiếu hoạt động kinh doanh thực chất, và ưu tiên các lĩnh vực có thể kết nối với những tình huống sử dụng trong tài chính truyền thống, đồng thời có tiềm năng tạo dòng tiền.
Eric Trump phát biểu tại hội trường chính của sự kiện, chỉ ra động lực tăng trưởng tiềm năng của ngành trong chu kỳ này: AI sẽ trở thành lĩnh vực tăng trưởng nhanh nhất trong ngành tiền mã hóa, còn dòng vốn rủi ro sẽ luân chuyển giữa lĩnh vực AI và tài sản tiền mã hóa. Ông tiếp tục lạc quan về token hóa tài sản và stablecoin đô la Mỹ, đồng thời cho rằng các ngân hàng truyền thống không còn bài xích tiền mã hóa mà đang chủ động tìm hiểu những công nghệ liên quan. BTC trở lại trên mốc 80.000 USD sẽ là tín hiệu mang tính biểu tượng cho thấy dòng vốn lớn quay lại thị trường tiền mã hóa. Với các dự án, đây không phải là dự báo thị trường nghiêm ngặt, mà chủ yếu là quan điểm của người tham gia thị trường; đồng thời, nó phần nào phản ánh sự thay đổi trong ưu tiên của dòng vốn tổ chức. Vốn đang dần rời xa những dự án chỉ có ý tưởng mà thiếu hoạt động kinh doanh thực chất, và ưu tiên các lĩnh vực có thể kết nối với những tình huống sử dụng trong tài chính truyền thống, đồng thời có tiềm năng tạo dòng tiền.
190
·
--
Bài viết
Token hóa RWA: Tâm điểm bàn luận tại TOKEN2049, tài sản thực lên chuỗi bước vào giai đoạn triển khaiTại TOKEN2049 Singapore năm nay, RWA (token hóa tài sản trong thế giới thực) không nghi ngờ gì đã trở thành chủ đề nóng nhất sự kiện. Từ các lãnh đạo của những tổ chức tài chính truyền thống như BlackRock, Morgan Stanley đến chia sẻ, cho tới các đội ngũ phát triển blockchain công khai và DApp đua nhau giới thiệu những ứng dụng thực tế, RWA đã chuyển mình từ một lĩnh vực từng bị xem là chạy theo cơn sốt khái niệm thành câu chuyện cốt lõi của Web3, được cả các dự án lẫn giới đầu tư đặt cược. Nhiều người trong ngành nhận định rằng trong chu kỳ tiếp theo, RWA sẽ là một trong số ít lĩnh vực có thể kết nối dòng vốn trên chuỗi với tài sản thực, đồng thời cũng là hướng đi được các dự án chú trọng nhất ở giai đoạn hiện nay.
Token hóa RWA: Tâm điểm bàn luận tại TOKEN2049, tài sản thực lên chuỗi bước vào giai đoạn triển khai
Tại TOKEN2049 Singapore năm nay, RWA (token hóa tài sản trong thế giới thực) không nghi ngờ gì đã trở thành chủ đề nóng nhất sự kiện. Từ các lãnh đạo của những tổ chức tài chính truyền thống như BlackRock, Morgan Stanley đến chia sẻ, cho tới các đội ngũ phát triển blockchain công khai và DApp đua nhau giới thiệu những ứng dụng thực tế, RWA đã chuyển mình từ một lĩnh vực từng bị xem là chạy theo cơn sốt khái niệm thành câu chuyện cốt lõi của Web3, được cả các dự án lẫn giới đầu tư đặt cược. Nhiều người trong ngành nhận định rằng trong chu kỳ tiếp theo, RWA sẽ là một trong số ít lĩnh vực có thể kết nối dòng vốn trên chuỗi với tài sản thực, đồng thời cũng là hướng đi được các dự án chú trọng nhất ở giai đoạn hiện nay.
661
·
--
Đã xác minh
Bài viết
Logic và nguyên nhân đằng sau việc AAVE tăng mạnhTrong diễn biến thị trường DeFi gần đây có sự phân hóa, AAVE đã bứt phá với một xu hướng tăng độc lập, trở thành tâm điểm chú ý của thị trường. Đợt tăng này không chỉ là sự thổi vốn ngắn hạn, mà là kết quả của việc sản phẩm được triển khai, câu chuyện RWA, nâng cấp tokenomics và sự cộng hưởng của tâm lý thị trường. Là đầu tàu trong mảng cho vay phi tập trung, Aave đang chuyển mình từ cho vay/bổ sung tài sản tiền mã hóa truyền thống sang nền tảng tín dụng tài sản thực tế trên chuỗi—đây cũng là logic nền tảng cốt lõi khiến giá coin lần này đi lên.
Chất xúc tác trực tiếp nhất của đợt行情 này là việc Aave V4 trên mạng Base ra mắt Equities Hub, chính thức đưa cổ phiếu được token hóa vào hệ thống tài sản thế chấp của DeFi. Người dùng có thể gửi các cổ phiếu được token hóa (như Apple, Nvidia, Tesla…) do Coinbase phát hành, tổng cộng 7 loại, làm tài sản thế chấp; sau đó vay USDC trong khi không cần bán vị thế cổ phiếu để lấy thanh khoản. Trước đó, tài sản thế chấp trong các giao thức DeFi cho vay chủ yếu bị giới hạn ở các tài sản tiền mã hóa gốc như ETH, BTC và stablecoin, vì vậy quy mô pool vốn tự nhiên bị hạn chế. Việc tích hợp cổ phiếu token hóa đồng nghĩa với việc tài sản cổ phiếu hàng chục nghìn tỷ USD của thị trường tài chính truyền thống có cơ hội bước vào thị trường tín dụng trên chuỗi. Đối với giao thức Aave, điều này cho thấy nhu cầu vay, doanh thu lãi suất và tổng lượng giá trị khóa (TVL) đều có khả năng mở ra không gian tăng trưởng hoàn toàn mới. Equities Hub sử dụng kiến trúc tách rủi ro Hub and Spoke, kết hợp oracle Chainlink để cập nhật giá; nhờ đó rủi ro được cô lập riêng, không lan sang thị trường chính của Aave, giảm rủi ro nợ xấu mang tính hệ thống do tài sản mới và đồng thời giúp dòng vốn tổ chức nhìn thấy tính khả thi của việc triển khai cho vay RWA.
Logic và nguyên nhân đằng sau việc AAVE tăng mạnh
Trong diễn biến thị trường DeFi gần đây có sự phân hóa, AAVE đã bứt phá với một xu hướng tăng độc lập, trở thành tâm điểm chú ý của thị trường. Đợt tăng này không chỉ là sự thổi vốn ngắn hạn, mà là kết quả của việc sản phẩm được triển khai, câu chuyện RWA, nâng cấp tokenomics và sự cộng hưởng của tâm lý thị trường. Là đầu tàu trong mảng cho vay phi tập trung, Aave đang chuyển mình từ cho vay/bổ sung tài sản tiền mã hóa truyền thống sang nền tảng tín dụng tài sản thực tế trên chuỗi—đây cũng là logic nền tảng cốt lõi khiến giá coin lần này đi lên.
Chất xúc tác trực tiếp nhất của đợt行情 này là việc Aave V4 trên mạng Base ra mắt Equities Hub, chính thức đưa cổ phiếu được token hóa vào hệ thống tài sản thế chấp của DeFi. Người dùng có thể gửi các cổ phiếu được token hóa (như Apple, Nvidia, Tesla…) do Coinbase phát hành, tổng cộng 7 loại, làm tài sản thế chấp; sau đó vay USDC trong khi không cần bán vị thế cổ phiếu để lấy thanh khoản. Trước đó, tài sản thế chấp trong các giao thức DeFi cho vay chủ yếu bị giới hạn ở các tài sản tiền mã hóa gốc như ETH, BTC và stablecoin, vì vậy quy mô pool vốn tự nhiên bị hạn chế. Việc tích hợp cổ phiếu token hóa đồng nghĩa với việc tài sản cổ phiếu hàng chục nghìn tỷ USD của thị trường tài chính truyền thống có cơ hội bước vào thị trường tín dụng trên chuỗi. Đối với giao thức Aave, điều này cho thấy nhu cầu vay, doanh thu lãi suất và tổng lượng giá trị khóa (TVL) đều có khả năng mở ra không gian tăng trưởng hoàn toàn mới. Equities Hub sử dụng kiến trúc tách rủi ro Hub and Spoke, kết hợp oracle Chainlink để cập nhật giá; nhờ đó rủi ro được cô lập riêng, không lan sang thị trường chính của Aave, giảm rủi ro nợ xấu mang tính hệ thống do tài sản mới và đồng thời giúp dòng vốn tổ chức nhìn thấy tính khả thi của việc triển khai cho vay RWA.
Chất xúc tác trực tiếp nhất của đợt行情 này là việc Aave V4 trên mạng Base ra mắt Equities Hub, chính thức đưa cổ phiếu được token hóa vào hệ thống tài sản thế chấp của DeFi. Người dùng có thể gửi các cổ phiếu được token hóa (như Apple, Nvidia, Tesla…) do Coinbase phát hành, tổng cộng 7 loại, làm tài sản thế chấp; sau đó vay USDC trong khi không cần bán vị thế cổ phiếu để lấy thanh khoản. Trước đó, tài sản thế chấp trong các giao thức DeFi cho vay chủ yếu bị giới hạn ở các tài sản tiền mã hóa gốc như ETH, BTC và stablecoin, vì vậy quy mô pool vốn tự nhiên bị hạn chế. Việc tích hợp cổ phiếu token hóa đồng nghĩa với việc tài sản cổ phiếu hàng chục nghìn tỷ USD của thị trường tài chính truyền thống có cơ hội bước vào thị trường tín dụng trên chuỗi. Đối với giao thức Aave, điều này cho thấy nhu cầu vay, doanh thu lãi suất và tổng lượng giá trị khóa (TVL) đều có khả năng mở ra không gian tăng trưởng hoàn toàn mới. Equities Hub sử dụng kiến trúc tách rủi ro Hub and Spoke, kết hợp oracle Chainlink để cập nhật giá; nhờ đó rủi ro được cô lập riêng, không lan sang thị trường chính của Aave, giảm rủi ro nợ xấu mang tính hệ thống do tài sản mới và đồng thời giúp dòng vốn tổ chức nhìn thấy tính khả thi của việc triển khai cho vay RWA.
291
·
--
Bài viết
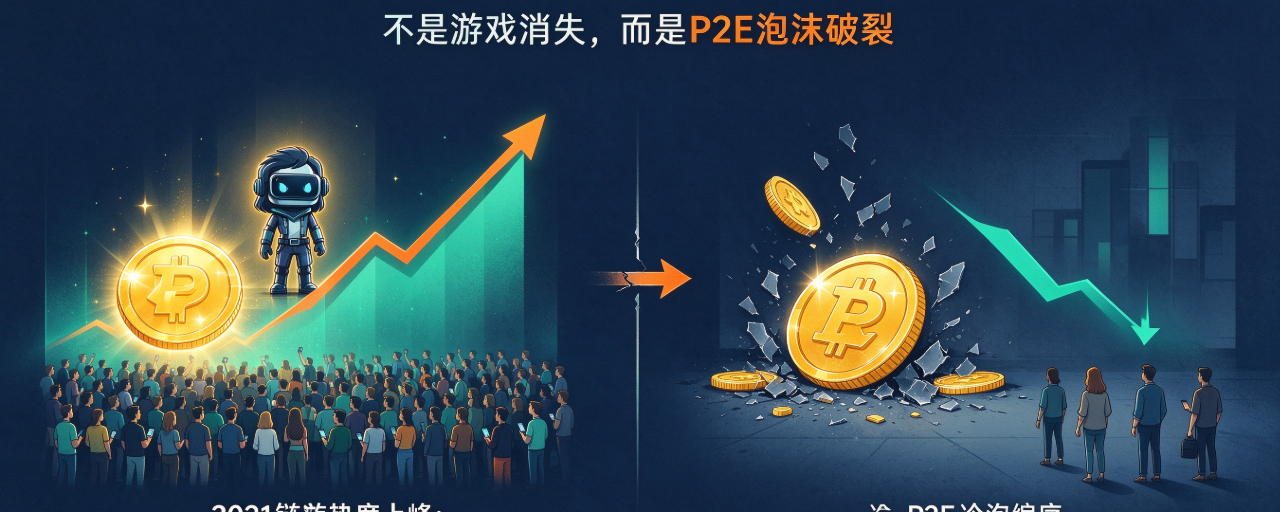
Vì sao sức nóng của game chain giảm nhiệt? Sau khi bong bóng tan đi, ngành đang tái cấu trúcNhiều người vẫn nhớ thời kỳ bùng nổ của game chain (GameFi) năm 2021: Axie Infinity đã thổi bùng làn sóng P2E “chơi là kiếm tiền”, kéo theo rất nhiều người chơi đổ vào game để kiếm coin, vốn thì đổ dồn để đặt cược vào đường đua game chain, dự án mới xuất hiện không ngừng, sức nóng thảo luận của cộng đồng ở mức rất cao. Nhưng chỉ sau hai năm ngắn ngủi, độ nóng của game chain nhanh chóng giảm xuống; phần lớn dự án từng nổi tiếng đã chìm vào im lặng, và nhiều người cảm thán rằng “game chain không còn hot nữa”.
Game chain hạ nhiệt không phải vì ý tưởng kết hợp blockchain và game đã bị bác bỏ, mà là vì bong bóng của mô hình P2E thời kỳ đầu đã vỡ hoàn toàn. Trước đây, rất nhiều game chain về bản chất là những sản phẩm tài chính khoác “vỏ bọc game”. Logic nền của mô hình này được xây trên nền tảng dòng người chơi mới liên tục vào thay thế người mua. Người chơi phải mua NFT nhân vật để bước vào game, sau đó tạo token bằng cách lặp lại việc làm nhiệm vụ, và cuối cùng bán token để đổi lấy lợi nhuận.
Vì sao sức nóng của game chain giảm nhiệt? Sau khi bong bóng tan đi, ngành đang tái cấu trúc
Nhiều người vẫn nhớ thời kỳ bùng nổ của game chain (GameFi) năm 2021: Axie Infinity đã thổi bùng làn sóng P2E “chơi là kiếm tiền”, kéo theo rất nhiều người chơi đổ vào game để kiếm coin, vốn thì đổ dồn để đặt cược vào đường đua game chain, dự án mới xuất hiện không ngừng, sức nóng thảo luận của cộng đồng ở mức rất cao. Nhưng chỉ sau hai năm ngắn ngủi, độ nóng của game chain nhanh chóng giảm xuống; phần lớn dự án từng nổi tiếng đã chìm vào im lặng, và nhiều người cảm thán rằng “game chain không còn hot nữa”.
Game chain hạ nhiệt không phải vì ý tưởng kết hợp blockchain và game đã bị bác bỏ, mà là vì bong bóng của mô hình P2E thời kỳ đầu đã vỡ hoàn toàn. Trước đây, rất nhiều game chain về bản chất là những sản phẩm tài chính khoác “vỏ bọc game”. Logic nền của mô hình này được xây trên nền tảng dòng người chơi mới liên tục vào thay thế người mua. Người chơi phải mua NFT nhân vật để bước vào game, sau đó tạo token bằng cách lặp lại việc làm nhiệm vụ, và cuối cùng bán token để đổi lấy lợi nhuận.
Game chain hạ nhiệt không phải vì ý tưởng kết hợp blockchain và game đã bị bác bỏ, mà là vì bong bóng của mô hình P2E thời kỳ đầu đã vỡ hoàn toàn. Trước đây, rất nhiều game chain về bản chất là những sản phẩm tài chính khoác “vỏ bọc game”. Logic nền của mô hình này được xây trên nền tảng dòng người chơi mới liên tục vào thay thế người mua. Người chơi phải mua NFT nhân vật để bước vào game, sau đó tạo token bằng cách lặp lại việc làm nhiệm vụ, và cuối cùng bán token để đổi lấy lợi nhuận.
1
251
·
--
Bài viết
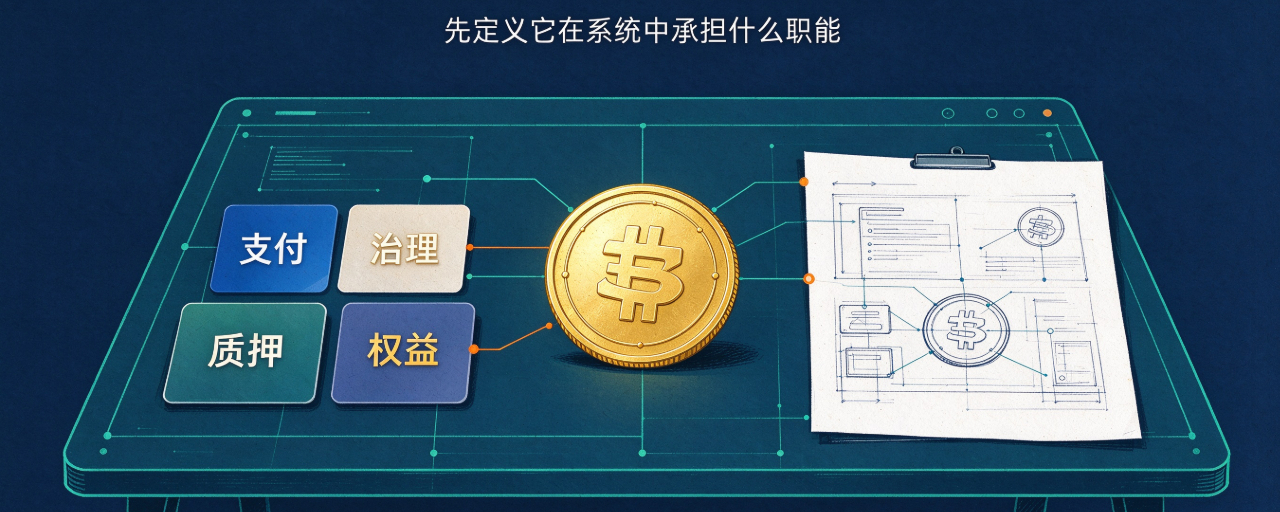
Thiết kế token: Đừng vội bận tâm đến tổng cung, hãy xây dựng quy tắc vận hành hệ thống trướcKhi thiết kế mô hình kinh tế token, nhiều dự án dễ mắc phải một sai lầm điển hình: vừa bắt đầu đã bàn xem nên phát hành bao nhiêu token. Mọi người thường xem tổng cung là ưu tiên hàng đầu trong thiết kế token, cân nhắc đi cân nhắc lại xem nên là 100 triệu, 1 tỷ hay 100 tỷ token, như thể chỉ cần chốt con số là mô hình kinh tế token đã hoàn tất. Nhưng từ góc độ sản phẩm và phát triển, tổng cung token chưa bao giờ là thông số cần xác định đầu tiên. Về bản chất, token là giấy chứng nhận quyền lợi và công cụ khuyến khích trong một hệ thống on-chain; tổng cung chỉ là con số thể hiện cuối cùng của bộ quy tắc trong hệ thống đó. Trước khi chốt tổng cung phát hành, dự án cần trả lời bốn câu hỏi cốt lõi để làm rõ logic nền tảng của token trong hệ sinh thái.
Thiết kế token: Đừng vội bận tâm đến tổng cung, hãy xây dựng quy tắc vận hành hệ thống trước
Khi thiết kế mô hình kinh tế token, nhiều dự án dễ mắc phải một sai lầm điển hình: vừa bắt đầu đã bàn xem nên phát hành bao nhiêu token. Mọi người thường xem tổng cung là ưu tiên hàng đầu trong thiết kế token, cân nhắc đi cân nhắc lại xem nên là 100 triệu, 1 tỷ hay 100 tỷ token, như thể chỉ cần chốt con số là mô hình kinh tế token đã hoàn tất. Nhưng từ góc độ sản phẩm và phát triển, tổng cung token chưa bao giờ là thông số cần xác định đầu tiên. Về bản chất, token là giấy chứng nhận quyền lợi và công cụ khuyến khích trong một hệ thống on-chain; tổng cung chỉ là con số thể hiện cuối cùng của bộ quy tắc trong hệ thống đó. Trước khi chốt tổng cung phát hành, dự án cần trả lời bốn câu hỏi cốt lõi để làm rõ logic nền tảng của token trong hệ sinh thái.
1
125
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
380,471 lượt xem
1,065 đang thảo luận
Fed giữ nguyên lãi suất, Bitcoin quay đầu về dưới 80.000 USD Sau phiên họp kéo dài hai ngày, Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu với tỷ lệ 10-2 để duy trì lãi suất tham chiếu trong phạm vi 3,75-4%. Thống đốc Fed Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack đã phản đối, đề xuất tăng lãi suất thêm 0,25 điểm cơ bản ngay lập tức.
Trong buổi họp báo sau đó, Chủ tịch Fed Kevin Warsh Fed nâng đánh giá hoạt động kinh tế Mỹ từ mức tăng trưởng ổn định lên tăng trưởng mạnh. Chi tiêu trong nước vẫn bền bỉ, năng suất lao động tăng, đầu tư vốn duy trì tích cực và thị trường việc làm tiếp tục hấp thụ lực lượng lao động.
#TinFed #TheoDõiFOMC #BinanceUpdatesProofofReservesAddresses #CZDismissesClaimsBinanceHackWasPredicted #CZDismissesClaimsBinanceHackWasPredicted $AAPLB $NVDAB $MSFTB
kynfoolishupdate
·0 lượt thích
·111 lượt xem
TheoDõiFOMC
313,983 lượt xem
1,338 đang thảo luận
BinanceProcesses$4.65BWithdrawals
31,413 lượt xem
135 đang thảo luận