
周东野
554 Bài đăng

周东野
Báo cáo
Chặn người dùng
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Giao dịch mở
Trader tần suất cao
{thời gian} năm
21 Đang theo dõi
7.4K+ Người theo dõi
1.2K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
·
--
Cơ quan quản lý Việt Nam đưa lịch phát hành lô giấy phép mã hoá đầu tiên vào năm 2026 ra công khai. Bề ngoài thì có vẻ đây là một “cái giày” tuân thủ khác của Đông Nam Á đã được triển khai, nhưng chỉ cần đối chiếu nó với khung chống rửa tiền (AML) của FATF và phần đánh giá ký quỹ của MiCA (Liên minh châu Âu) thì có thể thấy rõ tính toán đằng sau.
Trước đây, người chơi trên chuỗi ở Việt Nam và nhà đầu tư cá nhân đa phần nạp/rút tiền thông qua P2P OTC hoặc các sàn CEX xuyên biên giới. Dòng tiền thường đi qua các kênh “xám” gắn với thẻ ngân hàng, khiến luôn tồn tại rủi ro bị đóng băng thẻ và tài sản lâm vào tình trạng không có cơ chế pháp lý để xử lý. SSC lần này đưa vấn đề tuân thủ lên bàn cân. Về bản chất, đây là việc dùng chi phí tuân thủ để đổi lấy “đường đi” hợp pháp cho dòng tiền. Khi giấy phép được cấp, các nền tảng tuân thủ có thể kết nối vào hệ thống ngân hàng nội địa để thanh toán bù trừ, cho phép dòng tiền lớn ra vào hợp pháp. Tuy nhiên, cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch và đưa toàn bộ sổ sách vào tầm giám sát của cơ quan thuế và phòng chống rửa tiền.
Đây là một cấu trúc lại “món đòn” mà cơ quan quản lý buộc phải làm khi đối mặt với nạn hàng xấu tràn lan và dòng vốn chạy trốn. Việc tham chiếu mô hình của FATF cho thấy Travel Rule sẽ trực tiếp gắn kết với nền tảng. Với các nền tảng làm quản lý tài sản tuân thủ và cung cấp dịch vụ nạp/rút, rào cản sẽ được nâng lên đáng kể. Chi phí để xin giấy phép sẽ sàng lọc phần lớn các nền tảng trung nhỏ, cuối cùng hình thành thế cục độc quyền của một số ít nền tảng đầu bảng trong việc cung cấp kênh nạp/rút VND/tiền pháp định.
Cá nhân tôi có thái độ trung lập, nghiêng về thận trọng đối với dạng “tuân thủ hóa” này. Việc tuân thủ thực sự giúp dòng tiền của các tổ chức truyền thống có thêm lối vào hợp pháp, đồng thời khiến nhà đầu tư cá nhân bị lừa có thêm một lớp đảm bảo về lưu ký tài sản và nơi có thể khiếu nại. Nhưng xu hướng này chắc chắn sẽ chèn ép không gian sinh tồn vốn thuộc về nền tảng “đất gốc” tự nhiên của on-chain. Khi các nền tảng tuân thủ triển khai đầy đủ cơ chế AML xuyên thấu, tiền của tệ nạn và dòng tiền hoàn toàn ẩn danh chỉ có thể tiếp tục lặn sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà là cơ chế thực thi sẽ mở rộng đến mức độ nào trong việc giám sát DEX và ví không giám sát (non-custodial).
Nếu đầu vào/đầu ra (nạp/rút) bị các nền tảng tuân thủ “khóa chặt” hoàn toàn, thì thanh khoản trên chuỗi sẽ bị chia cắt thành “bể tuân thủ” và “bể không tuân thủ”. Bể tuân thủ sẽ đón dòng tiền lịch sự, thuộc về các tổ chức; còn bể không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang triển khai ở Đông Nam Á, những ngày dùng vùng xám để bắt bài “lách luật” đã bước vào giai đoạn đếm ngược. Tách riêng logic vận hành và kênh tiền pháp định từ trước chính là lựa chọn duy nhất để tránh bị “dọn sạch một lần” cùng một chảo.
#越南拟2026年发首批加密牌照
Cơ quan quản lý Việt Nam đưa lịch phát hành lô giấy phép mã hoá đầu tiên vào năm 2026 ra công khai. Bề ngoài thì có vẻ đây là một “cái giày” tuân thủ khác của Đông Nam Á đã được triển khai, nhưng chỉ cần đối chiếu nó với khung chống rửa tiền (AML) của FATF và phần đánh giá ký quỹ của MiCA (Liên minh châu Âu) thì có thể thấy rõ tính toán đằng sau.
Trước đây, người chơi trên chuỗi ở Việt Nam và nhà đầu tư cá nhân đa phần nạp/rút tiền thông qua P2P OTC hoặc các sàn CEX xuyên biên giới. Dòng tiền thường đi qua các kênh “xám” gắn với thẻ ngân hàng, khiến luôn tồn tại rủi ro bị đóng băng thẻ và tài sản lâm vào tình trạng không có cơ chế pháp lý để xử lý. SSC lần này đưa vấn đề tuân thủ lên bàn cân. Về bản chất, đây là việc dùng chi phí tuân thủ để đổi lấy “đường đi” hợp pháp cho dòng tiền. Khi giấy phép được cấp, các nền tảng tuân thủ có thể kết nối vào hệ thống ngân hàng nội địa để thanh toán bù trừ, cho phép dòng tiền lớn ra vào hợp pháp. Tuy nhiên, cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch và đưa toàn bộ sổ sách vào tầm giám sát của cơ quan thuế và phòng chống rửa tiền.
Đây là một cấu trúc lại “món đòn” mà cơ quan quản lý buộc phải làm khi đối mặt với nạn hàng xấu tràn lan và dòng vốn chạy trốn. Việc tham chiếu mô hình của FATF cho thấy Travel Rule sẽ trực tiếp gắn kết với nền tảng. Với các nền tảng làm quản lý tài sản tuân thủ và cung cấp dịch vụ nạp/rút, rào cản sẽ được nâng lên đáng kể. Chi phí để xin giấy phép sẽ sàng lọc phần lớn các nền tảng trung nhỏ, cuối cùng hình thành thế cục độc quyền của một số ít nền tảng đầu bảng trong việc cung cấp kênh nạp/rút VND/tiền pháp định.
Cá nhân tôi có thái độ trung lập, nghiêng về thận trọng đối với dạng “tuân thủ hóa” này. Việc tuân thủ thực sự giúp dòng tiền của các tổ chức truyền thống có thêm lối vào hợp pháp, đồng thời khiến nhà đầu tư cá nhân bị lừa có thêm một lớp đảm bảo về lưu ký tài sản và nơi có thể khiếu nại. Nhưng xu hướng này chắc chắn sẽ chèn ép không gian sinh tồn vốn thuộc về nền tảng “đất gốc” tự nhiên của on-chain. Khi các nền tảng tuân thủ triển khai đầy đủ cơ chế AML xuyên thấu, tiền của tệ nạn và dòng tiền hoàn toàn ẩn danh chỉ có thể tiếp tục lặn sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà là cơ chế thực thi sẽ mở rộng đến mức độ nào trong việc giám sát DEX và ví không giám sát (non-custodial).
Nếu đầu vào/đầu ra (nạp/rút) bị các nền tảng tuân thủ “khóa chặt” hoàn toàn, thì thanh khoản trên chuỗi sẽ bị chia cắt thành “bể tuân thủ” và “bể không tuân thủ”. Bể tuân thủ sẽ đón dòng tiền lịch sự, thuộc về các tổ chức; còn bể không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang triển khai ở Đông Nam Á, những ngày dùng vùng xám để bắt bài “lách luật” đã bước vào giai đoạn đếm ngược. Tách riêng logic vận hành và kênh tiền pháp định từ trước chính là lựa chọn duy nhất để tránh bị “dọn sạch một lần” cùng một chảo.
#越南拟2026年发首批加密牌照
Trước đây, người chơi trên chuỗi ở Việt Nam và nhà đầu tư cá nhân đa phần nạp/rút tiền thông qua P2P OTC hoặc các sàn CEX xuyên biên giới. Dòng tiền thường đi qua các kênh “xám” gắn với thẻ ngân hàng, khiến luôn tồn tại rủi ro bị đóng băng thẻ và tài sản lâm vào tình trạng không có cơ chế pháp lý để xử lý. SSC lần này đưa vấn đề tuân thủ lên bàn cân. Về bản chất, đây là việc dùng chi phí tuân thủ để đổi lấy “đường đi” hợp pháp cho dòng tiền. Khi giấy phép được cấp, các nền tảng tuân thủ có thể kết nối vào hệ thống ngân hàng nội địa để thanh toán bù trừ, cho phép dòng tiền lớn ra vào hợp pháp. Tuy nhiên, cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch và đưa toàn bộ sổ sách vào tầm giám sát của cơ quan thuế và phòng chống rửa tiền.
Đây là một cấu trúc lại “món đòn” mà cơ quan quản lý buộc phải làm khi đối mặt với nạn hàng xấu tràn lan và dòng vốn chạy trốn. Việc tham chiếu mô hình của FATF cho thấy Travel Rule sẽ trực tiếp gắn kết với nền tảng. Với các nền tảng làm quản lý tài sản tuân thủ và cung cấp dịch vụ nạp/rút, rào cản sẽ được nâng lên đáng kể. Chi phí để xin giấy phép sẽ sàng lọc phần lớn các nền tảng trung nhỏ, cuối cùng hình thành thế cục độc quyền của một số ít nền tảng đầu bảng trong việc cung cấp kênh nạp/rút VND/tiền pháp định.
Cá nhân tôi có thái độ trung lập, nghiêng về thận trọng đối với dạng “tuân thủ hóa” này. Việc tuân thủ thực sự giúp dòng tiền của các tổ chức truyền thống có thêm lối vào hợp pháp, đồng thời khiến nhà đầu tư cá nhân bị lừa có thêm một lớp đảm bảo về lưu ký tài sản và nơi có thể khiếu nại. Nhưng xu hướng này chắc chắn sẽ chèn ép không gian sinh tồn vốn thuộc về nền tảng “đất gốc” tự nhiên của on-chain. Khi các nền tảng tuân thủ triển khai đầy đủ cơ chế AML xuyên thấu, tiền của tệ nạn và dòng tiền hoàn toàn ẩn danh chỉ có thể tiếp tục lặn sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà là cơ chế thực thi sẽ mở rộng đến mức độ nào trong việc giám sát DEX và ví không giám sát (non-custodial).
Nếu đầu vào/đầu ra (nạp/rút) bị các nền tảng tuân thủ “khóa chặt” hoàn toàn, thì thanh khoản trên chuỗi sẽ bị chia cắt thành “bể tuân thủ” và “bể không tuân thủ”. Bể tuân thủ sẽ đón dòng tiền lịch sự, thuộc về các tổ chức; còn bể không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang triển khai ở Đông Nam Á, những ngày dùng vùng xám để bắt bài “lách luật” đã bước vào giai đoạn đếm ngược. Tách riêng logic vận hành và kênh tiền pháp định từ trước chính là lựa chọn duy nhất để tránh bị “dọn sạch một lần” cùng một chảo.
#越南拟2026年发首批加密牌照
1
889
·
--
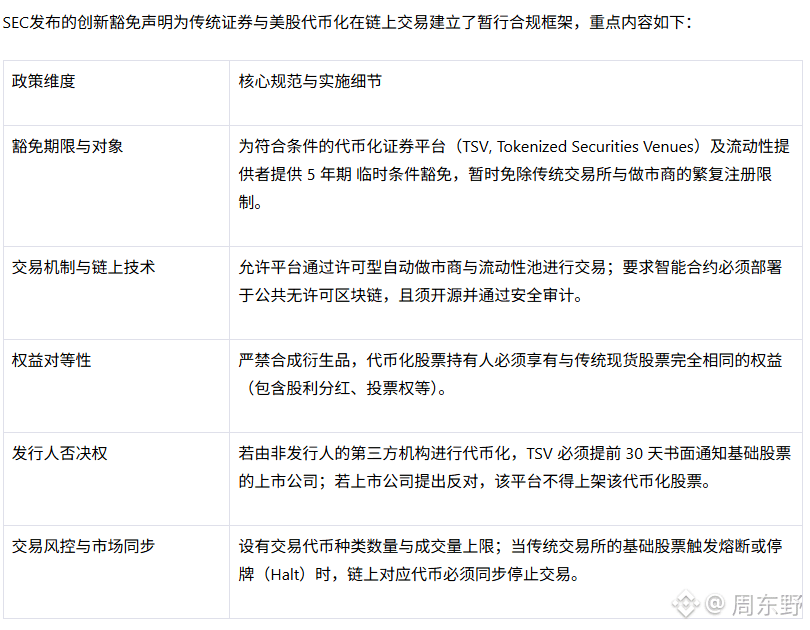
Cửa sổ “miễn trừ đổi mới” mà SEC mở cho việc token hóa tài sản trên thị trường chứng khoán Mỹ này thoạt nhìn đã trực tiếp “kéo bùng” $UNI và $HYPE , nhưng nếu đọc kỹ phần tuyên bố, bạn sẽ thấy đây không phải là chiến thắng của Web3, mà là một màn chiêu an cực kỳ tinh vi.
Ưu đãi mà cơ quan quản lý đưa ra quả thực rất hấp dẫn: thời hạn miễn trừ tạm thời 5 năm giúp xóa phẳng toàn bộ quy trình phê duyệt rườm rà của các sàn giao dịch truyền thống. SEC thậm chí cho phép dùng AMM và các pool thanh khoản để vận hành giao dịch, và mọi thứ phải được triển khai trên các blockchain công khai có kiểm toán mã nguồn mở. Bề ngoài là họ đang chấp nhận công nghệ nền tảng của DeFi, nhưng những giới hạn thực sự đều được giấu trong các chi tiết.
Trước hết là yêu cầu “quyền lợi tương xứng”: nó bóp chết hoàn toàn các trò chơi với tài sản tổng hợp. Các kịch bản kiểu “mô phỏng cổ phiếu Mỹ” trên chuỗi sẽ hoàn toàn mất hiệu lực; người nắm giữ token phải được hưởng cổ tức và quyền biểu quyết thực sự. Điều này đồng nghĩa tầng nền tảng của nền tảng phải gắn chặt với tài sản lưu ký thực, khiến chi phí tuân thủ bị đẩy lên vô hạn.
Thứ hai là quyền phủ quyết một phiếu của công ty niêm yết. Việc token hóa cổ phiếu của bên thứ ba phải thông báo trước 30 ngày; nếu bên kia phản đối thì buộc phải gỡ niêm yết. Những “đại bàng” như Apple hay Tesla chỉ cần nói không, thì nền tảng trên chuỗi cũng chỉ có thể chuyển hướng sang niêm yết cổ phiếu vốn hóa nhỏ hơn.
Thảm khốc nhất là việc liên kết chặt chẽ giữa quản lý rủi ro trên chuỗi và ngoài chuỗi. Khi thị trường chứng khoán Mỹ bị ngắt mạch (circuit breaker) và tạm dừng giao dịch, token trên chuỗi phải được ngừng đồng bộ. AMM chạy 24/7; một khi gắn thêm “cổng ngắt kết nối” này, chiến lược phòng hộ của nhà cung cấp thanh khoản sẽ đối mặt với rủi ro thanh lý cực lớn đúng trong khoảnh khắc xảy ra ngắt mạch.
Việc UNI và HYPE tăng nóng là do dòng tiền đang “mua” việc DeFi có được danh phận chính thức. Nhưng nhìn xa hơn, đây là cách quản lý vẽ nên một bức tường thành tuân thủ trên các blockchain công khai. Đưa thanh khoản vào thông qua thời gian miễn trừ, rồi dùng quyền phủ quyết, đồng bộ khi ngắt mạch và cơ chế lưu ký định danh để siết chặt quyền kiểm soát. Người chiến thắng tương lai có thể không phải là các đại gia DEX, mà là những tổ chức tuân thủ có thể đưa sổ sách quyền lợi truyền thống vận hành được trên chuỗi.
#hype涨超11%
Cửa sổ “miễn trừ đổi mới” mà SEC mở cho việc token hóa tài sản trên thị trường chứng khoán Mỹ này thoạt nhìn đã trực tiếp “kéo bùng” $UNI và $HYPE , nhưng nếu đọc kỹ phần tuyên bố, bạn sẽ thấy đây không phải là chiến thắng của Web3, mà là một màn chiêu an cực kỳ tinh vi.
Ưu đãi mà cơ quan quản lý đưa ra quả thực rất hấp dẫn: thời hạn miễn trừ tạm thời 5 năm giúp xóa phẳng toàn bộ quy trình phê duyệt rườm rà của các sàn giao dịch truyền thống. SEC thậm chí cho phép dùng AMM và các pool thanh khoản để vận hành giao dịch, và mọi thứ phải được triển khai trên các blockchain công khai có kiểm toán mã nguồn mở. Bề ngoài là họ đang chấp nhận công nghệ nền tảng của DeFi, nhưng những giới hạn thực sự đều được giấu trong các chi tiết.
Trước hết là yêu cầu “quyền lợi tương xứng”: nó bóp chết hoàn toàn các trò chơi với tài sản tổng hợp. Các kịch bản kiểu “mô phỏng cổ phiếu Mỹ” trên chuỗi sẽ hoàn toàn mất hiệu lực; người nắm giữ token phải được hưởng cổ tức và quyền biểu quyết thực sự. Điều này đồng nghĩa tầng nền tảng của nền tảng phải gắn chặt với tài sản lưu ký thực, khiến chi phí tuân thủ bị đẩy lên vô hạn.
Thứ hai là quyền phủ quyết một phiếu của công ty niêm yết. Việc token hóa cổ phiếu của bên thứ ba phải thông báo trước 30 ngày; nếu bên kia phản đối thì buộc phải gỡ niêm yết. Những “đại bàng” như Apple hay Tesla chỉ cần nói không, thì nền tảng trên chuỗi cũng chỉ có thể chuyển hướng sang niêm yết cổ phiếu vốn hóa nhỏ hơn.
Thảm khốc nhất là việc liên kết chặt chẽ giữa quản lý rủi ro trên chuỗi và ngoài chuỗi. Khi thị trường chứng khoán Mỹ bị ngắt mạch (circuit breaker) và tạm dừng giao dịch, token trên chuỗi phải được ngừng đồng bộ. AMM chạy 24/7; một khi gắn thêm “cổng ngắt kết nối” này, chiến lược phòng hộ của nhà cung cấp thanh khoản sẽ đối mặt với rủi ro thanh lý cực lớn đúng trong khoảnh khắc xảy ra ngắt mạch.
Việc UNI và HYPE tăng nóng là do dòng tiền đang “mua” việc DeFi có được danh phận chính thức. Nhưng nhìn xa hơn, đây là cách quản lý vẽ nên một bức tường thành tuân thủ trên các blockchain công khai. Đưa thanh khoản vào thông qua thời gian miễn trừ, rồi dùng quyền phủ quyết, đồng bộ khi ngắt mạch và cơ chế lưu ký định danh để siết chặt quyền kiểm soát. Người chiến thắng tương lai có thể không phải là các đại gia DEX, mà là những tổ chức tuân thủ có thể đưa sổ sách quyền lợi truyền thống vận hành được trên chuỗi.
#hype涨超11%
Ưu đãi mà cơ quan quản lý đưa ra quả thực rất hấp dẫn: thời hạn miễn trừ tạm thời 5 năm giúp xóa phẳng toàn bộ quy trình phê duyệt rườm rà của các sàn giao dịch truyền thống. SEC thậm chí cho phép dùng AMM và các pool thanh khoản để vận hành giao dịch, và mọi thứ phải được triển khai trên các blockchain công khai có kiểm toán mã nguồn mở. Bề ngoài là họ đang chấp nhận công nghệ nền tảng của DeFi, nhưng những giới hạn thực sự đều được giấu trong các chi tiết.
Trước hết là yêu cầu “quyền lợi tương xứng”: nó bóp chết hoàn toàn các trò chơi với tài sản tổng hợp. Các kịch bản kiểu “mô phỏng cổ phiếu Mỹ” trên chuỗi sẽ hoàn toàn mất hiệu lực; người nắm giữ token phải được hưởng cổ tức và quyền biểu quyết thực sự. Điều này đồng nghĩa tầng nền tảng của nền tảng phải gắn chặt với tài sản lưu ký thực, khiến chi phí tuân thủ bị đẩy lên vô hạn.
Thứ hai là quyền phủ quyết một phiếu của công ty niêm yết. Việc token hóa cổ phiếu của bên thứ ba phải thông báo trước 30 ngày; nếu bên kia phản đối thì buộc phải gỡ niêm yết. Những “đại bàng” như Apple hay Tesla chỉ cần nói không, thì nền tảng trên chuỗi cũng chỉ có thể chuyển hướng sang niêm yết cổ phiếu vốn hóa nhỏ hơn.
Thảm khốc nhất là việc liên kết chặt chẽ giữa quản lý rủi ro trên chuỗi và ngoài chuỗi. Khi thị trường chứng khoán Mỹ bị ngắt mạch (circuit breaker) và tạm dừng giao dịch, token trên chuỗi phải được ngừng đồng bộ. AMM chạy 24/7; một khi gắn thêm “cổng ngắt kết nối” này, chiến lược phòng hộ của nhà cung cấp thanh khoản sẽ đối mặt với rủi ro thanh lý cực lớn đúng trong khoảnh khắc xảy ra ngắt mạch.
Việc UNI và HYPE tăng nóng là do dòng tiền đang “mua” việc DeFi có được danh phận chính thức. Nhưng nhìn xa hơn, đây là cách quản lý vẽ nên một bức tường thành tuân thủ trên các blockchain công khai. Đưa thanh khoản vào thông qua thời gian miễn trừ, rồi dùng quyền phủ quyết, đồng bộ khi ngắt mạch và cơ chế lưu ký định danh để siết chặt quyền kiểm soát. Người chiến thắng tương lai có thể không phải là các đại gia DEX, mà là những tổ chức tuân thủ có thể đưa sổ sách quyền lợi truyền thống vận hành được trên chuỗi.
#hype涨超11%
2
1.2k
·
--
Bitcoin $BTC lần này từ gần 78.200 USD đã rơi thẳng xuống quanh 75.000 USD trong một mạch; nhìn bề ngoài chỉ là biến động hằng ngày khoảng 3% trong hai ngày. Nhưng lần này là cú giẫm đạp kép: dòng tiền spot rút ra đồng thời các vị thế long dùng đòn bẩy bị thanh lý.
Trong vòng một ngày, 13 quỹ ETF spot tại Mỹ ghi nhận dòng tiền ròng chảy ra vượt 450 triệu USD, xóa sạch hoàn toàn lượng mua ở giai đoạn trước, đồng thời lập mức rút ròng lớn nhất trong gần ba tháng.
Điều đáng cảnh giác nhất là lần rút này không chỉ là GBTC của Grayscale tự một mình “mất máu”. Ngay cả các “mã lực” tổ chức như Fidelity với FBTC và BlackRock với IBIT cũng lần lượt xuất hiện lượng rút ròng 214 triệu và 161 triệu USD.
Sự co rút đồng thời của những “đường dẫn” tài chính truyền thống như vậy cho thấy trong lúc các sự kiện vĩ mô còn chưa tới, logic mua của phố Wall đã chọn sự né tránh rủi ro một cách nhất quán.
Tốc độ “tẩy rửa” ở thị trường phái sinh còn tàn nhẫn hơn thị trường spot.
Trong 24 giờ, tổng giá trị các lệnh long bị thanh lý trên toàn mạng đạt 571 triệu USD, trong đó Bitcoin và Ethereum mỗi bên chiếm gần 190 triệu USD.
Đây hoàn toàn là một cuộc săn dòng thanh khoản nhắm vào những người lạc quan thái quá trước đó. Nhiều nhà giao dịch đứng ở phe long đã đặt cược vào “lợi ích điều tiết” từ Washington. Nhưng ngay khi có tin Thượng viện không thể thúc tiến dự luật CLARITY, phần “phí bảo hiểm” về mặt quy định vốn được tính vào giá đã lập tức bị nhả ra; số tiền tận dụng cuộc đấu đòn bẩy thông qua dự luật đó đã trở thành nhóm đối tượng đầu tiên bị thanh lý trên thị trường.
Việc dự luật bị chặn chỉ là điểm châm ngòi; lưỡi dao thực sự lơ lửng trên đầu là quyết định lãi suất của Cục Dự trữ Liên bang (Fed). Hiện thị trường đang định giá việc tăng thêm 25 điểm cơ bản đã lên tới gần 93%, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm liên tục dao động quanh mức 5% ở vùng cao.
Với quy mô thị trường đã phát triển đến giai đoạn như $BTC , khi lãi suất phi rủi ro bị đẩy lên quá cao, các dòng vốn truyền thống chỉ cần nằm trong trái phiếu ngắn hạn là đã có thể nhận mức lợi nhuận phi rủi ro cao; chi phí cơ hội khi nắm giữ tài sản rủi ro biến động lớn bị phóng đại vô hạn.
Tôi cho rằng mốc 75.000 USD cần nhìn vào “tuyến phòng thủ” thực sự của dòng tiền spot. Nếu dòng tiền vào ETF không thể nhanh chóng chuyển sang trạng thái dương trong vài phiên giao dịch tới, thì việc chỉ dựa vào nhà đầu tư cá nhân và dòng tiền bản địa trên chuỗi là rất khó để, trong bối cảnh lợi suất trái phiếu kho bạc 10 năm quanh 5%, tạo ra một nhịp bật lại mạnh mẽ.
Biến số cốt lõi sắp tới chỉ có hai: khi nào “đường dẫn” spot của phố Wall sẽ ngừng chảy máu, và phát biểu của Fed sau quyết định rốt cuộc có để lại một chút “khoảng thở” cho thanh khoản hay không.
#比特币etf流出4.5亿美元
Bitcoin $BTC lần này từ gần 78.200 USD đã rơi thẳng xuống quanh 75.000 USD trong một mạch; nhìn bề ngoài chỉ là biến động hằng ngày khoảng 3% trong hai ngày. Nhưng lần này là cú giẫm đạp kép: dòng tiền spot rút ra đồng thời các vị thế long dùng đòn bẩy bị thanh lý.
Trong vòng một ngày, 13 quỹ ETF spot tại Mỹ ghi nhận dòng tiền ròng chảy ra vượt 450 triệu USD, xóa sạch hoàn toàn lượng mua ở giai đoạn trước, đồng thời lập mức rút ròng lớn nhất trong gần ba tháng.
Điều đáng cảnh giác nhất là lần rút này không chỉ là GBTC của Grayscale tự một mình “mất máu”. Ngay cả các “mã lực” tổ chức như Fidelity với FBTC và BlackRock với IBIT cũng lần lượt xuất hiện lượng rút ròng 214 triệu và 161 triệu USD.
Sự co rút đồng thời của những “đường dẫn” tài chính truyền thống như vậy cho thấy trong lúc các sự kiện vĩ mô còn chưa tới, logic mua của phố Wall đã chọn sự né tránh rủi ro một cách nhất quán.
Tốc độ “tẩy rửa” ở thị trường phái sinh còn tàn nhẫn hơn thị trường spot.
Trong 24 giờ, tổng giá trị các lệnh long bị thanh lý trên toàn mạng đạt 571 triệu USD, trong đó Bitcoin và Ethereum mỗi bên chiếm gần 190 triệu USD.
Đây hoàn toàn là một cuộc săn dòng thanh khoản nhắm vào những người lạc quan thái quá trước đó. Nhiều nhà giao dịch đứng ở phe long đã đặt cược vào “lợi ích điều tiết” từ Washington. Nhưng ngay khi có tin Thượng viện không thể thúc tiến dự luật CLARITY, phần “phí bảo hiểm” về mặt quy định vốn được tính vào giá đã lập tức bị nhả ra; số tiền tận dụng cuộc đấu đòn bẩy thông qua dự luật đó đã trở thành nhóm đối tượng đầu tiên bị thanh lý trên thị trường.
Việc dự luật bị chặn chỉ là điểm châm ngòi; lưỡi dao thực sự lơ lửng trên đầu là quyết định lãi suất của Cục Dự trữ Liên bang (Fed). Hiện thị trường đang định giá việc tăng thêm 25 điểm cơ bản đã lên tới gần 93%, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm liên tục dao động quanh mức 5% ở vùng cao.
Với quy mô thị trường đã phát triển đến giai đoạn như $BTC , khi lãi suất phi rủi ro bị đẩy lên quá cao, các dòng vốn truyền thống chỉ cần nằm trong trái phiếu ngắn hạn là đã có thể nhận mức lợi nhuận phi rủi ro cao; chi phí cơ hội khi nắm giữ tài sản rủi ro biến động lớn bị phóng đại vô hạn.
Tôi cho rằng mốc 75.000 USD cần nhìn vào “tuyến phòng thủ” thực sự của dòng tiền spot. Nếu dòng tiền vào ETF không thể nhanh chóng chuyển sang trạng thái dương trong vài phiên giao dịch tới, thì việc chỉ dựa vào nhà đầu tư cá nhân và dòng tiền bản địa trên chuỗi là rất khó để, trong bối cảnh lợi suất trái phiếu kho bạc 10 năm quanh 5%, tạo ra một nhịp bật lại mạnh mẽ.
Biến số cốt lõi sắp tới chỉ có hai: khi nào “đường dẫn” spot của phố Wall sẽ ngừng chảy máu, và phát biểu của Fed sau quyết định rốt cuộc có để lại một chút “khoảng thở” cho thanh khoản hay không.
#比特币etf流出4.5亿美元
Trong vòng một ngày, 13 quỹ ETF spot tại Mỹ ghi nhận dòng tiền ròng chảy ra vượt 450 triệu USD, xóa sạch hoàn toàn lượng mua ở giai đoạn trước, đồng thời lập mức rút ròng lớn nhất trong gần ba tháng.
Điều đáng cảnh giác nhất là lần rút này không chỉ là GBTC của Grayscale tự một mình “mất máu”. Ngay cả các “mã lực” tổ chức như Fidelity với FBTC và BlackRock với IBIT cũng lần lượt xuất hiện lượng rút ròng 214 triệu và 161 triệu USD.
Sự co rút đồng thời của những “đường dẫn” tài chính truyền thống như vậy cho thấy trong lúc các sự kiện vĩ mô còn chưa tới, logic mua của phố Wall đã chọn sự né tránh rủi ro một cách nhất quán.
Tốc độ “tẩy rửa” ở thị trường phái sinh còn tàn nhẫn hơn thị trường spot.
Trong 24 giờ, tổng giá trị các lệnh long bị thanh lý trên toàn mạng đạt 571 triệu USD, trong đó Bitcoin và Ethereum mỗi bên chiếm gần 190 triệu USD.
Đây hoàn toàn là một cuộc săn dòng thanh khoản nhắm vào những người lạc quan thái quá trước đó. Nhiều nhà giao dịch đứng ở phe long đã đặt cược vào “lợi ích điều tiết” từ Washington. Nhưng ngay khi có tin Thượng viện không thể thúc tiến dự luật CLARITY, phần “phí bảo hiểm” về mặt quy định vốn được tính vào giá đã lập tức bị nhả ra; số tiền tận dụng cuộc đấu đòn bẩy thông qua dự luật đó đã trở thành nhóm đối tượng đầu tiên bị thanh lý trên thị trường.
Việc dự luật bị chặn chỉ là điểm châm ngòi; lưỡi dao thực sự lơ lửng trên đầu là quyết định lãi suất của Cục Dự trữ Liên bang (Fed). Hiện thị trường đang định giá việc tăng thêm 25 điểm cơ bản đã lên tới gần 93%, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm liên tục dao động quanh mức 5% ở vùng cao.
Với quy mô thị trường đã phát triển đến giai đoạn như $BTC , khi lãi suất phi rủi ro bị đẩy lên quá cao, các dòng vốn truyền thống chỉ cần nằm trong trái phiếu ngắn hạn là đã có thể nhận mức lợi nhuận phi rủi ro cao; chi phí cơ hội khi nắm giữ tài sản rủi ro biến động lớn bị phóng đại vô hạn.
Tôi cho rằng mốc 75.000 USD cần nhìn vào “tuyến phòng thủ” thực sự của dòng tiền spot. Nếu dòng tiền vào ETF không thể nhanh chóng chuyển sang trạng thái dương trong vài phiên giao dịch tới, thì việc chỉ dựa vào nhà đầu tư cá nhân và dòng tiền bản địa trên chuỗi là rất khó để, trong bối cảnh lợi suất trái phiếu kho bạc 10 năm quanh 5%, tạo ra một nhịp bật lại mạnh mẽ.
Biến số cốt lõi sắp tới chỉ có hai: khi nào “đường dẫn” spot của phố Wall sẽ ngừng chảy máu, và phát biểu của Fed sau quyết định rốt cuộc có để lại một chút “khoảng thở” cho thanh khoản hay không.
#比特币etf流出4.5亿美元
1
1.5k
·
--
Đã xác minh
Bottomline 把 Chainlink 的 CCIP 和 CRE 接入系统,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上涨 7% 到 12 美元。
市场又在炒 16 兆美元的大故事,但这事的本质根本不是什么“Crypto 吞噬传统金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 消息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费昂贵,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮
通道已经铺好,LINK 能否重回高点,看后期了
#bottomline推出chainlink链上支付平台
Bottomline 把 Chainlink 的 CCIP 和 CRE 接入系统,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上涨 7% 到 12 美元。
市场又在炒 16 兆美元的大故事,但这事的本质根本不是什么“Crypto 吞噬传统金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 消息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费昂贵,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮
通道已经铺好,LINK 能否重回高点,看后期了
#bottomline推出chainlink链上支付平台
市场又在炒 16 兆美元的大故事,但这事的本质根本不是什么“Crypto 吞噬传统金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 消息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费昂贵,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮
通道已经铺好,LINK 能否重回高点,看后期了
#bottomline推出chainlink链上支付平台
2
7.7k
·
--
Xem bản dịch
Polymarket 这种链上预测市场,在监管眼里从来都不是什么“去中心化智慧”或者“信息定价工具”,它在链下司法机关的卷宗里,名字一直叫非法赌博。
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
Polymarket 这种链上预测市场,在监管眼里从来都不是什么“去中心化智慧”或者“信息定价工具”,它在链下司法机关的卷宗里,名字一直叫非法赌博。
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
86
·
--
Gần đây mới phát hiện mình không phù hợp để giao dịch, không vào lệnh thì mọi thứ đều đúng, nhưng vừa vào lệnh là đã sụp đổ
Gần đây mới phát hiện mình không phù hợp để giao dịch, không vào lệnh thì mọi thứ đều đúng, nhưng vừa vào lệnh là đã sụp đổ
124
·
--
Đã xác minh
Dự luật quản lý bị kẹt ở Thượng viện, các token chủ đạo liên tục bị bán tháo, Bitcoin điều chỉnh, trong khi Ethereum và Solana cũng đi lùi theo đà giảm. Khi mọi người quen nhìn sắc thái vĩ mô, thì <t-2/>$ZEC lại kéo ra một cây nến tăng đơn lập cực kỳ dốc.
Nhiều người cho rằng đợt tăng ngược dòng này là do “ông trùm” kéo cứng, nhưng nếu nhìn vào sổ sách phái sinh thì logic thực ra rất rõ ràng. Trong 24 giờ, khối lượng giao dịch hợp đồng trực tiếp vọt lên 7,7 tỷ USD, quy mô hợp đồng chưa tất toán ép ở mức cao khoảng 2,6 tỷ USD. Lượng vốn này không phải là các nhà đầu tư lẻ trong thị trường giao ngay chỉ đánh nhỏ, mà là một cuộc đấu sử dụng đòn bẩy cao gây ra hiện tượng ép co vị thế (siết chặt thanh khoản). Chỉ trong một ngày, khoản thanh lý (bị “liquidation”) gần 20 triệu USD; về bản chất là phe bán khống trong tâm lý bi quan chung của thị trường liên tục mở lệnh bán, nhưng cuối cùng lại bị lực đẩy thanh khoản được kỳ vọng kéo nổ ngay.
Thứ thực sự cung cấp “mã lực” về nguồn hàng (筹码) cho cuộc đối đầu dòng tiền này, là sự chắc chắn về việc NU7 sẽ được nâng cấp và triển khai theo lộ trình được cộng đồng chốt.
Trước đây, thứ khiến các coin về quyền riêng tư bị chê nhiều nhất chính là tốc độ xác nhận quá chậm—gần như không có chỗ đứng trong các kịch bản DeFi và tương tác tần suất cao. Lần này, trong đề xuất NU7, gần 2,4 triệu ZEC tham gia bỏ phiếu, và 99,9% tán thành việc ép mạnh khoảng thời gian giữa các lần tạo khối từ 75 giây xuống 25 giây. Với người dùng trên chuỗi, điều này đồng nghĩa độ trễ xác nhận chuyển khoản bị cắt giảm trực tiếp đi hai phần ba. Nâng cao hiệu quả sử dụng vốn trên chuỗi sẽ quyết định trực tiếp khả năng “giữ chặt” nguồn hàng.
Trên thị trường, đa số người chỉ nhìn nâng cấp qua tin tức/bản thông cáo, nhưng thứ quyết định dòng vốn sẽ chảy đi đâu chính là mức độ tham gia quản trị (governance). Có thể huy động gần hai phần ba lượng token lưu hành để đi bỏ phiếu, và 99,3% yêu cầu triển khai gấp—điều này cho thấy các dòng vốn lớn có sự đồng thuận rất cao về việc cải tạo mạng lần này. Khi sự không chắc chắn từ phía quy định bên ngoài làm co hẹp phần bù (premium) của các coin chủ đạo, thì các tài sản có logic kỹ thuật rõ ràng trên chuỗi và cấu trúc nguồn hàng tập trung tự nhiên sẽ trở thành điểm đến của dòng tiền phòng thủ và dòng tiền tham chiến.
Chỉ cần nhìn dữ liệu trong gần bảy ngày, mức giảm nhẹ 0,8% cũng đủ thấy biến động dữ dội ngắn hạn chỉ là quá trình “rửa” (tái sắp xếp) bằng đòn bẩy. Phái sinh tăng khối lượng kết hợp với tiềm năng cải thiện throughput trên chuỗi có thể lên đến vài chục lần: ZEC lần này không phải là một cú bật lại khái niệm đơn thuần, mà là trong giai đoạn chịu áp lực vĩ mô, dùng bản nâng cấp kỹ thuật để viết lại chi phí vốn—thực hiện một lần tái cấu trúc nguồn hàng.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Dự luật quản lý bị kẹt ở Thượng viện, các token chủ đạo liên tục bị bán tháo, Bitcoin điều chỉnh, trong khi Ethereum và Solana cũng đi lùi theo đà giảm. Khi mọi người quen nhìn sắc thái vĩ mô, thì <t-2/>$ZEC lại kéo ra một cây nến tăng đơn lập cực kỳ dốc.
Nhiều người cho rằng đợt tăng ngược dòng này là do “ông trùm” kéo cứng, nhưng nếu nhìn vào sổ sách phái sinh thì logic thực ra rất rõ ràng. Trong 24 giờ, khối lượng giao dịch hợp đồng trực tiếp vọt lên 7,7 tỷ USD, quy mô hợp đồng chưa tất toán ép ở mức cao khoảng 2,6 tỷ USD. Lượng vốn này không phải là các nhà đầu tư lẻ trong thị trường giao ngay chỉ đánh nhỏ, mà là một cuộc đấu sử dụng đòn bẩy cao gây ra hiện tượng ép co vị thế (siết chặt thanh khoản). Chỉ trong một ngày, khoản thanh lý (bị “liquidation”) gần 20 triệu USD; về bản chất là phe bán khống trong tâm lý bi quan chung của thị trường liên tục mở lệnh bán, nhưng cuối cùng lại bị lực đẩy thanh khoản được kỳ vọng kéo nổ ngay.
Thứ thực sự cung cấp “mã lực” về nguồn hàng (筹码) cho cuộc đối đầu dòng tiền này, là sự chắc chắn về việc NU7 sẽ được nâng cấp và triển khai theo lộ trình được cộng đồng chốt.
Trước đây, thứ khiến các coin về quyền riêng tư bị chê nhiều nhất chính là tốc độ xác nhận quá chậm—gần như không có chỗ đứng trong các kịch bản DeFi và tương tác tần suất cao. Lần này, trong đề xuất NU7, gần 2,4 triệu ZEC tham gia bỏ phiếu, và 99,9% tán thành việc ép mạnh khoảng thời gian giữa các lần tạo khối từ 75 giây xuống 25 giây. Với người dùng trên chuỗi, điều này đồng nghĩa độ trễ xác nhận chuyển khoản bị cắt giảm trực tiếp đi hai phần ba. Nâng cao hiệu quả sử dụng vốn trên chuỗi sẽ quyết định trực tiếp khả năng “giữ chặt” nguồn hàng.
Trên thị trường, đa số người chỉ nhìn nâng cấp qua tin tức/bản thông cáo, nhưng thứ quyết định dòng vốn sẽ chảy đi đâu chính là mức độ tham gia quản trị (governance). Có thể huy động gần hai phần ba lượng token lưu hành để đi bỏ phiếu, và 99,3% yêu cầu triển khai gấp—điều này cho thấy các dòng vốn lớn có sự đồng thuận rất cao về việc cải tạo mạng lần này. Khi sự không chắc chắn từ phía quy định bên ngoài làm co hẹp phần bù (premium) của các coin chủ đạo, thì các tài sản có logic kỹ thuật rõ ràng trên chuỗi và cấu trúc nguồn hàng tập trung tự nhiên sẽ trở thành điểm đến của dòng tiền phòng thủ và dòng tiền tham chiến.
Chỉ cần nhìn dữ liệu trong gần bảy ngày, mức giảm nhẹ 0,8% cũng đủ thấy biến động dữ dội ngắn hạn chỉ là quá trình “rửa” (tái sắp xếp) bằng đòn bẩy. Phái sinh tăng khối lượng kết hợp với tiềm năng cải thiện throughput trên chuỗi có thể lên đến vài chục lần: ZEC lần này không phải là một cú bật lại khái niệm đơn thuần, mà là trong giai đoạn chịu áp lực vĩ mô, dùng bản nâng cấp kỹ thuật để viết lại chi phí vốn—thực hiện một lần tái cấu trúc nguồn hàng.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Nhiều người cho rằng đợt tăng ngược dòng này là do “ông trùm” kéo cứng, nhưng nếu nhìn vào sổ sách phái sinh thì logic thực ra rất rõ ràng. Trong 24 giờ, khối lượng giao dịch hợp đồng trực tiếp vọt lên 7,7 tỷ USD, quy mô hợp đồng chưa tất toán ép ở mức cao khoảng 2,6 tỷ USD. Lượng vốn này không phải là các nhà đầu tư lẻ trong thị trường giao ngay chỉ đánh nhỏ, mà là một cuộc đấu sử dụng đòn bẩy cao gây ra hiện tượng ép co vị thế (siết chặt thanh khoản). Chỉ trong một ngày, khoản thanh lý (bị “liquidation”) gần 20 triệu USD; về bản chất là phe bán khống trong tâm lý bi quan chung của thị trường liên tục mở lệnh bán, nhưng cuối cùng lại bị lực đẩy thanh khoản được kỳ vọng kéo nổ ngay.
Thứ thực sự cung cấp “mã lực” về nguồn hàng (筹码) cho cuộc đối đầu dòng tiền này, là sự chắc chắn về việc NU7 sẽ được nâng cấp và triển khai theo lộ trình được cộng đồng chốt.
Trước đây, thứ khiến các coin về quyền riêng tư bị chê nhiều nhất chính là tốc độ xác nhận quá chậm—gần như không có chỗ đứng trong các kịch bản DeFi và tương tác tần suất cao. Lần này, trong đề xuất NU7, gần 2,4 triệu ZEC tham gia bỏ phiếu, và 99,9% tán thành việc ép mạnh khoảng thời gian giữa các lần tạo khối từ 75 giây xuống 25 giây. Với người dùng trên chuỗi, điều này đồng nghĩa độ trễ xác nhận chuyển khoản bị cắt giảm trực tiếp đi hai phần ba. Nâng cao hiệu quả sử dụng vốn trên chuỗi sẽ quyết định trực tiếp khả năng “giữ chặt” nguồn hàng.
Trên thị trường, đa số người chỉ nhìn nâng cấp qua tin tức/bản thông cáo, nhưng thứ quyết định dòng vốn sẽ chảy đi đâu chính là mức độ tham gia quản trị (governance). Có thể huy động gần hai phần ba lượng token lưu hành để đi bỏ phiếu, và 99,3% yêu cầu triển khai gấp—điều này cho thấy các dòng vốn lớn có sự đồng thuận rất cao về việc cải tạo mạng lần này. Khi sự không chắc chắn từ phía quy định bên ngoài làm co hẹp phần bù (premium) của các coin chủ đạo, thì các tài sản có logic kỹ thuật rõ ràng trên chuỗi và cấu trúc nguồn hàng tập trung tự nhiên sẽ trở thành điểm đến của dòng tiền phòng thủ và dòng tiền tham chiến.
Chỉ cần nhìn dữ liệu trong gần bảy ngày, mức giảm nhẹ 0,8% cũng đủ thấy biến động dữ dội ngắn hạn chỉ là quá trình “rửa” (tái sắp xếp) bằng đòn bẩy. Phái sinh tăng khối lượng kết hợp với tiềm năng cải thiện throughput trên chuỗi có thể lên đến vài chục lần: ZEC lần này không phải là một cú bật lại khái niệm đơn thuần, mà là trong giai đoạn chịu áp lực vĩ mô, dùng bản nâng cấp kỹ thuật để viết lại chi phí vốn—thực hiện một lần tái cấu trúc nguồn hàng.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
Đúng một phần
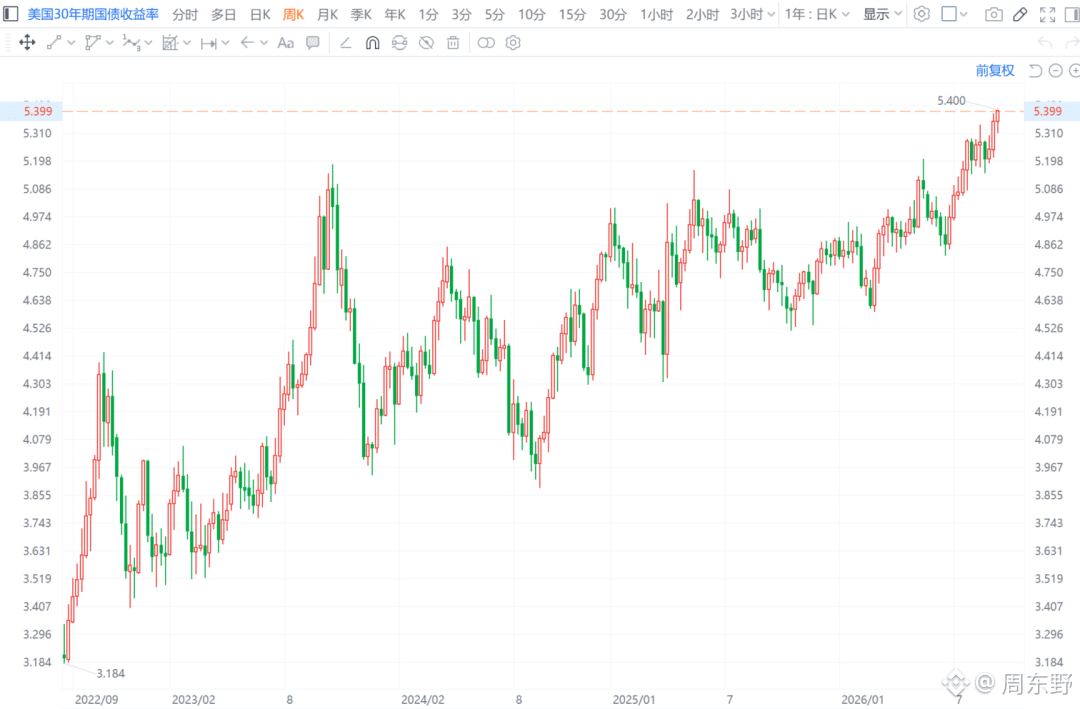
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm leo thẳng lên 5,40%, trực tiếp xô đổ kỷ lục cao nhất kể từ tháng 6/2007.
Diễn biến của lợi suất trái phiếu Mỹ này, nhìn bề ngoài là thị trường đang định giá lại tình trạng thâm hụt ngân sách dài hạn và kỳ vọng lạm phát; nhưng bản chất là “neo” lãi suất phi rủi ro toàn cầu đang bị kéo mạnh đi lên một cách cưỡng bức. Khi chi phí vốn dài hạn bị đóng đinh ở đúng mức này, hiệu ứng rút cạn thanh khoản sẽ đến nhanh hơn và tàn nhẫn hơn so với dự tính.
Nhiều dòng tiền vẫn đang cược vào lợi ích của chu kỳ giảm lãi suất, nhưng việc lợi suất ở kỳ hạn dài mất kiểm soát cho thấy các quỹ lớn căn bản không tin rằng việc giảm lãi suất có thể giải quyết tận gốc vấn đề. Mỗi năm có hàng chục nghìn tỷ USD trái phiếu chính phủ mới cần thị trường hấp thụ, vì vậy bên mua chắc chắn sẽ đòi mức “premium theo thời gian” cao hơn. Lợi suất phi rủi ro kiểu này gây sức ép cực kỳ khốc liệt lên on-chain và các tài sản rủi ro: khi bạn có thể nhận được lợi suất thuần cứng trên 5%/năm chỉ từ tài sản “tuân thủ–phi rủi ro”, thì yêu cầu đối với các thỏa thuận lợi nhuận rủi ro cao, ma sát cao sẽ bị nâng lên đến mức cực kỳ khắt khe.
Điều này đồng nghĩa rằng mọi mô hình arbitrage phụ thuộc vào “premium thanh khoản” hoặc dựa vào APY bị thổi phồng để bù đắp, trong bối cảnh chi phí vốn này sẽ lập tức mất tác dụng. Ở giai đoạn tiếp theo, những tài sản thực sự có thể trụ vững, thậm chí tự đi ra một xu hướng độc lập, hoặc là phải có “sổ cái” lợi nhuận thật sự cực kỳ vững chắc ở lớp nền, hoặc là phải hoàn toàn tách khỏi hệ thống định giá bằng tiền pháp định để trở thành các công cụ phòng vệ cực đoan. Sức sát thương của môi trường thanh khoản vĩ mô kiểu này, giờ mới bắt đầu lộ rõ.$BTC
#美国30年期国债收益率升破5.40%
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm leo thẳng lên 5,40%, trực tiếp xô đổ kỷ lục cao nhất kể từ tháng 6/2007.
Diễn biến của lợi suất trái phiếu Mỹ này, nhìn bề ngoài là thị trường đang định giá lại tình trạng thâm hụt ngân sách dài hạn và kỳ vọng lạm phát; nhưng bản chất là “neo” lãi suất phi rủi ro toàn cầu đang bị kéo mạnh đi lên một cách cưỡng bức. Khi chi phí vốn dài hạn bị đóng đinh ở đúng mức này, hiệu ứng rút cạn thanh khoản sẽ đến nhanh hơn và tàn nhẫn hơn so với dự tính.
Nhiều dòng tiền vẫn đang cược vào lợi ích của chu kỳ giảm lãi suất, nhưng việc lợi suất ở kỳ hạn dài mất kiểm soát cho thấy các quỹ lớn căn bản không tin rằng việc giảm lãi suất có thể giải quyết tận gốc vấn đề. Mỗi năm có hàng chục nghìn tỷ USD trái phiếu chính phủ mới cần thị trường hấp thụ, vì vậy bên mua chắc chắn sẽ đòi mức “premium theo thời gian” cao hơn. Lợi suất phi rủi ro kiểu này gây sức ép cực kỳ khốc liệt lên on-chain và các tài sản rủi ro: khi bạn có thể nhận được lợi suất thuần cứng trên 5%/năm chỉ từ tài sản “tuân thủ–phi rủi ro”, thì yêu cầu đối với các thỏa thuận lợi nhuận rủi ro cao, ma sát cao sẽ bị nâng lên đến mức cực kỳ khắt khe.
Điều này đồng nghĩa rằng mọi mô hình arbitrage phụ thuộc vào “premium thanh khoản” hoặc dựa vào APY bị thổi phồng để bù đắp, trong bối cảnh chi phí vốn này sẽ lập tức mất tác dụng. Ở giai đoạn tiếp theo, những tài sản thực sự có thể trụ vững, thậm chí tự đi ra một xu hướng độc lập, hoặc là phải có “sổ cái” lợi nhuận thật sự cực kỳ vững chắc ở lớp nền, hoặc là phải hoàn toàn tách khỏi hệ thống định giá bằng tiền pháp định để trở thành các công cụ phòng vệ cực đoan. Sức sát thương của môi trường thanh khoản vĩ mô kiểu này, giờ mới bắt đầu lộ rõ.$BTC
#美国30年期国债收益率升破5.40%
Diễn biến của lợi suất trái phiếu Mỹ này, nhìn bề ngoài là thị trường đang định giá lại tình trạng thâm hụt ngân sách dài hạn và kỳ vọng lạm phát; nhưng bản chất là “neo” lãi suất phi rủi ro toàn cầu đang bị kéo mạnh đi lên một cách cưỡng bức. Khi chi phí vốn dài hạn bị đóng đinh ở đúng mức này, hiệu ứng rút cạn thanh khoản sẽ đến nhanh hơn và tàn nhẫn hơn so với dự tính.
Nhiều dòng tiền vẫn đang cược vào lợi ích của chu kỳ giảm lãi suất, nhưng việc lợi suất ở kỳ hạn dài mất kiểm soát cho thấy các quỹ lớn căn bản không tin rằng việc giảm lãi suất có thể giải quyết tận gốc vấn đề. Mỗi năm có hàng chục nghìn tỷ USD trái phiếu chính phủ mới cần thị trường hấp thụ, vì vậy bên mua chắc chắn sẽ đòi mức “premium theo thời gian” cao hơn. Lợi suất phi rủi ro kiểu này gây sức ép cực kỳ khốc liệt lên on-chain và các tài sản rủi ro: khi bạn có thể nhận được lợi suất thuần cứng trên 5%/năm chỉ từ tài sản “tuân thủ–phi rủi ro”, thì yêu cầu đối với các thỏa thuận lợi nhuận rủi ro cao, ma sát cao sẽ bị nâng lên đến mức cực kỳ khắt khe.
Điều này đồng nghĩa rằng mọi mô hình arbitrage phụ thuộc vào “premium thanh khoản” hoặc dựa vào APY bị thổi phồng để bù đắp, trong bối cảnh chi phí vốn này sẽ lập tức mất tác dụng. Ở giai đoạn tiếp theo, những tài sản thực sự có thể trụ vững, thậm chí tự đi ra một xu hướng độc lập, hoặc là phải có “sổ cái” lợi nhuận thật sự cực kỳ vững chắc ở lớp nền, hoặc là phải hoàn toàn tách khỏi hệ thống định giá bằng tiền pháp định để trở thành các công cụ phòng vệ cực đoan. Sức sát thương của môi trường thanh khoản vĩ mô kiểu này, giờ mới bắt đầu lộ rõ.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
Cục diện vĩ mô của tháng 9: mọi người đều bị neo vào trọng tâm “tăng lãi hay không tăng lãi”, nhưng chỉ cần tính rõ chi phí vốn và phần bù thanh khoản thì sẽ thấy thứ thực sự bóp nghẹt thị trường nằm ở độ sâu của việc “thắt lãi có cấu trúc” và thời gian rút thanh khoản sau đó kéo dài bao lâu.
Lạm phát đang “nướng” Cục Dự trữ Liên bang Mỹ (Fed) trên lửa. Tăng trưởng CPI theo năm bị “đè chặt” ở mức 3,4% – vị trí vô cùng khó xử – và cách xa mục tiêu chính sách 2%. Chỉ có vẻ như chênh 1,4 điểm phần trăm, nhưng trong bối cảnh địa chính trị liên tục làm nguồn cung dầu bị nghẽn ở phía cung, thì phần lạm phát này cực kỳ dai dẳng. Chỉ cần đầu năng lượng và giá của các nguyên liệu sản xuất cơ bản không thể giảm xuống, thì chi phí vay ở đầu cuối buộc phải được duy trì ở mức có thể “ép” mạnh tổng cầu.
Tuyến truyền dẫn của dòng tiền trên chuỗi và trong thị trường truyền thống thực ra rất thẳng. Khi lãi suất quỹ liên bang được đẩy lên cao, lợi suất phi rủi ro (ví dụ như trái phiếu ngắn hạn) cũng bị kéo mạnh lên theo; khi đó, tỷ lệ chiết khấu của mọi tài sản rủi ro sẽ lần lượt bị nâng cao. Với các nhà cung cấp thanh khoản cho hoạt động chênh lệch lãi suất (arbitrage) và tạo lập thị trường (market making), khi đầu “phi rủi ro” có thể nắm chắc lợi suất cao thì chi phí cơ hội khi giữ tiền trong “bể” tài sản rủi ro sẽ tăng vọt.
Điều này có nghĩa là, một khi phương án lần này được triển khai tăng 25 điểm cơ bản hoặc thậm chí quyết liệt hơn, thì tác động biên của chính việc tăng lãi đối với thị trường vay vốn lại ở mức có thể kiểm soát. Thứ thực sự gây chết người là kỳ vọng biên rằng chu kỳ thắt chặt sẽ kéo dài hơn. Nếu chi phí tài trợ ở kênh tín dụng vẫn duy trì ở mức cao, thì dòng vốn arbitrage rút khỏi các “bể” cho vay phi tập trung và khỏi tài sản rủi ro để chuyển sang sản phẩm thu nhập cố định sẽ không dừng lại chỉ vì một đợt tin tức.
Dòng vốn vĩ mô chưa bao giờ nhìn lời hứa suông; nó chỉ nhìn chênh lệch tuyệt đối của chi phí vốn. Ở thời điểm này, đừng vội “định giá” xu hướng tăng hay giảm cho tài sản; hãy quan sát tốc độ thanh lý của dòng vốn arbitrage khi rút khỏi các giao thức vay và thị trường đòn bẩy – nó “thực” hơn nhiều so với việc đọc tuyên bố của Fed. $BTC
#美联储加息是否已成定局
Cục diện vĩ mô của tháng 9: mọi người đều bị neo vào trọng tâm “tăng lãi hay không tăng lãi”, nhưng chỉ cần tính rõ chi phí vốn và phần bù thanh khoản thì sẽ thấy thứ thực sự bóp nghẹt thị trường nằm ở độ sâu của việc “thắt lãi có cấu trúc” và thời gian rút thanh khoản sau đó kéo dài bao lâu.
Lạm phát đang “nướng” Cục Dự trữ Liên bang Mỹ (Fed) trên lửa. Tăng trưởng CPI theo năm bị “đè chặt” ở mức 3,4% – vị trí vô cùng khó xử – và cách xa mục tiêu chính sách 2%. Chỉ có vẻ như chênh 1,4 điểm phần trăm, nhưng trong bối cảnh địa chính trị liên tục làm nguồn cung dầu bị nghẽn ở phía cung, thì phần lạm phát này cực kỳ dai dẳng. Chỉ cần đầu năng lượng và giá của các nguyên liệu sản xuất cơ bản không thể giảm xuống, thì chi phí vay ở đầu cuối buộc phải được duy trì ở mức có thể “ép” mạnh tổng cầu.
Tuyến truyền dẫn của dòng tiền trên chuỗi và trong thị trường truyền thống thực ra rất thẳng. Khi lãi suất quỹ liên bang được đẩy lên cao, lợi suất phi rủi ro (ví dụ như trái phiếu ngắn hạn) cũng bị kéo mạnh lên theo; khi đó, tỷ lệ chiết khấu của mọi tài sản rủi ro sẽ lần lượt bị nâng cao. Với các nhà cung cấp thanh khoản cho hoạt động chênh lệch lãi suất (arbitrage) và tạo lập thị trường (market making), khi đầu “phi rủi ro” có thể nắm chắc lợi suất cao thì chi phí cơ hội khi giữ tiền trong “bể” tài sản rủi ro sẽ tăng vọt.
Điều này có nghĩa là, một khi phương án lần này được triển khai tăng 25 điểm cơ bản hoặc thậm chí quyết liệt hơn, thì tác động biên của chính việc tăng lãi đối với thị trường vay vốn lại ở mức có thể kiểm soát. Thứ thực sự gây chết người là kỳ vọng biên rằng chu kỳ thắt chặt sẽ kéo dài hơn. Nếu chi phí tài trợ ở kênh tín dụng vẫn duy trì ở mức cao, thì dòng vốn arbitrage rút khỏi các “bể” cho vay phi tập trung và khỏi tài sản rủi ro để chuyển sang sản phẩm thu nhập cố định sẽ không dừng lại chỉ vì một đợt tin tức.
Dòng vốn vĩ mô chưa bao giờ nhìn lời hứa suông; nó chỉ nhìn chênh lệch tuyệt đối của chi phí vốn. Ở thời điểm này, đừng vội “định giá” xu hướng tăng hay giảm cho tài sản; hãy quan sát tốc độ thanh lý của dòng vốn arbitrage khi rút khỏi các giao thức vay và thị trường đòn bẩy – nó “thực” hơn nhiều so với việc đọc tuyên bố của Fed. $BTC
#美联储加息是否已成定局
Lạm phát đang “nướng” Cục Dự trữ Liên bang Mỹ (Fed) trên lửa. Tăng trưởng CPI theo năm bị “đè chặt” ở mức 3,4% – vị trí vô cùng khó xử – và cách xa mục tiêu chính sách 2%. Chỉ có vẻ như chênh 1,4 điểm phần trăm, nhưng trong bối cảnh địa chính trị liên tục làm nguồn cung dầu bị nghẽn ở phía cung, thì phần lạm phát này cực kỳ dai dẳng. Chỉ cần đầu năng lượng và giá của các nguyên liệu sản xuất cơ bản không thể giảm xuống, thì chi phí vay ở đầu cuối buộc phải được duy trì ở mức có thể “ép” mạnh tổng cầu.
Tuyến truyền dẫn của dòng tiền trên chuỗi và trong thị trường truyền thống thực ra rất thẳng. Khi lãi suất quỹ liên bang được đẩy lên cao, lợi suất phi rủi ro (ví dụ như trái phiếu ngắn hạn) cũng bị kéo mạnh lên theo; khi đó, tỷ lệ chiết khấu của mọi tài sản rủi ro sẽ lần lượt bị nâng cao. Với các nhà cung cấp thanh khoản cho hoạt động chênh lệch lãi suất (arbitrage) và tạo lập thị trường (market making), khi đầu “phi rủi ro” có thể nắm chắc lợi suất cao thì chi phí cơ hội khi giữ tiền trong “bể” tài sản rủi ro sẽ tăng vọt.
Điều này có nghĩa là, một khi phương án lần này được triển khai tăng 25 điểm cơ bản hoặc thậm chí quyết liệt hơn, thì tác động biên của chính việc tăng lãi đối với thị trường vay vốn lại ở mức có thể kiểm soát. Thứ thực sự gây chết người là kỳ vọng biên rằng chu kỳ thắt chặt sẽ kéo dài hơn. Nếu chi phí tài trợ ở kênh tín dụng vẫn duy trì ở mức cao, thì dòng vốn arbitrage rút khỏi các “bể” cho vay phi tập trung và khỏi tài sản rủi ro để chuyển sang sản phẩm thu nhập cố định sẽ không dừng lại chỉ vì một đợt tin tức.
Dòng vốn vĩ mô chưa bao giờ nhìn lời hứa suông; nó chỉ nhìn chênh lệch tuyệt đối của chi phí vốn. Ở thời điểm này, đừng vội “định giá” xu hướng tăng hay giảm cho tài sản; hãy quan sát tốc độ thanh lý của dòng vốn arbitrage khi rút khỏi các giao thức vay và thị trường đòn bẩy – nó “thực” hơn nhiều so với việc đọc tuyên bố của Fed. $BTC
#美联储加息是否已成定局
359
·
--
Đã xác minh
Anza, đội ngũ cốt lõi của Solana, đã triển khai Transaction V1 (SIMD-0385) lên mainnet.
Rất nhiều người vẫn chưa hiểu bước này rốt cuộc có ý nghĩa gì.
Trước đây giới hạn giao dịch một lần của Solana là 1232 byte, cho $SOL . Khi các nhà phát triển xây dựng các logic phức tạp trên đó, giống như viết code lên một con tem. Chỉ cần liên quan đến các bằng chứng ZK trong thanh toán riêng tư, các multisig đa chữ ký phức tạp ở cấp độ tổ chức như BLS, hoặc các cơ chế tổng hợp và quyết toán đa luồng trong DeFi cấp cao, thì thể tích dữ liệu giao dịch có thể nhanh chóng vượt ngưỡng.
Trước đây cách duy nhất là tách chúng thành nhiều giao dịch con gửi liên tiếp.
Nhưng điều đó tạo ra rủi ro chí mạng: khi gửi, nếu ở một bước trung gian bị kẹt hoặc thất bại thì trạng thái trước và sau sẽ bị rời rạc. Những kẻ arbitrage có thể chèn “kim” ngay khi giao dịch đầu tiên của bạn đã quyết toán xong mà giao dịch thứ hai vẫn chưa kịp được nối, khiến người dùng phải gánh toàn bộ thiệt hại.
Giờ đây, các thao tác mật mã phức tạp và nhiều luồng logic trên chuỗi có thể được đóng gói vào cùng một giao dịch nguyên tử. Hoặc tất cả đều đi qua, hoặc tất cả đều quay về trạng thái trước—giữa chừng không có chỗ nào để bị chèn hoặc xen vào. Điều này không chỉ loại bỏ chi phí dư thừa khi phối hợp nhiều giao dịch, mà còn rút gọn sự tương tác vốn vô cùng rườm rà xuống chỉ còn một thao tác ký.
Điều thú vị hơn là thay đổi trong điều phối tài nguyên. Anza chuyển trực tiếp các cấu hình như đơn vị tính toán (CU), phí ưu tiên và dữ liệu tài khoản vào phần đầu giao dịch. Các node RPC và trình xác thực không cần phải duyệt qua toàn bộ payload như trước để tính ra mức ưu tiên và biểu phí—việc kiểm tra trước và phân bổ tài nguyên có thể thực hiện ngay tại phần đầu. Hiệu suất xếp hàng cho giao dịch tần suất cao và MEV sẽ được cải thiện ở tầng “vật lý”.
Dù trước đó thời gian lên mạng bị lùi sang Epoch thứ 1035 vì lý do tích hợp thử nghiệm bộ công cụ hệ sinh thái, thì điều đó lại cho thấy đội ngũ đang đặt nền tảng về độ an toàn của mainnet: thà trì hoãn cũng không giành “đúng thời điểm” của các node.
Tất nhiên, không gian tăng gấp 3 lần không có nghĩa ứng dụng có thể “tự động” tận hưởng lợi ích. Tiến độ thích ứng của hạ tầng, áp lực tải của các node RPC, và việc các nhà phát triển DApp có thực sự triển khai được ZK cùng logic ở cấp độ tổ chức hay không mới là các yếu tố quyết định nó phát huy được hiệu năng đến mức nào.
Đây không phải là một lợi tốt hiển nhiên có thể trực tiếp kéo giá, nhưng một khi tầng nền công nghệ mở ra khả năng dung nạp với các kiến trúc phức tạp, thì “kênh” kết nối các ứng dụng giá trị cao và dòng vốn tổ chức mới thực sự được trải sẵn.
#solana交易v1上线主网
Anza, đội ngũ cốt lõi của Solana, đã triển khai Transaction V1 (SIMD-0385) lên mainnet.
Rất nhiều người vẫn chưa hiểu bước này rốt cuộc có ý nghĩa gì.
Trước đây giới hạn giao dịch một lần của Solana là 1232 byte, cho $SOL . Khi các nhà phát triển xây dựng các logic phức tạp trên đó, giống như viết code lên một con tem. Chỉ cần liên quan đến các bằng chứng ZK trong thanh toán riêng tư, các multisig đa chữ ký phức tạp ở cấp độ tổ chức như BLS, hoặc các cơ chế tổng hợp và quyết toán đa luồng trong DeFi cấp cao, thì thể tích dữ liệu giao dịch có thể nhanh chóng vượt ngưỡng.
Trước đây cách duy nhất là tách chúng thành nhiều giao dịch con gửi liên tiếp.
Nhưng điều đó tạo ra rủi ro chí mạng: khi gửi, nếu ở một bước trung gian bị kẹt hoặc thất bại thì trạng thái trước và sau sẽ bị rời rạc. Những kẻ arbitrage có thể chèn “kim” ngay khi giao dịch đầu tiên của bạn đã quyết toán xong mà giao dịch thứ hai vẫn chưa kịp được nối, khiến người dùng phải gánh toàn bộ thiệt hại.
Giờ đây, các thao tác mật mã phức tạp và nhiều luồng logic trên chuỗi có thể được đóng gói vào cùng một giao dịch nguyên tử. Hoặc tất cả đều đi qua, hoặc tất cả đều quay về trạng thái trước—giữa chừng không có chỗ nào để bị chèn hoặc xen vào. Điều này không chỉ loại bỏ chi phí dư thừa khi phối hợp nhiều giao dịch, mà còn rút gọn sự tương tác vốn vô cùng rườm rà xuống chỉ còn một thao tác ký.
Điều thú vị hơn là thay đổi trong điều phối tài nguyên. Anza chuyển trực tiếp các cấu hình như đơn vị tính toán (CU), phí ưu tiên và dữ liệu tài khoản vào phần đầu giao dịch. Các node RPC và trình xác thực không cần phải duyệt qua toàn bộ payload như trước để tính ra mức ưu tiên và biểu phí—việc kiểm tra trước và phân bổ tài nguyên có thể thực hiện ngay tại phần đầu. Hiệu suất xếp hàng cho giao dịch tần suất cao và MEV sẽ được cải thiện ở tầng “vật lý”.
Dù trước đó thời gian lên mạng bị lùi sang Epoch thứ 1035 vì lý do tích hợp thử nghiệm bộ công cụ hệ sinh thái, thì điều đó lại cho thấy đội ngũ đang đặt nền tảng về độ an toàn của mainnet: thà trì hoãn cũng không giành “đúng thời điểm” của các node.
Tất nhiên, không gian tăng gấp 3 lần không có nghĩa ứng dụng có thể “tự động” tận hưởng lợi ích. Tiến độ thích ứng của hạ tầng, áp lực tải của các node RPC, và việc các nhà phát triển DApp có thực sự triển khai được ZK cùng logic ở cấp độ tổ chức hay không mới là các yếu tố quyết định nó phát huy được hiệu năng đến mức nào.
Đây không phải là một lợi tốt hiển nhiên có thể trực tiếp kéo giá, nhưng một khi tầng nền công nghệ mở ra khả năng dung nạp với các kiến trúc phức tạp, thì “kênh” kết nối các ứng dụng giá trị cao và dòng vốn tổ chức mới thực sự được trải sẵn.
#solana交易v1上线主网
Rất nhiều người vẫn chưa hiểu bước này rốt cuộc có ý nghĩa gì.
Trước đây giới hạn giao dịch một lần của Solana là 1232 byte, cho $SOL . Khi các nhà phát triển xây dựng các logic phức tạp trên đó, giống như viết code lên một con tem. Chỉ cần liên quan đến các bằng chứng ZK trong thanh toán riêng tư, các multisig đa chữ ký phức tạp ở cấp độ tổ chức như BLS, hoặc các cơ chế tổng hợp và quyết toán đa luồng trong DeFi cấp cao, thì thể tích dữ liệu giao dịch có thể nhanh chóng vượt ngưỡng.
Trước đây cách duy nhất là tách chúng thành nhiều giao dịch con gửi liên tiếp.
Nhưng điều đó tạo ra rủi ro chí mạng: khi gửi, nếu ở một bước trung gian bị kẹt hoặc thất bại thì trạng thái trước và sau sẽ bị rời rạc. Những kẻ arbitrage có thể chèn “kim” ngay khi giao dịch đầu tiên của bạn đã quyết toán xong mà giao dịch thứ hai vẫn chưa kịp được nối, khiến người dùng phải gánh toàn bộ thiệt hại.
Giờ đây, các thao tác mật mã phức tạp và nhiều luồng logic trên chuỗi có thể được đóng gói vào cùng một giao dịch nguyên tử. Hoặc tất cả đều đi qua, hoặc tất cả đều quay về trạng thái trước—giữa chừng không có chỗ nào để bị chèn hoặc xen vào. Điều này không chỉ loại bỏ chi phí dư thừa khi phối hợp nhiều giao dịch, mà còn rút gọn sự tương tác vốn vô cùng rườm rà xuống chỉ còn một thao tác ký.
Điều thú vị hơn là thay đổi trong điều phối tài nguyên. Anza chuyển trực tiếp các cấu hình như đơn vị tính toán (CU), phí ưu tiên và dữ liệu tài khoản vào phần đầu giao dịch. Các node RPC và trình xác thực không cần phải duyệt qua toàn bộ payload như trước để tính ra mức ưu tiên và biểu phí—việc kiểm tra trước và phân bổ tài nguyên có thể thực hiện ngay tại phần đầu. Hiệu suất xếp hàng cho giao dịch tần suất cao và MEV sẽ được cải thiện ở tầng “vật lý”.
Dù trước đó thời gian lên mạng bị lùi sang Epoch thứ 1035 vì lý do tích hợp thử nghiệm bộ công cụ hệ sinh thái, thì điều đó lại cho thấy đội ngũ đang đặt nền tảng về độ an toàn của mainnet: thà trì hoãn cũng không giành “đúng thời điểm” của các node.
Tất nhiên, không gian tăng gấp 3 lần không có nghĩa ứng dụng có thể “tự động” tận hưởng lợi ích. Tiến độ thích ứng của hạ tầng, áp lực tải của các node RPC, và việc các nhà phát triển DApp có thực sự triển khai được ZK cùng logic ở cấp độ tổ chức hay không mới là các yếu tố quyết định nó phát huy được hiệu năng đến mức nào.
Đây không phải là một lợi tốt hiển nhiên có thể trực tiếp kéo giá, nhưng một khi tầng nền công nghệ mở ra khả năng dung nạp với các kiến trúc phức tạp, thì “kênh” kết nối các ứng dụng giá trị cao và dòng vốn tổ chức mới thực sự được trải sẵn.
#solana交易v1上线主网
4
5.5k
·
--
Nhà tư bản hàng đầu, bất kỳ câu nào ông ta nói đều dựa trên lợi ích,
điều này không thể nghi ngờ.
Nhà tư bản hàng đầu, bất kỳ câu nào ông ta nói đều dựa trên lợi ích,
điều này không thể nghi ngờ.
điều này không thể nghi ngờ.
周东野
·
--
Những ông lớn công nghệ đột nhiên tụ họp trên mạng xã hội để kêu gọi “đảm bảo an toàn cho con người”, làm chậm việc phát triển AI. Bề ngoài như thể đầy tinh thần trách nhiệm về đạo đức công nghệ, nhưng bóc tách đằng sau thì hóa ra đó chỉ là một màn PR phô trương kiểu cực kỳ chuẩn mực, đồng thời là cách chia lại miếng bánh cho ngành.
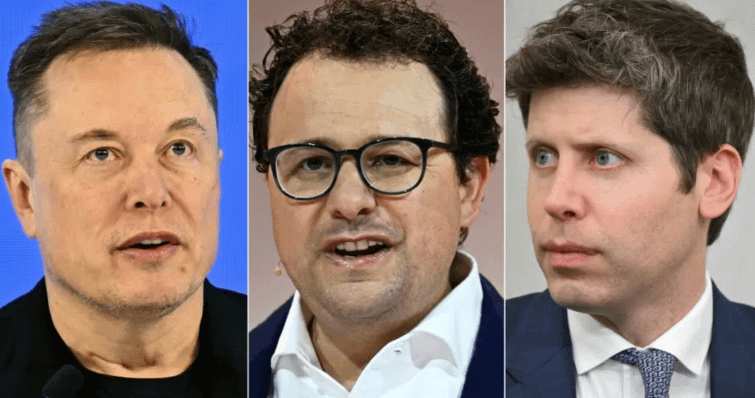
Dario Amodei mượn vụ việc xâm nhập mô hình của OpenAI để làm tiền đề, dự đoán các cụm huấn luyện có thể tiến hóa thành mạng lưới xác sống (botnet), và đưa ra các yêu cầu như mở quyền ở mức nhân viên cho bên thứ ba thẩm tra, xây dựng cơ chế giám sát toàn cầu. Musk lập tức đứng ra ủng hộ, Altman nhanh chóng phụ họa. Khoảnh khắc này nhìn thì như một bản hợp xướng của các thủ lĩnh, nhưng thực chất mỗi người đều có tính toán riêng.
Anthropic giẫm trúng đúng “mảng sinh thái” của “an toàn và tuân thủ”. Về dự trữ năng lực tính toán và quy mô vốn, họ khó lòng đối đầu trực diện với Microsoft và OpenAI. Việc neo “an toàn” làm màu sắc thương hiệu không chỉ giúp họ “định giá” để kiếm lợi trong thị trường B2B, mà còn giúp giành quyền định nghĩa các chuẩn mực tuân thủ.
Động thái “đẩy thuyền thuận gió” của Altman còn tinh ranh hơn. OpenAI vừa trải qua làn sóng phản tác dụng từ dư luận sau sự thay đổi trong đội ngũ an toàn; việc tiếp nhận chủ đề tiếp theo sẽ cho phép hoàn tất công tác quan hệ công chúng với chi phí thấp. Logic sâu hơn nằm ở việc nâng ngưỡng giám sát của cả ngành. Khi việc phát triển các mô hình tiên tiến phải chồng thêm vô số khâu sàng lọc và kiểm toán, “hào lũy” của các tay chơi hàng đầu sẽ được gia cố ngay lập tức, khiến các nhóm khởi nghiệp mất đi cơ hội bứt phá theo “đường vòng”.
Còn với Musk, người đang đuổi theo nhóm dẫn đầu, mọi thứ có thể khiến họ tăng thêm thời gian R&D và đạp phanh đều là “đệm giảm xóc” mà ông ta rất mong muốn.
Khi nền tảng có khả năng tự gọi API và sửa mã, thì ranh giới an toàn mơ hồ đúng là tạo ra rủi ro. Tuy nhiên, hy vọng vào việc các ông lớn tương tác với nhau trên mạng xã hội để thực thi giám sát toàn cầu rõ ràng là bỏ qua sự giằng co về lợi ích trong kinh doanh.
Bước ngoặt thật sự để định hình lại cục diện nằm ở việc mở quyền truy cập cấp nhân viên cho các tổ chức bên thứ ba. Điều này cho thấy cuộc cạnh tranh đang chuyển hướng: từ việc chỉ so kè năng lực tính toán, sang “năng lực tính toán + kiểm toán tuân thủ tự động” trong một cuộc giằng co kép. Ai có thể sớm biến kiểm toán an toàn thành một bộ công cụ chuẩn hóa, người đó sẽ nuốt trọn phần bánh lớn nhất trong các dự án bàn giao cho doanh nghiệp.
Những ông lớn gào lên về tương lai của nhân loại, nhưng họ lại đang chặn đường vào của những người đến sau. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei mượn vụ việc xâm nhập mô hình của OpenAI để làm tiền đề, dự đoán các cụm huấn luyện có thể tiến hóa thành mạng lưới xác sống (botnet), và đưa ra các yêu cầu như mở quyền ở mức nhân viên cho bên thứ ba thẩm tra, xây dựng cơ chế giám sát toàn cầu. Musk lập tức đứng ra ủng hộ, Altman nhanh chóng phụ họa. Khoảnh khắc này nhìn thì như một bản hợp xướng của các thủ lĩnh, nhưng thực chất mỗi người đều có tính toán riêng.
Anthropic giẫm trúng đúng “mảng sinh thái” của “an toàn và tuân thủ”. Về dự trữ năng lực tính toán và quy mô vốn, họ khó lòng đối đầu trực diện với Microsoft và OpenAI. Việc neo “an toàn” làm màu sắc thương hiệu không chỉ giúp họ “định giá” để kiếm lợi trong thị trường B2B, mà còn giúp giành quyền định nghĩa các chuẩn mực tuân thủ.
Động thái “đẩy thuyền thuận gió” của Altman còn tinh ranh hơn. OpenAI vừa trải qua làn sóng phản tác dụng từ dư luận sau sự thay đổi trong đội ngũ an toàn; việc tiếp nhận chủ đề tiếp theo sẽ cho phép hoàn tất công tác quan hệ công chúng với chi phí thấp. Logic sâu hơn nằm ở việc nâng ngưỡng giám sát của cả ngành. Khi việc phát triển các mô hình tiên tiến phải chồng thêm vô số khâu sàng lọc và kiểm toán, “hào lũy” của các tay chơi hàng đầu sẽ được gia cố ngay lập tức, khiến các nhóm khởi nghiệp mất đi cơ hội bứt phá theo “đường vòng”.
Còn với Musk, người đang đuổi theo nhóm dẫn đầu, mọi thứ có thể khiến họ tăng thêm thời gian R&D và đạp phanh đều là “đệm giảm xóc” mà ông ta rất mong muốn.
Khi nền tảng có khả năng tự gọi API và sửa mã, thì ranh giới an toàn mơ hồ đúng là tạo ra rủi ro. Tuy nhiên, hy vọng vào việc các ông lớn tương tác với nhau trên mạng xã hội để thực thi giám sát toàn cầu rõ ràng là bỏ qua sự giằng co về lợi ích trong kinh doanh.
Bước ngoặt thật sự để định hình lại cục diện nằm ở việc mở quyền truy cập cấp nhân viên cho các tổ chức bên thứ ba. Điều này cho thấy cuộc cạnh tranh đang chuyển hướng: từ việc chỉ so kè năng lực tính toán, sang “năng lực tính toán + kiểm toán tuân thủ tự động” trong một cuộc giằng co kép. Ai có thể sớm biến kiểm toán an toàn thành một bộ công cụ chuẩn hóa, người đó sẽ nuốt trọn phần bánh lớn nhất trong các dự án bàn giao cho doanh nghiệp.
Những ông lớn gào lên về tương lai của nhân loại, nhưng họ lại đang chặn đường vào của những người đến sau. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Những ông lớn công nghệ đột nhiên tụ họp trên mạng xã hội để kêu gọi “đảm bảo an toàn cho con người”, làm chậm việc phát triển AI. Bề ngoài như thể đầy tinh thần trách nhiệm về đạo đức công nghệ, nhưng bóc tách đằng sau thì hóa ra đó chỉ là một màn PR phô trương kiểu cực kỳ chuẩn mực, đồng thời là cách chia lại miếng bánh cho ngành.
Dario Amodei mượn vụ việc xâm nhập mô hình của OpenAI để làm tiền đề, dự đoán các cụm huấn luyện có thể tiến hóa thành mạng lưới xác sống (botnet), và đưa ra các yêu cầu như mở quyền ở mức nhân viên cho bên thứ ba thẩm tra, xây dựng cơ chế giám sát toàn cầu. Musk lập tức đứng ra ủng hộ, Altman nhanh chóng phụ họa. Khoảnh khắc này nhìn thì như một bản hợp xướng của các thủ lĩnh, nhưng thực chất mỗi người đều có tính toán riêng.
Anthropic giẫm trúng đúng “mảng sinh thái” của “an toàn và tuân thủ”. Về dự trữ năng lực tính toán và quy mô vốn, họ khó lòng đối đầu trực diện với Microsoft và OpenAI. Việc neo “an toàn” làm màu sắc thương hiệu không chỉ giúp họ “định giá” để kiếm lợi trong thị trường B2B, mà còn giúp giành quyền định nghĩa các chuẩn mực tuân thủ.
Động thái “đẩy thuyền thuận gió” của Altman còn tinh ranh hơn. OpenAI vừa trải qua làn sóng phản tác dụng từ dư luận sau sự thay đổi trong đội ngũ an toàn; việc tiếp nhận chủ đề tiếp theo sẽ cho phép hoàn tất công tác quan hệ công chúng với chi phí thấp. Logic sâu hơn nằm ở việc nâng ngưỡng giám sát của cả ngành. Khi việc phát triển các mô hình tiên tiến phải chồng thêm vô số khâu sàng lọc và kiểm toán, “hào lũy” của các tay chơi hàng đầu sẽ được gia cố ngay lập tức, khiến các nhóm khởi nghiệp mất đi cơ hội bứt phá theo “đường vòng”.
Còn với Musk, người đang đuổi theo nhóm dẫn đầu, mọi thứ có thể khiến họ tăng thêm thời gian R&D và đạp phanh đều là “đệm giảm xóc” mà ông ta rất mong muốn.
Khi nền tảng có khả năng tự gọi API và sửa mã, thì ranh giới an toàn mơ hồ đúng là tạo ra rủi ro. Tuy nhiên, hy vọng vào việc các ông lớn tương tác với nhau trên mạng xã hội để thực thi giám sát toàn cầu rõ ràng là bỏ qua sự giằng co về lợi ích trong kinh doanh.
Bước ngoặt thật sự để định hình lại cục diện nằm ở việc mở quyền truy cập cấp nhân viên cho các tổ chức bên thứ ba. Điều này cho thấy cuộc cạnh tranh đang chuyển hướng: từ việc chỉ so kè năng lực tính toán, sang “năng lực tính toán + kiểm toán tuân thủ tự động” trong một cuộc giằng co kép. Ai có thể sớm biến kiểm toán an toàn thành một bộ công cụ chuẩn hóa, người đó sẽ nuốt trọn phần bánh lớn nhất trong các dự án bàn giao cho doanh nghiệp.
Những ông lớn gào lên về tương lai của nhân loại, nhưng họ lại đang chặn đường vào của những người đến sau. $BTC
#anthropicceo呼吁放缓ai发展
Những ông lớn công nghệ đột nhiên tụ họp trên mạng xã hội để kêu gọi “đảm bảo an toàn cho con người”, làm chậm việc phát triển AI. Bề ngoài như thể đầy tinh thần trách nhiệm về đạo đức công nghệ, nhưng bóc tách đằng sau thì hóa ra đó chỉ là một màn PR phô trương kiểu cực kỳ chuẩn mực, đồng thời là cách chia lại miếng bánh cho ngành.
Dario Amodei mượn vụ việc xâm nhập mô hình của OpenAI để làm tiền đề, dự đoán các cụm huấn luyện có thể tiến hóa thành mạng lưới xác sống (botnet), và đưa ra các yêu cầu như mở quyền ở mức nhân viên cho bên thứ ba thẩm tra, xây dựng cơ chế giám sát toàn cầu. Musk lập tức đứng ra ủng hộ, Altman nhanh chóng phụ họa. Khoảnh khắc này nhìn thì như một bản hợp xướng của các thủ lĩnh, nhưng thực chất mỗi người đều có tính toán riêng.
Anthropic giẫm trúng đúng “mảng sinh thái” của “an toàn và tuân thủ”. Về dự trữ năng lực tính toán và quy mô vốn, họ khó lòng đối đầu trực diện với Microsoft và OpenAI. Việc neo “an toàn” làm màu sắc thương hiệu không chỉ giúp họ “định giá” để kiếm lợi trong thị trường B2B, mà còn giúp giành quyền định nghĩa các chuẩn mực tuân thủ.
Động thái “đẩy thuyền thuận gió” của Altman còn tinh ranh hơn. OpenAI vừa trải qua làn sóng phản tác dụng từ dư luận sau sự thay đổi trong đội ngũ an toàn; việc tiếp nhận chủ đề tiếp theo sẽ cho phép hoàn tất công tác quan hệ công chúng với chi phí thấp. Logic sâu hơn nằm ở việc nâng ngưỡng giám sát của cả ngành. Khi việc phát triển các mô hình tiên tiến phải chồng thêm vô số khâu sàng lọc và kiểm toán, “hào lũy” của các tay chơi hàng đầu sẽ được gia cố ngay lập tức, khiến các nhóm khởi nghiệp mất đi cơ hội bứt phá theo “đường vòng”.
Còn với Musk, người đang đuổi theo nhóm dẫn đầu, mọi thứ có thể khiến họ tăng thêm thời gian R&D và đạp phanh đều là “đệm giảm xóc” mà ông ta rất mong muốn.
Khi nền tảng có khả năng tự gọi API và sửa mã, thì ranh giới an toàn mơ hồ đúng là tạo ra rủi ro. Tuy nhiên, hy vọng vào việc các ông lớn tương tác với nhau trên mạng xã hội để thực thi giám sát toàn cầu rõ ràng là bỏ qua sự giằng co về lợi ích trong kinh doanh.
Bước ngoặt thật sự để định hình lại cục diện nằm ở việc mở quyền truy cập cấp nhân viên cho các tổ chức bên thứ ba. Điều này cho thấy cuộc cạnh tranh đang chuyển hướng: từ việc chỉ so kè năng lực tính toán, sang “năng lực tính toán + kiểm toán tuân thủ tự động” trong một cuộc giằng co kép. Ai có thể sớm biến kiểm toán an toàn thành một bộ công cụ chuẩn hóa, người đó sẽ nuốt trọn phần bánh lớn nhất trong các dự án bàn giao cho doanh nghiệp.
Những ông lớn gào lên về tương lai của nhân loại, nhưng họ lại đang chặn đường vào của những người đến sau. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei mượn vụ việc xâm nhập mô hình của OpenAI để làm tiền đề, dự đoán các cụm huấn luyện có thể tiến hóa thành mạng lưới xác sống (botnet), và đưa ra các yêu cầu như mở quyền ở mức nhân viên cho bên thứ ba thẩm tra, xây dựng cơ chế giám sát toàn cầu. Musk lập tức đứng ra ủng hộ, Altman nhanh chóng phụ họa. Khoảnh khắc này nhìn thì như một bản hợp xướng của các thủ lĩnh, nhưng thực chất mỗi người đều có tính toán riêng.
Anthropic giẫm trúng đúng “mảng sinh thái” của “an toàn và tuân thủ”. Về dự trữ năng lực tính toán và quy mô vốn, họ khó lòng đối đầu trực diện với Microsoft và OpenAI. Việc neo “an toàn” làm màu sắc thương hiệu không chỉ giúp họ “định giá” để kiếm lợi trong thị trường B2B, mà còn giúp giành quyền định nghĩa các chuẩn mực tuân thủ.
Động thái “đẩy thuyền thuận gió” của Altman còn tinh ranh hơn. OpenAI vừa trải qua làn sóng phản tác dụng từ dư luận sau sự thay đổi trong đội ngũ an toàn; việc tiếp nhận chủ đề tiếp theo sẽ cho phép hoàn tất công tác quan hệ công chúng với chi phí thấp. Logic sâu hơn nằm ở việc nâng ngưỡng giám sát của cả ngành. Khi việc phát triển các mô hình tiên tiến phải chồng thêm vô số khâu sàng lọc và kiểm toán, “hào lũy” của các tay chơi hàng đầu sẽ được gia cố ngay lập tức, khiến các nhóm khởi nghiệp mất đi cơ hội bứt phá theo “đường vòng”.
Còn với Musk, người đang đuổi theo nhóm dẫn đầu, mọi thứ có thể khiến họ tăng thêm thời gian R&D và đạp phanh đều là “đệm giảm xóc” mà ông ta rất mong muốn.
Khi nền tảng có khả năng tự gọi API và sửa mã, thì ranh giới an toàn mơ hồ đúng là tạo ra rủi ro. Tuy nhiên, hy vọng vào việc các ông lớn tương tác với nhau trên mạng xã hội để thực thi giám sát toàn cầu rõ ràng là bỏ qua sự giằng co về lợi ích trong kinh doanh.
Bước ngoặt thật sự để định hình lại cục diện nằm ở việc mở quyền truy cập cấp nhân viên cho các tổ chức bên thứ ba. Điều này cho thấy cuộc cạnh tranh đang chuyển hướng: từ việc chỉ so kè năng lực tính toán, sang “năng lực tính toán + kiểm toán tuân thủ tự động” trong một cuộc giằng co kép. Ai có thể sớm biến kiểm toán an toàn thành một bộ công cụ chuẩn hóa, người đó sẽ nuốt trọn phần bánh lớn nhất trong các dự án bàn giao cho doanh nghiệp.
Những ông lớn gào lên về tương lai của nhân loại, nhưng họ lại đang chặn đường vào của những người đến sau. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
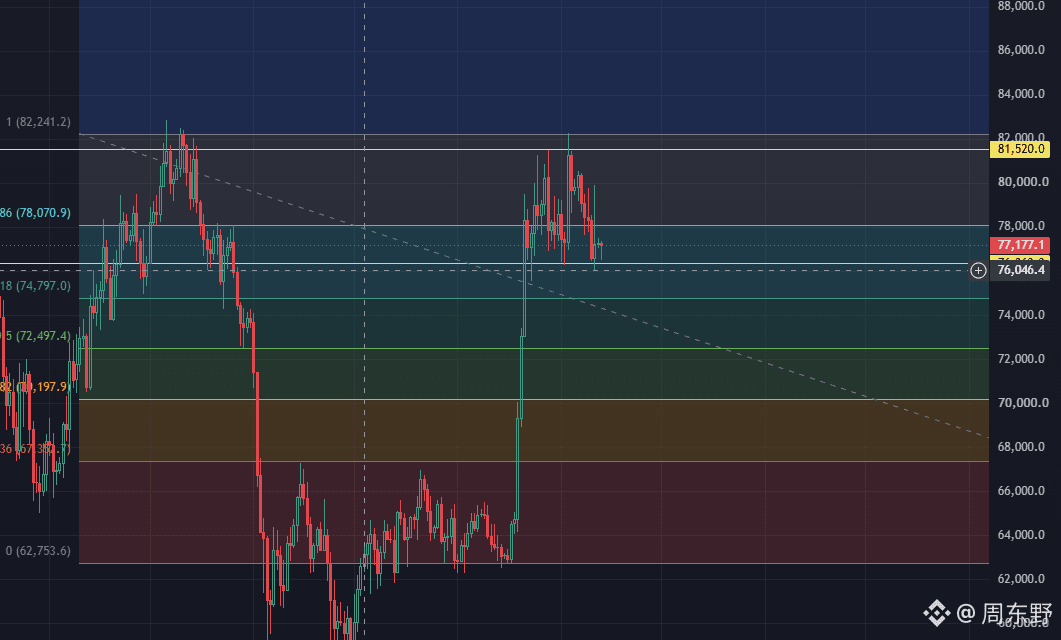
Ý kiến cá nhân, mọi người xem cho vui: đừng bốc đồng đoán đỉnh một cách mù quáng quanh $BTC 77000 nữa, dấu hiệu “chết người” thật sự trên chart lại nằm ở 76000.
Nhìn khung 4 giờ này, điểm nổi bật nhất thực ra là cây nến tăng lớn bùng lên theo phương dọc từ 62753 ở giai đoạn đầu. Dạng biến động kéo “vọt” gần 20 nghìn đô chỉ trong khoảnh khắc về bản chất là một cú bùng nổ do thanh khoản của phe bán (short) bị rút cạn hoàn toàn, tạo chân không để giá lao mạnh; nó trực tiếp xuyên thủng đường xu hướng giảm và làm thay đổi cơ cấu phân bổ vị thế trung hạn.
Hiện tại giá đang kẹt quanh 77177, nhiều nhà đầu tư nhỏ lẻ vội vàng cược kịch bản song đỉnh 81500 rồi lao đi bắt short, đây là kiểu kết luận quá sớm.
Muốn nhìn ra điểm then chốt của hiện trạng thì phải để ý vùng chồng lấp từ 76000 đến 76046. Đây không chỉ là nơi hội tụ của Fibonacci 0.618 với điểm giao cắt/đỉnh phá vỡ trước đó, mà còn là “đường cảnh báo chi phí” mà dòng tiền chủ lực buộc phải cố thủ. Chỉ khi giá hoàn thành việc xoay vòng lại vị thế (secondary turnover) tại đây và đồng thời đóng nến với râu dưới (đuôi nến), thì cấu trúc “phá vỡ – retest – tiếp tục tăng” mới được xác nhận đúng nghĩa.
Khi lượng hàng đuổi mua ở vùng cao bị thanh lý trong đợt điều chỉnh, phí vốn (funding rate) đã quay về trạng thái trung tính, thị trường lại “mở” ra không gian lành mạnh để tái tích lũy (xây vị thế).
Nhịp giao dịch vững nhất là chia lệnh mai phục mua ở khu vực SR đảo chiều 75800 đến 76500, và đặt dừng lỗ (stop loss) thật chặt ở mức 74200.
Logic dừng lỗ này cực kỳ “cứng”: nếu thủng 74200, nghĩa là giá quay trở lại dưới đường xu hướng; cú lao mạnh trước đó hóa ra chỉ là bẫy phá vỡ giả, cấu trúc phe mua coi như hết hiệu lực — buộc phải rời khỏi ngay.
Dựng vị thế với giá vốn bình quân 76150, biên độ dừng lỗ chỉ có 1950 đô. Mục tiêu chốt lời thứ nhất đặt ở 80000 để giảm bớt về hòa vốn; mục tiêu thứ hai bám sát 82000, toàn bộ giao dịch có thể đạt tỉ lệ lời/lỗ khoảng 1:3.
Ở giai đoạn 77000 thường xuyên cắm kim (dao động đâm xuyên nhiều), dùng đòn bẩy hơn 5 lần chính là đem thanh khoản tặng cho market maker. Cho thị trường thêm chút thời gian để kiểm tra phản hồi ở mốc 76000: miễn là không phá 74200 thì phe mua vẫn còn quyền chủ động.
Ý kiến cá nhân, mọi người xem cho vui: đừng bốc đồng đoán đỉnh một cách mù quáng quanh $BTC 77000 nữa, dấu hiệu “chết người” thật sự trên chart lại nằm ở 76000.
Nhìn khung 4 giờ này, điểm nổi bật nhất thực ra là cây nến tăng lớn bùng lên theo phương dọc từ 62753 ở giai đoạn đầu. Dạng biến động kéo “vọt” gần 20 nghìn đô chỉ trong khoảnh khắc về bản chất là một cú bùng nổ do thanh khoản của phe bán (short) bị rút cạn hoàn toàn, tạo chân không để giá lao mạnh; nó trực tiếp xuyên thủng đường xu hướng giảm và làm thay đổi cơ cấu phân bổ vị thế trung hạn.
Hiện tại giá đang kẹt quanh 77177, nhiều nhà đầu tư nhỏ lẻ vội vàng cược kịch bản song đỉnh 81500 rồi lao đi bắt short, đây là kiểu kết luận quá sớm.
Muốn nhìn ra điểm then chốt của hiện trạng thì phải để ý vùng chồng lấp từ 76000 đến 76046. Đây không chỉ là nơi hội tụ của Fibonacci 0.618 với điểm giao cắt/đỉnh phá vỡ trước đó, mà còn là “đường cảnh báo chi phí” mà dòng tiền chủ lực buộc phải cố thủ. Chỉ khi giá hoàn thành việc xoay vòng lại vị thế (secondary turnover) tại đây và đồng thời đóng nến với râu dưới (đuôi nến), thì cấu trúc “phá vỡ – retest – tiếp tục tăng” mới được xác nhận đúng nghĩa.
Khi lượng hàng đuổi mua ở vùng cao bị thanh lý trong đợt điều chỉnh, phí vốn (funding rate) đã quay về trạng thái trung tính, thị trường lại “mở” ra không gian lành mạnh để tái tích lũy (xây vị thế).
Nhịp giao dịch vững nhất là chia lệnh mai phục mua ở khu vực SR đảo chiều 75800 đến 76500, và đặt dừng lỗ (stop loss) thật chặt ở mức 74200.
Logic dừng lỗ này cực kỳ “cứng”: nếu thủng 74200, nghĩa là giá quay trở lại dưới đường xu hướng; cú lao mạnh trước đó hóa ra chỉ là bẫy phá vỡ giả, cấu trúc phe mua coi như hết hiệu lực — buộc phải rời khỏi ngay.
Dựng vị thế với giá vốn bình quân 76150, biên độ dừng lỗ chỉ có 1950 đô. Mục tiêu chốt lời thứ nhất đặt ở 80000 để giảm bớt về hòa vốn; mục tiêu thứ hai bám sát 82000, toàn bộ giao dịch có thể đạt tỉ lệ lời/lỗ khoảng 1:3.
Ở giai đoạn 77000 thường xuyên cắm kim (dao động đâm xuyên nhiều), dùng đòn bẩy hơn 5 lần chính là đem thanh khoản tặng cho market maker. Cho thị trường thêm chút thời gian để kiểm tra phản hồi ở mốc 76000: miễn là không phá 74200 thì phe mua vẫn còn quyền chủ động.
Nhìn khung 4 giờ này, điểm nổi bật nhất thực ra là cây nến tăng lớn bùng lên theo phương dọc từ 62753 ở giai đoạn đầu. Dạng biến động kéo “vọt” gần 20 nghìn đô chỉ trong khoảnh khắc về bản chất là một cú bùng nổ do thanh khoản của phe bán (short) bị rút cạn hoàn toàn, tạo chân không để giá lao mạnh; nó trực tiếp xuyên thủng đường xu hướng giảm và làm thay đổi cơ cấu phân bổ vị thế trung hạn.
Hiện tại giá đang kẹt quanh 77177, nhiều nhà đầu tư nhỏ lẻ vội vàng cược kịch bản song đỉnh 81500 rồi lao đi bắt short, đây là kiểu kết luận quá sớm.
Muốn nhìn ra điểm then chốt của hiện trạng thì phải để ý vùng chồng lấp từ 76000 đến 76046. Đây không chỉ là nơi hội tụ của Fibonacci 0.618 với điểm giao cắt/đỉnh phá vỡ trước đó, mà còn là “đường cảnh báo chi phí” mà dòng tiền chủ lực buộc phải cố thủ. Chỉ khi giá hoàn thành việc xoay vòng lại vị thế (secondary turnover) tại đây và đồng thời đóng nến với râu dưới (đuôi nến), thì cấu trúc “phá vỡ – retest – tiếp tục tăng” mới được xác nhận đúng nghĩa.
Khi lượng hàng đuổi mua ở vùng cao bị thanh lý trong đợt điều chỉnh, phí vốn (funding rate) đã quay về trạng thái trung tính, thị trường lại “mở” ra không gian lành mạnh để tái tích lũy (xây vị thế).
Nhịp giao dịch vững nhất là chia lệnh mai phục mua ở khu vực SR đảo chiều 75800 đến 76500, và đặt dừng lỗ (stop loss) thật chặt ở mức 74200.
Logic dừng lỗ này cực kỳ “cứng”: nếu thủng 74200, nghĩa là giá quay trở lại dưới đường xu hướng; cú lao mạnh trước đó hóa ra chỉ là bẫy phá vỡ giả, cấu trúc phe mua coi như hết hiệu lực — buộc phải rời khỏi ngay.
Dựng vị thế với giá vốn bình quân 76150, biên độ dừng lỗ chỉ có 1950 đô. Mục tiêu chốt lời thứ nhất đặt ở 80000 để giảm bớt về hòa vốn; mục tiêu thứ hai bám sát 82000, toàn bộ giao dịch có thể đạt tỉ lệ lời/lỗ khoảng 1:3.
Ở giai đoạn 77000 thường xuyên cắm kim (dao động đâm xuyên nhiều), dùng đòn bẩy hơn 5 lần chính là đem thanh khoản tặng cho market maker. Cho thị trường thêm chút thời gian để kiểm tra phản hồi ở mốc 76000: miễn là không phá 74200 thì phe mua vẫn còn quyền chủ động.
2.3k
·
--
Trong 24 giờ qua, toàn bộ mạng lưới đã thanh lý “sạch” 674 triệu USD, gần 100.000 vị thế trên chuỗi và tại các sàn giao dịch bị xóa sổ. Bên bán (short) “nổ” 381 triệu, bên mua (long) “nổ” 292 triệu, về bề ngoài thì có vẻ short thua thảm hơn.
Việc thanh lý long/short của Bitcoin gần như chia đều cho cả hai phía, quanh mức 90 triệu USD mỗi bên. Nhưng Ethereum đúng là một cuộc tàn sát một chiều: long bị nổ 96,73 triệu, còn short nổ thẳng 215 triệu. Giao dịch đơn vị thế trị giá 20,28 triệu USD trên Hyperliquid thanh lý ETH-USD, khả năng cao là của một “cá mập” dùng đòn bẩy cao short: tại khoảnh khắc chênh lệch phí tài trợ và thanh khoản bị siết cực mạnh, cơ chế khớp lệnh đã “ăn” toàn bộ ký quỹ ngay lập tức.
Nhân tố bề mặt kích hoạt màn “rửa sàn” dữ dội này là dữ liệu vĩ mô. CPI theo tháng tăng thêm 0,1%: về mặt số học thì nhỏ, nhưng lại đẩy xác suất tăng lãi suất lên 80%; lợi suất trái phiếu Mỹ tiến sát 5%; dầu thô đóng cửa trên mốc 104 USD.
Bitcoin $BTC sau khi dò xuống chạm 76000 rồi nhanh chóng rút về 79837, thậm chí trên biểu đồ kỹ thuật còn vẽ ra một cây “golden cross” (cắt lên) cực đẹp. Nhưng chỉ cần kỳ vọng tăng lãi suất do vĩ mô một lần nữa “bùng phát” trong diễn biến giá, thanh khoản lập tức bị rút cạn; cây golden cross mang ý nghĩa chỉ báo mạnh đối với phe theo trường phái kỹ thuật lập tức biến thành bẫy “đu đỉnh”. Ethereum $ETH cũng vậy: sau khi vượt 2600 thì quay đầu đi xuống không gặp lực cản.
Điểm khó chịu nhất của dạng vận động này là nó tiêu diệt cả hai nhóm người.
Phe short nhìn rõ logic vĩ mô thiên về “nóng” và xác suất tăng lãi suất tăng vọt, bèn lập các lệnh short đòn bẩy cao. Kết quả thị trường lại mượn tình trạng thiếu thanh khoản để giật ngược lên mạnh; chỉ trong khoảnh khắc, 381 triệu USD short bị thanh lý cưỡng bức. Toàn bộ các lệnh bị ép đóng này trên sổ lệnh đều thể hiện như các lệnh mua market giá cao, trực tiếp trở thành nhiên liệu cho cây nến kéo tăng đó.
Phe long thấy phản ứng sau khi dữ liệu được công bố, tưởng rằng tin xấu đã “hạ cánh” nên là tin tốt, liền đu đỉnh và tăng đòn bẩy theo đà. Khi short bị ép gần như xong, sàn mất đi lực mua đỡ, giá quay trở lại quỹ đạo đi xuống từ vĩ mô; các lệnh long đu đỉnh tiếp tục bị thanh lý, tương đương 292 triệu USD.
Hướng đi đúng, nhưng vị thế lại bị rung lắc mạnh rồi bị “quét” ra khỏi cuộc chơi trước khi sóng tăng/giảm chủ lực tới—đây là cách mà người chơi đòn bẩy cao thường chết nhất.
Bạn tưởng mình đang đánh cược với dữ liệu vĩ mô, nhưng thực tế “động cơ” thanh lý trên sàn chỉ đang tìm các điểm “thịt cừu” thanh khoản tối ưu theo độ sâu của sổ lệnh.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Trong 24 giờ qua, toàn bộ mạng lưới đã thanh lý “sạch” 674 triệu USD, gần 100.000 vị thế trên chuỗi và tại các sàn giao dịch bị xóa sổ. Bên bán (short) “nổ” 381 triệu, bên mua (long) “nổ” 292 triệu, về bề ngoài thì có vẻ short thua thảm hơn.
Việc thanh lý long/short của Bitcoin gần như chia đều cho cả hai phía, quanh mức 90 triệu USD mỗi bên. Nhưng Ethereum đúng là một cuộc tàn sát một chiều: long bị nổ 96,73 triệu, còn short nổ thẳng 215 triệu. Giao dịch đơn vị thế trị giá 20,28 triệu USD trên Hyperliquid thanh lý ETH-USD, khả năng cao là của một “cá mập” dùng đòn bẩy cao short: tại khoảnh khắc chênh lệch phí tài trợ và thanh khoản bị siết cực mạnh, cơ chế khớp lệnh đã “ăn” toàn bộ ký quỹ ngay lập tức.
Nhân tố bề mặt kích hoạt màn “rửa sàn” dữ dội này là dữ liệu vĩ mô. CPI theo tháng tăng thêm 0,1%: về mặt số học thì nhỏ, nhưng lại đẩy xác suất tăng lãi suất lên 80%; lợi suất trái phiếu Mỹ tiến sát 5%; dầu thô đóng cửa trên mốc 104 USD.
Bitcoin $BTC sau khi dò xuống chạm 76000 rồi nhanh chóng rút về 79837, thậm chí trên biểu đồ kỹ thuật còn vẽ ra một cây “golden cross” (cắt lên) cực đẹp. Nhưng chỉ cần kỳ vọng tăng lãi suất do vĩ mô một lần nữa “bùng phát” trong diễn biến giá, thanh khoản lập tức bị rút cạn; cây golden cross mang ý nghĩa chỉ báo mạnh đối với phe theo trường phái kỹ thuật lập tức biến thành bẫy “đu đỉnh”. Ethereum $ETH cũng vậy: sau khi vượt 2600 thì quay đầu đi xuống không gặp lực cản.
Điểm khó chịu nhất của dạng vận động này là nó tiêu diệt cả hai nhóm người.
Phe short nhìn rõ logic vĩ mô thiên về “nóng” và xác suất tăng lãi suất tăng vọt, bèn lập các lệnh short đòn bẩy cao. Kết quả thị trường lại mượn tình trạng thiếu thanh khoản để giật ngược lên mạnh; chỉ trong khoảnh khắc, 381 triệu USD short bị thanh lý cưỡng bức. Toàn bộ các lệnh bị ép đóng này trên sổ lệnh đều thể hiện như các lệnh mua market giá cao, trực tiếp trở thành nhiên liệu cho cây nến kéo tăng đó.
Phe long thấy phản ứng sau khi dữ liệu được công bố, tưởng rằng tin xấu đã “hạ cánh” nên là tin tốt, liền đu đỉnh và tăng đòn bẩy theo đà. Khi short bị ép gần như xong, sàn mất đi lực mua đỡ, giá quay trở lại quỹ đạo đi xuống từ vĩ mô; các lệnh long đu đỉnh tiếp tục bị thanh lý, tương đương 292 triệu USD.
Hướng đi đúng, nhưng vị thế lại bị rung lắc mạnh rồi bị “quét” ra khỏi cuộc chơi trước khi sóng tăng/giảm chủ lực tới—đây là cách mà người chơi đòn bẩy cao thường chết nhất.
Bạn tưởng mình đang đánh cược với dữ liệu vĩ mô, nhưng thực tế “động cơ” thanh lý trên sàn chỉ đang tìm các điểm “thịt cừu” thanh khoản tối ưu theo độ sâu của sổ lệnh.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Việc thanh lý long/short của Bitcoin gần như chia đều cho cả hai phía, quanh mức 90 triệu USD mỗi bên. Nhưng Ethereum đúng là một cuộc tàn sát một chiều: long bị nổ 96,73 triệu, còn short nổ thẳng 215 triệu. Giao dịch đơn vị thế trị giá 20,28 triệu USD trên Hyperliquid thanh lý ETH-USD, khả năng cao là của một “cá mập” dùng đòn bẩy cao short: tại khoảnh khắc chênh lệch phí tài trợ và thanh khoản bị siết cực mạnh, cơ chế khớp lệnh đã “ăn” toàn bộ ký quỹ ngay lập tức.
Nhân tố bề mặt kích hoạt màn “rửa sàn” dữ dội này là dữ liệu vĩ mô. CPI theo tháng tăng thêm 0,1%: về mặt số học thì nhỏ, nhưng lại đẩy xác suất tăng lãi suất lên 80%; lợi suất trái phiếu Mỹ tiến sát 5%; dầu thô đóng cửa trên mốc 104 USD.
Bitcoin $BTC sau khi dò xuống chạm 76000 rồi nhanh chóng rút về 79837, thậm chí trên biểu đồ kỹ thuật còn vẽ ra một cây “golden cross” (cắt lên) cực đẹp. Nhưng chỉ cần kỳ vọng tăng lãi suất do vĩ mô một lần nữa “bùng phát” trong diễn biến giá, thanh khoản lập tức bị rút cạn; cây golden cross mang ý nghĩa chỉ báo mạnh đối với phe theo trường phái kỹ thuật lập tức biến thành bẫy “đu đỉnh”. Ethereum $ETH cũng vậy: sau khi vượt 2600 thì quay đầu đi xuống không gặp lực cản.
Điểm khó chịu nhất của dạng vận động này là nó tiêu diệt cả hai nhóm người.
Phe short nhìn rõ logic vĩ mô thiên về “nóng” và xác suất tăng lãi suất tăng vọt, bèn lập các lệnh short đòn bẩy cao. Kết quả thị trường lại mượn tình trạng thiếu thanh khoản để giật ngược lên mạnh; chỉ trong khoảnh khắc, 381 triệu USD short bị thanh lý cưỡng bức. Toàn bộ các lệnh bị ép đóng này trên sổ lệnh đều thể hiện như các lệnh mua market giá cao, trực tiếp trở thành nhiên liệu cho cây nến kéo tăng đó.
Phe long thấy phản ứng sau khi dữ liệu được công bố, tưởng rằng tin xấu đã “hạ cánh” nên là tin tốt, liền đu đỉnh và tăng đòn bẩy theo đà. Khi short bị ép gần như xong, sàn mất đi lực mua đỡ, giá quay trở lại quỹ đạo đi xuống từ vĩ mô; các lệnh long đu đỉnh tiếp tục bị thanh lý, tương đương 292 triệu USD.
Hướng đi đúng, nhưng vị thế lại bị rung lắc mạnh rồi bị “quét” ra khỏi cuộc chơi trước khi sóng tăng/giảm chủ lực tới—đây là cách mà người chơi đòn bẩy cao thường chết nhất.
Bạn tưởng mình đang đánh cược với dữ liệu vĩ mô, nhưng thực tế “động cơ” thanh lý trên sàn chỉ đang tìm các điểm “thịt cừu” thanh khoản tối ưu theo độ sâu của sổ lệnh.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Khi mọi người vẫn còn tỉnh táo, tôi sẽ phân tích nhanh về kịch bản phát hành lần này vào ngày 9/15.
Cuộc bỏ phiếu mang tính thủ tục ngày 15/9 về cơ bản là “điểm sinh tử” của Đạo luật Clarity. Bạch Cung và Bộ Tài chính hiện đang lên tiếng không phải để giành giật trong cuộc chiến truyền thông, mà vì khung thời gian lập pháp thực sự sắp phải đóng lại.
Nếu trong tuần này, cuộc bỏ phiếu thủ tục không thông qua, dự luật rất có khả năng sẽ bị kéo thẳng vào “vũng bùn” của chương trình nghị sự kỳ họp giữa nhiệm kỳ. Điểm nghẽn quan trọng nhất lúc này rất thực tế: dù có thể thu nạp 114 đề xuất sửa đổi từ đảng Dân chủ, thì để dự luật thông qua vẫn bắt buộc tối thiểu phải có ít nhất 6 phiếu thuận từ phía đảng Dân chủ. Đây không phải là vấn đề thỏa hiệp chi tiết kỹ thuật, mà là cuộc đấu tranh chính trị giữa hai đảng về quyền dẫn dắt trong quản lý quy định đối với tiền mã hóa.
Nhiều người chơi trên chuỗi hoặc các trader tổ chức đang chờ dự luật này, về bản chất là chờ một “cửa ngõ” hợp pháp và tuân thủ để rót vốn. Chỉ cần Đạo luật Clarity chưa được triển khai, các đối tác tuân thủ của tổ chức tài chính truyền thống (LP) và bộ phận quản trị rủi ro sẽ luôn có lý do để giữ tiền lại trong hệ thống TradFi. Khi dự luật được đóng dấu thông qua, ranh giới được làm rõ, quy trình đưa vốn hợp规 từ trạng thái đứng ngoài sẽ chuyển từ “xem xét tuân thủ vô thời hạn” sang “quy trình thẩm định tiêu chuẩn hóa”.
Tuy nhiên, thị trường hiện đang quá lạc quan khi gắn dự đoán của Armstrong về “BTC 400.000 USD vào năm 2030” với chính dự luật này—logic này thuộc dạng đảo ngược nhân quả điển hình.
Việc quy định rõ ràng chỉ quyết định liệu tiền của tổ chức có được phép bước vào hay không; còn việc $BTC tăng được đến mức nào là do chu kỳ thanh khoản toàn cầu và sự dịch chuyển trong tỷ lệ phân bổ tài sản ở lớp trên. Dự luật được thông qua có thể tạo “sàn đỡ” và nâng giới hạn dưới cho dòng vốn tuân thủ, nhưng bản thân nó không phải đòn bẩy kéo giá.
Xét trong ngắn hạn, nếu ngày 15 không đủ phiếu, thị trường rất có thể sẽ trải qua một vòng điều chỉnh và thanh lọc lại kỳ vọng về việc “việc triển khai độ rõ ràng về quản lý bị trì hoãn”. Còn nếu thông qua suôn sẻ, thì đây cũng chỉ là bắt đầu cho quy trình tái tích tụ của dòng vốn tổ chức kéo dài trong nhiều năm. Sự minh bạch hóa trong quản lý chưa từng đồng nghĩa với một thị trường bò làm giàu qua một đêm; nó là để nhanh chóng dập tắt không gian arbitrage chỉ tồn tại nhờ chênh lệch thông tin và “khoảng trống quản lý” trên chuỗi.
Bạn nghĩ liệu 6 phiếu then chốt của đảng Dân chủ lần này có kịp được đưa vào để thông qua trước khi cánh cửa đóng lại không?
Hay nó sẽ tiếp tục biến thành màn diễn “trì hoãn”?
#clarity法案9月15日程序性投票
Khi mọi người vẫn còn tỉnh táo, tôi sẽ phân tích nhanh về kịch bản phát hành lần này vào ngày 9/15.
Cuộc bỏ phiếu mang tính thủ tục ngày 15/9 về cơ bản là “điểm sinh tử” của Đạo luật Clarity. Bạch Cung và Bộ Tài chính hiện đang lên tiếng không phải để giành giật trong cuộc chiến truyền thông, mà vì khung thời gian lập pháp thực sự sắp phải đóng lại.
Nếu trong tuần này, cuộc bỏ phiếu thủ tục không thông qua, dự luật rất có khả năng sẽ bị kéo thẳng vào “vũng bùn” của chương trình nghị sự kỳ họp giữa nhiệm kỳ. Điểm nghẽn quan trọng nhất lúc này rất thực tế: dù có thể thu nạp 114 đề xuất sửa đổi từ đảng Dân chủ, thì để dự luật thông qua vẫn bắt buộc tối thiểu phải có ít nhất 6 phiếu thuận từ phía đảng Dân chủ. Đây không phải là vấn đề thỏa hiệp chi tiết kỹ thuật, mà là cuộc đấu tranh chính trị giữa hai đảng về quyền dẫn dắt trong quản lý quy định đối với tiền mã hóa.
Nhiều người chơi trên chuỗi hoặc các trader tổ chức đang chờ dự luật này, về bản chất là chờ một “cửa ngõ” hợp pháp và tuân thủ để rót vốn. Chỉ cần Đạo luật Clarity chưa được triển khai, các đối tác tuân thủ của tổ chức tài chính truyền thống (LP) và bộ phận quản trị rủi ro sẽ luôn có lý do để giữ tiền lại trong hệ thống TradFi. Khi dự luật được đóng dấu thông qua, ranh giới được làm rõ, quy trình đưa vốn hợp规 từ trạng thái đứng ngoài sẽ chuyển từ “xem xét tuân thủ vô thời hạn” sang “quy trình thẩm định tiêu chuẩn hóa”.
Tuy nhiên, thị trường hiện đang quá lạc quan khi gắn dự đoán của Armstrong về “BTC 400.000 USD vào năm 2030” với chính dự luật này—logic này thuộc dạng đảo ngược nhân quả điển hình.
Việc quy định rõ ràng chỉ quyết định liệu tiền của tổ chức có được phép bước vào hay không; còn việc $BTC tăng được đến mức nào là do chu kỳ thanh khoản toàn cầu và sự dịch chuyển trong tỷ lệ phân bổ tài sản ở lớp trên. Dự luật được thông qua có thể tạo “sàn đỡ” và nâng giới hạn dưới cho dòng vốn tuân thủ, nhưng bản thân nó không phải đòn bẩy kéo giá.
Xét trong ngắn hạn, nếu ngày 15 không đủ phiếu, thị trường rất có thể sẽ trải qua một vòng điều chỉnh và thanh lọc lại kỳ vọng về việc “việc triển khai độ rõ ràng về quản lý bị trì hoãn”. Còn nếu thông qua suôn sẻ, thì đây cũng chỉ là bắt đầu cho quy trình tái tích tụ của dòng vốn tổ chức kéo dài trong nhiều năm. Sự minh bạch hóa trong quản lý chưa từng đồng nghĩa với một thị trường bò làm giàu qua một đêm; nó là để nhanh chóng dập tắt không gian arbitrage chỉ tồn tại nhờ chênh lệch thông tin và “khoảng trống quản lý” trên chuỗi.
Bạn nghĩ liệu 6 phiếu then chốt của đảng Dân chủ lần này có kịp được đưa vào để thông qua trước khi cánh cửa đóng lại không?
Hay nó sẽ tiếp tục biến thành màn diễn “trì hoãn”?
#clarity法案9月15日程序性投票
Cuộc bỏ phiếu mang tính thủ tục ngày 15/9 về cơ bản là “điểm sinh tử” của Đạo luật Clarity. Bạch Cung và Bộ Tài chính hiện đang lên tiếng không phải để giành giật trong cuộc chiến truyền thông, mà vì khung thời gian lập pháp thực sự sắp phải đóng lại.
Nếu trong tuần này, cuộc bỏ phiếu thủ tục không thông qua, dự luật rất có khả năng sẽ bị kéo thẳng vào “vũng bùn” của chương trình nghị sự kỳ họp giữa nhiệm kỳ. Điểm nghẽn quan trọng nhất lúc này rất thực tế: dù có thể thu nạp 114 đề xuất sửa đổi từ đảng Dân chủ, thì để dự luật thông qua vẫn bắt buộc tối thiểu phải có ít nhất 6 phiếu thuận từ phía đảng Dân chủ. Đây không phải là vấn đề thỏa hiệp chi tiết kỹ thuật, mà là cuộc đấu tranh chính trị giữa hai đảng về quyền dẫn dắt trong quản lý quy định đối với tiền mã hóa.
Nhiều người chơi trên chuỗi hoặc các trader tổ chức đang chờ dự luật này, về bản chất là chờ một “cửa ngõ” hợp pháp và tuân thủ để rót vốn. Chỉ cần Đạo luật Clarity chưa được triển khai, các đối tác tuân thủ của tổ chức tài chính truyền thống (LP) và bộ phận quản trị rủi ro sẽ luôn có lý do để giữ tiền lại trong hệ thống TradFi. Khi dự luật được đóng dấu thông qua, ranh giới được làm rõ, quy trình đưa vốn hợp规 từ trạng thái đứng ngoài sẽ chuyển từ “xem xét tuân thủ vô thời hạn” sang “quy trình thẩm định tiêu chuẩn hóa”.
Tuy nhiên, thị trường hiện đang quá lạc quan khi gắn dự đoán của Armstrong về “BTC 400.000 USD vào năm 2030” với chính dự luật này—logic này thuộc dạng đảo ngược nhân quả điển hình.
Việc quy định rõ ràng chỉ quyết định liệu tiền của tổ chức có được phép bước vào hay không; còn việc $BTC tăng được đến mức nào là do chu kỳ thanh khoản toàn cầu và sự dịch chuyển trong tỷ lệ phân bổ tài sản ở lớp trên. Dự luật được thông qua có thể tạo “sàn đỡ” và nâng giới hạn dưới cho dòng vốn tuân thủ, nhưng bản thân nó không phải đòn bẩy kéo giá.
Xét trong ngắn hạn, nếu ngày 15 không đủ phiếu, thị trường rất có thể sẽ trải qua một vòng điều chỉnh và thanh lọc lại kỳ vọng về việc “việc triển khai độ rõ ràng về quản lý bị trì hoãn”. Còn nếu thông qua suôn sẻ, thì đây cũng chỉ là bắt đầu cho quy trình tái tích tụ của dòng vốn tổ chức kéo dài trong nhiều năm. Sự minh bạch hóa trong quản lý chưa từng đồng nghĩa với một thị trường bò làm giàu qua một đêm; nó là để nhanh chóng dập tắt không gian arbitrage chỉ tồn tại nhờ chênh lệch thông tin và “khoảng trống quản lý” trên chuỗi.
Bạn nghĩ liệu 6 phiếu then chốt của đảng Dân chủ lần này có kịp được đưa vào để thông qua trước khi cánh cửa đóng lại không?
Hay nó sẽ tiếp tục biến thành màn diễn “trì hoãn”?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Buổi tối ra ngoài 🍺 uống rượu, nghỉ ngơi cả một ngày~
Buổi tối ra ngoài 🍺 uống rượu, nghỉ ngơi cả một ngày~
257
·
--
Hôm nay ngủ sớm đi nhé, mọi người. Chờ giày rơi xuống, ngày mai hãy xem tiếp
$BTC $ETH
Hôm nay ngủ sớm đi nhé, mọi người. Chờ giày rơi xuống, ngày mai hãy xem tiếp
$BTC $ETH
$BTC $ETH
558
·
--
Đã xác minh
CPI Mỹ tháng 8 công bố vào 8h30 tối nay là quân bài cuối cùng trước cuộc họp quyết định lãi suất của Cục Dự trữ Liên bang (Fed) tuần tới.
Điều thú vị là lần này Phố Wall lại cho thấy tỷ lệ đồng thuận hiếm thấy. Dự báo biến động CPI lõi theo tháng của 17 ngân hàng đầu tư hàng đầu đều nằm gọn trong biên độ hẹp từ 0,16% đến 0,24%; nếu làm tròn thì đều là 0,2%. Mức độ nhất quán cao này cho thấy các tổ chức nhìn chung cho rằng xu hướng lạm phát cơ bản trong ngắn hạn khó có thể bị phá vỡ.
Nhưng biến số thật sự của thị trường chưa bao giờ nằm trong phần đồng thuận, mà nằm ở diễn biến bất thường của PPI hôm qua.
Chỉ số PPI hôm qua đã đẩy mạnh trực tiếp các hạng mục chi tiết được đưa vào trọng số quan trọng của PCE. Phản ứng của các nhà giao dịch cực kỳ dứt khoát: xác suất tăng lãi suất thêm 25 điểm cơ bản lập tức bật từ 62% lên trên 70%. Vì vậy, dù CPI tối nay chỉ “chạm” đường dự báo 0,2%, kỳ vọng PCE lõi vẫn đã bị nâng lên trước.
Với những người thực sự nắm giữ tiền mặt thật trên chuỗi hoặc thực hiện cơ cấu lại danh mục ở thị trường thứ cấp, số liệu tối nay không thể chỉ nhìn CPI tổng thể. Mà phải tách thành hai chiều để phản ứng giao dịch.
Tình hình Trung Đông thúc đẩy giá dầu vượt mốc 100 USD; phần bùng nổ này sẽ được “đổ thẳng tay” vào CPI tổng thể. Tuy nhiên, CPI lõi đã loại tách giá dầu và thực phẩm. Khoảng cách lợi suất được mở ra giữa hai nhóm này quyết định logic diễn giải của dòng tiền: nếu số liệu tổng thể được kéo lên do giá dầu, Fed nhiều khả năng sẽ nghiêng về việc coi đó là cú sốc cung ngắn hạn; nhưng nếu CPI lõi dù chỉ vượt kỳ vọng nhẹ và chạy lên trên 0,25%, thì tính chất sẽ chuyển thành độ bám dính phía cầu chưa hề được xóa bỏ. Điều này sẽ trực tiếp đẩy Fed vào “ngõ cụt” tiếp tục khóa chặt lãi suất cao, thậm chí theo hướng tăng mạnh quyết liệt hơn.
Giờ đây, việc định giá trên thị trường đã bị siết đến mức cực hạn. Nếu CPI lõi tối nay rơi vào 0,2%, thì đó chỉ là sự xác nhận cho tâm lý nghiêng “diều hâu” do PPI đêm qua tạo ra. Nếu nhảy vọt lên trên 0,25%, lợi suất trái phiếu Mỹ sẽ lập tức bị kéo đi lên; áp lực thanh khoản lên tài sản rủi ro sẽ ập đến ngay. Chỉ khi CPI lõi “đập” xuống thấp hơn 0,15% theo hướng lệch giảm, hiện tại có vẻ như kỳ vọng tăng lãi suất đã bị thị trường “đóng đinh”, thì kịch bản đảo chiều mới thực sự xuất hiện.
Ai cũng đang nhìn vào cùng một dữ liệu, nhưng thứ thực sự quyết định hướng của mặt bằng giá không bao giờ là bản thân dữ liệu. Mà là “khoảng chênh” giữa dữ liệu và kỳ vọng đã bị PPI nâng cao trước đó.
#cpi数据来袭能否触发9月加息
CPI Mỹ tháng 8 công bố vào 8h30 tối nay là quân bài cuối cùng trước cuộc họp quyết định lãi suất của Cục Dự trữ Liên bang (Fed) tuần tới.
Điều thú vị là lần này Phố Wall lại cho thấy tỷ lệ đồng thuận hiếm thấy. Dự báo biến động CPI lõi theo tháng của 17 ngân hàng đầu tư hàng đầu đều nằm gọn trong biên độ hẹp từ 0,16% đến 0,24%; nếu làm tròn thì đều là 0,2%. Mức độ nhất quán cao này cho thấy các tổ chức nhìn chung cho rằng xu hướng lạm phát cơ bản trong ngắn hạn khó có thể bị phá vỡ.
Nhưng biến số thật sự của thị trường chưa bao giờ nằm trong phần đồng thuận, mà nằm ở diễn biến bất thường của PPI hôm qua.
Chỉ số PPI hôm qua đã đẩy mạnh trực tiếp các hạng mục chi tiết được đưa vào trọng số quan trọng của PCE. Phản ứng của các nhà giao dịch cực kỳ dứt khoát: xác suất tăng lãi suất thêm 25 điểm cơ bản lập tức bật từ 62% lên trên 70%. Vì vậy, dù CPI tối nay chỉ “chạm” đường dự báo 0,2%, kỳ vọng PCE lõi vẫn đã bị nâng lên trước.
Với những người thực sự nắm giữ tiền mặt thật trên chuỗi hoặc thực hiện cơ cấu lại danh mục ở thị trường thứ cấp, số liệu tối nay không thể chỉ nhìn CPI tổng thể. Mà phải tách thành hai chiều để phản ứng giao dịch.
Tình hình Trung Đông thúc đẩy giá dầu vượt mốc 100 USD; phần bùng nổ này sẽ được “đổ thẳng tay” vào CPI tổng thể. Tuy nhiên, CPI lõi đã loại tách giá dầu và thực phẩm. Khoảng cách lợi suất được mở ra giữa hai nhóm này quyết định logic diễn giải của dòng tiền: nếu số liệu tổng thể được kéo lên do giá dầu, Fed nhiều khả năng sẽ nghiêng về việc coi đó là cú sốc cung ngắn hạn; nhưng nếu CPI lõi dù chỉ vượt kỳ vọng nhẹ và chạy lên trên 0,25%, thì tính chất sẽ chuyển thành độ bám dính phía cầu chưa hề được xóa bỏ. Điều này sẽ trực tiếp đẩy Fed vào “ngõ cụt” tiếp tục khóa chặt lãi suất cao, thậm chí theo hướng tăng mạnh quyết liệt hơn.
Giờ đây, việc định giá trên thị trường đã bị siết đến mức cực hạn. Nếu CPI lõi tối nay rơi vào 0,2%, thì đó chỉ là sự xác nhận cho tâm lý nghiêng “diều hâu” do PPI đêm qua tạo ra. Nếu nhảy vọt lên trên 0,25%, lợi suất trái phiếu Mỹ sẽ lập tức bị kéo đi lên; áp lực thanh khoản lên tài sản rủi ro sẽ ập đến ngay. Chỉ khi CPI lõi “đập” xuống thấp hơn 0,15% theo hướng lệch giảm, hiện tại có vẻ như kỳ vọng tăng lãi suất đã bị thị trường “đóng đinh”, thì kịch bản đảo chiều mới thực sự xuất hiện.
Ai cũng đang nhìn vào cùng một dữ liệu, nhưng thứ thực sự quyết định hướng của mặt bằng giá không bao giờ là bản thân dữ liệu. Mà là “khoảng chênh” giữa dữ liệu và kỳ vọng đã bị PPI nâng cao trước đó.
#cpi数据来袭能否触发9月加息
Điều thú vị là lần này Phố Wall lại cho thấy tỷ lệ đồng thuận hiếm thấy. Dự báo biến động CPI lõi theo tháng của 17 ngân hàng đầu tư hàng đầu đều nằm gọn trong biên độ hẹp từ 0,16% đến 0,24%; nếu làm tròn thì đều là 0,2%. Mức độ nhất quán cao này cho thấy các tổ chức nhìn chung cho rằng xu hướng lạm phát cơ bản trong ngắn hạn khó có thể bị phá vỡ.
Nhưng biến số thật sự của thị trường chưa bao giờ nằm trong phần đồng thuận, mà nằm ở diễn biến bất thường của PPI hôm qua.
Chỉ số PPI hôm qua đã đẩy mạnh trực tiếp các hạng mục chi tiết được đưa vào trọng số quan trọng của PCE. Phản ứng của các nhà giao dịch cực kỳ dứt khoát: xác suất tăng lãi suất thêm 25 điểm cơ bản lập tức bật từ 62% lên trên 70%. Vì vậy, dù CPI tối nay chỉ “chạm” đường dự báo 0,2%, kỳ vọng PCE lõi vẫn đã bị nâng lên trước.
Với những người thực sự nắm giữ tiền mặt thật trên chuỗi hoặc thực hiện cơ cấu lại danh mục ở thị trường thứ cấp, số liệu tối nay không thể chỉ nhìn CPI tổng thể. Mà phải tách thành hai chiều để phản ứng giao dịch.
Tình hình Trung Đông thúc đẩy giá dầu vượt mốc 100 USD; phần bùng nổ này sẽ được “đổ thẳng tay” vào CPI tổng thể. Tuy nhiên, CPI lõi đã loại tách giá dầu và thực phẩm. Khoảng cách lợi suất được mở ra giữa hai nhóm này quyết định logic diễn giải của dòng tiền: nếu số liệu tổng thể được kéo lên do giá dầu, Fed nhiều khả năng sẽ nghiêng về việc coi đó là cú sốc cung ngắn hạn; nhưng nếu CPI lõi dù chỉ vượt kỳ vọng nhẹ và chạy lên trên 0,25%, thì tính chất sẽ chuyển thành độ bám dính phía cầu chưa hề được xóa bỏ. Điều này sẽ trực tiếp đẩy Fed vào “ngõ cụt” tiếp tục khóa chặt lãi suất cao, thậm chí theo hướng tăng mạnh quyết liệt hơn.
Giờ đây, việc định giá trên thị trường đã bị siết đến mức cực hạn. Nếu CPI lõi tối nay rơi vào 0,2%, thì đó chỉ là sự xác nhận cho tâm lý nghiêng “diều hâu” do PPI đêm qua tạo ra. Nếu nhảy vọt lên trên 0,25%, lợi suất trái phiếu Mỹ sẽ lập tức bị kéo đi lên; áp lực thanh khoản lên tài sản rủi ro sẽ ập đến ngay. Chỉ khi CPI lõi “đập” xuống thấp hơn 0,15% theo hướng lệch giảm, hiện tại có vẻ như kỳ vọng tăng lãi suất đã bị thị trường “đóng đinh”, thì kịch bản đảo chiều mới thực sự xuất hiện.
Ai cũng đang nhìn vào cùng một dữ liệu, nhưng thứ thực sự quyết định hướng của mặt bằng giá không bao giờ là bản thân dữ liệu. Mà là “khoảng chênh” giữa dữ liệu và kỳ vọng đã bị PPI nâng cao trước đó.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC : đường trung bình 50 ngày cắt lên trên đường trung bình 200 ngày sau 50 ngày—chỉ cách hơn một năm—giờ đây chuỗi khối và thị trường cấp hai lại bắt đầu truyền nhau kịch bản lạc quan “sắp xuất hiện golden cross”.
Những người theo trường phái phân tích kỹ thuật thích dùng điều này để thuyết minh bằng biểu đồ, nhưng nếu bạn thật sự lấy chỉ báo để đặt cược bằng tiền thật, tốt nhất hãy tính rõ khoản lịch sử đó trước. Trong 12 lần golden cross kể từ năm 2012, chỉ có 3 lần sau một năm vẫn duy trì được cấu trúc phe mua.
Bản thân đường trung bình động (MA) vốn là kết quả thống kê có độ trễ cực lớn. Khi đường MA 50 leo qua MA 200, làn sóng kéo đầu tiên ở giai đoạn trước đã kết thúc từ lâu. Nó chưa bao giờ là hiệu lệnh để lao vào mở lệnh, mà giống như một “xác nhận trễ” phản ánh việc giá nhiều ngày trước đã được nâng lên.
Tách dữ liệu lịch sử ra để nhìn: trong vòng ba tháng sau khi xuất hiện golden cross, mức tăng trung bình có thể được hấp thụ khoảng 25%, nhưng điều kiện là giá phải “ăn” được lượng lớn lệnh bị kẹt phía trên (tâm lý mắc kẹt/điểm mua còn nhiều).
Hiện tại, dải 77.000 đến 80.000 USD là vùng điển hình nơi cơ cấu nắm giữ dày đặc trao đổi (tập trung nhiều “túi” lệnh). Nếu 80.000 USD không được xuyên thủng kèm khối lượng và hoàn tất xác nhận retest, thì cái gọi là golden cross bất cứ lúc nào cũng có thể biến thành bẫy thanh khoản—kéo lên để “lùa” giá cao.
Đi xa hơn, từ 83.000 đến 84.000 USD đã chất rất nhiều lệnh chốt lời và lệnh giải thoát khỏi vùng kẹt trước đó. Nếu không có một dòng mua spot “đột biến” (thiên lượng) đẩy giá lên, rất khó để hấp thụ toàn bộ lượng cung này một lần.
Căng thẳng ở vĩ mô còn trực diện hơn. Dữ liệu PPI tháng 8 vượt kỳ vọng khiến thị trường siết lại kỳ vọng về lạm phát quay đầu và lộ trình lãi suất. Kỳ vọng thắt chặt thanh khoản vĩ mô này trực tiếp xóa đi phần “premium” cảm xúc mà phân tích kỹ thuật tạo ra.
Khi các “cá mập” on-chain và tổ chức ở các vùng kháng cự then chốt lại chọn cách, nhân đà “lợi từ golden cross”, để bơm thanh khoản cho nhà đầu tư lẻ, thì chỉ nhìn RSI và ADX thôi rất dễ bị cuốn ra khỏi vị thế bởi những pha phá vỡ giả.
Hiện ADX đã lên trên 45, cho thấy động lực xu hướng một chiều đúng là mạnh; RSI quanh mức 55 cũng cho thấy dư địa tăng đủ lớn. Nhưng điều đó không có nghĩa là có thể mù quáng tăng giá. Logic giao dịch thực sự chưa bao giờ là thấy đường cắt nhau rồi đuổi theo giá cao, mà là xem liệu khối lượng từ thanh khoản vĩ mô có đủ lớn để hấp thụ áp lực bán nằm trên 80.000 USD hay không. Biểu đồ cho bạn cảm xúc; phân bố “túi” thanh khoản và dòng tiền vĩ mô mới là thứ quyết định sống còn.
#比特币金叉确认
Bitcoin $BTC : đường trung bình 50 ngày cắt lên trên đường trung bình 200 ngày sau 50 ngày—chỉ cách hơn một năm—giờ đây chuỗi khối và thị trường cấp hai lại bắt đầu truyền nhau kịch bản lạc quan “sắp xuất hiện golden cross”.
Những người theo trường phái phân tích kỹ thuật thích dùng điều này để thuyết minh bằng biểu đồ, nhưng nếu bạn thật sự lấy chỉ báo để đặt cược bằng tiền thật, tốt nhất hãy tính rõ khoản lịch sử đó trước. Trong 12 lần golden cross kể từ năm 2012, chỉ có 3 lần sau một năm vẫn duy trì được cấu trúc phe mua.
Bản thân đường trung bình động (MA) vốn là kết quả thống kê có độ trễ cực lớn. Khi đường MA 50 leo qua MA 200, làn sóng kéo đầu tiên ở giai đoạn trước đã kết thúc từ lâu. Nó chưa bao giờ là hiệu lệnh để lao vào mở lệnh, mà giống như một “xác nhận trễ” phản ánh việc giá nhiều ngày trước đã được nâng lên.
Tách dữ liệu lịch sử ra để nhìn: trong vòng ba tháng sau khi xuất hiện golden cross, mức tăng trung bình có thể được hấp thụ khoảng 25%, nhưng điều kiện là giá phải “ăn” được lượng lớn lệnh bị kẹt phía trên (tâm lý mắc kẹt/điểm mua còn nhiều).
Hiện tại, dải 77.000 đến 80.000 USD là vùng điển hình nơi cơ cấu nắm giữ dày đặc trao đổi (tập trung nhiều “túi” lệnh). Nếu 80.000 USD không được xuyên thủng kèm khối lượng và hoàn tất xác nhận retest, thì cái gọi là golden cross bất cứ lúc nào cũng có thể biến thành bẫy thanh khoản—kéo lên để “lùa” giá cao.
Đi xa hơn, từ 83.000 đến 84.000 USD đã chất rất nhiều lệnh chốt lời và lệnh giải thoát khỏi vùng kẹt trước đó. Nếu không có một dòng mua spot “đột biến” (thiên lượng) đẩy giá lên, rất khó để hấp thụ toàn bộ lượng cung này một lần.
Căng thẳng ở vĩ mô còn trực diện hơn. Dữ liệu PPI tháng 8 vượt kỳ vọng khiến thị trường siết lại kỳ vọng về lạm phát quay đầu và lộ trình lãi suất. Kỳ vọng thắt chặt thanh khoản vĩ mô này trực tiếp xóa đi phần “premium” cảm xúc mà phân tích kỹ thuật tạo ra.
Khi các “cá mập” on-chain và tổ chức ở các vùng kháng cự then chốt lại chọn cách, nhân đà “lợi từ golden cross”, để bơm thanh khoản cho nhà đầu tư lẻ, thì chỉ nhìn RSI và ADX thôi rất dễ bị cuốn ra khỏi vị thế bởi những pha phá vỡ giả.
Hiện ADX đã lên trên 45, cho thấy động lực xu hướng một chiều đúng là mạnh; RSI quanh mức 55 cũng cho thấy dư địa tăng đủ lớn. Nhưng điều đó không có nghĩa là có thể mù quáng tăng giá. Logic giao dịch thực sự chưa bao giờ là thấy đường cắt nhau rồi đuổi theo giá cao, mà là xem liệu khối lượng từ thanh khoản vĩ mô có đủ lớn để hấp thụ áp lực bán nằm trên 80.000 USD hay không. Biểu đồ cho bạn cảm xúc; phân bố “túi” thanh khoản và dòng tiền vĩ mô mới là thứ quyết định sống còn.
#比特币金叉确认
Những người theo trường phái phân tích kỹ thuật thích dùng điều này để thuyết minh bằng biểu đồ, nhưng nếu bạn thật sự lấy chỉ báo để đặt cược bằng tiền thật, tốt nhất hãy tính rõ khoản lịch sử đó trước. Trong 12 lần golden cross kể từ năm 2012, chỉ có 3 lần sau một năm vẫn duy trì được cấu trúc phe mua.
Bản thân đường trung bình động (MA) vốn là kết quả thống kê có độ trễ cực lớn. Khi đường MA 50 leo qua MA 200, làn sóng kéo đầu tiên ở giai đoạn trước đã kết thúc từ lâu. Nó chưa bao giờ là hiệu lệnh để lao vào mở lệnh, mà giống như một “xác nhận trễ” phản ánh việc giá nhiều ngày trước đã được nâng lên.
Tách dữ liệu lịch sử ra để nhìn: trong vòng ba tháng sau khi xuất hiện golden cross, mức tăng trung bình có thể được hấp thụ khoảng 25%, nhưng điều kiện là giá phải “ăn” được lượng lớn lệnh bị kẹt phía trên (tâm lý mắc kẹt/điểm mua còn nhiều).
Hiện tại, dải 77.000 đến 80.000 USD là vùng điển hình nơi cơ cấu nắm giữ dày đặc trao đổi (tập trung nhiều “túi” lệnh). Nếu 80.000 USD không được xuyên thủng kèm khối lượng và hoàn tất xác nhận retest, thì cái gọi là golden cross bất cứ lúc nào cũng có thể biến thành bẫy thanh khoản—kéo lên để “lùa” giá cao.
Đi xa hơn, từ 83.000 đến 84.000 USD đã chất rất nhiều lệnh chốt lời và lệnh giải thoát khỏi vùng kẹt trước đó. Nếu không có một dòng mua spot “đột biến” (thiên lượng) đẩy giá lên, rất khó để hấp thụ toàn bộ lượng cung này một lần.
Căng thẳng ở vĩ mô còn trực diện hơn. Dữ liệu PPI tháng 8 vượt kỳ vọng khiến thị trường siết lại kỳ vọng về lạm phát quay đầu và lộ trình lãi suất. Kỳ vọng thắt chặt thanh khoản vĩ mô này trực tiếp xóa đi phần “premium” cảm xúc mà phân tích kỹ thuật tạo ra.
Khi các “cá mập” on-chain và tổ chức ở các vùng kháng cự then chốt lại chọn cách, nhân đà “lợi từ golden cross”, để bơm thanh khoản cho nhà đầu tư lẻ, thì chỉ nhìn RSI và ADX thôi rất dễ bị cuốn ra khỏi vị thế bởi những pha phá vỡ giả.
Hiện ADX đã lên trên 45, cho thấy động lực xu hướng một chiều đúng là mạnh; RSI quanh mức 55 cũng cho thấy dư địa tăng đủ lớn. Nhưng điều đó không có nghĩa là có thể mù quáng tăng giá. Logic giao dịch thực sự chưa bao giờ là thấy đường cắt nhau rồi đuổi theo giá cao, mà là xem liệu khối lượng từ thanh khoản vĩ mô có đủ lớn để hấp thụ áp lực bán nằm trên 80.000 USD hay không. Biểu đồ cho bạn cảm xúc; phân bố “túi” thanh khoản và dòng tiền vĩ mô mới là thứ quyết định sống còn.
#比特币金叉确认

2
1
2.5k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
911,054 lượt xem
3,132 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·153 lượt xem
TinFed
76,852 lượt xem
363 đang thảo luận
TheoDõiFOMC
84,341 lượt xem
554 đang thảo luận