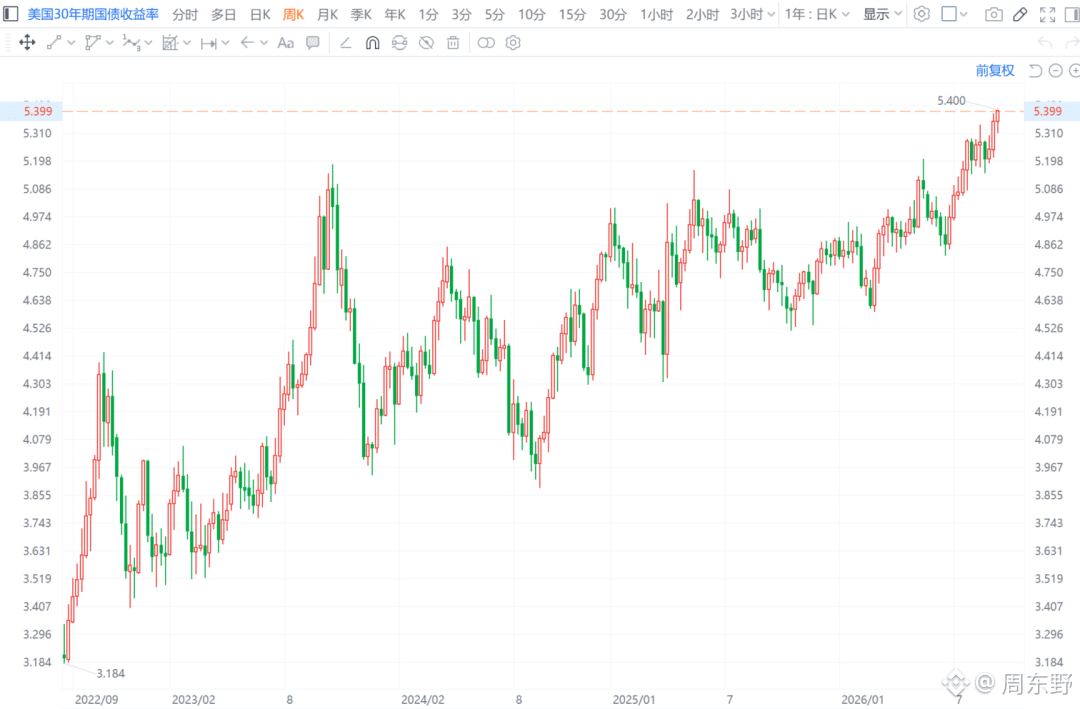
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm leo thẳng lên 5,40%, trực tiếp xô đổ kỷ lục cao nhất kể từ tháng 6/2007.
Diễn biến của lợi suất trái phiếu Mỹ này, nhìn bề ngoài là thị trường đang định giá lại tình trạng thâm hụt ngân sách dài hạn và kỳ vọng lạm phát; nhưng bản chất là “neo” lãi suất phi rủi ro toàn cầu đang bị kéo mạnh đi lên một cách cưỡng bức. Khi chi phí vốn dài hạn bị đóng đinh ở đúng mức này, hiệu ứng rút cạn thanh khoản sẽ đến nhanh hơn và tàn nhẫn hơn so với dự tính.
Nhiều dòng tiền vẫn đang cược vào lợi ích của chu kỳ giảm lãi suất, nhưng việc lợi suất ở kỳ hạn dài mất kiểm soát cho thấy các quỹ lớn căn bản không tin rằng việc giảm lãi suất có thể giải quyết tận gốc vấn đề. Mỗi năm có hàng chục nghìn tỷ USD trái phiếu chính phủ mới cần thị trường hấp thụ, vì vậy bên mua chắc chắn sẽ đòi mức “premium theo thời gian” cao hơn. Lợi suất phi rủi ro kiểu này gây sức ép cực kỳ khốc liệt lên on-chain và các tài sản rủi ro: khi bạn có thể nhận được lợi suất thuần cứng trên 5%/năm chỉ từ tài sản “tuân thủ–phi rủi ro”, thì yêu cầu đối với các thỏa thuận lợi nhuận rủi ro cao, ma sát cao sẽ bị nâng lên đến mức cực kỳ khắt khe.
Điều này đồng nghĩa rằng mọi mô hình arbitrage phụ thuộc vào “premium thanh khoản” hoặc dựa vào APY bị thổi phồng để bù đắp, trong bối cảnh chi phí vốn này sẽ lập tức mất tác dụng. Ở giai đoạn tiếp theo, những tài sản thực sự có thể trụ vững, thậm chí tự đi ra một xu hướng độc lập, hoặc là phải có “sổ cái” lợi nhuận thật sự cực kỳ vững chắc ở lớp nền, hoặc là phải hoàn toàn tách khỏi hệ thống định giá bằng tiền pháp định để trở thành các công cụ phòng vệ cực đoan. Sức sát thương của môi trường thanh khoản vĩ mô kiểu này, giờ mới bắt đầu lộ rõ.$BTC
#美国30年期国债收益率升破5.40%
Diễn biến của lợi suất trái phiếu Mỹ này, nhìn bề ngoài là thị trường đang định giá lại tình trạng thâm hụt ngân sách dài hạn và kỳ vọng lạm phát; nhưng bản chất là “neo” lãi suất phi rủi ro toàn cầu đang bị kéo mạnh đi lên một cách cưỡng bức. Khi chi phí vốn dài hạn bị đóng đinh ở đúng mức này, hiệu ứng rút cạn thanh khoản sẽ đến nhanh hơn và tàn nhẫn hơn so với dự tính.
Nhiều dòng tiền vẫn đang cược vào lợi ích của chu kỳ giảm lãi suất, nhưng việc lợi suất ở kỳ hạn dài mất kiểm soát cho thấy các quỹ lớn căn bản không tin rằng việc giảm lãi suất có thể giải quyết tận gốc vấn đề. Mỗi năm có hàng chục nghìn tỷ USD trái phiếu chính phủ mới cần thị trường hấp thụ, vì vậy bên mua chắc chắn sẽ đòi mức “premium theo thời gian” cao hơn. Lợi suất phi rủi ro kiểu này gây sức ép cực kỳ khốc liệt lên on-chain và các tài sản rủi ro: khi bạn có thể nhận được lợi suất thuần cứng trên 5%/năm chỉ từ tài sản “tuân thủ–phi rủi ro”, thì yêu cầu đối với các thỏa thuận lợi nhuận rủi ro cao, ma sát cao sẽ bị nâng lên đến mức cực kỳ khắt khe.
Điều này đồng nghĩa rằng mọi mô hình arbitrage phụ thuộc vào “premium thanh khoản” hoặc dựa vào APY bị thổi phồng để bù đắp, trong bối cảnh chi phí vốn này sẽ lập tức mất tác dụng. Ở giai đoạn tiếp theo, những tài sản thực sự có thể trụ vững, thậm chí tự đi ra một xu hướng độc lập, hoặc là phải có “sổ cái” lợi nhuận thật sự cực kỳ vững chắc ở lớp nền, hoặc là phải hoàn toàn tách khỏi hệ thống định giá bằng tiền pháp định để trở thành các công cụ phòng vệ cực đoan. Sức sát thương của môi trường thanh khoản vĩ mô kiểu này, giờ mới bắt đầu lộ rõ.$BTC
#美国30年期国债收益率升破5.40%