
洋辣椒是西红柿啊
506 Bài đăng

洋辣椒是西红柿啊
Báo cáo
Chặn người dùng
我一直在努力学习,但是学来学去感觉还是在原点…
62 Đang theo dõi
5.4K+ Người theo dõi
388 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Xem bản dịch
#币安安全星期四 去年我还是一个刚入圈的小萌新,那会看到一个链上高手,群里天天晒盈利,说有个新meme马上上所,有内幕。我一开始只投了0.1 ETH,确实涨了,群里喊加仓,我没忍住又追。账面翻倍那会儿我还在想要不要换车。结果准备卖的时候,怎么都卖不出去,合约里写着只有白名单能卖。再去看池子,LP已经被撤了,群也解散了。那天我坐在电脑前,看着K线从高点砸下来,一分钱都拿不回来。后来我才知道这种叫貔貅币,只能买不能卖,所以买之前先小额试卖,查合约、查LP锁仓、查持币地址。现在谁跟我说稳赚、内幕、百倍,我第一反应就是直接拉黑了。亏掉的钱很疼,但让我长了记性。
#币安安全星期四 去年我还是一个刚入圈的小萌新,那会看到一个链上高手,群里天天晒盈利,说有个新meme马上上所,有内幕。我一开始只投了0.1 ETH,确实涨了,群里喊加仓,我没忍住又追。账面翻倍那会儿我还在想要不要换车。结果准备卖的时候,怎么都卖不出去,合约里写着只有白名单能卖。再去看池子,LP已经被撤了,群也解散了。那天我坐在电脑前,看着K线从高点砸下来,一分钱都拿不回来。后来我才知道这种叫貔貅币,只能买不能卖,所以买之前先小额试卖,查合约、查LP锁仓、查持币地址。现在谁跟我说稳赚、内幕、百倍,我第一反应就是直接拉黑了。亏掉的钱很疼,但让我长了记性。


币安Binance华语
·
--
Chương trình đặc biệt Ngày Nhà giáo #币安安全星期四 “Học Web3 bắt buộc”
🧑🏫 Thứ nguy hiểm và thất bại thực sự—là người thầy tốt nhất trên con đường trưởng thành
Trong Web3, lần nào bạn suýt dính lừa đảo hoặc thất bại lại cho bạn bài học ấn tượng nhất?
Hãy chia sẻ lại và kể câu chuyện/kinh nghiệm của bạn—10 người có chia sẻ xuất sắc sẽ nhận 100U 🏆
Chúc cho tất cả những thầy cô đã từng dạy chúng ta trưởng thành, Ngày Nhà giáo vui vẻ 💛
🧑🏫 Thứ nguy hiểm và thất bại thực sự—là người thầy tốt nhất trên con đường trưởng thành
Trong Web3, lần nào bạn suýt dính lừa đảo hoặc thất bại lại cho bạn bài học ấn tượng nhất?
Hãy chia sẻ lại và kể câu chuyện/kinh nghiệm của bạn—10 người có chia sẻ xuất sắc sẽ nhận 100U 🏆
Chúc cho tất cả những thầy cô đã từng dạy chúng ta trưởng thành, Ngày Nhà giáo vui vẻ 💛
80
·
--
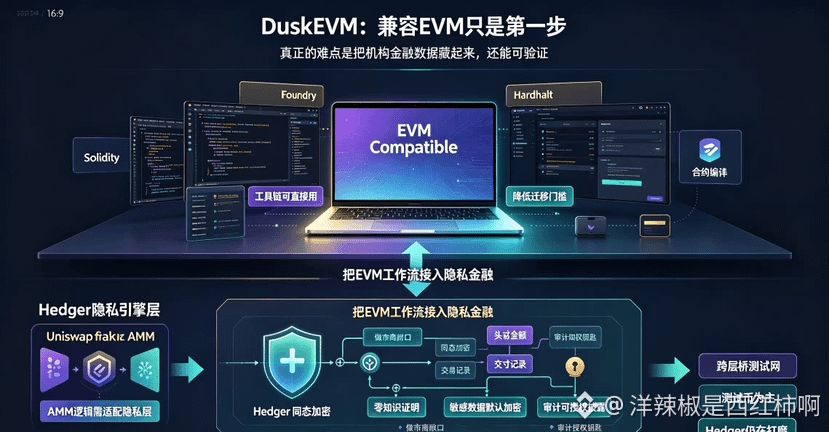
DuskEVM 这东西,我最近翻了翻,发现一个挺关键的问题——"EVM tương thích" thực ra chỉ giải quyết được một nửa vấn đề. Solidity, Foundry, Hardhat những công cụ chuỗi cung ứng đúng là có thể dùng trực tiếp, nhưng trong các kịch bản tài chính còn có một bài toán khó nhằn hơn: các tổ chức có thật sự sẵn sàng công khai toàn bộ số dư, vị thế và giá trị giao dịch không?
Giải pháp của Dusk là Hedger — đưa mã hóa đồng cấu (homomorphic encryption) và bằng chứng không kiến thức (zero-knowledge proofs) vào quy trình làm việc (workflow) của EVM. Phía trước giúp dữ liệu tham gia tính toán ở trạng thái được mã hóa, còn phía sau chứng minh rằng kết quả thỏa mãn các quy tắc. Dữ liệu không cần công khai, nhưng việc thực thi vẫn có thể được xác minh. Nhà tạo lập thị trường có thể ẩn các vị thế nhạy cảm, số dư tài khoản được bảo mật; khi cần kiểm toán thì lại có thể ủy quyền công bố.
Tuy vậy, vấn đề là Hedger không phải kiểu plugin "thêm vào là chạy". Nó kết hợp mã hóa đồng cấu, bằng chứng không kiến thức và mô hình UTXO/tài khoản lai, hoàn toàn không giống logic lưu trữ của ERC-20 tiêu chuẩn. "EVM tương thích" giải quyết cách để nhà phát triển bước vào hệ thống, còn Hedger phải giải quyết sau khi tổ chức đã tham gia thì những dữ liệu nào rốt cuộc không nên được công khai.
Tài liệu chính thức nói rất rõ — DuskEVM dựa trên OP Stack, chạy môi trường thực thi tương đương EVM (EVM-equivalent), dùng chuỗi công cụ quen thuộc. Nhưng cầu bắc tầng (cross-layer bridge) hiện tại vẫn kết nối tới testnet, chỉ hỗ trợ token thử nghiệm. Công cụ đưa người ta vào được thôi; chạy ra ứng dụng thực mới là thứ để lại dấu ấn.
Nếu chạy một phiên bản fork của Uniswap trên DuskEVM, lớp shielding pool phải được viết lại. Khi logic AMM cốt lõi đụng vào lớp riêng tư thì phải làm lại, không phải "di chuyển liền mạch".
EVM tương thích giải quyết vấn đề của chuỗi công cụ phát triển; Hedger giải quyết câu hỏi tài chính dữ liệu có nên được công khai hay không. Liệu DuskEVM có chạy thông suốt confidential EVM workflow được hay không mới là nơi nó thực sự tạo khác biệt. Hiện tại Hedger vẫn đang được mài giũa trên testnet; đợi khi nó được mainnet hóa rồi mới quay lại xem các vấn đề di chuyển này.
#dusk $DUSK @Dusk_Foundation
DuskEVM 这东西,我最近翻了翻,发现一个挺关键的问题——"EVM tương thích" thực ra chỉ giải quyết được một nửa vấn đề. Solidity, Foundry, Hardhat những công cụ chuỗi cung ứng đúng là có thể dùng trực tiếp, nhưng trong các kịch bản tài chính còn có một bài toán khó nhằn hơn: các tổ chức có thật sự sẵn sàng công khai toàn bộ số dư, vị thế và giá trị giao dịch không?
Giải pháp của Dusk là Hedger — đưa mã hóa đồng cấu (homomorphic encryption) và bằng chứng không kiến thức (zero-knowledge proofs) vào quy trình làm việc (workflow) của EVM. Phía trước giúp dữ liệu tham gia tính toán ở trạng thái được mã hóa, còn phía sau chứng minh rằng kết quả thỏa mãn các quy tắc. Dữ liệu không cần công khai, nhưng việc thực thi vẫn có thể được xác minh. Nhà tạo lập thị trường có thể ẩn các vị thế nhạy cảm, số dư tài khoản được bảo mật; khi cần kiểm toán thì lại có thể ủy quyền công bố.
Tuy vậy, vấn đề là Hedger không phải kiểu plugin "thêm vào là chạy". Nó kết hợp mã hóa đồng cấu, bằng chứng không kiến thức và mô hình UTXO/tài khoản lai, hoàn toàn không giống logic lưu trữ của ERC-20 tiêu chuẩn. "EVM tương thích" giải quyết cách để nhà phát triển bước vào hệ thống, còn Hedger phải giải quyết sau khi tổ chức đã tham gia thì những dữ liệu nào rốt cuộc không nên được công khai.
Tài liệu chính thức nói rất rõ — DuskEVM dựa trên OP Stack, chạy môi trường thực thi tương đương EVM (EVM-equivalent), dùng chuỗi công cụ quen thuộc. Nhưng cầu bắc tầng (cross-layer bridge) hiện tại vẫn kết nối tới testnet, chỉ hỗ trợ token thử nghiệm. Công cụ đưa người ta vào được thôi; chạy ra ứng dụng thực mới là thứ để lại dấu ấn.
Nếu chạy một phiên bản fork của Uniswap trên DuskEVM, lớp shielding pool phải được viết lại. Khi logic AMM cốt lõi đụng vào lớp riêng tư thì phải làm lại, không phải "di chuyển liền mạch".
EVM tương thích giải quyết vấn đề của chuỗi công cụ phát triển; Hedger giải quyết câu hỏi tài chính dữ liệu có nên được công khai hay không. Liệu DuskEVM có chạy thông suốt confidential EVM workflow được hay không mới là nơi nó thực sự tạo khác biệt. Hiện tại Hedger vẫn đang được mài giũa trên testnet; đợi khi nó được mainnet hóa rồi mới quay lại xem các vấn đề di chuyển này.
#dusk $DUSK @Dusk
Giải pháp của Dusk là Hedger — đưa mã hóa đồng cấu (homomorphic encryption) và bằng chứng không kiến thức (zero-knowledge proofs) vào quy trình làm việc (workflow) của EVM. Phía trước giúp dữ liệu tham gia tính toán ở trạng thái được mã hóa, còn phía sau chứng minh rằng kết quả thỏa mãn các quy tắc. Dữ liệu không cần công khai, nhưng việc thực thi vẫn có thể được xác minh. Nhà tạo lập thị trường có thể ẩn các vị thế nhạy cảm, số dư tài khoản được bảo mật; khi cần kiểm toán thì lại có thể ủy quyền công bố.
Tuy vậy, vấn đề là Hedger không phải kiểu plugin "thêm vào là chạy". Nó kết hợp mã hóa đồng cấu, bằng chứng không kiến thức và mô hình UTXO/tài khoản lai, hoàn toàn không giống logic lưu trữ của ERC-20 tiêu chuẩn. "EVM tương thích" giải quyết cách để nhà phát triển bước vào hệ thống, còn Hedger phải giải quyết sau khi tổ chức đã tham gia thì những dữ liệu nào rốt cuộc không nên được công khai.
Tài liệu chính thức nói rất rõ — DuskEVM dựa trên OP Stack, chạy môi trường thực thi tương đương EVM (EVM-equivalent), dùng chuỗi công cụ quen thuộc. Nhưng cầu bắc tầng (cross-layer bridge) hiện tại vẫn kết nối tới testnet, chỉ hỗ trợ token thử nghiệm. Công cụ đưa người ta vào được thôi; chạy ra ứng dụng thực mới là thứ để lại dấu ấn.
Nếu chạy một phiên bản fork của Uniswap trên DuskEVM, lớp shielding pool phải được viết lại. Khi logic AMM cốt lõi đụng vào lớp riêng tư thì phải làm lại, không phải "di chuyển liền mạch".
EVM tương thích giải quyết vấn đề của chuỗi công cụ phát triển; Hedger giải quyết câu hỏi tài chính dữ liệu có nên được công khai hay không. Liệu DuskEVM có chạy thông suốt confidential EVM workflow được hay không mới là nơi nó thực sự tạo khác biệt. Hiện tại Hedger vẫn đang được mài giũa trên testnet; đợi khi nó được mainnet hóa rồi mới quay lại xem các vấn đề di chuyển này.
#dusk $DUSK @Dusk
93
·
--
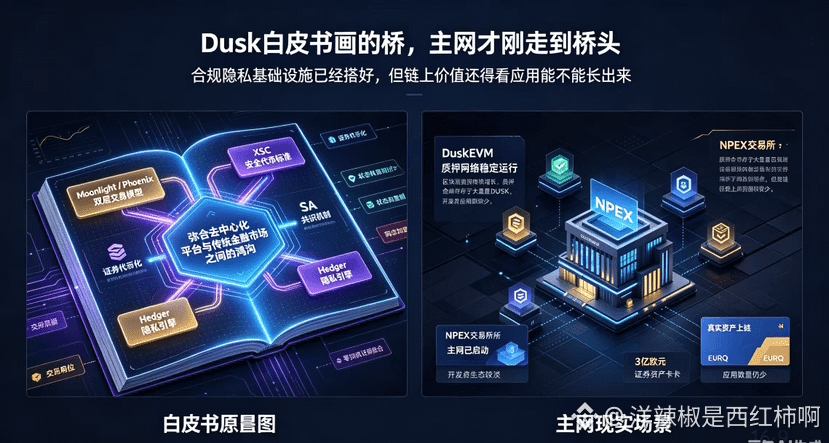
Hôm qua tôi uống cà phê nên không ngủ được. Khi lật đến “Bản bạch Dusk”, tôi thấy một đoạn mô tả khá thú vị. Nó nói rằng mình muốn “thu hẹp khoảng cách giữa nền tảng phi tập trung và thị trường tài chính truyền thống”. Thị trường tài chính truyền thống cần quyền riêng tư và tuân thủ, và nó muốn đáp ứng đồng thời. Vậy làm thế nào? Bản bạch có nhắc tới một số thiết kế then chốt: mô hình giao dịch hai lớp Moonlight và Phoenix, cho phép người dùng chuyển một chạm giữa minh bạch và quyền riêng tư; tiêu chuẩn mã thông báo bảo mật XSC, được thiết kế riêng để phù hợp với chứng khoán được token hóa; cơ chế đồng thuận SA, thông qua một thuật toán sao chép mô hình máy trạng thái mới, đem lại bảo đảm cuối cùng mạnh mẽ mà không cần cấp phép tham gia và chuyển đổi trạng thái; engine Hedger kết hợp mã hóa đồng cấu và chứng minh không tri thức. Bên xác minh phải hoàn thành KYC. Toàn bộ các thiết kế này là để giúp các tổ chức có thể phát hành và giao dịch tài sản trên chuỗi một cách tuân thủ.
Ngày 7/1/2026, mạng chính sẽ chính thức được khởi động. DuskEVM cũng sẽ đồng thời ra mắt, tương thích với Solidity. Hợp tác với sàn giao dịch được cấp phép tại Hà Lan NPEX đã đi vào thực tế — NPEX có nhiều giấy phép EU như MTF, Broker, ECSP… Hai bên cùng thúc đẩy việc xây dựng sàn giao dịch chứng khoán trên chuỗi, dự kiến đưa 300 triệu EUR tài sản lên chuỗi. Quantoz cũng đã phối hợp ra mắt đồng euro số EURQ.@Dusk_Foundation
Hạ tầng nền tảng trên chuỗi đúng là đang vận hành: khối tăng trưởng đều đặn, lượng staking đạt đến một mức “không giống như diễn”. Từ năm 2018 đến đầu năm nay khi mạng chính ra mắt, phải mài giũa suốt sáu năm mới có mạng chính. Nhưng ứng dụng trên chuỗi vẫn chưa nhiều, kém xa so với các Layer2 của Ethereum. Giá trị của một chuỗi cuối cùng phụ thuộc vào những thứ chạy trên nó.
#dusk $DUSK
Hôm qua tôi uống cà phê nên không ngủ được. Khi lật đến “Bản bạch Dusk”, tôi thấy một đoạn mô tả khá thú vị. Nó nói rằng mình muốn “thu hẹp khoảng cách giữa nền tảng phi tập trung và thị trường tài chính truyền thống”. Thị trường tài chính truyền thống cần quyền riêng tư và tuân thủ, và nó muốn đáp ứng đồng thời. Vậy làm thế nào? Bản bạch có nhắc tới một số thiết kế then chốt: mô hình giao dịch hai lớp Moonlight và Phoenix, cho phép người dùng chuyển một chạm giữa minh bạch và quyền riêng tư; tiêu chuẩn mã thông báo bảo mật XSC, được thiết kế riêng để phù hợp với chứng khoán được token hóa; cơ chế đồng thuận SA, thông qua một thuật toán sao chép mô hình máy trạng thái mới, đem lại bảo đảm cuối cùng mạnh mẽ mà không cần cấp phép tham gia và chuyển đổi trạng thái; engine Hedger kết hợp mã hóa đồng cấu và chứng minh không tri thức. Bên xác minh phải hoàn thành KYC. Toàn bộ các thiết kế này là để giúp các tổ chức có thể phát hành và giao dịch tài sản trên chuỗi một cách tuân thủ.
Ngày 7/1/2026, mạng chính sẽ chính thức được khởi động. DuskEVM cũng sẽ đồng thời ra mắt, tương thích với Solidity. Hợp tác với sàn giao dịch được cấp phép tại Hà Lan NPEX đã đi vào thực tế — NPEX có nhiều giấy phép EU như MTF, Broker, ECSP… Hai bên cùng thúc đẩy việc xây dựng sàn giao dịch chứng khoán trên chuỗi, dự kiến đưa 300 triệu EUR tài sản lên chuỗi. Quantoz cũng đã phối hợp ra mắt đồng euro số EURQ.@Dusk
Hạ tầng nền tảng trên chuỗi đúng là đang vận hành: khối tăng trưởng đều đặn, lượng staking đạt đến một mức “không giống như diễn”. Từ năm 2018 đến đầu năm nay khi mạng chính ra mắt, phải mài giũa suốt sáu năm mới có mạng chính. Nhưng ứng dụng trên chuỗi vẫn chưa nhiều, kém xa so với các Layer2 của Ethereum. Giá trị của một chuỗi cuối cùng phụ thuộc vào những thứ chạy trên nó.
#dusk $DUSK
Ngày 7/1/2026, mạng chính sẽ chính thức được khởi động. DuskEVM cũng sẽ đồng thời ra mắt, tương thích với Solidity. Hợp tác với sàn giao dịch được cấp phép tại Hà Lan NPEX đã đi vào thực tế — NPEX có nhiều giấy phép EU như MTF, Broker, ECSP… Hai bên cùng thúc đẩy việc xây dựng sàn giao dịch chứng khoán trên chuỗi, dự kiến đưa 300 triệu EUR tài sản lên chuỗi. Quantoz cũng đã phối hợp ra mắt đồng euro số EURQ.@Dusk
Hạ tầng nền tảng trên chuỗi đúng là đang vận hành: khối tăng trưởng đều đặn, lượng staking đạt đến một mức “không giống như diễn”. Từ năm 2018 đến đầu năm nay khi mạng chính ra mắt, phải mài giũa suốt sáu năm mới có mạng chính. Nhưng ứng dụng trên chuỗi vẫn chưa nhiều, kém xa so với các Layer2 của Ethereum. Giá trị của một chuỗi cuối cùng phụ thuộc vào những thứ chạy trên nó.
#dusk $DUSK
73
·
--
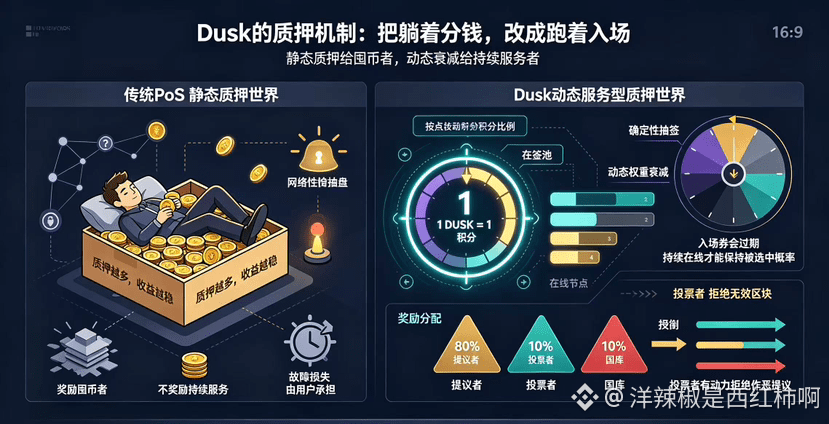
Hầu hết cơ chế staking của các chuỗi PoS thực ra có một vấn đề khá kín đáo—bạn khóa coin là có thể nhận lợi nhuận, còn việc node có làm việc nghiêm túc hay không thì hoàn toàn dựa vào lương tâm tự giác. Về bản chất, logic này đang thưởng cho “những người giữ coin”, chứ không phải “những người duy trì mạng”. Chỉ cần node gom đủ số coin là có thể nằm không cũng nhận tiền. Khi mạng gặp sự cố, người chịu thiệt là người dùng, còn node vẫn nhận lợi nhuận. Thiết kế này thật ra đang khuyến khích sự lười biếng.
Cách Dusk làm thì không giống như vậy. Nó không cố gắng dùng tiền để “hối lộ” cho node nghe lời, mà thiết kế một bộ quy tắc để buộc node vì lợi ích của chính mình phải lựa chọn việc bảo đảm an toàn cho mạng. Mấu chốt là cơ chế bốc thăm tất định và sự suy giảm trọng số theo thời gian. Bạn stake 1 DUSK, hệ thống sẽ cho bạn 1 điểm, nhưng điểm này không phải cố định—càng về sau, hoặc khi node rớt mạng, điểm sẽ bị suy giảm. Nói cách khác: “vé vào cổng” của bạn sẽ hết hạn. Nếu bạn muốn duy trì xác suất được chọn để tạo khối, bạn phải luôn online và liên tục làm việc. Logic này biến staking tĩnh thành một dịch vụ động: người lười sẽ bị đào thải một cách tự nhiên.
Việc phân bổ phần thưởng cũng là một nước đi. 80% dành cho người đề xuất, 10% cho người bỏ phiếu, và 10% đưa vào kho quốc khố. Nhìn bề ngoài thì người đề xuất nhận phần lớn, nhưng thực chất 10% trong tay người bỏ phiếu trở thành công cụ để cân bằng và kiềm chế. Nếu một người đề xuất muốn làm điều sai trái, họ phải trước tiên hối lộ người bỏ phiếu, hoặc cược rằng người bỏ phiếu sẽ không từ chối các khối vô hiệu do họ tạo. Người bỏ phiếu, vì khoản thu nhập ổn định 10% đó, sẽ có động lực để từ chối hợp tác làm ác. Lợi ích của hai bên được tách ra rồi lại ràng buộc với nhau, tạo thành một mối quan hệ vừa kiềm chế lẫn nhau.
Logic cốt lõi của thiết kế này thực sự là dùng “quy tắc” để thay cho “trợ cấp”. Nó không hỏi bạn đã stake bao nhiêu, mà hỏi liệu bạn có thể liên tục làm việc cho mạng hay không. Dù quy tắc có tinh vi đến đâu, việc liệu nó có vượt được bản chất con người hay không còn phải xem dữ liệu thực tế sau khi mainnet vận hành.
#dusk $DUSK @Dusk_Foundation
Hầu hết cơ chế staking của các chuỗi PoS thực ra có một vấn đề khá kín đáo—bạn khóa coin là có thể nhận lợi nhuận, còn việc node có làm việc nghiêm túc hay không thì hoàn toàn dựa vào lương tâm tự giác. Về bản chất, logic này đang thưởng cho “những người giữ coin”, chứ không phải “những người duy trì mạng”. Chỉ cần node gom đủ số coin là có thể nằm không cũng nhận tiền. Khi mạng gặp sự cố, người chịu thiệt là người dùng, còn node vẫn nhận lợi nhuận. Thiết kế này thật ra đang khuyến khích sự lười biếng.
Cách Dusk làm thì không giống như vậy. Nó không cố gắng dùng tiền để “hối lộ” cho node nghe lời, mà thiết kế một bộ quy tắc để buộc node vì lợi ích của chính mình phải lựa chọn việc bảo đảm an toàn cho mạng. Mấu chốt là cơ chế bốc thăm tất định và sự suy giảm trọng số theo thời gian. Bạn stake 1 DUSK, hệ thống sẽ cho bạn 1 điểm, nhưng điểm này không phải cố định—càng về sau, hoặc khi node rớt mạng, điểm sẽ bị suy giảm. Nói cách khác: “vé vào cổng” của bạn sẽ hết hạn. Nếu bạn muốn duy trì xác suất được chọn để tạo khối, bạn phải luôn online và liên tục làm việc. Logic này biến staking tĩnh thành một dịch vụ động: người lười sẽ bị đào thải một cách tự nhiên.
Việc phân bổ phần thưởng cũng là một nước đi. 80% dành cho người đề xuất, 10% cho người bỏ phiếu, và 10% đưa vào kho quốc khố. Nhìn bề ngoài thì người đề xuất nhận phần lớn, nhưng thực chất 10% trong tay người bỏ phiếu trở thành công cụ để cân bằng và kiềm chế. Nếu một người đề xuất muốn làm điều sai trái, họ phải trước tiên hối lộ người bỏ phiếu, hoặc cược rằng người bỏ phiếu sẽ không từ chối các khối vô hiệu do họ tạo. Người bỏ phiếu, vì khoản thu nhập ổn định 10% đó, sẽ có động lực để từ chối hợp tác làm ác. Lợi ích của hai bên được tách ra rồi lại ràng buộc với nhau, tạo thành một mối quan hệ vừa kiềm chế lẫn nhau.
Logic cốt lõi của thiết kế này thực sự là dùng “quy tắc” để thay cho “trợ cấp”. Nó không hỏi bạn đã stake bao nhiêu, mà hỏi liệu bạn có thể liên tục làm việc cho mạng hay không. Dù quy tắc có tinh vi đến đâu, việc liệu nó có vượt được bản chất con người hay không còn phải xem dữ liệu thực tế sau khi mainnet vận hành.
#dusk $DUSK @Dusk
Cách Dusk làm thì không giống như vậy. Nó không cố gắng dùng tiền để “hối lộ” cho node nghe lời, mà thiết kế một bộ quy tắc để buộc node vì lợi ích của chính mình phải lựa chọn việc bảo đảm an toàn cho mạng. Mấu chốt là cơ chế bốc thăm tất định và sự suy giảm trọng số theo thời gian. Bạn stake 1 DUSK, hệ thống sẽ cho bạn 1 điểm, nhưng điểm này không phải cố định—càng về sau, hoặc khi node rớt mạng, điểm sẽ bị suy giảm. Nói cách khác: “vé vào cổng” của bạn sẽ hết hạn. Nếu bạn muốn duy trì xác suất được chọn để tạo khối, bạn phải luôn online và liên tục làm việc. Logic này biến staking tĩnh thành một dịch vụ động: người lười sẽ bị đào thải một cách tự nhiên.
Việc phân bổ phần thưởng cũng là một nước đi. 80% dành cho người đề xuất, 10% cho người bỏ phiếu, và 10% đưa vào kho quốc khố. Nhìn bề ngoài thì người đề xuất nhận phần lớn, nhưng thực chất 10% trong tay người bỏ phiếu trở thành công cụ để cân bằng và kiềm chế. Nếu một người đề xuất muốn làm điều sai trái, họ phải trước tiên hối lộ người bỏ phiếu, hoặc cược rằng người bỏ phiếu sẽ không từ chối các khối vô hiệu do họ tạo. Người bỏ phiếu, vì khoản thu nhập ổn định 10% đó, sẽ có động lực để từ chối hợp tác làm ác. Lợi ích của hai bên được tách ra rồi lại ràng buộc với nhau, tạo thành một mối quan hệ vừa kiềm chế lẫn nhau.
Logic cốt lõi của thiết kế này thực sự là dùng “quy tắc” để thay cho “trợ cấp”. Nó không hỏi bạn đã stake bao nhiêu, mà hỏi liệu bạn có thể liên tục làm việc cho mạng hay không. Dù quy tắc có tinh vi đến đâu, việc liệu nó có vượt được bản chất con người hay không còn phải xem dữ liệu thực tế sau khi mainnet vận hành.
#dusk $DUSK @Dusk
88
·
--
Thực ra rất nhiều người nhìn vào chuỗi quyền riêng tư, phản ứng đầu tiên thường là “tiện để rửa tiền” hoặc “là công cụ để cất giấu tiền”.
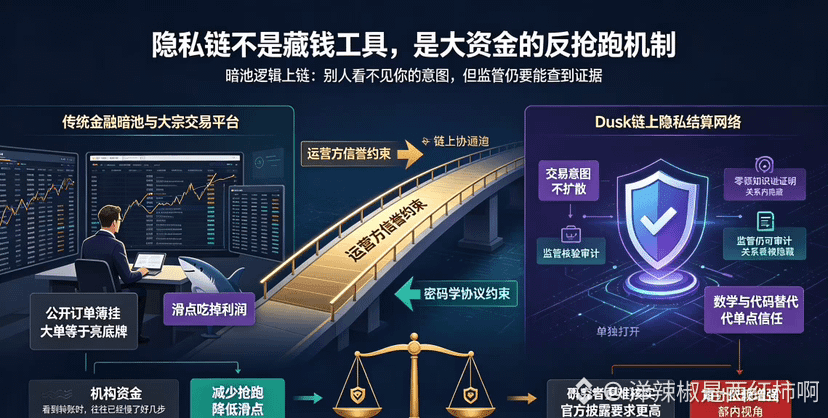
Nhưng nếu bạn thật sự đã từng trò chuyện với những người làm các giao dịch quy mô lớn, bạn sẽ thấy hoàn toàn không phải như vậy. Trong tài chính truyền thống từ lâu đã có các dark pool và nền tảng giao dịch thỏa thuận lớn—dành riêng cho các khoản vốn lớn. Mục đích là không muốn đối thủ nhìn thấy ý đồ của mình. Nếu bạn treo một lệnh lớn lên sổ lệnh công khai, tức là bạn lật lá bài cho cả thế giới xem; đối thủ sẽ tụ lại để giành chạy trước, và trượt giá sẽ trực tiếp “ăn” vào lợi nhuận của bạn.
Chuyện này không phải là vấn đề quyền riêng tư hay không, mà là vấn đề hiệu quả thị trường. Dusk làm điều đó—chuyển logic này lên chuỗi. Không phải phát minh ra một công cụ mới, mà là dùng mật mã để hiện thực lại cách làm mà thị trường tổ chức đã được kiểm chứng.
Khác ở điểm nào? Dark pool dựa vào uy tín của bên vận hành và việc các quy tắc quản lý ràng buộc. Dusk đưa phần “ẩn” vào ngay cấp giao thức: quan hệ giữa số tiền và địa chỉ được bảo vệ bằng chứng minh không kiến thức (zero-knowledge proof), đồng thời vẫn giữ khả năng chứng minh được cho phía cơ quan quản lý. Giao dịch hằng ngày người khác không thấy được, nhưng khi cơ quan quản lý cần kiểm tra/audit, sẽ có một kênh xác minh được cấp quyền. Đối tượng phải tin cậy không còn là các tổ chức nữa, mà là toán học và đoạn mã có thể kiểm chứng.
Nói thật, điều này có thể cũng không hẳn là điều xấu đối với nhà đầu tư lẻ. Trên chuỗi minh bạch, diễn biến của những người nắm giữ số lượng lớn dễ bị người chơi chuyên nghiệp tận dụng nhất; còn người bình thường khi thấy giao dịch chuyển khoản thì thường đã chậm hơn vài bước. Mọi người có thông tin được ẩn đồng nhất với nhau—thậm chí còn “gần công bằng” hơn việc công khai bất đối xứng thông tin, với điều kiện là cơ quan quản lý vẫn có thể nhìn thấy phần mà họ cần xem.
Tất nhiên, cái giá cũng rất thực tế. Khi các công cụ phân tích trên chuỗi không còn hiệu quả, các nhà nghiên cứu độc lập sẽ khó hơn trong việc xác minh dòng tiền của dự án và mức độ hoạt động thực sự; thị trường chỉ còn có thể dựa nhiều hơn vào công bố chính thức và các bản kiểm toán. Điều này ngược lại đòi hỏi bên phát hành phải chủ động công khai thông tin theo cách quy chuẩn hơn—nếu không, minh bạch sẽ chuyển từ vấn đề kỹ thuật sang bài toán quản trị.
Vì vậy khi tôi nhìn DUSK, tôi sẽ theo dõi đồng thời hai thứ: quyền riêng tư có đủ “cứng” không, và cơ chế công bố có đủ đáng tin cậy không. Việc cân bằng này tìm đúng hay không—còn quan trọng hơn bất kỳ chỉ số kỹ thuật nào—là thứ quyết định nó có thể đi xa đến đâu.
#dusk $DUSK @Dusk_Foundation
Thực ra rất nhiều người nhìn vào chuỗi quyền riêng tư, phản ứng đầu tiên thường là “tiện để rửa tiền” hoặc “là công cụ để cất giấu tiền”.
Nhưng nếu bạn thật sự đã từng trò chuyện với những người làm các giao dịch quy mô lớn, bạn sẽ thấy hoàn toàn không phải như vậy. Trong tài chính truyền thống từ lâu đã có các dark pool và nền tảng giao dịch thỏa thuận lớn—dành riêng cho các khoản vốn lớn. Mục đích là không muốn đối thủ nhìn thấy ý đồ của mình. Nếu bạn treo một lệnh lớn lên sổ lệnh công khai, tức là bạn lật lá bài cho cả thế giới xem; đối thủ sẽ tụ lại để giành chạy trước, và trượt giá sẽ trực tiếp “ăn” vào lợi nhuận của bạn.
Chuyện này không phải là vấn đề quyền riêng tư hay không, mà là vấn đề hiệu quả thị trường. Dusk làm điều đó—chuyển logic này lên chuỗi. Không phải phát minh ra một công cụ mới, mà là dùng mật mã để hiện thực lại cách làm mà thị trường tổ chức đã được kiểm chứng.
Khác ở điểm nào? Dark pool dựa vào uy tín của bên vận hành và việc các quy tắc quản lý ràng buộc. Dusk đưa phần “ẩn” vào ngay cấp giao thức: quan hệ giữa số tiền và địa chỉ được bảo vệ bằng chứng minh không kiến thức (zero-knowledge proof), đồng thời vẫn giữ khả năng chứng minh được cho phía cơ quan quản lý. Giao dịch hằng ngày người khác không thấy được, nhưng khi cơ quan quản lý cần kiểm tra/audit, sẽ có một kênh xác minh được cấp quyền. Đối tượng phải tin cậy không còn là các tổ chức nữa, mà là toán học và đoạn mã có thể kiểm chứng.
Nói thật, điều này có thể cũng không hẳn là điều xấu đối với nhà đầu tư lẻ. Trên chuỗi minh bạch, diễn biến của những người nắm giữ số lượng lớn dễ bị người chơi chuyên nghiệp tận dụng nhất; còn người bình thường khi thấy giao dịch chuyển khoản thì thường đã chậm hơn vài bước. Mọi người có thông tin được ẩn đồng nhất với nhau—thậm chí còn “gần công bằng” hơn việc công khai bất đối xứng thông tin, với điều kiện là cơ quan quản lý vẫn có thể nhìn thấy phần mà họ cần xem.
Tất nhiên, cái giá cũng rất thực tế. Khi các công cụ phân tích trên chuỗi không còn hiệu quả, các nhà nghiên cứu độc lập sẽ khó hơn trong việc xác minh dòng tiền của dự án và mức độ hoạt động thực sự; thị trường chỉ còn có thể dựa nhiều hơn vào công bố chính thức và các bản kiểm toán. Điều này ngược lại đòi hỏi bên phát hành phải chủ động công khai thông tin theo cách quy chuẩn hơn—nếu không, minh bạch sẽ chuyển từ vấn đề kỹ thuật sang bài toán quản trị.
Vì vậy khi tôi nhìn DUSK, tôi sẽ theo dõi đồng thời hai thứ: quyền riêng tư có đủ “cứng” không, và cơ chế công bố có đủ đáng tin cậy không. Việc cân bằng này tìm đúng hay không—còn quan trọng hơn bất kỳ chỉ số kỹ thuật nào—là thứ quyết định nó có thể đi xa đến đâu.
#dusk $DUSK @Dusk
Nhưng nếu bạn thật sự đã từng trò chuyện với những người làm các giao dịch quy mô lớn, bạn sẽ thấy hoàn toàn không phải như vậy. Trong tài chính truyền thống từ lâu đã có các dark pool và nền tảng giao dịch thỏa thuận lớn—dành riêng cho các khoản vốn lớn. Mục đích là không muốn đối thủ nhìn thấy ý đồ của mình. Nếu bạn treo một lệnh lớn lên sổ lệnh công khai, tức là bạn lật lá bài cho cả thế giới xem; đối thủ sẽ tụ lại để giành chạy trước, và trượt giá sẽ trực tiếp “ăn” vào lợi nhuận của bạn.
Chuyện này không phải là vấn đề quyền riêng tư hay không, mà là vấn đề hiệu quả thị trường. Dusk làm điều đó—chuyển logic này lên chuỗi. Không phải phát minh ra một công cụ mới, mà là dùng mật mã để hiện thực lại cách làm mà thị trường tổ chức đã được kiểm chứng.
Khác ở điểm nào? Dark pool dựa vào uy tín của bên vận hành và việc các quy tắc quản lý ràng buộc. Dusk đưa phần “ẩn” vào ngay cấp giao thức: quan hệ giữa số tiền và địa chỉ được bảo vệ bằng chứng minh không kiến thức (zero-knowledge proof), đồng thời vẫn giữ khả năng chứng minh được cho phía cơ quan quản lý. Giao dịch hằng ngày người khác không thấy được, nhưng khi cơ quan quản lý cần kiểm tra/audit, sẽ có một kênh xác minh được cấp quyền. Đối tượng phải tin cậy không còn là các tổ chức nữa, mà là toán học và đoạn mã có thể kiểm chứng.
Nói thật, điều này có thể cũng không hẳn là điều xấu đối với nhà đầu tư lẻ. Trên chuỗi minh bạch, diễn biến của những người nắm giữ số lượng lớn dễ bị người chơi chuyên nghiệp tận dụng nhất; còn người bình thường khi thấy giao dịch chuyển khoản thì thường đã chậm hơn vài bước. Mọi người có thông tin được ẩn đồng nhất với nhau—thậm chí còn “gần công bằng” hơn việc công khai bất đối xứng thông tin, với điều kiện là cơ quan quản lý vẫn có thể nhìn thấy phần mà họ cần xem.
Tất nhiên, cái giá cũng rất thực tế. Khi các công cụ phân tích trên chuỗi không còn hiệu quả, các nhà nghiên cứu độc lập sẽ khó hơn trong việc xác minh dòng tiền của dự án và mức độ hoạt động thực sự; thị trường chỉ còn có thể dựa nhiều hơn vào công bố chính thức và các bản kiểm toán. Điều này ngược lại đòi hỏi bên phát hành phải chủ động công khai thông tin theo cách quy chuẩn hơn—nếu không, minh bạch sẽ chuyển từ vấn đề kỹ thuật sang bài toán quản trị.
Vì vậy khi tôi nhìn DUSK, tôi sẽ theo dõi đồng thời hai thứ: quyền riêng tư có đủ “cứng” không, và cơ chế công bố có đủ đáng tin cậy không. Việc cân bằng này tìm đúng hay không—còn quan trọng hơn bất kỳ chỉ số kỹ thuật nào—là thứ quyết định nó có thể đi xa đến đâu.
#dusk $DUSK @Dusk
104
·
--
Về Citadel của Dusk, tôi thật ra đã suy nghĩ về nó khá lâu.
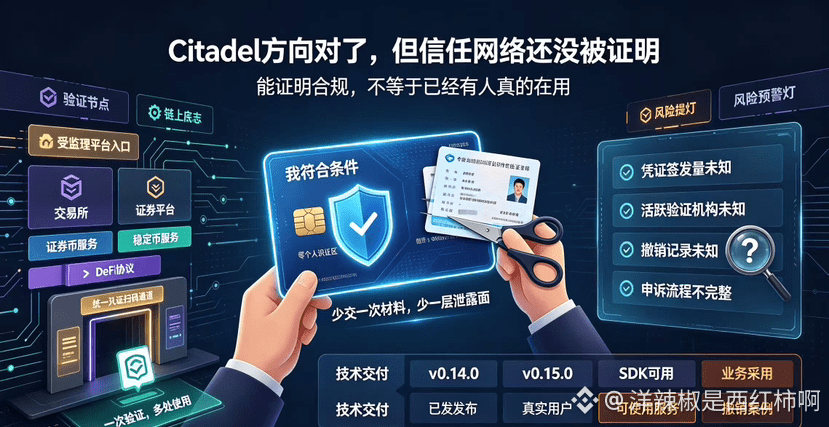
Những gì nó muốn làm tôi khá đồng tình—người dùng chỉ cần thực hiện một lần xác minh tuân thủ hợp lệ, nhận được một chứng chỉ, sau đó khi sang các nền tảng khác chỉ cần chứng minh “mình đáp ứng đủ điều kiện”, không phải lặp đi lặp lại việc nộp chứng minh nhân dân và giấy tờ cư trú. Mỗi lần giảm được một lượt hồ sơ nộp thì bề mặt rò rỉ cũng giảm thêm một lớp. Với góc nhìn của người dùng, điều này thực sự tiện hơn rất nhiều.
Thông báo năm 2023 của Dusk nói rằng Citadel đã “được phát hành”. Tháng 8/2024 lại có bản v0.14.0, và năm 2025 cũng có cập nhật v0.15.0. Xét từ việc mã nguồn tồn tại và được phát triển thì đúng là nó đã và đang được iter liên tục.
Nhưng có một chuyện tôi vẫn chưa hiểu rõ: đã ba năm kể từ khi “phát hành”, rốt cuộc có bao nhiêu người đang dùng? Không phải hỏi mã có tồn tại hay không, mà là hỏi liệu có người dùng thực sự nào cầm chứng chỉ của Citadel để vào các thị trường được quản lý ngoài đời không—và họ đang vào thị trường nào. Các dữ liệu như số lượng chứng chỉ được cấp, các tổ chức xác minh hoạt động, lịch sử thu hồi… trong tài liệu công khai không thấy.
Còn việc bàn giao kỹ thuật và việc doanh nghiệp/khách hàng ứng dụng vào thực tế là hai chuyện khác nhau, không thể trộn lẫn mà nói một mạch.
Ngoài ra còn có một điểm khiến tôi chưa thật yên tâm. Bằng chứng không kiến thức có thể chứng minh chứng chỉ đáp ứng điều kiện, nhưng nếu tổ chức cấp phát nhập sai thông tin, hoặc chứng chỉ cần bị thu hồi thì người dùng sẽ khiếu nại thế nào? Các nền tảng khác có tiếp tục công nhận không? Một chứng chỉ có thể dùng xuyên nền tảng nên hiệu quả cao, nhưng lỗi của tổ chức cấp phát sẽ được khuếch đại sang nhiều nơi hơn. Hiện tại tôi chưa thấy mô tả đầy đủ về cơ chế chịu lỗi và quy trình cập nhật.
Tôi không nói Citadel không có giá trị. Việc tách “tôi đáp ứng đủ điều kiện” khỏi “toàn bộ dữ liệu của tôi” đúng là hướng đi mà quyền riêng tư tuân thủ cần theo. Nhưng nếu chỉ có paper và SDK đầy đủ, thì chỉ chứng minh công cụ đã có—không thể chứng minh rằng mạng lưới niềm tin đã hình thành.
Chỉ khi Dusk công khai bên phát hành chứng chỉ đầu tiên, các dịch vụ có thể sử dụng, cùng với hồ sơ thu hồi và khiếu nại, tôi mới có thể đánh giá liệu nó thực sự là một hào phòng thủ hay chỉ là một giao thức chưa chạy được. Trước thời điểm đó, tạm thời coi như mình để lại một dấu hỏi.
#dusk $DUSK @Dusk_Foundation
Về Citadel của Dusk, tôi thật ra đã suy nghĩ về nó khá lâu.
Những gì nó muốn làm tôi khá đồng tình—người dùng chỉ cần thực hiện một lần xác minh tuân thủ hợp lệ, nhận được một chứng chỉ, sau đó khi sang các nền tảng khác chỉ cần chứng minh “mình đáp ứng đủ điều kiện”, không phải lặp đi lặp lại việc nộp chứng minh nhân dân và giấy tờ cư trú. Mỗi lần giảm được một lượt hồ sơ nộp thì bề mặt rò rỉ cũng giảm thêm một lớp. Với góc nhìn của người dùng, điều này thực sự tiện hơn rất nhiều.
Thông báo năm 2023 của Dusk nói rằng Citadel đã “được phát hành”. Tháng 8/2024 lại có bản v0.14.0, và năm 2025 cũng có cập nhật v0.15.0. Xét từ việc mã nguồn tồn tại và được phát triển thì đúng là nó đã và đang được iter liên tục.
Nhưng có một chuyện tôi vẫn chưa hiểu rõ: đã ba năm kể từ khi “phát hành”, rốt cuộc có bao nhiêu người đang dùng? Không phải hỏi mã có tồn tại hay không, mà là hỏi liệu có người dùng thực sự nào cầm chứng chỉ của Citadel để vào các thị trường được quản lý ngoài đời không—và họ đang vào thị trường nào. Các dữ liệu như số lượng chứng chỉ được cấp, các tổ chức xác minh hoạt động, lịch sử thu hồi… trong tài liệu công khai không thấy.
Còn việc bàn giao kỹ thuật và việc doanh nghiệp/khách hàng ứng dụng vào thực tế là hai chuyện khác nhau, không thể trộn lẫn mà nói một mạch.
Ngoài ra còn có một điểm khiến tôi chưa thật yên tâm. Bằng chứng không kiến thức có thể chứng minh chứng chỉ đáp ứng điều kiện, nhưng nếu tổ chức cấp phát nhập sai thông tin, hoặc chứng chỉ cần bị thu hồi thì người dùng sẽ khiếu nại thế nào? Các nền tảng khác có tiếp tục công nhận không? Một chứng chỉ có thể dùng xuyên nền tảng nên hiệu quả cao, nhưng lỗi của tổ chức cấp phát sẽ được khuếch đại sang nhiều nơi hơn. Hiện tại tôi chưa thấy mô tả đầy đủ về cơ chế chịu lỗi và quy trình cập nhật.
Tôi không nói Citadel không có giá trị. Việc tách “tôi đáp ứng đủ điều kiện” khỏi “toàn bộ dữ liệu của tôi” đúng là hướng đi mà quyền riêng tư tuân thủ cần theo. Nhưng nếu chỉ có paper và SDK đầy đủ, thì chỉ chứng minh công cụ đã có—không thể chứng minh rằng mạng lưới niềm tin đã hình thành.
Chỉ khi Dusk công khai bên phát hành chứng chỉ đầu tiên, các dịch vụ có thể sử dụng, cùng với hồ sơ thu hồi và khiếu nại, tôi mới có thể đánh giá liệu nó thực sự là một hào phòng thủ hay chỉ là một giao thức chưa chạy được. Trước thời điểm đó, tạm thời coi như mình để lại một dấu hỏi.
#dusk $DUSK @Dusk
Những gì nó muốn làm tôi khá đồng tình—người dùng chỉ cần thực hiện một lần xác minh tuân thủ hợp lệ, nhận được một chứng chỉ, sau đó khi sang các nền tảng khác chỉ cần chứng minh “mình đáp ứng đủ điều kiện”, không phải lặp đi lặp lại việc nộp chứng minh nhân dân và giấy tờ cư trú. Mỗi lần giảm được một lượt hồ sơ nộp thì bề mặt rò rỉ cũng giảm thêm một lớp. Với góc nhìn của người dùng, điều này thực sự tiện hơn rất nhiều.
Thông báo năm 2023 của Dusk nói rằng Citadel đã “được phát hành”. Tháng 8/2024 lại có bản v0.14.0, và năm 2025 cũng có cập nhật v0.15.0. Xét từ việc mã nguồn tồn tại và được phát triển thì đúng là nó đã và đang được iter liên tục.
Nhưng có một chuyện tôi vẫn chưa hiểu rõ: đã ba năm kể từ khi “phát hành”, rốt cuộc có bao nhiêu người đang dùng? Không phải hỏi mã có tồn tại hay không, mà là hỏi liệu có người dùng thực sự nào cầm chứng chỉ của Citadel để vào các thị trường được quản lý ngoài đời không—và họ đang vào thị trường nào. Các dữ liệu như số lượng chứng chỉ được cấp, các tổ chức xác minh hoạt động, lịch sử thu hồi… trong tài liệu công khai không thấy.
Còn việc bàn giao kỹ thuật và việc doanh nghiệp/khách hàng ứng dụng vào thực tế là hai chuyện khác nhau, không thể trộn lẫn mà nói một mạch.
Ngoài ra còn có một điểm khiến tôi chưa thật yên tâm. Bằng chứng không kiến thức có thể chứng minh chứng chỉ đáp ứng điều kiện, nhưng nếu tổ chức cấp phát nhập sai thông tin, hoặc chứng chỉ cần bị thu hồi thì người dùng sẽ khiếu nại thế nào? Các nền tảng khác có tiếp tục công nhận không? Một chứng chỉ có thể dùng xuyên nền tảng nên hiệu quả cao, nhưng lỗi của tổ chức cấp phát sẽ được khuếch đại sang nhiều nơi hơn. Hiện tại tôi chưa thấy mô tả đầy đủ về cơ chế chịu lỗi và quy trình cập nhật.
Tôi không nói Citadel không có giá trị. Việc tách “tôi đáp ứng đủ điều kiện” khỏi “toàn bộ dữ liệu của tôi” đúng là hướng đi mà quyền riêng tư tuân thủ cần theo. Nhưng nếu chỉ có paper và SDK đầy đủ, thì chỉ chứng minh công cụ đã có—không thể chứng minh rằng mạng lưới niềm tin đã hình thành.
Chỉ khi Dusk công khai bên phát hành chứng chỉ đầu tiên, các dịch vụ có thể sử dụng, cùng với hồ sơ thu hồi và khiếu nại, tôi mới có thể đánh giá liệu nó thực sự là một hào phòng thủ hay chỉ là một giao thức chưa chạy được. Trước thời điểm đó, tạm thời coi như mình để lại một dấu hỏi.
#dusk $DUSK @Dusk
98
·
--
Tăng giá
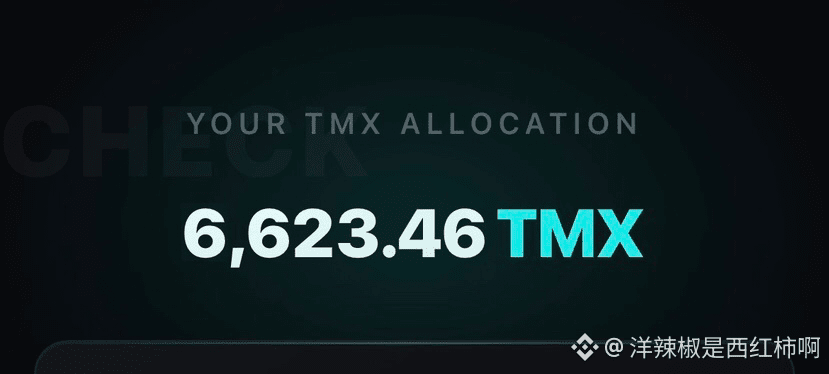
Một đợt phát tài, TMX lại đưa cho mình hơn 6000 token, thật sự khiến mình không ngờ tới! Mình cũng chỉ làm thử một vài nhiệm vụ, ký trong vài tháng thôi. Có lẽ phần token được nhận ở mục staking nhiều hơn. Không biết trước giờ giao dịch bây giờ là bao nhiêu nữa, liệu có thể làm giàu phát luôn không?
Thật lòng mà nói, trong thời gian chơi TermMax phần staking này, trải nghiệm đúng là vừa vui vừa buồn, mình đã gặp không ít “bẫy”. Mình stake khoảng 3000 đô, chỉ nghĩ là có thể nhận thêm điểm. Lúc đầu nhìn vào số liệu lợi nhuận thì khá hấp dẫn, nhưng khi stake vào rồi mới thấy bị hạn chế nhiều hơn tưởng tượng. Điều khiến mình muốn than nhất chính là cơ chế thời gian: nếu giữa chừng rút ra một phần thì thời gian tích lũy sẽ bị xóa sạch, toàn bộ thời gian trước đó mình đã “cày” coi như đổ sông đổ biển. Điểm này thật sự rất hành người. Không giống staking thông thường có thể linh hoạt vào ra, ở đây giống như bị khóa cứng. Muốn điều chỉnh tạm thời tỷ trọng cũng phải cân nhắc kỹ. Tỷ lệ thế chấp khi staking cũng phải nắm cho chuẩn: chỉ cần thị trường biến động, nếu đến kỳ mà xử lý không kịp thì sẽ đối mặt rủi ro bị thanh lý. Mình đã từng vài lần bị dọa đến mức đêm đó phải tăng thêm tài sản thế chấp. Thiết kế cơ chế hơi phức tạp, nhiều chi tiết không tự nhắc trước; kiểu như mình, người mới, rất dễ bỏ sót quy định rồi dính bẫy.
Nhưng bù lại, việc nó có lãi suất cố định @termmax thì đúng là một điểm cộng. Tuy nhiên, muốn stake thì phải hiểu rõ quy tắc, đừng chỉ nhìn vào bề mặt mức APY. Hãy kiểm soát tốt quy mô vị thế, đừng dồn toàn bộ tiền vào. Mình gần như “ăn đôi”, vừa stake vừa có phần airdrop nữa, chắc APY phải cao đến đáng sợ chứ, haha #termmax
Một đợt phát tài, TMX lại đưa cho mình hơn 6000 token, thật sự khiến mình không ngờ tới! Mình cũng chỉ làm thử một vài nhiệm vụ, ký trong vài tháng thôi. Có lẽ phần token được nhận ở mục staking nhiều hơn. Không biết trước giờ giao dịch bây giờ là bao nhiêu nữa, liệu có thể làm giàu phát luôn không?
Thật lòng mà nói, trong thời gian chơi TermMax phần staking này, trải nghiệm đúng là vừa vui vừa buồn, mình đã gặp không ít “bẫy”. Mình stake khoảng 3000 đô, chỉ nghĩ là có thể nhận thêm điểm. Lúc đầu nhìn vào số liệu lợi nhuận thì khá hấp dẫn, nhưng khi stake vào rồi mới thấy bị hạn chế nhiều hơn tưởng tượng. Điều khiến mình muốn than nhất chính là cơ chế thời gian: nếu giữa chừng rút ra một phần thì thời gian tích lũy sẽ bị xóa sạch, toàn bộ thời gian trước đó mình đã “cày” coi như đổ sông đổ biển. Điểm này thật sự rất hành người. Không giống staking thông thường có thể linh hoạt vào ra, ở đây giống như bị khóa cứng. Muốn điều chỉnh tạm thời tỷ trọng cũng phải cân nhắc kỹ. Tỷ lệ thế chấp khi staking cũng phải nắm cho chuẩn: chỉ cần thị trường biến động, nếu đến kỳ mà xử lý không kịp thì sẽ đối mặt rủi ro bị thanh lý. Mình đã từng vài lần bị dọa đến mức đêm đó phải tăng thêm tài sản thế chấp. Thiết kế cơ chế hơi phức tạp, nhiều chi tiết không tự nhắc trước; kiểu như mình, người mới, rất dễ bỏ sót quy định rồi dính bẫy.
Nhưng bù lại, việc nó có lãi suất cố định @TermMax thì đúng là một điểm cộng. Tuy nhiên, muốn stake thì phải hiểu rõ quy tắc, đừng chỉ nhìn vào bề mặt mức APY. Hãy kiểm soát tốt quy mô vị thế, đừng dồn toàn bộ tiền vào. Mình gần như “ăn đôi”, vừa stake vừa có phần airdrop nữa, chắc APY phải cao đến đáng sợ chứ, haha #termmax
Thật lòng mà nói, trong thời gian chơi TermMax phần staking này, trải nghiệm đúng là vừa vui vừa buồn, mình đã gặp không ít “bẫy”. Mình stake khoảng 3000 đô, chỉ nghĩ là có thể nhận thêm điểm. Lúc đầu nhìn vào số liệu lợi nhuận thì khá hấp dẫn, nhưng khi stake vào rồi mới thấy bị hạn chế nhiều hơn tưởng tượng. Điều khiến mình muốn than nhất chính là cơ chế thời gian: nếu giữa chừng rút ra một phần thì thời gian tích lũy sẽ bị xóa sạch, toàn bộ thời gian trước đó mình đã “cày” coi như đổ sông đổ biển. Điểm này thật sự rất hành người. Không giống staking thông thường có thể linh hoạt vào ra, ở đây giống như bị khóa cứng. Muốn điều chỉnh tạm thời tỷ trọng cũng phải cân nhắc kỹ. Tỷ lệ thế chấp khi staking cũng phải nắm cho chuẩn: chỉ cần thị trường biến động, nếu đến kỳ mà xử lý không kịp thì sẽ đối mặt rủi ro bị thanh lý. Mình đã từng vài lần bị dọa đến mức đêm đó phải tăng thêm tài sản thế chấp. Thiết kế cơ chế hơi phức tạp, nhiều chi tiết không tự nhắc trước; kiểu như mình, người mới, rất dễ bỏ sót quy định rồi dính bẫy.
Nhưng bù lại, việc nó có lãi suất cố định @TermMax thì đúng là một điểm cộng. Tuy nhiên, muốn stake thì phải hiểu rõ quy tắc, đừng chỉ nhìn vào bề mặt mức APY. Hãy kiểm soát tốt quy mô vị thế, đừng dồn toàn bộ tiền vào. Mình gần như “ăn đôi”, vừa stake vừa có phần airdrop nữa, chắc APY phải cao đến đáng sợ chứ, haha #termmax
8
2
1.6k
·
--
Tôi thực sự đã suy nghĩ về chuyện này một thời gian rồi. Không phải vì số tiền lớn, mà vì cách diễn đạt trong hai thông báo quá khác nhau.
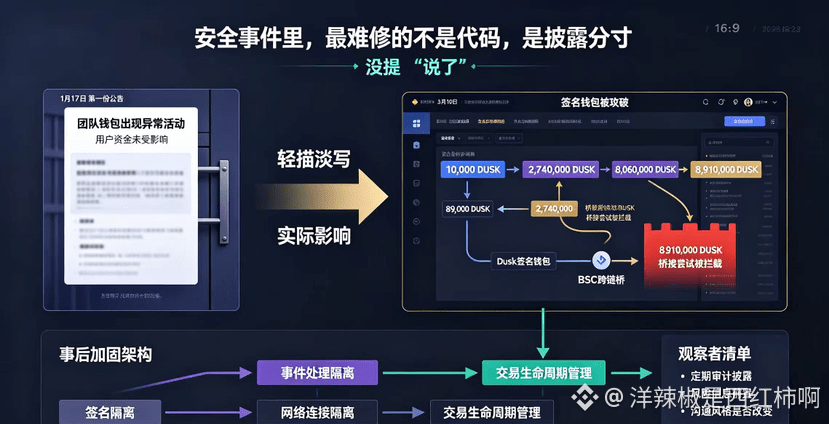
Ngày 17 tháng 1, khi xem lần đầu, Dusk nói “tài khoản ví của nhóm xuất hiện hoạt động bất thường” và “tiền của người dùng không bị ảnh hưởng”. Tôi đọc xong thì lướt qua, nghĩ rằng vấn đề không lớn. Cho đến khi báo cáo chi tiết được công bố vào ngày 10 tháng 3, tôi mới nhận ra mọi việc phức tạp hơn nhiều so với những gì tôi tưởng.
Một vạn DUSK bị chuyển đi, tám vạn chín trăm… hai trăm bảy mươi tư vạn, tám trăm không sáu vạn—cứ liên tiếp từng khoản, tổng cộng hơn mười triệu DUSK. Lần chuyển cuối là tám triệu chín trăm mười một vạn, nỗ lực “bridge” đã bị chặn lại vì cây cầu bị tắt khẩn cấp.
Theo tôi, điều đáng suy ngẫm nhất không phải là “có ai đó tấn công”, mà là khoảng cách rất lớn giữa cách nhóm phản hồi ban đầu và các chi tiết được tiết lộ sau đó. Nếu chỉ nhìn vào thông báo đầu tiên, ấn tượng của tôi là “bất thường rất nhẹ, đã được kiểm soát”. Xem báo cáo sau vụ việc mới biết rằng ví ký (signing wallet) đã bị xâm nhập, tiền đã bị chuyển đi, và một phần còn bị chuyển xuyên chuỗi sang BSC. Những thông tin này không hề mâu thuẫn, nhưng cảm giác hoàn toàn khác nhau.
Sau đó, nhóm đã tiến hành cô lập và gia cố, tách riêng phần ký, xử lý sự kiện và kết nối mạng; đồng thời bổ sung quản lý vòng đời rõ ràng cho trạng thái giao dịch. Những hành động tiếp theo này cho thấy họ thực sự đang vá những điểm còn thiếu trong kiến trúc. Nhưng tôi lại nghĩ một câu hỏi: nếu ngay từ thông báo đầu tiên mà họ nói rõ “kẻ tấn công đã có quyền truy cập vào ví ký, hàng triệu token đã từng được chuyển”, thì thị trường sẽ phản ứng thế nào? Việc phía chính thức chọn cách diễn đạt dè chừng hơn có lẽ là để tránh gây hoang mang, hoặc để tạm ổn định tình hình rồi mới điều tra. Bản thân lựa chọn đó cũng là một chiến lược truyền thông; chiến lược thì không có đúng-sai tuyệt đối, nhưng với những người quan tâm đến an ninh, giữa “không nói” và “nói” rõ ràng là khác nhau một chi phí truyền thông rất lớn.
Hiện tại tôi vẫn đang theo dõi hai việc: thứ nhất, sau đó Dusk có công bố định kỳ tiến độ và kết quả kiểm toán an ninh hay không; thứ hai, trong các sự kiện tiếp theo, việc nhóm tiết lộ thông tin rủi ro có trở nên chủ động hơn và minh bạch hơn hay không. Kiến trúc an toàn thì có thể bổ sung, phong cách giao tiếp có đồng bộ thay đổi được hay không—có lẽ còn khó hơn cả vài dòng mã.
#dusk $DUSK @Dusk_Foundation
Tôi thực sự đã suy nghĩ về chuyện này một thời gian rồi. Không phải vì số tiền lớn, mà vì cách diễn đạt trong hai thông báo quá khác nhau.
Ngày 17 tháng 1, khi xem lần đầu, Dusk nói “tài khoản ví của nhóm xuất hiện hoạt động bất thường” và “tiền của người dùng không bị ảnh hưởng”. Tôi đọc xong thì lướt qua, nghĩ rằng vấn đề không lớn. Cho đến khi báo cáo chi tiết được công bố vào ngày 10 tháng 3, tôi mới nhận ra mọi việc phức tạp hơn nhiều so với những gì tôi tưởng.
Một vạn DUSK bị chuyển đi, tám vạn chín trăm… hai trăm bảy mươi tư vạn, tám trăm không sáu vạn—cứ liên tiếp từng khoản, tổng cộng hơn mười triệu DUSK. Lần chuyển cuối là tám triệu chín trăm mười một vạn, nỗ lực “bridge” đã bị chặn lại vì cây cầu bị tắt khẩn cấp.
Theo tôi, điều đáng suy ngẫm nhất không phải là “có ai đó tấn công”, mà là khoảng cách rất lớn giữa cách nhóm phản hồi ban đầu và các chi tiết được tiết lộ sau đó. Nếu chỉ nhìn vào thông báo đầu tiên, ấn tượng của tôi là “bất thường rất nhẹ, đã được kiểm soát”. Xem báo cáo sau vụ việc mới biết rằng ví ký (signing wallet) đã bị xâm nhập, tiền đã bị chuyển đi, và một phần còn bị chuyển xuyên chuỗi sang BSC. Những thông tin này không hề mâu thuẫn, nhưng cảm giác hoàn toàn khác nhau.
Sau đó, nhóm đã tiến hành cô lập và gia cố, tách riêng phần ký, xử lý sự kiện và kết nối mạng; đồng thời bổ sung quản lý vòng đời rõ ràng cho trạng thái giao dịch. Những hành động tiếp theo này cho thấy họ thực sự đang vá những điểm còn thiếu trong kiến trúc. Nhưng tôi lại nghĩ một câu hỏi: nếu ngay từ thông báo đầu tiên mà họ nói rõ “kẻ tấn công đã có quyền truy cập vào ví ký, hàng triệu token đã từng được chuyển”, thì thị trường sẽ phản ứng thế nào? Việc phía chính thức chọn cách diễn đạt dè chừng hơn có lẽ là để tránh gây hoang mang, hoặc để tạm ổn định tình hình rồi mới điều tra. Bản thân lựa chọn đó cũng là một chiến lược truyền thông; chiến lược thì không có đúng-sai tuyệt đối, nhưng với những người quan tâm đến an ninh, giữa “không nói” và “nói” rõ ràng là khác nhau một chi phí truyền thông rất lớn.
Hiện tại tôi vẫn đang theo dõi hai việc: thứ nhất, sau đó Dusk có công bố định kỳ tiến độ và kết quả kiểm toán an ninh hay không; thứ hai, trong các sự kiện tiếp theo, việc nhóm tiết lộ thông tin rủi ro có trở nên chủ động hơn và minh bạch hơn hay không. Kiến trúc an toàn thì có thể bổ sung, phong cách giao tiếp có đồng bộ thay đổi được hay không—có lẽ còn khó hơn cả vài dòng mã.
#dusk $DUSK @Dusk
Ngày 17 tháng 1, khi xem lần đầu, Dusk nói “tài khoản ví của nhóm xuất hiện hoạt động bất thường” và “tiền của người dùng không bị ảnh hưởng”. Tôi đọc xong thì lướt qua, nghĩ rằng vấn đề không lớn. Cho đến khi báo cáo chi tiết được công bố vào ngày 10 tháng 3, tôi mới nhận ra mọi việc phức tạp hơn nhiều so với những gì tôi tưởng.
Một vạn DUSK bị chuyển đi, tám vạn chín trăm… hai trăm bảy mươi tư vạn, tám trăm không sáu vạn—cứ liên tiếp từng khoản, tổng cộng hơn mười triệu DUSK. Lần chuyển cuối là tám triệu chín trăm mười một vạn, nỗ lực “bridge” đã bị chặn lại vì cây cầu bị tắt khẩn cấp.
Theo tôi, điều đáng suy ngẫm nhất không phải là “có ai đó tấn công”, mà là khoảng cách rất lớn giữa cách nhóm phản hồi ban đầu và các chi tiết được tiết lộ sau đó. Nếu chỉ nhìn vào thông báo đầu tiên, ấn tượng của tôi là “bất thường rất nhẹ, đã được kiểm soát”. Xem báo cáo sau vụ việc mới biết rằng ví ký (signing wallet) đã bị xâm nhập, tiền đã bị chuyển đi, và một phần còn bị chuyển xuyên chuỗi sang BSC. Những thông tin này không hề mâu thuẫn, nhưng cảm giác hoàn toàn khác nhau.
Sau đó, nhóm đã tiến hành cô lập và gia cố, tách riêng phần ký, xử lý sự kiện và kết nối mạng; đồng thời bổ sung quản lý vòng đời rõ ràng cho trạng thái giao dịch. Những hành động tiếp theo này cho thấy họ thực sự đang vá những điểm còn thiếu trong kiến trúc. Nhưng tôi lại nghĩ một câu hỏi: nếu ngay từ thông báo đầu tiên mà họ nói rõ “kẻ tấn công đã có quyền truy cập vào ví ký, hàng triệu token đã từng được chuyển”, thì thị trường sẽ phản ứng thế nào? Việc phía chính thức chọn cách diễn đạt dè chừng hơn có lẽ là để tránh gây hoang mang, hoặc để tạm ổn định tình hình rồi mới điều tra. Bản thân lựa chọn đó cũng là một chiến lược truyền thông; chiến lược thì không có đúng-sai tuyệt đối, nhưng với những người quan tâm đến an ninh, giữa “không nói” và “nói” rõ ràng là khác nhau một chi phí truyền thông rất lớn.
Hiện tại tôi vẫn đang theo dõi hai việc: thứ nhất, sau đó Dusk có công bố định kỳ tiến độ và kết quả kiểm toán an ninh hay không; thứ hai, trong các sự kiện tiếp theo, việc nhóm tiết lộ thông tin rủi ro có trở nên chủ động hơn và minh bạch hơn hay không. Kiến trúc an toàn thì có thể bổ sung, phong cách giao tiếp có đồng bộ thay đổi được hay không—có lẽ còn khó hơn cả vài dòng mã.
#dusk $DUSK @Dusk
290
·
--
Dusk这项目,我盯了挺久,一直没动手。不是不看好,是看不清。
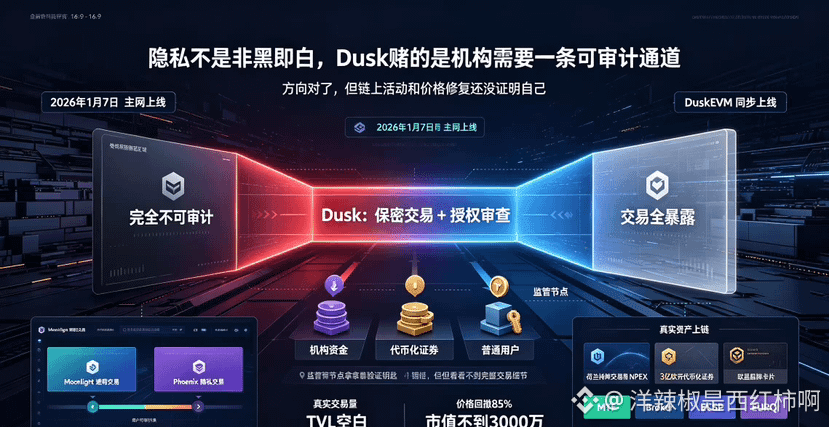
先说它到底想干嘛。市面上隐私币一大堆,Monero、Zcash都是老面孔了。Dusk跟它们最大的区别是——它不跟监管对着干。Monero是“谁都别看”,Zcash是“想看也行但得用户同意”,Dusk走的是第三条路:交易默认保密,但监管需要的时候有路径让监管查。
说白了,它赌的是未来机构要进场,但机构不可能接受一个完全看不见的黑箱。
技术层面,2026年1月7号主网正式启动了,DuskEVM同步上线。兼容Solidity,开发者从以太坊迁过来基本不用改代码。这个兼容性挺关键的——不用重新学一套东西,生态起量会快很多。而且它搞了双交易模型,Moonlight管透明交易,Phoenix管隐私交易,用户自己切换。既满足了隐私需求,又不会因为“无法审计”被交易所下架。
真正让我觉得不一样的是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易了。NPEX是荷兰持牌的多边交易设施,DuskTrade拿了MTF、Broker、ECSP这些欧盟牌照。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真金白银的受监管资产在跑,不是测试网上的demo。
但问题也很明显。链上真实交易量不高,超过70%的区块里交易数不足2笔。DeFiLlama上搜Dusk,TVL那栏是空白。代币价格从年初高点下来回撤超过85%,现在0.06美元左右晃荡,市值不到3000万。6月币安还下架了DUSK/BTC交易对。
方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。
我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。
在那之前,先看,不动。
#dusk $DUSK @Dusk_Foundation
Dusk这项目,我盯了挺久,一直没动手。不是不看好,是看不清。
先说它到底想干嘛。市面上隐私币一大堆,Monero、Zcash都是老面孔了。Dusk跟它们最大的区别是——它不跟监管对着干。Monero是“谁都别看”,Zcash是“想看也行但得用户同意”,Dusk走的是第三条路:交易默认保密,但监管需要的时候有路径让监管查。
说白了,它赌的是未来机构要进场,但机构不可能接受一个完全看不见的黑箱。
技术层面,2026年1月7号主网正式启动了,DuskEVM同步上线。兼容Solidity,开发者从以太坊迁过来基本不用改代码。这个兼容性挺关键的——不用重新学一套东西,生态起量会快很多。而且它搞了双交易模型,Moonlight管透明交易,Phoenix管隐私交易,用户自己切换。既满足了隐私需求,又不会因为“无法审计”被交易所下架。
真正让我觉得不一样的是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易了。NPEX是荷兰持牌的多边交易设施,DuskTrade拿了MTF、Broker、ECSP这些欧盟牌照。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真金白银的受监管资产在跑,不是测试网上的demo。
但问题也很明显。链上真实交易量不高,超过70%的区块里交易数不足2笔。DeFiLlama上搜Dusk,TVL那栏是空白。代币价格从年初高点下来回撤超过85%,现在0.06美元左右晃荡,市值不到3000万。6月币安还下架了DUSK/BTC交易对。
方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。
我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。
在那之前,先看,不动。
#dusk $DUSK @Dusk
先说它到底想干嘛。市面上隐私币一大堆,Monero、Zcash都是老面孔了。Dusk跟它们最大的区别是——它不跟监管对着干。Monero是“谁都别看”,Zcash是“想看也行但得用户同意”,Dusk走的是第三条路:交易默认保密,但监管需要的时候有路径让监管查。
说白了,它赌的是未来机构要进场,但机构不可能接受一个完全看不见的黑箱。
技术层面,2026年1月7号主网正式启动了,DuskEVM同步上线。兼容Solidity,开发者从以太坊迁过来基本不用改代码。这个兼容性挺关键的——不用重新学一套东西,生态起量会快很多。而且它搞了双交易模型,Moonlight管透明交易,Phoenix管隐私交易,用户自己切换。既满足了隐私需求,又不会因为“无法审计”被交易所下架。
真正让我觉得不一样的是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易了。NPEX是荷兰持牌的多边交易设施,DuskTrade拿了MTF、Broker、ECSP这些欧盟牌照。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真金白银的受监管资产在跑,不是测试网上的demo。
但问题也很明显。链上真实交易量不高,超过70%的区块里交易数不足2笔。DeFiLlama上搜Dusk,TVL那栏是空白。代币价格从年初高点下来回撤超过85%,现在0.06美元左右晃荡,市值不到3000万。6月币安还下架了DUSK/BTC交易对。
方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。
我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。
在那之前,先看,不动。
#dusk $DUSK @Dusk
1
81
·
--
Nhiều người mua FT của TermMax như “tiền gửi định kỳ trên chuỗi”. Mua chiết khấu, đến hạn thì được chuộc theo mệnh giá, và lợi suất được “khóa” ngay tại thời điểm vào lệnh. Hiểu như vậy là không sai.
Nhưng nếu bạn thực sự xem FT như một khoản tiền gửi, bạn đang bỏ qua một biến số then chốt — Curator ở phía sau chỉnh tham số cho bạn. Lợi ích của anh ta có thực sự trùng khớp với lợi ích của bạn không?
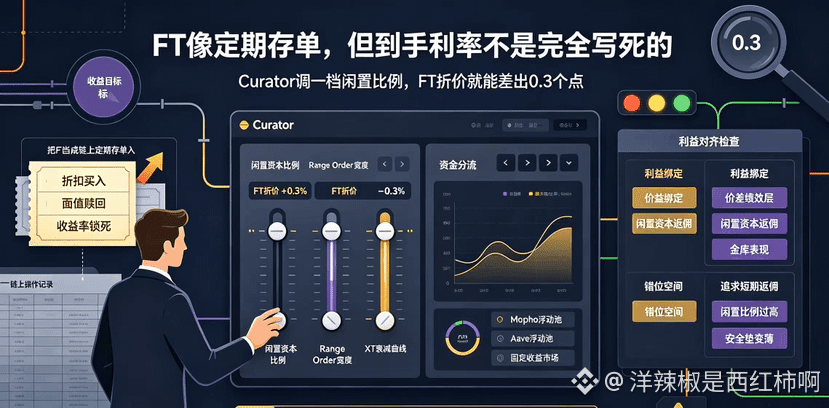
Trong vài ngày qua, tôi xem lại lịch sử các thao tác trong kho của Keyrock và Origami, và phát hiện ra rằng với cùng kỳ hạn, cùng loại tài sản thế chấp, mức chiết khấu của FT lại có thể chênh nhau 0,3 điểm. 0,3 điểm này không phải là do biến động ngẫu nhiên của thị trường, mà là kết quả từ quyết định của chính Curator — tỷ lệ vốn nhàn rỗi đem đi Morpho được chỉnh cao hơn một bậc thì chiết khấu sẽ co lại phần nào; chỉnh thấp hơn một bậc thì chiết khấu sẽ nới rộng ra.
Vấn đề nằm ở chỗ: khi Curator chỉnh nấc tham số đó, anh ta đang tối ưu để mang lại cho người mua FT mức lãi suất tốt hơn, hay đang tối ưu để giành điểm chia chác cao hơn cho bản thân trong KPI?
Trong cơ chế khuyến khích của TermMax, phần hiệu suất mà Curator nhận được là dựa trên chênh lệch giá giữa FT/XT, cộng thêm phần chia thưởng từ lợi nhuận của vốn nhàn rỗi đem đi Morpho/Aave. Hai nguồn thu này gắn với lợi ích của người mua FT, nhưng vẫn tồn tại chỗ lệch — nếu Curator kéo tỷ lệ idle lên mức cực hạn để tầng idle nhận hoa hồng cao hơn, thì chiết khấu FT có thể đúng là sẽ thu hẹp; tuy nhiên, liệu mức an toàn tổng thể của kho có bị mỏng đi theo không?
Điều này không có nghĩa là Curator chắc chắn sẽ làm điều sai. Những tổ chức như Keyrock có giá trị thương hiệu cao hơn so với lợi thế từ một cơ hội arbitrage ngắn hạn. Nhưng “không làm điều sai” và “lợi ích hoàn toàn trùng khớp” là hai chuyện khác nhau. Năng lực cốt lõi của Curator là “đánh giá” — đánh giá funding rate ngắn hạn, đánh giá độ khớp kỳ hạn, đánh giá cách “neo” đường suy giảm của XT — nhưng kết quả đánh giá của anh ta quyết định trực tiếp lợi suất thực mà bạn nhận được khi mua FT. Việc bạn chọn một kho thực chất là bạn đang chọn “bạn tin vào khả năng đánh giá duration của Curator nào”.
Tôi xem bảng điều khiển của Curator: không nhìn idle ratio trước, mà xem liệu chính người quản lý kho có bỏ tiền thật vào FT mà anh ta quản lý hay không. Nếu người quản lý chính ngay cả bản thân cũng không mua FT mà họ quản, thì chuỗi quyết định của anh ta so với tôi sẽ có thêm một lớp chi phí đại diện không rủi ro. Điều này đáng quan tâm hơn cả việc hơn thêm 0,3 điểm APY.#termmax @termmax
Nhiều người mua FT của TermMax như “tiền gửi định kỳ trên chuỗi”. Mua chiết khấu, đến hạn thì được chuộc theo mệnh giá, và lợi suất được “khóa” ngay tại thời điểm vào lệnh. Hiểu như vậy là không sai.
Nhưng nếu bạn thực sự xem FT như một khoản tiền gửi, bạn đang bỏ qua một biến số then chốt — Curator ở phía sau chỉnh tham số cho bạn. Lợi ích của anh ta có thực sự trùng khớp với lợi ích của bạn không?
Trong vài ngày qua, tôi xem lại lịch sử các thao tác trong kho của Keyrock và Origami, và phát hiện ra rằng với cùng kỳ hạn, cùng loại tài sản thế chấp, mức chiết khấu của FT lại có thể chênh nhau 0,3 điểm. 0,3 điểm này không phải là do biến động ngẫu nhiên của thị trường, mà là kết quả từ quyết định của chính Curator — tỷ lệ vốn nhàn rỗi đem đi Morpho được chỉnh cao hơn một bậc thì chiết khấu sẽ co lại phần nào; chỉnh thấp hơn một bậc thì chiết khấu sẽ nới rộng ra.
Vấn đề nằm ở chỗ: khi Curator chỉnh nấc tham số đó, anh ta đang tối ưu để mang lại cho người mua FT mức lãi suất tốt hơn, hay đang tối ưu để giành điểm chia chác cao hơn cho bản thân trong KPI?
Trong cơ chế khuyến khích của TermMax, phần hiệu suất mà Curator nhận được là dựa trên chênh lệch giá giữa FT/XT, cộng thêm phần chia thưởng từ lợi nhuận của vốn nhàn rỗi đem đi Morpho/Aave. Hai nguồn thu này gắn với lợi ích của người mua FT, nhưng vẫn tồn tại chỗ lệch — nếu Curator kéo tỷ lệ idle lên mức cực hạn để tầng idle nhận hoa hồng cao hơn, thì chiết khấu FT có thể đúng là sẽ thu hẹp; tuy nhiên, liệu mức an toàn tổng thể của kho có bị mỏng đi theo không?
Điều này không có nghĩa là Curator chắc chắn sẽ làm điều sai. Những tổ chức như Keyrock có giá trị thương hiệu cao hơn so với lợi thế từ một cơ hội arbitrage ngắn hạn. Nhưng “không làm điều sai” và “lợi ích hoàn toàn trùng khớp” là hai chuyện khác nhau. Năng lực cốt lõi của Curator là “đánh giá” — đánh giá funding rate ngắn hạn, đánh giá độ khớp kỳ hạn, đánh giá cách “neo” đường suy giảm của XT — nhưng kết quả đánh giá của anh ta quyết định trực tiếp lợi suất thực mà bạn nhận được khi mua FT. Việc bạn chọn một kho thực chất là bạn đang chọn “bạn tin vào khả năng đánh giá duration của Curator nào”.
Tôi xem bảng điều khiển của Curator: không nhìn idle ratio trước, mà xem liệu chính người quản lý kho có bỏ tiền thật vào FT mà anh ta quản lý hay không. Nếu người quản lý chính ngay cả bản thân cũng không mua FT mà họ quản, thì chuỗi quyết định của anh ta so với tôi sẽ có thêm một lớp chi phí đại diện không rủi ro. Điều này đáng quan tâm hơn cả việc hơn thêm 0,3 điểm APY.#termmax @TermMax
Nhưng nếu bạn thực sự xem FT như một khoản tiền gửi, bạn đang bỏ qua một biến số then chốt — Curator ở phía sau chỉnh tham số cho bạn. Lợi ích của anh ta có thực sự trùng khớp với lợi ích của bạn không?
Trong vài ngày qua, tôi xem lại lịch sử các thao tác trong kho của Keyrock và Origami, và phát hiện ra rằng với cùng kỳ hạn, cùng loại tài sản thế chấp, mức chiết khấu của FT lại có thể chênh nhau 0,3 điểm. 0,3 điểm này không phải là do biến động ngẫu nhiên của thị trường, mà là kết quả từ quyết định của chính Curator — tỷ lệ vốn nhàn rỗi đem đi Morpho được chỉnh cao hơn một bậc thì chiết khấu sẽ co lại phần nào; chỉnh thấp hơn một bậc thì chiết khấu sẽ nới rộng ra.
Vấn đề nằm ở chỗ: khi Curator chỉnh nấc tham số đó, anh ta đang tối ưu để mang lại cho người mua FT mức lãi suất tốt hơn, hay đang tối ưu để giành điểm chia chác cao hơn cho bản thân trong KPI?
Trong cơ chế khuyến khích của TermMax, phần hiệu suất mà Curator nhận được là dựa trên chênh lệch giá giữa FT/XT, cộng thêm phần chia thưởng từ lợi nhuận của vốn nhàn rỗi đem đi Morpho/Aave. Hai nguồn thu này gắn với lợi ích của người mua FT, nhưng vẫn tồn tại chỗ lệch — nếu Curator kéo tỷ lệ idle lên mức cực hạn để tầng idle nhận hoa hồng cao hơn, thì chiết khấu FT có thể đúng là sẽ thu hẹp; tuy nhiên, liệu mức an toàn tổng thể của kho có bị mỏng đi theo không?
Điều này không có nghĩa là Curator chắc chắn sẽ làm điều sai. Những tổ chức như Keyrock có giá trị thương hiệu cao hơn so với lợi thế từ một cơ hội arbitrage ngắn hạn. Nhưng “không làm điều sai” và “lợi ích hoàn toàn trùng khớp” là hai chuyện khác nhau. Năng lực cốt lõi của Curator là “đánh giá” — đánh giá funding rate ngắn hạn, đánh giá độ khớp kỳ hạn, đánh giá cách “neo” đường suy giảm của XT — nhưng kết quả đánh giá của anh ta quyết định trực tiếp lợi suất thực mà bạn nhận được khi mua FT. Việc bạn chọn một kho thực chất là bạn đang chọn “bạn tin vào khả năng đánh giá duration của Curator nào”.
Tôi xem bảng điều khiển của Curator: không nhìn idle ratio trước, mà xem liệu chính người quản lý kho có bỏ tiền thật vào FT mà anh ta quản lý hay không. Nếu người quản lý chính ngay cả bản thân cũng không mua FT mà họ quản, thì chuỗi quyết định của anh ta so với tôi sẽ có thêm một lớp chi phí đại diện không rủi ro. Điều này đáng quan tâm hơn cả việc hơn thêm 0,3 điểm APY.#termmax @TermMax
4
175
·
--
Dusk, tôi phải thừa nhận rằng ban đầu mình không đánh giá cao dự án này.
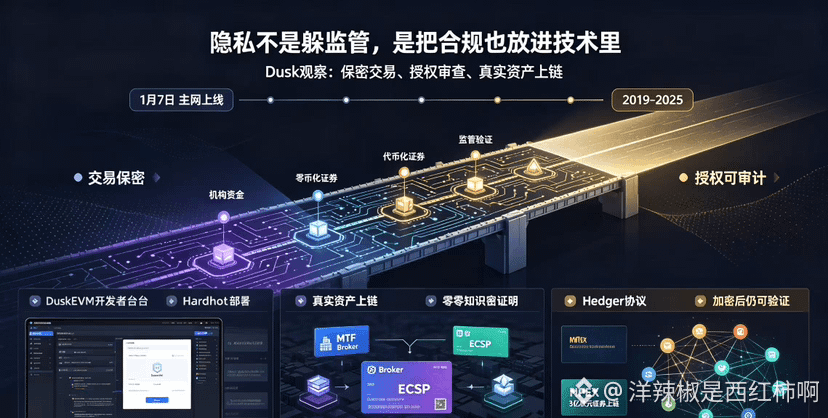
Điều thực sự khiến tôi dừng lại và nhìn kỹ hơn là việc Mainnet ra mắt vào ngày 7 tháng 1 năm nay—mất tới sáu năm mới chạy được, và sự kiên nhẫn đó trong môi trường hiện nay quả thật hiếm thấy. So với phần lớn các dự án về quyền riêng tư tìm cách “đẩy” hoạt động giám sát ra ngoài, Dusk lại đi theo hướng ngược lại: họ muốn đưa quyền riêng tư vào trong khuôn khổ thể chế. Giao dịch mặc định được bảo mật, nhưng bên được ủy quyền có thể tiến hành kiểm tra. Thiết kế “tiết lộ có chọn lọc” này vừa khéo đặt mình vào đúng khe hẹp giữa quyền riêng tư và tuân thủ.
Về mặt kỹ thuật, thời gian gần đây cũng có không ít động thái. DuskEVM đã lên Mainnet; nhà phát triển có thể triển khai trực tiếp bằng Solidity và Hardhat, nên chi phí chuyển đổi hệ sinh thái đúng là đã giảm đáng kể. Thành phần cốt lõi là Hedger, kết hợp chứng minh không tri thức và mã hóa đồng cấu: sau khi dữ liệu giao dịch được mã hóa, không cần giải mã vẫn có thể xác minh.
Điều khiến tôi thấy khác biệt hơn nữa là cách họ triển khai—không phải bọc thêm một “lớp vỏ” cho tài sản cũ, mà là đưa toàn bộ vòng đời tài sản lên chuỗi. DuskTrade được định vị là neobroker cho các tài sản tài chính được mã hóa; dựa vào kế hoạch token hóa tài sản chứng khoán trị giá hơn 300 triệu euro của NPEX, đồng thời còn có đầy đủ các giấy phép của Liên minh châu Âu như MTF, Broker, ECSP. Trên chuỗi là tài sản thật, không phải “hư không”.
Cũng đáng nhắc tới cơ chế phạt nút. Dusk chia việc ngoại tuyến và ký đôi thành hai mức mềm và cứng, không phải cắt một nhát là xong.
Tất nhiên, không có chuyện chỉ có một mặt. Dữ án này hiện vẫn khá “lạnh” trong việc các tổ chức áp dụng; cả lượng khóa trên chuỗi lẫn thanh khoản đều còn hạn chế. Giá dao động trong khoảng 0,06 đến 0,08 USD, và mức rút lui từ đỉnh đầu năm không nhỏ. Mỗi ngày vẫn có khoảng 170.000 DUSK được giải phóng liên tục và đi vào lưu thông.
Quan điểm của tôi là: Dusk đã thực sự tìm được một vị trí có thể triển khai được trong điểm cân bằng giữa quyền riêng tư và tuân thủ. Nhưng nếu thực thi chậm hơn một bước, câu chuyện (narrative) có thể bị thay người. Tôi sẽ tiếp tục theo dõi khối lượng giao dịch của các tổ chức trên Mainnet và tiến độ triển khai hệ sinh thái—những dữ liệu đó trung thực hơn nhiều so với bản whitepaper.
#dusk $DUSK @Dusk_Foundation
Dusk, tôi phải thừa nhận rằng ban đầu mình không đánh giá cao dự án này.
Điều thực sự khiến tôi dừng lại và nhìn kỹ hơn là việc Mainnet ra mắt vào ngày 7 tháng 1 năm nay—mất tới sáu năm mới chạy được, và sự kiên nhẫn đó trong môi trường hiện nay quả thật hiếm thấy. So với phần lớn các dự án về quyền riêng tư tìm cách “đẩy” hoạt động giám sát ra ngoài, Dusk lại đi theo hướng ngược lại: họ muốn đưa quyền riêng tư vào trong khuôn khổ thể chế. Giao dịch mặc định được bảo mật, nhưng bên được ủy quyền có thể tiến hành kiểm tra. Thiết kế “tiết lộ có chọn lọc” này vừa khéo đặt mình vào đúng khe hẹp giữa quyền riêng tư và tuân thủ.
Về mặt kỹ thuật, thời gian gần đây cũng có không ít động thái. DuskEVM đã lên Mainnet; nhà phát triển có thể triển khai trực tiếp bằng Solidity và Hardhat, nên chi phí chuyển đổi hệ sinh thái đúng là đã giảm đáng kể. Thành phần cốt lõi là Hedger, kết hợp chứng minh không tri thức và mã hóa đồng cấu: sau khi dữ liệu giao dịch được mã hóa, không cần giải mã vẫn có thể xác minh.
Điều khiến tôi thấy khác biệt hơn nữa là cách họ triển khai—không phải bọc thêm một “lớp vỏ” cho tài sản cũ, mà là đưa toàn bộ vòng đời tài sản lên chuỗi. DuskTrade được định vị là neobroker cho các tài sản tài chính được mã hóa; dựa vào kế hoạch token hóa tài sản chứng khoán trị giá hơn 300 triệu euro của NPEX, đồng thời còn có đầy đủ các giấy phép của Liên minh châu Âu như MTF, Broker, ECSP. Trên chuỗi là tài sản thật, không phải “hư không”.
Cũng đáng nhắc tới cơ chế phạt nút. Dusk chia việc ngoại tuyến và ký đôi thành hai mức mềm và cứng, không phải cắt một nhát là xong.
Tất nhiên, không có chuyện chỉ có một mặt. Dữ án này hiện vẫn khá “lạnh” trong việc các tổ chức áp dụng; cả lượng khóa trên chuỗi lẫn thanh khoản đều còn hạn chế. Giá dao động trong khoảng 0,06 đến 0,08 USD, và mức rút lui từ đỉnh đầu năm không nhỏ. Mỗi ngày vẫn có khoảng 170.000 DUSK được giải phóng liên tục và đi vào lưu thông.
Quan điểm của tôi là: Dusk đã thực sự tìm được một vị trí có thể triển khai được trong điểm cân bằng giữa quyền riêng tư và tuân thủ. Nhưng nếu thực thi chậm hơn một bước, câu chuyện (narrative) có thể bị thay người. Tôi sẽ tiếp tục theo dõi khối lượng giao dịch của các tổ chức trên Mainnet và tiến độ triển khai hệ sinh thái—những dữ liệu đó trung thực hơn nhiều so với bản whitepaper.
#dusk $DUSK @Dusk
Điều thực sự khiến tôi dừng lại và nhìn kỹ hơn là việc Mainnet ra mắt vào ngày 7 tháng 1 năm nay—mất tới sáu năm mới chạy được, và sự kiên nhẫn đó trong môi trường hiện nay quả thật hiếm thấy. So với phần lớn các dự án về quyền riêng tư tìm cách “đẩy” hoạt động giám sát ra ngoài, Dusk lại đi theo hướng ngược lại: họ muốn đưa quyền riêng tư vào trong khuôn khổ thể chế. Giao dịch mặc định được bảo mật, nhưng bên được ủy quyền có thể tiến hành kiểm tra. Thiết kế “tiết lộ có chọn lọc” này vừa khéo đặt mình vào đúng khe hẹp giữa quyền riêng tư và tuân thủ.
Về mặt kỹ thuật, thời gian gần đây cũng có không ít động thái. DuskEVM đã lên Mainnet; nhà phát triển có thể triển khai trực tiếp bằng Solidity và Hardhat, nên chi phí chuyển đổi hệ sinh thái đúng là đã giảm đáng kể. Thành phần cốt lõi là Hedger, kết hợp chứng minh không tri thức và mã hóa đồng cấu: sau khi dữ liệu giao dịch được mã hóa, không cần giải mã vẫn có thể xác minh.
Điều khiến tôi thấy khác biệt hơn nữa là cách họ triển khai—không phải bọc thêm một “lớp vỏ” cho tài sản cũ, mà là đưa toàn bộ vòng đời tài sản lên chuỗi. DuskTrade được định vị là neobroker cho các tài sản tài chính được mã hóa; dựa vào kế hoạch token hóa tài sản chứng khoán trị giá hơn 300 triệu euro của NPEX, đồng thời còn có đầy đủ các giấy phép của Liên minh châu Âu như MTF, Broker, ECSP. Trên chuỗi là tài sản thật, không phải “hư không”.
Cũng đáng nhắc tới cơ chế phạt nút. Dusk chia việc ngoại tuyến và ký đôi thành hai mức mềm và cứng, không phải cắt một nhát là xong.
Tất nhiên, không có chuyện chỉ có một mặt. Dữ án này hiện vẫn khá “lạnh” trong việc các tổ chức áp dụng; cả lượng khóa trên chuỗi lẫn thanh khoản đều còn hạn chế. Giá dao động trong khoảng 0,06 đến 0,08 USD, và mức rút lui từ đỉnh đầu năm không nhỏ. Mỗi ngày vẫn có khoảng 170.000 DUSK được giải phóng liên tục và đi vào lưu thông.
Quan điểm của tôi là: Dusk đã thực sự tìm được một vị trí có thể triển khai được trong điểm cân bằng giữa quyền riêng tư và tuân thủ. Nhưng nếu thực thi chậm hơn một bước, câu chuyện (narrative) có thể bị thay người. Tôi sẽ tiếp tục theo dõi khối lượng giao dịch của các tổ chức trên Mainnet và tiến độ triển khai hệ sinh thái—những dữ liệu đó trung thực hơn nhiều so với bản whitepaper.
#dusk $DUSK @Dusk
1
62
·
--
Thiết kế an toàn của TermMax, phản ứng đầu tiên của tôi không phải là đi xem báo cáo kiểm toán, mà là lật xem nó xử lý chuyện “người khác gánh bom, bạn trả tiền” như thế nào.
Nói thẳng ra là một việc: nó không cho phép bạn giúp người khác gánh bom.
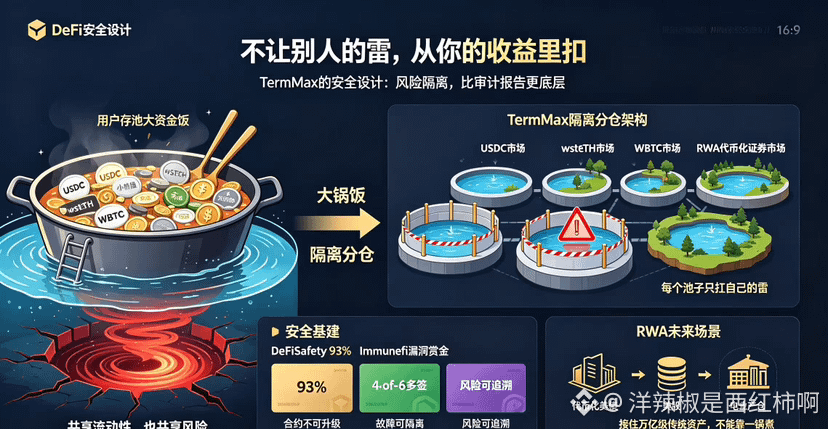
Người dùng từng dùng các pool chia sẻ kiểu Aave, Morpho hẳn sẽ hiểu ý tôi. Bạn gửi USDC vào đó, trong pool không chỉ có USDC của bạn, mà còn có đủ loại wstETH, WBTC, thậm chí cả những tài sản thế chấp “lạ lùng” như các altcoin mà chẳng biết là gì. Nhìn bề ngoài thì là chia sẻ thanh khoản, nhưng rủi ro cũng được chia sẻ. Chỉ cần một đồng altcoin nào đó sập thanh đột ngột, tài sản thế chấp trong pool bị thanh lý, trong khi bạn rõ ràng chỉ gửi stablecoin, lợi suất vẫn bị ảnh hưởng. Trong phần lãi bạn kiếm được, có một phần thực chất là bạn đang giúp người khác gánh bom.
TermMax làm chuyện này khá “gắt” — mỗi thị trường được cách ly hoàn toàn, thế chấp và rủi ro không lẫn vào nhau. Có nghĩa là gì? Trước khi bạn gửi tiền, bạn đã có thể nhìn thấy 100% tài sản thế chấp duy nhất của khoản tiền đó là gì. Thế chấp của một thị trường nào đó có “bay” thì sẽ không lây sang các thị trường khác. Mỗi pool như một hòn đảo, chết cũng chỉ chết mình nó.
Cách thiết kế này được phía dự án gọi là “cách ly tài sản” hoặc “kiến trúc dạng phân kho/segregated vaults”. Nói theo kiểu dễ hiểu là: rủi ro của bạn thì bạn tự gánh, nhưng ít nhất bạn biết mình đang gánh cái gì.
Trước đây tôi cũng thấy pool chia sẻ tiện, bấm vài cái là có lợi suất. Nhưng dùng lâu và bị vấp nhiều rồi mới hiểu: nơi càng “dễ chịu” thì rủi ro lại càng giấu sâu. Bạn chỉ thấy APR cao, hoàn toàn không biết trong pool nhét những tài sản thế chấp gì, cũng không biết mình đang cùng ai gánh bom. Chỉ cần thị trường biến động nhẹ, nhiều vị thế mà bạn thậm chí chưa từng chạm tới cũng có thể cùng bị lỗ.
Cách làm của TermMax là chặn triệt để con đường đó. Bên cho vay trước khi gửi tiền đã có thể biết rõ tiền của mình được thế chấp bởi những tài sản nào. Nó chủ động từ bỏ việc đuổi theo trò chơi tìm APY cao nhất, chuyển sang theo đuổi tính chắc chắn và minh bạch. Sự thay đổi này nhìn thì giống như chỉ tăng thêm một chút độ phức tạp, nhưng dùng thực tế lại hoàn toàn khác — rốt cuộc bạn không còn bị ép phải ăn theo “đại trà”, mà có thể chỉ chơi các tài sản mà bạn tin tưởng.
Tất nhiên, cách này khi mới dùng thì đúng là khó hiểu hơn pool thông thường. Nó yêu cầu người dùng thật sự phải xem phía sau cái pool mình gửi vào là gì: được thế chấp bởi tài sản nào, và ngày đáo hạn là gì. Không phù hợp với kiểu tư duy quản lý tài chính “gửi vào rồi thôi, không quan tâm nữa”.
#termmax @termmax
Thiết kế an toàn của TermMax, phản ứng đầu tiên của tôi không phải là đi xem báo cáo kiểm toán, mà là lật xem nó xử lý chuyện “người khác gánh bom, bạn trả tiền” như thế nào.
Nói thẳng ra là một việc: nó không cho phép bạn giúp người khác gánh bom.
Người dùng từng dùng các pool chia sẻ kiểu Aave, Morpho hẳn sẽ hiểu ý tôi. Bạn gửi USDC vào đó, trong pool không chỉ có USDC của bạn, mà còn có đủ loại wstETH, WBTC, thậm chí cả những tài sản thế chấp “lạ lùng” như các altcoin mà chẳng biết là gì. Nhìn bề ngoài thì là chia sẻ thanh khoản, nhưng rủi ro cũng được chia sẻ. Chỉ cần một đồng altcoin nào đó sập thanh đột ngột, tài sản thế chấp trong pool bị thanh lý, trong khi bạn rõ ràng chỉ gửi stablecoin, lợi suất vẫn bị ảnh hưởng. Trong phần lãi bạn kiếm được, có một phần thực chất là bạn đang giúp người khác gánh bom.
TermMax làm chuyện này khá “gắt” — mỗi thị trường được cách ly hoàn toàn, thế chấp và rủi ro không lẫn vào nhau. Có nghĩa là gì? Trước khi bạn gửi tiền, bạn đã có thể nhìn thấy 100% tài sản thế chấp duy nhất của khoản tiền đó là gì. Thế chấp của một thị trường nào đó có “bay” thì sẽ không lây sang các thị trường khác. Mỗi pool như một hòn đảo, chết cũng chỉ chết mình nó.
Cách thiết kế này được phía dự án gọi là “cách ly tài sản” hoặc “kiến trúc dạng phân kho/segregated vaults”. Nói theo kiểu dễ hiểu là: rủi ro của bạn thì bạn tự gánh, nhưng ít nhất bạn biết mình đang gánh cái gì.
Trước đây tôi cũng thấy pool chia sẻ tiện, bấm vài cái là có lợi suất. Nhưng dùng lâu và bị vấp nhiều rồi mới hiểu: nơi càng “dễ chịu” thì rủi ro lại càng giấu sâu. Bạn chỉ thấy APR cao, hoàn toàn không biết trong pool nhét những tài sản thế chấp gì, cũng không biết mình đang cùng ai gánh bom. Chỉ cần thị trường biến động nhẹ, nhiều vị thế mà bạn thậm chí chưa từng chạm tới cũng có thể cùng bị lỗ.
Cách làm của TermMax là chặn triệt để con đường đó. Bên cho vay trước khi gửi tiền đã có thể biết rõ tiền của mình được thế chấp bởi những tài sản nào. Nó chủ động từ bỏ việc đuổi theo trò chơi tìm APY cao nhất, chuyển sang theo đuổi tính chắc chắn và minh bạch. Sự thay đổi này nhìn thì giống như chỉ tăng thêm một chút độ phức tạp, nhưng dùng thực tế lại hoàn toàn khác — rốt cuộc bạn không còn bị ép phải ăn theo “đại trà”, mà có thể chỉ chơi các tài sản mà bạn tin tưởng.
Tất nhiên, cách này khi mới dùng thì đúng là khó hiểu hơn pool thông thường. Nó yêu cầu người dùng thật sự phải xem phía sau cái pool mình gửi vào là gì: được thế chấp bởi tài sản nào, và ngày đáo hạn là gì. Không phù hợp với kiểu tư duy quản lý tài chính “gửi vào rồi thôi, không quan tâm nữa”.
#termmax @TermMax
Nói thẳng ra là một việc: nó không cho phép bạn giúp người khác gánh bom.
Người dùng từng dùng các pool chia sẻ kiểu Aave, Morpho hẳn sẽ hiểu ý tôi. Bạn gửi USDC vào đó, trong pool không chỉ có USDC của bạn, mà còn có đủ loại wstETH, WBTC, thậm chí cả những tài sản thế chấp “lạ lùng” như các altcoin mà chẳng biết là gì. Nhìn bề ngoài thì là chia sẻ thanh khoản, nhưng rủi ro cũng được chia sẻ. Chỉ cần một đồng altcoin nào đó sập thanh đột ngột, tài sản thế chấp trong pool bị thanh lý, trong khi bạn rõ ràng chỉ gửi stablecoin, lợi suất vẫn bị ảnh hưởng. Trong phần lãi bạn kiếm được, có một phần thực chất là bạn đang giúp người khác gánh bom.
TermMax làm chuyện này khá “gắt” — mỗi thị trường được cách ly hoàn toàn, thế chấp và rủi ro không lẫn vào nhau. Có nghĩa là gì? Trước khi bạn gửi tiền, bạn đã có thể nhìn thấy 100% tài sản thế chấp duy nhất của khoản tiền đó là gì. Thế chấp của một thị trường nào đó có “bay” thì sẽ không lây sang các thị trường khác. Mỗi pool như một hòn đảo, chết cũng chỉ chết mình nó.
Cách thiết kế này được phía dự án gọi là “cách ly tài sản” hoặc “kiến trúc dạng phân kho/segregated vaults”. Nói theo kiểu dễ hiểu là: rủi ro của bạn thì bạn tự gánh, nhưng ít nhất bạn biết mình đang gánh cái gì.
Trước đây tôi cũng thấy pool chia sẻ tiện, bấm vài cái là có lợi suất. Nhưng dùng lâu và bị vấp nhiều rồi mới hiểu: nơi càng “dễ chịu” thì rủi ro lại càng giấu sâu. Bạn chỉ thấy APR cao, hoàn toàn không biết trong pool nhét những tài sản thế chấp gì, cũng không biết mình đang cùng ai gánh bom. Chỉ cần thị trường biến động nhẹ, nhiều vị thế mà bạn thậm chí chưa từng chạm tới cũng có thể cùng bị lỗ.
Cách làm của TermMax là chặn triệt để con đường đó. Bên cho vay trước khi gửi tiền đã có thể biết rõ tiền của mình được thế chấp bởi những tài sản nào. Nó chủ động từ bỏ việc đuổi theo trò chơi tìm APY cao nhất, chuyển sang theo đuổi tính chắc chắn và minh bạch. Sự thay đổi này nhìn thì giống như chỉ tăng thêm một chút độ phức tạp, nhưng dùng thực tế lại hoàn toàn khác — rốt cuộc bạn không còn bị ép phải ăn theo “đại trà”, mà có thể chỉ chơi các tài sản mà bạn tin tưởng.
Tất nhiên, cách này khi mới dùng thì đúng là khó hiểu hơn pool thông thường. Nó yêu cầu người dùng thật sự phải xem phía sau cái pool mình gửi vào là gì: được thế chấp bởi tài sản nào, và ngày đáo hạn là gì. Không phù hợp với kiểu tư duy quản lý tài chính “gửi vào rồi thôi, không quan tâm nữa”.
#termmax @TermMax
129
·
--
Tài liệu về cây cầu BEP20 “Dusk” đó, khi tôi cuộn xuống tiếp thì bị một chi tiết làm kẹt lại.
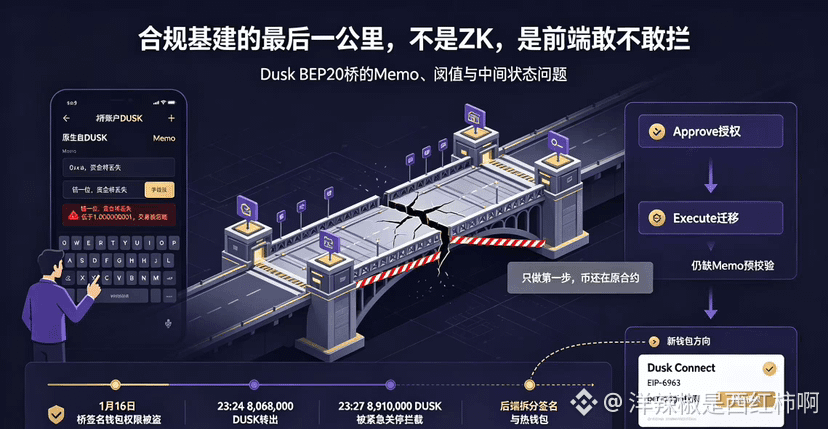
Người dùng gửi native DUSK vào tài khoản cầu (bridge). Trong phần Memo phải tự gõ một đoạn địa chỉ BSC bắt đầu bằng 0x. Lệch một ký tự, thiếu một ký tự, hoặc để trống hoàn toàn—tài liệu viết rất thẳng thừng: “cầu sẽ bỏ qua giao dịch của bạn, số tiền sẽ bị mất”. Mỗi lần rút qua cầu còn phải trừ trước một phí cố định 1 DUSK; ngưỡng hiệu lực tối thiểu kẹt ở mức 1.000000001. Thấp hơn con số này, bên phía BSC cũng không thấy bóng dáng gì cả.@Dusk_Foundation
Quy trình ngược lại còn vòng hơn—muốn chuyển từ ERC20/BEP20 về lại mainnet, trước tiên phải Approve một khoản, rồi Execute migration thêm một khoản nữa. Bước đầu qua được thì người mới thường tưởng là xong hết, quay lại nhìn thì thấy coin vẫn nằm trong hợp đồng gốc.
Bộ tương tác này đặt trong vòng meme coin thì chẳng ai nói gì, nhưng Dusk nói về regulated onchain finance. Các tổ chức, bên lưu ký (custodian), bên phát hành tuân thủ cần bước vào; họ không đánh giá “tài liệu có viết cảnh báo hay không”, mà đánh giá “hệ thống có chặn người dùng khi bấm nhầm một lần đó hay không”.
Sự cố bảo mật ngày 16 tháng 1: kẻ tấn công lấy được quyền truy cập vào ví ký (bridge signer wallet). Lúc 23:24, một giao dịch chuyển đi 8,068,000 DUSK; 23:27, giao dịch rút qua khác 8,910,000 bị chặn nhờ dừng khẩn cấp. Sau đó chính phía chính thức tự viết: “dịch vụ cầu được xây dựng trên giao thức, kế thừa niềm tin kinh tế thực”. Backend tách chữ ký, sự kiện, ví nóng để vá niềm tin vận hành, nhưng frontend vẫn bắt người dùng lấy ‘thân thể’ ra gánh việc sai độ chính xác của Memo—hai bên bị lệch nhau.
Tháng 4 tôi ghi nhận phần Dusk Connect và ví mới. EIP-6963 phát hiện được, dusk_requestAccounts, quyền theo per-origin, và quyền cấp độc lập cho shield. Hướng đi là gom kết nối, chữ ký, quyền vào luồng chuẩn. Nhưng việc định tuyến Memo, trạng thái trung gian của quá trình di chuyển hai bước, và các lỗi thất bại lặng lẽ dưới ngưỡng—những thứ đó vẫn chưa thấy ví tầng dưới làm sẵn bước tự kiểm tra trước cho người dùng hoặc hồi hiển thị nháp.
Dặm cuối của hạ tầng cấp tài chính không phải là khoe ZK cho nhiều, mà là khoảnh khắc lần đầu cầu điền nhầm Memo 500 DUSK—liệu cửa sổ mở rộng có dám chặn bằng chữ đỏ hay không. Nếu bước đó không bổ sung, câu chuyện về tuân thủ của DUSK vẫn chỉ nằm ở backend, chưa “rơi” vào đầu ngón tay của người dùng ở frontend.
Tôi tiếp tục chờ: trong quá trình di chuyển thực tế, ví mới có biến Memo thành quét mã hoặc lựa chọn từ danh bạ, thay vì một ô văn bản lạnh lùng hay không. Trả lời xong câu hỏi đó, rồi mới bàn người bình thường có đưa tiền vào được hay không.#dusk $DUSK
Tài liệu về cây cầu BEP20 “Dusk” đó, khi tôi cuộn xuống tiếp thì bị một chi tiết làm kẹt lại.
Người dùng gửi native DUSK vào tài khoản cầu (bridge). Trong phần Memo phải tự gõ một đoạn địa chỉ BSC bắt đầu bằng 0x. Lệch một ký tự, thiếu một ký tự, hoặc để trống hoàn toàn—tài liệu viết rất thẳng thừng: “cầu sẽ bỏ qua giao dịch của bạn, số tiền sẽ bị mất”. Mỗi lần rút qua cầu còn phải trừ trước một phí cố định 1 DUSK; ngưỡng hiệu lực tối thiểu kẹt ở mức 1.000000001. Thấp hơn con số này, bên phía BSC cũng không thấy bóng dáng gì cả.@Dusk
Quy trình ngược lại còn vòng hơn—muốn chuyển từ ERC20/BEP20 về lại mainnet, trước tiên phải Approve một khoản, rồi Execute migration thêm một khoản nữa. Bước đầu qua được thì người mới thường tưởng là xong hết, quay lại nhìn thì thấy coin vẫn nằm trong hợp đồng gốc.
Bộ tương tác này đặt trong vòng meme coin thì chẳng ai nói gì, nhưng Dusk nói về regulated onchain finance. Các tổ chức, bên lưu ký (custodian), bên phát hành tuân thủ cần bước vào; họ không đánh giá “tài liệu có viết cảnh báo hay không”, mà đánh giá “hệ thống có chặn người dùng khi bấm nhầm một lần đó hay không”.
Sự cố bảo mật ngày 16 tháng 1: kẻ tấn công lấy được quyền truy cập vào ví ký (bridge signer wallet). Lúc 23:24, một giao dịch chuyển đi 8,068,000 DUSK; 23:27, giao dịch rút qua khác 8,910,000 bị chặn nhờ dừng khẩn cấp. Sau đó chính phía chính thức tự viết: “dịch vụ cầu được xây dựng trên giao thức, kế thừa niềm tin kinh tế thực”. Backend tách chữ ký, sự kiện, ví nóng để vá niềm tin vận hành, nhưng frontend vẫn bắt người dùng lấy ‘thân thể’ ra gánh việc sai độ chính xác của Memo—hai bên bị lệch nhau.
Tháng 4 tôi ghi nhận phần Dusk Connect và ví mới. EIP-6963 phát hiện được, dusk_requestAccounts, quyền theo per-origin, và quyền cấp độc lập cho shield. Hướng đi là gom kết nối, chữ ký, quyền vào luồng chuẩn. Nhưng việc định tuyến Memo, trạng thái trung gian của quá trình di chuyển hai bước, và các lỗi thất bại lặng lẽ dưới ngưỡng—những thứ đó vẫn chưa thấy ví tầng dưới làm sẵn bước tự kiểm tra trước cho người dùng hoặc hồi hiển thị nháp.
Dặm cuối của hạ tầng cấp tài chính không phải là khoe ZK cho nhiều, mà là khoảnh khắc lần đầu cầu điền nhầm Memo 500 DUSK—liệu cửa sổ mở rộng có dám chặn bằng chữ đỏ hay không. Nếu bước đó không bổ sung, câu chuyện về tuân thủ của DUSK vẫn chỉ nằm ở backend, chưa “rơi” vào đầu ngón tay của người dùng ở frontend.
Tôi tiếp tục chờ: trong quá trình di chuyển thực tế, ví mới có biến Memo thành quét mã hoặc lựa chọn từ danh bạ, thay vì một ô văn bản lạnh lùng hay không. Trả lời xong câu hỏi đó, rồi mới bàn người bình thường có đưa tiền vào được hay không.#dusk $DUSK
Người dùng gửi native DUSK vào tài khoản cầu (bridge). Trong phần Memo phải tự gõ một đoạn địa chỉ BSC bắt đầu bằng 0x. Lệch một ký tự, thiếu một ký tự, hoặc để trống hoàn toàn—tài liệu viết rất thẳng thừng: “cầu sẽ bỏ qua giao dịch của bạn, số tiền sẽ bị mất”. Mỗi lần rút qua cầu còn phải trừ trước một phí cố định 1 DUSK; ngưỡng hiệu lực tối thiểu kẹt ở mức 1.000000001. Thấp hơn con số này, bên phía BSC cũng không thấy bóng dáng gì cả.@Dusk
Quy trình ngược lại còn vòng hơn—muốn chuyển từ ERC20/BEP20 về lại mainnet, trước tiên phải Approve một khoản, rồi Execute migration thêm một khoản nữa. Bước đầu qua được thì người mới thường tưởng là xong hết, quay lại nhìn thì thấy coin vẫn nằm trong hợp đồng gốc.
Bộ tương tác này đặt trong vòng meme coin thì chẳng ai nói gì, nhưng Dusk nói về regulated onchain finance. Các tổ chức, bên lưu ký (custodian), bên phát hành tuân thủ cần bước vào; họ không đánh giá “tài liệu có viết cảnh báo hay không”, mà đánh giá “hệ thống có chặn người dùng khi bấm nhầm một lần đó hay không”.
Sự cố bảo mật ngày 16 tháng 1: kẻ tấn công lấy được quyền truy cập vào ví ký (bridge signer wallet). Lúc 23:24, một giao dịch chuyển đi 8,068,000 DUSK; 23:27, giao dịch rút qua khác 8,910,000 bị chặn nhờ dừng khẩn cấp. Sau đó chính phía chính thức tự viết: “dịch vụ cầu được xây dựng trên giao thức, kế thừa niềm tin kinh tế thực”. Backend tách chữ ký, sự kiện, ví nóng để vá niềm tin vận hành, nhưng frontend vẫn bắt người dùng lấy ‘thân thể’ ra gánh việc sai độ chính xác của Memo—hai bên bị lệch nhau.
Tháng 4 tôi ghi nhận phần Dusk Connect và ví mới. EIP-6963 phát hiện được, dusk_requestAccounts, quyền theo per-origin, và quyền cấp độc lập cho shield. Hướng đi là gom kết nối, chữ ký, quyền vào luồng chuẩn. Nhưng việc định tuyến Memo, trạng thái trung gian của quá trình di chuyển hai bước, và các lỗi thất bại lặng lẽ dưới ngưỡng—những thứ đó vẫn chưa thấy ví tầng dưới làm sẵn bước tự kiểm tra trước cho người dùng hoặc hồi hiển thị nháp.
Dặm cuối của hạ tầng cấp tài chính không phải là khoe ZK cho nhiều, mà là khoảnh khắc lần đầu cầu điền nhầm Memo 500 DUSK—liệu cửa sổ mở rộng có dám chặn bằng chữ đỏ hay không. Nếu bước đó không bổ sung, câu chuyện về tuân thủ của DUSK vẫn chỉ nằm ở backend, chưa “rơi” vào đầu ngón tay của người dùng ở frontend.
Tôi tiếp tục chờ: trong quá trình di chuyển thực tế, ví mới có biến Memo thành quét mã hoặc lựa chọn từ danh bạ, thay vì một ô văn bản lạnh lùng hay không. Trả lời xong câu hỏi đó, rồi mới bàn người bình thường có đưa tiền vào được hay không.#dusk $DUSK
69
·
--
Trước khi đọc “bạch thư” TermMax, trong lòng tôi thực ra vẫn có một dấu hỏi. Ở tài chính truyền thống, thứ như lãi suất cố định đã được vận hành trơn tru trong suốt hàng chục năm; vậy tại sao trong DeFi lại mãi chưa ai làm cho ra hồn?
Sau khi đọc xong bạch thư, dấu hỏi đó không biến mất hoàn toàn, nhưng ít nhất tôi đã biết nó định giải bài toán này bằng cách nào.
Ngay từ phần mở đầu, bạch thư đã nêu ra một thực tế: thị trường cho vay mượn trong DeFi gần như đều là lãi suất thả nổi.
Điều này dẫn đến một vấn đề: khi người vay đi vay thì không biết phải trả bao nhiêu tiền lãi; còn khi người cho vay thì cũng không biết có thể kiếm được bao nhiêu. Hai bên đều phải đoán. Với nhà đầu tư cá nhân, đoán sai thì chỉ mất thêm hoặc lãi ít hơn vài phần trăm. Nhưng với các tổ chức, sự không chắc chắn kiểu này là chí mạng.
Vì vậy, cách giải của TermMax rất thẳng—biến lãi suất từ “đoán” thành “tính”. Từ lúc bước vào, mọi thứ được khóa lại; đến kỳ hạn thì trả bao nhiêu ban đầu đều đã tính rõ ràng ngay từ đầu.
Trong bạch thư còn có một câu khiến tôi phải đọc lại hai lần: “TMX isn‘t funding a roadmap. The protocol is thriving.”
Dịch lại là: chúng tôi không đến để xin tiền làm dự án phát triển; cỗ máy này đã đang chạy rồi, việc phát hành token chỉ là để gắn thêm bộ phân phối lợi ích cho nó. Cách định vị này với nhiều dự án thật sự không giống lắm—người ta dùng dữ liệu đã chạy ổn để chống đỡ cho câu chuyện phía sau, chứ không phải dùng một “bản lộ trình” để vẽ bánh.
@termmax
Nhìn vào dữ liệu cũng thấy được vài điều. Sau hơn một năm ra mắt mainnet, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU (người dùng hoạt động hằng ngày) trên 90.000. Vào ngày 25 tháng 3, địa chỉ DAU xếp thứ hai trong các giao thức cho vay và đi vay, chỉ sau Aave. Đã triển khai trên 10 chuỗi EVM; các giao thức hàng đầu như Morpho, Aave, Venus, Pendle đều đã được tích hợp.
Về huy động vốn, dự án nhận vốn từ Cumberland, DRW, HashKey Capital và Decima Fund. YZi Labs EASY Residency tốt nghiệp kỳ thứ 3. Điểm đánh giá DeFiSafety đạt 93%, tương đương mức của Aave V3. TGE ngày 25 tháng 8, tổng cung 1 tỷ token.
Sau khi đọc xong bạch thư, tôi cảm thấy TermMax giải quyết một vấn đề lâu nay chưa ai thật sự nghiêm túc đi bổ sung: lãi suất cố định. Trong tài chính truyền thống, nó là mặc định; còn trong DeFi đến bây giờ mới có người chuyển logic này lên on-chain.
Nhưng liệu có thể duy trì vận hành lâu dài hay không, còn phải xem thị trường có sẵn sàng “mua” sự chắc chắn này không—để tính toán trước mọi khoản rõ ràng, bạn sẵn sàng từ bỏ bao nhiêu phần lợi nhuận “vượt trội” mà lãi suất thả nổi có thể mang lại?
#termmax
Trước khi đọc “bạch thư” TermMax, trong lòng tôi thực ra vẫn có một dấu hỏi. Ở tài chính truyền thống, thứ như lãi suất cố định đã được vận hành trơn tru trong suốt hàng chục năm; vậy tại sao trong DeFi lại mãi chưa ai làm cho ra hồn?
Sau khi đọc xong bạch thư, dấu hỏi đó không biến mất hoàn toàn, nhưng ít nhất tôi đã biết nó định giải bài toán này bằng cách nào.
Ngay từ phần mở đầu, bạch thư đã nêu ra một thực tế: thị trường cho vay mượn trong DeFi gần như đều là lãi suất thả nổi.
Điều này dẫn đến một vấn đề: khi người vay đi vay thì không biết phải trả bao nhiêu tiền lãi; còn khi người cho vay thì cũng không biết có thể kiếm được bao nhiêu. Hai bên đều phải đoán. Với nhà đầu tư cá nhân, đoán sai thì chỉ mất thêm hoặc lãi ít hơn vài phần trăm. Nhưng với các tổ chức, sự không chắc chắn kiểu này là chí mạng.
Vì vậy, cách giải của TermMax rất thẳng—biến lãi suất từ “đoán” thành “tính”. Từ lúc bước vào, mọi thứ được khóa lại; đến kỳ hạn thì trả bao nhiêu ban đầu đều đã tính rõ ràng ngay từ đầu.
Trong bạch thư còn có một câu khiến tôi phải đọc lại hai lần: “TMX isn‘t funding a roadmap. The protocol is thriving.”
Dịch lại là: chúng tôi không đến để xin tiền làm dự án phát triển; cỗ máy này đã đang chạy rồi, việc phát hành token chỉ là để gắn thêm bộ phân phối lợi ích cho nó. Cách định vị này với nhiều dự án thật sự không giống lắm—người ta dùng dữ liệu đã chạy ổn để chống đỡ cho câu chuyện phía sau, chứ không phải dùng một “bản lộ trình” để vẽ bánh.
@TermMax
Nhìn vào dữ liệu cũng thấy được vài điều. Sau hơn một năm ra mắt mainnet, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU (người dùng hoạt động hằng ngày) trên 90.000. Vào ngày 25 tháng 3, địa chỉ DAU xếp thứ hai trong các giao thức cho vay và đi vay, chỉ sau Aave. Đã triển khai trên 10 chuỗi EVM; các giao thức hàng đầu như Morpho, Aave, Venus, Pendle đều đã được tích hợp.
Về huy động vốn, dự án nhận vốn từ Cumberland, DRW, HashKey Capital và Decima Fund. YZi Labs EASY Residency tốt nghiệp kỳ thứ 3. Điểm đánh giá DeFiSafety đạt 93%, tương đương mức của Aave V3. TGE ngày 25 tháng 8, tổng cung 1 tỷ token.
Sau khi đọc xong bạch thư, tôi cảm thấy TermMax giải quyết một vấn đề lâu nay chưa ai thật sự nghiêm túc đi bổ sung: lãi suất cố định. Trong tài chính truyền thống, nó là mặc định; còn trong DeFi đến bây giờ mới có người chuyển logic này lên on-chain.
Nhưng liệu có thể duy trì vận hành lâu dài hay không, còn phải xem thị trường có sẵn sàng “mua” sự chắc chắn này không—để tính toán trước mọi khoản rõ ràng, bạn sẵn sàng từ bỏ bao nhiêu phần lợi nhuận “vượt trội” mà lãi suất thả nổi có thể mang lại?
#termmax
Sau khi đọc xong bạch thư, dấu hỏi đó không biến mất hoàn toàn, nhưng ít nhất tôi đã biết nó định giải bài toán này bằng cách nào.
Ngay từ phần mở đầu, bạch thư đã nêu ra một thực tế: thị trường cho vay mượn trong DeFi gần như đều là lãi suất thả nổi.
Điều này dẫn đến một vấn đề: khi người vay đi vay thì không biết phải trả bao nhiêu tiền lãi; còn khi người cho vay thì cũng không biết có thể kiếm được bao nhiêu. Hai bên đều phải đoán. Với nhà đầu tư cá nhân, đoán sai thì chỉ mất thêm hoặc lãi ít hơn vài phần trăm. Nhưng với các tổ chức, sự không chắc chắn kiểu này là chí mạng.
Vì vậy, cách giải của TermMax rất thẳng—biến lãi suất từ “đoán” thành “tính”. Từ lúc bước vào, mọi thứ được khóa lại; đến kỳ hạn thì trả bao nhiêu ban đầu đều đã tính rõ ràng ngay từ đầu.
Trong bạch thư còn có một câu khiến tôi phải đọc lại hai lần: “TMX isn‘t funding a roadmap. The protocol is thriving.”
Dịch lại là: chúng tôi không đến để xin tiền làm dự án phát triển; cỗ máy này đã đang chạy rồi, việc phát hành token chỉ là để gắn thêm bộ phân phối lợi ích cho nó. Cách định vị này với nhiều dự án thật sự không giống lắm—người ta dùng dữ liệu đã chạy ổn để chống đỡ cho câu chuyện phía sau, chứ không phải dùng một “bản lộ trình” để vẽ bánh.
@TermMax
Nhìn vào dữ liệu cũng thấy được vài điều. Sau hơn một năm ra mắt mainnet, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU (người dùng hoạt động hằng ngày) trên 90.000. Vào ngày 25 tháng 3, địa chỉ DAU xếp thứ hai trong các giao thức cho vay và đi vay, chỉ sau Aave. Đã triển khai trên 10 chuỗi EVM; các giao thức hàng đầu như Morpho, Aave, Venus, Pendle đều đã được tích hợp.
Về huy động vốn, dự án nhận vốn từ Cumberland, DRW, HashKey Capital và Decima Fund. YZi Labs EASY Residency tốt nghiệp kỳ thứ 3. Điểm đánh giá DeFiSafety đạt 93%, tương đương mức của Aave V3. TGE ngày 25 tháng 8, tổng cung 1 tỷ token.
Sau khi đọc xong bạch thư, tôi cảm thấy TermMax giải quyết một vấn đề lâu nay chưa ai thật sự nghiêm túc đi bổ sung: lãi suất cố định. Trong tài chính truyền thống, nó là mặc định; còn trong DeFi đến bây giờ mới có người chuyển logic này lên on-chain.
Nhưng liệu có thể duy trì vận hành lâu dài hay không, còn phải xem thị trường có sẵn sàng “mua” sự chắc chắn này không—để tính toán trước mọi khoản rõ ràng, bạn sẵn sàng từ bỏ bao nhiêu phần lợi nhuận “vượt trội” mà lãi suất thả nổi có thể mang lại?
#termmax
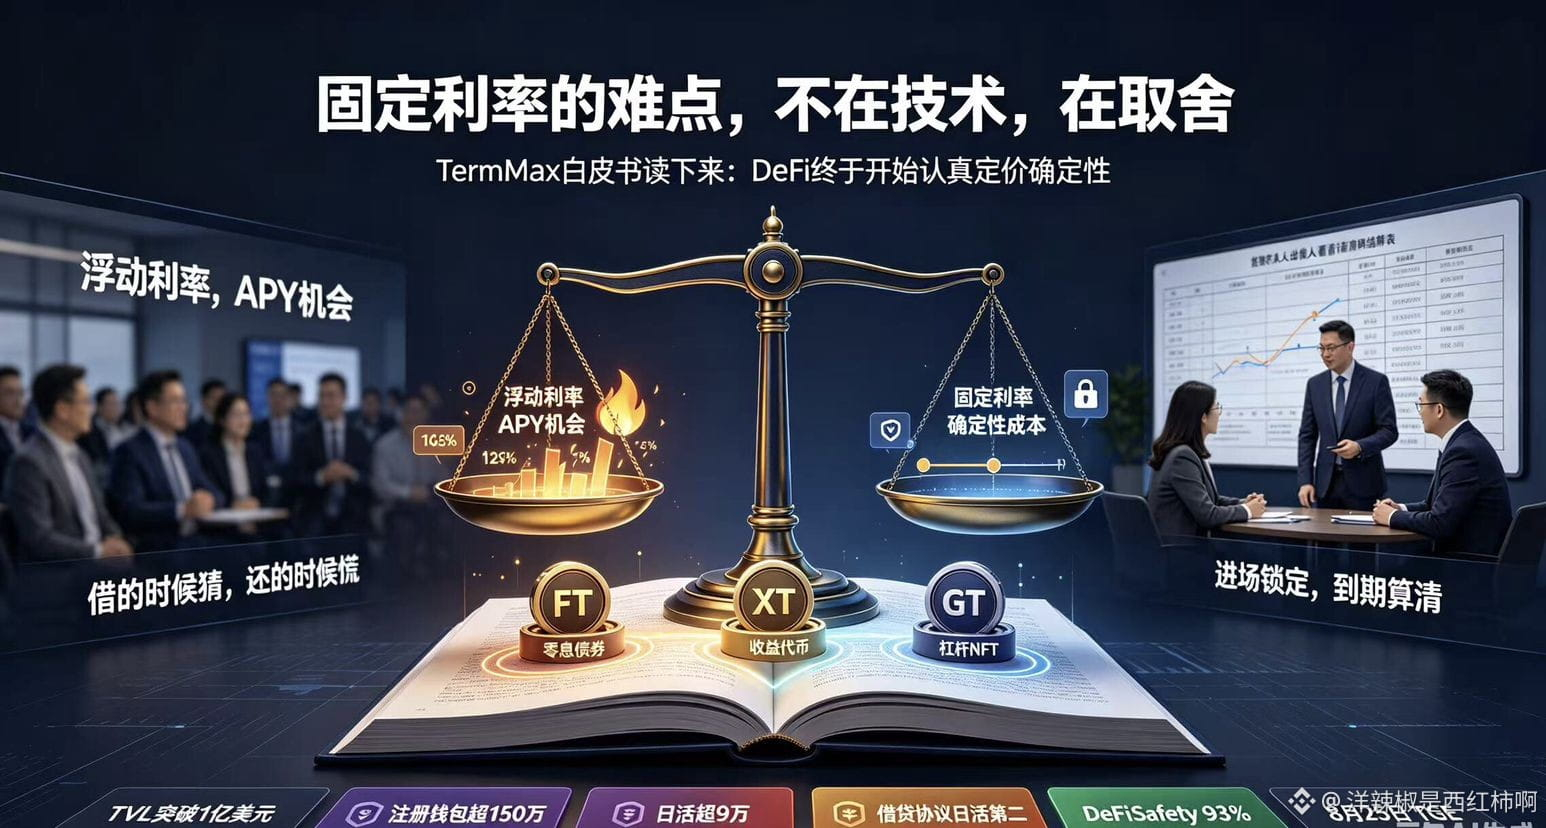
114
·
--
Đã xác minh
Hôm trước mình vay một khoản USDC trên Aave với lãi suất 4,2% thì sáng hôm sau vừa tỉnh dậy đã thấy lãi suất tăng lên 6,7%. Cảm giác đó giống như lúc bạn ký hợp đồng đã được tính sẵn chi phí, ký xong bên kia lại nói “Xin lỗi, tụi tôi sửa điều khoản rồi”. Vấn đề lớn nhất của các khoản vay lãi suất thả nổi chính là ở chỗ đó—bạn sẽ chẳng bao giờ biết đến ngày trả nợ thì phải trả bao nhiêu tiền lãi.
TermMax làm nhiệm vụ giải quyết chuyện này. Ngay khi bước vào vị thế, bạn khóa cứng lãi suất: vay một năm thì lãi suất cố định trong một năm, vay ba tháng thì cố định trong ba tháng. Không còn nhìn sắc mặt của thị trường, không còn bị cung cầu của pool vốn dắt mũi. Chi phí tài trợ của người đi vay có thể dự đoán được, còn người cho vay cũng có thể tính trước đến kỳ hạn mình sẽ lãi được bao nhiêu.
Mình cố tình lật xem logic nền tảng của nó. Nó không chỉ đơn giản là bọc “lãi suất thả nổi của Aave” rồi bán lại cho bạn; thay vào đó, nó học theo tư duy AMM của Uniswap V3 để tạo ra một đường cong định giá. Người cho vay có thể đưa ra báo giá trong một khoảng lãi suất nhất định, còn người đi vay sẽ khớp theo nhu cầu. “Gắt” hơn nữa là nó tách đòn bẩy và lợi suất cố định thành hai loại token—FT là chứng chỉ lãi suất cố định, GT là NFT vị thế đòn bẩy. Nói đơn giản: lãi suất được tách ra bán; muốn mua thứ gì thì tự chọn.
Về dữ liệu thì đúng là “đánh” được. TVL vượt 90 triệu USD, số ví đăng ký hơn 1,5 triệu, đỉnh hoạt động hằng ngày từng chạm 170 nghìn. Triển khai trên 10 chuỗi EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain… Các giao thức top như Morpho, Aave, Venus, Pendle đã được tích hợp. Không phải dự án làm PPT—thật sự đang vận hành.
Về huy động vốn, họ đã lấy tiền từ các tổ chức như Cumberland DRW, HashKey Capital, Decima Fund. Tổng cung TMX là 1 tỷ token, TGE đặt ngày 25/8. Các điểm XP, AP, MP mà trước đó đã được tích lũy sẽ đến lúc đó có thể nhận. Ngoài ra, điểm DeFiSafety đạt 93%, cùng một “mức” với Aave V3; trong DeFi thì điểm này được xem là cao.
Mình không nói chắc rằng nó nhất định sẽ thành công. Thị trường lãi suất cố định trong tài chính truyền thống đã là một mảng trưởng thành; phần DeFi thì đúng là thiếu mảnh ghép. Thiếu không có nghĩa là cứ bổ vào là chắc thắng. Nhưng TermMax ít nhất đã cho mình thấy một hướng đi đưa “tính chắc chắn” trở lại on-chain—thời điểm bạn vay đã biết phải trả bao nhiêu, thay vì đợi đến ngày trả nợ mới nhìn hóa đơn dài như thế nào. Cảm giác vững tâm đó ở DeFi khá hiếm.
#termmax @termmax
Hôm trước mình vay một khoản USDC trên Aave với lãi suất 4,2% thì sáng hôm sau vừa tỉnh dậy đã thấy lãi suất tăng lên 6,7%. Cảm giác đó giống như lúc bạn ký hợp đồng đã được tính sẵn chi phí, ký xong bên kia lại nói “Xin lỗi, tụi tôi sửa điều khoản rồi”. Vấn đề lớn nhất của các khoản vay lãi suất thả nổi chính là ở chỗ đó—bạn sẽ chẳng bao giờ biết đến ngày trả nợ thì phải trả bao nhiêu tiền lãi.
TermMax làm nhiệm vụ giải quyết chuyện này. Ngay khi bước vào vị thế, bạn khóa cứng lãi suất: vay một năm thì lãi suất cố định trong một năm, vay ba tháng thì cố định trong ba tháng. Không còn nhìn sắc mặt của thị trường, không còn bị cung cầu của pool vốn dắt mũi. Chi phí tài trợ của người đi vay có thể dự đoán được, còn người cho vay cũng có thể tính trước đến kỳ hạn mình sẽ lãi được bao nhiêu.
Mình cố tình lật xem logic nền tảng của nó. Nó không chỉ đơn giản là bọc “lãi suất thả nổi của Aave” rồi bán lại cho bạn; thay vào đó, nó học theo tư duy AMM của Uniswap V3 để tạo ra một đường cong định giá. Người cho vay có thể đưa ra báo giá trong một khoảng lãi suất nhất định, còn người đi vay sẽ khớp theo nhu cầu. “Gắt” hơn nữa là nó tách đòn bẩy và lợi suất cố định thành hai loại token—FT là chứng chỉ lãi suất cố định, GT là NFT vị thế đòn bẩy. Nói đơn giản: lãi suất được tách ra bán; muốn mua thứ gì thì tự chọn.
Về dữ liệu thì đúng là “đánh” được. TVL vượt 90 triệu USD, số ví đăng ký hơn 1,5 triệu, đỉnh hoạt động hằng ngày từng chạm 170 nghìn. Triển khai trên 10 chuỗi EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain… Các giao thức top như Morpho, Aave, Venus, Pendle đã được tích hợp. Không phải dự án làm PPT—thật sự đang vận hành.
Về huy động vốn, họ đã lấy tiền từ các tổ chức như Cumberland DRW, HashKey Capital, Decima Fund. Tổng cung TMX là 1 tỷ token, TGE đặt ngày 25/8. Các điểm XP, AP, MP mà trước đó đã được tích lũy sẽ đến lúc đó có thể nhận. Ngoài ra, điểm DeFiSafety đạt 93%, cùng một “mức” với Aave V3; trong DeFi thì điểm này được xem là cao.
Mình không nói chắc rằng nó nhất định sẽ thành công. Thị trường lãi suất cố định trong tài chính truyền thống đã là một mảng trưởng thành; phần DeFi thì đúng là thiếu mảnh ghép. Thiếu không có nghĩa là cứ bổ vào là chắc thắng. Nhưng TermMax ít nhất đã cho mình thấy một hướng đi đưa “tính chắc chắn” trở lại on-chain—thời điểm bạn vay đã biết phải trả bao nhiêu, thay vì đợi đến ngày trả nợ mới nhìn hóa đơn dài như thế nào. Cảm giác vững tâm đó ở DeFi khá hiếm.
#termmax @TermMax
TermMax làm nhiệm vụ giải quyết chuyện này. Ngay khi bước vào vị thế, bạn khóa cứng lãi suất: vay một năm thì lãi suất cố định trong một năm, vay ba tháng thì cố định trong ba tháng. Không còn nhìn sắc mặt của thị trường, không còn bị cung cầu của pool vốn dắt mũi. Chi phí tài trợ của người đi vay có thể dự đoán được, còn người cho vay cũng có thể tính trước đến kỳ hạn mình sẽ lãi được bao nhiêu.
Mình cố tình lật xem logic nền tảng của nó. Nó không chỉ đơn giản là bọc “lãi suất thả nổi của Aave” rồi bán lại cho bạn; thay vào đó, nó học theo tư duy AMM của Uniswap V3 để tạo ra một đường cong định giá. Người cho vay có thể đưa ra báo giá trong một khoảng lãi suất nhất định, còn người đi vay sẽ khớp theo nhu cầu. “Gắt” hơn nữa là nó tách đòn bẩy và lợi suất cố định thành hai loại token—FT là chứng chỉ lãi suất cố định, GT là NFT vị thế đòn bẩy. Nói đơn giản: lãi suất được tách ra bán; muốn mua thứ gì thì tự chọn.
Về dữ liệu thì đúng là “đánh” được. TVL vượt 90 triệu USD, số ví đăng ký hơn 1,5 triệu, đỉnh hoạt động hằng ngày từng chạm 170 nghìn. Triển khai trên 10 chuỗi EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain… Các giao thức top như Morpho, Aave, Venus, Pendle đã được tích hợp. Không phải dự án làm PPT—thật sự đang vận hành.
Về huy động vốn, họ đã lấy tiền từ các tổ chức như Cumberland DRW, HashKey Capital, Decima Fund. Tổng cung TMX là 1 tỷ token, TGE đặt ngày 25/8. Các điểm XP, AP, MP mà trước đó đã được tích lũy sẽ đến lúc đó có thể nhận. Ngoài ra, điểm DeFiSafety đạt 93%, cùng một “mức” với Aave V3; trong DeFi thì điểm này được xem là cao.
Mình không nói chắc rằng nó nhất định sẽ thành công. Thị trường lãi suất cố định trong tài chính truyền thống đã là một mảng trưởng thành; phần DeFi thì đúng là thiếu mảnh ghép. Thiếu không có nghĩa là cứ bổ vào là chắc thắng. Nhưng TermMax ít nhất đã cho mình thấy một hướng đi đưa “tính chắc chắn” trở lại on-chain—thời điểm bạn vay đã biết phải trả bao nhiêu, thay vì đợi đến ngày trả nợ mới nhìn hóa đơn dài như thế nào. Cảm giác vững tâm đó ở DeFi khá hiếm.
#termmax @TermMax
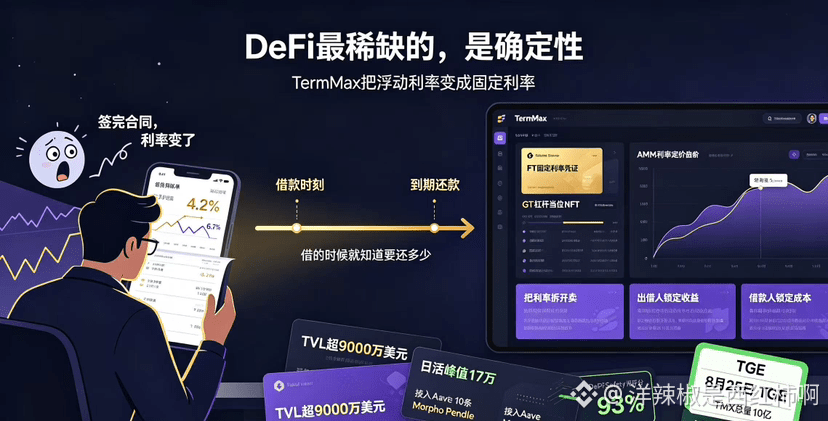
618
·
--
Bóng chiều hiện tại có một đặc điểm rất rõ ràng——nó cố ý “tách”.
Không giống như đa số public chain nhồi toàn bộ đồng thuận, thực thi và thanh toán vào cùng một ngăn xếp monolithic, Dusk tách ba việc đó ra. Ở tầng thấp nhất là DuskDS, đảm nhiệm đồng thuận, tính sẵn sàng dữ liệu và thanh toán; treo ở giữa là DuskEVM, tương thích hoàn toàn với Solidity, nhà phát triển chuyển từ Ethereum sang gần như không phải sửa mã; trên cùng còn có một lớp DuskVM, chuyên chạy các ứng dụng quyền riêng tư gốc. Ba tầng mỗi tầng phụ trách một mảng, kết nối với nhau bằng cùng một token DUSK.
Động cơ cho lựa chọn này không khó hiểu. Xây một chain tự thân, cái giá lớn nhất là nhà phát triển phải học lại bộ công cụ, tốc độ hình thành hệ sinh thái sẽ rất chậm. Khi gắn thêm lớp EVM, Solidity, Hardhat, MetaMask và các thứ sẵn có đều có thể dùng ngay, lực cản trong việc thu hút nhà phát triển giảm đi đáng kể.
Nhưng cái giá của lựa chọn này cũng rất trực tiếp—độ phức tạp tăng lên, và tăng ở đúng vị trí quan trọng nhất.
Chuyển động xuyên tầng đồng nghĩa với việc tạo ra giả định tin cậy mới và bề mặt tấn công mới. Tài sản luân chuyển giữa DuskDS và DuskEVM cần có cơ chế cầu nối native; dù không cần bọc tài sản hay bên giám hộ, bản thân việc xuyên tầng đã đưa thêm bước xác thực. Trong vài năm qua, những sự cố xuất phát từ thiết kế xuyên tầng nhiều hơn đáng kể so với những sự cố do chính máy ảo gây ra.
Còn một vấn đề dễ bị bỏ qua—phân bố node. Dusk dùng cơ chế đồng thuận SBA, yêu cầu node phải luôn online và được cấu hình đúng. Những ngưỡng này tuy đảm bảo an ninh mạng, nhưng cũng đồng nghĩa chi phí phần cứng và vận hành để người tham gia bình thường chạy node trong thời gian dài không hề thấp. Nếu node dần tập trung vào tay một số ít “cá mập”, thì dù kiến trúc có tốt đến đâu, nó cũng sẽ bị biến dạng.
Vì vậy, khi tôi nhìn Dusk hiện nay, trọng điểm không phải nó có bao nhiêu tầng hay TPS bao nhiêu. Tôi nhìn hai điều: một là trạng thái tài sản xuyên tầng và ranh giới quyền riêng tư đã được giải thích rõ ràng chưa; hai là loại hình ứng dụng xuất hiện trên lớp EVM—nếu chỉ toàn là các giao thức phổ thông được chuyển sang, thì tính mô-đun chỉ là đổi cách chiêu mộ; nếu thật sự có ứng dụng gọi đến năng lực bí mật ở tầng dưới (ví dụ dùng sổ lệnh mã hóa của Hedger hoặc chứng khoán bảo mật theo chuẩn XSC), thì mới cho thấy sự khác biệt của kiến trúc này đang được dùng một cách thực sự.
Kiến trúc đã được dựng xong, giờ xem phía trên có thể mọc ra điều gì.
#dusk $DUSK @Dusk_Foundation
Bóng chiều hiện tại có một đặc điểm rất rõ ràng——nó cố ý “tách”.
Không giống như đa số public chain nhồi toàn bộ đồng thuận, thực thi và thanh toán vào cùng một ngăn xếp monolithic, Dusk tách ba việc đó ra. Ở tầng thấp nhất là DuskDS, đảm nhiệm đồng thuận, tính sẵn sàng dữ liệu và thanh toán; treo ở giữa là DuskEVM, tương thích hoàn toàn với Solidity, nhà phát triển chuyển từ Ethereum sang gần như không phải sửa mã; trên cùng còn có một lớp DuskVM, chuyên chạy các ứng dụng quyền riêng tư gốc. Ba tầng mỗi tầng phụ trách một mảng, kết nối với nhau bằng cùng một token DUSK.
Động cơ cho lựa chọn này không khó hiểu. Xây một chain tự thân, cái giá lớn nhất là nhà phát triển phải học lại bộ công cụ, tốc độ hình thành hệ sinh thái sẽ rất chậm. Khi gắn thêm lớp EVM, Solidity, Hardhat, MetaMask và các thứ sẵn có đều có thể dùng ngay, lực cản trong việc thu hút nhà phát triển giảm đi đáng kể.
Nhưng cái giá của lựa chọn này cũng rất trực tiếp—độ phức tạp tăng lên, và tăng ở đúng vị trí quan trọng nhất.
Chuyển động xuyên tầng đồng nghĩa với việc tạo ra giả định tin cậy mới và bề mặt tấn công mới. Tài sản luân chuyển giữa DuskDS và DuskEVM cần có cơ chế cầu nối native; dù không cần bọc tài sản hay bên giám hộ, bản thân việc xuyên tầng đã đưa thêm bước xác thực. Trong vài năm qua, những sự cố xuất phát từ thiết kế xuyên tầng nhiều hơn đáng kể so với những sự cố do chính máy ảo gây ra.
Còn một vấn đề dễ bị bỏ qua—phân bố node. Dusk dùng cơ chế đồng thuận SBA, yêu cầu node phải luôn online và được cấu hình đúng. Những ngưỡng này tuy đảm bảo an ninh mạng, nhưng cũng đồng nghĩa chi phí phần cứng và vận hành để người tham gia bình thường chạy node trong thời gian dài không hề thấp. Nếu node dần tập trung vào tay một số ít “cá mập”, thì dù kiến trúc có tốt đến đâu, nó cũng sẽ bị biến dạng.
Vì vậy, khi tôi nhìn Dusk hiện nay, trọng điểm không phải nó có bao nhiêu tầng hay TPS bao nhiêu. Tôi nhìn hai điều: một là trạng thái tài sản xuyên tầng và ranh giới quyền riêng tư đã được giải thích rõ ràng chưa; hai là loại hình ứng dụng xuất hiện trên lớp EVM—nếu chỉ toàn là các giao thức phổ thông được chuyển sang, thì tính mô-đun chỉ là đổi cách chiêu mộ; nếu thật sự có ứng dụng gọi đến năng lực bí mật ở tầng dưới (ví dụ dùng sổ lệnh mã hóa của Hedger hoặc chứng khoán bảo mật theo chuẩn XSC), thì mới cho thấy sự khác biệt của kiến trúc này đang được dùng một cách thực sự.
Kiến trúc đã được dựng xong, giờ xem phía trên có thể mọc ra điều gì.
#dusk $DUSK @Dusk
Không giống như đa số public chain nhồi toàn bộ đồng thuận, thực thi và thanh toán vào cùng một ngăn xếp monolithic, Dusk tách ba việc đó ra. Ở tầng thấp nhất là DuskDS, đảm nhiệm đồng thuận, tính sẵn sàng dữ liệu và thanh toán; treo ở giữa là DuskEVM, tương thích hoàn toàn với Solidity, nhà phát triển chuyển từ Ethereum sang gần như không phải sửa mã; trên cùng còn có một lớp DuskVM, chuyên chạy các ứng dụng quyền riêng tư gốc. Ba tầng mỗi tầng phụ trách một mảng, kết nối với nhau bằng cùng một token DUSK.
Động cơ cho lựa chọn này không khó hiểu. Xây một chain tự thân, cái giá lớn nhất là nhà phát triển phải học lại bộ công cụ, tốc độ hình thành hệ sinh thái sẽ rất chậm. Khi gắn thêm lớp EVM, Solidity, Hardhat, MetaMask và các thứ sẵn có đều có thể dùng ngay, lực cản trong việc thu hút nhà phát triển giảm đi đáng kể.
Nhưng cái giá của lựa chọn này cũng rất trực tiếp—độ phức tạp tăng lên, và tăng ở đúng vị trí quan trọng nhất.
Chuyển động xuyên tầng đồng nghĩa với việc tạo ra giả định tin cậy mới và bề mặt tấn công mới. Tài sản luân chuyển giữa DuskDS và DuskEVM cần có cơ chế cầu nối native; dù không cần bọc tài sản hay bên giám hộ, bản thân việc xuyên tầng đã đưa thêm bước xác thực. Trong vài năm qua, những sự cố xuất phát từ thiết kế xuyên tầng nhiều hơn đáng kể so với những sự cố do chính máy ảo gây ra.
Còn một vấn đề dễ bị bỏ qua—phân bố node. Dusk dùng cơ chế đồng thuận SBA, yêu cầu node phải luôn online và được cấu hình đúng. Những ngưỡng này tuy đảm bảo an ninh mạng, nhưng cũng đồng nghĩa chi phí phần cứng và vận hành để người tham gia bình thường chạy node trong thời gian dài không hề thấp. Nếu node dần tập trung vào tay một số ít “cá mập”, thì dù kiến trúc có tốt đến đâu, nó cũng sẽ bị biến dạng.
Vì vậy, khi tôi nhìn Dusk hiện nay, trọng điểm không phải nó có bao nhiêu tầng hay TPS bao nhiêu. Tôi nhìn hai điều: một là trạng thái tài sản xuyên tầng và ranh giới quyền riêng tư đã được giải thích rõ ràng chưa; hai là loại hình ứng dụng xuất hiện trên lớp EVM—nếu chỉ toàn là các giao thức phổ thông được chuyển sang, thì tính mô-đun chỉ là đổi cách chiêu mộ; nếu thật sự có ứng dụng gọi đến năng lực bí mật ở tầng dưới (ví dụ dùng sổ lệnh mã hóa của Hedger hoặc chứng khoán bảo mật theo chuẩn XSC), thì mới cho thấy sự khác biệt của kiến trúc này đang được dùng một cách thực sự.
Kiến trúc đã được dựng xong, giờ xem phía trên có thể mọc ra điều gì.
#dusk $DUSK @Dusk
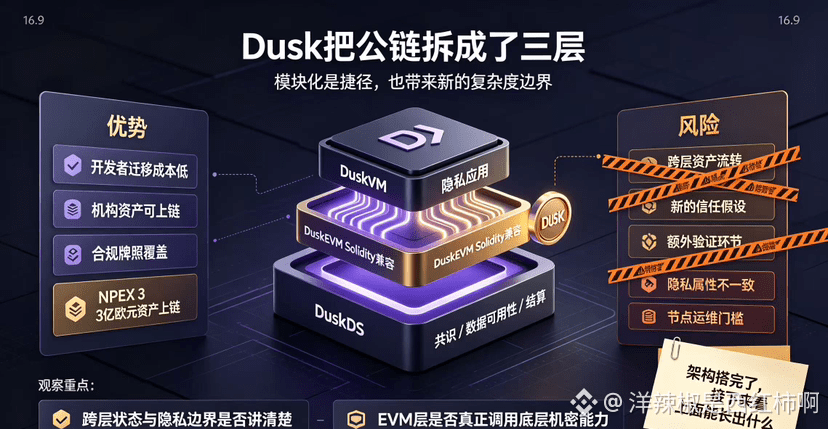
79
·
--
Dusk, thực ra tôi đã để ý dự án này một thời gian rồi.
Lý do ban đầu khiến tôi dừng lại để xem nó không liên quan đến bất kỳ lộ trình công nghệ hay kinh tế token nào. Tôi nhận ra nó có cách chơi hoàn toàn khác với các dự án quyền riêng tư khác. Hầu hết các đồng tiền riêng tư đi theo lối “mã hóa tất cả, đừng ai được xem” — vậy thì tuân thủ quy định là gì? Ăn được không? Dusk đi một hướng khác: nó thừa nhận sự tồn tại của quy định, thừa nhận rằng các cơ quan tuân thủ cần có cửa sổ để kiểm toán, nhưng nó cố gắng “dệt” quyền riêng tư và sự tuân thủ vào cùng một sợi.
Sau đó, tôi lật được một đoạn phỏng vấn mới nhất của CTO của họ, trong đó có một câu nói — “Chuyển khoản DUSK theo mặc định là riêng tư, nhưng giao thức có cơ chế tiết lộ chọn lọc, bên ủy quyền có thể xem chi tiết giao dịch.”
Câu nói đó khiến tôi suy nghĩ rất lâu.
“Bên ủy quyền” là ai?
Nếu bên ủy quyền đó là chính người dùng — nghĩa là tôi tự quyết định khi nào và tiết lộ chi tiết giao dịch cho ai — thì đó là bảo vệ quyền riêng tư thực sự, tôi không có ý kiến gì.
Nhưng nếu bên ủy quyền đó là lớp giao thức hoặc cơ quan quản lý, họ có thể trong một số điều kiện nhất định tự ý bật chế độ tiết lộ một chiều — thì “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không còn là quyền riêng tư thật sự.
Tôi đã xem tài liệu của Dusk. Về điều kiện kích hoạt cho tiết lộ chọn lọc và việc ai nắm quyền kiểm soát, quả thật tôi không tìm thấy phần giải thích đầy đủ. Tuân thủ là điểm bán hàng cốt lõi của họ, nhưng giữa tuân thủ và quyền riêng tư có một ranh giới rất mỏng. Tuân thủ quy định yêu cầu khi cần thiết phải có khả năng xem giao dịch; còn quyền riêng tư của người dùng cần rằng chỉ bản thân người dùng mới quyết định ai được xem. Dusk tuyên bố cả hai đều làm được, nhưng “khi cần thiết” rốt cuộc là do ai phán định? Người dùng có quyền phủ quyết không? Hay là giao thức hoặc phía quản lý mới quyết định?
Nhận định hiện tại của tôi là: tôi công nhận định hướng của Dusk — cần một điểm cân bằng giữa quyền riêng tư và tuân thủ, không phải lựa chọn một trong hai. Việc NPEX có 300 triệu euro tài sản đã chạy trên chuỗi cũng là sự thật. Nhưng về chìa khóa của “cánh cửa tiết lộ” rốt cuộc nằm trong tay ai, tôi vẫn chưa thấy câu trả lời đủ minh bạch.
Tôi sẽ tiếp tục theo dõi điểm này. Trước khi có câu trả lời, thì cứ quan sát, chưa vội.
#dusk $DUSK @Dusk_Foundation
Dusk, thực ra tôi đã để ý dự án này một thời gian rồi.
Lý do ban đầu khiến tôi dừng lại để xem nó không liên quan đến bất kỳ lộ trình công nghệ hay kinh tế token nào. Tôi nhận ra nó có cách chơi hoàn toàn khác với các dự án quyền riêng tư khác. Hầu hết các đồng tiền riêng tư đi theo lối “mã hóa tất cả, đừng ai được xem” — vậy thì tuân thủ quy định là gì? Ăn được không? Dusk đi một hướng khác: nó thừa nhận sự tồn tại của quy định, thừa nhận rằng các cơ quan tuân thủ cần có cửa sổ để kiểm toán, nhưng nó cố gắng “dệt” quyền riêng tư và sự tuân thủ vào cùng một sợi.
Sau đó, tôi lật được một đoạn phỏng vấn mới nhất của CTO của họ, trong đó có một câu nói — “Chuyển khoản DUSK theo mặc định là riêng tư, nhưng giao thức có cơ chế tiết lộ chọn lọc, bên ủy quyền có thể xem chi tiết giao dịch.”
Câu nói đó khiến tôi suy nghĩ rất lâu.
“Bên ủy quyền” là ai?
Nếu bên ủy quyền đó là chính người dùng — nghĩa là tôi tự quyết định khi nào và tiết lộ chi tiết giao dịch cho ai — thì đó là bảo vệ quyền riêng tư thực sự, tôi không có ý kiến gì.
Nhưng nếu bên ủy quyền đó là lớp giao thức hoặc cơ quan quản lý, họ có thể trong một số điều kiện nhất định tự ý bật chế độ tiết lộ một chiều — thì “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không còn là quyền riêng tư thật sự.
Tôi đã xem tài liệu của Dusk. Về điều kiện kích hoạt cho tiết lộ chọn lọc và việc ai nắm quyền kiểm soát, quả thật tôi không tìm thấy phần giải thích đầy đủ. Tuân thủ là điểm bán hàng cốt lõi của họ, nhưng giữa tuân thủ và quyền riêng tư có một ranh giới rất mỏng. Tuân thủ quy định yêu cầu khi cần thiết phải có khả năng xem giao dịch; còn quyền riêng tư của người dùng cần rằng chỉ bản thân người dùng mới quyết định ai được xem. Dusk tuyên bố cả hai đều làm được, nhưng “khi cần thiết” rốt cuộc là do ai phán định? Người dùng có quyền phủ quyết không? Hay là giao thức hoặc phía quản lý mới quyết định?
Nhận định hiện tại của tôi là: tôi công nhận định hướng của Dusk — cần một điểm cân bằng giữa quyền riêng tư và tuân thủ, không phải lựa chọn một trong hai. Việc NPEX có 300 triệu euro tài sản đã chạy trên chuỗi cũng là sự thật. Nhưng về chìa khóa của “cánh cửa tiết lộ” rốt cuộc nằm trong tay ai, tôi vẫn chưa thấy câu trả lời đủ minh bạch.
Tôi sẽ tiếp tục theo dõi điểm này. Trước khi có câu trả lời, thì cứ quan sát, chưa vội.
#dusk $DUSK @Dusk
Lý do ban đầu khiến tôi dừng lại để xem nó không liên quan đến bất kỳ lộ trình công nghệ hay kinh tế token nào. Tôi nhận ra nó có cách chơi hoàn toàn khác với các dự án quyền riêng tư khác. Hầu hết các đồng tiền riêng tư đi theo lối “mã hóa tất cả, đừng ai được xem” — vậy thì tuân thủ quy định là gì? Ăn được không? Dusk đi một hướng khác: nó thừa nhận sự tồn tại của quy định, thừa nhận rằng các cơ quan tuân thủ cần có cửa sổ để kiểm toán, nhưng nó cố gắng “dệt” quyền riêng tư và sự tuân thủ vào cùng một sợi.
Sau đó, tôi lật được một đoạn phỏng vấn mới nhất của CTO của họ, trong đó có một câu nói — “Chuyển khoản DUSK theo mặc định là riêng tư, nhưng giao thức có cơ chế tiết lộ chọn lọc, bên ủy quyền có thể xem chi tiết giao dịch.”
Câu nói đó khiến tôi suy nghĩ rất lâu.
“Bên ủy quyền” là ai?
Nếu bên ủy quyền đó là chính người dùng — nghĩa là tôi tự quyết định khi nào và tiết lộ chi tiết giao dịch cho ai — thì đó là bảo vệ quyền riêng tư thực sự, tôi không có ý kiến gì.
Nhưng nếu bên ủy quyền đó là lớp giao thức hoặc cơ quan quản lý, họ có thể trong một số điều kiện nhất định tự ý bật chế độ tiết lộ một chiều — thì “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không còn là quyền riêng tư thật sự.
Tôi đã xem tài liệu của Dusk. Về điều kiện kích hoạt cho tiết lộ chọn lọc và việc ai nắm quyền kiểm soát, quả thật tôi không tìm thấy phần giải thích đầy đủ. Tuân thủ là điểm bán hàng cốt lõi của họ, nhưng giữa tuân thủ và quyền riêng tư có một ranh giới rất mỏng. Tuân thủ quy định yêu cầu khi cần thiết phải có khả năng xem giao dịch; còn quyền riêng tư của người dùng cần rằng chỉ bản thân người dùng mới quyết định ai được xem. Dusk tuyên bố cả hai đều làm được, nhưng “khi cần thiết” rốt cuộc là do ai phán định? Người dùng có quyền phủ quyết không? Hay là giao thức hoặc phía quản lý mới quyết định?
Nhận định hiện tại của tôi là: tôi công nhận định hướng của Dusk — cần một điểm cân bằng giữa quyền riêng tư và tuân thủ, không phải lựa chọn một trong hai. Việc NPEX có 300 triệu euro tài sản đã chạy trên chuỗi cũng là sự thật. Nhưng về chìa khóa của “cánh cửa tiết lộ” rốt cuộc nằm trong tay ai, tôi vẫn chưa thấy câu trả lời đủ minh bạch.
Tôi sẽ tiếp tục theo dõi điểm này. Trước khi có câu trả lời, thì cứ quan sát, chưa vội.
#dusk $DUSK @Dusk
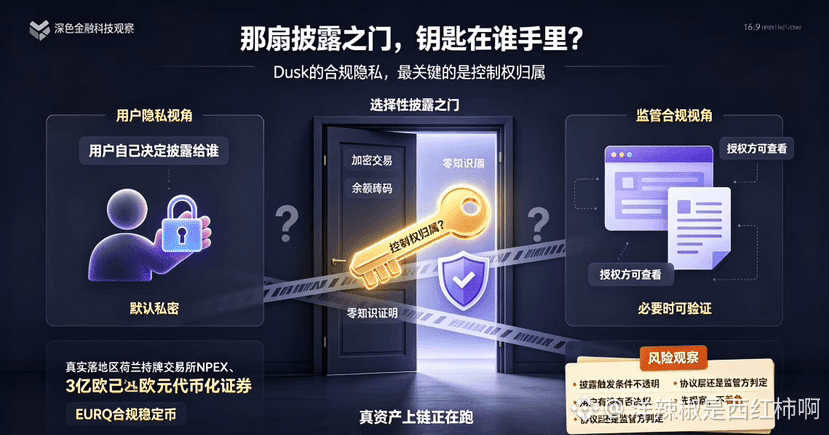
69
·
--
Gần đây khi lướt thấy $niulai, phản ứng đầu tiên của tôi là cái tên này khá dễ nhớ.
Đọc thêm thì phát hiện họ đang đi theo lối đi của các IP điện ảnh.
Dự án muốn mượn văn hoá Meme để đưa bộ phim《牛来》vào Web3, đồng thời mong cộng đồng Web3 có thể ngược lại giúp bộ phim mở rộng sức lan truyền.
Những trò chơi giao thoa kiểu này vẫn khá hiếm.
Còn phía sau có thể đi được xa đến đâu thì thời gian sẽ trả lời. #niulai #牛来
Gần đây khi lướt thấy $niulai, phản ứng đầu tiên của tôi là cái tên này khá dễ nhớ.
Đọc thêm thì phát hiện họ đang đi theo lối đi của các IP điện ảnh.
Dự án muốn mượn văn hoá Meme để đưa bộ phim《牛来》vào Web3, đồng thời mong cộng đồng Web3 có thể ngược lại giúp bộ phim mở rộng sức lan truyền.
Những trò chơi giao thoa kiểu này vẫn khá hiếm.
Còn phía sau có thể đi được xa đến đâu thì thời gian sẽ trả lời. #niulai #牛来
Đọc thêm thì phát hiện họ đang đi theo lối đi của các IP điện ảnh.
Dự án muốn mượn văn hoá Meme để đưa bộ phim《牛来》vào Web3, đồng thời mong cộng đồng Web3 có thể ngược lại giúp bộ phim mở rộng sức lan truyền.
Những trò chơi giao thoa kiểu này vẫn khá hiếm.
Còn phía sau có thể đi được xa đến đâu thì thời gian sẽ trả lời. #niulai #牛来
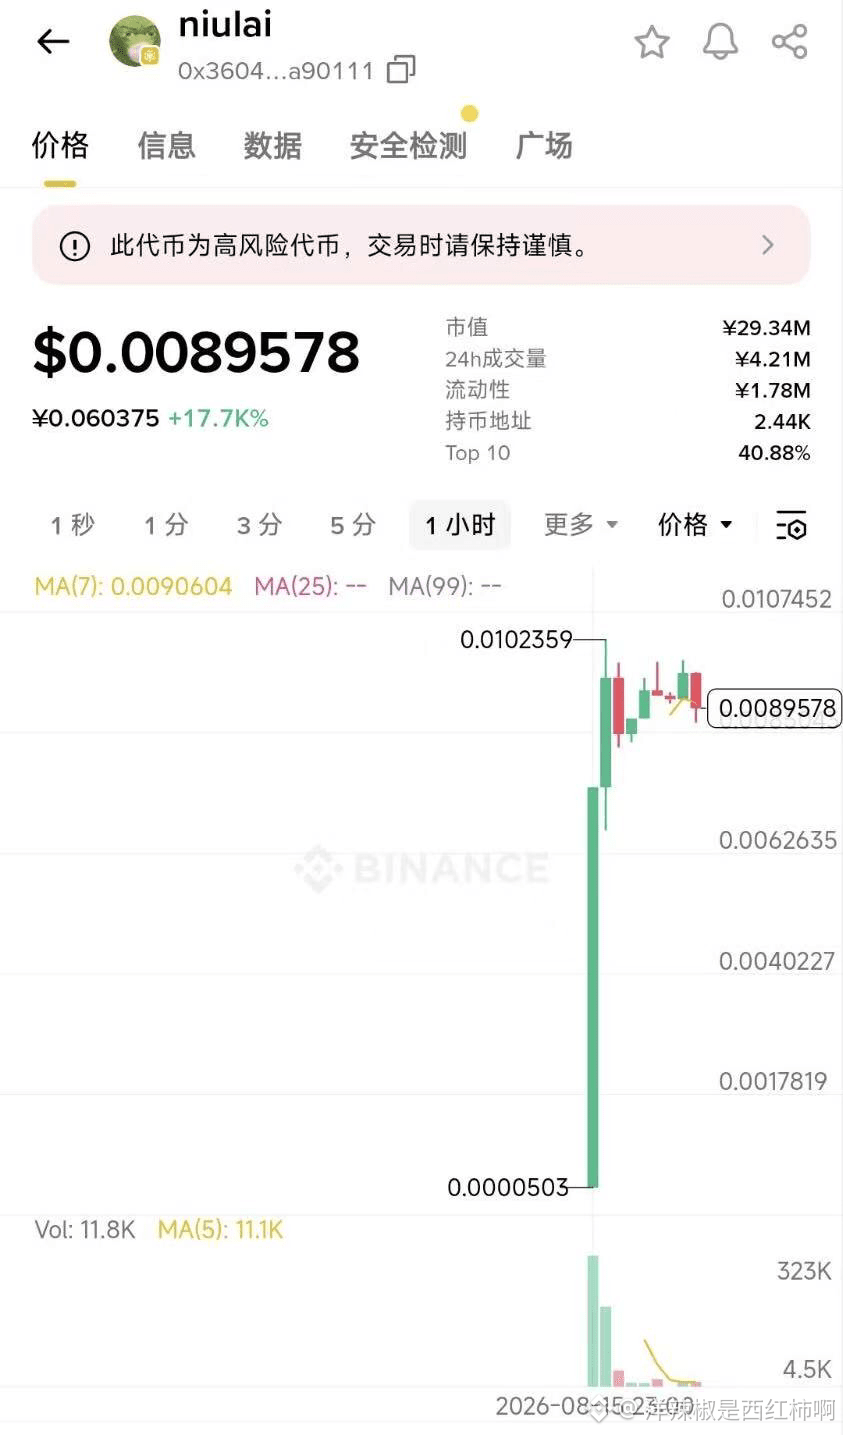
130
·
--
Nói về dự án quyền riêng tư, tôi có một thói quen hơi kỳ lạ—trước tiên hãy xem nó xử lý hai chữ “quản lý/giám sát” như thế nào.
Phần lớn các coin về quyền riêng tư đi theo lộ trình “mã hóa tất cả, đừng ai xem”, còn chuyện tuân thủ thì cứ nằm đó. Tôi không mấy tin vào hướng đó.
Dusk khiến tôi dừng lại để nhìn kỹ hơn, vì nó đi một con đường hoàn toàn khác: nó muốn chứng minh rằng quyền riêng tư và tuân thủ có thể ghép lại với nhau, chứ không phải chọn một trong hai.
Thiết kế cốt lõi của nó là chuẩn XSC—nói một cách dễ hiểu, đó là dùng zero-knowledge proof để tạo ra một vùng “tiết lộ có chọn lọc”. Thông tin nhạy cảm như giao dịch hay số dư thì người dùng thường ngày không thể nhìn thấy. Nhưng khi cơ quan quản lý cần kiểm tra, bạn có lối đi để họ kiểm tra, kèm theo bằng chứng tuân thủ để cung cấp, chứ không phải đối đầu.
Ngày 7/1/2026, mainnet chính thức đi vào hoạt động, DuskEVM cũng đồng thời được ra mắt. Tương thích với Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa mã. Sự tương thích này khá then chốt.
Điểm thật sự khiến tôi thấy khác là khả năng triển khai. Dusk đã hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; các chứng khoán được token hóa trị giá hơn 300 triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. NPEX là sàn được cấp phép, không phải “sàn gà mờ”. Quantoz cũng thông qua Dusk phát hành stablecoin euro tuân thủ EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Tuy vậy, giá thì không hề lạc quan. Tính từ đỉnh đầu năm, nó đã rút lui hơn 85%; hiện khoảng 0,06 USD, vốn hóa dưới 30 triệu. Sau khi lên mainnet, khối lượng giao dịch thực sự trên chuỗi cũng không cao. Tháng 6, Binance đã gỡ cặp giao dịch DUSK/BTC, áp lực thanh khoản là có thật.
Tôi nhận ra hướng đi này: tài chính truyền thống muốn lên chuỗi, nhưng lâu nay luôn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bộ logic được chứng minh bằng hợp tác của NPEX không phải kiểu “làm cho có”. Nhưng giá đã trải qua một đợt kéo theo cảm xúc rồi; liệu tiếp theo có chuyển hóa được thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện tôi vẫn chưa nhìn rõ.
Cứ quan sát trước, đừng vội. Đợi dữ liệu rồi tính.
#dusk $DUSK @Dusk_Foundation
Nói về dự án quyền riêng tư, tôi có một thói quen hơi kỳ lạ—trước tiên hãy xem nó xử lý hai chữ “quản lý/giám sát” như thế nào.
Phần lớn các coin về quyền riêng tư đi theo lộ trình “mã hóa tất cả, đừng ai xem”, còn chuyện tuân thủ thì cứ nằm đó. Tôi không mấy tin vào hướng đó.
Dusk khiến tôi dừng lại để nhìn kỹ hơn, vì nó đi một con đường hoàn toàn khác: nó muốn chứng minh rằng quyền riêng tư và tuân thủ có thể ghép lại với nhau, chứ không phải chọn một trong hai.
Thiết kế cốt lõi của nó là chuẩn XSC—nói một cách dễ hiểu, đó là dùng zero-knowledge proof để tạo ra một vùng “tiết lộ có chọn lọc”. Thông tin nhạy cảm như giao dịch hay số dư thì người dùng thường ngày không thể nhìn thấy. Nhưng khi cơ quan quản lý cần kiểm tra, bạn có lối đi để họ kiểm tra, kèm theo bằng chứng tuân thủ để cung cấp, chứ không phải đối đầu.
Ngày 7/1/2026, mainnet chính thức đi vào hoạt động, DuskEVM cũng đồng thời được ra mắt. Tương thích với Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa mã. Sự tương thích này khá then chốt.
Điểm thật sự khiến tôi thấy khác là khả năng triển khai. Dusk đã hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; các chứng khoán được token hóa trị giá hơn 300 triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. NPEX là sàn được cấp phép, không phải “sàn gà mờ”. Quantoz cũng thông qua Dusk phát hành stablecoin euro tuân thủ EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Tuy vậy, giá thì không hề lạc quan. Tính từ đỉnh đầu năm, nó đã rút lui hơn 85%; hiện khoảng 0,06 USD, vốn hóa dưới 30 triệu. Sau khi lên mainnet, khối lượng giao dịch thực sự trên chuỗi cũng không cao. Tháng 6, Binance đã gỡ cặp giao dịch DUSK/BTC, áp lực thanh khoản là có thật.
Tôi nhận ra hướng đi này: tài chính truyền thống muốn lên chuỗi, nhưng lâu nay luôn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bộ logic được chứng minh bằng hợp tác của NPEX không phải kiểu “làm cho có”. Nhưng giá đã trải qua một đợt kéo theo cảm xúc rồi; liệu tiếp theo có chuyển hóa được thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện tôi vẫn chưa nhìn rõ.
Cứ quan sát trước, đừng vội. Đợi dữ liệu rồi tính.
#dusk $DUSK @Dusk
Phần lớn các coin về quyền riêng tư đi theo lộ trình “mã hóa tất cả, đừng ai xem”, còn chuyện tuân thủ thì cứ nằm đó. Tôi không mấy tin vào hướng đó.
Dusk khiến tôi dừng lại để nhìn kỹ hơn, vì nó đi một con đường hoàn toàn khác: nó muốn chứng minh rằng quyền riêng tư và tuân thủ có thể ghép lại với nhau, chứ không phải chọn một trong hai.
Thiết kế cốt lõi của nó là chuẩn XSC—nói một cách dễ hiểu, đó là dùng zero-knowledge proof để tạo ra một vùng “tiết lộ có chọn lọc”. Thông tin nhạy cảm như giao dịch hay số dư thì người dùng thường ngày không thể nhìn thấy. Nhưng khi cơ quan quản lý cần kiểm tra, bạn có lối đi để họ kiểm tra, kèm theo bằng chứng tuân thủ để cung cấp, chứ không phải đối đầu.
Ngày 7/1/2026, mainnet chính thức đi vào hoạt động, DuskEVM cũng đồng thời được ra mắt. Tương thích với Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa mã. Sự tương thích này khá then chốt.
Điểm thật sự khiến tôi thấy khác là khả năng triển khai. Dusk đã hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; các chứng khoán được token hóa trị giá hơn 300 triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. NPEX là sàn được cấp phép, không phải “sàn gà mờ”. Quantoz cũng thông qua Dusk phát hành stablecoin euro tuân thủ EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Tuy vậy, giá thì không hề lạc quan. Tính từ đỉnh đầu năm, nó đã rút lui hơn 85%; hiện khoảng 0,06 USD, vốn hóa dưới 30 triệu. Sau khi lên mainnet, khối lượng giao dịch thực sự trên chuỗi cũng không cao. Tháng 6, Binance đã gỡ cặp giao dịch DUSK/BTC, áp lực thanh khoản là có thật.
Tôi nhận ra hướng đi này: tài chính truyền thống muốn lên chuỗi, nhưng lâu nay luôn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bộ logic được chứng minh bằng hợp tác của NPEX không phải kiểu “làm cho có”. Nhưng giá đã trải qua một đợt kéo theo cảm xúc rồi; liệu tiếp theo có chuyển hóa được thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện tôi vẫn chưa nhìn rõ.
Cứ quan sát trước, đừng vội. Đợi dữ liệu rồi tính.
#dusk $DUSK @Dusk
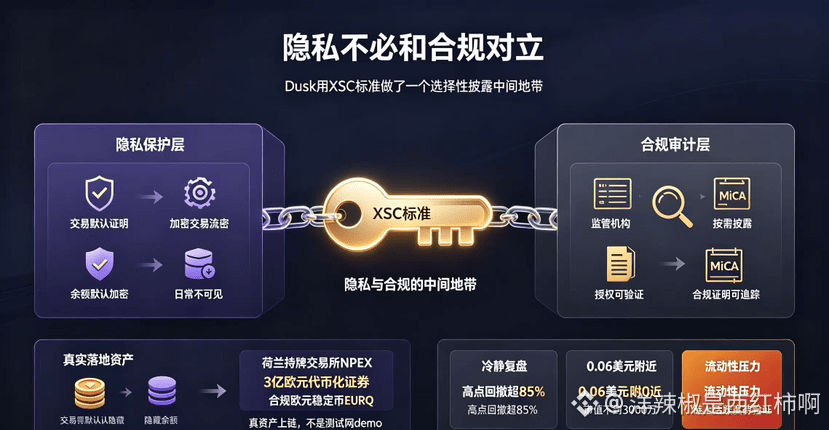
88
·
--
DUSK这个币,我盯了有一阵了。
Trước hết nói về giá.
Tính đến đầu tháng 8 năm 2026, giá DUSK dao động quanh mức 0,06 USD, vốn hóa dưới 30 triệu USD. Đợt ra mắt mainnet hồi đầu năm đã kéo DUSK bay thẳng—mức tăng trong một tháng vượt 583%, từng vọt vào top 100 vốn hóa. Nhưng náo nhiệt cũng nhanh chóng qua đi, và từ đỉnh điểm đến nay nó đã trượt dần xuống. Đầu tháng 8, khối lượng giao dịch trong ngày chỉ vào khoảng hơn 1 triệu USD, thanh khoản không quá dày.
Nó rốt cuộc đang làm gì?
Dusk là một lớp (Layer 1) quyền riêng tư được thiết kế chuyên cho tài chính được quản lý. Trên thị trường, phần lớn các đồng tiền privacy đi theo hướng “ mã hóa mọi thứ, né quản lý” nhưng cách chơi của Dusk khác đi—nó “hàn” quyền riêng tư và tuân thủ lại với nhau.
Hàn như thế nào? Lớp nền dùng zero-knowledge proof để bảo vệ quyền riêng tư khi giao dịch, đồng thời vẫn để dành một “cửa sổ” kiểm toán tuân thủ cho cơ quan quản lý. Đây không phải vá lỗi sau sự cố mà là thiết kế được viết vào ngay từ ngày đầu trong giao thức. Whitepaper gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán theo nhu cầu”.
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM cũng ra mắt đồng bộ, tương thích Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. DUSK đồng thời đóng vai trò vừa là Gas token vừa là tài sản dùng để staking, lợi suất staking hằng năm hiện vào khoảng 22%.
Điểm thực sự khiến tôi thấy khác biệt là cách triển khai.
Dusk giải quyết một vấn đề có thật—tài chính truyền thống muốn đưa lên blockchain nhưng mãi không tìm được sự cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy logic này không phải chỉ là “tích hợp cho có”.
Nhưng giá đã tăng một vòng rồi lại rơi về.
Việc đưa lên chuỗi khối tài sản 300 triệu EUR có tạo được dòng chảy giao dịch bền vững hay không, áp lực bán đến từ việc token được mở khóa liên tục lớn cỡ nào—tất cả đều là những bài kiểm tra rất thực tế. Ngoài ra, mảng privacy cạnh tranh khốc liệt, các “ông lớn” như Monero, Zcash vẫn có quy mô rất lớn.
Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói là “bắt đáy” thì còn sớm, nói là “bỏ cuộc” cũng chưa chắc đã đúng. Cứ quan sát trước, đừng vội.
Lưu ý rủi ro: Phần trên là quan sát cá nhân, không phải lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk_Foundation
DUSK这个币,我盯了有一阵了。
Trước hết nói về giá.
Tính đến đầu tháng 8 năm 2026, giá DUSK dao động quanh mức 0,06 USD, vốn hóa dưới 30 triệu USD. Đợt ra mắt mainnet hồi đầu năm đã kéo DUSK bay thẳng—mức tăng trong một tháng vượt 583%, từng vọt vào top 100 vốn hóa. Nhưng náo nhiệt cũng nhanh chóng qua đi, và từ đỉnh điểm đến nay nó đã trượt dần xuống. Đầu tháng 8, khối lượng giao dịch trong ngày chỉ vào khoảng hơn 1 triệu USD, thanh khoản không quá dày.
Nó rốt cuộc đang làm gì?
Dusk là một lớp (Layer 1) quyền riêng tư được thiết kế chuyên cho tài chính được quản lý. Trên thị trường, phần lớn các đồng tiền privacy đi theo hướng “ mã hóa mọi thứ, né quản lý” nhưng cách chơi của Dusk khác đi—nó “hàn” quyền riêng tư và tuân thủ lại với nhau.
Hàn như thế nào? Lớp nền dùng zero-knowledge proof để bảo vệ quyền riêng tư khi giao dịch, đồng thời vẫn để dành một “cửa sổ” kiểm toán tuân thủ cho cơ quan quản lý. Đây không phải vá lỗi sau sự cố mà là thiết kế được viết vào ngay từ ngày đầu trong giao thức. Whitepaper gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán theo nhu cầu”.
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM cũng ra mắt đồng bộ, tương thích Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. DUSK đồng thời đóng vai trò vừa là Gas token vừa là tài sản dùng để staking, lợi suất staking hằng năm hiện vào khoảng 22%.
Điểm thực sự khiến tôi thấy khác biệt là cách triển khai.
Dusk giải quyết một vấn đề có thật—tài chính truyền thống muốn đưa lên blockchain nhưng mãi không tìm được sự cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy logic này không phải chỉ là “tích hợp cho có”.
Nhưng giá đã tăng một vòng rồi lại rơi về.
Việc đưa lên chuỗi khối tài sản 300 triệu EUR có tạo được dòng chảy giao dịch bền vững hay không, áp lực bán đến từ việc token được mở khóa liên tục lớn cỡ nào—tất cả đều là những bài kiểm tra rất thực tế. Ngoài ra, mảng privacy cạnh tranh khốc liệt, các “ông lớn” như Monero, Zcash vẫn có quy mô rất lớn.
Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói là “bắt đáy” thì còn sớm, nói là “bỏ cuộc” cũng chưa chắc đã đúng. Cứ quan sát trước, đừng vội.
Lưu ý rủi ro: Phần trên là quan sát cá nhân, không phải lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk
Trước hết nói về giá.
Tính đến đầu tháng 8 năm 2026, giá DUSK dao động quanh mức 0,06 USD, vốn hóa dưới 30 triệu USD. Đợt ra mắt mainnet hồi đầu năm đã kéo DUSK bay thẳng—mức tăng trong một tháng vượt 583%, từng vọt vào top 100 vốn hóa. Nhưng náo nhiệt cũng nhanh chóng qua đi, và từ đỉnh điểm đến nay nó đã trượt dần xuống. Đầu tháng 8, khối lượng giao dịch trong ngày chỉ vào khoảng hơn 1 triệu USD, thanh khoản không quá dày.
Nó rốt cuộc đang làm gì?
Dusk là một lớp (Layer 1) quyền riêng tư được thiết kế chuyên cho tài chính được quản lý. Trên thị trường, phần lớn các đồng tiền privacy đi theo hướng “ mã hóa mọi thứ, né quản lý” nhưng cách chơi của Dusk khác đi—nó “hàn” quyền riêng tư và tuân thủ lại với nhau.
Hàn như thế nào? Lớp nền dùng zero-knowledge proof để bảo vệ quyền riêng tư khi giao dịch, đồng thời vẫn để dành một “cửa sổ” kiểm toán tuân thủ cho cơ quan quản lý. Đây không phải vá lỗi sau sự cố mà là thiết kế được viết vào ngay từ ngày đầu trong giao thức. Whitepaper gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán theo nhu cầu”.
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM cũng ra mắt đồng bộ, tương thích Solidity, nên nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. DUSK đồng thời đóng vai trò vừa là Gas token vừa là tài sản dùng để staking, lợi suất staking hằng năm hiện vào khoảng 22%.
Điểm thực sự khiến tôi thấy khác biệt là cách triển khai.
Dusk giải quyết một vấn đề có thật—tài chính truyền thống muốn đưa lên blockchain nhưng mãi không tìm được sự cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy logic này không phải chỉ là “tích hợp cho có”.
Nhưng giá đã tăng một vòng rồi lại rơi về.
Việc đưa lên chuỗi khối tài sản 300 triệu EUR có tạo được dòng chảy giao dịch bền vững hay không, áp lực bán đến từ việc token được mở khóa liên tục lớn cỡ nào—tất cả đều là những bài kiểm tra rất thực tế. Ngoài ra, mảng privacy cạnh tranh khốc liệt, các “ông lớn” như Monero, Zcash vẫn có quy mô rất lớn.
Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói là “bắt đáy” thì còn sớm, nói là “bỏ cuộc” cũng chưa chắc đã đúng. Cứ quan sát trước, đừng vội.
Lưu ý rủi ro: Phần trên là quan sát cá nhân, không phải lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk
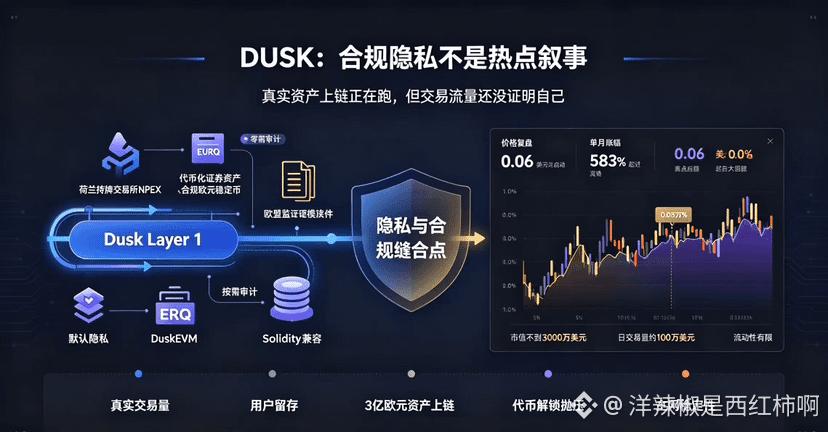
123
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại