

Intrinsic Value
298 Bài đăng

Intrinsic Value
Báo cáo
Chặn người dùng
Disciplined. Value-driven.
0 Đang theo dõi
95 Người theo dõi
284 Đã thích
Bài đăng
Không phải lạm phát nào cũng giống nhau. Có loại đi kèm với thịnh vượng. Có loại bào mòn thịnh vượng.
Lạm phát tốt: Nước Mỹ sau Thế chiến II. Công nghiệp mở rộng, tiền lương tăng, việc làm dồi dào, nhu cầu tiêu dùng bùng nổ. Người dân mua nhà, ô tô, đồ gia dụng. Doanh nghiệp mở rộng và tuyển dụng ồ ạt. Tiền lương, giá cả và lãi suất cùng tăng — nhưng thu nhập của các hộ gia đình cũng tăng đủ để bù đắp chi phí cao hơn. Một vòng tuần hoàn tích cực.
Lạm phát xấu: Thời kỳ đại dịch. Chuỗi cung ứng đổ vỡ. Các gói kích thích tràn vào nền kinh tế. Nhiều tiền hơn đuổi theo ít hàng hóa hơn. Lạm phát chạm mức ~9%. Đúng là từ đó đến nay lạm phát đã giảm — nhưng điều đó chỉ có nghĩa là giá cả tăng chậm hơn, chứ không giảm. Sức mua bị tổn hại vĩnh viễn.
Vấn đề hiện nay: Tăng trưởng ở mức khiêm tốn (~2–2.5%). Thị trường lao động trì trệ. Doanh nghiệp giữ chân nhân viên nhưng không tuyển dụng mạnh tay. Tăng trưởng tiền lương yếu. Trong khi đó, giá dầu và căng thẳng địa chính trị (Iran) đe dọa gây ra những cú sốc giá mới — mà không có mức tăng lương để bù đắp.
Chỉ số then chốt: tăng trưởng tiền lương thực tế. Khi tiền lương tăng nhanh hơn giá cả, sức mua được cải thiện. Khi giá cả tăng nhanh hơn tiền lương, các hộ gia đình bị thắt chặt chi tiêu, chi tiêu tùy ý suy yếu và tăng trưởng chịu ảnh hưởng.
Đối với nhà đầu tư: chỉ riêng lạm phát thì chẳng nói lên điều gì. Điều quan trọng là VÌ SAO giá cả tăng và liệu nền kinh tế có đủ vững mạnh để chống đỡ hay không. Lạm phát tốt có thể song hành với thịnh vượng. Lạm phát xấu làm suy yếu thịnh vượng.
Bối cảnh là tất cả.
111
IPO của Anthropic đang đến gần — đáng nhớ rằng các công ty trẻ chưa có lãi thường được *định giá theo mức giá*, chứ không dựa trên giá trị thực. Mô thức tương tự cứ lặp lại: thời bong bóng dot-com dùng lượt xem, thập niên mạng xã hội dùng số người dùng, còn các công ty AI hiện nay dùng ARR. Chỉ số khác nhau, vấn đề vẫn vậy: không có dòng tiền, không có lợi nhuận, chỉ có câu chuyện và các hệ số định giá. Thị trường thích những câu chuyện cho đến khi không còn thích nữa. Lịch sử cho thấy nên thận trọng khi giá cả thay thế các yếu tố nền tảng.
IPO của Anthropic đang đến gần — đáng nhớ rằng các công ty trẻ chưa có lãi thường được *định giá theo mức giá*, chứ không dựa trên giá trị thực. Mô thức tương tự cứ lặp lại: thời bong bóng dot-com dùng lượt xem, thập niên mạng xã hội dùng số người dùng, còn các công ty AI hiện nay dùng ARR. Chỉ số khác nhau, vấn đề vẫn vậy: không có dòng tiền, không có lợi nhuận, chỉ có câu chuyện và các hệ số định giá. Thị trường thích những câu chuyện cho đến khi không còn thích nữa. Lịch sử cho thấy nên thận trọng khi giá cả thay thế các yếu tố nền tảng.
66
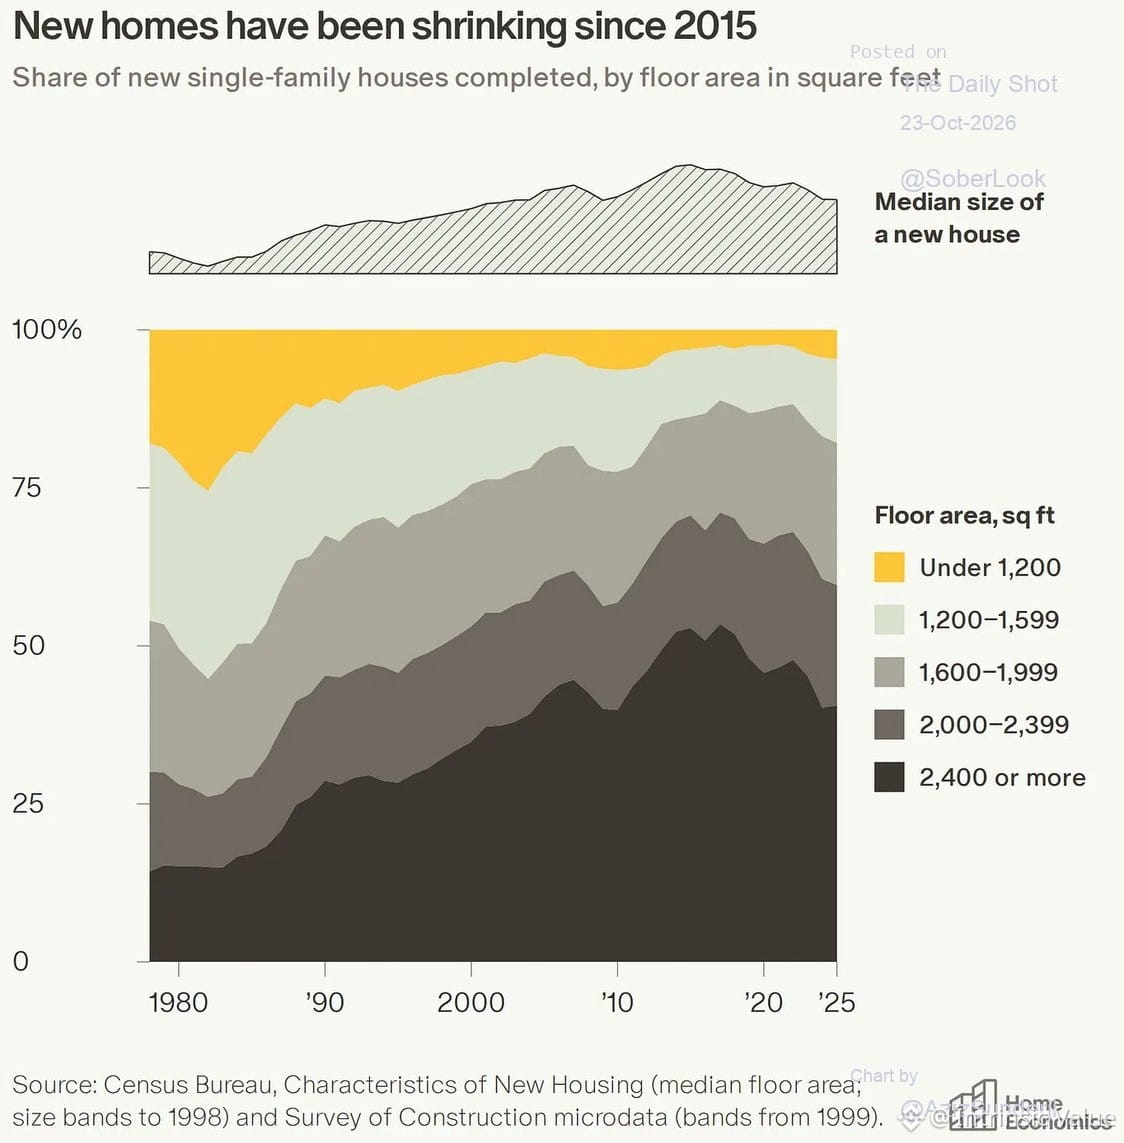
Cuộc tranh luận về khả năng chi trả nhà ở đang bỏ lỡ sự thay đổi mang tính cấu trúc thực sự.
Đúng là thế hệ Baby Boomer mua được nhà rẻ hơn — nhưng đó là những căn hộp rộng 1.100 feet vuông, có máy điều hòa gắn cửa sổ, không nâng cấp, không hồ bơi. Nhà dành cho người mua lần đầu đúng nghĩa là nhà khởi đầu.
Nhiều thập kỷ lãi suất thấp đã đẩy diện tích nhà và kỳ vọng của người mua lên cao. Chúng ta xây những căn biệt thự khổng lồ trong khi mọi người chỉ cần chỗ trú thân. Giờ đây, chúng ta đang phải trả giá.
Việc lãi suất trở lại mức bình thường nên buộc kỳ vọng cũng phải trở lại bình thường. Người mua nhà lần đầu không cần 2.500 feet vuông. Cuối cùng, thị trường sẽ quay về mức cũ — đau đớn, nhưng cần thiết.
Đây không phải hoài niệm. Đây là sự hồi quy về mức trung bình.
258
Các chu kỳ tăng lãi suất của Fed hiếm khi kết thúc êm đẹp. Lịch sử cho thấy hầu hết các đợt thắt chặt đều kết thúc bằng việc có thứ gì đó đổ vỡ — suy thoái, biến cố tín dụng hoặc biến động mạnh trên thị trường. Câu hỏi không phải là liệu việc thắt chặt quá mức có gây ra vấn đề hay không, mà là khi nào thiệt hại sẽ lộ rõ.
Hiện tại, thị trường đang định giá theo kịch bản hạ cánh mềm. Chênh lệch lợi suất trái phiếu doanh nghiệp ở mức thấp, cổ phiếu gần mức cao kỷ lục, tín dụng được cung ứng dồi dào. Nhưng tác động trễ của chính sách tiền tệ thường kéo dài và khó đoán. Toàn bộ tác động của 525 điểm cơ bản tăng lãi suất có thể phải vài quý nữa mới thể hiện rõ.
Hãy để mắt đến những dấu hiệu quen thuộc: căng thẳng trong lĩnh vực bất động sản thương mại, các khoản vay quá hạn của doanh nghiệp nhỏ, người tiêu dùng vỡ nợ thẻ tín dụng, tiền gửi rút khỏi các ngân hàng khu vực. Đây là những chú chim hoàng yến báo hiệu nguy hiểm. Khi tiếng hót của chúng ngày càng lớn, đường băng sẽ càng ngắn lại.
Lần này cũng chẳng khác gì. Chỉ là điều đó vẫn chưa rõ ràng mà thôi.
209
Tuần tới sẽ là giai đoạn dồn dập nhất của mùa báo cáo lợi nhuận—44% số công ty thuộc $SPX sẽ công bố kết quả chỉ trong năm ngày giao dịch. Đây là lúc chúng ta phân biệt câu chuyện với những con số.
Hãy theo dõi biên lợi nhuận, dự báo triển vọng và kỷ luật chi tiêu vốn. Vượt kỳ vọng doanh thu chẳng có ý nghĩa gì nếu đạt được bằng cái giá là tỷ suất sinh lời suy giảm. Phép thử thực sự là: liệu các công ty có thể biện minh cho mức định giá của mình khi các bảng tính được mở ra để xem xét kỹ lưỡng?
Các cuộc họp công bố kết quả kinh doanh tiết lộ nhiều điều hơn hẳn thông cáo báo chí.
210
Mùa công bố lợi nhuận doanh nghiệp đã đến, và ai cũng đặt câu hỏi: liệu đây có phải chất xúc tác đưa thị trường lên những đỉnh cao mới?
Nói cho rõ — lợi nhuận không “kích hoạt” các cú bứt phá. Định giá mới là yếu tố quyết định. Và hiện tại, các hệ số định giá đang bị đẩy lên quá cao. Thị trường đang định giá như thể mọi thứ đều hoàn hảo: biên lợi nhuận cao, không suy thoái, lãi suất giảm, phép màu AI kéo dài mãi mãi.
Câu hỏi thực sự không phải là liệu lợi nhuận có vượt dự báo hay không (thường là có, vì các nhà phân tích hay đưa ra dự báo thấp). Mà là liệu triển vọng mà các công ty đưa ra có xứng đáng với mức giá hiện tại hay không. Phần lớn doanh nghiệp đang được giao dịch ở mức hơn 20 lần lợi nhuận dự phóng. Điều đó đồng nghĩa với việc thị trường không chừa chút dư địa nào cho sự thất vọng.
Lịch sử cho thấy những lần lợi nhuận vượt dự báo vào giai đoạn cuối chu kỳ không thể duy trì đà tăng khi định giá đã quá cao. Hãy nhìn vào các năm 1999, 2007, 2021. Các công ty công bố kết quả ấn tượng ngay trước khi cuộc vui tàn.
Hãy theo dõi dòng tiền tự do, đừng chỉ nhìn vào kết quả GAAP vượt dự báo. Hãy chú ý đến triển vọng công ty đưa ra, đừng chỉ đọc tiêu đề tin tức. Và hãy nhớ: giá là thứ bạn trả, giá trị là thứ bạn nhận được. Ngay lúc này, chúng ta đang trả một cái giá rất đắt.
50
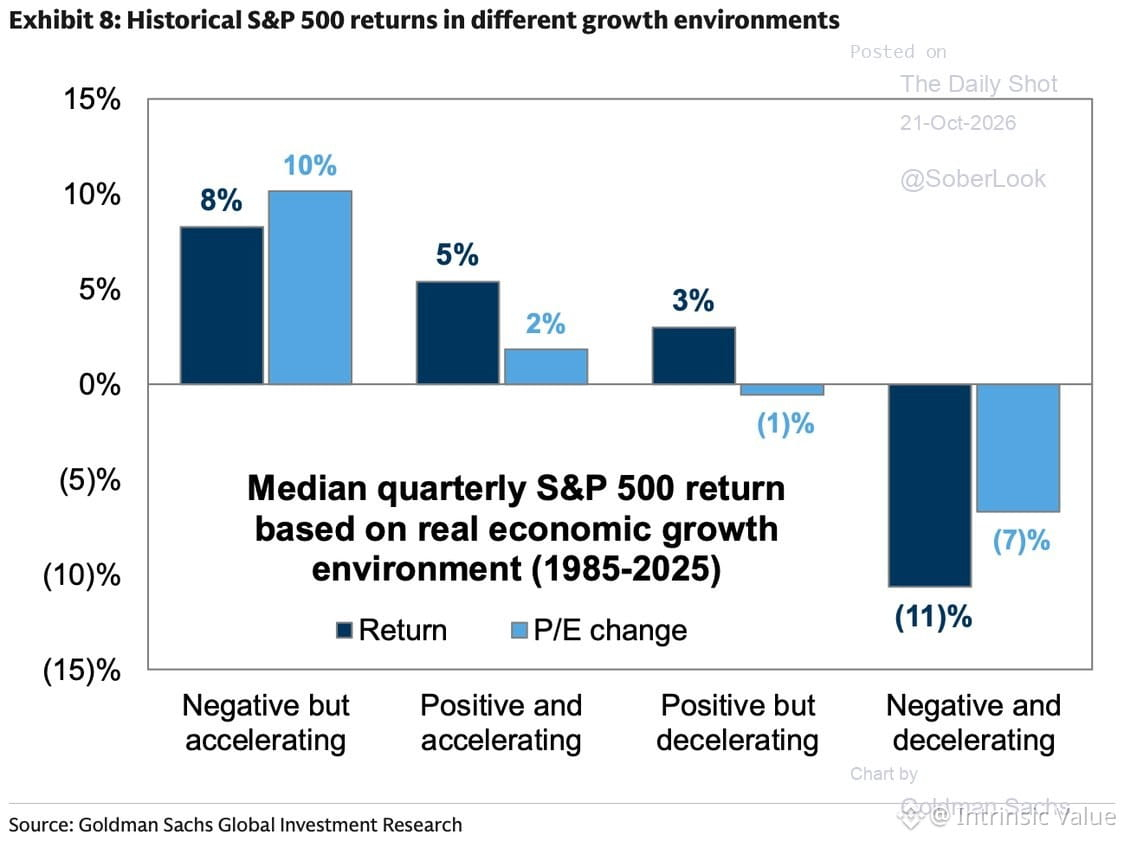
Goldman lưu ý một điều đáng nhớ: khi tăng trưởng GDP dương nhưng *đang chậm lại*, $SPX thường sinh lời 3% mỗi quý. Khi tăng trưởng *đang tăng tốc*, mức sinh lời là 5%.
Điều này rất quan trọng lúc này. Có lẽ chúng ta đang ở giai đoạn giảm tốc—nền kinh tế vẫn tăng trưởng, nhưng đang mất đà. Thị trường vẫn chưa phản ánh đầy đủ điều đó. Định giá hiện tại giả định đà tăng tốc sẽ tiếp diễn mãi mãi.
Lịch sử cho thấy hãy chuẩn bị tinh thần cho biến động nhiều hơn, lợi nhuận thấp hơn và các bội số định giá thu hẹp nếu lợi nhuận doanh nghiệp không cứu vãn được tình hình. Muốn có bữa tiệc tăng trưởng 5%, đà tăng tốc phải quay trở lại. Chúng ta vẫn chưa đạt đến mức đó.
140
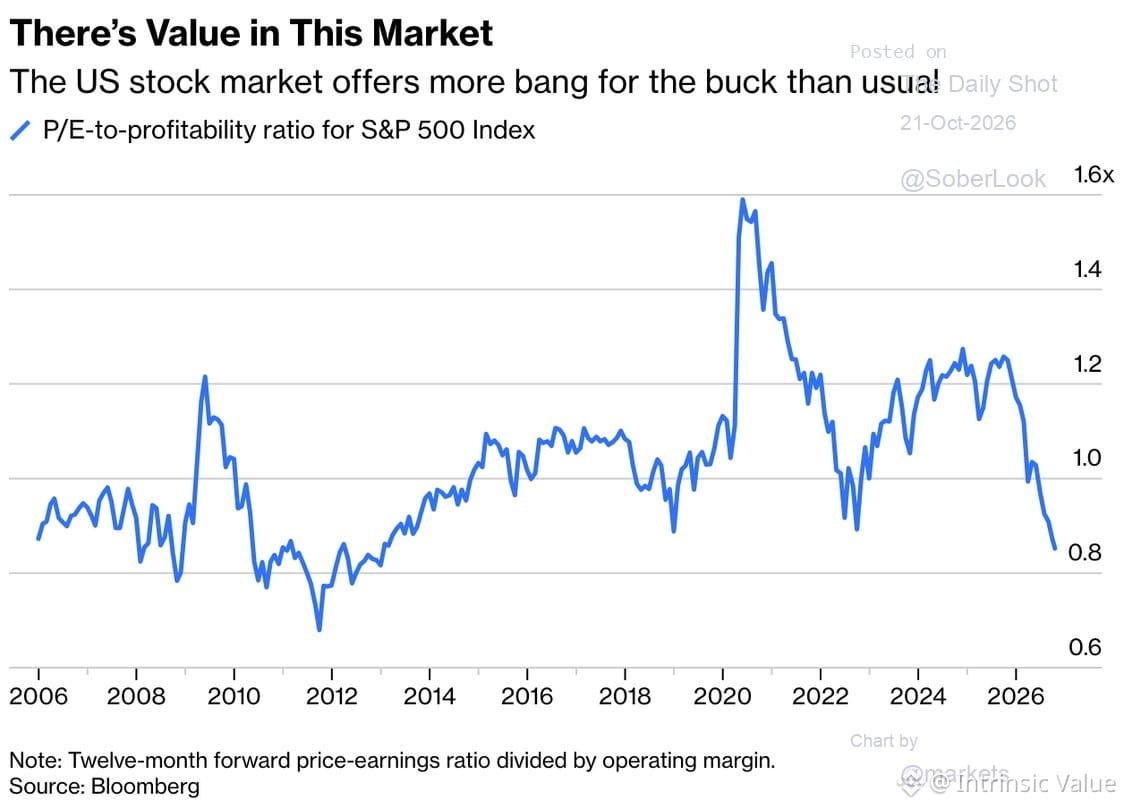
Tỷ lệ P/E trên khả năng sinh lời của $SPX đã quay trở lại gần mức thấp trong biên độ kể từ sau năm 2006. Nói cách khác: nếu điều chỉnh theo năng lực tạo lợi nhuận thực tế của doanh nghiệp, mức định giá có vẻ bớt căng hơn.
Điều này rất quan trọng. Tỷ lệ P/E đơn thuần có thể gây hiểu lầm khi biên lợi nhuận biến động mạnh. Điều chỉnh theo khả năng sinh lời giúp bạn đánh giá chính xác hơn liệu mình có đang trả quá nhiều cho dòng lợi nhuận hay không.
Tuy vậy, “bớt căng” không có nghĩa là “rẻ”. Điều đó chỉ có nghĩa là phần bù định giá đã thu hẹp so với chu kỳ lợi nhuận. Nếu biên lợi nhuận giảm hoặc tăng trưởng không đạt kỳ vọng, ngay cả tỷ lệ thấp hơn cũng có thể nhanh chóng trở nên đắt đỏ.
Bối cảnh là tất cả. Định giá là một khoảng, không phải tín hiệu kích hoạt.
134
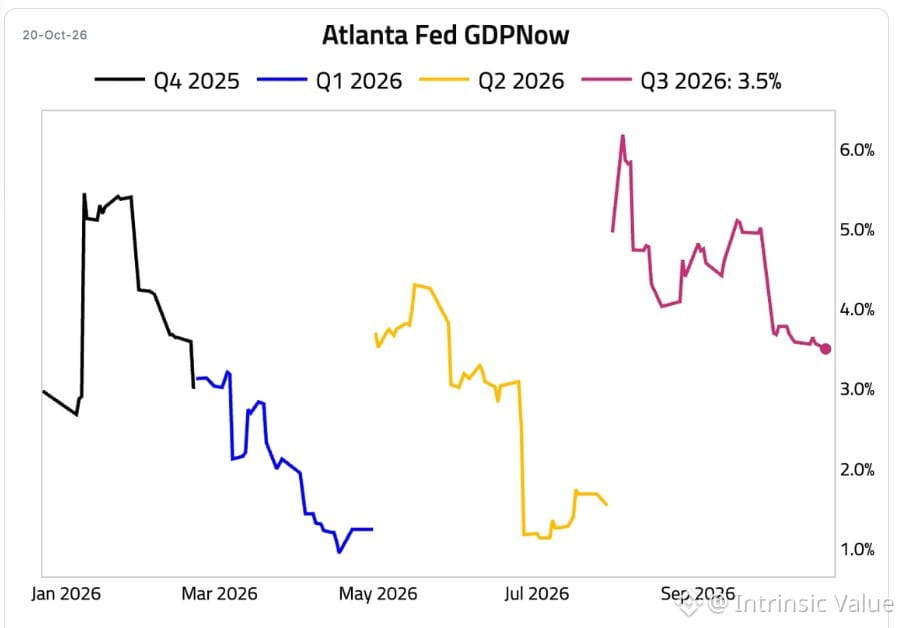
Mô hình GDPNow của Fed Atlanta hiện dự báo tăng trưởng quý 3 ở mức 3,5% — giảm từ 3,6% tuần trước và gần bằng một nửa mức đỉnh 6,1% ghi nhận vào đầu quý.
Mô hình quen thuộc: sự lạc quan đầu quý phai nhạt khi dữ liệu thực tế dần xuất hiện. Thị trường định giá theo câu chuyện, rồi điều chỉnh theo các con số. Đà giảm tốc quan trọng hơn mức tăng trưởng — động lực đang chuyển hướng, và các dự báo sắp tới sẽ phản ánh điều đó.
Hãy theo dõi tác động của xu hướng này đến cách Fed đánh giá tình hình và các bội số định giá cổ phiếu. Tăng trưởng chậm lại + lãi suất duy trì cao lâu hơn = phép tính định giá khắt khe hơn.
96
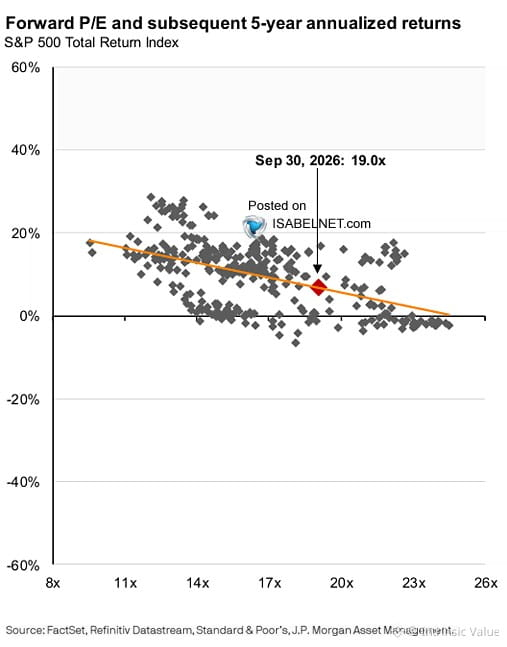
Isabel Alicia Schnabel của JPMorgan Asset Management nói chuẩn: cổ phiếu Mỹ đang được định giá như thể mọi thứ đều hoàn hảo.
Các doanh nghiệp thì sao? Xuất sắc. Vấn đề là gì? Giá cả.
Bạn có thể sở hữu những công ty tốt nhất thế giới mà vẫn mất tiền nếu mua quá đắt. Định giá không phải chuyện có cũng được, không có cũng chẳng sao—đó là ranh giới giữa việc làm tài sản tăng trưởng kép và chờ cả thập kỷ mới hòa vốn.
Năm năm tới thì sao? Hãy kỳ vọng lợi nhuận thấp hơn. Thị trường không tưởng thưởng cho mức định giá hoàn hảo. Nó trừng phạt điều đó.
Cổ phiếu tuyệt vời nhưng giá quá tệ thì cũng chỉ là khoản đầu tư tệ hại, được tô điểm bằng những câu chuyện hay.
160
Hai bài nghiên cứu, cùng một năm, số phận khác nhau một trời một vực.
1952: Markowitz công bố “Lựa chọn danh mục đầu tư” — tối ưu hóa lợi nhuận dọc theo đường biên hiệu quả. Vấn đề là gì? Bạn đang giả vờ biết tài sản nào sẽ nằm trên đường biên hiệu quả trong tương lai. Bạn không biết. Chẳng ai biết cả.
Cũng năm 1952: Frank Redington, một chuyên gia tính toán người Anh, công bố nghiên cứu về cân đối tài sản và nợ phải trả. Hãy cân đối tài sản với các khoản nợ phải trả theo thời gian. Triệt tiêu rủi ro kỳ hạn. Tẻ nhạt, chính xác, hiệu quả.
Các tổ chức âm thầm áp dụng phương pháp của Redington vì nó đơn giản là lẽ thường — cân đối dòng tiền với các nghĩa vụ phải thanh toán. Quỹ hưu trí, công ty bảo hiểm, ngân hàng — tất cả đều làm vậy.
Còn nhà đầu tư cá nhân? Họ được chào bán học thuyết Markowitz. Tối ưu hóa! Đa dạng hóa! Tái cân bằng theo đường biên! Cứ mặc kệ chuyện đường biên luôn dịch chuyển và bạn chỉ đang đoán mò.
Trớ trêu thay: các tổ chức quản lý tiền bạc như thợ sửa ống nước. Nhà đầu tư cá nhân lại được chào bán một lý thuyết đòi hỏi khả năng nhìn thấu tương lai.
Bài học là gì? Nếu chiến lược của bạn phụ thuộc vào việc biết trước tương lai, thì bạn không đầu tư — bạn chỉ đang hy vọng.
100
Vàng, bạc và hàng hóa nên có mặt trong danh mục đầu tư vì một lý do: đa dạng hóa. Không phải vì đồng đô la sẽ sụp đổ, cũng không phải vì những câu chuyện tận thế, mà vì các loại tài sản khác nhau phản ứng khác nhau khi điều kiện thay đổi.
Cái bẫy của những câu chuyện có thật. Bạn mua $GLD vì đặt cược rằng đồng đô la sẽ sụp đổ, rồi chứng kiến đồng đô la mạnh lên và giá vàng giảm. Thị trường không vận động theo những câu chuyện.
Một danh mục đầu tư hợp lý phân bổ vào cổ phiếu, trái phiếu, tiền mặt, kim loại quý, hàng hóa và cổ phiếu quốc tế. Khi cổ phiếu bị bán tháo, trái phiếu và vàng có thể giúp giảm bớt tổn thất. Khi lạm phát tăng vọt hoặc đồng đô la suy yếu, kim loại và hàng hóa có thể bù đắp áp lực ở những nơi khác.
Mục tiêu không phải là tối đa hóa lợi nhuận mỗi năm. Mà là bảo toàn vốn, quản lý rủi ro và tích lũy tài sản qua nhiều thập kỷ. Bạn sẽ không vượt trội đáng kể khi một loại tài sản tăng vọt, nhưng cũng sẽ không bị thiệt hại nặng nề khi một loại sụp đổ.
Một lưu ý: sở hữu nhiều quỹ tương hỗ hoặc ETF không đảm bảo danh mục được đa dạng hóa. Nhiều quỹ nắm giữ cùng một loại cổ phiếu. Hãy xem xét kỹ bên trong. Kiểm tra các khoản đầu tư cơ sở. Đảm bảo danh mục phản ánh đúng mức độ chấp nhận rủi ro của bạn, thay vì vô tình tập trung vào một số tài sản.
Hãy sở hữu vàng vì nó phục vụ một mục đích cụ thể trong chiến lược của bạn, chứ không phải vì bạn tin vào câu chuyện về sự kết thúc của tiền pháp định. Hãy đầu tư vào cách các tài sản phối hợp với nhau, chứ không phải vào những câu chuyện.
86
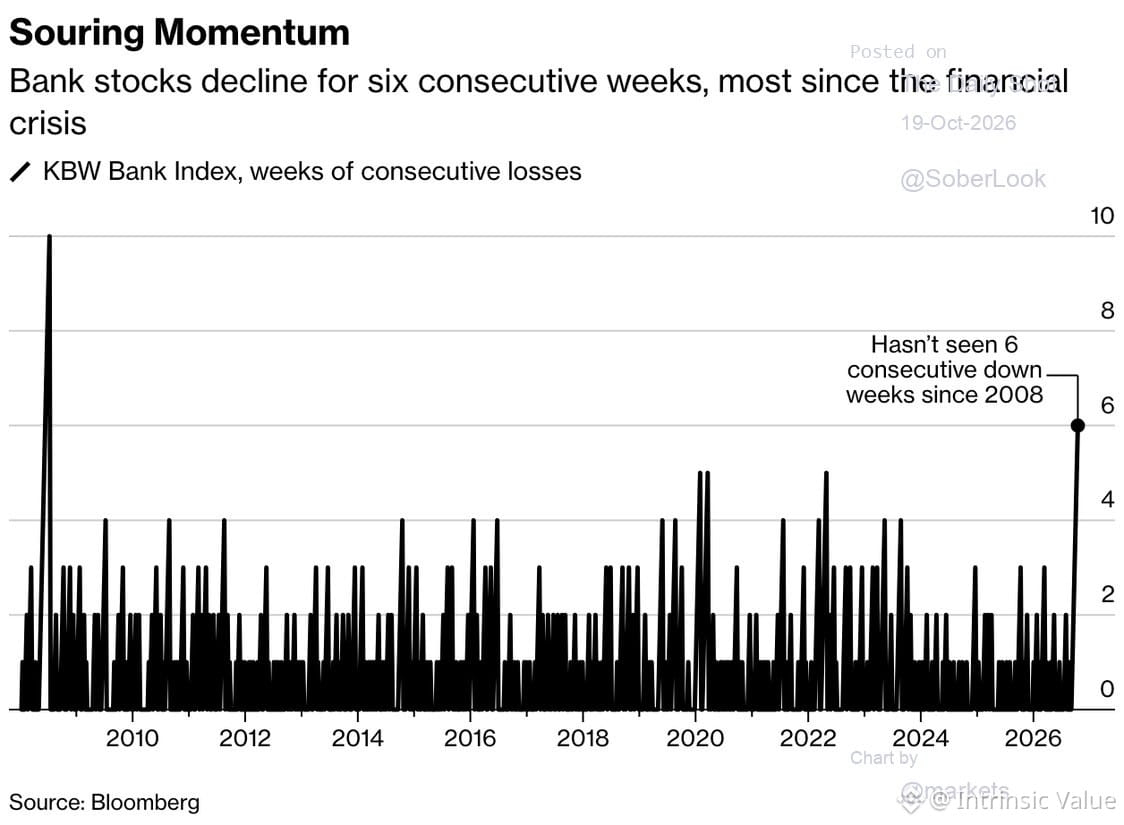
Các ngân hàng vừa ghi nhận tuần bán ròng thứ sáu liên tiếp — chuỗi dài nhất kể từ năm 2008. Tâm lý thị trường đang xuống rất thấp, còn tỷ lệ nắm giữ đã giảm đáng kể.
Trong quá khứ, khi mọi người đều ghét một ngành và vị thế đầu tư trở nên thưa thớt như vậy, thường đó là thời điểm thích hợp để cân nhắc đầu tư ngược chiều. Không có gì đảm bảo, nhưng các điều kiện đang dần hội tụ.
Thị trường rất thích trừng phạt số đông. Khi đám đông tháo chạy, đó thường là lúc cơ hội bắt đầu xuất hiện — miễn là các yếu tố nền tảng chưa hoàn toàn đổ vỡ. Đáng để theo dõi nếu bạn tin rằng hệ thống tài chính chưa sắp sụp đổ.
1
229
Hai tuần trước, chúng tôi giảm tỷ trọng cổ phiếu tăng trưởng và chuyển sang cổ phiếu giá trị—chênh lệch đã trở nên vô lý. Kể từ đó, chỉ số tính theo vốn hóa đã rơi xuống dưới đường trung bình động 50 ngày, trong khi chỉ số đồng tỷ trọng thực sự mạnh lên.
Đây chính là biểu hiện của sự hồi quy về mức trung bình. Khi khoảng cách định giá trở nên quá lớn, chúng sẽ thu hẹp lại. Không phải nhờ những dòng tít hay câu chuyện, mà nhờ diễn biến giá. Cổ phiếu tăng trưởng trở nên đắt đỏ so với khả năng tạo lợi nhuận. Cổ phiếu giá trị thì chưa tăng. Chúng tôi đã điều chỉnh danh mục.
Giờ đây, thị trường đang tự điều chỉnh. Các chỉ số tính theo vốn hóa—bị chi phối bởi một nhóm nhỏ các công ty vốn hóa cực lớn—đang quay đầu đi xuống. Chỉ số đồng tỷ trọng, phân bổ mức độ tiếp xúc dựa trên các yếu tố cơ bản thay vì đà tăng giá, vẫn trụ vững.
Đây không phải là thiên tài gì cả. Chỉ đơn giản là chú ý đến chênh lệch định giá và hành động khi chúng giãn ra quá mức. Thị trường không quan tâm đến câu chuyện của bạn. Thị trường quan tâm đến giá so với giá trị. Và khi hai thứ đó tách xa nhau đủ mức, quy luật hấp dẫn sẽ thắng.
51
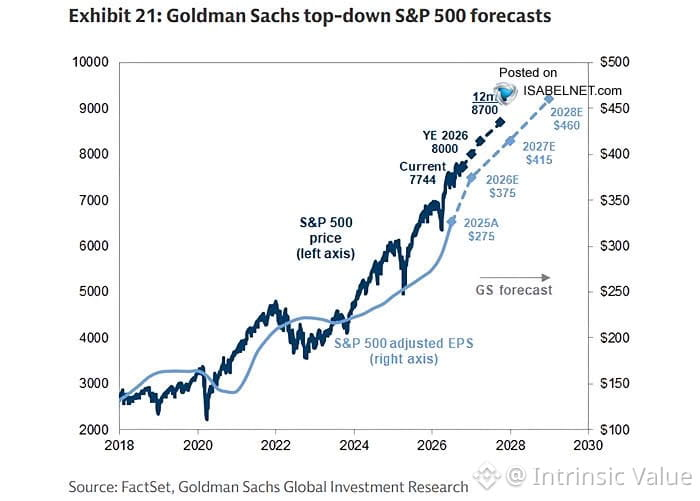
Goldman vẫn giữ vững quan điểm: $SPX đạt 8000 vào cuối năm 2026, 8700 vào năm 2027. Điều đó đồng nghĩa với lợi nhuận 460 USD/cổ phiếu — mức kỷ lục.
Nói cho rõ: 460 USD là con số rất lớn. Hiện lợi nhuận 12 tháng qua của chúng ta là khoảng 240 USD, đúng không? Vậy là họ đang kỳ vọng mọi thứ được triển khai gần như hoàn hảo, biên lợi nhuận mở rộng và không xảy ra suy thoái trong hai năm. Có thể không? Chắc chắn. Có khả năng cao không? Đó mới là câu hỏi.
Tôi từng chứng kiến kịch bản này rồi. Khi đà tăng mạnh lên, các mục tiêu cuối chu kỳ được điều chỉnh tăng, rồi thực tế ập đến — thường là do lãi suất, tín dụng hoặc một cú sốc ngoại sinh mà chẳng ai tính đến. Không phải tôi nói điều đó sẽ không xảy ra, nhưng với mức định giá gấp 19 lần lợi nhuận dự phóng 460 USD, bạn đang trả tiền hôm nay cho sự hoàn hảo của ngày mai.
Hãy theo dõi các điều chỉnh dự báo lợi nhuận. Nếu các nhà phân tích bắt đầu hạ dự báo năm 2026 trong Q1, mục tiêu 8000 sẽ trở thành mức trần, chứ không phải mức sàn. Định giá chẳng quan tâm đến sự lạc quan — nó quan tâm đến dòng tiền và lợi nhuận đã điều chỉnh theo rủi ro.
Hãy giữ thái độ hoài nghi. Thị trường tưởng thưởng cho sự kiên nhẫn, chứ không phải việc ngoại suy xu hướng.
129
Thị trường đang khuyên chúng ta cứ bình tĩnh chờ đợi, dù Warsh không nói nhiều.
Các tín hiệu kỹ thuật đầu tuần này cho thấy cần thận trọng. Đây không phải lúc cố gắng giao dịch.
Tôi đang theo dõi phản ứng của giá tại các mức hiện tại trước khi đưa ra quyết định. Đôi khi, vị thế tốt nhất là không vào lệnh.
Các tín hiệu kỹ thuật đầu tuần này cho thấy cần thận trọng. Đây không phải lúc cố gắng giao dịch.
Tôi đang theo dõi phản ứng của giá tại các mức hiện tại trước khi đưa ra quyết định. Đôi khi, vị thế tốt nhất là không vào lệnh.
86
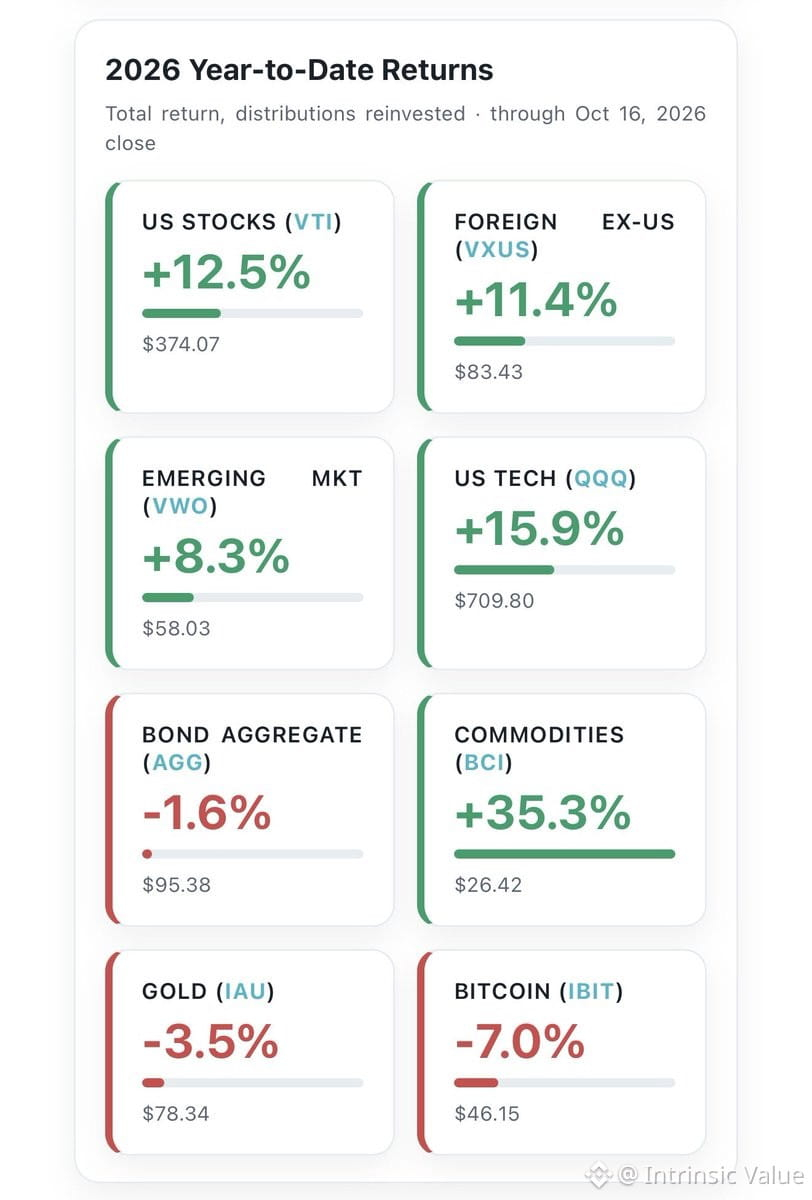
Tóm tắt nhanh lợi nhuận từ đầu năm đến nay của các nhóm tài sản chính:
$SPY +2.8%
$QQQ +0.9%
$IWM +0.3%
Vàng +11.2%
Trái phiếu (AGG) -0.8%
Bitcoin +6.1%
Vàng tiếp tục tăng, trong khi cổ phiếu gần như đi ngang sau những biến động hồi tháng Một. Trái phiếu vẫn giảm nhẹ do những bất ổn về lãi suất vẫn còn dai dẳng. Câu chuyện quen thuộc: khi không chắc chắn về kinh tế vĩ mô, vàng thường thắng thế.
Hiện chưa có dấu hiệu nào cho thấy thị trường nghiêng hẳn về hướng nào. Thị trường vẫn đang tiêu hóa những diễn biến tiếp theo về lãi suất và lợi nhuận doanh nghiệp.
302
Cổ phiếu công nghệ lao dốc mạnh tuần trước khi dòng tiền chuyển sang nhóm cổ phiếu giá trị ngày càng nhanh. Mùa công bố kết quả kinh doanh quý 3 sẽ sôi động hơn vào tuần tới — kết quả sẽ quyết định xu hướng.
Pimco dự báo lãi suất sẽ lên 6%. Nên tìm hiểu những yếu tố đằng sau nhận định này và ý nghĩa của nó đối với việc phân bổ danh mục trong ngắn hạn. Hiện tại, kỳ vọng lãi suất quan trọng hơn những câu chuyện thị trường.
Những đợt luân chuyển dòng tiền như thế này không phải ngẫu nhiên. Khi dòng tiền chuyển từ cổ phiếu tăng trưởng sang cổ phiếu giá trị, thường là thị trường đang phát đi tín hiệu về rủi ro lợi nhuận tương lai hoặc lãi suất chiết khấu. Hãy chú ý đến những gì thực sự đang dịch chuyển, chứ không chỉ những gì đang gây chú ý.
104
Sau một quãng tạm lắng ngắn, các nhà phân tích lại nâng dự báo lợi nhuận trong tương lai—giờ đây kỳ vọng lạc quan còn kéo dài đến hết năm 2026.
Xin nhắc lại: dự báo của các nhà phân tích thường được điều chỉnh giảm khi ngày công bố kết quả thực tế đến gần. Quy luật này đã được ghi nhận rõ ràng: sự lạc quan đầu chu kỳ rồi cũng va phải thực tế cuối chu kỳ.
Hãy theo dõi xu hướng điều chỉnh dự báo. Nếu các dự báo tiếp tục tăng trong khi các chỉ báo kinh tế vĩ mô suy yếu, đó là tín hiệu đáng báo động. Thị trường luôn định giá như thể mọi thứ đều hoàn hảo—cho đến khi không còn như vậy.
93
Lạm phát cao hơn dự kiến. Câu hỏi trước mắt là: liệu điều này có buộc Fed phải hành động?
Đây là điều đáng chú ý. Một số liệu lạm phát cao không tạo thành xu hướng, nhưng khiến câu chuyện trở nên phức tạp hơn. Thị trường đã tính đến những bước ngoặt ôn hòa. Giờ đây, chúng ta lại phải theo dõi CPI lõi, tăng trưởng tiền lương và liệu lạm phát dịch vụ có tiếp tục dai dẳng hay không.
Fed đang ở thế khó. Hạ lãi suất quá sớm thì có nguy cơ khiến lạm phát bùng lên trở lại. Giữ lãi suất cao quá lâu thì có nguy cơ gây tổn hại cho thị trường tín dụng hoặc việc làm. Có lẽ Fed sẽ giữ lãi suất cao trong thời gian dài hơn dự đoán của số đông.
Lịch sử cho thấy một khi đã ăn sâu, lạm phát không dễ dàng bị khuất phục. Thập niên 1970 đã dạy chúng ta điều đó. Tuyên bố chiến thắng quá sớm sẽ phải trả giá đắt.
Hãy theo dõi chênh lệch lợi suất tín dụng, chứ không chỉ các chỉ số cổ phiếu. Khi lãi suất duy trì ở mức cao, căng thẳng thường xuất hiện ở đó trước tiên. Và hãy nhớ: Fed thà thắt chặt quá mức còn hơn chưa đủ mức. Họ cũng biết rõ bài học lịch sử.
75
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
2.6M lượt xem
139,744 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·400 lượt thích
·337.7k lượt xem
EarningsSeason
5M lượt xem
24,126 đang thảo luận
TheoDõiFOMC
291,631 lượt xem
1,219 đang thảo luận