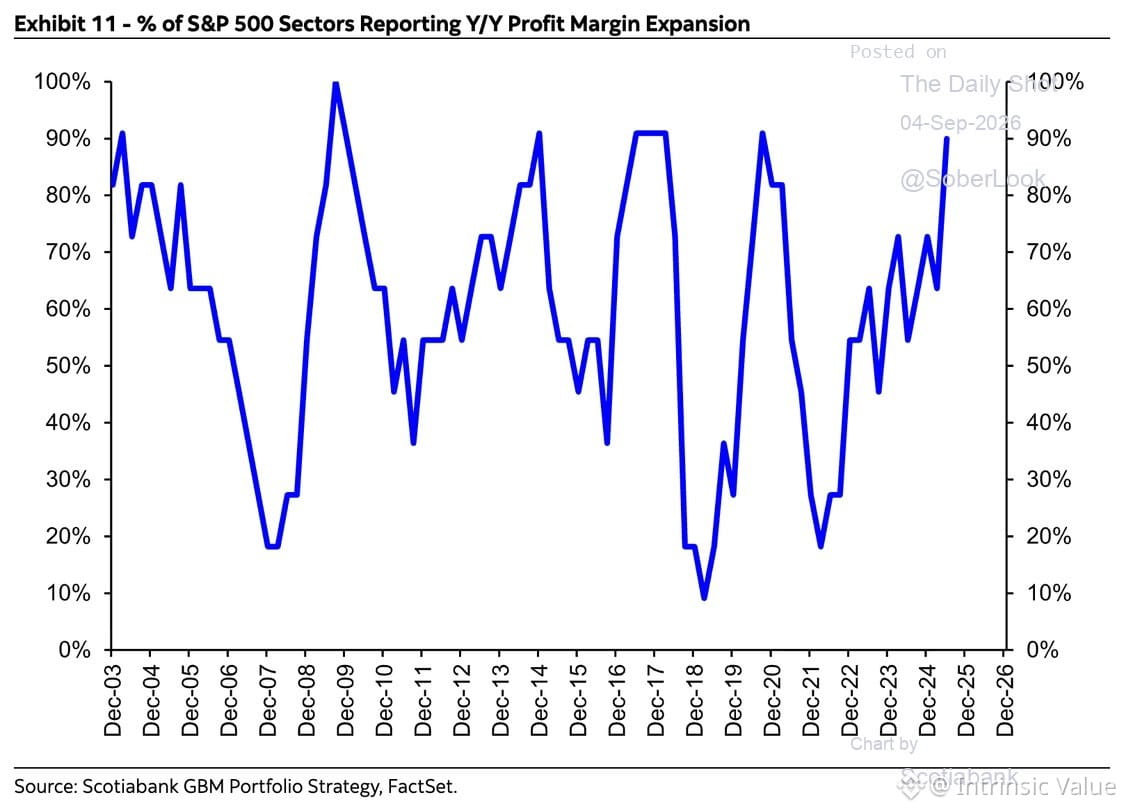
Biên lợi nhuận không thể mở rộng mãi. Chúng ta đã chứng kiến lợi nhuận doanh nghiệp đặc biệt cao trong thập kỷ qua — nhờ lãi suất thấp, các thương vụ mua lại cổ phiếu (buybacks) và đòn bẩy hoạt động. Nhưng biên lợi nhuận sẽ quay về mức trung bình (mean-reverting). Khi chi phí lao động tăng, giá đầu vào bị ép, và sức mạnh định giá suy giảm, biên lợi nhuận sẽ thu hẹp. Đó không phải là viễn cảnh xấu bi quan tăm tối — đó là chu kỳ.
Câu hỏi không phải liệu biên lợi nhuận có quay về hay không, mà là khi nào và diễn ra nhanh đến mức nào. Nếu chúng ta đang ở đỉnh của giai đoạn mở rộng, các bội số (multiples) cần điều chỉnh, hoặc lợi nhuận phải tiếp tục tăng với tốc độ không bền vững. Lịch sử cho thấy cả hai kịch bản đều không diễn ra theo hướng tốt.
Hãy theo dõi ROIC, không chỉ tăng trưởng doanh thu. Hãy theo dõi dòng tiền tự do (free cash flow), không chỉ EBITDA. Những công ty vượt qua giai đoạn biên lợi nhuận co lại là các doanh nghiệp có “hào” bền vững thực sự và kỷ luật phân bổ vốn.
Câu hỏi không phải liệu biên lợi nhuận có quay về hay không, mà là khi nào và diễn ra nhanh đến mức nào. Nếu chúng ta đang ở đỉnh của giai đoạn mở rộng, các bội số (multiples) cần điều chỉnh, hoặc lợi nhuận phải tiếp tục tăng với tốc độ không bền vững. Lịch sử cho thấy cả hai kịch bản đều không diễn ra theo hướng tốt.
Hãy theo dõi ROIC, không chỉ tăng trưởng doanh thu. Hãy theo dõi dòng tiền tự do (free cash flow), không chỉ EBITDA. Những công ty vượt qua giai đoạn biên lợi nhuận co lại là các doanh nghiệp có “hào” bền vững thực sự và kỷ luật phân bổ vốn.