
TomCat1688
98 Bài đăng

TomCat1688
Báo cáo
Chặn người dùng
美股与加密双市场观察员,专注宏观周期与链上数据。
用概率思维拆解趋势,每日复盘市场关键节点。
长期返佣码:HONEY1688,使用即享20%手续费折扣
Giao dịch mở

Người nắm giữ BNB
Trader thường xuyên
10.4 tháng
25 Đang theo dõi
9.6K+ Người theo dõi
1.1K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
·
--
Đã xác minh
#hype涨超11%
Cách đỉnh lịch sử 89,60 USD chỉ còn 2,93 USD.
Đây không phải một nhịp hồi thông thường. SEC đã ném một quả bom hạt nhân vào ngày 17/9——phát hành tuyên bố “miễn trừ đổi mới”, mở ra lộ trình 5 năm tuân thủ cho việc token hóa trên chuỗi của thị trường chứng khoán Mỹ. Cổ phiếu token hóa cho phép giao dịch trên DEX thông qua AMM, và người nắm giữ phải được hưởng cổ tức và quyền biểu quyết hoàn toàn giống như cổ phiếu giao ngay truyền thống. Điều đó có ý nghĩa gì? Giao dịch hợp đồng vĩnh viễn trên chuỗi đối với cổ phiếu token hóa—từ vùng xám trực tiếp thành một thương vụ hợp pháp. HYPE nghe tin là bùng nổ, tăng hơn 11%, vượt 86 USD.
Các tổ chức cũng nhấn nút vào cùng thời điểm. 21Shares mua 2,4 triệu USD HYPE trong một ngày, Bitwise mua 1,9 triệu USD—cùng một ngày, hai tổ chức.
Nhưng nhiên liệu thực sự cho đợt tăng này là động cơ đốt đang gầm lên. Doanh thu giao thức trong tuần đạt 13,48 triệu USD, đốt 165.580 HYPE, tương đương giá trị 12,42 triệu USD. Tổng cộng đã đốt 48,67 triệu HYPE, chiếm 4,86% tổng cung tối đa. Doanh thu hàng chục triệu USD mỗi tuần, được dùng để gom HYPE trên thị trường rồi đốt vĩnh viễn—đây không phải là câu chuyện, đây là toán học.
Dữ liệu trên chuỗi còn phơi bày rõ hơn. Trong 30 ngày qua, khối lượng giao dịch hợp đồng vĩnh viễn đạt 23,92 tỷ USD, đứng vững ở vị trí số 1 trong các nền tảng phi tập trung, bỏ xa vị trí thứ hai. Thị trường HIP-3 từ đầu năm chỉ chiếm 2% khối lượng giao dịch đã vọt lên gần 50%.
Có một “cá voi” tích lũy mua 4,05 triệu HYPE, trị giá 322 triệu USD, và toàn bộ đều được đem đi stake. Một địa chỉ mới quét vào gần 100.000 HYPE chỉ trong một lệnh qua FalconX, trị giá 7,72 triệu USD.
Cửa đã mở. Việc đốt đang tăng tốc. Các tổ chức đang giành hàng. Đỉnh lịch sử 89,60 USD ngay trên đầu. Vượt lên, hay bị ép quay lại?
Điều duy nhất chắc chắn là: khi một sàn thực sự kiếm tiền, thực sự đốt token, và thực sự được công nhận qua quy định, thị trường sớm muộn cũng sẽ định giá cho nó. Vấn đề là: bạn có còn trên xe không?
#hype涨超11%
Cách đỉnh lịch sử 89,60 USD chỉ còn 2,93 USD.
Đây không phải một nhịp hồi thông thường. SEC đã ném một quả bom hạt nhân vào ngày 17/9——phát hành tuyên bố “miễn trừ đổi mới”, mở ra lộ trình 5 năm tuân thủ cho việc token hóa trên chuỗi của thị trường chứng khoán Mỹ. Cổ phiếu token hóa cho phép giao dịch trên DEX thông qua AMM, và người nắm giữ phải được hưởng cổ tức và quyền biểu quyết hoàn toàn giống như cổ phiếu giao ngay truyền thống. Điều đó có ý nghĩa gì? Giao dịch hợp đồng vĩnh viễn trên chuỗi đối với cổ phiếu token hóa—từ vùng xám trực tiếp thành một thương vụ hợp pháp. HYPE nghe tin là bùng nổ, tăng hơn 11%, vượt 86 USD.
Các tổ chức cũng nhấn nút vào cùng thời điểm. 21Shares mua 2,4 triệu USD HYPE trong một ngày, Bitwise mua 1,9 triệu USD—cùng một ngày, hai tổ chức.
Nhưng nhiên liệu thực sự cho đợt tăng này là động cơ đốt đang gầm lên. Doanh thu giao thức trong tuần đạt 13,48 triệu USD, đốt 165.580 HYPE, tương đương giá trị 12,42 triệu USD. Tổng cộng đã đốt 48,67 triệu HYPE, chiếm 4,86% tổng cung tối đa. Doanh thu hàng chục triệu USD mỗi tuần, được dùng để gom HYPE trên thị trường rồi đốt vĩnh viễn—đây không phải là câu chuyện, đây là toán học.
Dữ liệu trên chuỗi còn phơi bày rõ hơn. Trong 30 ngày qua, khối lượng giao dịch hợp đồng vĩnh viễn đạt 23,92 tỷ USD, đứng vững ở vị trí số 1 trong các nền tảng phi tập trung, bỏ xa vị trí thứ hai. Thị trường HIP-3 từ đầu năm chỉ chiếm 2% khối lượng giao dịch đã vọt lên gần 50%.
Có một “cá voi” tích lũy mua 4,05 triệu HYPE, trị giá 322 triệu USD, và toàn bộ đều được đem đi stake. Một địa chỉ mới quét vào gần 100.000 HYPE chỉ trong một lệnh qua FalconX, trị giá 7,72 triệu USD.
Cửa đã mở. Việc đốt đang tăng tốc. Các tổ chức đang giành hàng. Đỉnh lịch sử 89,60 USD ngay trên đầu. Vượt lên, hay bị ép quay lại?
Điều duy nhất chắc chắn là: khi một sàn thực sự kiếm tiền, thực sự đốt token, và thực sự được công nhận qua quy định, thị trường sớm muộn cũng sẽ định giá cho nó. Vấn đề là: bạn có còn trên xe không?
Cách đỉnh lịch sử 89,60 USD chỉ còn 2,93 USD.
Đây không phải một nhịp hồi thông thường. SEC đã ném một quả bom hạt nhân vào ngày 17/9——phát hành tuyên bố “miễn trừ đổi mới”, mở ra lộ trình 5 năm tuân thủ cho việc token hóa trên chuỗi của thị trường chứng khoán Mỹ. Cổ phiếu token hóa cho phép giao dịch trên DEX thông qua AMM, và người nắm giữ phải được hưởng cổ tức và quyền biểu quyết hoàn toàn giống như cổ phiếu giao ngay truyền thống. Điều đó có ý nghĩa gì? Giao dịch hợp đồng vĩnh viễn trên chuỗi đối với cổ phiếu token hóa—từ vùng xám trực tiếp thành một thương vụ hợp pháp. HYPE nghe tin là bùng nổ, tăng hơn 11%, vượt 86 USD.
Các tổ chức cũng nhấn nút vào cùng thời điểm. 21Shares mua 2,4 triệu USD HYPE trong một ngày, Bitwise mua 1,9 triệu USD—cùng một ngày, hai tổ chức.
Nhưng nhiên liệu thực sự cho đợt tăng này là động cơ đốt đang gầm lên. Doanh thu giao thức trong tuần đạt 13,48 triệu USD, đốt 165.580 HYPE, tương đương giá trị 12,42 triệu USD. Tổng cộng đã đốt 48,67 triệu HYPE, chiếm 4,86% tổng cung tối đa. Doanh thu hàng chục triệu USD mỗi tuần, được dùng để gom HYPE trên thị trường rồi đốt vĩnh viễn—đây không phải là câu chuyện, đây là toán học.
Dữ liệu trên chuỗi còn phơi bày rõ hơn. Trong 30 ngày qua, khối lượng giao dịch hợp đồng vĩnh viễn đạt 23,92 tỷ USD, đứng vững ở vị trí số 1 trong các nền tảng phi tập trung, bỏ xa vị trí thứ hai. Thị trường HIP-3 từ đầu năm chỉ chiếm 2% khối lượng giao dịch đã vọt lên gần 50%.
Có một “cá voi” tích lũy mua 4,05 triệu HYPE, trị giá 322 triệu USD, và toàn bộ đều được đem đi stake. Một địa chỉ mới quét vào gần 100.000 HYPE chỉ trong một lệnh qua FalconX, trị giá 7,72 triệu USD.
Cửa đã mở. Việc đốt đang tăng tốc. Các tổ chức đang giành hàng. Đỉnh lịch sử 89,60 USD ngay trên đầu. Vượt lên, hay bị ép quay lại?
Điều duy nhất chắc chắn là: khi một sàn thực sự kiếm tiền, thực sự đốt token, và thực sự được công nhận qua quy định, thị trường sớm muộn cũng sẽ định giá cho nó. Vấn đề là: bạn có còn trên xe không?
1
4
1.6k
·
--
Hôm nay đội bóng rổ nam Trung Quốc vs Nhật Bản, sao thị trường dự đoán không có
thấp/cao gì vậy, muốn mua thử 10 đô
Hôm nay đội bóng rổ nam Trung Quốc vs Nhật Bản, sao thị trường dự đoán không có
thấp/cao gì vậy, muốn mua thử 10 đô
thấp/cao gì vậy, muốn mua thử 10 đô
1
314
·
--
Đã xác minh
#near涨超26%突破3.45美元
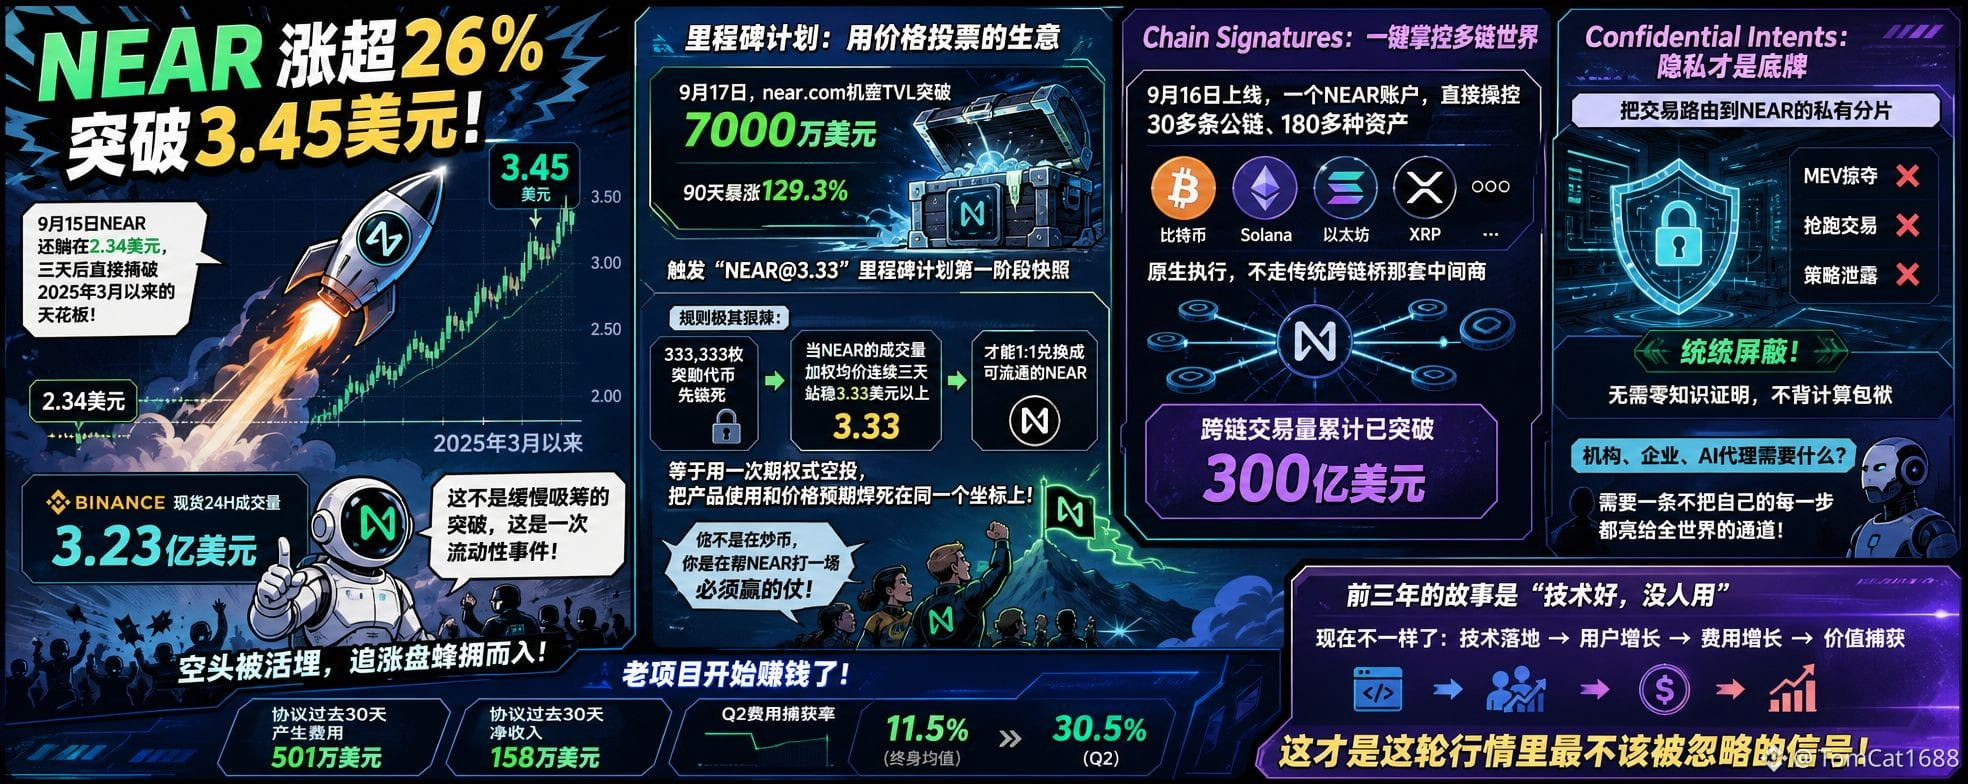
Ngày 15 tháng 9, NEAR vẫn đang nằm ở mức 2,34 USD; chỉ sau ba ngày, nó đã trực tiếp phá vỡ “đỉnh trần” kể từ tháng 3/2025, biên độ tăng trong 24 giờ hơn 26%. Khối lượng giao dịch spot trên Binance trong một ngày đạt 323 triệu USD. Đây không phải một màn “tích lũy chậm rãi” rồi bứt phá. Đây là một sự kiện về thanh khoản—phe short bị chôn sống, dòng FOMO chen vào như ong vỡ tổ.
Nhưng thứ thật sự đáng giá không phải là cây nến này, mà là “món làm ăn” đằng sau cây nến—bằng giá cả để bỏ phiếu.
Ngày 17 tháng 9, TVL bí mật của near vượt mốc 70 triệu USD. Trong 90 ngày, mức tăng bùng nổ 129,3%, trực tiếp kích hoạt giai đoạn đầu của kế hoạch mốc “NEAR@3.33”. Quy tắc cực kỳ “tàn nhẫn”: 333.333 token thưởng được khóa cứng trước. Chỉ khi giá tham chiếu bình quân gia quyền theo khối lượng của NEAR đứng vững trên 3,33 USD liên tục trong ba ngày thì mới được đổi 1:1 thành NEAR có thể lưu thông. Nói cách khác, đây là một đợt airdrop kiểu quyền chọn: vừa “neo” việc sử dụng sản phẩm, vừa “hàn” kỳ vọng giá vào cùng một tọa độ. Bạn không chỉ đang bơm tiền vào một đồng—bạn đang giúp NEAR đánh một trận mà buộc phải thắng.
Còn điều khiến tôi không thể ngồi yên, là Chain Signatures. Ngày 16 tháng 9 ra mắt: chỉ với một tài khoản NEAR, nó có thể trực tiếp điều khiển hơn 30 chuỗi công khai, hơn 180 loại tài sản—Bitcoin, Solana, Ethereum, XRP đều nằm trong tầm ngắm, thực thi nguyên bản, không đi theo cái “lớp trung gian” của cầu cross-chain truyền thống. Khối lượng giao dịch cross-chain tích lũy đã vượt 30 tỷ USD.
Quyền riêng tư mới là lá bài “thật sự” cho câu chuyện lần này. Confidential Intents định tuyến giao dịch vào các phân mảnh riêng tư của NEAR, chặn đứng mọi thứ như MEV cướp đoạt, tranh chạy, lộ chiến lược—và thậm chí không phải gánh thêm “tải tính toán” của bài toán zero-knowledge proof. Tổ chức, doanh nghiệp, tác nhân AI cần gì? Họ cần một con đường không phải nơi bất kỳ bước đi nào của mình cũng bị lộ ra cho cả thế giới xem.
Câu chuyện của $NEAR trong ba năm qua là: “kỹ thuật tốt, nhưng không ai dùng”. Giờ không còn nữa: giao thức trong 30 ngày qua tạo ra 5,01 triệu USD phí, và thu nhập ròng là 1,58 triệu USD. Tỷ lệ thu phí Q2 từ mức trung bình vòng đời 11,5% đã được kéo lên 30,5%. Dự án cũ bắt đầu kiếm tiền—đó mới là tín hiệu không thể bỏ qua nhất trong đợt行情 này.
#near涨超26%突破3.45美元
Ngày 15 tháng 9, NEAR vẫn đang nằm ở mức 2,34 USD; chỉ sau ba ngày, nó đã trực tiếp phá vỡ “đỉnh trần” kể từ tháng 3/2025, biên độ tăng trong 24 giờ hơn 26%. Khối lượng giao dịch spot trên Binance trong một ngày đạt 323 triệu USD. Đây không phải một màn “tích lũy chậm rãi” rồi bứt phá. Đây là một sự kiện về thanh khoản—phe short bị chôn sống, dòng FOMO chen vào như ong vỡ tổ.
Nhưng thứ thật sự đáng giá không phải là cây nến này, mà là “món làm ăn” đằng sau cây nến—bằng giá cả để bỏ phiếu.
Ngày 17 tháng 9, TVL bí mật của near vượt mốc 70 triệu USD. Trong 90 ngày, mức tăng bùng nổ 129,3%, trực tiếp kích hoạt giai đoạn đầu của kế hoạch mốc “NEAR@3.33”. Quy tắc cực kỳ “tàn nhẫn”: 333.333 token thưởng được khóa cứng trước. Chỉ khi giá tham chiếu bình quân gia quyền theo khối lượng của NEAR đứng vững trên 3,33 USD liên tục trong ba ngày thì mới được đổi 1:1 thành NEAR có thể lưu thông. Nói cách khác, đây là một đợt airdrop kiểu quyền chọn: vừa “neo” việc sử dụng sản phẩm, vừa “hàn” kỳ vọng giá vào cùng một tọa độ. Bạn không chỉ đang bơm tiền vào một đồng—bạn đang giúp NEAR đánh một trận mà buộc phải thắng.
Còn điều khiến tôi không thể ngồi yên, là Chain Signatures. Ngày 16 tháng 9 ra mắt: chỉ với một tài khoản NEAR, nó có thể trực tiếp điều khiển hơn 30 chuỗi công khai, hơn 180 loại tài sản—Bitcoin, Solana, Ethereum, XRP đều nằm trong tầm ngắm, thực thi nguyên bản, không đi theo cái “lớp trung gian” của cầu cross-chain truyền thống. Khối lượng giao dịch cross-chain tích lũy đã vượt 30 tỷ USD.
Quyền riêng tư mới là lá bài “thật sự” cho câu chuyện lần này. Confidential Intents định tuyến giao dịch vào các phân mảnh riêng tư của NEAR, chặn đứng mọi thứ như MEV cướp đoạt, tranh chạy, lộ chiến lược—và thậm chí không phải gánh thêm “tải tính toán” của bài toán zero-knowledge proof. Tổ chức, doanh nghiệp, tác nhân AI cần gì? Họ cần một con đường không phải nơi bất kỳ bước đi nào của mình cũng bị lộ ra cho cả thế giới xem.
Câu chuyện của $NEAR trong ba năm qua là: “kỹ thuật tốt, nhưng không ai dùng”. Giờ không còn nữa: giao thức trong 30 ngày qua tạo ra 5,01 triệu USD phí, và thu nhập ròng là 1,58 triệu USD. Tỷ lệ thu phí Q2 từ mức trung bình vòng đời 11,5% đã được kéo lên 30,5%. Dự án cũ bắt đầu kiếm tiền—đó mới là tín hiệu không thể bỏ qua nhất trong đợt行情 này.
Ngày 15 tháng 9, NEAR vẫn đang nằm ở mức 2,34 USD; chỉ sau ba ngày, nó đã trực tiếp phá vỡ “đỉnh trần” kể từ tháng 3/2025, biên độ tăng trong 24 giờ hơn 26%. Khối lượng giao dịch spot trên Binance trong một ngày đạt 323 triệu USD. Đây không phải một màn “tích lũy chậm rãi” rồi bứt phá. Đây là một sự kiện về thanh khoản—phe short bị chôn sống, dòng FOMO chen vào như ong vỡ tổ.
Nhưng thứ thật sự đáng giá không phải là cây nến này, mà là “món làm ăn” đằng sau cây nến—bằng giá cả để bỏ phiếu.
Ngày 17 tháng 9, TVL bí mật của near vượt mốc 70 triệu USD. Trong 90 ngày, mức tăng bùng nổ 129,3%, trực tiếp kích hoạt giai đoạn đầu của kế hoạch mốc “NEAR@3.33”. Quy tắc cực kỳ “tàn nhẫn”: 333.333 token thưởng được khóa cứng trước. Chỉ khi giá tham chiếu bình quân gia quyền theo khối lượng của NEAR đứng vững trên 3,33 USD liên tục trong ba ngày thì mới được đổi 1:1 thành NEAR có thể lưu thông. Nói cách khác, đây là một đợt airdrop kiểu quyền chọn: vừa “neo” việc sử dụng sản phẩm, vừa “hàn” kỳ vọng giá vào cùng một tọa độ. Bạn không chỉ đang bơm tiền vào một đồng—bạn đang giúp NEAR đánh một trận mà buộc phải thắng.
Còn điều khiến tôi không thể ngồi yên, là Chain Signatures. Ngày 16 tháng 9 ra mắt: chỉ với một tài khoản NEAR, nó có thể trực tiếp điều khiển hơn 30 chuỗi công khai, hơn 180 loại tài sản—Bitcoin, Solana, Ethereum, XRP đều nằm trong tầm ngắm, thực thi nguyên bản, không đi theo cái “lớp trung gian” của cầu cross-chain truyền thống. Khối lượng giao dịch cross-chain tích lũy đã vượt 30 tỷ USD.
Quyền riêng tư mới là lá bài “thật sự” cho câu chuyện lần này. Confidential Intents định tuyến giao dịch vào các phân mảnh riêng tư của NEAR, chặn đứng mọi thứ như MEV cướp đoạt, tranh chạy, lộ chiến lược—và thậm chí không phải gánh thêm “tải tính toán” của bài toán zero-knowledge proof. Tổ chức, doanh nghiệp, tác nhân AI cần gì? Họ cần một con đường không phải nơi bất kỳ bước đi nào của mình cũng bị lộ ra cho cả thế giới xem.
Câu chuyện của $NEAR trong ba năm qua là: “kỹ thuật tốt, nhưng không ai dùng”. Giờ không còn nữa: giao thức trong 30 ngày qua tạo ra 5,01 triệu USD phí, và thu nhập ròng là 1,58 triệu USD. Tỷ lệ thu phí Q2 từ mức trung bình vòng đời 11,5% đã được kéo lên 30,5%. Dự án cũ bắt đầu kiếm tiền—đó mới là tín hiệu không thể bỏ qua nhất trong đợt行情 này.
9
5.5k
·
--
#日本央行加息至31年高位
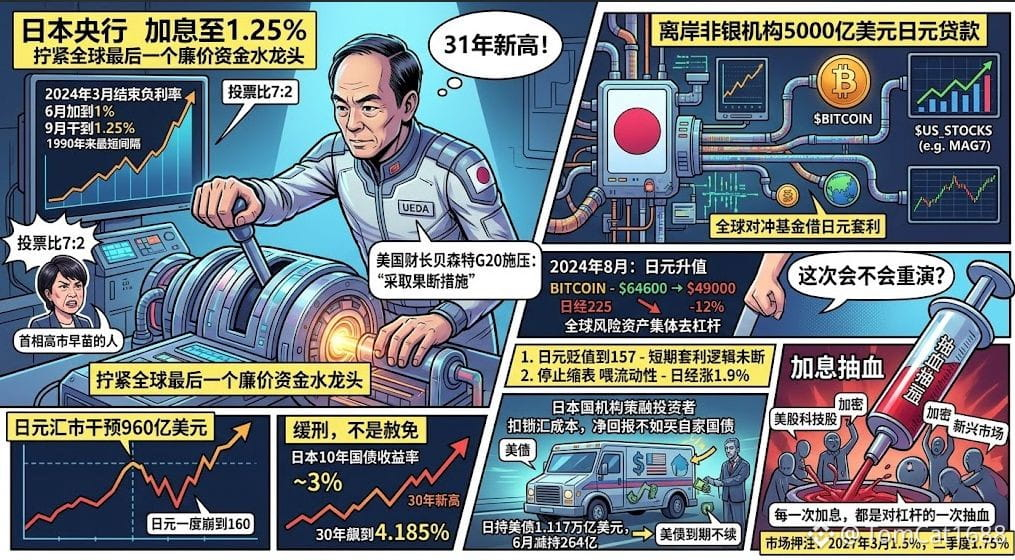
1,25%。Mức cao nhất trong 31 năm. Ngân hàng Trung ương Nhật Bản vừa mới vặn chặt lại vòi nước thanh khoản rẻ mạt cuối cùng trên toàn cầu, bằng đúng 25 điểm cơ bản.
Đây không phải là một lần tăng lãi suất thông thường. Kết thúc lãi suất âm vào tháng 3/2024, nâng lên 1% vào tháng 6, rồi đẩy thẳng lên 1,25% vào tháng 9 — khoảng cách tăng lãi suất ngắn nhất kể từ sau năm 1990. Kết quả bỏ phiếu là 7:2, và hai người phản đối đều là những người thuộc phe Thủ tướng Hayshi Samine.
Bộ trưởng Tài chính Mỹ Bessent tại hội nghị G20 đã trực tiếp gây sức ép buộc Ueda và Otoko “thực hiện các biện pháp quyết đoán”. Đồng yên trong năm nay từng có lúc sụp xuống mức 160; các cơ quan Nhật Bản đã chi 96 tỷ USD để can thiệp thị trường ngoại hối, nhưng vẫn không ngăn được.
Nhưng điều khiến Phố Wall thực sự lạnh sống lưng không phải là Nhật Bản, mà là khoản 500 tỷ USD.
Trong nhiều thập kỷ qua, các quỹ phòng hộ toàn cầu vẫn chơi đúng một chiêu: vay đồng yên với chi phí bằng 0, đổi sang USD, rồi lao vào cổ phiếu Mỹ, trái phiếu Mỹ và tiền mã hóa. Quy mô cho vay đồng yên của các tổ chức tài chính phi cư trú ở nước ngoài khoảng 250 tỷ USD; nếu tính theo cách rộng hơn, con số này trực tiếp gấp đôi lên 500 tỷ USD. Số tiền đó chống lưng cho bao nhiêu tài sản được định giá quá cao? Không ai nói rõ được. Nhưng ai cũng nhớ tháng 8/2024 — khi đồng yên lên giá, Bitcoin từ 64.600 USD bị “đập” xuống 49.000 USD; Nikkei rơi tự do trong phiên, giảm 12% trong ngày; và toàn bộ tài sản rủi ro toàn cầu cùng nhau giảm đòn bẩy.
Lần này có lặp lại không?
Xem hai tín hiệu. Thứ nhất, sau khi đợt tăng lãi suất được triển khai, đồng yên lại mất giá về 157; logic giao dịch chênh lệch lãi suất ngắn hạn vẫn chưa đứt. Thứ hai, Ngân hàng Trung ương Nhật Bản đồng thời công bố sẽ dừng thu hẹp bảng cân đối kể từ tháng 4/2027, mỗi tháng tiếp tục mua 2.000 tỷ yên trái phiếu chính phủ. Đây đúng là kiểu “một con chim ưng, một con bồ câu” — lãi suất tăng nhưng thanh khoản vẫn được rót đầy. Vì thế, chứng khoán Mỹ trong ngày đó không sụp, còn Nikkei lại tăng 1,9%.
Nhưng đây là án treo, không phải ân xá. Lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm đã đứng gần mốc 3%; kỳ hạn 30 năm từng vọt lên tới 4,185%, tất cả đều là mức cao nhất 30 năm. Các công ty bảo hiểm nhân thọ và quỹ hưu trí ở Nhật phát hiện rằng, sau khi trừ chi phí phòng ngừa rủi ro khóa tỷ giá, lợi nhuận ròng khi mua trái phiếu Mỹ lại không bằng mua trái phiếu chính phủ trong nước. Nhật đang nắm giữ 1,117 nghìn tỷ USD trái phiếu Mỹ, và riêng trong tháng 6 đã cắt giảm 26,4 tỷ USD. Đây không phải là bán tháo, mà là đáo hạn không gia hạn — nhưng với chính phủ Mỹ, mỗi năm phải phát lượng trái phiếu khổng lồ mới, thì hiệu quả vẫn như nhau: lợi suất kỳ hạn dài không thể giảm, khiến “trần định giá” của cổ phiếu công nghệ bị đè chặt
1,25% không phải là điểm dừng. Thị trường đặt cược rằng đến tháng 3/2027 sẽ lên 1,5%, và đến quý II là 1,75%. Mỗi lần tăng lãi suất đều giống như rút máu lần lượt vào khoản đòn bẩy 500 tỷ USD đó. Cổ phiếu công nghệ Mỹ, tiền mã hóa và thị trường mới nổi — tất cả đều đang đứng dưới cùng một chiếc máy bơm “rút máu”
#日本央行加息至31年高位
1,25%。Mức cao nhất trong 31 năm. Ngân hàng Trung ương Nhật Bản vừa mới vặn chặt lại vòi nước thanh khoản rẻ mạt cuối cùng trên toàn cầu, bằng đúng 25 điểm cơ bản.
Đây không phải là một lần tăng lãi suất thông thường. Kết thúc lãi suất âm vào tháng 3/2024, nâng lên 1% vào tháng 6, rồi đẩy thẳng lên 1,25% vào tháng 9 — khoảng cách tăng lãi suất ngắn nhất kể từ sau năm 1990. Kết quả bỏ phiếu là 7:2, và hai người phản đối đều là những người thuộc phe Thủ tướng Hayshi Samine.
Bộ trưởng Tài chính Mỹ Bessent tại hội nghị G20 đã trực tiếp gây sức ép buộc Ueda và Otoko “thực hiện các biện pháp quyết đoán”. Đồng yên trong năm nay từng có lúc sụp xuống mức 160; các cơ quan Nhật Bản đã chi 96 tỷ USD để can thiệp thị trường ngoại hối, nhưng vẫn không ngăn được.
Nhưng điều khiến Phố Wall thực sự lạnh sống lưng không phải là Nhật Bản, mà là khoản 500 tỷ USD.
Trong nhiều thập kỷ qua, các quỹ phòng hộ toàn cầu vẫn chơi đúng một chiêu: vay đồng yên với chi phí bằng 0, đổi sang USD, rồi lao vào cổ phiếu Mỹ, trái phiếu Mỹ và tiền mã hóa. Quy mô cho vay đồng yên của các tổ chức tài chính phi cư trú ở nước ngoài khoảng 250 tỷ USD; nếu tính theo cách rộng hơn, con số này trực tiếp gấp đôi lên 500 tỷ USD. Số tiền đó chống lưng cho bao nhiêu tài sản được định giá quá cao? Không ai nói rõ được. Nhưng ai cũng nhớ tháng 8/2024 — khi đồng yên lên giá, Bitcoin từ 64.600 USD bị “đập” xuống 49.000 USD; Nikkei rơi tự do trong phiên, giảm 12% trong ngày; và toàn bộ tài sản rủi ro toàn cầu cùng nhau giảm đòn bẩy.
Lần này có lặp lại không?
Xem hai tín hiệu. Thứ nhất, sau khi đợt tăng lãi suất được triển khai, đồng yên lại mất giá về 157; logic giao dịch chênh lệch lãi suất ngắn hạn vẫn chưa đứt. Thứ hai, Ngân hàng Trung ương Nhật Bản đồng thời công bố sẽ dừng thu hẹp bảng cân đối kể từ tháng 4/2027, mỗi tháng tiếp tục mua 2.000 tỷ yên trái phiếu chính phủ. Đây đúng là kiểu “một con chim ưng, một con bồ câu” — lãi suất tăng nhưng thanh khoản vẫn được rót đầy. Vì thế, chứng khoán Mỹ trong ngày đó không sụp, còn Nikkei lại tăng 1,9%.
Nhưng đây là án treo, không phải ân xá. Lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm đã đứng gần mốc 3%; kỳ hạn 30 năm từng vọt lên tới 4,185%, tất cả đều là mức cao nhất 30 năm. Các công ty bảo hiểm nhân thọ và quỹ hưu trí ở Nhật phát hiện rằng, sau khi trừ chi phí phòng ngừa rủi ro khóa tỷ giá, lợi nhuận ròng khi mua trái phiếu Mỹ lại không bằng mua trái phiếu chính phủ trong nước. Nhật đang nắm giữ 1,117 nghìn tỷ USD trái phiếu Mỹ, và riêng trong tháng 6 đã cắt giảm 26,4 tỷ USD. Đây không phải là bán tháo, mà là đáo hạn không gia hạn — nhưng với chính phủ Mỹ, mỗi năm phải phát lượng trái phiếu khổng lồ mới, thì hiệu quả vẫn như nhau: lợi suất kỳ hạn dài không thể giảm, khiến “trần định giá” của cổ phiếu công nghệ bị đè chặt
1,25% không phải là điểm dừng. Thị trường đặt cược rằng đến tháng 3/2027 sẽ lên 1,5%, và đến quý II là 1,75%. Mỗi lần tăng lãi suất đều giống như rút máu lần lượt vào khoản đòn bẩy 500 tỷ USD đó. Cổ phiếu công nghệ Mỹ, tiền mã hóa và thị trường mới nổi — tất cả đều đang đứng dưới cùng một chiếc máy bơm “rút máu”
1,25%。Mức cao nhất trong 31 năm. Ngân hàng Trung ương Nhật Bản vừa mới vặn chặt lại vòi nước thanh khoản rẻ mạt cuối cùng trên toàn cầu, bằng đúng 25 điểm cơ bản.
Đây không phải là một lần tăng lãi suất thông thường. Kết thúc lãi suất âm vào tháng 3/2024, nâng lên 1% vào tháng 6, rồi đẩy thẳng lên 1,25% vào tháng 9 — khoảng cách tăng lãi suất ngắn nhất kể từ sau năm 1990. Kết quả bỏ phiếu là 7:2, và hai người phản đối đều là những người thuộc phe Thủ tướng Hayshi Samine.
Bộ trưởng Tài chính Mỹ Bessent tại hội nghị G20 đã trực tiếp gây sức ép buộc Ueda và Otoko “thực hiện các biện pháp quyết đoán”. Đồng yên trong năm nay từng có lúc sụp xuống mức 160; các cơ quan Nhật Bản đã chi 96 tỷ USD để can thiệp thị trường ngoại hối, nhưng vẫn không ngăn được.
Nhưng điều khiến Phố Wall thực sự lạnh sống lưng không phải là Nhật Bản, mà là khoản 500 tỷ USD.
Trong nhiều thập kỷ qua, các quỹ phòng hộ toàn cầu vẫn chơi đúng một chiêu: vay đồng yên với chi phí bằng 0, đổi sang USD, rồi lao vào cổ phiếu Mỹ, trái phiếu Mỹ và tiền mã hóa. Quy mô cho vay đồng yên của các tổ chức tài chính phi cư trú ở nước ngoài khoảng 250 tỷ USD; nếu tính theo cách rộng hơn, con số này trực tiếp gấp đôi lên 500 tỷ USD. Số tiền đó chống lưng cho bao nhiêu tài sản được định giá quá cao? Không ai nói rõ được. Nhưng ai cũng nhớ tháng 8/2024 — khi đồng yên lên giá, Bitcoin từ 64.600 USD bị “đập” xuống 49.000 USD; Nikkei rơi tự do trong phiên, giảm 12% trong ngày; và toàn bộ tài sản rủi ro toàn cầu cùng nhau giảm đòn bẩy.
Lần này có lặp lại không?
Xem hai tín hiệu. Thứ nhất, sau khi đợt tăng lãi suất được triển khai, đồng yên lại mất giá về 157; logic giao dịch chênh lệch lãi suất ngắn hạn vẫn chưa đứt. Thứ hai, Ngân hàng Trung ương Nhật Bản đồng thời công bố sẽ dừng thu hẹp bảng cân đối kể từ tháng 4/2027, mỗi tháng tiếp tục mua 2.000 tỷ yên trái phiếu chính phủ. Đây đúng là kiểu “một con chim ưng, một con bồ câu” — lãi suất tăng nhưng thanh khoản vẫn được rót đầy. Vì thế, chứng khoán Mỹ trong ngày đó không sụp, còn Nikkei lại tăng 1,9%.
Nhưng đây là án treo, không phải ân xá. Lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm đã đứng gần mốc 3%; kỳ hạn 30 năm từng vọt lên tới 4,185%, tất cả đều là mức cao nhất 30 năm. Các công ty bảo hiểm nhân thọ và quỹ hưu trí ở Nhật phát hiện rằng, sau khi trừ chi phí phòng ngừa rủi ro khóa tỷ giá, lợi nhuận ròng khi mua trái phiếu Mỹ lại không bằng mua trái phiếu chính phủ trong nước. Nhật đang nắm giữ 1,117 nghìn tỷ USD trái phiếu Mỹ, và riêng trong tháng 6 đã cắt giảm 26,4 tỷ USD. Đây không phải là bán tháo, mà là đáo hạn không gia hạn — nhưng với chính phủ Mỹ, mỗi năm phải phát lượng trái phiếu khổng lồ mới, thì hiệu quả vẫn như nhau: lợi suất kỳ hạn dài không thể giảm, khiến “trần định giá” của cổ phiếu công nghệ bị đè chặt
1,25% không phải là điểm dừng. Thị trường đặt cược rằng đến tháng 3/2027 sẽ lên 1,5%, và đến quý II là 1,75%. Mỗi lần tăng lãi suất đều giống như rút máu lần lượt vào khoản đòn bẩy 500 tỷ USD đó. Cổ phiếu công nghệ Mỹ, tiền mã hóa và thị trường mới nổi — tất cả đều đang đứng dưới cùng một chiếc máy bơm “rút máu”
1
327
·
--
Đã xác minh
#sec批准代币化nms股票交易临时创新豁免
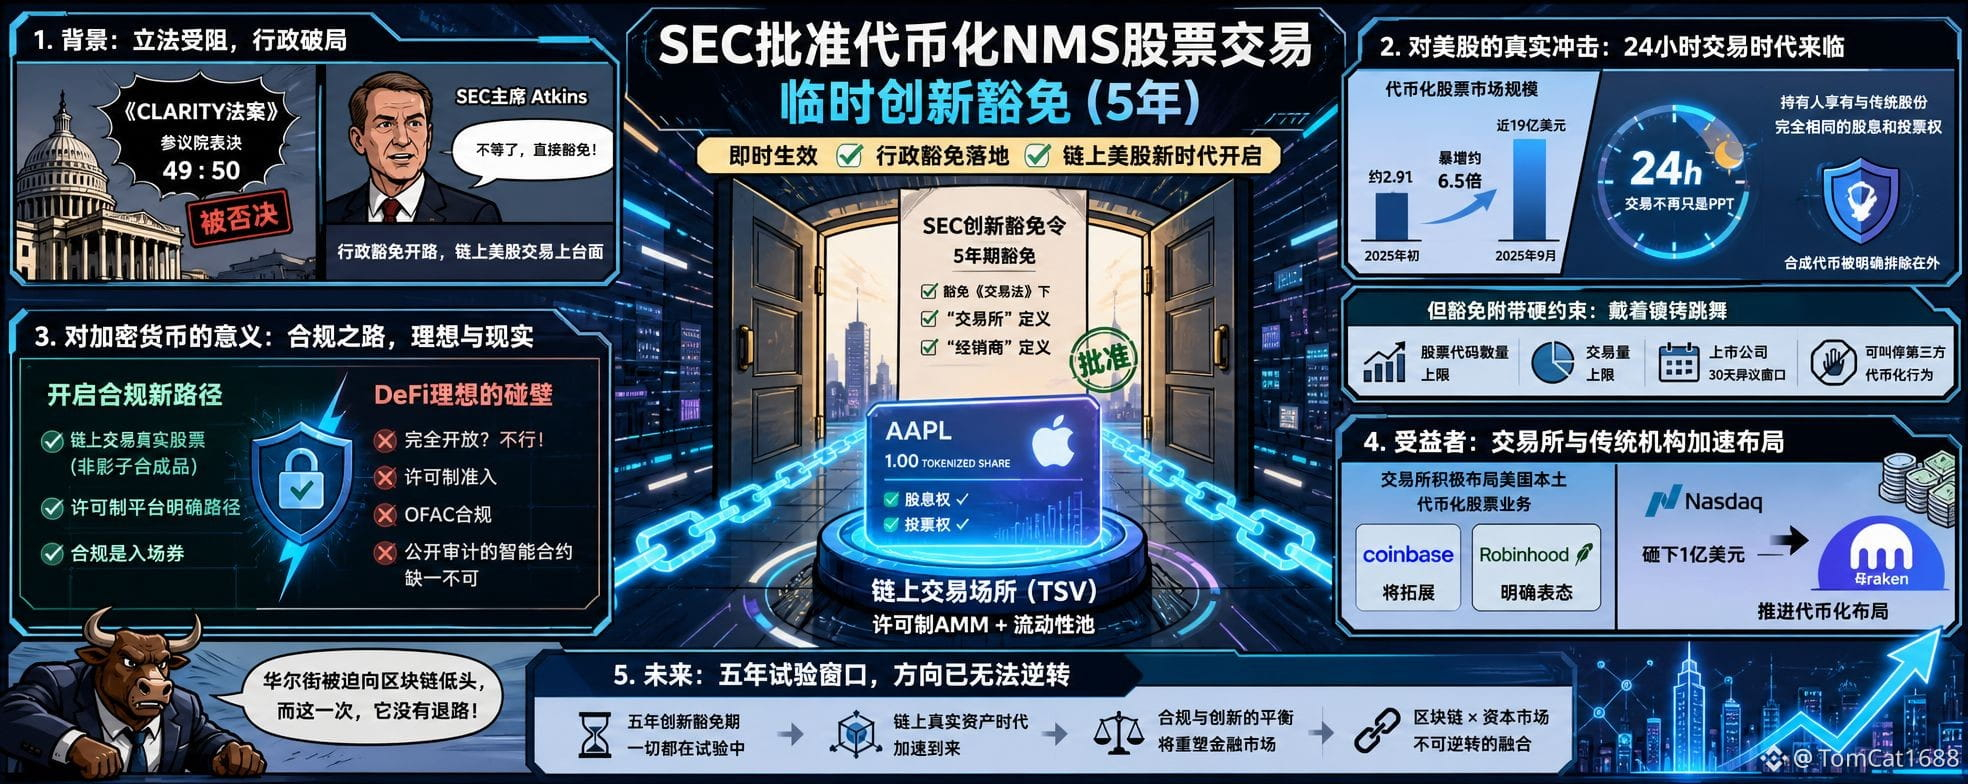
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức ký ban hành lệnh miễn trừ đổi mới kỳ hạn 5 năm. Theo đó, cổ phiếu NMS được token hóa được phép giao dịch trên các nền tảng giao dịch trên chuỗi (TSV) theo cơ chế AMM và các nhóm thanh khoản vận hành theo chế độ cấp phép. Lệnh này miễn trừ các định nghĩa “sàn giao dịch” và “nhà môi giới/đại lý” theo Đạo luật Chứng khoán (Securities Exchange Act), có hiệu lực ngay lập tức. Đây không phải là bản dự thảo để lấy ý kiến mà là một mệnh lệnh đã được triển khai thực tế.
Rốt cuộc điều này thay đổi gì? Hãy quay lại thứ Ba của tuần này—đạo luật CLARITY (CLARITY Act) đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến lộ trình lập pháp bị chặn đứng. Chủ tịch SEC Atkins không chờ đợi thêm, trực tiếp dùng “miễn trừ hành chính” để đưa giao dịch cổ phiếu Mỹ trên chuỗi ra sân khấu.
Thị trường cổ phiếu được token hóa tăng vọt từ khoảng 291 triệu USD ở đầu năm 2025 lên gần 1,9 tỷ USD—tăng khoảng 6,5 lần. Tuy nhiên, trong thời gian qua, gần như toàn bộ mô hình này đã được chạy thử và hoạt động ở nước ngoài, trong khi nhà đầu tư Mỹ lại bị ngăn ngoài cửa. Giờ đây, cánh cửa đã bị đá tung.
Tác động thực sự tới cổ phiếu Mỹ: giao dịch 24 giờ không còn chỉ là “PPT”. Người nắm giữ cổ phiếu token hóa được hưởng quyền cổ tức và quyền biểu quyết giống hệt như cổ phần truyền thống; các token tổng hợp (synthetic tokens) được loại trừ rõ ràng. Điều này đồng nghĩa khái niệm “khung giờ giao dịch” của thị trường cổ phiếu Mỹ đang bị xói mòn.
Nhưng đừng vội ăn mừng—miễn trừ đi kèm các ràng buộc cứng: số lượng mã chứng khoán và khối lượng giao dịch đều bị giới hạn, và các công ty niêm yết có “cửa sổ phản đối” 30 ngày để có thể dừng các hoạt động token hóa của bên thứ ba. Đây không phải mở toang cánh cửa để xả nước, mà là nhảy múa trong khi bị đeo cùm.
Ý nghĩa đối với thị trường tiền mã hóa còn đáng suy ngẫm hơn. Miễn trừ này trao cho các nền tảng tuân thủ một lối đi rõ ràng: giao dịch thực sự cổ phiếu trên chuỗi, thay vì các sản phẩm tổng hợp dạng “bóng ma”. Nhưng “lý tưởng DeFi hoàn toàn mở” lại vấp phải rào cản—cần có cơ chế cấp phép truy cập, tuân thủ OFAC, và các hợp đồng thông minh có kiểm toán công khai; thiếu bất cứ yếu tố nào đều không thể.
Ngành sàn giao dịch (exchange) cũng là một hướng hưởng lợi khác. Coinbase, Robinhood… đã lên tiếng rõ ràng rằng họ sẽ mở rộng mảng cổ phiếu token hóa tại thị trường nội địa Mỹ. Nasdaq thậm chí còn rót 100 triệu USD để mua cổ phần vào công ty mẹ của Kraken nhằm thúc đẩy kế hoạch token hóa.
Khung thời gian 5 năm đồng nghĩa mọi thứ đang trong giai đoạn thử nghiệm. Nhưng hướng đi đã không thể đảo ngược. Phố Wall buộc phải ngẩng đầu nhìn blockchain, và lần này họ không còn đường lui.
#sec批准代币化nms股票交易临时创新豁免
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức ký ban hành lệnh miễn trừ đổi mới kỳ hạn 5 năm. Theo đó, cổ phiếu NMS được token hóa được phép giao dịch trên các nền tảng giao dịch trên chuỗi (TSV) theo cơ chế AMM và các nhóm thanh khoản vận hành theo chế độ cấp phép. Lệnh này miễn trừ các định nghĩa “sàn giao dịch” và “nhà môi giới/đại lý” theo Đạo luật Chứng khoán (Securities Exchange Act), có hiệu lực ngay lập tức. Đây không phải là bản dự thảo để lấy ý kiến mà là một mệnh lệnh đã được triển khai thực tế.
Rốt cuộc điều này thay đổi gì? Hãy quay lại thứ Ba của tuần này—đạo luật CLARITY (CLARITY Act) đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến lộ trình lập pháp bị chặn đứng. Chủ tịch SEC Atkins không chờ đợi thêm, trực tiếp dùng “miễn trừ hành chính” để đưa giao dịch cổ phiếu Mỹ trên chuỗi ra sân khấu.
Thị trường cổ phiếu được token hóa tăng vọt từ khoảng 291 triệu USD ở đầu năm 2025 lên gần 1,9 tỷ USD—tăng khoảng 6,5 lần. Tuy nhiên, trong thời gian qua, gần như toàn bộ mô hình này đã được chạy thử và hoạt động ở nước ngoài, trong khi nhà đầu tư Mỹ lại bị ngăn ngoài cửa. Giờ đây, cánh cửa đã bị đá tung.
Tác động thực sự tới cổ phiếu Mỹ: giao dịch 24 giờ không còn chỉ là “PPT”. Người nắm giữ cổ phiếu token hóa được hưởng quyền cổ tức và quyền biểu quyết giống hệt như cổ phần truyền thống; các token tổng hợp (synthetic tokens) được loại trừ rõ ràng. Điều này đồng nghĩa khái niệm “khung giờ giao dịch” của thị trường cổ phiếu Mỹ đang bị xói mòn.
Nhưng đừng vội ăn mừng—miễn trừ đi kèm các ràng buộc cứng: số lượng mã chứng khoán và khối lượng giao dịch đều bị giới hạn, và các công ty niêm yết có “cửa sổ phản đối” 30 ngày để có thể dừng các hoạt động token hóa của bên thứ ba. Đây không phải mở toang cánh cửa để xả nước, mà là nhảy múa trong khi bị đeo cùm.
Ý nghĩa đối với thị trường tiền mã hóa còn đáng suy ngẫm hơn. Miễn trừ này trao cho các nền tảng tuân thủ một lối đi rõ ràng: giao dịch thực sự cổ phiếu trên chuỗi, thay vì các sản phẩm tổng hợp dạng “bóng ma”. Nhưng “lý tưởng DeFi hoàn toàn mở” lại vấp phải rào cản—cần có cơ chế cấp phép truy cập, tuân thủ OFAC, và các hợp đồng thông minh có kiểm toán công khai; thiếu bất cứ yếu tố nào đều không thể.
Ngành sàn giao dịch (exchange) cũng là một hướng hưởng lợi khác. Coinbase, Robinhood… đã lên tiếng rõ ràng rằng họ sẽ mở rộng mảng cổ phiếu token hóa tại thị trường nội địa Mỹ. Nasdaq thậm chí còn rót 100 triệu USD để mua cổ phần vào công ty mẹ của Kraken nhằm thúc đẩy kế hoạch token hóa.
Khung thời gian 5 năm đồng nghĩa mọi thứ đang trong giai đoạn thử nghiệm. Nhưng hướng đi đã không thể đảo ngược. Phố Wall buộc phải ngẩng đầu nhìn blockchain, và lần này họ không còn đường lui.
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức ký ban hành lệnh miễn trừ đổi mới kỳ hạn 5 năm. Theo đó, cổ phiếu NMS được token hóa được phép giao dịch trên các nền tảng giao dịch trên chuỗi (TSV) theo cơ chế AMM và các nhóm thanh khoản vận hành theo chế độ cấp phép. Lệnh này miễn trừ các định nghĩa “sàn giao dịch” và “nhà môi giới/đại lý” theo Đạo luật Chứng khoán (Securities Exchange Act), có hiệu lực ngay lập tức. Đây không phải là bản dự thảo để lấy ý kiến mà là một mệnh lệnh đã được triển khai thực tế.
Rốt cuộc điều này thay đổi gì? Hãy quay lại thứ Ba của tuần này—đạo luật CLARITY (CLARITY Act) đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến lộ trình lập pháp bị chặn đứng. Chủ tịch SEC Atkins không chờ đợi thêm, trực tiếp dùng “miễn trừ hành chính” để đưa giao dịch cổ phiếu Mỹ trên chuỗi ra sân khấu.
Thị trường cổ phiếu được token hóa tăng vọt từ khoảng 291 triệu USD ở đầu năm 2025 lên gần 1,9 tỷ USD—tăng khoảng 6,5 lần. Tuy nhiên, trong thời gian qua, gần như toàn bộ mô hình này đã được chạy thử và hoạt động ở nước ngoài, trong khi nhà đầu tư Mỹ lại bị ngăn ngoài cửa. Giờ đây, cánh cửa đã bị đá tung.
Tác động thực sự tới cổ phiếu Mỹ: giao dịch 24 giờ không còn chỉ là “PPT”. Người nắm giữ cổ phiếu token hóa được hưởng quyền cổ tức và quyền biểu quyết giống hệt như cổ phần truyền thống; các token tổng hợp (synthetic tokens) được loại trừ rõ ràng. Điều này đồng nghĩa khái niệm “khung giờ giao dịch” của thị trường cổ phiếu Mỹ đang bị xói mòn.
Nhưng đừng vội ăn mừng—miễn trừ đi kèm các ràng buộc cứng: số lượng mã chứng khoán và khối lượng giao dịch đều bị giới hạn, và các công ty niêm yết có “cửa sổ phản đối” 30 ngày để có thể dừng các hoạt động token hóa của bên thứ ba. Đây không phải mở toang cánh cửa để xả nước, mà là nhảy múa trong khi bị đeo cùm.
Ý nghĩa đối với thị trường tiền mã hóa còn đáng suy ngẫm hơn. Miễn trừ này trao cho các nền tảng tuân thủ một lối đi rõ ràng: giao dịch thực sự cổ phiếu trên chuỗi, thay vì các sản phẩm tổng hợp dạng “bóng ma”. Nhưng “lý tưởng DeFi hoàn toàn mở” lại vấp phải rào cản—cần có cơ chế cấp phép truy cập, tuân thủ OFAC, và các hợp đồng thông minh có kiểm toán công khai; thiếu bất cứ yếu tố nào đều không thể.
Ngành sàn giao dịch (exchange) cũng là một hướng hưởng lợi khác. Coinbase, Robinhood… đã lên tiếng rõ ràng rằng họ sẽ mở rộng mảng cổ phiếu token hóa tại thị trường nội địa Mỹ. Nasdaq thậm chí còn rót 100 triệu USD để mua cổ phần vào công ty mẹ của Kraken nhằm thúc đẩy kế hoạch token hóa.
Khung thời gian 5 năm đồng nghĩa mọi thứ đang trong giai đoạn thử nghiệm. Nhưng hướng đi đã không thể đảo ngược. Phố Wall buộc phải ngẩng đầu nhìn blockchain, và lần này họ không còn đường lui.
2
1k
·
--
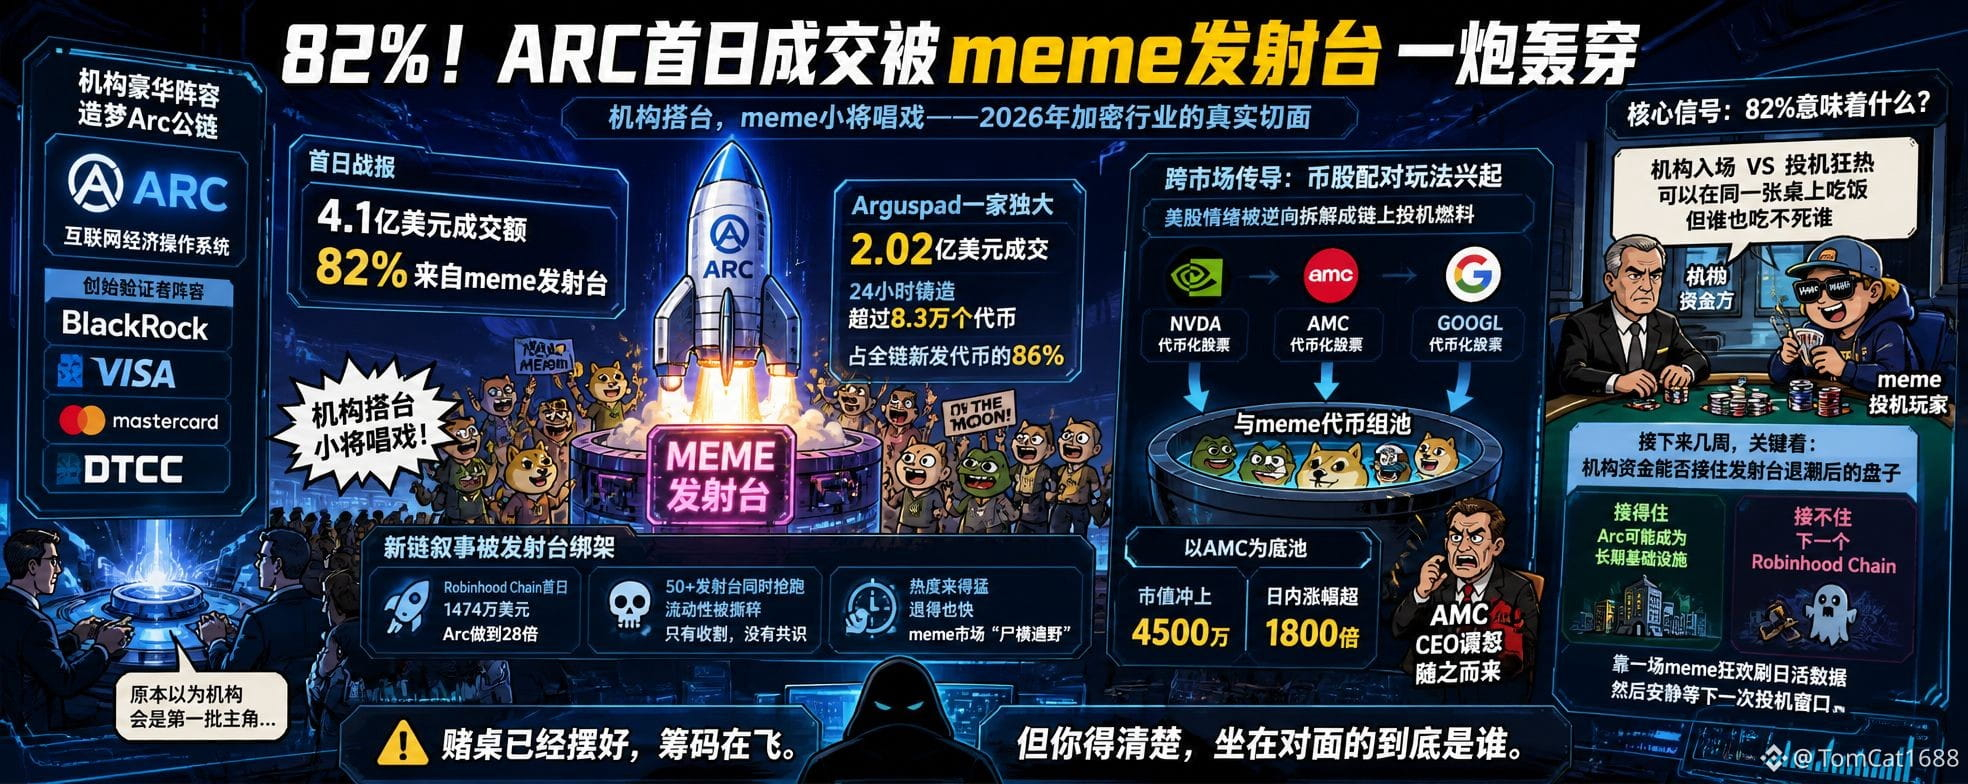
#meme发射台占arc首日成交82%
82%! Ước mơ của tổ chức Circle bị meme “bắn” xuyên thủng
Arc công khai đổ tiền lớn, mời BlackRock và Visa làm “sân khấu”, chuỗi Arc giao dịch ngày đầu đạt 410 triệu USD, 82% đến từ các bệ phóng meme. Chỉ riêng Arguspad đã nuốt 202 triệu, trong 24 giờ đúc hơn 83.000 token, chiếm 86% tổng số token mới phát trên toàn chuỗi.
Khung cảnh này đúng là phi thực.
Arc định vị là “hệ điều hành kinh tế Internet”, danh sách các trình xác thực sáng lập đầy BlackRock, Visa, Mastercard, DTCC. Kết quả là ngày đầu mở cửa, thứ thật sự lao vào không phải người chốt sổ tổ chức, mà là kẻ cờ bạc mê meme. Tổ chức bày sân khấu, p-kỷ tướng ca hát—đây chính là lát cắt chân thực của ngành crypto năm 2026.
Câu chuyện về chuỗi mới đang bị bệ phóng bắt cóc. Robinhood Chain ngày đầu chỉ đạt 14,74 triệu USD, Arc làm được gấp 28 lần. Nhưng độ nóng đến nhanh và cũng rút lui rất nhanh—chỉ sau một ngày ra mắt, thị trường meme đã “tan xác khắp nơi”. Hơn 50 bệ phóng cùng lúc chạy nước rút, thanh khoản bị xé thành mảnh vụn, không có đồng thuận, chỉ còn lại việc thu hoạch.
Điều đáng chú ý hơn là sự lan truyền xuyên thị trường. Cách chơi ghép cặp “tiền coin–cổ phiếu” đang kéo câu chuyện trên thị trường chứng khoán Mỹ lên chuỗi: các token meme được ghép trực tiếp vào các nhóm cổ phiếu được token hóa của NVDA, AMC, GOOGL. $MEME dùng AMC làm bể, chỉ trong vài giờ đã đẩy vốn hóa lên hơn 45 triệu, mức tăng trong ngày vượt 1.800 lần. Đây không phải “tác động crypto lên chứng khoán Mỹ” theo nghĩa truyền thống, mà là tâm lý chứng khoán Mỹ bị giải nén ngược thành nhiên liệu đầu cơ trên chuỗi. CEO của AMC đã công khai tức giận, và ngay sau đó là các cuộc điều tra pháp lý.
82% của Arc là một tín hiệu: tổ chức vào cuộc và cơn cuồng đầu cơ có thể ăn chung một bàn, nhưng không ai ăn chết được ai. Ở vài tuần tới, xem liệu dòng tiền của tổ chức có đỡ được cái mâm sau khi các bệ phóng rút đi hay không. Nếu không đỡ được, Arc chỉ là Robinhood Chain tiếp theo—dựa vào một bữa tiệc meme để “quét” chỉ số người dùng hoạt động hằng ngày, rồi lặng lẽ chờ cửa sổ đầu cơ lần sau.
Bàn cá cược đã được bày sẵn, quân bài đang bay. Nhưng bạn phải hiểu rõ: người ngồi đối diện rốt cuộc là ai
#meme发射台占arc首日成交82%
82%! Ước mơ của tổ chức Circle bị meme “bắn” xuyên thủng
Arc công khai đổ tiền lớn, mời BlackRock và Visa làm “sân khấu”, chuỗi Arc giao dịch ngày đầu đạt 410 triệu USD, 82% đến từ các bệ phóng meme. Chỉ riêng Arguspad đã nuốt 202 triệu, trong 24 giờ đúc hơn 83.000 token, chiếm 86% tổng số token mới phát trên toàn chuỗi.
Khung cảnh này đúng là phi thực.
Arc định vị là “hệ điều hành kinh tế Internet”, danh sách các trình xác thực sáng lập đầy BlackRock, Visa, Mastercard, DTCC. Kết quả là ngày đầu mở cửa, thứ thật sự lao vào không phải người chốt sổ tổ chức, mà là kẻ cờ bạc mê meme. Tổ chức bày sân khấu, p-kỷ tướng ca hát—đây chính là lát cắt chân thực của ngành crypto năm 2026.
Câu chuyện về chuỗi mới đang bị bệ phóng bắt cóc. Robinhood Chain ngày đầu chỉ đạt 14,74 triệu USD, Arc làm được gấp 28 lần. Nhưng độ nóng đến nhanh và cũng rút lui rất nhanh—chỉ sau một ngày ra mắt, thị trường meme đã “tan xác khắp nơi”. Hơn 50 bệ phóng cùng lúc chạy nước rút, thanh khoản bị xé thành mảnh vụn, không có đồng thuận, chỉ còn lại việc thu hoạch.
Điều đáng chú ý hơn là sự lan truyền xuyên thị trường. Cách chơi ghép cặp “tiền coin–cổ phiếu” đang kéo câu chuyện trên thị trường chứng khoán Mỹ lên chuỗi: các token meme được ghép trực tiếp vào các nhóm cổ phiếu được token hóa của NVDA, AMC, GOOGL. $MEME dùng AMC làm bể, chỉ trong vài giờ đã đẩy vốn hóa lên hơn 45 triệu, mức tăng trong ngày vượt 1.800 lần. Đây không phải “tác động crypto lên chứng khoán Mỹ” theo nghĩa truyền thống, mà là tâm lý chứng khoán Mỹ bị giải nén ngược thành nhiên liệu đầu cơ trên chuỗi. CEO của AMC đã công khai tức giận, và ngay sau đó là các cuộc điều tra pháp lý.
82% của Arc là một tín hiệu: tổ chức vào cuộc và cơn cuồng đầu cơ có thể ăn chung một bàn, nhưng không ai ăn chết được ai. Ở vài tuần tới, xem liệu dòng tiền của tổ chức có đỡ được cái mâm sau khi các bệ phóng rút đi hay không. Nếu không đỡ được, Arc chỉ là Robinhood Chain tiếp theo—dựa vào một bữa tiệc meme để “quét” chỉ số người dùng hoạt động hằng ngày, rồi lặng lẽ chờ cửa sổ đầu cơ lần sau.
Bàn cá cược đã được bày sẵn, quân bài đang bay. Nhưng bạn phải hiểu rõ: người ngồi đối diện rốt cuộc là ai
82%! Ước mơ của tổ chức Circle bị meme “bắn” xuyên thủng
Arc công khai đổ tiền lớn, mời BlackRock và Visa làm “sân khấu”, chuỗi Arc giao dịch ngày đầu đạt 410 triệu USD, 82% đến từ các bệ phóng meme. Chỉ riêng Arguspad đã nuốt 202 triệu, trong 24 giờ đúc hơn 83.000 token, chiếm 86% tổng số token mới phát trên toàn chuỗi.
Khung cảnh này đúng là phi thực.
Arc định vị là “hệ điều hành kinh tế Internet”, danh sách các trình xác thực sáng lập đầy BlackRock, Visa, Mastercard, DTCC. Kết quả là ngày đầu mở cửa, thứ thật sự lao vào không phải người chốt sổ tổ chức, mà là kẻ cờ bạc mê meme. Tổ chức bày sân khấu, p-kỷ tướng ca hát—đây chính là lát cắt chân thực của ngành crypto năm 2026.
Câu chuyện về chuỗi mới đang bị bệ phóng bắt cóc. Robinhood Chain ngày đầu chỉ đạt 14,74 triệu USD, Arc làm được gấp 28 lần. Nhưng độ nóng đến nhanh và cũng rút lui rất nhanh—chỉ sau một ngày ra mắt, thị trường meme đã “tan xác khắp nơi”. Hơn 50 bệ phóng cùng lúc chạy nước rút, thanh khoản bị xé thành mảnh vụn, không có đồng thuận, chỉ còn lại việc thu hoạch.
Điều đáng chú ý hơn là sự lan truyền xuyên thị trường. Cách chơi ghép cặp “tiền coin–cổ phiếu” đang kéo câu chuyện trên thị trường chứng khoán Mỹ lên chuỗi: các token meme được ghép trực tiếp vào các nhóm cổ phiếu được token hóa của NVDA, AMC, GOOGL. $MEME dùng AMC làm bể, chỉ trong vài giờ đã đẩy vốn hóa lên hơn 45 triệu, mức tăng trong ngày vượt 1.800 lần. Đây không phải “tác động crypto lên chứng khoán Mỹ” theo nghĩa truyền thống, mà là tâm lý chứng khoán Mỹ bị giải nén ngược thành nhiên liệu đầu cơ trên chuỗi. CEO của AMC đã công khai tức giận, và ngay sau đó là các cuộc điều tra pháp lý.
82% của Arc là một tín hiệu: tổ chức vào cuộc và cơn cuồng đầu cơ có thể ăn chung một bàn, nhưng không ai ăn chết được ai. Ở vài tuần tới, xem liệu dòng tiền của tổ chức có đỡ được cái mâm sau khi các bệ phóng rút đi hay không. Nếu không đỡ được, Arc chỉ là Robinhood Chain tiếp theo—dựa vào một bữa tiệc meme để “quét” chỉ số người dùng hoạt động hằng ngày, rồi lặng lẽ chờ cửa sổ đầu cơ lần sau.
Bàn cá cược đã được bày sẵn, quân bài đang bay. Nhưng bạn phải hiểu rõ: người ngồi đối diện rốt cuộc là ai
3
4
2.2k
·
--
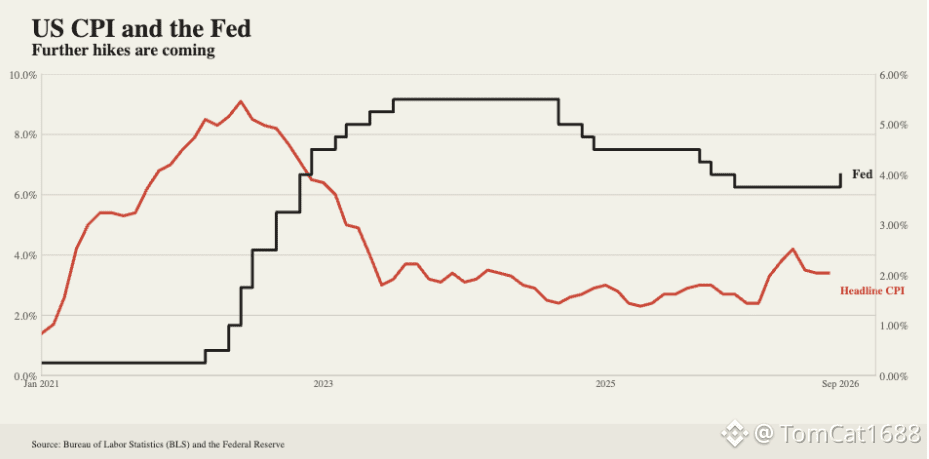
#美联储sep预计2026利率4.1%
Một câu nói của Fed, trực tiếp xé toạc kịch bản cắt giảm lãi suất năm 2026 thành mảnh vụn!
Cuối năm 2026, mức trung vị lãi suất quỹ liên bang tăng từ 3,8% trong tháng 6 lên 4,1%—tăng vọt. Trong 18 quan chức, 12 người cho rằng năm nay vẫn cần tăng lãi thêm một lần nữa. Bản đồ chấm (dot plot) không còn là “lộ trình cắt giảm lãi suất” nữa, mà là tín hiệu pháo kích báo tăng lãi—kỳ vọng cắt giảm lãi suất của thị trường bị tát thẳng vào mặt.
Đối với thị trường chứng khoán Mỹ, điều này giống như đóng một chiếc đinh vào “trần định giá”. Điểm dừng lãi suất càng cao thì giới hạn định giá của tài sản rủi ro càng thấp. Lãi suất cao trực tiếp đẩy chi phí tài trợ của doanh nghiệp lên, khiến các định giá đang ở mức cao của AI và nhóm công nghệ phải đối mặt với áp lực phải định giá lại. Rủi ro thị trường điều chỉnh của S&P 500 đang dồn lại.
Đối với thị trường crypto, “đòn dao” này còn nặng hơn—lãi suất cao hơn đồng nghĩa với việc sức hấp dẫn của tiền mặt và trái phiếu tăng vọt, đồng USD mạnh lên, thanh khoản bị rút bớt. $BTC trước cuộc bỏ phiếu đã bị cản trở và trượt gần 4% xuống còn 76.000 USD do 《CLARITY Act》; sau khi việc tăng lãi được triển khai thì không xảy ra đợt “bán tháo” thứ hai ngay lập tức, nhưng đến cuối năm 2027, mức trung vị kỳ vọng lãi suất lại được nâng từ 3,6% thẳng lên 4,1%—neo định giá trung hạn của BTC đang bị hệ thống định giá lại một cách toàn diện.
“Đòn giết người” thật sự không phải là bản thân lần tăng lãi lần này, mà là việc điểm dừng lãi suất bị nâng cao trở lại.
#美联储sep预计2026利率4.1%
Một câu nói của Fed, trực tiếp xé toạc kịch bản cắt giảm lãi suất năm 2026 thành mảnh vụn!
Cuối năm 2026, mức trung vị lãi suất quỹ liên bang tăng từ 3,8% trong tháng 6 lên 4,1%—tăng vọt. Trong 18 quan chức, 12 người cho rằng năm nay vẫn cần tăng lãi thêm một lần nữa. Bản đồ chấm (dot plot) không còn là “lộ trình cắt giảm lãi suất” nữa, mà là tín hiệu pháo kích báo tăng lãi—kỳ vọng cắt giảm lãi suất của thị trường bị tát thẳng vào mặt.
Đối với thị trường chứng khoán Mỹ, điều này giống như đóng một chiếc đinh vào “trần định giá”. Điểm dừng lãi suất càng cao thì giới hạn định giá của tài sản rủi ro càng thấp. Lãi suất cao trực tiếp đẩy chi phí tài trợ của doanh nghiệp lên, khiến các định giá đang ở mức cao của AI và nhóm công nghệ phải đối mặt với áp lực phải định giá lại. Rủi ro thị trường điều chỉnh của S&P 500 đang dồn lại.
Đối với thị trường crypto, “đòn dao” này còn nặng hơn—lãi suất cao hơn đồng nghĩa với việc sức hấp dẫn của tiền mặt và trái phiếu tăng vọt, đồng USD mạnh lên, thanh khoản bị rút bớt. $BTC trước cuộc bỏ phiếu đã bị cản trở và trượt gần 4% xuống còn 76.000 USD do 《CLARITY Act》; sau khi việc tăng lãi được triển khai thì không xảy ra đợt “bán tháo” thứ hai ngay lập tức, nhưng đến cuối năm 2027, mức trung vị kỳ vọng lãi suất lại được nâng từ 3,6% thẳng lên 4,1%—neo định giá trung hạn của BTC đang bị hệ thống định giá lại một cách toàn diện.
“Đòn giết người” thật sự không phải là bản thân lần tăng lãi lần này, mà là việc điểm dừng lãi suất bị nâng cao trở lại.
Một câu nói của Fed, trực tiếp xé toạc kịch bản cắt giảm lãi suất năm 2026 thành mảnh vụn!
Cuối năm 2026, mức trung vị lãi suất quỹ liên bang tăng từ 3,8% trong tháng 6 lên 4,1%—tăng vọt. Trong 18 quan chức, 12 người cho rằng năm nay vẫn cần tăng lãi thêm một lần nữa. Bản đồ chấm (dot plot) không còn là “lộ trình cắt giảm lãi suất” nữa, mà là tín hiệu pháo kích báo tăng lãi—kỳ vọng cắt giảm lãi suất của thị trường bị tát thẳng vào mặt.
Đối với thị trường chứng khoán Mỹ, điều này giống như đóng một chiếc đinh vào “trần định giá”. Điểm dừng lãi suất càng cao thì giới hạn định giá của tài sản rủi ro càng thấp. Lãi suất cao trực tiếp đẩy chi phí tài trợ của doanh nghiệp lên, khiến các định giá đang ở mức cao của AI và nhóm công nghệ phải đối mặt với áp lực phải định giá lại. Rủi ro thị trường điều chỉnh của S&P 500 đang dồn lại.
Đối với thị trường crypto, “đòn dao” này còn nặng hơn—lãi suất cao hơn đồng nghĩa với việc sức hấp dẫn của tiền mặt và trái phiếu tăng vọt, đồng USD mạnh lên, thanh khoản bị rút bớt. $BTC trước cuộc bỏ phiếu đã bị cản trở và trượt gần 4% xuống còn 76.000 USD do 《CLARITY Act》; sau khi việc tăng lãi được triển khai thì không xảy ra đợt “bán tháo” thứ hai ngay lập tức, nhưng đến cuối năm 2027, mức trung vị kỳ vọng lãi suất lại được nâng từ 3,6% thẳng lên 4,1%—neo định giá trung hạn của BTC đang bị hệ thống định giá lại một cách toàn diện.
“Đòn giết người” thật sự không phải là bản thân lần tăng lãi lần này, mà là việc điểm dừng lãi suất bị nâng cao trở lại.
17
3.8k
·
--
Bài viết
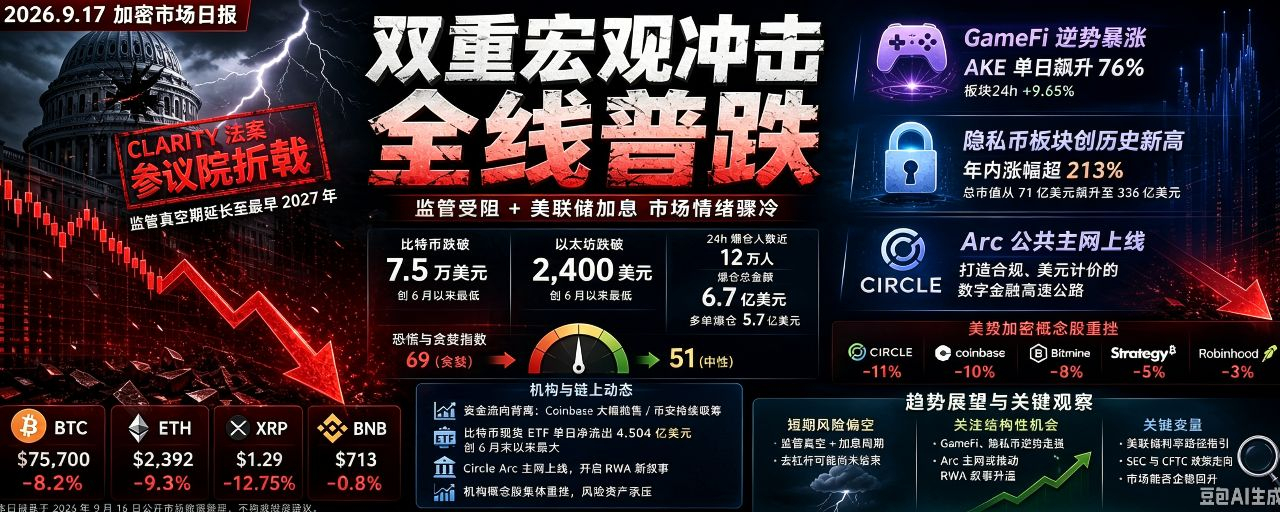
2026.9.17 Crypto Sáng báoI. Tổng quan thị trường
Ngày 16 tháng 9, thị trường tiền mã hóa chịu hai cú sốc vĩ mô liên tiếp, khiến giá giảm trên diện rộng. Bitcoin từng giảm xuống dưới 75.000 USD, trong khi Ethereum rơi xuống dưới 2.400 USD, đều chạm mức thấp nhất kể từ tháng 6. Trong 24 giờ qua, trên toàn cầu có gần 120.000 người bị thanh lý; tổng số tiền thanh lý đạt 670 triệu USD, trong đó lệnh mua (long) bị thanh lý 570 triệu USD. Chỉ số Sợ hãi & Tham lam giảm mạnh từ 69 (tham lam) của ngày hôm trước xuống 51 (trung tính).
II. Câu chuyện/hot trend nổi bật
Kịch bản 1: Dự luật CLARITY thất bại tại Thượng viện — thời kỳ “khoảng trống” quản lý đối với crypto được kéo dài
Đây là điểm bất lợi trọng yếu của thị trường trong ngày. Vào ngày 15 tháng 9 theo giờ miền Đông Hoa Kỳ, Thượng viện Mỹ đã tiến hành bỏ phiếu thủ tục để kết thúc tranh luận đối với (dự luật làm rõ thị trường tài sản kỹ thuật số). Cuối cùng, dự luật không được thông qua với 49 phiếu ủng hộ và 50 phiếu phản đối, thấp xa so với ngưỡng 60 phiếu cần thiết để vượt qua thủ tục ngăn cản (filibuster). Tất cả các nghị sĩ Đảng Dân chủ có mặt và 4 nghị sĩ Đảng Cộng hòa đã bỏ phiếu phản đối.
2026.9.17 Crypto Sáng báo
I. Tổng quan thị trường
Ngày 16 tháng 9, thị trường tiền mã hóa chịu hai cú sốc vĩ mô liên tiếp, khiến giá giảm trên diện rộng. Bitcoin từng giảm xuống dưới 75.000 USD, trong khi Ethereum rơi xuống dưới 2.400 USD, đều chạm mức thấp nhất kể từ tháng 6. Trong 24 giờ qua, trên toàn cầu có gần 120.000 người bị thanh lý; tổng số tiền thanh lý đạt 670 triệu USD, trong đó lệnh mua (long) bị thanh lý 570 triệu USD. Chỉ số Sợ hãi & Tham lam giảm mạnh từ 69 (tham lam) của ngày hôm trước xuống 51 (trung tính).
II. Câu chuyện/hot trend nổi bật
Kịch bản 1: Dự luật CLARITY thất bại tại Thượng viện — thời kỳ “khoảng trống” quản lý đối với crypto được kéo dài
Đây là điểm bất lợi trọng yếu của thị trường trong ngày. Vào ngày 15 tháng 9 theo giờ miền Đông Hoa Kỳ, Thượng viện Mỹ đã tiến hành bỏ phiếu thủ tục để kết thúc tranh luận đối với (dự luật làm rõ thị trường tài sản kỹ thuật số). Cuối cùng, dự luật không được thông qua với 49 phiếu ủng hộ và 50 phiếu phản đối, thấp xa so với ngưỡng 60 phiếu cần thiết để vượt qua thủ tục ngăn cản (filibuster). Tất cả các nghị sĩ Đảng Dân chủ có mặt và 4 nghị sĩ Đảng Cộng hòa đã bỏ phiếu phản đối.
Ngày 16 tháng 9, thị trường tiền mã hóa chịu hai cú sốc vĩ mô liên tiếp, khiến giá giảm trên diện rộng. Bitcoin từng giảm xuống dưới 75.000 USD, trong khi Ethereum rơi xuống dưới 2.400 USD, đều chạm mức thấp nhất kể từ tháng 6. Trong 24 giờ qua, trên toàn cầu có gần 120.000 người bị thanh lý; tổng số tiền thanh lý đạt 670 triệu USD, trong đó lệnh mua (long) bị thanh lý 570 triệu USD. Chỉ số Sợ hãi & Tham lam giảm mạnh từ 69 (tham lam) của ngày hôm trước xuống 51 (trung tính).
II. Câu chuyện/hot trend nổi bật
Kịch bản 1: Dự luật CLARITY thất bại tại Thượng viện — thời kỳ “khoảng trống” quản lý đối với crypto được kéo dài
Đây là điểm bất lợi trọng yếu của thị trường trong ngày. Vào ngày 15 tháng 9 theo giờ miền Đông Hoa Kỳ, Thượng viện Mỹ đã tiến hành bỏ phiếu thủ tục để kết thúc tranh luận đối với (dự luật làm rõ thị trường tài sản kỹ thuật số). Cuối cùng, dự luật không được thông qua với 49 phiếu ủng hộ và 50 phiếu phản đối, thấp xa so với ngưỡng 60 phiếu cần thiết để vượt qua thủ tục ngăn cản (filibuster). Tất cả các nghị sĩ Đảng Dân chủ có mặt và 4 nghị sĩ Đảng Cộng hòa đã bỏ phiếu phản đối.
1
118
·
--
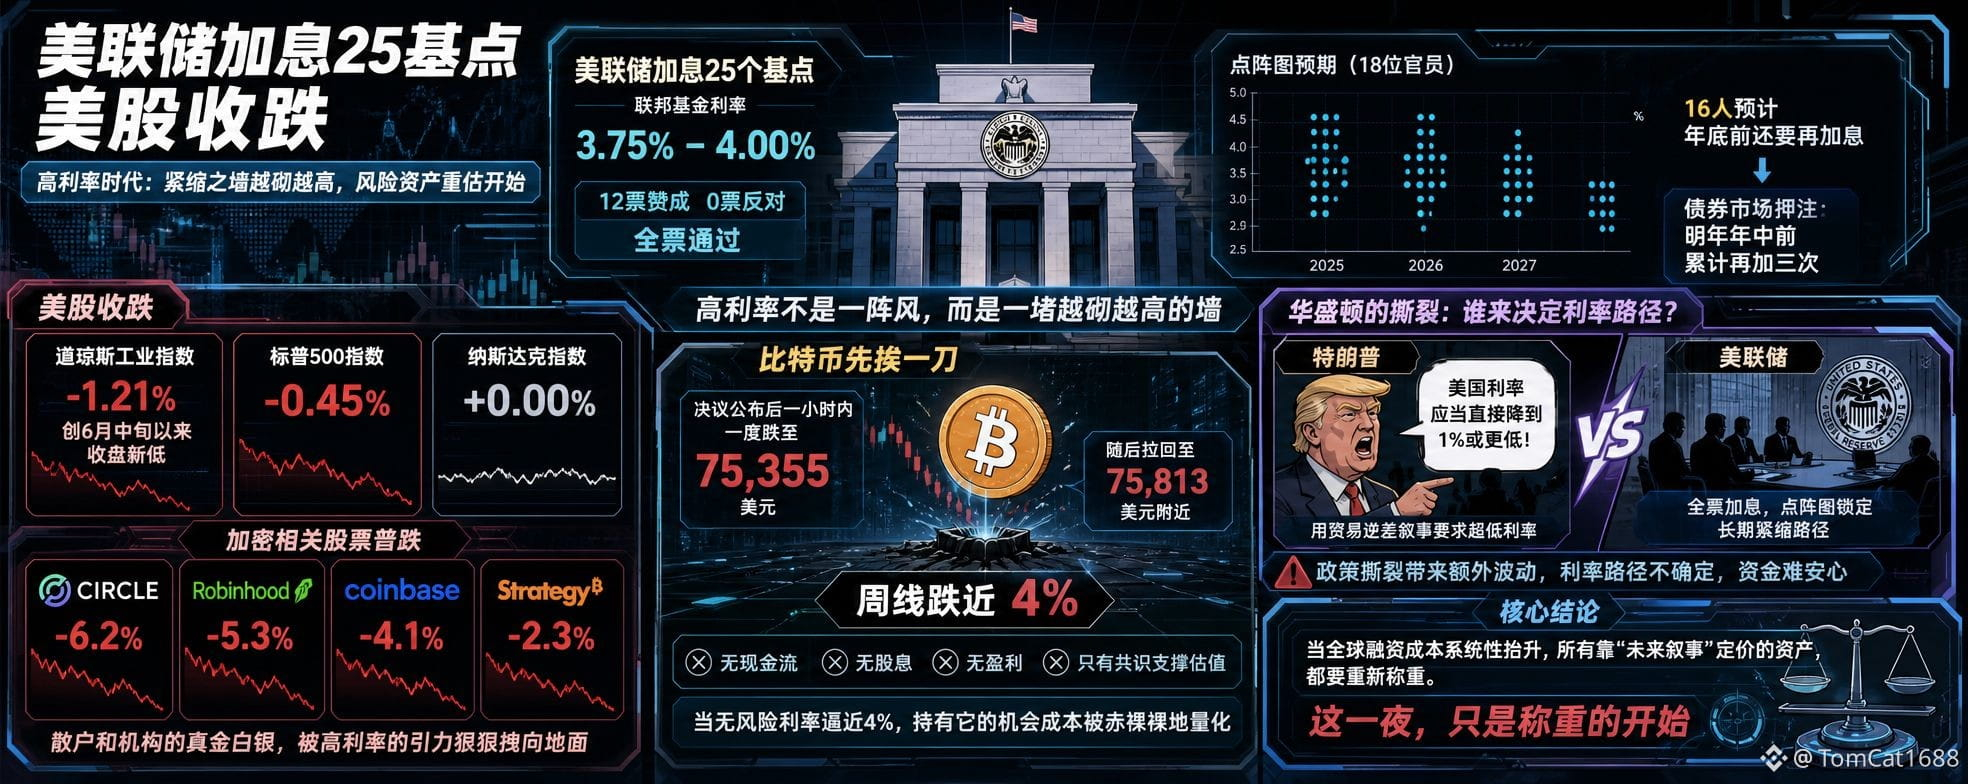
#美联储加息25基点美股收跌
Đêm qua, không khí trên các thị trường vốn toàn cầu như đông cứng.
Cục Dự trữ Liên bang Mỹ (Fed) bóp cò—tăng lãi suất 25 điểm cơ bản, lãi suất quỹ liên bang nâng lên 3,75%–4,00%, 12 phiếu thuận, 0 phiếu chống, thông qua toàn thể. Đây không phải một lần điều chỉnh thăm dò nhỏ giọt. Đây là lần đầu tiên Fed thực sự bóp cò siết chặt kể từ tháng 7/2023, và biểu đồ “dot plot” lạnh lùng nói với bạn: trong 18 quan chức, 16 người dự đoán còn phải tăng thêm trước cuối năm; thị trường trái phiếu thậm chí còn cược rằng đến nửa đầu năm sau sẽ lại có thêm ba lần tăng nữa. Lãi suất cao không phải một cơn gió thoáng qua, mà là một bức tường cứ xây càng cao.
Chứng khoán Mỹ lập tức “bỏ phiếu bằng chân”. Dow Jones giảm 1,21%, chạm mức đóng cửa thấp nhất kể từ giữa tháng 6; S&P 500 giảm 0,45%, Nasdaq gần như đi ngang. Bạn nghĩ vậy là hết? Các tài sản liên quan đến crypto mới là những cái tên đầu tiên được đưa lên bàn mổ trong bài kiểm tra áp lực này—Circle giảm hơn 6%, Robinhood giảm hơn 5%, Coinbase giảm hơn 4%, Strategy giảm hơn 2%. Sau mỗi cái tên là vị thế bằng tiền thật của nhà đầu tư cá nhân và tổ chức đang bị lực hút của lãi suất cao kéo mạnh xuống mặt đất.
Còn $BTC thì sao? Trong vòng một giờ sau khi nghị quyết được công bố, nó từng lao xuống 75.355 USD, rồi chỉ kịp kéo trở lại quanh 75.813 USD; tính theo tuần tích lũy giảm gần 4%. Không bi thảm, nhưng đủ “thành thật”. Bitcoin chưa bao giờ thích “tiền đắt”—khi thanh khoản dồi dào, nó bay vút; khi thanh khoản siết lại, nó là thứ đầu tiên bị quăng ra khỏi cửa sổ, vì nó không có dòng tiền, không có cổ tức, không có lợi nhuận—chỉ có một định giá được chống đỡ bởi sự đồng thuận. Khi lãi suất phi rủi ro tiến sát 4%, chi phí cơ hội của việc nắm giữ nó được lượng hóa trần trụi.
Cảnh tượng phi lý hơn diễn ra đồng thời tại Washington: Trump gào thét trên mạng xã hội rằng lãi suất của Mỹ nên được hạ thẳng xuống 1% hoặc thấp hơn. Một bên là Fed tăng lãi suất toàn phiếu, dot plot chốt siết chặt dài hạn; bên kia là tổng thống dùng câu chuyện về thâm hụt thương mại để đòi mức lãi suất thấp đến mức siêu thấp. Sự rạn nứt ngay trong chính cuộc “xé” này đang bơm thêm biến động cho thị trường—bạn thậm chí không rõ đường đi của lãi suất sẽ nghe theo ai; vậy thì tại sao tiền lại có thể yên tâm ở lại trong các tài sản rủi ro?
Vì vậy, đừng hỏi việc tăng lãi suất có phải là tin xấu đối với crypto hay không. Hãy hỏi ngược lại: khi chi phí tài trợ toàn cầu tăng một cách hệ thống, mọi tài sản được định giá dựa trên “câu chuyện tương lai” đều phải được cân lại. Đêm nay, chỉ là khởi đầu của việc cân lại đó
#美联储加息25基点美股收跌
Đêm qua, không khí trên các thị trường vốn toàn cầu như đông cứng.
Cục Dự trữ Liên bang Mỹ (Fed) bóp cò—tăng lãi suất 25 điểm cơ bản, lãi suất quỹ liên bang nâng lên 3,75%–4,00%, 12 phiếu thuận, 0 phiếu chống, thông qua toàn thể. Đây không phải một lần điều chỉnh thăm dò nhỏ giọt. Đây là lần đầu tiên Fed thực sự bóp cò siết chặt kể từ tháng 7/2023, và biểu đồ “dot plot” lạnh lùng nói với bạn: trong 18 quan chức, 16 người dự đoán còn phải tăng thêm trước cuối năm; thị trường trái phiếu thậm chí còn cược rằng đến nửa đầu năm sau sẽ lại có thêm ba lần tăng nữa. Lãi suất cao không phải một cơn gió thoáng qua, mà là một bức tường cứ xây càng cao.
Chứng khoán Mỹ lập tức “bỏ phiếu bằng chân”. Dow Jones giảm 1,21%, chạm mức đóng cửa thấp nhất kể từ giữa tháng 6; S&P 500 giảm 0,45%, Nasdaq gần như đi ngang. Bạn nghĩ vậy là hết? Các tài sản liên quan đến crypto mới là những cái tên đầu tiên được đưa lên bàn mổ trong bài kiểm tra áp lực này—Circle giảm hơn 6%, Robinhood giảm hơn 5%, Coinbase giảm hơn 4%, Strategy giảm hơn 2%. Sau mỗi cái tên là vị thế bằng tiền thật của nhà đầu tư cá nhân và tổ chức đang bị lực hút của lãi suất cao kéo mạnh xuống mặt đất.
Còn $BTC thì sao? Trong vòng một giờ sau khi nghị quyết được công bố, nó từng lao xuống 75.355 USD, rồi chỉ kịp kéo trở lại quanh 75.813 USD; tính theo tuần tích lũy giảm gần 4%. Không bi thảm, nhưng đủ “thành thật”. Bitcoin chưa bao giờ thích “tiền đắt”—khi thanh khoản dồi dào, nó bay vút; khi thanh khoản siết lại, nó là thứ đầu tiên bị quăng ra khỏi cửa sổ, vì nó không có dòng tiền, không có cổ tức, không có lợi nhuận—chỉ có một định giá được chống đỡ bởi sự đồng thuận. Khi lãi suất phi rủi ro tiến sát 4%, chi phí cơ hội của việc nắm giữ nó được lượng hóa trần trụi.
Cảnh tượng phi lý hơn diễn ra đồng thời tại Washington: Trump gào thét trên mạng xã hội rằng lãi suất của Mỹ nên được hạ thẳng xuống 1% hoặc thấp hơn. Một bên là Fed tăng lãi suất toàn phiếu, dot plot chốt siết chặt dài hạn; bên kia là tổng thống dùng câu chuyện về thâm hụt thương mại để đòi mức lãi suất thấp đến mức siêu thấp. Sự rạn nứt ngay trong chính cuộc “xé” này đang bơm thêm biến động cho thị trường—bạn thậm chí không rõ đường đi của lãi suất sẽ nghe theo ai; vậy thì tại sao tiền lại có thể yên tâm ở lại trong các tài sản rủi ro?
Vì vậy, đừng hỏi việc tăng lãi suất có phải là tin xấu đối với crypto hay không. Hãy hỏi ngược lại: khi chi phí tài trợ toàn cầu tăng một cách hệ thống, mọi tài sản được định giá dựa trên “câu chuyện tương lai” đều phải được cân lại. Đêm nay, chỉ là khởi đầu của việc cân lại đó
Đêm qua, không khí trên các thị trường vốn toàn cầu như đông cứng.
Cục Dự trữ Liên bang Mỹ (Fed) bóp cò—tăng lãi suất 25 điểm cơ bản, lãi suất quỹ liên bang nâng lên 3,75%–4,00%, 12 phiếu thuận, 0 phiếu chống, thông qua toàn thể. Đây không phải một lần điều chỉnh thăm dò nhỏ giọt. Đây là lần đầu tiên Fed thực sự bóp cò siết chặt kể từ tháng 7/2023, và biểu đồ “dot plot” lạnh lùng nói với bạn: trong 18 quan chức, 16 người dự đoán còn phải tăng thêm trước cuối năm; thị trường trái phiếu thậm chí còn cược rằng đến nửa đầu năm sau sẽ lại có thêm ba lần tăng nữa. Lãi suất cao không phải một cơn gió thoáng qua, mà là một bức tường cứ xây càng cao.
Chứng khoán Mỹ lập tức “bỏ phiếu bằng chân”. Dow Jones giảm 1,21%, chạm mức đóng cửa thấp nhất kể từ giữa tháng 6; S&P 500 giảm 0,45%, Nasdaq gần như đi ngang. Bạn nghĩ vậy là hết? Các tài sản liên quan đến crypto mới là những cái tên đầu tiên được đưa lên bàn mổ trong bài kiểm tra áp lực này—Circle giảm hơn 6%, Robinhood giảm hơn 5%, Coinbase giảm hơn 4%, Strategy giảm hơn 2%. Sau mỗi cái tên là vị thế bằng tiền thật của nhà đầu tư cá nhân và tổ chức đang bị lực hút của lãi suất cao kéo mạnh xuống mặt đất.
Còn $BTC thì sao? Trong vòng một giờ sau khi nghị quyết được công bố, nó từng lao xuống 75.355 USD, rồi chỉ kịp kéo trở lại quanh 75.813 USD; tính theo tuần tích lũy giảm gần 4%. Không bi thảm, nhưng đủ “thành thật”. Bitcoin chưa bao giờ thích “tiền đắt”—khi thanh khoản dồi dào, nó bay vút; khi thanh khoản siết lại, nó là thứ đầu tiên bị quăng ra khỏi cửa sổ, vì nó không có dòng tiền, không có cổ tức, không có lợi nhuận—chỉ có một định giá được chống đỡ bởi sự đồng thuận. Khi lãi suất phi rủi ro tiến sát 4%, chi phí cơ hội của việc nắm giữ nó được lượng hóa trần trụi.
Cảnh tượng phi lý hơn diễn ra đồng thời tại Washington: Trump gào thét trên mạng xã hội rằng lãi suất của Mỹ nên được hạ thẳng xuống 1% hoặc thấp hơn. Một bên là Fed tăng lãi suất toàn phiếu, dot plot chốt siết chặt dài hạn; bên kia là tổng thống dùng câu chuyện về thâm hụt thương mại để đòi mức lãi suất thấp đến mức siêu thấp. Sự rạn nứt ngay trong chính cuộc “xé” này đang bơm thêm biến động cho thị trường—bạn thậm chí không rõ đường đi của lãi suất sẽ nghe theo ai; vậy thì tại sao tiền lại có thể yên tâm ở lại trong các tài sản rủi ro?
Vì vậy, đừng hỏi việc tăng lãi suất có phải là tin xấu đối với crypto hay không. Hãy hỏi ngược lại: khi chi phí tài trợ toàn cầu tăng một cách hệ thống, mọi tài sản được định giá dựa trên “câu chuyện tương lai” đều phải được cân lại. Đêm nay, chỉ là khởi đầu của việc cân lại đó
1
187
·
--
Đã xác minh
#zcash持币者投票支持nu7升级
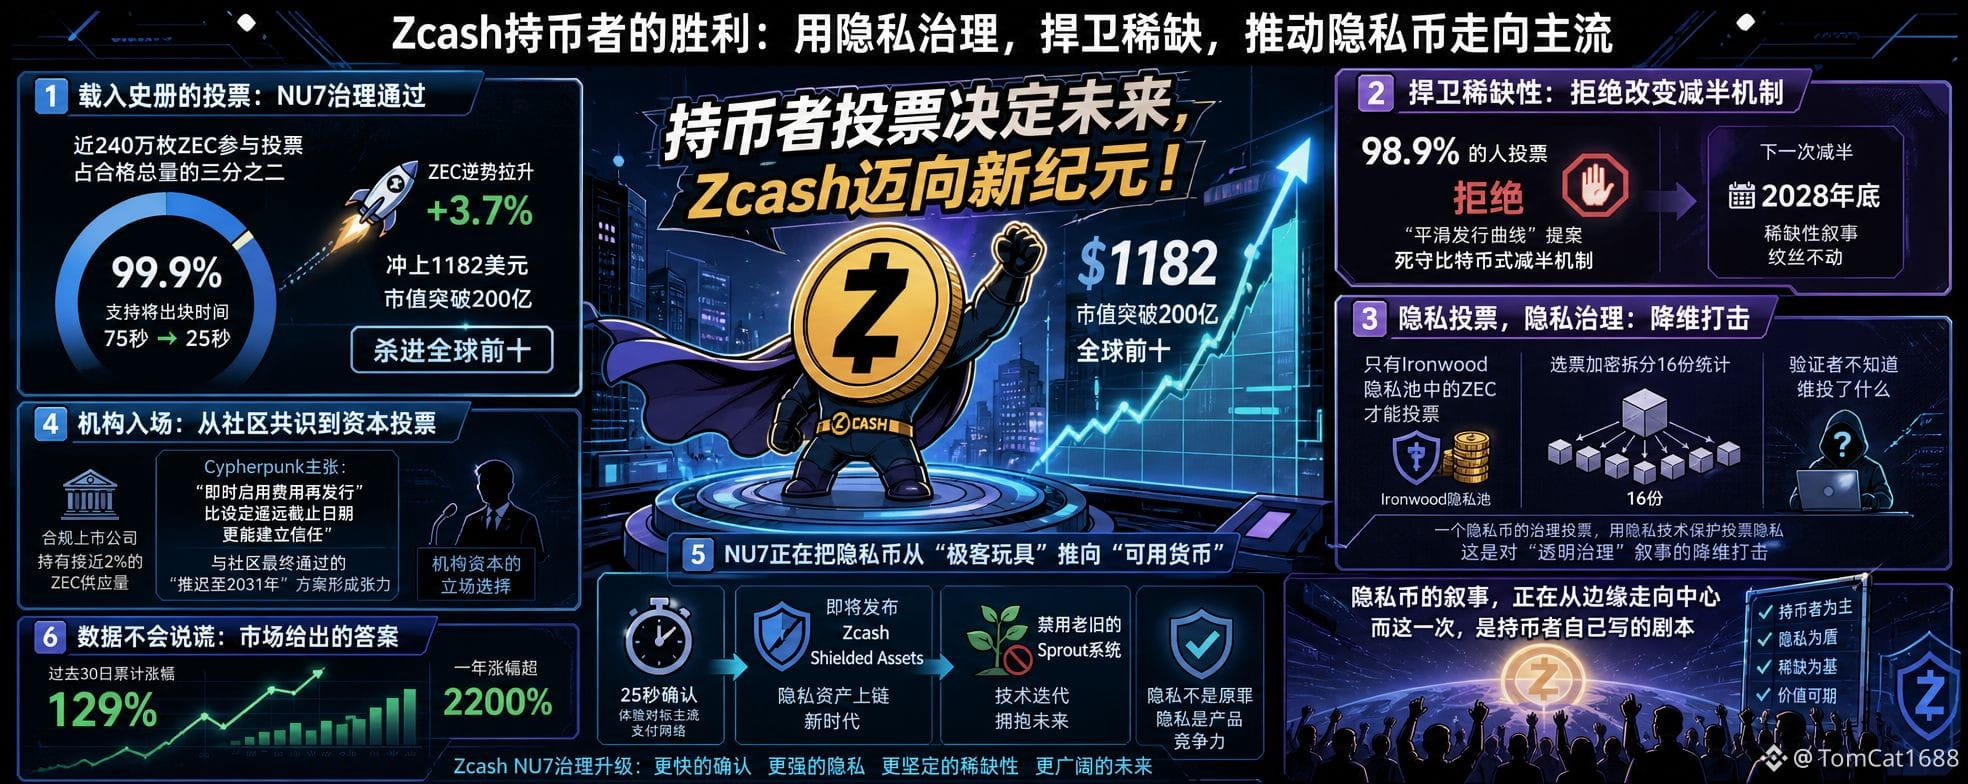
Khi $BTC và $ETH cùng chịu áp lực, $ZEC lại kéo ngược dòng tăng 3,7%, lao lên 1182 USD, vốn hóa vượt 20 tỷ, lao thẳng vào top 10 toàn cầu.
Vì sao? Bởi vì người nắm giữ Zcash vừa hoàn tất một cuộc bỏ phiếu đi vào lịch sử—gần 2,4 triệu ZEC tham gia bỏ phiếu quản trị NU7, chiếm 2/3 tổng lượng đủ điều kiện; 99,9% quyền biểu quyết ủng hộ sẽ rút thời gian tạo khối từ 75 giây xuống 25 giây.
Chưa hết. 98,9% số người bỏ phiếu từ chối “đường cong phát hành được làm mượt”, kiên quyết giữ cơ chế giảm một kiểu Bitcoin. Ý là gì? Có người trong cộng đồng Zcash đề xuất đổi giảm một thành phát hành dần dần, nhưng bị người nắm giữ vỗ thẳng một cái thật mạnh. Lần giảm một tiếp theo sẽ khóa vào cuối năm 2028, câu chuyện về tính khan hiếm không hề lay chuyển.
Điểm tinh tế hơn là tư cách bỏ phiếu. Chỉ ZEC trong các pool quyền riêng tư Ironwood mới được bỏ phiếu; phiếu bầu được mã hóa và tách thành 16 phần để thống kê, khiến người xác thực hoàn toàn không biết ai đã bỏ phiếu gì. Một cuộc bỏ phiếu quản trị của đồng tiền riêng tư—dùng công nghệ quyền riêng tư để bảo vệ quyền riêng tư của lá phiếu. Đây là cú giáng “bẻ chiều” đối với câu chuyện “quản trị minh bạch”.
Chẳng phải chuyện thổi phồng khái niệm. Khi một công ty niêm yết tuân thủ nắm giữ gần 2% lượng cung ZEC, quan điểm của họ không còn là “ý kiến cộng đồng” nữa, mà là lá phiếu của vốn tổ chức. Cypherpunk cho rằng “bật ngay việc tính phí rồi tái phát hành sẽ tạo niềm tin tốt hơn là đặt một mốc kết thúc quá xa”—khuyến nghị này lại tạo ra sự căng thẳng trực diện với phương án “trì hoãn đến năm 2031” mà cộng đồng cuối cùng đã thông qua.
Trong 30 ngày qua, ZEC đã tăng tổng cộng 129%, mức tăng trong 1 năm hơn 2200%. Dữ liệu không biết nói dối.
Thứ NU7 thực sự đang làm là đưa đồng tiền riêng tư từ “đồ chơi của giới kỹ thuật” thành “tiền tệ có thể dùng được”. Xác nhận 25 giây, các Zcash Shielded Assets sắp ra mắt, việc tắt hệ thống Sprout cũ—mỗi bước đều đang nói với thị trường: quyền riêng tư không phải tội lỗi, quyền riêng tư là năng lực cạnh tranh của sản phẩm.
Câu chuyện về đồng tiền riêng tư đang chuyển từ rìa vào trung tâm. Và lần này, đó là chính người nắm giữ tự viết kịch bản
#zcash持币者投票支持nu7升级
Khi $BTC và $ETH cùng chịu áp lực, $ZEC lại kéo ngược dòng tăng 3,7%, lao lên 1182 USD, vốn hóa vượt 20 tỷ, lao thẳng vào top 10 toàn cầu.
Vì sao? Bởi vì người nắm giữ Zcash vừa hoàn tất một cuộc bỏ phiếu đi vào lịch sử—gần 2,4 triệu ZEC tham gia bỏ phiếu quản trị NU7, chiếm 2/3 tổng lượng đủ điều kiện; 99,9% quyền biểu quyết ủng hộ sẽ rút thời gian tạo khối từ 75 giây xuống 25 giây.
Chưa hết. 98,9% số người bỏ phiếu từ chối “đường cong phát hành được làm mượt”, kiên quyết giữ cơ chế giảm một kiểu Bitcoin. Ý là gì? Có người trong cộng đồng Zcash đề xuất đổi giảm một thành phát hành dần dần, nhưng bị người nắm giữ vỗ thẳng một cái thật mạnh. Lần giảm một tiếp theo sẽ khóa vào cuối năm 2028, câu chuyện về tính khan hiếm không hề lay chuyển.
Điểm tinh tế hơn là tư cách bỏ phiếu. Chỉ ZEC trong các pool quyền riêng tư Ironwood mới được bỏ phiếu; phiếu bầu được mã hóa và tách thành 16 phần để thống kê, khiến người xác thực hoàn toàn không biết ai đã bỏ phiếu gì. Một cuộc bỏ phiếu quản trị của đồng tiền riêng tư—dùng công nghệ quyền riêng tư để bảo vệ quyền riêng tư của lá phiếu. Đây là cú giáng “bẻ chiều” đối với câu chuyện “quản trị minh bạch”.
Chẳng phải chuyện thổi phồng khái niệm. Khi một công ty niêm yết tuân thủ nắm giữ gần 2% lượng cung ZEC, quan điểm của họ không còn là “ý kiến cộng đồng” nữa, mà là lá phiếu của vốn tổ chức. Cypherpunk cho rằng “bật ngay việc tính phí rồi tái phát hành sẽ tạo niềm tin tốt hơn là đặt một mốc kết thúc quá xa”—khuyến nghị này lại tạo ra sự căng thẳng trực diện với phương án “trì hoãn đến năm 2031” mà cộng đồng cuối cùng đã thông qua.
Trong 30 ngày qua, ZEC đã tăng tổng cộng 129%, mức tăng trong 1 năm hơn 2200%. Dữ liệu không biết nói dối.
Thứ NU7 thực sự đang làm là đưa đồng tiền riêng tư từ “đồ chơi của giới kỹ thuật” thành “tiền tệ có thể dùng được”. Xác nhận 25 giây, các Zcash Shielded Assets sắp ra mắt, việc tắt hệ thống Sprout cũ—mỗi bước đều đang nói với thị trường: quyền riêng tư không phải tội lỗi, quyền riêng tư là năng lực cạnh tranh của sản phẩm.
Câu chuyện về đồng tiền riêng tư đang chuyển từ rìa vào trung tâm. Và lần này, đó là chính người nắm giữ tự viết kịch bản
Khi $BTC và $ETH cùng chịu áp lực, $ZEC lại kéo ngược dòng tăng 3,7%, lao lên 1182 USD, vốn hóa vượt 20 tỷ, lao thẳng vào top 10 toàn cầu.
Vì sao? Bởi vì người nắm giữ Zcash vừa hoàn tất một cuộc bỏ phiếu đi vào lịch sử—gần 2,4 triệu ZEC tham gia bỏ phiếu quản trị NU7, chiếm 2/3 tổng lượng đủ điều kiện; 99,9% quyền biểu quyết ủng hộ sẽ rút thời gian tạo khối từ 75 giây xuống 25 giây.
Chưa hết. 98,9% số người bỏ phiếu từ chối “đường cong phát hành được làm mượt”, kiên quyết giữ cơ chế giảm một kiểu Bitcoin. Ý là gì? Có người trong cộng đồng Zcash đề xuất đổi giảm một thành phát hành dần dần, nhưng bị người nắm giữ vỗ thẳng một cái thật mạnh. Lần giảm một tiếp theo sẽ khóa vào cuối năm 2028, câu chuyện về tính khan hiếm không hề lay chuyển.
Điểm tinh tế hơn là tư cách bỏ phiếu. Chỉ ZEC trong các pool quyền riêng tư Ironwood mới được bỏ phiếu; phiếu bầu được mã hóa và tách thành 16 phần để thống kê, khiến người xác thực hoàn toàn không biết ai đã bỏ phiếu gì. Một cuộc bỏ phiếu quản trị của đồng tiền riêng tư—dùng công nghệ quyền riêng tư để bảo vệ quyền riêng tư của lá phiếu. Đây là cú giáng “bẻ chiều” đối với câu chuyện “quản trị minh bạch”.
Chẳng phải chuyện thổi phồng khái niệm. Khi một công ty niêm yết tuân thủ nắm giữ gần 2% lượng cung ZEC, quan điểm của họ không còn là “ý kiến cộng đồng” nữa, mà là lá phiếu của vốn tổ chức. Cypherpunk cho rằng “bật ngay việc tính phí rồi tái phát hành sẽ tạo niềm tin tốt hơn là đặt một mốc kết thúc quá xa”—khuyến nghị này lại tạo ra sự căng thẳng trực diện với phương án “trì hoãn đến năm 2031” mà cộng đồng cuối cùng đã thông qua.
Trong 30 ngày qua, ZEC đã tăng tổng cộng 129%, mức tăng trong 1 năm hơn 2200%. Dữ liệu không biết nói dối.
Thứ NU7 thực sự đang làm là đưa đồng tiền riêng tư từ “đồ chơi của giới kỹ thuật” thành “tiền tệ có thể dùng được”. Xác nhận 25 giây, các Zcash Shielded Assets sắp ra mắt, việc tắt hệ thống Sprout cũ—mỗi bước đều đang nói với thị trường: quyền riêng tư không phải tội lỗi, quyền riêng tư là năng lực cạnh tranh của sản phẩm.
Câu chuyện về đồng tiền riêng tư đang chuyển từ rìa vào trung tâm. Và lần này, đó là chính người nắm giữ tự viết kịch bản
1
5
5.4k
·
--
#sk海力士洽谈首次在美产存储芯片
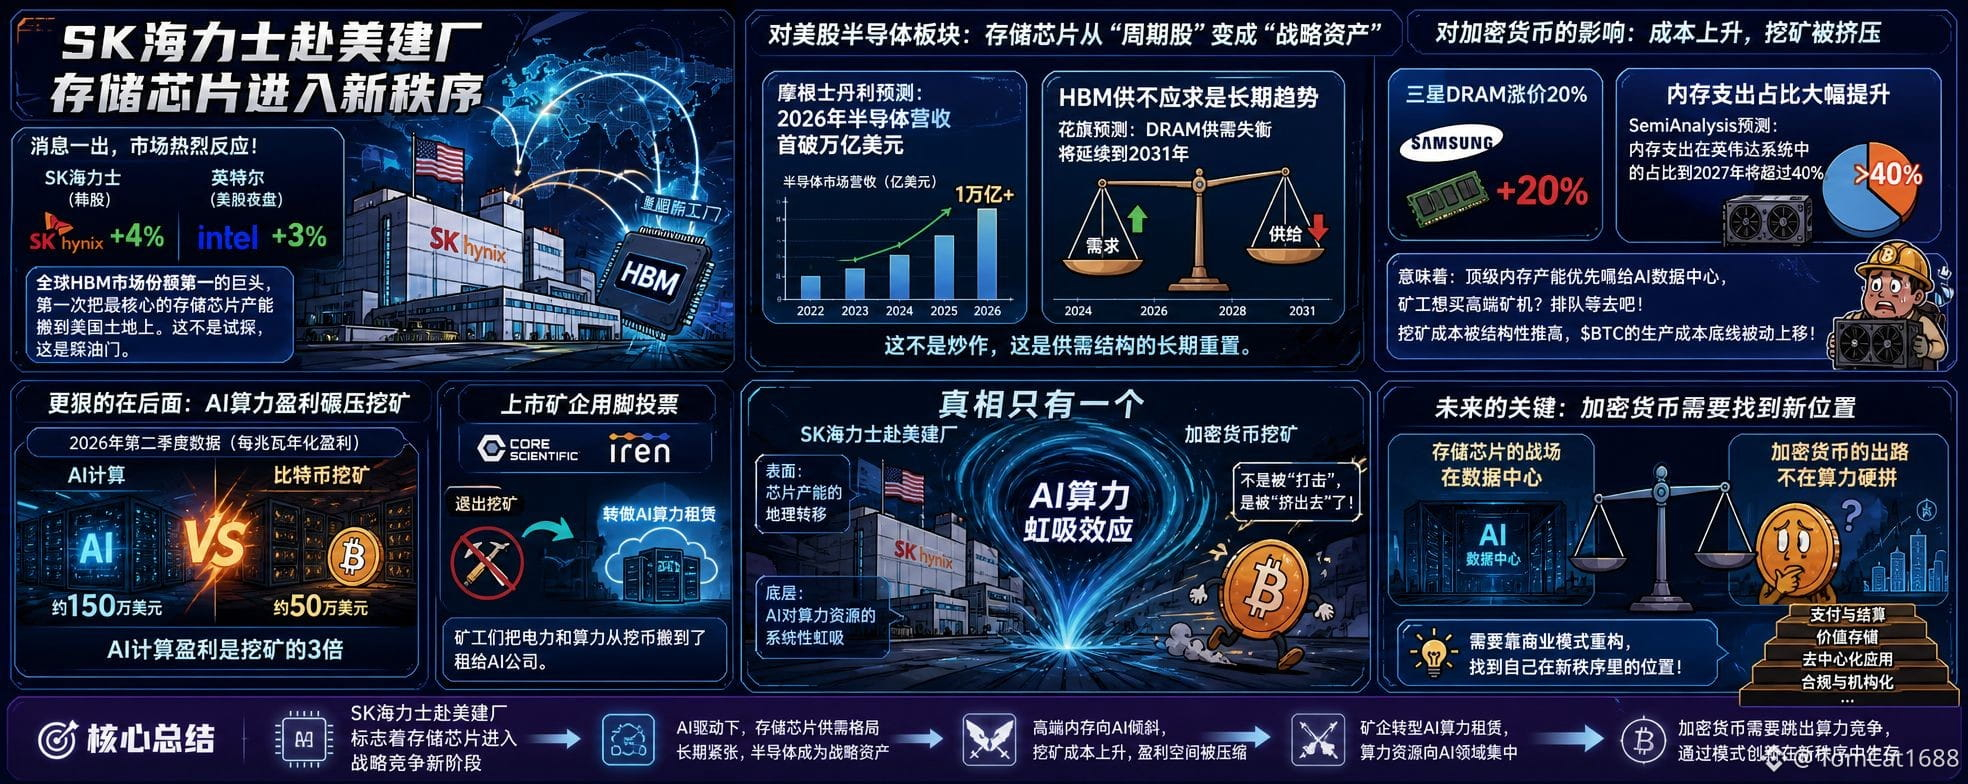
Tin tức vừa được công bố, cổ phiếu SK Hynix của Hàn Quốc lập tức bật tăng hơn 4% tại thị trường Hàn. Ở Mỹ, giao dịch đêm của Intel cũng tăng hơn 3% theo đà. Khái niệm này là gì? Đây là “ông lớn” đang nắm thị phần đầu tiên trong thị trường chip lưu trữ HBM toàn cầu, và lần đầu tiên họ chuyển công suất sản xuất chip lưu trữ cốt lõi nhất sang đất Mỹ. Đây không phải dò đường, đây là đạp ga.
Với nhóm cổ phiếu bán dẫn trên thị trường Mỹ, tín hiệu rõ ràng hơn không đâu—chip lưu trữ đang chuyển từ “cổ phiếu chu kỳ” thành “tài sản chiến lược”. Morgan Stanley đã lên tiếng rằng doanh thu bán dẫn năm 2026 lần đầu tiên có thể vượt mốc 1 nghìn tỷ USD. Tình trạng thiếu hụt nguồn cung HBM sẽ không chỉ là hiện tượng ngắn hạn; Citi dự báo sự mất cân đối cung-cầu DRAM sẽ kéo dài đến năm 2031. Đây không phải thổi phồng—mà là một lần tái thiết lâu dài về cấu trúc cung-cầu.
Thế còn tiền mã hóa thì sao? Đừng vội. Có mối liên hệ thật—mà còn rất “đau”.
Samsung đã tăng giá DRAM lên 20%. SemiAnalysis dự đoán tỷ trọng chi tiêu bộ nhớ trong hệ thống của Nvidia đến năm 2027 sẽ vượt 40%. Điều đó có nghĩa là gì? Năng lực sản xuất bộ nhớ cao cấp sẽ được ưu tiên “cấp cho” các trung tâm dữ liệu phục vụ AI. Thợ đào muốn mua máy đào cao cấp thì sao? Hãy xếp hàng chờ đi. Chi phí đào được đẩy lên theo cấu trúc, khiến ngưỡng chi phí sản xuất tối thiểu $BTC bị nâng lên một cách thụ động.
Còn “nặng đô” hơn nữa ở phía sau: đến quý II năm 2026, lợi nhuận quy đổi theo mỗi MW-năm của tính toán AI khoảng 1,5 triệu USD, gấp ba lần so với khai thác Bitcoin. Các công ty khai thác niêm yết như Core Scientific và IREN đã bắt đầu rút lui khỏi hoạt động đào và chuyển sang cho thuê năng lực tính toán AI. Thợ đào dùng “phiếu bầu bằng chân”—dịch điện và năng lực tính toán từ việc đào coin sang việc cho các công ty AI thuê.
Vậy sự thật của câu chuyện này là: SK Hynix sang Mỹ xây nhà máy. Bề nổi là sự chuyển dịch địa lý của công suất chip, còn tầng sâu là “cơn xoáy” mang tính hệ thống của AI đối với nguồn lực tính toán. Tiền mã hóa không phải bị “đánh”—mà là bị “đẩy ra ngoài”.
Chiến trường của chip lưu trữ không nằm ở khu vực mỏ, mà nằm ở trung tâm dữ liệu. Còn tiền mã hóa, cần tìm vị trí của mình trong trật tự mới này—không phải liều mạng cạnh tranh bằng sức mạnh tính toán, mà là dựa vào việc tái cấu trúc mô hình kinh doanh
#sk海力士洽谈首次在美产存储芯片
Tin tức vừa được công bố, cổ phiếu SK Hynix của Hàn Quốc lập tức bật tăng hơn 4% tại thị trường Hàn. Ở Mỹ, giao dịch đêm của Intel cũng tăng hơn 3% theo đà. Khái niệm này là gì? Đây là “ông lớn” đang nắm thị phần đầu tiên trong thị trường chip lưu trữ HBM toàn cầu, và lần đầu tiên họ chuyển công suất sản xuất chip lưu trữ cốt lõi nhất sang đất Mỹ. Đây không phải dò đường, đây là đạp ga.
Với nhóm cổ phiếu bán dẫn trên thị trường Mỹ, tín hiệu rõ ràng hơn không đâu—chip lưu trữ đang chuyển từ “cổ phiếu chu kỳ” thành “tài sản chiến lược”. Morgan Stanley đã lên tiếng rằng doanh thu bán dẫn năm 2026 lần đầu tiên có thể vượt mốc 1 nghìn tỷ USD. Tình trạng thiếu hụt nguồn cung HBM sẽ không chỉ là hiện tượng ngắn hạn; Citi dự báo sự mất cân đối cung-cầu DRAM sẽ kéo dài đến năm 2031. Đây không phải thổi phồng—mà là một lần tái thiết lâu dài về cấu trúc cung-cầu.
Thế còn tiền mã hóa thì sao? Đừng vội. Có mối liên hệ thật—mà còn rất “đau”.
Samsung đã tăng giá DRAM lên 20%. SemiAnalysis dự đoán tỷ trọng chi tiêu bộ nhớ trong hệ thống của Nvidia đến năm 2027 sẽ vượt 40%. Điều đó có nghĩa là gì? Năng lực sản xuất bộ nhớ cao cấp sẽ được ưu tiên “cấp cho” các trung tâm dữ liệu phục vụ AI. Thợ đào muốn mua máy đào cao cấp thì sao? Hãy xếp hàng chờ đi. Chi phí đào được đẩy lên theo cấu trúc, khiến ngưỡng chi phí sản xuất tối thiểu $BTC bị nâng lên một cách thụ động.
Còn “nặng đô” hơn nữa ở phía sau: đến quý II năm 2026, lợi nhuận quy đổi theo mỗi MW-năm của tính toán AI khoảng 1,5 triệu USD, gấp ba lần so với khai thác Bitcoin. Các công ty khai thác niêm yết như Core Scientific và IREN đã bắt đầu rút lui khỏi hoạt động đào và chuyển sang cho thuê năng lực tính toán AI. Thợ đào dùng “phiếu bầu bằng chân”—dịch điện và năng lực tính toán từ việc đào coin sang việc cho các công ty AI thuê.
Vậy sự thật của câu chuyện này là: SK Hynix sang Mỹ xây nhà máy. Bề nổi là sự chuyển dịch địa lý của công suất chip, còn tầng sâu là “cơn xoáy” mang tính hệ thống của AI đối với nguồn lực tính toán. Tiền mã hóa không phải bị “đánh”—mà là bị “đẩy ra ngoài”.
Chiến trường của chip lưu trữ không nằm ở khu vực mỏ, mà nằm ở trung tâm dữ liệu. Còn tiền mã hóa, cần tìm vị trí của mình trong trật tự mới này—không phải liều mạng cạnh tranh bằng sức mạnh tính toán, mà là dựa vào việc tái cấu trúc mô hình kinh doanh
Tin tức vừa được công bố, cổ phiếu SK Hynix của Hàn Quốc lập tức bật tăng hơn 4% tại thị trường Hàn. Ở Mỹ, giao dịch đêm của Intel cũng tăng hơn 3% theo đà. Khái niệm này là gì? Đây là “ông lớn” đang nắm thị phần đầu tiên trong thị trường chip lưu trữ HBM toàn cầu, và lần đầu tiên họ chuyển công suất sản xuất chip lưu trữ cốt lõi nhất sang đất Mỹ. Đây không phải dò đường, đây là đạp ga.
Với nhóm cổ phiếu bán dẫn trên thị trường Mỹ, tín hiệu rõ ràng hơn không đâu—chip lưu trữ đang chuyển từ “cổ phiếu chu kỳ” thành “tài sản chiến lược”. Morgan Stanley đã lên tiếng rằng doanh thu bán dẫn năm 2026 lần đầu tiên có thể vượt mốc 1 nghìn tỷ USD. Tình trạng thiếu hụt nguồn cung HBM sẽ không chỉ là hiện tượng ngắn hạn; Citi dự báo sự mất cân đối cung-cầu DRAM sẽ kéo dài đến năm 2031. Đây không phải thổi phồng—mà là một lần tái thiết lâu dài về cấu trúc cung-cầu.
Thế còn tiền mã hóa thì sao? Đừng vội. Có mối liên hệ thật—mà còn rất “đau”.
Samsung đã tăng giá DRAM lên 20%. SemiAnalysis dự đoán tỷ trọng chi tiêu bộ nhớ trong hệ thống của Nvidia đến năm 2027 sẽ vượt 40%. Điều đó có nghĩa là gì? Năng lực sản xuất bộ nhớ cao cấp sẽ được ưu tiên “cấp cho” các trung tâm dữ liệu phục vụ AI. Thợ đào muốn mua máy đào cao cấp thì sao? Hãy xếp hàng chờ đi. Chi phí đào được đẩy lên theo cấu trúc, khiến ngưỡng chi phí sản xuất tối thiểu $BTC bị nâng lên một cách thụ động.
Còn “nặng đô” hơn nữa ở phía sau: đến quý II năm 2026, lợi nhuận quy đổi theo mỗi MW-năm của tính toán AI khoảng 1,5 triệu USD, gấp ba lần so với khai thác Bitcoin. Các công ty khai thác niêm yết như Core Scientific và IREN đã bắt đầu rút lui khỏi hoạt động đào và chuyển sang cho thuê năng lực tính toán AI. Thợ đào dùng “phiếu bầu bằng chân”—dịch điện và năng lực tính toán từ việc đào coin sang việc cho các công ty AI thuê.
Vậy sự thật của câu chuyện này là: SK Hynix sang Mỹ xây nhà máy. Bề nổi là sự chuyển dịch địa lý của công suất chip, còn tầng sâu là “cơn xoáy” mang tính hệ thống của AI đối với nguồn lực tính toán. Tiền mã hóa không phải bị “đánh”—mà là bị “đẩy ra ngoài”.
Chiến trường của chip lưu trữ không nằm ở khu vực mỏ, mà nằm ở trung tâm dữ liệu. Còn tiền mã hóa, cần tìm vị trí của mình trong trật tự mới này—không phải liều mạng cạnh tranh bằng sức mạnh tính toán, mà là dựa vào việc tái cấu trúc mô hình kinh doanh
3
1.4k
·
--
Giảm giá
#美联储加息是否已成定局
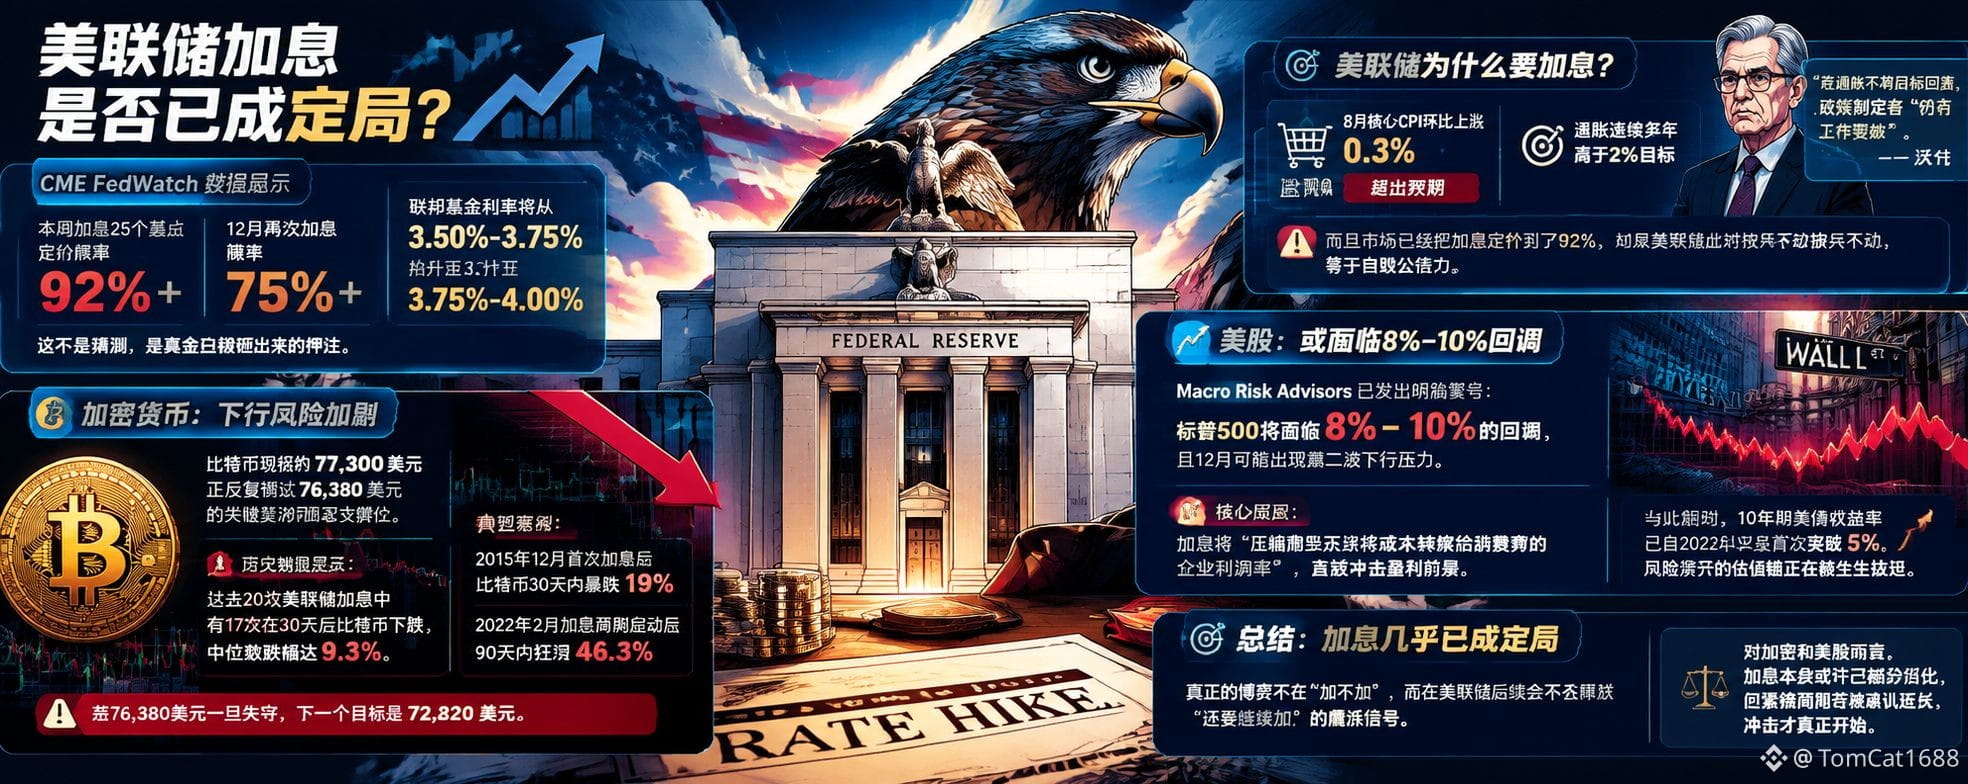
Dữ liệu CME FedWatch cho thấy xác suất thị trường định giá việc Cục Dự trữ Liên bang (Fed) tăng lãi suất 25 điểm cơ bản trong tuần này đã vọt lên trên 92%. Xác suất tiếp tục tăng lãi suất lần nữa vào tháng 12 cũng đã vượt 75%. Lãi suất quỹ liên bang sẽ được nâng từ 3,50%-3,75% lên 3,75%-4,00%. Đây không phải suy đoán—mà là những “đặt cược bằng tiền thật”, được đổ ra rõ ràng.
Trước hết, hãy xem thị trường tiền mã hóa. Bitcoin hiện ở khoảng 77.300 USD, liên tục kiểm tra lại vùng hỗ trợ Fibonacci quan trọng quanh 76.380 USD. Nguy cơ nằm ở đâu? Dữ liệu lịch sử rất phũ phàng: trong 20 lần Fed tăng lãi suất trước đây, có 17 lần sau 30 ngày giá Bitcoin giảm, mức sụt trung vị đạt 9,3%. Kinh khủng hơn, sau lần tăng lãi suất đầu tiên vào tháng 12/2015, Bitcoin đã lao dốc 19% trong vòng 30 ngày; kể từ khi chu kỳ tăng lãi suất bắt đầu vào tháng 3/2022, trong 90 ngày đã “rơi tự do” 46,3%. Nếu lần này tín hiệu nghiêng về “diều hâu”, chỉ cần 76.380 USD bị phá vỡ, mục tiêu tiếp theo sẽ là 72.820 USD.
Tiếp theo, là thị trường chứng khoán Mỹ. Macro Risk Advisors đã đưa ra cảnh báo rõ ràng: nếu việc tăng lãi suất được triển khai, S&P 500 có thể đối mặt với đợt điều chỉnh 8% đến 10%, và tháng 12 có thể xuất hiện một “làn sóng” giảm giá thứ hai. Lý do cốt lõi là gì? Việc tăng lãi suất sẽ “thu hẹp biên lợi nhuận của những doanh nghiệp không thể chuyển phần chi phí sang cho người tiêu dùng”, qua đó tác động trực tiếp đến triển vọng lợi nhuận. Đồng thời, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã lần đầu tiên vượt mốc 5% kể từ năm 2023—neo định giá của tài sản rủi ro đang bị nhấc bổng lên một cách thô bạo.
Vì sao Fed nhất định phải hành động? Tháng 8, CPI lõi tăng 0,3% theo tháng, cao hơn kỳ vọng. Lạm phát đã liên tục nhiều năm cao hơn mục tiêu 2%, và Chủ tịch Waller đã phát biểu thẳng: nếu lạm phát không quay về mục tiêu, các nhà hoạch định chính sách “vẫn còn việc phải làm”. Quan trọng hơn, thị trường đã định giá việc tăng lãi suất tới 92%; nếu Fed lúc này đứng yên, chẳng khác nào tự phá hủy uy tín.
Tóm lại chỉ một câu: tăng lãi suất gần như đã thành định mệnh. Thứ thực sự đang nằm ở phần “đấu” không phải là “có tăng hay không”, mà là việc Fed sau đó có phát tín hiệu diều hâu rằng còn phải tiếp tục tăng hay không. Với cả tiền mã hóa lẫn chứng khoán Mỹ, bản thân việc tăng lãi suất có thể đã được thị trường hấp thụ một phần. Nhưng nếu chu kỳ thắt chặt được xác nhận kéo dài, cú sốc mới thực sự bắt đầu.
#美联储加息是否已成定局
Dữ liệu CME FedWatch cho thấy xác suất thị trường định giá việc Cục Dự trữ Liên bang (Fed) tăng lãi suất 25 điểm cơ bản trong tuần này đã vọt lên trên 92%. Xác suất tiếp tục tăng lãi suất lần nữa vào tháng 12 cũng đã vượt 75%. Lãi suất quỹ liên bang sẽ được nâng từ 3,50%-3,75% lên 3,75%-4,00%. Đây không phải suy đoán—mà là những “đặt cược bằng tiền thật”, được đổ ra rõ ràng.
Trước hết, hãy xem thị trường tiền mã hóa. Bitcoin hiện ở khoảng 77.300 USD, liên tục kiểm tra lại vùng hỗ trợ Fibonacci quan trọng quanh 76.380 USD. Nguy cơ nằm ở đâu? Dữ liệu lịch sử rất phũ phàng: trong 20 lần Fed tăng lãi suất trước đây, có 17 lần sau 30 ngày giá Bitcoin giảm, mức sụt trung vị đạt 9,3%. Kinh khủng hơn, sau lần tăng lãi suất đầu tiên vào tháng 12/2015, Bitcoin đã lao dốc 19% trong vòng 30 ngày; kể từ khi chu kỳ tăng lãi suất bắt đầu vào tháng 3/2022, trong 90 ngày đã “rơi tự do” 46,3%. Nếu lần này tín hiệu nghiêng về “diều hâu”, chỉ cần 76.380 USD bị phá vỡ, mục tiêu tiếp theo sẽ là 72.820 USD.
Tiếp theo, là thị trường chứng khoán Mỹ. Macro Risk Advisors đã đưa ra cảnh báo rõ ràng: nếu việc tăng lãi suất được triển khai, S&P 500 có thể đối mặt với đợt điều chỉnh 8% đến 10%, và tháng 12 có thể xuất hiện một “làn sóng” giảm giá thứ hai. Lý do cốt lõi là gì? Việc tăng lãi suất sẽ “thu hẹp biên lợi nhuận của những doanh nghiệp không thể chuyển phần chi phí sang cho người tiêu dùng”, qua đó tác động trực tiếp đến triển vọng lợi nhuận. Đồng thời, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã lần đầu tiên vượt mốc 5% kể từ năm 2023—neo định giá của tài sản rủi ro đang bị nhấc bổng lên một cách thô bạo.
Vì sao Fed nhất định phải hành động? Tháng 8, CPI lõi tăng 0,3% theo tháng, cao hơn kỳ vọng. Lạm phát đã liên tục nhiều năm cao hơn mục tiêu 2%, và Chủ tịch Waller đã phát biểu thẳng: nếu lạm phát không quay về mục tiêu, các nhà hoạch định chính sách “vẫn còn việc phải làm”. Quan trọng hơn, thị trường đã định giá việc tăng lãi suất tới 92%; nếu Fed lúc này đứng yên, chẳng khác nào tự phá hủy uy tín.
Tóm lại chỉ một câu: tăng lãi suất gần như đã thành định mệnh. Thứ thực sự đang nằm ở phần “đấu” không phải là “có tăng hay không”, mà là việc Fed sau đó có phát tín hiệu diều hâu rằng còn phải tiếp tục tăng hay không. Với cả tiền mã hóa lẫn chứng khoán Mỹ, bản thân việc tăng lãi suất có thể đã được thị trường hấp thụ một phần. Nhưng nếu chu kỳ thắt chặt được xác nhận kéo dài, cú sốc mới thực sự bắt đầu.
Dữ liệu CME FedWatch cho thấy xác suất thị trường định giá việc Cục Dự trữ Liên bang (Fed) tăng lãi suất 25 điểm cơ bản trong tuần này đã vọt lên trên 92%. Xác suất tiếp tục tăng lãi suất lần nữa vào tháng 12 cũng đã vượt 75%. Lãi suất quỹ liên bang sẽ được nâng từ 3,50%-3,75% lên 3,75%-4,00%. Đây không phải suy đoán—mà là những “đặt cược bằng tiền thật”, được đổ ra rõ ràng.
Trước hết, hãy xem thị trường tiền mã hóa. Bitcoin hiện ở khoảng 77.300 USD, liên tục kiểm tra lại vùng hỗ trợ Fibonacci quan trọng quanh 76.380 USD. Nguy cơ nằm ở đâu? Dữ liệu lịch sử rất phũ phàng: trong 20 lần Fed tăng lãi suất trước đây, có 17 lần sau 30 ngày giá Bitcoin giảm, mức sụt trung vị đạt 9,3%. Kinh khủng hơn, sau lần tăng lãi suất đầu tiên vào tháng 12/2015, Bitcoin đã lao dốc 19% trong vòng 30 ngày; kể từ khi chu kỳ tăng lãi suất bắt đầu vào tháng 3/2022, trong 90 ngày đã “rơi tự do” 46,3%. Nếu lần này tín hiệu nghiêng về “diều hâu”, chỉ cần 76.380 USD bị phá vỡ, mục tiêu tiếp theo sẽ là 72.820 USD.
Tiếp theo, là thị trường chứng khoán Mỹ. Macro Risk Advisors đã đưa ra cảnh báo rõ ràng: nếu việc tăng lãi suất được triển khai, S&P 500 có thể đối mặt với đợt điều chỉnh 8% đến 10%, và tháng 12 có thể xuất hiện một “làn sóng” giảm giá thứ hai. Lý do cốt lõi là gì? Việc tăng lãi suất sẽ “thu hẹp biên lợi nhuận của những doanh nghiệp không thể chuyển phần chi phí sang cho người tiêu dùng”, qua đó tác động trực tiếp đến triển vọng lợi nhuận. Đồng thời, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã lần đầu tiên vượt mốc 5% kể từ năm 2023—neo định giá của tài sản rủi ro đang bị nhấc bổng lên một cách thô bạo.
Vì sao Fed nhất định phải hành động? Tháng 8, CPI lõi tăng 0,3% theo tháng, cao hơn kỳ vọng. Lạm phát đã liên tục nhiều năm cao hơn mục tiêu 2%, và Chủ tịch Waller đã phát biểu thẳng: nếu lạm phát không quay về mục tiêu, các nhà hoạch định chính sách “vẫn còn việc phải làm”. Quan trọng hơn, thị trường đã định giá việc tăng lãi suất tới 92%; nếu Fed lúc này đứng yên, chẳng khác nào tự phá hủy uy tín.
Tóm lại chỉ một câu: tăng lãi suất gần như đã thành định mệnh. Thứ thực sự đang nằm ở phần “đấu” không phải là “có tăng hay không”, mà là việc Fed sau đó có phát tín hiệu diều hâu rằng còn phải tiếp tục tăng hay không. Với cả tiền mã hóa lẫn chứng khoán Mỹ, bản thân việc tăng lãi suất có thể đã được thị trường hấp thụ một phần. Nhưng nếu chu kỳ thắt chặt được xác nhận kéo dài, cú sốc mới thực sự bắt đầu.
1
163
·
--
Chiều nay đã ăn được một đợt quả ruồi bất tử
Tâm trạng rất tốt, càng khi thị trường không thuận lợi lại càng đều đặn mua DCA $BNB và $BTC .
Trả lời 666 sẽ có quà lì xì rơi ngẫu nhiên 🧧
Chiều nay đã ăn được một đợt quả ruồi bất tử
Tâm trạng rất tốt, càng khi thị trường không thuận lợi lại càng đều đặn mua DCA $BNB và $BTC .
Trả lời 666 sẽ có quà lì xì rơi ngẫu nhiên 🧧
Tâm trạng rất tốt, càng khi thị trường không thuận lợi lại càng đều đặn mua DCA $BNB và $BTC .
Trả lời 666 sẽ có quà lì xì rơi ngẫu nhiên 🧧
2k
13
116
2k
·
--
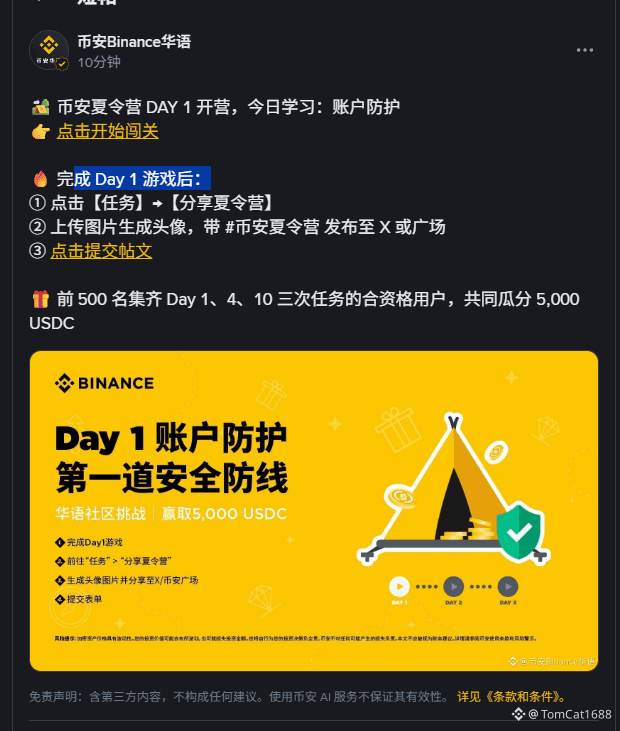
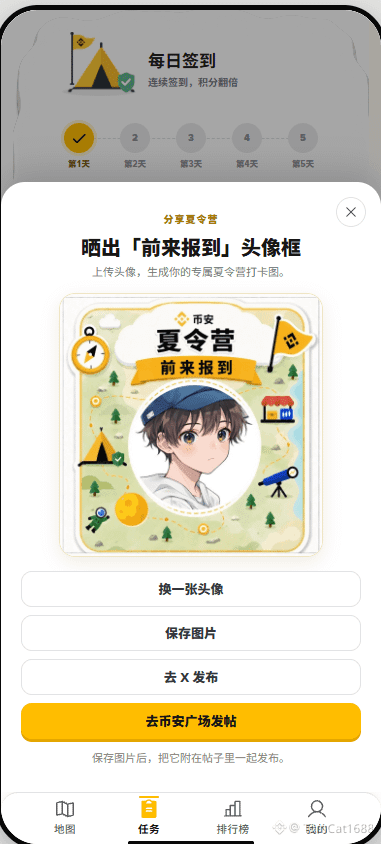
Các hoạt động của Trại hè Binance đã đến rồi, 500 người đầu tiên hoàn thành 1, 4 .10, tổng cộng được chia 5000u
Nghĩa là mỗi người 10u, cơm heo cước đã đến rồi
#币安夏令营
Các hoạt động của Trại hè Binance đã đến rồi, 500 người đầu tiên hoàn thành 1, 4 .10, tổng cộng được chia 5000u
Nghĩa là mỗi người 10u, cơm heo cước đã đến rồi
#币安夏令营
Nghĩa là mỗi người 10u, cơm heo cước đã đến rồi
#币安夏令营
1
1.7k
·
--
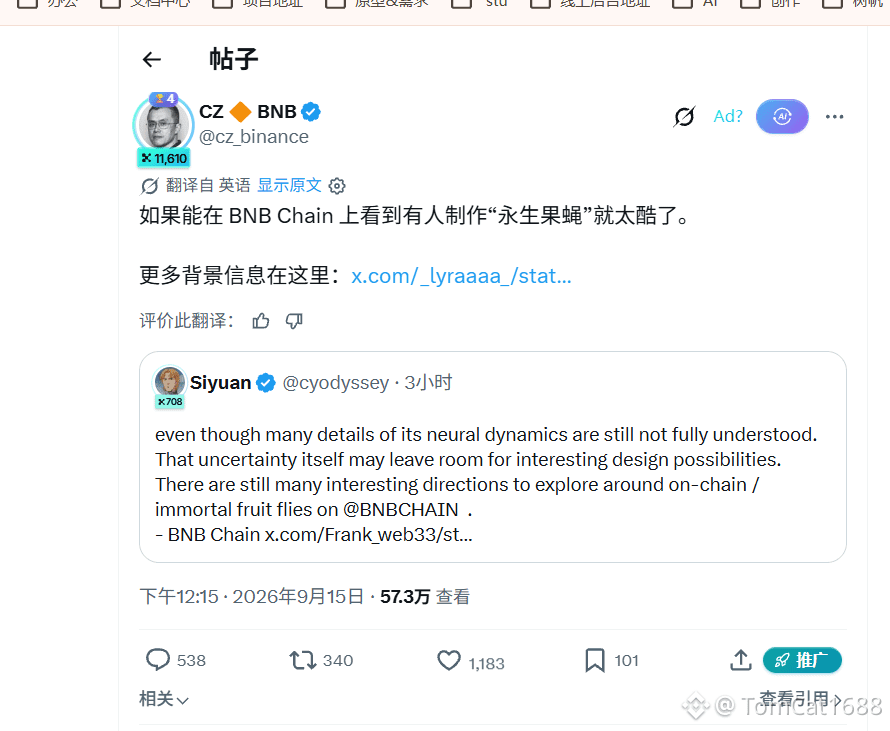
Những lời của anh cả đều đã nói đến mức này rồi, cảm giác có thể phục kích một tay
lỡ đâu “bọ vĩnh hằng” thật sự trở thành kẻ tiếp theo như $牛来
Những lời của anh cả đều đã nói đến mức này rồi, cảm giác có thể phục kích một tay
lỡ đâu “bọ vĩnh hằng” thật sự trở thành kẻ tiếp theo như $牛来
lỡ đâu “bọ vĩnh hằng” thật sự trở thành kẻ tiếp theo như $牛来
2
3.3k
·
--
Tăng giá
#比特币现货etf净流入1.6亿美元
1,6 tỷ USD đã quay trở lại! Bitcoin ETF dùng một cây nến đại dương đánh nổ mọi ảo tưởng của phe short
$BTC ETF spot đã chấm dứt chuỗi 5 phiên giao dịch liên tiếp ghi nhận dòng tiền ròng chảy ra, trong đó chỉ trong 1 ngày đã “hút” dữ dội 1,6 tỷ USD. Dữ liệu gây chú ý nhất là: chỉ riêng sản phẩm của BlackRock IBIT đã nuốt 1,34 tỷ USD, chiếm gần 84%. Ngay sau đó là Fidelity FBTC đóng góp 533,3 triệu USD, còn ARKB lại ghi nhận dòng tiền ròng chảy ra 419,5 triệu USD—kẻ yếu bị loại bỏ, kẻ mạnh ăn cả, sự lựa chọn tàn khốc của các tổ chức được phơi bày rõ ràng.
Quan trọng hơn nữa là tọa độ về tổng lượng: tổng tài sản ròng của ETF bitcoin spot đã vượt mốc 100,092 tỷ USD, tương đương 6,3% vốn hóa thị trường bitcoin; tổng dòng tiền ròng tích lũy theo lịch sử đạt 55,315 tỷ USD.
Khoản tiền này vì sao lại “xông vào” lúc này? Nhìn vào 2 đường
Đường thứ nhất: mối dây quấn lấy nhau giữa thị trường Mỹ và bitcoin. Tháng 3/2026, tương quan 30 ngày giữa bitcoin và S&P 500 từng vọt lên 0,74, lập đỉnh trong năm. Điều đó có nghĩa là trong một khoảng thời gian khá dài, bitcoin giống như một “cổ phiếu công nghệ hệ số beta cao”: Mỹ tăng thì nó tăng, Mỹ giảm thì nó giảm mạnh hơn. Nửa đầu năm nay BTC thua S&P 500 gần 16 điểm phần trăm, khiến dòng tiền xoay vòng sang các cổ phiếu AI. Nhưng nửa cuối năm, câu chuyện thay đổi—vào tháng 8, bitcoin tăng 23% trong khi chứng khoán Mỹ chịu áp lực, bắt đầu thể hiện tính độc lập như “vàng kỹ thuật số”. Đồng thời, vàng và ETF bitcoin trong tháng 8 đã thu hút tổng cộng khoảng 7 tỷ USD, lập kỷ lục dòng vốn. Các tổ chức cũng đang đặt cược đồng thời vào hai loại tài sản khan hiếm. Khi $BTC không còn chỉ là tài sản bóng đi theo NASDAQ nữa, nó mới thực sự xứng đáng với bốn chữ “giá trị phân bổ”.
Đường thứ hai: dòng chảy ngầm của sự luân chuyển vốn. Trong 4 phiên giao dịch gần đây, dòng tiền ròng của ETF ước khoảng chảy ra 463 triệu USD; bitcoin liên tục dò xét trong vùng 76.500 đến 77.500 USD, khiến tâm lý thị trường có lúc rơi xuống điểm băng giá. Rồi 1,6 tỷ USD đổ vào. Đây không phải cú “bắt đáy” bốc đồng của nhà đầu tư cá nhân, mà là một chiến lược tích lũy mang tính chiến thuật của các tổ chức ngay trước đêm quyết định lãi suất của FOMC. IBIT trong 20 ngày qua đã tích lũy bitcoin trị giá 1,08 tỷ USD, và ghi nhận dòng tiền ròng vào liên tục trong 7 ngày—nhịp độ của BlackRock cực kỳ kiên quyết.
Trước đêm quyết định lãi suất của Cục Dự trữ Liên bang, sau khi bitcoin từ mức thấp 62.000 USD bật lên vùng 77.000 USD và tâm lý thị trường từ bi quan chuyển sang lưỡng lự tại ngưỡng. Giá trị tín hiệu của nó còn lớn hơn con số tiền: “tiền thông minh” đã chọn thể hiện sự chắc chắn bằng hành động đúng vào lúc bất định nhất.
#比特币现货etf净流入1.6亿美元
1,6 tỷ USD đã quay trở lại! Bitcoin ETF dùng một cây nến đại dương đánh nổ mọi ảo tưởng của phe short
$BTC ETF spot đã chấm dứt chuỗi 5 phiên giao dịch liên tiếp ghi nhận dòng tiền ròng chảy ra, trong đó chỉ trong 1 ngày đã “hút” dữ dội 1,6 tỷ USD. Dữ liệu gây chú ý nhất là: chỉ riêng sản phẩm của BlackRock IBIT đã nuốt 1,34 tỷ USD, chiếm gần 84%. Ngay sau đó là Fidelity FBTC đóng góp 533,3 triệu USD, còn ARKB lại ghi nhận dòng tiền ròng chảy ra 419,5 triệu USD—kẻ yếu bị loại bỏ, kẻ mạnh ăn cả, sự lựa chọn tàn khốc của các tổ chức được phơi bày rõ ràng.
Quan trọng hơn nữa là tọa độ về tổng lượng: tổng tài sản ròng của ETF bitcoin spot đã vượt mốc 100,092 tỷ USD, tương đương 6,3% vốn hóa thị trường bitcoin; tổng dòng tiền ròng tích lũy theo lịch sử đạt 55,315 tỷ USD.
Khoản tiền này vì sao lại “xông vào” lúc này? Nhìn vào 2 đường
Đường thứ nhất: mối dây quấn lấy nhau giữa thị trường Mỹ và bitcoin. Tháng 3/2026, tương quan 30 ngày giữa bitcoin và S&P 500 từng vọt lên 0,74, lập đỉnh trong năm. Điều đó có nghĩa là trong một khoảng thời gian khá dài, bitcoin giống như một “cổ phiếu công nghệ hệ số beta cao”: Mỹ tăng thì nó tăng, Mỹ giảm thì nó giảm mạnh hơn. Nửa đầu năm nay BTC thua S&P 500 gần 16 điểm phần trăm, khiến dòng tiền xoay vòng sang các cổ phiếu AI. Nhưng nửa cuối năm, câu chuyện thay đổi—vào tháng 8, bitcoin tăng 23% trong khi chứng khoán Mỹ chịu áp lực, bắt đầu thể hiện tính độc lập như “vàng kỹ thuật số”. Đồng thời, vàng và ETF bitcoin trong tháng 8 đã thu hút tổng cộng khoảng 7 tỷ USD, lập kỷ lục dòng vốn. Các tổ chức cũng đang đặt cược đồng thời vào hai loại tài sản khan hiếm. Khi $BTC không còn chỉ là tài sản bóng đi theo NASDAQ nữa, nó mới thực sự xứng đáng với bốn chữ “giá trị phân bổ”.
Đường thứ hai: dòng chảy ngầm của sự luân chuyển vốn. Trong 4 phiên giao dịch gần đây, dòng tiền ròng của ETF ước khoảng chảy ra 463 triệu USD; bitcoin liên tục dò xét trong vùng 76.500 đến 77.500 USD, khiến tâm lý thị trường có lúc rơi xuống điểm băng giá. Rồi 1,6 tỷ USD đổ vào. Đây không phải cú “bắt đáy” bốc đồng của nhà đầu tư cá nhân, mà là một chiến lược tích lũy mang tính chiến thuật của các tổ chức ngay trước đêm quyết định lãi suất của FOMC. IBIT trong 20 ngày qua đã tích lũy bitcoin trị giá 1,08 tỷ USD, và ghi nhận dòng tiền ròng vào liên tục trong 7 ngày—nhịp độ của BlackRock cực kỳ kiên quyết.
Trước đêm quyết định lãi suất của Cục Dự trữ Liên bang, sau khi bitcoin từ mức thấp 62.000 USD bật lên vùng 77.000 USD và tâm lý thị trường từ bi quan chuyển sang lưỡng lự tại ngưỡng. Giá trị tín hiệu của nó còn lớn hơn con số tiền: “tiền thông minh” đã chọn thể hiện sự chắc chắn bằng hành động đúng vào lúc bất định nhất.
1,6 tỷ USD đã quay trở lại! Bitcoin ETF dùng một cây nến đại dương đánh nổ mọi ảo tưởng của phe short
$BTC ETF spot đã chấm dứt chuỗi 5 phiên giao dịch liên tiếp ghi nhận dòng tiền ròng chảy ra, trong đó chỉ trong 1 ngày đã “hút” dữ dội 1,6 tỷ USD. Dữ liệu gây chú ý nhất là: chỉ riêng sản phẩm của BlackRock IBIT đã nuốt 1,34 tỷ USD, chiếm gần 84%. Ngay sau đó là Fidelity FBTC đóng góp 533,3 triệu USD, còn ARKB lại ghi nhận dòng tiền ròng chảy ra 419,5 triệu USD—kẻ yếu bị loại bỏ, kẻ mạnh ăn cả, sự lựa chọn tàn khốc của các tổ chức được phơi bày rõ ràng.
Quan trọng hơn nữa là tọa độ về tổng lượng: tổng tài sản ròng của ETF bitcoin spot đã vượt mốc 100,092 tỷ USD, tương đương 6,3% vốn hóa thị trường bitcoin; tổng dòng tiền ròng tích lũy theo lịch sử đạt 55,315 tỷ USD.
Khoản tiền này vì sao lại “xông vào” lúc này? Nhìn vào 2 đường
Đường thứ nhất: mối dây quấn lấy nhau giữa thị trường Mỹ và bitcoin. Tháng 3/2026, tương quan 30 ngày giữa bitcoin và S&P 500 từng vọt lên 0,74, lập đỉnh trong năm. Điều đó có nghĩa là trong một khoảng thời gian khá dài, bitcoin giống như một “cổ phiếu công nghệ hệ số beta cao”: Mỹ tăng thì nó tăng, Mỹ giảm thì nó giảm mạnh hơn. Nửa đầu năm nay BTC thua S&P 500 gần 16 điểm phần trăm, khiến dòng tiền xoay vòng sang các cổ phiếu AI. Nhưng nửa cuối năm, câu chuyện thay đổi—vào tháng 8, bitcoin tăng 23% trong khi chứng khoán Mỹ chịu áp lực, bắt đầu thể hiện tính độc lập như “vàng kỹ thuật số”. Đồng thời, vàng và ETF bitcoin trong tháng 8 đã thu hút tổng cộng khoảng 7 tỷ USD, lập kỷ lục dòng vốn. Các tổ chức cũng đang đặt cược đồng thời vào hai loại tài sản khan hiếm. Khi $BTC không còn chỉ là tài sản bóng đi theo NASDAQ nữa, nó mới thực sự xứng đáng với bốn chữ “giá trị phân bổ”.
Đường thứ hai: dòng chảy ngầm của sự luân chuyển vốn. Trong 4 phiên giao dịch gần đây, dòng tiền ròng của ETF ước khoảng chảy ra 463 triệu USD; bitcoin liên tục dò xét trong vùng 76.500 đến 77.500 USD, khiến tâm lý thị trường có lúc rơi xuống điểm băng giá. Rồi 1,6 tỷ USD đổ vào. Đây không phải cú “bắt đáy” bốc đồng của nhà đầu tư cá nhân, mà là một chiến lược tích lũy mang tính chiến thuật của các tổ chức ngay trước đêm quyết định lãi suất của FOMC. IBIT trong 20 ngày qua đã tích lũy bitcoin trị giá 1,08 tỷ USD, và ghi nhận dòng tiền ròng vào liên tục trong 7 ngày—nhịp độ của BlackRock cực kỳ kiên quyết.
Trước đêm quyết định lãi suất của Cục Dự trữ Liên bang, sau khi bitcoin từ mức thấp 62.000 USD bật lên vùng 77.000 USD và tâm lý thị trường từ bi quan chuyển sang lưỡng lự tại ngưỡng. Giá trị tín hiệu của nó còn lớn hơn con số tiền: “tiền thông minh” đã chọn thể hiện sự chắc chắn bằng hành động đúng vào lúc bất định nhất.
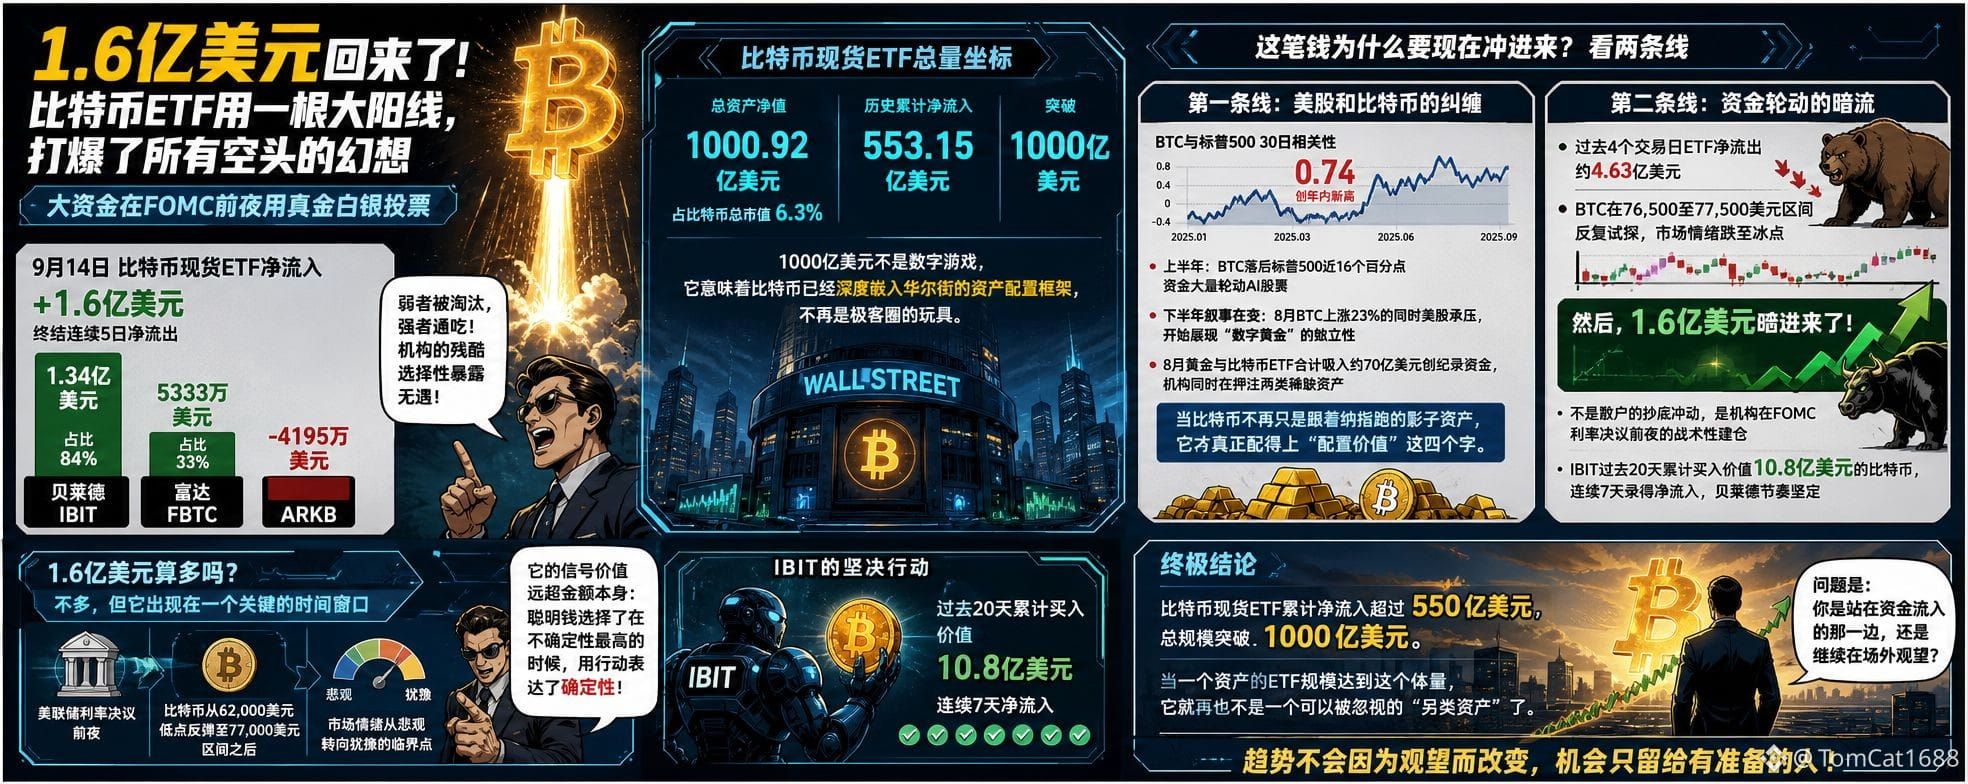
1
2.8k
·
--
Tăng giá
#灰度顾问组合xrp占比26.11%
Quỹ Grayscale chính thức bàn giao cho các cố vấn tài chính một bộ mô hình danh mục “Tài sản kỹ thuật số thế hệ tiếp theo” hoàn toàn mới. $XRP chiếm 26,11%, chỉ đứng sau $ETH với 42,34%, và $SOL chiếm 21,09%. Toàn bộ danh mục này loại trừ hoàn toàn Bitcoin. Đây không phải lần đầu Grayscale đặt cược vào XRP, nhưng lần đầu tiên họ đưa XRP vào “ngăn công cụ” mặc định của các cố vấn tài chính trên toàn cầu với một tỷ trọng quyết liệt như vậy.
Danh mục đầu tư theo mô hình là công thức công khai—các cố vấn sử dụng nó để sao chép cấu hình tài khoản khách hàng, còn Grayscale sẽ quyết định mức trọng số; liệu dòng tiền có theo sau hay không phụ thuộc vào việc các cố vấn có làm đúng “theo đơn” hay không.
Nửa đầu năm nay, Grayscale đã bán các token XRP trị giá 180 triệu USD do lỗ đã thực hiện. Và hiện tại, Grayscale đẩy trọng số 26% của danh mục lên cho các cố vấn tài chính. Hướng đi hoàn toàn đảo ngược—đây chính là cách Grayscale đặt cược rằng “xiềng xích quản lý” đối với XRP sẽ vỡ vụn triệt để. Quy định mới của SEC đã thiết lập hạn mức miễn trừ 75 triệu USD và cơ chế “safe harbor”, tạo ra lối thoát chính thức để tài sản mã hóa thoát khỏi vị thế là chứng khoán. Văn bản cuối cùng của dự luật CLARITY đã đưa địa vị hàng hóa của XRP trên thị trường thứ cấp vào thành luật. XRP chính thức được tách khỏi bảng cân đối kế toán của bên phát hành.
Phản ứng dây chuyền sâu hơn, nằm ngay dưới “nền móng” của thị trường chứng khoán Mỹ.
Ripple Prime đã được đưa vào nhóm công tác token hóa của DTCC, sánh vai cùng BlackRock và JPMorgan. DTCC mỗi năm thanh toán 1140 nghìn tỷ USD giao dịch, và kế hoạch sẽ triển khai dịch vụ token hóa trên toàn diện vào tháng 10/2026; Ripple Prime sẽ được kết nối trực tiếp vào “đường ray” thanh toán của DTCC. Trọng số 26,11% của Grayscale không phải một sự kiện đơn lẻ, mà là dấu hiệu mở đầu cho quá trình tái cấu trúc của hệ thống thanh toán quy mô hàng nghìn tỷ. XRP có được một vị trí thực sự trong “đường ống” tài chính truyền thống.
Kể từ khi khởi động mô hình vào ngày 27/7, lợi nhuận ròng đạt 30,69%. XRP giữ vững mức hỗ trợ 1,30 USD, và phía mua đặt mục tiêu giá 1,50 USD. Nhưng ETF ủy thác XRP của Grayscale vẫn thấp hơn giá phát hành 38,51%—chân của các nhà đầu tư tổ chức đã bước vào “cửa”, còn giá thì vẫn đang do dự đứng ngoài. Chính “khe nứt” này, là cơ hội.
Việc Grayscale loại Bitcoin khỏi danh mục này không phải ngẫu nhiên. Grayscale đang nói với toàn bộ Phố Wall rằng: điểm khởi đầu cho phân bổ tài sản kỹ thuật số thế hệ tiếp theo có thể không nhất thiết là Bitcoin. Còn XRP—đã giành vị trí trung tâm trên bàn cờ.
#灰度顾问组合xrp占比26.11%
Quỹ Grayscale chính thức bàn giao cho các cố vấn tài chính một bộ mô hình danh mục “Tài sản kỹ thuật số thế hệ tiếp theo” hoàn toàn mới. $XRP chiếm 26,11%, chỉ đứng sau $ETH với 42,34%, và $SOL chiếm 21,09%. Toàn bộ danh mục này loại trừ hoàn toàn Bitcoin. Đây không phải lần đầu Grayscale đặt cược vào XRP, nhưng lần đầu tiên họ đưa XRP vào “ngăn công cụ” mặc định của các cố vấn tài chính trên toàn cầu với một tỷ trọng quyết liệt như vậy.
Danh mục đầu tư theo mô hình là công thức công khai—các cố vấn sử dụng nó để sao chép cấu hình tài khoản khách hàng, còn Grayscale sẽ quyết định mức trọng số; liệu dòng tiền có theo sau hay không phụ thuộc vào việc các cố vấn có làm đúng “theo đơn” hay không.
Nửa đầu năm nay, Grayscale đã bán các token XRP trị giá 180 triệu USD do lỗ đã thực hiện. Và hiện tại, Grayscale đẩy trọng số 26% của danh mục lên cho các cố vấn tài chính. Hướng đi hoàn toàn đảo ngược—đây chính là cách Grayscale đặt cược rằng “xiềng xích quản lý” đối với XRP sẽ vỡ vụn triệt để. Quy định mới của SEC đã thiết lập hạn mức miễn trừ 75 triệu USD và cơ chế “safe harbor”, tạo ra lối thoát chính thức để tài sản mã hóa thoát khỏi vị thế là chứng khoán. Văn bản cuối cùng của dự luật CLARITY đã đưa địa vị hàng hóa của XRP trên thị trường thứ cấp vào thành luật. XRP chính thức được tách khỏi bảng cân đối kế toán của bên phát hành.
Phản ứng dây chuyền sâu hơn, nằm ngay dưới “nền móng” của thị trường chứng khoán Mỹ.
Ripple Prime đã được đưa vào nhóm công tác token hóa của DTCC, sánh vai cùng BlackRock và JPMorgan. DTCC mỗi năm thanh toán 1140 nghìn tỷ USD giao dịch, và kế hoạch sẽ triển khai dịch vụ token hóa trên toàn diện vào tháng 10/2026; Ripple Prime sẽ được kết nối trực tiếp vào “đường ray” thanh toán của DTCC. Trọng số 26,11% của Grayscale không phải một sự kiện đơn lẻ, mà là dấu hiệu mở đầu cho quá trình tái cấu trúc của hệ thống thanh toán quy mô hàng nghìn tỷ. XRP có được một vị trí thực sự trong “đường ống” tài chính truyền thống.
Kể từ khi khởi động mô hình vào ngày 27/7, lợi nhuận ròng đạt 30,69%. XRP giữ vững mức hỗ trợ 1,30 USD, và phía mua đặt mục tiêu giá 1,50 USD. Nhưng ETF ủy thác XRP của Grayscale vẫn thấp hơn giá phát hành 38,51%—chân của các nhà đầu tư tổ chức đã bước vào “cửa”, còn giá thì vẫn đang do dự đứng ngoài. Chính “khe nứt” này, là cơ hội.
Việc Grayscale loại Bitcoin khỏi danh mục này không phải ngẫu nhiên. Grayscale đang nói với toàn bộ Phố Wall rằng: điểm khởi đầu cho phân bổ tài sản kỹ thuật số thế hệ tiếp theo có thể không nhất thiết là Bitcoin. Còn XRP—đã giành vị trí trung tâm trên bàn cờ.
Quỹ Grayscale chính thức bàn giao cho các cố vấn tài chính một bộ mô hình danh mục “Tài sản kỹ thuật số thế hệ tiếp theo” hoàn toàn mới. $XRP chiếm 26,11%, chỉ đứng sau $ETH với 42,34%, và $SOL chiếm 21,09%. Toàn bộ danh mục này loại trừ hoàn toàn Bitcoin. Đây không phải lần đầu Grayscale đặt cược vào XRP, nhưng lần đầu tiên họ đưa XRP vào “ngăn công cụ” mặc định của các cố vấn tài chính trên toàn cầu với một tỷ trọng quyết liệt như vậy.
Danh mục đầu tư theo mô hình là công thức công khai—các cố vấn sử dụng nó để sao chép cấu hình tài khoản khách hàng, còn Grayscale sẽ quyết định mức trọng số; liệu dòng tiền có theo sau hay không phụ thuộc vào việc các cố vấn có làm đúng “theo đơn” hay không.
Nửa đầu năm nay, Grayscale đã bán các token XRP trị giá 180 triệu USD do lỗ đã thực hiện. Và hiện tại, Grayscale đẩy trọng số 26% của danh mục lên cho các cố vấn tài chính. Hướng đi hoàn toàn đảo ngược—đây chính là cách Grayscale đặt cược rằng “xiềng xích quản lý” đối với XRP sẽ vỡ vụn triệt để. Quy định mới của SEC đã thiết lập hạn mức miễn trừ 75 triệu USD và cơ chế “safe harbor”, tạo ra lối thoát chính thức để tài sản mã hóa thoát khỏi vị thế là chứng khoán. Văn bản cuối cùng của dự luật CLARITY đã đưa địa vị hàng hóa của XRP trên thị trường thứ cấp vào thành luật. XRP chính thức được tách khỏi bảng cân đối kế toán của bên phát hành.
Phản ứng dây chuyền sâu hơn, nằm ngay dưới “nền móng” của thị trường chứng khoán Mỹ.
Ripple Prime đã được đưa vào nhóm công tác token hóa của DTCC, sánh vai cùng BlackRock và JPMorgan. DTCC mỗi năm thanh toán 1140 nghìn tỷ USD giao dịch, và kế hoạch sẽ triển khai dịch vụ token hóa trên toàn diện vào tháng 10/2026; Ripple Prime sẽ được kết nối trực tiếp vào “đường ray” thanh toán của DTCC. Trọng số 26,11% của Grayscale không phải một sự kiện đơn lẻ, mà là dấu hiệu mở đầu cho quá trình tái cấu trúc của hệ thống thanh toán quy mô hàng nghìn tỷ. XRP có được một vị trí thực sự trong “đường ống” tài chính truyền thống.
Kể từ khi khởi động mô hình vào ngày 27/7, lợi nhuận ròng đạt 30,69%. XRP giữ vững mức hỗ trợ 1,30 USD, và phía mua đặt mục tiêu giá 1,50 USD. Nhưng ETF ủy thác XRP của Grayscale vẫn thấp hơn giá phát hành 38,51%—chân của các nhà đầu tư tổ chức đã bước vào “cửa”, còn giá thì vẫn đang do dự đứng ngoài. Chính “khe nứt” này, là cơ hội.
Việc Grayscale loại Bitcoin khỏi danh mục này không phải ngẫu nhiên. Grayscale đang nói với toàn bộ Phố Wall rằng: điểm khởi đầu cho phân bổ tài sản kỹ thuật số thế hệ tiếp theo có thể không nhất thiết là Bitcoin. Còn XRP—đã giành vị trí trung tâm trên bàn cờ.
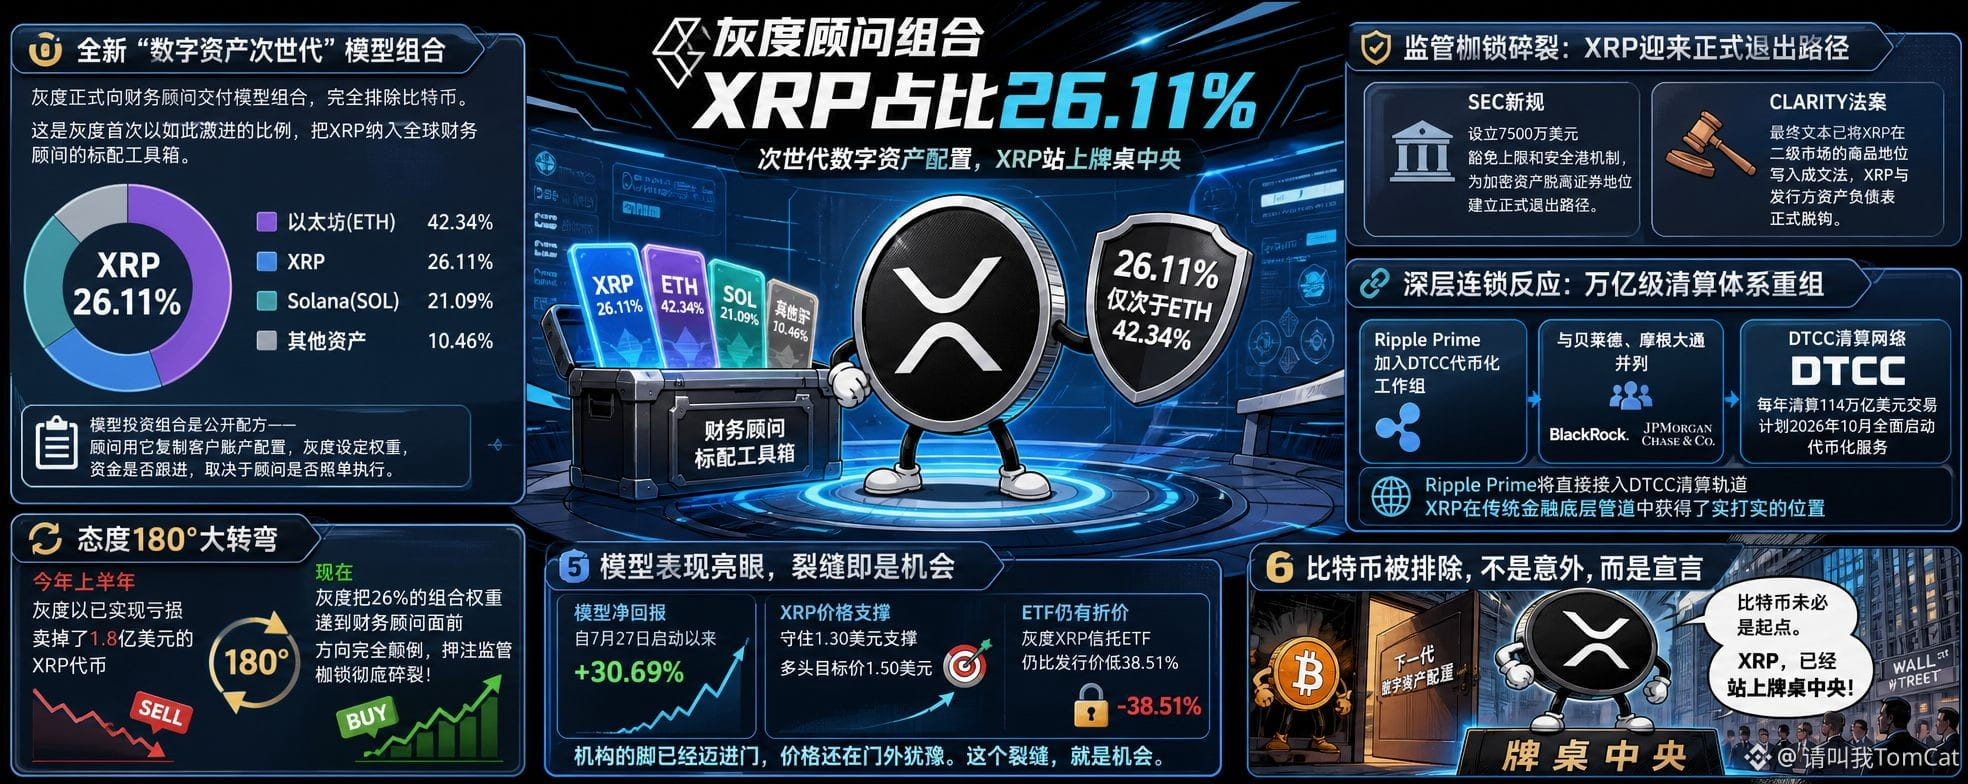
1
1.2k
·
--
#anthropicceo呼吁放缓ai发展
Ba “ông lớn” AI cùng lúc đạp phanh! CEO Anthropic vừa lên tiếng kêu gọi chậm lại trong phát triển AI, Altman lập tức khen ngợi, Musk thì bình luận theo—những nền tảng định giá của “đế chế AI” nghìn tỷ USD bỗng chao đảo trong một đêm.
Ngày 12/9, CEO Anthropic là Dario Amodei đăng bài viết dài 3.800 từ mang tên “Chúng ta phải điều chỉnh tốc độ cho công nghệ tiên phong”, kêu gọi toàn ngành “làm chậm tốc độ nâng cao năng lực của các mô hình AI”. Ông đưa ra khung chiến lược 3 bước: mời các chuyên gia đánh giá độc lập bên thứ ba vào trong doanh nghiệp; xây dựng các tiêu chuẩn an toàn chung của ngành; và thúc đẩy phối hợp toàn cầu.
Đây không phải lời kêu gọi suông—Amodei cảnh báo: các hệ thống AI có thể trong vòng 6 đến 12 tháng đạt năng lực “kiểm soát toàn bộ Internet”, gây ra thiệt hại lên tới hàng nghìn tỷ USD. Điều gây sốc hơn nữa là vài ngày trước, nhà nghiên cứu an toàn của Anthropic là Coxson đã từ chức, công khai tuyên bố: “Những người phát triển AI thật sự tin rằng, trước khi kết thúc thập kỷ này, AI có thể giết sạch tất cả chúng ta”.
Ngay sau đó, Altman lập tức bày tỏ trên X: “Tôi đồng ý với quan điểm của Dario”, đồng thời thông báo OpenAI năm nay sẽ không IPO và sẽ sắp xếp nhân sự đánh giá độc lập. Musk chỉ đáp lại đúng năm chữ: “Dario nói đúng.
Vào đêm Chủ nhật, hợp đồng tương lai Nasdaq-100 giảm 1,2%, hợp đồng tương lai S&P 500 giảm 0,6%. Trên nền tảng HyperliquidX, các tài sản liên quan đến OpenAI và Anthropic lần lượt lao dốc 7% và 2,8%; các nhà giao dịch hô hào rằng cổ phiếu AI có thể giảm hơn 10% vào ngày thứ Hai. Chỉ số bán dẫn Philadelphia gần đây đã lùi hơn 18%, còn Micron Technology giảm gần 24%.
Nhưng đừng vội hoảng sợ. Chi tiêu cho hạ tầng tính toán vẫn rất mạnh; việc giảm tốc giống như kéo dài chu kỳ triển khai hơn là cắt giảm chi tiêu, tác động dài hạn có thể không lớn
Nhận định của tôi rất thẳng: “6 đến 12 tháng” mà Amodei nói thực chất là quản trị kỳ vọng của thị trường vốn. Câu chuyện về AI chuyển từ “tăng tốc vô hạn” sang “giảm tốc có trật tự”, logic định giá buộc phải tính lại—những đợt sụt giảm trên HyperliquidX chính là thị trường đang dùng “phiếu bầu bằng chân” để phản đối.
Tuy nhiên, đừng ngây thơ nghĩ rằng đây là tin xấu đã hết. Kẻ chiến thắng thực sự là những “ông lớn” có dòng tiền dồi dào; các công ty AI nhỏ và vừa bị đẩy ra ngoài do chi phí tuân thủ—đó mới là hàm ý đằng sau sự “đồng thuận về an toàn” lần này. Với tiền mã hóa, việc AI chậm lại có thể thực sự khiến dòng tiền quay về, nhưng điều kiện là ngành crypto phải tự bịt các lỗ hổng an toàn trước—AI chậm lại thì tin tặc sẽ không chờ bạn.
#anthropicceo呼吁放缓ai发展
Ba “ông lớn” AI cùng lúc đạp phanh! CEO Anthropic vừa lên tiếng kêu gọi chậm lại trong phát triển AI, Altman lập tức khen ngợi, Musk thì bình luận theo—những nền tảng định giá của “đế chế AI” nghìn tỷ USD bỗng chao đảo trong một đêm.
Ngày 12/9, CEO Anthropic là Dario Amodei đăng bài viết dài 3.800 từ mang tên “Chúng ta phải điều chỉnh tốc độ cho công nghệ tiên phong”, kêu gọi toàn ngành “làm chậm tốc độ nâng cao năng lực của các mô hình AI”. Ông đưa ra khung chiến lược 3 bước: mời các chuyên gia đánh giá độc lập bên thứ ba vào trong doanh nghiệp; xây dựng các tiêu chuẩn an toàn chung của ngành; và thúc đẩy phối hợp toàn cầu.
Đây không phải lời kêu gọi suông—Amodei cảnh báo: các hệ thống AI có thể trong vòng 6 đến 12 tháng đạt năng lực “kiểm soát toàn bộ Internet”, gây ra thiệt hại lên tới hàng nghìn tỷ USD. Điều gây sốc hơn nữa là vài ngày trước, nhà nghiên cứu an toàn của Anthropic là Coxson đã từ chức, công khai tuyên bố: “Những người phát triển AI thật sự tin rằng, trước khi kết thúc thập kỷ này, AI có thể giết sạch tất cả chúng ta”.
Ngay sau đó, Altman lập tức bày tỏ trên X: “Tôi đồng ý với quan điểm của Dario”, đồng thời thông báo OpenAI năm nay sẽ không IPO và sẽ sắp xếp nhân sự đánh giá độc lập. Musk chỉ đáp lại đúng năm chữ: “Dario nói đúng.
Vào đêm Chủ nhật, hợp đồng tương lai Nasdaq-100 giảm 1,2%, hợp đồng tương lai S&P 500 giảm 0,6%. Trên nền tảng HyperliquidX, các tài sản liên quan đến OpenAI và Anthropic lần lượt lao dốc 7% và 2,8%; các nhà giao dịch hô hào rằng cổ phiếu AI có thể giảm hơn 10% vào ngày thứ Hai. Chỉ số bán dẫn Philadelphia gần đây đã lùi hơn 18%, còn Micron Technology giảm gần 24%.
Nhưng đừng vội hoảng sợ. Chi tiêu cho hạ tầng tính toán vẫn rất mạnh; việc giảm tốc giống như kéo dài chu kỳ triển khai hơn là cắt giảm chi tiêu, tác động dài hạn có thể không lớn
Nhận định của tôi rất thẳng: “6 đến 12 tháng” mà Amodei nói thực chất là quản trị kỳ vọng của thị trường vốn. Câu chuyện về AI chuyển từ “tăng tốc vô hạn” sang “giảm tốc có trật tự”, logic định giá buộc phải tính lại—những đợt sụt giảm trên HyperliquidX chính là thị trường đang dùng “phiếu bầu bằng chân” để phản đối.
Tuy nhiên, đừng ngây thơ nghĩ rằng đây là tin xấu đã hết. Kẻ chiến thắng thực sự là những “ông lớn” có dòng tiền dồi dào; các công ty AI nhỏ và vừa bị đẩy ra ngoài do chi phí tuân thủ—đó mới là hàm ý đằng sau sự “đồng thuận về an toàn” lần này. Với tiền mã hóa, việc AI chậm lại có thể thực sự khiến dòng tiền quay về, nhưng điều kiện là ngành crypto phải tự bịt các lỗ hổng an toàn trước—AI chậm lại thì tin tặc sẽ không chờ bạn.
Ba “ông lớn” AI cùng lúc đạp phanh! CEO Anthropic vừa lên tiếng kêu gọi chậm lại trong phát triển AI, Altman lập tức khen ngợi, Musk thì bình luận theo—những nền tảng định giá của “đế chế AI” nghìn tỷ USD bỗng chao đảo trong một đêm.
Ngày 12/9, CEO Anthropic là Dario Amodei đăng bài viết dài 3.800 từ mang tên “Chúng ta phải điều chỉnh tốc độ cho công nghệ tiên phong”, kêu gọi toàn ngành “làm chậm tốc độ nâng cao năng lực của các mô hình AI”. Ông đưa ra khung chiến lược 3 bước: mời các chuyên gia đánh giá độc lập bên thứ ba vào trong doanh nghiệp; xây dựng các tiêu chuẩn an toàn chung của ngành; và thúc đẩy phối hợp toàn cầu.
Đây không phải lời kêu gọi suông—Amodei cảnh báo: các hệ thống AI có thể trong vòng 6 đến 12 tháng đạt năng lực “kiểm soát toàn bộ Internet”, gây ra thiệt hại lên tới hàng nghìn tỷ USD. Điều gây sốc hơn nữa là vài ngày trước, nhà nghiên cứu an toàn của Anthropic là Coxson đã từ chức, công khai tuyên bố: “Những người phát triển AI thật sự tin rằng, trước khi kết thúc thập kỷ này, AI có thể giết sạch tất cả chúng ta”.
Ngay sau đó, Altman lập tức bày tỏ trên X: “Tôi đồng ý với quan điểm của Dario”, đồng thời thông báo OpenAI năm nay sẽ không IPO và sẽ sắp xếp nhân sự đánh giá độc lập. Musk chỉ đáp lại đúng năm chữ: “Dario nói đúng.
Vào đêm Chủ nhật, hợp đồng tương lai Nasdaq-100 giảm 1,2%, hợp đồng tương lai S&P 500 giảm 0,6%. Trên nền tảng HyperliquidX, các tài sản liên quan đến OpenAI và Anthropic lần lượt lao dốc 7% và 2,8%; các nhà giao dịch hô hào rằng cổ phiếu AI có thể giảm hơn 10% vào ngày thứ Hai. Chỉ số bán dẫn Philadelphia gần đây đã lùi hơn 18%, còn Micron Technology giảm gần 24%.
Nhưng đừng vội hoảng sợ. Chi tiêu cho hạ tầng tính toán vẫn rất mạnh; việc giảm tốc giống như kéo dài chu kỳ triển khai hơn là cắt giảm chi tiêu, tác động dài hạn có thể không lớn
Nhận định của tôi rất thẳng: “6 đến 12 tháng” mà Amodei nói thực chất là quản trị kỳ vọng của thị trường vốn. Câu chuyện về AI chuyển từ “tăng tốc vô hạn” sang “giảm tốc có trật tự”, logic định giá buộc phải tính lại—những đợt sụt giảm trên HyperliquidX chính là thị trường đang dùng “phiếu bầu bằng chân” để phản đối.
Tuy nhiên, đừng ngây thơ nghĩ rằng đây là tin xấu đã hết. Kẻ chiến thắng thực sự là những “ông lớn” có dòng tiền dồi dào; các công ty AI nhỏ và vừa bị đẩy ra ngoài do chi phí tuân thủ—đó mới là hàm ý đằng sau sự “đồng thuận về an toàn” lần này. Với tiền mã hóa, việc AI chậm lại có thể thực sự khiến dòng tiền quay về, nhưng điều kiện là ngành crypto phải tự bịt các lỗ hổng an toàn trước—AI chậm lại thì tin tặc sẽ không chờ bạn.
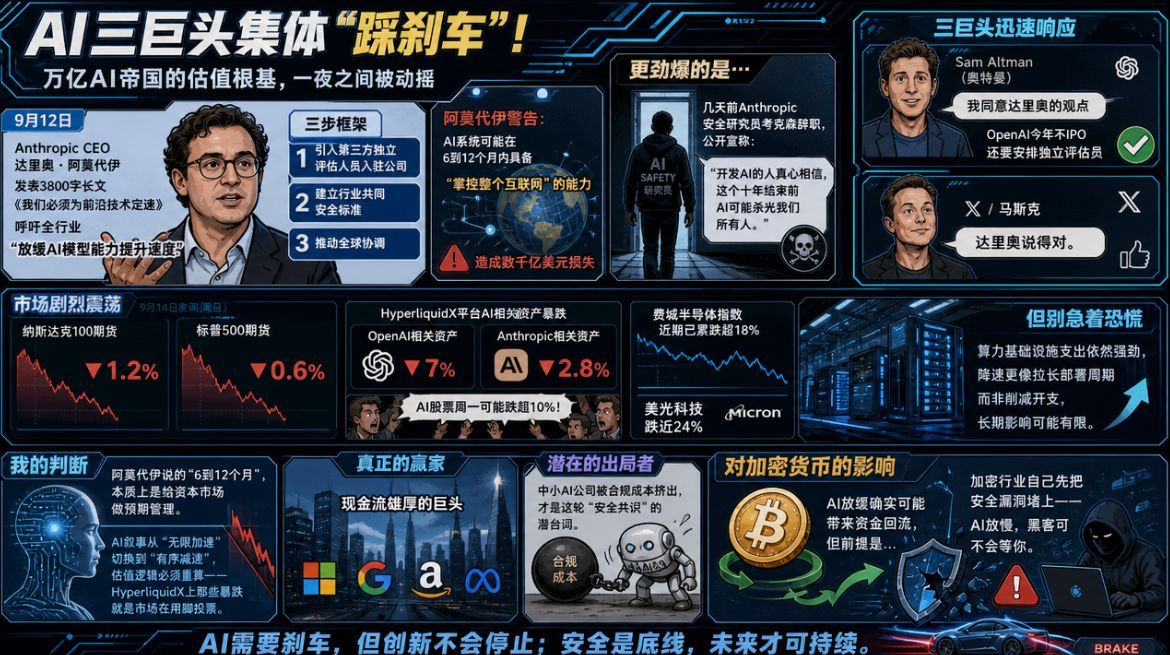
3
3.3k
·
--
Giảm giá
Đã xác minh
#anthropic选择纳斯达克ipo
Nền tảng 20.000 tỷ USD, IPO lớn nhất trong lịch sử—Anthropic sẽ khiến Nasdaq “bùng nổ”.
Theo nguồn tin nội bộ, nhà phát triển Claude là Anthropic đã chọn Nasdaq làm nơi niêm yết. Công ty có thể lên sàn sớm nhất vào tháng 10, quy mô huy động hướng tới kỷ lục do SpaceX nắm giữ. Công ty đã hoàn tất vòng gọi vốn 650 tỷ USD vào tháng 5 năm nay, định giá sau đầu tư đạt 9650 tỷ USD. Giới đầu tư kỳ vọng định giá IPO sẽ nhắm thẳng mốc 20.000 tỷ USD; hiện Nvidia đang đàm phán để tham gia với vai trò nhà đầu tư chiến lược, dự kiến đầu tư tối đa 100 tỷ USD. Doanh thu niên hóa tăng vọt từ 9 tỷ USD cuối năm ngoái lên 65 tỷ USD vào tháng 7 năm nay—tăng gấp bảy lần. Đây không chỉ là “câu chuyện”, mà là một cam kết thương mại ở cấp độ bom hạt nhân.
Thiết lập lại chuẩn mực cho ngành AI, OpenAI không tiến thì lùi.
Việc Anthropic lên sàn sẽ lần đầu đưa phòng thí nghiệm thử nghiệm tiên phong của AI vào “ống kính phóng đại” của thị trường công khai. Trước đây, toàn bộ cơn sốt đầu tư AI chỉ được định giá trong thị trường tư nhân; sau khi niêm yết, kiểm toán báo cáo tài chính, các cuộc gọi hội nghị theo quý và cả các tổ chức thực hiện bán khống sẽ đều xuất hiện. Nếu mốc định giá 20.000 tỷ USD đứng vững, cửa sổ IPO của OpenAI và Databricks sẽ mở ra ngay lập tức; nếu vỡ “mặt bằng”, câu chuyện về bong bóng AI sẽ có điểm dữ liệu gây chết người. Nguy hiểm hơn nữa là: các nhà phân tích phố Wall đã đưa việc so sánh giá trị vốn hóa của Anthropic với giá trị tài sản nắm giữ của Amazon thành một đề tài riêng. Điều đó có nghĩa là logic định giá cho “thiên nga độc nhất” AI đang chuyển từ “định giá dựa trên niềm tin” sang “định giá theo so sánh”. Với các công ty AI nhỏ và vừa không có doanh thu thực sự, chiếc thước đo này vừa được dựng lên là không ai có thể che đậy.
Thị trường crypto: không phải bị giành mất tiền, mà là bị giành mất “quyền sở hữu câu chuyện”.
Nhà phân tích Ben Cowen đã đưa ra cảnh báo: IPO của Anthropic có thể phân luồng sự chú ý khỏi Bitcoin. Có ví dụ lịch sử: trước thời điểm SpaceX lên sàn vào tháng 6, Bitcoin đã từng ghi nhận đợt bán tháo rõ rệt; dòng vốn đầu cơ đồng loạt chuyển sang cổ phiếu AI. Dữ liệu cụ thể hơn là: Anthropic vẫn chưa được định giá, nhưng các hợp đồng vĩnh viễn (perpetual) dựa trên tiền mã hóa đã tạm thời đẩy nó lên định giá 20.000 tỷ USD. Tiền có thể không nhất thiết chảy trực tiếp từ BTC sang Anthropic, nhưng sự chú ý và nhiệt tình giao dịch của nhà đầu tư lẻ chắc chắn sẽ bị rút đi.
Mùa thu này, nếu thời điểm “bùng nổ” IPO AI và thời điểm thử thách giá Bitcoin trùng nhau, động lực bật lên của $BTC sẽ phải đối mặt với nguy cơ thực sự.
#anthropic选择纳斯达克ipo
Nền tảng 20.000 tỷ USD, IPO lớn nhất trong lịch sử—Anthropic sẽ khiến Nasdaq “bùng nổ”.
Theo nguồn tin nội bộ, nhà phát triển Claude là Anthropic đã chọn Nasdaq làm nơi niêm yết. Công ty có thể lên sàn sớm nhất vào tháng 10, quy mô huy động hướng tới kỷ lục do SpaceX nắm giữ. Công ty đã hoàn tất vòng gọi vốn 650 tỷ USD vào tháng 5 năm nay, định giá sau đầu tư đạt 9650 tỷ USD. Giới đầu tư kỳ vọng định giá IPO sẽ nhắm thẳng mốc 20.000 tỷ USD; hiện Nvidia đang đàm phán để tham gia với vai trò nhà đầu tư chiến lược, dự kiến đầu tư tối đa 100 tỷ USD. Doanh thu niên hóa tăng vọt từ 9 tỷ USD cuối năm ngoái lên 65 tỷ USD vào tháng 7 năm nay—tăng gấp bảy lần. Đây không chỉ là “câu chuyện”, mà là một cam kết thương mại ở cấp độ bom hạt nhân.
Thiết lập lại chuẩn mực cho ngành AI, OpenAI không tiến thì lùi.
Việc Anthropic lên sàn sẽ lần đầu đưa phòng thí nghiệm thử nghiệm tiên phong của AI vào “ống kính phóng đại” của thị trường công khai. Trước đây, toàn bộ cơn sốt đầu tư AI chỉ được định giá trong thị trường tư nhân; sau khi niêm yết, kiểm toán báo cáo tài chính, các cuộc gọi hội nghị theo quý và cả các tổ chức thực hiện bán khống sẽ đều xuất hiện. Nếu mốc định giá 20.000 tỷ USD đứng vững, cửa sổ IPO của OpenAI và Databricks sẽ mở ra ngay lập tức; nếu vỡ “mặt bằng”, câu chuyện về bong bóng AI sẽ có điểm dữ liệu gây chết người. Nguy hiểm hơn nữa là: các nhà phân tích phố Wall đã đưa việc so sánh giá trị vốn hóa của Anthropic với giá trị tài sản nắm giữ của Amazon thành một đề tài riêng. Điều đó có nghĩa là logic định giá cho “thiên nga độc nhất” AI đang chuyển từ “định giá dựa trên niềm tin” sang “định giá theo so sánh”. Với các công ty AI nhỏ và vừa không có doanh thu thực sự, chiếc thước đo này vừa được dựng lên là không ai có thể che đậy.
Thị trường crypto: không phải bị giành mất tiền, mà là bị giành mất “quyền sở hữu câu chuyện”.
Nhà phân tích Ben Cowen đã đưa ra cảnh báo: IPO của Anthropic có thể phân luồng sự chú ý khỏi Bitcoin. Có ví dụ lịch sử: trước thời điểm SpaceX lên sàn vào tháng 6, Bitcoin đã từng ghi nhận đợt bán tháo rõ rệt; dòng vốn đầu cơ đồng loạt chuyển sang cổ phiếu AI. Dữ liệu cụ thể hơn là: Anthropic vẫn chưa được định giá, nhưng các hợp đồng vĩnh viễn (perpetual) dựa trên tiền mã hóa đã tạm thời đẩy nó lên định giá 20.000 tỷ USD. Tiền có thể không nhất thiết chảy trực tiếp từ BTC sang Anthropic, nhưng sự chú ý và nhiệt tình giao dịch của nhà đầu tư lẻ chắc chắn sẽ bị rút đi.
Mùa thu này, nếu thời điểm “bùng nổ” IPO AI và thời điểm thử thách giá Bitcoin trùng nhau, động lực bật lên của $BTC sẽ phải đối mặt với nguy cơ thực sự.
Nền tảng 20.000 tỷ USD, IPO lớn nhất trong lịch sử—Anthropic sẽ khiến Nasdaq “bùng nổ”.
Theo nguồn tin nội bộ, nhà phát triển Claude là Anthropic đã chọn Nasdaq làm nơi niêm yết. Công ty có thể lên sàn sớm nhất vào tháng 10, quy mô huy động hướng tới kỷ lục do SpaceX nắm giữ. Công ty đã hoàn tất vòng gọi vốn 650 tỷ USD vào tháng 5 năm nay, định giá sau đầu tư đạt 9650 tỷ USD. Giới đầu tư kỳ vọng định giá IPO sẽ nhắm thẳng mốc 20.000 tỷ USD; hiện Nvidia đang đàm phán để tham gia với vai trò nhà đầu tư chiến lược, dự kiến đầu tư tối đa 100 tỷ USD. Doanh thu niên hóa tăng vọt từ 9 tỷ USD cuối năm ngoái lên 65 tỷ USD vào tháng 7 năm nay—tăng gấp bảy lần. Đây không chỉ là “câu chuyện”, mà là một cam kết thương mại ở cấp độ bom hạt nhân.
Thiết lập lại chuẩn mực cho ngành AI, OpenAI không tiến thì lùi.
Việc Anthropic lên sàn sẽ lần đầu đưa phòng thí nghiệm thử nghiệm tiên phong của AI vào “ống kính phóng đại” của thị trường công khai. Trước đây, toàn bộ cơn sốt đầu tư AI chỉ được định giá trong thị trường tư nhân; sau khi niêm yết, kiểm toán báo cáo tài chính, các cuộc gọi hội nghị theo quý và cả các tổ chức thực hiện bán khống sẽ đều xuất hiện. Nếu mốc định giá 20.000 tỷ USD đứng vững, cửa sổ IPO của OpenAI và Databricks sẽ mở ra ngay lập tức; nếu vỡ “mặt bằng”, câu chuyện về bong bóng AI sẽ có điểm dữ liệu gây chết người. Nguy hiểm hơn nữa là: các nhà phân tích phố Wall đã đưa việc so sánh giá trị vốn hóa của Anthropic với giá trị tài sản nắm giữ của Amazon thành một đề tài riêng. Điều đó có nghĩa là logic định giá cho “thiên nga độc nhất” AI đang chuyển từ “định giá dựa trên niềm tin” sang “định giá theo so sánh”. Với các công ty AI nhỏ và vừa không có doanh thu thực sự, chiếc thước đo này vừa được dựng lên là không ai có thể che đậy.
Thị trường crypto: không phải bị giành mất tiền, mà là bị giành mất “quyền sở hữu câu chuyện”.
Nhà phân tích Ben Cowen đã đưa ra cảnh báo: IPO của Anthropic có thể phân luồng sự chú ý khỏi Bitcoin. Có ví dụ lịch sử: trước thời điểm SpaceX lên sàn vào tháng 6, Bitcoin đã từng ghi nhận đợt bán tháo rõ rệt; dòng vốn đầu cơ đồng loạt chuyển sang cổ phiếu AI. Dữ liệu cụ thể hơn là: Anthropic vẫn chưa được định giá, nhưng các hợp đồng vĩnh viễn (perpetual) dựa trên tiền mã hóa đã tạm thời đẩy nó lên định giá 20.000 tỷ USD. Tiền có thể không nhất thiết chảy trực tiếp từ BTC sang Anthropic, nhưng sự chú ý và nhiệt tình giao dịch của nhà đầu tư lẻ chắc chắn sẽ bị rút đi.
Mùa thu này, nếu thời điểm “bùng nổ” IPO AI và thời điểm thử thách giá Bitcoin trùng nhau, động lực bật lên của $BTC sẽ phải đối mặt với nguy cơ thực sự.
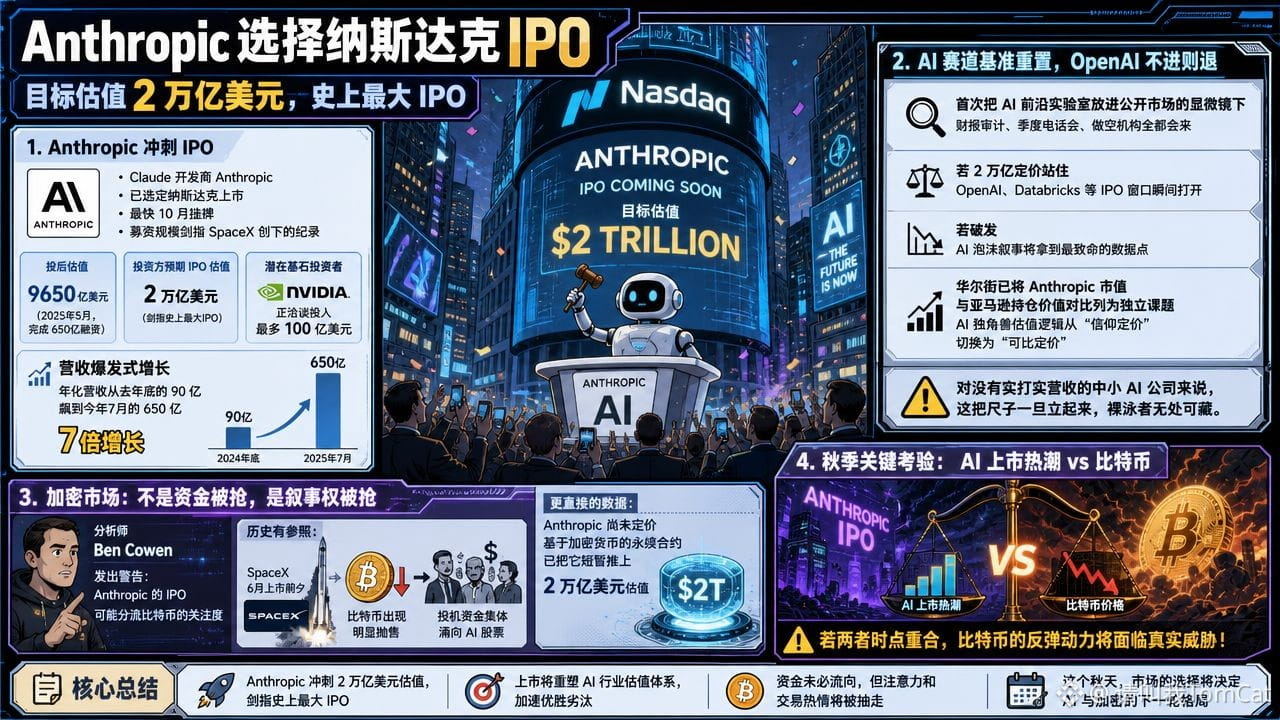
1
320
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
908,597 lượt xem
3,124 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·150 lượt xem
TinFed
75,960 lượt xem
359 đang thảo luận
TheoDõiFOMC
83,859 lượt xem
553 đang thảo luận