#sec批准代币化nms股票交易临时创新豁免
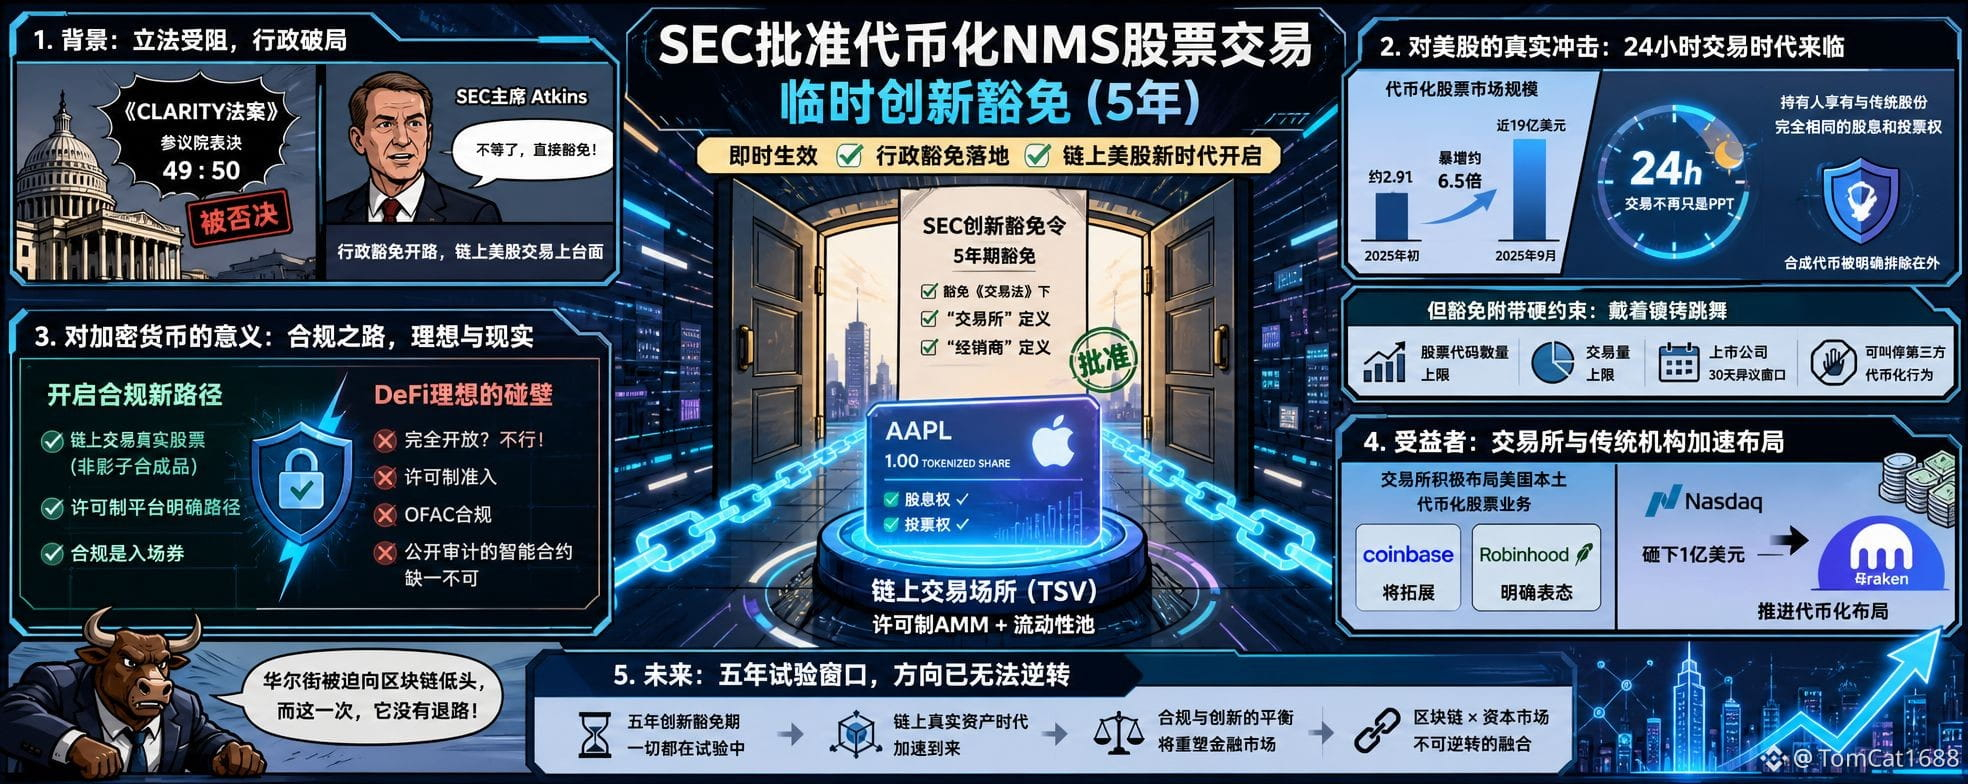
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức ký ban hành lệnh miễn trừ đổi mới kỳ hạn 5 năm. Theo đó, cổ phiếu NMS được token hóa được phép giao dịch trên các nền tảng giao dịch trên chuỗi (TSV) theo cơ chế AMM và các nhóm thanh khoản vận hành theo chế độ cấp phép. Lệnh này miễn trừ các định nghĩa “sàn giao dịch” và “nhà môi giới/đại lý” theo Đạo luật Chứng khoán (Securities Exchange Act), có hiệu lực ngay lập tức. Đây không phải là bản dự thảo để lấy ý kiến mà là một mệnh lệnh đã được triển khai thực tế.
Rốt cuộc điều này thay đổi gì? Hãy quay lại thứ Ba của tuần này—đạo luật CLARITY (CLARITY Act) đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến lộ trình lập pháp bị chặn đứng. Chủ tịch SEC Atkins không chờ đợi thêm, trực tiếp dùng “miễn trừ hành chính” để đưa giao dịch cổ phiếu Mỹ trên chuỗi ra sân khấu.
Thị trường cổ phiếu được token hóa tăng vọt từ khoảng 291 triệu USD ở đầu năm 2025 lên gần 1,9 tỷ USD—tăng khoảng 6,5 lần. Tuy nhiên, trong thời gian qua, gần như toàn bộ mô hình này đã được chạy thử và hoạt động ở nước ngoài, trong khi nhà đầu tư Mỹ lại bị ngăn ngoài cửa. Giờ đây, cánh cửa đã bị đá tung.
Tác động thực sự tới cổ phiếu Mỹ: giao dịch 24 giờ không còn chỉ là “PPT”. Người nắm giữ cổ phiếu token hóa được hưởng quyền cổ tức và quyền biểu quyết giống hệt như cổ phần truyền thống; các token tổng hợp (synthetic tokens) được loại trừ rõ ràng. Điều này đồng nghĩa khái niệm “khung giờ giao dịch” của thị trường cổ phiếu Mỹ đang bị xói mòn.
Nhưng đừng vội ăn mừng—miễn trừ đi kèm các ràng buộc cứng: số lượng mã chứng khoán và khối lượng giao dịch đều bị giới hạn, và các công ty niêm yết có “cửa sổ phản đối” 30 ngày để có thể dừng các hoạt động token hóa của bên thứ ba. Đây không phải mở toang cánh cửa để xả nước, mà là nhảy múa trong khi bị đeo cùm.
Ý nghĩa đối với thị trường tiền mã hóa còn đáng suy ngẫm hơn. Miễn trừ này trao cho các nền tảng tuân thủ một lối đi rõ ràng: giao dịch thực sự cổ phiếu trên chuỗi, thay vì các sản phẩm tổng hợp dạng “bóng ma”. Nhưng “lý tưởng DeFi hoàn toàn mở” lại vấp phải rào cản—cần có cơ chế cấp phép truy cập, tuân thủ OFAC, và các hợp đồng thông minh có kiểm toán công khai; thiếu bất cứ yếu tố nào đều không thể.
Ngành sàn giao dịch (exchange) cũng là một hướng hưởng lợi khác. Coinbase, Robinhood… đã lên tiếng rõ ràng rằng họ sẽ mở rộng mảng cổ phiếu token hóa tại thị trường nội địa Mỹ. Nasdaq thậm chí còn rót 100 triệu USD để mua cổ phần vào công ty mẹ của Kraken nhằm thúc đẩy kế hoạch token hóa.
Khung thời gian 5 năm đồng nghĩa mọi thứ đang trong giai đoạn thử nghiệm. Nhưng hướng đi đã không thể đảo ngược. Phố Wall buộc phải ngẩng đầu nhìn blockchain, và lần này họ không còn đường lui.
Ngày 17/9, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) chính thức ký ban hành lệnh miễn trừ đổi mới kỳ hạn 5 năm. Theo đó, cổ phiếu NMS được token hóa được phép giao dịch trên các nền tảng giao dịch trên chuỗi (TSV) theo cơ chế AMM và các nhóm thanh khoản vận hành theo chế độ cấp phép. Lệnh này miễn trừ các định nghĩa “sàn giao dịch” và “nhà môi giới/đại lý” theo Đạo luật Chứng khoán (Securities Exchange Act), có hiệu lực ngay lập tức. Đây không phải là bản dự thảo để lấy ý kiến mà là một mệnh lệnh đã được triển khai thực tế.
Rốt cuộc điều này thay đổi gì? Hãy quay lại thứ Ba của tuần này—đạo luật CLARITY (CLARITY Act) đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến lộ trình lập pháp bị chặn đứng. Chủ tịch SEC Atkins không chờ đợi thêm, trực tiếp dùng “miễn trừ hành chính” để đưa giao dịch cổ phiếu Mỹ trên chuỗi ra sân khấu.
Thị trường cổ phiếu được token hóa tăng vọt từ khoảng 291 triệu USD ở đầu năm 2025 lên gần 1,9 tỷ USD—tăng khoảng 6,5 lần. Tuy nhiên, trong thời gian qua, gần như toàn bộ mô hình này đã được chạy thử và hoạt động ở nước ngoài, trong khi nhà đầu tư Mỹ lại bị ngăn ngoài cửa. Giờ đây, cánh cửa đã bị đá tung.
Tác động thực sự tới cổ phiếu Mỹ: giao dịch 24 giờ không còn chỉ là “PPT”. Người nắm giữ cổ phiếu token hóa được hưởng quyền cổ tức và quyền biểu quyết giống hệt như cổ phần truyền thống; các token tổng hợp (synthetic tokens) được loại trừ rõ ràng. Điều này đồng nghĩa khái niệm “khung giờ giao dịch” của thị trường cổ phiếu Mỹ đang bị xói mòn.
Nhưng đừng vội ăn mừng—miễn trừ đi kèm các ràng buộc cứng: số lượng mã chứng khoán và khối lượng giao dịch đều bị giới hạn, và các công ty niêm yết có “cửa sổ phản đối” 30 ngày để có thể dừng các hoạt động token hóa của bên thứ ba. Đây không phải mở toang cánh cửa để xả nước, mà là nhảy múa trong khi bị đeo cùm.
Ý nghĩa đối với thị trường tiền mã hóa còn đáng suy ngẫm hơn. Miễn trừ này trao cho các nền tảng tuân thủ một lối đi rõ ràng: giao dịch thực sự cổ phiếu trên chuỗi, thay vì các sản phẩm tổng hợp dạng “bóng ma”. Nhưng “lý tưởng DeFi hoàn toàn mở” lại vấp phải rào cản—cần có cơ chế cấp phép truy cập, tuân thủ OFAC, và các hợp đồng thông minh có kiểm toán công khai; thiếu bất cứ yếu tố nào đều không thể.
Ngành sàn giao dịch (exchange) cũng là một hướng hưởng lợi khác. Coinbase, Robinhood… đã lên tiếng rõ ràng rằng họ sẽ mở rộng mảng cổ phiếu token hóa tại thị trường nội địa Mỹ. Nasdaq thậm chí còn rót 100 triệu USD để mua cổ phần vào công ty mẹ của Kraken nhằm thúc đẩy kế hoạch token hóa.
Khung thời gian 5 năm đồng nghĩa mọi thứ đang trong giai đoạn thử nghiệm. Nhưng hướng đi đã không thể đảo ngược. Phố Wall buộc phải ngẩng đầu nhìn blockchain, và lần này họ không còn đường lui.