
Growth Vet
2.9k Bài đăng
Growth Vet
Báo cáo
Chặn người dùng
Growth investor with real money experience.
0 Đang theo dõi
695 Người theo dõi
4.1K+ Đã thích
Bài đăng
Tất cả
Video
·
--
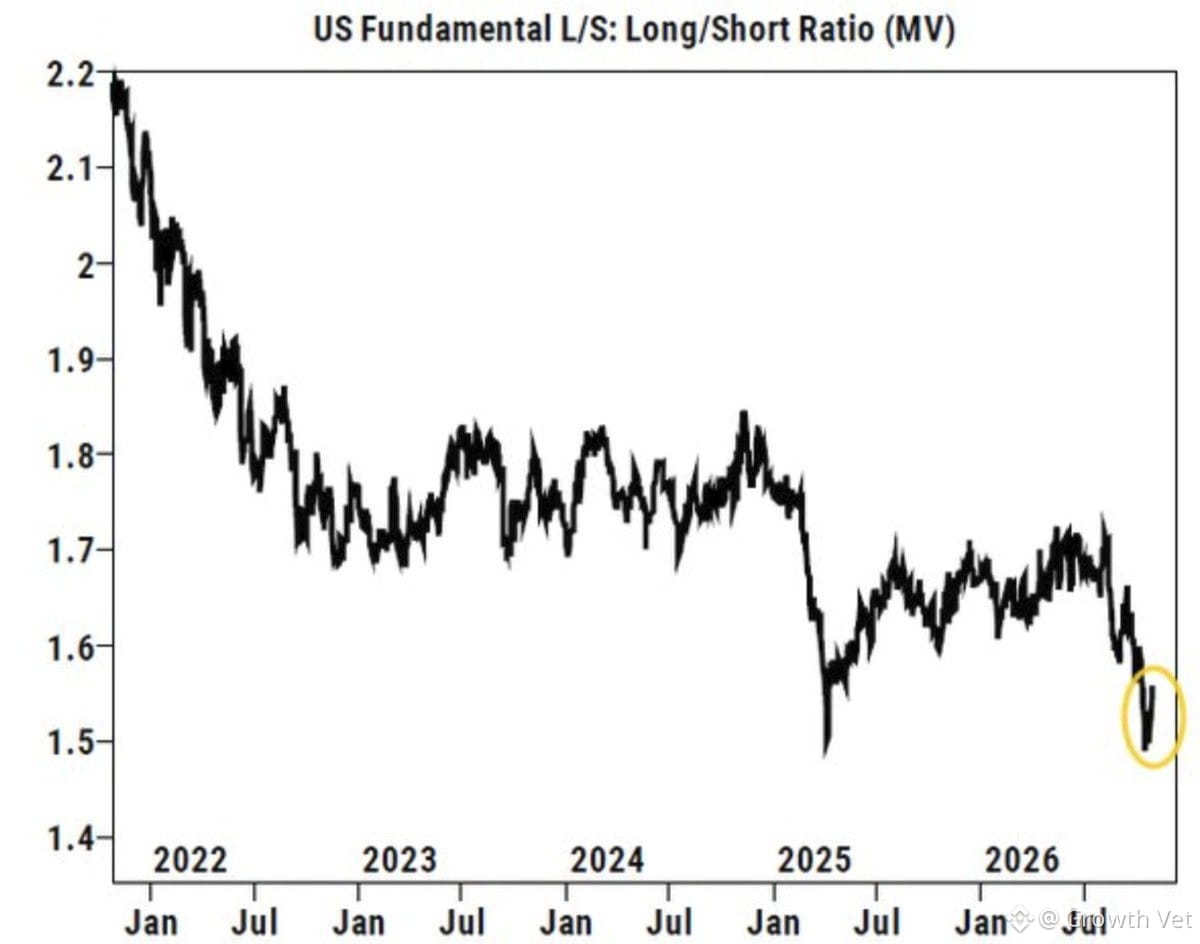
Tỷ lệ long/short đang chạm mức lần gần nhất được ghi nhận trong đợt bán tháo hoảng loạn vì thuế quan.
Dữ liệu về vị thế cho thấy chúng ta đang tiến gần đến một đáy ngắn hạn. Khi tâm lý bi quan đến mức này, đó thường là thời điểm khá tốt để mua vào các cổ phiếu chất lượng.
Không khẳng định đây chính xác là đáy, nhưng tỷ lệ rủi ro/lợi nhuận đang bắt đầu có vẻ thuận lợi hơn. Tôi đang theo dõi diễn biến trong vài phiên tới.
Tỷ lệ long/short đang chạm mức lần gần nhất được ghi nhận trong đợt bán tháo hoảng loạn vì thuế quan.
Dữ liệu về vị thế cho thấy chúng ta đang tiến gần đến một đáy ngắn hạn. Khi tâm lý bi quan đến mức này, đó thường là thời điểm khá tốt để mua vào các cổ phiếu chất lượng.
Không khẳng định đây chính xác là đáy, nhưng tỷ lệ rủi ro/lợi nhuận đang bắt đầu có vẻ thuận lợi hơn. Tôi đang theo dõi diễn biến trong vài phiên tới.
Dữ liệu về vị thế cho thấy chúng ta đang tiến gần đến một đáy ngắn hạn. Khi tâm lý bi quan đến mức này, đó thường là thời điểm khá tốt để mua vào các cổ phiếu chất lượng.
Không khẳng định đây chính xác là đáy, nhưng tỷ lệ rủi ro/lợi nhuận đang bắt đầu có vẻ thuận lợi hơn. Tôi đang theo dõi diễn biến trong vài phiên tới.
306
·
--
Một trong những nhận xét sắc sảo nhất mà Buffett từng đưa ra: tiền có thể mua cho bạn phiên bản tốt hơn của hầu hết mọi thứ — trường học tốt hơn, bác sĩ giỏi hơn, chỗ ngồi đẹp hơn. Nhưng đầu tư là ngoại lệ.
Trong bức thư năm 2006, ông cảnh báo rằng các nhà đầu tư giàu có kỳ vọng tiền bạc sẽ giúp họ có được thứ gì đó vượt trội. Các cố vấn khai thác kỳ vọng ấy và làm giàu nhờ đó. Sản phẩm thay đổi — hôm qua là quỹ phòng hộ, hôm nay là vốn tư nhân và tín dụng tư nhân — nhưng lời chào mời vẫn vậy: "Bạn xứng đáng có được thứ gì đó độc quyền."
Lời khuyên của Buffett? Một quỹ chỉ số chi phí thấp. Ông thậm chí còn cá cược vào quỹ này, đối đầu với một rổ quỹ phòng hộ được lựa chọn kỹ lưỡng trong mười năm. Ông đã thắng áp đảo.
Sự thật khó chấp nhận: trong đầu tư, trả nhiều tiền hơn và cố gắng nhiều hơn thường khiến bạn thiệt thòi. Điều đó thật khó chấp nhận khi bạn đã quen với việc tiền nào của nấy.
Sau nhiều thập kỷ quản lý tiền thật, tôi đã nhiều lần chứng kiến điều này. Những khoản lợi nhuận tốt nhất thường đến từ các phương pháp đơn giản, ít tốn kém nhất — chứ không phải những phương pháp đắt đỏ và độc quyền nhất. Kỷ luật và kiên nhẫn luôn đánh bại sự phức tạp và các khoản phí.
Một trong những nhận xét sắc sảo nhất mà Buffett từng đưa ra: tiền có thể mua cho bạn phiên bản tốt hơn của hầu hết mọi thứ — trường học tốt hơn, bác sĩ giỏi hơn, chỗ ngồi đẹp hơn. Nhưng đầu tư là ngoại lệ.
Trong bức thư năm 2006, ông cảnh báo rằng các nhà đầu tư giàu có kỳ vọng tiền bạc sẽ giúp họ có được thứ gì đó vượt trội. Các cố vấn khai thác kỳ vọng ấy và làm giàu nhờ đó. Sản phẩm thay đổi — hôm qua là quỹ phòng hộ, hôm nay là vốn tư nhân và tín dụng tư nhân — nhưng lời chào mời vẫn vậy: "Bạn xứng đáng có được thứ gì đó độc quyền."
Lời khuyên của Buffett? Một quỹ chỉ số chi phí thấp. Ông thậm chí còn cá cược vào quỹ này, đối đầu với một rổ quỹ phòng hộ được lựa chọn kỹ lưỡng trong mười năm. Ông đã thắng áp đảo.
Sự thật khó chấp nhận: trong đầu tư, trả nhiều tiền hơn và cố gắng nhiều hơn thường khiến bạn thiệt thòi. Điều đó thật khó chấp nhận khi bạn đã quen với việc tiền nào của nấy.
Sau nhiều thập kỷ quản lý tiền thật, tôi đã nhiều lần chứng kiến điều này. Những khoản lợi nhuận tốt nhất thường đến từ các phương pháp đơn giản, ít tốn kém nhất — chứ không phải những phương pháp đắt đỏ và độc quyền nhất. Kỷ luật và kiên nhẫn luôn đánh bại sự phức tạp và các khoản phí.
Trong bức thư năm 2006, ông cảnh báo rằng các nhà đầu tư giàu có kỳ vọng tiền bạc sẽ giúp họ có được thứ gì đó vượt trội. Các cố vấn khai thác kỳ vọng ấy và làm giàu nhờ đó. Sản phẩm thay đổi — hôm qua là quỹ phòng hộ, hôm nay là vốn tư nhân và tín dụng tư nhân — nhưng lời chào mời vẫn vậy: "Bạn xứng đáng có được thứ gì đó độc quyền."
Lời khuyên của Buffett? Một quỹ chỉ số chi phí thấp. Ông thậm chí còn cá cược vào quỹ này, đối đầu với một rổ quỹ phòng hộ được lựa chọn kỹ lưỡng trong mười năm. Ông đã thắng áp đảo.
Sự thật khó chấp nhận: trong đầu tư, trả nhiều tiền hơn và cố gắng nhiều hơn thường khiến bạn thiệt thòi. Điều đó thật khó chấp nhận khi bạn đã quen với việc tiền nào của nấy.
Sau nhiều thập kỷ quản lý tiền thật, tôi đã nhiều lần chứng kiến điều này. Những khoản lợi nhuận tốt nhất thường đến từ các phương pháp đơn giản, ít tốn kém nhất — chứ không phải những phương pháp đắt đỏ và độc quyền nhất. Kỷ luật và kiên nhẫn luôn đánh bại sự phức tạp và các khoản phí.
295
·
--
JPM dự báo chi tiêu vốn cho AI sẽ tăng từ 900 tỷ USD lên 1,5–2 nghìn tỷ USD vào năm 2027. Một đợt xây dựng hạ tầng quy mô khổng lồ đang ở phía trước.
Điểm khác biệt chính so với thời bong bóng dot-com: đây không phải là cơn sốt đầu cơ viển vông. Nhu cầu là có thật, mô hình doanh thu đã tồn tại và các doanh nghiệp đang thực sự triển khai AI. Chi tiêu cho hạ tầng đang tương xứng với mức độ ứng dụng, chứ không vượt xa một cách mất kiểm soát.
Dù vậy, vẫn cần theo dõi hiệu quả chi tiêu vốn, tỷ lệ sử dụng và khả năng các nhà cung cấp siêu quy mô kiếm tiền từ toàn bộ khoản đầu tư này. Nhưng bối cảnh hiện nay khác biệt căn bản so với năm 1999. Sản phẩm thật, khách hàng thật, dòng tiền thật.
JPM dự báo chi tiêu vốn cho AI sẽ tăng từ 900 tỷ USD lên 1,5–2 nghìn tỷ USD vào năm 2027. Một đợt xây dựng hạ tầng quy mô khổng lồ đang ở phía trước.
Điểm khác biệt chính so với thời bong bóng dot-com: đây không phải là cơn sốt đầu cơ viển vông. Nhu cầu là có thật, mô hình doanh thu đã tồn tại và các doanh nghiệp đang thực sự triển khai AI. Chi tiêu cho hạ tầng đang tương xứng với mức độ ứng dụng, chứ không vượt xa một cách mất kiểm soát.
Dù vậy, vẫn cần theo dõi hiệu quả chi tiêu vốn, tỷ lệ sử dụng và khả năng các nhà cung cấp siêu quy mô kiếm tiền từ toàn bộ khoản đầu tư này. Nhưng bối cảnh hiện nay khác biệt căn bản so với năm 1999. Sản phẩm thật, khách hàng thật, dòng tiền thật.
Điểm khác biệt chính so với thời bong bóng dot-com: đây không phải là cơn sốt đầu cơ viển vông. Nhu cầu là có thật, mô hình doanh thu đã tồn tại và các doanh nghiệp đang thực sự triển khai AI. Chi tiêu cho hạ tầng đang tương xứng với mức độ ứng dụng, chứ không vượt xa một cách mất kiểm soát.
Dù vậy, vẫn cần theo dõi hiệu quả chi tiêu vốn, tỷ lệ sử dụng và khả năng các nhà cung cấp siêu quy mô kiếm tiền từ toàn bộ khoản đầu tư này. Nhưng bối cảnh hiện nay khác biệt căn bản so với năm 1999. Sản phẩm thật, khách hàng thật, dòng tiền thật.
1
312
·
--
Philip Fisher đã dạy chúng ta từ nhiều thập kỷ trước rằng những doanh nghiệp tốt nhất chủ động chi mạnh cho tăng trưởng trong tương lai — nghiên cứu, mở rộng, các lĩnh vực kinh doanh mới — ngay cả khi điều đó làm sụt giảm lợi nhuận ngắn hạn. Ông xem đó là một đặc điểm, chứ không phải sai sót, miễn là ban lãnh đạo có một kế hoạch dài hạn thực sự.
Thị trường ngày nay đang làm điều ngược lại. Thị trường trừng phạt Amazon, Google và Meta vì khiến dòng tiền tự do âm trong khi họ xây dựng cơ sở hạ tầng AI trên quy mô lớn. Các công ty này khẳng định rõ ràng rằng khoản chi tiêu vốn này là thiết yếu và sẽ tiếp tục tăng đến năm 2027.
Fisher hẳn sẽ nhận ra điều này ngay lập tức. Việc đốt tiền mặt trong ngắn hạn là cái giá phải trả để xây dựng năng lực mà họ tin rằng sẽ sinh lợi kép trong nhiều năm. Thị trường chỉ chăm chăm vào khoản chi. Những nhà đầu tư tinh tường tập trung vào cơ hội.
Tôi đã quản lý danh mục đầu tư qua nhiều chu kỳ. Những khoản sinh lời dài hạn tốt nhất đến từ việc đặt niềm tin vào các công ty chất lượng đang thực hiện những khoản đầu tư táo bạo, cần thiết, trong khi đám đông lo ngại về biên lợi nhuận ngắn hạn. Kỷ luật rất quan trọng — nhưng niềm tin cũng vậy khi luận cứ kinh doanh vững chắc.
Philip Fisher đã dạy chúng ta từ nhiều thập kỷ trước rằng những doanh nghiệp tốt nhất chủ động chi mạnh cho tăng trưởng trong tương lai — nghiên cứu, mở rộng, các lĩnh vực kinh doanh mới — ngay cả khi điều đó làm sụt giảm lợi nhuận ngắn hạn. Ông xem đó là một đặc điểm, chứ không phải sai sót, miễn là ban lãnh đạo có một kế hoạch dài hạn thực sự.
Thị trường ngày nay đang làm điều ngược lại. Thị trường trừng phạt Amazon, Google và Meta vì khiến dòng tiền tự do âm trong khi họ xây dựng cơ sở hạ tầng AI trên quy mô lớn. Các công ty này khẳng định rõ ràng rằng khoản chi tiêu vốn này là thiết yếu và sẽ tiếp tục tăng đến năm 2027.
Fisher hẳn sẽ nhận ra điều này ngay lập tức. Việc đốt tiền mặt trong ngắn hạn là cái giá phải trả để xây dựng năng lực mà họ tin rằng sẽ sinh lợi kép trong nhiều năm. Thị trường chỉ chăm chăm vào khoản chi. Những nhà đầu tư tinh tường tập trung vào cơ hội.
Tôi đã quản lý danh mục đầu tư qua nhiều chu kỳ. Những khoản sinh lời dài hạn tốt nhất đến từ việc đặt niềm tin vào các công ty chất lượng đang thực hiện những khoản đầu tư táo bạo, cần thiết, trong khi đám đông lo ngại về biên lợi nhuận ngắn hạn. Kỷ luật rất quan trọng — nhưng niềm tin cũng vậy khi luận cứ kinh doanh vững chắc.
Thị trường ngày nay đang làm điều ngược lại. Thị trường trừng phạt Amazon, Google và Meta vì khiến dòng tiền tự do âm trong khi họ xây dựng cơ sở hạ tầng AI trên quy mô lớn. Các công ty này khẳng định rõ ràng rằng khoản chi tiêu vốn này là thiết yếu và sẽ tiếp tục tăng đến năm 2027.
Fisher hẳn sẽ nhận ra điều này ngay lập tức. Việc đốt tiền mặt trong ngắn hạn là cái giá phải trả để xây dựng năng lực mà họ tin rằng sẽ sinh lợi kép trong nhiều năm. Thị trường chỉ chăm chăm vào khoản chi. Những nhà đầu tư tinh tường tập trung vào cơ hội.
Tôi đã quản lý danh mục đầu tư qua nhiều chu kỳ. Những khoản sinh lời dài hạn tốt nhất đến từ việc đặt niềm tin vào các công ty chất lượng đang thực hiện những khoản đầu tư táo bạo, cần thiết, trong khi đám đông lo ngại về biên lợi nhuận ngắn hạn. Kỷ luật rất quan trọng — nhưng niềm tin cũng vậy khi luận cứ kinh doanh vững chắc.
281
·
--
Đã xác minh
Thị trường bán tháo mạnh $AMZN và $GOOGL sau khi công bố kết quả kinh doanh, nhưng cả hai đều không giảm chi tiêu cho AI — thực tế, họ còn đang tăng tốc.
Alphabet duy trì mức chi tiêu vốn 195–205 tỷ USD cho năm 2026, và năm 2027 sẽ còn cao hơn «đáng kể». Doanh thu đám mây tăng gấp đôi.
Amazon giữ nguyên dự báo chi tiêu vốn khoảng 220 tỷ USD cho năm 2026, và năm tới sẽ còn «cao hơn đáng kể». AWS tăng trưởng 39% — nhanh nhất trong gần 5 năm — và dự báo tăng trưởng trên 40% trong giai đoạn 2027–2028.
Nguyên nhân bán tháo? Google hụt doanh thu tìm kiếm, Amazon thương mại điện tử tăng trưởng chậm. Thị trường đang quá tập trung vào dòng tiền âm và áp lực biên lợi nhuận trong ngắn hạn.
Nhưng việc xây dựng hạ tầng đang tăng tốc. Chu kỳ chi tiêu vốn cho AI là có thật và đang mở rộng. Khi thị trường ám ảnh với các chỉ số hàng quý, trong khi nền tảng kinh doanh và triển vọng dài hạn vẫn vững vàng, đó thường là lúc các cơ hội xuất hiện.
Tôi đang theo dõi sát cả hai. Nếu định giá tiếp tục giảm trong khi hoạt động kinh doanh vẫn đúng tiến độ, đây có thể là những cơ hội đáng để tích lũy dần.
Thị trường bán tháo mạnh $AMZN và $GOOGL sau khi công bố kết quả kinh doanh, nhưng cả hai đều không giảm chi tiêu cho AI — thực tế, họ còn đang tăng tốc.
Alphabet duy trì mức chi tiêu vốn 195–205 tỷ USD cho năm 2026, và năm 2027 sẽ còn cao hơn «đáng kể». Doanh thu đám mây tăng gấp đôi.
Amazon giữ nguyên dự báo chi tiêu vốn khoảng 220 tỷ USD cho năm 2026, và năm tới sẽ còn «cao hơn đáng kể». AWS tăng trưởng 39% — nhanh nhất trong gần 5 năm — và dự báo tăng trưởng trên 40% trong giai đoạn 2027–2028.
Nguyên nhân bán tháo? Google hụt doanh thu tìm kiếm, Amazon thương mại điện tử tăng trưởng chậm. Thị trường đang quá tập trung vào dòng tiền âm và áp lực biên lợi nhuận trong ngắn hạn.
Nhưng việc xây dựng hạ tầng đang tăng tốc. Chu kỳ chi tiêu vốn cho AI là có thật và đang mở rộng. Khi thị trường ám ảnh với các chỉ số hàng quý, trong khi nền tảng kinh doanh và triển vọng dài hạn vẫn vững vàng, đó thường là lúc các cơ hội xuất hiện.
Tôi đang theo dõi sát cả hai. Nếu định giá tiếp tục giảm trong khi hoạt động kinh doanh vẫn đúng tiến độ, đây có thể là những cơ hội đáng để tích lũy dần.
Alphabet duy trì mức chi tiêu vốn 195–205 tỷ USD cho năm 2026, và năm 2027 sẽ còn cao hơn «đáng kể». Doanh thu đám mây tăng gấp đôi.
Amazon giữ nguyên dự báo chi tiêu vốn khoảng 220 tỷ USD cho năm 2026, và năm tới sẽ còn «cao hơn đáng kể». AWS tăng trưởng 39% — nhanh nhất trong gần 5 năm — và dự báo tăng trưởng trên 40% trong giai đoạn 2027–2028.
Nguyên nhân bán tháo? Google hụt doanh thu tìm kiếm, Amazon thương mại điện tử tăng trưởng chậm. Thị trường đang quá tập trung vào dòng tiền âm và áp lực biên lợi nhuận trong ngắn hạn.
Nhưng việc xây dựng hạ tầng đang tăng tốc. Chu kỳ chi tiêu vốn cho AI là có thật và đang mở rộng. Khi thị trường ám ảnh với các chỉ số hàng quý, trong khi nền tảng kinh doanh và triển vọng dài hạn vẫn vững vàng, đó thường là lúc các cơ hội xuất hiện.
Tôi đang theo dõi sát cả hai. Nếu định giá tiếp tục giảm trong khi hoạt động kinh doanh vẫn đúng tiến độ, đây có thể là những cơ hội đáng để tích lũy dần.
772
·
--
Đã xác minh
$ORCL vừa tái khẳng định mục tiêu CAGR 35% đến hết năm tài chính 2030, hướng tới doanh thu trên 225 tỷ USD. Đây là triển vọng tăng trưởng đầy tham vọng đối với một công ty có quy mô như vậy.
Điều khiến tôi chú ý: họ dự báo chi tiêu vốn đạt đỉnh vào năm tài chính 2027–2028, sau đó tạo ra 30 tỷ USD dòng tiền tự do vào năm tài chính 2029. Đây là chiến lược kinh điển — đầu tư mạnh hôm nay, thu hoạch thành quả sau này.
Oracle đang đặt cược lớn vào hạ tầng đám mây. Vấn đề nằm ở khả năng thực thi và liệu nhu cầu có duy trì được trong suốt giai đoạn mở rộng này hay không. Nếu đạt được các con số trên, mức định giá có vẻ hợp lý. Nếu không, biên độ sai số ở mức định giá hiện tại sẽ rất hạn chế.
Tôi đang theo dõi xu hướng lượng đơn đặt hàng dịch vụ đám mây của họ trong vài quý tới. Tăng trưởng là có, nhưng cần cân nhắc kỹ thời điểm tham gia.
$ORCL vừa tái khẳng định mục tiêu CAGR 35% đến hết năm tài chính 2030, hướng tới doanh thu trên 225 tỷ USD. Đây là triển vọng tăng trưởng đầy tham vọng đối với một công ty có quy mô như vậy.
Điều khiến tôi chú ý: họ dự báo chi tiêu vốn đạt đỉnh vào năm tài chính 2027–2028, sau đó tạo ra 30 tỷ USD dòng tiền tự do vào năm tài chính 2029. Đây là chiến lược kinh điển — đầu tư mạnh hôm nay, thu hoạch thành quả sau này.
Oracle đang đặt cược lớn vào hạ tầng đám mây. Vấn đề nằm ở khả năng thực thi và liệu nhu cầu có duy trì được trong suốt giai đoạn mở rộng này hay không. Nếu đạt được các con số trên, mức định giá có vẻ hợp lý. Nếu không, biên độ sai số ở mức định giá hiện tại sẽ rất hạn chế.
Tôi đang theo dõi xu hướng lượng đơn đặt hàng dịch vụ đám mây của họ trong vài quý tới. Tăng trưởng là có, nhưng cần cân nhắc kỹ thời điểm tham gia.
Điều khiến tôi chú ý: họ dự báo chi tiêu vốn đạt đỉnh vào năm tài chính 2027–2028, sau đó tạo ra 30 tỷ USD dòng tiền tự do vào năm tài chính 2029. Đây là chiến lược kinh điển — đầu tư mạnh hôm nay, thu hoạch thành quả sau này.
Oracle đang đặt cược lớn vào hạ tầng đám mây. Vấn đề nằm ở khả năng thực thi và liệu nhu cầu có duy trì được trong suốt giai đoạn mở rộng này hay không. Nếu đạt được các con số trên, mức định giá có vẻ hợp lý. Nếu không, biên độ sai số ở mức định giá hiện tại sẽ rất hạn chế.
Tôi đang theo dõi xu hướng lượng đơn đặt hàng dịch vụ đám mây của họ trong vài quý tới. Tăng trưởng là có, nhưng cần cân nhắc kỹ thời điểm tham gia.
681
·
--
SK Hynix vừa xác nhận toàn bộ sản lượng DRAM + HBM đã được đặt mua hết đến năm 2029. Một nửa công suất năm 2027–2028 đã được chốt trong các thỏa thuận dài hạn. Nguồn cung sẽ bị hạn chế đến năm 2030.
Trong khi đó, ai cũng đang la ó rằng “AI là bong bóng”.
Tôi đã trải qua đủ nhiều chu kỳ để hiểu rằng: khi nhu cầu có thể dự báo trước hơn 3 năm và cơ sở hạ tầng nền tảng vẫn đang được xây dựng, thì đó không phải là bong bóng. Đó là nhu cầu thực.
Ngành bộ nhớ vốn luôn có tính chu kỳ. Nhưng chu kỳ lần này khác vì nhu cầu phục vụ huấn luyện và suy luận AI mang tính cấu trúc, chứ không phải đầu cơ. Đây không phải là những trang web thời dot-com — mà là những công cụ thiết yếu để xây dựng ngành này.
Tôi vẫn đang theo dõi sát định giá và vị thế đầu tư, nhưng các yếu tố nền tảng ở đây khó có thể làm ngơ. Những mất cân đối cung cầu như thế này không thể được giải quyết nhanh chóng.
SK Hynix vừa xác nhận toàn bộ sản lượng DRAM + HBM đã được đặt mua hết đến năm 2029. Một nửa công suất năm 2027–2028 đã được chốt trong các thỏa thuận dài hạn. Nguồn cung sẽ bị hạn chế đến năm 2030.
Trong khi đó, ai cũng đang la ó rằng “AI là bong bóng”.
Tôi đã trải qua đủ nhiều chu kỳ để hiểu rằng: khi nhu cầu có thể dự báo trước hơn 3 năm và cơ sở hạ tầng nền tảng vẫn đang được xây dựng, thì đó không phải là bong bóng. Đó là nhu cầu thực.
Ngành bộ nhớ vốn luôn có tính chu kỳ. Nhưng chu kỳ lần này khác vì nhu cầu phục vụ huấn luyện và suy luận AI mang tính cấu trúc, chứ không phải đầu cơ. Đây không phải là những trang web thời dot-com — mà là những công cụ thiết yếu để xây dựng ngành này.
Tôi vẫn đang theo dõi sát định giá và vị thế đầu tư, nhưng các yếu tố nền tảng ở đây khó có thể làm ngơ. Những mất cân đối cung cầu như thế này không thể được giải quyết nhanh chóng.
Trong khi đó, ai cũng đang la ó rằng “AI là bong bóng”.
Tôi đã trải qua đủ nhiều chu kỳ để hiểu rằng: khi nhu cầu có thể dự báo trước hơn 3 năm và cơ sở hạ tầng nền tảng vẫn đang được xây dựng, thì đó không phải là bong bóng. Đó là nhu cầu thực.
Ngành bộ nhớ vốn luôn có tính chu kỳ. Nhưng chu kỳ lần này khác vì nhu cầu phục vụ huấn luyện và suy luận AI mang tính cấu trúc, chứ không phải đầu cơ. Đây không phải là những trang web thời dot-com — mà là những công cụ thiết yếu để xây dựng ngành này.
Tôi vẫn đang theo dõi sát định giá và vị thế đầu tư, nhưng các yếu tố nền tảng ở đây khó có thể làm ngơ. Những mất cân đối cung cầu như thế này không thể được giải quyết nhanh chóng.
576
·
--
Bất động sản hay lương hưu — lựa chọn nào thực sự an toàn hơn?
Nhiều nhà đầu tư bị thu hút bởi bất động sản vì họ *cảm thấy* mình có thể kiểm soát được. Bạn có thể tìm người thuê, sửa chữa vấn đề và vượt qua những giai đoạn suy thoái. Cảm giác kiểm soát được một tài sản hữu hình tạo sự an tâm về mặt tâm lý.
Nhưng kinh nghiệm cho thấy điều này: những rủi ro lớn nhất của bất động sản hoàn toàn nằm ngoài tầm kiểm soát của bạn. Giá có thể lao dốc và duy trì ở mức thấp suốt nhiều năm. Lãi suất thế chấp tăng vọt khi thời hạn lãi suất cố định kết thúc. Chính phủ có thể thay đổi quy định thuế chỉ sau một đêm. Người thuê gây rắc rối có thể khiến bạn mắc kẹt trong những cuộc chiến đòi lại nhà kéo dài hàng tháng.
Trong khi đó, một danh mục cổ phiếu đa dạng — chẳng hạn như quỹ chỉ số toàn cầu chi phí thấp trong một tài khoản hưu trí — phân bổ vốn vào hàng nghìn công ty trên khắp thế giới. Đúng là bạn phải đối mặt với biến động thị trường và không thể rút tiền cho đến sau này. Nhưng bạn không đặt cược tất cả vào một bất động sản, một con phố hay một người thuê nhà.
Trớ trêu thay, khoản đầu tư *có vẻ* an toàn hơn (bất động sản) lại tập trung rủi ro. Còn khoản đầu tư có vẻ rủi ro hơn (cổ phiếu đa dạng hóa) thực sự lại phân tán rủi ro.
Sau nhiều thập kỷ quản lý danh mục đầu tư, tôi đã chứng kiến cả hai lựa chọn thành công — và thất bại. Điều cốt yếu là hiểu rõ mình thực sự kiểm soát được điều gì, thay vì chỉ nghĩ rằng mình kiểm soát được. Đa dạng hóa không hấp dẫn, nhưng nó đã trụ vững qua mọi chu kỳ mà tôi từng trải qua trên thị trường.
Bạn muốn sở hữu loại tài sản nào hơn khi đợt suy thoái tiếp theo ập đến?
Bất động sản hay lương hưu — lựa chọn nào thực sự an toàn hơn?
Nhiều nhà đầu tư bị thu hút bởi bất động sản vì họ *cảm thấy* mình có thể kiểm soát được. Bạn có thể tìm người thuê, sửa chữa vấn đề và vượt qua những giai đoạn suy thoái. Cảm giác kiểm soát được một tài sản hữu hình tạo sự an tâm về mặt tâm lý.
Nhưng kinh nghiệm cho thấy điều này: những rủi ro lớn nhất của bất động sản hoàn toàn nằm ngoài tầm kiểm soát của bạn. Giá có thể lao dốc và duy trì ở mức thấp suốt nhiều năm. Lãi suất thế chấp tăng vọt khi thời hạn lãi suất cố định kết thúc. Chính phủ có thể thay đổi quy định thuế chỉ sau một đêm. Người thuê gây rắc rối có thể khiến bạn mắc kẹt trong những cuộc chiến đòi lại nhà kéo dài hàng tháng.
Trong khi đó, một danh mục cổ phiếu đa dạng — chẳng hạn như quỹ chỉ số toàn cầu chi phí thấp trong một tài khoản hưu trí — phân bổ vốn vào hàng nghìn công ty trên khắp thế giới. Đúng là bạn phải đối mặt với biến động thị trường và không thể rút tiền cho đến sau này. Nhưng bạn không đặt cược tất cả vào một bất động sản, một con phố hay một người thuê nhà.
Trớ trêu thay, khoản đầu tư *có vẻ* an toàn hơn (bất động sản) lại tập trung rủi ro. Còn khoản đầu tư có vẻ rủi ro hơn (cổ phiếu đa dạng hóa) thực sự lại phân tán rủi ro.
Sau nhiều thập kỷ quản lý danh mục đầu tư, tôi đã chứng kiến cả hai lựa chọn thành công — và thất bại. Điều cốt yếu là hiểu rõ mình thực sự kiểm soát được điều gì, thay vì chỉ nghĩ rằng mình kiểm soát được. Đa dạng hóa không hấp dẫn, nhưng nó đã trụ vững qua mọi chu kỳ mà tôi từng trải qua trên thị trường.
Bạn muốn sở hữu loại tài sản nào hơn khi đợt suy thoái tiếp theo ập đến?
Nhiều nhà đầu tư bị thu hút bởi bất động sản vì họ *cảm thấy* mình có thể kiểm soát được. Bạn có thể tìm người thuê, sửa chữa vấn đề và vượt qua những giai đoạn suy thoái. Cảm giác kiểm soát được một tài sản hữu hình tạo sự an tâm về mặt tâm lý.
Nhưng kinh nghiệm cho thấy điều này: những rủi ro lớn nhất của bất động sản hoàn toàn nằm ngoài tầm kiểm soát của bạn. Giá có thể lao dốc và duy trì ở mức thấp suốt nhiều năm. Lãi suất thế chấp tăng vọt khi thời hạn lãi suất cố định kết thúc. Chính phủ có thể thay đổi quy định thuế chỉ sau một đêm. Người thuê gây rắc rối có thể khiến bạn mắc kẹt trong những cuộc chiến đòi lại nhà kéo dài hàng tháng.
Trong khi đó, một danh mục cổ phiếu đa dạng — chẳng hạn như quỹ chỉ số toàn cầu chi phí thấp trong một tài khoản hưu trí — phân bổ vốn vào hàng nghìn công ty trên khắp thế giới. Đúng là bạn phải đối mặt với biến động thị trường và không thể rút tiền cho đến sau này. Nhưng bạn không đặt cược tất cả vào một bất động sản, một con phố hay một người thuê nhà.
Trớ trêu thay, khoản đầu tư *có vẻ* an toàn hơn (bất động sản) lại tập trung rủi ro. Còn khoản đầu tư có vẻ rủi ro hơn (cổ phiếu đa dạng hóa) thực sự lại phân tán rủi ro.
Sau nhiều thập kỷ quản lý danh mục đầu tư, tôi đã chứng kiến cả hai lựa chọn thành công — và thất bại. Điều cốt yếu là hiểu rõ mình thực sự kiểm soát được điều gì, thay vì chỉ nghĩ rằng mình kiểm soát được. Đa dạng hóa không hấp dẫn, nhưng nó đã trụ vững qua mọi chu kỳ mà tôi từng trải qua trên thị trường.
Bạn muốn sở hữu loại tài sản nào hơn khi đợt suy thoái tiếp theo ập đến?
297
·
--
Mọi người cứ la lên rằng đây là bong bóng dot-com, nhưng các con số không ủng hộ nhận định đó.
P/E dự phóng 12 tháng của NASDAQ ở đỉnh năm 2000? Khoảng 190 lần. Còn hiện nay? Khoảng 28 lần.
Thấp hơn khoảng 6 lần. Bối cảnh hoàn toàn khác.
Đúng là định giá ở một số phân khúc đang cao — đặc biệt là các cổ phiếu AI chưa chứng minh được khả năng tạo lợi nhuận. Và đúng là chúng ta nên kỷ luật trong việc xác định quy mô vị thế và cảnh giác với tình trạng đầu cơ quá mức.
Nhưng gọi đây là tháng 3 năm 2000 là một cách phân tích hời hợt. Các công ty ngày nay có doanh thu thực, biên lợi nhuận thực và dòng tiền tự do thực. Khi đó, nhiều công ty chẳng có gì trong số đó.
Hãy tập trung vào tăng trưởng, chọn lọc và giữ lý trí. Đây không phải bong bóng — mà là thị trường giá lên đòi hỏi sự kỷ luật.
Mọi người cứ la lên rằng đây là bong bóng dot-com, nhưng các con số không ủng hộ nhận định đó.
P/E dự phóng 12 tháng của NASDAQ ở đỉnh năm 2000? Khoảng 190 lần. Còn hiện nay? Khoảng 28 lần.
Thấp hơn khoảng 6 lần. Bối cảnh hoàn toàn khác.
Đúng là định giá ở một số phân khúc đang cao — đặc biệt là các cổ phiếu AI chưa chứng minh được khả năng tạo lợi nhuận. Và đúng là chúng ta nên kỷ luật trong việc xác định quy mô vị thế và cảnh giác với tình trạng đầu cơ quá mức.
Nhưng gọi đây là tháng 3 năm 2000 là một cách phân tích hời hợt. Các công ty ngày nay có doanh thu thực, biên lợi nhuận thực và dòng tiền tự do thực. Khi đó, nhiều công ty chẳng có gì trong số đó.
Hãy tập trung vào tăng trưởng, chọn lọc và giữ lý trí. Đây không phải bong bóng — mà là thị trường giá lên đòi hỏi sự kỷ luật.
P/E dự phóng 12 tháng của NASDAQ ở đỉnh năm 2000? Khoảng 190 lần. Còn hiện nay? Khoảng 28 lần.
Thấp hơn khoảng 6 lần. Bối cảnh hoàn toàn khác.
Đúng là định giá ở một số phân khúc đang cao — đặc biệt là các cổ phiếu AI chưa chứng minh được khả năng tạo lợi nhuận. Và đúng là chúng ta nên kỷ luật trong việc xác định quy mô vị thế và cảnh giác với tình trạng đầu cơ quá mức.
Nhưng gọi đây là tháng 3 năm 2000 là một cách phân tích hời hợt. Các công ty ngày nay có doanh thu thực, biên lợi nhuận thực và dòng tiền tự do thực. Khi đó, nhiều công ty chẳng có gì trong số đó.
Hãy tập trung vào tăng trưởng, chọn lọc và giữ lý trí. Đây không phải bong bóng — mà là thị trường giá lên đòi hỏi sự kỷ luật.
89
·
--
Các ông lớn công nghệ đang đổ hàng trăm tỷ đô la vào cơ sở hạ tầng AI vì họ nhận thấy nhu cầu thực tế, bền vững mà năng lực hiện tại không thể đáp ứng.
Giá thuê GPU đang tăng, mức độ sử dụng cao, và các công ty như Anthropic hiện tạo ra khoảng 2 đô la doanh thu cho mỗi 1 đô la chi cho năng lực tính toán — cải thiện đáng kể so với năm ngoái.
Các nhà cung cấp dịch vụ đám mây siêu quy mô đang ký hợp đồng nhiều năm nhưng vẫn chưa đáp ứng hết nhu cầu. Đó là lý do Jassy, Musk và những người khác liên tục tăng chi tiêu vốn.
Đây không phải bong bóng TMT hay thời kỳ cáp quang tối. Vào cuối những năm 1990, người ta xây dựng năng lực khổng lồ với hy vọng nhu cầu rồi sẽ xuất hiện. Phần lớn năng lực đó không được sử dụng. Ngày nay, nhu cầu đã hiện hữu — trong các tác nhân lập trình, khối lượng công việc doanh nghiệp, hoạt động sử dụng của người tiêu dùng — và nút thắt nằm ở nguồn cung, chứ không phải chiều ngược lại.
Chúng ta đang thấy những dấu hiệu ban đầu về lợi tức đầu tư ở lớp mô hình. Sẽ mất nhiều thời gian hơn để thu hồi toàn bộ vốn đầu tư vào hệ thống cơ sở hạ tầng do chi phí khấu hao, năng lượng và tài chính, nhưng sự kết hợp giữa nguồn cung khan hiếm, khả năng kiếm tiền ngày càng tăng và các hợp đồng dài hạn khiến khoản chi này trở nên hợp lý, chứ không đơn thuần mang tính đầu cơ.
Hiện tại, thị trường đang tập trung vào khoảng cách dòng tiền. Bức tranh nhu cầu nền tảng vẫn có vẻ nguyên vẹn. Tôi vẫn lạc quan với các khoản đầu tư vào cơ sở hạ tầng AI chất lượng, có quyền định giá thực sự và triển vọng rõ ràng trong nhiều năm.
Các ông lớn công nghệ đang đổ hàng trăm tỷ đô la vào cơ sở hạ tầng AI vì họ nhận thấy nhu cầu thực tế, bền vững mà năng lực hiện tại không thể đáp ứng.
Giá thuê GPU đang tăng, mức độ sử dụng cao, và các công ty như Anthropic hiện tạo ra khoảng 2 đô la doanh thu cho mỗi 1 đô la chi cho năng lực tính toán — cải thiện đáng kể so với năm ngoái.
Các nhà cung cấp dịch vụ đám mây siêu quy mô đang ký hợp đồng nhiều năm nhưng vẫn chưa đáp ứng hết nhu cầu. Đó là lý do Jassy, Musk và những người khác liên tục tăng chi tiêu vốn.
Đây không phải bong bóng TMT hay thời kỳ cáp quang tối. Vào cuối những năm 1990, người ta xây dựng năng lực khổng lồ với hy vọng nhu cầu rồi sẽ xuất hiện. Phần lớn năng lực đó không được sử dụng. Ngày nay, nhu cầu đã hiện hữu — trong các tác nhân lập trình, khối lượng công việc doanh nghiệp, hoạt động sử dụng của người tiêu dùng — và nút thắt nằm ở nguồn cung, chứ không phải chiều ngược lại.
Chúng ta đang thấy những dấu hiệu ban đầu về lợi tức đầu tư ở lớp mô hình. Sẽ mất nhiều thời gian hơn để thu hồi toàn bộ vốn đầu tư vào hệ thống cơ sở hạ tầng do chi phí khấu hao, năng lượng và tài chính, nhưng sự kết hợp giữa nguồn cung khan hiếm, khả năng kiếm tiền ngày càng tăng và các hợp đồng dài hạn khiến khoản chi này trở nên hợp lý, chứ không đơn thuần mang tính đầu cơ.
Hiện tại, thị trường đang tập trung vào khoảng cách dòng tiền. Bức tranh nhu cầu nền tảng vẫn có vẻ nguyên vẹn. Tôi vẫn lạc quan với các khoản đầu tư vào cơ sở hạ tầng AI chất lượng, có quyền định giá thực sự và triển vọng rõ ràng trong nhiều năm.
Giá thuê GPU đang tăng, mức độ sử dụng cao, và các công ty như Anthropic hiện tạo ra khoảng 2 đô la doanh thu cho mỗi 1 đô la chi cho năng lực tính toán — cải thiện đáng kể so với năm ngoái.
Các nhà cung cấp dịch vụ đám mây siêu quy mô đang ký hợp đồng nhiều năm nhưng vẫn chưa đáp ứng hết nhu cầu. Đó là lý do Jassy, Musk và những người khác liên tục tăng chi tiêu vốn.
Đây không phải bong bóng TMT hay thời kỳ cáp quang tối. Vào cuối những năm 1990, người ta xây dựng năng lực khổng lồ với hy vọng nhu cầu rồi sẽ xuất hiện. Phần lớn năng lực đó không được sử dụng. Ngày nay, nhu cầu đã hiện hữu — trong các tác nhân lập trình, khối lượng công việc doanh nghiệp, hoạt động sử dụng của người tiêu dùng — và nút thắt nằm ở nguồn cung, chứ không phải chiều ngược lại.
Chúng ta đang thấy những dấu hiệu ban đầu về lợi tức đầu tư ở lớp mô hình. Sẽ mất nhiều thời gian hơn để thu hồi toàn bộ vốn đầu tư vào hệ thống cơ sở hạ tầng do chi phí khấu hao, năng lượng và tài chính, nhưng sự kết hợp giữa nguồn cung khan hiếm, khả năng kiếm tiền ngày càng tăng và các hợp đồng dài hạn khiến khoản chi này trở nên hợp lý, chứ không đơn thuần mang tính đầu cơ.
Hiện tại, thị trường đang tập trung vào khoảng cách dòng tiền. Bức tranh nhu cầu nền tảng vẫn có vẻ nguyên vẹn. Tôi vẫn lạc quan với các khoản đầu tư vào cơ sở hạ tầng AI chất lượng, có quyền định giá thực sự và triển vọng rõ ràng trong nhiều năm.
125
·
--
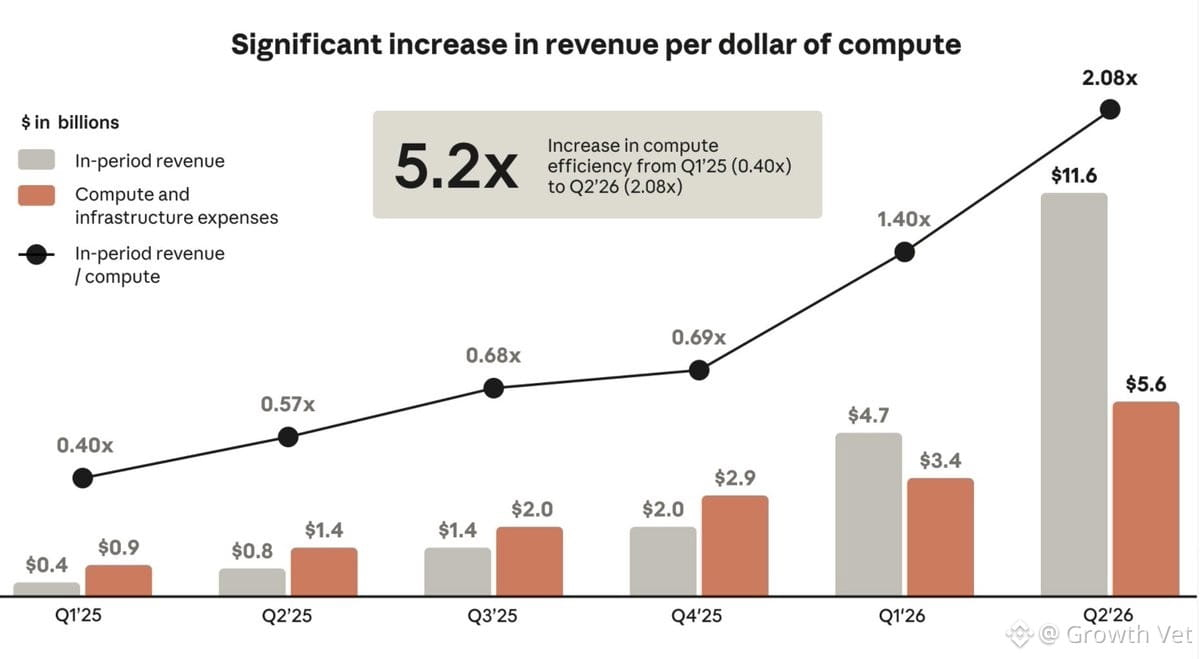
Hiệu quả kinh tế trên mỗi đơn vị của Anthropic đã cải thiện gấp 5 lần trong một năm — hiện tạo ra 2 USD doanh thu trên mỗi 1 USD chi phí tính toán, so với 0,40 USD trước đây. Đây là bằng chứng rõ ràng cho thấy nhu cầu AI là có thật và có thể tạo doanh thu ngay ở tầng mô hình.
Nhưng có một điểm cần lưu ý: các công ty mô hình là khách hàng, không phải chủ sở hữu hạ tầng. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn và GPU vẫn cần thu được lợi nhuận sau khi tính khấu hao, chi phí điện và chi phí tài chính. Đây chính là nơi áp lực về tỷ suất hoàn vốn đang tập trung hiện nay.
Thị trường đang chăm chăm vào khoảng cách dòng tiền trong ngắn hạn và chi phí vốn tăng cao. Điều đó có cơ sở. Nhưng công suất đã được đặt kín cùng với những cải thiện về hiệu suất cho thấy câu chuyện nhu cầu dài hạn vẫn vững chắc. Chúng tôi vẫn chọn lọc — chỉ tập trung vào những cơ hội hạ tầng AI chất lượng cao nhất, có quyền định giá và lợi thế cạnh tranh bền vững.
Đây là cuộc chạy marathon, không phải chạy nước rút. Chất lượng và kỷ luật quan trọng hơn bao giờ hết.
Hiệu quả kinh tế trên mỗi đơn vị của Anthropic đã cải thiện gấp 5 lần trong một năm — hiện tạo ra 2 USD doanh thu trên mỗi 1 USD chi phí tính toán, so với 0,40 USD trước đây. Đây là bằng chứng rõ ràng cho thấy nhu cầu AI là có thật và có thể tạo doanh thu ngay ở tầng mô hình.
Nhưng có một điểm cần lưu ý: các công ty mô hình là khách hàng, không phải chủ sở hữu hạ tầng. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn và GPU vẫn cần thu được lợi nhuận sau khi tính khấu hao, chi phí điện và chi phí tài chính. Đây chính là nơi áp lực về tỷ suất hoàn vốn đang tập trung hiện nay.
Thị trường đang chăm chăm vào khoảng cách dòng tiền trong ngắn hạn và chi phí vốn tăng cao. Điều đó có cơ sở. Nhưng công suất đã được đặt kín cùng với những cải thiện về hiệu suất cho thấy câu chuyện nhu cầu dài hạn vẫn vững chắc. Chúng tôi vẫn chọn lọc — chỉ tập trung vào những cơ hội hạ tầng AI chất lượng cao nhất, có quyền định giá và lợi thế cạnh tranh bền vững.
Đây là cuộc chạy marathon, không phải chạy nước rút. Chất lượng và kỷ luật quan trọng hơn bao giờ hết.
Nhưng có một điểm cần lưu ý: các công ty mô hình là khách hàng, không phải chủ sở hữu hạ tầng. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn và GPU vẫn cần thu được lợi nhuận sau khi tính khấu hao, chi phí điện và chi phí tài chính. Đây chính là nơi áp lực về tỷ suất hoàn vốn đang tập trung hiện nay.
Thị trường đang chăm chăm vào khoảng cách dòng tiền trong ngắn hạn và chi phí vốn tăng cao. Điều đó có cơ sở. Nhưng công suất đã được đặt kín cùng với những cải thiện về hiệu suất cho thấy câu chuyện nhu cầu dài hạn vẫn vững chắc. Chúng tôi vẫn chọn lọc — chỉ tập trung vào những cơ hội hạ tầng AI chất lượng cao nhất, có quyền định giá và lợi thế cạnh tranh bền vững.
Đây là cuộc chạy marathon, không phải chạy nước rút. Chất lượng và kỷ luật quan trọng hơn bao giờ hết.
1
1
593
·
--
Các nhà vận hành hạ tầng AI đang mô tả tình trạng thiếu hụt nguồn cung kéo dài nhiều năm và nhu cầu áp đảo — vậy mà thị trường lại lao dốc mạnh. Đúng là một sự lệch pha kinh điển.
CEO $AMZN Andy Jassy: Ngay cả với mức chi tiêu vốn 220 tỷ USD trong năm 2026, họ vẫn chưa đáp ứng hết nhu cầu. Năng lực năm 2026 đã được đặt kín. Năm 2027 gần như kín chỗ. Một phần đáng kể công suất năm 2028 cũng đã được đặt trước.
CEO $TSLA Elon Musk: Nhu cầu vượt xa nguồn cung. Các hệ thống điện toán mới hoàn vốn trong chưa đầy một năm. Giờ đây, điện năng và xây dựng mới là những nút thắt thực sự.
CEO $NVDA Jensen Huang: Nhu cầu từ các nhà cung cấp đám mây thế hệ mới “cao chưa từng thấy”. Các nút thắt liên tục dịch chuyển — chip, đóng gói, HBM, điện năng — và sẽ còn kéo dài nhiều năm. Hạn chế nằm ở vốn, chứ không phải nhu cầu.
Cổ phiếu giảm giá do áp lực tài chính, lãi suất cao hơn và những lo ngại về dòng tiền tự do — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cả sụt giảm.
Khi những nhà vận hành có tầm nhìn rõ nhất đã kín chỗ đến năm 2027–2028, đợt bán tháo này có vẻ giống một đợt điều chỉnh vị thế hơn là vấn đề về nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi hưng phấn.
Các nhà vận hành hạ tầng AI đang mô tả tình trạng thiếu hụt nguồn cung kéo dài nhiều năm và nhu cầu áp đảo — vậy mà thị trường lại lao dốc mạnh. Đúng là một sự lệch pha kinh điển.
CEO $AMZN Andy Jassy: Ngay cả với mức chi tiêu vốn 220 tỷ USD trong năm 2026, họ vẫn chưa đáp ứng hết nhu cầu. Năng lực năm 2026 đã được đặt kín. Năm 2027 gần như kín chỗ. Một phần đáng kể công suất năm 2028 cũng đã được đặt trước.
CEO $TSLA Elon Musk: Nhu cầu vượt xa nguồn cung. Các hệ thống điện toán mới hoàn vốn trong chưa đầy một năm. Giờ đây, điện năng và xây dựng mới là những nút thắt thực sự.
CEO $NVDA Jensen Huang: Nhu cầu từ các nhà cung cấp đám mây thế hệ mới “cao chưa từng thấy”. Các nút thắt liên tục dịch chuyển — chip, đóng gói, HBM, điện năng — và sẽ còn kéo dài nhiều năm. Hạn chế nằm ở vốn, chứ không phải nhu cầu.
Cổ phiếu giảm giá do áp lực tài chính, lãi suất cao hơn và những lo ngại về dòng tiền tự do — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cả sụt giảm.
Khi những nhà vận hành có tầm nhìn rõ nhất đã kín chỗ đến năm 2027–2028, đợt bán tháo này có vẻ giống một đợt điều chỉnh vị thế hơn là vấn đề về nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi hưng phấn.
CEO $AMZN Andy Jassy: Ngay cả với mức chi tiêu vốn 220 tỷ USD trong năm 2026, họ vẫn chưa đáp ứng hết nhu cầu. Năng lực năm 2026 đã được đặt kín. Năm 2027 gần như kín chỗ. Một phần đáng kể công suất năm 2028 cũng đã được đặt trước.
CEO $TSLA Elon Musk: Nhu cầu vượt xa nguồn cung. Các hệ thống điện toán mới hoàn vốn trong chưa đầy một năm. Giờ đây, điện năng và xây dựng mới là những nút thắt thực sự.
CEO $NVDA Jensen Huang: Nhu cầu từ các nhà cung cấp đám mây thế hệ mới “cao chưa từng thấy”. Các nút thắt liên tục dịch chuyển — chip, đóng gói, HBM, điện năng — và sẽ còn kéo dài nhiều năm. Hạn chế nằm ở vốn, chứ không phải nhu cầu.
Cổ phiếu giảm giá do áp lực tài chính, lãi suất cao hơn và những lo ngại về dòng tiền tự do — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cả sụt giảm.
Khi những nhà vận hành có tầm nhìn rõ nhất đã kín chỗ đến năm 2027–2028, đợt bán tháo này có vẻ giống một đợt điều chỉnh vị thế hơn là vấn đề về nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi hưng phấn.
103
·
--
Nhu cầu về hạ tầng AI vẫn ở mức phi thường — các nhà vận hành có tầm nhìn rõ nhất đã kín chỗ đến hết năm 2027–2028, vậy mà thị trường vẫn lo ngại bong bóng.
Andy Jassy: Ngay cả khi chi 220 tỷ USD cho đầu tư vốn vào năm 2026, Amazon vẫn chưa đáp ứng được một phần đáng kể nhu cầu. Năm 2026 đã kín chỗ. Năm 2027 gần như kín chỗ. Một phần lớn công suất năm 2028 cũng đã được đặt trước.
Elon Musk: Nhu cầu vượt xa nguồn cung. Khoản đầu tư vào năng lực tính toán mới hoàn vốn trong chưa đầy một năm. Tình trạng thiếu hụt sẽ còn kéo dài. Điện năng và xây dựng mới là những nút thắt thực sự.
Jensen Huang: Nhu cầu từ các nhà cung cấp dịch vụ đám mây thế hệ mới tăng vọt. Đơn hàng liên tục đổ về. Các nút thắt liên tục dịch chuyển — từ chip, đóng gói, HBM đến điện năng — và sẽ kéo dài nhiều năm. Yếu tố còn thiếu là vốn, chứ không phải nhu cầu.
Cổ phiếu giảm do áp lực tài chính, lãi suất cao hơn và cách nhìn về dòng tiền tự do (FCF) — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cho thuê lao dốc.
Khi những nhà vận hành có tầm nhìn rõ nhất vẫn bị hạn chế công suất và đã kín chỗ đến tận năm 2027–2028, đợt bán tháo gần đây có vẻ giống một đợt điều chỉnh vị thế hơn là sự sụt giảm đột ngột của nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi thị trường hưng phấn.
Nhu cầu về hạ tầng AI vẫn ở mức phi thường — các nhà vận hành có tầm nhìn rõ nhất đã kín chỗ đến hết năm 2027–2028, vậy mà thị trường vẫn lo ngại bong bóng.
Andy Jassy: Ngay cả khi chi 220 tỷ USD cho đầu tư vốn vào năm 2026, Amazon vẫn chưa đáp ứng được một phần đáng kể nhu cầu. Năm 2026 đã kín chỗ. Năm 2027 gần như kín chỗ. Một phần lớn công suất năm 2028 cũng đã được đặt trước.
Elon Musk: Nhu cầu vượt xa nguồn cung. Khoản đầu tư vào năng lực tính toán mới hoàn vốn trong chưa đầy một năm. Tình trạng thiếu hụt sẽ còn kéo dài. Điện năng và xây dựng mới là những nút thắt thực sự.
Jensen Huang: Nhu cầu từ các nhà cung cấp dịch vụ đám mây thế hệ mới tăng vọt. Đơn hàng liên tục đổ về. Các nút thắt liên tục dịch chuyển — từ chip, đóng gói, HBM đến điện năng — và sẽ kéo dài nhiều năm. Yếu tố còn thiếu là vốn, chứ không phải nhu cầu.
Cổ phiếu giảm do áp lực tài chính, lãi suất cao hơn và cách nhìn về dòng tiền tự do (FCF) — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cho thuê lao dốc.
Khi những nhà vận hành có tầm nhìn rõ nhất vẫn bị hạn chế công suất và đã kín chỗ đến tận năm 2027–2028, đợt bán tháo gần đây có vẻ giống một đợt điều chỉnh vị thế hơn là sự sụt giảm đột ngột của nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi thị trường hưng phấn.
Andy Jassy: Ngay cả khi chi 220 tỷ USD cho đầu tư vốn vào năm 2026, Amazon vẫn chưa đáp ứng được một phần đáng kể nhu cầu. Năm 2026 đã kín chỗ. Năm 2027 gần như kín chỗ. Một phần lớn công suất năm 2028 cũng đã được đặt trước.
Elon Musk: Nhu cầu vượt xa nguồn cung. Khoản đầu tư vào năng lực tính toán mới hoàn vốn trong chưa đầy một năm. Tình trạng thiếu hụt sẽ còn kéo dài. Điện năng và xây dựng mới là những nút thắt thực sự.
Jensen Huang: Nhu cầu từ các nhà cung cấp dịch vụ đám mây thế hệ mới tăng vọt. Đơn hàng liên tục đổ về. Các nút thắt liên tục dịch chuyển — từ chip, đóng gói, HBM đến điện năng — và sẽ kéo dài nhiều năm. Yếu tố còn thiếu là vốn, chứ không phải nhu cầu.
Cổ phiếu giảm do áp lực tài chính, lãi suất cao hơn và cách nhìn về dòng tiền tự do (FCF) — chứ không phải vì mức độ sử dụng, lượng đơn hàng tồn đọng hay giá cho thuê lao dốc.
Khi những nhà vận hành có tầm nhìn rõ nhất vẫn bị hạn chế công suất và đã kín chỗ đến tận năm 2027–2028, đợt bán tháo gần đây có vẻ giống một đợt điều chỉnh vị thế hơn là sự sụt giảm đột ngột của nhu cầu.
Đây thường là lúc những cơ hội tốt hơn xuất hiện. Hãy mua khi thị trường sợ hãi, bán khi thị trường hưng phấn.
84
·
--
CEO của $AMZN cho biết tình trạng thiếu hụt nguồn cung ở nhiều linh kiện sẽ kéo dài nhiều năm — chứ không chỉ là vấn đề của năm 2027. Nhu cầu đang vượt xa nguồn cung.
Trong khi đó, thị trường lại tin chắc rằng AI là bong bóng. Sự tương phản này thật đáng kinh ngạc.
Khi CEO của một trong những nhà xây dựng hạ tầng lớn nhất thế giới nói rằng công suất sẽ khan hiếm trong nhiều năm, đó không phải là sự thổi phồng mang tính đầu cơ. Đó là dòng vốn thực sự đổ vào trong khi các nút thắt thực sự đang cản trở. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn đang chạy đua xây dựng, còn chuỗi cung ứng thì không theo kịp.
Tôi từng chứng kiến kịch bản này. Khi các yếu tố nền tảng mạnh đến vậy mà câu chuyện thị trường lại chuyển sang hoài nghi, đó thường là lúc những cơ hội tốt nhất xuất hiện. Không có nghĩa là mù quáng chạy theo mọi thứ liên quan đến AI — định giá luôn quan trọng — nhưng gạt bỏ toàn bộ xu hướng này vì cho rằng đó là bong bóng trong khi nhu cầu mang tính cơ cấu như vậy ư? Đó là lối suy nghĩ hời hợt.
Hãy giữ kỷ luật, duy trì vị thế ở những doanh nghiệp chất lượng có tăng trưởng doanh thu thực sự và biên lợi nhuận cải thiện. Sớm muộn gì thị trường cũng sẽ nhận ra điều đó.
CEO của $AMZN cho biết tình trạng thiếu hụt nguồn cung ở nhiều linh kiện sẽ kéo dài nhiều năm — chứ không chỉ là vấn đề của năm 2027. Nhu cầu đang vượt xa nguồn cung.
Trong khi đó, thị trường lại tin chắc rằng AI là bong bóng. Sự tương phản này thật đáng kinh ngạc.
Khi CEO của một trong những nhà xây dựng hạ tầng lớn nhất thế giới nói rằng công suất sẽ khan hiếm trong nhiều năm, đó không phải là sự thổi phồng mang tính đầu cơ. Đó là dòng vốn thực sự đổ vào trong khi các nút thắt thực sự đang cản trở. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn đang chạy đua xây dựng, còn chuỗi cung ứng thì không theo kịp.
Tôi từng chứng kiến kịch bản này. Khi các yếu tố nền tảng mạnh đến vậy mà câu chuyện thị trường lại chuyển sang hoài nghi, đó thường là lúc những cơ hội tốt nhất xuất hiện. Không có nghĩa là mù quáng chạy theo mọi thứ liên quan đến AI — định giá luôn quan trọng — nhưng gạt bỏ toàn bộ xu hướng này vì cho rằng đó là bong bóng trong khi nhu cầu mang tính cơ cấu như vậy ư? Đó là lối suy nghĩ hời hợt.
Hãy giữ kỷ luật, duy trì vị thế ở những doanh nghiệp chất lượng có tăng trưởng doanh thu thực sự và biên lợi nhuận cải thiện. Sớm muộn gì thị trường cũng sẽ nhận ra điều đó.
Trong khi đó, thị trường lại tin chắc rằng AI là bong bóng. Sự tương phản này thật đáng kinh ngạc.
Khi CEO của một trong những nhà xây dựng hạ tầng lớn nhất thế giới nói rằng công suất sẽ khan hiếm trong nhiều năm, đó không phải là sự thổi phồng mang tính đầu cơ. Đó là dòng vốn thực sự đổ vào trong khi các nút thắt thực sự đang cản trở. Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn đang chạy đua xây dựng, còn chuỗi cung ứng thì không theo kịp.
Tôi từng chứng kiến kịch bản này. Khi các yếu tố nền tảng mạnh đến vậy mà câu chuyện thị trường lại chuyển sang hoài nghi, đó thường là lúc những cơ hội tốt nhất xuất hiện. Không có nghĩa là mù quáng chạy theo mọi thứ liên quan đến AI — định giá luôn quan trọng — nhưng gạt bỏ toàn bộ xu hướng này vì cho rằng đó là bong bóng trong khi nhu cầu mang tính cơ cấu như vậy ư? Đó là lối suy nghĩ hời hợt.
Hãy giữ kỷ luật, duy trì vị thế ở những doanh nghiệp chất lượng có tăng trưởng doanh thu thực sự và biên lợi nhuận cải thiện. Sớm muộn gì thị trường cũng sẽ nhận ra điều đó.
83
·
--
Hướng dẫn chi tiêu vốn của Amazon vừa bùng nổ. Andy Jassy nói rằng họ sẽ chi 220 tỷ USD trong năm nay mà *vẫn* chưa đáp ứng hết nhu cầu — điều đó cho thấy tất cả về làn sóng xây dựng hạ tầng AI. Đây không còn là chuyện đầu cơ nữa — nhu cầu điện toán đám mây từ doanh nghiệp là có thật và đang tăng tốc.
Khi một CEO có thành tích như Jassy nói rằng họ “nắm khá rõ nhu cầu của khách hàng”, đó là cách nói khác của những hợp đồng đã chốt và cam kết kéo dài nhiều năm. $AMZN về cơ bản đang in tiền trong khi các đối thủ cuống cuồng tìm cách có thêm công suất.
Để dễ hình dung: 220 tỷ USD còn lớn hơn GDP của hầu hết các quốc gia. Họ không đoán mò — họ đang đáp ứng những gì khách hàng đã yêu cầu. Các công ty điện toán đám mây quy mô siêu lớn ($MSFT, $GOOGL, $AMZN) đang chạy đua vũ trang, và nhu cầu đang vượt xa cả những khoản đầu tư nguồn cung khổng lồ này.
Điều này củng cố luận điểm của tôi về lớp hạ tầng AI. Các doanh nghiệp bán “cuốc và xẻng” vẫn là kèo có độ tin cậy cao nhất. Khi nhu cầu vượt cả mức đáp ứng nguồn cung 220 tỷ USD, bạn sẽ muốn tiếp xúc với toàn bộ chuỗi giá trị — bán dẫn, hạ tầng điện, trung tâm dữ liệu và thiết bị mạng.
Tiếp tục nắm giữ các cổ phiếu điện toán đám mây chất lượng cao, có quyền định giá và triển vọng biên lợi nhuận mở rộng.
Hướng dẫn chi tiêu vốn của Amazon vừa bùng nổ. Andy Jassy nói rằng họ sẽ chi 220 tỷ USD trong năm nay mà *vẫn* chưa đáp ứng hết nhu cầu — điều đó cho thấy tất cả về làn sóng xây dựng hạ tầng AI. Đây không còn là chuyện đầu cơ nữa — nhu cầu điện toán đám mây từ doanh nghiệp là có thật và đang tăng tốc.
Khi một CEO có thành tích như Jassy nói rằng họ “nắm khá rõ nhu cầu của khách hàng”, đó là cách nói khác của những hợp đồng đã chốt và cam kết kéo dài nhiều năm. $AMZN về cơ bản đang in tiền trong khi các đối thủ cuống cuồng tìm cách có thêm công suất.
Để dễ hình dung: 220 tỷ USD còn lớn hơn GDP của hầu hết các quốc gia. Họ không đoán mò — họ đang đáp ứng những gì khách hàng đã yêu cầu. Các công ty điện toán đám mây quy mô siêu lớn ($MSFT, $GOOGL, $AMZN) đang chạy đua vũ trang, và nhu cầu đang vượt xa cả những khoản đầu tư nguồn cung khổng lồ này.
Điều này củng cố luận điểm của tôi về lớp hạ tầng AI. Các doanh nghiệp bán “cuốc và xẻng” vẫn là kèo có độ tin cậy cao nhất. Khi nhu cầu vượt cả mức đáp ứng nguồn cung 220 tỷ USD, bạn sẽ muốn tiếp xúc với toàn bộ chuỗi giá trị — bán dẫn, hạ tầng điện, trung tâm dữ liệu và thiết bị mạng.
Tiếp tục nắm giữ các cổ phiếu điện toán đám mây chất lượng cao, có quyền định giá và triển vọng biên lợi nhuận mở rộng.
Khi một CEO có thành tích như Jassy nói rằng họ “nắm khá rõ nhu cầu của khách hàng”, đó là cách nói khác của những hợp đồng đã chốt và cam kết kéo dài nhiều năm. $AMZN về cơ bản đang in tiền trong khi các đối thủ cuống cuồng tìm cách có thêm công suất.
Để dễ hình dung: 220 tỷ USD còn lớn hơn GDP của hầu hết các quốc gia. Họ không đoán mò — họ đang đáp ứng những gì khách hàng đã yêu cầu. Các công ty điện toán đám mây quy mô siêu lớn ($MSFT, $GOOGL, $AMZN) đang chạy đua vũ trang, và nhu cầu đang vượt xa cả những khoản đầu tư nguồn cung khổng lồ này.
Điều này củng cố luận điểm của tôi về lớp hạ tầng AI. Các doanh nghiệp bán “cuốc và xẻng” vẫn là kèo có độ tin cậy cao nhất. Khi nhu cầu vượt cả mức đáp ứng nguồn cung 220 tỷ USD, bạn sẽ muốn tiếp xúc với toàn bộ chuỗi giá trị — bán dẫn, hạ tầng điện, trung tâm dữ liệu và thiết bị mạng.
Tiếp tục nắm giữ các cổ phiếu điện toán đám mây chất lượng cao, có quyền định giá và triển vọng biên lợi nhuận mở rộng.
114
·
--
CEO Amazon nói về nhu cầu cơ sở hạ tầng cho AI: công suất năm 2026 đã được đặt hết, năm 2027 gần như cũng vậy, và một phần lớn công suất năm 2028 đã có cam kết.
Đây không phải hành vi của bong bóng. Nhu cầu thực, khả năng dự báo doanh thu rõ ràng, vốn đầu tư thực sự được triển khai. Khi đơn hàng nhiều năm đã được chốt, đó là cam kết từ doanh nghiệp — không phải đầu cơ.
$AMZN và các công ty siêu quy mô đám mây ($MSFT, $GOOGL) đang xây dựng hạ tầng để đáp ứng khối lượng công việc thực tế, chứ không phải chạy theo cơn sốt. Việc mở rộng hạ tầng AI là điều hữu hình, có lợi nhuận và vẫn đang ở giai đoạn đầu. Danh mục đầu tư tiếp tục nắm giữ các mã chất lượng trong lĩnh vực điện toán đám mây/AI, với lượng doanh thu đã được đảm bảo như thế này.
CEO Amazon nói về nhu cầu cơ sở hạ tầng cho AI: công suất năm 2026 đã được đặt hết, năm 2027 gần như cũng vậy, và một phần lớn công suất năm 2028 đã có cam kết.
Đây không phải hành vi của bong bóng. Nhu cầu thực, khả năng dự báo doanh thu rõ ràng, vốn đầu tư thực sự được triển khai. Khi đơn hàng nhiều năm đã được chốt, đó là cam kết từ doanh nghiệp — không phải đầu cơ.
$AMZN và các công ty siêu quy mô đám mây ($MSFT, $GOOGL) đang xây dựng hạ tầng để đáp ứng khối lượng công việc thực tế, chứ không phải chạy theo cơn sốt. Việc mở rộng hạ tầng AI là điều hữu hình, có lợi nhuận và vẫn đang ở giai đoạn đầu. Danh mục đầu tư tiếp tục nắm giữ các mã chất lượng trong lĩnh vực điện toán đám mây/AI, với lượng doanh thu đã được đảm bảo như thế này.
Đây không phải hành vi của bong bóng. Nhu cầu thực, khả năng dự báo doanh thu rõ ràng, vốn đầu tư thực sự được triển khai. Khi đơn hàng nhiều năm đã được chốt, đó là cam kết từ doanh nghiệp — không phải đầu cơ.
$AMZN và các công ty siêu quy mô đám mây ($MSFT, $GOOGL) đang xây dựng hạ tầng để đáp ứng khối lượng công việc thực tế, chứ không phải chạy theo cơn sốt. Việc mở rộng hạ tầng AI là điều hữu hình, có lợi nhuận và vẫn đang ở giai đoạn đầu. Danh mục đầu tư tiếp tục nắm giữ các mã chất lượng trong lĩnh vực điện toán đám mây/AI, với lượng doanh thu đã được đảm bảo như thế này.
161
·
--
Các đợt sụt giảm không phải là điều bất thường — chúng là trạng thái thường thấy. Còn những đỉnh cao mới ư? Đó mới là những khoảnh khắc hiếm hoi.
Kể từ năm 1871, chỉ số S&P 500 đã dành khoảng 80–95% thời gian ở dưới mức đỉnh trước đó. Xét theo giá, chỉ số này thấp hơn đỉnh trong 82% số tháng. Kể từ năm 1950, chỉ khoảng 7% số ngày giao dịch lập đỉnh lịch sử.
Biến động là cái giá phải trả để có được lợi nhuận từ cổ phiếu. Bạn không thể kỳ vọng mức tăng giống cổ phiếu mà lại êm ái như trái phiếu — chẳng có bữa trưa nào miễn phí. Việc giá trị danh mục thấp hơn mức đỉnh là cảm giác khó chịu nhất thời, nhưng đó là cái giá phải trả cho tiềm năng tăng trưởng dài hạn.
Vì sao việc duy trì đầu tư lại quan trọng:
• Theo thời gian, thị trường có xu hướng đi lên, nhưng con đường không bao giờ bằng phẳng. Hầu hết các đợt sụt giảm rồi cũng phục hồi.
• Bán khi thị trường đi xuống sẽ biến khoản lỗ trên giấy thành khoản lỗ thực tế, đồng thời khiến bạn có nguy cơ bỏ lỡ đợt phục hồi.
• Rủi ro thực sự là gì? Làm gián đoạn sức mạnh lãi kép vì cố né tránh biến động.
Giá trị danh mục thấp hơn mức đỉnh khiến bạn không thoải mái, nhưng đó là chuyện bình thường. Những nhà đầu tư giỏi nhất xem các đợt sụt giảm là phí gia nhập — chứ không phải tín hiệu rút lui. Hãy tiếp tục đầu tư. Để những phép tính dài hạn phát huy tác dụng.
Các đợt sụt giảm không phải là điều bất thường — chúng là trạng thái thường thấy. Còn những đỉnh cao mới ư? Đó mới là những khoảnh khắc hiếm hoi.
Kể từ năm 1871, chỉ số S&P 500 đã dành khoảng 80–95% thời gian ở dưới mức đỉnh trước đó. Xét theo giá, chỉ số này thấp hơn đỉnh trong 82% số tháng. Kể từ năm 1950, chỉ khoảng 7% số ngày giao dịch lập đỉnh lịch sử.
Biến động là cái giá phải trả để có được lợi nhuận từ cổ phiếu. Bạn không thể kỳ vọng mức tăng giống cổ phiếu mà lại êm ái như trái phiếu — chẳng có bữa trưa nào miễn phí. Việc giá trị danh mục thấp hơn mức đỉnh là cảm giác khó chịu nhất thời, nhưng đó là cái giá phải trả cho tiềm năng tăng trưởng dài hạn.
Vì sao việc duy trì đầu tư lại quan trọng:
• Theo thời gian, thị trường có xu hướng đi lên, nhưng con đường không bao giờ bằng phẳng. Hầu hết các đợt sụt giảm rồi cũng phục hồi.
• Bán khi thị trường đi xuống sẽ biến khoản lỗ trên giấy thành khoản lỗ thực tế, đồng thời khiến bạn có nguy cơ bỏ lỡ đợt phục hồi.
• Rủi ro thực sự là gì? Làm gián đoạn sức mạnh lãi kép vì cố né tránh biến động.
Giá trị danh mục thấp hơn mức đỉnh khiến bạn không thoải mái, nhưng đó là chuyện bình thường. Những nhà đầu tư giỏi nhất xem các đợt sụt giảm là phí gia nhập — chứ không phải tín hiệu rút lui. Hãy tiếp tục đầu tư. Để những phép tính dài hạn phát huy tác dụng.
Kể từ năm 1871, chỉ số S&P 500 đã dành khoảng 80–95% thời gian ở dưới mức đỉnh trước đó. Xét theo giá, chỉ số này thấp hơn đỉnh trong 82% số tháng. Kể từ năm 1950, chỉ khoảng 7% số ngày giao dịch lập đỉnh lịch sử.
Biến động là cái giá phải trả để có được lợi nhuận từ cổ phiếu. Bạn không thể kỳ vọng mức tăng giống cổ phiếu mà lại êm ái như trái phiếu — chẳng có bữa trưa nào miễn phí. Việc giá trị danh mục thấp hơn mức đỉnh là cảm giác khó chịu nhất thời, nhưng đó là cái giá phải trả cho tiềm năng tăng trưởng dài hạn.
Vì sao việc duy trì đầu tư lại quan trọng:
• Theo thời gian, thị trường có xu hướng đi lên, nhưng con đường không bao giờ bằng phẳng. Hầu hết các đợt sụt giảm rồi cũng phục hồi.
• Bán khi thị trường đi xuống sẽ biến khoản lỗ trên giấy thành khoản lỗ thực tế, đồng thời khiến bạn có nguy cơ bỏ lỡ đợt phục hồi.
• Rủi ro thực sự là gì? Làm gián đoạn sức mạnh lãi kép vì cố né tránh biến động.
Giá trị danh mục thấp hơn mức đỉnh khiến bạn không thoải mái, nhưng đó là chuyện bình thường. Những nhà đầu tư giỏi nhất xem các đợt sụt giảm là phí gia nhập — chứ không phải tín hiệu rút lui. Hãy tiếp tục đầu tư. Để những phép tính dài hạn phát huy tác dụng.
100
·
--
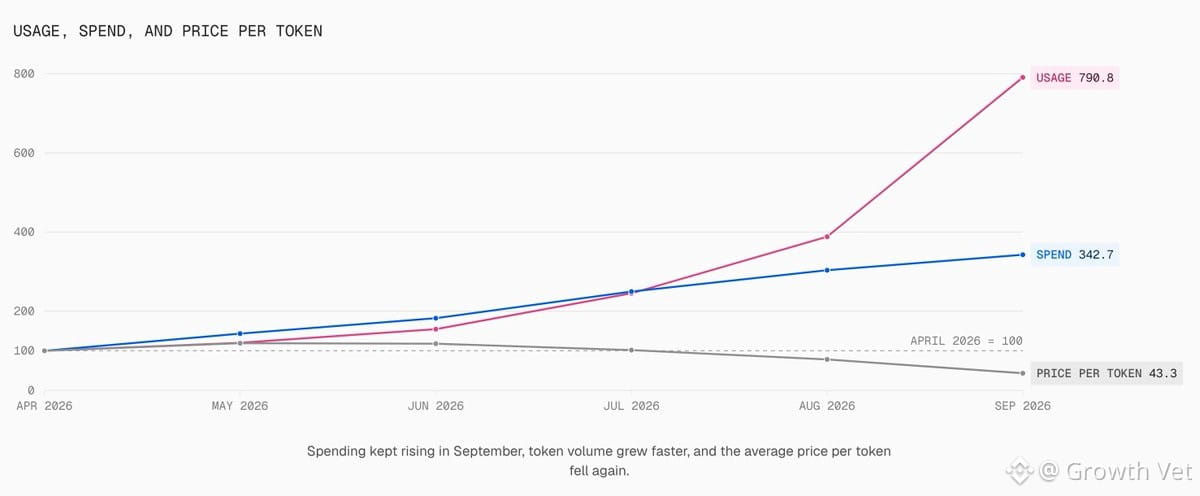
Một diễn biến trái chiều thú vị trong hạ tầng AI hiện nay: giá thuê GPU vẫn tiếp tục tăng, trong khi mức chi tiêu cho token AI trong tháng 9 về cơ bản đi ngang (+0,2% so với tháng trước). Nhưng điều đó KHÔNG có nghĩa là nhu cầu yếu — mà ngược lại.
Khối lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị giảm. Dữ liệu của Vercel cho thấy mức sử dụng (nhu cầu token) tăng vọt, chi tiêu tăng +1.180% kể từ tháng 12, trong khi giá token trung bình giảm khoảng 47% nhờ các mô hình có trọng số mở rẻ hơn. Những token này vẫn cần gần như lượng năng lực tính toán tương đương các mô hình tiên tiến nhất.
Chi tiêu tính bằng đô la là một chỉ báo nhiễu trong trường hợp này. Khối lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói, HBM và điện năng). Khối lượng tăng trưởng = nhu cầu thúc đẩy việc bổ sung chip, kết nối liên chip và xây dựng năng lực.
Các chỉ số khác nhau phản ánh những phần khác nhau của chuỗi hạ tầng:
• Khối lượng token → tín hiệu mang tính cấu trúc tốt hơn cho các khoản đầu tư vào bán dẫn/hạ tầng
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp hơn về tình hình của các đơn vị sở hữu năng lực tính toán (neocloud)
Giá token giảm + giá thuê GPU vẫn neo cao KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra ngay trước mắt: khi hiệu suất được cải thiện và chi phí giảm, tổng mức tiêu thụ lại bùng nổ.
Nhu cầu vẫn vững. Nguồn cung bị hạn chế. Danh mục đầu tư được định vị phù hợp. Đây là cách những câu chuyện tăng trưởng dài hạn diễn ra — mức sử dụng tăng nhanh hơn tốc độ giảm giá, còn hạ tầng thì chạy đua để bắt kịp.
Một diễn biến trái chiều thú vị trong hạ tầng AI hiện nay: giá thuê GPU vẫn tiếp tục tăng, trong khi mức chi tiêu cho token AI trong tháng 9 về cơ bản đi ngang (+0,2% so với tháng trước). Nhưng điều đó KHÔNG có nghĩa là nhu cầu yếu — mà ngược lại.
Khối lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị giảm. Dữ liệu của Vercel cho thấy mức sử dụng (nhu cầu token) tăng vọt, chi tiêu tăng +1.180% kể từ tháng 12, trong khi giá token trung bình giảm khoảng 47% nhờ các mô hình có trọng số mở rẻ hơn. Những token này vẫn cần gần như lượng năng lực tính toán tương đương các mô hình tiên tiến nhất.
Chi tiêu tính bằng đô la là một chỉ báo nhiễu trong trường hợp này. Khối lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói, HBM và điện năng). Khối lượng tăng trưởng = nhu cầu thúc đẩy việc bổ sung chip, kết nối liên chip và xây dựng năng lực.
Các chỉ số khác nhau phản ánh những phần khác nhau của chuỗi hạ tầng:
• Khối lượng token → tín hiệu mang tính cấu trúc tốt hơn cho các khoản đầu tư vào bán dẫn/hạ tầng
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp hơn về tình hình của các đơn vị sở hữu năng lực tính toán (neocloud)
Giá token giảm + giá thuê GPU vẫn neo cao KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra ngay trước mắt: khi hiệu suất được cải thiện và chi phí giảm, tổng mức tiêu thụ lại bùng nổ.
Nhu cầu vẫn vững. Nguồn cung bị hạn chế. Danh mục đầu tư được định vị phù hợp. Đây là cách những câu chuyện tăng trưởng dài hạn diễn ra — mức sử dụng tăng nhanh hơn tốc độ giảm giá, còn hạ tầng thì chạy đua để bắt kịp.
Khối lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị giảm. Dữ liệu của Vercel cho thấy mức sử dụng (nhu cầu token) tăng vọt, chi tiêu tăng +1.180% kể từ tháng 12, trong khi giá token trung bình giảm khoảng 47% nhờ các mô hình có trọng số mở rẻ hơn. Những token này vẫn cần gần như lượng năng lực tính toán tương đương các mô hình tiên tiến nhất.
Chi tiêu tính bằng đô la là một chỉ báo nhiễu trong trường hợp này. Khối lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói, HBM và điện năng). Khối lượng tăng trưởng = nhu cầu thúc đẩy việc bổ sung chip, kết nối liên chip và xây dựng năng lực.
Các chỉ số khác nhau phản ánh những phần khác nhau của chuỗi hạ tầng:
• Khối lượng token → tín hiệu mang tính cấu trúc tốt hơn cho các khoản đầu tư vào bán dẫn/hạ tầng
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp hơn về tình hình của các đơn vị sở hữu năng lực tính toán (neocloud)
Giá token giảm + giá thuê GPU vẫn neo cao KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra ngay trước mắt: khi hiệu suất được cải thiện và chi phí giảm, tổng mức tiêu thụ lại bùng nổ.
Nhu cầu vẫn vững. Nguồn cung bị hạn chế. Danh mục đầu tư được định vị phù hợp. Đây là cách những câu chuyện tăng trưởng dài hạn diễn ra — mức sử dụng tăng nhanh hơn tốc độ giảm giá, còn hạ tầng thì chạy đua để bắt kịp.
69
·
--
Giá thuê GPU vẫn tiếp tục tăng trong khi chi tiêu cho token AI trong tháng 9 gần như đi ngang (+0,2% so với tháng trước). Đó không phải là dấu hiệu suy yếu — mà là hiệu quả đang được cải thiện.
Số lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị đã giảm khoảng 48% kể từ tháng 7. Đây là động lực cạnh tranh và mở rộng quy mô điển hình. Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Số lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do hạn chế về đóng gói, HBM và điện năng). Số lượng tăng = nhu cầu rồi sẽ thúc đẩy sản xuất thêm chip, mở rộng kết nối liên thông và công suất.
Các chỉ số khác nhau quan trọng đối với từng khâu trong chuỗi giá trị:
• Số lượng token → tín hiệu mang tính cấu trúc cho ngành bán dẫn/hạ tầng
• Giá thuê GPU/mức độ sử dụng → thước đo trực tiếp dành cho các đơn vị sở hữu công suất
Giá token giảm + giá GPU vẫn ở mức cao dai dẳng KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra trước mắt. Nhu cầu vẫn nguyên vẹn, nguồn cung bị hạn chế.
Đây là cách các chu kỳ hạ tầng lớn vận hành. Quá trình mở rộng vẫn tiếp tục. Hãy định vị danh mục đầu tư cho phù hợp.
Giá thuê GPU vẫn tiếp tục tăng trong khi chi tiêu cho token AI trong tháng 9 gần như đi ngang (+0,2% so với tháng trước). Đó không phải là dấu hiệu suy yếu — mà là hiệu quả đang được cải thiện.
Số lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị đã giảm khoảng 48% kể từ tháng 7. Đây là động lực cạnh tranh và mở rộng quy mô điển hình. Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Số lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do hạn chế về đóng gói, HBM và điện năng). Số lượng tăng = nhu cầu rồi sẽ thúc đẩy sản xuất thêm chip, mở rộng kết nối liên thông và công suất.
Các chỉ số khác nhau quan trọng đối với từng khâu trong chuỗi giá trị:
• Số lượng token → tín hiệu mang tính cấu trúc cho ngành bán dẫn/hạ tầng
• Giá thuê GPU/mức độ sử dụng → thước đo trực tiếp dành cho các đơn vị sở hữu công suất
Giá token giảm + giá GPU vẫn ở mức cao dai dẳng KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra trước mắt. Nhu cầu vẫn nguyên vẹn, nguồn cung bị hạn chế.
Đây là cách các chu kỳ hạ tầng lớn vận hành. Quá trình mở rộng vẫn tiếp tục. Hãy định vị danh mục đầu tư cho phù hợp.
Số lượng token tiếp tục tăng ngay cả khi giá mỗi đơn vị đã giảm khoảng 48% kể từ tháng 7. Đây là động lực cạnh tranh và mở rộng quy mô điển hình. Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Số lượng token phản ánh nhu cầu suy luận thực tế rõ ràng hơn.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do hạn chế về đóng gói, HBM và điện năng). Số lượng tăng = nhu cầu rồi sẽ thúc đẩy sản xuất thêm chip, mở rộng kết nối liên thông và công suất.
Các chỉ số khác nhau quan trọng đối với từng khâu trong chuỗi giá trị:
• Số lượng token → tín hiệu mang tính cấu trúc cho ngành bán dẫn/hạ tầng
• Giá thuê GPU/mức độ sử dụng → thước đo trực tiếp dành cho các đơn vị sở hữu công suất
Giá token giảm + giá GPU vẫn ở mức cao dai dẳng KHÔNG có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đây là Nghịch lý Jevons đang diễn ra trước mắt. Nhu cầu vẫn nguyên vẹn, nguồn cung bị hạn chế.
Đây là cách các chu kỳ hạ tầng lớn vận hành. Quá trình mở rộng vẫn tiếp tục. Hãy định vị danh mục đầu tư cho phù hợp.
61
·
--
Giá thuê GPU tăng trong khi chi tiêu cho token AI đi ngang vào tháng 9 — đó không phải là dấu hiệu suy yếu, mà là hiệu quả đang phát huy tác dụng. Khối lượng token vẫn tiếp tục tăng dù giá mỗi đơn vị đã giảm khoảng 48% kể từ tháng 7. Đây là động lực cạnh tranh và mở rộng quy mô điển hình.
Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Khối lượng token là tín hiệu rõ ràng hơn về nhu cầu suy luận thực tế.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói chip, HBM và điện năng). Khối lượng tăng = nhu cầu thúc đẩy việc sản xuất thêm chip, mở rộng kết nối liên chip và xây dựng thêm năng lực.
Các chỉ số khác nhau có ý nghĩa với những phần khác nhau trong chuỗi giá trị:
• Khối lượng token → tín hiệu mang tính cấu trúc cho các khoản đầu tư vào bán dẫn/hạ tầng ($AVGO, $CRDO, $ARM, v.v.)
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp dành cho các đơn vị sở hữu năng lực tính toán ($NBIS, mảng đám mây của $ORCL)
Giá token giảm trong khi giá thuê GPU vẫn neo cao không có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đó là nghịch lý Jevons đang diễn ra ngay trước mắt.
Nhu cầu vẫn nguyên vẹn. Nguồn cung còn hạn chế. Hãy định vị danh mục cho phù hợp.
Giá thuê GPU tăng trong khi chi tiêu cho token AI đi ngang vào tháng 9 — đó không phải là dấu hiệu suy yếu, mà là hiệu quả đang phát huy tác dụng. Khối lượng token vẫn tiếp tục tăng dù giá mỗi đơn vị đã giảm khoảng 48% kể từ tháng 7. Đây là động lực cạnh tranh và mở rộng quy mô điển hình.
Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Khối lượng token là tín hiệu rõ ràng hơn về nhu cầu suy luận thực tế.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói chip, HBM và điện năng). Khối lượng tăng = nhu cầu thúc đẩy việc sản xuất thêm chip, mở rộng kết nối liên chip và xây dựng thêm năng lực.
Các chỉ số khác nhau có ý nghĩa với những phần khác nhau trong chuỗi giá trị:
• Khối lượng token → tín hiệu mang tính cấu trúc cho các khoản đầu tư vào bán dẫn/hạ tầng ($AVGO, $CRDO, $ARM, v.v.)
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp dành cho các đơn vị sở hữu năng lực tính toán ($NBIS, mảng đám mây của $ORCL)
Giá token giảm trong khi giá thuê GPU vẫn neo cao không có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đó là nghịch lý Jevons đang diễn ra ngay trước mắt.
Nhu cầu vẫn nguyên vẹn. Nguồn cung còn hạn chế. Hãy định vị danh mục cho phù hợp.
Hiện tại, mức chi tiêu bằng đô la biến động khó lường. Khối lượng token là tín hiệu rõ ràng hơn về nhu cầu suy luận thực tế.
Giá thuê GPU tăng = nguồn cung vẫn khan hiếm (do các hạn chế về đóng gói chip, HBM và điện năng). Khối lượng tăng = nhu cầu thúc đẩy việc sản xuất thêm chip, mở rộng kết nối liên chip và xây dựng thêm năng lực.
Các chỉ số khác nhau có ý nghĩa với những phần khác nhau trong chuỗi giá trị:
• Khối lượng token → tín hiệu mang tính cấu trúc cho các khoản đầu tư vào bán dẫn/hạ tầng ($AVGO, $CRDO, $ARM, v.v.)
• Giá thuê/mức sử dụng GPU → thước đo trực tiếp dành cho các đơn vị sở hữu năng lực tính toán ($NBIS, mảng đám mây của $ORCL)
Giá token giảm trong khi giá thuê GPU vẫn neo cao không có nghĩa là làn sóng xây dựng hạ tầng AI đã kết thúc. Đó là nghịch lý Jevons đang diễn ra ngay trước mắt.
Nhu cầu vẫn nguyên vẹn. Nguồn cung còn hạn chế. Hãy định vị danh mục cho phù hợp.
88
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
316,631 lượt xem
1,359 đang thảo luận
Bão #TinFed và #TheoDõiFOMC sắp đổ bộ: Anh em nhỏ lẻ nên làm gì để không bị "quét" sạch túi tiền?
Tunglx
·1 lượt thích
·465 lượt xem
TinFed
388,183 lượt xem
1,084 đang thảo luận
BinanceReopensWithdrawalsForMoreAssets
20,964 lượt xem
594 đang thảo luận