
伊泽99131
78 Bài đăng

伊泽99131
Báo cáo
Chặn người dùng
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Giao dịch mở

Người nắm giữ BTC
Trader thường xuyên
{thời gian} năm
10 Đang theo dõi
228 Người theo dõi
166 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Video
·
--
Đã xác minh
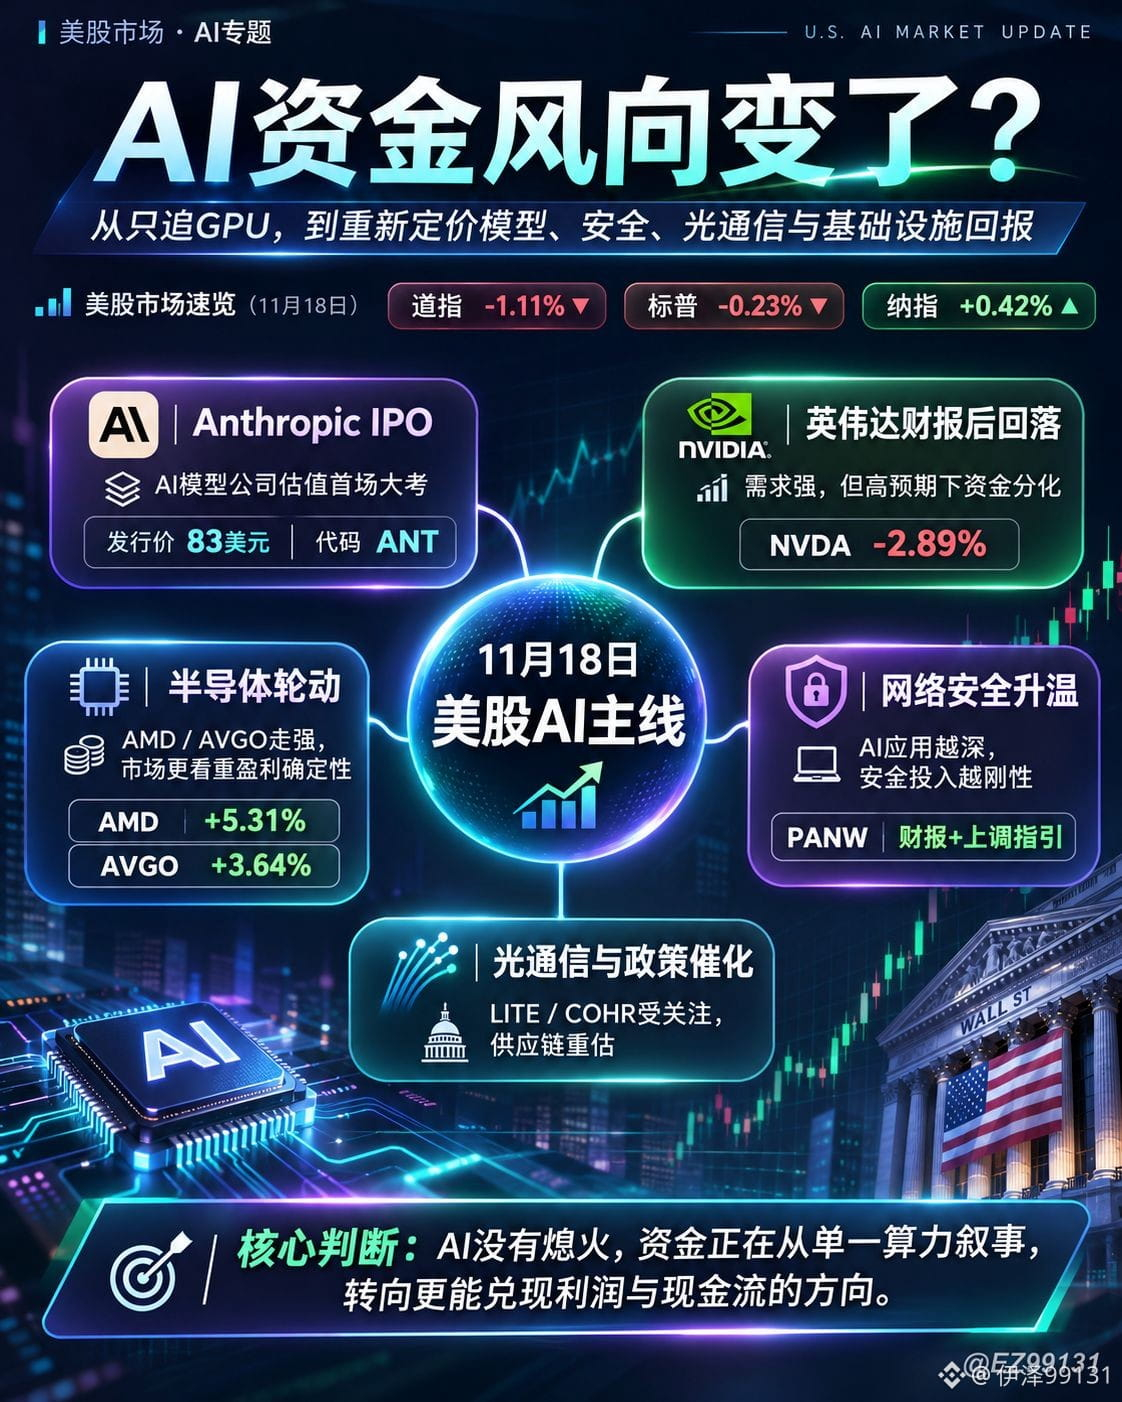
Anthropic lên sàn, Nvidia công bố kết quả kinh doanh bùng nổ nhưng cổ phiếu vẫn giảm. Dòng tiền AI trên thị trường chứng khoán Mỹ có thể thực sự đang đổi hướng.
Thị trường hiện nay không phải không lạc quan về AI, mà là không còn sẵn lòng trả mức định giá cao như nhau cho mọi công ty AI.
1. Anthropic lên sàn, các công ty mô hình AI bước vào bài kiểm tra định giá lớn
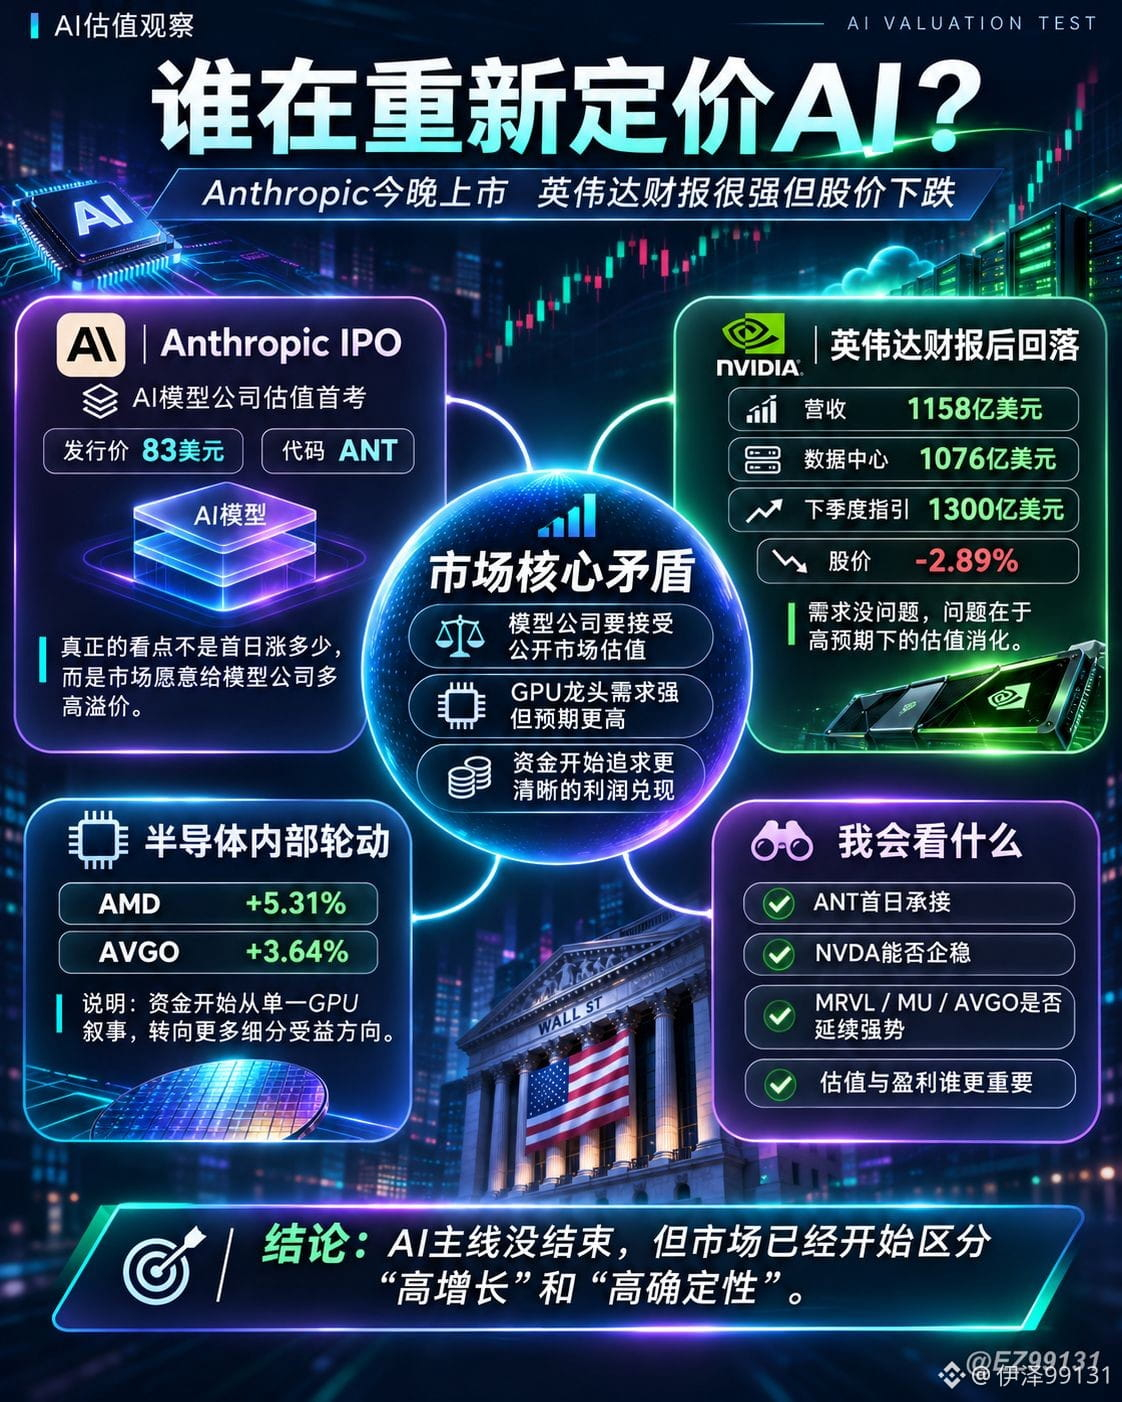
Anthropic định giá IPO ở mức 83 USD, cao hơn khoảng 70–78 USD trước đó, phát hành 980 triệu cổ phiếu với quy mô khoảng 81,3 tỷ USD, mã giao dịch $ANT, dự kiến niêm yết trên Nasdaq vào ngày 19 tháng 11.
Điều đáng chú ý nhất lần này không phải là giá cổ phiếu có thể tăng bao nhiêu trong ngày đầu giao dịch, mà là thị trường đại chúng sẵn lòng định giá các công ty mô hình AI hàng đầu ở mức nào.
Trong hai năm qua, dòng tiền liên tục đổ vào GPU và trung tâm dữ liệu. Giờ đây, cuối cùng cũng đến lượt chính các công ty mô hình AI được thị trường kiểm chứng.
2. Kết quả kinh doanh của Nvidia rất mạnh, nhưng cổ phiếu không phản ứng tích cực
Nhu cầu AI vẫn mạnh, nhưng kỳ vọng của thị trường đối với NVDA đã rất cao, nên dòng tiền bắt đầu tìm kiếm những lĩnh vực khác còn dư địa tăng trưởng.
ASIC tùy chỉnh, kết nối mạng và lưu trữ có thể tiếp tục luân phiên thu hút dòng tiền.
Tiếp theo, cần chú ý hơn đến việc đơn hàng được hiện thực hóa và lợi nhuận được điều chỉnh tăng của $MRVL, $AVGO, $MU.
3. An ninh mạng có thể là cơ hội dễ bị bỏ qua trong kỷ nguyên AI
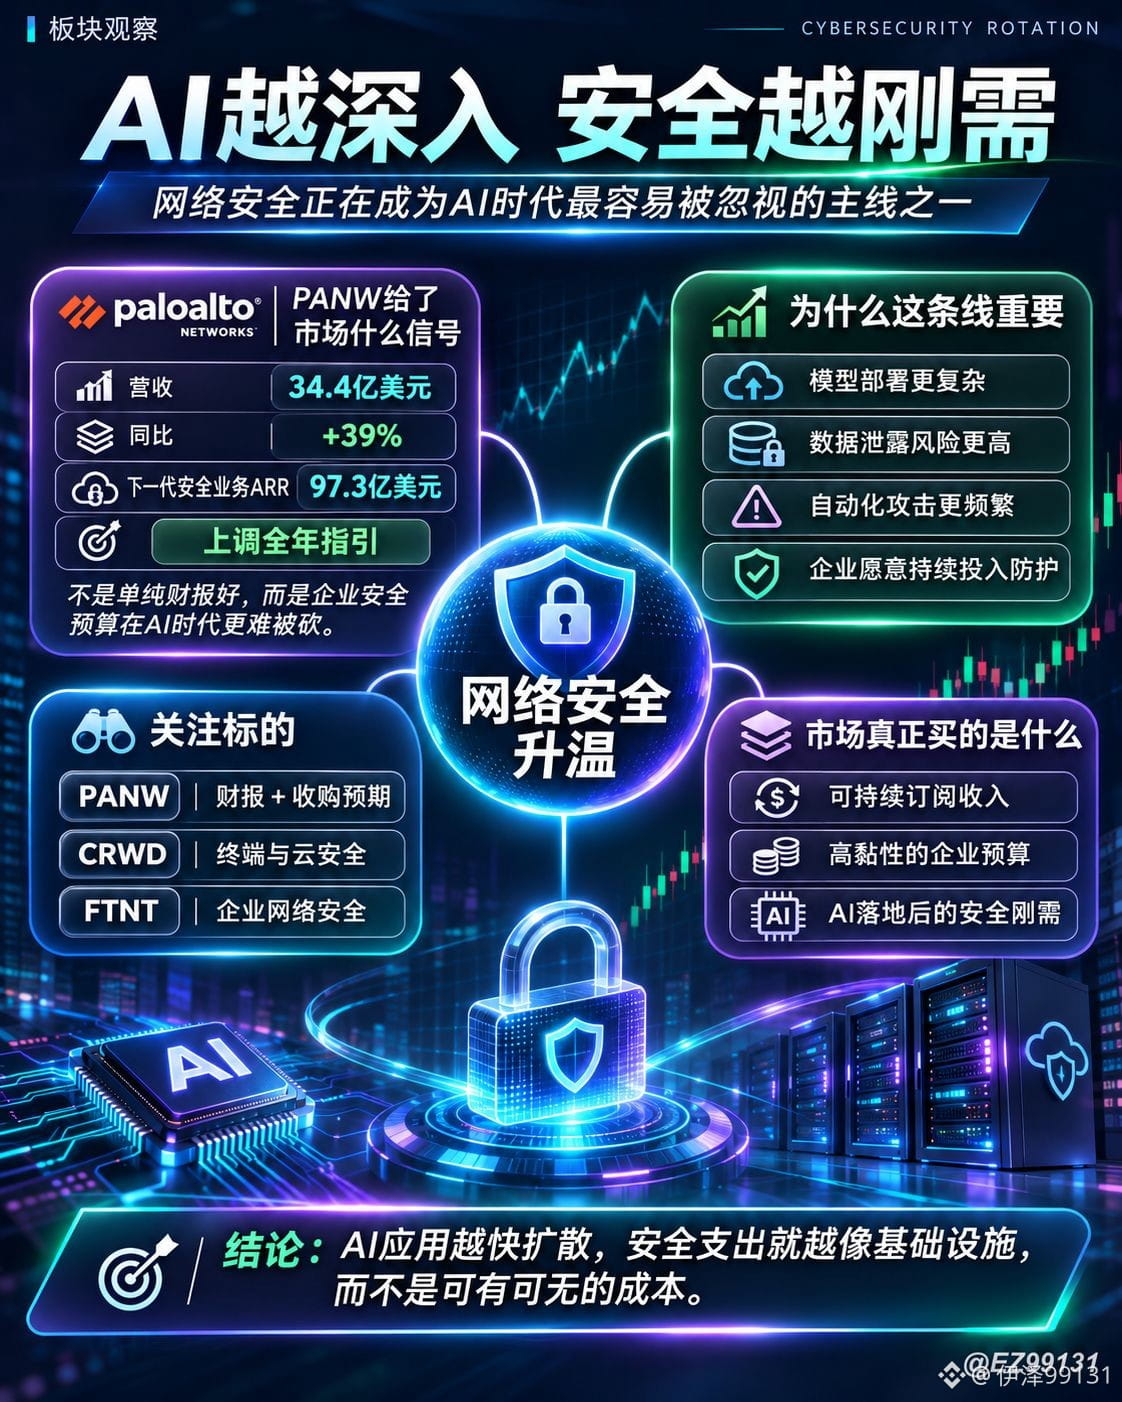
Doanh thu quý mới nhất của $PANW đạt 3,44 tỷ USD, tăng 39% so với cùng kỳ năm ngoái; ARR của mảng an ninh thế hệ tiếp theo đạt 9,73 tỷ USD, tăng 66%.
Công ty nâng dự báo cả năm và còn dự định mua lại Applied Compute với giá 4,5 tỷ USD.
Ứng dụng AI ngày càng phổ biến, doanh nghiệp không chỉ cần các mô hình mạnh hơn mà còn cần bảo vệ dữ liệu, mô hình và hệ thống.
AI càng đi sâu vào hoạt động kinh doanh của doanh nghiệp, ngân sách dành cho an ninh mạng càng khó bị cắt giảm.
Tiếp tục theo dõi $PANW, $CRWD, $FTNT.
4. Truyền thông quang học đón cú hích chính sách mới
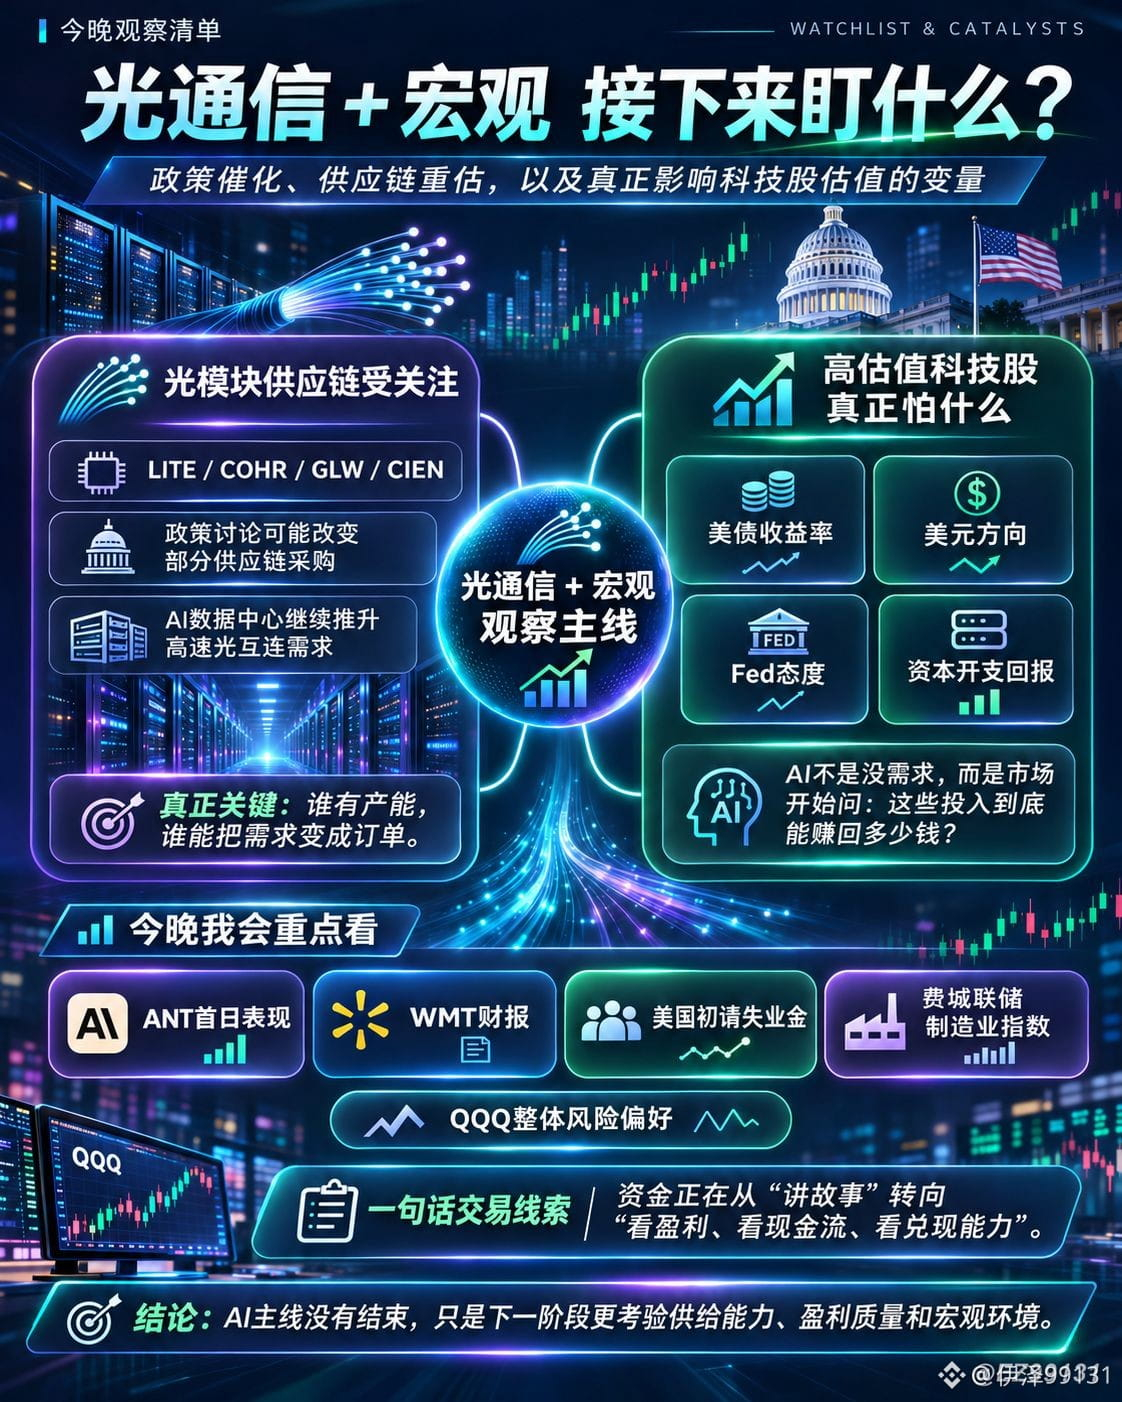
Mỹ đang thảo luận về việc tiếp tục hạn chế nhập khẩu một số sản phẩm bộ thu phát quang của Trung Quốc.
Nếu chính sách cuối cùng được triển khai, điều này có thể thúc đẩy các trung tâm dữ liệu Mỹ điều chỉnh chuỗi cung ứng, qua đó mang lại lợi ích cho các doanh nghiệp như $LITE, $COHR.
Tuy nhiên, các hạn chế vẫn chưa chính thức có hiệu lực, và năng lực thay thế trong ngắn hạn có thể chưa đủ.
Đặc biệt, sau khi MRVL lên kế hoạch mua lại LITE, tầm quan trọng của laser, CPO và kết nối quang tốc độ cao ngày càng tăng.
Trước đây, rất nhiều công ty chỉ cần có liên quan đến năng lực tính toán và trung tâm dữ liệu là giá cổ phiếu đã tăng.
Giờ đây, nhà đầu tư ngày càng quan tâm đến chất lượng lợi nhuận, việc hiện thực hóa đơn hàng và tỷ suất sinh lời trên vốn.
Trong tương lai, những công ty thực sự vượt trội có thể không phải là những công ty kể câu chuyện AI hoành tráng nhất, mà là những công ty sớm nhất biến nhu cầu AI thành lợi nhuận bền vững và dòng tiền tự do.
Anthropic lên sàn, Nvidia công bố kết quả kinh doanh bùng nổ nhưng cổ phiếu vẫn giảm. Dòng tiền AI trên thị trường chứng khoán Mỹ có thể thực sự đang đổi hướng.
Thị trường hiện nay không phải không lạc quan về AI, mà là không còn sẵn lòng trả mức định giá cao như nhau cho mọi công ty AI.
1. Anthropic lên sàn, các công ty mô hình AI bước vào bài kiểm tra định giá lớn
Anthropic định giá IPO ở mức 83 USD, cao hơn khoảng 70–78 USD trước đó, phát hành 980 triệu cổ phiếu với quy mô khoảng 81,3 tỷ USD, mã giao dịch $ANT, dự kiến niêm yết trên Nasdaq vào ngày 19 tháng 11.
Điều đáng chú ý nhất lần này không phải là giá cổ phiếu có thể tăng bao nhiêu trong ngày đầu giao dịch, mà là thị trường đại chúng sẵn lòng định giá các công ty mô hình AI hàng đầu ở mức nào.
Trong hai năm qua, dòng tiền liên tục đổ vào GPU và trung tâm dữ liệu. Giờ đây, cuối cùng cũng đến lượt chính các công ty mô hình AI được thị trường kiểm chứng.
2. Kết quả kinh doanh của Nvidia rất mạnh, nhưng cổ phiếu không phản ứng tích cực
Nhu cầu AI vẫn mạnh, nhưng kỳ vọng của thị trường đối với NVDA đã rất cao, nên dòng tiền bắt đầu tìm kiếm những lĩnh vực khác còn dư địa tăng trưởng.
ASIC tùy chỉnh, kết nối mạng và lưu trữ có thể tiếp tục luân phiên thu hút dòng tiền.
Tiếp theo, cần chú ý hơn đến việc đơn hàng được hiện thực hóa và lợi nhuận được điều chỉnh tăng của $MRVL, $AVGO, $MU.
3. An ninh mạng có thể là cơ hội dễ bị bỏ qua trong kỷ nguyên AI
Doanh thu quý mới nhất của $PANW đạt 3,44 tỷ USD, tăng 39% so với cùng kỳ năm ngoái; ARR của mảng an ninh thế hệ tiếp theo đạt 9,73 tỷ USD, tăng 66%.
Công ty nâng dự báo cả năm và còn dự định mua lại Applied Compute với giá 4,5 tỷ USD.
Ứng dụng AI ngày càng phổ biến, doanh nghiệp không chỉ cần các mô hình mạnh hơn mà còn cần bảo vệ dữ liệu, mô hình và hệ thống.
AI càng đi sâu vào hoạt động kinh doanh của doanh nghiệp, ngân sách dành cho an ninh mạng càng khó bị cắt giảm.
Tiếp tục theo dõi $PANW, $CRWD, $FTNT.
4. Truyền thông quang học đón cú hích chính sách mới
Mỹ đang thảo luận về việc tiếp tục hạn chế nhập khẩu một số sản phẩm bộ thu phát quang của Trung Quốc.
Nếu chính sách cuối cùng được triển khai, điều này có thể thúc đẩy các trung tâm dữ liệu Mỹ điều chỉnh chuỗi cung ứng, qua đó mang lại lợi ích cho các doanh nghiệp như $LITE, $COHR.
Tuy nhiên, các hạn chế vẫn chưa chính thức có hiệu lực, và năng lực thay thế trong ngắn hạn có thể chưa đủ.
Đặc biệt, sau khi MRVL lên kế hoạch mua lại LITE, tầm quan trọng của laser, CPO và kết nối quang tốc độ cao ngày càng tăng.
Trước đây, rất nhiều công ty chỉ cần có liên quan đến năng lực tính toán và trung tâm dữ liệu là giá cổ phiếu đã tăng.
Giờ đây, nhà đầu tư ngày càng quan tâm đến chất lượng lợi nhuận, việc hiện thực hóa đơn hàng và tỷ suất sinh lời trên vốn.
Trong tương lai, những công ty thực sự vượt trội có thể không phải là những công ty kể câu chuyện AI hoành tráng nhất, mà là những công ty sớm nhất biến nhu cầu AI thành lợi nhuận bền vững và dòng tiền tự do.
Thị trường hiện nay không phải không lạc quan về AI, mà là không còn sẵn lòng trả mức định giá cao như nhau cho mọi công ty AI.
1. Anthropic lên sàn, các công ty mô hình AI bước vào bài kiểm tra định giá lớn
Anthropic định giá IPO ở mức 83 USD, cao hơn khoảng 70–78 USD trước đó, phát hành 980 triệu cổ phiếu với quy mô khoảng 81,3 tỷ USD, mã giao dịch $ANT, dự kiến niêm yết trên Nasdaq vào ngày 19 tháng 11.
Điều đáng chú ý nhất lần này không phải là giá cổ phiếu có thể tăng bao nhiêu trong ngày đầu giao dịch, mà là thị trường đại chúng sẵn lòng định giá các công ty mô hình AI hàng đầu ở mức nào.
Trong hai năm qua, dòng tiền liên tục đổ vào GPU và trung tâm dữ liệu. Giờ đây, cuối cùng cũng đến lượt chính các công ty mô hình AI được thị trường kiểm chứng.
2. Kết quả kinh doanh của Nvidia rất mạnh, nhưng cổ phiếu không phản ứng tích cực
Nhu cầu AI vẫn mạnh, nhưng kỳ vọng của thị trường đối với NVDA đã rất cao, nên dòng tiền bắt đầu tìm kiếm những lĩnh vực khác còn dư địa tăng trưởng.
ASIC tùy chỉnh, kết nối mạng và lưu trữ có thể tiếp tục luân phiên thu hút dòng tiền.
Tiếp theo, cần chú ý hơn đến việc đơn hàng được hiện thực hóa và lợi nhuận được điều chỉnh tăng của $MRVL, $AVGO, $MU.
3. An ninh mạng có thể là cơ hội dễ bị bỏ qua trong kỷ nguyên AI
Doanh thu quý mới nhất của $PANW đạt 3,44 tỷ USD, tăng 39% so với cùng kỳ năm ngoái; ARR của mảng an ninh thế hệ tiếp theo đạt 9,73 tỷ USD, tăng 66%.
Công ty nâng dự báo cả năm và còn dự định mua lại Applied Compute với giá 4,5 tỷ USD.
Ứng dụng AI ngày càng phổ biến, doanh nghiệp không chỉ cần các mô hình mạnh hơn mà còn cần bảo vệ dữ liệu, mô hình và hệ thống.
AI càng đi sâu vào hoạt động kinh doanh của doanh nghiệp, ngân sách dành cho an ninh mạng càng khó bị cắt giảm.
Tiếp tục theo dõi $PANW, $CRWD, $FTNT.
4. Truyền thông quang học đón cú hích chính sách mới
Mỹ đang thảo luận về việc tiếp tục hạn chế nhập khẩu một số sản phẩm bộ thu phát quang của Trung Quốc.
Nếu chính sách cuối cùng được triển khai, điều này có thể thúc đẩy các trung tâm dữ liệu Mỹ điều chỉnh chuỗi cung ứng, qua đó mang lại lợi ích cho các doanh nghiệp như $LITE, $COHR.
Tuy nhiên, các hạn chế vẫn chưa chính thức có hiệu lực, và năng lực thay thế trong ngắn hạn có thể chưa đủ.
Đặc biệt, sau khi MRVL lên kế hoạch mua lại LITE, tầm quan trọng của laser, CPO và kết nối quang tốc độ cao ngày càng tăng.
Trước đây, rất nhiều công ty chỉ cần có liên quan đến năng lực tính toán và trung tâm dữ liệu là giá cổ phiếu đã tăng.
Giờ đây, nhà đầu tư ngày càng quan tâm đến chất lượng lợi nhuận, việc hiện thực hóa đơn hàng và tỷ suất sinh lời trên vốn.
Trong tương lai, những công ty thực sự vượt trội có thể không phải là những công ty kể câu chuyện AI hoành tráng nhất, mà là những công ty sớm nhất biến nhu cầu AI thành lợi nhuận bền vững và dòng tiền tự do.
729
·
--
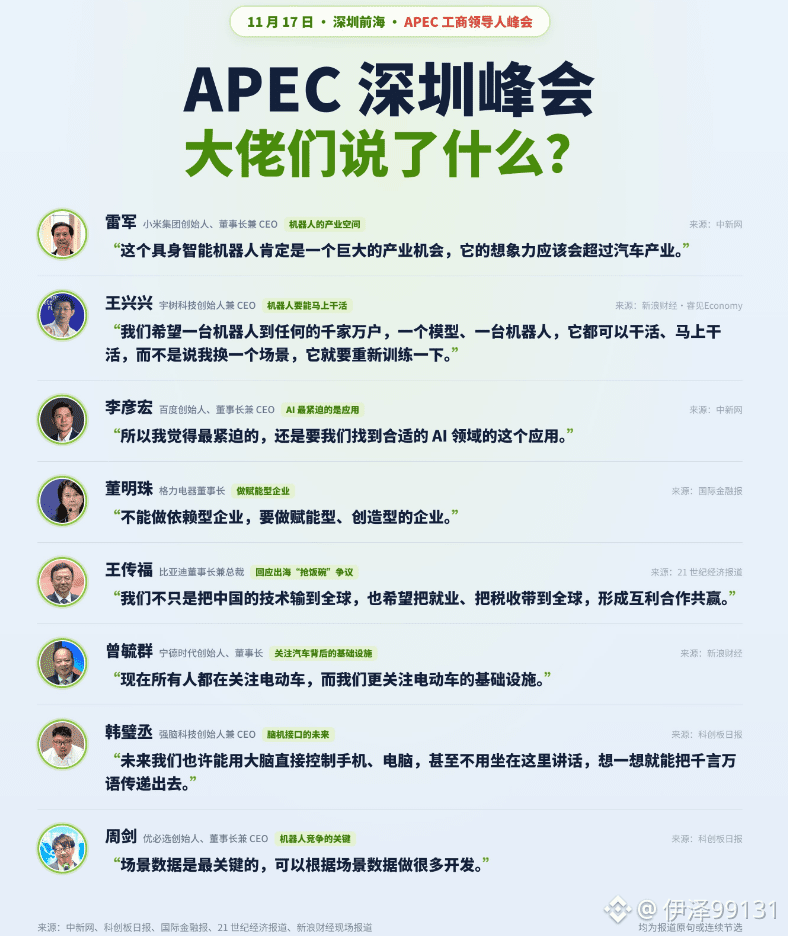
Hội nghị thượng đỉnh APEC tại Thâm Quyến: phát biểu của 8 ông lớn ngành công nghệ hé lộ hướng phát triển của ngành công nghệ Trung Quốc trong vài năm tới.
Ngày 17 tháng 11, tại Hội nghị Thượng đỉnh các Nhà lãnh đạo Doanh nghiệp APEC, quan điểm của một số doanh nhân công nghệ đáng chú ý.
Lei Jun: Robot có thể là cơ hội ngành nghề lớn hơn cả ô tô.
Ông cho rằng tiềm năng của robot trí tuệ hiện thân thậm chí có thể vượt qua toàn bộ ngành công nghiệp ô tô.
Wang Xingxing: Đột phá thực sự của robot là có thể trực tiếp làm việc.
Trong tương lai, ông hy vọng một mô hình và một robot có thể thích ứng với nhiều tình huống khác nhau, thay vì cứ đổi môi trường là phải huấn luyện lại.
Li Yanhong: Điều cấp thiết nhất với AI là tìm ra những ứng dụng thực sự.
Công nghệ phát triển rất nhanh, nhưng rốt cuộc vẫn phải giải quyết các vấn đề thực tế và thực sự tạo ra giá trị.
Dong Mingzhu: Doanh nghiệp không thể chỉ dựa dẫm vào người khác; cần có năng lực trao quyền và sáng tạo.
Wang Chuanfu: BYD vươn ra nước ngoài không chỉ để xuất khẩu công nghệ.
Họ còn hy vọng mang việc làm và nguồn thu thuế đến địa phương, cùng hướng tới lợi ích đôi bên.
Zeng Yuqun: Điều đáng quan tâm hơn cả bản thân xe điện là cơ sở hạ tầng phía sau.
Han Xiaocheng: Trong tương lai, giao diện não-máy tính có thể cho phép con người điều khiển điện thoại và máy tính trực tiếp bằng não bộ.
Thậm chí không cần mở miệng, vẫn có thể truyền tải thông tin bằng ý nghĩ.
Zhou Jian: Dữ liệu tình huống thực tế là yếu tố then chốt trong cuộc cạnh tranh robot.
Ai nắm được nhiều dữ liệu từ các tình huống thực tế hơn thì người đó càng có cơ hội thúc đẩy robot liên tục tiến hóa.
Sau khi nghe những phát biểu này, điều tôi cảm nhận rõ nhất là trọng tâm cạnh tranh trong ngành công nghệ đang thay đổi.
AI không còn chỉ là cuộc đua xem mô hình nào thông minh hơn; robot cũng không còn chỉ để trình diễn khả năng chạy, nhảy hay nhào lộn.
Cơ hội thực sự đang chuyển sang việc đưa ứng dụng AI vào thực tế, thương mại hóa robot, giao diện não-máy tính và cơ sở hạ tầng hỗ trợ sự phát triển của những công nghệ này.
Đặc biệt, tôi cho rằng trí tuệ hiện thân sẽ rất đáng để tiếp tục theo dõi trong vài năm tới.
Nhưng làm ra được công nghệ là một chuyện; có thể ứng dụng trên quy mô lớn, kiểm soát chi phí và tạo ra lợi nhuận hay không lại là chuyện khác.
Những doanh nghiệp thực sự bứt phá trong vòng cạnh tranh tiếp theo chưa chắc là những đơn vị có màn trình diễn công nghệ ấn tượng nhất, mà có thể là những đơn vị đầu tiên biến công nghệ thành hoạt động kinh doanh.
#APEC #TríTuệNhânTạo #Robot #TríTuệHiệnThân #GiaoDiệnNãoMáyTính #ĐầuTưCôngNghệ
Hội nghị thượng đỉnh APEC tại Thâm Quyến: phát biểu của 8 ông lớn ngành công nghệ hé lộ hướng phát triển của ngành công nghệ Trung Quốc trong vài năm tới.
Ngày 17 tháng 11, tại Hội nghị Thượng đỉnh các Nhà lãnh đạo Doanh nghiệp APEC, quan điểm của một số doanh nhân công nghệ đáng chú ý.
Lei Jun: Robot có thể là cơ hội ngành nghề lớn hơn cả ô tô.
Ông cho rằng tiềm năng của robot trí tuệ hiện thân thậm chí có thể vượt qua toàn bộ ngành công nghiệp ô tô.
Wang Xingxing: Đột phá thực sự của robot là có thể trực tiếp làm việc.
Trong tương lai, ông hy vọng một mô hình và một robot có thể thích ứng với nhiều tình huống khác nhau, thay vì cứ đổi môi trường là phải huấn luyện lại.
Li Yanhong: Điều cấp thiết nhất với AI là tìm ra những ứng dụng thực sự.
Công nghệ phát triển rất nhanh, nhưng rốt cuộc vẫn phải giải quyết các vấn đề thực tế và thực sự tạo ra giá trị.
Dong Mingzhu: Doanh nghiệp không thể chỉ dựa dẫm vào người khác; cần có năng lực trao quyền và sáng tạo.
Wang Chuanfu: BYD vươn ra nước ngoài không chỉ để xuất khẩu công nghệ.
Họ còn hy vọng mang việc làm và nguồn thu thuế đến địa phương, cùng hướng tới lợi ích đôi bên.
Zeng Yuqun: Điều đáng quan tâm hơn cả bản thân xe điện là cơ sở hạ tầng phía sau.
Han Xiaocheng: Trong tương lai, giao diện não-máy tính có thể cho phép con người điều khiển điện thoại và máy tính trực tiếp bằng não bộ.
Thậm chí không cần mở miệng, vẫn có thể truyền tải thông tin bằng ý nghĩ.
Zhou Jian: Dữ liệu tình huống thực tế là yếu tố then chốt trong cuộc cạnh tranh robot.
Ai nắm được nhiều dữ liệu từ các tình huống thực tế hơn thì người đó càng có cơ hội thúc đẩy robot liên tục tiến hóa.
Sau khi nghe những phát biểu này, điều tôi cảm nhận rõ nhất là trọng tâm cạnh tranh trong ngành công nghệ đang thay đổi.
AI không còn chỉ là cuộc đua xem mô hình nào thông minh hơn; robot cũng không còn chỉ để trình diễn khả năng chạy, nhảy hay nhào lộn.
Cơ hội thực sự đang chuyển sang việc đưa ứng dụng AI vào thực tế, thương mại hóa robot, giao diện não-máy tính và cơ sở hạ tầng hỗ trợ sự phát triển của những công nghệ này.
Đặc biệt, tôi cho rằng trí tuệ hiện thân sẽ rất đáng để tiếp tục theo dõi trong vài năm tới.
Nhưng làm ra được công nghệ là một chuyện; có thể ứng dụng trên quy mô lớn, kiểm soát chi phí và tạo ra lợi nhuận hay không lại là chuyện khác.
Những doanh nghiệp thực sự bứt phá trong vòng cạnh tranh tiếp theo chưa chắc là những đơn vị có màn trình diễn công nghệ ấn tượng nhất, mà có thể là những đơn vị đầu tiên biến công nghệ thành hoạt động kinh doanh.
#APEC #TríTuệNhânTạo #Robot #TríTuệHiệnThân #GiaoDiệnNãoMáyTính #ĐầuTưCôngNghệ
Ngày 17 tháng 11, tại Hội nghị Thượng đỉnh các Nhà lãnh đạo Doanh nghiệp APEC, quan điểm của một số doanh nhân công nghệ đáng chú ý.
Lei Jun: Robot có thể là cơ hội ngành nghề lớn hơn cả ô tô.
Ông cho rằng tiềm năng của robot trí tuệ hiện thân thậm chí có thể vượt qua toàn bộ ngành công nghiệp ô tô.
Wang Xingxing: Đột phá thực sự của robot là có thể trực tiếp làm việc.
Trong tương lai, ông hy vọng một mô hình và một robot có thể thích ứng với nhiều tình huống khác nhau, thay vì cứ đổi môi trường là phải huấn luyện lại.
Li Yanhong: Điều cấp thiết nhất với AI là tìm ra những ứng dụng thực sự.
Công nghệ phát triển rất nhanh, nhưng rốt cuộc vẫn phải giải quyết các vấn đề thực tế và thực sự tạo ra giá trị.
Dong Mingzhu: Doanh nghiệp không thể chỉ dựa dẫm vào người khác; cần có năng lực trao quyền và sáng tạo.
Wang Chuanfu: BYD vươn ra nước ngoài không chỉ để xuất khẩu công nghệ.
Họ còn hy vọng mang việc làm và nguồn thu thuế đến địa phương, cùng hướng tới lợi ích đôi bên.
Zeng Yuqun: Điều đáng quan tâm hơn cả bản thân xe điện là cơ sở hạ tầng phía sau.
Han Xiaocheng: Trong tương lai, giao diện não-máy tính có thể cho phép con người điều khiển điện thoại và máy tính trực tiếp bằng não bộ.
Thậm chí không cần mở miệng, vẫn có thể truyền tải thông tin bằng ý nghĩ.
Zhou Jian: Dữ liệu tình huống thực tế là yếu tố then chốt trong cuộc cạnh tranh robot.
Ai nắm được nhiều dữ liệu từ các tình huống thực tế hơn thì người đó càng có cơ hội thúc đẩy robot liên tục tiến hóa.
Sau khi nghe những phát biểu này, điều tôi cảm nhận rõ nhất là trọng tâm cạnh tranh trong ngành công nghệ đang thay đổi.
AI không còn chỉ là cuộc đua xem mô hình nào thông minh hơn; robot cũng không còn chỉ để trình diễn khả năng chạy, nhảy hay nhào lộn.
Cơ hội thực sự đang chuyển sang việc đưa ứng dụng AI vào thực tế, thương mại hóa robot, giao diện não-máy tính và cơ sở hạ tầng hỗ trợ sự phát triển của những công nghệ này.
Đặc biệt, tôi cho rằng trí tuệ hiện thân sẽ rất đáng để tiếp tục theo dõi trong vài năm tới.
Nhưng làm ra được công nghệ là một chuyện; có thể ứng dụng trên quy mô lớn, kiểm soát chi phí và tạo ra lợi nhuận hay không lại là chuyện khác.
Những doanh nghiệp thực sự bứt phá trong vòng cạnh tranh tiếp theo chưa chắc là những đơn vị có màn trình diễn công nghệ ấn tượng nhất, mà có thể là những đơn vị đầu tiên biến công nghệ thành hoạt động kinh doanh.
#APEC #TríTuệNhânTạo #Robot #TríTuệHiệnThân #GiaoDiệnNãoMáyTính #ĐầuTưCôngNghệ
12
15
29k
·
--
Đã xác minh
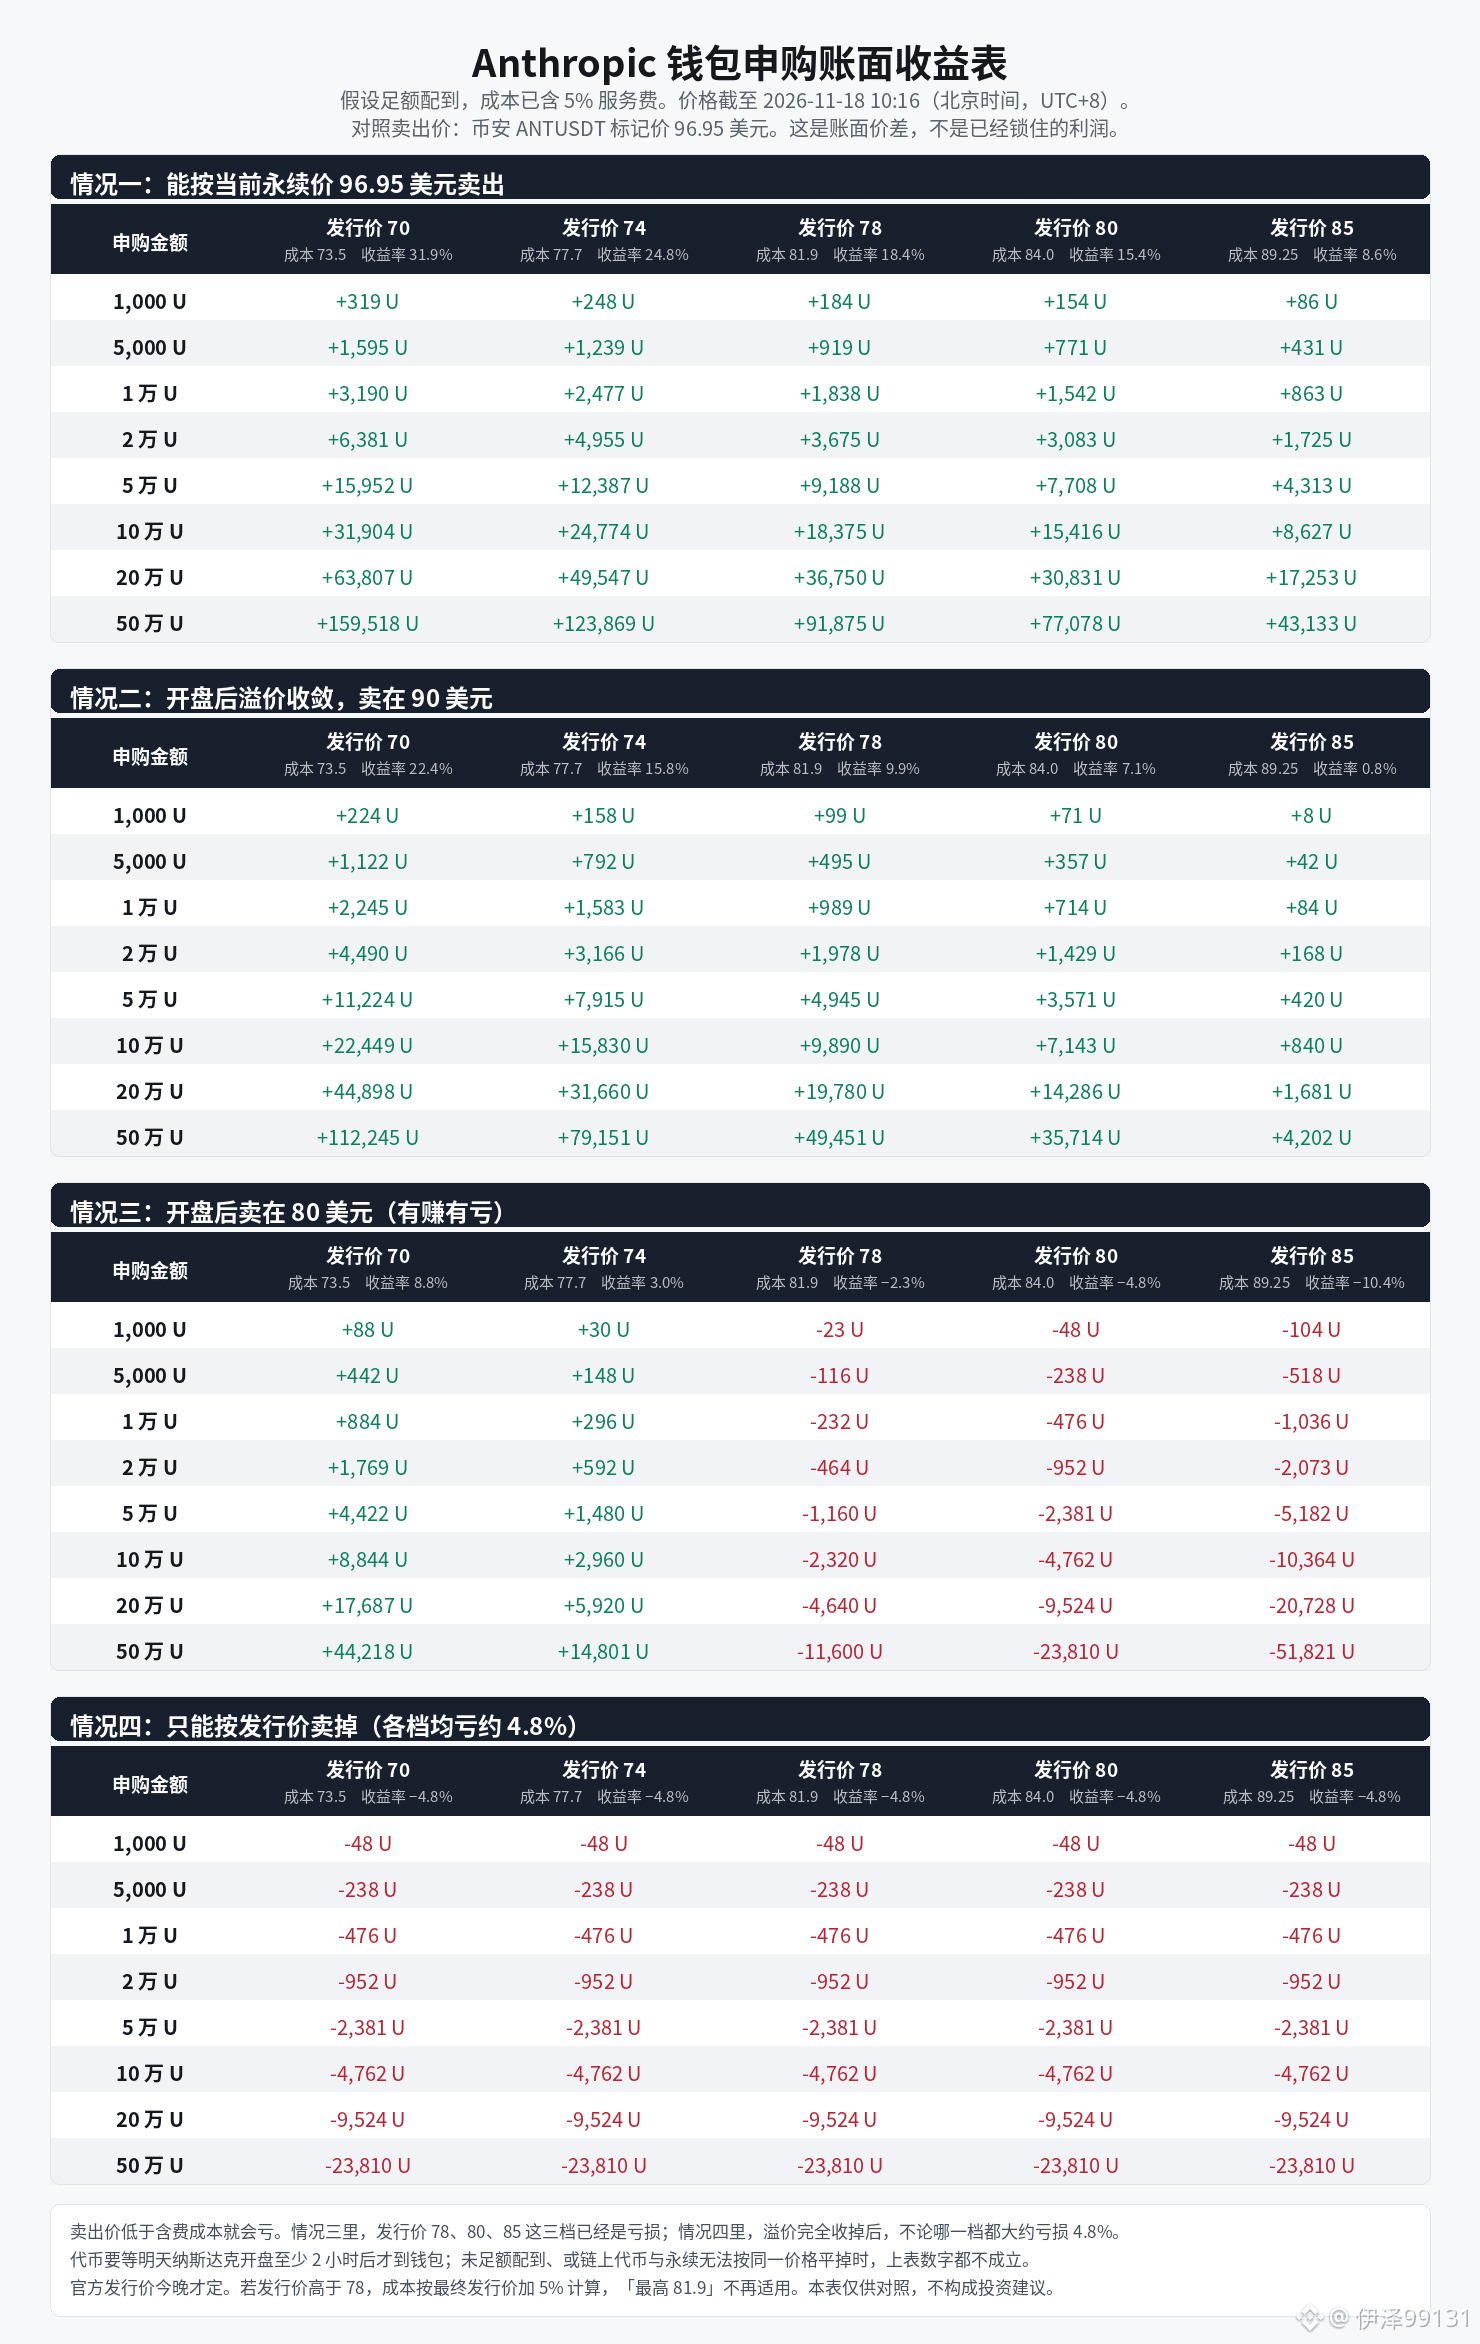
Nếu đầu tư 10.000 U vào IPO của Anthropic thì có thể thu được bao nhiêu lợi nhuận?
Ước tính với 10.000 U (10.000 USDC) được phân bổ toàn bộ, lợi nhuận tiềm năng vào khoảng 1.800–3.200 USDC (khoảng 18%–32%), tùy thuộc vào giá phát hành cuối cùng và giá thị trường.
Các thông số chính Giá tham khảo: 70–78 USDC/token (chưa bao gồm phí)
Phí dịch vụ xStocks: 5% Chi phí đã bao gồm phí: khoảng 73,5–81,9 USDC/token
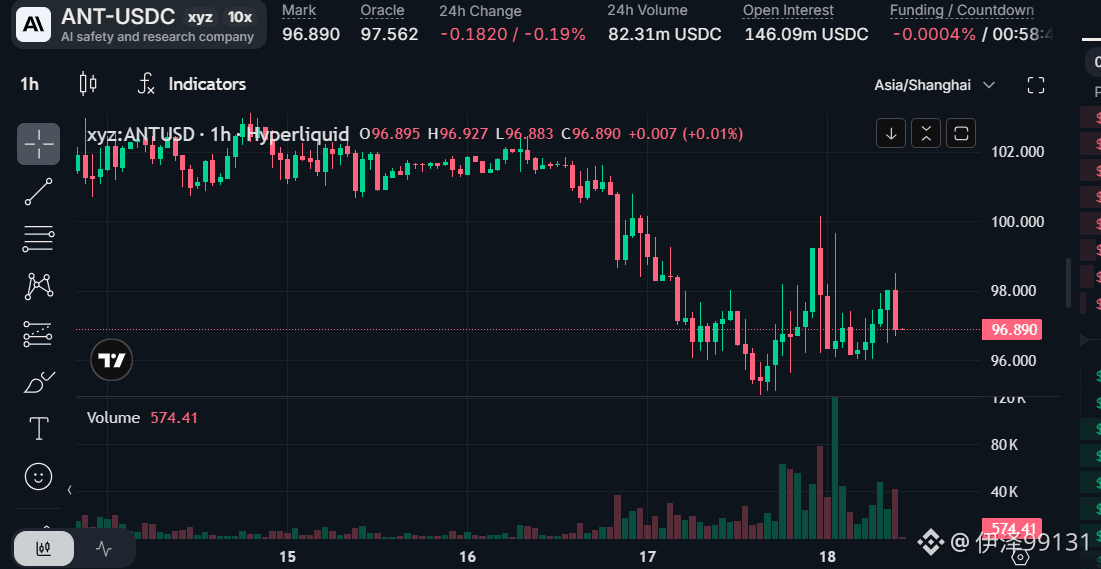
Giá tham khảo trước giờ giao dịch (Hyperliquid, v.v.): khoảng 97 USD, cao hơn khoảng 23% so với mức giá cao nhất trong khoảng giá phát hànhCryptobriefing Ước tính phân bổ toàn bộ 10.000 U (dựa trên giá trước giờ giao dịch hiện tại khoảng 97)
Giá phát hành Chi phí Số lượng token Giá trị thị trường ước tính Lợi nhuận Tỷ suất lợi nhuận 70 73,5 khoảng 136 token khoảng 13.200 khoảng 3.200 khoảng 32%
74 77,7 khoảng 129 token khoảng 12.500 khoảng 2.500 khoảng 25%
78 81,9 khoảng 122 token khoảng 11.800 khoảng 1.800 khoảng 18% #AnthropicIPO
Nếu đầu tư 10.000 U vào IPO của Anthropic thì có thể thu được bao nhiêu lợi nhuận?
Ước tính với 10.000 U (10.000 USDC) được phân bổ toàn bộ, lợi nhuận tiềm năng vào khoảng 1.800–3.200 USDC (khoảng 18%–32%), tùy thuộc vào giá phát hành cuối cùng và giá thị trường.
Các thông số chính Giá tham khảo: 70–78 USDC/token (chưa bao gồm phí)
Phí dịch vụ xStocks: 5% Chi phí đã bao gồm phí: khoảng 73,5–81,9 USDC/token
Giá tham khảo trước giờ giao dịch (Hyperliquid, v.v.): khoảng 97 USD, cao hơn khoảng 23% so với mức giá cao nhất trong khoảng giá phát hànhCryptobriefing Ước tính phân bổ toàn bộ 10.000 U (dựa trên giá trước giờ giao dịch hiện tại khoảng 97)
Giá phát hành Chi phí Số lượng token Giá trị thị trường ước tính Lợi nhuận Tỷ suất lợi nhuận 70 73,5 khoảng 136 token khoảng 13.200 khoảng 3.200 khoảng 32%
74 77,7 khoảng 129 token khoảng 12.500 khoảng 2.500 khoảng 25%
78 81,9 khoảng 122 token khoảng 11.800 khoảng 1.800 khoảng 18% #AnthropicIPO
Ước tính với 10.000 U (10.000 USDC) được phân bổ toàn bộ, lợi nhuận tiềm năng vào khoảng 1.800–3.200 USDC (khoảng 18%–32%), tùy thuộc vào giá phát hành cuối cùng và giá thị trường.
Các thông số chính Giá tham khảo: 70–78 USDC/token (chưa bao gồm phí)
Phí dịch vụ xStocks: 5% Chi phí đã bao gồm phí: khoảng 73,5–81,9 USDC/token
Giá tham khảo trước giờ giao dịch (Hyperliquid, v.v.): khoảng 97 USD, cao hơn khoảng 23% so với mức giá cao nhất trong khoảng giá phát hànhCryptobriefing Ước tính phân bổ toàn bộ 10.000 U (dựa trên giá trước giờ giao dịch hiện tại khoảng 97)
Giá phát hành Chi phí Số lượng token Giá trị thị trường ước tính Lợi nhuận Tỷ suất lợi nhuận 70 73,5 khoảng 136 token khoảng 13.200 khoảng 3.200 khoảng 32%
74 77,7 khoảng 129 token khoảng 12.500 khoảng 2.500 khoảng 25%
78 81,9 khoảng 122 token khoảng 11.800 khoảng 1.800 khoảng 18% #AnthropicIPO
6
1
10.5k
·
--
Ví Binance mở đăng ký mua cổ phiếu Anthropic, công ty mẹ của Claude
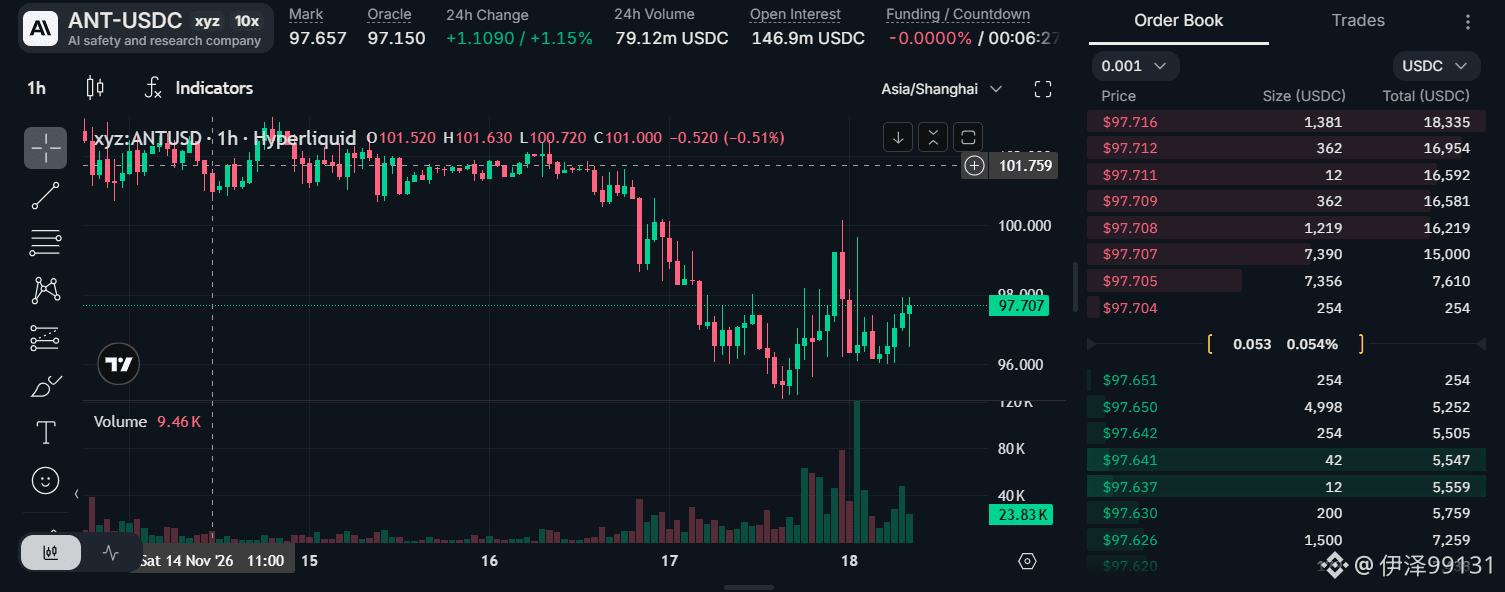
Giá trên chuỗi đã lên tới 98 USD, trúng suất là lãi ngay
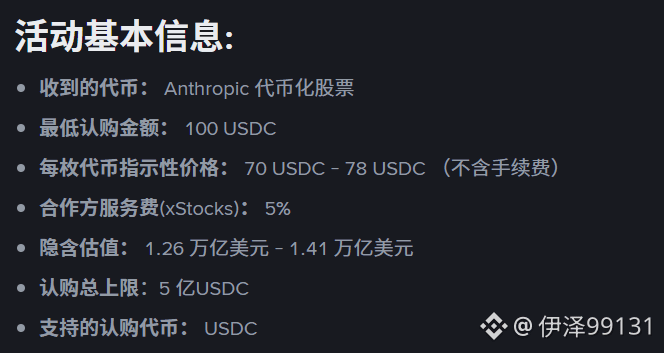
Dùng USDC để đăng ký mua, chứng khoán token hóa của Anthropic sẽ được gửi trực tiếp đến Ví Binance của bạn.
⏰ Thời gian diễn ra: 18/11/2026, 14:00 (UTC+8) – 18/11/2026, 22:00 (UTC+8), tổng cộng 8 giờ
📷 Mạng lưới: BNB Smart Chain
Tổng hạn mức đăng ký tối đa: 500 triệu USDC. Cần nắm giữ Điểm Alpha để tham gia. Nắm bắt cơ hội】 💰
Hạn mức đăng ký:
Đợt đăng ký này áp dụng cơ chế phân chia hạn mức theo bậc Điểm Alpha của Ví Binance. Hạn mức đăng ký tối đa của mỗi người dùng sẽ được xác định dựa trên số dư Điểm Alpha:
Điểm Alpha > 0: hạn mức 20.000 USDC
Điểm Alpha > 40: hạn mức 100.000 USDC
Điểm Alpha > 100: hạn mức 200.000 USDC
Điểm AAlpha > 200: hạn mức 500.000 USDC
Ngoài ra, người dùng sở hữu huy hiệu An Xiaojun sẽ được cộng thêm hạn mức 50.000 USDC dựa trên hạn mức theo bậc Điểm Alpha của mình.
Chi tiết dự án: Cổ phiếu token hóa IPO của Anthropic
Ví Binance mở đăng ký mua cổ phiếu Anthropic, công ty mẹ của Claude
Giá trên chuỗi đã lên tới 98 USD, trúng suất là lãi ngay
Dùng USDC để đăng ký mua, chứng khoán token hóa của Anthropic sẽ được gửi trực tiếp đến Ví Binance của bạn.
⏰ Thời gian diễn ra: 18/11/2026, 14:00 (UTC+8) – 18/11/2026, 22:00 (UTC+8), tổng cộng 8 giờ
📷 Mạng lưới: BNB Smart Chain
Tổng hạn mức đăng ký tối đa: 500 triệu USDC. Cần nắm giữ Điểm Alpha để tham gia. Nắm bắt cơ hội】 💰
Hạn mức đăng ký:
Đợt đăng ký này áp dụng cơ chế phân chia hạn mức theo bậc Điểm Alpha của Ví Binance. Hạn mức đăng ký tối đa của mỗi người dùng sẽ được xác định dựa trên số dư Điểm Alpha:
Điểm Alpha > 0: hạn mức 20.000 USDC
Điểm Alpha > 40: hạn mức 100.000 USDC
Điểm Alpha > 100: hạn mức 200.000 USDC
Điểm AAlpha > 200: hạn mức 500.000 USDC
Ngoài ra, người dùng sở hữu huy hiệu An Xiaojun sẽ được cộng thêm hạn mức 50.000 USDC dựa trên hạn mức theo bậc Điểm Alpha của mình.
Chi tiết dự án: Cổ phiếu token hóa IPO của Anthropic
Giá trên chuỗi đã lên tới 98 USD, trúng suất là lãi ngay
Dùng USDC để đăng ký mua, chứng khoán token hóa của Anthropic sẽ được gửi trực tiếp đến Ví Binance của bạn.
⏰ Thời gian diễn ra: 18/11/2026, 14:00 (UTC+8) – 18/11/2026, 22:00 (UTC+8), tổng cộng 8 giờ
📷 Mạng lưới: BNB Smart Chain
Tổng hạn mức đăng ký tối đa: 500 triệu USDC. Cần nắm giữ Điểm Alpha để tham gia. Nắm bắt cơ hội】 💰
Hạn mức đăng ký:
Đợt đăng ký này áp dụng cơ chế phân chia hạn mức theo bậc Điểm Alpha của Ví Binance. Hạn mức đăng ký tối đa của mỗi người dùng sẽ được xác định dựa trên số dư Điểm Alpha:
Điểm Alpha > 0: hạn mức 20.000 USDC
Điểm Alpha > 40: hạn mức 100.000 USDC
Điểm Alpha > 100: hạn mức 200.000 USDC
Điểm AAlpha > 200: hạn mức 500.000 USDC
Ngoài ra, người dùng sở hữu huy hiệu An Xiaojun sẽ được cộng thêm hạn mức 50.000 USDC dựa trên hạn mức theo bậc Điểm Alpha của mình.
Chi tiết dự án: Cổ phiếu token hóa IPO của Anthropic
1
1.4k
·
--
Nói cho cùng, Jensen Huang cũng đâu làm chuyện gì táng tận lương tâm.
Chỉ riêng những thành quả của sự phát triển AI hiện nay đã mang lại lợi ích cho rất nhiều người không biết lập trình hay biên tập, đồng thời thu hẹp khoảng cách thông tin rất nhiều.
Có thể nói, nếu không có ba mươi năm miệt mài cống hiến của ông, công nghệ và nhân loại đã không tạo nên bước chuyển biến to lớn như vậy trong cuộc cách mạng công nghiệp mới.
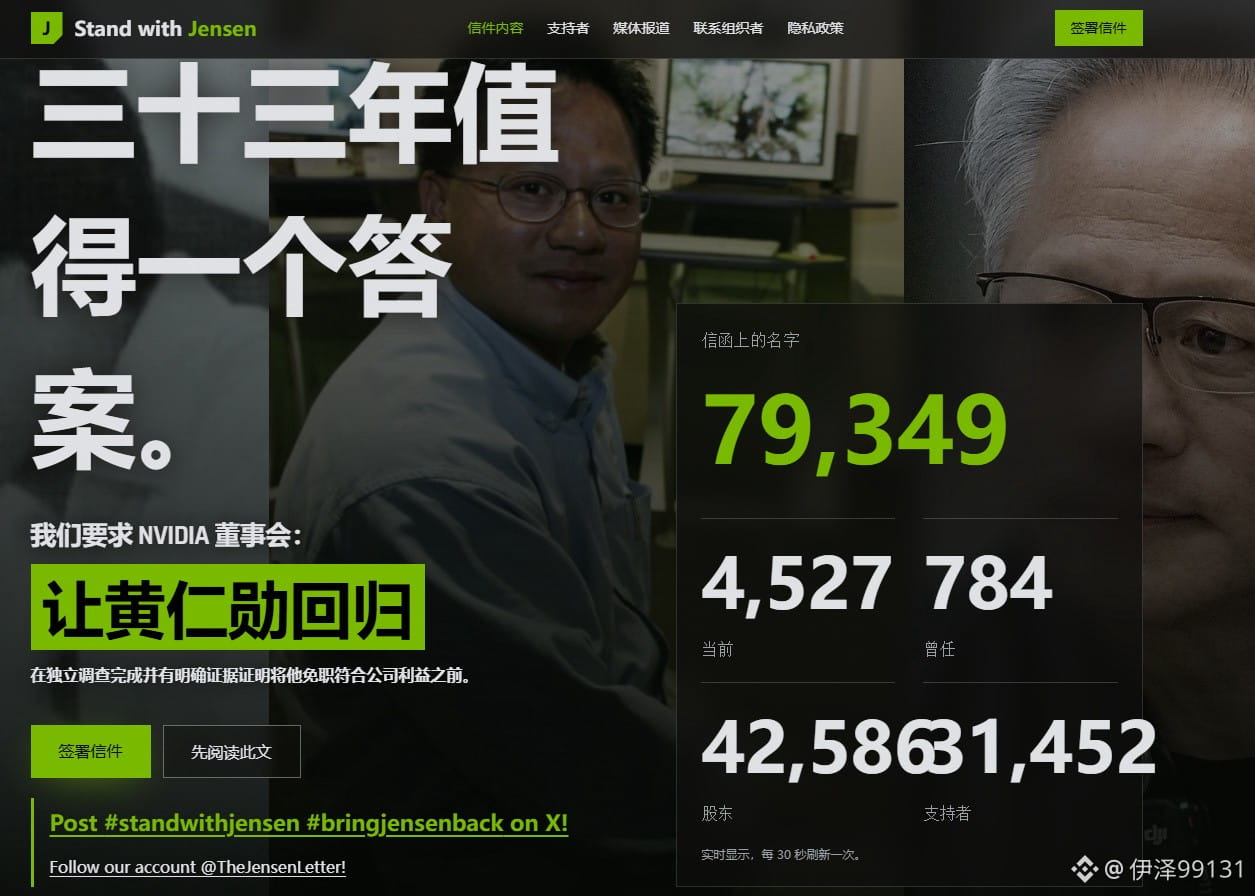
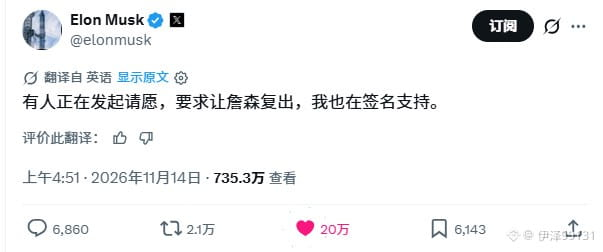
Số người trên trang web ủng hộ Jensen Huang trở lại đang tăng vọt, trong đó có nhiều doanh nhân và nhân vật nổi tiếng.
Elon Musk và Yi He, CEO của Binance, đều đã ký tên ủng hộ Jensen Huang trở lại, hy vọng ông có thể một lần nữa dẫn dắt kỷ nguyên AI và giữ vai trò không thể thay thế.
Liên kết: standwithjensen.com
Nói cho cùng, Jensen Huang cũng đâu làm chuyện gì táng tận lương tâm.
Chỉ riêng những thành quả của sự phát triển AI hiện nay đã mang lại lợi ích cho rất nhiều người không biết lập trình hay biên tập, đồng thời thu hẹp khoảng cách thông tin rất nhiều.
Có thể nói, nếu không có ba mươi năm miệt mài cống hiến của ông, công nghệ và nhân loại đã không tạo nên bước chuyển biến to lớn như vậy trong cuộc cách mạng công nghiệp mới.
Số người trên trang web ủng hộ Jensen Huang trở lại đang tăng vọt, trong đó có nhiều doanh nhân và nhân vật nổi tiếng.
Elon Musk và Yi He, CEO của Binance, đều đã ký tên ủng hộ Jensen Huang trở lại, hy vọng ông có thể một lần nữa dẫn dắt kỷ nguyên AI và giữ vai trò không thể thay thế.
Liên kết: standwithjensen.com
Chỉ riêng những thành quả của sự phát triển AI hiện nay đã mang lại lợi ích cho rất nhiều người không biết lập trình hay biên tập, đồng thời thu hẹp khoảng cách thông tin rất nhiều.
Có thể nói, nếu không có ba mươi năm miệt mài cống hiến của ông, công nghệ và nhân loại đã không tạo nên bước chuyển biến to lớn như vậy trong cuộc cách mạng công nghiệp mới.
Số người trên trang web ủng hộ Jensen Huang trở lại đang tăng vọt, trong đó có nhiều doanh nhân và nhân vật nổi tiếng.
Elon Musk và Yi He, CEO của Binance, đều đã ký tên ủng hộ Jensen Huang trở lại, hy vọng ông có thể một lần nữa dẫn dắt kỷ nguyên AI và giữ vai trò không thể thay thế.
Liên kết: standwithjensen.com
2
2k
·
--
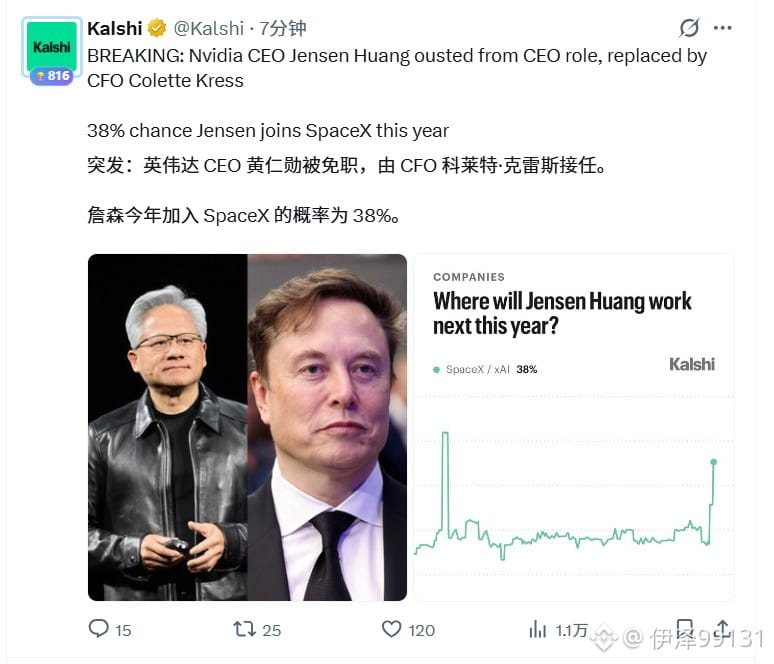
Đúng là được chứng kiến lịch sử, chuyện thiên nga đen vậy mà lại xảy ra trong quần lót 😅
Vậy nên trong tình huống này, sau khi rời chức, chắc chắn lão Hoàng cần một thời gian để điều chỉnh tâm lý.
Trước mắt ông ấy có ba khả năng:
1. Công ty của Musk tình cờ cũng phát triển chip. Nếu Hoàng Nhân Huân sang đó thì đúng là song kiếm hợp bích, thậm chí trong tương lai có thể xuất hiện một công ty đủ sức cạnh tranh với NVIDIA.
2. Tích lũy lực lượng, bình tĩnh chờ đợi hai năm, xem năm 2028 Đảng Cộng hòa có đắc cử lần nữa không; tổng thống mới sẽ đưa ông ấy trở lại vị trí cũ.
3. Lui về hậu trường, hỗ trợ con gái, làm chỉ huy từ đài hồi sinh giống CZ.
Đúng là được chứng kiến lịch sử, chuyện thiên nga đen vậy mà lại xảy ra trong quần lót 😅
Vậy nên trong tình huống này, sau khi rời chức, chắc chắn lão Hoàng cần một thời gian để điều chỉnh tâm lý.
Trước mắt ông ấy có ba khả năng:
1. Công ty của Musk tình cờ cũng phát triển chip. Nếu Hoàng Nhân Huân sang đó thì đúng là song kiếm hợp bích, thậm chí trong tương lai có thể xuất hiện một công ty đủ sức cạnh tranh với NVIDIA.
2. Tích lũy lực lượng, bình tĩnh chờ đợi hai năm, xem năm 2028 Đảng Cộng hòa có đắc cử lần nữa không; tổng thống mới sẽ đưa ông ấy trở lại vị trí cũ.
3. Lui về hậu trường, hỗ trợ con gái, làm chỉ huy từ đài hồi sinh giống CZ.
Vậy nên trong tình huống này, sau khi rời chức, chắc chắn lão Hoàng cần một thời gian để điều chỉnh tâm lý.
Trước mắt ông ấy có ba khả năng:
1. Công ty của Musk tình cờ cũng phát triển chip. Nếu Hoàng Nhân Huân sang đó thì đúng là song kiếm hợp bích, thậm chí trong tương lai có thể xuất hiện một công ty đủ sức cạnh tranh với NVIDIA.
2. Tích lũy lực lượng, bình tĩnh chờ đợi hai năm, xem năm 2028 Đảng Cộng hòa có đắc cử lần nữa không; tổng thống mới sẽ đưa ông ấy trở lại vị trí cũ.
3. Lui về hậu trường, hỗ trợ con gái, làm chỉ huy từ đài hồi sinh giống CZ.
5
2.8k
·
--
Đã xác minh
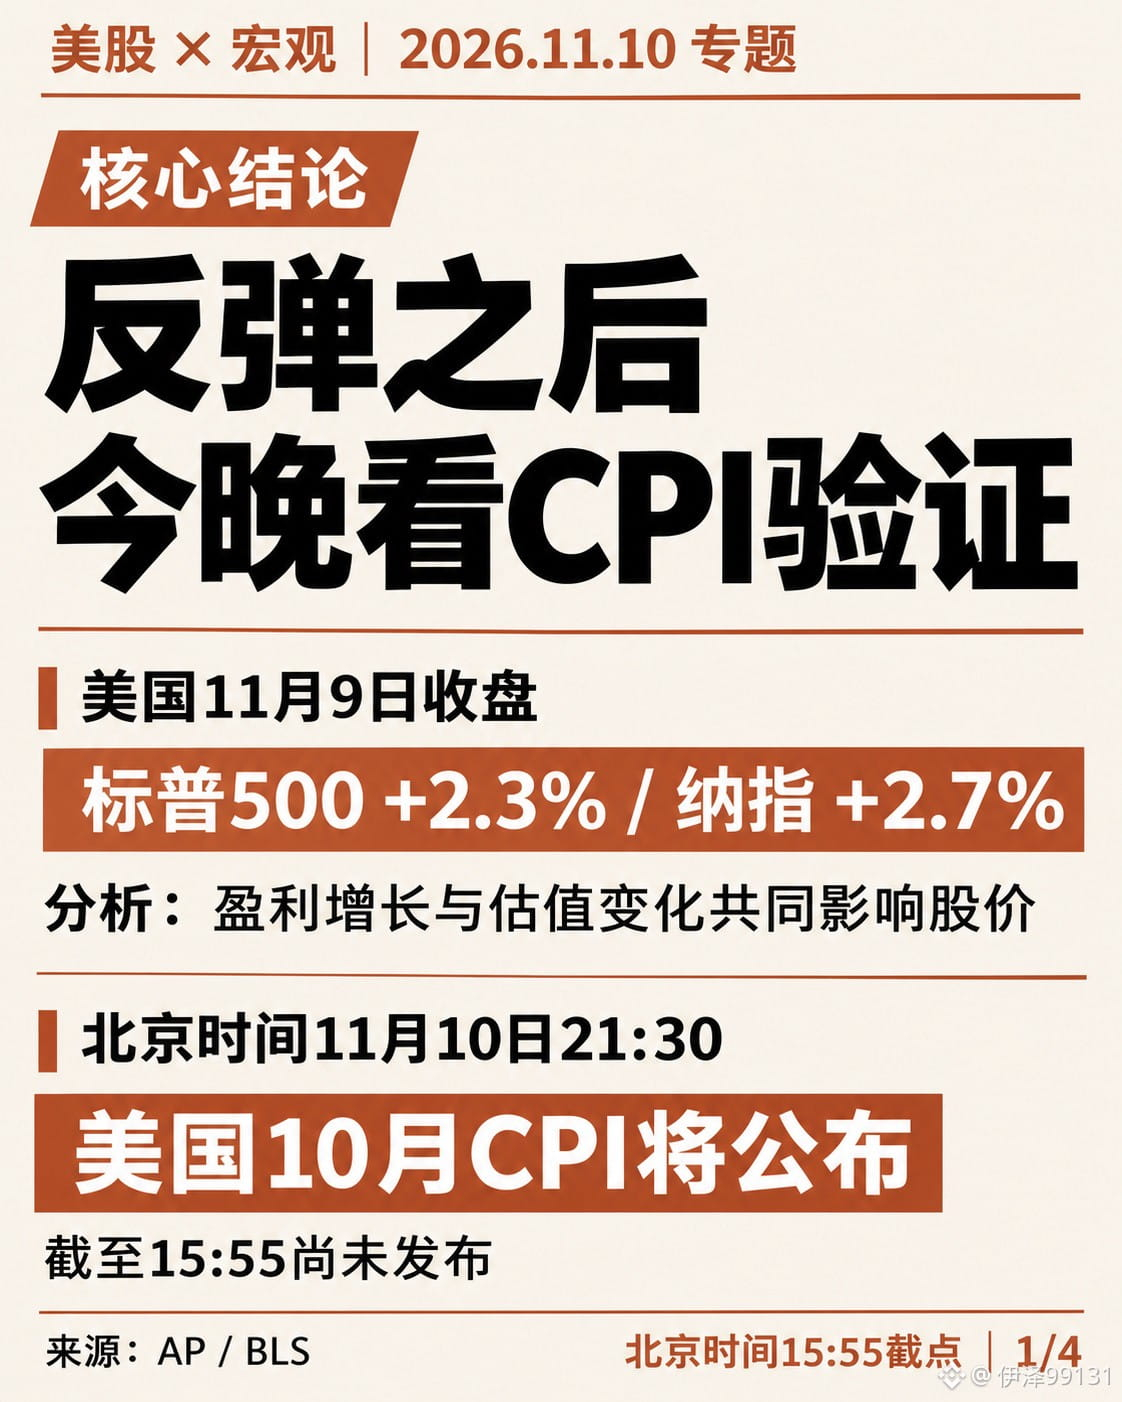
Sau đợt phục hồi của chứng khoán Mỹ, CPI tối nay có thể hỗ trợ định giá phục hồi không?
Chứng khoán Mỹ phục hồi rõ rệt đêm qua, nhưng điều tôi quan tâm hơn là: đợt phục hồi này có vượt qua được phép thử từ dữ liệu lạm phát tối nay không?
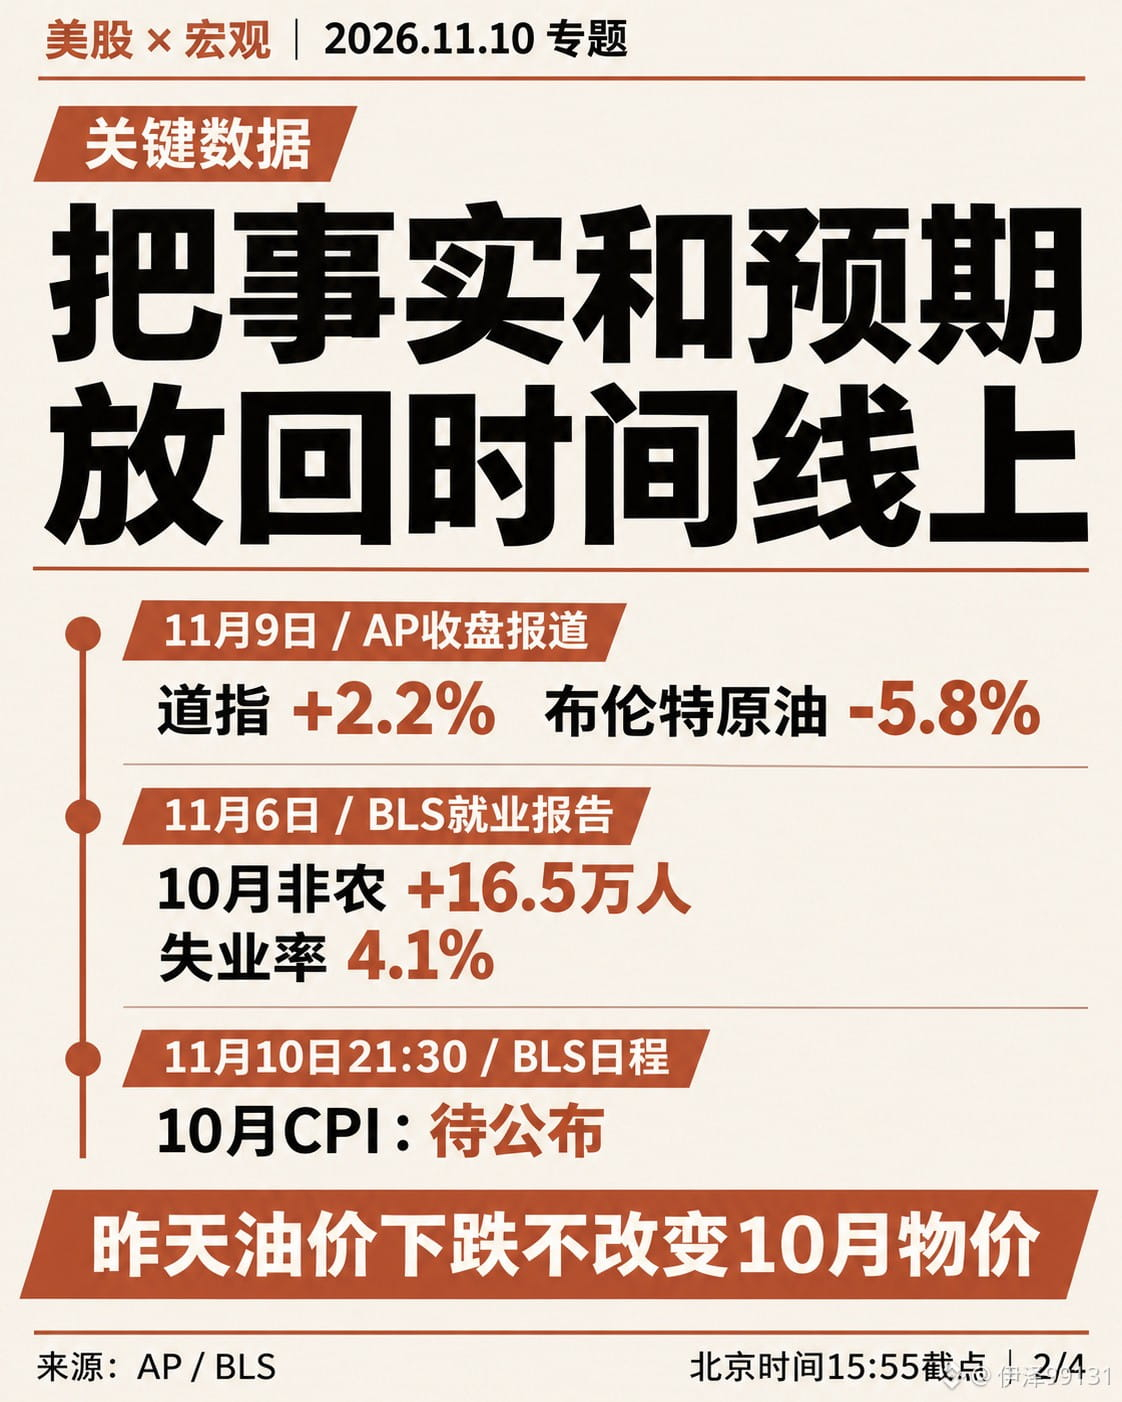
S&P 500 tăng 2,3%, Dow Jones tăng 2,2%, Nasdaq tăng 2,7%; dầu Brent giảm 5,8% trong ngày.
Tiếp theo cần theo dõi đồng thời hai yếu tố: doanh nghiệp có thể kiếm được bao nhiêu và thị trường sẵn sàng định giá những khoản lợi nhuận đó ở mức nào.
Trước tiên là kinh tế vĩ mô. Giá dầu giảm giúp hạ bớt áp lực giá năng lượng trong tương lai, nhưng biến động giá dầu ngày 9 tháng 11 không thể làm thay đổi ngược lại giá cả đã diễn ra trong tháng 10. Dữ liệu công bố tối nay là CPI tháng 10 của Mỹ, phản ánh tình hình lạm phát trong tháng trước đó. Cho rằng giá dầu giảm hôm qua đồng nghĩa CPI tối nay chắc chắn sẽ thấp hơn là nhầm lẫn về trình tự thời gian.
Trước tiên hãy xem CPI lõi theo tháng, sau đó là diễn biến giá nhà ở và dịch vụ. Nếu lạm phát chung giảm chỉ nhờ năng lượng, trong khi các thành phần lõi vẫn tăng mạnh, kỳ vọng lãi suất chưa chắc sẽ tiếp tục dịu đi. Ngược lại, nếu áp lực giá giảm trên diện rộng hơn và hoạt động kinh tế vẫn vững vàng, môi trường định giá cổ phiếu sẽ thuận lợi hơn.
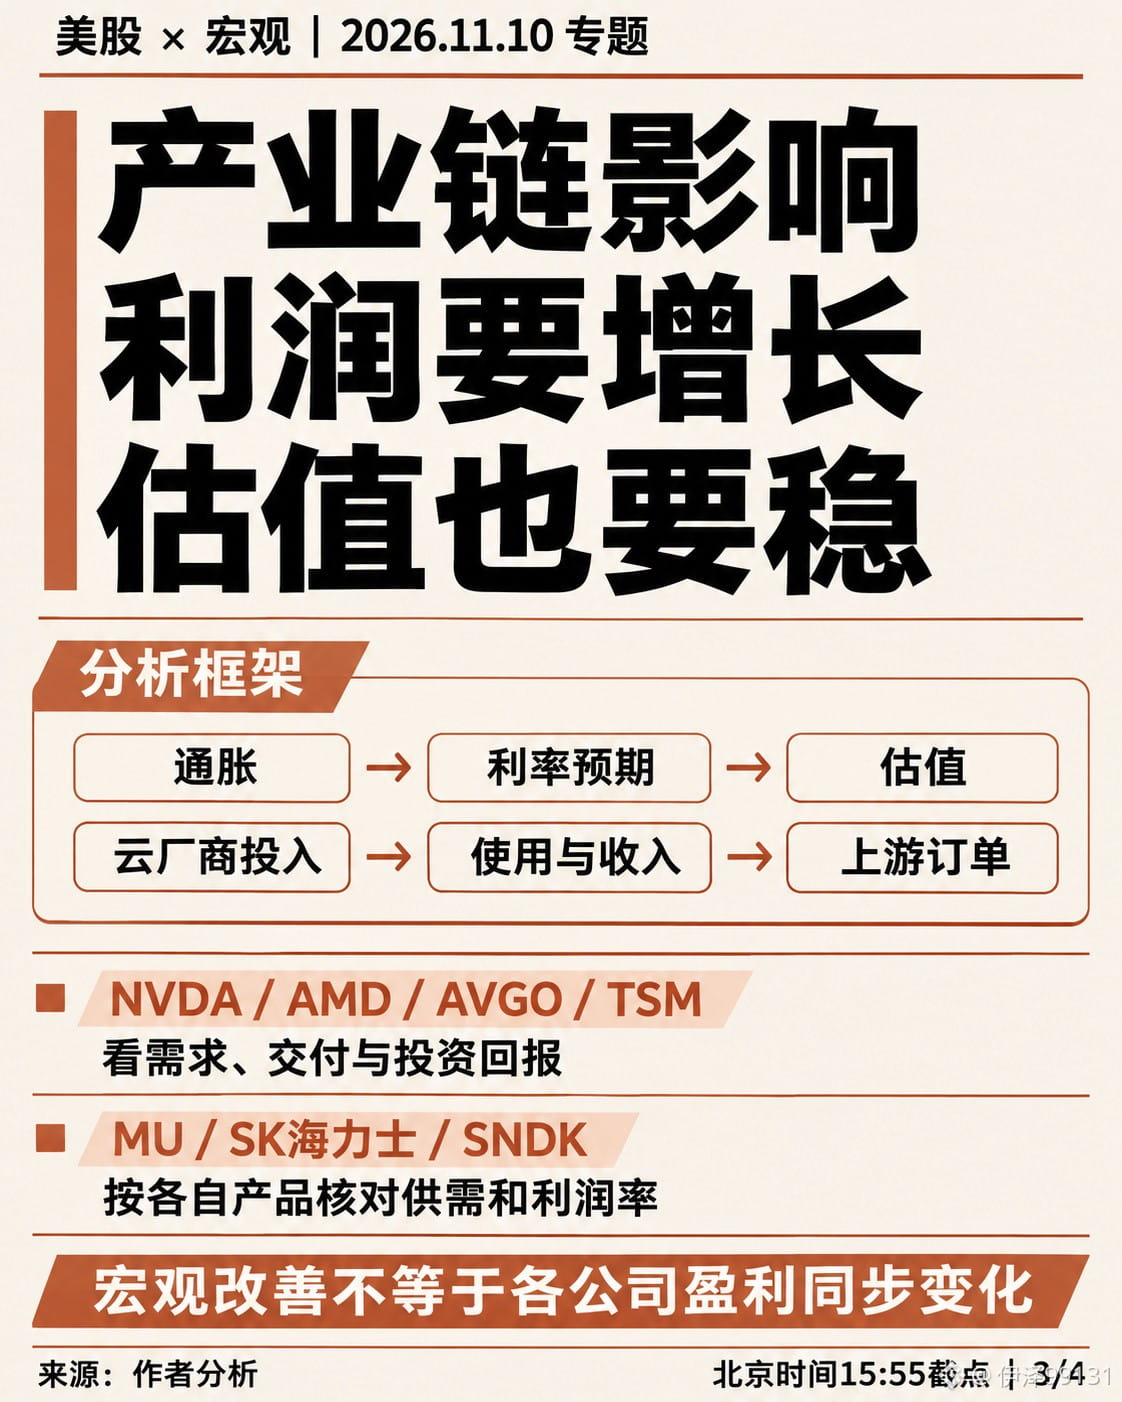
Cổ phiếu công nghệ hiện phải đối mặt với thế cân bằng giữa hai yếu tố: tăng trưởng lợi nhuận có thể hỗ trợ giá cổ phiếu, nhưng áp lực lãi suất có thể kéo định giá xuống. Lấy một ví dụ hoàn toàn giả định: lợi nhuận trên mỗi cổ phiếu của doanh nghiệp tăng 20%, nhưng hệ số P/E giảm từ 30 lần xuống 25 lần, thì giá sau khi tính cả hai yếu tố nhìn chung không đổi. Doanh nghiệp đạt được tăng trưởng, nhưng để cổ đông nhận được mức sinh lời tương ứng thì còn phụ thuộc vào biến động định giá.
Với Nvidia, AMD và Broadcom, cần theo dõi nhu cầu và khả năng giao hàng; với TSMC, cần xem xét tiến trình sản xuất tiên tiến và đơn hàng của khách hàng; còn MU, SK Hynix và SNDK cần kiểm tra cung cầu và biên lợi nhuận của từng sản phẩm. Các doanh nghiệp này hoạt động ở những khâu khác nhau, nên không thể dùng cùng một tin tức kinh tế vĩ mô để suy ra lợi nhuận của họ sẽ biến động đồng thời.
Mắt xích quan trọng hơn cả vẫn là các nhà cung cấp dịch vụ đám mây. Nếu chi tiêu vốn tiếp tục tăng, mức độ sử dụng thực tế và doanh thu cũng tăng theo, đơn hàng thượng nguồn sẽ được hỗ trợ vững chắc hơn. Nếu đầu tư tăng nhanh hơn lợi nhuận thu về, trong khi chi phí vốn vẫn ở mức cao, thị trường sẽ đòi hỏi thời gian hoàn vốn ngắn hơn. Cần xem xét cả quy mô chi tiêu vốn lẫn hiệu quả đầu tư.
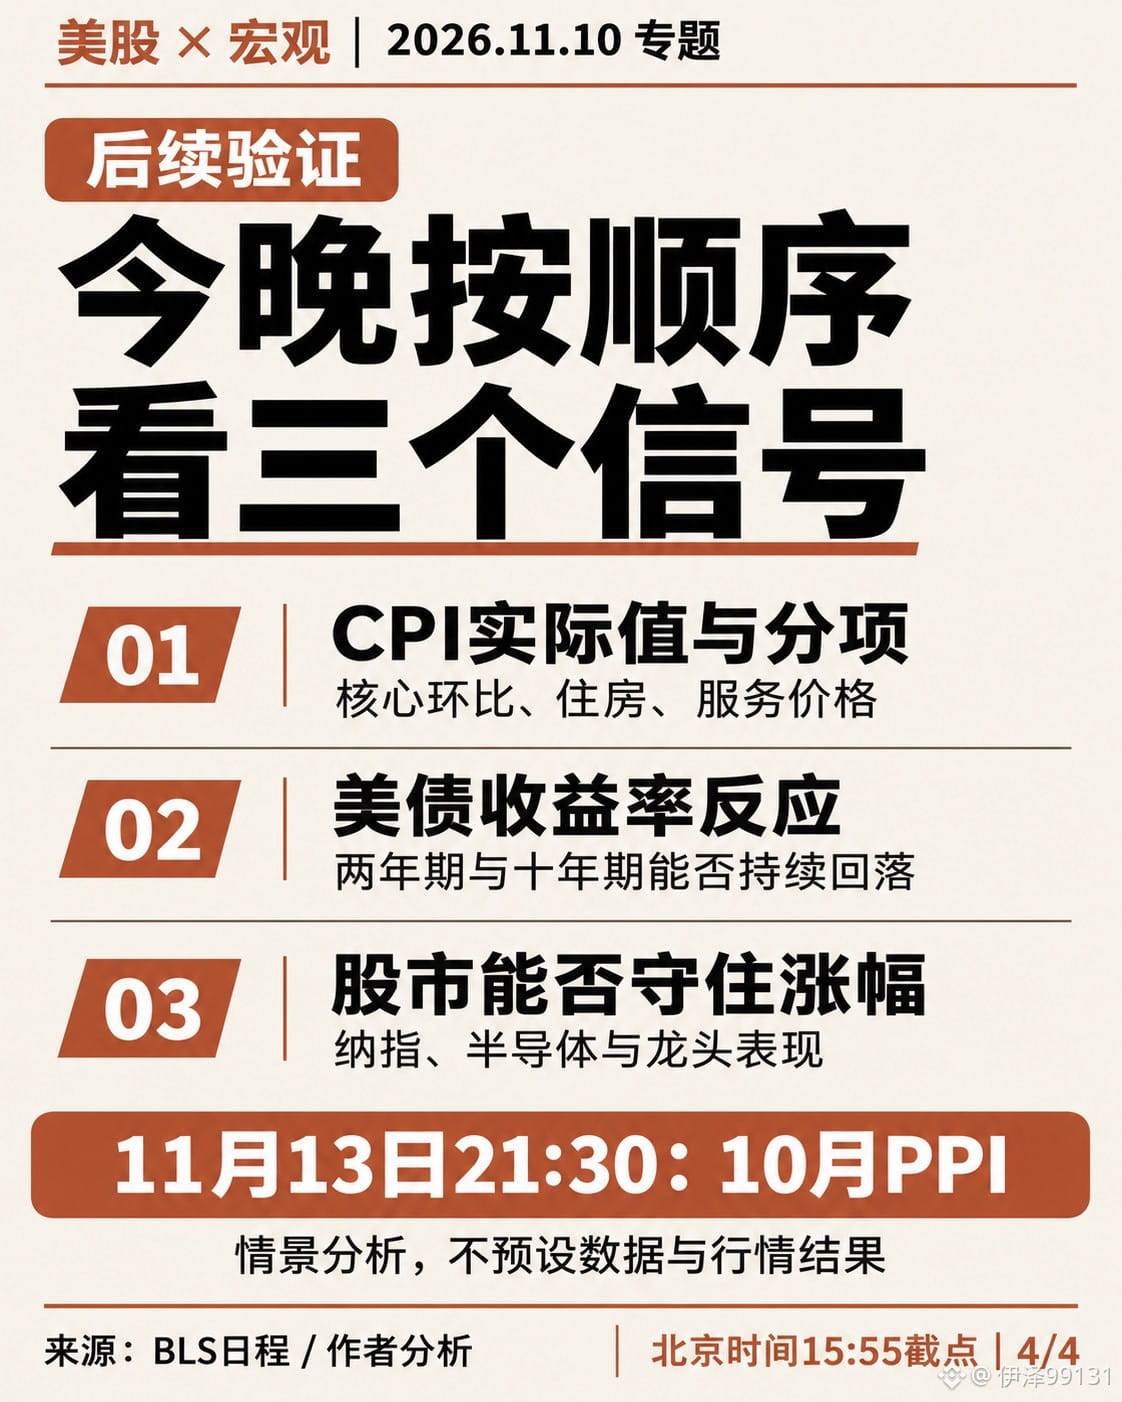
Nhận định tối nay:
So sánh CPI thực tế và các cấu phần, sau đó xem phản ứng của lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm và 10 năm.
Nếu áp lực lạm phát dịu đi, lợi suất trái phiếu Kho bạc Mỹ giảm và kỳ vọng lợi nhuận doanh nghiệp ổn định, điều kiện phục hồi sẽ được cải thiện
Sau đợt phục hồi của chứng khoán Mỹ, CPI tối nay có thể hỗ trợ định giá phục hồi không?
Chứng khoán Mỹ phục hồi rõ rệt đêm qua, nhưng điều tôi quan tâm hơn là: đợt phục hồi này có vượt qua được phép thử từ dữ liệu lạm phát tối nay không?
S&P 500 tăng 2,3%, Dow Jones tăng 2,2%, Nasdaq tăng 2,7%; dầu Brent giảm 5,8% trong ngày.
Tiếp theo cần theo dõi đồng thời hai yếu tố: doanh nghiệp có thể kiếm được bao nhiêu và thị trường sẵn sàng định giá những khoản lợi nhuận đó ở mức nào.
Trước tiên là kinh tế vĩ mô. Giá dầu giảm giúp hạ bớt áp lực giá năng lượng trong tương lai, nhưng biến động giá dầu ngày 9 tháng 11 không thể làm thay đổi ngược lại giá cả đã diễn ra trong tháng 10. Dữ liệu công bố tối nay là CPI tháng 10 của Mỹ, phản ánh tình hình lạm phát trong tháng trước đó. Cho rằng giá dầu giảm hôm qua đồng nghĩa CPI tối nay chắc chắn sẽ thấp hơn là nhầm lẫn về trình tự thời gian.
Trước tiên hãy xem CPI lõi theo tháng, sau đó là diễn biến giá nhà ở và dịch vụ. Nếu lạm phát chung giảm chỉ nhờ năng lượng, trong khi các thành phần lõi vẫn tăng mạnh, kỳ vọng lãi suất chưa chắc sẽ tiếp tục dịu đi. Ngược lại, nếu áp lực giá giảm trên diện rộng hơn và hoạt động kinh tế vẫn vững vàng, môi trường định giá cổ phiếu sẽ thuận lợi hơn.
Cổ phiếu công nghệ hiện phải đối mặt với thế cân bằng giữa hai yếu tố: tăng trưởng lợi nhuận có thể hỗ trợ giá cổ phiếu, nhưng áp lực lãi suất có thể kéo định giá xuống. Lấy một ví dụ hoàn toàn giả định: lợi nhuận trên mỗi cổ phiếu của doanh nghiệp tăng 20%, nhưng hệ số P/E giảm từ 30 lần xuống 25 lần, thì giá sau khi tính cả hai yếu tố nhìn chung không đổi. Doanh nghiệp đạt được tăng trưởng, nhưng để cổ đông nhận được mức sinh lời tương ứng thì còn phụ thuộc vào biến động định giá.
Với Nvidia, AMD và Broadcom, cần theo dõi nhu cầu và khả năng giao hàng; với TSMC, cần xem xét tiến trình sản xuất tiên tiến và đơn hàng của khách hàng; còn MU, SK Hynix và SNDK cần kiểm tra cung cầu và biên lợi nhuận của từng sản phẩm. Các doanh nghiệp này hoạt động ở những khâu khác nhau, nên không thể dùng cùng một tin tức kinh tế vĩ mô để suy ra lợi nhuận của họ sẽ biến động đồng thời.
Mắt xích quan trọng hơn cả vẫn là các nhà cung cấp dịch vụ đám mây. Nếu chi tiêu vốn tiếp tục tăng, mức độ sử dụng thực tế và doanh thu cũng tăng theo, đơn hàng thượng nguồn sẽ được hỗ trợ vững chắc hơn. Nếu đầu tư tăng nhanh hơn lợi nhuận thu về, trong khi chi phí vốn vẫn ở mức cao, thị trường sẽ đòi hỏi thời gian hoàn vốn ngắn hơn. Cần xem xét cả quy mô chi tiêu vốn lẫn hiệu quả đầu tư.
Nhận định tối nay:
So sánh CPI thực tế và các cấu phần, sau đó xem phản ứng của lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm và 10 năm.
Nếu áp lực lạm phát dịu đi, lợi suất trái phiếu Kho bạc Mỹ giảm và kỳ vọng lợi nhuận doanh nghiệp ổn định, điều kiện phục hồi sẽ được cải thiện
Chứng khoán Mỹ phục hồi rõ rệt đêm qua, nhưng điều tôi quan tâm hơn là: đợt phục hồi này có vượt qua được phép thử từ dữ liệu lạm phát tối nay không?
S&P 500 tăng 2,3%, Dow Jones tăng 2,2%, Nasdaq tăng 2,7%; dầu Brent giảm 5,8% trong ngày.
Tiếp theo cần theo dõi đồng thời hai yếu tố: doanh nghiệp có thể kiếm được bao nhiêu và thị trường sẵn sàng định giá những khoản lợi nhuận đó ở mức nào.
Trước tiên là kinh tế vĩ mô. Giá dầu giảm giúp hạ bớt áp lực giá năng lượng trong tương lai, nhưng biến động giá dầu ngày 9 tháng 11 không thể làm thay đổi ngược lại giá cả đã diễn ra trong tháng 10. Dữ liệu công bố tối nay là CPI tháng 10 của Mỹ, phản ánh tình hình lạm phát trong tháng trước đó. Cho rằng giá dầu giảm hôm qua đồng nghĩa CPI tối nay chắc chắn sẽ thấp hơn là nhầm lẫn về trình tự thời gian.
Trước tiên hãy xem CPI lõi theo tháng, sau đó là diễn biến giá nhà ở và dịch vụ. Nếu lạm phát chung giảm chỉ nhờ năng lượng, trong khi các thành phần lõi vẫn tăng mạnh, kỳ vọng lãi suất chưa chắc sẽ tiếp tục dịu đi. Ngược lại, nếu áp lực giá giảm trên diện rộng hơn và hoạt động kinh tế vẫn vững vàng, môi trường định giá cổ phiếu sẽ thuận lợi hơn.
Cổ phiếu công nghệ hiện phải đối mặt với thế cân bằng giữa hai yếu tố: tăng trưởng lợi nhuận có thể hỗ trợ giá cổ phiếu, nhưng áp lực lãi suất có thể kéo định giá xuống. Lấy một ví dụ hoàn toàn giả định: lợi nhuận trên mỗi cổ phiếu của doanh nghiệp tăng 20%, nhưng hệ số P/E giảm từ 30 lần xuống 25 lần, thì giá sau khi tính cả hai yếu tố nhìn chung không đổi. Doanh nghiệp đạt được tăng trưởng, nhưng để cổ đông nhận được mức sinh lời tương ứng thì còn phụ thuộc vào biến động định giá.
Với Nvidia, AMD và Broadcom, cần theo dõi nhu cầu và khả năng giao hàng; với TSMC, cần xem xét tiến trình sản xuất tiên tiến và đơn hàng của khách hàng; còn MU, SK Hynix và SNDK cần kiểm tra cung cầu và biên lợi nhuận của từng sản phẩm. Các doanh nghiệp này hoạt động ở những khâu khác nhau, nên không thể dùng cùng một tin tức kinh tế vĩ mô để suy ra lợi nhuận của họ sẽ biến động đồng thời.
Mắt xích quan trọng hơn cả vẫn là các nhà cung cấp dịch vụ đám mây. Nếu chi tiêu vốn tiếp tục tăng, mức độ sử dụng thực tế và doanh thu cũng tăng theo, đơn hàng thượng nguồn sẽ được hỗ trợ vững chắc hơn. Nếu đầu tư tăng nhanh hơn lợi nhuận thu về, trong khi chi phí vốn vẫn ở mức cao, thị trường sẽ đòi hỏi thời gian hoàn vốn ngắn hơn. Cần xem xét cả quy mô chi tiêu vốn lẫn hiệu quả đầu tư.
Nhận định tối nay:
So sánh CPI thực tế và các cấu phần, sau đó xem phản ứng của lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm và 10 năm.
Nếu áp lực lạm phát dịu đi, lợi suất trái phiếu Kho bạc Mỹ giảm và kỳ vọng lợi nhuận doanh nghiệp ổn định, điều kiện phục hồi sẽ được cải thiện
1
809
·
--
Đã xác minh
Điểm nóng của chứng khoán Mỹ: $MRVL chi mạnh 115 tỷ USD để mua lại $LITE !
Hôm nay, Marvell cuối cùng đã chính thức công bố thương vụ mua lại Lumentum.
Quy mô của thương vụ này thực sự vượt ngoài dự đoán của nhiều người.
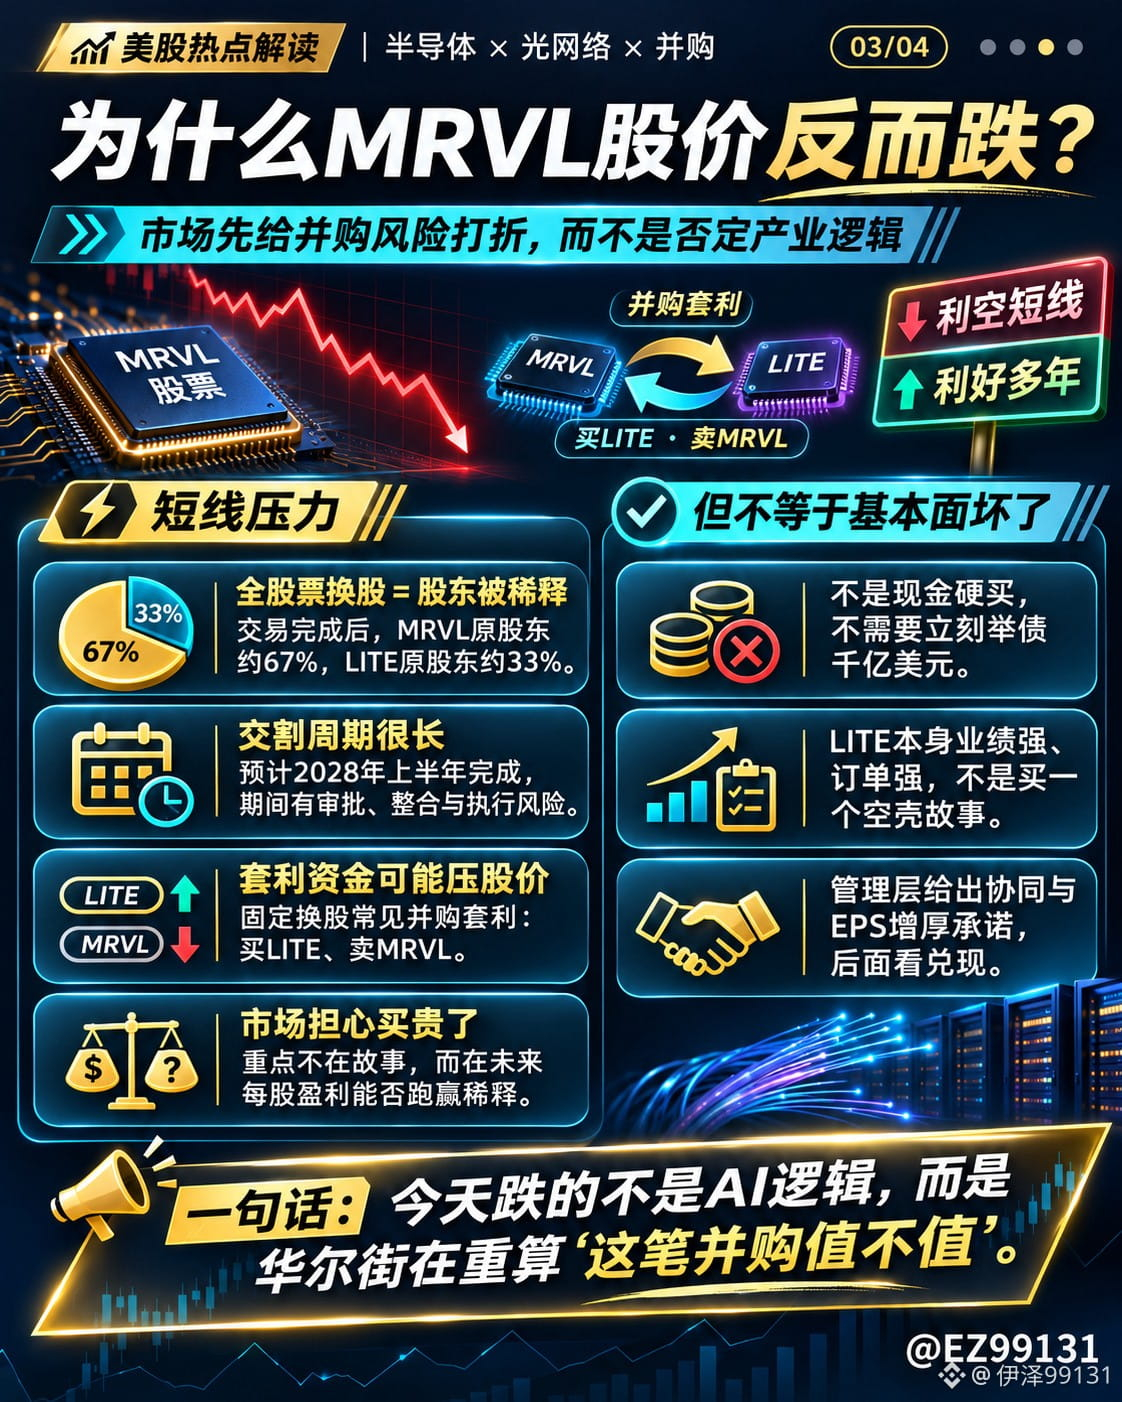
$MRVL chi mạnh 115 tỷ USD để mua lại $LITE, nhưng giá cổ phiếu lại liên tục lao dốc. Tôi nghĩ thương vụ này không đơn giản như vậy.
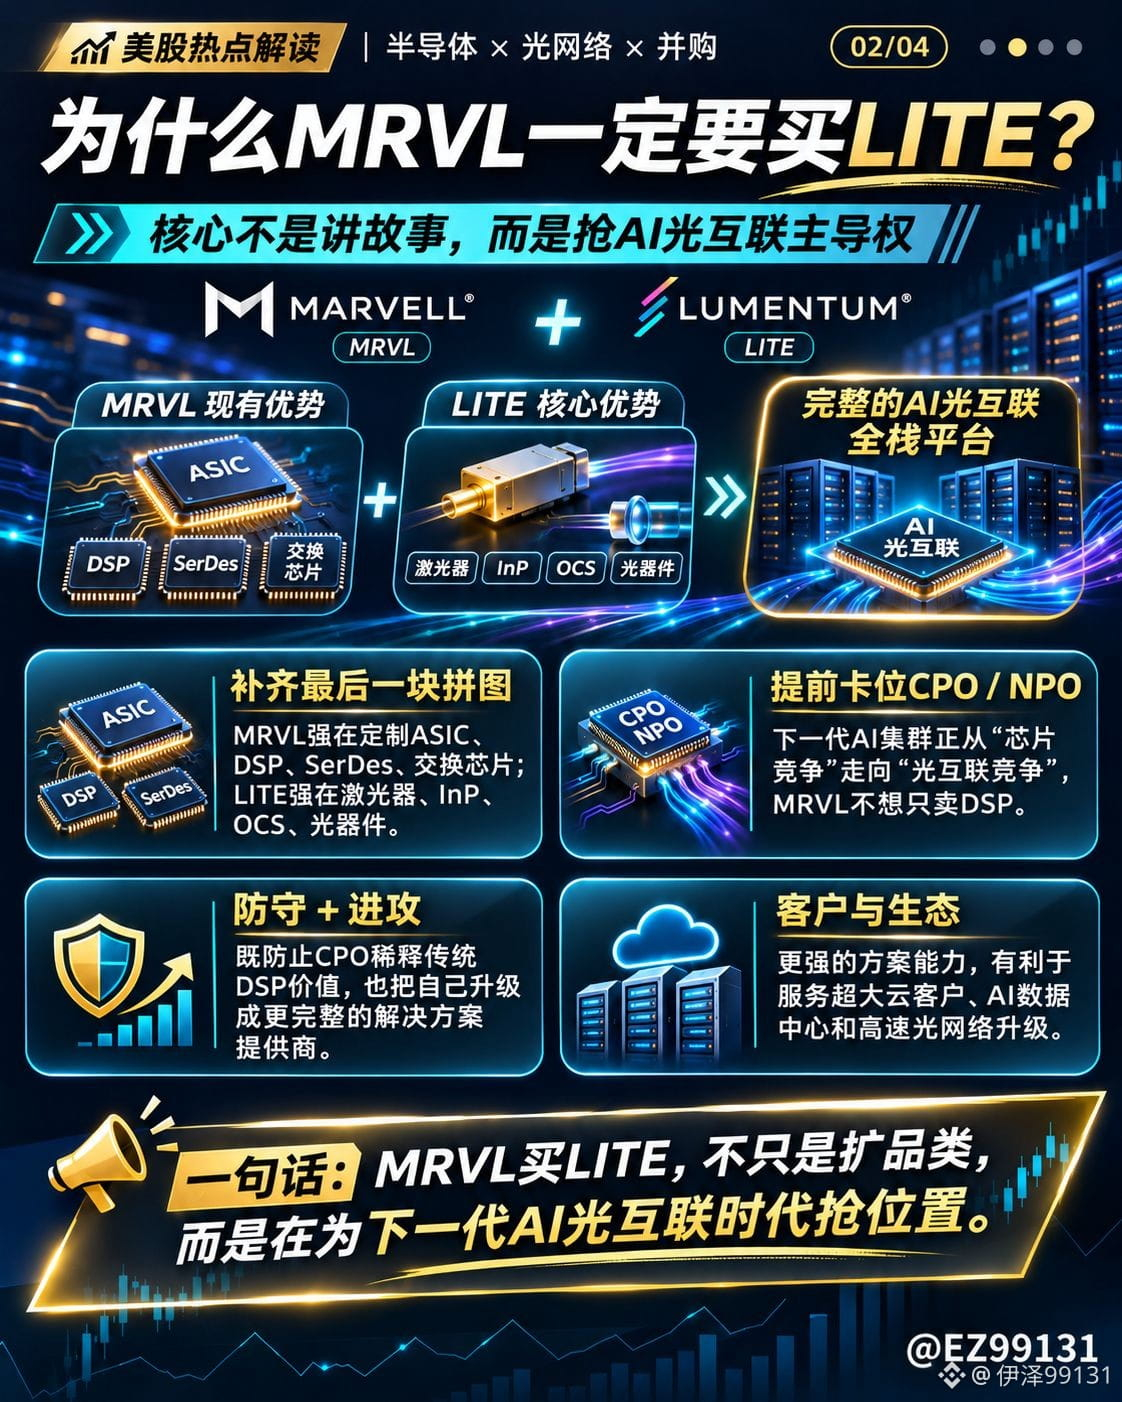
Điều Marvell thực sự muốn mua không chỉ là doanh thu của Lumentum, mà còn là các laser phosphide indi (InP), linh kiện quang học và năng lực sản xuất mà công ty này đang sở hữu.
MRVL vốn có thế mạnh về ASIC, DSP, SerDes và chip mạng tốc độ cao. Nhưng khi các cụm AI ngày càng lớn, trọng tâm cạnh tranh trong tương lai đang mở rộng từ năng lực tính toán sang kết nối quang học.
Đặc biệt, sự phát triển của công nghệ CPO có thể làm giảm giá trị của một số DSP truyền thống. MRVL mua LITE vào thời điểm này vừa để bù đắp những điểm yếu về công nghệ, vừa để sớm chuẩn bị cho thế hệ trung tâm dữ liệu AI tiếp theo.
Nhưng câu hỏi là: thương vụ mua lại này có thực sự đáng tiền không?
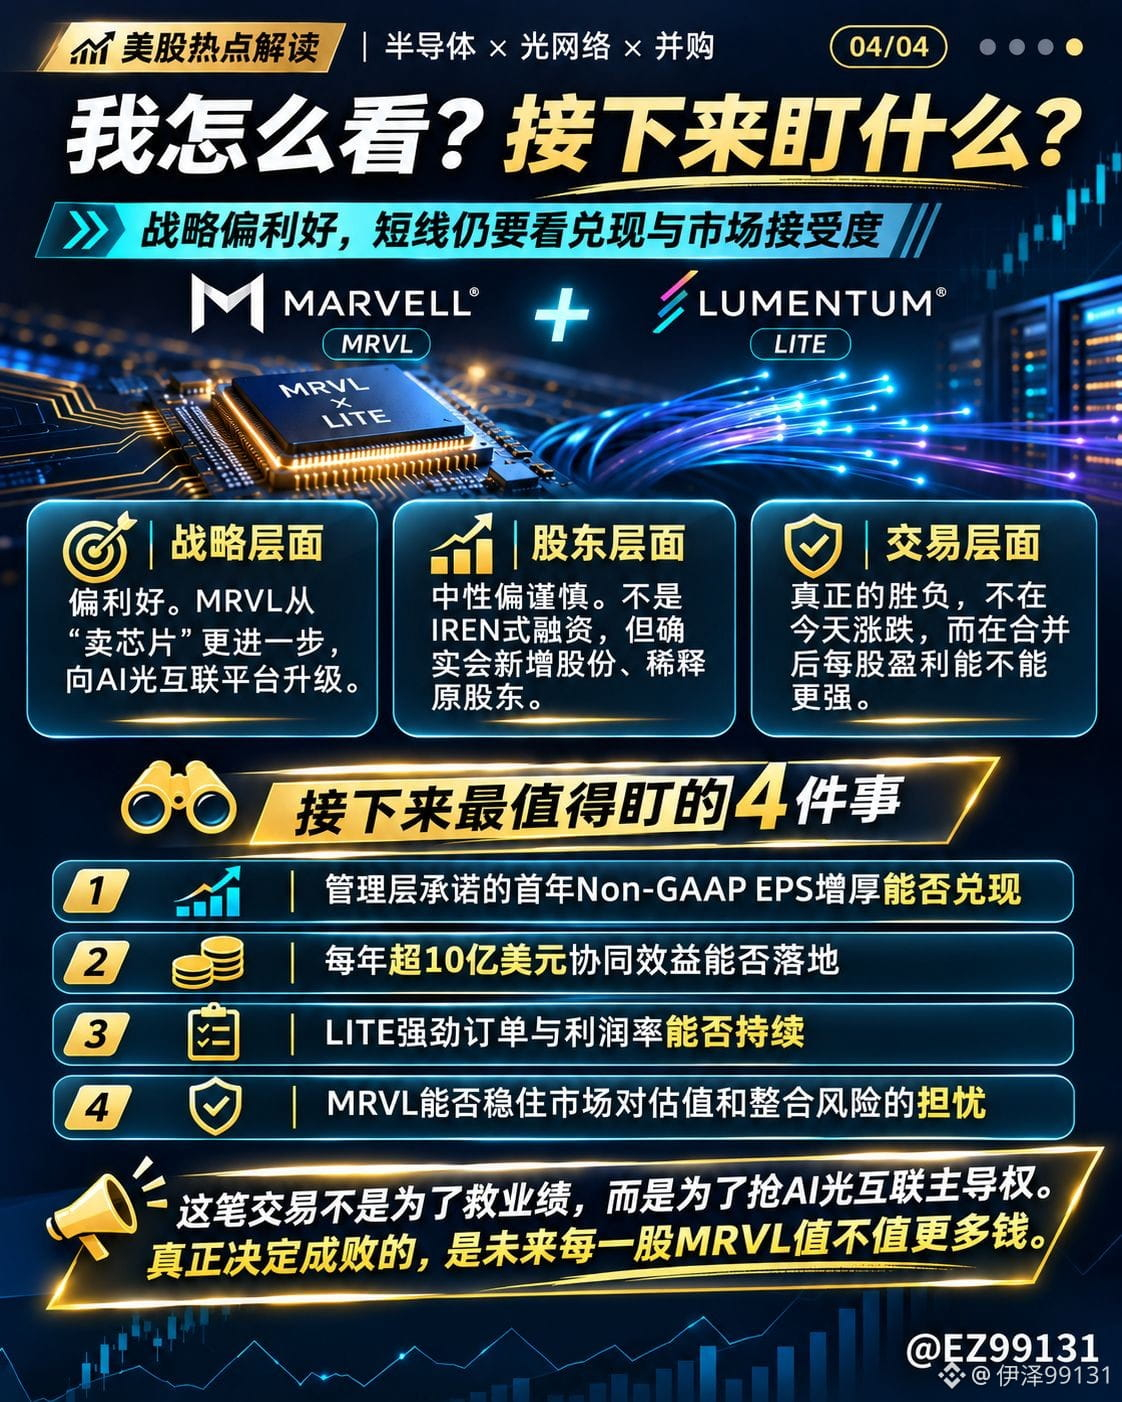
Giá trị doanh nghiệp hàm ý của thương vụ vào khoảng 115 tỷ USD, được thực hiện hoàn toàn bằng cổ phiếu: 1 cổ phiếu LITE đổi lấy 4,5 cổ phiếu MRVL. Thương vụ dự kiến hoàn tất trong nửa đầu năm 2028.
Đây không phải là việc huy động hơn 100 tỷ USD từ thị trường để thực hiện thương vụ, nhưng chắc chắn sẽ có sự pha loãng cổ phần. Sau khi hoàn tất, các cổ đông hiện tại của MRVL dự kiến sẽ chỉ sở hữu 67% công ty hợp nhất.
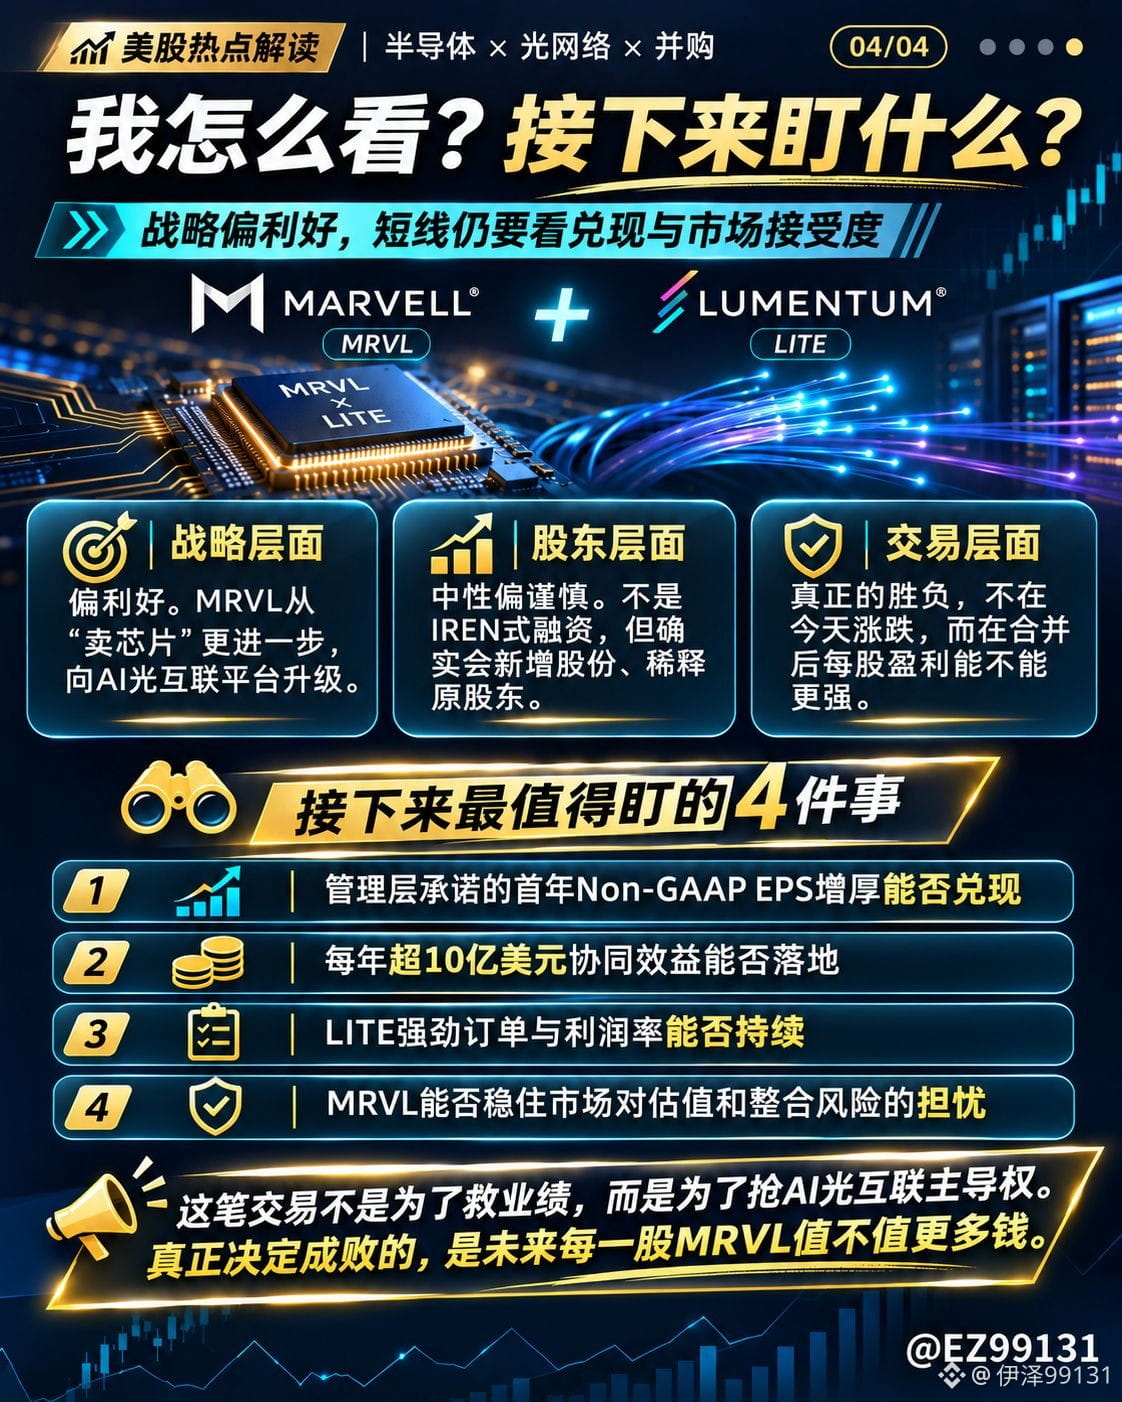
Ban lãnh đạo cam kết tạo ra hơn 1 tỷ USD lợi ích cộng hưởng mỗi năm và dự kiến EPS điều chỉnh sẽ tăng ngay trong năm đầu tiên sau khi hoàn tất thương vụ.
Nếu những điều này thành hiện thực, triển vọng dài hạn quả thực rất đáng kỳ vọng.
Theo tôi, định hướng chiến lược của MRVL không có vấn đề, nhưng tài sản tốt không có nghĩa là đáng mua ở mọi mức giá.
Điều Phố Wall lo ngại không phải là kết nối quang học cho AI không có tương lai, mà là liệu Marvell có phải trả giá quá cao để giành chỗ đứng trên thị trường này hay không.
Cuối cùng, thương vụ này là tin tốt hay tin xấu không phụ thuộc vào việc giá cổ phiếu tăng hay giảm hôm nay, mà phụ thuộc vào việc lợi nhuận trên mỗi cổ phiếu trong tương lai có thực sự vượt qua được cái giá phải trả cho sự pha loãng hay không.
Cơ hội trong lĩnh vực kết nối quang học cho AI rất lớn, nhưng cổ đông cuối cùng có kiếm được tiền hay không còn tùy thuộc vào tỷ suất sinh lời trên vốn.
Điểm nóng của chứng khoán Mỹ: $MRVL chi mạnh 115 tỷ USD để mua lại $LITE !
Hôm nay, Marvell cuối cùng đã chính thức công bố thương vụ mua lại Lumentum.
Quy mô của thương vụ này thực sự vượt ngoài dự đoán của nhiều người.
$MRVL chi mạnh 115 tỷ USD để mua lại $LITE , nhưng giá cổ phiếu lại liên tục lao dốc. Tôi nghĩ thương vụ này không đơn giản như vậy.
Điều Marvell thực sự muốn mua không chỉ là doanh thu của Lumentum, mà còn là các laser phosphide indi (InP), linh kiện quang học và năng lực sản xuất mà công ty này đang sở hữu.
MRVL vốn có thế mạnh về ASIC, DSP, SerDes và chip mạng tốc độ cao. Nhưng khi các cụm AI ngày càng lớn, trọng tâm cạnh tranh trong tương lai đang mở rộng từ năng lực tính toán sang kết nối quang học.
Đặc biệt, sự phát triển của công nghệ CPO có thể làm giảm giá trị của một số DSP truyền thống. MRVL mua LITE vào thời điểm này vừa để bù đắp những điểm yếu về công nghệ, vừa để sớm chuẩn bị cho thế hệ trung tâm dữ liệu AI tiếp theo.
Nhưng câu hỏi là: thương vụ mua lại này có thực sự đáng tiền không?
Giá trị doanh nghiệp hàm ý của thương vụ vào khoảng 115 tỷ USD, được thực hiện hoàn toàn bằng cổ phiếu: 1 cổ phiếu LITE đổi lấy 4,5 cổ phiếu MRVL. Thương vụ dự kiến hoàn tất trong nửa đầu năm 2028.
Đây không phải là việc huy động hơn 100 tỷ USD từ thị trường để thực hiện thương vụ, nhưng chắc chắn sẽ có sự pha loãng cổ phần. Sau khi hoàn tất, các cổ đông hiện tại của MRVL dự kiến sẽ chỉ sở hữu 67% công ty hợp nhất.
Ban lãnh đạo cam kết tạo ra hơn 1 tỷ USD lợi ích cộng hưởng mỗi năm và dự kiến EPS điều chỉnh sẽ tăng ngay trong năm đầu tiên sau khi hoàn tất thương vụ.
Nếu những điều này thành hiện thực, triển vọng dài hạn quả thực rất đáng kỳ vọng.
Theo tôi, định hướng chiến lược của MRVL không có vấn đề, nhưng tài sản tốt không có nghĩa là đáng mua ở mọi mức giá.
Điều Phố Wall lo ngại không phải là kết nối quang học cho AI không có tương lai, mà là liệu Marvell có phải trả giá quá cao để giành chỗ đứng trên thị trường này hay không.
Cuối cùng, thương vụ này là tin tốt hay tin xấu không phụ thuộc vào việc giá cổ phiếu tăng hay giảm hôm nay, mà phụ thuộc vào việc lợi nhuận trên mỗi cổ phiếu trong tương lai có thực sự vượt qua được cái giá phải trả cho sự pha loãng hay không.
Cơ hội trong lĩnh vực kết nối quang học cho AI rất lớn, nhưng cổ đông cuối cùng có kiếm được tiền hay không còn tùy thuộc vào tỷ suất sinh lời trên vốn.
Hôm nay, Marvell cuối cùng đã chính thức công bố thương vụ mua lại Lumentum.
Quy mô của thương vụ này thực sự vượt ngoài dự đoán của nhiều người.
$MRVL chi mạnh 115 tỷ USD để mua lại $LITE , nhưng giá cổ phiếu lại liên tục lao dốc. Tôi nghĩ thương vụ này không đơn giản như vậy.
Điều Marvell thực sự muốn mua không chỉ là doanh thu của Lumentum, mà còn là các laser phosphide indi (InP), linh kiện quang học và năng lực sản xuất mà công ty này đang sở hữu.
MRVL vốn có thế mạnh về ASIC, DSP, SerDes và chip mạng tốc độ cao. Nhưng khi các cụm AI ngày càng lớn, trọng tâm cạnh tranh trong tương lai đang mở rộng từ năng lực tính toán sang kết nối quang học.
Đặc biệt, sự phát triển của công nghệ CPO có thể làm giảm giá trị của một số DSP truyền thống. MRVL mua LITE vào thời điểm này vừa để bù đắp những điểm yếu về công nghệ, vừa để sớm chuẩn bị cho thế hệ trung tâm dữ liệu AI tiếp theo.
Nhưng câu hỏi là: thương vụ mua lại này có thực sự đáng tiền không?
Giá trị doanh nghiệp hàm ý của thương vụ vào khoảng 115 tỷ USD, được thực hiện hoàn toàn bằng cổ phiếu: 1 cổ phiếu LITE đổi lấy 4,5 cổ phiếu MRVL. Thương vụ dự kiến hoàn tất trong nửa đầu năm 2028.
Đây không phải là việc huy động hơn 100 tỷ USD từ thị trường để thực hiện thương vụ, nhưng chắc chắn sẽ có sự pha loãng cổ phần. Sau khi hoàn tất, các cổ đông hiện tại của MRVL dự kiến sẽ chỉ sở hữu 67% công ty hợp nhất.
Ban lãnh đạo cam kết tạo ra hơn 1 tỷ USD lợi ích cộng hưởng mỗi năm và dự kiến EPS điều chỉnh sẽ tăng ngay trong năm đầu tiên sau khi hoàn tất thương vụ.
Nếu những điều này thành hiện thực, triển vọng dài hạn quả thực rất đáng kỳ vọng.
Theo tôi, định hướng chiến lược của MRVL không có vấn đề, nhưng tài sản tốt không có nghĩa là đáng mua ở mọi mức giá.
Điều Phố Wall lo ngại không phải là kết nối quang học cho AI không có tương lai, mà là liệu Marvell có phải trả giá quá cao để giành chỗ đứng trên thị trường này hay không.
Cuối cùng, thương vụ này là tin tốt hay tin xấu không phụ thuộc vào việc giá cổ phiếu tăng hay giảm hôm nay, mà phụ thuộc vào việc lợi nhuận trên mỗi cổ phiếu trong tương lai có thực sự vượt qua được cái giá phải trả cho sự pha loãng hay không.
Cơ hội trong lĩnh vực kết nối quang học cho AI rất lớn, nhưng cổ đông cuối cùng có kiếm được tiền hay không còn tùy thuộc vào tỷ suất sinh lời trên vốn.
1
4
4.6k
·
--
Báo cáo tài chính SpaceX gây chấn động! Doanh thu AI tăng vọt 830%, nhưng mảng kiếm tiền nhiều nhất lại không phải AI
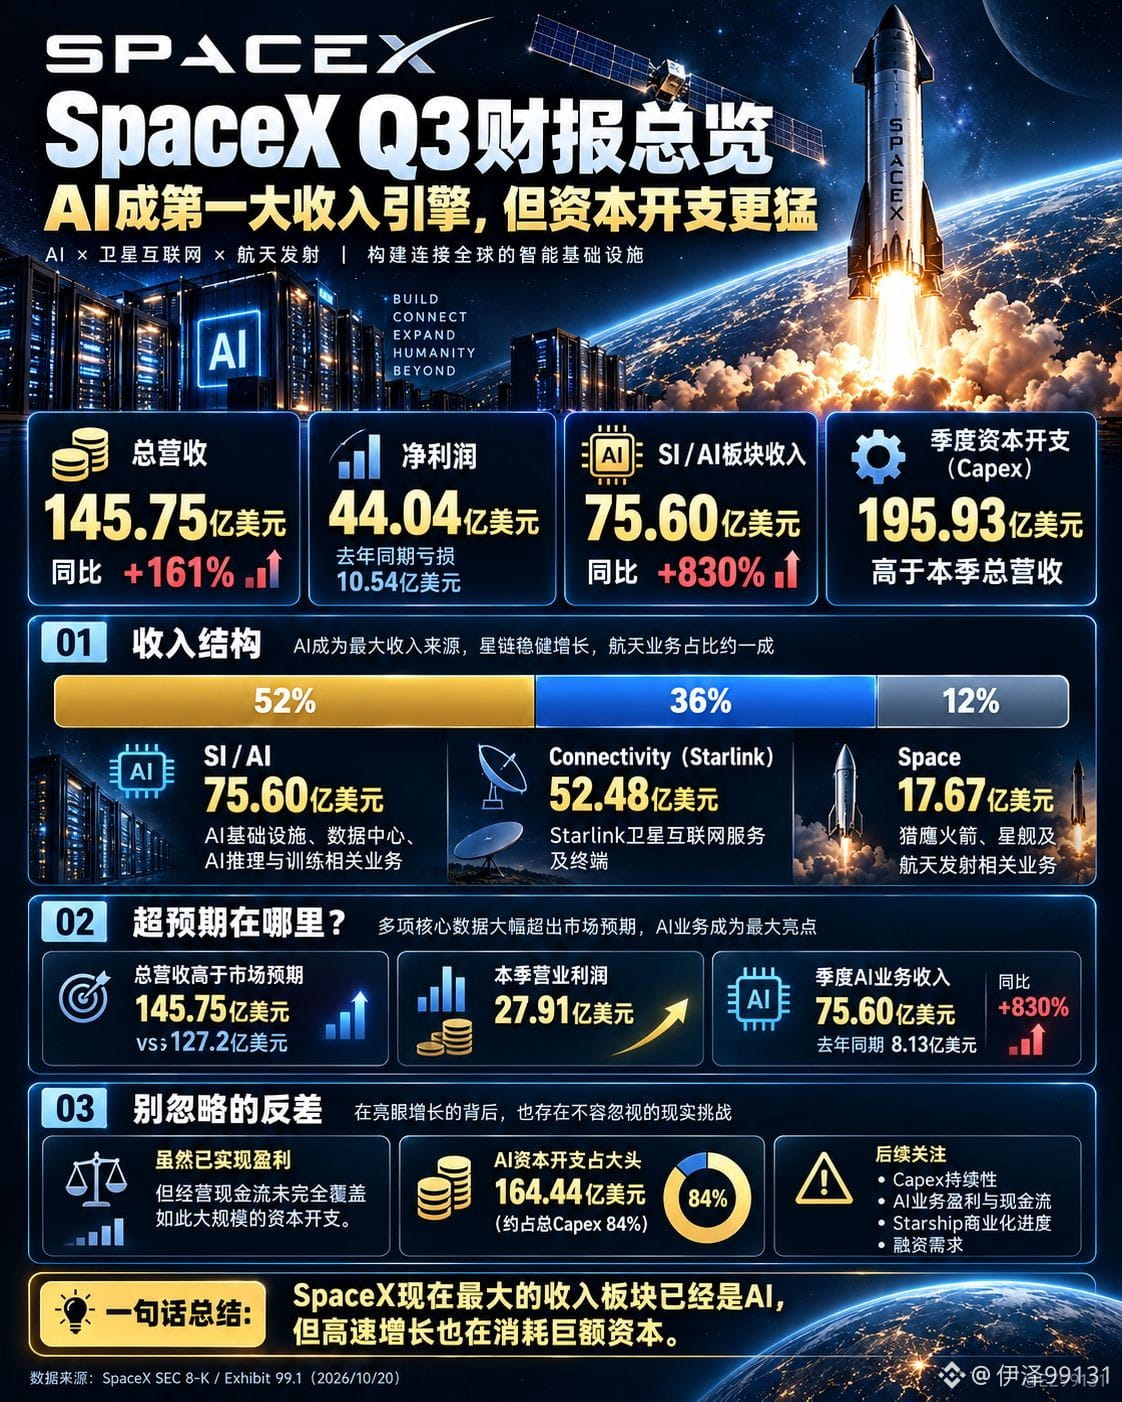
Báo cáo tài chính Q3 của $SPCX tối qua quả thực có phần khó tin.
Tổng doanh thu đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm trước.
Lợi nhuận ròng đạt 4,404 tỷ USD, trong khi cùng kỳ năm ngoái công ty còn lỗ 1,054 tỷ USD.
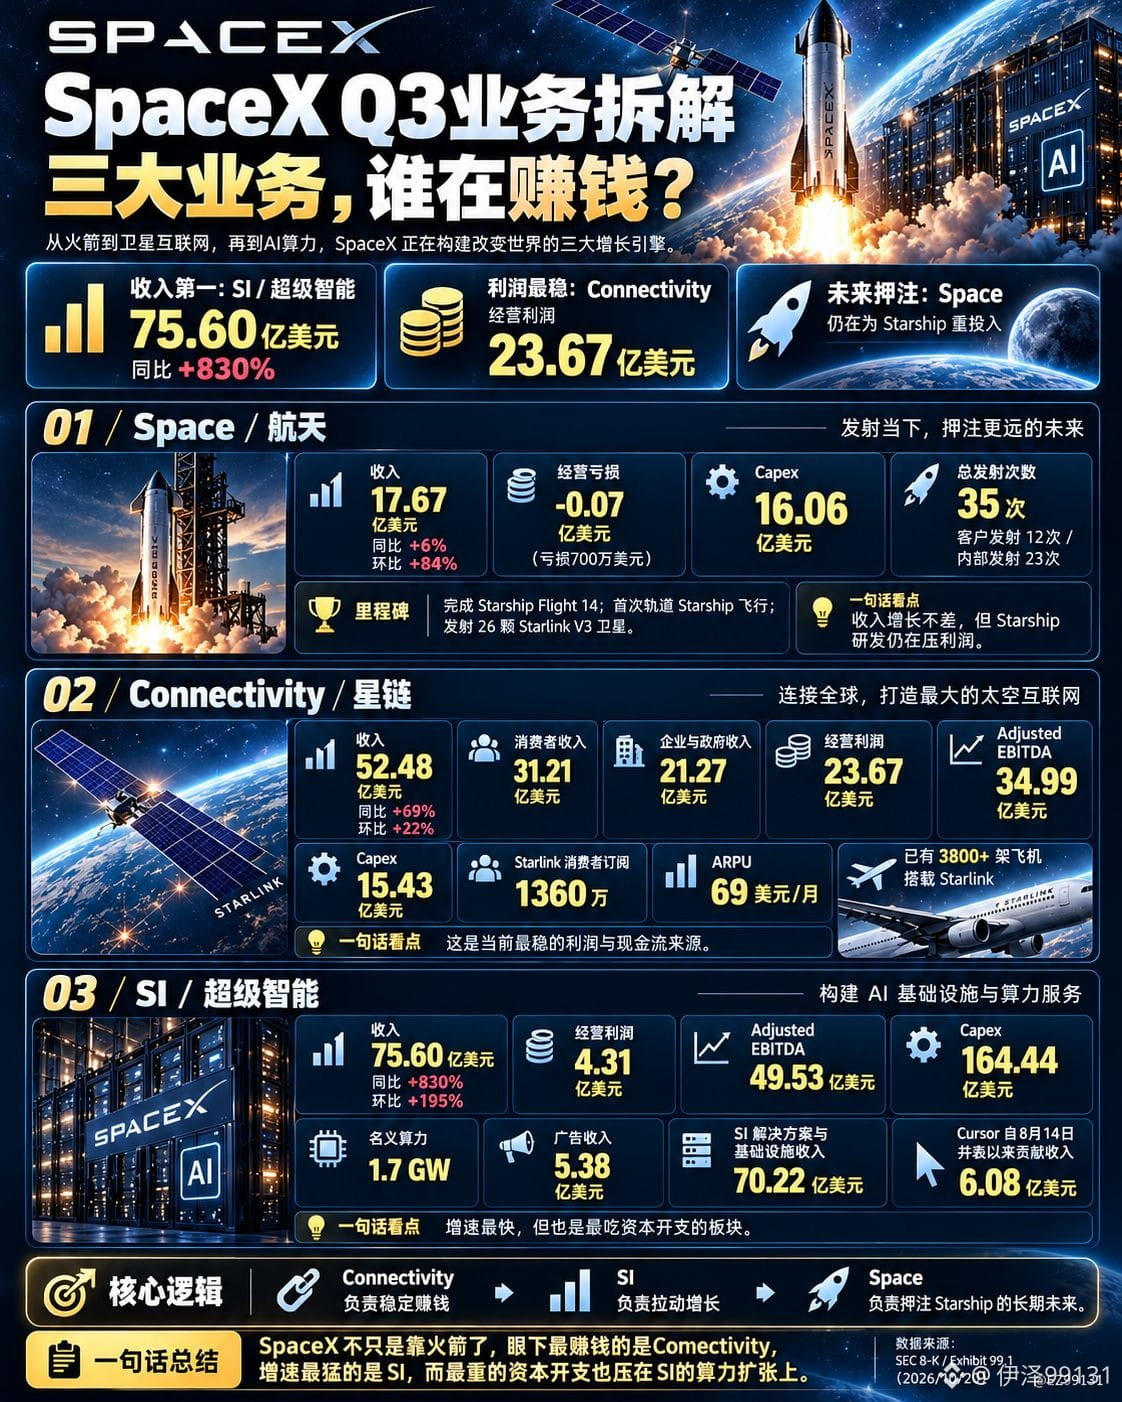
Ấn tượng nhất là mảng AI: doanh thu trong một quý đạt 7,560 tỷ USD, tăng 830% so với cùng kỳ năm trước, chiếm 52% tổng doanh thu của SpaceX.
Nói cách khác, SpaceX trong mắt mọi người vốn là công ty chế tạo tên lửa và phóng vệ tinh, giờ đây lại có nguồn thu lớn nhất đến từ AI.
Nhưng sau khi đọc kỹ báo cáo tài chính, tôi lại thấy hai nhóm số liệu khác đáng chú ý hơn.
Nhóm thứ nhất là lợi nhuận.
Mảng AI đạt doanh thu 7,560 tỷ USD, nhưng lợi nhuận hoạt động chỉ có 431 triệu USD.
Ngược lại, mảng kết nối, bao gồm Starlink, đạt doanh thu 5,248 tỷ USD nhưng tạo ra 2,367 tỷ USD lợi nhuận hoạt động.
Hiện tại, AI là mảng tăng trưởng nhanh nhất của SpaceX, nhưng Starlink mới là mảng đóng góp lợi nhuận ổn định.
Nhóm thứ hai là chi tiêu vốn.
Trong quý này, tổng chi tiêu vốn của SpaceX là 19,593 tỷ USD, trong đó 16,444 tỷ USD được đầu tư vào AI, chiếm gần 84%.
Đây là số liệu của một quý!
Số tiền đổ vào AI đã vượt quá doanh thu cả quý của toàn công ty.
Dù SpaceX đã đạt lợi nhuận ròng 4,4 tỷ USD, lợi nhuận kế toán không đồng nghĩa với dòng tiền tự do. Cần tiếp tục theo dõi xem các trung tâm dữ liệu khổng lồ và khoản đầu tư vào năng lực tính toán này sẽ tạo ra bao nhiêu tiền mặt trong tương lai.
Đây cũng là vấn đề mà toàn bộ chuỗi ngành AI trên thị trường chứng khoán Mỹ đang phải đối mặt.
Từ $NVDA, $AVGO, $MRVL đến $MSFT, $META, $AMZN, $GOOGL, tất cả đều đang rót những khoản vốn khổng lồ vào AI.
Đơn hàng chip ngày càng lớn, nhu cầu năng lực tính toán ngày càng mạnh, doanh thu cũng thực sự tăng trưởng.
Cấu trúc kinh doanh của SpaceX ngày càng rõ ràng.
Tôi vẫn lạc quan về tiềm năng phát triển của hạ tầng AI trong vài năm tới, nhưng không cho rằng doanh thu càng tăng nhanh thì cổ phiếu càng đáng để đuổi theo.
Điều thực sự quyết định lợi nhuận dài hạn vẫn là biên lợi nhuận, hiệu quả sử dụng vốn và dòng tiền.
Báo cáo tài chính này vừa hay cho thấy khía cạnh thú vị nhất của siêu chu kỳ AI:
Tăng trưởng là thật, nhu cầu cũng là thật, nhưng đốt tiền cũng là thật.
Trong tương lai, điều đáng nghiên cứu nhất có lẽ không còn là công ty nào có doanh thu AI tăng nhanh nhất, mà là công ty nào thực sự có thể biến năng lực tính toán thành dòng tiền tự do bền vững và đáng kể.
#SpaceX #SPCX #NVDA #美股 #人工智能
Báo cáo tài chính SpaceX gây chấn động! Doanh thu AI tăng vọt 830%, nhưng mảng kiếm tiền nhiều nhất lại không phải AI
Báo cáo tài chính Q3 của $SPCX tối qua quả thực có phần khó tin.
Tổng doanh thu đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm trước.
Lợi nhuận ròng đạt 4,404 tỷ USD, trong khi cùng kỳ năm ngoái công ty còn lỗ 1,054 tỷ USD.
Ấn tượng nhất là mảng AI: doanh thu trong một quý đạt 7,560 tỷ USD, tăng 830% so với cùng kỳ năm trước, chiếm 52% tổng doanh thu của SpaceX.
Nói cách khác, SpaceX trong mắt mọi người vốn là công ty chế tạo tên lửa và phóng vệ tinh, giờ đây lại có nguồn thu lớn nhất đến từ AI.
Nhưng sau khi đọc kỹ báo cáo tài chính, tôi lại thấy hai nhóm số liệu khác đáng chú ý hơn.
Nhóm thứ nhất là lợi nhuận.
Mảng AI đạt doanh thu 7,560 tỷ USD, nhưng lợi nhuận hoạt động chỉ có 431 triệu USD.
Ngược lại, mảng kết nối, bao gồm Starlink, đạt doanh thu 5,248 tỷ USD nhưng tạo ra 2,367 tỷ USD lợi nhuận hoạt động.
Hiện tại, AI là mảng tăng trưởng nhanh nhất của SpaceX, nhưng Starlink mới là mảng đóng góp lợi nhuận ổn định.
Nhóm thứ hai là chi tiêu vốn.
Trong quý này, tổng chi tiêu vốn của SpaceX là 19,593 tỷ USD, trong đó 16,444 tỷ USD được đầu tư vào AI, chiếm gần 84%.
Đây là số liệu của một quý!
Số tiền đổ vào AI đã vượt quá doanh thu cả quý của toàn công ty.
Dù SpaceX đã đạt lợi nhuận ròng 4,4 tỷ USD, lợi nhuận kế toán không đồng nghĩa với dòng tiền tự do. Cần tiếp tục theo dõi xem các trung tâm dữ liệu khổng lồ và khoản đầu tư vào năng lực tính toán này sẽ tạo ra bao nhiêu tiền mặt trong tương lai.
Đây cũng là vấn đề mà toàn bộ chuỗi ngành AI trên thị trường chứng khoán Mỹ đang phải đối mặt.
Từ $NVDA, $AVGO, $MRVL đến $MSFT, $META, $AMZN, $GOOGL, tất cả đều đang rót những khoản vốn khổng lồ vào AI.
Đơn hàng chip ngày càng lớn, nhu cầu năng lực tính toán ngày càng mạnh, doanh thu cũng thực sự tăng trưởng.
Cấu trúc kinh doanh của SpaceX ngày càng rõ ràng.
Tôi vẫn lạc quan về tiềm năng phát triển của hạ tầng AI trong vài năm tới, nhưng không cho rằng doanh thu càng tăng nhanh thì cổ phiếu càng đáng để đuổi theo.
Điều thực sự quyết định lợi nhuận dài hạn vẫn là biên lợi nhuận, hiệu quả sử dụng vốn và dòng tiền.
Báo cáo tài chính này vừa hay cho thấy khía cạnh thú vị nhất của siêu chu kỳ AI:
Tăng trưởng là thật, nhu cầu cũng là thật, nhưng đốt tiền cũng là thật.
Trong tương lai, điều đáng nghiên cứu nhất có lẽ không còn là công ty nào có doanh thu AI tăng nhanh nhất, mà là công ty nào thực sự có thể biến năng lực tính toán thành dòng tiền tự do bền vững và đáng kể.
#SpaceX #SPCX #NVDA #美股 #人工智能
Báo cáo tài chính Q3 của $SPCX tối qua quả thực có phần khó tin.
Tổng doanh thu đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm trước.
Lợi nhuận ròng đạt 4,404 tỷ USD, trong khi cùng kỳ năm ngoái công ty còn lỗ 1,054 tỷ USD.
Ấn tượng nhất là mảng AI: doanh thu trong một quý đạt 7,560 tỷ USD, tăng 830% so với cùng kỳ năm trước, chiếm 52% tổng doanh thu của SpaceX.
Nói cách khác, SpaceX trong mắt mọi người vốn là công ty chế tạo tên lửa và phóng vệ tinh, giờ đây lại có nguồn thu lớn nhất đến từ AI.
Nhưng sau khi đọc kỹ báo cáo tài chính, tôi lại thấy hai nhóm số liệu khác đáng chú ý hơn.
Nhóm thứ nhất là lợi nhuận.
Mảng AI đạt doanh thu 7,560 tỷ USD, nhưng lợi nhuận hoạt động chỉ có 431 triệu USD.
Ngược lại, mảng kết nối, bao gồm Starlink, đạt doanh thu 5,248 tỷ USD nhưng tạo ra 2,367 tỷ USD lợi nhuận hoạt động.
Hiện tại, AI là mảng tăng trưởng nhanh nhất của SpaceX, nhưng Starlink mới là mảng đóng góp lợi nhuận ổn định.
Nhóm thứ hai là chi tiêu vốn.
Trong quý này, tổng chi tiêu vốn của SpaceX là 19,593 tỷ USD, trong đó 16,444 tỷ USD được đầu tư vào AI, chiếm gần 84%.
Đây là số liệu của một quý!
Số tiền đổ vào AI đã vượt quá doanh thu cả quý của toàn công ty.
Dù SpaceX đã đạt lợi nhuận ròng 4,4 tỷ USD, lợi nhuận kế toán không đồng nghĩa với dòng tiền tự do. Cần tiếp tục theo dõi xem các trung tâm dữ liệu khổng lồ và khoản đầu tư vào năng lực tính toán này sẽ tạo ra bao nhiêu tiền mặt trong tương lai.
Đây cũng là vấn đề mà toàn bộ chuỗi ngành AI trên thị trường chứng khoán Mỹ đang phải đối mặt.
Từ $NVDA, $AVGO, $MRVL đến $MSFT, $META, $AMZN, $GOOGL, tất cả đều đang rót những khoản vốn khổng lồ vào AI.
Đơn hàng chip ngày càng lớn, nhu cầu năng lực tính toán ngày càng mạnh, doanh thu cũng thực sự tăng trưởng.
Cấu trúc kinh doanh của SpaceX ngày càng rõ ràng.
Tôi vẫn lạc quan về tiềm năng phát triển của hạ tầng AI trong vài năm tới, nhưng không cho rằng doanh thu càng tăng nhanh thì cổ phiếu càng đáng để đuổi theo.
Điều thực sự quyết định lợi nhuận dài hạn vẫn là biên lợi nhuận, hiệu quả sử dụng vốn và dòng tiền.
Báo cáo tài chính này vừa hay cho thấy khía cạnh thú vị nhất của siêu chu kỳ AI:
Tăng trưởng là thật, nhu cầu cũng là thật, nhưng đốt tiền cũng là thật.
Trong tương lai, điều đáng nghiên cứu nhất có lẽ không còn là công ty nào có doanh thu AI tăng nhanh nhất, mà là công ty nào thực sự có thể biến năng lực tính toán thành dòng tiền tự do bền vững và đáng kể.
#SpaceX #SPCX #NVDA #美股 #人工智能
1
167
·
--
Đã xác minh
Bài viết
Máy chủ AI của $NVDA bất ngờ có thể tăng giá hơn 15%, người thắng lớn thực sự có thể là $MUGiá máy chủ của NVIDIA tăng hơn 15%.
① Điều quan trọng nhất là tin tốt
1. Bị rộ tin rằng các máy chủ $NVDA tăng giá hơn 15%, và người được hưởng lợi thực sự có thể không chỉ là NVIDIA
Bloomberg đưa tin vào ngày thứ Bảy rằng, một số khách hàng lớn nhất của NVIDIA đã nhận được thông báo rằng trong nhiều trường hợp, giá máy chủ trang bị chip AI sẽ tăng hơn 15%.
Việc tăng giá chủ yếu sẽ ảnh hưởng đến các hệ thống bắt đầu được giao hàng từ đầu năm 2027, bao gồm:
Vera Rubin
Grace Blackwell
Và lần tăng giá này có một nguyên nhân rất quan trọng là:
Giá chip bộ nhớ tăng mạnh.
Reuters đã xác nhận thông tin này của Bloomberg.
Trong vài tháng qua, thị trường vẫn luôn thảo luận:
Máy chủ AI của $NVDA bất ngờ có thể tăng giá hơn 15%, người thắng lớn thực sự có thể là $MU
Giá máy chủ của NVIDIA tăng hơn 15%.
① Điều quan trọng nhất là tin tốt
1. Bị rộ tin rằng các máy chủ $NVDA tăng giá hơn 15%, và người được hưởng lợi thực sự có thể không chỉ là NVIDIA
Bloomberg đưa tin vào ngày thứ Bảy rằng, một số khách hàng lớn nhất của NVIDIA đã nhận được thông báo rằng trong nhiều trường hợp, giá máy chủ trang bị chip AI sẽ tăng hơn 15%.
Việc tăng giá chủ yếu sẽ ảnh hưởng đến các hệ thống bắt đầu được giao hàng từ đầu năm 2027, bao gồm:
Vera Rubin
Grace Blackwell
Và lần tăng giá này có một nguyên nhân rất quan trọng là:
Giá chip bộ nhớ tăng mạnh.
Reuters đã xác nhận thông tin này của Bloomberg.
Trong vài tháng qua, thị trường vẫn luôn thảo luận:
① Điều quan trọng nhất là tin tốt
1. Bị rộ tin rằng các máy chủ $NVDA tăng giá hơn 15%, và người được hưởng lợi thực sự có thể không chỉ là NVIDIA
Bloomberg đưa tin vào ngày thứ Bảy rằng, một số khách hàng lớn nhất của NVIDIA đã nhận được thông báo rằng trong nhiều trường hợp, giá máy chủ trang bị chip AI sẽ tăng hơn 15%.
Việc tăng giá chủ yếu sẽ ảnh hưởng đến các hệ thống bắt đầu được giao hàng từ đầu năm 2027, bao gồm:
Vera Rubin
Grace Blackwell
Và lần tăng giá này có một nguyên nhân rất quan trọng là:
Giá chip bộ nhớ tăng mạnh.
Reuters đã xác nhận thông tin này của Bloomberg.
Trong vài tháng qua, thị trường vẫn luôn thảo luận:
1
806
·
--
Bài viết
Bộ Tài chính vừa “cứu” trái phiếu kho bạc Mỹ được đúng một ngày, lợi suất 30 năm lại lên 5.26%, vậy Mỹ thực sự đã bắt đầu YCC chưa?#ChứngKhoánMỹ #AI #BánDẫn
Nhu cầu AI không sụp đổ; thị trường đang chuyển từ “mua AI” sang “mua sự chắc chắn”
Chứng khoán Mỹ tiếp tục điều chỉnh trong phiên tối qua.
Dow Jones -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Nhưng bên trong ngành bán dẫn, diễn biến hoàn toàn trái ngược nhau:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA giảm nhẹ
Thị trường hiện tại thật ra rất thú vị
Các chỉ số đang biến động theo trái phiếu kho bạc Mỹ và giá dầu, nhưng dòng tiền bắt đầu tìm kiếm những công ty thực sự có đơn hàng và dòng tiền trong lĩnh vực AI.
① Tin tích cực quan trọng nhất
Tin tích cực thực sự của $MU không phải là cổ phiếu tăng 4%, mà là Hynix và Samsung bắt đầu trả lại cho cổ đông số tiền kiếm được từ AI.
Bộ Tài chính vừa “cứu” trái phiếu kho bạc Mỹ được đúng một ngày, lợi suất 30 năm lại lên 5.26%, vậy Mỹ thực sự đã bắt đầu YCC chưa?
#ChứngKhoánMỹ #AI #BánDẫn
Nhu cầu AI không sụp đổ; thị trường đang chuyển từ “mua AI” sang “mua sự chắc chắn”
Chứng khoán Mỹ tiếp tục điều chỉnh trong phiên tối qua.
Dow Jones -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Nhưng bên trong ngành bán dẫn, diễn biến hoàn toàn trái ngược nhau:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA giảm nhẹ
Thị trường hiện tại thật ra rất thú vị
Các chỉ số đang biến động theo trái phiếu kho bạc Mỹ và giá dầu, nhưng dòng tiền bắt đầu tìm kiếm những công ty thực sự có đơn hàng và dòng tiền trong lĩnh vực AI.
① Tin tích cực quan trọng nhất
Tin tích cực thực sự của $MU không phải là cổ phiếu tăng 4%, mà là Hynix và Samsung bắt đầu trả lại cho cổ đông số tiền kiếm được từ AI.
Nhu cầu AI không sụp đổ; thị trường đang chuyển từ “mua AI” sang “mua sự chắc chắn”
Chứng khoán Mỹ tiếp tục điều chỉnh trong phiên tối qua.
Dow Jones -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Nhưng bên trong ngành bán dẫn, diễn biến hoàn toàn trái ngược nhau:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA giảm nhẹ
Thị trường hiện tại thật ra rất thú vị
Các chỉ số đang biến động theo trái phiếu kho bạc Mỹ và giá dầu, nhưng dòng tiền bắt đầu tìm kiếm những công ty thực sự có đơn hàng và dòng tiền trong lĩnh vực AI.
① Tin tích cực quan trọng nhất
Tin tích cực thực sự của $MU không phải là cổ phiếu tăng 4%, mà là Hynix và Samsung bắt đầu trả lại cho cổ đông số tiền kiếm được từ AI.
1
723
·
--
Bài viết
Google không chỉ đơn thuần đầu tư 12,1 tỷ USD vào $MRVL; giá trị thực sự nằm ở con đường tạo ra doanh thu 120 tỷ USD phía sauĐêm qua, ba chỉ số chứng khoán lớn của Mỹ tăng nhẹ khi đóng cửa, nhưng nội bộ ngành bán dẫn phân hóa rõ rệt: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Cùng lúc đó, Bộ Tài chính Mỹ bất ngờ tăng mạnh việc mua lại trái phiếu dài hạn, kéo lợi suất dài hạn xuống; tuy nhiên, biên bản cuộc họp của Fed lại thể hiện lập trường cứng rắn rõ rệt, còn giá Brent vẫn trên 91 USD. Vì vậy, đây là thị trường trong đó “các yếu tố vĩ mô tạm thời nâng đỡ, còn nội bộ ngành AI tiếp tục phân hóa”.
① Tin tích cực quan trọng nhất
1. Google × Marvell: Đây không phải là một thỏa thuận hợp tác thông thường, mà là bước nâng cấp định giá của MRVL
Đây là tin tức quan trọng nhất đêm qua trong toàn ngành bán dẫn AI.
Google không chỉ đơn thuần đầu tư 12,1 tỷ USD vào $MRVL; giá trị thực sự nằm ở con đường tạo ra doanh thu 120 tỷ USD phía sau
Đêm qua, ba chỉ số chứng khoán lớn của Mỹ tăng nhẹ khi đóng cửa, nhưng nội bộ ngành bán dẫn phân hóa rõ rệt: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Cùng lúc đó, Bộ Tài chính Mỹ bất ngờ tăng mạnh việc mua lại trái phiếu dài hạn, kéo lợi suất dài hạn xuống; tuy nhiên, biên bản cuộc họp của Fed lại thể hiện lập trường cứng rắn rõ rệt, còn giá Brent vẫn trên 91 USD. Vì vậy, đây là thị trường trong đó “các yếu tố vĩ mô tạm thời nâng đỡ, còn nội bộ ngành AI tiếp tục phân hóa”.
① Tin tích cực quan trọng nhất
1. Google × Marvell: Đây không phải là một thỏa thuận hợp tác thông thường, mà là bước nâng cấp định giá của MRVL
Đây là tin tức quan trọng nhất đêm qua trong toàn ngành bán dẫn AI.
① Tin tích cực quan trọng nhất
1. Google × Marvell: Đây không phải là một thỏa thuận hợp tác thông thường, mà là bước nâng cấp định giá của MRVL
Đây là tin tức quan trọng nhất đêm qua trong toàn ngành bán dẫn AI.
1
614
·
--
Đã xác minh
Trung Quốc nới lỏng các hạn chế đối với chip NVIDIA H200, ByteDance và Lứt Tấn mỗi bên nhận 10.000 chiếc
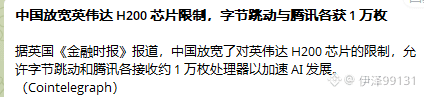
Theo tờ Financial Times của Anh, Trung Quốc đã nới lỏng các hạn chế đối với <$NVDAB > chip NVIDIA H200, cho phép ByteDance và Tencent mỗi bên nhận khoảng 10.000 bộ xử lý để thúc đẩy phát triển AI.
$SKHY
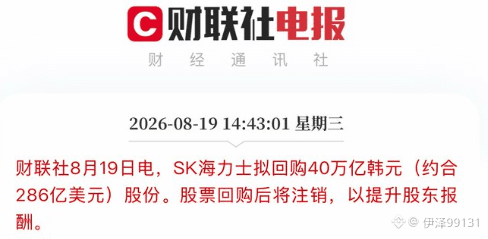
Sẽ mua lại cổ phiếu trị giá 40 nghìn tỷ won Hàn Quốc, phần cổ phiếu được mua lại sẽ dùng để hủy và hoàn trả cho cổ đông. (Giá trị 286 tỷ USD)
Bong bóng AI vẫn chưa đến mức quá đà, chỉ là gần đây thị trường trái phiếu đang ảm đạm—cứ xem ngày 8.28 Cục Dự trữ Liên bang Mỹ sẽ đưa ra phương án chính sách thế nào.
Trung Quốc nới lỏng các hạn chế đối với chip NVIDIA H200, ByteDance và Lứt Tấn mỗi bên nhận 10.000 chiếc
Theo tờ Financial Times của Anh, Trung Quốc đã nới lỏng các hạn chế đối với <$NVDAB > chip NVIDIA H200, cho phép ByteDance và Tencent mỗi bên nhận khoảng 10.000 bộ xử lý để thúc đẩy phát triển AI.
$SKHY
Sẽ mua lại cổ phiếu trị giá 40 nghìn tỷ won Hàn Quốc, phần cổ phiếu được mua lại sẽ dùng để hủy và hoàn trả cho cổ đông. (Giá trị 286 tỷ USD)
Bong bóng AI vẫn chưa đến mức quá đà, chỉ là gần đây thị trường trái phiếu đang ảm đạm—cứ xem ngày 8.28 Cục Dự trữ Liên bang Mỹ sẽ đưa ra phương án chính sách thế nào.
Theo tờ Financial Times của Anh, Trung Quốc đã nới lỏng các hạn chế đối với <$NVDAB > chip NVIDIA H200, cho phép ByteDance và Tencent mỗi bên nhận khoảng 10.000 bộ xử lý để thúc đẩy phát triển AI.
$SKHY
Sẽ mua lại cổ phiếu trị giá 40 nghìn tỷ won Hàn Quốc, phần cổ phiếu được mua lại sẽ dùng để hủy và hoàn trả cho cổ đông. (Giá trị 286 tỷ USD)
Bong bóng AI vẫn chưa đến mức quá đà, chỉ là gần đây thị trường trái phiếu đang ảm đạm—cứ xem ngày 8.28 Cục Dự trữ Liên bang Mỹ sẽ đưa ra phương án chính sách thế nào.
3
3
9.7k
·
--
Đã xác minh
Bài viết
Nokia muốn tiếp tục tăng vào ngày 23/7 cần chứng minh ba điều: đơn hàng AI/mây không hạ nhiệt; tăng trưởng Optical/IP có thể tiếp tục được nâng; biên lợi nhuận không bị “ăn” bởi tài sản nặng và chi phí tích hợp; các điểm rủi ro tin tốt trong phân tích trước báo cáo tài chínhCổ phiếu Mỹ $NOK của Nokia đã xác nhận sẽ công bố kết quả Q2 và nửa đầu năm vào ngày 23/7/2026Corporation | Nokia
Trước báo cáo tài chính, cốt lõi hiện tại của Nokia
Hiện Nokia không còn chỉ là cổ phiếu “thiết bị viễn thông truyền thống”; thị trường đang nhìn lại theo ba nhánh hạ tầng AI:
Điều 1: Quang Networks / AI DCI. Việc mở rộng trung tâm dữ liệu AI tạo nhu cầu kết nối liên trung tâm dữ liệu; Nokia bổ sung hệ thống quang học kết hợp và truyền dẫn quang thông qua Infinera.
Trong Q1, Optical Networks tăng 20%, Network Infrastructure tăng 6%; công ty cũng nâng mục tiêu tăng trưởng Network Infrastructure năm 2026 lên 12%–14%, và giả định IP + Optical Networks tăng tổng cộng 18%–20%
Nokia muốn tiếp tục tăng vào ngày 23/7 cần chứng minh ba điều: đơn hàng AI/mây không hạ nhiệt; tăng trưởng Optical/IP có thể tiếp tục được nâng; biên lợi nhuận không bị “ăn” bởi tài sản nặng và chi phí tích hợp; các điểm rủi ro tin tốt trong phân tích trước báo cáo tài chính
Cổ phiếu Mỹ $NOK của Nokia đã xác nhận sẽ công bố kết quả Q2 và nửa đầu năm vào ngày 23/7/2026Corporation | Nokia
Trước báo cáo tài chính, cốt lõi hiện tại của Nokia
Hiện Nokia không còn chỉ là cổ phiếu “thiết bị viễn thông truyền thống”; thị trường đang nhìn lại theo ba nhánh hạ tầng AI:
Điều 1: Quang Networks / AI DCI. Việc mở rộng trung tâm dữ liệu AI tạo nhu cầu kết nối liên trung tâm dữ liệu; Nokia bổ sung hệ thống quang học kết hợp và truyền dẫn quang thông qua Infinera.
Trong Q1, Optical Networks tăng 20%, Network Infrastructure tăng 6%; công ty cũng nâng mục tiêu tăng trưởng Network Infrastructure năm 2026 lên 12%–14%, và giả định IP + Optical Networks tăng tổng cộng 18%–20%
Trước báo cáo tài chính, cốt lõi hiện tại của Nokia
Hiện Nokia không còn chỉ là cổ phiếu “thiết bị viễn thông truyền thống”; thị trường đang nhìn lại theo ba nhánh hạ tầng AI:
Điều 1: Quang Networks / AI DCI. Việc mở rộng trung tâm dữ liệu AI tạo nhu cầu kết nối liên trung tâm dữ liệu; Nokia bổ sung hệ thống quang học kết hợp và truyền dẫn quang thông qua Infinera.
Trong Q1, Optical Networks tăng 20%, Network Infrastructure tăng 6%; công ty cũng nâng mục tiêu tăng trưởng Network Infrastructure năm 2026 lên 12%–14%, và giả định IP + Optical Networks tăng tổng cộng 18%–20%
2
4.3k
·
--
Tổng giám đốc của Meta đúng là đáng bị mắng cho xứng! Thế mà cũng không ra để đính chính!
Thực ra là do mô hình làm chưa tốt, không theo kịp OpenAI và Claude.
Thu nhập chỉ có thể học theo cách của Musk: cho thuê phần năng lực tính toán dư thừa để kiếm thêm một khoản doanh thu.
Thị trường lo ngại là:
Meta đổ hơn hàng nghìn tỷ USD để xây dựng hạ tầng AI, nhưng cuối cùng ROI không rõ ràng.
Bây giờ nếu Meta có thể cho thuê năng lực tính toán nhàn rỗi hoặc dư thừa theo từng giai đoạn ra bên ngoài, thì tương đương với việc chuyển một phần “áp lực chi tiêu vốn” thành “tài sản có thể hiện thực hóa thành tiền”.
Điều này sẽ làm giảm nỗi lo của nhà đầu tư về tỷ suất lợi nhuận của AI capex.
Logic chủ yếu có ba tầng:
Thứ nhất, cho thấy năng lực tính toán AI thực sự có nhu cầu từ bên ngoài.
Nếu khách hàng doanh nghiệp sẵn sàng mua quyền truy cập mô hình của Meta hoặc mua năng lực tính toán GPU gốc, điều đó chứng tỏ thị trường không phải là không có nhu cầu, mà là năng lực tính toán vẫn còn khan hiếm.
Reuters cũng đề cập rằng, điều này có thể giúp Meta tham gia vào nhu cầu dịch vụ AI cho doanh nghiệp, đồng thời giảm sự phụ thuộc vào mảng quảng cáo.
Thứ hai, cho thấy AI capex của Meta không nhất định chỉ là chi phí thuần.
Trong báo cáo Q1, Meta đã nâng dự báo capex năm 2026 lên 1.250–1.450 tỷ USD. Trước đó, thị trường hiểu điều này là áp lực về dòng tiền. Bây giờ nếu một phần năng lực tính toán có thể cho thuê, thị trường sẽ xem xét lại liệu các trung tâm dữ liệu và GPU đó có thể tạo ra doanh thu hay không.
Thứ ba, hiện chưa có bằng chứng cho thấy Meta sẽ cắt giảm đầu tư AI.
Meta cũng đồng thời cho biết họ dự kiến lợi nhuận hoạt động năm 2026 cao hơn năm 2025, và không hề phát tín hiệu “thu hẹp toàn diện chi tiêu cho AI”.
Vì vậy, Wells Fargo nói rằng: “Thị trường đã hiểu sai về bình luận của Meta liên quan đến excess compute”
Tổng giám đốc của Meta đúng là đáng bị mắng cho xứng! Thế mà cũng không ra để đính chính!
Thực ra là do mô hình làm chưa tốt, không theo kịp OpenAI và Claude.
Thu nhập chỉ có thể học theo cách của Musk: cho thuê phần năng lực tính toán dư thừa để kiếm thêm một khoản doanh thu.
Thị trường lo ngại là:
Meta đổ hơn hàng nghìn tỷ USD để xây dựng hạ tầng AI, nhưng cuối cùng ROI không rõ ràng.
Bây giờ nếu Meta có thể cho thuê năng lực tính toán nhàn rỗi hoặc dư thừa theo từng giai đoạn ra bên ngoài, thì tương đương với việc chuyển một phần “áp lực chi tiêu vốn” thành “tài sản có thể hiện thực hóa thành tiền”.
Điều này sẽ làm giảm nỗi lo của nhà đầu tư về tỷ suất lợi nhuận của AI capex.
Logic chủ yếu có ba tầng:
Thứ nhất, cho thấy năng lực tính toán AI thực sự có nhu cầu từ bên ngoài.
Nếu khách hàng doanh nghiệp sẵn sàng mua quyền truy cập mô hình của Meta hoặc mua năng lực tính toán GPU gốc, điều đó chứng tỏ thị trường không phải là không có nhu cầu, mà là năng lực tính toán vẫn còn khan hiếm.
Reuters cũng đề cập rằng, điều này có thể giúp Meta tham gia vào nhu cầu dịch vụ AI cho doanh nghiệp, đồng thời giảm sự phụ thuộc vào mảng quảng cáo.
Thứ hai, cho thấy AI capex của Meta không nhất định chỉ là chi phí thuần.
Trong báo cáo Q1, Meta đã nâng dự báo capex năm 2026 lên 1.250–1.450 tỷ USD. Trước đó, thị trường hiểu điều này là áp lực về dòng tiền. Bây giờ nếu một phần năng lực tính toán có thể cho thuê, thị trường sẽ xem xét lại liệu các trung tâm dữ liệu và GPU đó có thể tạo ra doanh thu hay không.
Thứ ba, hiện chưa có bằng chứng cho thấy Meta sẽ cắt giảm đầu tư AI.
Meta cũng đồng thời cho biết họ dự kiến lợi nhuận hoạt động năm 2026 cao hơn năm 2025, và không hề phát tín hiệu “thu hẹp toàn diện chi tiêu cho AI”.
Vì vậy, Wells Fargo nói rằng: “Thị trường đã hiểu sai về bình luận của Meta liên quan đến excess compute”
Thực ra là do mô hình làm chưa tốt, không theo kịp OpenAI và Claude.
Thu nhập chỉ có thể học theo cách của Musk: cho thuê phần năng lực tính toán dư thừa để kiếm thêm một khoản doanh thu.
Thị trường lo ngại là:
Meta đổ hơn hàng nghìn tỷ USD để xây dựng hạ tầng AI, nhưng cuối cùng ROI không rõ ràng.
Bây giờ nếu Meta có thể cho thuê năng lực tính toán nhàn rỗi hoặc dư thừa theo từng giai đoạn ra bên ngoài, thì tương đương với việc chuyển một phần “áp lực chi tiêu vốn” thành “tài sản có thể hiện thực hóa thành tiền”.
Điều này sẽ làm giảm nỗi lo của nhà đầu tư về tỷ suất lợi nhuận của AI capex.
Logic chủ yếu có ba tầng:
Thứ nhất, cho thấy năng lực tính toán AI thực sự có nhu cầu từ bên ngoài.
Nếu khách hàng doanh nghiệp sẵn sàng mua quyền truy cập mô hình của Meta hoặc mua năng lực tính toán GPU gốc, điều đó chứng tỏ thị trường không phải là không có nhu cầu, mà là năng lực tính toán vẫn còn khan hiếm.
Reuters cũng đề cập rằng, điều này có thể giúp Meta tham gia vào nhu cầu dịch vụ AI cho doanh nghiệp, đồng thời giảm sự phụ thuộc vào mảng quảng cáo.
Thứ hai, cho thấy AI capex của Meta không nhất định chỉ là chi phí thuần.
Trong báo cáo Q1, Meta đã nâng dự báo capex năm 2026 lên 1.250–1.450 tỷ USD. Trước đó, thị trường hiểu điều này là áp lực về dòng tiền. Bây giờ nếu một phần năng lực tính toán có thể cho thuê, thị trường sẽ xem xét lại liệu các trung tâm dữ liệu và GPU đó có thể tạo ra doanh thu hay không.
Thứ ba, hiện chưa có bằng chứng cho thấy Meta sẽ cắt giảm đầu tư AI.
Meta cũng đồng thời cho biết họ dự kiến lợi nhuận hoạt động năm 2026 cao hơn năm 2025, và không hề phát tín hiệu “thu hẹp toàn diện chi tiêu cho AI”.
Vì vậy, Wells Fargo nói rằng: “Thị trường đã hiểu sai về bình luận của Meta liên quan đến excess compute”

2
11
4.6k
·
--
Bài viết
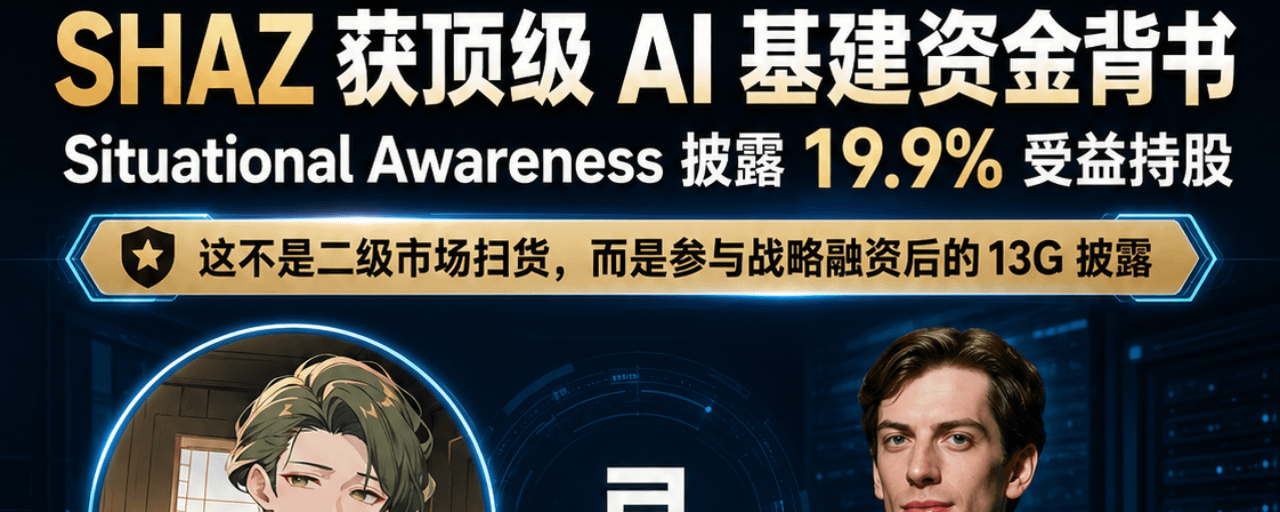
$SHAZ từ “mã cổ phiếu AI đám mây rủi ro cao” bắt đầu chuyển thành “nền tảng AI Factory APAC được xác thực bởi các quỹ hạ tầng AI hàng đầu”.Quả nhiên! Mua vào xây kho $SHAZ hai tuần trước đã đúng!
$NBIS $CRWV đều đã tăng rất nhiều rồi, SHAZ mới chỉ vừa bắt đầu!
Theo suy tính từ điều khoản đầu tư tư nhân, chi phí tương đương của lô vị thế $SHAZ do Situational Awareness nắm giữ cơ bản nằm quanh mức $68,73/cp. Mức giá này có thể xem là “đường chi phí cốt lõi” cho đợt tham gia chiến lược của Leopold lần này.
Situational Awareness đứng sau Leopold Aschenbrenner đã công bố việc nắm giữ quyền hưởng lợi 19,9% đối với Sharon AI.
Lưu ý, đây không phải là một lời kêu gọi đơn giản kiểu “influencer bán lẻ”.
Đây là nguồn vốn cốt lõi thực sự đặt cược vào hạ tầng AI, đưa SHAZ vào hệ thống nắm giữ trọng tâm của họ.
$SHAZ từ “mã cổ phiếu AI đám mây rủi ro cao” bắt đầu chuyển thành “nền tảng AI Factory APAC được xác thực bởi các quỹ hạ tầng AI hàng đầu”.
Quả nhiên! Mua vào xây kho $SHAZ hai tuần trước đã đúng!
$NBIS $CRWV đều đã tăng rất nhiều rồi, SHAZ mới chỉ vừa bắt đầu!
Theo suy tính từ điều khoản đầu tư tư nhân, chi phí tương đương của lô vị thế $SHAZ do Situational Awareness nắm giữ cơ bản nằm quanh mức $68,73/cp. Mức giá này có thể xem là “đường chi phí cốt lõi” cho đợt tham gia chiến lược của Leopold lần này.
Situational Awareness đứng sau Leopold Aschenbrenner đã công bố việc nắm giữ quyền hưởng lợi 19,9% đối với Sharon AI.
Lưu ý, đây không phải là một lời kêu gọi đơn giản kiểu “influencer bán lẻ”.
Đây là nguồn vốn cốt lõi thực sự đặt cược vào hạ tầng AI, đưa SHAZ vào hệ thống nắm giữ trọng tâm của họ.
$NBIS $CRWV đều đã tăng rất nhiều rồi, SHAZ mới chỉ vừa bắt đầu!
Theo suy tính từ điều khoản đầu tư tư nhân, chi phí tương đương của lô vị thế $SHAZ do Situational Awareness nắm giữ cơ bản nằm quanh mức $68,73/cp. Mức giá này có thể xem là “đường chi phí cốt lõi” cho đợt tham gia chiến lược của Leopold lần này.
Situational Awareness đứng sau Leopold Aschenbrenner đã công bố việc nắm giữ quyền hưởng lợi 19,9% đối với Sharon AI.
Lưu ý, đây không phải là một lời kêu gọi đơn giản kiểu “influencer bán lẻ”.
Đây là nguồn vốn cốt lõi thực sự đặt cược vào hạ tầng AI, đưa SHAZ vào hệ thống nắm giữ trọng tâm của họ.
CRWVUS+3,61%
SHAZUS+4,59%
NBISUS+4,30%
11
5.9k
·
--
Bài viết
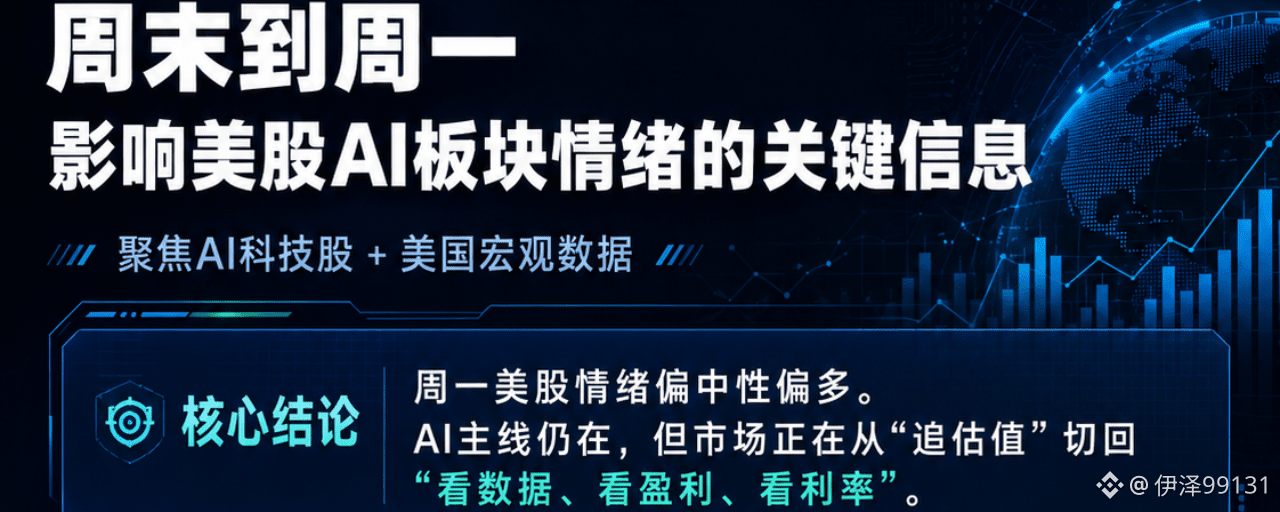
Bản tin vĩ mô mới nhất của thị trường chứng khoán Mỹ trong tuần qua: các điểm đáng chú ý, yếu tố hỗ trợ và bất lợi, tiếp tục cung cấp phân tích chất lượng caoCuối tuần → Tóm tắt nhanh thị trường Mỹ thứ Hai
🟢 Diễn biến tích cực
Căng thẳng tại Trung Đông hạ nhiệt, hỗ trợ tài sản rủi ro
Động lực vĩ mô lớn nhất hướng vào thứ Hai là thông tin cho thấy Mỹ và Iran đã hạ nhiệt sau các cuộc trao đổi quân sự cuối tuần. Thị trường diễn giải các diễn biến mới nhất là làm giảm xác suất xảy ra gián đoạn kéo dài đối với vận chuyển dầu. Hợp đồng tương lai cổ phiếu Mỹ, đặc biệt là hợp đồng tương lai Nasdaq, đã tăng trước giờ mở cửa khi nhà đầu tư quay trở lại với các tài sản tăng trưởng. (Reuters)
Tích cực nhất đối với
Bản tin vĩ mô mới nhất của thị trường chứng khoán Mỹ trong tuần qua: các điểm đáng chú ý, yếu tố hỗ trợ và bất lợi, tiếp tục cung cấp phân tích chất lượng cao
Cuối tuần → Tóm tắt nhanh thị trường Mỹ thứ Hai
🟢 Diễn biến tích cực
Căng thẳng tại Trung Đông hạ nhiệt, hỗ trợ tài sản rủi ro
Động lực vĩ mô lớn nhất hướng vào thứ Hai là thông tin cho thấy Mỹ và Iran đã hạ nhiệt sau các cuộc trao đổi quân sự cuối tuần. Thị trường diễn giải các diễn biến mới nhất là làm giảm xác suất xảy ra gián đoạn kéo dài đối với vận chuyển dầu. Hợp đồng tương lai cổ phiếu Mỹ, đặc biệt là hợp đồng tương lai Nasdaq, đã tăng trước giờ mở cửa khi nhà đầu tư quay trở lại với các tài sản tăng trưởng. (Reuters)
Tích cực nhất đối với
🟢 Diễn biến tích cực
Căng thẳng tại Trung Đông hạ nhiệt, hỗ trợ tài sản rủi ro
Động lực vĩ mô lớn nhất hướng vào thứ Hai là thông tin cho thấy Mỹ và Iran đã hạ nhiệt sau các cuộc trao đổi quân sự cuối tuần. Thị trường diễn giải các diễn biến mới nhất là làm giảm xác suất xảy ra gián đoạn kéo dài đối với vận chuyển dầu. Hợp đồng tương lai cổ phiếu Mỹ, đặc biệt là hợp đồng tương lai Nasdaq, đã tăng trước giờ mở cửa khi nhà đầu tư quay trở lại với các tài sản tăng trưởng. (Reuters)
Tích cực nhất đối với
1
2.9k
·
--
Bài viết
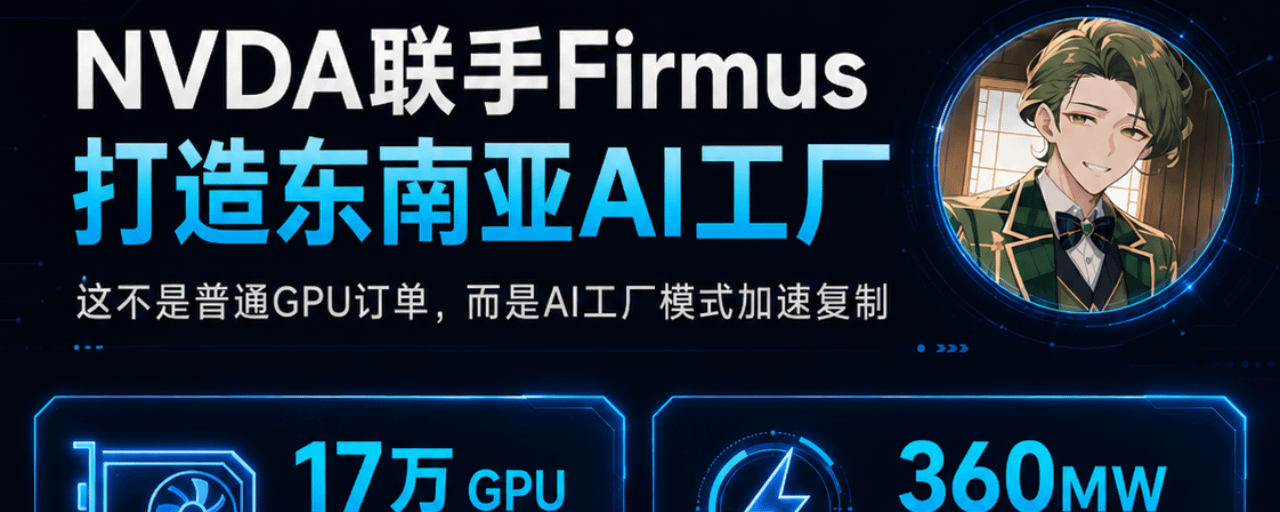
Công ty cơ sở hạ tầng trí tuệ nhân tạo của Australia Firmus Technologies hôm thứ Hai cho biết đã ký thỏa thuận hợp tác chiến lược với công ty Nvidia (NVDA.O)Firmus sẽ xây dựng nhà máy AI 360MW NVIDIA DSX tại Đảo Bintan (Indonesia). Thỏa thuận bao gồm tối đa 170.000 bộ tăng tốc AI của NVIDIA, trong đó có các nền tảng như Grace Blackwell, Vera Rubin, Vera… Thời gian giao hàng tập trung vào giai đoạn 2027 đến 2028.
Firmus dự kiến, dựa trên các cam kết mua trước của khách hàng hiện có, trong 6 năm đầu có thể mang về doanh thu từ 25 đến 30 tỷ USD.
Năng lực tính toán AI đang chuyển từ mô hình “tự xây của các tập đoàn lớn” sang mô hình “nhà máy AI khu vực” bán sỉ/bán lẻ.
Trước đây chỉ có những gã khổng lồ như Microsoft, Meta, Google, Amazon mới có thể tiếp cận GPU cao cấp và hạ tầng với chi phí thấp nhất.
Công ty cơ sở hạ tầng trí tuệ nhân tạo của Australia Firmus Technologies hôm thứ Hai cho biết đã ký thỏa thuận hợp tác chiến lược với công ty Nvidia (NVDA.O)
Firmus sẽ xây dựng nhà máy AI 360MW NVIDIA DSX tại Đảo Bintan (Indonesia). Thỏa thuận bao gồm tối đa 170.000 bộ tăng tốc AI của NVIDIA, trong đó có các nền tảng như Grace Blackwell, Vera Rubin, Vera… Thời gian giao hàng tập trung vào giai đoạn 2027 đến 2028.
Firmus dự kiến, dựa trên các cam kết mua trước của khách hàng hiện có, trong 6 năm đầu có thể mang về doanh thu từ 25 đến 30 tỷ USD.
Năng lực tính toán AI đang chuyển từ mô hình “tự xây của các tập đoàn lớn” sang mô hình “nhà máy AI khu vực” bán sỉ/bán lẻ.
Trước đây chỉ có những gã khổng lồ như Microsoft, Meta, Google, Amazon mới có thể tiếp cận GPU cao cấp và hạ tầng với chi phí thấp nhất.
Firmus dự kiến, dựa trên các cam kết mua trước của khách hàng hiện có, trong 6 năm đầu có thể mang về doanh thu từ 25 đến 30 tỷ USD.
Năng lực tính toán AI đang chuyển từ mô hình “tự xây của các tập đoàn lớn” sang mô hình “nhà máy AI khu vực” bán sỉ/bán lẻ.
Trước đây chỉ có những gã khổng lồ như Microsoft, Meta, Google, Amazon mới có thể tiếp cận GPU cao cấp và hạ tầng với chi phí thấp nhất.
4
5.8k
·
--
Bài viết
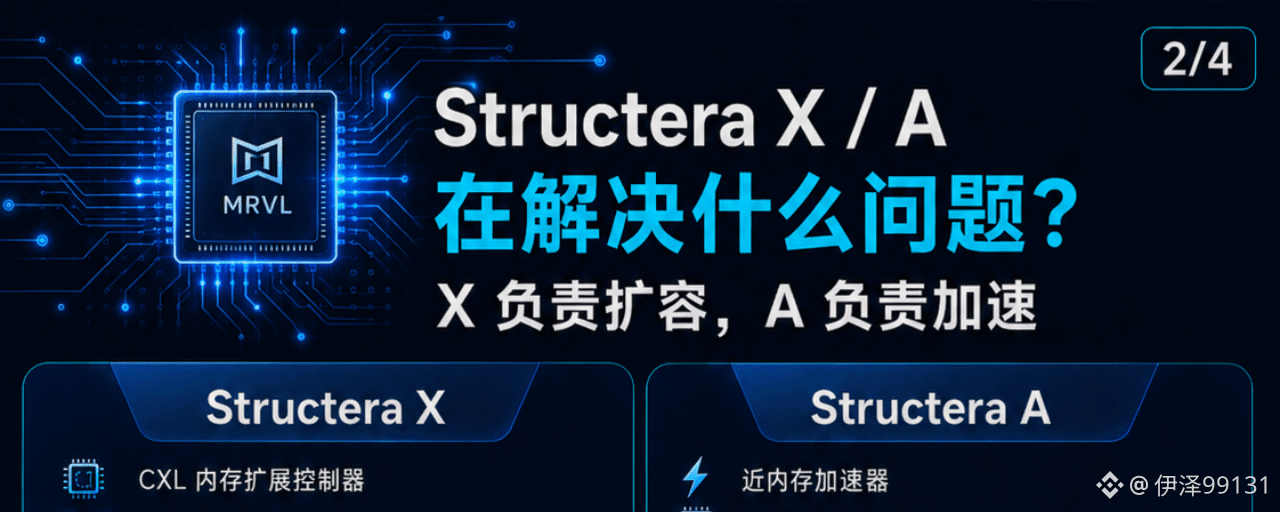
Trong kỷ nguyên AI, “tường bộ nhớ” đang dần trở thành nút thắt hạ tầng quan trọng như giao liên quang! Và #Marvell đang đồng thời đầu tư cho cả hai bức tường nàyTrước đây, khi mọi người nhắc đến Marvell, phản ứng đầu tiên là AI ASIC, giao liên quang, SerDes, DSP, quang học silicon, DCI.
Nhưng lần này, trọng tâm của Structera X và Structera A là đưa MRVL vào dòng chính “khắc phục nút thắt cổ chai bộ nhớ AI”.
Hiện nay, thứ đắt nhất trong trung tâm dữ liệu AI không chỉ là GPU.
Bộ nhớ ngày càng đắt hơn.
Ngữ cảnh dài, đa tác nhân, dịch vụ suy luận, cơ sở dữ liệu vectơ, cơ sở dữ liệu in-memory, mô hình gợi ý—tất cả các kịch bản này đều đang điên cuồng “ăn” DRAM.
GPU phụ trách việc tính toán.
Bộ nhớ phụ trách việc ghi nhớ.
Giao liên quang đảm nhiệm việc vận chuyển dữ liệu.
Nếu bộ nhớ không đủ, dù GPU mạnh đến đâu cũng sẽ bị nghẽn
Trong kỷ nguyên AI, “tường bộ nhớ” đang dần trở thành nút thắt hạ tầng quan trọng như giao liên quang! Và #Marvell đang đồng thời đầu tư cho cả hai bức tường này
Trước đây, khi mọi người nhắc đến Marvell, phản ứng đầu tiên là AI ASIC, giao liên quang, SerDes, DSP, quang học silicon, DCI.
Nhưng lần này, trọng tâm của Structera X và Structera A là đưa MRVL vào dòng chính “khắc phục nút thắt cổ chai bộ nhớ AI”.
Hiện nay, thứ đắt nhất trong trung tâm dữ liệu AI không chỉ là GPU.
Bộ nhớ ngày càng đắt hơn.
Ngữ cảnh dài, đa tác nhân, dịch vụ suy luận, cơ sở dữ liệu vectơ, cơ sở dữ liệu in-memory, mô hình gợi ý—tất cả các kịch bản này đều đang điên cuồng “ăn” DRAM.
GPU phụ trách việc tính toán.
Bộ nhớ phụ trách việc ghi nhớ.
Giao liên quang đảm nhiệm việc vận chuyển dữ liệu.
Nếu bộ nhớ không đủ, dù GPU mạnh đến đâu cũng sẽ bị nghẽn
Nhưng lần này, trọng tâm của Structera X và Structera A là đưa MRVL vào dòng chính “khắc phục nút thắt cổ chai bộ nhớ AI”.
Hiện nay, thứ đắt nhất trong trung tâm dữ liệu AI không chỉ là GPU.
Bộ nhớ ngày càng đắt hơn.
Ngữ cảnh dài, đa tác nhân, dịch vụ suy luận, cơ sở dữ liệu vectơ, cơ sở dữ liệu in-memory, mô hình gợi ý—tất cả các kịch bản này đều đang điên cuồng “ăn” DRAM.
GPU phụ trách việc tính toán.
Bộ nhớ phụ trách việc ghi nhớ.
Giao liên quang đảm nhiệm việc vận chuyển dữ liệu.
Nếu bộ nhớ không đủ, dù GPU mạnh đến đâu cũng sẽ bị nghẽn
3
3.9k
·
--
Bài viết
Trong thời đại trí tuệ nhân tạo, bộ nhớ đang trở nên quan trọng không kém gì sức mạnh tính toán. Nếu GPU là sức mạnh tính toán của bộ não, thì bộ nhớ là khả năng ghi nhớ của bộ não. Không có bộ nhớ, ngay cả trí tuệ nhân tạo mạnh nhất cũng không thể tiến xa.Dung lượng lưu trữ là yếu tố quan trọng nhất! Hiệu năng của Micron đêm qua gần như hoàn hảo!
$MU Báo cáo tài chính này định nghĩa lại ngành công nghiệp lưu trữ.
Trong kỷ nguyên trí tuệ nhân tạo, bộ nhớ không còn chỉ là một thành phần hỗ trợ mà là một tài nguyên cốt lõi của các hệ thống máy tính.
Con số quý 3 đã bị phóng đại khá nhiều.
Doanh thu đạt 41,46 tỷ đô la.
Lợi nhuận trên mỗi cổ phiếu (không theo GAAP): 25,11 đô la.
Tỷ suất lợi nhuận gộp đạt gần 85%.
Quý 4 mang đến những dự báo thậm chí còn mạnh mẽ hơn.
Dự báo doanh thu từ 49 tỷ đến 51 tỷ đô la.
Dự báo lợi nhuận trên mỗi cổ phiếu (EPS) phi GAAP là từ 30 đến 32 đô la.
Mức lợi nhuận gộp dự kiến khoảng 86%.
Đây không còn chỉ là sự vượt nhẹ so với kỳ vọng; nó đã đẩy các mô hình của Phố Wall tăng lên đáng kể.
Trong thời đại trí tuệ nhân tạo, bộ nhớ đang trở nên quan trọng không kém gì sức mạnh tính toán. Nếu GPU là sức mạnh tính toán của bộ não, thì bộ nhớ là khả năng ghi nhớ của bộ não. Không có bộ nhớ, ngay cả trí tuệ nhân tạo mạnh nhất cũng không thể tiến xa.
Dung lượng lưu trữ là yếu tố quan trọng nhất! Hiệu năng của Micron đêm qua gần như hoàn hảo!
$MU Báo cáo tài chính này định nghĩa lại ngành công nghiệp lưu trữ.
Trong kỷ nguyên trí tuệ nhân tạo, bộ nhớ không còn chỉ là một thành phần hỗ trợ mà là một tài nguyên cốt lõi của các hệ thống máy tính.
Con số quý 3 đã bị phóng đại khá nhiều.
Doanh thu đạt 41,46 tỷ đô la.
Lợi nhuận trên mỗi cổ phiếu (không theo GAAP): 25,11 đô la.
Tỷ suất lợi nhuận gộp đạt gần 85%.
Quý 4 mang đến những dự báo thậm chí còn mạnh mẽ hơn.
Dự báo doanh thu từ 49 tỷ đến 51 tỷ đô la.
Dự báo lợi nhuận trên mỗi cổ phiếu (EPS) phi GAAP là từ 30 đến 32 đô la.
Mức lợi nhuận gộp dự kiến khoảng 86%.
Đây không còn chỉ là sự vượt nhẹ so với kỳ vọng; nó đã đẩy các mô hình của Phố Wall tăng lên đáng kể.
$MU Báo cáo tài chính này định nghĩa lại ngành công nghiệp lưu trữ.
Trong kỷ nguyên trí tuệ nhân tạo, bộ nhớ không còn chỉ là một thành phần hỗ trợ mà là một tài nguyên cốt lõi của các hệ thống máy tính.
Con số quý 3 đã bị phóng đại khá nhiều.
Doanh thu đạt 41,46 tỷ đô la.
Lợi nhuận trên mỗi cổ phiếu (không theo GAAP): 25,11 đô la.
Tỷ suất lợi nhuận gộp đạt gần 85%.
Quý 4 mang đến những dự báo thậm chí còn mạnh mẽ hơn.
Dự báo doanh thu từ 49 tỷ đến 51 tỷ đô la.
Dự báo lợi nhuận trên mỗi cổ phiếu (EPS) phi GAAP là từ 30 đến 32 đô la.
Mức lợi nhuận gộp dự kiến khoảng 86%.
Đây không còn chỉ là sự vượt nhẹ so với kỳ vọng; nó đã đẩy các mô hình của Phố Wall tăng lên đáng kể.
3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
361,723 lượt xem
1,546 đang thảo luận
🚨 BREAKING: 🇺🇸 Cục Dự trữ Liên bang Mỹ (FED) sẽ công bố biên bản cuộc họp FOMC vào lúc 2:00 chiều (giờ ET).
• Giọng điệu diều hâu hơn (Hawkish): Tín hiệu tiêu cực, có thể gây áp lực giảm giá lên thị trường.
• Không có bất ngờ lớn: Tác động trung lập đối với thị trường.
• Giọng điệu ôn hòa hơn (Dovish): Tín hiệu tích cực, có thể thúc đẩy thị trường tăng giá.
⚠️ Đây là sự kiện cực kỳ quan trọng mà các nhà đầu tư cần theo dõi, bởi nội dung biên bản FED có thể tác động mạnh đến tâm lý thị trường và biến động giá của các tài sản tài chính, đặc biệt là tiền điện tử. #TheoDõiFOMC #TinFed
blogtienso
·1 lượt thích
·811 lượt xem
TinFed
425,807 lượt xem
1,319 đang thảo luận
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
44,935 lượt xem
590 đang thảo luận