
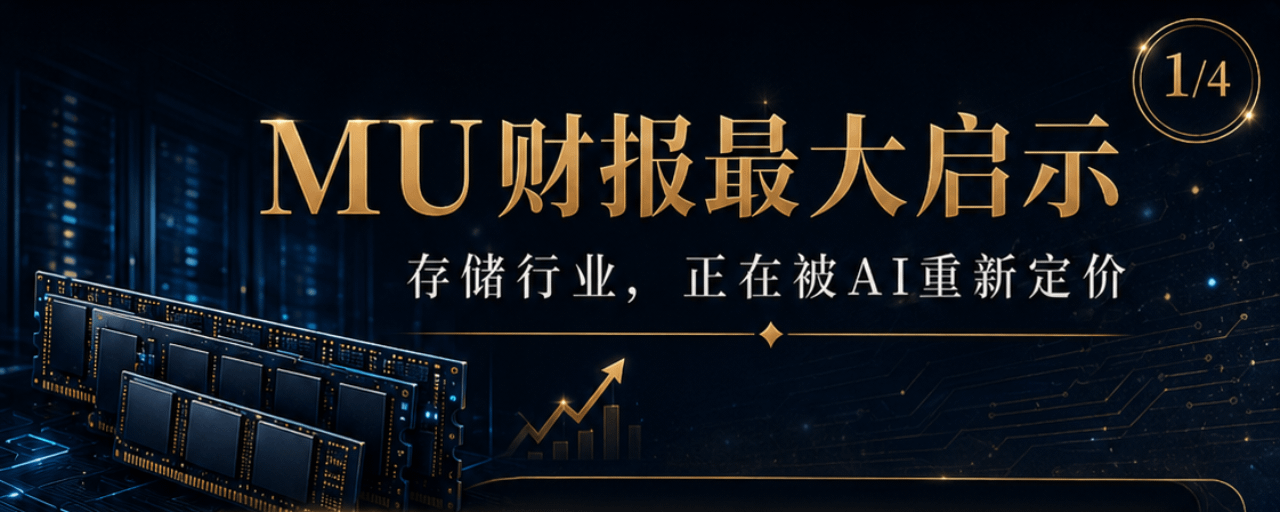

Dung lượng lưu trữ là yếu tố quan trọng nhất! Hiệu năng của Micron đêm qua gần như hoàn hảo!
$MU Báo cáo tài chính này định nghĩa lại ngành công nghiệp lưu trữ.
Trong kỷ nguyên trí tuệ nhân tạo, bộ nhớ không còn chỉ là một thành phần hỗ trợ mà là một tài nguyên cốt lõi của các hệ thống máy tính.
Con số quý 3 đã bị phóng đại khá nhiều.
Doanh thu đạt 41,46 tỷ đô la.
Lợi nhuận trên mỗi cổ phiếu (không theo GAAP): 25,11 đô la.
Tỷ suất lợi nhuận gộp đạt gần 85%.
Quý 4 mang đến những dự báo thậm chí còn mạnh mẽ hơn.
Dự báo doanh thu từ 49 tỷ đến 51 tỷ đô la.
Dự báo lợi nhuận trên mỗi cổ phiếu (EPS) phi GAAP là từ 30 đến 32 đô la.
Mức lợi nhuận gộp dự kiến khoảng 86%.
Đây không còn chỉ là sự vượt nhẹ so với kỳ vọng; nó đã đẩy các mô hình của Phố Wall tăng lên đáng kể.
Điểm đáng chú ý nhất của báo cáo tài chính này không phải là bản thân các con số, mà là những thay đổi trong ngành đằng sau chúng.
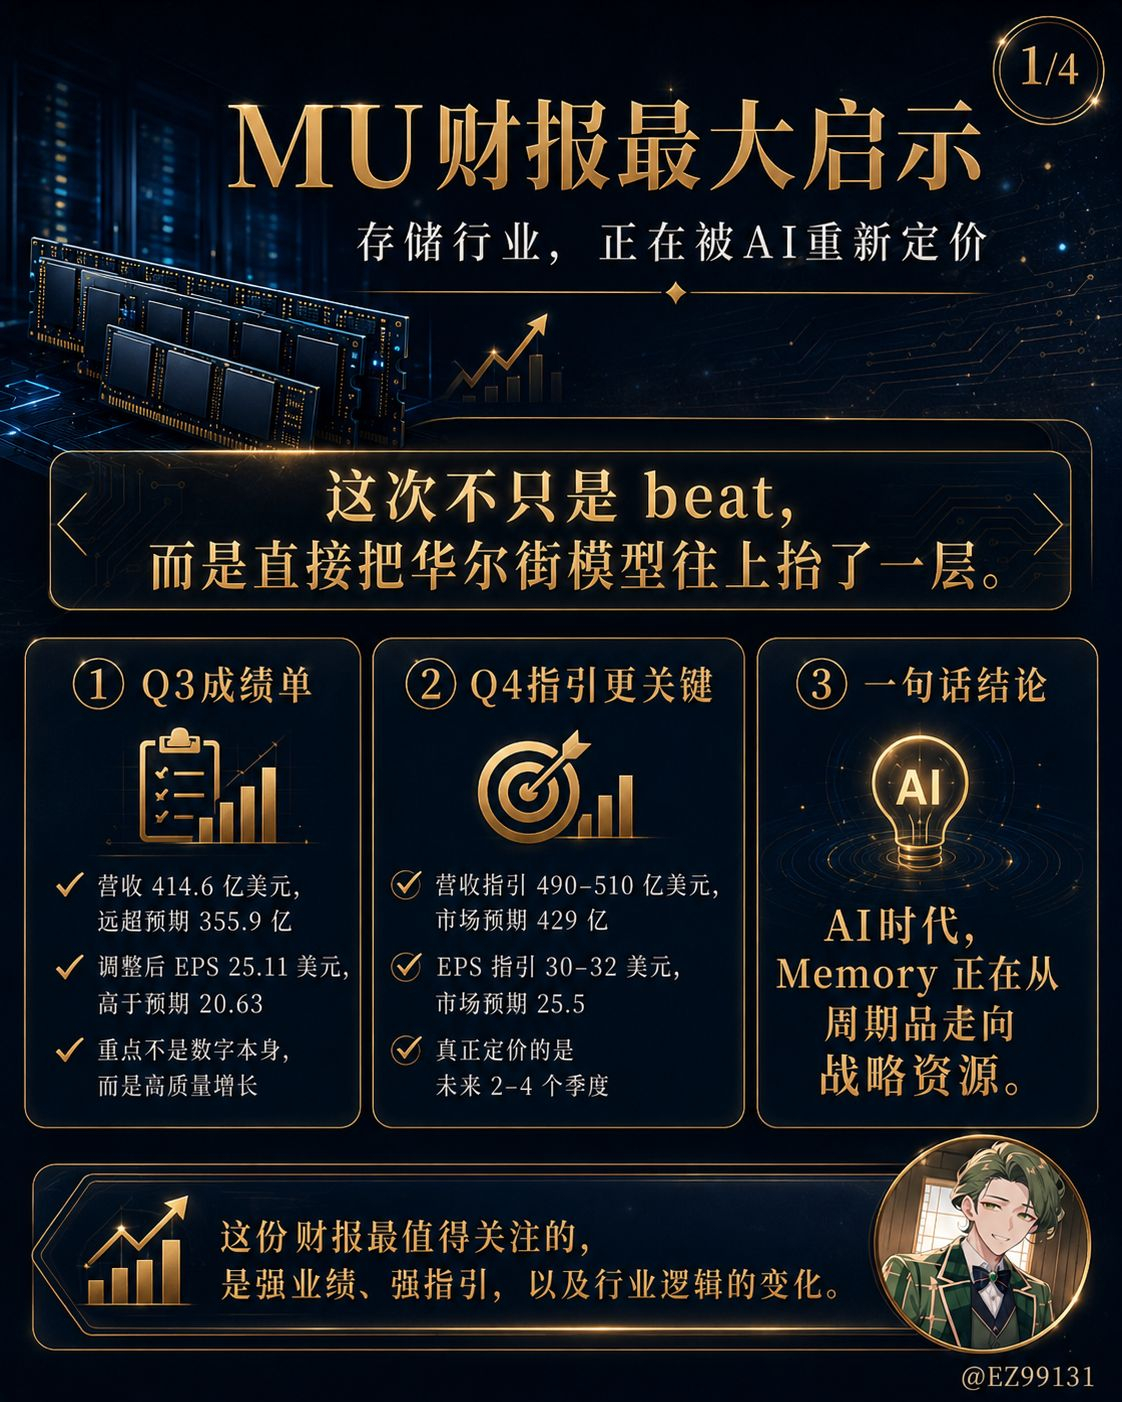
Thứ nhất, lưu trữ đang chuyển mình từ một mặt hàng có tính chu kỳ thành một nguồn tài nguyên khan hiếm cho cơ sở hạ tầng AI.
Trước đây, thị trường tập trung vào DRAM và NAND, và logic rất đơn giản.
Chu kỳ tăng giá đã đến, và lợi nhuận đang tăng vọt.
Việc mở rộng quá mức đã khiến giá cả sụp đổ.
Sau đó chờ chu kỳ tiếp theo.
Nhưng lần này thì khác.
Trí tuệ nhân tạo đã thay đổi cấu trúc của các yêu cầu lưu trữ.
Trước đây, người ta cho rằng bộ phận quan trọng nhất của cơ sở hạ tầng AI là GPU.
Ngày càng rõ ràng rằng GPU chỉ là lõi xử lý, trong khi bộ nhớ và dung lượng lưu trữ quyết định liệu hệ thống có thể hoạt động được hay không.
Trí tuệ nhân tạo dựa trên tác nhân, hệ thống đa tác nhân, ngữ cảnh dài, tải suy luận, bộ nhớ đệm dữ liệu, cơ sở dữ liệu vectơ và các dịch vụ mô hình đều sẽ liên tục tiêu tốn bộ nhớ và dung lượng lưu trữ.
Trí tuệ nhân tạo không chỉ làm tăng nhu cầu đối với HBM.
Trí tuệ nhân tạo (AI) cũng đang làm tăng nhu cầu về DRAM cho trung tâm dữ liệu, SSD cho doanh nghiệp, NAND, LPDRAM, bộ nhớ CXL và các mô-đun bộ nhớ máy chủ.
Đây là lý do tại sao ban lãnh đạo của Micron đã nhiều lần nhấn mạnh:
Bộ nhớ đã trở thành một tài sản chiến lược trong kỷ nguyên trí tuệ nhân tạo.
Tuyên bố này rất quan trọng.
Tài sản chiến lược khác với hàng hóa thông thường.
Đối với các mặt hàng thông thường, hãy xem xét giá cả.
Các tài sản chiến lược được xác định bởi sự đảm bảo nguồn cung, hợp tác lâu dài, khả năng duy trì năng lực sản xuất và mối quan hệ với khách hàng.
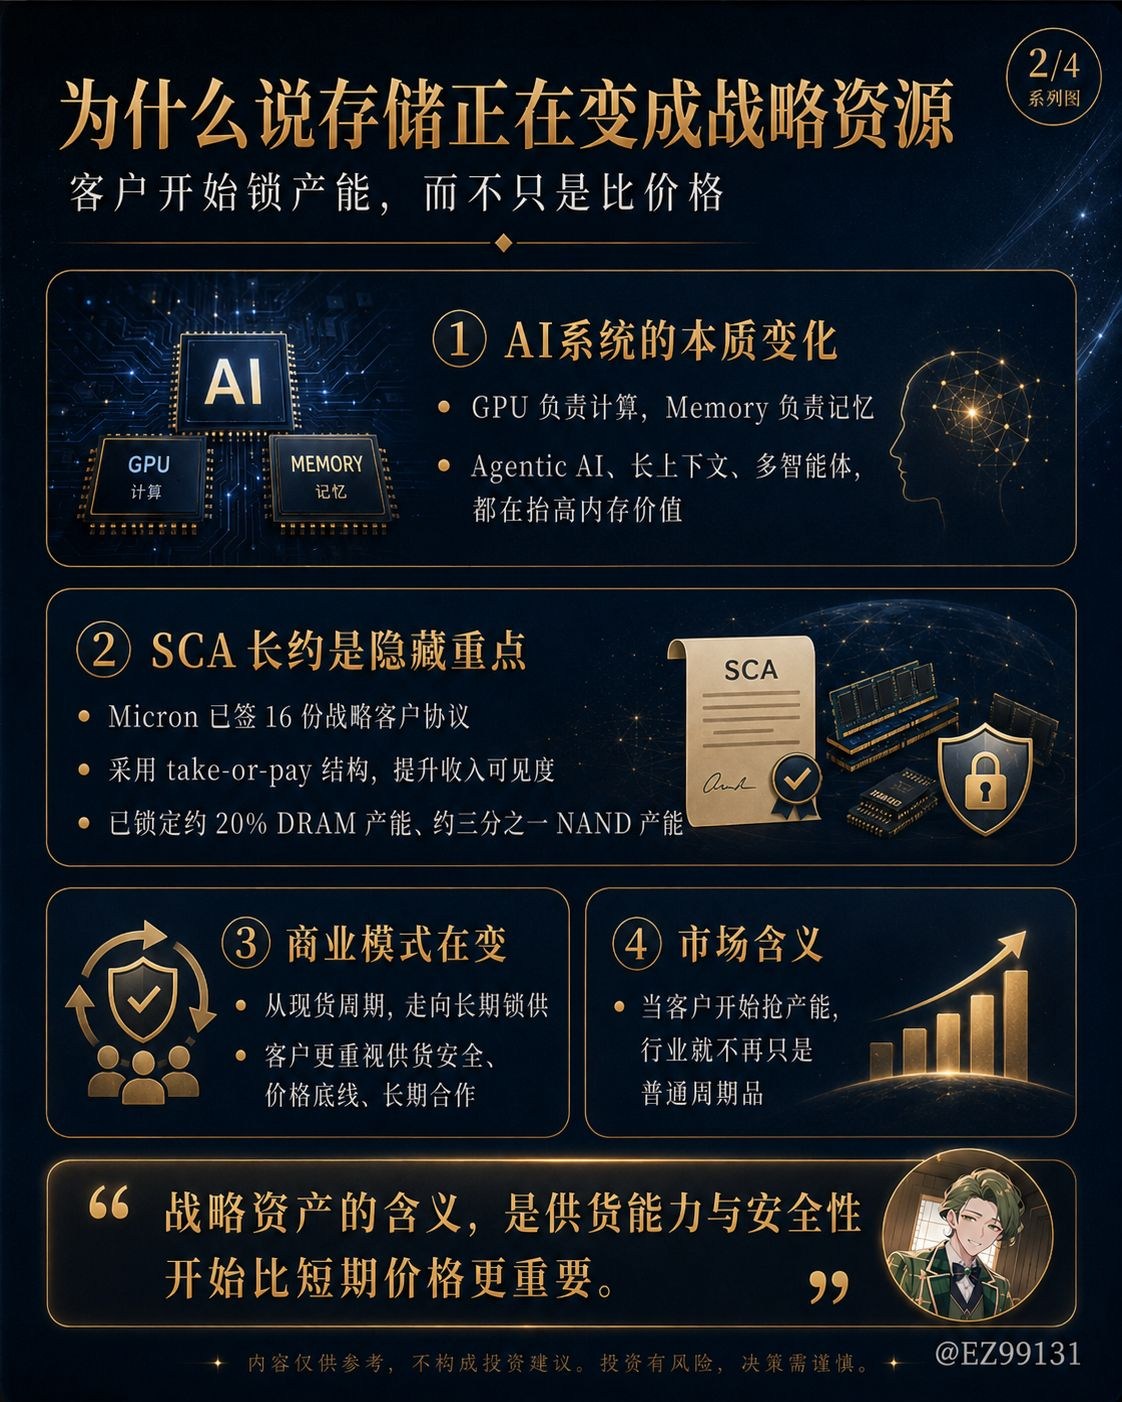
Thứ hai, khách hàng đã bắt đầu sử dụng các hợp đồng dài hạn để đảm bảo nguồn cung.
Khía cạnh dễ bị đánh giá thấp nhất lần này chính là các Thỏa thuận Khách hàng Chiến lược của Micron.
Công ty này tiết lộ rằng họ đã ký kết 16 thỏa thuận hợp tác chiến lược (SCA), bao gồm các thị trường như trung tâm dữ liệu, điện tử tiêu dùng và ô tô.
Những thỏa thuận này không phải là những thư bày tỏ ý định thông thường.
Họ áp dụng mô hình "mua hoặc trả tiền".
Nói một cách đơn giản, điều đó có nghĩa là khách hàng sẽ bị ràng buộc bởi nguồn cung và vẫn phải chịu các nghĩa vụ tương ứng ngay cả khi họ không mua hàng.
Quan trọng hơn, các thỏa thuận này cũng bao gồm tiền đặt cọc, giá sàn và các thỏa thuận cung cấp dài hạn.
Nhược điểm lớn nhất của ngành công nghiệp kho bãi trong quá khứ là khách hàng quá dễ thay đổi và giá cả biến động quá nhiều theo chu kỳ.
Khi nhu cầu cao, mọi người đều đổ xô đi mua.
Khi nhu cầu thấp, khách hàng sẽ lập tức hủy đơn hàng.
Tuy nhiên, sau sự xuất hiện của SCA, mô hình kinh doanh của Micron bắt đầu thay đổi.
Thu nhập được dự đoán rõ ràng hơn.
Bảo vệ giá cả mạnh mẽ hơn.
Xây dựng mối quan hệ khách hàng sâu sắc hơn.
Mức độ sử dụng công suất ổn định hơn.
Đây không chỉ đơn thuần là vấn đề có thêm một vài hợp đồng.
Điều này thể hiện sự chuyển dịch dần dần của ngành công nghiệp kho bãi từ giao dịch giao ngay chu kỳ ngắn sang mô hình cung ứng cơ sở hạ tầng dài hạn.
Nếu xu hướng này tiếp tục, cách thị trường định giá MU cũng sẽ thay đổi.
Trước đây, đó là tỷ lệ PE theo chu kỳ.
Trong tương lai, giá cả có thể được điều chỉnh lại hướng tới các nhà cung cấp cốt lõi về cơ sở hạ tầng AI.
Thứ ba, nguồn cung không thể mở rộng tùy ý.
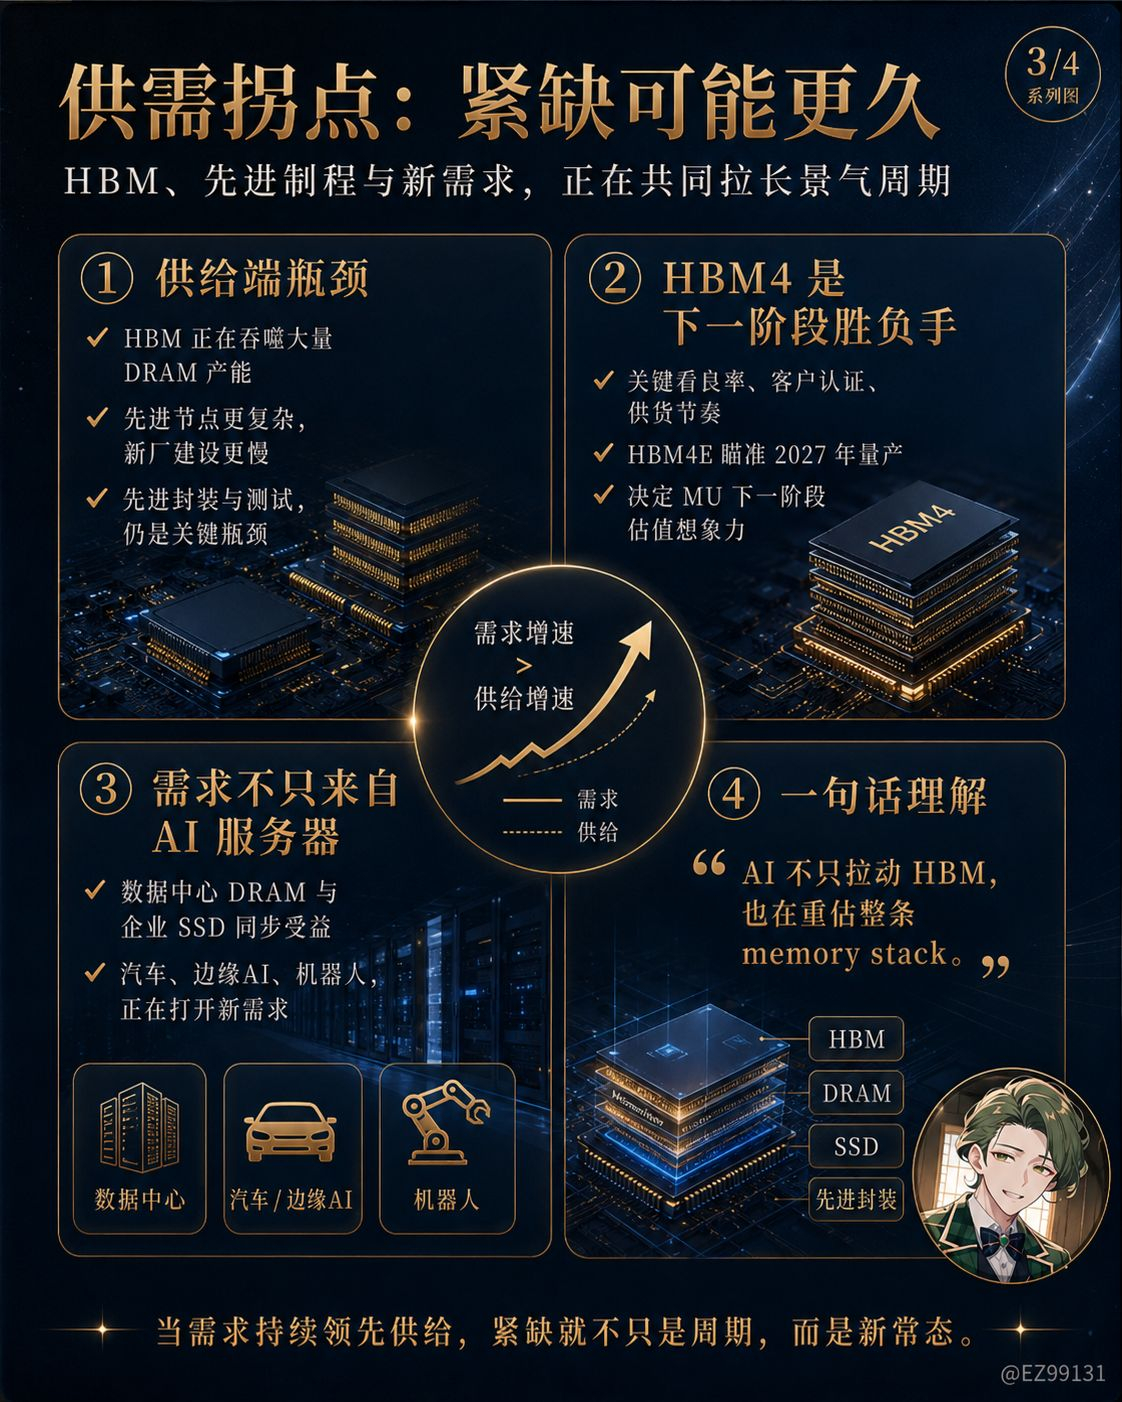
Yếu tố cốt lõi hỗ trợ xu hướng tăng giá này không chỉ là nhu cầu mạnh mẽ, mà còn là nguồn cung không thể đáp ứng kịp.
HBM sẽ tiêu tốn một lượng lớn dung lượng của tấm wafer DRAM.
Việc chế tạo các công nghệ sản xuất DRAM tiên tiến ngày càng trở nên khó khăn.
Thời gian xây dựng nhà máy mới này rất dài.
Kỹ thuật đóng gói và kiểm tra tiên tiến không thể được hoàn thiện trong một sớm một chiều.
Điều tương tự cũng áp dụng cho NAND. Ngành công nghiệp này đã phải chịu đựng giá thấp quá lâu trong vài năm qua, và các nhà sản xuất không thể ngay lập tức mở rộng sản xuất với tốc độ chóng mặt.
Một số tài nguyên NAND thậm chí có thể được phân bổ lại cho DRAM.
Đó là lý do tại sao ban quản lý nói rằng họ không thấy khi nào nguồn cung sẽ đáp ứng được nhu cầu.
Điều đó không có nghĩa là thiếu hụt ngắn hạn, mà là thiếu hụt mang tính cấu trúc.
Nếu tình trạng thiếu hụt nguồn cung thực sự tiếp diễn sau năm 2027, khả năng định giá và biên lợi nhuận của MU có thể bền vững hơn so với dự đoán của thị trường.
Thứ tư, HBM4 sẽ là chìa khóa dẫn đến chiến thắng ở giai đoạn tiếp theo.
Thông tin về HBM4 trong báo cáo tài chính này rất quan trọng.
Micron cho biết HBM4 hiện đang được vận chuyển với số lượng lớn đến các nền tảng khách hàng hàng đầu và cũng đã gửi các mẫu thử nghiệm để kiểm định cho nhiều khách hàng cuối.
HBM4E cũng đang được phát triển và dự kiến sẽ đi vào sản xuất hàng loạt vào năm 2027.
Điều này cho thấy MU không chỉ dựa vào HBM3E cho một cần cẩu duy nhất; họ đã và đang chuyển sang thế hệ sản phẩm tiếp theo.
Điều này rất quan trọng.
HBM là cốt lõi trong việc định giá hoạt động kinh doanh bộ nhớ AI.
Nếu MU tiếp tục duy trì lợi thế của mình trong chứng nhận khách hàng, tốc độ chuỗi cung ứng và năng suất trong thế hệ HBM4, thị trường sẽ tiếp tục coi họ là một công ty cốt lõi trong chuỗi cung ứng AI, chứ không phải là một công ty DRAM thông thường.
Ngược lại, nếu tốc độ tăng trưởng của HBM4 không ổn định, định giá sẽ bị đẩy xuống mức của các cổ phiếu chu kỳ.
Do đó, điều chúng ta nên tập trung vào sau này không phải là cụm từ "nhu cầu mạnh", mà là:
Năng suất HBM4.
Tiến độ chứng nhận của khách hàng.
Khả năng hiển thị đơn hàng năm 2027.
Thời gian sản xuất hàng loạt HBM4E.
Mức độ hợp tác sâu rộng với #NVIDIA, các khách hàng#ASICvà các nhà cung cấp dịch vụ đám mây.
Thứ năm, các doanh nghiệp không thuộc lĩnh vực HBM cũng đang được thúc đẩy bởi trí tuệ nhân tạo (AI).
Nhiều người chỉ nhìn vào HBM, nhưng sự thay đổi lớn hơn lần này là:
DRAM và NAND thông thường cũng đang bắt đầu được hưởng lợi.
Trung tâm dữ liệu không chỉ cần các nút GPU; chúng còn cần máy chủ CPU, máy chủ lưu trữ, các tầng bộ nhớ đệm, cơ sở dữ liệu, ổ SSD cấp doanh nghiệp và các hệ thống phân tầng cho dữ liệu nóng và lạnh.
Khi quá trình suy luận bằng AI diễn ra thường xuyên hơn, áp lực bộ nhớ không còn chỉ giới hạn ở cụm máy chủ huấn luyện nữa.
Suy luận tại biên, trí tuệ nhân tạo riêng cho doanh nghiệp, robot, lái xe tự hành, máy tính cá nhân hỗ trợ AI và các mô hình di động lớn đều sẽ tạo ra những nhu cầu lưu trữ mới.
Phần về ô tô cũng rất đáng để xem.
Các mẫu L2+ yêu cầu nhiều DRAM và NAND hơn.
Robotaxi cần độ tin cậy cao hơn và công suất lớn hơn.
Nếu robot được sản xuất hàng loạt trong tương lai, nhu cầu lưu trữ có thể sẽ lớn hơn so với dự báo hiện tại trên thị trường.
Đó là lý do tại sao tôi nghĩ câu chuyện về MU không chỉ xoay quanh HBM, mà còn về toàn bộ hệ thống bộ nhớ đang được định giá lại bởi trí tuệ nhân tạo.
Thứ sáu, chi phí đầu tư (CapEx) là điểm gây tranh cãi lớn nhất.
Phe mua đang nhận thấy nguồn cung khan hiếm.
Những người bán khống đang chứng kiến sự gia tăng chi tiêu vốn.
Chi phí đầu tư của Micron trong quý 3 đã vượt quá 7 tỷ đô la và dự kiến sẽ tiếp tục tăng trong quý 4. Đến năm 2027, chi phí đầu tư mỗi quý thậm chí có thể cao hơn cả quý 4.
Đây là điểm gây tranh cãi lớn nhất trong tương lai.
Nếu số tiền này chủ yếu được đầu tư vào HBM, DRAM tiên tiến, công nghệ đóng gói tiên tiến, phòng sạch và đảm bảo năng lực sản xuất với các khách hàng giá trị cao, thị trường sẽ coi đó là một khoản đầu tư sinh lời cao.
Tuy nhiên, nếu tất cả các doanh nghiệp trong ngành bắt đầu mở rộng sản xuất, ngành này vẫn có thể phải đối mặt với tình trạng dư cung trong vài năm tới.
Do đó, rủi ro lớn nhất đối với MU không phải là nhu cầu đột nhiên biến mất vào ngày mai, mà là kỷ luật cung ứng sẽ bị phá vỡ bởi sự cám dỗ của lợi nhuận cao.
Đó là lý do tại sao tôi không nói rằng ngành công nghiệp lưu trữ sẽ không còn trải qua các chu kỳ nữa.
Chính xác hơn:
Chu kỳ vẫn còn đó, nhưng hình thức của nó đã thay đổi.
Trước đây, chu kỳ giá cả là yếu tố chi phối.
Trong tương lai, chu kỳ này có khả năng sẽ được quyết định bởi sự kết hợp của các hợp đồng dài hạn về trí tuệ nhân tạo, quy trình sản xuất tiên tiến, năng lực quản lý chuỗi cung ứng (HBM), lòng trung thành của khách hàng và kỷ luật chi tiêu vốn.
Thứ bảy, báo cáo tài chính này cũng cung cấp những hiểu biết sâu sắc về toàn bộ chuỗi ngành công nghiệp AI.
Nếu tuyên bố của MU là đúng, thì logic đằng sau việc đầu tư vào trí tuệ nhân tạo cần phải được xem xét lại.
Trước đây, người ta thường chia chuỗi AI thành các phần sau:
GPU First
Internet đứng thứ hai.
Ứng dụng 3
Nhưng giờ có lẽ cần phải thay đổi thành:
Sức mạnh tính toán và bộ nhớ cùng nhau tạo thành lớp đầu tiên.
Các kết nối và mạng quang học tạo thành lớp thứ hai.
Lớp thứ ba bao gồm nguồn điện, tản nhiệt, lớp bao bọc và vật liệu.
Đơn đăng ký sẽ được nộp sau.
Điểm nghẽn thực sự của các hệ thống AI không phải là sức mạnh tính toán tại một điểm duy nhất, mà là thông lượng toàn hệ thống.
Dù GPU mạnh đến đâu, nếu HBM, DRAM và SSD không đủ, dữ liệu sẽ không thể được di chuyển và hiệu suất của toàn hệ thống sẽ giảm sút.
Do đó, hiện nay tôi có xu hướng xem cơ sở hạ tầng AI như một hệ thống:
Tính toán là cơ sở cho suy luận.
Bộ nhớ chịu trách nhiệm về ngữ cảnh.
Lưu trữ dữ liệu có trách nhiệm.
Giao tiếp quang học chịu trách nhiệm truyền tải dữ liệu.
Bộ nguồn và hệ thống tản nhiệt chịu trách nhiệm gánh vác tải trọng.
Bất kỳ sự thiếu hụt nào trong bất kỳ khâu nào cũng có thể trở thành nguồn lợi nhuận.
Đó chính là ý nghĩa của báo cáo tài chính của MU.
Điều này chứng tỏ rằng lưu trữ đang chuyển mình từ vai trò hỗ trợ trong AI thành một trong những thành phần chính của cơ sở hạ tầng AI.
Bản báo cáo tài chính này không phải là một bản báo cáo thông thường.
Nó giống như một sự đảo ngược vai trò đối với ngành công nghiệp lưu trữ.
Từ hàng hóa theo chu kỳ đến tài nguyên chiến lược.
Từ biến động thị trường giao ngay đến việc đảm bảo nguồn cung ổn định dựa trên hợp đồng dài hạn.
Từ việc đơn giản là tăng giá đến việc giải quyết tình trạng thiếu hụt mang tính cấu trúc do nhu cầu về trí tuệ nhân tạo gây ra.
Từ một công ty sản xuất DRAM thông thường trở thành một công ty chuyên về cơ sở hạ tầng bộ nhớ AI.
Dĩ nhiên, những rủi ro cũng rất rõ ràng.
Thứ nhất, giá cổ phiếu đã tăng đáng kể và kỳ vọng rất cao.
Thứ hai, tỷ suất lợi nhuận gộp hiện đã rất cao, và mọi bước đi tiếp theo đều phải tiếp tục chứng minh tính bền vững của nó.
Thứ ba, sự tăng trưởng của chi tiêu vốn sẽ làm dấy lên những lo ngại trên thị trường về vòng cung dư thừa tiếp theo.
Thứ tư, một khi nhu cầu của khách hàng giảm hoặc nguồn cung giảm, quyền định giá sẽ là điều đầu tiên bị đặt câu hỏi.
Nhưng ít nhất lần này, câu trả lời của MU rất mạnh mẽ.
Hiệu suất mạnh mẽ
Hướng dẫn mạnh mẽ
Lợi nhuận gộp cao
Tiến triển mạnh mẽ của HBM4
Hợp đồng dài hạn vững mạnh với khách hàng
Câu chuyện mạnh mẽ về tình trạng thiếu hụt nguồn cung và cầu
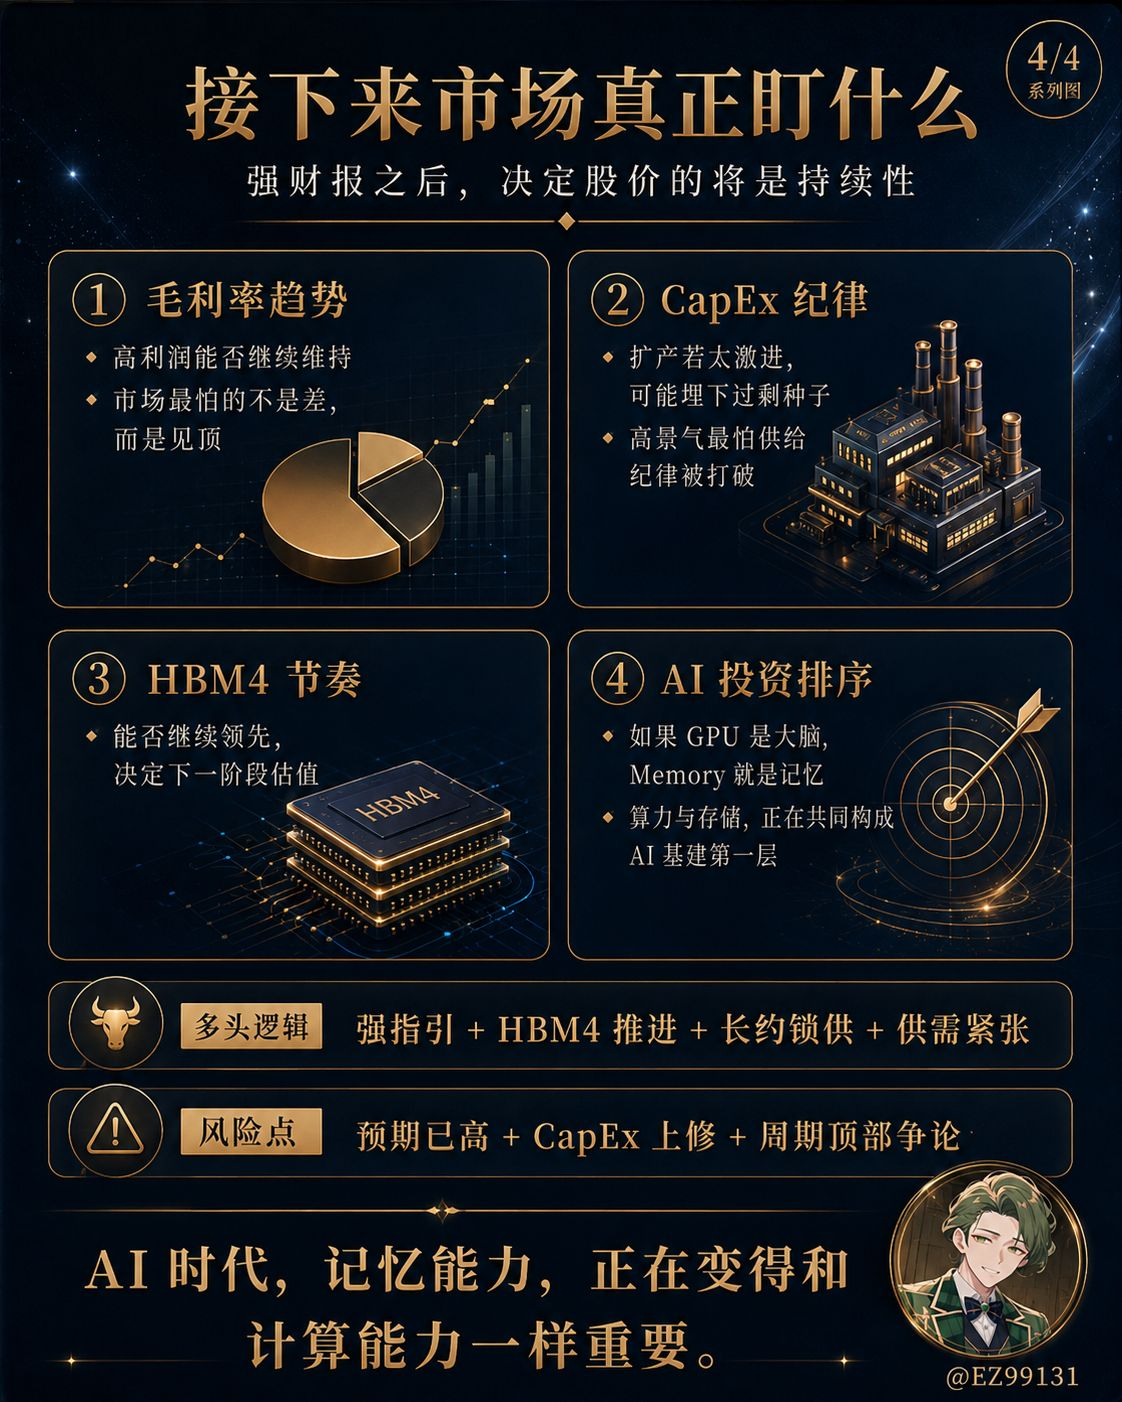
Trong thời đại trí tuệ nhân tạo, bộ nhớ đang trở nên quan trọng không kém gì sức mạnh tính toán.
Nếu GPU là sức mạnh tính toán của não bộ, thì bộ nhớ là khả năng ghi nhớ của não bộ.
Nếu thiếu bộ nhớ, ngay cả trí tuệ nhân tạo mạnh nhất cũng không thể tiến xa.