

Cổ phiếu Mỹ $NOK của Nokia đã xác nhận sẽ công bố kết quả Q2 và nửa đầu năm vào ngày 23/7/2026Corporation | Nokia
Trước báo cáo tài chính, cốt lõi hiện tại của Nokia
Hiện Nokia không còn chỉ là cổ phiếu “thiết bị viễn thông truyền thống”; thị trường đang nhìn lại theo ba nhánh hạ tầng AI:
Điều 1: Quang Networks / AI DCI. Việc mở rộng trung tâm dữ liệu AI tạo nhu cầu kết nối liên trung tâm dữ liệu; Nokia bổ sung hệ thống quang học kết hợp và truyền dẫn quang thông qua Infinera.
Trong Q1, Optical Networks tăng 20%, Network Infrastructure tăng 6%; công ty cũng nâng mục tiêu tăng trưởng Network Infrastructure năm 2026 lên 12%–14%, và giả định IP + Optical Networks tăng tổng cộng 18%–20%
Điều 2: Chuỗi cung ứng mạng quang AI nội địa Mỹ.
Ngày 16/6, Nokia công bố mở rộng công suất advanced test and packaging cho các chip quang tại Allentown; công suất cao nhất dự kiến tăng đến 10 lần so với hiện tại; công suất mới dự kiến đi vào thương mại vào cuối Q3. Dự án này cũng là một phần trong kế hoạch đầu tư nhiều năm 4 tỷ USD của Nokia cho kết nối mạng sẵn sàng AI tại Mỹ.
Điều 3: AI chuyển đổi thành phần mềm mạng.
Cuối tháng 6, Nokia và Google Cloud công bố biến mô hình Gemini thành AI agents, tích hợp vào Nokia Assurance Center để giúp nhà khai thác định vị lỗi, lọc cảnh báo, sửa chữa tự động và quản trị mạng tự chủ. Cùng lúc, Nokia cũng nâng cấp bộ sản phẩm autonomous networks, nhấn mạnh AI mang tính agentic, tự động hóa mạng IP/fixed/optical và tự động hóa RAN.
Ba điều này cộng lại khiến câu chuyện của Nokia chuyển từ “bán thiết bị” thành: AI data center cần mạng quang. Mạng quang AI cần chuỗi cung ứng nội địa. Mạng phức tạp cần phần mềm tự động hóa AI.
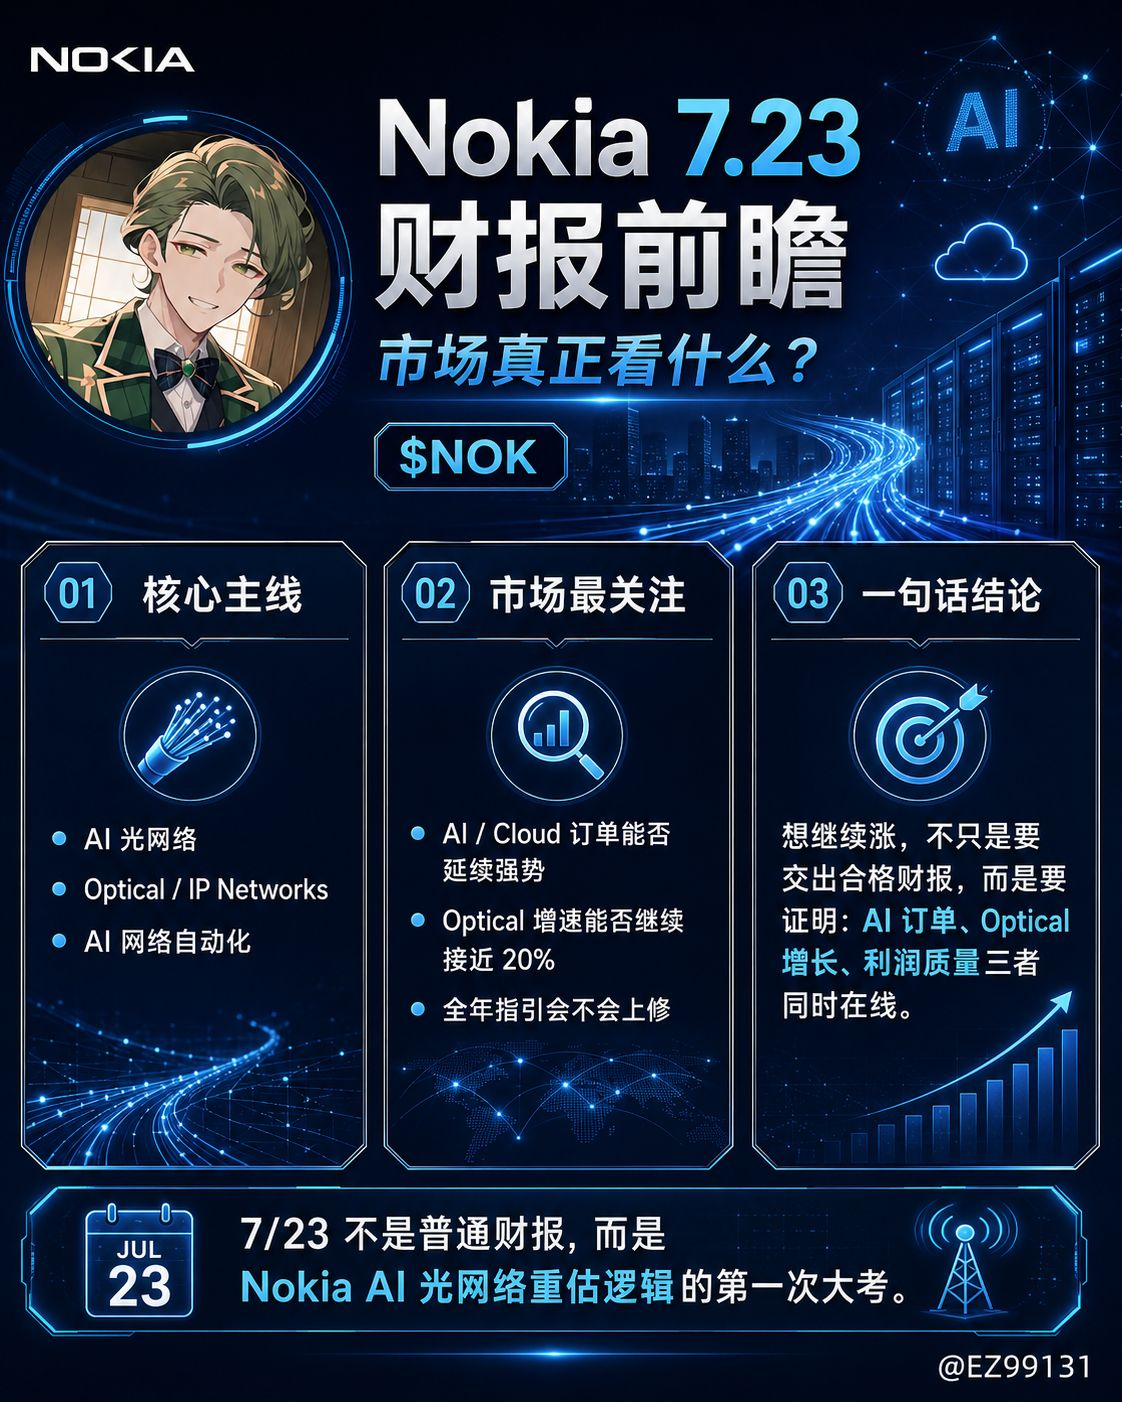
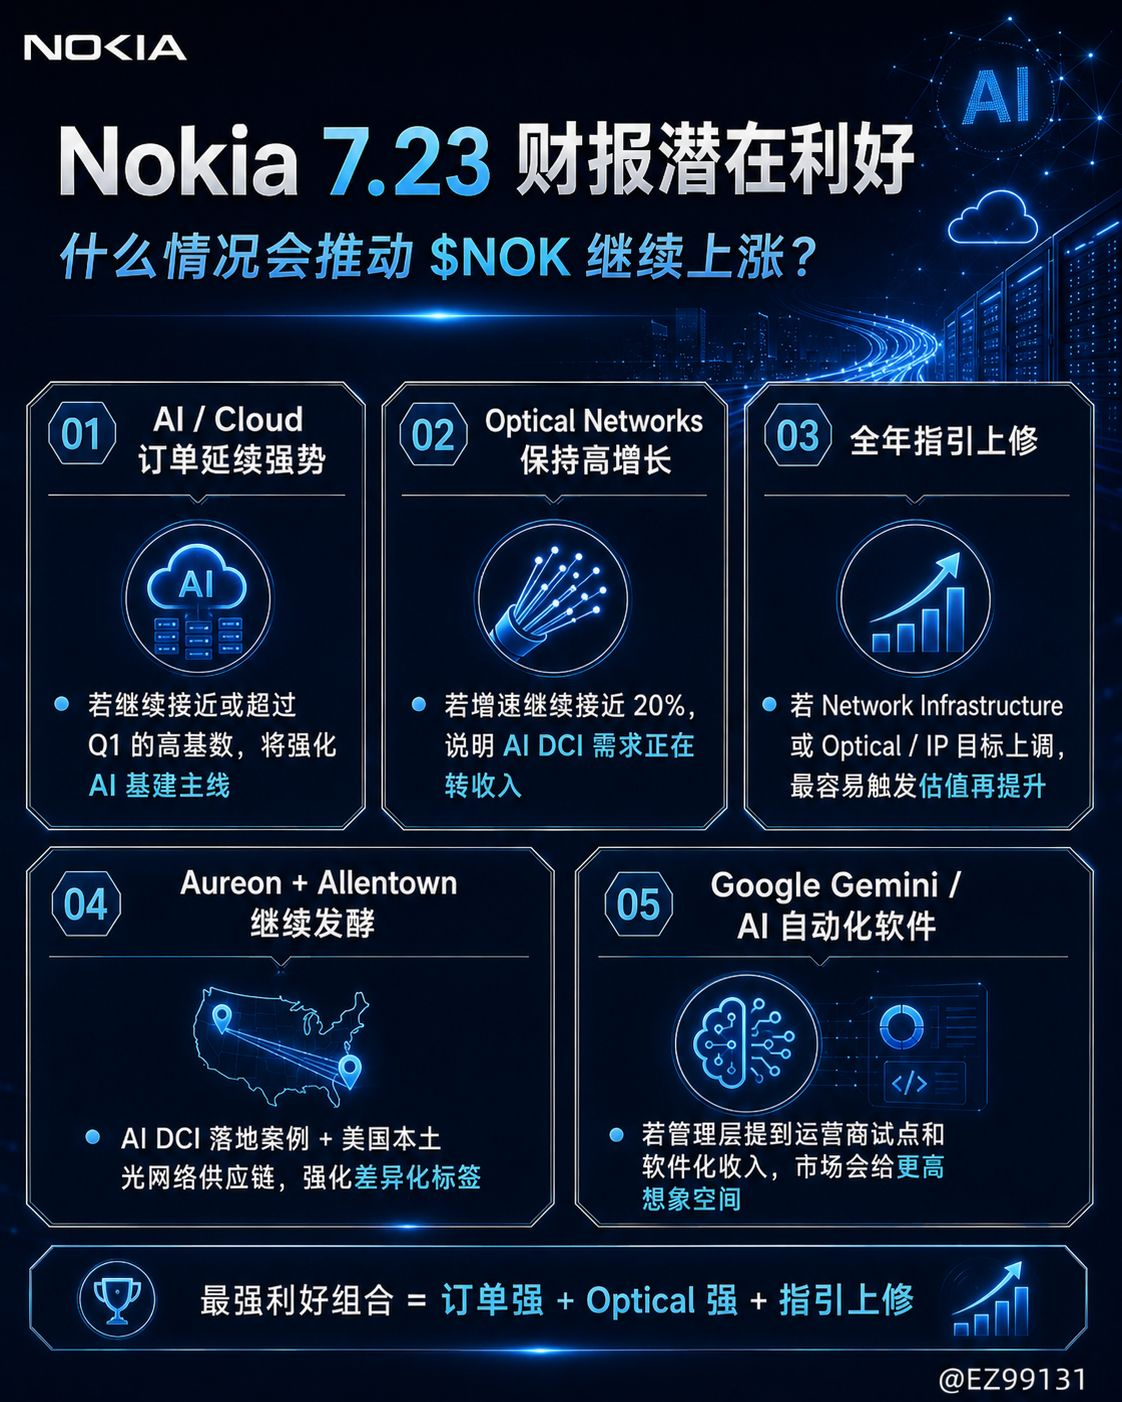
Báo cáo tài chính ngày 23/7 có thể mang tin tốt khiến giá tăng; Tín hiệu tốt 1: đơn hàng AI/mây tiếp tục mạnh, tốt nhất là tiến gần hoặc vượt mức 1 tỷ euro của Q1 thêm lần nữa
Điểm sáng lớn nhất của Q1 không phải tổng doanh thu, mà là doanh số khách hàng AI/mây tăng +49%, đơn hàng khoảng 1 tỷ euro. Điều này khiến thị trường tin rằng Nokia thực sự đang hưởng lợi từ nhu cầu mạng quang của các AI data center.
Nếu Q2 tiếp tục công bố thêm: đơn hàng AI/mây vẫn mạnh; book-to-bill tiếp tục cao rõ rệt hơn 1; đơn hàng từ hyperscaler/khách hàng cloud mở rộng; pluggables và line systems tiếp tục có design wins — thì đó là tin tốt mạnh
Đặc biệt cần xem ban lãnh đạo có nói kiểu như:
“Nhu cầu AI/cloud tăng tốc trong Q2” “Khâu đặt hàng vẫn mạnh” “Book-to-bill vẫn cao hơn đáng kể 1”. Nếu đơn hàng Q2 rõ rệt yếu hơn Q1, thị trường có thể lo rằng đỉnh đơn hàng Q1 chỉ mang tính nhất thời.
Tin tốt 2: Optical Networks tiếp tục tăng khoảng 20%, hoặc nâng tiếp mục tiêu cho cả năm
Q1 Optical Networks tăng 20%, đây đã là mạch AI quan trọng nhất của Nokia. Hiện công ty có giả định tăng trưởng cho IP + Optical Networks năm 2026 là 18%–20%.
Nếu Q2 Optical tiếp tục tăng trưởng cao, thị trường sẽ nghĩ rằng:
Nhu cầu AI DCI không phải chỉ là tâm lý ngắn hạn, mà đang chuyển thành doanh thu.
Trường hợp mạnh hơn là công ty tiếp tục nâng 18%–20%, hoặc ngầm ám chỉ mức độ nhìn thấy đơn hàng cao hơn trong nửa cuối năm. Khi đó sẽ là chất xúc tác quan trọng để thúc đẩy giá cổ phiếu tiếp tục tăng.
Nhưng nếu tốc độ tăng của Optical chậm lại, hoặc đơn hàng mạnh nhưng ghi nhận doanh thu chậm, giá cổ phiếu có thể chịu áp lực ngắn hạn.
Tin tốt 3: doanh thu và lợi nhuận Q2 đứng ở vùng cao của hướng dẫn. Giả định mùa vụ cho Q2 mà Nokia nêu trong báo cáo Q1 là: doanh thu thuần Q2 tăng 5%–9% so với tuần tự; lợi nhuận hoạt động so sánh (comparable operating profit) Q2 chiếm 12%–16% của lợi nhuận hoạt động so sánh cả năm. Mục tiêu lợi nhuận hoạt động so sánh cả năm của công ty là 2–2,5 tỷ euro
Quy ra thì thị trường sẽ nhìn như sau:
Chỉ báo thiên về tích cực. Q2 doanh thu thuần tiến gần hoặc vượt so với tuần tự +9%; lợi nhuận hoạt động so sánh (comparable operating profit) Q2 tiến gần hoặc đạt 16% so với lợi nhuận cả năm; hướng dẫn lợi nhuận cả năm duy trì ở vùng cao, thậm chí nâng thêm; Network Infrastructure tiếp tục vượt trội cả tập đoàn; Optical/IP tiếp tục mạnh hơn mảng viễn thông truyền thống
Nếu doanh thu chỉ ở mức trung vị nhưng biên lợi nhuận vượt kỳ vọng, thì vẫn có thể là tin tốt. Vì thị trường hiện quan tâm nhiều hơn việc Nokia có chuyển hóa được đơn hàng mạng quang AI thành lợi nhuận chất lượng cao hay không, chứ không chỉ là tăng quy mô.
Tin tốt 4: dự án mạng quang AI Aureon 100–400Tb/s được ban lãnh đạo nhấn mạnh như “mẫu có thể nhân rộng”
Ngày 18/6, Nokia, t3 Broadband và Aureon công bố triển khai AI-ready optical network; ban đầu có thể cung cấp 100Tb/s, về sau có thể mở rộng lên 400Tb/s; kết nối trung tâm dữ liệu ở Bắc Dakota và Chicago; sử dụng Nokia 1830 GX, Super C/L-band và quang học kết hợp 1.2T ICE7.
Ý nghĩa của dự án này với báo cáo tài chính không nằm ở con số bản thân, mà là việc nó chứng minh giải pháp AI DCI của Nokia đã đi vào thực tế trong môi trường vận hành.
Nếu trong buổi conference call, ban lãnh đạo nói rằng:
Pipeline các dự án tương tự như Aureon đang tăng lên; các nhà khai thác khu vực và hyperscale AI data center bắt đầu nhân rộng kiến trúc này; nhu cầu 1.2T ICE7 và 1830 GX mạnh
Điều đó giúp ích nhiều cho việc định giá lại trung hạn của Optical Networks.
Tin tốt 5: việc mở rộng công suất Allentown được thị trường hiểu là “mắt xích giành vị trí” trong chuỗi cung ứng mạng quang AI của Mỹ
Mở rộng công suất Allentown là tin tốt trung-dài hạn. Nokia cho biết đây là một trong số ít cơ sở ở Mỹ có thể làm photonic chips thành ATP và đóng gói thành optical modules. Sau khi mở rộng, công suất tối đa tăng đến 10 lần; dự kiến có thể sử dụng vào cuối Q3. (Nokia Corporation | Nokia)
Nếu ban lãnh đạo trong buổi họp Q2 tiếp tục xác nhận thêm rằng:
Các hyperscaler của Mỹ có nhu cầu mạnh về chuỗi cung ứng mạng quang nội địa; việc mở rộng công suất Allentown tương ứng với nhu cầu khách hàng thực; mở rộng công suất không làm giảm đáng kể biên lợi nhuận; Infinera + Allentown mang lại lợi thế chuỗi cung ứng
Khi đó sẽ củng cố mối tương quan của Nokia với chuỗi liên kết AI quang kết nối như Ciena, Lumentum, Coherent, Marvell, v.v.
Tin tốt 6: phần mềm mạng AI và hợp tác Google Gemini được thị trường coi là điểm cộng “định giá phần mềm”
Trọng tâm của Google Cloud + Nokia Assurance Center là: Nokia đang đưa các AI agent vào vận hành và bảo trì mạng của nhà khai thác để chẩn đoán sự cố, phân tích KPI, suy luận bất thường và sửa chữa tự động.
Điều này không tạo ra bùng nổ doanh thu ngay lập tức, nhưng sẽ giúp thị trường thấy một mạch tăng trưởng khác của Nokia:
Không chỉ bán phần cứng, mà bán phần mềm mạng AI, tự động hóa và công cụ giúp nhà khai thác giảm chi phí, tăng hiệu quả.
Nếu ban lãnh đạo công bố về SaaS hóa, Google Cloud Marketplace, số lượng thử nghiệm từ nhà khai thác, đơn hàng phần mềm hoặc pipeline của autonomous network, thì logic định giá sẽ dễ chịu hơn.
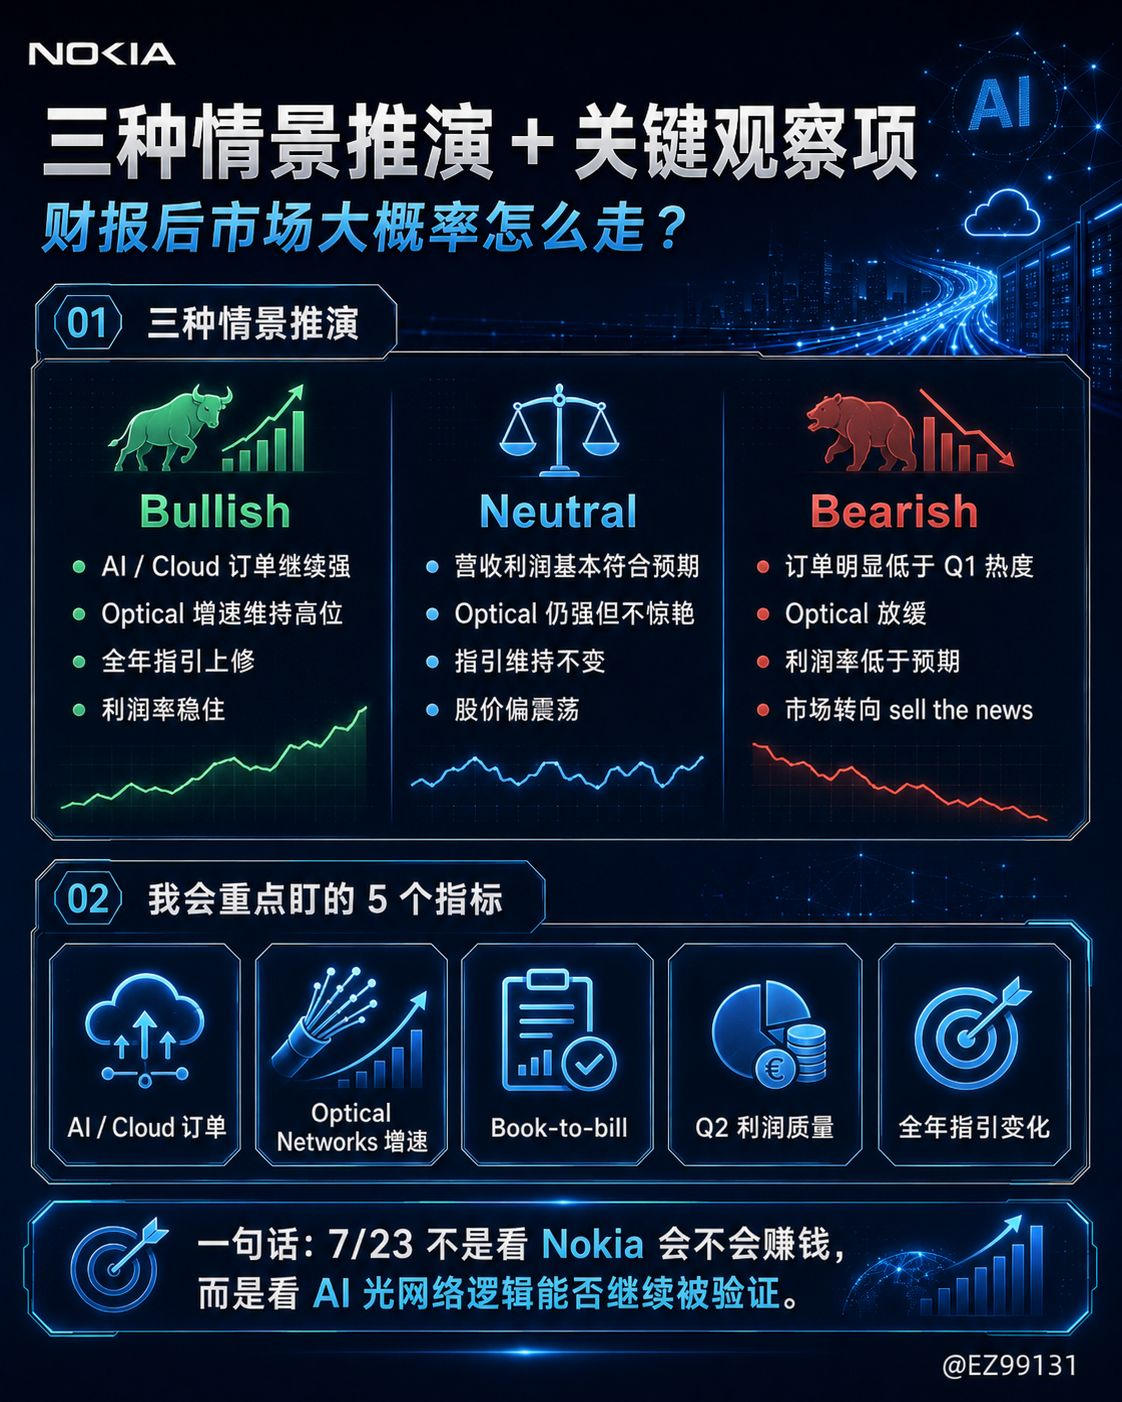
Trong báo cáo tài chính, cần đặc biệt cảnh giác các điểm rủi ro sau
Rủi ro 1: đơn hàng AI mạnh nhưng ghi nhận doanh thu chậm. Điều Nokia lo nhất hiện nay không phải “không có câu chuyện”, mà là “nhiều câu chuyện nhưng số liệu Q2 không theo kịp”.
Nếu đơn hàng AI/mây Q2 vẫn ổn, nhưng doanh thu Optical/IP không tăng tốc rõ ràng, thị trường có thể nói: đơn hàng vẫn nằm ở backlog, mức hiện thực hóa trong ngắn hạn chưa đủ.
Điều này rất dễ khiến cổ phiếu đã tăng trước đó gặp sell the news (bán theo tin).
Rủi ro 2: biên lợi nhuận chưa đủ tốt
Trong hướng dẫn của Nokia cho Q2, lợi nhuận chỉ chiếm 12%–16% của cả năm; điều này hàm ý Q2 vốn không chắc là quý lợi nhuận mạnh nhất trong năm.
Nếu xảy ra: tăng trưởng doanh thu nhưng biên lợi nhuận gộp chịu áp lực; chi phí tích hợp Infinera cao; chi phí chuỗi cung ứng cho module quang/quang học kết hợp tăng; biên lợi nhuận của đơn hàng mạng quang AI thấp hơn kỳ vọng — thì thị trường có thể lo rằng Nokia là “tăng trưởng doanh thu nhưng chất lượng lợi nhuận không tốt”.
Điểm này cực kỳ quan trọng. Nếu mạng quang AI chỉ tạo ra tăng trưởng biên lợi nhuận gộp thấp, thì định giá sẽ không được đánh giá lại bền vững.
Rủi ro 3: Fixed Networks và Mobile Infrastructure là gánh nặng phía sau
Net sales của Fixed Networks Q1 giảm 13%; Mobile Infrastructure dù có cải thiện nhưng chu kỳ capex của nhà khai thác viễn thông truyền thống chưa phục hồi toàn diện.
Nếu mảng viễn thông truyền thống tiếp tục yếu ở Q2, trong khi AI/Optical lại không thể bù đắp hoàn toàn, thị trường có thể kéo Nokia trở lại khung định giá của “cổ phiếu thiết bị viễn thông cũ”.
Đây là điểm khác biệt lớn nhất giữa Nokia và $MRVL, $LITE, $COHR:
Nokia có độ đàn hồi với mạng quang AI, nhưng vẫn chịu “gánh” từ mảng viễn thông truyền thống.
Rủi ro 4: tích hợp Infinera dưới kỳ vọng
Một lý do thị trường ủng hộ Nokia là sau thương vụ mua Infinera, Nokia đã bổ sung năng lực optical transport và quang học kết hợp. Reuters cũng đề cập rằng sau khi mua Infinera, Nokia đã trở thành nhà cung cấp quan trọng cho hệ thống optical transport.
Nhưng tích hợp là con dao hai lưỡi. Trong báo cáo tài chính cần xem:
Hiệu ứng cộng hưởng có được thực hiện đúng kế hoạch không; việc tích hợp sản phẩm có suôn sẻ không; khách hàng có chấp nhận phương án tổ hợp mới không; chi phí và tồn kho có làm biên lợi nhuận bị kéo xuống không.
Nếu Infinera chỉ mang lại doanh thu mà lợi nhuận chưa theo kịp, thị trường sẽ chiết khấu.
Rủi ro 5: giá cổ phiếu đã phản ánh trước một phần kỳ vọng lạc quan về AI
ADR của Nokia hiện khoảng 12,07 USD, vốn hóa khoảng 66,66 tỷ USD. Trang báo giá châu Âu của MarketScreener cho thấy mức tăng kể từ đầu năm của Nokia đã rất lớn, và gần đây quan điểm của các nhà phân tích bị phân hóa:
Đầu tháng 7 có cả quan điểm khác nhau: BofA nâng mục tiêu do kỳ vọng đơn hàng AI Q2 mạnh; bên UBS thì trung lập; Barclays bán ra.
Điều này cho thấy thị trường không còn nhìn Nokia như một cổ phiếu rẻ ít được chú ý nữa.
Vì vậy, ngưỡng cho báo cáo tài chính Q2 tăng lên:
Đáp ứng hướng dẫn có thể chưa đủ. Cần ít nhất một trong ba yếu tố: đơn hàng, lợi nhuận và hướng dẫn phải vượt kỳ vọng rõ rệt.
Rủi ro 6: thay đổi tâm lý về AI CapEx
Hiện Nokia đã được thị trường xếp vào chuỗi hạ tầng AI, nên cũng chịu tác động theo tâm lý về AI CapEx.
Nếu trước thời điểm quanh tháng 7, thị trường bắt đầu nghi ngờ chi tiêu AI của hyperscaler, áp lực khấu hao Neocloud, và hiệu quả đầu tư GPU, thì dù nền tảng cơ bản của Nokia không tệ, cổ phiếu vẫn có thể điều chỉnh theo nhóm hạ tầng AI.
Những rủi ro dạng này không phải rủi ro đặc thù riêng của công ty, mà là rủi ro định giá theo ngành.
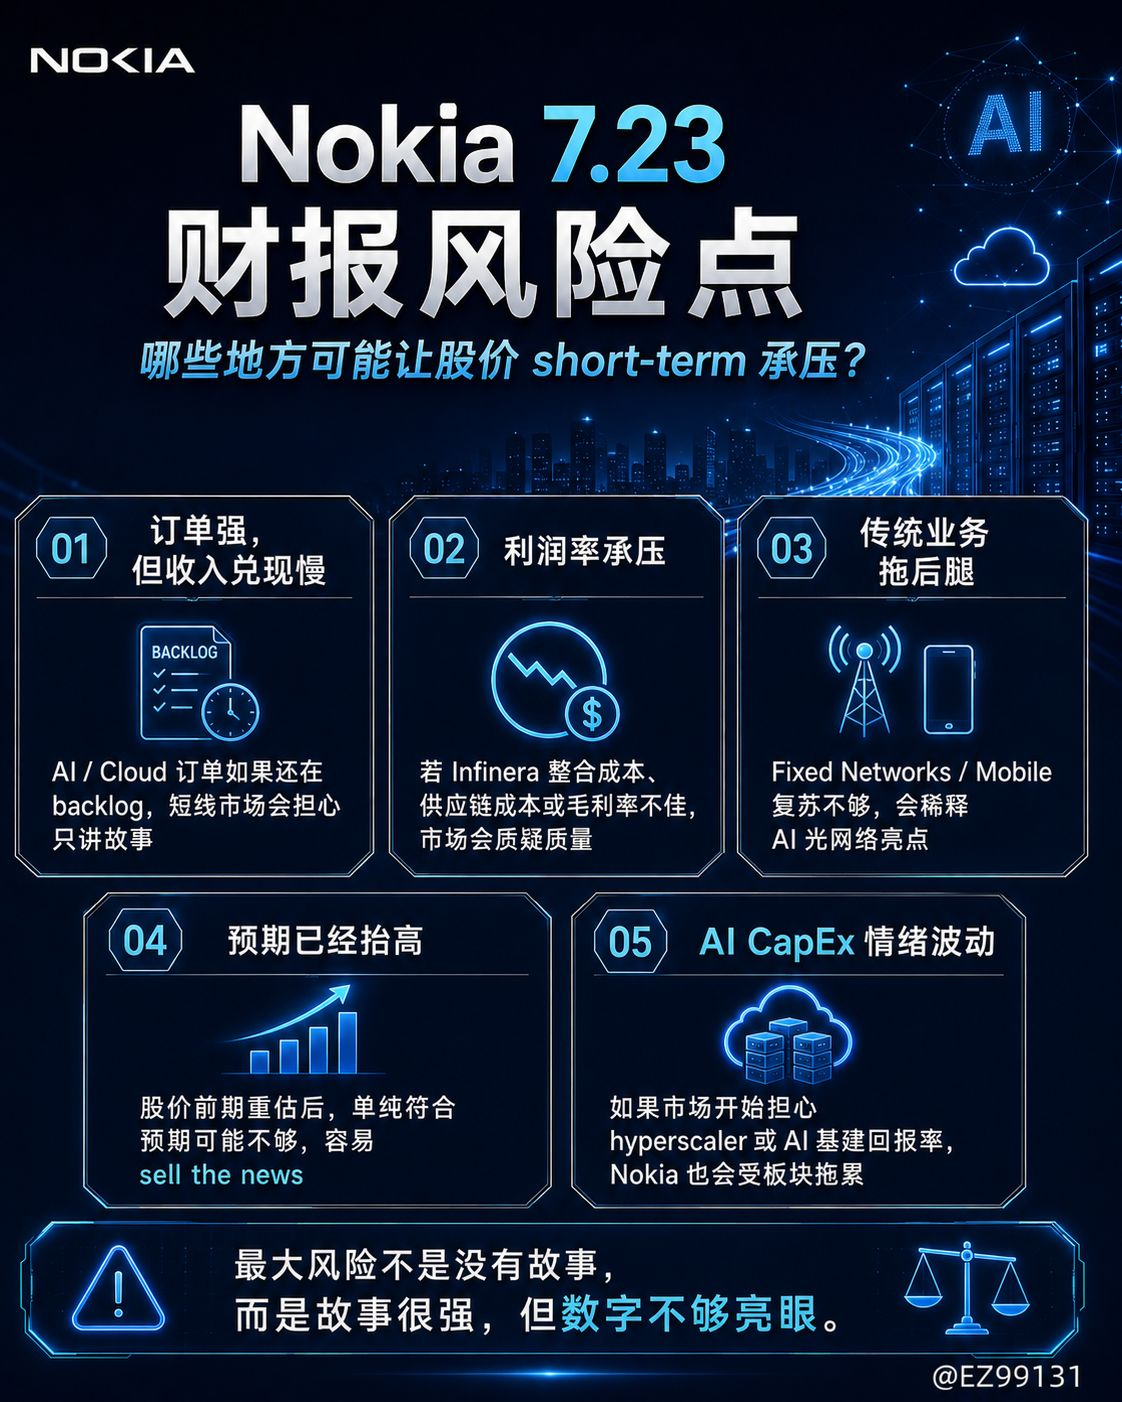
Ba kịch bản diễn giải cho báo cáo tài chính
Kịch bản tích cực: giá cổ phiếu tiếp tục đi lên
Nếu Q2 xuất hiện tổ hợp sau, NOK nhiều khả năng vẫn tiếp tục tăng:
Đơn hàng AI/mây tiếp tục mạnh; Quang mạng tiếp tục tăng trưởng 20%+ rõ ràng; IP Networks tăng tốc; Cả năm, hướng dẫn cho Network Infrastructure / Optical+IP được nâng tiếp; biên lợi nhuận không bị Infinera và chi phí chuỗi cung ứng kéo lùi; ban lãnh đạo nhấn mạnh pipeline DCI AI nửa cuối năm
Trong trường hợp đó, thị trường sẽ tiếp tục đánh giá lại Nokia từ nhóm cổ phiếu thiết bị viễn thông sang nhóm nền tảng mạng quang AI.
Kịch bản trung lập: dao động ngắn hạn
Nếu kết quả là:
Doanh thu phù hợp hướng dẫn của công ty; lợi nhuận ở mức vừa phải. Quang (Optical) ổn nhưng chưa nâng tiếp; đơn hàng AI/mây tốt nhưng không gây bất ngờ lớn.
Giá cổ phiếu có thể dao động vì thị trường đã phản ánh khá nhiều kỳ vọng trước đó.
Trong trường hợp đó, NOK có thể không giảm mạnh, nhưng trong ngắn hạn có thể thiếu động lực để tiếp tục tăng vọt.
Kịch bản giảm giá: bán tin
Nếu xảy ra:
Đơn hàng AI/mây thấp hơn Q1 nhiều; tăng trưởng của Optical rõ rệt chậm lại; lợi nhuận Q2 tiệm cận đầu mút thấp của hướng dẫn; mảng kinh doanh truyền thống kéo lùi rõ rệt; chi phí tích hợp Infinera vượt kỳ vọng; hướng dẫn cả năm giữ nguyên hoặc giọng điệu thận trọng hơn
Lúc đó thị trường có thể nghĩ rằng: câu chuyện AI vẫn còn, nhưng hiện thực hóa trong ngắn hạn chưa đủ.
Trong trường hợp này, NOK rất dễ bị coi là cổ phiếu có nhịp điều chỉnh do “định giá lại AI quá nhanh ở giai đoạn trước”.
Tôi cho rằng trọng tâm của báo cáo tài chính Nokia ngày 23/7 không phải là “có lãi hay không”, mà là:
Đơn hàng mạng quang AI có tiếp tục chuyển hóa thành doanh thu và lợi nhuận hay không.
Hiện tại, logic trung hạn cho Nokia vẫn thiên về tích cực: Optical Networks là đường tăng trưởng mạnh nhất; nhu cầu khách hàng AI/mây đã được Q1 xác nhận; dự án Aureon đã đưa ra mẫu kinh doanh cho AI DCI; mở rộng công suất Allentown giúp tăng giá trị chuỗi cung ứng nội địa Mỹ; hợp tác Google Gemini giúp Nokia có thêm một lộ trình chuyển đổi mạng AI thành phần mềm.
Nhưng rủi ro ngắn hạn cũng rất thực tế:
Giá cổ phiếu đã được định giá lại rõ rệt. Thị trường kỳ vọng rất cao vào Q2. Mảng viễn thông truyền thống vẫn là lực cản. Việc tích hợp Infinera và biên lợi nhuận gộp cần được chứng minh. Nếu chỉ có câu chuyện mà không có nâng hướng dẫn, rất dễ sell the news.
Để Nokia tiếp tục tăng vào ngày 23/7, cần chứng minh ba điều: đơn hàng AI/mây không hạ nhiệt; tăng trưởng Optical/IP có thể tiếp tục được nâng; và biên lợi nhuận không bị “ăn” bởi tài sản nặng (heavy asset) và chi phí tích hợp.