

S H A H_
2k Bài đăng
S H A H_
Báo cáo
Chặn người dùng
Building knowledge in crypto | Sharing alpha, insights & trends. NFA DYOR
Giao dịch mở
Trader thường xuyên
{thời gian} năm
350 Đang theo dõi
1.0K+ Người theo dõi
2.5K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Live
·
--
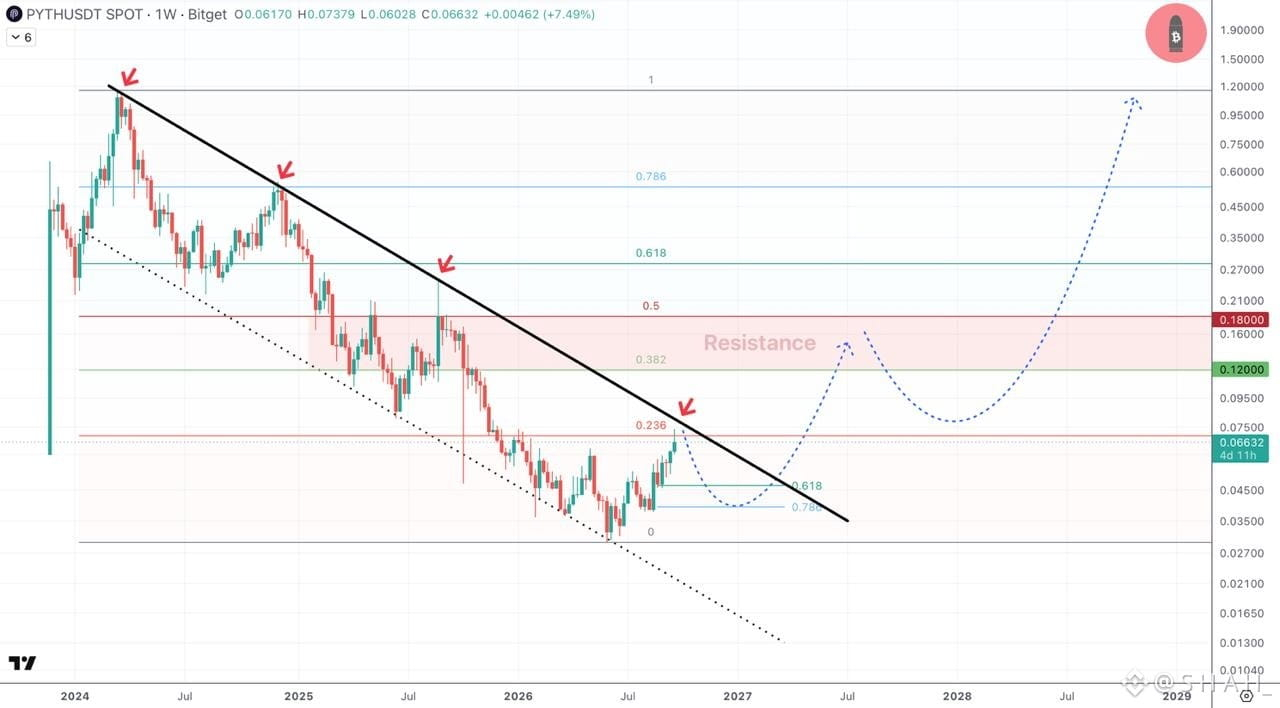
$PYTH Biểu đồ vĩ mô
$PYTH đang gặp Kháng cự tại đây và tôi sẽ không ngạc nhiên nếu giá có sự điều chỉnh về $0.04-0.05 trước khi bứt phá khỏi Kênh Giảm dần khổng lồ này 📈
🔨 Kháng cự/Mục tiêu chính 1 - $0.12-0.18
🎯 Các mục tiêu chính của tôi là $0.5 - $1 - $1.8
$PYTH Biểu đồ vĩ mô
$PYTH đang gặp Kháng cự tại đây và tôi sẽ không ngạc nhiên nếu giá có sự điều chỉnh về $0.04-0.05 trước khi bứt phá khỏi Kênh Giảm dần khổng lồ này 📈
🔨 Kháng cự/Mục tiêu chính 1 - $0.12-0.18
🎯 Các mục tiêu chính của tôi là $0.5 - $1 - $1.8
$PYTH đang gặp Kháng cự tại đây và tôi sẽ không ngạc nhiên nếu giá có sự điều chỉnh về $0.04-0.05 trước khi bứt phá khỏi Kênh Giảm dần khổng lồ này 📈
🔨 Kháng cự/Mục tiêu chính 1 - $0.12-0.18
🎯 Các mục tiêu chính của tôi là $0.5 - $1 - $1.8
94
·
--
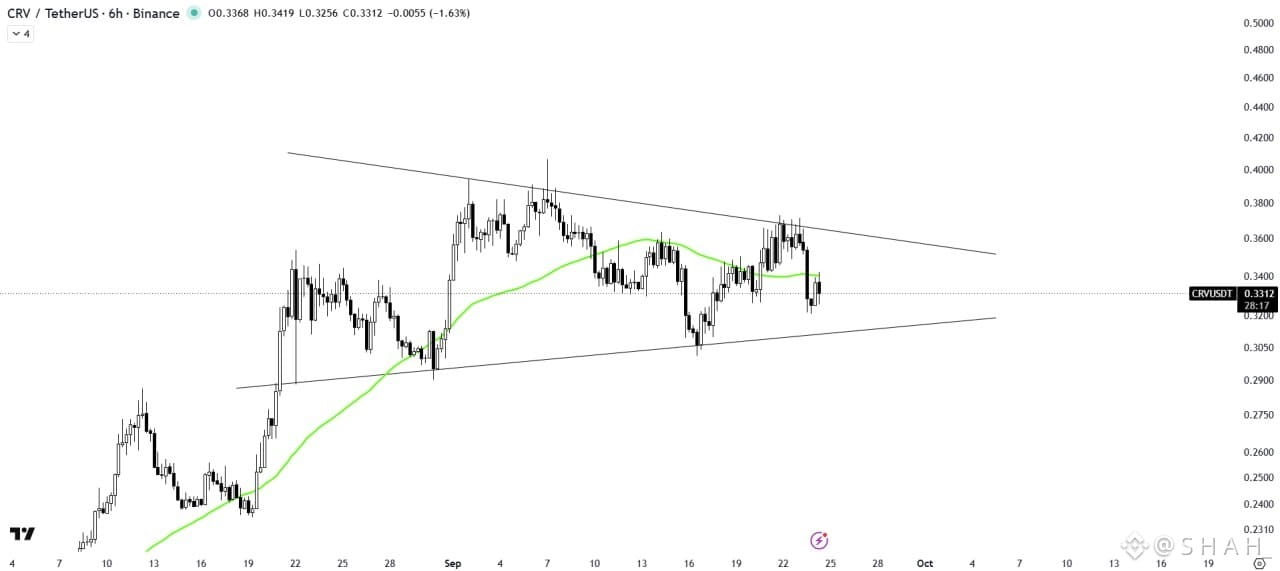
$CRV /PHÂN TÍCH USDT
CRV đang tích lũy trong mô hình tam giác đối xứng và hiện đang giao dịch dưới đường 50MA.
Đường 50MA đang đóng vai trò như một rào cản kháng cự quan trọng phía trên diễn biến giá hiện tại.
Chúng ta cần chờ một pha bứt phá hoặc phá vỡ đủ mạnh để xác nhận bước đi tiếp theo theo hướng nào.
CRV đang tích lũy trong mô hình tam giác đối xứng và hiện đang giao dịch dưới đường 50MA.
Đường 50MA đang đóng vai trò như một rào cản kháng cự quan trọng phía trên diễn biến giá hiện tại.
Chúng ta cần chờ một pha bứt phá hoặc phá vỡ đủ mạnh để xác nhận bước đi tiếp theo theo hướng nào.
80
·
--
Giảm giá
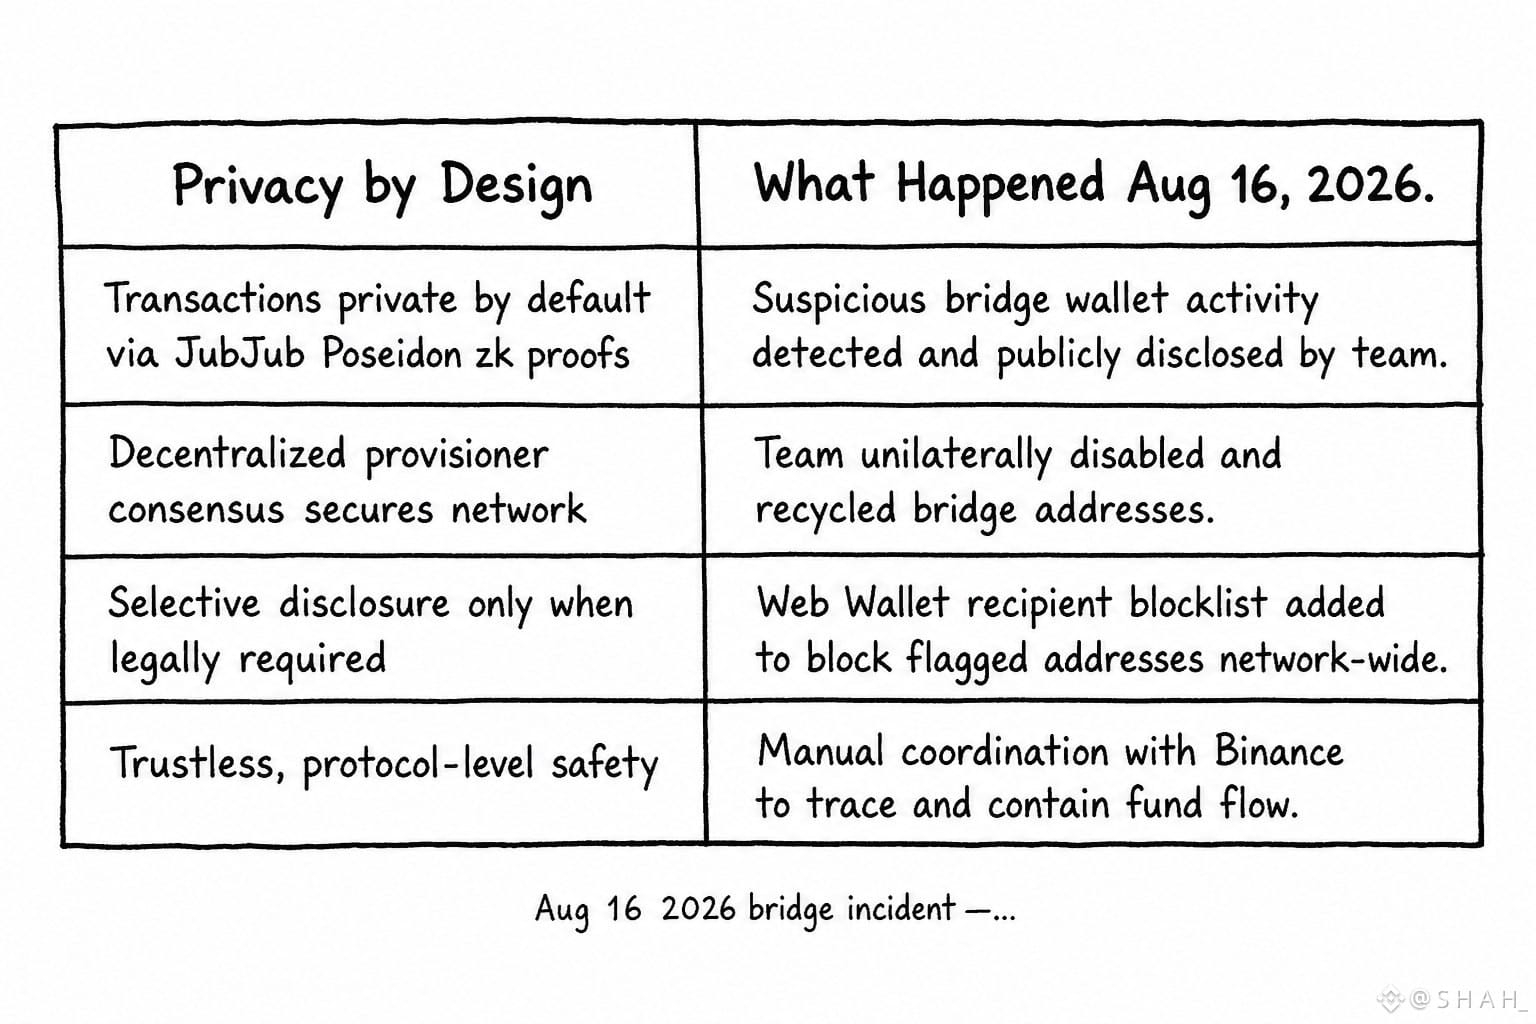
Triển khai đường cong JubJub của Dusk cho một tác vụ trên CreatorPad và thật lòng thì phần crypto không phải thứ đọng lại trong tôi. Điều làm tôi nhớ tới là thứ “liên quan” — sự cố ở cầu ngày 16/8.
Bối cảnh nhanh: #Dusk phát hiện hoạt động đáng ngờ trên một ví cầu do đội ngũ quản lý, tạm dừng các dịch vụ cầu, thu hồi các địa chỉ bị xâm phạm và triển khai danh sách chặn người nhận (recipient blocklist) cho Web Wallet. Tất cả chỉ trong vài giờ. @DuskFoundation phối hợp với Binance khi một phần của luồng xử lý chạm đến nền tảng của họ. Xử lý sự cố tiêu chuẩn, đúng bài.
Đây là một chuỗi được xây quanh nguyên tắc quyền riêng tư mặc định, có thể kiểm toán khi cần bằng cách dùng JubJub Poseidon cụ thể để giao dịch không bị rò rỉ siêu dữ liệu. Và phần “sửa” cho một sự kiện bảo mật thực tế lại là việc tái sử dụng địa chỉ theo một danh sách chặn được tập trung, do đội ngũ quyết định và thực thi. Không phải governance. Không phải cơ chế slashing trên chuỗi nào được kích hoạt bởi các provisioner. Chỉ là đội ngũ, di chuyển nhanh, làm đúng những gì một bên custodial sẽ làm.
Không phải là lời phê bình; thực ra tốc độ kiểu đó còn khá đáng yên tâm. Nhưng đây là một ví dụ rõ ràng về khoảng cách giữa “quyền riêng tư” trong lời quảng bá của giao thức và “vận hành tập trung” — với các công tắc kích hoạt khẩn cấp — như tấm lưới an toàn thực sự trong thực tế. $DUSK price hầu như chẳng chớp mắt, cho bạn thấy thị trường cũng đọc nó theo cùng cách như tôi.
Vậy ở giai đoạn nào thì lớp vận hành đó được chính thức hóa thành cơ chế trên chuỗi? Hay nó chỉ tiếp tục tồn tại như một giả định yên lặng rằng mọi người đều ổn với nó… cho đến khi không còn ổn nữa?
@Dusk_Foundation $DUSK #dusk
Triển khai đường cong JubJub của Dusk cho một tác vụ trên CreatorPad và thật lòng thì phần crypto không phải thứ đọng lại trong tôi. Điều làm tôi nhớ tới là thứ “liên quan” — sự cố ở cầu ngày 16/8.
Bối cảnh nhanh: #Dusk phát hiện hoạt động đáng ngờ trên một ví cầu do đội ngũ quản lý, tạm dừng các dịch vụ cầu, thu hồi các địa chỉ bị xâm phạm và triển khai danh sách chặn người nhận (recipient blocklist) cho Web Wallet. Tất cả chỉ trong vài giờ. @DuskFoundation phối hợp với Binance khi một phần của luồng xử lý chạm đến nền tảng của họ. Xử lý sự cố tiêu chuẩn, đúng bài.
Đây là một chuỗi được xây quanh nguyên tắc quyền riêng tư mặc định, có thể kiểm toán khi cần bằng cách dùng JubJub Poseidon cụ thể để giao dịch không bị rò rỉ siêu dữ liệu. Và phần “sửa” cho một sự kiện bảo mật thực tế lại là việc tái sử dụng địa chỉ theo một danh sách chặn được tập trung, do đội ngũ quyết định và thực thi. Không phải governance. Không phải cơ chế slashing trên chuỗi nào được kích hoạt bởi các provisioner. Chỉ là đội ngũ, di chuyển nhanh, làm đúng những gì một bên custodial sẽ làm.
Không phải là lời phê bình; thực ra tốc độ kiểu đó còn khá đáng yên tâm. Nhưng đây là một ví dụ rõ ràng về khoảng cách giữa “quyền riêng tư” trong lời quảng bá của giao thức và “vận hành tập trung” — với các công tắc kích hoạt khẩn cấp — như tấm lưới an toàn thực sự trong thực tế. $DUSK price hầu như chẳng chớp mắt, cho bạn thấy thị trường cũng đọc nó theo cùng cách như tôi.
Vậy ở giai đoạn nào thì lớp vận hành đó được chính thức hóa thành cơ chế trên chuỗi? Hay nó chỉ tiếp tục tồn tại như một giả định yên lặng rằng mọi người đều ổn với nó… cho đến khi không còn ổn nữa?
@Dusk $DUSK #dusk
1
2
94
·
--
Từ Bug Bounties đến Giám sát 24/7, có một điều cứ đọng lại trong tôi... Thiết lập bảo mật của TermMax và tôi suýt lướt qua con số thực sự quan trọng.
TVL hiện đang ở mức $31.22M, giảm 7.2% trong 30 ngày qua, trong khi phí vẫn ổn định quanh $19.9K. Giao thức nhỏ, dòng tiền rút ra âm thầm.
Không ai hoảng loạn, cũng không ai đăng tweet về chuyện này. chương trình bug bounty giới hạn khoản chi trả cho lỗi nghiêm trọng ở $50K, được tính bằng 10% số tiền trực tiếp gặp rủi ro tại thời điểm nộp báo cáo.
Vì vậy, phần thưởng thực sự tăng giảm theo số tiền đang nằm trong pool vào ngày hôm đó... điều đó có nghĩa là động lực báo cáo giảm xuống khi TVL cạn dần, chứ không phải tăng lên. đó là điều ngược lại với những gì bạn muốn trong một đợt rỉ máu chậm như thế này.
Kết hợp điều đó với lớp giám sát on-chain 24/7 của Hypernative và nó bắt đầu trông giống không phải là luôn theo dõi mà là theo dõi tương ứng với những gì còn lại. Không hẳn là một dấu hiệu đỏ, chỉ là… một chi tiết thiết kế không xuất hiện trong bản quảng cáo và cứ khiến tôi nhìn chằm chằm vào con số 7.2% đó.
Liệu TVL giảm có âm thầm thu nhỏ ngân sách bảo mật của chính bạn mà không ai lên tiếng thông báo không?
@termmax #TermMax
Từ Bug Bounties đến Giám sát 24/7, có một điều cứ đọng lại trong tôi... Thiết lập bảo mật của TermMax và tôi suýt lướt qua con số thực sự quan trọng.
TVL hiện đang ở mức $31.22M, giảm 7.2% trong 30 ngày qua, trong khi phí vẫn ổn định quanh $19.9K. Giao thức nhỏ, dòng tiền rút ra âm thầm.
Không ai hoảng loạn, cũng không ai đăng tweet về chuyện này. chương trình bug bounty giới hạn khoản chi trả cho lỗi nghiêm trọng ở $50K, được tính bằng 10% số tiền trực tiếp gặp rủi ro tại thời điểm nộp báo cáo.
Vì vậy, phần thưởng thực sự tăng giảm theo số tiền đang nằm trong pool vào ngày hôm đó... điều đó có nghĩa là động lực báo cáo giảm xuống khi TVL cạn dần, chứ không phải tăng lên. đó là điều ngược lại với những gì bạn muốn trong một đợt rỉ máu chậm như thế này.
Kết hợp điều đó với lớp giám sát on-chain 24/7 của Hypernative và nó bắt đầu trông giống không phải là luôn theo dõi mà là theo dõi tương ứng với những gì còn lại. Không hẳn là một dấu hiệu đỏ, chỉ là… một chi tiết thiết kế không xuất hiện trong bản quảng cáo và cứ khiến tôi nhìn chằm chằm vào con số 7.2% đó.
Liệu TVL giảm có âm thầm thu nhỏ ngân sách bảo mật của chính bạn mà không ai lên tiếng thông báo không?
@TermMax #TermMax
1
2
65
·
--
Cầu nối hạ tầng của Dusk, tôi gần như nghĩ sẽ lại là vòng lặp tiếp thị kiểu zk = không thể truy vết rồi cuối cùng lại đâm thẳng vào sự cố ngày 16/8.
Nhóm đã phát hiện hoạt động đáng ngờ trên một ví liên quan đến vận hành bridge, ngắt kết nối các địa chỉ bị ảnh hưởng và gần như ngay lập tức triển khai danh sách chặn người nhận của Web Wallet.
Toàn bộ thông điệp là "riêng tư mặc định, có trách nhiệm khi cần thiết." Ừ thì nghe hay trên trang giới thiệu thật. Nhưng chứng kiến nó diễn ra trực tiếp thì lại khác.
Danh sách chặn đó không phải một mô-đun tuân thủ tùy chọn nào đó dành riêng cho các tổ chức về sau mà nó được triển khai rất nhanh, hoạt động như một van an toàn vận hành thực sự.
Công khai có chọn lọc ở đây không chỉ là một ô tick tuân thủ quy định, mà chính là thứ giúp họ khoanh vùng một sự cố đang diễn ra mà không phải đóng băng cả chuỗi.
Làm tôi phải dừng lại nghĩ một chút, thật lòng mà nói.
Ban đầu tôi cứ nghĩ quyền riêng tư có thể kiểm toán chủ yếu là câu chuyện dành cho ngân hàng và các bên phát hành RWA về sau, kiểu tính năng tầng cao chưa ai đụng tới. Hóa ra nó cũng chỉ là… vệ sinh hạ tầng thôi. Người dùng phổ thông được hưởng lợi dù họ có để ý hay không.
Vẫn còn đang ngẫm về chuyện này nếu lớp trách nhiệm là thứ cứu bạn trong một sự cố, thì quyền riêng tư mặc định có thật sự là tính năng nổi bật nhất không, hay chính dấu vết kiểm toán bên dưới mới là thứ đang làm phần việc quan trọng nhất?
@Dusk_Foundation $DUSK #dusk
Cầu nối hạ tầng của Dusk, tôi gần như nghĩ sẽ lại là vòng lặp tiếp thị kiểu zk = không thể truy vết rồi cuối cùng lại đâm thẳng vào sự cố ngày 16/8.
Nhóm đã phát hiện hoạt động đáng ngờ trên một ví liên quan đến vận hành bridge, ngắt kết nối các địa chỉ bị ảnh hưởng và gần như ngay lập tức triển khai danh sách chặn người nhận của Web Wallet.
Toàn bộ thông điệp là "riêng tư mặc định, có trách nhiệm khi cần thiết." Ừ thì nghe hay trên trang giới thiệu thật. Nhưng chứng kiến nó diễn ra trực tiếp thì lại khác.
Danh sách chặn đó không phải một mô-đun tuân thủ tùy chọn nào đó dành riêng cho các tổ chức về sau mà nó được triển khai rất nhanh, hoạt động như một van an toàn vận hành thực sự.
Công khai có chọn lọc ở đây không chỉ là một ô tick tuân thủ quy định, mà chính là thứ giúp họ khoanh vùng một sự cố đang diễn ra mà không phải đóng băng cả chuỗi.
Làm tôi phải dừng lại nghĩ một chút, thật lòng mà nói.
Ban đầu tôi cứ nghĩ quyền riêng tư có thể kiểm toán chủ yếu là câu chuyện dành cho ngân hàng và các bên phát hành RWA về sau, kiểu tính năng tầng cao chưa ai đụng tới. Hóa ra nó cũng chỉ là… vệ sinh hạ tầng thôi. Người dùng phổ thông được hưởng lợi dù họ có để ý hay không.
Vẫn còn đang ngẫm về chuyện này nếu lớp trách nhiệm là thứ cứu bạn trong một sự cố, thì quyền riêng tư mặc định có thật sự là tính năng nổi bật nhất không, hay chính dấu vết kiểm toán bên dưới mới là thứ đang làm phần việc quan trọng nhất?
@Dusk $DUSK #dusk
1
2
78
·
--
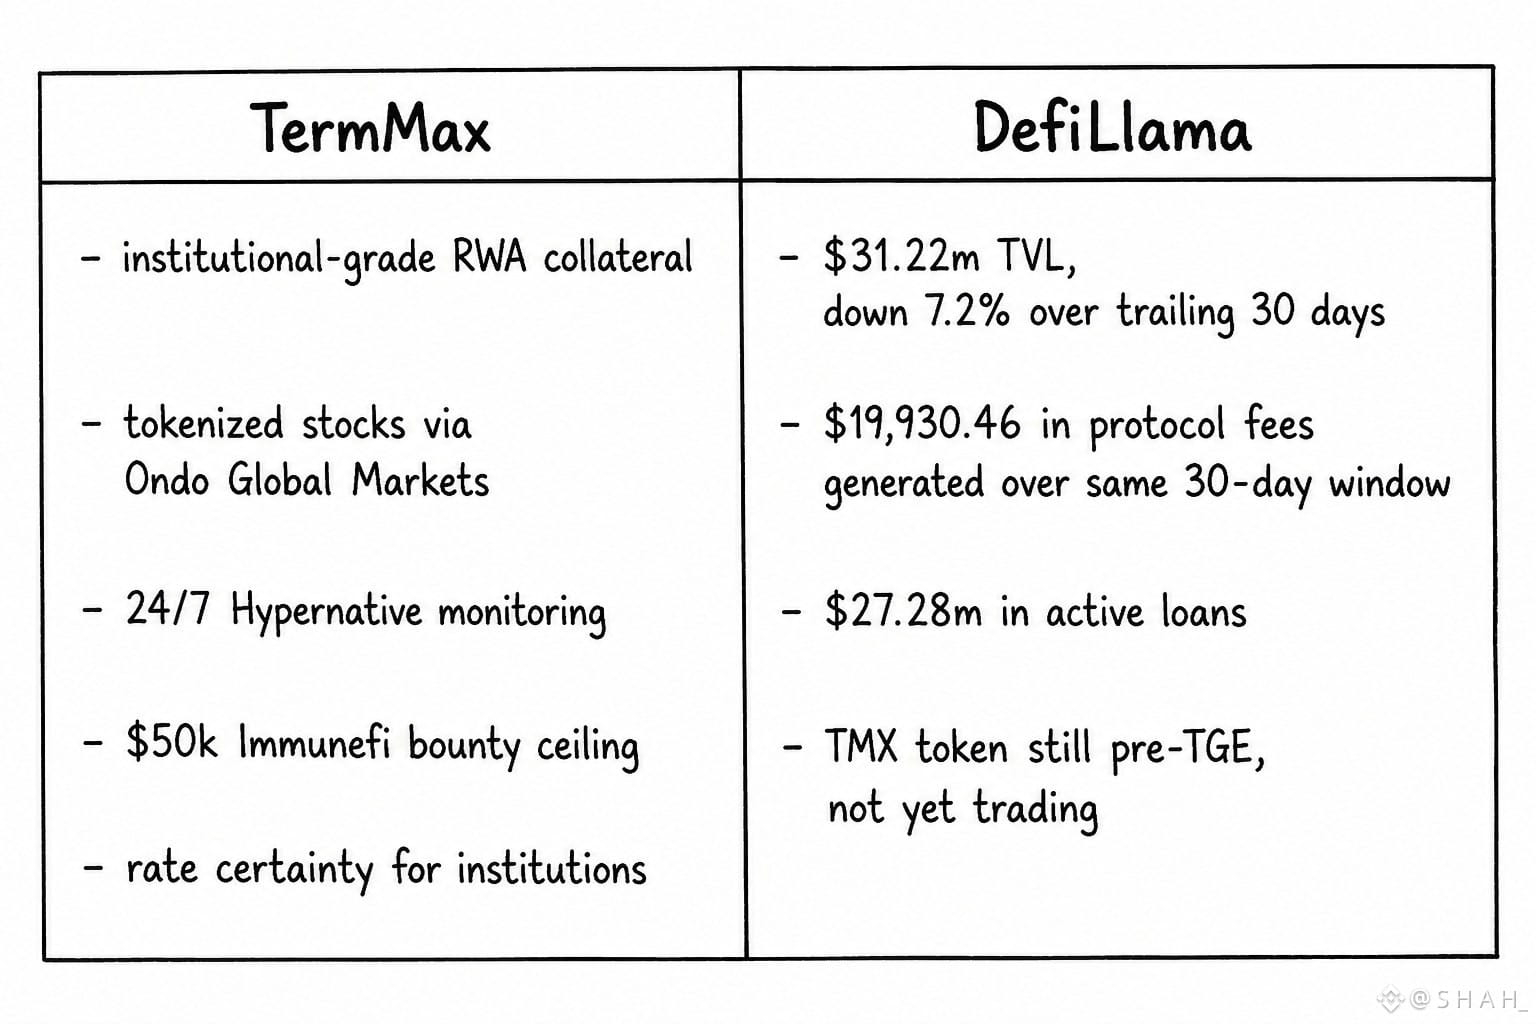
TermMax cứ liên tục xuất hiện trên nguồn cấp của tôi với kiểu “được giám sát 24/7, có bảo chứng bug bounty” nên cuối cùng tôi ngồi lại xem các con số thực tế thay vì nghe phần giới thiệu.
TVL đang quanh mức 31,22 triệu USD, giảm 7,2% so với 30 ngày gần nhất. Phí tạo ra trong đúng khung thời gian đó? 19.930,46 USD. Doanh thu giao thức thực sự, không bị “thổi phồng” bởi các ưu đãi.
Điều khiến tôi thực sự ấn tượng. Các tiêu đề RWA đều nói đến việc token hóa cổ phiếu làm tài sản thế chấp, độ chắc chắn về lãi suất theo kiểu tổ chức, và việc tích hợp Ondo được đặt lên một nền tảng phí mà thực ra không hề lớn.
Tầng bảo mật Hypernative đang theo dõi theo thời gian thực, phần thưởng Immunefi lên tới 50 nghìn USD, các thay đổi có cơ chế timelock—đó là thứ được xây dựng thật sự để mở rộng quy mô, dù vẫn chưa kịp đến giai đoạn bùng nổ hoàn toàn. Hạ tầng đi trước nhu cầu sử dụng, không phải nhu cầu sử dụng “xác nhận” hạ tầng.
Tôi đã có một thoáng nghi ngờ khi lướt qua: tự hỏi liệu tôi đang chỉ đọc một đợt sụt TVL như là sự suy giảm, trong khi có thể chỉ là mùa thấp điểm.
Có lẽ bài học thực sự nằm ở đây: thiết kế ưu tiên bảo mật được xây cho những tổ chức đã được hứa hẹn, còn doanh thu phí hôm nay cho bạn biết ai là người thực sự đang ở đây.
Tỷ lệ phí/TVL sẽ trông như thế nào khi dòng tài sản thế chấp là cổ phiếu token hóa thực sự xuất hiện on-chain.
@termmax #TermMax
TermMax cứ liên tục xuất hiện trên nguồn cấp của tôi với kiểu “được giám sát 24/7, có bảo chứng bug bounty” nên cuối cùng tôi ngồi lại xem các con số thực tế thay vì nghe phần giới thiệu.
TVL đang quanh mức 31,22 triệu USD, giảm 7,2% so với 30 ngày gần nhất. Phí tạo ra trong đúng khung thời gian đó? 19.930,46 USD. Doanh thu giao thức thực sự, không bị “thổi phồng” bởi các ưu đãi.
Điều khiến tôi thực sự ấn tượng. Các tiêu đề RWA đều nói đến việc token hóa cổ phiếu làm tài sản thế chấp, độ chắc chắn về lãi suất theo kiểu tổ chức, và việc tích hợp Ondo được đặt lên một nền tảng phí mà thực ra không hề lớn.
Tầng bảo mật Hypernative đang theo dõi theo thời gian thực, phần thưởng Immunefi lên tới 50 nghìn USD, các thay đổi có cơ chế timelock—đó là thứ được xây dựng thật sự để mở rộng quy mô, dù vẫn chưa kịp đến giai đoạn bùng nổ hoàn toàn. Hạ tầng đi trước nhu cầu sử dụng, không phải nhu cầu sử dụng “xác nhận” hạ tầng.
Tôi đã có một thoáng nghi ngờ khi lướt qua: tự hỏi liệu tôi đang chỉ đọc một đợt sụt TVL như là sự suy giảm, trong khi có thể chỉ là mùa thấp điểm.
Có lẽ bài học thực sự nằm ở đây: thiết kế ưu tiên bảo mật được xây cho những tổ chức đã được hứa hẹn, còn doanh thu phí hôm nay cho bạn biết ai là người thực sự đang ở đây.
Tỷ lệ phí/TVL sẽ trông như thế nào khi dòng tài sản thế chấp là cổ phiếu token hóa thực sự xuất hiện on-chain.
@TermMax #TermMax
56
25
322
·
--
Tăng giá
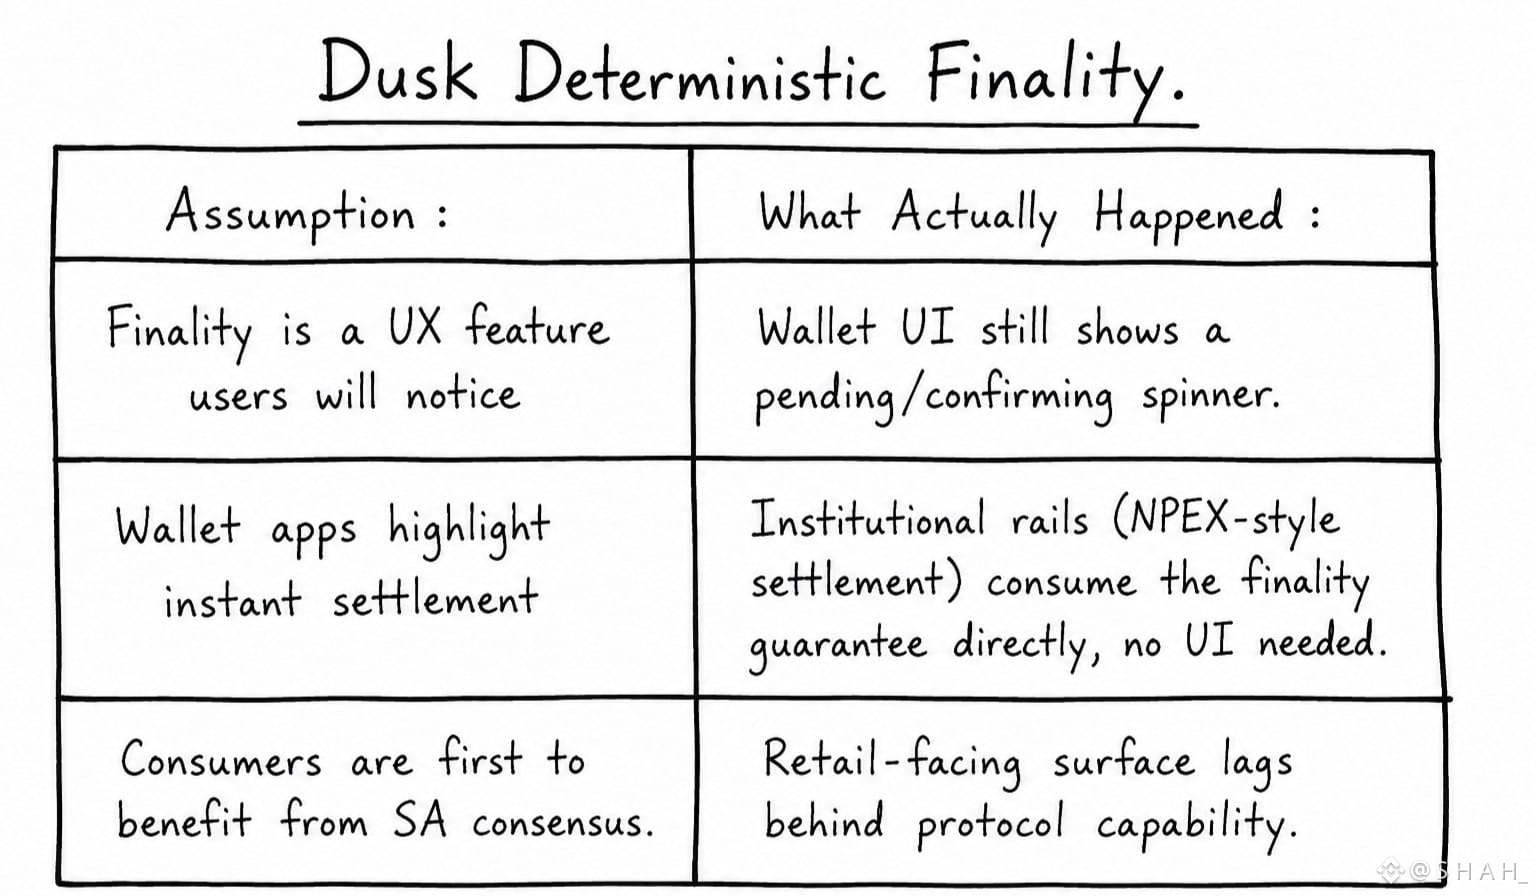
Nhà thám hiểm chạng vạng sau bản cập nhật mạng ngày 15/8 trên dusk.network — không có gì hào nhoáng, chỉ là các ghi chú sản phẩm quen thuộc, nhưng nó đã thôi thúc mình thực sự kiểm tra “finality tất định” (deterministic finality) nghĩa là gì trên chuỗi này, thay vì gật đầu theo kiểu nghe cho có.
Sự đồng thuận SA (SA consensus) hoàn tất việc finalizes một khối trong một vòng duy nhất, không cần chờ sáu lần xác nhận, không kiểu “có lẽ sẽ giữ nguyên” mang tính xác suất như bạn thấy ở các chuỗi PoW. Đây không phải lời marketing—chỉ là cách luồng bộ tạo khối vận hành hiện tại trên mainnet. Nhưng giao diện ví mà mình đang bấm qua vẫn hiện một vòng xoay chờ nhỏ (pending spinner) trước khi ổn định lại, đúng như bạn sẽ thấy trên bất kỳ chuỗi nào.
Vậy là giao thức đã có sẵn sự đảm bảo mà các tổ chức thực sự cần cho việc thanh toán: các chứng khoán tokenized theo kiểu NPEX không muốn bất kỳ finality mang tính xác suất nào ở gần họ, nhưng bề mặt dành cho người dùng phổ thông vẫn chưa kịp bắt kênh với thông điệp quảng cáo đó.
Những người dùng thực sự được hưởng lợi đầu tiên lại không phải là những người đang bấm nút trong ví. Đó là các “đường ray” thanh toán ở phía backend. Thật buồn cười là thuộc tính kỹ thuật nổi bật nhất lại ít được nhìn thấy nhất trong trải nghiệm mặc định.
Ai khác cũng nhận ra những tính năng nào được triển khai âm thầm cho tổ chức trước khi chúng xuất hiện trong ứng dụng dành cho người tiêu dùng chưa?
@Dusk_Foundation $DUSK #dusk
Nhà thám hiểm chạng vạng sau bản cập nhật mạng ngày 15/8 trên dusk.network — không có gì hào nhoáng, chỉ là các ghi chú sản phẩm quen thuộc, nhưng nó đã thôi thúc mình thực sự kiểm tra “finality tất định” (deterministic finality) nghĩa là gì trên chuỗi này, thay vì gật đầu theo kiểu nghe cho có.
Sự đồng thuận SA (SA consensus) hoàn tất việc finalizes một khối trong một vòng duy nhất, không cần chờ sáu lần xác nhận, không kiểu “có lẽ sẽ giữ nguyên” mang tính xác suất như bạn thấy ở các chuỗi PoW. Đây không phải lời marketing—chỉ là cách luồng bộ tạo khối vận hành hiện tại trên mainnet. Nhưng giao diện ví mà mình đang bấm qua vẫn hiện một vòng xoay chờ nhỏ (pending spinner) trước khi ổn định lại, đúng như bạn sẽ thấy trên bất kỳ chuỗi nào.
Vậy là giao thức đã có sẵn sự đảm bảo mà các tổ chức thực sự cần cho việc thanh toán: các chứng khoán tokenized theo kiểu NPEX không muốn bất kỳ finality mang tính xác suất nào ở gần họ, nhưng bề mặt dành cho người dùng phổ thông vẫn chưa kịp bắt kênh với thông điệp quảng cáo đó.
Những người dùng thực sự được hưởng lợi đầu tiên lại không phải là những người đang bấm nút trong ví. Đó là các “đường ray” thanh toán ở phía backend. Thật buồn cười là thuộc tính kỹ thuật nổi bật nhất lại ít được nhìn thấy nhất trong trải nghiệm mặc định.
Ai khác cũng nhận ra những tính năng nào được triển khai âm thầm cho tổ chức trước khi chúng xuất hiện trong ứng dụng dành cho người tiêu dùng chưa?
@Dusk $DUSK #dusk
43
15
317
·
--
Tăng giá
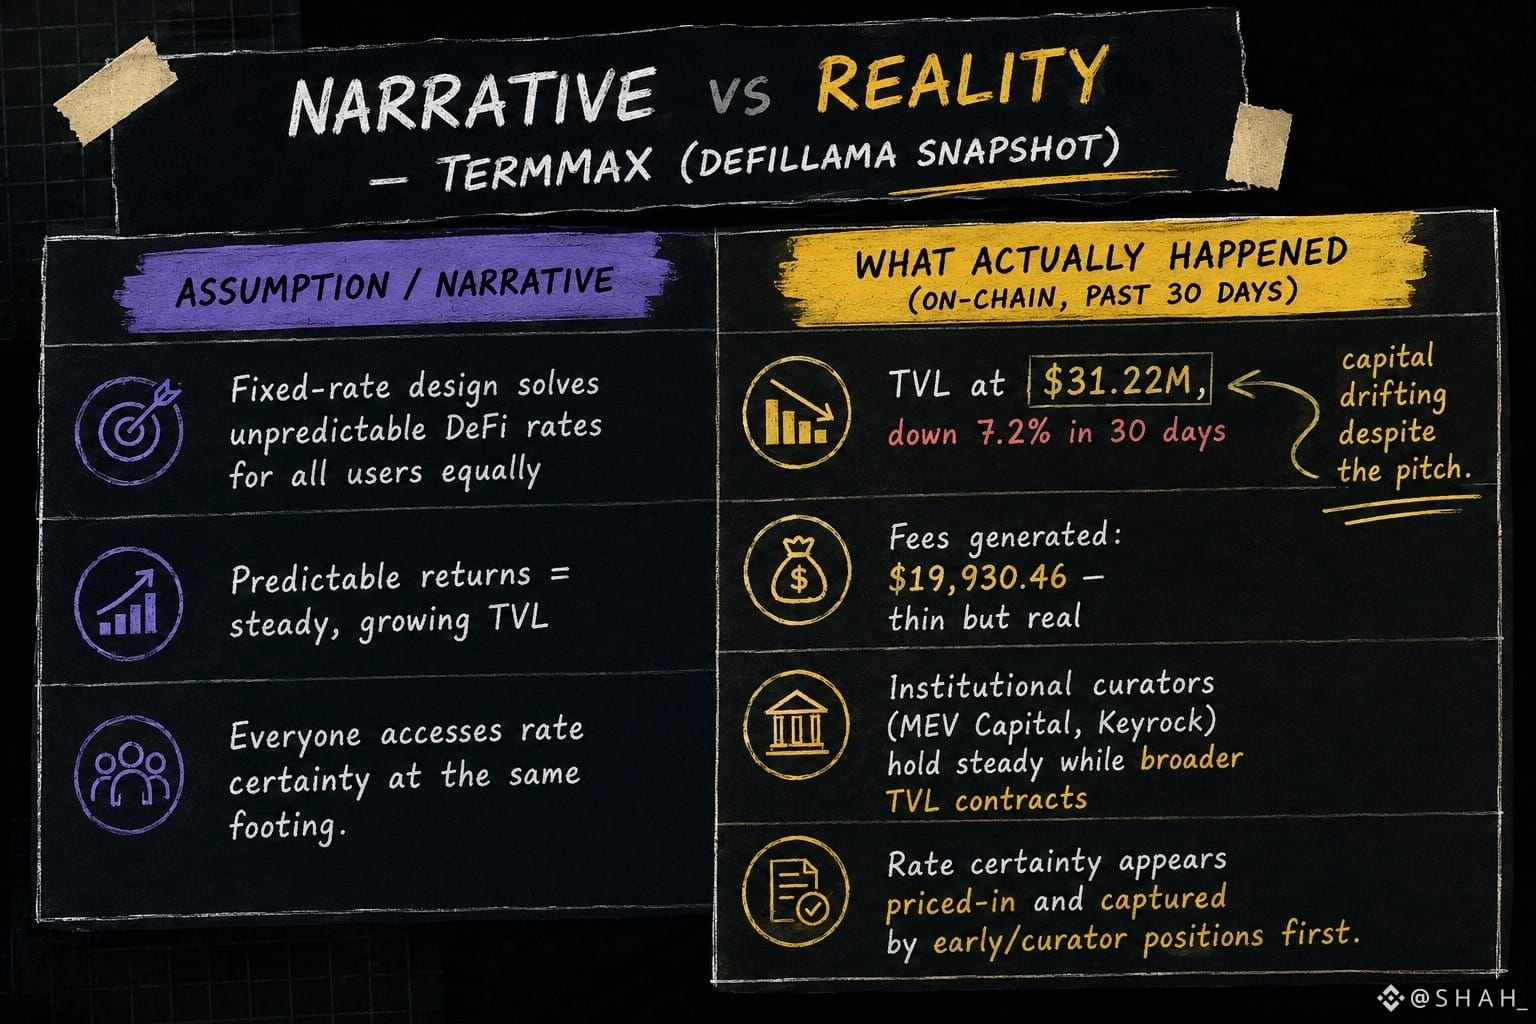
@termmax pulled up the DefiLlama just to sanity check the fixed rate solves everything pitch. TVL sitting at $31.22M right now, down 7.2% over the past 30 days. Fees generated in that same window: $19,930.46. Small numbers. Real numbers though, not marketing copy.
Thiết kế giao thức thật sự rất “khôn”, tách FT/XT không phiếu coupon (zero-coupon), các curator vault (kho lưu trữ do người quản lý quản trị), timelock về thay đổi rủi ro… tất cả đều vận hành đúng như quảng cáo.
Nhưng khi nhìn TVL rỉ máu chậm rãi trong khi các curators như MEV Capital và Keyrock vẫn giữ phân bổ ở mức ổn định, thì câu chuyện lại khác với phần “lãi suất cố định đoán trước cho mọi người” mà người ta hay kể.
Sự chắc chắn được phản ánh vào giá và được nắm bắt bởi những ai đã định vị trước như các curator tổ chức, các vault manager, trước khi nó kịp nhỏ giọt xuống đến người gửi tiền lẻ đang lướt trang Earn.
Nó cũng giống bất kỳ sản phẩm thu nhập cố định ngoài đời thực nào vậy. Phần “cố định” chỉ là cố định đối với người đến đó đầu tiên.
Không phải bi quan, không phải lạc quan—chỉ là đang ghi nhận khoảng cách giữa “chúng tôi giải quyết được lãi suất không thể đoán trước” và “TVL vẫn tìm thấy đáy của nó”.
Có ai khác đang xem khoản 7.2% đó thực sự đã đi đâu không, hay mình đang đọc quá nhiều vào một ảnh chụp từ một dashboard?
@termmax #TermMax
@TermMax pulled up the DefiLlama just to sanity check the fixed rate solves everything pitch. TVL sitting at $31.22M right now, down 7.2% over the past 30 days. Fees generated in that same window: $19,930.46. Small numbers. Real numbers though, not marketing copy.
Thiết kế giao thức thật sự rất “khôn”, tách FT/XT không phiếu coupon (zero-coupon), các curator vault (kho lưu trữ do người quản lý quản trị), timelock về thay đổi rủi ro… tất cả đều vận hành đúng như quảng cáo.
Nhưng khi nhìn TVL rỉ máu chậm rãi trong khi các curators như MEV Capital và Keyrock vẫn giữ phân bổ ở mức ổn định, thì câu chuyện lại khác với phần “lãi suất cố định đoán trước cho mọi người” mà người ta hay kể.
Sự chắc chắn được phản ánh vào giá và được nắm bắt bởi những ai đã định vị trước như các curator tổ chức, các vault manager, trước khi nó kịp nhỏ giọt xuống đến người gửi tiền lẻ đang lướt trang Earn.
Nó cũng giống bất kỳ sản phẩm thu nhập cố định ngoài đời thực nào vậy. Phần “cố định” chỉ là cố định đối với người đến đó đầu tiên.
Không phải bi quan, không phải lạc quan—chỉ là đang ghi nhận khoảng cách giữa “chúng tôi giải quyết được lãi suất không thể đoán trước” và “TVL vẫn tìm thấy đáy của nó”.
Có ai khác đang xem khoản 7.2% đó thực sự đã đi đâu không, hay mình đang đọc quá nhiều vào một ảnh chụp từ một dashboard?
@TermMax #TermMax
43
21
331
·
--
Tăng giá
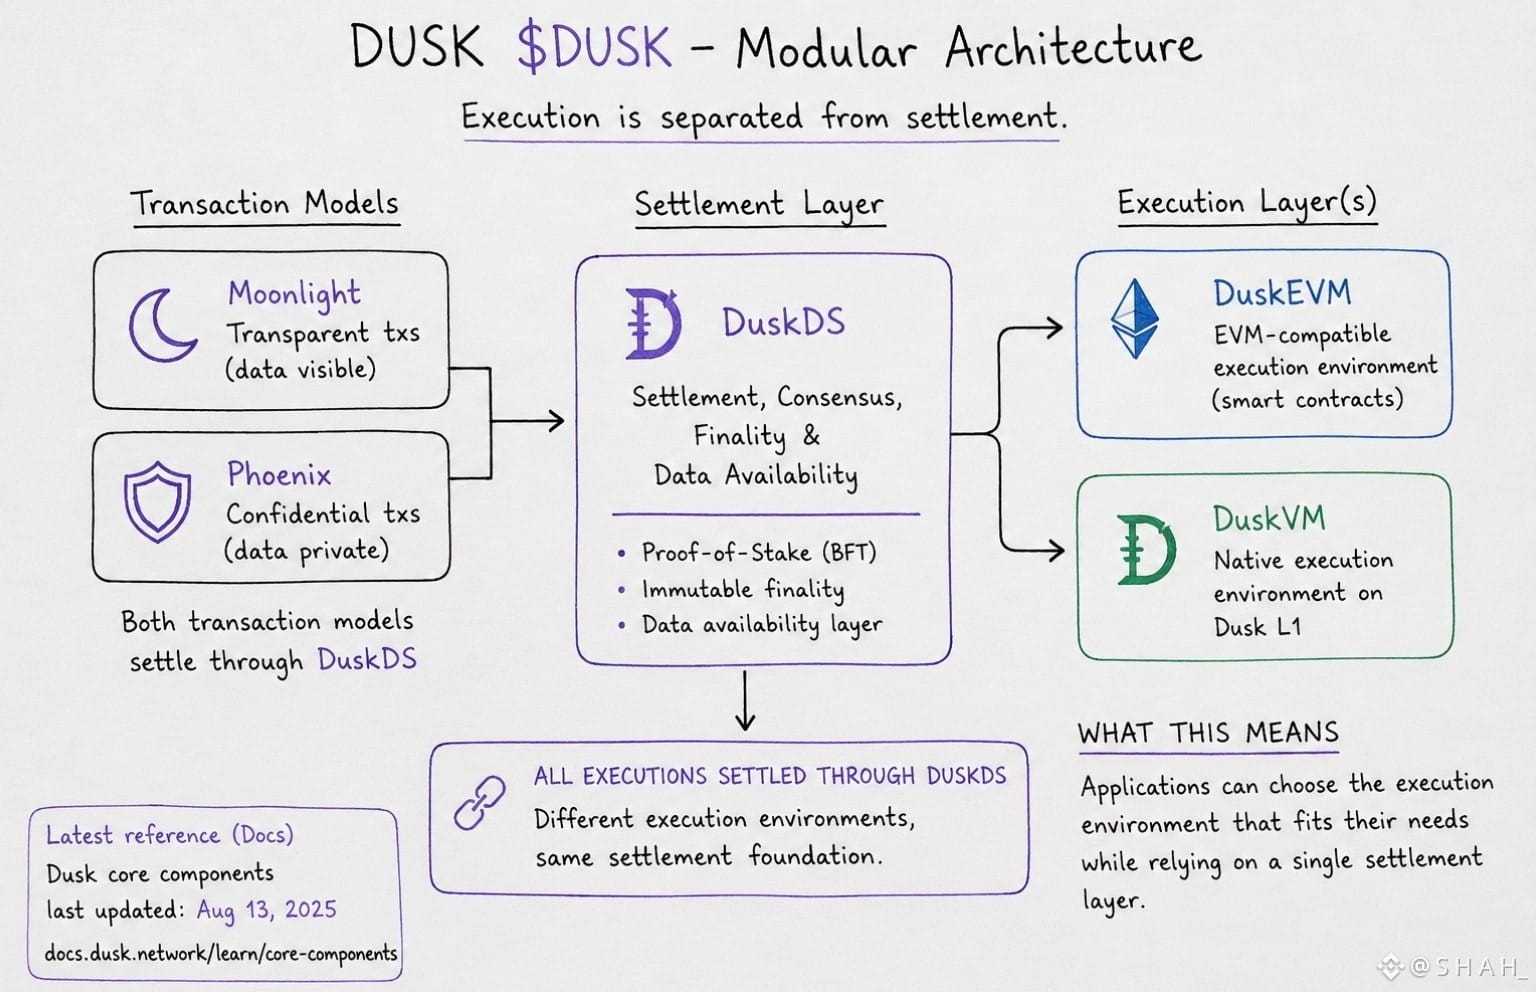
@Dusk_Foundation đang nhận ra rằng phần “modular” (mô-đun) không chỉ đơn giản là có thêm nhiều thành phần. $DUSK thực sự tách riêng nơi diễn ra việc thanh toán (settlement) khỏi nơi diễn ra việc thực thi (execution), và điều đó thay đổi cách tôi nghĩ về chuỗi.
Trong khi xem các tài liệu Dusk mới nhất, tôi liên tục đối chiếu DuskDS với DuskEVM. DuskDS xử lý đồng thuận, tính cuối cùng (finality) và tính sẵn có của dữ liệu, trong khi DuskEVM là lớp thực thi EVM có nhiệm vụ thanh toán thông qua lớp đó.
DuskVM là một môi trường thực thi khác chạy trực tiếp trên L1. Điểm thú vị là tất cả chúng đều có thể dựa vào cùng một nền tảng thanh toán thay vì bắt mọi ứng dụng phải bị ép vào một mô hình thực thi duy nhất.
Ban đầu tôi đọc điều đó như một ngôn ngữ mô tả kiến trúc modular chuẩn và suýt bỏ qua. Sau đó tôi xem kỹ hơn cách Dusk xử lý các giao dịch thực tế: Moonlight và Phoenix đều được thanh toán thông qua DuskDS, trong khi việc thực thi hợp đồng thông minh có thể nằm ở nơi khác. Điều đó khiến cho sự tách biệt trở nên thực tế hơn nhiều so với những gì sơ đồ gợi ý.
Dù vậy, tôi vẫn tò mò về sự đánh đổi. Khi các ứng dụng bắt đầu chuyển động giữa các môi trường thực thi này, thì tính mô-đun có thực sự làm giảm độ phức tạp cho người xây dựng (builders), hay chỉ đơn giản là chuyển độ phức tạp đó sang các giao diện giữa chúng…
@Dusk_Foundation $DUSK #dusk
@Dusk đang nhận ra rằng phần “modular” (mô-đun) không chỉ đơn giản là có thêm nhiều thành phần. $DUSK thực sự tách riêng nơi diễn ra việc thanh toán (settlement) khỏi nơi diễn ra việc thực thi (execution), và điều đó thay đổi cách tôi nghĩ về chuỗi.
Trong khi xem các tài liệu Dusk mới nhất, tôi liên tục đối chiếu DuskDS với DuskEVM. DuskDS xử lý đồng thuận, tính cuối cùng (finality) và tính sẵn có của dữ liệu, trong khi DuskEVM là lớp thực thi EVM có nhiệm vụ thanh toán thông qua lớp đó.
DuskVM là một môi trường thực thi khác chạy trực tiếp trên L1. Điểm thú vị là tất cả chúng đều có thể dựa vào cùng một nền tảng thanh toán thay vì bắt mọi ứng dụng phải bị ép vào một mô hình thực thi duy nhất.
Ban đầu tôi đọc điều đó như một ngôn ngữ mô tả kiến trúc modular chuẩn và suýt bỏ qua. Sau đó tôi xem kỹ hơn cách Dusk xử lý các giao dịch thực tế: Moonlight và Phoenix đều được thanh toán thông qua DuskDS, trong khi việc thực thi hợp đồng thông minh có thể nằm ở nơi khác. Điều đó khiến cho sự tách biệt trở nên thực tế hơn nhiều so với những gì sơ đồ gợi ý.
Dù vậy, tôi vẫn tò mò về sự đánh đổi. Khi các ứng dụng bắt đầu chuyển động giữa các môi trường thực thi này, thì tính mô-đun có thực sự làm giảm độ phức tạp cho người xây dựng (builders), hay chỉ đơn giản là chuyển độ phức tạp đó sang các giao diện giữa chúng…
@Dusk $DUSK #dusk
25
13
255
·
--
Tăng giá
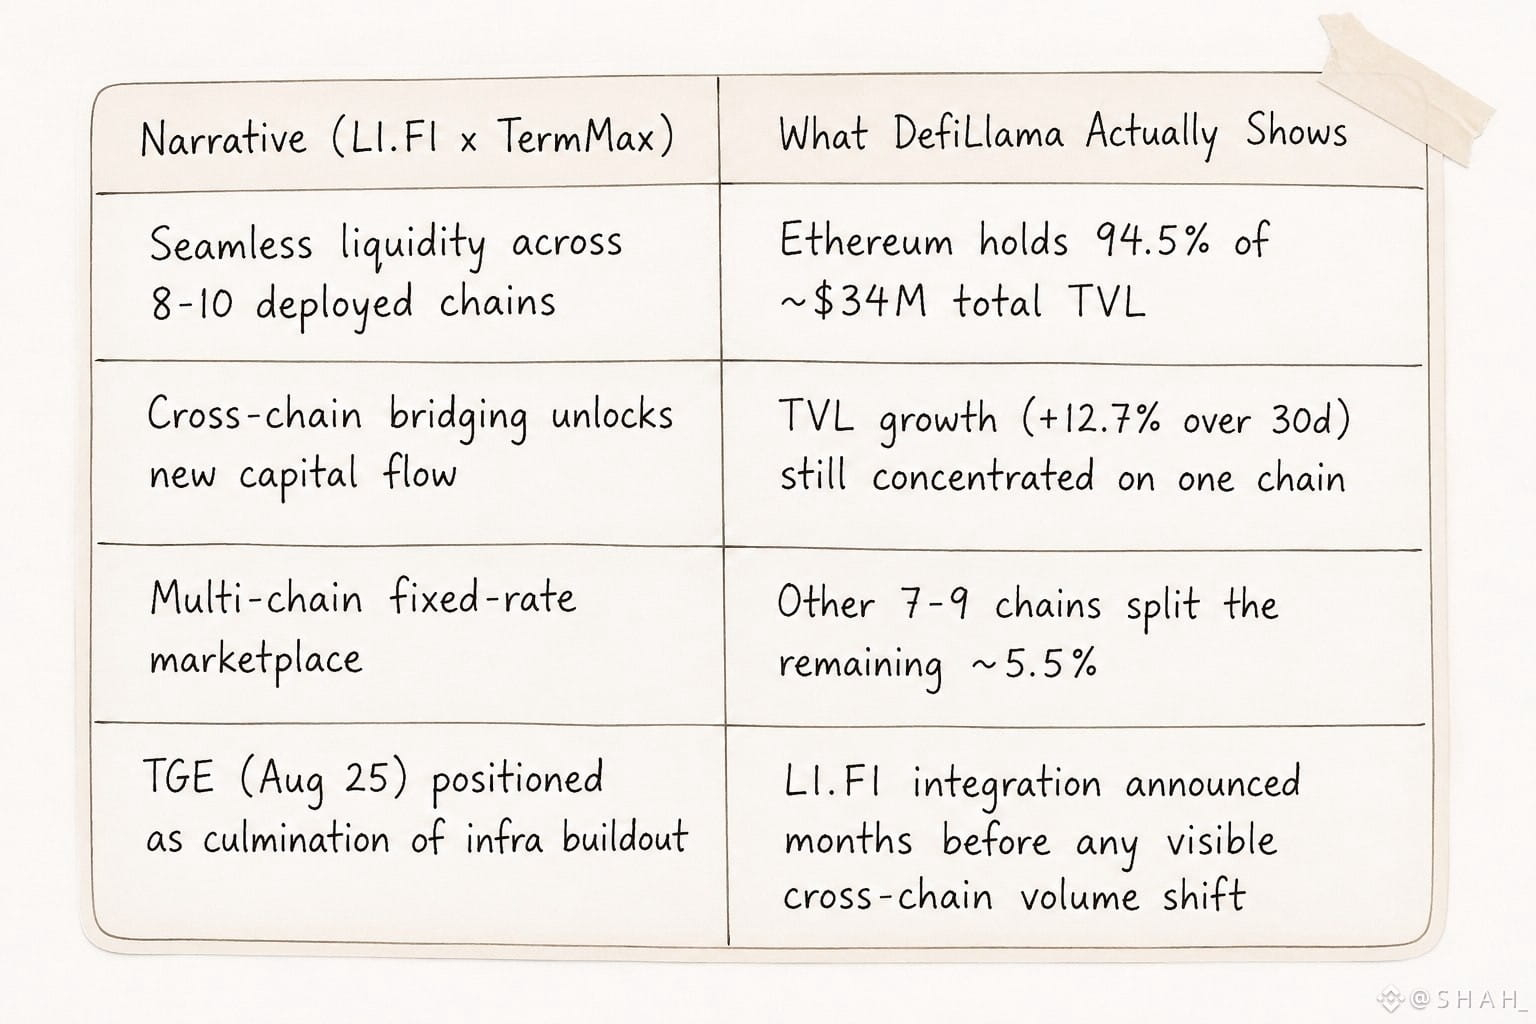
Tích hợp LI.FI của TermMax cho hạng mục này, kỳ vọng câu chuyện cross-chain sẽ thực sự được phản ánh trong các con số. Nhưng thực tế thì không hẳn như vậy @termmax hiện đã hoạt động trên khoảng 8-10 chuỗi, và LI.FI được cho là “đường ống” giúp thanh khoản của TMX di chuyển linh hoạt giữa chúng.
Nhưng mình mở DefiLlama lên và chỉ ngồi nhìn một giây… riêng Ethereum đã chiếm 94,5% tổng TVL khoảng 34 triệu USD của giao thức hiện tại. Mười chuỗi đã triển khai, nhưng một chuỗi gần như làm toàn bộ công việc.
Cầu nối tồn tại, SDK được gắn vào, deck marketing nói về khả năng truy cập đa chuỗi liền mạch, và người dùng thì vẫn chưa sử dụng theo cách đó.
Các “hồ vốn” dường như luôn được gom chung. Khiến mình phải tự đặt lại câu hỏi liệu “sẵn sàng cross-chain” và “đang được dùng cross-chain” có phải là cùng một tuyên bố hay không—rõ ràng là không.
Thời điểm cũng khá “điên”: TGE vừa được xác nhận vào ngày 25 tháng 8, nên toàn bộ cuộc trò chuyện về đường ống LI.FI này đang diễn ra trong đúng vài ngày trước khi token lên sàn, chứ không phải sau đó.
Có cảm giác là hạ tầng đang được xây dựng trước sự kiện thanh khoản, thay vì phản ứng với nó—hoặc là đó là cách sắp xếp khôn ngoan, hoặc là một canh bạc rằng việc bridging sẽ được áp dụng thật sự khi các ưu đãi của TMX bắt đầu.
Thiết bị/bộ công cụ cross-chain có bao giờ được dùng trước khi có lý do để chuyển tài sản hay không, hay lý do luôn phải xuất hiện trước?
@termmax #TermMax
Tích hợp LI.FI của TermMax cho hạng mục này, kỳ vọng câu chuyện cross-chain sẽ thực sự được phản ánh trong các con số. Nhưng thực tế thì không hẳn như vậy @TermMax hiện đã hoạt động trên khoảng 8-10 chuỗi, và LI.FI được cho là “đường ống” giúp thanh khoản của TMX di chuyển linh hoạt giữa chúng.
Nhưng mình mở DefiLlama lên và chỉ ngồi nhìn một giây… riêng Ethereum đã chiếm 94,5% tổng TVL khoảng 34 triệu USD của giao thức hiện tại. Mười chuỗi đã triển khai, nhưng một chuỗi gần như làm toàn bộ công việc.
Cầu nối tồn tại, SDK được gắn vào, deck marketing nói về khả năng truy cập đa chuỗi liền mạch, và người dùng thì vẫn chưa sử dụng theo cách đó.
Các “hồ vốn” dường như luôn được gom chung. Khiến mình phải tự đặt lại câu hỏi liệu “sẵn sàng cross-chain” và “đang được dùng cross-chain” có phải là cùng một tuyên bố hay không—rõ ràng là không.
Thời điểm cũng khá “điên”: TGE vừa được xác nhận vào ngày 25 tháng 8, nên toàn bộ cuộc trò chuyện về đường ống LI.FI này đang diễn ra trong đúng vài ngày trước khi token lên sàn, chứ không phải sau đó.
Có cảm giác là hạ tầng đang được xây dựng trước sự kiện thanh khoản, thay vì phản ứng với nó—hoặc là đó là cách sắp xếp khôn ngoan, hoặc là một canh bạc rằng việc bridging sẽ được áp dụng thật sự khi các ưu đãi của TMX bắt đầu.
Thiết bị/bộ công cụ cross-chain có bao giờ được dùng trước khi có lý do để chuyển tài sản hay không, hay lý do luôn phải xuất hiện trước?
@TermMax #TermMax
74
29
381
·
--
Tăng giá
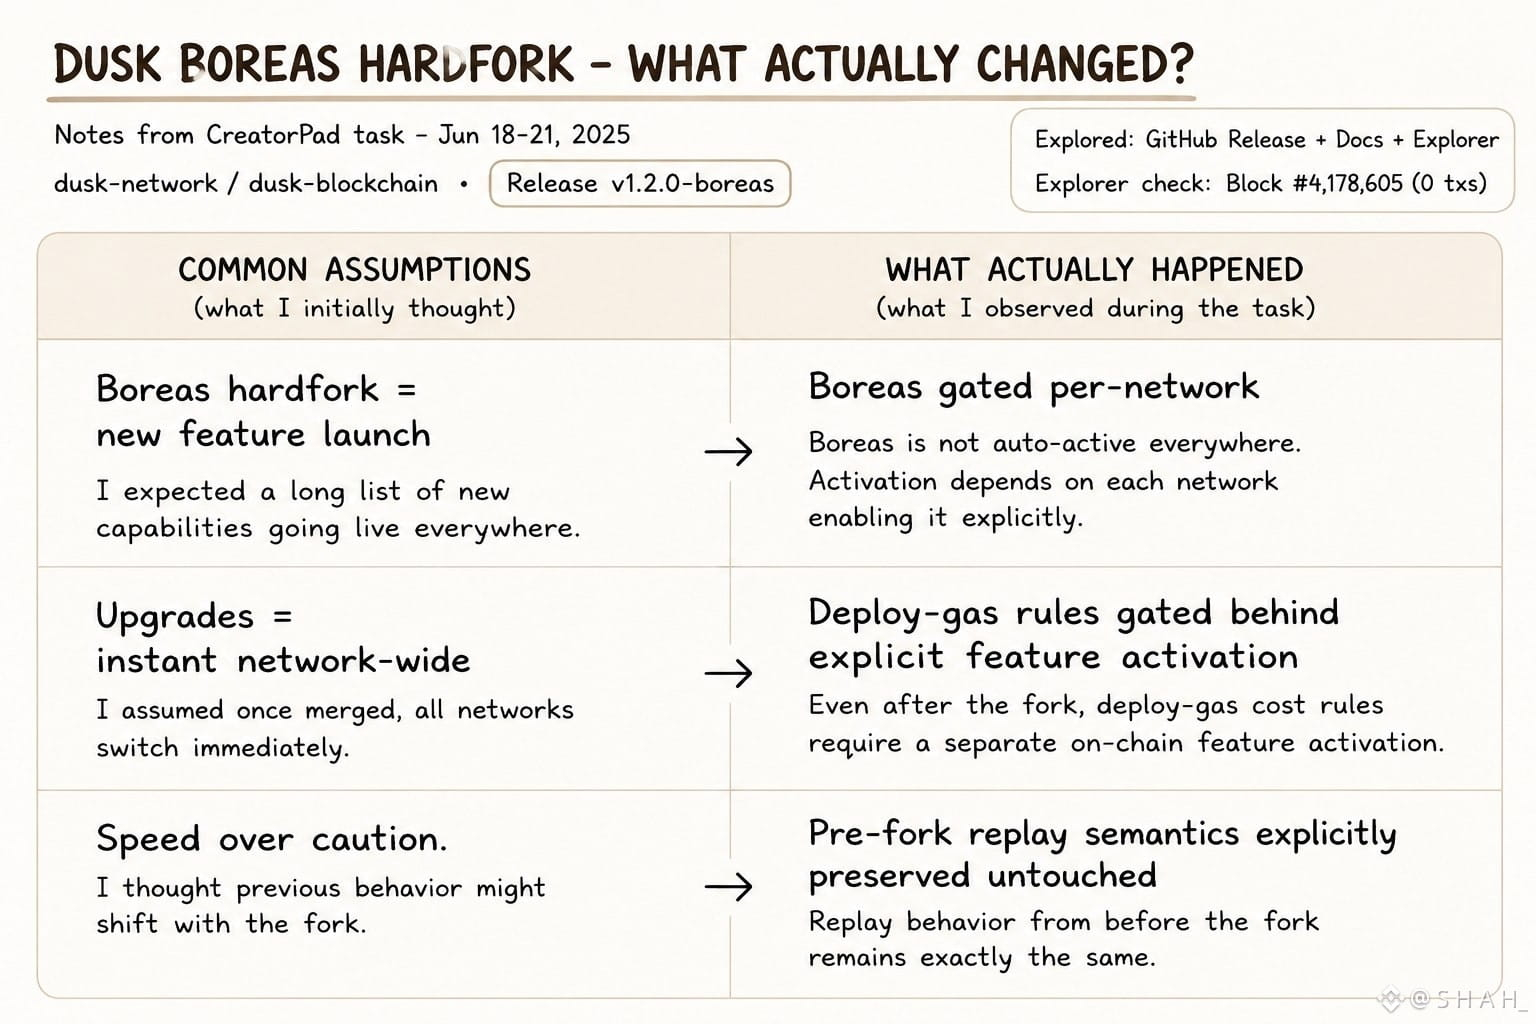
$DUSK ghi chú phát hành cho client Rusk và một dòng đã dừng tính năng kích hoạt truy vấn host của Boreas hardfork được liên kết và kích hoạt riêng biệt cho mainnet, testnet và devnet/localnet; các quy tắc deploy được đặt sau lớp kiểm soát bởi feature activation, nên việc replay trước fork vẫn được giữ nguyên.
Vì không phải như cách người ta triển khai một thứ gì đó để kịp ra mắt thị trường. Đó là cách bạn triển khai một thứ gì đó mà bạn sợ sẽ phải vỡ.
Nhóm đang coi sự liên tục của trạng thái chuỗi như điều thiêng liêng—ngữ nghĩa replay trước fork thậm chí không thể dịch chuyển dù logic định giá mới đang được kích hoạt bên dưới. Devnet nhận Boreas từ genesis, còn mainnet thì không.
Khoảng trống giữa các môi trường đó mới là lộ trình sản phẩm thực sự, không phải bài đăng thông báo. Hầu hết các dự án tôi đã xem qua trong các tác vụ CreatorPad đều thích các bản nâng cấp ồn ào.
@Dusk_Foundation dường như lại làm ngược lại, xếp lớp các cổng kích hoạt như thể đang xây dựng cho các kiểm toán viên sẽ đọc bản diff, chứ không phải cho các nhà đầu tư sẽ đọc dòng tweet.
Định vị ưu tiên quyền riêng tư và tuân thủ cuối cùng đã khớp với hành vi commit thực tế… hay tôi đang suy diễn quá nhiều về ý định trong thứ thực chất chỉ là vệ sinh kỹ thuật cẩn thận?
Dù thế nào đi nữa, lần cuối bạn kiểm tra khi nào là liệu ghi chú phát hành của một dự án có khớp với marketing của nó không?😵
@Dusk_Foundation $DUSK #dusk
$DUSK ghi chú phát hành cho client Rusk và một dòng đã dừng tính năng kích hoạt truy vấn host của Boreas hardfork được liên kết và kích hoạt riêng biệt cho mainnet, testnet và devnet/localnet; các quy tắc deploy được đặt sau lớp kiểm soát bởi feature activation, nên việc replay trước fork vẫn được giữ nguyên.
Vì không phải như cách người ta triển khai một thứ gì đó để kịp ra mắt thị trường. Đó là cách bạn triển khai một thứ gì đó mà bạn sợ sẽ phải vỡ.
Nhóm đang coi sự liên tục của trạng thái chuỗi như điều thiêng liêng—ngữ nghĩa replay trước fork thậm chí không thể dịch chuyển dù logic định giá mới đang được kích hoạt bên dưới. Devnet nhận Boreas từ genesis, còn mainnet thì không.
Khoảng trống giữa các môi trường đó mới là lộ trình sản phẩm thực sự, không phải bài đăng thông báo. Hầu hết các dự án tôi đã xem qua trong các tác vụ CreatorPad đều thích các bản nâng cấp ồn ào.
@Dusk dường như lại làm ngược lại, xếp lớp các cổng kích hoạt như thể đang xây dựng cho các kiểm toán viên sẽ đọc bản diff, chứ không phải cho các nhà đầu tư sẽ đọc dòng tweet.
Định vị ưu tiên quyền riêng tư và tuân thủ cuối cùng đã khớp với hành vi commit thực tế… hay tôi đang suy diễn quá nhiều về ý định trong thứ thực chất chỉ là vệ sinh kỹ thuật cẩn thận?
Dù thế nào đi nữa, lần cuối bạn kiểm tra khi nào là liệu ghi chú phát hành của một dự án có khớp với marketing của nó không?😵
@Dusk $DUSK #dusk
8
9
254
·
--
Tăng giá
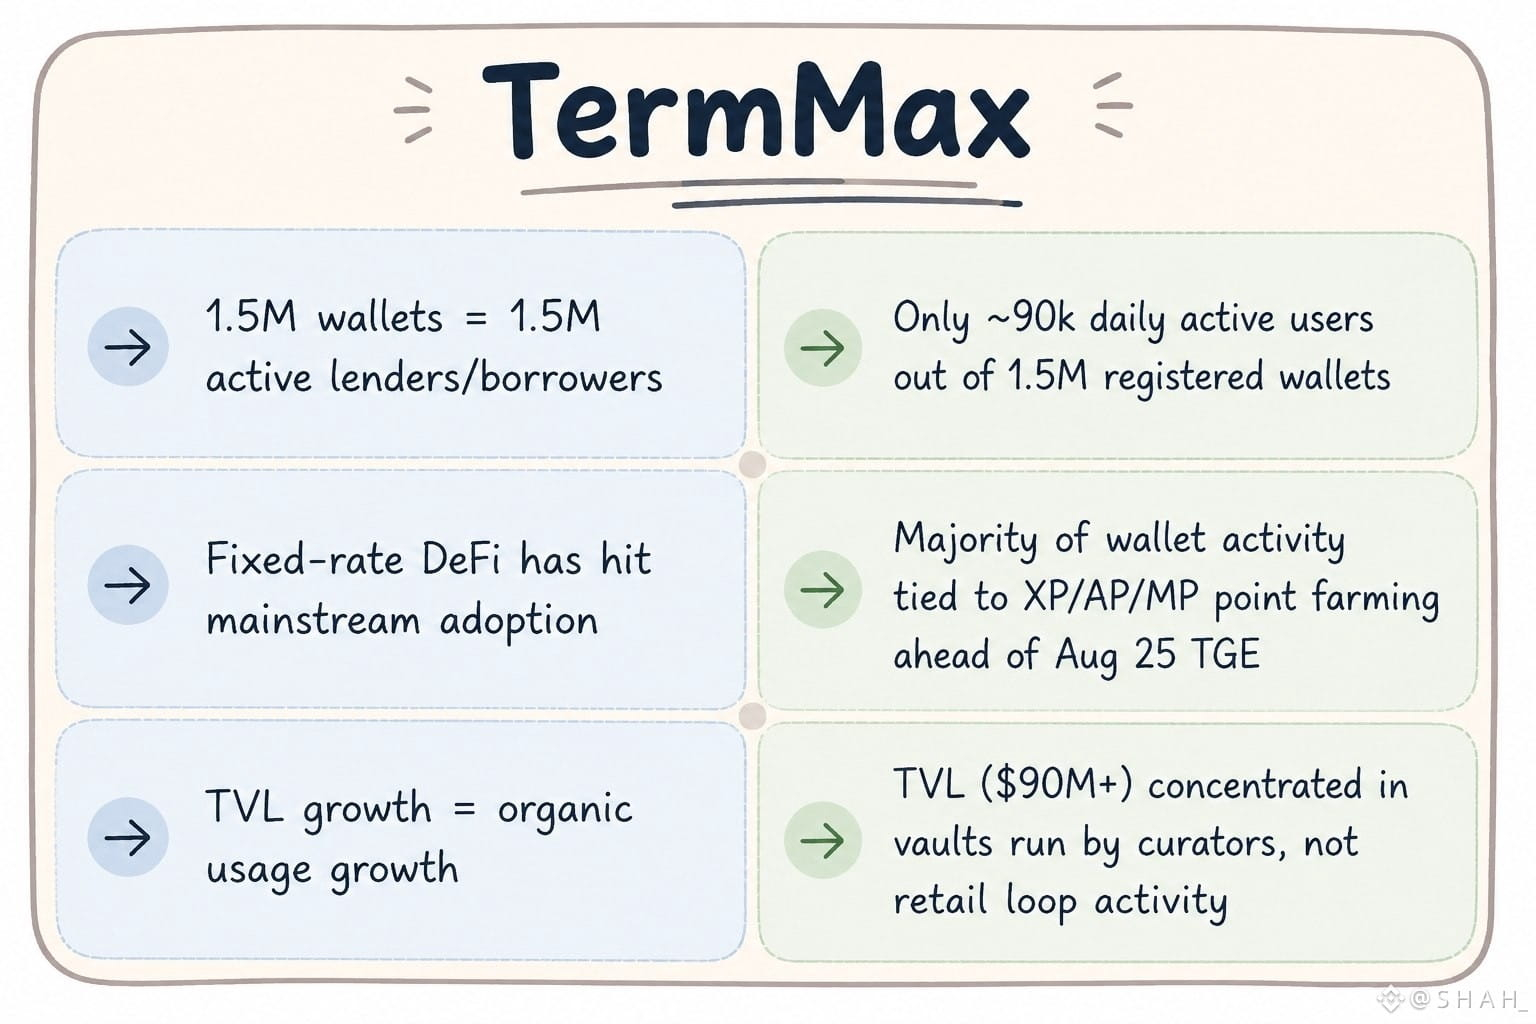
TGE cho TermMax vừa được xác nhận và các ví đã được đăng ký: hơn 1,5 triệu. Người dùng hoạt động hằng ngày: khoảng 90k. Khoảng chênh đó khiến tôi suy nghĩ nhiều hơn dự kiến.
Ai cũng đang giữ vị thế XP/AP/MP để chờ nhận sau TGE, đúng thôi, nhưng chỉ một phần nhỏ thực sự mở thị trường và chốt một mức lãi suất cố định theo ngày.
TVL nằm trên 90 triệu USD trên mười chuỗi EVM, được triển khai song song với các tích hợp Morpho, Aave, Venus, Pendle nên phần “đường ống” là có thật. Chỉ là đa số người dùng đến vì token, chứ không phải vì đường cong cho vay.
Phần hạ tầng vận hành cơ chế FT/XT/GT thực sự rất tinh tế cho việc vay lãi suất cố định, nhưng mức độ áp dụng hiện tại lại giống như đang “đặt vị trí” để chờ một đợt airdrop hơn là việc mọi người chuyển tiếp các khoản vay kỳ hạn để lấy lợi suất với độ chắc chắn về lãi suất—đúng kiểu những giao thức trước TGE thường diễn ra như vậy.
Câu hỏi là liệu 90k đó có đứng yên hay tăng lên sau khi sự kiện nhận token qua đi và nhóm làm farming rời khỏi… có ai đang theo dõi tỷ lệ đó sau TGE không?
@termmax #TermMax
TGE cho TermMax vừa được xác nhận và các ví đã được đăng ký: hơn 1,5 triệu. Người dùng hoạt động hằng ngày: khoảng 90k. Khoảng chênh đó khiến tôi suy nghĩ nhiều hơn dự kiến.
Ai cũng đang giữ vị thế XP/AP/MP để chờ nhận sau TGE, đúng thôi, nhưng chỉ một phần nhỏ thực sự mở thị trường và chốt một mức lãi suất cố định theo ngày.
TVL nằm trên 90 triệu USD trên mười chuỗi EVM, được triển khai song song với các tích hợp Morpho, Aave, Venus, Pendle nên phần “đường ống” là có thật. Chỉ là đa số người dùng đến vì token, chứ không phải vì đường cong cho vay.
Phần hạ tầng vận hành cơ chế FT/XT/GT thực sự rất tinh tế cho việc vay lãi suất cố định, nhưng mức độ áp dụng hiện tại lại giống như đang “đặt vị trí” để chờ một đợt airdrop hơn là việc mọi người chuyển tiếp các khoản vay kỳ hạn để lấy lợi suất với độ chắc chắn về lãi suất—đúng kiểu những giao thức trước TGE thường diễn ra như vậy.
Câu hỏi là liệu 90k đó có đứng yên hay tăng lên sau khi sự kiện nhận token qua đi và nhóm làm farming rời khỏi… có ai đang theo dõi tỷ lệ đó sau TGE không?
@TermMax #TermMax
21
16
208
·
--
Tăng giá
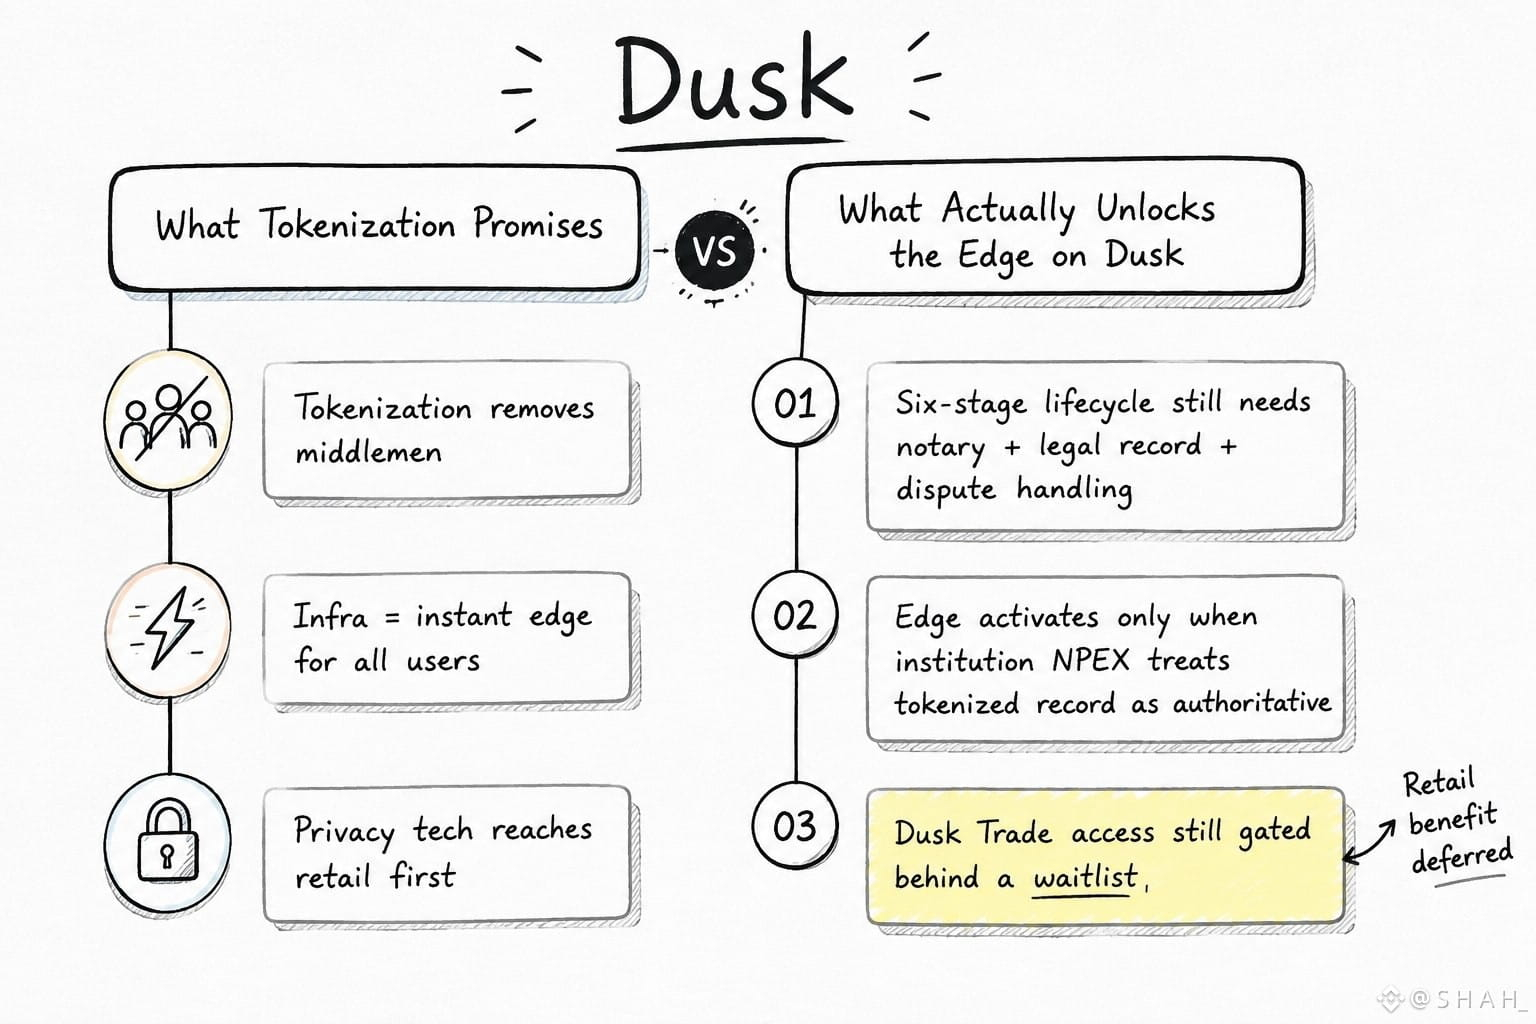
Bài viết tự chép của Dusk thay vì những biểu đồ giá thông thường, và một chi tiết đã “dính” nguyên bài đăng ngày 15/8 về vòng đời sở hữu sáu giai đoạn cho SME được token hóa: ngay tại đó, nó thẳng thừng thừa nhận điều mà token hóa không thể khắc phục. Các văn bản công chứng, xử lý tranh chấp, thẩm quyền hồ sơ pháp lý vẫn còn nguyên. Vẫn là con người.
Đó là phần khiến tôi nhớ mãi. Lời chào hàng là “infrastructure edge” (lợi thế hạ tầng), nhưng khi đọc bảng before/after (trước/sau) thật sự thì lợi thế chỉ được kích hoạt khi một tổ chức như NPEX cắm vào và đồng ý coi hồ sơ được token hóa là có tính thẩm quyền. Bên retail không nhận được điều đó ngay từ đầu — danh sách chờ của Dusk Trade vẫn chỉ là danh sách chờ. Hạ tầng thì có thật, phần “tự tiết lộ chọn lọc” cho cơ quan quản lý đúng là khác thật so với cách đóng khung quen thuộc kiểu “privacy coin”, nhưng nó được xây trước cho phía NPEX, rồi mới đến những bên còn lại.
Khiến tôi phải dừng lại giữa lúc đang ăn vặt, ngl đa phần hạ tầng thị trường của L1 là thứ bạn cảm nhận ngay lập tức. Phiên bản của Dusk giống một “lane” (làn) tuân thủ nằm yên dưới nền, chờ các tổ chức khác quyết định rằng nó đủ đáng tin để được trích dẫn.
Hmm. Một “lợi thế dài hạn” còn là lợi thế nếu những người nó được xây cho lại không phải là người nắm token ngay từ ngày đầu?
@Dusk_Foundation $DUSK #dusk
Bài viết tự chép của Dusk thay vì những biểu đồ giá thông thường, và một chi tiết đã “dính” nguyên bài đăng ngày 15/8 về vòng đời sở hữu sáu giai đoạn cho SME được token hóa: ngay tại đó, nó thẳng thừng thừa nhận điều mà token hóa không thể khắc phục. Các văn bản công chứng, xử lý tranh chấp, thẩm quyền hồ sơ pháp lý vẫn còn nguyên. Vẫn là con người.
Đó là phần khiến tôi nhớ mãi. Lời chào hàng là “infrastructure edge” (lợi thế hạ tầng), nhưng khi đọc bảng before/after (trước/sau) thật sự thì lợi thế chỉ được kích hoạt khi một tổ chức như NPEX cắm vào và đồng ý coi hồ sơ được token hóa là có tính thẩm quyền. Bên retail không nhận được điều đó ngay từ đầu — danh sách chờ của Dusk Trade vẫn chỉ là danh sách chờ. Hạ tầng thì có thật, phần “tự tiết lộ chọn lọc” cho cơ quan quản lý đúng là khác thật so với cách đóng khung quen thuộc kiểu “privacy coin”, nhưng nó được xây trước cho phía NPEX, rồi mới đến những bên còn lại.
Khiến tôi phải dừng lại giữa lúc đang ăn vặt, ngl đa phần hạ tầng thị trường của L1 là thứ bạn cảm nhận ngay lập tức. Phiên bản của Dusk giống một “lane” (làn) tuân thủ nằm yên dưới nền, chờ các tổ chức khác quyết định rằng nó đủ đáng tin để được trích dẫn.
Hmm. Một “lợi thế dài hạn” còn là lợi thế nếu những người nó được xây cho lại không phải là người nắm token ngay từ ngày đầu?
@Dusk $DUSK #dusk
4
2
82
·
--
Giảm giá
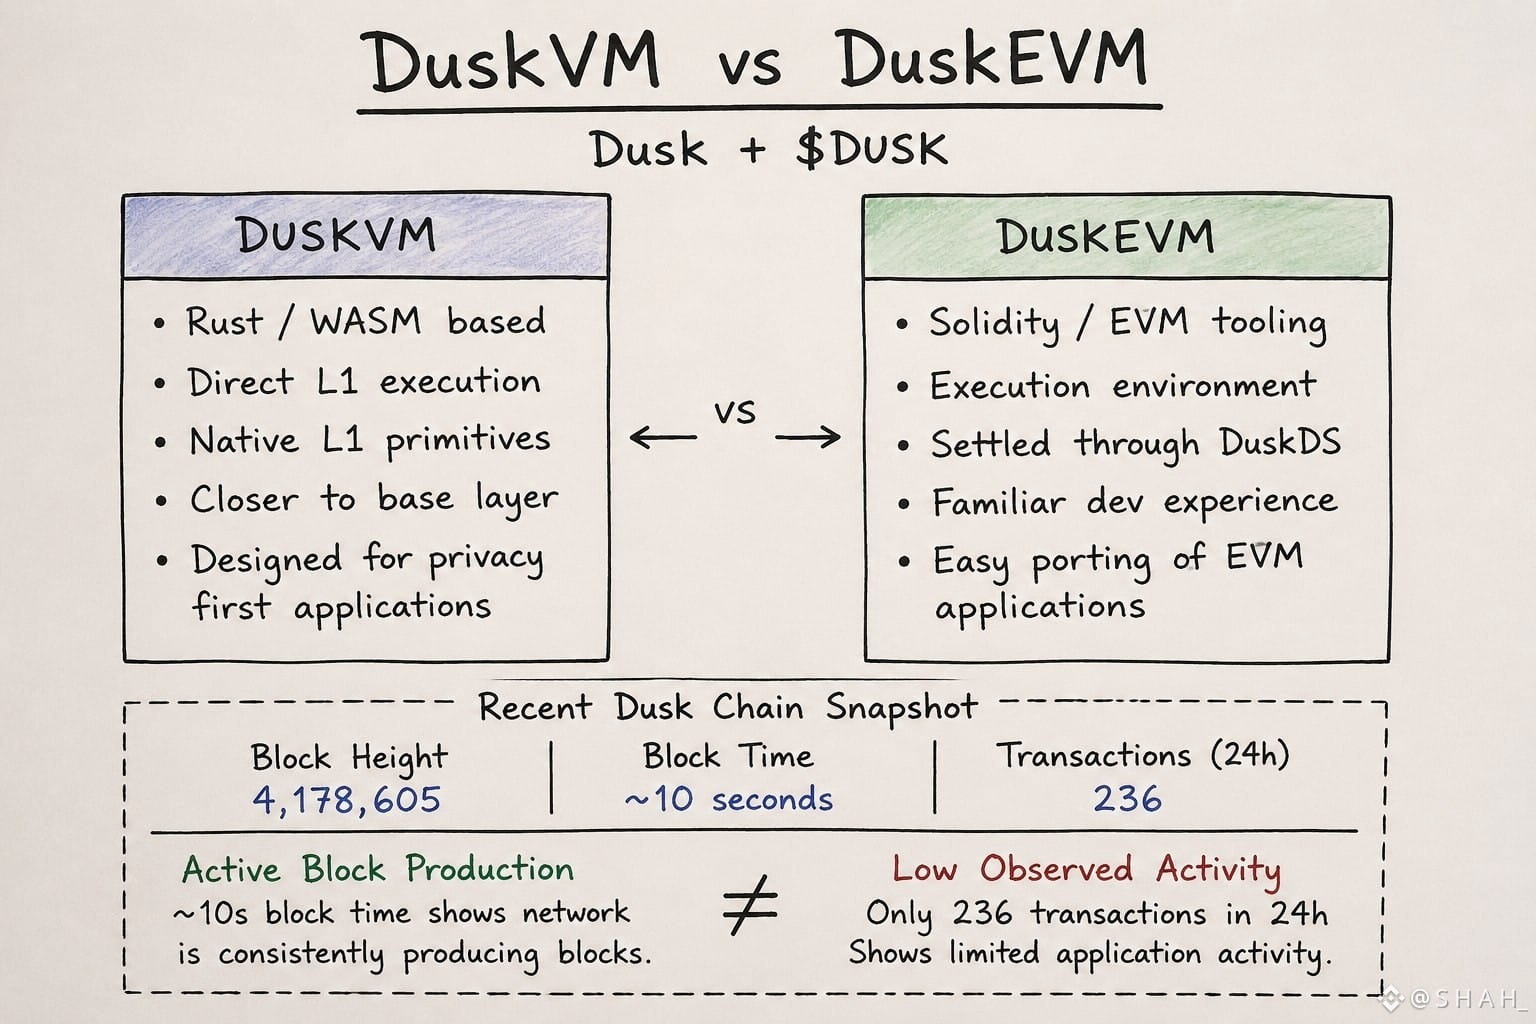
Tôi đã dừng lại ở phần tách DuskVM vs DuskEVM vì nhìn thì có vẻ đơn giản hơn trên giấy, nhưng khi lần theo xem thực sự cái gì đang chạy ở đâu thì cảm giác không còn như vậy.
Trong quá trình làm việc, tôi kiểm tra chuỗi Dusk và thấy block #4,178,605 vẫn đang tạo ra các block ở mốc khoảng 10 giây, trong khi chỉ có 236 giao dịch được ghi nhận trong vòng 24 giờ. Sự tương phản đó đã khiến tôi suy nghĩ.
@Dusk_Foundation không thực sự đối xử DuskVM và DuskEVM như hai phiên bản của cùng một thứ. DuskVM là việc thực thi Rust/WASM gốc trực tiếp trên L1, trong khi DuskEVM là một môi trường thực thi EVM được “neo” qua DuskDS.
Điểm khác biệt mang tính thực tiễn là thứ đã làm tôi chú ý. DuskVM mang lại cho bạn mối liên hệ sâu hơn với các primitive gốc của L1, còn DuskEVM lại mở đường cho lối đi quen thuộc của các nhà phát triển trong hệ sinh thái Solidity EVM.
Ban đầu tôi nghĩ lớp EVM sẽ tự nhiên trở thành trung tâm hoạt động rõ ràng nhất, nhưng các con số gần đây của chuỗi khiến tôi phải chậm lại một chút. Một nhà sản xuất block bận rộn không tự động đồng nghĩa với việc ứng dụng cũng đang được sử dụng bận rộn.
Tôi vẫn đang tự hỏi liệu về sau DuskEVM có trở thành nơi phần lớn hoạt động của ứng dụng thực sự “định cư”, hay liệu VM gốc vẫn giữ những workload quan trọng hơn nằm sát lớp nền…
@Dusk_Foundation $DUSK #dusk
Tôi đã dừng lại ở phần tách DuskVM vs DuskEVM vì nhìn thì có vẻ đơn giản hơn trên giấy, nhưng khi lần theo xem thực sự cái gì đang chạy ở đâu thì cảm giác không còn như vậy.
Trong quá trình làm việc, tôi kiểm tra chuỗi Dusk và thấy block #4,178,605 vẫn đang tạo ra các block ở mốc khoảng 10 giây, trong khi chỉ có 236 giao dịch được ghi nhận trong vòng 24 giờ. Sự tương phản đó đã khiến tôi suy nghĩ.
@Dusk không thực sự đối xử DuskVM và DuskEVM như hai phiên bản của cùng một thứ. DuskVM là việc thực thi Rust/WASM gốc trực tiếp trên L1, trong khi DuskEVM là một môi trường thực thi EVM được “neo” qua DuskDS.
Điểm khác biệt mang tính thực tiễn là thứ đã làm tôi chú ý. DuskVM mang lại cho bạn mối liên hệ sâu hơn với các primitive gốc của L1, còn DuskEVM lại mở đường cho lối đi quen thuộc của các nhà phát triển trong hệ sinh thái Solidity EVM.
Ban đầu tôi nghĩ lớp EVM sẽ tự nhiên trở thành trung tâm hoạt động rõ ràng nhất, nhưng các con số gần đây của chuỗi khiến tôi phải chậm lại một chút. Một nhà sản xuất block bận rộn không tự động đồng nghĩa với việc ứng dụng cũng đang được sử dụng bận rộn.
Tôi vẫn đang tự hỏi liệu về sau DuskEVM có trở thành nơi phần lớn hoạt động của ứng dụng thực sự “định cư”, hay liệu VM gốc vẫn giữ những workload quan trọng hơn nằm sát lớp nền…
@Dusk $DUSK #dusk
2
76
·
--
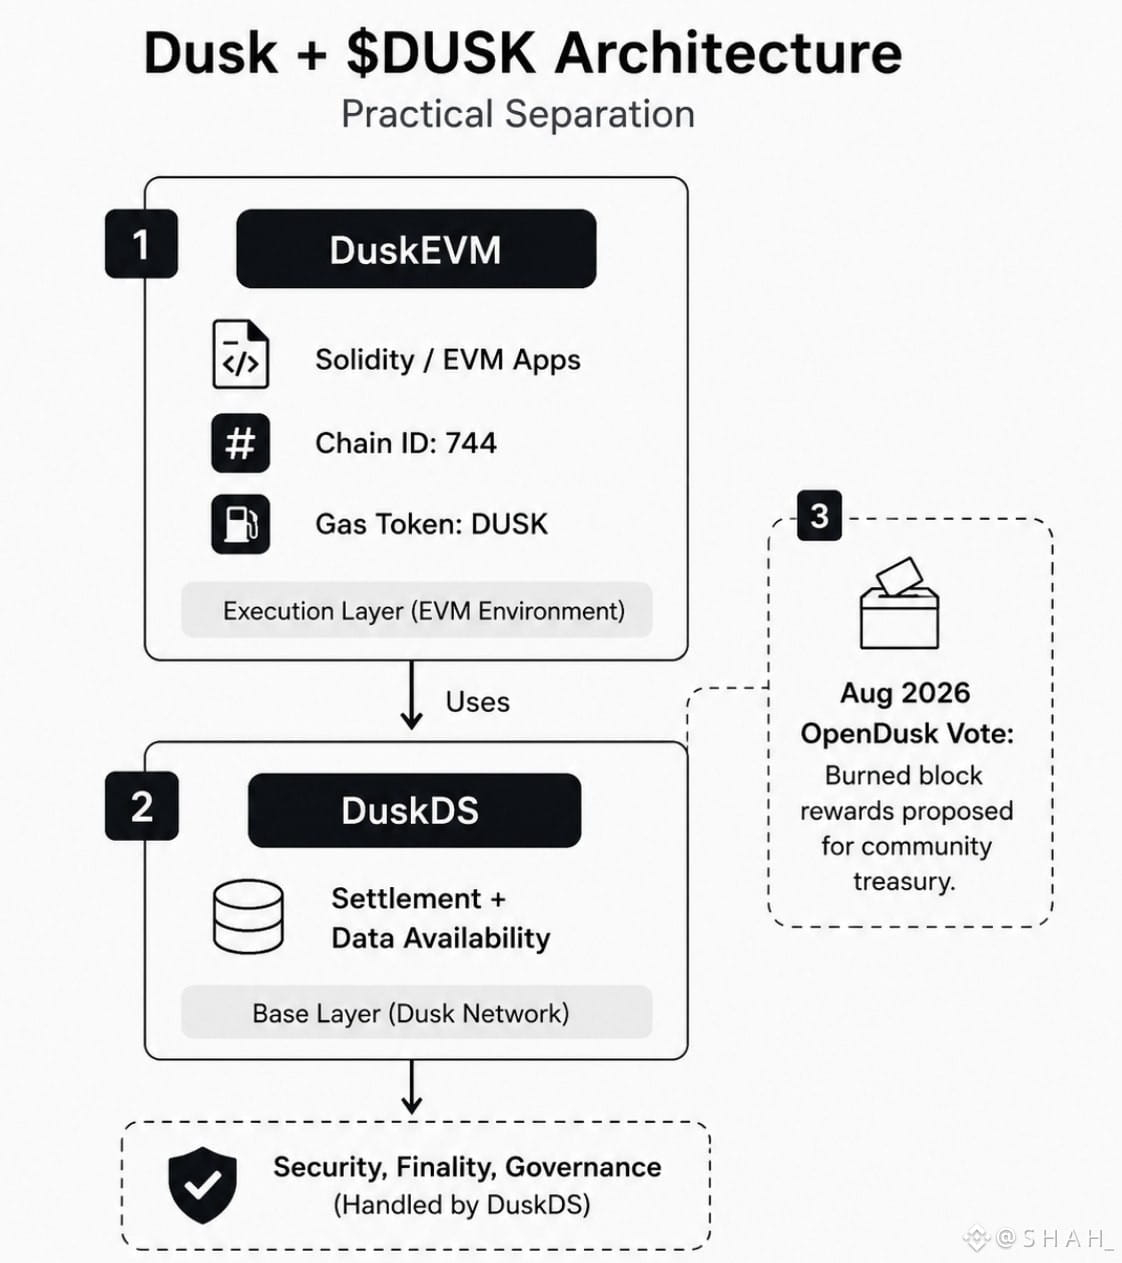
Thứ khiến tôi dừng lại khi đào sâu vào DuskEVM không phải là phần EVM tự thân. Mà là nơi mà phần thực thi thực sự “nằm”.
Tôi đang lướt qua @DuskNetwork. Hiện tại, tài liệu cho thấy DuskEVM sử dụng chain ID 744, với DUSK là native gas token, trong khi DuskDS đảm nhiệm việc settlement và data availability. Sự tách bạch này nghe có vẻ gọn gàng trên giấy, nhưng nó đã thay đổi cách tôi nhìn về mạng lưới: môi trường EVM không phải là đang thay thế lớp nền tảng của Dusk; nó đang được đặt/chồng lên trên lớp nền đó.
Điều khiến tôi chững lại là hoạt động quản trị (governance) gần đây của OpenDusk.
Phiên bỏ phiếu tháng Tám liên quan đến việc liệu phần thưởng khối bị đốt (burned block rewards) có chảy vào một quỹ cộng đồng (community treasury) hay không, trong khi DuskEVM đang được định vị như lớp ứng dụng (application layer). Vì vậy, ở đây có một sự tương phản thú vị: governance và settlement vẫn gắn với DuskDS, còn các nhà phát triển thì nhận được môi trường Solidity/EVM quen thuộc ở phía trên.
Ban đầu tôi nghĩ rằng EVM trên Dusk chủ yếu có nghĩa là triển khai dễ hơn. Nhưng sau khi lần theo kiến trúc, tôi không còn chắc điều đó là phần quan trọng.
Câu hỏi thật sự với tôi là liệu các nhà phát triển có thực sự tận dụng sự tách bạch đó trong thực tế hay không, hay DuskEVM phần lớn vẫn chỉ là một lớp tương thích trong khi hoạt động “sâu hơn” vẫn nằm trên DuskDS…
@Dusk_Foundation $DUSK #dusk
Thứ khiến tôi dừng lại khi đào sâu vào DuskEVM không phải là phần EVM tự thân. Mà là nơi mà phần thực thi thực sự “nằm”.
Tôi đang lướt qua @DuskNetwork. Hiện tại, tài liệu cho thấy DuskEVM sử dụng chain ID 744, với DUSK là native gas token, trong khi DuskDS đảm nhiệm việc settlement và data availability. Sự tách bạch này nghe có vẻ gọn gàng trên giấy, nhưng nó đã thay đổi cách tôi nhìn về mạng lưới: môi trường EVM không phải là đang thay thế lớp nền tảng của Dusk; nó đang được đặt/chồng lên trên lớp nền đó.
Điều khiến tôi chững lại là hoạt động quản trị (governance) gần đây của OpenDusk.
Phiên bỏ phiếu tháng Tám liên quan đến việc liệu phần thưởng khối bị đốt (burned block rewards) có chảy vào một quỹ cộng đồng (community treasury) hay không, trong khi DuskEVM đang được định vị như lớp ứng dụng (application layer). Vì vậy, ở đây có một sự tương phản thú vị: governance và settlement vẫn gắn với DuskDS, còn các nhà phát triển thì nhận được môi trường Solidity/EVM quen thuộc ở phía trên.
Ban đầu tôi nghĩ rằng EVM trên Dusk chủ yếu có nghĩa là triển khai dễ hơn. Nhưng sau khi lần theo kiến trúc, tôi không còn chắc điều đó là phần quan trọng.
Câu hỏi thật sự với tôi là liệu các nhà phát triển có thực sự tận dụng sự tách bạch đó trong thực tế hay không, hay DuskEVM phần lớn vẫn chỉ là một lớp tương thích trong khi hoạt động “sâu hơn” vẫn nằm trên DuskDS…
@Dusk $DUSK #dusk
7
2
94
·
--
Tăng giá
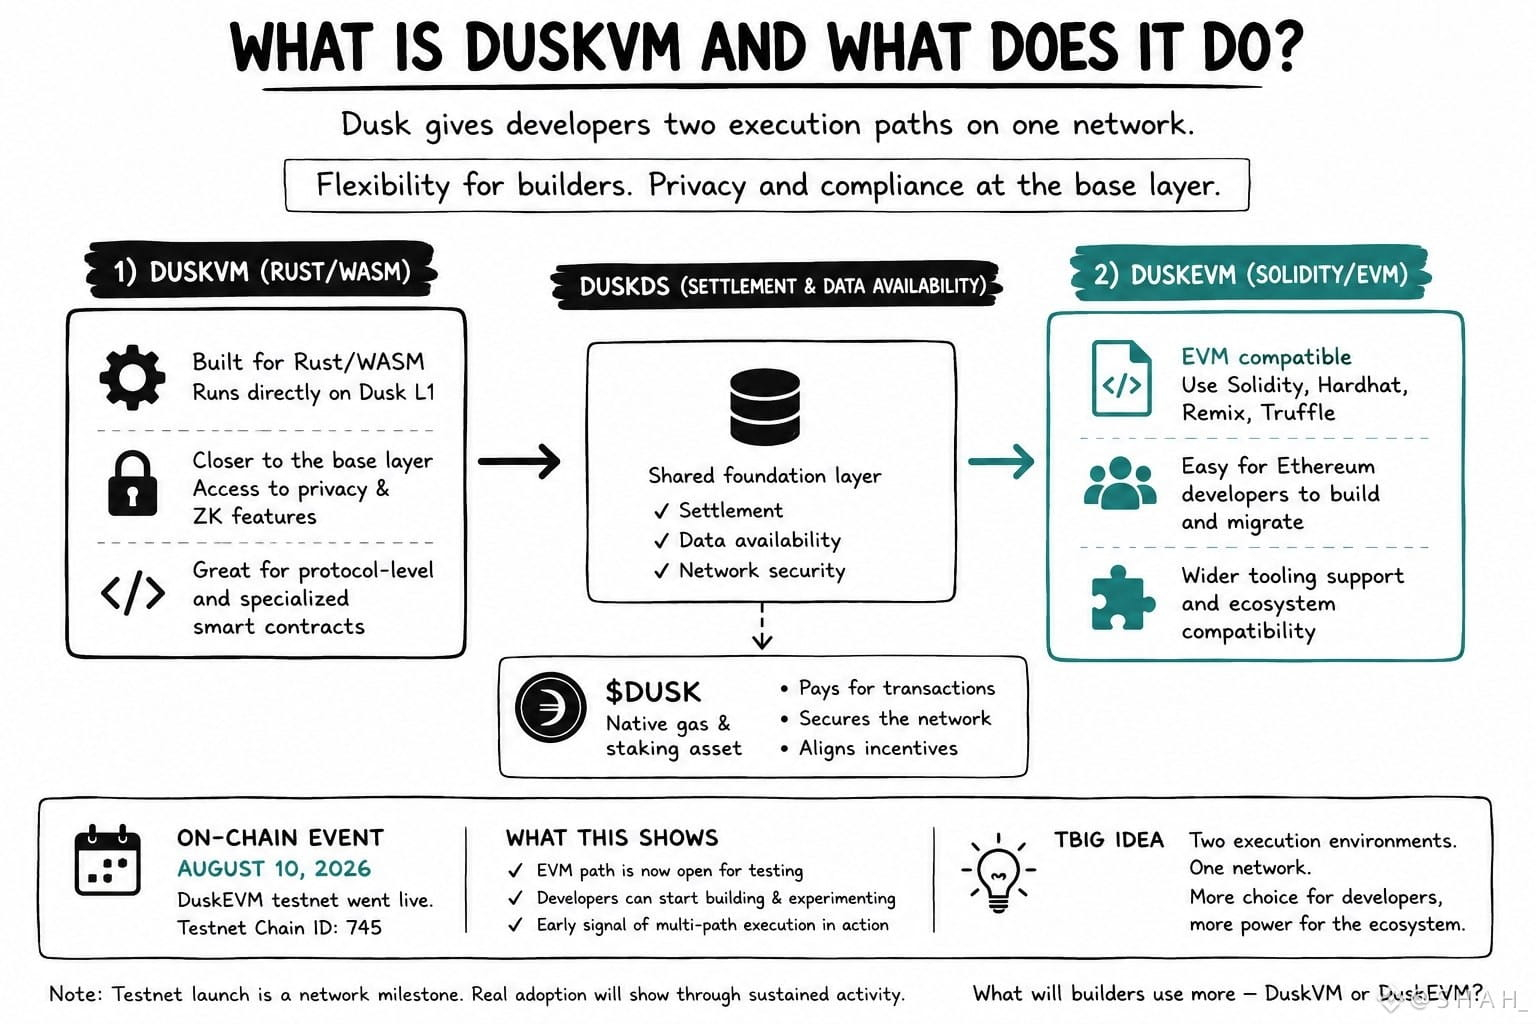
DuskVM có lẽ quan trọng hơn vẻ ngoài ban đầu của nó.
Tôi đang tìm hiểu vào lớp thực thi của Dusk, và có một chi tiết nổi bật với tôi:
Dusk không hề ép mọi nhà phát triển phải đi theo EVM.
DuskVM chạy các smart contract Rust/WASM trực tiếp trên Dusk L1, trong khi DuskEVM cung cấp cho nhà phát triển lộ trình SolidityEVM. Sự tách biệt này rất thú vị vì hai môi trường giải quyết các vấn đề khác nhau.
Rồi vào ngày 10 tháng 8, testnet của DuskEVM chính thức đi vào hoạt động, mở ra phía tương thích EVM để thử nghiệm với Solidity và Hardhat.
Điều tôi thấy thú vị ở đây là kiến trúc:
DuskVM → thực thi L1 trực tiếp
Rust/WASM → hợp đồng ở cấp độ giao thức và các hợp đồng chuyên biệt
Quyền truy cập Privacy/ZK → gần hơn với lớp nền
DuskEVM → bộ công cụ quen thuộc của Ethereum
$DUSK → tài sản native cho gas và staking
Phản ứng đầu tiên của tôi thực ra là: tại sao lại xây dựng hai luồng thực thi?
Câu trả lời có vẻ là sự linh hoạt hơn là tương thích chỉ vì chính nó.
Nhưng riêng việc ra mắt testnet vẫn chưa cho chúng ta biết liệu các nhà phát triển có thực sự sử dụng cả hai môi trường ở quy mô lớn hay không. Đó là phần mà tôi đang theo dõi ngay lúc này.
Liệu những người xây dựng thực sự sẽ chọn DuskVM khi việc thực thi L1 trực tiếp là quan trọng, hay phần lớn hoạt động cuối cùng sẽ đổ về phía DuskEVM?
@Dusk_Foundation $DUSK #dusk
DuskVM có lẽ quan trọng hơn vẻ ngoài ban đầu của nó.
Tôi đang tìm hiểu vào lớp thực thi của Dusk, và có một chi tiết nổi bật với tôi:
Dusk không hề ép mọi nhà phát triển phải đi theo EVM.
DuskVM chạy các smart contract Rust/WASM trực tiếp trên Dusk L1, trong khi DuskEVM cung cấp cho nhà phát triển lộ trình SolidityEVM. Sự tách biệt này rất thú vị vì hai môi trường giải quyết các vấn đề khác nhau.
Rồi vào ngày 10 tháng 8, testnet của DuskEVM chính thức đi vào hoạt động, mở ra phía tương thích EVM để thử nghiệm với Solidity và Hardhat.
Điều tôi thấy thú vị ở đây là kiến trúc:
DuskVM → thực thi L1 trực tiếp
Rust/WASM → hợp đồng ở cấp độ giao thức và các hợp đồng chuyên biệt
Quyền truy cập Privacy/ZK → gần hơn với lớp nền
DuskEVM → bộ công cụ quen thuộc của Ethereum
$DUSK → tài sản native cho gas và staking
Phản ứng đầu tiên của tôi thực ra là: tại sao lại xây dựng hai luồng thực thi?
Câu trả lời có vẻ là sự linh hoạt hơn là tương thích chỉ vì chính nó.
Nhưng riêng việc ra mắt testnet vẫn chưa cho chúng ta biết liệu các nhà phát triển có thực sự sử dụng cả hai môi trường ở quy mô lớn hay không. Đó là phần mà tôi đang theo dõi ngay lúc này.
Liệu những người xây dựng thực sự sẽ chọn DuskVM khi việc thực thi L1 trực tiếp là quan trọng, hay phần lớn hoạt động cuối cùng sẽ đổ về phía DuskEVM?
@Dusk $DUSK #dusk
2
90
·
--
Tăng giá
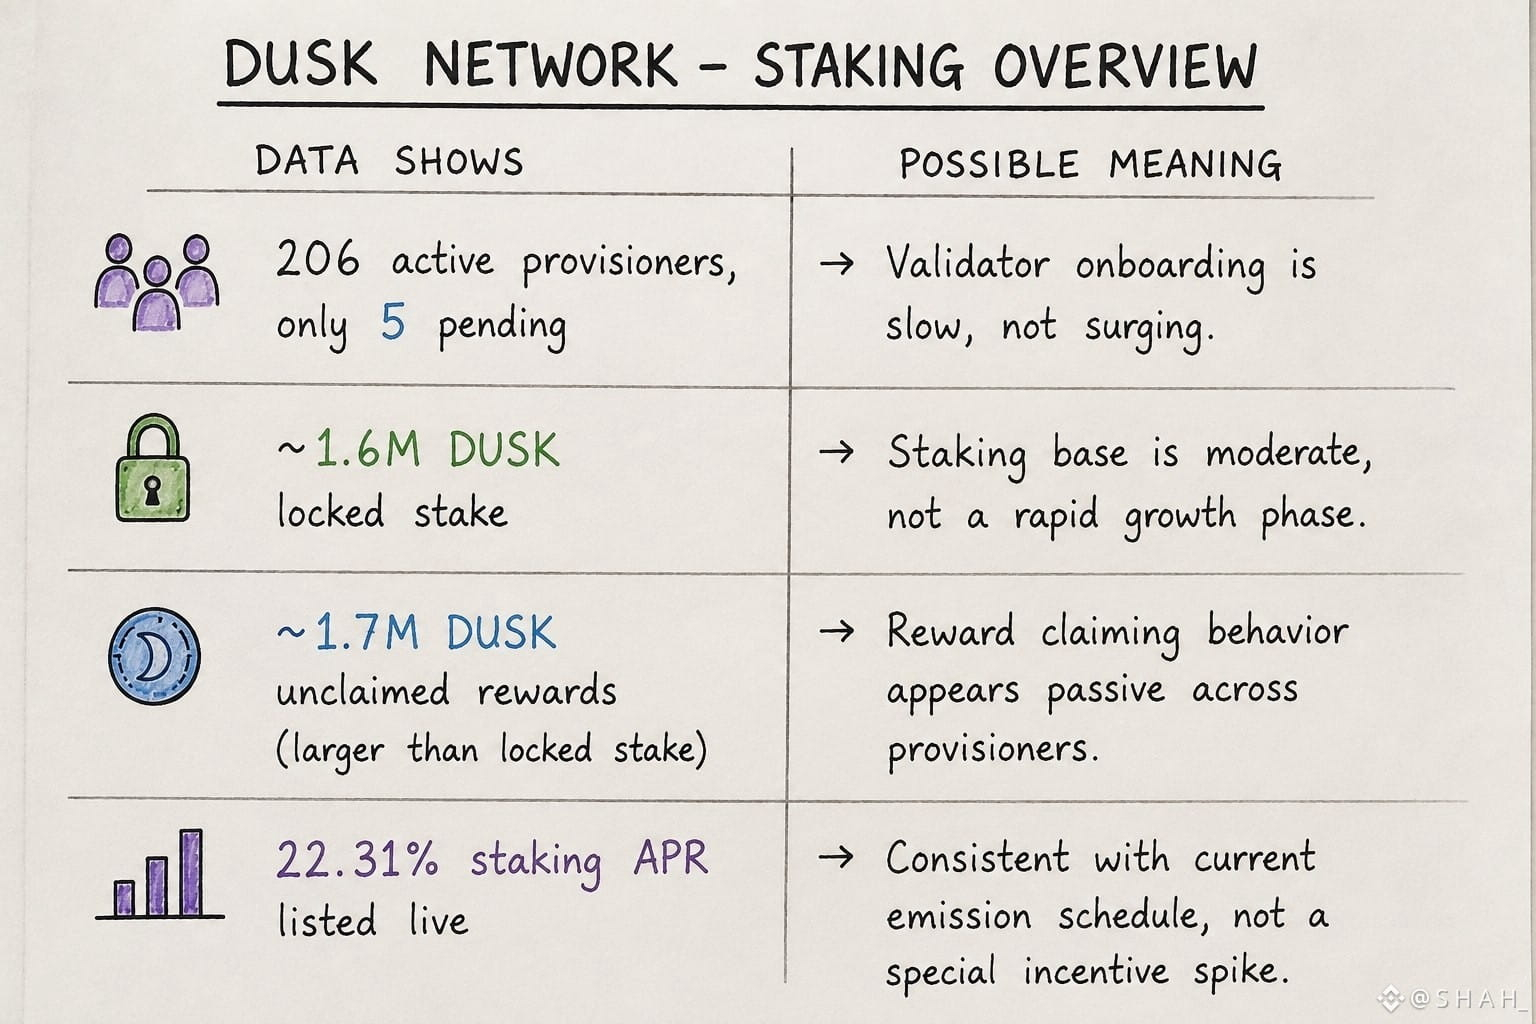
Trước khi viết bất cứ điều gì về Dusk, tôi đã mở explorer của nó thay vì tài liệu. Điều đầu tiên nổi bật: có 206 provisioner đang hoạt động, so với chỉ 5 provisioner đang chờ.
Với một chuỗi vẫn đang định vị xung quanh DuskEVM và đối soát RWA, thì số lượng validator trong hàng chờ mỏng như vậy không hẳn là quá đông đúc.
Phần stake bị khóa hiện vào khoảng gần 1,6M DUSK, với khoảng 1,7M DUSK trong phần thưởng chưa được nhận.
Con số phần thưởng chưa được nhận này là thứ khiến tôi dừng lại: nó có quy mô xấp xỉ với chính lượng stake bị khóa. Hoặc việc nhận thưởng không được tự động hóa cho phần lớn người staking, hoặc một nhóm các provisioner chỉ chưa bận rút về cho đến lúc này.
Điều này cho chúng ta biết: mức tham gia đang ổn định nhưng không tăng mạnh một cách chủ động ngay lúc này, và hành vi nhận phần thưởng có vẻ thụ động hơn là chủ động.
Những gì nó không nói với chúng ta: tôi không thể xác nhận các con số này so với ảnh chụp nhanh của tuần trước, hoặc liệu phần thưởng chưa được nhận thuộc về một vài holder lớn hay nhiều holder nhỏ; explorer không chia tách thông tin đó một cách rõ ràng.
Ai đang theo dõi trực tiếp tập provisioner của Dusk: việc số lượng validator đang chờ thấp có phải là nút thắt, hay chỉ là dấu hiệu của một mạng nhỏ hơn và có chủ đích hơn?
#dusk @Dusk_Foundation $DUSK
Trước khi viết bất cứ điều gì về Dusk, tôi đã mở explorer của nó thay vì tài liệu. Điều đầu tiên nổi bật: có 206 provisioner đang hoạt động, so với chỉ 5 provisioner đang chờ.
Với một chuỗi vẫn đang định vị xung quanh DuskEVM và đối soát RWA, thì số lượng validator trong hàng chờ mỏng như vậy không hẳn là quá đông đúc.
Phần stake bị khóa hiện vào khoảng gần 1,6M DUSK, với khoảng 1,7M DUSK trong phần thưởng chưa được nhận.
Con số phần thưởng chưa được nhận này là thứ khiến tôi dừng lại: nó có quy mô xấp xỉ với chính lượng stake bị khóa. Hoặc việc nhận thưởng không được tự động hóa cho phần lớn người staking, hoặc một nhóm các provisioner chỉ chưa bận rút về cho đến lúc này.
Điều này cho chúng ta biết: mức tham gia đang ổn định nhưng không tăng mạnh một cách chủ động ngay lúc này, và hành vi nhận phần thưởng có vẻ thụ động hơn là chủ động.
Những gì nó không nói với chúng ta: tôi không thể xác nhận các con số này so với ảnh chụp nhanh của tuần trước, hoặc liệu phần thưởng chưa được nhận thuộc về một vài holder lớn hay nhiều holder nhỏ; explorer không chia tách thông tin đó một cách rõ ràng.
Ai đang theo dõi trực tiếp tập provisioner của Dusk: việc số lượng validator đang chờ thấp có phải là nút thắt, hay chỉ là dấu hiệu của một mạng nhỏ hơn và có chủ đích hơn?
#dusk @Dusk $DUSK
1
1
122
·
--
Tăng giá
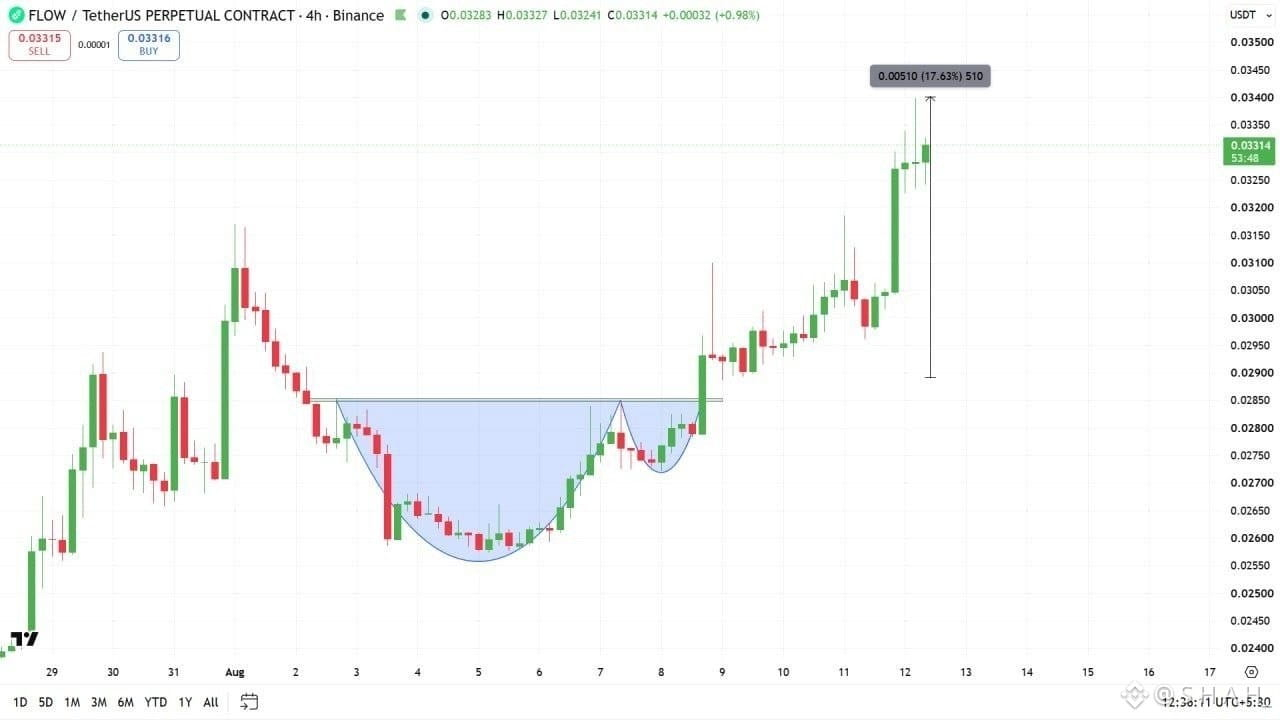
$FLOW USDT được bơm 17% sau bản cập nhật của chúng tôi🚀😵
$FLOW USDT được bơm 17% sau bản cập nhật của chúng tôi🚀😵
1
215
·
--
Giảm giá
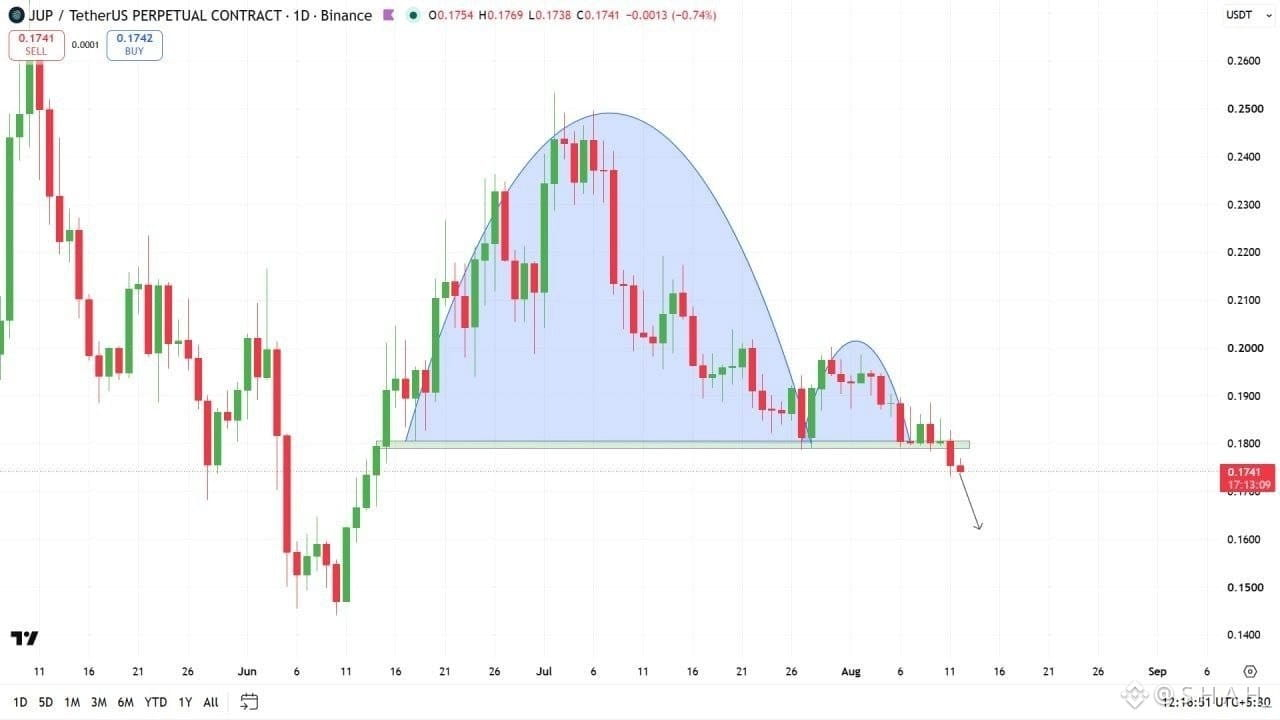
$JUP USDT đã phá vỡ mô hình Cup và cán ngược, vì vậy từ đây chúng ta có thể kỳ vọng một đợt giảm mạnh. Theo dõi nó.
$JUP USDT đã phá vỡ mô hình Cup và cán ngược, vì vậy từ đây chúng ta có thể kỳ vọng một đợt giảm mạnh. Theo dõi nó.
148
·
--
Tăng giá
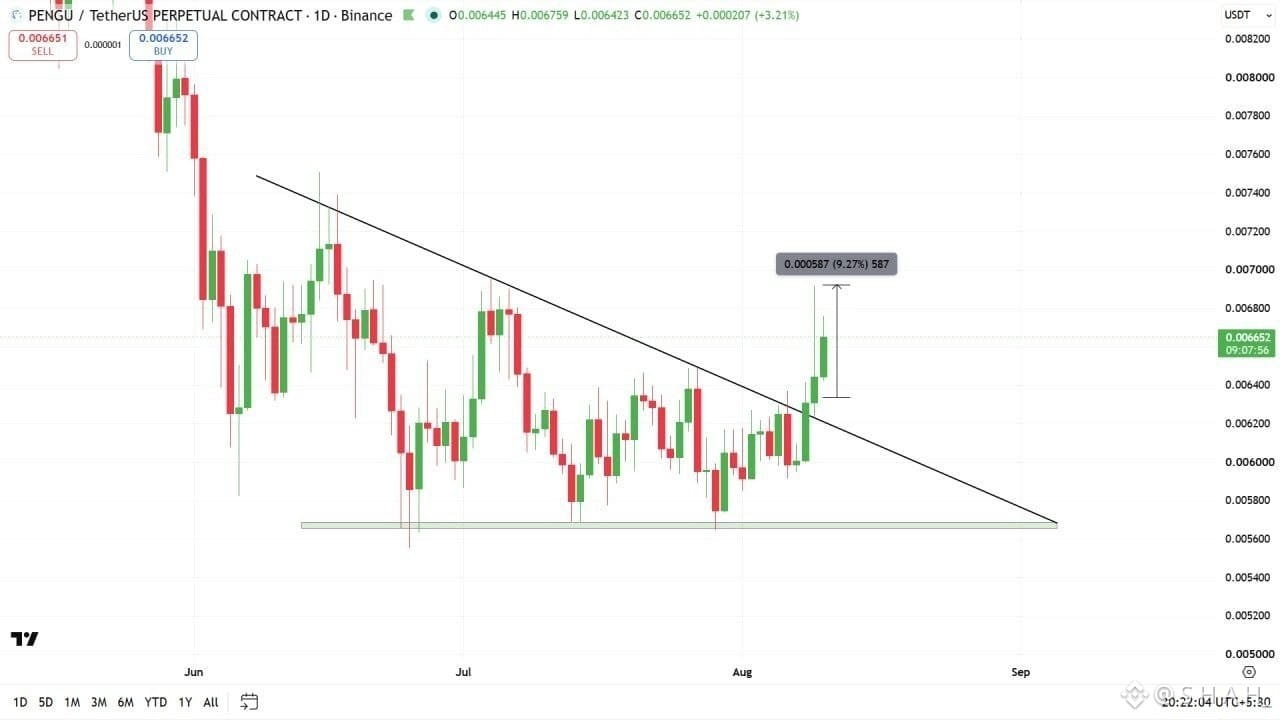
$PENGU USDT đang bơm cực kỳ đúng như chúng tôi đã dự đoán. Nó đã tăng 9% tính đến hiện tại, chúc mọi người vui vẻ.
$PENGU USDT đang bơm cực kỳ đúng như chúng tôi đã dự đoán. Nó đã tăng 9% tính đến hiện tại, chúc mọi người vui vẻ.
S H A H_
·
--
Tăng giá$PENGU USDT có vẻ tăng giá sau đợt bứt phá. Chúng ta có thể sẽ thấy một cú pump sớm. Hãy theo dõi nó.
113
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại