

Cryptoreach
687 Bài đăng

Cryptoreach
Báo cáo
Chặn người dùng
Activateur Web3 | Builder d’écosystèmes décentralisés | Tokenisation & Adoption RWA
1.2K+ Đang theo dõi
693 Người theo dõi
905 Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Mọi chuyện vốn đơn giản, nhưng rồi hệ thống đã gây ra rất nhiều thiệt hại, nhỉ.
Đây không phải là lời khuyên đầu tư. Hãy tự nghiên cứu mọi thứ (DYOR).$BNB
Mọi chuyện vốn đơn giản, nhưng rồi hệ thống đã gây ra rất nhiều thiệt hại, nhỉ.
Đây không phải là lời khuyên đầu tư. Hãy tự nghiên cứu mọi thứ (DYOR).$BNB
Đây không phải là lời khuyên đầu tư. Hãy tự nghiên cứu mọi thứ (DYOR).$BNB
230
·
--
Xem bản dịch
Sujet cryptomonnaies d'aujourd'hui:
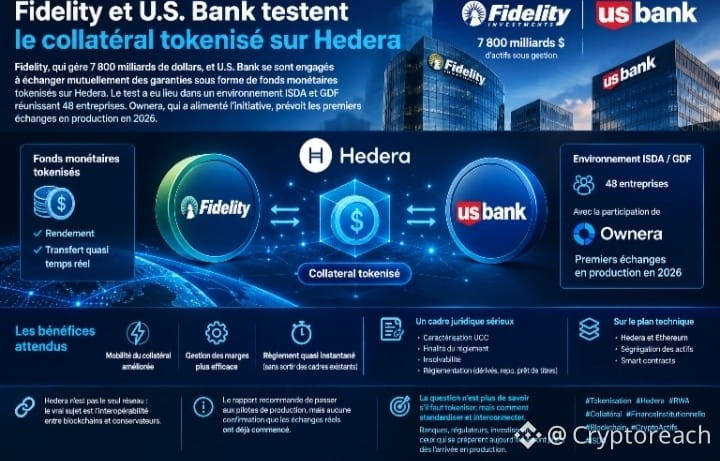
Fidelity et U.S. Bank testent le collatéral tokenisé sur Hedera
Fidelity, qui gère 7 800 milliards de dollars, et U.S. Bank se sont engagés à échanger mutuellement des garanties sous forme de fonds monétaires tokenisés sur Hedera. Le test a eu lieu dans un environnement ISDA et GDF réunissant 48 entreprises. Ownera, qui a alimenté l'initiative, prévoit les premiers échanges en production en 2026.
Dans les marchés dérivés, chaque appel de marge oblige à déplacer des actifs rapidement et sans ambiguïté. L'idée est qu'un fonds monétaire tokenisé joue deux rôles à la fois : il rapporte un rendement et il se transfère en quasi temps réel. Selon le rapport ISDA/GDF, cela peut améliorer la mobilité du collatéral, rendre la gestion des marges plus efficace et permettre un règlement quasi instantané, sans sortir des cadres existants.
L'intérêt de l'exercice tient à son sérieux juridique. Le travail examine la caractérisation UCC, la finalité du règlement, le traitement en cas d'insolvabilité et les questions réglementaires pour les dérivés, le repo et le prêt de titres. Sur le plan technique, les scénarios ont fait circuler du collatéral tokenisé entre Hedera et Ethereum, avec ségrégation des actifs et automatisation par smart contracts. Autrement dit, la tokenisation s'insère dans le cadre actuel au lieu de demander de le réécrire.
Deux nuances s'imposent. Hedera n'est pas le seul réseau concerné : le vrai sujet est l'interopérabilité entre blockchains et conservateurs. Et si le rapport recommande de passer aux pilotes de production, je n'ai pas trouvé de confirmation que les échanges réels ont déjà commencé.
Pour les banques, les régulateurs et les investisseurs, la question n'est donc plus de savoir s'il faut tokeniser, mais comment standardiser et interconnecter. Ceux qui préparent dès maintenant leur gestion du collatéral, leurs conservateurs et leur cadre juridique seront prêts quand la production arrivera.
#Tokenisation #Hedera #RWA #Collatéral
241
·
--
Xem bản dịch
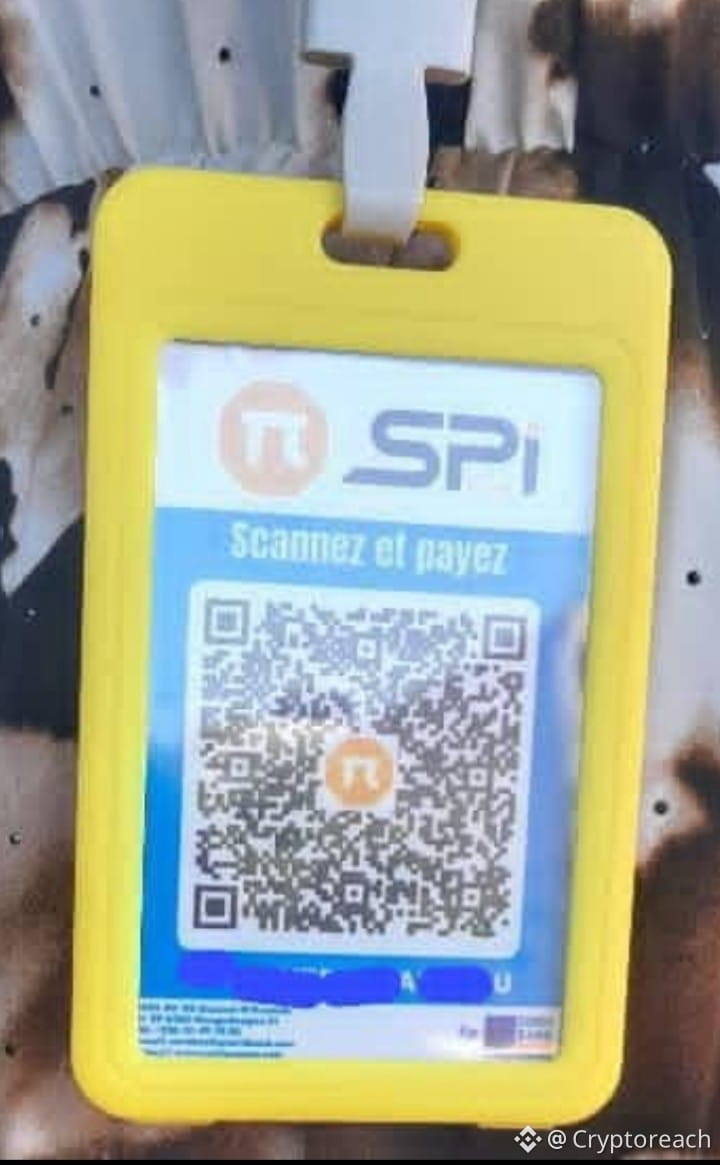
📲 Scannez et payez avec SPI !
Le Système de Paiement Instantané (SPI) de la BCEAO arrive chez les commerçants. Un simple QR code affiché sur le badge, et le client paie en quelques secondes depuis son application de paiement.
✅ Paiement instantané, 24h/24
✅ Simple pour les petits commerces
✅ Le rail de paiement de la BCEAO, au service de toute l'UEMOA
@à la une
#SPI #BCEAO #PaiementInstantané #ScannezEtPayez #UEMOA #CôtedIvoire #Fintech
7
·
--
Xem bản dịch
Sujet cryptomonnaiesm d'aujourd'hui:
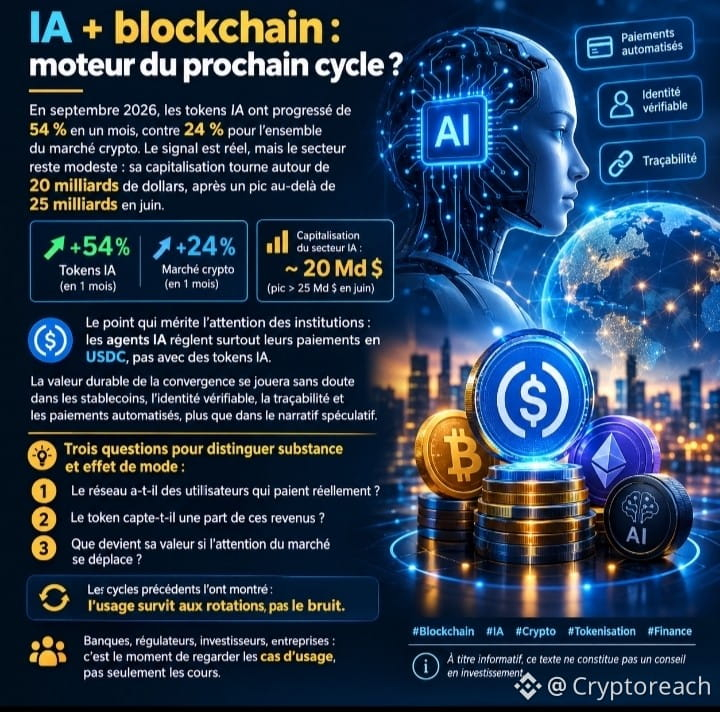
En septembre 2026, les tokens IA ont progressé de 54 % en un mois, contre 24 % pour l'ensemble du marché crypto. Le signal est réel, mais le secteur reste modeste : sa capitalisation tourne autour de 20 milliards de dollars, après un pic au-delà de 25 milliards en juin.
Le point qui mérite l'attention des institutions : les agents IA règlent surtout leurs paiements en USDC, pas avec des tokens IA. La valeur durable de la convergence se jouera sans doute dans les stablecoins, l'identité vérifiable, la traçabilité et les paiements automatisés, plus que dans le narratif spéculatif.
Trois questions pour distinguer substance et effet de mode :
1. Le réseau a-t-il des utilisateurs qui paient réellement ?
2. Le token capte-t-il une part de ces revenus ?
3. Que devient sa valeur si l'attention du marché se déplace ?
Les cycles précédents l'ont montré : l'usage survit aux rotations, pas le bruit.
Banques, régulateurs, investisseurs, entreprises : c'est le moment de regarder les cas d'usage, pas seulement les cours.
#Blockchain #IA #Crypto #Tokenisation #Finance $BNB $ETH
À titre informatif, ce texte ne constitue pas un conseil en investissement.
72
·
--
Một lỗ hổng nghiêm trọng vừa được phát hiện trong PHP, ngôn ngữ vận hành 80% internet
Điểm mức độ nghiêm trọng: 9,2 trên 10. Gần như không thể nghiêm trọng hơn được nữa.
Kẻ tấn công có thể làm gì với lỗ hổng này? Chiếm toàn quyền quản trị máy chủ. Đánh cắp toàn bộ cơ sở dữ liệu: mật khẩu, thẻ tín dụng, lịch sử thanh toán. Cài mã độc và dùng máy chủ để tấn công các hệ thống khác.
Nhưng đây mới là phần đáng sợ mà hầu hết mọi người đã bỏ sót.
Ngay khi bản vá được phát hành tối nay, kẻ tấn công được cho là sẽ dùng AI để phân tích ngược những gì đã được sửa chỉ trong 15 phút.
15 phút. Đó là khoảng thời gian từ lúc bản vá được đưa lên mạng cho đến khi các cuộc tấn công tự động bắt đầu trên toàn thế giới.
Mọi cửa hàng trực tuyến, trang web đặt chỗ và hệ thống doanh nghiệp sử dụng PHP mà không cập nhật trong 15 phút đó đều trở thành mục tiêu.
Đây không chỉ là vấn đề của các nhà phát triển. Nếu bạn từng đăng ký trên một trang web, nhập thông tin thẻ hoặc tạo tài khoản trực tuyến, dữ liệu của bạn được lưu trên những máy chủ có thể đang dễ bị tấn công ngay lúc này.
Và có người vừa công khai đăng mã khai thác hoạt động lên Twitter, thậm chí trước khi bản vá sẵn sàng. Điều đó mang lại cho mọi kẻ tấn công trên hành tinh lợi thế xuất phát.
Các kỹ sư trên khắp thế giới sẽ thức trắng đêm nay để sửa hệ thống trước khi các cuộc tấn công bắt đầu.
Hãy đổi mật khẩu trên mọi dịch vụ quan trọng với bạn. Bật xác thực hai yếu tố ở mọi nơi. Và hãy cảnh giác với những email giả mạo về « bảo trì » hoặc « đặt lại mật khẩu » trong vài ngày tới.
Internet sắp phải trải qua một đêm dài lê thê.
236
·
--
Chủ đề tiền mã hóa hôm nay:
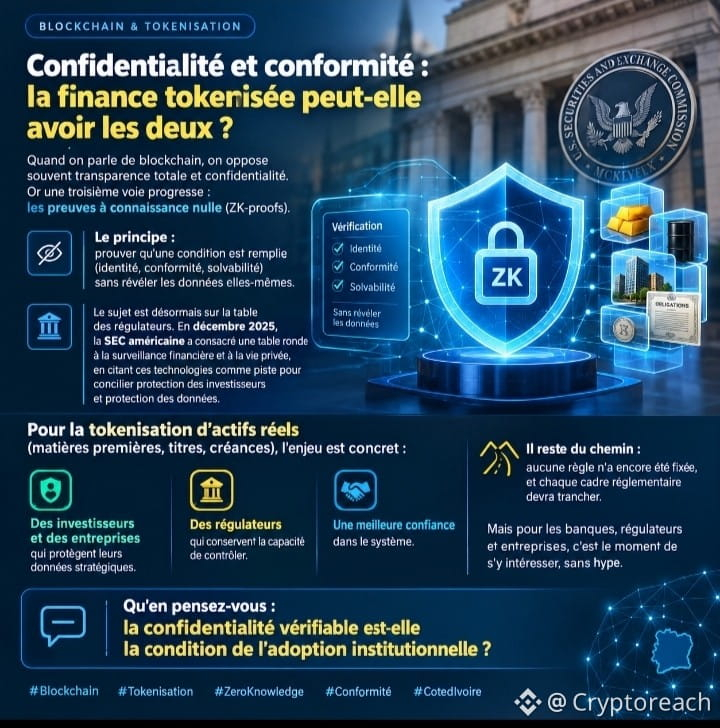
Quyền riêng tư và tuân thủ: tài chính được token hóa có thể đáp ứng cả hai không?
Khi nói về blockchain, người ta thường đặt tính minh bạch hoàn toàn đối lập với quyền riêng tư. Tuy nhiên, một hướng đi thứ ba đang ngày càng phát triển: các bằng chứng không tiết lộ thông tin (ZK-proof).
Nguyên lý: chứng minh một điều kiện được đáp ứng (danh tính, tuân thủ, khả năng thanh toán) mà không tiết lộ chính dữ liệu đó.
Chủ đề này hiện đã được các cơ quan quản lý quan tâm. Vào tháng 12 năm 2025, SEC Hoa Kỳ đã tổ chức một tọa đàm về giám sát tài chính và quyền riêng tư, trong đó đề cập đến các công nghệ này như một hướng đi giúp dung hòa việc bảo vệ nhà đầu tư với bảo vệ dữ liệu.
Đối với việc token hóa tài sản thực (hàng hóa, chứng khoán, khoản phải thu), vấn đề rất thiết thực:
✔ nhà đầu tư và doanh nghiệp bảo vệ được dữ liệu chiến lược
✔ cơ quan quản lý vẫn có thể tiến hành kiểm tra
✔ tăng cường niềm tin vào hệ thống
Vẫn còn nhiều việc phải làm: chưa có quy định nào được ban hành, và mỗi khuôn khổ pháp lý sẽ phải đưa ra quyết định. Nhưng với các ngân hàng, cơ quan quản lý và doanh nghiệp, đây là lúc nên tìm hiểu vấn đề này, không chạy theo cơn sốt.
Bạn nghĩ sao: quyền riêng tư có thể kiểm chứng có phải là điều kiện để các tổ chức chấp nhận công nghệ này không?
#Blockchain #Token hóa #ZeroKnowledge #Tuân thủ #CotedIvoire $BNB
79
·
--
Chủ đề tiền mã hóa hôm nay:
Tài chính & Kinh tế: Đón đầu sự chuyển đổi thay vì bị cuốn theo.
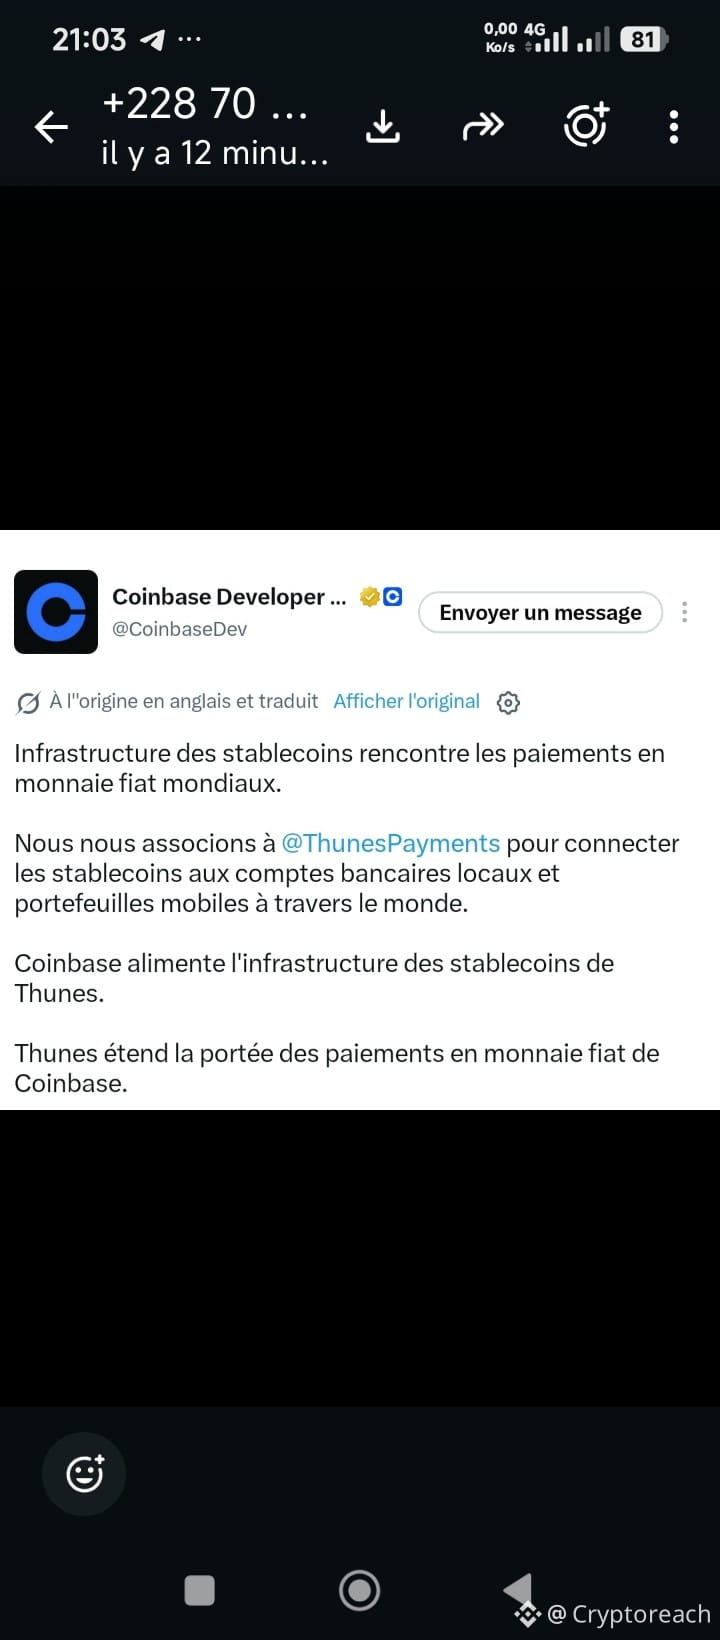
Việc đọc kỹ hình ảnh này làm nổi bật những chuyển biến lớn của lĩnh vực tài chính. Chúng ta đang chứng kiến một sự thay đổi mang tính cấu trúc không thể tránh khỏi.
Đối với tất cả chuyên gia tài chính, kế toán (SYSCOHADA) và kinh tế, thông điệp rất rõ ràng: dựa vào những mô hình cũ đang trở thành một rủi ro. Tương lai thuộc về những ai đón nhận các đổi mới hiện nay.
Hãy chủ động đi trước, trau dồi kiến thức và trở thành những người dẫn dắt sự chuyển đổi này!
@tin nổi bật
#CáchMạngTàiChính #TàiChínhTươngLai #TươngLaiNgànhTàiChính #ChuyểnĐổiSố #NângCaoKỹNăng #TàiChínhLinhHoạt
#SYSCOHADA #KếToán #TàiChínhDoanhNghiệp #KinhTế #OHADA #QuảnLýTàiChính
#Web3 #Blockchain #DeFi #Fintech #TàiChínhTiềnMãHóa #TàiSảnSố
#TàiChínhChâuPhi #KinhTếChâuPhi #ChâuPhiMớiNổi #UEMOA #ChâuPhi
36
·
--
Bài viết
chủ đề tiền mã hóa hôm nayChủ đề tiền mã hóa hôm nay:
Tài chính & Kinh tế: Đón đầu quá trình chuyển đổi thay vì bị cuốn theo.
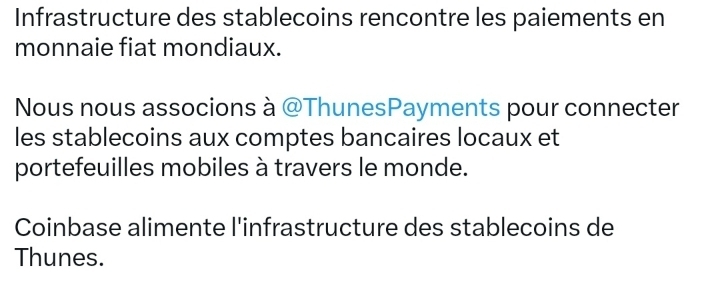
Đọc kỹ hình ảnh này sẽ giúp chúng ta thấy rõ những chuyển đổi lớn của ngành tài chính. Chúng ta đang chứng kiến một sự thay đổi cơ cấu tất yếu.
Đối với tất cả các chuyên gia tài chính, kế toán (SYSCOHADA) và kinh tế, thông điệp rất rõ ràng: dựa vào những mô hình của ngày hôm qua đang trở thành một rủi ro. Tương lai thuộc về những người đón nhận các đổi mới hiện nay.
chủ đề tiền mã hóa hôm nay
Chủ đề tiền mã hóa hôm nay:
Tài chính & Kinh tế: Đón đầu quá trình chuyển đổi thay vì bị cuốn theo.
Đọc kỹ hình ảnh này sẽ giúp chúng ta thấy rõ những chuyển đổi lớn của ngành tài chính. Chúng ta đang chứng kiến một sự thay đổi cơ cấu tất yếu.
Đối với tất cả các chuyên gia tài chính, kế toán (SYSCOHADA) và kinh tế, thông điệp rất rõ ràng: dựa vào những mô hình của ngày hôm qua đang trở thành một rủi ro. Tương lai thuộc về những người đón nhận các đổi mới hiện nay.
48
·
--
Chủ đề tiền mã hóa hôm nay:
Tài chính & Kinh tế: Đón đầu sự chuyển đổi thay vì bị cuốn theo.
Đọc kỹ hình ảnh này sẽ giúp chúng ta nhận ra những chuyển biến lớn của ngành tài chính. Chúng ta đang chứng kiến một sự thay đổi mang tính cơ cấu không thể tránh khỏi.
Với tất cả những người làm trong lĩnh vực tài chính, kế toán (SYSCOHADA) và kinh tế, thông điệp rất rõ ràng: dựa vào những mô hình của ngày hôm qua đang trở thành một rủi ro. Tương lai thuộc về những ai đón nhận các đổi mới hiện nay.
Hãy chủ động đi trước, trau dồi kiến thức và trở thành những người dẫn dắt sự chuyển đổi này!
@tin nổi bật
#CáchMạngTàiChính #TàiChínhTươngLai #TươngLaiNgànhTàiChính #ChuyểnĐổiSố #NângCaoKỹNăng #LinhHoạtTàiChính
#SYSCOHADA #KếToán #TàiChínhDoanhNghiệp #KinhTế #OHADA #QuảnLýTàiChính
#Web3 #Blockchain #DeFi #Fintech #TàiChínhTiềnMãHóa #TàiSảnSố
#TàiChínhChâuPhi #KinhTếChâuPhi #ChâuPhiMớiNổi #UEMOA #ChâuPhi
70
·
--
Chủ đề tiền mã hóa hôm nay:
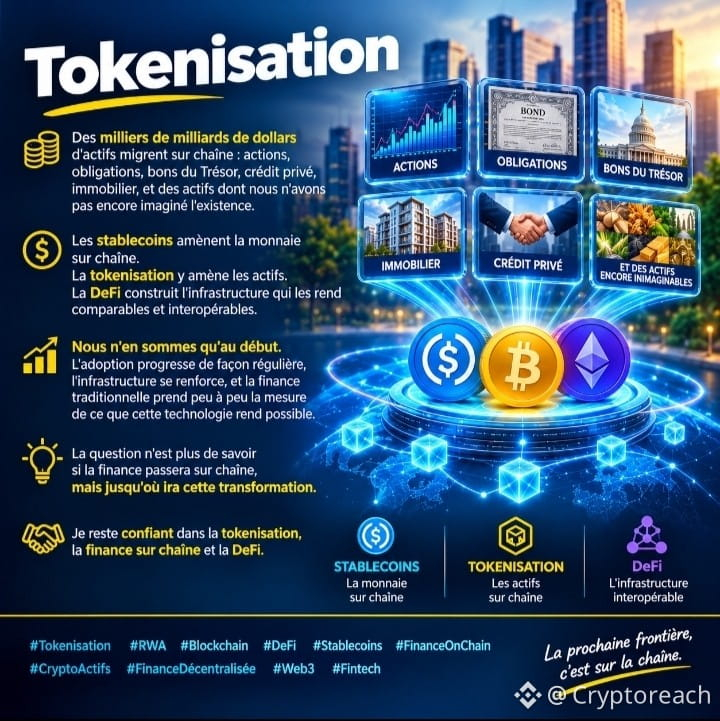
Hàng nghìn tỷ đô la tài sản đang dịch chuyển lên chuỗi: cổ phiếu, trái phiếu, tín phiếu kho bạc, tín dụng tư nhân, bất động sản và những tài sản mà chúng ta chưa từng nghĩ đến.
Stablecoin đưa tiền tệ lên chuỗi. Token hóa đưa tài sản lên chuỗi. DeFi xây dựng cơ sở hạ tầng giúp chúng có thể được so sánh và tương tác với nhau.
Chúng ta mới chỉ ở giai đoạn đầu. Mức độ ứng dụng tăng đều đặn, cơ sở hạ tầng ngày càng vững mạnh, và tài chính truyền thống đang dần nhận ra công nghệ này có thể mở ra những khả năng gì.
Câu hỏi không còn là liệu tài chính có chuyển lên chuỗi hay không, mà là sự chuyển đổi này sẽ tiến xa đến đâu.
Tôi vẫn tin tưởng vào token hóa, tài chính trên chuỗi và DeFi.
@nổi bật
#Tokenisation #RWA #Blockchain #DeFi #Stablecoins #FinanceOnChain #CryptoActifs #FinanceDécentralisée #Web3 #Fintech $BNB
93
·
--
Chủ đề tiền mã hóa hôm nay:
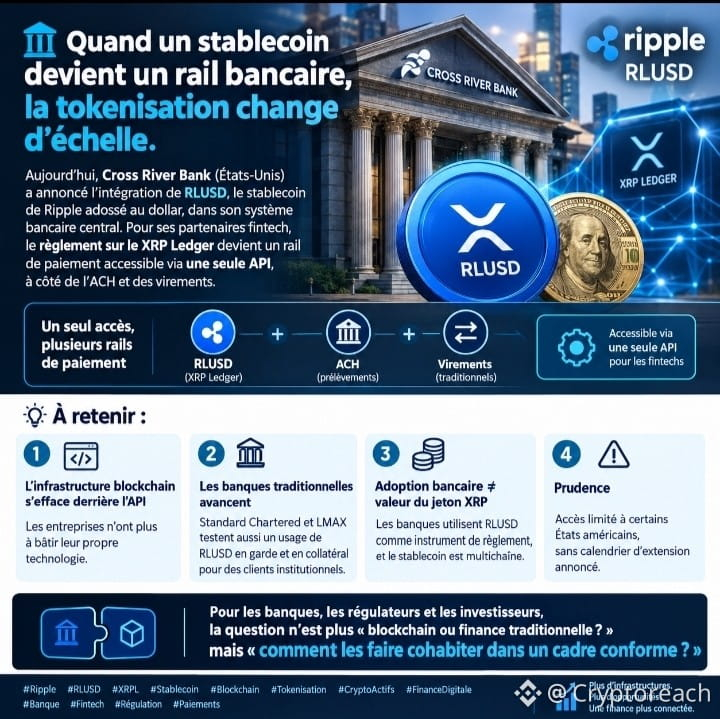
Khi stablecoin trở thành một kênh thanh toán ngân hàng, token hóa bước sang quy mô mới.
Hôm nay, Cross River Bank (Hoa Kỳ) thông báo tích hợp RLUSD, stablecoin neo giá theo đô la Mỹ của Ripple, vào hệ thống ngân hàng lõi. Với các đối tác fintech, giao dịch thanh toán trên XRP Ledger trở thành một kênh thanh toán có thể truy cập chỉ qua một API duy nhất, bên cạnh ACH và chuyển khoản ngân hàng.
Những điểm cần lưu ý:
1️⃣ Hạ tầng blockchain lùi về phía sau API: doanh nghiệp không còn phải tự xây dựng công nghệ riêng.
2️⃣ Các ngân hàng truyền thống đang tiến lên: Standard Chartered và LMAX cũng đang thử nghiệm việc sử dụng RLUSD để lưu ký và làm tài sản thế chấp cho khách hàng tổ chức.
3️⃣ Ngân hàng chấp nhận sử dụng ≠ giá trị của token XRP: các ngân hàng dùng RLUSD làm công cụ thanh toán, và stablecoin này hoạt động trên nhiều blockchain.
4️⃣ Cần thận trọng: quyền truy cập hiện chỉ giới hạn ở một số bang của Hoa Kỳ, chưa có lịch trình mở rộng được công bố.
Đối với ngân hàng, cơ quan quản lý và nhà đầu tư, câu hỏi không còn là « blockchain hay tài chính truyền thống? » mà là « làm thế nào để cả hai cùng tồn tại trong một khuôn khổ tuân thủ quy định? ».
$BNB
Bạn nghĩ sao?
#Ripple #RLUSD #XRPL #Stablecoin #Blockchain #TokenHoa #TaiSanMaHoa #TaiChinhSo #NganHang #Fintech #QuyDinh #ThanhToan
1
3
175
·
--
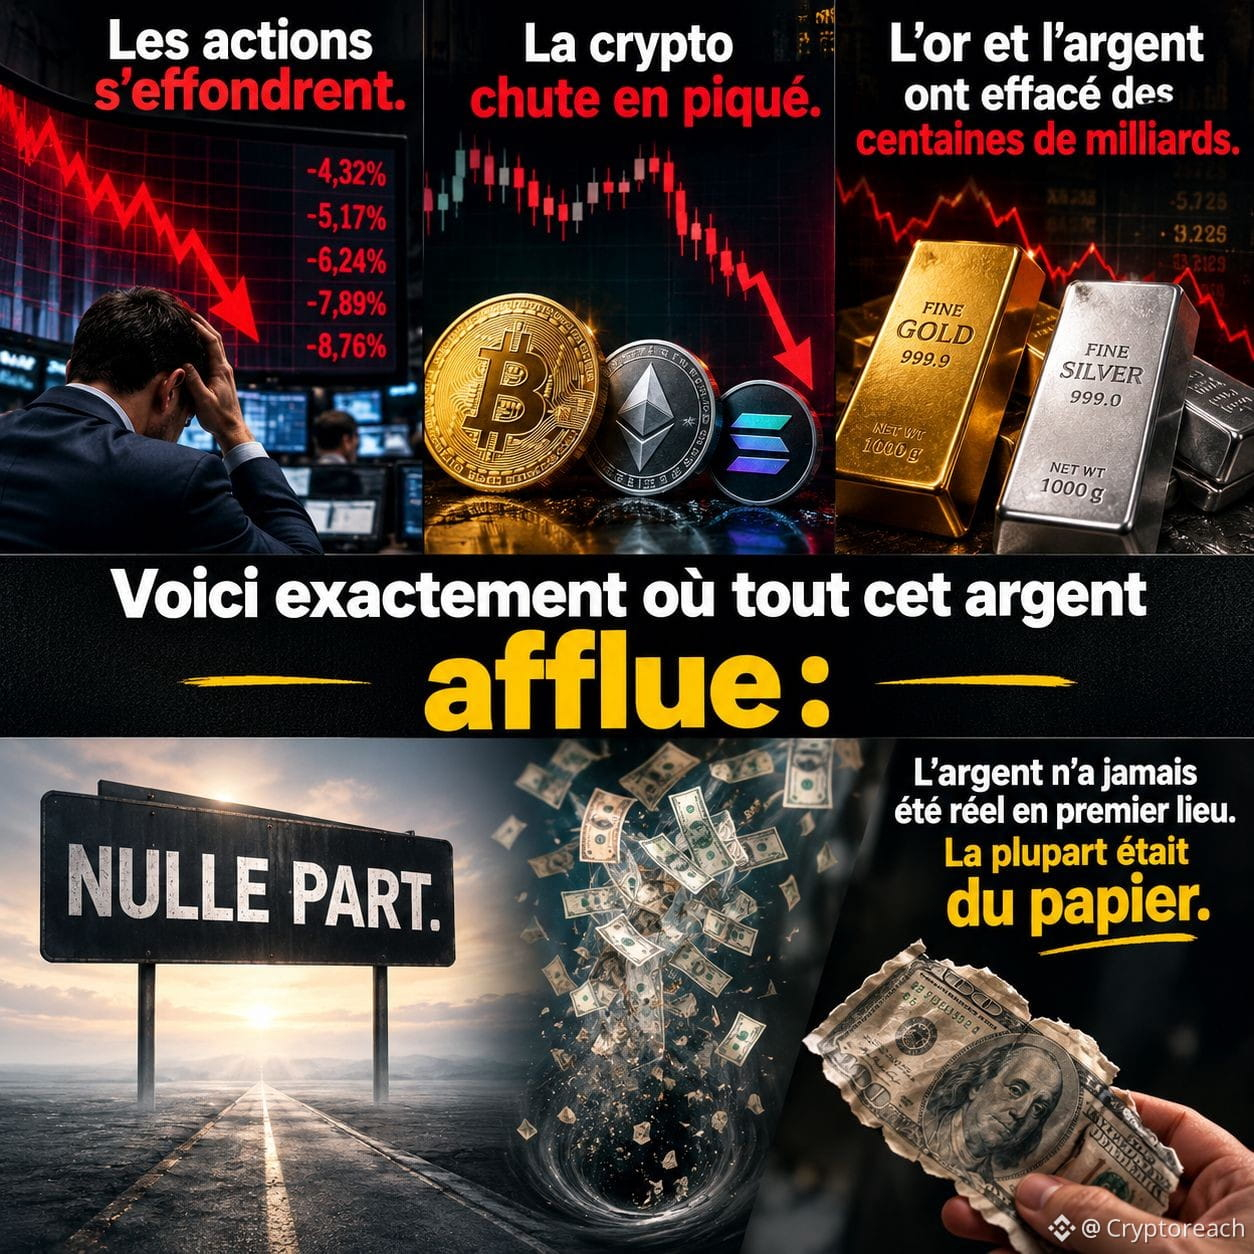
Cổ phiếu lao dốc.
Tiền mã hóa rơi tự do.
Vàng và bạc đã bốc hơi hàng trăm tỷ.
Đây chính xác là nơi toàn bộ số tiền đó đang đổ về:
Không đâu cả.
Ngay từ đầu, tiền chưa bao giờ là thật. Phần lớn chỉ là tiền giấy.
#Crypto #Bitcoin #ThịTrườngTàiChính #ChứngKhoán #Vàng #Bạc #KinhTếToànCầu #ThanhKhoản #TàiChính #ĐầuTư #Blockchain #Web3
$BNB
2
256
·
--
Xem bản dịch
Sujet cryptomonnaie d'aujourd'hui :
Comment les investisseurs particuliers profitent-ils de la tokenisation ?
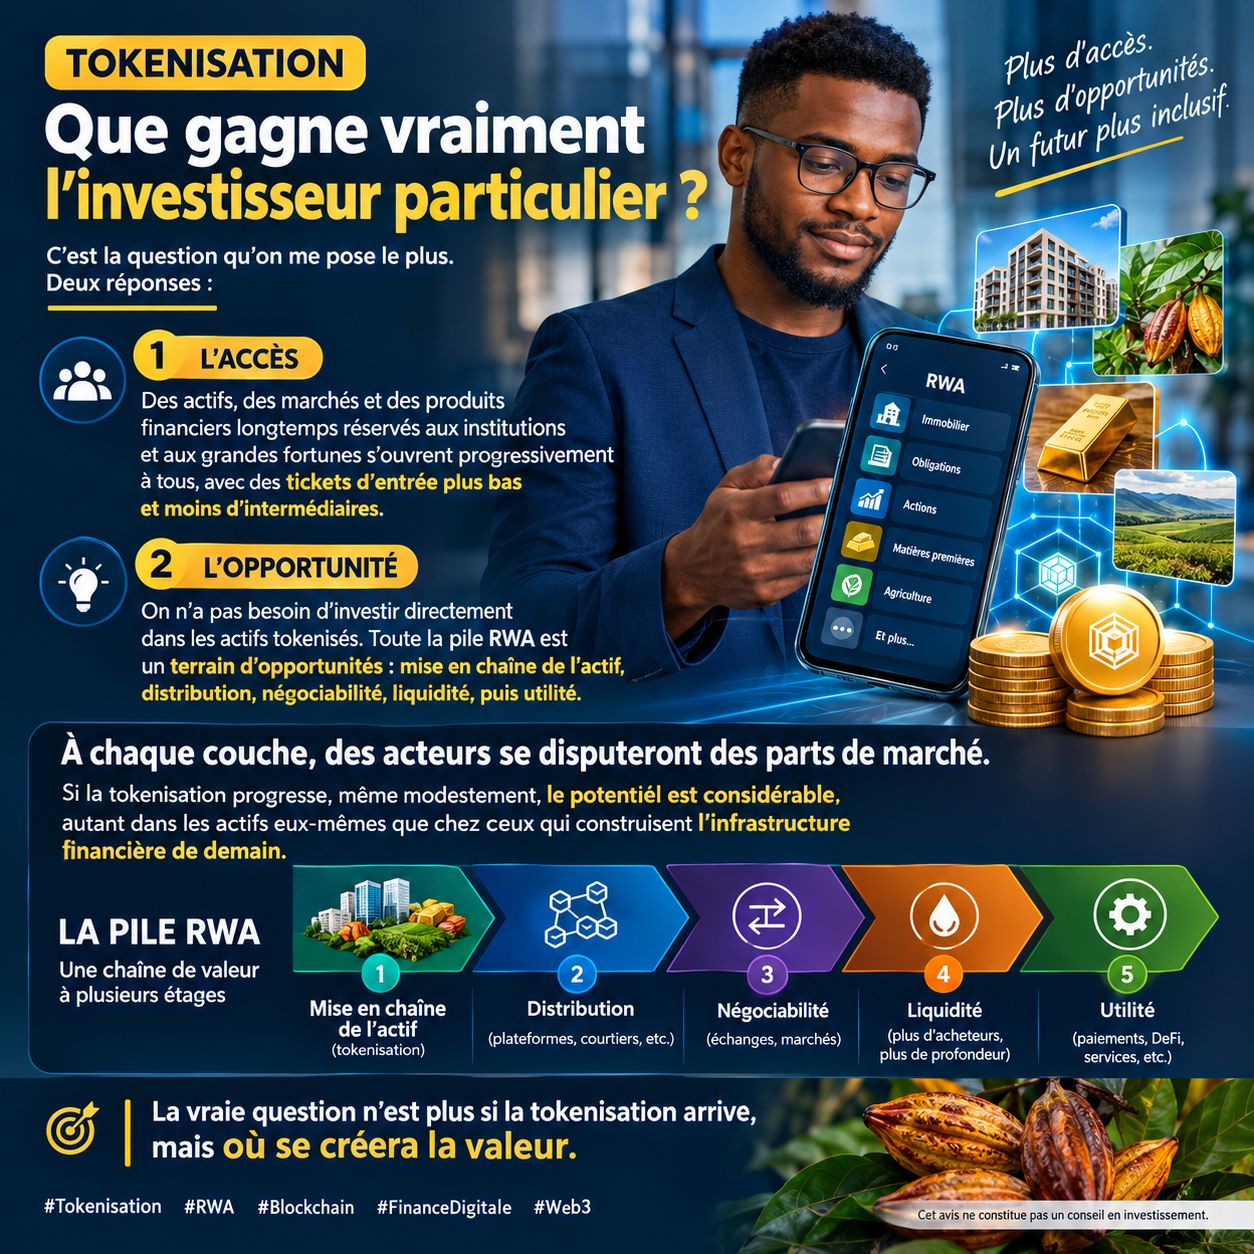
Tokenisation : que gagne vraiment l'investisseur particulier ?
C'est la question qu'on me pose le plus. Deux réponses :
1. L'accès
Des actifs, des marchés et des produits financiers longtemps réservés aux institutions et aux grandes fortunes s'ouvrent progressivement à tous, avec des tickets d'entrée plus bas et moins d'intermédiaires.
2. L'opportunité
On n'a pas besoin d'investir directement dans les actifs tokenisés. Toute la pile RWA est un terrain d'opportunités : mise en chaîne de l'actif, distribution, négociabilité, liquidité, puis utilité.
À chaque couche, des acteurs se disputeront des parts de marché. Si la tokenisation progresse, même modestement, le potentiel est considérable, autant dans les actifs eux-mêmes que chez ceux qui construisent l'infrastructure financière de demain.
La vraie question n'est plus si la tokenisation arrive, mais où se créera la valeur.
Cet avis ne constitue pas un conseil en investissement.
#Tokenisation #RWA #Blockchain #FinanceDigitale #Web3 $BNB $ETH
1
127
·
--
Chủ đề tiền mã hóa hôm nay:
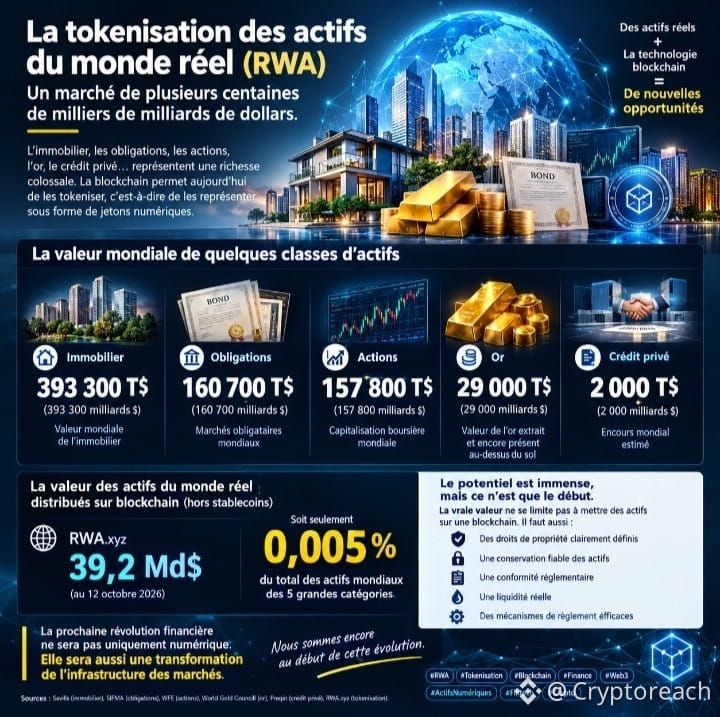
Token hóa tài sản toàn cầu: một thị trường trị giá hàng trăm nghìn tỷ đô la.
Chỉ riêng bất động sản toàn cầu đã trị giá 393 300 tỷ đô la. Thị trường trái phiếu toàn cầu có quy mô khoảng 160 700 tỷ đô la, còn vốn hóa thị trường chứng khoán toàn cầu đạt 157 800 tỷ đô la.
Tuy nhiên, theo RWA.xyz, tính đến ngày 12 tháng 10 năm 2026, giá trị tài sản thế giới thực được phân phối trên blockchain vào khoảng 39,2 tỷ đô la, không bao gồm stablecoin.
Khoảng cách này là rất lớn. Nhưng cần lưu ý: con số 39,2 tỷ đô la này không đại diện cho toàn bộ tài sản được token hóa hay mọi hình thức token hóa.
Vấn đề cốt lõi không chỉ là đưa tài sản lên blockchain. Mà là xây dựng các thị trường có:
• Quyền sở hữu được xác định rõ ràng
• Cơ chế lưu ký tài sản đáng tin cậy
• Tuân thủ quy định pháp lý
• Thanh khoản thực sự
• Cơ chế thanh toán hiệu quả
Cuộc cách mạng tài chính tiếp theo sẽ không chỉ diễn ra trên môi trường số. Đó còn là sự chuyển đổi hạ tầng của các thị trường.
Chúng ta vẫn đang ở giai đoạn đầu của quá trình chuyển đổi này.
Nguồn: Savills, SIFMA và RWA.xyz — dữ liệu thị trường được công bố trong năm 2025 và tháng 10 năm 2026.
#RWA #Tokenisation #Blockchain #Finance #Web3 #ActifsNumériques #Fintech #Crypto $ETH $BNB
1
105
·
--
Chủ đề tiền mã hóa hôm nay:
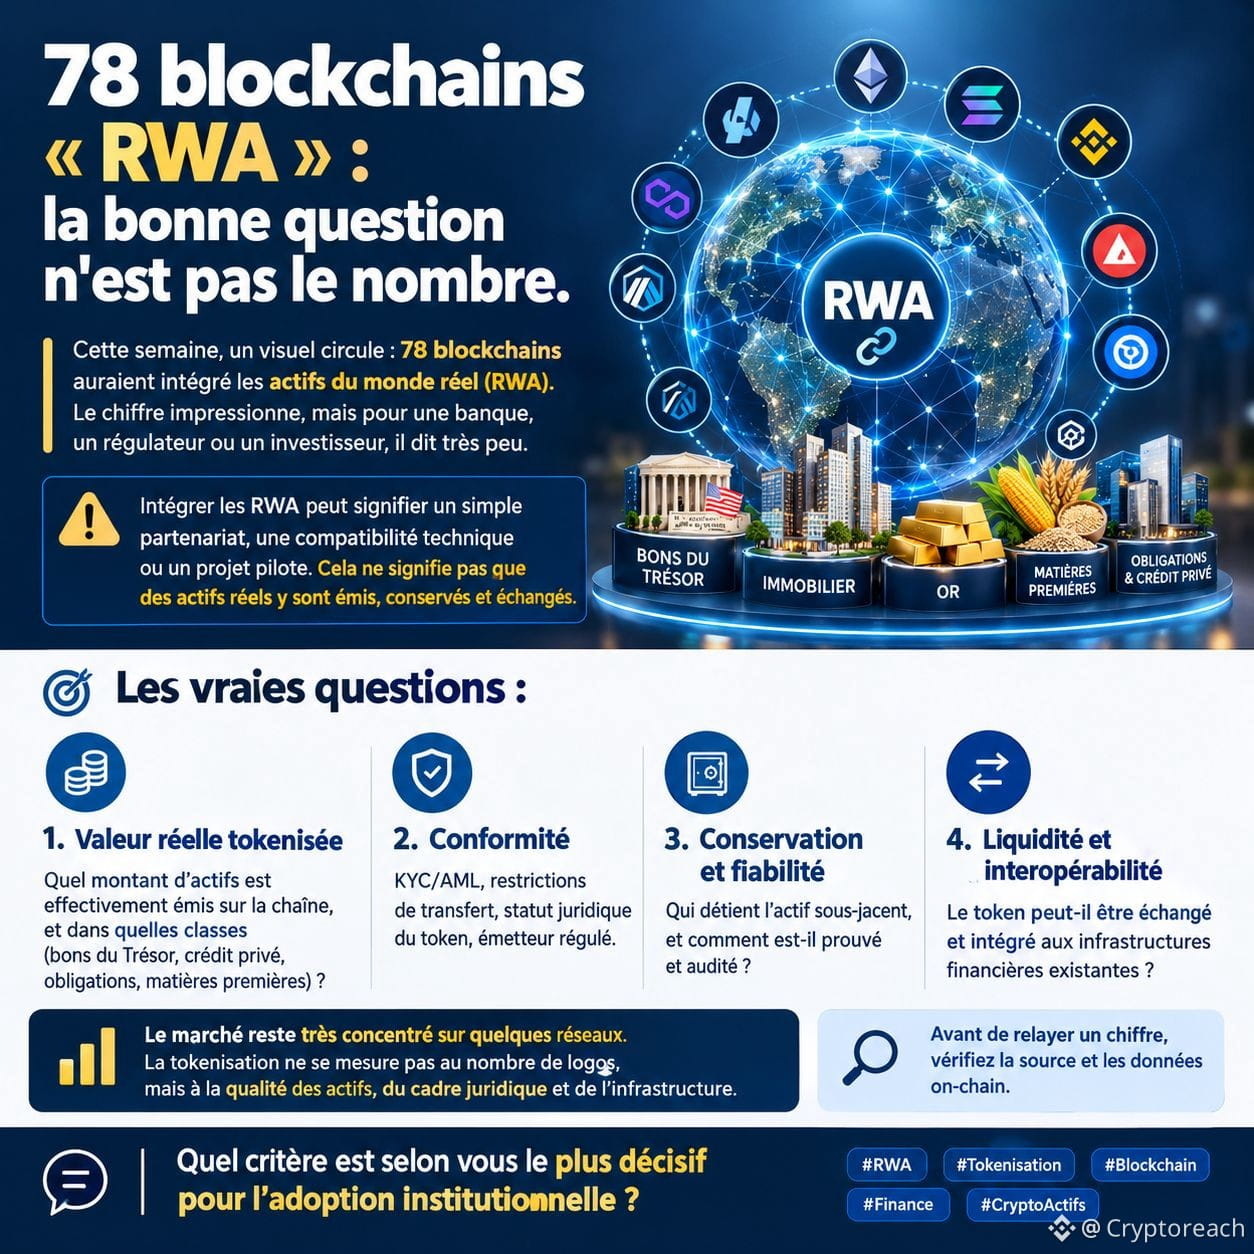
78 blockchain « RWA »: câu hỏi đúng không nằm ở con số.
Tuần này, một hình ảnh đang được lan truyền: 78 blockchain được cho là đã tích hợp tài sản trong thế giới thực (RWA). Con số này gây ấn tượng, nhưng với ngân hàng, cơ quan quản lý hay nhà đầu tư, nó nói lên rất ít.
Tích hợp RWA có thể chỉ là một mối quan hệ đối tác đơn thuần, khả năng tương thích kỹ thuật hoặc dự án thí điểm. Điều đó không có nghĩa là tài sản thực được phát hành, lưu ký và giao dịch trên các blockchain này.
Những câu hỏi thực sự là:
- Giá trị tài sản thực được token hóa: có bao nhiêu tài sản thực sự được phát hành trên chuỗi, và thuộc những loại nào (trái phiếu kho bạc, tín dụng tư nhân, trái phiếu, hàng hóa)?
- Tuân thủ: KYC/AML, hạn chế chuyển nhượng, địa vị pháp lý của token, tổ chức phát hành được quản lý.
- Lưu ký và độ tin cậy: ai nắm giữ tài sản cơ sở, và tài sản đó được xác minh, kiểm toán như thế nào?
- Tính thanh khoản và khả năng tương tác: token có thể được giao dịch và tích hợp vào cơ sở hạ tầng tài chính hiện có không?
Thị trường vẫn tập trung cao độ vào một số ít mạng lưới. Token hóa không được đo bằng số lượng logo, mà bằng chất lượng tài sản, khuôn khổ pháp lý và cơ sở hạ tầng.
Trước khi chia sẻ một con số, hãy kiểm tra nguồn và dữ liệu on-chain.
Theo bạn, tiêu chí nào có tính quyết định nhất đối với việc các tổ chức chấp nhận sử dụng?
#RWA #Tokenisation #Blockchain #Finance #CryptoActifs
$BNB $ETH $ADA
89
·
--
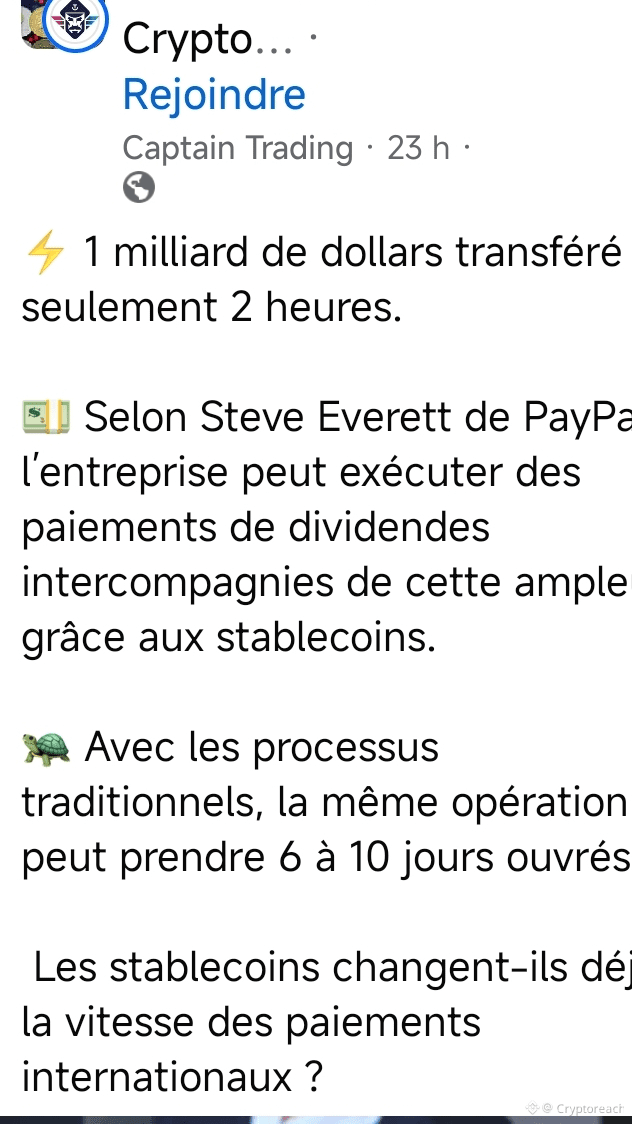
Crypto hoặc không gì cả, đây là một trường hợp cụ thể trong ảnh chụp màn hình.
@nổi bật
#Crypto
#blockchain
#stablecoin $BTC #
$BNB $ETH
Crypto hoặc không gì cả, đây là một trường hợp cụ thể trong ảnh chụp màn hình.
@nổi bật
#Crypto
#blockchain
#stablecoin $BTC #
$BNB $ETH
@nổi bật
#Crypto
#blockchain
#stablecoin $BTC #
$BNB $ETH
178
·
--
Tôi không biết có ai nhìn thấy điều gì sẽ xảy ra với việc token hóa, đặc biệt là sau khi nền kinh tế sụp đổ.
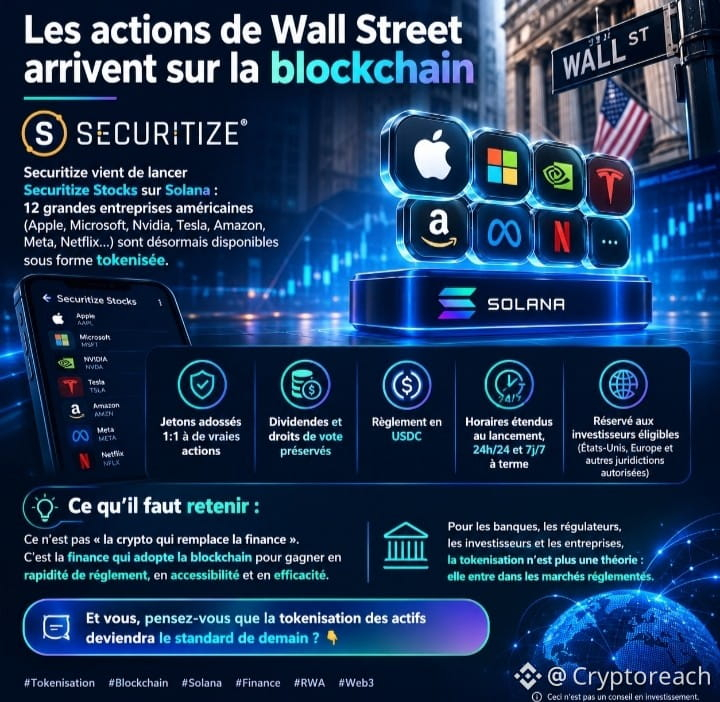
Cổ phiếu Phố Wall lên blockchain
Securitize vừa ra mắt Securitize Stocks trên Solana: 12 công ty lớn của Mỹ (Apple, Microsoft, Nvidia, Tesla, Amazon, Meta, Netflix…) hiện đã có thể giao dịch dưới dạng token.
* Token được bảo chứng theo tỷ lệ 1:1 bằng cổ phiếu thực
* Quyền nhận cổ tức và quyền biểu quyết được giữ nguyên
* Thanh toán bằng USDC
Thời gian giao dịch được kéo dài ngay từ khi ra mắt; về lâu dài sẽ hoạt động 24/7 và sắp tới cũng sẽ là 24/7
Chỉ dành cho nhà đầu tư đủ điều kiện (Mỹ, châu Âu và các khu vực pháp lý được phép khác)
Điều cần ghi nhớ:
Đây không phải là “crypto thay thế tài chính”. Mà là tài chính ứng dụng blockchain để tăng tốc độ thanh toán, khả năng tiếp cận và hiệu quả.
Đối với ngân hàng, cơ quan quản lý, nhà đầu tư và doanh nghiệp, token hóa không còn là lý thuyết: nó đang tiến vào các thị trường được quản lý.
Còn bạn, bạn có nghĩ token hóa tài sản sẽ trở thành tiêu chuẩn của ngày mai không?
#Tokenisation #Blockchain #Solana #Finance #RWA #Web3
Đây không phải là lời khuyên đầu tư.$BNB $ETH $SOL
124
·
--
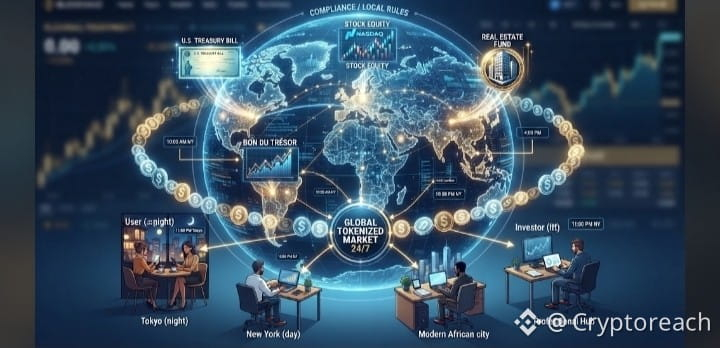
Token hóa giúp tài sản trở nên có thể tiếp cận ở mọi quốc gia
Trái phiếu Kho bạc, cổ phiếu hoặc một quỹ được token hóa không bị giới hạn trong giờ mở cửa của một quốc gia duy nhất. Bất kỳ ai có ví, ở bất cứ đâu, đều có thể tiếp cận cùng một thị trường, tùy thuộc vào các quy định địa phương.
Web3 chỉ mới bắt đầu, và điều đó tạo ra động lực cho token hóa.
$BNB $BTC $ETH
#Tokenisation #RWA #Blockchain #Web3 #Crypto #ActifsNumériques #Finance #MarchésFinanciers #TokenizedAssets #DigitalAssets #DeFi #InnovationFinancière #Investissement #Stablecoins #CôteDIvoire #Afrique #AfricaWeb3 #FutureOfFinance
1
1.1k
·
--
Bài viết
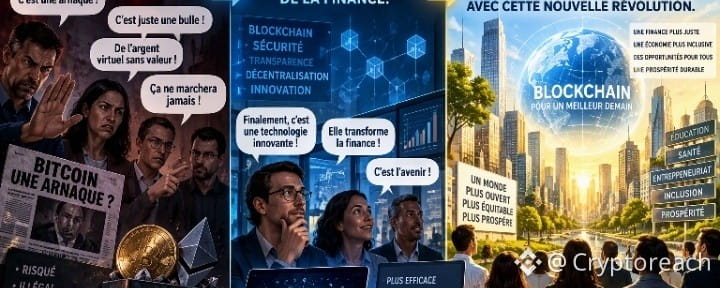
lịch sử crypto và blockchainĐây là những điều người ta sẽ nói về blockchain và tài sản mã hóa.
Ban đầu, họ sẽ nói đó là một trò lừa đảo.
Sau đó, họ sẽ nói rằng đây là công nghệ thúc đẩy tương lai của ngành tài chính.
À đúng rồi, nó sẽ cách mạng hóa cả lĩnh vực tài chính nói chung, và với cuộc cách mạng mới này, chúng ta sẽ có một nền kinh tế rất thịnh vượng.
Dưới đây là 5 hashtag phù hợp để đăng kèm bài viết này:
#Blockchain
#TàiSảnMãHóa
#TàiChínhTươngLai
#ĐổiMớiTàiChính
#KinhTếSố
#CuộcCáchMạngBlockchain
#ỨngDụngCrypto
lịch sử crypto và blockchain
Đây là những điều người ta sẽ nói về blockchain và tài sản mã hóa.
Ban đầu, họ sẽ nói đó là một trò lừa đảo.
Sau đó, họ sẽ nói rằng đây là công nghệ thúc đẩy tương lai của ngành tài chính.
À đúng rồi, nó sẽ cách mạng hóa cả lĩnh vực tài chính nói chung, và với cuộc cách mạng mới này, chúng ta sẽ có một nền kinh tế rất thịnh vượng.
Dưới đây là 5 hashtag phù hợp để đăng kèm bài viết này:
#Blockchain
#TàiSảnMãHóa
#TàiChínhTươngLai
#ĐổiMớiTàiChính
#KinhTếSố
#CuộcCáchMạngBlockchain
#ỨngDụngCrypto
129
·
--
Chủ đề tiền mã hóa hôm nay:
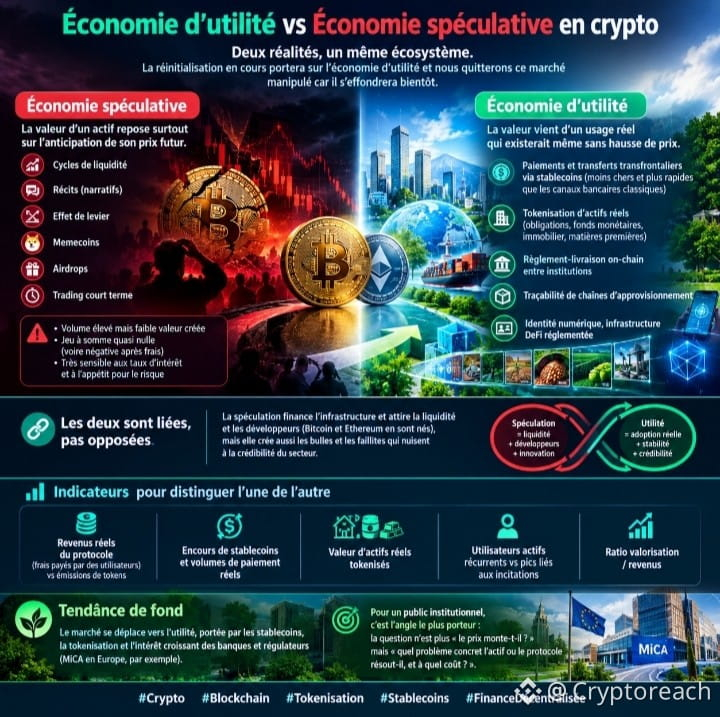
Nền kinh tế tiện ích so với nền kinh tế đầu cơ trong lĩnh vực tiền mã hóa$BNB
Nền kinh tế đầu cơ: giá trị của một tài sản chủ yếu dựa trên dự đoán về giá trong tương lai. Các động lực gồm chu kỳ thanh khoản, các câu chuyện (narrative), đòn bẩy, memecoin, airdrop và giao dịch ngắn hạn. Khối lượng giao dịch cao, nhưng giá trị tạo ra thấp: đây là một trò chơi gần như có tổng bằng không (thậm chí âm sau khi tính phí), rất nhạy cảm với lãi suất và mức độ chấp nhận rủi ro.
Nền kinh tế tiện ích: giá trị đến từ việc sử dụng thực tế, ngay cả khi giá không tăng. Ví dụ:
- thanh toán và chuyển tiền xuyên biên giới bằng stablecoin (rẻ hơn và nhanh hơn các kênh ngân hàng truyền thống);
- token hóa tài sản thực: trái phiếu, quỹ thị trường tiền tệ, bất động sản, hàng hóa;
- thanh toán và quyết toán giao dịch on-chain giữa các tổ chức;
- truy xuất nguồn gốc chuỗi cung ứng;
- danh tính số, cơ sở hạ tầng DeFi được quản lý.
Hai nền kinh tế này có liên hệ với nhau, chứ không đối lập. Đầu cơ tài trợ cho cơ sở hạ tầng và thu hút thanh khoản cũng như nhà phát triển (Bitcoin và Ethereum ra đời từ đây), nhưng nó cũng tạo ra bong bóng và các vụ phá sản, làm tổn hại đến uy tín của lĩnh vực này.
Các chỉ số giúp phân biệt hai nền kinh tế:
- doanh thu thực của giao thức (phí do người dùng trả) so với lượng token phát hành;
- lượng stablecoin đang lưu hành và khối lượng thanh toán thực tế;
- giá trị tài sản thực được token hóa;
- người dùng thường xuyên hoạt động so với các đợt tăng đột biến do ưu đãi;
- tỷ lệ định giá / doanh thu.
Xu hướng dài hạn: thị trường đang chuyển dịch sang tính tiện ích, được thúc đẩy bởi stablecoin, token hóa và sự quan tâm ngày càng tăng của các ngân hàng và cơ quan quản lý (chẳng hạn như MiCA tại châu Âu). Với đối tượng tổ chức, đây là góc nhìn có nhiều tiềm năng nhất: câu hỏi không còn là « giá có tăng không? » mà là « tài sản hoặc giao thức này giải quyết vấn đề cụ thể nào, và với chi phí bao nhiêu? ».
#Crypto #Blockchain #Tokenisation #Stablecoins #FinanceDécentralisée
82
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3.1M lượt xem
152,707 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·411 lượt thích
·343k lượt xem
EarningsSeason
5.3M lượt xem
25,976 đang thảo luận
TheoDõiFOMC
292,707 lượt xem
1,230 đang thảo luận