
Harvey Lill Yxh9
128 Bài đăng
Harvey Lill Yxh9
Báo cáo
Chặn người dùng
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
Giao dịch mở

Người nắm giữ BNB
Trader thường xuyên
{thời gian} năm
24 Đang theo dõi
126 Người theo dõi
539 Đã thích
Bài đăng
Danh mục đầu tư
Hai nhà giao dịch đặt cùng một mức giá giới hạn, nhưng có ý định khác nhau.
Nhà giao dịch thứ nhất muốn khớp nhanh nhất có thể và sẵn sàng lấy thanh khoản hiện có.
Nhà giao dịch thứ hai muốn lệnh của mình trước hết được đưa vào sổ lệnh dưới vai trò maker. Để làm được điều đó có Post-Only: lệnh không được khớp ngay lập tức với lệnh đã có sẵn.
Ưu điểm — kiểm soát loại khớp lệnh và phí maker. Thỏa hiệp — thị trường có thể đi ngược mà không có giao dịch.
Trong TradFi Perp, tôi chỉ chọn Post-Only khi điều quan trọng hơn là không bị trả “quá đắt” vì tính khẩn cấp, hơn là việc chắc chắn nhận được vị thế ngay bây giờ.
Không có “cờ” nào “tốt hơn”. Chỉ có câu trả lời trung thực cho câu hỏi: tôi đang cung cấp thanh khoản hay đang lấy thanh khoản?
Hai nhà giao dịch đặt cùng một mức giá giới hạn, nhưng có ý định khác nhau.
Nhà giao dịch thứ nhất muốn khớp nhanh nhất có thể và sẵn sàng lấy thanh khoản hiện có.
Nhà giao dịch thứ hai muốn lệnh của mình trước hết được đưa vào sổ lệnh dưới vai trò maker. Để làm được điều đó có Post-Only: lệnh không được khớp ngay lập tức với lệnh đã có sẵn.
Ưu điểm — kiểm soát loại khớp lệnh và phí maker. Thỏa hiệp — thị trường có thể đi ngược mà không có giao dịch.
Trong TradFi Perp, tôi chỉ chọn Post-Only khi điều quan trọng hơn là không bị trả “quá đắt” vì tính khẩn cấp, hơn là việc chắc chắn nhận được vị thế ngay bây giờ.
Không có “cờ” nào “tốt hơn”. Chỉ có câu trả lời trung thực cho câu hỏi: tôi đang cung cấp thanh khoản hay đang lấy thanh khoản?
Nhà giao dịch thứ nhất muốn khớp nhanh nhất có thể và sẵn sàng lấy thanh khoản hiện có.
Nhà giao dịch thứ hai muốn lệnh của mình trước hết được đưa vào sổ lệnh dưới vai trò maker. Để làm được điều đó có Post-Only: lệnh không được khớp ngay lập tức với lệnh đã có sẵn.
Ưu điểm — kiểm soát loại khớp lệnh và phí maker. Thỏa hiệp — thị trường có thể đi ngược mà không có giao dịch.
Trong TradFi Perp, tôi chỉ chọn Post-Only khi điều quan trọng hơn là không bị trả “quá đắt” vì tính khẩn cấp, hơn là việc chắc chắn nhận được vị thế ngay bây giờ.
Không có “cờ” nào “tốt hơn”. Chỉ có câu trả lời trung thực cho câu hỏi: tôi đang cung cấp thanh khoản hay đang lấy thanh khoản?
143
Tình huống học tập ngắn.
Năm 1: công ty kiếm được 100 triệu USD và có 100 triệu cổ phiếu. EPS = 1 USD.
Năm 2: lợi nhuận tăng lên 110 triệu USD, nhưng số lượng cổ phiếu sau các quyền chọn và đợt phát hành mới — lên 115 triệu. EPS pha loãng đã xấp xỉ 0,96 USD.
Tổng lợi nhuận tăng 10%, còn phần lợi nhuận tính cho mỗi cổ phiếu lại giảm.
Vì vậy, trước khi định giá bStock, tôi kiểm tra không chỉ lợi nhuận ròng mà cả số lượng cổ phiếu trung bình và số lượng cổ phiếu pha loãng. Việc mua lại cổ phiếu có thể làm giảm mẫu số, còn thù lao bằng cổ phiếu và các đợt phát hành — có thể làm tăng nó.
Đối với người nắm giữ giá trị đầu tư, điều quan trọng không chỉ là chiếc bánh (quy mô lợi nhuận) đã tăng đến mức nào, mà còn là họ đã chia nó thành bao nhiêu phần.
#bStocks
Tình huống học tập ngắn.
Năm 1: công ty kiếm được 100 triệu USD và có 100 triệu cổ phiếu. EPS = 1 USD.
Năm 2: lợi nhuận tăng lên 110 triệu USD, nhưng số lượng cổ phiếu sau các quyền chọn và đợt phát hành mới — lên 115 triệu. EPS pha loãng đã xấp xỉ 0,96 USD.
Tổng lợi nhuận tăng 10%, còn phần lợi nhuận tính cho mỗi cổ phiếu lại giảm.
Vì vậy, trước khi định giá bStock, tôi kiểm tra không chỉ lợi nhuận ròng mà cả số lượng cổ phiếu trung bình và số lượng cổ phiếu pha loãng. Việc mua lại cổ phiếu có thể làm giảm mẫu số, còn thù lao bằng cổ phiếu và các đợt phát hành — có thể làm tăng nó.
Đối với người nắm giữ giá trị đầu tư, điều quan trọng không chỉ là chiếc bánh (quy mô lợi nhuận) đã tăng đến mức nào, mà còn là họ đã chia nó thành bao nhiêu phần.
#bStocks
Năm 1: công ty kiếm được 100 triệu USD và có 100 triệu cổ phiếu. EPS = 1 USD.
Năm 2: lợi nhuận tăng lên 110 triệu USD, nhưng số lượng cổ phiếu sau các quyền chọn và đợt phát hành mới — lên 115 triệu. EPS pha loãng đã xấp xỉ 0,96 USD.
Tổng lợi nhuận tăng 10%, còn phần lợi nhuận tính cho mỗi cổ phiếu lại giảm.
Vì vậy, trước khi định giá bStock, tôi kiểm tra không chỉ lợi nhuận ròng mà cả số lượng cổ phiếu trung bình và số lượng cổ phiếu pha loãng. Việc mua lại cổ phiếu có thể làm giảm mẫu số, còn thù lao bằng cổ phiếu và các đợt phát hành — có thể làm tăng nó.
Đối với người nắm giữ giá trị đầu tư, điều quan trọng không chỉ là chiếc bánh (quy mô lợi nhuận) đã tăng đến mức nào, mà còn là họ đã chia nó thành bao nhiêu phần.
#bStocks
135
Hãy hình dung hai căn phòng.
Trong Isolated Margin, khoản lỗ hỏa hoạn được giới hạn bởi số vốn được phân bổ cho một vị thế cụ thể. Không có thêm biên độ tự động được rút từ các vị thế khác cùng loại.
Trong Cross Margin, nhiều vị thế chia sẻ cùng số dư khả dụng. Lãi từ một vị thế có thể hỗ trợ vị thế khác, nhưng vị thế đang lỗ sẽ có thể tiếp cận với một “bể” vốn rộng hơn.
Vì vậy, Cross không phải là “an toàn hơn”, và Isolated không phải là “tốt hơn” theo mặc định. Đó là một kiến trúc phân bổ rủi ro khác nhau.
Trước TradFi Perp, tôi sẽ tự hỏi: Tôi muốn giới hạn tối đa mức lỗ trong một giao dịch, hay chủ động quản lý lượng dự trữ biên độ dùng chung cho cả danh mục?
Chế độ ký quỹ cần được chọn trước khi mở vị thế, chứ không phải sau khi thị trường đã đi ngược lại với bạn.
Hãy hình dung hai căn phòng.
Trong Isolated Margin, khoản lỗ hỏa hoạn được giới hạn bởi số vốn được phân bổ cho một vị thế cụ thể. Không có thêm biên độ tự động được rút từ các vị thế khác cùng loại.
Trong Cross Margin, nhiều vị thế chia sẻ cùng số dư khả dụng. Lãi từ một vị thế có thể hỗ trợ vị thế khác, nhưng vị thế đang lỗ sẽ có thể tiếp cận với một “bể” vốn rộng hơn.
Vì vậy, Cross không phải là “an toàn hơn”, và Isolated không phải là “tốt hơn” theo mặc định. Đó là một kiến trúc phân bổ rủi ro khác nhau.
Trước TradFi Perp, tôi sẽ tự hỏi: Tôi muốn giới hạn tối đa mức lỗ trong một giao dịch, hay chủ động quản lý lượng dự trữ biên độ dùng chung cho cả danh mục?
Chế độ ký quỹ cần được chọn trước khi mở vị thế, chứ không phải sau khi thị trường đã đi ngược lại với bạn.
Trong Isolated Margin, khoản lỗ hỏa hoạn được giới hạn bởi số vốn được phân bổ cho một vị thế cụ thể. Không có thêm biên độ tự động được rút từ các vị thế khác cùng loại.
Trong Cross Margin, nhiều vị thế chia sẻ cùng số dư khả dụng. Lãi từ một vị thế có thể hỗ trợ vị thế khác, nhưng vị thế đang lỗ sẽ có thể tiếp cận với một “bể” vốn rộng hơn.
Vì vậy, Cross không phải là “an toàn hơn”, và Isolated không phải là “tốt hơn” theo mặc định. Đó là một kiến trúc phân bổ rủi ro khác nhau.
Trước TradFi Perp, tôi sẽ tự hỏi: Tôi muốn giới hạn tối đa mức lỗ trong một giao dịch, hay chủ động quản lý lượng dự trữ biên độ dùng chung cho cả danh mục?
Chế độ ký quỹ cần được chọn trước khi mở vị thế, chứ không phải sau khi thị trường đã đi ngược lại với bạn.
1
129
Ưu đãi 20 đô la không nhất thiết rẻ hơn ưu đãi 200 đô la.
Hãy hình dung hai công ty:
• Công ty A: giá cổ phiếu — 20$, có 5 tỷ cổ phiếu đang lưu hành. Vốn hóa — 100 tỷ$.
• Công ty B: giá cổ phiếu — 200$, có 100 triệu cổ phiếu đang lưu hành. Vốn hóa — 20 tỷ$.
Với giá một cổ phiếu, A trông rẻ hơn mười lần. Về giá trị của toàn bộ doanh nghiệp, nó lại lớn hơn năm lần.
Vì vậy, khi phân tích bStock, tôi không chỉ nhìn vào giá của token. Tối thiểu cần xem số lượng cổ phiếu trong lưu hành, vốn hóa, lợi nhuận và nợ của công ty.
Quyền truy cập theo từng phần (fractional) giúp việc tham gia thuận tiện hơn, nhưng không biến mức giá danh nghĩa thấp thành định giá hấp dẫn.
Ưu đãi 20 đô la không nhất thiết rẻ hơn ưu đãi 200 đô la.
Hãy hình dung hai công ty:
• Công ty A: giá cổ phiếu — 20$, có 5 tỷ cổ phiếu đang lưu hành. Vốn hóa — 100 tỷ$.
• Công ty B: giá cổ phiếu — 200$, có 100 triệu cổ phiếu đang lưu hành. Vốn hóa — 20 tỷ$.
Với giá một cổ phiếu, A trông rẻ hơn mười lần. Về giá trị của toàn bộ doanh nghiệp, nó lại lớn hơn năm lần.
Vì vậy, khi phân tích bStock, tôi không chỉ nhìn vào giá của token. Tối thiểu cần xem số lượng cổ phiếu trong lưu hành, vốn hóa, lợi nhuận và nợ của công ty.
Quyền truy cập theo từng phần (fractional) giúp việc tham gia thuận tiện hơn, nhưng không biến mức giá danh nghĩa thấp thành định giá hấp dẫn.
Hãy hình dung hai công ty:
• Công ty A: giá cổ phiếu — 20$, có 5 tỷ cổ phiếu đang lưu hành. Vốn hóa — 100 tỷ$.
• Công ty B: giá cổ phiếu — 200$, có 100 triệu cổ phiếu đang lưu hành. Vốn hóa — 20 tỷ$.
Với giá một cổ phiếu, A trông rẻ hơn mười lần. Về giá trị của toàn bộ doanh nghiệp, nó lại lớn hơn năm lần.
Vì vậy, khi phân tích bStock, tôi không chỉ nhìn vào giá của token. Tối thiểu cần xem số lượng cổ phiếu trong lưu hành, vốn hóa, lợi nhuận và nợ của công ty.
Quyền truy cập theo từng phần (fractional) giúp việc tham gia thuận tiện hơn, nhưng không biến mức giá danh nghĩa thấp thành định giá hấp dẫn.
115
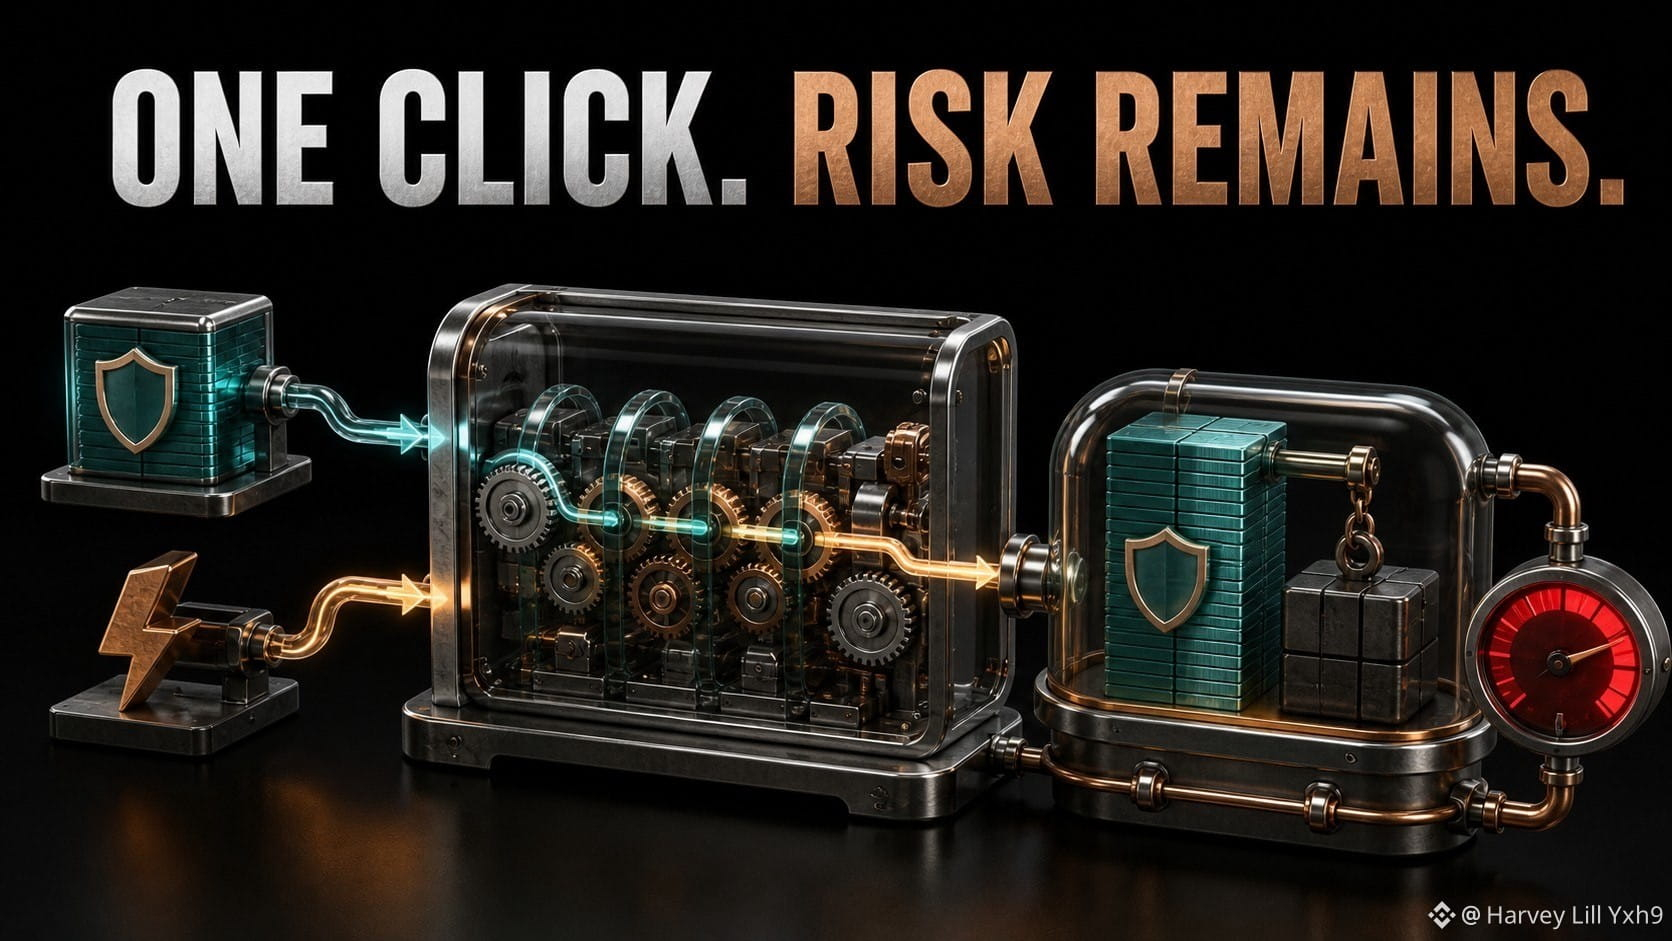
Một giao dịch có thể loại bỏ sự phức tạp trong vận hành mà không loại bỏ rủi ro tài chính.
Trong TermMax, một leverager có thể kết hợp một khoản đóng góp ban đầu với khoản vay flash loan, mua thêm tài sản thế chấp, khóa nó bên trong một Gearing Token và sử dụng cơ chế FT/XT thu được để hoàn trả khoản vay flash loan — tất cả trong một giao dịch.
Điều này khác biệt một cách căn bản so với việc thực hiện thủ công theo kiểu lặp:
giữ/cầm ký quỹ → vay → swap → nạp lại → vay thêm lần nữa.
Ít giao dịch hơn có thể giảm ma sát thực thi và rủi ro bỏ sót một vị thế nhiều bước chưa hoàn tất. Nhưng GT cuối cùng vẫn ghi nhận tài sản thế chấp được đòn bẩy và khoản nợ. Nếu giá trị tài sản thế chấp giảm đủ lớn, rủi ro thanh lý vẫn tồn tại.
Vì vậy, tôi sẽ đánh giá đòn bẩy “một chạm” với hai danh sách kiểm tra riêng:
Thực thi: định tuyến, slippage, gas và số tiền nhận tối thiểu.
Vị thế: đòn bẩy, bộ đệm LTV, LLTV, rủi ro oracle và thời hạn đáo hạn.
Flash loan là một công cụ xây dựng, không phải nợ tín dụng không có bảo đảm vĩnh viễn. Nó biến mất trong chính giao dịch; phần phơi bày được đòn bẩy thì không.
Nguồn đã kiểm tra: Tài liệu TermMax — Leverager; Token.
@termmax #TermMax
Một giao dịch có thể loại bỏ sự phức tạp trong vận hành mà không loại bỏ rủi ro tài chính.
Trong TermMax, một leverager có thể kết hợp một khoản đóng góp ban đầu với khoản vay flash loan, mua thêm tài sản thế chấp, khóa nó bên trong một Gearing Token và sử dụng cơ chế FT/XT thu được để hoàn trả khoản vay flash loan — tất cả trong một giao dịch.
Điều này khác biệt một cách căn bản so với việc thực hiện thủ công theo kiểu lặp:
giữ/cầm ký quỹ → vay → swap → nạp lại → vay thêm lần nữa.
Ít giao dịch hơn có thể giảm ma sát thực thi và rủi ro bỏ sót một vị thế nhiều bước chưa hoàn tất. Nhưng GT cuối cùng vẫn ghi nhận tài sản thế chấp được đòn bẩy và khoản nợ. Nếu giá trị tài sản thế chấp giảm đủ lớn, rủi ro thanh lý vẫn tồn tại.
Vì vậy, tôi sẽ đánh giá đòn bẩy “một chạm” với hai danh sách kiểm tra riêng:
Thực thi: định tuyến, slippage, gas và số tiền nhận tối thiểu.
Vị thế: đòn bẩy, bộ đệm LTV, LLTV, rủi ro oracle và thời hạn đáo hạn.
Flash loan là một công cụ xây dựng, không phải nợ tín dụng không có bảo đảm vĩnh viễn. Nó biến mất trong chính giao dịch; phần phơi bày được đòn bẩy thì không.
Nguồn đã kiểm tra: Tài liệu TermMax — Leverager; Token.
@TermMax #TermMax
Trong TermMax, một leverager có thể kết hợp một khoản đóng góp ban đầu với khoản vay flash loan, mua thêm tài sản thế chấp, khóa nó bên trong một Gearing Token và sử dụng cơ chế FT/XT thu được để hoàn trả khoản vay flash loan — tất cả trong một giao dịch.
Điều này khác biệt một cách căn bản so với việc thực hiện thủ công theo kiểu lặp:
giữ/cầm ký quỹ → vay → swap → nạp lại → vay thêm lần nữa.
Ít giao dịch hơn có thể giảm ma sát thực thi và rủi ro bỏ sót một vị thế nhiều bước chưa hoàn tất. Nhưng GT cuối cùng vẫn ghi nhận tài sản thế chấp được đòn bẩy và khoản nợ. Nếu giá trị tài sản thế chấp giảm đủ lớn, rủi ro thanh lý vẫn tồn tại.
Vì vậy, tôi sẽ đánh giá đòn bẩy “một chạm” với hai danh sách kiểm tra riêng:
Thực thi: định tuyến, slippage, gas và số tiền nhận tối thiểu.
Vị thế: đòn bẩy, bộ đệm LTV, LLTV, rủi ro oracle và thời hạn đáo hạn.
Flash loan là một công cụ xây dựng, không phải nợ tín dụng không có bảo đảm vĩnh viễn. Nó biến mất trong chính giao dịch; phần phơi bày được đòn bẩy thì không.
Nguồn đã kiểm tra: Tài liệu TermMax — Leverager; Token.
@TermMax #TermMax
1
100
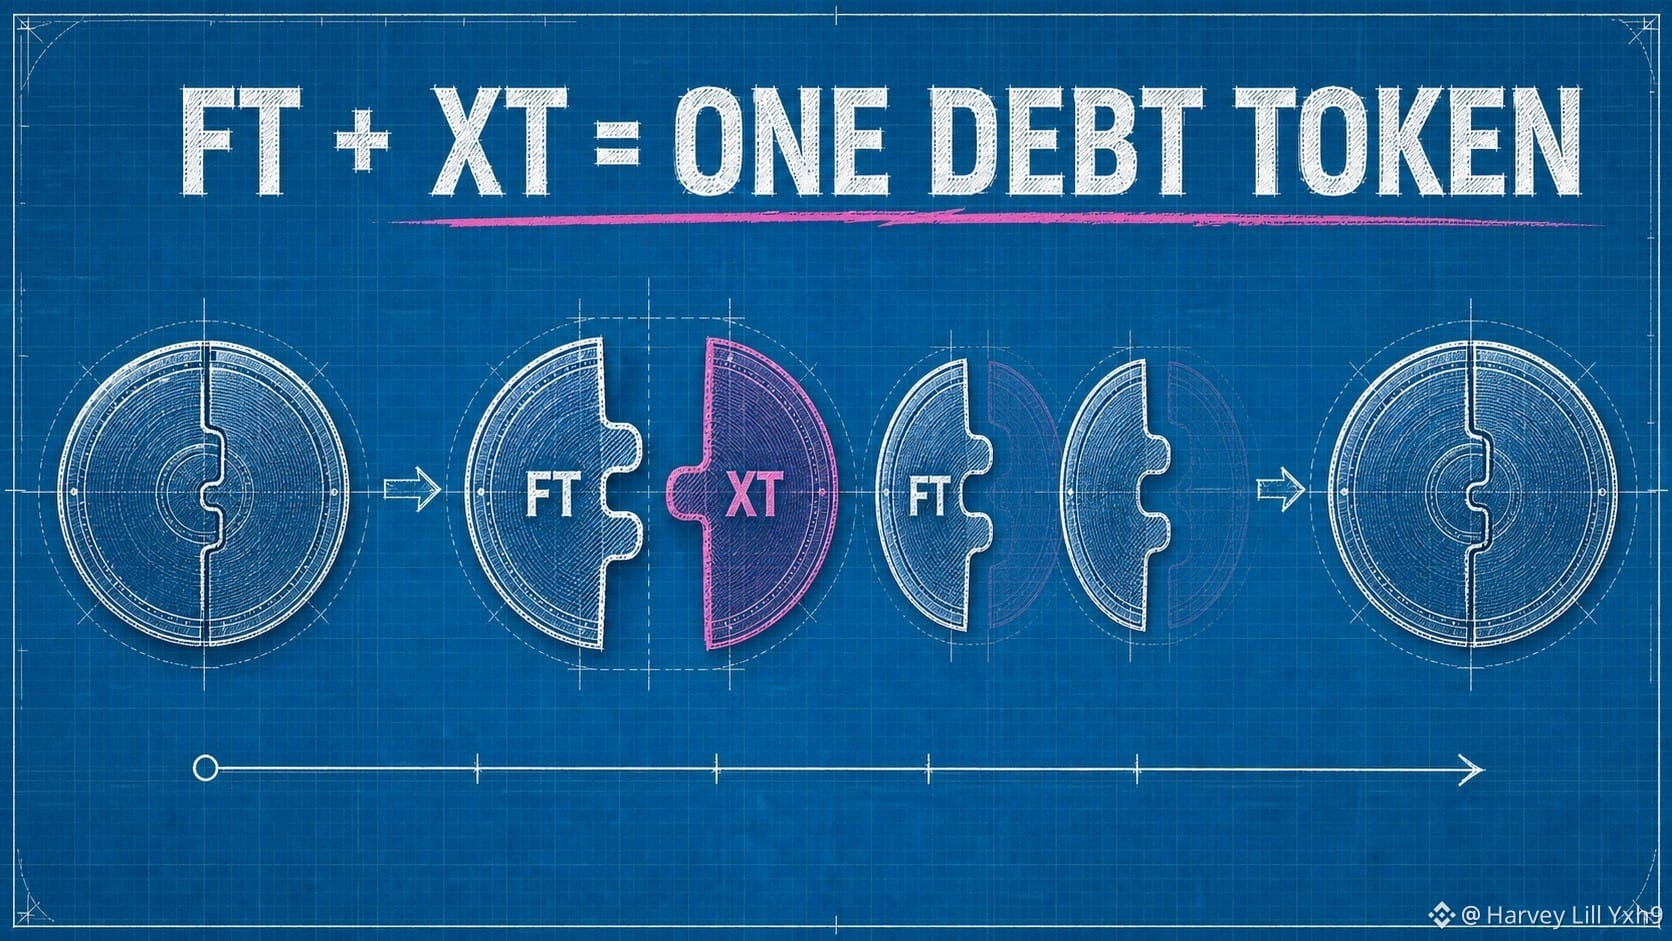
Phương trình TermMax hữu ích nhất không phải là một APY. Đó là một đẳng thức của bảng cân đối kế toán:
PV(FT) + PV(XT) = 1 token nợ.
FT là yêu cầu cố định sẽ tiến dần đến 1 token nợ tại thời điểm đáo hạn. XT biểu thị phần lãi suất bổ sung/tương ứng. Khi thời điểm đáo hạn đến gần, yêu cầu FT hội tụ về giá trị hoàn trả của nó trong khi XT tiến về 0.
Giả sử một snapshot (tại một thời điểm):
• Giá trị hiện tại của FT: 0,94;
• Giá trị hiện tại của XT: 0,06;
• giá trị kết hợp: 1,00 token nợ.
Sự tách bạch này đồng thời giải thích nhiều màn hình trong sản phẩm. Bên cho vay tích lũy FT với mức chiết khấu. Bên vay phát hành nghĩa vụ trong tương lai. AMM định giá sự tách đôi giữa yêu cầu đáo hạn và phần dư.
Nó cũng giải thích vì sao giá của FT và APY lại chuyển động ngược chiều: nếu cùng một yêu cầu đáo hạn 1 đơn vị trở nên đắt hơn hôm nay, thì phần lợi suất còn lại sẽ nhỏ hơn.
Mô hình tinh thần của tôi rất đơn giản: TermMax không “tạo ra” lợi suất từ hư không. Nó token hóa ai sẽ nhận khoản thanh toán nợ trong tương lai và cách giá trị hiện tại của khoản đó được định giá hôm nay.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@termmax #TermMax
Phương trình TermMax hữu ích nhất không phải là một APY. Đó là một đẳng thức của bảng cân đối kế toán:
PV(FT) + PV(XT) = 1 token nợ.
FT là yêu cầu cố định sẽ tiến dần đến 1 token nợ tại thời điểm đáo hạn. XT biểu thị phần lãi suất bổ sung/tương ứng. Khi thời điểm đáo hạn đến gần, yêu cầu FT hội tụ về giá trị hoàn trả của nó trong khi XT tiến về 0.
Giả sử một snapshot (tại một thời điểm):
• Giá trị hiện tại của FT: 0,94;
• Giá trị hiện tại của XT: 0,06;
• giá trị kết hợp: 1,00 token nợ.
Sự tách bạch này đồng thời giải thích nhiều màn hình trong sản phẩm. Bên cho vay tích lũy FT với mức chiết khấu. Bên vay phát hành nghĩa vụ trong tương lai. AMM định giá sự tách đôi giữa yêu cầu đáo hạn và phần dư.
Nó cũng giải thích vì sao giá của FT và APY lại chuyển động ngược chiều: nếu cùng một yêu cầu đáo hạn 1 đơn vị trở nên đắt hơn hôm nay, thì phần lợi suất còn lại sẽ nhỏ hơn.
Mô hình tinh thần của tôi rất đơn giản: TermMax không “tạo ra” lợi suất từ hư không. Nó token hóa ai sẽ nhận khoản thanh toán nợ trong tương lai và cách giá trị hiện tại của khoản đó được định giá hôm nay.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@TermMax #TermMax
PV(FT) + PV(XT) = 1 token nợ.
FT là yêu cầu cố định sẽ tiến dần đến 1 token nợ tại thời điểm đáo hạn. XT biểu thị phần lãi suất bổ sung/tương ứng. Khi thời điểm đáo hạn đến gần, yêu cầu FT hội tụ về giá trị hoàn trả của nó trong khi XT tiến về 0.
Giả sử một snapshot (tại một thời điểm):
• Giá trị hiện tại của FT: 0,94;
• Giá trị hiện tại của XT: 0,06;
• giá trị kết hợp: 1,00 token nợ.
Sự tách bạch này đồng thời giải thích nhiều màn hình trong sản phẩm. Bên cho vay tích lũy FT với mức chiết khấu. Bên vay phát hành nghĩa vụ trong tương lai. AMM định giá sự tách đôi giữa yêu cầu đáo hạn và phần dư.
Nó cũng giải thích vì sao giá của FT và APY lại chuyển động ngược chiều: nếu cùng một yêu cầu đáo hạn 1 đơn vị trở nên đắt hơn hôm nay, thì phần lợi suất còn lại sẽ nhỏ hơn.
Mô hình tinh thần của tôi rất đơn giản: TermMax không “tạo ra” lợi suất từ hư không. Nó token hóa ai sẽ nhận khoản thanh toán nợ trong tương lai và cách giá trị hiện tại của khoản đó được định giá hôm nay.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
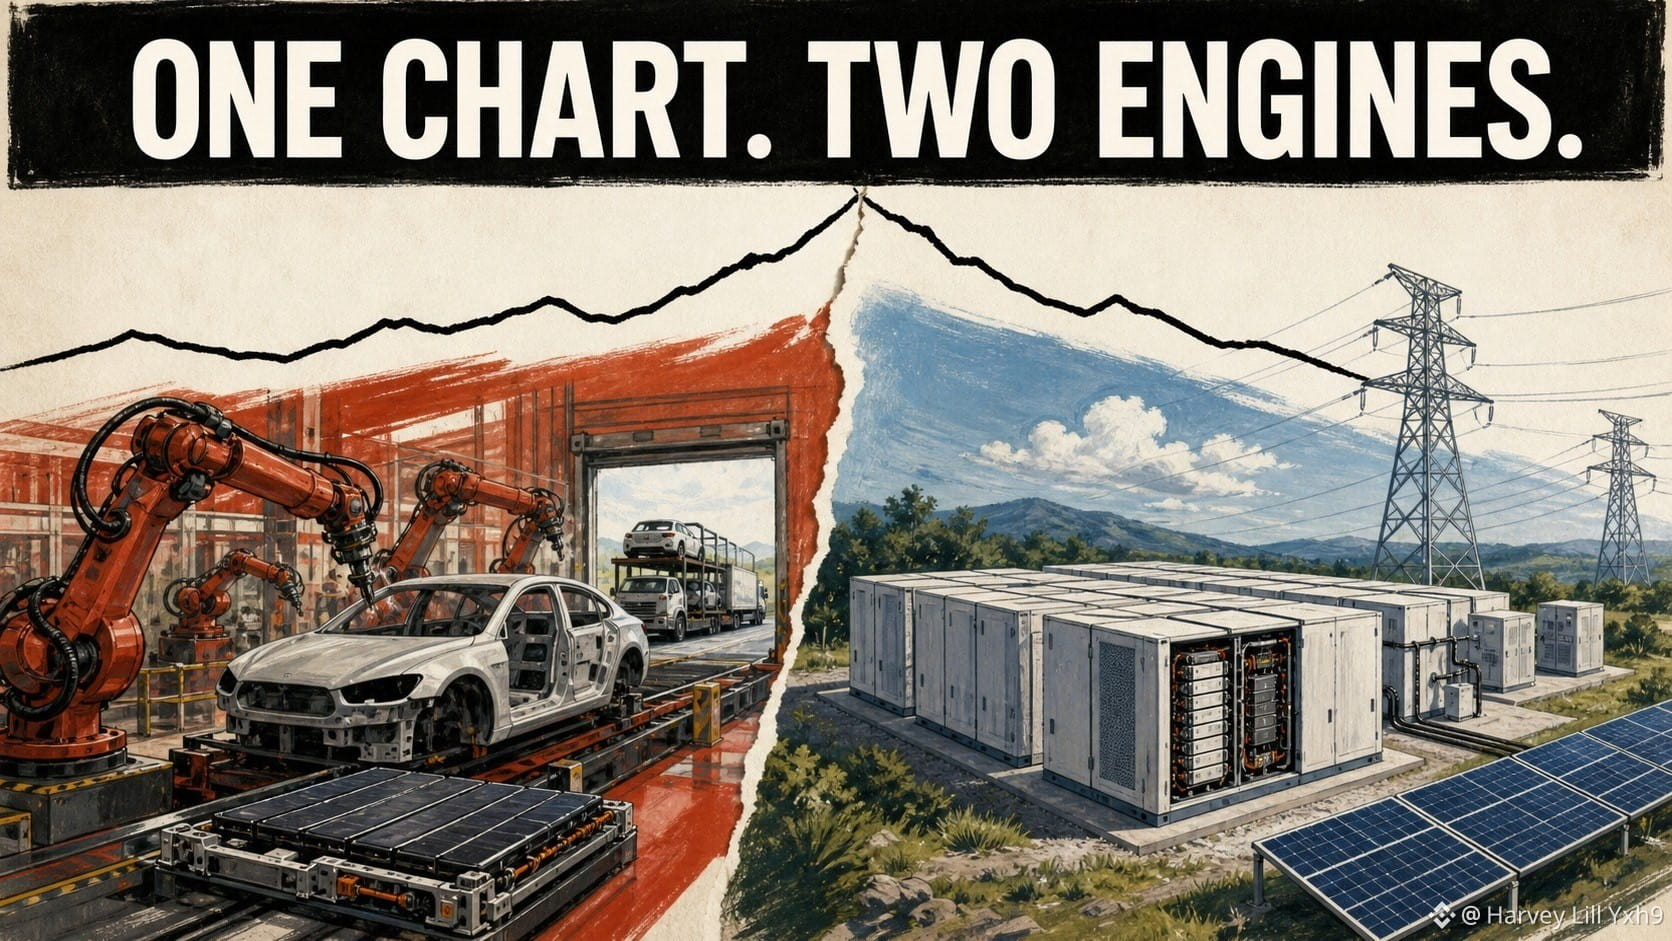
Một tiêu đề về giao hàng của một phương tiện không mô tả đầy đủ toàn bộ hoạt động đằng sau $TSLAB.
Tesla báo cáo hai mảng hoạt động chính: Ô tô, và Phát điện & Lưu trữ Năng lượng.
Điều đó tạo ra một thói quen rà soát cơ bản nhưng hữu ích.
Với mảng Ô tô, hãy hỏi về giao hàng, giá cả, chi phí sản xuất, cơ cấu sản phẩm và các tín dụng quy định.
Với mảng Phát điện & Lưu trữ Năng lượng, hãy hỏi về triển khai, công suất, nhu cầu sản phẩm và hiệu quả kinh tế của các sản phẩm năng lượng.
Hai mảng có thể vận động với tốc độ khác nhau. Kết quả lưu trữ năng lượng mạnh không tự động trả lời câu hỏi về biên lợi nhuận xe, và một tiêu đề về xe không thể xóa bỏ hoạt động kinh doanh năng lượng.
Quy tắc của tôi cho bất kỳ “bStock” một công ty nổi tiếng nào là chia công ty thành các “động cơ vận hành” trước khi mở biểu đồ giá.
Biểu đồ chỉ là một đường. Doanh nghiệp có thể là hai hay nhiều hệ thống nằm bên dưới.
@BinanceCIS #bStocksCIS
Một tiêu đề về giao hàng của một phương tiện không mô tả đầy đủ toàn bộ hoạt động đằng sau $TSLAB.
Tesla báo cáo hai mảng hoạt động chính: Ô tô, và Phát điện & Lưu trữ Năng lượng.
Điều đó tạo ra một thói quen rà soát cơ bản nhưng hữu ích.
Với mảng Ô tô, hãy hỏi về giao hàng, giá cả, chi phí sản xuất, cơ cấu sản phẩm và các tín dụng quy định.
Với mảng Phát điện & Lưu trữ Năng lượng, hãy hỏi về triển khai, công suất, nhu cầu sản phẩm và hiệu quả kinh tế của các sản phẩm năng lượng.
Hai mảng có thể vận động với tốc độ khác nhau. Kết quả lưu trữ năng lượng mạnh không tự động trả lời câu hỏi về biên lợi nhuận xe, và một tiêu đề về xe không thể xóa bỏ hoạt động kinh doanh năng lượng.
Quy tắc của tôi cho bất kỳ “bStock” một công ty nổi tiếng nào là chia công ty thành các “động cơ vận hành” trước khi mở biểu đồ giá.
Biểu đồ chỉ là một đường. Doanh nghiệp có thể là hai hay nhiều hệ thống nằm bên dưới.
@BinanceCIS #bStocksCIS
Tesla báo cáo hai mảng hoạt động chính: Ô tô, và Phát điện & Lưu trữ Năng lượng.
Điều đó tạo ra một thói quen rà soát cơ bản nhưng hữu ích.
Với mảng Ô tô, hãy hỏi về giao hàng, giá cả, chi phí sản xuất, cơ cấu sản phẩm và các tín dụng quy định.
Với mảng Phát điện & Lưu trữ Năng lượng, hãy hỏi về triển khai, công suất, nhu cầu sản phẩm và hiệu quả kinh tế của các sản phẩm năng lượng.
Hai mảng có thể vận động với tốc độ khác nhau. Kết quả lưu trữ năng lượng mạnh không tự động trả lời câu hỏi về biên lợi nhuận xe, và một tiêu đề về xe không thể xóa bỏ hoạt động kinh doanh năng lượng.
Quy tắc của tôi cho bất kỳ “bStock” một công ty nổi tiếng nào là chia công ty thành các “động cơ vận hành” trước khi mở biểu đồ giá.
Biểu đồ chỉ là một đường. Doanh nghiệp có thể là hai hay nhiều hệ thống nằm bên dưới.
@BinanceCIS #bStocksCIS
5
5
101
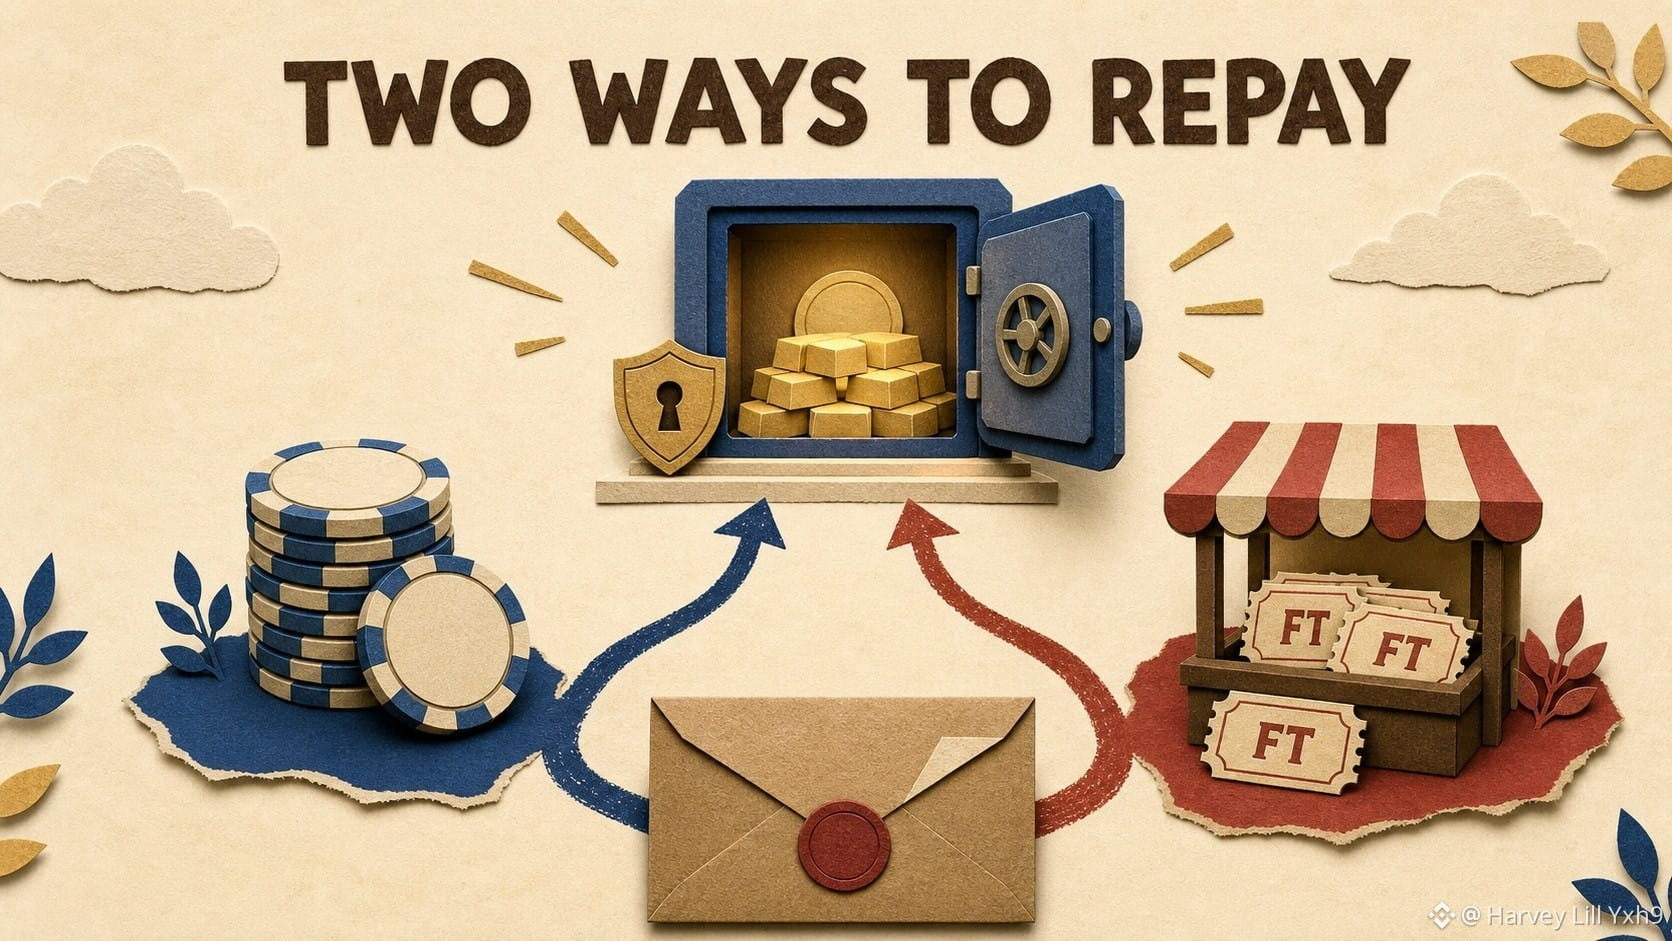
““Fixed rate” nghe như người vay chỉ có một cách trả nợ. Tài liệu TermMax mô tả hai phương án.
Người vay có thể thanh toán khoản nợ đã ghi nhận trong Gearing Token bằng chính token nợ, hoặc mua các Fixed-Rate Tokens tương ứng và trả lại các FT đó để thanh toán nghĩa vụ.
Phương án thứ hai quan trọng vì FT có giá thị trường trước ngày đáo hạn.
Giả sử một vị thế phải trả 1.000 đơn vị tại ngày đáo hạn. Trả 1.000 token nợ là con đường trực tiếp. Nếu có thể mua được 1.000 FT tương ứng với giá 970 token nợ, thì việc thanh toán bằng FT có thể làm giảm chi phí thanh toán gộp xuống 970 trước phí và tác động giá.
Không phải tiền miễn phí. Tính thanh khoản FT cần thiết có thể mỏng, báo giá có thể thay đổi theo quy mô giao dịch, và token cũng như kỳ hạn chính xác phải khớp với khoản nợ.
Tôi xem fixed rate như một mức trần cho chi phí nợ theo hợp đồng, trong khi thị trường FT thứ cấp có thể tạo ra một lối thoát rẻ hơn trong điều kiện thuận lợi.
Trước khi trả nợ, tôi sẽ báo giá cho cả hai phương án với quy mô đầy đủ thay vì tự động nhấn nút rõ ràng nhất.
Nguồn đã kiểm tra: TermMax Docs — Borrower; Protocol FAQ.
@termmax #TermMax
““Fixed rate” nghe như người vay chỉ có một cách trả nợ. Tài liệu TermMax mô tả hai phương án.
Người vay có thể thanh toán khoản nợ đã ghi nhận trong Gearing Token bằng chính token nợ, hoặc mua các Fixed-Rate Tokens tương ứng và trả lại các FT đó để thanh toán nghĩa vụ.
Phương án thứ hai quan trọng vì FT có giá thị trường trước ngày đáo hạn.
Giả sử một vị thế phải trả 1.000 đơn vị tại ngày đáo hạn. Trả 1.000 token nợ là con đường trực tiếp. Nếu có thể mua được 1.000 FT tương ứng với giá 970 token nợ, thì việc thanh toán bằng FT có thể làm giảm chi phí thanh toán gộp xuống 970 trước phí và tác động giá.
Không phải tiền miễn phí. Tính thanh khoản FT cần thiết có thể mỏng, báo giá có thể thay đổi theo quy mô giao dịch, và token cũng như kỳ hạn chính xác phải khớp với khoản nợ.
Tôi xem fixed rate như một mức trần cho chi phí nợ theo hợp đồng, trong khi thị trường FT thứ cấp có thể tạo ra một lối thoát rẻ hơn trong điều kiện thuận lợi.
Trước khi trả nợ, tôi sẽ báo giá cho cả hai phương án với quy mô đầy đủ thay vì tự động nhấn nút rõ ràng nhất.
Nguồn đã kiểm tra: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
Người vay có thể thanh toán khoản nợ đã ghi nhận trong Gearing Token bằng chính token nợ, hoặc mua các Fixed-Rate Tokens tương ứng và trả lại các FT đó để thanh toán nghĩa vụ.
Phương án thứ hai quan trọng vì FT có giá thị trường trước ngày đáo hạn.
Giả sử một vị thế phải trả 1.000 đơn vị tại ngày đáo hạn. Trả 1.000 token nợ là con đường trực tiếp. Nếu có thể mua được 1.000 FT tương ứng với giá 970 token nợ, thì việc thanh toán bằng FT có thể làm giảm chi phí thanh toán gộp xuống 970 trước phí và tác động giá.
Không phải tiền miễn phí. Tính thanh khoản FT cần thiết có thể mỏng, báo giá có thể thay đổi theo quy mô giao dịch, và token cũng như kỳ hạn chính xác phải khớp với khoản nợ.
Tôi xem fixed rate như một mức trần cho chi phí nợ theo hợp đồng, trong khi thị trường FT thứ cấp có thể tạo ra một lối thoát rẻ hơn trong điều kiện thuận lợi.
Trước khi trả nợ, tôi sẽ báo giá cho cả hai phương án với quy mô đầy đủ thay vì tự động nhấn nút rõ ràng nhất.
Nguồn đã kiểm tra: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
1
3
95
Trí tuệ nhân tạo doanh nghiệp không phải là một phép so sánh đầy đủ giữa $IBMB và $MSFTB.
IBM báo cáo theo Software (Phần mềm), Consulting (Tư vấn), Infrastructure (Hạ tầng) và Financing (Tài chính). Cơ cấu này kết hợp các sản phẩm công nghệ với năng lực triển khai và các hệ thống doanh nghiệp có vòng đời dài.
Microsoft báo cáo theo Productivity and Business Processes (Năng suất và Quy trình kinh doanh), Intelligent Cloud (Đám mây thông minh) và More Personal Computing (Máy tính cá nhân khác). Mô hình của họ kết hợp các gói đăng ký phần mềm, hạ tầng đám mây và hệ sinh thái điện toán rộng lớn.
Câu hỏi phù hợp hơn là mối quan hệ khách hàng nằm ở đâu.
IBM có thể thâm nhập thông qua phần mềm, tư vấn hoặc chuyển đổi hạ tầng.
Microsoft có thể thâm nhập thông qua các công cụ năng suất hằng ngày, mức tiêu thụ đám mây và việc áp dụng nền tảng.
Cả hai có thể xuất hiện trong cùng một ngân sách công nghệ doanh nghiệp. Cơ cấu doanh thu, cách thức bán hàng và mô hình triển khai vẫn có thể khác nhau.
Quy tắc so sánh của tôi: tách riêng doanh thu theo sản phẩm, dịch vụ và hạ tầng trước khi sử dụng một nhãn định giá cho cả hai.
Chung chủ đề. Nhưng lộ trình hợp đồng thì không.
Nguồn đã kiểm tra: báo cáo thường niên tài chính năm 2025 của IBM và Microsoft.
@BinanceCIS #bStocksCIS
Trí tuệ nhân tạo doanh nghiệp không phải là một phép so sánh đầy đủ giữa $IBMB và $MSFTB.
IBM báo cáo theo Software (Phần mềm), Consulting (Tư vấn), Infrastructure (Hạ tầng) và Financing (Tài chính). Cơ cấu này kết hợp các sản phẩm công nghệ với năng lực triển khai và các hệ thống doanh nghiệp có vòng đời dài.
Microsoft báo cáo theo Productivity and Business Processes (Năng suất và Quy trình kinh doanh), Intelligent Cloud (Đám mây thông minh) và More Personal Computing (Máy tính cá nhân khác). Mô hình của họ kết hợp các gói đăng ký phần mềm, hạ tầng đám mây và hệ sinh thái điện toán rộng lớn.
Câu hỏi phù hợp hơn là mối quan hệ khách hàng nằm ở đâu.
IBM có thể thâm nhập thông qua phần mềm, tư vấn hoặc chuyển đổi hạ tầng.
Microsoft có thể thâm nhập thông qua các công cụ năng suất hằng ngày, mức tiêu thụ đám mây và việc áp dụng nền tảng.
Cả hai có thể xuất hiện trong cùng một ngân sách công nghệ doanh nghiệp. Cơ cấu doanh thu, cách thức bán hàng và mô hình triển khai vẫn có thể khác nhau.
Quy tắc so sánh của tôi: tách riêng doanh thu theo sản phẩm, dịch vụ và hạ tầng trước khi sử dụng một nhãn định giá cho cả hai.
Chung chủ đề. Nhưng lộ trình hợp đồng thì không.
Nguồn đã kiểm tra: báo cáo thường niên tài chính năm 2025 của IBM và Microsoft.
@BinanceCIS #bStocksCIS
IBM báo cáo theo Software (Phần mềm), Consulting (Tư vấn), Infrastructure (Hạ tầng) và Financing (Tài chính). Cơ cấu này kết hợp các sản phẩm công nghệ với năng lực triển khai và các hệ thống doanh nghiệp có vòng đời dài.
Microsoft báo cáo theo Productivity and Business Processes (Năng suất và Quy trình kinh doanh), Intelligent Cloud (Đám mây thông minh) và More Personal Computing (Máy tính cá nhân khác). Mô hình của họ kết hợp các gói đăng ký phần mềm, hạ tầng đám mây và hệ sinh thái điện toán rộng lớn.
Câu hỏi phù hợp hơn là mối quan hệ khách hàng nằm ở đâu.
IBM có thể thâm nhập thông qua phần mềm, tư vấn hoặc chuyển đổi hạ tầng.
Microsoft có thể thâm nhập thông qua các công cụ năng suất hằng ngày, mức tiêu thụ đám mây và việc áp dụng nền tảng.
Cả hai có thể xuất hiện trong cùng một ngân sách công nghệ doanh nghiệp. Cơ cấu doanh thu, cách thức bán hàng và mô hình triển khai vẫn có thể khác nhau.
Quy tắc so sánh của tôi: tách riêng doanh thu theo sản phẩm, dịch vụ và hạ tầng trước khi sử dụng một nhãn định giá cho cả hai.
Chung chủ đề. Nhưng lộ trình hợp đồng thì không.
Nguồn đã kiểm tra: báo cáo thường niên tài chính năm 2025 của IBM và Microsoft.
@BinanceCIS #bStocksCIS
2
72
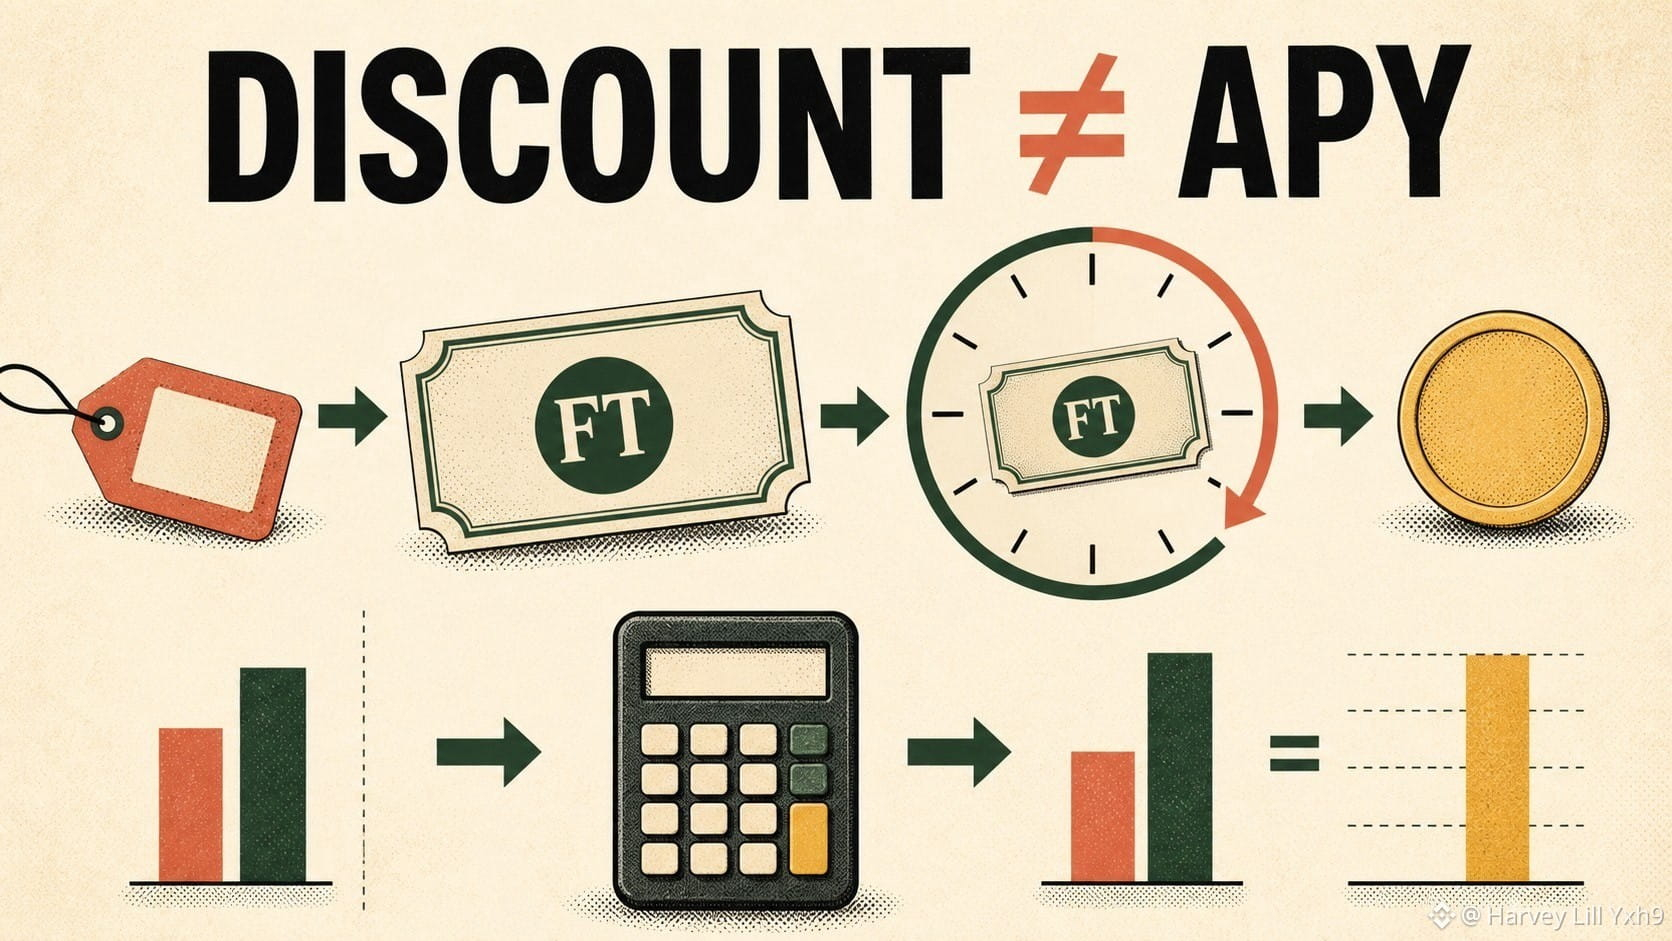
Một Token lãi suất cố định có thể tăng lên cùng giá trị danh nghĩa (face value) nhưng vẫn tạo ra các APY rất khác nhau.
Hãy xem xét một ví dụ giả định thuần túy về TermMax FT sẽ được hoàn trả 1 token nợ sau 60 ngày. Nếu giá của nó là 0,96 hôm nay, thì lợi suất trong thời gian nắm giữ không phải “4% APY”. Mà là:
(1 / 0.96 − 1) = 4,17% trong 60 ngày.
Dùng phương pháp niên hóa đơn giản trong tài liệu TermMax:
4,17% × 365 / 60 ≈ 25,35% được niên hóa.
Cùng mức giá mua 0,96 nhưng chỉ còn 30 ngày đến ngày đáo hạn sẽ cho thấy con số niên hóa cao hơn nhiều, dù khoản thanh toán đến hạn vẫn chỉ là 1.
Đó là lý do vì sao tôi sẽ không bao giờ so sánh hai cơ hội FT chỉ dựa trên APY. Tôi sẽ ghi nhận bốn thông số: giá mua, giá trị hoàn trả, số ngày còn lại và tổng chi phí thực thi. Trượt giá hoặc bán sớm có thể khiến kết quả thực tế khác với phép tính nắm giữ đến đáo hạn.
Quy tắc thực tế của tôi: trước hết hãy tính khoản lãi tiền mặt cho đúng thời hạn thực tế; chỉ sau đó mới niên hóa.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@termmax #TermMax
Một Token lãi suất cố định có thể tăng lên cùng giá trị danh nghĩa (face value) nhưng vẫn tạo ra các APY rất khác nhau.
Hãy xem xét một ví dụ giả định thuần túy về TermMax FT sẽ được hoàn trả 1 token nợ sau 60 ngày. Nếu giá của nó là 0,96 hôm nay, thì lợi suất trong thời gian nắm giữ không phải “4% APY”. Mà là:
(1 / 0.96 − 1) = 4,17% trong 60 ngày.
Dùng phương pháp niên hóa đơn giản trong tài liệu TermMax:
4,17% × 365 / 60 ≈ 25,35% được niên hóa.
Cùng mức giá mua 0,96 nhưng chỉ còn 30 ngày đến ngày đáo hạn sẽ cho thấy con số niên hóa cao hơn nhiều, dù khoản thanh toán đến hạn vẫn chỉ là 1.
Đó là lý do vì sao tôi sẽ không bao giờ so sánh hai cơ hội FT chỉ dựa trên APY. Tôi sẽ ghi nhận bốn thông số: giá mua, giá trị hoàn trả, số ngày còn lại và tổng chi phí thực thi. Trượt giá hoặc bán sớm có thể khiến kết quả thực tế khác với phép tính nắm giữ đến đáo hạn.
Quy tắc thực tế của tôi: trước hết hãy tính khoản lãi tiền mặt cho đúng thời hạn thực tế; chỉ sau đó mới niên hóa.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@TermMax #TermMax
Hãy xem xét một ví dụ giả định thuần túy về TermMax FT sẽ được hoàn trả 1 token nợ sau 60 ngày. Nếu giá của nó là 0,96 hôm nay, thì lợi suất trong thời gian nắm giữ không phải “4% APY”. Mà là:
(1 / 0.96 − 1) = 4,17% trong 60 ngày.
Dùng phương pháp niên hóa đơn giản trong tài liệu TermMax:
4,17% × 365 / 60 ≈ 25,35% được niên hóa.
Cùng mức giá mua 0,96 nhưng chỉ còn 30 ngày đến ngày đáo hạn sẽ cho thấy con số niên hóa cao hơn nhiều, dù khoản thanh toán đến hạn vẫn chỉ là 1.
Đó là lý do vì sao tôi sẽ không bao giờ so sánh hai cơ hội FT chỉ dựa trên APY. Tôi sẽ ghi nhận bốn thông số: giá mua, giá trị hoàn trả, số ngày còn lại và tổng chi phí thực thi. Trượt giá hoặc bán sớm có thể khiến kết quả thực tế khác với phép tính nắm giữ đến đáo hạn.
Quy tắc thực tế của tôi: trước hết hãy tính khoản lãi tiền mặt cho đúng thời hạn thực tế; chỉ sau đó mới niên hóa.
Nguồn đã kiểm tra: Tài liệu TermMax — Token; Fixed Rate Tokenization.
@TermMax #TermMax
2
83
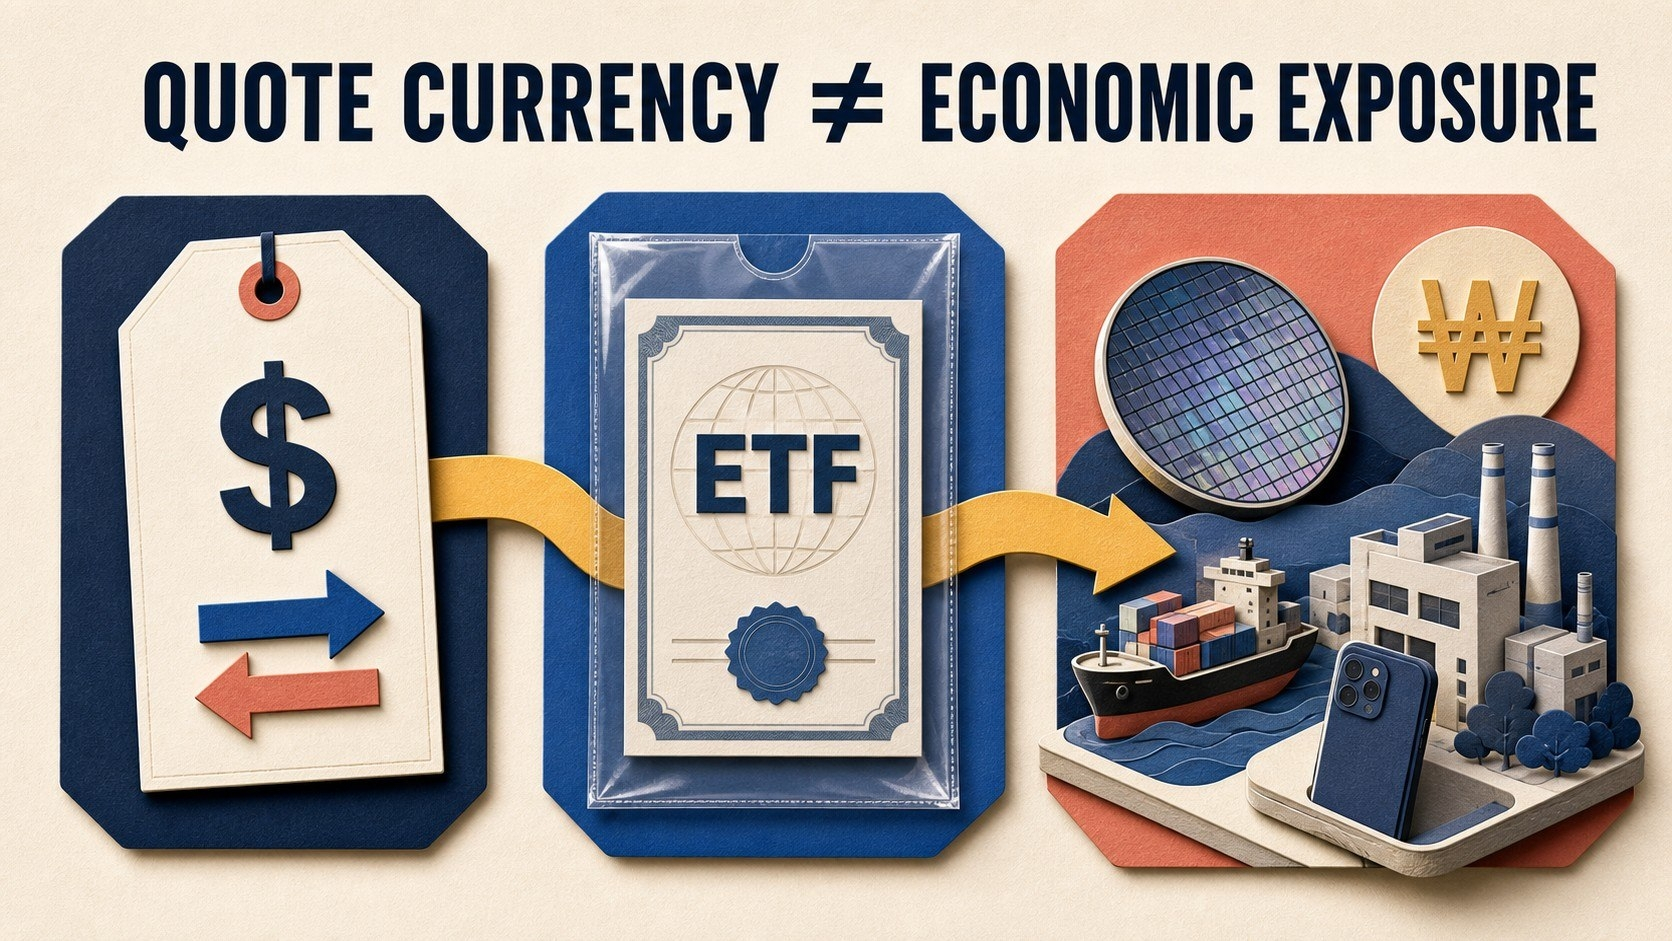
Mua $EWYB bằng USDT không biến mức độ tiếp xúc cổ phiếu Hàn Quốc thành vị thế chỉ bằng đô la.
Đơn vị tiền tệ niêm yết cho tôi biết giao dịch được định giá như thế nào. Nó không cho tôi biết những đồng tiền nào định hình các yếu tố kinh tế cơ bản.
EWY nắm giữ cổ phiếu Hàn Quốc, và iShares liệt kê rõ ràng rủi ro về tiền tệ nước ngoài như một trong các rủi ro của đầu tư quốc tế. Giá trị bằng USD của các khoản nắm giữ được định giá tại địa phương có thể chịu ảnh hưởng bởi cả giá cổ phiếu lẫn tỷ giá. Các công ty trong danh mục cũng có thể tạo doanh thu bằng nhiều đồng tiền khác nhau, tạo thêm một lớp nữa.
Tôi phân tích vị thế qua ba cấp độ:
1. Lớp giao dịch: $EWYB được niêm yết với USDT trên Binance Spot.
2. Lớp “wrapper” (công cụ bao bọc): bStock được bảo đảm bởi chứng khoán cơ sở tương ứng.
3. Lớp kinh tế: ETF nắm giữ các công ty Hàn Quốc, nơi giá tại địa phương và dòng tiền kinh doanh của họ không được quyết định bởi USDT.
Token hóa thay đổi cách truy cập, giờ giao dịch và các tùy chọn lưu ký. Nó không xóa bỏ các rủi ro/tiếp xúc tiền tệ nằm bên trong danh mục cơ sở.
Quy tắc của tôi: đồng tiền trên nút mua là một đơn vị thanh toán, không phải là bản đồ rủi ro đầy đủ.
Nguồn đã kiểm tra: tài liệu fact sheet của iShares EWY và hướng dẫn về bStocks của Binance Academy.
@BinanceCIS #bStocksCIS
Mua $EWYB bằng USDT không biến mức độ tiếp xúc cổ phiếu Hàn Quốc thành vị thế chỉ bằng đô la.
Đơn vị tiền tệ niêm yết cho tôi biết giao dịch được định giá như thế nào. Nó không cho tôi biết những đồng tiền nào định hình các yếu tố kinh tế cơ bản.
EWY nắm giữ cổ phiếu Hàn Quốc, và iShares liệt kê rõ ràng rủi ro về tiền tệ nước ngoài như một trong các rủi ro của đầu tư quốc tế. Giá trị bằng USD của các khoản nắm giữ được định giá tại địa phương có thể chịu ảnh hưởng bởi cả giá cổ phiếu lẫn tỷ giá. Các công ty trong danh mục cũng có thể tạo doanh thu bằng nhiều đồng tiền khác nhau, tạo thêm một lớp nữa.
Tôi phân tích vị thế qua ba cấp độ:
1. Lớp giao dịch: $EWYB được niêm yết với USDT trên Binance Spot.
2. Lớp “wrapper” (công cụ bao bọc): bStock được bảo đảm bởi chứng khoán cơ sở tương ứng.
3. Lớp kinh tế: ETF nắm giữ các công ty Hàn Quốc, nơi giá tại địa phương và dòng tiền kinh doanh của họ không được quyết định bởi USDT.
Token hóa thay đổi cách truy cập, giờ giao dịch và các tùy chọn lưu ký. Nó không xóa bỏ các rủi ro/tiếp xúc tiền tệ nằm bên trong danh mục cơ sở.
Quy tắc của tôi: đồng tiền trên nút mua là một đơn vị thanh toán, không phải là bản đồ rủi ro đầy đủ.
Nguồn đã kiểm tra: tài liệu fact sheet của iShares EWY và hướng dẫn về bStocks của Binance Academy.
@BinanceCIS #bStocksCIS
Đơn vị tiền tệ niêm yết cho tôi biết giao dịch được định giá như thế nào. Nó không cho tôi biết những đồng tiền nào định hình các yếu tố kinh tế cơ bản.
EWY nắm giữ cổ phiếu Hàn Quốc, và iShares liệt kê rõ ràng rủi ro về tiền tệ nước ngoài như một trong các rủi ro của đầu tư quốc tế. Giá trị bằng USD của các khoản nắm giữ được định giá tại địa phương có thể chịu ảnh hưởng bởi cả giá cổ phiếu lẫn tỷ giá. Các công ty trong danh mục cũng có thể tạo doanh thu bằng nhiều đồng tiền khác nhau, tạo thêm một lớp nữa.
Tôi phân tích vị thế qua ba cấp độ:
1. Lớp giao dịch: $EWYB được niêm yết với USDT trên Binance Spot.
2. Lớp “wrapper” (công cụ bao bọc): bStock được bảo đảm bởi chứng khoán cơ sở tương ứng.
3. Lớp kinh tế: ETF nắm giữ các công ty Hàn Quốc, nơi giá tại địa phương và dòng tiền kinh doanh của họ không được quyết định bởi USDT.
Token hóa thay đổi cách truy cập, giờ giao dịch và các tùy chọn lưu ký. Nó không xóa bỏ các rủi ro/tiếp xúc tiền tệ nằm bên trong danh mục cơ sở.
Quy tắc của tôi: đồng tiền trên nút mua là một đơn vị thanh toán, không phải là bản đồ rủi ro đầy đủ.
Nguồn đã kiểm tra: tài liệu fact sheet của iShares EWY và hướng dẫn về bStocks của Binance Academy.
@BinanceCIS #bStocksCIS
2
5
97
Đã xác minh
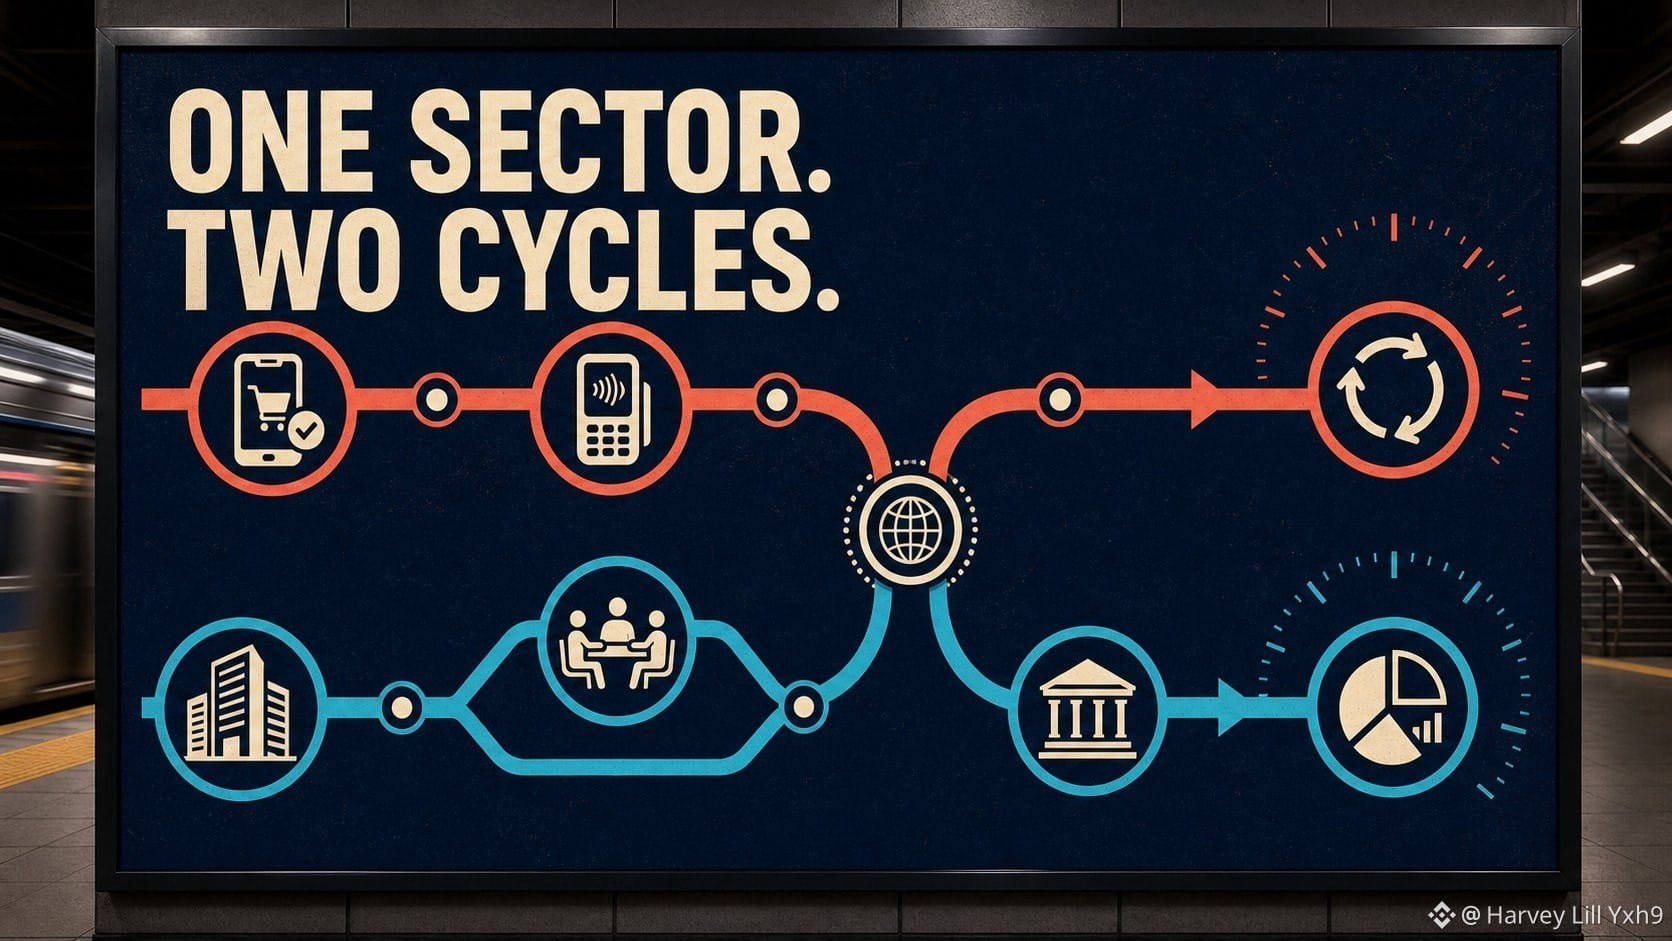
Hai bStocks trong lĩnh vực tài chính có thể phụ thuộc vào hành vi khách hàng hoàn toàn khác nhau.
$PYPLB gắn với một nền tảng thanh toán phục vụ người tiêu dùng và các đơn vị bán hàng. Các câu hỏi tập trung vào hoạt động thanh toán, trải nghiệm gắn với thương hiệu, kinh tế giao dịch và mức độ các thương nhân chấp nhận.
$GSB gắn với Goldman Sachs, với các mảng cốt lõi gồm Ngân hàng Toàn cầu & Thị trường và Tài sản & Quản lý Tài sản. Các câu hỏi của công ty bao gồm hoạt động tư vấn, bảo lãnh/phát hành (underwriting), luồng giao dịch, hoạt động tài trợ và khối tài sản được quản lý.
Điều đó tạo ra một sự tương phản rõ ràng:
giao dịch giữa người tiêu dùng và thương nhân so với hoạt động vốn cấp doanh nghiệp và tổ chức.
Cả hai đều có thể bị ảnh hưởng bởi nền kinh tế và lãi suất, nhưng các “đường truyền” tác động không giống nhau.
Quy tắc theo ngành của tôi: đừng dừng ở “tài chính”. Hãy ghi rõ khách hàng là ai, hành động nào tạo ra doanh thu và chu kỳ thị trường nào chi phối hành động đó.
Một nhãn có thể che giấu hai chiếc đồng hồ rất khác nhau.
Nguồn đã đối chiếu: tài liệu nhà đầu tư của PayPal và Báo cáo thường niên 2025 của Goldman Sachs.
@BinanceCIS #bStocksCIS
Hai bStocks trong lĩnh vực tài chính có thể phụ thuộc vào hành vi khách hàng hoàn toàn khác nhau.
$PYPLB gắn với một nền tảng thanh toán phục vụ người tiêu dùng và các đơn vị bán hàng. Các câu hỏi tập trung vào hoạt động thanh toán, trải nghiệm gắn với thương hiệu, kinh tế giao dịch và mức độ các thương nhân chấp nhận.
$GSB gắn với Goldman Sachs, với các mảng cốt lõi gồm Ngân hàng Toàn cầu & Thị trường và Tài sản & Quản lý Tài sản. Các câu hỏi của công ty bao gồm hoạt động tư vấn, bảo lãnh/phát hành (underwriting), luồng giao dịch, hoạt động tài trợ và khối tài sản được quản lý.
Điều đó tạo ra một sự tương phản rõ ràng:
giao dịch giữa người tiêu dùng và thương nhân so với hoạt động vốn cấp doanh nghiệp và tổ chức.
Cả hai đều có thể bị ảnh hưởng bởi nền kinh tế và lãi suất, nhưng các “đường truyền” tác động không giống nhau.
Quy tắc theo ngành của tôi: đừng dừng ở “tài chính”. Hãy ghi rõ khách hàng là ai, hành động nào tạo ra doanh thu và chu kỳ thị trường nào chi phối hành động đó.
Một nhãn có thể che giấu hai chiếc đồng hồ rất khác nhau.
Nguồn đã đối chiếu: tài liệu nhà đầu tư của PayPal và Báo cáo thường niên 2025 của Goldman Sachs.
@BinanceCIS #bStocksCIS
$PYPLB gắn với một nền tảng thanh toán phục vụ người tiêu dùng và các đơn vị bán hàng. Các câu hỏi tập trung vào hoạt động thanh toán, trải nghiệm gắn với thương hiệu, kinh tế giao dịch và mức độ các thương nhân chấp nhận.
$GSB gắn với Goldman Sachs, với các mảng cốt lõi gồm Ngân hàng Toàn cầu & Thị trường và Tài sản & Quản lý Tài sản. Các câu hỏi của công ty bao gồm hoạt động tư vấn, bảo lãnh/phát hành (underwriting), luồng giao dịch, hoạt động tài trợ và khối tài sản được quản lý.
Điều đó tạo ra một sự tương phản rõ ràng:
giao dịch giữa người tiêu dùng và thương nhân so với hoạt động vốn cấp doanh nghiệp và tổ chức.
Cả hai đều có thể bị ảnh hưởng bởi nền kinh tế và lãi suất, nhưng các “đường truyền” tác động không giống nhau.
Quy tắc theo ngành của tôi: đừng dừng ở “tài chính”. Hãy ghi rõ khách hàng là ai, hành động nào tạo ra doanh thu và chu kỳ thị trường nào chi phối hành động đó.
Một nhãn có thể che giấu hai chiếc đồng hồ rất khác nhau.
Nguồn đã đối chiếu: tài liệu nhà đầu tư của PayPal và Báo cáo thường niên 2025 của Goldman Sachs.
@BinanceCIS #bStocksCIS
5
7
115
Mua một quỹ gắn với nhãn “quốc gia” không đảm bảo sẽ có một phân bổ cân bằng theo quốc gia đó.
EWY tìm cách theo dõi một chỉ số cổ phiếu Hàn Quốc. Trên trang chính thức của iShares, quỹ nắm giữ 78 vị thế và Công nghệ Thông tin chiếm 50,16% giá trị thị trường tính đến ngày 27/07/2026.
Điều đó khiến $EWYB trở thành một bài học hữu ích về phân tích “nhìn thấu” (look-through).
Mức độ phơi bày chính là “Hàn Quốc”. Yếu tố dẫn dắt danh mục vẫn có thể bị định hình mạnh bởi một ngành, các cổ phiếu vốn hóa lớn và phương pháp luận của chỉ số.
Danh sách kiểm tra ETF theo quốc gia của tôi:
1. Số lượng nắm giữ.
2. Tỷ trọng ngành lớn nhất.
3. Tỷ trọng các công ty lớn nhất.
4. Rủi ro về tiền tệ và rủi ro đặc thù theo quốc gia.
Chỉ sau bốn kiểm tra đó, tôi mới mô tả vị thế thực sự đóng góp gì cho một danh mục.
Một ETF có thể đa dạng hóa rủi ro của từng công ty đơn lẻ, đồng thời vẫn tập trung rủi ro theo ngành.
Ngày dữ liệu nguồn là quan trọng: danh mục thay đổi. Các số liệu ở trên được lấy từ trang iShares EWY tính đến ngày 27/07/2026.
@BinanceCIS #bStocksCIS
Mua một quỹ gắn với nhãn “quốc gia” không đảm bảo sẽ có một phân bổ cân bằng theo quốc gia đó.
EWY tìm cách theo dõi một chỉ số cổ phiếu Hàn Quốc. Trên trang chính thức của iShares, quỹ nắm giữ 78 vị thế và Công nghệ Thông tin chiếm 50,16% giá trị thị trường tính đến ngày 27/07/2026.
Điều đó khiến $EWYB trở thành một bài học hữu ích về phân tích “nhìn thấu” (look-through).
Mức độ phơi bày chính là “Hàn Quốc”. Yếu tố dẫn dắt danh mục vẫn có thể bị định hình mạnh bởi một ngành, các cổ phiếu vốn hóa lớn và phương pháp luận của chỉ số.
Danh sách kiểm tra ETF theo quốc gia của tôi:
1. Số lượng nắm giữ.
2. Tỷ trọng ngành lớn nhất.
3. Tỷ trọng các công ty lớn nhất.
4. Rủi ro về tiền tệ và rủi ro đặc thù theo quốc gia.
Chỉ sau bốn kiểm tra đó, tôi mới mô tả vị thế thực sự đóng góp gì cho một danh mục.
Một ETF có thể đa dạng hóa rủi ro của từng công ty đơn lẻ, đồng thời vẫn tập trung rủi ro theo ngành.
Ngày dữ liệu nguồn là quan trọng: danh mục thay đổi. Các số liệu ở trên được lấy từ trang iShares EWY tính đến ngày 27/07/2026.
@BinanceCIS #bStocksCIS
EWY tìm cách theo dõi một chỉ số cổ phiếu Hàn Quốc. Trên trang chính thức của iShares, quỹ nắm giữ 78 vị thế và Công nghệ Thông tin chiếm 50,16% giá trị thị trường tính đến ngày 27/07/2026.
Điều đó khiến $EWYB trở thành một bài học hữu ích về phân tích “nhìn thấu” (look-through).
Mức độ phơi bày chính là “Hàn Quốc”. Yếu tố dẫn dắt danh mục vẫn có thể bị định hình mạnh bởi một ngành, các cổ phiếu vốn hóa lớn và phương pháp luận của chỉ số.
Danh sách kiểm tra ETF theo quốc gia của tôi:
1. Số lượng nắm giữ.
2. Tỷ trọng ngành lớn nhất.
3. Tỷ trọng các công ty lớn nhất.
4. Rủi ro về tiền tệ và rủi ro đặc thù theo quốc gia.
Chỉ sau bốn kiểm tra đó, tôi mới mô tả vị thế thực sự đóng góp gì cho một danh mục.
Một ETF có thể đa dạng hóa rủi ro của từng công ty đơn lẻ, đồng thời vẫn tập trung rủi ro theo ngành.
Ngày dữ liệu nguồn là quan trọng: danh mục thay đổi. Các số liệu ở trên được lấy từ trang iShares EWY tính đến ngày 27/07/2026.
@BinanceCIS #bStocksCIS
3
4
115
Đã xác minh
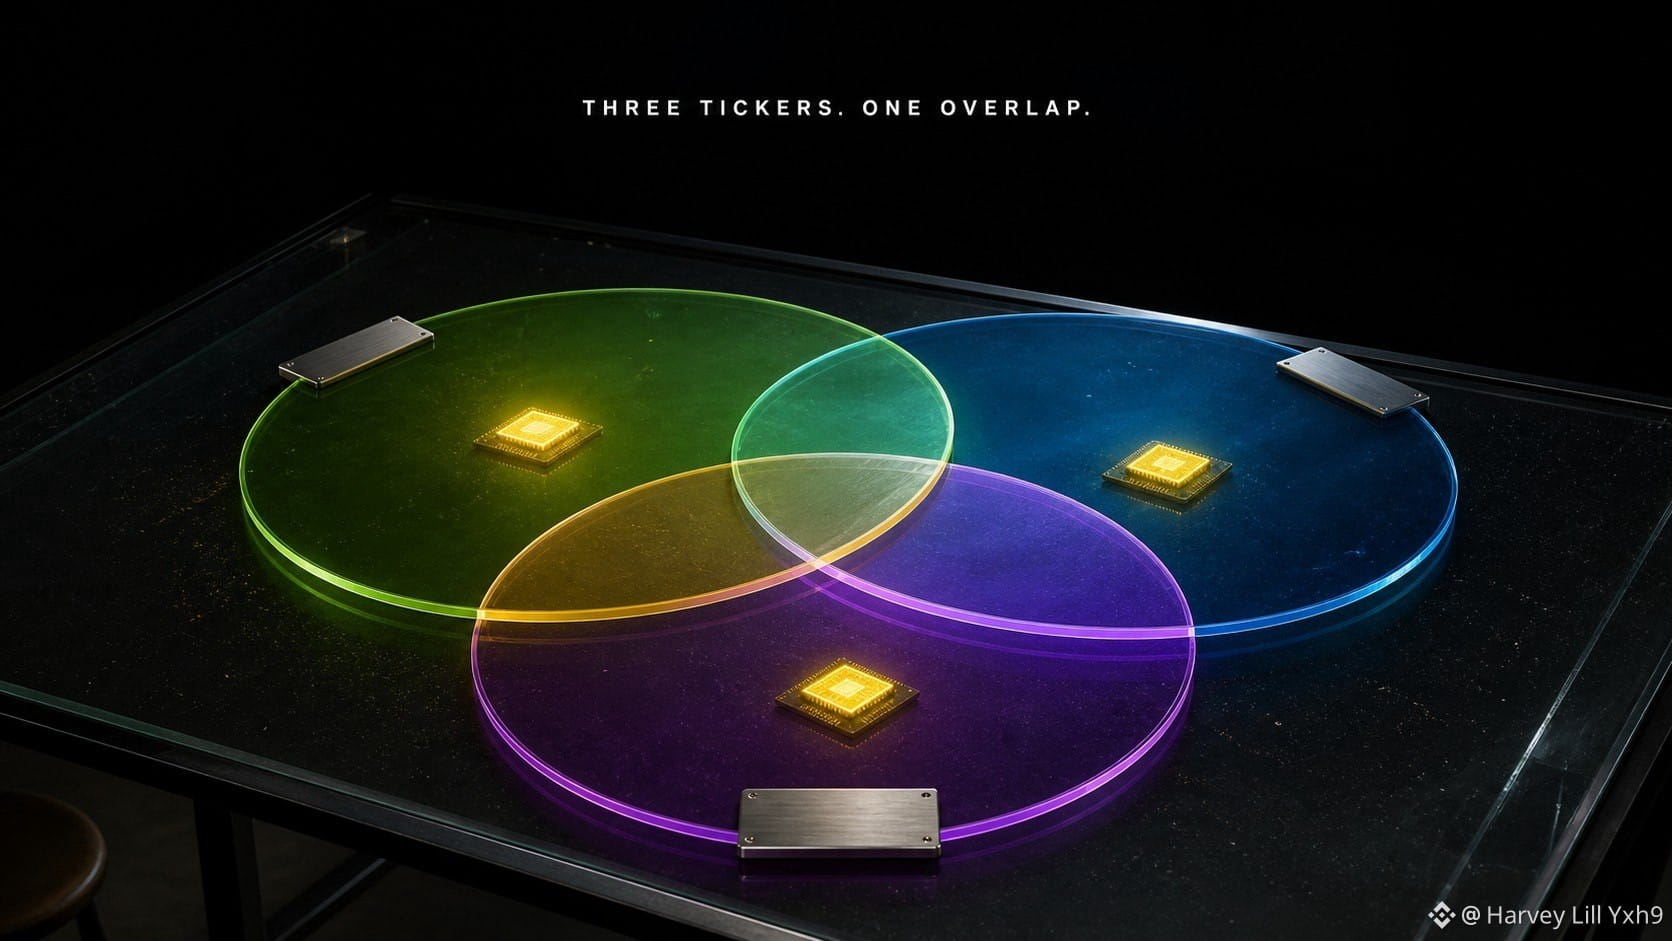
Một danh mục đầu tư có thể chứa ba mã chứng khoán và vẫn lặp lại một công ty.
NVIDIA là một khoản nắm giữ đã được công bố của cả SPY và QQQ trên các trang nguồn mà tôi đã kiểm tra. Vì vậy, một rổ chứa $SPYB, $QQQB và $NVDAB không tạo ra ba mức tiếp xúc độc lập.
Nó tạo ra:
• mức tiếp xúc trực tiếp với NVIDIA thông qua $NVDAB;
• mức tiếp xúc gián tiếp với NVIDIA bên trong danh mục đầu tư liên kết với SPY;
• một lớp tiếp xúc gián tiếp khác bên trong danh mục đầu tư liên kết với QQQ.
Việc này không tự động là sai. Nó có thể là chủ đích. Sai lầm nằm ở việc đếm mã chứng khoán thay vì đếm các động lực/nguyên nhân nền tảng.
Kiểm tra chồng lấn của tôi mất hai phút:
1. Mở danh mục nắm giữ ETF hiện tại.
2. Tìm tên của từng cổ phiếu riêng lẻ.
3. Ghi lại xem chồng lấn đó có chủ ý hay không.
Việc tách từ theo token khiến các vị thế dễ ghép lại với nhau. Nhưng việc xây dựng danh mục vẫn cần nhìn xuyên qua từng “lớp bọc”.
Bạn sẽ gọi đây là đa dạng hóa—hay là mức tăng tỷ trọng NVIDIA có chủ đích?
Các khoản nắm giữ được kiểm tra trên trang quỹ chính thức; hãy xác minh lại trước khi công bố vì tỷ trọng và các thành phần có thể thay đổi.
@BinanceCIS #bStocksCIs
Một danh mục đầu tư có thể chứa ba mã chứng khoán và vẫn lặp lại một công ty.
NVIDIA là một khoản nắm giữ đã được công bố của cả SPY và QQQ trên các trang nguồn mà tôi đã kiểm tra. Vì vậy, một rổ chứa $SPYB, $QQQB và $NVDAB không tạo ra ba mức tiếp xúc độc lập.
Nó tạo ra:
• mức tiếp xúc trực tiếp với NVIDIA thông qua $NVDAB;
• mức tiếp xúc gián tiếp với NVIDIA bên trong danh mục đầu tư liên kết với SPY;
• một lớp tiếp xúc gián tiếp khác bên trong danh mục đầu tư liên kết với QQQ.
Việc này không tự động là sai. Nó có thể là chủ đích. Sai lầm nằm ở việc đếm mã chứng khoán thay vì đếm các động lực/nguyên nhân nền tảng.
Kiểm tra chồng lấn của tôi mất hai phút:
1. Mở danh mục nắm giữ ETF hiện tại.
2. Tìm tên của từng cổ phiếu riêng lẻ.
3. Ghi lại xem chồng lấn đó có chủ ý hay không.
Việc tách từ theo token khiến các vị thế dễ ghép lại với nhau. Nhưng việc xây dựng danh mục vẫn cần nhìn xuyên qua từng “lớp bọc”.
Bạn sẽ gọi đây là đa dạng hóa—hay là mức tăng tỷ trọng NVIDIA có chủ đích?
Các khoản nắm giữ được kiểm tra trên trang quỹ chính thức; hãy xác minh lại trước khi công bố vì tỷ trọng và các thành phần có thể thay đổi.
@BinanceCIS #bStocksCIs
NVIDIA là một khoản nắm giữ đã được công bố của cả SPY và QQQ trên các trang nguồn mà tôi đã kiểm tra. Vì vậy, một rổ chứa $SPYB, $QQQB và $NVDAB không tạo ra ba mức tiếp xúc độc lập.
Nó tạo ra:
• mức tiếp xúc trực tiếp với NVIDIA thông qua $NVDAB;
• mức tiếp xúc gián tiếp với NVIDIA bên trong danh mục đầu tư liên kết với SPY;
• một lớp tiếp xúc gián tiếp khác bên trong danh mục đầu tư liên kết với QQQ.
Việc này không tự động là sai. Nó có thể là chủ đích. Sai lầm nằm ở việc đếm mã chứng khoán thay vì đếm các động lực/nguyên nhân nền tảng.
Kiểm tra chồng lấn của tôi mất hai phút:
1. Mở danh mục nắm giữ ETF hiện tại.
2. Tìm tên của từng cổ phiếu riêng lẻ.
3. Ghi lại xem chồng lấn đó có chủ ý hay không.
Việc tách từ theo token khiến các vị thế dễ ghép lại với nhau. Nhưng việc xây dựng danh mục vẫn cần nhìn xuyên qua từng “lớp bọc”.
Bạn sẽ gọi đây là đa dạng hóa—hay là mức tăng tỷ trọng NVIDIA có chủ đích?
Các khoản nắm giữ được kiểm tra trên trang quỹ chính thức; hãy xác minh lại trước khi công bố vì tỷ trọng và các thành phần có thể thay đổi.
@BinanceCIS #bStocksCIs
3
111
Mã ETF là một quy tắc danh mục được nén lại thành bốn chữ cái.
$SPYB cung cấp quyền tiếp cận dưới dạng token gắn với SPY, theo dõi S&P 500 và bao phủ các công ty lớn của Mỹ trên mười một lĩnh vực.
$QQQB gắn với QQQ, theo dõi Nasdaq-100: các công ty phi tài chính lớn nhất được niêm yết trên Nasdaq theo phương pháp luận của sàn.
Điều đó có nghĩa là lựa chọn không chỉ đơn thuần là “thị trường rộng so với công nghệ.” Các quy tắc nền tảng quyết định công ty nào được phép tham gia, lĩnh vực được biểu diễn như thế nào và nơi nào có thể hình thành sự tập trung.
Bài kiểm tra gồm ba câu hỏi của tôi:
1. Chỉ số nào đang được theo dõi?
2. Những công ty nào bị loại trừ theo thiết kế?
3. Những top holdings nào tạo động lực nhiều hơn cho kết quả?
Lớp vỏ token thay đổi cách truy cập. Nó không xóa các quy tắc cấu thành của ETF nằm bên dưới.
Trước khi so sánh biểu đồ của chúng, hãy so sánh “quyển luật” của chúng.
Nguồn đã kiểm tra: trang sản phẩm State Street SPY và Invesco QQQ; tình trạng cặp trên Binance đã được xác minh vào 06 Aug 2026.
@BinanceCIS #bStocksCIS
Mã ETF là một quy tắc danh mục được nén lại thành bốn chữ cái.
$SPYB cung cấp quyền tiếp cận dưới dạng token gắn với SPY, theo dõi S&P 500 và bao phủ các công ty lớn của Mỹ trên mười một lĩnh vực.
$QQQB gắn với QQQ, theo dõi Nasdaq-100: các công ty phi tài chính lớn nhất được niêm yết trên Nasdaq theo phương pháp luận của sàn.
Điều đó có nghĩa là lựa chọn không chỉ đơn thuần là “thị trường rộng so với công nghệ.” Các quy tắc nền tảng quyết định công ty nào được phép tham gia, lĩnh vực được biểu diễn như thế nào và nơi nào có thể hình thành sự tập trung.
Bài kiểm tra gồm ba câu hỏi của tôi:
1. Chỉ số nào đang được theo dõi?
2. Những công ty nào bị loại trừ theo thiết kế?
3. Những top holdings nào tạo động lực nhiều hơn cho kết quả?
Lớp vỏ token thay đổi cách truy cập. Nó không xóa các quy tắc cấu thành của ETF nằm bên dưới.
Trước khi so sánh biểu đồ của chúng, hãy so sánh “quyển luật” của chúng.
Nguồn đã kiểm tra: trang sản phẩm State Street SPY và Invesco QQQ; tình trạng cặp trên Binance đã được xác minh vào 06 Aug 2026.
@BinanceCIS #bStocksCIS
$SPYB cung cấp quyền tiếp cận dưới dạng token gắn với SPY, theo dõi S&P 500 và bao phủ các công ty lớn của Mỹ trên mười một lĩnh vực.
$QQQB gắn với QQQ, theo dõi Nasdaq-100: các công ty phi tài chính lớn nhất được niêm yết trên Nasdaq theo phương pháp luận của sàn.
Điều đó có nghĩa là lựa chọn không chỉ đơn thuần là “thị trường rộng so với công nghệ.” Các quy tắc nền tảng quyết định công ty nào được phép tham gia, lĩnh vực được biểu diễn như thế nào và nơi nào có thể hình thành sự tập trung.
Bài kiểm tra gồm ba câu hỏi của tôi:
1. Chỉ số nào đang được theo dõi?
2. Những công ty nào bị loại trừ theo thiết kế?
3. Những top holdings nào tạo động lực nhiều hơn cho kết quả?
Lớp vỏ token thay đổi cách truy cập. Nó không xóa các quy tắc cấu thành của ETF nằm bên dưới.
Trước khi so sánh biểu đồ của chúng, hãy so sánh “quyển luật” của chúng.
Nguồn đã kiểm tra: trang sản phẩm State Street SPY và Invesco QQQ; tình trạng cặp trên Binance đã được xác minh vào 06 Aug 2026.
@BinanceCIS #bStocksCIS
4
107
Nếu Bitcoin biến động, $MSTRB và $COINB có thể cùng thu hút sự chú ý. Tuy nhiên, điều đó không có nghĩa là các mô hình kinh doanh của họ có thể thay thế cho nhau.
Chiến lược (Strategy) tự mô tả mình là một công ty kho bạc Bitcoin, đồng thời cũng vận hành mảng phần mềm phân tích doanh nghiệp. Bảng cân đối kế toán và các quyết định tài trợ là trung tâm của luận điểm.
Coinbase vận hành một nền tảng crypto. Doanh thu giao dịch phụ thuộc vào hoạt động, trong khi doanh thu đăng ký và các dịch vụ tạo thêm các nguồn doanh thu khác.
Sự tương phản mà tôi dùng là:
$MSTRB → mức độ phơi nhiễm trên bảng cân đối kế toán, cơ cấu vốn và Bitcoin trên mỗi cổ phiếu.
$COINB → mức độ tham gia thị trường, khối lượng, mức độ áp dụng sản phẩm và các dịch vụ.
Giá Bitcoin tăng có thể củng cố cả hai câu chuyện, nhưng thông qua các cơ chế khác nhau. Chiều hướng giá chỉ là dòng phân tích đầu tiên; phần thứ hai được quyết định bởi tài trợ, biến động, hoạt động người dùng và cơ cấu doanh thu.
Quy tắc của tôi: khi hai cổ phiếu cùng xuất hiện trong một tiêu đề crypto, hãy xác định liệu công ty sở hữu tài sản, phục vụ thị trường hay cả hai.
Các nguồn đã kiểm tra: tài liệu dành cho nhà đầu tư của Strategy và kết quả FY2025 của Coinbase.
@BinanceCIS #bStocksCIS
Nếu Bitcoin biến động, $MSTRB và $COINB có thể cùng thu hút sự chú ý. Tuy nhiên, điều đó không có nghĩa là các mô hình kinh doanh của họ có thể thay thế cho nhau.
Chiến lược (Strategy) tự mô tả mình là một công ty kho bạc Bitcoin, đồng thời cũng vận hành mảng phần mềm phân tích doanh nghiệp. Bảng cân đối kế toán và các quyết định tài trợ là trung tâm của luận điểm.
Coinbase vận hành một nền tảng crypto. Doanh thu giao dịch phụ thuộc vào hoạt động, trong khi doanh thu đăng ký và các dịch vụ tạo thêm các nguồn doanh thu khác.
Sự tương phản mà tôi dùng là:
$MSTRB → mức độ phơi nhiễm trên bảng cân đối kế toán, cơ cấu vốn và Bitcoin trên mỗi cổ phiếu.
$COINB → mức độ tham gia thị trường, khối lượng, mức độ áp dụng sản phẩm và các dịch vụ.
Giá Bitcoin tăng có thể củng cố cả hai câu chuyện, nhưng thông qua các cơ chế khác nhau. Chiều hướng giá chỉ là dòng phân tích đầu tiên; phần thứ hai được quyết định bởi tài trợ, biến động, hoạt động người dùng và cơ cấu doanh thu.
Quy tắc của tôi: khi hai cổ phiếu cùng xuất hiện trong một tiêu đề crypto, hãy xác định liệu công ty sở hữu tài sản, phục vụ thị trường hay cả hai.
Các nguồn đã kiểm tra: tài liệu dành cho nhà đầu tư của Strategy và kết quả FY2025 của Coinbase.
@BinanceCIS #bStocksCIS
Chiến lược (Strategy) tự mô tả mình là một công ty kho bạc Bitcoin, đồng thời cũng vận hành mảng phần mềm phân tích doanh nghiệp. Bảng cân đối kế toán và các quyết định tài trợ là trung tâm của luận điểm.
Coinbase vận hành một nền tảng crypto. Doanh thu giao dịch phụ thuộc vào hoạt động, trong khi doanh thu đăng ký và các dịch vụ tạo thêm các nguồn doanh thu khác.
Sự tương phản mà tôi dùng là:
$MSTRB → mức độ phơi nhiễm trên bảng cân đối kế toán, cơ cấu vốn và Bitcoin trên mỗi cổ phiếu.
$COINB → mức độ tham gia thị trường, khối lượng, mức độ áp dụng sản phẩm và các dịch vụ.
Giá Bitcoin tăng có thể củng cố cả hai câu chuyện, nhưng thông qua các cơ chế khác nhau. Chiều hướng giá chỉ là dòng phân tích đầu tiên; phần thứ hai được quyết định bởi tài trợ, biến động, hoạt động người dùng và cơ cấu doanh thu.
Quy tắc của tôi: khi hai cổ phiếu cùng xuất hiện trong một tiêu đề crypto, hãy xác định liệu công ty sở hữu tài sản, phục vụ thị trường hay cả hai.
Các nguồn đã kiểm tra: tài liệu dành cho nhà đầu tư của Strategy và kết quả FY2025 của Coinbase.
@BinanceCIS #bStocksCIS
1
2
95
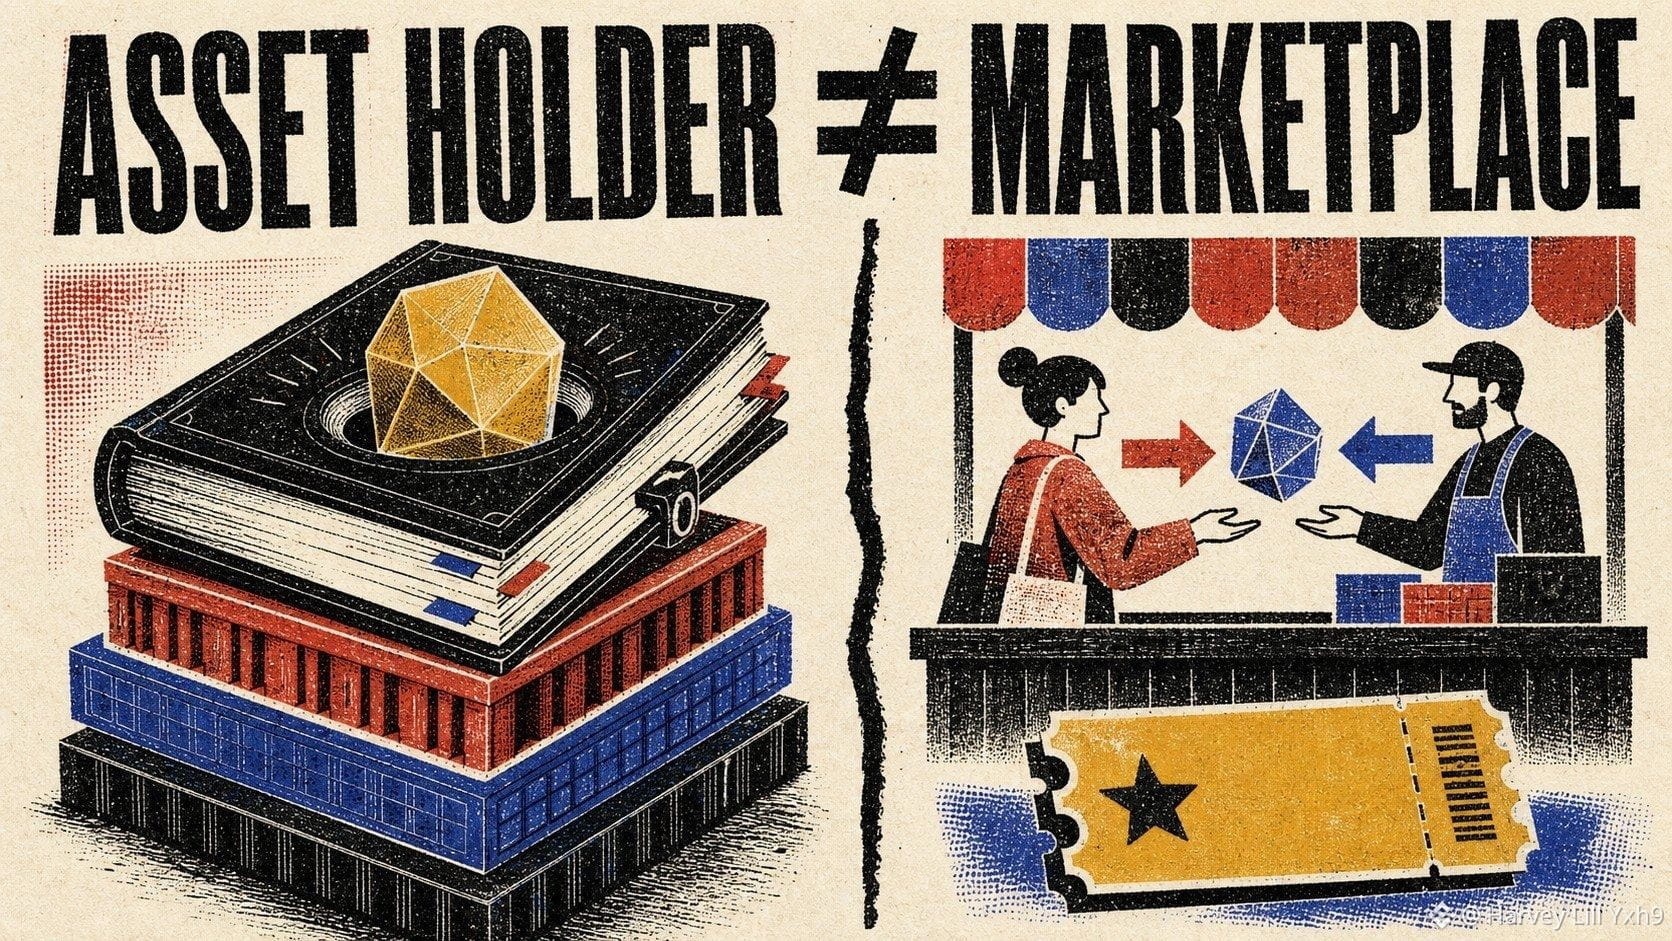
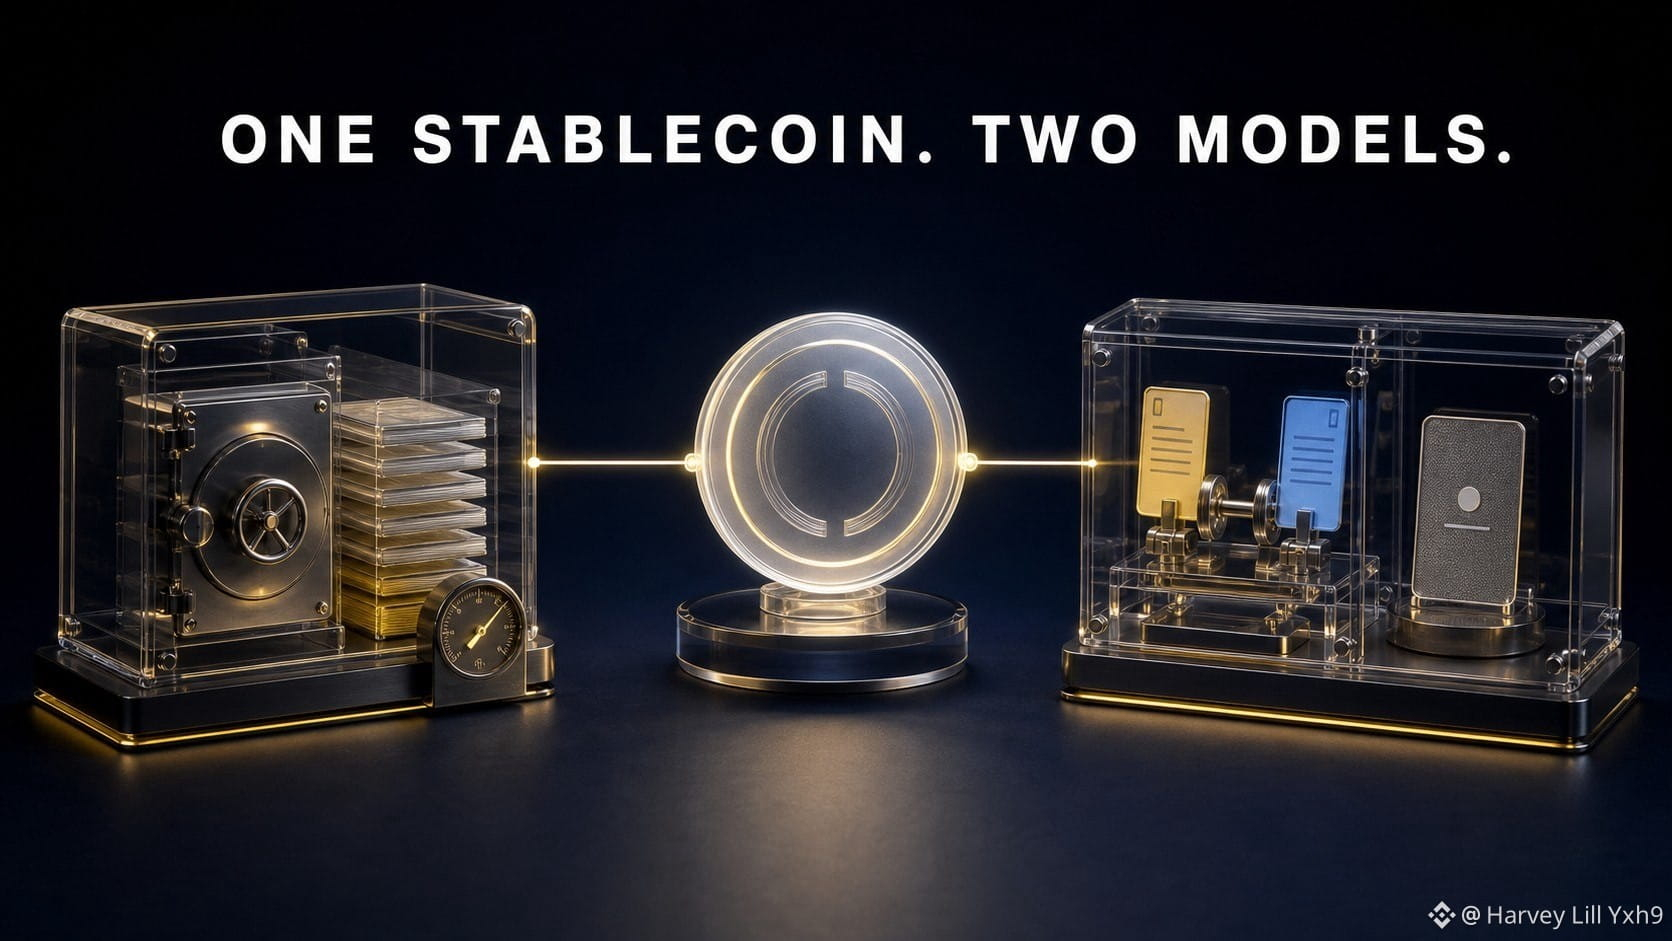
Một sản phẩm dùng chung có thể kết nối hai công ty mà không tạo ra mức độ phơi nhiễm giống hệt nhau.
Circle xử lý USDC. Hồ sơ năm 2025 của họ cho thấy thu nhập dự trữ vẫn là phần lớn đáng kể trong doanh thu, liên kết mô hình với USDC đang lưu hành và lợi nhuận từ tài sản dự trữ.
Coinbase là một sàn giao dịch và nền tảng. Doanh thu của họ bao gồm hoạt động giao dịch cộng với các mảng đăng ký và dịch vụ, trong đó có doanh thu liên quan đến stablecoin cùng với một số mảng khác.
Vì vậy $CRCLB và $COINB cùng bám vào USDC, nhưng các lộ trình kinh tế lại khác nhau:
Circle: quy mô stablecoin → tài sản dự trữ → thu nhập dự trữ, sau đó trừ phân phối và các chi phí khác.
Coinbase: hoạt động giao dịch + đăng ký/dịch vụ + tham gia hệ sinh thái.
Đây là một bài kiểm tra hữu ích cho mọi rổ chủ đề: hãy lập sơ đồ sản phẩm dùng chung, rồi lập sơ đồ xem ai nhận được lợi ích gì từ nó.
Tương quan có thể đến từ mối liên kết. Sự phân kỳ có thể đến từ mô hình kinh doanh.
Bạn sẽ xếp các khoản này như một giao dịch stablecoin—hay hai mô hình kiếm tiền khác nhau?
@BinanceCIS #bStocksCIs
Một sản phẩm dùng chung có thể kết nối hai công ty mà không tạo ra mức độ phơi nhiễm giống hệt nhau.
Circle xử lý USDC. Hồ sơ năm 2025 của họ cho thấy thu nhập dự trữ vẫn là phần lớn đáng kể trong doanh thu, liên kết mô hình với USDC đang lưu hành và lợi nhuận từ tài sản dự trữ.
Coinbase là một sàn giao dịch và nền tảng. Doanh thu của họ bao gồm hoạt động giao dịch cộng với các mảng đăng ký và dịch vụ, trong đó có doanh thu liên quan đến stablecoin cùng với một số mảng khác.
Vì vậy $CRCLB và $COINB cùng bám vào USDC, nhưng các lộ trình kinh tế lại khác nhau:
Circle: quy mô stablecoin → tài sản dự trữ → thu nhập dự trữ, sau đó trừ phân phối và các chi phí khác.
Coinbase: hoạt động giao dịch + đăng ký/dịch vụ + tham gia hệ sinh thái.
Đây là một bài kiểm tra hữu ích cho mọi rổ chủ đề: hãy lập sơ đồ sản phẩm dùng chung, rồi lập sơ đồ xem ai nhận được lợi ích gì từ nó.
Tương quan có thể đến từ mối liên kết. Sự phân kỳ có thể đến từ mô hình kinh doanh.
Bạn sẽ xếp các khoản này như một giao dịch stablecoin—hay hai mô hình kiếm tiền khác nhau?
@BinanceCIS #bStocksCIs
Circle xử lý USDC. Hồ sơ năm 2025 của họ cho thấy thu nhập dự trữ vẫn là phần lớn đáng kể trong doanh thu, liên kết mô hình với USDC đang lưu hành và lợi nhuận từ tài sản dự trữ.
Coinbase là một sàn giao dịch và nền tảng. Doanh thu của họ bao gồm hoạt động giao dịch cộng với các mảng đăng ký và dịch vụ, trong đó có doanh thu liên quan đến stablecoin cùng với một số mảng khác.
Vì vậy $CRCLB và $COINB cùng bám vào USDC, nhưng các lộ trình kinh tế lại khác nhau:
Circle: quy mô stablecoin → tài sản dự trữ → thu nhập dự trữ, sau đó trừ phân phối và các chi phí khác.
Coinbase: hoạt động giao dịch + đăng ký/dịch vụ + tham gia hệ sinh thái.
Đây là một bài kiểm tra hữu ích cho mọi rổ chủ đề: hãy lập sơ đồ sản phẩm dùng chung, rồi lập sơ đồ xem ai nhận được lợi ích gì từ nó.
Tương quan có thể đến từ mối liên kết. Sự phân kỳ có thể đến từ mô hình kinh doanh.
Bạn sẽ xếp các khoản này như một giao dịch stablecoin—hay hai mô hình kiếm tiền khác nhau?
@BinanceCIS #bStocksCIs
1
5
225
Đã xác minh
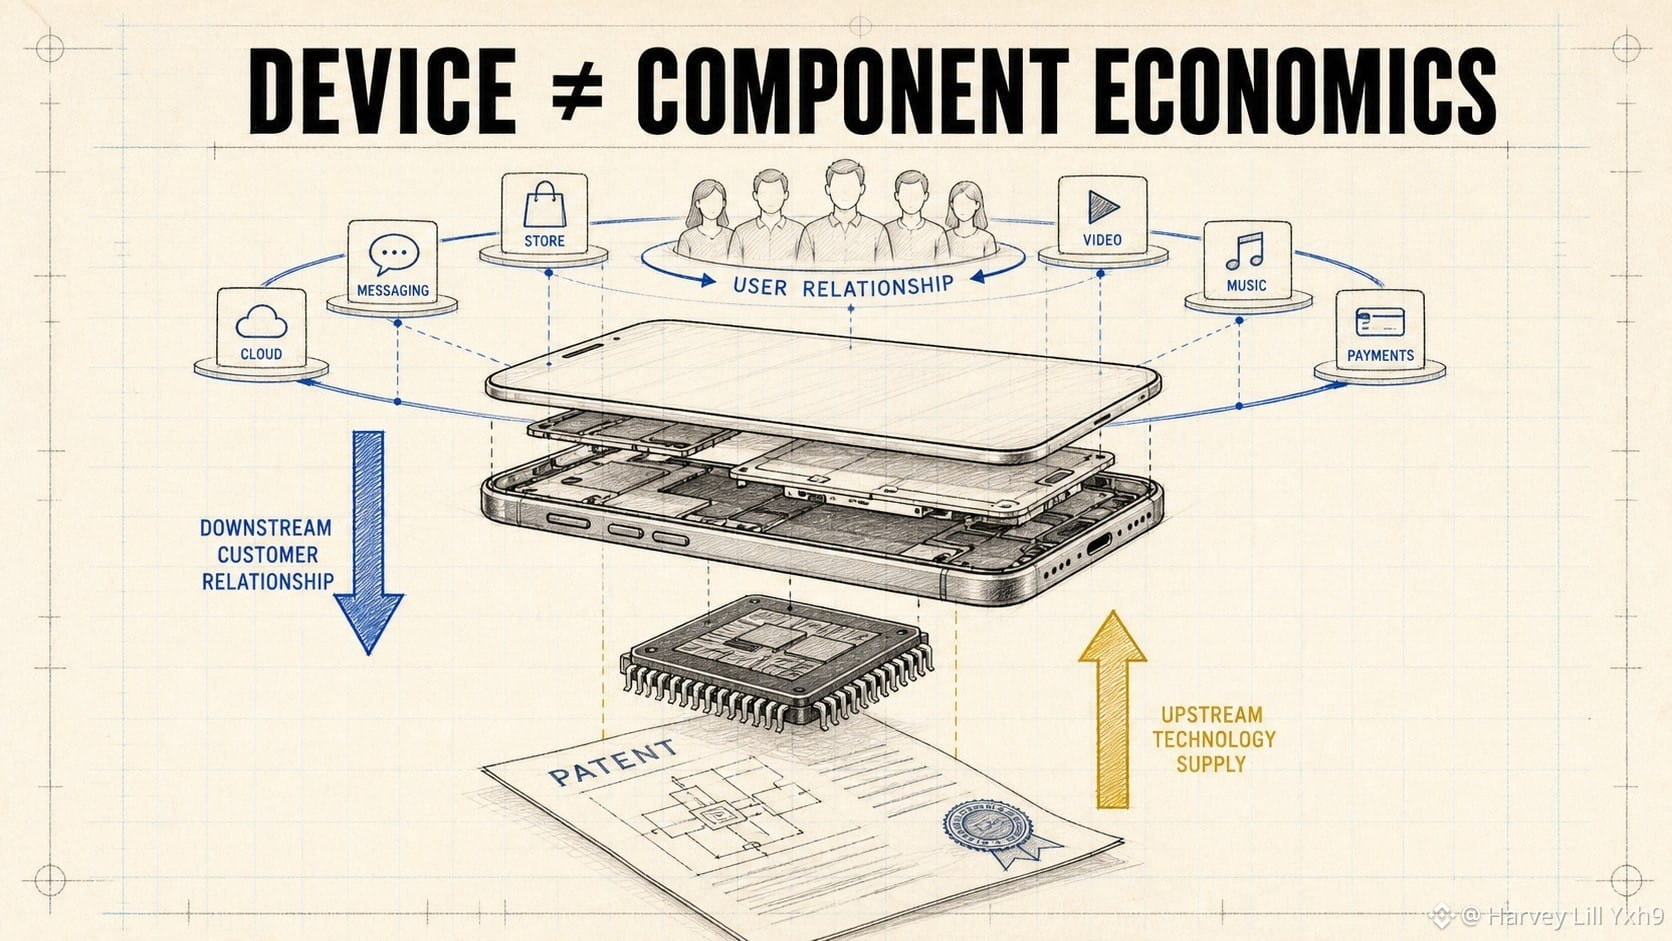
Apple và Qualcomm đều có thể hưởng lợi từ một chu kỳ thiết bị mạnh mẽ mà không cần sở hữu cùng một lớp trong chuỗi đó.
$AAPLB đại diện cho hệ sinh thái sản phẩm và dịch vụ tích hợp. Công ty kiểm soát trải nghiệm thiết bị và kiếm tiền từ cả phần cứng lẫn các dịch vụ dựa trên nền tảng người dùng đã cài đặt.
$QCOMB đại diện cho mô hình bán dẫn và cấp phép công nghệ. Qualcomm báo cáo mảng kinh doanh sản phẩm thông qua QCT và mảng cấp phép thông qua QTL.
Điều đó tạo ra hai câu hỏi khác nhau:
Apple: có bao nhiêu người dùng tham gia hoặc ở lại trong hệ sinh thái, và cơ cấu sản phẩm thay đổi như thế nào?
Qualcomm: các nền tảng chip của họ được áp dụng ở đâu, và việc vận chuyển sản phẩm cùng với kinh tế từ cấp phép sẽ phát triển ra sao?
Thiết bị có thể là cùng một “vật” trong tay khách hàng. Giá trị được nắm bắt ở thượng nguồn và hạ nguồn là khác nhau.
Nguyên tắc theo dõi của tôi: tách công ty sở hữu mối quan hệ với khách hàng khỏi công ty cung cấp công nghệ vào trong thiết bị.
@BinanceCIS #bStocksCIS
Apple và Qualcomm đều có thể hưởng lợi từ một chu kỳ thiết bị mạnh mẽ mà không cần sở hữu cùng một lớp trong chuỗi đó.
$AAPLB đại diện cho hệ sinh thái sản phẩm và dịch vụ tích hợp. Công ty kiểm soát trải nghiệm thiết bị và kiếm tiền từ cả phần cứng lẫn các dịch vụ dựa trên nền tảng người dùng đã cài đặt.
$QCOMB đại diện cho mô hình bán dẫn và cấp phép công nghệ. Qualcomm báo cáo mảng kinh doanh sản phẩm thông qua QCT và mảng cấp phép thông qua QTL.
Điều đó tạo ra hai câu hỏi khác nhau:
Apple: có bao nhiêu người dùng tham gia hoặc ở lại trong hệ sinh thái, và cơ cấu sản phẩm thay đổi như thế nào?
Qualcomm: các nền tảng chip của họ được áp dụng ở đâu, và việc vận chuyển sản phẩm cùng với kinh tế từ cấp phép sẽ phát triển ra sao?
Thiết bị có thể là cùng một “vật” trong tay khách hàng. Giá trị được nắm bắt ở thượng nguồn và hạ nguồn là khác nhau.
Nguyên tắc theo dõi của tôi: tách công ty sở hữu mối quan hệ với khách hàng khỏi công ty cung cấp công nghệ vào trong thiết bị.
@BinanceCIS #bStocksCIS
$AAPLB đại diện cho hệ sinh thái sản phẩm và dịch vụ tích hợp. Công ty kiểm soát trải nghiệm thiết bị và kiếm tiền từ cả phần cứng lẫn các dịch vụ dựa trên nền tảng người dùng đã cài đặt.
$QCOMB đại diện cho mô hình bán dẫn và cấp phép công nghệ. Qualcomm báo cáo mảng kinh doanh sản phẩm thông qua QCT và mảng cấp phép thông qua QTL.
Điều đó tạo ra hai câu hỏi khác nhau:
Apple: có bao nhiêu người dùng tham gia hoặc ở lại trong hệ sinh thái, và cơ cấu sản phẩm thay đổi như thế nào?
Qualcomm: các nền tảng chip của họ được áp dụng ở đâu, và việc vận chuyển sản phẩm cùng với kinh tế từ cấp phép sẽ phát triển ra sao?
Thiết bị có thể là cùng một “vật” trong tay khách hàng. Giá trị được nắm bắt ở thượng nguồn và hạ nguồn là khác nhau.
Nguyên tắc theo dõi của tôi: tách công ty sở hữu mối quan hệ với khách hàng khỏi công ty cung cấp công nghệ vào trong thiết bị.
@BinanceCIS #bStocksCIS
3
96
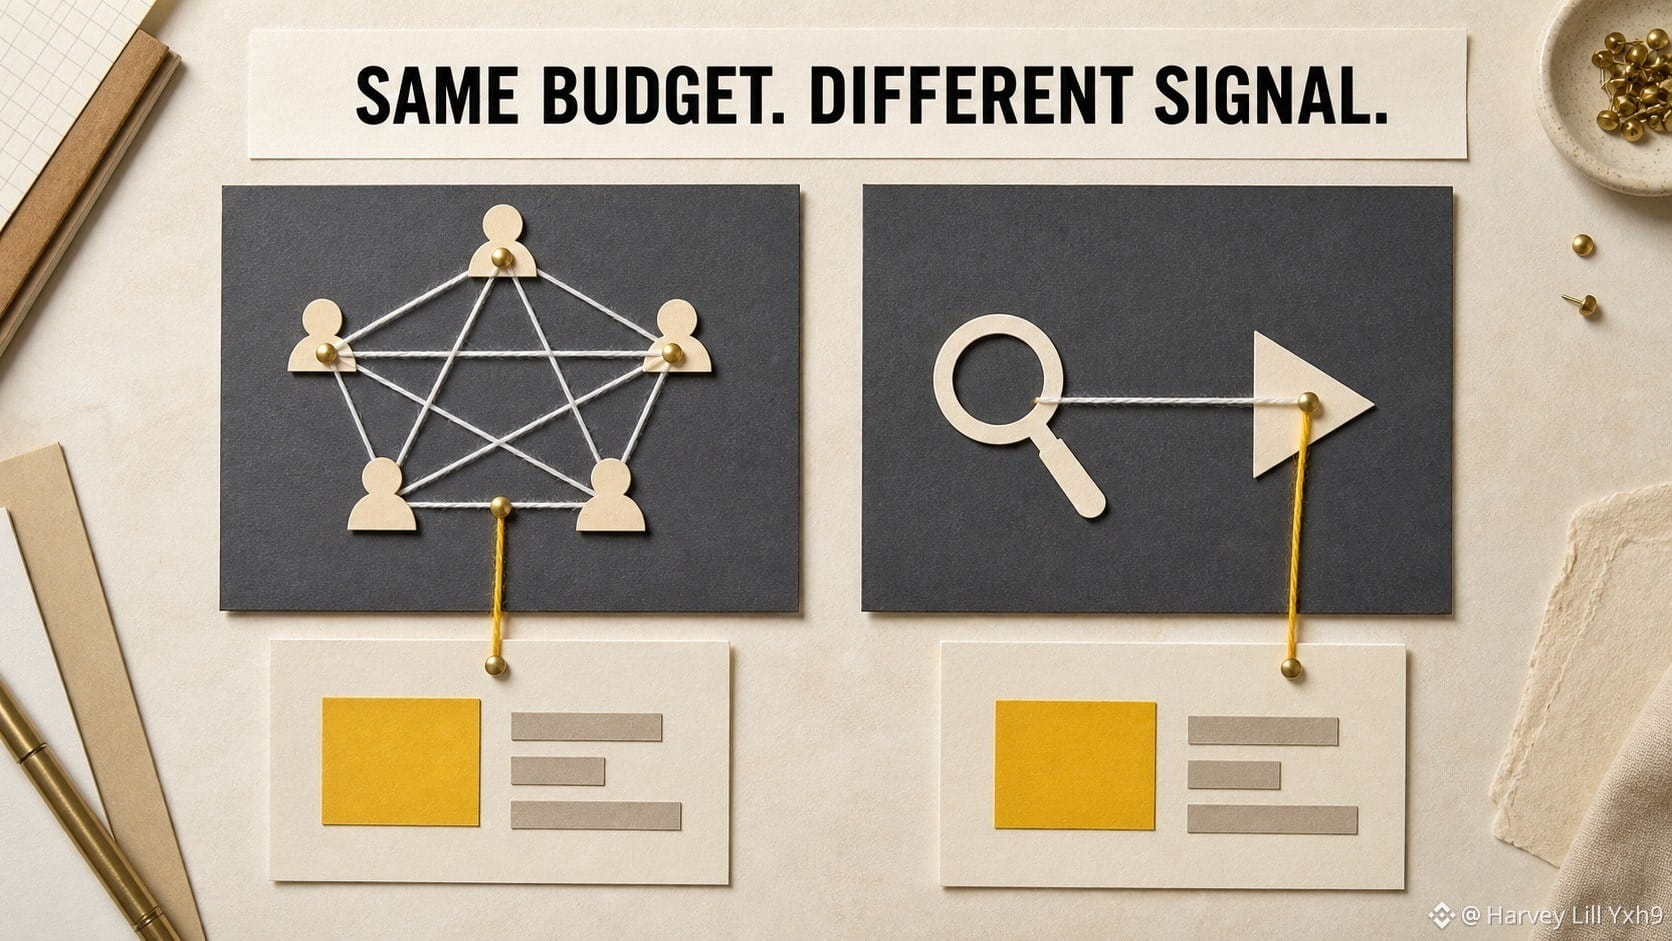
Meta và Alphabet đều bán quảng cáo số, nhưng lượng sự chú ý mà họ kiếm tiền từ đó không giống nhau.
Với $METAB, động cơ quảng cáo cốt lõi gắn với hoạt động trên Hệ sinh thái Ứng dụng của Công ty. Với $GOOGLB, quảng cáo trải rộng trên Tìm kiếm, YouTube và các thuộc tính khác của Google, trong khi Google Cloud bổ sung thêm một mảng kinh doanh lớn.
Điều đó làm thay đổi các câu hỏi đằng sau biểu đồ.
Với Meta, tôi sẽ theo dõi mức độ tương tác, số lượt hiển thị quảng cáo, giá cả và chi phí để xây dựng các nền tảng trong tương lai.
Với Alphabet, tôi sẽ tách bạch ý định tìm kiếm, sự chú ý đến video và nhu cầu từ đám mây thay vì coi mọi kết quả đều là “tăng trưởng nhờ quảng cáo”.
Sự tương phản hữu ích không phải là công ty nào tốt hơn. Mấu chốt là tín hiệu người dùng bắt đầu từ đâu:
kết nối xã hội → quảng cáo trên feed (bảng tin) và nhắn tin;
ý định tìm kiếm hoặc ý định xem video → quảng cáo tìm kiếm và trên YouTube.
Cùng một ngân sách quảng cáo, nhưng lộ trình khác nhau để đến với khách hàng.
Trước khi so sánh $METAB và $GOOGLB, tôi sẽ so sánh hành vi mà từng nền tảng được thiết kế để nắm bắt.
@BinanceCIS #bStocksCIS
Meta và Alphabet đều bán quảng cáo số, nhưng lượng sự chú ý mà họ kiếm tiền từ đó không giống nhau.
Với $METAB, động cơ quảng cáo cốt lõi gắn với hoạt động trên Hệ sinh thái Ứng dụng của Công ty. Với $GOOGLB, quảng cáo trải rộng trên Tìm kiếm, YouTube và các thuộc tính khác của Google, trong khi Google Cloud bổ sung thêm một mảng kinh doanh lớn.
Điều đó làm thay đổi các câu hỏi đằng sau biểu đồ.
Với Meta, tôi sẽ theo dõi mức độ tương tác, số lượt hiển thị quảng cáo, giá cả và chi phí để xây dựng các nền tảng trong tương lai.
Với Alphabet, tôi sẽ tách bạch ý định tìm kiếm, sự chú ý đến video và nhu cầu từ đám mây thay vì coi mọi kết quả đều là “tăng trưởng nhờ quảng cáo”.
Sự tương phản hữu ích không phải là công ty nào tốt hơn. Mấu chốt là tín hiệu người dùng bắt đầu từ đâu:
kết nối xã hội → quảng cáo trên feed (bảng tin) và nhắn tin;
ý định tìm kiếm hoặc ý định xem video → quảng cáo tìm kiếm và trên YouTube.
Cùng một ngân sách quảng cáo, nhưng lộ trình khác nhau để đến với khách hàng.
Trước khi so sánh $METAB và $GOOGLB, tôi sẽ so sánh hành vi mà từng nền tảng được thiết kế để nắm bắt.
@BinanceCIS #bStocksCIS
Với $METAB, động cơ quảng cáo cốt lõi gắn với hoạt động trên Hệ sinh thái Ứng dụng của Công ty. Với $GOOGLB, quảng cáo trải rộng trên Tìm kiếm, YouTube và các thuộc tính khác của Google, trong khi Google Cloud bổ sung thêm một mảng kinh doanh lớn.
Điều đó làm thay đổi các câu hỏi đằng sau biểu đồ.
Với Meta, tôi sẽ theo dõi mức độ tương tác, số lượt hiển thị quảng cáo, giá cả và chi phí để xây dựng các nền tảng trong tương lai.
Với Alphabet, tôi sẽ tách bạch ý định tìm kiếm, sự chú ý đến video và nhu cầu từ đám mây thay vì coi mọi kết quả đều là “tăng trưởng nhờ quảng cáo”.
Sự tương phản hữu ích không phải là công ty nào tốt hơn. Mấu chốt là tín hiệu người dùng bắt đầu từ đâu:
kết nối xã hội → quảng cáo trên feed (bảng tin) và nhắn tin;
ý định tìm kiếm hoặc ý định xem video → quảng cáo tìm kiếm và trên YouTube.
Cùng một ngân sách quảng cáo, nhưng lộ trình khác nhau để đến với khách hàng.
Trước khi so sánh $METAB và $GOOGLB, tôi sẽ so sánh hành vi mà từng nền tảng được thiết kế để nắm bắt.
@BinanceCIS #bStocksCIS
4
100
Đã xác minh
“Memory” nghe như một chỉ một giao dịch cho tới khi các sản phẩm được tách riêng.
Micron báo cáo các sản phẩm DRAM, NAND và NOR trên các thị trường bộ nhớ và lưu trữ. Sandisk tập trung vào bộ nhớ flash và các giải pháp lưu trữ dữ liệu.
Như vậy, $MUB so với $SNDKB hữu ích hơn như một bản đồ sản phẩm hơn là chỉ như một cặp “AI memory” theo mã chứng khoán.
DRAM là bộ nhớ làm việc: nó giúp các bộ xử lý xử lý các tác vụ đang hoạt động. NAND flash là bộ nhớ lưu trữ bền vững: nó giữ dữ liệu ngay cả khi ngắt nguồn điện. Cả hai đều có thể được hưởng lợi từ sự tăng trưởng dữ liệu, nhưng các chu kỳ giá, tồn kho, nhu cầu khách hàng và kỷ luật cung ứng không nhất thiết phải di chuyển giống hệt nhau.
Danh sách kiểm tra cho người mới của tôi sẽ là:
1. Loại bộ nhớ nào đang được nói tới trong tiêu đề?
2. Tín hiệu nói về sản lượng, giá hay tồn kho?
3. Công ty nào có mức độ tiếp xúc trực tiếp hơn với sản phẩm đó?
Từ “memory” là nhãn chỉ một lĩnh vực. Sản phẩm nằm bên dưới mới là động lực kinh tế thực sự.
Nguồn đã kiểm tra: hồ sơ/báo cáo của Micron và Sandisk; các cặp Binance đang hoạt động đã được xác minh ngày 06 Aug 2026.
@BinanceCIS #bStocksCIS
“Memory” nghe như một chỉ một giao dịch cho tới khi các sản phẩm được tách riêng.
Micron báo cáo các sản phẩm DRAM, NAND và NOR trên các thị trường bộ nhớ và lưu trữ. Sandisk tập trung vào bộ nhớ flash và các giải pháp lưu trữ dữ liệu.
Như vậy, $MUB so với $SNDKB hữu ích hơn như một bản đồ sản phẩm hơn là chỉ như một cặp “AI memory” theo mã chứng khoán.
DRAM là bộ nhớ làm việc: nó giúp các bộ xử lý xử lý các tác vụ đang hoạt động. NAND flash là bộ nhớ lưu trữ bền vững: nó giữ dữ liệu ngay cả khi ngắt nguồn điện. Cả hai đều có thể được hưởng lợi từ sự tăng trưởng dữ liệu, nhưng các chu kỳ giá, tồn kho, nhu cầu khách hàng và kỷ luật cung ứng không nhất thiết phải di chuyển giống hệt nhau.
Danh sách kiểm tra cho người mới của tôi sẽ là:
1. Loại bộ nhớ nào đang được nói tới trong tiêu đề?
2. Tín hiệu nói về sản lượng, giá hay tồn kho?
3. Công ty nào có mức độ tiếp xúc trực tiếp hơn với sản phẩm đó?
Từ “memory” là nhãn chỉ một lĩnh vực. Sản phẩm nằm bên dưới mới là động lực kinh tế thực sự.
Nguồn đã kiểm tra: hồ sơ/báo cáo của Micron và Sandisk; các cặp Binance đang hoạt động đã được xác minh ngày 06 Aug 2026.
@BinanceCIS #bStocksCIS
Micron báo cáo các sản phẩm DRAM, NAND và NOR trên các thị trường bộ nhớ và lưu trữ. Sandisk tập trung vào bộ nhớ flash và các giải pháp lưu trữ dữ liệu.
Như vậy, $MUB so với $SNDKB hữu ích hơn như một bản đồ sản phẩm hơn là chỉ như một cặp “AI memory” theo mã chứng khoán.
DRAM là bộ nhớ làm việc: nó giúp các bộ xử lý xử lý các tác vụ đang hoạt động. NAND flash là bộ nhớ lưu trữ bền vững: nó giữ dữ liệu ngay cả khi ngắt nguồn điện. Cả hai đều có thể được hưởng lợi từ sự tăng trưởng dữ liệu, nhưng các chu kỳ giá, tồn kho, nhu cầu khách hàng và kỷ luật cung ứng không nhất thiết phải di chuyển giống hệt nhau.
Danh sách kiểm tra cho người mới của tôi sẽ là:
1. Loại bộ nhớ nào đang được nói tới trong tiêu đề?
2. Tín hiệu nói về sản lượng, giá hay tồn kho?
3. Công ty nào có mức độ tiếp xúc trực tiếp hơn với sản phẩm đó?
Từ “memory” là nhãn chỉ một lĩnh vực. Sản phẩm nằm bên dưới mới là động lực kinh tế thực sự.
Nguồn đã kiểm tra: hồ sơ/báo cáo của Micron và Sandisk; các cặp Binance đang hoạt động đã được xác minh ngày 06 Aug 2026.
@BinanceCIS #bStocksCIS
5
149
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
AIStocksWhatNext
704,470 lượt xem
5,309 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng trong chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: Những cơ hội đầu tư nào khác vẫn còn khi các cổ phiếu AI tiếp tục tăng?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết kèm hashtag #AIStocksWhatNext
Chia sẻ bạn đang lạc quan hay bi quan, và đăng danh mục nắm giữ hoặc giao dịch cổ phiếu AI của bạn — việc sử dụng widget giao dịch có thể giúp bạn đủ điều kiện tốt hơn.
Bạn cũng có thể tăng sức thuyết phục cho bài đăng bằng cách chia sẻ dữ liệu hoặc biểu đồ và tránh sử dụng hình ảnh do AI tạo.
✍️Tạo nội dung dựa trên các góc dưới đây:
- Nvidia cho biết doanh số chip sẽ tăng gấp đôi vào năm tới, và các công ty AI hàng đầu tiếp tục đạt doanh thu kỷ lục, khoản chi cho năng lực tính toán phía sau điều đó còn đáng kinh ngạc hơn. Nhu cầu AI thực sự đang bùng nổ sao? Và có thể kéo dài trong bao lâu? Các cổ phiếu AI đang tăng trên toàn bảng. Đây có phải là một đợt bứt phá thật sự hay chỉ là một nhịp hồi ngắn hạn?
- Các nhà lãnh đạo ngành kêu gọi chậm lại việc phát triển AI, trong khi Trump dự định xây dựng “AI Force”, cho rằng AI có thể đóng góp 25% GDP của Mỹ trong tương lai. Bạn đứng về phía nào? Việc được hậu thuẫn ở cấp bang liệu có phải là một thắng lợi dài hạn cho các cổ phiếu AI không?
- Bạn có đang mua cổ phiếu AI không? Chia sẻ hoạt động giao dịch/nắm giữ liên quan đến AI của bạn với widget chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận một lượt tăng lưu lượng ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký feed nếu bài đăng của bạn được chọn.
- Nhận cơ hội để bài viết của bạn được đăng trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #AIStocksWhatNext hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·519 lượt thích
·1.4M lượt xem
45NgayTuDoTaiChinh
930,504 lượt xem
3,198 đang thảo luận
TheoDõiFOMC
91,427 lượt xem
580 đang thảo luận