
Raja Ali Ali
508 Bài đăng
Raja Ali Ali
Báo cáo
Chặn người dùng
Trader thường xuyên
{thời gian} năm
74 Đang theo dõi
305 Người theo dõi
696 Đã thích
Bài đăng
·
--
🚨 TIN CRYPTO: QUY ĐỊNH MỚI CỦA THÁI LAN VỀ ETF BTC & ETH CÓ HIỆU LỰC TỪ HÔM NAY! 🇹🇭
Một bước tiến lớn cho thị trường crypto! 👀
📢 Ủy ban Chứng khoán và Giao dịch Thái Lan đã ban hành các quy định về ETF tiền mã hóa, có hiệu lực từ ngày 16 tháng 10 năm 2026.
🔹 Bitcoin (BTC): Được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Ethereum (ETH): Cũng được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Bảo vệ nhà đầu tư: Các quy định yêu cầu sử dụng đơn vị lưu ký được quản lý và duy trì mức độ tiếp xúc trung bình ít nhất 80% với tài sản crypto được theo dõi.
📊 Vì sao điều này quan trọng?
Các quy định đầu tư rõ ràng hơn có thể giúp củng cố cấu trúc của các sản phẩm đầu tư crypto và giúp nhà đầu tư tiếp cận thị trường được quản lý dễ dàng hơn.
⚠️ Tuy nhiên, quy định mới không đảm bảo giá sẽ tăng. Điều kiện thị trường và nhu cầu của nhà đầu tư vẫn là những yếu tố quan trọng.
💬 Ý kiến của bạn: ETF crypto được quản lý có thu hút thêm nhà đầu tư tổ chức vào BTC và ETH không?
Hãy để lại suy nghĩ của bạn bên dưới! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
{future}(BTCUSDT)
🚨 TIN CRYPTO: QUY ĐỊNH MỚI CỦA THÁI LAN VỀ ETF BTC & ETH CÓ HIỆU LỰC TỪ HÔM NAY! 🇹🇭
Một bước tiến lớn cho thị trường crypto! 👀
📢 Ủy ban Chứng khoán và Giao dịch Thái Lan đã ban hành các quy định về ETF tiền mã hóa, có hiệu lực từ ngày 16 tháng 10 năm 2026.
🔹 Bitcoin (BTC): Được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Ethereum (ETH): Cũng được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Bảo vệ nhà đầu tư: Các quy định yêu cầu sử dụng đơn vị lưu ký được quản lý và duy trì mức độ tiếp xúc trung bình ít nhất 80% với tài sản crypto được theo dõi.
📊 Vì sao điều này quan trọng?
Các quy định đầu tư rõ ràng hơn có thể giúp củng cố cấu trúc của các sản phẩm đầu tư crypto và giúp nhà đầu tư tiếp cận thị trường được quản lý dễ dàng hơn.
⚠️ Tuy nhiên, quy định mới không đảm bảo giá sẽ tăng. Điều kiện thị trường và nhu cầu của nhà đầu tư vẫn là những yếu tố quan trọng.
💬 Ý kiến của bạn: ETF crypto được quản lý có thu hút thêm nhà đầu tư tổ chức vào BTC và ETH không?
Hãy để lại suy nghĩ của bạn bên dưới! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
Một bước tiến lớn cho thị trường crypto! 👀
📢 Ủy ban Chứng khoán và Giao dịch Thái Lan đã ban hành các quy định về ETF tiền mã hóa, có hiệu lực từ ngày 16 tháng 10 năm 2026.
🔹 Bitcoin (BTC): Được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Ethereum (ETH): Cũng được đưa vào danh mục tài sản đủ điều kiện ban đầu.
🔹 Bảo vệ nhà đầu tư: Các quy định yêu cầu sử dụng đơn vị lưu ký được quản lý và duy trì mức độ tiếp xúc trung bình ít nhất 80% với tài sản crypto được theo dõi.
📊 Vì sao điều này quan trọng?
Các quy định đầu tư rõ ràng hơn có thể giúp củng cố cấu trúc của các sản phẩm đầu tư crypto và giúp nhà đầu tư tiếp cận thị trường được quản lý dễ dàng hơn.
⚠️ Tuy nhiên, quy định mới không đảm bảo giá sẽ tăng. Điều kiện thị trường và nhu cầu của nhà đầu tư vẫn là những yếu tố quan trọng.
💬 Ý kiến của bạn: ETF crypto được quản lý có thu hút thêm nhà đầu tư tổ chức vào BTC và ETH không?
Hãy để lại suy nghĩ của bạn bên dưới! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
123
·
--
Tôi cứ nhận thấy rằng các thị trường tài chính có thể trông như thể đã được tự động hóa cho đến khi có việc gì đó phải chuyển từ một tổ chức này sang một tổ chức khác. Quyền sở hữu được ghi nhận ở đây, tính đủ điều kiện của nhà đầu tư được kiểm tra ở nơi khác, việc thanh toán diễn ra thông qua một hệ thống khác, và rồi đột nhiên giao dịch lại phải chờ con người và các cơ sở dữ liệu thống nhất với nhau.
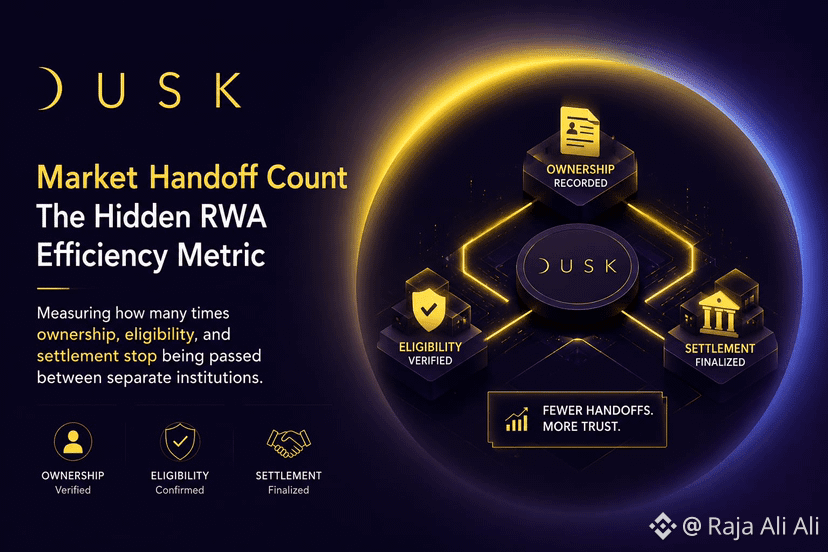
Điều đó khiến tôi tự hỏi liệu $DUSK cần một thước đo RWA cho người ngoài: Market Handoff Count.
Thay vì chỉ hỏi có bao nhiêu tài sản hoặc giao dịch được chuyển trên chuỗi, tôi sẽ đếm xem trách nhiệm đối với cùng một giao dịch đã đổi chủ bao nhiêu lần. Nhà đầu tư được xác minh, nhưng một tổ chức khác vẫn cần câu trả lời đó. Quyền sở hữu thay đổi, nhưng một sổ cái khác phải ghi nhận nó. Thanh toán hoàn tất, nhưng đâu đó ở phía sau vẫn có thể phải đối chiếu lại hồ sơ.
Bề ngoài, mỗi tổ chức đều đang làm đúng công việc của mình. Trên thực tế, mỗi lần chuyển giao lại tạo ra một điểm khác nơi mà bằng chứng lại trở thành một quyết định.
Có lẽ hiệu quả thực sự của Dusk xuất hiện khi các ranh giới đó bắt đầu biến mất. Nếu tính đủ điều kiện, quyền sở hữu và thanh toán có thể chia sẻ cùng một trạng thái tài chính đáng tin cậy, thì ít người tham gia hơn cần phải xây dựng lại những gì mà người tham gia trước đó đã thiết lập.
Nhưng ít lần chuyển giao cũng đồng nghĩa với việc tập trung trách nhiệm. Nếu một trạng thái dùng chung bị sai, sai sót sẽ lan đi xa hơn.
Vì vậy tôi sẽ không tự động ăn mừng khi con số thấp hơn.
Nó bắt đầu có ý nghĩa khi việc chuyển giao biến mất mà trách nhiệm giải trình lại không biến mất theo.
#dusk $DUSK @Dusk
Tôi cứ nhận thấy rằng các thị trường tài chính có thể trông như thể đã được tự động hóa cho đến khi có việc gì đó phải chuyển từ một tổ chức này sang một tổ chức khác. Quyền sở hữu được ghi nhận ở đây, tính đủ điều kiện của nhà đầu tư được kiểm tra ở nơi khác, việc thanh toán diễn ra thông qua một hệ thống khác, và rồi đột nhiên giao dịch lại phải chờ con người và các cơ sở dữ liệu thống nhất với nhau.
Điều đó khiến tôi tự hỏi liệu $DUSK cần một thước đo RWA cho người ngoài: Market Handoff Count.
Thay vì chỉ hỏi có bao nhiêu tài sản hoặc giao dịch được chuyển trên chuỗi, tôi sẽ đếm xem trách nhiệm đối với cùng một giao dịch đã đổi chủ bao nhiêu lần. Nhà đầu tư được xác minh, nhưng một tổ chức khác vẫn cần câu trả lời đó. Quyền sở hữu thay đổi, nhưng một sổ cái khác phải ghi nhận nó. Thanh toán hoàn tất, nhưng đâu đó ở phía sau vẫn có thể phải đối chiếu lại hồ sơ.
Bề ngoài, mỗi tổ chức đều đang làm đúng công việc của mình. Trên thực tế, mỗi lần chuyển giao lại tạo ra một điểm khác nơi mà bằng chứng lại trở thành một quyết định.
Có lẽ hiệu quả thực sự của Dusk xuất hiện khi các ranh giới đó bắt đầu biến mất. Nếu tính đủ điều kiện, quyền sở hữu và thanh toán có thể chia sẻ cùng một trạng thái tài chính đáng tin cậy, thì ít người tham gia hơn cần phải xây dựng lại những gì mà người tham gia trước đó đã thiết lập.
Nhưng ít lần chuyển giao cũng đồng nghĩa với việc tập trung trách nhiệm. Nếu một trạng thái dùng chung bị sai, sai sót sẽ lan đi xa hơn.
Vì vậy tôi sẽ không tự động ăn mừng khi con số thấp hơn.
Nó bắt đầu có ý nghĩa khi việc chuyển giao biến mất mà trách nhiệm giải trình lại không biến mất theo.
#dusk $DUSK @Dusk
Điều đó khiến tôi tự hỏi liệu $DUSK cần một thước đo RWA cho người ngoài: Market Handoff Count.
Thay vì chỉ hỏi có bao nhiêu tài sản hoặc giao dịch được chuyển trên chuỗi, tôi sẽ đếm xem trách nhiệm đối với cùng một giao dịch đã đổi chủ bao nhiêu lần. Nhà đầu tư được xác minh, nhưng một tổ chức khác vẫn cần câu trả lời đó. Quyền sở hữu thay đổi, nhưng một sổ cái khác phải ghi nhận nó. Thanh toán hoàn tất, nhưng đâu đó ở phía sau vẫn có thể phải đối chiếu lại hồ sơ.
Bề ngoài, mỗi tổ chức đều đang làm đúng công việc của mình. Trên thực tế, mỗi lần chuyển giao lại tạo ra một điểm khác nơi mà bằng chứng lại trở thành một quyết định.
Có lẽ hiệu quả thực sự của Dusk xuất hiện khi các ranh giới đó bắt đầu biến mất. Nếu tính đủ điều kiện, quyền sở hữu và thanh toán có thể chia sẻ cùng một trạng thái tài chính đáng tin cậy, thì ít người tham gia hơn cần phải xây dựng lại những gì mà người tham gia trước đó đã thiết lập.
Nhưng ít lần chuyển giao cũng đồng nghĩa với việc tập trung trách nhiệm. Nếu một trạng thái dùng chung bị sai, sai sót sẽ lan đi xa hơn.
Vì vậy tôi sẽ không tự động ăn mừng khi con số thấp hơn.
Nó bắt đầu có ý nghĩa khi việc chuyển giao biến mất mà trách nhiệm giải trình lại không biến mất theo.
#dusk $DUSK @Dusk
1
81
·
--
Tôi cứ thấy rằng “tính ghép nối” nghe có vẻ đơn giản hơn rất nhiều cho đến khi tài sản liên quan lại đi kèm các quy tắc. Trong DeFi thông thường, một ứng dụng có thể kế thừa thanh khoản từ ứng dụng khác và ngay lập tức làm gì đó với nó. Với các tài sản được quản lý, tiền có thể đến trước khi bối cảnh đến.
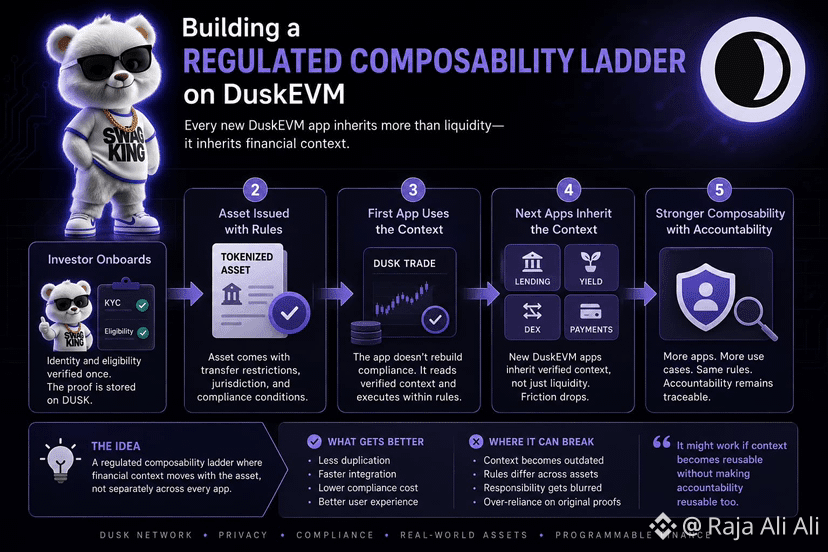
Điều đó khiến tôi tự hỏi liệu $DUSK có thể xây dựng một thứ gì đó gần hơn với “cầu thang ghép nối” theo kiểu được quản lý trên DuskEVM.
Hãy tưởng tượng một ứng dụng đã biết rằng nhà đầu tư đã vượt qua bài kiểm tra đủ điều kiện. Một ứng dụng khác biết rằng tài sản có các hạn chế chuyển nhượng. Một ứng dụng thứ ba xử lý việc thanh toán. Nếu một ứng dụng mới có thể dùng các trạng thái đã được xác thực đó mà không phải thu thập lại cùng những tài liệu và xây dựng lại cùng quy trình tuân thủ, thì nó không chỉ kế thừa nhiều hơn thanh khoản. Nó kế thừa cả bối cảnh tài chính.
Nhưng đây là lúc tôi do dự.
Bằng chứng rằng ai đó đã đủ điều kiện vào hôm qua không nhất thiết là giấy phép để giao dịch hôm nay. Các khu vực pháp lý thay đổi, trạng thái của nhà đầu tư thay đổi, và các tài sản khác nhau có thể diễn giải cùng một xác minh theo những cách khác nhau. Việc tái sử dụng bối cảnh có thể loại bỏ sự trùng lặp, nhưng cũng có thể âm thầm chuyển trách nhiệm từ ứng dụng đưa ra quyết định sang hệ thống đã tạo ra bằng chứng ban đầu.
Vì vậy, tôi sẽ đo “cầu thang” bằng mức độ bối cảnh đã được xác thực còn tồn tại giữa các ứng dụng mà không cần xem xét thủ công.
Nó có thể hiệu quả nếu bối cảnh có thể tái sử dụng mà không khiến trách nhiệm cũng trở nên có thể tái sử dụng quá.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Tôi cứ thấy rằng “tính ghép nối” nghe có vẻ đơn giản hơn rất nhiều cho đến khi tài sản liên quan lại đi kèm các quy tắc. Trong DeFi thông thường, một ứng dụng có thể kế thừa thanh khoản từ ứng dụng khác và ngay lập tức làm gì đó với nó. Với các tài sản được quản lý, tiền có thể đến trước khi bối cảnh đến.
Điều đó khiến tôi tự hỏi liệu $DUSK có thể xây dựng một thứ gì đó gần hơn với “cầu thang ghép nối” theo kiểu được quản lý trên DuskEVM.
Hãy tưởng tượng một ứng dụng đã biết rằng nhà đầu tư đã vượt qua bài kiểm tra đủ điều kiện. Một ứng dụng khác biết rằng tài sản có các hạn chế chuyển nhượng. Một ứng dụng thứ ba xử lý việc thanh toán. Nếu một ứng dụng mới có thể dùng các trạng thái đã được xác thực đó mà không phải thu thập lại cùng những tài liệu và xây dựng lại cùng quy trình tuân thủ, thì nó không chỉ kế thừa nhiều hơn thanh khoản. Nó kế thừa cả bối cảnh tài chính.
Nhưng đây là lúc tôi do dự.
Bằng chứng rằng ai đó đã đủ điều kiện vào hôm qua không nhất thiết là giấy phép để giao dịch hôm nay. Các khu vực pháp lý thay đổi, trạng thái của nhà đầu tư thay đổi, và các tài sản khác nhau có thể diễn giải cùng một xác minh theo những cách khác nhau. Việc tái sử dụng bối cảnh có thể loại bỏ sự trùng lặp, nhưng cũng có thể âm thầm chuyển trách nhiệm từ ứng dụng đưa ra quyết định sang hệ thống đã tạo ra bằng chứng ban đầu.
Vì vậy, tôi sẽ đo “cầu thang” bằng mức độ bối cảnh đã được xác thực còn tồn tại giữa các ứng dụng mà không cần xem xét thủ công.
Nó có thể hiệu quả nếu bối cảnh có thể tái sử dụng mà không khiến trách nhiệm cũng trở nên có thể tái sử dụng quá.
#dusk $DUSK @Dusk
Điều đó khiến tôi tự hỏi liệu $DUSK có thể xây dựng một thứ gì đó gần hơn với “cầu thang ghép nối” theo kiểu được quản lý trên DuskEVM.
Hãy tưởng tượng một ứng dụng đã biết rằng nhà đầu tư đã vượt qua bài kiểm tra đủ điều kiện. Một ứng dụng khác biết rằng tài sản có các hạn chế chuyển nhượng. Một ứng dụng thứ ba xử lý việc thanh toán. Nếu một ứng dụng mới có thể dùng các trạng thái đã được xác thực đó mà không phải thu thập lại cùng những tài liệu và xây dựng lại cùng quy trình tuân thủ, thì nó không chỉ kế thừa nhiều hơn thanh khoản. Nó kế thừa cả bối cảnh tài chính.
Nhưng đây là lúc tôi do dự.
Bằng chứng rằng ai đó đã đủ điều kiện vào hôm qua không nhất thiết là giấy phép để giao dịch hôm nay. Các khu vực pháp lý thay đổi, trạng thái của nhà đầu tư thay đổi, và các tài sản khác nhau có thể diễn giải cùng một xác minh theo những cách khác nhau. Việc tái sử dụng bối cảnh có thể loại bỏ sự trùng lặp, nhưng cũng có thể âm thầm chuyển trách nhiệm từ ứng dụng đưa ra quyết định sang hệ thống đã tạo ra bằng chứng ban đầu.
Vì vậy, tôi sẽ đo “cầu thang” bằng mức độ bối cảnh đã được xác thực còn tồn tại giữa các ứng dụng mà không cần xem xét thủ công.
Nó có thể hiệu quả nếu bối cảnh có thể tái sử dụng mà không khiến trách nhiệm cũng trở nên có thể tái sử dụng quá.
#dusk $DUSK @Dusk
1
92
·
--
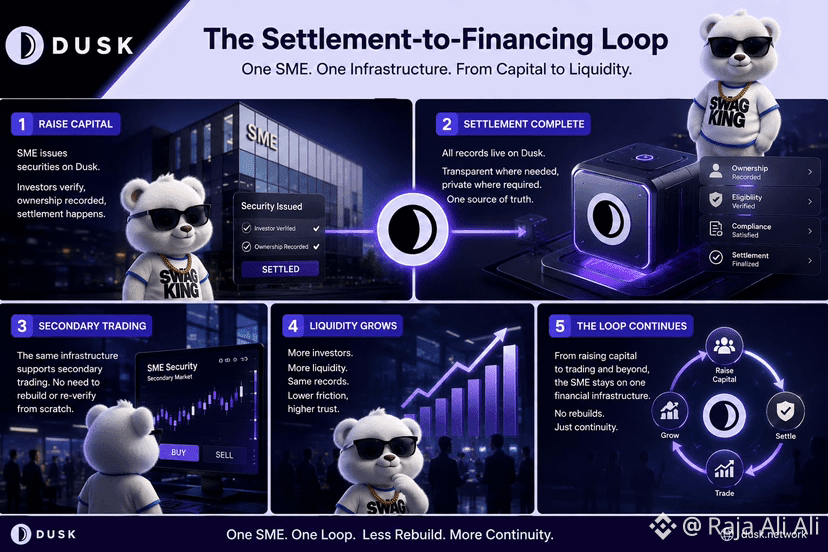
Thành thật mà nói, tôi cứ nghĩ phần “tốn kém” của việc tài trợ cho DNNVV có thể không nằm ở việc huy động tiền. Có thể đó là toàn bộ những gì công ty cần phải xây dựng lại khi số tiền đó lại phải chuyển tới một nơi khác.
Một DNNVV có thể phát hành chứng khoán thông qua $DUSK, các nhà đầu tư hoàn tất kiểm tra đủ điều kiện, quyền sở hữu được ghi nhận và việc thanh toán diễn ra. Nhìn bề ngoài, mọi thứ như đã xong.
Rồi giao dịch thứ cấp bắt đầu.
Đột nhiên, cùng một công ty có thể lại cần một địa điểm khác, một lần kiểm tra nhà đầu tư khác, một lần đối soát quyền sở hữu khác, và có thể là một tổ chức khác quyết định liệu những bản ghi trước đó có được chấp nhận hay không. Tài sản thì đã tồn tại, nhưng quy trình tài chính lại bắt đầu từ đầu.
Điều đó khiến tôi tự hỏi về “Vòng lặp Từ Thanh toán đến Tài trợ (Settlement-to-Financing Loop)”.
Nếu việc phát hành, kiểm tra đủ điều kiện của nhà đầu tư, hồ sơ quyền sở hữu, thanh toán và giao dịch sau đó có thể tái sử dụng cùng một trạng thái tài chính nền tảng, thì một DNNVV sẽ không chỉ token hóa một tài sản một lần. Mỗi bước hoàn tất có thể trở thành hạ tầng cho bước tiếp theo.
Nhưng việc tái sử dụng lại tạo ra một vấn đề khác. Một bản ghi đã được xác thực không tự động có nghĩa là tổ chức khác sẽ chấp nhận quyết định đứng đằng sau nó. Quy định thay đổi. Tình trạng nhà đầu tư thay đổi. Trách nhiệm vẫn phải được đặt ở đâu đó.
Vì vậy, chỉ số thú vị có lẽ không nằm ở việc có bao nhiêu DNNVV phát hành trên Dusk.
Tôi sẽ theo dõi xem DNNVV phải xây dựng lại ít hạ tầng đến mức nào khi vốn của họ chuyển từ giai đoạn phát hành sang một thị trường thứ cấp thực sự.
Đó là nơi mà tính liên tục bắt đầu trở nên quan trọng.
#dusk $DUSK @Dusk
Thành thật mà nói, tôi cứ nghĩ phần “tốn kém” của việc tài trợ cho DNNVV có thể không nằm ở việc huy động tiền. Có thể đó là toàn bộ những gì công ty cần phải xây dựng lại khi số tiền đó lại phải chuyển tới một nơi khác.
Một DNNVV có thể phát hành chứng khoán thông qua $DUSK , các nhà đầu tư hoàn tất kiểm tra đủ điều kiện, quyền sở hữu được ghi nhận và việc thanh toán diễn ra. Nhìn bề ngoài, mọi thứ như đã xong.
Rồi giao dịch thứ cấp bắt đầu.
Đột nhiên, cùng một công ty có thể lại cần một địa điểm khác, một lần kiểm tra nhà đầu tư khác, một lần đối soát quyền sở hữu khác, và có thể là một tổ chức khác quyết định liệu những bản ghi trước đó có được chấp nhận hay không. Tài sản thì đã tồn tại, nhưng quy trình tài chính lại bắt đầu từ đầu.
Điều đó khiến tôi tự hỏi về “Vòng lặp Từ Thanh toán đến Tài trợ (Settlement-to-Financing Loop)”.
Nếu việc phát hành, kiểm tra đủ điều kiện của nhà đầu tư, hồ sơ quyền sở hữu, thanh toán và giao dịch sau đó có thể tái sử dụng cùng một trạng thái tài chính nền tảng, thì một DNNVV sẽ không chỉ token hóa một tài sản một lần. Mỗi bước hoàn tất có thể trở thành hạ tầng cho bước tiếp theo.
Nhưng việc tái sử dụng lại tạo ra một vấn đề khác. Một bản ghi đã được xác thực không tự động có nghĩa là tổ chức khác sẽ chấp nhận quyết định đứng đằng sau nó. Quy định thay đổi. Tình trạng nhà đầu tư thay đổi. Trách nhiệm vẫn phải được đặt ở đâu đó.
Vì vậy, chỉ số thú vị có lẽ không nằm ở việc có bao nhiêu DNNVV phát hành trên Dusk.
Tôi sẽ theo dõi xem DNNVV phải xây dựng lại ít hạ tầng đến mức nào khi vốn của họ chuyển từ giai đoạn phát hành sang một thị trường thứ cấp thực sự.
Đó là nơi mà tính liên tục bắt đầu trở nên quan trọng.
#dusk $DUSK @Dusk
Một DNNVV có thể phát hành chứng khoán thông qua $DUSK , các nhà đầu tư hoàn tất kiểm tra đủ điều kiện, quyền sở hữu được ghi nhận và việc thanh toán diễn ra. Nhìn bề ngoài, mọi thứ như đã xong.
Rồi giao dịch thứ cấp bắt đầu.
Đột nhiên, cùng một công ty có thể lại cần một địa điểm khác, một lần kiểm tra nhà đầu tư khác, một lần đối soát quyền sở hữu khác, và có thể là một tổ chức khác quyết định liệu những bản ghi trước đó có được chấp nhận hay không. Tài sản thì đã tồn tại, nhưng quy trình tài chính lại bắt đầu từ đầu.
Điều đó khiến tôi tự hỏi về “Vòng lặp Từ Thanh toán đến Tài trợ (Settlement-to-Financing Loop)”.
Nếu việc phát hành, kiểm tra đủ điều kiện của nhà đầu tư, hồ sơ quyền sở hữu, thanh toán và giao dịch sau đó có thể tái sử dụng cùng một trạng thái tài chính nền tảng, thì một DNNVV sẽ không chỉ token hóa một tài sản một lần. Mỗi bước hoàn tất có thể trở thành hạ tầng cho bước tiếp theo.
Nhưng việc tái sử dụng lại tạo ra một vấn đề khác. Một bản ghi đã được xác thực không tự động có nghĩa là tổ chức khác sẽ chấp nhận quyết định đứng đằng sau nó. Quy định thay đổi. Tình trạng nhà đầu tư thay đổi. Trách nhiệm vẫn phải được đặt ở đâu đó.
Vì vậy, chỉ số thú vị có lẽ không nằm ở việc có bao nhiêu DNNVV phát hành trên Dusk.
Tôi sẽ theo dõi xem DNNVV phải xây dựng lại ít hạ tầng đến mức nào khi vốn của họ chuyển từ giai đoạn phát hành sang một thị trường thứ cấp thực sự.
Đó là nơi mà tính liên tục bắt đầu trở nên quan trọng.
#dusk $DUSK @Dusk
1
79
·
--
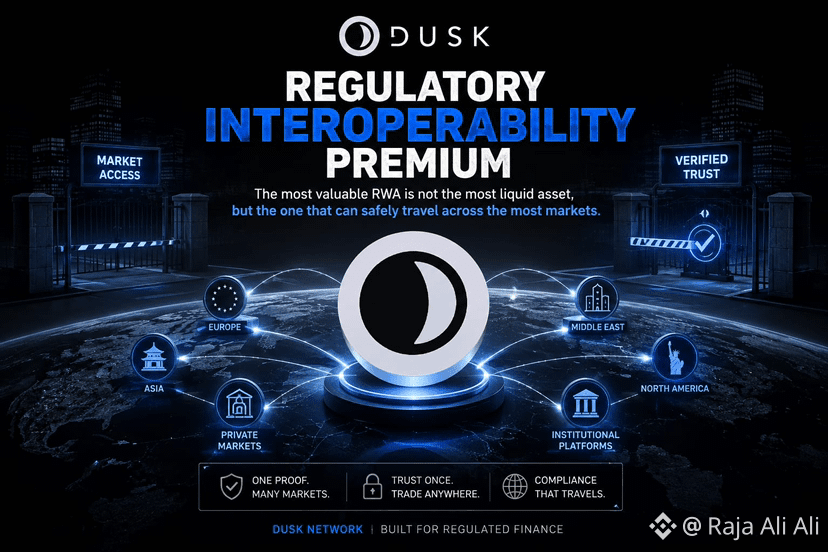
Thành thật mà nói, tôi cứ nghĩ thanh khoản có thể là câu hỏi đầu tiên không đúng cho các tài sản được token hóa. Một tài sản RWA có thể giao dịch rất sôi nổi trong một thị trường, nhưng lại trở nên kỳ lạ là vô dụng ngay khi ai đó cố gắng chuyển nó sang nơi khác.
Đó là lúc tôi thấy có thể tồn tại “Phần thưởng Tương tác Pháp lý (Regulatory Interoperability Premium)” quanh $DUSK.
Hãy tưởng tượng một trái phiếu được token hóa chỉ được một nền tảng chấp nhận. Giờ hãy tưởng tượng một trái phiếu khác có thể di chuyển giữa nhiều thị trường được quản lý, vì mỗi nơi đều có thể xác minh nhà đầu tư, hồ sơ sở hữu và các bằng chứng tuân thủ cần thiết mà không phải xây dựng lại mọi thứ từ đầu. Cùng một tài sản cơ sở, thậm chí có thể lượng giao dịch còn ít hơn, nhưng phạm vi tiếp cận tài chính lại rộng hơn nhiều.
Bề ngoài, cả hai đều là tài sản thanh khoản. Trên thực tế, một cái mang theo “bối cảnh pháp lý” của nó. Cái còn lại cứ liên tục bị vướng ở các đường biên.
Và những đường biên đó rất tốn kém. Thêm một lần kiểm tra danh tính. Thêm một quyết định về điều kiện đủ tư cách. Xem xét thủ công. Quy định công bố khác nhau. Vẫn cần một bên nào đó chịu trách nhiệm về việc xác minh đã diễn ra ở thị trường trước đó.
Phần cuối cùng đó làm tôi băn khoăn.
“bằng chứng có thể đi nhanh hơn niềm tin của tổ chức”
Vì vậy, có lẽ phần thưởng không đến từ chính khả năng tương tác, mà đến từ việc các bên tiếp theo ở thị trường được quản lý khác có thực sự sẵn sàng kế thừa những câu trả lời trước đó thường xuyên đến mức nào.
Tôi sẽ theo dõi số lượng thị trường trên mỗi tài sản cùng với thanh khoản.
Bởi vì một RWA giao dịch ở mọi nơi mà nó được phép tồn tại hợp pháp, cuối cùng có thể hữu ích hơn một tài sản chỉ đơn giản là giao dịch rất nhiều ở một chỗ.
Nó thất bại nếu cứ mỗi lần qua biên giới lại buộc tài sản quay về trạng thái bằng không.
#dusk $DUSK @Dusk_Foundation
$UAI
{alpha}(560x3e5d4f8aee0d9b3082d5f6da5d6e225d17ba9ea0)
$TUT
{future}(TUTUSDT)
{future}(DUSKUSDT)
Thành thật mà nói, tôi cứ nghĩ thanh khoản có thể là câu hỏi đầu tiên không đúng cho các tài sản được token hóa. Một tài sản RWA có thể giao dịch rất sôi nổi trong một thị trường, nhưng lại trở nên kỳ lạ là vô dụng ngay khi ai đó cố gắng chuyển nó sang nơi khác.
Đó là lúc tôi thấy có thể tồn tại “Phần thưởng Tương tác Pháp lý (Regulatory Interoperability Premium)” quanh $DUSK .
Hãy tưởng tượng một trái phiếu được token hóa chỉ được một nền tảng chấp nhận. Giờ hãy tưởng tượng một trái phiếu khác có thể di chuyển giữa nhiều thị trường được quản lý, vì mỗi nơi đều có thể xác minh nhà đầu tư, hồ sơ sở hữu và các bằng chứng tuân thủ cần thiết mà không phải xây dựng lại mọi thứ từ đầu. Cùng một tài sản cơ sở, thậm chí có thể lượng giao dịch còn ít hơn, nhưng phạm vi tiếp cận tài chính lại rộng hơn nhiều.
Bề ngoài, cả hai đều là tài sản thanh khoản. Trên thực tế, một cái mang theo “bối cảnh pháp lý” của nó. Cái còn lại cứ liên tục bị vướng ở các đường biên.
Và những đường biên đó rất tốn kém. Thêm một lần kiểm tra danh tính. Thêm một quyết định về điều kiện đủ tư cách. Xem xét thủ công. Quy định công bố khác nhau. Vẫn cần một bên nào đó chịu trách nhiệm về việc xác minh đã diễn ra ở thị trường trước đó.
Phần cuối cùng đó làm tôi băn khoăn.
“bằng chứng có thể đi nhanh hơn niềm tin của tổ chức”
Vì vậy, có lẽ phần thưởng không đến từ chính khả năng tương tác, mà đến từ việc các bên tiếp theo ở thị trường được quản lý khác có thực sự sẵn sàng kế thừa những câu trả lời trước đó thường xuyên đến mức nào.
Tôi sẽ theo dõi số lượng thị trường trên mỗi tài sản cùng với thanh khoản.
Bởi vì một RWA giao dịch ở mọi nơi mà nó được phép tồn tại hợp pháp, cuối cùng có thể hữu ích hơn một tài sản chỉ đơn giản là giao dịch rất nhiều ở một chỗ.
Nó thất bại nếu cứ mỗi lần qua biên giới lại buộc tài sản quay về trạng thái bằng không.
#dusk $DUSK @Dusk
$UAI
$TUT
Đó là lúc tôi thấy có thể tồn tại “Phần thưởng Tương tác Pháp lý (Regulatory Interoperability Premium)” quanh $DUSK .
Hãy tưởng tượng một trái phiếu được token hóa chỉ được một nền tảng chấp nhận. Giờ hãy tưởng tượng một trái phiếu khác có thể di chuyển giữa nhiều thị trường được quản lý, vì mỗi nơi đều có thể xác minh nhà đầu tư, hồ sơ sở hữu và các bằng chứng tuân thủ cần thiết mà không phải xây dựng lại mọi thứ từ đầu. Cùng một tài sản cơ sở, thậm chí có thể lượng giao dịch còn ít hơn, nhưng phạm vi tiếp cận tài chính lại rộng hơn nhiều.
Bề ngoài, cả hai đều là tài sản thanh khoản. Trên thực tế, một cái mang theo “bối cảnh pháp lý” của nó. Cái còn lại cứ liên tục bị vướng ở các đường biên.
Và những đường biên đó rất tốn kém. Thêm một lần kiểm tra danh tính. Thêm một quyết định về điều kiện đủ tư cách. Xem xét thủ công. Quy định công bố khác nhau. Vẫn cần một bên nào đó chịu trách nhiệm về việc xác minh đã diễn ra ở thị trường trước đó.
Phần cuối cùng đó làm tôi băn khoăn.
“bằng chứng có thể đi nhanh hơn niềm tin của tổ chức”
Vì vậy, có lẽ phần thưởng không đến từ chính khả năng tương tác, mà đến từ việc các bên tiếp theo ở thị trường được quản lý khác có thực sự sẵn sàng kế thừa những câu trả lời trước đó thường xuyên đến mức nào.
Tôi sẽ theo dõi số lượng thị trường trên mỗi tài sản cùng với thanh khoản.
Bởi vì một RWA giao dịch ở mọi nơi mà nó được phép tồn tại hợp pháp, cuối cùng có thể hữu ích hơn một tài sản chỉ đơn giản là giao dịch rất nhiều ở một chỗ.
Nó thất bại nếu cứ mỗi lần qua biên giới lại buộc tài sản quay về trạng thái bằng không.
#dusk $DUSK @Dusk
$UAI
$TUT
1
155
·
--
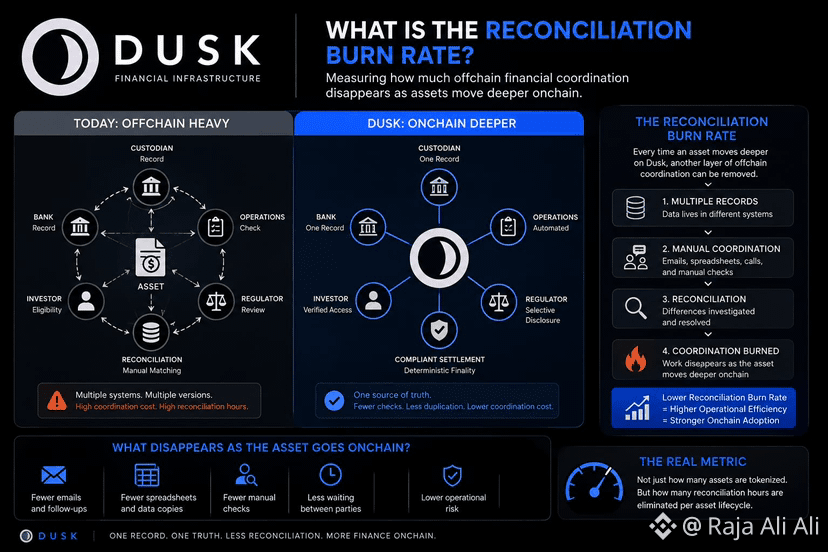
Thành thật mà nói, tôi cứ nghĩ rằng việc phân tách (tokenization) đang được đo lường vào sai thời điểm. Chúng ta ăn mừng khi một tài sản được chuyển động trên onchain, nhưng phần tốn kém có thể lại là tất cả những việc mà các tổ chức vẫn còn phải làm xung quanh nó sau đó.
Một giao dịch được hoàn tất. Rồi ai đó kiểm tra hồ sơ sở hữu đối chiếu với một hệ thống khác. Các khoản tiền được ghi nhận sẽ được khớp. Tính đủ điều kiện lại được xác nhận lần nữa. Nhóm vận hành điều tra các khác biệt. Bề ngoài, tài sản chỉ là dạng kỹ thuật số. Trên thực tế, con người vẫn đang đối chiếu những phiên bản khác nhau của những gì đã xảy ra.
Điều đó khiến tôi tự hỏi liệu Dusk có thể tạo ra một thứ giống như “Reconciliation Burn Rate” (Tỷ lệ hao hụt do đối chiếu).
Không phải token bị đốt. Mà là sự phối hợp bị hao mòn.
Nếu việc phát hành, sở hữu, kiểm tra tuân thủ, chuyển nhượng và thanh toán ngày càng chia sẻ cùng một bản ghi nền tảng trên Dusk, thì mỗi bước có thể loại bỏ thêm một lý do để các tổ chức phải so sánh các cơ sở dữ liệu tách rời. Một tài sản tiến sâu hơn trên onchain có thể dần dần tiêu thụ ít email hơn, ít bảng tính hơn, ít thao tác đối chiếu thủ công hơn và ít thời gian chờ giữa các bên hơn.
Nhưng tôi nghĩ phần khó là đo lường thứ gì thực sự biến mất.
Một bản ghi blockchain có thể chứng minh rằng một điều gì đó đã xảy ra. Nó không tự động khiến mọi ngân hàng, bên lưu ký hay cơ quan quản lý chấp nhận bản ghi đó như “sự thật vận hành”.
Vì vậy, có lẽ chỉ số hữu ích không chỉ đơn giản là tổng tài sản được token hóa.
Mà là số giờ đối chiếu được loại bỏ trên mỗi vòng đời của một tài sản.
Chỉ hoạt động nếu các tổ chức thực sự ngừng duy trì các hồ sơ song song.
$SC #dusk $DUSK @Dusk_Foundation
{spot}(SCUSDT)
$TRUMP
{spot}(TRUMPUSDT)
Thành thật mà nói, tôi cứ nghĩ rằng việc phân tách (tokenization) đang được đo lường vào sai thời điểm. Chúng ta ăn mừng khi một tài sản được chuyển động trên onchain, nhưng phần tốn kém có thể lại là tất cả những việc mà các tổ chức vẫn còn phải làm xung quanh nó sau đó.
Một giao dịch được hoàn tất. Rồi ai đó kiểm tra hồ sơ sở hữu đối chiếu với một hệ thống khác. Các khoản tiền được ghi nhận sẽ được khớp. Tính đủ điều kiện lại được xác nhận lần nữa. Nhóm vận hành điều tra các khác biệt. Bề ngoài, tài sản chỉ là dạng kỹ thuật số. Trên thực tế, con người vẫn đang đối chiếu những phiên bản khác nhau của những gì đã xảy ra.
Điều đó khiến tôi tự hỏi liệu Dusk có thể tạo ra một thứ giống như “Reconciliation Burn Rate” (Tỷ lệ hao hụt do đối chiếu).
Không phải token bị đốt. Mà là sự phối hợp bị hao mòn.
Nếu việc phát hành, sở hữu, kiểm tra tuân thủ, chuyển nhượng và thanh toán ngày càng chia sẻ cùng một bản ghi nền tảng trên Dusk, thì mỗi bước có thể loại bỏ thêm một lý do để các tổ chức phải so sánh các cơ sở dữ liệu tách rời. Một tài sản tiến sâu hơn trên onchain có thể dần dần tiêu thụ ít email hơn, ít bảng tính hơn, ít thao tác đối chiếu thủ công hơn và ít thời gian chờ giữa các bên hơn.
Nhưng tôi nghĩ phần khó là đo lường thứ gì thực sự biến mất.
Một bản ghi blockchain có thể chứng minh rằng một điều gì đó đã xảy ra. Nó không tự động khiến mọi ngân hàng, bên lưu ký hay cơ quan quản lý chấp nhận bản ghi đó như “sự thật vận hành”.
Vì vậy, có lẽ chỉ số hữu ích không chỉ đơn giản là tổng tài sản được token hóa.
Mà là số giờ đối chiếu được loại bỏ trên mỗi vòng đời của một tài sản.
Chỉ hoạt động nếu các tổ chức thực sự ngừng duy trì các hồ sơ song song.
$SC #dusk $DUSK @Dusk
$TRUMP
Một giao dịch được hoàn tất. Rồi ai đó kiểm tra hồ sơ sở hữu đối chiếu với một hệ thống khác. Các khoản tiền được ghi nhận sẽ được khớp. Tính đủ điều kiện lại được xác nhận lần nữa. Nhóm vận hành điều tra các khác biệt. Bề ngoài, tài sản chỉ là dạng kỹ thuật số. Trên thực tế, con người vẫn đang đối chiếu những phiên bản khác nhau của những gì đã xảy ra.
Điều đó khiến tôi tự hỏi liệu Dusk có thể tạo ra một thứ giống như “Reconciliation Burn Rate” (Tỷ lệ hao hụt do đối chiếu).
Không phải token bị đốt. Mà là sự phối hợp bị hao mòn.
Nếu việc phát hành, sở hữu, kiểm tra tuân thủ, chuyển nhượng và thanh toán ngày càng chia sẻ cùng một bản ghi nền tảng trên Dusk, thì mỗi bước có thể loại bỏ thêm một lý do để các tổ chức phải so sánh các cơ sở dữ liệu tách rời. Một tài sản tiến sâu hơn trên onchain có thể dần dần tiêu thụ ít email hơn, ít bảng tính hơn, ít thao tác đối chiếu thủ công hơn và ít thời gian chờ giữa các bên hơn.
Nhưng tôi nghĩ phần khó là đo lường thứ gì thực sự biến mất.
Một bản ghi blockchain có thể chứng minh rằng một điều gì đó đã xảy ra. Nó không tự động khiến mọi ngân hàng, bên lưu ký hay cơ quan quản lý chấp nhận bản ghi đó như “sự thật vận hành”.
Vì vậy, có lẽ chỉ số hữu ích không chỉ đơn giản là tổng tài sản được token hóa.
Mà là số giờ đối chiếu được loại bỏ trên mỗi vòng đời của một tài sản.
Chỉ hoạt động nếu các tổ chức thực sự ngừng duy trì các hồ sơ song song.
$SC #dusk $DUSK @Dusk
$TRUMP
2
2
173
·
--
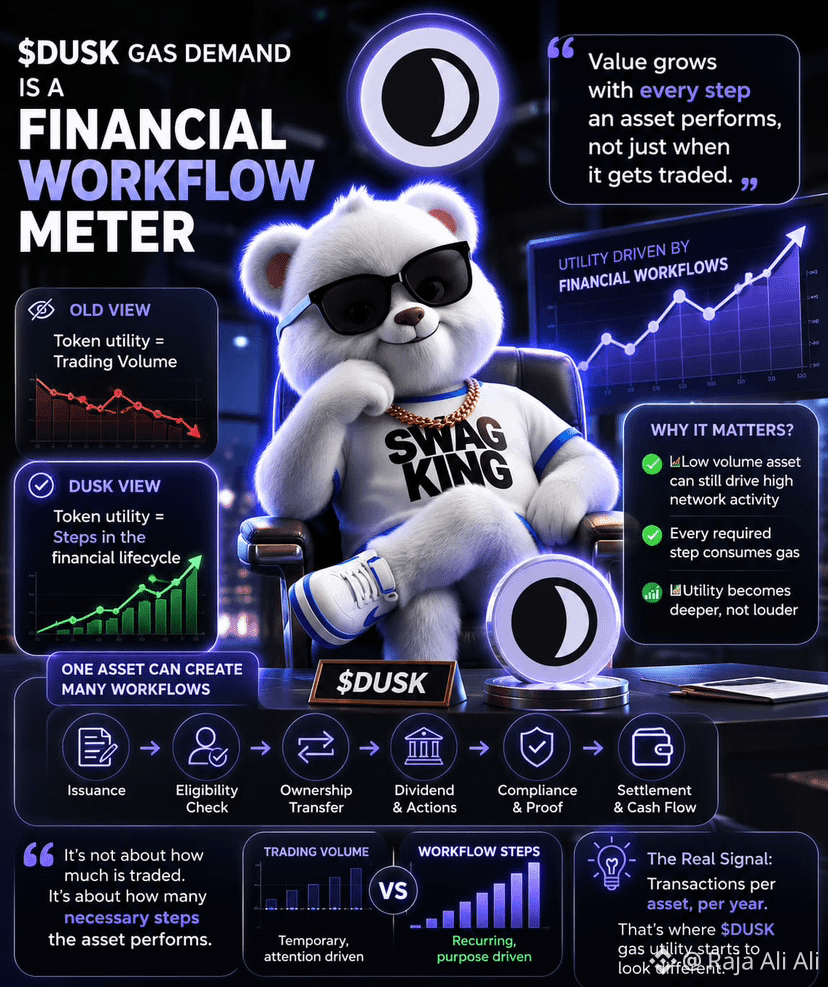
Thành thật mà nói, tôi cứ tự hỏi liệu khối lượng giao dịch có phải là nơi sai để tìm $DUSK utility. Một tài sản được quản lý có thể giao dịch một lần, rồi tiếp tục tạo ra công việc trong nhiều năm.
Hãy nghĩ xem điều gì xảy ra sau khi phát hành. Quyền sở hữu thay đổi. Điều kiện được kiểm tra. Tiền mặt và chứng khoán được thanh toán. Cổ tức chuyển động. Các hoạt động của doanh nghiệp diễn ra. Cuối cùng, vẫn có ai đó cần bằng chứng để phục vụ báo cáo hoặc rà soát. Nhìn bề ngoài, những việc này trông như các quy trình tài chính tách biệt. Trên onchain, mỗi việc có thể trở thành một giao dịch khác, tiêu tốn gas.
Vậy nên, việc $DUSK gas demand có vẻ ít giống như một đồng hồ đo giao dịch và nhiều hơn như một đồng hồ đo quy trình tài chính.
Một tài sản có khối lượng giao dịch thứ cấp thấp về mặt lý thuyết vẫn có thể tạo ra nhiều hoạt động mạng lặp lại hơn một token được giao dịch sôi nổi, nếu vòng đời của nó liên tục tạo ra các hành động cần thiết. Và điều “cần thiết” ở đây mới là mấu chốt. Một giao dịch mang tính đầu cơ có thể biến mất khi sự chú ý rời đi. Còn cổ tức hoặc cập nhật quyền sở hữu thì không thể đơn giản bị bỏ qua chỉ vì thị trường lặng đi.
Nhưng tôi nghĩ điều này chỉ thật sự có ý nghĩa nếu các quy trình đó thực sự được hoàn tất trên Dusk. Nếu các tổ chức vẫn thực hiện kiểm tra tuân thủ, dịch vụ, báo cáo và phối hợp thanh toán ở nơi khác, thì các bản ghi trên chuỗi chỉ là những mảnh ghép của toàn bộ vòng đời.
Vậy có lẽ chỉ số đáng theo dõi không phải là số giao dịch mỗi giây.
Mà là số giao dịch trên mỗi tài sản, theo từng năm.
Nếu con số đó tiếp tục tăng mà không cần đến khối lượng đầu cơ, thì lúc đó gas utility của Dusk bắt đầu trông có vẻ khác đi.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Thành thật mà nói, tôi cứ tự hỏi liệu khối lượng giao dịch có phải là nơi sai để tìm $DUSK utility. Một tài sản được quản lý có thể giao dịch một lần, rồi tiếp tục tạo ra công việc trong nhiều năm.
Hãy nghĩ xem điều gì xảy ra sau khi phát hành. Quyền sở hữu thay đổi. Điều kiện được kiểm tra. Tiền mặt và chứng khoán được thanh toán. Cổ tức chuyển động. Các hoạt động của doanh nghiệp diễn ra. Cuối cùng, vẫn có ai đó cần bằng chứng để phục vụ báo cáo hoặc rà soát. Nhìn bề ngoài, những việc này trông như các quy trình tài chính tách biệt. Trên onchain, mỗi việc có thể trở thành một giao dịch khác, tiêu tốn gas.
Vậy nên, việc $DUSK gas demand có vẻ ít giống như một đồng hồ đo giao dịch và nhiều hơn như một đồng hồ đo quy trình tài chính.
Một tài sản có khối lượng giao dịch thứ cấp thấp về mặt lý thuyết vẫn có thể tạo ra nhiều hoạt động mạng lặp lại hơn một token được giao dịch sôi nổi, nếu vòng đời của nó liên tục tạo ra các hành động cần thiết. Và điều “cần thiết” ở đây mới là mấu chốt. Một giao dịch mang tính đầu cơ có thể biến mất khi sự chú ý rời đi. Còn cổ tức hoặc cập nhật quyền sở hữu thì không thể đơn giản bị bỏ qua chỉ vì thị trường lặng đi.
Nhưng tôi nghĩ điều này chỉ thật sự có ý nghĩa nếu các quy trình đó thực sự được hoàn tất trên Dusk. Nếu các tổ chức vẫn thực hiện kiểm tra tuân thủ, dịch vụ, báo cáo và phối hợp thanh toán ở nơi khác, thì các bản ghi trên chuỗi chỉ là những mảnh ghép của toàn bộ vòng đời.
Vậy có lẽ chỉ số đáng theo dõi không phải là số giao dịch mỗi giây.
Mà là số giao dịch trên mỗi tài sản, theo từng năm.
Nếu con số đó tiếp tục tăng mà không cần đến khối lượng đầu cơ, thì lúc đó gas utility của Dusk bắt đầu trông có vẻ khác đi.
#dusk $DUSK @Dusk
Hãy nghĩ xem điều gì xảy ra sau khi phát hành. Quyền sở hữu thay đổi. Điều kiện được kiểm tra. Tiền mặt và chứng khoán được thanh toán. Cổ tức chuyển động. Các hoạt động của doanh nghiệp diễn ra. Cuối cùng, vẫn có ai đó cần bằng chứng để phục vụ báo cáo hoặc rà soát. Nhìn bề ngoài, những việc này trông như các quy trình tài chính tách biệt. Trên onchain, mỗi việc có thể trở thành một giao dịch khác, tiêu tốn gas.
Vậy nên, việc $DUSK gas demand có vẻ ít giống như một đồng hồ đo giao dịch và nhiều hơn như một đồng hồ đo quy trình tài chính.
Một tài sản có khối lượng giao dịch thứ cấp thấp về mặt lý thuyết vẫn có thể tạo ra nhiều hoạt động mạng lặp lại hơn một token được giao dịch sôi nổi, nếu vòng đời của nó liên tục tạo ra các hành động cần thiết. Và điều “cần thiết” ở đây mới là mấu chốt. Một giao dịch mang tính đầu cơ có thể biến mất khi sự chú ý rời đi. Còn cổ tức hoặc cập nhật quyền sở hữu thì không thể đơn giản bị bỏ qua chỉ vì thị trường lặng đi.
Nhưng tôi nghĩ điều này chỉ thật sự có ý nghĩa nếu các quy trình đó thực sự được hoàn tất trên Dusk. Nếu các tổ chức vẫn thực hiện kiểm tra tuân thủ, dịch vụ, báo cáo và phối hợp thanh toán ở nơi khác, thì các bản ghi trên chuỗi chỉ là những mảnh ghép của toàn bộ vòng đời.
Vậy có lẽ chỉ số đáng theo dõi không phải là số giao dịch mỗi giây.
Mà là số giao dịch trên mỗi tài sản, theo từng năm.
Nếu con số đó tiếp tục tăng mà không cần đến khối lượng đầu cơ, thì lúc đó gas utility của Dusk bắt đầu trông có vẻ khác đi.
#dusk $DUSK @Dusk
1
69
·
--
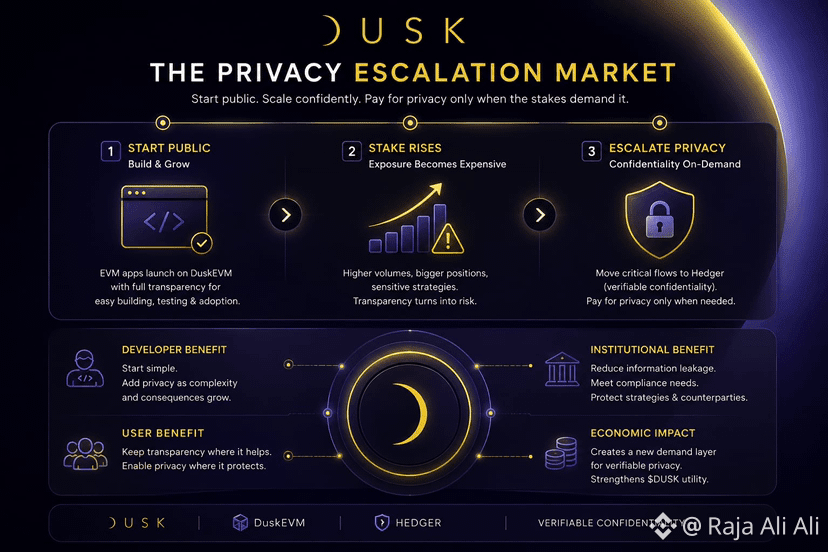
Thành thật mà nói, tôi cứ tự hỏi liệu quyền riêng tư chỉ trở nên có giá trị khi mọi thứ đắt đến mức cần phải che giấu.
Một ứng dụng EVM trên DuskEVM có thể bắt đầu gần như bình thường. Các hợp đồng công khai, hoạt động nhìn thấy được, công cụ phát triển Solidity quen thuộc. Ở giai đoạn đó, tính bảo mật có lẽ chỉ cảm giác như một “khối lượng” phụ thêm. Thêm độ phức tạp cho một bài toán mà ứng dụng lúc đó chưa hề có.
Rồi tiền bắt đầu lớn dần.
Một giao dịch nhỏ trở thành luồng lệnh mang tính thể chế. Một ví đơn giản bắt đầu gắn với điều kiện đủ tư cách của nhà đầu tư. Các vị thế bắt đầu lộ ra chiến lược, đối tác giao dịch, thậm chí cả thông tin mà đối thủ cạnh tranh có thể tận dụng. Bỗng nhiên, chính sự minh bạch tương tự giúp ứng dụng dễ được kiểm tra lại bắt đầu tạo ra hệ quả.
Điều đó khiến tôi nghĩ rằng <0>$DUSK </0> có khả năng đang tạo ra một kiểu thị trường “leo thang quyền riêng tư”.
Các nhà phát triển không nhất thiết chỉ chọn kiến trúc công khai hay riêng tư một lần duy nhất. Họ có thể dần chuyển sang chế độ bảo mật khi chi phí kinh tế của việc bị quan sát ngày càng tăng. Hedger (công cụ phòng ngừa rủi ro) lúc đó ít giống như một tính năng bảo mật hơn, mà giống như một tầng vận hành khác mà ứng dụng bắt đầu phải “trả tiền” khi mức phơi bày trở nên đắt đỏ.
Nhưng vẫn có ma sát. Việc chuyển các hoạt động nhạy cảm sang thực thi bảo mật sau khi ứng dụng đã có người dùng, hợp đồng và quy trình có thể sẽ rất lộn xộn. Quyền riêng tư được đưa vào quá muộn không thể xóa đi những gì đã bị phơi bày trước đó.
Vì vậy, có lẽ bài kiểm tra thực sự là liệu DuskEVM có làm cho sự leo thang đó đủ rẻ để xảy ra trước khi tính minh bạch trở thành rủi ro.
Đó là nơi nó bắt đầu quan trọng.
#dusk $DUSK @Dusk
Thành thật mà nói, tôi cứ tự hỏi liệu quyền riêng tư chỉ trở nên có giá trị khi mọi thứ đắt đến mức cần phải che giấu.
Một ứng dụng EVM trên DuskEVM có thể bắt đầu gần như bình thường. Các hợp đồng công khai, hoạt động nhìn thấy được, công cụ phát triển Solidity quen thuộc. Ở giai đoạn đó, tính bảo mật có lẽ chỉ cảm giác như một “khối lượng” phụ thêm. Thêm độ phức tạp cho một bài toán mà ứng dụng lúc đó chưa hề có.
Rồi tiền bắt đầu lớn dần.
Một giao dịch nhỏ trở thành luồng lệnh mang tính thể chế. Một ví đơn giản bắt đầu gắn với điều kiện đủ tư cách của nhà đầu tư. Các vị thế bắt đầu lộ ra chiến lược, đối tác giao dịch, thậm chí cả thông tin mà đối thủ cạnh tranh có thể tận dụng. Bỗng nhiên, chính sự minh bạch tương tự giúp ứng dụng dễ được kiểm tra lại bắt đầu tạo ra hệ quả.
Điều đó khiến tôi nghĩ rằng <0>$DUSK </0> có khả năng đang tạo ra một kiểu thị trường “leo thang quyền riêng tư”.
Các nhà phát triển không nhất thiết chỉ chọn kiến trúc công khai hay riêng tư một lần duy nhất. Họ có thể dần chuyển sang chế độ bảo mật khi chi phí kinh tế của việc bị quan sát ngày càng tăng. Hedger (công cụ phòng ngừa rủi ro) lúc đó ít giống như một tính năng bảo mật hơn, mà giống như một tầng vận hành khác mà ứng dụng bắt đầu phải “trả tiền” khi mức phơi bày trở nên đắt đỏ.
Nhưng vẫn có ma sát. Việc chuyển các hoạt động nhạy cảm sang thực thi bảo mật sau khi ứng dụng đã có người dùng, hợp đồng và quy trình có thể sẽ rất lộn xộn. Quyền riêng tư được đưa vào quá muộn không thể xóa đi những gì đã bị phơi bày trước đó.
Vì vậy, có lẽ bài kiểm tra thực sự là liệu DuskEVM có làm cho sự leo thang đó đủ rẻ để xảy ra trước khi tính minh bạch trở thành rủi ro.
Đó là nơi nó bắt đầu quan trọng.
#dusk $DUSK @Dusk
Một ứng dụng EVM trên DuskEVM có thể bắt đầu gần như bình thường. Các hợp đồng công khai, hoạt động nhìn thấy được, công cụ phát triển Solidity quen thuộc. Ở giai đoạn đó, tính bảo mật có lẽ chỉ cảm giác như một “khối lượng” phụ thêm. Thêm độ phức tạp cho một bài toán mà ứng dụng lúc đó chưa hề có.
Rồi tiền bắt đầu lớn dần.
Một giao dịch nhỏ trở thành luồng lệnh mang tính thể chế. Một ví đơn giản bắt đầu gắn với điều kiện đủ tư cách của nhà đầu tư. Các vị thế bắt đầu lộ ra chiến lược, đối tác giao dịch, thậm chí cả thông tin mà đối thủ cạnh tranh có thể tận dụng. Bỗng nhiên, chính sự minh bạch tương tự giúp ứng dụng dễ được kiểm tra lại bắt đầu tạo ra hệ quả.
Điều đó khiến tôi nghĩ rằng <0>$DUSK </0> có khả năng đang tạo ra một kiểu thị trường “leo thang quyền riêng tư”.
Các nhà phát triển không nhất thiết chỉ chọn kiến trúc công khai hay riêng tư một lần duy nhất. Họ có thể dần chuyển sang chế độ bảo mật khi chi phí kinh tế của việc bị quan sát ngày càng tăng. Hedger (công cụ phòng ngừa rủi ro) lúc đó ít giống như một tính năng bảo mật hơn, mà giống như một tầng vận hành khác mà ứng dụng bắt đầu phải “trả tiền” khi mức phơi bày trở nên đắt đỏ.
Nhưng vẫn có ma sát. Việc chuyển các hoạt động nhạy cảm sang thực thi bảo mật sau khi ứng dụng đã có người dùng, hợp đồng và quy trình có thể sẽ rất lộn xộn. Quyền riêng tư được đưa vào quá muộn không thể xóa đi những gì đã bị phơi bày trước đó.
Vì vậy, có lẽ bài kiểm tra thực sự là liệu DuskEVM có làm cho sự leo thang đó đủ rẻ để xảy ra trước khi tính minh bạch trở thành rủi ro.
Đó là nơi nó bắt đầu quan trọng.
#dusk $DUSK @Dusk
1
2
79
·
--
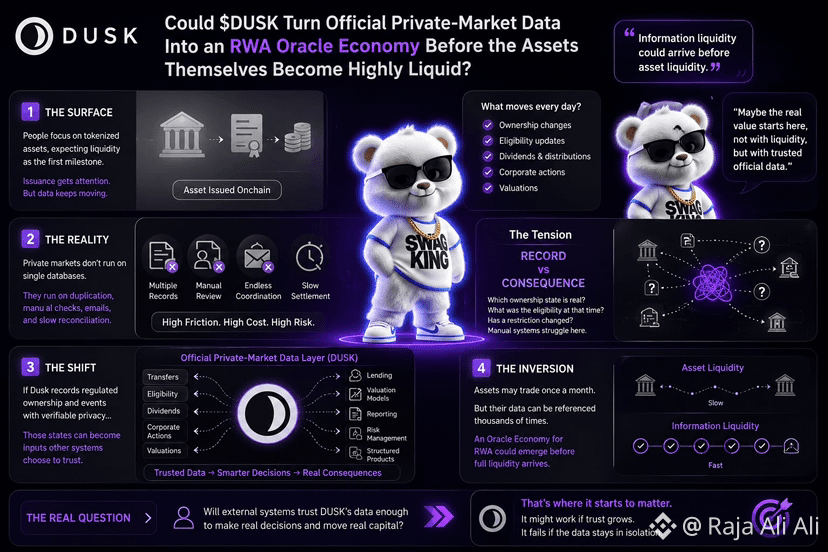
Thành thật mà nói, tôi cứ tự hỏi liệu chúng ta có đang nhìn RWA thanh khoản quá sớm không. Tài sản tư nhân có thể giao dịch chậm trong nhiều năm, nhưng thông tin xung quanh chúng thì không đứng yên. Thay đổi quyền sở hữu. Thay đổi điều kiện đủ tư cách. Cổ tức diễn ra. Định giá chuyển động. Các sự kiện doanh nghiệp tạo ra những hồ sơ mới.
Điều đó khiến tôi nghĩ $DUSK có thể tạo ra thứ gì đó có giá trị trước khi các tài sản đó trở nên thanh khoản sâu rộng: dữ liệu chính thức của thị trường tư nhân mà các hệ thống khác thực sự cần phải tin cậy.
Bề ngoài, một oracle chỉ đơn giản là đưa dữ liệu sang nơi khác. Trên thực tế, thị trường tư nhân làm cho việc đó trở nên rối rắm. Hồ sơ quyền sở hữu nào là nguồn “được thẩm quyền”? Nhà đầu tư có đủ điều kiện tại thời điểm diễn ra việc chuyển nhượng không? Có một hạn chế nào đã thay đổi không? Thông thường, các tổ chức sẽ trả lời các câu hỏi này thông qua những cơ sở dữ liệu riêng, tài liệu riêng và đối chiếu thủ công.
Vì vậy, mâu thuẫn thú vị trở thành giữa hồ sơ và hệ quả.
Nếu Dusk trở thành một phần của hạ tầng nơi quyền sở hữu và các sự kiện tài sản được ghi nhận theo quy định, thì những trạng thái đã được xác thực đó có thể trở thành đầu vào cho các hệ thống cho vay, định giá, báo cáo hoặc các hệ thống tài chính khác. Bản thân tài sản có thể chỉ giao dịch mỗi tháng một lần, trong khi dữ liệu của nó lại được tham chiếu liên tục.
Cảm giác như một sự đảo ngược kỳ lạ: tính thanh khoản thông tin có thể đến trước tính thanh khoản của tài sản.
Nhưng điều đó chỉ quan trọng nếu các hệ thống bên ngoài tin nguồn đó đủ để đưa ra quyết định thực sự dựa trên nó. Nếu không, Dusk chỉ tạo ra những hồ sơ gọn gàng hơn trong một thị trường kín khác.
Đó là nơi nó bắt đầu thật sự có ý nghĩa.
#dusk $DUSK @Dusk
Thành thật mà nói, tôi cứ tự hỏi liệu chúng ta có đang nhìn RWA thanh khoản quá sớm không. Tài sản tư nhân có thể giao dịch chậm trong nhiều năm, nhưng thông tin xung quanh chúng thì không đứng yên. Thay đổi quyền sở hữu. Thay đổi điều kiện đủ tư cách. Cổ tức diễn ra. Định giá chuyển động. Các sự kiện doanh nghiệp tạo ra những hồ sơ mới.
Điều đó khiến tôi nghĩ $DUSK có thể tạo ra thứ gì đó có giá trị trước khi các tài sản đó trở nên thanh khoản sâu rộng: dữ liệu chính thức của thị trường tư nhân mà các hệ thống khác thực sự cần phải tin cậy.
Bề ngoài, một oracle chỉ đơn giản là đưa dữ liệu sang nơi khác. Trên thực tế, thị trường tư nhân làm cho việc đó trở nên rối rắm. Hồ sơ quyền sở hữu nào là nguồn “được thẩm quyền”? Nhà đầu tư có đủ điều kiện tại thời điểm diễn ra việc chuyển nhượng không? Có một hạn chế nào đã thay đổi không? Thông thường, các tổ chức sẽ trả lời các câu hỏi này thông qua những cơ sở dữ liệu riêng, tài liệu riêng và đối chiếu thủ công.
Vì vậy, mâu thuẫn thú vị trở thành giữa hồ sơ và hệ quả.
Nếu Dusk trở thành một phần của hạ tầng nơi quyền sở hữu và các sự kiện tài sản được ghi nhận theo quy định, thì những trạng thái đã được xác thực đó có thể trở thành đầu vào cho các hệ thống cho vay, định giá, báo cáo hoặc các hệ thống tài chính khác. Bản thân tài sản có thể chỉ giao dịch mỗi tháng một lần, trong khi dữ liệu của nó lại được tham chiếu liên tục.
Cảm giác như một sự đảo ngược kỳ lạ: tính thanh khoản thông tin có thể đến trước tính thanh khoản của tài sản.
Nhưng điều đó chỉ quan trọng nếu các hệ thống bên ngoài tin nguồn đó đủ để đưa ra quyết định thực sự dựa trên nó. Nếu không, Dusk chỉ tạo ra những hồ sơ gọn gàng hơn trong một thị trường kín khác.
Đó là nơi nó bắt đầu thật sự có ý nghĩa.
#dusk $DUSK @Dusk
Điều đó khiến tôi nghĩ $DUSK có thể tạo ra thứ gì đó có giá trị trước khi các tài sản đó trở nên thanh khoản sâu rộng: dữ liệu chính thức của thị trường tư nhân mà các hệ thống khác thực sự cần phải tin cậy.
Bề ngoài, một oracle chỉ đơn giản là đưa dữ liệu sang nơi khác. Trên thực tế, thị trường tư nhân làm cho việc đó trở nên rối rắm. Hồ sơ quyền sở hữu nào là nguồn “được thẩm quyền”? Nhà đầu tư có đủ điều kiện tại thời điểm diễn ra việc chuyển nhượng không? Có một hạn chế nào đã thay đổi không? Thông thường, các tổ chức sẽ trả lời các câu hỏi này thông qua những cơ sở dữ liệu riêng, tài liệu riêng và đối chiếu thủ công.
Vì vậy, mâu thuẫn thú vị trở thành giữa hồ sơ và hệ quả.
Nếu Dusk trở thành một phần của hạ tầng nơi quyền sở hữu và các sự kiện tài sản được ghi nhận theo quy định, thì những trạng thái đã được xác thực đó có thể trở thành đầu vào cho các hệ thống cho vay, định giá, báo cáo hoặc các hệ thống tài chính khác. Bản thân tài sản có thể chỉ giao dịch mỗi tháng một lần, trong khi dữ liệu của nó lại được tham chiếu liên tục.
Cảm giác như một sự đảo ngược kỳ lạ: tính thanh khoản thông tin có thể đến trước tính thanh khoản của tài sản.
Nhưng điều đó chỉ quan trọng nếu các hệ thống bên ngoài tin nguồn đó đủ để đưa ra quyết định thực sự dựa trên nó. Nếu không, Dusk chỉ tạo ra những hồ sơ gọn gàng hơn trong một thị trường kín khác.
Đó là nơi nó bắt đầu thật sự có ý nghĩa.
#dusk $DUSK @Dusk
1
2
68
·
--
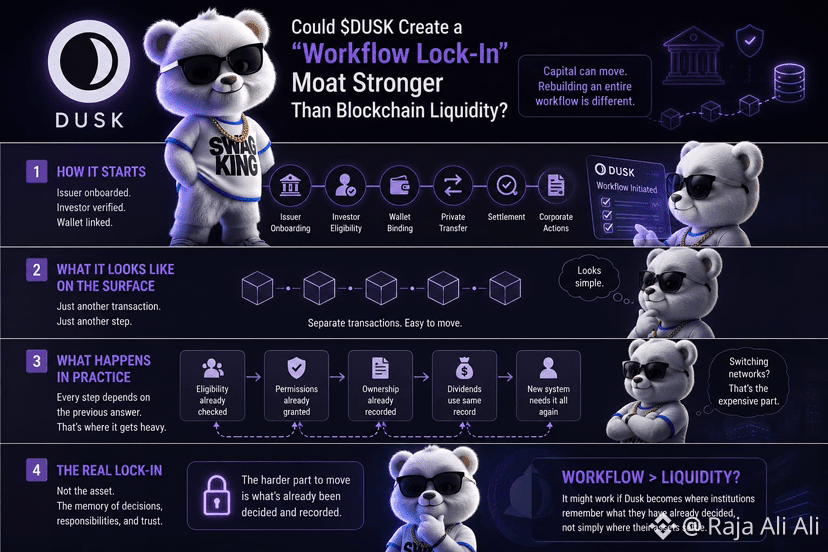
Thành thật mà nói, tôi vẫn tự hỏi liệu tính thanh khoản của blockchain có phải thực sự là điều khó nhất mà các tổ chức phải bỏ lại hay không. Vốn có thể di chuyển. Việc xây dựng lại cả một quy trình làm việc lại là chuyện khác.
Nếu Dusk trở thành nơi mà một tổ chức phát hành xử lý điều kiện đủ của nhà đầu tư, chuyển nhượng riêng tư, thanh toán và về sau là các hoạt động doanh nghiệp, thì mỗi bước sẽ bắt đầu phụ thuộc vào những câu trả lời được tạo ra ở các bước trước. Ví đã được kiểm tra rồi. Nhà đầu tư đã được phê duyệt rồi. Quyền sở hữu đã được ghi nhận rồi. Và sau đó, một khoản cổ tức sẽ sử dụng chính bản ghi đó.
Bề ngoài, đây là những giao dịch tách biệt. Trên thực tế, chúng trở thành một chuỗi các quyết định mang tính tổ chức.
Điều đó tạo ra một kiểu “khóa chặt” khá kỳ lạ. Việc chuyển một tài sản sang nơi khác có thể về mặt kỹ thuật là dễ, nhưng việc chuyển “niềm tin” xung quanh sẽ nặng hơn. Một hệ thống khác có thể cần phải kiểm tra lại điều kiện đủ, đối soát lại các bản ghi, xây dựng lại quyền truy cập và phân công lại trách nhiệm. Bỗng nhiên, việc chuyển mạng không còn chủ yếu là bài toán về “cầu nối”. Nó là bài toán về “phối hợp”.
Nhưng tôi hơi không thoải mái khi gọi điều đó là một “moat” một cách tự động. Nếu các tổ chức vẫn lưu giữ hồ sơ tuân thủ thực sự của họ bên ngoài Dusk, thì quy trình có thể vẫn mang tính di động, và Dusk chỉ là một lớp thực thi trong số nhiều lớp khác.
“Moát” (lợi thế phòng thủ) mạnh hơn xuất hiện khi việc rời đi đồng nghĩa với việc phải lặp lại những công việc mà chẳng ai muốn lặp lại.
Nó sẽ vận hành tốt nếu Dusk trở thành nơi mà các tổ chức nhớ lại những gì họ đã quyết định, chứ không chỉ là nơi mà tài sản của họ tình cờ được thanh toán.
#dusk $DUSK @Dusk_Foundation $ACE $ALPINE
{future}(ALPINEUSDT)
{future}(ACEUSDT)
Thành thật mà nói, tôi vẫn tự hỏi liệu tính thanh khoản của blockchain có phải thực sự là điều khó nhất mà các tổ chức phải bỏ lại hay không. Vốn có thể di chuyển. Việc xây dựng lại cả một quy trình làm việc lại là chuyện khác.
Nếu Dusk trở thành nơi mà một tổ chức phát hành xử lý điều kiện đủ của nhà đầu tư, chuyển nhượng riêng tư, thanh toán và về sau là các hoạt động doanh nghiệp, thì mỗi bước sẽ bắt đầu phụ thuộc vào những câu trả lời được tạo ra ở các bước trước. Ví đã được kiểm tra rồi. Nhà đầu tư đã được phê duyệt rồi. Quyền sở hữu đã được ghi nhận rồi. Và sau đó, một khoản cổ tức sẽ sử dụng chính bản ghi đó.
Bề ngoài, đây là những giao dịch tách biệt. Trên thực tế, chúng trở thành một chuỗi các quyết định mang tính tổ chức.
Điều đó tạo ra một kiểu “khóa chặt” khá kỳ lạ. Việc chuyển một tài sản sang nơi khác có thể về mặt kỹ thuật là dễ, nhưng việc chuyển “niềm tin” xung quanh sẽ nặng hơn. Một hệ thống khác có thể cần phải kiểm tra lại điều kiện đủ, đối soát lại các bản ghi, xây dựng lại quyền truy cập và phân công lại trách nhiệm. Bỗng nhiên, việc chuyển mạng không còn chủ yếu là bài toán về “cầu nối”. Nó là bài toán về “phối hợp”.
Nhưng tôi hơi không thoải mái khi gọi điều đó là một “moat” một cách tự động. Nếu các tổ chức vẫn lưu giữ hồ sơ tuân thủ thực sự của họ bên ngoài Dusk, thì quy trình có thể vẫn mang tính di động, và Dusk chỉ là một lớp thực thi trong số nhiều lớp khác.
“Moát” (lợi thế phòng thủ) mạnh hơn xuất hiện khi việc rời đi đồng nghĩa với việc phải lặp lại những công việc mà chẳng ai muốn lặp lại.
Nó sẽ vận hành tốt nếu Dusk trở thành nơi mà các tổ chức nhớ lại những gì họ đã quyết định, chứ không chỉ là nơi mà tài sản của họ tình cờ được thanh toán.
#dusk $DUSK @Dusk $ACE $ALPINE
Nếu Dusk trở thành nơi mà một tổ chức phát hành xử lý điều kiện đủ của nhà đầu tư, chuyển nhượng riêng tư, thanh toán và về sau là các hoạt động doanh nghiệp, thì mỗi bước sẽ bắt đầu phụ thuộc vào những câu trả lời được tạo ra ở các bước trước. Ví đã được kiểm tra rồi. Nhà đầu tư đã được phê duyệt rồi. Quyền sở hữu đã được ghi nhận rồi. Và sau đó, một khoản cổ tức sẽ sử dụng chính bản ghi đó.
Bề ngoài, đây là những giao dịch tách biệt. Trên thực tế, chúng trở thành một chuỗi các quyết định mang tính tổ chức.
Điều đó tạo ra một kiểu “khóa chặt” khá kỳ lạ. Việc chuyển một tài sản sang nơi khác có thể về mặt kỹ thuật là dễ, nhưng việc chuyển “niềm tin” xung quanh sẽ nặng hơn. Một hệ thống khác có thể cần phải kiểm tra lại điều kiện đủ, đối soát lại các bản ghi, xây dựng lại quyền truy cập và phân công lại trách nhiệm. Bỗng nhiên, việc chuyển mạng không còn chủ yếu là bài toán về “cầu nối”. Nó là bài toán về “phối hợp”.
Nhưng tôi hơi không thoải mái khi gọi điều đó là một “moat” một cách tự động. Nếu các tổ chức vẫn lưu giữ hồ sơ tuân thủ thực sự của họ bên ngoài Dusk, thì quy trình có thể vẫn mang tính di động, và Dusk chỉ là một lớp thực thi trong số nhiều lớp khác.
“Moát” (lợi thế phòng thủ) mạnh hơn xuất hiện khi việc rời đi đồng nghĩa với việc phải lặp lại những công việc mà chẳng ai muốn lặp lại.
Nó sẽ vận hành tốt nếu Dusk trở thành nơi mà các tổ chức nhớ lại những gì họ đã quyết định, chứ không chỉ là nơi mà tài sản của họ tình cờ được thanh toán.
#dusk $DUSK @Dusk $ACE $ALPINE
2
227
·
--
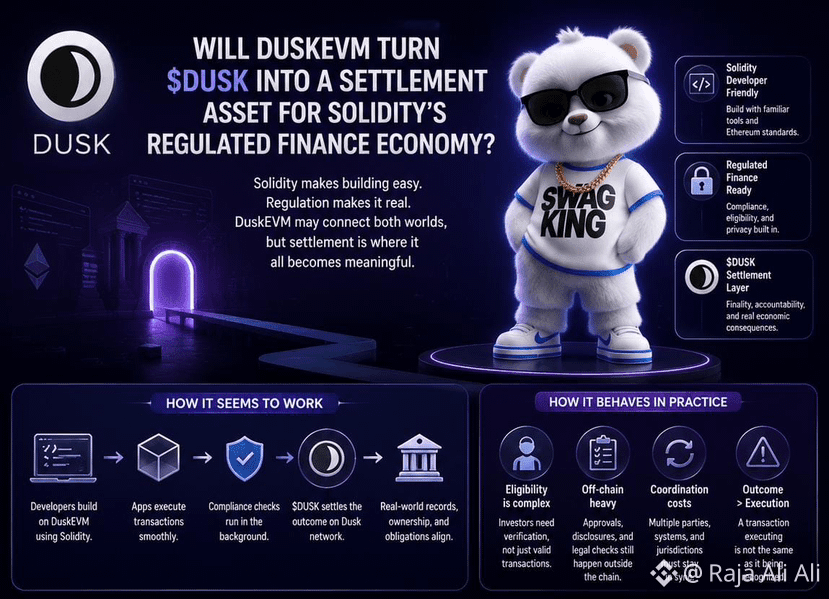
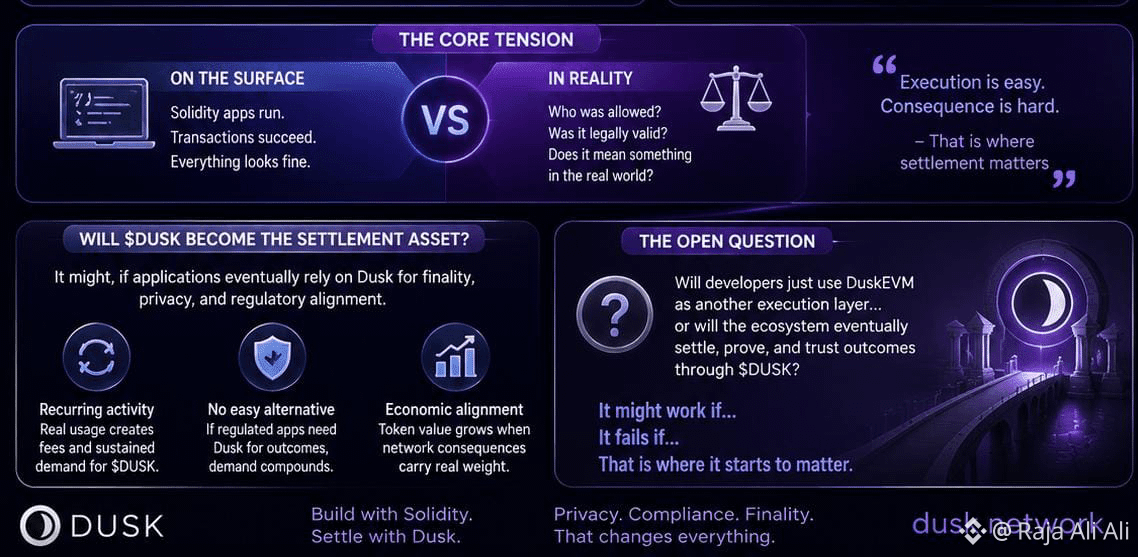
Thành thật mà nói, tôi cứ tự hỏi liệu giá trị thực sự của DuskEVM có nằm ít hơn ở việc đưa các nhà phát triển Solidity đến với Dusk, và nhiều hơn ở việc quyết định hoạt động tài chính của họ cuối cùng sẽ được tất toán ở đâu.
Thoạt nhìn, khả năng tương thích giúp con đường trở nên đơn giản. Các nhà phát triển có thể xây dựng bằng những công cụ họ đã quen dùng, thay vì phải học một môi trường hoàn toàn mới. Nhưng tài chính chịu sự quản lý chặt chẽ sẽ trở nên phức tạp hơn khi một ứng dụng liên quan đến chứng khoán thực. Giao dịch hợp lệ về mặt kỹ thuật không có nghĩa là nhà đầu tư đủ điều kiện, việc chuyển nhượng được pháp luật cho phép, hay hồ sơ sở hữu cuối cùng có ý nghĩa gì bên ngoài chuỗi.
Tôi nghĩ chính ở đó, sự căng thẳng đáng chú ý bắt đầu xuất hiện. Solidity vẫn có thể là ngôn ngữ ứng dụng, trong khi $DUSK có khả năng trở thành một phần của lớp tất toán bên dưới. Ban đầu, các nhà phát triển có thể hầu như không nghĩ đến Dusk. Thế nhưng, mọi giao dịch chịu sự quản lý chặt chẽ rốt cuộc đều phải trở thành một kết quả được công nhận ở đâu đó.
Và hệ quả dồn tích tại khâu tất toán.
Tuy vậy, chỉ riêng khả năng tương thích không thể tạo ra nhu cầu đó. Nếu các ứng dụng chạy trên DuskEVM nhưng hoạt động kinh tế lại được tách rời khỏi $DUSK, mức độ chấp nhận của nhà phát triển có thể tăng mà nhu cầu tương ứng đối với token thì không. Ngoài ra còn có những trở ngại lâu nay từ phía các tổ chức: việc xác minh danh tính, phê duyệt và trách nhiệm pháp lý không biến mất chỉ vì Solidity xử lý giao dịch.
Có lẽ câu hỏi thực sự không phải là liệu DuskEVM có thu hút các nhà phát triển Ethereum hay không. Mà là liệu các ứng dụng của họ cuối cùng có còn nơi nào khác hữu ích hơn để tất toán hay không. Đó mới là lúc điều này bắt đầu trở nên quan trọng.
$GPS $STAR #dusk @Dusk_Foundation
{future}(DUSKUSDT)
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{future}(GPSUSDT)
Thành thật mà nói, tôi cứ tự hỏi liệu giá trị thực sự của DuskEVM có nằm ít hơn ở việc đưa các nhà phát triển Solidity đến với Dusk, và nhiều hơn ở việc quyết định hoạt động tài chính của họ cuối cùng sẽ được tất toán ở đâu.
Thoạt nhìn, khả năng tương thích giúp con đường trở nên đơn giản. Các nhà phát triển có thể xây dựng bằng những công cụ họ đã quen dùng, thay vì phải học một môi trường hoàn toàn mới. Nhưng tài chính chịu sự quản lý chặt chẽ sẽ trở nên phức tạp hơn khi một ứng dụng liên quan đến chứng khoán thực. Giao dịch hợp lệ về mặt kỹ thuật không có nghĩa là nhà đầu tư đủ điều kiện, việc chuyển nhượng được pháp luật cho phép, hay hồ sơ sở hữu cuối cùng có ý nghĩa gì bên ngoài chuỗi.
Tôi nghĩ chính ở đó, sự căng thẳng đáng chú ý bắt đầu xuất hiện. Solidity vẫn có thể là ngôn ngữ ứng dụng, trong khi $DUSK có khả năng trở thành một phần của lớp tất toán bên dưới. Ban đầu, các nhà phát triển có thể hầu như không nghĩ đến Dusk. Thế nhưng, mọi giao dịch chịu sự quản lý chặt chẽ rốt cuộc đều phải trở thành một kết quả được công nhận ở đâu đó.
Và hệ quả dồn tích tại khâu tất toán.
Tuy vậy, chỉ riêng khả năng tương thích không thể tạo ra nhu cầu đó. Nếu các ứng dụng chạy trên DuskEVM nhưng hoạt động kinh tế lại được tách rời khỏi $DUSK , mức độ chấp nhận của nhà phát triển có thể tăng mà nhu cầu tương ứng đối với token thì không. Ngoài ra còn có những trở ngại lâu nay từ phía các tổ chức: việc xác minh danh tính, phê duyệt và trách nhiệm pháp lý không biến mất chỉ vì Solidity xử lý giao dịch.
Có lẽ câu hỏi thực sự không phải là liệu DuskEVM có thu hút các nhà phát triển Ethereum hay không. Mà là liệu các ứng dụng của họ cuối cùng có còn nơi nào khác hữu ích hơn để tất toán hay không. Đó mới là lúc điều này bắt đầu trở nên quan trọng.
$GPS $STAR #dusk @Dusk
Thoạt nhìn, khả năng tương thích giúp con đường trở nên đơn giản. Các nhà phát triển có thể xây dựng bằng những công cụ họ đã quen dùng, thay vì phải học một môi trường hoàn toàn mới. Nhưng tài chính chịu sự quản lý chặt chẽ sẽ trở nên phức tạp hơn khi một ứng dụng liên quan đến chứng khoán thực. Giao dịch hợp lệ về mặt kỹ thuật không có nghĩa là nhà đầu tư đủ điều kiện, việc chuyển nhượng được pháp luật cho phép, hay hồ sơ sở hữu cuối cùng có ý nghĩa gì bên ngoài chuỗi.
Tôi nghĩ chính ở đó, sự căng thẳng đáng chú ý bắt đầu xuất hiện. Solidity vẫn có thể là ngôn ngữ ứng dụng, trong khi $DUSK có khả năng trở thành một phần của lớp tất toán bên dưới. Ban đầu, các nhà phát triển có thể hầu như không nghĩ đến Dusk. Thế nhưng, mọi giao dịch chịu sự quản lý chặt chẽ rốt cuộc đều phải trở thành một kết quả được công nhận ở đâu đó.
Và hệ quả dồn tích tại khâu tất toán.
Tuy vậy, chỉ riêng khả năng tương thích không thể tạo ra nhu cầu đó. Nếu các ứng dụng chạy trên DuskEVM nhưng hoạt động kinh tế lại được tách rời khỏi $DUSK , mức độ chấp nhận của nhà phát triển có thể tăng mà nhu cầu tương ứng đối với token thì không. Ngoài ra còn có những trở ngại lâu nay từ phía các tổ chức: việc xác minh danh tính, phê duyệt và trách nhiệm pháp lý không biến mất chỉ vì Solidity xử lý giao dịch.
Có lẽ câu hỏi thực sự không phải là liệu DuskEVM có thu hút các nhà phát triển Ethereum hay không. Mà là liệu các ứng dụng của họ cuối cùng có còn nơi nào khác hữu ích hơn để tất toán hay không. Đó mới là lúc điều này bắt đầu trở nên quan trọng.
$GPS $STAR #dusk @Dusk
1
1
176
·
--
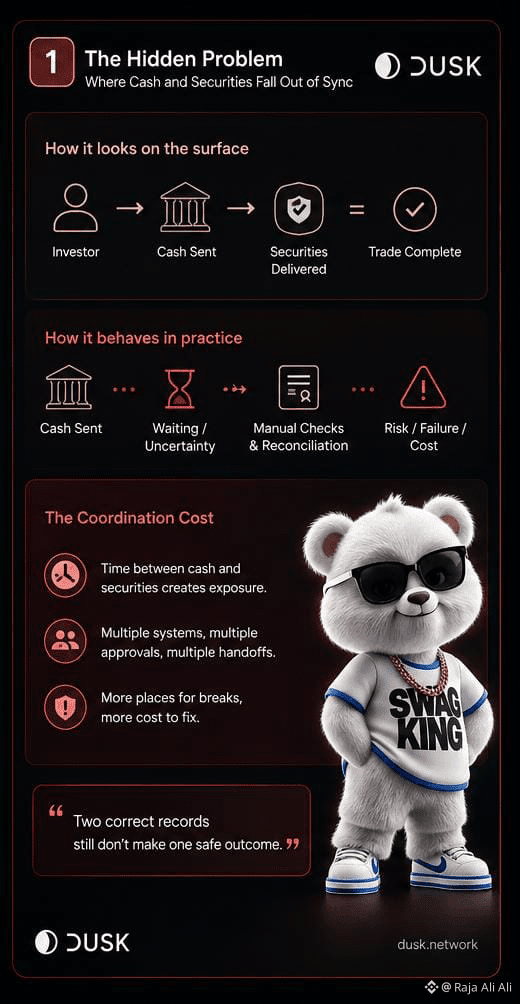
Thành thật mà nói, trước đây tôi nghĩ các vấn đề quyết toán chủ yếu là chuyện tốc độ. Nhưng càng tìm hiểu về chứng khoán được token hóa, tôi càng thấy vấn đề kỳ lạ hơn nằm ở khâu phối hợp. Tiền có thể sẵn sàng trong hệ thống này trong khi chứng khoán vẫn đang chờ ở một nơi khác, và đột nhiên hai bản ghi riêng lẻ đều chính xác vẫn không thể tạo ra một kết quả an toàn.
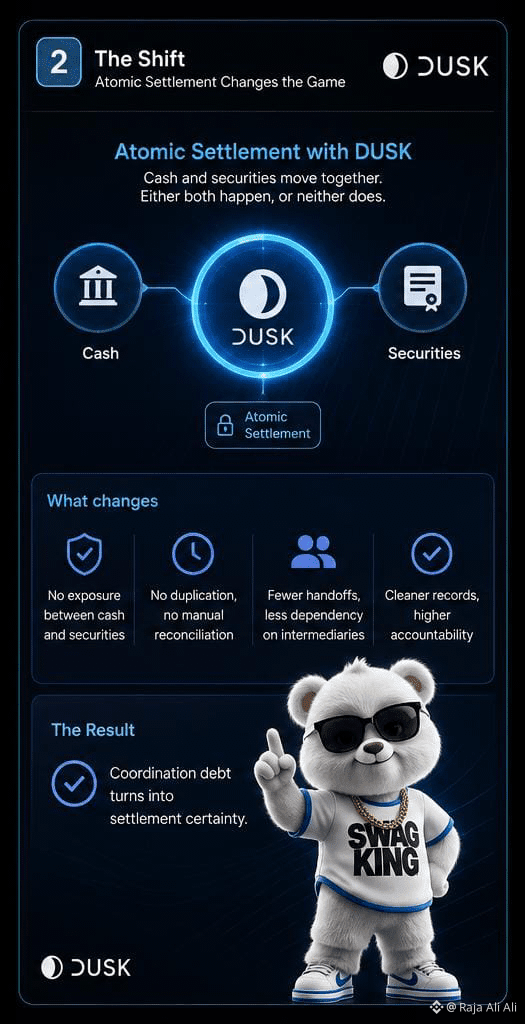
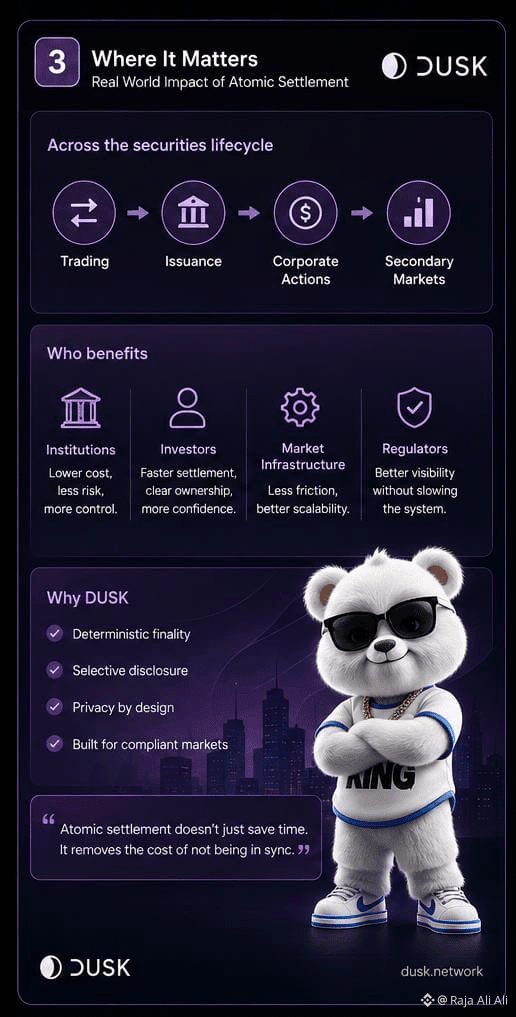
Đó là lúc quyết toán nguyên tử quanh $Dusk trở nên thú vị với tôi. Nếu tiền và chứng khoán có thể được trao đổi như một sự kiện duy nhất, thì hoặc cả hai cùng chuyển giao, hoặc không bên nào chuyển giao. Thoạt nghe, điều đó có vẻ như một cải tiến kỹ thuật. Nhưng trên thực tế, nó có thể xóa bỏ cả một khoảng thời gian mà các tổ chức phải tự hỏi: họ đã trả tiền chưa, chúng ta đã giao chứng khoán chưa, bên nào đi trước, và chuyện gì xảy ra nếu một bên không thực hiện được?
Tôi gần như xem đây là món nợ phối hợp.
Mỗi phút giữa quyết định chuyển tiền và kết quả chuyển quyền sở hữu lại tạo thêm một cơ hội để phát sinh việc đối soát, tài sản thế chấp, kiểm tra thủ công hoặc trách nhiệm. Quyết toán nguyên tử thu hẹp khoảng cách đó.
Nhưng tôi không chắc blockchain mới là phần khó nhất. Tiền vẫn có thể nằm trong các ngân hàng, quyết định về điều kiện đủ tư cách có thể được đưa ra ở nơi khác, còn các phê duyệt nội bộ hiếm khi diễn ra một cách nguyên tử.
Vì vậy, $Dusk có thể giúp khâu chứng khoán được đồng bộ hoàn hảo, trong khi các tổ chức xung quanh vẫn bị phân mảnh.
Điều này chỉ hiệu quả nếu quyết toán nguyên tử loại bỏ khâu phối hợp, thay vì đơn thuần đẩy nó ra thêm một tầng bên ngoài.
$DOLO $AIO
#dusk $DUSK @Dusk_Foundation
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{future}(DOLOUSDT)
Thành thật mà nói, trước đây tôi nghĩ các vấn đề quyết toán chủ yếu là chuyện tốc độ. Nhưng càng tìm hiểu về chứng khoán được token hóa, tôi càng thấy vấn đề kỳ lạ hơn nằm ở khâu phối hợp. Tiền có thể sẵn sàng trong hệ thống này trong khi chứng khoán vẫn đang chờ ở một nơi khác, và đột nhiên hai bản ghi riêng lẻ đều chính xác vẫn không thể tạo ra một kết quả an toàn.
Đó là lúc quyết toán nguyên tử quanh $Dusk trở nên thú vị với tôi. Nếu tiền và chứng khoán có thể được trao đổi như một sự kiện duy nhất, thì hoặc cả hai cùng chuyển giao, hoặc không bên nào chuyển giao. Thoạt nghe, điều đó có vẻ như một cải tiến kỹ thuật. Nhưng trên thực tế, nó có thể xóa bỏ cả một khoảng thời gian mà các tổ chức phải tự hỏi: họ đã trả tiền chưa, chúng ta đã giao chứng khoán chưa, bên nào đi trước, và chuyện gì xảy ra nếu một bên không thực hiện được?
Tôi gần như xem đây là món nợ phối hợp.
Mỗi phút giữa quyết định chuyển tiền và kết quả chuyển quyền sở hữu lại tạo thêm một cơ hội để phát sinh việc đối soát, tài sản thế chấp, kiểm tra thủ công hoặc trách nhiệm. Quyết toán nguyên tử thu hẹp khoảng cách đó.
Nhưng tôi không chắc blockchain mới là phần khó nhất. Tiền vẫn có thể nằm trong các ngân hàng, quyết định về điều kiện đủ tư cách có thể được đưa ra ở nơi khác, còn các phê duyệt nội bộ hiếm khi diễn ra một cách nguyên tử.
Vì vậy, $Dusk có thể giúp khâu chứng khoán được đồng bộ hoàn hảo, trong khi các tổ chức xung quanh vẫn bị phân mảnh.
Điều này chỉ hiệu quả nếu quyết toán nguyên tử loại bỏ khâu phối hợp, thay vì đơn thuần đẩy nó ra thêm một tầng bên ngoài.
$DOLO $AIO
#dusk $DUSK @Dusk
Đó là lúc quyết toán nguyên tử quanh $Dusk trở nên thú vị với tôi. Nếu tiền và chứng khoán có thể được trao đổi như một sự kiện duy nhất, thì hoặc cả hai cùng chuyển giao, hoặc không bên nào chuyển giao. Thoạt nghe, điều đó có vẻ như một cải tiến kỹ thuật. Nhưng trên thực tế, nó có thể xóa bỏ cả một khoảng thời gian mà các tổ chức phải tự hỏi: họ đã trả tiền chưa, chúng ta đã giao chứng khoán chưa, bên nào đi trước, và chuyện gì xảy ra nếu một bên không thực hiện được?
Tôi gần như xem đây là món nợ phối hợp.
Mỗi phút giữa quyết định chuyển tiền và kết quả chuyển quyền sở hữu lại tạo thêm một cơ hội để phát sinh việc đối soát, tài sản thế chấp, kiểm tra thủ công hoặc trách nhiệm. Quyết toán nguyên tử thu hẹp khoảng cách đó.
Nhưng tôi không chắc blockchain mới là phần khó nhất. Tiền vẫn có thể nằm trong các ngân hàng, quyết định về điều kiện đủ tư cách có thể được đưa ra ở nơi khác, còn các phê duyệt nội bộ hiếm khi diễn ra một cách nguyên tử.
Vì vậy, $Dusk có thể giúp khâu chứng khoán được đồng bộ hoàn hảo, trong khi các tổ chức xung quanh vẫn bị phân mảnh.
Điều này chỉ hiệu quả nếu quyết toán nguyên tử loại bỏ khâu phối hợp, thay vì đơn thuần đẩy nó ra thêm một tầng bên ngoài.
$DOLO $AIO
#dusk $DUSK @Dusk
178
·
--
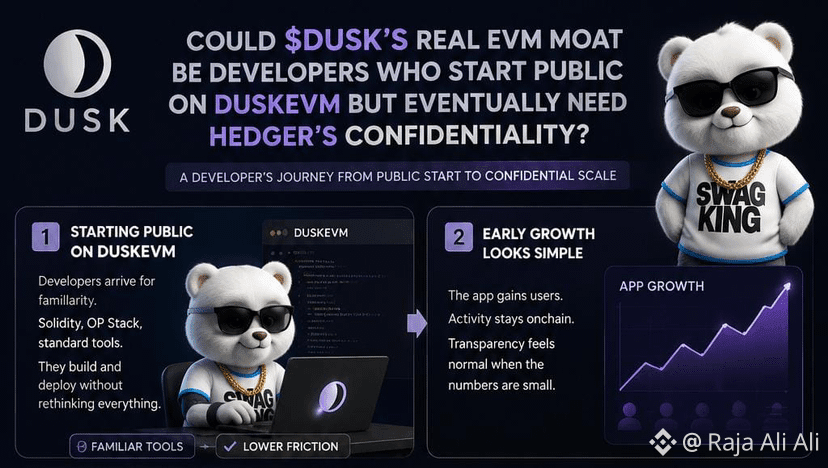
Thật lòng mà nói, trước đây tôi từng nghĩ công việc chính của DuskEVM chỉ đơn giản là làm cho $DUSK dễ tiếp cận hơn đối với các nhà phát triển Ethereum. Công cụ quen thuộc, hợp đồng quen thuộc, ít ma sát hơn. Nhưng giờ tôi bắt đầu nghĩ phần thú vị nằm ở giai đoạn sau, khi thứ được xây dựng công khai trở nên có giá trị đủ lớn đến mức việc công khai bắt đầu gây ra vấn đề.
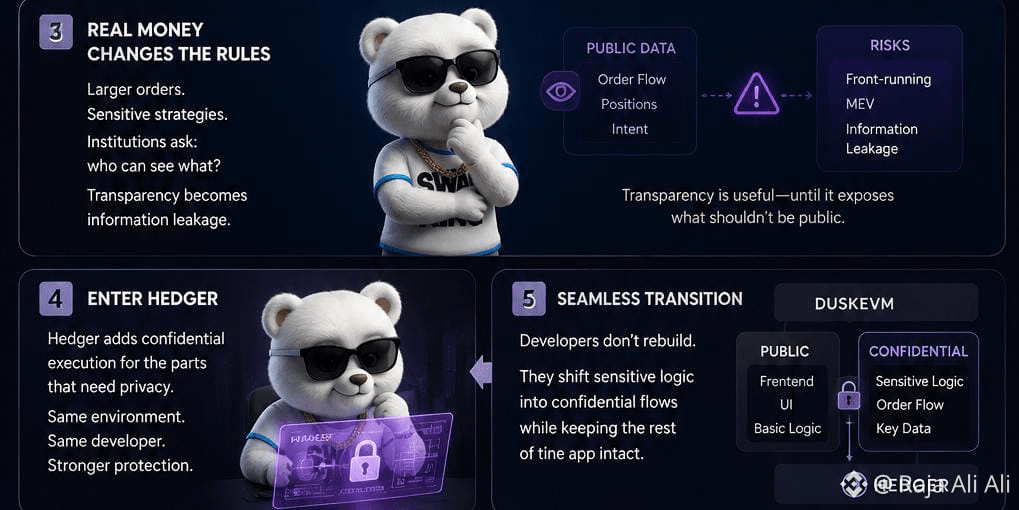
Một nhà phát triển có thể bắt đầu trên DuskEVM mà không cần thiết kế lại mọi thứ dựa trên tính bảo mật. Điều này hiệu quả khi mức độ rủi ro còn thấp. Rồi khi vốn thật sự xuất hiện. Quy mô lệnh trở nên nhạy cảm. Vị thế có thể tiết lộ ý định. Người dùng tổ chức bắt đầu hỏi ai có thể xem điều gì trước khi họ tham gia.
Lúc đó, minh bạch không còn chỉ là một tính năng nữa. Nó có thể trở thành rò rỉ thông tin.
Đây là nơi Hedger thay đổi cách tôi nhìn vào chiến lược EVM. Nếu nhà phát triển có thể chuyển các phần nhạy cảm trong một quy trình hiện có sang thực thi bảo mật mà không phải xây lại toàn bộ ứng dụng ở một nơi khác, thì DuskEVM sẽ trở nên nhiều hơn một lớp onboarding. Nó trở thành cánh cổng công khai để các nhà phát triển có thể đi sâu hơn vào một hệ thống.
Nhưng điều này phụ thuộc vào việc quá trình chuyển đổi phải thực sự đơn giản. Nếu việc thêm tính bảo mật khiến các hợp đồng bị trùng lặp, thanh khoản bị phân mảnh, cần thêm các cuộc kiểm toán hoặc cần phối hợp khó khăn giữa trạng thái công khai và trạng thái riêng tư, thì nhà phát triển có thể chỉ việc rời đi.
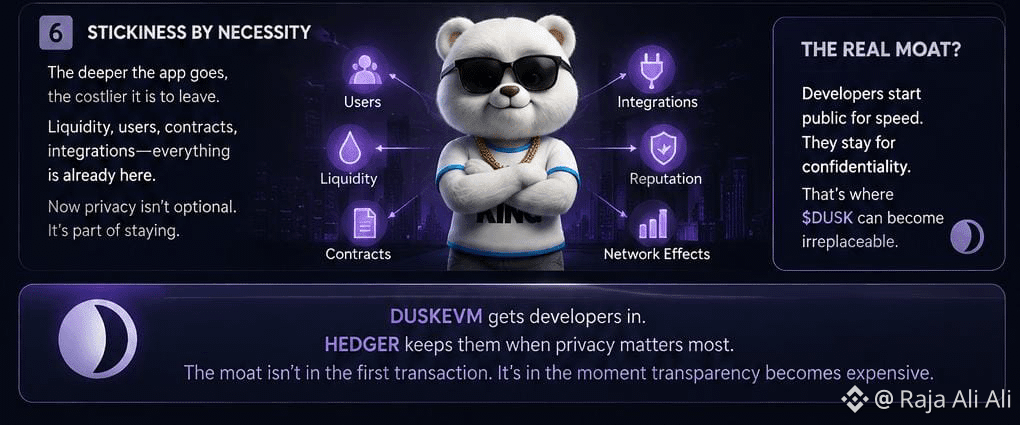
Vậy có lẽ $DUSK’s EVM moat không thu hút các nhà phát triển ngay từ ngày đầu với quyền riêng tư.
Nó có thể hiệu quả nếu Dusk làm cho quyền riêng tư trở nên hữu ích đúng vào lúc thành công khiến minh bạch trở nên đắt đỏ.
#dusk $DUSK @Dusk
Thật lòng mà nói, trước đây tôi từng nghĩ công việc chính của DuskEVM chỉ đơn giản là làm cho $DUSK dễ tiếp cận hơn đối với các nhà phát triển Ethereum. Công cụ quen thuộc, hợp đồng quen thuộc, ít ma sát hơn. Nhưng giờ tôi bắt đầu nghĩ phần thú vị nằm ở giai đoạn sau, khi thứ được xây dựng công khai trở nên có giá trị đủ lớn đến mức việc công khai bắt đầu gây ra vấn đề.
Một nhà phát triển có thể bắt đầu trên DuskEVM mà không cần thiết kế lại mọi thứ dựa trên tính bảo mật. Điều này hiệu quả khi mức độ rủi ro còn thấp. Rồi khi vốn thật sự xuất hiện. Quy mô lệnh trở nên nhạy cảm. Vị thế có thể tiết lộ ý định. Người dùng tổ chức bắt đầu hỏi ai có thể xem điều gì trước khi họ tham gia.
Lúc đó, minh bạch không còn chỉ là một tính năng nữa. Nó có thể trở thành rò rỉ thông tin.
Đây là nơi Hedger thay đổi cách tôi nhìn vào chiến lược EVM. Nếu nhà phát triển có thể chuyển các phần nhạy cảm trong một quy trình hiện có sang thực thi bảo mật mà không phải xây lại toàn bộ ứng dụng ở một nơi khác, thì DuskEVM sẽ trở nên nhiều hơn một lớp onboarding. Nó trở thành cánh cổng công khai để các nhà phát triển có thể đi sâu hơn vào một hệ thống.
Nhưng điều này phụ thuộc vào việc quá trình chuyển đổi phải thực sự đơn giản. Nếu việc thêm tính bảo mật khiến các hợp đồng bị trùng lặp, thanh khoản bị phân mảnh, cần thêm các cuộc kiểm toán hoặc cần phối hợp khó khăn giữa trạng thái công khai và trạng thái riêng tư, thì nhà phát triển có thể chỉ việc rời đi.
Vậy có lẽ $DUSK ’s EVM moat không thu hút các nhà phát triển ngay từ ngày đầu với quyền riêng tư.
Nó có thể hiệu quả nếu Dusk làm cho quyền riêng tư trở nên hữu ích đúng vào lúc thành công khiến minh bạch trở nên đắt đỏ.
#dusk $DUSK @Dusk
Một nhà phát triển có thể bắt đầu trên DuskEVM mà không cần thiết kế lại mọi thứ dựa trên tính bảo mật. Điều này hiệu quả khi mức độ rủi ro còn thấp. Rồi khi vốn thật sự xuất hiện. Quy mô lệnh trở nên nhạy cảm. Vị thế có thể tiết lộ ý định. Người dùng tổ chức bắt đầu hỏi ai có thể xem điều gì trước khi họ tham gia.
Lúc đó, minh bạch không còn chỉ là một tính năng nữa. Nó có thể trở thành rò rỉ thông tin.
Đây là nơi Hedger thay đổi cách tôi nhìn vào chiến lược EVM. Nếu nhà phát triển có thể chuyển các phần nhạy cảm trong một quy trình hiện có sang thực thi bảo mật mà không phải xây lại toàn bộ ứng dụng ở một nơi khác, thì DuskEVM sẽ trở nên nhiều hơn một lớp onboarding. Nó trở thành cánh cổng công khai để các nhà phát triển có thể đi sâu hơn vào một hệ thống.
Nhưng điều này phụ thuộc vào việc quá trình chuyển đổi phải thực sự đơn giản. Nếu việc thêm tính bảo mật khiến các hợp đồng bị trùng lặp, thanh khoản bị phân mảnh, cần thêm các cuộc kiểm toán hoặc cần phối hợp khó khăn giữa trạng thái công khai và trạng thái riêng tư, thì nhà phát triển có thể chỉ việc rời đi.
Vậy có lẽ $DUSK ’s EVM moat không thu hút các nhà phát triển ngay từ ngày đầu với quyền riêng tư.
Nó có thể hiệu quả nếu Dusk làm cho quyền riêng tư trở nên hữu ích đúng vào lúc thành công khiến minh bạch trở nên đắt đỏ.
#dusk $DUSK @Dusk
3
2
100
·
--
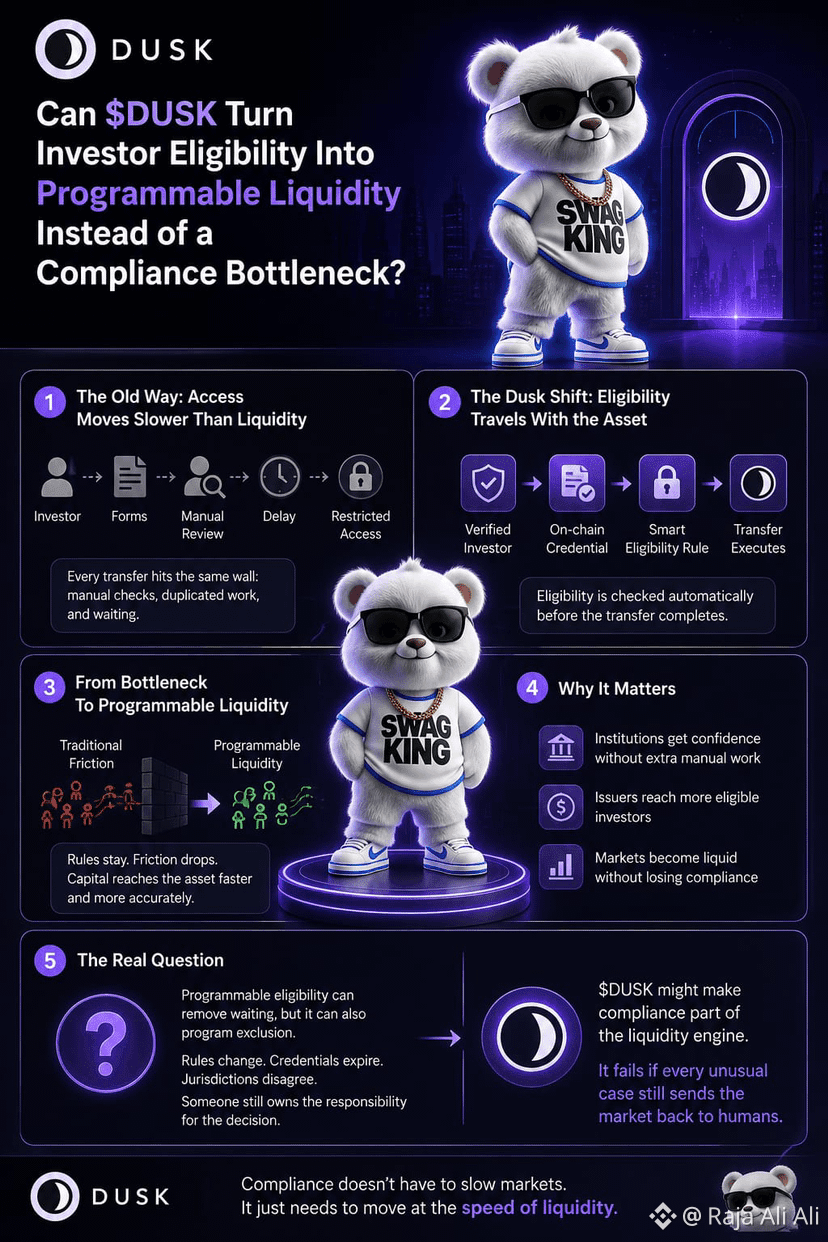
Thành thật mà nói, tôi cứ tự hỏi liệu điều kiện nhà đầu tư có đang được coi như một bước kiểm tra tuân thủ hay không, trong khi thực tế nó vốn là một phần của tính thanh khoản.
Một chứng khoán được token hóa về mặt kỹ thuật có thể giao dịch, nhưng điều đó không có nghĩa là mọi người mua đều có thể nhận được. Vẫn có người phải chứng minh danh tính, thẩm quyền pháp lý (jurisdiction), tư cách nhà đầu tư, có thể là các hạn chế khác. Nếu những kiểm tra đó diễn ra thủ công mỗi lần, thì tài sản vẫn “thanh khoản trên giấy” nhưng trên thực tế việc tiếp cận lại chậm.
Sự phân biệt đó có vẻ rất quan trọng đối với $DUSK.
Nếu các quy tắc về tính đủ điều kiện có thể “đi cùng” với tài sản và được kiểm tra tự động trước khi một giao dịch chuyển tiền hoàn tất, thì tuân thủ không còn là thứ xảy ra sau khi thanh khoản đã tìm được người mua. Nó bắt đầu định hình ngay từ đầu loại thanh khoản nào thực sự có thể tiếp cận tài sản.
Nhưng tôi nghĩ ở đây còn có một vấn đề khác đang ẩn giấu.
“Khả năng đủ điều kiện theo chương trình có thể loại bỏ thời gian chờ, nhưng cũng có thể lập trình sự loại trừ.”
Quy tắc thay đổi. Chứng chỉ hết hạn. Các khu vực pháp lý không đồng nhất. Một ví được phê duyệt hôm qua có thể thất bại vào ngày mai, và vẫn cần một ai đó chịu trách nhiệm trong việc quyết định liệu sự thất bại đó có đúng hay không.
Vì vậy, thước đo thú vị có lẽ không phải là Dusk xác minh được bao nhiêu nhà đầu tư. Tôi sẽ theo dõi tần suất vốn đủ điều kiện có thể di chuyển mà không quay trở lại kiểm tra thủ công.
$DUSK might khiến tuân thủ trở thành một phần của “cỗ máy” thanh khoản.
Nó sẽ thất bại nếu mọi trường hợp bất thường vẫn buộc thị trường quay về với con người.
#dusk $DUSK @Dusk
Thành thật mà nói, tôi cứ tự hỏi liệu điều kiện nhà đầu tư có đang được coi như một bước kiểm tra tuân thủ hay không, trong khi thực tế nó vốn là một phần của tính thanh khoản.
Một chứng khoán được token hóa về mặt kỹ thuật có thể giao dịch, nhưng điều đó không có nghĩa là mọi người mua đều có thể nhận được. Vẫn có người phải chứng minh danh tính, thẩm quyền pháp lý (jurisdiction), tư cách nhà đầu tư, có thể là các hạn chế khác. Nếu những kiểm tra đó diễn ra thủ công mỗi lần, thì tài sản vẫn “thanh khoản trên giấy” nhưng trên thực tế việc tiếp cận lại chậm.
Sự phân biệt đó có vẻ rất quan trọng đối với $DUSK .
Nếu các quy tắc về tính đủ điều kiện có thể “đi cùng” với tài sản và được kiểm tra tự động trước khi một giao dịch chuyển tiền hoàn tất, thì tuân thủ không còn là thứ xảy ra sau khi thanh khoản đã tìm được người mua. Nó bắt đầu định hình ngay từ đầu loại thanh khoản nào thực sự có thể tiếp cận tài sản.
Nhưng tôi nghĩ ở đây còn có một vấn đề khác đang ẩn giấu.
“Khả năng đủ điều kiện theo chương trình có thể loại bỏ thời gian chờ, nhưng cũng có thể lập trình sự loại trừ.”
Quy tắc thay đổi. Chứng chỉ hết hạn. Các khu vực pháp lý không đồng nhất. Một ví được phê duyệt hôm qua có thể thất bại vào ngày mai, và vẫn cần một ai đó chịu trách nhiệm trong việc quyết định liệu sự thất bại đó có đúng hay không.
Vì vậy, thước đo thú vị có lẽ không phải là Dusk xác minh được bao nhiêu nhà đầu tư. Tôi sẽ theo dõi tần suất vốn đủ điều kiện có thể di chuyển mà không quay trở lại kiểm tra thủ công.
$DUSK might khiến tuân thủ trở thành một phần của “cỗ máy” thanh khoản.
Nó sẽ thất bại nếu mọi trường hợp bất thường vẫn buộc thị trường quay về với con người.
#dusk $DUSK @Dusk
Một chứng khoán được token hóa về mặt kỹ thuật có thể giao dịch, nhưng điều đó không có nghĩa là mọi người mua đều có thể nhận được. Vẫn có người phải chứng minh danh tính, thẩm quyền pháp lý (jurisdiction), tư cách nhà đầu tư, có thể là các hạn chế khác. Nếu những kiểm tra đó diễn ra thủ công mỗi lần, thì tài sản vẫn “thanh khoản trên giấy” nhưng trên thực tế việc tiếp cận lại chậm.
Sự phân biệt đó có vẻ rất quan trọng đối với $DUSK .
Nếu các quy tắc về tính đủ điều kiện có thể “đi cùng” với tài sản và được kiểm tra tự động trước khi một giao dịch chuyển tiền hoàn tất, thì tuân thủ không còn là thứ xảy ra sau khi thanh khoản đã tìm được người mua. Nó bắt đầu định hình ngay từ đầu loại thanh khoản nào thực sự có thể tiếp cận tài sản.
Nhưng tôi nghĩ ở đây còn có một vấn đề khác đang ẩn giấu.
“Khả năng đủ điều kiện theo chương trình có thể loại bỏ thời gian chờ, nhưng cũng có thể lập trình sự loại trừ.”
Quy tắc thay đổi. Chứng chỉ hết hạn. Các khu vực pháp lý không đồng nhất. Một ví được phê duyệt hôm qua có thể thất bại vào ngày mai, và vẫn cần một ai đó chịu trách nhiệm trong việc quyết định liệu sự thất bại đó có đúng hay không.
Vì vậy, thước đo thú vị có lẽ không phải là Dusk xác minh được bao nhiêu nhà đầu tư. Tôi sẽ theo dõi tần suất vốn đủ điều kiện có thể di chuyển mà không quay trở lại kiểm tra thủ công.
$DUSK might khiến tuân thủ trở thành một phần của “cỗ máy” thanh khoản.
Nó sẽ thất bại nếu mọi trường hợp bất thường vẫn buộc thị trường quay về với con người.
#dusk $DUSK @Dusk
1
3
92
·
--
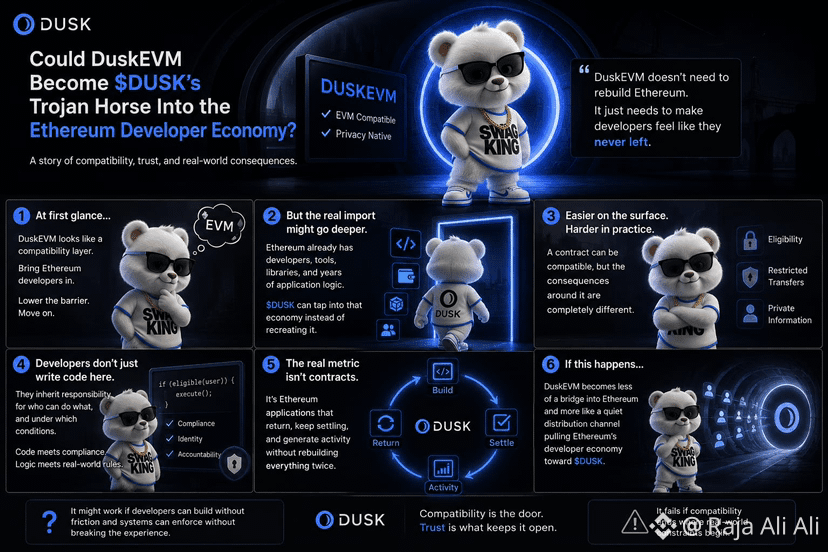
Thật lòng mà nói, ban đầu tôi cứ nghĩ DuskEVM chỉ là một tính năng tương thích. Để các nhà phát triển Ethereum có thể mang theo các hợp đồng và công cụ quen thuộc vào Dusk, giảm độ dốc học tập, rồi tiến lên.
Nhưng tôi cho rằng phần thú vị hơn nằm ở điều được nhập theo chiều ngược lại.
Ethereum đã có sẵn các nhà phát triển, thư viện, ví và nhiều năm logic vận hành ứng dụng. $DUSK không cần phải xây dựng lại cả “nền kinh tế” đó nếu DuskEVM có thể khiến các nhà phát triển cảm thấy họ gần như chưa rời đi. Ma sát sẽ chuyển sang một nơi khác: từ việc học một môi trường lập trình mới sang xử lý quyền riêng tư, danh tính và các tài sản được quản lý trong một môi trường mà họ đã hiểu.
Nghe có vẻ dễ hơn. Nhưng thực tế có thể không.
Một hợp đồng có thể tương thích, trong khi các hệ quả xoay quanh nó lại hoàn toàn khác. Khi chứng khoán được token hóa liên quan đến điều kiện đủ tư cách, chuyển nhượng bị hạn chế hoặc thông tin riêng tư, các nhà phát triển không chỉ còn viết code nữa. Ứng dụng của họ bắt đầu kế thừa trách nhiệm đối với việc ai được làm gì, và trong những điều kiện nào.
Vì vậy, tôi cứ tự hỏi liệu “chỉ số đo lường mức độ được áp dụng thực sự” của DuskEVM có thể không phải là các hợp đồng được triển khai, mà là các ứng dụng Ethereum quay lại và tiếp tục tạo ra hoạt động quyết toán mà không buộc các đội ngũ phải rebuild mọi thứ hai lần.
Nếu điều đó xảy ra, DuskEVM sẽ ít giống một cây cầu đi vào Ethereum hơn, và giống như một kênh phân phối âm thầm kéo “nền kinh tế” nhà phát triển của Ethereum về $DUSK.
Nó sẽ thất bại nếu sự tương thích dừng lại ngay khi các ràng buộc ngoài đời bắt đầu.
#dusk $DUSK @Dusk_Foundation
Thật lòng mà nói, ban đầu tôi cứ nghĩ DuskEVM chỉ là một tính năng tương thích. Để các nhà phát triển Ethereum có thể mang theo các hợp đồng và công cụ quen thuộc vào Dusk, giảm độ dốc học tập, rồi tiến lên.
Nhưng tôi cho rằng phần thú vị hơn nằm ở điều được nhập theo chiều ngược lại.
Ethereum đã có sẵn các nhà phát triển, thư viện, ví và nhiều năm logic vận hành ứng dụng. $DUSK không cần phải xây dựng lại cả “nền kinh tế” đó nếu DuskEVM có thể khiến các nhà phát triển cảm thấy họ gần như chưa rời đi. Ma sát sẽ chuyển sang một nơi khác: từ việc học một môi trường lập trình mới sang xử lý quyền riêng tư, danh tính và các tài sản được quản lý trong một môi trường mà họ đã hiểu.
Nghe có vẻ dễ hơn. Nhưng thực tế có thể không.
Một hợp đồng có thể tương thích, trong khi các hệ quả xoay quanh nó lại hoàn toàn khác. Khi chứng khoán được token hóa liên quan đến điều kiện đủ tư cách, chuyển nhượng bị hạn chế hoặc thông tin riêng tư, các nhà phát triển không chỉ còn viết code nữa. Ứng dụng của họ bắt đầu kế thừa trách nhiệm đối với việc ai được làm gì, và trong những điều kiện nào.
Vì vậy, tôi cứ tự hỏi liệu “chỉ số đo lường mức độ được áp dụng thực sự” của DuskEVM có thể không phải là các hợp đồng được triển khai, mà là các ứng dụng Ethereum quay lại và tiếp tục tạo ra hoạt động quyết toán mà không buộc các đội ngũ phải rebuild mọi thứ hai lần.
Nếu điều đó xảy ra, DuskEVM sẽ ít giống một cây cầu đi vào Ethereum hơn, và giống như một kênh phân phối âm thầm kéo “nền kinh tế” nhà phát triển của Ethereum về $DUSK .
Nó sẽ thất bại nếu sự tương thích dừng lại ngay khi các ràng buộc ngoài đời bắt đầu.
#dusk $DUSK @Dusk
Nhưng tôi cho rằng phần thú vị hơn nằm ở điều được nhập theo chiều ngược lại.
Ethereum đã có sẵn các nhà phát triển, thư viện, ví và nhiều năm logic vận hành ứng dụng. $DUSK không cần phải xây dựng lại cả “nền kinh tế” đó nếu DuskEVM có thể khiến các nhà phát triển cảm thấy họ gần như chưa rời đi. Ma sát sẽ chuyển sang một nơi khác: từ việc học một môi trường lập trình mới sang xử lý quyền riêng tư, danh tính và các tài sản được quản lý trong một môi trường mà họ đã hiểu.
Nghe có vẻ dễ hơn. Nhưng thực tế có thể không.
Một hợp đồng có thể tương thích, trong khi các hệ quả xoay quanh nó lại hoàn toàn khác. Khi chứng khoán được token hóa liên quan đến điều kiện đủ tư cách, chuyển nhượng bị hạn chế hoặc thông tin riêng tư, các nhà phát triển không chỉ còn viết code nữa. Ứng dụng của họ bắt đầu kế thừa trách nhiệm đối với việc ai được làm gì, và trong những điều kiện nào.
Vì vậy, tôi cứ tự hỏi liệu “chỉ số đo lường mức độ được áp dụng thực sự” của DuskEVM có thể không phải là các hợp đồng được triển khai, mà là các ứng dụng Ethereum quay lại và tiếp tục tạo ra hoạt động quyết toán mà không buộc các đội ngũ phải rebuild mọi thứ hai lần.
Nếu điều đó xảy ra, DuskEVM sẽ ít giống một cây cầu đi vào Ethereum hơn, và giống như một kênh phân phối âm thầm kéo “nền kinh tế” nhà phát triển của Ethereum về $DUSK .
Nó sẽ thất bại nếu sự tương thích dừng lại ngay khi các ràng buộc ngoài đời bắt đầu.
#dusk $DUSK @Dusk
3
4
103
·
--
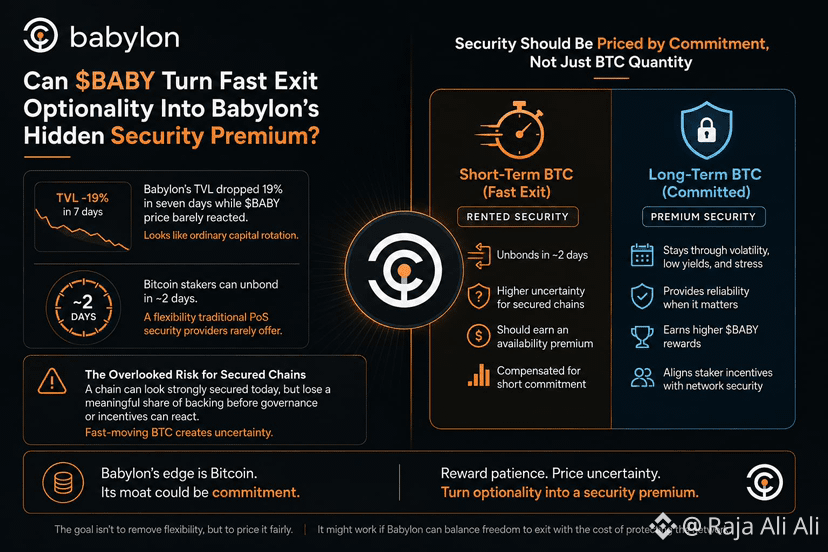
Thành thật mà nói, mức giảm 19% TVL của Babylon trong bảy ngày thoạt đầu trông giống như dòng vốn luân chuyển thông thường. $BABY giá gần như không phản ứng, nên thị trường có vẻ xem việc rút vốn là sự dịch chuyển, chứ không phải dấu hiệu căng thẳng.
Nhưng càng tìm hiểu về thiết kế cơ chế hủy ủy quyền, tôi càng cảm thấy sự dịch chuyển đó không hề trung tính. Người staking Bitcoin có thể rút vốn chỉ trong khoảng hai ngày. Đây là sự linh hoạt có giá trị đối với người nắm giữ, nhất là khi lợi suất giảm hoặc xuất hiện cơ hội khác. Tuy nhiên, với chuỗi đang vay mượn tính bảo mật đó, chính sự linh hoạt ấy lại tạo ra bất ổn.
Một mạng lưới có thể ghi nhận lượng Bitcoin bảo chứng mạnh mẽ hôm nay, nhưng con số đó không đảm bảo nguồn vốn sẽ ở lại khi tình hình trở nên bất lợi. Quản trị có thể cần nhiều ngày để thảo luận về các ưu đãi. Các nhà vận hành có thể cần thời gian để bù đắp phần bảo mật bị mất. BTC thì không cần chờ cả hai.
Điều này khiến tôi tự hỏi liệu mọi Bitcoin được staking có nên nhận cùng một mức $BABY phần thưởng hay không. Nguồn vốn trụ lại qua biến động, lợi suất thấp và áp lực thực sự lên mạng lưới đang làm một việc khác với nguồn vốn rút đi ngay khi có mức giá tốt hơn. Một bên đóng góp về số lượng. Bên kia đóng góp về khả năng sẵn sàng.
Có lẽ BTC luân chuyển nhanh nên được định giá như bảo mật thuê, còn các cam kết dài hạn nhận thêm một khoản thưởng riêng. Cách này có thể hiệu quả nếu Babylon có thể thưởng cho sự kiên nhẫn mà không biến tính linh hoạt thành một hình phạt.
#baby $BABY @babylonlabs_io
Thành thật mà nói, mức giảm 19% TVL của Babylon trong bảy ngày thoạt đầu trông giống như dòng vốn luân chuyển thông thường. $BABY giá gần như không phản ứng, nên thị trường có vẻ xem việc rút vốn là sự dịch chuyển, chứ không phải dấu hiệu căng thẳng.
Nhưng càng tìm hiểu về thiết kế cơ chế hủy ủy quyền, tôi càng cảm thấy sự dịch chuyển đó không hề trung tính. Người staking Bitcoin có thể rút vốn chỉ trong khoảng hai ngày. Đây là sự linh hoạt có giá trị đối với người nắm giữ, nhất là khi lợi suất giảm hoặc xuất hiện cơ hội khác. Tuy nhiên, với chuỗi đang vay mượn tính bảo mật đó, chính sự linh hoạt ấy lại tạo ra bất ổn.
Một mạng lưới có thể ghi nhận lượng Bitcoin bảo chứng mạnh mẽ hôm nay, nhưng con số đó không đảm bảo nguồn vốn sẽ ở lại khi tình hình trở nên bất lợi. Quản trị có thể cần nhiều ngày để thảo luận về các ưu đãi. Các nhà vận hành có thể cần thời gian để bù đắp phần bảo mật bị mất. BTC thì không cần chờ cả hai.
Điều này khiến tôi tự hỏi liệu mọi Bitcoin được staking có nên nhận cùng một mức $BABY phần thưởng hay không. Nguồn vốn trụ lại qua biến động, lợi suất thấp và áp lực thực sự lên mạng lưới đang làm một việc khác với nguồn vốn rút đi ngay khi có mức giá tốt hơn. Một bên đóng góp về số lượng. Bên kia đóng góp về khả năng sẵn sàng.
Có lẽ BTC luân chuyển nhanh nên được định giá như bảo mật thuê, còn các cam kết dài hạn nhận thêm một khoản thưởng riêng. Cách này có thể hiệu quả nếu Babylon có thể thưởng cho sự kiên nhẫn mà không biến tính linh hoạt thành một hình phạt.
#baby $BABY @BabylonLabs_io
Nhưng càng tìm hiểu về thiết kế cơ chế hủy ủy quyền, tôi càng cảm thấy sự dịch chuyển đó không hề trung tính. Người staking Bitcoin có thể rút vốn chỉ trong khoảng hai ngày. Đây là sự linh hoạt có giá trị đối với người nắm giữ, nhất là khi lợi suất giảm hoặc xuất hiện cơ hội khác. Tuy nhiên, với chuỗi đang vay mượn tính bảo mật đó, chính sự linh hoạt ấy lại tạo ra bất ổn.
Một mạng lưới có thể ghi nhận lượng Bitcoin bảo chứng mạnh mẽ hôm nay, nhưng con số đó không đảm bảo nguồn vốn sẽ ở lại khi tình hình trở nên bất lợi. Quản trị có thể cần nhiều ngày để thảo luận về các ưu đãi. Các nhà vận hành có thể cần thời gian để bù đắp phần bảo mật bị mất. BTC thì không cần chờ cả hai.
Điều này khiến tôi tự hỏi liệu mọi Bitcoin được staking có nên nhận cùng một mức $BABY phần thưởng hay không. Nguồn vốn trụ lại qua biến động, lợi suất thấp và áp lực thực sự lên mạng lưới đang làm một việc khác với nguồn vốn rút đi ngay khi có mức giá tốt hơn. Một bên đóng góp về số lượng. Bên kia đóng góp về khả năng sẵn sàng.
Có lẽ BTC luân chuyển nhanh nên được định giá như bảo mật thuê, còn các cam kết dài hạn nhận thêm một khoản thưởng riêng. Cách này có thể hiệu quả nếu Babylon có thể thưởng cho sự kiên nhẫn mà không biến tính linh hoạt thành một hình phạt.
#baby $BABY @BabylonLabs_io
4
3
142
·
--
Thành thật mà nói, trước đây tôi vẫn nghĩ thông báo tích hợp chính là thời điểm Bitcoin bắt đầu cung cấp bảo mật. Một chuỗi xuất hiện trên bản đồ, quan hệ hợp tác được công bố, và cảm giác như hệ thống đã mở rộng. Nhưng càng tìm hiểu cấu trúc của Babylon, tôi càng thấy cách nghĩ đó kém thuyết phục.
Về mặt kỹ thuật, bảo mật có thể đã sẵn sàng, nhưng trên thực tế vẫn chưa được kích hoạt. Quản trị phải phê duyệt kết nối, những người tham gia cần thời gian xem xét, trách nhiệm phải được phân công, và phải có người chấp nhận rủi ro nếu hoạt động tích hợp diễn biến khác đi khi chịu áp lực. Thông báo ghi nhận ý định. Cuộc bỏ phiếu tạo ra hệ quả.
Điều đó làm thay đổi cách tôi nhìn nhận $BABY. Có lẽ nguồn lực khan hiếm không phải là số lượng mạng lưới sẵn sàng tích hợp, mà là tốc độ và chất lượng xử lý các đề xuất của cơ chế quản trị mà không trở nên cẩu thả. Trên thực tế, càng nhiều tích hợp thì hệ thống có thể càng trở nên cồng kềnh. Các đề xuất tranh giành sự chú ý, cử tri phải lặp đi lặp lại những đánh giá tương tự, và những quyết định kém thấu đáo hơn có thể được thông qua chỉ vì người tham gia đã mệt mỏi.
Vậy nên, lớp kích hoạt thực sự có thể là năng lực xử lý của cơ chế quản trị: mạng lưới có thể đánh giá, phê duyệt và giám sát trách nhiệm đối với bao nhiêu quan hệ bảo mật cùng một lúc.
Điều này có thể hiệu quả nếu cơ chế quản trị mở rộng tương xứng với bản đồ tích hợp. Nó sẽ thất bại nếu bản đồ phát triển nhanh hơn khả năng đưa ra quyết định có trách nhiệm của mạng lưới.
#baby $BABY @babylonlabs_io
Thành thật mà nói, trước đây tôi vẫn nghĩ thông báo tích hợp chính là thời điểm Bitcoin bắt đầu cung cấp bảo mật. Một chuỗi xuất hiện trên bản đồ, quan hệ hợp tác được công bố, và cảm giác như hệ thống đã mở rộng. Nhưng càng tìm hiểu cấu trúc của Babylon, tôi càng thấy cách nghĩ đó kém thuyết phục.
Về mặt kỹ thuật, bảo mật có thể đã sẵn sàng, nhưng trên thực tế vẫn chưa được kích hoạt. Quản trị phải phê duyệt kết nối, những người tham gia cần thời gian xem xét, trách nhiệm phải được phân công, và phải có người chấp nhận rủi ro nếu hoạt động tích hợp diễn biến khác đi khi chịu áp lực. Thông báo ghi nhận ý định. Cuộc bỏ phiếu tạo ra hệ quả.
Điều đó làm thay đổi cách tôi nhìn nhận $BABY . Có lẽ nguồn lực khan hiếm không phải là số lượng mạng lưới sẵn sàng tích hợp, mà là tốc độ và chất lượng xử lý các đề xuất của cơ chế quản trị mà không trở nên cẩu thả. Trên thực tế, càng nhiều tích hợp thì hệ thống có thể càng trở nên cồng kềnh. Các đề xuất tranh giành sự chú ý, cử tri phải lặp đi lặp lại những đánh giá tương tự, và những quyết định kém thấu đáo hơn có thể được thông qua chỉ vì người tham gia đã mệt mỏi.
Vậy nên, lớp kích hoạt thực sự có thể là năng lực xử lý của cơ chế quản trị: mạng lưới có thể đánh giá, phê duyệt và giám sát trách nhiệm đối với bao nhiêu quan hệ bảo mật cùng một lúc.
Điều này có thể hiệu quả nếu cơ chế quản trị mở rộng tương xứng với bản đồ tích hợp. Nó sẽ thất bại nếu bản đồ phát triển nhanh hơn khả năng đưa ra quyết định có trách nhiệm của mạng lưới.
#baby $BABY @BabylonLabs_io
Về mặt kỹ thuật, bảo mật có thể đã sẵn sàng, nhưng trên thực tế vẫn chưa được kích hoạt. Quản trị phải phê duyệt kết nối, những người tham gia cần thời gian xem xét, trách nhiệm phải được phân công, và phải có người chấp nhận rủi ro nếu hoạt động tích hợp diễn biến khác đi khi chịu áp lực. Thông báo ghi nhận ý định. Cuộc bỏ phiếu tạo ra hệ quả.
Điều đó làm thay đổi cách tôi nhìn nhận $BABY . Có lẽ nguồn lực khan hiếm không phải là số lượng mạng lưới sẵn sàng tích hợp, mà là tốc độ và chất lượng xử lý các đề xuất của cơ chế quản trị mà không trở nên cẩu thả. Trên thực tế, càng nhiều tích hợp thì hệ thống có thể càng trở nên cồng kềnh. Các đề xuất tranh giành sự chú ý, cử tri phải lặp đi lặp lại những đánh giá tương tự, và những quyết định kém thấu đáo hơn có thể được thông qua chỉ vì người tham gia đã mệt mỏi.
Vậy nên, lớp kích hoạt thực sự có thể là năng lực xử lý của cơ chế quản trị: mạng lưới có thể đánh giá, phê duyệt và giám sát trách nhiệm đối với bao nhiêu quan hệ bảo mật cùng một lúc.
Điều này có thể hiệu quả nếu cơ chế quản trị mở rộng tương xứng với bản đồ tích hợp. Nó sẽ thất bại nếu bản đồ phát triển nhanh hơn khả năng đưa ra quyết định có trách nhiệm của mạng lưới.
#baby $BABY @BabylonLabs_io
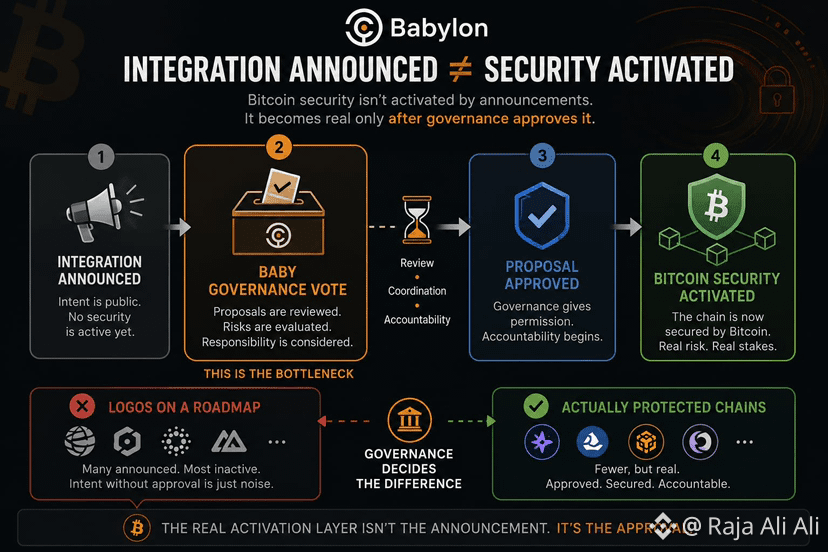
3
2
89
·
--
#baby $BABY @babylonlabs_io
Nói thật thì trước đây tôi từng xem hoạt động trên testnet như phần “nhẹ” của câu chuyện, còn mainnet TVL là con số cuối cùng chứng minh mọi thứ. Vốn thật thì khó tranh cãi hơn. Nhưng khi tôi nhìn kỹ hơn vào việc vay mượn native BTC, sự so sánh đó lại ngày càng không còn “sạch” nữa.
TVL ghi lại tiền đang nằm ở đâu. Hoạt động testnet có thể cho thấy hệ thống bắt đầu bị căng ở những điểm nào.
Một ví kết nối một lần thì nói với tôi rất ít. Còn một người lặp lại quy trình vay, trượt một lần kiểm chứng (proof), chờ qua giai đoạn xác minh, điều chỉnh tài sản thế chấp, rồi thử lại lần nữa cho tôi biết nhiều hơn. Nó phơi bày các điểm mà trách nhiệm chuyển từ Bitcoin sang các bộ verifiers, sang ứng dụng, rồi đến người đứng ra vay. Lớp “ma sát” đó không thể nhìn thấy trong một con số TVL lớn.
Tôi cứ tự hỏi liệu #Baby cuối cùng có thể thưởng cho kiểu hành vi hữu ích này thay vì chỉ “tham gia” một cách thô sơ hay không. Không phải lượt click. Không phải lưu lượng từ faucet. Mà là việc stress-test thực sự: tìm ra những lần kiểm tra bị trùng lặp, phối hợp chậm, lỗi không rõ ràng, hoặc những khoảnh khắc mà ai đó vẫn cần phải can thiệp thủ công.
Phần khó là phải quyết định hoạt động nào đã cải thiện hệ thống và hoạt động nào chỉ khiến bảng điều khiển trông có vẻ bận rộn hơn. Quyết định đó không thể tự động hóa hoàn toàn nếu không tạo ra một lớp “game hóa” khác.
Hoạt động native BTC testnet có thể sẽ trở nên có giá trị hơn TVL mainnet giai đoạn đầu, nhưng chỉ khi #Baby có thể phân biệt bằng chứng với nhiễu. Và chính ở đó nó bắt đầu thực sự quan trọng.
{future}(BABYUSDT)
$BICO
{future}(BICOUSDT)
$VIC
{future}(VICUSDT)
#baby $BABY @BabylonLabs_io
Nói thật thì trước đây tôi từng xem hoạt động trên testnet như phần “nhẹ” của câu chuyện, còn mainnet TVL là con số cuối cùng chứng minh mọi thứ. Vốn thật thì khó tranh cãi hơn. Nhưng khi tôi nhìn kỹ hơn vào việc vay mượn native BTC, sự so sánh đó lại ngày càng không còn “sạch” nữa.
TVL ghi lại tiền đang nằm ở đâu. Hoạt động testnet có thể cho thấy hệ thống bắt đầu bị căng ở những điểm nào.
Một ví kết nối một lần thì nói với tôi rất ít. Còn một người lặp lại quy trình vay, trượt một lần kiểm chứng (proof), chờ qua giai đoạn xác minh, điều chỉnh tài sản thế chấp, rồi thử lại lần nữa cho tôi biết nhiều hơn. Nó phơi bày các điểm mà trách nhiệm chuyển từ Bitcoin sang các bộ verifiers, sang ứng dụng, rồi đến người đứng ra vay. Lớp “ma sát” đó không thể nhìn thấy trong một con số TVL lớn.
Tôi cứ tự hỏi liệu #Baby cuối cùng có thể thưởng cho kiểu hành vi hữu ích này thay vì chỉ “tham gia” một cách thô sơ hay không. Không phải lượt click. Không phải lưu lượng từ faucet. Mà là việc stress-test thực sự: tìm ra những lần kiểm tra bị trùng lặp, phối hợp chậm, lỗi không rõ ràng, hoặc những khoảnh khắc mà ai đó vẫn cần phải can thiệp thủ công.
Phần khó là phải quyết định hoạt động nào đã cải thiện hệ thống và hoạt động nào chỉ khiến bảng điều khiển trông có vẻ bận rộn hơn. Quyết định đó không thể tự động hóa hoàn toàn nếu không tạo ra một lớp “game hóa” khác.
Hoạt động native BTC testnet có thể sẽ trở nên có giá trị hơn TVL mainnet giai đoạn đầu, nhưng chỉ khi #Baby có thể phân biệt bằng chứng với nhiễu. Và chính ở đó nó bắt đầu thực sự quan trọng.
$BICO
$VIC
Nói thật thì trước đây tôi từng xem hoạt động trên testnet như phần “nhẹ” của câu chuyện, còn mainnet TVL là con số cuối cùng chứng minh mọi thứ. Vốn thật thì khó tranh cãi hơn. Nhưng khi tôi nhìn kỹ hơn vào việc vay mượn native BTC, sự so sánh đó lại ngày càng không còn “sạch” nữa.
TVL ghi lại tiền đang nằm ở đâu. Hoạt động testnet có thể cho thấy hệ thống bắt đầu bị căng ở những điểm nào.
Một ví kết nối một lần thì nói với tôi rất ít. Còn một người lặp lại quy trình vay, trượt một lần kiểm chứng (proof), chờ qua giai đoạn xác minh, điều chỉnh tài sản thế chấp, rồi thử lại lần nữa cho tôi biết nhiều hơn. Nó phơi bày các điểm mà trách nhiệm chuyển từ Bitcoin sang các bộ verifiers, sang ứng dụng, rồi đến người đứng ra vay. Lớp “ma sát” đó không thể nhìn thấy trong một con số TVL lớn.
Tôi cứ tự hỏi liệu #Baby cuối cùng có thể thưởng cho kiểu hành vi hữu ích này thay vì chỉ “tham gia” một cách thô sơ hay không. Không phải lượt click. Không phải lưu lượng từ faucet. Mà là việc stress-test thực sự: tìm ra những lần kiểm tra bị trùng lặp, phối hợp chậm, lỗi không rõ ràng, hoặc những khoảnh khắc mà ai đó vẫn cần phải can thiệp thủ công.
Phần khó là phải quyết định hoạt động nào đã cải thiện hệ thống và hoạt động nào chỉ khiến bảng điều khiển trông có vẻ bận rộn hơn. Quyết định đó không thể tự động hóa hoàn toàn nếu không tạo ra một lớp “game hóa” khác.
Hoạt động native BTC testnet có thể sẽ trở nên có giá trị hơn TVL mainnet giai đoạn đầu, nhưng chỉ khi #Baby có thể phân biệt bằng chứng với nhiễu. Và chính ở đó nó bắt đầu thực sự quan trọng.
$BICO
$VIC
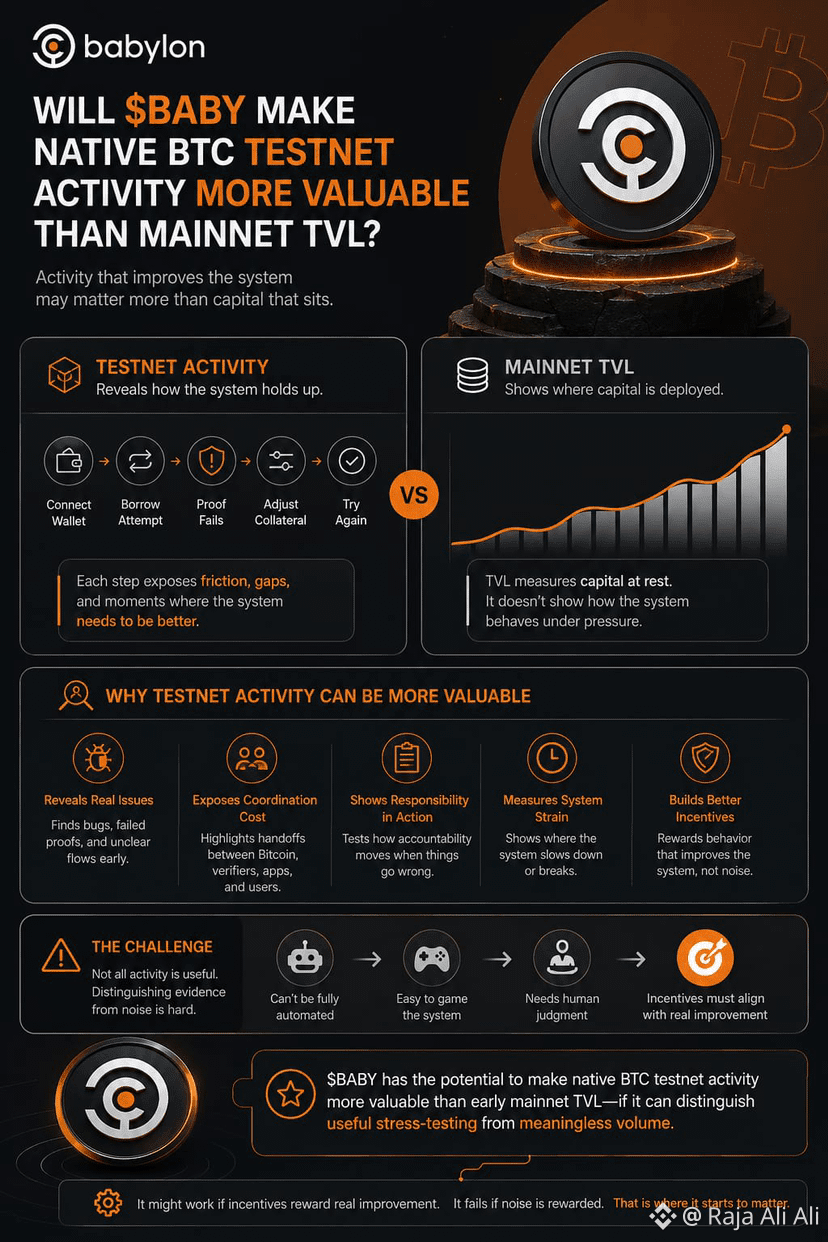
2
1
232
·
--
#baby $BABY @babylonlabs_io
Ban đầu, tôi cho rằng hoạt động trên testnet BTC (của người dùng bản địa) chủ yếu sẽ là bước khởi động cho “những con số” mà cuối cùng ai cũng theo dõi, đặc biệt là TVL. Nhưng cách nhìn đó không còn đúng. Khi nhìn kỹ hơn, tín hiệu thú vị hơn không phải là lượng vốn xuất hiện, mà là cách con người hành xử khi chưa có gì không thể đảo ngược để đánh cược. Quy mô không phải là bộ lọc. Sự lặp lại mới là thứ quyết định. Mọi lần thử vay, mọi lần do dự trước khi khóa BTC bản địa, mọi lần quay lại để thử lại luồng testnet—tất cả đều cho thấy một điều mà TVL hiếm khi phản ánh: người dùng đang học một thói quen hay chỉ đơn thuần chạy theo một động lực. Với Babylon, sự phân biệt này dường như quan trọng hơn vẻ bề ngoài, vì hành vi hình thành trước khi thanh khoản ổn định. Một số dư lớn có thể đến chỉ trong một đêm, nhưng sự tự tin thường được tích lũy qua những hành động lặp lại trong các điều kiện quen thuộc. Rủi ro không biến mất. Nó chỉ chuyển sang câu hỏi liệu những mẫu hành vi đó có tồn tại được hay không khi vốn thực thay cho tài sản test. Và tôi cứ tự hỏi: liệu tín hiệu mạnh nhất là số dư cuối cùng rồi cũng đến, hay là hành vi âm thầm đã xuất hiện từ lâu trước khi ai đó có lý do tài chính để ở lại.
{future}(BABYUSDT)
$BLESS $STAR
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
#baby $BABY @BabylonLabs_io
Ban đầu, tôi cho rằng hoạt động trên testnet BTC (của người dùng bản địa) chủ yếu sẽ là bước khởi động cho “những con số” mà cuối cùng ai cũng theo dõi, đặc biệt là TVL. Nhưng cách nhìn đó không còn đúng. Khi nhìn kỹ hơn, tín hiệu thú vị hơn không phải là lượng vốn xuất hiện, mà là cách con người hành xử khi chưa có gì không thể đảo ngược để đánh cược. Quy mô không phải là bộ lọc. Sự lặp lại mới là thứ quyết định. Mọi lần thử vay, mọi lần do dự trước khi khóa BTC bản địa, mọi lần quay lại để thử lại luồng testnet—tất cả đều cho thấy một điều mà TVL hiếm khi phản ánh: người dùng đang học một thói quen hay chỉ đơn thuần chạy theo một động lực. Với Babylon, sự phân biệt này dường như quan trọng hơn vẻ bề ngoài, vì hành vi hình thành trước khi thanh khoản ổn định. Một số dư lớn có thể đến chỉ trong một đêm, nhưng sự tự tin thường được tích lũy qua những hành động lặp lại trong các điều kiện quen thuộc. Rủi ro không biến mất. Nó chỉ chuyển sang câu hỏi liệu những mẫu hành vi đó có tồn tại được hay không khi vốn thực thay cho tài sản test. Và tôi cứ tự hỏi: liệu tín hiệu mạnh nhất là số dư cuối cùng rồi cũng đến, hay là hành vi âm thầm đã xuất hiện từ lâu trước khi ai đó có lý do tài chính để ở lại.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
Ban đầu, tôi cho rằng hoạt động trên testnet BTC (của người dùng bản địa) chủ yếu sẽ là bước khởi động cho “những con số” mà cuối cùng ai cũng theo dõi, đặc biệt là TVL. Nhưng cách nhìn đó không còn đúng. Khi nhìn kỹ hơn, tín hiệu thú vị hơn không phải là lượng vốn xuất hiện, mà là cách con người hành xử khi chưa có gì không thể đảo ngược để đánh cược. Quy mô không phải là bộ lọc. Sự lặp lại mới là thứ quyết định. Mọi lần thử vay, mọi lần do dự trước khi khóa BTC bản địa, mọi lần quay lại để thử lại luồng testnet—tất cả đều cho thấy một điều mà TVL hiếm khi phản ánh: người dùng đang học một thói quen hay chỉ đơn thuần chạy theo một động lực. Với Babylon, sự phân biệt này dường như quan trọng hơn vẻ bề ngoài, vì hành vi hình thành trước khi thanh khoản ổn định. Một số dư lớn có thể đến chỉ trong một đêm, nhưng sự tự tin thường được tích lũy qua những hành động lặp lại trong các điều kiện quen thuộc. Rủi ro không biến mất. Nó chỉ chuyển sang câu hỏi liệu những mẫu hành vi đó có tồn tại được hay không khi vốn thực thay cho tài sản test. Và tôi cứ tự hỏi: liệu tín hiệu mạnh nhất là số dư cuối cùng rồi cũng đến, hay là hành vi âm thầm đã xuất hiện từ lâu trước khi ai đó có lý do tài chính để ở lại.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
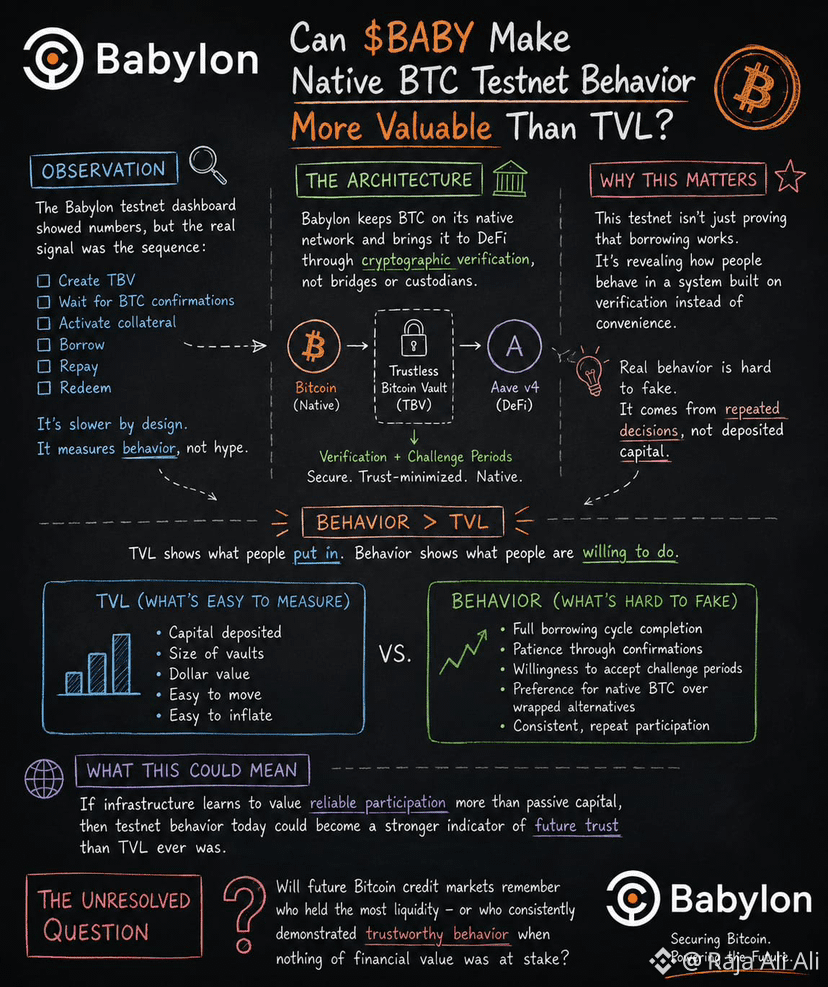
5
3
383
·
--
Thành thật mà nói, tôi cứ quay lại với một câu hỏi có vẻ nhỏ hơn so với mức độ quan trọng mà nó có thể đang có. Chúng ta dành rất nhiều thời gian để so sánh tài sản thế chấp BTC bản địa với thanh khoản BTC được “quấn bọc” (wrapped), nhưng tôi bắt đầu nghĩ rằng phép so sánh thực sự không phải giữa các tài sản với nhau, mà là giữa “bằng chứng” (proof) và “sự tiện lợi” (convenience).
Thanh khoản dạng wrapped có cảm giác hiệu quả vì nó đã được kết nối với mọi thứ. Các đường dẫn đã tồn tại. Việc tích hợp thì quen thuộc. Nhưng ngay khi có những khoản vốn lớn hơn hoặc các yêu cầu kiểm soát rủi ro nghiêm ngặt hơn xuất hiện, những lối tắt đó bắt đầu phát sinh thêm các câu hỏi. Ai đó muốn thêm một lần xác nhận. Một bản ghi khác. Một lời giải thích khác về việc niềm tin thực sự đã dịch chuyển sang đâu. Chi phí phối hợp âm thầm tăng lên.
Điều đó khiến tôi tự hỏi liệu $BABY có làm thay đổi giá trị của BTC bản địa theo hướng giảm số lượng giả định, thay vì tăng số lượng các kết nối hay không. Ban đầu nó nghe có vẻ kém hữu ích với tôi, vì ít kết nối có thể trông như ít linh hoạt hơn. Nhưng có lẽ sự linh hoạt không phải lúc nào cũng là nguồn lực hiếm. Đôi khi, thứ khan hiếm lại là sự tự tin.
Tôi cứ nhận thấy rằng các tổ chức hiếm khi chậm lại vì việc chuyển tài sản là không thể. Họ chậm lại vì trách nhiệm trở nên khó lần ra hơn so với chính những tài sản. Sự khác biệt đó rất dễ bỏ qua cho đến khi tính chịu trách nhiệm quan trọng hơn tốc độ.
Nó có thể vận hành tốt nếu việc xác minh cứ loại bỏ các quyết định thay vì thêm vào một lớp quyết định khác.
#baby $BABY @babylonlabs_io
Thành thật mà nói, tôi cứ quay lại với một câu hỏi có vẻ nhỏ hơn so với mức độ quan trọng mà nó có thể đang có. Chúng ta dành rất nhiều thời gian để so sánh tài sản thế chấp BTC bản địa với thanh khoản BTC được “quấn bọc” (wrapped), nhưng tôi bắt đầu nghĩ rằng phép so sánh thực sự không phải giữa các tài sản với nhau, mà là giữa “bằng chứng” (proof) và “sự tiện lợi” (convenience).
Thanh khoản dạng wrapped có cảm giác hiệu quả vì nó đã được kết nối với mọi thứ. Các đường dẫn đã tồn tại. Việc tích hợp thì quen thuộc. Nhưng ngay khi có những khoản vốn lớn hơn hoặc các yêu cầu kiểm soát rủi ro nghiêm ngặt hơn xuất hiện, những lối tắt đó bắt đầu phát sinh thêm các câu hỏi. Ai đó muốn thêm một lần xác nhận. Một bản ghi khác. Một lời giải thích khác về việc niềm tin thực sự đã dịch chuyển sang đâu. Chi phí phối hợp âm thầm tăng lên.
Điều đó khiến tôi tự hỏi liệu $BABY có làm thay đổi giá trị của BTC bản địa theo hướng giảm số lượng giả định, thay vì tăng số lượng các kết nối hay không. Ban đầu nó nghe có vẻ kém hữu ích với tôi, vì ít kết nối có thể trông như ít linh hoạt hơn. Nhưng có lẽ sự linh hoạt không phải lúc nào cũng là nguồn lực hiếm. Đôi khi, thứ khan hiếm lại là sự tự tin.
Tôi cứ nhận thấy rằng các tổ chức hiếm khi chậm lại vì việc chuyển tài sản là không thể. Họ chậm lại vì trách nhiệm trở nên khó lần ra hơn so với chính những tài sản. Sự khác biệt đó rất dễ bỏ qua cho đến khi tính chịu trách nhiệm quan trọng hơn tốc độ.
Nó có thể vận hành tốt nếu việc xác minh cứ loại bỏ các quyết định thay vì thêm vào một lớp quyết định khác.
#baby $BABY @BabylonLabs_io
Thanh khoản dạng wrapped có cảm giác hiệu quả vì nó đã được kết nối với mọi thứ. Các đường dẫn đã tồn tại. Việc tích hợp thì quen thuộc. Nhưng ngay khi có những khoản vốn lớn hơn hoặc các yêu cầu kiểm soát rủi ro nghiêm ngặt hơn xuất hiện, những lối tắt đó bắt đầu phát sinh thêm các câu hỏi. Ai đó muốn thêm một lần xác nhận. Một bản ghi khác. Một lời giải thích khác về việc niềm tin thực sự đã dịch chuyển sang đâu. Chi phí phối hợp âm thầm tăng lên.
Điều đó khiến tôi tự hỏi liệu $BABY có làm thay đổi giá trị của BTC bản địa theo hướng giảm số lượng giả định, thay vì tăng số lượng các kết nối hay không. Ban đầu nó nghe có vẻ kém hữu ích với tôi, vì ít kết nối có thể trông như ít linh hoạt hơn. Nhưng có lẽ sự linh hoạt không phải lúc nào cũng là nguồn lực hiếm. Đôi khi, thứ khan hiếm lại là sự tự tin.
Tôi cứ nhận thấy rằng các tổ chức hiếm khi chậm lại vì việc chuyển tài sản là không thể. Họ chậm lại vì trách nhiệm trở nên khó lần ra hơn so với chính những tài sản. Sự khác biệt đó rất dễ bỏ qua cho đến khi tính chịu trách nhiệm quan trọng hơn tốc độ.
Nó có thể vận hành tốt nếu việc xác minh cứ loại bỏ các quyết định thay vì thêm vào một lớp quyết định khác.
#baby $BABY @BabylonLabs_io
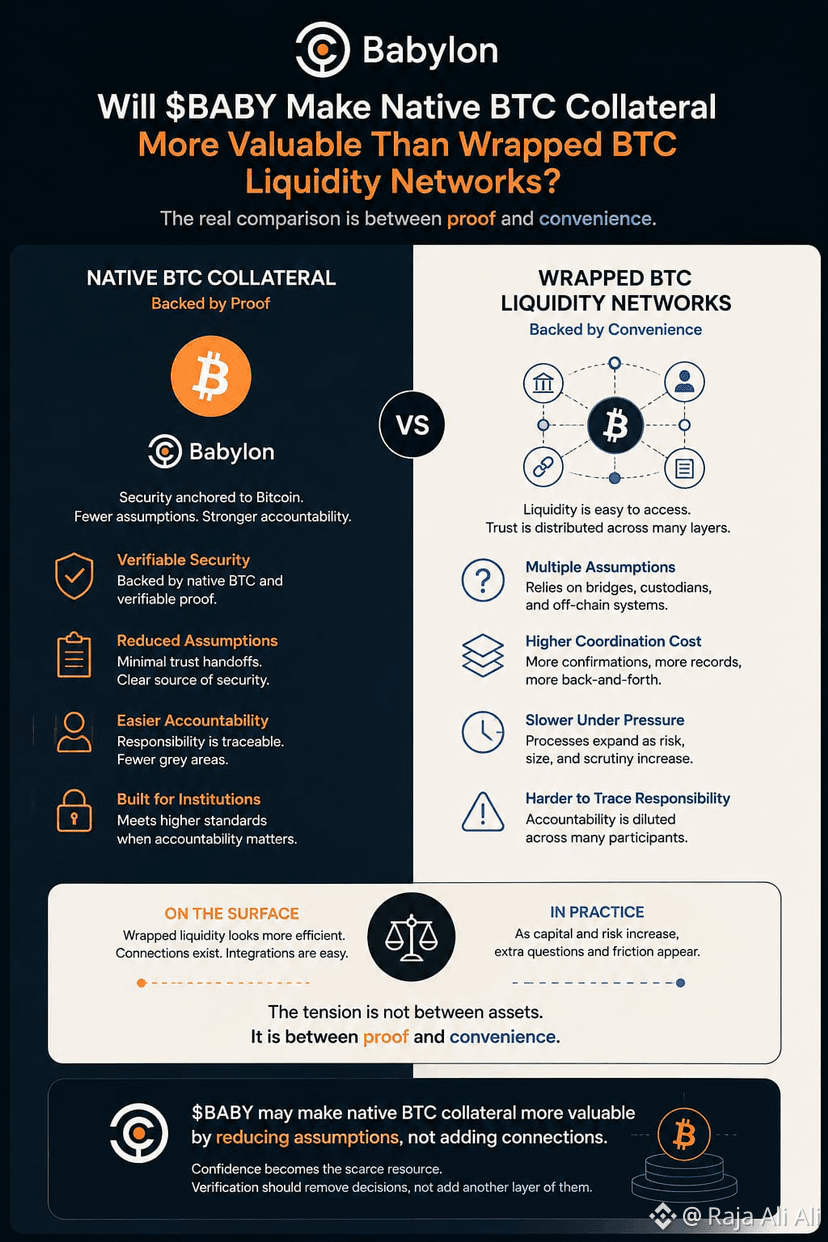
3
2
82
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
358,628 lượt xem
1,529 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
$BTC
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt
$BTC #TinFed #TheoDõiFOMC #fomc
SanjiHunter — Crypto Market Intelligence
·0 lượt thích
·65 lượt xem
TinFed
421,404 lượt xem
1,283 đang thảo luận
NvidiaEarningsTonight:AIStocks’NextMove?
1,781 lượt xem
81 đang thảo luận