
Web3投研江南雨
101 Bài đăng
Web3投研江南雨
Báo cáo
Chặn người dùng
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Top nhà giao dịch trong 30Ng theo khối lượng
Giao dịch mở

Người nắm giữ BNB
Trader tần suất cao
{thời gian} năm
3.2K+ Đang theo dõi
755 Người theo dõi
121 Đã thích
1 Huy hiệu
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
PINNED
·
--
Giới thiệu về chuỗi công khai AI tau.net (tên token AGRS)
Tàu
Tau là một vũ trụ được xây dựng từ ý tưởng, đề xuất và kiến thức của bạn. Đây là mạng xã hội blockchain phi tập trung đầu tiên có khả năng đạt được sự đồng thuận từ người dùng và cập nhật phần mềm của riêng họ trong thời gian thực, cho phép tất cả người dùng kiểm soát những gì phần mềm làm cho họ.
Nhìn chung, Tau có thể tổng hợp các ý tưởng, đề xuất và kiến thức của nhiều người dùng khác nhau, đồng thời nâng cấp mã của riêng mình trong thời gian thực, sử dụng trí tuệ nhân tạo logic để thu hẹp khoảng cách giữa con người và máy móc.
Chú ý sự khác biệt? Nếu gần đây bạn đã tìm hiểu về trí tuệ nhân tạo và sử dụng ChatGPT, bạn sẽ biết rằng hầu hết AI sử dụng máy học, dựa trên các tập dữ liệu Internet khổng lồ và gây khó khăn cho việc nắm bắt ý nghĩa và kiến thức chính xác về giao tiếp giữa các cá nhân.
Còn Al dựa trên logic thì sao? Nó hiệu quả hơn học máy ở:
1. Khả năng giải thích: AI dựa trên logic cung cấp những giải thích rõ ràng và minh bạch về cách đưa ra các quyết định, có thể hữu ích trong một số ứng dụng nhất định, chẳng hạn như chẩn đoán pháp lý hoặc y tế. Trong các kịch bản ứng dụng này, trách nhiệm giải trình và khả năng giải thích là rất quan trọng.
2. Khả năng dự đoán: Các hệ thống dựa trên logic có tính xác định, nghĩa là với cùng một đầu vào, chúng luôn tạo ra cùng một đầu ra.
3. Hiệu quả: Đối với các tác vụ đơn giản, AI dựa trên logic có thể nhanh hơn các thuật toán học máy vì chúng không cần đào tạo để đưa ra quyết định dựa trên một số ít quy tắc được xác định rõ ràng.
4. Khả năng thích ứng: AI dựa trên logic có thể dễ dàng sửa đổi và cập nhật để thích ứng với kiến thức mới hoặc những thay đổi của môi trường.
Những lợi thế này hình thành nên hào nước của Tàu. Trí tuệ nhân tạo sử dụng logic đã tạo ra một mô hình giao tiếp độc đáo giữa con người với máy móc làm trung gian.
Đội ngũ Tiến sĩ và Giáo sư có chuyên môn về trí tuệ nhân tạo, logic và toán học đã nghiên cứu Tau từ năm 2015. Người sáng lập và Giám đốc điều hành Ohad Asor là nhà phát triển phần mềm và chuyên gia về máy học có nền tảng về toán học và kinh nghiệm tại GE Healthcare.
Giới thiệu về chuỗi công khai AI tau.net (tên token AGRS)
Tàu
Tau là một vũ trụ được xây dựng từ ý tưởng, đề xuất và kiến thức của bạn. Đây là mạng xã hội blockchain phi tập trung đầu tiên có khả năng đạt được sự đồng thuận từ người dùng và cập nhật phần mềm của riêng họ trong thời gian thực, cho phép tất cả người dùng kiểm soát những gì phần mềm làm cho họ.
Nhìn chung, Tau có thể tổng hợp các ý tưởng, đề xuất và kiến thức của nhiều người dùng khác nhau, đồng thời nâng cấp mã của riêng mình trong thời gian thực, sử dụng trí tuệ nhân tạo logic để thu hẹp khoảng cách giữa con người và máy móc.
Chú ý sự khác biệt? Nếu gần đây bạn đã tìm hiểu về trí tuệ nhân tạo và sử dụng ChatGPT, bạn sẽ biết rằng hầu hết AI sử dụng máy học, dựa trên các tập dữ liệu Internet khổng lồ và gây khó khăn cho việc nắm bắt ý nghĩa và kiến thức chính xác về giao tiếp giữa các cá nhân.
Còn Al dựa trên logic thì sao? Nó hiệu quả hơn học máy ở:
1. Khả năng giải thích: AI dựa trên logic cung cấp những giải thích rõ ràng và minh bạch về cách đưa ra các quyết định, có thể hữu ích trong một số ứng dụng nhất định, chẳng hạn như chẩn đoán pháp lý hoặc y tế. Trong các kịch bản ứng dụng này, trách nhiệm giải trình và khả năng giải thích là rất quan trọng.
2. Khả năng dự đoán: Các hệ thống dựa trên logic có tính xác định, nghĩa là với cùng một đầu vào, chúng luôn tạo ra cùng một đầu ra.
3. Hiệu quả: Đối với các tác vụ đơn giản, AI dựa trên logic có thể nhanh hơn các thuật toán học máy vì chúng không cần đào tạo để đưa ra quyết định dựa trên một số ít quy tắc được xác định rõ ràng.
4. Khả năng thích ứng: AI dựa trên logic có thể dễ dàng sửa đổi và cập nhật để thích ứng với kiến thức mới hoặc những thay đổi của môi trường.
Những lợi thế này hình thành nên hào nước của Tàu. Trí tuệ nhân tạo sử dụng logic đã tạo ra một mô hình giao tiếp độc đáo giữa con người với máy móc làm trung gian.
Đội ngũ Tiến sĩ và Giáo sư có chuyên môn về trí tuệ nhân tạo, logic và toán học đã nghiên cứu Tau từ năm 2015. Người sáng lập và Giám đốc điều hành Ohad Asor là nhà phát triển phần mềm và chuyên gia về máy học có nền tảng về toán học và kinh nghiệm tại GE Healthcare.
Tàu
Tau là một vũ trụ được xây dựng từ ý tưởng, đề xuất và kiến thức của bạn. Đây là mạng xã hội blockchain phi tập trung đầu tiên có khả năng đạt được sự đồng thuận từ người dùng và cập nhật phần mềm của riêng họ trong thời gian thực, cho phép tất cả người dùng kiểm soát những gì phần mềm làm cho họ.
Nhìn chung, Tau có thể tổng hợp các ý tưởng, đề xuất và kiến thức của nhiều người dùng khác nhau, đồng thời nâng cấp mã của riêng mình trong thời gian thực, sử dụng trí tuệ nhân tạo logic để thu hẹp khoảng cách giữa con người và máy móc.
Chú ý sự khác biệt? Nếu gần đây bạn đã tìm hiểu về trí tuệ nhân tạo và sử dụng ChatGPT, bạn sẽ biết rằng hầu hết AI sử dụng máy học, dựa trên các tập dữ liệu Internet khổng lồ và gây khó khăn cho việc nắm bắt ý nghĩa và kiến thức chính xác về giao tiếp giữa các cá nhân.
Còn Al dựa trên logic thì sao? Nó hiệu quả hơn học máy ở:
1. Khả năng giải thích: AI dựa trên logic cung cấp những giải thích rõ ràng và minh bạch về cách đưa ra các quyết định, có thể hữu ích trong một số ứng dụng nhất định, chẳng hạn như chẩn đoán pháp lý hoặc y tế. Trong các kịch bản ứng dụng này, trách nhiệm giải trình và khả năng giải thích là rất quan trọng.
2. Khả năng dự đoán: Các hệ thống dựa trên logic có tính xác định, nghĩa là với cùng một đầu vào, chúng luôn tạo ra cùng một đầu ra.
3. Hiệu quả: Đối với các tác vụ đơn giản, AI dựa trên logic có thể nhanh hơn các thuật toán học máy vì chúng không cần đào tạo để đưa ra quyết định dựa trên một số ít quy tắc được xác định rõ ràng.
4. Khả năng thích ứng: AI dựa trên logic có thể dễ dàng sửa đổi và cập nhật để thích ứng với kiến thức mới hoặc những thay đổi của môi trường.
Những lợi thế này hình thành nên hào nước của Tàu. Trí tuệ nhân tạo sử dụng logic đã tạo ra một mô hình giao tiếp độc đáo giữa con người với máy móc làm trung gian.
Đội ngũ Tiến sĩ và Giáo sư có chuyên môn về trí tuệ nhân tạo, logic và toán học đã nghiên cứu Tau từ năm 2015. Người sáng lập và Giám đốc điều hành Ohad Asor là nhà phát triển phần mềm và chuyên gia về máy học có nền tảng về toán học và kinh nghiệm tại GE Healthcare.
5
153
·
--
Xem bản dịch
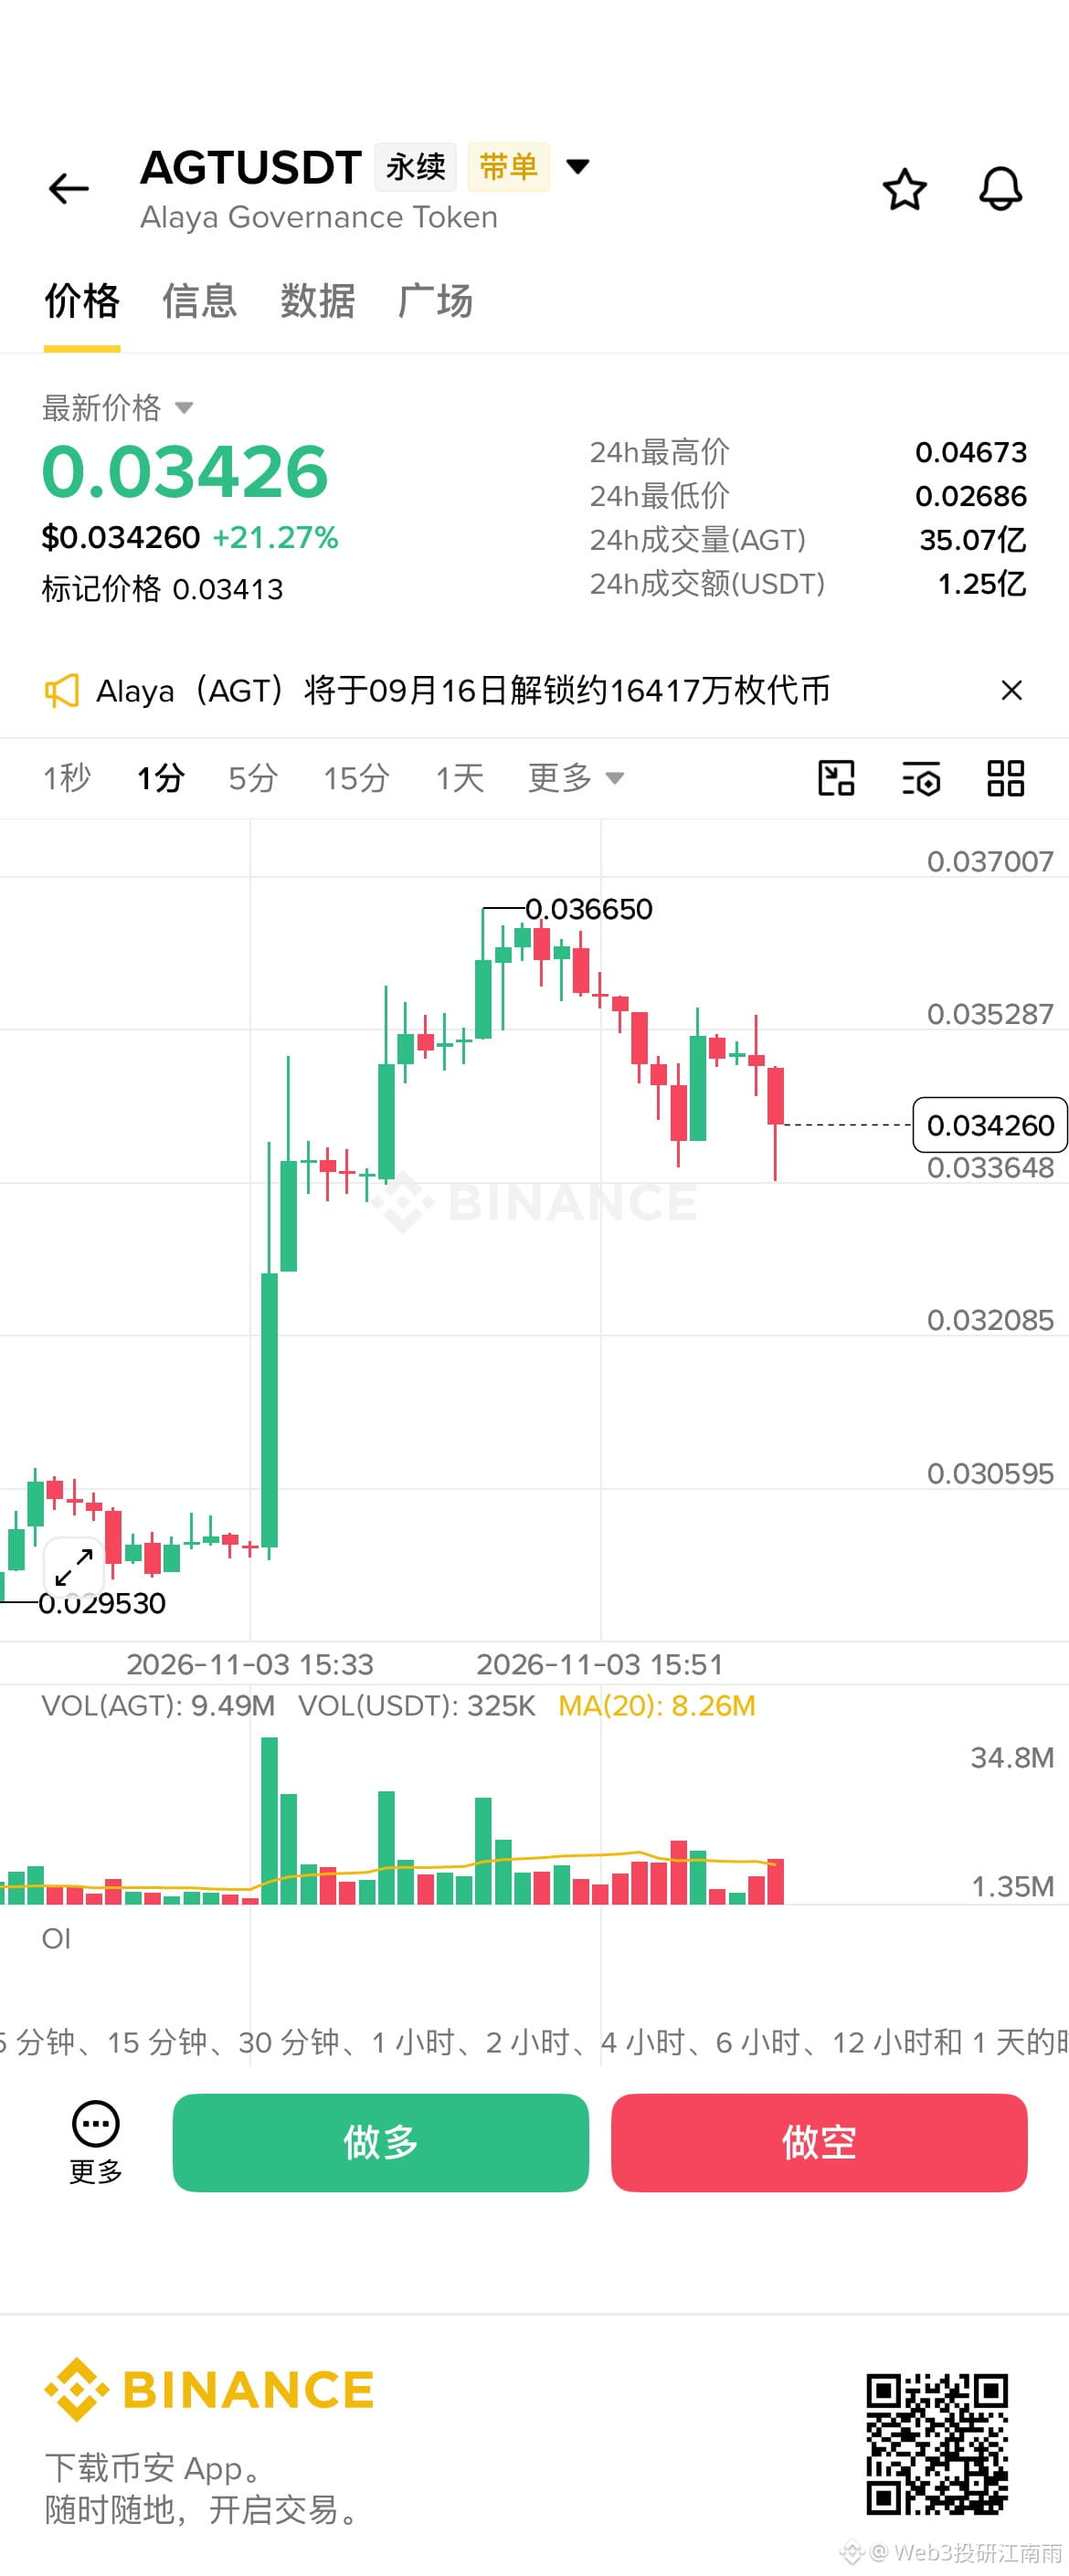
AGT做空,开始暴跌了$AGT
{future}(AGTUSDT)
AGT做空,开始暴跌了$AGT
Lấy nguồn từ chia sẻ của người dùng trên Binance
109
·
--
Xem bản dịch
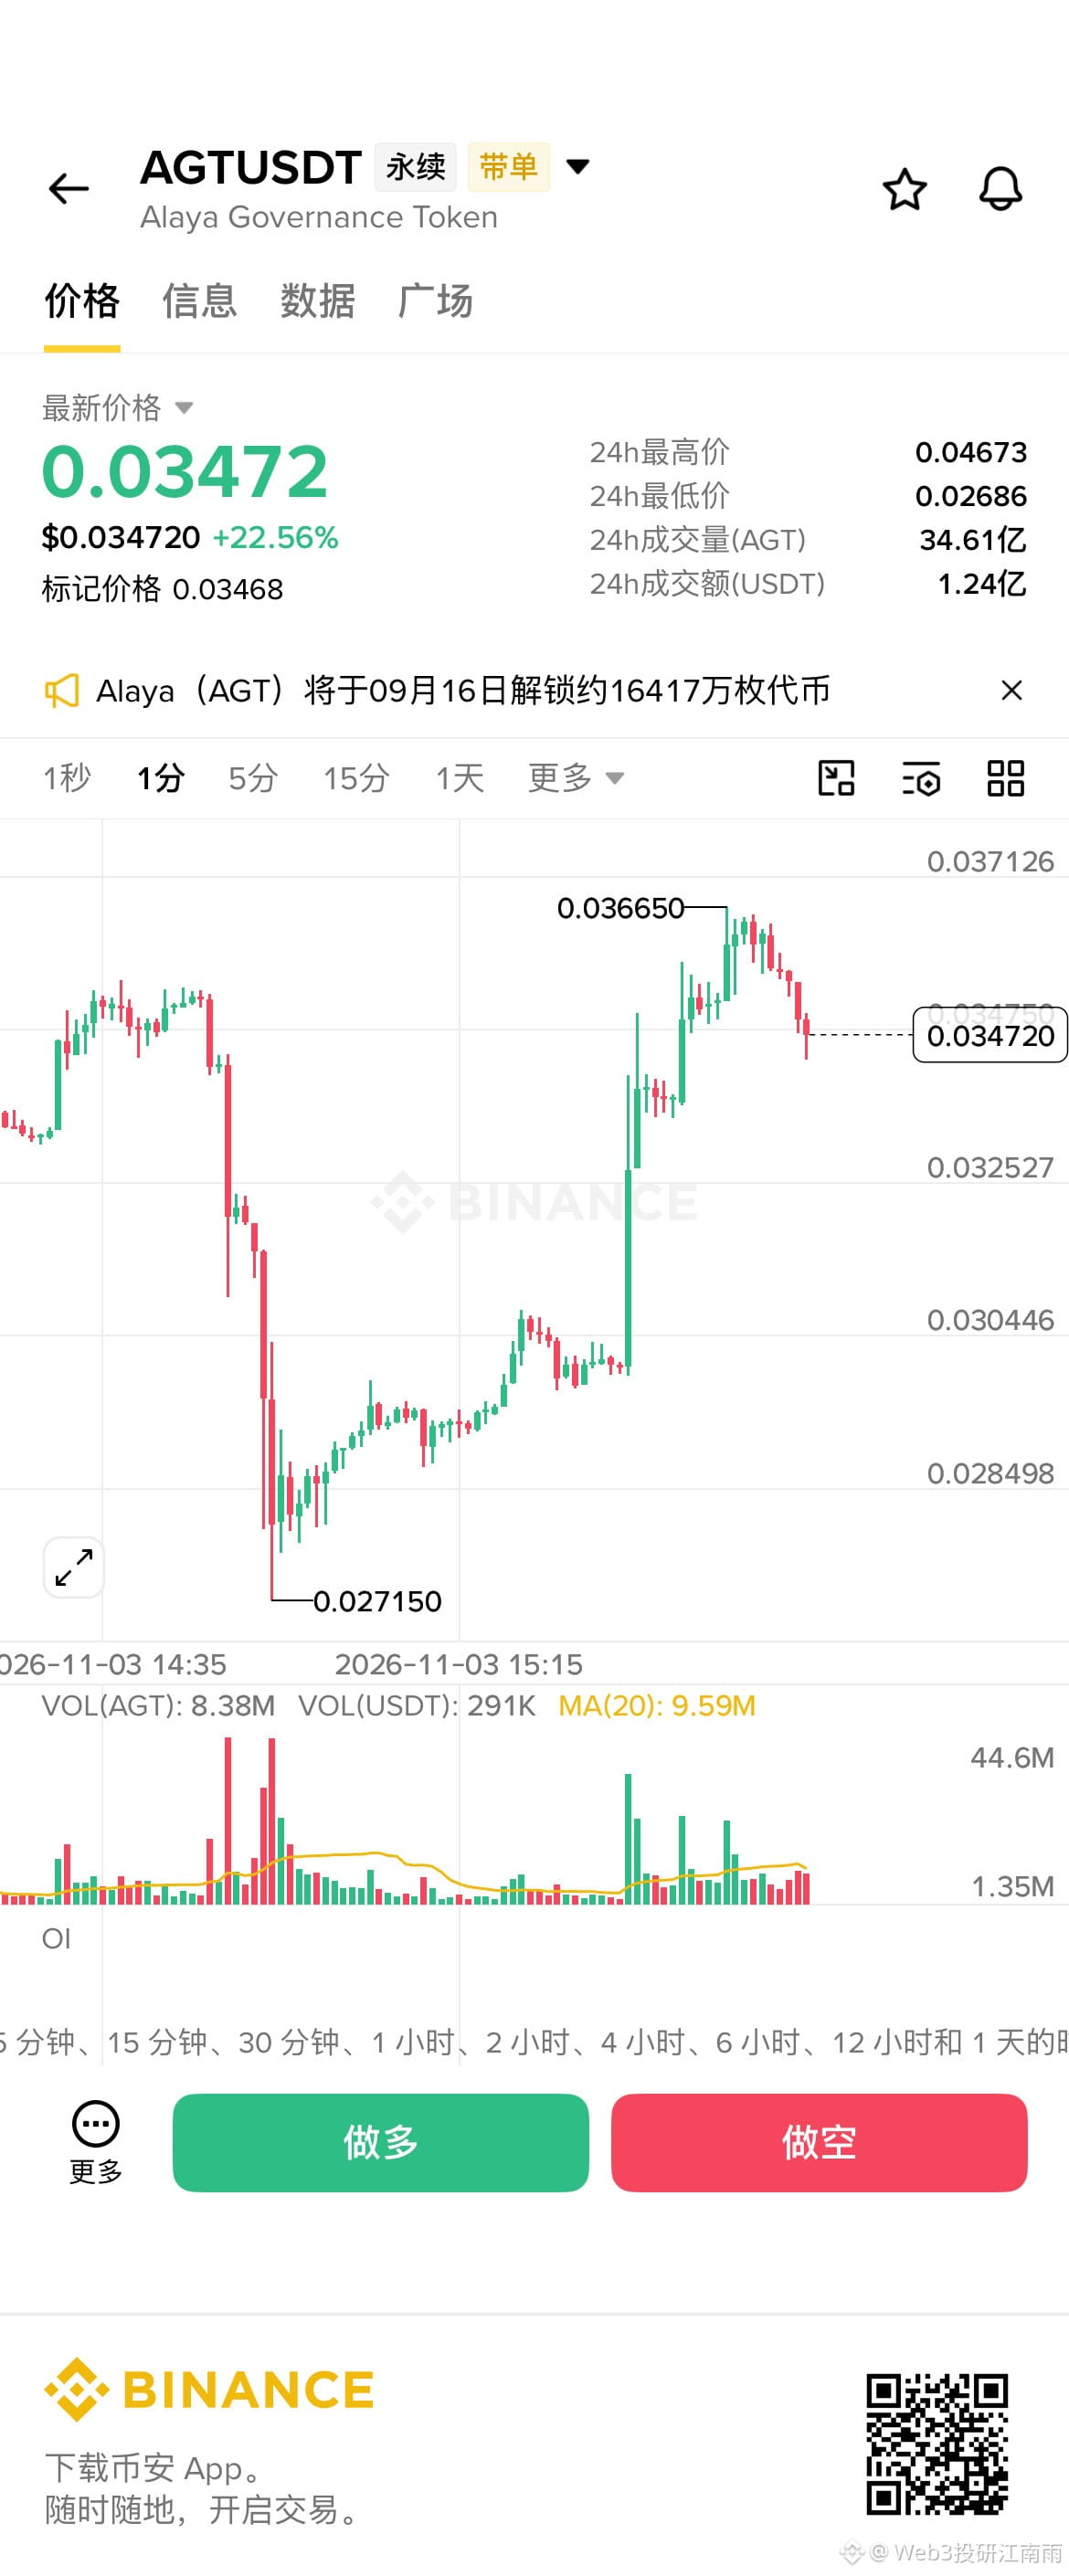
AGT,试着做空,短线交易,不对立刻逃$AGT
{future}(AGTUSDT)
AGT,试着做空,短线交易,不对立刻逃$AGT
Lấy nguồn từ chia sẻ của người dùng trên Binance
300
·
--
Xem bản dịch
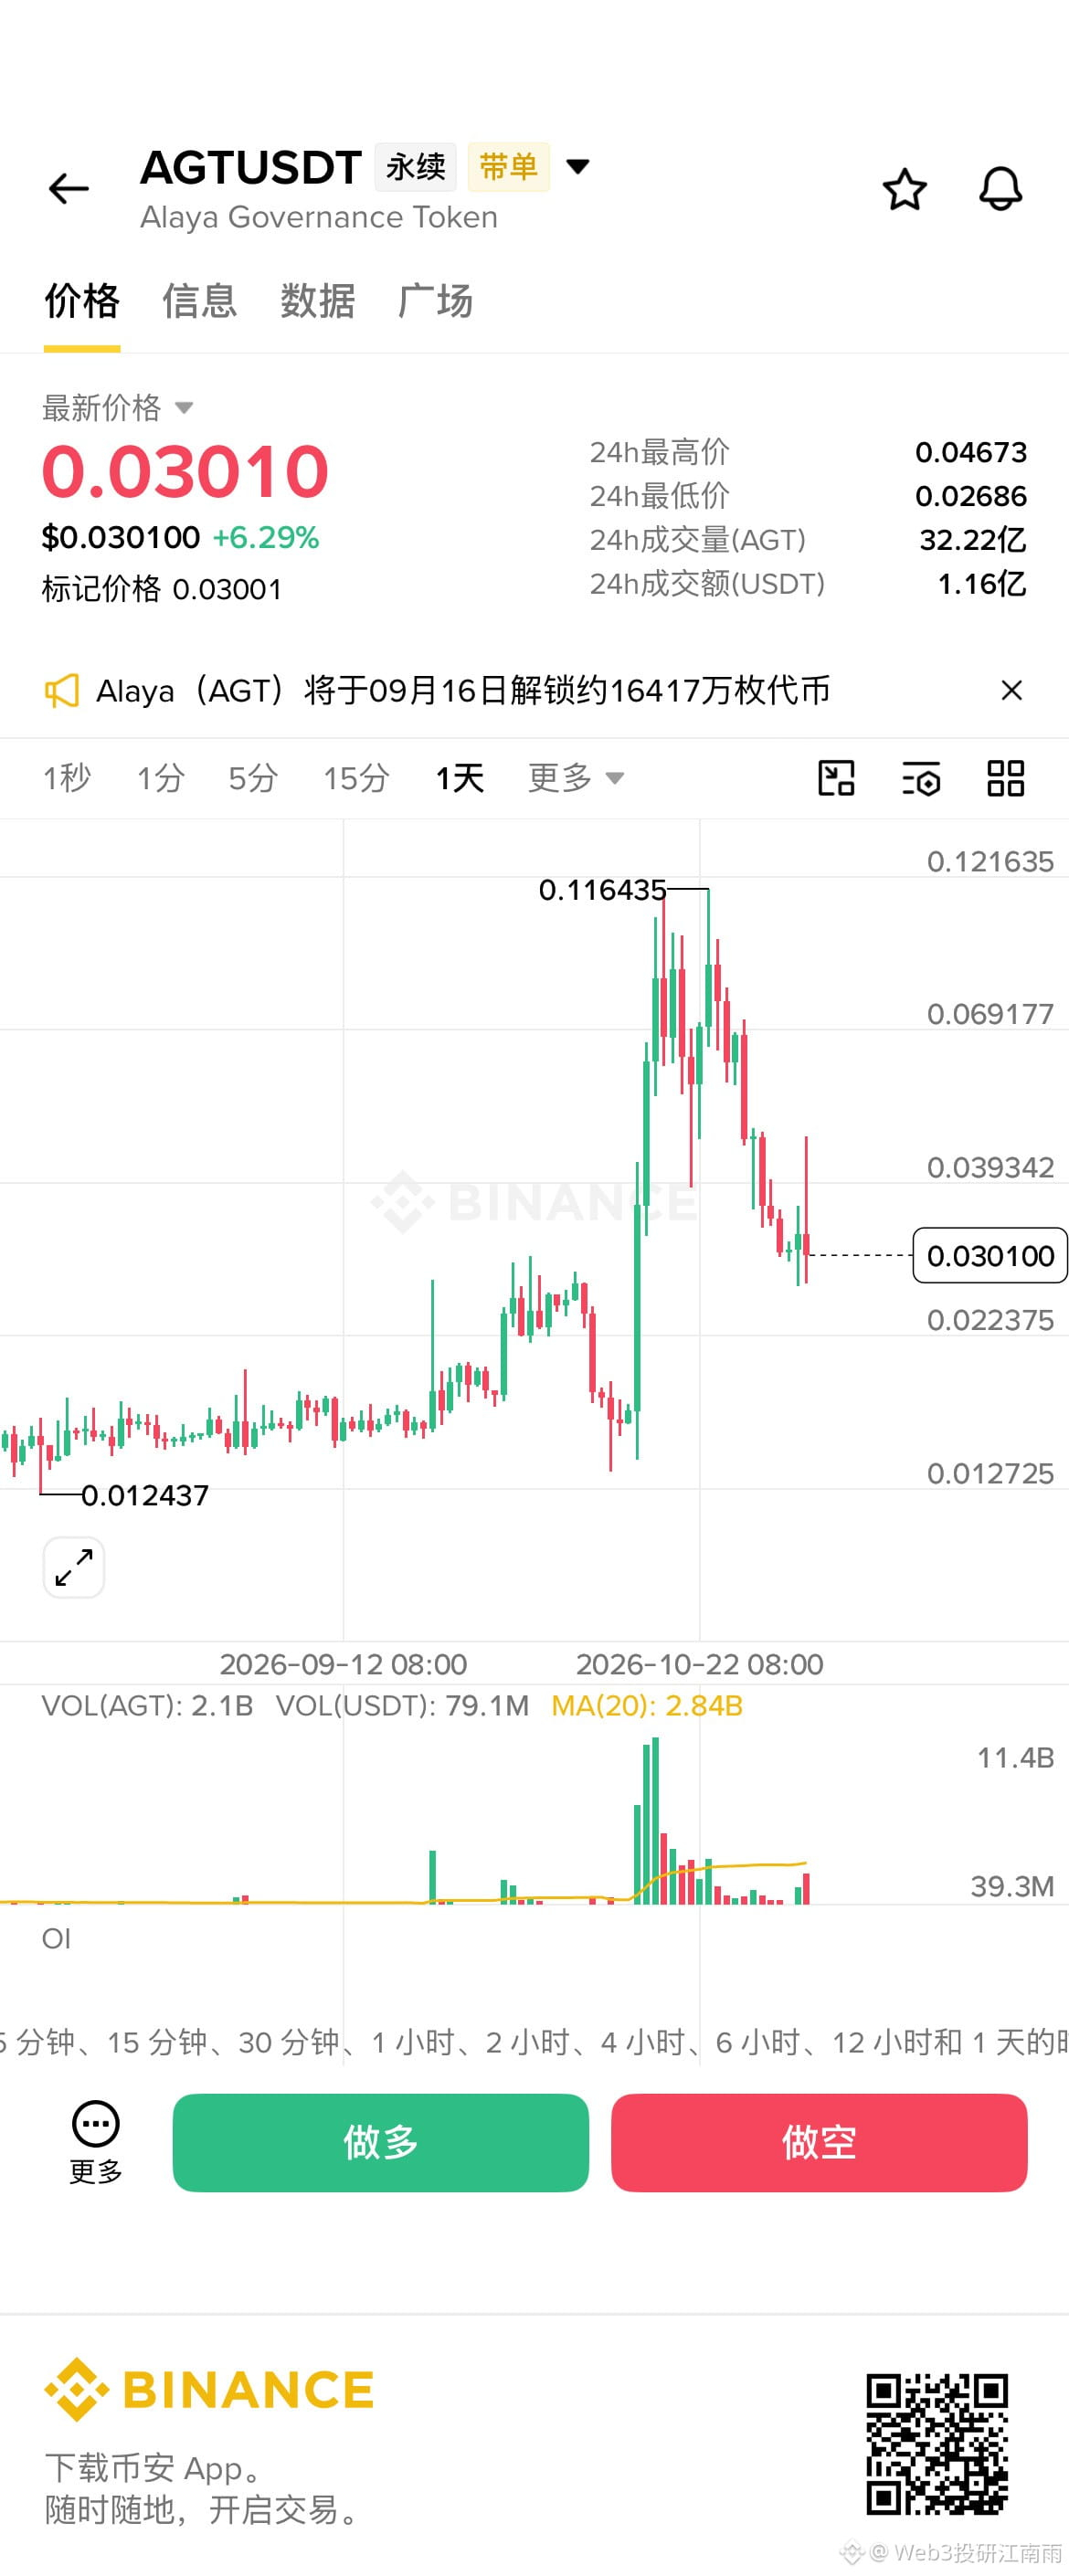
在追踪AGT,推测在洗盘,还会来一波上涨。目前在关注,等疑似筑底,分批买入。
$AGT
{future}(AGTUSDT)
在追踪AGT,推测在洗盘,还会来一波上涨。目前在关注,等疑似筑底,分批买入。
$AGT
$AGT
Lấy nguồn từ chia sẻ của người dùng trên Binance
1
414
·
--
Giao dịch 30D $SKHYNIX 4.2M USDT
Xem bản dịch
大空头聚会了,当年做空次贷危机的原型人物 Steve Eisman 和老搭档 Danny Moses 重新坐到一起,把华尔街刚用 AI 算力包装出来的"新次贷"扒了个底朝天。
几个月前,贝莱德 CEO Larry Fink 在 CNBC 上公开夸赞英伟达和华尔街大行联手搞的一笔算力证券化交易,说这让他想起 70 年代他们做的住房抵押贷款支持证券。屏幕前的 Moses 当场听懵了。他说这完全复刻了 2006 到 2007 年的次贷逻辑:当年华尔街给次贷机构提供仓储信贷额度,机构放贷后再卖回给华尔街打包分销,一旦贷款售价跌破 102.5 的成本线,华尔街抽走额度,次贷公司立刻爆雷。
234
他的老搭档 Steve Eisman 翻开了英伟达上个月的财报。营收大涨 110% 的次日,10-Q 季报披露,这家全球市值最大公司 70% 的应收账款集中在 5 个客户手里。而在下游,CoreWeave 背着包含租约在内的 510 亿美元债务买芯片做短租。Moses 说自己绝不会买这家公司,因为资产负债表错配,随着 GPU 降价和开源模型追赶,根本算不出怎么赚钱。
算不过账的不止算力。几万亿美元的私募信贷游离在银行监管外,大量借给了科技公司。而在私募股权那边,10 年期美债收益率卡在 5.27% 到 5.3%,基金变现周期已经从五六年前的 3 到 4 年拉长到 7 至 10 年。大批基金赎回申请超过 5% 上限,纷纷触发限制关门。Moses 提醒散户,当你收件箱里开始收到这些高大上的私募产品时,原因只有一个,就是机构不要了,在找散户接盘。
美国国债从 2008 年的 8 万亿飙到超过 40 万亿,今年私募市场还有 5000 亿美元的 AI 发债,历史上第一次出现私人融资大到挤出美债。Moses 说财政部买 200 亿美元长债在市场面前像一只蚂蚁,全球央行第一大持仓已经变成占比 27% 的黄金,美联储最终 100% 只能靠重启印钞解套。
#美股 $SKHYNIX
大空头聚会了,当年做空次贷危机的原型人物 Steve Eisman 和老搭档 Danny Moses 重新坐到一起,把华尔街刚用 AI 算力包装出来的"新次贷"扒了个底朝天。
几个月前,贝莱德 CEO Larry Fink 在 CNBC 上公开夸赞英伟达和华尔街大行联手搞的一笔算力证券化交易,说这让他想起 70 年代他们做的住房抵押贷款支持证券。屏幕前的 Moses 当场听懵了。他说这完全复刻了 2006 到 2007 年的次贷逻辑:当年华尔街给次贷机构提供仓储信贷额度,机构放贷后再卖回给华尔街打包分销,一旦贷款售价跌破 102.5 的成本线,华尔街抽走额度,次贷公司立刻爆雷。
234
他的老搭档 Steve Eisman 翻开了英伟达上个月的财报。营收大涨 110% 的次日,10-Q 季报披露,这家全球市值最大公司 70% 的应收账款集中在 5 个客户手里。而在下游,CoreWeave 背着包含租约在内的 510 亿美元债务买芯片做短租。Moses 说自己绝不会买这家公司,因为资产负债表错配,随着 GPU 降价和开源模型追赶,根本算不出怎么赚钱。
算不过账的不止算力。几万亿美元的私募信贷游离在银行监管外,大量借给了科技公司。而在私募股权那边,10 年期美债收益率卡在 5.27% 到 5.3%,基金变现周期已经从五六年前的 3 到 4 年拉长到 7 至 10 年。大批基金赎回申请超过 5% 上限,纷纷触发限制关门。Moses 提醒散户,当你收件箱里开始收到这些高大上的私募产品时,原因只有一个,就是机构不要了,在找散户接盘。
美国国债从 2008 年的 8 万亿飙到超过 40 万亿,今年私募市场还有 5000 亿美元的 AI 发债,历史上第一次出现私人融资大到挤出美债。Moses 说财政部买 200 亿美元长债在市场面前像一只蚂蚁,全球央行第一大持仓已经变成占比 27% 的黄金,美联储最终 100% 只能靠重启印钞解套。
#美股 $SKHYNIX
几个月前,贝莱德 CEO Larry Fink 在 CNBC 上公开夸赞英伟达和华尔街大行联手搞的一笔算力证券化交易,说这让他想起 70 年代他们做的住房抵押贷款支持证券。屏幕前的 Moses 当场听懵了。他说这完全复刻了 2006 到 2007 年的次贷逻辑:当年华尔街给次贷机构提供仓储信贷额度,机构放贷后再卖回给华尔街打包分销,一旦贷款售价跌破 102.5 的成本线,华尔街抽走额度,次贷公司立刻爆雷。
234
他的老搭档 Steve Eisman 翻开了英伟达上个月的财报。营收大涨 110% 的次日,10-Q 季报披露,这家全球市值最大公司 70% 的应收账款集中在 5 个客户手里。而在下游,CoreWeave 背着包含租约在内的 510 亿美元债务买芯片做短租。Moses 说自己绝不会买这家公司,因为资产负债表错配,随着 GPU 降价和开源模型追赶,根本算不出怎么赚钱。
算不过账的不止算力。几万亿美元的私募信贷游离在银行监管外,大量借给了科技公司。而在私募股权那边,10 年期美债收益率卡在 5.27% 到 5.3%,基金变现周期已经从五六年前的 3 到 4 年拉长到 7 至 10 年。大批基金赎回申请超过 5% 上限,纷纷触发限制关门。Moses 提醒散户,当你收件箱里开始收到这些高大上的私募产品时,原因只有一个,就是机构不要了,在找散户接盘。
美国国债从 2008 年的 8 万亿飙到超过 40 万亿,今年私募市场还有 5000 亿美元的 AI 发债,历史上第一次出现私人融资大到挤出美债。Moses 说财政部买 200 亿美元长债在市场面前像一只蚂蚁,全球央行第一大持仓已经变成占比 27% 的黄金,美联储最终 100% 只能靠重启印钞解套。
#美股 $SKHYNIX
282
·
--
$MU Trích đoạn báo cáo tài chính của Micron
① Phần lớn nguồn cung HBM tính theo bit trong năm dương lịch 2027 đã được ký hợp đồng.
② Giá hợp đồng tăng mạnh so với năm trước; chênh lệch biên lợi nhuận gộp so với DRAM truyền thống cũng sẽ thu hẹp.
③ Doanh thu HBM sẽ tăng nhanh hơn tổng doanh thu của công ty trong quý IV.
$MU Trích đoạn báo cáo tài chính của Micron
① Phần lớn nguồn cung HBM tính theo bit trong năm dương lịch 2027 đã được ký hợp đồng.
② Giá hợp đồng tăng mạnh so với năm trước; chênh lệch biên lợi nhuận gộp so với DRAM truyền thống cũng sẽ thu hẹp.
③ Doanh thu HBM sẽ tăng nhanh hơn tổng doanh thu của công ty trong quý IV.
① Phần lớn nguồn cung HBM tính theo bit trong năm dương lịch 2027 đã được ký hợp đồng.
② Giá hợp đồng tăng mạnh so với năm trước; chênh lệch biên lợi nhuận gộp so với DRAM truyền thống cũng sẽ thu hẹp.
③ Doanh thu HBM sẽ tăng nhanh hơn tổng doanh thu của công ty trong quý IV.
193
·
--
Báo cáo tài chính của nhà sản xuất bộ nhớ Micron (MU)$MU
Một ghi chú cho thị trường: thị trường và sự vô tri lại một lần nữa đồng hành cùng nhau tiến bước.
Vừa rồi tôi đã nghe cuộc gọi công bố kết quả kinh doanh của Micron (美光). Nhiều người trên thị trường vẫn đang đánh giá thấp mức độ năng lực sinh lời của Micron, SK hynix (SK海力士) và Samsung có thể trở nên bền vững đến nhường nào.
Chúng tôi đã thấy biên lợi nhuận gộp điều chỉnh đạt 80%, 87%; quý tới sẽ là 86,25% biên lợi nhuận gộp. Đây sẽ là trọng tâm.
Tôi sẽ kéo bạn ra khỏi các con số, vì câu chuyện phía sau chúng quan trọng hơn nhiều.
Có vấn đề về băng thông, cũng có vấn đề về nguồn cung. Sau đó là nhu cầu: do việc xây dựng trung tâm dữ liệu và các linh kiện bộ nhớ cấp máy chủ thúc đẩy, trong khoảng một năm rưỡi vừa qua, nhu cầu đã tăng bùng nổ liên tục.
Báo cáo tài chính của nhà sản xuất bộ nhớ Micron (MU)
$MU
Một ghi chú cho thị trường: thị trường và sự vô tri lại một lần nữa đồng hành cùng nhau tiến bước.
Vừa rồi tôi đã nghe cuộc gọi công bố kết quả kinh doanh của Micron (美光). Nhiều người trên thị trường vẫn đang đánh giá thấp mức độ năng lực sinh lời của Micron, SK hynix (SK海力士) và Samsung có thể trở nên bền vững đến nhường nào.
Chúng tôi đã thấy biên lợi nhuận gộp điều chỉnh đạt 80%, 87%; quý tới sẽ là 86,25% biên lợi nhuận gộp. Đây sẽ là trọng tâm.
Tôi sẽ kéo bạn ra khỏi các con số, vì câu chuyện phía sau chúng quan trọng hơn nhiều.
Có vấn đề về băng thông, cũng có vấn đề về nguồn cung. Sau đó là nhu cầu: do việc xây dựng trung tâm dữ liệu và các linh kiện bộ nhớ cấp máy chủ thúc đẩy, trong khoảng một năm rưỡi vừa qua, nhu cầu đã tăng bùng nổ liên tục.
Một ghi chú cho thị trường: thị trường và sự vô tri lại một lần nữa đồng hành cùng nhau tiến bước.
Vừa rồi tôi đã nghe cuộc gọi công bố kết quả kinh doanh của Micron (美光). Nhiều người trên thị trường vẫn đang đánh giá thấp mức độ năng lực sinh lời của Micron, SK hynix (SK海力士) và Samsung có thể trở nên bền vững đến nhường nào.
Chúng tôi đã thấy biên lợi nhuận gộp điều chỉnh đạt 80%, 87%; quý tới sẽ là 86,25% biên lợi nhuận gộp. Đây sẽ là trọng tâm.
Tôi sẽ kéo bạn ra khỏi các con số, vì câu chuyện phía sau chúng quan trọng hơn nhiều.
Có vấn đề về băng thông, cũng có vấn đề về nguồn cung. Sau đó là nhu cầu: do việc xây dựng trung tâm dữ liệu và các linh kiện bộ nhớ cấp máy chủ thúc đẩy, trong khoảng một năm rưỡi vừa qua, nhu cầu đã tăng bùng nổ liên tục.
442
·
--
Micron đã ký 26 thỏa thuận khách hàng chiến lược, một số thỏa thuận có hiệu lực đến năm 2031. Đúng vậy, bạn không nghe nhầm đâu: năm 2031.
Nhiều hơn quý trước 10 SCA.
$MU
Micron đã ký 26 thỏa thuận khách hàng chiến lược, một số thỏa thuận có hiệu lực đến năm 2031. Đúng vậy, bạn không nghe nhầm đâu: năm 2031.
Nhiều hơn quý trước 10 SCA.
$MU
Nhiều hơn quý trước 10 SCA.
$MU
219
·
--
Mỹ bắt đầu trực tiếp rút tiền của cư dân—dòng thủy triều USD từ đầu nguồn các tổ chức, chảy xuống và lan tới người dân bình thường trên toàn cầu.
🔹 Năm nay, tháng 7 DTCC chạy thông mạch chứng khoán được token hóa; tháng 10 ra mắt Tokenization Service; Nasdaq từ ngày 6/12 bắt đầu giao dịch kéo dài tới 5 ngày/tuần, gần 23 giờ.
🔹 Ba mảnh ghép khớp nhau: stablecoin giải quyết vấn đề tiền, giao dịch 23 giờ giải quyết vấn đề thời gian, và token hóa tài sản giải quyết vấn đề mua gì. Khi cả ba cùng “vào khớp”, vòng hút tiếp theo của Mỹ sẽ không chỉ hút tiền của ngân hàng và ngân hàng trung ương, mà là cả khoản tiết kiệm của người dân trên toàn cầu.
🔹 Nhật “hút nước” còn Trung Quốc không đứng ra bảo kê; Mỹ trước hết giữ vững. Khi cổng mở vào ngày 18/1, hệ thống USD sẽ đi thẳng từ B2B xuống B2C.
🔹 Thời kỳ chuyển số có thể sẽ rung lắc—thậm chí rung lắc mạnh. Tiền từ đâu ra, chảy đi đâu; và cơ hội cực kỳ chắc chắn của vòng tiếp theo nằm ngay trong đó. Bạn nghĩ sao?
Mỹ bắt đầu trực tiếp rút tiền của cư dân—dòng thủy triều USD từ đầu nguồn các tổ chức, chảy xuống và lan tới người dân bình thường trên toàn cầu.
🔹 Năm nay, tháng 7 DTCC chạy thông mạch chứng khoán được token hóa; tháng 10 ra mắt Tokenization Service; Nasdaq từ ngày 6/12 bắt đầu giao dịch kéo dài tới 5 ngày/tuần, gần 23 giờ.
🔹 Ba mảnh ghép khớp nhau: stablecoin giải quyết vấn đề tiền, giao dịch 23 giờ giải quyết vấn đề thời gian, và token hóa tài sản giải quyết vấn đề mua gì. Khi cả ba cùng “vào khớp”, vòng hút tiếp theo của Mỹ sẽ không chỉ hút tiền của ngân hàng và ngân hàng trung ương, mà là cả khoản tiết kiệm của người dân trên toàn cầu.
🔹 Nhật “hút nước” còn Trung Quốc không đứng ra bảo kê; Mỹ trước hết giữ vững. Khi cổng mở vào ngày 18/1, hệ thống USD sẽ đi thẳng từ B2B xuống B2C.
🔹 Thời kỳ chuyển số có thể sẽ rung lắc—thậm chí rung lắc mạnh. Tiền từ đâu ra, chảy đi đâu; và cơ hội cực kỳ chắc chắn của vòng tiếp theo nằm ngay trong đó. Bạn nghĩ sao?
🔹 Năm nay, tháng 7 DTCC chạy thông mạch chứng khoán được token hóa; tháng 10 ra mắt Tokenization Service; Nasdaq từ ngày 6/12 bắt đầu giao dịch kéo dài tới 5 ngày/tuần, gần 23 giờ.
🔹 Ba mảnh ghép khớp nhau: stablecoin giải quyết vấn đề tiền, giao dịch 23 giờ giải quyết vấn đề thời gian, và token hóa tài sản giải quyết vấn đề mua gì. Khi cả ba cùng “vào khớp”, vòng hút tiếp theo của Mỹ sẽ không chỉ hút tiền của ngân hàng và ngân hàng trung ương, mà là cả khoản tiết kiệm của người dân trên toàn cầu.
🔹 Nhật “hút nước” còn Trung Quốc không đứng ra bảo kê; Mỹ trước hết giữ vững. Khi cổng mở vào ngày 18/1, hệ thống USD sẽ đi thẳng từ B2B xuống B2C.
🔹 Thời kỳ chuyển số có thể sẽ rung lắc—thậm chí rung lắc mạnh. Tiền từ đâu ra, chảy đi đâu; và cơ hội cực kỳ chắc chắn của vòng tiếp theo nằm ngay trong đó. Bạn nghĩ sao?
2.3k
·
--
Vốn đầu tư chi tiêu (capex) của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vào năm tới được dự kiến sẽ ở trong khoảng từ 1,1 nghìn tỷ đến 1,2 nghìn tỷ USD, và chỉ riêng việc lưu trữ có thể đã chiếm khoảng 50% đến 60%, tức là vào khoảng 500 tỷ đến 700 tỷ USD. UBS thậm chí còn ước tính rằng riêng chi tiêu cho lưu trữ vào năm tới sẽ đạt 900 tỷ USD
$SKHYNIX
Vốn đầu tư chi tiêu (capex) của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vào năm tới được dự kiến sẽ ở trong khoảng từ 1,1 nghìn tỷ đến 1,2 nghìn tỷ USD, và chỉ riêng việc lưu trữ có thể đã chiếm khoảng 50% đến 60%, tức là vào khoảng 500 tỷ đến 700 tỷ USD. UBS thậm chí còn ước tính rằng riêng chi tiêu cho lưu trữ vào năm tới sẽ đạt 900 tỷ USD
$SKHYNIX
$SKHYNIX
508
·
--
Đúng một phần
260918
Kết thúc phiên giao dịch thị trường chứng khoán Mỹ, cổ phiếu bộ nhớ giảm mạnh. Theo tin đồn, nguyên nhân là do báo cáo Trung Quốc mở rộng sản xuất bộ nhớ của ChangXin.
$SKHYNIX
260918
Kết thúc phiên giao dịch thị trường chứng khoán Mỹ, cổ phiếu bộ nhớ giảm mạnh. Theo tin đồn, nguyên nhân là do báo cáo Trung Quốc mở rộng sản xuất bộ nhớ của ChangXin.
$SKHYNIX
Kết thúc phiên giao dịch thị trường chứng khoán Mỹ, cổ phiếu bộ nhớ giảm mạnh. Theo tin đồn, nguyên nhân là do báo cáo Trung Quốc mở rộng sản xuất bộ nhớ của ChangXin.
$SKHYNIX
237
·
--
Giao dịch 30D $SKHYNIX 2.6M USDT
$SKHYNIX
{future}(SKHYNIXUSDT)
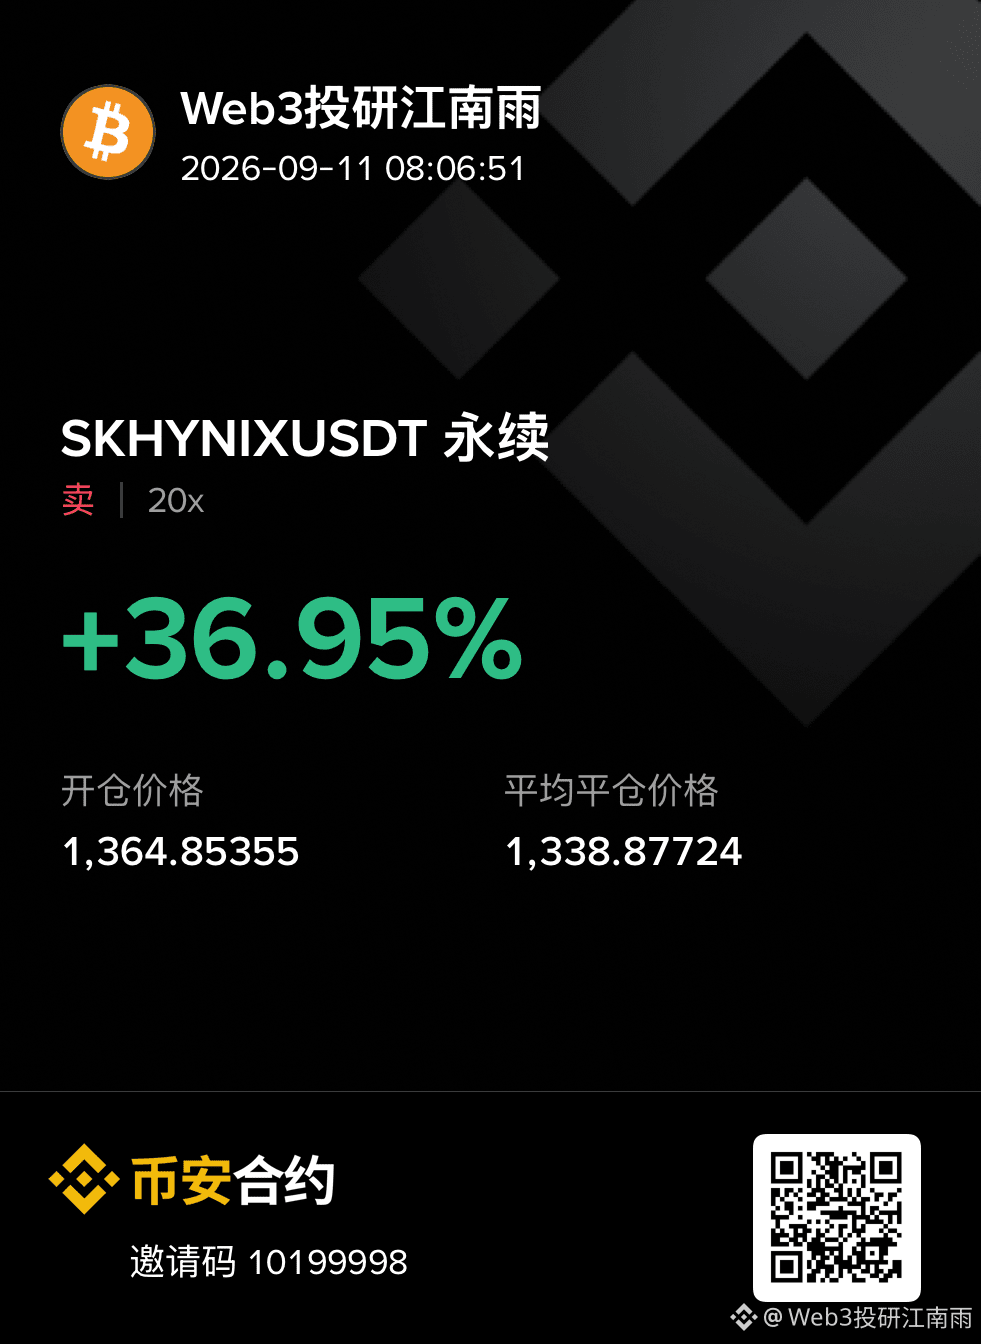
Khi thấy thị trường Mỹ giảm, tôi đã bán khống cổ phiếu Hynix. Qua đêm, tôi đóng vị thế ở mức giá mở cửa.
$SKHYNIX
Khi thấy thị trường Mỹ giảm, tôi đã bán khống cổ phiếu Hynix. Qua đêm, tôi đóng vị thế ở mức giá mở cửa.
Khi thấy thị trường Mỹ giảm, tôi đã bán khống cổ phiếu Hynix. Qua đêm, tôi đóng vị thế ở mức giá mở cửa.
669
·
--
Đúng một phần
Giao dịch 30D $SKHYNIX 2.8M USDT
Chứng khoán Nomura
SK Hynix hiện đang nắm giữ khoảng 25% doanh thu bộ nhớ toàn cầu……Nếu các ước tính của Nomura là đúng và SK Hynix duy trì thị phần hiện tại……thì điều đó có nghĩa là doanh thu của SK Hynix vào năm 2030 sẽ vào khoảng 9180 tỷ USD (đô la).
Từ năm 2026 đến năm 2030……SK Hynix sẽ tạo ra 1,8 nghìn tỷ USD lợi nhuận ròng, nhiều hơn 80% so với giá trị vốn hóa thị trường hiện tại.
$SKHYNIX
Chứng khoán Nomura
SK Hynix hiện đang nắm giữ khoảng 25% doanh thu bộ nhớ toàn cầu……Nếu các ước tính của Nomura là đúng và SK Hynix duy trì thị phần hiện tại……thì điều đó có nghĩa là doanh thu của SK Hynix vào năm 2030 sẽ vào khoảng 9180 tỷ USD (đô la).
Từ năm 2026 đến năm 2030……SK Hynix sẽ tạo ra 1,8 nghìn tỷ USD lợi nhuận ròng, nhiều hơn 80% so với giá trị vốn hóa thị trường hiện tại.
$SKHYNIX
SK Hynix hiện đang nắm giữ khoảng 25% doanh thu bộ nhớ toàn cầu……Nếu các ước tính của Nomura là đúng và SK Hynix duy trì thị phần hiện tại……thì điều đó có nghĩa là doanh thu của SK Hynix vào năm 2030 sẽ vào khoảng 9180 tỷ USD (đô la).
Từ năm 2026 đến năm 2030……SK Hynix sẽ tạo ra 1,8 nghìn tỷ USD lợi nhuận ròng, nhiều hơn 80% so với giá trị vốn hóa thị trường hiện tại.
$SKHYNIX
273
·
--
Ông/bà Nomura đã đặt ra một con số khó có thể bỏ qua cho thị trường bộ nhớ.
Dự kiến toàn bộ thị trường vào năm 2026 sẽ khoảng 1 nghìn tỷ USD. Sau đó đến năm 2030 đạt 3,7 nghìn tỷ USD. Điều này có nghĩa là tăng hơn 3,5 lần trong vòng bốn năm.
Trung tâm dữ liệu sẽ chiếm 83% tổng lượng vào năm 2030. Trung tâm dữ liệu cho AI sẽ trở thành phần lớn nhất trong một phân khúc đơn lẻ.
Mức tăng không diễn ra đều đặn.
Năm 2024 vào khoảng 185 tỷ USD.
Năm 2025 là 270 tỷ USD.
Sau đó đến năm 2026 sẽ nhảy vọt lên 1 nghìn tỷ USD, và tiếp tục tăng sau đó.
$SKHYNIX
Ông/bà Nomura đã đặt ra một con số khó có thể bỏ qua cho thị trường bộ nhớ.
Dự kiến toàn bộ thị trường vào năm 2026 sẽ khoảng 1 nghìn tỷ USD. Sau đó đến năm 2030 đạt 3,7 nghìn tỷ USD. Điều này có nghĩa là tăng hơn 3,5 lần trong vòng bốn năm.
Trung tâm dữ liệu sẽ chiếm 83% tổng lượng vào năm 2030. Trung tâm dữ liệu cho AI sẽ trở thành phần lớn nhất trong một phân khúc đơn lẻ.
Mức tăng không diễn ra đều đặn.
Năm 2024 vào khoảng 185 tỷ USD.
Năm 2025 là 270 tỷ USD.
Sau đó đến năm 2026 sẽ nhảy vọt lên 1 nghìn tỷ USD, và tiếp tục tăng sau đó.
$SKHYNIX
Dự kiến toàn bộ thị trường vào năm 2026 sẽ khoảng 1 nghìn tỷ USD. Sau đó đến năm 2030 đạt 3,7 nghìn tỷ USD. Điều này có nghĩa là tăng hơn 3,5 lần trong vòng bốn năm.
Trung tâm dữ liệu sẽ chiếm 83% tổng lượng vào năm 2030. Trung tâm dữ liệu cho AI sẽ trở thành phần lớn nhất trong một phân khúc đơn lẻ.
Mức tăng không diễn ra đều đặn.
Năm 2024 vào khoảng 185 tỷ USD.
Năm 2025 là 270 tỷ USD.
Sau đó đến năm 2026 sẽ nhảy vọt lên 1 nghìn tỷ USD, và tiếp tục tăng sau đó.
$SKHYNIX
213
·
--
Ghi chú thông tin ngành bộ nhớ
260909
Tin đồn: Tỷ lệ sản phẩm đạt của HBM của Changxin chỉ có 25%. Do đó, Changxin không tạo ra mối đe dọa cho các nhà sản xuất HBM khác
260908
Tin đồn: Hàng tồn kho bộ nhớ của nhà sản xuất không đủ cho hơn 10 ngày
260908
Dự kiến đến năm 2027, tổng sản lượng DRAM toàn cầu chỉ tăng thêm hơn 20%
$SKHYNIX
{future}(SKHYNIXUSDT)
Ghi chú thông tin ngành bộ nhớ
260909
Tin đồn: Tỷ lệ sản phẩm đạt của HBM của Changxin chỉ có 25%. Do đó, Changxin không tạo ra mối đe dọa cho các nhà sản xuất HBM khác
260908
Tin đồn: Hàng tồn kho bộ nhớ của nhà sản xuất không đủ cho hơn 10 ngày
260908
Dự kiến đến năm 2027, tổng sản lượng DRAM toàn cầu chỉ tăng thêm hơn 20%
$SKHYNIX
260909
Tin đồn: Tỷ lệ sản phẩm đạt của HBM của Changxin chỉ có 25%. Do đó, Changxin không tạo ra mối đe dọa cho các nhà sản xuất HBM khác
260908
Tin đồn: Hàng tồn kho bộ nhớ của nhà sản xuất không đủ cho hơn 10 ngày
260908
Dự kiến đến năm 2027, tổng sản lượng DRAM toàn cầu chỉ tăng thêm hơn 20%
$SKHYNIX
106
·
--
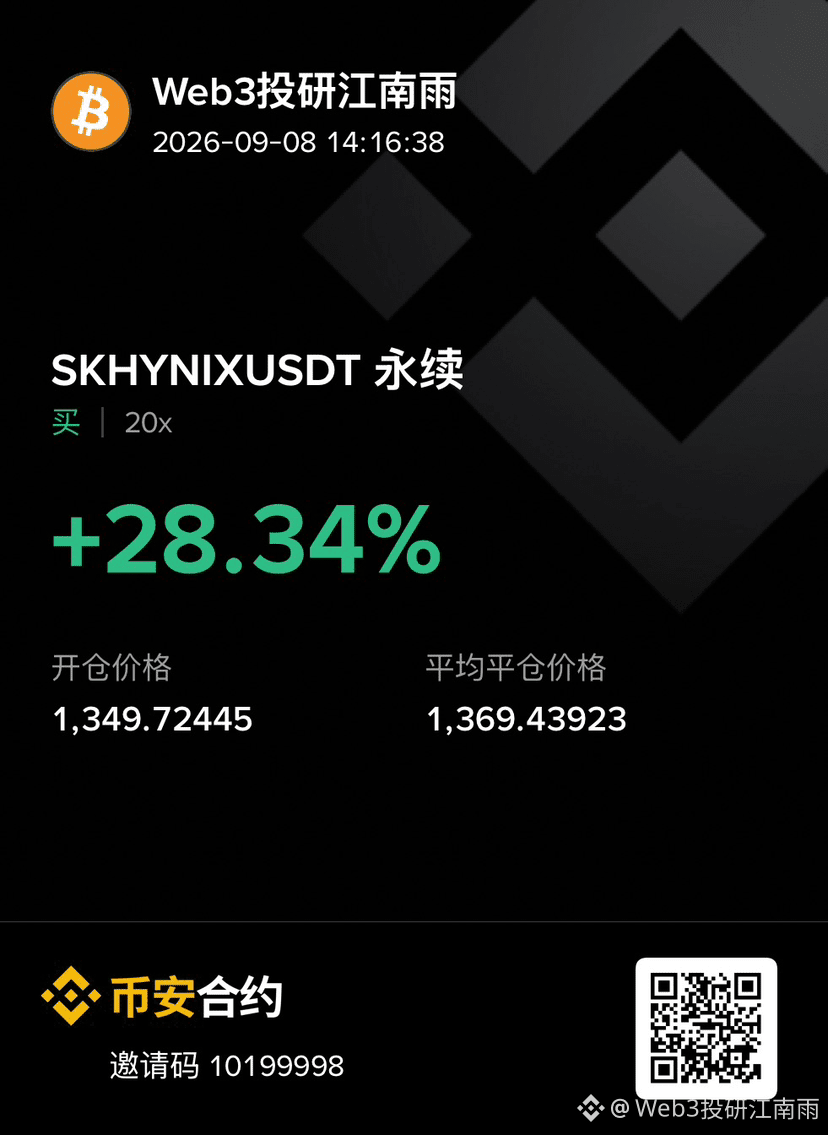
Sáng nay, giao dịch ngắn hạn mua vào $SKHYNIX , sau khoảng 20 phút kể từ khi mở cửa thì đóng toàn bộ vị thế.
Sáng nay, giao dịch ngắn hạn mua vào $SKHYNIX , sau khoảng 20 phút kể từ khi mở cửa thì đóng toàn bộ vị thế.
822
·
--
Thứ Sáu tuần trước, cổ phiếu lưu trữ trên thị trường chứng khoán Mỹ đã tăng mạnh. Vì vậy, hôm nay khi mở cửa tôi đã mua vào $SKHYNIX , và đã kiếm được một ít.
Thứ Sáu tuần trước, cổ phiếu lưu trữ trên thị trường chứng khoán Mỹ đã tăng mạnh. Vì vậy, hôm nay khi mở cửa tôi đã mua vào $SKHYNIX , và đã kiếm được một ít.
273
·
--
Nomura đã đưa ra quan điểm của họ về thị trường bộ nhớ toàn cầu và nêu ra những điều mà tất cả chúng ta đều biết
Dưới đây là các điểm chính trong quan điểm của Nomura về thị trường bộ nhớ toàn cầu
Bộ nhớ toàn cầu:
- Các nhà sản xuất tuyên bố tình trạng thiếu hụt nguồn cung nghiêm trọng sẽ tiếp tục kéo dài
- LTAs sẽ tái cấu trúc hoạt động để trở thành một mảng kinh doanh có thể nhìn thấy và ổn định
- Khách hàng sẵn sàng chấp nhận các điều khoản không mấy hấp dẫn để giành được nguồn cung
- Do thiếu hụt nguồn cung, việc giảm thông số kỹ thuật bộ nhớ là điều không thể tránh khỏi
- Đến năm 2027, nhu cầu từ trung tâm dữ liệu dự kiến chỉ đáp ứng 70%, nhu cầu ngoài trung tâm dữ liệu khoảng 50%
- Nomura cho rằng, do thiếu hụt, $NVDA không thể áp dụng rộng rãi lớp HBM tầng cao
- Thách thức từ các nhà chơi Trung Quốc khó có khả năng tạo thành mối đe dọa lớn
- Lãi suất và tỷ giá là những rủi ro
- Đường tàu chi tiêu vốn (capex) dự kiến sẽ tiếp tục tiến lên
LTAs:
- Do vẫn đang đàm phán, tồn tại rất nhiều bất định, buộc các tổ chức phải đưa ra một số giả định
- LTAs sẽ chiếm khoảng 50-70% tổng doanh thu $DRAM NAND và SSD. Chủ yếu nhắm tới các CSPs (10-20 khách hàng)
- Phần còn lại 30-50% sẽ được bán trực tiếp ra thị trường theo giá giao ngay
- LTAs chủ yếu kéo dài 5 năm, trong đó 3 năm có các thỏa thuận vững mạnh, 2 năm tiếp theo linh hoạt hơn
- Tiền trả trước chiếm khoảng 20-30% doanh thu. Phí phạt khi khách hàng hủy cam kết tương đương với khoảng 1 năm giá trị mua hàng
- Nói chung, LTAs mang lại mức độ hiển thị rất lớn cho hoạt động kinh doanh, quyền định giá và dòng tiền
Góc nhìn đầu tư
- Nomura cho rằng cổ phiếu bộ nhớ có thể duy trì đà tăng trưởng mạnh mẽ
- Cho rằng việc bật lại và tăng trưởng chỉ là vấn đề thời gian
- Tổng DRAM
- Công suất sử dụng của các tấm wafer $DRAM ước khoảng 100%
- Tỷ trọng doanh thu từ trung tâm dữ liệu trong doanh thu bộ nhớ dự kiến tăng từ 40% năm 2025 lên 83% vào năm 2030
- Doanh thu bộ nhớ dự kiến đạt 3 nghìn tỷ USD vào năm 2029
- Samsung Electronics dựa trên P/E FY26E là 5,2 lần, P/B là 2,2 lần. Dựa trên P/E FY27E là 2,9 lần, P/B là 1,4 lần
- $SKHY dựa trên P/E FY26E là 4,8 lần, P/B là 2,8 lần. Dựa trên P/E FY27E là 3,1 lần, P/B là 1,7 lần
- Cả hai công ty đều được đánh giá là “Mua”, dựa trên khả năng cải thiện biên lợi nhuận, dòng tiền tự do và khả năng mang lại lợi ích cao hơn cho cổ đông
Giá mục tiêu của Samsung là 670K (tiềm năng tăng 167,5%), giá mục tiêu của SK Hynix là 4,7M (tiềm năng tăng 191,4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
Nomura đã đưa ra quan điểm của họ về thị trường bộ nhớ toàn cầu và nêu ra những điều mà tất cả chúng ta đều biết
Dưới đây là các điểm chính trong quan điểm của Nomura về thị trường bộ nhớ toàn cầu
Bộ nhớ toàn cầu:
- Các nhà sản xuất tuyên bố tình trạng thiếu hụt nguồn cung nghiêm trọng sẽ tiếp tục kéo dài
- LTAs sẽ tái cấu trúc hoạt động để trở thành một mảng kinh doanh có thể nhìn thấy và ổn định
- Khách hàng sẵn sàng chấp nhận các điều khoản không mấy hấp dẫn để giành được nguồn cung
- Do thiếu hụt nguồn cung, việc giảm thông số kỹ thuật bộ nhớ là điều không thể tránh khỏi
- Đến năm 2027, nhu cầu từ trung tâm dữ liệu dự kiến chỉ đáp ứng 70%, nhu cầu ngoài trung tâm dữ liệu khoảng 50%
- Nomura cho rằng, do thiếu hụt, $NVDA không thể áp dụng rộng rãi lớp HBM tầng cao
- Thách thức từ các nhà chơi Trung Quốc khó có khả năng tạo thành mối đe dọa lớn
- Lãi suất và tỷ giá là những rủi ro
- Đường tàu chi tiêu vốn (capex) dự kiến sẽ tiếp tục tiến lên
LTAs:
- Do vẫn đang đàm phán, tồn tại rất nhiều bất định, buộc các tổ chức phải đưa ra một số giả định
- LTAs sẽ chiếm khoảng 50-70% tổng doanh thu $DRAM NAND và SSD. Chủ yếu nhắm tới các CSPs (10-20 khách hàng)
- Phần còn lại 30-50% sẽ được bán trực tiếp ra thị trường theo giá giao ngay
- LTAs chủ yếu kéo dài 5 năm, trong đó 3 năm có các thỏa thuận vững mạnh, 2 năm tiếp theo linh hoạt hơn
- Tiền trả trước chiếm khoảng 20-30% doanh thu. Phí phạt khi khách hàng hủy cam kết tương đương với khoảng 1 năm giá trị mua hàng
- Nói chung, LTAs mang lại mức độ hiển thị rất lớn cho hoạt động kinh doanh, quyền định giá và dòng tiền
Góc nhìn đầu tư
- Nomura cho rằng cổ phiếu bộ nhớ có thể duy trì đà tăng trưởng mạnh mẽ
- Cho rằng việc bật lại và tăng trưởng chỉ là vấn đề thời gian
- Tổng DRAM
- Công suất sử dụng của các tấm wafer $DRAM ước khoảng 100%
- Tỷ trọng doanh thu từ trung tâm dữ liệu trong doanh thu bộ nhớ dự kiến tăng từ 40% năm 2025 lên 83% vào năm 2030
- Doanh thu bộ nhớ dự kiến đạt 3 nghìn tỷ USD vào năm 2029
- Samsung Electronics dựa trên P/E FY26E là 5,2 lần, P/B là 2,2 lần. Dựa trên P/E FY27E là 2,9 lần, P/B là 1,4 lần
- $SKHY dựa trên P/E FY26E là 4,8 lần, P/B là 2,8 lần. Dựa trên P/E FY27E là 3,1 lần, P/B là 1,7 lần
- Cả hai công ty đều được đánh giá là “Mua”, dựa trên khả năng cải thiện biên lợi nhuận, dòng tiền tự do và khả năng mang lại lợi ích cao hơn cho cổ đông
Giá mục tiêu của Samsung là 670K (tiềm năng tăng 167,5%), giá mục tiêu của SK Hynix là 4,7M (tiềm năng tăng 191,4%)
#美股 #TradFi
$SKHYNIX
Dưới đây là các điểm chính trong quan điểm của Nomura về thị trường bộ nhớ toàn cầu
Bộ nhớ toàn cầu:
- Các nhà sản xuất tuyên bố tình trạng thiếu hụt nguồn cung nghiêm trọng sẽ tiếp tục kéo dài
- LTAs sẽ tái cấu trúc hoạt động để trở thành một mảng kinh doanh có thể nhìn thấy và ổn định
- Khách hàng sẵn sàng chấp nhận các điều khoản không mấy hấp dẫn để giành được nguồn cung
- Do thiếu hụt nguồn cung, việc giảm thông số kỹ thuật bộ nhớ là điều không thể tránh khỏi
- Đến năm 2027, nhu cầu từ trung tâm dữ liệu dự kiến chỉ đáp ứng 70%, nhu cầu ngoài trung tâm dữ liệu khoảng 50%
- Nomura cho rằng, do thiếu hụt, $NVDA không thể áp dụng rộng rãi lớp HBM tầng cao
- Thách thức từ các nhà chơi Trung Quốc khó có khả năng tạo thành mối đe dọa lớn
- Lãi suất và tỷ giá là những rủi ro
- Đường tàu chi tiêu vốn (capex) dự kiến sẽ tiếp tục tiến lên
LTAs:
- Do vẫn đang đàm phán, tồn tại rất nhiều bất định, buộc các tổ chức phải đưa ra một số giả định
- LTAs sẽ chiếm khoảng 50-70% tổng doanh thu $DRAM NAND và SSD. Chủ yếu nhắm tới các CSPs (10-20 khách hàng)
- Phần còn lại 30-50% sẽ được bán trực tiếp ra thị trường theo giá giao ngay
- LTAs chủ yếu kéo dài 5 năm, trong đó 3 năm có các thỏa thuận vững mạnh, 2 năm tiếp theo linh hoạt hơn
- Tiền trả trước chiếm khoảng 20-30% doanh thu. Phí phạt khi khách hàng hủy cam kết tương đương với khoảng 1 năm giá trị mua hàng
- Nói chung, LTAs mang lại mức độ hiển thị rất lớn cho hoạt động kinh doanh, quyền định giá và dòng tiền
Góc nhìn đầu tư
- Nomura cho rằng cổ phiếu bộ nhớ có thể duy trì đà tăng trưởng mạnh mẽ
- Cho rằng việc bật lại và tăng trưởng chỉ là vấn đề thời gian
- Tổng DRAM
- Công suất sử dụng của các tấm wafer $DRAM ước khoảng 100%
- Tỷ trọng doanh thu từ trung tâm dữ liệu trong doanh thu bộ nhớ dự kiến tăng từ 40% năm 2025 lên 83% vào năm 2030
- Doanh thu bộ nhớ dự kiến đạt 3 nghìn tỷ USD vào năm 2029
- Samsung Electronics dựa trên P/E FY26E là 5,2 lần, P/B là 2,2 lần. Dựa trên P/E FY27E là 2,9 lần, P/B là 1,4 lần
- $SKHY dựa trên P/E FY26E là 4,8 lần, P/B là 2,8 lần. Dựa trên P/E FY27E là 3,1 lần, P/B là 1,7 lần
- Cả hai công ty đều được đánh giá là “Mua”, dựa trên khả năng cải thiện biên lợi nhuận, dòng tiền tự do và khả năng mang lại lợi ích cao hơn cho cổ đông
Giá mục tiêu của Samsung là 670K (tiềm năng tăng 167,5%), giá mục tiêu của SK Hynix là 4,7M (tiềm năng tăng 191,4%)
#美股 #TradFi
$SKHYNIX
232
·
--
Đã xác minh
Kiến trúc sư HBM của chính Micron, tại hiện trường hội nghị Hot Chips:
“Khả năng tính toán cứ khoảng hai năm lại tăng gấp 3 lần. Dù HBM đã giải quyết được nhiều vấn đề về băng thông và nâng cao băng thông, nhưng vẫn tụt lại so với nhu cầu, chỉ tăng gấp 2 lần khoảng mỗi hai năm. Vì vậy, vấn đề bức tường bộ nhớ vẫn còn tồn tại, và trên thực tế, nó có thể đang trở nên nghiêm trọng hơn.”
— Raghu Sreeramaneni, nghiên cứu viên của Micron, kiến trúc thiết kế HBM
Đây là một khoảng cách mang tính cấu trúc đang không ngừng nới rộng qua từng thế hệ sản phẩm. Thị trường vẫn chưa nhận ra sự khác biệt này.
#美股 $SKHYNIX $MU
Kiến trúc sư HBM của chính Micron, tại hiện trường hội nghị Hot Chips:
“Khả năng tính toán cứ khoảng hai năm lại tăng gấp 3 lần. Dù HBM đã giải quyết được nhiều vấn đề về băng thông và nâng cao băng thông, nhưng vẫn tụt lại so với nhu cầu, chỉ tăng gấp 2 lần khoảng mỗi hai năm. Vì vậy, vấn đề bức tường bộ nhớ vẫn còn tồn tại, và trên thực tế, nó có thể đang trở nên nghiêm trọng hơn.”
— Raghu Sreeramaneni, nghiên cứu viên của Micron, kiến trúc thiết kế HBM
Đây là một khoảng cách mang tính cấu trúc đang không ngừng nới rộng qua từng thế hệ sản phẩm. Thị trường vẫn chưa nhận ra sự khác biệt này.
#美股 $SKHYNIX $MU
“Khả năng tính toán cứ khoảng hai năm lại tăng gấp 3 lần. Dù HBM đã giải quyết được nhiều vấn đề về băng thông và nâng cao băng thông, nhưng vẫn tụt lại so với nhu cầu, chỉ tăng gấp 2 lần khoảng mỗi hai năm. Vì vậy, vấn đề bức tường bộ nhớ vẫn còn tồn tại, và trên thực tế, nó có thể đang trở nên nghiêm trọng hơn.”
— Raghu Sreeramaneni, nghiên cứu viên của Micron, kiến trúc thiết kế HBM
Đây là một khoảng cách mang tính cấu trúc đang không ngừng nới rộng qua từng thế hệ sản phẩm. Thị trường vẫn chưa nhận ra sự khác biệt này.
#美股 $SKHYNIX $MU
271
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
404,323 lượt xem
1,133 đang thảo luận
Cập nhật cả 2 luôn, hôm nay 3/11/2026 thị trường bị kẹp giữa SOL yếu và FED diều hâu:
SOL hôm nay:
Giá: $91.85 - $93.29, đang quanh $91.5 - $92.3, giảm ∼0.4% - 1.8%, range 24h $91.39 - $94.51
7 ngày -8.5%, 30 ngày -23%
Tin xấu chính:
- ETF rút kỷ lục: 5 phiên gần nhất outflow $63.4M, tuần trước $71.47M là tuần rút lớn nhất từ khi có ETF, tháng 10 rút $143.7M
- Hậu Binance hack $6.3B: Binance bị rút ròng $3.64B sau khi mở lại rút tiền
- Liquidation $15.28M long SOL
Tin tốt đỡ lại:
- RWA trên Solana đạt ATH $5.12B - $5.19B, +17.65% trong 30 ngày
- Doanh thu app Q3 $299M, card spending kỷ lục $141.1M
- Nâng cấp Agave v4.4.0 và Firedancer mainnet v26.10.5 đã release 29/10, Alpenglow protocol giúp finality nhanh hơn
FED hôm nay - quan trọng hơn cho cả crypto:
Đã họp 28/10: FED giữ nguyên lãi suất 3.75% - 4.00%, vote 10-2, 2 người muốn tăng thêm 0.25%
Lãi suất thực tế tuần 26-30/10: Fed funds effective 3.88%, prime 7.00%, discount 4.00%
10-year yield biến động mạnh: từ 5.00% lên 5.05% rồi về 4.94% cuối 30/10
Chủ tịch FED Kevin Warsh phát tín hiệu diều hâu, nói lãi suất sẽ siết mạnh các ngành thâm dụng vốn, thị trường đang pricing khả năng cao tăng 0.25% vào tháng 12
BNY dự báo: thêm 1 lần tăng tháng 12 để giữ uy tín, 2027 thì mù mờ hơn
Hôm nay 3/11 là bầu cử giữa kỳ Mỹ: toàn bộ 435 ghế Hạ viện và 1/3 Thượng viện, market dự đoán Dân chủ có 74% cơ hội lấy Thượng viện, cái này cũng làm dollar và crypto rung lắc
=> Nói ngắn gọn: FED đang tạm pause nhưng không dovish, vẫn có thể tăng tiếp tháng 12 nên crypto bao gồm SOL, BTC đang bị đè risk. SOL đang oversold nhưng nếu FED tăng thì khó hồi mạnh ngay.
#TinFed $SOL
Frog princetrade
·0 lượt thích
·207 lượt xem
TheoDõiFOMC
324,622 lượt xem
1,397 đang thảo luận
BitcoinRebounds$75KAsChipsLead
10,225 lượt xem
146 đang thảo luận