

币圈小贝贝
180 Bài đăng

币圈小贝贝
Báo cáo
Chặn người dùng
11 Đang theo dõi
1.7K+ Người theo dõi
1.0K+ Đã thích
Bài đăng
Tất cả
Live
·
--
Xem bản dịch
#xrp金库公司evernorth拟10月8日登陆纳斯达克
比特币 ETF 重新净流入了,但如果只看到「回流」两个字,可能会漏掉同一天里更关键的挪动..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
十月第一个交易日,美国现货比特币 ETF 净流入 1.027 亿美元,把前一天的 1.487 亿美元净流出直接盖了回去.. 合并净资产回到 1093 亿美元,累计净流入 57.6 亿美元.. 单看这几个数,确实挺热闹..
但同一天的账本是分叉的:以太坊现货 ETF 净流出 5540 万美元,已经是连续第三天失血,三天合计流出约 1.18 亿美元.. Solana ETF 也走了约 600 万美元,连跌两日.. 唯一跟着比特币一起进钱的,是 XRP ETF 那 400 万美元..
这就不是「机构重新加仓加密」那么整齐的一件事了..
如果只是钱回流,那 ETH 应该一起涨;实际情况是钱在加密内部换仓——从 ETH 和 SOL 撤出来,往 BTC 和 XRP 挪过去.. 比特币三季度涨了 42.71%,而比特币 ETF 同期只净流入 63.4 亿美元,说明这轮上涨的主力并不是 ETF 的买盘,ETF 更像是在后面跟着确认,而不是在前面点火..
真正值得盯的是这个结构:增量资金在往头部集中,而不是撒开铺..
翻成白话,机构现在买的不是「一篮子加密」,而是「它们认的那几个」.. 一旦这种挑拣定型,山寨那种靠情绪自己长出来的普涨,就很难被复刻..
还有个细节别忽略:恐惧与贪婪指数从 74 掉到 72,还在「贪婪」区间.. 也就是说情绪没退,但钱的流向已经先变了..
所以接下来要看的是,比特币这边的净流入能不能连着来.. 一旦流入断档、而 ETH 那头还在失血,那这轮所谓的「十月行情」,可能只是头部资产的一场独角戏..
#xrp金库公司evernorth拟10月8日登陆纳斯达克
比特币 ETF 重新净流入了,但如果只看到「回流」两个字,可能会漏掉同一天里更关键的挪动..
🔄 进群看叙事
十月第一个交易日,美国现货比特币 ETF 净流入 1.027 亿美元,把前一天的 1.487 亿美元净流出直接盖了回去.. 合并净资产回到 1093 亿美元,累计净流入 57.6 亿美元.. 单看这几个数,确实挺热闹..
但同一天的账本是分叉的:以太坊现货 ETF 净流出 5540 万美元,已经是连续第三天失血,三天合计流出约 1.18 亿美元.. Solana ETF 也走了约 600 万美元,连跌两日.. 唯一跟着比特币一起进钱的,是 XRP ETF 那 400 万美元..
这就不是「机构重新加仓加密」那么整齐的一件事了..
如果只是钱回流,那 ETH 应该一起涨;实际情况是钱在加密内部换仓——从 ETH 和 SOL 撤出来,往 BTC 和 XRP 挪过去.. 比特币三季度涨了 42.71%,而比特币 ETF 同期只净流入 63.4 亿美元,说明这轮上涨的主力并不是 ETF 的买盘,ETF 更像是在后面跟着确认,而不是在前面点火..
真正值得盯的是这个结构:增量资金在往头部集中,而不是撒开铺..
翻成白话,机构现在买的不是「一篮子加密」,而是「它们认的那几个」.. 一旦这种挑拣定型,山寨那种靠情绪自己长出来的普涨,就很难被复刻..
还有个细节别忽略:恐惧与贪婪指数从 74 掉到 72,还在「贪婪」区间.. 也就是说情绪没退,但钱的流向已经先变了..
所以接下来要看的是,比特币这边的净流入能不能连着来.. 一旦流入断档、而 ETH 那头还在失血,那这轮所谓的「十月行情」,可能只是头部资产的一场独角戏..
302
·
--
Xem bản dịch
#全网爆仓6.74亿美元
SEC 给了五年的豁免期,听起来像是把那扇门彻底推开了,但真正卡住产品的,从来不是门,而是门框上的尺寸..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
新闻本身很小:美国一家头部互联网券商的加密负责人说,他们到现在还在啃 SEC 那份创新豁免的细则,代币化股票想对美国用户真正开放,进度就卡在这儿..
多数人看到"监管放行",会直接读成大利好。但值得看的是另一面:豁免不等于批准。它是一条带条件、带期限、带一堆披露义务的临时通道,券商要算的是——按这套规矩把股票搬上链,成本划不划算、责任谁来背、出事谁兜底..
这跟技术没什么关系。链上交易股票早就能跑,过去一个月代币化股票在去中心化平台上的成交据报有二十多亿美元。卡住的从来是那层看不见的东西:谁来当合规主体,谁来承担结算风险..
换个角度看,这其实是资金轮动的下一站。BTC 和 ETH 的机构通道打通之后,真正还没撬开的是"股票"这块,它连着传统金融里体量最大的那池水。一旦合规路径跑顺,进来的不会是币圈的钱,而是券商后台里躺着的那部分资金..
所以现在这个阶段,比的不是谁喊得响,而是谁先把那套合规结构搭起来。谁先跑通,谁就拿到下一轮传统资金入场的入口..
接下来值得盯两点:一是那份豁免的细则会不会被放宽或写得更明确;二是第一批真对美国用户开放的代币化股票,会出现在哪个平台上..
留个反转:如果最后卡住的不是监管,而是券商自己不愿意背这个风险,那这轮"股票上链"的节奏,可能比所有人预期的都要慢..
#全网爆仓6.74亿美元
SEC 给了五年的豁免期,听起来像是把那扇门彻底推开了,但真正卡住产品的,从来不是门,而是门框上的尺寸..
🔄 进群看资金动向
新闻本身很小:美国一家头部互联网券商的加密负责人说,他们到现在还在啃 SEC 那份创新豁免的细则,代币化股票想对美国用户真正开放,进度就卡在这儿..
多数人看到"监管放行",会直接读成大利好。但值得看的是另一面:豁免不等于批准。它是一条带条件、带期限、带一堆披露义务的临时通道,券商要算的是——按这套规矩把股票搬上链,成本划不划算、责任谁来背、出事谁兜底..
这跟技术没什么关系。链上交易股票早就能跑,过去一个月代币化股票在去中心化平台上的成交据报有二十多亿美元。卡住的从来是那层看不见的东西:谁来当合规主体,谁来承担结算风险..
换个角度看,这其实是资金轮动的下一站。BTC 和 ETH 的机构通道打通之后,真正还没撬开的是"股票"这块,它连着传统金融里体量最大的那池水。一旦合规路径跑顺,进来的不会是币圈的钱,而是券商后台里躺着的那部分资金..
所以现在这个阶段,比的不是谁喊得响,而是谁先把那套合规结构搭起来。谁先跑通,谁就拿到下一轮传统资金入场的入口..
接下来值得盯两点:一是那份豁免的细则会不会被放宽或写得更明确;二是第一批真对美国用户开放的代币化股票,会出现在哪个平台上..
留个反转:如果最后卡住的不是监管,而是券商自己不愿意背这个风险,那这轮"股票上链"的节奏,可能比所有人预期的都要慢..
20
·
--
Xem bản dịch
#near跌至约4.70美元较日高跌逾14%
韩国交易所的利润掉了 78%,但这条数字真正讲的,可能不是加密的坏消息,而是钱去了哪儿..
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
韩国金融情报院刚公布上半年数据:26 家持牌虚拟资产服务商,营业利润同比少了 78%.. 平均日成交量比前六个月降了 44%,市值缩了 33%,韩元存款少了 35%,交易所营收降了 41%.. 唯一在涨的是可交易账户数,只多了 0.4%..
大多数人看到的是又一轮熊市证据,行业不行了.. 但把同期另一组数字放进来,画面就变了.. 过去一年,韩国投资者持有的加密资产缩水 50.2%,剩下 60.6 万亿韩元(约 414 亿美元);而 KOSPI 指数在到 7 月 22 日的十二个月里翻了一倍还多.. 五大交易所的日均成交量,同比掉了差不多 89%..
也就是说,钱没有蒸发,是从一个场子搬到了另一个场子.. 交易所赚的是「手痒」的钱——交易频率一掉,收入模型立刻见底.. 而股票那头吃的是另一种钱:本币计价、监管友好、还能讲成长故事..
这背后的信号比价格更值得盯:一个曾经贡献全球数一数二散户成交量的市场,正在主动把边际资金挪去传统权益资产.. 如果这个趋势继续,韩国不再只是散户情绪指标,而会变成资金再配置的样本——当本土风险偏好回升,第一个被重新装满的,可能不是这些小交易所,而是流动性更好的全球大盘..
留个反转:这组数据是上半年、也就是 1 到 6 月的,滞后了整整一个季度.. 如果三季度加密这边已经回暖,那 78% 就只是后视镜.. 真正该看的是下一份报告里存款和成交量有没有回来,那才是钱有没有掉头的证据..
#near跌至约4.70美元较日高跌逾14%
韩国交易所的利润掉了 78%,但这条数字真正讲的,可能不是加密的坏消息,而是钱去了哪儿..
📈 了解最新交易计划
韩国金融情报院刚公布上半年数据:26 家持牌虚拟资产服务商,营业利润同比少了 78%.. 平均日成交量比前六个月降了 44%,市值缩了 33%,韩元存款少了 35%,交易所营收降了 41%.. 唯一在涨的是可交易账户数,只多了 0.4%..
大多数人看到的是又一轮熊市证据,行业不行了.. 但把同期另一组数字放进来,画面就变了.. 过去一年,韩国投资者持有的加密资产缩水 50.2%,剩下 60.6 万亿韩元(约 414 亿美元);而 KOSPI 指数在到 7 月 22 日的十二个月里翻了一倍还多.. 五大交易所的日均成交量,同比掉了差不多 89%..
也就是说,钱没有蒸发,是从一个场子搬到了另一个场子.. 交易所赚的是「手痒」的钱——交易频率一掉,收入模型立刻见底.. 而股票那头吃的是另一种钱:本币计价、监管友好、还能讲成长故事..
这背后的信号比价格更值得盯:一个曾经贡献全球数一数二散户成交量的市场,正在主动把边际资金挪去传统权益资产.. 如果这个趋势继续,韩国不再只是散户情绪指标,而会变成资金再配置的样本——当本土风险偏好回升,第一个被重新装满的,可能不是这些小交易所,而是流动性更好的全球大盘..
留个反转:这组数据是上半年、也就是 1 到 6 月的,滞后了整整一个季度.. 如果三季度加密这边已经回暖,那 78% 就只是后视镜.. 真正该看的是下一份报告里存款和成交量有没有回来,那才是钱有没有掉头的证据..
105
·
--
Mọi ánh mắt đều đang dồn vào dự luật mã hóa ở Washington, nhưng vòng này người ra tay thật sự có thể lại là Seoul..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Ủy ban Dịch vụ Tài chính Hàn Quốc vừa công bố bản dự thảo các quy định chi tiết cho chứng khoán được mã hóa: cổ phiếu, trái phiếu, quỹ, và cả một số sản phẩm đầu tư theo từng phần có thể được phát hành và giao dịch dưới hình thức token.. Các điều kiện đi kèm cũng được đưa ra luôn—nếu bên phát hành vừa phát token vừa trực tiếp lưu ký tài khoản khách hàng, thì vốn tự có không được thấp hơn 4 tỷ won Hàn Quốc, tương đương khoảng 2,8 triệu USD; đồng thời còn phải có đủ đội ngũ phụ trách tuân thủ và công nghệ.. Giao dịch OTC cũng được bổ sung một loại giấy phép chuyên biệt: giới đầu tư cá nhân có hạn mức mua ròng hằng năm trên một nền tảng OTC duy nhất là 100 triệu won Hàn Quốc, khoảng 70.000 USD..
Phần lớn mọi người nhìn thấy là một vòng siết chặt quản lý mới—cứ khi số lượng nhiều lên là bị gạt qua.. Nhưng nếu bóc thời điểm ra thì mùi vị sẽ khác.. Bộ quy định này sau khi hoàn tất công bố và phê duyệt sẽ nhắm tới việc có hiệu lực từ 4/2/2027, đồng thời chính thức công nhận “sổ cái phân tán” là hạ tầng nền tảng cho việc phát hành và lưu thông chứng khoán.. Không phải “cho bạn thử xem”, mà là tính cả phần móng vào trong luật..
Thứ đáng xem thật sự nằm ở lớp dòng tiền.. Trong hai năm qua, tính thanh khoản của chứng khoán trên chuỗi vẫn bị kẹt ở hai việc: (1) tư cách tuân thủ pháp lý của bên phát hành, và (2) liệu nhà đầu tư cá nhân có thể tham gia hay không, và tham gia được bao nhiêu.. Lần này mở ra một khe ở cả hai cánh cửa—tư cách được cấp ngưỡng, còn nhà đầu tư cá nhân được cấp hạn mức.. Bản thân hạn mức chính là một tín hiệu: khi cơ quan quản lý dám đưa ra giới hạn, nghĩa là họ đã mặc định rằng nhóm tài sản này sẽ có người tranh nhau.
Đi thêm một lớp nữa, đây còn là bài toán xuất phát sớm.. Bên Mỹ, chứng khoán token vẫn đang giằng co với các điều khoản miễn trừ; ở châu Âu, MiCA vẫn đang mài các quy định cho stablecoin; ở châu Á, trước hết họ viết bốn chữ “chứng khoán mã hóa” vào khuôn khổ quản lý thị trường vốn.. Ai chạy thông quy định trước thì chuỗi dịch vụ của họ—sàn giao dịch, lưu ký, và tạo lập thị trường—sẽ là nơi nhận đơn hàng trước.. Thứ tự luân chuyển dòng tiền thường không bắt đầu từ giá token, mà bắt đầu từ giấy phép..
Một lần lật ngược: quy định thực sự đi vào vận hành là vào năm 2027, giữa chặng còn cả một vòng bull-bear, thời gian công bố kéo dài đến 11/11 và mọi hạng mục trong chi tiết có thể bị sửa.. Quan trọng hơn, hạn mức dành cho nhà đầu tư cá nhân Hàn Quốc liệu có vô tình đẩy nhu cầu này sang các nền tảng nước ngoài hay không.. Thứ đáng để theo dõi không phải chỉ là bản chi tiết quy định, mà là xem tiếp theo nhà môi giới chứng khoán nào, sàn giao dịch nào sẽ là đơn vị đầu tiên nộp hồ sơ xin giấy phép OTC đó..
Mọi ánh mắt đều đang dồn vào dự luật mã hóa ở Washington, nhưng vòng này người ra tay thật sự có thể lại là Seoul..
🔄 进群聊市场
Ủy ban Dịch vụ Tài chính Hàn Quốc vừa công bố bản dự thảo các quy định chi tiết cho chứng khoán được mã hóa: cổ phiếu, trái phiếu, quỹ, và cả một số sản phẩm đầu tư theo từng phần có thể được phát hành và giao dịch dưới hình thức token.. Các điều kiện đi kèm cũng được đưa ra luôn—nếu bên phát hành vừa phát token vừa trực tiếp lưu ký tài khoản khách hàng, thì vốn tự có không được thấp hơn 4 tỷ won Hàn Quốc, tương đương khoảng 2,8 triệu USD; đồng thời còn phải có đủ đội ngũ phụ trách tuân thủ và công nghệ.. Giao dịch OTC cũng được bổ sung một loại giấy phép chuyên biệt: giới đầu tư cá nhân có hạn mức mua ròng hằng năm trên một nền tảng OTC duy nhất là 100 triệu won Hàn Quốc, khoảng 70.000 USD..
Phần lớn mọi người nhìn thấy là một vòng siết chặt quản lý mới—cứ khi số lượng nhiều lên là bị gạt qua.. Nhưng nếu bóc thời điểm ra thì mùi vị sẽ khác.. Bộ quy định này sau khi hoàn tất công bố và phê duyệt sẽ nhắm tới việc có hiệu lực từ 4/2/2027, đồng thời chính thức công nhận “sổ cái phân tán” là hạ tầng nền tảng cho việc phát hành và lưu thông chứng khoán.. Không phải “cho bạn thử xem”, mà là tính cả phần móng vào trong luật..
Thứ đáng xem thật sự nằm ở lớp dòng tiền.. Trong hai năm qua, tính thanh khoản của chứng khoán trên chuỗi vẫn bị kẹt ở hai việc: (1) tư cách tuân thủ pháp lý của bên phát hành, và (2) liệu nhà đầu tư cá nhân có thể tham gia hay không, và tham gia được bao nhiêu.. Lần này mở ra một khe ở cả hai cánh cửa—tư cách được cấp ngưỡng, còn nhà đầu tư cá nhân được cấp hạn mức.. Bản thân hạn mức chính là một tín hiệu: khi cơ quan quản lý dám đưa ra giới hạn, nghĩa là họ đã mặc định rằng nhóm tài sản này sẽ có người tranh nhau.
Đi thêm một lớp nữa, đây còn là bài toán xuất phát sớm.. Bên Mỹ, chứng khoán token vẫn đang giằng co với các điều khoản miễn trừ; ở châu Âu, MiCA vẫn đang mài các quy định cho stablecoin; ở châu Á, trước hết họ viết bốn chữ “chứng khoán mã hóa” vào khuôn khổ quản lý thị trường vốn.. Ai chạy thông quy định trước thì chuỗi dịch vụ của họ—sàn giao dịch, lưu ký, và tạo lập thị trường—sẽ là nơi nhận đơn hàng trước.. Thứ tự luân chuyển dòng tiền thường không bắt đầu từ giá token, mà bắt đầu từ giấy phép..
Một lần lật ngược: quy định thực sự đi vào vận hành là vào năm 2027, giữa chặng còn cả một vòng bull-bear, thời gian công bố kéo dài đến 11/11 và mọi hạng mục trong chi tiết có thể bị sửa.. Quan trọng hơn, hạn mức dành cho nhà đầu tư cá nhân Hàn Quốc liệu có vô tình đẩy nhu cầu này sang các nền tảng nước ngoài hay không.. Thứ đáng để theo dõi không phải chỉ là bản chi tiết quy định, mà là xem tiếp theo nhà môi giới chứng khoán nào, sàn giao dịch nào sẽ là đơn vị đầu tiên nộp hồ sơ xin giấy phép OTC đó..
1.1k
·
--
Đã xác minh
#以太坊基金会主网推出zkapi
Nói trước kết luận: chuyện zkAPI trên mainnet, trọng tâm có lẽ không nằm ở hai chữ "bảo mật" mà ở phần hóa đơn đắt nhất của AI—đang được đưa vào đường ray thanh toán được mã hóa..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Phần lớn mọi người nhìn thấy: Quỹ Ethereum lại tung ra một công cụ bảo mật, ẩn danh, kiến thức bằng không, nghe thì có vẻ xa cách với người dùng phổ thông.. Rất dễ lướt qua..
Nhưng nếu bóc tách chi tiết, bạn sẽ thấy nó giải quyết một vấn đề rất cụ thể.. Người dùng nạp tiền vào một kho tiền Ethereum, sau đó dùng chứng minh kiến thức bằng không để chứng minh với bên dịch vụ rằng"tài khoản của tôi có đủ số dư", mà không cần tiết lộ số tiền đó cụ thể thuộc về ai.. Hệ thống sẽ tiếp tục phát hành một khóa API ngắn hạn, kèm hạn mức chi tiêu được cài sẵn.. Yêu cầu được gửi thẳng cho nhà cung cấp AI, còn việc tính phí đi theo một kênh độc lập khác.. Nói cách khác, việc thanh toán và việc gọi dịch vụ được tách thành hai lớp..
Điều đáng suy nghĩ là hướng này: AI hiện thiếu nhất không phải là sức mạnh tính toán, mà là "cách thu tiền theo lượt".. Sau khi kết thúc giai đoạn dùng thử miễn phí, vòng khép kín thương mại nằm hết ở khâu thanh toán—cần thẩm định tài chính, cần kiểm soát rủi ro, cần chống gian lận.. Và mỗi lần xác minh lại hỏi người dùng về danh tính.. zkAPI muốn làm điều ngược lại: chuyển từ "trước tiên bạn phải chứng minh bạn là ai" sang "bạn chỉ cần chứng minh bạn có khả năng chi trả".. Hai câu này nghe có vẻ gần giống nhau, nhưng chênh lệch về chi phí lại rất xa..
Xem sang lớp tiền bạc đó.. Nếu lượng truy cập trả phí của AI thật sự có thể đi qua thanh toán trên chuỗi, thì phần tiền đọng lại trên Ethereum không chỉ là tiền đầu cơ, mà còn là khoản hóa đơn tính toán đang được tiêu hao mỗi ngày.. Độ bám của nhu cầu kiểu này ít liên quan đến chuyện lên xuống.. Đây cũng là lý do vì sao tin nhắn này được đặt trong khung "hạ tầng" chứ không phải khung "khái niệm"..
Một điểm lật ngược: nó không ẩn nội dung prompt, cũng không ẩn metadata ở lớp mạng.. IP, thời gian, đặc trưng yêu cầu… vẫn có thể nối bạn lại với nhau.. Vì vậy nó giống như viên gạch đầu tiên của bảo mật, chứ không phải là điểm dừng.. Thứ thực sự đáng để theo dõi là bước tiếp theo—khi bên mô hình, bên cung cấp năng lực tính toán bắt đầu tích hợp vào hệ thống thanh toán này, thì đường ống thanh toán giữa AI và crypto mới được nối thực sự.
#以太坊基金会主网推出zkapi
Nói trước kết luận: chuyện zkAPI trên mainnet, trọng tâm có lẽ không nằm ở hai chữ "bảo mật" mà ở phần hóa đơn đắt nhất của AI—đang được đưa vào đường ray thanh toán được mã hóa..
🤖 进群聊仓位
Phần lớn mọi người nhìn thấy: Quỹ Ethereum lại tung ra một công cụ bảo mật, ẩn danh, kiến thức bằng không, nghe thì có vẻ xa cách với người dùng phổ thông.. Rất dễ lướt qua..
Nhưng nếu bóc tách chi tiết, bạn sẽ thấy nó giải quyết một vấn đề rất cụ thể.. Người dùng nạp tiền vào một kho tiền Ethereum, sau đó dùng chứng minh kiến thức bằng không để chứng minh với bên dịch vụ rằng"tài khoản của tôi có đủ số dư", mà không cần tiết lộ số tiền đó cụ thể thuộc về ai.. Hệ thống sẽ tiếp tục phát hành một khóa API ngắn hạn, kèm hạn mức chi tiêu được cài sẵn.. Yêu cầu được gửi thẳng cho nhà cung cấp AI, còn việc tính phí đi theo một kênh độc lập khác.. Nói cách khác, việc thanh toán và việc gọi dịch vụ được tách thành hai lớp..
Điều đáng suy nghĩ là hướng này: AI hiện thiếu nhất không phải là sức mạnh tính toán, mà là "cách thu tiền theo lượt".. Sau khi kết thúc giai đoạn dùng thử miễn phí, vòng khép kín thương mại nằm hết ở khâu thanh toán—cần thẩm định tài chính, cần kiểm soát rủi ro, cần chống gian lận.. Và mỗi lần xác minh lại hỏi người dùng về danh tính.. zkAPI muốn làm điều ngược lại: chuyển từ "trước tiên bạn phải chứng minh bạn là ai" sang "bạn chỉ cần chứng minh bạn có khả năng chi trả".. Hai câu này nghe có vẻ gần giống nhau, nhưng chênh lệch về chi phí lại rất xa..
Xem sang lớp tiền bạc đó.. Nếu lượng truy cập trả phí của AI thật sự có thể đi qua thanh toán trên chuỗi, thì phần tiền đọng lại trên Ethereum không chỉ là tiền đầu cơ, mà còn là khoản hóa đơn tính toán đang được tiêu hao mỗi ngày.. Độ bám của nhu cầu kiểu này ít liên quan đến chuyện lên xuống.. Đây cũng là lý do vì sao tin nhắn này được đặt trong khung "hạ tầng" chứ không phải khung "khái niệm"..
Một điểm lật ngược: nó không ẩn nội dung prompt, cũng không ẩn metadata ở lớp mạng.. IP, thời gian, đặc trưng yêu cầu… vẫn có thể nối bạn lại với nhau.. Vì vậy nó giống như viên gạch đầu tiên của bảo mật, chứ không phải là điểm dừng.. Thứ thực sự đáng để theo dõi là bước tiếp theo—khi bên mô hình, bên cung cấp năng lực tính toán bắt đầu tích hợp vào hệ thống thanh toán này, thì đường ống thanh toán giữa AI và crypto mới được nối thực sự.
2
2.4k
·
--
#美国10年期美债收益率逼近5.3%
Trong bản báo cáo tổ chức mới nhất này, câu nói dễ khiến người ta hiểu nhầm nhất là: “Nhu cầu hạ nhiệt”..
[🛡️ 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Hầu hết mọi người nhìn thấy là: quy mô chốt lời của BTC tăng lên mức cao nhất trong năm, đồng thời nhu cầu bắt đầu hạ nhiệt.. Đọc xong phản ứng đầu tiên là, có nhiều người bán rồi thì chắc sẽ giảm..
Nhưng nếu đặt hai việc này cạnh nhau, logic thực ra không giống vậy.. Chốt lời lập kỷ lục mới trong năm cho thấy đúng là có một nhóm người đã giao lại cổ phần tại mốc 85.000.. Thế nhưng cùng lúc đó, giá không sụp, vẫn đi ngang tại chỗ.. Nếu thật sự lệnh bán áp đảo lệnh mua, giá sẽ không phải “đi ngang”, mà sẽ là “sụp”..
Vì vậy điều đáng xem không phải là ai đang bán, mà là ai đang mua vào.. Ở vị trí “trên không dưới không” như 85.000, nhà đầu tư cá nhân thường là bên thu tay lại, động lực đuổi theo giá không mạnh.. Những người có thể liên tục nhận hàng ở mức giá này, giống hơn là có nhu cầu phân bổ (có kế hoạch), không quá quan tâm đến biến động trong vài tuần.. Cổ phần đang chuyển từ tay những người “sợ điều chỉnh” sang tay những người “có thể nắm trong một tháng”..
Điều này cũng giải thích vì sao “nhu cầu hạ nhiệt” và “giá không giảm” có thể đồng thời đúng.. Hạ nhiệt là ở dòng mua mang tính cảm xúc, còn đứng vững là ở dòng mua mang tính phân bổ.. Bên thứ nhất quan tâm mai tăng hay không; bên thứ hai quan tâm năm sau có còn hay không..
Xem thêm ở lớp dòng tiền.. Lợi suất trái phiếu Mỹ vẫn treo ở mức cao, và lợi suất kỳ hạn 10 năm đang thúc ép mức cao nhất trong năm, khiến chi phí cơ hội của việc để tiền nằm ngoài tài sản rủi ro bị đẩy lên.. Trong bối cảnh đó, nhu cầu hạ nhiệt là điều bình thường; bất thường là nó không đi kèm với việc giá giảm.. Điều đó cho thấy việc cắt đi là ở “mua cận biên”, còn vị thế nền tảng thì chưa động..
Để lại một lời nhắc đảo chiều: tín hiệu thực sự không phải là chốt lời phá kỷ lục, mà là khi nó tiếp tục phóng đại và giá đồng thời bắt đầu yếu đi—khi đó mới cho thấy tiền nhận hàng không đủ.. Hiện tại vẫn chưa đến bước đó.. Điều báo cáo này thực sự nhắc nhở là: đừng chỉ nhìn vào giá, hãy nhìn vào cổ phần cuối cùng rơi vào tay ai.
#美国10年期美债收益率逼近5.3%
Trong bản báo cáo tổ chức mới nhất này, câu nói dễ khiến người ta hiểu nhầm nhất là: “Nhu cầu hạ nhiệt”..
🛡️ 进群看风向
Hầu hết mọi người nhìn thấy là: quy mô chốt lời của BTC tăng lên mức cao nhất trong năm, đồng thời nhu cầu bắt đầu hạ nhiệt.. Đọc xong phản ứng đầu tiên là, có nhiều người bán rồi thì chắc sẽ giảm..
Nhưng nếu đặt hai việc này cạnh nhau, logic thực ra không giống vậy.. Chốt lời lập kỷ lục mới trong năm cho thấy đúng là có một nhóm người đã giao lại cổ phần tại mốc 85.000.. Thế nhưng cùng lúc đó, giá không sụp, vẫn đi ngang tại chỗ.. Nếu thật sự lệnh bán áp đảo lệnh mua, giá sẽ không phải “đi ngang”, mà sẽ là “sụp”..
Vì vậy điều đáng xem không phải là ai đang bán, mà là ai đang mua vào.. Ở vị trí “trên không dưới không” như 85.000, nhà đầu tư cá nhân thường là bên thu tay lại, động lực đuổi theo giá không mạnh.. Những người có thể liên tục nhận hàng ở mức giá này, giống hơn là có nhu cầu phân bổ (có kế hoạch), không quá quan tâm đến biến động trong vài tuần.. Cổ phần đang chuyển từ tay những người “sợ điều chỉnh” sang tay những người “có thể nắm trong một tháng”..
Điều này cũng giải thích vì sao “nhu cầu hạ nhiệt” và “giá không giảm” có thể đồng thời đúng.. Hạ nhiệt là ở dòng mua mang tính cảm xúc, còn đứng vững là ở dòng mua mang tính phân bổ.. Bên thứ nhất quan tâm mai tăng hay không; bên thứ hai quan tâm năm sau có còn hay không..
Xem thêm ở lớp dòng tiền.. Lợi suất trái phiếu Mỹ vẫn treo ở mức cao, và lợi suất kỳ hạn 10 năm đang thúc ép mức cao nhất trong năm, khiến chi phí cơ hội của việc để tiền nằm ngoài tài sản rủi ro bị đẩy lên.. Trong bối cảnh đó, nhu cầu hạ nhiệt là điều bình thường; bất thường là nó không đi kèm với việc giá giảm.. Điều đó cho thấy việc cắt đi là ở “mua cận biên”, còn vị thế nền tảng thì chưa động..
Để lại một lời nhắc đảo chiều: tín hiệu thực sự không phải là chốt lời phá kỷ lục, mà là khi nó tiếp tục phóng đại và giá đồng thời bắt đầu yếu đi—khi đó mới cho thấy tiền nhận hàng không đủ.. Hiện tại vẫn chưa đến bước đó.. Điều báo cáo này thực sự nhắc nhở là: đừng chỉ nhìn vào giá, hãy nhìn vào cổ phần cuối cùng rơi vào tay ai.
BTC+3,39%
IEFETF+0,04%
177
·
--
#near跌至约4.70美元较日高跌逾14%
NEAR Intents đã mở 48 giờ cho hacker, thoạt nhìn là một tin vui lớn, nhưng nhìn kỹ hơn thì giống như ngành đang tự động bù thêm một quy trình thực thi pháp luật mà không ai được ủy quyền..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Bản chất của sự việc là: vào thứ Năm, họ dừng dịch vụ vì một lỗi hợp đồng—tức vấn đề trong cơ sở hạ tầng nạp/rút của Omni và tương tác giữa hợp đồng thông minh—khi đó 3,8 triệu USD tiền của người dùng đã bị cuốn đi, phía dự án cam kết bồi hoàn toàn bộ.. Đến thứ Sáu, giám đốc điều hành trực tiếp nêu đích danh trên nền tảng công khai: “Chúng tôi đã khóa được bạn”, đồng thời đưa ra ba địa chỉ nhận tiền, lần lượt tiếp nhận Bitcoin, BNB và Solana; thời hạn 48 giờ để “trả lại tiền” theo quy tắc “tiết lộ có trách nhiệm”, nếu quá hạn thì cánh cửa sẽ đóng..
Phần lớn mọi người nhìn thấy là: “lại một vụ bị đánh cắp nữa, nhưng vẫn hứa bồi hoàn toàn bộ”.. Tuy nhiên điều thay đổi thực sự nằm ở cách xử lý: không chờ nhịp của cơ quan thực thi pháp luật, mà tự lên tiếng trước, đặt thời hạn, để lại lối đi.. Quy trình này gần đây đã chạy qua vài vòng rồi—xảy ra sự cố, tạm dừng, cam kết bồi hoàn, các “thám tử” trên chuỗi lần ra lộ trình dòng tiền, phía dự án công khai nêu đích danh và ấn định thời hạn để hoàn trả—từng bước đều đang được tiêu chuẩn hóa..
Điểm đáng suy nghĩ là lớp “tiền” ở bên dưới.. Xác suất bị bắt tăng lên, nhưng hành động của hacker thường không phải là co lại, mà là nhanh hơn—đổi tiền sang tài sản có tính thanh khoản tốt nhất, chuyển xuyên chuỗi, thoát khỏi sớm nhất có thể khỏi các tuyến đường có thể truy vết. Vì vậy, với phía dự án, tốc độ phản hồi và lời hứa bồi hoàn không còn chỉ là lời thoại PR, mà trở thành một “tài sản tín nhiệm” thực thụ; người dùng sẽ coi đó là biến số để quyết định có chọn nền tảng hay không..
Bối cảnh lớn hơn là: trong lúc các quy định về lưu ký tuân thủ và quy tắc cho stablecoin đang dần được siết chặt, ở bên kia chiến tuyến chuỗi cũng đang nảy ra một bộ cơ chế kiểu “gần như thực thi pháp luật”: thám tử, tiền thưởng, nêu đích danh công khai, thời hạn hoàn trả.. Một bên là cơ quan quản lý viết quy tắc thành văn bản, bên kia là ngành viết quy tắc thành bài đăng công khai—hướng đi thực ra là một, đều nhằm làm cho “sau khi có sự cố thì phải làm gì” trở nên có thể dự đoán..
Một cú xoay nữa: nếu đến hạn 48 giờ mà thực sự không có động tĩnh, điều bị lộ không phải là lời kêu gọi chưa đủ mạnh, mà là giới hạn của cơ chế này—tiền có thể được trả lại hay không cuối cùng vẫn phụ thuộc vào việc đối phương có muốn tính món đó hay không, chứ không phải bạn la lớn đến đâu..
#near跌至约4.70美元较日高跌逾14%
NEAR Intents đã mở 48 giờ cho hacker, thoạt nhìn là một tin vui lớn, nhưng nhìn kỹ hơn thì giống như ngành đang tự động bù thêm một quy trình thực thi pháp luật mà không ai được ủy quyền..
⚖️ 进群蹲一手消息
Bản chất của sự việc là: vào thứ Năm, họ dừng dịch vụ vì một lỗi hợp đồng—tức vấn đề trong cơ sở hạ tầng nạp/rút của Omni và tương tác giữa hợp đồng thông minh—khi đó 3,8 triệu USD tiền của người dùng đã bị cuốn đi, phía dự án cam kết bồi hoàn toàn bộ.. Đến thứ Sáu, giám đốc điều hành trực tiếp nêu đích danh trên nền tảng công khai: “Chúng tôi đã khóa được bạn”, đồng thời đưa ra ba địa chỉ nhận tiền, lần lượt tiếp nhận Bitcoin, BNB và Solana; thời hạn 48 giờ để “trả lại tiền” theo quy tắc “tiết lộ có trách nhiệm”, nếu quá hạn thì cánh cửa sẽ đóng..
Phần lớn mọi người nhìn thấy là: “lại một vụ bị đánh cắp nữa, nhưng vẫn hứa bồi hoàn toàn bộ”.. Tuy nhiên điều thay đổi thực sự nằm ở cách xử lý: không chờ nhịp của cơ quan thực thi pháp luật, mà tự lên tiếng trước, đặt thời hạn, để lại lối đi.. Quy trình này gần đây đã chạy qua vài vòng rồi—xảy ra sự cố, tạm dừng, cam kết bồi hoàn, các “thám tử” trên chuỗi lần ra lộ trình dòng tiền, phía dự án công khai nêu đích danh và ấn định thời hạn để hoàn trả—từng bước đều đang được tiêu chuẩn hóa..
Điểm đáng suy nghĩ là lớp “tiền” ở bên dưới.. Xác suất bị bắt tăng lên, nhưng hành động của hacker thường không phải là co lại, mà là nhanh hơn—đổi tiền sang tài sản có tính thanh khoản tốt nhất, chuyển xuyên chuỗi, thoát khỏi sớm nhất có thể khỏi các tuyến đường có thể truy vết. Vì vậy, với phía dự án, tốc độ phản hồi và lời hứa bồi hoàn không còn chỉ là lời thoại PR, mà trở thành một “tài sản tín nhiệm” thực thụ; người dùng sẽ coi đó là biến số để quyết định có chọn nền tảng hay không..
Bối cảnh lớn hơn là: trong lúc các quy định về lưu ký tuân thủ và quy tắc cho stablecoin đang dần được siết chặt, ở bên kia chiến tuyến chuỗi cũng đang nảy ra một bộ cơ chế kiểu “gần như thực thi pháp luật”: thám tử, tiền thưởng, nêu đích danh công khai, thời hạn hoàn trả.. Một bên là cơ quan quản lý viết quy tắc thành văn bản, bên kia là ngành viết quy tắc thành bài đăng công khai—hướng đi thực ra là một, đều nhằm làm cho “sau khi có sự cố thì phải làm gì” trở nên có thể dự đoán..
Một cú xoay nữa: nếu đến hạn 48 giờ mà thực sự không có động tĩnh, điều bị lộ không phải là lời kêu gọi chưa đủ mạnh, mà là giới hạn của cơ chế này—tiền có thể được trả lại hay không cuối cùng vẫn phụ thuộc vào việc đối phương có muốn tính món đó hay không, chứ không phải bạn la lớn đến đâu..
335
·
--
Lại một lần nữa, điện toán lượng tử được đem ra để dọa dẫm Bitcoin—nhưng thứ thực sự làm mắc kẹt vấn đề này không phải là năng lực tính toán..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Những ngày này có phân tích chỉ ra rằng, cách nói “máy tính lượng tử sẽ phá được Bitcoin trong vòng 10 năm” thì bằng chứng là chưa đủ.. Nói cho dễ hiểu: luận cứ để dọa cho người ta sợ thì không thiếu, nhưng bản đồ đường đi để triển khai thực tế thì không có..
Phần lớn mọi người khi thấy các tin kiểu này, phản ứng đầu tiên là Bitcoin có phải sắp về số 0 không.. Nhưng vấn đề thật sự từ trước đến nay chưa bao giờ nằm ở việc máy tính lượng tử chạy nhanh tới đâu, mà là cộng đồng này có sẵn sàng đổi sang một thuật toán chữ ký khác không..
Bitcoin hiện dùng ECDSA.. Máy tính lượng tử dùng thuật toán Shor, về mặt lý thuyết có thể suy ra khóa riêng từ chữ ký, với điều kiện là khóa công khai đó đã lộ ra trên blockchain.. Lưu ý là nhắm tới “địa chỉ có khóa công khai đã lộ”, tức các địa chỉ đã được dùng lại hoặc những output đã được chi tiêu rồi; còn lượng tiền trong ví lạnh mà vẫn chưa động tới, khóa công khai chưa bị lộ thì mức độ đe dọa sẽ thấp hơn nhiều.. Vì vậy, cho dù một ngày nào đó thật sự có đủ năng lực tính toán lượng tử, rủi ro cũng là theo từng lớp, không phải là toàn bộ về số 0..
Phần khó hơn nằm ở phía sau.. Di chuyển sang chống lượng tử không phải là vấn đề kỹ thuật, mà là vấn đề quản trị (governance).. Đổi một giải pháp chữ ký đồng nghĩa với việc yêu cầu tất cả mọi người chuyển toàn bộ sang địa chỉ mới.. Ngày xưa từ SegWit đến Taproot đã phải “làm tới làm lui” vài năm, một lần di chuyển thuật toán chữ ký chỉ càng chậm hơn, vì cần thuyết phục những địa chỉ nắm lượng nhiều nhất và ít sẵn sàng động nhất..
Xét từ góc độ này, “mối đe dọa lượng tử” không phải là một sự kiện xảy ra đột ngột vào một buổi sáng nào đó, mà là một khoảng thời gian rất dài.. Cửa sổ rủi ro thật sự là những năm mà “ai cũng biết phải di chuyển, nhưng mãi không chốt được phương án”..
Còn về phía dòng tiền thì thực ra đã từng có chuyển động trước.. Mỗi khi nỗi hoảng loạn về lượng tử trỗi dậy, các đồng “chống lượng tử” sẽ có một đợt lướt ngắn, vì dòng tiền cần một thứ có thể mua ngay.. Nhưng phía tổ chức thì cái họ thật sự đang chờ không phải là độ nóng kiểu này, mà là ngày mà thợ đào và bên lưu ký ghi lộ trình di chuyển vào tài liệu công khai—đó mới là tín hiệu có thể định giá được, không phải một bài viết..
Cho thêm một đoạn lật ngược: nếu lượng tử thật sự không đến nhanh như vậy, thì tại sao chủ đề này cứ thỉnh thoảng lại bị lôi ra? Vì nó vừa đủ để giải thích một chuyện rất khó giải thích—vì sao các dòng tiền lớn miệng lúc nào cũng lạc quan, nhưng trong tay lại luôn không dám all-in.. Nỗi sợ dễ dùng hơn sự thật, nhất là những nỗi sợ không thể bị bác bỏ được..
Lại một lần nữa, điện toán lượng tử được đem ra để dọa dẫm Bitcoin—nhưng thứ thực sự làm mắc kẹt vấn đề này không phải là năng lực tính toán..
🤖 进群看机构动作
Những ngày này có phân tích chỉ ra rằng, cách nói “máy tính lượng tử sẽ phá được Bitcoin trong vòng 10 năm” thì bằng chứng là chưa đủ.. Nói cho dễ hiểu: luận cứ để dọa cho người ta sợ thì không thiếu, nhưng bản đồ đường đi để triển khai thực tế thì không có..
Phần lớn mọi người khi thấy các tin kiểu này, phản ứng đầu tiên là Bitcoin có phải sắp về số 0 không.. Nhưng vấn đề thật sự từ trước đến nay chưa bao giờ nằm ở việc máy tính lượng tử chạy nhanh tới đâu, mà là cộng đồng này có sẵn sàng đổi sang một thuật toán chữ ký khác không..
Bitcoin hiện dùng ECDSA.. Máy tính lượng tử dùng thuật toán Shor, về mặt lý thuyết có thể suy ra khóa riêng từ chữ ký, với điều kiện là khóa công khai đó đã lộ ra trên blockchain.. Lưu ý là nhắm tới “địa chỉ có khóa công khai đã lộ”, tức các địa chỉ đã được dùng lại hoặc những output đã được chi tiêu rồi; còn lượng tiền trong ví lạnh mà vẫn chưa động tới, khóa công khai chưa bị lộ thì mức độ đe dọa sẽ thấp hơn nhiều.. Vì vậy, cho dù một ngày nào đó thật sự có đủ năng lực tính toán lượng tử, rủi ro cũng là theo từng lớp, không phải là toàn bộ về số 0..
Phần khó hơn nằm ở phía sau.. Di chuyển sang chống lượng tử không phải là vấn đề kỹ thuật, mà là vấn đề quản trị (governance).. Đổi một giải pháp chữ ký đồng nghĩa với việc yêu cầu tất cả mọi người chuyển toàn bộ sang địa chỉ mới.. Ngày xưa từ SegWit đến Taproot đã phải “làm tới làm lui” vài năm, một lần di chuyển thuật toán chữ ký chỉ càng chậm hơn, vì cần thuyết phục những địa chỉ nắm lượng nhiều nhất và ít sẵn sàng động nhất..
Xét từ góc độ này, “mối đe dọa lượng tử” không phải là một sự kiện xảy ra đột ngột vào một buổi sáng nào đó, mà là một khoảng thời gian rất dài.. Cửa sổ rủi ro thật sự là những năm mà “ai cũng biết phải di chuyển, nhưng mãi không chốt được phương án”..
Còn về phía dòng tiền thì thực ra đã từng có chuyển động trước.. Mỗi khi nỗi hoảng loạn về lượng tử trỗi dậy, các đồng “chống lượng tử” sẽ có một đợt lướt ngắn, vì dòng tiền cần một thứ có thể mua ngay.. Nhưng phía tổ chức thì cái họ thật sự đang chờ không phải là độ nóng kiểu này, mà là ngày mà thợ đào và bên lưu ký ghi lộ trình di chuyển vào tài liệu công khai—đó mới là tín hiệu có thể định giá được, không phải một bài viết..
Cho thêm một đoạn lật ngược: nếu lượng tử thật sự không đến nhanh như vậy, thì tại sao chủ đề này cứ thỉnh thoảng lại bị lôi ra? Vì nó vừa đủ để giải thích một chuyện rất khó giải thích—vì sao các dòng tiền lớn miệng lúc nào cũng lạc quan, nhưng trong tay lại luôn không dám all-in.. Nỗi sợ dễ dùng hơn sự thật, nhất là những nỗi sợ không thể bị bác bỏ được..
114
·
--
Đã xác minh
#以太坊三季度涨70.9%
Bề ngoài thì có vẻ Ethereum vừa ra mắt thêm một công cụ về quyền riêng tư, nhưng điều có thể thay đổi thực sự lại là câu chuyện “AI trả tiền như thế nào”..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Quỹ Ethereum hôm thứ Năm đã công bố một hệ thống có tên zkAPI, do họ phối hợp với Open Anonymity Project phát triển, và hiện đã chạy trên mạng chính của Ethereum.. Cách dùng không phức tạp: bạn nạp ETH hoặc USDC vào một hợp đồng vault, số dư sẽ được ghi thành một phiếu bút toán riêng tư; sau đó mỗi lần gọi một API cho AI, thiết bị sẽ tự tính một bằng chứng zero-knowledge tại chỗ, chứng minh rằng khoản tiền đó là đủ, nhưng không cho bên cung cấp biết “phiếu” nào đang được dùng.. Bên cung cấp và máy chủ thanh toán không thể ghép yêu cầu với người thanh toán.. Mỗi lần thanh toán cũng sẽ kèm theo một mã thứ tự được gọi là nullifier; nếu cùng một số dư muốn chi tiêu hai lần thì sẽ bị trùng mã và lộ ra.. Thứ bị phơi bày chỉ là phần đó..
Phần lớn mọi người nhìn thấy ở đây là một dự án quyền riêng tư nữa, nhưng điểm rơi thực sự không nằm ở quyền riêng tư, mà nằm ở việc thanh toán giữa máy móc.. Hiện tại, mỗi lần gọi AI API đều mang theo danh tính: key của bạn trỏ tới một tài khoản, tài khoản lại gắn với phương thức thanh toán, và mọi prompt bạn đã gửi đều treo phía sau một “hồ sơ” như thế; bên cung cấp có thể nối dữ liệu sử dụng trong nhiều năm thành một chân dung của một người.. Nếu về sau là AI agent thay bạn gọi mô hình, mua sức mạnh tính toán, trả băng thông… thì việc thanh toán giữa máy với máy vốn dĩ không nên gắn vào giấy tờ căn cước của một cá nhân.. zkAPI bổ sung chính phần đó: có thể chứng minh được việc thanh toán, không cần phải khai báo danh tính..
Dòng thời gian cũng đáng xem thêm một chút.. Nhóm dAI của Quỹ Ethereum được thành lập vào tháng 9/2025, với mục tiêu biến Ethereum thành lớp thanh toán và điều phối cho AI; đầu năm nay, vào tháng 1, họ đưa chuẩn nhận dạng cho AI agent là ERC-8004 lên mainnet; bản nháp zkAPI lần này, do Vitalik và người phụ trách dAI là Davide Crapis cùng công bố vào tháng 2 năm nay.. Danh tính, thanh toán, quyết toán—chuỗi này thực ra đã được vẽ trong suốt một năm, chứ không phải chuyện tạt qua để bắt trend AI tạm thời..
Phần “tiền” cũng khá thú vị.. Mảng quyền riêng tư trong năm nay liên tục được củng cố, nhưng đa số thị trường lại coi đó như một trò đầu cơ.. Dòng Ethereum muốn làm lại khác: biến quyền riêng tư từ công cụ “giấu tiền” thành hạ tầng cho AI.. Nếu hướng này thành hiện thực, logic định giá tài sản quyền riêng tư sẽ chuyển từ thuần túy đầu cơ sang dựa trên nhu cầu sử dụng thực; và khi nhu cầu tăng lên, vai trò của ETH như lớp thanh toán cũng sẽ lại được “đè” thêm một tầng lý do..
Tất nhiên, đừng vội nâng “kiệu” ngay.. Bản thân trang chính thức viết rất rõ: zkAPI không cung cấp sự ẩn danh ở lớp mạng; cổng (gateway) vẫn có thể liên kết yêu cầu thông qua một IP ổn định, và phiên cũng có thể bị nối lại do nội dung trong prompt—thông tin cá nhân, phong cách viết, lịch sử chat—bị dùng để khâu lại.. Nó giống như “thanh toán không để lại dấu”, chứ không phải “dùng mà không ai biết”.. Repos của dự án cũng tự gắn nhãn experimental..
Vì vậy, thứ đáng để theo dõi thật sự không phải là việc nó ra mắt, mà là hai câu hỏi.. Thứ nhất: liệu sẽ có lượng sử dụng AI thực sự đi qua kênh này, hay chỉ có một nhóm dân kỹ thuật dùng để tự chơi với nhau.. Thứ hai: liệu cơ quan quản lý có coi việc người thanh toán không thể bị nhận dạng trực tiếp là một vấn đề tuân thủ để đi điều tra hay không.. Cái đầu quyết định nó là hạ tầng hay chỉ là món đồ chơi; cái sau quyết định nó có sống được bao lâu.. Chỉ cần một trong hai điều này chưa được thực hiện, thì câu chuyện “AI + quyền riêng tư” lần này vẫn chỉ là câu chuyện..
#以太坊三季度涨70.9%
Bề ngoài thì có vẻ Ethereum vừa ra mắt thêm một công cụ về quyền riêng tư, nhưng điều có thể thay đổi thực sự lại là câu chuyện “AI trả tiền như thế nào”..
📢 最新消息群里说
Quỹ Ethereum hôm thứ Năm đã công bố một hệ thống có tên zkAPI, do họ phối hợp với Open Anonymity Project phát triển, và hiện đã chạy trên mạng chính của Ethereum.. Cách dùng không phức tạp: bạn nạp ETH hoặc USDC vào một hợp đồng vault, số dư sẽ được ghi thành một phiếu bút toán riêng tư; sau đó mỗi lần gọi một API cho AI, thiết bị sẽ tự tính một bằng chứng zero-knowledge tại chỗ, chứng minh rằng khoản tiền đó là đủ, nhưng không cho bên cung cấp biết “phiếu” nào đang được dùng.. Bên cung cấp và máy chủ thanh toán không thể ghép yêu cầu với người thanh toán.. Mỗi lần thanh toán cũng sẽ kèm theo một mã thứ tự được gọi là nullifier; nếu cùng một số dư muốn chi tiêu hai lần thì sẽ bị trùng mã và lộ ra.. Thứ bị phơi bày chỉ là phần đó..
Phần lớn mọi người nhìn thấy ở đây là một dự án quyền riêng tư nữa, nhưng điểm rơi thực sự không nằm ở quyền riêng tư, mà nằm ở việc thanh toán giữa máy móc.. Hiện tại, mỗi lần gọi AI API đều mang theo danh tính: key của bạn trỏ tới một tài khoản, tài khoản lại gắn với phương thức thanh toán, và mọi prompt bạn đã gửi đều treo phía sau một “hồ sơ” như thế; bên cung cấp có thể nối dữ liệu sử dụng trong nhiều năm thành một chân dung của một người.. Nếu về sau là AI agent thay bạn gọi mô hình, mua sức mạnh tính toán, trả băng thông… thì việc thanh toán giữa máy với máy vốn dĩ không nên gắn vào giấy tờ căn cước của một cá nhân.. zkAPI bổ sung chính phần đó: có thể chứng minh được việc thanh toán, không cần phải khai báo danh tính..
Dòng thời gian cũng đáng xem thêm một chút.. Nhóm dAI của Quỹ Ethereum được thành lập vào tháng 9/2025, với mục tiêu biến Ethereum thành lớp thanh toán và điều phối cho AI; đầu năm nay, vào tháng 1, họ đưa chuẩn nhận dạng cho AI agent là ERC-8004 lên mainnet; bản nháp zkAPI lần này, do Vitalik và người phụ trách dAI là Davide Crapis cùng công bố vào tháng 2 năm nay.. Danh tính, thanh toán, quyết toán—chuỗi này thực ra đã được vẽ trong suốt một năm, chứ không phải chuyện tạt qua để bắt trend AI tạm thời..
Phần “tiền” cũng khá thú vị.. Mảng quyền riêng tư trong năm nay liên tục được củng cố, nhưng đa số thị trường lại coi đó như một trò đầu cơ.. Dòng Ethereum muốn làm lại khác: biến quyền riêng tư từ công cụ “giấu tiền” thành hạ tầng cho AI.. Nếu hướng này thành hiện thực, logic định giá tài sản quyền riêng tư sẽ chuyển từ thuần túy đầu cơ sang dựa trên nhu cầu sử dụng thực; và khi nhu cầu tăng lên, vai trò của ETH như lớp thanh toán cũng sẽ lại được “đè” thêm một tầng lý do..
Tất nhiên, đừng vội nâng “kiệu” ngay.. Bản thân trang chính thức viết rất rõ: zkAPI không cung cấp sự ẩn danh ở lớp mạng; cổng (gateway) vẫn có thể liên kết yêu cầu thông qua một IP ổn định, và phiên cũng có thể bị nối lại do nội dung trong prompt—thông tin cá nhân, phong cách viết, lịch sử chat—bị dùng để khâu lại.. Nó giống như “thanh toán không để lại dấu”, chứ không phải “dùng mà không ai biết”.. Repos của dự án cũng tự gắn nhãn experimental..
Vì vậy, thứ đáng để theo dõi thật sự không phải là việc nó ra mắt, mà là hai câu hỏi.. Thứ nhất: liệu sẽ có lượng sử dụng AI thực sự đi qua kênh này, hay chỉ có một nhóm dân kỹ thuật dùng để tự chơi với nhau.. Thứ hai: liệu cơ quan quản lý có coi việc người thanh toán không thể bị nhận dạng trực tiếp là một vấn đề tuân thủ để đi điều tra hay không.. Cái đầu quyết định nó là hạ tầng hay chỉ là món đồ chơi; cái sau quyết định nó có sống được bao lâu.. Chỉ cần một trong hai điều này chưa được thực hiện, thì câu chuyện “AI + quyền riêng tư” lần này vẫn chỉ là câu chuyện..
182
·
--
#韩国拟将股票债券纳入代币化证券
Nói trước kết luận: Trong 1 năm, nền kinh tế mã hóa của Singapore tăng 55%. Trọng điểm có lẽ không nằm ở mức tăng, mà ở lý do vì sao tiền lại chỉ có thể tập trung chảy về phía đó..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Dữ liệu của Chainalysis: Tính đến tháng 6 năm nay, trong vòng 1 năm, hoạt động trên chuỗi tại Singapore đã tăng 55,4%, đạt 284 tỷ USD, qua đó giành lại vị trí số 1 của thị trường mã hóa ở Trung Đông, Đông Nam Á và châu Đại Dương.. Trong khi đó, cùng kỳ toàn khu vực thực ra lại thu hẹp, giảm 6,8%.. Tăng một bên, giảm một bên—cho thấy đây không phải “nước lên thuyền cao”, mà là “nước đổi chỗ”—tiền đang chuyển sang bể khác..
Điều đáng xem thật sự là 55% này đến từ đâu.. Trong phần gia tăng, giao dịch của các nền tảng và tổ chức tăng 94%, đạt 60 tỷ USD, và mức tăng này lại bị tập trung rất cao vào một nhóm nhỏ các nhà tạo lập thị trường, quầy giao dịch OTC và môi giới tổ chức.. Chainalysis nói rất thẳng thắn: nhờ vài nền tảng cũ “làm to” khối lượng, không phải do người chơi mới đổ vào..
Nghe câu này tách ra sẽ khác hẳn.. Một thị trường tăng mà lại tập trung đến vậy, thường không phải vì nó đột nhiên trở nên thịnh vượng, mà vì nó trở thành một trạm trung chuyển vốn—tiền không tạo ra ở đây, mà chỉ đi qua một chặng, vì ở đây quy tắc rõ ràng, việc lưu ký có thể “qua ải”, và tổ chức dám đưa vị thế vào.. Tăng nhanh, thì việc rút ra cũng có thể nhanh tương tự..
Ngay trong cùng khu vực, câu chuyện ở Hàn Quốc lại ngược lại.. Ủy ban Tài chính Hàn Quốc bắt đầu cân nhắc đưa cơ chế nhà tạo lập thị trường vào tài sản số, vì đầu tháng, một đồng stablecoin neo yên được giao dịch mở cửa ở một sàn tại Hàn Quốc ở mức 12 won, chỉ sau một giờ đã vọt lên 37,6 won—hơn gấp bội so với mức neo giá trị.. Thanh khoản quá mỏng nên giá “bay”.. Nhưng trong luật bảo vệ nhà đầu tư của Hàn Quốc, hành vi tạo lập thị trường được xem như thao túng thị trường và không có cơ chế miễn trừ, nên nhà tạo lập thị trường căn bản không thể bước vào.. Hiện tại, chính khoảng trống thanh khoản đang ép họ phải đổi quy tắc..
Đặt hai bên cạnh nhau thì logic sẽ thông.. Các thị trường châu Á này đang làm cùng một việc: đẩy dòng chảy mã hóa theo hướng mà các tổ chức có thể tham gia, và quy tắc được nói rõ.. Singapore hút lượng tổ chức nhờ cơ chế lưu ký và giấy phép; Hàn Quốc bị một lần “lệch neo” đẩy khỏi mô hình tạo lập thị trường; Hồng Kông cũng đang siết chặt cách diễn giải/chuẩn mực kiểm toán đối với các tổ chức được cấp phép.. Tầng tiếp theo của việc xoay vòng dòng vốn, có thể không nằm giữa các đồng tiền, mà nằm giữa các thị trường—nơi nào quy tắc rõ ràng thì thanh khoản sẽ được chuyển đến đó..
Nếu hướng này tiếp tục, thì điều đáng theo dõi nhất trong giai đoạn tới không phải Singapore còn có thể tăng được bao nhiêu, mà là hai chi tiết: Khi cơ chế nhà tạo lập thị trường ở Hàn Quốc được triển khai, liệu hiện tượng “lệch neo gấp bốn lần” đó có biến mất hay không; và lô tổ chức tiếp theo chuyển sang Singapore là do chủ động lựa chọn, hay bị nhịp độ quản lý từ phía Mỹ “đẩy” sang.. Cái trước quyết định liệu vấn đề thiếu hụt thanh khoản có thật sự là vấn đề; còn cái sau quyết định việc “trung tâm hóa” lần này có thể kéo dài bao lâu..
Chỉ cần hai câu trả lời lệch về một phía, thì hào quang 55% này khi rơi xuống có thể còn nhanh hơn cả lúc đi lên..
#韩国拟将股票债券纳入代币化证券
Nói trước kết luận: Trong 1 năm, nền kinh tế mã hóa của Singapore tăng 55%. Trọng điểm có lẽ không nằm ở mức tăng, mà ở lý do vì sao tiền lại chỉ có thể tập trung chảy về phía đó..
📢 消息第一时间
Dữ liệu của Chainalysis: Tính đến tháng 6 năm nay, trong vòng 1 năm, hoạt động trên chuỗi tại Singapore đã tăng 55,4%, đạt 284 tỷ USD, qua đó giành lại vị trí số 1 của thị trường mã hóa ở Trung Đông, Đông Nam Á và châu Đại Dương.. Trong khi đó, cùng kỳ toàn khu vực thực ra lại thu hẹp, giảm 6,8%.. Tăng một bên, giảm một bên—cho thấy đây không phải “nước lên thuyền cao”, mà là “nước đổi chỗ”—tiền đang chuyển sang bể khác..
Điều đáng xem thật sự là 55% này đến từ đâu.. Trong phần gia tăng, giao dịch của các nền tảng và tổ chức tăng 94%, đạt 60 tỷ USD, và mức tăng này lại bị tập trung rất cao vào một nhóm nhỏ các nhà tạo lập thị trường, quầy giao dịch OTC và môi giới tổ chức.. Chainalysis nói rất thẳng thắn: nhờ vài nền tảng cũ “làm to” khối lượng, không phải do người chơi mới đổ vào..
Nghe câu này tách ra sẽ khác hẳn.. Một thị trường tăng mà lại tập trung đến vậy, thường không phải vì nó đột nhiên trở nên thịnh vượng, mà vì nó trở thành một trạm trung chuyển vốn—tiền không tạo ra ở đây, mà chỉ đi qua một chặng, vì ở đây quy tắc rõ ràng, việc lưu ký có thể “qua ải”, và tổ chức dám đưa vị thế vào.. Tăng nhanh, thì việc rút ra cũng có thể nhanh tương tự..
Ngay trong cùng khu vực, câu chuyện ở Hàn Quốc lại ngược lại.. Ủy ban Tài chính Hàn Quốc bắt đầu cân nhắc đưa cơ chế nhà tạo lập thị trường vào tài sản số, vì đầu tháng, một đồng stablecoin neo yên được giao dịch mở cửa ở một sàn tại Hàn Quốc ở mức 12 won, chỉ sau một giờ đã vọt lên 37,6 won—hơn gấp bội so với mức neo giá trị.. Thanh khoản quá mỏng nên giá “bay”.. Nhưng trong luật bảo vệ nhà đầu tư của Hàn Quốc, hành vi tạo lập thị trường được xem như thao túng thị trường và không có cơ chế miễn trừ, nên nhà tạo lập thị trường căn bản không thể bước vào.. Hiện tại, chính khoảng trống thanh khoản đang ép họ phải đổi quy tắc..
Đặt hai bên cạnh nhau thì logic sẽ thông.. Các thị trường châu Á này đang làm cùng một việc: đẩy dòng chảy mã hóa theo hướng mà các tổ chức có thể tham gia, và quy tắc được nói rõ.. Singapore hút lượng tổ chức nhờ cơ chế lưu ký và giấy phép; Hàn Quốc bị một lần “lệch neo” đẩy khỏi mô hình tạo lập thị trường; Hồng Kông cũng đang siết chặt cách diễn giải/chuẩn mực kiểm toán đối với các tổ chức được cấp phép.. Tầng tiếp theo của việc xoay vòng dòng vốn, có thể không nằm giữa các đồng tiền, mà nằm giữa các thị trường—nơi nào quy tắc rõ ràng thì thanh khoản sẽ được chuyển đến đó..
Nếu hướng này tiếp tục, thì điều đáng theo dõi nhất trong giai đoạn tới không phải Singapore còn có thể tăng được bao nhiêu, mà là hai chi tiết: Khi cơ chế nhà tạo lập thị trường ở Hàn Quốc được triển khai, liệu hiện tượng “lệch neo gấp bốn lần” đó có biến mất hay không; và lô tổ chức tiếp theo chuyển sang Singapore là do chủ động lựa chọn, hay bị nhịp độ quản lý từ phía Mỹ “đẩy” sang.. Cái trước quyết định liệu vấn đề thiếu hụt thanh khoản có thật sự là vấn đề; còn cái sau quyết định việc “trung tâm hóa” lần này có thể kéo dài bao lâu..
Chỉ cần hai câu trả lời lệch về một phía, thì hào quang 55% này khi rơi xuống có thể còn nhanh hơn cả lúc đi lên..
55
·
--
#美国10年期美债收益率逼近5.3%
Thị trường đều đang chờ Uptober, nhưng thứ đang bị dồn xuống trong tháng này, thực ra lại là một chuyện khác..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Hiện tại Bitcoin ở mức 83.823 USD.. Tháng 9 đóng cửa tăng 6,33%, vốn từng có cơ hội lập mức tháng 9 tốt nhất trong lịch sử, nhưng vào đúng phút cuối lại bị điều chỉnh cắt mất.. Dữ liệu lịch sử của tháng 10 nhìn rất hấp dẫn: theo thống kê của CoinGlass, trong 13 năm qua mức tăng trung bình là 19,92%, trung vị là 14,71%.. Nhưng năm ngoái, tháng 10 lại đóng cửa giảm 3,69%, là lần thứ ba trong 13 năm mà tháng 10 là tháng đỏ..
Mấu chốt nằm ở lãi suất, không phải ở tháng.. Ngày 16/9, Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản lên 3,75%-4%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023 và được thông qua nhất trí.. Trong biểu đồ dot plot, con số trung vị vẫn cho thấy khả năng còn thêm một lần nữa trong năm, quyết định tiếp theo rơi vào ngày 28/10..
Thị trường trái phiếu đã phản ứng trước: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc tháng 9 ở mức 5,289%, kỳ hạn 30 năm là 5,632%, đều lập đỉnh mới 52 tuần.. Bitcoin không sinh lãi, vì vậy khi lợi suất tăng lên, trái phiếu chính phủ trở thành đối thủ cạnh tranh trực tiếp nhất của nó—cũng là một trong những lý do khiến chứng khoán Mỹ trong tháng 9 đi xuống..
Tiền thực ra chưa hẳn đã rời đi, mà còn đang đứng lưỡng lự ngay ngoài cửa.. Dòng tiền vào ETF tính đến 29/9 liên tiếp 9 ngày, tổng khoảng 3,08 tỷ USD, trong đó có một ngày gần 1 tỷ.. Thế rồi ngày 30/9 chuyển sang trạng thái rút ròng 148,69 triệu USD, kỷ lục chuỗi ngày vào ròng bị đứt tại đúng ngày này.. Xác suất mà thị trường dự đoán để tháng 10 bứt lên 90.000 USD là 48%, còn xác suất để trước năm 2027 lập đỉnh lịch sử chỉ 7%..
Thị trường coi “tháng 10 tăng” như một điều đương nhiên, nhưng lại chỉ chấp nhận mức kèo 7% để lập đỉnh.. Điều đó cho thấy phần lớn mọi người không đặt cược vào hướng đi, mà là đặt cược vào nhịp thời điểm..
Vì vậy, trong thời gian tới, thứ không cần theo dõi xem tháng 10 đỏ hay không, mà là liệu lạm phát trước ngày 28/10 có tiếp tục hạ nhiệt được hay không.. Nếu lãi suất đạt đỉnh và được “chốt” hẳn, lực đang đè lên tài sản rủi ro hiện tại rất có thể sẽ ngược lại trở thành nhiên liệu.. Nhưng nếu còn thêm một lần tăng lãi suất nữa được triển khai, thì Uptober có lẽ lại chỉ là một âm tương (đồng âm) trên lịch thôi..
#美国10年期美债收益率逼近5.3%
Thị trường đều đang chờ Uptober, nhưng thứ đang bị dồn xuống trong tháng này, thực ra lại là một chuyện khác..
💰 进群看我盯的点
Hiện tại Bitcoin ở mức 83.823 USD.. Tháng 9 đóng cửa tăng 6,33%, vốn từng có cơ hội lập mức tháng 9 tốt nhất trong lịch sử, nhưng vào đúng phút cuối lại bị điều chỉnh cắt mất.. Dữ liệu lịch sử của tháng 10 nhìn rất hấp dẫn: theo thống kê của CoinGlass, trong 13 năm qua mức tăng trung bình là 19,92%, trung vị là 14,71%.. Nhưng năm ngoái, tháng 10 lại đóng cửa giảm 3,69%, là lần thứ ba trong 13 năm mà tháng 10 là tháng đỏ..
Mấu chốt nằm ở lãi suất, không phải ở tháng.. Ngày 16/9, Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản lên 3,75%-4%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023 và được thông qua nhất trí.. Trong biểu đồ dot plot, con số trung vị vẫn cho thấy khả năng còn thêm một lần nữa trong năm, quyết định tiếp theo rơi vào ngày 28/10..
Thị trường trái phiếu đã phản ứng trước: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc tháng 9 ở mức 5,289%, kỳ hạn 30 năm là 5,632%, đều lập đỉnh mới 52 tuần.. Bitcoin không sinh lãi, vì vậy khi lợi suất tăng lên, trái phiếu chính phủ trở thành đối thủ cạnh tranh trực tiếp nhất của nó—cũng là một trong những lý do khiến chứng khoán Mỹ trong tháng 9 đi xuống..
Tiền thực ra chưa hẳn đã rời đi, mà còn đang đứng lưỡng lự ngay ngoài cửa.. Dòng tiền vào ETF tính đến 29/9 liên tiếp 9 ngày, tổng khoảng 3,08 tỷ USD, trong đó có một ngày gần 1 tỷ.. Thế rồi ngày 30/9 chuyển sang trạng thái rút ròng 148,69 triệu USD, kỷ lục chuỗi ngày vào ròng bị đứt tại đúng ngày này.. Xác suất mà thị trường dự đoán để tháng 10 bứt lên 90.000 USD là 48%, còn xác suất để trước năm 2027 lập đỉnh lịch sử chỉ 7%..
Thị trường coi “tháng 10 tăng” như một điều đương nhiên, nhưng lại chỉ chấp nhận mức kèo 7% để lập đỉnh.. Điều đó cho thấy phần lớn mọi người không đặt cược vào hướng đi, mà là đặt cược vào nhịp thời điểm..
Vì vậy, trong thời gian tới, thứ không cần theo dõi xem tháng 10 đỏ hay không, mà là liệu lạm phát trước ngày 28/10 có tiếp tục hạ nhiệt được hay không.. Nếu lãi suất đạt đỉnh và được “chốt” hẳn, lực đang đè lên tài sản rủi ro hiện tại rất có thể sẽ ngược lại trở thành nhiên liệu.. Nhưng nếu còn thêm một lần tăng lãi suất nữa được triển khai, thì Uptober có lẽ lại chỉ là một âm tương (đồng âm) trên lịch thôi..
1
2
20k
·
--
Một quý, 247 vụ sự cố an toàn, số tiền bị lấy đi vượt quá 1 tỷ đô la.. Nhưng điều đáng xem không phải con số đó lớn đến mức nào, mà là cấu phần của nó đã thay đổi..
[💰 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Dữ liệu của CertiK đặt ra đây: trong quý 3, ngành công nghiệp crypto mất 1,26 tỷ đô la do các sự cố an toàn, cao hơn 53,9% so với quý 2 là 819 triệu đô la.. Số vụ chỉ tăng từ 219 lên 247, thêm khoảng một phần mười, nhưng số tiền lại nhiều hơn một nửa.. Trong đó, một vụ cướp mã hóa trị giá 387,5 triệu đô la của một sàn giao dịch duy nhất chiếm 1/3 tổng tổn thất của cả quý..
Đa số người nhìn vào điều này sẽ có phản ứng đầu tiên là: “Sàn giao dịch lại không an toàn nữa rồi”.. Nhưng nếu tháo ra để xem, lần này vấn đề không nằm ở mã code nội bộ của sàn giao dịch—kẻ tấn công nhắm vào lỗ hổng trong sản phẩm bảo mật bên thứ ba, lấy được thông tin xác thực nội bộ, rồi giả mạo lệnh rút tiền.. Bạn tưởng rằng việc đặt tiền ở các nền tảng hàng đầu sẽ có một lớp bảo vệ; nhưng lớp bảo vệ đó chính là dịch vụ gia công thuê ngoài..
Thứ thực sự đáng để theo dõi là mảng tháng Chín này.. Chỉ riêng tháng 9 đã mất 769 triệu đô la, 99 vụ sự cố, trong đó khoảng 273 triệu đô la bị đóng băng hoặc thu hồi lại, tổn thất ròng là 495 triệu.. Và trong số tổn thất của tháng 9, 96% đến từ khai thác lỗ hổng, không phải trốn chạy, cũng không phải bị đánh cắp khóa cá nhân—mà là mã bị tấn công “thẳng mặt” bởi người khác.. Con đường này một khi đã “chạy” trơn tru, thì tỷ lệ chi phí–lợi ích của kẻ tấn công sẽ hiện rõ trước mắt..
Vậy tại sao mất nhiều tiền như thế mà thị trường vẫn đứng vững.. Bởi bị đánh cắp là thanh khoản trên chuỗi và dự trữ của nền tảng, chứ không phải quyền định giá của toàn thị trường.. Lớn vẫn đổ vào trong quý này: Bitcoin spot ETF có dòng ròng vào 6,34 tỷ đô la, và biểu đồ theo quý tăng 43%.. Các sự cố an toàn đang dần trở thành một loại chi phí vận hành và được thị trường hấp thụ..
Nhưng ở đây có một bước ngoặt.. Khi tổn thất từ ngẫu phát biến thành trạng thái thường xuyên theo quý, bước tiếp theo của các tổ chức không phải là tăng đòn bẩy, mà là định giá lại các mắt xích như lưu ký, kiểm toán, và bảo hiểm.. Ai có thể biến bảo mật thành một sản phẩm có thể tính phí, thì người đó không chỉ nhận phí dịch vụ, mà còn nhận được phần chênh lệch dưới dạng “premium niềm tin”..
Nếu xu hướng này tiếp tục, thì khoảng cách thực sự có thể không nằm ở việc ai có tỷ suất sinh lời cao hơn, mà nằm ở việc ai sau khi xảy ra sự cố vẫn còn đứng vững.
Một quý, 247 vụ sự cố an toàn, số tiền bị lấy đi vượt quá 1 tỷ đô la.. Nhưng điều đáng xem không phải con số đó lớn đến mức nào, mà là cấu phần của nó đã thay đổi..
💰 进群看下一步
Dữ liệu của CertiK đặt ra đây: trong quý 3, ngành công nghiệp crypto mất 1,26 tỷ đô la do các sự cố an toàn, cao hơn 53,9% so với quý 2 là 819 triệu đô la.. Số vụ chỉ tăng từ 219 lên 247, thêm khoảng một phần mười, nhưng số tiền lại nhiều hơn một nửa.. Trong đó, một vụ cướp mã hóa trị giá 387,5 triệu đô la của một sàn giao dịch duy nhất chiếm 1/3 tổng tổn thất của cả quý..
Đa số người nhìn vào điều này sẽ có phản ứng đầu tiên là: “Sàn giao dịch lại không an toàn nữa rồi”.. Nhưng nếu tháo ra để xem, lần này vấn đề không nằm ở mã code nội bộ của sàn giao dịch—kẻ tấn công nhắm vào lỗ hổng trong sản phẩm bảo mật bên thứ ba, lấy được thông tin xác thực nội bộ, rồi giả mạo lệnh rút tiền.. Bạn tưởng rằng việc đặt tiền ở các nền tảng hàng đầu sẽ có một lớp bảo vệ; nhưng lớp bảo vệ đó chính là dịch vụ gia công thuê ngoài..
Thứ thực sự đáng để theo dõi là mảng tháng Chín này.. Chỉ riêng tháng 9 đã mất 769 triệu đô la, 99 vụ sự cố, trong đó khoảng 273 triệu đô la bị đóng băng hoặc thu hồi lại, tổn thất ròng là 495 triệu.. Và trong số tổn thất của tháng 9, 96% đến từ khai thác lỗ hổng, không phải trốn chạy, cũng không phải bị đánh cắp khóa cá nhân—mà là mã bị tấn công “thẳng mặt” bởi người khác.. Con đường này một khi đã “chạy” trơn tru, thì tỷ lệ chi phí–lợi ích của kẻ tấn công sẽ hiện rõ trước mắt..
Vậy tại sao mất nhiều tiền như thế mà thị trường vẫn đứng vững.. Bởi bị đánh cắp là thanh khoản trên chuỗi và dự trữ của nền tảng, chứ không phải quyền định giá của toàn thị trường.. Lớn vẫn đổ vào trong quý này: Bitcoin spot ETF có dòng ròng vào 6,34 tỷ đô la, và biểu đồ theo quý tăng 43%.. Các sự cố an toàn đang dần trở thành một loại chi phí vận hành và được thị trường hấp thụ..
Nhưng ở đây có một bước ngoặt.. Khi tổn thất từ ngẫu phát biến thành trạng thái thường xuyên theo quý, bước tiếp theo của các tổ chức không phải là tăng đòn bẩy, mà là định giá lại các mắt xích như lưu ký, kiểm toán, và bảo hiểm.. Ai có thể biến bảo mật thành một sản phẩm có thể tính phí, thì người đó không chỉ nhận phí dịch vụ, mà còn nhận được phần chênh lệch dưới dạng “premium niềm tin”..
Nếu xu hướng này tiếp tục, thì khoảng cách thực sự có thể không nằm ở việc ai có tỷ suất sinh lời cao hơn, mà nằm ở việc ai sau khi xảy ra sự cố vẫn còn đứng vững.
1.3k
·
--
#美国8月核心pce降至3%
Trước hết, đi đến kết luận: lần này Bitcoin rơi xuống dưới 84.000 có thể không phải vấn đề từ chính thị trường crypto, mà là vì bên ngoài lãi suất lại bị đẩy lên nữa rồi..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Phần lớn mọi người nhìn thấy ba khung hình tách rời: Bitcoin giảm, dầu thô bất ngờ bật tăng, và ba nhóm tương lai (vàng, bạc và chứng khoán Mỹ) cùng lúc lao dốc.. Nhìn thì như vài chuyện không liên quan, nhưng thực ra chúng là những lát cắt khác nhau của cùng một chuyện..
Thứ đáng chú ý thật sự là cái “neo” — lợi suất trái phiếu Kho bạc Mỹ lại quay về gần mức cao trong 20 năm.. Dữ liệu PCE hôm trước thực ra đã hạ nhiệt; lúc đó Bitcoin từng bị đẩy lên trên 85.000.. Nhưng lợi suất không đi xuống cùng với nó, nên phần tăng đó trong ngày đã bị xả ngược lại; hiện tại thậm chí còn đứng hẳn dưới 84.000..
Luận điểm dòng tiền phía sau không quá phức tạp.. Khi tiền “ít rủi ro” có thể nhận được mức lợi nhuận nhiều năm hiếm thấy, dòng vốn lớn không cần phải chịu biến động nữa.. Thế là nhóm tài sản có tính thanh khoản cao nhất bị rút trước: hợp đồng tương lai cổ phiếu công nghệ hệ số beta cao, bạc, và cả crypto.. Tiền không biến mất một cách vô hình, mà chỉ chuyển từ chỗ “đặt cược vào hướng đi” sang chỗ “nhận lãi suất”..
Rắc rối hơn là, lần rút tiền này không chỉ có một nguồn.. Dầu Brent quay lại đứng trên 100 USD, kỳ vọng lạm phát cũng đi lên theo, khiến lợi suất càng khó giảm; lợi suất không giảm thì tài sản rủi ro vẫn tiếp tục bị đè nén.. Đây là một vòng lặp có tính tự củng cố, không phải một đợt dao động cảm xúc nhất thời..
Vì vậy trong thời gian này, crypto, Nasdaq và bạc trông giống như đang ngồi chung trên một con thuyền — bị thị trường xếp vào cùng một nhóm “rủi ro beta cao”.. Muốn có một nhịp đi riêng, phải chờ con thuyền đó cập bến trước đã..
Thứ đáng theo dõi thực sự không phải Bitcoin ngày nào bật lại, mà là lợi suất khi nào đạt đỉnh.. Chỉ cần lợi suất quay đầu, hoặc dầu giảm trước, thì nhóm tài sản bị rút thanh khoản kia sẽ được “tháo trói” cùng lúc.. Nhưng nếu Brent giữ vững quanh 100 và lợi suất tiếp tục đi lên, thì 84.000 có thể vẫn chưa phải đáy của vòng này..
#美国8月核心pce降至3%
Trước hết, đi đến kết luận: lần này Bitcoin rơi xuống dưới 84.000 có thể không phải vấn đề từ chính thị trường crypto, mà là vì bên ngoài lãi suất lại bị đẩy lên nữa rồi..
🏛️ 消息第一时间
Phần lớn mọi người nhìn thấy ba khung hình tách rời: Bitcoin giảm, dầu thô bất ngờ bật tăng, và ba nhóm tương lai (vàng, bạc và chứng khoán Mỹ) cùng lúc lao dốc.. Nhìn thì như vài chuyện không liên quan, nhưng thực ra chúng là những lát cắt khác nhau của cùng một chuyện..
Thứ đáng chú ý thật sự là cái “neo” — lợi suất trái phiếu Kho bạc Mỹ lại quay về gần mức cao trong 20 năm.. Dữ liệu PCE hôm trước thực ra đã hạ nhiệt; lúc đó Bitcoin từng bị đẩy lên trên 85.000.. Nhưng lợi suất không đi xuống cùng với nó, nên phần tăng đó trong ngày đã bị xả ngược lại; hiện tại thậm chí còn đứng hẳn dưới 84.000..
Luận điểm dòng tiền phía sau không quá phức tạp.. Khi tiền “ít rủi ro” có thể nhận được mức lợi nhuận nhiều năm hiếm thấy, dòng vốn lớn không cần phải chịu biến động nữa.. Thế là nhóm tài sản có tính thanh khoản cao nhất bị rút trước: hợp đồng tương lai cổ phiếu công nghệ hệ số beta cao, bạc, và cả crypto.. Tiền không biến mất một cách vô hình, mà chỉ chuyển từ chỗ “đặt cược vào hướng đi” sang chỗ “nhận lãi suất”..
Rắc rối hơn là, lần rút tiền này không chỉ có một nguồn.. Dầu Brent quay lại đứng trên 100 USD, kỳ vọng lạm phát cũng đi lên theo, khiến lợi suất càng khó giảm; lợi suất không giảm thì tài sản rủi ro vẫn tiếp tục bị đè nén.. Đây là một vòng lặp có tính tự củng cố, không phải một đợt dao động cảm xúc nhất thời..
Vì vậy trong thời gian này, crypto, Nasdaq và bạc trông giống như đang ngồi chung trên một con thuyền — bị thị trường xếp vào cùng một nhóm “rủi ro beta cao”.. Muốn có một nhịp đi riêng, phải chờ con thuyền đó cập bến trước đã..
Thứ đáng theo dõi thực sự không phải Bitcoin ngày nào bật lại, mà là lợi suất khi nào đạt đỉnh.. Chỉ cần lợi suất quay đầu, hoặc dầu giảm trước, thì nhóm tài sản bị rút thanh khoản kia sẽ được “tháo trói” cùng lúc.. Nhưng nếu Brent giữ vững quanh 100 và lợi suất tiếp tục đi lên, thì 84.000 có thể vẫn chưa phải đáy của vòng này..
550
·
--
#metamask安全事件后撤出lido验证节点
Nhiều người nhìn thấy là “ví gặp sự cố”, nhưng thứ đáng để xem có thể không phải là chiếc ví, mà là chuỗi staking đứng phía sau nó..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
MetaMask đang phản hồi về một sự kiện “an ninh cơ sở hạ tầng đang diễn ra”, như một biện pháp phòng ngừa, đã rút lần lượt các trình xác thực Ethereum mà họ vận hành trong Lido.. Theo thông tin chính thức, chưa phát hiện thấy ví có mối đe doạ trực tiếp; staking là dạng phi lưu ký (non-custodial), và khóa rút tiền không nằm trong tay MetaMask.. Bên Lido cho biết người nắm giữ stETH không cần làm bất kỳ thao tác nào, nhưng nếu muốn rút ETH thật sự, phải đi hết quy trình rút, withdraw, rồi sau đó vào lại toàn bộ chuỗi này, thời gian dài nhất có thể lên tới 45 ngày..
Con số còn đáng nhìn hơn cả kết luận.. Phân tích trên chuỗi (cả hai bên đều chưa xác nhận) tính được rằng lần rút phòng ngừa này khoảng 17.000 trình xác thực, tương đương khoảng 523.000 ETH, theo giá hiện tại gần 1,4 tỷ USD.. Còn nhà nghiên cứu Kaden tính ra tổn thất thực tế là: 19 trình xác thực nhận thưởng khối, trong đó 18 khoản bị chuyển sang một địa chỉ được tài trợ bởi Tornado Cash, tổng khoảng 0,36 ETH, chưa tới 1.000 USD..
Nói cách khác, dùng thanh khoản hàng chục tỷ USD để “vá” một lỗ chưa tới 1.000 USD.. Đây không phải phản ứng quá đà, mà là coi việc “vận hành lớp hạ tầng bị chạm tới” như tín hiệu mức độ cao nhất để xử lý.. Nếu chỉ cần sửa địa chỉ nhận phí, chứng tỏ lớp chữ ký hoặc cấu hình phía đó đã có ai đó xâm nhập; lần này sửa người nhận, lần sau sửa gì nữa thì không ai dám chắc..
Đặt vào chuỗi lớn hơn, stETH là một trong những tài sản thế chấp được dùng nhiều nhất trên Aave. Người sáng lập Aave nói thị trường tạm thời chưa bị ảnh hưởng, phía Ethena cũng đang theo dõi.. Nhưng loại sự kiện này thực sự làm lung lay không phải là giá, mà là phép tính “trong tỷ suất lợi nhuận staking có bao nhiêu là phần bù cho rủi ro vận hành”.. Nếu dòng tiền bắt đầu được tính lại, phần chênh lệch (premium) của LST, đòn bẩy khi tái thế chấp, và mức chiết khấu của tài sản thế chấp DeFi đều sẽ phải được xem xét lại..
Tiếp theo đáng theo dõi 2 điểm: liệu những trình xác thực “có thể bị ảnh hưởng” có bị chủ động slashing hay không, và trong “cửa sổ rút 45 ngày”, thanh khoản của stETH có bị căng lên không.. Phản chuyển có thể nằm ở đây: nếu cuối cùng chứng minh chỉ là một sự cố vận hành không gây tổn thất thực chất, thị trường có lẽ sẽ quên trong khoảng ba ngày; nhưng giá trị của ba chữ “phi lưu ký” đã được định lại một lần..
#metamask安全事件后撤出lido验证节点
Nhiều người nhìn thấy là “ví gặp sự cố”, nhưng thứ đáng để xem có thể không phải là chiếc ví, mà là chuỗi staking đứng phía sau nó..
📢 盘面异动群里说
MetaMask đang phản hồi về một sự kiện “an ninh cơ sở hạ tầng đang diễn ra”, như một biện pháp phòng ngừa, đã rút lần lượt các trình xác thực Ethereum mà họ vận hành trong Lido.. Theo thông tin chính thức, chưa phát hiện thấy ví có mối đe doạ trực tiếp; staking là dạng phi lưu ký (non-custodial), và khóa rút tiền không nằm trong tay MetaMask.. Bên Lido cho biết người nắm giữ stETH không cần làm bất kỳ thao tác nào, nhưng nếu muốn rút ETH thật sự, phải đi hết quy trình rút, withdraw, rồi sau đó vào lại toàn bộ chuỗi này, thời gian dài nhất có thể lên tới 45 ngày..
Con số còn đáng nhìn hơn cả kết luận.. Phân tích trên chuỗi (cả hai bên đều chưa xác nhận) tính được rằng lần rút phòng ngừa này khoảng 17.000 trình xác thực, tương đương khoảng 523.000 ETH, theo giá hiện tại gần 1,4 tỷ USD.. Còn nhà nghiên cứu Kaden tính ra tổn thất thực tế là: 19 trình xác thực nhận thưởng khối, trong đó 18 khoản bị chuyển sang một địa chỉ được tài trợ bởi Tornado Cash, tổng khoảng 0,36 ETH, chưa tới 1.000 USD..
Nói cách khác, dùng thanh khoản hàng chục tỷ USD để “vá” một lỗ chưa tới 1.000 USD.. Đây không phải phản ứng quá đà, mà là coi việc “vận hành lớp hạ tầng bị chạm tới” như tín hiệu mức độ cao nhất để xử lý.. Nếu chỉ cần sửa địa chỉ nhận phí, chứng tỏ lớp chữ ký hoặc cấu hình phía đó đã có ai đó xâm nhập; lần này sửa người nhận, lần sau sửa gì nữa thì không ai dám chắc..
Đặt vào chuỗi lớn hơn, stETH là một trong những tài sản thế chấp được dùng nhiều nhất trên Aave. Người sáng lập Aave nói thị trường tạm thời chưa bị ảnh hưởng, phía Ethena cũng đang theo dõi.. Nhưng loại sự kiện này thực sự làm lung lay không phải là giá, mà là phép tính “trong tỷ suất lợi nhuận staking có bao nhiêu là phần bù cho rủi ro vận hành”.. Nếu dòng tiền bắt đầu được tính lại, phần chênh lệch (premium) của LST, đòn bẩy khi tái thế chấp, và mức chiết khấu của tài sản thế chấp DeFi đều sẽ phải được xem xét lại..
Tiếp theo đáng theo dõi 2 điểm: liệu những trình xác thực “có thể bị ảnh hưởng” có bị chủ động slashing hay không, và trong “cửa sổ rút 45 ngày”, thanh khoản của stETH có bị căng lên không.. Phản chuyển có thể nằm ở đây: nếu cuối cùng chứng minh chỉ là một sự cố vận hành không gây tổn thất thực chất, thị trường có lẽ sẽ quên trong khoảng ba ngày; nhưng giá trị của ba chữ “phi lưu ký” đã được định lại một lần..
3
14.5k
·
--
#美国8月核心pce降至3%
Thị trường đã xem việc cắt giảm lãi suất là vấn đề “sớm hay muộn”, còn hai ngày nay các ngân hàng đầu tư đang điều chỉnh… đó là “lịch trình tăng lãi suất”..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
PCE lõi tháng 8 tăng theo tháng 0,25%, theo năm 3,01%, cả hai con số đều thấp hơn dự báo.. Goldman Sachs lập tức quay xe, dời thời điểm lần tăng lãi suất thứ hai từ tháng 10 sang tháng 12, đồng thời còn bổ sung một câu: “Khả năng cao FOMC cho rằng không cần phải tiếp tục động đến lãi suất nữa.”.. Cùng thời điểm đó, phiên bản của J.P. Morgan là: tăng lần cuối vào tháng 12 rồi dừng lại.. Nhìn bề ngoài, đây là một “xác nhận” cho thấy lạm phát đang hạ nhiệt..
Nhưng điều thực sự đáng để theo dõi không phải lạm phát giảm xuống mức nào, mà là kỳ vọng “tăng lãi suất còn mấy lần” bị kéo lùi về sau.. Lạm phát “mềm” lẽ ra phải đẩy thẳng tài sản rủi ro lên cao; đúng là Bitcoin hôm đó đã chạm 85.500, nhưng sau đó lại bị đè xuống.. Thứ giữ nó lại không phải là dữ liệu lạm phát, mà là lợi suất trái phiếu kho bạc kỳ hạn dài của Mỹ vẫn chễm chệ ở mức cao nhất kể từ năm 2002..
Bất đồng cũng đang được bày ra công khai.. Williams của Fed New York nói cần kiên nhẫn, còn quan chức Barr vẫn tiếp tục đề xuất siết chặt hơn.. Thế nhưng ngay chính Goldman Sachs, hồi đầu tháng còn từng ủng hộ việc tăng lãi suất vào tháng 9; lúc đó hợp đồng tương lai lãi suất định giá xác suất 87% cho lần tăng ở tháng 9.. Chỉ trong vòng hai tuần, cùng một ngân hàng từ “cần tăng” đổi thành “khả năng cao là không cần tăng”..
Đây chính là logic của dòng tiền: nó không quan tâm dữ liệu hôm nay tốt hay xấu, mà quan tâm điểm dừng nằm ở đâu.. Chỉ cần “lần tăng cuối cùng” vẫn chưa được thị trường định giá xong, lãi suất cao sẽ tiếp tục đè định giá của các tài sản nhạy cảm beta.. Khi thị trường công nhận lần tăng vào tháng 12 chính là điểm cuối, tiền mới dịch từ đầu ngắn sang những nơi nhạy cảm nhất..
Mốc tiếp theo rất gần: báo cáo việc làm tháng 9 vào ngày 2/10 được đặt ngay trước cuộc họp ra quyết định lãi suất tiếp theo.. Nếu việc làm mạnh, “không cần tăng nữa” sẽ phải lật ngược; còn nếu việc làm suy yếu, lần tăng vào tháng 12 rất có thể sẽ là dấu chấm hết, không phải dấu phẩy..
Vì vậy, vị trí hiện tại của Bitcoin rất rõ ràng: thứ đè nó không phải lạm phát, mà là chu kỳ tăng lãi suất vẫn chưa đi đến chặng cuối.. Phần thập phân của PCE không thể đổi hướng; chỉ có một thứ có thể đổi hướng—bốn chữ “lần cuối cùng”, và việc khi nào bốn chữ đó được thốt ra.
#美国8月核心pce降至3%
Thị trường đã xem việc cắt giảm lãi suất là vấn đề “sớm hay muộn”, còn hai ngày nay các ngân hàng đầu tư đang điều chỉnh… đó là “lịch trình tăng lãi suất”..
🏛️ 消息第一时间
PCE lõi tháng 8 tăng theo tháng 0,25%, theo năm 3,01%, cả hai con số đều thấp hơn dự báo.. Goldman Sachs lập tức quay xe, dời thời điểm lần tăng lãi suất thứ hai từ tháng 10 sang tháng 12, đồng thời còn bổ sung một câu: “Khả năng cao FOMC cho rằng không cần phải tiếp tục động đến lãi suất nữa.”.. Cùng thời điểm đó, phiên bản của J.P. Morgan là: tăng lần cuối vào tháng 12 rồi dừng lại.. Nhìn bề ngoài, đây là một “xác nhận” cho thấy lạm phát đang hạ nhiệt..
Nhưng điều thực sự đáng để theo dõi không phải lạm phát giảm xuống mức nào, mà là kỳ vọng “tăng lãi suất còn mấy lần” bị kéo lùi về sau.. Lạm phát “mềm” lẽ ra phải đẩy thẳng tài sản rủi ro lên cao; đúng là Bitcoin hôm đó đã chạm 85.500, nhưng sau đó lại bị đè xuống.. Thứ giữ nó lại không phải là dữ liệu lạm phát, mà là lợi suất trái phiếu kho bạc kỳ hạn dài của Mỹ vẫn chễm chệ ở mức cao nhất kể từ năm 2002..
Bất đồng cũng đang được bày ra công khai.. Williams của Fed New York nói cần kiên nhẫn, còn quan chức Barr vẫn tiếp tục đề xuất siết chặt hơn.. Thế nhưng ngay chính Goldman Sachs, hồi đầu tháng còn từng ủng hộ việc tăng lãi suất vào tháng 9; lúc đó hợp đồng tương lai lãi suất định giá xác suất 87% cho lần tăng ở tháng 9.. Chỉ trong vòng hai tuần, cùng một ngân hàng từ “cần tăng” đổi thành “khả năng cao là không cần tăng”..
Đây chính là logic của dòng tiền: nó không quan tâm dữ liệu hôm nay tốt hay xấu, mà quan tâm điểm dừng nằm ở đâu.. Chỉ cần “lần tăng cuối cùng” vẫn chưa được thị trường định giá xong, lãi suất cao sẽ tiếp tục đè định giá của các tài sản nhạy cảm beta.. Khi thị trường công nhận lần tăng vào tháng 12 chính là điểm cuối, tiền mới dịch từ đầu ngắn sang những nơi nhạy cảm nhất..
Mốc tiếp theo rất gần: báo cáo việc làm tháng 9 vào ngày 2/10 được đặt ngay trước cuộc họp ra quyết định lãi suất tiếp theo.. Nếu việc làm mạnh, “không cần tăng nữa” sẽ phải lật ngược; còn nếu việc làm suy yếu, lần tăng vào tháng 12 rất có thể sẽ là dấu chấm hết, không phải dấu phẩy..
Vì vậy, vị trí hiện tại của Bitcoin rất rõ ràng: thứ đè nó không phải lạm phát, mà là chu kỳ tăng lãi suất vẫn chưa đi đến chặng cuối.. Phần thập phân của PCE không thể đổi hướng; chỉ có một thứ có thể đổi hướng—bốn chữ “lần cuối cùng”, và việc khi nào bốn chữ đó được thốt ra.
8
7.8k
·
--
Một bản nghiên cứu (research report) cho thấy một đồng tiền đang tăng giá, điều này bản thân không có gì lạ.. Điều lạ là lần này nó không dùng thước đo bằng USD nữa, mà đã “viết lại” theo Bitcoin..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
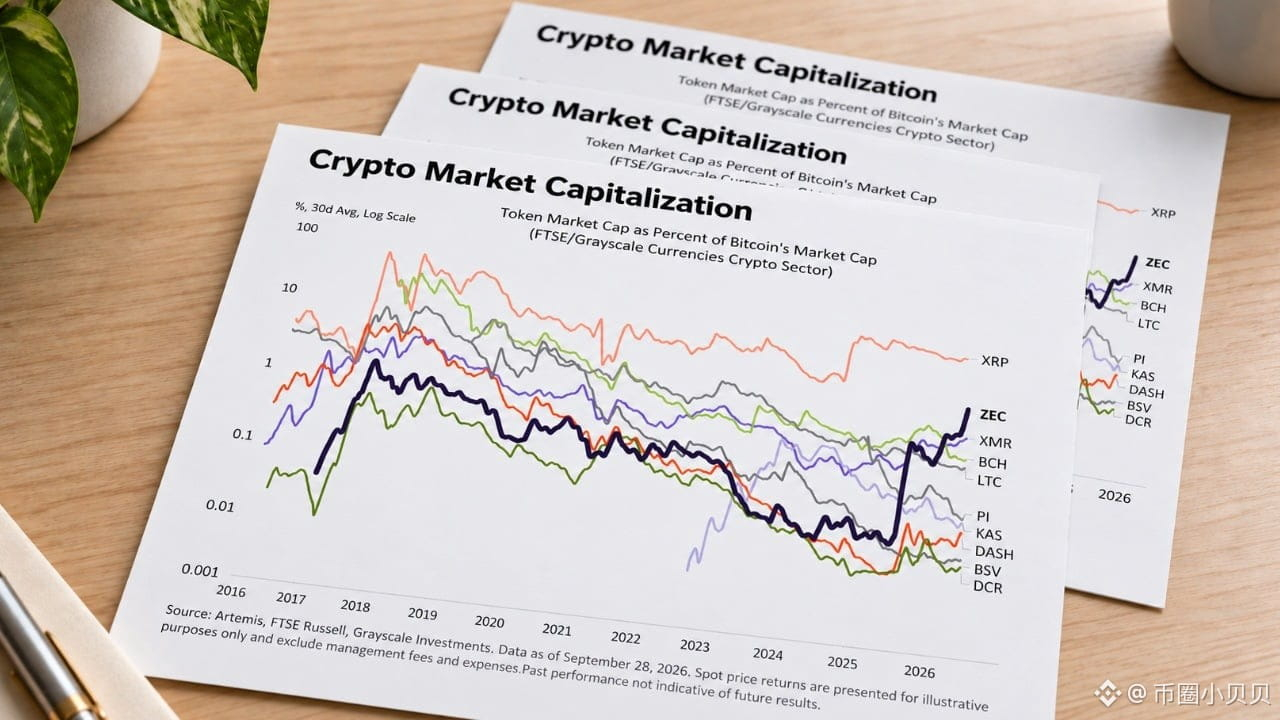
Báo cáo phân tích ngày 29/9 của Grayscale, gom BTC cùng thêm 10 đồng khác vào cùng một “nhóm/khung các loại tiền tệ (currency segment)”, được FTSE Russell rà soát lại thành phần theo từng quý.. Ấn tượng nhất là hai con số: giá trị thị trường của XRP đã tiến gần 6% so với Bitcoin, trong khi Zcash một năm trước còn chưa đến 0,1% của Bitcoin, nay đã lên khoảng 1,5%.. Lời của giám đốc nghiên cứu Zach Pandl nói rất thẳng: ZEC vẫn chưa chạm trần định giá..
Phần lớn mọi người nhìn thấy “tổ chức đang lạc quan về coin ẩn danh”.. Nhưng việc đổi thước đo còn quan trọng hơn cả kết luận.. Khi mẫu số đổi từ USD sang Bitcoin, câu hỏi không còn là “nó còn có thể tăng bao nhiêu USD”, mà là “chiếc bánh giá trị vốn hóa của Bitcoin, đồng khác có thể cắt được bao nhiêu phần”.. Với cách nhìn này, mức 1,5% của ZEC hiện tại chỉ mới là bước khởi đầu, vì trong giai đoạn 2017–2018, XRP, BCH, LTC, DASH đều từng chạm mốc trên 3% so với vốn hóa thị trường của Bitcoin..
Thứ thực sự cần xem là dòng tiền đằng sau đường xu hướng đang chuyển dịch về đâu.. Năm nay, tài sản thuộc nhóm ẩn danh (privacy) đã được định giá lại: ZEC từ khoảng 60 USD một năm trước lên khoảng 1500 USD vào ngày 29/9.. Theo dữ liệu ngày 7/9 của Glassnode, riêng ZEC chiếm khoảng 62% giá trị vốn hóa của toàn bộ phân khúc ẩn danh. Mức độ tập trung này cho thấy tiền không được rải đều, mà là trước tiên chọn một mã để mua và biến nó thành “đại diện” của cả nhóm..
Còn một lớp chi tiết hơn nữa.. Trong ước tính của Grayscale ngày 11/9, cùng một “cỗ máy” khai thác ZEC sẽ nhận phần thưởng xấp xỉ gấp đôi Bitcoin.. Lưu ý đây là thu nhập từ khai thác (mining income), không phải lợi nhuận, chi phí điện và thiết bị vẫn chưa bị trừ.. Nhưng tổ chức nghiên cứu vẫn sẵn sàng tính ra con số này, cho thấy họ xem ZEC như một tài sản cần được định giá lại dựa trên năng lực tính toán (hashrate/công suất), chứ không phải như một câu chuyện thuần túy..
Người soạn báo cáo này là quản lý sản phẩm, người đó đưa những đồng nào vào “nhóm các loại tiền tệ”, bản thân cũng gần như một bản đồ sản phẩm.. Và khi dùng Bitcoin làm mẫu số, chỉ cần chính BTC đi ngang, thì mức tăng tương đối của các đồng kia sẽ trông đặc biệt “đẹp mắt”..
Vì vậy, bước tiếp theo điều thực sự cần theo dõi không phải là Zcash có thể tăng lên một mức giá nào đó hay không, mà là hai việc: đường dây (trend) ẩn danh này có thể tiếp tục kéo được dòng tiền hay không, và sau khi có tiền rồi, liệu sẽ có các sản phẩm hỗ trợ được tung ra cùng nhịp hay không..
Một bản nghiên cứu (research report) cho thấy một đồng tiền đang tăng giá, điều này bản thân không có gì lạ.. Điều lạ là lần này nó không dùng thước đo bằng USD nữa, mà đã “viết lại” theo Bitcoin..
🤖 进群聊市场
Báo cáo phân tích ngày 29/9 của Grayscale, gom BTC cùng thêm 10 đồng khác vào cùng một “nhóm/khung các loại tiền tệ (currency segment)”, được FTSE Russell rà soát lại thành phần theo từng quý.. Ấn tượng nhất là hai con số: giá trị thị trường của XRP đã tiến gần 6% so với Bitcoin, trong khi Zcash một năm trước còn chưa đến 0,1% của Bitcoin, nay đã lên khoảng 1,5%.. Lời của giám đốc nghiên cứu Zach Pandl nói rất thẳng: ZEC vẫn chưa chạm trần định giá..
Phần lớn mọi người nhìn thấy “tổ chức đang lạc quan về coin ẩn danh”.. Nhưng việc đổi thước đo còn quan trọng hơn cả kết luận.. Khi mẫu số đổi từ USD sang Bitcoin, câu hỏi không còn là “nó còn có thể tăng bao nhiêu USD”, mà là “chiếc bánh giá trị vốn hóa của Bitcoin, đồng khác có thể cắt được bao nhiêu phần”.. Với cách nhìn này, mức 1,5% của ZEC hiện tại chỉ mới là bước khởi đầu, vì trong giai đoạn 2017–2018, XRP, BCH, LTC, DASH đều từng chạm mốc trên 3% so với vốn hóa thị trường của Bitcoin..
Thứ thực sự cần xem là dòng tiền đằng sau đường xu hướng đang chuyển dịch về đâu.. Năm nay, tài sản thuộc nhóm ẩn danh (privacy) đã được định giá lại: ZEC từ khoảng 60 USD một năm trước lên khoảng 1500 USD vào ngày 29/9.. Theo dữ liệu ngày 7/9 của Glassnode, riêng ZEC chiếm khoảng 62% giá trị vốn hóa của toàn bộ phân khúc ẩn danh. Mức độ tập trung này cho thấy tiền không được rải đều, mà là trước tiên chọn một mã để mua và biến nó thành “đại diện” của cả nhóm..
Còn một lớp chi tiết hơn nữa.. Trong ước tính của Grayscale ngày 11/9, cùng một “cỗ máy” khai thác ZEC sẽ nhận phần thưởng xấp xỉ gấp đôi Bitcoin.. Lưu ý đây là thu nhập từ khai thác (mining income), không phải lợi nhuận, chi phí điện và thiết bị vẫn chưa bị trừ.. Nhưng tổ chức nghiên cứu vẫn sẵn sàng tính ra con số này, cho thấy họ xem ZEC như một tài sản cần được định giá lại dựa trên năng lực tính toán (hashrate/công suất), chứ không phải như một câu chuyện thuần túy..
Người soạn báo cáo này là quản lý sản phẩm, người đó đưa những đồng nào vào “nhóm các loại tiền tệ”, bản thân cũng gần như một bản đồ sản phẩm.. Và khi dùng Bitcoin làm mẫu số, chỉ cần chính BTC đi ngang, thì mức tăng tương đối của các đồng kia sẽ trông đặc biệt “đẹp mắt”..
Vì vậy, bước tiếp theo điều thực sự cần theo dõi không phải là Zcash có thể tăng lên một mức giá nào đó hay không, mà là hai việc: đường dây (trend) ẩn danh này có thể tiếp tục kéo được dòng tiền hay không, và sau khi có tiền rồi, liệu sẽ có các sản phẩm hỗ trợ được tung ra cùng nhịp hay không..
686
·
--
#cftc向白宫提交两项事件合约规则提案
Lần quản lý lần này không phải “động vào” một sản phẩm nào cụ thể, mà là “động” vào cách định nghĩa của một từ.. Và một khi từ đó đã được chốt lại, đồng nghĩa với việc lấy đất của cả một nhóm ngành kinh doanh..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đã nộp lên Văn phòng Thông tin và Vụ việc quản lý của Nhà Trắng một dự thảo quy định nhằm mở rộng định nghĩa của “swap (hoán đổi)” để bao gồm hợp đồng sự kiện; đồng thời nộp một quy định tạm thời theo phương án cuối cùng, loại trừ các sản phẩm thuần giải trí diễn ra offline.. Cả hai văn bản đều đang trong giai đoạn xem xét..
Nhìn riêng cách diễn đạt thì khá khô khan, nhưng điều thực sự đang tranh cãi là thẩm quyền quản lý.. CFTC luôn cho rằng luật liên bang trao cho họ quyền độc quyền đối với các giao dịch swap được giao dịch trên các sàn giao dịch do cơ quan quản lý của Mỹ giám sát; các hợp đồng của Polymarket, Kalshi và những thị trường dự đoán kiểu này nằm trong phạm vi đó.. Còn phía các bang, đặc biệt là các hợp đồng sự kiện thuộc lĩnh vực thể thao, kiên trì rằng việc này phải thuộc quy định riêng của từng bang..
Vì vậy, câu hỏi “hợp đồng sự kiện có được tính là swap hay không” tương đương với việc quyết định luôn hướng đi của vụ kiện này.. Nếu được xếp vào swap, không gian thực thi/pháp lý của các bang vốn dĩ sẽ bị vô hiệu hóa phần lớn; còn quy định tạm thời loại trừ các sản phẩm giải trí offline ra khỏi phạm vi, là “cho lối thoát” để các địa điểm offline truyền thống tránh phải đối đầu trực diện với sự quản lý ở cấp bang..
Kéo thời gian dài hơn một chút, trong vài năm gần đây, lượng không gian tuân thủ mà tiền mã hóa giành được, nhiều khi không phải nhờ luật mới ban hành, mà nhờ “nhờ định nghĩa”.. Nhét một nhóm sản phẩm vào một khung quản辖 nào đó nhanh hơn nhiều so với việc thông qua một đạo luật lớn.. CLARITY (Đạo luật) bị kẹt lại chính là một ví dụ đối chiếu sẵn có..
Điều này có ý nghĩa gì đối với thị trường.. Dòng tiền và sự chú ý dành cho thị trường dự đoán đang đi lên; một khi đầu mối quản lý được xác định rõ, các nền tảng tuân thủ mới có đủ tự tin để mở rộng quy mô, còn các tổ chức mới dám tham gia.. Nhưng phía Kalshi thua kiện trong kháng cáo, có thể đi tới Tòa án Tối cao, cho thấy cuộc giằng co này vẫn chưa kết thúc; trong ngắn hạn, không ai nên trông chờ vào việc “chốt một lần là xong”..
Điều đáng theo dõi thực sự là: hai bộ quy định này văn bản nào sẽ có hiệu lực trước.. Quy định tạm thời theo phương án cuối cùng sẽ được áp dụng trước; trong ngắn hạn là “siết lại phạm vi” (thu gọn đầu mối). Còn dự thảo quy định nếu làm rõ hợp đồng sự kiện là swap thì về dài hạn sẽ là “mở rộng dung lượng”.. Cùng một loại hành động, nhưng hướng đi trong ngắn hạn và dài hạn có thể lại hoàn toàn ngược nhau..
#cftc向白宫提交两项事件合约规则提案
Lần quản lý lần này không phải “động vào” một sản phẩm nào cụ thể, mà là “động” vào cách định nghĩa của một từ.. Và một khi từ đó đã được chốt lại, đồng nghĩa với việc lấy đất của cả một nhóm ngành kinh doanh..
⚖️ 进群蹲一手消息
Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đã nộp lên Văn phòng Thông tin và Vụ việc quản lý của Nhà Trắng một dự thảo quy định nhằm mở rộng định nghĩa của “swap (hoán đổi)” để bao gồm hợp đồng sự kiện; đồng thời nộp một quy định tạm thời theo phương án cuối cùng, loại trừ các sản phẩm thuần giải trí diễn ra offline.. Cả hai văn bản đều đang trong giai đoạn xem xét..
Nhìn riêng cách diễn đạt thì khá khô khan, nhưng điều thực sự đang tranh cãi là thẩm quyền quản lý.. CFTC luôn cho rằng luật liên bang trao cho họ quyền độc quyền đối với các giao dịch swap được giao dịch trên các sàn giao dịch do cơ quan quản lý của Mỹ giám sát; các hợp đồng của Polymarket, Kalshi và những thị trường dự đoán kiểu này nằm trong phạm vi đó.. Còn phía các bang, đặc biệt là các hợp đồng sự kiện thuộc lĩnh vực thể thao, kiên trì rằng việc này phải thuộc quy định riêng của từng bang..
Vì vậy, câu hỏi “hợp đồng sự kiện có được tính là swap hay không” tương đương với việc quyết định luôn hướng đi của vụ kiện này.. Nếu được xếp vào swap, không gian thực thi/pháp lý của các bang vốn dĩ sẽ bị vô hiệu hóa phần lớn; còn quy định tạm thời loại trừ các sản phẩm giải trí offline ra khỏi phạm vi, là “cho lối thoát” để các địa điểm offline truyền thống tránh phải đối đầu trực diện với sự quản lý ở cấp bang..
Kéo thời gian dài hơn một chút, trong vài năm gần đây, lượng không gian tuân thủ mà tiền mã hóa giành được, nhiều khi không phải nhờ luật mới ban hành, mà nhờ “nhờ định nghĩa”.. Nhét một nhóm sản phẩm vào một khung quản辖 nào đó nhanh hơn nhiều so với việc thông qua một đạo luật lớn.. CLARITY (Đạo luật) bị kẹt lại chính là một ví dụ đối chiếu sẵn có..
Điều này có ý nghĩa gì đối với thị trường.. Dòng tiền và sự chú ý dành cho thị trường dự đoán đang đi lên; một khi đầu mối quản lý được xác định rõ, các nền tảng tuân thủ mới có đủ tự tin để mở rộng quy mô, còn các tổ chức mới dám tham gia.. Nhưng phía Kalshi thua kiện trong kháng cáo, có thể đi tới Tòa án Tối cao, cho thấy cuộc giằng co này vẫn chưa kết thúc; trong ngắn hạn, không ai nên trông chờ vào việc “chốt một lần là xong”..
Điều đáng theo dõi thực sự là: hai bộ quy định này văn bản nào sẽ có hiệu lực trước.. Quy định tạm thời theo phương án cuối cùng sẽ được áp dụng trước; trong ngắn hạn là “siết lại phạm vi” (thu gọn đầu mối). Còn dự thảo quy định nếu làm rõ hợp đồng sự kiện là swap thì về dài hạn sẽ là “mở rộng dung lượng”.. Cùng một loại hành động, nhưng hướng đi trong ngắn hạn và dài hạn có thể lại hoàn toàn ngược nhau..
2
1.6k
·
--
Đã xác minh
Cái lão xích không hợp làm kỹ thuật nhất, giờ bắt đầu mọc lên ứng dụng rồi.. Nhưng cái đáng xem không phải nó đang khoe gì, mà là nó thà mở hẳn một tầng riêng, còn không đụng tới main chain của mình..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Tuần này, mạng test công khai của DogeOS đã mở.. và nhóm đứng sau việc này chính là những người làm ví MyDoge.. Nó định vị là “rollup lớp ứng dụng chạy trên Dogecoin”, lớp dưới dùng zkVM để tạo bằng chứng, đồng thời tương thích EVM — tức là lấy bộ hợp đồng thông minh và công cụ của Ethereum mang qua dùng ngay được.. Gas trên testnet thanh toán bằng DOGE, faucet mỗi ngày phát 42.069 đồng test coin, thậm chí cả con số cũng chơi chữ..
Hiện có năm nhóm dự án đang treo ở đó: Superposition Finance làm cho vay, Derps làm hợp đồng vĩnh viễn, USDoge là stablecoin được tạo bằng thế chấp, Snag làm tổng hợp hợp đồng sự kiện, PlaysOut làm game nhỏ.. Cho vay, đòn bẩy, stablecoin, hợp đồng sự kiện — một bộ “giàn DeFi” khá đầy đủ, trước tiên đã được dựng lên trên một chain vốn được tạo ra để chơi meme.. Nhưng phía chính thức chưa công bố ngày ra mainnet..
Điểm mấu chốt nằm ở đường đi mà nó chọn.. Người trong Dogecoin Foundation nói rằng “tính thuần khiết” của sổ cái L1 phải được giữ nguyên vẹn, nên mọi tính năng mới chỉ có thể đặt lên tầng phía trên.. Nói cách khác, sự đơn giản của main chain ở đây không phải là điểm yếu, mà là thứ cần được bảo vệ.. Điều này cũng dễ hiểu: Dogecoin không có cơ chế quản trị on-chain chính thức; đề xuất thêm zk proof cho main chain vào tháng 7/2025 còn phải đi qua quy trình xét duyệt đóng góp, thảo luận cộng đồng, kiểm toán an ninh, rồi cuối cùng còn phải được thợ đào gật đầu — mỗi bước đều không thể nhanh được.. Thay vì chờ main chain sửa đổi chậm rãi, thì thà mở một bàn riêng ở phía trên.
Đặt trong góc độ dòng tiền sẽ rõ hơn.. So với đỉnh lịch sử, DOGE hiện thấp hơn khoảng 75% — trong nhóm các đồng coin vốn hóa lớn, đây là một trong số ít vẫn nằm trong xu hướng giảm rõ ràng; dù đã có vài quỹ DOGE ETF niêm yết nhưng cũng không kéo được lên.. Vì thế, tin này không phải câu chuyện về giá.. Thứ “nặng” thật sự là: một tài sản nắm trong tay nhóm người nắm lẻ lớn nhất toàn mạng, nhưng gần như không có ứng dụng đáng kể, giờ lần đầu tiên có khả năng mọc ra lượng người dùng thực sự.. Khi câu chuyện từ “định giá bằng cảm xúc” chuyển sang “trên chain đúng là có thứ đang chạy”, con đường để tìm dòng mua mới sẽ không chỉ có một.
Nhưng rủi ro đảo chiều cũng bày sẵn trên mặt.. Testnet miễn phí, mainnet chưa có ngày, còn lộ trình đổi zk cho main chain thì vẫn bị kẹt.. Vì vậy bài kiểm tra thật sự không phải cánh cửa này mở hay chưa, mà là: nhóm ứng dụng phía trên có thể đi từ demo sang trạng thái có người dùng thật, bỏ tiền thật ra dùng hay không.. Nếu không làm được, nó sẽ chỉ là một “tầng hai” tiếng vang lớn nhưng không có hàng trên kệ.
Cái lão xích không hợp làm kỹ thuật nhất, giờ bắt đầu mọc lên ứng dụng rồi.. Nhưng cái đáng xem không phải nó đang khoe gì, mà là nó thà mở hẳn một tầng riêng, còn không đụng tới main chain của mình..
📢 消息第一时间
Tuần này, mạng test công khai của DogeOS đã mở.. và nhóm đứng sau việc này chính là những người làm ví MyDoge.. Nó định vị là “rollup lớp ứng dụng chạy trên Dogecoin”, lớp dưới dùng zkVM để tạo bằng chứng, đồng thời tương thích EVM — tức là lấy bộ hợp đồng thông minh và công cụ của Ethereum mang qua dùng ngay được.. Gas trên testnet thanh toán bằng DOGE, faucet mỗi ngày phát 42.069 đồng test coin, thậm chí cả con số cũng chơi chữ..
Hiện có năm nhóm dự án đang treo ở đó: Superposition Finance làm cho vay, Derps làm hợp đồng vĩnh viễn, USDoge là stablecoin được tạo bằng thế chấp, Snag làm tổng hợp hợp đồng sự kiện, PlaysOut làm game nhỏ.. Cho vay, đòn bẩy, stablecoin, hợp đồng sự kiện — một bộ “giàn DeFi” khá đầy đủ, trước tiên đã được dựng lên trên một chain vốn được tạo ra để chơi meme.. Nhưng phía chính thức chưa công bố ngày ra mainnet..
Điểm mấu chốt nằm ở đường đi mà nó chọn.. Người trong Dogecoin Foundation nói rằng “tính thuần khiết” của sổ cái L1 phải được giữ nguyên vẹn, nên mọi tính năng mới chỉ có thể đặt lên tầng phía trên.. Nói cách khác, sự đơn giản của main chain ở đây không phải là điểm yếu, mà là thứ cần được bảo vệ.. Điều này cũng dễ hiểu: Dogecoin không có cơ chế quản trị on-chain chính thức; đề xuất thêm zk proof cho main chain vào tháng 7/2025 còn phải đi qua quy trình xét duyệt đóng góp, thảo luận cộng đồng, kiểm toán an ninh, rồi cuối cùng còn phải được thợ đào gật đầu — mỗi bước đều không thể nhanh được.. Thay vì chờ main chain sửa đổi chậm rãi, thì thà mở một bàn riêng ở phía trên.
Đặt trong góc độ dòng tiền sẽ rõ hơn.. So với đỉnh lịch sử, DOGE hiện thấp hơn khoảng 75% — trong nhóm các đồng coin vốn hóa lớn, đây là một trong số ít vẫn nằm trong xu hướng giảm rõ ràng; dù đã có vài quỹ DOGE ETF niêm yết nhưng cũng không kéo được lên.. Vì thế, tin này không phải câu chuyện về giá.. Thứ “nặng” thật sự là: một tài sản nắm trong tay nhóm người nắm lẻ lớn nhất toàn mạng, nhưng gần như không có ứng dụng đáng kể, giờ lần đầu tiên có khả năng mọc ra lượng người dùng thực sự.. Khi câu chuyện từ “định giá bằng cảm xúc” chuyển sang “trên chain đúng là có thứ đang chạy”, con đường để tìm dòng mua mới sẽ không chỉ có một.
Nhưng rủi ro đảo chiều cũng bày sẵn trên mặt.. Testnet miễn phí, mainnet chưa có ngày, còn lộ trình đổi zk cho main chain thì vẫn bị kẹt.. Vì vậy bài kiểm tra thật sự không phải cánh cửa này mở hay chưa, mà là: nhóm ứng dụng phía trên có thể đi từ demo sang trạng thái có người dùng thật, bỏ tiền thật ra dùng hay không.. Nếu không làm được, nó sẽ chỉ là một “tầng hai” tiếng vang lớn nhưng không có hàng trên kệ.
3.3k
·
--
#美国8月核心pce降至3%
Tất cả mọi người đang ăn mừng một con số lạm phát “mềm” hơn dự kiến, và đó thực sự là yếu tố không làm bẻ lái để Bitcoin bị giữ nguyên tại chỗ, mà là lạm phát..
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
CPI lõi PCE tháng 8 của Mỹ chỉ tăng 0,2%, thấp hơn kỳ vọng của thị trường. Đây là chỉ báo lạm phát mà Fed coi trọng nhất.. Con số vừa ra, kỳ vọng thị trường về việc tăng lãi suất vào tháng 10 lập tức hạ nhiệt. Bitcoin nhân đà vọt lên trên 85.000, nhưng không trụ được lâu; rất nhanh lại rơi xuống dưới 84.000, trong phiên có lúc chạm sát 83.700..
Logic mà đa số mọi người nhìn thấy rất đơn giản: lạm phát hạ nhiệt, áp lực tăng lãi suất giảm, là tin tốt cho tài sản rủi ro.. Xem xong giá cả, tin tức này cũng coi như được lật qua..
Nhưng điều thực sự đáng để theo dõi nằm ở phía bên kia: lợi suất trái phiếu Mỹ vẫn đang ở mức cao trong hai mươi năm.. Một bên là kỳ vọng tăng lãi suất đang đi xuống, một bên là lợi suất kỳ hạn dài lại bị kéo lên cao hơn. Hai lực đối trọng triệt tiêu nhau—đó mới là lý do khiến đợt tăng này không thể bật cao hơn..
Nói thẳng ra, sự nhạy cảm lớn nhất của Bitcoin hiện nay không phải là bản thân lạm phát, mà là kỳ vọng về thanh khoản.. Dữ liệu “mềm” hơn, hình dung rằng tiền trong tương lai sẽ rẻ hơn, và dòng vốn sẵn sàng mua lên—chính chuỗi này mới là “nhiên liệu” để nó đi lên.. Nhưng lợi suất kỳ hạn dài không chịu phối hợp, đồng nghĩa với việc nhắc thị trường đừng vui quá sớm: tài sản có beta cao thì tăng nhanh, rút cũng nhanh..
Vì vậy, lần này giống như một lần “rút trước” theo cảm xúc, chứ không phải sự khởi động lại của xu hướng.. Thứ quyết định hướng đi tiếp theo, là liệu các nhóm dữ liệu phía sau có thể đưa hai chữ "tăng lãi suất" hoàn toàn gạt khỏi bàn hay không..
Nếu lạm phát tiếp tục hạ nhiệt và lợi suất cũng chịu nhả ra, 84.000 sẽ không còn là đỉnh, mà là bậc thang; còn nếu lợi suất vẫn tiếp tục bị kéo lên, thì phần tăng ít ỏi vừa bứt ra hôm nay sẽ tương đương với việc dùng trước toàn bộ không gian cho phía sau..
#美国8月核心pce降至3%
Tất cả mọi người đang ăn mừng một con số lạm phát “mềm” hơn dự kiến, và đó thực sự là yếu tố không làm bẻ lái để Bitcoin bị giữ nguyên tại chỗ, mà là lạm phát..
🏛️ 最新消息群里说
CPI lõi PCE tháng 8 của Mỹ chỉ tăng 0,2%, thấp hơn kỳ vọng của thị trường. Đây là chỉ báo lạm phát mà Fed coi trọng nhất.. Con số vừa ra, kỳ vọng thị trường về việc tăng lãi suất vào tháng 10 lập tức hạ nhiệt. Bitcoin nhân đà vọt lên trên 85.000, nhưng không trụ được lâu; rất nhanh lại rơi xuống dưới 84.000, trong phiên có lúc chạm sát 83.700..
Logic mà đa số mọi người nhìn thấy rất đơn giản: lạm phát hạ nhiệt, áp lực tăng lãi suất giảm, là tin tốt cho tài sản rủi ro.. Xem xong giá cả, tin tức này cũng coi như được lật qua..
Nhưng điều thực sự đáng để theo dõi nằm ở phía bên kia: lợi suất trái phiếu Mỹ vẫn đang ở mức cao trong hai mươi năm.. Một bên là kỳ vọng tăng lãi suất đang đi xuống, một bên là lợi suất kỳ hạn dài lại bị kéo lên cao hơn. Hai lực đối trọng triệt tiêu nhau—đó mới là lý do khiến đợt tăng này không thể bật cao hơn..
Nói thẳng ra, sự nhạy cảm lớn nhất của Bitcoin hiện nay không phải là bản thân lạm phát, mà là kỳ vọng về thanh khoản.. Dữ liệu “mềm” hơn, hình dung rằng tiền trong tương lai sẽ rẻ hơn, và dòng vốn sẵn sàng mua lên—chính chuỗi này mới là “nhiên liệu” để nó đi lên.. Nhưng lợi suất kỳ hạn dài không chịu phối hợp, đồng nghĩa với việc nhắc thị trường đừng vui quá sớm: tài sản có beta cao thì tăng nhanh, rút cũng nhanh..
Vì vậy, lần này giống như một lần “rút trước” theo cảm xúc, chứ không phải sự khởi động lại của xu hướng.. Thứ quyết định hướng đi tiếp theo, là liệu các nhóm dữ liệu phía sau có thể đưa hai chữ "tăng lãi suất" hoàn toàn gạt khỏi bàn hay không..
Nếu lạm phát tiếp tục hạ nhiệt và lợi suất cũng chịu nhả ra, 84.000 sẽ không còn là đỉnh, mà là bậc thang; còn nếu lợi suất vẫn tiếp tục bị kéo lên, thì phần tăng ít ỏi vừa bứt ra hôm nay sẽ tương đương với việc dùng trước toàn bộ không gian cho phía sau..
BTC+3,39%
TLTETF-0,06%
1
6
12.1k
·
--
#英国fca开放加密公司牌照申请
Đồ bị trễ tận ba năm cuối cùng cũng mở cửa, nhưng phía sau cánh cửa xếp hàng chờ đợi, hầu như không phải là người chơi mới..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Cơ quan Quản lý Hành vi Tài chính của Anh (FCA) hôm thứ Tư đã mở cổng nộp đơn xin cấp phép cho các công ty crypto, đồng thời cho 5 tháng, chốt vào cuối tháng 2/2027.. Còn quy định thực sự có hiệu lực vào tận tháng 10/2027, vì vậy khoảng thời gian trống này chính là để doanh nghiệp nộp hồ sơ, thẩm định và bổ sung giấy tờ..
Bề ngoài là "chào mừng gia nhập", nhưng thực chất là một bước sàng lọc theo thời gian.. Khung pháp lý của Anh có thể truy về từ năm 2022, còn MiCA của Liên minh châu Âu đã đi vào thực thi từ tháng 6/2023, Anh vẫn luôn chậm nhịp.. Giờ họ mở một cửa sổ một lần cho tất cả, nghĩa là muốn nói với mọi công ty muốn ở lại thị trường Anh: hoặc nộp hồ sơ trước cuối tháng 2 năm sau, hoặc cứ chờ vòng tiếp theo.. 5 tháng, không phải dài..
Điều thực sự thú vị là nhóm "người đã vào sân".. Hiện có hơn 60 công ty đang cầm loại đăng ký cũ của FCA—tập trung chủ yếu vào thẩm định nguồn vốn—và các đăng ký này sẽ không tự động chuyển thành giấy phép mới. Nhưng những công ty đã từng qua một đợt kiểm tra tuân thủ, coi như đã chạy trước một đoạn.. Zumo ở Edinburgh là một trong số đó: năm 2021 họ nhận được đăng ký, lần này tự làm một "bảng theo dõi quản lý crypto của Anh", tách từng nghĩa vụ ra đúng với từng mảng nghiệp vụ được quản lý mà nó tương ứng.. Cách họ nói là: bên ngoài làm bảng này đều là các hãng luật và công ty tư vấn, còn họ viết theo góc nhìn của đơn vị vận hành..
Nhìn sâu hơn nữa một tầng, giấy phép bản thân đang dần trở thành một "cửa vào" hiếm hoi.. Ai lấy được giấy phép trước thì người đó sẽ có tư cách tiếp cận trước dòng tiền do các tổ chức bên kia mang vào.. Những năm qua, Anh thường bị nói là "dậy sớm bắt nhịp, nhưng đến khi họp chợ lại muộn"; lần này chẳng khác gì lật trang quy tắc của mình đến đúng phần có thể triển khai được..
Vì vậy, thứ cần thực sự theo dõi không phải là việc cửa sổ đã mở hay chưa, mà là trước tháng 2 năm sau, rốt cuộc có bao nhiêu công ty nộp hồ sơ.. Nộp ít nghĩa là mọi người vẫn đang quan sát; nộp nhiều nghĩa là vé vào thị trường này đã bắt đầu được định giá.
#英国fca开放加密公司牌照申请
Đồ bị trễ tận ba năm cuối cùng cũng mở cửa, nhưng phía sau cánh cửa xếp hàng chờ đợi, hầu như không phải là người chơi mới..
⚖️ 消息第一时间
Cơ quan Quản lý Hành vi Tài chính của Anh (FCA) hôm thứ Tư đã mở cổng nộp đơn xin cấp phép cho các công ty crypto, đồng thời cho 5 tháng, chốt vào cuối tháng 2/2027.. Còn quy định thực sự có hiệu lực vào tận tháng 10/2027, vì vậy khoảng thời gian trống này chính là để doanh nghiệp nộp hồ sơ, thẩm định và bổ sung giấy tờ..
Bề ngoài là "chào mừng gia nhập", nhưng thực chất là một bước sàng lọc theo thời gian.. Khung pháp lý của Anh có thể truy về từ năm 2022, còn MiCA của Liên minh châu Âu đã đi vào thực thi từ tháng 6/2023, Anh vẫn luôn chậm nhịp.. Giờ họ mở một cửa sổ một lần cho tất cả, nghĩa là muốn nói với mọi công ty muốn ở lại thị trường Anh: hoặc nộp hồ sơ trước cuối tháng 2 năm sau, hoặc cứ chờ vòng tiếp theo.. 5 tháng, không phải dài..
Điều thực sự thú vị là nhóm "người đã vào sân".. Hiện có hơn 60 công ty đang cầm loại đăng ký cũ của FCA—tập trung chủ yếu vào thẩm định nguồn vốn—và các đăng ký này sẽ không tự động chuyển thành giấy phép mới. Nhưng những công ty đã từng qua một đợt kiểm tra tuân thủ, coi như đã chạy trước một đoạn.. Zumo ở Edinburgh là một trong số đó: năm 2021 họ nhận được đăng ký, lần này tự làm một "bảng theo dõi quản lý crypto của Anh", tách từng nghĩa vụ ra đúng với từng mảng nghiệp vụ được quản lý mà nó tương ứng.. Cách họ nói là: bên ngoài làm bảng này đều là các hãng luật và công ty tư vấn, còn họ viết theo góc nhìn của đơn vị vận hành..
Nhìn sâu hơn nữa một tầng, giấy phép bản thân đang dần trở thành một "cửa vào" hiếm hoi.. Ai lấy được giấy phép trước thì người đó sẽ có tư cách tiếp cận trước dòng tiền do các tổ chức bên kia mang vào.. Những năm qua, Anh thường bị nói là "dậy sớm bắt nhịp, nhưng đến khi họp chợ lại muộn"; lần này chẳng khác gì lật trang quy tắc của mình đến đúng phần có thể triển khai được..
Vì vậy, thứ cần thực sự theo dõi không phải là việc cửa sổ đã mở hay chưa, mà là trước tháng 2 năm sau, rốt cuộc có bao nhiêu công ty nộp hồ sơ.. Nộp ít nghĩa là mọi người vẫn đang quan sát; nộp nhiều nghĩa là vé vào thị trường này đã bắt đầu được định giá.
3
3.3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại