

币圈小贝贝
124 Bài đăng

币圈小贝贝
Báo cáo
Chặn người dùng
12 Đang theo dõi
1.7K+ Người theo dõi
867 Đã thích
Bài đăng
Tất cả
Live
·
--
Đã xác minh
Xem bản dịch
这条新闻看起来像一份企业公告.. IBM 说它把自家的数字资产平台,接上了 Swift 的那本区块链账本,还顺手放了个能装进银行自己机房的测试版本..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大部分人扫一眼就翻过去了,又是"机构上链"那几个字,标题里还全是缩写.. 但真正值得看的其实不是 IBM,是 Swift..
Swift 不是一条链,它是全球银行之间发跨境支付指令的那张网.. 你从一边往另一边汇一笔钱,两边银行各自记账,中间靠的就是这套报文系统在互相通知.. 现在这张网开始接账本了,而且接得很安静..
更有意思的是接法.. 银行不需要学新东西,用它们本来就在用的 ISO 20022 报文格式,就能直接指示一笔"代币化存款"的转账.. 钱还是那笔钱,只是从"我这边记账、发报文通知你那边记账",变成了一本两边都能读写的账..
这里就有点耐人寻味了.. 代币化存款不是新钱,是本来就在银行体系里的存款,换了一条轨道跑.. 而这条轨道和稳定币抢的其实是同一件事:谁能让钱在轨道上动起来,谁就收得到过路费.. 一条是银行自己发的存款凭证,一条是发行方发的代币,现在前者先拿到了银行最熟的那套接口..
再往上看一层.. 这半年市场一直在讲资产上链,把股票、国债、黄金装进代币,那是"资产"那条腿.. 今天这件事是"现金"那条腿,钱如果不能在账本上全天候地动,资产上链永远只是白天营业的生意..
进度也确实在走.. Swift 七月说账本可以初步使用,四十多家机构做了九个月,第一批十七家银行来自六大洲,名单里有几家系统重要性的大行.. 八月已经有两家银行跑通了第一笔真实的两行间转账.. 今天 IBM 又给了一个不用重写支付系统的接入口..
但问题来了.. 现在这些还停在"能让客户连接并指示交易"这一步.. 最终结算照样落回原来的银行系统,账本上先动的只是记录,最后那一步还是走老路..
一旦后面出现某家系统重要性银行,把一笔真实的跨境结算完整放在这条账本上跑完,性质就完全不一样了.. 在那之前,这条新闻更像是在给"钱也要上链"这五个字补基础设施.. 我们盯着看,下一步最有说服力的信号不是又多了几家接入,而是那十七家里有没有人开始说,原来的系统我可以少用一点了..
这条新闻看起来像一份企业公告.. IBM 说它把自家的数字资产平台,接上了 Swift 的那本区块链账本,还顺手放了个能装进银行自己机房的测试版本..
📢 盘面异动群里说
大部分人扫一眼就翻过去了,又是"机构上链"那几个字,标题里还全是缩写.. 但真正值得看的其实不是 IBM,是 Swift..
Swift 不是一条链,它是全球银行之间发跨境支付指令的那张网.. 你从一边往另一边汇一笔钱,两边银行各自记账,中间靠的就是这套报文系统在互相通知.. 现在这张网开始接账本了,而且接得很安静..
更有意思的是接法.. 银行不需要学新东西,用它们本来就在用的 ISO 20022 报文格式,就能直接指示一笔"代币化存款"的转账.. 钱还是那笔钱,只是从"我这边记账、发报文通知你那边记账",变成了一本两边都能读写的账..
这里就有点耐人寻味了.. 代币化存款不是新钱,是本来就在银行体系里的存款,换了一条轨道跑.. 而这条轨道和稳定币抢的其实是同一件事:谁能让钱在轨道上动起来,谁就收得到过路费.. 一条是银行自己发的存款凭证,一条是发行方发的代币,现在前者先拿到了银行最熟的那套接口..
再往上看一层.. 这半年市场一直在讲资产上链,把股票、国债、黄金装进代币,那是"资产"那条腿.. 今天这件事是"现金"那条腿,钱如果不能在账本上全天候地动,资产上链永远只是白天营业的生意..
进度也确实在走.. Swift 七月说账本可以初步使用,四十多家机构做了九个月,第一批十七家银行来自六大洲,名单里有几家系统重要性的大行.. 八月已经有两家银行跑通了第一笔真实的两行间转账.. 今天 IBM 又给了一个不用重写支付系统的接入口..
但问题来了.. 现在这些还停在"能让客户连接并指示交易"这一步.. 最终结算照样落回原来的银行系统,账本上先动的只是记录,最后那一步还是走老路..
一旦后面出现某家系统重要性银行,把一笔真实的跨境结算完整放在这条账本上跑完,性质就完全不一样了.. 在那之前,这条新闻更像是在给"钱也要上链"这五个字补基础设施.. 我们盯着看,下一步最有说服力的信号不是又多了几家接入,而是那十七家里有没有人开始说,原来的系统我可以少用一点了..
2
896
·
--
#美债10年期收益率创19年新高
Tin tức này thực sự có chút kỳ lạ..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Những gì mọi người nhìn thấy là Bitcoin giảm xuống dưới 83.000 USD, trượt dần từ đỉnh tạm thời 87.500 USD.. Phản ứng đầu tiên lại là “liệu crypto có còn ổn không”..
Nhưng thứ thực sự được định giá lại không phải là đồng coin, mà là chính giá của tiền..
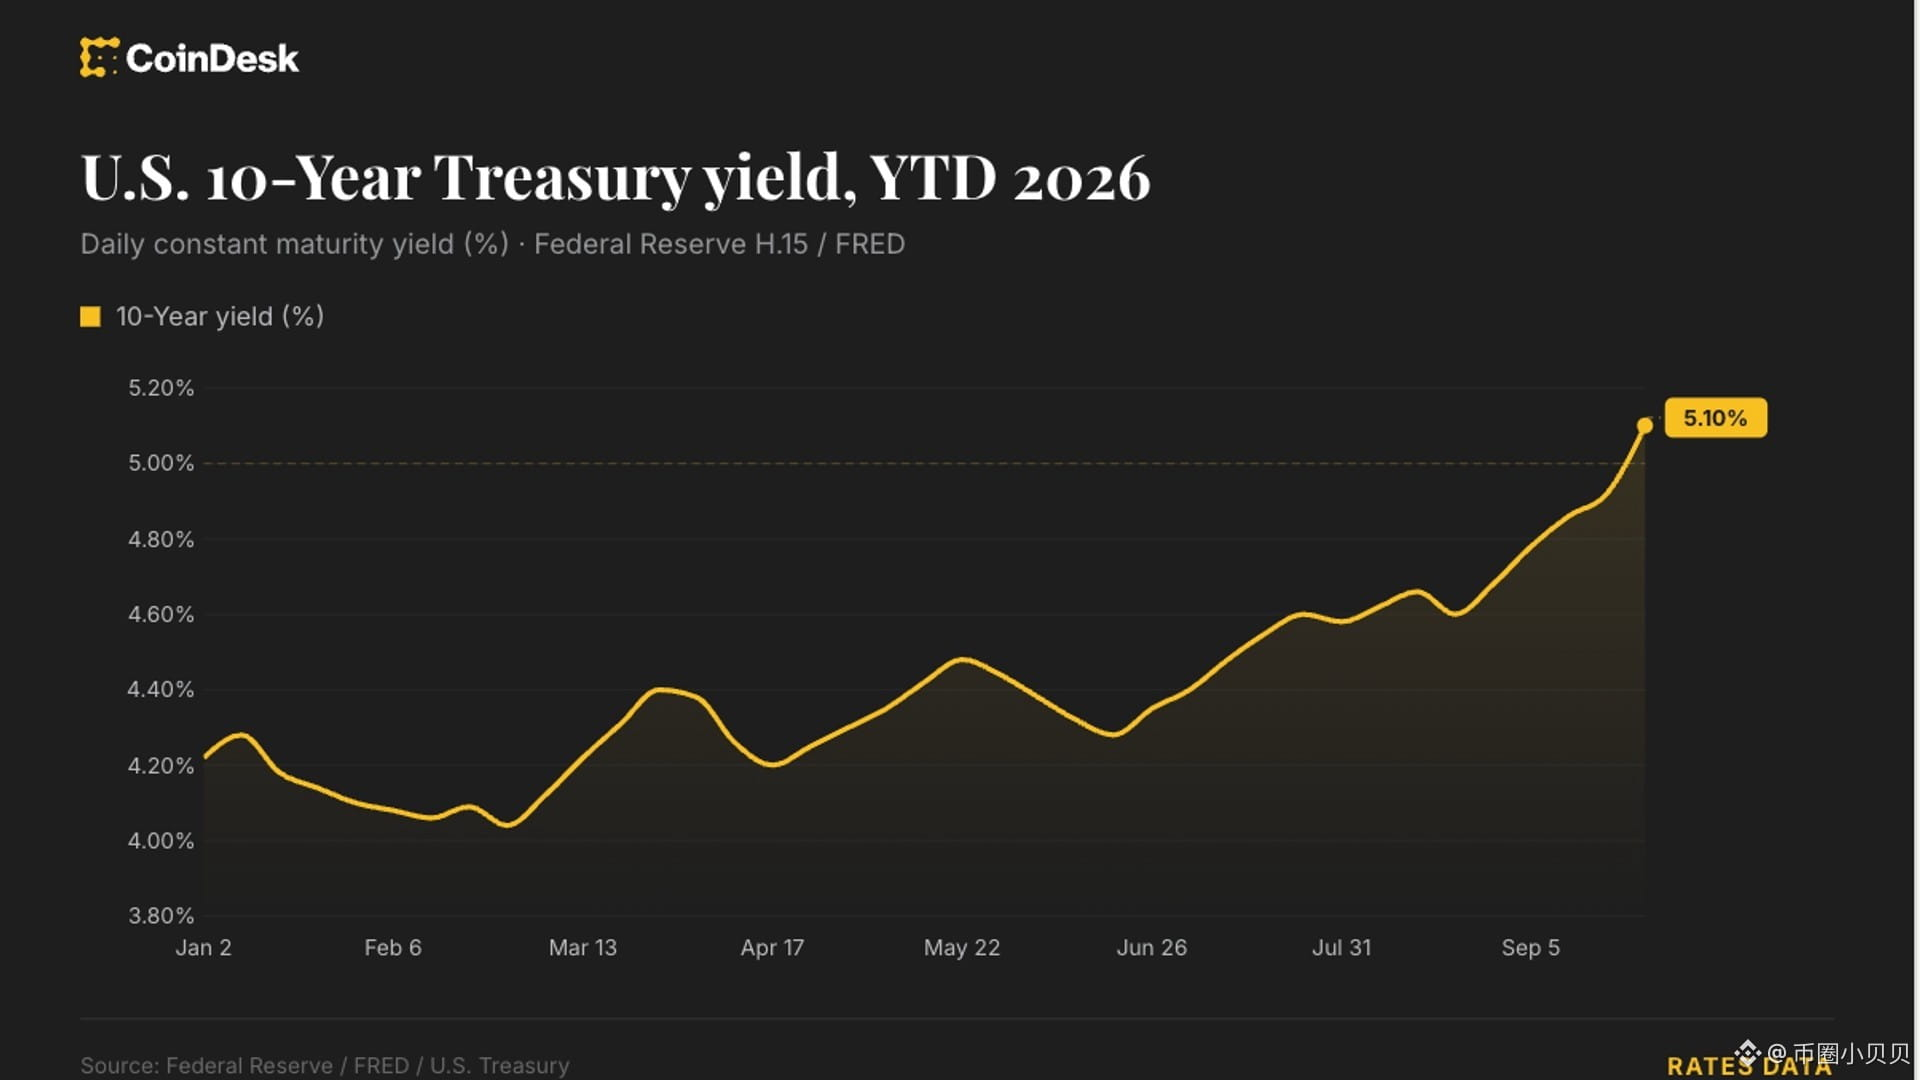
CME FedWatch hiện đưa ra lộ trình là đến tháng 6 năm 2027 vẫn còn phải tăng thêm 4 lần lãi suất nữa, đẩy lãi suất quỹ liên bang lên khoảng 4,75% đến 5%.. Tháng này đã tăng một lần trước rồi.. Lợi suất trái phiếu Mỹ kỳ hạn 20 năm đang tiến sát mốc 5,5%, quỹ ETF trái phiếu dài hạn TLT rơi xuống dưới 80 USD, lập đáy lịch sử mới.. Lợi suất kỳ hạn 10 năm vượt lên trên 5,1%, mức này là vị trí kể từ sau năm 2007..
Điều thú vị hơn là chuyện này không chỉ xảy ra ở Mỹ.. Lợi suất trái phiếu của Pháp, Đức, Anh, Nhật cũng đang chịu áp lực.. Chỉ số đồng USD quay lại trên 101, tăng 3% trong năm.. Đồng yen lại về mốc 159..
Ở đây bắt đầu có chút đáng suy ngẫm.. Nửa năm trước, ai cũng còn đang chờ giảm lãi suất, giờ thị trường lại đổi kịch bản sang tăng lãi suất 4 lần.. Lãi suất phi rủi ro là mẫu số của các tài sản không sinh lãi; mẫu số ngày càng đắt lên, chi phí nắm giữ vì thế tăng theo một cách thụ động.. Vì vậy BTC và vàng cùng bị đè xuống; vàng còn giảm 25% so với đỉnh hồi tháng 1.. Lần này không phải crypto bị đánh riêng, mà là tất cả các tài sản không sinh lãi bị định giá lại cùng lúc..
Tiền đi đâu.. vào trái phiếu ngắn hạn, tiền mặt, và các USD có sinh lãi.. Vì vậy bạn sẽ thấy nhóm Beta cao bị rút máu trước, DOGE và các coin rác giảm còn mạnh hơn cả BTC.. Dòng tiền không phải rút khỏi thị trường, mà là chuyển từ “đoán hướng đi” sang “thu lãi”..
Thứ đáng theo dõi thực sự không phải hôm nay giảm bao nhiêu, mà là sau khi kỳ vọng tăng lãi suất đã được “đẩy đầy” rồi.. Chỉ cần phía sau xuất hiện một dữ liệu hơi mềm, hoặc một quan chức nào đó nói lơi một câu, thì nhóm Beta cao thường sẽ bật lại đầu tiên.. Mẫu số được thả lỏng trước, tử số mới có cơ hội..
Bước ngoặt nằm ở đây.. Nếu việc tăng lãi suất 4 lần thật sự được định giá hoàn toàn, thì ngày “tin xấu đã ra hết” thường lại là lúc nhóm tài sản này ít người muốn nhất..
#美债10年期收益率创19年新高
Tin tức này thực sự có chút kỳ lạ..
🔄 进群看机构动作
Những gì mọi người nhìn thấy là Bitcoin giảm xuống dưới 83.000 USD, trượt dần từ đỉnh tạm thời 87.500 USD.. Phản ứng đầu tiên lại là “liệu crypto có còn ổn không”..
Nhưng thứ thực sự được định giá lại không phải là đồng coin, mà là chính giá của tiền..
CME FedWatch hiện đưa ra lộ trình là đến tháng 6 năm 2027 vẫn còn phải tăng thêm 4 lần lãi suất nữa, đẩy lãi suất quỹ liên bang lên khoảng 4,75% đến 5%.. Tháng này đã tăng một lần trước rồi.. Lợi suất trái phiếu Mỹ kỳ hạn 20 năm đang tiến sát mốc 5,5%, quỹ ETF trái phiếu dài hạn TLT rơi xuống dưới 80 USD, lập đáy lịch sử mới.. Lợi suất kỳ hạn 10 năm vượt lên trên 5,1%, mức này là vị trí kể từ sau năm 2007..
Điều thú vị hơn là chuyện này không chỉ xảy ra ở Mỹ.. Lợi suất trái phiếu của Pháp, Đức, Anh, Nhật cũng đang chịu áp lực.. Chỉ số đồng USD quay lại trên 101, tăng 3% trong năm.. Đồng yen lại về mốc 159..
Ở đây bắt đầu có chút đáng suy ngẫm.. Nửa năm trước, ai cũng còn đang chờ giảm lãi suất, giờ thị trường lại đổi kịch bản sang tăng lãi suất 4 lần.. Lãi suất phi rủi ro là mẫu số của các tài sản không sinh lãi; mẫu số ngày càng đắt lên, chi phí nắm giữ vì thế tăng theo một cách thụ động.. Vì vậy BTC và vàng cùng bị đè xuống; vàng còn giảm 25% so với đỉnh hồi tháng 1.. Lần này không phải crypto bị đánh riêng, mà là tất cả các tài sản không sinh lãi bị định giá lại cùng lúc..
Tiền đi đâu.. vào trái phiếu ngắn hạn, tiền mặt, và các USD có sinh lãi.. Vì vậy bạn sẽ thấy nhóm Beta cao bị rút máu trước, DOGE và các coin rác giảm còn mạnh hơn cả BTC.. Dòng tiền không phải rút khỏi thị trường, mà là chuyển từ “đoán hướng đi” sang “thu lãi”..
Thứ đáng theo dõi thực sự không phải hôm nay giảm bao nhiêu, mà là sau khi kỳ vọng tăng lãi suất đã được “đẩy đầy” rồi.. Chỉ cần phía sau xuất hiện một dữ liệu hơi mềm, hoặc một quan chức nào đó nói lơi một câu, thì nhóm Beta cao thường sẽ bật lại đầu tiên.. Mẫu số được thả lỏng trước, tử số mới có cơ hội..
Bước ngoặt nằm ở đây.. Nếu việc tăng lãi suất 4 lần thật sự được định giá hoàn toàn, thì ngày “tin xấu đã ra hết” thường lại là lúc nhóm tài sản này ít người muốn nhất..
1
2
8.4k
·
--
Dữ liệu này thực sự có chút kỳ lạ..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Trên sàn, UNI chất đống lên mức cao kỷ lục, nhưng ngay trong cùng một tuần, cá voi lại đang đem UNI đi ra..
Trước hết cứ bày số liệu ra đã.. Toàn bộ theo chuẩn dữ liệu của toàn thị trường, lượng UNI dự trữ trên sàn đã vọt lên 113,9 triệu, mức cao nhất lịch sử; trong đó sàn lớn nhất đang giữ 71,58 triệu UNI, cao trong nửa năm trở lại, cao hơn gần 20% so với vùng 60 triệu trước đó.. Chỉ riêng trong một ngày 18/9 đã ròng vào 2,6 triệu UNI, đến 22/9 lại ròng thêm 1,89 triệu.. Trung bình cả tuần ròng vào 950 nghìn mỗi ngày, và giá trị giao dịch trung bình/ngày cũng cao hơn 162% so với mức trung bình của quý..
Vì vậy phần lớn mọi người nhìn thấy là:"tiền đang chạy khỏi ví sang sàn, áp lực bán sắp tới"..
Cách đọc này không hẳn sai, nhưng chỉ đúng được một nửa.. Điều đáng chú ý hơn là, trong cùng một tuần lại có vài nhóm địa chỉ giá trị lớn đang làm việc theo hướng ngược lại: rút UNI từ sàn, rồi tiếp tục mua thêm..
Thế thì bắt đầu khác rồi.. Nếu chỉ chuẩn bị bán, lẽ ra dòng tiền sẽ chỉ một chiều tập trung về sàn; nhưng hiện tại hai bên cùng có dòng, nghĩa là thành phần của lượng dự trữ này đã đổi—có phần là số dư có thể bán ngay, có phần là số được dùng làm ký quỹ, làm hàng để giao dịch/market maker.. Thứ thực sự quyết định hướng không còn là dự trữ cao hay thấp nữa, mà là ai đang nắm số coin đó và họ đưa vào để làm gì..
Kéo trục thời gian ra sẽ còn thú vị hơn.. Tuần này UNI trước tiên tăng 11,9% vì CME sắp niêm yết hợp đồng tương lai của nó, rồi sau đó lại rơi theo cả thị trường chung, mức giảm trong 24 giờ khoảng 13%.. Hiện đang quanh 8,8 đến 9 đồng.. Một tài sản sắp được tiếp cận kênh hợp đồng tương lai dành cho tổ chức mà cũng rơi chẳng kém gì mấy đồng không có câu chuyện.. Đè xuống nó không phải bản thân dự án, mà là mẫu số—bên kia lãi suất không rủi ro vẫn đang tranh giành tiền, ai cũng bị đặt lên cùng một thước đo định giá..
Nhưng vấn đề là.. Chỉ tiêu "số dư trên sàn" trước đây đọc như thể nhắm mắt cũng ra kết luận: "coin vào nghĩa là áp lực bán".. Giờ chỉ tiêu này bắt đầu “phục vụ” cùng lúc hai kiểu người: kẻ chờ bán, và kẻ chuẩn bị đem đi thế chấp, làm market maker.. Dự trữ tiếp tục tăng nhưng giá lại không tiếp tục giảm—thì số coin này không phải đang chờ để bán, mà đang chờ để được nhận mua/tiếp tục được “tiêu thụ".
Để lại một cú đảo chiều: nếu dự trữ tiếp tục tạo đỉnh mới mà giá vẫn giữ vững, thì có nghĩa là chỉ tiêu "số dư trên sàn" này đã không còn thể trực tiếp dùng làm áp lực bán nữa.. Tương lai, cứ dùng nó để dọa bản thân thì có thể hướng đi lại ngược lại..
Dữ liệu này thực sự có chút kỳ lạ..
🏛️ 进群蹲一手消息
Trên sàn, UNI chất đống lên mức cao kỷ lục, nhưng ngay trong cùng một tuần, cá voi lại đang đem UNI đi ra..
Trước hết cứ bày số liệu ra đã.. Toàn bộ theo chuẩn dữ liệu của toàn thị trường, lượng UNI dự trữ trên sàn đã vọt lên 113,9 triệu, mức cao nhất lịch sử; trong đó sàn lớn nhất đang giữ 71,58 triệu UNI, cao trong nửa năm trở lại, cao hơn gần 20% so với vùng 60 triệu trước đó.. Chỉ riêng trong một ngày 18/9 đã ròng vào 2,6 triệu UNI, đến 22/9 lại ròng thêm 1,89 triệu.. Trung bình cả tuần ròng vào 950 nghìn mỗi ngày, và giá trị giao dịch trung bình/ngày cũng cao hơn 162% so với mức trung bình của quý..
Vì vậy phần lớn mọi người nhìn thấy là:"tiền đang chạy khỏi ví sang sàn, áp lực bán sắp tới"..
Cách đọc này không hẳn sai, nhưng chỉ đúng được một nửa.. Điều đáng chú ý hơn là, trong cùng một tuần lại có vài nhóm địa chỉ giá trị lớn đang làm việc theo hướng ngược lại: rút UNI từ sàn, rồi tiếp tục mua thêm..
Thế thì bắt đầu khác rồi.. Nếu chỉ chuẩn bị bán, lẽ ra dòng tiền sẽ chỉ một chiều tập trung về sàn; nhưng hiện tại hai bên cùng có dòng, nghĩa là thành phần của lượng dự trữ này đã đổi—có phần là số dư có thể bán ngay, có phần là số được dùng làm ký quỹ, làm hàng để giao dịch/market maker.. Thứ thực sự quyết định hướng không còn là dự trữ cao hay thấp nữa, mà là ai đang nắm số coin đó và họ đưa vào để làm gì..
Kéo trục thời gian ra sẽ còn thú vị hơn.. Tuần này UNI trước tiên tăng 11,9% vì CME sắp niêm yết hợp đồng tương lai của nó, rồi sau đó lại rơi theo cả thị trường chung, mức giảm trong 24 giờ khoảng 13%.. Hiện đang quanh 8,8 đến 9 đồng.. Một tài sản sắp được tiếp cận kênh hợp đồng tương lai dành cho tổ chức mà cũng rơi chẳng kém gì mấy đồng không có câu chuyện.. Đè xuống nó không phải bản thân dự án, mà là mẫu số—bên kia lãi suất không rủi ro vẫn đang tranh giành tiền, ai cũng bị đặt lên cùng một thước đo định giá..
Nhưng vấn đề là.. Chỉ tiêu "số dư trên sàn" trước đây đọc như thể nhắm mắt cũng ra kết luận: "coin vào nghĩa là áp lực bán".. Giờ chỉ tiêu này bắt đầu “phục vụ” cùng lúc hai kiểu người: kẻ chờ bán, và kẻ chuẩn bị đem đi thế chấp, làm market maker.. Dự trữ tiếp tục tăng nhưng giá lại không tiếp tục giảm—thì số coin này không phải đang chờ để bán, mà đang chờ để được nhận mua/tiếp tục được “tiêu thụ".
Để lại một cú đảo chiều: nếu dự trữ tiếp tục tạo đỉnh mới mà giá vẫn giữ vững, thì có nghĩa là chỉ tiêu "số dư trên sàn" này đã không còn thể trực tiếp dùng làm áp lực bán nữa.. Tương lai, cứ dùng nó để dọa bản thân thì có thể hướng đi lại ngược lại..
1.4k
·
--
Tin tức này thực sự có chút kỳ lạ..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
Một báo cáo mới ra về Tài sản số 2026 hỏi 1.000 nhà đầu tư giàu có, và 67% trong số họ có tài sản mã hóa.. Nhìn thấy con số này, phần lớn mọi người sẽ nói"Ngành cuối cùng cũng đã phổ cập"..
Nhưng trong chính báo cáo đó, đáng xem hơn là một con số khác: 4,7%.. Báo cáo tự tạo ra một"Chỉ số hòa nhập", chấm tối đa 10 điểm, đo lường theo quy mô vị thế, thời gian nắm giữ, có đưa vào kế hoạch hưu trí hay không, v.v... Điểm trung bình toàn thể chỉ 4,83. Người đạt ngưỡng trên 7 điểm và được coi là"thật sự đã hòa vào hệ thống tài chính" chỉ có 4,7%..
67% là"có", 4,7% là"đã đi vào".. Còn 42,6% ở giữa, trong tay có coin nhưng không có ý định sáp nó vào kế hoạch tài chính tổng thể của mình..
Báo cáo cho biết, nhận thức về rủi ro chỉ giải thích được 13,6% chênh lệch về mức độ hòa nhập.. Trong khi các yếu tố thực tiễn như thay thế tài sản, kế hoạch hưu trí.. giải thích 54,2%.. Nói thẳng ra, thứ ngăn họ không phải là"sợ", mà là"phiền"..
Nếu coi 42,6% này như là dòng tiền.. thì mọi thứ trở nên thú vị hơn.. Đây là một nhóm đã bước vào, nhưng vẫn chưa nối dây.. Bước tiếp theo của họ không phải là mua vào, mà là nối quy trình—có đưa được vào tài khoản hưu trí không, cách ghi thuế ra sao, báo cáo thể hiện thế nào..
Thú vị hơn nữa là trật tự của các quốc gia lại bị đảo ngược.. Argentina có tỷ lệ nắm giữ cao nhất, 74%, nhưng điểm hòa nhập lại thấp nhất, 4,62.. Mỹ có tỷ lệ nắm giữ thấp nhất, 62,3%, nhưng điểm hòa nhập lại cao nhất, 5,07.. Nơi mức độ phổ cập cao thường lại thiên về"giao dịch hóa", chứ không phải"tối ưu cấu hình hóa"..
Chỗ này có chút đáng suy ngẫm.. Ngay cả trong 4,7% đã hòa nhập, người phàn nàn nhiều nhất vẫn là phí giao dịch, 34%.. Tức là, người đã bị thuyết phục, cũng vẫn đang tiếp tục trả phí liên tục cho việc"dùng được" nó..
Vì vậy, thứ thực sự đáng theo dõi không phải là tỷ lệ nắm giữ trong báo cáo tiếp theo, mà là liệu chỉ số hòa nhập đó có được kéo lên quanh mốc 7 điểm hay không.. Chỉ cần ba mảng tài khoản hưu trí, quy chuẩn về thuế, báo cáo chuẩn được kết nối là xong, thì 4,7% kia mới là con số cần được định giá lại..
Một điểm lật lại: Báo cáo này do một nền tảng làm dịch vụ cho vay mượn crypto tự phát hành, với 1.000 mẫu và ba quốc gia—không đại diện cho toàn bộ.. Và ngay cả khi đường ống được nối hết, tiền chỉ là"thuận tiện hơn" để đi vào, chứ không có nghĩa là nó sẽ ở lại lâu dài trong đó—phần ngưỡng dưới của việc cấu hình có thể sửa được, còn ngưỡng trên còn phải xem những thứ khác..
Tin tức này thực sự có chút kỳ lạ..
💬 有想法的进群聊
Một báo cáo mới ra về Tài sản số 2026 hỏi 1.000 nhà đầu tư giàu có, và 67% trong số họ có tài sản mã hóa.. Nhìn thấy con số này, phần lớn mọi người sẽ nói"Ngành cuối cùng cũng đã phổ cập"..
Nhưng trong chính báo cáo đó, đáng xem hơn là một con số khác: 4,7%.. Báo cáo tự tạo ra một"Chỉ số hòa nhập", chấm tối đa 10 điểm, đo lường theo quy mô vị thế, thời gian nắm giữ, có đưa vào kế hoạch hưu trí hay không, v.v... Điểm trung bình toàn thể chỉ 4,83. Người đạt ngưỡng trên 7 điểm và được coi là"thật sự đã hòa vào hệ thống tài chính" chỉ có 4,7%..
67% là"có", 4,7% là"đã đi vào".. Còn 42,6% ở giữa, trong tay có coin nhưng không có ý định sáp nó vào kế hoạch tài chính tổng thể của mình..
Báo cáo cho biết, nhận thức về rủi ro chỉ giải thích được 13,6% chênh lệch về mức độ hòa nhập.. Trong khi các yếu tố thực tiễn như thay thế tài sản, kế hoạch hưu trí.. giải thích 54,2%.. Nói thẳng ra, thứ ngăn họ không phải là"sợ", mà là"phiền"..
Nếu coi 42,6% này như là dòng tiền.. thì mọi thứ trở nên thú vị hơn.. Đây là một nhóm đã bước vào, nhưng vẫn chưa nối dây.. Bước tiếp theo của họ không phải là mua vào, mà là nối quy trình—có đưa được vào tài khoản hưu trí không, cách ghi thuế ra sao, báo cáo thể hiện thế nào..
Thú vị hơn nữa là trật tự của các quốc gia lại bị đảo ngược.. Argentina có tỷ lệ nắm giữ cao nhất, 74%, nhưng điểm hòa nhập lại thấp nhất, 4,62.. Mỹ có tỷ lệ nắm giữ thấp nhất, 62,3%, nhưng điểm hòa nhập lại cao nhất, 5,07.. Nơi mức độ phổ cập cao thường lại thiên về"giao dịch hóa", chứ không phải"tối ưu cấu hình hóa"..
Chỗ này có chút đáng suy ngẫm.. Ngay cả trong 4,7% đã hòa nhập, người phàn nàn nhiều nhất vẫn là phí giao dịch, 34%.. Tức là, người đã bị thuyết phục, cũng vẫn đang tiếp tục trả phí liên tục cho việc"dùng được" nó..
Vì vậy, thứ thực sự đáng theo dõi không phải là tỷ lệ nắm giữ trong báo cáo tiếp theo, mà là liệu chỉ số hòa nhập đó có được kéo lên quanh mốc 7 điểm hay không.. Chỉ cần ba mảng tài khoản hưu trí, quy chuẩn về thuế, báo cáo chuẩn được kết nối là xong, thì 4,7% kia mới là con số cần được định giá lại..
Một điểm lật lại: Báo cáo này do một nền tảng làm dịch vụ cho vay mượn crypto tự phát hành, với 1.000 mẫu và ba quốc gia—không đại diện cho toàn bộ.. Và ngay cả khi đường ống được nối hết, tiền chỉ là"thuận tiện hơn" để đi vào, chứ không có nghĩa là nó sẽ ở lại lâu dài trong đó—phần ngưỡng dưới của việc cấu hình có thể sửa được, còn ngưỡng trên còn phải xem những thứ khác..
856
·
--
Hôm nay mọi người đều đang dõi theo việc BTC sụt xuống dưới 84.000.. Nhưng cùng lúc đó, công ty quản lý tài sản lớn nhất thế giới lại đang đàm phán một thương vụ hầu như chẳng liên quan gì đến tiền mã hóa..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
BlackRock và IFM đang đàm phán độc quyền để mua một loạt tài sản trung tâm dữ liệu trị giá 25 tỷ USD.. Đây không phải lần đầu tiên. Trong năm nay, tháng 7 vừa qua, công ty con GIP của họ đã dùng 40 tỷ USD mua Aligned Data Centers, thu về 51 khuôn viên và công suất 6,4 GW; rồi sau đó lại liên doanh với ACS của Tây Ban Nha, khoảng 27 tỷ USD nữa, cùng với một khu trung tâm tại El Paso, Texas trị giá 14 tỷ USD, công suất 1 GW..
Nhiều người nhìn thấy là “crypto lại bị rút máu”.. Nhưng điều đáng chú ý có lẽ là một chuyện khác: tiền chưa rời đi, mà chỉ đổi sang một “đầu bài” khác..
Các công ty công nghệ không muốn dồn chi phí đầu tư vốn cho AI lên bảng báo cáo của chính họ, nên họ cần tìm “ông chủ nhà” có thể nuốt gọn chi phí xây dựng một lần.. Và tiền thuê trung tâm dữ liệu là dòng tiền có thể dự đoán được—vừa có thể đóng gói, vừa có thể chia lớp, lại có thể bán cho các tổ chức..
Động thái này có quen không.. Trước đây, khi nhét Bitcoin vào tài khoản môi giới rồi biến nó thành ETF, logic cũng giống hệt: đầu tiên “chế biến” tài sản thành hình dạng mà tổ chức sẵn sàng nắm giữ, rồi thu phí cho “đường ống” đó..
Thú vị hơn là phần hạ nguồn.. Thực ra số tiền lần này không phải chỉ cần chip, mà là vị trí máy (chỗ đặt) và điện năng—nên bạn sẽ thấy các công ty khai thác mỏ chuyển trại mỏ thành dịch vụ AI hosting, còn tiền từ năng lực tính toán và tiền từ điện năng đang hội tụ..
Nhưng vấn đề cũng đến.. Hôm nay lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã ở mức 5,11%, mức cao mới trong 19 năm.. Lãi suất phi rủi ro càng cao, thì những liên doanh cơ sở hạ tầng thời gian thu hồi dài và dùng đòn bẩy cao càng khó chịu; chi phí tài trợ chính là điểm “chết” của nó..
Vì thế, thứ thật sự đáng theo dõi không phải 25 tỷ USD này có ký được hay không, mà là thời gian tới có giao dịch nào bị hoãn, định giá lại, hoặc thậm chí “toang” luôn.. Đó mới là lần đầu tiên câu chuyện này thực sự có dấu hiệu lung lay..
Một chút đảo chiều: nếu lãi suất thực sự đạt đỉnh, thứ bật lại đầu tiên có thể không phải là tiền mã hóa, mà là những tài sản nặng đã bị “ép xuống” bởi chi phí vốn của dòng tiền..
Hôm nay mọi người đều đang dõi theo việc BTC sụt xuống dưới 84.000.. Nhưng cùng lúc đó, công ty quản lý tài sản lớn nhất thế giới lại đang đàm phán một thương vụ hầu như chẳng liên quan gì đến tiền mã hóa..
🤖 进群看叙事
BlackRock và IFM đang đàm phán độc quyền để mua một loạt tài sản trung tâm dữ liệu trị giá 25 tỷ USD.. Đây không phải lần đầu tiên. Trong năm nay, tháng 7 vừa qua, công ty con GIP của họ đã dùng 40 tỷ USD mua Aligned Data Centers, thu về 51 khuôn viên và công suất 6,4 GW; rồi sau đó lại liên doanh với ACS của Tây Ban Nha, khoảng 27 tỷ USD nữa, cùng với một khu trung tâm tại El Paso, Texas trị giá 14 tỷ USD, công suất 1 GW..
Nhiều người nhìn thấy là “crypto lại bị rút máu”.. Nhưng điều đáng chú ý có lẽ là một chuyện khác: tiền chưa rời đi, mà chỉ đổi sang một “đầu bài” khác..
Các công ty công nghệ không muốn dồn chi phí đầu tư vốn cho AI lên bảng báo cáo của chính họ, nên họ cần tìm “ông chủ nhà” có thể nuốt gọn chi phí xây dựng một lần.. Và tiền thuê trung tâm dữ liệu là dòng tiền có thể dự đoán được—vừa có thể đóng gói, vừa có thể chia lớp, lại có thể bán cho các tổ chức..
Động thái này có quen không.. Trước đây, khi nhét Bitcoin vào tài khoản môi giới rồi biến nó thành ETF, logic cũng giống hệt: đầu tiên “chế biến” tài sản thành hình dạng mà tổ chức sẵn sàng nắm giữ, rồi thu phí cho “đường ống” đó..
Thú vị hơn là phần hạ nguồn.. Thực ra số tiền lần này không phải chỉ cần chip, mà là vị trí máy (chỗ đặt) và điện năng—nên bạn sẽ thấy các công ty khai thác mỏ chuyển trại mỏ thành dịch vụ AI hosting, còn tiền từ năng lực tính toán và tiền từ điện năng đang hội tụ..
Nhưng vấn đề cũng đến.. Hôm nay lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã ở mức 5,11%, mức cao mới trong 19 năm.. Lãi suất phi rủi ro càng cao, thì những liên doanh cơ sở hạ tầng thời gian thu hồi dài và dùng đòn bẩy cao càng khó chịu; chi phí tài trợ chính là điểm “chết” của nó..
Vì thế, thứ thật sự đáng theo dõi không phải 25 tỷ USD này có ký được hay không, mà là thời gian tới có giao dịch nào bị hoãn, định giá lại, hoặc thậm chí “toang” luôn.. Đó mới là lần đầu tiên câu chuyện này thực sự có dấu hiệu lung lay..
Một chút đảo chiều: nếu lãi suất thực sự đạt đỉnh, thứ bật lại đầu tiên có thể không phải là tiền mã hóa, mà là những tài sản nặng đã bị “ép xuống” bởi chi phí vốn của dòng tiền..
2
1.4k
·
--
#比特币现货etf四日流入23.1亿美元
Dữ liệu này thực sự có hơi kỳ lạ..
[💥 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Rạng sáng nay, Bitcoin đã phá xuống dưới 84.000 USD, Dogecoin giảm 8% trong một ngày, Worldcoin và Pepe là những cái tên dẫn đầu đà sụt giảm, lợi suất trái phiếu Mỹ lại lập đỉnh cao nhất kể từ năm 2007.. Ai cũng đang nói về cùng một chuyện: tiền đang rút đi..
Nhưng đúng trong ngày đó, Bitcoin spot ETF của Mỹ lại ghi nhận dòng tiền ròng vào 347 triệu USD.. Và đây đã là ngày thứ năm liên tiếp dòng tiền ròng dương..
Và bắt đầu có gì đó khác..
Trước hết cứ bày số ra đã.. Ngày 17/9 là 159,5 triệu, ngày 18/9 là 433 triệu, ngày 21/9 là 999 triệu, đến ngày 23 thì còn 347 triệu; trong đó riêng BlackRock IBIT đã nắm khoảng 166 triệu, gần một nửa của cả ngày.. Thú vị hơn nữa là cùng ngày, spot Ethereum ETF cũng hút vào 105 triệu USD, trong đó riêng mã ETHA là 50,8 triệu.. Hai nhóm cộng lại gần 452 triệu..
Vì vậy điều đáng để nhìn không phải là “giảm bao nhiêu”, mà là ai đang bán và ai đang mua..
Đợt dẫn đầu sụt giảm này nằm ở nhóm DOGE, Worldcoin, Pepe; phía bán là các vị thế đòn bẩy và “vị thế theo cảm xúc”… còn tiền đi vào trong kênh ETF là các lệnh mua thụ động bám theo lịch, không quan tâm đến nến K hôm nay của bạn, cũng không để ý dữ liệu thanh lý.. Một bên là tiền trong tài khoản giao dịch, bên kia là tiền trong tài khoản của công ty chứng khoán.. Giá càng “gấp”, hành động của hai nhóm này càng trái ngược..
Ở đây bắt đầu có điều đáng để cân nhắc..
Bitcoin hiện đang bị kéo bởi hai lực cùng lúc.. Một bên là lãi suất phi rủi ro được định giá lại, làm chi phí cơ hội của việc nắm giữ tài sản không sinh lãi trở nên đắt hơn; bên kia là kênh hợp quy liên tiếp 5 ngày đang “hút”… bên trước quyết định liệu nó có đáng để nắm giữ hay không, còn bên sau quyết định có người đứng dưới tiếp tiền hay không..
Nhưng vấn đề là..
Dòng tiền thực ra đang hạ nhiệt.. Từ 999 triệu xuống 347 triệu, trong một tuần giảm khoảng hai phần ba.. Điều này giống hơn với một đợt rải lệnh mua tập trung xong rồi tự nhiên hạ nhiệt, chứ không phải tăng thêm liên tục.. Nếu có ngày con số đó đảo chiều sang âm, mà giá vẫn chưa giảm “thấm”, thì đó mới là lúc thực sự cần cẩn thận..
Thứ đáng theo dõi thật sự không phải cây nến tối nay, mà là dòng tiền ròng hằng ngày vào ETF có bị gián đoạn hay không..
Chỉ cần dòng tiền chuyển sang âm, giá và dòng vốn sẽ cùng quay đầu—khi đó mới là thời điểm biến bàn.. Ngược lại, nếu giá tiếp tục bị “mài” đi xuống và dòng tiền vẫn giữ ở vùng dương, thì đợt này chỉ là đòn bẩy đang được thanh lý, chứ không phải tiền đang rời bỏ thị trường..
#比特币现货etf四日流入23.1亿美元
Dữ liệu này thực sự có hơi kỳ lạ..
💥 最新消息群里说
Rạng sáng nay, Bitcoin đã phá xuống dưới 84.000 USD, Dogecoin giảm 8% trong một ngày, Worldcoin và Pepe là những cái tên dẫn đầu đà sụt giảm, lợi suất trái phiếu Mỹ lại lập đỉnh cao nhất kể từ năm 2007.. Ai cũng đang nói về cùng một chuyện: tiền đang rút đi..
Nhưng đúng trong ngày đó, Bitcoin spot ETF của Mỹ lại ghi nhận dòng tiền ròng vào 347 triệu USD.. Và đây đã là ngày thứ năm liên tiếp dòng tiền ròng dương..
Và bắt đầu có gì đó khác..
Trước hết cứ bày số ra đã.. Ngày 17/9 là 159,5 triệu, ngày 18/9 là 433 triệu, ngày 21/9 là 999 triệu, đến ngày 23 thì còn 347 triệu; trong đó riêng BlackRock IBIT đã nắm khoảng 166 triệu, gần một nửa của cả ngày.. Thú vị hơn nữa là cùng ngày, spot Ethereum ETF cũng hút vào 105 triệu USD, trong đó riêng mã ETHA là 50,8 triệu.. Hai nhóm cộng lại gần 452 triệu..
Vì vậy điều đáng để nhìn không phải là “giảm bao nhiêu”, mà là ai đang bán và ai đang mua..
Đợt dẫn đầu sụt giảm này nằm ở nhóm DOGE, Worldcoin, Pepe; phía bán là các vị thế đòn bẩy và “vị thế theo cảm xúc”… còn tiền đi vào trong kênh ETF là các lệnh mua thụ động bám theo lịch, không quan tâm đến nến K hôm nay của bạn, cũng không để ý dữ liệu thanh lý.. Một bên là tiền trong tài khoản giao dịch, bên kia là tiền trong tài khoản của công ty chứng khoán.. Giá càng “gấp”, hành động của hai nhóm này càng trái ngược..
Ở đây bắt đầu có điều đáng để cân nhắc..
Bitcoin hiện đang bị kéo bởi hai lực cùng lúc.. Một bên là lãi suất phi rủi ro được định giá lại, làm chi phí cơ hội của việc nắm giữ tài sản không sinh lãi trở nên đắt hơn; bên kia là kênh hợp quy liên tiếp 5 ngày đang “hút”… bên trước quyết định liệu nó có đáng để nắm giữ hay không, còn bên sau quyết định có người đứng dưới tiếp tiền hay không..
Nhưng vấn đề là..
Dòng tiền thực ra đang hạ nhiệt.. Từ 999 triệu xuống 347 triệu, trong một tuần giảm khoảng hai phần ba.. Điều này giống hơn với một đợt rải lệnh mua tập trung xong rồi tự nhiên hạ nhiệt, chứ không phải tăng thêm liên tục.. Nếu có ngày con số đó đảo chiều sang âm, mà giá vẫn chưa giảm “thấm”, thì đó mới là lúc thực sự cần cẩn thận..
Thứ đáng theo dõi thật sự không phải cây nến tối nay, mà là dòng tiền ròng hằng ngày vào ETF có bị gián đoạn hay không..
Chỉ cần dòng tiền chuyển sang âm, giá và dòng vốn sẽ cùng quay đầu—khi đó mới là thời điểm biến bàn.. Ngược lại, nếu giá tiếp tục bị “mài” đi xuống và dòng tiền vẫn giữ ở vùng dương, thì đợt này chỉ là đòn bẩy đang được thanh lý, chứ không phải tiền đang rời bỏ thị trường..
1
9
16.2k
·
--
Bản tin này trông giống như một bài viết mang màu sắc kỹ thuật.. nhưng thực chất là đang nói về một rủi ro cực kỳ khắc nghiệt đối với Bitcoin, và họ còn gắn giá cho nó..
[🤖 进群看资金动向](https://app.binance.com/uni-qr/6d5gRrvm)
Đa số mọi người nhìn thấy « máy tính lượng tử vẫn còn rất xa ».. nên các cuộc thảo luận về bảo mật lượng tử cứ mãi như thú vui của giới geek và giới học thuật, chẳng liên quan gì nhiều đến tình hình thị trường hôm nay.. Thế nhưng ngay trong tuần này, thử thách tối ưu do StarkWare dẫn đầu đã đưa chi phí tính toán để « chuẩn bị thực hiện một giao dịch Bitcoin kháng lượng tử » từ khoảng 320 USD xuống dưới 67 USD, mức giảm gần 79%, trong một tuần đã nộp và tiếp nhận 62 hạng mục cải tiến..
Thế là bắt đầu khác rồi.. Vài trăm đô cho một lần gọi là trình diễn, vài chục đô cho một lần thì mới tính được là « thứ mà một tài khoản có số dư đủ lớn, trong trường hợp khẩn cấp, sẵn sàng chìa tay ra lấy ».. Đường cong chi phí đã đổi, và hành vi cũng thay đổi theo.. Quan trọng hơn nữa, giải pháp này không đụng đến các quy tắc đồng thuận của Bitcoin; về bản chất, nó chỉ là chuẩn bị một « gói cấp cứu », chứ không phải nâng cấp chính thức ở tầng giao thức..
Đến đây lại có chút đáng suy ngẫm.. StarkWare cũng tự thừa nhận rằng, câu trả lời thực sự cho dài hạn vẫn là soft fork.. Tức là, trước khi can thiệp vào lớp đồng thuận, sẽ xuất hiện một « thị trường nhỏ ai chịu bỏ tiền để tự bảo vệ ».. Bên Mỹ đã có các sàn đang triển khai giải pháp lưu ký hậu lượng tử; còn phía Liên minh châu Âu, cơ quan quản lý trước đó cũng cảnh báo rằng máy tính lượng tử có thể phá khóa mật mã — các tổ chức đang giúp khách hàng đưa quân cờ rất xa này lên lịch của ngay hôm nay..
Thú vị hơn là: nó không « đốt » coin, mà là đốt năng lực tính toán.. Lần đầu tiên cho loại giao dịch này dùng khoảng 100 GPU, chạy 3100 giờ GPU mới ghép lại được; còn chính thử thách tối ưu này lại là lấy AI và năng lực tính toán để cắt giảm chi phí của năng lực tính toán.. Tuyến phòng thủ cứng rắn nhất trong lĩnh vực mã hóa hiện phải cạnh tranh cùng AI để lấy đúng phần cứng và cùng nguồn điện — điều này cũng nối thẳng với xu hướng các công ty khai thác (mining) chuyển sang làm dịch vụ AI lưu ký..
Nhưng vấn đề nằm ở chỗ.. Thứ thực sự được định giá từ trước đến nay chưa bao giờ là « máy tính lượng tử khi nào sẽ đến », mà là « không ai biết nó sẽ đến ngày nào ». Nếu chi phí tiếp tục giảm, thứ đầu tiên bắt đầu chuyển động sẽ không phải là toàn bộ sự đồng thuận của mạng lưới, mà là những tài khoản có số dư lớn đến mức không dám chống chọi một mình, và cả những bên lưu ký đang quản lý khóa thay họ..
Cú đảo ngược giữ lại ở đây: một khi bảo mật lượng tử trở thành gói bảo hiểm tiêu chuẩn cho các khoản nắm giữ lớn, nó sẽ giống như ví lạnh ngày trước — từ món đồ chơi của giới geek trở thành hành động tuân thủ của các tổ chức.. Đến lúc đó, mối quan tâm khi nhìn lại sẽ không còn là liệu máy tính lượng tử chạy có đủ nhanh hay không, mà là đường cong chi phí rốt cuộc đã bắt đầu rẽ từ tuần nào.
Bản tin này trông giống như một bài viết mang màu sắc kỹ thuật.. nhưng thực chất là đang nói về một rủi ro cực kỳ khắc nghiệt đối với Bitcoin, và họ còn gắn giá cho nó..
🤖 进群看资金动向
Đa số mọi người nhìn thấy « máy tính lượng tử vẫn còn rất xa ».. nên các cuộc thảo luận về bảo mật lượng tử cứ mãi như thú vui của giới geek và giới học thuật, chẳng liên quan gì nhiều đến tình hình thị trường hôm nay.. Thế nhưng ngay trong tuần này, thử thách tối ưu do StarkWare dẫn đầu đã đưa chi phí tính toán để « chuẩn bị thực hiện một giao dịch Bitcoin kháng lượng tử » từ khoảng 320 USD xuống dưới 67 USD, mức giảm gần 79%, trong một tuần đã nộp và tiếp nhận 62 hạng mục cải tiến..
Thế là bắt đầu khác rồi.. Vài trăm đô cho một lần gọi là trình diễn, vài chục đô cho một lần thì mới tính được là « thứ mà một tài khoản có số dư đủ lớn, trong trường hợp khẩn cấp, sẵn sàng chìa tay ra lấy ».. Đường cong chi phí đã đổi, và hành vi cũng thay đổi theo.. Quan trọng hơn nữa, giải pháp này không đụng đến các quy tắc đồng thuận của Bitcoin; về bản chất, nó chỉ là chuẩn bị một « gói cấp cứu », chứ không phải nâng cấp chính thức ở tầng giao thức..
Đến đây lại có chút đáng suy ngẫm.. StarkWare cũng tự thừa nhận rằng, câu trả lời thực sự cho dài hạn vẫn là soft fork.. Tức là, trước khi can thiệp vào lớp đồng thuận, sẽ xuất hiện một « thị trường nhỏ ai chịu bỏ tiền để tự bảo vệ ».. Bên Mỹ đã có các sàn đang triển khai giải pháp lưu ký hậu lượng tử; còn phía Liên minh châu Âu, cơ quan quản lý trước đó cũng cảnh báo rằng máy tính lượng tử có thể phá khóa mật mã — các tổ chức đang giúp khách hàng đưa quân cờ rất xa này lên lịch của ngay hôm nay..
Thú vị hơn là: nó không « đốt » coin, mà là đốt năng lực tính toán.. Lần đầu tiên cho loại giao dịch này dùng khoảng 100 GPU, chạy 3100 giờ GPU mới ghép lại được; còn chính thử thách tối ưu này lại là lấy AI và năng lực tính toán để cắt giảm chi phí của năng lực tính toán.. Tuyến phòng thủ cứng rắn nhất trong lĩnh vực mã hóa hiện phải cạnh tranh cùng AI để lấy đúng phần cứng và cùng nguồn điện — điều này cũng nối thẳng với xu hướng các công ty khai thác (mining) chuyển sang làm dịch vụ AI lưu ký..
Nhưng vấn đề nằm ở chỗ.. Thứ thực sự được định giá từ trước đến nay chưa bao giờ là « máy tính lượng tử khi nào sẽ đến », mà là « không ai biết nó sẽ đến ngày nào ». Nếu chi phí tiếp tục giảm, thứ đầu tiên bắt đầu chuyển động sẽ không phải là toàn bộ sự đồng thuận của mạng lưới, mà là những tài khoản có số dư lớn đến mức không dám chống chọi một mình, và cả những bên lưu ký đang quản lý khóa thay họ..
Cú đảo ngược giữ lại ở đây: một khi bảo mật lượng tử trở thành gói bảo hiểm tiêu chuẩn cho các khoản nắm giữ lớn, nó sẽ giống như ví lạnh ngày trước — từ món đồ chơi của giới geek trở thành hành động tuân thủ của các tổ chức.. Đến lúc đó, mối quan tâm khi nhìn lại sẽ không còn là liệu máy tính lượng tử chạy có đủ nhanh hay không, mà là đường cong chi phí rốt cuộc đã bắt đầu rẽ từ tuần nào.
113
·
--
#美债10年期收益率创19年新高
Tin tức này thực sự có chút kỳ lạ..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
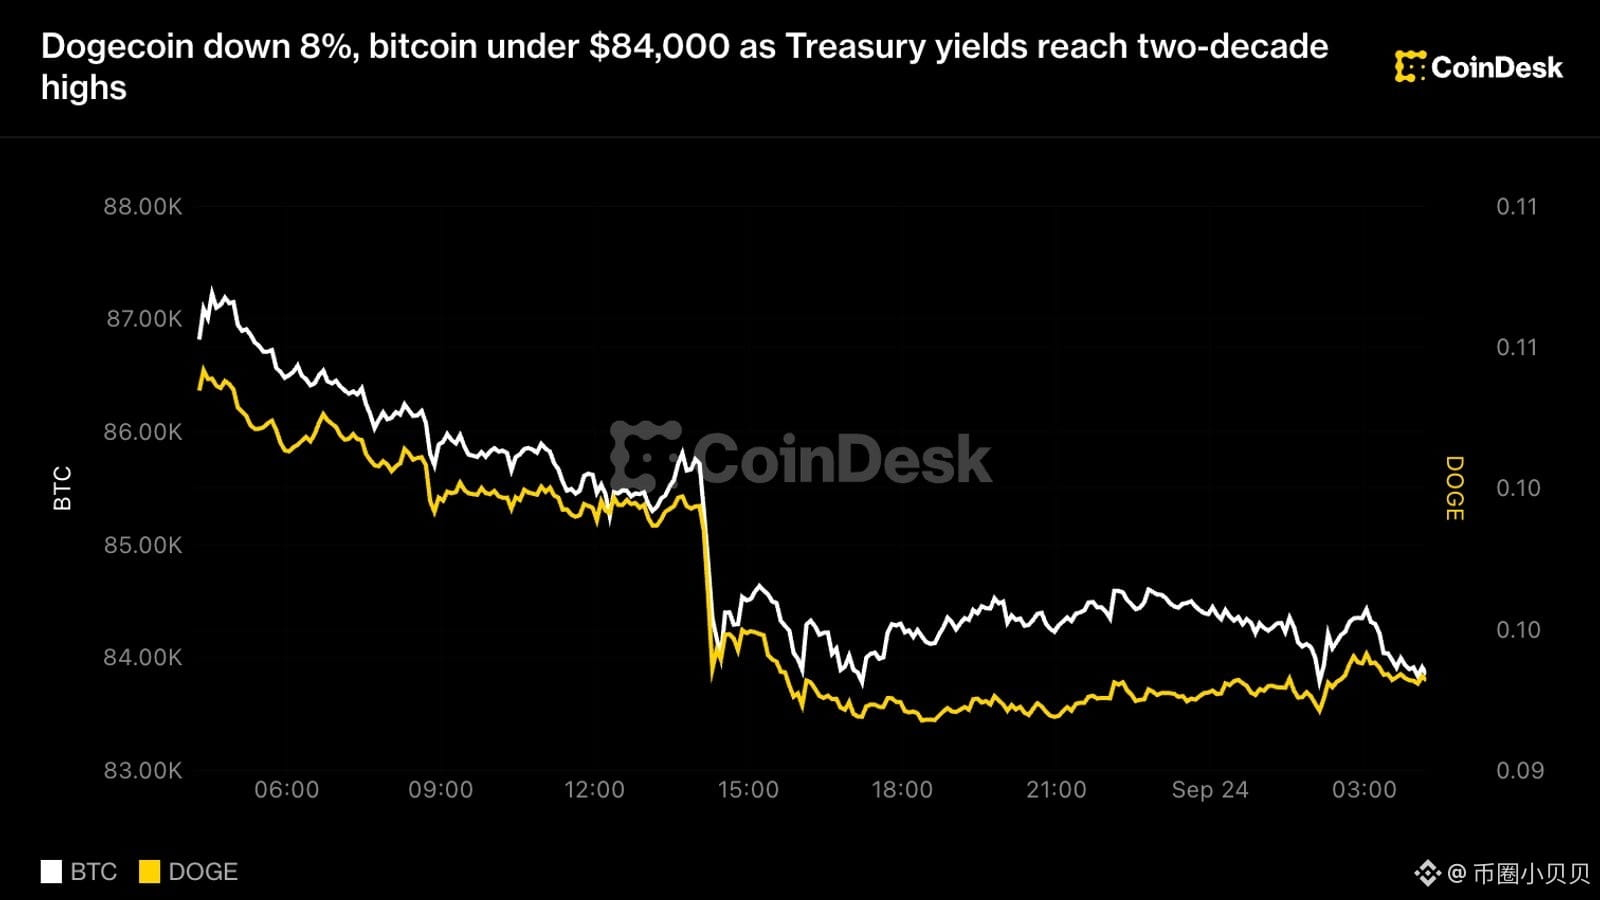
Bitcoin rơi trở lại dưới 84.000, nhưng thứ giảm mạnh nhất lại không phải nó.. Dogecoin giảm 7% trong một ngày, ZEC, XRP, HYPE mỗi mã giảm 5% đến 6%, Ethereum, SOL, BNB chỉ giảm 2% đến 3%, TRX gần như không nhúc nhích.. Đa số người nhìn thấy là “crypto lại theo đà điều chỉnh”, nhưng điều thực sự đáng để ý có lẽ lại không nằm ở phía thị trường coin..
Cùng lúc đó, một chuyện khác đang diễn ra.. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đóng cửa ở mức 5,11%, nhảy 15 điểm cơ bản trong ngày, và leo lên mức cao trong gần hai thập kỷ.. Hơn nữa, trong ngày đó có ba sự kiện “đụng nhau” — giá dầu Brent bật lên hơn 4%, quay về quanh mốc 104 USD, chấm dứt chuỗi sáu phiên giảm; chỉ số hoạt động kinh doanh của Mỹ tăng lên 58,4, mức mạnh nhất trong hơn 5 năm; và cuộc đấu giá trái phiếu 5 năm trị giá 70 tỷ USD của Bộ Tài chính bị “nguội”, lợi suất trúng thầu 5,033% — cao nhất kể từ năm 2006, và người mua còn đòi thêm một chút lợi suất nữa mới chịu tiếp..
Từ đây mọi thứ bắt đầu khác đi.. Khi bạn có thể nhận được lợi suất 5% mà không cần làm gì cả, thì các tài sản không sinh lãi phải được tính lại.. Nắm giữ một đồng Bitcoin, xét về bản chất, là “từ bỏ lãi suất phi rủi ro” — lãi suất càng cao thì chi phí cơ hội của việc từ bỏ càng đắt.. Đồng thời, vị thế được chất lên nhờ đòn bẩy cũng trở nên đắt hơn khi đi vay.. Vì vậy, đợt giảm này không phải do trên chuỗi xảy ra chuyện gì, mà là do “mẫu số đã đổi”..
Điều thú vị hơn nữa là thứ tự giảm.. Càng là các nhóm được định giá theo cảm xúc, càng xa dòng tiền thực, thì máu chảy càng nhanh — Dogecoin, ZEC, XRP, HYPE đều nằm trên đường này; ngược lại, BTC, ETH vốn được dán nhãn “tài sản” lại giảm ít nhất.. Đây không phải nỗi hoảng loạn, mà là dòng tiền đang sắp xếp lại theo từng “tầng”..
Dòng tiền không hề rời khỏi thị trường, nó chỉ đổi chỗ để nhận lãi.. Lợi suất của nợ ngắn hạn, tiền mặt, quỹ tiền tệ đều ở đó.. Và phần lợi suất bị rút đi trong lần này lại chính là những khoản nắm giữ mà “premium câu chuyện” chiếm tỷ trọng lớn trong định giá.. Bạn xem TRX giảm ít nhất đi — nó chẳng có gì nhiều “câu chuyện”, cũng chẳng có nhiều “tưởng tượng”, vậy nên lại yên ổn..
Nhưng vấn đề đến rồi.. Sự đè xuống lần này không đến từ một nguồn duy nhất.. Lạm phát/giá dầu bật lên khiến kỳ vọng cắt giảm lãi suất bị đẩy lùi, hoạt động kinh doanh mạnh mẽ lại tạo lý do rằng “không cần vội cắt giảm lãi suất”, còn cuộc đấu giá kỳ hạn 5 năm bị nguội cho thấy ngay cả bản thân trái phiếu chính phủ cũng đang bị “đòi giá” — ba đường này cùng hướng về một phía, rất khó nói chỉ là tình cờ..
Thứ đáng theo dõi thực sự có hai điểm.. Một là lô quyền chọn khoảng 14 tỷ USD sẽ đáo hạn vào thứ Sáu tuần này: ở mức giá thực hiện 85.000 USD đang đè lên một khối quyền mua (call option), giá cứ lấp ló dưới ngưỡng đó, và các hành động phòng hộ của bên làm thị trường sẽ khuếch đại biến động.. Hai là kết quả của vài cuộc đấu giá trái phiếu sắp tới: nếu tiếp tục bị nguội, vẫn còn không gian để lợi suất đi lên..
Điểm đảo chiều nằm ở đây: nếu lãi suất vẫn duy trì ở mức cao thêm một thời gian, thì trong crypto, thứ được định giá lại đầu tiên sẽ không phải là BTC, mà là những mã chỉ dựa vào câu chuyện để chống đỡ.. Nhưng một khi thị trường bắt đầu xác nhận rằng lãi suất đã đạt đỉnh, thì nhóm high Beta hôm nay giảm mạnh nhất — thường cũng sẽ là nhóm bật lại đầu tiên.. Hiện tại, thứ cần phán đoán không phải là ai rơi nhiều hơn, mà là “cuộc cướp tiền lãi phi rủi ro” này đến bước nào thì mới chịu dừng..
#美债10年期收益率创19年新高
Tin tức này thực sự có chút kỳ lạ..
📢 今日盘面群里聊
Bitcoin rơi trở lại dưới 84.000, nhưng thứ giảm mạnh nhất lại không phải nó.. Dogecoin giảm 7% trong một ngày, ZEC, XRP, HYPE mỗi mã giảm 5% đến 6%, Ethereum, SOL, BNB chỉ giảm 2% đến 3%, TRX gần như không nhúc nhích.. Đa số người nhìn thấy là “crypto lại theo đà điều chỉnh”, nhưng điều thực sự đáng để ý có lẽ lại không nằm ở phía thị trường coin..
Cùng lúc đó, một chuyện khác đang diễn ra.. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đóng cửa ở mức 5,11%, nhảy 15 điểm cơ bản trong ngày, và leo lên mức cao trong gần hai thập kỷ.. Hơn nữa, trong ngày đó có ba sự kiện “đụng nhau” — giá dầu Brent bật lên hơn 4%, quay về quanh mốc 104 USD, chấm dứt chuỗi sáu phiên giảm; chỉ số hoạt động kinh doanh của Mỹ tăng lên 58,4, mức mạnh nhất trong hơn 5 năm; và cuộc đấu giá trái phiếu 5 năm trị giá 70 tỷ USD của Bộ Tài chính bị “nguội”, lợi suất trúng thầu 5,033% — cao nhất kể từ năm 2006, và người mua còn đòi thêm một chút lợi suất nữa mới chịu tiếp..
Từ đây mọi thứ bắt đầu khác đi.. Khi bạn có thể nhận được lợi suất 5% mà không cần làm gì cả, thì các tài sản không sinh lãi phải được tính lại.. Nắm giữ một đồng Bitcoin, xét về bản chất, là “từ bỏ lãi suất phi rủi ro” — lãi suất càng cao thì chi phí cơ hội của việc từ bỏ càng đắt.. Đồng thời, vị thế được chất lên nhờ đòn bẩy cũng trở nên đắt hơn khi đi vay.. Vì vậy, đợt giảm này không phải do trên chuỗi xảy ra chuyện gì, mà là do “mẫu số đã đổi”..
Điều thú vị hơn nữa là thứ tự giảm.. Càng là các nhóm được định giá theo cảm xúc, càng xa dòng tiền thực, thì máu chảy càng nhanh — Dogecoin, ZEC, XRP, HYPE đều nằm trên đường này; ngược lại, BTC, ETH vốn được dán nhãn “tài sản” lại giảm ít nhất.. Đây không phải nỗi hoảng loạn, mà là dòng tiền đang sắp xếp lại theo từng “tầng”..
Dòng tiền không hề rời khỏi thị trường, nó chỉ đổi chỗ để nhận lãi.. Lợi suất của nợ ngắn hạn, tiền mặt, quỹ tiền tệ đều ở đó.. Và phần lợi suất bị rút đi trong lần này lại chính là những khoản nắm giữ mà “premium câu chuyện” chiếm tỷ trọng lớn trong định giá.. Bạn xem TRX giảm ít nhất đi — nó chẳng có gì nhiều “câu chuyện”, cũng chẳng có nhiều “tưởng tượng”, vậy nên lại yên ổn..
Nhưng vấn đề đến rồi.. Sự đè xuống lần này không đến từ một nguồn duy nhất.. Lạm phát/giá dầu bật lên khiến kỳ vọng cắt giảm lãi suất bị đẩy lùi, hoạt động kinh doanh mạnh mẽ lại tạo lý do rằng “không cần vội cắt giảm lãi suất”, còn cuộc đấu giá kỳ hạn 5 năm bị nguội cho thấy ngay cả bản thân trái phiếu chính phủ cũng đang bị “đòi giá” — ba đường này cùng hướng về một phía, rất khó nói chỉ là tình cờ..
Thứ đáng theo dõi thực sự có hai điểm.. Một là lô quyền chọn khoảng 14 tỷ USD sẽ đáo hạn vào thứ Sáu tuần này: ở mức giá thực hiện 85.000 USD đang đè lên một khối quyền mua (call option), giá cứ lấp ló dưới ngưỡng đó, và các hành động phòng hộ của bên làm thị trường sẽ khuếch đại biến động.. Hai là kết quả của vài cuộc đấu giá trái phiếu sắp tới: nếu tiếp tục bị nguội, vẫn còn không gian để lợi suất đi lên..
Điểm đảo chiều nằm ở đây: nếu lãi suất vẫn duy trì ở mức cao thêm một thời gian, thì trong crypto, thứ được định giá lại đầu tiên sẽ không phải là BTC, mà là những mã chỉ dựa vào câu chuyện để chống đỡ.. Nhưng một khi thị trường bắt đầu xác nhận rằng lãi suất đã đạt đỉnh, thì nhóm high Beta hôm nay giảm mạnh nhất — thường cũng sẽ là nhóm bật lại đầu tiên.. Hiện tại, thứ cần phán đoán không phải là ai rơi nhiều hơn, mà là “cuộc cướp tiền lãi phi rủi ro” này đến bước nào thì mới chịu dừng..
6
7.9k
·
--
#美国拟推动美元稳定币海外使用
Tin tức này thực sự có gì đó hơi lạ..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Theo tin từ Bloomberg, phía Mỹ đang cân nhắc “đẩy” một loại stablecoin gắn với đồng đô la để nó đi ra thị trường nước ngoài.. Các bên tham gia có thể bao gồm Bộ Tài chính, Bộ Ngoại giao Mỹ, và một cơ quan tài chính của chính phủ chuyên làm đầu tư ở nước ngoài, hình thức là dự án liên doanh hợp tác công-tư..
Đa số người nhìn thấy là “Mỹ cuối cùng cũng nới lỏng với stablecoin”.. Nhưng thứ thực sự đáng xem có lẽ lại nằm ở mặt sau của câu chuyện này — trong dự trữ của stablecoin, phần đầu chiếm tỷ trọng lớn là gì? Là trái phiếu kho bạc Mỹ ngắn hạn.. Vì vậy, stablecoin càng được làm lớn, đồng nghĩa với việc mở thêm một loạt “đường dẫn” để mua trái phiếu Mỹ ở hải ngoại..
Từ đây bắt đầu không giống nữa.. Đẩy stablecoin gắn với đồng đô la ra nước ngoài, bề ngoài là mở rộng phạm vi sử dụng của đồng đô la, nhưng thực tế là tìm cho trái phiếu Mỹ một kênh phân phối mới.. Người ở nước ngoài muốn nắm đô la không cần thật sự mở một tài khoản ngân hàng tại Mỹ; chỉ cần cầm stablecoin, tiền sẽ chảy thẳng vào trái phiếu Mỹ theo dòng phát hành của bên đó..
Đặt vào bối cảnh thị trường hai ngày nay thì mùi vị càng rõ.. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lập mức cao kỷ lục trong 19 năm; chỉ số đồng đô la Mỹ sau hai tháng lại vượt mốc 101; Bitcoin liên tục thử trong biên độ 84.000 đến 87.000.. Khi đồng đô la thắt chặt, trái phiếu Mỹ lại đang “giành tiền”, thì tại thời điểm này mà đẩy stablecoin ra nước ngoài, khó nói là trùng hợp..
Điều thú vị hơn là sự thay đổi trong “câu chuyện”.. Trước đây stablecoin là “công cụ thanh toán trong lĩnh vực crypto”, hiện giờ lại được đem ra làm kênh phân phối cho nợ công của chủ quyền.. Khi định vị này đứng vững, nhìn stablecoin sẽ không chỉ là xem mức độ hoạt động trên chuỗi nữa, mà là xem phía sau nó đang tiếp nhận bao nhiêu nhu cầu cấp độ chủ quyền..
Nhưng vấn đề là.. Nếu câu chuyện này thực sự được đẩy tiếp, thì người được hưởng lợi trực tiếp nhất chưa chắc là những đồng mà ngày nào cũng bị gọi tên, mà có thể là một vài bên phát hành đang nắm giữ dự trữ — quy mô của họ sẽ bị chính sách khuếch đại lên thêm một vòng.. Thứ thực sự đáng theo dõi là lúc khung pháp lý hợp chuẩn ở hải ngoại được triển khai: giấy phép sẽ rơi vào ai, và bên nào được chỉ đích danh hợp tác..
Khúc ngoặt vẫn nằm ở đây: nếu nó cứ dừng ở giai đoạn “đang cân nhắc”, thì sau hai ngày tin tức này sẽ chẳng còn ai nhớ.. Nhưng nếu bắt đầu có văn bản, có khung hợp tác, thì chuỗi này sẽ không chỉ là tin tức nữa — mà là một “đường ống” mới mọc lên bên trong cấu trúc nhu cầu mua trái phiếu Mỹ..
#美国拟推动美元稳定币海外使用
Tin tức này thực sự có gì đó hơi lạ..
⚖️ 盘面异动群里说
Theo tin từ Bloomberg, phía Mỹ đang cân nhắc “đẩy” một loại stablecoin gắn với đồng đô la để nó đi ra thị trường nước ngoài.. Các bên tham gia có thể bao gồm Bộ Tài chính, Bộ Ngoại giao Mỹ, và một cơ quan tài chính của chính phủ chuyên làm đầu tư ở nước ngoài, hình thức là dự án liên doanh hợp tác công-tư..
Đa số người nhìn thấy là “Mỹ cuối cùng cũng nới lỏng với stablecoin”.. Nhưng thứ thực sự đáng xem có lẽ lại nằm ở mặt sau của câu chuyện này — trong dự trữ của stablecoin, phần đầu chiếm tỷ trọng lớn là gì? Là trái phiếu kho bạc Mỹ ngắn hạn.. Vì vậy, stablecoin càng được làm lớn, đồng nghĩa với việc mở thêm một loạt “đường dẫn” để mua trái phiếu Mỹ ở hải ngoại..
Từ đây bắt đầu không giống nữa.. Đẩy stablecoin gắn với đồng đô la ra nước ngoài, bề ngoài là mở rộng phạm vi sử dụng của đồng đô la, nhưng thực tế là tìm cho trái phiếu Mỹ một kênh phân phối mới.. Người ở nước ngoài muốn nắm đô la không cần thật sự mở một tài khoản ngân hàng tại Mỹ; chỉ cần cầm stablecoin, tiền sẽ chảy thẳng vào trái phiếu Mỹ theo dòng phát hành của bên đó..
Đặt vào bối cảnh thị trường hai ngày nay thì mùi vị càng rõ.. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lập mức cao kỷ lục trong 19 năm; chỉ số đồng đô la Mỹ sau hai tháng lại vượt mốc 101; Bitcoin liên tục thử trong biên độ 84.000 đến 87.000.. Khi đồng đô la thắt chặt, trái phiếu Mỹ lại đang “giành tiền”, thì tại thời điểm này mà đẩy stablecoin ra nước ngoài, khó nói là trùng hợp..
Điều thú vị hơn là sự thay đổi trong “câu chuyện”.. Trước đây stablecoin là “công cụ thanh toán trong lĩnh vực crypto”, hiện giờ lại được đem ra làm kênh phân phối cho nợ công của chủ quyền.. Khi định vị này đứng vững, nhìn stablecoin sẽ không chỉ là xem mức độ hoạt động trên chuỗi nữa, mà là xem phía sau nó đang tiếp nhận bao nhiêu nhu cầu cấp độ chủ quyền..
Nhưng vấn đề là.. Nếu câu chuyện này thực sự được đẩy tiếp, thì người được hưởng lợi trực tiếp nhất chưa chắc là những đồng mà ngày nào cũng bị gọi tên, mà có thể là một vài bên phát hành đang nắm giữ dự trữ — quy mô của họ sẽ bị chính sách khuếch đại lên thêm một vòng.. Thứ thực sự đáng theo dõi là lúc khung pháp lý hợp chuẩn ở hải ngoại được triển khai: giấy phép sẽ rơi vào ai, và bên nào được chỉ đích danh hợp tác..
Khúc ngoặt vẫn nằm ở đây: nếu nó cứ dừng ở giai đoạn “đang cân nhắc”, thì sau hai ngày tin tức này sẽ chẳng còn ai nhớ.. Nhưng nếu bắt đầu có văn bản, có khung hợp tác, thì chuỗi này sẽ không chỉ là tin tức nữa — mà là một “đường ống” mới mọc lên bên trong cấu trúc nhu cầu mua trái phiếu Mỹ..
5
2k
·
--
Đã xác minh
#全网爆仓6.74亿美元
Tin tức này thực sự có chút kỳ lạ..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Một nền tảng hợp đồng có giấy phép, trong hai năm qua đã “xông” rất mạnh, bị giới truyền thông đưa tin rằng cơ quan quản lý đang điều tra một loạt giao dịch của nền tảng đó.. Nhưng người đứng ra lên tiếng trước lại không phải bộ phận pháp vụ, mà là quan hệ công chúng: “Chúng tôi chưa hề được liên hệ. Đó là đối thủ thổi ra gió.”..
Phần lớn mọi người nhìn thấy là “lại một nền tảng bị nghi ngờ bơm volume”.. Nhưng điều đáng để xem thật sự là: những giao dịch bị nhắm vào trông như thế nào—trong hơn một tháng, tổng khối lượng giao dịch vĩnh cửu Ethereum vượt quá 5 tỷ USD; nếu tách ra thì gần như giống hệt nhau từng lệnh, mỗi lệnh khoảng 5.500 USD.. như thể cùng một người lặp đi lặp lại bấm cùng một phím..
Giải thích của nền tảng là: không phải họ “giao dịch với chính họ”, mà là một market maker đặt các lệnh treo cùng quy mô ở đó liên tục, rồi bị hàng trăm người khác nhau ăn lệnh từng lệnh một.. Người ăn lệnh luôn “đúng”, còn người đặt lệnh treo luôn “sai”..
Nếu đúng như vậy, điểm mấu chốt không nằm ở việc ai gian lận, mà nằm ở việc vì sao lệnh treo đó cứ mãi tồn tại.. Bản thân nền tảng cũng nói rằng họ trả tiền cho market maker, họ không mua “giao dịch đã khớp”, mà mua “việc để hai bên mua bán được treo ở đó với quy mô theo chỉ định”.. Khi một lệnh treo được trả tiền để duy trì, thì khối lượng giao dịch không còn là bằng chứng của nhu cầu, mà trở thành cái bóng của khoản trợ cấp..
Thú vị hơn nữa là một tầng khác.. Truyền thông còn đề cập rằng nền tảng đã “mở cửa” cho một số nhà giao dịch: đạt mục tiêu khối lượng giao dịch nào đó thì có thể mua cổ phần công ty, ngoài ra còn có miễn phí phí giao dịch và tiền mặt theo tháng.. Nếu tầng này là thật, thì khối lượng giao dịch không chỉ là chỉ số, mà nó liên kết trực tiếp với định giá.. Bỏ tiền mua giao dịch, rồi dùng chính giao dịch để nói về tăng trưởng—vòng lặp này quay lên là dữ liệu sẽ trông rất đẹp..
Ghép những thứ này với chuyện hai ngày nay đã bàn.. Sàn giao dịch hợp đồng lâu đời đóng cửa, đòn bẩy chuyển sang on-chain; open interest lập kỷ lục mới; bên này cũng có một nền tảng mới nhảy từ mảng khác sang làm vĩnh cửu, ra mắt vào tháng Năm, chỉ sau một tuần đã vượt 1 tỷ USD.. Mọi người không giành “một đồng coin” nào cả, mà là giành chính “cửa ngõ giao dịch hợp đồng vĩnh cửu” này—ai giữ được vị thế (vào lệnh), người đó nắm quyền định giá “ngầm” của thị trường..
Nhưng vấn đề là.. ưu đãi thanh khoản không phải điều gì mới mẻ, toàn cầu đều đang dùng.. Thứ bắt đầu khác biệt nằm ở quy mô—khi khoản trợ cấp lớn đến mức có thể chiếm phần lớn giao dịch trong một tháng của một thị trường nào đó, thì trong quá trình hình thành giá có bao nhiêu là phán đoán của nhà giao dịch, và bao nhiêu là báo giá được mua về..
Vì vậy, thứ đáng để thực sự theo dõi không phải là lần này cơ quan quản lý có khởi tố hay không.. mà là khi nào “chiêu bài” này được yêu cầu đưa vào phần công bố, từ “thông lệ ngành” thành một con số bắt buộc phải công khai..
Bẻ lái để lại ở đây: thanh khoản mua bằng tiền cũng sẽ biến mất khi dừng trợ cấp.. Lúc đó, những khối lượng giao dịch đẹp đẽ này, mới lộ ra đúng bộ mặt thật sự..
#全网爆仓6.74亿美元
Tin tức này thực sự có chút kỳ lạ..
📢 进群蹲一手消息
Một nền tảng hợp đồng có giấy phép, trong hai năm qua đã “xông” rất mạnh, bị giới truyền thông đưa tin rằng cơ quan quản lý đang điều tra một loạt giao dịch của nền tảng đó.. Nhưng người đứng ra lên tiếng trước lại không phải bộ phận pháp vụ, mà là quan hệ công chúng: “Chúng tôi chưa hề được liên hệ. Đó là đối thủ thổi ra gió.”..
Phần lớn mọi người nhìn thấy là “lại một nền tảng bị nghi ngờ bơm volume”.. Nhưng điều đáng để xem thật sự là: những giao dịch bị nhắm vào trông như thế nào—trong hơn một tháng, tổng khối lượng giao dịch vĩnh cửu Ethereum vượt quá 5 tỷ USD; nếu tách ra thì gần như giống hệt nhau từng lệnh, mỗi lệnh khoảng 5.500 USD.. như thể cùng một người lặp đi lặp lại bấm cùng một phím..
Giải thích của nền tảng là: không phải họ “giao dịch với chính họ”, mà là một market maker đặt các lệnh treo cùng quy mô ở đó liên tục, rồi bị hàng trăm người khác nhau ăn lệnh từng lệnh một.. Người ăn lệnh luôn “đúng”, còn người đặt lệnh treo luôn “sai”..
Nếu đúng như vậy, điểm mấu chốt không nằm ở việc ai gian lận, mà nằm ở việc vì sao lệnh treo đó cứ mãi tồn tại.. Bản thân nền tảng cũng nói rằng họ trả tiền cho market maker, họ không mua “giao dịch đã khớp”, mà mua “việc để hai bên mua bán được treo ở đó với quy mô theo chỉ định”.. Khi một lệnh treo được trả tiền để duy trì, thì khối lượng giao dịch không còn là bằng chứng của nhu cầu, mà trở thành cái bóng của khoản trợ cấp..
Thú vị hơn nữa là một tầng khác.. Truyền thông còn đề cập rằng nền tảng đã “mở cửa” cho một số nhà giao dịch: đạt mục tiêu khối lượng giao dịch nào đó thì có thể mua cổ phần công ty, ngoài ra còn có miễn phí phí giao dịch và tiền mặt theo tháng.. Nếu tầng này là thật, thì khối lượng giao dịch không chỉ là chỉ số, mà nó liên kết trực tiếp với định giá.. Bỏ tiền mua giao dịch, rồi dùng chính giao dịch để nói về tăng trưởng—vòng lặp này quay lên là dữ liệu sẽ trông rất đẹp..
Ghép những thứ này với chuyện hai ngày nay đã bàn.. Sàn giao dịch hợp đồng lâu đời đóng cửa, đòn bẩy chuyển sang on-chain; open interest lập kỷ lục mới; bên này cũng có một nền tảng mới nhảy từ mảng khác sang làm vĩnh cửu, ra mắt vào tháng Năm, chỉ sau một tuần đã vượt 1 tỷ USD.. Mọi người không giành “một đồng coin” nào cả, mà là giành chính “cửa ngõ giao dịch hợp đồng vĩnh cửu” này—ai giữ được vị thế (vào lệnh), người đó nắm quyền định giá “ngầm” của thị trường..
Nhưng vấn đề là.. ưu đãi thanh khoản không phải điều gì mới mẻ, toàn cầu đều đang dùng.. Thứ bắt đầu khác biệt nằm ở quy mô—khi khoản trợ cấp lớn đến mức có thể chiếm phần lớn giao dịch trong một tháng của một thị trường nào đó, thì trong quá trình hình thành giá có bao nhiêu là phán đoán của nhà giao dịch, và bao nhiêu là báo giá được mua về..
Vì vậy, thứ đáng để thực sự theo dõi không phải là lần này cơ quan quản lý có khởi tố hay không.. mà là khi nào “chiêu bài” này được yêu cầu đưa vào phần công bố, từ “thông lệ ngành” thành một con số bắt buộc phải công khai..
Bẻ lái để lại ở đây: thanh khoản mua bằng tiền cũng sẽ biến mất khi dừng trợ cấp.. Lúc đó, những khối lượng giao dịch đẹp đẽ này, mới lộ ra đúng bộ mặt thật sự..
267
·
--
Tin tức này thực sự có chút kỳ lạ..
[📊 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Một ứng dụng iPhone được niêm yết trên App Store, tự quảng cáo mình là một công cụ giám sát blockchain “chỉ đọc”, không cần kết nối ví, cũng không cần điền cụm từ ghi nhớ.. Kết quả là khi đội ngũ an ninh tháo ra kiểm tra, bên trong lại cài một module có thể đọc dữ liệu của các app khác và còn gửi về máy chủ từ xa..
Nhiều người nhìn thấy thứ đó là “một app lừa đảo khác”.. Nhưng điều đáng chú ý thực sự là module này nằm trong cả hai phiên bản chính thức 1.1 và 1.2, hơn nữa được ký tên bằng cùng danh tính nhà phát triển của Apple với chính bản thân app.. Không phải bị ai đó đóng gói lại, mà chính là bản bạn tải trực tiếp từ cửa hàng đã có..
Điều này đúng là đáng suy ngẫm.. Mọi người vẫn mặc định rằng “qua xét duyệt là sạch”.. Lần này bị bẻ khóa lại đúng là mắt xích đầu tiên nhất trong chuỗi niềm tin..
Điểm thú vị hơn là cách nó ra đòn.. Nó không lừa bạn điền cụm từ ghi nhớ, mà trước hết giả làm một công cụ nhỏ có vẻ chẳng liên quan gì đến ví của bạn, rồi sau đó mới tìm cách “dòm ngó” dữ liệu của gần hai chục app ví và ghi chú trên điện thoại của bạn.. Nếu bạn quen lưu cụm từ ghi nhớ trong ứng dụng ghi chú, thì những thứ nó cần sẽ nằm đúng ở vị trí đó..
Nếu đặt nó cùng với một tin khác trong vài ngày qua, thì cảm giác sẽ khác đi.. Hàng chục triệu đô (tương đương 20 triệu USD) tài sản của hàng nghìn người dùng ví phần cứng bị chuyển đi, và sau đó điều tra ra thì kẻ tấn công dùng đúng bộ khóa mà họ đã “nắm từ trước”.. Điểm chung của hai chuyện này rất rõ ràng—thứ bị “bẻ” không phải là blockchain, mà là mắt xích nơi khóa bị lộ ra..
Nhấc lên một tầng nữa.. Tiền của các tổ chức đang đổ vào “đường vào” — mua giấy phép, giành quyền lưu ký, nhét tài sản token hóa vào tài khoản công ty chứng khoán.. Và đồng thời, ở phía bán lẻ, “đường vào” đó đang bị xuyên thủng lặp đi lặp lại.. Một bên gắn giá cho đường vào, một bên lại đục đường vào—chỉ khi hai việc này xảy ra cùng lúc thì mới thật sự đáng để chú ý..
Nhưng vấn đề nằm ở chỗ.. Module độc hại đó từ ngày 17 tháng 9 đã bị gỡ khỏi phiên bản mới, nhưng dữ liệu đã bị truyền đi sẽ không vì bạn gỡ app mà quay lại.. Trong khoảng thời gian đó, những người đã dùng hai phiên bản kia, các cụm từ ghi nhớ và khóa riêng được lưu trên thiết bị này sẽ mặc định không còn là bí mật nữa.. Phương án đội ngũ an ninh đưa ra cũng rất thẳng thắn: đổi sang một thiết bị chưa từng cài nó, tạo ví mới, rồi chuyển tài sản sang..
Vì vậy, thứ đáng để theo dõi thực sự không phải là app này có bị gỡ xuống hay không, mà là một chuỗi dài hơn—khi điện thoại trở thành ví, rốt cuộc “lỗ hổng” của hệ điều hành, “cánh cửa” xét duyệt của cửa hàng, và cả cái app ghi chú nơi bạn lưu cụm từ ghi nhớ—mục nào mới chính là ví thật..
Chỉ cần chuỗi này còn tồn tại, thì phần “phí bảo hiểm” cho hai chữ “tự quản lý” sẽ không bao giờ biến mất.. Mỗi lần xảy ra một chuyện như vậy, thị trường lại định giá lại một lần cho việc tự lưu ký.
Tin tức này thực sự có chút kỳ lạ..
📊 热点新闻
Một ứng dụng iPhone được niêm yết trên App Store, tự quảng cáo mình là một công cụ giám sát blockchain “chỉ đọc”, không cần kết nối ví, cũng không cần điền cụm từ ghi nhớ.. Kết quả là khi đội ngũ an ninh tháo ra kiểm tra, bên trong lại cài một module có thể đọc dữ liệu của các app khác và còn gửi về máy chủ từ xa..
Nhiều người nhìn thấy thứ đó là “một app lừa đảo khác”.. Nhưng điều đáng chú ý thực sự là module này nằm trong cả hai phiên bản chính thức 1.1 và 1.2, hơn nữa được ký tên bằng cùng danh tính nhà phát triển của Apple với chính bản thân app.. Không phải bị ai đó đóng gói lại, mà chính là bản bạn tải trực tiếp từ cửa hàng đã có..
Điều này đúng là đáng suy ngẫm.. Mọi người vẫn mặc định rằng “qua xét duyệt là sạch”.. Lần này bị bẻ khóa lại đúng là mắt xích đầu tiên nhất trong chuỗi niềm tin..
Điểm thú vị hơn là cách nó ra đòn.. Nó không lừa bạn điền cụm từ ghi nhớ, mà trước hết giả làm một công cụ nhỏ có vẻ chẳng liên quan gì đến ví của bạn, rồi sau đó mới tìm cách “dòm ngó” dữ liệu của gần hai chục app ví và ghi chú trên điện thoại của bạn.. Nếu bạn quen lưu cụm từ ghi nhớ trong ứng dụng ghi chú, thì những thứ nó cần sẽ nằm đúng ở vị trí đó..
Nếu đặt nó cùng với một tin khác trong vài ngày qua, thì cảm giác sẽ khác đi.. Hàng chục triệu đô (tương đương 20 triệu USD) tài sản của hàng nghìn người dùng ví phần cứng bị chuyển đi, và sau đó điều tra ra thì kẻ tấn công dùng đúng bộ khóa mà họ đã “nắm từ trước”.. Điểm chung của hai chuyện này rất rõ ràng—thứ bị “bẻ” không phải là blockchain, mà là mắt xích nơi khóa bị lộ ra..
Nhấc lên một tầng nữa.. Tiền của các tổ chức đang đổ vào “đường vào” — mua giấy phép, giành quyền lưu ký, nhét tài sản token hóa vào tài khoản công ty chứng khoán.. Và đồng thời, ở phía bán lẻ, “đường vào” đó đang bị xuyên thủng lặp đi lặp lại.. Một bên gắn giá cho đường vào, một bên lại đục đường vào—chỉ khi hai việc này xảy ra cùng lúc thì mới thật sự đáng để chú ý..
Nhưng vấn đề nằm ở chỗ.. Module độc hại đó từ ngày 17 tháng 9 đã bị gỡ khỏi phiên bản mới, nhưng dữ liệu đã bị truyền đi sẽ không vì bạn gỡ app mà quay lại.. Trong khoảng thời gian đó, những người đã dùng hai phiên bản kia, các cụm từ ghi nhớ và khóa riêng được lưu trên thiết bị này sẽ mặc định không còn là bí mật nữa.. Phương án đội ngũ an ninh đưa ra cũng rất thẳng thắn: đổi sang một thiết bị chưa từng cài nó, tạo ví mới, rồi chuyển tài sản sang..
Vì vậy, thứ đáng để theo dõi thực sự không phải là app này có bị gỡ xuống hay không, mà là một chuỗi dài hơn—khi điện thoại trở thành ví, rốt cuộc “lỗ hổng” của hệ điều hành, “cánh cửa” xét duyệt của cửa hàng, và cả cái app ghi chú nơi bạn lưu cụm từ ghi nhớ—mục nào mới chính là ví thật..
Chỉ cần chuỗi này còn tồn tại, thì phần “phí bảo hiểm” cho hai chữ “tự quản lý” sẽ không bao giờ biến mất.. Mỗi lần xảy ra một chuyện như vậy, thị trường lại định giá lại một lần cho việc tự lưu ký.
1
1
1.3k
·
--
#比特币两度受阻87300美元
Tin nhắn này điệu thấp đến mức hơi kỳ lạ..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Một sàn giao dịch kỳ cựu, có thể nói là “tiền bối” trong mảng phái sinh. Vào đúng 0 giờ ngày 23 theo giờ Mỹ Đông, sàn này đã chính thức ngừng giao dịch.. Không có buổi livestream từ biệt, không có đếm ngược, và câu gây chú ý nhất trong thông báo lại là: Không đề cập việc rút đi số dư, mà bắt đầu thu phí theo tháng.
Phần lớn mọi người nhìn thấy là “một nền tảng cũ nữa rời cuộc chơi”, rồi tiện thở dài câu chuyện thời đại nước mắt.. Nhưng điều đáng để ý thật sự là số tiền sàn để lại sẽ bị áp theo quy tắc nào — với người dùng đã xác minh danh tính, số dư sẽ bị tính phí theo giá trị tương đương 50 USD, hoặc thu 1%/năm, cái nào cao hơn thì tính theo cái đó, và thu theo tháng.
Như vậy thì có chút thú vị.. Khi một nền tảng giao dịch rút lui, nhát chém sắc nhất không nằm ở việc dừng giao dịch, mà là đánh dấu chi phí nắm giữ cho “số tiền chưa kịp rời đi”.. Đây không phải thanh lý, mà là “dọn sảnh”, dùng phí để đuổi người ta ra ngoài.
Càng nói rõ vấn đề là mốc thời gian.. Sàn này hoạt động hơn mười năm, bộ bài “hợp đồng vĩnh viễn” hầu như chính là thứ nó mang vào tầm nhìn của thị trường đại chúng.. Và ngay trong tuần nó đóng cửa, ở phía bên kia, một nền tảng vĩnh viễn trên chuỗi khác có khối lượng vị thế chưa đóng ở mức cao kỷ lục 18 tỷ USD; token của sàn tăng 27% trong một tuần, và còn có một địa chỉ ẩn danh trong một tháng đã cộng thêm vị thế lên 400 triệu USD.
Vì vậy, nhu cầu đòn bẩy thực ra không hề giảm.. chỉ là từ sổ lệnh do trung tâm khớp lệnh, nó được chuyển sang sổ lệnh trên chuỗi và động cơ thanh lý.
Từ đây mọi thứ bắt đầu khác đi.. Trong mười năm qua, ai nắm được tốc độ khớp lệnh và giá thanh lý, người đó nắm quyền định giá “ngầm” của thị trường.. Còn hiện tại, quyền lực này đang đổi chủ, và việc đổi đó còn yên lặng hơn rất nhiều so với những gì đa số người ta nghĩ.
Nhưng vấn đề đến rồi.. Đổi chủ không đồng nghĩa an toàn hơn. Hợp đồng vĩnh viễn trên chuỗi đưa quy tắc thanh lý vào trong mã — minh bạch thì đúng là minh bạch về “luật”, nhưng không phải “rủi ro”. Cũng một “hồ” vị thế cỡ vài chục tỷ USD, trong tình huống cực đoan, phản ứng dây chuyền của thanh lý vẫn có thể truyền tải thẳng tới thị trường giao ngay.
Đặt vào diễn biến của ngày hôm nay thì càng đáng chú ý.. Bitcoin hai lần lao lên quanh 87.300 rồi bị chặn lại, nhu cầu spot của toàn thị trường chuyển sang âm, giá cũng rơi xuống dưới đường chi phí của ETF.. Khi giá không có hướng, tiền sẽ không còn kiếm từ “đúng hướng”, mà chuyển sang kiếm từ “biến động”, đòn bẩy từ chuyện “đoán hướng” biến thành công cụ thu tô thuần túy.
Thứ đáng thực sự theo dõi có hai việc.. Một là số tiền mà các sàn cũ rút lui để lại sẽ đi đâu: chuyển sang tự quản (self-custody) hay đổi nơi khác để tiếp tục tăng đòn bẩy; Hai là sau khi tỷ lệ nắm giữ của vĩnh viễn trên chuỗi bước thêm một nấc nữa, giá thanh lý sẽ chăng có trở thành mốc tham chiếu cho cả thị trường.
Phần đảo chiều nằm ở đây: Những người phát minh ra trò chơi đòn bẩy cỡ lớn đó đã rời đi, nhưng bản thân đòn bẩy thì chưa nghỉ hưu.. Nó chỉ “đổi áo”, tiếp tục làm cùng một nghề.
Vấn đề thật sự là: lần tới, cái đêm mà thanh lý đồng loạt tất cả mọi người, bàn tay bấm nút đó nằm trong phòng máy của sàn giao dịch, hay ở trong một hợp đồng nào đó mà chẳng ai từng thấy..
#比特币两度受阻87300美元
Tin nhắn này điệu thấp đến mức hơi kỳ lạ..
📢 消息第一时间
Một sàn giao dịch kỳ cựu, có thể nói là “tiền bối” trong mảng phái sinh. Vào đúng 0 giờ ngày 23 theo giờ Mỹ Đông, sàn này đã chính thức ngừng giao dịch.. Không có buổi livestream từ biệt, không có đếm ngược, và câu gây chú ý nhất trong thông báo lại là: Không đề cập việc rút đi số dư, mà bắt đầu thu phí theo tháng.
Phần lớn mọi người nhìn thấy là “một nền tảng cũ nữa rời cuộc chơi”, rồi tiện thở dài câu chuyện thời đại nước mắt.. Nhưng điều đáng để ý thật sự là số tiền sàn để lại sẽ bị áp theo quy tắc nào — với người dùng đã xác minh danh tính, số dư sẽ bị tính phí theo giá trị tương đương 50 USD, hoặc thu 1%/năm, cái nào cao hơn thì tính theo cái đó, và thu theo tháng.
Như vậy thì có chút thú vị.. Khi một nền tảng giao dịch rút lui, nhát chém sắc nhất không nằm ở việc dừng giao dịch, mà là đánh dấu chi phí nắm giữ cho “số tiền chưa kịp rời đi”.. Đây không phải thanh lý, mà là “dọn sảnh”, dùng phí để đuổi người ta ra ngoài.
Càng nói rõ vấn đề là mốc thời gian.. Sàn này hoạt động hơn mười năm, bộ bài “hợp đồng vĩnh viễn” hầu như chính là thứ nó mang vào tầm nhìn của thị trường đại chúng.. Và ngay trong tuần nó đóng cửa, ở phía bên kia, một nền tảng vĩnh viễn trên chuỗi khác có khối lượng vị thế chưa đóng ở mức cao kỷ lục 18 tỷ USD; token của sàn tăng 27% trong một tuần, và còn có một địa chỉ ẩn danh trong một tháng đã cộng thêm vị thế lên 400 triệu USD.
Vì vậy, nhu cầu đòn bẩy thực ra không hề giảm.. chỉ là từ sổ lệnh do trung tâm khớp lệnh, nó được chuyển sang sổ lệnh trên chuỗi và động cơ thanh lý.
Từ đây mọi thứ bắt đầu khác đi.. Trong mười năm qua, ai nắm được tốc độ khớp lệnh và giá thanh lý, người đó nắm quyền định giá “ngầm” của thị trường.. Còn hiện tại, quyền lực này đang đổi chủ, và việc đổi đó còn yên lặng hơn rất nhiều so với những gì đa số người ta nghĩ.
Nhưng vấn đề đến rồi.. Đổi chủ không đồng nghĩa an toàn hơn. Hợp đồng vĩnh viễn trên chuỗi đưa quy tắc thanh lý vào trong mã — minh bạch thì đúng là minh bạch về “luật”, nhưng không phải “rủi ro”. Cũng một “hồ” vị thế cỡ vài chục tỷ USD, trong tình huống cực đoan, phản ứng dây chuyền của thanh lý vẫn có thể truyền tải thẳng tới thị trường giao ngay.
Đặt vào diễn biến của ngày hôm nay thì càng đáng chú ý.. Bitcoin hai lần lao lên quanh 87.300 rồi bị chặn lại, nhu cầu spot của toàn thị trường chuyển sang âm, giá cũng rơi xuống dưới đường chi phí của ETF.. Khi giá không có hướng, tiền sẽ không còn kiếm từ “đúng hướng”, mà chuyển sang kiếm từ “biến động”, đòn bẩy từ chuyện “đoán hướng” biến thành công cụ thu tô thuần túy.
Thứ đáng thực sự theo dõi có hai việc.. Một là số tiền mà các sàn cũ rút lui để lại sẽ đi đâu: chuyển sang tự quản (self-custody) hay đổi nơi khác để tiếp tục tăng đòn bẩy; Hai là sau khi tỷ lệ nắm giữ của vĩnh viễn trên chuỗi bước thêm một nấc nữa, giá thanh lý sẽ chăng có trở thành mốc tham chiếu cho cả thị trường.
Phần đảo chiều nằm ở đây: Những người phát minh ra trò chơi đòn bẩy cỡ lớn đó đã rời đi, nhưng bản thân đòn bẩy thì chưa nghỉ hưu.. Nó chỉ “đổi áo”, tiếp tục làm cùng một nghề.
Vấn đề thật sự là: lần tới, cái đêm mà thanh lý đồng loạt tất cả mọi người, bàn tay bấm nút đó nằm trong phòng máy của sàn giao dịch, hay ở trong một hợp đồng nào đó mà chẳng ai từng thấy..
1
217
·
--
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có chút kỳ lạ..
[⚖️ 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Cựu chủ tịch ủy ban giám sát (SEC) của Mỹ là Uyeda đã nói thẳng một câu thật lòng: những vụ kiện nhắm vào các công ty crypto lúc bấy giờ là do phía họ chủ động rút lại, lý do không phải là vụ án không có cơ sở, mà là vì «tiếp tục đánh sẽ làm tổn hại đến uy tín của chính tổ chức mình».. Một cơ quan quản lý công khai thừa nhận rút kiện để giữ thể diện—điều này thật sự đáng chú ý.
Phần lớn mọi người khi thấy «rút án» sẽ phản ứng đầu tiên là cơ quan giám sát đã xoay hướng, thái độ đã nới lỏng.. Nhưng điều đáng để nhìn thật sự nằm ở lý do ông ấy đưa ra: ủy ban lúc đó đang chuẩn bị thực hiện một bước ngoặt chính sách 180 độ. Nếu vẫn để các luật sư của mình tiếp tục bào chữa tại tòa theo quan điểm cũ, thì các phán giải mà thẩm phán đưa ra sẽ trực diện va chạm với chính sách mới.. Vì thế ông ấy thà rút cũng không muốn để tòa «đóng đinh» lỗ hổng này bằng một cách diễn giải.
Nói thẳng ra.. không phải những công ty kia được chứng minh là vô tội, mà là cơ quan quản lý không muốn để bản thân bị phản đòn trước tòa vì lập trường chính sách mới của mình.
Như vậy mọi thứ bắt đầu khác đi.. Những vụ án bị rút khi đó, thực chất liên quan tới một nhóm tên tuổi có quy mô lớn nhất.. Sau khi rút kiện, điểm định danh cốt lõi xoay quanh việc «tài sản loại này rốt cuộc có được xem là chứng khoán hay không» thật ra không có lấy một chữ nào được phán quyết.. Tòa không phán, đồng nghĩa với việc cho tới hôm nay, vấn đề đó vẫn còn bỏ ngỏ.
Mà một câu trả lời bỏ trống, thị trường sẽ tự điền.. Trong hơn một năm rưỡi qua, dòng tiền dám gia tăng vị thế vào các tài sản đó, phần lớn là vì chiếc mũi đơn kiện trên đầu đã biến mất.. Khi phần bù rủi ro giảm xuống, định giá đương nhiên được đẩy lên.. Nhưng đây là kiểu định giá dựa trên «không có tin xấu» chứ không phải dựa trên một khung pháp lý rõ ràng.
Điểm thú vị hơn nữa nằm ở cái «chi phí kỳ hạn» của nước đi này.. Thứ có giá trị nhất của một cơ quan quản lý từ trước tới nay không phải là vài tờ đơn khởi kiện trong tay, mà là quyền diễn giải các quy định của chính mình. Một khi tòa thật sự đưa ra phán quyết, quyền diễn giải sẽ bị chuyển từ tay cơ quan quản lý sang thành án lệ; muốn sửa thì chỉ có thể trông vào việc lập pháp mới.. Việc rút kiện về bản chất là thu lại quyền diễn giải trước, để về sau tự mình dùng dần.
Vì thế, thứ thực sự đáng để theo dõi không phải rút bao nhiêu vụ án.. mà là việc quy tắc tiếp theo sẽ được viết như thế nào—miễn trừ tạm thời cho tài sản token hóa, lập pháp cấu trúc thị trường, những thứ đó mới là chỗ «đóng đinh» định nghĩa.. Chỉ cần định nghĩa thật sự được viết vào điều luật, thì mức định giá lạc quan đang được duy trì nhờ tình trạng «treo» như hiện tại sẽ phải được định giá lại một lần nữa.
Nhưng vấn đề nằm ở chỗ: tình trạng «treo» là hai chiều.. Lý do hôm nay rút kiện là «chính sách cần chuyển hướng». Vậy nếu một ngày nào đó gió lại đổi chiều, với cùng bối cảnh, cùng tài liệu, hoàn toàn có thể đem ra dùng lại.. Rút kiện không phải là ân xá, mà là tạm dừng; khoảnh khắc bạn bấm nút pause, đồng hồ vẫn chưa dừng.
Cú đảo chiều để lại ở đây: việc một cơ quan sẵn sàng thừa nhận «về mặt pháp lý, vụ án của chúng tôi vốn đã có nghi vấn»—chính điều này cho thấy địa vị pháp lý của nhóm tài sản này đến tận bây giờ vẫn chưa được giải quyết thực sự.. Thị trường đọc rút kiện là tin tốt, còn pháp luật đọc rút kiện là tình trạng chưa được quyết.. Hai điều này không thể tồn tại song song mãi mãi.
Vấn đề thực sự là: đến ngày nó buộc phải chọn một trong hai, bạn đang giữ vị thế bằng cái gì để chờ..
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có chút kỳ lạ..
⚖️ 今日盘面群里聊
Cựu chủ tịch ủy ban giám sát (SEC) của Mỹ là Uyeda đã nói thẳng một câu thật lòng: những vụ kiện nhắm vào các công ty crypto lúc bấy giờ là do phía họ chủ động rút lại, lý do không phải là vụ án không có cơ sở, mà là vì «tiếp tục đánh sẽ làm tổn hại đến uy tín của chính tổ chức mình».. Một cơ quan quản lý công khai thừa nhận rút kiện để giữ thể diện—điều này thật sự đáng chú ý.
Phần lớn mọi người khi thấy «rút án» sẽ phản ứng đầu tiên là cơ quan giám sát đã xoay hướng, thái độ đã nới lỏng.. Nhưng điều đáng để nhìn thật sự nằm ở lý do ông ấy đưa ra: ủy ban lúc đó đang chuẩn bị thực hiện một bước ngoặt chính sách 180 độ. Nếu vẫn để các luật sư của mình tiếp tục bào chữa tại tòa theo quan điểm cũ, thì các phán giải mà thẩm phán đưa ra sẽ trực diện va chạm với chính sách mới.. Vì thế ông ấy thà rút cũng không muốn để tòa «đóng đinh» lỗ hổng này bằng một cách diễn giải.
Nói thẳng ra.. không phải những công ty kia được chứng minh là vô tội, mà là cơ quan quản lý không muốn để bản thân bị phản đòn trước tòa vì lập trường chính sách mới của mình.
Như vậy mọi thứ bắt đầu khác đi.. Những vụ án bị rút khi đó, thực chất liên quan tới một nhóm tên tuổi có quy mô lớn nhất.. Sau khi rút kiện, điểm định danh cốt lõi xoay quanh việc «tài sản loại này rốt cuộc có được xem là chứng khoán hay không» thật ra không có lấy một chữ nào được phán quyết.. Tòa không phán, đồng nghĩa với việc cho tới hôm nay, vấn đề đó vẫn còn bỏ ngỏ.
Mà một câu trả lời bỏ trống, thị trường sẽ tự điền.. Trong hơn một năm rưỡi qua, dòng tiền dám gia tăng vị thế vào các tài sản đó, phần lớn là vì chiếc mũi đơn kiện trên đầu đã biến mất.. Khi phần bù rủi ro giảm xuống, định giá đương nhiên được đẩy lên.. Nhưng đây là kiểu định giá dựa trên «không có tin xấu» chứ không phải dựa trên một khung pháp lý rõ ràng.
Điểm thú vị hơn nữa nằm ở cái «chi phí kỳ hạn» của nước đi này.. Thứ có giá trị nhất của một cơ quan quản lý từ trước tới nay không phải là vài tờ đơn khởi kiện trong tay, mà là quyền diễn giải các quy định của chính mình. Một khi tòa thật sự đưa ra phán quyết, quyền diễn giải sẽ bị chuyển từ tay cơ quan quản lý sang thành án lệ; muốn sửa thì chỉ có thể trông vào việc lập pháp mới.. Việc rút kiện về bản chất là thu lại quyền diễn giải trước, để về sau tự mình dùng dần.
Vì thế, thứ thực sự đáng để theo dõi không phải rút bao nhiêu vụ án.. mà là việc quy tắc tiếp theo sẽ được viết như thế nào—miễn trừ tạm thời cho tài sản token hóa, lập pháp cấu trúc thị trường, những thứ đó mới là chỗ «đóng đinh» định nghĩa.. Chỉ cần định nghĩa thật sự được viết vào điều luật, thì mức định giá lạc quan đang được duy trì nhờ tình trạng «treo» như hiện tại sẽ phải được định giá lại một lần nữa.
Nhưng vấn đề nằm ở chỗ: tình trạng «treo» là hai chiều.. Lý do hôm nay rút kiện là «chính sách cần chuyển hướng». Vậy nếu một ngày nào đó gió lại đổi chiều, với cùng bối cảnh, cùng tài liệu, hoàn toàn có thể đem ra dùng lại.. Rút kiện không phải là ân xá, mà là tạm dừng; khoảnh khắc bạn bấm nút pause, đồng hồ vẫn chưa dừng.
Cú đảo chiều để lại ở đây: việc một cơ quan sẵn sàng thừa nhận «về mặt pháp lý, vụ án của chúng tôi vốn đã có nghi vấn»—chính điều này cho thấy địa vị pháp lý của nhóm tài sản này đến tận bây giờ vẫn chưa được giải quyết thực sự.. Thị trường đọc rút kiện là tin tốt, còn pháp luật đọc rút kiện là tình trạng chưa được quyết.. Hai điều này không thể tồn tại song song mãi mãi.
Vấn đề thực sự là: đến ngày nó buộc phải chọn một trong hai, bạn đang giữ vị thế bằng cái gì để chờ..
2
376
·
--
Tin này thực sự có chút kỳ lạ..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Một chuỗi bị ngừng hoàn toàn suốt cả ngày; trong 24 giờ 48 phút không xuất hiện bất kỳ khối nào.. Theo lẽ thường, đây phải được xem là một sự cố nghiêm trọng. Nhưng phản ứng của cộng đồng lại giống như đang chờ một ca phẫu thuật kết thúc, chứ không phải cứu hỏa.
Trước hết, hãy nói rõ đã xảy ra chuyện gì.. Cosmos Hub vào lúc 8:06 sáng thứ Tư theo giờ miền Đông của Mỹ đã khôi phục việc tạo khối.. Nguyên nhân chuỗi bị đình trệ không phải do mã bị xâm nhập, mà do một kẻ tấn công đã giành quyền kiểm soát 11 hợp đồng trên Neutron. Cách hắn giành quyền kiểm soát là mua vé.
Đa số người nhìn thấy bốn chữ “tấn công của hacker”, phản ứng đầu tiên thường là lại một lỗ hổng bị khai thác.. Nhưng điều đáng chú ý thực sự nằm ở “giá niêm yết”: chi phí ban đầu của cuộc tấn công này là 20.199 USD stablecoin. Tiền đó dùng để mua quyền bỏ phiếu, khóa trong kho. Điểm chốt rơi đúng vào 12 phút trước hạn chót của một đề xuất khẩn.
Nói cách khác, toàn bộ cái giá để tiếp quản một loạt hợp đồng chỉ là 20.000 USD cộng thêm vài chục phút kiên nhẫn.
Điều này có gì đó thú vị.. Ngưỡng quản trị của một chuỗi đã được gắn một mức giá.
Càng đáng nói là cách “cứu hỏa”.. Trên chuỗi không có công tắc nào ghi “đóng băng kẻ tấn công”. Cách duy nhất các trình xác thực có thể làm là mọi người cùng thỏa thuận không tạo khối — dừng cả chuỗi lại, chờ giải pháp, rồi cùng khởi động lại.. Sau khi chuỗi bị dừng một ngày và khởi động lại, 1.23 triệu ATOM đã được chuyển ra khỏi ví của kẻ tấn công.
Chuỗi hành động này thực ra khá vụng về, nhưng nó phơi bày đúng cấu trúc quyền lực thật: Một chuỗi có thể đóng băng tiền hay không không phụ thuộc vào việc code có viết gì, mà phụ thuộc vào việc có bao nhiêu người sẵn sàng cùng tắt máy.
Thú vị hơn nữa là lựa chọn của kẻ tấn công.. Vì sao hắn không nhắm vào mục tiêu lớn hơn mà lại chọn Neutron? Bởi chi phí tấn công gắn trực tiếp với “một phiếu quyền quản trị giá bao nhiêu”. Phân bổ token càng tập trung, hành động quản trị càng nhanh, ngưỡng càng thấp thì giá để mua đủ số phiếu mang tính quyết định càng rẻ.. Bản thân con số 20.000 USD là một bản báo cáo.
Và lần này có thể “cứu vãn” được nhờ một điều kiện khá mộc mạc: số lượng trình xác thực không nhiều, quen biết nhau, kêu gọi được.. Nếu là một chuỗi khác phân tán hơn, nhiều node hơn, ban ngày ban đêm đều có người online nhưng không ai thực sự chốt quyết định, thì sẽ không tồn tại lựa chọn “mọi người cùng dừng”. Những đề xuất độc hại sẽ lặng lẽ trôi qua.
Nhưng vấn đề là cùng một năng lực lại là con dao hai lưỡi.. Hôm nay trình xác thực có thể vì chặn kẻ tấn công mà dừng chuỗi 24 giờ, thì ngày mai cũng có thể vì lý do khác dừng chuỗi 24 giờ.. Trong thời gian đó, mọi giao dịch chuyển tiền, thanh lý, và tin nhắn xuyên chuỗi của tất cả người dùng bình thường đều bị nhấn tạm dừng.. Cứu người và gây thiệt hại nhầm, trong cơ chế này là cùng một chuyện.
Vì vậy, điều thực sự đáng theo dõi không phải lần này đã chuyển đi bao nhiêu ATOM.
Mà là liệu kiểu tấn công này có bị sao chép hay không.. Nếu việc “mua phiếu quản trị bằng 20.000 USD” được chứng minh là rẻ và khả thi, thì thứ ngành cần bổ sung chưa chắc là lỗ hổng — mà là định giá cho quản trị: ngưỡng nộp đề xuất, độ trễ thực thi, thời gian khóa, chi phí để có được quyền bỏ phiếu. Những tham số bình thường ít ai để ý sẽ bất ngờ trở thành dòng ngân sách an ninh đầu tiên.
Phần đảo ngược nằm ở đây: lần này thứ bị lấy đi là quyền bỏ phiếu quản trị, không phải khóa cá nhân. Điều đó có nghĩa là sau này không có đường “truy hồi”.. Chuỗi khởi động lại, hợp đồng được thu hồi, nhưng cuối cùng 1,23 triệu ATOM đó sẽ thuộc về ai — lại là một cuộc giằng co dài hơn.
Vấn đề thật sự là: trong 24 giờ tiếp theo bị dừng, liệu kho của bạn có nằm ở đó không..
Tin này thực sự có chút kỳ lạ..
💥 盘面异动群里说
Một chuỗi bị ngừng hoàn toàn suốt cả ngày; trong 24 giờ 48 phút không xuất hiện bất kỳ khối nào.. Theo lẽ thường, đây phải được xem là một sự cố nghiêm trọng. Nhưng phản ứng của cộng đồng lại giống như đang chờ một ca phẫu thuật kết thúc, chứ không phải cứu hỏa.
Trước hết, hãy nói rõ đã xảy ra chuyện gì.. Cosmos Hub vào lúc 8:06 sáng thứ Tư theo giờ miền Đông của Mỹ đã khôi phục việc tạo khối.. Nguyên nhân chuỗi bị đình trệ không phải do mã bị xâm nhập, mà do một kẻ tấn công đã giành quyền kiểm soát 11 hợp đồng trên Neutron. Cách hắn giành quyền kiểm soát là mua vé.
Đa số người nhìn thấy bốn chữ “tấn công của hacker”, phản ứng đầu tiên thường là lại một lỗ hổng bị khai thác.. Nhưng điều đáng chú ý thực sự nằm ở “giá niêm yết”: chi phí ban đầu của cuộc tấn công này là 20.199 USD stablecoin. Tiền đó dùng để mua quyền bỏ phiếu, khóa trong kho. Điểm chốt rơi đúng vào 12 phút trước hạn chót của một đề xuất khẩn.
Nói cách khác, toàn bộ cái giá để tiếp quản một loạt hợp đồng chỉ là 20.000 USD cộng thêm vài chục phút kiên nhẫn.
Điều này có gì đó thú vị.. Ngưỡng quản trị của một chuỗi đã được gắn một mức giá.
Càng đáng nói là cách “cứu hỏa”.. Trên chuỗi không có công tắc nào ghi “đóng băng kẻ tấn công”. Cách duy nhất các trình xác thực có thể làm là mọi người cùng thỏa thuận không tạo khối — dừng cả chuỗi lại, chờ giải pháp, rồi cùng khởi động lại.. Sau khi chuỗi bị dừng một ngày và khởi động lại, 1.23 triệu ATOM đã được chuyển ra khỏi ví của kẻ tấn công.
Chuỗi hành động này thực ra khá vụng về, nhưng nó phơi bày đúng cấu trúc quyền lực thật: Một chuỗi có thể đóng băng tiền hay không không phụ thuộc vào việc code có viết gì, mà phụ thuộc vào việc có bao nhiêu người sẵn sàng cùng tắt máy.
Thú vị hơn nữa là lựa chọn của kẻ tấn công.. Vì sao hắn không nhắm vào mục tiêu lớn hơn mà lại chọn Neutron? Bởi chi phí tấn công gắn trực tiếp với “một phiếu quyền quản trị giá bao nhiêu”. Phân bổ token càng tập trung, hành động quản trị càng nhanh, ngưỡng càng thấp thì giá để mua đủ số phiếu mang tính quyết định càng rẻ.. Bản thân con số 20.000 USD là một bản báo cáo.
Và lần này có thể “cứu vãn” được nhờ một điều kiện khá mộc mạc: số lượng trình xác thực không nhiều, quen biết nhau, kêu gọi được.. Nếu là một chuỗi khác phân tán hơn, nhiều node hơn, ban ngày ban đêm đều có người online nhưng không ai thực sự chốt quyết định, thì sẽ không tồn tại lựa chọn “mọi người cùng dừng”. Những đề xuất độc hại sẽ lặng lẽ trôi qua.
Nhưng vấn đề là cùng một năng lực lại là con dao hai lưỡi.. Hôm nay trình xác thực có thể vì chặn kẻ tấn công mà dừng chuỗi 24 giờ, thì ngày mai cũng có thể vì lý do khác dừng chuỗi 24 giờ.. Trong thời gian đó, mọi giao dịch chuyển tiền, thanh lý, và tin nhắn xuyên chuỗi của tất cả người dùng bình thường đều bị nhấn tạm dừng.. Cứu người và gây thiệt hại nhầm, trong cơ chế này là cùng một chuyện.
Vì vậy, điều thực sự đáng theo dõi không phải lần này đã chuyển đi bao nhiêu ATOM.
Mà là liệu kiểu tấn công này có bị sao chép hay không.. Nếu việc “mua phiếu quản trị bằng 20.000 USD” được chứng minh là rẻ và khả thi, thì thứ ngành cần bổ sung chưa chắc là lỗ hổng — mà là định giá cho quản trị: ngưỡng nộp đề xuất, độ trễ thực thi, thời gian khóa, chi phí để có được quyền bỏ phiếu. Những tham số bình thường ít ai để ý sẽ bất ngờ trở thành dòng ngân sách an ninh đầu tiên.
Phần đảo ngược nằm ở đây: lần này thứ bị lấy đi là quyền bỏ phiếu quản trị, không phải khóa cá nhân. Điều đó có nghĩa là sau này không có đường “truy hồi”.. Chuỗi khởi động lại, hợp đồng được thu hồi, nhưng cuối cùng 1,23 triệu ATOM đó sẽ thuộc về ai — lại là một cuộc giằng co dài hơn.
Vấn đề thật sự là: trong 24 giờ tiếp theo bị dừng, liệu kho của bạn có nằm ở đó không..
1
366
·
--
Đã xác minh
#21shares推出欧洲首只zcash实物etp
Tin tức này thực sự có chút kỳ lạ..
[💰 实时行情追踪](https://app.binance.com/uni-qr/6d5gRrvm)
Châu Âu vừa niêm yết sản phẩm ETP ZEC vật lý đầu tiên, bên phát hành là 21Shares; ngày 22 tháng 9, tại sàn giao dịch xuyên châu Âu ở Paris và Amsterdam, mã là ZCASH.. Một loại tài sản dựa vào việc “không bị nhìn thấy” mà lần này lại chọn đúng nơi có tiêu chuẩn công bố thông tin nghiêm ngặt nhất để lên sàn.
Phần lớn mọi người đến đây sẽ dừng lại ở câu “tiền mã hóa bảo mật (privacy coin) đã được mainstream chấp nhận”..
Nhưng thứ thực sự đáng chú ý là cái nhãn giá.. Phí hằng năm của sản phẩm này là 2,5%, cao hơn khá nhiều so với Bitcoin và Ethereum ETP cùng đợt niêm yết trên các sàn đó.. Điều thú vị hơn là ngày đầu tiên chỉ niêm yết 5000 phần, NAV là 20,04 USD, quy mô xấp xỉ 100.000 USD.
Thu phí đắt nhất, làm quy mô nhỏ nhất — từ đây bắt đầu khác biệt..
Hiện tại nó không bán “quy mô”, mà bán “tư cách”.. Sản phẩm là tài sản nắm giữ vật lý, bên lưu ký là BitGo; trong tài khoản chứng khoán của các nhà môi giới ở châu Âu có thể đặt lệnh trực tiếp, không cần mở tài khoản trên sàn giao dịch, cũng không phải lo lắng khóa cá nhân.. Nói thẳng ra: người sẵn sàng trả 2,5% không mua “sự riêng tư” — mà mua hành động “cuối cùng thứ này có thể được đưa vào tài khoản”.
Thực ra lối đi của dòng tiền đã nhìn rất rõ.. Ngày 25 tháng 8, ủy thác ZEC của Grayscale chuyển thành ETF và được niêm yết lên nền tảng Arca của sàn giao dịch NY; đến nay đã lấp gần 890 triệu USD. Ngày 30 tháng 9 còn phải thực hiện “chia 3-1” để ép giá trên mỗi đơn vị xuống, giúp nhà đầu tư lẻ có thể mua đơn vị nhỏ hơn.. Châu Âu ngày đầu chỉ có 100.000 USD, nhưng thứ nó nhận được là “lối vào để dòng vốn châu Âu có thể chạm tới ZEC”.. Trước phải có “cái hộp” (container), sau mới có dòng tiền — thứ tự này không thể đảo.
Ở đây có chút đáng để suy ngẫm.. Trong năm nay ZEC đã tăng 2700%, vốn hóa chạm 27,5 tỷ USD, xếp thứ chín trong nhóm tài sản crypto.. Tuần trước, người nắm giữ bỏ phiếu về việc giữ coin: 98,9% chọn duy trì mô hình giảm một nửa kiểu Bitcoin, đồng nghĩa quy tắc ở phía nguồn cung vẫn tiếp tục bị “khóa cứng”.. Một bên là nguồn cung bị quản bằng quy tắc, một bên là phía nhu cầu vừa tải lên từ các công ty chứng khoán truyền thống; hai phía đồng thời đang nhích về cùng một hướng.
Nhưng vấn đề là: rốt cuộc giá đang giao dịch cái gì.. Hôm nay, trong phiên nó lao lên quanh 1680 USD, rồi rơi lại về 1522, trong một ngày mất 6,6%.. Nếu chỉ là “nhu cầu về privacy tăng”, thì sản phẩm này có lẽ không thể tạo ra hình thái như vậy ngay trong tuần đầu được niêm yết ở châu Âu.. Nó giống như đang giao dịch một vị trí: hiện tại chỉ có nó là tài sản privacy có thể được “đóng gói hợp规” vào tài khoản; sự khan hiếm nằm ở vị trí này, không hoàn toàn do bản thân kỹ thuật.
Thứ đáng theo dõi thật sự là đường “kênh” này có nối được dòng lượng không.. Nếu nối được, thì lần đầu tiên tài sản nhóm privacy có được mức định giá liên tục trên “giá kệ” truyền thống; sau đó sẽ có sản phẩm thứ hai, thứ ba cùng loại tiếp tục nộp hồ sơ xin phê duyệt; nếu không nối được, thì hôm nay chỉ là thêm một sản phẩm “đi chiếm chỗ”.
Cú đảo chiều ở đầu bên kia.. Với một tài sản dựa vào “không bị nhìn thấy”, điểm bán đắt nhất hiện nay — lại chính là việc nó đang được lưu ký một cách “nhìn thấy được”.. Nếu một ngày nào đó quy tắc yêu cầu các sản phẩm như vậy phải công bố luồng địa chỉ lớp nền tảng, thì điều kiện để cái “container” được hình thành sẽ lỏng ra; lúc đó quay lại nhìn xem phí hằng năm 2,5% có còn “vị” như hiện tại không sẽ khác hẳn.
#21shares推出欧洲首只zcash实物etp
Tin tức này thực sự có chút kỳ lạ..
💰 实时行情追踪
Châu Âu vừa niêm yết sản phẩm ETP ZEC vật lý đầu tiên, bên phát hành là 21Shares; ngày 22 tháng 9, tại sàn giao dịch xuyên châu Âu ở Paris và Amsterdam, mã là ZCASH.. Một loại tài sản dựa vào việc “không bị nhìn thấy” mà lần này lại chọn đúng nơi có tiêu chuẩn công bố thông tin nghiêm ngặt nhất để lên sàn.
Phần lớn mọi người đến đây sẽ dừng lại ở câu “tiền mã hóa bảo mật (privacy coin) đã được mainstream chấp nhận”..
Nhưng thứ thực sự đáng chú ý là cái nhãn giá.. Phí hằng năm của sản phẩm này là 2,5%, cao hơn khá nhiều so với Bitcoin và Ethereum ETP cùng đợt niêm yết trên các sàn đó.. Điều thú vị hơn là ngày đầu tiên chỉ niêm yết 5000 phần, NAV là 20,04 USD, quy mô xấp xỉ 100.000 USD.
Thu phí đắt nhất, làm quy mô nhỏ nhất — từ đây bắt đầu khác biệt..
Hiện tại nó không bán “quy mô”, mà bán “tư cách”.. Sản phẩm là tài sản nắm giữ vật lý, bên lưu ký là BitGo; trong tài khoản chứng khoán của các nhà môi giới ở châu Âu có thể đặt lệnh trực tiếp, không cần mở tài khoản trên sàn giao dịch, cũng không phải lo lắng khóa cá nhân.. Nói thẳng ra: người sẵn sàng trả 2,5% không mua “sự riêng tư” — mà mua hành động “cuối cùng thứ này có thể được đưa vào tài khoản”.
Thực ra lối đi của dòng tiền đã nhìn rất rõ.. Ngày 25 tháng 8, ủy thác ZEC của Grayscale chuyển thành ETF và được niêm yết lên nền tảng Arca của sàn giao dịch NY; đến nay đã lấp gần 890 triệu USD. Ngày 30 tháng 9 còn phải thực hiện “chia 3-1” để ép giá trên mỗi đơn vị xuống, giúp nhà đầu tư lẻ có thể mua đơn vị nhỏ hơn.. Châu Âu ngày đầu chỉ có 100.000 USD, nhưng thứ nó nhận được là “lối vào để dòng vốn châu Âu có thể chạm tới ZEC”.. Trước phải có “cái hộp” (container), sau mới có dòng tiền — thứ tự này không thể đảo.
Ở đây có chút đáng để suy ngẫm.. Trong năm nay ZEC đã tăng 2700%, vốn hóa chạm 27,5 tỷ USD, xếp thứ chín trong nhóm tài sản crypto.. Tuần trước, người nắm giữ bỏ phiếu về việc giữ coin: 98,9% chọn duy trì mô hình giảm một nửa kiểu Bitcoin, đồng nghĩa quy tắc ở phía nguồn cung vẫn tiếp tục bị “khóa cứng”.. Một bên là nguồn cung bị quản bằng quy tắc, một bên là phía nhu cầu vừa tải lên từ các công ty chứng khoán truyền thống; hai phía đồng thời đang nhích về cùng một hướng.
Nhưng vấn đề là: rốt cuộc giá đang giao dịch cái gì.. Hôm nay, trong phiên nó lao lên quanh 1680 USD, rồi rơi lại về 1522, trong một ngày mất 6,6%.. Nếu chỉ là “nhu cầu về privacy tăng”, thì sản phẩm này có lẽ không thể tạo ra hình thái như vậy ngay trong tuần đầu được niêm yết ở châu Âu.. Nó giống như đang giao dịch một vị trí: hiện tại chỉ có nó là tài sản privacy có thể được “đóng gói hợp规” vào tài khoản; sự khan hiếm nằm ở vị trí này, không hoàn toàn do bản thân kỹ thuật.
Thứ đáng theo dõi thật sự là đường “kênh” này có nối được dòng lượng không.. Nếu nối được, thì lần đầu tiên tài sản nhóm privacy có được mức định giá liên tục trên “giá kệ” truyền thống; sau đó sẽ có sản phẩm thứ hai, thứ ba cùng loại tiếp tục nộp hồ sơ xin phê duyệt; nếu không nối được, thì hôm nay chỉ là thêm một sản phẩm “đi chiếm chỗ”.
Cú đảo chiều ở đầu bên kia.. Với một tài sản dựa vào “không bị nhìn thấy”, điểm bán đắt nhất hiện nay — lại chính là việc nó đang được lưu ký một cách “nhìn thấy được”.. Nếu một ngày nào đó quy tắc yêu cầu các sản phẩm như vậy phải công bố luồng địa chỉ lớp nền tảng, thì điều kiện để cái “container” được hình thành sẽ lỏng ra; lúc đó quay lại nhìn xem phí hằng năm 2,5% có còn “vị” như hiện tại không sẽ khác hẳn.
17
14.8k
·
--
Đã xác minh
#ai股持续上涨还有哪些投资机会
Nhiều người nhìn thấy đây lại là một công ty khai thác Bitcoin khác đang tốn tiền để mua tài sản.. Nhưng trong tin này, thứ đáng để xem thực sự có thể là: thứ mà họ mua không còn giống một “trang trại” khai thác nữa..
[🤖 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
Hut 8 với mức giá chào 140 triệu USD đã giành được tại một cuộc đấu thầu hai trung tâm dữ liệu ở Texas của Poolin. Mục đích ghi rất thẳng thừng—không phải để đào nhiều Bitcoin hơn, mà để mở rộng thêm “bộ hạ tầng AI” của chính họ..
Từ đây mọi thứ bắt đầu khác đi.. Trước đây các công ty khai thác mua máy móc, mua năng lực tính toán, mua cả những nhà xưởng/phòng máy có giá điện rẻ. Bây giờ họ mua “mảnh đất có thể biến điện thành năng lực tính toán” và giấy phép đấu nối điện. Vì cùng một lượng điện, cho AI thuê sẽ đáng tiền hơn so với việc dùng để tính/đào Bitcoin..
Vì vậy, thứ đang được “xoay vòng” thực sự không phải là coin, mà là điện và các rack (tủ giá). Trên trục AI, mọi người tập trung vào chip và mô hình lớn, nhưng thứ bị giành nhiều nhất lại là công suất điện và giấy phép đấu nối—mà hiện phần lớn các tài sản này lại đang được treo trên sổ sách của các công ty khai thác Bitcoin..
Thú vị hơn là hướng đi đã đổi.. Ở các chu kỳ trước, doanh nghiệp khai thác bị giá Bitcoin kéo đi: giá tăng thì mở rộng công suất, giá giảm thì tắt máy. Còn bây giờ họ có thêm một dòng tiền chẳng liên quan nhiều đến giá coin—đó là cho AI thuê các rack để huấn luyện..
Nhưng vấn đề nằm ở chỗ: năng lực tính toán không thể tự nhiên tăng lên, nó chỉ được “dịch chuyển” mà thôi.. Nếu lợi nhuận từ việc thuê cho AI tiếp tục cao hơn so với đào coin, ngày càng nhiều công suất điện sẽ bị chuyển đổi mục đích. Khi đó, tăng trưởng năng lực tính toán ở phía mạng Bitcoin chắc chắn sẽ chậm lại.. Điều này không liên quan đến giá; mà là do cấu trúc chi phí đang lên tiếng..
Thứ đáng theo dõi thật sự là cuộc đấu thầu tương tự tiếp theo: liệu sẽ có thêm công ty khai thác thứ hai, thứ ba tiếp tục “đón” các tài sản kiểu này hay không.. Khi nguồn thu chính của công ty khai thác trở thành tiền thuê phòng máy, logic định giá của họ sẽ chuyển từ “(giá) coin × (năng lực tính toán)” sang “(điện) × (tiền thuê)”. Lúc đó liệu họ còn được tính là cổ phiếu crypto nữa không—chỗ này cũng khá đáng để suy ngẫm..
Điểm twist vẫn nằm ở đây: thương vụ này hiện mới chỉ là dự kiến mua lại. Mức chào 140 triệu USD và cả hai điểm ở Texas vẫn đang treo ở nửa chừng; liệu có “hạ cánh” được hay không lại là câu chuyện khác..
#ai股持续上涨还有哪些投资机会
Nhiều người nhìn thấy đây lại là một công ty khai thác Bitcoin khác đang tốn tiền để mua tài sản.. Nhưng trong tin này, thứ đáng để xem thực sự có thể là: thứ mà họ mua không còn giống một “trang trại” khai thác nữa..
🤖 进群聊市场
Hut 8 với mức giá chào 140 triệu USD đã giành được tại một cuộc đấu thầu hai trung tâm dữ liệu ở Texas của Poolin. Mục đích ghi rất thẳng thừng—không phải để đào nhiều Bitcoin hơn, mà để mở rộng thêm “bộ hạ tầng AI” của chính họ..
Từ đây mọi thứ bắt đầu khác đi.. Trước đây các công ty khai thác mua máy móc, mua năng lực tính toán, mua cả những nhà xưởng/phòng máy có giá điện rẻ. Bây giờ họ mua “mảnh đất có thể biến điện thành năng lực tính toán” và giấy phép đấu nối điện. Vì cùng một lượng điện, cho AI thuê sẽ đáng tiền hơn so với việc dùng để tính/đào Bitcoin..
Vì vậy, thứ đang được “xoay vòng” thực sự không phải là coin, mà là điện và các rack (tủ giá). Trên trục AI, mọi người tập trung vào chip và mô hình lớn, nhưng thứ bị giành nhiều nhất lại là công suất điện và giấy phép đấu nối—mà hiện phần lớn các tài sản này lại đang được treo trên sổ sách của các công ty khai thác Bitcoin..
Thú vị hơn là hướng đi đã đổi.. Ở các chu kỳ trước, doanh nghiệp khai thác bị giá Bitcoin kéo đi: giá tăng thì mở rộng công suất, giá giảm thì tắt máy. Còn bây giờ họ có thêm một dòng tiền chẳng liên quan nhiều đến giá coin—đó là cho AI thuê các rack để huấn luyện..
Nhưng vấn đề nằm ở chỗ: năng lực tính toán không thể tự nhiên tăng lên, nó chỉ được “dịch chuyển” mà thôi.. Nếu lợi nhuận từ việc thuê cho AI tiếp tục cao hơn so với đào coin, ngày càng nhiều công suất điện sẽ bị chuyển đổi mục đích. Khi đó, tăng trưởng năng lực tính toán ở phía mạng Bitcoin chắc chắn sẽ chậm lại.. Điều này không liên quan đến giá; mà là do cấu trúc chi phí đang lên tiếng..
Thứ đáng theo dõi thật sự là cuộc đấu thầu tương tự tiếp theo: liệu sẽ có thêm công ty khai thác thứ hai, thứ ba tiếp tục “đón” các tài sản kiểu này hay không.. Khi nguồn thu chính của công ty khai thác trở thành tiền thuê phòng máy, logic định giá của họ sẽ chuyển từ “(giá) coin × (năng lực tính toán)” sang “(điện) × (tiền thuê)”. Lúc đó liệu họ còn được tính là cổ phiếu crypto nữa không—chỗ này cũng khá đáng để suy ngẫm..
Điểm twist vẫn nằm ở đây: thương vụ này hiện mới chỉ là dự kiến mua lại. Mức chào 140 triệu USD và cả hai điểm ở Texas vẫn đang treo ở nửa chừng; liệu có “hạ cánh” được hay không lại là câu chuyện khác..
HUTUS-0,37%
1
241
·
--
#bch因cme期货上线涨约28%
Khi Bitcoin quay đầu đi xuống, thứ tăng mạnh nhất lại là hai đồng “thuộc số đông” mà đa phần mọi người tưởng đã nằm yên trong bảo tàng…
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Nhìn những phiên gần đây thì có gì đó khá thú vị.. Bitcoin trượt từ quanh 87.000 xuống gần 84.000, còn thứ tăng dữ nhất trong cùng thời điểm lại chính là hai “đường rẽ” lâu đời của nó..
Bitcoin Cash tuần này có lúc tăng tới 30%, biên độ tăng trong tuần vượt 50%, từ mức hơn 300 USD lần lượt chạm tới 358.. Đồng BSV tên khác cũng theo sau, tăng 20%, leo lên 21 USD, lập đỉnh cao trong năm..
Nhiều người nhìn thấy điều này, phản ứng đầu tiên có lẽ là: “tiền cũ lại sống dậy”, hoặc “lại có một đợt vốn đầu cơ đang trêu những đồng ít ai để ý”..
Nhưng thứ đáng xem thật sự có thể không phải bản thân mức tăng, mà là cách chúng được “thắp sáng”..
Đốt cháy đợt này là một tin nhắn: CME nói ngày 19 tháng 10 sẽ niêm yết hợp đồng tương lai Bitcoin Cash và Uniswap, chờ duyệt xét quy định; đây là hợp đồng mãi đối với đơn tiền mã hoá thứ mười của họ..
Ý nghĩa của hợp đồng tương lai đối với tổ chức chưa bao giờ là “thêm một sản phẩm đầu cơ”, mà là thêm một công cụ có thể dùng để phòng hộ, có thể nhét vào các sản phẩm cấu trúc.. Có lối vào tuân thủ hợp quy thì tiền mới dám bước ra sân khấu..
Quan trọng hơn là tin thứ hai chồng lên: Grayscale nộp đơn xin chuyển quỹ tín thác Bitcoin Cash đang nắm giữ thành ETF giao ngay, đưa lên phía sàn NYSE..
Một tin thì chỉ là cảm xúc, hai tin chồng lên nhau thành câu chuyện… Một bên là “có thể giao dịch”, bên kia là “có thể đưa vào tài khoản”, hai việc khớp lại thì đồng tiền này mới được coi là có lối vào tư cách tổ chức một lần nữa..
Điều thú vị hơn là tiền được “dịch” từ đâu qua..
Cùng ngày, ETF Bitcoin giao ngay có dòng ròng vào hơn 700 triệu USD, con số không hề nhỏ.. Nhưng giá Bitcoin của chính nó lại đi ngang, thậm chí còn có xu hướng đi xuống..
Điều này cho thấy phần tiền bước vào không hề được cộng thêm vào định giá biên của Bitcoin.. Nó tìm tới một vị trí có độ co giãn cao hơn, định giá thấp hơn, và có ít người biết đến hơn..
Khi mảnh “đắt nhất” trong một thị trường cứ đứng yên, tiền sẽ chạy sang hai đầu: một đầu là ổn định nhất—stablecoin, thanh lý, lưu ký; đầu còn lại là rẻ nhất—giảm đã nhiều năm, vốn hoá nhỏ, chỉ cần một chút lực mua là có thể kéo ra mức tăng hai chữ số của những tài sản cũ..
Tiền rẽ nhánh của Bitcoin vừa vặn thuộc nhóm thứ hai, hơn nữa là kiểu điển hình nhất: chúng mang theo “ký ức” của Bitcoin, nhưng lại không có vốn hoá của Bitcoin..
Nhưng vấn đề là.. Kịch bản này trong lịch sử đã từng diễn ra không ít lần, sự bùng nổ của coin rẽ nhánh luôn ngắn ngủi, tăng nhanh, và xả hồi cũng nhanh.. Vốn hoá càng nhỏ thì giá càng dễ bị đẩy lên, đồng thời cũng càng dễ bị đẩy ngược lại..
Hơn nữa, trong đợt này có một phần là bị chất lên bởi phái sinh.. Bên BSV, số hợp đồng chưa tất toán tăng cùng giá, cho thấy là có vị thế mới được mở chứ không chỉ là đóng vị thế của phe short; đó là điều tốt, nhưng cũng có nghĩa là lượng tiền này cũng là “tiền nhanh”.
Vì vậy, thứ đáng theo dõi thực sự không phải kiểu “BCH có giữ vững được vị trí quanh 340 không”..
Mà là trước ngày 19 tháng 10 đó, liệu sẽ có hành động tương tự thứ hai, thứ ba nào được tung lên tiếp hay không..
Nếu chỉ có mỗi chuyện lên sàn hợp đồng tương lai, thì rất có thể đó là một cú xung cảm xúc.. Nếu phía sau còn có phê duyệt ETF và những coin “lạnh” ít ai chú ý khác cũng được thắp sáng tương tự, thì đây không phải là “tiền cũ sống dậy”, mà là dòng tiền bắt đầu định giá lại cả một “rổ” các đồng coin vừa rẻ vừa đang được hợp thức hoá..
Ở đây quả thật có chút đáng suy ngẫm.. Mỗi vòng tăng, thị trường trước tiên lại nâng phần đắt nhất lên cao nhất, rồi quay đầu đi nhặt đồ rẻ.. Hiện tại động tác này vừa mới bắt đầu, chưa thấy rõ là bản năng hay là xu hướng..
Khi xuất hiện đồng “lạnh” vốn hoá lớn thứ hai được thắp sáng theo cách tương tự, thì hướng đi cơ bản sẽ rõ ràng..
#bch因cme期货上线涨约28%
Khi Bitcoin quay đầu đi xuống, thứ tăng mạnh nhất lại là hai đồng “thuộc số đông” mà đa phần mọi người tưởng đã nằm yên trong bảo tàng…
📢 进群蹲一手消息
Nhìn những phiên gần đây thì có gì đó khá thú vị.. Bitcoin trượt từ quanh 87.000 xuống gần 84.000, còn thứ tăng dữ nhất trong cùng thời điểm lại chính là hai “đường rẽ” lâu đời của nó..
Bitcoin Cash tuần này có lúc tăng tới 30%, biên độ tăng trong tuần vượt 50%, từ mức hơn 300 USD lần lượt chạm tới 358.. Đồng BSV tên khác cũng theo sau, tăng 20%, leo lên 21 USD, lập đỉnh cao trong năm..
Nhiều người nhìn thấy điều này, phản ứng đầu tiên có lẽ là: “tiền cũ lại sống dậy”, hoặc “lại có một đợt vốn đầu cơ đang trêu những đồng ít ai để ý”..
Nhưng thứ đáng xem thật sự có thể không phải bản thân mức tăng, mà là cách chúng được “thắp sáng”..
Đốt cháy đợt này là một tin nhắn: CME nói ngày 19 tháng 10 sẽ niêm yết hợp đồng tương lai Bitcoin Cash và Uniswap, chờ duyệt xét quy định; đây là hợp đồng mãi đối với đơn tiền mã hoá thứ mười của họ..
Ý nghĩa của hợp đồng tương lai đối với tổ chức chưa bao giờ là “thêm một sản phẩm đầu cơ”, mà là thêm một công cụ có thể dùng để phòng hộ, có thể nhét vào các sản phẩm cấu trúc.. Có lối vào tuân thủ hợp quy thì tiền mới dám bước ra sân khấu..
Quan trọng hơn là tin thứ hai chồng lên: Grayscale nộp đơn xin chuyển quỹ tín thác Bitcoin Cash đang nắm giữ thành ETF giao ngay, đưa lên phía sàn NYSE..
Một tin thì chỉ là cảm xúc, hai tin chồng lên nhau thành câu chuyện… Một bên là “có thể giao dịch”, bên kia là “có thể đưa vào tài khoản”, hai việc khớp lại thì đồng tiền này mới được coi là có lối vào tư cách tổ chức một lần nữa..
Điều thú vị hơn là tiền được “dịch” từ đâu qua..
Cùng ngày, ETF Bitcoin giao ngay có dòng ròng vào hơn 700 triệu USD, con số không hề nhỏ.. Nhưng giá Bitcoin của chính nó lại đi ngang, thậm chí còn có xu hướng đi xuống..
Điều này cho thấy phần tiền bước vào không hề được cộng thêm vào định giá biên của Bitcoin.. Nó tìm tới một vị trí có độ co giãn cao hơn, định giá thấp hơn, và có ít người biết đến hơn..
Khi mảnh “đắt nhất” trong một thị trường cứ đứng yên, tiền sẽ chạy sang hai đầu: một đầu là ổn định nhất—stablecoin, thanh lý, lưu ký; đầu còn lại là rẻ nhất—giảm đã nhiều năm, vốn hoá nhỏ, chỉ cần một chút lực mua là có thể kéo ra mức tăng hai chữ số của những tài sản cũ..
Tiền rẽ nhánh của Bitcoin vừa vặn thuộc nhóm thứ hai, hơn nữa là kiểu điển hình nhất: chúng mang theo “ký ức” của Bitcoin, nhưng lại không có vốn hoá của Bitcoin..
Nhưng vấn đề là.. Kịch bản này trong lịch sử đã từng diễn ra không ít lần, sự bùng nổ của coin rẽ nhánh luôn ngắn ngủi, tăng nhanh, và xả hồi cũng nhanh.. Vốn hoá càng nhỏ thì giá càng dễ bị đẩy lên, đồng thời cũng càng dễ bị đẩy ngược lại..
Hơn nữa, trong đợt này có một phần là bị chất lên bởi phái sinh.. Bên BSV, số hợp đồng chưa tất toán tăng cùng giá, cho thấy là có vị thế mới được mở chứ không chỉ là đóng vị thế của phe short; đó là điều tốt, nhưng cũng có nghĩa là lượng tiền này cũng là “tiền nhanh”.
Vì vậy, thứ đáng theo dõi thực sự không phải kiểu “BCH có giữ vững được vị trí quanh 340 không”..
Mà là trước ngày 19 tháng 10 đó, liệu sẽ có hành động tương tự thứ hai, thứ ba nào được tung lên tiếp hay không..
Nếu chỉ có mỗi chuyện lên sàn hợp đồng tương lai, thì rất có thể đó là một cú xung cảm xúc.. Nếu phía sau còn có phê duyệt ETF và những coin “lạnh” ít ai chú ý khác cũng được thắp sáng tương tự, thì đây không phải là “tiền cũ sống dậy”, mà là dòng tiền bắt đầu định giá lại cả một “rổ” các đồng coin vừa rẻ vừa đang được hợp thức hoá..
Ở đây quả thật có chút đáng suy ngẫm.. Mỗi vòng tăng, thị trường trước tiên lại nâng phần đắt nhất lên cao nhất, rồi quay đầu đi nhặt đồ rẻ.. Hiện tại động tác này vừa mới bắt đầu, chưa thấy rõ là bản năng hay là xu hướng..
Khi xuất hiện đồng “lạnh” vốn hoá lớn thứ hai được thắp sáng theo cách tương tự, thì hướng đi cơ bản sẽ rõ ràng..
3
12.3k
·
--
#比特币两度受阻87300美元
Vừa lướt tới một tin nhắn, nói rằng Bitcoin "lần nữa lao lên nhưng thất bại trước mốc 87.000"..
[🔥 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
Phần lớn mọi người nhìn thấy dòng chữ này, phản ứng đầu tiên chắc hẳn là "tăng nhiều rồi, điều chỉnh một chút là bình thường"..
Nhưng thứ đáng để ý thật sự lại là một con số khác, nó không lên hot search..
Trong bốn giờ, các lệnh long trị giá 280 triệu USD đã bị thanh lý, giá từ quanh 87.000 rơi thẳng xuống xuyên thủng mốc 84.000..
Nghe cũng hơi thú vị đấy..
Bởi vì trong hơn một tháng qua, Bitcoin đã tăng hơn 30%, nhưng trong tháng này, nhu cầu spot (có thể thống kê trên chuỗi) lại đang âm, khoảng âm 180.000 coin..
Dịch ra cho dễ hiểu: người thật sự bỏ tiền mua vào, còn ít hơn lượng mới bị bán ra trên thị trường..
Vậy mức tăng trong hơn một tháng là do ai mua đẩy lên..
Câu trả lời nằm ở nửa còn lại: trong cùng khoảng thời gian đó, phía phái sinh liên tục tăng nhu cầu..
Nói cách khác, thứ đang đẩy giá đi lên không phải "có tiền mới chảy vào", mà là "vị thế đang được cộng thêm"..
Hai chuyện này nghe thì giống nhau, nhưng thật ra hoàn toàn không phải một chuyện..
Điều còn thú vị hơn là vị trí của "trần"..
Giá vốn trung bình của nhóm ETF spot ở Mỹ nằm ngay dưới một chút mốc 86.000..
Đây cũng là lý do vì sao giá từng hai lần lao về gần 87.000 rồi bị húc bật trở lại — chạm vào vạch đó thì nhóm vào sớm nhất vừa kịp hoàn vốn, lệnh bán tự nhiên cũng đã xuất hiện..
Bây giờ giá tụt lại xuống dưới 84.000, nghĩa là nhóm này từ trạng thái đang lãi trên sổ sách chuyển sang thua lỗ..
Chỗ này bắt đầu đáng để suy ngẫm..
Cùng một đường kẻ đó thôi: khi giá đi lên thì gọi là hỗ trợ, còn khi rơi xuống thì lại gọi là kháng cự..
Logic đằng sau thật ra rất đơn giản: mua bằng spot thì giá giảm sẽ có người tiếp hàng; còn đẩy giá bằng đòn bẩy thì khi giảm, trước tiên chỉ có việc thanh lý đòn bẩy, rồi sau đó người khác mới cân nhắc có tiếp hay không..
Vì vậy thứ thực sự đáng theo dõi không phải kiểu "liệu 82.000 có giữ được hay không" — các mốc kỹ thuật như vậy..
Mà là đường nhu cầu spot: liệu nó có thể từ âm chuyển thành dương hay không..
Khi nó chuyển dương, mới chứng minh rằng có tiền mới sẵn sàng ở vị trí này để mua — lúc đó mới gọi là xu hướng..
Nếu vẫn chỉ là một mình phái sinh gánh, thì mỗi lần giá lao cao, về bản chất chỉ là đang đưa lô long tiếp theo lên phía trên để nhóm người đó chờ giải quyết vị thế (gỡ kẹt) ở đó..
Điểm đảo chiều nằm ở đây: giờ con số âm đã nhỏ hơn một chút so với vài ngày trước, hướng đang đi lùi lại.. nhưng đó mới chỉ là "ít bán hơn", chưa phải "bắt đầu mua"..
Điều giá phản ánh đầu tiên chưa bao giờ là sự thật, mà là thứ thuộc về những người đang gấp nhất..
#比特币两度受阻87300美元
Vừa lướt tới một tin nhắn, nói rằng Bitcoin "lần nữa lao lên nhưng thất bại trước mốc 87.000"..
🔥 进群聊仓位
Phần lớn mọi người nhìn thấy dòng chữ này, phản ứng đầu tiên chắc hẳn là "tăng nhiều rồi, điều chỉnh một chút là bình thường"..
Nhưng thứ đáng để ý thật sự lại là một con số khác, nó không lên hot search..
Trong bốn giờ, các lệnh long trị giá 280 triệu USD đã bị thanh lý, giá từ quanh 87.000 rơi thẳng xuống xuyên thủng mốc 84.000..
Nghe cũng hơi thú vị đấy..
Bởi vì trong hơn một tháng qua, Bitcoin đã tăng hơn 30%, nhưng trong tháng này, nhu cầu spot (có thể thống kê trên chuỗi) lại đang âm, khoảng âm 180.000 coin..
Dịch ra cho dễ hiểu: người thật sự bỏ tiền mua vào, còn ít hơn lượng mới bị bán ra trên thị trường..
Vậy mức tăng trong hơn một tháng là do ai mua đẩy lên..
Câu trả lời nằm ở nửa còn lại: trong cùng khoảng thời gian đó, phía phái sinh liên tục tăng nhu cầu..
Nói cách khác, thứ đang đẩy giá đi lên không phải "có tiền mới chảy vào", mà là "vị thế đang được cộng thêm"..
Hai chuyện này nghe thì giống nhau, nhưng thật ra hoàn toàn không phải một chuyện..
Điều còn thú vị hơn là vị trí của "trần"..
Giá vốn trung bình của nhóm ETF spot ở Mỹ nằm ngay dưới một chút mốc 86.000..
Đây cũng là lý do vì sao giá từng hai lần lao về gần 87.000 rồi bị húc bật trở lại — chạm vào vạch đó thì nhóm vào sớm nhất vừa kịp hoàn vốn, lệnh bán tự nhiên cũng đã xuất hiện..
Bây giờ giá tụt lại xuống dưới 84.000, nghĩa là nhóm này từ trạng thái đang lãi trên sổ sách chuyển sang thua lỗ..
Chỗ này bắt đầu đáng để suy ngẫm..
Cùng một đường kẻ đó thôi: khi giá đi lên thì gọi là hỗ trợ, còn khi rơi xuống thì lại gọi là kháng cự..
Logic đằng sau thật ra rất đơn giản: mua bằng spot thì giá giảm sẽ có người tiếp hàng; còn đẩy giá bằng đòn bẩy thì khi giảm, trước tiên chỉ có việc thanh lý đòn bẩy, rồi sau đó người khác mới cân nhắc có tiếp hay không..
Vì vậy thứ thực sự đáng theo dõi không phải kiểu "liệu 82.000 có giữ được hay không" — các mốc kỹ thuật như vậy..
Mà là đường nhu cầu spot: liệu nó có thể từ âm chuyển thành dương hay không..
Khi nó chuyển dương, mới chứng minh rằng có tiền mới sẵn sàng ở vị trí này để mua — lúc đó mới gọi là xu hướng..
Nếu vẫn chỉ là một mình phái sinh gánh, thì mỗi lần giá lao cao, về bản chất chỉ là đang đưa lô long tiếp theo lên phía trên để nhóm người đó chờ giải quyết vị thế (gỡ kẹt) ở đó..
Điểm đảo chiều nằm ở đây: giờ con số âm đã nhỏ hơn một chút so với vài ngày trước, hướng đang đi lùi lại.. nhưng đó mới chỉ là "ít bán hơn", chưa phải "bắt đầu mua"..
Điều giá phản ánh đầu tiên chưa bao giờ là sự thật, mà là thứ thuộc về những người đang gấp nhất..
7
6.7k
·
--
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có chút kỳ lạ..
[💥 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Một công ty làm thanh toán mã hóa đã chi hơn 60 triệu USD để mua lại một nền tảng thị trường tư nhân. Số tiền không phải quá lớn, nhưng phương thức thanh toán lại khá thú vị — thanh toán hoàn toàn bằng cổ phiếu, không rút một xu tiền mặt nào..
Đa số mọi người nhìn thấy là « thêm một thương vụ mua nhỏ ». Thứ đáng để ý thực sự là tờ giấy mà họ mua về..
Các công ty liên quan của North Capital đang nắm trong tay các giấy phép của SEC như công ty môi giới kinh doanh, đại lý chuyển nhượng và cố vấn đầu tư. Những tấm giấy phép này không sản xuất sản phẩm, cũng không mang lại người dùng; chúng chỉ làm một việc: giúp tài sản của bạn được phép để các tổ chức chạm vào theo mặt pháp lý..
Và ngay lúc này, mọi thứ bắt đầu khác đi..
Tình hình hiện tại là như sau: hàng đã được chuẩn bị sẵn — trái phiếu chính phủ, quỹ tiền tệ, phần vốn tư nhân đều có thể được token hóa; việc thanh toán, lưu ký và giao dịch thứ cấp trên chuỗi cũng đã có người xây dựng. Thứ thiếu không phải là công nghệ, mà là cánh cửa. Ai đứng trước cánh cửa đó, người đó sẽ quyết định tiền sẽ đi vào từ đâu..
Điều thú vị hơn là con đường mà MoonPay chọn..
Vài tháng trước, họ mở nền tảng Trade, kết nối ngân hàng và fintech với tài sản token hóa, thanh khoản của DeFi và thanh khoản của stablecoin. Giờ lại bổ sung thêm hạ tầng và giấy phép cho token hóa chứng khoán. Thanh toán, kênh, thanh toán bù trừ, lưu ký… họ đang ghép dần cả đường ống lại với nhau từng đoạn..
Vì vậy, số tiền của vòng này thực ra không chạy nhiều vào « coin ». Nó chạy vào « lối vào »..
Chỗ này bắt đầu có điều đáng suy ngẫm..
60 triệu, thanh toán bằng cổ phiếu. Dùng định giá của chính mình để làm “tiền” cho thấy hai điều: một là họ cho rằng định giá hiện tại của mình đáng giá hơn tiền mặt, hai là họ giữ tiền mặt lại — phía sau còn những vị trí quan trọng hơn cần mua. Vì thế, thứ có thể được định giá thực sự ở thương vụ này không nhất thiết là North Capital, mà có thể là chính MoonPay..
Nhưng vấn đề nằm ở đây..
Giấy phép mua được, còn việc ủy quyền thì phải chờ — bản thân thương vụ này cần được chấp thuận theo quy định của cơ quan quản lý. Và bài kiểm tra thật sự còn ở phía sau: sau khi token hóa chứng khoán quy mô đủ lớn lên chuỗi, tính thanh khoản của thị trường thứ cấp sẽ đến từ đâu. Cửa đã mở, nhưng không ai bước vào, thì 60 triệu này chỉ là một tờ chứng nhận treo trên tường..
Điều đáng tập trung thực sự là thứ tự này: không phải nền tảng nào lại lên thêm “coin” gì nữa, mà là trong nửa năm tới sẽ có bao nhiêu công ty mã hóa dùng cổ phiếu để mua “vỏ bọc” của tài chính truyền thống. Khi hành động này trở thành thói quen, nghĩa là ngành công nghiệp không còn trông chờ quy định mở cửa nữa, mà bắt đầu tự làm chìa khóa rồi..
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có chút kỳ lạ..
💥 最新消息群里说
Một công ty làm thanh toán mã hóa đã chi hơn 60 triệu USD để mua lại một nền tảng thị trường tư nhân. Số tiền không phải quá lớn, nhưng phương thức thanh toán lại khá thú vị — thanh toán hoàn toàn bằng cổ phiếu, không rút một xu tiền mặt nào..
Đa số mọi người nhìn thấy là « thêm một thương vụ mua nhỏ ». Thứ đáng để ý thực sự là tờ giấy mà họ mua về..
Các công ty liên quan của North Capital đang nắm trong tay các giấy phép của SEC như công ty môi giới kinh doanh, đại lý chuyển nhượng và cố vấn đầu tư. Những tấm giấy phép này không sản xuất sản phẩm, cũng không mang lại người dùng; chúng chỉ làm một việc: giúp tài sản của bạn được phép để các tổ chức chạm vào theo mặt pháp lý..
Và ngay lúc này, mọi thứ bắt đầu khác đi..
Tình hình hiện tại là như sau: hàng đã được chuẩn bị sẵn — trái phiếu chính phủ, quỹ tiền tệ, phần vốn tư nhân đều có thể được token hóa; việc thanh toán, lưu ký và giao dịch thứ cấp trên chuỗi cũng đã có người xây dựng. Thứ thiếu không phải là công nghệ, mà là cánh cửa. Ai đứng trước cánh cửa đó, người đó sẽ quyết định tiền sẽ đi vào từ đâu..
Điều thú vị hơn là con đường mà MoonPay chọn..
Vài tháng trước, họ mở nền tảng Trade, kết nối ngân hàng và fintech với tài sản token hóa, thanh khoản của DeFi và thanh khoản của stablecoin. Giờ lại bổ sung thêm hạ tầng và giấy phép cho token hóa chứng khoán. Thanh toán, kênh, thanh toán bù trừ, lưu ký… họ đang ghép dần cả đường ống lại với nhau từng đoạn..
Vì vậy, số tiền của vòng này thực ra không chạy nhiều vào « coin ». Nó chạy vào « lối vào »..
Chỗ này bắt đầu có điều đáng suy ngẫm..
60 triệu, thanh toán bằng cổ phiếu. Dùng định giá của chính mình để làm “tiền” cho thấy hai điều: một là họ cho rằng định giá hiện tại của mình đáng giá hơn tiền mặt, hai là họ giữ tiền mặt lại — phía sau còn những vị trí quan trọng hơn cần mua. Vì thế, thứ có thể được định giá thực sự ở thương vụ này không nhất thiết là North Capital, mà có thể là chính MoonPay..
Nhưng vấn đề nằm ở đây..
Giấy phép mua được, còn việc ủy quyền thì phải chờ — bản thân thương vụ này cần được chấp thuận theo quy định của cơ quan quản lý. Và bài kiểm tra thật sự còn ở phía sau: sau khi token hóa chứng khoán quy mô đủ lớn lên chuỗi, tính thanh khoản của thị trường thứ cấp sẽ đến từ đâu. Cửa đã mở, nhưng không ai bước vào, thì 60 triệu này chỉ là một tờ chứng nhận treo trên tường..
Điều đáng tập trung thực sự là thứ tự này: không phải nền tảng nào lại lên thêm “coin” gì nữa, mà là trong nửa năm tới sẽ có bao nhiêu công ty mã hóa dùng cổ phiếu để mua “vỏ bọc” của tài chính truyền thống. Khi hành động này trở thành thói quen, nghĩa là ngành công nghiệp không còn trông chờ quy định mở cửa nữa, mà bắt đầu tự làm chìa khóa rồi..
1.6k
·
--
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có hơi kỳ lạ..
[💥 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Trong năm qua, tổng giá trị vốn hóa crypto giảm 37%, còn 2,1 nghìn tỷ USD. Mọi người đều nói đó là thị trường gấu. Nhưng trong cùng một báo cáo của Chainalysis, lượng giao dịch của stablecoin xuyên biên giới lại tăng 77,5%, từ 124,2 tỷ lên 220,3 tỷ..
Một bên là giá bị cắt giảm một phần ba, bên kia là lượng sử dụng tăng gấp đôi. Đặt hai con số này cạnh nhau thì không giống chuyện của cùng một thị trường..
Phần lớn mọi người nhìn thấy là “crypto lại rơi giá”. Điều đáng để xem thật sự nằm ở câu kết luận: trong vòng thị trường gấu này, nửa thị trường nhạy cảm với giá bị đánh, còn nửa thị trường phục vụ thanh toán thì gần như không bị chạm tới..
Và từ đây mọi thứ bắt đầu khác đi..
Giá trị chuyển tiền xuyên biên giới trung bình mỗi giao dịch khoảng 3000 USD. Con số này rất then chốt. Nó không phải là “cá voi” đang dịch chuyển tài sản, mà là tiền hàng của nhà cung cấp, là tiền gửi về nhà, là việc chuyển khoản tiết kiệm từ những nơi tỷ giá bất ổn ra chỗ an toàn hơn. Phía Tether đưa ra một đánh giá khá thẳng thắn: dòng tiền trong ví vận hành với nhịp độ ổn định, không phải từng đợt bùng nổ—đó là “dấu vân tay” của việc kinh doanh, không phải dấu vân tay của đầu cơ..
Vì vậy, nói chính xác hơn thì không phải “tiền rút khỏi thị trường”, mà là “tiền đổi làn đường”. Tiền chưa rời đi—chỉ chuyển từ làn nhạy cảm với giá sang làn dành cho việc chuyển tiền..
Điều thú vị hơn là: người trải đường là ai..
Western Union vào tháng 8 đã đưa stablecoin vào ví và thẻ trên 37 thị trường. MoneyGram cũng đi theo với một loại thẻ tương tự. Hai công ty này suốt hơn một trăm năm qua làm đúng một nghề: chuyển tiền xuyên biên giới. Họ không đến để đầu cơ tiền mã hóa—họ dùng stablecoin như một “đường ống thanh toán” mới..
Nhìn vào đây thì đúng là có gì đó đáng để suy ngẫm..
Trong báo cáo còn có một bộ số liệu khác: có thêm 4708 hành lang xuyên biên giới, tổng cộng vận hành 2,64 tỷ USD. Và trong bốn phần ba số “con đường” nhỏ đó, từ 260 triệu của kỳ trước đã tăng lên 8,66 tỷ. Phần tăng trưởng thực sự không nằm ở các mạch máu lớn, mà là từ vài tuyến đường chính—bắt đầu lan rộng sang vô số con đường nhỏ..
Nhưng vấn đề là..
Phần trên chuỗi thì nhanh, còn phần ngoài chuỗi vẫn là “cũ”: đổi tiền tệ tại chỗ, thẩm định tuân thủ, và thời gian xử lý theo “đường ray” ngân hàng. Vì vậy, mức 77,5% hiện nay vẫn bị “việc quản lý đã rõ hay chưa” và “việc hoàn trả có đáng tin không” bóp cổ..
Thứ đáng để theo dõi thật sự là: khi nào cánh cửa này mở lỏng. Một khi lỏng ra, stablecoin sẽ không tranh giành thứ khác—mà chính là cả mạng lưới chuyển tiền xuyên biên giới đã chạy suốt vài chục năm..
Nếu một thị trường vừa giảm 37% về giá, vừa tăng 77% về mức sử dụng, thì rốt cuộc đó là thị trường gấu, hay là vừa đổi sang một đường đua mới.. Câu trả lời này, có lẽ quan trọng hơn nhiều so với việc hôm nay giá lên hay xuống..
#比特币突破8.7万美元创八个月新高
Tin tức này thực sự có hơi kỳ lạ..
💥 消息第一时间
Trong năm qua, tổng giá trị vốn hóa crypto giảm 37%, còn 2,1 nghìn tỷ USD. Mọi người đều nói đó là thị trường gấu. Nhưng trong cùng một báo cáo của Chainalysis, lượng giao dịch của stablecoin xuyên biên giới lại tăng 77,5%, từ 124,2 tỷ lên 220,3 tỷ..
Một bên là giá bị cắt giảm một phần ba, bên kia là lượng sử dụng tăng gấp đôi. Đặt hai con số này cạnh nhau thì không giống chuyện của cùng một thị trường..
Phần lớn mọi người nhìn thấy là “crypto lại rơi giá”. Điều đáng để xem thật sự nằm ở câu kết luận: trong vòng thị trường gấu này, nửa thị trường nhạy cảm với giá bị đánh, còn nửa thị trường phục vụ thanh toán thì gần như không bị chạm tới..
Và từ đây mọi thứ bắt đầu khác đi..
Giá trị chuyển tiền xuyên biên giới trung bình mỗi giao dịch khoảng 3000 USD. Con số này rất then chốt. Nó không phải là “cá voi” đang dịch chuyển tài sản, mà là tiền hàng của nhà cung cấp, là tiền gửi về nhà, là việc chuyển khoản tiết kiệm từ những nơi tỷ giá bất ổn ra chỗ an toàn hơn. Phía Tether đưa ra một đánh giá khá thẳng thắn: dòng tiền trong ví vận hành với nhịp độ ổn định, không phải từng đợt bùng nổ—đó là “dấu vân tay” của việc kinh doanh, không phải dấu vân tay của đầu cơ..
Vì vậy, nói chính xác hơn thì không phải “tiền rút khỏi thị trường”, mà là “tiền đổi làn đường”. Tiền chưa rời đi—chỉ chuyển từ làn nhạy cảm với giá sang làn dành cho việc chuyển tiền..
Điều thú vị hơn là: người trải đường là ai..
Western Union vào tháng 8 đã đưa stablecoin vào ví và thẻ trên 37 thị trường. MoneyGram cũng đi theo với một loại thẻ tương tự. Hai công ty này suốt hơn một trăm năm qua làm đúng một nghề: chuyển tiền xuyên biên giới. Họ không đến để đầu cơ tiền mã hóa—họ dùng stablecoin như một “đường ống thanh toán” mới..
Nhìn vào đây thì đúng là có gì đó đáng để suy ngẫm..
Trong báo cáo còn có một bộ số liệu khác: có thêm 4708 hành lang xuyên biên giới, tổng cộng vận hành 2,64 tỷ USD. Và trong bốn phần ba số “con đường” nhỏ đó, từ 260 triệu của kỳ trước đã tăng lên 8,66 tỷ. Phần tăng trưởng thực sự không nằm ở các mạch máu lớn, mà là từ vài tuyến đường chính—bắt đầu lan rộng sang vô số con đường nhỏ..
Nhưng vấn đề là..
Phần trên chuỗi thì nhanh, còn phần ngoài chuỗi vẫn là “cũ”: đổi tiền tệ tại chỗ, thẩm định tuân thủ, và thời gian xử lý theo “đường ray” ngân hàng. Vì vậy, mức 77,5% hiện nay vẫn bị “việc quản lý đã rõ hay chưa” và “việc hoàn trả có đáng tin không” bóp cổ..
Thứ đáng để theo dõi thật sự là: khi nào cánh cửa này mở lỏng. Một khi lỏng ra, stablecoin sẽ không tranh giành thứ khác—mà chính là cả mạng lưới chuyển tiền xuyên biên giới đã chạy suốt vài chục năm..
Nếu một thị trường vừa giảm 37% về giá, vừa tăng 77% về mức sử dụng, thì rốt cuộc đó là thị trường gấu, hay là vừa đổi sang một đường đua mới.. Câu trả lời này, có lẽ quan trọng hơn nhiều so với việc hôm nay giá lên hay xuống..
4.2k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại