

明月Míngyuè
5k Bài đăng
明月Míngyuè
Báo cáo
Chặn người dùng
Giao dịch mở
Trader thường xuyên
{thời gian} năm
2.2K+ Đang theo dõi
9.6K+ Người theo dõi
2.3K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Live
·
--
Tăng giá
#dusk $DUSK @Dusk_Foundation
Tôi đang xem các tài liệu giao dịch của Dusk thì một chi tiết nhỏ đã thu hút sự chú ý của tôi.
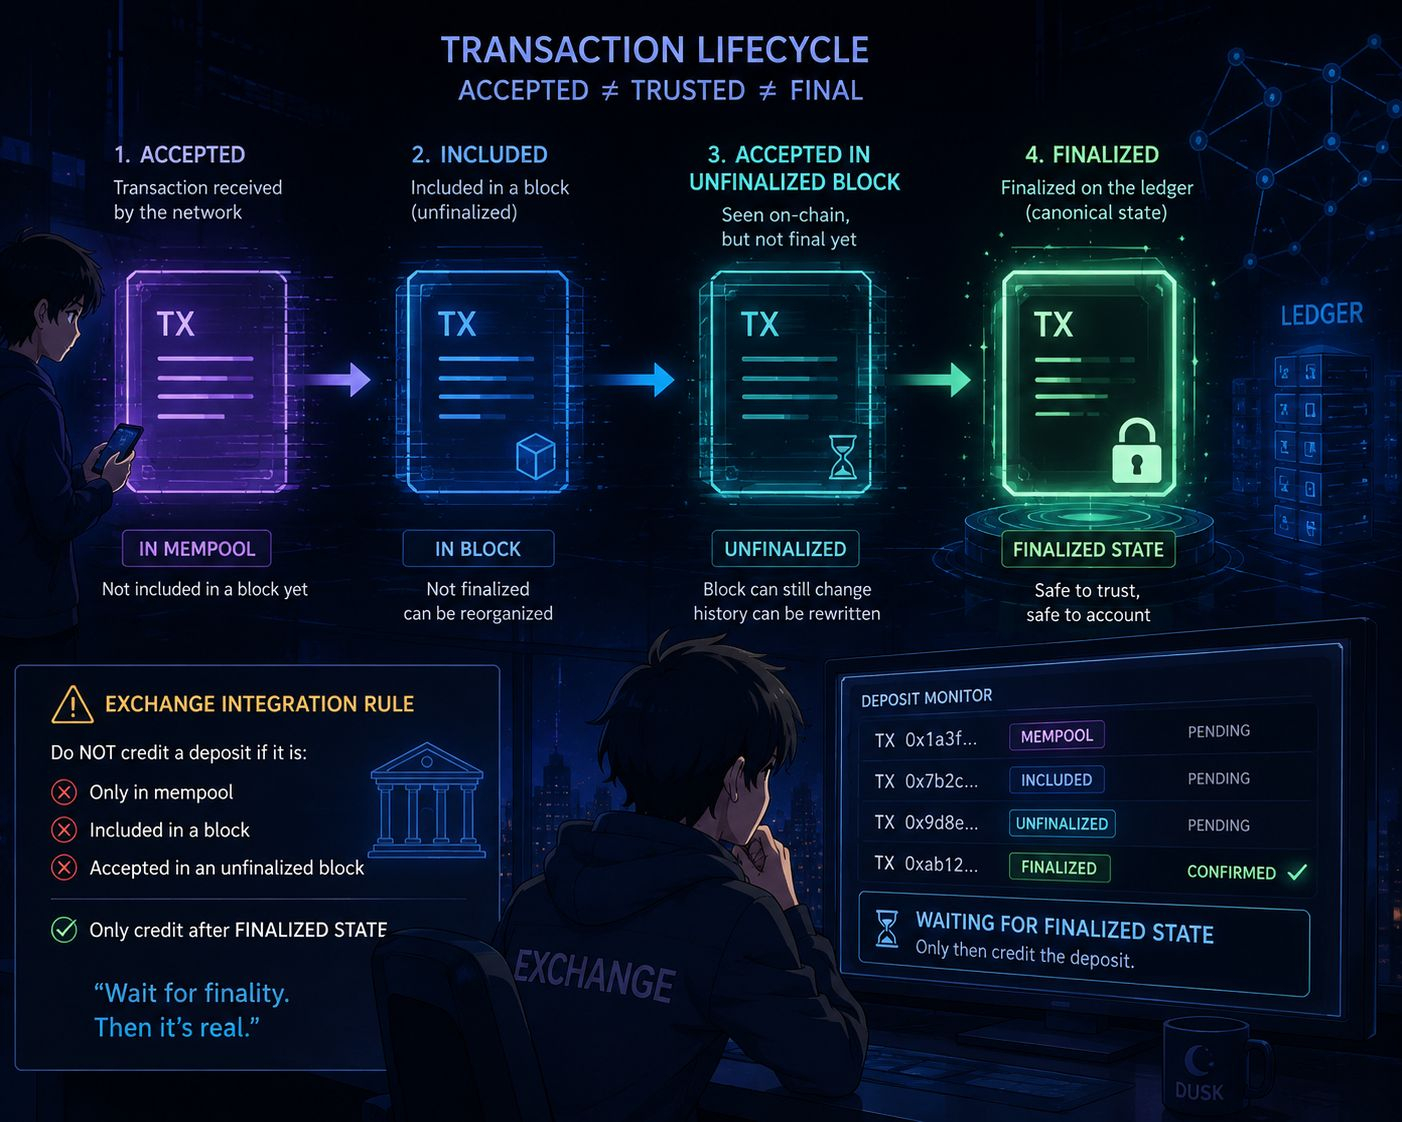
Boreas đã đưa ra các ranh giới rõ ràng giữa một giao dịch được chấp nhận từ một client, biểu diễn chuẩn của nó và phiên bản đã được cam kết vào sổ cái. Lý do khá đơn giản: các phần khác nhau của mạng không nên hiểu cùng một giao dịch theo những cách khác nhau.
Sau đó tôi nhận thấy một điểm thực tiễn hơn trong tài liệu tích hợp trao đổi của Dusk.
Một sàn giao dịch được chỉ định rõ ràng là không được ghi có cho một khoản tiền gửi chỉ vì nó xuất hiện trong mempool, được đưa vào, hoặc được chấp nhận trong một khối chưa được hoàn tất (unfinalized). Sàn phải chờ trạng thái đã được hoàn tất (finalized).
Điều đó khiến thay đổi của Boreas trở nên hợp lý hơn với tôi.
Đối với hạ tầng tài chính, tính nhất quán không chỉ là để các node đồng ý với nhau. Về lâu dài, nó trở thành một vấn đề kế toán: khi nào một hệ thống khác có thể an toàn coi một sự kiện trên chuỗi là “thật”?
Trước đó tôi chưa thực sự nghĩ về vòng đời giao dịch từ góc nhìn đó. Có lẽ phần khó khi đưa hoạt động tài chính lên chuỗi không phải là ghi lại giao dịch. Mà là biết chính xác khi nào mọi hệ thống được phép tin tưởng vào nó.
#Dusk $BTC $DUSK
#dusk $DUSK @Dusk
Tôi đang xem các tài liệu giao dịch của Dusk thì một chi tiết nhỏ đã thu hút sự chú ý của tôi.
Boreas đã đưa ra các ranh giới rõ ràng giữa một giao dịch được chấp nhận từ một client, biểu diễn chuẩn của nó và phiên bản đã được cam kết vào sổ cái. Lý do khá đơn giản: các phần khác nhau của mạng không nên hiểu cùng một giao dịch theo những cách khác nhau.
Sau đó tôi nhận thấy một điểm thực tiễn hơn trong tài liệu tích hợp trao đổi của Dusk.
Một sàn giao dịch được chỉ định rõ ràng là không được ghi có cho một khoản tiền gửi chỉ vì nó xuất hiện trong mempool, được đưa vào, hoặc được chấp nhận trong một khối chưa được hoàn tất (unfinalized). Sàn phải chờ trạng thái đã được hoàn tất (finalized).
Điều đó khiến thay đổi của Boreas trở nên hợp lý hơn với tôi.
Đối với hạ tầng tài chính, tính nhất quán không chỉ là để các node đồng ý với nhau. Về lâu dài, nó trở thành một vấn đề kế toán: khi nào một hệ thống khác có thể an toàn coi một sự kiện trên chuỗi là “thật”?
Trước đó tôi chưa thực sự nghĩ về vòng đời giao dịch từ góc nhìn đó. Có lẽ phần khó khi đưa hoạt động tài chính lên chuỗi không phải là ghi lại giao dịch. Mà là biết chính xác khi nào mọi hệ thống được phép tin tưởng vào nó.
#Dusk $BTC $DUSK
2
3
152
·
--
Tăng giá
#dusk $DUSK @Dusk_Foundation
Trước đây tôi từng nghĩ rằng một khi một giao dịch đã được chấp nhận thì coi như mọi thứ đã xong. Sau đó tôi xem kỹ vòng đời giao dịch của Dusk và nhận ra có một điểm phân biệt mà trước đó tôi chưa thực sự cân nhắc: “đã gửi”, “đã được chấp nhận” và “đã được hoàn tất” không nhất thiết xảy ra cùng một thời điểm.
Điều này nghe có vẻ chỉ là chi tiết kỹ thuật cho đến khi một ứng dụng tài chính bắt đầu hoạt động dựa trên giao dịch đó.
Nếu một lệnh chuyển nhượng tài sản, thanh toán hoặc một chỉ dẫn khác phụ thuộc vào giao dịch này, thì việc hành động trước khi đạt đến tính cuối cùng có thể đồng nghĩa với việc xây dựng bước tiếp theo trên một trạng thái mà thực tế vẫn chưa được xác lập. Điều tôi thấy thú vị là Dusk coi tính “finality” tất định như một phần của cơ sở hạ tầng cần thiết cho các ứng dụng tài chính, chứ không chỉ là một chỉ số hiệu năng khác của blockchain.
Một ứng dụng tài chính nên dừng việc chỉ hỏi “nó đã được chấp nhận chưa?” và bắt đầu hỏi “nó đã là cuối cùng chưa?” vào thời điểm nào?
@Dusk_Foundation #dusk $BTC $BNB
#dusk $DUSK @Dusk
Trước đây tôi từng nghĩ rằng một khi một giao dịch đã được chấp nhận thì coi như mọi thứ đã xong. Sau đó tôi xem kỹ vòng đời giao dịch của Dusk và nhận ra có một điểm phân biệt mà trước đó tôi chưa thực sự cân nhắc: “đã gửi”, “đã được chấp nhận” và “đã được hoàn tất” không nhất thiết xảy ra cùng một thời điểm.
Điều này nghe có vẻ chỉ là chi tiết kỹ thuật cho đến khi một ứng dụng tài chính bắt đầu hoạt động dựa trên giao dịch đó.
Nếu một lệnh chuyển nhượng tài sản, thanh toán hoặc một chỉ dẫn khác phụ thuộc vào giao dịch này, thì việc hành động trước khi đạt đến tính cuối cùng có thể đồng nghĩa với việc xây dựng bước tiếp theo trên một trạng thái mà thực tế vẫn chưa được xác lập. Điều tôi thấy thú vị là Dusk coi tính “finality” tất định như một phần của cơ sở hạ tầng cần thiết cho các ứng dụng tài chính, chứ không chỉ là một chỉ số hiệu năng khác của blockchain.
Một ứng dụng tài chính nên dừng việc chỉ hỏi “nó đã được chấp nhận chưa?” và bắt đầu hỏi “nó đã là cuối cùng chưa?” vào thời điểm nào?
@Dusk #dusk $BTC $BNB
2
4
226
·
--
@Dusk_Foundation #dusk
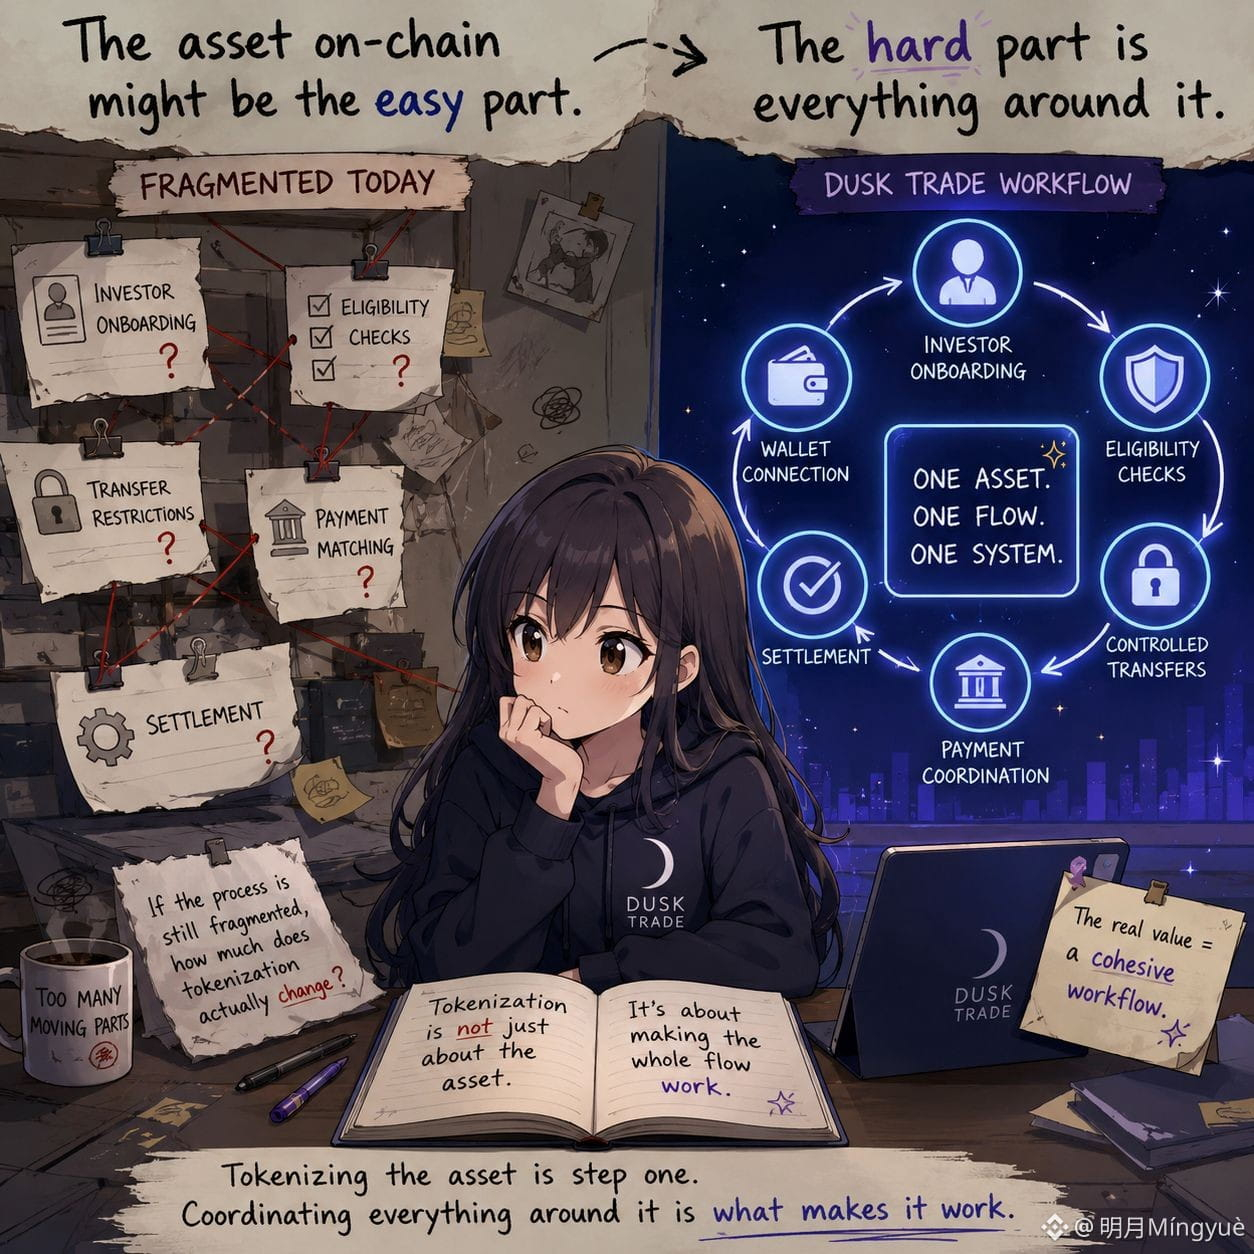
Càng nhìn vào tài chính được token hóa, tôi càng nghĩ rằng việc đưa tài sản lên on-chain có lẽ chỉ là phần dễ.
Phần khó là mọi thứ xảy ra xung quanh nó.
Nhà đầu tư vẫn cần được đưa vào hệ thống (on-boarded). Có thể cần kiểm tra điều kiện (eligibility) của họ. Các lần chuyển có thể bị giới hạn. Phần thanh toán phải khớp với phần tài sản. Và cuối cùng, mọi thứ vẫn phải được đối soát và thanh toán đúng.
Chính điều đó khiến @Dusk_Foundation Trade trở nên thú vị hơn đối với tôi.
Nó không được xây dựng chỉ để đơn giản là niêm yết các tài sản token hóa. Quy trình bao gồm đưa nhà đầu tư vào hệ thống, kết nối ví, chuyển tiền được kiểm soát, phối hợp thanh toán, và đối soát (settlement).
Vậy có lẽ giá trị thực sự của token hóa không chỉ là biến một tài sản thành một token. Có lẽ đó là liệu quy trình bị phân mảnh xoay quanh tài sản đó có thể trở thành một luồng công việc (workflow) mạch lạc hay không.
Nếu sự phối hợp đó vẫn bị phân mảnh, thì token hóa thực sự thay đổi được bao nhiêu?
#dusk $DUSK $BTC $BNB
@Dusk #dusk
Càng nhìn vào tài chính được token hóa, tôi càng nghĩ rằng việc đưa tài sản lên on-chain có lẽ chỉ là phần dễ.
Phần khó là mọi thứ xảy ra xung quanh nó.
Nhà đầu tư vẫn cần được đưa vào hệ thống (on-boarded). Có thể cần kiểm tra điều kiện (eligibility) của họ. Các lần chuyển có thể bị giới hạn. Phần thanh toán phải khớp với phần tài sản. Và cuối cùng, mọi thứ vẫn phải được đối soát và thanh toán đúng.
Chính điều đó khiến @Dusk Trade trở nên thú vị hơn đối với tôi.
Nó không được xây dựng chỉ để đơn giản là niêm yết các tài sản token hóa. Quy trình bao gồm đưa nhà đầu tư vào hệ thống, kết nối ví, chuyển tiền được kiểm soát, phối hợp thanh toán, và đối soát (settlement).
Vậy có lẽ giá trị thực sự của token hóa không chỉ là biến một tài sản thành một token. Có lẽ đó là liệu quy trình bị phân mảnh xoay quanh tài sản đó có thể trở thành một luồng công việc (workflow) mạch lạc hay không.
Nếu sự phối hợp đó vẫn bị phân mảnh, thì token hóa thực sự thay đổi được bao nhiêu?
#dusk $DUSK $BTC $BNB
23
14
287
·
--
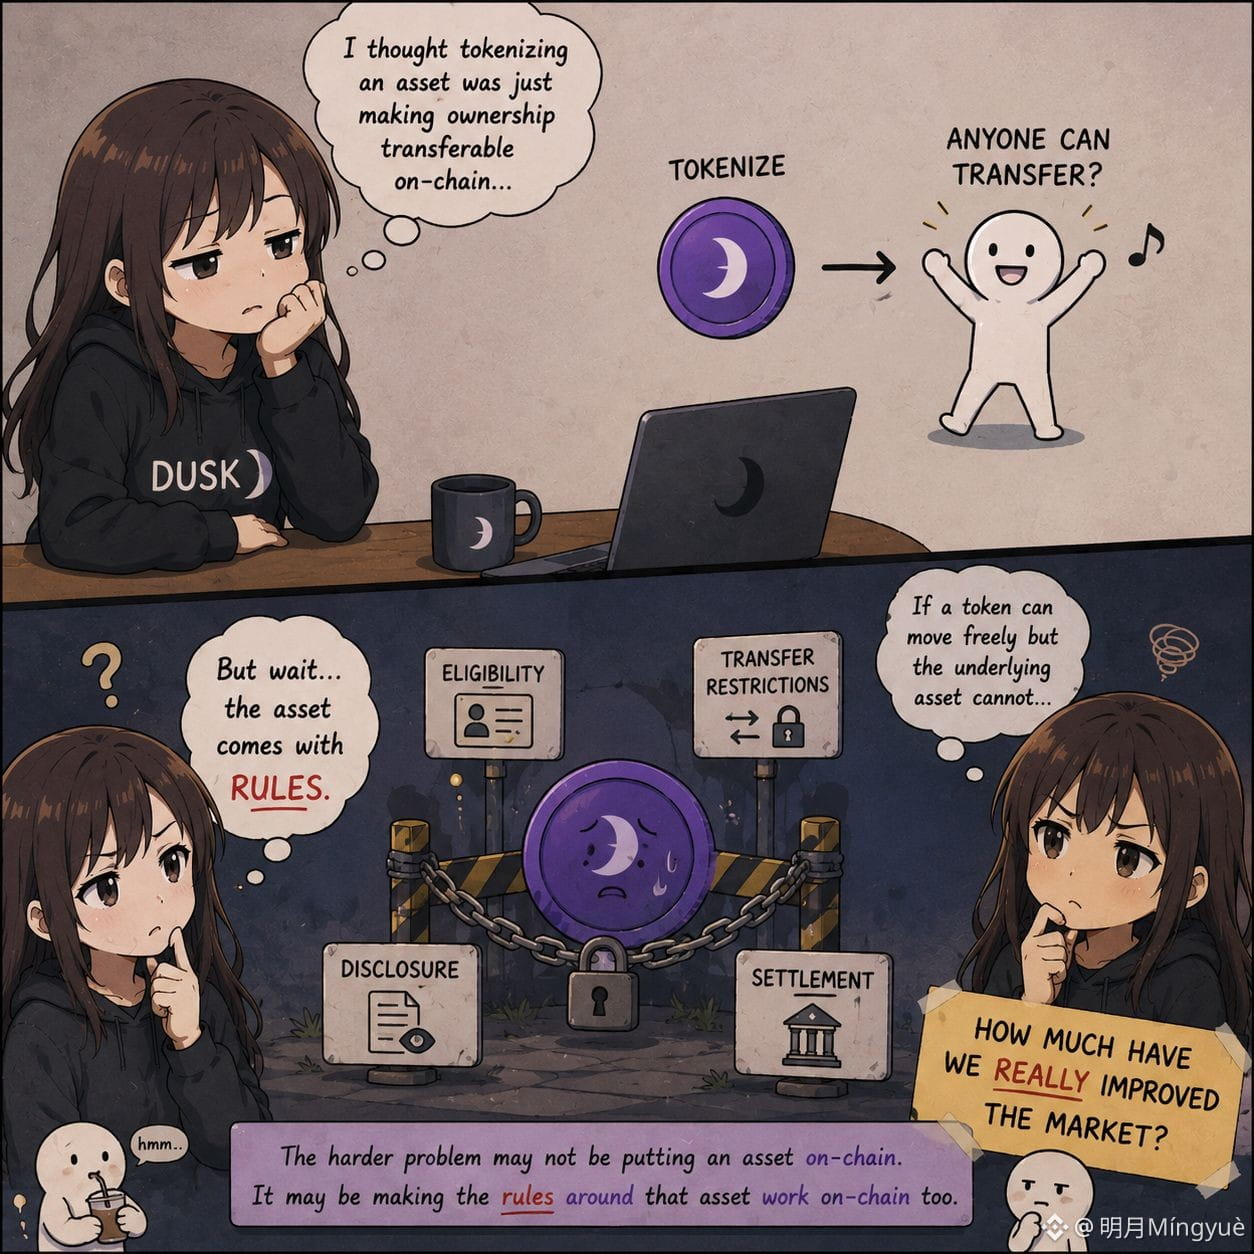
Trước đây tôi nghĩ việc mã hóa (token hóa) một tài sản chủ yếu là để chuyển nhượng quyền sở hữu một cách linh hoạt trên chuỗi. Nhưng giả định đó bắt đầu không còn đúng khi chính bản thân tài sản lại đi kèm các quy định.
Một chứng khoán được quản lý có thể không phải là thứ mà ai cũng có thể mua, nắm giữ hoặc chuyển nhượng. Tính đủ điều kiện, các hạn chế chuyển nhượng, yêu cầu công bố thông tin và cơ chế thanh toán—tất cả đều có thể quan trọng.
Đó là điều tôi thấy thú vị về Dusk.
Token không được xem như toàn bộ sản phẩm. Quy trình xoay quanh nó có thể bao gồm các cơ chế kiểm soát truy cập, tính đủ điều kiện của nhà đầu tư, các giao dịch chuyển nhượng có kiểm soát và phối hợp thanh toán. Điều này khiến tôi nghĩ rằng bài toán khó hơn trong tài chính token hóa có thể không chỉ là đưa một tài sản lên chuỗi. Có thể là làm cho các quy tắc liên quan đến tài sản đó cũng hoạt động trên chuỗi.
Và điều đó đặt ra một câu hỏi cho tôi:
Nếu một token có thể di chuyển tự do nhưng tài sản cơ sở thì không thể, thì chúng ta đã thực sự cải thiện thị trường được bao nhiêu?
#Dusk $DUSK @Dusk_Foundation
Trước đây tôi nghĩ việc mã hóa (token hóa) một tài sản chủ yếu là để chuyển nhượng quyền sở hữu một cách linh hoạt trên chuỗi. Nhưng giả định đó bắt đầu không còn đúng khi chính bản thân tài sản lại đi kèm các quy định.
Một chứng khoán được quản lý có thể không phải là thứ mà ai cũng có thể mua, nắm giữ hoặc chuyển nhượng. Tính đủ điều kiện, các hạn chế chuyển nhượng, yêu cầu công bố thông tin và cơ chế thanh toán—tất cả đều có thể quan trọng.
Đó là điều tôi thấy thú vị về Dusk.
Token không được xem như toàn bộ sản phẩm. Quy trình xoay quanh nó có thể bao gồm các cơ chế kiểm soát truy cập, tính đủ điều kiện của nhà đầu tư, các giao dịch chuyển nhượng có kiểm soát và phối hợp thanh toán. Điều này khiến tôi nghĩ rằng bài toán khó hơn trong tài chính token hóa có thể không chỉ là đưa một tài sản lên chuỗi. Có thể là làm cho các quy tắc liên quan đến tài sản đó cũng hoạt động trên chuỗi.
Và điều đó đặt ra một câu hỏi cho tôi:
Nếu một token có thể di chuyển tự do nhưng tài sản cơ sở thì không thể, thì chúng ta đã thực sự cải thiện thị trường được bao nhiêu?
#Dusk $DUSK @Dusk
31
11
223
·
--
Càng nhìn các thị trường tài chính trên chuỗi, tôi càng nghĩ rằng minh bạch và khả năng hiển thị không phải là một.
Một thị trường được quản lý cần xác minh những thứ như đủ điều kiện và tuân thủ, nhưng điều đó không có nghĩa là mọi chi tiết đều nên được công khai.
Đó là điều khiến tôi thấy thú vị về cách tiếp cận “tiết lộ chọn lọc” của Dusk.
Ý tưởng không chỉ đơn giản là che giấu thông tin. Mục tiêu là chứng minh những gì cần phải được chứng minh, đồng thời giữ riêng những thông tin không cần phải công khai.
Với các giao dịch crypto thông thường, sự khác biệt này có thể có vẻ ít quan trọng hơn.
Nhưng với các tài sản tài chính được quản lý, đây có thể là một trong những yếu tố giúp các thị trường trên chuỗi thực sự vận hành được.
Có lẽ mục tiêu không nên là minh bạch tối đa.
Có lẽ nên là khả năng xác minh tối đa, với chỉ những thông tin cần thiết được lộ ra.
#dusk $DUSK @Dusk_Foundation
Càng nhìn các thị trường tài chính trên chuỗi, tôi càng nghĩ rằng minh bạch và khả năng hiển thị không phải là một.
Một thị trường được quản lý cần xác minh những thứ như đủ điều kiện và tuân thủ, nhưng điều đó không có nghĩa là mọi chi tiết đều nên được công khai.
Đó là điều khiến tôi thấy thú vị về cách tiếp cận “tiết lộ chọn lọc” của Dusk.
Ý tưởng không chỉ đơn giản là che giấu thông tin. Mục tiêu là chứng minh những gì cần phải được chứng minh, đồng thời giữ riêng những thông tin không cần phải công khai.
Với các giao dịch crypto thông thường, sự khác biệt này có thể có vẻ ít quan trọng hơn.
Nhưng với các tài sản tài chính được quản lý, đây có thể là một trong những yếu tố giúp các thị trường trên chuỗi thực sự vận hành được.
Có lẽ mục tiêu không nên là minh bạch tối đa.
Có lẽ nên là khả năng xác minh tối đa, với chỉ những thông tin cần thiết được lộ ra.
#dusk $DUSK @Dusk
1
2
144
·
--
Trước đây tôi từng nghĩ rằng cho vay lãi suất cố định về cơ bản chỉ là một trò chờ đợi.
Bạn cho vay, khóa các điều khoản, rồi đợi đến ngày đáo hạn.
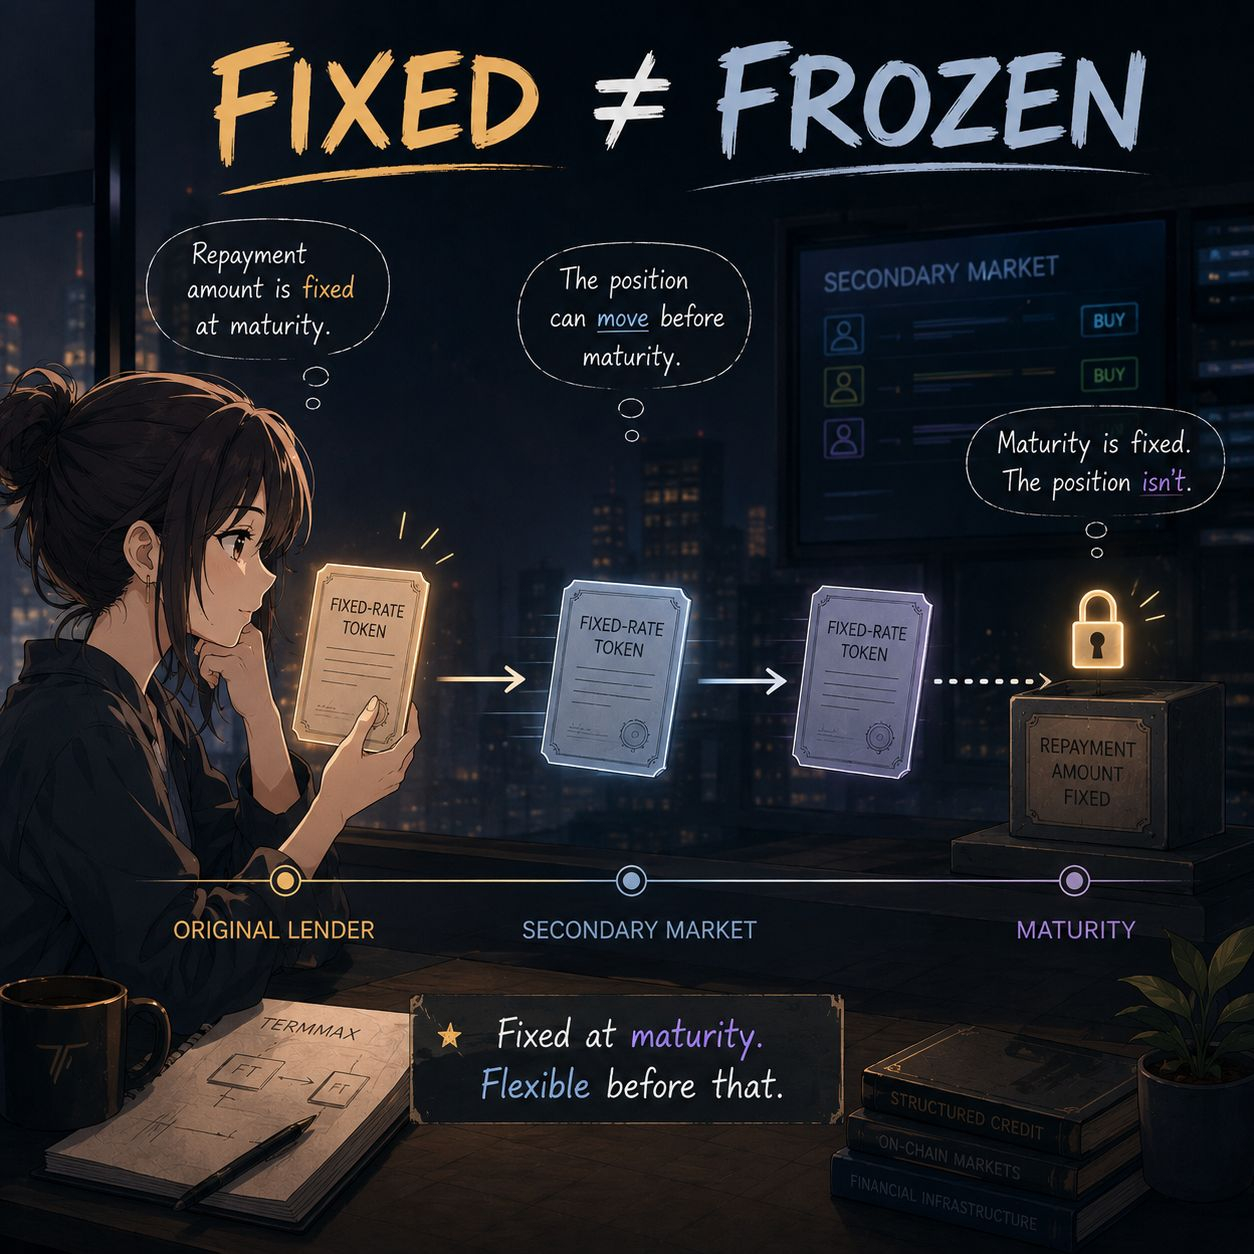
Sau đó tôi tình cờ biết đến TermMax, khiến tôi nhìn nhận vấn đề theo cách khác: Token Lãi Suất Cố Định (FT) của nó có thể được giao dịch trước ngày đáo hạn. Nghe có vẻ đơn giản, nhưng tôi nghĩ đằng sau đó là một ý tưởng lớn hơn.
Số tiền hoàn trả đến ngày đáo hạn có thể được cố định, trong khi bản thân vị thế không nhất thiết phải giữ nguyên với bên cho vay ban đầu cho đến lúc đó. Vậy nên, một khoản vay kỳ hạn cố định không tự động đồng nghĩa với một vị thế hoàn toàn cố định.
Bạn có thể nắm giữ quyền đòi đến ngày đáo hạn, nhưng cũng có thể tồn tại một thị trường cho quyền đòi đó trước ngày đáo hạn. Điều này khiến tôi phải suy nghĩ lại về việc “cố định” thực sự có nghĩa gì trong cho vay lãi suất cố định.
Có lẽ phần thú vị không chỉ nằm ở việc làm cho lợi nhuận trở nên dự đoán được. Mà là việc biến vị thế tín dụng có thể chuyển nhượng được, trong khi vẫn giữ nguyên cấu trúc kỳ hạn ban đầu.
Nếu khoản hoàn trả là cố định, nhưng vị thế có thể giao dịch trước ngày đáo hạn, vậy rốt cuộc “cố định” ở điểm nào?
@termmax #TermMax
Trước đây tôi từng nghĩ rằng cho vay lãi suất cố định về cơ bản chỉ là một trò chờ đợi.
Bạn cho vay, khóa các điều khoản, rồi đợi đến ngày đáo hạn.
Sau đó tôi tình cờ biết đến TermMax, khiến tôi nhìn nhận vấn đề theo cách khác: Token Lãi Suất Cố Định (FT) của nó có thể được giao dịch trước ngày đáo hạn. Nghe có vẻ đơn giản, nhưng tôi nghĩ đằng sau đó là một ý tưởng lớn hơn.
Số tiền hoàn trả đến ngày đáo hạn có thể được cố định, trong khi bản thân vị thế không nhất thiết phải giữ nguyên với bên cho vay ban đầu cho đến lúc đó. Vậy nên, một khoản vay kỳ hạn cố định không tự động đồng nghĩa với một vị thế hoàn toàn cố định.
Bạn có thể nắm giữ quyền đòi đến ngày đáo hạn, nhưng cũng có thể tồn tại một thị trường cho quyền đòi đó trước ngày đáo hạn. Điều này khiến tôi phải suy nghĩ lại về việc “cố định” thực sự có nghĩa gì trong cho vay lãi suất cố định.
Có lẽ phần thú vị không chỉ nằm ở việc làm cho lợi nhuận trở nên dự đoán được. Mà là việc biến vị thế tín dụng có thể chuyển nhượng được, trong khi vẫn giữ nguyên cấu trúc kỳ hạn ban đầu.
Nếu khoản hoàn trả là cố định, nhưng vị thế có thể giao dịch trước ngày đáo hạn, vậy rốt cuộc “cố định” ở điểm nào?
@TermMax #TermMax
29
11
188
·
--
Một điều mà tôi cứ nghĩ mãi về tài chính onchain là “lập trình được” không nhất thiết lúc nào cũng phải đồng nghĩa với hoàn toàn mở. Với các tài sản được quản lý, luôn có các quy định về ai có thể nắm giữ chúng, ai có thể chuyển chúng và thông tin nào thực sự nên được hiển thị. Điều đó tạo ra một bài toán thú vị: làm thế nào để giữ cho các tài sản tài chính có thể lập trình trong khi vẫn tôn trọng các quy tắc đó?
Chính là ở đây Dusk đã thu hút sự chú ý của tôi.
Hạ tầng của họ bao gồm các cơ chế kiểm soát truy cập và hạn chế chuyển nhượng đối với các tài sản được quản lý, trong khi Citadel hỗ trợ định danh và tiết lộ chọn lọc. Vì vậy, thay vì xem việc tuân thủ như thứ diễn ra bên ngoài chuỗi, các yêu cầu này có thể trở thành một phần của chính quy trình làm việc của tài sản.
Tôi thấy sự khác biệt đó thú vị hơn là chỉ nói “RWA đang đến lên on-chain”.
Bởi thử thách thực sự không chỉ nằm ở việc làm cho một tài sản có thể lập trình được.
Mà là làm sao để nó có thể được sử dụng trong phạm vi các quy tắc đi kèm với chính tài sản đó.
Và tôi nghĩ đây cũng là một điều đáng theo dõi ở Dusk: liệu các tài sản tài chính có thể vẫn giữ được tính lập trình được trong khi các cơ chế kiểm soát xung quanh chúng trở thành một phần của cùng hệ thống onchain không?
#dusk $DUSK @Dusk_Foundation
Một điều mà tôi cứ nghĩ mãi về tài chính onchain là “lập trình được” không nhất thiết lúc nào cũng phải đồng nghĩa với hoàn toàn mở. Với các tài sản được quản lý, luôn có các quy định về ai có thể nắm giữ chúng, ai có thể chuyển chúng và thông tin nào thực sự nên được hiển thị. Điều đó tạo ra một bài toán thú vị: làm thế nào để giữ cho các tài sản tài chính có thể lập trình trong khi vẫn tôn trọng các quy tắc đó?
Chính là ở đây Dusk đã thu hút sự chú ý của tôi.
Hạ tầng của họ bao gồm các cơ chế kiểm soát truy cập và hạn chế chuyển nhượng đối với các tài sản được quản lý, trong khi Citadel hỗ trợ định danh và tiết lộ chọn lọc. Vì vậy, thay vì xem việc tuân thủ như thứ diễn ra bên ngoài chuỗi, các yêu cầu này có thể trở thành một phần của chính quy trình làm việc của tài sản.
Tôi thấy sự khác biệt đó thú vị hơn là chỉ nói “RWA đang đến lên on-chain”.
Bởi thử thách thực sự không chỉ nằm ở việc làm cho một tài sản có thể lập trình được.
Mà là làm sao để nó có thể được sử dụng trong phạm vi các quy tắc đi kèm với chính tài sản đó.
Và tôi nghĩ đây cũng là một điều đáng theo dõi ở Dusk: liệu các tài sản tài chính có thể vẫn giữ được tính lập trình được trong khi các cơ chế kiểm soát xung quanh chúng trở thành một phần của cùng hệ thống onchain không?
#dusk $DUSK @Dusk
2
155
·
--
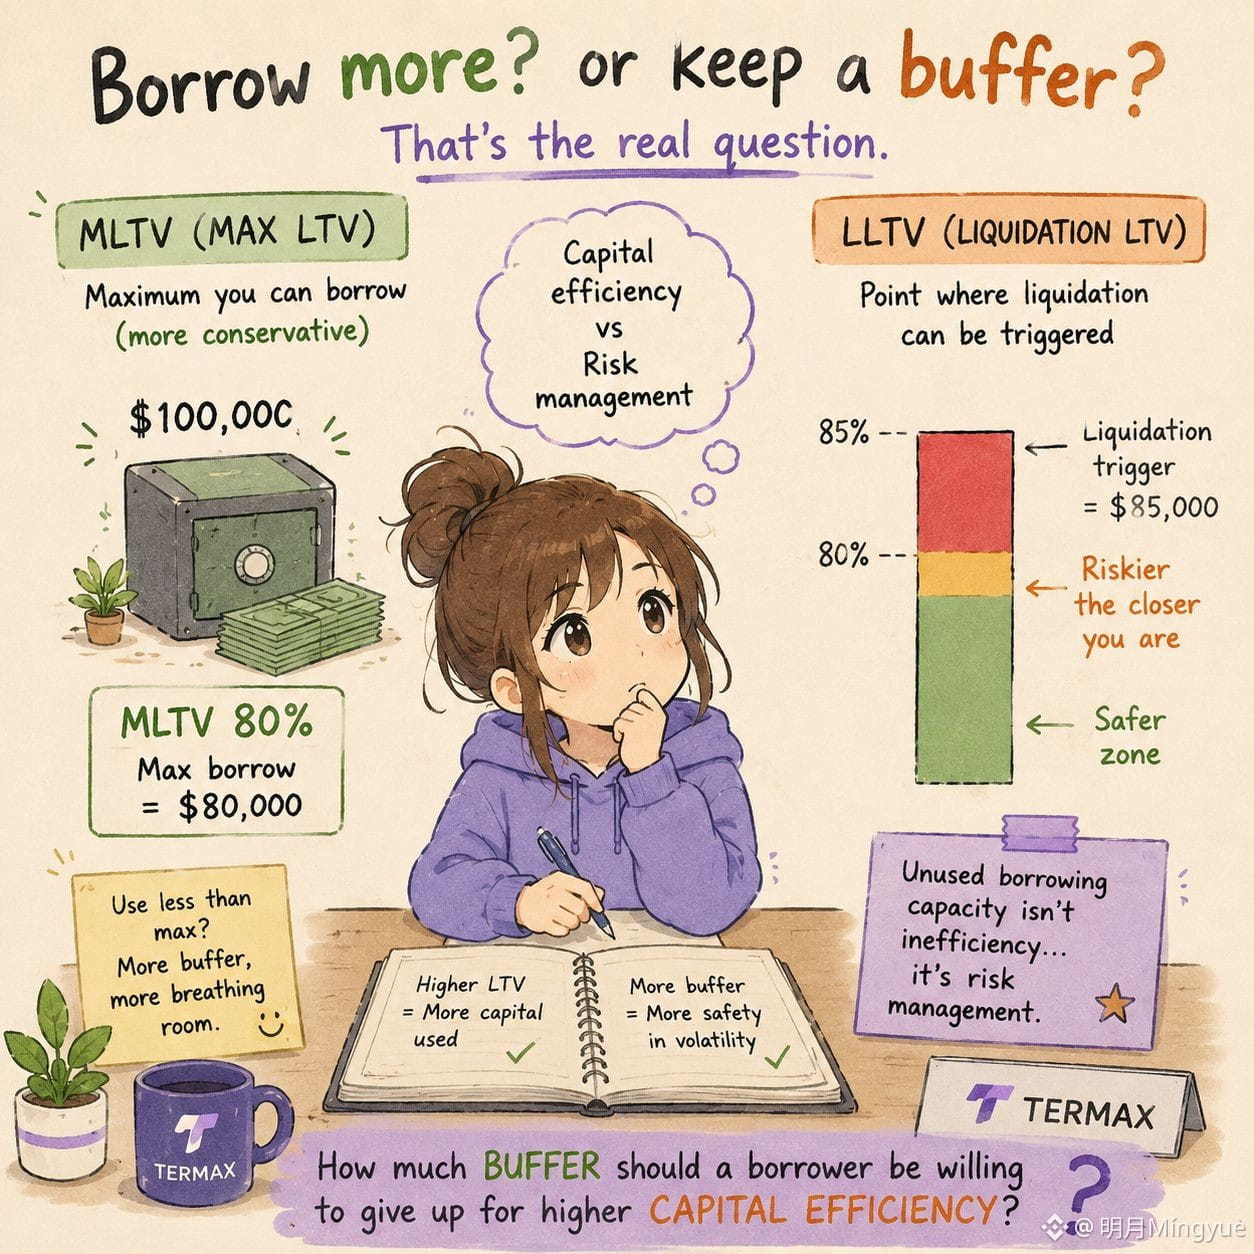
Điều tôi nhận thấy khi xem mô hình tài sản thế chấp của @termmax : số tiền bạn có thể vay và điểm mà việc thanh lý bắt đầu không phải là cùng một thứ.
Giả sử tôi có tài sản thế chấp trị giá 100K USD. Nghĩ đầu tiên của tôi có lẽ là vay càng gần giới hạn càng tốt. Nhưng điều đó cũng đồng nghĩa là để lại ít “khoảng trống” hơn nếu giá trị tài sản thế chấp biến động theo hướng bất lợi.
TermMax tách hai mốc này bằng MLTV và LLTV. MLTV là giới hạn vay thận trọng hơn, còn LLTV là điểm mà việc thanh lý có thể được kích hoạt. Điều tôi thấy thú vị là khoảng cách giữa chúng.
Khoảng trống đó về cơ bản là một “đệm” (buffer). Tôi không dùng hết từng đô la khả năng vay vì tài sản thế chấp của tôi về mặt kỹ thuật cho phép như vậy. Và điều đó khiến tôi nghĩ khác về “hiệu quả sử dụng vốn” (capital efficiency).
Thông thường chúng ta coi LTV cao hơn là tốt hơn vì nhiều vốn hơn đang được đưa vào sử dụng.
Nhưng nếu việc dùng thêm năng lực đó cũng khiến vị thế của tôi tiến sát với nguy cơ thanh lý hơn nhiều, thì nó có thực sự hiệu quả hơn không?
Có lẽ có một điểm mà phần năng lực vay chưa được sử dụng không phải là kém hiệu quả. mà là quản trị rủi ro.
Người vay nên sẵn sàng từ bỏ bao nhiêu “đệm” để đổi lấy hiệu quả sử dụng vốn cao hơn?
#TermMax @termmax
Điều tôi nhận thấy khi xem mô hình tài sản thế chấp của @TermMax : số tiền bạn có thể vay và điểm mà việc thanh lý bắt đầu không phải là cùng một thứ.
Giả sử tôi có tài sản thế chấp trị giá 100K USD. Nghĩ đầu tiên của tôi có lẽ là vay càng gần giới hạn càng tốt. Nhưng điều đó cũng đồng nghĩa là để lại ít “khoảng trống” hơn nếu giá trị tài sản thế chấp biến động theo hướng bất lợi.
TermMax tách hai mốc này bằng MLTV và LLTV. MLTV là giới hạn vay thận trọng hơn, còn LLTV là điểm mà việc thanh lý có thể được kích hoạt. Điều tôi thấy thú vị là khoảng cách giữa chúng.
Khoảng trống đó về cơ bản là một “đệm” (buffer). Tôi không dùng hết từng đô la khả năng vay vì tài sản thế chấp của tôi về mặt kỹ thuật cho phép như vậy. Và điều đó khiến tôi nghĩ khác về “hiệu quả sử dụng vốn” (capital efficiency).
Thông thường chúng ta coi LTV cao hơn là tốt hơn vì nhiều vốn hơn đang được đưa vào sử dụng.
Nhưng nếu việc dùng thêm năng lực đó cũng khiến vị thế của tôi tiến sát với nguy cơ thanh lý hơn nhiều, thì nó có thực sự hiệu quả hơn không?
Có lẽ có một điểm mà phần năng lực vay chưa được sử dụng không phải là kém hiệu quả. mà là quản trị rủi ro.
Người vay nên sẵn sàng từ bỏ bao nhiêu “đệm” để đổi lấy hiệu quả sử dụng vốn cao hơn?
#TermMax @TermMax
15
10
180
·
--
Càng nhìn vào các Lệnh trong phạm vi (Range Orders) của @termmax , tôi càng nghi ngờ ý tưởng về một mức lãi suất cho vay duy nhất.
Giả sử tôi sẵn sàng cho vay 100K USD với lãi suất 8%.
Tôi có thực sự định giá 900K USD thanh khoản tiếp theo của mình ở cùng mức 8% không?
Có lẽ là không.
Khi càng nhiều vốn của tôi được cam kết, tôi càng phải cân nhắc về sự tập trung, thanh khoản và liệu phần vốn đó còn có thể đang làm gì khác. Vì vậy, với tôi, phần thú vị của Range Order không chỉ đơn thuần là việc tôi có thể chọn một mức lãi suất.
Mà là tôi có thể làm cho lãi suất của mình thay đổi khi ngày càng có nhiều thanh khoản của tôi được lấy đi.
Điều đó giống hơn với cách vốn thực sự được định giá.
100K USD đầu tiên có thể khá rẻ. Nếu thị trường muốn thêm 400K, có thể mức lợi nhuận kỳ vọng tối thiểu của tôi sẽ tăng lên. Thay vì đặt năm lệnh khác nhau để thể hiện sự ưu tiên đó, chính đường cong có thể tự mang nó.
Nhưng ở đây cũng có một sự đánh đổi.
Một lệnh thể hiện rõ hơn sẽ cho phép bên cung cấp thanh khoản kiểm soát nhiều hơn, nhưng đồng thời nó cũng đồng nghĩa với việc phải chịu nhiều trách nhiệm hơn trong việc quyết định đường cong đó nên nằm ở đâu.
Và điều đó khiến tôi tự hỏi:
Chúng ta đang chuyển từ các thị trường nơi thanh khoản có một mức giá duy nhất sang các thị trường nơi bản thân thanh khoản có thể có một chiến lược định giá?
Nghe có vẻ như đó là một bước thay đổi còn lớn hơn nhiều so với việc chỉ thêm một loại lệnh khác.
#termmax @termmax
Càng nhìn vào các Lệnh trong phạm vi (Range Orders) của @TermMax , tôi càng nghi ngờ ý tưởng về một mức lãi suất cho vay duy nhất.
Giả sử tôi sẵn sàng cho vay 100K USD với lãi suất 8%.
Tôi có thực sự định giá 900K USD thanh khoản tiếp theo của mình ở cùng mức 8% không?
Có lẽ là không.
Khi càng nhiều vốn của tôi được cam kết, tôi càng phải cân nhắc về sự tập trung, thanh khoản và liệu phần vốn đó còn có thể đang làm gì khác. Vì vậy, với tôi, phần thú vị của Range Order không chỉ đơn thuần là việc tôi có thể chọn một mức lãi suất.
Mà là tôi có thể làm cho lãi suất của mình thay đổi khi ngày càng có nhiều thanh khoản của tôi được lấy đi.
Điều đó giống hơn với cách vốn thực sự được định giá.
100K USD đầu tiên có thể khá rẻ. Nếu thị trường muốn thêm 400K, có thể mức lợi nhuận kỳ vọng tối thiểu của tôi sẽ tăng lên. Thay vì đặt năm lệnh khác nhau để thể hiện sự ưu tiên đó, chính đường cong có thể tự mang nó.
Nhưng ở đây cũng có một sự đánh đổi.
Một lệnh thể hiện rõ hơn sẽ cho phép bên cung cấp thanh khoản kiểm soát nhiều hơn, nhưng đồng thời nó cũng đồng nghĩa với việc phải chịu nhiều trách nhiệm hơn trong việc quyết định đường cong đó nên nằm ở đâu.
Và điều đó khiến tôi tự hỏi:
Chúng ta đang chuyển từ các thị trường nơi thanh khoản có một mức giá duy nhất sang các thị trường nơi bản thân thanh khoản có thể có một chiến lược định giá?
Nghe có vẻ như đó là một bước thay đổi còn lớn hơn nhiều so với việc chỉ thêm một loại lệnh khác.
#termmax @TermMax
2
59
·
--
Giao dịch 30D $DUSK 231.4 USDT
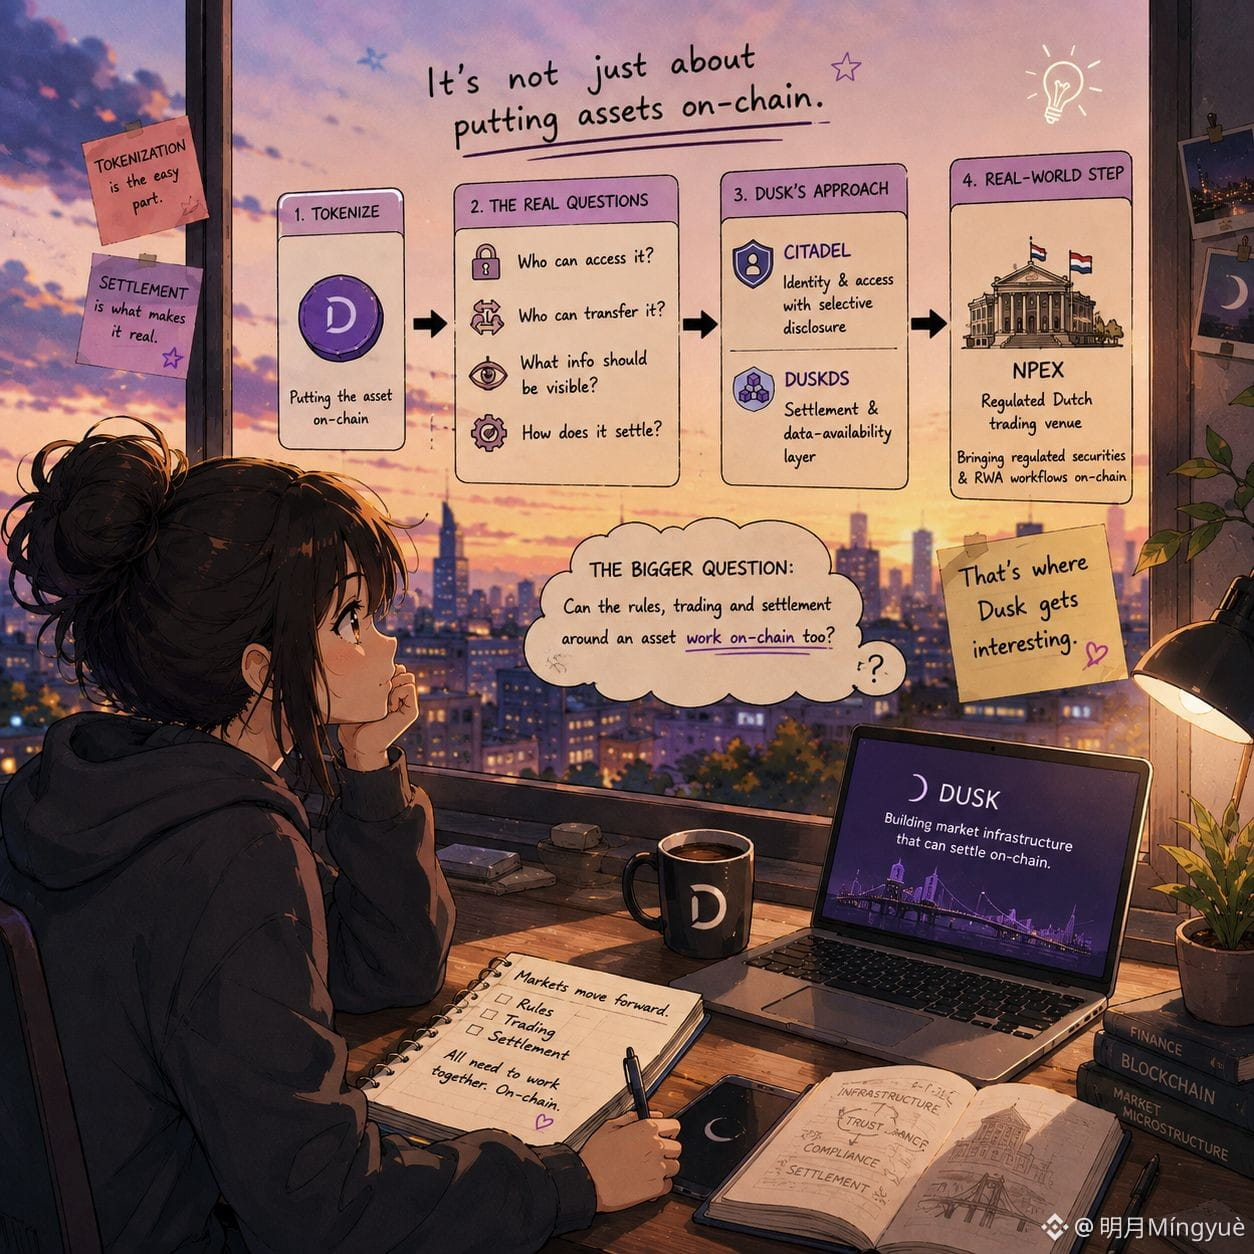
Càng tìm hiểu về Dusk, tôi càng bắt đầu nghĩ rằng việc mã hóa một tài sản có lẽ lại là phần dễ dàng.
Việc đưa một tài sản lên chuỗi thì nghe rất tuyệt, nhưng rồi những câu hỏi thực sự bắt đầu. Ai có thể truy cập nó? Ai có thể chuyển nó? Thông tin nào cần được hiển thị? Và sau khi nó được giao dịch thì mọi thứ sẽ được thanh toán thực sự như thế nào?
Đó là phần của Dusk khiến tôi thấy hứng thú hơn.
Thay vì để tuân thủ và các quy tắc thị trường nằm đâu đó bên ngoài blockchain, Dusk đang tích hợp chúng ngay vào chính lớp hạ tầng. Citadel xử lý danh tính và quyền truy cập bằng cơ chế tiết lộ chọn lọc, trong khi DuskDS cung cấp lớp nền thanh toán và sẵn có dữ liệu.
Còn NPEX thì khiến mọi thứ trở nên nhiều hơn một kiến trúc thú vị chỉ trên giấy. NPEX là một sàn giao dịch tại Hà Lan được quản lý, và Dusk đang hợp tác với NPEX để đưa các quy trình chứng khoán được quản lý và RWA lên chuỗi.
Vì vậy, giờ đây tôi không còn thực sự đặt câu hỏi “Chúng ta có thể token hóa tài sản này không?”
Phần đó đã được hiểu rõ.
Tôi quan tâm hơn đến việc liệu các quy tắc, hoạt động giao dịch và cơ chế thanh toán liên quan đến tài sản đó có thể thực sự vận hành trên chuỗi hay không.
Đó là nơi Dusk trở nên thú vị đối với tôi.
@Dusk_Foundation #dusk $DUSK
Càng tìm hiểu về Dusk, tôi càng bắt đầu nghĩ rằng việc mã hóa một tài sản có lẽ lại là phần dễ dàng.
Việc đưa một tài sản lên chuỗi thì nghe rất tuyệt, nhưng rồi những câu hỏi thực sự bắt đầu. Ai có thể truy cập nó? Ai có thể chuyển nó? Thông tin nào cần được hiển thị? Và sau khi nó được giao dịch thì mọi thứ sẽ được thanh toán thực sự như thế nào?
Đó là phần của Dusk khiến tôi thấy hứng thú hơn.
Thay vì để tuân thủ và các quy tắc thị trường nằm đâu đó bên ngoài blockchain, Dusk đang tích hợp chúng ngay vào chính lớp hạ tầng. Citadel xử lý danh tính và quyền truy cập bằng cơ chế tiết lộ chọn lọc, trong khi DuskDS cung cấp lớp nền thanh toán và sẵn có dữ liệu.
Còn NPEX thì khiến mọi thứ trở nên nhiều hơn một kiến trúc thú vị chỉ trên giấy. NPEX là một sàn giao dịch tại Hà Lan được quản lý, và Dusk đang hợp tác với NPEX để đưa các quy trình chứng khoán được quản lý và RWA lên chuỗi.
Vì vậy, giờ đây tôi không còn thực sự đặt câu hỏi “Chúng ta có thể token hóa tài sản này không?”
Phần đó đã được hiểu rõ.
Tôi quan tâm hơn đến việc liệu các quy tắc, hoạt động giao dịch và cơ chế thanh toán liên quan đến tài sản đó có thể thực sự vận hành trên chuỗi hay không.
Đó là nơi Dusk trở nên thú vị đối với tôi.
@Dusk #dusk $DUSK
3
131
·
--
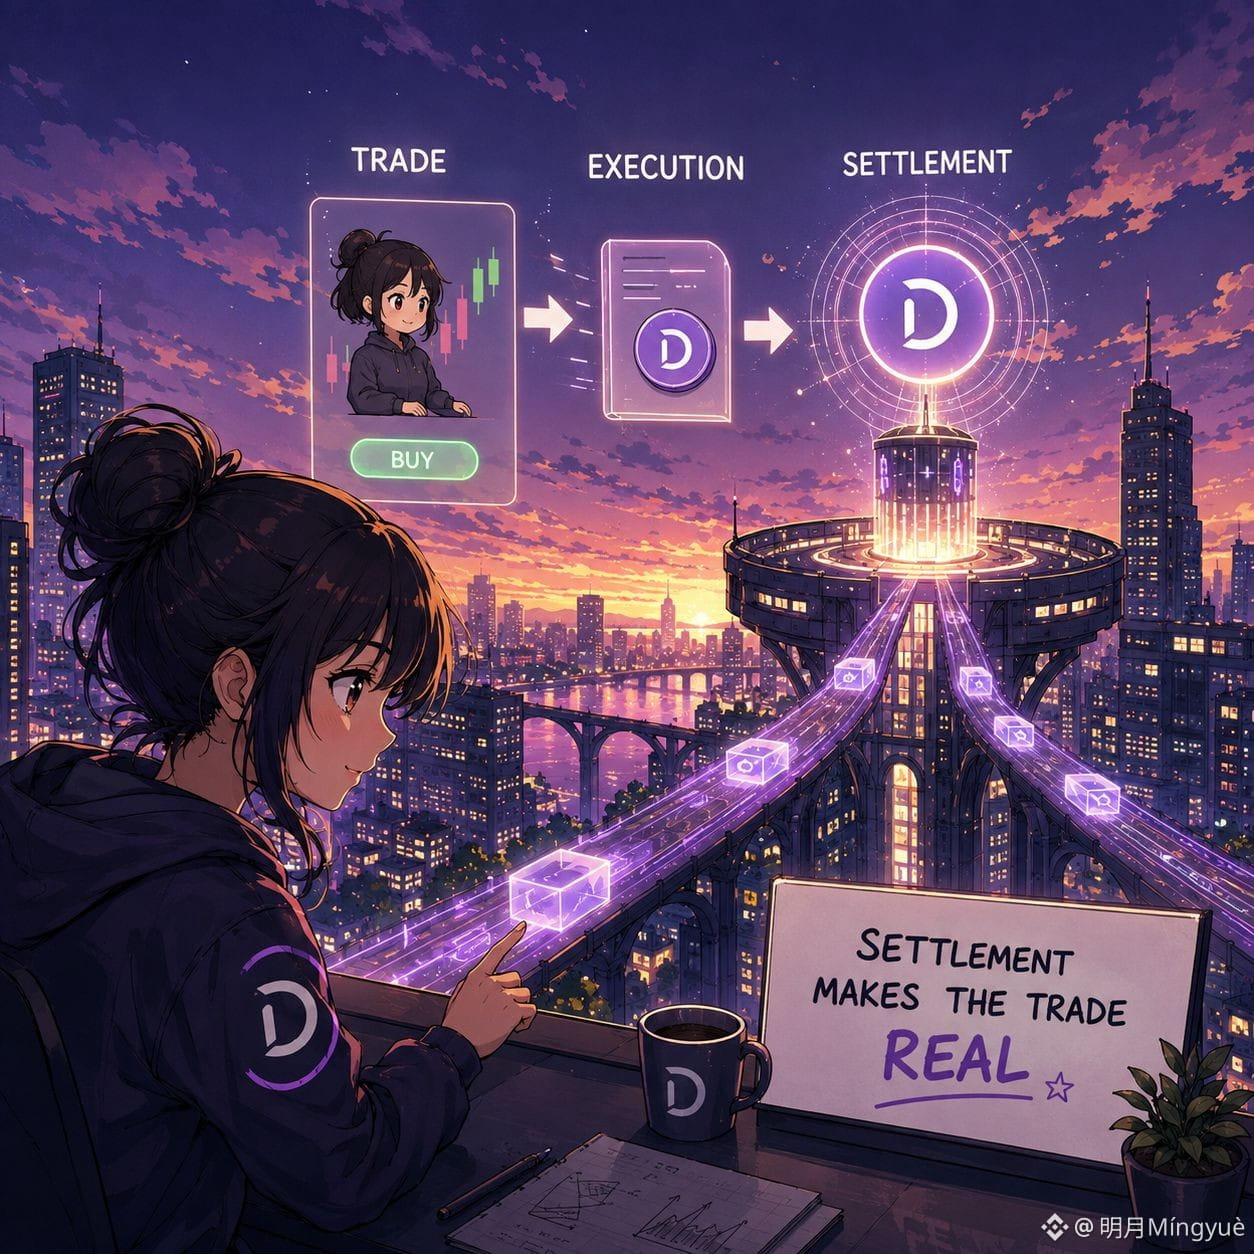
Càng nhìn tài chính on-chain, tôi càng thấy một điều bị đánh giá thấp—khâu thanh toán/settlement.
Việc token hóa một tài sản nghe có vẻ ấn tượng, nhưng đó chỉ là một phần của câu chuyện. Bài kiểm tra thực sự bắt đầu sau khi giao dịch được thực hiện. Khi giao dịch cần được thanh toán (settle), mạng lưới phải thống nhất về trạng thái cuối cùng, và toàn bộ quy trình phải hoạt động đáng tin cậy cho các thị trường tài chính thực sự.
Đó là một lý do khiến Dusk thu hút sự chú ý của tôi.
Kiến trúc của nó tách phần thực thi (execution) khỏi lớp thanh toán (settlement), với DuskDS đảm nhiệm đồng thuận (consensus), sẵn sàng dữ liệu (data availability) và thanh toán. Vì vậy, trọng tâm không chỉ đơn giản là “hãy đưa tài sản tài chính lên blockchain”. Mà là xây dựng hạ tầng để hoạt động của thị trường xung quanh các tài sản đó có thể thực sự được thanh toán trên-chain.
Và tôi nghĩ đây là phần dễ bị bỏ qua, vì việc token hóa thì nói đến sẽ dễ hơn nhiều.
Một token là thứ có thể nhìn thấy.
Settlement mới là điều khiến token trở nên hữu dụng.
Vì vậy, khi mọi người hỏi Dusk đang mang gì lên on-chain, tôi nghĩ câu hỏi hay hơn là:
Chúng ta chỉ đang đưa tài sản tài chính lên on-chain, hay thực sự là đang xây dựng lại hạ tầng của thị trường xung quanh chúng?
#dusk $DUSK @Dusk_Foundation
Càng nhìn tài chính on-chain, tôi càng thấy một điều bị đánh giá thấp—khâu thanh toán/settlement.
Việc token hóa một tài sản nghe có vẻ ấn tượng, nhưng đó chỉ là một phần của câu chuyện. Bài kiểm tra thực sự bắt đầu sau khi giao dịch được thực hiện. Khi giao dịch cần được thanh toán (settle), mạng lưới phải thống nhất về trạng thái cuối cùng, và toàn bộ quy trình phải hoạt động đáng tin cậy cho các thị trường tài chính thực sự.
Đó là một lý do khiến Dusk thu hút sự chú ý của tôi.
Kiến trúc của nó tách phần thực thi (execution) khỏi lớp thanh toán (settlement), với DuskDS đảm nhiệm đồng thuận (consensus), sẵn sàng dữ liệu (data availability) và thanh toán. Vì vậy, trọng tâm không chỉ đơn giản là “hãy đưa tài sản tài chính lên blockchain”. Mà là xây dựng hạ tầng để hoạt động của thị trường xung quanh các tài sản đó có thể thực sự được thanh toán trên-chain.
Và tôi nghĩ đây là phần dễ bị bỏ qua, vì việc token hóa thì nói đến sẽ dễ hơn nhiều.
Một token là thứ có thể nhìn thấy.
Settlement mới là điều khiến token trở nên hữu dụng.
Vì vậy, khi mọi người hỏi Dusk đang mang gì lên on-chain, tôi nghĩ câu hỏi hay hơn là:
Chúng ta chỉ đang đưa tài sản tài chính lên on-chain, hay thực sự là đang xây dựng lại hạ tầng của thị trường xung quanh chúng?
#dusk $DUSK @Dusk
4
5
159
·
--
Hôm nay tôi đã đi sâu hơn một chút vào TermMax.
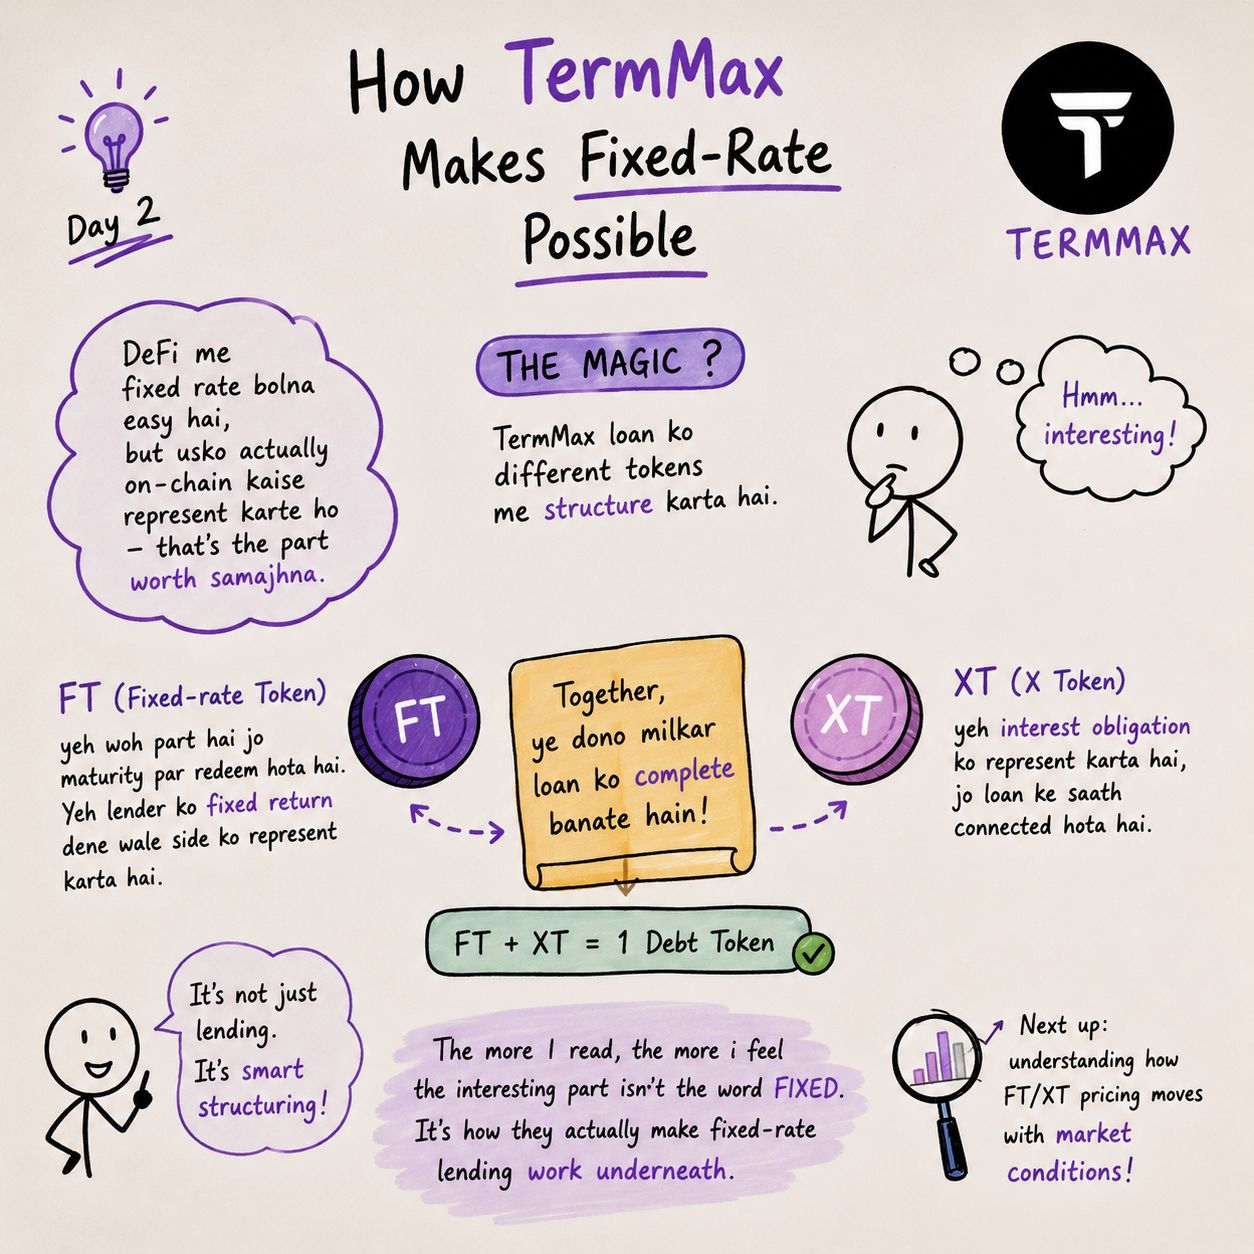
Hôm qua tôi chủ yếu xem phần lãi suất cố định. Hôm nay tôi cố gắng hiểu cơ chế một chút, và chính tại đó FT và XT đã thu hút sự chú ý của tôi.
TermMax không chỉ nói “khoản vay này có lãi suất cố định” rồi dừng lại ở đó. Bản thân khoản nợ được cấu trúc thông qua các token khác nhau.
FT, Token Lãi suất cố định, thể hiện số tiền có thể được hoàn trả khi đáo hạn. Đây là phần mang lại cho bên cho vay mặt “lợi suất cố định”.
XT về cơ bản là phía còn lại của cấu trúc đó — nó thể hiện nghĩa vụ lãi suất gắn với khoản vay.
Điều tôi thấy thú vị là chúng không chỉ là các token phụ ngẫu nhiên. Chúng thực sự là một phần trong cách TermMax biến một khoản vay lãi suất cố định thành thứ có thể tồn tại và được giao dịch trên on-chain.
Nó có hơi kỹ thuật, nhưng đây chính là kiểu thứ tôi muốn hiểu trước khi chỉ gọi TermMax là “một giao thức cho vay khác”.
Càng đọc, tôi càng cảm thấy phần thú vị không nằm ở chữ “fixed”.
Mà nằm ở cách họ thực sự làm cho việc cho vay lãi suất cố định vận hành ở bên dưới.
#termmax @termmax
Hôm nay tôi đã đi sâu hơn một chút vào TermMax.
Hôm qua tôi chủ yếu xem phần lãi suất cố định. Hôm nay tôi cố gắng hiểu cơ chế một chút, và chính tại đó FT và XT đã thu hút sự chú ý của tôi.
TermMax không chỉ nói “khoản vay này có lãi suất cố định” rồi dừng lại ở đó. Bản thân khoản nợ được cấu trúc thông qua các token khác nhau.
FT, Token Lãi suất cố định, thể hiện số tiền có thể được hoàn trả khi đáo hạn. Đây là phần mang lại cho bên cho vay mặt “lợi suất cố định”.
XT về cơ bản là phía còn lại của cấu trúc đó — nó thể hiện nghĩa vụ lãi suất gắn với khoản vay.
Điều tôi thấy thú vị là chúng không chỉ là các token phụ ngẫu nhiên. Chúng thực sự là một phần trong cách TermMax biến một khoản vay lãi suất cố định thành thứ có thể tồn tại và được giao dịch trên on-chain.
Nó có hơi kỹ thuật, nhưng đây chính là kiểu thứ tôi muốn hiểu trước khi chỉ gọi TermMax là “một giao thức cho vay khác”.
Càng đọc, tôi càng cảm thấy phần thú vị không nằm ở chữ “fixed”.
Mà nằm ở cách họ thực sự làm cho việc cho vay lãi suất cố định vận hành ở bên dưới.
#termmax @TermMax
6
6
170
·
--
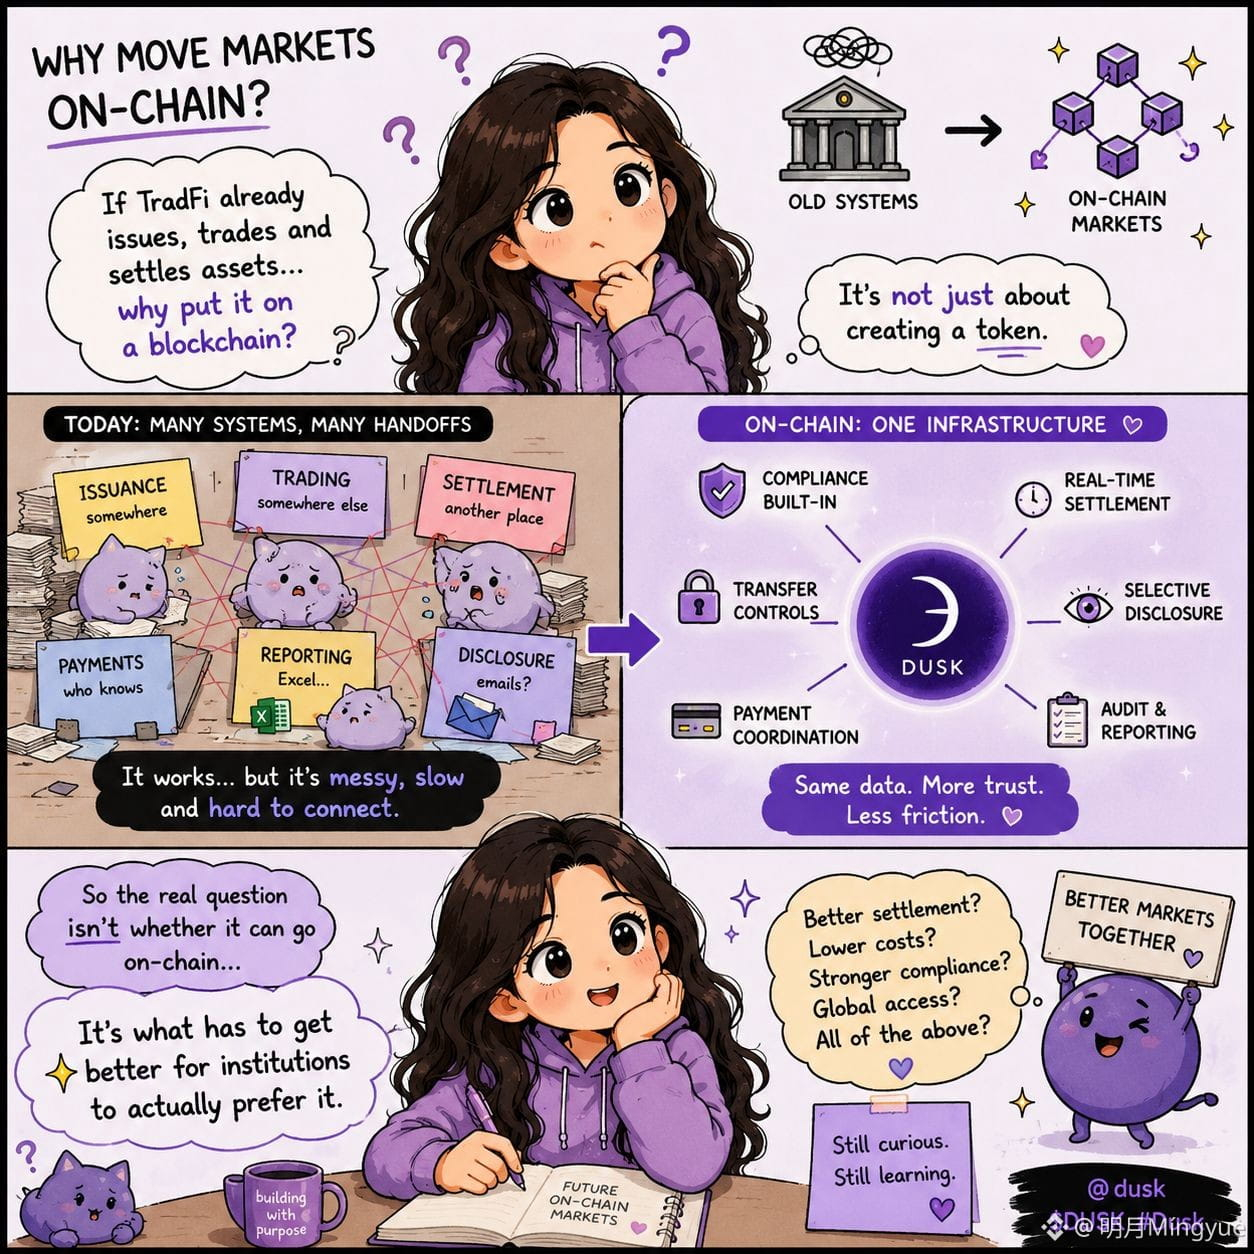
Tôi cứ tự hỏi một điều trong tài chính on-chain: nếu các thị trường truyền thống đã có sẵn hệ thống để phát hành, giao dịch và thanh toán tài sản, thì tại sao lại phải đưa những quy trình đó lên blockchain?
Việc tìm hiểu về Dusk và NPEX khiến câu hỏi trở nên thú vị hơn. NPEX là một sàn giao dịch được quản lý tại Hà Lan, và quan hệ hợp tác này tập trung vào việc phát hành, giao dịch và token hóa các công cụ tài chính được quản lý thông qua hạ tầng blockchain.
Nhưng việc đưa một thị trường lên on-chain không chỉ đơn thuần là tạo ra một token. Mô hình hạ tầng thị trường của Dusk còn bao gồm điều kiện đủ tư cách của nhà đầu tư, cơ chế kiểm soát chuyển nhượng, phối hợp thanh toán, thanh toán bù trừ, báo cáo và công bố chọn lọc.
Điều đó khiến tôi nghĩ rằng điểm mấu chốt không chỉ là “đưa chứng khoán lên blockchain”.
Mà là liệu một số phần của thị trường đang hiện phụ thuộc vào các hệ thống tách rời có thực sự có thể vận hành nhờ dùng chung một hạ tầng hay không.
Và đó là điều cho đến nay tôi vẫn còn tò mò.
Nếu hệ thống hiện tại đã hoạt động hiệu quả, thì cần phải cải thiện đến mức nào để các tổ chức thật sự ưu tiên một thị trường on-chain?
@Dusk_Foundation $DUSK #dusk
Tôi cứ tự hỏi một điều trong tài chính on-chain: nếu các thị trường truyền thống đã có sẵn hệ thống để phát hành, giao dịch và thanh toán tài sản, thì tại sao lại phải đưa những quy trình đó lên blockchain?
Việc tìm hiểu về Dusk và NPEX khiến câu hỏi trở nên thú vị hơn. NPEX là một sàn giao dịch được quản lý tại Hà Lan, và quan hệ hợp tác này tập trung vào việc phát hành, giao dịch và token hóa các công cụ tài chính được quản lý thông qua hạ tầng blockchain.
Nhưng việc đưa một thị trường lên on-chain không chỉ đơn thuần là tạo ra một token. Mô hình hạ tầng thị trường của Dusk còn bao gồm điều kiện đủ tư cách của nhà đầu tư, cơ chế kiểm soát chuyển nhượng, phối hợp thanh toán, thanh toán bù trừ, báo cáo và công bố chọn lọc.
Điều đó khiến tôi nghĩ rằng điểm mấu chốt không chỉ là “đưa chứng khoán lên blockchain”.
Mà là liệu một số phần của thị trường đang hiện phụ thuộc vào các hệ thống tách rời có thực sự có thể vận hành nhờ dùng chung một hạ tầng hay không.
Và đó là điều cho đến nay tôi vẫn còn tò mò.
Nếu hệ thống hiện tại đã hoạt động hiệu quả, thì cần phải cải thiện đến mức nào để các tổ chức thật sự ưu tiên một thị trường on-chain?
@Dusk $DUSK #dusk
5
7
183
·
--
Tôi cứ mãi thấy các RWA được mô tả đơn giản là “đưa tài sản thế giới thực lên on-chain”, nhưng càng tìm hiểu sâu thì câu đó càng không đơn giản như nghe.
Nếu một tài sản hiện có được tạo mã token trên một blockchain trong khi việc lưu ký, thanh toán, hồ sơ nhà đầu tư và các phần khác trong vòng đời của nó vẫn phụ thuộc vào các hệ thống riêng biệt, thì token thực sự chỉ là một phần của cả quy trình.
Dusk đưa ra một sự phân biệt mà tôi thấy thú vị: token hóa có thể biểu diễn một tài sản hiện hữu trên on-chain, trong khi phát hành gốc nghĩa là chính tài sản có thể được tạo ra và quản lý xoay quanh các luồng công việc trên on-chain, bao gồm phát hành, chuyển nhượng và thanh toán.
Điều đó khiến tôi tự hỏi liệu đôi khi chúng ta đang đo lường mức độ chấp nhận RWA quá sớm.
Việc thống kê có bao nhiêu tài sản đã được token hóa cho chúng ta biết điều gì đó, nhưng chưa chắc cho biết mức độ bao nhiêu của toàn bộ quy trình tài chính thực sự đã chuyển sang on-chain.
Có lẽ mốc khó hơn không phải là đưa một tài sản lên blockchain.
Mà là đưa luôn vòng đời của tài sản đó lên ở trên.
Có bao nhiêu hoạt động RWA ngày nay thực sự đang thay đổi cơ sở hạ tầng tài chính, thay vì chỉ thêm một “biểu diễn” blockchain vào một quy trình đã tồn tại?
#dusk $DUSK @Dusk_Foundation
Tôi cứ mãi thấy các RWA được mô tả đơn giản là “đưa tài sản thế giới thực lên on-chain”, nhưng càng tìm hiểu sâu thì câu đó càng không đơn giản như nghe.
Nếu một tài sản hiện có được tạo mã token trên một blockchain trong khi việc lưu ký, thanh toán, hồ sơ nhà đầu tư và các phần khác trong vòng đời của nó vẫn phụ thuộc vào các hệ thống riêng biệt, thì token thực sự chỉ là một phần của cả quy trình.
Dusk đưa ra một sự phân biệt mà tôi thấy thú vị: token hóa có thể biểu diễn một tài sản hiện hữu trên on-chain, trong khi phát hành gốc nghĩa là chính tài sản có thể được tạo ra và quản lý xoay quanh các luồng công việc trên on-chain, bao gồm phát hành, chuyển nhượng và thanh toán.
Điều đó khiến tôi tự hỏi liệu đôi khi chúng ta đang đo lường mức độ chấp nhận RWA quá sớm.
Việc thống kê có bao nhiêu tài sản đã được token hóa cho chúng ta biết điều gì đó, nhưng chưa chắc cho biết mức độ bao nhiêu của toàn bộ quy trình tài chính thực sự đã chuyển sang on-chain.
Có lẽ mốc khó hơn không phải là đưa một tài sản lên blockchain.
Mà là đưa luôn vòng đời của tài sản đó lên ở trên.
Có bao nhiêu hoạt động RWA ngày nay thực sự đang thay đổi cơ sở hạ tầng tài chính, thay vì chỉ thêm một “biểu diễn” blockchain vào một quy trình đã tồn tại?
#dusk $DUSK @Dusk
1
7
158
·
--
Đã xác minh
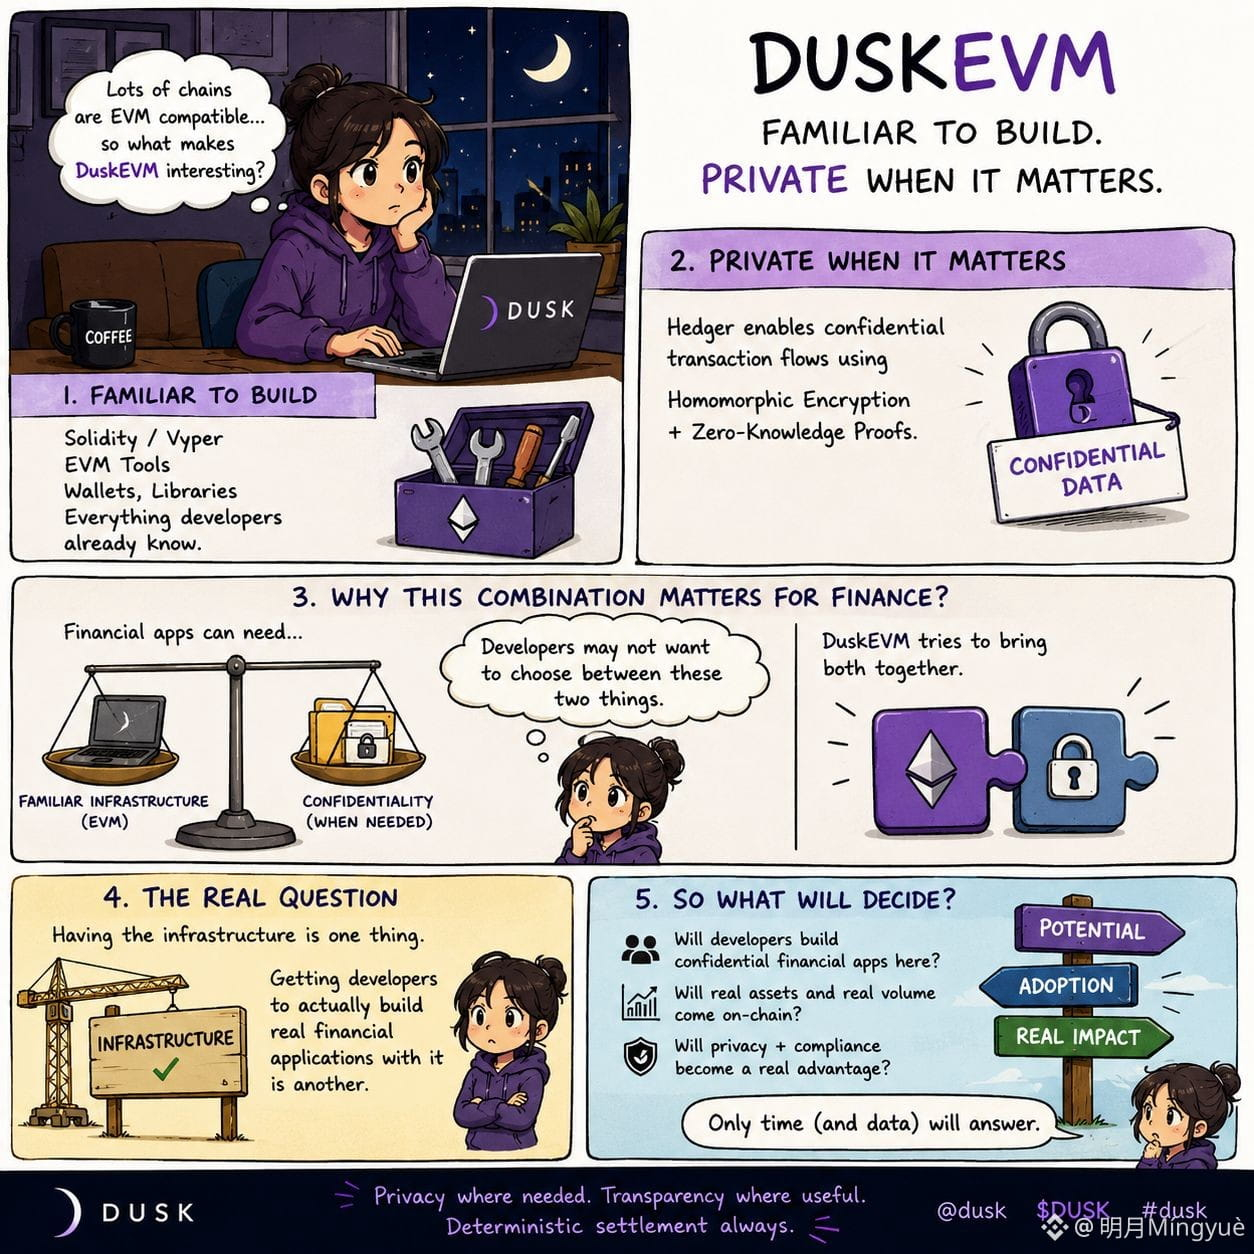
Tôi đã thấy rất nhiều dự án dùng khả năng tương thích với EVM như một điểm bán hàng, nên ban đầu tôi không nghĩ có gì nhiều để đào sâu.
Sau đó tôi xem kỹ cách lớp tương thích EVM của Dusk được định vị.
Nó cung cấp cho nhà phát triển những công cụ quen thuộc như Solidity/Viper và hệ sinh thái công cụ của EVM mà họ đã biết, nhưng phần thú vị là nó cũng mở ra một lối đi hướng tới các quy trình bảo mật thông qua Hedger. Hedger sử dụng mã hóa đồng hình và các bằng chứng không kiến thức (zero-knowledge proofs) cho các luồng giao dịch bảo mật.
Điều đó tạo ra một sự đánh đổi thú vị.
Khả năng tương thích EVM được cho là sẽ giúp việc xây dựng và tích hợp trở nên dễ dàng hơn. Tuy nhiên, các ứng dụng tài chính có thể chứa những thông tin không nên đơn giản trở thành công khai chỉ vì ứng dụng đó chạy trên chuỗi. Tài liệu về use-case của chính Dusk cũng chỉ ra rằng số dư, vị thế, đối tác và logic nghiệp vụ là các thông tin có thể cần được bảo vệ.
Vì vậy, tôi ít quan tâm đến việc hỏi liệu lớp tương thích EVM của Dusk có phải là “một EVM khác” hay không.
Câu hỏi thú vị hơn với tôi là: liệu hạ tầng EVM quen thuộc kết hợp với thực thi bảo mật có thực sự giúp tài chính on-chain trở nên khả thi cho các ứng dụng không thể hoạt động với mức độ hiển thị công khai đầy đủ hay không.
Vì có được công cụ là một chuyện.
Đưa các nhà phát triển thực sự xây dựng các ứng dụng tài chính mà chúng cần lại là chuyện khác.
@Dusk_Foundation $DUSK #Dusk
{spot}(DUSKUSDT)
Tôi đã thấy rất nhiều dự án dùng khả năng tương thích với EVM như một điểm bán hàng, nên ban đầu tôi không nghĩ có gì nhiều để đào sâu.
Sau đó tôi xem kỹ cách lớp tương thích EVM của Dusk được định vị.
Nó cung cấp cho nhà phát triển những công cụ quen thuộc như Solidity/Viper và hệ sinh thái công cụ của EVM mà họ đã biết, nhưng phần thú vị là nó cũng mở ra một lối đi hướng tới các quy trình bảo mật thông qua Hedger. Hedger sử dụng mã hóa đồng hình và các bằng chứng không kiến thức (zero-knowledge proofs) cho các luồng giao dịch bảo mật.
Điều đó tạo ra một sự đánh đổi thú vị.
Khả năng tương thích EVM được cho là sẽ giúp việc xây dựng và tích hợp trở nên dễ dàng hơn. Tuy nhiên, các ứng dụng tài chính có thể chứa những thông tin không nên đơn giản trở thành công khai chỉ vì ứng dụng đó chạy trên chuỗi. Tài liệu về use-case của chính Dusk cũng chỉ ra rằng số dư, vị thế, đối tác và logic nghiệp vụ là các thông tin có thể cần được bảo vệ.
Vì vậy, tôi ít quan tâm đến việc hỏi liệu lớp tương thích EVM của Dusk có phải là “một EVM khác” hay không.
Câu hỏi thú vị hơn với tôi là: liệu hạ tầng EVM quen thuộc kết hợp với thực thi bảo mật có thực sự giúp tài chính on-chain trở nên khả thi cho các ứng dụng không thể hoạt động với mức độ hiển thị công khai đầy đủ hay không.
Vì có được công cụ là một chuyện.
Đưa các nhà phát triển thực sự xây dựng các ứng dụng tài chính mà chúng cần lại là chuyện khác.
@Dusk $DUSK #Dusk
8
5
142
·
--
Đã xác minh
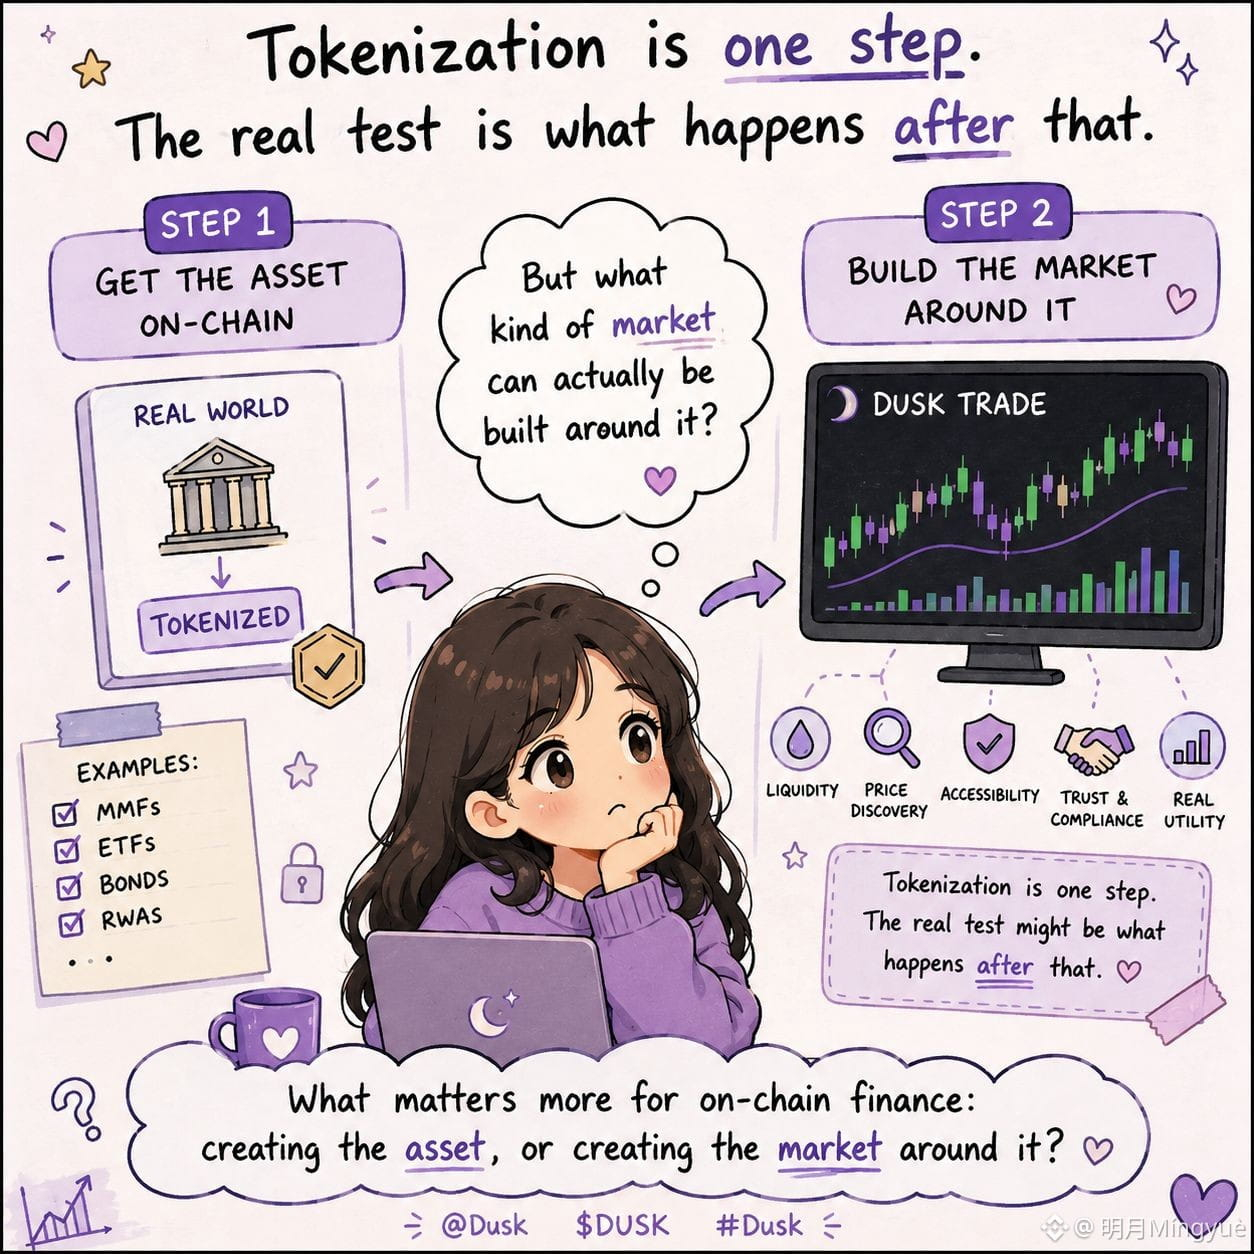
Trước đây tôi cứ nghĩ phần khó khăn của các tài sản được token hóa chỉ là đưa chúng lên on-chain. Việc xem Dusk Trade đã khiến tôi phải suy nghĩ lại.
Dusk mô tả Dusk Trade là một lớp ứng dụng cho các tài sản tài chính được token hóa trên Dusk, tập trung vào những thứ như quy trình onboarding nhà đầu tư, giao dịch, phối hợp thanh toán và quyết toán.
Nhưng điều đó lại đặt ra một câu hỏi thú vị hơn với tôi: một khi tài sản đã được token hóa, rốt cuộc có thể xây dựng được loại thị trường nào xung quanh nó?
Tokenization chỉ là một bước. Thử thách thực sự có lẽ nằm ở điều gì xảy ra sau đó.
@Dusk_Foundation $DUSK #Dusk
Điều gì quan trọng hơn đối với tài chính on-chain: tạo ra tài sản, hay tạo ra thị trường xung quanh nó?
Trước đây tôi cứ nghĩ phần khó khăn của các tài sản được token hóa chỉ là đưa chúng lên on-chain. Việc xem Dusk Trade đã khiến tôi phải suy nghĩ lại.
Dusk mô tả Dusk Trade là một lớp ứng dụng cho các tài sản tài chính được token hóa trên Dusk, tập trung vào những thứ như quy trình onboarding nhà đầu tư, giao dịch, phối hợp thanh toán và quyết toán.
Nhưng điều đó lại đặt ra một câu hỏi thú vị hơn với tôi: một khi tài sản đã được token hóa, rốt cuộc có thể xây dựng được loại thị trường nào xung quanh nó?
Tokenization chỉ là một bước. Thử thách thực sự có lẽ nằm ở điều gì xảy ra sau đó.
@Dusk $DUSK #Dusk
Điều gì quan trọng hơn đối với tài chính on-chain: tạo ra tài sản, hay tạo ra thị trường xung quanh nó?
2
3
172
·
--
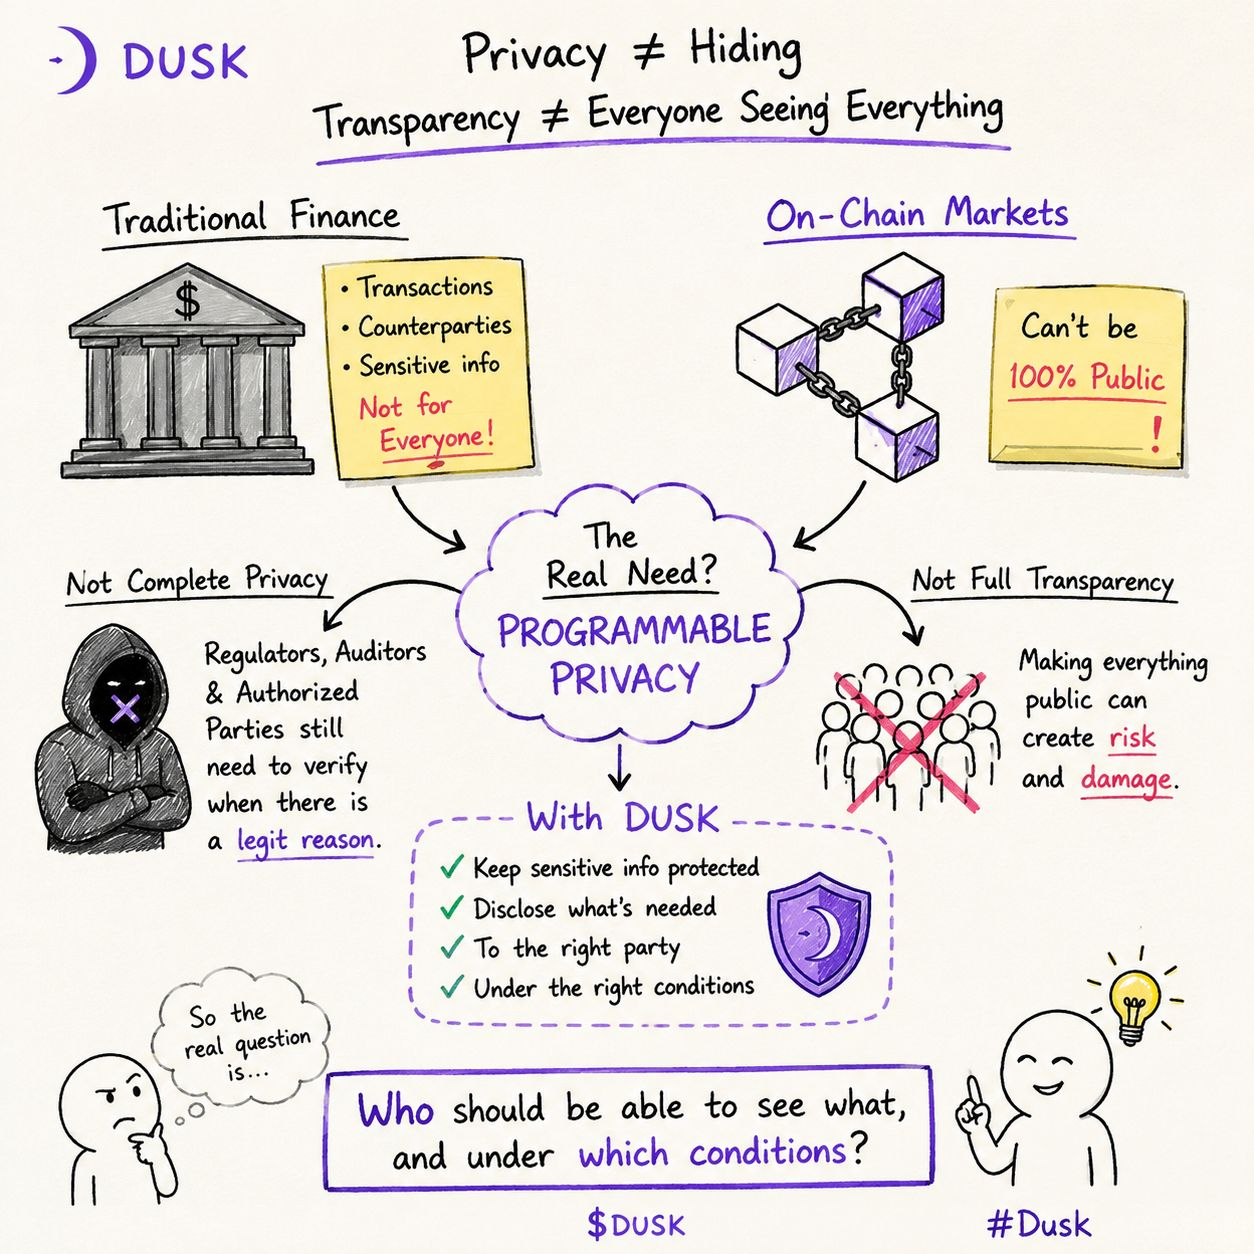
Điều tôi thấy thú vị về @Dusk_Foundation là việc đưa thị trường tài chính lên on-chain không đồng nghĩa với việc công khai mọi thứ.
Trong tài chính truyền thống, một số thông tin đơn giản không được thiết kế để ai cũng có thể xem. Các giao dịch, đối tác và những chi tiết nhạy cảm khác có thể tạo ra hệ quả thực sự nếu bị phơi bày công khai.
Tuy nhiên, quyền riêng tư hoàn toàn cũng không phải là câu trả lời.
Các cơ quan quản lý, kiểm toán viên và các bên được ủy quyền khác vẫn cần một cách để xác minh điều đang diễn ra khi có lý do chính đáng.
Đó là lý do quyền riêng tư có thể lập trình trở nên đáng chú ý.
Với Dusk, mục tiêu là bảo vệ thông tin nhạy cảm trong khi vẫn cho phép tiết lộ những thông tin cần thiết cho đúng bên, trong đúng điều kiện.
Đối với các thị trường tài chính chịu sự quản lý, sự phân biệt này thực sự quan trọng.
Câu hỏi có thể không phải là- “Blockchain nên riêng tư hay minh bạch?”
Mà có thể là:
“Ai được quyền xem gì, và trong những điều kiện nào?”
Nếu các thị trường tài chính đang vận hành trên on-chain, việc kiểm soát việc công bố có thể quan trọng không kém gì bản thân sự minh bạch.
#dusk $DUSK @Dusk_Foundation
Điều tôi thấy thú vị về @Dusk là việc đưa thị trường tài chính lên on-chain không đồng nghĩa với việc công khai mọi thứ.
Trong tài chính truyền thống, một số thông tin đơn giản không được thiết kế để ai cũng có thể xem. Các giao dịch, đối tác và những chi tiết nhạy cảm khác có thể tạo ra hệ quả thực sự nếu bị phơi bày công khai.
Tuy nhiên, quyền riêng tư hoàn toàn cũng không phải là câu trả lời.
Các cơ quan quản lý, kiểm toán viên và các bên được ủy quyền khác vẫn cần một cách để xác minh điều đang diễn ra khi có lý do chính đáng.
Đó là lý do quyền riêng tư có thể lập trình trở nên đáng chú ý.
Với Dusk, mục tiêu là bảo vệ thông tin nhạy cảm trong khi vẫn cho phép tiết lộ những thông tin cần thiết cho đúng bên, trong đúng điều kiện.
Đối với các thị trường tài chính chịu sự quản lý, sự phân biệt này thực sự quan trọng.
Câu hỏi có thể không phải là- “Blockchain nên riêng tư hay minh bạch?”
Mà có thể là:
“Ai được quyền xem gì, và trong những điều kiện nào?”
Nếu các thị trường tài chính đang vận hành trên on-chain, việc kiểm soát việc công bố có thể quan trọng không kém gì bản thân sự minh bạch.
#dusk $DUSK @Dusk
5
6
108
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
114,850 lượt xem
661 đang thảo luận
#TheoDõiFOMC
🔥 FOMC lại bắt đầu trở thành tâm điểm của crypto
Bitcoin vừa bước vào tháng 10, nhưng câu chuyện lớn phía sau thị trường lúc này không chỉ là giá.
Các trader đang bắt đầu hướng sự chú ý về cuộc họp FOMC ngày 27–28/10. Sau một loạt phát biểu mới từ quan chức Fed, kỳ vọng về việc tăng lãi suất ngay trong tháng 10 đã giảm đáng kể.
Điều thú vị là trước đó thị trường từng đặt cược khá cao vào một đợt tăng tiếp theo.
Giờ thì mọi thứ lại quay sang chờ dữ liệu kinh tế và những phát biểu tiếp theo của Fed.
Với crypto, chỉ cần kỳ vọng lãi suất thay đổi mạnh là $BTC có thể lập tức biến động, rồi kéo theo cả thị trường altcoin.
Tháng 10 mới bắt đầu mà macro đã có chuyện để hóng rồi 👀
#Bitcoin #Crypto #Macro #Fed #BinanceSquare
X LEI
·0 lượt thích
·154 lượt xem
TinFed
98,815 lượt xem
463 đang thảo luận
BitcoinParesGainsAfterRallyTo$86.5K
2,508 lượt xem
43 đang thảo luận