

#crossborderpayments
crossborderpayments
75,433 lượt xem
385 đang thảo luận
Phổ biến
Mới nhất

·
--
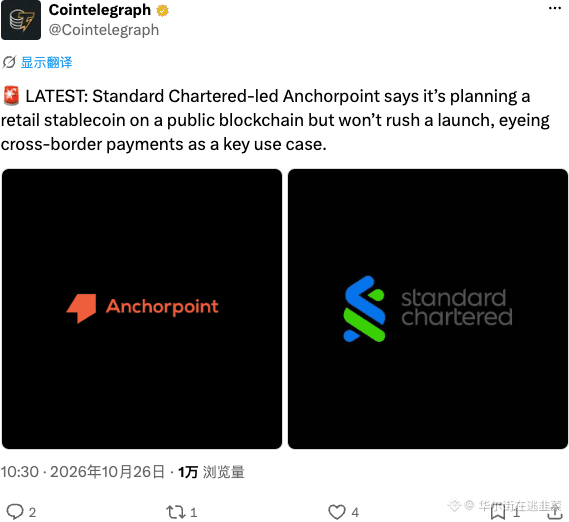
Standard Chartered dẫn đầu triển khai stablecoin bán lẻ; ván cờ tuân thủ trên các blockchain công khai mới chỉ bắt đầu. Chưa vội ra mắt cho thấy họ đang chuẩn bị nước đi lớn, nhắm vào mảng thanh toán xuyên biên giới có dư địa tăng trưởng lớn nhất. Các tổ chức tham gia để bố trí dài hạn; đừng thấy chậm mà coi thường, quan trọng là nước cờ được đặt xuống.
#Stablecoin #ThanhToánXuyênBiênGiới
#Stablecoin #ThanhToánXuyênBiênGiới
55

·
--
Cơ quan Quản lý Tiền tệ Singapore (MAS) vừa công bố ngày 23/10 rằng Ngân hàng Quốc gia Malaysia và Ngân hàng Trung ương Thái Lan đã chính thức tham gia sáng kiến tiền kỹ thuật số BLOOM. Dự án hướng tới chuẩn hóa và kết nối hạ tầng thanh toán xuyên biên giới với sự góp mặt của các định chế tài chính lớn như Mastercard, Visa, Ripple và Ngân hàng Thế giới.
Động thái này đánh dấu bước tiến quan trọng trong việc thể chế hóa tiền kỹ thuật số tại Đông Nam Á. Thay vì hoạt động phân mảnh, ba nền kinh tế hàng đầu khu vực đang xây dựng khung quản lý rủi ro và xác thực danh tính chung để tối ưu hóa dòng vốn thanh toán quốc tế.
Sự liên kết này giúp giảm đáng kể chi phí trung gian và thời gian xử lý giao dịch thương mại giữa các quốc gia. Về dài hạn, hạ tầng thanh toán số liên chính phủ sẽ củng cố niềm tin vào các giải pháp tài chính công nghệ cao và thúc đẩy lưu chuyển vốn trong khu vực.
Đối với thị trường crypto, việc các tổ chức lớn như Ripple ($XRP) tham gia trực tiếp vào hạ tầng của các ngân hàng trung ương là tín hiệu tích cực cho tính ứng dụng thực tế. Dòng tiền thanh toán số xuyên biên giới sẽ mở đường cho sự chấp nhận rộng rãi hơn của các giải pháp blockchain quy chuẩn.
#CBDC #CrossBorderPayments #Fintech
Cơ quan Quản lý Tiền tệ Singapore (MAS) vừa công bố ngày 23/10 rằng Ngân hàng Quốc gia Malaysia và Ngân hàng Trung ương Thái Lan đã chính thức tham gia sáng kiến tiền kỹ thuật số BLOOM. Dự án hướng tới chuẩn hóa và kết nối hạ tầng thanh toán xuyên biên giới với sự góp mặt của các định chế tài chính lớn như Mastercard, Visa, Ripple và Ngân hàng Thế giới.
Động thái này đánh dấu bước tiến quan trọng trong việc thể chế hóa tiền kỹ thuật số tại Đông Nam Á. Thay vì hoạt động phân mảnh, ba nền kinh tế hàng đầu khu vực đang xây dựng khung quản lý rủi ro và xác thực danh tính chung để tối ưu hóa dòng vốn thanh toán quốc tế.
Sự liên kết này giúp giảm đáng kể chi phí trung gian và thời gian xử lý giao dịch thương mại giữa các quốc gia. Về dài hạn, hạ tầng thanh toán số liên chính phủ sẽ củng cố niềm tin vào các giải pháp tài chính công nghệ cao và thúc đẩy lưu chuyển vốn trong khu vực.
Đối với thị trường crypto, việc các tổ chức lớn như Ripple ($XRP ) tham gia trực tiếp vào hạ tầng của các ngân hàng trung ương là tín hiệu tích cực cho tính ứng dụng thực tế. Dòng tiền thanh toán số xuyên biên giới sẽ mở đường cho sự chấp nhận rộng rãi hơn của các giải pháp blockchain quy chuẩn.
#CBDC #CrossBorderPayments #Fintech
170

Cơ quan Tiền tệ Singapore thông báo vào ngày 23 rằng Ngân hàng Negara Malaysia và Ngân hàng Thái Lan đã tham gia Dự án BLOOM. Sáng kiến ba bên này nhằm thúc đẩy thanh toán xuyên biên giới bằng tiền kỹ thuật số, cùng với các đối tác như Mastercard, Visa, Ripple và Nhóm Ngân hàng Thế giới.
Sự hợp tác này đánh dấu một cột mốc quan trọng đối với cơ sở hạ tầng tài chính khu vực, tập trung vào khả năng chấp nhận CBDC, khả năng tương tác giữa các hệ thống và tuân thủ quy định về rủi ro. Việc kết hợp các tập đoàn thanh toán truyền thống với các công ty blockchain cho thấy bước chuyển dịch quyết đoán sang ứng dụng công nghệ sổ cái phân tán trong các tổ chức.
Việc tinh giản các khoản chuyển tiền trong khu vực và thanh toán ngoại hối góp phần xây dựng những khuôn khổ pháp lý vững chắc cho dòng vốn xuyên biên giới trên khắp Đông Nam Á.
Đối với các mạng lưới tiền mã hóa dành cho doanh nghiệp như Ripple ($XRP), chương trình thí điểm này xác nhận tính hữu dụng trong thực tế của công nghệ này đối với các hệ thống thanh toán chủ quyền, qua đó thúc đẩy mức độ ứng dụng trong các tổ chức. #CBDC #CrossBorderPayments #TàiSảnSố
Cơ quan Tiền tệ Singapore thông báo vào ngày 23 rằng Ngân hàng Negara Malaysia và Ngân hàng Thái Lan đã tham gia Dự án BLOOM. Sáng kiến ba bên này nhằm thúc đẩy thanh toán xuyên biên giới bằng tiền kỹ thuật số, cùng với các đối tác như Mastercard, Visa, Ripple và Nhóm Ngân hàng Thế giới.
Sự hợp tác này đánh dấu một cột mốc quan trọng đối với cơ sở hạ tầng tài chính khu vực, tập trung vào khả năng chấp nhận CBDC, khả năng tương tác giữa các hệ thống và tuân thủ quy định về rủi ro. Việc kết hợp các tập đoàn thanh toán truyền thống với các công ty blockchain cho thấy bước chuyển dịch quyết đoán sang ứng dụng công nghệ sổ cái phân tán trong các tổ chức.
Việc tinh giản các khoản chuyển tiền trong khu vực và thanh toán ngoại hối góp phần xây dựng những khuôn khổ pháp lý vững chắc cho dòng vốn xuyên biên giới trên khắp Đông Nam Á.
Đối với các mạng lưới tiền mã hóa dành cho doanh nghiệp như Ripple ($XRP ), chương trình thí điểm này xác nhận tính hữu dụng trong thực tế của công nghệ này đối với các hệ thống thanh toán chủ quyền, qua đó thúc đẩy mức độ ứng dụng trong các tổ chức. #CBDC #CrossBorderPayments #TàiSảnSố
69
·
--
Bài viết
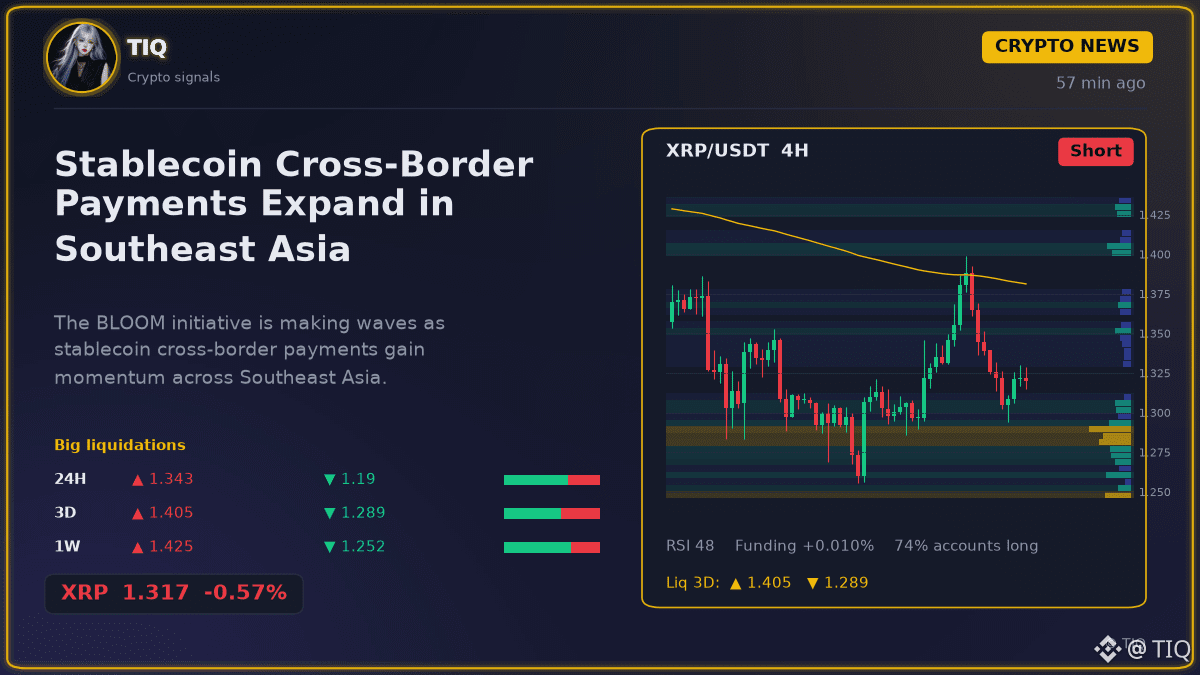
Thanh toán xuyên biên giới bằng stablecoin mở rộng tại Đông Nam ÁSáng kiến BLOOM đang tạo tiếng vang khi các khoản thanh toán xuyên biên giới bằng stablecoin ngày càng phát triển mạnh mẽ trên khắp Đông Nam Á.
Có vẻ như bức tranh tài chính ở châu Á đang được nâng cấp đáng kể. Ngân hàng trung ương Singapore ban đầu khởi động sáng kiến BLOOM để thử nghiệm cách stablecoin và tiền gửi được mã hóa có thể giúp việc thanh toán xuyên biên giới nhanh hơn và hiệu quả hơn. Giờ đây, ngân hàng trung ương Malaysia và Thái Lan đã chính thức tham gia dự án nhằm mở rộng các thử nghiệm thanh toán số này.
Đây không chỉ là một cuộc thử nghiệm quy mô nhỏ tại địa phương. Sáng kiến này có sự tham gia của những tên tuổi lớn như Ripple, Visa và Mastercard, cùng hợp tác để hoàn thiện cơ sở hạ tầng kỹ thuật cho các giao dịch này. Bằng cách thu hút thêm nhiều đơn vị trong khu vực, dự án hướng đến việc tạo ra phương thức chuyển tiền xuyên biên giới liền mạch hơn
Thanh toán xuyên biên giới bằng stablecoin mở rộng tại Đông Nam Á
Sáng kiến BLOOM đang tạo tiếng vang khi các khoản thanh toán xuyên biên giới bằng stablecoin ngày càng phát triển mạnh mẽ trên khắp Đông Nam Á.
Có vẻ như bức tranh tài chính ở châu Á đang được nâng cấp đáng kể. Ngân hàng trung ương Singapore ban đầu khởi động sáng kiến BLOOM để thử nghiệm cách stablecoin và tiền gửi được mã hóa có thể giúp việc thanh toán xuyên biên giới nhanh hơn và hiệu quả hơn. Giờ đây, ngân hàng trung ương Malaysia và Thái Lan đã chính thức tham gia dự án nhằm mở rộng các thử nghiệm thanh toán số này.
Đây không chỉ là một cuộc thử nghiệm quy mô nhỏ tại địa phương. Sáng kiến này có sự tham gia của những tên tuổi lớn như Ripple, Visa và Mastercard, cùng hợp tác để hoàn thiện cơ sở hạ tầng kỹ thuật cho các giao dịch này. Bằng cách thu hút thêm nhiều đơn vị trong khu vực, dự án hướng đến việc tạo ra phương thức chuyển tiền xuyên biên giới liền mạch hơn
259

·
--
Động thái lớn trong lĩnh vực tài chính Hàn Quốc – Nhật Bản! Ngân hàng Shinhan và SBI đang hợp tác thử nghiệm ứng dụng stablecoin yên Nhật trong chi tiêu du lịch. Đây có thể là bước ngoặt làm thay đổi cuộc chơi thanh toán xuyên biên giới! Hãy tưởng tượng du khách hai nước Hàn – Nhật có thể chi tiêu liền mạch bằng stablecoin, hiệu quả thanh toán thương mại tăng gấp đôi và hợp tác tài chính có bước tiến thực chất.
$JPY #跨境支付 #Stablecoin
Shinhan và SBI đang làm rung chuyển hoạt động hợp tác tài chính Nhật Bản – Hàn Quốc! Họ đang thử nghiệm stablecoin yên Nhật để chi tiêu du lịch — hãy tưởng tượng việc thanh toán khi đi du lịch giữa hai nền kinh tế này thật liền mạch và thanh toán thương mại nhanh hơn. Đây có thể là bước ngoặt cho tài chính xuyên biên giới!
$JPY #CrossBorderPayments #Stablecoin
6
·
--
🚨 DÒNG VỐN XUYÊN BIÊN GIỚI: GIẢI MÃ CỖ MÁY KIỀU HỐI 250 TỶ USD 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Những con số nổi bật cho thấy lượng kiều hối xuyên biên giới hằng năm chảy ra từ Hoa Kỳ vượt 250 tỷ USD, phản ánh một trong những hành lang thanh toán mang tính cấu trúc quan trọng nhất toàn cầu.
Đối với các nền kinh tế đang phát triển—bao gồm Mexico, Colombia, Philippines, Ấn Độ và Trung Quốc—những dòng vốn cá nhân này đóng vai trò thiết yếu trong việc hỗ trợ cán cân thanh toán, tài trợ cho chăm sóc sức khỏe hộ gia đình, an ninh lương thực, tiếp cận giáo dục và các dự án vốn tại địa phương.
$XRP 🌐
Ripple ($XRP) nằm ngay trung tâm luận điểm thanh khoản xuyên biên giới thông qua các mạng lưới Thanh khoản Theo Yêu cầu (ODL). Việc sử dụng tài sản số làm tài sản cầu nối giúp loại bỏ nhu cầu cấp vốn trước cho các tài khoản ngân hàng tại quốc gia nhận tiền—hãy theo dõi các chỉ số khối lượng giao dịch trên những hành lang lớn của các tổ chức và các mức hỗ trợ ngang để nhận diện tín hiệu cấu trúc.
$PHA ⚙️
Phala Network ($PHA) hướng đến điện toán bảo mật và các lớp thực thi bảo vệ quyền riêng tư cho kiến trúc Web3. Trong bối cảnh hoạt động giám sát giao dịch xuyên biên giới ngày càng gia tăng, các khuôn khổ quyền riêng tư dữ liệu phi tập trung vẫn là trọng tâm công nghệ quan trọng.
$PUMP ⚡
Pump.fun ($PUMP) theo dõi thanh khoản đầu cơ trên các bệ phóng meme coin của Solana. Khác với các tài sản hạ tầng xuyên biên giới, token này chỉ chịu tác động từ đà khối lượng giao dịch bán lẻ và các chỉ số tạo token—hãy quản lý vốn chặt chẽ quanh các vùng hỗ trợ cục bộ ở khung thời gian thấp hơn.
🛑 Cảnh báo rủi ro cho nhà giao dịch:
Giao dịch theo các luồng tin tức vĩ mô và token hạ tầng thanh toán trong những chu kỳ biến động mạnh tiềm ẩn rủi ro cao về khớp lệnh, trượt giá và thanh lý! Bảo vệ danh mục giao dịch của bạn: đặt ngưỡng Cắt lỗ (SL) nghiêm ngặt, hạn chế đòn bẩy hợp đồng vĩnh cửu ở mức thận trọng (tối đa 2x–5x) và thực hành quản lý rủi ro kỷ luật! 🛡️⚡
💬 Bạn có cho rằng khối lượng thanh toán xuyên biên giới sẽ nhanh chóng chuyển sang các hệ thống stablecoin và tài sản cầu nối trong chu kỳ này, hay các nhà cung cấp dịch vụ chuyển tiền truyền thống sẽ giữ được thị phần? Chia sẻ chiến lược của bạn bên dưới! 👇
#Binance #Remittances #PUMP
#ThanhToanXuyenBienGioi
🚨 DÒNG VỐN XUYÊN BIÊN GIỚI: GIẢI MÃ CỖ MÁY KIỀU HỐI 250 TỶ USD 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Những con số nổi bật cho thấy lượng kiều hối xuyên biên giới hằng năm chảy ra từ Hoa Kỳ vượt 250 tỷ USD, phản ánh một trong những hành lang thanh toán mang tính cấu trúc quan trọng nhất toàn cầu.
Đối với các nền kinh tế đang phát triển—bao gồm Mexico, Colombia, Philippines, Ấn Độ và Trung Quốc—những dòng vốn cá nhân này đóng vai trò thiết yếu trong việc hỗ trợ cán cân thanh toán, tài trợ cho chăm sóc sức khỏe hộ gia đình, an ninh lương thực, tiếp cận giáo dục và các dự án vốn tại địa phương.
$XRP 🌐
Ripple ($XRP ) nằm ngay trung tâm luận điểm thanh khoản xuyên biên giới thông qua các mạng lưới Thanh khoản Theo Yêu cầu (ODL). Việc sử dụng tài sản số làm tài sản cầu nối giúp loại bỏ nhu cầu cấp vốn trước cho các tài khoản ngân hàng tại quốc gia nhận tiền—hãy theo dõi các chỉ số khối lượng giao dịch trên những hành lang lớn của các tổ chức và các mức hỗ trợ ngang để nhận diện tín hiệu cấu trúc.
$PHA ⚙️
Phala Network ($PHA ) hướng đến điện toán bảo mật và các lớp thực thi bảo vệ quyền riêng tư cho kiến trúc Web3. Trong bối cảnh hoạt động giám sát giao dịch xuyên biên giới ngày càng gia tăng, các khuôn khổ quyền riêng tư dữ liệu phi tập trung vẫn là trọng tâm công nghệ quan trọng.
$PUMP ⚡
Pump.fun ($PUMP ) theo dõi thanh khoản đầu cơ trên các bệ phóng meme coin của Solana. Khác với các tài sản hạ tầng xuyên biên giới, token này chỉ chịu tác động từ đà khối lượng giao dịch bán lẻ và các chỉ số tạo token—hãy quản lý vốn chặt chẽ quanh các vùng hỗ trợ cục bộ ở khung thời gian thấp hơn.
🛑 Cảnh báo rủi ro cho nhà giao dịch:
Giao dịch theo các luồng tin tức vĩ mô và token hạ tầng thanh toán trong những chu kỳ biến động mạnh tiềm ẩn rủi ro cao về khớp lệnh, trượt giá và thanh lý! Bảo vệ danh mục giao dịch của bạn: đặt ngưỡng Cắt lỗ (SL) nghiêm ngặt, hạn chế đòn bẩy hợp đồng vĩnh cửu ở mức thận trọng (tối đa 2x–5x) và thực hành quản lý rủi ro kỷ luật! 🛡️⚡
💬 Bạn có cho rằng khối lượng thanh toán xuyên biên giới sẽ nhanh chóng chuyển sang các hệ thống stablecoin và tài sản cầu nối trong chu kỳ này, hay các nhà cung cấp dịch vụ chuyển tiền truyền thống sẽ giữ được thị phần? Chia sẻ chiến lược của bạn bên dưới! 👇
#Binance #Remittances #PUMP
#ThanhToanXuyenBienGioi
1
387

·
--
🚨 SỰ CHẬM TRỄ CỦA NGÂN HÀNG TRUYỀN THỐNG BỊ PHƠI BÀY KHI $XRP BIẾN NGÀY THÀNH GIÂY! ⚡
Khi các ngân hàng trung ương mất nhiều ngày để hoàn tất thanh toán vàng vật chất, hệ thống tài chính truyền thống bộc lộ những điểm nghẽn mang tính cấu trúc. $XRP đang định vị để viết lại các tuyến thanh khoản toàn cầu, trong khi các tổ chức trung ương ráo riết tìm kiếm hiệu quả tức thì cho giao dịch xuyên biên giới. 🦈
Rút ngắn thời gian thanh toán từ vài ngày xuống còn vài giây không chỉ là một cải tiến nhỏ, mà là yếu tố thay đổi cuộc chơi đối với dòng lệnh quốc tế. Dù các rào cản pháp lý vẫn còn đó, những mạng lưới thanh toán tốc độ cao như $XRP và các giải pháp hỗ trợ thanh khoản như $SOLV đang thu hút sự chú ý lớn từ giới kinh tế vĩ mô. 📊
💬 Bạn nghĩ năm nay các ngân hàng trung ương sẽ chấp nhận tốc độ của blockchain công khai, hay sẽ tìm cách xây dựng những hệ thống khép kín riêng? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Bài viết
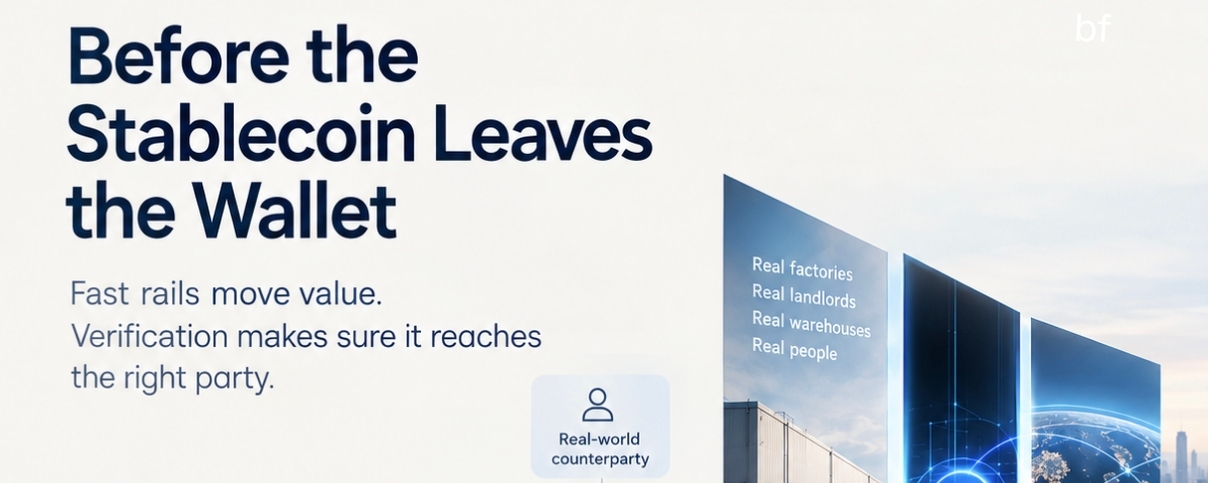
Trước khi Stablecoin Rời khỏi VíStablecoin đã giải quyết một vấn đề thực sự: chuyển giá trị xuyên biên giới chỉ trong vài phút thay vì vài ngày, với chi phí thấp hơn nhiều và hồ sơ công khai ghi lại mọi bước.
Stablecoin chưa giải quyết được câu hỏi cần đặt ra ngay trước khi chuyển tiền: bên nhận có thực sự tồn tại không?
Các giao dịch chuyển tiền on-chain là không thể đảo ngược. Nếu người mua gửi tiền cho một nhà cung cấp hóa ra không tồn tại, tốc độ của hệ thống chỉ khiến khoản tiền mất đi nhanh hơn. Đó là lý do chúng tôi cho rằng thanh toán xuyên biên giới có hai lớp, trong khi phần lớn ngành này mới chỉ xây dựng được một lớp.
Trước khi Stablecoin Rời khỏi Ví
Stablecoin đã giải quyết một vấn đề thực sự: chuyển giá trị xuyên biên giới chỉ trong vài phút thay vì vài ngày, với chi phí thấp hơn nhiều và hồ sơ công khai ghi lại mọi bước.
Stablecoin chưa giải quyết được câu hỏi cần đặt ra ngay trước khi chuyển tiền: bên nhận có thực sự tồn tại không?
Các giao dịch chuyển tiền on-chain là không thể đảo ngược. Nếu người mua gửi tiền cho một nhà cung cấp hóa ra không tồn tại, tốc độ của hệ thống chỉ khiến khoản tiền mất đi nhanh hơn. Đó là lý do chúng tôi cho rằng thanh toán xuyên biên giới có hai lớp, trong khi phần lớn ngành này mới chỉ xây dựng được một lớp.
98

·
--
Một báo cáo của Borderless.xyz cho thấy gửi khoản tiền 200 USD qua các mạng lưới stablecoin có chi phí trung vị là 1%, tương đương 2 USD, so với 6,36%, tương đương 12,72 USD, khi chuyển tiền theo phương thức truyền thống, khiến kiều hối bằng stablecoin rẻ hơn khoảng 84%. Tại khu vực châu Phi hạ Sahara, chi phí dùng stablecoin là 2,9% so với 8,46% qua các kênh truyền thống; tại Mỹ Latinh, mức phí lần lượt là 1,25% và 5,64%. Một giao dịch stablecoin trị giá 10.000 USD đến khu vực đồng euro có thể chỉ tốn 26 USD nếu dùng nhà cung cấp rẻ nhất, so với 52 USD ở nhà cung cấp có mức phí trung vị, trong khi chuyển khoản ngân hàng quốc tế truyền thống cho cùng số tiền có chi phí từ 135 đến 150 USD. Thời gian quyết toán chỉ tính bằng phút trên các mạng lưới như PIX của Brazil (trung vị hai phút), SPEI của Mexico (ba phút) và PSE của Colombia (hai phút), dù tỷ lệ giao dịch hoàn tất khác nhau—98,6% với SPEI, 97,8% với PIX, 79% với PSE và 73% với SINPE của Costa Rica. Các giao dịch SWIFT truyền thống thường đến vào ngày làm việc tiếp theo, còn 10% giao dịch chậm nhất mất đến ba ngày.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
Niềm tin dài hạn không đến từ biến động giá — mà đến từ việc hiểu mạng lưới thực sự giải quyết vấn đề gì.
Hãy xem xét hoạt động thanh toán xuyên biên giới. Hệ thống ngân hàng đại lý truyền thống xử lý khoảng 150 nghìn tỷ đô la mỗi năm qua biên giới, nhưng chậm chạp, thiếu minh bạch và đầy rẫy phí trung gian. Tiền được chuyển qua nhiều ngân hàng đại lý, mỗi ngân hàng làm tăng thêm 1–3 ngày làm việc và một khoản phí nhỏ. Với một doanh nghiệp vừa và nhỏ ở Đông Nam Á thanh toán cho nhà cung cấp tại châu Âu, những trở ngại đó là chi phí thực sự.
Đây là lúc các hệ thống thanh toán bằng tiền mã hóa thực sự trở nên đáng chú ý nếu nhìn từ những nguyên lý cơ bản. Một blockchain có khả năng hoàn tất giao dịch trong 3–5 giây, phí giao dịch dưới một xu và khả năng kết nối thanh khoản 24/7 sở hữu những lợi thế cấu trúc thực sự so với mô hình SWIFT. Nó không cần nhu cầu đầu cơ để chứng minh lý do tồn tại — trường hợp sử dụng đã có sẵn và quy mô cũng đã rất lớn.
$XRP được xây dựng chuyên biệt cho mục đích này: cung cấp thanh khoản theo nhu cầu cho các hành lang ngoại hối, loại bỏ nhu cầu duy trì các tài khoản nostro được nạp vốn trước. $BTC ngày càng được sử dụng như một lớp thanh toán trung lập giữa các khu vực pháp lý thiếu lòng tin song phương. $DOT đang xây dựng tiêu chuẩn tương tác cho phép các hệ thống tài chính khác nhau liên lạc với nhau mà không cần trung gian tập trung.
Câu hỏi không phải là “blockchain có thay thế SWIFT không?” mà là “hành lang nào sẽ đi đầu?”
Niềm tin được xây dựng dựa trên tiện ích thực tế ở quy mô lớn. Hãy theo dõi các dòng thanh toán.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Stablecoin ngày càng được đánh giá dựa trên những nơi mọi người có thể sử dụng chúng, chứ không chỉ dựa vào việc chúng có giữ được tỷ giá neo hay không.
CEO Circle Jeremy Allaire nói với Reuters rằng công ty đang thúc đẩy kế hoạch thâm nhập khoảng 40 quốc gia mới nổi và đang phát triển, trong bối cảnh nhu cầu tự nhiên tăng lên trên khắp Đông Nam Á, Mỹ Latinh, châu Phi và Trung Đông.
Lưu ý quan trọng: đây là kế hoạch mở rộng, không có nghĩa là dịch vụ đã được triển khai tại cả 40 quốc gia; cuộc phỏng vấn không đưa ra lịch trình triển khai cụ thể cho từng nước. Tín hiệu adoption cần theo dõi là liệu việc phân phối rộng hơn có chuyển thành hoạt động thanh toán thường xuyên hay không. Điều gì sẽ thuyết phục bạn rằng stablecoin đang trở thành phương tiện thanh toán hằng ngày?
Nguồn: Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Kết luận: Đây là câu chuyện về phân phối và tính hữu dụng, không phải tín hiệu giá trong ngắn hạn.
$USDC
Biểu đồ giao dịch giao ngay chính thức của Binance: https://www.binance.com/en/trade/USDC_USDT?type=spot
Hãy tự kiểm tra biểu đồ, tự nghiên cứu và giao dịch có trách nhiệm.
#USDC #Stablecoins #CrossBorderPayments #CryptoAdoption
55
·
--
XRP và luận điểm về thanh toán xuyên biên giới: Vì sao điều này quan trọng vào lúc này
Trong nhiều năm, $XRP bị xem là đồng tiền của ngân hàng — quá tập trung, quá thiên về doanh nghiệp, quá nhàm chán. Nhưng khi môi trường vĩ mô thay đổi, luận điểm về thanh toán xuyên biên giới ngày càng có sức thuyết phục.
Hoạt động ngân hàng đại lý toàn cầu vốn kém hiệu quả. Một giao dịch chuyển tiền xuyên biên giới có thể đi qua 3-5 ngân hàng trung gian, mỗi ngân hàng đều giữ số dư nostro/vostro trong nhiều ngày. Lượng thanh khoản bị mắc kẹt này được ước tính lên tới hàng trăm tỷ đô la trên toàn cầu. Giá trị mà XRP mang lại rất rõ ràng: rút ngắn thời gian thanh toán từ vài ngày xuống còn vài giây và giải phóng lượng thanh khoản đó.
Những thay đổi gần đây:
1. Khung pháp lý đang trở nên rõ ràng hơn. Những vướng mắc pháp lý kéo dài khiến các tổ chức ngần ngại tiếp nhận đang dần được tháo gỡ — giờ đây các nhóm tuân thủ có thể bắt đầu thảo luận.
2. Hạ tầng kết nối CBDC. Một số ngân hàng trung ương đã tìm hiểu việc sử dụng XRP Ledger làm tài sản cầu nối trung lập giữa hai CBDC không có hành lang kết nối trực tiếp. Tính hữu dụng của một cầu nối trung lập có nền tảng bền vững về mặt cấu trúc.
3. Cạnh tranh từ stablecoin làm nổi bật hơn trường hợp sử dụng. Khi hệ sinh thái ETH xây dựng các đường ray stablecoin, XRP cần làm chủ lớp cầu nối ngoại hối — chứ không chỉ các khoản thanh toán nói chung. Tập trung như vậy thực ra là điều tích cực.
Rủi ro là có thật: thời gian để được chấp nhận sẽ kéo dài, cạnh tranh rất gay gắt, và $BTC đang chiếm phần lớn sự chú ý của các tổ chức. Nhưng với vai trò là một công cụ phòng hộ trong danh mục trước luận điểm tài chính truyền thống sẽ chuyển lên chuỗi, XRP xứng đáng được xem xét lại.
Độ trễ thanh toán là một điểm kém hiệu quả gây thiệt hại hàng nghìn tỷ đô la. Ai giải quyết được vấn đề này sẽ chiến thắng.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
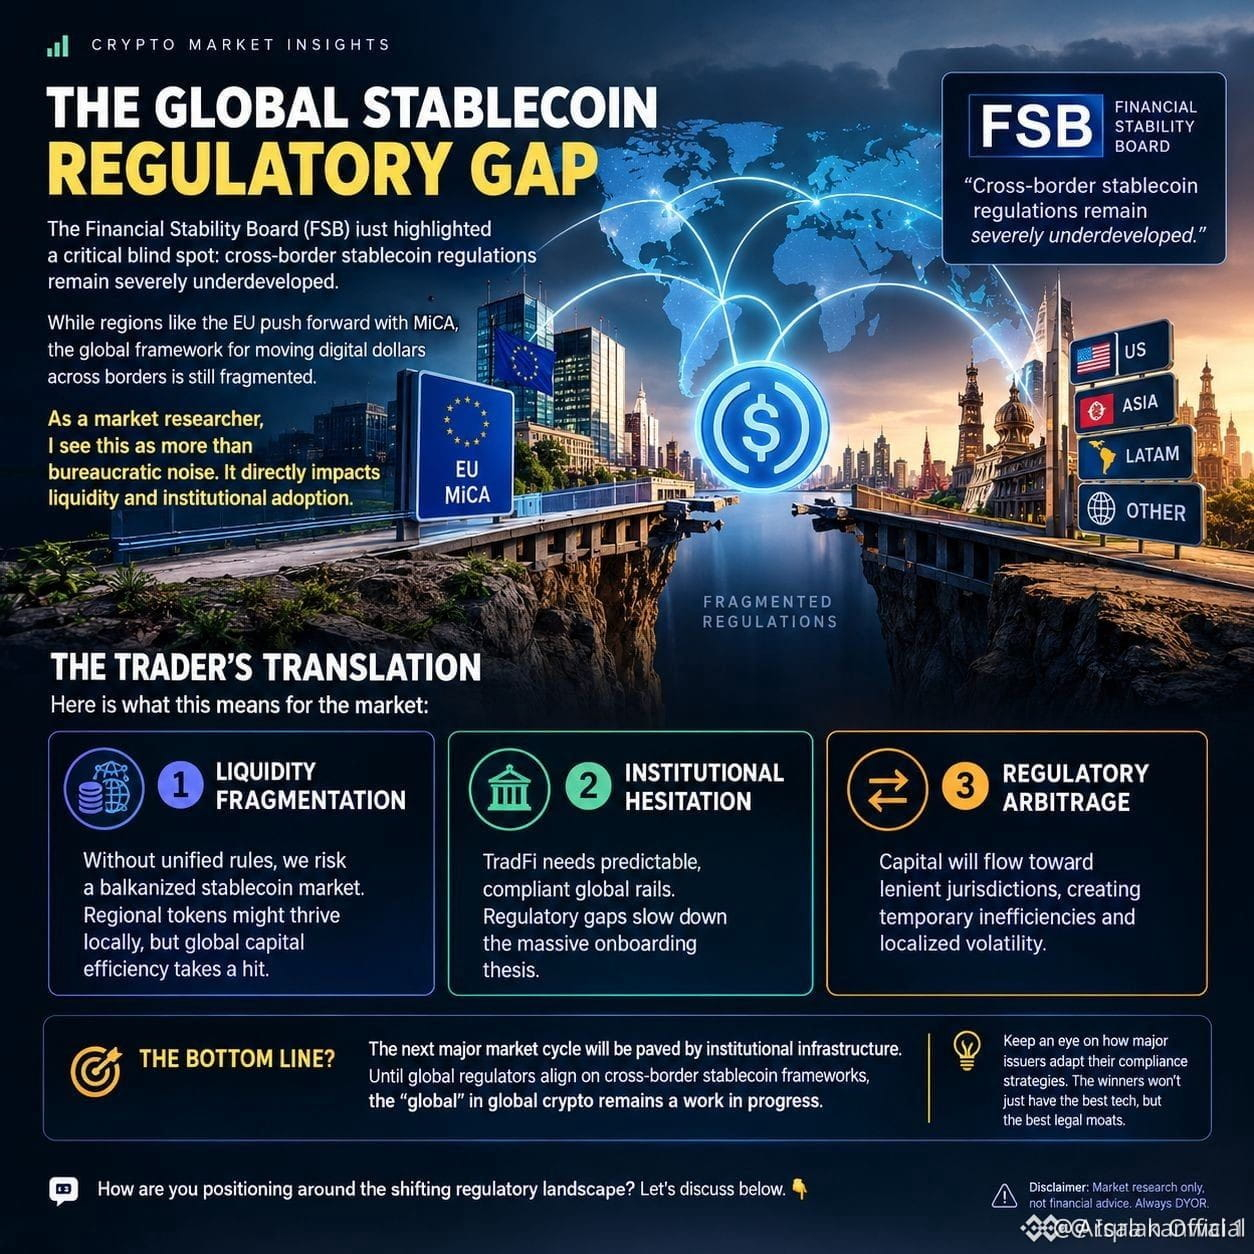
#FSBWarnsCrossBorderStablecoinRules Vẫn chưa phát triển đầy đủ Hội đồng Ổn định Tài chính (FSB) cảnh báo rằng các quy định về stablecoin xuyên biên giới vẫn chưa được xây dựng đầy đủ, đồng thời chỉ ra những thiếu sót trong việc phối hợp và giám sát quốc tế. 🌍💵 Khi stablecoin mở rộng trên các thị trường toàn cầu, các quy định nhất quán có thể ngày càng trở nên quan trọng để bảo đảm tính minh bạch, ổn định tài chính và bảo vệ người tiêu dùng. Định hướng quản lý có thể định hình tương lai của các khoản thanh toán kỹ thuật số trên toàn thế giới. 📊
Thẻ bắt đầu bằng #
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
Thẻ bắt đầu bằng #
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
USDC+0,00%
DAIOUS-1,40%
1
69
·
--
Ngân hàng đại lý (correspondent banking) là một trong những hệ thống đắt đỏ và chậm nhất trong tài chính toàn cầu—nhưng mỗi năm vẫn chuyển đi hàng nghìn tỷ đô la.
Một lệnh chuyển tiền xuyên biên giới có thể mất 3–5 ngày làm việc, tốn 25–45 USD phí, và đi qua nhiều ngân hàng trung gian. Chi phí “ẩn” thực sự còn lớn hơn: các tài khoản nostro đã được ứng trước nhưng nằm chờ ở hàng chục loại tiền tệ chỉ để giữ cho “đường ray” hoạt động. IMF ước tính có 27 nghìn tỷ USD vốn nostro bị khóa toàn cầu tại bất kỳ thời điểm nào. Đây là một sự kém hiệu quả rất lớn đang chờ được thay thế.
Đây chính là vấn đề mà $XRP và mạng lưới Ripple được xây dựng để giải quyết. Thay vì khóa vốn trong các tài khoản nostro, một tổ chức tài chính có thể huy động thanh khoản theo nhu cầu, thực hiện việc chuyển tiếp giao dịch trong vài giây và thanh toán—không cần vốn được đặt trước.
Điều khiến việc các tổ chức áp dụng trở nên khả thi ngay lúc này là sự rõ ràng về mặt pháp lý. Giải pháp pháp lý của Ripple với SEC đã loại bỏ “vướng mắc” tuân thủ chính khiến các ngân hàng còn đứng ngoài cuộc. Bối cảnh sau thỏa thuận có cấu trúc khác với hai năm trước.
$BTC đã chứng minh chuyển giao giá trị không biên giới hoạt động. $ETH đã chứng minh việc thanh toán hợp đồng thông minh có thể lập trình. Luận điểm của $XRP hẹp hơn: làm cho hạ tầng ngân hàng đại lý hiện có rẻ hơn 60–80% khi vận hành.
Những luận điểm mang tính tổ chức nhưng có đối tác rõ ràng thường được đóng lại nhanh hơn so với các kỳ cược nền tảng rộng. Hãy theo dõi lượng giao dịch thực tế theo từng hành lang (corridor), không chỉ các thông báo hợp tác.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
Tại sao không ai nói về việc các “ông lớn” ngân hàng truyền thống đang âm thầm xây dựng những “đường ray” crypto ngoài đời thực, trong khi nhà đầu tư bán lẻ lại chạy theo các sản phẩm hứa hẹn mơ hồ?
Hầu hết người tham gia thị trường đều mất vốn vì bị cuốn vào vòng xoay vô tận của câu chuyện và các đợt bơm memecoin, hoàn toàn bỏ lỡ những thay đổi hạ tầng thể chế thực sự đang diễn ra ngay trước mắt họ. Khi các tiêu đề chính thống vẫn rao giảng sự thận trọng dành cho nhà đầu tư bán lẻ, thì nguồn vốn thực tế đã và đang thiết lập các mạng lưới thanh toán vận hành.
Hãy nhìn vào Nga ngay lúc này. Trong khi ngân hàng trung ương thiết kế trần giới hạn rủi ro chặt chẽ ở mức 1% để giữ cho các tổ chức cho vay an toàn, Sberbank đã cho ra mắt dịch vụ thanh toán xuyên biên giới dựa trên crypto trực tuyến cho khách hàng doanh nghiệp. Các định chế tài chính lớn không chờ đến sự rõ ràng toàn cầu về quy định mới bắt đầu chuyển giá trị qua các mạng như $BTC và các tài sản thanh toán như $USDT. Họ đang phòng ngừa sự “kẹt” của các hệ thống thanh toán truyền thống bằng tính thanh khoản on-chain, vì thương mại toàn cầu đòi hỏi tốc độ mà các hệ thống chuyển khoản truyền thống không còn đáp ứng được nữa.
Khi các lãnh đạo ngân hàng hậu thuẫn bởi nhà nước tích hợp việc thanh toán tài sản số trực tiếp vào thương mại, thì mốc thời gian áp dụng ở tầm vĩ mô sẽ tăng tốc nhanh hơn hầu hết mọi người tưởng.
Theo bạn, thanh toán xuyên biên giới dành cho doanh nghiệp sẽ đi về đâu từ đây?
#CryptoAdoption #CrossBorderPayments #Ngân hàng
30
·
--
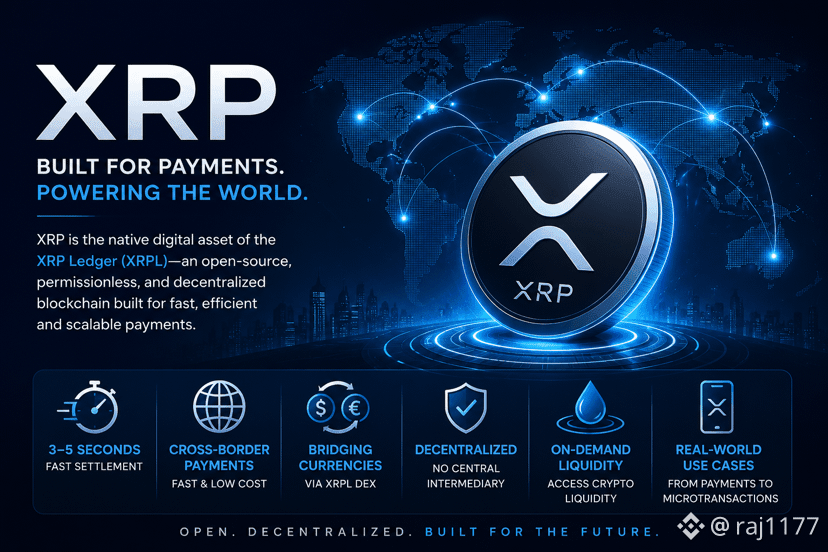
$XRP Nhanh, hiệu quả & Được thiết kế cho thanh toán toàn cầu
XRP là tài sản kỹ thuật số gốc của Sổ cái XRP (XRPL), một blockchain mã nguồn mở, không cần cấp phép và phi tập trung được thiết kế cho thanh toán.
⚡ Giao dịch được thanh toán chỉ trong 3–5 giây
🌍 Cho phép thanh toán xuyên biên giới nhanh chóng, chi phí thấp
🔄 Kết nối nhiều loại tiền tệ thông qua DEX gốc của XRPL
🏦 Không cần trung gian tập trung
💧 Cung cấp thanh khoản crypto theo nhu cầu cho các chuyển khoản toàn cầu
Từ năm 2012, XRP đã giúp thúc đẩy các ứng dụng tài chính trong thế giới thực, từ thanh toán quốc tế đến các giao dịch vi mô, giúp giá trị di chuyển liền mạch như thông tin.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Nhanh, hiệu quả & Được thiết kế cho thanh toán toàn cầu
XRP là tài sản kỹ thuật số gốc của Sổ cái XRP (XRPL), một blockchain mã nguồn mở, không cần cấp phép và phi tập trung được thiết kế cho thanh toán.
⚡ Giao dịch được thanh toán chỉ trong 3–5 giây
🌍 Cho phép thanh toán xuyên biên giới nhanh chóng, chi phí thấp
🔄 Kết nối nhiều loại tiền tệ thông qua DEX gốc của XRPL
🏦 Không cần trung gian tập trung
💧 Cung cấp thanh khoản crypto theo nhu cầu cho các chuyển khoản toàn cầu
Từ năm 2012, XRP đã giúp thúc đẩy các ứng dụng tài chính trong thế giới thực, từ thanh toán quốc tế đến các giao dịch vi mô, giúp giá trị di chuyển liền mạch như thông tin.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69
·
--
Ripple vừa thực hiện một trong những bước đi quan trọng nhất trong chu kỳ này - và hầu hết mọi người vẫn đang tranh cãi về FOMC.
Ripple đã đầu tư vào Flutterwave, định giá nó ở mức 3.2 tỷ USD, và đang tích hợp $XRP Ledger + RLUSD trực tiếp vào các giao dịch xuyên biên giới trên khắp châu Phi. Chúng ta đang nói về một lục địa có hơn 600 triệu người trưởng thành không có tài khoản ngân hàng, các hành lang ngoại hối phân mảnh, và một số khoản phí chuyển tiền cao nhất trên hành tinh.
Đây không phải là một tài liệu trắng. Đây là một triển khai thực tế.
Trong khi $ETH đang nắm bắt token hóa RWA và $BNB các đợt đốt vẫn tiếp tục gia tăng - $XRP đang âm thầm trở thành lớp giao dịch xuyên biên giới cho các thị trường thực sự cần nhất. Các hành lang thanh toán của thị trường mới nổi không quan tâm đến những drama quy định ở Mỹ. Họ quan tâm đến tốc độ và chi phí thanh toán cuối cùng.
Đạo luật Clarity, Đạo luật GENIUS, và giờ đây là Ripple-Flutterwave đều chỉ vào cùng một điều: cuộc đua tiện ích thế giới thực đã bắt đầu. Những người chiến thắng sẽ không phải là những câu chuyện ầm ĩ nhất - mà sẽ là những đường ray mà mọi người đang thực sự sử dụng.
Hãy chú ý đến nơi mà khối lượng đang được xây dựng, không chỉ là nơi mà giá đang di chuyển.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88
·
--
Theo một khảo sát mới nhất của Visa, nếu stablecoin có khả năng bảo vệ chống gian lận ở mức độ như ngân hàng và được bảo hiểm tiền gửi, thì ý định của người dùng Mỹ sử dụng stablecoin để chuyển tiền xuyên biên giới sẽ tăng mạnh từ 36% lên 56%!Có vẻ không phải là mọi người không thích stablecoin, mà là họ muốn cảm giác an toàn hơn mà thôi.#稳定币 #跨境支付 $USDT $USDC
Nghiên cứu của Visa cho thấy mức độ sẵn sàng của người Mỹ trong việc sử dụng stablecoin cho chuyển tiền xuyên biên giới tăng từ 36% lên 56% khi đi kèm với bảo vệ chống gian lận cấp ngân hàng và bảo hiểm tiền gửi. Không phải vấn đề là người ta có muốn stablecoin hay không, mà là về “lưới an toàn”! #Stablecoins #CrossBorderPayments $USDT $USDC
Nghiên cứu của Visa cho thấy mức độ sẵn sàng của người Mỹ trong việc sử dụng stablecoin cho chuyển tiền xuyên biên giới tăng từ 36% lên 56% khi đi kèm với bảo vệ chống gian lận cấp ngân hàng và bảo hiểm tiền gửi. Không phải vấn đề là người ta có muốn stablecoin hay không, mà là về “lưới an toàn”! #Stablecoins #CrossBorderPayments $USDT $USDC
48

·
--
"Giá XRP tăng vọt 16% khi SWIFT tiết lộ kế hoạch tích hợp thanh toán bằng blockchain với các ngân hàng liên kết Ripple, một bước phát triển có thể mở khóa tiềm năng thị trường 100 tỷ USD cho tiền mã hóa trong thanh toán xuyên biên giới."
Tin tức bùng nổ này xuất hiện khi SWIFT, mạng nhắn tin liên ngân hàng chiếm ưu thế, công bố một dự án thí điểm nhằm đánh giá việc sử dụng công nghệ sổ cái phân tán cho các khoản thanh toán quốc tế trên 17 ngân hàng, bao gồm một số ngân hàng có mối liên hệ với Ripple. Hệ quả là rất sâu rộng: nếu thành công, điều này có thể trở thành bước ngoặt đối với thị trường crypto, khai thác một thị trường khổng lồ cho thanh toán xuyên biên giới trị giá hơn 100 tỷ USD mỗi năm.
Tiền thông minh đang đặt cược lớn vào XRP: nhiều nhà phân tích và nhà giao dịch kỳ vọng giá sẽ tăng mạnh ngay khi tin tức được công bố. Khi thị trường thích nghi với cú chuyển dịch mang tính địa chấn này, một mốc quan trọng cần theo dõi là 0,40 USD—đường trung bình động 200 ngày mà XRP gần đây đã vượt qua.
Liệu chúng ta có thấy XRP chạm tới những đỉnh cao mới trong những ngày tới hay không? #XRP #CrossBorderPayments #BlockchainAdoption
89
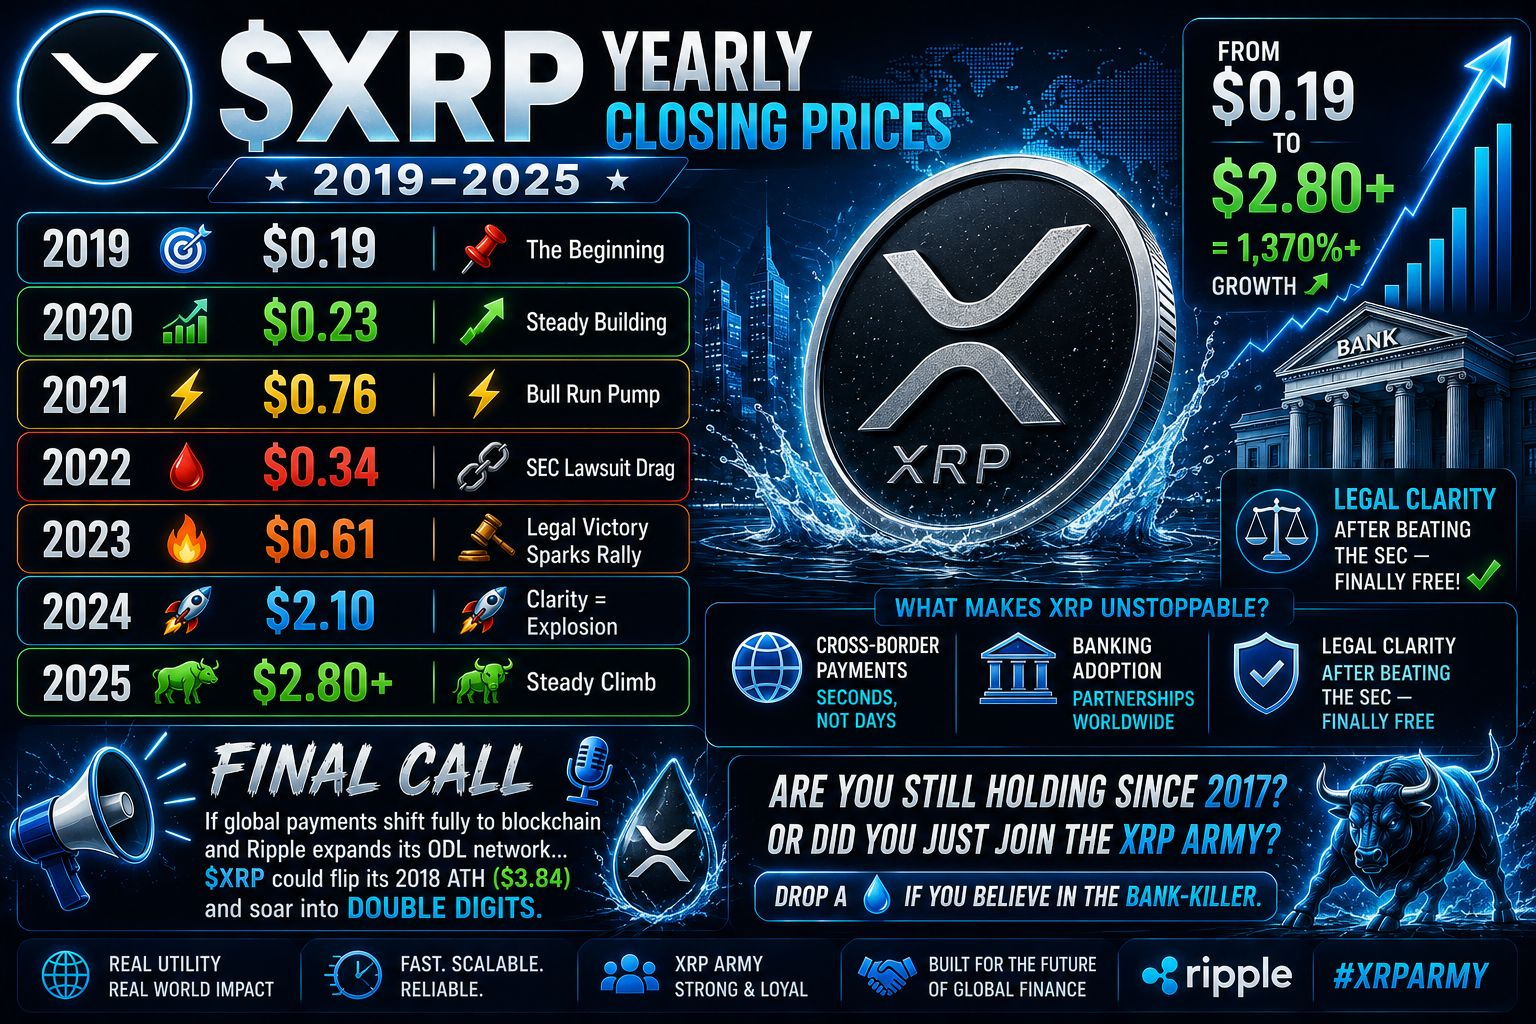
💧 $XRP GIÁ ĐÓNG NĂM (2019–2025)
2019 — $0.19 📍
2020 — $0.23 📈
2021 — $0.76 ⚡ (bull run pump)
2022 — $0.34 🩸 (SEC lawsuit drag)
2023 — $0.61 🔥 (legal victory sparks rally)
2024 — $2.10 🚀 (clarity = explosion)
2025 — $2.80+ 🐂 (steady climb)
⚖️ Từ $0.19 → $2.80+ = 1,370%+ tăng trưởng 📈
⚙️ Điều gì khiến XRP không thể ngăn cản?
🌍 Thanh toán xuyên biên giới (giây, không phải ngày)
🏦 Sự chấp nhận của ngân hàng (hợp tác toàn cầu)
⚖️ Rõ ràng pháp lý sau khi đánh bại SEC — cuối cùng cũng tự do
CUỘC GỌI CUỐI CÙNG 🎙️
Nếu thanh toán toàn cầu chuyển hoàn toàn sang blockchain và Ripple mở rộng mạng lưới ODL của mình…
$XRP có thể vượt qua ATH năm 2018 ($3.84) và bay vào vùng hai chữ số. 💧💣
Bạn vẫn giữ từ năm 2017? Hay bạn vừa mới gia nhập đội quân XRP? 👇
Thả một 💧 nếu bạn tin vào kẻ giết ngân hàng.
#xrp #CrossBorderPayments
84
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
633,051 lượt xem
4,169 đang thảo luận
2
#CanGoogleDefindItsCore
389,490 lượt xem
2,947 đang thảo luận
3
#FedWatch
16.1M lượt xem
37,270 đang thảo luận
4
#TheoDõiFOMC
305,185 lượt xem
1,287 đang thảo luận
5
#TinFed
369,115 lượt xem
1,008 đang thảo luận
6
#BitcoinCore32.1RaisesPeerConnectionLimit
3,787 lượt xem
121 đang thảo luận
7
#RussiaPlansStandardizedTestForCryptoInvestors
3 lượt xem
9 đang thảo luận
8
#EarningsSeason
6.1M lượt xem
30,364 đang thảo luận
9
#BitcoinCoreIdentifiesThreeVulnerabilities
13,695 lượt xem
298 đang thảo luận
10
#RippleExpects$900MAnnualizedProductRevenueRunRate
1,566 lượt xem
10 đang thảo luận