
#payfi
payfi
268,601 lượt xem
1,661 đang thảo luận
Phổ biến
Mới nhất
·
--
Rất hào hứng được hợp tác với @NexonMarkets! 🤝
NEXON thúc đẩy PayFi tích hợp AI, biến ý định thành các giao dịch thanh toán trong thế giới thực có thể kiểm toán. ROO.FUND mang đến cổng DeFOF tích hợp ví cho các chiến lược quỹ có trách nhiệm giải trình.
Ý định → Lộ trình có thể xác minh → Giá trị thực tế. 🌍🔗
#ROOFUND #payfi #DeFOF #Web3
Rất hào hứng được hợp tác với @NexonMarkets! 🤝
NEXON thúc đẩy PayFi tích hợp AI, biến ý định thành các giao dịch thanh toán trong thế giới thực có thể kiểm toán. ROO.FUND mang đến cổng DeFOF tích hợp ví cho các chiến lược quỹ có trách nhiệm giải trình.
Ý định → Lộ trình có thể xác minh → Giá trị thực tế. 🌍🔗
#ROOFUND #payfi #DeFOF #Web3
NEXON thúc đẩy PayFi tích hợp AI, biến ý định thành các giao dịch thanh toán trong thế giới thực có thể kiểm toán. ROO.FUND mang đến cổng DeFOF tích hợp ví cho các chiến lược quỹ có trách nhiệm giải trình.
Ý định → Lộ trình có thể xác minh → Giá trị thực tế. 🌍🔗
#ROOFUND #payfi #DeFOF #Web3
1
177
·
--
🔥 Huma vừa chính thức công bố ra mắt trên Kamino tối nay, $HUMA tăng liên tiếp 3 ngày, tổng cộng gần +29%, áp sát 0,03!
Vừa mới đây, thị trường Sentora Huma PST trên Solana đã chính thức ra mắt trên Kamino, cho phép thế chấp PST để vay PYUSD. Cộng thêm tổng giá trị thanh toán tích lũy của Huma vượt 20 tỷ USD, câu chuyện PayFi lại được thổi bùng 👇
▪️ Giá hiện tại 0.02929, 24h +10.1%, cao nhất trong ngày 0.03004
▪️ Ba phiên tăng liên tiếp trên biểu đồ ngày: 0.02274 → 0.02587 → 0.02718 → 0.0293
▪️ Khối lượng giao dịch ngày ra mắt đạt khoảng 15,8 triệu USDT, gần gấp 20 lần ngày trước đó
▪️ Tổng giá trị thanh toán tích lũy hơn 20 tỷ USD, gần gấp 3 lần so với cùng kỳ năm trước (khoảng 7 tỷ năm ngoái)
Cá nhân tôi rất lạc quan về đợt tăng này: dữ liệu hoạt động thực tế + tích hợp DeFi mới được triển khai, trong khi thị trường chung yếu mà đồng này vẫn đi ngược xu hướng, tăng giá cùng khối lượng giao dịch. Chỉ cần giữ vững mốc 0.0272, theo tôi bước tiếp theo là chinh phục mốc tròn 0.03!
Bạn nghĩ $HUMA có thể bứt phá 0.03 chỉ trong một lần không? Bình luận chia sẻ nhé 👇
#HUMA #PayFi #BinanceSquare
🔥 Huma vừa chính thức công bố ra mắt trên Kamino tối nay, $HUMA tăng liên tiếp 3 ngày, tổng cộng gần +29%, áp sát 0,03!
Vừa mới đây, thị trường Sentora Huma PST trên Solana đã chính thức ra mắt trên Kamino, cho phép thế chấp PST để vay PYUSD. Cộng thêm tổng giá trị thanh toán tích lũy của Huma vượt 20 tỷ USD, câu chuyện PayFi lại được thổi bùng 👇
▪️ Giá hiện tại 0.02929, 24h +10.1%, cao nhất trong ngày 0.03004
▪️ Ba phiên tăng liên tiếp trên biểu đồ ngày: 0.02274 → 0.02587 → 0.02718 → 0.0293
▪️ Khối lượng giao dịch ngày ra mắt đạt khoảng 15,8 triệu USDT, gần gấp 20 lần ngày trước đó
▪️ Tổng giá trị thanh toán tích lũy hơn 20 tỷ USD, gần gấp 3 lần so với cùng kỳ năm trước (khoảng 7 tỷ năm ngoái)
Cá nhân tôi rất lạc quan về đợt tăng này: dữ liệu hoạt động thực tế + tích hợp DeFi mới được triển khai, trong khi thị trường chung yếu mà đồng này vẫn đi ngược xu hướng, tăng giá cùng khối lượng giao dịch. Chỉ cần giữ vững mốc 0.0272, theo tôi bước tiếp theo là chinh phục mốc tròn 0.03!
Bạn nghĩ $HUMA có thể bứt phá 0.03 chỉ trong một lần không? Bình luận chia sẻ nhé 👇
#HUMA #PayFi #BinanceSquare
Vừa mới đây, thị trường Sentora Huma PST trên Solana đã chính thức ra mắt trên Kamino, cho phép thế chấp PST để vay PYUSD. Cộng thêm tổng giá trị thanh toán tích lũy của Huma vượt 20 tỷ USD, câu chuyện PayFi lại được thổi bùng 👇
▪️ Giá hiện tại 0.02929, 24h +10.1%, cao nhất trong ngày 0.03004
▪️ Ba phiên tăng liên tiếp trên biểu đồ ngày: 0.02274 → 0.02587 → 0.02718 → 0.0293
▪️ Khối lượng giao dịch ngày ra mắt đạt khoảng 15,8 triệu USDT, gần gấp 20 lần ngày trước đó
▪️ Tổng giá trị thanh toán tích lũy hơn 20 tỷ USD, gần gấp 3 lần so với cùng kỳ năm trước (khoảng 7 tỷ năm ngoái)
Cá nhân tôi rất lạc quan về đợt tăng này: dữ liệu hoạt động thực tế + tích hợp DeFi mới được triển khai, trong khi thị trường chung yếu mà đồng này vẫn đi ngược xu hướng, tăng giá cùng khối lượng giao dịch. Chỉ cần giữ vững mốc 0.0272, theo tôi bước tiếp theo là chinh phục mốc tròn 0.03!
Bạn nghĩ $HUMA có thể bứt phá 0.03 chỉ trong một lần không? Bình luận chia sẻ nhé 👇
#HUMA #PayFi #BinanceSquare
98

Thị trường lớn vẫn đang lình xình ở ngưỡng 80.000 USD, nhưng hôm nay mảng PayFi lại âm thầm dẫn đầu tăng giá: trong snapshot ngành ngày 27/10 của SoSoValue, PayFi tăng 2,06% trong 24 giờ, nổi bật nhất là Telcoin (TEL), với mức tăng trong ngành đạt 8,99%. Nhiều trang giá trong ngày cũng ghi nhận mức tăng 24 giờ quanh 8%~9%, giá hiện tại khoảng 0,0015 USD, vốn hóa khoảng 140 triệu USD. Lưu ý đây không phải câu chuyện làm giàu nhanh của coin mới: xét theo khung một tháng gần đây, TEL vẫn đang giảm, nên cú bật hôm nay giống như một đồng cũ được kích hoạt trong vòng xoay ngành hơn. Ai hôm qua chưa lên tàu hôm nay nhìn nó tăng sẽ thấy khó chịu, người đuổi giá cao ngày mai có lẽ cũng khó chịu tương tự——khi biến động lớn, hãy xem vị thế trước rồi mới xem cảm xúc, đừng để mức tăng trong một ngày kéo bạn đi.#PayFi #加密市场
Thị trường lớn vẫn đang lình xình ở ngưỡng 80.000 USD, nhưng hôm nay mảng PayFi lại âm thầm dẫn đầu tăng giá: trong snapshot ngành ngày 27/10 của SoSoValue, PayFi tăng 2,06% trong 24 giờ, nổi bật nhất là Telcoin (TEL), với mức tăng trong ngành đạt 8,99%. Nhiều trang giá trong ngày cũng ghi nhận mức tăng 24 giờ quanh 8%~9%, giá hiện tại khoảng 0,0015 USD, vốn hóa khoảng 140 triệu USD. Lưu ý đây không phải câu chuyện làm giàu nhanh của coin mới: xét theo khung một tháng gần đây, TEL vẫn đang giảm, nên cú bật hôm nay giống như một đồng cũ được kích hoạt trong vòng xoay ngành hơn. Ai hôm qua chưa lên tàu hôm nay nhìn nó tăng sẽ thấy khó chịu, người đuổi giá cao ngày mai có lẽ cũng khó chịu tương tự——khi biến động lớn, hãy xem vị thế trước rồi mới xem cảm xúc, đừng để mức tăng trong một ngày kéo bạn đi.#PayFi #加密市场
37

·
--
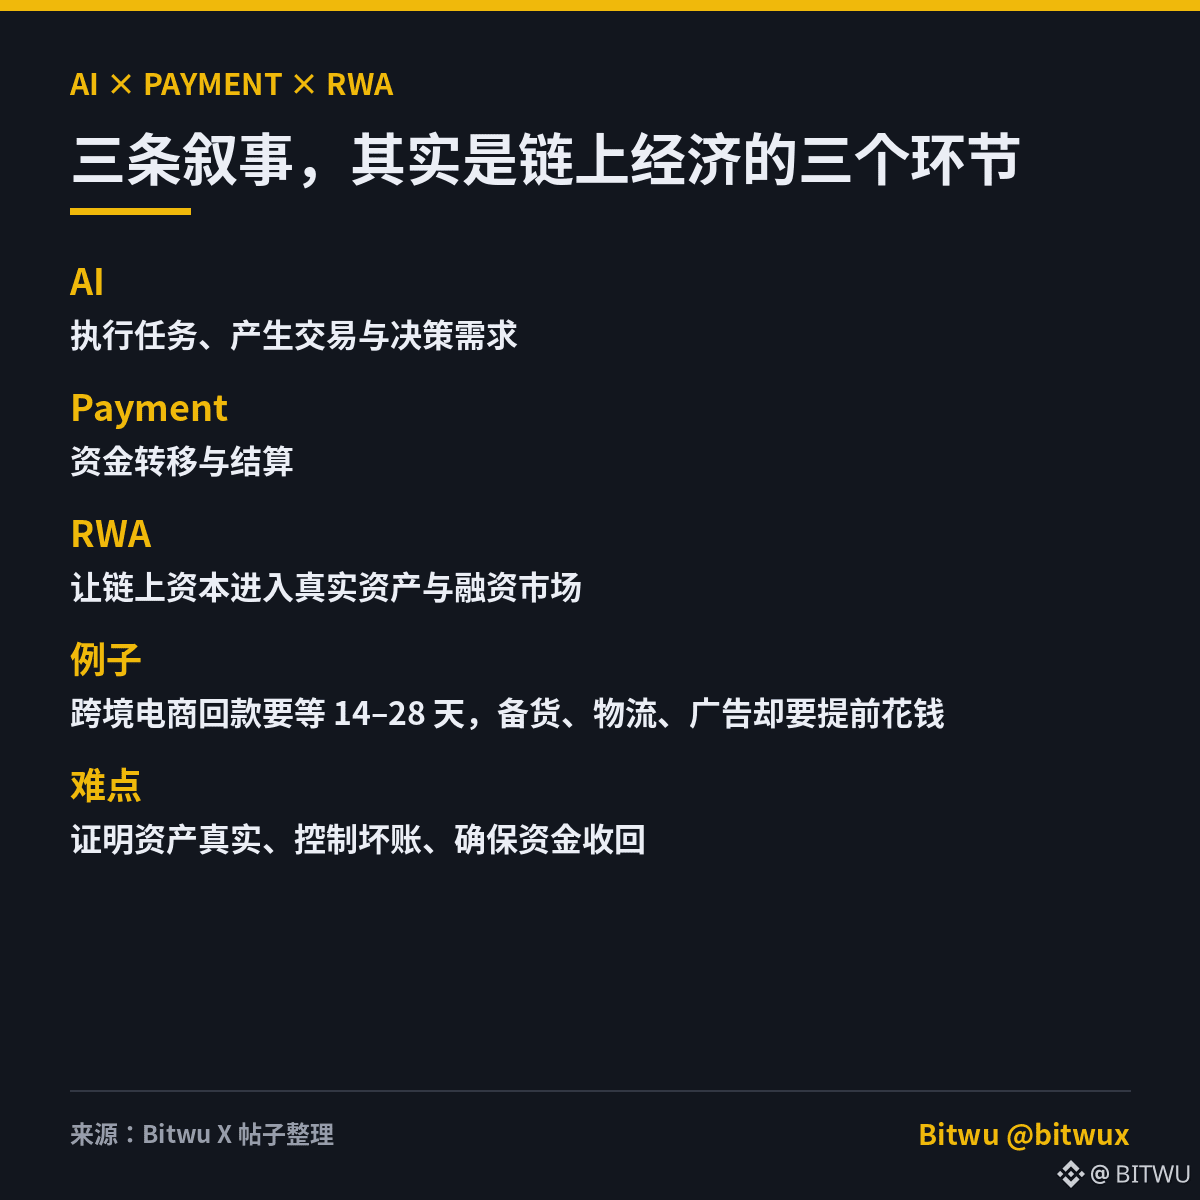
Gần đây tôi ngày càng cảm thấy AI, Payment và RWA không nên được xem là ba câu chuyện hoàn toàn tách biệt.
Lấy một ví dụ rất thực tế:
Hàng của người bán thương mại điện tử xuyên biên giới đã bán được, nhưng có thể phải chờ thêm 14–28 ngày mới nhận được tiền từ nền tảng, trong khi họ cần chi tiền trước cho việc nhập hàng, vận chuyển và quảng cáo.
Lúc này, stablecoin có thể cải thiện hiệu quả thanh toán và quyết toán vốn, nhưng chưa thể trực tiếp giải quyết một vấn đề: Ai sẵn sàng cấp vốn trước, và dựa vào đâu để tin rằng thương nhân sẽ trả nợ đúng hạn? Liệu có thể tự động hóa quy trình này, thậm chí để AI xử lý một cách trơn tru không?
Theo tôi, chúng giống như ba mắt xích trong các hoạt động kinh tế trên chuỗi:
1️⃣ AI: thực hiện nhiệm vụ, tạo ra giao dịch và nhu cầu ra quyết định;
2️⃣ Payment: đảm nhiệm việc chuyển tiền và quyết toán;
3️⃣ RWA: tạo cơ hội để nguồn vốn trên chuỗi tham gia vào thị trường tài sản thực và tài trợ vốn.
Đây cũng là lý do gần đây tôi quan tâm và thấy DowProtocol khá thú vị. Dự án không chỉ đơn thuần token hóa tài sản, mà đang thử kết nối nhu cầu huy động vốn của các thương nhân thực với nguồn vốn trên chuỗi thông qua dữ liệu kinh doanh, khoản phải thu và cơ chế thanh toán của các nền tảng thương mại điện tử.
Tuy nhiên, tôi cũng có một băn khoăn: Đưa tài sản lên chuỗi thì dễ, nhưng điều thực sự khó là làm sao chứng minh tài sản có thật, kiểm soát nợ xấu và bảo đảm thu hồi được vốn. Những vấn đề này sẽ không tự động biến mất chỉ vì sử dụng blockchain.
Vì vậy, tôi cho rằng nếu cuộc cạnh tranh giữa các blockchain công khai trong tương lai vẫn chỉ xoay quanh TPS, TVL và số lượng tài sản phát hành thì có lẽ vẫn còn quá hạn hẹp.
So với việc có bao nhiêu tiền trên chuỗi, liệu số tiền đó có thể đi vào các hoạt động kinh doanh thực tế và tạo nên một vòng tuần hoàn vốn có thể kiểm chứng, duy trì bền vững hay không—có lẽ đó mới là điều đáng mong đợi nhất trong giai đoạn tiếp theo của RWA.
#RWA #稳定币 #PayFi #AI
Gần đây tôi ngày càng cảm thấy AI, Payment và RWA không nên được xem là ba câu chuyện hoàn toàn tách biệt.
Lấy một ví dụ rất thực tế:
Hàng của người bán thương mại điện tử xuyên biên giới đã bán được, nhưng có thể phải chờ thêm 14–28 ngày mới nhận được tiền từ nền tảng, trong khi họ cần chi tiền trước cho việc nhập hàng, vận chuyển và quảng cáo.
Lúc này, stablecoin có thể cải thiện hiệu quả thanh toán và quyết toán vốn, nhưng chưa thể trực tiếp giải quyết một vấn đề: Ai sẵn sàng cấp vốn trước, và dựa vào đâu để tin rằng thương nhân sẽ trả nợ đúng hạn? Liệu có thể tự động hóa quy trình này, thậm chí để AI xử lý một cách trơn tru không?
Theo tôi, chúng giống như ba mắt xích trong các hoạt động kinh tế trên chuỗi:
1️⃣ AI: thực hiện nhiệm vụ, tạo ra giao dịch và nhu cầu ra quyết định;
2️⃣ Payment: đảm nhiệm việc chuyển tiền và quyết toán;
3️⃣ RWA: tạo cơ hội để nguồn vốn trên chuỗi tham gia vào thị trường tài sản thực và tài trợ vốn.
Đây cũng là lý do gần đây tôi quan tâm và thấy DowProtocol khá thú vị. Dự án không chỉ đơn thuần token hóa tài sản, mà đang thử kết nối nhu cầu huy động vốn của các thương nhân thực với nguồn vốn trên chuỗi thông qua dữ liệu kinh doanh, khoản phải thu và cơ chế thanh toán của các nền tảng thương mại điện tử.
Tuy nhiên, tôi cũng có một băn khoăn: Đưa tài sản lên chuỗi thì dễ, nhưng điều thực sự khó là làm sao chứng minh tài sản có thật, kiểm soát nợ xấu và bảo đảm thu hồi được vốn. Những vấn đề này sẽ không tự động biến mất chỉ vì sử dụng blockchain.
Vì vậy, tôi cho rằng nếu cuộc cạnh tranh giữa các blockchain công khai trong tương lai vẫn chỉ xoay quanh TPS, TVL và số lượng tài sản phát hành thì có lẽ vẫn còn quá hạn hẹp.
So với việc có bao nhiêu tiền trên chuỗi, liệu số tiền đó có thể đi vào các hoạt động kinh doanh thực tế và tạo nên một vòng tuần hoàn vốn có thể kiểm chứng, duy trì bền vững hay không—có lẽ đó mới là điều đáng mong đợi nhất trong giai đoạn tiếp theo của RWA.
#RWA #稳定币 #PayFi #AI
Lấy một ví dụ rất thực tế:
Hàng của người bán thương mại điện tử xuyên biên giới đã bán được, nhưng có thể phải chờ thêm 14–28 ngày mới nhận được tiền từ nền tảng, trong khi họ cần chi tiền trước cho việc nhập hàng, vận chuyển và quảng cáo.
Lúc này, stablecoin có thể cải thiện hiệu quả thanh toán và quyết toán vốn, nhưng chưa thể trực tiếp giải quyết một vấn đề: Ai sẵn sàng cấp vốn trước, và dựa vào đâu để tin rằng thương nhân sẽ trả nợ đúng hạn? Liệu có thể tự động hóa quy trình này, thậm chí để AI xử lý một cách trơn tru không?
Theo tôi, chúng giống như ba mắt xích trong các hoạt động kinh tế trên chuỗi:
1️⃣ AI: thực hiện nhiệm vụ, tạo ra giao dịch và nhu cầu ra quyết định;
2️⃣ Payment: đảm nhiệm việc chuyển tiền và quyết toán;
3️⃣ RWA: tạo cơ hội để nguồn vốn trên chuỗi tham gia vào thị trường tài sản thực và tài trợ vốn.
Đây cũng là lý do gần đây tôi quan tâm và thấy DowProtocol khá thú vị. Dự án không chỉ đơn thuần token hóa tài sản, mà đang thử kết nối nhu cầu huy động vốn của các thương nhân thực với nguồn vốn trên chuỗi thông qua dữ liệu kinh doanh, khoản phải thu và cơ chế thanh toán của các nền tảng thương mại điện tử.
Tuy nhiên, tôi cũng có một băn khoăn: Đưa tài sản lên chuỗi thì dễ, nhưng điều thực sự khó là làm sao chứng minh tài sản có thật, kiểm soát nợ xấu và bảo đảm thu hồi được vốn. Những vấn đề này sẽ không tự động biến mất chỉ vì sử dụng blockchain.
Vì vậy, tôi cho rằng nếu cuộc cạnh tranh giữa các blockchain công khai trong tương lai vẫn chỉ xoay quanh TPS, TVL và số lượng tài sản phát hành thì có lẽ vẫn còn quá hạn hẹp.
So với việc có bao nhiêu tiền trên chuỗi, liệu số tiền đó có thể đi vào các hoạt động kinh doanh thực tế và tạo nên một vòng tuần hoàn vốn có thể kiểm chứng, duy trì bền vững hay không—có lẽ đó mới là điều đáng mong đợi nhất trong giai đoạn tiếp theo của RWA.
#RWA #稳定币 #PayFi #AI
402
·
--
Số liệu đợt này của PST thuộc Huma @humafinance khá ấn tượng
Số liệu mới nhất từ tài khoản chính thức:
Chỉ mất 19 ngày để tăng từ $300M lên $400M
Dòng vốn ròng trong 30 ngày đạt $168M
Hiện là tài sản sinh lãi lớn nhất trên Solana
PST là gì: Chứng nhận lợi nhuận PayFi
Tài sản cơ sở là các khoản phải thu từ hoạt động thanh toán trong thế giới thực
Đáp ứng nhu cầu vốn ngắn hạn như thu tiền hàng xuất nhập khẩu và thanh toán xuyên biên giới
Lợi nhuận đến từ các luồng thanh toán thực tế, không phải từ vòng lặp staking chồng chéo
Có thể xác minh trên chuỗi
Đợt mở rộng này cũng diễn ra nhanh chóng:
Tích hợp Chainlink CCIP Vault Adapters, cho phép nạp tiền chỉ với một thao tác trên hơn 80 chuỗi
Kho Gamma USDC của Upshift đưa thị trường PST vào danh mục phân bổ ban đầu (trên Kamino)
Các tổ chức như RockawayX và Bitwise đều nằm trong danh sách đối tác
Mục tiêu chính thức trong Q4 là đưa PST vượt mốc $500M
Tôi đang đợi trên xe cho solana:HUMA1821qVDKta3u2ovmfDQeW2fSQouSKE8fkF44wvGw bắt kịp nhịp độ này đây
#Huma #PayFi #RWA
Số liệu đợt này của PST thuộc Huma @humafinance khá ấn tượng
Số liệu mới nhất từ tài khoản chính thức:
Chỉ mất 19 ngày để tăng từ $300M lên $400M
Dòng vốn ròng trong 30 ngày đạt $168M
Hiện là tài sản sinh lãi lớn nhất trên Solana
PST là gì: Chứng nhận lợi nhuận PayFi
Tài sản cơ sở là các khoản phải thu từ hoạt động thanh toán trong thế giới thực
Đáp ứng nhu cầu vốn ngắn hạn như thu tiền hàng xuất nhập khẩu và thanh toán xuyên biên giới
Lợi nhuận đến từ các luồng thanh toán thực tế, không phải từ vòng lặp staking chồng chéo
Có thể xác minh trên chuỗi
Đợt mở rộng này cũng diễn ra nhanh chóng:
Tích hợp Chainlink CCIP Vault Adapters, cho phép nạp tiền chỉ với một thao tác trên hơn 80 chuỗi
Kho Gamma USDC của Upshift đưa thị trường PST vào danh mục phân bổ ban đầu (trên Kamino)
Các tổ chức như RockawayX và Bitwise đều nằm trong danh sách đối tác
Mục tiêu chính thức trong Q4 là đưa PST vượt mốc $500M
Tôi đang đợi trên xe cho solana:HUMA1821qVDKta3u2ovmfDQeW2fSQouSKE8fkF44wvGw bắt kịp nhịp độ này đây
#Huma #PayFi #RWA
Số liệu mới nhất từ tài khoản chính thức:
Chỉ mất 19 ngày để tăng từ $300M lên $400M
Dòng vốn ròng trong 30 ngày đạt $168M
Hiện là tài sản sinh lãi lớn nhất trên Solana
PST là gì: Chứng nhận lợi nhuận PayFi
Tài sản cơ sở là các khoản phải thu từ hoạt động thanh toán trong thế giới thực
Đáp ứng nhu cầu vốn ngắn hạn như thu tiền hàng xuất nhập khẩu và thanh toán xuyên biên giới
Lợi nhuận đến từ các luồng thanh toán thực tế, không phải từ vòng lặp staking chồng chéo
Có thể xác minh trên chuỗi
Đợt mở rộng này cũng diễn ra nhanh chóng:
Tích hợp Chainlink CCIP Vault Adapters, cho phép nạp tiền chỉ với một thao tác trên hơn 80 chuỗi
Kho Gamma USDC của Upshift đưa thị trường PST vào danh mục phân bổ ban đầu (trên Kamino)
Các tổ chức như RockawayX và Bitwise đều nằm trong danh sách đối tác
Mục tiêu chính thức trong Q4 là đưa PST vượt mốc $500M
Tôi đang đợi trên xe cho solana:HUMA1821qVDKta3u2ovmfDQeW2fSQouSKE8fkF44wvGw bắt kịp nhịp độ này đây
#Huma #PayFi #RWA
34

🦈 DÒNG TIỀN THÔNG MINH ĐANG ĐA DẠNG HÓA DANH MỤC, RỜI KHỎI $SOL VÀ $TAO KHI ĐÀ PAYFI MỚI ĐANG TĂNG TỐC 💥
Điểm vào: 0.21 ⚡
Mục tiêu: 0.46 🚀
📌 Những tài sản hàng đầu như $SOL ở mức $117.66 và $TAO ở mức $305 mang lại khả năng tiếp cận rõ ràng với các lĩnh vực tương ứng, nhưng định giá trên thị trường mở đã phản ánh phần lớn thành công mang tính nền tảng của chúng. 📊 Dòng vốn đang âm thầm chuyển sang cơ sở hạ tầng PayFi giai đoạn đầu, nơi các hệ thống thanh toán ngân hàng trong thế giới thực kết nối trực tiếp với thanh khoản dồi dào trên thị trường hợp đồng vĩnh cửu.
💡 Cân bằng giữa các công ty dẫn đầu thị trường đã khẳng định vị thế và cơ hội bất đối xứng trước khi niêm yết giúp nhà giao dịch đón đầu đà mở rộng thanh khoản trên diện rộng trước khi các sự kiện khám phá giá diễn ra. 💬 Bạn sẽ chỉ tập trung vào các công ty vốn hóa siêu lớn đã trưởng thành, hay đang xây dựng vị thế trong các hệ thống thanh toán mới nổi? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #SOL #TAO #PayFi #Altcoins #Crypto
🔥 ⚡
🦈 DÒNG TIỀN THÔNG MINH ĐANG ĐA DẠNG HÓA DANH MỤC, RỜI KHỎI $SOL VÀ $TAO KHI ĐÀ PAYFI MỚI ĐANG TĂNG TỐC 💥
Điểm vào: 0.21 ⚡
Mục tiêu: 0.46 🚀
📌 Những tài sản hàng đầu như $SOL ở mức $117.66 và $TAO ở mức $305 mang lại khả năng tiếp cận rõ ràng với các lĩnh vực tương ứng, nhưng định giá trên thị trường mở đã phản ánh phần lớn thành công mang tính nền tảng của chúng. 📊 Dòng vốn đang âm thầm chuyển sang cơ sở hạ tầng PayFi giai đoạn đầu, nơi các hệ thống thanh toán ngân hàng trong thế giới thực kết nối trực tiếp với thanh khoản dồi dào trên thị trường hợp đồng vĩnh cửu.
💡 Cân bằng giữa các công ty dẫn đầu thị trường đã khẳng định vị thế và cơ hội bất đối xứng trước khi niêm yết giúp nhà giao dịch đón đầu đà mở rộng thanh khoản trên diện rộng trước khi các sự kiện khám phá giá diễn ra. 💬 Bạn sẽ chỉ tập trung vào các công ty vốn hóa siêu lớn đã trưởng thành, hay đang xây dựng vị thế trong các hệ thống thanh toán mới nổi? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #SOL #TAO #PayFi #Altcoins #Crypto
🔥 ⚡
Điểm vào: 0.21 ⚡
Mục tiêu: 0.46 🚀
📌 Những tài sản hàng đầu như $SOL ở mức $117.66 và $TAO ở mức $305 mang lại khả năng tiếp cận rõ ràng với các lĩnh vực tương ứng, nhưng định giá trên thị trường mở đã phản ánh phần lớn thành công mang tính nền tảng của chúng. 📊 Dòng vốn đang âm thầm chuyển sang cơ sở hạ tầng PayFi giai đoạn đầu, nơi các hệ thống thanh toán ngân hàng trong thế giới thực kết nối trực tiếp với thanh khoản dồi dào trên thị trường hợp đồng vĩnh cửu.
💡 Cân bằng giữa các công ty dẫn đầu thị trường đã khẳng định vị thế và cơ hội bất đối xứng trước khi niêm yết giúp nhà giao dịch đón đầu đà mở rộng thanh khoản trên diện rộng trước khi các sự kiện khám phá giá diễn ra. 💬 Bạn sẽ chỉ tập trung vào các công ty vốn hóa siêu lớn đã trưởng thành, hay đang xây dựng vị thế trong các hệ thống thanh toán mới nổi? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #SOL #TAO #PayFi #Altcoins #Crypto
🔥 ⚡
16
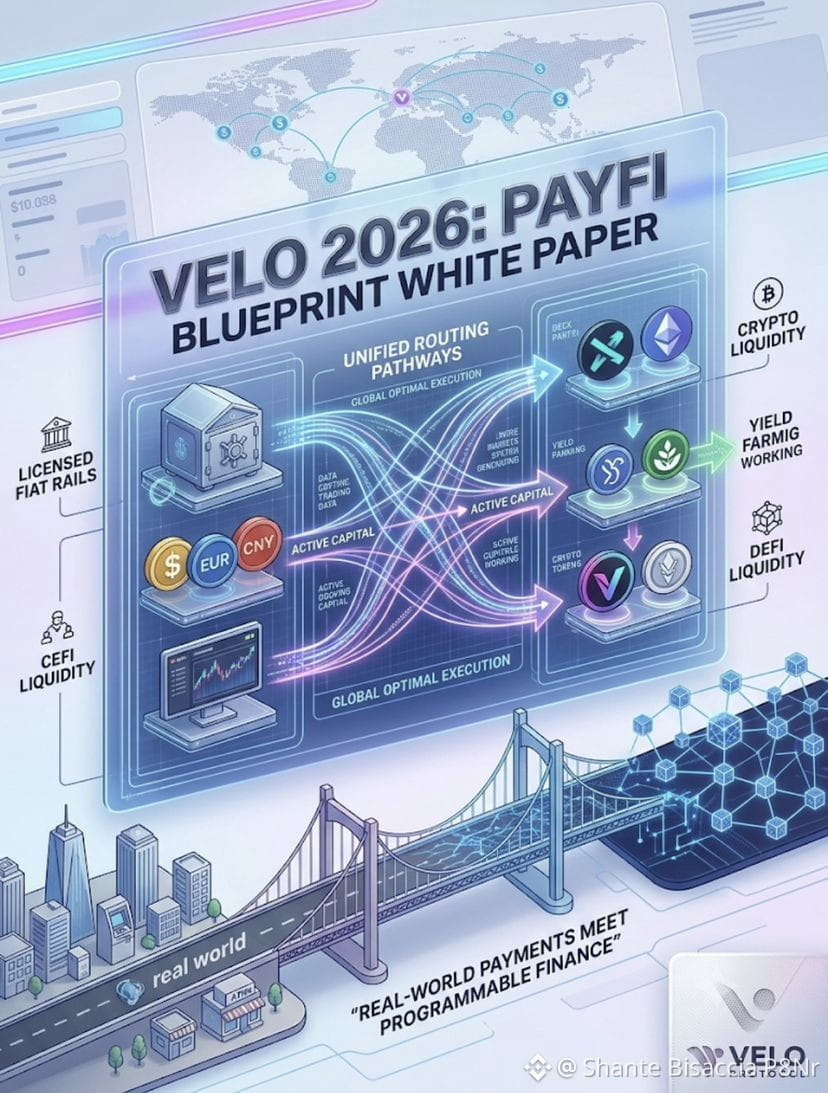
🚀 Velo Protocol ra mắt “Báo cáo tầm nhìn 2026 (2026 Blueprint Whitepaper)”: Mạng PayFi full-stack là gì?
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
🚀 Velo Protocol ra mắt “Báo cáo tầm nhìn 2026 (2026 Blueprint Whitepaper)”: Mạng PayFi full-stack là gì?
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
Velo Protocol đã chia sẻ nền tảng cho tầm nhìn chiến lược của mình trong những năm tới thông qua “Velo 2026 Blueprint Whitepaper” mới. Dự án củng cố câu chuyện về PayFi (Payment Finance), hướng tới việc tạo một cây cầu vững chắc giữa ngân hàng truyền thống và hệ sinh thái crypto.
Các điểm chính:
• Đường ray Fiat có Giấy phép + Thanh khoản Crypto:
Velo tập trung vào việc kết hợp hạ tầng tài chính được quản lý, có giấy phép thương mại, cùng với thanh khoản nội sinh từ hệ sinh thái crypto.
• Hợp nhất CeFi + DeFi: Hệ sinh thái của họ nhằm tích hợp thanh khoản của tài chính tập trung (sàn giao dịch, sàn OTC) và tài chính phi tập trung vào một lớp thực thi duy nhất.
• Định tuyến Thông minh Toàn cầu: Triển khai các động cơ định tuyến tự động nhằm tìm con đường giao dịch tốt nhất trên phạm vi toàn cầu, tối ưu hóa chi phí, tốc độ và phí.
• Vốn tạo ra giá trị (Thời gian–Giá trị của tiền): Khác với các khoản thanh toán truyền thống, nơi vốn bị “đứng yên” hoặc bị giữ trong nhiều ngày, kiến trúc của Velo cho phép vốn đang lưu chuyển hoặc vốn quỹ tạo ra lợi nhuận trong khi vận hành mạng.
Kết luận: Velo đang hướng mạnh tới việc có mặt như một lớp hạ tầng quy mô lớn cho châu Á và các thị trường toàn cầu, biến các khoản thanh toán xuyên biên giới từ một quy trình chậm và tốn kém thành một hệ thống có thể lập trình theo thời gian thực.
$VELO #PayFi #Web3 #CryptoNews
1
90

·
--
PayFi 板块领涨
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
PayFi 板块领涨
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
Ngày 15/9, dữ liệu SoSoValue cho thấy hầu hết các ngành tiền mã hóa đều tăng. Nhóm Tài chính thanh toán (PayFi) ghi nhận mức tăng khoảng 5,55% trong 24 giờ, nổi bật nhất trong số các nhóm. Ở các hạng mục, $XLM tăng khoảng 8,81%; XRP và TEL cũng đồng thời đi lên trong cùng một nhóm. Trong khi đó, $BTC từng vươn lên gần mốc 79.000 USD rồi hạ nhiệt; toàn thị trường vẫn ghi nhận đợt bật lên cỡ khoảng 1% về vốn hóa.
PayFi đang “ăn” câu chuyện về “chuyển khoản, thanh toán, đường dẫn stablecoin”, không phải cùng một câu chuyện với thuần meme hay thuần sức mạnh tính toán. Chương trình biểu quyết theo cơ chế CLARITY đưa ranh giới giữa hàng hóa/chứng khoán quay lại bàn cân. Các tài sản thuộc nhóm thanh toán vì thế dễ được xem như tài sản có độ nhạy (beta) cao; dòng tiền sẽ đổ trước vào những cái tên có “đĩa” tương đối mỏng hơn và độ biến động lớn hơn.
Nhóm PayFi dẫn đầu một ngày không thể suy diễn rằng “mạng lưới thanh toán” sẽ đột ngột bùng nổ thanh khoản. Trước hết hãy kiểm tra xem có giao dịch duy trì hay không; sau đó mới xem sau khi việc biểu quyết/điều tiết được triển khai, beta của mảng này còn tồn tại hay không.
$XLM
#PayFi #板块轮动
Không cấu thành lời khuyên đầu tư
266
·
--
Tăng giá
NHỮNG TUYẾN ĐƯỜNG TIỀN MỚI: VELO LABS GIỮ DÒNG CHẢY CHÂU Á
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
NHỮNG TUYẾN ĐƯỜNG TIỀN MỚI: VELO LABS GIỮ DÒNG CHẢY CHÂU Á
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
Trong khi các đèn sân khấu ở phương Tây bị xao nhãng bởi tiếng ồn quy định hằng ngày, thì ở Đông Nam Á, một trong những thương vụ hạ tầng thanh toán nặng ký và thực tế nhất của khu vực vừa được chốt lại. Velo Labs đã rời khỏi vai trò một dự án phòng thí nghiệm và chuyển thành “đi ống” theo nghĩa thể chế thuần túy.
Trọng tâm của lực kéo là việc triển khai mạng lưới trao đổi tín dụng liên hiệp (federated) của họ—một kiến trúc kỹ thuật được thiết kế riêng để “nuốt” chi phí và rút ngắn thời gian chuyển tiền, cũng như khâu thanh toán xuyên biên giới tại những thị trường năng động nhất của châu Á.
Dự án vừa xác nhận tính khả thi về mặt kinh doanh sau khi đảm bảo một vòng đầu tư chiến lược thứ hai từ UOB Venture Management, đơn vị đầu tư của United Overseas Bank (một trong những “ông lớn” ngân hàng không thể phủ nhận của khu vực).
Họ không chỉ dừng lại ở các khoản kiều hối bán lẻ; họ đã kích hoạt các sáng kiến vận hành để xử lý quỹ ngân quỹ ngắn hạn được token hóa, đưa dòng tiền doanh nghiệp nặng ký trực tiếp vào các đường ray kỹ thuật số của mình.
Bằng cách liên kết với ngân hàng truyền thống như United Overseas Bank và kết nối các nguồn ngân quỹ của Đông Nam Á, Velo không cạnh tranh bằng sự thiện cảm trên mạng lưới; họ đang xây dựng những “kênh độc quyền” nơi mà vốn của ngày mai sẽ đi qua.
Những đường ống vẫn được nối âm thầm. Trong khi đám đông nhìn vào màn hình, tiền thông minh kiểm soát các cảng.
#VeloLabs $VELO #PayFi #RWA
3
176
·
--
Tăng giá
🚨 $XLM
{spot}(XLMUSDT)
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
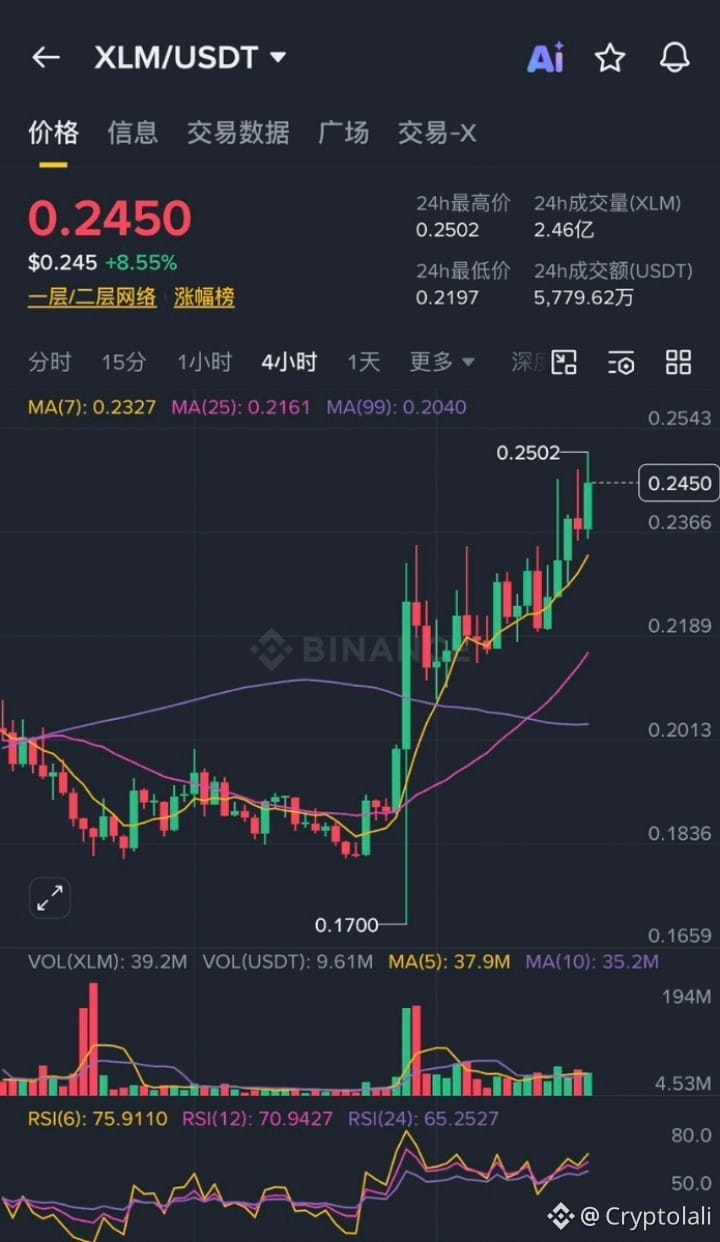
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
CÁC LỆNH SHORT ĐANG BỊ TIÊU DIỆT — ĐÂY KHÔNG PHẢI LÀ MỘT CUỘC TẬP TRẬN 🚨
Chiến trường hiện tại đang rất khốc liệt… và các gấu thì sao?
Chúng đang bị quét sạch giữa cỏ cao. 🌿💀
đang trong một nhiệm vụ — và nó không có dấu hiệu chậm lại.
🔥 TẠI SAO XLM ĐANG TĂNG GIÁ (NÓ KHÔNG PHẢI NGẪU NHIÊN)
Động thái này dựa trên SỰ SỬ DỤNG THỰC TẾ — không phải là cường điệu.
💸 PayFi đang vào cuộc mạnh mẽ:
MoneyGram đang chạy các đường ray stablecoin trên Stellar
Zebec cho phép trả lương ngay lập tức cho các doanh nghiệp
👉 Đây là sự chấp nhận trong thế giới thực, không phải là vaporware.
🏦 VIỆC TOKEN HÓA TÀI SẢN THỰC TẾ ĐANG BÙNG NỔ:
Hơn 2 TỶ ĐÔ LA+ đã được token hóa
Các ông lớn như DTCC và Franklin Templeton đang tham gia
👉 Dịch nghĩa: Tiền của các tổ chức đang vào cuộc chơi.
📊 CẤU TRÚC THỊ TRƯỜNG — ĐÂY LÀ NƠI TRỞ NÊN NÓNG BỎNG
📈 Giá = CHỈ TĂNG
🔴 Tỷ lệ Funding = ÂM
🐻 Gấu = VẪN ĐANG SHORT
💥 Sự kết hợp đó = NHIÊN LIỆU LỆNH SHORT SQUEEZE
Mọi lệnh short mở ngay bây giờ?
👉 Cơ bản là đang trả tiền cho các bò để giữ vị thế dài.
🎯 THIẾT LẬP GIAO DỊCH (CÓ ĐỘ TIN CẬY CAO)
🟢 Khu vực vào lệnh: $0.20 – $0.22 (mua khi giá giảm)
🎯 Mục tiêu: $0.26
🛑 Dừng lỗ: $0.18
⚡ Hiện tại: ~$0.247 (+9.44%) — đã bắt đầu nóng lên
⚠️ CẢNH BÁO CUỐI CÙNG ĐẾN CÁC LỆNH SHORT
Bạn không đang đấu với cường điệu…
Bạn đang đấu với sự chấp nhận + các tổ chức + động lực thanh khoản
Và ngay bây giờ?
👉 Đó là một trận chiến thua.
🚀 KHÔNG CHỈ LÀ TĂNG — NÓ ĐANG ĐƯỢC SỬ DỤNG
Còn đang nghĩ đến việc short sao?
Chúc bạn may mắn… bạn sẽ cần đấy. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
155
·
--
Tăng giá
Huma Finance ($HUMA) được xây dựng để đi đường dài, hay nguồn cung token sẽ kìm hãm nó?
Ngoài biểu đồ, Huma đang hoạt động như một nhà cung cấp hạ tầng fintech cốt lõi trong lĩnh vực PayFi (Payment Finance).
Dưới đây là thực trạng hoạt động của doanh nghiệp cho đến ngày hôm nay:
- Tình hình sức khỏe & lực kéo hiện tại
• TVL 380M+ trên Solana, Stellar & Ethereum
• Khối lượng xử lý 5.7B+ với không ghi nhận bất kỳ khoản vỡ nợ nào
• Doanh thu theo quý 3M–5M+ nhờ nhu cầu B2B thực sự, không phải do “bơm thổi”
- Tiện ích thực tế & Hợp đồng CNTT
Thay vì canh tác đầu cơ, API của Huma kết nối trực tiếp vào các ERP doanh nghiệp, hệ thống lương và mạng thanh toán xuyên biên giới (như Arf) để tài trợ ngay các khoản phải thu và thanh khoản, mà không cần chờ nhiều ngày như SWIFT.
- Triển vọng 2 năm (2026–2028)
Phần doanh nghiệp: Nền tảng vững chắc. Doanh thu hữu cơ từ phí chiết khấu giao dịch mang lại năng lực thanh toán doanh nghiệp thực sự, không phụ thuộc vào “cơn sốt” thị trường.
Phần token: Các đợt phát hành cung liên tục và lịch mở khóa token tạo ra lực cản giá ngắn hạn, đòi hỏi tăng trưởng khối lượng giao dịch cao để hấp thụ.
👇 Quan điểm của bạn là gì?
Mô hình doanh thu dựa trên “giá trị ngoài đời” của $HUMA có đủ để giành chiến thắng trong dài hạn, hay bạn đang chờ các đợt mở khóa token để mọi thứ ổn định? Hãy cùng thảo luận bên dưới!
@humafinance #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
Huma Finance ($HUMA ) được xây dựng để đi đường dài, hay nguồn cung token sẽ kìm hãm nó?
Ngoài biểu đồ, Huma đang hoạt động như một nhà cung cấp hạ tầng fintech cốt lõi trong lĩnh vực PayFi (Payment Finance).
Dưới đây là thực trạng hoạt động của doanh nghiệp cho đến ngày hôm nay:
- Tình hình sức khỏe & lực kéo hiện tại
• TVL 380M+ trên Solana, Stellar & Ethereum
• Khối lượng xử lý 5.7B+ với không ghi nhận bất kỳ khoản vỡ nợ nào
• Doanh thu theo quý 3M–5M+ nhờ nhu cầu B2B thực sự, không phải do “bơm thổi”
- Tiện ích thực tế & Hợp đồng CNTT
Thay vì canh tác đầu cơ, API của Huma kết nối trực tiếp vào các ERP doanh nghiệp, hệ thống lương và mạng thanh toán xuyên biên giới (như Arf) để tài trợ ngay các khoản phải thu và thanh khoản, mà không cần chờ nhiều ngày như SWIFT.
- Triển vọng 2 năm (2026–2028)
Phần doanh nghiệp: Nền tảng vững chắc. Doanh thu hữu cơ từ phí chiết khấu giao dịch mang lại năng lực thanh toán doanh nghiệp thực sự, không phụ thuộc vào “cơn sốt” thị trường.
Phần token: Các đợt phát hành cung liên tục và lịch mở khóa token tạo ra lực cản giá ngắn hạn, đòi hỏi tăng trưởng khối lượng giao dịch cao để hấp thụ.
👇 Quan điểm của bạn là gì?
Mô hình doanh thu dựa trên “giá trị ngoài đời” của $HUMA có đủ để giành chiến thắng trong dài hạn, hay bạn đang chờ các đợt mở khóa token để mọi thứ ổn định? Hãy cùng thảo luận bên dưới!
@Huma Finance 🟣 #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
Ngoài biểu đồ, Huma đang hoạt động như một nhà cung cấp hạ tầng fintech cốt lõi trong lĩnh vực PayFi (Payment Finance).
Dưới đây là thực trạng hoạt động của doanh nghiệp cho đến ngày hôm nay:
- Tình hình sức khỏe & lực kéo hiện tại
• TVL 380M+ trên Solana, Stellar & Ethereum
• Khối lượng xử lý 5.7B+ với không ghi nhận bất kỳ khoản vỡ nợ nào
• Doanh thu theo quý 3M–5M+ nhờ nhu cầu B2B thực sự, không phải do “bơm thổi”
- Tiện ích thực tế & Hợp đồng CNTT
Thay vì canh tác đầu cơ, API của Huma kết nối trực tiếp vào các ERP doanh nghiệp, hệ thống lương và mạng thanh toán xuyên biên giới (như Arf) để tài trợ ngay các khoản phải thu và thanh khoản, mà không cần chờ nhiều ngày như SWIFT.
- Triển vọng 2 năm (2026–2028)
Phần doanh nghiệp: Nền tảng vững chắc. Doanh thu hữu cơ từ phí chiết khấu giao dịch mang lại năng lực thanh toán doanh nghiệp thực sự, không phụ thuộc vào “cơn sốt” thị trường.
Phần token: Các đợt phát hành cung liên tục và lịch mở khóa token tạo ra lực cản giá ngắn hạn, đòi hỏi tăng trưởng khối lượng giao dịch cao để hấp thụ.
👇 Quan điểm của bạn là gì?
Mô hình doanh thu dựa trên “giá trị ngoài đời” của $HUMA có đủ để giành chiến thắng trong dài hạn, hay bạn đang chờ các đợt mở khóa token để mọi thứ ổn định? Hãy cùng thảo luận bên dưới!
@Huma Finance 🟣 #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
264
·
--
PayFi tính đàn hồi cao, rồi quay đầu
Ngày 16 tháng 9, dữ liệu SoSoValue cho thấy nhóm thanh toán (PayFi) trong 24 giờ đã giảm khoảng 8,4%. Trong đó, $XRP đã rút lui khoảng một phần mười, và Stellar cũng đi yếu theo. Điều này vừa khớp với giao dịch “tính rõ ràng của quy định” vào các ngày 14–15 tháng 9: phiếu theo quy trình không thông qua, và câu chuyện thanh toán có độ đàn hồi lớn nhất đã bị giảm tỷ trọng trước.
Trong gần hai ngày qua, XRP đang “ăn” kỳ vọng về cấu trúc thị trường chứ không phải việc khối lượng thanh toán đột nhiên tăng gấp đôi. ETF và vị thế hợp đồng khuếch đại biến động; khi kết quả biểu quyết thấp hơn kỳ vọng, tốc độ quay đầu sẽ nhanh hơn so với Bitcoin. Chỉ số nhóm ngành cũng giảm đồng bộ, cho thấy đây không phải sự cố thanh khoản của riêng một mã cổ phiếu.
Chân điều chỉnh này ở mảng thanh toán là việc rút “phần bù do tính rõ ràng” ra khỏi giá, chứ không phải việc chuyển tiền xuyên biên giới đột nhiên gặp trục trặc. Phần XRP giảm nhiều hơn so với toàn thị trường tương ứng chính là “độ đàn hồi về quy định” xuất hiện thêm trước thời điểm biểu quyết; khi phần bù đó mất đi, vị thế sẽ sớm quay về đúng “trung tâm thanh khoản” của nó, thay vì ngay lập tức tìm kiếm chủ đề lập pháp tiếp theo. Nếu phía sau chỉ còn có tái xem xét, mà không có nguồn phiếu lưỡng đảng mới, thì PayFi phù hợp hơn để xem như một sản phẩm giao dịch biến động cao, chứ không phải như “một công cụ giảm giá vì dự luật sớm muộn cũng sẽ được thông qua”.
$XRP
{spot}(XRPUSDT)
#PayFi #监管
Không cấu thành lời khuyên đầu tư
PayFi tính đàn hồi cao, rồi quay đầu
Ngày 16 tháng 9, dữ liệu SoSoValue cho thấy nhóm thanh toán (PayFi) trong 24 giờ đã giảm khoảng 8,4%. Trong đó, $XRP đã rút lui khoảng một phần mười, và Stellar cũng đi yếu theo. Điều này vừa khớp với giao dịch “tính rõ ràng của quy định” vào các ngày 14–15 tháng 9: phiếu theo quy trình không thông qua, và câu chuyện thanh toán có độ đàn hồi lớn nhất đã bị giảm tỷ trọng trước.
Trong gần hai ngày qua, XRP đang “ăn” kỳ vọng về cấu trúc thị trường chứ không phải việc khối lượng thanh toán đột nhiên tăng gấp đôi. ETF và vị thế hợp đồng khuếch đại biến động; khi kết quả biểu quyết thấp hơn kỳ vọng, tốc độ quay đầu sẽ nhanh hơn so với Bitcoin. Chỉ số nhóm ngành cũng giảm đồng bộ, cho thấy đây không phải sự cố thanh khoản của riêng một mã cổ phiếu.
Chân điều chỉnh này ở mảng thanh toán là việc rút “phần bù do tính rõ ràng” ra khỏi giá, chứ không phải việc chuyển tiền xuyên biên giới đột nhiên gặp trục trặc. Phần XRP giảm nhiều hơn so với toàn thị trường tương ứng chính là “độ đàn hồi về quy định” xuất hiện thêm trước thời điểm biểu quyết; khi phần bù đó mất đi, vị thế sẽ sớm quay về đúng “trung tâm thanh khoản” của nó, thay vì ngay lập tức tìm kiếm chủ đề lập pháp tiếp theo. Nếu phía sau chỉ còn có tái xem xét, mà không có nguồn phiếu lưỡng đảng mới, thì PayFi phù hợp hơn để xem như một sản phẩm giao dịch biến động cao, chứ không phải như “một công cụ giảm giá vì dự luật sớm muộn cũng sẽ được thông qua”.
$XRP
#PayFi #监管
Không cấu thành lời khuyên đầu tư
Ngày 16 tháng 9, dữ liệu SoSoValue cho thấy nhóm thanh toán (PayFi) trong 24 giờ đã giảm khoảng 8,4%. Trong đó, $XRP đã rút lui khoảng một phần mười, và Stellar cũng đi yếu theo. Điều này vừa khớp với giao dịch “tính rõ ràng của quy định” vào các ngày 14–15 tháng 9: phiếu theo quy trình không thông qua, và câu chuyện thanh toán có độ đàn hồi lớn nhất đã bị giảm tỷ trọng trước.
Trong gần hai ngày qua, XRP đang “ăn” kỳ vọng về cấu trúc thị trường chứ không phải việc khối lượng thanh toán đột nhiên tăng gấp đôi. ETF và vị thế hợp đồng khuếch đại biến động; khi kết quả biểu quyết thấp hơn kỳ vọng, tốc độ quay đầu sẽ nhanh hơn so với Bitcoin. Chỉ số nhóm ngành cũng giảm đồng bộ, cho thấy đây không phải sự cố thanh khoản của riêng một mã cổ phiếu.
Chân điều chỉnh này ở mảng thanh toán là việc rút “phần bù do tính rõ ràng” ra khỏi giá, chứ không phải việc chuyển tiền xuyên biên giới đột nhiên gặp trục trặc. Phần XRP giảm nhiều hơn so với toàn thị trường tương ứng chính là “độ đàn hồi về quy định” xuất hiện thêm trước thời điểm biểu quyết; khi phần bù đó mất đi, vị thế sẽ sớm quay về đúng “trung tâm thanh khoản” của nó, thay vì ngay lập tức tìm kiếm chủ đề lập pháp tiếp theo. Nếu phía sau chỉ còn có tái xem xét, mà không có nguồn phiếu lưỡng đảng mới, thì PayFi phù hợp hơn để xem như một sản phẩm giao dịch biến động cao, chứ không phải như “một công cụ giảm giá vì dự luật sớm muộn cũng sẽ được thông qua”.
$XRP
#PayFi #监管
Không cấu thành lời khuyên đầu tư
100

·
--
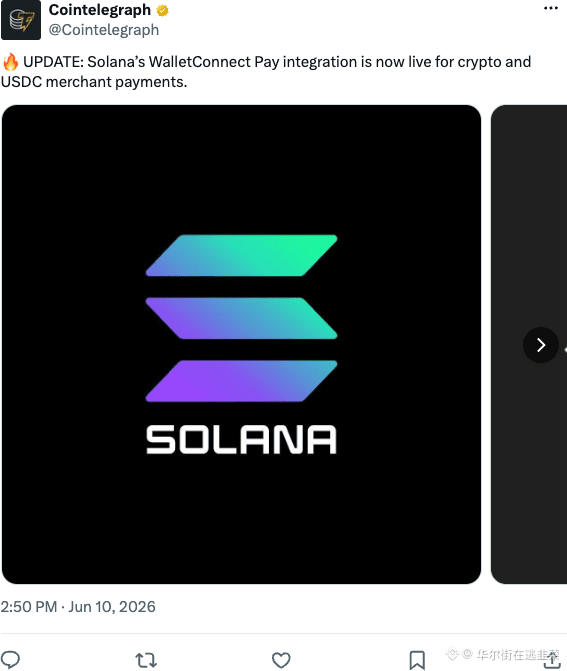
Ví điện tử quét mã mua cà phê cuối cùng cũng có thể dùng USDC trực tiếp rồi, đợt WalletConnect Pay của Solana đang nhắm đến việc thu tiền offline. Câu chuyện thanh toán đã được bàn tán khá nhiều, nhưng với việc thanh toán ít hao tổn thì SOL thực sự có thể đảm nhiệm. Chỉ cần xem các thương nhân có thực sự triển khai không, đừng vội kêu gọi bùng nổ khi chưa có tăng trưởng. #PayFi $SOL
{future}(SOLUSDT)
Ví điện tử quét mã mua cà phê cuối cùng cũng có thể dùng USDC trực tiếp rồi, đợt WalletConnect Pay của Solana đang nhắm đến việc thu tiền offline. Câu chuyện thanh toán đã được bàn tán khá nhiều, nhưng với việc thanh toán ít hao tổn thì SOL thực sự có thể đảm nhiệm. Chỉ cần xem các thương nhân có thực sự triển khai không, đừng vội kêu gọi bùng nổ khi chưa có tăng trưởng. #PayFi $SOL
136
Gần đây tôi bắt đầu theo dõi dự án HUMA Finance và ý tưởng của nó đã thu hút sự chú ý của tôi khác biệt so với các đồng coin khác.
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
Gần đây tôi bắt đầu theo dõi dự án HUMA Finance và ý tưởng của nó đã thu hút sự chú ý của tôi khác biệt so với các đồng coin khác.
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
Dự án tập trung vào lĩnh vực PayFi - nghĩa là gắn kết các khoản thanh toán thực tế với tài chính phi tập trung, chứ không chỉ là một đồng tiền để đầu cơ.
Một vài điểm tôi thấy ấn tượng:
1. Được hậu thuẫn bởi các nhà đầu tư lớn và có mặt trên những mạng lưới mạnh
2. Có ứng dụng thực sự trong việc chuyển tiền, không chỉ dừng lại ở Meme
3. Cộng đồng của nó hoạt động rất tích cực trên X và Discord
Tất nhiên, dự án mới nào cũng có rủi ro, và mỗi người cần tự nghiên cứu trước khi thực hiện bất kỳ bước nào.
Các bạn nghĩ gì về HUMA? Các bạn có thấy nó có tương lai trong lĩnh vực thanh toán không?
#HUMA #BinanceSquare #PayFi
#Binance
155

·
--
TTITLE: TẠI SAO THEO DÕI $HUMA - PayFi Có Thể Là Câu Chuyện Lớn Tiếp Theo 🚀
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE: TẠI SAO THEO DÕI $HUMA - PayFi Có Thể Là Câu Chuyện Lớn Tiếp Theo 🚀
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
Nội dung bài viết:
Mình đã nghiên cứu $HUMA (Huma Finance) trong 2 tuần qua và đây là phần đánh giá thẳng thắn của mình:
Huma Finance đang xây dựng PayFi - Thanh toán tài trợ. Ý tưởng là đưa khối lượng thanh toán ngoài đời thực lên chuỗi. Khác với các đồng meme coin, họ có quan hệ đối tác thật và doanh thu thực.
Điểm mình thích:
1. Case sử dụng thật - thanh toán xuyên biên giới cần tốc độ
2. Đội ngũ đã lộ danh tính và hoạt động trên Binance Square
3. HUMA vừa được niêm yết gần đây với khối lượng mạnh, không chỉ là “hype”
Rủi ro: Token mới = biến động cao. Biểu đồ của HUMA cho thấy các đợt bơm rồi xả. Đừng dồn hết vốn.
Kế hoạch của mình: Mình sẽ không FOMO khi nến xanh. Sẽ chờ điều chỉnh rồi DCA lượng nhỏ. Ngoài ra mình cũng nắm giữ $BTC và $ETH như tài sản cốt lõi.
Đây KHÔNG phải lời khuyên tài chính - chỉ là nhật ký của mình với tư cách một trader người Kenya đang học hỏi.
Câu hỏi cho bạn: Bạn có nghĩ PayFi có thể vượt DePIN và AI để trở thành câu chuyện nổi bật của năm 2025 không? Hãy thảo luận ở phần bình luận.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
150
·
--
Trước sự tác động của làn sóng xu hướng RWA hiện nay, mọi người đều đang bàn tán về khối lượng thanh toán hàng chục nghìn tỷ của stablecoin, nhưng bạn đã từng nghĩ: Số tiền đó sau khi được chi trả rồi sẽ đi đâu?
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
Trước sự tác động của làn sóng xu hướng RWA hiện nay, mọi người đều đang bàn tán về khối lượng thanh toán hàng chục nghìn tỷ của stablecoin, nhưng bạn đã từng nghĩ: Số tiền đó sau khi được chi trả rồi sẽ đi đâu?
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
Hiện tại, thanh toán crypto giống như rút tiền bằng thẻ: tiền chảy qua là không để lại dấu vết gì.
Còn @Polyflow_PayFi đang làm điều ngược lại—biến dòng tiền thành tài sản tín dụng của bạn trên chuỗi.
Phân tích đơn giản, họ giải quyết được 2 việc:
1️⃣ PID: tương đương “hộ chiếu tuân thủ Web3 + thẻ tín dụng” của bạn; quyền riêng tư được bảo vệ bằng ZK, nhưng hành vi chi tiêu có thể giúp bạn tích lũy tín dụng on-chain.
2️⃣ PLP: tương đương “Money Market/ổ tiết kiệm trên chuỗi + pool thanh khoản”, tiền thanh toán của cả người bán và người dùng được luân chuyển trong pool, đồng thời còn có thể nhận lợi ích phái sinh từ DeFi.
Thanh toán truyền thống là xong một giao dịch tính một lần; còn PolyFlow thì mỗi lần bạn thanh toán đều đang xây dựng đòn bẩy tài chính cho bạn.
Nền tảng của đội ngũ đều là các nhà sáng lập “lão làng” xuất thân từ thanh toán xuyên biên giới. Raymond Qu—chính là người đứng sau Geoswift. Chơi về tuân thủ và pool vốn thì đội ngũ kỳ cựu mới đủ vững.
Nếu tương lai blockchain không còn cần phải “Web3 vì Web3”, mà tiêu dùng thực sự tự nhiên chuyển hóa thành tấm vé tham gia tài chính trên chuỗi, thì đó chính là sức hấp dẫn của PayFi.
Tìm hiểu thêm thông tin dự án, theo dõi Twitter chính thức
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
262
·
--
🌐 Nâng cấp Mạng Conflux ($CFX) & Tiêu điểm Tích hợp PayFi! ⚡
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Nâng cấp Mạng Conflux ($CFX ) & Tiêu điểm Tích hợp PayFi! ⚡
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX ) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
Khi tiện ích thanh toán xuyên biên giới và các kiến trúc Layer-1 tập trung vào tuân thủ tiếp tục phát triển, Conflux ($CFX ) vẫn là một cầu nối độc đáo kết nối thị trường crypto châu Á và toàn cầu.
Các điểm nổi bật giữ $CFX trong tâm điểm:
* Nâng cấp Hard Fork v3.1.0: Mạng lưới gần đây đã thực hiện một bản nâng cấp bắt buộc lớn, tích hợp các Đề xuất Cải tiến Conflux (CIP) quan trọng nhằm tăng khả năng tương thích với Ethereum Virtual Machine (EVM), tinh giản công cụ dành cho nhà phát triển và hoàn thiện kiến trúc bảo mật.
* Mở rộng hệ sinh thái PayFi: Các sáng kiến tăng trưởng như tích hợp Infini Card trên Conflux eSpace cho phép người dùng bridge stablecoin trong khi sử dụng CFX cho cơ chế giao dịch, thúc đẩy tiện ích thanh toán trong thế giới thực.
* Staking và lưu ký dành cho tổ chức: Việc mở rộng hỗ trợ hệ sinh thái từ các nhà cung cấp staking lớn và các giải pháp lưu ký tổ chức tiếp tục cải thiện bảo mật mạng và giảm áp lực từ lượng token lưu hành thanh khoản.
Bạn có đang theo dõi các bản nâng cấp giao thức gần đây của Conflux hay khám phá các ứng dụng PayFi đang phát triển của nó? Hãy chia sẻ suy nghĩ của bạn bên dưới! 👇
#CFX #Conflux #PayFi #Layer1
3
354

·
--
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi cái này, gần đây tôi thật sự có hơi bị cuốn vào rồi
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@polyflow_PayFi
#PayFi #PolyFlow #Web3
Gần đây tôi cứ lướt thấy PayFi quá nhiều lần trong một thời gian, ban đầu cũng không để tâm lắm, kết quả là tự xem cuốn theo một vòng, rồi phát hiện ra hình như thứ này không hẳn chỉ là “concept” để bơm thổi.
Gần đây tôi đang chú ý nhiều nhất là @Polyflow_PayFi.
Nói thẳng ra thì, theo tôi dự án này khá đơn giản.
Công nghệ thì có thể rất ngầu, ý tưởng thì có vẻ mới, tôi sẽ xem hết những phần đó, nhưng cuối cùng vẫn phải rơi vào một vấn đề:
Tiền trên chuỗi rốt cuộc khi nào thì có thể lấy ra để thật sự dùng?
Một trong những vấn đề lớn nhất của Crypto hiện nay là: mọi người đặc biệt giỏi biến tiền “quay vòng” trên chuỗi.
Cầm cố (staking), vay mượn, giao dịch, đào (mining)—mỗi kiểu lại thêm một trò.
Nhưng nếu bạn thật sự muốn cầm USDT đi tiêu dùng ngoài đời, chuyển tiền xuyên biên giới, hay phát lương, thì bạn sẽ thấy ở giữa còn ngăn cách bởi cả một loạt thứ.
Ví, mạng lưới, Gas, kênh thanh toán…
Người bình thường nhìn tới đây chắc đã đóng trang rồi.
Vậy nên các dự án như PolyFlow đi vào từ bối cảnh thanh toán lại khiến tôi thấy khá thú vị.
Những thứ như danh tính, dòng tiền, tiêu dùng, xuyên biên giới, lương bổng—nghe có vẻ không “sexy” lắm, nhưng lại đúng là những thứ thiết yếu nhất trong đời thực.
Phía sau nữa còn có Card, eSIM, và cả thanh toán bằng AI Agent.
Đặc biệt là thanh toán bằng AI Agent!
AI tự tìm sản phẩm, tự tính giá, và tự hoàn tất thanh toán.
Bạn thậm chí cũng không cần biết phía sau đang chạy trên chuỗi nào.
Đó mới là cách tôi hiểu về PayFi.
Không phải ngày nào cũng nhấn mạnh “blockchain thay đổi thế giới”, mà là giấu blockchain ở phía sau, để bạn gần như chẳng cảm thấy mình đang dùng blockchain.
Giống như hiện tại thanh toán bằng cách quét mã QR—ai khi trả tiền lại dừng lại để nghiên cứu xem giao thức thanh toán là gì?
Crypto thật sự hữu dụng có lẽ là thứ khiến bạn quên mất rằng mình đang dùng Crypto.
Vì vậy hiện tại thái độ của tôi với PolyFlow cũng khá đơn giản:
Không vội đi quảng bá, cũng không vội kết luận.
Cứ nhìn xem—liệu nó có làm thật ra được những thứ này không.
Nếu thanh toán, xuyên biên giới, Card, và rồi trong tương lai thanh toán bằng AI Agent thật sự lần lượt chạy thông suốt, thì câu chuyện này sẽ không chỉ là “một dự án PayFi nữa” đơn thuần.
Ít nhất hiện tại, đây là một hướng tôi khá sẵn sàng bỏ thời gian để tìm hiểu.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
391
·
--
$PID Hôm nay tôi đã lên CMC và CG.
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi
$PID Hôm nay tôi đã lên CMC và CG.
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi
Dự án này làm nền tảng thanh toán, không đụng đến tiền của bạn, hóa đơn chi tiêu hằng ngày còn có thể tích điểm.
Số người quét hóa đơn đã gần một triệu, đối tác về doanh số giao dịch từng đề cập con số 750 triệu USD.
Đừng nghe tôi thổi phồng, hãy tự xem trên website.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
218
·
--
Mất một chút thời gian để đọc và tổng hợp toàn bộ tài liệu của @Polyflow_PayFi, và cảm giác là cuối cùng thì câu chuyện về PayFi không còn chỉ là khẩu hiệu nữa.
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
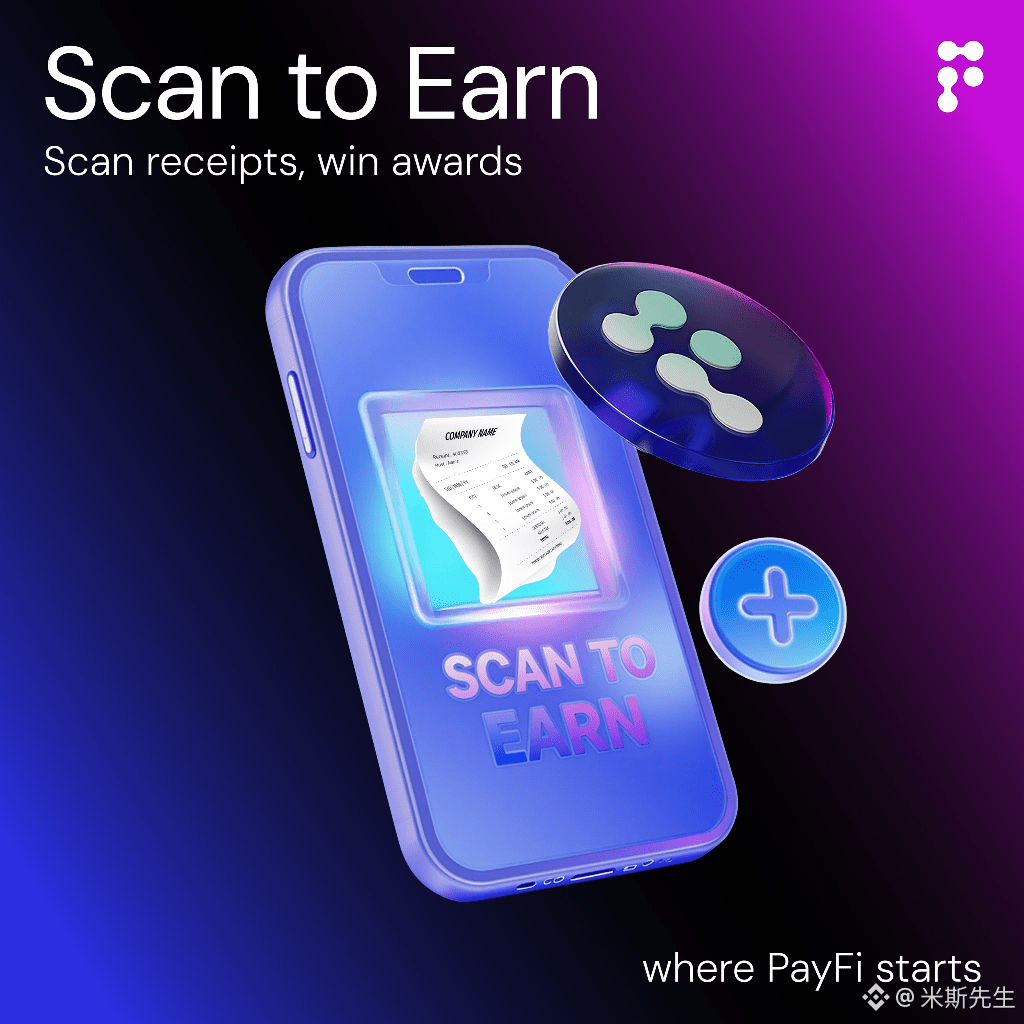
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi
Mất một chút thời gian để đọc và tổng hợp toàn bộ tài liệu của @Polyflow_PayFi, và cảm giác là cuối cùng thì câu chuyện về PayFi không còn chỉ là khẩu hiệu nữa.
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi
Nhiều người khi nghe “thanh toán bằng crypto” sẽ nghĩ ngay đến việc: quét mã bằng stablecoin rồi chuyển khoản một lần. Nhưng thứ thực sự khiến việc triển khai ở quy mô lớn bị kẹt lại, từ trước đến nay không phải là “có thể trả tiền được hay không”, mà là cả chuỗi phía sau—tiền do ai giám sát, có hợp quy định không, thanh toán xuyên biên giới phải chờ vài ngày, và sau khi thanh toán xong thì khoản đó biến mất, không tích lũy được uy tín và cũng không mang lại lợi ích.
Cách làm của PolyFlow khá rõ ràng: tách một khoản thanh toán thành hai luồng.
PID quản danh tính và thông tin, dùng bằng chứng không kiến thức để tuân thủ nhẹ—không cần chọn một trong hai giữa quyền riêng tư và quản lý/giám sát;
PLP quản thanh khoản và quyết toán, tiền đi qua hợp đồng thông minh, nền tảng không tự “đụng” vào tiền.
Tách dòng thông tin và dòng tiền giúp giảm rủi ro khi ủy thác trước, để việc quyết toán xuyên biên giới mới có cơ hội đạt T+0; đồng thời chi phí cũng có thể hạ xuống dưới các kênh truyền thống.
Vì vậy nó không giống một chiếc ví khác nữa, mà giống như tạo một lớp hạ tầng cho thanh toán. Trên đó còn có cả những sản phẩm dài hơi: Card nối tài sản on-chain với chi tiêu offline; Scan to Earn biến biên lai thành bản ghi on-chain; eSIM, chi trả lương, thu tiền doanh nghiệp đều có thể kết nối vào cùng một hệ thống quyết toán. Gần đây ứng dụng cũng đã lên: tiền pháp định, stablecoin, chuyển账, chi tiêu gom vào một tài khoản—khi dùng không cần phải nghĩ trước khoản tiền nằm trên chain nào, ví nào.
Mình đặc biệt quan tâm đến nhánh Scan to Earn. Mua một ly cà phê hằng ngày, đặt vé máy bay—chỉ cần gửi chứng từ lên, thì bản thân việc chi tiêu bắt đầu được “lưu lại” thành uy tín và điểm tích lũy; sau TGE thì đổi thành token nền tảng. Thanh toán không còn là dòng tiền đi một lần rồi mất, mà trở thành “hồ sơ” on-chain của chính mình. Trong tài liệu, họ ví nó như “credit Sesame” của Web3—ẩn dụ này thực sự khá đúng.
PayFi có giữ được hay không, cuối cùng không phải là xem whitepaper viết có đẹp không, mà là có người thật sự đang trả tiền, đang quét mã, đang ghi chi tiêu thực vào blockchain hay không. Hướng đi đúng rồi, phần còn lại là biến con đường đó thành hiện thực.
#polyflow #PayFi

292
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
415,087 lượt xem
1,244 đang thảo luận
2
#TheoDõiFOMC
353,152 lượt xem
1,510 đang thảo luận
3
#USPPIMissMayEaseBTCPressure
24,602 lượt xem
558 đang thảo luận
4
#BitcoinCoreDisclosesTorTrafficVulnerability
8,531 lượt xem
265 đang thảo luận
5
#WhatWillDriveCryptoandStocks’NextRebound?
125,754 lượt xem
1,470 đang thảo luận
6
#BitcoinBreaksBelow200WeekMovingAverage
35,415 lượt xem
423 đang thảo luận
7
#SpaceXTeslaMergerTalksWouldCombine30220BTC
12,149 lượt xem
219 đang thảo luận
8
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
42,002 lượt xem
666 đang thảo luận
9
#USCryptoETFsLose$1.48BInFiveDays
2,064 lượt xem
41 đang thảo luận
10
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
3,503 lượt xem
20 đang thảo luận