
#mstr
mstr
1.1M lượt xem
6,463 đang thảo luận
Phổ biến
Mới nhất

·
--
Tăng giá
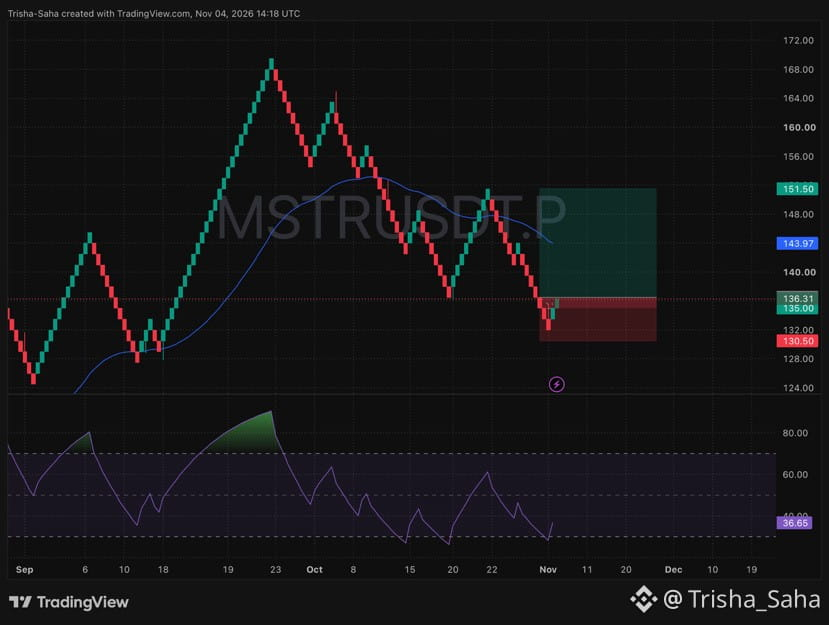
🧨 $MSTR PHE BÒ VỪA ĐÂM ĐẦU VÀO TƯỜNG! CÚ BẬT MẠNH ĐANG BẮT ĐẦU! 🐂
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $135.00 – $136.31
• Cắt lỗ: $130.50
• Mục tiêu: $151.50
• Phe bán đã cố phá vỡ vùng đáy nhưng bị chặn đứng ngay dưới $135.00, trong khi phe mua đáp trả bằng những cây nến xanh mạnh mẽ.
• Đường động lượng đáy của chúng ta bật lên dứt khoát khỏi vùng đáy và vừa hướng lên mức 36.65, cho thấy sức mua mới đang đổ vào.
• Một khi vượt qua đường trung bình động màu xanh tại $143.97, con đường sẽ rộng mở để giá tăng tốc thẳng lên $151.50.
Hãy kéo mức Cắt lỗ lên ngay điểm hòa vốn khi thiết lập này đạt mức lợi nhuận +3% đến +4%, để bạn có thể đón con sóng này mà không gặp rủi ro.
Các lệnh của tôi đã khớp và tôi đang tận dụng đà đảo chiều này từ đáy. Hôm nay ai sẽ cùng tôi đón nhịp tăng này? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoTrading #BinanceSquare
{future}(MSTRUSDT)
🧨 $MSTR PHE BÒ VỪA ĐÂM ĐẦU VÀO TƯỜNG! CÚ BẬT MẠNH ĐANG BẮT ĐẦU! 🐂
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $135.00 – $136.31
• Cắt lỗ: $130.50
• Mục tiêu: $151.50
• Phe bán đã cố phá vỡ vùng đáy nhưng bị chặn đứng ngay dưới $135.00, trong khi phe mua đáp trả bằng những cây nến xanh mạnh mẽ.
• Đường động lượng đáy của chúng ta bật lên dứt khoát khỏi vùng đáy và vừa hướng lên mức 36.65, cho thấy sức mua mới đang đổ vào.
• Một khi vượt qua đường trung bình động màu xanh tại $143.97, con đường sẽ rộng mở để giá tăng tốc thẳng lên $151.50.
Hãy kéo mức Cắt lỗ lên ngay điểm hòa vốn khi thiết lập này đạt mức lợi nhuận +3% đến +4%, để bạn có thể đón con sóng này mà không gặp rủi ro.
Các lệnh của tôi đã khớp và tôi đang tận dụng đà đảo chiều này từ đáy. Hôm nay ai sẽ cùng tôi đón nhịp tăng này? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoTrading #BinanceSquare
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $135.00 – $136.31
• Cắt lỗ: $130.50
• Mục tiêu: $151.50
• Phe bán đã cố phá vỡ vùng đáy nhưng bị chặn đứng ngay dưới $135.00, trong khi phe mua đáp trả bằng những cây nến xanh mạnh mẽ.
• Đường động lượng đáy của chúng ta bật lên dứt khoát khỏi vùng đáy và vừa hướng lên mức 36.65, cho thấy sức mua mới đang đổ vào.
• Một khi vượt qua đường trung bình động màu xanh tại $143.97, con đường sẽ rộng mở để giá tăng tốc thẳng lên $151.50.
Hãy kéo mức Cắt lỗ lên ngay điểm hòa vốn khi thiết lập này đạt mức lợi nhuận +3% đến +4%, để bạn có thể đón con sóng này mà không gặp rủi ro.
Các lệnh của tôi đã khớp và tôi đang tận dụng đà đảo chiều này từ đáy. Hôm nay ai sẽ cùng tôi đón nhịp tăng này? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoTrading #BinanceSquare
62

·
--
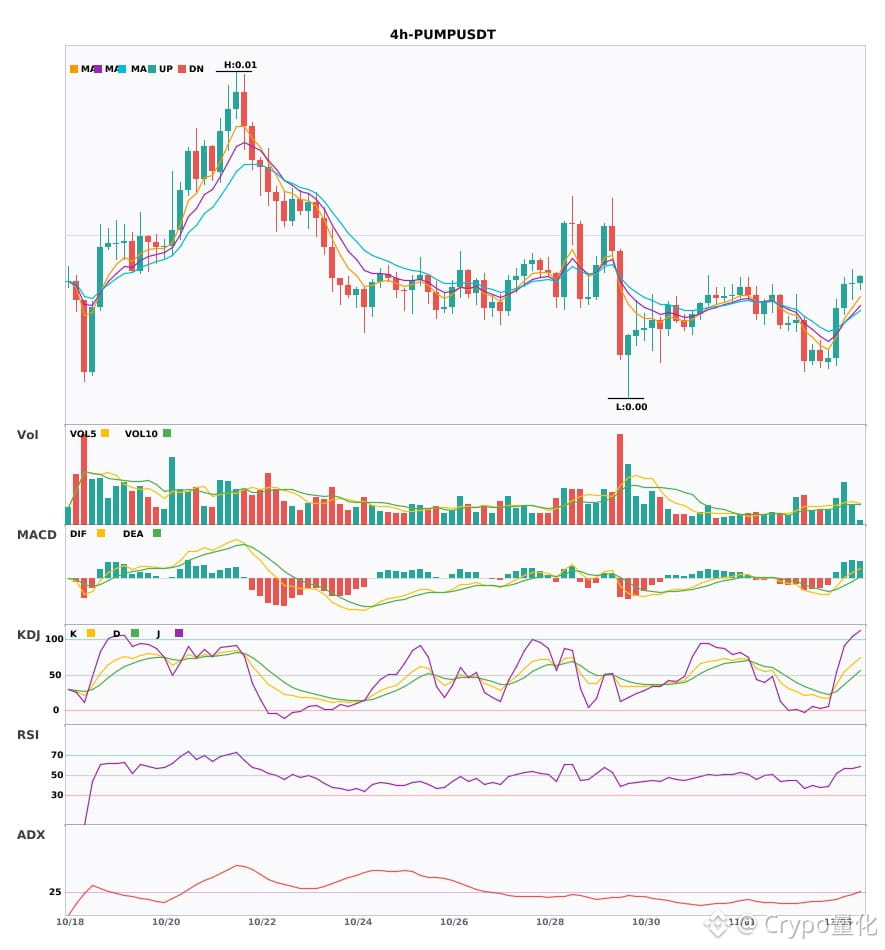
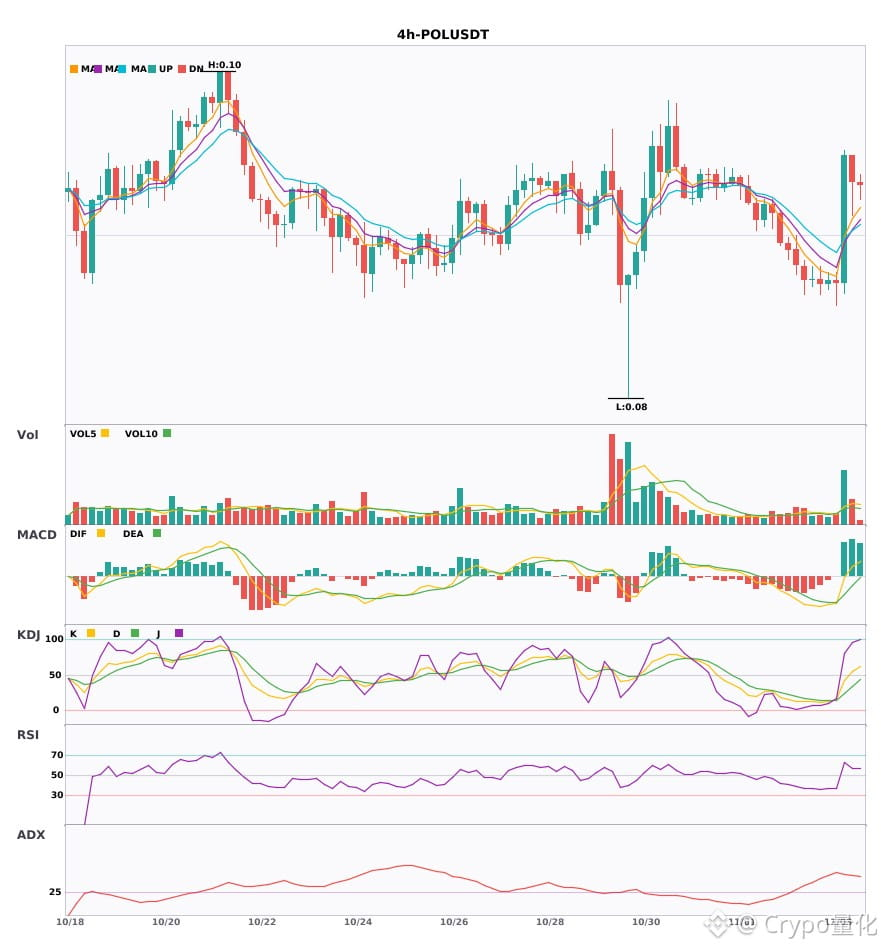
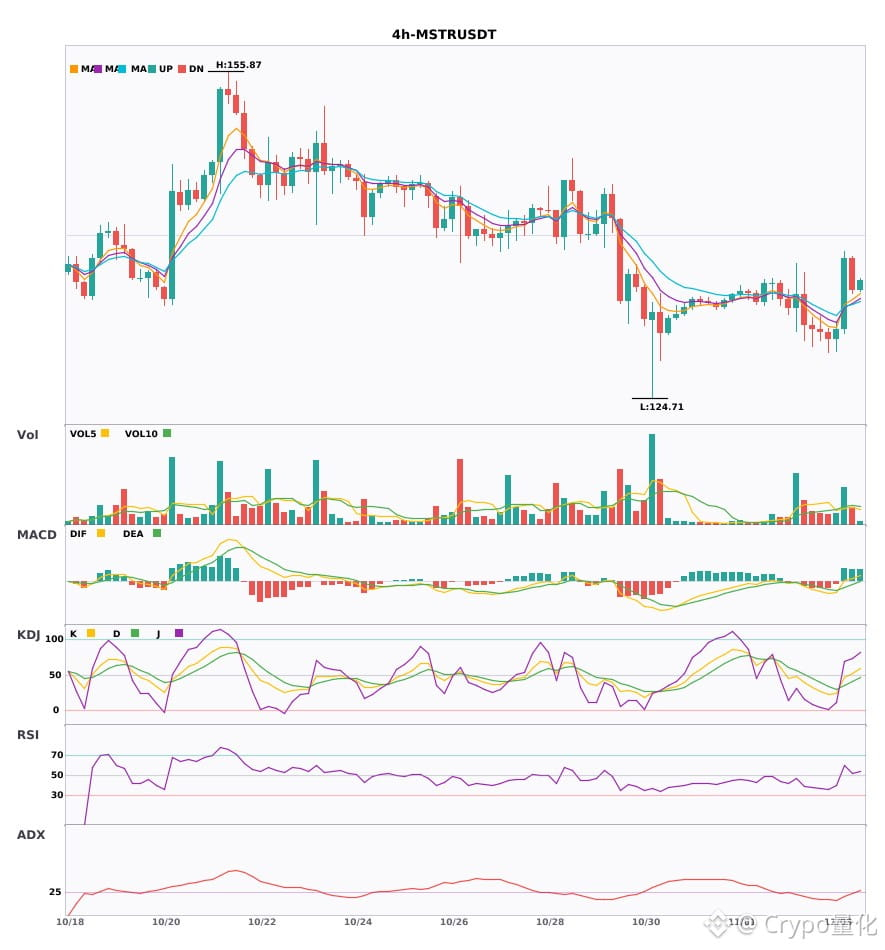
$PUMP / $POL / $MSTR Đồng loạt mạnh lên trên khung 4 giờ, mã nào có tiềm năng bứt phá hơn?🔥
════════════════════
🔴 $PUMP Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(27) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.1 lần)
════════════════════
🔴 $POL Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(51) Xu hướng rất mạnh (cần cảnh giác với nhịp điều chỉnh do quá nóng) | MACD DIF vượt lên trên trục 0, xu hướng chuyển sang tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch bùng nổ (3.4 lần)
════════════════════
🔴 $MSTR Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(25) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng suy yếu | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🔔 Theo dõi để cập nhật sớm nhất các biến động của thị trường 🔔
#技术分析 #PUMP #POL #MSTR
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
$PUMP / $POL / $MSTR Đồng loạt mạnh lên trên khung 4 giờ, mã nào có tiềm năng bứt phá hơn?🔥
════════════════════
🔴 $PUMP Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(27) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.1 lần)
════════════════════
🔴 $POL Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(51) Xu hướng rất mạnh (cần cảnh giác với nhịp điều chỉnh do quá nóng) | MACD DIF vượt lên trên trục 0, xu hướng chuyển sang tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch bùng nổ (3.4 lần)
════════════════════
🔴 $MSTR Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(25) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng suy yếu | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🔔 Theo dõi để cập nhật sớm nhất các biến động của thị trường 🔔
#技术分析 #PUMP #POL #MSTR
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
════════════════════
🔴 $PUMP Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(27) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.1 lần)
════════════════════
🔴 $POL Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(51) Xu hướng rất mạnh (cần cảnh giác với nhịp điều chỉnh do quá nóng) | MACD DIF vượt lên trên trục 0, xu hướng chuyển sang tăng | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch bùng nổ (3.4 lần)
════════════════════
🔴 $MSTR Tín hiệu tăng giá trên khung 4 giờ
⚠️Phân tích kỹ thuật: ADX(25) Xu hướng đang hình thành, có thể tham gia | MACD đang vận động theo chiều tăng, xu hướng khá mạnh, động lượng suy yếu | EMA5 lớn hơn EMA8, EMA8 lớn hơn EMA13, xếp chồng theo chiều tăng | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🔔 Theo dõi để cập nhật sớm nhất các biến động của thị trường 🔔
#技术分析 #PUMP #POL #MSTR
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
10

·
--
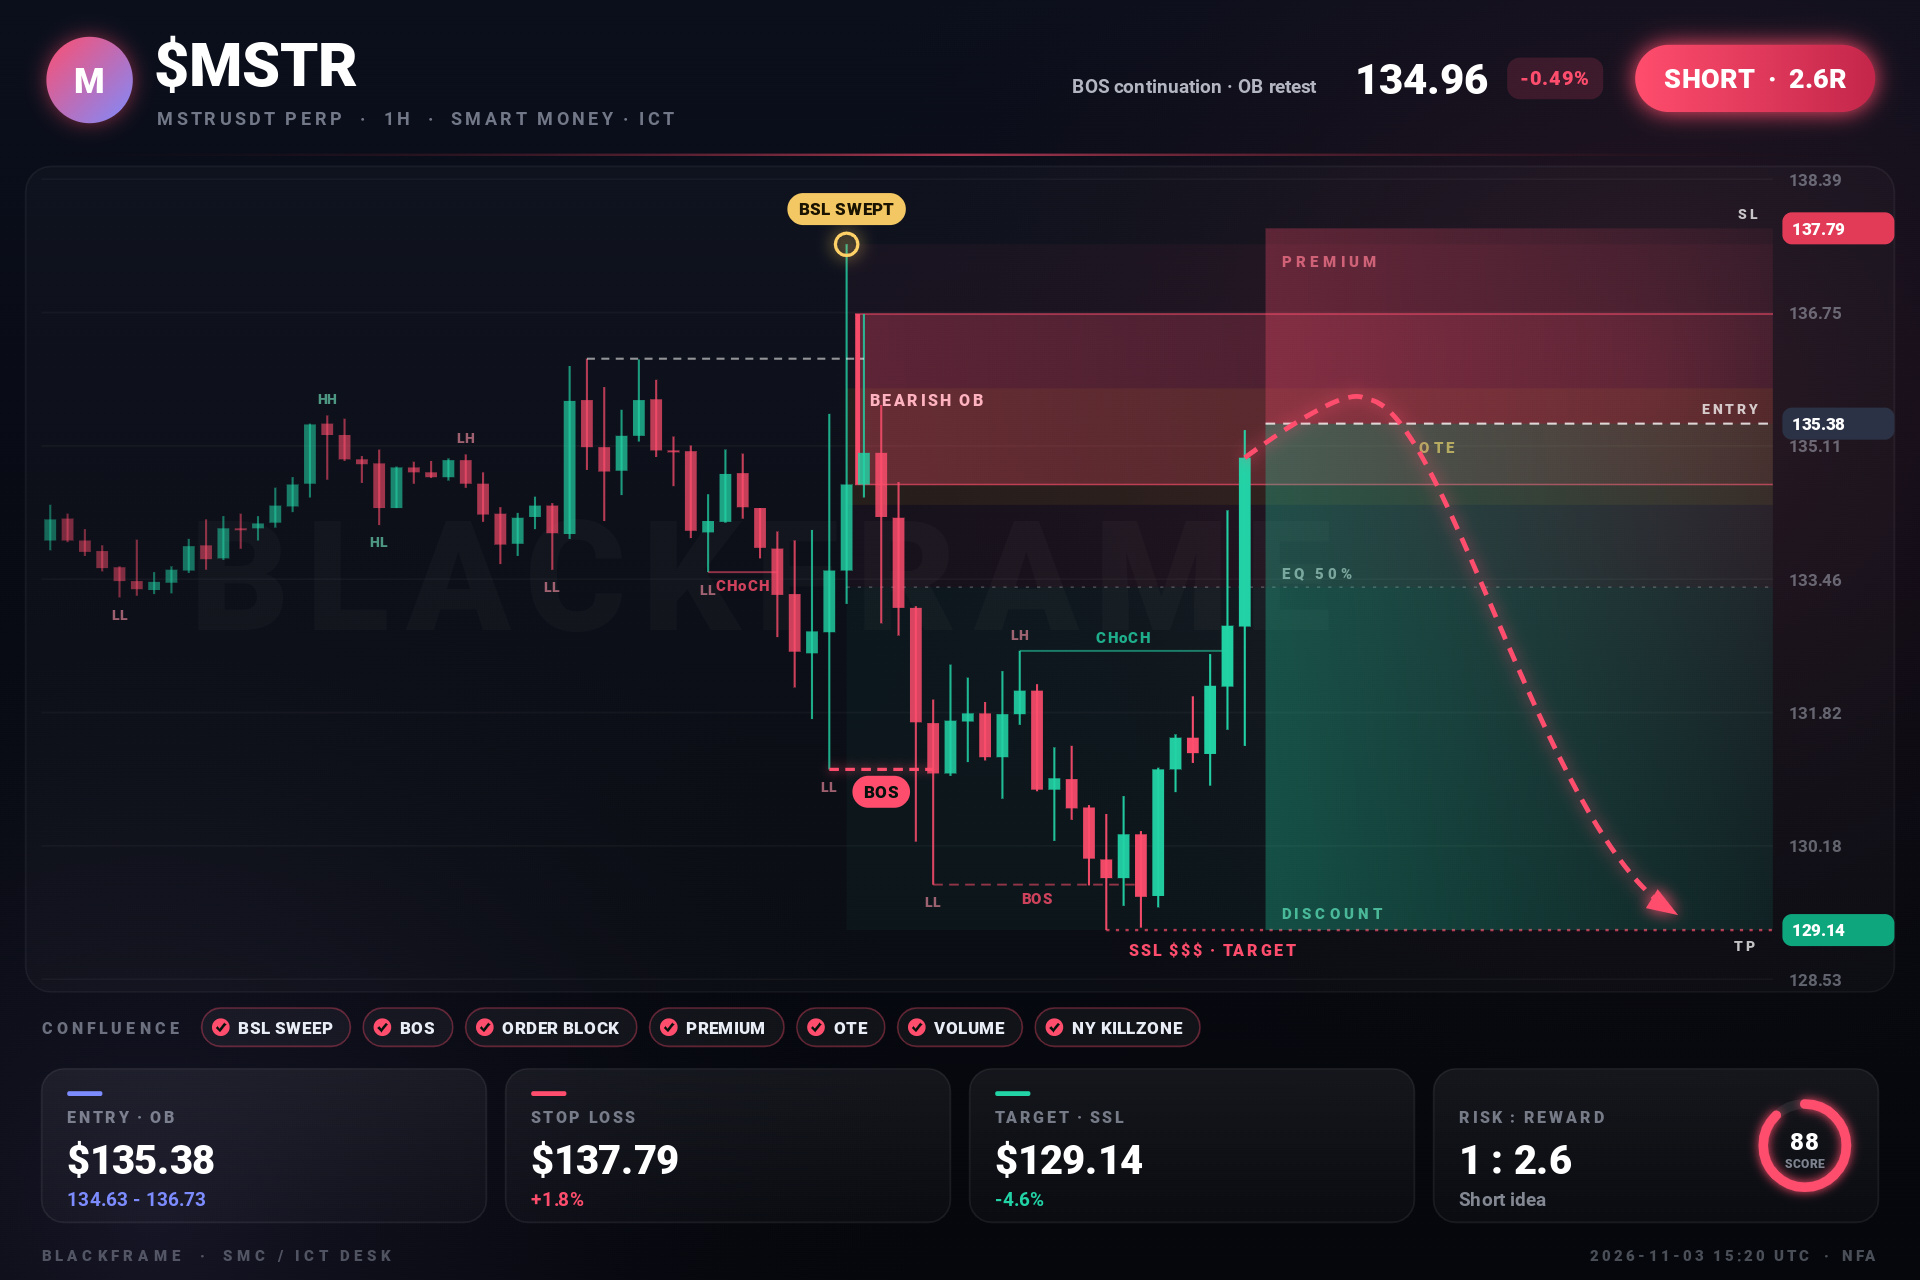
📉 $MSTR phá vỡ cấu trúc theo hướng giảm, tiếp diễn xu hướng bán khống
Điểm vào $135.38 | SL $137.79 | TP $129.14
Vùng POI mới tại $134.63-136.73, thanh khoản nằm phía dưới. Đơn giản.
#MSTR #TradingSignals · Không phải lời khuyên tài chính
📉 $MSTR phá vỡ cấu trúc theo hướng giảm, tiếp diễn xu hướng bán khống
Điểm vào $135.38 | SL $137.79 | TP $129.14
Vùng POI mới tại $134.63-136.73, thanh khoản nằm phía dưới. Đơn giản.
#MSTR #TradingSignals · Không phải lời khuyên tài chính
Điểm vào $135.38 | SL $137.79 | TP $129.14
Vùng POI mới tại $134.63-136.73, thanh khoản nằm phía dưới. Đơn giản.
#MSTR #TradingSignals · Không phải lời khuyên tài chính
155
·
--
Tăng giá
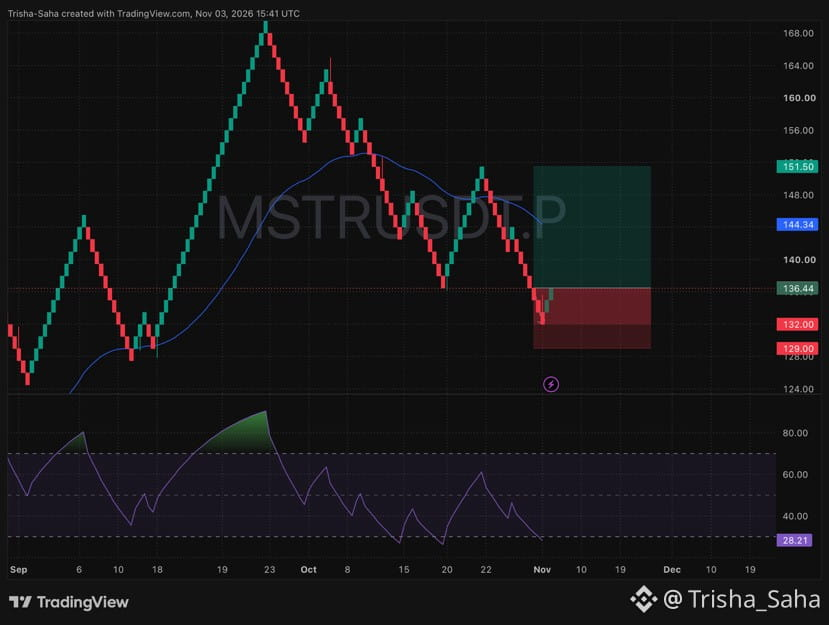
🌋 $MSTR người bán vừa chạm ngưỡng tại $132.00—đà bật tăng này đang tích lực để bứt phá! 🦅
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $134.00 – $136.44
• Cắt lỗ: $129.00
• Mục tiêu: $151.50
📌 Vì sao đà bật tăng này đã sẵn sàng:
• Đà lao dốc màu đỏ đã dừng hẳn tại ngưỡng hỗ trợ $132.00, và phe mua vừa phản công với ba cây nến xanh liên tiếp.
• Chỉ báo đáy của chúng ta giảm xuống dưới 30, còn 28.21, cho thấy áp lực bán cực độ đã chấm dứt và đợt phục hồi mạnh đang bắt đầu.
• Phía trên khá thông thoáng để lấy lại đường màu xanh tại $144.34 rồi tiến thẳng lên mục tiêu $151.50.
🦾 Bảo vệ túi tiền của bạn: Nâng mức cắt lỗ lên điểm hòa vốn ngay khi lợi nhuận đạt +3% đến +4% để bạn có thể đón con sóng này mà không gặp rủi ro.
Tôi đã vào lệnh ở vùng đáy này với $MSTR . Bạn có cùng tôi đón nhịp tăng này không? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoSignals #BinanceSquare
{future}(MSTRUSDT)
🌋 $MSTR người bán vừa chạm ngưỡng tại $132.00—đà bật tăng này đang tích lực để bứt phá! 🦅
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $134.00 – $136.44
• Cắt lỗ: $129.00
• Mục tiêu: $151.50
📌 Vì sao đà bật tăng này đã sẵn sàng:
• Đà lao dốc màu đỏ đã dừng hẳn tại ngưỡng hỗ trợ $132.00, và phe mua vừa phản công với ba cây nến xanh liên tiếp.
• Chỉ báo đáy của chúng ta giảm xuống dưới 30, còn 28.21, cho thấy áp lực bán cực độ đã chấm dứt và đợt phục hồi mạnh đang bắt đầu.
• Phía trên khá thông thoáng để lấy lại đường màu xanh tại $144.34 rồi tiến thẳng lên mục tiêu $151.50.
🦾 Bảo vệ túi tiền của bạn: Nâng mức cắt lỗ lên điểm hòa vốn ngay khi lợi nhuận đạt +3% đến +4% để bạn có thể đón con sóng này mà không gặp rủi ro.
Tôi đã vào lệnh ở vùng đáy này với $MSTR . Bạn có cùng tôi đón nhịp tăng này không? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoSignals #BinanceSquare
📍 Thiết lập giao dịch:
• Vùng vào lệnh: $134.00 – $136.44
• Cắt lỗ: $129.00
• Mục tiêu: $151.50
📌 Vì sao đà bật tăng này đã sẵn sàng:
• Đà lao dốc màu đỏ đã dừng hẳn tại ngưỡng hỗ trợ $132.00, và phe mua vừa phản công với ba cây nến xanh liên tiếp.
• Chỉ báo đáy của chúng ta giảm xuống dưới 30, còn 28.21, cho thấy áp lực bán cực độ đã chấm dứt và đợt phục hồi mạnh đang bắt đầu.
• Phía trên khá thông thoáng để lấy lại đường màu xanh tại $144.34 rồi tiến thẳng lên mục tiêu $151.50.
🦾 Bảo vệ túi tiền của bạn: Nâng mức cắt lỗ lên điểm hòa vốn ngay khi lợi nhuận đạt +3% đến +4% để bạn có thể đón con sóng này mà không gặp rủi ro.
Tôi đã vào lệnh ở vùng đáy này với $MSTR . Bạn có cùng tôi đón nhịp tăng này không? Để lại bình luận bên dưới nhé! 👇
#MSTR #MSTRUSDT #CryptoSignals #BinanceSquare
148
·
--
Xem bản dịch
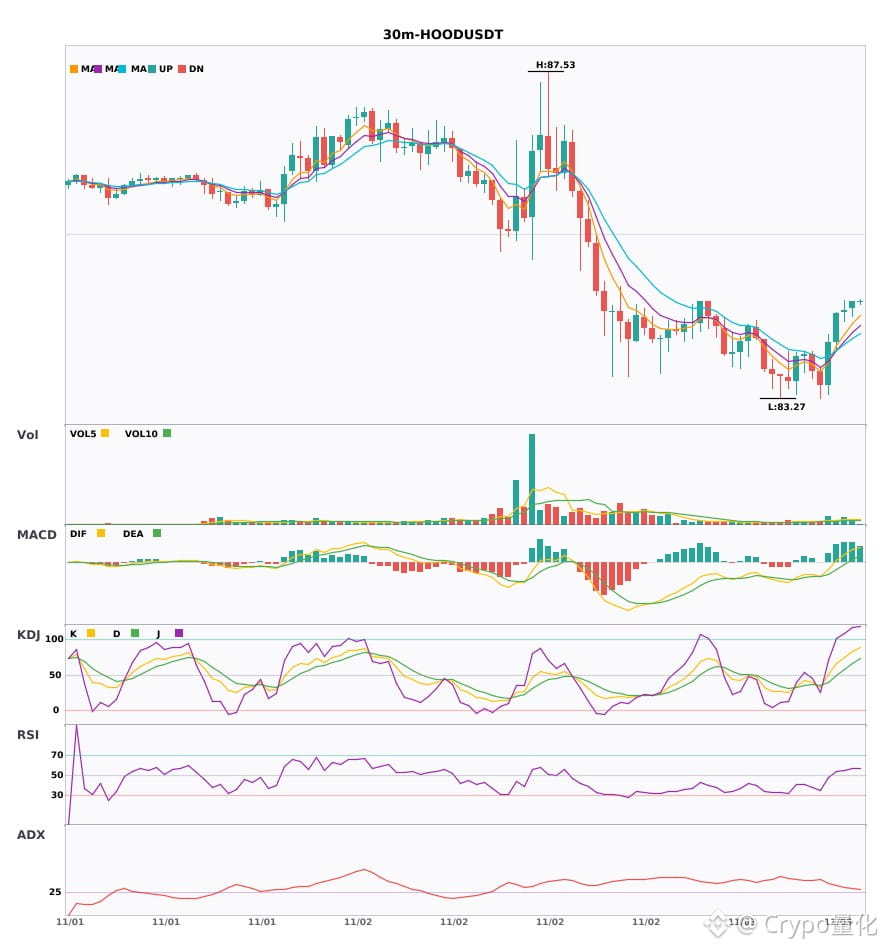
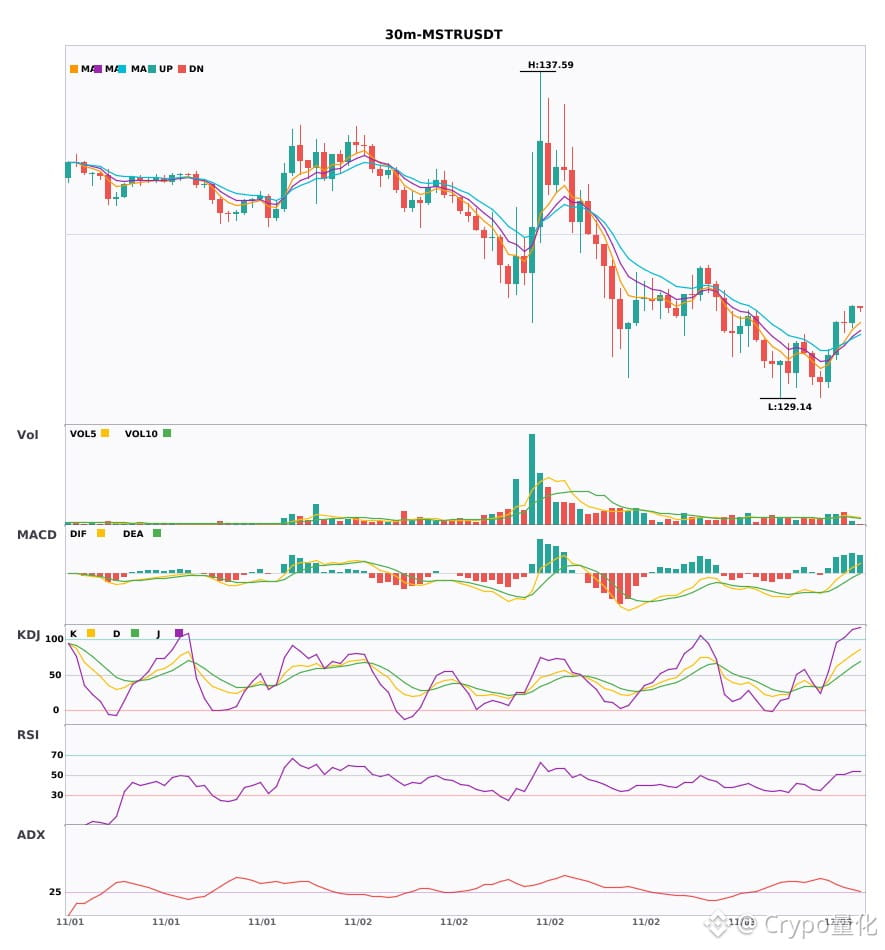
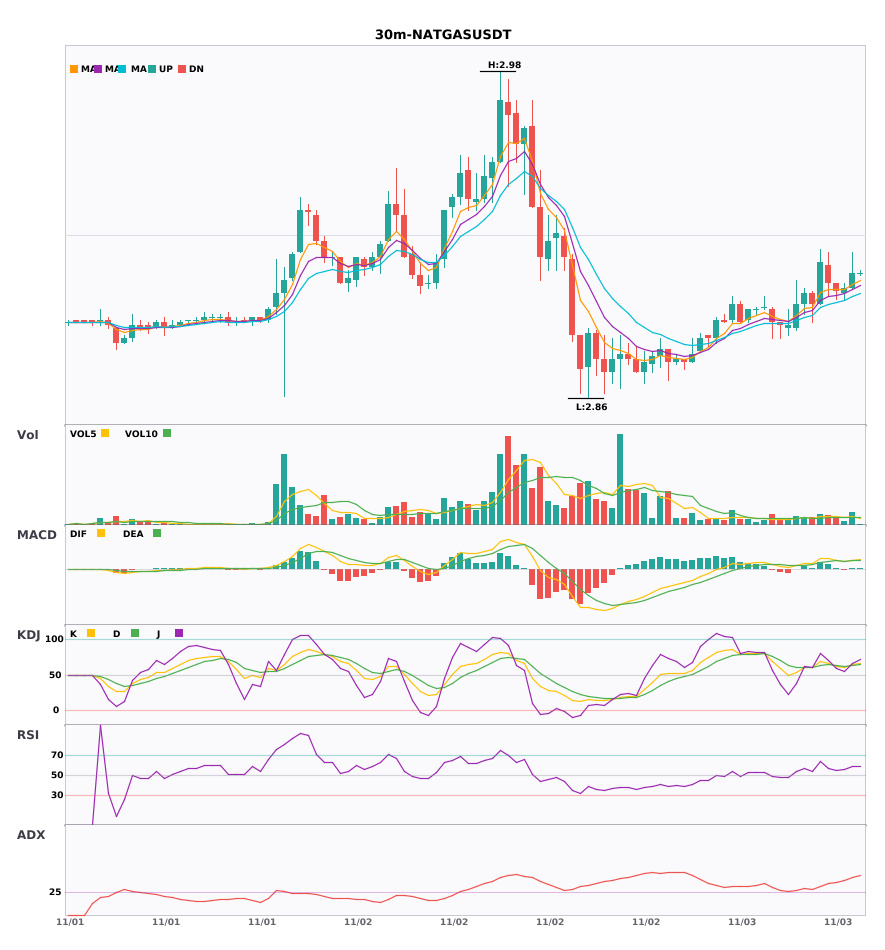
3个30分钟级别多头信号同时出现:$HOOD / $MSTR / $NATGAS🔥
════════════════════
🔴 $HOOD 30分钟 多头信号
⚠️技术面:ADX(31) 明显的趋势行情 | MACD多头运行,趋势偏强,动能增强 | EMA5大于EMA8大于EMA13 多头排列 | KDJ强势运行,多头占优 (K为74.3 D为57.4) | 成交量放大(1.7倍)
════════════════════
🔴 $MSTR 30分钟 多头信号
⚠️技术面:ADX(32) 明显的趋势行情 | MACDDIF突破零轴,趋势转多 | 均线粘合蓄势,即将选择方向 | KDJ强势运行,多头占优 (K为69.6 D为52.9) | 成交量放大(1.5倍)
════════════════════
🔴 $NATGAS 30分钟 多头信号
⚠️技术面:ADX(46) 非常强的趋势(需警惕过热回调) | MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.2 D为62.9) | 成交量放大(1.6倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#技术分析 #HOOD #MSTR #NATGAS
📌 交易时注意k线形态是否符合
3个30分钟级别多头信号同时出现:$HOOD / $MSTR / $NATGAS 🔥
════════════════════
🔴 $HOOD 30分钟 多头信号
⚠️技术面:ADX(31) 明显的趋势行情 | MACD多头运行,趋势偏强,动能增强 | EMA5大于EMA8大于EMA13 多头排列 | KDJ强势运行,多头占优 (K为74.3 D为57.4) | 成交量放大(1.7倍)
════════════════════
🔴 $MSTR 30分钟 多头信号
⚠️技术面:ADX(32) 明显的趋势行情 | MACDDIF突破零轴,趋势转多 | 均线粘合蓄势,即将选择方向 | KDJ强势运行,多头占优 (K为69.6 D为52.9) | 成交量放大(1.5倍)
════════════════════
🔴 $NATGAS 30分钟 多头信号
⚠️技术面:ADX(46) 非常强的趋势(需警惕过热回调) | MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.2 D为62.9) | 成交量放大(1.6倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#技术分析 #HOOD #MSTR #NATGAS
📌 交易时注意k线形态是否符合
════════════════════
🔴 $HOOD 30分钟 多头信号
⚠️技术面:ADX(31) 明显的趋势行情 | MACD多头运行,趋势偏强,动能增强 | EMA5大于EMA8大于EMA13 多头排列 | KDJ强势运行,多头占优 (K为74.3 D为57.4) | 成交量放大(1.7倍)
════════════════════
🔴 $MSTR 30分钟 多头信号
⚠️技术面:ADX(32) 明显的趋势行情 | MACDDIF突破零轴,趋势转多 | 均线粘合蓄势,即将选择方向 | KDJ强势运行,多头占优 (K为69.6 D为52.9) | 成交量放大(1.5倍)
════════════════════
🔴 $NATGAS 30分钟 多头信号
⚠️技术面:ADX(46) 非常强的趋势(需警惕过热回调) | MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.2 D为62.9) | 成交量放大(1.6倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#技术分析 #HOOD #MSTR #NATGAS
📌 交易时注意k线形态是否符合
14
·
--
Saylor bán 5.552 bitcoin trong một quý: lợi nhuận lập kỷ lục, nhưng lượng bitcoin của cổ đông lại giảm!
Trước tiên, hãy nhìn vào sự tương phản.
Lợi nhuận hoạt động quý III của Strategy đạt 20,9 tỷ USD, cao nhất lịch sử. Nhưng trong cùng báo cáo tài chính, công ty đã bán 5.552 bitcoin.
Bạn không nhìn nhầm đâu: Saylor, người đã hô hào suốt năm năm rằng “không bao giờ bán bitcoin”, đã bán bitcoin.
3,49 tỷ USD thu được từ việc bán bitcoin đã đi đâu? 240 triệu USD dùng để trả cổ tức cổ phiếu ưu đãi, 109 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC của chính công ty. Từ đầu năm đến nay, công ty đã bán tổng cộng khoảng 432 triệu USD bitcoin, với cùng một lý do: trả cổ tức và hỗ trợ giá cổ phiếu.
Diễn biến trong tuần gần nhất còn rõ rệt hơn. Hồ sơ 8-K công bố ngày 2/11 cho thấy, sau một tuần tạm ngừng mua, công ty đã mua lại 811 bitcoin với giá 65,5 triệu USD; nhưng trong cùng tuần, họ chi 208 triệu USD để mua lại STRC, gấp hơn ba lần số tiền mua bitcoin. Trong 164 triệu USD huy động được từ phát hành cổ phiếu mới, chỉ có 65,5 triệu USD dùng để mua bitcoin; phần còn lại được gửi vào tài khoản tiền mặt.
Hiện công ty đang nắm giữ 849.327 bitcoin, với giá mua bình quân 75.451 USD, chiếm hơn 4% tổng lượng bitcoin, có giá trị thị trường khoảng 65 tỷ USD theo mức giá hiện tại. Tổng lượng bitcoin vẫn tăng, nhưng một chỉ số khác đã đổi chiều: chỉ số lượng BTC trên mỗi cổ phiếu, BTC Yield, đang ở mức âm 3,7% trong năm nay. Nghĩa là lượng bitcoin của công ty tăng 26% trong năm nay, nhưng tính trên mỗi cổ phiếu, lượng bitcoin mà cổ đông sở hữu lại ít hơn so với đầu năm. Tuần trước cũng vậy: tốc độ phát hành thêm cổ phiếu nhanh hơn tốc độ mua bitcoin, khiến lượng BTC trên mỗi cổ phiếu lại giảm 0,17%.
CFO Andrew Kang, người công bố báo cáo tài chính “tốt nhất lịch sử” này, sẽ rời công ty vào ngày 5/11 vì lý do cá nhân.
Đây không phải là niềm tin sụp đổ, mà là cỗ máy đòn bẩy đã chuyển sang giai đoạn phải trả lãi. Câu chuyện trước đây là vay tiền mua bitcoin, giá bitcoin tăng thì giá cổ phiếu tăng, rồi lại vay thêm; còn câu chuyện hiện tại là cổ tức cổ phiếu ưu đãi phải trả hằng tháng, giá STRC cần được hỗ trợ bằng tiền thật để mua lại, còn việc mua bitcoin chỉ xếp thứ ba.
Saylor vẫn là Saylor, chỉ có trang đầu sổ sách nay đã đổi từ “tháng này mua bao nhiêu bitcoin” thành “tháng này phải trả bao nhiêu cổ tức”. Với những người mua MSTR, công ty từ lâu đã không còn đơn thuần là “bitcoin có đòn bẩy” nữa, mà giống một cỗ máy cần được bơm tiền liên tục mới vận hành được.
$BTC #strategy #MSTR
Saylor bán 5.552 bitcoin trong một quý: lợi nhuận lập kỷ lục, nhưng lượng bitcoin của cổ đông lại giảm!
Trước tiên, hãy nhìn vào sự tương phản.
Lợi nhuận hoạt động quý III của Strategy đạt 20,9 tỷ USD, cao nhất lịch sử. Nhưng trong cùng báo cáo tài chính, công ty đã bán 5.552 bitcoin.
Bạn không nhìn nhầm đâu: Saylor, người đã hô hào suốt năm năm rằng “không bao giờ bán bitcoin”, đã bán bitcoin.
3,49 tỷ USD thu được từ việc bán bitcoin đã đi đâu? 240 triệu USD dùng để trả cổ tức cổ phiếu ưu đãi, 109 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC của chính công ty. Từ đầu năm đến nay, công ty đã bán tổng cộng khoảng 432 triệu USD bitcoin, với cùng một lý do: trả cổ tức và hỗ trợ giá cổ phiếu.
Diễn biến trong tuần gần nhất còn rõ rệt hơn. Hồ sơ 8-K công bố ngày 2/11 cho thấy, sau một tuần tạm ngừng mua, công ty đã mua lại 811 bitcoin với giá 65,5 triệu USD; nhưng trong cùng tuần, họ chi 208 triệu USD để mua lại STRC, gấp hơn ba lần số tiền mua bitcoin. Trong 164 triệu USD huy động được từ phát hành cổ phiếu mới, chỉ có 65,5 triệu USD dùng để mua bitcoin; phần còn lại được gửi vào tài khoản tiền mặt.
Hiện công ty đang nắm giữ 849.327 bitcoin, với giá mua bình quân 75.451 USD, chiếm hơn 4% tổng lượng bitcoin, có giá trị thị trường khoảng 65 tỷ USD theo mức giá hiện tại. Tổng lượng bitcoin vẫn tăng, nhưng một chỉ số khác đã đổi chiều: chỉ số lượng BTC trên mỗi cổ phiếu, BTC Yield, đang ở mức âm 3,7% trong năm nay. Nghĩa là lượng bitcoin của công ty tăng 26% trong năm nay, nhưng tính trên mỗi cổ phiếu, lượng bitcoin mà cổ đông sở hữu lại ít hơn so với đầu năm. Tuần trước cũng vậy: tốc độ phát hành thêm cổ phiếu nhanh hơn tốc độ mua bitcoin, khiến lượng BTC trên mỗi cổ phiếu lại giảm 0,17%.
CFO Andrew Kang, người công bố báo cáo tài chính “tốt nhất lịch sử” này, sẽ rời công ty vào ngày 5/11 vì lý do cá nhân.
Đây không phải là niềm tin sụp đổ, mà là cỗ máy đòn bẩy đã chuyển sang giai đoạn phải trả lãi. Câu chuyện trước đây là vay tiền mua bitcoin, giá bitcoin tăng thì giá cổ phiếu tăng, rồi lại vay thêm; còn câu chuyện hiện tại là cổ tức cổ phiếu ưu đãi phải trả hằng tháng, giá STRC cần được hỗ trợ bằng tiền thật để mua lại, còn việc mua bitcoin chỉ xếp thứ ba.
Saylor vẫn là Saylor, chỉ có trang đầu sổ sách nay đã đổi từ “tháng này mua bao nhiêu bitcoin” thành “tháng này phải trả bao nhiêu cổ tức”. Với những người mua MSTR, công ty từ lâu đã không còn đơn thuần là “bitcoin có đòn bẩy” nữa, mà giống một cỗ máy cần được bơm tiền liên tục mới vận hành được.
$BTC #strategy #MSTR
Trước tiên, hãy nhìn vào sự tương phản.
Lợi nhuận hoạt động quý III của Strategy đạt 20,9 tỷ USD, cao nhất lịch sử. Nhưng trong cùng báo cáo tài chính, công ty đã bán 5.552 bitcoin.
Bạn không nhìn nhầm đâu: Saylor, người đã hô hào suốt năm năm rằng “không bao giờ bán bitcoin”, đã bán bitcoin.
3,49 tỷ USD thu được từ việc bán bitcoin đã đi đâu? 240 triệu USD dùng để trả cổ tức cổ phiếu ưu đãi, 109 triệu USD dùng để mua lại cổ phiếu ưu đãi STRC của chính công ty. Từ đầu năm đến nay, công ty đã bán tổng cộng khoảng 432 triệu USD bitcoin, với cùng một lý do: trả cổ tức và hỗ trợ giá cổ phiếu.
Diễn biến trong tuần gần nhất còn rõ rệt hơn. Hồ sơ 8-K công bố ngày 2/11 cho thấy, sau một tuần tạm ngừng mua, công ty đã mua lại 811 bitcoin với giá 65,5 triệu USD; nhưng trong cùng tuần, họ chi 208 triệu USD để mua lại STRC, gấp hơn ba lần số tiền mua bitcoin. Trong 164 triệu USD huy động được từ phát hành cổ phiếu mới, chỉ có 65,5 triệu USD dùng để mua bitcoin; phần còn lại được gửi vào tài khoản tiền mặt.
Hiện công ty đang nắm giữ 849.327 bitcoin, với giá mua bình quân 75.451 USD, chiếm hơn 4% tổng lượng bitcoin, có giá trị thị trường khoảng 65 tỷ USD theo mức giá hiện tại. Tổng lượng bitcoin vẫn tăng, nhưng một chỉ số khác đã đổi chiều: chỉ số lượng BTC trên mỗi cổ phiếu, BTC Yield, đang ở mức âm 3,7% trong năm nay. Nghĩa là lượng bitcoin của công ty tăng 26% trong năm nay, nhưng tính trên mỗi cổ phiếu, lượng bitcoin mà cổ đông sở hữu lại ít hơn so với đầu năm. Tuần trước cũng vậy: tốc độ phát hành thêm cổ phiếu nhanh hơn tốc độ mua bitcoin, khiến lượng BTC trên mỗi cổ phiếu lại giảm 0,17%.
CFO Andrew Kang, người công bố báo cáo tài chính “tốt nhất lịch sử” này, sẽ rời công ty vào ngày 5/11 vì lý do cá nhân.
Đây không phải là niềm tin sụp đổ, mà là cỗ máy đòn bẩy đã chuyển sang giai đoạn phải trả lãi. Câu chuyện trước đây là vay tiền mua bitcoin, giá bitcoin tăng thì giá cổ phiếu tăng, rồi lại vay thêm; còn câu chuyện hiện tại là cổ tức cổ phiếu ưu đãi phải trả hằng tháng, giá STRC cần được hỗ trợ bằng tiền thật để mua lại, còn việc mua bitcoin chỉ xếp thứ ba.
Saylor vẫn là Saylor, chỉ có trang đầu sổ sách nay đã đổi từ “tháng này mua bao nhiêu bitcoin” thành “tháng này phải trả bao nhiêu cổ tức”. Với những người mua MSTR, công ty từ lâu đã không còn đơn thuần là “bitcoin có đòn bẩy” nữa, mà giống một cỗ máy cần được bơm tiền liên tục mới vận hành được.
$BTC #strategy #MSTR
330

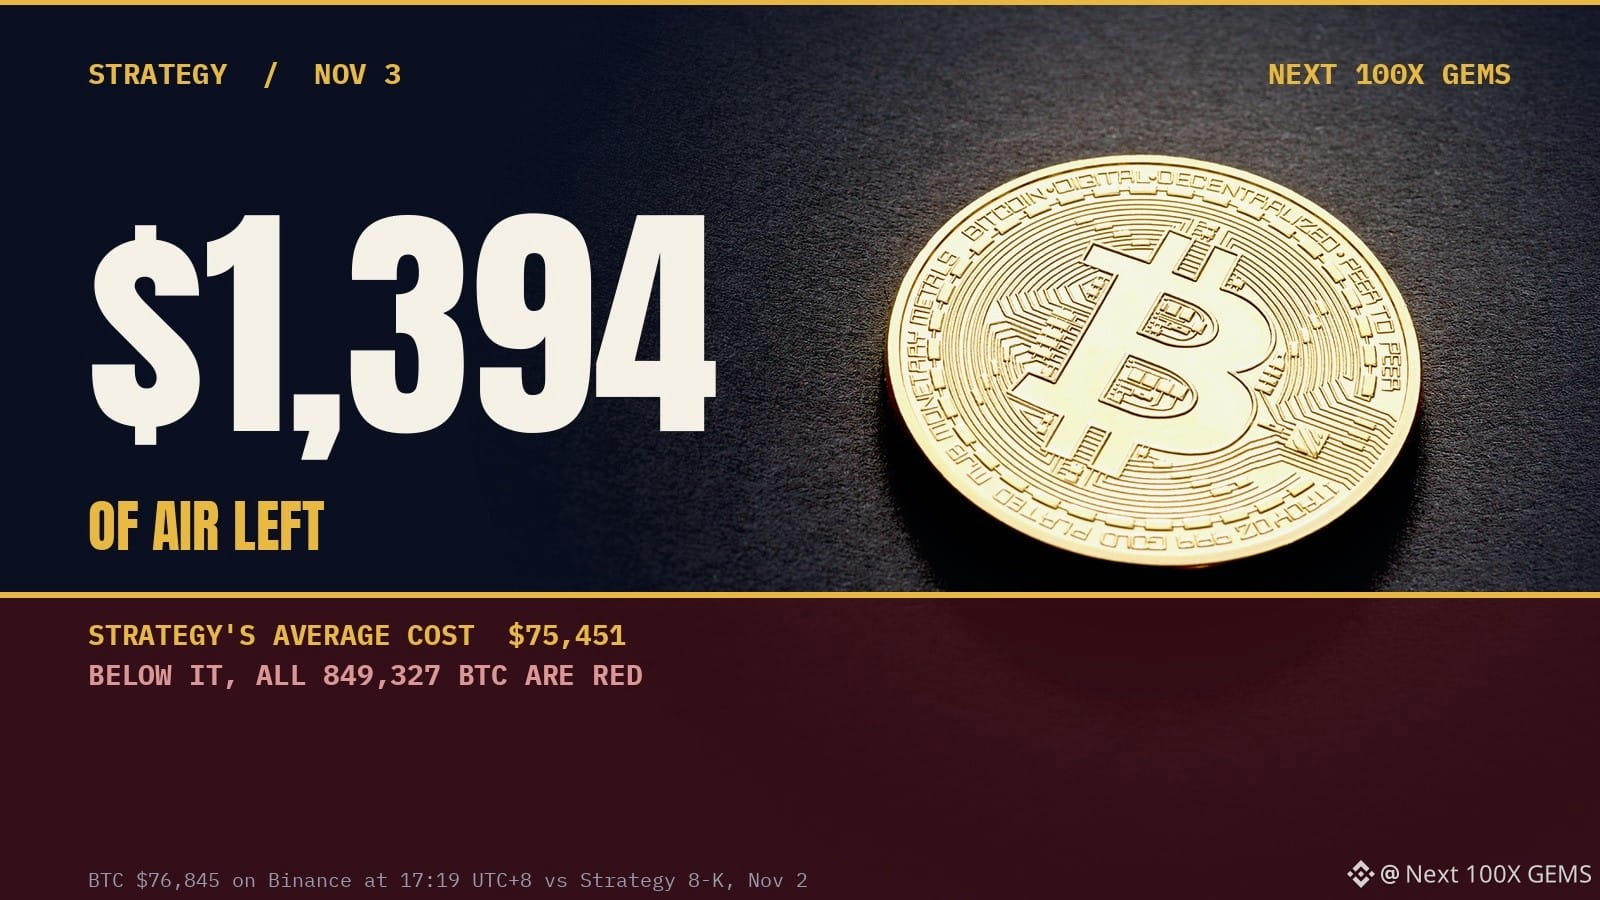
Bitcoin còn cách mức khiến toàn bộ 849,327 $BTC bitcoin của Strategy rơi vào thua lỗ 1.394 USD.
Giá vốn trung bình của Saylor là 75.451 USD. Bitcoin được giao dịch ở mức 76.845 USD trên Binance lúc 17:19 UTC+8.
Hôm thứ Hai, Strategy công bố đã mua thêm 811 BTC vào tuần trước với giá 80.846 USD mỗi BTC. Hiện số BTC đó đã giảm khoảng 5%.
Tính toàn bộ lượng nắm giữ: khoảng 65,3 tỷ USD bitcoin so với 64,08 tỷ USD đã bỏ ra. Khoản đệm 1,2 tỷ USD nghe có vẻ lớn, cho đến khi bạn thấy nó chỉ chiếm 1,8%. Mức thấp nhất trong 24 giờ là 76.389 USD trên Binance, khiến khoản đệm giảm xuống dưới 940 USD mỗi bitcoin.
Giá vốn trung bình không phải là mức thanh lý. Đó là một tít báo, và cụm từ “Strategy lỗ” sẽ xuất hiện ngay trong giờ đầu tiên bitcoin giao dịch thấp hơn mức đó. Kết quả bầu cử giữa nhiệm kỳ ở Mỹ bắt đầu được công bố vào sáng thứ Tư theo giờ UTC+8.
Hiện tại, người mua bitcoin lớn nhất thế giới gần như hòa vốn, giống phần còn lại trong chúng ta.
#Bitcoin #MSTR
Không phải lời khuyên tài chính. Tự nghiên cứu.
Bitcoin còn cách mức khiến toàn bộ 849,327 $BTC bitcoin của Strategy rơi vào thua lỗ 1.394 USD.
Giá vốn trung bình của Saylor là 75.451 USD. Bitcoin được giao dịch ở mức 76.845 USD trên Binance lúc 17:19 UTC+8.
Hôm thứ Hai, Strategy công bố đã mua thêm 811 BTC vào tuần trước với giá 80.846 USD mỗi BTC. Hiện số BTC đó đã giảm khoảng 5%.
Tính toàn bộ lượng nắm giữ: khoảng 65,3 tỷ USD bitcoin so với 64,08 tỷ USD đã bỏ ra. Khoản đệm 1,2 tỷ USD nghe có vẻ lớn, cho đến khi bạn thấy nó chỉ chiếm 1,8%. Mức thấp nhất trong 24 giờ là 76.389 USD trên Binance, khiến khoản đệm giảm xuống dưới 940 USD mỗi bitcoin.
Giá vốn trung bình không phải là mức thanh lý. Đó là một tít báo, và cụm từ “Strategy lỗ” sẽ xuất hiện ngay trong giờ đầu tiên bitcoin giao dịch thấp hơn mức đó. Kết quả bầu cử giữa nhiệm kỳ ở Mỹ bắt đầu được công bố vào sáng thứ Tư theo giờ UTC+8.
Hiện tại, người mua bitcoin lớn nhất thế giới gần như hòa vốn, giống phần còn lại trong chúng ta.
#Bitcoin #MSTR
Không phải lời khuyên tài chính. Tự nghiên cứu.
Giá vốn trung bình của Saylor là 75.451 USD. Bitcoin được giao dịch ở mức 76.845 USD trên Binance lúc 17:19 UTC+8.
Hôm thứ Hai, Strategy công bố đã mua thêm 811 BTC vào tuần trước với giá 80.846 USD mỗi BTC. Hiện số BTC đó đã giảm khoảng 5%.
Tính toàn bộ lượng nắm giữ: khoảng 65,3 tỷ USD bitcoin so với 64,08 tỷ USD đã bỏ ra. Khoản đệm 1,2 tỷ USD nghe có vẻ lớn, cho đến khi bạn thấy nó chỉ chiếm 1,8%. Mức thấp nhất trong 24 giờ là 76.389 USD trên Binance, khiến khoản đệm giảm xuống dưới 940 USD mỗi bitcoin.
Giá vốn trung bình không phải là mức thanh lý. Đó là một tít báo, và cụm từ “Strategy lỗ” sẽ xuất hiện ngay trong giờ đầu tiên bitcoin giao dịch thấp hơn mức đó. Kết quả bầu cử giữa nhiệm kỳ ở Mỹ bắt đầu được công bố vào sáng thứ Tư theo giờ UTC+8.
Hiện tại, người mua bitcoin lớn nhất thế giới gần như hòa vốn, giống phần còn lại trong chúng ta.
#Bitcoin #MSTR
Không phải lời khuyên tài chính. Tự nghiên cứu.
1
318
·
--
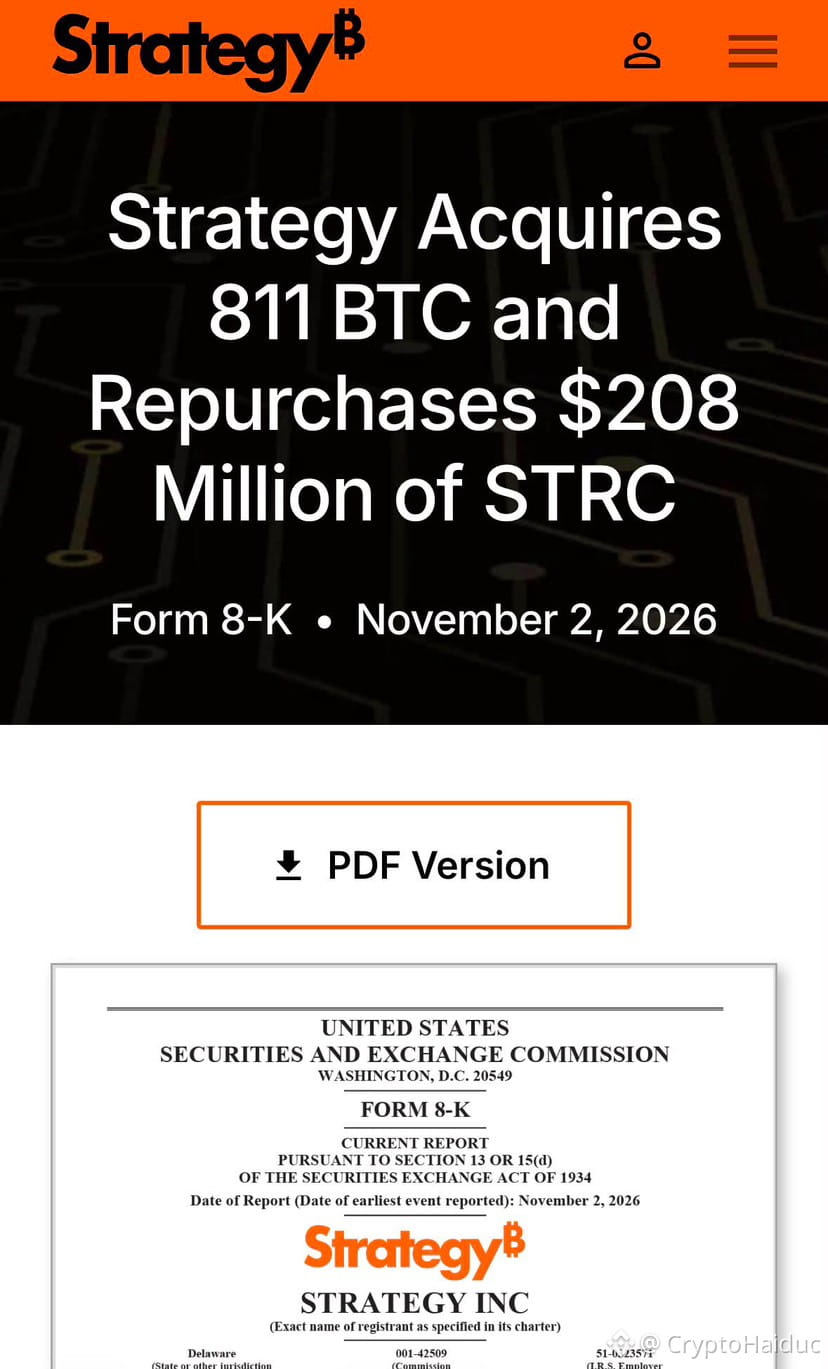
📰 Strategy mua thêm 811 BTC với giá 65,5 triệu USD
Ngày 2 tháng 11, Strategy công bố các giao dịch mua trong giai đoạn từ ngày 26 tháng 10 đến ngày 1 tháng 11: 811 BTC với giá trung bình 80.846 USD. Hiện công ty sở hữu 849.327 BTC, được mua với tổng giá khoảng 64,08 tỷ USD.
Đồng thời, Strategy dành 208,2 triệu USD để mua lại cổ phiếu ưu đãi STRC. Công ty đã sử dụng một phần số tiền thu được từ việc bán cổ phiếu phổ thông MSTR để mua bitcoin.
Nguồn: Strategy, báo cáo Form 8-K chính thức ngày 02.11.2026: https://www.strategy.com/press/strategy-acquires-811-btc-and-repurchases-208-million-of-strc_11-02-2026
#Bitcoin #BTC #MSTR
📰 Strategy mua thêm 811 BTC với giá 65,5 triệu USD
Ngày 2 tháng 11, Strategy công bố các giao dịch mua trong giai đoạn từ ngày 26 tháng 10 đến ngày 1 tháng 11: 811 BTC với giá trung bình 80.846 USD. Hiện công ty sở hữu 849.327 BTC, được mua với tổng giá khoảng 64,08 tỷ USD.
Đồng thời, Strategy dành 208,2 triệu USD để mua lại cổ phiếu ưu đãi STRC. Công ty đã sử dụng một phần số tiền thu được từ việc bán cổ phiếu phổ thông MSTR để mua bitcoin.
Nguồn: Strategy, báo cáo Form 8-K chính thức ngày 02.11.2026: https://www.strategy.com/press/strategy-acquires-811-btc-and-repurchases-208-million-of-strc_11-02-2026
#Bitcoin #BTC #MSTR
Ngày 2 tháng 11, Strategy công bố các giao dịch mua trong giai đoạn từ ngày 26 tháng 10 đến ngày 1 tháng 11: 811 BTC với giá trung bình 80.846 USD. Hiện công ty sở hữu 849.327 BTC, được mua với tổng giá khoảng 64,08 tỷ USD.
Đồng thời, Strategy dành 208,2 triệu USD để mua lại cổ phiếu ưu đãi STRC. Công ty đã sử dụng một phần số tiền thu được từ việc bán cổ phiếu phổ thông MSTR để mua bitcoin.
Nguồn: Strategy, báo cáo Form 8-K chính thức ngày 02.11.2026: https://www.strategy.com/press/strategy-acquires-811-btc-and-repurchases-208-million-of-strc_11-02-2026
#Bitcoin #BTC #MSTR
13

Tiêu đề đâu đâu cũng đang đăng “Saylor lại mua 811 BTC”, nhưng nếu bạn xem hồ sơ 8-K thì khoản chi lớn nhất thực sự trong tuần này chẳng phải là Bitcoin.
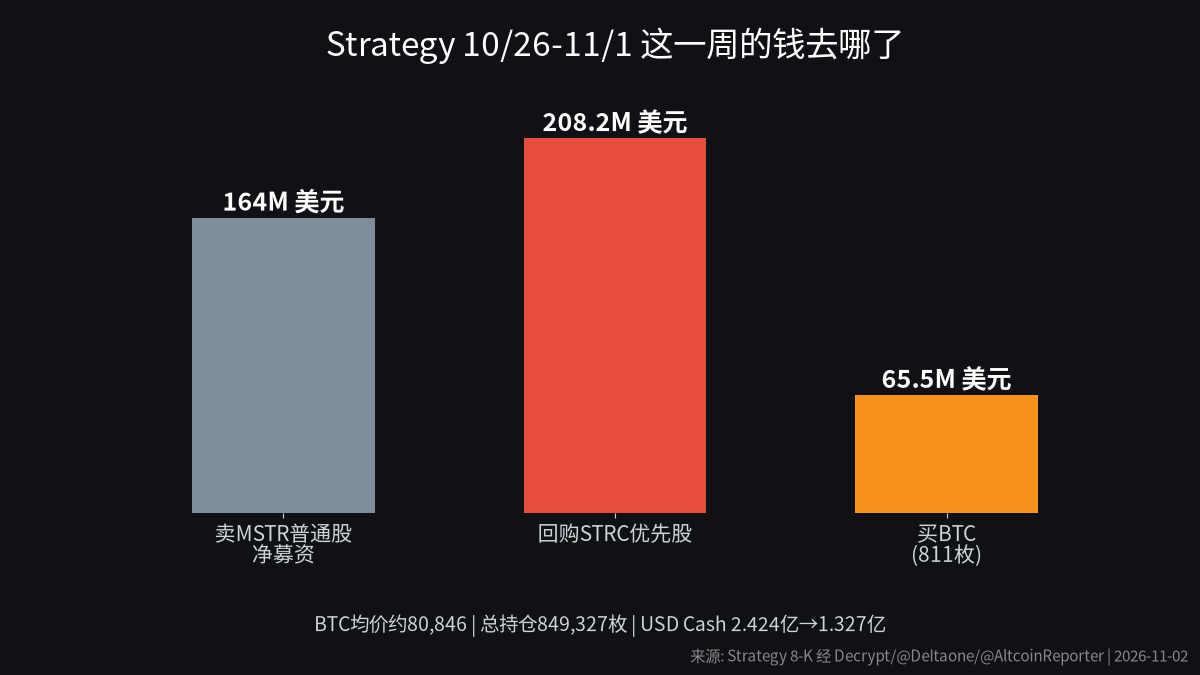
Sổ sách tuần này như sau: bán khoảng 1,18 triệu cổ phiếu MSTR, thu ròng 164 triệu USD. Sau đó chi 208,2 triệu USD mua lại cổ phiếu ưu đãi STRC của chính mình, còn mua BTC chỉ tốn 65,5 triệu USD. Số tiền mua lại cổ phiếu ưu đãi nhiều hơn gấp ba lần số tiền mua coin; tiền mặt USD giảm từ 242,4 triệu xuống còn 132,7 triệu.
811 BTC với giá trung bình 80.846 USD, hiện giá quanh mức 78.000 USD, khoản mua này đã bị lỗ. Tổng lượng nắm giữ là 849.327 BTC, giá trung bình toàn bộ khoảng 75.451 USD, biên an toàn chỉ vài phần trăm.
Tôi không nói Strategy sắp sụp đổ, đừng tự suy diễn. Ý tôi là: công việc cốt lõi của công ty này ngày càng giống việc chống đỡ giá cổ phiếu ưu đãi của chính mình và quản lý tiền mặt; mua coin đang trở thành vai phụ. Phát hành thêm cổ phiếu phổ thông để mua lại cổ phiếu ưu đãi, ai là người hưởng lợi thì nhà đầu tư nhỏ lẻ MSTR tự tính nhé.
Lần tới thấy ba chữ “lại mua rồi” thì đừng vội phấn khích, hãy xem tiền đến từ đâu và được chi vào việc gì.
#BTC #MSTR
Tiêu đề đâu đâu cũng đang đăng “Saylor lại mua 811 BTC”, nhưng nếu bạn xem hồ sơ 8-K thì khoản chi lớn nhất thực sự trong tuần này chẳng phải là Bitcoin.
Sổ sách tuần này như sau: bán khoảng 1,18 triệu cổ phiếu MSTR, thu ròng 164 triệu USD. Sau đó chi 208,2 triệu USD mua lại cổ phiếu ưu đãi STRC của chính mình, còn mua BTC chỉ tốn 65,5 triệu USD. Số tiền mua lại cổ phiếu ưu đãi nhiều hơn gấp ba lần số tiền mua coin; tiền mặt USD giảm từ 242,4 triệu xuống còn 132,7 triệu.
811 BTC với giá trung bình 80.846 USD, hiện giá quanh mức 78.000 USD, khoản mua này đã bị lỗ. Tổng lượng nắm giữ là 849.327 BTC, giá trung bình toàn bộ khoảng 75.451 USD, biên an toàn chỉ vài phần trăm.
Tôi không nói Strategy sắp sụp đổ, đừng tự suy diễn. Ý tôi là: công việc cốt lõi của công ty này ngày càng giống việc chống đỡ giá cổ phiếu ưu đãi của chính mình và quản lý tiền mặt; mua coin đang trở thành vai phụ. Phát hành thêm cổ phiếu phổ thông để mua lại cổ phiếu ưu đãi, ai là người hưởng lợi thì nhà đầu tư nhỏ lẻ MSTR tự tính nhé.
Lần tới thấy ba chữ “lại mua rồi” thì đừng vội phấn khích, hãy xem tiền đến từ đâu và được chi vào việc gì.
#BTC #MSTR
Sổ sách tuần này như sau: bán khoảng 1,18 triệu cổ phiếu MSTR, thu ròng 164 triệu USD. Sau đó chi 208,2 triệu USD mua lại cổ phiếu ưu đãi STRC của chính mình, còn mua BTC chỉ tốn 65,5 triệu USD. Số tiền mua lại cổ phiếu ưu đãi nhiều hơn gấp ba lần số tiền mua coin; tiền mặt USD giảm từ 242,4 triệu xuống còn 132,7 triệu.
811 BTC với giá trung bình 80.846 USD, hiện giá quanh mức 78.000 USD, khoản mua này đã bị lỗ. Tổng lượng nắm giữ là 849.327 BTC, giá trung bình toàn bộ khoảng 75.451 USD, biên an toàn chỉ vài phần trăm.
Tôi không nói Strategy sắp sụp đổ, đừng tự suy diễn. Ý tôi là: công việc cốt lõi của công ty này ngày càng giống việc chống đỡ giá cổ phiếu ưu đãi của chính mình và quản lý tiền mặt; mua coin đang trở thành vai phụ. Phát hành thêm cổ phiếu phổ thông để mua lại cổ phiếu ưu đãi, ai là người hưởng lợi thì nhà đầu tư nhỏ lẻ MSTR tự tính nhé.
Lần tới thấy ba chữ “lại mua rồi” thì đừng vội phấn khích, hãy xem tiền đến từ đâu và được chi vào việc gì.
#BTC #MSTR
331
·
--
Đã xác minh
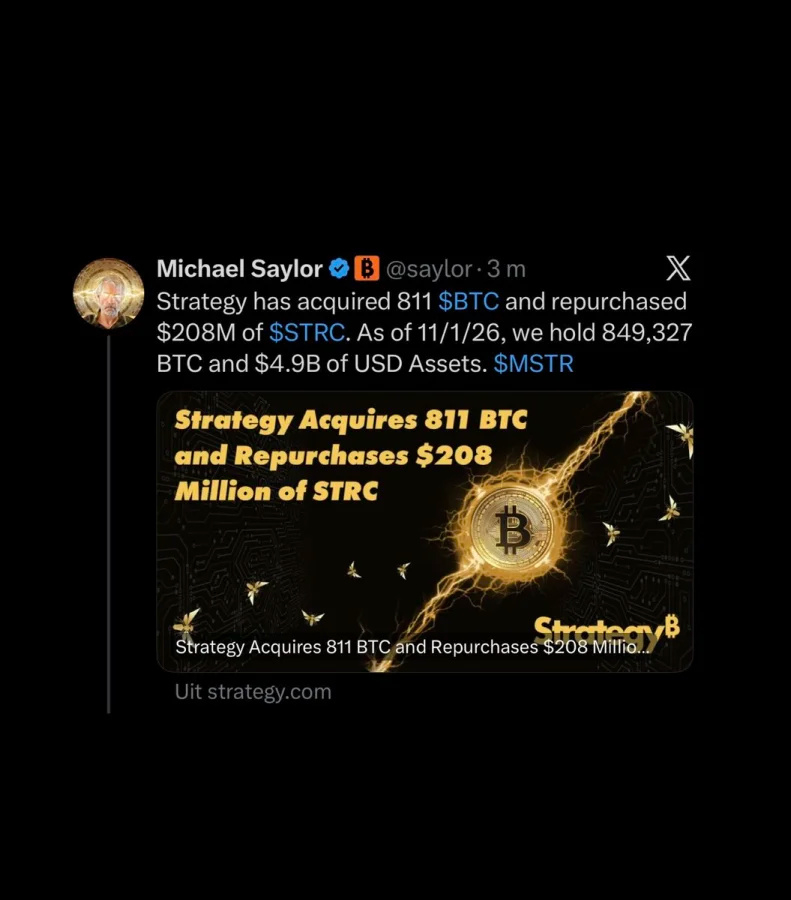
🚀 MicroStrategy (Strategy) tiếp tục mua vào! Mua thêm 811 $BTC để đạt 849,327 BTC 📈
🔝 Theo hồ sơ mới nhất gửi lên SEC, Strategy của Michael Saylor đã quay lại chế độ tích lũy mạnh mẽ, mua thêm 811 BTC với giá khoảng 65,5 triệu USD, ở mức giá trung bình 80.846 USD mỗi đồng trong khoảng thời gian từ ngày 26 tháng 10 đến ngày 1 tháng 11. 💥
📌 Điểm nổi bật và thông tin mới:
🔸 Tổng lượng nắm giữ: Kho dự trữ Bitcoin khổng lồ của Strategy hiện đã tăng lên mức đáng kinh ngạc là 849,327 BTC.
🔸 Tiếp nối thành công quý 3: Lần mua này diễn ra sau báo cáo tài chính quý 3 ấn tượng, trong đó Strategy ghi nhận lợi nhuận ròng 19,5 tỷ USD (nhờ khoản lãi chưa thực hiện 20,9 tỷ USD theo phương pháp kế toán giá trị hợp lý khi Bitcoin tăng giá). Michael Saylor nhận định đây là khởi đầu của thị trường tăng giá tiếp theo, với Bitcoin giao dịch ổn định trên đường trung bình động 200 tuần.
🔸 Tin tức về chuyển giao lãnh đạo: Hồ sơ cũng đi kèm thông tin Giám đốc tài chính Andrew Kang sẽ rời vị trí, và Giám đốc vận hành Reza Virasteh sẽ đảm nhiệm vai trò này.
🔸 Cập nhật dành cho cổ đông: Gần đây, các cổ đông đã áp đảo thông qua việc cộng dồn cổ tức hằng ngày (bao gồm cuối tuần và ngày lễ) cho các dòng cổ phiếu ưu đãi (chẳng hạn như STRC) nhằm cải thiện thanh khoản và sự ổn định giá.
‼️ Strategy tiếp tục thể hiện cam kết không lay chuyển với “Tiêu chuẩn Bitcoin”, cho thấy hoạt động tích lũy của các tổ chức vẫn là động lực quan trọng.
⁉️ Bạn nghĩ sao về chiến lược tích lũy mạnh mẽ liên tục của Saylor ở những mức giá này? Hãy chia sẻ ý kiến bên dưới! 👇
#CryptoNews #BinanceSquare #MSTR
🚀 MicroStrategy (Strategy) tiếp tục mua vào! Mua thêm 811 $BTC để đạt 849,327 BTC 📈
🔝 Theo hồ sơ mới nhất gửi lên SEC, Strategy của Michael Saylor đã quay lại chế độ tích lũy mạnh mẽ, mua thêm 811 BTC với giá khoảng 65,5 triệu USD, ở mức giá trung bình 80.846 USD mỗi đồng trong khoảng thời gian từ ngày 26 tháng 10 đến ngày 1 tháng 11. 💥
📌 Điểm nổi bật và thông tin mới:
🔸 Tổng lượng nắm giữ: Kho dự trữ Bitcoin khổng lồ của Strategy hiện đã tăng lên mức đáng kinh ngạc là 849,327 BTC.
🔸 Tiếp nối thành công quý 3: Lần mua này diễn ra sau báo cáo tài chính quý 3 ấn tượng, trong đó Strategy ghi nhận lợi nhuận ròng 19,5 tỷ USD (nhờ khoản lãi chưa thực hiện 20,9 tỷ USD theo phương pháp kế toán giá trị hợp lý khi Bitcoin tăng giá). Michael Saylor nhận định đây là khởi đầu của thị trường tăng giá tiếp theo, với Bitcoin giao dịch ổn định trên đường trung bình động 200 tuần.
🔸 Tin tức về chuyển giao lãnh đạo: Hồ sơ cũng đi kèm thông tin Giám đốc tài chính Andrew Kang sẽ rời vị trí, và Giám đốc vận hành Reza Virasteh sẽ đảm nhiệm vai trò này.
🔸 Cập nhật dành cho cổ đông: Gần đây, các cổ đông đã áp đảo thông qua việc cộng dồn cổ tức hằng ngày (bao gồm cuối tuần và ngày lễ) cho các dòng cổ phiếu ưu đãi (chẳng hạn như STRC) nhằm cải thiện thanh khoản và sự ổn định giá.
‼️ Strategy tiếp tục thể hiện cam kết không lay chuyển với “Tiêu chuẩn Bitcoin”, cho thấy hoạt động tích lũy của các tổ chức vẫn là động lực quan trọng.
⁉️ Bạn nghĩ sao về chiến lược tích lũy mạnh mẽ liên tục của Saylor ở những mức giá này? Hãy chia sẻ ý kiến bên dưới! 👇
#CryptoNews #BinanceSquare #MSTR
🔝 Theo hồ sơ mới nhất gửi lên SEC, Strategy của Michael Saylor đã quay lại chế độ tích lũy mạnh mẽ, mua thêm 811 BTC với giá khoảng 65,5 triệu USD, ở mức giá trung bình 80.846 USD mỗi đồng trong khoảng thời gian từ ngày 26 tháng 10 đến ngày 1 tháng 11. 💥
📌 Điểm nổi bật và thông tin mới:
🔸 Tổng lượng nắm giữ: Kho dự trữ Bitcoin khổng lồ của Strategy hiện đã tăng lên mức đáng kinh ngạc là 849,327 BTC.
🔸 Tiếp nối thành công quý 3: Lần mua này diễn ra sau báo cáo tài chính quý 3 ấn tượng, trong đó Strategy ghi nhận lợi nhuận ròng 19,5 tỷ USD (nhờ khoản lãi chưa thực hiện 20,9 tỷ USD theo phương pháp kế toán giá trị hợp lý khi Bitcoin tăng giá). Michael Saylor nhận định đây là khởi đầu của thị trường tăng giá tiếp theo, với Bitcoin giao dịch ổn định trên đường trung bình động 200 tuần.
🔸 Tin tức về chuyển giao lãnh đạo: Hồ sơ cũng đi kèm thông tin Giám đốc tài chính Andrew Kang sẽ rời vị trí, và Giám đốc vận hành Reza Virasteh sẽ đảm nhiệm vai trò này.
🔸 Cập nhật dành cho cổ đông: Gần đây, các cổ đông đã áp đảo thông qua việc cộng dồn cổ tức hằng ngày (bao gồm cuối tuần và ngày lễ) cho các dòng cổ phiếu ưu đãi (chẳng hạn như STRC) nhằm cải thiện thanh khoản và sự ổn định giá.
‼️ Strategy tiếp tục thể hiện cam kết không lay chuyển với “Tiêu chuẩn Bitcoin”, cho thấy hoạt động tích lũy của các tổ chức vẫn là động lực quan trọng.
⁉️ Bạn nghĩ sao về chiến lược tích lũy mạnh mẽ liên tục của Saylor ở những mức giá này? Hãy chia sẻ ý kiến bên dưới! 👇
#CryptoNews #BinanceSquare #MSTR
1
538
·
--
$MSTR #MSTR
Cảnh báo biến động bất thường: Cảnh báo bán khống | MSTR
MSTR khung 15 phút ghi nhận tín hiệu bất thường theo hướng giảm trên khung 1 giờ; khối lượng giao dịch khung 1 giờ bắt đầu tăng.
Tín hiệu chính: Giá trị giao dịch khung 1 giờ đạt 5.0x / Thân nến khung 1 giờ yếu và đóng cửa thấp / Phá vỡ mức thấp nhất 20 kỳ trên khung 1 giờ / Phá vỡ mức thấp nhất 55 kỳ trên khung 1 giờ / Giá khung 1 giờ giảm xuống dưới VWAP / Giá khung 1 giờ nằm dưới EMA8/20
Giá trị giao dịch khung 1 giờ: 5.0x
Giá trị giao dịch 24 giờ: 77.6M USDT
Funding rate: +0.0235% (bên mua trả, bên bán nhận)
Điểm số: 10/12
Mốc quan trọng ngắn hạn: Mức phá vỡ 132.57
Mức vô hiệu: 135.99
Các mức cần theo dõi phía dưới: 119.31 / 106.06
Sau khi tín hiệu được kích hoạt, có thể giao dịch theo hướng này; mức vô hiệu là mức cắt lỗ.
$MSTR #MSTR
Cảnh báo biến động bất thường: Cảnh báo bán khống | MSTR
MSTR khung 15 phút ghi nhận tín hiệu bất thường theo hướng giảm trên khung 1 giờ; khối lượng giao dịch khung 1 giờ bắt đầu tăng.
Tín hiệu chính: Giá trị giao dịch khung 1 giờ đạt 5.0x / Thân nến khung 1 giờ yếu và đóng cửa thấp / Phá vỡ mức thấp nhất 20 kỳ trên khung 1 giờ / Phá vỡ mức thấp nhất 55 kỳ trên khung 1 giờ / Giá khung 1 giờ giảm xuống dưới VWAP / Giá khung 1 giờ nằm dưới EMA8/20
Giá trị giao dịch khung 1 giờ: 5.0x
Giá trị giao dịch 24 giờ: 77.6M USDT
Funding rate: +0.0235% (bên mua trả, bên bán nhận)
Điểm số: 10/12
Mốc quan trọng ngắn hạn: Mức phá vỡ 132.57
Mức vô hiệu: 135.99
Các mức cần theo dõi phía dưới: 119.31 / 106.06
Sau khi tín hiệu được kích hoạt, có thể giao dịch theo hướng này; mức vô hiệu là mức cắt lỗ.
Cảnh báo biến động bất thường: Cảnh báo bán khống | MSTR
MSTR khung 15 phút ghi nhận tín hiệu bất thường theo hướng giảm trên khung 1 giờ; khối lượng giao dịch khung 1 giờ bắt đầu tăng.
Tín hiệu chính: Giá trị giao dịch khung 1 giờ đạt 5.0x / Thân nến khung 1 giờ yếu và đóng cửa thấp / Phá vỡ mức thấp nhất 20 kỳ trên khung 1 giờ / Phá vỡ mức thấp nhất 55 kỳ trên khung 1 giờ / Giá khung 1 giờ giảm xuống dưới VWAP / Giá khung 1 giờ nằm dưới EMA8/20
Giá trị giao dịch khung 1 giờ: 5.0x
Giá trị giao dịch 24 giờ: 77.6M USDT
Funding rate: +0.0235% (bên mua trả, bên bán nhận)
Điểm số: 10/12
Mốc quan trọng ngắn hạn: Mức phá vỡ 132.57
Mức vô hiệu: 135.99
Các mức cần theo dõi phía dưới: 119.31 / 106.06
Sau khi tín hiệu được kích hoạt, có thể giao dịch theo hướng này; mức vô hiệu là mức cắt lỗ.
305

810 BTC, cộng vào lượng nắm giữ 849.327 BTC chỉ tăng thêm 0,095%. Ý nghĩa thực sự của con số này không phải là “Strategy lại mua thêm”, mà là “lần mua này không còn cung cấp thông tin gì nữa”.
I. Lực mua cận biên đã không còn ảnh hưởng đến việc định giá
Với quy mô nắm giữ hiện tại, 810 BTC còn chưa đạt đến mức mà thị trường không thể dễ dàng hấp thụ trong những biến động thường ngày. Trước đây, thị trường xem thông báo mua thêm của Saylor như tín hiệu định hướng vì khi đó lượng nắm giữ ban đầu còn nhỏ, tốc độ mua nhanh và mỗi lần mua đều tạo ra nhu cầu mới thực sự. Giờ đây, với lượng nắm giữ nền 849.000 BTC, tác động cận biên của cùng một động thái lên thị trường giao ngay gần như bằng không, thậm chí không đủ sức đẩy giá nhúc nhích đáng kể trong biểu đồ phút. Nhịp độ mua của Strategy đã bị hạ từ một yếu tố thúc đẩy giá xuống thành chú thích về mặt tâm lý.
II. Quyền định giá được trả lại cho mức chênh lệch giá so với giá trị tài sản ròng
Giá cổ phiếu MSTRB chưa bao giờ là hình ảnh phản chiếu của BTC, mà là “giá trị tài sản ròng của lượng nắm giữ × hệ số mà thị trường sẵn sàng trả”. Hệ số này mới là cốt lõi của toàn bộ mô hình: khi mức chênh lệch giá cao, phát hành thêm cổ phiếu để đổi lấy BTC là một động thái tạo giá trị, vì lượng coin tương ứng với mỗi cổ phiếu tăng lên; khi mức chênh lệch thu hẹp về gần giá trị tài sản ròng, việc phát hành thêm tương tự lại trở thành pha loãng. Vì vậy, điều cần theo dõi lúc này không phải là Saylor đăng thêm bao nhiêu bài, mà là MSTRB còn được giao dịch ở mức chênh lệch bao nhiêu so với giá trị tài sản ròng. Quy mô 810 BTC không đủ để nâng đỡ mức chênh lệch, cũng không thể xóa bỏ nó; xét về định giá, con số này là trung tính.
III. Câu chuyện chuyển từ “mua bao nhiêu” sang “còn mua được hay không”
Trong bối cảnh rủi ro giá dầu và lạm phát một lần nữa được đưa ra thảo luận, việc Strategy tiếp tục tuyên bố sẽ mua thêm có sức nặng về mặt câu chuyện, nhưng xét về định giá thì thông tin này đã lỗi thời. Ban đầu, thị trường quan tâm “ông ấy đã mua bao nhiêu”; giờ đây, thị trường quan tâm “ông ấy còn có thể huy động vốn với điều kiện nào để mua”. Điều thứ nhất phụ thuộc vào Bitcoin, còn điều thứ hai phụ thuộc vào chính giá cổ phiếu MSTRB. Khi mỗi lần mua chỉ tương đương 0,095%, lượng thông tin trong thông báo tự nhiên chuyển từ nhu cầu mua mới sang năng lực huy động vốn; mà năng lực huy động vốn là hàm số của giá cổ phiếu, chứ không phải của giá coin. Điều đó cũng có nghĩa là trong tương lai, cùng một tin nhanh về việc mua thêm sẽ tạo tác động lên thị trường yếu dần qua từng lần.
IV. Rủi ro nằm ở phía chiết khấu
Nếu BTC đi ngang, giá trị tài sản ròng không đổi, trong khi cổ tức cổ phiếu ưu đãi và các loại chi phí huy động vốn vẫn phải thanh toán, thì mức chênh lệch giá sẽ dần bị bào mòn. Một khi mức chênh lệch chuyển thành chiết khấu, logic phát hành thêm cổ phiếu để mua coin sẽ đảo chiều: càng phát hành thêm, lượng coin trên mỗi cổ phiếu càng giảm và mức chiết khấu càng khó được khắc phục. Vòng xoáy này không cần Bitcoin giảm mạnh mới có thể khởi động; chỉ cần giá đi ngang đủ lâu. Một điểm khác dễ bị bỏ qua là khi lượng nắm giữ tiến gần 850.000 BTC, đóng góp cận biên của mỗi lần mua mới vào lượng coin trên mỗi cổ phiếu sẽ ngày càng giảm, nhưng mức chênh lệch mà nhà đầu tư phải trả sẽ không tự động giảm theo.
Vì vậy, với MSTRB, 810 BTC nên được hiểu gọn trong một câu: đừng xem thông báo mua thêm là tín hiệu giao dịch nữa; hãy theo dõi hệ số định giá so với giá trị tài sản ròng và mức độ nới lỏng hay thắt chặt của các điều kiện huy động vốn. Điều thường khiến bạn thua lỗ không phải là Saylor mua quá ít, mà là bạn trả đủ giá cho một mức chênh lệch đang thu hẹp. Xét về quy mô vị thế, khi mức chênh lệch mở rộng, cổ phiếu này giống BTC có đòn bẩy; khi mức chênh lệch thu hẹp, nó trở thành một vỏ bọc nắm giữ coin phải gánh chi phí huy động vốn. Tỷ lệ lời lỗ của hai trạng thái này hoàn toàn khác nhau, đừng dùng cùng một quy mô vị thế để ứng phó.
#MSTRB #MSTR #Crypto
810 BTC, cộng vào lượng nắm giữ 849.327 BTC chỉ tăng thêm 0,095%. Ý nghĩa thực sự của con số này không phải là “Strategy lại mua thêm”, mà là “lần mua này không còn cung cấp thông tin gì nữa”.
I. Lực mua cận biên đã không còn ảnh hưởng đến việc định giá
Với quy mô nắm giữ hiện tại, 810 BTC còn chưa đạt đến mức mà thị trường không thể dễ dàng hấp thụ trong những biến động thường ngày. Trước đây, thị trường xem thông báo mua thêm của Saylor như tín hiệu định hướng vì khi đó lượng nắm giữ ban đầu còn nhỏ, tốc độ mua nhanh và mỗi lần mua đều tạo ra nhu cầu mới thực sự. Giờ đây, với lượng nắm giữ nền 849.000 BTC, tác động cận biên của cùng một động thái lên thị trường giao ngay gần như bằng không, thậm chí không đủ sức đẩy giá nhúc nhích đáng kể trong biểu đồ phút. Nhịp độ mua của Strategy đã bị hạ từ một yếu tố thúc đẩy giá xuống thành chú thích về mặt tâm lý.
II. Quyền định giá được trả lại cho mức chênh lệch giá so với giá trị tài sản ròng
Giá cổ phiếu MSTRB chưa bao giờ là hình ảnh phản chiếu của BTC, mà là “giá trị tài sản ròng của lượng nắm giữ × hệ số mà thị trường sẵn sàng trả”. Hệ số này mới là cốt lõi của toàn bộ mô hình: khi mức chênh lệch giá cao, phát hành thêm cổ phiếu để đổi lấy BTC là một động thái tạo giá trị, vì lượng coin tương ứng với mỗi cổ phiếu tăng lên; khi mức chênh lệch thu hẹp về gần giá trị tài sản ròng, việc phát hành thêm tương tự lại trở thành pha loãng. Vì vậy, điều cần theo dõi lúc này không phải là Saylor đăng thêm bao nhiêu bài, mà là MSTRB còn được giao dịch ở mức chênh lệch bao nhiêu so với giá trị tài sản ròng. Quy mô 810 BTC không đủ để nâng đỡ mức chênh lệch, cũng không thể xóa bỏ nó; xét về định giá, con số này là trung tính.
III. Câu chuyện chuyển từ “mua bao nhiêu” sang “còn mua được hay không”
Trong bối cảnh rủi ro giá dầu và lạm phát một lần nữa được đưa ra thảo luận, việc Strategy tiếp tục tuyên bố sẽ mua thêm có sức nặng về mặt câu chuyện, nhưng xét về định giá thì thông tin này đã lỗi thời. Ban đầu, thị trường quan tâm “ông ấy đã mua bao nhiêu”; giờ đây, thị trường quan tâm “ông ấy còn có thể huy động vốn với điều kiện nào để mua”. Điều thứ nhất phụ thuộc vào Bitcoin, còn điều thứ hai phụ thuộc vào chính giá cổ phiếu MSTRB. Khi mỗi lần mua chỉ tương đương 0,095%, lượng thông tin trong thông báo tự nhiên chuyển từ nhu cầu mua mới sang năng lực huy động vốn; mà năng lực huy động vốn là hàm số của giá cổ phiếu, chứ không phải của giá coin. Điều đó cũng có nghĩa là trong tương lai, cùng một tin nhanh về việc mua thêm sẽ tạo tác động lên thị trường yếu dần qua từng lần.
IV. Rủi ro nằm ở phía chiết khấu
Nếu BTC đi ngang, giá trị tài sản ròng không đổi, trong khi cổ tức cổ phiếu ưu đãi và các loại chi phí huy động vốn vẫn phải thanh toán, thì mức chênh lệch giá sẽ dần bị bào mòn. Một khi mức chênh lệch chuyển thành chiết khấu, logic phát hành thêm cổ phiếu để mua coin sẽ đảo chiều: càng phát hành thêm, lượng coin trên mỗi cổ phiếu càng giảm và mức chiết khấu càng khó được khắc phục. Vòng xoáy này không cần Bitcoin giảm mạnh mới có thể khởi động; chỉ cần giá đi ngang đủ lâu. Một điểm khác dễ bị bỏ qua là khi lượng nắm giữ tiến gần 850.000 BTC, đóng góp cận biên của mỗi lần mua mới vào lượng coin trên mỗi cổ phiếu sẽ ngày càng giảm, nhưng mức chênh lệch mà nhà đầu tư phải trả sẽ không tự động giảm theo.
Vì vậy, với MSTRB, 810 BTC nên được hiểu gọn trong một câu: đừng xem thông báo mua thêm là tín hiệu giao dịch nữa; hãy theo dõi hệ số định giá so với giá trị tài sản ròng và mức độ nới lỏng hay thắt chặt của các điều kiện huy động vốn. Điều thường khiến bạn thua lỗ không phải là Saylor mua quá ít, mà là bạn trả đủ giá cho một mức chênh lệch đang thu hẹp. Xét về quy mô vị thế, khi mức chênh lệch mở rộng, cổ phiếu này giống BTC có đòn bẩy; khi mức chênh lệch thu hẹp, nó trở thành một vỏ bọc nắm giữ coin phải gánh chi phí huy động vốn. Tỷ lệ lời lỗ của hai trạng thái này hoàn toàn khác nhau, đừng dùng cùng một quy mô vị thế để ứng phó.
#MSTRB #MSTR #Crypto
I. Lực mua cận biên đã không còn ảnh hưởng đến việc định giá
Với quy mô nắm giữ hiện tại, 810 BTC còn chưa đạt đến mức mà thị trường không thể dễ dàng hấp thụ trong những biến động thường ngày. Trước đây, thị trường xem thông báo mua thêm của Saylor như tín hiệu định hướng vì khi đó lượng nắm giữ ban đầu còn nhỏ, tốc độ mua nhanh và mỗi lần mua đều tạo ra nhu cầu mới thực sự. Giờ đây, với lượng nắm giữ nền 849.000 BTC, tác động cận biên của cùng một động thái lên thị trường giao ngay gần như bằng không, thậm chí không đủ sức đẩy giá nhúc nhích đáng kể trong biểu đồ phút. Nhịp độ mua của Strategy đã bị hạ từ một yếu tố thúc đẩy giá xuống thành chú thích về mặt tâm lý.
II. Quyền định giá được trả lại cho mức chênh lệch giá so với giá trị tài sản ròng
Giá cổ phiếu MSTRB chưa bao giờ là hình ảnh phản chiếu của BTC, mà là “giá trị tài sản ròng của lượng nắm giữ × hệ số mà thị trường sẵn sàng trả”. Hệ số này mới là cốt lõi của toàn bộ mô hình: khi mức chênh lệch giá cao, phát hành thêm cổ phiếu để đổi lấy BTC là một động thái tạo giá trị, vì lượng coin tương ứng với mỗi cổ phiếu tăng lên; khi mức chênh lệch thu hẹp về gần giá trị tài sản ròng, việc phát hành thêm tương tự lại trở thành pha loãng. Vì vậy, điều cần theo dõi lúc này không phải là Saylor đăng thêm bao nhiêu bài, mà là MSTRB còn được giao dịch ở mức chênh lệch bao nhiêu so với giá trị tài sản ròng. Quy mô 810 BTC không đủ để nâng đỡ mức chênh lệch, cũng không thể xóa bỏ nó; xét về định giá, con số này là trung tính.
III. Câu chuyện chuyển từ “mua bao nhiêu” sang “còn mua được hay không”
Trong bối cảnh rủi ro giá dầu và lạm phát một lần nữa được đưa ra thảo luận, việc Strategy tiếp tục tuyên bố sẽ mua thêm có sức nặng về mặt câu chuyện, nhưng xét về định giá thì thông tin này đã lỗi thời. Ban đầu, thị trường quan tâm “ông ấy đã mua bao nhiêu”; giờ đây, thị trường quan tâm “ông ấy còn có thể huy động vốn với điều kiện nào để mua”. Điều thứ nhất phụ thuộc vào Bitcoin, còn điều thứ hai phụ thuộc vào chính giá cổ phiếu MSTRB. Khi mỗi lần mua chỉ tương đương 0,095%, lượng thông tin trong thông báo tự nhiên chuyển từ nhu cầu mua mới sang năng lực huy động vốn; mà năng lực huy động vốn là hàm số của giá cổ phiếu, chứ không phải của giá coin. Điều đó cũng có nghĩa là trong tương lai, cùng một tin nhanh về việc mua thêm sẽ tạo tác động lên thị trường yếu dần qua từng lần.
IV. Rủi ro nằm ở phía chiết khấu
Nếu BTC đi ngang, giá trị tài sản ròng không đổi, trong khi cổ tức cổ phiếu ưu đãi và các loại chi phí huy động vốn vẫn phải thanh toán, thì mức chênh lệch giá sẽ dần bị bào mòn. Một khi mức chênh lệch chuyển thành chiết khấu, logic phát hành thêm cổ phiếu để mua coin sẽ đảo chiều: càng phát hành thêm, lượng coin trên mỗi cổ phiếu càng giảm và mức chiết khấu càng khó được khắc phục. Vòng xoáy này không cần Bitcoin giảm mạnh mới có thể khởi động; chỉ cần giá đi ngang đủ lâu. Một điểm khác dễ bị bỏ qua là khi lượng nắm giữ tiến gần 850.000 BTC, đóng góp cận biên của mỗi lần mua mới vào lượng coin trên mỗi cổ phiếu sẽ ngày càng giảm, nhưng mức chênh lệch mà nhà đầu tư phải trả sẽ không tự động giảm theo.
Vì vậy, với MSTRB, 810 BTC nên được hiểu gọn trong một câu: đừng xem thông báo mua thêm là tín hiệu giao dịch nữa; hãy theo dõi hệ số định giá so với giá trị tài sản ròng và mức độ nới lỏng hay thắt chặt của các điều kiện huy động vốn. Điều thường khiến bạn thua lỗ không phải là Saylor mua quá ít, mà là bạn trả đủ giá cho một mức chênh lệch đang thu hẹp. Xét về quy mô vị thế, khi mức chênh lệch mở rộng, cổ phiếu này giống BTC có đòn bẩy; khi mức chênh lệch thu hẹp, nó trở thành một vỏ bọc nắm giữ coin phải gánh chi phí huy động vốn. Tỷ lệ lời lỗ của hai trạng thái này hoàn toàn khác nhau, đừng dùng cùng một quy mô vị thế để ứng phó.
#MSTRB #MSTR #Crypto
75

Đã xác minh
> STRATEGY MUA 811 BITCOIN VỚI GIÁ 65,5 TRIỆU USD, Ở MỨC 80.846 USD MỖI ĐỒNG, NÂNG LƯỢNG BITCOIN NẮM GIỮ LÊN 849.327 BTC: HỒ SƠ NỘP CHO SEC
> STRATEGY BÁN 1.178.552 CỔ PHIẾU PHỔ THÔNG, THU RÒNG 164 TRIỆU USD; MUA LẠI 2.092.035 CỔ PHIẾU ƯU ĐÃI STRC VỚI GIÁ 208,2 TRIỆU USD: HỒ SƠ NỘP CHO SEC
> $MSTR
$BTC #BTC #MSTR
> STRATEGY MUA 811 BITCOIN VỚI GIÁ 65,5 TRIỆU USD, Ở MỨC 80.846 USD MỖI ĐỒNG, NÂNG LƯỢNG BITCOIN NẮM GIỮ LÊN 849.327 BTC: HỒ SƠ NỘP CHO SEC
> STRATEGY BÁN 1.178.552 CỔ PHIẾU PHỔ THÔNG, THU RÒNG 164 TRIỆU USD; MUA LẠI 2.092.035 CỔ PHIẾU ƯU ĐÃI STRC VỚI GIÁ 208,2 TRIỆU USD: HỒ SƠ NỘP CHO SEC
> $MSTR
$BTC #BTC #MSTR
> STRATEGY BÁN 1.178.552 CỔ PHIẾU PHỔ THÔNG, THU RÒNG 164 TRIỆU USD; MUA LẠI 2.092.035 CỔ PHIẾU ƯU ĐÃI STRC VỚI GIÁ 208,2 TRIỆU USD: HỒ SƠ NỘP CHO SEC
> $MSTR
$BTC #BTC #MSTR
570
·
--
【02 tháng 11 năm 2026】
Thang mức giá $MSTR (135.63)
↓ Hỗ trợ 133.47
· Giá hiện tại 135.63
↑ Kháng cự 144.8
Dòng tiền vào đang chiếm ưu thế, cần thận trọng hơn khi đuổi theo lệnh bán khống
Thiên hướng tăng, chờ quan sát|Cứ quan sát trước, chưa cần vội vào lệnh
Các mức giá quan trọng(4h):
· Kháng cự quan trọng phía trên 144.8(đã bị quét · cách +6.81%)
· Hỗ trợ quan trọng phía dưới 133.47(đã bị quét · cách -1.55%)
· Vùng đỡ phía dưới 134.83-135.5, trung điểm 135.17
· Dải hỗ trợ của phe mua 133.52-134.58
· Vùng áp lực phía trên 136.87-140.43, trung điểm 138.65
· Dải áp lực của phe bán 133.78-136.87
02 tháng 11 năm 2026 · 08:01
Ghi chú cá nhân khi theo dõi thị trường, không cấu thành lời khuyên đầu tư.
Hoan nghênh thảo luận, nếu bị thị trường vả thì lần sau tôi sẽ sửa.
#MSTR $MSTR #ETH #BTC #Tín hiệu giao dịch
【02 tháng 11 năm 2026】
Thang mức giá $MSTR (135.63)
↓ Hỗ trợ 133.47
· Giá hiện tại 135.63
↑ Kháng cự 144.8
Dòng tiền vào đang chiếm ưu thế, cần thận trọng hơn khi đuổi theo lệnh bán khống
Thiên hướng tăng, chờ quan sát|Cứ quan sát trước, chưa cần vội vào lệnh
Các mức giá quan trọng(4h):
· Kháng cự quan trọng phía trên 144.8(đã bị quét · cách +6.81%)
· Hỗ trợ quan trọng phía dưới 133.47(đã bị quét · cách -1.55%)
· Vùng đỡ phía dưới 134.83-135.5, trung điểm 135.17
· Dải hỗ trợ của phe mua 133.52-134.58
· Vùng áp lực phía trên 136.87-140.43, trung điểm 138.65
· Dải áp lực của phe bán 133.78-136.87
02 tháng 11 năm 2026 · 08:01
Ghi chú cá nhân khi theo dõi thị trường, không cấu thành lời khuyên đầu tư.
Hoan nghênh thảo luận, nếu bị thị trường vả thì lần sau tôi sẽ sửa.
#MSTR $MSTR #ETH #BTC #Tín hiệu giao dịch
Thang mức giá $MSTR (135.63)
↓ Hỗ trợ 133.47
· Giá hiện tại 135.63
↑ Kháng cự 144.8
Dòng tiền vào đang chiếm ưu thế, cần thận trọng hơn khi đuổi theo lệnh bán khống
Thiên hướng tăng, chờ quan sát|Cứ quan sát trước, chưa cần vội vào lệnh
Các mức giá quan trọng(4h):
· Kháng cự quan trọng phía trên 144.8(đã bị quét · cách +6.81%)
· Hỗ trợ quan trọng phía dưới 133.47(đã bị quét · cách -1.55%)
· Vùng đỡ phía dưới 134.83-135.5, trung điểm 135.17
· Dải hỗ trợ của phe mua 133.52-134.58
· Vùng áp lực phía trên 136.87-140.43, trung điểm 138.65
· Dải áp lực của phe bán 133.78-136.87
02 tháng 11 năm 2026 · 08:01
Ghi chú cá nhân khi theo dõi thị trường, không cấu thành lời khuyên đầu tư.
Hoan nghênh thảo luận, nếu bị thị trường vả thì lần sau tôi sẽ sửa.
#MSTR $MSTR #ETH #BTC #Tín hiệu giao dịch
85

💥 $MSTR 1H XU HƯỚNG TÁI KHỞI ĐỘNG: DÒNG TIỀN THÔNG MINH ĐANG CHỐT VỊ THẾ CHO NHỊP TĂNG TIẾP THEO! ⚡
Điểm vào: 137.54 - 137.83 ⚡
Mục tiêu: 139.74 - 144.65 🚀
Cắt lỗ: 135.29 ⚠️
📌 Xu hướng theo giờ trên $MSTR đang tạo cơ hội vào lại thuận lợi khi bên mua bảo vệ vùng cầu hẹp này. 🦈 Dòng lệnh cho thấy lực hấp thụ rõ rệt phía trên 137.50, tạo đà sẵn sàng hướng đến vùng mục tiêu cao hơn.
💡 Hãy chờ tín hiệu xác nhận rõ ràng từ hành động giá trong vùng vào lệnh trước khi giao dịch, sau đó chốt lời từng phần khi giá tăng mạnh. 💬 Bạn sẽ tham gia thiết lập tiếp diễn theo giờ này, hay chờ xác nhận tại mức giá mua? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #LongSetup #Trading #Breakout #PriceAction
🔥 💎
💥 $MSTR 1H XU HƯỚNG TÁI KHỞI ĐỘNG: DÒNG TIỀN THÔNG MINH ĐANG CHỐT VỊ THẾ CHO NHỊP TĂNG TIẾP THEO! ⚡
Điểm vào: 137.54 - 137.83 ⚡
Mục tiêu: 139.74 - 144.65 🚀
Cắt lỗ: 135.29 ⚠️
📌 Xu hướng theo giờ trên $MSTR đang tạo cơ hội vào lại thuận lợi khi bên mua bảo vệ vùng cầu hẹp này. 🦈 Dòng lệnh cho thấy lực hấp thụ rõ rệt phía trên 137.50, tạo đà sẵn sàng hướng đến vùng mục tiêu cao hơn.
💡 Hãy chờ tín hiệu xác nhận rõ ràng từ hành động giá trong vùng vào lệnh trước khi giao dịch, sau đó chốt lời từng phần khi giá tăng mạnh. 💬 Bạn sẽ tham gia thiết lập tiếp diễn theo giờ này, hay chờ xác nhận tại mức giá mua? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #LongSetup #Trading #Breakout #PriceAction
🔥 💎
Điểm vào: 137.54 - 137.83 ⚡
Mục tiêu: 139.74 - 144.65 🚀
Cắt lỗ: 135.29 ⚠️
📌 Xu hướng theo giờ trên $MSTR đang tạo cơ hội vào lại thuận lợi khi bên mua bảo vệ vùng cầu hẹp này. 🦈 Dòng lệnh cho thấy lực hấp thụ rõ rệt phía trên 137.50, tạo đà sẵn sàng hướng đến vùng mục tiêu cao hơn.
💡 Hãy chờ tín hiệu xác nhận rõ ràng từ hành động giá trong vùng vào lệnh trước khi giao dịch, sau đó chốt lời từng phần khi giá tăng mạnh. 💬 Bạn sẽ tham gia thiết lập tiếp diễn theo giờ này, hay chờ xác nhận tại mức giá mua? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #LongSetup #Trading #Breakout #PriceAction
🔥 💎
41
·
--
Tăng giá
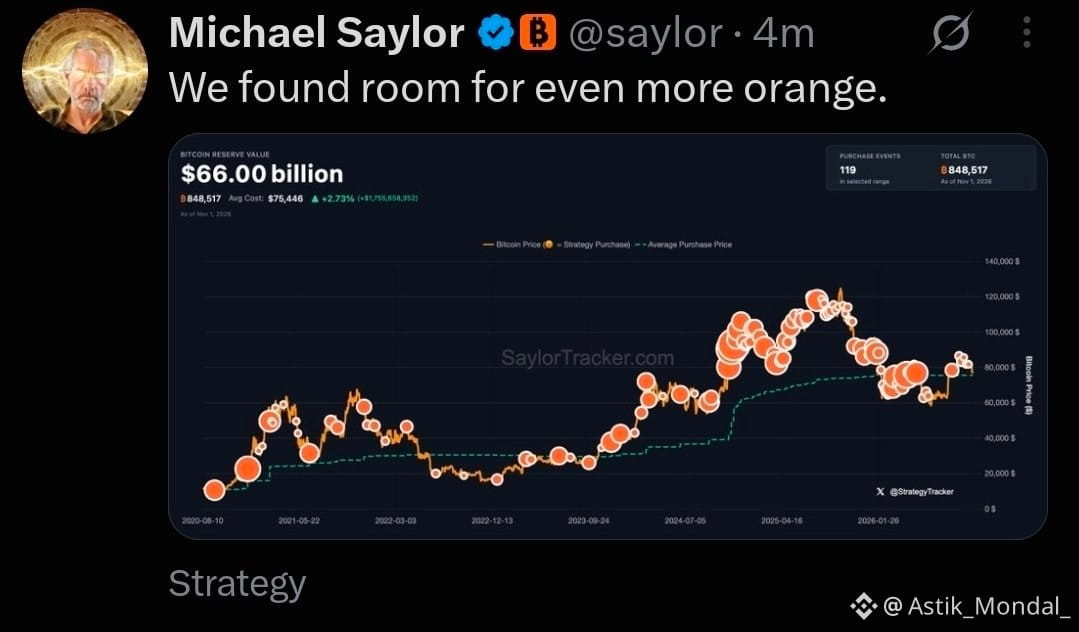
👀 VỪA CẬP NHẬT: Michael Saylor úp mở về một thương vụ mua Bitcoin khác của Strategy, đăng tải câu: "Chúng tôi đã tìm được chỗ cho thêm cam."
Bài đăng là biểu đồ theo dõi thường lệ vào Chủ nhật của ông. Strategy thường công bố các giao dịch mua trong hồ sơ nộp lên SEC vào thứ Hai kế tiếp, và tháng trước, chính câu nói này đã xuất hiện trước khi công ty mua 267 BTC. Chủ nhật tuần trước, ông hoàn toàn không đăng biểu đồ, và Strategy cũng không mua bitcoin trong tuần đó.
Biểu đồ cho thấy Strategy đang nắm giữ 848.517 BTC, trị giá khoảng 66 tỷ đô la, với giá vốn trung bình 75.446 đô la mỗi đồng. Như vậy, danh mục của công ty hiện chỉ tăng 2,73%, tương đương khoảng 1,76 tỷ đô la, trong khi Bitcoin được giao dịch quanh mức 77.000 đô la. Nếu BTC giảm xuống dưới giá vốn trung bình của Strategy, toàn bộ vị thế của công ty sẽ rơi vào tình trạng thua lỗ.
Bối cảnh ở đây rất quan trọng. Strategy đang ưu tiên mua lại cổ phiếu ưu đãi STRC thay vì bitcoin; tuần trước, công ty đã mua lại 205 triệu đô la và nâng quy mô chương trình này lên 3 tỷ đô la. Công ty đang nắm giữ khoảng 5,1 tỷ đô la tài sản bằng đô la Mỹ. Năm nay, công ty cũng đã bán một phần bitcoin, và cổ phiếu của họ đang đối mặt với một thay đổi quy tắc của MSCI chưa được quyết định.
Dù thứ Hai mang đến một giao dịch mua bổ sung nhỏ hay một động thái lớn hơn, thị trường sẽ dõi theo. Việc Strategy mua vào không còn là tín hiệu lạc quan chắc chắn như trước.
#Bitcoin #Strategy #MichaelSaylor #MSTR #Crypto
👀 VỪA CẬP NHẬT: Michael Saylor úp mở về một thương vụ mua Bitcoin khác của Strategy, đăng tải câu: "Chúng tôi đã tìm được chỗ cho thêm cam."
Bài đăng là biểu đồ theo dõi thường lệ vào Chủ nhật của ông. Strategy thường công bố các giao dịch mua trong hồ sơ nộp lên SEC vào thứ Hai kế tiếp, và tháng trước, chính câu nói này đã xuất hiện trước khi công ty mua 267 BTC. Chủ nhật tuần trước, ông hoàn toàn không đăng biểu đồ, và Strategy cũng không mua bitcoin trong tuần đó.
Biểu đồ cho thấy Strategy đang nắm giữ 848.517 BTC, trị giá khoảng 66 tỷ đô la, với giá vốn trung bình 75.446 đô la mỗi đồng. Như vậy, danh mục của công ty hiện chỉ tăng 2,73%, tương đương khoảng 1,76 tỷ đô la, trong khi Bitcoin được giao dịch quanh mức 77.000 đô la. Nếu BTC giảm xuống dưới giá vốn trung bình của Strategy, toàn bộ vị thế của công ty sẽ rơi vào tình trạng thua lỗ.
Bối cảnh ở đây rất quan trọng. Strategy đang ưu tiên mua lại cổ phiếu ưu đãi STRC thay vì bitcoin; tuần trước, công ty đã mua lại 205 triệu đô la và nâng quy mô chương trình này lên 3 tỷ đô la. Công ty đang nắm giữ khoảng 5,1 tỷ đô la tài sản bằng đô la Mỹ. Năm nay, công ty cũng đã bán một phần bitcoin, và cổ phiếu của họ đang đối mặt với một thay đổi quy tắc của MSCI chưa được quyết định.
Dù thứ Hai mang đến một giao dịch mua bổ sung nhỏ hay một động thái lớn hơn, thị trường sẽ dõi theo. Việc Strategy mua vào không còn là tín hiệu lạc quan chắc chắn như trước.
#Bitcoin #Strategy #MichaelSaylor #MSTR #Crypto
Bài đăng là biểu đồ theo dõi thường lệ vào Chủ nhật của ông. Strategy thường công bố các giao dịch mua trong hồ sơ nộp lên SEC vào thứ Hai kế tiếp, và tháng trước, chính câu nói này đã xuất hiện trước khi công ty mua 267 BTC. Chủ nhật tuần trước, ông hoàn toàn không đăng biểu đồ, và Strategy cũng không mua bitcoin trong tuần đó.
Biểu đồ cho thấy Strategy đang nắm giữ 848.517 BTC, trị giá khoảng 66 tỷ đô la, với giá vốn trung bình 75.446 đô la mỗi đồng. Như vậy, danh mục của công ty hiện chỉ tăng 2,73%, tương đương khoảng 1,76 tỷ đô la, trong khi Bitcoin được giao dịch quanh mức 77.000 đô la. Nếu BTC giảm xuống dưới giá vốn trung bình của Strategy, toàn bộ vị thế của công ty sẽ rơi vào tình trạng thua lỗ.
Bối cảnh ở đây rất quan trọng. Strategy đang ưu tiên mua lại cổ phiếu ưu đãi STRC thay vì bitcoin; tuần trước, công ty đã mua lại 205 triệu đô la và nâng quy mô chương trình này lên 3 tỷ đô la. Công ty đang nắm giữ khoảng 5,1 tỷ đô la tài sản bằng đô la Mỹ. Năm nay, công ty cũng đã bán một phần bitcoin, và cổ phiếu của họ đang đối mặt với một thay đổi quy tắc của MSCI chưa được quyết định.
Dù thứ Hai mang đến một giao dịch mua bổ sung nhỏ hay một động thái lớn hơn, thị trường sẽ dõi theo. Việc Strategy mua vào không còn là tín hiệu lạc quan chắc chắn như trước.
#Bitcoin #Strategy #MichaelSaylor #MSTR #Crypto
1
47
·
--
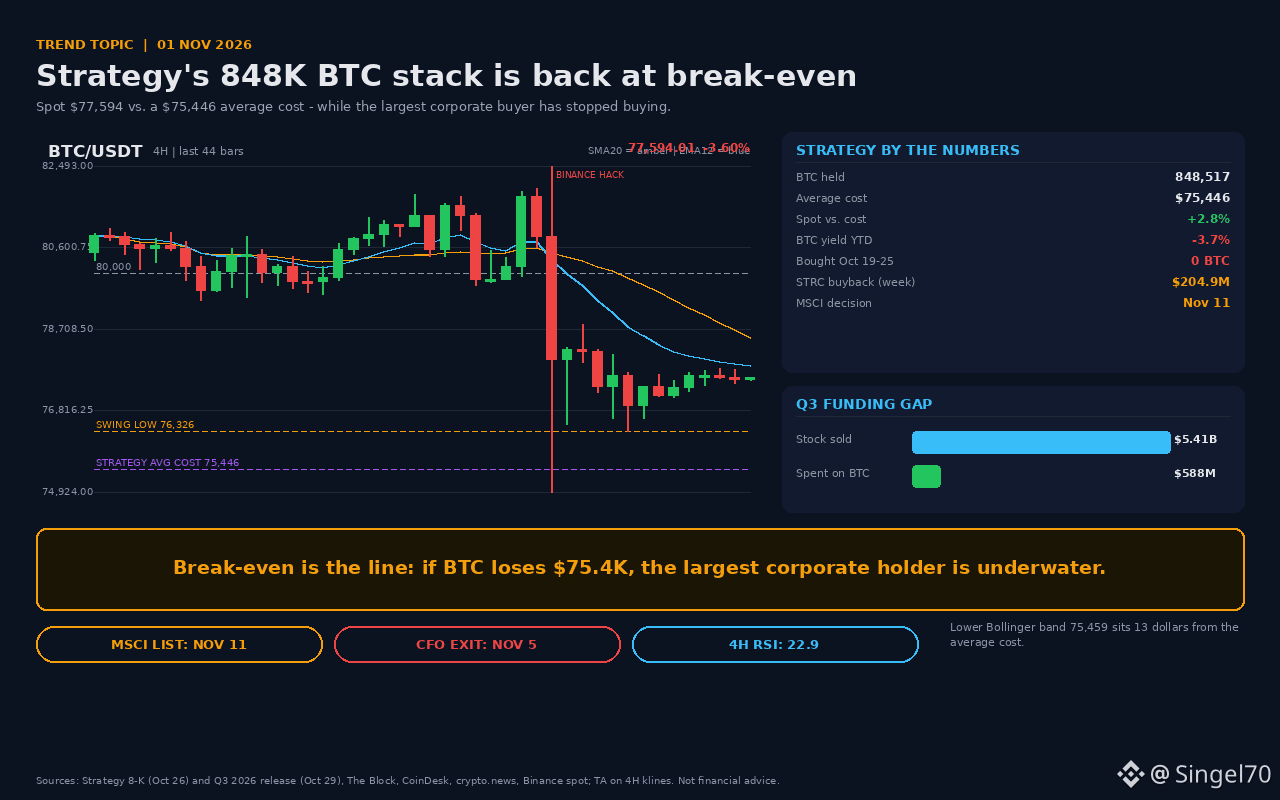
#Strategy Vị thế khổng lồ 848.517 BTC của Saylor đang bị kẹt ngay tại ngưỡng giá vốn: $75.446.
📌 Số liệu thực tế (Strategy 8-K + Q3 2026, 25–29 tháng 10; giá giao ngay Binance ngày 1 tháng 11):
• Tổng BTC: 848.517 (khoảng 4,04% tổng nguồn cung)
• Giá vốn trung bình: $75.446, tổng cộng $64,02 tỷ
• BTC giao ngay: $77.594, chỉ cao hơn giá vốn 2,8%
• BTC Yield (từ đầu năm): -3,7% (tháng 7 là +4,5%)
• 19–25 tháng 10: không mua BTC, mua lại STRC trị giá $204,9M
📉 Phân tích kỹ thuật (BTC khung 4 giờ): RSI ở mức 22,9, thuộc vùng quá bán; giá nằm dưới SMA20 ($78.506) và EMA26 ($78.644). Chi tiết quan trọng: dải Bollinger dưới ở mức $75.459, gần như trùng khớp với giá vốn trung bình của Strategy. Giá vốn của tổ chức và ngưỡng hỗ trợ kỹ thuật nằm trên cùng một mức.
🧠 Vấn đề cốt lõi: Trong Q3, cổ phiếu trị giá $5,41 tỷ đã được bán ra, nhưng chỉ $588 triệu được dùng để mua BTC. Công ty đang hướng vốn vào việc củng cố cổ phiếu ưu đãi STRC với lãi suất 12%, chứ không phải BTC. Luận điểm “số BTC trên mỗi cổ phiếu liên tục tăng” đã không hiệu quả trong năm nay.
🐋 Lịch rủi ro: CFO Andrew Kang sẽ rời công ty vào ngày 5 tháng 11. Ngày 11 tháng 11 sẽ có quyết định của MSCI; các quỹ chỉ số đang nắm giữ khoảng 13 triệu cổ phiếu MSTR (3,1% số cổ phiếu cơ sở). Thay đổi sẽ có hiệu lực khi thị trường đóng cửa ngày 30 tháng 11. JPMorgan ước tính việc loại khỏi chỉ số có thể tạo ra áp lực bán khoảng $2,8 tỷ.
🎯 Nhận định ngắn gọn: Vùng $75.4–76.3K là vùng quyết định. Nếu đóng nến 4 giờ trên $76.3K và RSI phục hồi, giá có thể hướng tới $78.5K, sau đó mở đường lên $80K. Nếu giá đóng cửa ngày dưới $75.4K, câu chuyện “giá vốn của tổ chức” sẽ sụp đổ và vùng trống $73K sẽ được chú ý. Chỉ nên cân nhắc vị thế mua khi giá đóng cửa trên $76.3K, với mức dừng lỗ dưới $75.3K.
📌 Theo bạn, quyết định của MSCI sẽ tác động đến BTC hay chỉ riêng MSTR? Hãy bình luận nhé.
#Strategy #Bitcoin #MSTR #BTC $BTC
Đây không phải là lời khuyên tài chính.
#Strategy Vị thế khổng lồ 848.517 BTC của Saylor đang bị kẹt ngay tại ngưỡng giá vốn: $75.446.
📌 Số liệu thực tế (Strategy 8-K + Q3 2026, 25–29 tháng 10; giá giao ngay Binance ngày 1 tháng 11):
• Tổng BTC: 848.517 (khoảng 4,04% tổng nguồn cung)
• Giá vốn trung bình: $75.446, tổng cộng $64,02 tỷ
• BTC giao ngay: $77.594, chỉ cao hơn giá vốn 2,8%
• BTC Yield (từ đầu năm): -3,7% (tháng 7 là +4,5%)
• 19–25 tháng 10: không mua BTC, mua lại STRC trị giá $204,9M
📉 Phân tích kỹ thuật (BTC khung 4 giờ): RSI ở mức 22,9, thuộc vùng quá bán; giá nằm dưới SMA20 ($78.506) và EMA26 ($78.644). Chi tiết quan trọng: dải Bollinger dưới ở mức $75.459, gần như trùng khớp với giá vốn trung bình của Strategy. Giá vốn của tổ chức và ngưỡng hỗ trợ kỹ thuật nằm trên cùng một mức.
🧠 Vấn đề cốt lõi: Trong Q3, cổ phiếu trị giá $5,41 tỷ đã được bán ra, nhưng chỉ $588 triệu được dùng để mua BTC. Công ty đang hướng vốn vào việc củng cố cổ phiếu ưu đãi STRC với lãi suất 12%, chứ không phải BTC. Luận điểm “số BTC trên mỗi cổ phiếu liên tục tăng” đã không hiệu quả trong năm nay.
🐋 Lịch rủi ro: CFO Andrew Kang sẽ rời công ty vào ngày 5 tháng 11. Ngày 11 tháng 11 sẽ có quyết định của MSCI; các quỹ chỉ số đang nắm giữ khoảng 13 triệu cổ phiếu MSTR (3,1% số cổ phiếu cơ sở). Thay đổi sẽ có hiệu lực khi thị trường đóng cửa ngày 30 tháng 11. JPMorgan ước tính việc loại khỏi chỉ số có thể tạo ra áp lực bán khoảng $2,8 tỷ.
🎯 Nhận định ngắn gọn: Vùng $75.4–76.3K là vùng quyết định. Nếu đóng nến 4 giờ trên $76.3K và RSI phục hồi, giá có thể hướng tới $78.5K, sau đó mở đường lên $80K. Nếu giá đóng cửa ngày dưới $75.4K, câu chuyện “giá vốn của tổ chức” sẽ sụp đổ và vùng trống $73K sẽ được chú ý. Chỉ nên cân nhắc vị thế mua khi giá đóng cửa trên $76.3K, với mức dừng lỗ dưới $75.3K.
📌 Theo bạn, quyết định của MSCI sẽ tác động đến BTC hay chỉ riêng MSTR? Hãy bình luận nhé.
#Strategy #Bitcoin #MSTR #BTC $BTC
Đây không phải là lời khuyên tài chính.
📌 Số liệu thực tế (Strategy 8-K + Q3 2026, 25–29 tháng 10; giá giao ngay Binance ngày 1 tháng 11):
• Tổng BTC: 848.517 (khoảng 4,04% tổng nguồn cung)
• Giá vốn trung bình: $75.446, tổng cộng $64,02 tỷ
• BTC giao ngay: $77.594, chỉ cao hơn giá vốn 2,8%
• BTC Yield (từ đầu năm): -3,7% (tháng 7 là +4,5%)
• 19–25 tháng 10: không mua BTC, mua lại STRC trị giá $204,9M
📉 Phân tích kỹ thuật (BTC khung 4 giờ): RSI ở mức 22,9, thuộc vùng quá bán; giá nằm dưới SMA20 ($78.506) và EMA26 ($78.644). Chi tiết quan trọng: dải Bollinger dưới ở mức $75.459, gần như trùng khớp với giá vốn trung bình của Strategy. Giá vốn của tổ chức và ngưỡng hỗ trợ kỹ thuật nằm trên cùng một mức.
🧠 Vấn đề cốt lõi: Trong Q3, cổ phiếu trị giá $5,41 tỷ đã được bán ra, nhưng chỉ $588 triệu được dùng để mua BTC. Công ty đang hướng vốn vào việc củng cố cổ phiếu ưu đãi STRC với lãi suất 12%, chứ không phải BTC. Luận điểm “số BTC trên mỗi cổ phiếu liên tục tăng” đã không hiệu quả trong năm nay.
🐋 Lịch rủi ro: CFO Andrew Kang sẽ rời công ty vào ngày 5 tháng 11. Ngày 11 tháng 11 sẽ có quyết định của MSCI; các quỹ chỉ số đang nắm giữ khoảng 13 triệu cổ phiếu MSTR (3,1% số cổ phiếu cơ sở). Thay đổi sẽ có hiệu lực khi thị trường đóng cửa ngày 30 tháng 11. JPMorgan ước tính việc loại khỏi chỉ số có thể tạo ra áp lực bán khoảng $2,8 tỷ.
🎯 Nhận định ngắn gọn: Vùng $75.4–76.3K là vùng quyết định. Nếu đóng nến 4 giờ trên $76.3K và RSI phục hồi, giá có thể hướng tới $78.5K, sau đó mở đường lên $80K. Nếu giá đóng cửa ngày dưới $75.4K, câu chuyện “giá vốn của tổ chức” sẽ sụp đổ và vùng trống $73K sẽ được chú ý. Chỉ nên cân nhắc vị thế mua khi giá đóng cửa trên $76.3K, với mức dừng lỗ dưới $75.3K.
📌 Theo bạn, quyết định của MSCI sẽ tác động đến BTC hay chỉ riêng MSTR? Hãy bình luận nhé.
#Strategy #Bitcoin #MSTR #BTC $BTC
Đây không phải là lời khuyên tài chính.
92
Cuối cùng, cổ đông của các công ty kho bạc Bitcoin cũng nói thật: thứ họ muốn là giá cổ phiếu, chứ không phải BTC.
Ngày 29 tháng 10, BritishHodl đăng một cuộc thăm dò, hỏi những người nắm giữ cổ phiếu các công ty như Strategy và Strive mong ban lãnh đạo cải thiện điều gì nhất. Theo kết quả tổng hợp trên X, 61.5% chọn hiệu suất giá cổ phiếu, còn chỉ 18.6% chọn “lượng BTC trên mỗi cổ phiếu”.
Điều buồn cười nằm ở đây. Toàn bộ câu chuyện về các công ty kho bạc được quảng bá bằng lời hứa “lượng BTC trên mỗi cổ phiếu ngày càng tăng”; BTC Yield mà Saylor nói suốt mấy năm qua chính là thứ đó. Nhưng khi hỏi những người nắm giữ cổ phiếu, phần lớn vẫn nghĩ trong lòng: cứ tăng giá là được, có nhiều hay ít coin cũng chẳng quan trọng.
Vậy giá cổ phiếu tăng nhờ đâu? Nhờ mức phí chênh lệch. Mức phí đó được duy trì bằng cách nào? Nhờ những người đến sau sẵn lòng trả hơn 1 đô la để mua 1 đô la tiền coin. Theo thống kê của CorpStacking vài ngày trước, trong số 47 công ty kho bạc, có 29 công ty có mNAV dưới 1, mức trung vị là 0.87; ngay cả Strategy cũng ở mức 0.87. Trong tình hình này mà vẫn mong giá cổ phiếu tăng nhanh hơn giá coin thì về bản chất là đặt cược rằng người tiếp theo sẽ lạc quan hơn bạn.
Nói thẳng ra, thứ bạn nắm giữ không phải Bitcoin, mà là một dạng beta BTC đi kèm rủi ro pha loãng, lương ban lãnh đạo và cổ phiếu ưu đãi được xếp trước bạn. Muốn có BTC thì cứ mua BTC trực tiếp, bớt đi một lớp rủi ro bị phát hành thêm.
#BTC #MSTR
Cuối cùng, cổ đông của các công ty kho bạc Bitcoin cũng nói thật: thứ họ muốn là giá cổ phiếu, chứ không phải BTC.
Ngày 29 tháng 10, BritishHodl đăng một cuộc thăm dò, hỏi những người nắm giữ cổ phiếu các công ty như Strategy và Strive mong ban lãnh đạo cải thiện điều gì nhất. Theo kết quả tổng hợp trên X, 61.5% chọn hiệu suất giá cổ phiếu, còn chỉ 18.6% chọn “lượng BTC trên mỗi cổ phiếu”.
Điều buồn cười nằm ở đây. Toàn bộ câu chuyện về các công ty kho bạc được quảng bá bằng lời hứa “lượng BTC trên mỗi cổ phiếu ngày càng tăng”; BTC Yield mà Saylor nói suốt mấy năm qua chính là thứ đó. Nhưng khi hỏi những người nắm giữ cổ phiếu, phần lớn vẫn nghĩ trong lòng: cứ tăng giá là được, có nhiều hay ít coin cũng chẳng quan trọng.
Vậy giá cổ phiếu tăng nhờ đâu? Nhờ mức phí chênh lệch. Mức phí đó được duy trì bằng cách nào? Nhờ những người đến sau sẵn lòng trả hơn 1 đô la để mua 1 đô la tiền coin. Theo thống kê của CorpStacking vài ngày trước, trong số 47 công ty kho bạc, có 29 công ty có mNAV dưới 1, mức trung vị là 0.87; ngay cả Strategy cũng ở mức 0.87. Trong tình hình này mà vẫn mong giá cổ phiếu tăng nhanh hơn giá coin thì về bản chất là đặt cược rằng người tiếp theo sẽ lạc quan hơn bạn.
Nói thẳng ra, thứ bạn nắm giữ không phải Bitcoin, mà là một dạng beta BTC đi kèm rủi ro pha loãng, lương ban lãnh đạo và cổ phiếu ưu đãi được xếp trước bạn. Muốn có BTC thì cứ mua BTC trực tiếp, bớt đi một lớp rủi ro bị phát hành thêm.
#BTC #MSTR
Ngày 29 tháng 10, BritishHodl đăng một cuộc thăm dò, hỏi những người nắm giữ cổ phiếu các công ty như Strategy và Strive mong ban lãnh đạo cải thiện điều gì nhất. Theo kết quả tổng hợp trên X, 61.5% chọn hiệu suất giá cổ phiếu, còn chỉ 18.6% chọn “lượng BTC trên mỗi cổ phiếu”.
Điều buồn cười nằm ở đây. Toàn bộ câu chuyện về các công ty kho bạc được quảng bá bằng lời hứa “lượng BTC trên mỗi cổ phiếu ngày càng tăng”; BTC Yield mà Saylor nói suốt mấy năm qua chính là thứ đó. Nhưng khi hỏi những người nắm giữ cổ phiếu, phần lớn vẫn nghĩ trong lòng: cứ tăng giá là được, có nhiều hay ít coin cũng chẳng quan trọng.
Vậy giá cổ phiếu tăng nhờ đâu? Nhờ mức phí chênh lệch. Mức phí đó được duy trì bằng cách nào? Nhờ những người đến sau sẵn lòng trả hơn 1 đô la để mua 1 đô la tiền coin. Theo thống kê của CorpStacking vài ngày trước, trong số 47 công ty kho bạc, có 29 công ty có mNAV dưới 1, mức trung vị là 0.87; ngay cả Strategy cũng ở mức 0.87. Trong tình hình này mà vẫn mong giá cổ phiếu tăng nhanh hơn giá coin thì về bản chất là đặt cược rằng người tiếp theo sẽ lạc quan hơn bạn.
Nói thẳng ra, thứ bạn nắm giữ không phải Bitcoin, mà là một dạng beta BTC đi kèm rủi ro pha loãng, lương ban lãnh đạo và cổ phiếu ưu đãi được xếp trước bạn. Muốn có BTC thì cứ mua BTC trực tiếp, bớt đi một lớp rủi ro bị phát hành thêm.
#BTC #MSTR
1
170

🚨 $MSTR CHO THẤY BÊN MUA ĐANG KIỆT SỨC NGHIÊM TRỌNG KHI ÁP LỰC TỪ PHÍA TRÊN ĐÈ NẶNG NỖ LỰC HỒI PHỤC! 📉
Cú bật lên gần đây với bóng nến dưới trên $MSTR trông yếu ớt đến đáng lo, khi khối lượng giao dịch giảm mạnh xuống dưới 30% mức trung bình. 📊 Phe mua đơn giản là không đủ thanh khoản để hấp thụ dòng lệnh bán mạnh này.
Các đường trung bình động phía trên đang gây áp lực giảm mạnh, trong khi động lượng MACD đã hoàn toàn cạn kiệt trên các khung thời gian lớn hơn. 📉 Dòng lệnh đang nghiêng về phe gấu khi bên bán chuẩn bị quét xuống các vùng cầu thấp hơn. 💬 Bạn đang theo đà giảm để vào lệnh bán khống hay chờ xác nhận phá vỡ? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #ShortSetup #Bearish #MarketUpdate #Crypto
🐻 🩸
🚨 $MSTR CHO THẤY BÊN MUA ĐANG KIỆT SỨC NGHIÊM TRỌNG KHI ÁP LỰC TỪ PHÍA TRÊN ĐÈ NẶNG NỖ LỰC HỒI PHỤC! 📉
Cú bật lên gần đây với bóng nến dưới trên $MSTR trông yếu ớt đến đáng lo, khi khối lượng giao dịch giảm mạnh xuống dưới 30% mức trung bình. 📊 Phe mua đơn giản là không đủ thanh khoản để hấp thụ dòng lệnh bán mạnh này.
Các đường trung bình động phía trên đang gây áp lực giảm mạnh, trong khi động lượng MACD đã hoàn toàn cạn kiệt trên các khung thời gian lớn hơn. 📉 Dòng lệnh đang nghiêng về phe gấu khi bên bán chuẩn bị quét xuống các vùng cầu thấp hơn. 💬 Bạn đang theo đà giảm để vào lệnh bán khống hay chờ xác nhận phá vỡ? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #ShortSetup #Bearish #MarketUpdate #Crypto
🐻 🩸
Cú bật lên gần đây với bóng nến dưới trên $MSTR trông yếu ớt đến đáng lo, khi khối lượng giao dịch giảm mạnh xuống dưới 30% mức trung bình. 📊 Phe mua đơn giản là không đủ thanh khoản để hấp thụ dòng lệnh bán mạnh này.
Các đường trung bình động phía trên đang gây áp lực giảm mạnh, trong khi động lượng MACD đã hoàn toàn cạn kiệt trên các khung thời gian lớn hơn. 📉 Dòng lệnh đang nghiêng về phe gấu khi bên bán chuẩn bị quét xuống các vùng cầu thấp hơn. 💬 Bạn đang theo đà giảm để vào lệnh bán khống hay chờ xác nhận phá vỡ? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #MSTR #ShortSetup #Bearish #MarketUpdate #Crypto
🐻 🩸
5
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
392,582 lượt xem
1,096 đang thảo luận
2
#TheoDõiFOMC
320,395 lượt xem
1,371 đang thảo luận
3
#USMidterms-WhatAreMarketsExpecting?
171,393 lượt xem
1,295 đang thảo luận
4
#USOctoberNFP-AreRateCutsStillPossible
295,290 lượt xem
2,287 đang thảo luận
5
#CircleQ3Revenue865M
4,890 lượt xem
182 đang thảo luận
6
#BinanceIncidentReport
338,475 lượt xem
1,685 đang thảo luận
7
#AMDBeatsExpectations-AINarrativeContinues
43,708 lượt xem
475 đang thảo luận
8
#FrenchAssemblyPassesSelfCustodiedCryptoReportingAmendment
17 lượt xem
7 đang thảo luận
9
#AnthropicIPOPricedDownasInvestorsEye$1.5T
25,087 lượt xem
119 đang thảo luận
10
#BoundlessToLaunchTokenizedAIInferencePlan
972 lượt xem
33 đang thảo luận