

#japanbonds
japanbonds
14,368 lượt xem
58 đang thảo luận
Phổ biến
Mới nhất

Bộ Tài chính Nhật Bản hôm nay hoàn tất phiên đấu thầu trái phiếu chính phủ kỳ hạn 40 năm siêu dài cho thấy hệ số đặt thầu đạt 3,1 lần, cao vượt xa mức 2,82 lần của phiên trước và mức trung bình 2,67 lần trong 12 tháng qua; nhu cầu ghi nhận mức cao nhất kể từ năm 2020. Trước đó, Thống đốc Ngân hàng Trung ương Nhật Bản (BOJ) Ueda Kazuo chưa đưa ra chỉ dẫn rõ ràng về lộ trình tăng lãi suất, khiến lợi suất trái phiếu chính phủ kỳ hạn 40 năm ở mức cao 4,23% thu hút lượng lớn vốn đầu tư dài hạn tham gia.
Điều này cho thấy lo ngại của thị trường về việc BOJ đi sau đường cong lạm phát đang dần phát triển. Do nhịp độ tăng lãi suất của ngân hàng trung ương chậm chạp, nhà đầu tư bắt đầu đặt cược rằng trong tương lai có thể sẽ buộc phải thắt chặt mạnh hơn. Hiện tượng các loại trái phiếu kỳ hạn cực dài bị tranh mua phản ánh mức độ cảnh giác cao của vốn tổ chức trước sự mất cân đối vĩ mô trong tương lai.
Đối với hệ thống tài chính toàn cầu, biến động mạnh ở đầu đuôi lợi suất trái phiếu Nhật Bản siêu dài làm gia tăng rủi ro dài hạn của việc đóng các giao dịch chênh lệch lãi suất xuyên biên (Carry Trade). Khi mặt bằng chi phí vay tiềm tàng của đồng yên tiếp tục dịch chuyển lên cao, cấu trúc thanh khoản của các trái phiếu chính phủ chủ chốt trên toàn cầu và tài sản bằng USD đang đứng trước nguy cơ được tái định hình sâu sắc.
Đối với thị trường tiền mã hóa, điều này có nghĩa là cú sốc làn sóng thứ hai do thắt chặt thanh khoản toàn cầu vẫn chưa được giải tỏa. Nếu Nhật Bản sau đó bị buộc phải tăng lãi suất mạnh để kích hoạt dòng tiền quay trở lại trong nước, thì các tài sản rủi ro đại diện bởi $BTC sẽ một lần nữa đối mặt với tình trạng bị ép định giá; nhà đầu tư cần cảnh giác rủi ro giảm đòn bẩy kiểu “thiên nga đen”.
#JapanBonds #BankOfJapan #MacroEconomy
106

·
--
Thị trường trái phiếu chính phủ Nhật Bản có biến động vào thứ Ba, khiến lợi suất trái phiếu chính phủ Nhật Bản cho thấy xu hướng đi lên. Hiện thị trường đang đặc biệt theo dõi những diễn biến về việc tái cơ cấu nội các của Thủ tướng Nhật Fumio Kishida, cũng như kế hoạch trợ cấp cho hộ gia đình và giảm thuế tiêu dùng đối với thực phẩm mà chính phủ đang hoàn thiện.
Chuyên gia chiến lược cấp cao của Tập đoàn quản lý tài sản Sumitomo Mitsui Trust, Katsutoshi Inadome, cho biết khi các cuộc đàm phán giảm thuế được đẩy nhanh, mối lo ngại về nguồn cung cấp ngân sách đang gia tăng rõ rệt. Chính phủ Nhật Bản dự kiến triển khai giảm thuế và trợ cấp để xoa dịu áp lực lên các gia đình, nhưng trong bối cảnh các phương án huy động vốn cụ thể vẫn chưa rõ ràng, nhà đầu tư lại càng đặt thêm nghi ngờ về tình hình tài khóa vốn đã chặt chẽ của Nhật Bản, điều này trực tiếp đẩy lợi suất trái phiếu chính phủ đi lên.
Xét từ góc nhìn thị trường tài chính truyền thống, người được lựa chọn cho vị trí phụ trách Quỹ hưu trí đầu tư của chính phủ (GPIF) trong đợt tái cơ cấu nội các đặc biệt quan trọng. Việc GPIF trong tương lai có điều chỉnh tỷ trọng phân bổ vào tài sản trái phiếu Nhật (trái phiếu bằng JPY) hay không sẽ trực tiếp chi phối xu hướng dài hạn của lợi suất trái phiếu Nhật và sự ổn định của tỷ giá yên. Kỳ vọng mở rộng tài khóa đan xen với “cuộc chiến” về phía dòng tiền khiến tâm lý vĩ mô trở nên khá thận trọng.
Đối với thị trường tiền mã hóa, sự thay đổi của lợi suất trái phiếu chính phủ Nhật Bản và tỷ giá yên luôn là một trong những chỉ báo quan trọng đối với giao dịch chênh lệch lãi suất toàn cầu (Carry Trade). Nếu lợi suất trái phiếu Nhật Bản tiếp tục tăng và thúc đẩy dòng tiền yên quay trở lại, thì trong ngắn hạn có thể gây một số xáo trộn nhất định đối với tính thanh khoản của tài sản rủi ro, tuy nhiên tác động tổng thể vẫn phụ thuộc vào việc chính sách tài khóa cụ thể được triển khai ra sao và phản hồi thực tế từ phía dòng tiền. $BTC
#JapanBonds #Yen #MacroEconomy
20

·
--
Bài viết
Giao dịch Hợp đồng Tương lai Trái phiếu Nhật Bản tại Singapore Tăng mạnh khi Biến động gia tăngHoạt động giao dịch hợp đồng tương lai trái phiếu Nhật Bản tại Singapore đã tăng mạnh đáng kể, được thúc đẩy bởi sự gia tăng biến động và mức độ tham gia tích cực từ các quỹ toàn cầu cũng như các nhà giao dịch theo chiến lược giá trị tương đối, theo Bloomberg. Lượng giao dịch tăng đột biến phản ánh sự tập trung gia tăng vào các công cụ nợ của Nhật Bản trong bối cảnh điều kiện thị trường thay đổi và khẩu vị rủi ro ngày càng biến động.
Các chủ thể tham gia thị trường ngày càng chuyển sang hợp đồng tương lai trái phiếu Nhật Bản như một công cụ để phòng ngừa hoặc tận dụng biến động lãi suất và tỷ giá tiền tệ. Sự gia tăng trong giao dịch cho thấy một sự thay đổi rộng hơn trong chiến lược của nhà đầu tư, khi các nhà giao dịch tìm cách quản lý rủi ro đối với trái phiếu Nhật Bản trong một môi trường năng động hơn.
Giao dịch Hợp đồng Tương lai Trái phiếu Nhật Bản tại Singapore Tăng mạnh khi Biến động gia tăng
Hoạt động giao dịch hợp đồng tương lai trái phiếu Nhật Bản tại Singapore đã tăng mạnh đáng kể, được thúc đẩy bởi sự gia tăng biến động và mức độ tham gia tích cực từ các quỹ toàn cầu cũng như các nhà giao dịch theo chiến lược giá trị tương đối, theo Bloomberg. Lượng giao dịch tăng đột biến phản ánh sự tập trung gia tăng vào các công cụ nợ của Nhật Bản trong bối cảnh điều kiện thị trường thay đổi và khẩu vị rủi ro ngày càng biến động.
Các chủ thể tham gia thị trường ngày càng chuyển sang hợp đồng tương lai trái phiếu Nhật Bản như một công cụ để phòng ngừa hoặc tận dụng biến động lãi suất và tỷ giá tiền tệ. Sự gia tăng trong giao dịch cho thấy một sự thay đổi rộng hơn trong chiến lược của nhà đầu tư, khi các nhà giao dịch tìm cách quản lý rủi ro đối với trái phiếu Nhật Bản trong một môi trường năng động hơn.
Các chủ thể tham gia thị trường ngày càng chuyển sang hợp đồng tương lai trái phiếu Nhật Bản như một công cụ để phòng ngừa hoặc tận dụng biến động lãi suất và tỷ giá tiền tệ. Sự gia tăng trong giao dịch cho thấy một sự thay đổi rộng hơn trong chiến lược của nhà đầu tư, khi các nhà giao dịch tìm cách quản lý rủi ro đối với trái phiếu Nhật Bản trong một môi trường năng động hơn.
1
63

·
--
Bộ Tài chính Nhật Bản vừa công bố lãi suất coupon của trái phiếu chính phủ kỳ hạn 10 năm phát hành trong tháng này ở mức 3,1%, chạm đỉnh cao nhất kể từ tháng 8/1996. Đợt đấu thầu ghi nhận tỷ lệ huy động tăng vọt lên 3,76 lần, phản ánh việc lợi suất thứ cấp neo cao theo đà lo ngại nợ công toàn cầu.
Đây là lần đầu tiên sau 30 năm lãi suất coupon trái phiếu chuẩn của Nhật Bản vượt ngưỡng 3%, đánh dấu bước ngoặt lớn sau thời kỳ dài duy trì chính sách tiền tệ siêu nới lỏng. Mức tăng liên tục từ 2,4% hồi quý 2 lên 2,7% quý 3 và nay là 3,1% cho thấy áp lực bình thường hóa lợi suất tại Tokyo đang diễn ra nhanh hơn dự kiến.
Lợi suất trái phiếu Nhật Bản tăng mạnh làm gia tăng áp lực đảo chiều dòng vốn carry trade trên phạm vi toàn cầu. Đồng Yên có xu hướng mạnh lên, kéo theo chi phí vay mượn tăng và buộc các tổ chức tài chính phải tái cơ cấu danh mục tài sản rủi ro.
Đối với thị trường crypto, hiện tượng rút thanh khoản từ các giao dịch chênh lệch lãi suất có thể tạo ra những nhịp rung lắc ngắn hạn trên $BTC. Dù vậy, việc nợ công và chi phí vốn toàn cầu leo thang cũng thúc đẩy nhu cầu tìm kiếm các tài sản phi tập trung trong dài hạn. 🌐
#JapanBonds #CarryTrade #MacroEconomy
Bộ Tài chính Nhật Bản vừa công bố lãi suất coupon của trái phiếu chính phủ kỳ hạn 10 năm phát hành trong tháng này ở mức 3,1%, chạm đỉnh cao nhất kể từ tháng 8/1996. Đợt đấu thầu ghi nhận tỷ lệ huy động tăng vọt lên 3,76 lần, phản ánh việc lợi suất thứ cấp neo cao theo đà lo ngại nợ công toàn cầu.
Đây là lần đầu tiên sau 30 năm lãi suất coupon trái phiếu chuẩn của Nhật Bản vượt ngưỡng 3%, đánh dấu bước ngoặt lớn sau thời kỳ dài duy trì chính sách tiền tệ siêu nới lỏng. Mức tăng liên tục từ 2,4% hồi quý 2 lên 2,7% quý 3 và nay là 3,1% cho thấy áp lực bình thường hóa lợi suất tại Tokyo đang diễn ra nhanh hơn dự kiến.
Lợi suất trái phiếu Nhật Bản tăng mạnh làm gia tăng áp lực đảo chiều dòng vốn carry trade trên phạm vi toàn cầu. Đồng Yên có xu hướng mạnh lên, kéo theo chi phí vay mượn tăng và buộc các tổ chức tài chính phải tái cơ cấu danh mục tài sản rủi ro.
Đối với thị trường crypto, hiện tượng rút thanh khoản từ các giao dịch chênh lệch lãi suất có thể tạo ra những nhịp rung lắc ngắn hạn trên $BTC . Dù vậy, việc nợ công và chi phí vốn toàn cầu leo thang cũng thúc đẩy nhu cầu tìm kiếm các tài sản phi tập trung trong dài hạn. 🌐
#JapanBonds #CarryTrade #MacroEconomy
214
·
--
Xem bản dịch
日本财务省今日完成最新一期10年期国债招标,票面利率定在3.1%,创下自1996年8月以来的近30年最高纪录。本次拍卖认购倍数从前次的3.29倍升至3.76倍,显示市场在收益率大幅走高的背景下重新审视其定价。
这一调整直接反映了二级市场国债收益率的持续上行以及对全球公共债务压力的重估。此前该基准利率在4至6月为2.4%,7至9月升至2.7%,如今一举突破3%大关,表明长期低利率环境正在加速逆转。
对传统金融市场而言,日本作为全球主要低息资金输出国,其无风险收益率跃升可能促使套息交易资金回流,对全球债券市场及美元流动性带来微妙影响,外汇与权益资产的估值逻辑也面临重构。
在加密市场方面,$BTC 等核心资产往往对全球宏观流动性变化保持敏感。当部分低成本借贷资金成本上升时,投机性资金流向可能受到抑制,但也有观点认为这会进一步凸显抗通胀资产的长期多元化配置价值。究竟会引发短期抛压还是稳步吸筹,值得投资者保持关注。💡
#JapanBonds #InterestRates #MacroEconomics
38
Hôm nay, Bộ Tài chính Nhật Bản công bố kết quả phát hành trái phiếu mới nhất. Lãi suất coupon của trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm phát hành trong tháng này được nâng lên 3,1%, mức cao nhất trong gần 30 năm kể từ tháng 8 năm 1996. Trong bối cảnh lợi suất trên thị trường thứ cấp liên tục tăng, tỷ lệ đặt mua trong phiên đấu thầu trái phiếu chính phủ chuẩn lần này tăng lên 3,76 lần, cho thấy cuộc giằng co quyết liệt của thị trường trong việc định giá lại lợi suất sau khi lãi suất quay trở lại ngưỡng 3%.
Diễn biến mang tính cột mốc này phản ánh áp lực nợ công toàn cầu đang nhanh chóng lan sang những nơi trú ẩn truyền thống có lãi suất thấp. Mặt bằng lãi suất siêu thấp và thanh khoản mà Nhật Bản duy trì lâu nay đang trải qua sự chuyển đổi sâu sắc. Việc lãi suất coupon buộc phải tăng mạnh cho thấy nguy cơ ngày càng lớn về độ vênh giữa chi phí huy động vốn của chính phủ và lợi suất thị trường.
Lợi suất trái phiếu Nhật Bản tăng mang tính cơ cấu trực tiếp làm trầm trọng thêm áp lực mang tính hệ thống khi các dòng vốn giao dịch chênh lệch lãi suất (Carry Trade) trên toàn cầu đóng vị thế và quay trở về. Khi mức lãi suất phi rủi ro chuẩn tăng lên, kỳ vọng thanh khoản toàn cầu thắt chặt hơn cũng gia tăng; mô hình chiết khấu định giá các tài sản rủi ro truyền thống có thể sẽ phải đối mặt với một đợt thử thách mới đầy cam go.
Đối với thị trường tiền mã hóa, khả năng đảo chiều của giao dịch chênh lệch lãi suất thường đồng nghĩa với việc dòng vốn đòn bẩy từ bên ngoài liên tục rút ra. Trong giai đoạn mặt bằng thanh khoản vĩ mô buộc phải tăng lên, các tài sản rủi ro như $BTC có thể phải đối mặt đồng thời với tình trạng thanh khoản thắt chặt và tâm lý né tránh rủi ro gia tăng; cần duy trì sự thận trọng cao độ trong ngắn hạn.
#JapanBonds #InterestRates #GlobalLiquidity
51

Bộ Tài chính Nhật Bản hôm nay đã hoàn tất phiên đấu thầu trái phiếu chính phủ kỳ hạn 40 năm siêu dài hạn, với tỷ lệ đặt thầu của thị trường đạt 3,1, vượt xa mức 2,82 của phiên trước và trung bình 2,67 trong 12 tháng qua, đồng thời thiết lập mức nhu cầu cao nhất kể từ năm 2020. Được hưởng lợi từ lợi suất 4,23%, hợp đồng tương lai trái phiếu Nhật Bản ngay sau phiên đấu thầu đã tăng vọt. Điều này cho thấy, trong bối cảnh thiếu các tín hiệu/lời dẫn rõ ràng từ Thống đốc Ngân hàng Trung ương Nhật Bản (BOJ) Ueda Kazuo về kế hoạch tăng lãi suất, lực mua ở kỳ hạn dài vẫn cực kỳ mạnh mẽ.
Xét trên cả góc độ kỹ thuật và vĩ mô, trái phiếu kỳ hạn siêu dài được săn đón mạnh mẽ, cho thấy dòng vốn tổ chức đang tích cực khóa lợi suất cao hơn. Thị trường trước đó lo ngại BOJ có thể trì hoãn tiến trình thắt chặt, nhưng việc lợi suất trái phiếu kỳ hạn dài vẫn duy trì trong vùng mức cao lịch sử đã tạo ra “khoảng đệm” an toàn rất hấp dẫn. Khả năng hấp thụ lượng mua mạnh mẽ từ bên mua đã làm dịu đáng kể nỗi lo hoảng sợ bán tháo trên thị trường trái phiếu.
Trên các thị trường tài chính truyền thống, lợi suất trái phiếu kỳ hạn dài ổn định trở lại và đi kèm với việc hợp đồng tương lai tăng lên, từ đó trực tiếp làm giảm rủi ro đuôi hệ thống khiến chi phí vay mượn toàn cầu tăng vọt mạnh mẽ. Tác động sốc thanh khoản đối với đồng yên về mặt kỹ thuật được xoa dịu, cơ cấu chênh lệch lãi suất giữa đồng USD và các đồng tiền chính được giữ ổn định, tạo môi trường giao dịch nhìn chung “ôn hòa” hơn cho thanh khoản vĩ mô.
Đối với các tài sản rủi ro như tiền mã hóa, điều này chắc chắn phát đi tín hiệu tích cực. Áp lực bị giải tỏa mạnh từ giao dịch vay đồng yên (carry trade) một lần nữa tạm thời được giảm bớt; kỳ vọng thanh khoản toàn cầu cải thiện nhẹ ở biên, và khẩu vị rủi ro của nhà đầu tư đã quay lại rõ rệt. Các tài sản cốt lõi như $BTC , trong bối cảnh có “đỡ” thanh khoản, được kỳ vọng có thể tiếp tục xu hướng tăng và hướng lên thử thách vùng kháng cự quan trọng.
#JapanBonds #BankOfJapan #GlobalMacro
51
Trên thị trường trái phiếu chính phủ Nhật Bản, lợi suất theo từng kỳ hạn hôm nay đang có xu hướng tăng toàn diện. Trong đó, lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm chuẩn đạt 3,035%; lợi suất trái phiếu kỳ hạn 20 năm ở nhóm siêu dài tăng 4 điểm cơ bản lên 3,925%, còn lợi suất trái phiếu kỳ hạn 30 năm cũng đi lên 4 điểm cơ bản, chạm mức cao 4,190%.
Biến động lợi suất này phản ánh kỳ vọng của thị trường về việc Ngân hàng Trung ương Nhật Bản (BOJ) bình thường hóa chính sách tiền tệ tiếp tục gia tăng. Lợi suất kỳ hạn dài tăng mạnh cho thấy nhà đầu tư đang đánh giá lại mức độ cấp bách của việc Nhật Bản thoát khỏi chính sách siêu nới lỏng; chi phí vốn trước đây bị kìm chế bởi lãi suất âm và cơ chế kiểm soát đường cong lợi suất (YCC) đang trải qua một đợt định giá lại mang tính cấu trúc. Sự thay đổi này có thể tác động sâu rộng đến thanh khoản toàn cầu.
Đối với các thị trường tài chính truyền thống, việc lợi suất trái phiếu chính phủ Nhật Bản tăng cao trực tiếp làm suy yếu nền tảng của giao dịch vay mua chênh lệch đồng yên (Carry Trade). Do chi phí vay bằng đồng yên tăng lên, áp lực dòng vốn từ các tài sản ở nước ngoài quay về trong nước tăng đáng kể. Điều này không chỉ có thể đẩy lãi suất vay chuẩn của thị trường thu nhập cố định toàn cầu lên cao hơn, mà còn tạo hiệu ứng “rút bớt” liên tục đối với trái phiếu kho bạc Mỹ và các nhóm tài sản rủi ro có định giá cao trên toàn cầu.
Trong lĩnh vực tài sản mã hóa, môi trường thanh khoản vĩ mô siết lại ở biên độ thường là một yếu tố tiêu cực tiềm ẩn. Khi lãi suất phi rủi ro toàn cầu tăng và các quỹ đòn bẩy cho hoạt động arbitrage giảm đòn bẩy, lực mua ở các tài sản biến động cao có thể phải đối mặt với thử thách. Nếu chênh lệch lãi suất đồng yên tiếp tục thu hẹp và dẫn đến việc đóng vị thế tài sản quy mô lớn hơn, như giao dịch trên thị trường tiền mã hóa được đại diện bởi $BTC , trong ngắn hạn thị trường tiền mã hóa có thể gặp rủi ro chịu áp lực thanh khoản nghiêm trọng hơn và rủi ro điều chỉnh định giá.
#JapanBonds #BondYields #MacroEconomy
83
Thứ Ba, lợi suất trái phiếu chính phủ Nhật Bản có xu hướng đi lên. Chuyên gia chiến lược cấp cao của mảng quản lý tài sản thuộc Tập đoàn Sumitomo Mitsui Trust Asset Management, Katsutoshi Inadome, tại Tokyo cho biết, khi đàm phán về giảm thuế cho thực phẩm và các phương án trợ cấp cho gia đình được thúc đẩy, mối lo của thị trường về khoảng trống ngân sách của chính phủ đã tăng đáng kể. Chính phủ Nhật Bản đã chốt kế hoạch giảm thuế và trợ cấp dự kiến sắp được công bố, nhưng vẫn chậm trễ trong việc làm rõ nguồn tài chính cụ thể; đồng thời, trong quá trình tái cơ cấu nội các, người giữ chức Bộ trưởng phụ trách danh mục của GPIF (Quỹ hưu trí đầu tư của chính phủ) đã thay đổi, khiến thị trường đặc biệt cảnh giác về khả năng cơ cấu phân bổ tài sản của các tổ chức Nhật Bản chuyển hướng.
Xu hướng này đáng lo ngại ở chỗ, sự “tách rời” ngày càng nghiêm trọng giữa khối lượng nợ công chủ quyền khổng lồ mà Nhật Bản đã tích lũy lâu dài và các khoản chi ngân sách mang tính cứng nhắc. Thị trường nhìn chung kỳ vọng Ngân hàng Trung ương Nhật Bản sẽ gặp nhiều khó khăn trên con đường bình thường hóa chính sách tiền tệ, trong khi chính phủ lại tiếp tục mở rộng gói kích thích tài khóa mà không có nguồn thu ổn định để hỗ trợ, điều đó chẳng khác nào làm gia tăng trực tiếp áp lực lên nguồn cung trái phiếu chính phủ. Nếu thiếu sự “bắt đáo hạn” quy mô lớn từ các nguồn lực của các “đội quân nhà nước” như GPIF, tính bền vững của nợ công chủ quyền dài hạn sẽ một lần nữa phải đối mặt với các bài kiểm tra nghiêm khắc.
Xét từ góc độ thị trường tài chính truyền thống, khi lợi suất trái phiếu Nhật Bản tăng lên chắc chắn sẽ thúc đẩy dòng vốn toàn cầu quay trở về nội địa Nhật Bản, qua đó đẩy cao hơn nữa ngưỡng lợi suất phi rủi ro toàn cầu và làm tăng rủi ro mang tính hệ thống của các giao dịch vay - mua đồng yên (Carry Trade) có thể bị đóng/mở giảm. Khi phần bù rủi ro tín dụng chủ quyền được định giá lại, lợi suất trái phiếu chính phủ kỳ hạn dài trên toàn cầu có thể chịu áp lực tăng thụ động; đồng thời, biến động trên thị trường ngoại hối cũng sẽ được khuếch đại đáng kể, khiến môi trường vĩ mô nhìn chung bất lợi rõ rệt đối với các tài sản rủi ro đang được định giá cao.
Đối với thị trường tiền mã hóa, $BTC và các tài sản rủi ro chủ đạo sẽ phải chịu hai “cú đánh” song song: thanh khoản thắt chặt và tâm lý phòng thủ/né tránh rủi ro gia tăng. Việc lợi suất trái phiếu Nhật Bản đi lên kéo theo sự rút lui thanh khoản toàn cầu rất dễ kích hoạt việc giải tỏa vị thế thụ động của các dòng vốn sử dụng đòn bẩy xuyên thị trường. Trong bối cảnh kỳ vọng chính sách vĩ mô đan xen với rủi ro địa缘, nhà đầu tư cần đặc biệt đề phòng biến động đi xuống do hiệu ứng lan truyền thanh khoản; trong ngắn hạn, duy trì tư thế phòng thủ là lựa chọn hợp lý hơn.
#JapanBonds #YieldCurve #MacroEconomics
114
Thị trường trái phiếu chính phủ Nhật Bản vào thứ Ba có những biến động rõ rệt, lợi suất trái phiếu kho bạc Nhật Bản tăng đồng loạt. Chuyên gia chiến lược cấp cao tại mảng quản lý tài sản của Tập đoàn Mitsui Sumitomo Trust Asset Management, Katsutoshi Inadome, cho biết khi các cuộc đàm phán giảm thuế cho thực phẩm được thúc đẩy, mối lo của thị trường về nguồn tài trợ cho việc giảm thuế của chính phủ đã gia tăng đáng kể. Chính phủ Nhật Bản dự kiến sẽ chốt vào thứ Ba gói miễn giảm và trợ cấp tiêu dùng dành cho các hộ gia đình, nhưng chưa nêu rõ về phương thức huy động vốn then chốt, cộng thêm việc nội các của Thủ tướng Kishida Fumio (Kishi) được tái cơ cấu và thay đổi nhân sự đối với vị bộ trưởng phụ trách quỹ đầu tư hưu trí của chính phủ (GPIF) tại Bộ trưởng MHLW, đã làm dấy lên kỳ vọng mạnh mẽ về sự tái phân bổ thanh khoản.
Xét về logic vĩ mô, mở rộng tài khóa thường đi kèm áp lực gia tăng lên nguồn cung trái phiếu chính phủ. Thị trường đang định giá lại tình trạng sức khỏe tài khóa của chính phủ Nhật Bản và kỳ vọng phát hành trái phiếu, đồng thời theo dõi sát sao định hướng phân bổ tài sản trong tương lai của GPIF—việc liệu có tăng mua trái phiếu Nhật Bản trực tiếp quyết định biên độ trần đối với lợi suất cũng như mức độ hỗ trợ của tỷ giá đồng yên.
Về mặt kỹ thuật, biến động của lợi suất trái phiếu chính phủ trên toàn cầu đang tái cấu trúc cấu trúc biến động của ngoại hối và tài sản rủi ro vĩ mô. Với những nhà giao dịch đa tài sản, việc lợi suất trái phiếu Nhật Bản đi lên không gây ra tình trạng bán tháo/giảm đòn bẩy mang tính hoảng loạn; ngược lại, nó phản ánh nền tảng vững chắc khi Nhật Bản dần thoát khỏi giảm phát và tiến tới việc bình thường hóa các gói kích thích tài khóa. Nếu vì vậy cặp USD/JPY hình thành một giai đoạn đi ngang, điều đó sẽ giúp giảm bớt đáng kể áp lực thắt chặt thanh khoản toàn cầu, tạo nền vĩ mô linh hoạt hơn cho đà phục hồi của tài sản rủi ro.
Đối với thị trường tiền mã hóa, việc chu kỳ mở rộng tài khóa kéo dài về bản chất là làm loãng niềm tin vào tín dụng của tiền pháp định; xét dài hạn, vẫn nghiêng về việc ủng hộ tài sản cứng và sự gia tăng khẩu vị rủi ro. Chừng nào rủi ro thanh lý cực đoan của các giao dịch vay/đầu tư theo chênh lệch lãi suất đồng yên (carry trade) chưa xuất hiện, thanh khoản thị trường có xu hướng quay trở lại các tài sản Beta cao. $BTC đang nằm trên vùng hỗ trợ của đường trung bình động quan trọng, môi trường thanh khoản vĩ mô trong quá trình dao động dần nghiêng về phía phe mua; sở thích dòng tiền được kỳ vọng sẽ kích hoạt thêm nhịp tăng/bứt phá của các đồng coin chủ đạo trong đợt hồi tăng.
#JapanBonds #MacroEconomics #CryptoMarket
85

·
--
Tăng giá
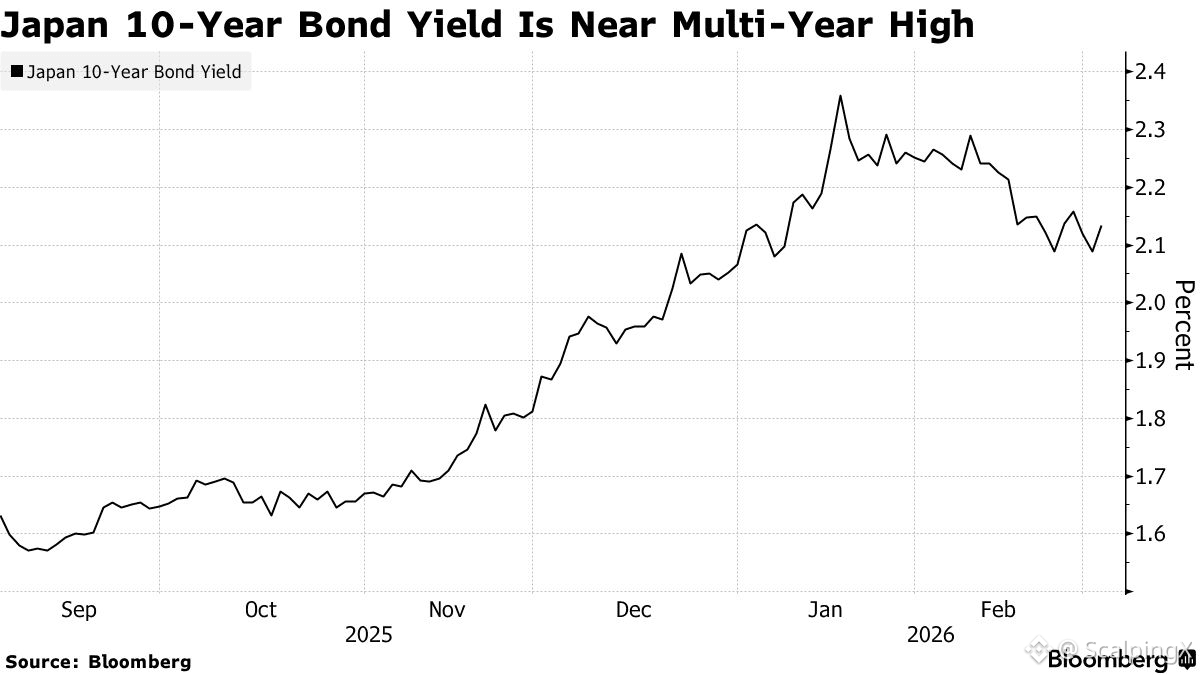
Nhật Bản 10Y JGB – Nhu cầu đấu giá vững chắc, nhưng lợi suất tăng nhẹ khi rủi ro lạm phát do dầu trở lại.
📌 Cuộc đấu giá ngày 3 tháng 3 của JGB 10 năm Nhật Bản thấy nhu cầu ổn định, với tỷ lệ đặt thầu trên giá 3.3, cao hơn 3.02 trong lần bán trước đó và cao hơn một chút so với mức trung bình 12 tháng là 3.23.
💡 Lợi suất được chấp nhận tập trung quanh 2.122%–2.129%, trong khi lợi suất chuẩn 10 năm vẫn nằm trên 2.1% sau một đợt giảm ngắn hai ngày.
⚠️ Điểm chính là căng thẳng địa chính trị không chuyển thành một “đặt thầu an toàn” rõ ràng cho trái phiếu, khi giá dầu cao hơn đã khơi dậy lo ngại về lạm phát và giữ lợi suất toàn cầu dưới áp lực tăng.
⏱️ Trong nước, sự chú ý vẫn tập trung vào con đường bình thường hóa của BOJ, với hướng dẫn sắp tới có khả năng định hình mức độ mà các nhà đầu tư sẵn sàng chấp nhận lợi suất cao hơn.
✅ Trong ngắn hạn, nhu cầu cốt lõi cho JGB vẫn có vẻ nguyên vẹn, nhưng giá cả ngày càng nhạy cảm với dầu và kỳ vọng lạm phát; tín hiệu từ BOJ sẽ là bộ lọc rủi ro chính.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC AND LỢI SUẤT TRÁI PHIẾU 3% CỦA NHẬT — “MỐI NGUY” VĨ MÔ MỌI NGƯỜI ĐANG BỎ QUA ⚡
Lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm đang ở mức 2,805%, và mốc tâm lý 3% là “cái chốt” ngòi nổ về mặt thể chế. 🏦 Mở rộng tài khóa của Thủ tướng Takaichi kéo theo một hướng, trong khi Ngân hàng Nhật Bản lại cố gắng bảo vệ độ tin cậy của kế hoạch bình thường hóa — một cuộc “kéo co” kinh điển mà thanh khoản toàn cầu đang lặng lẽ định giá ngay lúc này.
Vượt mốc 3% và có thể chúng ta sẽ thấy một làn sóng bán trái phiếu, siết chặt điều kiện tiền tệ trên toàn cầu. 📊 Đây là kiểu cú sốc vĩ mô về mặt lịch sử đã khiến các tài sản rủi ro lao đao tìm nơi trú ẩn. Các tổ chức đang theo dõi Tokyo chặt hơn nhiều so với điều mà đa số nhà giao dịch cá nhân nhận ra. 🔍
Tiến độ thu hẹp bảng cân đối của BOJ đang bị đặt dưới ngọn lửa công khai, và câu hỏi về tính độc lập còn lớn tiếng hơn bao giờ hết. 💡 Bạn nghĩ áp lực vĩ mô này sẽ lan sang crypto nhanh đến mức nào? 💬
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
22
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
136,006 lượt xem
698 đang thảo luận
2
#TinFed
121,045 lượt xem
502 đang thảo luận
3
#BinanceLaunchesBinanceIntelligence
206,343 lượt xem
1,846 đang thảo luận
4
#StriveBuys2000BTCFor$169M
9,161 lượt xem
88 đang thảo luận
5
#EvernorthXRPTreasuryCompletesSPACMerger
112,216 lượt xem
1,102 đang thảo luận
6
#ADAGains10%Above$0.27
51,497 lượt xem
249 đang thảo luận
7
#ETHUp70%InQ3ButLiquidityFalls
310,035 lượt xem
2,130 đang thảo luận
8
#EthStakingExitQueueHits2026High
121,677 lượt xem
1,404 đang thảo luận
9
#FedOctoberHoldOdds82.3%
131,350 lượt xem
1,344 đang thảo luận
10
#Nikkei225Jumps2.5%ToThreeMonthHigh
117,583 lượt xem
1,509 đang thảo luận