
#bankofengland
bankofengland
357,726 lượt xem
240 đang thảo luận
Phổ biến
Mới nhất

·
--
Xem bản dịch
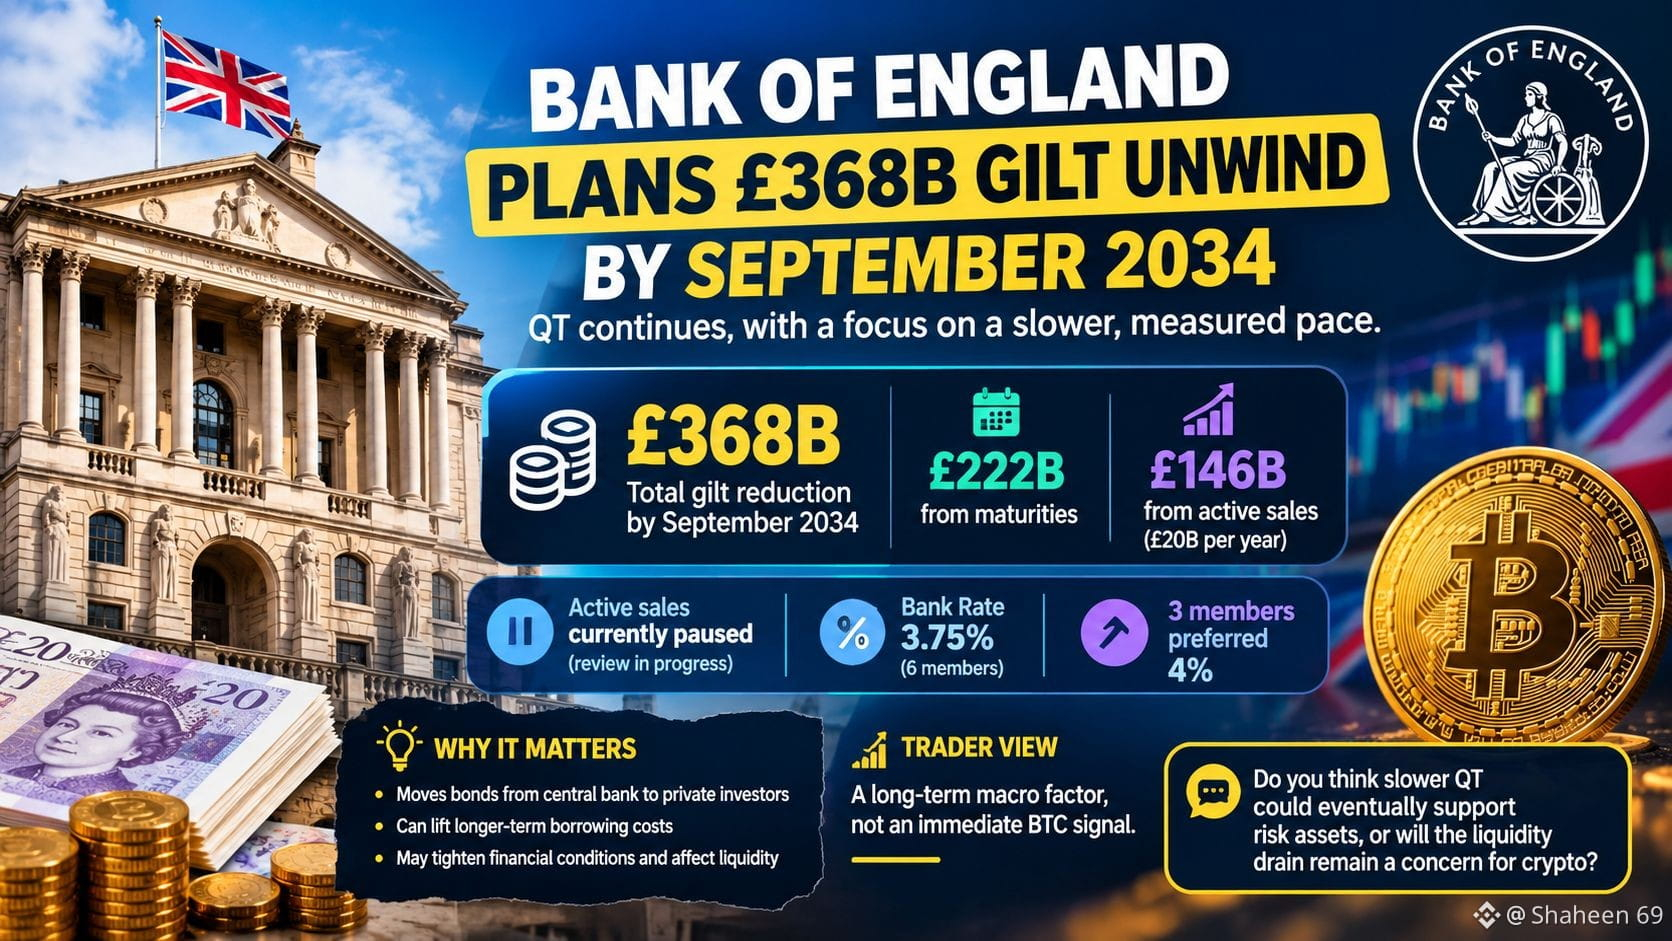
🇬🇧 Bank of England sets a long road for quantitative tightening — and traders are watching the liquidity impact.
The Bank of England plans to reduce its monetary-policy gilt holdings by £368 billion by September 2034.
The remaining portfolio is expected to decline through both bond maturities and £20 billion of annual active sales. However, active sales are currently paused while the Bank reviews a possible arrangement involving the UK Treasury and Debt Management Office.
Bank Rate was held at 3.75%, with six MPC members supporting the decision, while three preferred 4%.
For crypto traders, the key point is the balance-sheet side of policy. Quantitative tightening moves bonds from the central bank toward private investors and can influence longer-term borrowing conditions and liquidity.
Interestingly, the planned annual reduction is slower than the previous year's pace.
From a trader's perspective, this is a long-term macro factor rather than an immediate BTC signal.
Do you think slower QT could eventually support risk assets, or will the liquidity drain remain a concern for crypto?
#Bitcoin #Crypto #BankOfEngland #Macro
$BTC
🇬🇧 Bank of England sets a long road for quantitative tightening — and traders are watching the liquidity impact.
The Bank of England plans to reduce its monetary-policy gilt holdings by £368 billion by September 2034.
The remaining portfolio is expected to decline through both bond maturities and £20 billion of annual active sales. However, active sales are currently paused while the Bank reviews a possible arrangement involving the UK Treasury and Debt Management Office.
Bank Rate was held at 3.75%, with six MPC members supporting the decision, while three preferred 4%.
For crypto traders, the key point is the balance-sheet side of policy. Quantitative tightening moves bonds from the central bank toward private investors and can influence longer-term borrowing conditions and liquidity.
Interestingly, the planned annual reduction is slower than the previous year's pace.
From a trader's perspective, this is a long-term macro factor rather than an immediate BTC signal.
Do you think slower QT could eventually support risk assets, or will the liquidity drain remain a concern for crypto?
#Bitcoin #Crypto #BankOfEngland #Macro
$BTC
The Bank of England plans to reduce its monetary-policy gilt holdings by £368 billion by September 2034.
The remaining portfolio is expected to decline through both bond maturities and £20 billion of annual active sales. However, active sales are currently paused while the Bank reviews a possible arrangement involving the UK Treasury and Debt Management Office.
Bank Rate was held at 3.75%, with six MPC members supporting the decision, while three preferred 4%.
For crypto traders, the key point is the balance-sheet side of policy. Quantitative tightening moves bonds from the central bank toward private investors and can influence longer-term borrowing conditions and liquidity.
Interestingly, the planned annual reduction is slower than the previous year's pace.
From a trader's perspective, this is a long-term macro factor rather than an immediate BTC signal.
Do you think slower QT could eventually support risk assets, or will the liquidity drain remain a concern for crypto?
#Bitcoin #Crypto #BankOfEngland #Macro
$BTC
2
274

·
--
Thống đốc Ngân hàng Trung ương Anh (BoE) Andrew Bailey vừa công bố điều chỉnh chiến lược thắt chặt định lượng (QT), chính thức hủy bỏ kế hoạch bán trái phiếu chính phủ dài hạn và hoãn toàn bộ các phiên đấu giá QT đến tháng 4 năm sau. Theo lộ trình mới, danh mục 4.880 tỷ bảng sẽ được xử lý dần đến tháng 9/2034, trong đó BoE giữ lại 1.200 tỷ bảng trái phiếu đáo hạn từ năm 2049 trở đi.
Động thái bất ngờ này cho thấy BoE đang chủ động hạ nhiệt áp lực lên thị trường nợ công trong bối cảnh lợi suất dài hạn chịu nhiều biến động. Thay vì đẩy mạnh rút thanh khoản một cách cứng nhắc, việc giãn tiến độ bán trái phiếu và kéo dài thời gian xử lý sang giai đoạn 2035-2049 giúp hạn chế rủi ro xáo trộn cấu trúc tài chính.
Quyết định của BoE ngay lập tức giải tỏa áp lực tăng lợi suất trái phiếu chính phủ Anh (gilts), mang lại sự ổn định tâm lý cho thị trường tài chính châu Âu. Lợi suất hạ nhiệt cũng làm giảm chi phí vốn cho nền kinh tế, đồng thời phát đi tín hiệu rằng các ngân hàng trung ương lớn đang rất thận trọng với rủi ro thanh khoản hệ thống.
Đối với thị trường crypto, việc BoE tạm dừng rút thanh khoản dài hạn là một tín hiệu tích cực về mặt dòng tiền toàn cầu. Khi áp lực QT từ các ngân hàng trung ương dịu bớt, tâm lý ưa thích rủi ro có xu hướng quay trở lại, hỗ trợ cho $BTC và các tài sản số duy trì đà tích lũy trong ngắn và trung hạn. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
Thống đốc Ngân hàng Trung ương Anh (BoE) Andrew Bailey vừa công bố điều chỉnh chiến lược thắt chặt định lượng (QT), chính thức hủy bỏ kế hoạch bán trái phiếu chính phủ dài hạn và hoãn toàn bộ các phiên đấu giá QT đến tháng 4 năm sau. Theo lộ trình mới, danh mục 4.880 tỷ bảng sẽ được xử lý dần đến tháng 9/2034, trong đó BoE giữ lại 1.200 tỷ bảng trái phiếu đáo hạn từ năm 2049 trở đi.
Động thái bất ngờ này cho thấy BoE đang chủ động hạ nhiệt áp lực lên thị trường nợ công trong bối cảnh lợi suất dài hạn chịu nhiều biến động. Thay vì đẩy mạnh rút thanh khoản một cách cứng nhắc, việc giãn tiến độ bán trái phiếu và kéo dài thời gian xử lý sang giai đoạn 2035-2049 giúp hạn chế rủi ro xáo trộn cấu trúc tài chính.
Quyết định của BoE ngay lập tức giải tỏa áp lực tăng lợi suất trái phiếu chính phủ Anh (gilts), mang lại sự ổn định tâm lý cho thị trường tài chính châu Âu. Lợi suất hạ nhiệt cũng làm giảm chi phí vốn cho nền kinh tế, đồng thời phát đi tín hiệu rằng các ngân hàng trung ương lớn đang rất thận trọng với rủi ro thanh khoản hệ thống.
Đối với thị trường crypto, việc BoE tạm dừng rút thanh khoản dài hạn là một tín hiệu tích cực về mặt dòng tiền toàn cầu. Khi áp lực QT từ các ngân hàng trung ương dịu bớt, tâm lý ưa thích rủi ro có xu hướng quay trở lại, hỗ trợ cho $BTC và các tài sản số duy trì đà tích lũy trong ngắn và trung hạn. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
Động thái bất ngờ này cho thấy BoE đang chủ động hạ nhiệt áp lực lên thị trường nợ công trong bối cảnh lợi suất dài hạn chịu nhiều biến động. Thay vì đẩy mạnh rút thanh khoản một cách cứng nhắc, việc giãn tiến độ bán trái phiếu và kéo dài thời gian xử lý sang giai đoạn 2035-2049 giúp hạn chế rủi ro xáo trộn cấu trúc tài chính.
Quyết định của BoE ngay lập tức giải tỏa áp lực tăng lợi suất trái phiếu chính phủ Anh (gilts), mang lại sự ổn định tâm lý cho thị trường tài chính châu Âu. Lợi suất hạ nhiệt cũng làm giảm chi phí vốn cho nền kinh tế, đồng thời phát đi tín hiệu rằng các ngân hàng trung ương lớn đang rất thận trọng với rủi ro thanh khoản hệ thống.
Đối với thị trường crypto, việc BoE tạm dừng rút thanh khoản dài hạn là một tín hiệu tích cực về mặt dòng tiền toàn cầu. Khi áp lực QT từ các ngân hàng trung ương dịu bớt, tâm lý ưa thích rủi ro có xu hướng quay trở lại, hỗ trợ cho $BTC và các tài sản số duy trì đà tích lũy trong ngắn và trung hạn. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
83
·
--
Bài viết
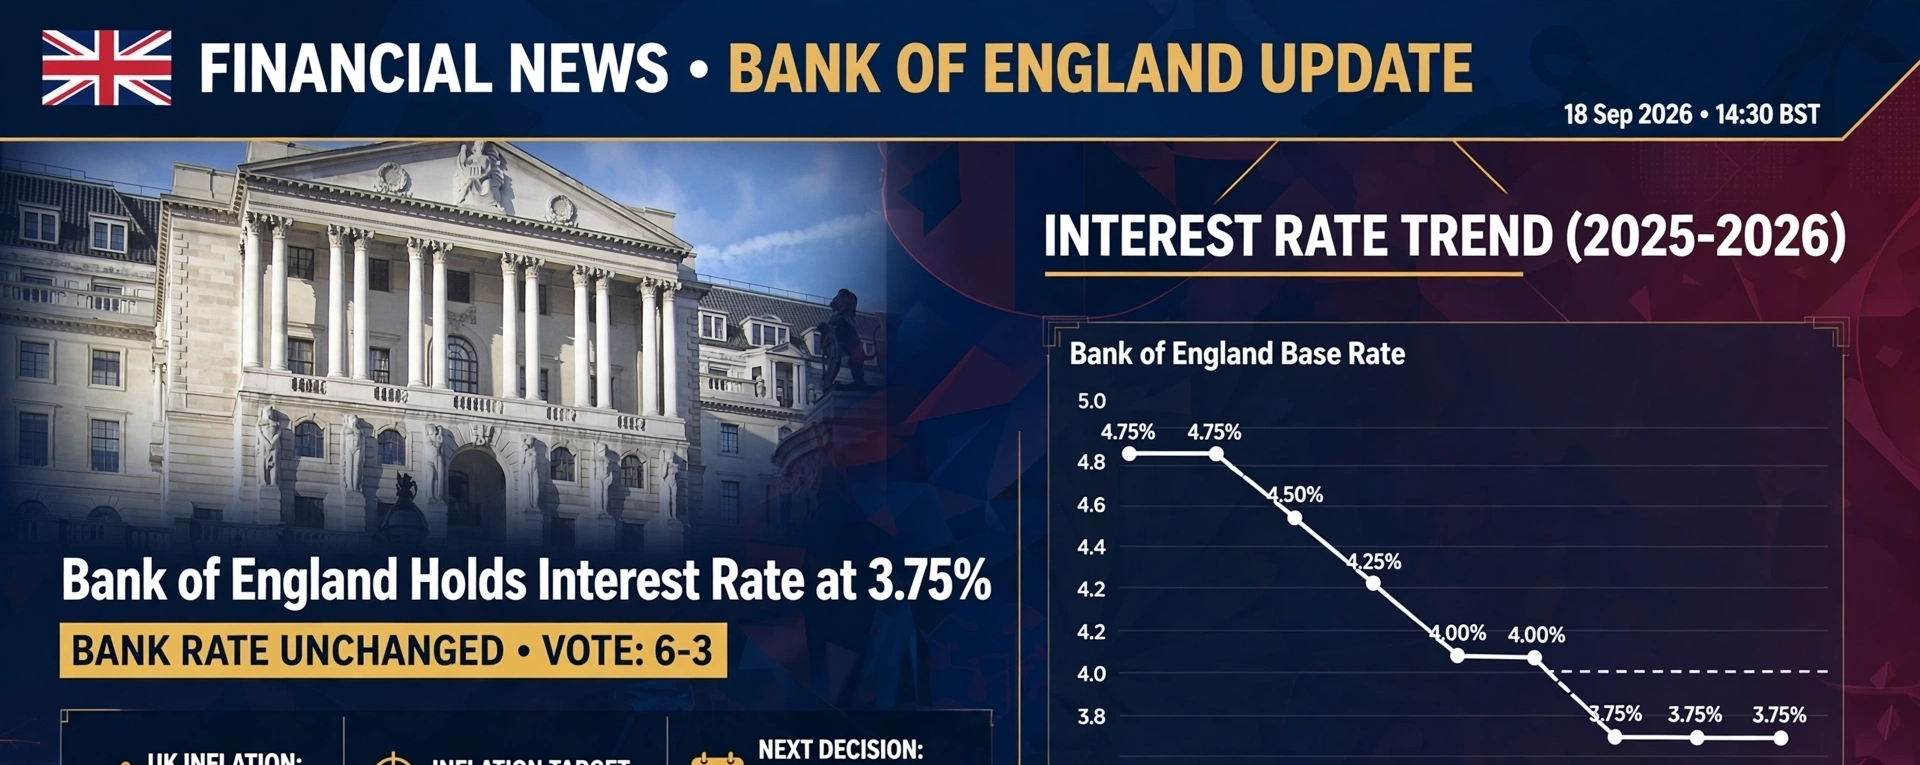
🇬🇧 Ngân hàng Trung ương Anh Giữ Lãi suất ở mức 3,75%
Ngân hàng Trung ương Anh (BoE) đã giữ nguyên lãi suất chuẩn ở mức 3,75%, phù hợp với kỳ vọng của thị trường và quyết định trước đó.
📌 Điểm nổi bật
• 🇬🇧 Lãi suất cơ bản (Bank Rate): 3,75%
• 📊 Quyết định: Không thay đổi
• 🎯 Mục tiêu lạm phát: 2%
• 🗳️ Biểu quyết: 6 - 3 ủng hộ việc giữ lãi suất
• 🔺 Ba nhà hoạch định chính sách đã ưu tiên mức tăng 0,25 điểm phần trăm lên 4%.
Quyết định được đưa ra trong bối cảnh lạm phát của Anh tăng lên 3,1% vào tháng 8, trong khi giá năng lượng cao hơn đã tạo thêm áp lực lạm phát. BoE cho biết các rủi ro đối với triển vọng lạm phát đã chuyển thêm về phía tăng.
Ngân hàng Trung ương Anh (BoE) đã giữ nguyên lãi suất chuẩn ở mức 3,75%, phù hợp với kỳ vọng của thị trường và quyết định trước đó.
📌 Điểm nổi bật
• 🇬🇧 Lãi suất cơ bản (Bank Rate): 3,75%
• 📊 Quyết định: Không thay đổi
• 🎯 Mục tiêu lạm phát: 2%
• 🗳️ Biểu quyết: 6 - 3 ủng hộ việc giữ lãi suất
• 🔺 Ba nhà hoạch định chính sách đã ưu tiên mức tăng 0,25 điểm phần trăm lên 4%.
Quyết định được đưa ra trong bối cảnh lạm phát của Anh tăng lên 3,1% vào tháng 8, trong khi giá năng lượng cao hơn đã tạo thêm áp lực lạm phát. BoE cho biết các rủi ro đối với triển vọng lạm phát đã chuyển thêm về phía tăng.
🇬🇧 Ngân hàng Trung ương Anh Giữ Lãi suất ở mức 3,75%
Ngân hàng Trung ương Anh (BoE) đã giữ nguyên lãi suất chuẩn ở mức 3,75%, phù hợp với kỳ vọng của thị trường và quyết định trước đó.
📌 Điểm nổi bật
• 🇬🇧 Lãi suất cơ bản (Bank Rate): 3,75%
• 📊 Quyết định: Không thay đổi
• 🎯 Mục tiêu lạm phát: 2%
• 🗳️ Biểu quyết: 6 - 3 ủng hộ việc giữ lãi suất
• 🔺 Ba nhà hoạch định chính sách đã ưu tiên mức tăng 0,25 điểm phần trăm lên 4%.
Quyết định được đưa ra trong bối cảnh lạm phát của Anh tăng lên 3,1% vào tháng 8, trong khi giá năng lượng cao hơn đã tạo thêm áp lực lạm phát. BoE cho biết các rủi ro đối với triển vọng lạm phát đã chuyển thêm về phía tăng.
1

Thống đốc Ngân hàng Trung ương Anh (BOE) Andrew Bailey trong phát biểu công khai mới nhất đã khẳng định rằng trong nội bộ ngân hàng trung ương vẫn chưa từng thảo luận về khả năng tăng lãi suất bốn lần. Lời tuyên bố này đã dội một gáo nước lạnh trực tiếp lên những kỳ vọng quá mức của thị trường trong thời gian gần đây rằng Anh có thể theo đuổi một lộ trình thắt chặt mạnh tay. Đồng thời, nó cũng phản ánh sự giằng co sâu sắc của các ngân hàng trung ương chủ chốt ở châu Âu giữa mục tiêu chống lạm phát và ngăn suy thoái.
Xét theo logic vĩ mô, phát biểu trên cho thấy mức độ thận trọng cực cao của các ngân hàng trung ương lớn trong giai đoạn chuyển hướng chính sách tiền tệ. Dù bóng mây lạm phát đình trệ vẫn chưa tan, giới hoạch định chính sách rõ ràng ý thức được rằng việc siết quá nhanh có thể tạo áp lực giảm xuống đối với nền kinh tế thực. Tuy nhiên, thái độ mơ hồ và thiên về phòng thủ này lại càng làm gia tăng sự không chắc chắn của lộ trình lãi suất toàn cầu, và chưa thể loại bỏ thực sự các rủi ro tiềm ẩn của việc lạm phát kéo dài.
Trên thị trường tài chính truyền thống, quan điểm có phần “nghiêng về ôn hòa” của Bailey trong ngắn hạn đã kiềm chế diễn biến của tỷ giá bảng Anh, đồng thời dẫn tới việc định giá lại đối với sự phân hóa chính sách của các ngân hàng trung ương trên toàn cầu. Mặc dù cùng ngày, chỉ số bán dẫn Philadelphia tăng 3% nhờ nhóm cổ phiếu công nghệ đi lên, song bối cảnh lãi suất vĩ mô bấp bênh vẫn là lưỡi dao Damocles treo trên đầu tài sản rủi ro; mức độ “mong manh” của định giá tài sản vẫn chưa được cải thiện một cách căn bản.
Đối với thị trường tiền mã hóa, kỳ vọng về thanh khoản thuộc hệ thống thanh khoản quốc gia dao động liên tục sẽ trực tiếp kìm hãm sự mở rộng bền bỉ của tâm lý đầu cơ. Khi các ngân hàng trung ương hàng đầu thiếu một lộ trình chính sách rõ ràng và có thể dự đoán, các quỹ tổ chức thường sẽ chọn đứng ngoài quan sát, thậm chí chốt/giảm bớt vị thế khi giá cao để tránh rủi ro biến động. Cho đến khi chu kỳ nới lỏng thanh khoản toàn diện thực sự được xác lập, áp lực giảm giá và dao động đối với tài sản tiền mã hóa vẫn không thể xem nhẹ. $BTC
#BankOfEngland #InterestRates #MacroEconomics
Thống đốc Ngân hàng Trung ương Anh (BOE) Andrew Bailey trong phát biểu công khai mới nhất đã khẳng định rằng trong nội bộ ngân hàng trung ương vẫn chưa từng thảo luận về khả năng tăng lãi suất bốn lần. Lời tuyên bố này đã dội một gáo nước lạnh trực tiếp lên những kỳ vọng quá mức của thị trường trong thời gian gần đây rằng Anh có thể theo đuổi một lộ trình thắt chặt mạnh tay. Đồng thời, nó cũng phản ánh sự giằng co sâu sắc của các ngân hàng trung ương chủ chốt ở châu Âu giữa mục tiêu chống lạm phát và ngăn suy thoái.
Xét theo logic vĩ mô, phát biểu trên cho thấy mức độ thận trọng cực cao của các ngân hàng trung ương lớn trong giai đoạn chuyển hướng chính sách tiền tệ. Dù bóng mây lạm phát đình trệ vẫn chưa tan, giới hoạch định chính sách rõ ràng ý thức được rằng việc siết quá nhanh có thể tạo áp lực giảm xuống đối với nền kinh tế thực. Tuy nhiên, thái độ mơ hồ và thiên về phòng thủ này lại càng làm gia tăng sự không chắc chắn của lộ trình lãi suất toàn cầu, và chưa thể loại bỏ thực sự các rủi ro tiềm ẩn của việc lạm phát kéo dài.
Trên thị trường tài chính truyền thống, quan điểm có phần “nghiêng về ôn hòa” của Bailey trong ngắn hạn đã kiềm chế diễn biến của tỷ giá bảng Anh, đồng thời dẫn tới việc định giá lại đối với sự phân hóa chính sách của các ngân hàng trung ương trên toàn cầu. Mặc dù cùng ngày, chỉ số bán dẫn Philadelphia tăng 3% nhờ nhóm cổ phiếu công nghệ đi lên, song bối cảnh lãi suất vĩ mô bấp bênh vẫn là lưỡi dao Damocles treo trên đầu tài sản rủi ro; mức độ “mong manh” của định giá tài sản vẫn chưa được cải thiện một cách căn bản.
Đối với thị trường tiền mã hóa, kỳ vọng về thanh khoản thuộc hệ thống thanh khoản quốc gia dao động liên tục sẽ trực tiếp kìm hãm sự mở rộng bền bỉ của tâm lý đầu cơ. Khi các ngân hàng trung ương hàng đầu thiếu một lộ trình chính sách rõ ràng và có thể dự đoán, các quỹ tổ chức thường sẽ chọn đứng ngoài quan sát, thậm chí chốt/giảm bớt vị thế khi giá cao để tránh rủi ro biến động. Cho đến khi chu kỳ nới lỏng thanh khoản toàn diện thực sự được xác lập, áp lực giảm giá và dao động đối với tài sản tiền mã hóa vẫn không thể xem nhẹ. $BTC
#BankOfEngland #InterestRates #MacroEconomics
Xét theo logic vĩ mô, phát biểu trên cho thấy mức độ thận trọng cực cao của các ngân hàng trung ương lớn trong giai đoạn chuyển hướng chính sách tiền tệ. Dù bóng mây lạm phát đình trệ vẫn chưa tan, giới hoạch định chính sách rõ ràng ý thức được rằng việc siết quá nhanh có thể tạo áp lực giảm xuống đối với nền kinh tế thực. Tuy nhiên, thái độ mơ hồ và thiên về phòng thủ này lại càng làm gia tăng sự không chắc chắn của lộ trình lãi suất toàn cầu, và chưa thể loại bỏ thực sự các rủi ro tiềm ẩn của việc lạm phát kéo dài.
Trên thị trường tài chính truyền thống, quan điểm có phần “nghiêng về ôn hòa” của Bailey trong ngắn hạn đã kiềm chế diễn biến của tỷ giá bảng Anh, đồng thời dẫn tới việc định giá lại đối với sự phân hóa chính sách của các ngân hàng trung ương trên toàn cầu. Mặc dù cùng ngày, chỉ số bán dẫn Philadelphia tăng 3% nhờ nhóm cổ phiếu công nghệ đi lên, song bối cảnh lãi suất vĩ mô bấp bênh vẫn là lưỡi dao Damocles treo trên đầu tài sản rủi ro; mức độ “mong manh” của định giá tài sản vẫn chưa được cải thiện một cách căn bản.
Đối với thị trường tiền mã hóa, kỳ vọng về thanh khoản thuộc hệ thống thanh khoản quốc gia dao động liên tục sẽ trực tiếp kìm hãm sự mở rộng bền bỉ của tâm lý đầu cơ. Khi các ngân hàng trung ương hàng đầu thiếu một lộ trình chính sách rõ ràng và có thể dự đoán, các quỹ tổ chức thường sẽ chọn đứng ngoài quan sát, thậm chí chốt/giảm bớt vị thế khi giá cao để tránh rủi ro biến động. Cho đến khi chu kỳ nới lỏng thanh khoản toàn diện thực sự được xác lập, áp lực giảm giá và dao động đối với tài sản tiền mã hóa vẫn không thể xem nhẹ. $BTC
#BankOfEngland #InterestRates #MacroEconomics
133

·
--
Trong quyết định chính sách mới nhất, Thống đốc Ngân hàng Trung ương Anh Andrew Bailey chính thức công bố rằng Ngân hàng Trung ương Anh sẽ hủy kế hoạch bán trái phiếu chính phủ dài hạn đã dự kiến trước đó và dời toàn bộ các đợt đấu giá thắt chặt định lượng (QT) sang tháng 4 năm tới. Theo kế hoạch mới, danh mục tài sản trị giá 4,88 nghìn tỷ bảng Anh sẽ được xử lý dần trước tháng 9 năm 2034; trong đó, 1,2 nghìn tỷ bảng Anh trái phiếu dài hạn đáo hạn vào năm 2049 hoặc sau đó sẽ được giữ lại, còn lại các tài sản khác sẽ được xử lý theo từng giai đoạn. Động thái này đánh dấu một bước ngoặt đáng kể trong nhịp độ thu hẹp quy mô (balance sheet) của Ngân hàng Trung ương Anh.
Sở dĩ điều chỉnh này thu hút sự chú ý vì trước đó thị trường nhìn chung lo ngại việc thu hẹp mạnh có thể tạo áp lực bán lớn lên thị trường trái phiếu chính phủ kỳ hạn dài vốn đã mong manh của Anh. Ngân hàng Trung ương Anh chọn cách chậm lại lộ trình rút lui tại thời điểm hiện tại, với logic cốt lõi là cân bằng giữa chi phí tài khóa và sự ổn định của thị trường. Ông Bailey nhấn mạnh phương án này nhằm dung hòa giữa tính độc lập của chính sách tiền tệ và hiệu quả tài khóa; về bản chất, đây là việc đặt “phanh” cho nguồn cung trái phiếu chính phủ đang quá nóng, nhằm tránh xảy ra biến động mạnh không kiểm soát ở đầu lãi suất.
Xét theo phản ứng của các thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu dài hạn đã trực tiếp giúp xóa bớt áp lực tăng ngắn hạn đối với lợi suất trái phiếu chính phủ Anh. Tính thanh khoản ở kỳ hạn dài được bảo vệ tạm thời theo từng giai đoạn, đồng thời tâm lý căng thẳng trên thị trường tỷ giá bảng Anh và các hợp đồng hoán đổi lãi suất liên quan cũng phần nào được giảm nhiệt. Đối với thanh khoản vĩ mô toàn cầu, mọi điều chỉnh nhỏ và sự chậm lại trong hoạt động thắt chặt định lượng của các ngân hàng trung ương lớn đều gửi tín hiệu rằng các ngân hàng trung ương đang hết sức cảnh giác trước nguy cơ thu hẹp bảng cân đối kế toán quá nhanh.
Với giới crypto của chúng ta, những điều chỉnh về thanh khoản như thế này cũng đáng được theo dõi liên tục. Dù việc Ngân hàng Trung ương Anh trì hoãn QT không đồng nghĩa với việc bắt đầu một đợt bơm tiền (mở rộng thanh khoản) mới, thì nó vẫn thực sự làm giảm áp lực hút thanh khoản ở thị trường ngoài khơi. Hiện tại, các tài sản chủ đạo như $BTC đang trong giai đoạn quan sát biến động cực kỳ nhạy cảm với thanh khoản vĩ mô; việc áp lực thanh khoản từ bên ngoài suy giảm ở biên đã giúp thị trường có thêm chút “thở”, nhưng về sau vẫn cần tiếp tục theo dõi nhịp độ cuộc giằng co tổng thể giữa lạm phát và chính sách thắt chặt của các ngân hàng trung ương lớn trên thế giới.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Trong quyết định chính sách mới nhất, Thống đốc Ngân hàng Trung ương Anh Andrew Bailey chính thức công bố rằng Ngân hàng Trung ương Anh sẽ hủy kế hoạch bán trái phiếu chính phủ dài hạn đã dự kiến trước đó và dời toàn bộ các đợt đấu giá thắt chặt định lượng (QT) sang tháng 4 năm tới. Theo kế hoạch mới, danh mục tài sản trị giá 4,88 nghìn tỷ bảng Anh sẽ được xử lý dần trước tháng 9 năm 2034; trong đó, 1,2 nghìn tỷ bảng Anh trái phiếu dài hạn đáo hạn vào năm 2049 hoặc sau đó sẽ được giữ lại, còn lại các tài sản khác sẽ được xử lý theo từng giai đoạn. Động thái này đánh dấu một bước ngoặt đáng kể trong nhịp độ thu hẹp quy mô (balance sheet) của Ngân hàng Trung ương Anh.
Sở dĩ điều chỉnh này thu hút sự chú ý vì trước đó thị trường nhìn chung lo ngại việc thu hẹp mạnh có thể tạo áp lực bán lớn lên thị trường trái phiếu chính phủ kỳ hạn dài vốn đã mong manh của Anh. Ngân hàng Trung ương Anh chọn cách chậm lại lộ trình rút lui tại thời điểm hiện tại, với logic cốt lõi là cân bằng giữa chi phí tài khóa và sự ổn định của thị trường. Ông Bailey nhấn mạnh phương án này nhằm dung hòa giữa tính độc lập của chính sách tiền tệ và hiệu quả tài khóa; về bản chất, đây là việc đặt “phanh” cho nguồn cung trái phiếu chính phủ đang quá nóng, nhằm tránh xảy ra biến động mạnh không kiểm soát ở đầu lãi suất.
Xét theo phản ứng của các thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu dài hạn đã trực tiếp giúp xóa bớt áp lực tăng ngắn hạn đối với lợi suất trái phiếu chính phủ Anh. Tính thanh khoản ở kỳ hạn dài được bảo vệ tạm thời theo từng giai đoạn, đồng thời tâm lý căng thẳng trên thị trường tỷ giá bảng Anh và các hợp đồng hoán đổi lãi suất liên quan cũng phần nào được giảm nhiệt. Đối với thanh khoản vĩ mô toàn cầu, mọi điều chỉnh nhỏ và sự chậm lại trong hoạt động thắt chặt định lượng của các ngân hàng trung ương lớn đều gửi tín hiệu rằng các ngân hàng trung ương đang hết sức cảnh giác trước nguy cơ thu hẹp bảng cân đối kế toán quá nhanh.
Với giới crypto của chúng ta, những điều chỉnh về thanh khoản như thế này cũng đáng được theo dõi liên tục. Dù việc Ngân hàng Trung ương Anh trì hoãn QT không đồng nghĩa với việc bắt đầu một đợt bơm tiền (mở rộng thanh khoản) mới, thì nó vẫn thực sự làm giảm áp lực hút thanh khoản ở thị trường ngoài khơi. Hiện tại, các tài sản chủ đạo như $BTC đang trong giai đoạn quan sát biến động cực kỳ nhạy cảm với thanh khoản vĩ mô; việc áp lực thanh khoản từ bên ngoài suy giảm ở biên đã giúp thị trường có thêm chút “thở”, nhưng về sau vẫn cần tiếp tục theo dõi nhịp độ cuộc giằng co tổng thể giữa lạm phát và chính sách thắt chặt của các ngân hàng trung ương lớn trên thế giới.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Sở dĩ điều chỉnh này thu hút sự chú ý vì trước đó thị trường nhìn chung lo ngại việc thu hẹp mạnh có thể tạo áp lực bán lớn lên thị trường trái phiếu chính phủ kỳ hạn dài vốn đã mong manh của Anh. Ngân hàng Trung ương Anh chọn cách chậm lại lộ trình rút lui tại thời điểm hiện tại, với logic cốt lõi là cân bằng giữa chi phí tài khóa và sự ổn định của thị trường. Ông Bailey nhấn mạnh phương án này nhằm dung hòa giữa tính độc lập của chính sách tiền tệ và hiệu quả tài khóa; về bản chất, đây là việc đặt “phanh” cho nguồn cung trái phiếu chính phủ đang quá nóng, nhằm tránh xảy ra biến động mạnh không kiểm soát ở đầu lãi suất.
Xét theo phản ứng của các thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu dài hạn đã trực tiếp giúp xóa bớt áp lực tăng ngắn hạn đối với lợi suất trái phiếu chính phủ Anh. Tính thanh khoản ở kỳ hạn dài được bảo vệ tạm thời theo từng giai đoạn, đồng thời tâm lý căng thẳng trên thị trường tỷ giá bảng Anh và các hợp đồng hoán đổi lãi suất liên quan cũng phần nào được giảm nhiệt. Đối với thanh khoản vĩ mô toàn cầu, mọi điều chỉnh nhỏ và sự chậm lại trong hoạt động thắt chặt định lượng của các ngân hàng trung ương lớn đều gửi tín hiệu rằng các ngân hàng trung ương đang hết sức cảnh giác trước nguy cơ thu hẹp bảng cân đối kế toán quá nhanh.
Với giới crypto của chúng ta, những điều chỉnh về thanh khoản như thế này cũng đáng được theo dõi liên tục. Dù việc Ngân hàng Trung ương Anh trì hoãn QT không đồng nghĩa với việc bắt đầu một đợt bơm tiền (mở rộng thanh khoản) mới, thì nó vẫn thực sự làm giảm áp lực hút thanh khoản ở thị trường ngoài khơi. Hiện tại, các tài sản chủ đạo như $BTC đang trong giai đoạn quan sát biến động cực kỳ nhạy cảm với thanh khoản vĩ mô; việc áp lực thanh khoản từ bên ngoài suy giảm ở biên đã giúp thị trường có thêm chút “thở”, nhưng về sau vẫn cần tiếp tục theo dõi nhịp độ cuộc giằng co tổng thể giữa lạm phát và chính sách thắt chặt của các ngân hàng trung ương lớn trên thế giới.
#BankOfEngland #QuantitativeTightening #GlobalMacro
3
Thống đốc Ngân hàng Trung ương Anh Andrew Bailey trong đợt điều chỉnh chính sách bảng cân đối kế toán mới nhất đã công bố chính thức hủy kế hoạch bán ra trái phiếu chính phủ kỳ hạn dài, đồng thời dời toàn bộ các phiên đấu thầu thắt chặt định lượng (QT) sang tận tháng 4 năm sau. Theo phương án mới, danh mục tài sản tổng cộng 4,88 nghìn tỷ bảng Anh sẽ được tiến hành thanh lý dần trước tháng 9 năm 2034; trong đó 1,2 nghìn tỷ bảng Anh trái phiếu siêu dài hạn đáo hạn vào năm 2049 trở đi sẽ được giữ lại, phần còn lại sẽ được kéo dài đáng kể thời gian xử lý.
Bước ngoặt quan trọng này bề ngoài là nhằm tối ưu hiệu quả tài khóa và tính độc lập của chính sách, nhưng thực chất cho thấy sự cực kỳ mong manh của thị trường nợ công. Trong quá trình thu hẹp bảng cân đối, ngân hàng trung ương buộc phải thỏa hiệp với thực tế thanh khoản của thị trường; việc trì hoãn bán ra trực tiếp phản ánh nỗi lo sâu xa về nhu cầu đối với trái phiếu dài hạn suy yếu và lo ngại lợi suất lại tăng vọt. Lộ trình thắt chặt từng bị cho là mạnh tay trước đó hiện đang vấp phải lực cản đáng kể trong bối cảnh nợ công toàn cầu ở mức cao.
Đối với thị trường vĩ mô truyền thống, việc tạm dừng bán trái phiếu siêu dài hạn chắc chắn giúp trong ngắn hạn giảm áp lực bán đối với trái phiếu chính phủ Anh (Gilts), nhưng kéo dài chu kỳ điều chỉnh bảng cân đối cũng đồng nghĩa với việc độ dai dẳng của lạm phát có thể khó được xóa bỏ hơn. Việc các ngân hàng trung ương lớn toàn cầu liên tục giằng co giữa thắt chặt và cứu trợ cho thấy công tác quản lý thanh khoản quốc gia đã bước vào “hành lang rủi ro” cao; cuộc khủng hoảng niềm tin sâu sắc của thị trường trái phiếu vẫn chưa được giải quyết căn bản.
Đối với tài sản tiền mã hóa, việc ngân hàng trung ương chùn bước trong chính sách thu hẹp bảng cân đối đã phát tín hiệu rằng áp lực thanh khoản có thể đạt đỉnh tạm thời. Tuy nhiên, sự thỏa hiệp thụ động này phản ánh tình trạng mong manh rộng hơn của kinh tế vĩ mô và áp lực lạm phát mang tính địa chính trị (như việc Ngân hàng Trung ương Ukraine cùng ngày buộc phải tăng lãi suất lên 16%). Trong khi thanh khoản vĩ mô chưa thực sự được nới lỏng toàn diện, các tài sản rủi ro như $BTC vẫn cần cảnh giác trước các biến động thứ cấp do nguy cơ nợ lan tỏa.
#BankOfEngland #QuantitativeTightening #Kinh tếVĩmô
Thống đốc Ngân hàng Trung ương Anh Andrew Bailey trong đợt điều chỉnh chính sách bảng cân đối kế toán mới nhất đã công bố chính thức hủy kế hoạch bán ra trái phiếu chính phủ kỳ hạn dài, đồng thời dời toàn bộ các phiên đấu thầu thắt chặt định lượng (QT) sang tận tháng 4 năm sau. Theo phương án mới, danh mục tài sản tổng cộng 4,88 nghìn tỷ bảng Anh sẽ được tiến hành thanh lý dần trước tháng 9 năm 2034; trong đó 1,2 nghìn tỷ bảng Anh trái phiếu siêu dài hạn đáo hạn vào năm 2049 trở đi sẽ được giữ lại, phần còn lại sẽ được kéo dài đáng kể thời gian xử lý.
Bước ngoặt quan trọng này bề ngoài là nhằm tối ưu hiệu quả tài khóa và tính độc lập của chính sách, nhưng thực chất cho thấy sự cực kỳ mong manh của thị trường nợ công. Trong quá trình thu hẹp bảng cân đối, ngân hàng trung ương buộc phải thỏa hiệp với thực tế thanh khoản của thị trường; việc trì hoãn bán ra trực tiếp phản ánh nỗi lo sâu xa về nhu cầu đối với trái phiếu dài hạn suy yếu và lo ngại lợi suất lại tăng vọt. Lộ trình thắt chặt từng bị cho là mạnh tay trước đó hiện đang vấp phải lực cản đáng kể trong bối cảnh nợ công toàn cầu ở mức cao.
Đối với thị trường vĩ mô truyền thống, việc tạm dừng bán trái phiếu siêu dài hạn chắc chắn giúp trong ngắn hạn giảm áp lực bán đối với trái phiếu chính phủ Anh (Gilts), nhưng kéo dài chu kỳ điều chỉnh bảng cân đối cũng đồng nghĩa với việc độ dai dẳng của lạm phát có thể khó được xóa bỏ hơn. Việc các ngân hàng trung ương lớn toàn cầu liên tục giằng co giữa thắt chặt và cứu trợ cho thấy công tác quản lý thanh khoản quốc gia đã bước vào “hành lang rủi ro” cao; cuộc khủng hoảng niềm tin sâu sắc của thị trường trái phiếu vẫn chưa được giải quyết căn bản.
Đối với tài sản tiền mã hóa, việc ngân hàng trung ương chùn bước trong chính sách thu hẹp bảng cân đối đã phát tín hiệu rằng áp lực thanh khoản có thể đạt đỉnh tạm thời. Tuy nhiên, sự thỏa hiệp thụ động này phản ánh tình trạng mong manh rộng hơn của kinh tế vĩ mô và áp lực lạm phát mang tính địa chính trị (như việc Ngân hàng Trung ương Ukraine cùng ngày buộc phải tăng lãi suất lên 16%). Trong khi thanh khoản vĩ mô chưa thực sự được nới lỏng toàn diện, các tài sản rủi ro như $BTC vẫn cần cảnh giác trước các biến động thứ cấp do nguy cơ nợ lan tỏa.
#BankOfEngland #QuantitativeTightening #Kinh tếVĩmô
Bước ngoặt quan trọng này bề ngoài là nhằm tối ưu hiệu quả tài khóa và tính độc lập của chính sách, nhưng thực chất cho thấy sự cực kỳ mong manh của thị trường nợ công. Trong quá trình thu hẹp bảng cân đối, ngân hàng trung ương buộc phải thỏa hiệp với thực tế thanh khoản của thị trường; việc trì hoãn bán ra trực tiếp phản ánh nỗi lo sâu xa về nhu cầu đối với trái phiếu dài hạn suy yếu và lo ngại lợi suất lại tăng vọt. Lộ trình thắt chặt từng bị cho là mạnh tay trước đó hiện đang vấp phải lực cản đáng kể trong bối cảnh nợ công toàn cầu ở mức cao.
Đối với thị trường vĩ mô truyền thống, việc tạm dừng bán trái phiếu siêu dài hạn chắc chắn giúp trong ngắn hạn giảm áp lực bán đối với trái phiếu chính phủ Anh (Gilts), nhưng kéo dài chu kỳ điều chỉnh bảng cân đối cũng đồng nghĩa với việc độ dai dẳng của lạm phát có thể khó được xóa bỏ hơn. Việc các ngân hàng trung ương lớn toàn cầu liên tục giằng co giữa thắt chặt và cứu trợ cho thấy công tác quản lý thanh khoản quốc gia đã bước vào “hành lang rủi ro” cao; cuộc khủng hoảng niềm tin sâu sắc của thị trường trái phiếu vẫn chưa được giải quyết căn bản.
Đối với tài sản tiền mã hóa, việc ngân hàng trung ương chùn bước trong chính sách thu hẹp bảng cân đối đã phát tín hiệu rằng áp lực thanh khoản có thể đạt đỉnh tạm thời. Tuy nhiên, sự thỏa hiệp thụ động này phản ánh tình trạng mong manh rộng hơn của kinh tế vĩ mô và áp lực lạm phát mang tính địa chính trị (như việc Ngân hàng Trung ương Ukraine cùng ngày buộc phải tăng lãi suất lên 16%). Trong khi thanh khoản vĩ mô chưa thực sự được nới lỏng toàn diện, các tài sản rủi ro như $BTC vẫn cần cảnh giác trước các biến động thứ cấp do nguy cơ nợ lan tỏa.
#BankOfEngland #QuantitativeTightening #Kinh tếVĩmô
1

Thống đốc Ngân hàng Trung ương Anh Andrew Bailey (Andrew Bailey) tại cuộc họp chính sách gần đây đã công bố một bước chuyển lớn theo hướng hỗ trợ thanh khoản: chính thức hủy kế hoạch bán các trái phiếu chính phủ dài hạn, đồng thời quyết định lùi toàn bộ các đợt đấu giá siết thanh khoản (QT) sang tháng 4 năm tới. Theo phương án đã được điều chỉnh, trong tổng danh mục tài sản trị giá 4,88 nghìn tỷ bảng Anh của mình, sẽ giữ lại 1,2 nghìn tỷ bảng Anh trái phiếu chính phủ dài hạn đáo hạn vào năm 2049 trở đi; phần còn lại cũng sẽ làm chậm đáng kể nhịp độ thanh lý, nhằm giảm tối đa biến động và áp lực bán lên thị trường.
Xét từ góc độ phân tích kỹ thuật vĩ mô, việc ngân hàng trung ương tạm dừng bán tháo trái phiếu dài hạn là một tín hiệu cải thiện đáng kể về mặt biên độ thanh khoản. Động thái này trực tiếp loại bỏ “núi áp lực” đè lên đầu mút lợi suất trái phiếu chính phủ kỳ hạn dài của Anh, cho thấy các ngân hàng trung ương lớn hơn có xu hướng ưu tiên ổn định tài chính trong bối cảnh đối mặt rủi ro, qua đó sẵn sàng đóng vai trò hỗ trợ thanh khoản. Trước bối cảnh chính sách của nhiều ngân hàng trung ương phân hóa và áp lực lạm phát do địa chính trị chưa hạ nhiệt, việc Ngân hàng Trung ương Anh thực chất làm chậm việc thu hẹp bảng cân đối kế toán sẽ rót thêm một “liều thuốc trấn an” mạnh mẽ vào thị trường thu nhập cố định toàn cầu.
Trên các thị trường tài chính truyền thống, quyết định này sẽ có tác dụng kìm nén chi phí vay dài hạn trên phạm vi toàn cầu, hỗ trợ giá của các tài sản thu nhập cố định và giảm bớt áp lực giãn rộng chênh lệch tín dụng. Khi áp lực từ đường cong lợi suất trái phiếu chính phủ được giảm bớt theo hướng kỹ thuật, logic phân bổ của vốn phòng ngừa và đầu cơ sẽ quay trở lại nghiêng về tài sản rủi ro, qua đó cải thiện môi trường khẩu vị rủi ro ở cấp độ vĩ mô chung (Risk-On).
Đối với thị trường tiền mã hóa, việc các ngân hàng trung ương lớn tạm dừng “rút nước” là một tín hiệu thanh khoản hết sức tích cực. Điểm uốn của thanh khoản toàn cầu về mặt ẩn thường hình thành nền trước khi rủi ro tài sản bùng nổ toàn diện. Khi lợi suất trái phiếu kỳ hạn dài được kiềm chế và áp lực bán tháo được gỡ bỏ, chi phí cơ hội của dòng vốn giảm xuống, các tài sản mã hóa cốt lõi như $BTC được kỳ vọng sẽ tiếp tục bộc phát động năng phe mua và quá trình điều chỉnh định giá trong bối cảnh kỳ vọng thanh khoản phục hồi.📈
#BankOfEngland #QuantitativeTightening #Liquidity
Thống đốc Ngân hàng Trung ương Anh Andrew Bailey (Andrew Bailey) tại cuộc họp chính sách gần đây đã công bố một bước chuyển lớn theo hướng hỗ trợ thanh khoản: chính thức hủy kế hoạch bán các trái phiếu chính phủ dài hạn, đồng thời quyết định lùi toàn bộ các đợt đấu giá siết thanh khoản (QT) sang tháng 4 năm tới. Theo phương án đã được điều chỉnh, trong tổng danh mục tài sản trị giá 4,88 nghìn tỷ bảng Anh của mình, sẽ giữ lại 1,2 nghìn tỷ bảng Anh trái phiếu chính phủ dài hạn đáo hạn vào năm 2049 trở đi; phần còn lại cũng sẽ làm chậm đáng kể nhịp độ thanh lý, nhằm giảm tối đa biến động và áp lực bán lên thị trường.
Xét từ góc độ phân tích kỹ thuật vĩ mô, việc ngân hàng trung ương tạm dừng bán tháo trái phiếu dài hạn là một tín hiệu cải thiện đáng kể về mặt biên độ thanh khoản. Động thái này trực tiếp loại bỏ “núi áp lực” đè lên đầu mút lợi suất trái phiếu chính phủ kỳ hạn dài của Anh, cho thấy các ngân hàng trung ương lớn hơn có xu hướng ưu tiên ổn định tài chính trong bối cảnh đối mặt rủi ro, qua đó sẵn sàng đóng vai trò hỗ trợ thanh khoản. Trước bối cảnh chính sách của nhiều ngân hàng trung ương phân hóa và áp lực lạm phát do địa chính trị chưa hạ nhiệt, việc Ngân hàng Trung ương Anh thực chất làm chậm việc thu hẹp bảng cân đối kế toán sẽ rót thêm một “liều thuốc trấn an” mạnh mẽ vào thị trường thu nhập cố định toàn cầu.
Trên các thị trường tài chính truyền thống, quyết định này sẽ có tác dụng kìm nén chi phí vay dài hạn trên phạm vi toàn cầu, hỗ trợ giá của các tài sản thu nhập cố định và giảm bớt áp lực giãn rộng chênh lệch tín dụng. Khi áp lực từ đường cong lợi suất trái phiếu chính phủ được giảm bớt theo hướng kỹ thuật, logic phân bổ của vốn phòng ngừa và đầu cơ sẽ quay trở lại nghiêng về tài sản rủi ro, qua đó cải thiện môi trường khẩu vị rủi ro ở cấp độ vĩ mô chung (Risk-On).
Đối với thị trường tiền mã hóa, việc các ngân hàng trung ương lớn tạm dừng “rút nước” là một tín hiệu thanh khoản hết sức tích cực. Điểm uốn của thanh khoản toàn cầu về mặt ẩn thường hình thành nền trước khi rủi ro tài sản bùng nổ toàn diện. Khi lợi suất trái phiếu kỳ hạn dài được kiềm chế và áp lực bán tháo được gỡ bỏ, chi phí cơ hội của dòng vốn giảm xuống, các tài sản mã hóa cốt lõi như $BTC được kỳ vọng sẽ tiếp tục bộc phát động năng phe mua và quá trình điều chỉnh định giá trong bối cảnh kỳ vọng thanh khoản phục hồi.📈
#BankOfEngland #QuantitativeTightening #Liquidity
Xét từ góc độ phân tích kỹ thuật vĩ mô, việc ngân hàng trung ương tạm dừng bán tháo trái phiếu dài hạn là một tín hiệu cải thiện đáng kể về mặt biên độ thanh khoản. Động thái này trực tiếp loại bỏ “núi áp lực” đè lên đầu mút lợi suất trái phiếu chính phủ kỳ hạn dài của Anh, cho thấy các ngân hàng trung ương lớn hơn có xu hướng ưu tiên ổn định tài chính trong bối cảnh đối mặt rủi ro, qua đó sẵn sàng đóng vai trò hỗ trợ thanh khoản. Trước bối cảnh chính sách của nhiều ngân hàng trung ương phân hóa và áp lực lạm phát do địa chính trị chưa hạ nhiệt, việc Ngân hàng Trung ương Anh thực chất làm chậm việc thu hẹp bảng cân đối kế toán sẽ rót thêm một “liều thuốc trấn an” mạnh mẽ vào thị trường thu nhập cố định toàn cầu.
Trên các thị trường tài chính truyền thống, quyết định này sẽ có tác dụng kìm nén chi phí vay dài hạn trên phạm vi toàn cầu, hỗ trợ giá của các tài sản thu nhập cố định và giảm bớt áp lực giãn rộng chênh lệch tín dụng. Khi áp lực từ đường cong lợi suất trái phiếu chính phủ được giảm bớt theo hướng kỹ thuật, logic phân bổ của vốn phòng ngừa và đầu cơ sẽ quay trở lại nghiêng về tài sản rủi ro, qua đó cải thiện môi trường khẩu vị rủi ro ở cấp độ vĩ mô chung (Risk-On).
Đối với thị trường tiền mã hóa, việc các ngân hàng trung ương lớn tạm dừng “rút nước” là một tín hiệu thanh khoản hết sức tích cực. Điểm uốn của thanh khoản toàn cầu về mặt ẩn thường hình thành nền trước khi rủi ro tài sản bùng nổ toàn diện. Khi lợi suất trái phiếu kỳ hạn dài được kiềm chế và áp lực bán tháo được gỡ bỏ, chi phí cơ hội của dòng vốn giảm xuống, các tài sản mã hóa cốt lõi như $BTC được kỳ vọng sẽ tiếp tục bộc phát động năng phe mua và quá trình điều chỉnh định giá trong bối cảnh kỳ vọng thanh khoản phục hồi.📈
#BankOfEngland #QuantitativeTightening #Liquidity
44
·
--
Ngân hàng Trung ương Anh bị tố đang chuẩn bị tạm dừng việc bán trái phiếu dài hạn trước khi Bộ trưởng Tài chính Anh Jeremy Hunt (Jeremy Hunt) công bố kế hoạch ngân sách đầu tiên vào ngày 28/10. Theo tờ The Telegraph, ngân hàng trung ương có kế hoạch dừng việc bán ra số lượng trái phiếu kỳ hạn 20 năm và 30 năm mà họ đã tích lũy trong các giai đoạn khủng hoảng tài chính trước đó, nhằm giảm bớt áp lực gia tăng chi phí đi vay lên Bộ Tài chính.
Điểm then chốt đằng sau động thái này là khoản thâm hụt tài chính rất lớn. Các nhà kinh tế ước tính rằng kể từ khi bắt đầu bán các khoản nợ dài hạn này vào năm 2022, đã gây thiệt hại khoảng 22 tỷ bảng Anh cho người nộp thuế Anh. Trong bối cảnh thị trường trái phiếu toàn cầu đang chứng kiến làn sóng bán tháo, việc dừng bán tháo chiết khấu kiểu này có thể giúp Bộ Tài chính tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm, từ đó tạo thêm một khoảng dư địa chính sách cho vị Bộ trưởng Tài chính mới nhậm chức, dù đồng thời cũng làm cho các quy tắc ngân sách nhằm cân bằng chi tiêu hằng ngày trở nên phức tạp hơn.
Xét theo góc nhìn vĩ mô truyền thống, việc điều chỉnh nhịp độ thu hẹp bảng cân đối của ngân hàng trung ương sẽ tác động trực tiếp đến cán cân cung - cầu trên thị trường trái phiếu. Việc tạm dừng bán trái phiếu kỳ hạn dài giúp phần nào giảm áp lực tăng lợi suất ở đoạn dài trong một giai đoạn nhất định, đồng thời phần nào ổn định tâm lý thị trường đối với mức độ tín nhiệm chủ quyền của Anh. Qua đó, cuộc giằng co về thanh khoản giữa USD và bảng Anh cũng sẽ có sự điều chỉnh nhỏ.
Đối với thị trường tiền mã hóa, điều này phản ánh sự cân bằng thực tế mà các ngân hàng trung ương lớn đang phải đối mặt giữa thắt chặt thanh khoản và khả năng chịu đựng của tài chính công. Mặc dù điều này không có nghĩa là hoàn toàn chuyển sang nới lỏng, nhưng áp lực bán tháo ở đoạn dài suy giảm có thể khiến môi trường thanh khoản tổng thể phần nào dễ thở hơn. Các nhà đầu tư tiền mã hóa sau đó có thể tiếp tục theo dõi phản ứng động của thị trường trái phiếu chính phủ ở các nền kinh tế lớn, đồng thời nhìn nhận một cách lý tính những thay đổi mang tính cấu trúc của dòng vốn. $BTC
#BankOfEngland #Bonds #MacroEconomy
Ngân hàng Trung ương Anh bị tố đang chuẩn bị tạm dừng việc bán trái phiếu dài hạn trước khi Bộ trưởng Tài chính Anh Jeremy Hunt (Jeremy Hunt) công bố kế hoạch ngân sách đầu tiên vào ngày 28/10. Theo tờ The Telegraph, ngân hàng trung ương có kế hoạch dừng việc bán ra số lượng trái phiếu kỳ hạn 20 năm và 30 năm mà họ đã tích lũy trong các giai đoạn khủng hoảng tài chính trước đó, nhằm giảm bớt áp lực gia tăng chi phí đi vay lên Bộ Tài chính.
Điểm then chốt đằng sau động thái này là khoản thâm hụt tài chính rất lớn. Các nhà kinh tế ước tính rằng kể từ khi bắt đầu bán các khoản nợ dài hạn này vào năm 2022, đã gây thiệt hại khoảng 22 tỷ bảng Anh cho người nộp thuế Anh. Trong bối cảnh thị trường trái phiếu toàn cầu đang chứng kiến làn sóng bán tháo, việc dừng bán tháo chiết khấu kiểu này có thể giúp Bộ Tài chính tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm, từ đó tạo thêm một khoảng dư địa chính sách cho vị Bộ trưởng Tài chính mới nhậm chức, dù đồng thời cũng làm cho các quy tắc ngân sách nhằm cân bằng chi tiêu hằng ngày trở nên phức tạp hơn.
Xét theo góc nhìn vĩ mô truyền thống, việc điều chỉnh nhịp độ thu hẹp bảng cân đối của ngân hàng trung ương sẽ tác động trực tiếp đến cán cân cung - cầu trên thị trường trái phiếu. Việc tạm dừng bán trái phiếu kỳ hạn dài giúp phần nào giảm áp lực tăng lợi suất ở đoạn dài trong một giai đoạn nhất định, đồng thời phần nào ổn định tâm lý thị trường đối với mức độ tín nhiệm chủ quyền của Anh. Qua đó, cuộc giằng co về thanh khoản giữa USD và bảng Anh cũng sẽ có sự điều chỉnh nhỏ.
Đối với thị trường tiền mã hóa, điều này phản ánh sự cân bằng thực tế mà các ngân hàng trung ương lớn đang phải đối mặt giữa thắt chặt thanh khoản và khả năng chịu đựng của tài chính công. Mặc dù điều này không có nghĩa là hoàn toàn chuyển sang nới lỏng, nhưng áp lực bán tháo ở đoạn dài suy giảm có thể khiến môi trường thanh khoản tổng thể phần nào dễ thở hơn. Các nhà đầu tư tiền mã hóa sau đó có thể tiếp tục theo dõi phản ứng động của thị trường trái phiếu chính phủ ở các nền kinh tế lớn, đồng thời nhìn nhận một cách lý tính những thay đổi mang tính cấu trúc của dòng vốn. $BTC
#BankOfEngland #Bonds #MacroEconomy
Điểm then chốt đằng sau động thái này là khoản thâm hụt tài chính rất lớn. Các nhà kinh tế ước tính rằng kể từ khi bắt đầu bán các khoản nợ dài hạn này vào năm 2022, đã gây thiệt hại khoảng 22 tỷ bảng Anh cho người nộp thuế Anh. Trong bối cảnh thị trường trái phiếu toàn cầu đang chứng kiến làn sóng bán tháo, việc dừng bán tháo chiết khấu kiểu này có thể giúp Bộ Tài chính tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm, từ đó tạo thêm một khoảng dư địa chính sách cho vị Bộ trưởng Tài chính mới nhậm chức, dù đồng thời cũng làm cho các quy tắc ngân sách nhằm cân bằng chi tiêu hằng ngày trở nên phức tạp hơn.
Xét theo góc nhìn vĩ mô truyền thống, việc điều chỉnh nhịp độ thu hẹp bảng cân đối của ngân hàng trung ương sẽ tác động trực tiếp đến cán cân cung - cầu trên thị trường trái phiếu. Việc tạm dừng bán trái phiếu kỳ hạn dài giúp phần nào giảm áp lực tăng lợi suất ở đoạn dài trong một giai đoạn nhất định, đồng thời phần nào ổn định tâm lý thị trường đối với mức độ tín nhiệm chủ quyền của Anh. Qua đó, cuộc giằng co về thanh khoản giữa USD và bảng Anh cũng sẽ có sự điều chỉnh nhỏ.
Đối với thị trường tiền mã hóa, điều này phản ánh sự cân bằng thực tế mà các ngân hàng trung ương lớn đang phải đối mặt giữa thắt chặt thanh khoản và khả năng chịu đựng của tài chính công. Mặc dù điều này không có nghĩa là hoàn toàn chuyển sang nới lỏng, nhưng áp lực bán tháo ở đoạn dài suy giảm có thể khiến môi trường thanh khoản tổng thể phần nào dễ thở hơn. Các nhà đầu tư tiền mã hóa sau đó có thể tiếp tục theo dõi phản ứng động của thị trường trái phiếu chính phủ ở các nền kinh tế lớn, đồng thời nhìn nhận một cách lý tính những thay đổi mang tính cấu trúc của dòng vốn. $BTC
#BankOfEngland #Bonds #MacroEconomy
48
Theo báo cáo mới nhất của tờ <a>Daily Telegraph</a> của Anh, trước thềm việc Bộ trưởng Tài chính Jeremy Hunt công bố gói ngân sách tài khóa đầu tiên vào ngày 28/10, Ngân hàng Trung ương Anh (BOE) đang chuẩn bị dừng việc bán các trái phiếu chính phủ kỳ hạn 20 năm và 30 năm. Việc điều chỉnh chính sách này nhằm giảm bớt áp lực rất lớn lên Bộ Tài chính do chi phí vay vốn tăng vọt; trước đó, những khoản nợ dài hạn tích lũy trong giai đoạn khủng hoảng tài chính đã gây ra khoản lỗ khổng lồ cho người nộp thuế khoảng 22 tỷ bảng Anh kể từ khi được bán ra từ năm 2022.
Xét theo logic vĩ mô sâu xa, trong bối cảnh trái phiếu toàn cầu chịu sức ép bán tháo ngược chiều, BOE bị buộc phải đạp phanh nới lỏng định lượng (QT) một cách thụ động; về bản chất, điều này phản ánh sự xung đột gay gắt giữa tính bền vững của nợ công và chính sách tiền tệ thắt chặt. Mặc dù việc dừng bán lỗ trái phiếu dài hạn có thể tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm tính theo phần lỗ trên sổ sách, nhưng sự thỏa hiệp này không thể che giấu tình trạng mong manh tài khóa sâu xa của Anh; thậm chí còn khiến việc Bộ trưởng Tài chính thực hiện nỗ lực cân bằng ngân sách cho chi tiêu hằng ngày theo quy tắc sẽ trở nên phức tạp và bị động hơn.
Đối với thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu kỳ hạn dài có thể trong ngắn hạn làm hạ nhiệt đà tăng vọt của lợi suất trái phiếu Anh kỳ hạn dài, tạm thời giảm áp lực thanh khoản. Tuy nhiên, điều chỉnh chính sách mang tính bắt buộc này gửi tới thị trường một tín hiệu cảnh báo: tiến trình bình thường hóa bảng cân đối kế toán của các ngân hàng trung ương lớn đang “đâm” vào trần cứng về chi phí nợ công. Nếu áp lực thâm hụt ngân sách tiếp tục buộc ngân hàng trung ương chậm lại trong việc thu hẹp quy mô bảng cân đối, các rủi ro về mở rộng tín dụng bằng đồng nội tệ và nguy cơ lạm phát lần hai sẽ tiếp tục gia tăng.
Đối với thị trường tiền mã hóa, sự “lắc lư” của chính sách tiền tệ do khủng hoảng nợ gây ra không hẳn là tin tốt. Dù kỳ vọng thắt chặt thanh khoản có thể chậm lại phần nào giúp một số tài sản rủi ro như $BTC có thêm chỗ thở tạm thời, nhưng đằng sau đó là sự mong manh của hệ thống tín dụng chủ quyền và bất định vĩ mô; trong ngắn hạn, điều này có thể làm gia tăng biến động của các tài sản chịu tác động mạnh bởi tâm lý phòng thủ. Nhà đầu tư vẫn cần cảnh giác với rủi ro đi xuống do sự phân hóa thanh khoản.
#BankOfEngland #Bonds #MacroEconomy
Theo báo cáo mới nhất của tờ <a>Daily Telegraph</a> của Anh, trước thềm việc Bộ trưởng Tài chính Jeremy Hunt công bố gói ngân sách tài khóa đầu tiên vào ngày 28/10, Ngân hàng Trung ương Anh (BOE) đang chuẩn bị dừng việc bán các trái phiếu chính phủ kỳ hạn 20 năm và 30 năm. Việc điều chỉnh chính sách này nhằm giảm bớt áp lực rất lớn lên Bộ Tài chính do chi phí vay vốn tăng vọt; trước đó, những khoản nợ dài hạn tích lũy trong giai đoạn khủng hoảng tài chính đã gây ra khoản lỗ khổng lồ cho người nộp thuế khoảng 22 tỷ bảng Anh kể từ khi được bán ra từ năm 2022.
Xét theo logic vĩ mô sâu xa, trong bối cảnh trái phiếu toàn cầu chịu sức ép bán tháo ngược chiều, BOE bị buộc phải đạp phanh nới lỏng định lượng (QT) một cách thụ động; về bản chất, điều này phản ánh sự xung đột gay gắt giữa tính bền vững của nợ công và chính sách tiền tệ thắt chặt. Mặc dù việc dừng bán lỗ trái phiếu dài hạn có thể tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm tính theo phần lỗ trên sổ sách, nhưng sự thỏa hiệp này không thể che giấu tình trạng mong manh tài khóa sâu xa của Anh; thậm chí còn khiến việc Bộ trưởng Tài chính thực hiện nỗ lực cân bằng ngân sách cho chi tiêu hằng ngày theo quy tắc sẽ trở nên phức tạp và bị động hơn.
Đối với thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu kỳ hạn dài có thể trong ngắn hạn làm hạ nhiệt đà tăng vọt của lợi suất trái phiếu Anh kỳ hạn dài, tạm thời giảm áp lực thanh khoản. Tuy nhiên, điều chỉnh chính sách mang tính bắt buộc này gửi tới thị trường một tín hiệu cảnh báo: tiến trình bình thường hóa bảng cân đối kế toán của các ngân hàng trung ương lớn đang “đâm” vào trần cứng về chi phí nợ công. Nếu áp lực thâm hụt ngân sách tiếp tục buộc ngân hàng trung ương chậm lại trong việc thu hẹp quy mô bảng cân đối, các rủi ro về mở rộng tín dụng bằng đồng nội tệ và nguy cơ lạm phát lần hai sẽ tiếp tục gia tăng.
Đối với thị trường tiền mã hóa, sự “lắc lư” của chính sách tiền tệ do khủng hoảng nợ gây ra không hẳn là tin tốt. Dù kỳ vọng thắt chặt thanh khoản có thể chậm lại phần nào giúp một số tài sản rủi ro như $BTC có thêm chỗ thở tạm thời, nhưng đằng sau đó là sự mong manh của hệ thống tín dụng chủ quyền và bất định vĩ mô; trong ngắn hạn, điều này có thể làm gia tăng biến động của các tài sản chịu tác động mạnh bởi tâm lý phòng thủ. Nhà đầu tư vẫn cần cảnh giác với rủi ro đi xuống do sự phân hóa thanh khoản.
#BankOfEngland #Bonds #MacroEconomy
Xét theo logic vĩ mô sâu xa, trong bối cảnh trái phiếu toàn cầu chịu sức ép bán tháo ngược chiều, BOE bị buộc phải đạp phanh nới lỏng định lượng (QT) một cách thụ động; về bản chất, điều này phản ánh sự xung đột gay gắt giữa tính bền vững của nợ công và chính sách tiền tệ thắt chặt. Mặc dù việc dừng bán lỗ trái phiếu dài hạn có thể tiết kiệm khoảng 2,5 tỷ bảng Anh mỗi năm tính theo phần lỗ trên sổ sách, nhưng sự thỏa hiệp này không thể che giấu tình trạng mong manh tài khóa sâu xa của Anh; thậm chí còn khiến việc Bộ trưởng Tài chính thực hiện nỗ lực cân bằng ngân sách cho chi tiêu hằng ngày theo quy tắc sẽ trở nên phức tạp và bị động hơn.
Đối với thị trường tài chính truyền thống, việc tạm dừng bán tháo trái phiếu kỳ hạn dài có thể trong ngắn hạn làm hạ nhiệt đà tăng vọt của lợi suất trái phiếu Anh kỳ hạn dài, tạm thời giảm áp lực thanh khoản. Tuy nhiên, điều chỉnh chính sách mang tính bắt buộc này gửi tới thị trường một tín hiệu cảnh báo: tiến trình bình thường hóa bảng cân đối kế toán của các ngân hàng trung ương lớn đang “đâm” vào trần cứng về chi phí nợ công. Nếu áp lực thâm hụt ngân sách tiếp tục buộc ngân hàng trung ương chậm lại trong việc thu hẹp quy mô bảng cân đối, các rủi ro về mở rộng tín dụng bằng đồng nội tệ và nguy cơ lạm phát lần hai sẽ tiếp tục gia tăng.
Đối với thị trường tiền mã hóa, sự “lắc lư” của chính sách tiền tệ do khủng hoảng nợ gây ra không hẳn là tin tốt. Dù kỳ vọng thắt chặt thanh khoản có thể chậm lại phần nào giúp một số tài sản rủi ro như $BTC có thêm chỗ thở tạm thời, nhưng đằng sau đó là sự mong manh của hệ thống tín dụng chủ quyền và bất định vĩ mô; trong ngắn hạn, điều này có thể làm gia tăng biến động của các tài sản chịu tác động mạnh bởi tâm lý phòng thủ. Nhà đầu tư vẫn cần cảnh giác với rủi ro đi xuống do sự phân hóa thanh khoản.
#BankOfEngland #Bonds #MacroEconomy
4
Theo tiết lộ của tờ <i>The Daily Telegraph</i> (Anh), Ngân hàng Trung ương Anh (BoE) dự kiến sẽ chính thức dừng việc bán các trái phiếu chính phủ kỳ hạn dài như 20 năm và 30 năm trước khi Bộ trưởng Tài chính Jeremy Hunt công bố bản ngân sách đầu tiên vào ngày 28 tháng 10. Trước đó, để ứng phó với khủng hoảng, việc tích lũy trái phiếu chính phủ kỳ hạn dài đã được bắt đầu bán tháo từ năm 2022, khiến người nộp thuế chịu thiệt hại khoảng 22 tỷ bảng Anh. Động thái này nhằm trực tiếp ngăn chặn tình trạng chi phí vay mượn leo thang mất kiểm soát.
Xét từ góc độ kỹ thuật và thanh khoản vĩ mô, sự chuyển hướng chính sách này mang ý nghĩa cứu nguy hết sức then chốt. Thị trường trái phiếu toàn cầu trước đó liên tục chịu sức ép, đường cong lợi suất bị làm cho cực kỳ dốc. Việc dừng bán các trái phiếu kỳ hạn dài có quy mô lỗ lớn, dự kiến mỗi năm có thể tiết kiệm 2,5 tỷ bảng Anh. Điều này cho thấy BoE đã có sự nới lỏng biên độ đáng kể trên lộ trình thắt chặt định lượng (QT), đồng thời “bịt” được lỗ hổng khiến thanh khoản ở kỳ hạn dài tiếp tục rò rỉ.
Quyết định này mang lại lợi ích trực tiếp cho các thị trường tài chính truyền thống. Lợi suất trái phiếu chính phủ kỳ hạn dài tăng sốc rồi hạ nhiệt sẽ kéo theo những điều chỉnh kỹ thuật đối với lãi suất phi rủi ro trên toàn cầu, qua đó làm giảm áp lực đối với nợ công và kìm hãm đà tấn công một chiều của chỉ số đồng USD. Tâm lý khẩu vị rủi ro (Risk-on) đang hình thành sự cộng hưởng tại các vùng hỗ trợ quan trọng. Đồng thời, khả năng “đỉnh” của chi phí vốn sẽ mở ra lối đi tăng mang tính kỹ thuật cho việc phục hồi nền tảng của cổ phiếu và các tài sản rủi ro.
Đối với tài sản mã hóa, tín hiệu vĩ mô tích cực là việc tốc độ thắt chặt của các ngân hàng trung ương lớn có xu hướng giảm biên. Kỳ vọng thanh khoản chạm đáy và đi lên thường xuất hiện sớm trước các đột phá kỹ thuật về giá. Khi lớp mây lãi suất cao đang chèn ép định giá dần tan đi, các tài sản cốt lõi như $BTC , sau khi tích lũy ở đáy, được kỳ vọng sẽ bước vào chu kỳ phục hồi với quy mô giao dịch tăng nhờ hiệu ứng “tràn” thanh khoản.📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Theo tiết lộ của tờ <i>The Daily Telegraph</i> (Anh), Ngân hàng Trung ương Anh (BoE) dự kiến sẽ chính thức dừng việc bán các trái phiếu chính phủ kỳ hạn dài như 20 năm và 30 năm trước khi Bộ trưởng Tài chính Jeremy Hunt công bố bản ngân sách đầu tiên vào ngày 28 tháng 10. Trước đó, để ứng phó với khủng hoảng, việc tích lũy trái phiếu chính phủ kỳ hạn dài đã được bắt đầu bán tháo từ năm 2022, khiến người nộp thuế chịu thiệt hại khoảng 22 tỷ bảng Anh. Động thái này nhằm trực tiếp ngăn chặn tình trạng chi phí vay mượn leo thang mất kiểm soát.
Xét từ góc độ kỹ thuật và thanh khoản vĩ mô, sự chuyển hướng chính sách này mang ý nghĩa cứu nguy hết sức then chốt. Thị trường trái phiếu toàn cầu trước đó liên tục chịu sức ép, đường cong lợi suất bị làm cho cực kỳ dốc. Việc dừng bán các trái phiếu kỳ hạn dài có quy mô lỗ lớn, dự kiến mỗi năm có thể tiết kiệm 2,5 tỷ bảng Anh. Điều này cho thấy BoE đã có sự nới lỏng biên độ đáng kể trên lộ trình thắt chặt định lượng (QT), đồng thời “bịt” được lỗ hổng khiến thanh khoản ở kỳ hạn dài tiếp tục rò rỉ.
Quyết định này mang lại lợi ích trực tiếp cho các thị trường tài chính truyền thống. Lợi suất trái phiếu chính phủ kỳ hạn dài tăng sốc rồi hạ nhiệt sẽ kéo theo những điều chỉnh kỹ thuật đối với lãi suất phi rủi ro trên toàn cầu, qua đó làm giảm áp lực đối với nợ công và kìm hãm đà tấn công một chiều của chỉ số đồng USD. Tâm lý khẩu vị rủi ro (Risk-on) đang hình thành sự cộng hưởng tại các vùng hỗ trợ quan trọng. Đồng thời, khả năng “đỉnh” của chi phí vốn sẽ mở ra lối đi tăng mang tính kỹ thuật cho việc phục hồi nền tảng của cổ phiếu và các tài sản rủi ro.
Đối với tài sản mã hóa, tín hiệu vĩ mô tích cực là việc tốc độ thắt chặt của các ngân hàng trung ương lớn có xu hướng giảm biên. Kỳ vọng thanh khoản chạm đáy và đi lên thường xuất hiện sớm trước các đột phá kỹ thuật về giá. Khi lớp mây lãi suất cao đang chèn ép định giá dần tan đi, các tài sản cốt lõi như $BTC , sau khi tích lũy ở đáy, được kỳ vọng sẽ bước vào chu kỳ phục hồi với quy mô giao dịch tăng nhờ hiệu ứng “tràn” thanh khoản.📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Xét từ góc độ kỹ thuật và thanh khoản vĩ mô, sự chuyển hướng chính sách này mang ý nghĩa cứu nguy hết sức then chốt. Thị trường trái phiếu toàn cầu trước đó liên tục chịu sức ép, đường cong lợi suất bị làm cho cực kỳ dốc. Việc dừng bán các trái phiếu kỳ hạn dài có quy mô lỗ lớn, dự kiến mỗi năm có thể tiết kiệm 2,5 tỷ bảng Anh. Điều này cho thấy BoE đã có sự nới lỏng biên độ đáng kể trên lộ trình thắt chặt định lượng (QT), đồng thời “bịt” được lỗ hổng khiến thanh khoản ở kỳ hạn dài tiếp tục rò rỉ.
Quyết định này mang lại lợi ích trực tiếp cho các thị trường tài chính truyền thống. Lợi suất trái phiếu chính phủ kỳ hạn dài tăng sốc rồi hạ nhiệt sẽ kéo theo những điều chỉnh kỹ thuật đối với lãi suất phi rủi ro trên toàn cầu, qua đó làm giảm áp lực đối với nợ công và kìm hãm đà tấn công một chiều của chỉ số đồng USD. Tâm lý khẩu vị rủi ro (Risk-on) đang hình thành sự cộng hưởng tại các vùng hỗ trợ quan trọng. Đồng thời, khả năng “đỉnh” của chi phí vốn sẽ mở ra lối đi tăng mang tính kỹ thuật cho việc phục hồi nền tảng của cổ phiếu và các tài sản rủi ro.
Đối với tài sản mã hóa, tín hiệu vĩ mô tích cực là việc tốc độ thắt chặt của các ngân hàng trung ương lớn có xu hướng giảm biên. Kỳ vọng thanh khoản chạm đáy và đi lên thường xuất hiện sớm trước các đột phá kỹ thuật về giá. Khi lớp mây lãi suất cao đang chèn ép định giá dần tan đi, các tài sản cốt lõi như $BTC , sau khi tích lũy ở đáy, được kỳ vọng sẽ bước vào chu kỳ phục hồi với quy mô giao dịch tăng nhờ hiệu ứng “tràn” thanh khoản.📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
52
·
--
Theo tờ <span>Financial Times</span>, do xung đột địa缘 ở Trung Đông leo thang làm giá năng lượng tăng, bất đồng trong nội bộ Ngân hàng Trung ương Anh về lộ trình lãi suất đang ngày càng gay gắt. Lãnh đạo quyết sách dự kiến sẽ tổ chức cuộc họp chính sách tiền tệ trong tuần này, tập trung thảo luận lãi suất chuẩn và nhịp độ thu hẹp bảng cân đối. Mặc dù hiện thị trường nhìn chung dự đoán xác suất tăng lãi suất tại cuộc họp vào thứ Năm tuần này chưa đến một phần ba, nhưng giá dầu thô tiếp tục tăng cao lại làm gia tăng áp lực lạm phát quay đầu, đồng thời GDP của Anh vẫn tăng trưởng vững, khiến các nhà hoạch định chính sách buộc phải đánh giá lại hướng đi của lãi suất trước cuối năm.
Nhà kinh tế của Ngân hàng Đức Sanjay Raja cho biết, những lý do để Ngân hàng Trung ương Anh duy trì hiện trạng đang dần suy yếu và khả năng chịu đựng có thể đã tiến sát giới hạn. Điểm phức tạp nằm ở chỗ, thị trường không chỉ phải đối mặt với chi phí năng lượng tăng do yếu tố địa chính trị; thị trường trái phiếu chính phủ Anh cũng đang chịu áp lực đáng kể từ phía chính phủ đối với gói ngân sách dự kiến công bố vào ngày 28/10. Kỳ vọng ban đầu về việc cắt giảm lãi suất hoặc quá trình chuyển đổi diễn ra suôn sẻ rất có thể sẽ bị phá vỡ bởi làn sóng lạm phát mang tính “nhập khẩu” này.
Xét từ góc nhìn thị trường tài chính vĩ mô, xung đột Trung Đông đẩy giá dầu tăng không chỉ trực tiếp kìm hãm kỳ vọng giảm lãi suất toàn cầu, mà còn đẩy lợi suất trái phiếu chính quyền lên và tạo lực đỡ tạm thời cho chỉ số đồng USD. Nếu Ngân hàng Trung ương Anh, vì áp lực lạm phát, buộc phải giữ lãi suất ở mức 3,75% hoặc phát đi tín hiệu thắt chặt, thì sự phân hóa trong chính sách của các ngân hàng trung ương lớn trên thế giới có thể gia tăng, từ đó tiếp tục gây ra những đợt biến động biên độ rộng cho thị trường ngoại hối truyền thống và hàng hóa.
Với thị trường tiền mã hóa, kỳ vọng thanh khoản vĩ mô vẫn là yếu tố then chốt ảnh hưởng đến khẩu vị rủi ro của dòng vốn. Lạm phát năng lượng và kỳ vọng lãi suất cao có thể bị “trễ” lại, trong ngắn hạn có thể hạn chế tốc độ dòng vốn mới đổ vào, khiến $BTC và các đồng tiền mã hóa chủ đạo tiếp tục duy trì mô hình dao động trong một biên độ. Hiện nhà đầu tư vẫn thận trọng đứng ngoài quan sát, cần theo dõi sát diễn biến ở Trung Đông và tác động thực tế của các quyết định từ ngân hàng trung ương lên thanh khoản khu vực.
#BankOfEngland #Inflation #Geopolitics
Theo tờ <span>Financial Times</span>, do xung đột địa缘 ở Trung Đông leo thang làm giá năng lượng tăng, bất đồng trong nội bộ Ngân hàng Trung ương Anh về lộ trình lãi suất đang ngày càng gay gắt. Lãnh đạo quyết sách dự kiến sẽ tổ chức cuộc họp chính sách tiền tệ trong tuần này, tập trung thảo luận lãi suất chuẩn và nhịp độ thu hẹp bảng cân đối. Mặc dù hiện thị trường nhìn chung dự đoán xác suất tăng lãi suất tại cuộc họp vào thứ Năm tuần này chưa đến một phần ba, nhưng giá dầu thô tiếp tục tăng cao lại làm gia tăng áp lực lạm phát quay đầu, đồng thời GDP của Anh vẫn tăng trưởng vững, khiến các nhà hoạch định chính sách buộc phải đánh giá lại hướng đi của lãi suất trước cuối năm.
Nhà kinh tế của Ngân hàng Đức Sanjay Raja cho biết, những lý do để Ngân hàng Trung ương Anh duy trì hiện trạng đang dần suy yếu và khả năng chịu đựng có thể đã tiến sát giới hạn. Điểm phức tạp nằm ở chỗ, thị trường không chỉ phải đối mặt với chi phí năng lượng tăng do yếu tố địa chính trị; thị trường trái phiếu chính phủ Anh cũng đang chịu áp lực đáng kể từ phía chính phủ đối với gói ngân sách dự kiến công bố vào ngày 28/10. Kỳ vọng ban đầu về việc cắt giảm lãi suất hoặc quá trình chuyển đổi diễn ra suôn sẻ rất có thể sẽ bị phá vỡ bởi làn sóng lạm phát mang tính “nhập khẩu” này.
Xét từ góc nhìn thị trường tài chính vĩ mô, xung đột Trung Đông đẩy giá dầu tăng không chỉ trực tiếp kìm hãm kỳ vọng giảm lãi suất toàn cầu, mà còn đẩy lợi suất trái phiếu chính quyền lên và tạo lực đỡ tạm thời cho chỉ số đồng USD. Nếu Ngân hàng Trung ương Anh, vì áp lực lạm phát, buộc phải giữ lãi suất ở mức 3,75% hoặc phát đi tín hiệu thắt chặt, thì sự phân hóa trong chính sách của các ngân hàng trung ương lớn trên thế giới có thể gia tăng, từ đó tiếp tục gây ra những đợt biến động biên độ rộng cho thị trường ngoại hối truyền thống và hàng hóa.
Với thị trường tiền mã hóa, kỳ vọng thanh khoản vĩ mô vẫn là yếu tố then chốt ảnh hưởng đến khẩu vị rủi ro của dòng vốn. Lạm phát năng lượng và kỳ vọng lãi suất cao có thể bị “trễ” lại, trong ngắn hạn có thể hạn chế tốc độ dòng vốn mới đổ vào, khiến $BTC và các đồng tiền mã hóa chủ đạo tiếp tục duy trì mô hình dao động trong một biên độ. Hiện nhà đầu tư vẫn thận trọng đứng ngoài quan sát, cần theo dõi sát diễn biến ở Trung Đông và tác động thực tế của các quyết định từ ngân hàng trung ương lên thanh khoản khu vực.
#BankOfEngland #Inflation #Geopolitics
Nhà kinh tế của Ngân hàng Đức Sanjay Raja cho biết, những lý do để Ngân hàng Trung ương Anh duy trì hiện trạng đang dần suy yếu và khả năng chịu đựng có thể đã tiến sát giới hạn. Điểm phức tạp nằm ở chỗ, thị trường không chỉ phải đối mặt với chi phí năng lượng tăng do yếu tố địa chính trị; thị trường trái phiếu chính phủ Anh cũng đang chịu áp lực đáng kể từ phía chính phủ đối với gói ngân sách dự kiến công bố vào ngày 28/10. Kỳ vọng ban đầu về việc cắt giảm lãi suất hoặc quá trình chuyển đổi diễn ra suôn sẻ rất có thể sẽ bị phá vỡ bởi làn sóng lạm phát mang tính “nhập khẩu” này.
Xét từ góc nhìn thị trường tài chính vĩ mô, xung đột Trung Đông đẩy giá dầu tăng không chỉ trực tiếp kìm hãm kỳ vọng giảm lãi suất toàn cầu, mà còn đẩy lợi suất trái phiếu chính quyền lên và tạo lực đỡ tạm thời cho chỉ số đồng USD. Nếu Ngân hàng Trung ương Anh, vì áp lực lạm phát, buộc phải giữ lãi suất ở mức 3,75% hoặc phát đi tín hiệu thắt chặt, thì sự phân hóa trong chính sách của các ngân hàng trung ương lớn trên thế giới có thể gia tăng, từ đó tiếp tục gây ra những đợt biến động biên độ rộng cho thị trường ngoại hối truyền thống và hàng hóa.
Với thị trường tiền mã hóa, kỳ vọng thanh khoản vĩ mô vẫn là yếu tố then chốt ảnh hưởng đến khẩu vị rủi ro của dòng vốn. Lạm phát năng lượng và kỳ vọng lãi suất cao có thể bị “trễ” lại, trong ngắn hạn có thể hạn chế tốc độ dòng vốn mới đổ vào, khiến $BTC và các đồng tiền mã hóa chủ đạo tiếp tục duy trì mô hình dao động trong một biên độ. Hiện nhà đầu tư vẫn thận trọng đứng ngoài quan sát, cần theo dõi sát diễn biến ở Trung Đông và tác động thực tế của các quyết định từ ngân hàng trung ương lên thanh khoản khu vực.
#BankOfEngland #Inflation #Geopolitics
46
Theo báo cáo của <t-2/> Financial Times, khi xung đột ở Trung Đông leo thang và đẩy giá năng lượng toàn cầu tăng cao, các nhà hoạch định tại Ngân hàng Trung ương Anh (BOE) đang phải đối mặt với lựa chọn lãi suất ngày càng khắt khe hơn trong cuộc họp chính sách tuần này. Hiện lãi suất chuẩn của Anh được giữ ở mức 3,75%, trong khi kế hoạch ngân sách của chính phủ dự kiến công bố vào ngày 28 tháng 10 và áp lực từ thị trường trái phiếu đang làm gia tăng thêm những cuộc tranh luận gay gắt trong ủy ban chính sách tiền tệ về việc liệu có cần khởi động lại việc tăng lãi suất trước cuối năm hay không.
Mấu chốt của diễn biến này nằm ở rủi ro lạm phát do chi phí/nhập khẩu có dấu hiệu quay trở lại. Mặc dù trước đó thị trường dự kiến xác suất BOE tăng lãi suất tại cuộc họp chính sách hôm thứ Năm chưa đến một phần ba, nhà kinh tế Sanjay Raja của <t-2/> Deutsche Bank cho rằng, cùng với tăng trưởng GDP của Anh vững chắc và giá dầu leo thang, các lý do để ngân hàng trung ương duy trì chính sách hiện tại đang bị suy yếu dần, và sự kiên nhẫn của các nhà hoạch định có thể sắp cạn. Điều này cho thấy các kỳ vọng nới lỏng của các ngân hàng trung ương lớn đang vấp phải lực cản tái lạm phát nghiêm trọng.
Nhìn từ góc độ thị trường tài chính vĩ mô, bóng ma đình lạm cùng với khả năng lập trường “diều hâu” hơn từ ngân hàng trung ương sẽ gây sức ép đáng kể lên tài sản rủi ro. Chi phí năng lượng tăng vọt, kết hợp với việc lãi suất duy trì ở mức cao kéo dài, không chỉ đẩy GBP và lợi suất trái phiếu toàn cầu tăng lên, mà còn trực tiếp thu hẹp biên lợi nhuận doanh nghiệp, làm phát sinh rủi ro phải định giá lại đối với cổ phiếu toàn cầu và thị trường tín dụng, đồng thời làm gia tăng lo ngại thắt chặt thanh khoản.
Đối với thị trường tiền mã hóa, sự dao động qua lại của kỳ vọng thắt chặt vĩ mô là một tín hiệu ngược gió rõ ràng. Nếu các ngân hàng trung ương toàn cầu, tiêu biểu là Ngân hàng Trung ương Anh, bị buộc phải kéo dài chu kỳ thắt chặt do địa chính trị và lạm phát bật tăng, thì môi trường thanh khoản toàn cầu sẽ tiếp tục chịu áp lực. Trong bối cảnh tâm lý phòng ngừa rủi ro và chi phí vốn tăng cao đồng thời “siết” lại, các tài sản rủi ro như $BTC trong ngắn hạn có thể phải đối mặt với bài kiểm tra về dòng tiền chảy ra và biến động gia tăng, nhà đầu tư cần cảnh giác với rủi ro điều chỉnh định giá.📊
#BankOfEngland #InflationRisk #MacroEconomics
Theo báo cáo của <t-2/> Financial Times, khi xung đột ở Trung Đông leo thang và đẩy giá năng lượng toàn cầu tăng cao, các nhà hoạch định tại Ngân hàng Trung ương Anh (BOE) đang phải đối mặt với lựa chọn lãi suất ngày càng khắt khe hơn trong cuộc họp chính sách tuần này. Hiện lãi suất chuẩn của Anh được giữ ở mức 3,75%, trong khi kế hoạch ngân sách của chính phủ dự kiến công bố vào ngày 28 tháng 10 và áp lực từ thị trường trái phiếu đang làm gia tăng thêm những cuộc tranh luận gay gắt trong ủy ban chính sách tiền tệ về việc liệu có cần khởi động lại việc tăng lãi suất trước cuối năm hay không.
Mấu chốt của diễn biến này nằm ở rủi ro lạm phát do chi phí/nhập khẩu có dấu hiệu quay trở lại. Mặc dù trước đó thị trường dự kiến xác suất BOE tăng lãi suất tại cuộc họp chính sách hôm thứ Năm chưa đến một phần ba, nhà kinh tế Sanjay Raja của <t-2/> Deutsche Bank cho rằng, cùng với tăng trưởng GDP của Anh vững chắc và giá dầu leo thang, các lý do để ngân hàng trung ương duy trì chính sách hiện tại đang bị suy yếu dần, và sự kiên nhẫn của các nhà hoạch định có thể sắp cạn. Điều này cho thấy các kỳ vọng nới lỏng của các ngân hàng trung ương lớn đang vấp phải lực cản tái lạm phát nghiêm trọng.
Nhìn từ góc độ thị trường tài chính vĩ mô, bóng ma đình lạm cùng với khả năng lập trường “diều hâu” hơn từ ngân hàng trung ương sẽ gây sức ép đáng kể lên tài sản rủi ro. Chi phí năng lượng tăng vọt, kết hợp với việc lãi suất duy trì ở mức cao kéo dài, không chỉ đẩy GBP và lợi suất trái phiếu toàn cầu tăng lên, mà còn trực tiếp thu hẹp biên lợi nhuận doanh nghiệp, làm phát sinh rủi ro phải định giá lại đối với cổ phiếu toàn cầu và thị trường tín dụng, đồng thời làm gia tăng lo ngại thắt chặt thanh khoản.
Đối với thị trường tiền mã hóa, sự dao động qua lại của kỳ vọng thắt chặt vĩ mô là một tín hiệu ngược gió rõ ràng. Nếu các ngân hàng trung ương toàn cầu, tiêu biểu là Ngân hàng Trung ương Anh, bị buộc phải kéo dài chu kỳ thắt chặt do địa chính trị và lạm phát bật tăng, thì môi trường thanh khoản toàn cầu sẽ tiếp tục chịu áp lực. Trong bối cảnh tâm lý phòng ngừa rủi ro và chi phí vốn tăng cao đồng thời “siết” lại, các tài sản rủi ro như $BTC trong ngắn hạn có thể phải đối mặt với bài kiểm tra về dòng tiền chảy ra và biến động gia tăng, nhà đầu tư cần cảnh giác với rủi ro điều chỉnh định giá.📊
#BankOfEngland #InflationRisk #MacroEconomics
Mấu chốt của diễn biến này nằm ở rủi ro lạm phát do chi phí/nhập khẩu có dấu hiệu quay trở lại. Mặc dù trước đó thị trường dự kiến xác suất BOE tăng lãi suất tại cuộc họp chính sách hôm thứ Năm chưa đến một phần ba, nhà kinh tế Sanjay Raja của <t-2/> Deutsche Bank cho rằng, cùng với tăng trưởng GDP của Anh vững chắc và giá dầu leo thang, các lý do để ngân hàng trung ương duy trì chính sách hiện tại đang bị suy yếu dần, và sự kiên nhẫn của các nhà hoạch định có thể sắp cạn. Điều này cho thấy các kỳ vọng nới lỏng của các ngân hàng trung ương lớn đang vấp phải lực cản tái lạm phát nghiêm trọng.
Nhìn từ góc độ thị trường tài chính vĩ mô, bóng ma đình lạm cùng với khả năng lập trường “diều hâu” hơn từ ngân hàng trung ương sẽ gây sức ép đáng kể lên tài sản rủi ro. Chi phí năng lượng tăng vọt, kết hợp với việc lãi suất duy trì ở mức cao kéo dài, không chỉ đẩy GBP và lợi suất trái phiếu toàn cầu tăng lên, mà còn trực tiếp thu hẹp biên lợi nhuận doanh nghiệp, làm phát sinh rủi ro phải định giá lại đối với cổ phiếu toàn cầu và thị trường tín dụng, đồng thời làm gia tăng lo ngại thắt chặt thanh khoản.
Đối với thị trường tiền mã hóa, sự dao động qua lại của kỳ vọng thắt chặt vĩ mô là một tín hiệu ngược gió rõ ràng. Nếu các ngân hàng trung ương toàn cầu, tiêu biểu là Ngân hàng Trung ương Anh, bị buộc phải kéo dài chu kỳ thắt chặt do địa chính trị và lạm phát bật tăng, thì môi trường thanh khoản toàn cầu sẽ tiếp tục chịu áp lực. Trong bối cảnh tâm lý phòng ngừa rủi ro và chi phí vốn tăng cao đồng thời “siết” lại, các tài sản rủi ro như $BTC trong ngắn hạn có thể phải đối mặt với bài kiểm tra về dòng tiền chảy ra và biến động gia tăng, nhà đầu tư cần cảnh giác với rủi ro điều chỉnh định giá.📊
#BankOfEngland #InflationRisk #MacroEconomics

Theo các báo cáo được Financial Times công bố trước cuộc họp chính sách sắp tới của Ngân hàng Trung ương Anh, xung đột leo thang ở Trung Đông đang đẩy giá năng lượng tăng cao và thổi bùng trở lại cuộc tranh luận nội bộ gay gắt về khả năng tiếp tục tăng lãi suất trước cuối năm.
Sự thay đổi này diễn ra vào thời điểm quan trọng, khi trước đó thị trường đã định giá xác suất tăng lãi suất tại cuộc họp tháng 9 vào Thứ Năm này ở mức dưới một phần ba. Tuy nhiên, tăng trưởng GDP của Anh vẫn vững chắc cùng với các cú sốc dầu mỏ do yếu tố địa chính trị ngày càng gia tăng đang siết chặt dư địa cho các nhà hoạch định chính sách. Nhà kinh tế của Deutsche Bank, Sanjay Raja, cảnh báo rằng sự kiên nhẫn của BoE có thể đang dần cạn khi cơ sở để duy trì lãi suất ở mức 3,75% suy yếu.
Triển vọng về việc thắt chặt tiền tệ một lần nữa đang làm rung chuyển thị trường trái phiếu toàn cầu và củng cố lợi suất của các chính phủ, qua đó làm gia tăng sức ép lên các cơ quan tài khóa trước thềm ngân sách ngày 28/10. Việc duy trì một giai đoạn lãi suất cao kéo dài trên phạm vi các ngân hàng trung ương lớn đe dọa làm khô cạn điều kiện thanh khoản và gia tăng biến động liên tài sản.
Đối với lĩnh vực crypto, các bất lợi vĩ mô dai dẳng và lạm phát khó giảm thường làm suy yếu tâm lý “mạo hiểm” trong ngắn hạn, có thể giới hạn đà tăng khi $BTC as rút lui về nơi an toàn. Nhà đầu tư nên theo dõi sát phần định hướng chính sách (forward guidance) của ngân hàng trung ương để nắm bắt quỹ đạo kinh tế vĩ mô rộng hơn.
#BankOfEngland #EnergyCrisis #MacroEconomics
Theo các báo cáo được Financial Times công bố trước cuộc họp chính sách sắp tới của Ngân hàng Trung ương Anh, xung đột leo thang ở Trung Đông đang đẩy giá năng lượng tăng cao và thổi bùng trở lại cuộc tranh luận nội bộ gay gắt về khả năng tiếp tục tăng lãi suất trước cuối năm.
Sự thay đổi này diễn ra vào thời điểm quan trọng, khi trước đó thị trường đã định giá xác suất tăng lãi suất tại cuộc họp tháng 9 vào Thứ Năm này ở mức dưới một phần ba. Tuy nhiên, tăng trưởng GDP của Anh vẫn vững chắc cùng với các cú sốc dầu mỏ do yếu tố địa chính trị ngày càng gia tăng đang siết chặt dư địa cho các nhà hoạch định chính sách. Nhà kinh tế của Deutsche Bank, Sanjay Raja, cảnh báo rằng sự kiên nhẫn của BoE có thể đang dần cạn khi cơ sở để duy trì lãi suất ở mức 3,75% suy yếu.
Triển vọng về việc thắt chặt tiền tệ một lần nữa đang làm rung chuyển thị trường trái phiếu toàn cầu và củng cố lợi suất của các chính phủ, qua đó làm gia tăng sức ép lên các cơ quan tài khóa trước thềm ngân sách ngày 28/10. Việc duy trì một giai đoạn lãi suất cao kéo dài trên phạm vi các ngân hàng trung ương lớn đe dọa làm khô cạn điều kiện thanh khoản và gia tăng biến động liên tài sản.
Đối với lĩnh vực crypto, các bất lợi vĩ mô dai dẳng và lạm phát khó giảm thường làm suy yếu tâm lý “mạo hiểm” trong ngắn hạn, có thể giới hạn đà tăng khi $BTC as rút lui về nơi an toàn. Nhà đầu tư nên theo dõi sát phần định hướng chính sách (forward guidance) của ngân hàng trung ương để nắm bắt quỹ đạo kinh tế vĩ mô rộng hơn.
#BankOfEngland #EnergyCrisis #MacroEconomics
Sự thay đổi này diễn ra vào thời điểm quan trọng, khi trước đó thị trường đã định giá xác suất tăng lãi suất tại cuộc họp tháng 9 vào Thứ Năm này ở mức dưới một phần ba. Tuy nhiên, tăng trưởng GDP của Anh vẫn vững chắc cùng với các cú sốc dầu mỏ do yếu tố địa chính trị ngày càng gia tăng đang siết chặt dư địa cho các nhà hoạch định chính sách. Nhà kinh tế của Deutsche Bank, Sanjay Raja, cảnh báo rằng sự kiên nhẫn của BoE có thể đang dần cạn khi cơ sở để duy trì lãi suất ở mức 3,75% suy yếu.
Triển vọng về việc thắt chặt tiền tệ một lần nữa đang làm rung chuyển thị trường trái phiếu toàn cầu và củng cố lợi suất của các chính phủ, qua đó làm gia tăng sức ép lên các cơ quan tài khóa trước thềm ngân sách ngày 28/10. Việc duy trì một giai đoạn lãi suất cao kéo dài trên phạm vi các ngân hàng trung ương lớn đe dọa làm khô cạn điều kiện thanh khoản và gia tăng biến động liên tài sản.
Đối với lĩnh vực crypto, các bất lợi vĩ mô dai dẳng và lạm phát khó giảm thường làm suy yếu tâm lý “mạo hiểm” trong ngắn hạn, có thể giới hạn đà tăng khi $BTC as rút lui về nơi an toàn. Nhà đầu tư nên theo dõi sát phần định hướng chính sách (forward guidance) của ngân hàng trung ương để nắm bắt quỹ đạo kinh tế vĩ mô rộng hơn.
#BankOfEngland #EnergyCrisis #MacroEconomics
10

🏦 Ngân hàng Trung ương Anh (BoE) giữ nguyên lãi suất trước lo ngại lạm phát
BoE cho biết sẽ giữ nguyên lãi suất, điều này có thể ảnh hưởng đến các tài sản có rủi ro. Động thái này diễn ra trong bối cảnh căng thẳng địa chính trị liên quan đến năng lượng ngày càng gia tăng, làm dấy lên lo ngại về lạm phát trong tương lai và làm phức tạp các quyết định chính sách của ngân hàng.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ QUY ĐỊNH
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Nguồn: cryptobriefing.com
🏦 Ngân hàng Trung ương Anh (BoE) giữ nguyên lãi suất trước lo ngại lạm phát
BoE cho biết sẽ giữ nguyên lãi suất, điều này có thể ảnh hưởng đến các tài sản có rủi ro. Động thái này diễn ra trong bối cảnh căng thẳng địa chính trị liên quan đến năng lượng ngày càng gia tăng, làm dấy lên lo ngại về lạm phát trong tương lai và làm phức tạp các quyết định chính sách của ngân hàng.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ QUY ĐỊNH
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Nguồn: cryptobriefing.com
BoE cho biết sẽ giữ nguyên lãi suất, điều này có thể ảnh hưởng đến các tài sản có rủi ro. Động thái này diễn ra trong bối cảnh căng thẳng địa chính trị liên quan đến năng lượng ngày càng gia tăng, làm dấy lên lo ngại về lạm phát trong tương lai và làm phức tạp các quyết định chính sách của ngân hàng.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ QUY ĐỊNH
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Nguồn: cryptobriefing.com
12

·
--
Bài viết
Thị trường Nâng Cược Tăng Lãi Suất BoE Vào Năm 2026Kỳ vọng của thị trường về lộ trình lãi suất của Ngân hàng Trung ương Anh (BoE) đã thay đổi, với các cược về khả năng tăng lãi suất vào năm 2026 tăng lên đáng kể. Theo dữ liệu từ Jin10 và Sở Giao dịch Chứng khoán Luân Đôn (London Stock Exchange Group), nhà đầu tư hiện kỳ vọng mức tăng 30 điểm cơ bản trong lãi suất của ngân hàng vào năm tới, tương đương mức tăng 5 điểm cơ bản so với tuần trước.
Sự thay đổi này cho thấy các thành viên thị trường ngày càng lo ngại về áp lực lạm phát và khả năng BoE sẽ thắt chặt chính sách tiền tệ sớm hơn thay vì muộn. Các nhà phân tích dẫn ra giá dầu tăng là một yếu tố góp phần, với ông Patrick Munnelly của Tickmill Group nhận định rằng chi phí năng lượng cao hơn nhiều khả năng sẽ đẩy lạm phát chung đi lên, do làm tăng chi phí xăng dầu và năng lượng cho cả người tiêu dùng lẫn doanh nghiệp.
Thị trường Nâng Cược Tăng Lãi Suất BoE Vào Năm 2026
Kỳ vọng của thị trường về lộ trình lãi suất của Ngân hàng Trung ương Anh (BoE) đã thay đổi, với các cược về khả năng tăng lãi suất vào năm 2026 tăng lên đáng kể. Theo dữ liệu từ Jin10 và Sở Giao dịch Chứng khoán Luân Đôn (London Stock Exchange Group), nhà đầu tư hiện kỳ vọng mức tăng 30 điểm cơ bản trong lãi suất của ngân hàng vào năm tới, tương đương mức tăng 5 điểm cơ bản so với tuần trước.
Sự thay đổi này cho thấy các thành viên thị trường ngày càng lo ngại về áp lực lạm phát và khả năng BoE sẽ thắt chặt chính sách tiền tệ sớm hơn thay vì muộn. Các nhà phân tích dẫn ra giá dầu tăng là một yếu tố góp phần, với ông Patrick Munnelly của Tickmill Group nhận định rằng chi phí năng lượng cao hơn nhiều khả năng sẽ đẩy lạm phát chung đi lên, do làm tăng chi phí xăng dầu và năng lượng cho cả người tiêu dùng lẫn doanh nghiệp.
Sự thay đổi này cho thấy các thành viên thị trường ngày càng lo ngại về áp lực lạm phát và khả năng BoE sẽ thắt chặt chính sách tiền tệ sớm hơn thay vì muộn. Các nhà phân tích dẫn ra giá dầu tăng là một yếu tố góp phần, với ông Patrick Munnelly của Tickmill Group nhận định rằng chi phí năng lượng cao hơn nhiều khả năng sẽ đẩy lạm phát chung đi lên, do làm tăng chi phí xăng dầu và năng lượng cho cả người tiêu dùng lẫn doanh nghiệp.
21

·
--
Ngân hàng Anh vừa thực hiện một bước ngoặt lớn trong quy định về stablecoin. Thay vì áp dụng giới hạn nắm giữ cá nhân nghiêm ngặt, ngân hàng trung ương Anh đang thiết lập một giới hạn phát hành tổng cộng 50 tỷ đô la cho stablecoin trước khi ra mắt thị trường vào năm 2027. Các nhà phát hành token được hưởng điều khoản lợi suất hấp dẫn, cho thấy BoE muốn cạnh tranh thay vì đè bẹp sự đổi mới.
Điều này cực kỳ quan trọng cho crypto. Stablecoin là xương sống của DeFi và thanh toán xuyên biên giới. Giới hạn 50 tỷ đô la có nghĩa là có không gian cho sự tăng trưởng bùng nổ trong khi vẫn duy trì các rào cản. $BTC $ETH $SOL tất cả đều sẽ được hưởng lợi khi sự tự tin của các tổ chức vào cơ sở hạ tầng stablecoin đạt mức cao mới.
Sự chuyển đổi từ giới hạn bán lẻ sang một giới hạn tổng thể cho thấy các nhà quản lý đang học hỏi rằng các hạn chế nặng nề đẩy hoạt động ra ngoài biên giới. Vương quốc Anh đang định vị mình là thân thiện với crypto trong khi Hoa Kỳ vẫn đang tranh luận về khung stablecoin của riêng mình.
Liệu các ngân hàng trung ương khác có theo cách tiếp cận của BoE hay sẽ gấp đôi nỗ lực? Hãy chia sẻ ý kiến của bạn bên dưới.
#BankOfEngland #Stablecoin #Regulation #Crypto
Ngân hàng Anh vừa thực hiện một bước ngoặt lớn trong quy định về stablecoin. Thay vì áp dụng giới hạn nắm giữ cá nhân nghiêm ngặt, ngân hàng trung ương Anh đang thiết lập một giới hạn phát hành tổng cộng 50 tỷ đô la cho stablecoin trước khi ra mắt thị trường vào năm 2027. Các nhà phát hành token được hưởng điều khoản lợi suất hấp dẫn, cho thấy BoE muốn cạnh tranh thay vì đè bẹp sự đổi mới.
Điều này cực kỳ quan trọng cho crypto. Stablecoin là xương sống của DeFi và thanh toán xuyên biên giới. Giới hạn 50 tỷ đô la có nghĩa là có không gian cho sự tăng trưởng bùng nổ trong khi vẫn duy trì các rào cản. $BTC $ETH $SOL tất cả đều sẽ được hưởng lợi khi sự tự tin của các tổ chức vào cơ sở hạ tầng stablecoin đạt mức cao mới.
Sự chuyển đổi từ giới hạn bán lẻ sang một giới hạn tổng thể cho thấy các nhà quản lý đang học hỏi rằng các hạn chế nặng nề đẩy hoạt động ra ngoài biên giới. Vương quốc Anh đang định vị mình là thân thiện với crypto trong khi Hoa Kỳ vẫn đang tranh luận về khung stablecoin của riêng mình.
Liệu các ngân hàng trung ương khác có theo cách tiếp cận của BoE hay sẽ gấp đôi nỗ lực? Hãy chia sẻ ý kiến của bạn bên dưới.
#BankOfEngland #Stablecoin #Regulation #Crypto
Điều này cực kỳ quan trọng cho crypto. Stablecoin là xương sống của DeFi và thanh toán xuyên biên giới. Giới hạn 50 tỷ đô la có nghĩa là có không gian cho sự tăng trưởng bùng nổ trong khi vẫn duy trì các rào cản. $BTC $ETH $SOL tất cả đều sẽ được hưởng lợi khi sự tự tin của các tổ chức vào cơ sở hạ tầng stablecoin đạt mức cao mới.
Sự chuyển đổi từ giới hạn bán lẻ sang một giới hạn tổng thể cho thấy các nhà quản lý đang học hỏi rằng các hạn chế nặng nề đẩy hoạt động ra ngoài biên giới. Vương quốc Anh đang định vị mình là thân thiện với crypto trong khi Hoa Kỳ vẫn đang tranh luận về khung stablecoin của riêng mình.
Liệu các ngân hàng trung ương khác có theo cách tiếp cận của BoE hay sẽ gấp đôi nỗ lực? Hãy chia sẻ ý kiến của bạn bên dưới.
#BankOfEngland #Stablecoin #Regulation #Crypto
43
·
--
🚨 THÀNH CÔNG LỚN CHO STABLECOIN TẠI VƯƠNG QUỐC ANH? 🇬🇧
Hạ viện Anh đang phản đối các hạn chế về stablecoin mà Ngân hàng Anh đề xuất, lập luận rằng các giới hạn nghiêm ngặt có thể làm chậm đổi mới trước khi thị trường có cơ hội trưởng thành.
Ngân hàng trung ương đã đề xuất giới hạn số lượng stablecoin cá nhân nắm giữ ở mức £20,000 và số lượng công ty nắm giữ ở mức £10 triệu. Tuy nhiên, các nhà lập pháp tin rằng các nhà quản lý nên theo dõi sự phát triển của thị trường trước và chỉ nên đưa ra các hạn chế nếu có rủi ro thực sự về sự ổn định tài chính.
Họ cũng đã đặt câu hỏi về các quy định yêu cầu các nhà phát hành stablecoin phải giữ ít nhất 40% dự trữ trong các khoản tiền gửi không sinh lãi tại ngân hàng trung ương.
🔥 Điều này báo hiệu một cách tiếp cận cân bằng hơn đối với quy định về crypto và có thể là một phát triển tích cực cho việc áp dụng stablecoin trên toàn Vương quốc Anh.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
🚨 THÀNH CÔNG LỚN CHO STABLECOIN TẠI VƯƠNG QUỐC ANH? 🇬🇧
Hạ viện Anh đang phản đối các hạn chế về stablecoin mà Ngân hàng Anh đề xuất, lập luận rằng các giới hạn nghiêm ngặt có thể làm chậm đổi mới trước khi thị trường có cơ hội trưởng thành.
Ngân hàng trung ương đã đề xuất giới hạn số lượng stablecoin cá nhân nắm giữ ở mức £20,000 và số lượng công ty nắm giữ ở mức £10 triệu. Tuy nhiên, các nhà lập pháp tin rằng các nhà quản lý nên theo dõi sự phát triển của thị trường trước và chỉ nên đưa ra các hạn chế nếu có rủi ro thực sự về sự ổn định tài chính.
Họ cũng đã đặt câu hỏi về các quy định yêu cầu các nhà phát hành stablecoin phải giữ ít nhất 40% dự trữ trong các khoản tiền gửi không sinh lãi tại ngân hàng trung ương.
🔥 Điều này báo hiệu một cách tiếp cận cân bằng hơn đối với quy định về crypto và có thể là một phát triển tích cực cho việc áp dụng stablecoin trên toàn Vương quốc Anh.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
Hạ viện Anh đang phản đối các hạn chế về stablecoin mà Ngân hàng Anh đề xuất, lập luận rằng các giới hạn nghiêm ngặt có thể làm chậm đổi mới trước khi thị trường có cơ hội trưởng thành.
Ngân hàng trung ương đã đề xuất giới hạn số lượng stablecoin cá nhân nắm giữ ở mức £20,000 và số lượng công ty nắm giữ ở mức £10 triệu. Tuy nhiên, các nhà lập pháp tin rằng các nhà quản lý nên theo dõi sự phát triển của thị trường trước và chỉ nên đưa ra các hạn chế nếu có rủi ro thực sự về sự ổn định tài chính.
Họ cũng đã đặt câu hỏi về các quy định yêu cầu các nhà phát hành stablecoin phải giữ ít nhất 40% dự trữ trong các khoản tiền gửi không sinh lãi tại ngân hàng trung ương.
🔥 Điều này báo hiệu một cách tiếp cận cân bằng hơn đối với quy định về crypto và có thể là một phát triển tích cực cho việc áp dụng stablecoin trên toàn Vương quốc Anh.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
1
3
190
🏦 Ngân hàng Trung ương Anh làm chậm nhịp độ thắt chặt định lượng
Ngân hàng Trung ương Anh đã công bố việc làm chậm nhịp độ của chương trình thắt chặt định lượng, một quyết định phù hợp với kỳ vọng của thị trường. Bước đi này có thể góp phần ổn định lợi suất trái phiếu chính phủ, từ đó có thể làm giảm áp lực trên các thị trường tài chính rộng hơn.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ REGULATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Nguồn: cryptobriefing.com
🏦 Ngân hàng Trung ương Anh làm chậm nhịp độ thắt chặt định lượng
Ngân hàng Trung ương Anh đã công bố việc làm chậm nhịp độ của chương trình thắt chặt định lượng, một quyết định phù hợp với kỳ vọng của thị trường. Bước đi này có thể góp phần ổn định lợi suất trái phiếu chính phủ, từ đó có thể làm giảm áp lực trên các thị trường tài chính rộng hơn.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ REGULATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Nguồn: cryptobriefing.com
Ngân hàng Trung ương Anh đã công bố việc làm chậm nhịp độ của chương trình thắt chặt định lượng, một quyết định phù hợp với kỳ vọng của thị trường. Bước đi này có thể góp phần ổn định lợi suất trái phiếu chính phủ, từ đó có thể làm giảm áp lực trên các thị trường tài chính rộng hơn.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ REGULATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Nguồn: cryptobriefing.com
11
Bài viết
Trải nghiệm mới của Ngân hàng Trung ương Anh và Polygon: Liệu Digital Pound và Stablecoin có thể hoạt động cùng nhau không?Hệ thống tài chính của thế giới đang dần tiến tới một giai đoạn mà stablecoin, blockchain và các loại tiền kỹ thuật số cũng có thể đóng vai trò quan trọng bên cạnh tiền tệ truyền thống.
Ở phía này có một bước đi thú vị được đưa ra từ Vương quốc Anh. Ngân hàng Trung ương Anh (Bank of England) đã đưa Polygon Labs, NOBO Finance và Dun & Bradstreet vào Giai đoạn 2 của Digital Pound Lab. Mục tiêu là xem blockchain, stablecoin và khả năng là digital pound có thể được sử dụng như thế nào trong các giao dịch kinh doanh, đặc biệt là tài trợ thương mại quốc tế.
Trải nghiệm mới của Ngân hàng Trung ương Anh và Polygon: Liệu Digital Pound và Stablecoin có thể hoạt động cùng nhau không?
Hệ thống tài chính của thế giới đang dần tiến tới một giai đoạn mà stablecoin, blockchain và các loại tiền kỹ thuật số cũng có thể đóng vai trò quan trọng bên cạnh tiền tệ truyền thống.
Ở phía này có một bước đi thú vị được đưa ra từ Vương quốc Anh. Ngân hàng Trung ương Anh (Bank of England) đã đưa Polygon Labs, NOBO Finance và Dun & Bradstreet vào Giai đoạn 2 của Digital Pound Lab. Mục tiêu là xem blockchain, stablecoin và khả năng là digital pound có thể được sử dụng như thế nào trong các giao dịch kinh doanh, đặc biệt là tài trợ thương mại quốc tế.
Ở phía này có một bước đi thú vị được đưa ra từ Vương quốc Anh. Ngân hàng Trung ương Anh (Bank of England) đã đưa Polygon Labs, NOBO Finance và Dun & Bradstreet vào Giai đoạn 2 của Digital Pound Lab. Mục tiêu là xem blockchain, stablecoin và khả năng là digital pound có thể được sử dụng như thế nào trong các giao dịch kinh doanh, đặc biệt là tài trợ thương mại quốc tế.
67
·
--
Ngân hàng Anh vừa thay đổi chiến lược stablecoin của mình. Thay vì giới hạn số dư ví, cơ quan quản lý sẽ áp dụng một giới hạn phát hành £40 tỷ cho các stablecoin hệ thống — định hình lại cách mà đồng bảng kỹ thuật số mở rộng giữa các tổ chức.
Điều này báo hiệu một sự chuyển đổi ủng hộ cơ sở hạ tầng tổ chức hơn là kiểm soát bán lẻ. Bằng cách loại bỏ các hạn chế ở cấp ví, BoE mở ra cánh cửa cho các nhà phân bổ vốn lớn mà không gặp trở ngại. Các nhà phát hành giờ đây phải đối mặt với một giới hạn minh bạch duy nhất thay vì những quy tắc phân mảnh đã làm chậm việc áp dụng.
Động thái này phù hợp với các xu hướng toàn cầu. BIS đã thúc đẩy việc sử dụng stablecoin có quy định như một xương sống cho thanh toán xuyên biên giới. Với Vương quốc Anh đặt ra các ranh giới phát hành rõ ràng, hãy mong đợi các cơ quan quản lý G7 khác sẽ theo một khung cân bằng giữa tăng trưởng và rủi ro hệ thống. $BTC $ETH $SOL
Liệu việc áp dụng một giới hạn phát hành chung có đạt được sự cân bằng đúng giữa đổi mới và rủi ro, hay đẩy hoạt động sang các khu vực pháp lý ít bị quản lý hơn? Hãy cho chúng tôi biết ý kiến của bạn. #BankOfEngland #Stablecoins #Regulation #Crypto
Ngân hàng Anh vừa thay đổi chiến lược stablecoin của mình. Thay vì giới hạn số dư ví, cơ quan quản lý sẽ áp dụng một giới hạn phát hành £40 tỷ cho các stablecoin hệ thống — định hình lại cách mà đồng bảng kỹ thuật số mở rộng giữa các tổ chức.
Điều này báo hiệu một sự chuyển đổi ủng hộ cơ sở hạ tầng tổ chức hơn là kiểm soát bán lẻ. Bằng cách loại bỏ các hạn chế ở cấp ví, BoE mở ra cánh cửa cho các nhà phân bổ vốn lớn mà không gặp trở ngại. Các nhà phát hành giờ đây phải đối mặt với một giới hạn minh bạch duy nhất thay vì những quy tắc phân mảnh đã làm chậm việc áp dụng.
Động thái này phù hợp với các xu hướng toàn cầu. BIS đã thúc đẩy việc sử dụng stablecoin có quy định như một xương sống cho thanh toán xuyên biên giới. Với Vương quốc Anh đặt ra các ranh giới phát hành rõ ràng, hãy mong đợi các cơ quan quản lý G7 khác sẽ theo một khung cân bằng giữa tăng trưởng và rủi ro hệ thống. $BTC $ETH $SOL
Liệu việc áp dụng một giới hạn phát hành chung có đạt được sự cân bằng đúng giữa đổi mới và rủi ro, hay đẩy hoạt động sang các khu vực pháp lý ít bị quản lý hơn? Hãy cho chúng tôi biết ý kiến của bạn. #BankOfEngland #Stablecoins #Regulation #Crypto
Điều này báo hiệu một sự chuyển đổi ủng hộ cơ sở hạ tầng tổ chức hơn là kiểm soát bán lẻ. Bằng cách loại bỏ các hạn chế ở cấp ví, BoE mở ra cánh cửa cho các nhà phân bổ vốn lớn mà không gặp trở ngại. Các nhà phát hành giờ đây phải đối mặt với một giới hạn minh bạch duy nhất thay vì những quy tắc phân mảnh đã làm chậm việc áp dụng.
Động thái này phù hợp với các xu hướng toàn cầu. BIS đã thúc đẩy việc sử dụng stablecoin có quy định như một xương sống cho thanh toán xuyên biên giới. Với Vương quốc Anh đặt ra các ranh giới phát hành rõ ràng, hãy mong đợi các cơ quan quản lý G7 khác sẽ theo một khung cân bằng giữa tăng trưởng và rủi ro hệ thống. $BTC $ETH $SOL
Liệu việc áp dụng một giới hạn phát hành chung có đạt được sự cân bằng đúng giữa đổi mới và rủi ro, hay đẩy hoạt động sang các khu vực pháp lý ít bị quản lý hơn? Hãy cho chúng tôi biết ý kiến của bạn. #BankOfEngland #Stablecoins #Regulation #Crypto
62
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#45NgayTuDoTaiChinh
908,485 lượt xem
3,121 đang thảo luận
2
#TinFed
75,889 lượt xem
359 đang thảo luận
3
#TheoDõiFOMC
83,817 lượt xem
553 đang thảo luận
4
#BTCBreaks80K
179,957 lượt xem
2,950 đang thảo luận
5
#比特币突破8万
119,267 lượt xem
351 đang thảo luận
6
#BitcoinMarketCapTopsTesla
9,121 lượt xem
392 đang thảo luận
7
#SOLJumpsAbout10%
18,514 lượt xem
473 đang thảo luận
8
#EthereumReclaims$2600
2,013 lượt xem
67 đang thảo luận
9
#LineraShutsDownAfterFundraisingFallsShort
3,130 lượt xem
102 đang thảo luận
10
#SECReceivesAmendedInjectiveETFFiling
13,545 lượt xem
364 đang thảo luận