
Z Y R A
9.2k Postlar
Z Y R A
 Square Verified+
Shikoyat qilish
Foydalanuvchini bloklash
I need more Green 🚀
Ochiq savdo
ASTER egasi
Tez-tez savdo qiluvchi
1.2 yil
1.1K+ Kuzatilmoqda
31.5K+ Kuzatuvchilar
24.0K+ Yoqdi
Postlar
Portfel
Barchasi
Iqtiboslar
Videolar
Jonli
QADAB QO‘YILGAN
·
--
Pasayuvchi
Tasdiqlangan
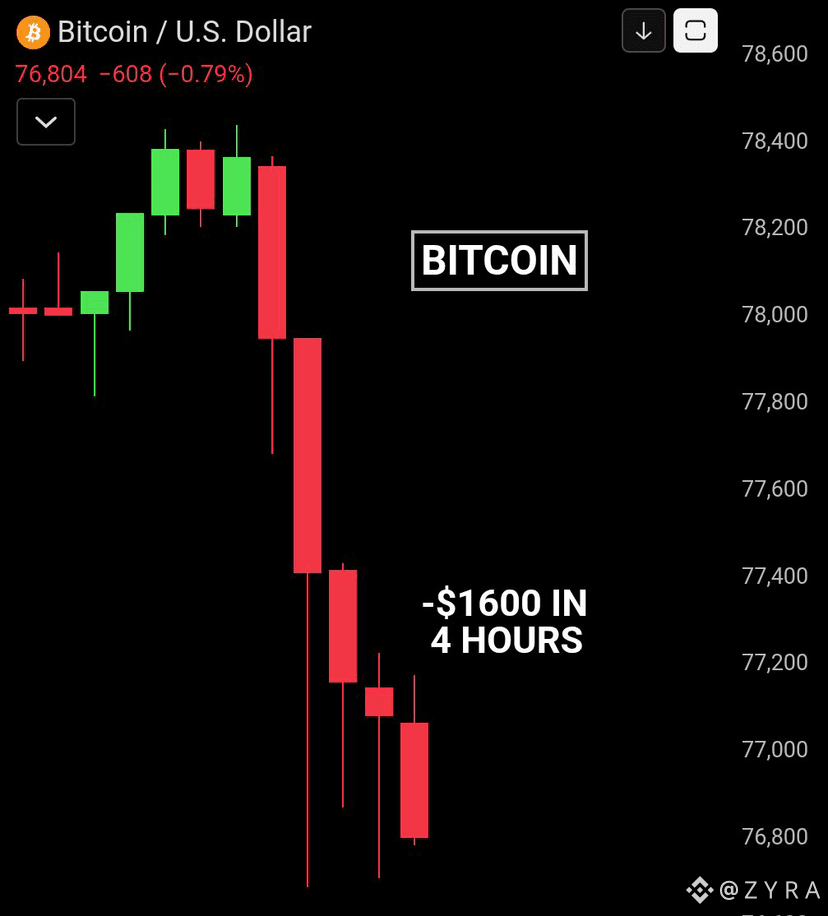
77K aldan pastga tushish vahimadek emas, balki bozor nihoyat tizimdan leverage’ni majburan chiqarayotgandek tuyuladi.
Bir necha soat ichida yarim milliarddan ortiq long pozitsiyalar likvidatsiya bo‘lgani aynan nima bo‘lganini aniq ko‘rsatadi:
Juda ko‘p treyderlar BTC avvaldan pastga tushib bo‘ldi, deb o‘ylashga o‘rganib qolishgan.
Halol aytsam, odatda bozor aynan shunda xavfli bo‘lib qoladi.
Menga eng e’tiborli tomoni shuki, spot sotuvlar hali ham derivativlardagi “o‘chirish” kabi keskin ko‘rinmayapti. Harakat leverage’ning leverage’ga kaskad bo‘lib kirib ketishi orqali yanada kuchaytirildi.
Bu farq muhim.
Chunki quyidagilar o‘rtasida farq bor:
• investorlar pozitsiyadan chiqishi
va
• ortiqcha leverage’ga ega treyderlarning majburan likvidatsiyalanishi
Hozircha bu hali ikkinchisiga yaqinroq ko‘rinmoqda.
77K zonasi psixologik jihatdan juda muhim bo‘ldi, chunki ETF optimizmi, CLARITY sarlavhalari va “yangi bull bozori” haqidagi narrativlar yana tezlashganidan keyin u joy “late breakout” (kech chiqqan breakout) longlar bilan to‘lib ketdi.
O‘sha daraja sinib ketgach, likvidatsiya mexanizmlari ishga tushdi.
Lekin ko‘pchilik e’tibordan chetda qoldiradigan qism shuki:
Bunday katta flush’lar ko‘pincha spot talab ostda faol bo‘lib tursa, keyinroq kuchliroq reversiyalar uchun sharoit yaratadi.
Hozir men kuzatayotgan “haqiqiy narsa” sham emas.
Oqibat cho‘qqisi qo‘rqinch kuchayib borayotgan paytda kitlar va ETF xaridorlari qaytib kiryaptimi-yo‘qmi — shuni ko‘ryapman.
Chunki har bir siklda shunday paytlar bo‘ladiki, leverage jazolanadi, keyin esa katta trend yana davom etadi.
Agar xaridorlar bu hududni himoya qila olmasa?
Unda bozor hali riskni qayta narxlashni to‘liq tugatmagan bo‘lishi mumkin.
$BTC
#bitcoin
#NCUAProposesStablecoinIssuerRule
#VerusBridgeHack11.58M #IranHormuzSafeCryptoInsurance
{future}(BTCUSDT)
77K aldan pastga tushish vahimadek emas, balki bozor nihoyat tizimdan leverage’ni majburan chiqarayotgandek tuyuladi.
Bir necha soat ichida yarim milliarddan ortiq long pozitsiyalar likvidatsiya bo‘lgani aynan nima bo‘lganini aniq ko‘rsatadi:
Juda ko‘p treyderlar BTC avvaldan pastga tushib bo‘ldi, deb o‘ylashga o‘rganib qolishgan.
Halol aytsam, odatda bozor aynan shunda xavfli bo‘lib qoladi.
Menga eng e’tiborli tomoni shuki, spot sotuvlar hali ham derivativlardagi “o‘chirish” kabi keskin ko‘rinmayapti. Harakat leverage’ning leverage’ga kaskad bo‘lib kirib ketishi orqali yanada kuchaytirildi.
Bu farq muhim.
Chunki quyidagilar o‘rtasida farq bor:
• investorlar pozitsiyadan chiqishi
va
• ortiqcha leverage’ga ega treyderlarning majburan likvidatsiyalanishi
Hozircha bu hali ikkinchisiga yaqinroq ko‘rinmoqda.
77K zonasi psixologik jihatdan juda muhim bo‘ldi, chunki ETF optimizmi, CLARITY sarlavhalari va “yangi bull bozori” haqidagi narrativlar yana tezlashganidan keyin u joy “late breakout” (kech chiqqan breakout) longlar bilan to‘lib ketdi.
O‘sha daraja sinib ketgach, likvidatsiya mexanizmlari ishga tushdi.
Lekin ko‘pchilik e’tibordan chetda qoldiradigan qism shuki:
Bunday katta flush’lar ko‘pincha spot talab ostda faol bo‘lib tursa, keyinroq kuchliroq reversiyalar uchun sharoit yaratadi.
Hozir men kuzatayotgan “haqiqiy narsa” sham emas.
Oqibat cho‘qqisi qo‘rqinch kuchayib borayotgan paytda kitlar va ETF xaridorlari qaytib kiryaptimi-yo‘qmi — shuni ko‘ryapman.
Chunki har bir siklda shunday paytlar bo‘ladiki, leverage jazolanadi, keyin esa katta trend yana davom etadi.
Agar xaridorlar bu hududni himoya qila olmasa?
Unda bozor hali riskni qayta narxlashni to‘liq tugatmagan bo‘lishi mumkin.
$BTC
#bitcoin
#NCUAProposesStablecoinIssuerRule
#VerusBridgeHack11.58M #IranHormuzSafeCryptoInsurance
Bir necha soat ichida yarim milliarddan ortiq long pozitsiyalar likvidatsiya bo‘lgani aynan nima bo‘lganini aniq ko‘rsatadi:
Juda ko‘p treyderlar BTC avvaldan pastga tushib bo‘ldi, deb o‘ylashga o‘rganib qolishgan.
Halol aytsam, odatda bozor aynan shunda xavfli bo‘lib qoladi.
Menga eng e’tiborli tomoni shuki, spot sotuvlar hali ham derivativlardagi “o‘chirish” kabi keskin ko‘rinmayapti. Harakat leverage’ning leverage’ga kaskad bo‘lib kirib ketishi orqali yanada kuchaytirildi.
Bu farq muhim.
Chunki quyidagilar o‘rtasida farq bor:
• investorlar pozitsiyadan chiqishi
va
• ortiqcha leverage’ga ega treyderlarning majburan likvidatsiyalanishi
Hozircha bu hali ikkinchisiga yaqinroq ko‘rinmoqda.
77K zonasi psixologik jihatdan juda muhim bo‘ldi, chunki ETF optimizmi, CLARITY sarlavhalari va “yangi bull bozori” haqidagi narrativlar yana tezlashganidan keyin u joy “late breakout” (kech chiqqan breakout) longlar bilan to‘lib ketdi.
O‘sha daraja sinib ketgach, likvidatsiya mexanizmlari ishga tushdi.
Lekin ko‘pchilik e’tibordan chetda qoldiradigan qism shuki:
Bunday katta flush’lar ko‘pincha spot talab ostda faol bo‘lib tursa, keyinroq kuchliroq reversiyalar uchun sharoit yaratadi.
Hozir men kuzatayotgan “haqiqiy narsa” sham emas.
Oqibat cho‘qqisi qo‘rqinch kuchayib borayotgan paytda kitlar va ETF xaridorlari qaytib kiryaptimi-yo‘qmi — shuni ko‘ryapman.
Chunki har bir siklda shunday paytlar bo‘ladiki, leverage jazolanadi, keyin esa katta trend yana davom etadi.
Agar xaridorlar bu hududni himoya qila olmasa?
Unda bozor hali riskni qayta narxlashni to‘liq tugatmagan bo‘lishi mumkin.
$BTC
#bitcoin
#NCUAProposesStablecoinIssuerRule
#VerusBridgeHack11.58M #IranHormuzSafeCryptoInsurance
134
20
223
231.6k
QADAB QO‘YILGAN
·
--
Pasayuvchi
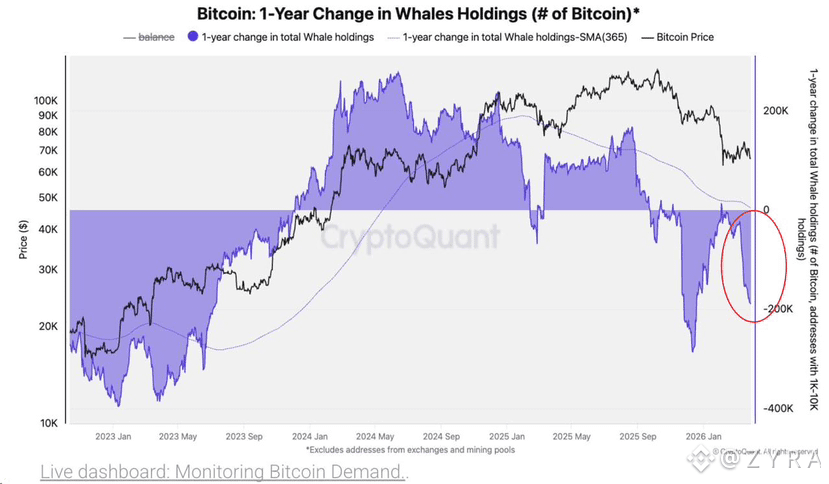
Bu vahima sotuviga o‘xshamaydi.
Bu yerda kitlar diapazondan foydalanib, jim chiqib ketayotgandek.
Narx keskin tushmayapti, demak, kimdir baribir xarid qilyapti. Ammo ayni paytda 1K–10K BTC hamyonlar yuklab (sotib) qolyapti. Bu bozor jadvalda hali ko‘rsatilmayotgan narsa bilan bandligini aytadi.
Mulkchilik o‘zgarayapti.
Odatda hamma narsa barqarordek tuyuladigan bosqich bo‘ladi, lekin aslida barqaror emas — qayta taqsimlanayapti.
Muhimi shundaki, kitlar ayanchiga (bear) o‘tganligi emas.
Gap shundaki, ular pastroq narx kerak bo‘lmasdan bemalol sotishmoqda.
Bu bozor xatti-harakatini o‘zgartiradi.
Katta egalari darajalarni himoya qilishni to‘xtatib, kuchli paytda (ko‘tarilish paytida) sotishni boshlasalar, har bir qaytish chiqish uchun likvidlikka aylanadi. Siz hali ham yuqoriga harakatlarni ko‘rasiz, lekin ular bir xil ishonch bilan bo‘lmaydi. Ular tezroq so‘nadi.
Mana shunday tarzda impuls (momentum) jim yo‘qoladi.
Buzilish (krash) bilan emas, balki ketma-ket urinishlar bilan, ular esa oxirigacha davom etmaydi.
Demak, bu yerda signal “dump keladi” emas.
Bu bundan ham yomonroq.
Bu bozor ta’minot (supply) chiqarilishi davom etar ekan, tiqilib qolishi mumkinligini anglatadi. Narx real javob qaytargan paytga kelib, taqsimotning ko‘pi (distribution) deyarli tugab bo‘lgan bo‘ladi.
#bitcoin
#DriftProtocolExploited
#GoogleStudyOnCryptoSecurityChallenges
#BTCETFFeeRace
#BitcoinPrices
$BTC
{spot}(BTCUSDT)
Bu vahima sotuviga o‘xshamaydi.
Bu yerda kitlar diapazondan foydalanib, jim chiqib ketayotgandek.
Narx keskin tushmayapti, demak, kimdir baribir xarid qilyapti. Ammo ayni paytda 1K–10K BTC hamyonlar yuklab (sotib) qolyapti. Bu bozor jadvalda hali ko‘rsatilmayotgan narsa bilan bandligini aytadi.
Mulkchilik o‘zgarayapti.
Odatda hamma narsa barqarordek tuyuladigan bosqich bo‘ladi, lekin aslida barqaror emas — qayta taqsimlanayapti.
Muhimi shundaki, kitlar ayanchiga (bear) o‘tganligi emas.
Gap shundaki, ular pastroq narx kerak bo‘lmasdan bemalol sotishmoqda.
Bu bozor xatti-harakatini o‘zgartiradi.
Katta egalari darajalarni himoya qilishni to‘xtatib, kuchli paytda (ko‘tarilish paytida) sotishni boshlasalar, har bir qaytish chiqish uchun likvidlikka aylanadi. Siz hali ham yuqoriga harakatlarni ko‘rasiz, lekin ular bir xil ishonch bilan bo‘lmaydi. Ular tezroq so‘nadi.
Mana shunday tarzda impuls (momentum) jim yo‘qoladi.
Buzilish (krash) bilan emas, balki ketma-ket urinishlar bilan, ular esa oxirigacha davom etmaydi.
Demak, bu yerda signal “dump keladi” emas.
Bu bundan ham yomonroq.
Bu bozor ta’minot (supply) chiqarilishi davom etar ekan, tiqilib qolishi mumkinligini anglatadi. Narx real javob qaytargan paytga kelib, taqsimotning ko‘pi (distribution) deyarli tugab bo‘lgan bo‘ladi.
#bitcoin
#DriftProtocolExploited
#GoogleStudyOnCryptoSecurityChallenges
#BTCETFFeeRace
#BitcoinPrices
$BTC
Bu yerda kitlar diapazondan foydalanib, jim chiqib ketayotgandek.
Narx keskin tushmayapti, demak, kimdir baribir xarid qilyapti. Ammo ayni paytda 1K–10K BTC hamyonlar yuklab (sotib) qolyapti. Bu bozor jadvalda hali ko‘rsatilmayotgan narsa bilan bandligini aytadi.
Mulkchilik o‘zgarayapti.
Odatda hamma narsa barqarordek tuyuladigan bosqich bo‘ladi, lekin aslida barqaror emas — qayta taqsimlanayapti.
Muhimi shundaki, kitlar ayanchiga (bear) o‘tganligi emas.
Gap shundaki, ular pastroq narx kerak bo‘lmasdan bemalol sotishmoqda.
Bu bozor xatti-harakatini o‘zgartiradi.
Katta egalari darajalarni himoya qilishni to‘xtatib, kuchli paytda (ko‘tarilish paytida) sotishni boshlasalar, har bir qaytish chiqish uchun likvidlikka aylanadi. Siz hali ham yuqoriga harakatlarni ko‘rasiz, lekin ular bir xil ishonch bilan bo‘lmaydi. Ular tezroq so‘nadi.
Mana shunday tarzda impuls (momentum) jim yo‘qoladi.
Buzilish (krash) bilan emas, balki ketma-ket urinishlar bilan, ular esa oxirigacha davom etmaydi.
Demak, bu yerda signal “dump keladi” emas.
Bu bundan ham yomonroq.
Bu bozor ta’minot (supply) chiqarilishi davom etar ekan, tiqilib qolishi mumkinligini anglatadi. Narx real javob qaytargan paytga kelib, taqsimotning ko‘pi (distribution) deyarli tugab bo‘lgan bo‘ladi.
#bitcoin
#DriftProtocolExploited
#GoogleStudyOnCryptoSecurityChallenges
#BTCETFFeeRace
#BitcoinPrices
$BTC
51
7
289
390.1k
·
--
O‘suvchi
ZAMA, AR va ONE jim joyga qo‘yilgan talablar kabi harakat qilmayapti; bu uzoq siqilish fazasidan keyin eski infratuzilma saqlash nomlariga rotatsiya kabi ko‘rinadi.
$ONE eng agressivlardan biri: hajm kengayishi bilan +87%, lekin RSI (indikator) hali ham qizib ketgan, shuning uchun tepani quvish xavfli.
$AR tuzilma jihatidan ancha “toza”: kamroq vahima shamchalari bilan asta yuqoriga tortyapti.
$ZAMA hali ham rezistensiya yaqinida o‘ta volatildir, ko‘proq breakout-test (yoriqdan chiqishni sinash) grafigiga o‘xshaydi.
qaysi grafik eng toza davomiylikni beradi?
#Zama #ar #one #BOJRaisesRatesTo31YearHigh #BuffettStepsDownAsBerkshireChairman
{future}(ZAMAUSDT)
{future}(ARUSDT)
{future}(ONEUSDT)
ZAMA, AR va ONE jim joyga qo‘yilgan talablar kabi harakat qilmayapti; bu uzoq siqilish fazasidan keyin eski infratuzilma saqlash nomlariga rotatsiya kabi ko‘rinadi.
$ONE eng agressivlardan biri: hajm kengayishi bilan +87%, lekin RSI (indikator) hali ham qizib ketgan, shuning uchun tepani quvish xavfli.
$AR tuzilma jihatidan ancha “toza”: kamroq vahima shamchalari bilan asta yuqoriga tortyapti.
$ZAMA hali ham rezistensiya yaqinida o‘ta volatildir, ko‘proq breakout-test (yoriqdan chiqishni sinash) grafigiga o‘xshaydi.
qaysi grafik eng toza davomiylikni beradi?
#Zama #ar #one #BOJRaisesRatesTo31YearHigh #BuffettStepsDownAsBerkshireChairman
$ONE eng agressivlardan biri: hajm kengayishi bilan +87%, lekin RSI (indikator) hali ham qizib ketgan, shuning uchun tepani quvish xavfli.
$AR tuzilma jihatidan ancha “toza”: kamroq vahima shamchalari bilan asta yuqoriga tortyapti.
$ZAMA hali ham rezistensiya yaqinida o‘ta volatildir, ko‘proq breakout-test (yoriqdan chiqishni sinash) grafigiga o‘xshaydi.
qaysi grafik eng toza davomiylikni beradi?
#Zama #ar #one #BOJRaisesRatesTo31YearHigh #BuffettStepsDownAsBerkshireChairman
ONE momentum
AR structure
ZAMA breakout
Wait for pullback
3 soat qoldi
2
1.6k
·
--
Pasayuvchi
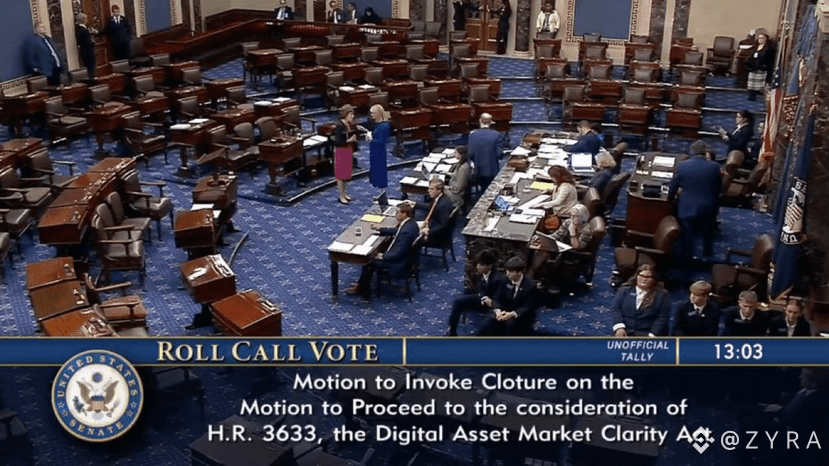
CLARITY qonuni 60 ta ovoz sinovidan o‘ta olmasligi kripto uchun faqat siyosiy kechikish emas.
Bu menga bozor hali ham noaniqlik ichida savdo qilish kerakligini aytadi.
Asosiy zarar mana shunda.
Bunyodkorlar toza qoidalarni ololmaydi. Birjalarga aniq yo‘lak berilmaydi. Institutlar esa agressiv miqyosda kirish uchun kerakli ishonchni topa olmaydi. Va treyderlar tuzilma o‘rniga sarlavhalarni narxlashga qolishadi.
Menga bu yerda munosabatning o‘zi ovozdan ham muhimroq.
Agar BTC buni ortidan o‘z diapazonida ushlab qolsa, bozor shunday deydi: “bezovta qiluvchi kechikish, lekin halokatli emas.”
Agar BTC hajm bilan tayanchni yo‘qotsa, unda muvaffaqiyatsiz ovoz kattaroq de-risking harakati uchun bahonaga aylanadi.
Kripto bugun butun tartibga solish haqidagi hikoyani yo‘qotmadi.
U vaqtni yo‘qotdi.
Va likvidlik allaqachon yupqa bo‘lgan paytda vaqt qimmatga tushadi.
#ClarityActOddsHalveOnPolymarket #bitcoin #FedRateWatch #BitcoinSlidesTo$76000 #StrategyMarketCapPassesFord
$BTC
{future}(BTCUSDT)
$SAGA
{future}(SAGAUSDT)
$ASTR
{future}(ASTRUSDT)
CLARITY qonuni 60 ta ovoz sinovidan o‘ta olmasligi kripto uchun faqat siyosiy kechikish emas.
Bu menga bozor hali ham noaniqlik ichida savdo qilish kerakligini aytadi.
Asosiy zarar mana shunda.
Bunyodkorlar toza qoidalarni ololmaydi. Birjalarga aniq yo‘lak berilmaydi. Institutlar esa agressiv miqyosda kirish uchun kerakli ishonchni topa olmaydi. Va treyderlar tuzilma o‘rniga sarlavhalarni narxlashga qolishadi.
Menga bu yerda munosabatning o‘zi ovozdan ham muhimroq.
Agar BTC buni ortidan o‘z diapazonida ushlab qolsa, bozor shunday deydi: “bezovta qiluvchi kechikish, lekin halokatli emas.”
Agar BTC hajm bilan tayanchni yo‘qotsa, unda muvaffaqiyatsiz ovoz kattaroq de-risking harakati uchun bahonaga aylanadi.
Kripto bugun butun tartibga solish haqidagi hikoyani yo‘qotmadi.
U vaqtni yo‘qotdi.
Va likvidlik allaqachon yupqa bo‘lgan paytda vaqt qimmatga tushadi.
#ClarityActOddsHalveOnPolymarket #bitcoin #FedRateWatch #BitcoinSlidesTo$76000 #StrategyMarketCapPassesFord
$BTC
$SAGA
$ASTR
Bu menga bozor hali ham noaniqlik ichida savdo qilish kerakligini aytadi.
Asosiy zarar mana shunda.
Bunyodkorlar toza qoidalarni ololmaydi. Birjalarga aniq yo‘lak berilmaydi. Institutlar esa agressiv miqyosda kirish uchun kerakli ishonchni topa olmaydi. Va treyderlar tuzilma o‘rniga sarlavhalarni narxlashga qolishadi.
Menga bu yerda munosabatning o‘zi ovozdan ham muhimroq.
Agar BTC buni ortidan o‘z diapazonida ushlab qolsa, bozor shunday deydi: “bezovta qiluvchi kechikish, lekin halokatli emas.”
Agar BTC hajm bilan tayanchni yo‘qotsa, unda muvaffaqiyatsiz ovoz kattaroq de-risking harakati uchun bahonaga aylanadi.
Kripto bugun butun tartibga solish haqidagi hikoyani yo‘qotmadi.
U vaqtni yo‘qotdi.
Va likvidlik allaqachon yupqa bo‘lgan paytda vaqt qimmatga tushadi.
#ClarityActOddsHalveOnPolymarket #bitcoin #FedRateWatch #BitcoinSlidesTo$76000 #StrategyMarketCapPassesFord
$BTC
$SAGA
$ASTR
1
3
2.1k
·
--
O‘suvchi
CPI ko‘rsatkichi e’lon qilindi, menimcha, endi Fed faqat kutib turish bo‘yicha yanada og‘irroq asosga ega.
Avgust CPI oyma-oy +0.4% va yillik +3.4% bo‘ldi. Core CPI oyma-oy +0.3% va yillik +2.4% edi.
Shu bilan birga, mehnat bozori ham aynan buzilib ketgani yo‘q. Nofarm payrolls 162 mingta ish o‘rnini qo‘shdi, ishsizlik esa 4.1% darajasida qoldi.
Meni uchun eng muhim qismi — kombinatsiya.
Inflyatsiya hali ham Fedning 2% maqsadidan yuqori, energiya esa risk bo‘lib qolmoqda va iqtisodiyot Fedga cheklovchi siyosatni saqlab qolish uchun yetarli darajada barqarorlik ko‘rsatmoqda.
Shuning uchun mening asosiy ssenariyim endi yana oson “hold” emas, balki 25 bps ko‘tarish.
Lekin men buni avtomatik ravishda ketma-ket hikes boshlanishi deb ko‘rmayman.
Agar Fed ko‘tarsa, real bozor signali keyingisi bo‘ladi: ular buni doimiy inflyatsiyaga berilgan bir martalik javob sifatida talqin qiladimi yoki yana qattiqroq siyosat boshlanganini ko‘rsatadimi.
Bu farq 25 bps harakatning o‘zidan ko‘ra aksiyalar, oltin va kripto uchun muhimroq bo‘lishi mumkin.
#CPIWatch
{future}(BTCUSDT)
CPI ko‘rsatkichi e’lon qilindi, menimcha, endi Fed faqat kutib turish bo‘yicha yanada og‘irroq asosga ega.
Avgust CPI oyma-oy +0.4% va yillik +3.4% bo‘ldi. Core CPI oyma-oy +0.3% va yillik +2.4% edi.
Shu bilan birga, mehnat bozori ham aynan buzilib ketgani yo‘q. Nofarm payrolls 162 mingta ish o‘rnini qo‘shdi, ishsizlik esa 4.1% darajasida qoldi.
Meni uchun eng muhim qismi — kombinatsiya.
Inflyatsiya hali ham Fedning 2% maqsadidan yuqori, energiya esa risk bo‘lib qolmoqda va iqtisodiyot Fedga cheklovchi siyosatni saqlab qolish uchun yetarli darajada barqarorlik ko‘rsatmoqda.
Shuning uchun mening asosiy ssenariyim endi yana oson “hold” emas, balki 25 bps ko‘tarish.
Lekin men buni avtomatik ravishda ketma-ket hikes boshlanishi deb ko‘rmayman.
Agar Fed ko‘tarsa, real bozor signali keyingisi bo‘ladi: ular buni doimiy inflyatsiyaga berilgan bir martalik javob sifatida talqin qiladimi yoki yana qattiqroq siyosat boshlanganini ko‘rsatadimi.
Bu farq 25 bps harakatning o‘zidan ko‘ra aksiyalar, oltin va kripto uchun muhimroq bo‘lishi mumkin.
#CPIWatch
Avgust CPI oyma-oy +0.4% va yillik +3.4% bo‘ldi. Core CPI oyma-oy +0.3% va yillik +2.4% edi.
Shu bilan birga, mehnat bozori ham aynan buzilib ketgani yo‘q. Nofarm payrolls 162 mingta ish o‘rnini qo‘shdi, ishsizlik esa 4.1% darajasida qoldi.
Meni uchun eng muhim qismi — kombinatsiya.
Inflyatsiya hali ham Fedning 2% maqsadidan yuqori, energiya esa risk bo‘lib qolmoqda va iqtisodiyot Fedga cheklovchi siyosatni saqlab qolish uchun yetarli darajada barqarorlik ko‘rsatmoqda.
Shuning uchun mening asosiy ssenariyim endi yana oson “hold” emas, balki 25 bps ko‘tarish.
Lekin men buni avtomatik ravishda ketma-ket hikes boshlanishi deb ko‘rmayman.
Agar Fed ko‘tarsa, real bozor signali keyingisi bo‘ladi: ular buni doimiy inflyatsiyaga berilgan bir martalik javob sifatida talqin qiladimi yoki yana qattiqroq siyosat boshlanganini ko‘rsatadimi.
Bu farq 25 bps harakatning o‘zidan ko‘ra aksiyalar, oltin va kripto uchun muhimroq bo‘lishi mumkin.
#CPIWatch
2
658
·
--
O‘suvchi
Uchta o‘suvchi, ammo sifat jihatidan bir xil harakat emas.
$ARB sof momentum bo‘yicha yetakchilik qilmoqda, lekin deyarli tik ko‘tarilishdan so‘ng u eng cho‘zilgan holatda.
$RAY tuzilma jihatidan tozaroq ko‘rinadi, breakout bilan hali ham joy bor, agar xaridorlar pullbackni himoya qilsa.
$IOST yaxshi javob bermoqda, ammo u hali ham kuchli yetakchilikdan ko‘ra ko‘proq spekulyativ sakrashga o‘xshaydi.
Qaysi biri bu yerdan eng yaxshi davomiy harakatga ega?
{future}(IOSTUSDT)
{spot}(RAYUSDT)
{future}(ARBUSDT)
#ARB #Ray #IOST #BTCReaches$80000 #ZECHitsANewAllTimeHigh
Uchta o‘suvchi, ammo sifat jihatidan bir xil harakat emas.
$ARB sof momentum bo‘yicha yetakchilik qilmoqda, lekin deyarli tik ko‘tarilishdan so‘ng u eng cho‘zilgan holatda.
$RAY tuzilma jihatidan tozaroq ko‘rinadi, breakout bilan hali ham joy bor, agar xaridorlar pullbackni himoya qilsa.
$IOST yaxshi javob bermoqda, ammo u hali ham kuchli yetakchilikdan ko‘ra ko‘proq spekulyativ sakrashga o‘xshaydi.
Qaysi biri bu yerdan eng yaxshi davomiy harakatga ega?
#ARB #Ray #IOST #BTCReaches$80000 #ZECHitsANewAllTimeHigh
$ARB sof momentum bo‘yicha yetakchilik qilmoqda, lekin deyarli tik ko‘tarilishdan so‘ng u eng cho‘zilgan holatda.
$RAY tuzilma jihatidan tozaroq ko‘rinadi, breakout bilan hali ham joy bor, agar xaridorlar pullbackni himoya qilsa.
$IOST yaxshi javob bermoqda, ammo u hali ham kuchli yetakchilikdan ko‘ra ko‘proq spekulyativ sakrashga o‘xshaydi.
Qaysi biri bu yerdan eng yaxshi davomiy harakatga ega?
#ARB #Ray #IOST #BTCReaches$80000 #ZECHitsANewAllTimeHigh
ARB
58%
RAY
23%
IOST
11%
None, wait for reset
8%
935 Ovozlar • Ovoz berish yopildi
5
68
109.8k
·
--
O‘suvchi
Bitcoin’ning halvakasi emissiyani o‘zgartiradi. U talabni yaratmaydi.
Bu farq muhim psixologik darajalar yaqinida alohida ahamiyatga ega.
Blok subsidiyasi hozir 3.125 BTC, demak yangi taklif sekinroq keladi. Ammo bu kamaygan emissiya narxga haqiqatan ta’sir qiladimi-yo‘qmi, mavjud BTC’ni kim o‘zlashtirayotgani bilan bog‘liq.
ETF oqimlari, institutsional talab, makro likvidlik va mavjud egalarning sotuvlari hammasi shu tenglamaning boshqa tomonida raqobatlashadi.
Shuning uchun men BTC kuchini shunchaki “halvaking trade” sifatida ko‘rmayman.
Eng qiziq tuzilma shunday:
predictable yangi taklif + unpredictable talab + o‘zgarayotgan likvidlik.
Agar talab yangi emissiyani ham, ikkilamchi bozordagi sotuvni ham doimiy ravishda yutsa, kamyoblik (scarcity) mazmunli bo‘ladi.
Agar talab sustlashsa, faqat kamyoblik narxni yuqoriga majburlay olmaydi.
Bitcoin’ning taklifi dasturlashtirilgan. Narxni aniqlash (price discovery) esa dasturlashtirilmagan.
Men BTC’ning yirik darajalar yaqinida kuzatayotgan jihat aynan shudir.
$BTC
#BTCReaches$80000 #bitcoin #BitcoinETFsBiggestDailyInflowSinceJanuary
{future}(BTCUSDT)
Bitcoin’ning halvakasi emissiyani o‘zgartiradi. U talabni yaratmaydi.
Bu farq muhim psixologik darajalar yaqinida alohida ahamiyatga ega.
Blok subsidiyasi hozir 3.125 BTC, demak yangi taklif sekinroq keladi. Ammo bu kamaygan emissiya narxga haqiqatan ta’sir qiladimi-yo‘qmi, mavjud BTC’ni kim o‘zlashtirayotgani bilan bog‘liq.
ETF oqimlari, institutsional talab, makro likvidlik va mavjud egalarning sotuvlari hammasi shu tenglamaning boshqa tomonida raqobatlashadi.
Shuning uchun men BTC kuchini shunchaki “halvaking trade” sifatida ko‘rmayman.
Eng qiziq tuzilma shunday:
predictable yangi taklif + unpredictable talab + o‘zgarayotgan likvidlik.
Agar talab yangi emissiyani ham, ikkilamchi bozordagi sotuvni ham doimiy ravishda yutsa, kamyoblik (scarcity) mazmunli bo‘ladi.
Agar talab sustlashsa, faqat kamyoblik narxni yuqoriga majburlay olmaydi.
Bitcoin’ning taklifi dasturlashtirilgan. Narxni aniqlash (price discovery) esa dasturlashtirilmagan.
Men BTC’ning yirik darajalar yaqinida kuzatayotgan jihat aynan shudir.
$BTC
#BTCReaches$80000 #bitcoin #BitcoinETFsBiggestDailyInflowSinceJanuary
Bu farq muhim psixologik darajalar yaqinida alohida ahamiyatga ega.
Blok subsidiyasi hozir 3.125 BTC, demak yangi taklif sekinroq keladi. Ammo bu kamaygan emissiya narxga haqiqatan ta’sir qiladimi-yo‘qmi, mavjud BTC’ni kim o‘zlashtirayotgani bilan bog‘liq.
ETF oqimlari, institutsional talab, makro likvidlik va mavjud egalarning sotuvlari hammasi shu tenglamaning boshqa tomonida raqobatlashadi.
Shuning uchun men BTC kuchini shunchaki “halvaking trade” sifatida ko‘rmayman.
Eng qiziq tuzilma shunday:
predictable yangi taklif + unpredictable talab + o‘zgarayotgan likvidlik.
Agar talab yangi emissiyani ham, ikkilamchi bozordagi sotuvni ham doimiy ravishda yutsa, kamyoblik (scarcity) mazmunli bo‘ladi.
Agar talab sustlashsa, faqat kamyoblik narxni yuqoriga majburlay olmaydi.
Bitcoin’ning taklifi dasturlashtirilgan. Narxni aniqlash (price discovery) esa dasturlashtirilmagan.
Men BTC’ning yirik darajalar yaqinida kuzatayotgan jihat aynan shudir.
$BTC
#BTCReaches$80000 #bitcoin #BitcoinETFsBiggestDailyInflowSinceJanuary
1
1.2k
·
--
O‘suvchi
$ARB , $SC and $ONG are not the same pump.
ARB looks like rotation from a long dead range.
SC looks like a delayed storage squeeze with crowded RSI.
ONG looks more like a rebound after old volatility, not clean leadership yet.
The real winner is not today’s biggest candle.
It’s the one that holds the breakout base when the first sellers arrive.
best hold?
{future}(ONGUSDT)
{spot}(SCUSDT)
{future}(ARBUSDT)
#ong #ARB #ARBRises30%OnRobinhoodChainRevenue #StrategySpends$635MOnSTRCPreferredBuybacks
$ARB , $SC and $ONG are not the same pump.
ARB looks like rotation from a long dead range.
SC looks like a delayed storage squeeze with crowded RSI.
ONG looks more like a rebound after old volatility, not clean leadership yet.
The real winner is not today’s biggest candle.
It’s the one that holds the breakout base when the first sellers arrive.
best hold?
#ong #ARB #ARBRises30%OnRobinhoodChainRevenue #StrategySpends$635MOnSTRCPreferredBuybacks
ARB looks like rotation from a long dead range.
SC looks like a delayed storage squeeze with crowded RSI.
ONG looks more like a rebound after old volatility, not clean leadership yet.
The real winner is not today’s biggest candle.
It’s the one that holds the breakout base when the first sellers arrive.
best hold?
#ong #ARB #ARBRises30%OnRobinhoodChainRevenue #StrategySpends$635MOnSTRCPreferredBuybacks
ARB
49%
SC
16%
ONG
30%
Wait
5%
185 Ovozlar • Ovoz berish yopildi
5
23
27.7k
·
--
Pasayuvchi
#dusk $DUSK @Dusk_Foundation Men OpenDusk’ning ovoz berishini oddiy boshqaruv yangilanishi deb ko‘rib qo‘yishni to‘xtatdim, chunki uning vaqtini DuskEVM bilan solishtirganda shuni sezdim.
DuskEVM testneti bu oygina ishga tushdi. Dasturchilar uchun vositalar mavjud, ammo katta ilovalar ekotizimi hali qurilishi kerak.
Endi esa jamoa “yoqib yuborilgan blok mukofotlari OpenDusk g‘aznasiga oqib kirsinmi?” degan savol bilan murojaat qilinmoqda.
Bu vaqt juda ataylab tanlangandek tuyuladi.
Duskga hozir protokol yangilanishlaridan ham ko‘proq narsa kerak. Unda hamyonlar, dasturchilar uchun vositalar, auditlar, ilovalar va mahsulotlar real foydalanuvchilarga yetib borguncha qurishni davom ettirishga tayyor jamoalar kerak. Takroriy g‘azna bu qatlamni moliyalashtira oladi, bunda har bir loyiha bevosita Fondga bog‘liq bo‘lib qolmaydi.
Lekin bu ham muammo keltiradi.
Ekotizimda qaysi moliyalashtirish qarorlari barqaror talabni yaratishini o‘lchashning isbotlangan usuli hali bo‘lmagan paytda g‘azna DUSKni qabul qila boshlashi mumkin.
Loyiha o‘z grant bosqichlarini yakunlashi mumkin, ammo baribir foydalanuvchilar kelmasligi mumkin.
Likvidlik dasturi TVLni oshirishi mumkin, ammo rag‘batlar to‘xtaganidan keyin.
Yangi dApp foydali tranzaksiyalar yoki to‘lovlarni keltirib chiqarmasdan ham ishga tushishi mumkin.
Uchalasining ham g‘azna hisobotida “rivojlanish”dek ko‘rinishi ehtimol.
Shuning uchun men OpenDuskni saylovchilarning faolligi yoki u ma’qullaydigan takliflar soni bilan baholamayman.
Men esa moliyalangan loyihalarning mainnetga yetib borishini, rag‘batlar tugagach foydalanish qancha qolishini va bu ilovalar DUSK ishlatadigan tranzaksiyalarni yaratayaptimi-yo‘qligini kuzataman.
Aks holda, yoqib yuborilgan mukofotlar ekotizim qiymatiga aylantirilmaydi. Ular faqat yanada murakkabroq yo‘l orqali yana aylanmaga qaytadi.
Birinchi ovoz moliyalashtirish mexanizmi mavjud bo‘ladimi-yo‘qmi, degan qarorni qabul qiladi.
Eng muhim ovoz esa har bir grant ortidan sokin tarzda bo‘ladi: foydalanuvchilar g‘azna qurish uchun to‘lagan narsadan foydalanishda davom etadimi?
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Men OpenDusk’ning ovoz berishini oddiy boshqaruv yangilanishi deb ko‘rib qo‘yishni to‘xtatdim, chunki uning vaqtini DuskEVM bilan solishtirganda shuni sezdim.
DuskEVM testneti bu oygina ishga tushdi. Dasturchilar uchun vositalar mavjud, ammo katta ilovalar ekotizimi hali qurilishi kerak.
Endi esa jamoa “yoqib yuborilgan blok mukofotlari OpenDusk g‘aznasiga oqib kirsinmi?” degan savol bilan murojaat qilinmoqda.
Bu vaqt juda ataylab tanlangandek tuyuladi.
Duskga hozir protokol yangilanishlaridan ham ko‘proq narsa kerak. Unda hamyonlar, dasturchilar uchun vositalar, auditlar, ilovalar va mahsulotlar real foydalanuvchilarga yetib borguncha qurishni davom ettirishga tayyor jamoalar kerak. Takroriy g‘azna bu qatlamni moliyalashtira oladi, bunda har bir loyiha bevosita Fondga bog‘liq bo‘lib qolmaydi.
Lekin bu ham muammo keltiradi.
Ekotizimda qaysi moliyalashtirish qarorlari barqaror talabni yaratishini o‘lchashning isbotlangan usuli hali bo‘lmagan paytda g‘azna DUSKni qabul qila boshlashi mumkin.
Loyiha o‘z grant bosqichlarini yakunlashi mumkin, ammo baribir foydalanuvchilar kelmasligi mumkin.
Likvidlik dasturi TVLni oshirishi mumkin, ammo rag‘batlar to‘xtaganidan keyin.
Yangi dApp foydali tranzaksiyalar yoki to‘lovlarni keltirib chiqarmasdan ham ishga tushishi mumkin.
Uchalasining ham g‘azna hisobotida “rivojlanish”dek ko‘rinishi ehtimol.
Shuning uchun men OpenDuskni saylovchilarning faolligi yoki u ma’qullaydigan takliflar soni bilan baholamayman.
Men esa moliyalangan loyihalarning mainnetga yetib borishini, rag‘batlar tugagach foydalanish qancha qolishini va bu ilovalar DUSK ishlatadigan tranzaksiyalarni yaratayaptimi-yo‘qligini kuzataman.
Aks holda, yoqib yuborilgan mukofotlar ekotizim qiymatiga aylantirilmaydi. Ular faqat yanada murakkabroq yo‘l orqali yana aylanmaga qaytadi.
Birinchi ovoz moliyalashtirish mexanizmi mavjud bo‘ladimi-yo‘qmi, degan qarorni qabul qiladi.
Eng muhim ovoz esa har bir grant ortidan sokin tarzda bo‘ladi: foydalanuvchilar g‘azna qurish uchun to‘lagan narsadan foydalanishda davom etadimi?
$DUSK
DuskEVM testneti bu oygina ishga tushdi. Dasturchilar uchun vositalar mavjud, ammo katta ilovalar ekotizimi hali qurilishi kerak.
Endi esa jamoa “yoqib yuborilgan blok mukofotlari OpenDusk g‘aznasiga oqib kirsinmi?” degan savol bilan murojaat qilinmoqda.
Bu vaqt juda ataylab tanlangandek tuyuladi.
Duskga hozir protokol yangilanishlaridan ham ko‘proq narsa kerak. Unda hamyonlar, dasturchilar uchun vositalar, auditlar, ilovalar va mahsulotlar real foydalanuvchilarga yetib borguncha qurishni davom ettirishga tayyor jamoalar kerak. Takroriy g‘azna bu qatlamni moliyalashtira oladi, bunda har bir loyiha bevosita Fondga bog‘liq bo‘lib qolmaydi.
Lekin bu ham muammo keltiradi.
Ekotizimda qaysi moliyalashtirish qarorlari barqaror talabni yaratishini o‘lchashning isbotlangan usuli hali bo‘lmagan paytda g‘azna DUSKni qabul qila boshlashi mumkin.
Loyiha o‘z grant bosqichlarini yakunlashi mumkin, ammo baribir foydalanuvchilar kelmasligi mumkin.
Likvidlik dasturi TVLni oshirishi mumkin, ammo rag‘batlar to‘xtaganidan keyin.
Yangi dApp foydali tranzaksiyalar yoki to‘lovlarni keltirib chiqarmasdan ham ishga tushishi mumkin.
Uchalasining ham g‘azna hisobotida “rivojlanish”dek ko‘rinishi ehtimol.
Shuning uchun men OpenDuskni saylovchilarning faolligi yoki u ma’qullaydigan takliflar soni bilan baholamayman.
Men esa moliyalangan loyihalarning mainnetga yetib borishini, rag‘batlar tugagach foydalanish qancha qolishini va bu ilovalar DUSK ishlatadigan tranzaksiyalarni yaratayaptimi-yo‘qligini kuzataman.
Aks holda, yoqib yuborilgan mukofotlar ekotizim qiymatiga aylantirilmaydi. Ular faqat yanada murakkabroq yo‘l orqali yana aylanmaga qaytadi.
Birinchi ovoz moliyalashtirish mexanizmi mavjud bo‘ladimi-yo‘qmi, degan qarorni qabul qiladi.
Eng muhim ovoz esa har bir grant ortidan sokin tarzda bo‘ladi: foydalanuvchilar g‘azna qurish uchun to‘lagan narsadan foydalanishda davom etadimi?
$DUSK
3
1
8
570
·
--
Pasayuvchi
Tasdiqlangan
#dusk $DUSK @Dusk_Foundation SURGECAST e’lonida yaxshi savol berilgan edi: har bir bitim uni joylaganingiz zahoti hamma uchun e’lon qilinsa, ustiga ismingiz ham qo‘shib qo‘yilsa, nima bo‘ladi?
Meni bu qiziqtirdi, lekin menimcha, keyin undan ham qiyinroq muammo boshlanadi.
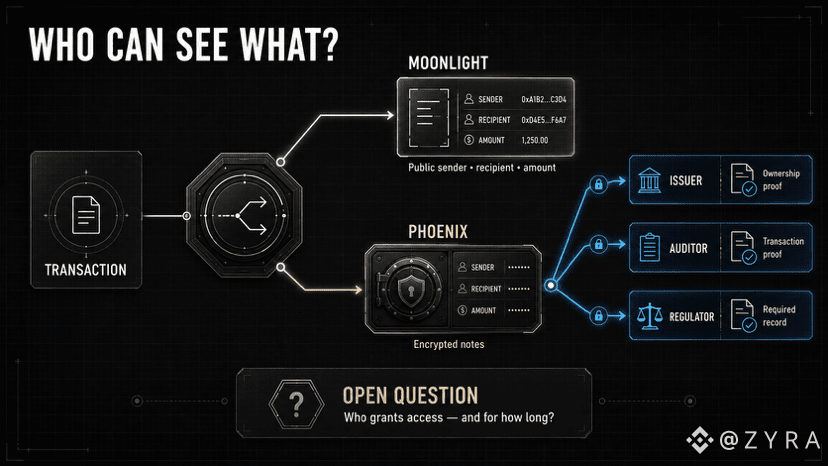
Men Duskning tranzaksiya modellarini yana ko‘rib chiqdim. Moonlight ommaviy hisob kabi ishlaydi: balanslar va o‘tkazish tafsilotlari ko‘rinadi. Phoenix esa qiymatni shifrlangan eslatmalar (notes) ko‘rinishida saqlaydi va miqdor yoki ishtirokchilarni hammaga oshkor qilmasdan tranzaksiyaning haqiqiyligini isbotlaydi.
Demak, @Dusk_Foundation butun moliyaviy tizimni bitta maxfiylik sozlamasiga majburlamoqchi emas.
G‘aznachilik to‘loviga ommaviy qayd kerak bo‘lishi mumkin.
Jamg‘arma pozitsiyasiga esa maxfiylik kerak bo‘lishi mumkin.
Emitentga (issuer) mulkka egalik borligini isbotlash kerak bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiyaga kirish huquqini talab qilishi mumkin.
Bularning barchasi bitta bozor ichidagi to‘rt xil ko‘rinish talabi.
Meni to‘xtatib qo‘ygan qism — viewing key (ko‘rish kaliti) edi.
Phoenix tranzaksiya ma’lumotlarini zarur bo‘lganda vakolatli tomonga oshkor qilishga imkon beradi. Texnik jihatdan bu xususiy, lekin baribir audit qilinadigan muammoni hal qiladi. Amaliy tomondan esa yana bir savol tug‘iladi: bu ko‘rinish kimga beriladi, qanchalik tor doirada ruxsat beriladi va bir nechta institut bir xil qaydning turli qismlariga muhtoj bo‘lsa, nima bo‘ladi?
Bu — Dusk uchun haqiqiy institutlar sinovi kabi tuyuladi.
Nolinchi bilim (zero-knowledge) isbotlari maxfiy o‘tkazish qoidalar bo‘yicha bo‘lganini ko‘rsatishi mumkin. Lekin tartibga solingan moliya yana isbot atrofida aniq oshkor qilish siyosatini ham talab qiladi: qaysi tomon nimani, qanday maqsadda va qancha vaqt davomida ko‘rishi mumkin.
Maxfiylik — kriptografik qatlam.
Oshkor qilish bo‘yicha ruxsat — bozor-infrastruktura qatlami.
Men Hein Dauven bu farq haqida nima deganini bilishga qiziqaman, chunki bitimni yashirish ishning faqat yarmi. Ikkinchi yarmi — to‘g‘ri dalillar to‘g‘ri institutga yetib borishini ta’minlash: Dusk o‘rnini bosishi kerak bo‘lgan o‘sha yopiq ma’lumotlar bazalarini jimjitgina qaytadan qurib yubormasdan.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk SURGECAST e’lonida yaxshi savol berilgan edi: har bir bitim uni joylaganingiz zahoti hamma uchun e’lon qilinsa, ustiga ismingiz ham qo‘shib qo‘yilsa, nima bo‘ladi?
Meni bu qiziqtirdi, lekin menimcha, keyin undan ham qiyinroq muammo boshlanadi.
Men Duskning tranzaksiya modellarini yana ko‘rib chiqdim. Moonlight ommaviy hisob kabi ishlaydi: balanslar va o‘tkazish tafsilotlari ko‘rinadi. Phoenix esa qiymatni shifrlangan eslatmalar (notes) ko‘rinishida saqlaydi va miqdor yoki ishtirokchilarni hammaga oshkor qilmasdan tranzaksiyaning haqiqiyligini isbotlaydi.
Demak, @Dusk butun moliyaviy tizimni bitta maxfiylik sozlamasiga majburlamoqchi emas.
G‘aznachilik to‘loviga ommaviy qayd kerak bo‘lishi mumkin.
Jamg‘arma pozitsiyasiga esa maxfiylik kerak bo‘lishi mumkin.
Emitentga (issuer) mulkka egalik borligini isbotlash kerak bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiyaga kirish huquqini talab qilishi mumkin.
Bularning barchasi bitta bozor ichidagi to‘rt xil ko‘rinish talabi.
Meni to‘xtatib qo‘ygan qism — viewing key (ko‘rish kaliti) edi.
Phoenix tranzaksiya ma’lumotlarini zarur bo‘lganda vakolatli tomonga oshkor qilishga imkon beradi. Texnik jihatdan bu xususiy, lekin baribir audit qilinadigan muammoni hal qiladi. Amaliy tomondan esa yana bir savol tug‘iladi: bu ko‘rinish kimga beriladi, qanchalik tor doirada ruxsat beriladi va bir nechta institut bir xil qaydning turli qismlariga muhtoj bo‘lsa, nima bo‘ladi?
Bu — Dusk uchun haqiqiy institutlar sinovi kabi tuyuladi.
Nolinchi bilim (zero-knowledge) isbotlari maxfiy o‘tkazish qoidalar bo‘yicha bo‘lganini ko‘rsatishi mumkin. Lekin tartibga solingan moliya yana isbot atrofida aniq oshkor qilish siyosatini ham talab qiladi: qaysi tomon nimani, qanday maqsadda va qancha vaqt davomida ko‘rishi mumkin.
Maxfiylik — kriptografik qatlam.
Oshkor qilish bo‘yicha ruxsat — bozor-infrastruktura qatlami.
Men Hein Dauven bu farq haqida nima deganini bilishga qiziqaman, chunki bitimni yashirish ishning faqat yarmi. Ikkinchi yarmi — to‘g‘ri dalillar to‘g‘ri institutga yetib borishini ta’minlash: Dusk o‘rnini bosishi kerak bo‘lgan o‘sha yopiq ma’lumotlar bazalarini jimjitgina qaytadan qurib yubormasdan.
Meni bu qiziqtirdi, lekin menimcha, keyin undan ham qiyinroq muammo boshlanadi.
Men Duskning tranzaksiya modellarini yana ko‘rib chiqdim. Moonlight ommaviy hisob kabi ishlaydi: balanslar va o‘tkazish tafsilotlari ko‘rinadi. Phoenix esa qiymatni shifrlangan eslatmalar (notes) ko‘rinishida saqlaydi va miqdor yoki ishtirokchilarni hammaga oshkor qilmasdan tranzaksiyaning haqiqiyligini isbotlaydi.
Demak, @Dusk butun moliyaviy tizimni bitta maxfiylik sozlamasiga majburlamoqchi emas.
G‘aznachilik to‘loviga ommaviy qayd kerak bo‘lishi mumkin.
Jamg‘arma pozitsiyasiga esa maxfiylik kerak bo‘lishi mumkin.
Emitentga (issuer) mulkka egalik borligini isbotlash kerak bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiyaga kirish huquqini talab qilishi mumkin.
Bularning barchasi bitta bozor ichidagi to‘rt xil ko‘rinish talabi.
Meni to‘xtatib qo‘ygan qism — viewing key (ko‘rish kaliti) edi.
Phoenix tranzaksiya ma’lumotlarini zarur bo‘lganda vakolatli tomonga oshkor qilishga imkon beradi. Texnik jihatdan bu xususiy, lekin baribir audit qilinadigan muammoni hal qiladi. Amaliy tomondan esa yana bir savol tug‘iladi: bu ko‘rinish kimga beriladi, qanchalik tor doirada ruxsat beriladi va bir nechta institut bir xil qaydning turli qismlariga muhtoj bo‘lsa, nima bo‘ladi?
Bu — Dusk uchun haqiqiy institutlar sinovi kabi tuyuladi.
Nolinchi bilim (zero-knowledge) isbotlari maxfiy o‘tkazish qoidalar bo‘yicha bo‘lganini ko‘rsatishi mumkin. Lekin tartibga solingan moliya yana isbot atrofida aniq oshkor qilish siyosatini ham talab qiladi: qaysi tomon nimani, qanday maqsadda va qancha vaqt davomida ko‘rishi mumkin.
Maxfiylik — kriptografik qatlam.
Oshkor qilish bo‘yicha ruxsat — bozor-infrastruktura qatlami.
Men Hein Dauven bu farq haqida nima deganini bilishga qiziqaman, chunki bitimni yashirish ishning faqat yarmi. Ikkinchi yarmi — to‘g‘ri dalillar to‘g‘ri institutga yetib borishini ta’minlash: Dusk o‘rnini bosishi kerak bo‘lgan o‘sha yopiq ma’lumotlar bazalarini jimjitgina qaytadan qurib yubormasdan.
2
8
721
·
--
Pasayuvchi
#dusk $DUSK @Dusk_Foundation
Ilgari blokcheynda maxfiylik asosan balanslar va o‘tkazmalar miqdorini yashirish haqida deb o‘ylardim.
So‘ng men moliyaviy aktiv chiqarilgandan keyin nima sodir bo‘lishini ko‘rib chiqdim.
Tokenlashtirilgan obligatsiya shunchaki bir hamyondan boshqasiga o‘tmaydi. Investorlar obuna bo‘ladi, egalik o‘zgaradi, foiz to‘lanadi, cheklovlar tekshiriladi va yozuvlar “custodian” (saqlovchi), venue (savdo maydoni) yoki regulyator tomonidan ko‘rib chiqilishi kerak bo‘lishi mumkin.
Agar har bir qadam ommaviy bo‘lsa, raqobatchilar pozitsiyalar va tranzaksiyalar oqimini o‘rganishi mumkin.
Agar har bir qadam butunlay yashirilgan bo‘lsa, muvofiqlik (compliance) uchun mas’ul tomonlar nima bo‘lganini tekshira olmaydi.
Mana shu muammo Dusk aslida hal qilishga harakat qilmoqda.
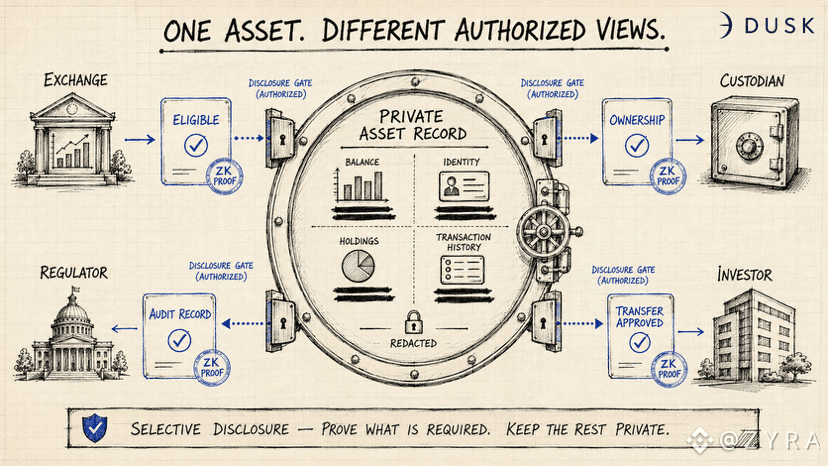
Uning maxfiylik modeli butun tarmoq uchun bitta “yoqish/o‘chirish” tugmasi emas. Ommaviy faoliyat ommaviy bo‘lib qolishi mumkin, sezgir ushlanmalar va o‘tkazmalar esa maxfiy (confidential) oqimlardan foydalanishi mumkin. Tekshiruv talab qilinganda, tanlab oshkor qilish mijozning butun moliyaviy tarixini ochib yubormasdan, zarur dalillarni ko‘rsatishi kerak.
DuskEVM buni yanada qiziqarli qiladi, chunki dasturchilar tanish Solidity vositalari bilan qurishlari mumkin. Hedger esa EVM muhitiga shifrlangan qiymatlar va nol-bilimga asoslangan isbotlarni (zero-knowledge proofs) olib kiradi, shunda dastur tranzaksiya o‘z qoidalariga muvofiq bo‘lganini, lekin har bir asosiy raqamni oshkor qilmasdan turib tekshirishi mumkin.
Biroq bitta masala menga hali ham aniq ko‘rinadi.
Kriptografiya nimani oshkor qilish mumkinligini cheklashi mumkin, ammo kim nimani ko‘rishga vakolatli ekanini baribir kimdir hal qilishi kerak.
Oshkor qilish so‘rovini kim tasdiqlaydi?
Bu ruxsatning muddati tugaydimi?
Muassasa “custodian”ni o‘zgartirganda yoki sud qarori bajarilishi kerak bo‘lganda nima bo‘ladi?
Bular kichik operatsion tafsilotlar emas. Ular tanlab oshkor qilishni “boshqariladigan maxfiylik”dek tuyulishini yoki ZK tilining ortiga yashirilgan yana bir ruxsat tizimiga o‘xshab qolishini belgilab beradi.
Dusk ochiq-standart (public-by-default) moliyaga nisbatan kuchli texnik javobga ega.
Endi esa real muassasalar, investorlar va aktivlar uni ishlata boshlaganida oshkor qilish vakolati qanchalik aniq boshqarilishiini ko‘rishni istayman.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ilgari blokcheynda maxfiylik asosan balanslar va o‘tkazmalar miqdorini yashirish haqida deb o‘ylardim.
So‘ng men moliyaviy aktiv chiqarilgandan keyin nima sodir bo‘lishini ko‘rib chiqdim.
Tokenlashtirilgan obligatsiya shunchaki bir hamyondan boshqasiga o‘tmaydi. Investorlar obuna bo‘ladi, egalik o‘zgaradi, foiz to‘lanadi, cheklovlar tekshiriladi va yozuvlar “custodian” (saqlovchi), venue (savdo maydoni) yoki regulyator tomonidan ko‘rib chiqilishi kerak bo‘lishi mumkin.
Agar har bir qadam ommaviy bo‘lsa, raqobatchilar pozitsiyalar va tranzaksiyalar oqimini o‘rganishi mumkin.
Agar har bir qadam butunlay yashirilgan bo‘lsa, muvofiqlik (compliance) uchun mas’ul tomonlar nima bo‘lganini tekshira olmaydi.
Mana shu muammo Dusk aslida hal qilishga harakat qilmoqda.
Uning maxfiylik modeli butun tarmoq uchun bitta “yoqish/o‘chirish” tugmasi emas. Ommaviy faoliyat ommaviy bo‘lib qolishi mumkin, sezgir ushlanmalar va o‘tkazmalar esa maxfiy (confidential) oqimlardan foydalanishi mumkin. Tekshiruv talab qilinganda, tanlab oshkor qilish mijozning butun moliyaviy tarixini ochib yubormasdan, zarur dalillarni ko‘rsatishi kerak.
DuskEVM buni yanada qiziqarli qiladi, chunki dasturchilar tanish Solidity vositalari bilan qurishlari mumkin. Hedger esa EVM muhitiga shifrlangan qiymatlar va nol-bilimga asoslangan isbotlarni (zero-knowledge proofs) olib kiradi, shunda dastur tranzaksiya o‘z qoidalariga muvofiq bo‘lganini, lekin har bir asosiy raqamni oshkor qilmasdan turib tekshirishi mumkin.
Biroq bitta masala menga hali ham aniq ko‘rinadi.
Kriptografiya nimani oshkor qilish mumkinligini cheklashi mumkin, ammo kim nimani ko‘rishga vakolatli ekanini baribir kimdir hal qilishi kerak.
Oshkor qilish so‘rovini kim tasdiqlaydi?
Bu ruxsatning muddati tugaydimi?
Muassasa “custodian”ni o‘zgartirganda yoki sud qarori bajarilishi kerak bo‘lganda nima bo‘ladi?
Bular kichik operatsion tafsilotlar emas. Ular tanlab oshkor qilishni “boshqariladigan maxfiylik”dek tuyulishini yoki ZK tilining ortiga yashirilgan yana bir ruxsat tizimiga o‘xshab qolishini belgilab beradi.
Dusk ochiq-standart (public-by-default) moliyaga nisbatan kuchli texnik javobga ega.
Endi esa real muassasalar, investorlar va aktivlar uni ishlata boshlaganida oshkor qilish vakolati qanchalik aniq boshqarilishiini ko‘rishni istayman.
Ilgari blokcheynda maxfiylik asosan balanslar va o‘tkazmalar miqdorini yashirish haqida deb o‘ylardim.
So‘ng men moliyaviy aktiv chiqarilgandan keyin nima sodir bo‘lishini ko‘rib chiqdim.
Tokenlashtirilgan obligatsiya shunchaki bir hamyondan boshqasiga o‘tmaydi. Investorlar obuna bo‘ladi, egalik o‘zgaradi, foiz to‘lanadi, cheklovlar tekshiriladi va yozuvlar “custodian” (saqlovchi), venue (savdo maydoni) yoki regulyator tomonidan ko‘rib chiqilishi kerak bo‘lishi mumkin.
Agar har bir qadam ommaviy bo‘lsa, raqobatchilar pozitsiyalar va tranzaksiyalar oqimini o‘rganishi mumkin.
Agar har bir qadam butunlay yashirilgan bo‘lsa, muvofiqlik (compliance) uchun mas’ul tomonlar nima bo‘lganini tekshira olmaydi.
Mana shu muammo Dusk aslida hal qilishga harakat qilmoqda.
Uning maxfiylik modeli butun tarmoq uchun bitta “yoqish/o‘chirish” tugmasi emas. Ommaviy faoliyat ommaviy bo‘lib qolishi mumkin, sezgir ushlanmalar va o‘tkazmalar esa maxfiy (confidential) oqimlardan foydalanishi mumkin. Tekshiruv talab qilinganda, tanlab oshkor qilish mijozning butun moliyaviy tarixini ochib yubormasdan, zarur dalillarni ko‘rsatishi kerak.
DuskEVM buni yanada qiziqarli qiladi, chunki dasturchilar tanish Solidity vositalari bilan qurishlari mumkin. Hedger esa EVM muhitiga shifrlangan qiymatlar va nol-bilimga asoslangan isbotlarni (zero-knowledge proofs) olib kiradi, shunda dastur tranzaksiya o‘z qoidalariga muvofiq bo‘lganini, lekin har bir asosiy raqamni oshkor qilmasdan turib tekshirishi mumkin.
Biroq bitta masala menga hali ham aniq ko‘rinadi.
Kriptografiya nimani oshkor qilish mumkinligini cheklashi mumkin, ammo kim nimani ko‘rishga vakolatli ekanini baribir kimdir hal qilishi kerak.
Oshkor qilish so‘rovini kim tasdiqlaydi?
Bu ruxsatning muddati tugaydimi?
Muassasa “custodian”ni o‘zgartirganda yoki sud qarori bajarilishi kerak bo‘lganda nima bo‘ladi?
Bular kichik operatsion tafsilotlar emas. Ular tanlab oshkor qilishni “boshqariladigan maxfiylik”dek tuyulishini yoki ZK tilining ortiga yashirilgan yana bir ruxsat tizimiga o‘xshab qolishini belgilab beradi.
Dusk ochiq-standart (public-by-default) moliyaga nisbatan kuchli texnik javobga ega.
Endi esa real muassasalar, investorlar va aktivlar uni ishlata boshlaganida oshkor qilish vakolati qanchalik aniq boshqarilishiini ko‘rishni istayman.
6
8
623
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation Men Duskning DuskEVM ekotizim o‘sishini $DUSK uchun ko‘proq foydalilikka aylantira olishi haqidagi da’vosini qayta ko‘rib chiqdim.
Mantiq oddiy ko‘rinadi.
Ethereum ishlab chiquvchilari o‘zlari allaqachon biladigan vositalar bilan qurishlari mumkin. Ko‘proq ilovalar keladi. Bu ilovalar tranzaksiyalar yaratadi, va har bir DuskEVM tranzaksiyasi gaz uchun $DUSK dan foydalanadi.
Lekin men ilova deploy qilinishi va amalda ishlatilishi orasidagi bo‘shliqni to‘xtab, o‘ylab qoldim.
DEX juda oz savdo bo‘lsa ham mavjud bo‘la oladi. Kreditlash bozori kredit olish jim turgan holda ham likvidlikni ushlab turishi mumkin. Hatto tokenlashtirilgan obligatsiya ham tarmoqka katta qiymat qo‘sha oladi, so‘ng investorlar uni faqat muddati yetguncha ushlab tursa, kam tranzaksiyalar yaratadi.
Shunday ekan, ko‘proq kontraktlar va yuqoriroq TVL avtomatik ravishda gazga talabning ham ancha ortishini anglatmaydi.
Muhimi — aktivlar va ilovalar kelganidan keyin nima bo‘lishidir.
Odamlar muntazam savdo qilyaptimi?
Kreditlar ochilayaptimi va qaytarilayaptimi?
Tokenlashtirilgan aktivlar foiz to‘layaptimi, mulkchilikni o‘zgartiryaptimi yoki onchenda qaytarib berilyaptimi?
Mana shu yerda Dusk Trade muhim bo‘lib qolishi mumkin. Bu nafaqat yana bir dApp. U o‘sha ekotizim ichiga moliyaviy mahsulotlar va investorlarni olib kirishi, u yerda aktivlar chiqarilishi, yechib berilishi va xizmat ko‘rsatilishiga yordam berishi mumkin.
Agar bu faoliyat onchenda qolsa, bitta aktiv o‘zining hayot aylanishi davomida DUSKni bir necha marta ishlatishi mumkin — u faqat yaratilganida bir marta emas.
Hozir kuzatadigan qismim shu.
Qancha ilova ishga tushirilgani emas, balki qancha odamlar qaytib kelib ulardan foydalanayotgani muhim. TVL qanchaga kirayotgani emas, balki o‘sha kapital qanchalik tez-tez harakatlanayotgani muhim.
DuskEVM qurishni osonlashtiradi.
Aniqlanmagan narsa — Dusk Trade va uning atrofidagi ilovalar shu osonroq kirishdan doimiy Dusk talabini keltirib chiqaradigan yetarli takroriy faollikni yaratadimi-yo‘qmi.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Men Duskning DuskEVM ekotizim o‘sishini $DUSK uchun ko‘proq foydalilikka aylantira olishi haqidagi da’vosini qayta ko‘rib chiqdim.
Mantiq oddiy ko‘rinadi.
Ethereum ishlab chiquvchilari o‘zlari allaqachon biladigan vositalar bilan qurishlari mumkin. Ko‘proq ilovalar keladi. Bu ilovalar tranzaksiyalar yaratadi, va har bir DuskEVM tranzaksiyasi gaz uchun $DUSK dan foydalanadi.
Lekin men ilova deploy qilinishi va amalda ishlatilishi orasidagi bo‘shliqni to‘xtab, o‘ylab qoldim.
DEX juda oz savdo bo‘lsa ham mavjud bo‘la oladi. Kreditlash bozori kredit olish jim turgan holda ham likvidlikni ushlab turishi mumkin. Hatto tokenlashtirilgan obligatsiya ham tarmoqka katta qiymat qo‘sha oladi, so‘ng investorlar uni faqat muddati yetguncha ushlab tursa, kam tranzaksiyalar yaratadi.
Shunday ekan, ko‘proq kontraktlar va yuqoriroq TVL avtomatik ravishda gazga talabning ham ancha ortishini anglatmaydi.
Muhimi — aktivlar va ilovalar kelganidan keyin nima bo‘lishidir.
Odamlar muntazam savdo qilyaptimi?
Kreditlar ochilayaptimi va qaytarilayaptimi?
Tokenlashtirilgan aktivlar foiz to‘layaptimi, mulkchilikni o‘zgartiryaptimi yoki onchenda qaytarib berilyaptimi?
Mana shu yerda Dusk Trade muhim bo‘lib qolishi mumkin. Bu nafaqat yana bir dApp. U o‘sha ekotizim ichiga moliyaviy mahsulotlar va investorlarni olib kirishi, u yerda aktivlar chiqarilishi, yechib berilishi va xizmat ko‘rsatilishiga yordam berishi mumkin.
Agar bu faoliyat onchenda qolsa, bitta aktiv o‘zining hayot aylanishi davomida DUSKni bir necha marta ishlatishi mumkin — u faqat yaratilganida bir marta emas.
Hozir kuzatadigan qismim shu.
Qancha ilova ishga tushirilgani emas, balki qancha odamlar qaytib kelib ulardan foydalanayotgani muhim. TVL qanchaga kirayotgani emas, balki o‘sha kapital qanchalik tez-tez harakatlanayotgani muhim.
DuskEVM qurishni osonlashtiradi.
Aniqlanmagan narsa — Dusk Trade va uning atrofidagi ilovalar shu osonroq kirishdan doimiy Dusk talabini keltirib chiqaradigan yetarli takroriy faollikni yaratadimi-yo‘qmi.
$DUSK
Mantiq oddiy ko‘rinadi.
Ethereum ishlab chiquvchilari o‘zlari allaqachon biladigan vositalar bilan qurishlari mumkin. Ko‘proq ilovalar keladi. Bu ilovalar tranzaksiyalar yaratadi, va har bir DuskEVM tranzaksiyasi gaz uchun $DUSK dan foydalanadi.
Lekin men ilova deploy qilinishi va amalda ishlatilishi orasidagi bo‘shliqni to‘xtab, o‘ylab qoldim.
DEX juda oz savdo bo‘lsa ham mavjud bo‘la oladi. Kreditlash bozori kredit olish jim turgan holda ham likvidlikni ushlab turishi mumkin. Hatto tokenlashtirilgan obligatsiya ham tarmoqka katta qiymat qo‘sha oladi, so‘ng investorlar uni faqat muddati yetguncha ushlab tursa, kam tranzaksiyalar yaratadi.
Shunday ekan, ko‘proq kontraktlar va yuqoriroq TVL avtomatik ravishda gazga talabning ham ancha ortishini anglatmaydi.
Muhimi — aktivlar va ilovalar kelganidan keyin nima bo‘lishidir.
Odamlar muntazam savdo qilyaptimi?
Kreditlar ochilayaptimi va qaytarilayaptimi?
Tokenlashtirilgan aktivlar foiz to‘layaptimi, mulkchilikni o‘zgartiryaptimi yoki onchenda qaytarib berilyaptimi?
Mana shu yerda Dusk Trade muhim bo‘lib qolishi mumkin. Bu nafaqat yana bir dApp. U o‘sha ekotizim ichiga moliyaviy mahsulotlar va investorlarni olib kirishi, u yerda aktivlar chiqarilishi, yechib berilishi va xizmat ko‘rsatilishiga yordam berishi mumkin.
Agar bu faoliyat onchenda qolsa, bitta aktiv o‘zining hayot aylanishi davomida DUSKni bir necha marta ishlatishi mumkin — u faqat yaratilganida bir marta emas.
Hozir kuzatadigan qismim shu.
Qancha ilova ishga tushirilgani emas, balki qancha odamlar qaytib kelib ulardan foydalanayotgani muhim. TVL qanchaga kirayotgani emas, balki o‘sha kapital qanchalik tez-tez harakatlanayotgani muhim.
DuskEVM qurishni osonlashtiradi.
Aniqlanmagan narsa — Dusk Trade va uning atrofidagi ilovalar shu osonroq kirishdan doimiy Dusk talabini keltirib chiqaradigan yetarli takroriy faollikni yaratadimi-yo‘qmi.
$DUSK
4
7
581
·
--
O‘suvchi
Tasdiqlangan
#dusk $DUSK @Dusk_Foundation ECSP yangilanishiga qariyb 70 milliard dollar miqdoridagi kraudfanding ko‘rsatkichini joylashtiring.
Katta raqam. Zo‘r ko‘rindi.
Keyin men Yevropa ECSP doirasi aslida nimani qamrab olishiga qaradim.
Bu kraudfanding bozorining butun qismi emas.
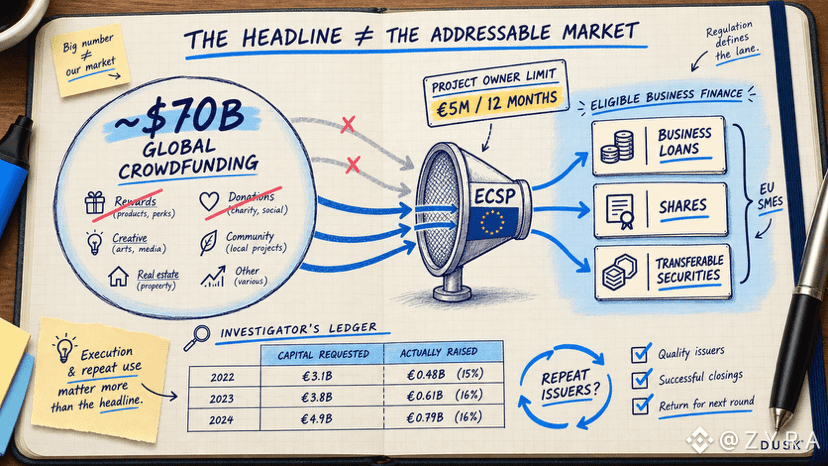
Xayriya kampaniyalari va mukofotga asoslangan kraudfanding undan tashqarida. ECSP asosan biznes kreditlashini va investitsiyaga asoslangan takliflarni qamrab oladi, bunda bir loyiha egasi 12 oy ichida jami kamida 5 million yevro mablag‘ yig‘ishi kerak bo‘lgan EU chegarasi mavjud.
Demak, Dusk bitta ulkan 70 milliard dollarlik hovuzga kirish uchun ariza topshirmayapti.
U Yevropadagi KO‘Klar (SME) kreditlar, aksiyalar yoki boshqa mos keladigan instrumentlar orqali kichikroq summalarni jalb qila oladigan torroq bozonga nishon qilmoqda.
Rostini aytsam, bu rejani men uchun kamroq ishonchli qilmadi—aksincha, ko‘proq ishonchliroq qildi.
Yevropada taxminan 34 millionta SME bor. Dusk faoliyatni boshlash uchun milliardlab yevrolik emissiyalar shart emas. 1 milliondan 5 million yevrogacha bo‘lgan barqaror takliflar oqimi esa allaqachon Dusk Trade’ga bizneslar, investorlar va moliyaviy aktivlarni olib kira oladi.
Lekin ruxsat berilib, taklifni ro‘yxatga qo‘yish bilan uni amalda moliyalashtirish o‘rtasida bo‘shliq bor.
Litsenziya yaxshi kompaniya, oqilona shartlar yoki investor talabi paydo qila olmaydi.
Shunday ekan, “takliflar soni” ko‘rsatkichi yana bir zaif mezon bo‘lib qolishi mumkin—agar ularning ko‘pi ochiq qolsa yoki yetarlicha mablag‘ yig‘a olmasa.
Tasdiqdan keyin men ko‘rishni istagan narsa ancha oddiy:
Qancha kapital so‘ralgan?
Amalda qancha mablag‘ yig‘ilgan?
Va nechta biznes ikkinchi taklif uchun qaytib kelgan?
Bu menga global kraudfanding sarlavhasidan ko‘ra ko‘proq ma’lumot beradi.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk ECSP yangilanishiga qariyb 70 milliard dollar miqdoridagi kraudfanding ko‘rsatkichini joylashtiring.
Katta raqam. Zo‘r ko‘rindi.
Keyin men Yevropa ECSP doirasi aslida nimani qamrab olishiga qaradim.
Bu kraudfanding bozorining butun qismi emas.
Xayriya kampaniyalari va mukofotga asoslangan kraudfanding undan tashqarida. ECSP asosan biznes kreditlashini va investitsiyaga asoslangan takliflarni qamrab oladi, bunda bir loyiha egasi 12 oy ichida jami kamida 5 million yevro mablag‘ yig‘ishi kerak bo‘lgan EU chegarasi mavjud.
Demak, Dusk bitta ulkan 70 milliard dollarlik hovuzga kirish uchun ariza topshirmayapti.
U Yevropadagi KO‘Klar (SME) kreditlar, aksiyalar yoki boshqa mos keladigan instrumentlar orqali kichikroq summalarni jalb qila oladigan torroq bozonga nishon qilmoqda.
Rostini aytsam, bu rejani men uchun kamroq ishonchli qilmadi—aksincha, ko‘proq ishonchliroq qildi.
Yevropada taxminan 34 millionta SME bor. Dusk faoliyatni boshlash uchun milliardlab yevrolik emissiyalar shart emas. 1 milliondan 5 million yevrogacha bo‘lgan barqaror takliflar oqimi esa allaqachon Dusk Trade’ga bizneslar, investorlar va moliyaviy aktivlarni olib kira oladi.
Lekin ruxsat berilib, taklifni ro‘yxatga qo‘yish bilan uni amalda moliyalashtirish o‘rtasida bo‘shliq bor.
Litsenziya yaxshi kompaniya, oqilona shartlar yoki investor talabi paydo qila olmaydi.
Shunday ekan, “takliflar soni” ko‘rsatkichi yana bir zaif mezon bo‘lib qolishi mumkin—agar ularning ko‘pi ochiq qolsa yoki yetarlicha mablag‘ yig‘a olmasa.
Tasdiqdan keyin men ko‘rishni istagan narsa ancha oddiy:
Qancha kapital so‘ralgan?
Amalda qancha mablag‘ yig‘ilgan?
Va nechta biznes ikkinchi taklif uchun qaytib kelgan?
Bu menga global kraudfanding sarlavhasidan ko‘ra ko‘proq ma’lumot beradi.
Katta raqam. Zo‘r ko‘rindi.
Keyin men Yevropa ECSP doirasi aslida nimani qamrab olishiga qaradim.
Bu kraudfanding bozorining butun qismi emas.
Xayriya kampaniyalari va mukofotga asoslangan kraudfanding undan tashqarida. ECSP asosan biznes kreditlashini va investitsiyaga asoslangan takliflarni qamrab oladi, bunda bir loyiha egasi 12 oy ichida jami kamida 5 million yevro mablag‘ yig‘ishi kerak bo‘lgan EU chegarasi mavjud.
Demak, Dusk bitta ulkan 70 milliard dollarlik hovuzga kirish uchun ariza topshirmayapti.
U Yevropadagi KO‘Klar (SME) kreditlar, aksiyalar yoki boshqa mos keladigan instrumentlar orqali kichikroq summalarni jalb qila oladigan torroq bozonga nishon qilmoqda.
Rostini aytsam, bu rejani men uchun kamroq ishonchli qilmadi—aksincha, ko‘proq ishonchliroq qildi.
Yevropada taxminan 34 millionta SME bor. Dusk faoliyatni boshlash uchun milliardlab yevrolik emissiyalar shart emas. 1 milliondan 5 million yevrogacha bo‘lgan barqaror takliflar oqimi esa allaqachon Dusk Trade’ga bizneslar, investorlar va moliyaviy aktivlarni olib kira oladi.
Lekin ruxsat berilib, taklifni ro‘yxatga qo‘yish bilan uni amalda moliyalashtirish o‘rtasida bo‘shliq bor.
Litsenziya yaxshi kompaniya, oqilona shartlar yoki investor talabi paydo qila olmaydi.
Shunday ekan, “takliflar soni” ko‘rsatkichi yana bir zaif mezon bo‘lib qolishi mumkin—agar ularning ko‘pi ochiq qolsa yoki yetarlicha mablag‘ yig‘a olmasa.
Tasdiqdan keyin men ko‘rishni istagan narsa ancha oddiy:
Qancha kapital so‘ralgan?
Amalda qancha mablag‘ yig‘ilgan?
Va nechta biznes ikkinchi taklif uchun qaytib kelgan?
Bu menga global kraudfanding sarlavhasidan ko‘ra ko‘proq ma’lumot beradi.
12
12
895
·
--
O‘suvchi
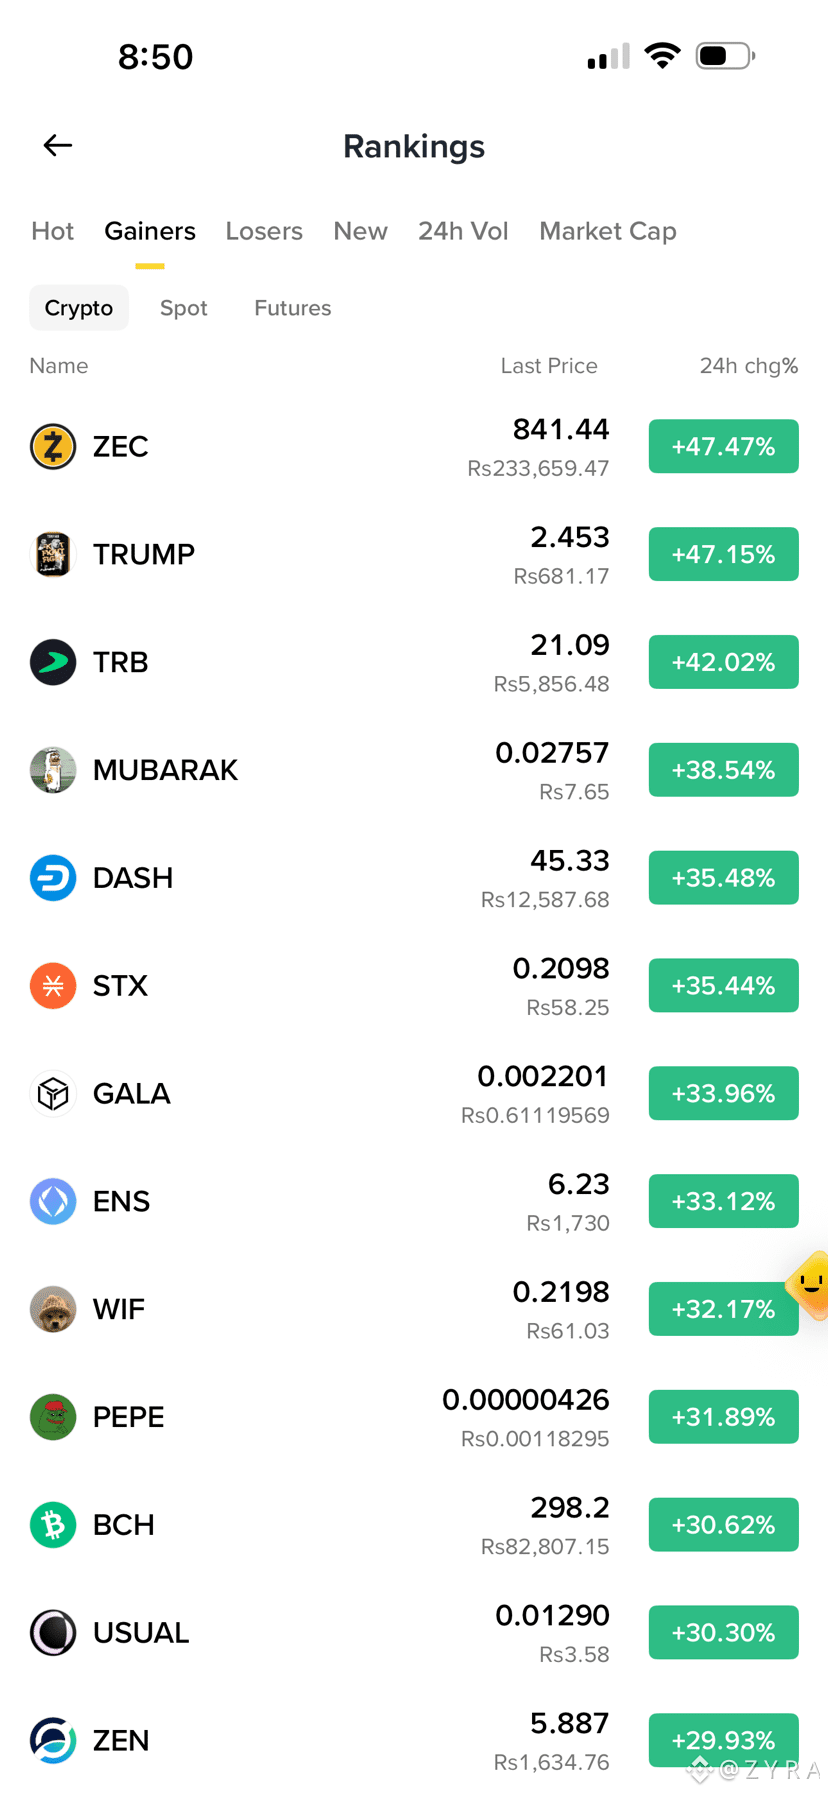
Bugungi gainer board tasodifiy emas.
Bozor bir vaqtning o‘zida juda turli ikki xil risk turiga aylanmoqda: eski ishonch va tezkor e’tibor.
$ZEC , $DASH and $ZEN leading menga shuni aytadiki, maxfiylik (privacy) va eski sikldagi koinlar birdan qayta baholanmoqda (repriced). Odatda bu treyderlar juda uzoq e’tiborsiz qolgan narrative’larni (g‘oyalarni) qidira boshlaganda bo‘ladi, faqat yangi shov-shuv emas.
Lekin shundan tashqari, $TRUMP, $WIF $PEPE va $MUBARAK meme likvidligi ham uyg‘onganini ko‘rsatmoqda. Bu xavfliroq, chunki meme pump’lari tez bo‘lishi mumkin, lekin e’tibor boshqa tomonga o‘tgach bid (taklif) hatto undan ham tezroq yo‘qolib qolishi mumkin.
Menga asosiy signal ZEC teppada turgani. Agar maxfiylik koinlari meme’lar soviyotganda ham foydani ushlab tursa, bu rally (ko‘tarilish) yanada kuchli narrative asosiga ega. Agar hamma narsa bitta kunlik yashillikdan keyin birga tushib ketsa, demak bu faqat qisqa muddatli likvidlik liderlar (leaderboard) ketidan quvib kelgan holat bo‘lgan.
Yashil board’lar hayajonli ko‘rinadi, lekin haqiqiy sinov oddiy:
Odamlar ketidan quvishni to‘xtatgach qaysi koinlar ushlab qoladi?
{future}(ZENUSDT)
{future}(DASHUSDT)
{future}(ZECUSDT)
#zen #DASH #zec #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
Bugungi gainer board tasodifiy emas.
Bozor bir vaqtning o‘zida juda turli ikki xil risk turiga aylanmoqda: eski ishonch va tezkor e’tibor.
$ZEC , $DASH and $ZEN leading menga shuni aytadiki, maxfiylik (privacy) va eski sikldagi koinlar birdan qayta baholanmoqda (repriced). Odatda bu treyderlar juda uzoq e’tiborsiz qolgan narrative’larni (g‘oyalarni) qidira boshlaganda bo‘ladi, faqat yangi shov-shuv emas.
Lekin shundan tashqari, $TRUMP, $WIF $PEPE va $MUBARAK meme likvidligi ham uyg‘onganini ko‘rsatmoqda. Bu xavfliroq, chunki meme pump’lari tez bo‘lishi mumkin, lekin e’tibor boshqa tomonga o‘tgach bid (taklif) hatto undan ham tezroq yo‘qolib qolishi mumkin.
Menga asosiy signal ZEC teppada turgani. Agar maxfiylik koinlari meme’lar soviyotganda ham foydani ushlab tursa, bu rally (ko‘tarilish) yanada kuchli narrative asosiga ega. Agar hamma narsa bitta kunlik yashillikdan keyin birga tushib ketsa, demak bu faqat qisqa muddatli likvidlik liderlar (leaderboard) ketidan quvib kelgan holat bo‘lgan.
Yashil board’lar hayajonli ko‘rinadi, lekin haqiqiy sinov oddiy:
Odamlar ketidan quvishni to‘xtatgach qaysi koinlar ushlab qoladi?
#zen #DASH #zec #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
Bozor bir vaqtning o‘zida juda turli ikki xil risk turiga aylanmoqda: eski ishonch va tezkor e’tibor.
$ZEC , $DASH and $ZEN leading menga shuni aytadiki, maxfiylik (privacy) va eski sikldagi koinlar birdan qayta baholanmoqda (repriced). Odatda bu treyderlar juda uzoq e’tiborsiz qolgan narrative’larni (g‘oyalarni) qidira boshlaganda bo‘ladi, faqat yangi shov-shuv emas.
Lekin shundan tashqari, $TRUMP, $WIF $PEPE va $MUBARAK meme likvidligi ham uyg‘onganini ko‘rsatmoqda. Bu xavfliroq, chunki meme pump’lari tez bo‘lishi mumkin, lekin e’tibor boshqa tomonga o‘tgach bid (taklif) hatto undan ham tezroq yo‘qolib qolishi mumkin.
Menga asosiy signal ZEC teppada turgani. Agar maxfiylik koinlari meme’lar soviyotganda ham foydani ushlab tursa, bu rally (ko‘tarilish) yanada kuchli narrative asosiga ega. Agar hamma narsa bitta kunlik yashillikdan keyin birga tushib ketsa, demak bu faqat qisqa muddatli likvidlik liderlar (leaderboard) ketidan quvib kelgan holat bo‘lgan.
Yashil board’lar hayajonli ko‘rinadi, lekin haqiqiy sinov oddiy:
Odamlar ketidan quvishni to‘xtatgach qaysi koinlar ushlab qoladi?
#zen #DASH #zec #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
2
7
7k
·
--
O‘suvchi
Bu harakat “qaysi tangа ko‘proq pump bo‘ldi” degani emas.
ZEC, TRB va TRUMP bozordagi uch xil darajadagi ishtahani ko‘rsatmoqda.
$ZEC bu narrativ qayta narxlanayapti. Maxfiylik uzoq vaqt e’tiborsiz qoldirilgan, so‘ng bitta kuchli sham bozorni yana bir bor qarashga majbur qildi. Ammo RSI deyarli maksimal darajaga yaqin bo‘lganda, savol “hikoya kuchlimi?” emas. Savol “bu shamdan keyin yana kim xarid qilishga qoladi?”
$TRB ko‘proq likvidlik siqilishi (liquidity squeeze)ga o‘xshaydi. Ko‘tarilish avval ehtiyotkorlik bilan boshqarildi, keyin yakuniy harakat tez kengaydi. Bu odatda taklif (supply) ingichkalashganini va kech qolgan xaridorlar quvib ketishga majbur bo‘lganini anglatadi.
$TRUMP boshqacha. Bu sof e’tibor likvidligi. Meme oqimi kelganda u bir muddat texnik ko‘rsatkichlarni chetlab o‘tishi mumkin, lekin shu oqim olomon boshqa tomonga (rotatsiya qilsa) o‘tsa, tezda yo‘qolib qolishi ham mumkin.
Mening fikrimcha, haqiqiy g‘olib eng baland yashil sham emas.
Birinchi qaytishdan (pullback) keyin ham breakout bazasini ushlab tura oladigan chart.
#zec #TRB #TRUMP #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
{future}(TRUMPUSDT)
{future}(ZECUSDT)
{future}(TRBUSDT)
Qaysi biri eng yaxshi ushlab turadi?
Bu harakat “qaysi tangа ko‘proq pump bo‘ldi” degani emas.
ZEC, TRB va TRUMP bozordagi uch xil darajadagi ishtahani ko‘rsatmoqda.
$ZEC bu narrativ qayta narxlanayapti. Maxfiylik uzoq vaqt e’tiborsiz qoldirilgan, so‘ng bitta kuchli sham bozorni yana bir bor qarashga majbur qildi. Ammo RSI deyarli maksimal darajaga yaqin bo‘lganda, savol “hikoya kuchlimi?” emas. Savol “bu shamdan keyin yana kim xarid qilishga qoladi?”
$TRB ko‘proq likvidlik siqilishi (liquidity squeeze)ga o‘xshaydi. Ko‘tarilish avval ehtiyotkorlik bilan boshqarildi, keyin yakuniy harakat tez kengaydi. Bu odatda taklif (supply) ingichkalashganini va kech qolgan xaridorlar quvib ketishga majbur bo‘lganini anglatadi.
$TRUMP boshqacha. Bu sof e’tibor likvidligi. Meme oqimi kelganda u bir muddat texnik ko‘rsatkichlarni chetlab o‘tishi mumkin, lekin shu oqim olomon boshqa tomonga (rotatsiya qilsa) o‘tsa, tezda yo‘qolib qolishi ham mumkin.
Mening fikrimcha, haqiqiy g‘olib eng baland yashil sham emas.
Birinchi qaytishdan (pullback) keyin ham breakout bazasini ushlab tura oladigan chart.
#zec #TRB #TRUMP #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
Qaysi biri eng yaxshi ushlab turadi?
ZEC, TRB va TRUMP bozordagi uch xil darajadagi ishtahani ko‘rsatmoqda.
$ZEC bu narrativ qayta narxlanayapti. Maxfiylik uzoq vaqt e’tiborsiz qoldirilgan, so‘ng bitta kuchli sham bozorni yana bir bor qarashga majbur qildi. Ammo RSI deyarli maksimal darajaga yaqin bo‘lganda, savol “hikoya kuchlimi?” emas. Savol “bu shamdan keyin yana kim xarid qilishga qoladi?”
$TRB ko‘proq likvidlik siqilishi (liquidity squeeze)ga o‘xshaydi. Ko‘tarilish avval ehtiyotkorlik bilan boshqarildi, keyin yakuniy harakat tez kengaydi. Bu odatda taklif (supply) ingichkalashganini va kech qolgan xaridorlar quvib ketishga majbur bo‘lganini anglatadi.
$TRUMP boshqacha. Bu sof e’tibor likvidligi. Meme oqimi kelganda u bir muddat texnik ko‘rsatkichlarni chetlab o‘tishi mumkin, lekin shu oqim olomon boshqa tomonga (rotatsiya qilsa) o‘tsa, tezda yo‘qolib qolishi ham mumkin.
Mening fikrimcha, haqiqiy g‘olib eng baland yashil sham emas.
Birinchi qaytishdan (pullback) keyin ham breakout bazasini ushlab tura oladigan chart.
#zec #TRB #TRUMP #USDollarFallsToThreeMonthLow #USThreeMajorIndexesPostWeeklyLosses
Qaysi biri eng yaxshi ushlab turadi?
ZEC
42%
TRB
21%
TRUMP
27%
Wait
10%
967 Ovozlar • Ovoz berish yopildi
27
59
77.9k
·
--
O‘suvchi
#termmax @termmax Men dastlab TermMax’ning foydalanuvchi rollarini oddiy qarz oluvchi va qarz beruvchi o‘rtasidagi sxema deb o‘yladim.
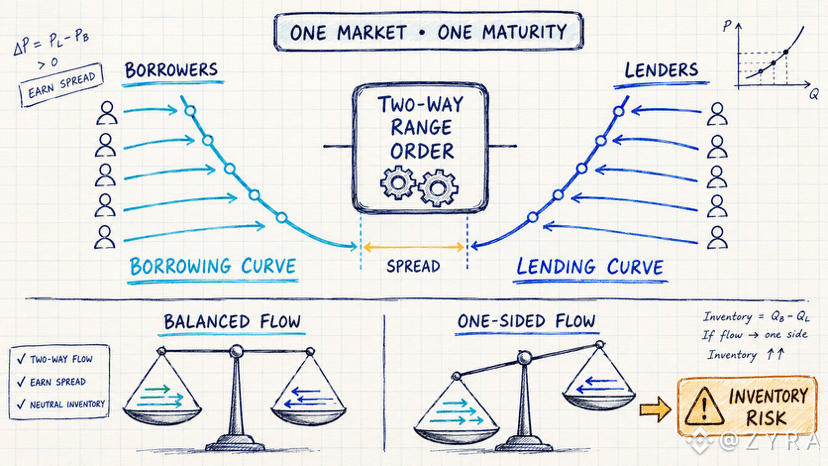
Keyin esa Ikki tomonlama Range Order Setter’ga (buyurtma diapazoni sozlovchisi) duch keldim.
Bitta buyurtma xuddi shu belgilangan foizli bozordagi ikki tomonni ham alohida qarz olish va qarz berish egri chiziqlari (curves) orqali kotirovka qilishi mumkin. V2 shartnomalarida maker (ishlab beruvchi) protokol tanlagan foiz stavkasini qabul qilish o‘rniga, o‘sha egri chiziqlar va narxlarni sozlashi mumkin.
Bu esa men @termmax ga qarashimni o‘zgartiradi.
Belgilangan foiz stavkasi (fixed rate) kreditlash havzasida ko‘rsatiladigan yagona universal son emas. U turli foizlar va savdo hajmlari bo‘yicha turli yetuklik (maturity)larga mos taqdim etilgan likvidlik orqali shakllanadi.
Ikki tomonlama maker ikkala egri chiziq orasidagi spread’ni (farqni) potensial ravishda ushlab qolishi mumkin. Ammo bu spread — bepul daromad emas.
Agar qarz olishga talab ustun bo‘lsa, buyurtma tobora bir tomonga ko‘proq “ochilib qolishi” mumkin. Agar qarz berishga talab ustun bo‘lsa, uning zaxirasi (inventory) boshqa tomonga siljiydi. Shuning uchun foyda egri chiziqlar qayerga joylashtirilganiga, oqim (flow) qanday kelishiga va market harakat qilishidan oldin maker qayta narxlash (repricing) qila oladimi-yo‘qmi ga bog‘liq.
MLTV kreditni garov bilan himoya qiladi. U notog‘ri joylashtirilgan egri chiziqni assimetrik buyurtma oqimidan himoya qilmaydi.
Shuning uchun kuzatadigan son faqat ko‘rsatilgan APY bilan cheklanmaydi.
Har bir yetuklik bo‘yicha ikkala tomonda ham qancha foydali (usable) deepth borligi va muvozanat o‘zgarganda makerlar qanchalik tez moslashishi kerakligini kuzatardim.
TermMax bu yerda belgilangan foizli kreditlash havzasiga qaraganda ko‘proq onchain foiz stavkasi bozoriga o‘xshaydi. $TMX
#termmax @TermMax Men dastlab TermMax’ning foydalanuvchi rollarini oddiy qarz oluvchi va qarz beruvchi o‘rtasidagi sxema deb o‘yladim.
Keyin esa Ikki tomonlama Range Order Setter’ga (buyurtma diapazoni sozlovchisi) duch keldim.
Bitta buyurtma xuddi shu belgilangan foizli bozordagi ikki tomonni ham alohida qarz olish va qarz berish egri chiziqlari (curves) orqali kotirovka qilishi mumkin. V2 shartnomalarida maker (ishlab beruvchi) protokol tanlagan foiz stavkasini qabul qilish o‘rniga, o‘sha egri chiziqlar va narxlarni sozlashi mumkin.
Bu esa men @TermMax ga qarashimni o‘zgartiradi.
Belgilangan foiz stavkasi (fixed rate) kreditlash havzasida ko‘rsatiladigan yagona universal son emas. U turli foizlar va savdo hajmlari bo‘yicha turli yetuklik (maturity)larga mos taqdim etilgan likvidlik orqali shakllanadi.
Ikki tomonlama maker ikkala egri chiziq orasidagi spread’ni (farqni) potensial ravishda ushlab qolishi mumkin. Ammo bu spread — bepul daromad emas.
Agar qarz olishga talab ustun bo‘lsa, buyurtma tobora bir tomonga ko‘proq “ochilib qolishi” mumkin. Agar qarz berishga talab ustun bo‘lsa, uning zaxirasi (inventory) boshqa tomonga siljiydi. Shuning uchun foyda egri chiziqlar qayerga joylashtirilganiga, oqim (flow) qanday kelishiga va market harakat qilishidan oldin maker qayta narxlash (repricing) qila oladimi-yo‘qmi ga bog‘liq.
MLTV kreditni garov bilan himoya qiladi. U notog‘ri joylashtirilgan egri chiziqni assimetrik buyurtma oqimidan himoya qilmaydi.
Shuning uchun kuzatadigan son faqat ko‘rsatilgan APY bilan cheklanmaydi.
Har bir yetuklik bo‘yicha ikkala tomonda ham qancha foydali (usable) deepth borligi va muvozanat o‘zgarganda makerlar qanchalik tez moslashishi kerakligini kuzatardim.
TermMax bu yerda belgilangan foizli kreditlash havzasiga qaraganda ko‘proq onchain foiz stavkasi bozoriga o‘xshaydi. $TMX
Keyin esa Ikki tomonlama Range Order Setter’ga (buyurtma diapazoni sozlovchisi) duch keldim.
Bitta buyurtma xuddi shu belgilangan foizli bozordagi ikki tomonni ham alohida qarz olish va qarz berish egri chiziqlari (curves) orqali kotirovka qilishi mumkin. V2 shartnomalarida maker (ishlab beruvchi) protokol tanlagan foiz stavkasini qabul qilish o‘rniga, o‘sha egri chiziqlar va narxlarni sozlashi mumkin.
Bu esa men @TermMax ga qarashimni o‘zgartiradi.
Belgilangan foiz stavkasi (fixed rate) kreditlash havzasida ko‘rsatiladigan yagona universal son emas. U turli foizlar va savdo hajmlari bo‘yicha turli yetuklik (maturity)larga mos taqdim etilgan likvidlik orqali shakllanadi.
Ikki tomonlama maker ikkala egri chiziq orasidagi spread’ni (farqni) potensial ravishda ushlab qolishi mumkin. Ammo bu spread — bepul daromad emas.
Agar qarz olishga talab ustun bo‘lsa, buyurtma tobora bir tomonga ko‘proq “ochilib qolishi” mumkin. Agar qarz berishga talab ustun bo‘lsa, uning zaxirasi (inventory) boshqa tomonga siljiydi. Shuning uchun foyda egri chiziqlar qayerga joylashtirilganiga, oqim (flow) qanday kelishiga va market harakat qilishidan oldin maker qayta narxlash (repricing) qila oladimi-yo‘qmi ga bog‘liq.
MLTV kreditni garov bilan himoya qiladi. U notog‘ri joylashtirilgan egri chiziqni assimetrik buyurtma oqimidan himoya qilmaydi.
Shuning uchun kuzatadigan son faqat ko‘rsatilgan APY bilan cheklanmaydi.
Har bir yetuklik bo‘yicha ikkala tomonda ham qancha foydali (usable) deepth borligi va muvozanat o‘zgarganda makerlar qanchalik tez moslashishi kerakligini kuzatardim.
TermMax bu yerda belgilangan foizli kreditlash havzasiga qaraganda ko‘proq onchain foiz stavkasi bozoriga o‘xshaydi. $TMX
4
786
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation Men Dusk’ning Core Components sahifasini ochdim va Zedger hamda Hedger’ning bir xil maxfiylik tizimining eski va yangi versiyalari bo‘lishini kutdim.
Lekin ular emas.
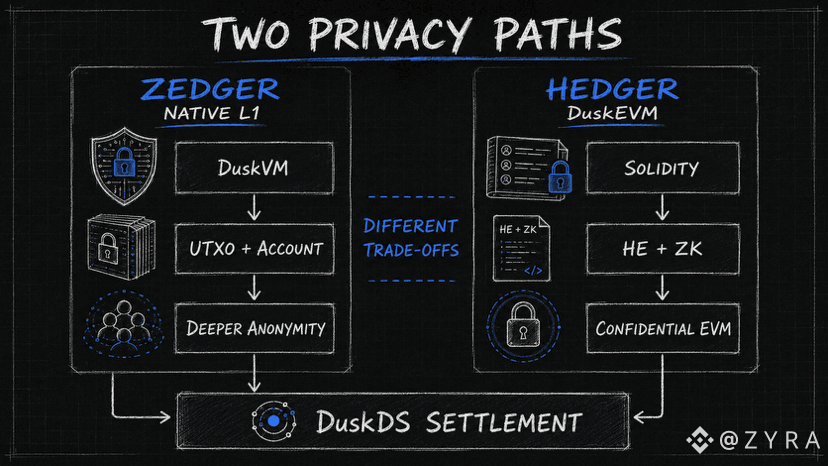
Sahifa Zedger’ni Dusk’ning native L1’ga DuskVM kontraktlari orqali bevosita joylaydi. Uning gibrid UTXO/account dizayni tartibga solinadigan aktivlar uchun qurilgan: ular shaxsiy mulkka ega bo‘lishi, mos keladigan o‘tkazmalar, ovoz berish, dividendlar va mulk cheklovlariga muhtoj.
Hedger esa boshqa yo‘lni tanlaydi.
U DuskEVM’da yashaydi va gomonorfik shifrlashni nol bilimli isbotlar bilan birlashtiradi. Qiymatlar shifrlangan holda qolishi mumkin, bunda kontraktlar tranzaksiyaning to‘g‘riligini isbotlaydi — Solidity yoki standart Ethereum vositalarini tark etmasdan.
Keyin esa Dusk ochiq aytadigan savdo-ittifoq (trade-off)ni topdim: EVM account modeli Hedger’ning Zedger orqali mavjud bo‘lgan to‘liq anonimlikni taqdim etishiga to‘sqinlik qiladi.
Bu arxitekturani boshqacha o‘qishga majbur qildi.
Hedger shunchaki yaxshiroq Zedger emas. U EVM muhiti ichida maxfiy moliyani ishlatish imkoniyati uchun ayrim native-layer anonimlikdan voz kechadi.
Solidity atrofida qurilgan tokenlashtirilgan obligatsiyalar platformasi uchun bu moslik integratsiya ishlarini kamaytirishi mumkin. Ammo chuqurroq maxfiylik va Dusk’ning native tranzaksiya modeliga bevosita kirish kerak bo‘lgan ilova uchun Zedger — boshqa yo‘l.
Hedger hali testnet’da, shuning uchun u aytayotgan brauzerda isbotlash tezligi va shifrlangan ish oqimlari o‘zini real bozordagi faollik sharoitida hali isbotlashi kerak.
Dusk hamma narsa uchun bitta maxfiylik modelini tanlamagan.
U native-L1 maxfiyligini EVM maxfiyligidan alohida ushlab turibdi, chunki ishlab chiquvchilarning tanishligi va maksimal anonimlik bir xil arxitekturada tartibli tarzda sig‘maydi.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Men Dusk’ning Core Components sahifasini ochdim va Zedger hamda Hedger’ning bir xil maxfiylik tizimining eski va yangi versiyalari bo‘lishini kutdim.
Lekin ular emas.
Sahifa Zedger’ni Dusk’ning native L1’ga DuskVM kontraktlari orqali bevosita joylaydi. Uning gibrid UTXO/account dizayni tartibga solinadigan aktivlar uchun qurilgan: ular shaxsiy mulkka ega bo‘lishi, mos keladigan o‘tkazmalar, ovoz berish, dividendlar va mulk cheklovlariga muhtoj.
Hedger esa boshqa yo‘lni tanlaydi.
U DuskEVM’da yashaydi va gomonorfik shifrlashni nol bilimli isbotlar bilan birlashtiradi. Qiymatlar shifrlangan holda qolishi mumkin, bunda kontraktlar tranzaksiyaning to‘g‘riligini isbotlaydi — Solidity yoki standart Ethereum vositalarini tark etmasdan.
Keyin esa Dusk ochiq aytadigan savdo-ittifoq (trade-off)ni topdim: EVM account modeli Hedger’ning Zedger orqali mavjud bo‘lgan to‘liq anonimlikni taqdim etishiga to‘sqinlik qiladi.
Bu arxitekturani boshqacha o‘qishga majbur qildi.
Hedger shunchaki yaxshiroq Zedger emas. U EVM muhiti ichida maxfiy moliyani ishlatish imkoniyati uchun ayrim native-layer anonimlikdan voz kechadi.
Solidity atrofida qurilgan tokenlashtirilgan obligatsiyalar platformasi uchun bu moslik integratsiya ishlarini kamaytirishi mumkin. Ammo chuqurroq maxfiylik va Dusk’ning native tranzaksiya modeliga bevosita kirish kerak bo‘lgan ilova uchun Zedger — boshqa yo‘l.
Hedger hali testnet’da, shuning uchun u aytayotgan brauzerda isbotlash tezligi va shifrlangan ish oqimlari o‘zini real bozordagi faollik sharoitida hali isbotlashi kerak.
Dusk hamma narsa uchun bitta maxfiylik modelini tanlamagan.
U native-L1 maxfiyligini EVM maxfiyligidan alohida ushlab turibdi, chunki ishlab chiquvchilarning tanishligi va maksimal anonimlik bir xil arxitekturada tartibli tarzda sig‘maydi.
Lekin ular emas.
Sahifa Zedger’ni Dusk’ning native L1’ga DuskVM kontraktlari orqali bevosita joylaydi. Uning gibrid UTXO/account dizayni tartibga solinadigan aktivlar uchun qurilgan: ular shaxsiy mulkka ega bo‘lishi, mos keladigan o‘tkazmalar, ovoz berish, dividendlar va mulk cheklovlariga muhtoj.
Hedger esa boshqa yo‘lni tanlaydi.
U DuskEVM’da yashaydi va gomonorfik shifrlashni nol bilimli isbotlar bilan birlashtiradi. Qiymatlar shifrlangan holda qolishi mumkin, bunda kontraktlar tranzaksiyaning to‘g‘riligini isbotlaydi — Solidity yoki standart Ethereum vositalarini tark etmasdan.
Keyin esa Dusk ochiq aytadigan savdo-ittifoq (trade-off)ni topdim: EVM account modeli Hedger’ning Zedger orqali mavjud bo‘lgan to‘liq anonimlikni taqdim etishiga to‘sqinlik qiladi.
Bu arxitekturani boshqacha o‘qishga majbur qildi.
Hedger shunchaki yaxshiroq Zedger emas. U EVM muhiti ichida maxfiy moliyani ishlatish imkoniyati uchun ayrim native-layer anonimlikdan voz kechadi.
Solidity atrofida qurilgan tokenlashtirilgan obligatsiyalar platformasi uchun bu moslik integratsiya ishlarini kamaytirishi mumkin. Ammo chuqurroq maxfiylik va Dusk’ning native tranzaksiya modeliga bevosita kirish kerak bo‘lgan ilova uchun Zedger — boshqa yo‘l.
Hedger hali testnet’da, shuning uchun u aytayotgan brauzerda isbotlash tezligi va shifrlangan ish oqimlari o‘zini real bozordagi faollik sharoitida hali isbotlashi kerak.
Dusk hamma narsa uchun bitta maxfiylik modelini tanlamagan.
U native-L1 maxfiyligini EVM maxfiyligidan alohida ushlab turibdi, chunki ishlab chiquvchilarning tanishligi va maksimal anonimlik bir xil arxitekturada tartibli tarzda sig‘maydi.
4
9
569
·
--
O‘suvchi
30K savdo $DUSK 197.5 USDT
#dusk $DUSK @Dusk_Foundation Banklar, birjalar va depozitariylar bir xil tranzaksiyani tekshirishi mumkin, ammo ular bir xil ma’lumotni ko‘rishi shart emas.
Menga Duskning tanlab oshkor qilish modeli aynan shu farqi bilan qiziq.
Birja treyderning muvofiqligini tasdiqlovchi dalilga muhtoj bo‘lishi mumkin.
Depozitariy esa mulkchilik mavjudligini tasdiqlashga muhtoj bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiya yozuvlariga kirish talab qilishi mumkin.
Ularning hech biri avtomatik ravishda mijozning to‘liq balansi, shaxsiyati yoki savdo tarixi to‘g‘risidagi ma’lumotlarni barchaga oshkor qilishni oqlamaydi.
Dusk oshkor qilishni “to‘liq maxfiylik” va “to‘liq shaffoflik” o‘rtasidagi tanlov emas, balki zarur dalillarga ruxsatli kirish sifatida ko‘radi.
Bu, menga ko‘ra, tartibga solinadigan moliya ma’lumotni amalda qanday boshqarishiga ancha yaqin.
#dusk $DUSK @Dusk Banklar, birjalar va depozitariylar bir xil tranzaksiyani tekshirishi mumkin, ammo ular bir xil ma’lumotni ko‘rishi shart emas.
Menga Duskning tanlab oshkor qilish modeli aynan shu farqi bilan qiziq.
Birja treyderning muvofiqligini tasdiqlovchi dalilga muhtoj bo‘lishi mumkin.
Depozitariy esa mulkchilik mavjudligini tasdiqlashga muhtoj bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiya yozuvlariga kirish talab qilishi mumkin.
Ularning hech biri avtomatik ravishda mijozning to‘liq balansi, shaxsiyati yoki savdo tarixi to‘g‘risidagi ma’lumotlarni barchaga oshkor qilishni oqlamaydi.
Dusk oshkor qilishni “to‘liq maxfiylik” va “to‘liq shaffoflik” o‘rtasidagi tanlov emas, balki zarur dalillarga ruxsatli kirish sifatida ko‘radi.
Bu, menga ko‘ra, tartibga solinadigan moliya ma’lumotni amalda qanday boshqarishiga ancha yaqin.
Menga Duskning tanlab oshkor qilish modeli aynan shu farqi bilan qiziq.
Birja treyderning muvofiqligini tasdiqlovchi dalilga muhtoj bo‘lishi mumkin.
Depozitariy esa mulkchilik mavjudligini tasdiqlashga muhtoj bo‘lishi mumkin.
Regulyator esa muayyan tranzaksiya yozuvlariga kirish talab qilishi mumkin.
Ularning hech biri avtomatik ravishda mijozning to‘liq balansi, shaxsiyati yoki savdo tarixi to‘g‘risidagi ma’lumotlarni barchaga oshkor qilishni oqlamaydi.
Dusk oshkor qilishni “to‘liq maxfiylik” va “to‘liq shaffoflik” o‘rtasidagi tanlov emas, balki zarur dalillarga ruxsatli kirish sifatida ko‘radi.
Bu, menga ko‘ra, tartibga solinadigan moliya ma’lumotni amalda qanday boshqarishiga ancha yaqin.
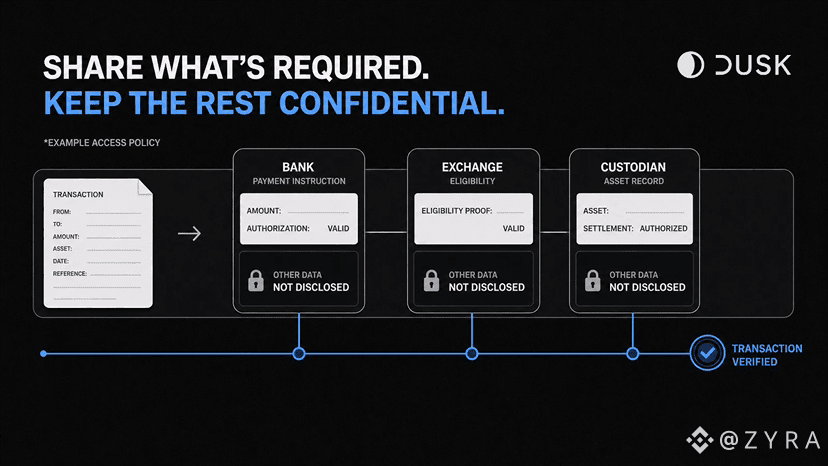
3
7
222
·
--
O‘suvchi
#termmax @termmax TermMax’ning V2 kontraktlarini ochib, Gearing Token boshqa bir bir xil almashtiriladigan qarz tokeni kabi ishlashini kutdim.
Bunday emas.
GT — bu ERC-721 pozitsiyasi. Kontrakt loanInfo, addCollateral, removeCollaterl, augmentDebt, repay va liquidate’ni ochib beradi.
Bu TermMax nima uchun bu yerda NFT ishlatishini tushuntiradi.
FTlar bir xil bo‘lishi mumkin, chunki ayni bitta bozordan chiqqan har bir FT yetuklik (muddati tugashi) paytida aynan bir xil talabni ifodalaydi. GT esa yanada aniq narsani ushlab turadi: bitta qarzdorning garovi, qarzi va pozitsiya holati.
Bir xil bozordan chiqqan ikkita GT bir xil xavfni ko‘tarmasligi mumkin. Bittasida garov zaxirasi qulay darajada bo‘lishi mumkin, boshqasi esa tugatish (liquidation) chegarasiga yaqin o‘tirishi mumkin.
Kontrakt shuningdek egalik va o‘tkazish funksiyalarini ham o‘z ichiga oladi. Demak, GTni o‘tkazish oddiy token yuborish bilan taqqoslanmaydi. Jonli (haqiqiy) kredit pozitsiyasining egaligi u bilan birga o‘tadi.
Kontrakt bu harakatni qo‘llab-quvvatlaydi, ammo bunday pozitsiyani baholash esa boshqa masala.
GTni olishdan oldin uning garovi, hali to‘lanmagan qarzi, muddati (maturity) va liquidatsiyadan qanchalik uzoqligini ko‘zdan kechirishim kerak bo‘lardi. Faqat NFT yorlig‘i pozitsiya sog‘lom yoki yo‘qligi haqida hech narsa demaydi.
Hozir men GTni token sifatida emas, balki onchain’dagi kredit hisobvarag‘i sifatida ko‘rayapman.
U qarz olish jarayoniga shunchaki bezak emas.
Uning o‘zi pozitsiya.
GTni ko‘rib chiqishda eng muhim narsa nima?
#termmax @TermMax TermMax’ning V2 kontraktlarini ochib, Gearing Token boshqa bir bir xil almashtiriladigan qarz tokeni kabi ishlashini kutdim.
Bunday emas.
GT — bu ERC-721 pozitsiyasi. Kontrakt loanInfo, addCollateral, removeCollaterl, augmentDebt, repay va liquidate’ni ochib beradi.
Bu TermMax nima uchun bu yerda NFT ishlatishini tushuntiradi.
FTlar bir xil bo‘lishi mumkin, chunki ayni bitta bozordan chiqqan har bir FT yetuklik (muddati tugashi) paytida aynan bir xil talabni ifodalaydi. GT esa yanada aniq narsani ushlab turadi: bitta qarzdorning garovi, qarzi va pozitsiya holati.
Bir xil bozordan chiqqan ikkita GT bir xil xavfni ko‘tarmasligi mumkin. Bittasida garov zaxirasi qulay darajada bo‘lishi mumkin, boshqasi esa tugatish (liquidation) chegarasiga yaqin o‘tirishi mumkin.
Kontrakt shuningdek egalik va o‘tkazish funksiyalarini ham o‘z ichiga oladi. Demak, GTni o‘tkazish oddiy token yuborish bilan taqqoslanmaydi. Jonli (haqiqiy) kredit pozitsiyasining egaligi u bilan birga o‘tadi.
Kontrakt bu harakatni qo‘llab-quvvatlaydi, ammo bunday pozitsiyani baholash esa boshqa masala.
GTni olishdan oldin uning garovi, hali to‘lanmagan qarzi, muddati (maturity) va liquidatsiyadan qanchalik uzoqligini ko‘zdan kechirishim kerak bo‘lardi. Faqat NFT yorlig‘i pozitsiya sog‘lom yoki yo‘qligi haqida hech narsa demaydi.
Hozir men GTni token sifatida emas, balki onchain’dagi kredit hisobvarag‘i sifatida ko‘rayapman.
U qarz olish jarayoniga shunchaki bezak emas.
Uning o‘zi pozitsiya.
GTni ko‘rib chiqishda eng muhim narsa nima?
Bunday emas.
GT — bu ERC-721 pozitsiyasi. Kontrakt loanInfo, addCollateral, removeCollaterl, augmentDebt, repay va liquidate’ni ochib beradi.
Bu TermMax nima uchun bu yerda NFT ishlatishini tushuntiradi.
FTlar bir xil bo‘lishi mumkin, chunki ayni bitta bozordan chiqqan har bir FT yetuklik (muddati tugashi) paytida aynan bir xil talabni ifodalaydi. GT esa yanada aniq narsani ushlab turadi: bitta qarzdorning garovi, qarzi va pozitsiya holati.
Bir xil bozordan chiqqan ikkita GT bir xil xavfni ko‘tarmasligi mumkin. Bittasida garov zaxirasi qulay darajada bo‘lishi mumkin, boshqasi esa tugatish (liquidation) chegarasiga yaqin o‘tirishi mumkin.
Kontrakt shuningdek egalik va o‘tkazish funksiyalarini ham o‘z ichiga oladi. Demak, GTni o‘tkazish oddiy token yuborish bilan taqqoslanmaydi. Jonli (haqiqiy) kredit pozitsiyasining egaligi u bilan birga o‘tadi.
Kontrakt bu harakatni qo‘llab-quvvatlaydi, ammo bunday pozitsiyani baholash esa boshqa masala.
GTni olishdan oldin uning garovi, hali to‘lanmagan qarzi, muddati (maturity) va liquidatsiyadan qanchalik uzoqligini ko‘zdan kechirishim kerak bo‘lardi. Faqat NFT yorlig‘i pozitsiya sog‘lom yoki yo‘qligi haqida hech narsa demaydi.
Hozir men GTni token sifatida emas, balki onchain’dagi kredit hisobvarag‘i sifatida ko‘rayapman.
U qarz olish jarayoniga shunchaki bezak emas.
Uning o‘zi pozitsiya.
GTni ko‘rib chiqishda eng muhim narsa nima?
Collateral
67%
Debt size
33%
MLTV buffer
0%
Maturity
0%
6 Ovozlar • Ovoz berish yopildi
1
4
441
·
--
O‘suvchi
Kripto qo‘rquv va ochko‘zlik bir kunda 46 dan 62 ga sakradi.
Bozor ikkilanishdan juda tez ochko‘zlikka o‘tdi. Impuls qaytdi, lekin aynan shu joyda yashil shamlarni quvish qimmatga tushadi.
Ishonch oshdi. Xatar esa yo‘qolgan emas.
#CryptoRally #FOMCWatch #AdnocPlansToTrimAsiaCrudeShipments #FedMinutesShowNoSupportForRateCuts #bitcoin $BTC $HYPE $ZEC
{future}(ZECUSDT)
{future}(HYPEUSDT)
{future}(BTCUSDT)
Kripto qo‘rquv va ochko‘zlik bir kunda 46 dan 62 ga sakradi.
Bozor ikkilanishdan juda tez ochko‘zlikka o‘tdi. Impuls qaytdi, lekin aynan shu joyda yashil shamlarni quvish qimmatga tushadi.
Ishonch oshdi. Xatar esa yo‘qolgan emas.
#CryptoRally #FOMCWatch #AdnocPlansToTrimAsiaCrudeShipments #FedMinutesShowNoSupportForRateCuts #bitcoin $BTC $HYPE $ZEC
Bozor ikkilanishdan juda tez ochko‘zlikka o‘tdi. Impuls qaytdi, lekin aynan shu joyda yashil shamlarni quvish qimmatga tushadi.
Ishonch oshdi. Xatar esa yo‘qolgan emas.
#CryptoRally #FOMCWatch #AdnocPlansToTrimAsiaCrudeShipments #FedMinutesShowNoSupportForRateCuts #bitcoin $BTC $HYPE $ZEC
6
4
3k
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BOJRaisesRatesTo31YearHigh
149,596 marta koʻrilgan
2,314 muhokama qilmoqda
#BOJRaisesRatesTo31YearHigh
#BOJRaisesRatesTo31YearHigh 🇯🇵📈
Yaponiya banki foiz stavkalarini 31 yildagi eng yuqori darajaga ko‘tarish orqali navbatdagi muhim qadamni tashladi va bu global bozorlarni hushyor holatga keltirdi. Bu qaror Yaponiyaning uzoq yillardan beri davom etib kelayotgan juda yumshoq pul-kredit siyosatidan chetlanish davom etayotganini ko‘rsatadi. Yaponiya bo‘yicha yuqoriroq foiz stavkalari iyenani mustahkamlashi, global obligatsiyalar rentabelligiga ta’sir qilishi va ehtimol moliyaviy bozorlar bo‘ylab kapital oqimlarini o‘zgartirishi mumkin. Kripto va riskli aktivlar ham investorlar likvidlik hamda risk ta’sirini qayta baholayotgan paytda munosabat bildirishi ehtimoli bor. Endi treyderlar kelgusidagi stavka qarorlari bo‘yicha ishoralarni topish uchun BOJning navbatdagi bayonotlarini diqqat bilan kuzatmoqda. Bozorlar siyosat o‘zgarishini va uning mumkin bo‘lgan global ta’sirini hazm qilgani sari volatillik kuchayishi mumkin. #BOJ #Japan #Crypto #Markets #InterestRates $NVDAB
maqsoodahmed1
·1 ta layk
·257 marta koʻrilgan
BuffettStepsDownAsBerkshireChairman
70,258 marta koʻrilgan
1,163 muhokama qilmoqda
XRPExchangeReservesHitSevenYearLow
77,087 marta koʻrilgan
1,052 muhokama qilmoqda