
Elaaf Noor
13.7k Postlar
Elaaf Noor
Shikoyat qilish
Foydalanuvchini bloklash
619 Kuzatilmoqda
5.6K+ Kuzatuvchilar
7.2K+ Yoqdi
Postlar
·
--
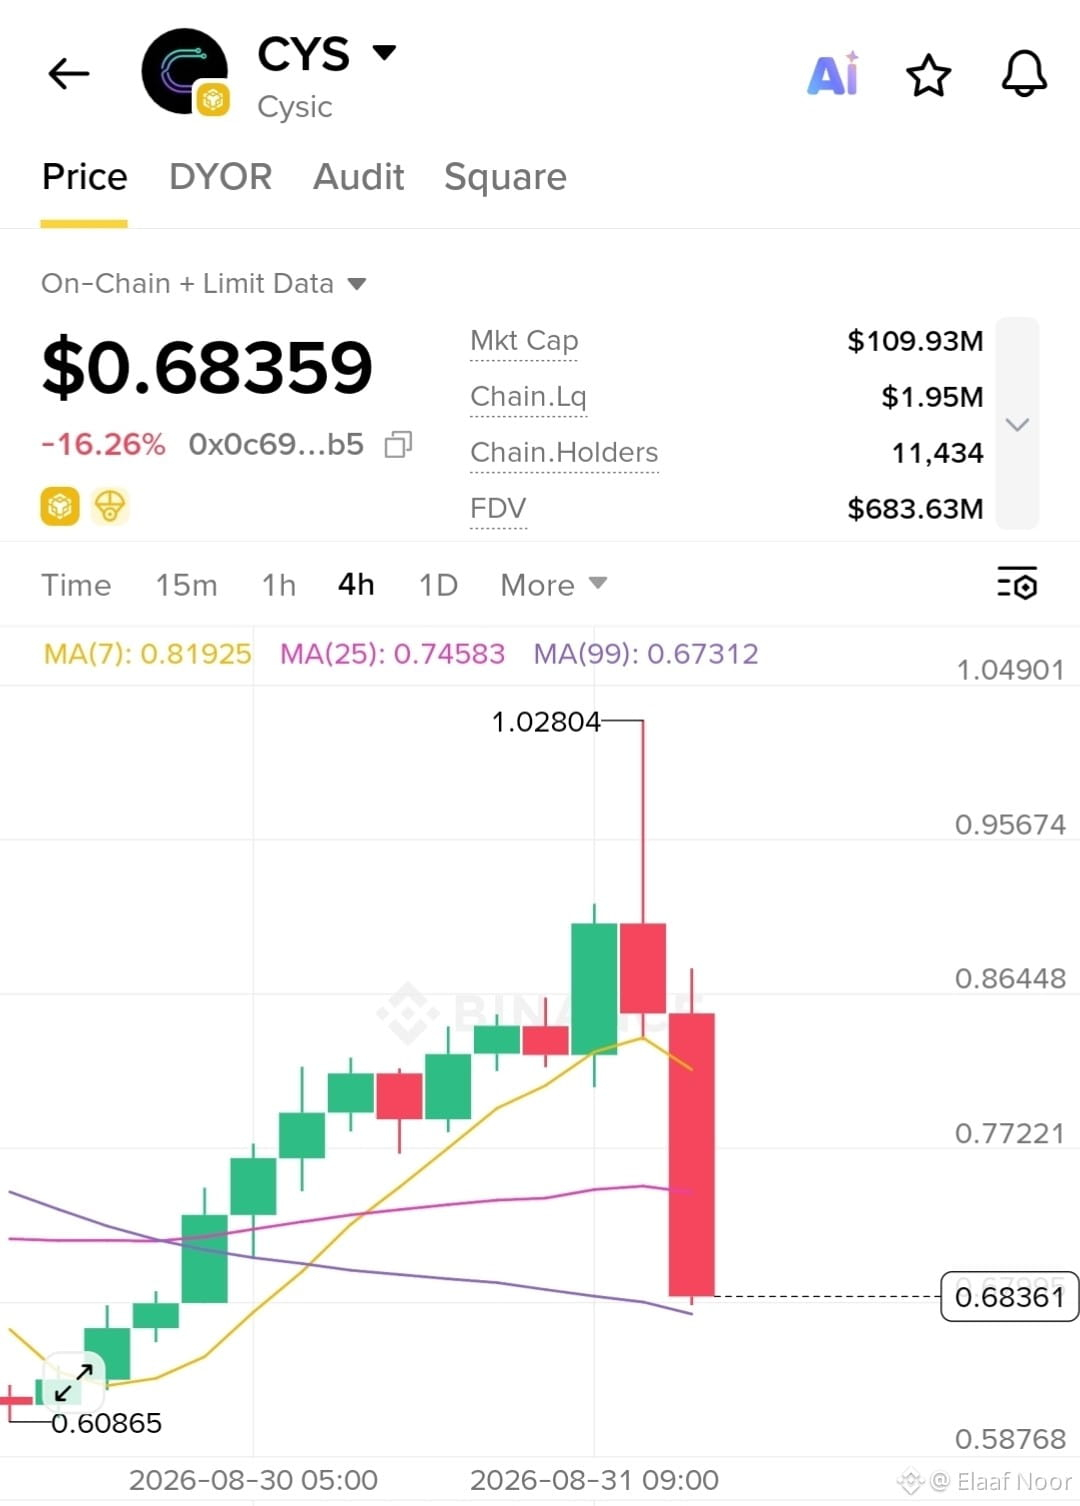
CYS Qisqa va ta’sirli tahlil:
-16.60% pasayishni boshqarish!
$CYS (Cysic) hozir og‘ir bosim ostida bo‘lib, -16.60% ga tushib $0.6820 da savdolanmoqda, $0.75 qarshiligining ostida esa ayanchli (bearish) tuzilma shakllangan.
Biroq ijtimoiy kayfiyat 72.49% Bullish tomonga keskin og‘ib ketgan — bu sirt ostida to‘planish (akkumulyatsiya) boshlanayotganini ishora qilishi mumkin.
Mana taktik reja:
Muhim tayanch zonasi: Aqlli pul (smart money) egalari tayanch atrofida to‘planishmoqda — bu treyderlar uchun aniq risk hududi va inkor qilish qoidalari (invalidation) mavjudligini anglatadi.
Qayta olish triggeri: $0.76 dan yuqorida 1 soatlik sham yopilishini kuzating.
Bu sotuvchilar kitlar (whales) tomonidan yutilganini tasdiqlaydi va $0.85 tomon bullish davom etish yo‘lini ochadi.
Siz ushbu -16.60% pasayishga yig‘yapsizmi yoki $0.76 tasdig‘ini kutyapsizmi? Pastda yozing!
$CYS #CYS #cryptotrading #BinanceSquare
CYS Qisqa va ta’sirli tahlil:
-16.60% pasayishni boshqarish!
$CYS (Cysic) hozir og‘ir bosim ostida bo‘lib, -16.60% ga tushib $0.6820 da savdolanmoqda, $0.75 qarshiligining ostida esa ayanchli (bearish) tuzilma shakllangan.
Biroq ijtimoiy kayfiyat 72.49% Bullish tomonga keskin og‘ib ketgan — bu sirt ostida to‘planish (akkumulyatsiya) boshlanayotganini ishora qilishi mumkin.
Mana taktik reja:
Muhim tayanch zonasi: Aqlli pul (smart money) egalari tayanch atrofida to‘planishmoqda — bu treyderlar uchun aniq risk hududi va inkor qilish qoidalari (invalidation) mavjudligini anglatadi.
Qayta olish triggeri: $0.76 dan yuqorida 1 soatlik sham yopilishini kuzating.
Bu sotuvchilar kitlar (whales) tomonidan yutilganini tasdiqlaydi va $0.85 tomon bullish davom etish yo‘lini ochadi.
Siz ushbu -16.60% pasayishga yig‘yapsizmi yoki $0.76 tasdig‘ini kutyapsizmi? Pastda yozing!
$CYS #CYS #cryptotrading #BinanceSquare
-16.60% pasayishni boshqarish!
$CYS (Cysic) hozir og‘ir bosim ostida bo‘lib, -16.60% ga tushib $0.6820 da savdolanmoqda, $0.75 qarshiligining ostida esa ayanchli (bearish) tuzilma shakllangan.
Biroq ijtimoiy kayfiyat 72.49% Bullish tomonga keskin og‘ib ketgan — bu sirt ostida to‘planish (akkumulyatsiya) boshlanayotganini ishora qilishi mumkin.
Mana taktik reja:
Muhim tayanch zonasi: Aqlli pul (smart money) egalari tayanch atrofida to‘planishmoqda — bu treyderlar uchun aniq risk hududi va inkor qilish qoidalari (invalidation) mavjudligini anglatadi.
Qayta olish triggeri: $0.76 dan yuqorida 1 soatlik sham yopilishini kuzating.
Bu sotuvchilar kitlar (whales) tomonidan yutilganini tasdiqlaydi va $0.85 tomon bullish davom etish yo‘lini ochadi.
Siz ushbu -16.60% pasayishga yig‘yapsizmi yoki $0.76 tasdig‘ini kutyapsizmi? Pastda yozing!
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
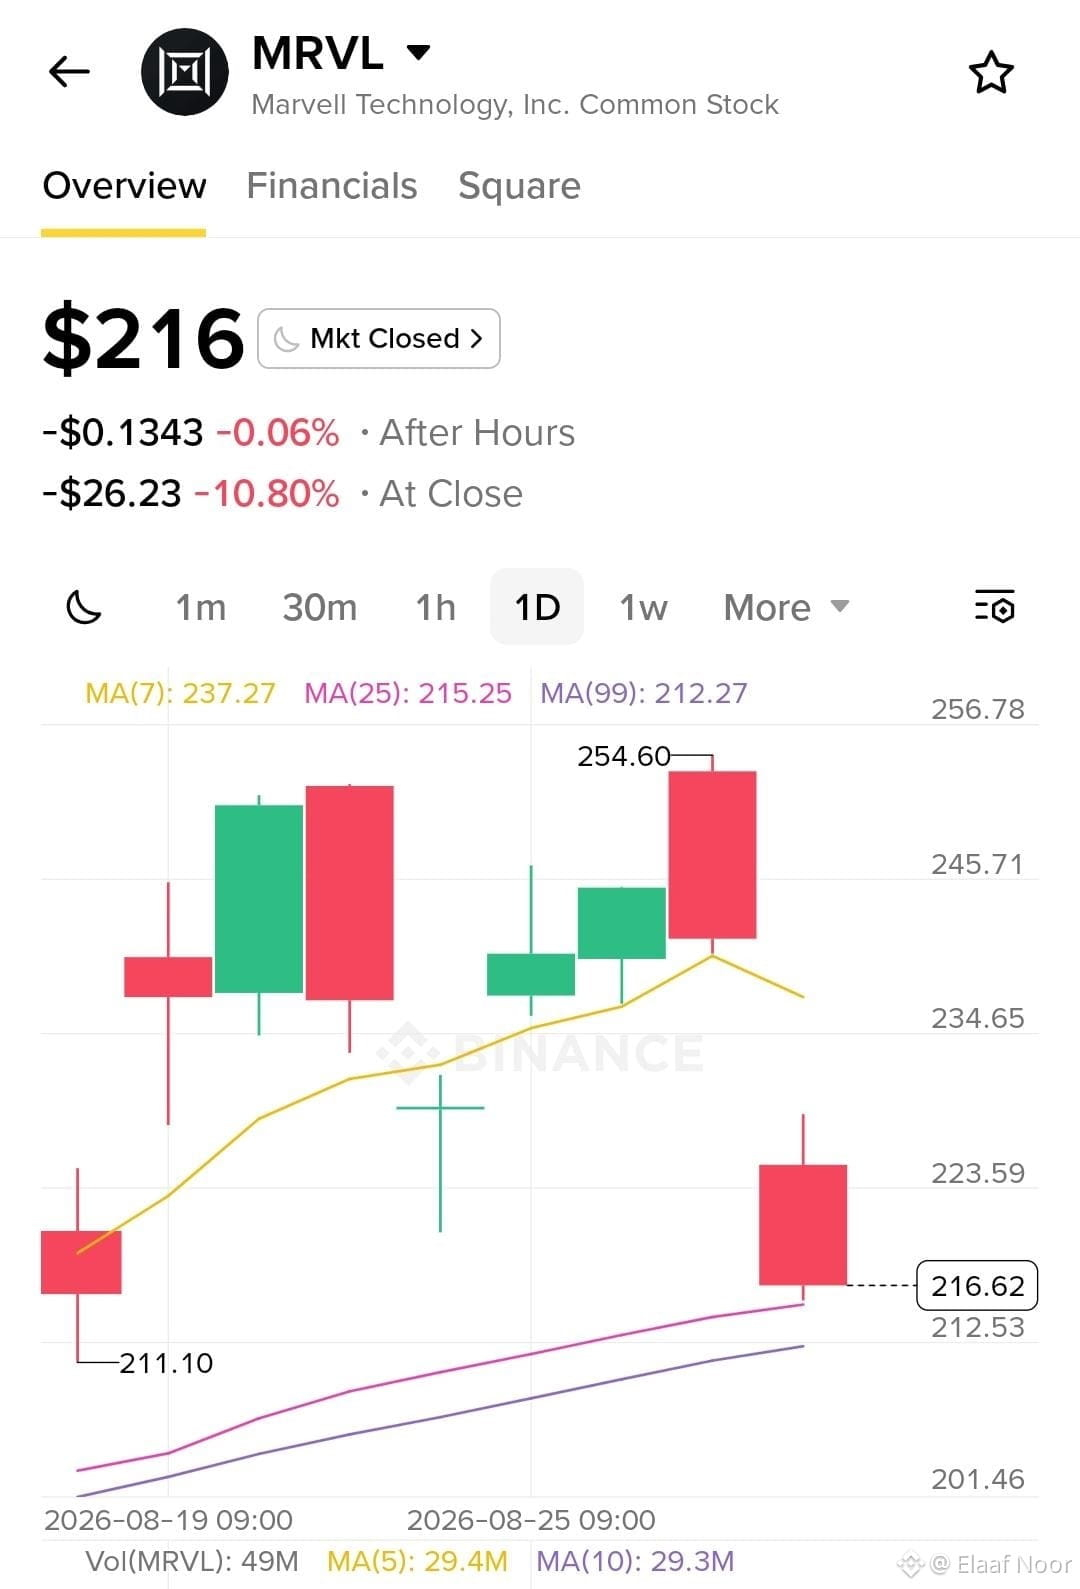
Bozor nazari: $MRVL Daromadlar bo‘yicha hisobotdan keyingi real baho
Raqamlar mustahkam ko‘rindi va uzoq muddatli yo‘l-yo‘riq (guidance) oshirildi, ammo bozor 11,02% ga pasayish bilan reaksiyaladi.
Agar asosiy yarimo‘tkazgich infratuzilmasi o‘yinchisi bunday keskin orqaga chekinsa, hattoki data-center o‘sishi kuchli bo‘lsa ham, bu hozirgi baholash (valuation) kutganlari qanchalik baland ekanini juda aniq ko‘rsatadi.
Quyida real bozor dinamikasi qanday shakllanayotganiga nazar:
Daromadlar ssenariysi: Marvell bosh direktor Matt Murphy rahbarligida data-center kengayishi & og‘ir texnologik xarajatlar hisobiga bevosita ko‘p yillik maqsadlarini oshirdi.
Reaksiya: Keskin 11,02% sotuvlar savdosi — ya’ni boy baholash sharoitida ham kuchli korporativ yangilanishlar, agar investorlar yanada yuqoriroq o‘sish imkoniyati yoki marja ko‘rinishining yanada tiniqroq tasvirini xohlayotgan bo‘lsa, vaqtincha “sell-the-news” (xabar ortidan sotish) hodisasiga aylanishi mumkinligini isbotlaydi.
Infratuzilma qatlami: MRVL’ning harakati yirik klassik texnologiya gigantlari yonida ham ko‘rinib turibdi — bu bozorda hardware ijrosi mijozlar konsentratsiyasi & custom silicon (moslashtirilgan kremniy) dasturlariga nisbatan talabchan baholanayotganini bildiradi.
Kattaroq manzara:
Oldinda turgan real sinov shunchaki dastlabki guidance’ni oshirish emas — balki custom silicon buyurtmalari va yuqori tezlikdagi tarmoq talabi kelasi chorakdan chorakka izchil ravishda barqaror operatsion “leverage”ga (foyda yaratish qobiliyatining barqaror kuchayishiga) aylana oladimi-yo‘qmi, shuni ko‘rsatadi.
Siz bu 11,02% pasayishni sog‘lom “tozalash” debmi ko‘ryapsiz, yoki baholash haddan tashqari cho‘zilganligidan dalolat debmi?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Bozor nazari: $MRVL Daromadlar bo‘yicha hisobotdan keyingi real baho
Raqamlar mustahkam ko‘rindi va uzoq muddatli yo‘l-yo‘riq (guidance) oshirildi, ammo bozor 11,02% ga pasayish bilan reaksiyaladi.
Agar asosiy yarimo‘tkazgich infratuzilmasi o‘yinchisi bunday keskin orqaga chekinsa, hattoki data-center o‘sishi kuchli bo‘lsa ham, bu hozirgi baholash (valuation) kutganlari qanchalik baland ekanini juda aniq ko‘rsatadi.
Quyida real bozor dinamikasi qanday shakllanayotganiga nazar:
Daromadlar ssenariysi: Marvell bosh direktor Matt Murphy rahbarligida data-center kengayishi & og‘ir texnologik xarajatlar hisobiga bevosita ko‘p yillik maqsadlarini oshirdi.
Reaksiya: Keskin 11,02% sotuvlar savdosi — ya’ni boy baholash sharoitida ham kuchli korporativ yangilanishlar, agar investorlar yanada yuqoriroq o‘sish imkoniyati yoki marja ko‘rinishining yanada tiniqroq tasvirini xohlayotgan bo‘lsa, vaqtincha “sell-the-news” (xabar ortidan sotish) hodisasiga aylanishi mumkinligini isbotlaydi.
Infratuzilma qatlami: MRVL’ning harakati yirik klassik texnologiya gigantlari yonida ham ko‘rinib turibdi — bu bozorda hardware ijrosi mijozlar konsentratsiyasi & custom silicon (moslashtirilgan kremniy) dasturlariga nisbatan talabchan baholanayotganini bildiradi.
Kattaroq manzara:
Oldinda turgan real sinov shunchaki dastlabki guidance’ni oshirish emas — balki custom silicon buyurtmalari va yuqori tezlikdagi tarmoq talabi kelasi chorakdan chorakka izchil ravishda barqaror operatsion “leverage”ga (foyda yaratish qobiliyatining barqaror kuchayishiga) aylana oladimi-yo‘qmi, shuni ko‘rsatadi.
Siz bu 11,02% pasayishni sog‘lom “tozalash” debmi ko‘ryapsiz, yoki baholash haddan tashqari cho‘zilganligidan dalolat debmi?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Raqamlar mustahkam ko‘rindi va uzoq muddatli yo‘l-yo‘riq (guidance) oshirildi, ammo bozor 11,02% ga pasayish bilan reaksiyaladi.
Agar asosiy yarimo‘tkazgich infratuzilmasi o‘yinchisi bunday keskin orqaga chekinsa, hattoki data-center o‘sishi kuchli bo‘lsa ham, bu hozirgi baholash (valuation) kutganlari qanchalik baland ekanini juda aniq ko‘rsatadi.
Quyida real bozor dinamikasi qanday shakllanayotganiga nazar:
Daromadlar ssenariysi: Marvell bosh direktor Matt Murphy rahbarligida data-center kengayishi & og‘ir texnologik xarajatlar hisobiga bevosita ko‘p yillik maqsadlarini oshirdi.
Reaksiya: Keskin 11,02% sotuvlar savdosi — ya’ni boy baholash sharoitida ham kuchli korporativ yangilanishlar, agar investorlar yanada yuqoriroq o‘sish imkoniyati yoki marja ko‘rinishining yanada tiniqroq tasvirini xohlayotgan bo‘lsa, vaqtincha “sell-the-news” (xabar ortidan sotish) hodisasiga aylanishi mumkinligini isbotlaydi.
Infratuzilma qatlami: MRVL’ning harakati yirik klassik texnologiya gigantlari yonida ham ko‘rinib turibdi — bu bozorda hardware ijrosi mijozlar konsentratsiyasi & custom silicon (moslashtirilgan kremniy) dasturlariga nisbatan talabchan baholanayotganini bildiradi.
Kattaroq manzara:
Oldinda turgan real sinov shunchaki dastlabki guidance’ni oshirish emas — balki custom silicon buyurtmalari va yuqori tezlikdagi tarmoq talabi kelasi chorakdan chorakka izchil ravishda barqaror operatsion “leverage”ga (foyda yaratish qobiliyatining barqaror kuchayishiga) aylana oladimi-yo‘qmi, shuni ko‘rsatadi.
Siz bu 11,02% pasayishni sog‘lom “tozalash” debmi ko‘ryapsiz, yoki baholash haddan tashqari cho‘zilganligidan dalolat debmi?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
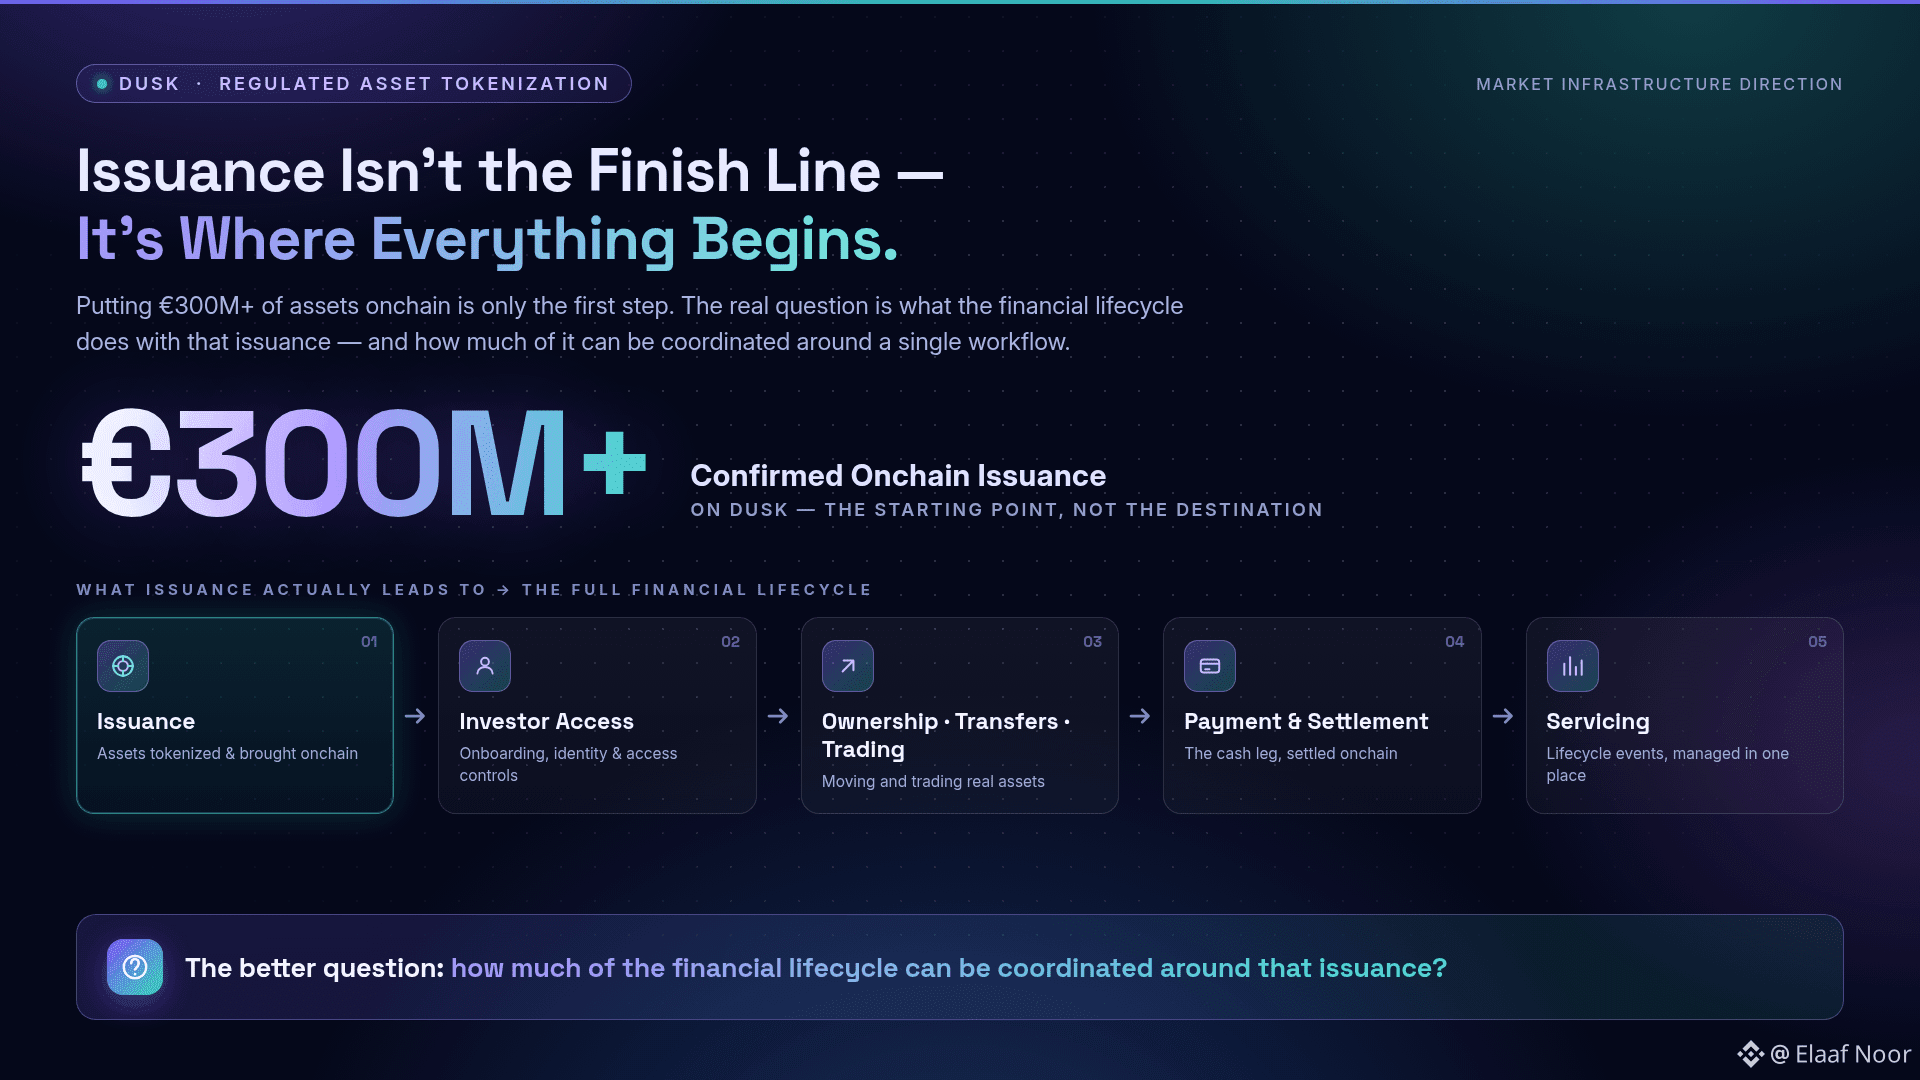
Men hozir Dusk tasdiqlangan emissiya bo‘yicha 300 mln yevrodan ortiq ko‘rsatayotganini sezdim.
Lekin rostini aytsam, raqamning o‘zi eng qiziq qismi deb o‘ylamagandim.
Asosiy savol:
Emissiya aslida nimaga olib keladi?
Chunki onchinga 300 mln yevrolik aktivlarni qo‘yish yakuniy nuqta emas.
Emissiyadan keyin keladi:
investorlar uchun kirish
mulkchilik / o‘tkazmalar / savdo / to‘lov / hisob-kitob va servis.
Shuning uchun men Duskning hozirgi bozor-infratuzilma yo‘nalishi oddiy tokenizatsiya sarlavhasidan ko‘ra qiziqroq, deb hisoblayman.
Tarmoq to‘liq ish jarayoni atrofida ishlab chiqilmoqda.
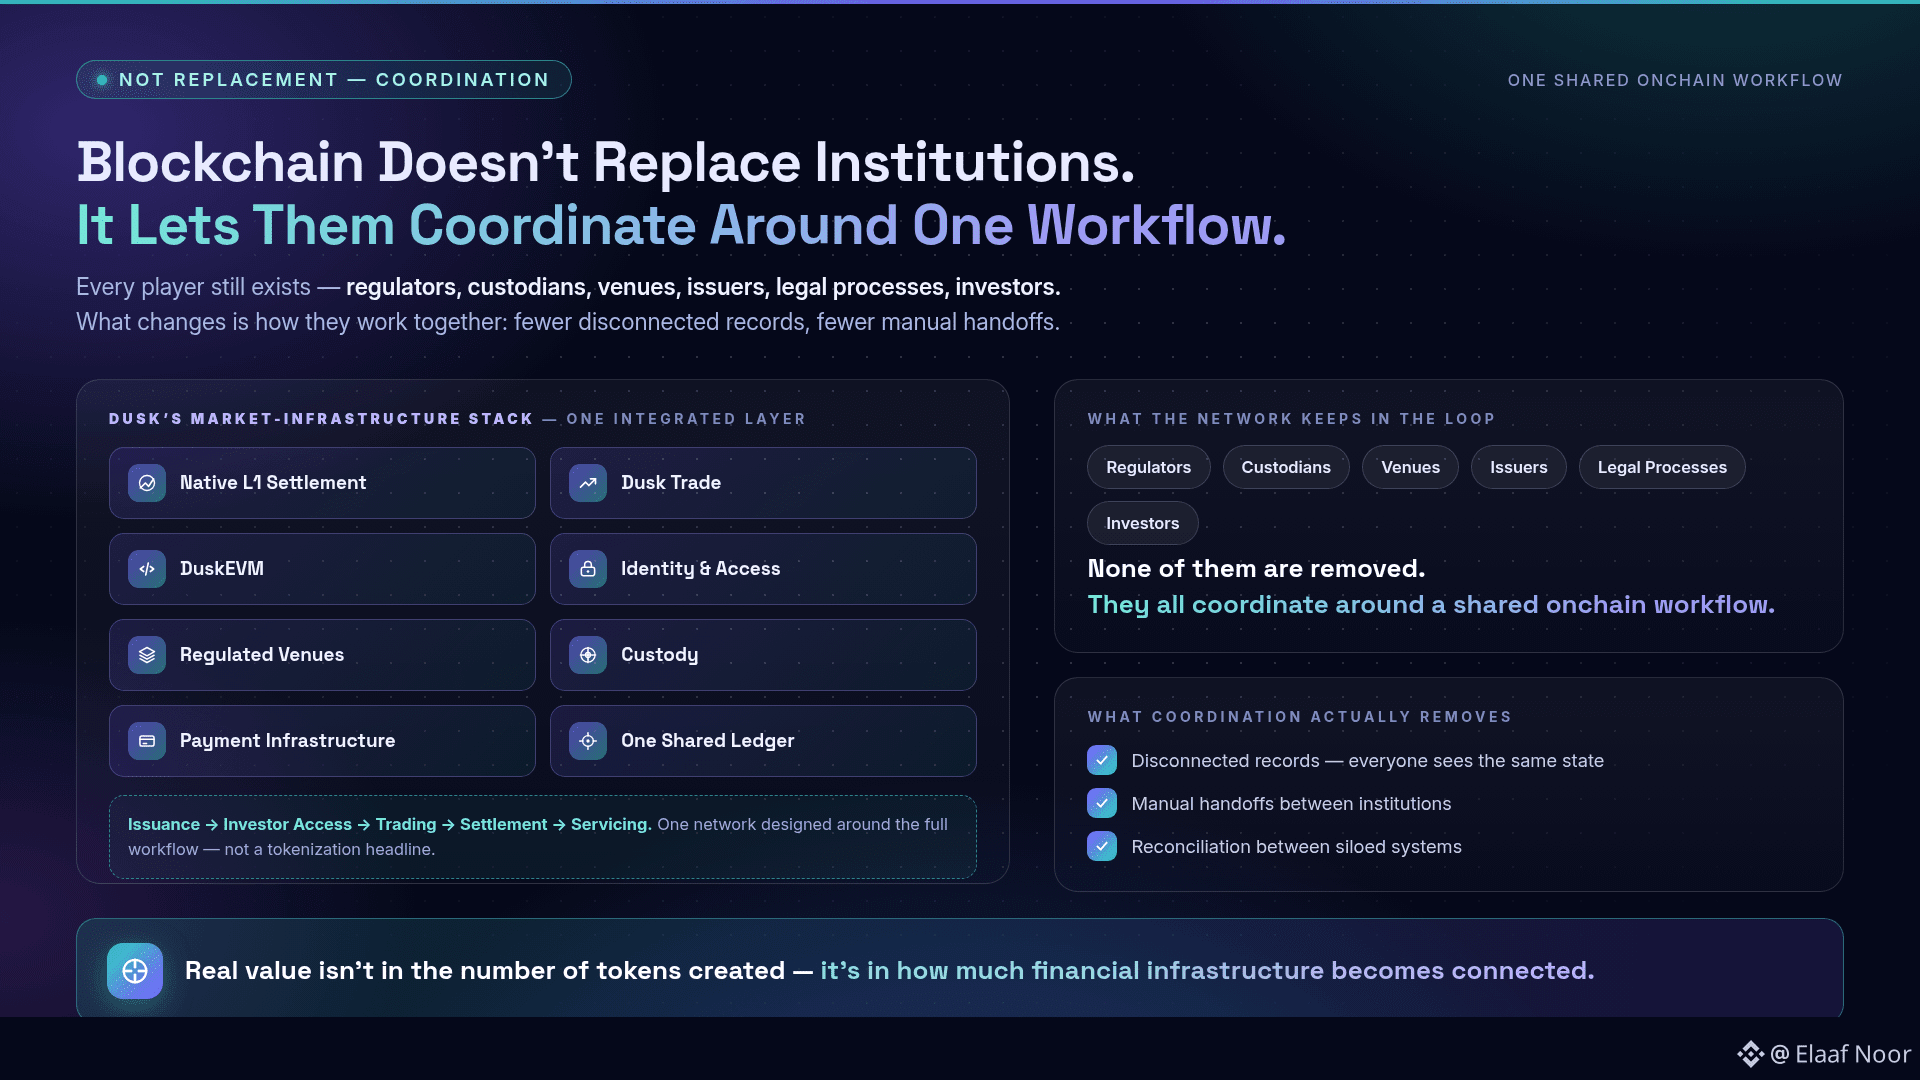
Duskning o‘z arxitekturasi bir joyga jamlaydi:
native L1 hisob-kitob
Dusk Trade
DuskEVM
identitet va kirish infratuzilmasi
tartibga solinadigan maydonlar
custody
to‘lov infratuzilmasi.
Va maqsad shart emas — ishtirok etayotgan har bir institutni almashtirish.
Maqsad — shu institutlarga umumiy onchain ish jarayoni atrofida muvofiqlashish imkonini berish.
Bu muhim farq.
Blokcheyn quyidagilarni yo‘q qilmaydi:
regulyatorlar
custody xizmat ko‘rsatuvchilar
maydonlar
emissiya qiluvchilar
huquqiy jarayonlar
yoki investorlar.
U, ehtimol, o‘zaro uzilgan yozuvlar sonini va ular o‘rtasidagi qo‘lda uzatishlar (handoff)ni kamaytirishi mumkin.
Shuning uchun men 300 mln yevrodan ortiq tasdiqlangan emissiyani ko‘rsam, darhol quyidagini o‘ylamayman:
“ko‘proq tokenlar.”
Men shuni o‘ylayman: moliyaviy hayot siklining qancha qismi oxir-oqibat shu emissiya atrofida muvofiqlashtirilishi mumkin?
Chunki tartibga solingan tokenizatsiyaning real qiymati aynan shu yerda ko‘rinishi kerak.
Tokenlar sonida emas.
Moliyaviy infratuzilma qanchalik ko‘proq ulangan bo‘lib qolishida.
#dusk $DUSK @Dusk_Foundation
Men hozir Dusk tasdiqlangan emissiya bo‘yicha 300 mln yevrodan ortiq ko‘rsatayotganini sezdim.
Lekin rostini aytsam, raqamning o‘zi eng qiziq qismi deb o‘ylamagandim.
Asosiy savol:
Emissiya aslida nimaga olib keladi?
Chunki onchinga 300 mln yevrolik aktivlarni qo‘yish yakuniy nuqta emas.
Emissiyadan keyin keladi:
investorlar uchun kirish
mulkchilik / o‘tkazmalar / savdo / to‘lov / hisob-kitob va servis.
Shuning uchun men Duskning hozirgi bozor-infratuzilma yo‘nalishi oddiy tokenizatsiya sarlavhasidan ko‘ra qiziqroq, deb hisoblayman.
Tarmoq to‘liq ish jarayoni atrofida ishlab chiqilmoqda.
Duskning o‘z arxitekturasi bir joyga jamlaydi:
native L1 hisob-kitob
Dusk Trade
DuskEVM
identitet va kirish infratuzilmasi
tartibga solinadigan maydonlar
custody
to‘lov infratuzilmasi.
Va maqsad shart emas — ishtirok etayotgan har bir institutni almashtirish.
Maqsad — shu institutlarga umumiy onchain ish jarayoni atrofida muvofiqlashish imkonini berish.
Bu muhim farq.
Blokcheyn quyidagilarni yo‘q qilmaydi:
regulyatorlar
custody xizmat ko‘rsatuvchilar
maydonlar
emissiya qiluvchilar
huquqiy jarayonlar
yoki investorlar.
U, ehtimol, o‘zaro uzilgan yozuvlar sonini va ular o‘rtasidagi qo‘lda uzatishlar (handoff)ni kamaytirishi mumkin.
Shuning uchun men 300 mln yevrodan ortiq tasdiqlangan emissiyani ko‘rsam, darhol quyidagini o‘ylamayman:
“ko‘proq tokenlar.”
Men shuni o‘ylayman: moliyaviy hayot siklining qancha qismi oxir-oqibat shu emissiya atrofida muvofiqlashtirilishi mumkin?
Chunki tartibga solingan tokenizatsiyaning real qiymati aynan shu yerda ko‘rinishi kerak.
Tokenlar sonida emas.
Moliyaviy infratuzilma qanchalik ko‘proq ulangan bo‘lib qolishida.
#dusk $DUSK @Dusk
Lekin rostini aytsam, raqamning o‘zi eng qiziq qismi deb o‘ylamagandim.
Asosiy savol:
Emissiya aslida nimaga olib keladi?
Chunki onchinga 300 mln yevrolik aktivlarni qo‘yish yakuniy nuqta emas.
Emissiyadan keyin keladi:
investorlar uchun kirish
mulkchilik / o‘tkazmalar / savdo / to‘lov / hisob-kitob va servis.
Shuning uchun men Duskning hozirgi bozor-infratuzilma yo‘nalishi oddiy tokenizatsiya sarlavhasidan ko‘ra qiziqroq, deb hisoblayman.
Tarmoq to‘liq ish jarayoni atrofida ishlab chiqilmoqda.
Duskning o‘z arxitekturasi bir joyga jamlaydi:
native L1 hisob-kitob
Dusk Trade
DuskEVM
identitet va kirish infratuzilmasi
tartibga solinadigan maydonlar
custody
to‘lov infratuzilmasi.
Va maqsad shart emas — ishtirok etayotgan har bir institutni almashtirish.
Maqsad — shu institutlarga umumiy onchain ish jarayoni atrofida muvofiqlashish imkonini berish.
Bu muhim farq.
Blokcheyn quyidagilarni yo‘q qilmaydi:
regulyatorlar
custody xizmat ko‘rsatuvchilar
maydonlar
emissiya qiluvchilar
huquqiy jarayonlar
yoki investorlar.
U, ehtimol, o‘zaro uzilgan yozuvlar sonini va ular o‘rtasidagi qo‘lda uzatishlar (handoff)ni kamaytirishi mumkin.
Shuning uchun men 300 mln yevrodan ortiq tasdiqlangan emissiyani ko‘rsam, darhol quyidagini o‘ylamayman:
“ko‘proq tokenlar.”
Men shuni o‘ylayman: moliyaviy hayot siklining qancha qismi oxir-oqibat shu emissiya atrofida muvofiqlashtirilishi mumkin?
Chunki tartibga solingan tokenizatsiyaning real qiymati aynan shu yerda ko‘rinishi kerak.
Tokenlar sonida emas.
Moliyaviy infratuzilma qanchalik ko‘proq ulangan bo‘lib qolishida.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
O‘suvchi
Dusk’ning tokenizatsiya yondashuvini qanchalik ko‘p o‘qisam, tokenizatsiya degan so‘z asl muammoni yashirayotgandek tuyuladi.
Token yaratish nisbatan oson.
Qiyinroq savol esa:
Tokenga ega bo‘lgandan keyin aktiv bilan nima bo‘ladi?
Regulatsiya qilingan qimmatli qog‘ozni olaylik.
Uning hayotiy sikli quyidagilarni o‘z ichiga olishi mumkin:
chiqarish
investorlar uchun muvofiqlik
taqsimlash
egalik bo‘yicha yozuvlar
o‘tkazmalar
servis (xizmat ko‘rsatish)
oshkora qilinishlar (disclosure)
hisob-kitob (settlement).
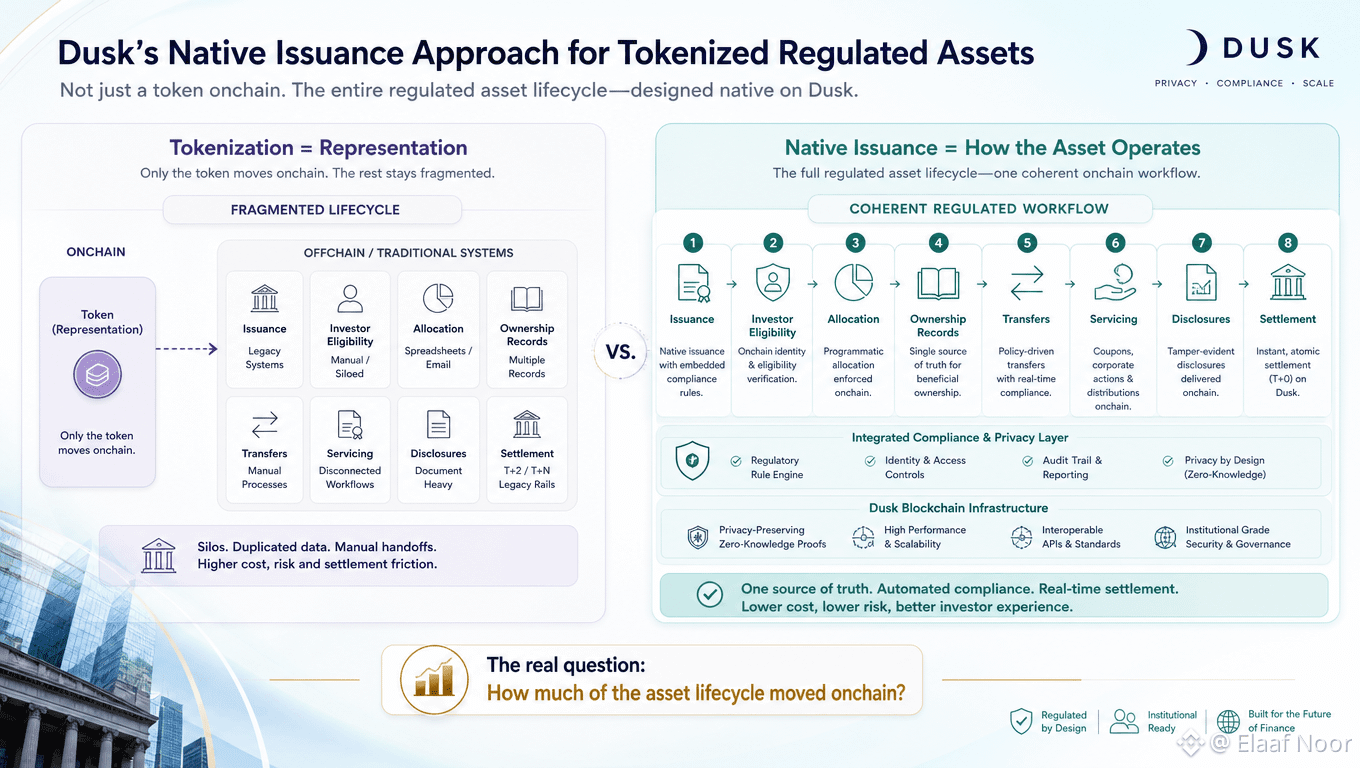
Agar faqat egalik tokeni onchain’da harakatlansa-yu, hayotiy siklning qolgan qismi esa an’anaviy tizimlarda tarqoq bo‘lib qolsa — siz jarayonning bir qismini raqamlashtirib qo‘ygansiz.
Siz shart emas, jarayonni qayta qurib chiqdingiz.
Shuning uchun Dusk’ning native-issuance (mahalliy chiqarish) yondashuvi meni qiziqtiradi.
G‘oya shundan iboratki, aktivning butun hayotiy siklini boshidan onchain infratuzilma atrofida loyihalash, faqat boshqa joyda mohiyatan yashaydigan narsaning onchain’dagi tasvirini yaratish bilan cheklanmaslik.
Va bu yerda muhim farq bor:
tokenizatsiya — bu ifodalash (representation) haqida.
Native issuance esa aktiv aslida qanday ishlashini qamrab olishi mumkin.
Bu esa dizayn haqidagi savolni o‘zgartiradi.
Savol berish o‘rniga:
Bu qimmatli qog‘oz token bo‘la oladimi?
Men buni so‘radim: Uning qoidalari, egalik o‘zgarishlari, o‘tkazmalar, servis va hisob-kitob bularning barchasi yagona, uyg‘un tartibga solingan (regulatsiyalangan) ish jarayoni sifatida loyihalashtirilishi mumkinmi?
Bu ancha yuqori talab.
Va shuning uchun men RWA’lar (real-world assets) oxir-oqibat token soni yoki TVL’dan ko‘proq narsa bilan baholanishi kerak, deb o‘ylayman.
Asosiy o‘lchov shunday bo‘lishi kerak:
aktivning hayotiy siklining qancha qismi haqiqatan ham onchain’ga ko‘chgan?
Menga Dusk’ning tezisidagi eng tobora qiziqarli bo‘lib borayotgan qismi aynan shu.
#dusk $DUSK @Dusk_Foundation
Dusk’ning tokenizatsiya yondashuvini qanchalik ko‘p o‘qisam, tokenizatsiya degan so‘z asl muammoni yashirayotgandek tuyuladi.
Token yaratish nisbatan oson.
Qiyinroq savol esa:
Tokenga ega bo‘lgandan keyin aktiv bilan nima bo‘ladi?
Regulatsiya qilingan qimmatli qog‘ozni olaylik.
Uning hayotiy sikli quyidagilarni o‘z ichiga olishi mumkin:
chiqarish
investorlar uchun muvofiqlik
taqsimlash
egalik bo‘yicha yozuvlar
o‘tkazmalar
servis (xizmat ko‘rsatish)
oshkora qilinishlar (disclosure)
hisob-kitob (settlement).
Agar faqat egalik tokeni onchain’da harakatlansa-yu, hayotiy siklning qolgan qismi esa an’anaviy tizimlarda tarqoq bo‘lib qolsa — siz jarayonning bir qismini raqamlashtirib qo‘ygansiz.
Siz shart emas, jarayonni qayta qurib chiqdingiz.
Shuning uchun Dusk’ning native-issuance (mahalliy chiqarish) yondashuvi meni qiziqtiradi.
G‘oya shundan iboratki, aktivning butun hayotiy siklini boshidan onchain infratuzilma atrofida loyihalash, faqat boshqa joyda mohiyatan yashaydigan narsaning onchain’dagi tasvirini yaratish bilan cheklanmaslik.
Va bu yerda muhim farq bor:
tokenizatsiya — bu ifodalash (representation) haqida.
Native issuance esa aktiv aslida qanday ishlashini qamrab olishi mumkin.
Bu esa dizayn haqidagi savolni o‘zgartiradi.
Savol berish o‘rniga:
Bu qimmatli qog‘oz token bo‘la oladimi?
Men buni so‘radim: Uning qoidalari, egalik o‘zgarishlari, o‘tkazmalar, servis va hisob-kitob bularning barchasi yagona, uyg‘un tartibga solingan (regulatsiyalangan) ish jarayoni sifatida loyihalashtirilishi mumkinmi?
Bu ancha yuqori talab.
Va shuning uchun men RWA’lar (real-world assets) oxir-oqibat token soni yoki TVL’dan ko‘proq narsa bilan baholanishi kerak, deb o‘ylayman.
Asosiy o‘lchov shunday bo‘lishi kerak:
aktivning hayotiy siklining qancha qismi haqiqatan ham onchain’ga ko‘chgan?
Menga Dusk’ning tezisidagi eng tobora qiziqarli bo‘lib borayotgan qismi aynan shu.
#dusk $DUSK @Dusk
Token yaratish nisbatan oson.
Qiyinroq savol esa:
Tokenga ega bo‘lgandan keyin aktiv bilan nima bo‘ladi?
Regulatsiya qilingan qimmatli qog‘ozni olaylik.
Uning hayotiy sikli quyidagilarni o‘z ichiga olishi mumkin:
chiqarish
investorlar uchun muvofiqlik
taqsimlash
egalik bo‘yicha yozuvlar
o‘tkazmalar
servis (xizmat ko‘rsatish)
oshkora qilinishlar (disclosure)
hisob-kitob (settlement).
Agar faqat egalik tokeni onchain’da harakatlansa-yu, hayotiy siklning qolgan qismi esa an’anaviy tizimlarda tarqoq bo‘lib qolsa — siz jarayonning bir qismini raqamlashtirib qo‘ygansiz.
Siz shart emas, jarayonni qayta qurib chiqdingiz.
Shuning uchun Dusk’ning native-issuance (mahalliy chiqarish) yondashuvi meni qiziqtiradi.
G‘oya shundan iboratki, aktivning butun hayotiy siklini boshidan onchain infratuzilma atrofida loyihalash, faqat boshqa joyda mohiyatan yashaydigan narsaning onchain’dagi tasvirini yaratish bilan cheklanmaslik.
Va bu yerda muhim farq bor:
tokenizatsiya — bu ifodalash (representation) haqida.
Native issuance esa aktiv aslida qanday ishlashini qamrab olishi mumkin.
Bu esa dizayn haqidagi savolni o‘zgartiradi.
Savol berish o‘rniga:
Bu qimmatli qog‘oz token bo‘la oladimi?
Men buni so‘radim: Uning qoidalari, egalik o‘zgarishlari, o‘tkazmalar, servis va hisob-kitob bularning barchasi yagona, uyg‘un tartibga solingan (regulatsiyalangan) ish jarayoni sifatida loyihalashtirilishi mumkinmi?
Bu ancha yuqori talab.
Va shuning uchun men RWA’lar (real-world assets) oxir-oqibat token soni yoki TVL’dan ko‘proq narsa bilan baholanishi kerak, deb o‘ylayman.
Asosiy o‘lchov shunday bo‘lishi kerak:
aktivning hayotiy siklining qancha qismi haqiqatan ham onchain’ga ko‘chgan?
Menga Dusk’ning tezisidagi eng tobora qiziqarli bo‘lib borayotgan qismi aynan shu.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
O‘suvchi
Bugun Dusk’ning asosiy arxitekturasini kavlayotganimda payqaganim:
Dusk hisobni shunchaki tanganing saqlanayotgan manzili deb ko‘rmaydi.
Uning hisob modeli ancha puxta va o‘ylangan.
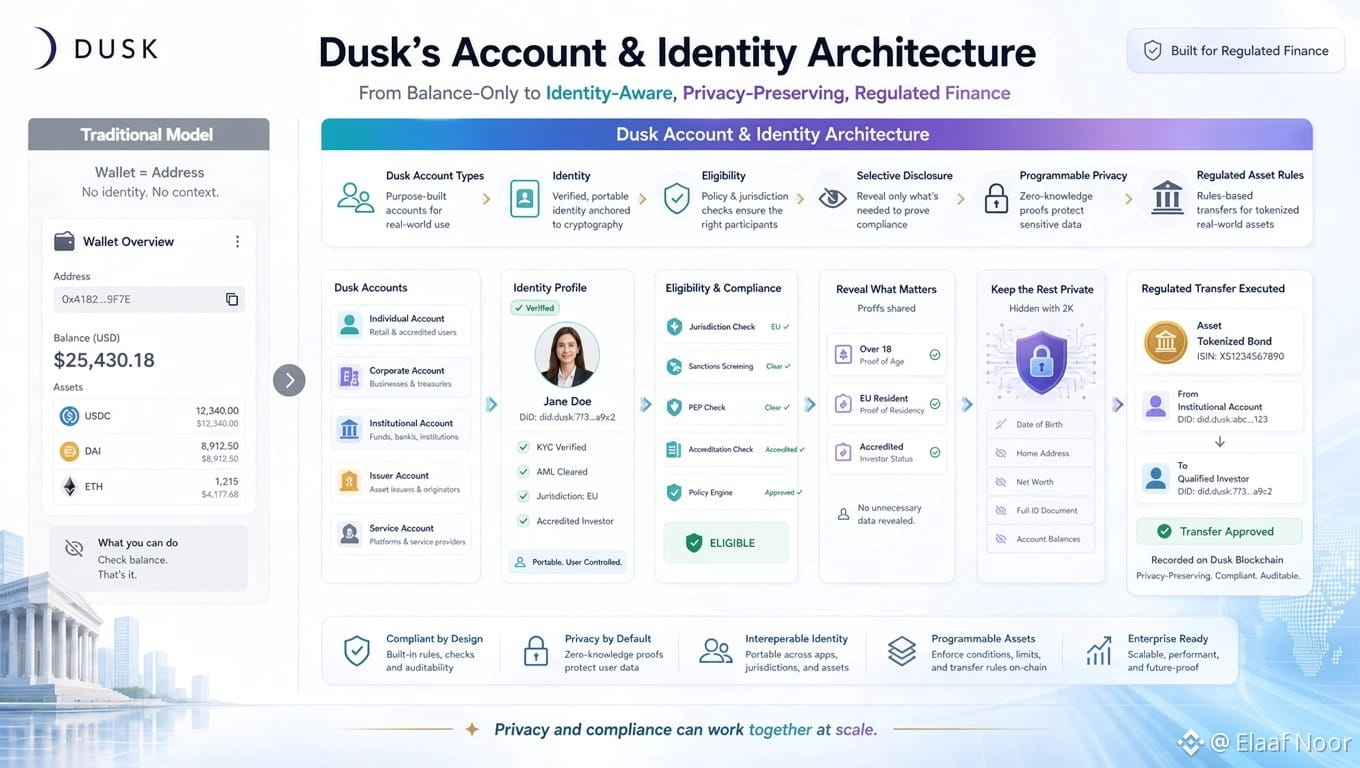
Turli tranzaksiya talablariga moslangan hisob turlari bor: ommaviy va maxfiylikni saqlovchi (privacy-preserving) oqimlar ham shular jumlasidan.
Sizningcha, tanlab oshkor qilish (selective disclosure) va dasturlanadigan maxfiylik institutsional qabul uchun eng asosiy kalitlarmi?
Bu ayniqsa tartibga solingan aktivlar haqida o‘ylaganda yanada qiziqarli bo‘ladi.
Oddiy token transferida asosiy savol:
Ushbu manzilda yetarli balans bormi?
Tartibga solingan qimmatli qog‘oz (security) esa ko‘proq savollarga javob talab qiladi.
Hisob ortida kim turibdi?
Yegalik qiluvchi (holder) munosibmi?
Ushbu transferga ruxsat berilganmi?
Qanday ma’lumot oshkor qilinishi kerak?
Qanday ma’lumot maxfiy qolishi kerak?
Va ruxsat berilgan tomon zarur atributlarni boshqa hamma narsani oshkor qilmasdan turib tekshira oladimi?
Menimcha, aynan shunda Dusk’ning hisob va identitet arxitekturasi odatiy “wallet-address” modelidan ko‘ra muhimroq bo‘la boshlaydi.
Blokcheyn faqat balanslarni kuzatmaydi.
U qoidalar asosidagi moliyaviy identitet va transfer jarayonining bir qismiga aylanishi mumkin.
Va bu yerda muhim farq bor:
maxfiylik hamma narsaning mavjudligini yashirish degani bo‘lishi shart emas.
U tekshirilishi kerak bo‘lgan narsani aniq oshkor qilish, qolgan aloqador bo‘lmagan ma’lumotlarni esa maxfiy saqlash degani bo‘lishi mumkin.
Bu tartibga solingan moliya uchun ancha foydali model.
Shuning uchun hozir Dusk haqida berayotgan savolim shunaqa emas:
Unda maxfiy tranzaksiyalar bormi?
Bu juda sodda.
Savol shunday:
Hisob, identitet, yaroqlilik (eligibility) va tranzaksiya qoidalari har bir moliyaviy ilovani foydalanuvchining butun identitetini oshkor qilishga majburlamasdan birga ishlay oladimi?
Agar buni ko‘lamda (scale) amalga oshirish mumkin bo‘lsa, aynan shunda dasturlanadigan maxfiylik haqiqatan ham foydali bo‘ladi.
#dusk $DUSK @Dusk_Foundation
Bugun Dusk’ning asosiy arxitekturasini kavlayotganimda payqaganim:
Dusk hisobni shunchaki tanganing saqlanayotgan manzili deb ko‘rmaydi.
Uning hisob modeli ancha puxta va o‘ylangan.
Turli tranzaksiya talablariga moslangan hisob turlari bor: ommaviy va maxfiylikni saqlovchi (privacy-preserving) oqimlar ham shular jumlasidan.
Sizningcha, tanlab oshkor qilish (selective disclosure) va dasturlanadigan maxfiylik institutsional qabul uchun eng asosiy kalitlarmi?
Bu ayniqsa tartibga solingan aktivlar haqida o‘ylaganda yanada qiziqarli bo‘ladi.
Oddiy token transferida asosiy savol:
Ushbu manzilda yetarli balans bormi?
Tartibga solingan qimmatli qog‘oz (security) esa ko‘proq savollarga javob talab qiladi.
Hisob ortida kim turibdi?
Yegalik qiluvchi (holder) munosibmi?
Ushbu transferga ruxsat berilganmi?
Qanday ma’lumot oshkor qilinishi kerak?
Qanday ma’lumot maxfiy qolishi kerak?
Va ruxsat berilgan tomon zarur atributlarni boshqa hamma narsani oshkor qilmasdan turib tekshira oladimi?
Menimcha, aynan shunda Dusk’ning hisob va identitet arxitekturasi odatiy “wallet-address” modelidan ko‘ra muhimroq bo‘la boshlaydi.
Blokcheyn faqat balanslarni kuzatmaydi.
U qoidalar asosidagi moliyaviy identitet va transfer jarayonining bir qismiga aylanishi mumkin.
Va bu yerda muhim farq bor:
maxfiylik hamma narsaning mavjudligini yashirish degani bo‘lishi shart emas.
U tekshirilishi kerak bo‘lgan narsani aniq oshkor qilish, qolgan aloqador bo‘lmagan ma’lumotlarni esa maxfiy saqlash degani bo‘lishi mumkin.
Bu tartibga solingan moliya uchun ancha foydali model.
Shuning uchun hozir Dusk haqida berayotgan savolim shunaqa emas:
Unda maxfiy tranzaksiyalar bormi?
Bu juda sodda.
Savol shunday:
Hisob, identitet, yaroqlilik (eligibility) va tranzaksiya qoidalari har bir moliyaviy ilovani foydalanuvchining butun identitetini oshkor qilishga majburlamasdan birga ishlay oladimi?
Agar buni ko‘lamda (scale) amalga oshirish mumkin bo‘lsa, aynan shunda dasturlanadigan maxfiylik haqiqatan ham foydali bo‘ladi.
#dusk $DUSK @Dusk
Dusk hisobni shunchaki tanganing saqlanayotgan manzili deb ko‘rmaydi.
Uning hisob modeli ancha puxta va o‘ylangan.
Turli tranzaksiya talablariga moslangan hisob turlari bor: ommaviy va maxfiylikni saqlovchi (privacy-preserving) oqimlar ham shular jumlasidan.
Sizningcha, tanlab oshkor qilish (selective disclosure) va dasturlanadigan maxfiylik institutsional qabul uchun eng asosiy kalitlarmi?
Bu ayniqsa tartibga solingan aktivlar haqida o‘ylaganda yanada qiziqarli bo‘ladi.
Oddiy token transferida asosiy savol:
Ushbu manzilda yetarli balans bormi?
Tartibga solingan qimmatli qog‘oz (security) esa ko‘proq savollarga javob talab qiladi.
Hisob ortida kim turibdi?
Yegalik qiluvchi (holder) munosibmi?
Ushbu transferga ruxsat berilganmi?
Qanday ma’lumot oshkor qilinishi kerak?
Qanday ma’lumot maxfiy qolishi kerak?
Va ruxsat berilgan tomon zarur atributlarni boshqa hamma narsani oshkor qilmasdan turib tekshira oladimi?
Menimcha, aynan shunda Dusk’ning hisob va identitet arxitekturasi odatiy “wallet-address” modelidan ko‘ra muhimroq bo‘la boshlaydi.
Blokcheyn faqat balanslarni kuzatmaydi.
U qoidalar asosidagi moliyaviy identitet va transfer jarayonining bir qismiga aylanishi mumkin.
Va bu yerda muhim farq bor:
maxfiylik hamma narsaning mavjudligini yashirish degani bo‘lishi shart emas.
U tekshirilishi kerak bo‘lgan narsani aniq oshkor qilish, qolgan aloqador bo‘lmagan ma’lumotlarni esa maxfiy saqlash degani bo‘lishi mumkin.
Bu tartibga solingan moliya uchun ancha foydali model.
Shuning uchun hozir Dusk haqida berayotgan savolim shunaqa emas:
Unda maxfiy tranzaksiyalar bormi?
Bu juda sodda.
Savol shunday:
Hisob, identitet, yaroqlilik (eligibility) va tranzaksiya qoidalari har bir moliyaviy ilovani foydalanuvchining butun identitetini oshkor qilishga majburlamasdan birga ishlay oladimi?
Agar buni ko‘lamda (scale) amalga oshirish mumkin bo‘lsa, aynan shunda dasturlanadigan maxfiylik haqiqatan ham foydali bo‘ladi.
#dusk $DUSK @Dusk
4
3
350
·
--
O‘suvchi
Bugun Duskning so‘nggi ishlab chiquvchilar faoliyatini ko‘rib chiqdim va avvaliga ko‘ringandek bo‘lmagani bor, menimcha, bu tafsilot yanada muhimroq.
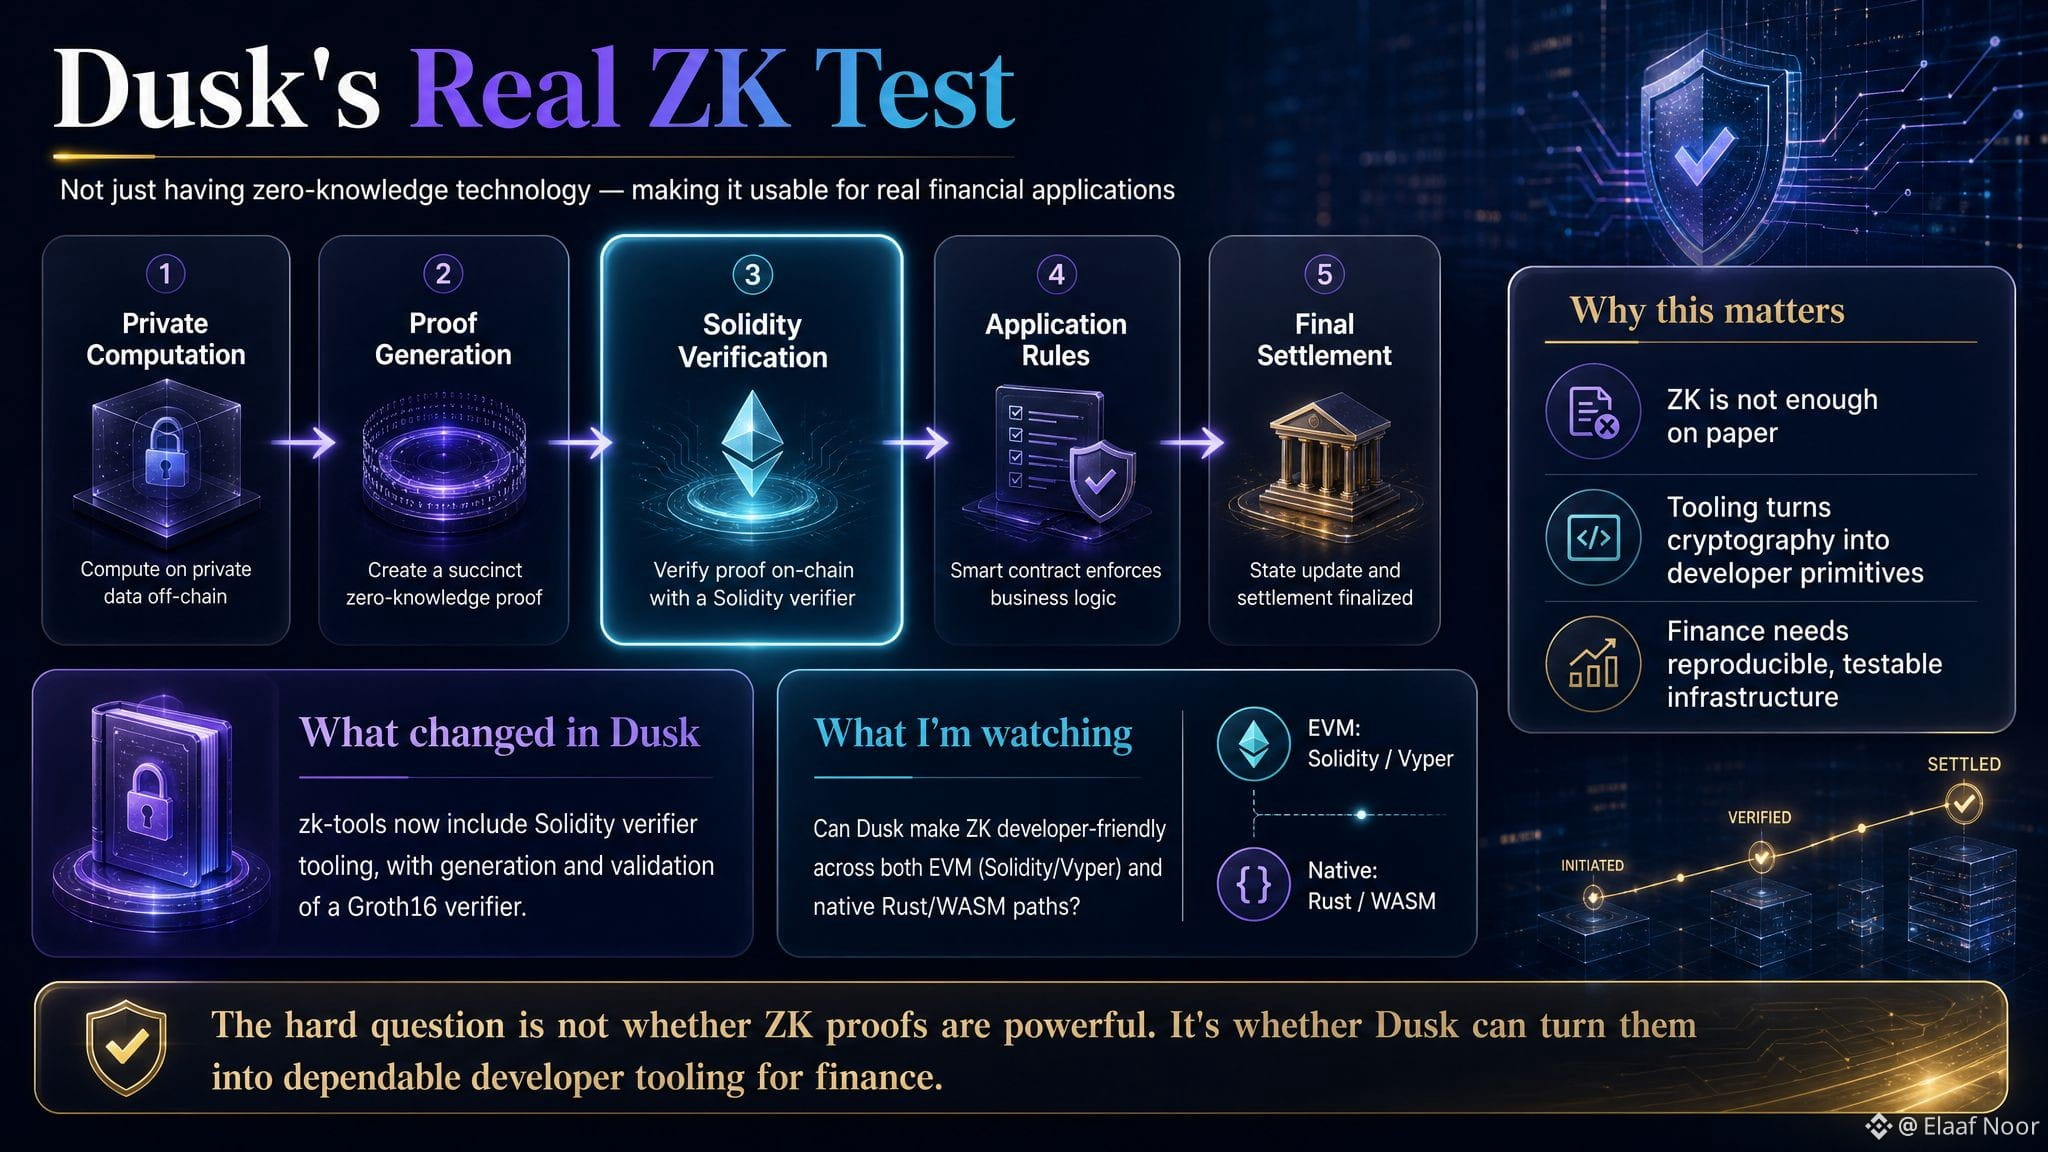
Duskning zk-toolsi kengaytirilmoqda: Solidity verifier vositalari qo‘shilmoqda, jumladan Groth16 verifierini yaratish va tekshirish (validation).
Bu esa darhol ZK texnologiyasiga ega bo‘lish bilan ZK texnologiyasini amalda foydalanish mumkin qilish o‘rtasidagi farq haqida o‘ylantirdi.
Moliya ilovasi eshitishdan ko‘p ham foyda olmaydi:
biz nol-bilim isbotlarini (zero-knowledge proofs) qo‘llaymiz.
Ishlab chiquvchi aslida quyidagilarni qurishi kerak:
maxfiy hisob-kitob
isbotni generatsiya qilish
Solidity orqali verifikatsiya
ilova qoidasi
yakuniy hisob-kitob (final settlement).
Aynan shu verifikatsiya bosqichida kriptografik maxfiylikni aqlli shartnoma (smart contract) amalda o‘ylab ko‘ra oladigan narsaga aylantirish mumkin bo‘ladi.
Bu, ayniqsa, Dusk uchun muhim, chunki uning EVM yo‘li Solidity/Vyper ishlab chiqish uchun mo‘ljallangan, Dusk esa yana native Rust/WASM yo‘liga ham ega.
Demak, qiziq yo‘nalish faqat Duskda ZK borligida emas.
Gap uning atrofida shakllanayotgan rivojlanish (developer) qatlamining o‘sishida.
Hatto yaqinda qilingan zk-tools ishlari ham shared validation va qayta hosil qilinadigan (reproducible) build artefaktlarini o‘z ichiga oladi.
Bu men uchun muhim, chunki moliyaviy infratuzilma qayta ishlab chiqarilishni talab qiladi.
Agar isbot verifieri bir marta ishlab chiquvchining mashinasida ishlasa-yu, lekin boshqa jamoa tomonidan ishonchli tarzda yig‘ib/testdan o‘tkazib va tekshirib bo‘lmasa, u hali yetuk infratuzilma hisoblanmaydi.
Shuning uchun men Duskning aynan shu tomonini diqqat bilan kuzatyapman.
Asosiy savol bu emas: ZK isbotlari kuchlimi-yo‘q.
Biz buni allaqachon bilamiz.
Savol shunday:
Dusk bu kriptografiyani shunday developer-friendly primitivlarga aylantira oladimi-ki, moliyaviy ilovalar unga haqiqatan ham tayanib ishlasin?
Bu ancha qiyin sinov.
Sizningcha, moliyada nol-bilimni qabul qilish uchun developer tooling haqiqiy to‘siq (bottleneck)mi?
#dusk $DUSK @Dusk_Foundation
Bugun Duskning so‘nggi ishlab chiquvchilar faoliyatini ko‘rib chiqdim va avvaliga ko‘ringandek bo‘lmagani bor, menimcha, bu tafsilot yanada muhimroq.
Duskning zk-toolsi kengaytirilmoqda: Solidity verifier vositalari qo‘shilmoqda, jumladan Groth16 verifierini yaratish va tekshirish (validation).
Bu esa darhol ZK texnologiyasiga ega bo‘lish bilan ZK texnologiyasini amalda foydalanish mumkin qilish o‘rtasidagi farq haqida o‘ylantirdi.
Moliya ilovasi eshitishdan ko‘p ham foyda olmaydi:
biz nol-bilim isbotlarini (zero-knowledge proofs) qo‘llaymiz.
Ishlab chiquvchi aslida quyidagilarni qurishi kerak:
maxfiy hisob-kitob
isbotni generatsiya qilish
Solidity orqali verifikatsiya
ilova qoidasi
yakuniy hisob-kitob (final settlement).
Aynan shu verifikatsiya bosqichida kriptografik maxfiylikni aqlli shartnoma (smart contract) amalda o‘ylab ko‘ra oladigan narsaga aylantirish mumkin bo‘ladi.
Bu, ayniqsa, Dusk uchun muhim, chunki uning EVM yo‘li Solidity/Vyper ishlab chiqish uchun mo‘ljallangan, Dusk esa yana native Rust/WASM yo‘liga ham ega.
Demak, qiziq yo‘nalish faqat Duskda ZK borligida emas.
Gap uning atrofida shakllanayotgan rivojlanish (developer) qatlamining o‘sishida.
Hatto yaqinda qilingan zk-tools ishlari ham shared validation va qayta hosil qilinadigan (reproducible) build artefaktlarini o‘z ichiga oladi.
Bu men uchun muhim, chunki moliyaviy infratuzilma qayta ishlab chiqarilishni talab qiladi.
Agar isbot verifieri bir marta ishlab chiquvchining mashinasida ishlasa-yu, lekin boshqa jamoa tomonidan ishonchli tarzda yig‘ib/testdan o‘tkazib va tekshirib bo‘lmasa, u hali yetuk infratuzilma hisoblanmaydi.
Shuning uchun men Duskning aynan shu tomonini diqqat bilan kuzatyapman.
Asosiy savol bu emas: ZK isbotlari kuchlimi-yo‘q.
Biz buni allaqachon bilamiz.
Savol shunday:
Dusk bu kriptografiyani shunday developer-friendly primitivlarga aylantira oladimi-ki, moliyaviy ilovalar unga haqiqatan ham tayanib ishlasin?
Bu ancha qiyin sinov.
Sizningcha, moliyada nol-bilimni qabul qilish uchun developer tooling haqiqiy to‘siq (bottleneck)mi?
#dusk $DUSK @Dusk
Duskning zk-toolsi kengaytirilmoqda: Solidity verifier vositalari qo‘shilmoqda, jumladan Groth16 verifierini yaratish va tekshirish (validation).
Bu esa darhol ZK texnologiyasiga ega bo‘lish bilan ZK texnologiyasini amalda foydalanish mumkin qilish o‘rtasidagi farq haqida o‘ylantirdi.
Moliya ilovasi eshitishdan ko‘p ham foyda olmaydi:
biz nol-bilim isbotlarini (zero-knowledge proofs) qo‘llaymiz.
Ishlab chiquvchi aslida quyidagilarni qurishi kerak:
maxfiy hisob-kitob
isbotni generatsiya qilish
Solidity orqali verifikatsiya
ilova qoidasi
yakuniy hisob-kitob (final settlement).
Aynan shu verifikatsiya bosqichida kriptografik maxfiylikni aqlli shartnoma (smart contract) amalda o‘ylab ko‘ra oladigan narsaga aylantirish mumkin bo‘ladi.
Bu, ayniqsa, Dusk uchun muhim, chunki uning EVM yo‘li Solidity/Vyper ishlab chiqish uchun mo‘ljallangan, Dusk esa yana native Rust/WASM yo‘liga ham ega.
Demak, qiziq yo‘nalish faqat Duskda ZK borligida emas.
Gap uning atrofida shakllanayotgan rivojlanish (developer) qatlamining o‘sishida.
Hatto yaqinda qilingan zk-tools ishlari ham shared validation va qayta hosil qilinadigan (reproducible) build artefaktlarini o‘z ichiga oladi.
Bu men uchun muhim, chunki moliyaviy infratuzilma qayta ishlab chiqarilishni talab qiladi.
Agar isbot verifieri bir marta ishlab chiquvchining mashinasida ishlasa-yu, lekin boshqa jamoa tomonidan ishonchli tarzda yig‘ib/testdan o‘tkazib va tekshirib bo‘lmasa, u hali yetuk infratuzilma hisoblanmaydi.
Shuning uchun men Duskning aynan shu tomonini diqqat bilan kuzatyapman.
Asosiy savol bu emas: ZK isbotlari kuchlimi-yo‘q.
Biz buni allaqachon bilamiz.
Savol shunday:
Dusk bu kriptografiyani shunday developer-friendly primitivlarga aylantira oladimi-ki, moliyaviy ilovalar unga haqiqatan ham tayanib ishlasin?
Bu ancha qiyin sinov.
Sizningcha, moliyada nol-bilimni qabul qilish uchun developer tooling haqiqiy to‘siq (bottleneck)mi?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
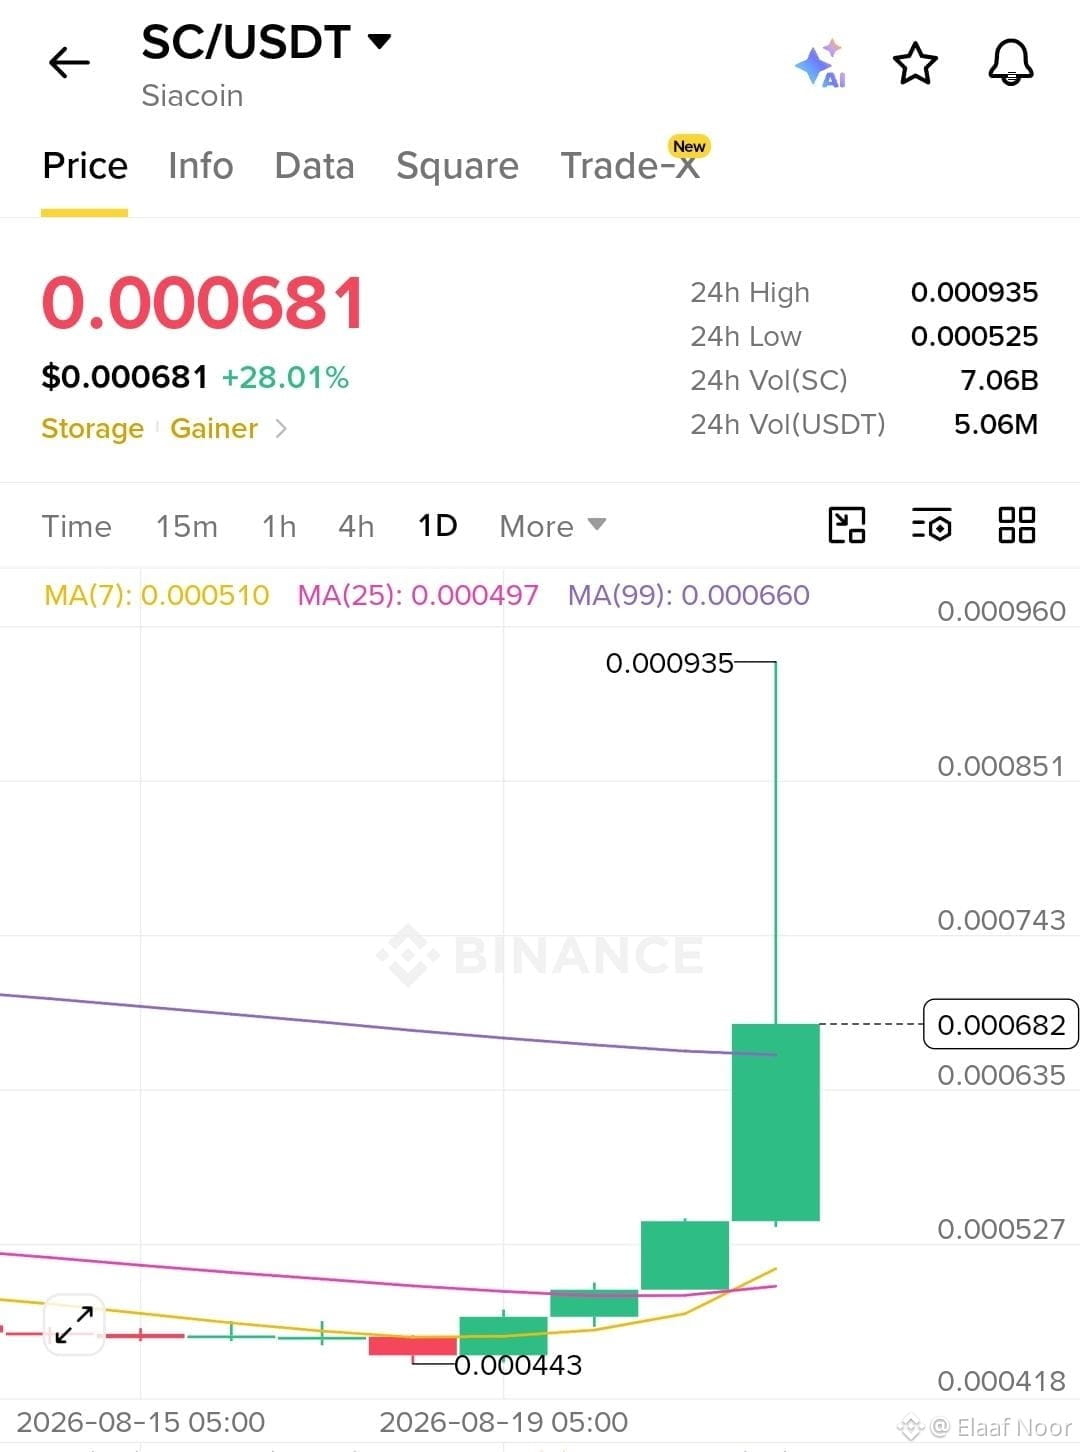
Bugun $SC da ulkan hajm kengayishi!
Hozirda 0.000681 USDT atrofida savdo qilinmoqda (+28%). 7B dan ortiq hajm oqimi bilan kuchli harakatlanuvchi o‘rtachalardan qaytayapti.
Asosiy sinov: 24 soatlik maksimum 0.000935 yaqinida, buyurtmalar kitoblari esa 53.94% sotib olish bosimi bilan yashil tomonga og‘ib turibdi.
O‘yin: Momentum bor, lekin yashil shamlarni ko‘r-ko‘rona quvish xavfli bo‘lishi mumkin. Keyingi qadamdan oldin mahalliy qo‘llab-quvvatlashdan yuqorida qanday ushlanishini kuzatish muhim.
Siz Siacoin’dagi shu pumpga minyapsizmi yoki dipni kutyapsizmi? Pastda ayting! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Bugun $SC da ulkan hajm kengayishi!
Hozirda 0.000681 USDT atrofida savdo qilinmoqda (+28%). 7B dan ortiq hajm oqimi bilan kuchli harakatlanuvchi o‘rtachalardan qaytayapti.
Asosiy sinov: 24 soatlik maksimum 0.000935 yaqinida, buyurtmalar kitoblari esa 53.94% sotib olish bosimi bilan yashil tomonga og‘ib turibdi.
O‘yin: Momentum bor, lekin yashil shamlarni ko‘r-ko‘rona quvish xavfli bo‘lishi mumkin. Keyingi qadamdan oldin mahalliy qo‘llab-quvvatlashdan yuqorida qanday ushlanishini kuzatish muhim.
Siz Siacoin’dagi shu pumpga minyapsizmi yoki dipni kutyapsizmi? Pastda ayting! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Hozirda 0.000681 USDT atrofida savdo qilinmoqda (+28%). 7B dan ortiq hajm oqimi bilan kuchli harakatlanuvchi o‘rtachalardan qaytayapti.
Asosiy sinov: 24 soatlik maksimum 0.000935 yaqinida, buyurtmalar kitoblari esa 53.94% sotib olish bosimi bilan yashil tomonga og‘ib turibdi.
O‘yin: Momentum bor, lekin yashil shamlarni ko‘r-ko‘rona quvish xavfli bo‘lishi mumkin. Keyingi qadamdan oldin mahalliy qo‘llab-quvvatlashdan yuqorida qanday ushlanishini kuzatish muhim.
Siz Siacoin’dagi shu pumpga minyapsizmi yoki dipni kutyapsizmi? Pastda ayting! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
351
·
--
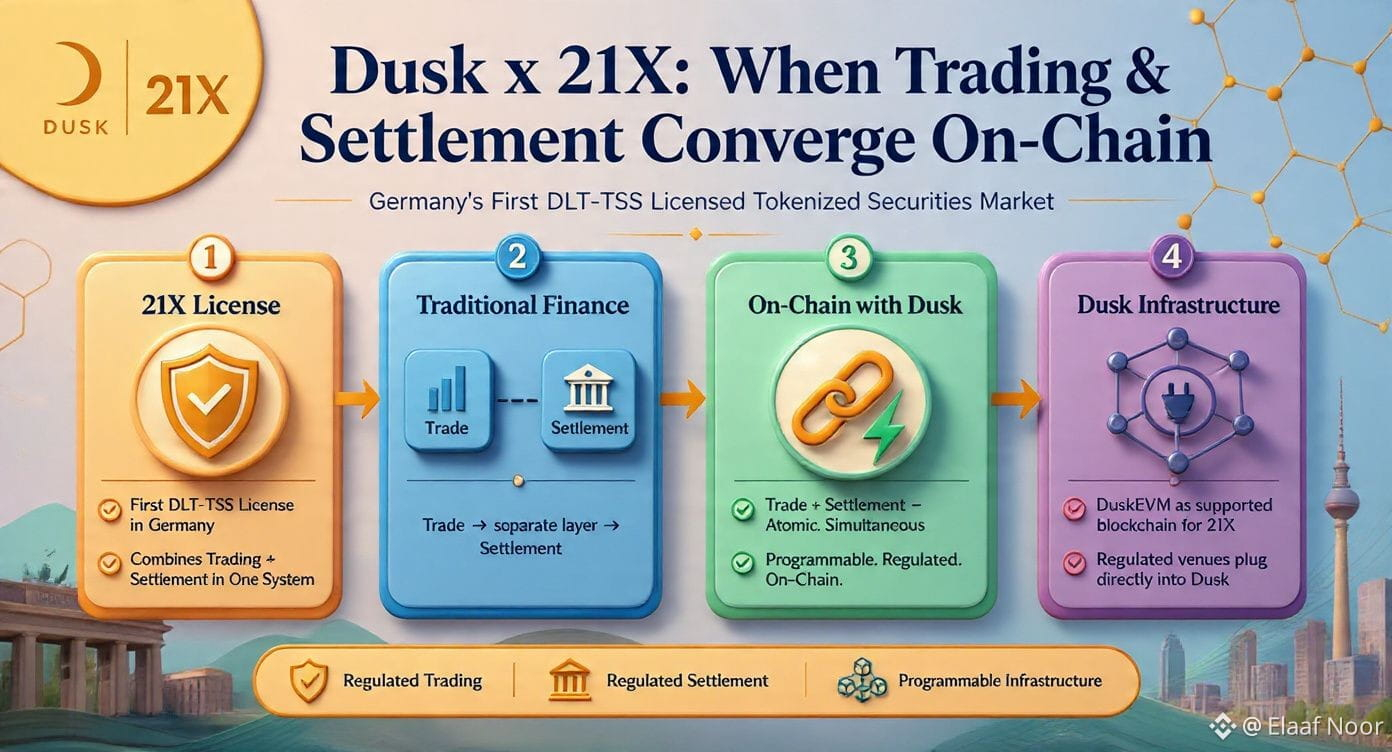
Men Duskning institutsional hamkorliklari orqali orqaga qaytdim va 21X haqida e’tibori ancha ko‘proq arziydigan bitta tafsilotni topdim.
21X faqat Dusk bilan integratsiyalashadigan yana bir RWA loyihasi emas.
Bu Germaniyaning DLT-TSS litsenziyasini — to‘liq tokenlashtirilgan qimmatli qog‘ozlar bozori uchun — olgan birinchi kompaniya.
& bu litsenziyaning muhim tomoni nimaga ruxsat berishida.
An’anaviy tarzda savdo & hisob-kitob moliyaviy tizimning alohida qismlaridir.
Savdo bitta platformada amalga oshadi.
Keyin hisob-kitob boshqa qatlam orqali o‘tadi.
21X ushbu funksiyalarni bitta DLT Trading and Settlement System (DLT bo‘yicha savdo va hisob-kitob tizimi) ichida birlashtirishga vakolatli.
Bu savdo & hisob-kitob jarayoni onchain’da atomik hisob-kitob bilan birga amalga oshishi mumkin degani.
Bu oddiygina qimmatli qog‘oz sertifikatini blokcheinga joylashdan ancha farq qiladigan taklif.
Menga aynan shu joyda Duskning hamkorligi yanada mantiqiyroq ko‘rinadi.
Dusk blokcheyn infratuzilmasini taqdim etadi.
21X tartibga solingan DLT bozor infratuzilmasini olib keladi.
Maqsad faqat shunaqa emas:
tokenlashtirilgan aktiv + blokcheyn.
Maqsad: tartibga solingan savdo + tartibga solingan hisob-kitob + dasturlanadigan infratuzilma.
Yana bir qiziqarli jihat bor.
21X qo‘llab-quvvatlanadigan blokcheynlardan biri sifatida DuskEVM’ni integratsiya qilishni rejalashtirmoqda.
Demak, Dusk faqat aktivlar yaratishga urinmayapti.
U tartibga solingan platformalar amalda ulanib ketishi mumkin bo‘lgan infratuzilma bo‘lishga intilyapti.
Bu ancha yuqori mezon.
Bunday model yana qanchagacha borishi mumkin, deb o‘ylayman — agar ko‘proq tartibga solingan platformalar shu bir xil infratuzilmaga ulansa.
Chunki savdo va hisob-kitob onchain’da chinakam bir nuqtaga yaqinlashsa, samaradorlik oshishi shunchaki tokenni o‘tkazish uchun ketadigan vaqtni kamaytirishdan ancha katta bo‘lishi mumkin.
Sizningcha, savdo va hisob-kitobni onchain’da birlashtirish institutsional RWA’ni qabul qilish uchun eng yakuniy “ochqich”mi?
#dusk $DUSK @Dusk_Foundation
Men Duskning institutsional hamkorliklari orqali orqaga qaytdim va 21X haqida e’tibori ancha ko‘proq arziydigan bitta tafsilotni topdim.
21X faqat Dusk bilan integratsiyalashadigan yana bir RWA loyihasi emas.
Bu Germaniyaning DLT-TSS litsenziyasini — to‘liq tokenlashtirilgan qimmatli qog‘ozlar bozori uchun — olgan birinchi kompaniya.
& bu litsenziyaning muhim tomoni nimaga ruxsat berishida.
An’anaviy tarzda savdo & hisob-kitob moliyaviy tizimning alohida qismlaridir.
Savdo bitta platformada amalga oshadi.
Keyin hisob-kitob boshqa qatlam orqali o‘tadi.
21X ushbu funksiyalarni bitta DLT Trading and Settlement System (DLT bo‘yicha savdo va hisob-kitob tizimi) ichida birlashtirishga vakolatli.
Bu savdo & hisob-kitob jarayoni onchain’da atomik hisob-kitob bilan birga amalga oshishi mumkin degani.
Bu oddiygina qimmatli qog‘oz sertifikatini blokcheinga joylashdan ancha farq qiladigan taklif.
Menga aynan shu joyda Duskning hamkorligi yanada mantiqiyroq ko‘rinadi.
Dusk blokcheyn infratuzilmasini taqdim etadi.
21X tartibga solingan DLT bozor infratuzilmasini olib keladi.
Maqsad faqat shunaqa emas:
tokenlashtirilgan aktiv + blokcheyn.
Maqsad: tartibga solingan savdo + tartibga solingan hisob-kitob + dasturlanadigan infratuzilma.
Yana bir qiziqarli jihat bor.
21X qo‘llab-quvvatlanadigan blokcheynlardan biri sifatida DuskEVM’ni integratsiya qilishni rejalashtirmoqda.
Demak, Dusk faqat aktivlar yaratishga urinmayapti.
U tartibga solingan platformalar amalda ulanib ketishi mumkin bo‘lgan infratuzilma bo‘lishga intilyapti.
Bu ancha yuqori mezon.
Bunday model yana qanchagacha borishi mumkin, deb o‘ylayman — agar ko‘proq tartibga solingan platformalar shu bir xil infratuzilmaga ulansa.
Chunki savdo va hisob-kitob onchain’da chinakam bir nuqtaga yaqinlashsa, samaradorlik oshishi shunchaki tokenni o‘tkazish uchun ketadigan vaqtni kamaytirishdan ancha katta bo‘lishi mumkin.
Sizningcha, savdo va hisob-kitobni onchain’da birlashtirish institutsional RWA’ni qabul qilish uchun eng yakuniy “ochqich”mi?
#dusk $DUSK @Dusk
21X faqat Dusk bilan integratsiyalashadigan yana bir RWA loyihasi emas.
Bu Germaniyaning DLT-TSS litsenziyasini — to‘liq tokenlashtirilgan qimmatli qog‘ozlar bozori uchun — olgan birinchi kompaniya.
& bu litsenziyaning muhim tomoni nimaga ruxsat berishida.
An’anaviy tarzda savdo & hisob-kitob moliyaviy tizimning alohida qismlaridir.
Savdo bitta platformada amalga oshadi.
Keyin hisob-kitob boshqa qatlam orqali o‘tadi.
21X ushbu funksiyalarni bitta DLT Trading and Settlement System (DLT bo‘yicha savdo va hisob-kitob tizimi) ichida birlashtirishga vakolatli.
Bu savdo & hisob-kitob jarayoni onchain’da atomik hisob-kitob bilan birga amalga oshishi mumkin degani.
Bu oddiygina qimmatli qog‘oz sertifikatini blokcheinga joylashdan ancha farq qiladigan taklif.
Menga aynan shu joyda Duskning hamkorligi yanada mantiqiyroq ko‘rinadi.
Dusk blokcheyn infratuzilmasini taqdim etadi.
21X tartibga solingan DLT bozor infratuzilmasini olib keladi.
Maqsad faqat shunaqa emas:
tokenlashtirilgan aktiv + blokcheyn.
Maqsad: tartibga solingan savdo + tartibga solingan hisob-kitob + dasturlanadigan infratuzilma.
Yana bir qiziqarli jihat bor.
21X qo‘llab-quvvatlanadigan blokcheynlardan biri sifatida DuskEVM’ni integratsiya qilishni rejalashtirmoqda.
Demak, Dusk faqat aktivlar yaratishga urinmayapti.
U tartibga solingan platformalar amalda ulanib ketishi mumkin bo‘lgan infratuzilma bo‘lishga intilyapti.
Bu ancha yuqori mezon.
Bunday model yana qanchagacha borishi mumkin, deb o‘ylayman — agar ko‘proq tartibga solingan platformalar shu bir xil infratuzilmaga ulansa.
Chunki savdo va hisob-kitob onchain’da chinakam bir nuqtaga yaqinlashsa, samaradorlik oshishi shunchaki tokenni o‘tkazish uchun ketadigan vaqtni kamaytirishdan ancha katta bo‘lishi mumkin.
Sizningcha, savdo va hisob-kitobni onchain’da birlashtirish institutsional RWA’ni qabul qilish uchun eng yakuniy “ochqich”mi?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
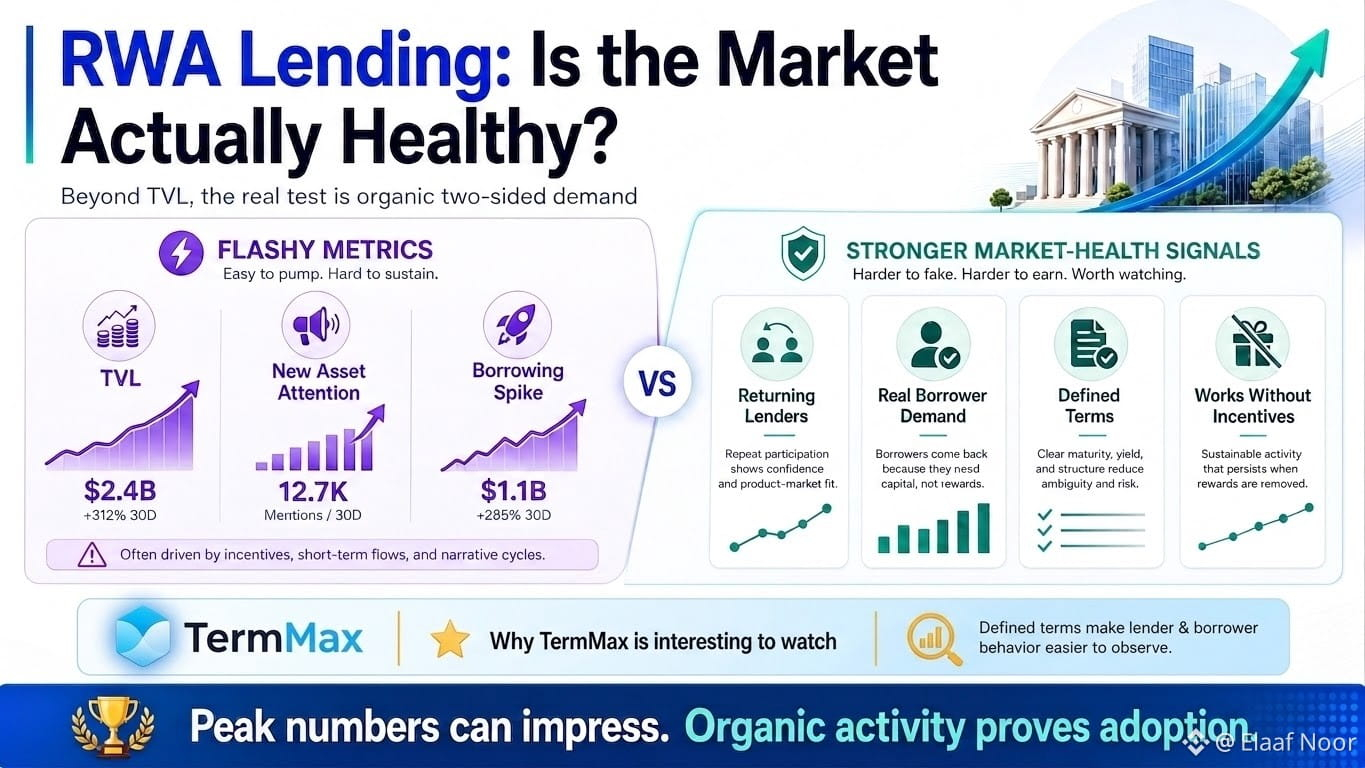
RWA kreditlashda men tokenizatsiyaning o‘zidan ham qiziqroq muammo bor:
Garov bozori aslida sog‘lom ekanini qanday bilasiz?
TVL ta’sirli ko‘rinishi mumkin.
Yangi aktiv e’tiborni tortishi mumkin.
Kredit olish hajmi keskin o‘sishi mumkin.
Lekin bularning hech biri bozorda haqiqiy ikki tomonlama talab shakllanganini bilishga yordam bermaydi.
Menimcha, @termmax aynan kuzatish uchun qiziqarli tuzilmani taqdim etadi.
Moliyalashtirish doimiy o‘zgarib turadigan pool stavkasi atrofida emas, belgilangan shartlar atrofida tashkil etilganda, kreditorlar & qarz oluvchilarning xatti-harakatini tekshirish osonroq bo‘ladi.
Kim kapital berishga tayyor?
Kim uni to‘lashga tayyor?
Ular qancha vaqtga majburiyat olishga tayyor?
Va oson likvidlik yo‘qolib qolsa nima bo‘ladi?
Bu savollar tokenizatsiyalangan aktivlar uchun yanada muhimroq, chunki likvidlik sharoitlari bir aktivdan boshqasiga keskin farq qilishi mumkin.
Menga shunchaki juda ko‘p odamlar faqat rag‘batlar ishni og‘ir bajarayotgandek ko‘rinadigan darajada faol bo‘lishidan ko‘ra, oddiy sharoitlarda ham ishtirokchilar yana qaytib kelib turadigan kichikroq bozor ko‘proq yoqdi.
Shuning uchun TermMax RWA kreditiga chuqurroq kirib borsa, men avvalo sarlavhadagi TVLni kuzatmayman.
Hech kim ishtirok etgani uchun qattiq haq olib berilmayotgan paytda ham bozor ishlashda davom etadimi-yo‘qmi, shuni kuzataman.
Menga bu real qabul (adoption)ni sinashning ancha qiyinroq — & ancha foydaliroq — testi.
Siz protokollarni ularning eng yuqori TVLiga qarab baholaysizmi yoki rag‘batlarsiz organik faollikni ham ko‘rasizmi?
#termmax
RWA kreditlashda men tokenizatsiyaning o‘zidan ham qiziqroq muammo bor:
Garov bozori aslida sog‘lom ekanini qanday bilasiz?
TVL ta’sirli ko‘rinishi mumkin.
Yangi aktiv e’tiborni tortishi mumkin.
Kredit olish hajmi keskin o‘sishi mumkin.
Lekin bularning hech biri bozorda haqiqiy ikki tomonlama talab shakllanganini bilishga yordam bermaydi.
Menimcha, @TermMax aynan kuzatish uchun qiziqarli tuzilmani taqdim etadi.
Moliyalashtirish doimiy o‘zgarib turadigan pool stavkasi atrofida emas, belgilangan shartlar atrofida tashkil etilganda, kreditorlar & qarz oluvchilarning xatti-harakatini tekshirish osonroq bo‘ladi.
Kim kapital berishga tayyor?
Kim uni to‘lashga tayyor?
Ular qancha vaqtga majburiyat olishga tayyor?
Va oson likvidlik yo‘qolib qolsa nima bo‘ladi?
Bu savollar tokenizatsiyalangan aktivlar uchun yanada muhimroq, chunki likvidlik sharoitlari bir aktivdan boshqasiga keskin farq qilishi mumkin.
Menga shunchaki juda ko‘p odamlar faqat rag‘batlar ishni og‘ir bajarayotgandek ko‘rinadigan darajada faol bo‘lishidan ko‘ra, oddiy sharoitlarda ham ishtirokchilar yana qaytib kelib turadigan kichikroq bozor ko‘proq yoqdi.
Shuning uchun TermMax RWA kreditiga chuqurroq kirib borsa, men avvalo sarlavhadagi TVLni kuzatmayman.
Hech kim ishtirok etgani uchun qattiq haq olib berilmayotgan paytda ham bozor ishlashda davom etadimi-yo‘qmi, shuni kuzataman.
Menga bu real qabul (adoption)ni sinashning ancha qiyinroq — & ancha foydaliroq — testi.
Siz protokollarni ularning eng yuqori TVLiga qarab baholaysizmi yoki rag‘batlarsiz organik faollikni ham ko‘rasizmi?
#termmax
Garov bozori aslida sog‘lom ekanini qanday bilasiz?
TVL ta’sirli ko‘rinishi mumkin.
Yangi aktiv e’tiborni tortishi mumkin.
Kredit olish hajmi keskin o‘sishi mumkin.
Lekin bularning hech biri bozorda haqiqiy ikki tomonlama talab shakllanganini bilishga yordam bermaydi.
Menimcha, @TermMax aynan kuzatish uchun qiziqarli tuzilmani taqdim etadi.
Moliyalashtirish doimiy o‘zgarib turadigan pool stavkasi atrofida emas, belgilangan shartlar atrofida tashkil etilganda, kreditorlar & qarz oluvchilarning xatti-harakatini tekshirish osonroq bo‘ladi.
Kim kapital berishga tayyor?
Kim uni to‘lashga tayyor?
Ular qancha vaqtga majburiyat olishga tayyor?
Va oson likvidlik yo‘qolib qolsa nima bo‘ladi?
Bu savollar tokenizatsiyalangan aktivlar uchun yanada muhimroq, chunki likvidlik sharoitlari bir aktivdan boshqasiga keskin farq qilishi mumkin.
Menga shunchaki juda ko‘p odamlar faqat rag‘batlar ishni og‘ir bajarayotgandek ko‘rinadigan darajada faol bo‘lishidan ko‘ra, oddiy sharoitlarda ham ishtirokchilar yana qaytib kelib turadigan kichikroq bozor ko‘proq yoqdi.
Shuning uchun TermMax RWA kreditiga chuqurroq kirib borsa, men avvalo sarlavhadagi TVLni kuzatmayman.
Hech kim ishtirok etgani uchun qattiq haq olib berilmayotgan paytda ham bozor ishlashda davom etadimi-yo‘qmi, shuni kuzataman.
Menga bu real qabul (adoption)ni sinashning ancha qiyinroq — & ancha foydaliroq — testi.
Siz protokollarni ularning eng yuqori TVLiga qarab baholaysizmi yoki rag‘batlarsiz organik faollikni ham ko‘rasizmi?
#termmax
12
12
670
·
--
O‘suvchi
Men ilgari butunlay e’tibordan chetda qolgan kichik bir Dusk tafsilotini topdim.
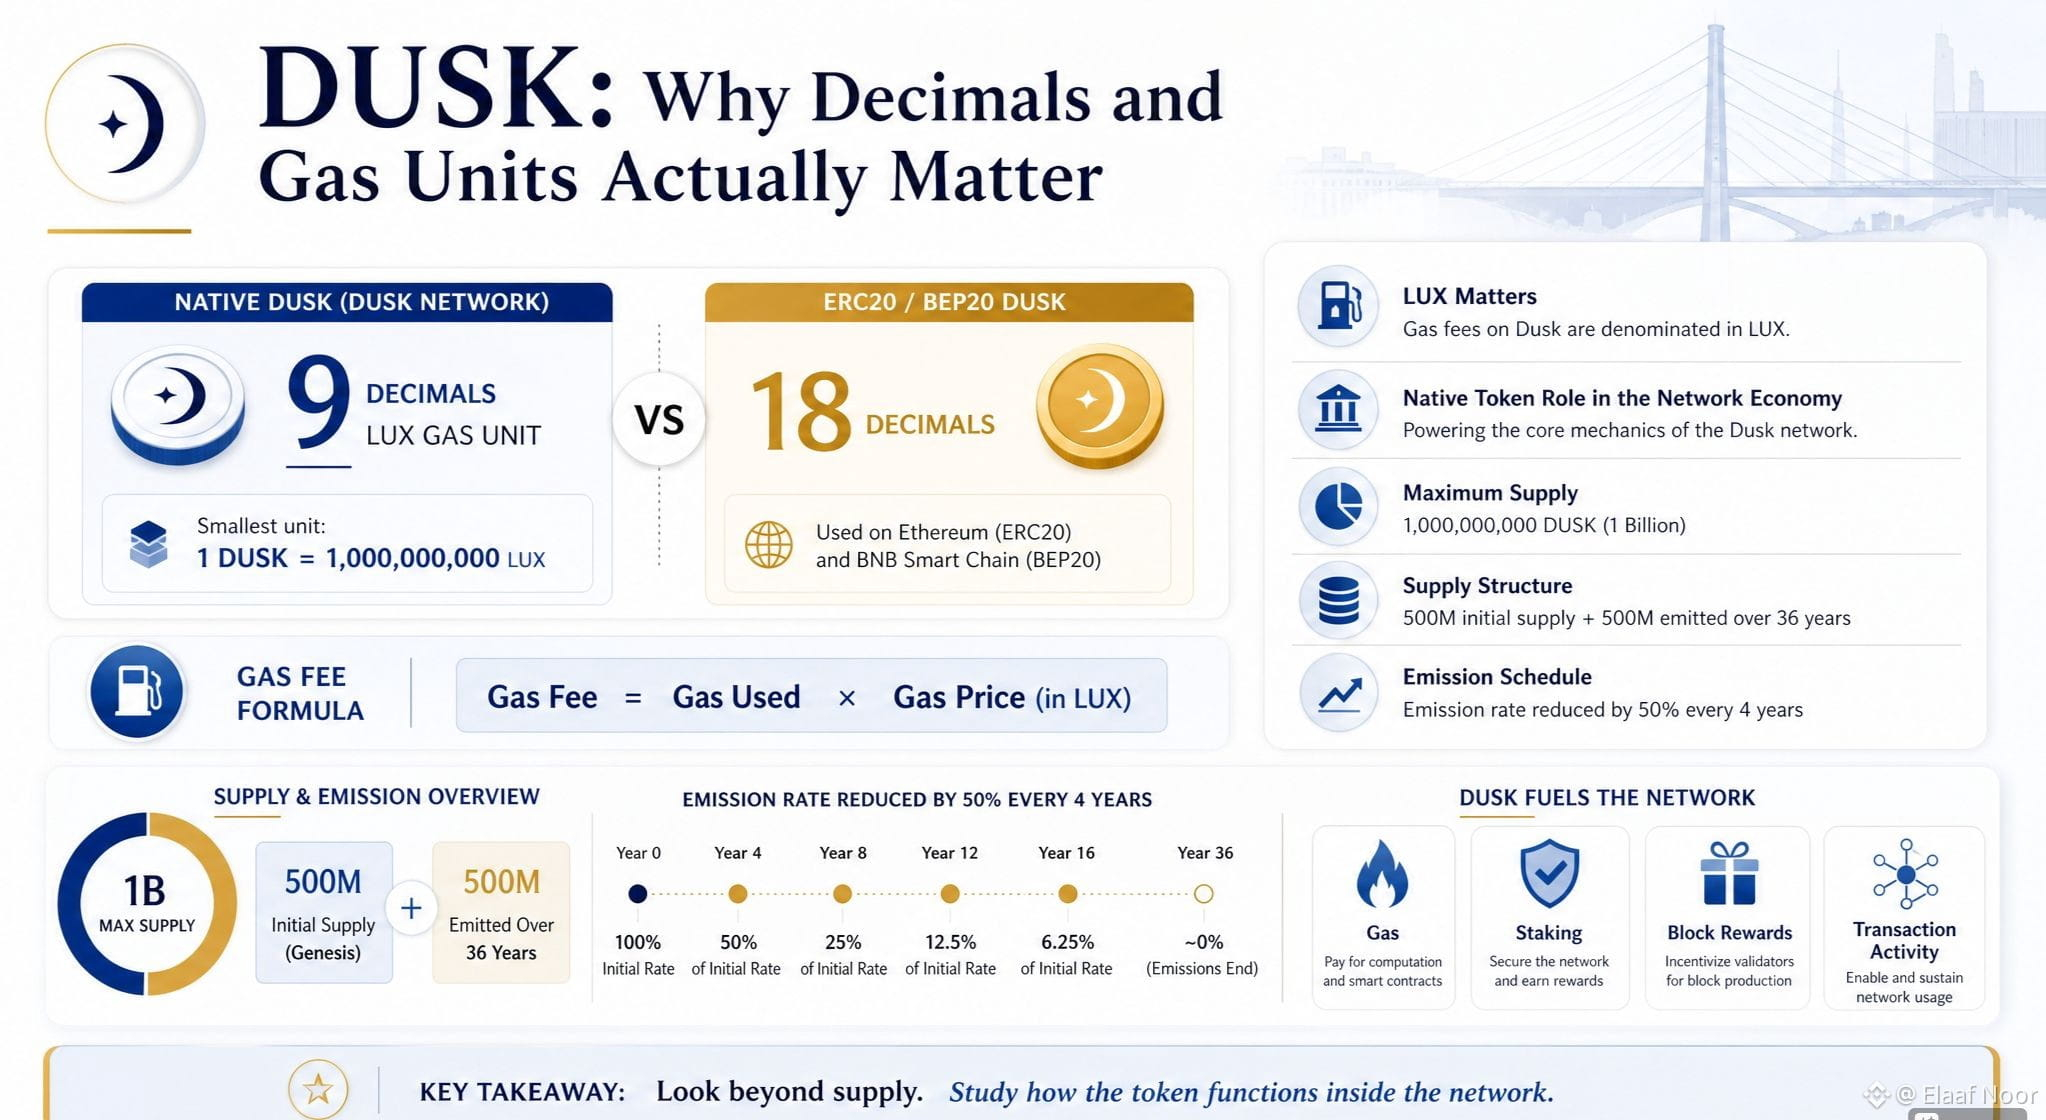
Mahalliy Dusk tarmog‘idagi DUSK aslida 18 ta kasr (decimal) ishlatmaydi.
U 9 ta kasr ishlatadi.
Eng kichik birlik LUX deb ataladi:
1 DUSK = 1,000,000,000 LUX.
Boshqa tomondan, ERC20 va BEP20 dagi DUSK 18 ta kasr ishlatadi.
Avval men shunday o‘yladim:
Xo‘p... bu shunchaki texnik tatbiq tafsiloti-ku
Lekin keyin bu aslida nega muhim ekanini angladim.
DUSK — Dusk tarmog‘idagi mahalliy gaz tokeni.
Har bir tranzaksiya gaz sarflaydi va to‘lovlar sarflangan gaz × gaz narxi formulasi bilan hisoblanadi, bunda gaz narxi LUX da ifodalanadi.
Demak, token nafaqat tarmoq bo‘ylab uzatib yuriladigan oddiy aktiv.
Uninng eng kichik birligi Duskning ijro (execution) iqtisodiyoti qanday ishlashiga bevosita bog‘liq.
Yana bir qiziq jihatni ham topdim.
Tarmoqning maksimal ta’minoti 1 milliard DUSK:
500M boshlang‘ich ta’minot
+
500M 36 yil davomida chiqariladi.
Bu emissiyalar ham tekis (flat) qolmaydi.
Emissiya darajasi har to‘rt yilda 50% ga kamayadi.
Shuning uchun tarmoqning xavfsizlik iqtisodiyoti vaqt o‘tishi bilan o‘zgarib borishi uchun mo‘ljallangan — tranzaksiya-to‘lov (fee) faoliyati ahamiyati ortib boradi.
Bu menga DUSKni boshqacha ko‘rib chiqishga sabab bo‘ldi.
Faqat shuni so‘rash o‘rniga:
Tokenning ta’minoti qancha?
Men ko‘proq shuni bilishga qiziqyapman:
Mahalliy token tarmoqning iqtisodiy mexanizmi ichida aslida qanday ishlaydi?
Gaz.
Staking.
Blok mukofotlari.
Va oxir-oqibat, tranzaksiya faoliyati.
Faqat maksimal ta’minot raqamiga qaraganda, tarmoq tokenini tushunish uchun bu ancha foydaliroq yo‘l.
Siz tokenlarning kasr (decimal) tuzilmasini yoki gaz birliklarini chuqur o‘rganganmisiz, yoki odatda faqat narx va ta’minotni kuzatib borasizmi? Pastda menga ayting...
#dusk $DUSK @Dusk_Foundation
Men ilgari butunlay e’tibordan chetda qolgan kichik bir Dusk tafsilotini topdim.
Mahalliy Dusk tarmog‘idagi DUSK aslida 18 ta kasr (decimal) ishlatmaydi.
U 9 ta kasr ishlatadi.
Eng kichik birlik LUX deb ataladi:
1 DUSK = 1,000,000,000 LUX.
Boshqa tomondan, ERC20 va BEP20 dagi DUSK 18 ta kasr ishlatadi.
Avval men shunday o‘yladim:
Xo‘p... bu shunchaki texnik tatbiq tafsiloti-ku
Lekin keyin bu aslida nega muhim ekanini angladim.
DUSK — Dusk tarmog‘idagi mahalliy gaz tokeni.
Har bir tranzaksiya gaz sarflaydi va to‘lovlar sarflangan gaz × gaz narxi formulasi bilan hisoblanadi, bunda gaz narxi LUX da ifodalanadi.
Demak, token nafaqat tarmoq bo‘ylab uzatib yuriladigan oddiy aktiv.
Uninng eng kichik birligi Duskning ijro (execution) iqtisodiyoti qanday ishlashiga bevosita bog‘liq.
Yana bir qiziq jihatni ham topdim.
Tarmoqning maksimal ta’minoti 1 milliard DUSK:
500M boshlang‘ich ta’minot
+
500M 36 yil davomida chiqariladi.
Bu emissiyalar ham tekis (flat) qolmaydi.
Emissiya darajasi har to‘rt yilda 50% ga kamayadi.
Shuning uchun tarmoqning xavfsizlik iqtisodiyoti vaqt o‘tishi bilan o‘zgarib borishi uchun mo‘ljallangan — tranzaksiya-to‘lov (fee) faoliyati ahamiyati ortib boradi.
Bu menga DUSKni boshqacha ko‘rib chiqishga sabab bo‘ldi.
Faqat shuni so‘rash o‘rniga:
Tokenning ta’minoti qancha?
Men ko‘proq shuni bilishga qiziqyapman:
Mahalliy token tarmoqning iqtisodiy mexanizmi ichida aslida qanday ishlaydi?
Gaz.
Staking.
Blok mukofotlari.
Va oxir-oqibat, tranzaksiya faoliyati.
Faqat maksimal ta’minot raqamiga qaraganda, tarmoq tokenini tushunish uchun bu ancha foydaliroq yo‘l.
Siz tokenlarning kasr (decimal) tuzilmasini yoki gaz birliklarini chuqur o‘rganganmisiz, yoki odatda faqat narx va ta’minotni kuzatib borasizmi? Pastda menga ayting...
#dusk $DUSK @Dusk
Mahalliy Dusk tarmog‘idagi DUSK aslida 18 ta kasr (decimal) ishlatmaydi.
U 9 ta kasr ishlatadi.
Eng kichik birlik LUX deb ataladi:
1 DUSK = 1,000,000,000 LUX.
Boshqa tomondan, ERC20 va BEP20 dagi DUSK 18 ta kasr ishlatadi.
Avval men shunday o‘yladim:
Xo‘p... bu shunchaki texnik tatbiq tafsiloti-ku
Lekin keyin bu aslida nega muhim ekanini angladim.
DUSK — Dusk tarmog‘idagi mahalliy gaz tokeni.
Har bir tranzaksiya gaz sarflaydi va to‘lovlar sarflangan gaz × gaz narxi formulasi bilan hisoblanadi, bunda gaz narxi LUX da ifodalanadi.
Demak, token nafaqat tarmoq bo‘ylab uzatib yuriladigan oddiy aktiv.
Uninng eng kichik birligi Duskning ijro (execution) iqtisodiyoti qanday ishlashiga bevosita bog‘liq.
Yana bir qiziq jihatni ham topdim.
Tarmoqning maksimal ta’minoti 1 milliard DUSK:
500M boshlang‘ich ta’minot
+
500M 36 yil davomida chiqariladi.
Bu emissiyalar ham tekis (flat) qolmaydi.
Emissiya darajasi har to‘rt yilda 50% ga kamayadi.
Shuning uchun tarmoqning xavfsizlik iqtisodiyoti vaqt o‘tishi bilan o‘zgarib borishi uchun mo‘ljallangan — tranzaksiya-to‘lov (fee) faoliyati ahamiyati ortib boradi.
Bu menga DUSKni boshqacha ko‘rib chiqishga sabab bo‘ldi.
Faqat shuni so‘rash o‘rniga:
Tokenning ta’minoti qancha?
Men ko‘proq shuni bilishga qiziqyapman:
Mahalliy token tarmoqning iqtisodiy mexanizmi ichida aslida qanday ishlaydi?
Gaz.
Staking.
Blok mukofotlari.
Va oxir-oqibat, tranzaksiya faoliyati.
Faqat maksimal ta’minot raqamiga qaraganda, tarmoq tokenini tushunish uchun bu ancha foydaliroq yo‘l.
Siz tokenlarning kasr (decimal) tuzilmasini yoki gaz birliklarini chuqur o‘rganganmisiz, yoki odatda faqat narx va ta’minotni kuzatib borasizmi? Pastda menga ayting...
#dusk $DUSK @Dusk
39
25
903
·
--
@termmax ning unchalik aniq bo‘lmagan bir qismi haqida o‘ylayapman: likvidlik qarorlari natijasida yuzaga keladigan riskni aslida kim o‘z zimmasiga oladi?
Protokol qarz oluvchilar / kreditorlar / marketmeykerlar & Kuratorlarni ajratishi mumkin, bu bozordagi tartibni oshiradi. Ammo ixtisoslashuv ham kimdir qiyin qarorlarni qabul qilishi kerak degani.
Marketmeyker likvidlik qayerda taqdim etishga arziydiganini hal qilishi kerak.
Kurator esa qarz oluvchilar uchun mavjud bo‘lib turish bilan solishtirganda daromadga quvish uchun qancha kapital ketishi kerakligini hal qiladi.
Shart-sharoitlar tez o‘zgarganda bu muvozanat ancha murakkablashadi.
Ishonchsiz (bekor) o‘tirib qolgan juda ko‘p kapital samaradorlikka zarar yetkazadi.
Daromad tomonga haddan ortiq kapital yo‘naltirilsa, bozor qarz oluvchilar birdan likvidlikka ehtiyoj sezmaguncha “sog‘lom” ko‘rinishi mumkin.
Bu ayniqsa RWA garovi uchun qiziq.
Agar aktivni sotib yuborish (likvid qilish) uchun vaqt kerak bo‘lsa, muammo garov oxir-oqibat yetkazib berilishi yoki sotilishi mumkinligi bilan avtomatik bartaraf bo‘lmasligi mumkin. Vaqt riskning bir qismiga aylanadi.
Shuning uchun men faqat TermMax daromad (yield) bera oladimi-yo‘qmi deb so‘rashga unchalik qiziqmayapman.
Men tizim oson sharoitlar yo‘qolib qolganida qanday ishlashini tushunmoqchiman.
Yomon likvidlik qarorining zararini kim ko‘taradi?
Kurator qarorlarining ta’siri qanchalik jamlanib qolishi mumkin?
Va marketmeykerlar likvidlikni aynan eng noto‘g‘ri paytda olib qo‘yganda nima bo‘ladi?
Menga bu savollar murakkab bozor tuzilmasini, faqat sharoit yaxshi bo‘lgandagina samarali ko‘rinadigan tuzilmalardan ajratib turadi.
TermMaxning haqiqiy sinovi likvidlik mo‘l bo‘lgan paytda tizim qanday ishlashida emas.
U hammasi bir paytning o‘zida birdan likvidlikni xohlaganda, tizim uni qanchalik silliq boshqara olishini ko‘rsatadi.
#termmax
Kim likvidlik riskini o‘z zimmasiga olishi kerak?
@TermMax ning unchalik aniq bo‘lmagan bir qismi haqida o‘ylayapman: likvidlik qarorlari natijasida yuzaga keladigan riskni aslida kim o‘z zimmasiga oladi?
Protokol qarz oluvchilar / kreditorlar / marketmeykerlar & Kuratorlarni ajratishi mumkin, bu bozordagi tartibni oshiradi. Ammo ixtisoslashuv ham kimdir qiyin qarorlarni qabul qilishi kerak degani.
Marketmeyker likvidlik qayerda taqdim etishga arziydiganini hal qilishi kerak.
Kurator esa qarz oluvchilar uchun mavjud bo‘lib turish bilan solishtirganda daromadga quvish uchun qancha kapital ketishi kerakligini hal qiladi.
Shart-sharoitlar tez o‘zgarganda bu muvozanat ancha murakkablashadi.
Ishonchsiz (bekor) o‘tirib qolgan juda ko‘p kapital samaradorlikka zarar yetkazadi.
Daromad tomonga haddan ortiq kapital yo‘naltirilsa, bozor qarz oluvchilar birdan likvidlikka ehtiyoj sezmaguncha “sog‘lom” ko‘rinishi mumkin.
Bu ayniqsa RWA garovi uchun qiziq.
Agar aktivni sotib yuborish (likvid qilish) uchun vaqt kerak bo‘lsa, muammo garov oxir-oqibat yetkazib berilishi yoki sotilishi mumkinligi bilan avtomatik bartaraf bo‘lmasligi mumkin. Vaqt riskning bir qismiga aylanadi.
Shuning uchun men faqat TermMax daromad (yield) bera oladimi-yo‘qmi deb so‘rashga unchalik qiziqmayapman.
Men tizim oson sharoitlar yo‘qolib qolganida qanday ishlashini tushunmoqchiman.
Yomon likvidlik qarorining zararini kim ko‘taradi?
Kurator qarorlarining ta’siri qanchalik jamlanib qolishi mumkin?
Va marketmeykerlar likvidlikni aynan eng noto‘g‘ri paytda olib qo‘yganda nima bo‘ladi?
Menga bu savollar murakkab bozor tuzilmasini, faqat sharoit yaxshi bo‘lgandagina samarali ko‘rinadigan tuzilmalardan ajratib turadi.
TermMaxning haqiqiy sinovi likvidlik mo‘l bo‘lgan paytda tizim qanday ishlashida emas.
U hammasi bir paytning o‘zida birdan likvidlikni xohlaganda, tizim uni qanchalik silliq boshqara olishini ko‘rsatadi.
#termmax
Kim likvidlik riskini o‘z zimmasiga olishi kerak?
Protokol qarz oluvchilar / kreditorlar / marketmeykerlar & Kuratorlarni ajratishi mumkin, bu bozordagi tartibni oshiradi. Ammo ixtisoslashuv ham kimdir qiyin qarorlarni qabul qilishi kerak degani.
Marketmeyker likvidlik qayerda taqdim etishga arziydiganini hal qilishi kerak.
Kurator esa qarz oluvchilar uchun mavjud bo‘lib turish bilan solishtirganda daromadga quvish uchun qancha kapital ketishi kerakligini hal qiladi.
Shart-sharoitlar tez o‘zgarganda bu muvozanat ancha murakkablashadi.
Ishonchsiz (bekor) o‘tirib qolgan juda ko‘p kapital samaradorlikka zarar yetkazadi.
Daromad tomonga haddan ortiq kapital yo‘naltirilsa, bozor qarz oluvchilar birdan likvidlikka ehtiyoj sezmaguncha “sog‘lom” ko‘rinishi mumkin.
Bu ayniqsa RWA garovi uchun qiziq.
Agar aktivni sotib yuborish (likvid qilish) uchun vaqt kerak bo‘lsa, muammo garov oxir-oqibat yetkazib berilishi yoki sotilishi mumkinligi bilan avtomatik bartaraf bo‘lmasligi mumkin. Vaqt riskning bir qismiga aylanadi.
Shuning uchun men faqat TermMax daromad (yield) bera oladimi-yo‘qmi deb so‘rashga unchalik qiziqmayapman.
Men tizim oson sharoitlar yo‘qolib qolganida qanday ishlashini tushunmoqchiman.
Yomon likvidlik qarorining zararini kim ko‘taradi?
Kurator qarorlarining ta’siri qanchalik jamlanib qolishi mumkin?
Va marketmeykerlar likvidlikni aynan eng noto‘g‘ri paytda olib qo‘yganda nima bo‘ladi?
Menga bu savollar murakkab bozor tuzilmasini, faqat sharoit yaxshi bo‘lgandagina samarali ko‘rinadigan tuzilmalardan ajratib turadi.
TermMaxning haqiqiy sinovi likvidlik mo‘l bo‘lgan paytda tizim qanday ishlashida emas.
U hammasi bir paytning o‘zida birdan likvidlikni xohlaganda, tizim uni qanchalik silliq boshqara olishini ko‘rsatadi.
#termmax
Kim likvidlik riskini o‘z zimmasiga olishi kerak?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 Ovozlar • Ovoz berish yopildi
43
16
1.2k
·
--
@termmax boshlab ko‘proq RWA garovini onchenga olib kelayotgan bo‘lsa, men buni diqqat bilan kuzatdim:
Axir kim stavkani to‘lashga rostdan ham tayyor?
Faqat belgilangan stavka (fixed rate)ning o‘zi menga ko‘p narsani aytmaydi. Eng qiziq signal shuki, likvidlikning o‘zgaruvchanligi va garov sifati asosida turli aktivlar turlicha moliyalashtirish xarajatlarini jalb qila boshlaydimi-yo‘qmi.
Menimcha, aynan shunda TermMax haqiqatan ham qiziqarli bo‘lib qolishi mumkin.
Tasavvur qiling: bir xil muddatga ega, lekin garovi juda farq qiladigan ikkita bozor bor. Agar qarz oluvchilar rag‘batlar natijani majburlamay turib, barqaror ravishda turli stavkalarni qabul qilsa, o‘sha stavkalar ma’lumot tashiy boshlaydi.
Faqat APY emas.
Bozor aktivni moliyalashtirish xavfini qanday baholayotganiga oid axborot.
Lekin men erta bosqichdagi stavka egri chizig‘idan juda ko‘p narsa chiqarib yubormaslikka ham ehtiyot bo‘ldim.
Kompaniy (pool) banddek ko‘rinishi mumkin, chunki mukofotlar odamlarni u yerda bo‘lishga pul to‘laydi. Bozor esa stavka “toza” ko‘rinsa ham, o‘sha stavkani mazmunli qilishga zo‘rg‘a yetadigan likvidlik bo‘lmasligi mumkin.
Shuning uchun men shaxsan uchta narsani kuzatdim:
Birinchi bitimdan keyin qarz oluvchilar qaytib keladimi?
Rag‘batlar susaygandan keyin likvidlik saqlanib qoladimi?
Garov riski o‘zgarganda stavkalar haqiqatan ham harakat qiladimi?
Agar bu naqshlar bir nechta muddatlar va aktivlar bo‘yicha paydo bo‘la boshlasa, unda stavkalar men uchun ancha qiziqroq bo‘ladi.
Chunki real signal egri chiziqning o‘zi emas.
Uni qayta-qayta narxlash uchun qaytib keladigan ishtirokchilardir.
#termmax
TermMax’ning RWA kredit bozorlariga ishonishingizga nima sabab bo‘ladi?
@TermMax boshlab ko‘proq RWA garovini onchenga olib kelayotgan bo‘lsa, men buni diqqat bilan kuzatdim:
Axir kim stavkani to‘lashga rostdan ham tayyor?
Faqat belgilangan stavka (fixed rate)ning o‘zi menga ko‘p narsani aytmaydi. Eng qiziq signal shuki, likvidlikning o‘zgaruvchanligi va garov sifati asosida turli aktivlar turlicha moliyalashtirish xarajatlarini jalb qila boshlaydimi-yo‘qmi.
Menimcha, aynan shunda TermMax haqiqatan ham qiziqarli bo‘lib qolishi mumkin.
Tasavvur qiling: bir xil muddatga ega, lekin garovi juda farq qiladigan ikkita bozor bor. Agar qarz oluvchilar rag‘batlar natijani majburlamay turib, barqaror ravishda turli stavkalarni qabul qilsa, o‘sha stavkalar ma’lumot tashiy boshlaydi.
Faqat APY emas.
Bozor aktivni moliyalashtirish xavfini qanday baholayotganiga oid axborot.
Lekin men erta bosqichdagi stavka egri chizig‘idan juda ko‘p narsa chiqarib yubormaslikka ham ehtiyot bo‘ldim.
Kompaniy (pool) banddek ko‘rinishi mumkin, chunki mukofotlar odamlarni u yerda bo‘lishga pul to‘laydi. Bozor esa stavka “toza” ko‘rinsa ham, o‘sha stavkani mazmunli qilishga zo‘rg‘a yetadigan likvidlik bo‘lmasligi mumkin.
Shuning uchun men shaxsan uchta narsani kuzatdim:
Birinchi bitimdan keyin qarz oluvchilar qaytib keladimi?
Rag‘batlar susaygandan keyin likvidlik saqlanib qoladimi?
Garov riski o‘zgarganda stavkalar haqiqatan ham harakat qiladimi?
Agar bu naqshlar bir nechta muddatlar va aktivlar bo‘yicha paydo bo‘la boshlasa, unda stavkalar men uchun ancha qiziqroq bo‘ladi.
Chunki real signal egri chiziqning o‘zi emas.
Uni qayta-qayta narxlash uchun qaytib keladigan ishtirokchilardir.
#termmax
TermMax’ning RWA kredit bozorlariga ishonishingizga nima sabab bo‘ladi?
Axir kim stavkani to‘lashga rostdan ham tayyor?
Faqat belgilangan stavka (fixed rate)ning o‘zi menga ko‘p narsani aytmaydi. Eng qiziq signal shuki, likvidlikning o‘zgaruvchanligi va garov sifati asosida turli aktivlar turlicha moliyalashtirish xarajatlarini jalb qila boshlaydimi-yo‘qmi.
Menimcha, aynan shunda TermMax haqiqatan ham qiziqarli bo‘lib qolishi mumkin.
Tasavvur qiling: bir xil muddatga ega, lekin garovi juda farq qiladigan ikkita bozor bor. Agar qarz oluvchilar rag‘batlar natijani majburlamay turib, barqaror ravishda turli stavkalarni qabul qilsa, o‘sha stavkalar ma’lumot tashiy boshlaydi.
Faqat APY emas.
Bozor aktivni moliyalashtirish xavfini qanday baholayotganiga oid axborot.
Lekin men erta bosqichdagi stavka egri chizig‘idan juda ko‘p narsa chiqarib yubormaslikka ham ehtiyot bo‘ldim.
Kompaniy (pool) banddek ko‘rinishi mumkin, chunki mukofotlar odamlarni u yerda bo‘lishga pul to‘laydi. Bozor esa stavka “toza” ko‘rinsa ham, o‘sha stavkani mazmunli qilishga zo‘rg‘a yetadigan likvidlik bo‘lmasligi mumkin.
Shuning uchun men shaxsan uchta narsani kuzatdim:
Birinchi bitimdan keyin qarz oluvchilar qaytib keladimi?
Rag‘batlar susaygandan keyin likvidlik saqlanib qoladimi?
Garov riski o‘zgarganda stavkalar haqiqatan ham harakat qiladimi?
Agar bu naqshlar bir nechta muddatlar va aktivlar bo‘yicha paydo bo‘la boshlasa, unda stavkalar men uchun ancha qiziqroq bo‘ladi.
Chunki real signal egri chiziqning o‘zi emas.
Uni qayta-qayta narxlash uchun qaytib keladigan ishtirokchilardir.
#termmax
TermMax’ning RWA kredit bozorlariga ishonishingizga nima sabab bo‘ladi?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 Ovozlar • Ovoz berish yopildi
27
13
6.1k
·
--
O‘suvchi
Men Duskning yaqinda chop etilgan texnik tarixida loyihaga qiziqishimni yanada oshirgan bir narsani topdim.
Lekin u ijobiy bo‘lgani uchun emas.
Foydali xavfsizlik darsi bo‘lgani uchun.
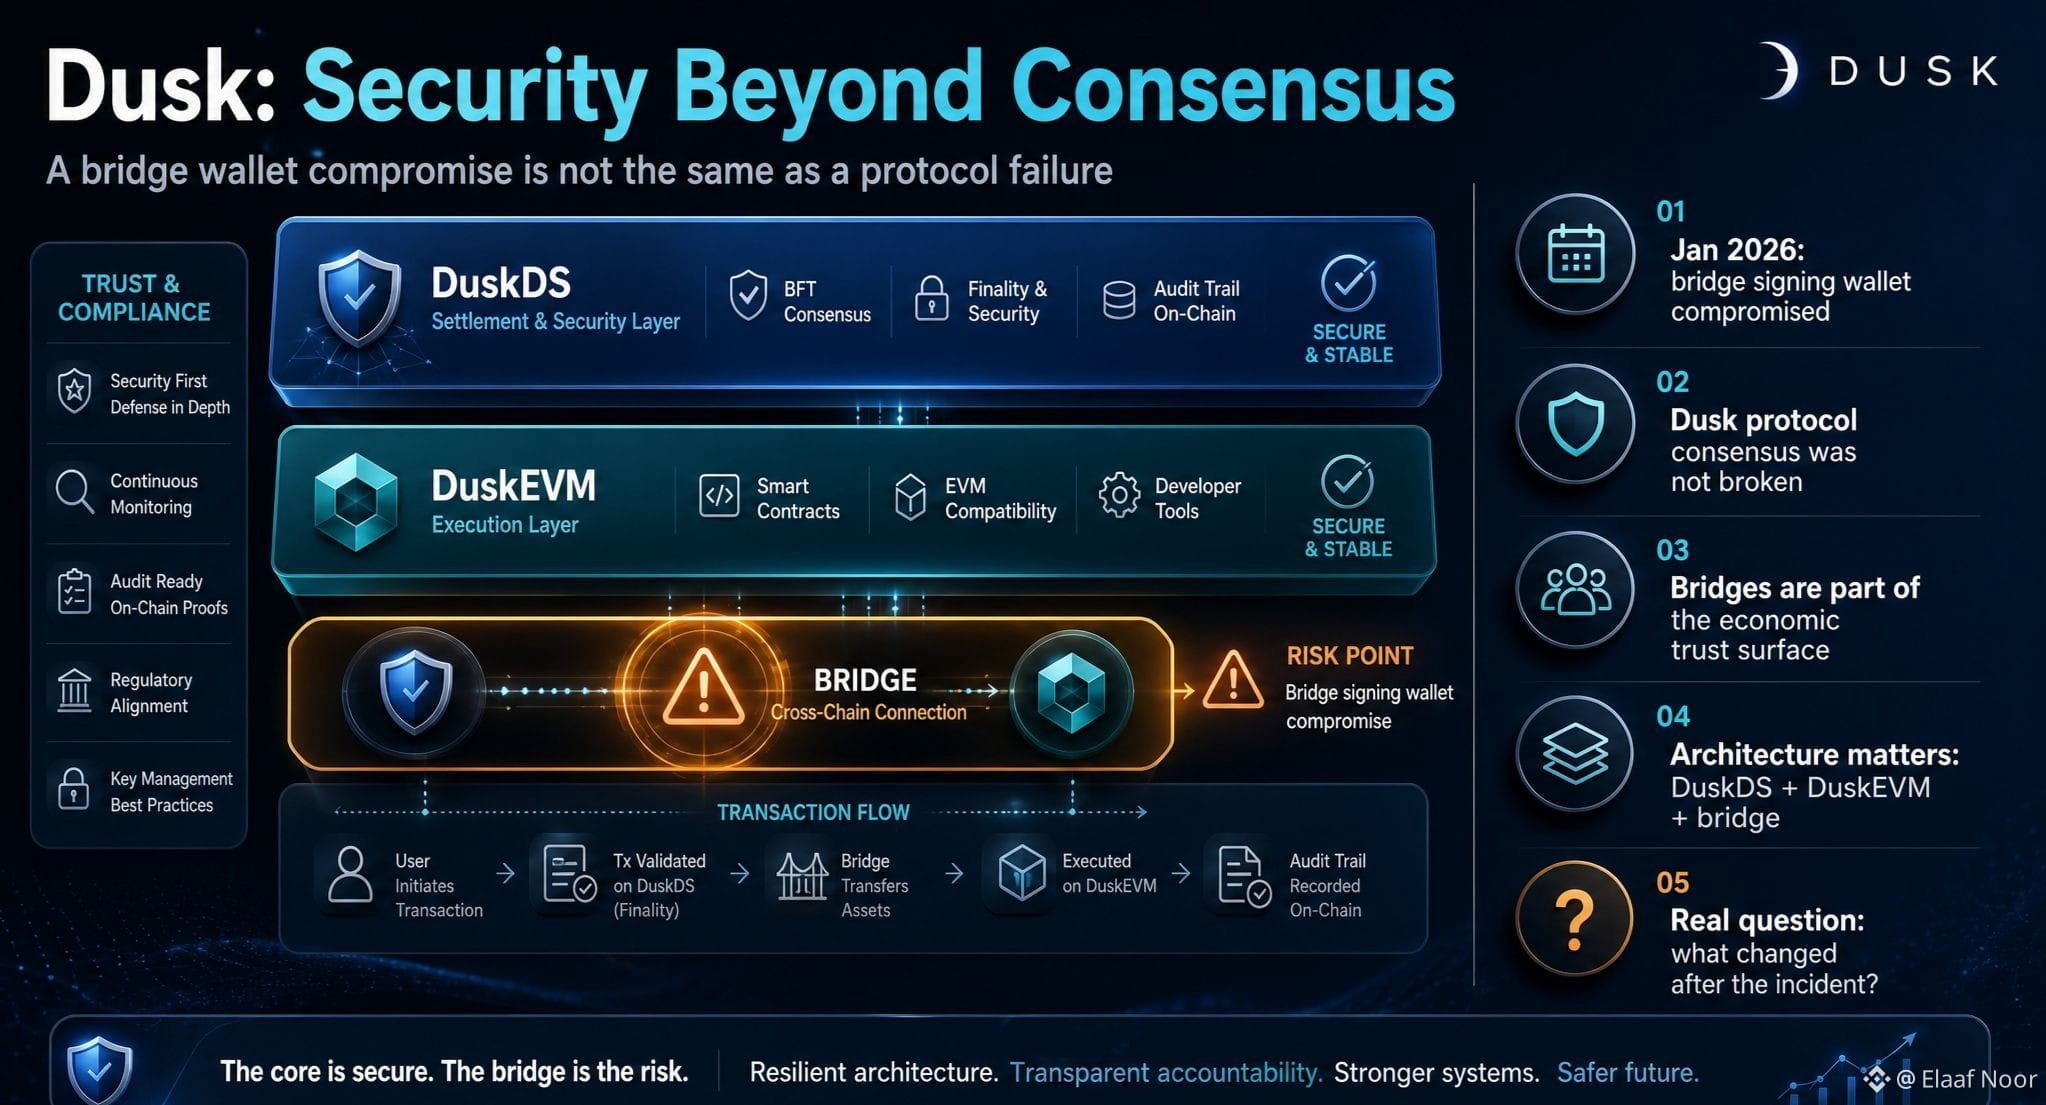
2026-yil yanvarida Dusk hujumchi Dusk-to-EVM ko‘prigi tomonidan ishlatiladigan imzolash (signing) hamyonini komprometatsiya qilganini oshkor qildi.
Muhim farq shundaki, Dusk buni “konsensusning ishdan chiqishi” yoki Dusk protokoli o‘zining ekspluatatsiyasi emas, balki ko‘prik hamyoni komprometatsiyasi deb tasnifladi.
Bu farq muhim.
Chunki ko‘p qatlamli blokcheyn qurishda protokolning o‘zi xavfsiz bo‘lishi yetarli emas.
Ko‘priklar iqtisodiy ishonch sirtining bir qismiga aylanadi.
Va ushbu hodisa menga Dusk arxitekturasini boshqacha tarzda o‘ylab ko‘rishga majbur qildi.
DuskDS hisob-kitob & xavfsizlikni boshqaradi.
DuskEVM esa EVM bajarilishini boshqaradi.
Ko‘prik esa muhitlarni birlashtiradi.
Shunday ekan, hatto asosiy konsensus xavfsiz bo‘lib qolsa ham, aktivlar harakati atrofidagi komprometatsiyalangan komponent real iqtisodiy risk keltirib chiqarishi mumkin.
Dusk post-mortemida jamoa tranzaksiya/server izlarini saqlab qolganini / hodisani xabar qilganini & keyinchalik ko‘prik xizmatini mustahkamlaganini aytadi.
Men infratuzilma hech qachon nosoz bo‘lmaydi, deb ko‘rsatish o‘rniga bunday shaffoflikni ko‘rishni afzal ko‘raman.
Endi men uchun qiziqarli savol esa shunday emas:
Duskda hech qachon xavfsizlik hodisasi bo‘lganmi?
Deyarli har qanday jiddiy tizim oxir-oqibat sinovdan o‘tadi.
Yaxshiroq savol esa:
Hodisa ro‘y berganidan keyin arxitekturada nima o‘zgardi?
& Duskning native arxitekturasi rivojlanib borgani sari qolgan ko‘prik ishonchini qanchalik darajada bartaraf etish mumkin?
Men ana shu jihatni kuzataman.
Chunki tartibga solinadigan moliya sohasida xavfsizlik faqat konsensus haqida emas.
Bu iqtisodiy qiymatni ko‘chira oladigan yoki boshqara oladigan har bir komponent haqida.
#dusk $DUSK @Dusk_Foundation
Men Duskning yaqinda chop etilgan texnik tarixida loyihaga qiziqishimni yanada oshirgan bir narsani topdim.
Lekin u ijobiy bo‘lgani uchun emas.
Foydali xavfsizlik darsi bo‘lgani uchun.
2026-yil yanvarida Dusk hujumchi Dusk-to-EVM ko‘prigi tomonidan ishlatiladigan imzolash (signing) hamyonini komprometatsiya qilganini oshkor qildi.
Muhim farq shundaki, Dusk buni “konsensusning ishdan chiqishi” yoki Dusk protokoli o‘zining ekspluatatsiyasi emas, balki ko‘prik hamyoni komprometatsiyasi deb tasnifladi.
Bu farq muhim.
Chunki ko‘p qatlamli blokcheyn qurishda protokolning o‘zi xavfsiz bo‘lishi yetarli emas.
Ko‘priklar iqtisodiy ishonch sirtining bir qismiga aylanadi.
Va ushbu hodisa menga Dusk arxitekturasini boshqacha tarzda o‘ylab ko‘rishga majbur qildi.
DuskDS hisob-kitob & xavfsizlikni boshqaradi.
DuskEVM esa EVM bajarilishini boshqaradi.
Ko‘prik esa muhitlarni birlashtiradi.
Shunday ekan, hatto asosiy konsensus xavfsiz bo‘lib qolsa ham, aktivlar harakati atrofidagi komprometatsiyalangan komponent real iqtisodiy risk keltirib chiqarishi mumkin.
Dusk post-mortemida jamoa tranzaksiya/server izlarini saqlab qolganini / hodisani xabar qilganini & keyinchalik ko‘prik xizmatini mustahkamlaganini aytadi.
Men infratuzilma hech qachon nosoz bo‘lmaydi, deb ko‘rsatish o‘rniga bunday shaffoflikni ko‘rishni afzal ko‘raman.
Endi men uchun qiziqarli savol esa shunday emas:
Duskda hech qachon xavfsizlik hodisasi bo‘lganmi?
Deyarli har qanday jiddiy tizim oxir-oqibat sinovdan o‘tadi.
Yaxshiroq savol esa:
Hodisa ro‘y berganidan keyin arxitekturada nima o‘zgardi?
& Duskning native arxitekturasi rivojlanib borgani sari qolgan ko‘prik ishonchini qanchalik darajada bartaraf etish mumkin?
Men ana shu jihatni kuzataman.
Chunki tartibga solinadigan moliya sohasida xavfsizlik faqat konsensus haqida emas.
Bu iqtisodiy qiymatni ko‘chira oladigan yoki boshqara oladigan har bir komponent haqida.
#dusk $DUSK @Dusk
Lekin u ijobiy bo‘lgani uchun emas.
Foydali xavfsizlik darsi bo‘lgani uchun.
2026-yil yanvarida Dusk hujumchi Dusk-to-EVM ko‘prigi tomonidan ishlatiladigan imzolash (signing) hamyonini komprometatsiya qilganini oshkor qildi.
Muhim farq shundaki, Dusk buni “konsensusning ishdan chiqishi” yoki Dusk protokoli o‘zining ekspluatatsiyasi emas, balki ko‘prik hamyoni komprometatsiyasi deb tasnifladi.
Bu farq muhim.
Chunki ko‘p qatlamli blokcheyn qurishda protokolning o‘zi xavfsiz bo‘lishi yetarli emas.
Ko‘priklar iqtisodiy ishonch sirtining bir qismiga aylanadi.
Va ushbu hodisa menga Dusk arxitekturasini boshqacha tarzda o‘ylab ko‘rishga majbur qildi.
DuskDS hisob-kitob & xavfsizlikni boshqaradi.
DuskEVM esa EVM bajarilishini boshqaradi.
Ko‘prik esa muhitlarni birlashtiradi.
Shunday ekan, hatto asosiy konsensus xavfsiz bo‘lib qolsa ham, aktivlar harakati atrofidagi komprometatsiyalangan komponent real iqtisodiy risk keltirib chiqarishi mumkin.
Dusk post-mortemida jamoa tranzaksiya/server izlarini saqlab qolganini / hodisani xabar qilganini & keyinchalik ko‘prik xizmatini mustahkamlaganini aytadi.
Men infratuzilma hech qachon nosoz bo‘lmaydi, deb ko‘rsatish o‘rniga bunday shaffoflikni ko‘rishni afzal ko‘raman.
Endi men uchun qiziqarli savol esa shunday emas:
Duskda hech qachon xavfsizlik hodisasi bo‘lganmi?
Deyarli har qanday jiddiy tizim oxir-oqibat sinovdan o‘tadi.
Yaxshiroq savol esa:
Hodisa ro‘y berganidan keyin arxitekturada nima o‘zgardi?
& Duskning native arxitekturasi rivojlanib borgani sari qolgan ko‘prik ishonchini qanchalik darajada bartaraf etish mumkin?
Men ana shu jihatni kuzataman.
Chunki tartibga solinadigan moliya sohasida xavfsizlik faqat konsensus haqida emas.
Bu iqtisodiy qiymatni ko‘chira oladigan yoki boshqara oladigan har bir komponent haqida.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
Tasdiqlangan
25-avgust barchaning $TMX uchun qaraydigan sanasi.
Men esa undan keyin nima bo‘lishiga ko‘proq qiziqyapman.
Token bir kechada e’tiborni yarata oladi. Tezda barqaror kreditga bo‘lgan real talabni yarata olmaydi.
Shuning uchun men TermMax’ni TGE burchagidan emas, u bilan birga keladigan mahsulot-bozor mosligi testidan ko‘proq ko‘ryapman.
Protokolda allaqachon oddiy o‘zgaruvchan foizli pul bozoriga qaraganda aniqroq kredit modeli bor. Belgilangan muddatlar ikki tomonga ham atroflicha rejalash mumkin bo‘lgan narsani beradi, izolyatsiya qilingan bozorlar esa har bir garov turini bir xil ko‘rib, riskni ajratib olishga imkon beradi.
Yana bir jihat bor, menimcha, ko‘proq e’tibor talab qiladi: kapital samaradorligi.
Belgilangan foizli pozitsiyaga kirishni kutayotgan likvidlik umuman butunlay samarasiz bo‘lib qolishi shart emas edi. Mos keladigan imkoniyat paydo bo‘lguncha bu kapitalni boshqa joyga ishlatish imkoniyati, chetda o‘tirish iqtisodiyotini o‘zgartiradi.
Lekin men eng yaqin kuzatayotgan qism shudir:
Qachon rag‘batlar ahamiyati kamayib qolsa nima bo‘ladi?
Agar qarz oluvchilar baribir oldindan rejalashtiriladigan moliyalashtirishni xohlasa, kreditorlar risk/foyda nisbatini jozibali deb topsa va kuratorlar foydali bozorlarni yaratishda davom etsa, unda TGE shunchaki token voqeasidan ko‘proq narsaga aylanadi.
U allaqachon ishlayotgan kredit tizimi uchun o‘tish nuqtasi bo‘lib qoladi.
Men mana shu testni o‘ylayman.
25-avgust qanchalik shovqinli ekani emas.
Ishga tushirilgan kun e’tibori so‘ng real faoliyat qancha miqdorda qoladi.
#termmax @termmax
$TMX TGE’dan keyin eng muhimi nima?
25-avgust barchaning $TMX uchun qaraydigan sanasi.
Men esa undan keyin nima bo‘lishiga ko‘proq qiziqyapman.
Token bir kechada e’tiborni yarata oladi. Tezda barqaror kreditga bo‘lgan real talabni yarata olmaydi.
Shuning uchun men TermMax’ni TGE burchagidan emas, u bilan birga keladigan mahsulot-bozor mosligi testidan ko‘proq ko‘ryapman.
Protokolda allaqachon oddiy o‘zgaruvchan foizli pul bozoriga qaraganda aniqroq kredit modeli bor. Belgilangan muddatlar ikki tomonga ham atroflicha rejalash mumkin bo‘lgan narsani beradi, izolyatsiya qilingan bozorlar esa har bir garov turini bir xil ko‘rib, riskni ajratib olishga imkon beradi.
Yana bir jihat bor, menimcha, ko‘proq e’tibor talab qiladi: kapital samaradorligi.
Belgilangan foizli pozitsiyaga kirishni kutayotgan likvidlik umuman butunlay samarasiz bo‘lib qolishi shart emas edi. Mos keladigan imkoniyat paydo bo‘lguncha bu kapitalni boshqa joyga ishlatish imkoniyati, chetda o‘tirish iqtisodiyotini o‘zgartiradi.
Lekin men eng yaqin kuzatayotgan qism shudir:
Qachon rag‘batlar ahamiyati kamayib qolsa nima bo‘ladi?
Agar qarz oluvchilar baribir oldindan rejalashtiriladigan moliyalashtirishni xohlasa, kreditorlar risk/foyda nisbatini jozibali deb topsa va kuratorlar foydali bozorlarni yaratishda davom etsa, unda TGE shunchaki token voqeasidan ko‘proq narsaga aylanadi.
U allaqachon ishlayotgan kredit tizimi uchun o‘tish nuqtasi bo‘lib qoladi.
Men mana shu testni o‘ylayman.
25-avgust qanchalik shovqinli ekani emas.
Ishga tushirilgan kun e’tibori so‘ng real faoliyat qancha miqdorda qoladi.
#termmax @TermMax
$TMX TGE’dan keyin eng muhimi nima?
Men esa undan keyin nima bo‘lishiga ko‘proq qiziqyapman.
Token bir kechada e’tiborni yarata oladi. Tezda barqaror kreditga bo‘lgan real talabni yarata olmaydi.
Shuning uchun men TermMax’ni TGE burchagidan emas, u bilan birga keladigan mahsulot-bozor mosligi testidan ko‘proq ko‘ryapman.
Protokolda allaqachon oddiy o‘zgaruvchan foizli pul bozoriga qaraganda aniqroq kredit modeli bor. Belgilangan muddatlar ikki tomonga ham atroflicha rejalash mumkin bo‘lgan narsani beradi, izolyatsiya qilingan bozorlar esa har bir garov turini bir xil ko‘rib, riskni ajratib olishga imkon beradi.
Yana bir jihat bor, menimcha, ko‘proq e’tibor talab qiladi: kapital samaradorligi.
Belgilangan foizli pozitsiyaga kirishni kutayotgan likvidlik umuman butunlay samarasiz bo‘lib qolishi shart emas edi. Mos keladigan imkoniyat paydo bo‘lguncha bu kapitalni boshqa joyga ishlatish imkoniyati, chetda o‘tirish iqtisodiyotini o‘zgartiradi.
Lekin men eng yaqin kuzatayotgan qism shudir:
Qachon rag‘batlar ahamiyati kamayib qolsa nima bo‘ladi?
Agar qarz oluvchilar baribir oldindan rejalashtiriladigan moliyalashtirishni xohlasa, kreditorlar risk/foyda nisbatini jozibali deb topsa va kuratorlar foydali bozorlarni yaratishda davom etsa, unda TGE shunchaki token voqeasidan ko‘proq narsaga aylanadi.
U allaqachon ishlayotgan kredit tizimi uchun o‘tish nuqtasi bo‘lib qoladi.
Men mana shu testni o‘ylayman.
25-avgust qanchalik shovqinli ekani emas.
Ishga tushirilgan kun e’tibori so‘ng real faoliyat qancha miqdorda qoladi.
#termmax @TermMax
$TMX TGE’dan keyin eng muhimi nima?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 Ovozlar • Ovoz berish yopildi
25
11
3.8k
·
--
O‘suvchi
Men Dusk bilan bog‘liq bitta narsaga doim qaytib kelaman: maxfiylik va muvofiqlik aslida bir-biriga qarama-qarshi emas.
Avvallari tartibga solinadigan moliya doimo ko‘proq shaffoflikni talab qiladi deb o‘ylardim.
Lekin keyin muvofiqlik (compliance) aslida nimani anglatishini o‘ylab qoldim.
Regulyatorga ma’lum bir ma’lumot kerak bo‘lishi mumkin.
Emitent (issuer) esa muvofiqlik (eligibility)ni tekshirishi kerak bo‘lishi mumkin.
Savdo maydoni (trading venue) esa transfer cheklovlarini talab qilishi mumkin.
Ammo bularning hech biri avtomatik ravishda har bir ishtirokchi hamma narsani ko‘rishi kerakligini anglatmaydi.
Mana shuning uchun Duskning selektiv oshkor qilish (selective-disclosure) yondashuvi menga qiziq tuyuladi.
Maxfiylikni shunchaki:
butun bitimni yashirish deb ko‘rishdan ko‘ra,
tahlil model yaqinroq:
maxfiy ma’lumotni maxfiy saqlash, zarur faktlarni esa tekshiriladigan qilish.
Bu juda kichik farqga o‘xshaydi.
Lekin qimmatli qog‘ozlar uchun menimcha, bu kichik farq emas.
Tasavvur qiling: investor muvofiqlik talabi bajarilishini bog‘liq bo‘lmagan shaxsiy ma’lumotlarni ortiqcha oshkor qilmasdan turib isbotlash.
Yoki vakolatli tekshiruvchiga omma uchun ko‘rinmaydigan ma’lumotni ko‘rib chiqishga ruxsat berish.
To‘satdan maxfiylik keyinroq “qo‘shimcha” qilib biriktiriladigan narsa emas, balki muvofiqlik arxitekturasining bir qismiga aylanadi.
Citadel identifikatsiya va kirish (identity and access) tomoniga yondashadi.
Hedger esa Dusk EVM’iga maxfiy hisob-kitob (confidential computation)ni olib kiradi.
Va asosiy tarmoq deterministik hisob-kitob (deterministic settlement)ni ta’minlaydi.
Men hali ham buni yanada murakkab institutsional workflow’larda qanday ishlashini ko‘rishni istayman.
Chunki haqiqiy sinov maxfiylik alohida ishlaydimi-yo‘qmi emas.
Savol: maxfiylik, muvofiqlik va hisob-kitob bir-biri bilan hamkorlikda, operatsion murakkablikning yana bir qatlamini yuzaga keltirmasdan ishlay oladimi-yo‘qmi.
Hozir men eng qiziq deb biladigan Dusk muammosi aynan shu.
#dusk $DUSK @Dusk_Foundation
Men Dusk bilan bog‘liq bitta narsaga doim qaytib kelaman: maxfiylik va muvofiqlik aslida bir-biriga qarama-qarshi emas.
Avvallari tartibga solinadigan moliya doimo ko‘proq shaffoflikni talab qiladi deb o‘ylardim.
Lekin keyin muvofiqlik (compliance) aslida nimani anglatishini o‘ylab qoldim.
Regulyatorga ma’lum bir ma’lumot kerak bo‘lishi mumkin.
Emitent (issuer) esa muvofiqlik (eligibility)ni tekshirishi kerak bo‘lishi mumkin.
Savdo maydoni (trading venue) esa transfer cheklovlarini talab qilishi mumkin.
Ammo bularning hech biri avtomatik ravishda har bir ishtirokchi hamma narsani ko‘rishi kerakligini anglatmaydi.
Mana shuning uchun Duskning selektiv oshkor qilish (selective-disclosure) yondashuvi menga qiziq tuyuladi.
Maxfiylikni shunchaki:
butun bitimni yashirish deb ko‘rishdan ko‘ra,
tahlil model yaqinroq:
maxfiy ma’lumotni maxfiy saqlash, zarur faktlarni esa tekshiriladigan qilish.
Bu juda kichik farqga o‘xshaydi.
Lekin qimmatli qog‘ozlar uchun menimcha, bu kichik farq emas.
Tasavvur qiling: investor muvofiqlik talabi bajarilishini bog‘liq bo‘lmagan shaxsiy ma’lumotlarni ortiqcha oshkor qilmasdan turib isbotlash.
Yoki vakolatli tekshiruvchiga omma uchun ko‘rinmaydigan ma’lumotni ko‘rib chiqishga ruxsat berish.
To‘satdan maxfiylik keyinroq “qo‘shimcha” qilib biriktiriladigan narsa emas, balki muvofiqlik arxitekturasining bir qismiga aylanadi.
Citadel identifikatsiya va kirish (identity and access) tomoniga yondashadi.
Hedger esa Dusk EVM’iga maxfiy hisob-kitob (confidential computation)ni olib kiradi.
Va asosiy tarmoq deterministik hisob-kitob (deterministic settlement)ni ta’minlaydi.
Men hali ham buni yanada murakkab institutsional workflow’larda qanday ishlashini ko‘rishni istayman.
Chunki haqiqiy sinov maxfiylik alohida ishlaydimi-yo‘qmi emas.
Savol: maxfiylik, muvofiqlik va hisob-kitob bir-biri bilan hamkorlikda, operatsion murakkablikning yana bir qatlamini yuzaga keltirmasdan ishlay oladimi-yo‘qmi.
Hozir men eng qiziq deb biladigan Dusk muammosi aynan shu.
#dusk $DUSK @Dusk
Avvallari tartibga solinadigan moliya doimo ko‘proq shaffoflikni talab qiladi deb o‘ylardim.
Lekin keyin muvofiqlik (compliance) aslida nimani anglatishini o‘ylab qoldim.
Regulyatorga ma’lum bir ma’lumot kerak bo‘lishi mumkin.
Emitent (issuer) esa muvofiqlik (eligibility)ni tekshirishi kerak bo‘lishi mumkin.
Savdo maydoni (trading venue) esa transfer cheklovlarini talab qilishi mumkin.
Ammo bularning hech biri avtomatik ravishda har bir ishtirokchi hamma narsani ko‘rishi kerakligini anglatmaydi.
Mana shuning uchun Duskning selektiv oshkor qilish (selective-disclosure) yondashuvi menga qiziq tuyuladi.
Maxfiylikni shunchaki:
butun bitimni yashirish deb ko‘rishdan ko‘ra,
tahlil model yaqinroq:
maxfiy ma’lumotni maxfiy saqlash, zarur faktlarni esa tekshiriladigan qilish.
Bu juda kichik farqga o‘xshaydi.
Lekin qimmatli qog‘ozlar uchun menimcha, bu kichik farq emas.
Tasavvur qiling: investor muvofiqlik talabi bajarilishini bog‘liq bo‘lmagan shaxsiy ma’lumotlarni ortiqcha oshkor qilmasdan turib isbotlash.
Yoki vakolatli tekshiruvchiga omma uchun ko‘rinmaydigan ma’lumotni ko‘rib chiqishga ruxsat berish.
To‘satdan maxfiylik keyinroq “qo‘shimcha” qilib biriktiriladigan narsa emas, balki muvofiqlik arxitekturasining bir qismiga aylanadi.
Citadel identifikatsiya va kirish (identity and access) tomoniga yondashadi.
Hedger esa Dusk EVM’iga maxfiy hisob-kitob (confidential computation)ni olib kiradi.
Va asosiy tarmoq deterministik hisob-kitob (deterministic settlement)ni ta’minlaydi.
Men hali ham buni yanada murakkab institutsional workflow’larda qanday ishlashini ko‘rishni istayman.
Chunki haqiqiy sinov maxfiylik alohida ishlaydimi-yo‘qmi emas.
Savol: maxfiylik, muvofiqlik va hisob-kitob bir-biri bilan hamkorlikda, operatsion murakkablikning yana bir qatlamini yuzaga keltirmasdan ishlay oladimi-yo‘qmi.
Hozir men eng qiziq deb biladigan Dusk muammosi aynan shu.
#dusk $DUSK @Dusk
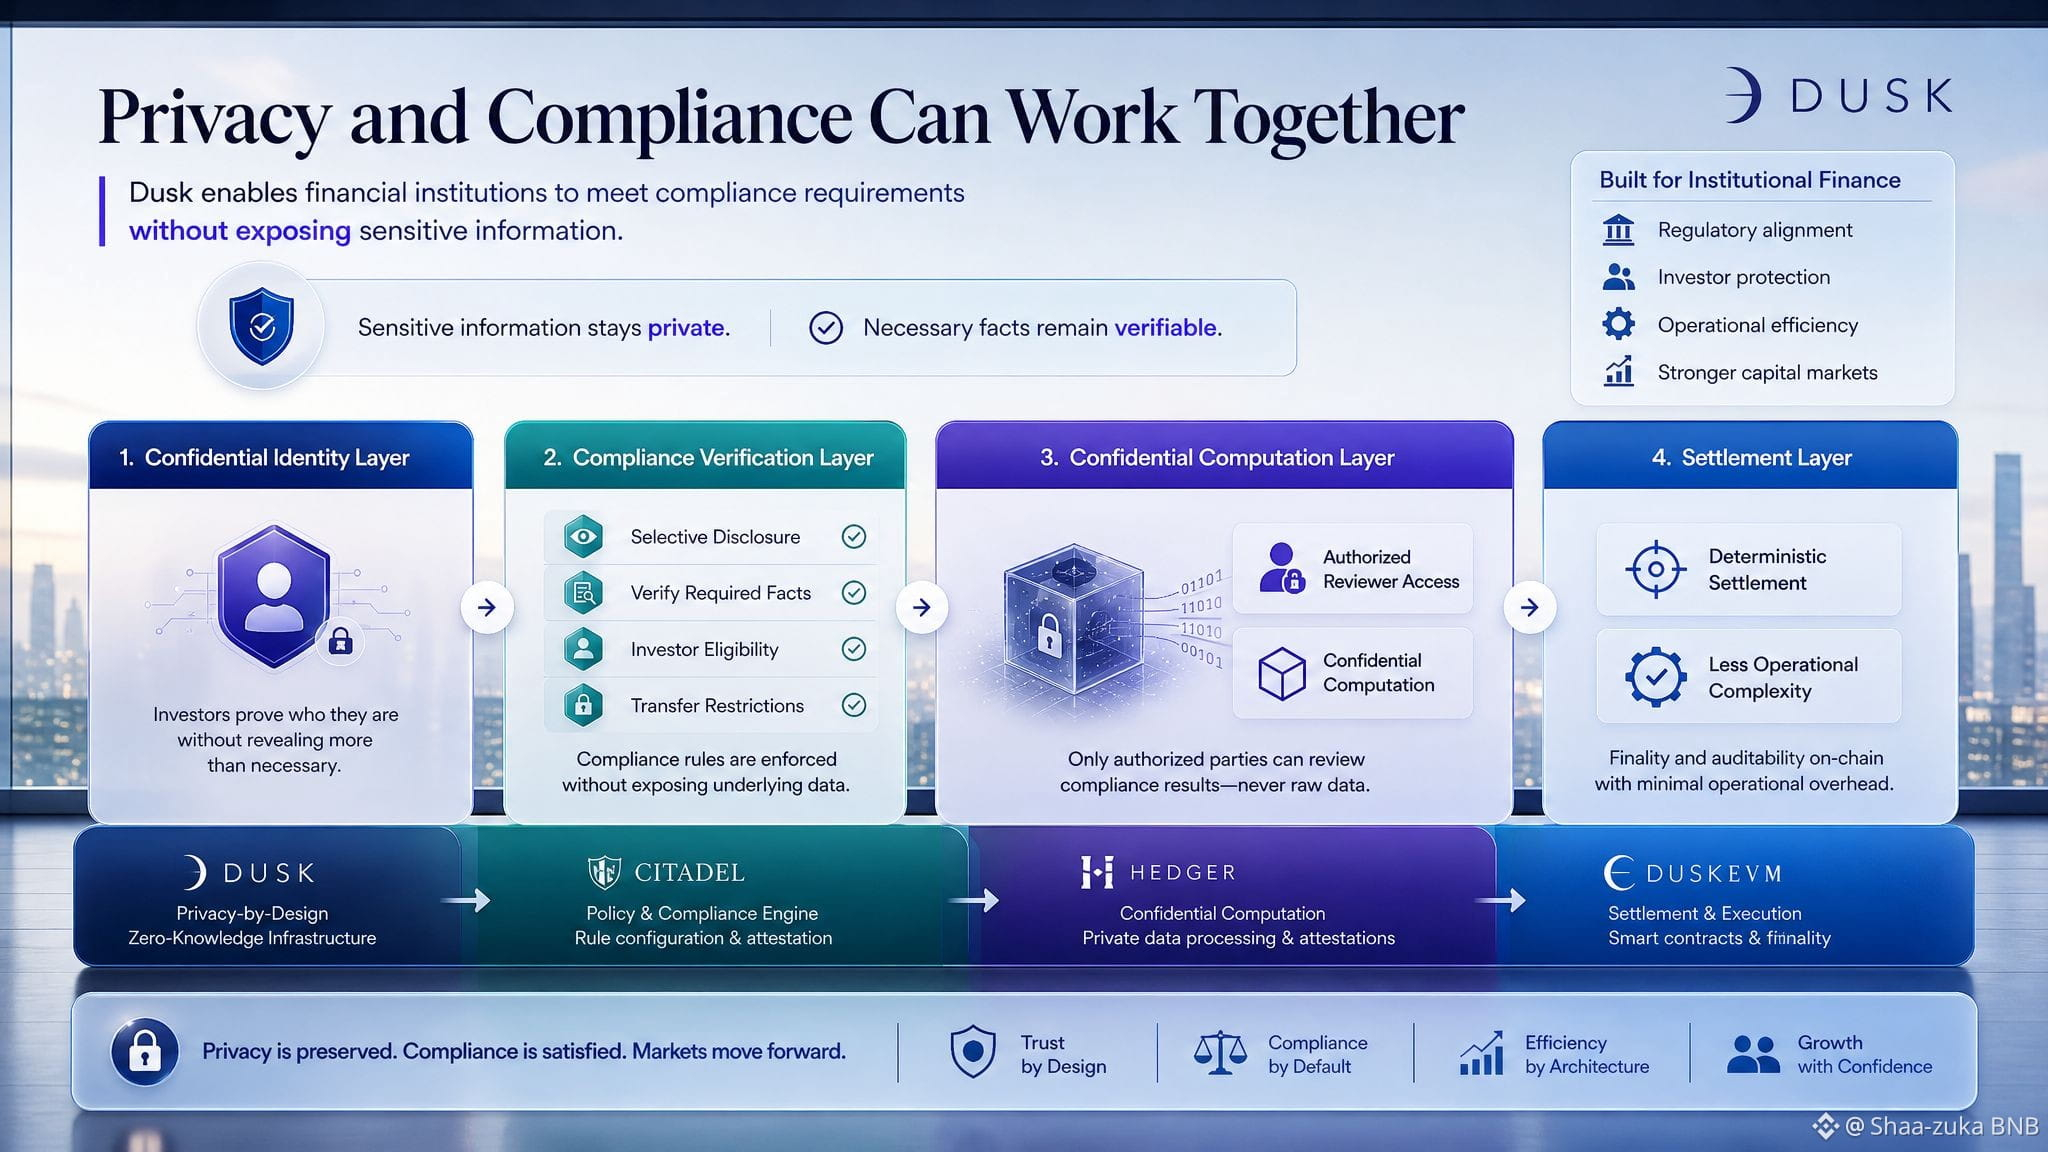
38
19
5.4k
·
--
@termmax bilan bog‘liq bir narsani o‘ylayapman: belgilangan (fixed) stavka bo‘yicha qarz olishdagi qiziqarli jihat aslida “fixed” so‘zining o‘zi emas.
Qarz olish qiymati va yetuklik (muddati) kabi parametrlar pozitsiya hali boshlanmasidan oldin ma’lum bo‘lib qolishi muhim.
O‘zgaruvchan stavkalarda esa, bitim ochiq turgan paytda majburiyat o‘zgarishi mumkin. Bu esa leverage’ni (qarzdorlik asosidagi ulushni) modellashtirishni qiyinlashtiradi, chunki tenglamaning bir tomoni harakatda davom etadi.
TermMax esa buni boshqacha yo‘l bilan yechadi: qarzni belgilangan stavkali, belgilangan muddatli (fixed-rate fixed-term) pozitsiyalar atrofida tuzadi.
Va menimcha, bu juda oson e’tibordan chetda qoladigan ikkinchi darajali effektni keltirib chiqaradi.
Moliyalashtirish xarajati oldindan ma’lum bo‘lsa, siz leverage qilingan pozitsiyani doimiy ravishda stavka qanday bo‘lib qolishi mumkinligini qayta-qayta hisoblash o‘rniga, belgilangan xarajat bilan solishtirib baholay olasiz.
Bu leverage’ni xavfsiz qilmaydi. Tugatish (liquidation) riski baribir tugatish riski.
Lekin analitika nuqtayi nazaridan riskning bir qismi miqdoriy baholash va taqqoslashni osonlashtiradi.
Mana shuning uchun menga belgilangan stavkali infratuzilma qiziqarli. Bu shunchaki qarz olishning yana bir yo‘li emas — kapitalni joylashtirishni rejalashda foydalanish mumkin bo‘lgan taxminlarni o‘zgartiradi.
Shuning uchun men yana bitta savolga qaytaman:
Belgilangan stavkali qarz olish leverage’ni boshqarishni haqiqatan ham osonlashtiradimi, yoki u faqat moliyalashtirish riskini ko‘rinarli qilishni osonlashtiradimi?
#termmax
@TermMax bilan bog‘liq bir narsani o‘ylayapman: belgilangan (fixed) stavka bo‘yicha qarz olishdagi qiziqarli jihat aslida “fixed” so‘zining o‘zi emas.
Qarz olish qiymati va yetuklik (muddati) kabi parametrlar pozitsiya hali boshlanmasidan oldin ma’lum bo‘lib qolishi muhim.
O‘zgaruvchan stavkalarda esa, bitim ochiq turgan paytda majburiyat o‘zgarishi mumkin. Bu esa leverage’ni (qarzdorlik asosidagi ulushni) modellashtirishni qiyinlashtiradi, chunki tenglamaning bir tomoni harakatda davom etadi.
TermMax esa buni boshqacha yo‘l bilan yechadi: qarzni belgilangan stavkali, belgilangan muddatli (fixed-rate fixed-term) pozitsiyalar atrofida tuzadi.
Va menimcha, bu juda oson e’tibordan chetda qoladigan ikkinchi darajali effektni keltirib chiqaradi.
Moliyalashtirish xarajati oldindan ma’lum bo‘lsa, siz leverage qilingan pozitsiyani doimiy ravishda stavka qanday bo‘lib qolishi mumkinligini qayta-qayta hisoblash o‘rniga, belgilangan xarajat bilan solishtirib baholay olasiz.
Bu leverage’ni xavfsiz qilmaydi. Tugatish (liquidation) riski baribir tugatish riski.
Lekin analitika nuqtayi nazaridan riskning bir qismi miqdoriy baholash va taqqoslashni osonlashtiradi.
Mana shuning uchun menga belgilangan stavkali infratuzilma qiziqarli. Bu shunchaki qarz olishning yana bir yo‘li emas — kapitalni joylashtirishni rejalashda foydalanish mumkin bo‘lgan taxminlarni o‘zgartiradi.
Shuning uchun men yana bitta savolga qaytaman:
Belgilangan stavkali qarz olish leverage’ni boshqarishni haqiqatan ham osonlashtiradimi, yoki u faqat moliyalashtirish riskini ko‘rinarli qilishni osonlashtiradimi?
#termmax
Qarz olish qiymati va yetuklik (muddati) kabi parametrlar pozitsiya hali boshlanmasidan oldin ma’lum bo‘lib qolishi muhim.
O‘zgaruvchan stavkalarda esa, bitim ochiq turgan paytda majburiyat o‘zgarishi mumkin. Bu esa leverage’ni (qarzdorlik asosidagi ulushni) modellashtirishni qiyinlashtiradi, chunki tenglamaning bir tomoni harakatda davom etadi.
TermMax esa buni boshqacha yo‘l bilan yechadi: qarzni belgilangan stavkali, belgilangan muddatli (fixed-rate fixed-term) pozitsiyalar atrofida tuzadi.
Va menimcha, bu juda oson e’tibordan chetda qoladigan ikkinchi darajali effektni keltirib chiqaradi.
Moliyalashtirish xarajati oldindan ma’lum bo‘lsa, siz leverage qilingan pozitsiyani doimiy ravishda stavka qanday bo‘lib qolishi mumkinligini qayta-qayta hisoblash o‘rniga, belgilangan xarajat bilan solishtirib baholay olasiz.
Bu leverage’ni xavfsiz qilmaydi. Tugatish (liquidation) riski baribir tugatish riski.
Lekin analitika nuqtayi nazaridan riskning bir qismi miqdoriy baholash va taqqoslashni osonlashtiradi.
Mana shuning uchun menga belgilangan stavkali infratuzilma qiziqarli. Bu shunchaki qarz olishning yana bir yo‘li emas — kapitalni joylashtirishni rejalashda foydalanish mumkin bo‘lgan taxminlarni o‘zgartiradi.
Shuning uchun men yana bitta savolga qaytaman:
Belgilangan stavkali qarz olish leverage’ni boshqarishni haqiqatan ham osonlashtiradimi, yoki u faqat moliyalashtirish riskini ko‘rinarli qilishni osonlashtiradimi?
#termmax
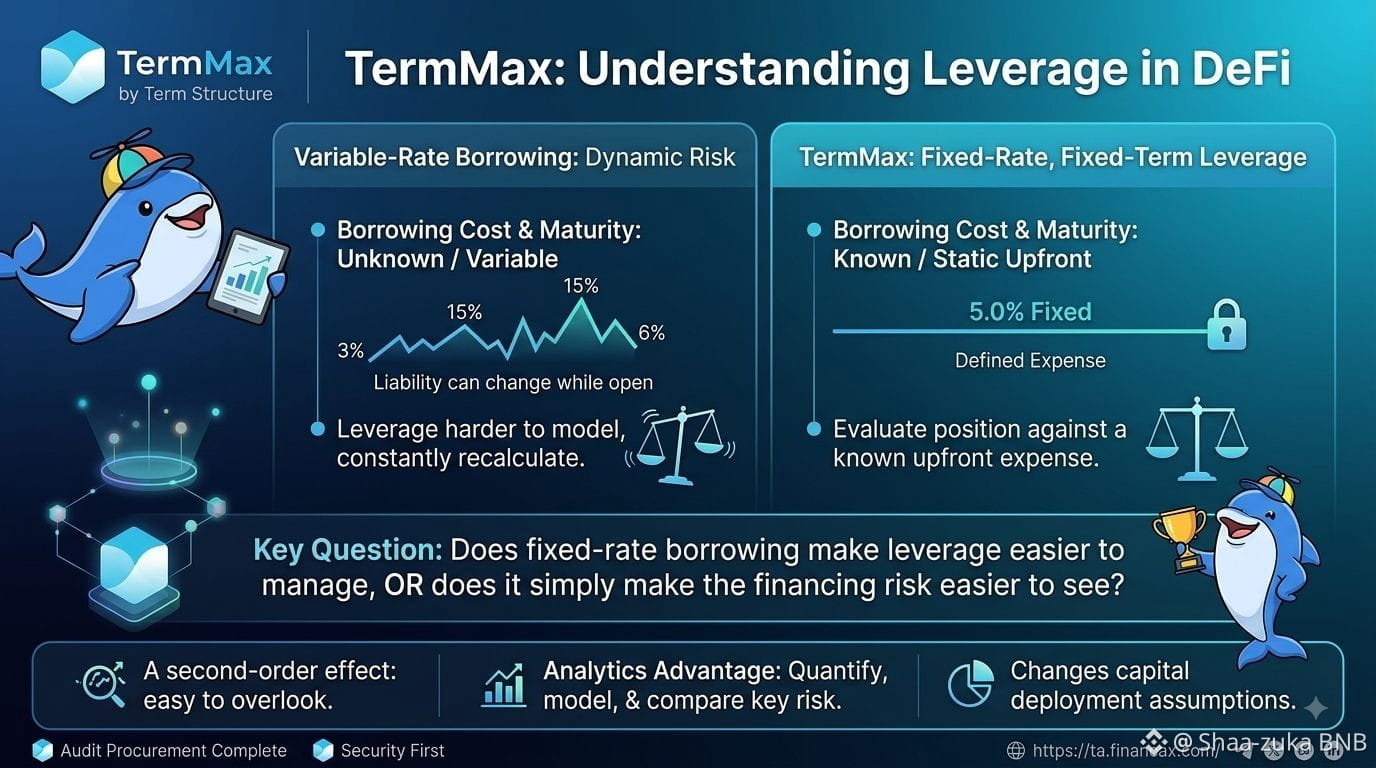
22
15
2.3k
·
--
O‘suvchi
Ilgari men XSC degani asosan oddiygina shaxsiy token standarti, deb o‘ylardim.
Duskni chuqurroq o‘rganganimdan keyin esa bu butun manzaraning juda kichik qismi ekanini angladim.
Eng qiziq jihat — Zedger va XSC qanday birga ishlashi.
Zedger UTXO uslubidagi maxfiylikni hisobga asoslangan funksionallik bilan birlashtiradi. Bu muhim, chunki qimmatli qog‘ozlar faqat oddiy ko‘chirishlar emas.
Tartibga solingan qimmatli qog‘oz quyidagilarga ehtiyoj sezishi mumkin:
mulkchilik limitlari
muvofiq (komplayant) hisob-kitob
qaytarib sotib olish (redemption)
dividendlar
ovoz berish
nazorat qilinadigan o‘tkazmalar
Va Dusk aynan shu turdagi talablar atrofida XSCni ishlab chiqqan.
Bu esa “qimmatli qog‘ozlar uchun maxfiylik” aslida nimani anglatishini tushunishimni o‘zgartirdi.
Gap faqat shunda emas:
“Tranzaksiyani yashir-u, komplayansni unut.”
Bunga ancha yaqinroq:
Tranzaksiyaga oid ma’lumotni maxfiy tutgan holda, aktiv emitentiga tartibga solingan moliyaviy instrument uchun zarur bo‘lgan qoidalar va nazoratlarni ham berish.
Men hali ham yaxshiroq tushunishga harakat qilayotgan qism — bu nazoratlar qimmatli qog‘ozda murakkab hayotiy bosqichlar (lifecycle) bo‘lganda, ayniqsa mulkchilik cheklovlari, ovoz berish va taqsimotlar bir vaqtda yuz bersa, qanday ishlashi.
Men uchun bu arxitektura savoli Duskning “maxfiy” ekan-emasligini shunchaki so‘rashdan ko‘ra ancha qiziqroq.
Chunki agar XSC qimmatli qog‘ozning operatsion qoidalarini haqiqatan ham kodlay olsa, unda token faqat aktivni ifodalamaydi.
Blokcheyn aktivning moliyaviy infratuzilmasining bir qismiga aylanmoqda.
#dusk $DUSK @Dusk_Foundation
Ilgari men XSC degani asosan oddiygina shaxsiy token standarti, deb o‘ylardim.
Duskni chuqurroq o‘rganganimdan keyin esa bu butun manzaraning juda kichik qismi ekanini angladim.
Eng qiziq jihat — Zedger va XSC qanday birga ishlashi.
Zedger UTXO uslubidagi maxfiylikni hisobga asoslangan funksionallik bilan birlashtiradi. Bu muhim, chunki qimmatli qog‘ozlar faqat oddiy ko‘chirishlar emas.
Tartibga solingan qimmatli qog‘oz quyidagilarga ehtiyoj sezishi mumkin:
mulkchilik limitlari
muvofiq (komplayant) hisob-kitob
qaytarib sotib olish (redemption)
dividendlar
ovoz berish
nazorat qilinadigan o‘tkazmalar
Va Dusk aynan shu turdagi talablar atrofida XSCni ishlab chiqqan.
Bu esa “qimmatli qog‘ozlar uchun maxfiylik” aslida nimani anglatishini tushunishimni o‘zgartirdi.
Gap faqat shunda emas:
“Tranzaksiyani yashir-u, komplayansni unut.”
Bunga ancha yaqinroq:
Tranzaksiyaga oid ma’lumotni maxfiy tutgan holda, aktiv emitentiga tartibga solingan moliyaviy instrument uchun zarur bo‘lgan qoidalar va nazoratlarni ham berish.
Men hali ham yaxshiroq tushunishga harakat qilayotgan qism — bu nazoratlar qimmatli qog‘ozda murakkab hayotiy bosqichlar (lifecycle) bo‘lganda, ayniqsa mulkchilik cheklovlari, ovoz berish va taqsimotlar bir vaqtda yuz bersa, qanday ishlashi.
Men uchun bu arxitektura savoli Duskning “maxfiy” ekan-emasligini shunchaki so‘rashdan ko‘ra ancha qiziqroq.
Chunki agar XSC qimmatli qog‘ozning operatsion qoidalarini haqiqatan ham kodlay olsa, unda token faqat aktivni ifodalamaydi.
Blokcheyn aktivning moliyaviy infratuzilmasining bir qismiga aylanmoqda.
#dusk $DUSK @Dusk
Duskni chuqurroq o‘rganganimdan keyin esa bu butun manzaraning juda kichik qismi ekanini angladim.
Eng qiziq jihat — Zedger va XSC qanday birga ishlashi.
Zedger UTXO uslubidagi maxfiylikni hisobga asoslangan funksionallik bilan birlashtiradi. Bu muhim, chunki qimmatli qog‘ozlar faqat oddiy ko‘chirishlar emas.
Tartibga solingan qimmatli qog‘oz quyidagilarga ehtiyoj sezishi mumkin:
mulkchilik limitlari
muvofiq (komplayant) hisob-kitob
qaytarib sotib olish (redemption)
dividendlar
ovoz berish
nazorat qilinadigan o‘tkazmalar
Va Dusk aynan shu turdagi talablar atrofida XSCni ishlab chiqqan.
Bu esa “qimmatli qog‘ozlar uchun maxfiylik” aslida nimani anglatishini tushunishimni o‘zgartirdi.
Gap faqat shunda emas:
“Tranzaksiyani yashir-u, komplayansni unut.”
Bunga ancha yaqinroq:
Tranzaksiyaga oid ma’lumotni maxfiy tutgan holda, aktiv emitentiga tartibga solingan moliyaviy instrument uchun zarur bo‘lgan qoidalar va nazoratlarni ham berish.
Men hali ham yaxshiroq tushunishga harakat qilayotgan qism — bu nazoratlar qimmatli qog‘ozda murakkab hayotiy bosqichlar (lifecycle) bo‘lganda, ayniqsa mulkchilik cheklovlari, ovoz berish va taqsimotlar bir vaqtda yuz bersa, qanday ishlashi.
Men uchun bu arxitektura savoli Duskning “maxfiy” ekan-emasligini shunchaki so‘rashdan ko‘ra ancha qiziqroq.
Chunki agar XSC qimmatli qog‘ozning operatsion qoidalarini haqiqatan ham kodlay olsa, unda token faqat aktivni ifodalamaydi.
Blokcheyn aktivning moliyaviy infratuzilmasining bir qismiga aylanmoqda.
#dusk $DUSK @Dusk
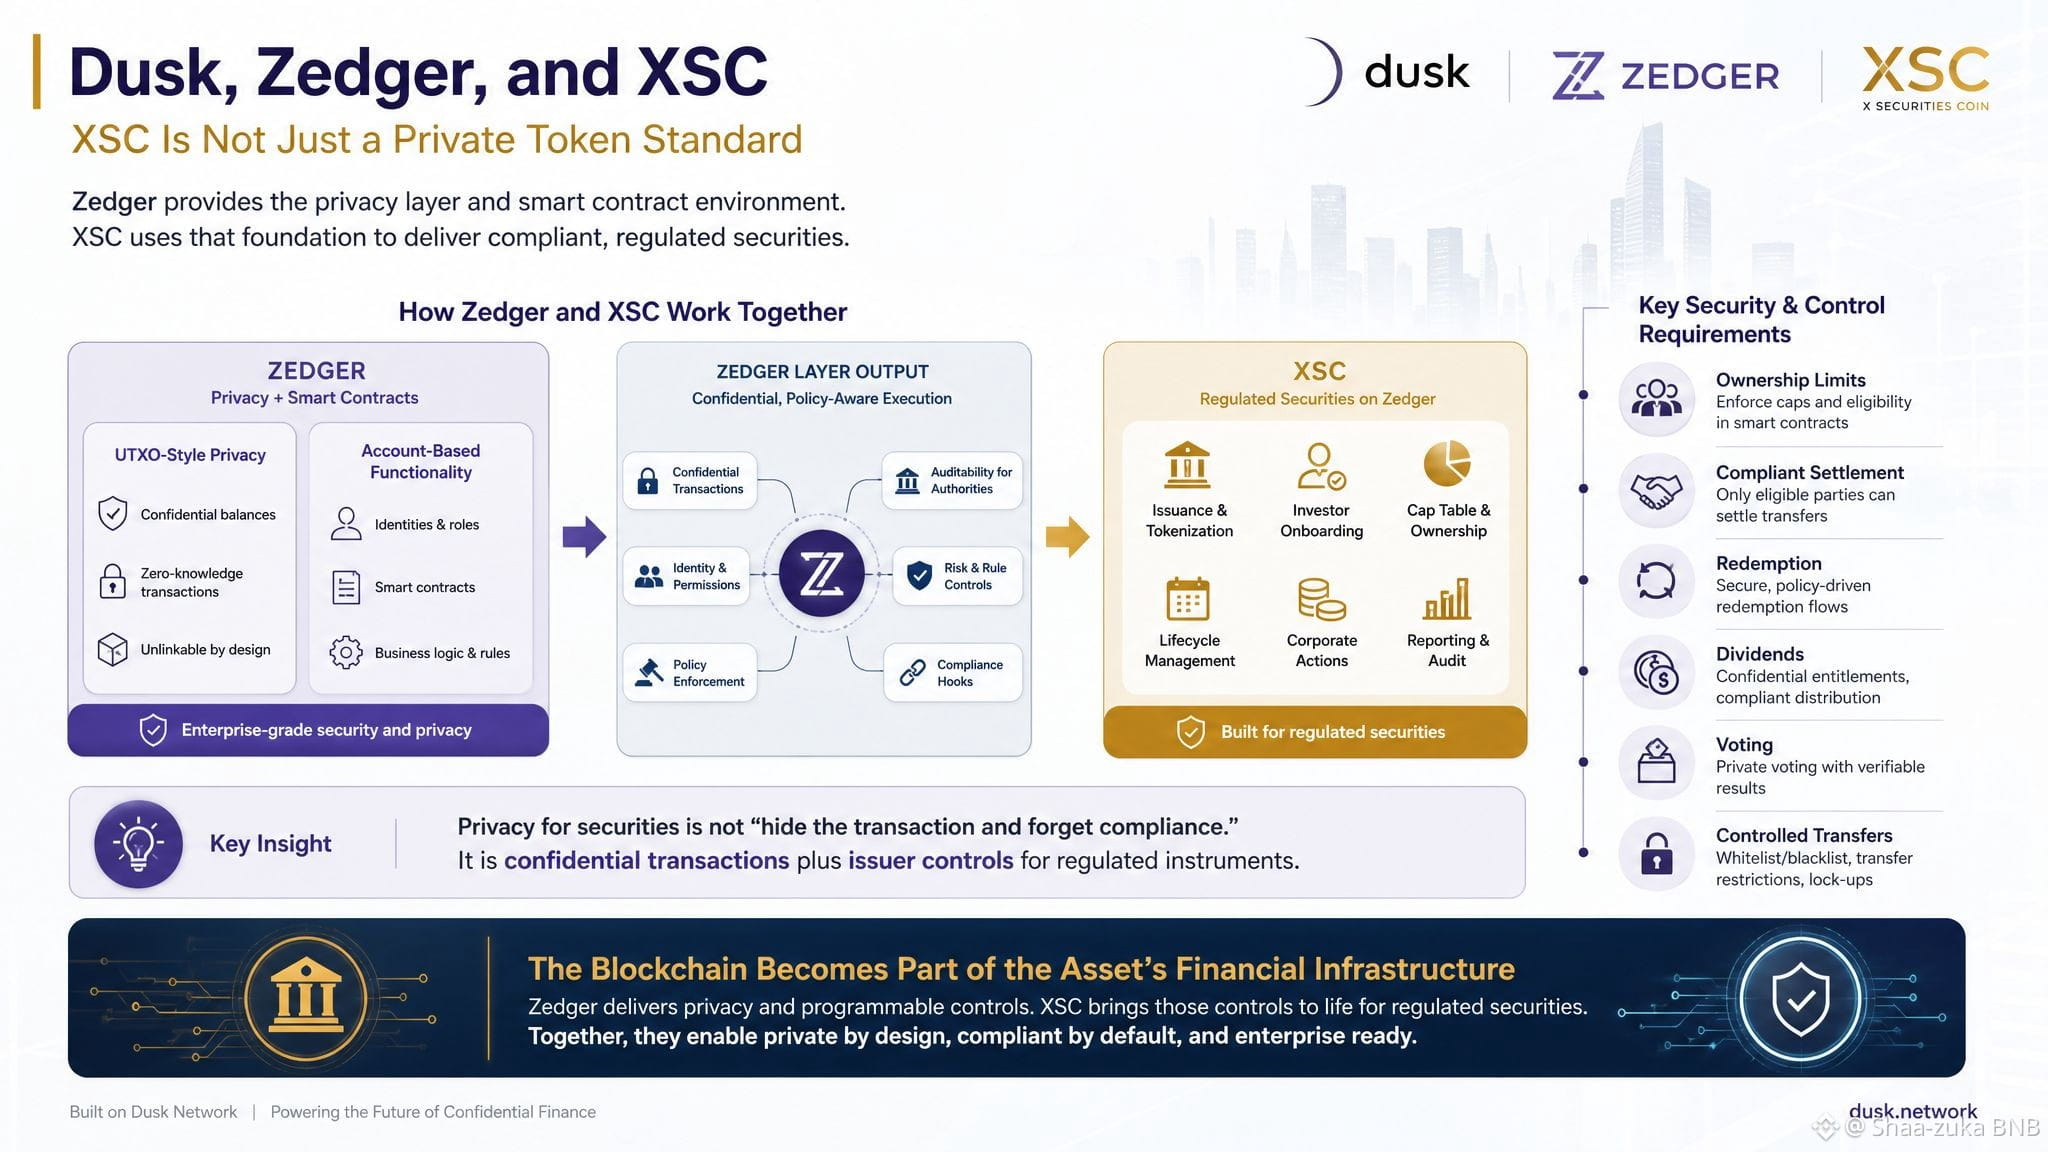
47
22
1.2k
·
--
O‘suvchi
Tasdiqlangan
Bir texnik tafsilot meni to‘xtatib, Duskni boshqacha o‘ylab ko‘rishga majbur qildi.
DuskDS va DuskEVM o‘rtasidagi bog‘liqlik mahalliy $DUSK ’ni yana bir marta o‘ralgan (wrapped) ko‘rinishda yaratishga bog‘liq emas edi.
@Dusk_Foundation qatlamlar o‘rtasida mahalliy bridge (ko‘prik) arxitekturasidan foydalanadi.
Avvaliga bu kichik implementatsiya tafsiloti kabi tuyulishi mumkin.
Lekin men bunday emas deb o‘ylayman.
Har bir qo‘shimcha bridge, wrapper yoki tashqi custodian moliyaviy tizimga yana bir qo‘shimcha taxminni olib kirishi mumkin.
Shuning uchun men Duskni boshqa savoldan kelib chiqib tahlil qila boshladim:
Arxitektura aslida nechta qo‘shimcha ishonch (trust) taxminiga muhtoj?
Dusk modeli rol(lar)ni aniq saqlaydi:
DuskDS → settlement va tarmoq xavfsizligi
DuskEVM → ilova (application) ijrosi
Native bridge → qatlamlar o‘rtasida DUSKni ko‘chirish
Bu esa tartibga solingan (regulated) moliya uchun ayniqsa dolzarb.
Agar muassasa biror tamoyilga muvofiqlik (compliance), identifikatsiya, aktivlar cheklovlari va oshkor etish (disclosure) talablarini oldindan boshqarayotgan bo‘lsa, keraksiz infratuzilma bog‘liqliklarini qo‘shish unchalik foydali emas.
Shuning uchun menga bu yerda dizayn prinsipi yoqadi:
Protokolga kerak bo‘lmagan joyda murakkablik qo‘shmang.
Xuddi shu falsafa Duskning boshqa jihatlarida ham uchraydi:
maxfiylik — nozik ma’lumot himoyaga muhtoj bo‘lsa,
shaffoflik — bozor ko‘ra olishi kerak bo‘lsa,
va tanlab oshkor qilish — ruxsat berilgan tomon tekshirishga muhtoj bo‘lganda.
Mening fikrimcha, bu faqat shunchaki aytishdan ko‘ra ancha kuchliroq tezis:
“Dusk’da bridge bor.”
Gap moliyaviy “stack” bo‘ylab keraksiz ishonch taxminlarini kamaytirish haqida.
#dusk
Bir texnik tafsilot meni to‘xtatib, Duskni boshqacha o‘ylab ko‘rishga majbur qildi.
DuskDS va DuskEVM o‘rtasidagi bog‘liqlik mahalliy $DUSK ’ni yana bir marta o‘ralgan (wrapped) ko‘rinishda yaratishga bog‘liq emas edi.
@Dusk qatlamlar o‘rtasida mahalliy bridge (ko‘prik) arxitekturasidan foydalanadi.
Avvaliga bu kichik implementatsiya tafsiloti kabi tuyulishi mumkin.
Lekin men bunday emas deb o‘ylayman.
Har bir qo‘shimcha bridge, wrapper yoki tashqi custodian moliyaviy tizimga yana bir qo‘shimcha taxminni olib kirishi mumkin.
Shuning uchun men Duskni boshqa savoldan kelib chiqib tahlil qila boshladim:
Arxitektura aslida nechta qo‘shimcha ishonch (trust) taxminiga muhtoj?
Dusk modeli rol(lar)ni aniq saqlaydi:
DuskDS → settlement va tarmoq xavfsizligi
DuskEVM → ilova (application) ijrosi
Native bridge → qatlamlar o‘rtasida DUSKni ko‘chirish
Bu esa tartibga solingan (regulated) moliya uchun ayniqsa dolzarb.
Agar muassasa biror tamoyilga muvofiqlik (compliance), identifikatsiya, aktivlar cheklovlari va oshkor etish (disclosure) talablarini oldindan boshqarayotgan bo‘lsa, keraksiz infratuzilma bog‘liqliklarini qo‘shish unchalik foydali emas.
Shuning uchun menga bu yerda dizayn prinsipi yoqadi:
Protokolga kerak bo‘lmagan joyda murakkablik qo‘shmang.
Xuddi shu falsafa Duskning boshqa jihatlarida ham uchraydi:
maxfiylik — nozik ma’lumot himoyaga muhtoj bo‘lsa,
shaffoflik — bozor ko‘ra olishi kerak bo‘lsa,
va tanlab oshkor qilish — ruxsat berilgan tomon tekshirishga muhtoj bo‘lganda.
Mening fikrimcha, bu faqat shunchaki aytishdan ko‘ra ancha kuchliroq tezis:
“Dusk’da bridge bor.”
Gap moliyaviy “stack” bo‘ylab keraksiz ishonch taxminlarini kamaytirish haqida.
#dusk
DuskDS va DuskEVM o‘rtasidagi bog‘liqlik mahalliy $DUSK ’ni yana bir marta o‘ralgan (wrapped) ko‘rinishda yaratishga bog‘liq emas edi.
@Dusk qatlamlar o‘rtasida mahalliy bridge (ko‘prik) arxitekturasidan foydalanadi.
Avvaliga bu kichik implementatsiya tafsiloti kabi tuyulishi mumkin.
Lekin men bunday emas deb o‘ylayman.
Har bir qo‘shimcha bridge, wrapper yoki tashqi custodian moliyaviy tizimga yana bir qo‘shimcha taxminni olib kirishi mumkin.
Shuning uchun men Duskni boshqa savoldan kelib chiqib tahlil qila boshladim:
Arxitektura aslida nechta qo‘shimcha ishonch (trust) taxminiga muhtoj?
Dusk modeli rol(lar)ni aniq saqlaydi:
DuskDS → settlement va tarmoq xavfsizligi
DuskEVM → ilova (application) ijrosi
Native bridge → qatlamlar o‘rtasida DUSKni ko‘chirish
Bu esa tartibga solingan (regulated) moliya uchun ayniqsa dolzarb.
Agar muassasa biror tamoyilga muvofiqlik (compliance), identifikatsiya, aktivlar cheklovlari va oshkor etish (disclosure) talablarini oldindan boshqarayotgan bo‘lsa, keraksiz infratuzilma bog‘liqliklarini qo‘shish unchalik foydali emas.
Shuning uchun menga bu yerda dizayn prinsipi yoqadi:
Protokolga kerak bo‘lmagan joyda murakkablik qo‘shmang.
Xuddi shu falsafa Duskning boshqa jihatlarida ham uchraydi:
maxfiylik — nozik ma’lumot himoyaga muhtoj bo‘lsa,
shaffoflik — bozor ko‘ra olishi kerak bo‘lsa,
va tanlab oshkor qilish — ruxsat berilgan tomon tekshirishga muhtoj bo‘lganda.
Mening fikrimcha, bu faqat shunchaki aytishdan ko‘ra ancha kuchliroq tezis:
“Dusk’da bridge bor.”
Gap moliyaviy “stack” bo‘ylab keraksiz ishonch taxminlarini kamaytirish haqida.
#dusk
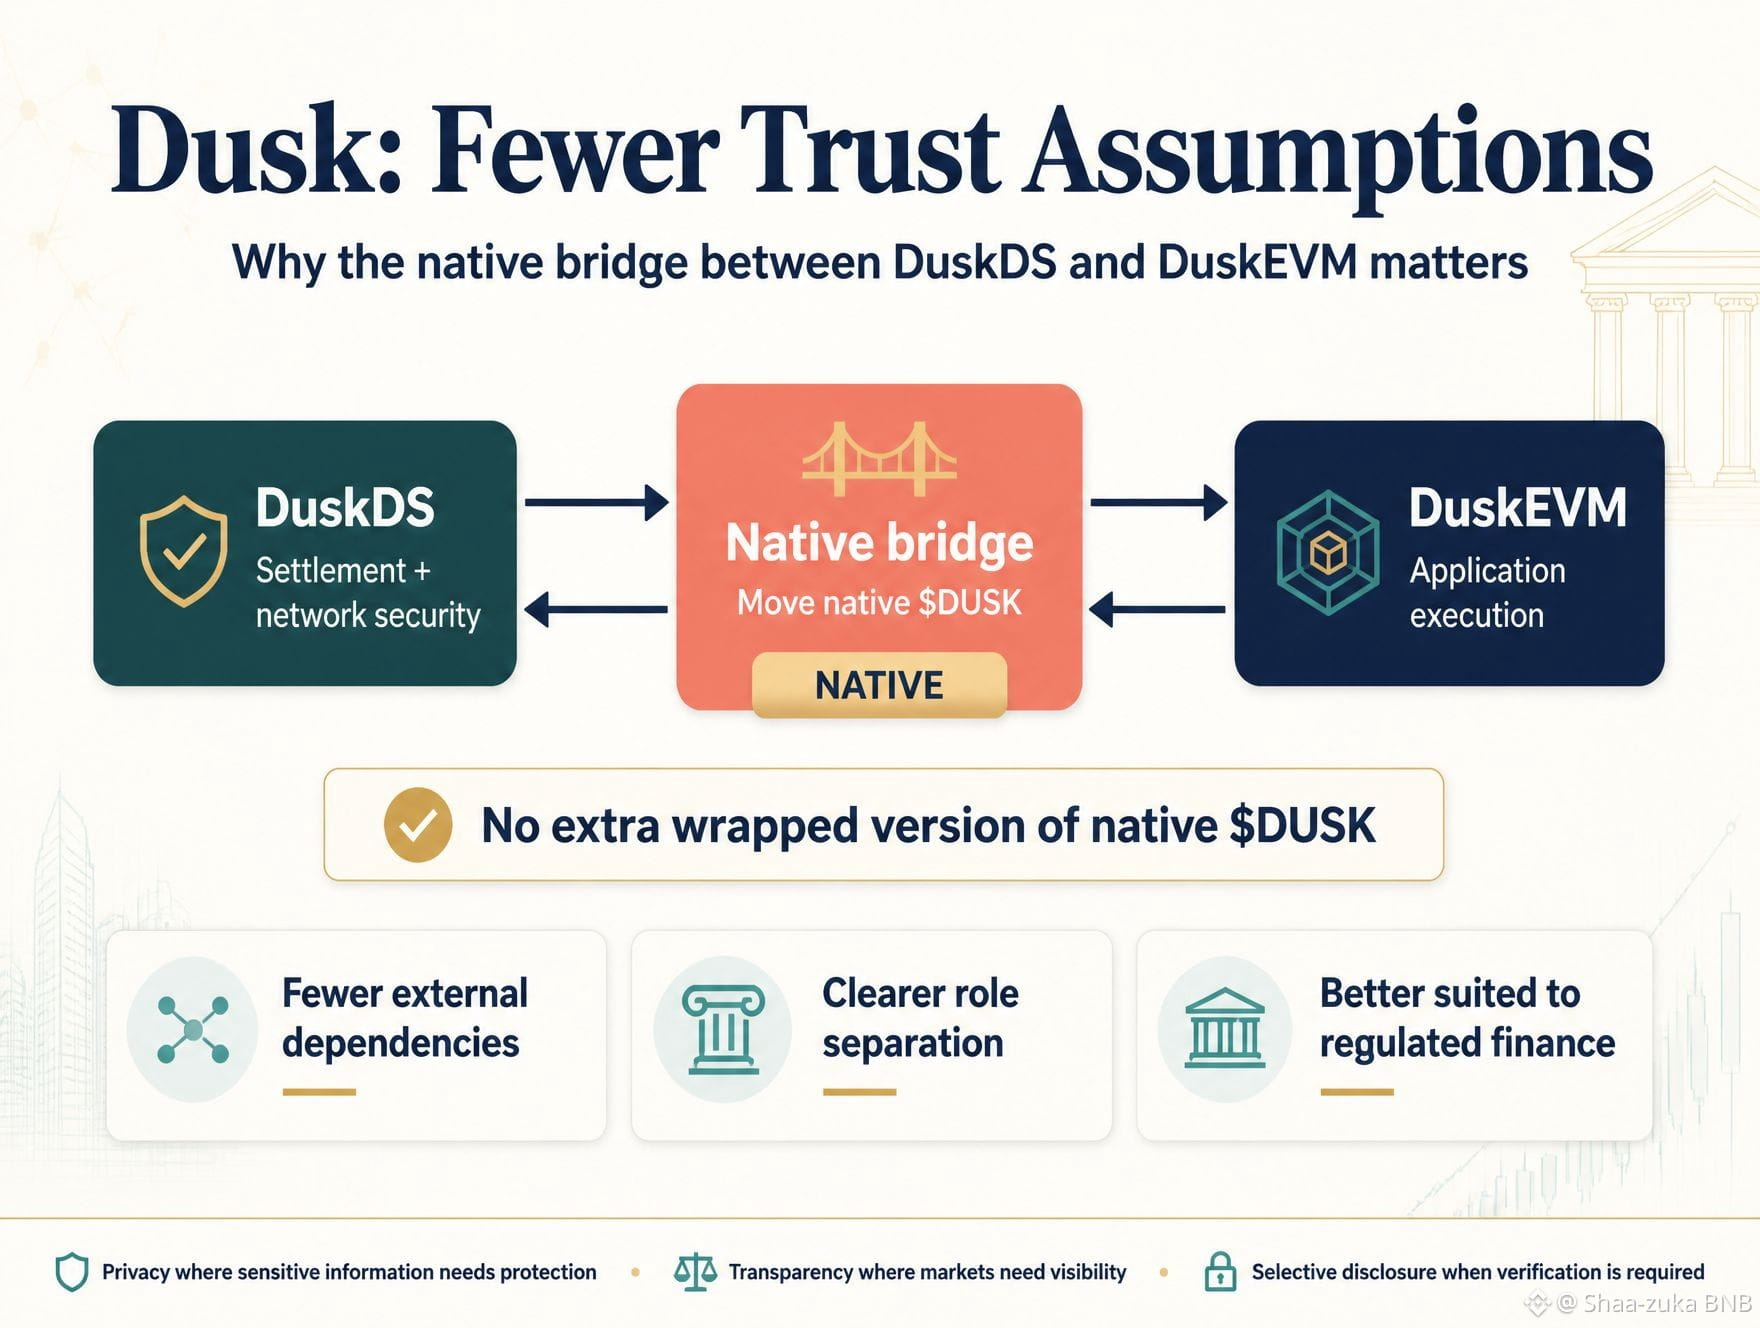
85
36
4k
·
--
O‘suvchi
Tasdiqlangan
@Dusk_Foundation tartibga solinadigan moliyani ko‘proq kriptoga aylantirishga urinmayapti.
U tartibga solinadigan moliyani hamma narsani ommaga oshkor qilmasdan dasturlanadigan qilishga harakat qilmoqda.
Shuning uchun DuskEVM menga qiziq.
Kutilayotgan DuskEVM mainneti Solidity ishlab chiquvchilarga Duskga kirish uchun tanish bo‘lgan EVM yo‘lini beradi, bunda esa ortdagi Dusk stacki deterministik (oldindan belgilangan) settlement va ma’lumotlar mavjudligini ta’minlaydi.
Lekin eng g‘ayrioddiy qismi — Hedger.
Hedger EVM ilovalari uchun maxfiylik yo‘li bo‘lib, homomorfik shifrlash va nol bilimli isbotlarni birlashtiradi: moliyaviy ish jarayonlari sezgir ma’lumotlarni maxfiy saqlagan holda, baribir tekshiriladigan (verifikatsiyalanadigan) ijroni ta’minlay oladi.
Buning muassasa uchun nimani anglatishini tasavvur qiling.
Fond tranzaksiyaning har bir pozitsiyasini e’lon qilmasdan uning haqiqiyligini isbotlashga muhtoj bo‘lishi mumkin.
Investor esa keraksiz shaxsiy ma’lumotlarni oshkor qilmasdan muvofiqlikni isbotlashga muhtoj bo‘lishi mumkin.
Tartibga solingan venue (platforma) esa o‘zining butun order oqimini ommaviy ma’lumotga aylantirmasdan auditga yaroqlilikni (tekshirilishini) talab qilishi mumkin.
Bu oddiygina hamma narsani berkitishdan butunlay boshqacha maxfiylik konsepsiyasi.
Dusk kerak bo‘lganda maxfiylikni, foydali bo‘lganda oshkoralikni va vakolatli tomon biror narsani ko‘rib chiqishi kerak bo‘lganda tanlab oshkor qilishni maqsad qilgan.
$DUSK esa ushbu infratuzilmani ta’minlaydigan native gas va staking aktividir.
Shuning uchun men DuskEVMni diqqat bilan kuzatyapman.
Haqiqiy sinov shunda emas: Solidity boshqa zanjirda ishlay oladimi.
Masala shundaki, tanish EVM ishlab chiqish real moliyaviy bozorlarning maxfiylik va settlement talablar bilan birga uyg‘unlashadimi.
#dusk
Institutsionall EVM ilovalari uchun eng muhimi nima?
@Dusk tartibga solinadigan moliyani ko‘proq kriptoga aylantirishga urinmayapti.
U tartibga solinadigan moliyani hamma narsani ommaga oshkor qilmasdan dasturlanadigan qilishga harakat qilmoqda.
Shuning uchun DuskEVM menga qiziq.
Kutilayotgan DuskEVM mainneti Solidity ishlab chiquvchilarga Duskga kirish uchun tanish bo‘lgan EVM yo‘lini beradi, bunda esa ortdagi Dusk stacki deterministik (oldindan belgilangan) settlement va ma’lumotlar mavjudligini ta’minlaydi.
Lekin eng g‘ayrioddiy qismi — Hedger.
Hedger EVM ilovalari uchun maxfiylik yo‘li bo‘lib, homomorfik shifrlash va nol bilimli isbotlarni birlashtiradi: moliyaviy ish jarayonlari sezgir ma’lumotlarni maxfiy saqlagan holda, baribir tekshiriladigan (verifikatsiyalanadigan) ijroni ta’minlay oladi.
Buning muassasa uchun nimani anglatishini tasavvur qiling.
Fond tranzaksiyaning har bir pozitsiyasini e’lon qilmasdan uning haqiqiyligini isbotlashga muhtoj bo‘lishi mumkin.
Investor esa keraksiz shaxsiy ma’lumotlarni oshkor qilmasdan muvofiqlikni isbotlashga muhtoj bo‘lishi mumkin.
Tartibga solingan venue (platforma) esa o‘zining butun order oqimini ommaviy ma’lumotga aylantirmasdan auditga yaroqlilikni (tekshirilishini) talab qilishi mumkin.
Bu oddiygina hamma narsani berkitishdan butunlay boshqacha maxfiylik konsepsiyasi.
Dusk kerak bo‘lganda maxfiylikni, foydali bo‘lganda oshkoralikni va vakolatli tomon biror narsani ko‘rib chiqishi kerak bo‘lganda tanlab oshkor qilishni maqsad qilgan.
$DUSK esa ushbu infratuzilmani ta’minlaydigan native gas va staking aktividir.
Shuning uchun men DuskEVMni diqqat bilan kuzatyapman.
Haqiqiy sinov shunda emas: Solidity boshqa zanjirda ishlay oladimi.
Masala shundaki, tanish EVM ishlab chiqish real moliyaviy bozorlarning maxfiylik va settlement talablar bilan birga uyg‘unlashadimi.
#dusk
Institutsionall EVM ilovalari uchun eng muhimi nima?
U tartibga solinadigan moliyani hamma narsani ommaga oshkor qilmasdan dasturlanadigan qilishga harakat qilmoqda.
Shuning uchun DuskEVM menga qiziq.
Kutilayotgan DuskEVM mainneti Solidity ishlab chiquvchilarga Duskga kirish uchun tanish bo‘lgan EVM yo‘lini beradi, bunda esa ortdagi Dusk stacki deterministik (oldindan belgilangan) settlement va ma’lumotlar mavjudligini ta’minlaydi.
Lekin eng g‘ayrioddiy qismi — Hedger.
Hedger EVM ilovalari uchun maxfiylik yo‘li bo‘lib, homomorfik shifrlash va nol bilimli isbotlarni birlashtiradi: moliyaviy ish jarayonlari sezgir ma’lumotlarni maxfiy saqlagan holda, baribir tekshiriladigan (verifikatsiyalanadigan) ijroni ta’minlay oladi.
Buning muassasa uchun nimani anglatishini tasavvur qiling.
Fond tranzaksiyaning har bir pozitsiyasini e’lon qilmasdan uning haqiqiyligini isbotlashga muhtoj bo‘lishi mumkin.
Investor esa keraksiz shaxsiy ma’lumotlarni oshkor qilmasdan muvofiqlikni isbotlashga muhtoj bo‘lishi mumkin.
Tartibga solingan venue (platforma) esa o‘zining butun order oqimini ommaviy ma’lumotga aylantirmasdan auditga yaroqlilikni (tekshirilishini) talab qilishi mumkin.
Bu oddiygina hamma narsani berkitishdan butunlay boshqacha maxfiylik konsepsiyasi.
Dusk kerak bo‘lganda maxfiylikni, foydali bo‘lganda oshkoralikni va vakolatli tomon biror narsani ko‘rib chiqishi kerak bo‘lganda tanlab oshkor qilishni maqsad qilgan.
$DUSK esa ushbu infratuzilmani ta’minlaydigan native gas va staking aktividir.
Shuning uchun men DuskEVMni diqqat bilan kuzatyapman.
Haqiqiy sinov shunda emas: Solidity boshqa zanjirda ishlay oladimi.
Masala shundaki, tanish EVM ishlab chiqish real moliyaviy bozorlarning maxfiylik va settlement talablar bilan birga uyg‘unlashadimi.
#dusk
Institutsionall EVM ilovalari uchun eng muhimi nima?
Privacy
80%
Settlement
20%
5 Ovozlar • Ovoz berish yopildi
85
35
1.2k
·
--
🚨 CLARITY qonuni endi kritik nuqtaga yetdi.
Senat Ko‘pchilik yetakchisi Thune 15-sentabr ta’tilidan keyin loyihani protsessual ovozga yaqinlashtirdi — bu 2026-yilda kripto qonunchiligi ko‘rib chiqilishi uchun ehtimoliy so‘nggi real oynalardan biri.
Lekin muammo shundaki:
Ovozga chiqish ≠ uni qabul qilish uchun yetarli ovoz bor degani.
XRP bu noaniqlikni allaqachon sezdi, $1 atrofida pastga siljiyapti, tahlilchilar esa saylov yili siyosati fonida qonun loyihasining o‘tish ehtimoli bo‘yicha ehtiyotkor bo‘lib qolmoqda.
Agar CLARITY o‘tsa → kripto uchun muhim tartibga solish aniqligi.
Agar to‘xtab qolsa → bozor 2027-yilgacha kutishga majbur bo‘lishi mumkin.
Bu shunchaki navbatdagi Senat ovozi emas. Bu muddat. 👀
#crypto #CLARITYAct #XRP
Sizningcha, CLARITY qonuni 2026-yilda o‘ta oladimi?
Keyingi protsessual qadam 2026-yil AQSh kriptosini tartibga solishda “yutqazib bo‘lmaydigan” yutuq yili bo‘lib qolishini hal qilishi mumkin. 👀
🚨 CLARITY qonuni endi kritik nuqtaga yetdi.
Senat Ko‘pchilik yetakchisi Thune 15-sentabr ta’tilidan keyin loyihani protsessual ovozga yaqinlashtirdi — bu 2026-yilda kripto qonunchiligi ko‘rib chiqilishi uchun ehtimoliy so‘nggi real oynalardan biri.
Lekin muammo shundaki:
Ovozga chiqish ≠ uni qabul qilish uchun yetarli ovoz bor degani.
XRP bu noaniqlikni allaqachon sezdi, $1 atrofida pastga siljiyapti, tahlilchilar esa saylov yili siyosati fonida qonun loyihasining o‘tish ehtimoli bo‘yicha ehtiyotkor bo‘lib qolmoqda.
Agar CLARITY o‘tsa → kripto uchun muhim tartibga solish aniqligi.
Agar to‘xtab qolsa → bozor 2027-yilgacha kutishga majbur bo‘lishi mumkin.
Bu shunchaki navbatdagi Senat ovozi emas. Bu muddat. 👀
#crypto #CLARITYAct #XRP
Sizningcha, CLARITY qonuni 2026-yilda o‘ta oladimi?
Keyingi protsessual qadam 2026-yil AQSh kriptosini tartibga solishda “yutqazib bo‘lmaydigan” yutuq yili bo‘lib qolishini hal qilishi mumkin. 👀
Senat Ko‘pchilik yetakchisi Thune 15-sentabr ta’tilidan keyin loyihani protsessual ovozga yaqinlashtirdi — bu 2026-yilda kripto qonunchiligi ko‘rib chiqilishi uchun ehtimoliy so‘nggi real oynalardan biri.
Lekin muammo shundaki:
Ovozga chiqish ≠ uni qabul qilish uchun yetarli ovoz bor degani.
XRP bu noaniqlikni allaqachon sezdi, $1 atrofida pastga siljiyapti, tahlilchilar esa saylov yili siyosati fonida qonun loyihasining o‘tish ehtimoli bo‘yicha ehtiyotkor bo‘lib qolmoqda.
Agar CLARITY o‘tsa → kripto uchun muhim tartibga solish aniqligi.
Agar to‘xtab qolsa → bozor 2027-yilgacha kutishga majbur bo‘lishi mumkin.
Bu shunchaki navbatdagi Senat ovozi emas. Bu muddat. 👀
#crypto #CLARITYAct #XRP
Sizningcha, CLARITY qonuni 2026-yilda o‘ta oladimi?
Keyingi protsessual qadam 2026-yil AQSh kriptosini tartibga solishda “yutqazib bo‘lmaydigan” yutuq yili bo‘lib qolishini hal qilishi mumkin. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 Ovozlar • Ovoz berish yopildi
3
763
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
732,345 marta koʻrilgan
5,582 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·537 ta layk
·1.5M marta koʻrilgan
BCHJumps28%OnCMEFuturesListing
0 marta koʻrilgan
62 muhokama qilmoqda
WallStreetEarningsRevisionsTurnBearish
23 marta koʻrilgan
32 muhokama qilmoqda